第四家電信對鐵塔業主到底值多少錢
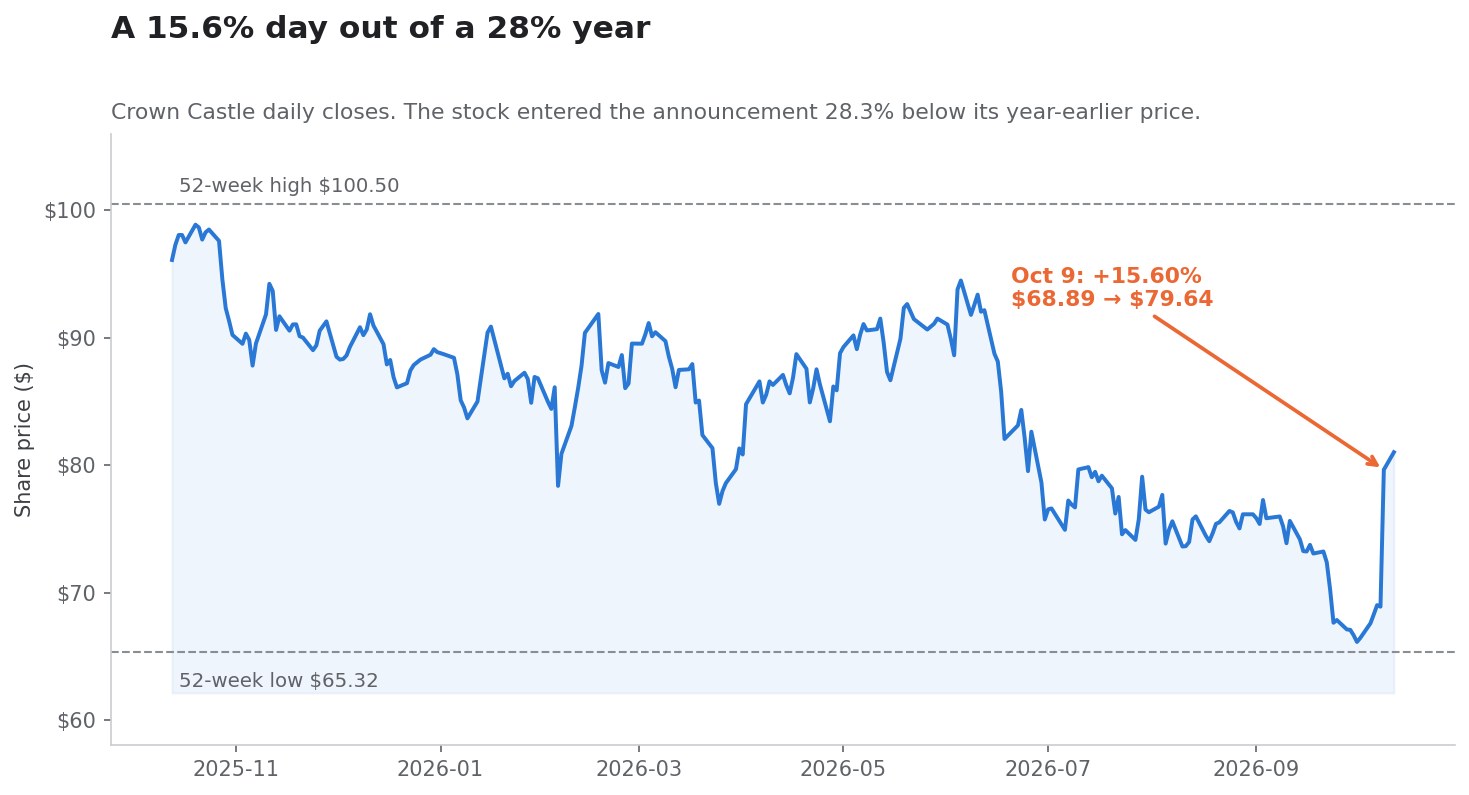
2026 年 10 月 9 日星期五,Crown Castle(CCI)收在 79.64 美元,較前一交易日的 68.89 美元上漲 15.60%。催化劑並非 Crown Castle 本身的任何揭露,而是一家民營公司的公告——這家公司既不是、也從未是 Crown Castle 的租戶:SpaceX 已同意向 Grain Management 收購一個涵蓋全美的 800 MHz 頻譜組合。
這筆交易的邏輯幾分鐘內就能讀懂。若 SpaceX 要建地面行動網路,就需要基地台。Crown Castle 擁有約 4 萬座。因此 Crown Castle 更值錢。
這個案例值得研究之處在於:Crown Castle 已經做過一模一樣的實驗,只是主角不同,而結果就存放在美國證管會的檔案裡。2020 年至 2026 年間,一家名為 DISH Wireless 的公司立志成為美國第四家全國性電信業者,與 Crown Castle 簽署主租賃合約,蓋了網,然後停止付款。2026 年 1 月 12 日,Crown Castle 送達違約與終止通知。公司現在主張 DISH 尚積欠 逾 35 億美元 的剩餘款項。
所以我們不必猜測一家第四電信業者對基地台 REIT 到底值多少錢,查一下就知道。DISH 在高峰期每年為 Crown Castle 帶來 2.22 億美元 的站址租賃帳單,占前一年度帳單基數的 5.7%。這就是那筆帳。本文要回答的問題是:Crown Castle 一天之內的重新定價,和這筆帳相比如何。
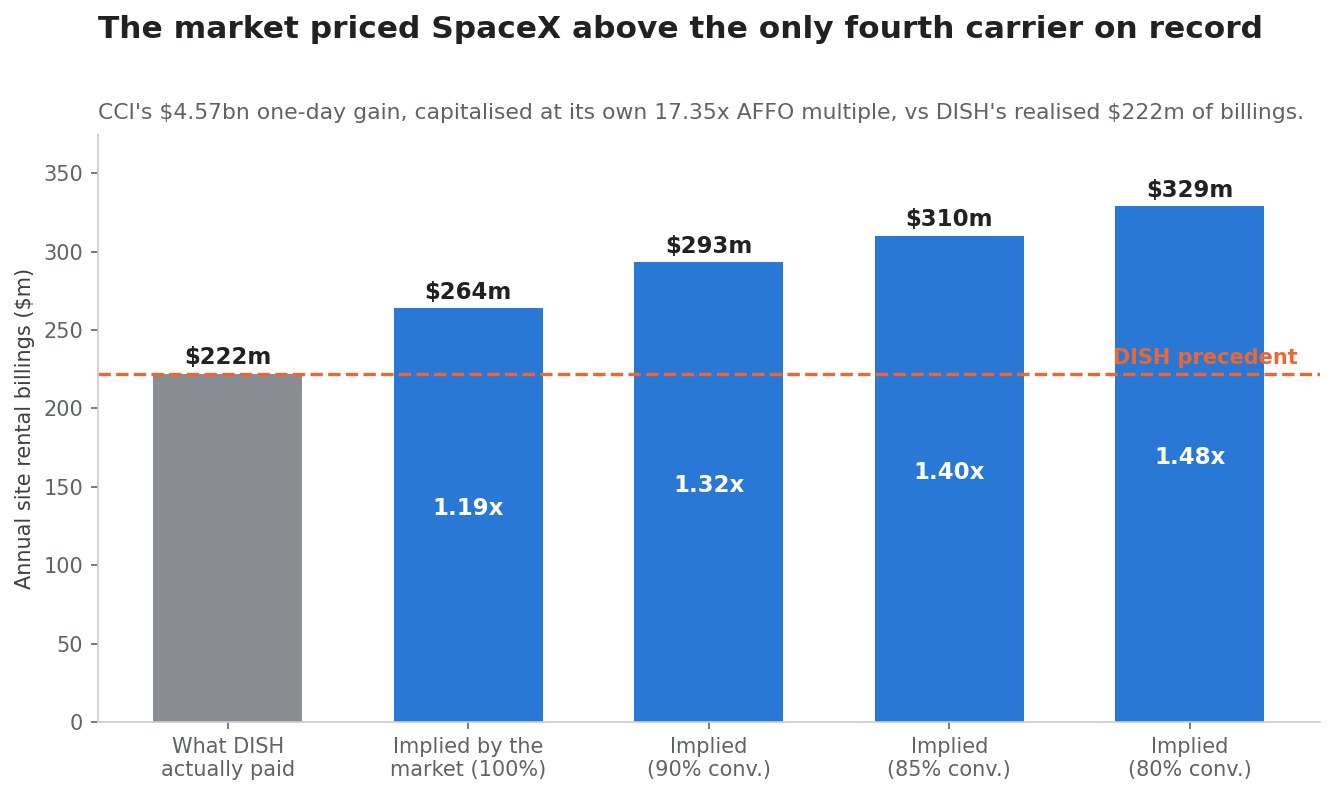
答案(下文逐步推演):市場在 10 月 9 日為 Crown Castle 增加的 45.7 億美元 股東權益價值,按 Crown Castle 自己上漲後的倍數換算,隱含每年約 2.64 億美元 的增量 AFFO——相當於 DISH 歷來所付全部租金的 1.2 至 1.4 倍,在一個交易日內授予一個尚未簽署任何租約的交易對手,為一張並不存在的網路。
對於以 SimianX AI 追蹤這類情境的投資人而言,Crown Castle 是一個乾淨的案例,說明選擇權與應收款之間的差別。本文的姊妹作 SpaceX 80億美元頻譜交易:三大電信業者誰最受傷? 則從電信業者那一側分析同一則公告。
10 月 9 日的橫斷面:誰真正獲益
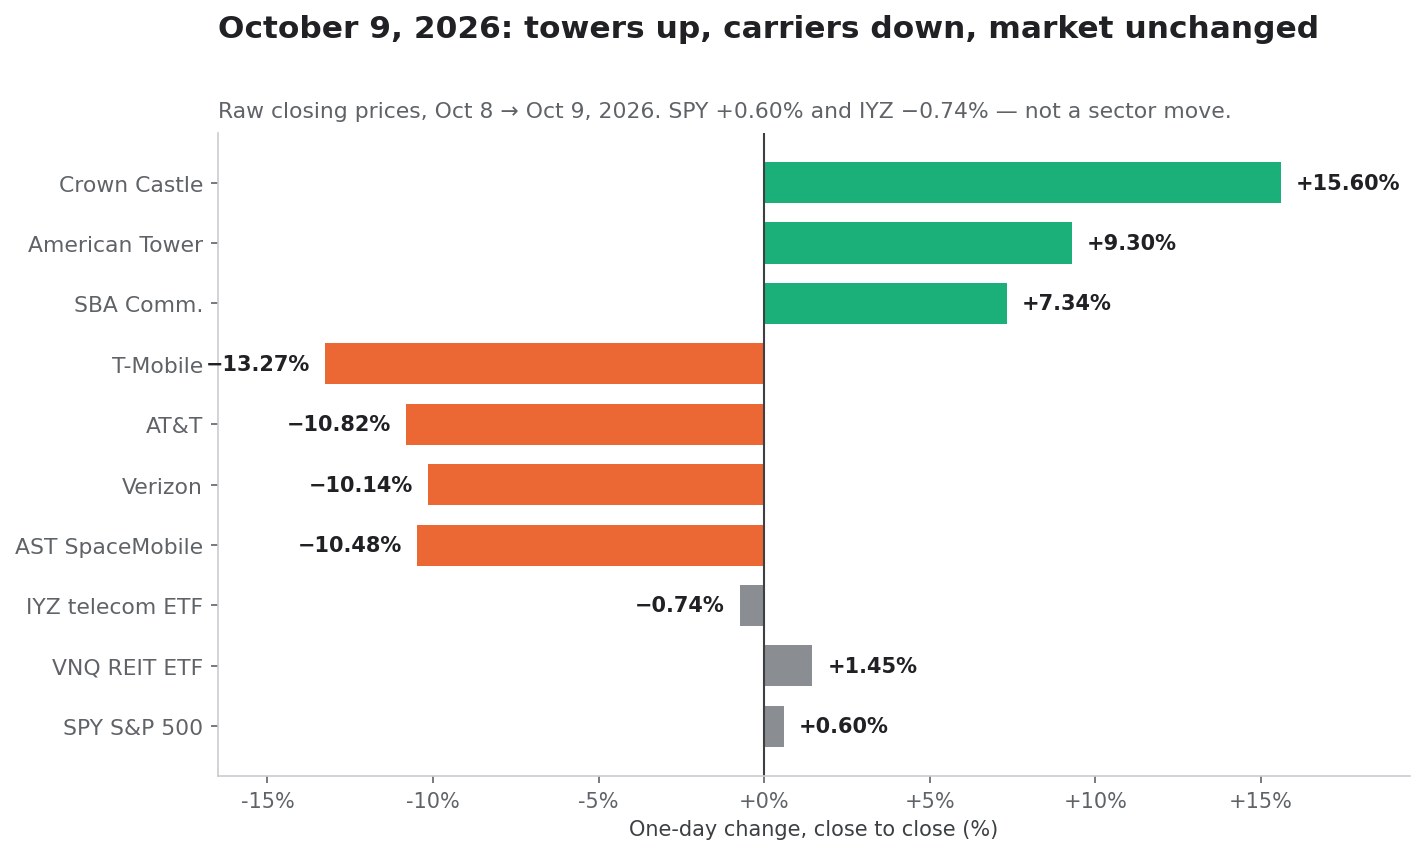
讀懂這樣一天的首要紀律,是量測整個橫斷面,而不只是標題上的那個名字。下表是 2026 年 10 月 8 日至 9 日收盤對收盤的原始漲跌。這些是未經調整的價格,未作股利調整,因為這六檔在 10 月 9 日皆未除息。
| 證券 | 10/8 收盤 | 10/9 收盤 | 漲跌 | 單日市值變動 |
|---|---|---|---|---|
Crown Castle(CCI) | 68.89 美元 | 79.64 美元 | +15.60% | +45.7 億美元 |
American Tower(AMT) | 166.73 美元 | 182.24 美元 | +9.30% | +72.3 億美元 |
SBA Communications(SBAC) | 170.01 美元 | 182.49 美元 | +7.34% | +13.2 億美元 |
T-Mobile(TMUS) | 171.31 美元 | 148.58 美元 | −13.27% | −243.8 億美元 |
AT&T(T) | 24.87 美元 | 22.18 美元 | −10.82% | −184.3 億美元 |
Verizon(VZ) | 46.35 美元 | 41.65 美元 | −10.14% | −195.3 億美元 |
AST SpaceMobile(ASTS) | 56.93 美元 | 50.97 美元 | −10.48% | — |
美國電信 ETF(IYZ) | 42.99 美元 | 42.67 美元 | −0.74% | — |
Vanguard 不動產 ETF(VNQ) | 89.35 美元 | 90.65 美元 | +1.45% | — |
標普 500 ETF(SPY) | 773.93 美元 | 778.57 美元 | +0.60% | — |
股數取自各公司在 SEC EDGAR 的最新封面頁揭露(dei:EntityCommonStockSharesOutstanding,2026 年第二季 10-Q)。
由此立刻可得三項觀察。
這不是整個類股的行情
SPY 上漲 0.60%,電信類股 ETF IYZ 僅下跌 0.74%。大盤並不在意。在一個原本平淡的交易日裡,少數幾檔個股被劇烈重新評價。這是對特定契約預期重新定價的特徵,而非總體折現率改變的特徵。想了解真正的利率衝擊如何在類債券股票中傳導,可將這個交易日與 沃什不想理川普:聯準會三年來首次升息,10月還會再升一碼嗎 作對照。
REIT 類股紋風不動,動的是 Crown Castle
VNQ 上漲 1.45%,Crown Castle 上漲 15.60%。10 月 9 日發生的並不是「REIT 漲了」,而是基地台經濟學特有的現象;而且在基地台族群內部,離散度也很大:CCI 漲 15.60%,SBAC 只漲 7.34%。
跌最慘的是 T-Mobile,這點對 Crown Castle 很重要
TMUS 下跌 13.27%,是三家電信業者中最差的。T-Mobile 同時也是 Crown Castle 最大的租戶,占其 2025 年合併營收的 40%。同一則被解讀為「可能替 Crown Castle 帶來新租戶」的公告,同時摧毀了它現有最大客戶 244 億美元的股東權益價值。市場認定這兩種效應合起來對 CCI 是正面的。這個結論值得推敲,下文就來推敲。
並不平衡的重新分配
將六檔已知股數的證券加總:
| 分組 | 單日市值變動 |
|---|---|
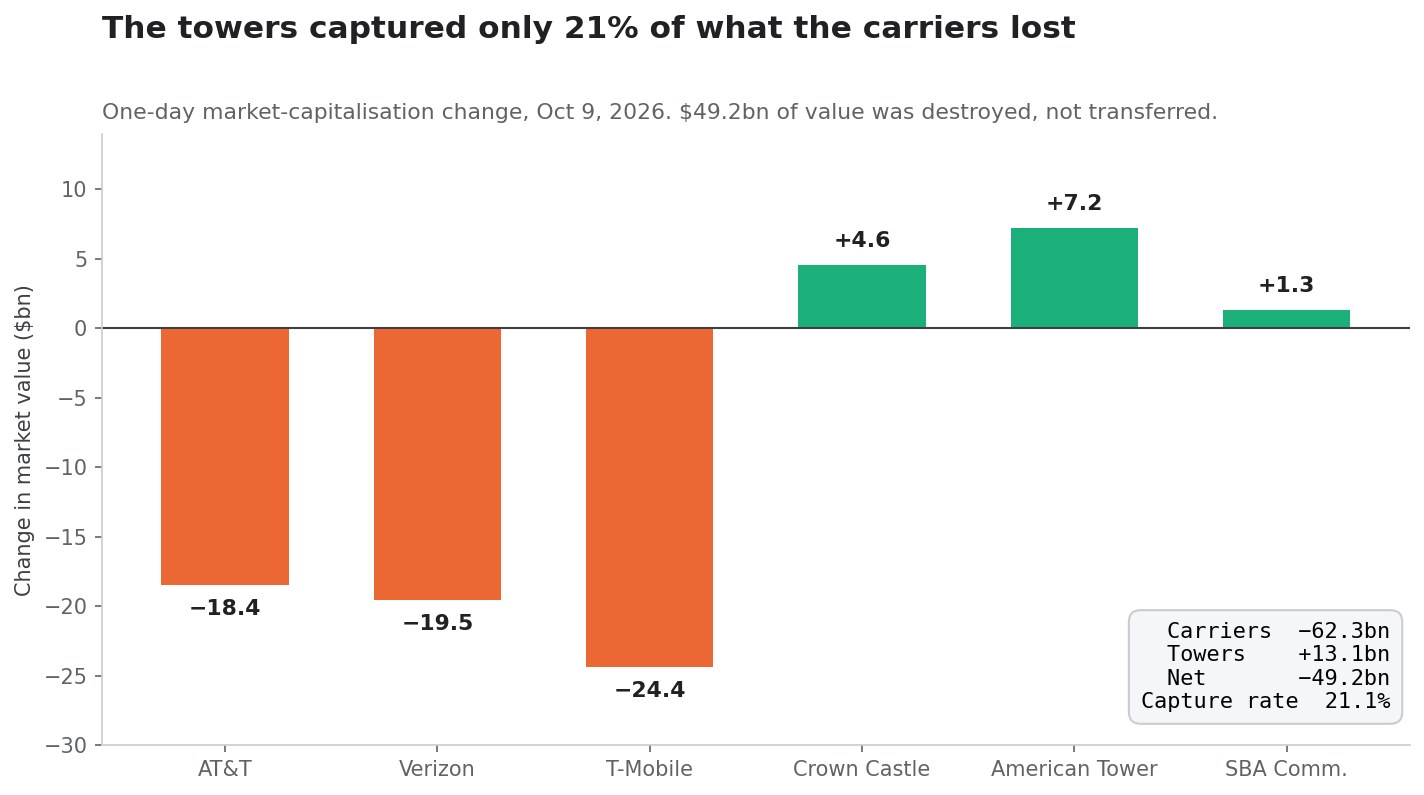
電信業者(T、VZ、TMUS) | −623.4 億美元 |
基地台(CCI、AMT、SBAC) | +131.3 億美元 |
| 淨額 | −492.1 億美元 |
基地台族群只接住電信業者損失的 21.1%。約 492 億美元的股東權益價值並未轉移給任何人,而是憑空消失。
對於「隱藏贏家」這個問題,這是最有用的框架。若市場真的相信 SpaceX 入局是財富由電信業者流向房東,這兩個數字應該更對稱。但它們並不對稱。市場在 10 月 9 日的真實判斷是:SpaceX 的到來 在美國無線產業摧毀的價值,多於它為美國基地台業主創造的價值,比例大約是 4.7 比 1。
一個租戶正集體蒸發 620 億美元市值的房東,並不是毫無疑義的受益者,即便將來可能出現一位新租戶。這種張力貫穿本文其餘部分。同樣的反應日方法,用在一則截然不同的公告上——一筆交易抬起一方、壓沉另一方——詳見 埃森哲靠戴爾私有AI合作單日大漲6%,而戴爾自己當天卻跌了。
第四電信業者的帳本:DISH 究竟付了多少
這就是本文存在的理由——那張參考表。每個數字都來自 Crown Castle 自己申報的文件。
| 項目 | 金額 | 來源 |
|---|---|---|
| DISH 站址租賃帳單,最後一個完整年度 | 2.22 億美元 | 2026 年展望,變動組成 |
| 占前一年度站址租賃帳單比例 | 5.7% | 2.22 億 ÷ 39.23 億 |
| 2026 年因 DISH 終止產生的未續約 | −2.20 億美元 | 2026 年展望 |
| 2026 年因 Sprint 取消產生的未續約 | −0.20 億美元 | 2026 年展望 |
| Crown Castle 向 DISH 主張的剩餘款項 | >35 億美元 | 2025 年 10-K,附註 18 |
| 未提列備抵的資產負債表淨曝險 | 約 1.65 億美元 | 2025 年 10-K,附註 18 |
| 違約與終止通知日期 | 2026 年 1 月 12 日 | 2025 年 10-K,附註 15 |
DISH 違約的細節載於 2025 年 10-K 表格 附註 18。截至 2025 年 12 月 31 日,Crown Castle 就 DISH 相關事項在「應收款淨額」列報約 5,000 萬美元,在「遞延站址租賃應收款」列報約 1.5 億美元,並由約 3,400 萬美元 的遞延收入及其他長期負債部分沖抵。管理層預期淨額 約 1.65 億美元 可以收回,且未提列任何備抵;同時已停止依這些合約認列收入。
請把這本帳讀作第四電信業者論的銷貨成本。Crown Castle 花了六年服務一家第四家全國性電信業者,年營收高峰 2.22 億美元;退場方式則是違約、一筆價值不確定的 35 億美元求償、資產負債表上未提列備抵的 1.65 億美元,以及 2026 年營收中一個 2.2 億美元 的坑,公司至今仍在往外爬。
為什麼 2.22 億是正確的基準,而不是下限
有兩項反駁值得先行回應。
第一,DISH 從未建成自己的網路,所以 2.22 億低估了一家完全建成的第四電信業者會支付的金額。原則上沒錯。但 DISH 在財務崩潰之前,確實達成了涵蓋美國絕大多數人口的全國性 5G 佈建,而 2.22 億正是這件事在 Crown Castle 這裡產生的結果。這是現有最好的經驗觀測值,不是理論上限。
第二,SpaceX 的資本實力遠勝 DISH,因此可能佈建得更積極。這同樣成立,而且是雙面刃。資本更雄厚的進入者,更有能力自建站址、自購土地,並以強勢地位談租金。資本正是讓租戶不必當租戶的東西。DISH 之所以租,是因為它買不起。
市場在一天之內定價了什麼
以下是回答標題問題的算術。每一步都寫出來,以便用不同假設重算。
第一步:新增的股東權益價值。 依 2026 年第二季 10-Q 表格 封面頁,截至 2026 年 8 月 3 日,Crown Castle 流通在外股數為 425,455,439 股。股價上漲 10.75 美元。
425,455,439 股 x 10.75 美元 = 45.74 億美元第二步:市場自己採用的倍數。 以 79.64 美元收盤價,對照管理層 2026 年每股 AFFO 財測中值 4.59 美元:
79.64 / 4.59 = 17.35 倍前瞻 AFFO第三步:反推。 若市場增加了 45.74 億美元價值,並以 17.35 倍資本化 Crown Castle 的現金流,則隱含的年度增量 AFFO 為:
4,574 百萬 / 17.35 = 每年 2.64 億美元第四步:把 AFFO 換算回租金。 AFFO 是扣除站址營運成本、管理費用、利息與維持性資本支出之後的口徑。在一座已建成、已通電的基地台上增加共站,增量毛利率極高,但不是 100%;Crown Castle 的利息支出不會因為來了新租戶就下降。在合理的轉換率下:
| AFFO 轉換率 | 隱含增量站址租賃帳單 | 相當於 DISH 2.22 億的倍數 |
|---|---|---|
| 100%(上限) | 2.64 億美元 | 1.19 倍 |
| 90% | 2.93 億美元 | 1.32 倍 |
| 85% | 3.10 億美元 | 1.40 倍 |
| 80% | 3.29 億美元 | 1.48 倍 |
第五步:換算成基地台數量。 Crown Castle 在 2025 年 10-K 中揭露,每座基地台的平均租戶數約為 2.4 家。按約 4 萬座計算,即約 9.6 萬份 租約撐起 2025 年 40.49 億美元 的站址租賃營收:
4,049 百萬 / 96,000 份租約 = 每份租約年均營收 42,177 美元套用該均值:
| 情境 | 年度帳單 | 隱含新增租約 | 占 CCI 約 4 萬座基地台比例 |
|---|---|---|---|
| DISH 實際支付 | 2.22 億美元 | 約 5,264 | 13.2% |
| 市場隱含(轉換率 90%) | 2.93 億美元 | 約 6,944 | 17.4% |
| 市場隱含(轉換率 85%) | 3.10 億美元 | 約 7,353 | 18.4% |
也就是說,10 月 9 日的漲幅把 SpaceX 定價為 Crown Castle 美國組合中約 17% 至 18% 基地台的租戶,約為 DISH 實際覆蓋範圍的 1.3 至 1.4 倍——而這發生在:尚無一份租約簽署、聯邦通訊委員會尚未核准頻譜移轉、SpaceX 甚至從未公開表示打算承租第三方基地台之前。
這並不是說這波上漲不理性,而是在陳述:要讓這波上漲守得住,必須發生什麼。直白地說,看多論現在要求 SpaceX 成為比 DISH 當年更大、也更可靠的 Crown Castle 客戶。
一個令人不安的交叉驗證
還有第二種方式檢驗這個數字,而且沒那麼好聽。Crown Castle 主張 DISH 積欠 逾 35 億美元。市場卻在一天之內、僅憑一個尚未簽約的前景,為 Crown Castle 增加了 45.7 億美元。換句話說,股票市場在六個半小時裡給一段假設性的 SpaceX 關係所賦予的價值,超過了 Crown Castle 對上一家第四電信業者全部契約求償的名目價值——而那筆求償背後有已簽署的主租賃合約與一份終止通知。
頻譜的流轉鏈
這個故事核心的 800 MHz 組合有一段頗具教育意義的歷史,而這段歷史直接穿過 Crown Castle 的損益表。
| 日期 | 交易 | 對價 |
|---|---|---|
| 2020 年 | Sprint 的 800 MHz 執照經合併移轉至 T-Mobile | — |
| 2021-2023 年 | DISH 承諾收購 800 MHz 組合,但未能籌資 | — |
| 2024 年 | DISH 退出後資產進入拍賣 | — |
| 2025 年 3 月 | T-Mobile 同意將組合售予 Grain Management | 29 億美元現金 + Grain 的 600 MHz 執照 |
| 2026 年 7 月 1 日 | 聯邦通訊委員會 核准 T-Mobile 與 Grain 的互換 | — |
| 2026 年 8 月 | T-Mobile 與 Grain 的交易完成 | Grain 取得全國約 14 MHz 混合深度 |
| 2026 年 10 月 8 日 | Grain 同意售予 SpaceX | 條件未揭露;《華爾街日報》報導為 80 億美元 |
據報導,SpaceX 此次收購的範圍是 800 MHz 頻段內 14 MHz 的成對頻譜,業界媒體指認為 817-824 MHz 與 862-869 MHz 配對。該交易須經聯邦通訊委員會核准並滿足慣常交割條件。交易細節由 Light Reading 報導,T-Mobile 與 Grain 的交割則由擔任出售方顧問的 Cleary Gottlieb 記錄在案。
對 Crown Castle 股東而言,有兩點至關重要。
兩家公司都沒有揭露價格
10 月 9 日錨定所有標題的 80 億美元,是一則媒體報導,而非法定揭露。SpaceX 是民營公司,Grain 是私募投資機構;沒有 8-K,沒有買賣合約附件,沒有經查核的對價。關於這筆交易流傳的每一個「每 MHz 估值」,包括姊妹作裡的那些,都明確建立在一個雙方均未確認的數字之上。
這點值得說明,因為關於該公告的二手報導已經出現訛誤。至少有一家媒體打出標題稱「SpaceX 股價因 80 億美元頻譜交易上漲」。SpaceX 沒有公開上市的股票,根本不存在可以上漲的 SpaceX 代號。這個事實的實際後果,恰恰就是這筆交易一開始要透過 Crown Castle、American Tower 與電信業者來表達的全部原因:當一家民營公司撼動公開市場時,投資人只能被迫使用替代標的。這一動態,以及透過上市公司交易民營公司的風險,正是 6月12日SpaceX上市,特斯拉那筆330萬美元的豪賭 的主題。
這是 Sprint 的頻譜,而 Crown Castle 仍在為它付出代價
把鏈條往回追,SpaceX 正在買的這段頻段,就是 Sprint 昔日的 800 MHz 組合。Crown Castle 目前每年正在消化 2,000 萬美元 的「Sprint 取消」——即 T-Mobile 與 Sprint 網路整合帶來的未續約——公司揭露這項影響約相當於基地台業務年度站址租賃營收的 2%,並將 持續到 2034 年。與此同時,它還在消化 DISH 終止帶來的 2.2 億美元,而 DISH 正是本該買下這同一段頻譜的那一方。
因此,作為這些執照所有權歷史的直接後果,Crown Castle 每年損失了約 2.4 億美元 的帳單。市場在 10 月 9 日的裁決卻是:這些執照的下一任所有者對公司值 45.7 億美元。兩者可以同時為真。但已實現損失與假設性利益之間的不對稱,才是這樁投資案的核心事實,而它在一天的價格圖上看不出來。
賣掉光纖之後的 Crown Castle
收到這份厚禮的公司,與 18 個月前的 Crown Castle 已有實質差別。
2026 年 5 月 1 日,Crown Castle 完成光纖與小型基站業務的出售,淨收款 84 億美元,這是財務長 Sunit Patel 在 2026 年第二季財報說明 中的說法。光纖業務按停業單位列報至 2026 年 4 月 30 日。剩下的,是一家由總裁兼執行長 Chris Hillabrant 領導的、單一部門的純美國基地台 REIT。
同一份財報說明中的資金用途:
- 已完成 10 億美元 股份買回
- 償還債務 逾 70 億美元
- 季末債務 100% 為固定利率
- 債務加權平均年期約 7 年
- 約 45 億美元 未動用的循環信用額度
- 另有 20 億美元 無擔保商業本票額度,截至 6 月 30 日完全未使用
這是一張真正改善的資產負債表,也是看多論中最硬的部分;這同樣解釋了股價為何能在沒有籌資壓力的情況下跳空上漲 15.6%。
2026 年第二季實際數
| 指標 | 2026 Q2 | 2025 Q2 | 變動 |
|---|---|---|---|
| 站址租賃營收 | 9.67 億美元 | 10.08 億美元 | −4.1% |
| 調整後 EBITDA | 6.75 億美元 | 7.05 億美元 | −4.3% |
| 淨利 | 0.94 億美元 | 2.91 億美元 | −67.7% |
| AFFO | 4.88 億美元 | — | +10% |
| 每股 AFFO | 1.13 美元 | — | +10% |
| 資本支出 | 0.59 億美元 | 0.40 億美元 | +48% |
| 每股股利 | 1.0625 美元 | 1.0625 美元 | 持平 |
請注意這裡的背離:站址租賃營收、EBITDA 與淨利全部下滑,AFFO 卻上升 10%。財報說明裡給了原因——利息支出減少,以及光纖出售所得帶來的利息收入增加。AFFO 改善靠的是資產負債表,不是基地台。當 AFFO 同時是評價倍數與配息率的分母時,這個區分很要緊。
2026 年展望
| 指標 | 2026 中值 | 2025 實際 | 變動 |
|---|---|---|---|
| 站址租賃營收 | 38.55 億美元 | 40.49 億美元 | −5% |
| 調整後 EBITDA | 26.90 億美元 | 28.63 億美元 | −6% |
| 淨利 | 8.70 億美元 | 4.44 億美元 | +96% |
| AFFO | 19.75 億美元 | 19.04 億美元 | +4% |
| 每股 AFFO | 4.59 美元 | 4.36 美元 | +5% |
全年每股 AFFO 區間為 4.53 至 4.65 美元,可自由支配資本支出財測為 1.5 億至 2.5 億美元。淨利 96% 的跳升是光纖處分的會計產物,而非營運改善;停業單位的結果財測為 −3.6 億至 −0.8 億美元。
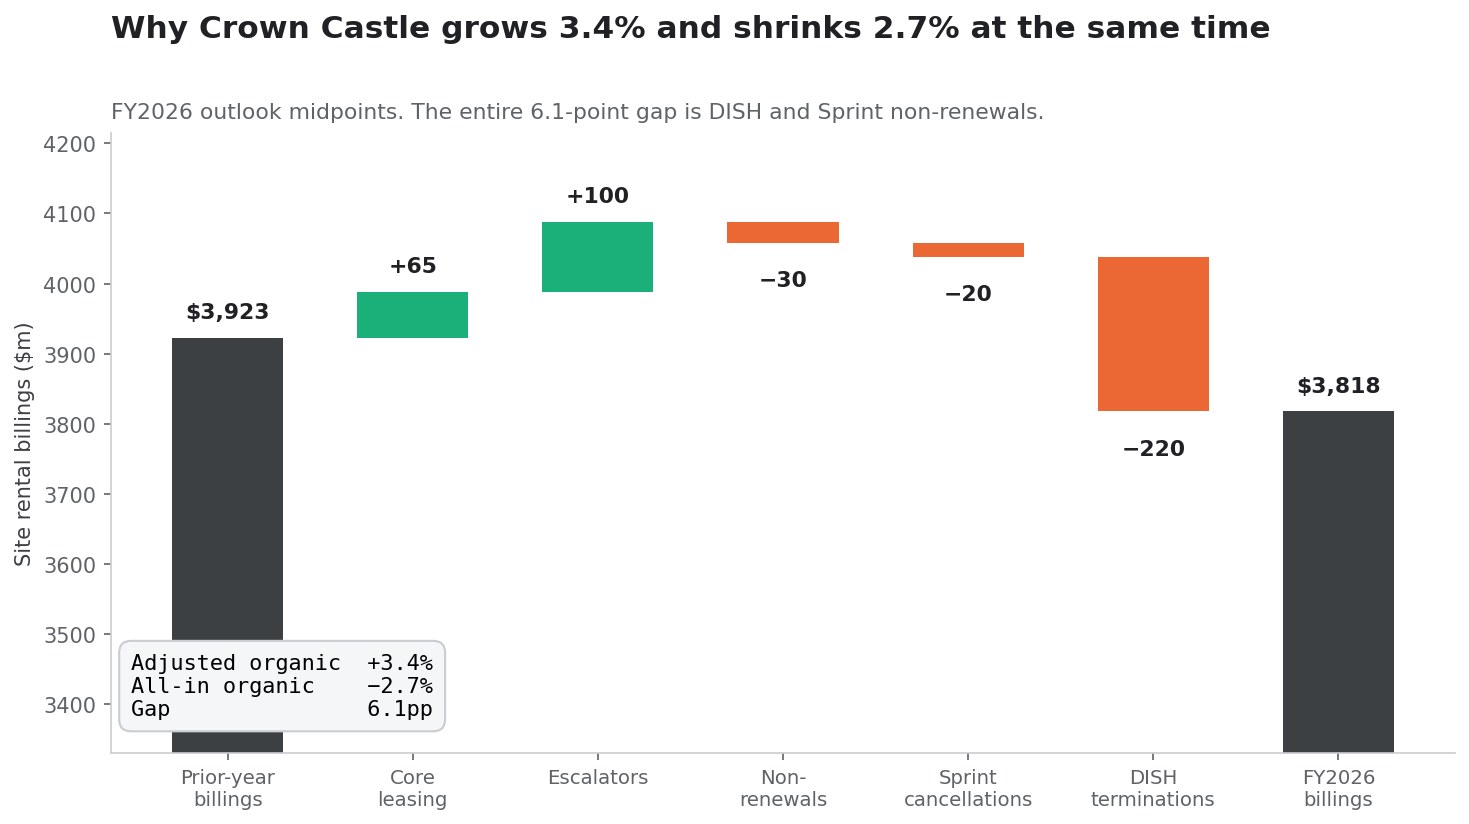
租賃帳單之橋:同時是 +3.4% 與 −2.7%
這是 Crown Castle 相關報導中最常被寫錯的數字,也是最能改變投資結論的數字。公司公布兩個有機成長數據,而它們符號相反。
取自 2026 年展望組成,單位百萬美元:
| 項目 | 金額 |
|---|---|
| 前一年度站址租賃帳單(不含 DISH) | 3,701 |
| 前一年度對 DISH 的站址租賃帳單 | 222 |
| 前一年度站址租賃帳單 | 3,923 |
| 核心租賃活動 | +60 至 +70 |
| 契約調漲條款 | +95 至 +105 |
| 未續約 | −35 至 −25 |
| 其他帳單 | — |
| 有機貢獻(已就 Sprint 與 DISH 調整) | +120 至 +150 |
| Sprint 取消相關的未續約 | −20 |
| DISH 終止相關的未續約 | −220 |
| 站址租賃帳單的有機貢獻(全口徑) | −120 至 −90 |
以前一年度基數的百分比表示,公司三個數據都揭露了:
- 調整後有機貢獻,對不含 DISH 帳單的基數:+3.6%
- 調整後有機貢獻,對全口徑基數:+3.4%
- 全口徑有機貢獻:−2.7%
對標題友善的 +3.4% 與全口徑 −2.7% 之間的落差是 6.1 個百分點,而這落差全部來自 DISH 與 Sprint。兩個數字都誠實,只是回答了不同的問題。「+3.4%」回答的是底層基地台業務在成長嗎——是,而且調漲條款(+1 億美元)的貢獻大於新簽租賃(+0.65 億美元)。「−2.7%」回答的是Crown Castle 的營收在成長嗎——沒有。
為 SpaceX 論而買進 CCI 的投資人,應當清楚這套論證需要修補的是哪個數字。調整後的數字不需要修補,全口徑的才需要;而一位要花好幾年才逐步爬升的新租戶,對於一個已經嵌在現行基數裡、每年 2.4 億美元的坑而言,是一帖慢藥。
成長究竟從何而來
把調整後有機貢獻拆成各組成部分,列出 2026 年財測與最近兩個可比季度:
| 組成部分 | 2026 展望 | 占基數比例 | 2026 Q2 | 2025 Q2 |
|---|---|---|---|---|
| 核心租賃活動 | 0.65 億美元 | 1.8% | 0.15 億(1.7%) | 0.16 億(1.7%) |
| 契約調漲條款 | 1.00 億美元 | 2.7% | 0.25 億(2.7%) | 0.24 億(2.6%) |
| 未續約 | −0.30 億美元 | −0.8% | −0.07 億(−0.7%) | −0.07 億(−0.7%) |
| 其他帳單 | — | — | +0.05 億(0.5%) | +0.02 億(0.2%) |
| 調整後有機貢獻 | 1.35 億美元 | 3.6% | 0.38 億(4.2%) | 0.34 億(3.7%) |
調漲條款幹的活比租賃本身還多。 契約租金調升貢獻基數的 2.7%,實際新簽租賃貢獻 1.8%。這正是 2026 年美國基地台 REIT 身上那條沉默的結構性事實:成長在很大程度上是存量契約上的指數化租金,而不是新租戶需求。一家第四電信業者會改變這個組成,而地平線上沒有別的東西做得到。
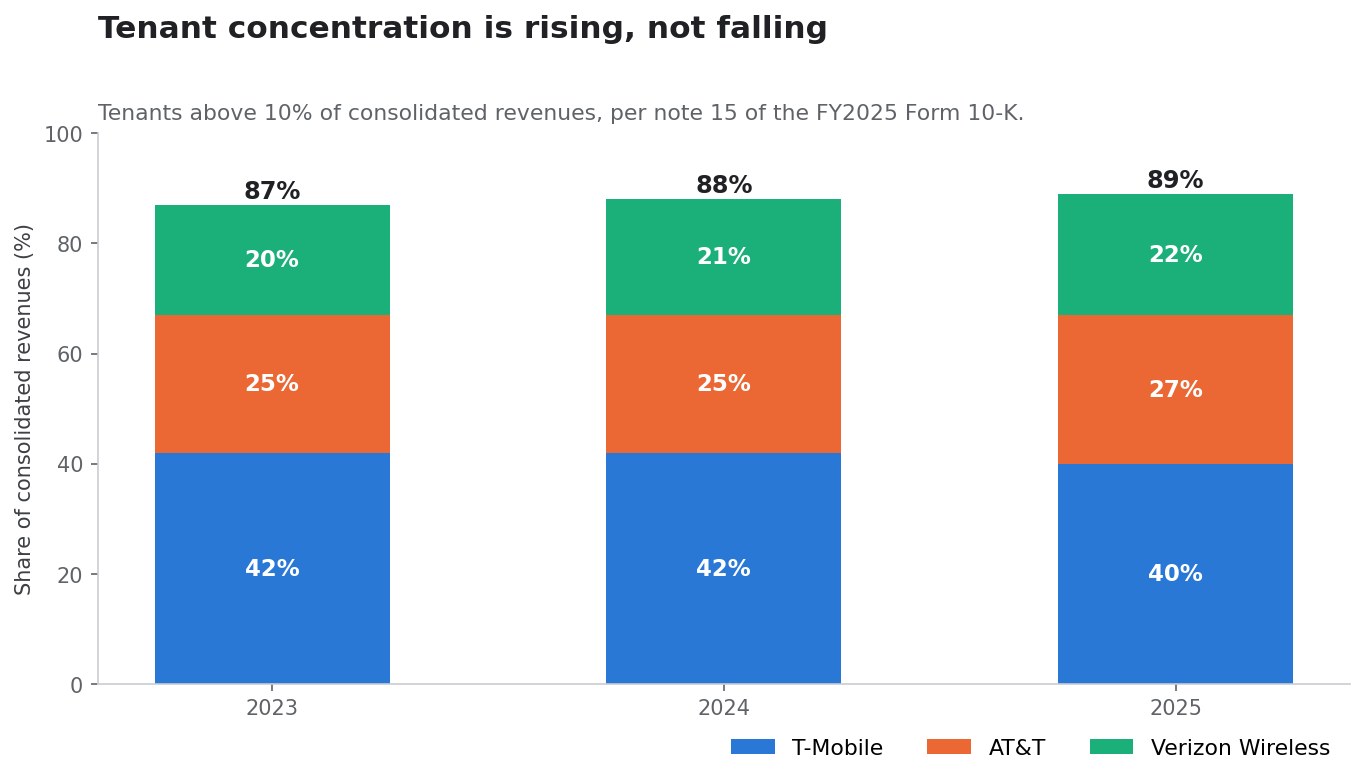
租戶集中度:89% 的問題
Crown Castle 的附註 15 揭露了所有占合併營收 10% 以上的租戶,表格很短。
| 租戶 | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| 合計 | 89% | 88% | 87% |
10-K 的其他段落還寫明,這三家租戶貢獻了 2025 年站址租賃營收的約 90%,而站址租賃營收占 2025 年淨營收的 95%。
集中度在上升而非下降:三年間 87% → 88% → 89%。這個趨勢部分是算術效應——隨著 DISH 的帳單消失,三大在剩餘部分的占比自然上升——但方向才是重點。Crown Castle 正變得更加依賴三個客戶,其中兩個剛在一天內蒸發約五分之一的市值,而最大的那個跌了 13.27%。
為什麼這才是真正的 SpaceX 問題
看多論說,SpaceX 會成為第四號租戶並稀釋這種集中度。但同一組事實也有看空的讀法:一個擁有更佳頻譜經濟性的可信新進入者,恰恰給了 AT&T、Verizon 與 T-Mobile 少花錢在地面容量上、整併站址、共用基礎設施並在續約時更強硬議價的理由。Crown Castle 的契約(不含租戶續約選擇權)加權平均剩餘年期約六年,對應 237 億美元 的預期未來現金流入(不含 DISH):
| 年度 | 契約金額 |
|---|---|
| 2026 | 37.77 億美元 |
| 2027 | 38.10 億美元 |
| 2028 | 36.68 億美元 |
| 2029 | 29.61 億美元 |
| 2030 | 27.78 億美元 |
| 其後 | 66.61 億美元 |
| 合計 | 236.55 億美元 |
請注意它的形狀:契約營收到 2028 年都是平的,然後在 2029 年驟降 22%,從 36.68 億降到 29.61 億美元。那正是與三大的續約談判真正開始咬人的時點。假如一份 SpaceX 契約在 2028 年前後簽署,它到來的時刻,恰恰是 Crown Castle 面對現有 89% 客戶時議價能力最弱的時刻——這既是說明該契約重要的論據,也是說明交易對手會知道這一點的論據。
股利安全嗎?先從已經發生的那次砍幅說起
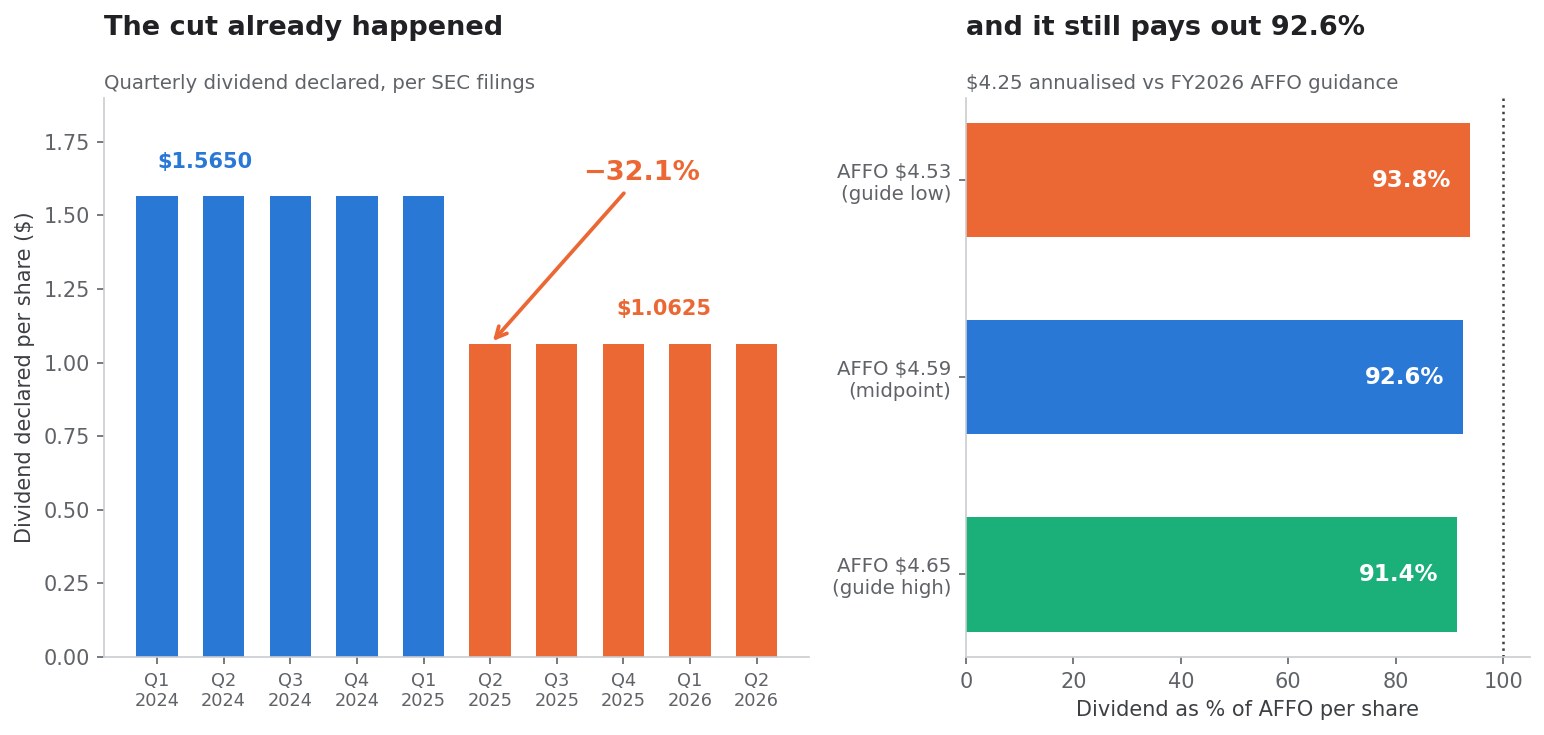
Crown Castle 的指示性股利為年化每股 4.25 美元,即四次每股 1.0625 美元 的季度配發。按 10 月 9 日 79.64 美元收盤價,殖利率為 5.34%;按 10 月 12 日 81.01 美元收盤價,為 5.25%。
幾乎所有關於這個殖利率的描述,都略去了那個使它可被解讀的事實:這已經是砍過之後的股利。
| 期間 | 宣告季度股利 | 年化 |
|---|---|---|
| 2024 年(每季) | 1.5650 美元 | 6.26 美元 |
| 2025 Q1 | 1.5650 美元 | 6.26 美元 |
| 2025 Q2 起 | 1.0625 美元 | 4.25 美元 |
從 1.565 降至 1.0625 美元,是 −32.1%,自 2025 年第二季起生效。在 DISH 崩塌與光纖分割期間,Crown Castle 並沒有守住股利,而是砍掉近三分之一。一位在 2026 年 10 月評估「股利安全性」的投資人,評估的其實是第二個股利水準的安全性——那是在第一個被證明不可持續之後才訂下來的。
配息率
對照管理層自己的 2026 年 AFFO 財測:
4.25 美元股利 / 4.59 美元每股 AFFO = 92.6% 配息率在整個財測區間內,配息率從 91.4%(對應高標 4.65 美元)到 93.8%(對應低標 4.53 美元)。作為參照,REIT 的分配通常按 AFFO 而非會計盈餘衡量,因為長年限基礎設施的折舊使淨利難以代表可分配現金。即便在這個較寬鬆的口徑下,92.6% 也已偏緊。同時檢視配息率與槓桿率的方法,以及用調整後數字這樣做時的陷阱,詳見 Sysco 10 億美元股票發行:擬制每股盈餘跌 23%。
92.6% 的配息率不給以下事項留空間:
- 超出財測 1.5 億至 2.5 億美元的基地台升級與結構補強
- 購買塔下土地——這是公司明確的策略優先項,也是第二季資本支出成長 48% 的推手
- 在已投入的光纖所得之外繼續降債
- 在最初 10 億美元之後追加買回
- 為贏得 SpaceX 佈建而給予租戶誘因
- DISH 求償的訴訟費用
- 2029 年續約循環中的任何負面意外
現金流的實情
光是 2026 年第二季,Crown Castle 就支付了約 4.6 億美元 普通股股利,上半年合計 9.32 億美元。對照上半年 AFFO,股利是覆蓋得住的——覆蓋餘裕大約是每一美元七美分。
償還 70 億美元之後的槓桿
資產負債表比過去好得多,但仍稱不上保守。
取自 2026 年第二季補充資料,截至 2026 年 6 月 30 日:
| 項目 | 金額 |
|---|---|
| 有擔保債務合計 | 10.33 億美元 |
| 無擔保債務合計 | 173.20 億美元 |
| 現金、約當現金及受限現金 | 12.54 億美元 |
| 淨負債(公司口徑) | 170.99 億美元 |
債務帳面值從 2026 年 3 月 31 日的 248.05 億美元 降至 6 月 30 日的 183.53 億美元,單季減少 64.5 億美元,由光纖出售所得支應。
槓桿率,兩種算法:
170.99 億 / (6.75 億第二季調整後 EBITDA x 4) = 6.33 倍
170.99 億 / 26.90 億 2026 年調整後 EBITDA 中值 = 6.36 倍
即淨負債對調整後 EBITDA 約 6.3 至 6.4 倍。對於一家塔下土地租約平均剩餘年限 35 年、租戶契約加權平均六年的 REIT,這個水準站得住腳,但不算低。在一家客戶集中度達 89% 的 REIT 裡,淨負債對 EBITDA 超過 6 倍,是對策略彈性的實質限制——而大規模的 SpaceX 佈建,要的恰恰就是這種彈性。
緩解因素是真實的:100% 債務為固定利率,加權平均年期約 7 年。Crown Castle 既沒有短期再融資懸崖,也沒有對政策路徑的浮動利率曝險。面對一個重新開始升息的聯準會,這是相對於高槓桿同業的真正優勢,也是第二季財報說明中最被低估的一行。當前基準利率可在 FRED 追蹤。
近期到期安排是可控的:
| 到期 | 發行 | 面額 |
|---|---|---|
| 2026 年 7 月 | 1.050% 優先債券 | 10.00 億美元(已按期償還) |
| 2027 年 3 月 | 2.900% 優先債券 | 7.18 億美元 |
| 2027 年 3 月 | 4.000% 優先債券 | 5.00 億美元 |
| 2027 年 9 月 | 3.650% 優先債券 | 9.79 億美元 |
| 2028 年 1 月 | 5.000% 優先債券 | 9.77 億美元 |
| 2028 年 2 月 | 3.800% 優先債券 | 9.78 億美元 |
對照 45 億美元未動用循環額度與 20 億美元商業本票空間,這裡沒有一項構成威脅。
評價:17.4 倍 AFFO 意味著什麼假設
| 指標 | 10/9(79.64 美元) | 10/12(81.01 美元) |
|---|---|---|
| 股價 / 2026 年每股 AFFO | 17.35 倍 | 17.65 倍 |
| 指示性殖利率 | 5.34% | 5.25% |
| AFFO 配息率 | 92.6% | 92.6% |
| 淨負債 / 調整後 EBITDA | 約 6.3 倍 | 約 6.3 倍 |
該股在自身區間中的位置:
- 52 週高點 100.50 美元,股價較之低 20.8%
- 52 週低點 65.32 美元,10 月 9 日收盤價較之高 21.9%
- 一年前股價 96.10 美元;以 68.89 美元迎來這則公告,意味著 −28.3%
最後這一行,才是這波上漲誠實的背景。Crown Castle 不是從一個合理價格跳漲 15.6%,而是從一個因 DISH、股利砍幅與光纖重組已在一年內下跌 28% 的價格跳漲。10 月 9 日漲幅中相當大的一部分,是從 52 週低點的均值回歸,而非 SpaceX 選擇權價值。要精確區分兩者並不可能,但量級很重要:該股在一個交易日內收回了 12 個月跌幅的約三分之一。
在 17.4 倍 AFFO、92.6% 配息率與 6.3 倍槓桿之下,對於一家擁有契約調漲條款的純美國基地台 REIT,這個倍數並不苛刻,也談不上是困境價。如今價格已明確包含 SpaceX 選擇權——這也意味著這個選擇權同樣可以被重新剔除。
SpaceX 真能用上 Crown Castle 的基地台嗎
技術上可以,而且毫無障礙。Crown Castle 的基地台正是為此設計的:天線、射頻單元、電力、設備空間與地面空間,由主租賃合約統一規範。800 MHz 低頻段傳播良好且能穿透建物,而這恰恰是 SpaceX 自稱要解決的短板:它現有的 2 GHz 直連終端頻譜,在開闊天空下的表現遠優於建築物內部。
一家正在建置地面層的衛星業者,可能如何使用一個基地台組合:
- 用於室內與遠距離涵蓋的低頻巨量天線
- 與 Starlink 網路互聯的射頻設備
- 在單位面積衛星容量受限的高密度都會市場補充地面容量
- 關口站與後傳互聯設備
- 在體育場、機場、園區與交通廊道的容量增強
共站的經濟性對雙方都有利。一旦基地台具備土地權利、結構承載力、電力與維運體系,增加一個租戶對房東幾乎是純毛利,對租戶則遠比新建便宜。按平均 每座 2.4 家租戶 計算,Crown Castle 在其組合的很大一部分上仍有實體與結構餘裕。
所以限制條件不在工程問題,而在商業問題。
為什麼 SpaceX 可能並不需要 Crown Castle
這是 10 月 9 日盤面所忽略的那部分論證。
Crown Castle 只是眾多供應方之一
SpaceX 可以與 American Tower、SBA Communications、頂樓業主、民營與區域性基地台業者、公用事業公司、地方政府及電力合作社談判。基地台選址具競爭性,在同一市場內有很強的可替代性。一個手握全國性 14 MHz 低頻段、又有可信自建威脅的租戶,對租金擁有不尋常的話語權。
以衛星為先的架構可能需要的站址少得多
為衛星星系購買低頻段,其策略邏輯是增強涵蓋,而不是取代全國性巨量網路。如果地面層的存在只是為了補洞——室內、密集核心區、強干擾地帶——那麼所需站址數只是傳統業者建網的一個零頭。一張圍繞衛星設計、順帶用上一些基地台的網路,與一家需要兩萬個站址的第四電信業者,是完全不同的營收事件。
SpaceX 已被驗證的偏好是自己擁有基礎設施
這家公司自造火箭、自造衛星、自建地面站、自建發射設施。垂直整合是它一貫的作風,而且有錢支撐。若要假定它會選擇成為一家 REIT 的長期租金支付方,需要證據,而迄今沒有任何證據被提出。
頻譜移轉尚未核准
該交易需要 聯邦通訊委員會 核准。附加於該核准的佈建條件、建設里程碑與干擾規範,將形塑——也可能實質限制——其地面架構。
不存在任何租約
截至本文分析之時,Crown Castle 與 SpaceX 之間不存在任何形式的公開揭露協議:沒有意向書,沒有主租賃合約,管理層評論或租賃待辦中也沒有任何提及。Crown Castle 持有的是一個選擇權,而尚未履約的選擇權不是資產負債表上的資產。
Crown Castle 對比 American Tower 與 SBA Communications
如果論點是「押注可能出現的第四電信業者、因而持有美國基地台曝險」,那就值得問一句:CCI 是不是對的工具。
Crown Castle(CCI) | American Tower(AMT) | SBA Communications(SBAC) | |
|---|---|---|---|
| 10/9 漲幅 | +15.60% | +9.30% | +7.34% |
| 10/9 收盤 | 79.64 美元 | 182.24 美元 | 182.49 美元 |
| 2025 年營收 | 40.49 億美元 | 106.45 億美元 | 28.15 億美元 |
| 年化每股股利 | 4.25 美元 | 約 7.16 美元 | 約 5.05 美元 |
| 10/9 指示性殖利率 | 5.34% | 3.93% | 2.77% |
| 52 週高 / 低 | 100.50 / 65.32 美元 | 196.08 / 160.06 美元 | 224.46 / 156.60 美元 |
| 地域結構 | 僅美國 | 國際 + 美國 | 美國 + 拉丁美洲 |
股利係依據各公司在證管會文件中的每股宣告額與實際配發額推算;SBAC 的數據由上半年配發額年化得出,屬近似值。
橫向對照很清楚:三者之中,Crown Castle 殖利率最高、對美國最集中、被打壓得也最重——這正是它漲最多的原因。它是同一論點中貝他最高的表達方式。如果投資人想要基地台曝險但希望少承擔單一國家、單一租戶基礎的風險,還有一些沒漲這麼兇、也不背著 92.6% 配息率的替代選擇。
American Tower 的 3.93% 對 Crown Castle 的 5.34%,並不是白送的 141 個基點,而是分散化、較低配息率以及「沒有 DISH」的代價。
看多論的最強形式
SpaceX 成為第四家全國性租戶
如果 Starlink Mobile 哪怕只按市場價租下 7,000 個站址,那也是約 2.95 億美元的高毛利年度帳單,而且落在一個固定成本早已沉沒的組合上。此後調漲條款還會讓它複利成長十年。
衛星愈成功,地面層愈重要
直連終端的服務愈好,吸引的用戶愈多,就愈需要在用戶真正所在的地方——室內與密集核心區——提供容量。衛星提供涵蓋,基地台提供容量。Starlink Mobile 的商業成功,合理推演下會增加而非減少它對地面基礎設施的需求。
底層租賃確實為正
調整後有機貢獻為 +3.4%,而 DISH 的逆風是有限的。DISH 終止的 2.2 億美元是 2026 年的事件,不是每年重複的扣減。從 2027 年起比較基數重設,報告成長率應當向調整後數字收斂,而這不需要 SpaceX 貢獻任何東西。
資產負債表已經去風險
100% 固定利率債務,約 7 年年期,45 億美元循環額度,20 億美元商業本票空間,單季清償 64.5 億美元債務。Crown Castle 等得起。
業務終於單純了
一個部門,一個國家,一類資產。在經歷多年的光纖資本密集度與小型基站複雜度之後,CCI 成了一家讀得懂的基地台 REIT。讀得懂的生意會被重新評價。
股價仍比 52 週高點低 20.8%
即便經歷了 15.6% 的一天,只要論點被驗證,距離先前的區間仍有空間。
看空論的最強形式
市場買下了一筆並不存在的應收款
整波漲幅建立在一個關於民營公司未來資本配置的推論之上。45.7 億美元的價值,是由一則關於向第三方購買頻譜的新聞稿創造出來的。
隱含要求超過了 DISH 的前例
這波上漲把 SpaceX 定價在 DISH 實際覆蓋範圍的 1.3 至 1.4 倍。上一家第四電信業者違約了。看多論要求一個比我們唯一可比案例更好的結局,而那個可比案例以一筆 35 億美元的求償收場。
報告營收仍在萎縮
站址租賃營收 2026 年 −5%,調整後 EBITDA −6%,全口徑有機帳單 −2.7%。任何租戶公告都改變不了 2026 與 2027 年。
集中度在惡化
三家租戶占 89%,高於兩年前的 87%,而 2029 年契約營收的階梯式下降是 22%。
股利已經被砍過一次
2025 年調降 −32.1%,而替代後的股利吃掉了財測 AFFO 的 92.6%。安全邊際約為每一美元 AFFO 七美分。
更強的 SpaceX 對租戶的傷害,可能大於對房東的幫助
市場自己的裁決是淨摧毀 492.1 億美元 價值,基地台族群只接住電信業者損失的 21.1%。10 月 9 日之後,Crown Castle 的客戶比先前更虛弱。更虛弱的客戶議價更兇、花錢更少。
漲幅中很大一部分是均值回歸
該股迎來公告時,比一年前的水準低 28.3%,僅比 52 週低點高 5.5%。15.6% 中相當大的一塊是悲觀情緒的消解,而非對新租戶的定價——這意味著它可以在 SpaceX 什麼都不做的情況下重新捲回去。
AFFO 的成長來自資產負債表,而非基地台
第二季 AFFO 上升 10%,靠的是利息支出下降與出售所得帶來的利息收入上升。那是一次性的台階,不是成長率。站址租賃營收、EBITDA 與淨利全部下滑。
一個追蹤框架
有用的問題不是「CCI 能不能買」,而是「什麼樣的可觀察證據會證實或推翻這套論證」。按資訊價值排序:
- 聯邦通訊委員會對 Grain 移轉給 SpaceX 的核准,特別是其中附加的任何地面佈建條件。可在 fcc.gov 追蹤案卷。
- Crown Castle 任何提及 SpaceX 的揭露:管理層評論、租賃待辦,或一份新的主租賃合約。在這之前,這套論證沒有資金支撐。可透過 EDGAR 全文檢索 追蹤申報文件。
- 核心租賃活動,而非總營收。要盯的那一行是核心租賃活動占基數的比例:2026 年財測 1.8%。真正的第四租戶會先出現在那裡,然後才出現在營收裡。
- 全口徑有機數字轉正。 2026 年財測為 −2.7%。如果隨著 DISH 基數出清,2027 年財測並未向調整後的 +3.4% 收斂,那表示底層業務比調整後數字所暗示的更弱。
- 每股 AFFO 相對 4.53-4.65 美元區間的位置。 配息率與評價都掛在這一個數字上。
- 2029 年契約營收的階梯式下降。 任何與 T-Mobile、AT&T 或 Verizon 達成、延長年期或重設調漲條款的續約公告,對 CCI 價值的意義都大於一條 SpaceX 標題。
- DISH 求償的進展。 無論是在主張的 35 億美元上有所回收,還是未提列備抵的 1.65 億美元發生減損,都是真實的現金事件。
- 同業財測。 如果 American Tower 與 SBA Communications 調升美國租賃預期,表示需求是真實且全產業的;如果只有 CCI 的股價在動,那就是情緒。
- 每次大幅波動後重算評價。
股價 / 每股 AFFO與股利 / 每股 AFFO只需十秒鐘,卻能避開大多數錯誤。
以上每一項的第一手來源都是 Crown Castle 的申報文件:10-K、季度 財報說明與補充資料,以及 2026 年的 展望表。該股的即時價格與訊號背景見 SimianX 的 CCI 頁面,也可從 即時分析台 對該代號發起多代理人分析。
情境
| 情境 | SpaceX 的動作 | 年度增量帳單 | 對 CCI 的意涵 |
|---|---|---|---|
| 看多 | 全國性都會佈建;2028 年前簽署主合約 | 3 億美元以上 | 調整後有機成長回升至 5% 以上;配息率降至 85% 以下;評價向 20 倍 AFFO 調升 |
| 基準 | 獲准後在選定都會區佈建;2028-2031 年分階段推進 | 0.75 億至 1.5 億美元 | 在 −2.7% 的基數上溫和改善;股利維持;倍數大致不變 |
| 看空 | 自建、改用競爭對手,或延後地面層 | 約 0 | 選擇權價值被剔除;股價回落至公告前 65-70 美元區間 |
| 尾部風險 | 三大面對可信的第四進入者而削減資本支出 | 為負 | 2029 年續約被下修重訂;股利覆蓋斷裂 |
基準情境值得強調,因為它正是價格沒有反映的那一個。在最終 0.75 億至 1.5 億美元帳單的水準上,SpaceX 只是一個真實但平常的客戶——大約只有 DISH 的一半——在三到五年後到來,還要折現。這大概只值市場 10 月 9 日為它所付的三分之一。
CCI 是隱藏贏家嗎
按證據看:Crown Castle 是一個有可能的贏家,也是一個確鑿的選擇權持有者,而這是兩種不同的證券。
這套論證最強的誠實版本是狹窄的,但值得持有:SpaceX 擁有衛星,如今又有了低頻段頻譜;Crown Castle 擁有 4 萬座在結構與法律上均已就位的基地台,配有電力、土地權利與平均 2.4 家租戶的裝載量。真實的互補性是存在的,如果美國城市裡真的蓋起地面 Starlink 層,Crown Castle 一定會在這場對話之中。
問題在於,市場已經為這場對話付了錢,而且付出的價格超過唯一的歷史前例——而那個前例是一次違約。
要讓它成為一流持股而非標題交易,所需的條件很簡單,而且尚未發生:一份已簽租約、核心租賃財測的調升、全口徑有機數字越過零線,以及一個覆蓋餘裕超過七美分的配息率。在那之前,站得住腳的立場是:CCI 是一檔 5.3% 殖利率的股票,附帶 92.6% 的配息率、6.3 倍槓桿、89% 的客戶集中度,以及一份免費贈送的 SpaceX 選擇權——而這份選擇權如今的定價,離合理比離便宜更近。
如果股利守得住、租戶流失趨穩,可在回落至公告前區間時逢弱承接。不要為同一個選擇權付兩次錢。
常見問題
SpaceX 能承租 Crown Castle 的基地台嗎
技術上可以:Crown Castle 的基地台在主租賃合約下可承載天線、射頻設備、電力與地面設備,800 MHz 低頻段也適合巨量站佈放。但截至本文分析之時,Crown Castle 與 SpaceX 之間不存在任何公開揭露的租約,SpaceX 也從未表示有意承租第三方基地台。
一家第四電信業者對 Crown Castle 到底值多少錢
現有唯一的經驗答案:DISH Wireless 在高峰期每年產生 2.22 億美元 的站址租賃帳單,約占 Crown Castle 前一年度帳單基數的 5.7%,隨後在 2026 年 1 月違約。Crown Castle 10 月 9 日的市值增幅,隱含每年 2.64 億美元 的增量 AFFO,相當於約 2.93 億至 3.10 億美元 的帳單,即 DISH 前例的 1.3 至 1.4 倍。
上漲 15.6% 之後,CCI 還能買嗎
它已經不便宜,但也還不貴:2026 年 AFFO 的 17.4 倍,殖利率 5.34%。誠實的說法是,SpaceX 選擇權現在已經在價格裡了。是否合適,取決於你能否承受三家租戶占 89% 的營收集中度、6.3 倍 的淨負債對調整後 EBITDA,以及 92.6% 的 AFFO 配息率。
Crown Castle 的股利安全嗎
目前年化 4.25 美元 的股利吃掉了 2026 年 AFFO 中值的 92.6%,區間為 91.4% 至 93.8%。更重要的是,這已經是砍過的股利:Crown Castle 把季度配發從 1.565 美元降至 1.0625 美元——−32.1%——自 2025 年第二季起生效。它是覆蓋得住的,覆蓋餘裕約為每一美元 AFFO 七美分,但對負面意外沒有任何緩衝。
為什麼 Crown Castle 漲得比 American Tower 與 SBA 更多
Crown Castle 是這筆交易最純粹、貝他最高的表達:100% 美國業務,2026 年 5 月賣掉光纖後只剩基地台,5.34% 的殖利率在三家中最高,而且被打壓得最重——它迎來公告時比一年前的價格低 28.3%,且逼近 65.32 美元 的 52 週低點。均值回歸放大了這套論證。
基地台 REIT 接住了電信業者失去的部分嗎
沒有。10 月 9 日,AT&T、Verizon 與 T-Mobile 合計蒸發 623.4 億美元 市值,而 Crown Castle、American Tower 與 SBA Communications 合計增加 131.3 億美元——接住率 21.1%,留下 492.1 億美元 的價值被摧毀而非轉移。
SpaceX 會蓋全國性地面行動網路嗎
未知,而且買下頻譜並不能回答這個問題。該交易需聯邦通訊委員會核准,價格從未被任何一方揭露,而 SpaceX 聲明的目的是增強衛星直連終端的涵蓋——這可能需要的站址數遠少於傳統業者建網。
唯一值得盯住的數字是什麼
核心租賃活動占帳單基數的比例——2026 年財測為 1.8%。真正的第四租戶會先出現在那裡,然後才出現在營收、財測或股利裡。
延伸閱讀
- SpaceX 80億美元頻譜交易:三大電信業者誰最受傷?
- 沃什不想理川普:聯準會三年來首次升息,10月還會再升一碼嗎
- 埃森哲靠戴爾私有AI合作單日大漲6%,而戴爾自己當天卻跌了
- Sysco 10 億美元股票發行:擬制每股盈餘跌 23%
- 6月12日SpaceX上市,特斯拉那筆330萬美元的豪賭
參考資料
- Crown Castle Inc. — 公司官網
- Crown Castle — 投資人關係
- Crown Castle 2025 年 10-K 表格 — 租戶集中度(附註 15)、DISH 違約與終止(附註 18)、每座租戶數、契約營收
- Crown Castle 2026 年第二季財報說明 — 單季實際數、2026 年展望、淨負債、資本結構
- Crown Castle 2026 年第二季補充資料 — 站址租賃帳單之橋、DISH 與 Sprint 組成
- SEC EDGAR 全文檢索 — 股數與申報歷史
- SEC XBRL 公司資料介面 — 宣告股利、債務帳面值、營收
- 美國聯邦通訊委員會 — 頻譜移轉核准與執照管理
- 聯邦通訊委員會 — 頻譜政策 — 頻段規劃與佈建條件
- SpaceX 與 Starlink — 衛星與直連終端計畫
- Grain Management — 800 MHz 組合的出售方
- Light Reading — SpaceX 談向 Grain 收購低頻段
- Cleary Gottlieb — T-Mobile 完成向 Grain Management 出售 29 億美元 800 MHz 頻譜
- T-Mobile US、AT&T、Verizon — 租戶相關揭露與投資人資料
- American Tower 與 SBA Communications — 可比基地台 REIT
- AST SpaceMobile — 直連終端領域的競爭業者
- EchoStar — DISH Wireless 的母公司
- Nareit — REIT 揭露準則與 AFFO 慣例
- Investopedia — 調整後營運資金
- Investopedia — 股利配發率
- Investopedia — 淨負債對 EBITDA
- FRED — 美國十年期公債殖利率
- 紐約證券交易所 — CCI 報價
- iShares U.S. Telecommunications ETF(IYZ)
- Vanguard Real Estate ETF(VNQ)
- SPDR S&P 500 ETF Trust(SPY)
本文分析所用工具:
本文僅供研究與教育用途,不構成個人化投資建議。文中價格與市值變動,係依據 2026 年 10 月 8 日與 9 日未經調整的收盤價,以及美國證管會最新封面頁揭露的股數計算;所報導的 SpaceX 與 Grain 之間 80 億美元對價,並未獲任何一方確認。REIT 投資人在買進任何證券之前,應結合自身目標審閱申報文件、股利覆蓋、租戶集中度、槓桿水準及利率敏感度。


