把愛立信的第三季放回它所對比的那一季來讀
愛立信在2026年10月15日公布第三季財報,標題數字很難看:調整後 EBITA 下降36%,淨利下降49%,稀釋後每股盈餘下降47%。但股價還是漲了——ERIC B 在斯德哥爾摩盤中最高漲10.9%,收盤漲6.8%;那斯達克的 ADR 漲11.8%。
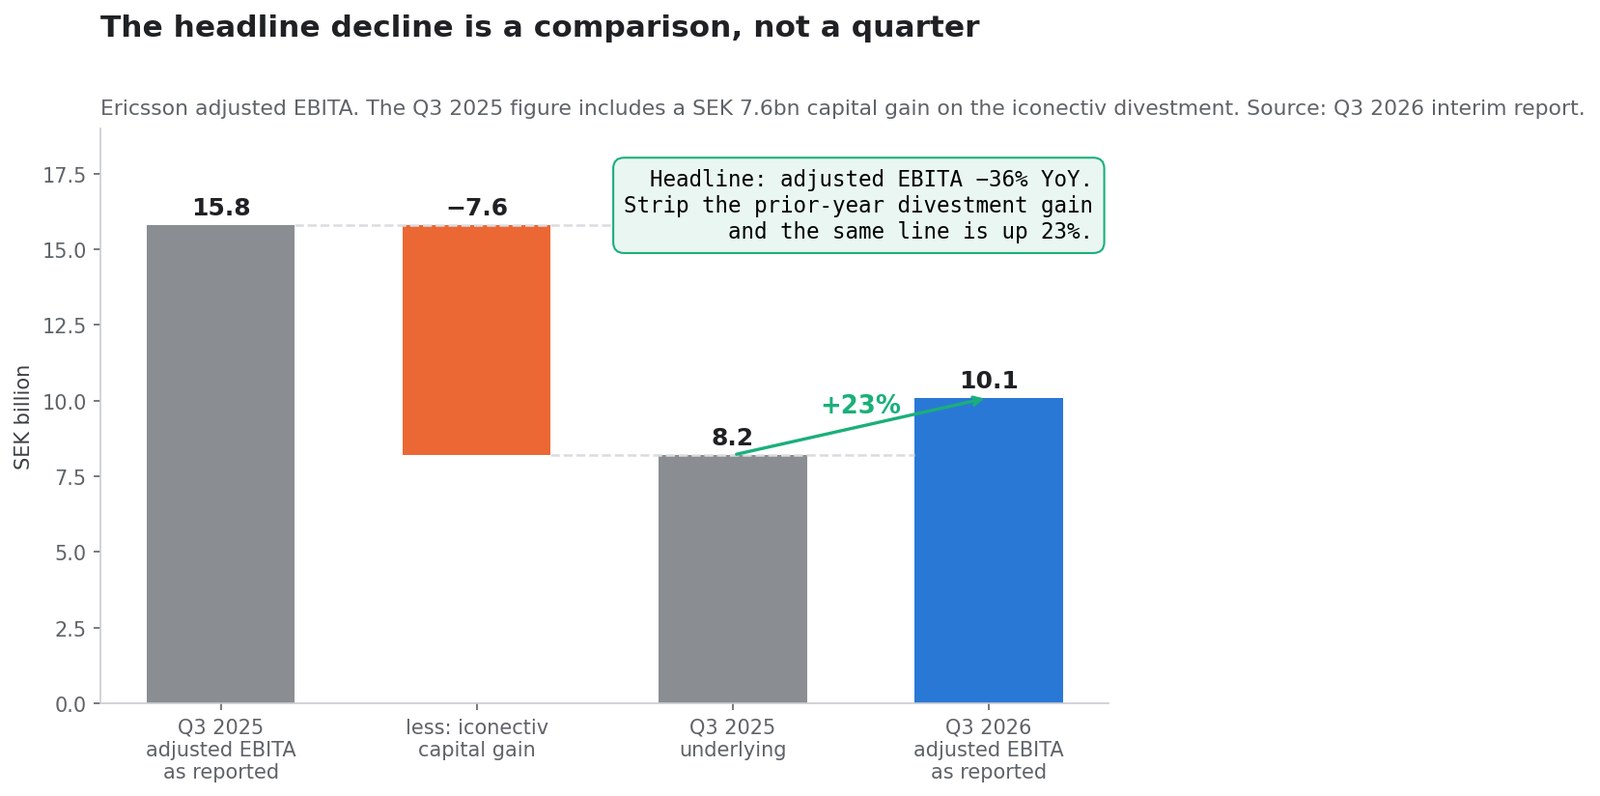
兩件事都成立。對帳只在財報的一行裡:2025年第三季含有一筆出售 iconectiv 的76億瑞典克朗資本利得。把它剔除,同一行調整後 EBITA 從82億克朗升到101億克朗,成長23%。
這一頁是一本帳,不是一篇情緒稿。它把成長的部分和被拿來對比的部分分開,為「改善中來自授權而非無線設備的那一塊」定價,把經營層7月給的指引與10月交出的結果並排放,並記錄公司對2027年的說法。讀者可以把本文當成一份可查證的事實清單:每一行數字都能在下方「參考來源」對應到原始文件。每個數字都來自向美國證券交易委員會遞交的文件:2026年第三季財報、2026年第二季財報、同日發布的組織重整公告,以及2026年6月的執行長更替。
資料截至2026年10月15日公開的文件。除另有說明外,金額單位為瑞典克朗。本文為研究與知識性內容,不構成個別投資建議。
需要先說明的是,愛立信的財報同時給出「公布」與「調整後」兩套口徑,而本文關心的第三套口徑——剔除去年一次性處分利益之後的可比值——公司自己也在內文裡點明了。
是對比,不是這一季
公告裡有三個數字腰斬。三個都是拿一個含有一次性處分利益的季度來比的。
| 項目 | 2026第三季 | 2025第三季(公布值) | 2025第三季(剔除利得) | 乾淨口徑下的變化 |
|---|---|---|---|---|
| 調整後 EBITA | 101億克朗 | 158億克朗 | 82億克朗 | +23% |
| 調整後 EBITA 利潤率 | 17.0% | 28.1% | 14.6% | +240個基點 |
| 稀釋後每股盈餘 | 1.77克朗 | 3.33克朗 | 1.61克朗 | +9.9% |
這76億記在「其他營業收入與費用」,該科目年對年從77億掉到1億。財報寫得很直白:EBITA「降至92(155)億,反映去年同期76億的資本利得以及更高的重組費用。剔除資本利得後獲利能力改善。」
每股盈餘那一行也需要同樣處理。愛立信指出「去年同期每股盈餘包含每股1.72克朗的處分利益」。3.33減1.72是1.61克朗,對上實際交出的1.77——這是9.9%的成長,不是47%的崩跌。對同一季的這兩種描述之間的距離,正是一檔股票可以在財報前連跌數週、又在當天漲11%的全部原因。
標題數字究竟是多少
| 指標 | 2026第三季 | 2025第三季 | 變化 | 2026年1-9月 | 2025年1-9月 |
|---|---|---|---|---|---|
| 淨銷售額 | 595億克朗 | 562億克朗 | 公布+6%,有機+7% | 1615億克朗 | 1674億克朗 |
| 毛利 | 280億克朗 | 268億克朗 | +5% | 754億克朗 | 800億克朗 |
| 調整後毛利率 | 47.7% | 48.1% | −40個基點 | 48.0% | 48.2% |
| 調整後 EBITA | 101億克朗 | 158億克朗 | −36% | 226億克朗 | 302億克朗 |
| EBIT | 89億克朗 | 152億克朗 | −41% | 162億克朗 | 275億克朗 |
| 淨利 | 58億克朗 | 113億克朗 | −49% | 108億克朗 | 201億克朗 |
| 稀釋後每股盈餘 | 1.77克朗 | 3.33克朗 | −47% | 3.24克朗 | 5.94克朗 |
| 併購前自由現金流 | 49億克朗 | 66億克朗 | −26% | 112億克朗 | 119億克朗 |
| 期末淨現金 | 607億克朗 | 519億克朗 | +17% | — | — |
這張表還有一個容易被略過的事實:以九個月累計看,營收公布口徑下滑4%,有機成長卻是+4%,差額幾乎全部來自匯率——財報給出的幣值影響是−96億克朗。對一家約一半銷售以美元計價的公司而言,匯率在任何一季都可能掩蓋或放大經營趨勢。
另有兩條成本線值得盯住。重組費用為 −9億,去年同期為−3億;九個月累計−53億,去年為−12億。財務收支從 −2億轉為−9億,公司歸因於與稅務事項了結相關的利息提列,以及一項匯率避險影響。兩者都不在調整後數字裡;兩者都是現金或準現金。
稅務那一行帶著前瞻訊號:愛立信現在預估全年有效稅率28%,2025年為25%,原因「主要反映偏高的重組成本以及為稅務事項了結提列的準備的影響」。
7月給了什麼指引,10月來了什麼
這是一天的頭條承載不了的部分,也是判斷這一季是意外還是計畫最乾淨的檢驗。
在2026年7月14日的第二季財報裡,愛立信公布了對第三季的規劃假設。第三季財報隨後給出結果。值得注意的是,這裡比較的不是分析師預期,而是公司三個月前自己寫下的假設——這是唯一一份既公開、又能逐條對帳的基準。
| 7月14日的指引 | 換算成數字是多少 | 10月15日的實際 |
|---|---|---|
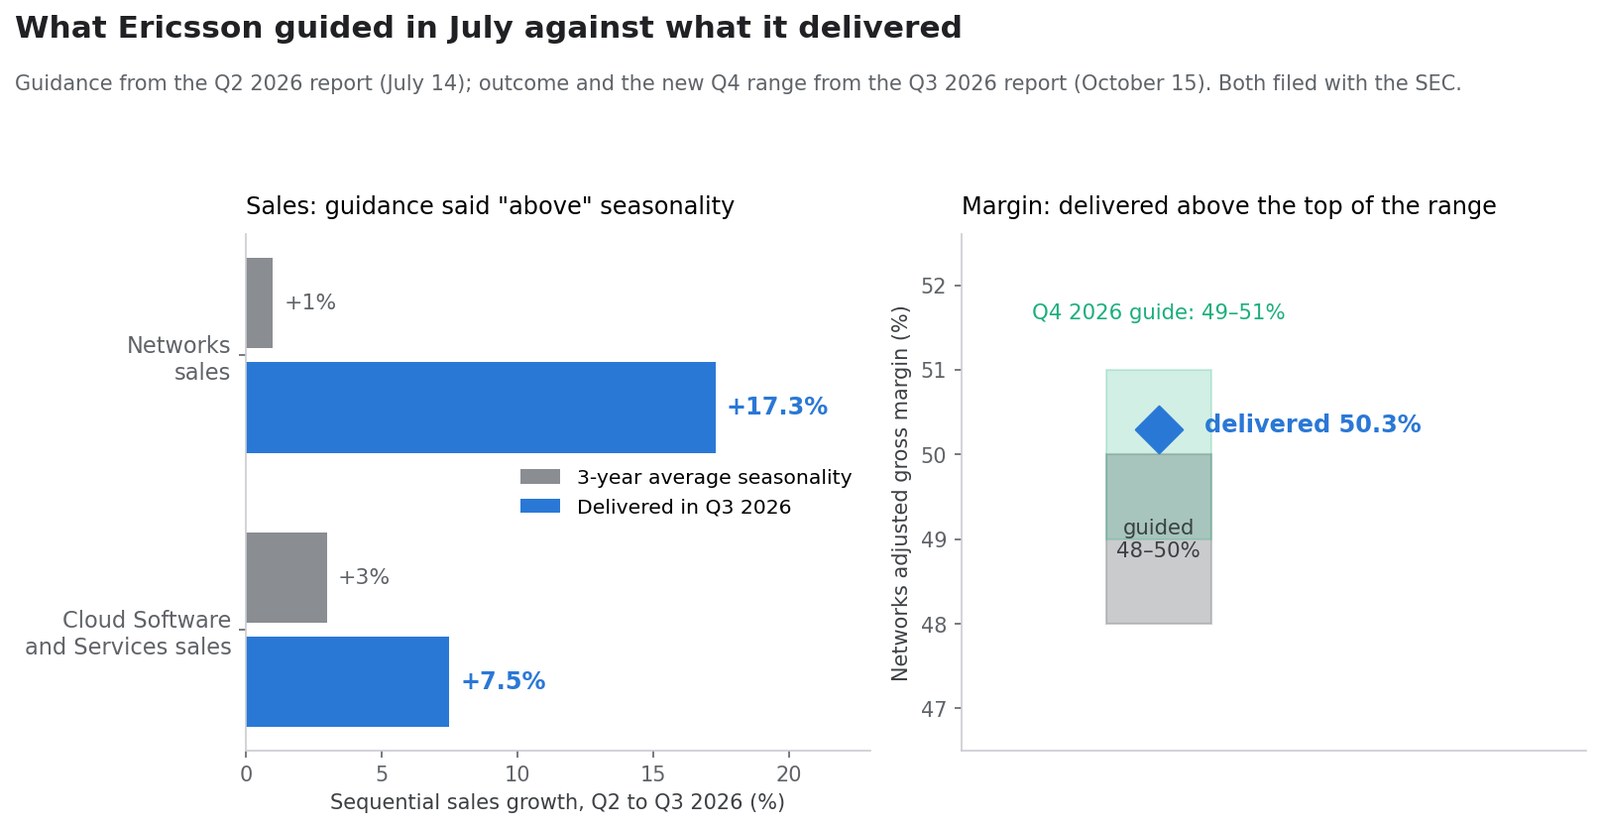
| Networks 銷售成長「高於」三年平均季節性 | 第二季到第三季的三年平均是 +1% | +17.3%(330億→387億克朗) |
| Networks 調整後毛利率 48% 至 50% | — | 50.3%,高於區間上緣 |
| Cloud Software and Services 成長「大致接近」季節性 | 第二季到第三季的三年平均是 +3% | +7.5%(147億→158億克朗) |
| 第三季匯率假設 USD:SEK 9.7、EUR:SEK 11.0 | — | 公布當日即期約為1美元兌9.94克朗 |
經營層告訴市場,Networks 這一季會優於季節性;實際交出的是三年平均季增幅的十七倍。這就是超出預期。這也是為什麼前瞻指引比回頭對比更重要。
對第四季,愛立信現在假設 USD:SEK 10.0、EUR:SEK 11.3,預期 Networks 與 Cloud Software 的銷售成長「大致接近」三年季節性——對 Networks 是季增 +17%,對 Cloud Software 是 +29%——並把 Networks 調整後毛利率指引訂在 49% 至 51%,比三個月前設定的區間整整高出一個百分點。
部門帳本
| 部門 | 2026第三季銷售額 | 有機成長 | 調整後 EBITA | 調整後 EBITA 利潤率 | 滾動四季 |
|---|---|---|---|---|---|
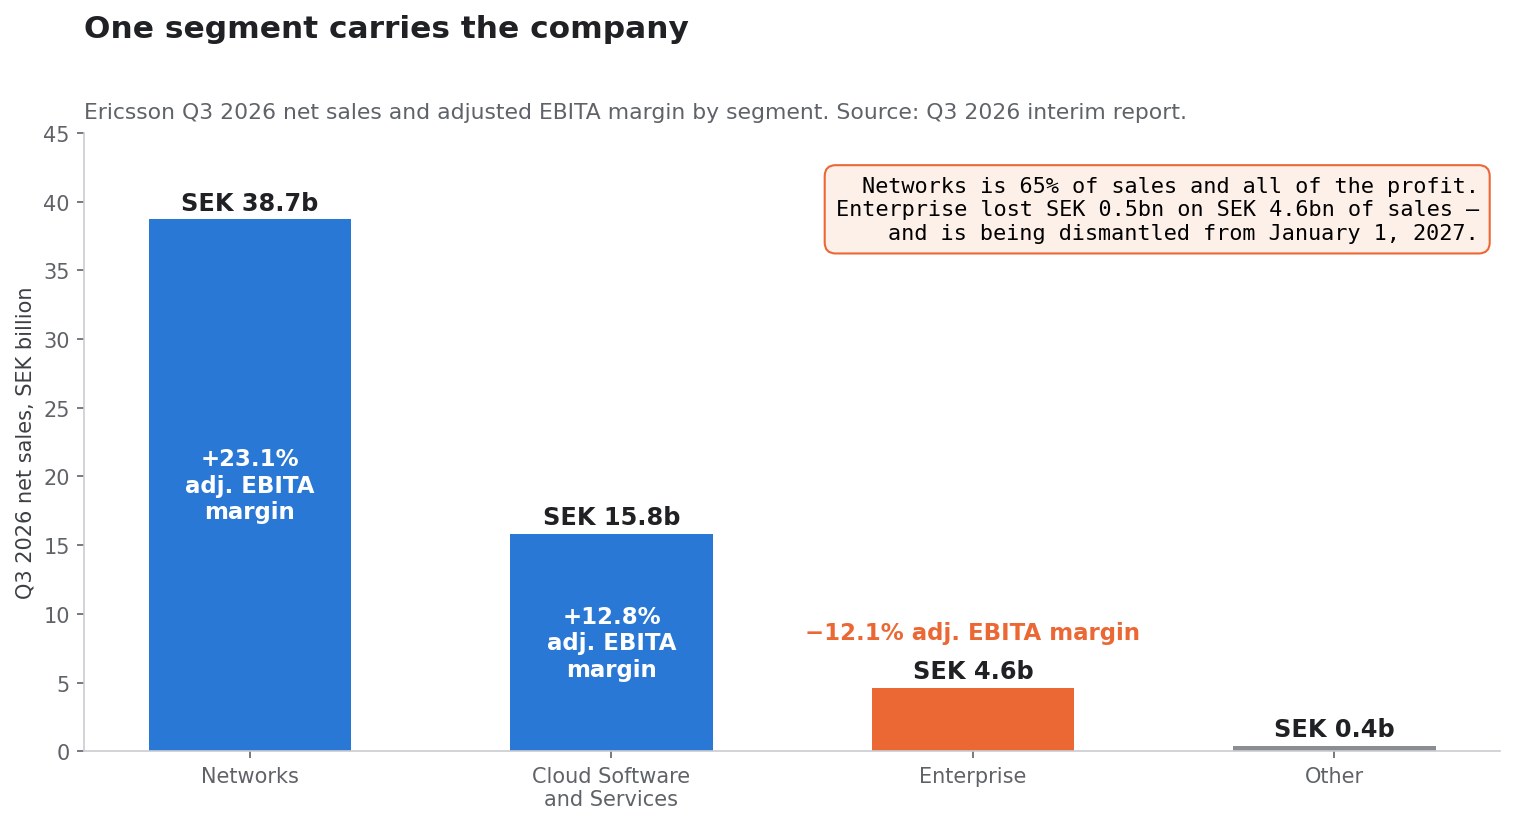
| Networks | 387億克朗 | +9% | 90億克朗 | 23.1%(20.3%) | 1489億克朗,21.0% |
| Cloud Software and Services | 158億克朗 | +3% | 20億克朗 | 12.8%(12.5%) | 624億克朗,13.1% |
| Enterprise | 46億克朗 | +1% | −5億克朗 | −12.1%(138.7%) | 178億克朗,−22.2% |
| Other | 4億克朗 | — | — | — | — |
Networks 占集團銷售額的65%,實務上也貢獻了全部獲利。它23.1%的調整後 EBITA 利潤率是財報所列三欄中最高的單季數值,而21.0%的滾動四季利潤率說明這不是單季的偶然。
Enterprise 的對比看起來荒謬——一年前138.7%的利潤率對上今天的−12.1%——因為那76億的 iconectiv 利得正是記在這個部門裡。剔除之後,Enterprise 當時虧錢,現在也虧錢。以滾動四季看,這是一塊 178億克朗、運作在−22.2% 的業務,相當於每年約40億的營業虧損,而集團在部門層面約賺350億。
換句話說,集團真正的獲利引擎只有一個,另外兩個部門一個勉強打平、一個持續失血。這也是評估這家公司時最該先釐清的結構事實。
這個數字就是同一天發布結構性公告的原因。
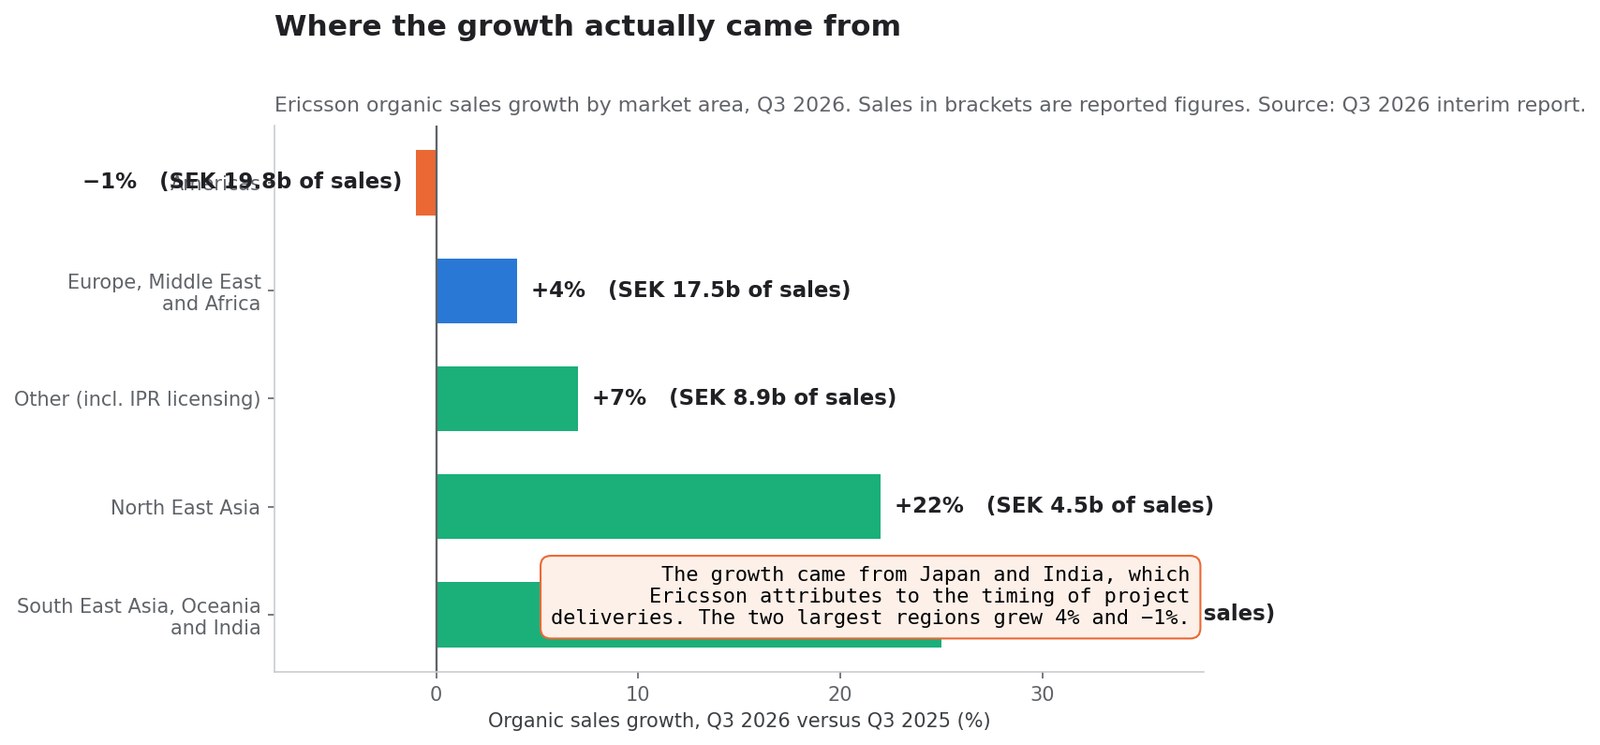
成長究竟來自哪裡
| 市場區域 | 2026第三季銷售額 | 有機成長 | 1-9月有機成長 |
|---|---|---|---|
| 美洲 | 198億克朗 | −1% | −1% |
| 歐洲、中東與非洲 | 175億克朗 | +4% | +5% |
| 東南亞、大洋洲與印度 | 88億克朗 | +25% | +14% |
| 東北亞 | 45億克朗 | +22% | +15% |
| Other(含智慧財產權授權) | 89億克朗 | +7% | +1% |
| 合計 | 595億克朗 | +7% | +4% |
兩個雙位數成長的區域恰好是兩個最小的區域,而愛立信把兩者都歸因於時點而非需求:東北亞的成長「主要來自日本,受較高的專案交付支撐」;東南亞、大洋洲與印度則來自「東南亞與印度的專案交付時點」。
美洲——占集團銷售額三分之一的最大區域——有機衰退1%,「北美的小幅成長被拉丁美洲銷售下滑抵銷」。九個月累計,美洲有機衰退1%,公布口徑衰退8%。
這種不對稱,就是空方論點的誠實版本。一個季增幅是三年季節性均值十七倍、而且集中在經營層明確提到交付時點的區域的季度,必然從前後兩季借走了一些東西。愛立信自己對第四季的指引——成長「大致接近」季節性而非高於它——與這種讀法一致。
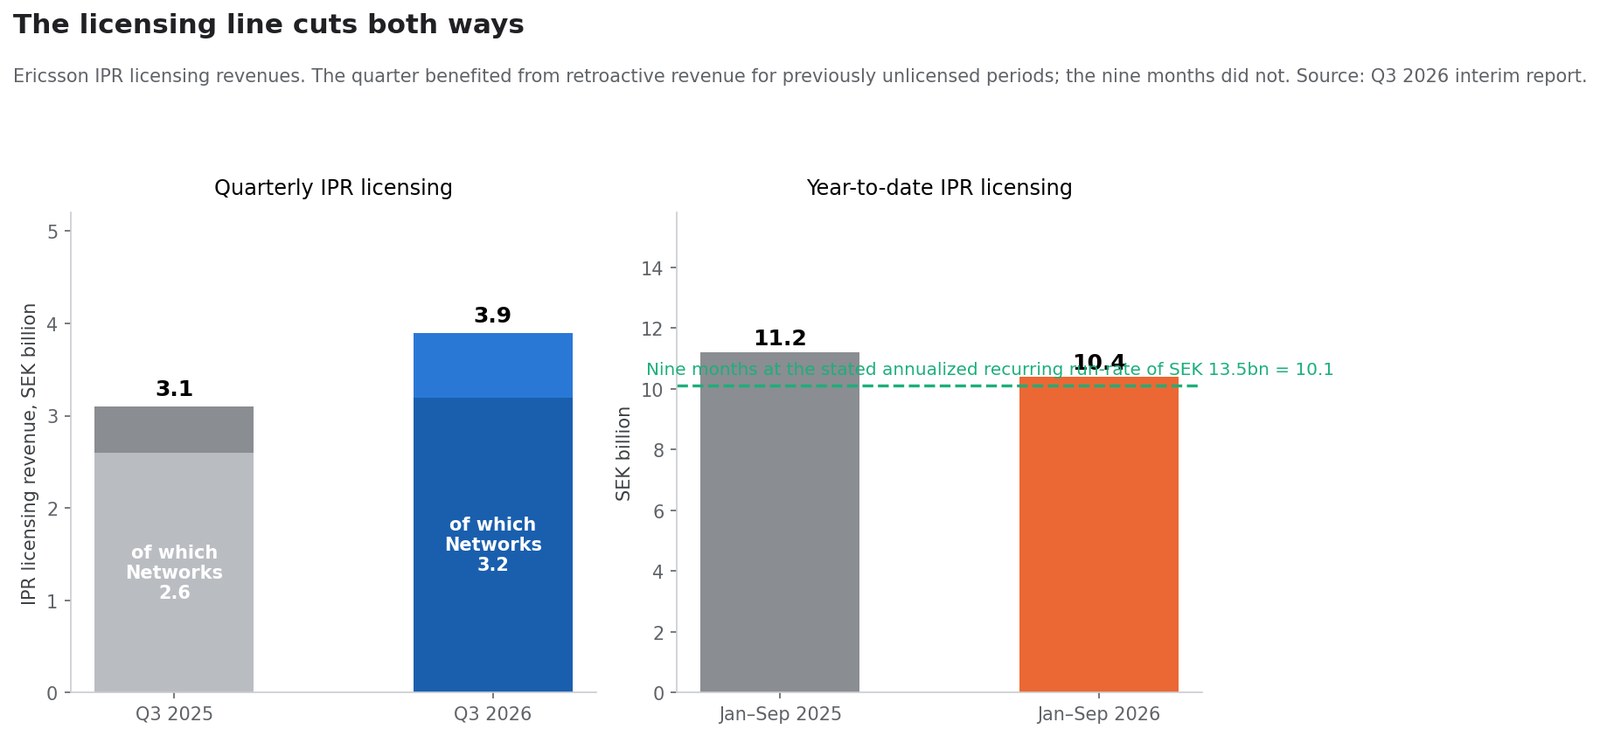
授權這條線兩頭都切
智慧財產權授權是愛立信毛利率最高的收入,而它這一季動了。
| 智慧財產權授權收入 | 2026第三季 | 2025第三季 | 2026年1-9月 | 2025年1-9月 |
|---|---|---|---|---|
| 集團合計 | 39億克朗 | 31億克朗 | 104億克朗 | 112億克朗 |
| 其中在 Networks | 32億克朗 | 26億克朗 | — | — |
| 其中在 Cloud Software and Services | 7億克朗 | 6億克朗 | — | — |
愛立信表示,單季增幅「部分由與先前未授權期間相關的追溯性收入帶動」,並把 82%的授權收入放在 Networks 部門。公司也揭露了約135億克朗的年化經常性授權收入水準,折合九個月約101億。
表格的兩半都重要。這一季受益於追溯性授權;九個月卻因為少了2025年入帳的那筆更大的追溯收入而受損。年初至今,授權收入 減少8億。把第三季的授權順風記為貸方的人,也應該把年初至今的授權逆風記為借方。
改善中有多少是無線設備,有多少是權利金
這是讀者的算術,不是公司的,而且建立在一個公開說明的假設上:授權收入幾乎沒有增量成本,因此授權的增加幾乎全額落進 EBITA。
- 剔除去年的處分利益後,集團調整後 EBITA 改善 19億(從82億到101億)。
- 集團授權收入增加 8億(從31億到39億)。
- 依這個假設,授權大約解釋了改善的 42%。
同樣的檢驗放進 Networks:
- Networks 調整後 EBITA 增加 18億(從72億到90億)。
- Networks 的授權收入增加 6億(從26億到32億)。
- 因此授權解釋了 Networks 改善的約 三分之一。
這仍留下約11億來自設備業務本身的獲利改善,對應9%的有機銷售成長;財報把它歸於「產品組合的正面影響與追溯性授權收入,部分被上升的零組件成本抵銷」。營運層面的改善是真實的。它只是比標題上的利潤率擴張所暗示的要小,而且其中一部分不會以同樣規模重現。
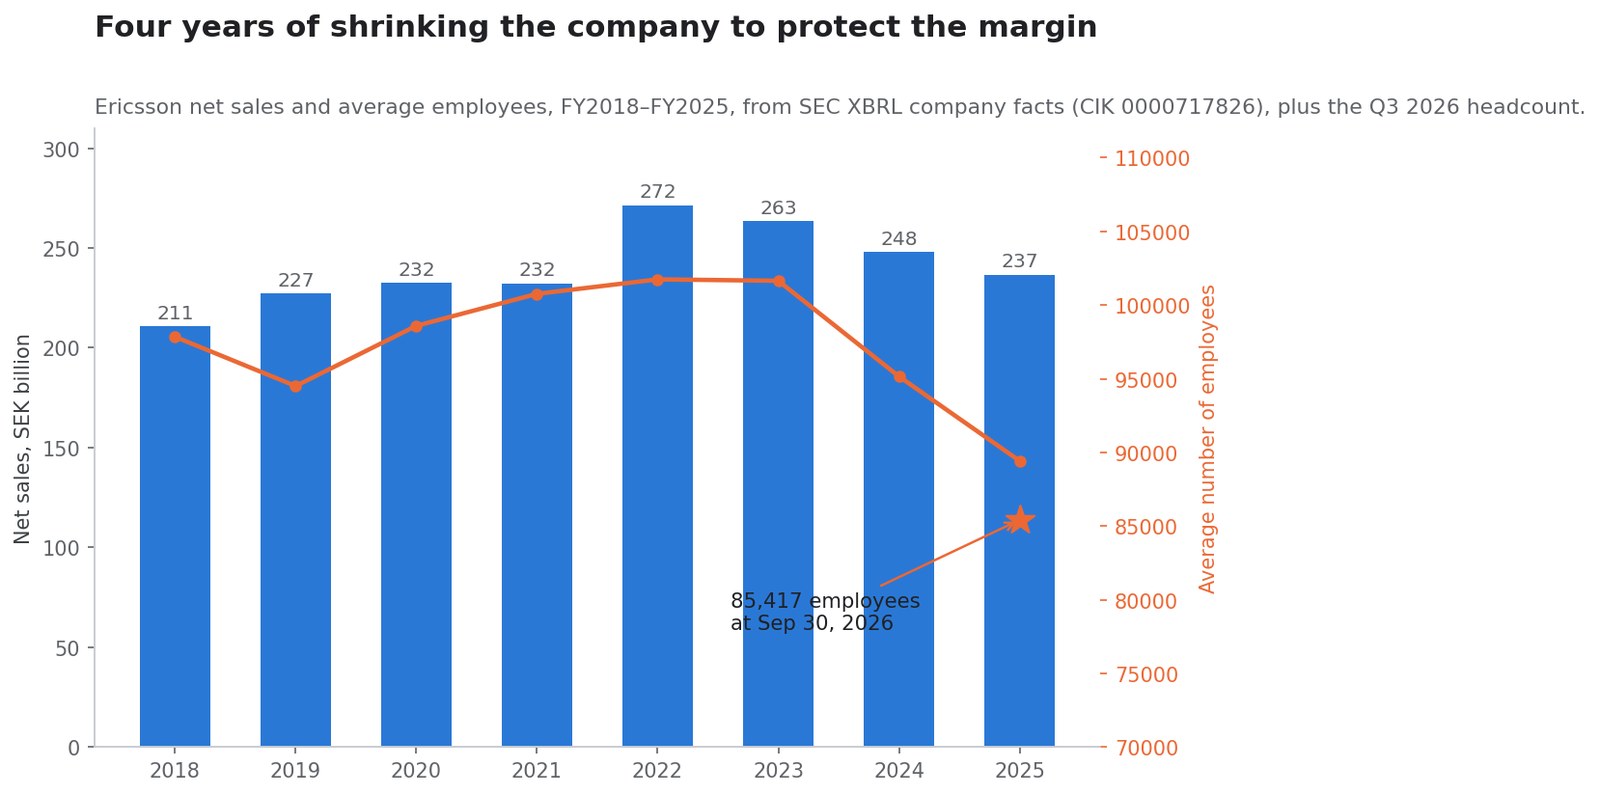
用四年把公司縮小來守住利潤率
| 會計年度 | 淨銷售額 | 平均員工人數 |
|---|---|---|
| 2018 | 2108億克朗 | 97,843 |
| 2019 | 2272億克朗 | 94,503 |
| 2020 | 2324億克朗 | 98,589 |
| 2021 | 2323億克朗 | 100,757 |
| 2022 | 2715億克朗 | 101,741 |
| 2023 | 2634億克朗 | 101,644 |
| 2024 | 2479億克朗 | 95,154 |
| 2025 | 2367億克朗 | 89,425 |
來源:美國證券交易委員會 XBRL 公司資料,CIK 0000717826。
營收在2022年見頂於2715億,此後下降12.8%。平均員工人數同年見頂,下降12.1%。人力縮減還延續到年度資料之外:2026年9月30日為85,417人,三個月前是86,536人,一年前是89,898人——年對年少了4,481人,即5.0%。
這就是利潤率故事背後的機制。Networks 的調整後 EBITA 利潤率一年內從20.3%升到23.1%,同時公司少雇了5%的人,2025年研發支出489億,2024年則是535億。這種成本紀律能可靠地改善利潤率,卻一點也改善不了成長率。
新任執行長與上任第一天的重整
7月的第二季財報署名評論是 Börje Ekholm。第三季財報換成了 Per Narvinger,他寫道自己「很高興在這個技術快速變化的時期帶領公司」。
交接有據可查。2026年6月16日,愛立信宣布時任 Business Area Networks 負責人的 Narvinger 出任總裁兼執行長,Ekholm 於 2026年9月30日 卸任,並擔任執行顧問至2027年6月15日。6月18日,公司任命 David Hammarwall 自2026年10月1日起接掌 Business Area Networks。
因此2026年第三季是交接季:業績是在一位執行長任內掙來的,由另一位在他的第一個法說日呈報。
他用這一天宣布了一次重組,以獨立公告遞交:
- 東北亞與東南亞、大洋洲與印度兩個市場區域,自2027年1月1日起合併為單一的亞太市場區域,由現任 EMEA 負責人 Patrick Johansson 執掌。新的 EMEA 負責人開始徵才。
- Business Area Enterprise Wireless Solutions 遭拆解。 Neutral Host 與 Ericsson Private 5G 併入 Business Area Networks;Wireless WAN 成為獨立業務,向美洲市場區域負責人回報。
- 三位執行團隊成員——Åsa Tamsons、Chafic Nassif 與 Andres Vicente——於2026年12月31日卸任。
這次重整也改變了未來的對帳難度:自2027年起,Enterprise 不再單獨揭露,亞太合併後原先兩個市場區域的拆分資料也會消失。換句話說,投資人眼下看到的這張部門表,本身就是一份即將過期的參照物。
和部門表放在一起讀,邏輯一點也不含蓄。被合併的兩個市場區域是最小的兩個。被拆解的業務領域,是滾動口徑下每年虧40億的那一個。一位新任執行長,正在把養不活自己的部分併進養得活自己的部分。
資產負債表是什麼樣
| 項目 | 2026年9月30日 | 對比 |
|---|---|---|
| 總現金 | 980億克朗 | 季增67億 |
| 淨現金 | 607億克朗 | 一年前519億,+17% |
| 離職後福利負債 | 143億克朗 | 6月30日為180億 |
| 母公司借款平均年限 | 2.9年 | 6月30日為2.5年 |
| 流通在外股數(基本) | 32.57億股 | 一年前33.33億股,−2.3% |
| 庫藏股 | 1.141億股 | 2025年12月31日為0.380億股 |
籌資活動現金流為淨流入4億,由 45億的庫藏股買回 與 55億的新增借款 構成,後者反映9月發行的5億歐元公司債。本季愛立信買回 49,225,701股 B 類股,金額48億;年初至今為78,761,682股、81億。
營業活動現金流為65億,去年同期79億,財報點出「存貨上升,反映專案交付時點與較高的零組件價格」。經營層為2027年預警的那股壓力,已經在營運資金裡現形。
愛立信關於2027年說了什麼
財報裡有四句前瞻說法,其中三句是警告:
- 「RAN 市場持平。」 愛立信自己援引的來源也同意:Dell'Oro 估計全球無線接取網路設備市場在2026年維持穩定。
- 「零組件成本是明年毛利率的逆風。」 這句出現在執行長評論中,也出現在 Networks 毛利率的說明裡——那裡上升的零組件成本部分抵銷了有利的產品組合。
- 「2026年的重組費用預期維持在高檔」,而全年稅率升至28%也部分因此。
- 唯一的正面消息:第四季 Networks 調整後毛利率指引上調至49%–51%,三個月前是48%–50%。
一家公司一邊把最重要的毛利率指引往上調,一邊警告投入成本會在之後那一年咬人,等於在告訴你樞紐在哪裡。2027年的問題不是需求——經營層已經說市場持平——而是定價、產品組合與這次重整能不能吸收一張不斷上升的零組件帳單。
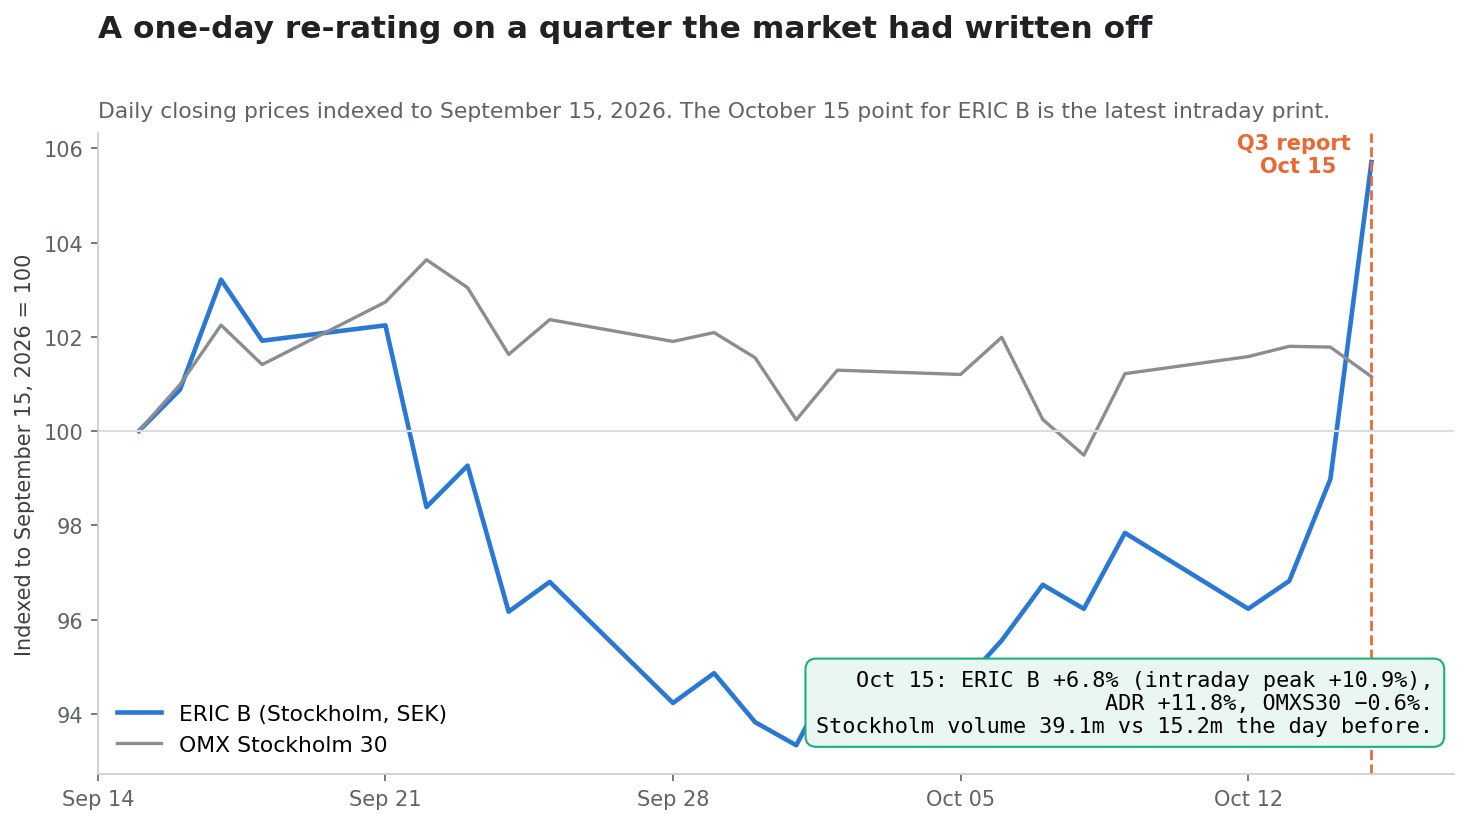
市場是怎麼定價的
| 掛牌地 | 前收盤 | 10月15日 | 漲跌 | 成交量 |
|---|---|---|---|---|
| ERIC B(斯德哥爾摩,克朗) | 97.10 | 103.70,盤中最高107.65 | +6.8%,高點+10.9% | 3910萬股對1520萬股 |
| ERIC ADR(那斯達克,美元) | 9.58 | 10.71 | +11.8% | 4100萬股對1890萬股 |
| OMX 斯德哥爾摩30指數 | 3,276.27 | 3,256.08 | −0.62% | — |
兩個細節讓這段保持誠實。第一,兩個掛牌地不一致,是因為計價幣別不同、收盤時間也不同;在103.70克朗、美元約9.94克朗的情況下,普通股約合10.44美元,而 ADR 報10.71美元。第二,這波上漲是從一個被壓低的基期起步的:ERIC B 進入財報日時,比六個月高點低約23.7%。
換個口徑對照同樣說明問題:這一天增減的市值,遠大於整季的獲利差額本身——而那個差額裡有相當一部分根本不是今年發生的事。市場是按標題布的部位,又按那座橋重新定的價。成交量2.6倍、ADR 漲11%的一天,看起來就是這樣。
這一波之後的評價
按103.70克朗與32.57億股流通在外股數計算,愛立信市值約為 3380億克朗,約340億美元。扣除607億淨現金,企業價值接近 2770億克朗。
與之相對,三個報告部門揭露的滾動四季調整後 EBITA 加總如下:
| 部門 | 滾動四季銷售額 | 調整後 EBITA 利潤率 | 隱含調整後 EBITA |
|---|---|---|---|
| Networks | 1489億克朗 | 21.0% | 313億克朗 |
| Cloud Software and Services | 624億克朗 | 13.1% | 82億克朗 |
| Enterprise | 178億克朗 | −22.2% | −40億克朗 |
| 三個部門合計 | — | — | 355億克朗 |
這把企業價值放在部門層級調整後 EBITA 的約 7.8倍。這個數字不含 Other 部門與任何未分攤的總部成本,所以應當把它當作一個錨,而非精確的倍數——但它把問題框對了。以這個價格買進的人,為一家最大部門賺21%利潤率的公司支付了不到八倍,還附帶607億淨現金;代價是接受一個持平的終端市場與一股零組件成本逆風。
這個倍數要和資產負債表一起看才公平:607億淨現金占市值的18%,意味著真正支撐營運業務的那部分市值要小得多。能改變這一點的算術很簡單。如果 Enterprise 每年約40億的虧損隨重整消失——考慮到這塊業務正在被拆解,這並非不合理的基準情境——同樣的企業價值就落在約395億上,即 7.0倍。對這個倍數而言,修好一個虧損部門比多一個百分點的 RAN 成長更值錢。
情境推演
| 情境 | 需要成立的條件 | 財務路徑 | 評價含義 |
|---|---|---|---|
| 樂觀 | 第四季落在上調後的49%–51% Networks 毛利率區間內;重整在2027年內消化掉 Enterprise 的大部分虧損;零組件成本被定價與產品組合抵銷 | 集團調整後 EBITA 利潤率守在十幾的高檔;買回維持在每季40億至50億 | 隨著虧損部門不再做減法,倍數向歷史溢價回升 |
| 中性 | 亞洲的專案時點在接下來兩季反向;RAN 如 Dell'Oro 預期維持持平;零組件成本在2027年吃掉一個百分點毛利率,部分被抵銷 | 有機銷售大致持平;利潤率靠成本樽節而非成長維持 | 大致是目前倍數,由淨現金來做事 |
| 悲觀 | 第三季的強勢是提前透支;美洲持續為負;零組件通膨超過定價反應;重組在2026年之後仍維持高檔 | 調整後 EBITA 利潤率回落到九個月的14%附近;買回節奏放慢 | 回到財報公布前的交易水準 |
中性情境不是「把第三季年化」。而是:在一個持平的市場裡高出季節性17%的一季是一個時點事件,而值得資本化的是那些持久的改善——人力、產品組合、Enterprise 的重整。
什麼能給出答案
到這裡為止都是已經發生的事實。以下列出的,是尚未發生、但會在公開揭露中逐項驗證的檢查點:
- 第四季 Networks 調整後毛利率對上49%–51%的指引。 愛立信已經一次超過自己區間的上緣;做到第二次,就說明定價頂住了零組件成本。
- 美洲的有機成長。 單季−1%,九個月−1%。最大的區域必須先轉向,「復甦」才有意義。
- 亞洲會不會把這一季還回去。 東北亞+22%、東南亞大洋洲與印度+25%,兩者都被歸因於交付時點。要看第四季與明年第一季。
- 年初至今的授權收入。 104億對上135億的年化水準,意味著除非有新協議落地,第四季會偏弱。
- 拆解之後的 Enterprise 虧損。 這個部門自2027年1月1日起不再作為報告單位存在。要看虧損是隨它一起消失,還是只是搬進 Networks。
- 2027年的重組費用。 2026年被指引為「高檔」;連續第二年高檔,就意味著重整的花費超過它省下的。
- 有效稅率。 2026年預估28%,2025年為25%,部分由稅務提列推動。
- 買回節奏。 年初至今81億,股本減少2.3%。在獲利面沒有解釋的情況下放慢,就是在保留資產負債表的訊號。
- 員工人數。 85,417並在下降。利潤率故事依賴於它;執行風險同樣依賴於它。
你可以用 SimianX AI 的股票工具 把其中多項接入自動監控清單,它會把監理文件、部門揭露與價格反應放在一起追蹤:
- SimianX AI — 研究平台
- 即時分析指揮室 — 對
ERIC的即時多代理人分析 - Market Pulse — 個股事件偵測
- Crypto Leaderboard — 逐個模型的表現追蹤
- 點數與價格 — 用量如何計費
常見問題
淨利跌49%,愛立信股價為什麼還漲?
因為這個跌幅是對比效應。2025年第三季含有出售 iconectiv 的76億克朗資本利得。剔除之後,調整後 EBITA 從82億升到101億,成長23%;稀釋後每股盈餘從1.61克朗的基礎值升到1.77克朗。同時銷售額在一個愛立信自己形容為持平的市場裡達成7%的有機成長。
愛立信超過自己的指引了嗎?
是的,它公布的兩項都超了。7月它指引 Networks 銷售季增「高於」三年平均季節性的+1%,實際交出+17.3%;它把 Networks 調整後毛利率指引在48%–50%,實際交出50.3%。
改善中有多少來自專利授權?
集團授權收入增加8億,而剔除去年處分利益後的調整後 EBITA 改善為19億。授權幾乎沒有增量成本,因此它解釋了約42%的改善。在 Networks 內部,這個比例約為三分之一。
5G 市場在復甦嗎?
依愛立信援引的來源,並沒有。Dell'Oro 估計全球 RAN 設備市場在2026年維持穩定,而執行長的評論本身就寫著「RAN 市場持平」。本季的成長來自日本與印度的專案時點、較高的授權收入與成本樽節——不是來自一個變大的市場。
現在是誰在管理愛立信?
Per Narvinger 自2026年10月1日起擔任總裁兼執行長,接替於9月30日卸任、並留任執行顧問至2027年6月15日的 Börje Ekholm。這項任命於2026年6月16日宣布。2026年第三季是 Narvinger 報告的第一季。
Enterprise 部門會怎樣?
它正在被拆解。自2027年1月1日起,Neutral Host 與 Ericsson Private 5G 併入 Business Area Networks,Wireless WAN 成為美洲市場區域下的獨立業務。以滾動四季計,Enterprise 是一塊178億克朗、調整後 EBITA 利潤率為−22.2%的業務。
2027年最大的風險是什麼?
零組件成本。愛立信在財報中兩次表示這是明年毛利率的逆風,而影響已經出現在存貨裡。在 RAN 市場持平的情況下,抵銷只能靠定價與產品組合來承擔。