 作者:Marcus Reeve
S&P 500 史上最糟糕的 20 個交易日——以及之後發生了什麼
快速解答: S&P 500 史上最糟糕的一天是 1987 年 10 月 19 日「黑色星期一」,指數收盤下跌 20.47%。榜單中 1950 年以來的 9 個暴跌日裡,有 8 次隔日上漲,8 次一年後更高(中位數 +24.3%)。最近一次大跌日——2026 年 11 月 5 日(−4.36%)——並未進入前 20 名:它在 1950 年以來的單日跌幅中排第 46 位。
2026 年 11 月 9 日更新:新增 2026 年 11 月 5 日這個最近的大跌日,並附下一個交易日的收盤資料。2026 年 10 月更新:新增現代暴跌日的後續報酬表;移除失效連結。
S&P 500 史上最糟糕的單日,是 1987 年 10 月 19 日——「黑色星期一」——當天該指數收盤暴跌 20.47%。 近一個世紀的市場資料裡,沒有任何一天能與之相提並論。但黑色星期一只是個開頭。在它之下,是一長串從大蕭條延續到新冠崩盤的恐慌交易日,而研究它們最有價值的地方,並不在於跌幅本身,而在於這些暴跌之後的幾天、幾週乃至幾年裡究竟發生了什麼。
這是一份完整的參考表,列出了 S&P 500(及其 1957 年之前的前身 S&P Composite 綜合指數)史上單日跌幅最大的 20 個交易日,按收盤跌幅排序,並附上每一次暴跌背後的導火線。它特意被設計為本站另外兩篇長文的姊妹篇:1929 年以來的每一輪 S&P 500 空頭市場 衡量的是緩慢的頂部到底部下跌,而 每一輪空頭市場花了多久才收復失土 衡量的是爬回去的過程。那兩篇追蹤的是整場馬拉松,而本文追蹤的是這場馬拉松中最猛烈的單步。
什麼算「暴跌日」——方法論
暴跌日和空頭市場並不是一回事。空頭市場 指從頂部到底部下跌 20% 或更多,可能要花幾個月甚至幾年才走完。而暴跌日是單個交易日——一次收盤到收盤的變動——其跌幅躋身有史以來最大單日跌幅之列。
下表按 S&P 500 收盤點位的百分比變動 排序,1957 年起使用現代指數,在此之前使用 S&P Composite(其直接前身)。幾條基本規則確保榜單的可信:
- 看百分比,不看點數。 2026 年跌 500 點稀鬆平常;1929 年跌 50 點則是滅頂之災。只有百分比變動才能跨越一個世紀相互比較。
- 看收盤價,不看盤中價。 盤中資料(例如 2010 年 5 月的「閃電崩盤」,當天一度暴跌又在收盤前部分收復)會打亂排名。收盤到收盤是更乾淨、也更被廣泛引用的標準。
- 只看價格,不看總報酬。 排除股息,這是暴跌表的慣例。若按總報酬計算,隨後的每一次復甦都會比表中所示略快一些。
不同資料供應商對最久遠的幾個交易日會有幾個百分點小數位的分歧,因此請把小數視為精確到約十分之一個百分點。但這張表的結構——哪些年代占主導、暴跌日如何聚集——在每一個可靠來源中都是穩定的,包括 維基百科整理的 S&P 500 最大單日變動清單。
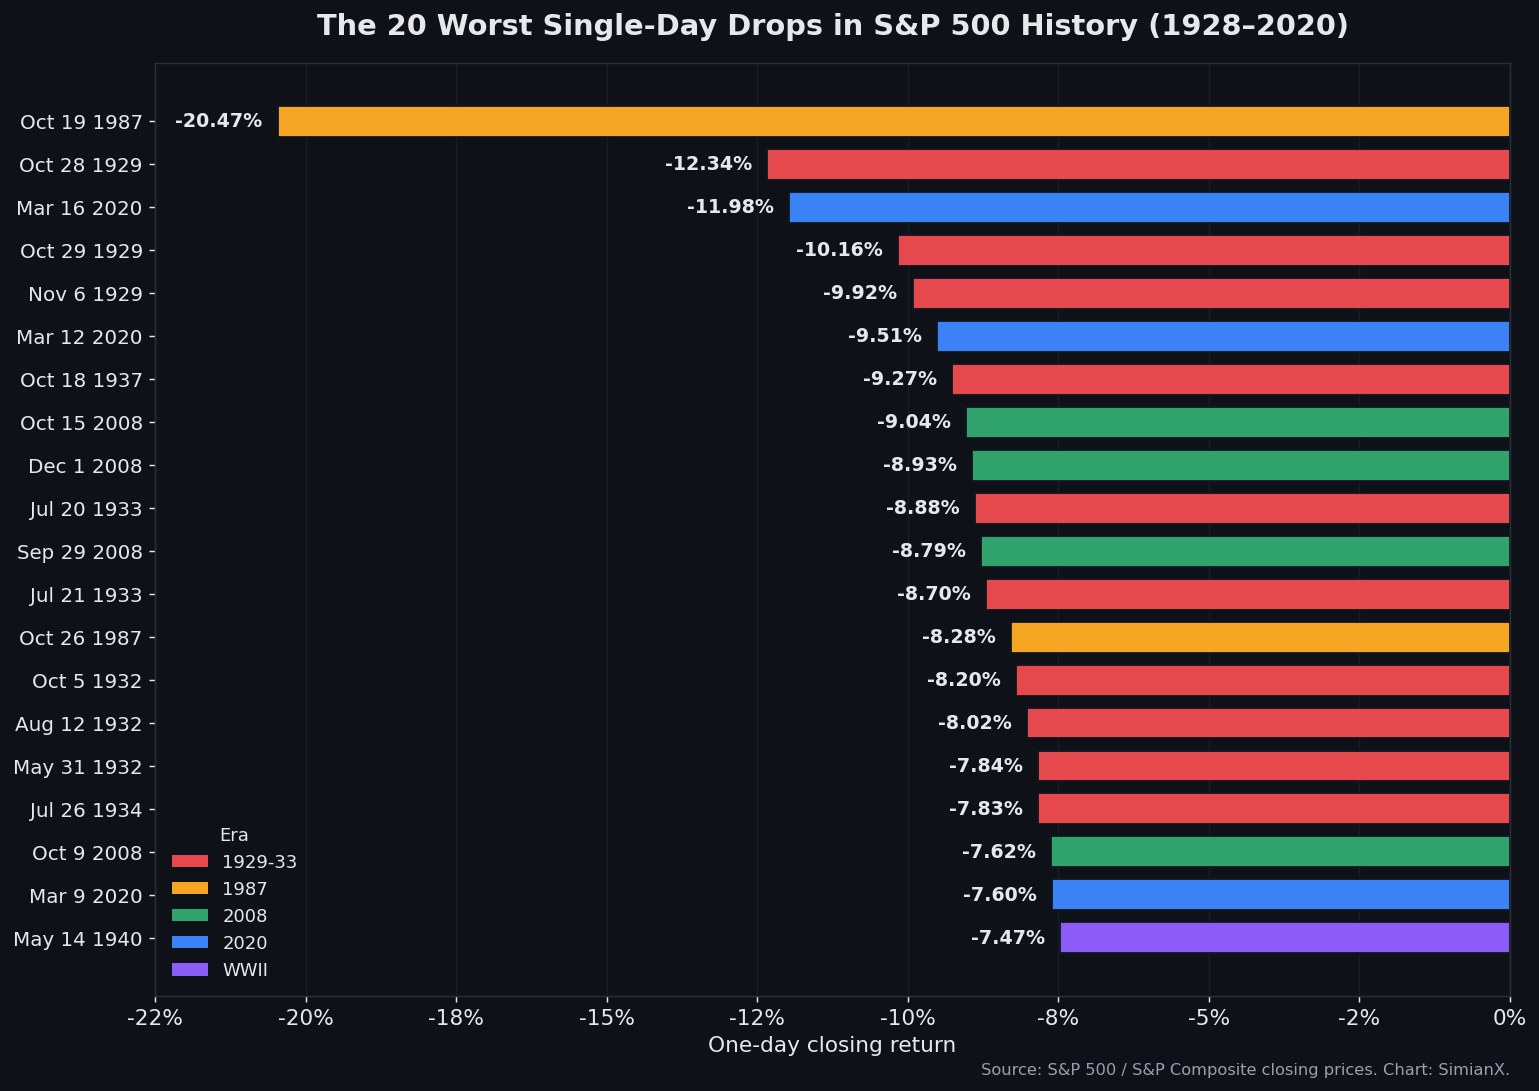
S&P 500 史上單日跌幅最大的 20 個交易日
以下是完整表格,從最糟糕到相對較輕排序。你可以在 市場脈動(Market Pulse) 上即時關注市場最大的波動。
| 排名 | 日期 | 單日收盤 | 導火線 / 背景 |
|---|---|---|---|
| 1 | 1987 年 10 月 19 日 | −20.47% | 黑色星期一——投資組合保險與程式交易的連鎖拋售 |
| 2 | 1929 年 10 月 28 日 | −12.34% | 華爾街大崩盤——滑向大蕭條 |
| 3 | 2020 年 3 月 16 日 | −11.98% | 新冠疫情——全國封鎖開始 |
| 4 | 1929 年 10 月 29 日 | −10.16% | 「黑色星期二」——創紀錄成交量的恐慌拋售 |
| 5 | 1929 年 11 月 6 日 | −9.92% | 1929 年崩盤的餘震 |
| 6 | 2020 年 3 月 12 日 | −9.51% | 新冠「黑色星期四」——WHO 宣布全球大流行 |
| 7 | 1937 年 10 月 18 日 | −9.27% | 1937–38 年「羅斯福衰退」 |
| 8 | 2008 年 10 月 15 日 | −9.04% | 全球金融危機——信貸市場凍結 |
| 9 | 2008 年 12 月 1 日 | −8.93% | NBER 正式宣布經濟陷入衰退 |
| 10 | 1933 年 7 月 20 日 | −8.88% | 大蕭條時期春季反彈後的逆轉 |
| 11 | 2008 年 9 月 29 日 | −8.79% | 眾議院否決第一版 TARP 救助方案 |
| 12 | 1933 年 7 月 21 日 | −8.70% | 大蕭條時期的連續拋售 |
| 13 | 1987 年 10 月 26 日 | −8.28% | 黑色星期一的餘震 |
| 14 | 1932 年 10 月 5 日 | −8.20% | 大蕭條 |
| 15 | 1932 年 8 月 12 日 | −8.02% | 大蕭條 |
| 16 | 1932 年 5 月 31 日 | −7.84% | 大蕭條築底過程 |
| 17 | 1934 年 7 月 26 日 | −7.83% | 大蕭條時期的拋售 |
| 18 | 2008 年 10 月 9 日 | −7.62% | 全球金融危機 |
| 19 | 2020 年 3 月 9 日 | −7.60% | 新冠疊加沙烏地—俄羅斯石油價格戰 |
| 20 | 1940 年 5 月 14 日 | −7.47% | 二戰——納粹軍隊攻入法國 |
之後發生了什麼:現代暴跌日之後的報酬
20 個最糟糕的交易日中有 9 個發生在 1950 年之後,分別在 1987 年、2008 年和 2020 年。下表列出這 9 天之後 S&P 500 在下一個交易日、之後 21 個交易日(約一個月)以及之後一年的走勢。
| 暴跌日 | 單日收盤 | 下一交易日 | 21 個交易日後 | 一年後 |
|---|---|---|---|---|
| 1987 年 10 月 19 日 | −20.47% | +5.33% | +8.1% | +24.3% |
| 1987 年 10 月 26 日 | −8.28% | +2.42% | +8.2% | +24.0% |
| 2008 年 9 月 29 日 | −8.79% | +5.42% | −15.0% | −4.1% |
| 2008 年 10 月 9 日 | −7.62% | −1.18% | +2.3% | +17.8% |
| 2008 年 10 月 15 日 | −9.04% | +4.25% | +0.4% | +20.8% |
| 2008 年 12 月 1 日 | −8.93% | +3.99% | +10.7% | +35.9% |
| 2020 年 3 月 9 日 | −7.60% | +4.94% | −3.2% | +41.1% |
| 2020 年 3 月 12 日 | −9.51% | +9.29% | +11.3% | +59.0% |
| 2020 年 3 月 16 日 | −11.98% | +6.00% | +16.6% | +66.1% |
| 平均(9 天) | — | +4.50% | +4.4% | +31.7% |
9 次中有 8 次下一交易日上漲(平均 +4.50%),7 次一個月後更高,8 次一年後更高(中位數 +24.3%)。例外是 2008 年 9 月 29 日,也就是眾議院否決第一版 TARP 的那一天:由於危機仍在擴大,指數一個月後下跌 15.0%,一年後仍低 4.1%。大蕭條時期的暴跌日則是另一回事:在那個集群中,隨著 1929–1932 年空頭市場延續,多個最糟糕的交易日之後一年裡市場還在繼續下跌(參見 1929 年以來的每一輪 S&P 500 空頭市場)。
方法:從暴跌日收盤價起算的價格報酬;「一年後」為一年後同一日曆日當天或之後的第一個收盤價。兩份彼此獨立的指數日線價格歷史在每一列上的差異都不超過 0.01 個百分點。1950 年以前的暴跌日未列入此表,因為 1930 年代公開的日線紀錄在不同來源之間相差可達約半個百分點(例如 1929 年 10 月 28 日,上文所用的彙編為 −12.34%,另一份廣泛使用的歷史資料為 −12.94%)。
最近一次大跌日:2026 年 11 月 5 日
2026 年 11 月 5 日(星期四),S&P 500 下跌 4.36%,收在 7,353.73,前一日收盤為 7,688.62。這與本榜單相去甚遠——榜單的入圍門檻是 −7.47%。在 1950 年以來的每日收盤中,這個跌幅排第 46 位,也是該指數自 2025 年 4 月 4 日關稅賣壓中下跌 −5.97% 以來最大的單日跌幅。這波賣壓發生在美國期中選舉後的第二個交易日,由晶片股領跌;原因、類股走勢與值得關注的點位,詳見2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?。
| 2026 年 11 月 5 日 | 數據 |
|---|---|
| S&P 500 收盤 | 7,353.73(−4.36%) |
| 1950 年以來單日跌幅排名 | 第 46 位 |
| 此前最近一次更大的單日跌幅 | 2025 年 4 月 4 日(−5.97%) |
| 較 2026 年 10 月 6 日 7,818.93 的收盤紀錄 | −5.9% |
| VIX 收盤 | 28.18,前一日為 16.61 |
| 下一個交易日(11 月 6 日) | +0.31%,收在 7,376.86;VIX 25.64 |
| 21 個交易日後 | 尚未到期(區間截至 2026 年 12 月 7 日) |
| 一年後 | 尚未到期(2027 年 11 月 5 日) |
目前為止的後續走勢:S&P 500 隔日上漲 0.31%,遠小於上文 9 個現代前 20 名暴跌日之後平均 +4.50% 的反彈。這與一般大跌的歷史表現相符。在 1950 年以來 S&P 500 共 63 次彼此獨立的 3% 以上跌幅中,下一個交易日報酬的中位數為 +0.3%,一個月為 +0.8%,三個月為 +6.1%。這是一個大跌日,但還稱不上本表這種量級的暴跌日。
四大集群:暴跌日總是成群結隊
這張表的主要規律是:單日跌幅最大的 20 個交易日並非均勻散落在 95 年裡,而是幾乎全部坍縮進 四個集群。
1929–1937:大蕭條
20 個最糟糕的交易日中有 11 個落在大蕭條時期(1929 至 1937 年)。那不是一次崩盤,而是一場長達數年、緩慢推進的崩潰,指數從 1929 年的高點到 1932 年的低點損失了約 86%——這是 S&P 500 史上最深的空頭市場。最糟糕的日子一波接一波襲來:1929 年 10 月的恐慌、1932 年的投降式拋售、1933 年的假復甦,以及 1937 年的舊病復發。當一個經濟體真正崩壞時,暴跌日便會成倍出現。
1987 年 10 月:黑色星期一
黑色星期一是一個特例,因為它沒有伴隨任何衰退。 經濟仍在增長,企業盈利仍在上升。20.47% 的單日崩盤在很大程度上是一個機械性事件——「投資組合保險」對沖程式在價格下跌時自動拋售期貨,從而壓低價格,進而觸發更多拋售,形成一個回饋迴路。S&P 500 那一年最終仍以約 2% 的價格漲幅收官。它是經濟基本面無法解釋的暴跌的最純粹案例。
2008:全球金融危機
20 個最糟糕的交易日中有 4 個屬於 2008 年秋天,當時雷曼兄弟(Lehman Brothers)倒閉、信貸市場凍結,接連出現 -7% 到 -9% 的交易日。9 月 29 日的下跌發生在美國眾議院投票否決第一版 TARP 銀行救助方案的那一天——這是一個罕見的例子,你可以指著一次唱名表決,眼看著近 9% 的市值在收盤時蒸發。
2020:新冠崩盤
這是所有集群中最快的一個。20 個最糟糕的交易日中有 4 個發生在 2020 年 3 月短短三週的窗口裡,當時疫情讓全球經濟停擺。它催生了史上第三糟的一天(3 月 16 日 -11.98%)——隨後又成為有記錄以來最快的復甦,指數在約六個月內便收復了舊高點。
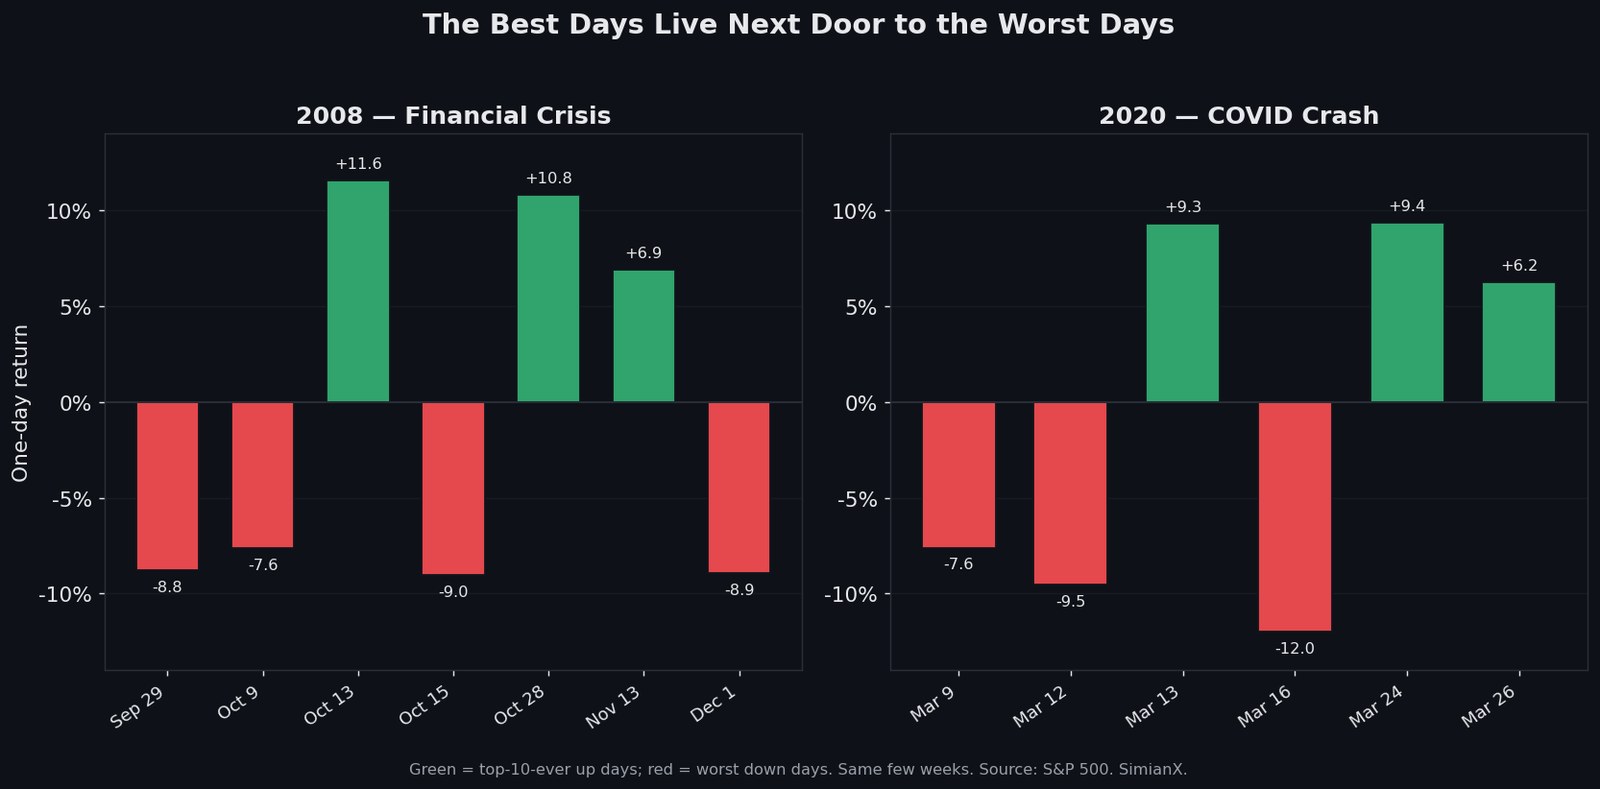
為什麼最佳交易日就緊挨著最糟糕的交易日
看看上面 2008 年和 2020 年的圖表,一個規律十分明顯:市場史上漲幅最大的幾天,恰恰發生在跌幅最大的幾天之間。 它們不在平靜的多頭市場裡,而在風暴的中心。
證據如下:
- 黑色星期一 -20.47% 的次日,S&P 反彈,再過兩個交易日(1987 年 10 月 21 日)上漲 +9.10%——這本身就是有記錄以來漲幅最大的單日之一。
- 在 2008 年危機最深處,2008 年 10 月 13 日上漲 +11.58%——這是自 1930 年代以來最大的單日漲幅——而就在幾天前剛剛出現 -7.62% 的暴跌。兩週後,10 月 28 日又上漲 +10.79%。
- 新冠崩盤期間,2020 年 3 月 24 日飆升 +9.38%(自 1933 年以來最好的一天),就在 3 月 16 日 -11.98% 觸底之後;而在此之前,3 月 13 日已在 -9.51% 那天的次日跳漲 +9.29%。
這並非巧合。極端波動是對稱的:製造出 -9% 一天的那種恐懼、強制平倉與稀薄流動性,一兩個交易日後同樣會製造出 +9% 的一天,因為超賣狀態會反彈,抄底者和空頭回補蜂擁而入。波動率會聚集。暴跌日與暴漲日是同一張混亂盤面的一體兩面。
賣在恐慌裡的數學題
正是這種對稱性,讓「在崩盤時賣出、等平靜後再買回」變得如此危險。如果最佳交易日就緊挨著最糟糕的交易日,那麼在暴跌後逃離的投資者,極有可能在反彈時正好身處場外、手握現金。
算術如下:據 摩根資產管理(J.P. Morgan Asset Management)《Guide to the Markets》,在 2003 至 2022 年的二十年裡,一筆全程滿倉投資於 S&P 500 的 10,000 美元會增長到約 64,844 美元——年化報酬率接近 9.8%。若僅僅錯過這二十年中最好的 10 個交易日,同樣的 10,000 美元最終只剩約 29,708 美元。 錯過最好的 20 天,你就跌破 18,000 美元;錯過最好的 30 天,你在名義上勉強保本。該公司自己的資料顯示,十個最佳交易日中有七個,出現在十個最糟糕交易日的約兩週之內。
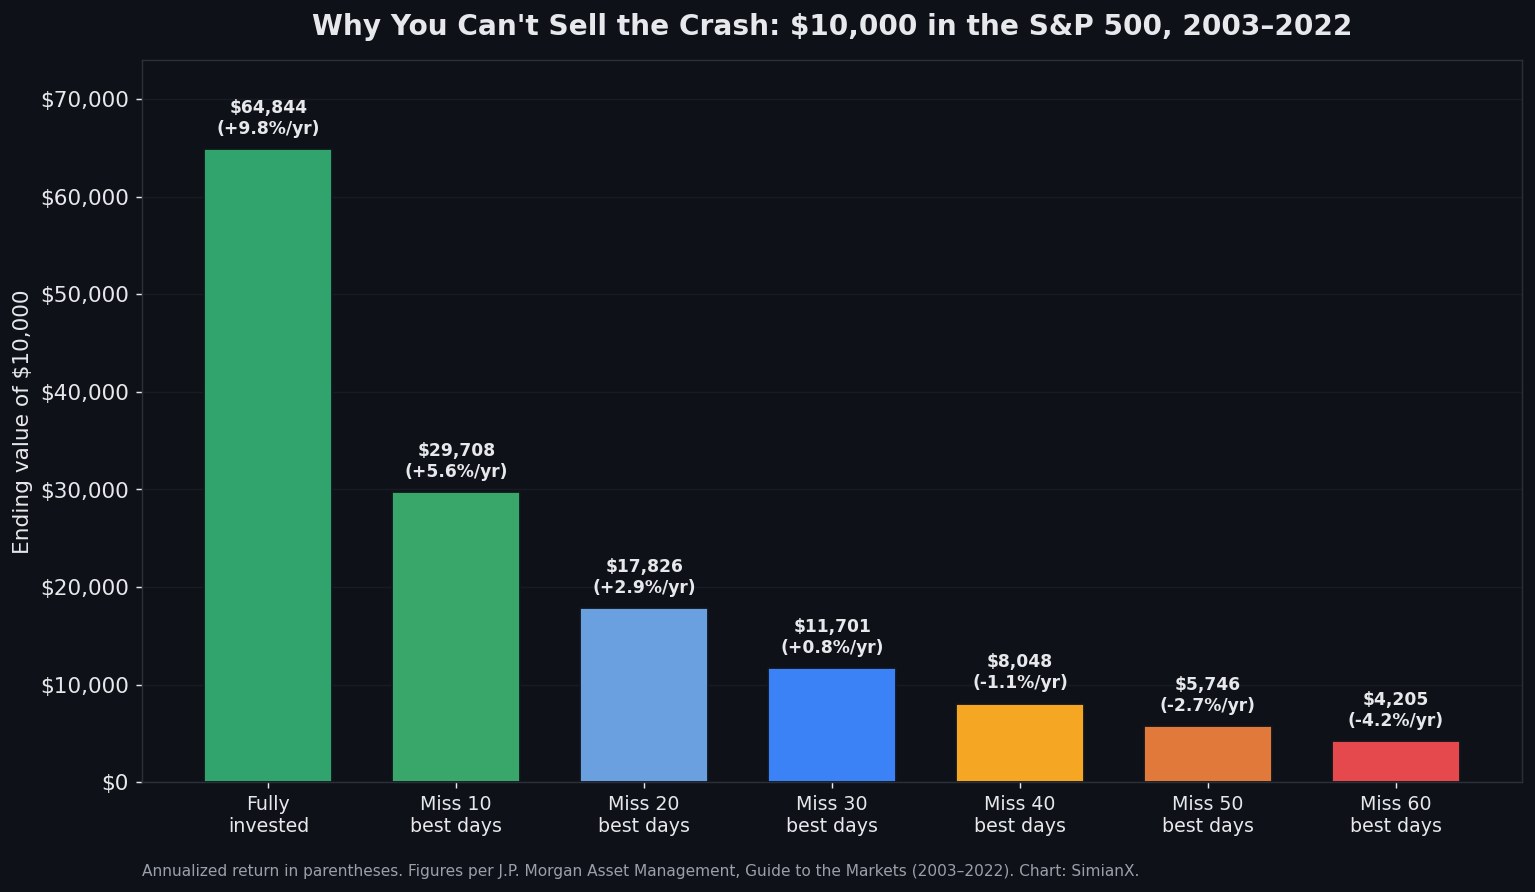
這個教訓不是「暴跌無關緊要」。它們顯然要緊——它們所屬的 空頭市場 花了六個月到 25 年不等才完全收復。這個教訓更狹窄也更精準:暴跌日本身幾乎從來都不是賣出的正確時機,因為反彈日通常近在咫尺,而錯過其中區區幾個反彈日,對長期的傷害比熬過整場下跌還要大。
這些最糟糕的交易日對你的投資意味著什麼
從這張表中可以提煉出三條經久不衰的結論:
- 單日跌幅的大小,不等於單日的重要性。 1987 年黑色星期一是有史以來最大的崩盤,卻在約兩年內幾乎完全收復,而且沒有衰退。許多更小的大蕭條時期交易日,卻是一場 86% 崩潰的組成部分,花了一代人的時間才走出來。背景——有沒有衰退、是結構性還是機械性——遠比那個醒目的百分比重要。
- 暴跌日同時與衰退和反彈相伴。 如果你正看到一連串 -7% 的交易日,那麼從統計上說,你離 +7% 的交易日也不遠了。兩者都屬於同一個高波動狀態。
- 待在市場裡,勝過精準抄底崩盤。 摩根資產管理 的「錯過最佳交易日」圖表,是專業金融界被引用最多的圖表,原因只有一個:它是真的,而且違反直覺。
AI 交易模型會在最糟糕的交易日裡恐慌嗎?
人類投資者會在暴跌日賣出;這正是這張表所揭示的全部問題。於是,2026 年一個自然的問題是:當盤面一片血紅時,AI 驅動的交易系統是否更有紀律。
SimianX 讓數十個前沿 AI 模型在真實市場中實盤較量,並記錄每一個決策,這使得我們能夠真正去測量而非猜測。姊妹研究 AI 模型會在崩盤中恐慌拋售嗎? 拆解了 31 個不同的模型機器人在價格劇烈下跌時的表現——哪些僵住了,哪些買入了,哪些又在最糟糕的時刻投降式割肉。你可以在 即時指揮室 裡看著模型即時推演活生生的回檔,在 AI 模型排行榜 上對比它們的戰績,而且——如果你想要紀律卻不想盯盤——可以讓一個 自動駕駛(autopilot) 在下一個 -9% 的交易日裡守住一條基於規則的底線。(數位資產領域的對應故事,見 每一次跌幅超過 50% 的比特幣崩盤及其復甦時間。)
常見問題
股市史上最糟糕的一天是哪天?
以百分比計,S&P 500 史上最糟糕的一天是 1987 年 10 月 19 日「黑色星期一」:收盤到收盤下跌 20.47%。道瓊工業平均指數當天下跌 22.6%。以點數計跌幅最大的幾天都在近年,但點數無法跨年代比較。
1987 年黑色星期一之後發生了什麼?
S&P 500 隔日上漲 5.33%,10 月 21 日再漲 9.10%。21 個交易日後高出 8.1%,一年後高出 24.3%。那次沒有出現衰退,指數 1987 年全年仍有約 2% 的價格漲幅。
2020 年以來股市單日最大跌幅是多少?
2020 年 3 月新冠崩盤之後,S&P 500 單日最大跌幅是 2025 年 4 月 4 日關稅賣壓中的 −5.97%,前一天 4 月 3 日已跌 −4.84%。兩者都未進入史上最糟糕的 20 天。最近一次大跌是 2026 年 11 月 5 日的 −4.36%,為 2025 年 4 月 4 日以來最大。
1929 年的崩盤比 1987 年更嚴重嗎?
單看一天,並不是:1929 年 10 月 28 日(−12.34%)小於黑色星期一。但 1929 年開啟了約 86% 的多年下跌,定義了大蕭條;而 1987 年沒有衰退,約兩年內便收復。
股市大跌之後會上漲嗎?
1950 年以來最糟糕的 9 個交易日裡,S&P 500 有 8 次隔日上漲,8 次一年後更高,一年報酬中位數為 24.3%。而在 1929–1932 年的集群中,多個暴跌日之後空頭市場延續,市場繼續下跌。
暴跌日之後市場多快反彈?
往往就在幾天之內。史上最大的單日漲幅(2008 年 10 月 13 日 +11.58%;2020 年 3 月 24 日 +9.38%;1987 年 10 月 21 日 +9.10%)都出現在創紀錄下跌後的幾個交易日內。完全收復新高則慢得多,參見 每一輪空頭市場花了多久才收復失土。
大跌之後應該賣出嗎?
本文是教育性分析,不構成個人理財建議。由於最佳交易日緊挨著最糟糕的交易日,恐慌中賣出的投資人往往會錯過反彈;摩根資產管理的資料 顯示,二十年裡錯過最好的 10 個交易日,期末財富大約減半。
延伸閱讀
- 2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?
- 那斯達克1971年以來最大單日跌幅排行:歷次大跌與後續走勢
- VIX恐慌指數飆升歷史:1990年以來每次大幅飆升一覽表
- 1929 年以來的每一輪 S&P 500 空頭市場:持續時間與復甦
- 每一輪空頭市場花了多久才收復失土:1929–2022
- AI 模型會在崩盤中恐慌拋售嗎?31 個機器人揭示了什麼
- 每一次跌幅超過 50% 的比特幣崩盤:2011 年以來的復甦時間
- 殖利率曲線倒掛與美國衰退:每一次倒掛及其領先時間的參考表
- 石油衝擊下標普500指數表現:1973至2026年完整歷史參考表
- 更多參考表請見股市歷史:崩盤、熊市與復甦專題
- 即時工具:市場脈動(Market Pulse)、AI 模型排行榜、即時指揮室 以及 自動駕駛。
資料來源:S&P 500 與 S&P Composite 收盤價,整理自 維基百科 S&P 500 最大單日變動清單;「錯過最佳交易日」資料來自 摩根資產管理《Guide to the Markets》(2003–2022);後續報酬依 S&P 500 日收盤價計算,並在兩份彼此獨立的價格歷史之間交叉核對。所有圖表均由 SimianX 製作。本文僅供教育目的,不構成投資建議。