 作者:Muke
月度 VK2735 資料之後的 Viking Therapeutics:劑量帳、現金跑道與 5 億美元 ATM
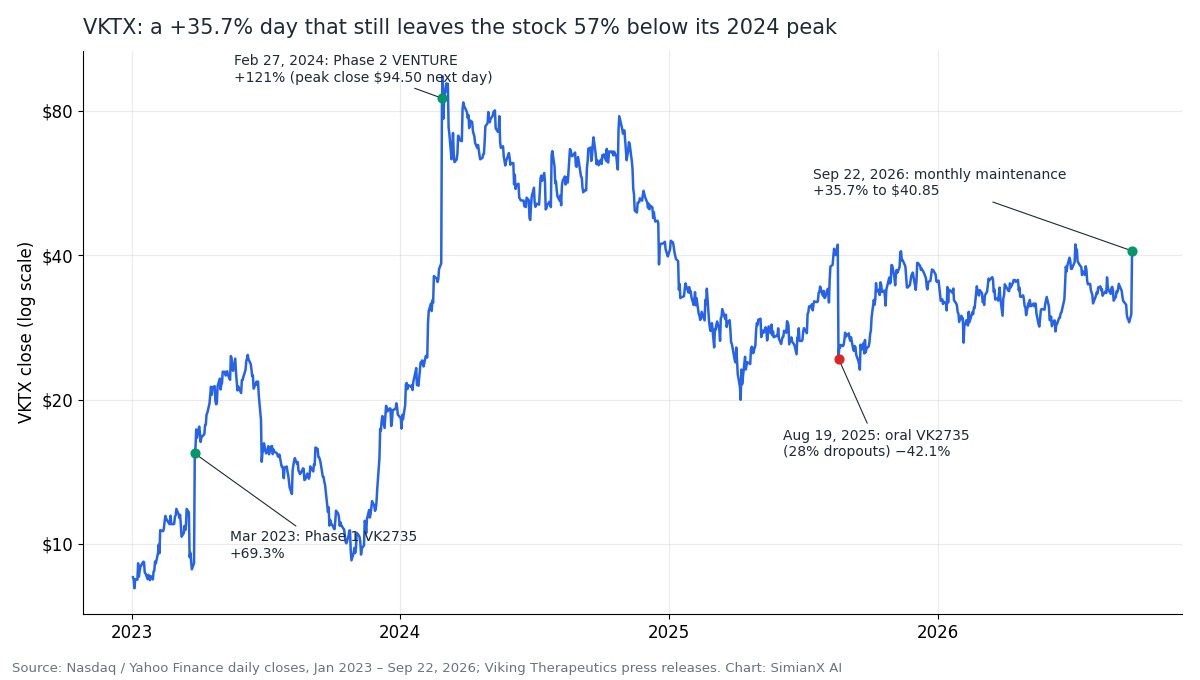
Viking Therapeutics(維京治療,那斯達克代號:VKTX)2026 年 9 月 22 日收於 40.85 美元,單日上漲 35.7%,這是自 2024 年 2 月二期資料公佈以來的最大單日漲幅。當天成交 4,120 萬股,約為正常交易日的 15 倍。催化劑是 VK2735-102 維持研究的頂線資料:患者先接受 21 週每週一次注射,隨後改為每兩週一次或每月一次注射,大部分已減掉的體重得以保持。
多數報導止步於「最多維持 90% 的減重」。新聞稿中的表格和 Viking 的 SEC 申報文件還補充了三個事實,它們改變了這輪上漲的解讀方式:
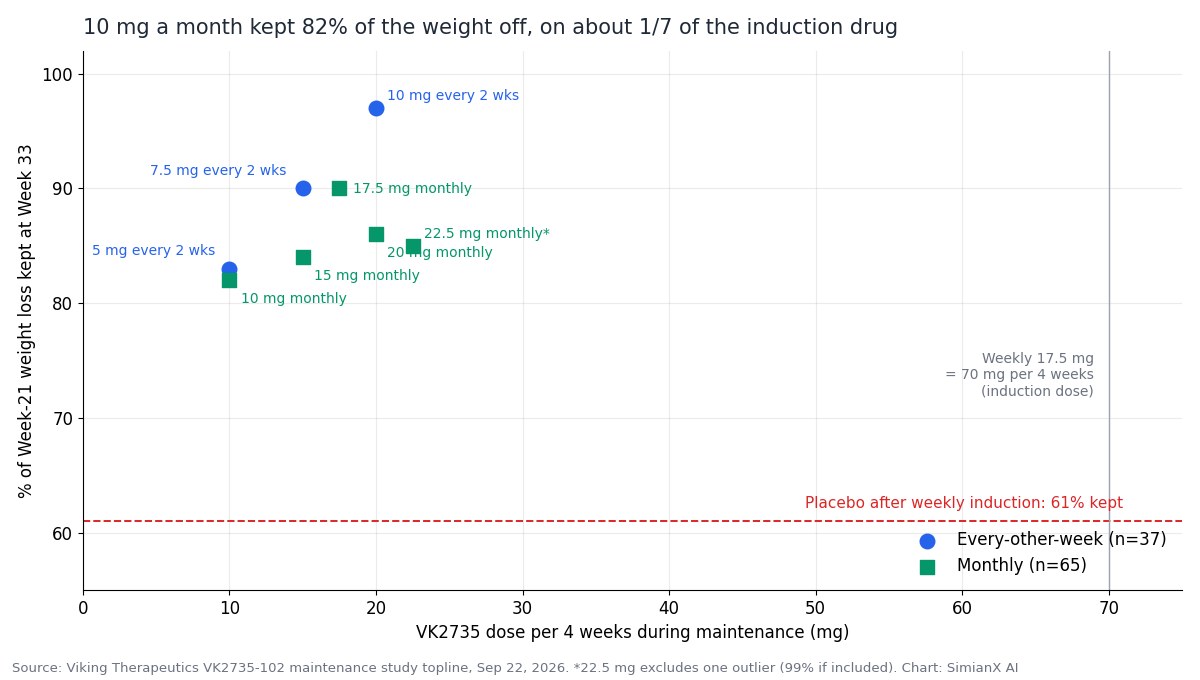
- 月度維持用藥量大幅減少,而不是增加。 每次月度注射的劑量與單次每週注射相同(10–22.5 毫克)。劑量最低的一組——每月 10 毫克——保住了 82% 的減重成果,所用藥量僅約為誘導期的七分之一。對保險支付方和生產面而言,這是新聞稿裡最重要的數字。
- 比較對象是一個「強」安慰劑組。 改用安慰劑的患者在 12 週後仍保住了 61% 的減重。月度組比它高出 21–29 個百分點。訊號很清晰,但這是 12 週的結果,每組只有 10–16 人。
- Viking 已備好 5 億美元的賣股計畫。 公司於 2026 年 7 月 29 日簽署了新的按市價發行(ATM)銷售協議。現金及有價證券在五季內從 8.52 億美元降至 5.02 億美元,而公司自己的現金跑道指引(「至少持續到 2027 年 9 月 30 日」)恰好在預計的三期資料公佈前後到期。
本文依據 Viking 9 月 22 日的新聞稿、2026 年第二季 10-Q、7 月 30 日的儲架登記文件以及股價歷史,重新梳理了這項研究。本文補充了按月計算的劑量分析、現金跑道時間線,以及 VKTX 在每次重大資料發布後的走勢記錄。
股價為截至 2026 年 9 月 22 日的那斯達克收盤價。公司財務資料來自 Viking 的 10-K 與 10-Q 申報文件。
維持研究資料公佈後的 VKTX:關鍵數字
| 指標 | 數值 | 來源 |
|---|---|---|
| 2026 年 9 月 22 日收盤價 | 40.85 美元 | 那斯達克 |
| 單日漲跌幅 | +35.7% | 那斯達克 |
| 日內區間 | 36.34 – 41.73 美元 | 那斯達克 |
| 成交量 | 4,120 萬股 | 那斯達克 |
| 流通股數(2026 年 7 月 15 日) | 1.1665 億股 | 10-Q 封面 |
| 收盤市值 | 約 47.7 億美元 | 計算所得 |
| 現金及有價證券(2026 年 6 月 30 日) | 5.017 億美元 | 10-Q |
| 企業價值(按 6 月 30 日現金計) | 約 42.6 億美元 | 計算所得 |
| 歷史最高收盤價 | 94.50 美元(2024 年 2 月 28 日) | 那斯達克 |
| 較歷史高點 | −56.8% | 計算所得 |
| 未使用的 ATM 額度 | 最多 5 億美元 | S-3ASR |
這輪上漲讓 Viking 回到過去一年區間的上緣(上一次收盤高於 42 美元是 2026 年 7 月 7 日),但股價仍不到 2024 年初高點的一半。按這批資料公佈時的價格,市場對整個 VK2735 產品線的估值扣除現金後約為 43 億美元。
VK2735 維持研究測試了什麼
這項研究(VK2735-102)為隨機、雙盲、安慰劑對照設計,收案約 180 名肥胖(BMI ≥30)但其他方面健康的成年人,分為兩個階段:
- 誘導期(第 0–21 週): 每週皮下注射 VK2735,每兩週加量一次,最終劑量為 15、17.5、20 或 22.5 毫克,或使用安慰劑。21 週後體重較基線下降 16.3%–18.7%,安慰劑組為 0.1%。
- 維持期(第 21–33 週): 在每週 VK2735 治療下減重的患者被重新隨機分配到每兩週一次、每月一次、繼續每週一次或安慰劑組,持續 12 週。
推動股價的終點是第 21 週減掉的體重中,到第 33 週仍保住的比例。這是一項探索性終點;研究的正式目標是安全性、耐受性和藥物動力學。
一個繼續使用 17.5 毫克每週方案的小組(n=13)在第 33 週時體重較基線下降 21.7%。Viking 稱這相當於經安慰劑校正後約 22%,且減重曲線「沒有高原期」。
月度與隔週方案:逐組結果
| 維持方案(每週誘導之後) | n | 每 4 週藥量 | 保住的減重比例 | 相對安慰劑 p 值 |
|---|---|---|---|---|
| 安慰劑 | 27 | 0 毫克 | 61% | — |
| 每兩週 5 毫克(誘導期每週 17.5 毫克) | 12 | 10 毫克 | 83% | 0.004 |
| 每兩週 7.5 毫克(誘導期每週 15 毫克) | 13 | 15 毫克 | 90% | <0.0001 |
| 每兩週 10 毫克(誘導期每週 17.5 毫克) | 12 | 20 毫克 | 97% | <0.0001 |
| 隔週方案合計 | 37 | — | 90% | <0.0001 |
| 每月 10 毫克(誘導期每週 17.5 毫克) | 16 | 10 毫克 | 82% | 0.0016 |
| 每月 15 毫克(誘導期每週 17.5 毫克) | 14 | 15 毫克 | 84% | 0.0012 |
| 每月 17.5 毫克(誘導期每週 17.5 毫克) | 11 | 17.5 毫克 | 90% | 0.0002 |
| 每月 20 毫克(誘導期每週 20 毫克) | 14 | 20 毫克 | 86% | 0.0005 |
| 每月 22.5 毫克(誘導期每週 22.5 毫克) | 10 | 22.5 毫克 | 85%* | 0.0024 |
| 月度方案合計 | 65 | — | 85% | — |
22.5 毫克組的結果剔除了一名反應偏離組均值超過 2.5 個標準差的受試者;若計入此人,該組比例升至 99%。新聞稿未給出月度方案合計的 p 值。
有三點值得注意。
月度各組之間看不出明確的劑量反應。 從每月 10 毫克提高到 22.5 毫克,保持比例只從 82% 變為 85%–90%。每組僅 10–16 人,組間差異都在雜訊範圍內。資料能說明的是:每一個月度組都優於安慰劑。
隔週方案看起來略好。 同樣是每 4 週 20 毫克,每兩週 10 毫克保住了 97%,每月 20 毫克保住了 86%。這說明更平穩的血藥濃度有作用,也與 Viking 強調的 VK2735 半衰期長這一特點相符。
保持效果並未帶來更多副作用。 月度組中輕度噁心的發生率為 4.5%,沒有中度或重度病例;嘔吐為 8%,安慰劑組為 7%。66 名月度組患者中有 1 人因不良事件停藥。
多數報導漏掉的劑量帳
每週 17.5 毫克的誘導方案每 4 週約用藥 70 毫克。維持期各組在同一時間段內用藥 10–22.5 毫克,只相當於誘導期的 14%–32%:
- 每月 10 毫克: 藥量比誘導期少約 86%,保住 82% 的減重(安慰劑組為 61%)。
- 每兩週 5 毫克: 同樣是每 4 週 10 毫克,保住 83%。
這一點重要,有三個原因:
- 生產成本。 Viking 已與 CordenPharma 簽約鎖定專用產能:每年「數公噸」的 VK2735 原料藥、1 億支自動注射筆和逾 10 億片片劑。只需誘導劑量一小部分的維持方案,能讓這些產能覆蓋更多患者。
- 定價空間。 用藥量只有四分之一甚至更少的維持方案,可以定價低於每週療法,同時仍保有可觀利潤率。在禮來口服藥 Foundayo 最低劑量自費價每月僅 149 美元起的市場裡,這一點很關鍵。
- 耐受性。 更低的劑量與維持期觀察到的接近安慰劑水準的胃腸道副作用發生率相吻合。
這也糾正了一個常見誤解:這裡的月度注射並不是把四次每週劑量合併成一針。
這項研究沒有證明什麼
- 它不是從第一天就每月注射。 所有患者都先經過 21 週每週誘導。Viking 表示耐受性資料「提出了一種可能」,即誘導期也可以嘗試降低給藥頻率,但這尚未經過測試。
- 只持續了 12 週。 肥胖治療要持續數年,目前還沒有 12 個月或更長時間的持久性資料。
- 收案的是其他方面健康的成年人。 2 型糖尿病患者在 VANQUISH-2 試驗中,不在本研究。
- 沒有與 tirzepatide(Zepbound)或 semaglutide(Wegovy)的頭對頭比較。
- 各組規模很小: 隔週組 37 人、月度組 65 人,每組 10–16 人。
VKTX 在重大資料日之後的走勢
VK2735 至今已有四次資料發布讓股價單日波動超過 35%。第一天的走勢很少是最終結論。
| 資料發布 | 當日漲跌 | 隨後 60 個交易日 | 後續 |
|---|---|---|---|
| 2023 年 3 月 28 日——VK2735 一期 | +69.3% | +32.1% | 漲勢延續 |
| 2024 年 2 月 27 日——二期 VENTURE(13 週減重 14.7%) | +121.0% | −25.9% | 次日創下 94.50 美元的歷史最高收盤價,隨後兩年下跌 |
| 2025 年 8 月 19 日——口服 VK2735 二期(停藥率 28%) | −42.1% | +67.4% | 跌幅全部收復 |
| 2026 年 9 月 22 日——月度維持 | +35.7% | ? | — |
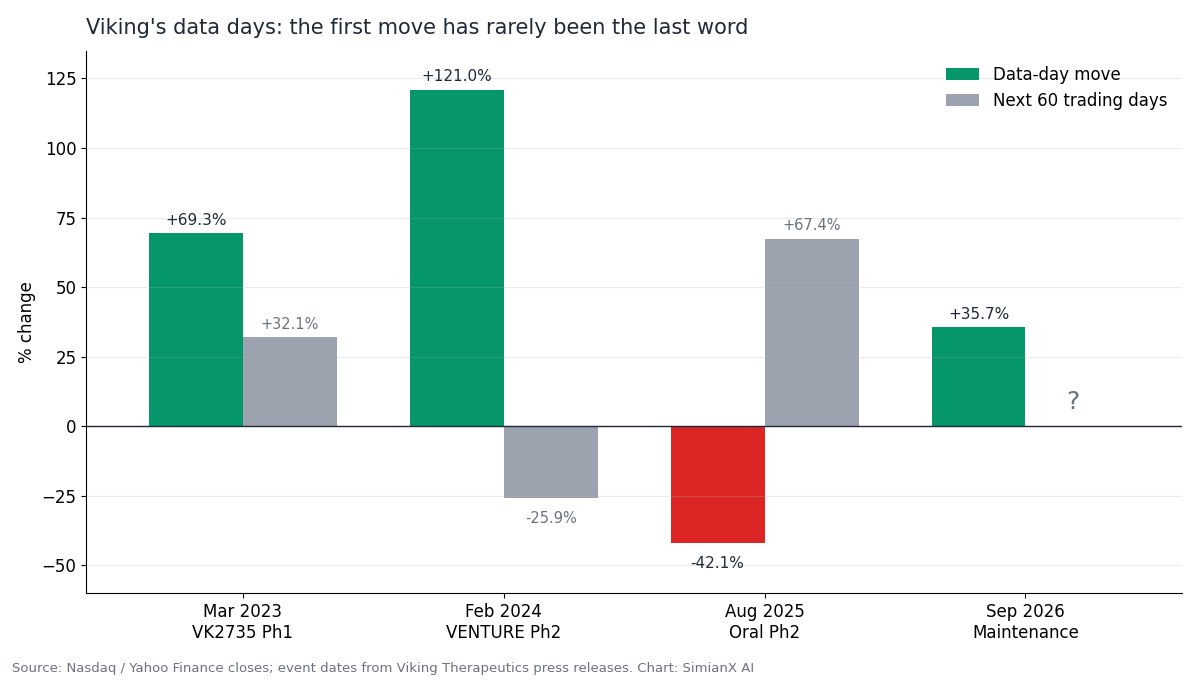
最值得記住的是 2025 年 8 月的口服資料。VENTURE-Oral 給藥結果顯示 13 週減重最高達 12.2%,但 VK2735 組有 28% 的患者停藥(安慰劑組 18%),嘔吐發生率為 26%,股價單日下跌 42%。新資料回答了注射劑在維持期的這一擔憂,卻沒有回答片劑的問題。Viking 計畫在本研究的第二部分測試口服維持方案,並於 2026 年第四季啟動口服三期試驗。
5 億美元 ATM 與現金跑道
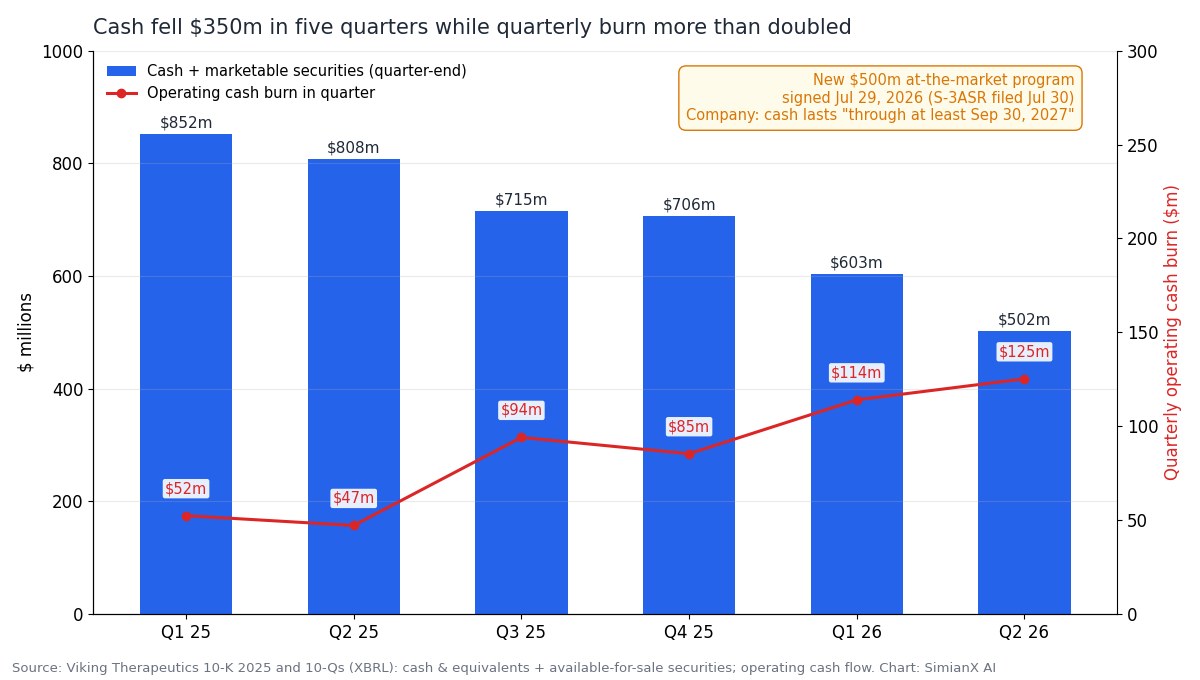
| 季 | 期末現金及有價證券 | 營運現金消耗 | 淨損 |
|---|---|---|---|
| 2025 年第一季 | 8.519 億美元 | 5,230 萬美元 | 4,560 萬美元 |
| 2025 年第二季 | 8.077 億美元 | 4,710 萬美元 | 6,560 萬美元 |
| 2025 年第三季 | 7.146 億美元 | 9,400 萬美元 | 9,080 萬美元 |
| 2025 年第四季 | 7.057 億美元 | 8,530 萬美元 | 1.577 億美元 |
| 2026 年第一季 | 6.030 億美元 | 1.140 億美元 | 1.583 億美元 |
| 2026 年第二季 | 5.017 億美元 | 1.252 億美元 | 1.280 億美元 |
2025 年全年淨損 3.596 億美元;2026 年上半年為 2.863 億美元。2026 年第二季研發費用為 1.158 億美元,上年同期為 6,020 萬美元。
三份申報文件勾勒出融資問題的輪廓:
- 現金跑道指引。 第二季 10-Q 稱,5.019 億美元的現金、現金等價物和短期投資「足以支撐公司營運至少到 2027 年 9 月 30 日」。
- 三期時間表。 VANQUISH-1(約 4,500 名肥胖成人)於 2025 年 11 月完成收案,VANQUISH-2(約 1,000 名合併 2 型糖尿病的肥胖成人)於 2026 年第一季完成收案。兩項試驗均每週給藥 78 週,因此 VANQUISH-1 最後一批患者大約在 2027 年年中到達主要終點,VANQUISH-2 則在 2027 年稍晚。現金指引到期的時間,和關鍵資料預計公佈的時間非常接近。
- ATM。 Viking 的舊儲架登記於 2026 年 7 月 26 日到期。舊計畫下公司已賣出 4,591,231 股,其中 2026 年上半年淨得 3,420 萬美元。7 月 29 日,公司與 Stifel、Piper Sandler、Cantor、Oppenheimer 和 Canaccord 簽署了新的 5 億美元按市價發行協議,並於 7 月 30 日以自動生效的儲架登記形式提交。
按新的股價,ATM 的稀釋效應如下:
| ATM 平均賣出價 | 募資 5 億美元所需股數 | 相對 1.1665 億股的稀釋 |
|---|---|---|
| 30 美元 | 1,670 萬股 | 14.3% |
| 40.85 美元(9 月 22 日收盤) | 1,220 萬股 | 10.5% |
| 50 美元 | 1,000 萬股 | 8.6% |
ATM 讓 Viking 可以在這樣的上漲中賣股,而無需發布公告;賣出情況只會在下一份季報中揭露。以 40 美元而不是 30 美元募資,同樣 5 億美元可少發約 450 萬股新股。從這個角度看,這輪上漲改善的不只是 Viking 的臨床敘事,也同樣改善了它的融資處境。投資人應關注預計 10 月下旬發布的第三季 10-Q,看 9 月 22 日之後的 ATM 賣出情況。
關於股權融資如何改變每股價值,可參閱我們對 Sysco 10 億美元賣股的拆解。關於一家交易現金只夠約一年開支的尚無營收公司,可參閱我們對 newcleo 上市的分析。
VK2735 對比 Zepbound、Wegovy 與下一波競品
VK2735 是一種 GLP-1/GIP 受體雙重激動劑,與禮來的 tirzepatide 屬於同一大類。它將要進入的市場正在快速變化:
| VK2735(Viking) | 禮來 | 諾和諾德 | |
|---|---|---|---|
| 已獲批減重產品 | 無;處於三期(VANQUISH-1/-2) | Zepbound(tirzepatide);口服藥 Foundayo 於 2026 年 4 月 1 日獲批 | Wegovy(semaglutide),注射劑與口服劑 |
| 後期管線 | 口服 VK2735 三期計畫於 2026 年第四季啟動;胰澱素激動劑 VK3019 處於一期 | retatrutide(三重激動劑):TRIUMPH-1 顯示 80 週減重最高 28.3% | CagriSema(cagrilintide + semaglutide) |
| 低劑量方案 | 每週誘導後的隔週與月度維持(本研究) | retatrutide 最低 4 毫克劑量在 TRIUMPH-1 中實現 19.0% 減重 | 每週給藥 |
| 9 月 21–22 日股價 | +3.9%,隨後 +35.7% | +1.0%,隨後 +0.5% | −8.0%(資本市場日),隨後 −1.0% |
同一週裡,兩家龍頭各有動靜。9 月 21 日,諾和諾德在資本市場日上把 2026–2030 年的營收成長指引定為僅與產業同業「持平」,股價隨之下跌 8%(彭博)。禮來收於 1,170 美元,比 2026 年 8 月創下的收盤紀錄低約 9%。
禮來的 retatrutide 在 TRIUMPH-1 中最低 4 毫克劑量仍實現了 19.0% 的減重,因此低劑量策略不會一直是 Viking 獨有的。Viking 的優勢在於:對一款已進入三期的腸促胰素藥物,它率先拿出了按月給藥間隔的隨機維持資料。
VKTX 會成為收購目標嗎?Metsera 這一參照
最接近的近期交易是輝瑞收購月度 GLP-1 注射劑開發商 Metsera。輝瑞於 2025 年 11 月 13 日完成收購,價格為每股 65.60 美元現金,企業價值約 70 億美元,另加每股最高 20.65 美元的或有價值權(CVR)。其中 CVR 包含月度 GLP-1 藥物 MET-097i 獲 FDA 批准時每股 7 美元,這等於輝瑞給月度給藥明確標了價。
| Metsera(收購時) | Viking(2026 年 9 月 22 日) | |
|---|---|---|
| 核心資產階段 | 二期 | 三期已完成收案 |
| 月度給藥證據 | 核心專案的基本設計 | 隨機維持資料 |
| 首期企業價值 | 約 70 億美元(另加 CVR) | 約 42.6 億美元市場企業價值 |
| 競購 | 輝瑞對諾和諾德 | 未公布 |
這並不是對交易的預測。Viking 從未宣佈過出售程序,而 Metsera 是在 2025 年減重資產競購高峰期被收購的。但它確實表明,一家大型藥廠為一個更早期的月度專案支付的價格,高於市場目前給 Viking 整條產品線的估值——這也是 VKTX 總伴隨收購傳聞的原因之一。使 ATM 融資變得可能的同一股資金壓力,也讓合作授權成為一個合理的替代選項。
上漲之後仍存在的風險
- 三期療效與耐受性。 VANQUISH 採用每週 7.5、12.5 和 17.5 毫克給藥,持續 78 週。它的減重幅度和停藥率對 VK2735 價值的影響,遠大於 12 週的維持資料。
- 持久性。 安慰劑組 12 週後只保住 61%,說明體重反彈有多快。月度給藥在 12 或 24 個月時能否仍保持 80% 以上,目前未知。
- 小樣本風險。 10–16 人的組別,加上一個被剔除的異常值,在更大規模的試驗中重複時可能偏移好幾個百分點。
- 稀釋。 最多 5 億美元的 ATM 額度、不斷上升的季度現金消耗,以及在 2027 年 9 月到期的現金跑道指引。
- 口服耐受性。 口服二期 28% 的停藥率這一問題尚未得到回答。
- 競爭。 禮來已獲批的口服藥和療效更強的 retatrutide;諾和諾德的 CagriSema;輝瑞手中的 Metsera 資產。
- 定價與政策。 美國減重藥價格正透過直接面向消費者通路和政府協議下降。我們關於 2026 年中期選舉可能如何影響醫療股的分析介紹了政策背景。
接下來關注什麼
- 2026 年第三季 10-Q(10 月下旬): 上漲後透過 ATM 賣出的股數,以及更新後的現金與跑道表述。
- 完整維持資料: 任何醫學會議上公佈的個體患者資料,以及測試口服維持的研究第二部分結果。
- 口服三期啟動(2026 年第四季): 試驗設計,以及是否包含低劑量維持組。
- VANQUISH-1 頂線資料(預計 2027 年年中至下半年): 78 週經安慰劑校正的減重幅度,以及因不良事件停藥的比例。
- 合作或戰略訊息: 股權融資之外的另一條路。
- 同業: 禮來(retatrutide 上市申請)和諾和諾德(CagriSema)設定了競爭門檻。
SimianX AI 把 VKTX 的價格走勢、10-Q 與 424B 公開說明書補充文件等 SEC 申報文件以及新聞整合進同一個多代理人研究流程。可查看 VKTX 股票基本面,或對比 禮來(LLY) 與 諾和諾德(NVO)。
常見問題
Viking Therapeutics 股價為何在 2026 年 9 月 22 日上漲?
Viking 公佈,從每週 VK2735 改為每月或每兩週注射的患者,在 12 週內保住了大部分減重成果:月度組合計 85%,隔週組 90%,安慰劑組為 61%。VKTX 當天收漲 35.7%,報 40.85 美元。
月度 VK2735 的效果和每週一樣好嗎?
在這項研究中,繼續每週 17.5 毫克的組別體重仍在下降,第 33 週較基線減重 21.7%。月度組保住了已減掉體重的 82%–90%。月度給藥能維持減重,但尚未測試能否用於誘導減重。
月度劑量是每週劑量的四倍嗎?
不是。每次月度注射為 10–22.5 毫克,與單次每週劑量在同一範圍。以 4 週計,月度組患者獲得的藥量約為每週誘導期的 14%–32%。
Viking 會繼續賣股嗎?
有可能。Viking 於 2026 年 7 月 29 日簽署了 5 億美元的按市價發行銷售協議,並表示現金至少可支撐到 2027 年 9 月 30 日。該計畫下的賣股情況會在季報中揭露。
VK2735 三期結果何時公佈?
VANQUISH-1 與 VANQUISH-2 都對患者給藥 78 週。VANQUISH-1 於 2025 年 11 月完成收案,這意味著頂線資料大約在 2027 年年中至下半年公佈。Viking 尚未給出確切日期。
VK2735 與 Zepbound、Wegovy 相比如何?
目前沒有頭對頭試驗。VK2735 與 Zepbound(tirzepatide)同屬 GLP-1/GIP 類別,其潛在優勢是靈活的維持給藥方案和口服劑型。Zepbound 和 Wegovy 已經獲批,擁有多年的真實世界資料。
結論
9 月 22 日的上漲回應的是一個真實發現:在每週誘導之後,VK2735 以低至誘導劑量七分之一的藥量,按月或隔週給藥,保住了 82%–97% 的減重,副作用發生率接近安慰劑。這強化了 Viking 在便利性、成本和產能上的論據——而這些是單看「維持 90%」的標題看不出來的。
它也留下了三個未解的問題。第一,資料只覆蓋 12 週,且是小規模的健康成人組。第二,關鍵的 VANQUISH 結果預計在 2027 年年中至下半年公佈,大約就是公司現金指引到期的時候。第三,一個 5 億美元的 ATM 隨時可以按市場給出的任何價格填補這一缺口。按約 43 億美元的企業價值計算,VKTX 仍低於 2024 年的高點,也低於輝瑞為一個更早期月度專案支付的價格。下一份季報將顯示 Viking 在這輪上漲中賣出了多少股票。
延伸閱讀
參考來源
- Viking Therapeutics — VK2735 維持研究頂線結果(2026 年 9 月 22 日)
- Viking Therapeutics — 2026 年第二季 10-Q
- Viking Therapeutics — 2026 年第二季業績新聞稿(附件 99.1)
- Viking Therapeutics — 含 5 億美元 ATM 公開說明書的 S-3ASR(2026 年 7 月 30 日)
- SEC EDGAR — Viking Therapeutics 申報文件
- Viking Therapeutics — VENTURE-Oral 給藥二期結果(2025 年 8 月 19 日)
- ClinicalTrials.gov — VK2735 相關研究
- Eli Lilly — Foundayo(orforglipron)獲 FDA 批准
- Eli Lilly — retatrutide TRIUMPH-1 三期結果
- 美國 FDA — Zepbound 獲批用於慢性體重管理
- Pfizer — 完成收購 Metsera
- 彭博 — 諾和諾德股價在資本市場日後下跌
- CordenPharma — 委託製造商
- 那斯達克 — VKTX 行情
- Investopedia — 儲架發行
- Investopedia — 股權稀釋
- Viking Therapeutics — 公司官網


