
 作者:Muke
Elice IPO:上市首日跌破承銷價、次日漲停,以及2025年以來韓國AI新股的走勢
快速解答: Elice(KOSDAQ:0158S0)在散戶申購倍數達 408倍、法人詢價倍數達 388.84倍 之後,將IPO承銷價訂在 ₩90,500,即₩70,400–₩90,500區間的上緣。2026年10月20日 掛牌首日,該股開盤報₩75,700,盤中最低跌至₩56,500,收在 ₩61,500,下跌32.04%——在2026年37檔韓國新股中,首日表現排名倒數第六。次日該股以 漲停價(每日漲幅上限)₩79,900(+29.92%) 收盤,仍比承銷價低11.7%;10月22日早盤,該股首度站上承銷價,最高漲至₩99,900。在下文追蹤的2025年1月以來10檔AI相關韓國新股中,有7檔在2026年10月20日的股價低於承銷價。
Elice IPO 為AI資料中心類股的投資人敲響了警鐘:超高的申購需求並不保證上市成功,營收高速成長也不能自動證明溢價估值合理。
這家韓國AI基礎設施公司在吸引約 408倍的散戶申購需求 後,將股票定價於承銷區間上緣 ₩90,500。2026年10月20日,該股收在 ₩61,500,較承銷價下跌 32.04%,當天KOSDAQ指數下跌3.33%。
下一個交易日則走勢相反。10月21日,Elice在開盤約十分鐘後觸及 漲停價₩79,900,較首日收盤價上漲29.92%——這是韓國規定允許的單日最大漲幅。該股最終以漲停價收盤,仍比 IPO承銷價低約11.7%。10月22日早盤,該股首度站上承銷價,截至韓國時間10:00盤中最高觸及₩99,900(較承銷價高10.4%)。
兩次波動都值得關注。第一次暴露了承銷階段的預期與公開市場定價之間的落差;第二次則顯示,有限的可交易籌碼與快速變化的市場情緒,能以多快的速度推動一檔新掛牌股票。
本篇SimianX AI研究探討的是這些價格波動背後的財務問題:Elice能否從其GPU基礎設施中取得足夠的現金報酬,以支撐其估值,並為下一輪擴張提供資金? 文章也提供一張2025年以來所有AI相關韓國新股的參考表,將這次上市放進脈絡中比較。
現有證據支持一個有所保留的結論:Elice的業務正在成長,並已公布營業利益;但其IPO也揭示了客戶集中、設備支出沉重,以及以EBITDA為核心的估值所帶來的風險。
研究日期:2026年10月22日(韓國時間)。10月20日和21日的價格為收盤價;10月22日的價格為盤中價格(截至韓國時間10:00),並非確認的收盤價。下文的財務計算均已註明屬於歷史比較或示意性假設。
Elice IPO速覽:價格走勢
Elice在韓國KOSDAQ掛牌,代碼為 0158S0。公司透過出售 2,222,000股新發行股份 募集約 2,011億韓元,以當時報導採用的匯率計算約合 1.51億美元。以承銷價計算,其市值約為 1.005兆韓元。
| 事件 | 股價 | 較IPO承銷價變動 |
|---|---|---|
| IPO承銷價(₩70,400–₩90,500區間上緣) | ₩90,500 | — |
| 10月20日開盤成交價 | ₩75,700 | −16.35% |
| 10月20日盤中最高價 | ₩77,700 | −14.14% |
| 10月20日盤中最低價 | ₩56,500 | −37.57% |
| 10月20日收盤價 | ₩61,500 | −32.04% |
| 10月21日開盤成交價 | ₩69,500 | −23.20% |
| 10月21日以漲停價收盤(開盤約10分鐘後觸及漲停) | ₩79,900 | −11.71% |
| 10月22日盤中最高價(截至韓國時間10:00) | ₩99,900 | +10.39% |
因此,該股一開盤就低於承銷價,隨後又遭遇進一步賣壓。首日成交約590萬股,是承銷時出售的222萬股的兩倍半以上。
在IPO中獲配股票的投資人,與在開盤時買進的投資人報酬並不相同。從₩75,700到₩61,500,開盤至收盤的跌幅約為 18.8%。
評估反彈時,這項區別同樣重要。從₩61,500回到₩90,500的承銷價,需要上漲約 47.2%。32%的跌幅無法靠同等百分比的漲幅收復,因為反彈是從較小的基數開始。即使從₩79,900的漲停收盤價算起,也還需要再上漲 13.3% 才能回到承銷價;10月22日早盤,該股已補足這段漲幅。
市場背景並不友善。KOSDAQ指數10月20日收在781.97點,當日下跌3.33%,較10月6日的收盤點位919.92點低15.0%,此前10月15日曾單日重挫7.65%。
來源:Elice的承銷公告、Reuters的首日交易報導、ZDNet Korea的收盤報導、MoneyToday的後續交易更新
韓國上市首日漲跌幅限制如何影響走勢
韓國新股掛牌首日適用特殊的價格區間。自 2023年6月26日 起,新上市股票的基準價就是其承銷價,上市當天可在該價格的 60%至400% 之間交易。從第二個交易日起,適用一般的 ±30%每日漲跌幅限制,以前一日收盤價為基準。
| 規則 | 對Elice的意義 |
|---|---|
| 首日下限:承銷價的60% | ₩54,300。盤中最低價₩56,500距此僅差₩2,200。 |
| 首日上限:承銷價的400% | ₩362,000。從未觸及。 |
| 次日限制:較前一日收盤價±30% | ₩61,500 × 1.3 = ₩79,950,依₩100最小升降單位無條件捨去:₩79,900。 |
由此產生兩個結果。首日下跌32%,已占該區間允許的最大40%跌幅的很大一部分。而10月21日的反彈在機制上被封頂:當天想以更高價格買進更多股票的買方,無法在₩79,900以上成交。同一規則在2026年5月為MakinaRocks帶來相反的極端:該股首日開盤與收盤都恰好是承銷價的400%(即上限,韓國俗稱 ttadabul,意為「翻兩番」)。
來源:Financial News關於2023年6月26日規則變更的報導
2025–2026年韓國AI新股:首日表現與目前股價
Elice的首秀有多不尋常?下表列出2025年1月以來,核心業務為AI軟體、AI晶片或AI基礎設施的10檔韓國新股,包括首日表現與最新收盤價。
| 公司 | 上市日期 | 承銷價 | 首日收盤 | 首日較承銷價 | 2026年10月20日收盤 | 較承銷價 | 較最高收盤價 |
|---|---|---|---|---|---|---|---|
| Wisenut | 2025年1月24日 | ₩17,000 | ₩10,800 | −36.5% | ₩5,040 | −70.4% | −73.8% |
| LG CNS(KOSPI) | 2025年2月5日 | ₩61,900 | ₩55,800 | −9.9% | ₩67,600 | +9.2% | −53.0% |
| Neurophet | 2025年7月25日 | ₩14,000 | ₩20,300 | +45.0% | ₩6,100 | −56.4% | −83.4% |
| Nota | 2025年11月3日 | ₩9,100 | ₩31,000 | +240.7% | ₩15,070 | +65.6% | −73.3% |
| Acryl | 2025年12月16日 | ₩19,500 | ₩67,000 | +243.6% | ₩14,010 | −28.2% | −79.1% |
| SemiFive | 2025年12月29日 | ₩24,000 | ₩27,650 | +15.2% | ₩15,020 | −37.4% | −69.2% |
| MakinaRocks | 2026年5月20日 | ₩15,000 | ₩60,000 | +300.0% | ₩16,400 | +9.3% | −79.0% |
| StradVision | 2026年6月30日 | ₩12,000 | ₩7,200 | −40.0% | ₩2,465 | −79.5% | −65.8% |
| Neosapience | 2026年9月21日 | ₩10,000 | ₩36,900 | +269.0% | ₩7,920 | −20.8% | −78.5% |
| Elice | 2026年10月20日 | ₩90,500 | ₩61,500 | −32.0% | ₩61,500 | −32.0% | — |
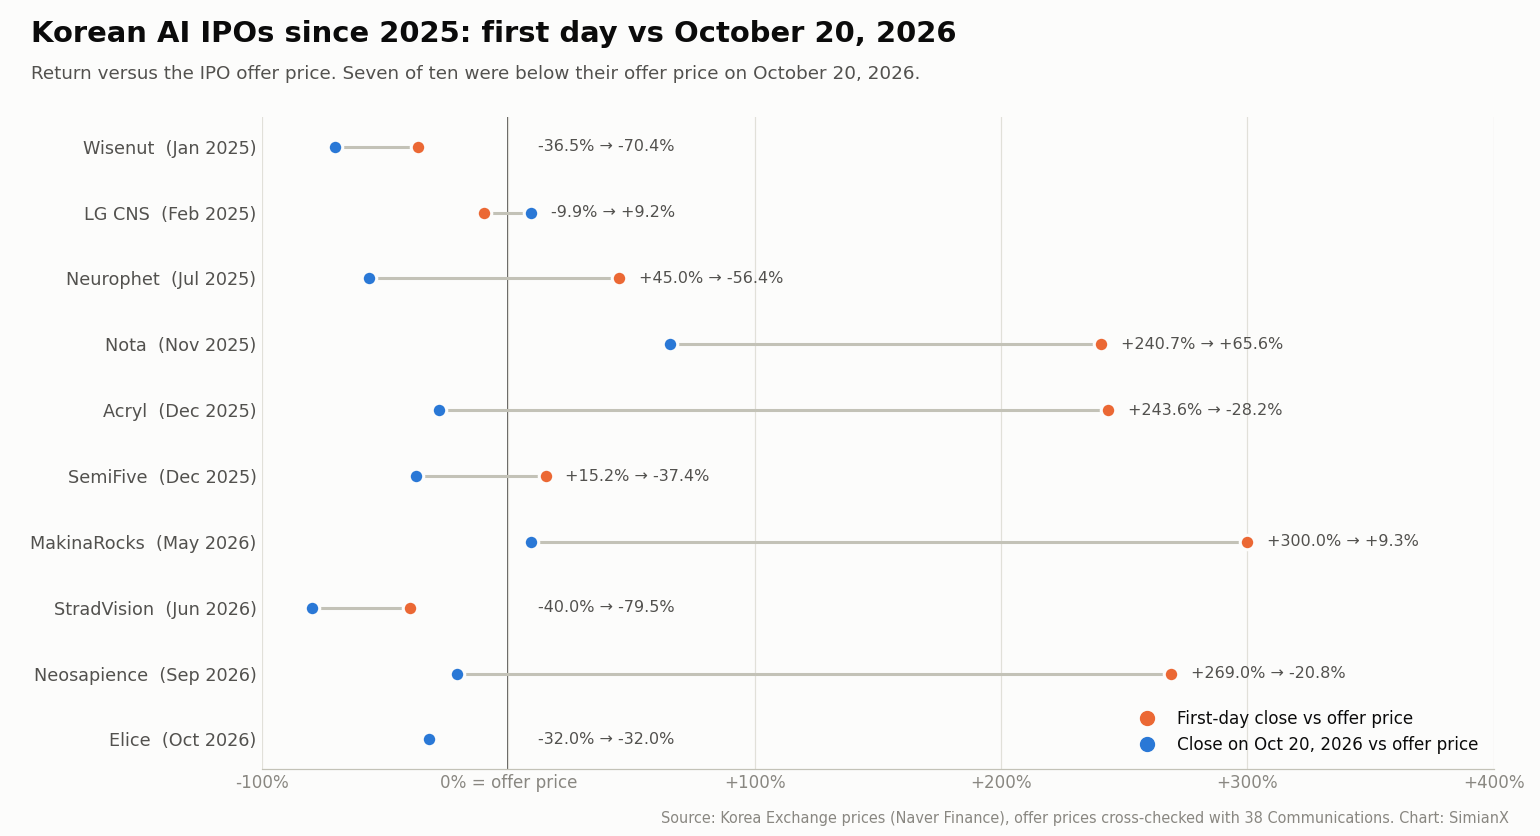
各公司業務:Wisenut(AI聊天機器人與搜尋軟體)、LG CNS(IT服務、AI與雲端;在KOSPI上市,其餘均在KOSDAQ上市)、Neurophet(腦部影像AI軟體)、Nota(AI模型壓縮與最佳化)、Acryl(AI平台軟體)、SemiFive(客製化AI晶片設計)、MakinaRocks(工業AI軟體)、StradVision(車用視覺AI)、Neosapience(AI語音生成),以及Elice(AI教育加上GPU雲端與模組化資料中心)。
有四個規律值得注意:
- 首日表現的中位數為上漲約30%;而截至2026年10月20日,持有表現的中位數為虧損約30%。 10檔中有7檔當天股價低於承銷價。
- 首日漲幅最大的四檔都回吐了大部分漲幅。 Nota、Acryl、MakinaRocks與Neosapience首日收盤均較承銷價上漲至少240%;到10月20日,每一檔都比各自的最高收盤價低70%以上。Neosapience在不到一個月內從₩36,900跌至₩7,920。
- 首日疲弱也不是買進訊號。 Wisenut與StradVision是首日跌幅超過Elice的兩檔新股,到10月20日分別又較首日收盤價下跌53%與66%。
- 在首日下跌的四檔中,只有Elice在第二個交易日漲停。 Wisenut第二天上漲4.8%,LG CNS上漲3.4%,StradVision則再跌18.9%。Elice此後的走勢尚未形成紀錄。
以上是價格歷史,而非預測。樣本規模小,只收錄主業為AI的公司,而且其表現最弱的階段恰逢2026年10月KOSDAQ的下跌。
Elice在2026年韓國新股中的排名
在截至10月20日的2026年37檔韓國新股中(不含SPAC與REIT),首日收盤價的中位數較承銷價高約45%,37檔中有10檔首日收盤低於承銷價。Elice的−32.04%是 年內第六大首日跌幅。跌幅更大的五檔分別是StradVision(−40.0%,6月30日)、Hatchtech(해치텍,−39.4%,8月25日)、Jincostech(진코스텍,−38.5%,10月15日)、PeacePeace Studio(피스피스스튜디오,−36.1%,6月8日)與Kido Industry(기도산업,−34.6%,8月21日)。
來源:News1關於2026年排名的報導、38 Communications新股上市結果
為何申購需求超過400倍,Elice IPO仍會下跌?
只要釐清申購數據的定義,這個表面上的矛盾就更容易理解。
散戶申購了 226,737,440股,而分配給散戶的只有 555,500股,占承銷總數的四分之一,由此得出約 408倍 的申購倍數。在先前的詢價(需求預測)中,2,367家法人 以 388.84倍 的倍數參與報價,承銷價訂在區間上緣。
散戶申購保證金約達 10.26兆韓元。
這些保證金是申購資金,既不是Elice募得的金額,也不代表上市後買進同樣股票的承諾。扣除承銷費用前,公司募資約2,011億韓元。
有幾種機制可以解釋,為什麼申購熱烈的新股仍可能下跌。
申購數量可能超過投資人真正想持有的數量
當投資人預期獲配很少時,他們申購的股數可能遠多於最終想持有的數量。申購倍數衡量的是相對於有限配售額度的申購量。
它並不能說明股票自由交易後,投資人願意接受的價格。
掛牌首日的價差可能就是投資邏輯本身
部分申購者參與是因為預期股價會立即上漲。若股票開盤低於承銷價,這個邏輯就失效了。
原本看似代表強勁需求的投資人,可能同時變成賣方。
定價與上市之間,市場可能已經改變
Elice的承銷價在交易開始前就已確定。同業估值、融資環境與風險偏好的變化,可能讓已議定的承銷價到上市日時顯得偏貴。從10月1日詢價結束到10月20日上市,KOSDAQ下跌約13%;韓國媒體將上市當天的賣壓,與市場對CoreWeave等美國新型雲(neocloud)業者獲利能力的新一輪疑慮連結在一起。
需求必須在下一個可成交價位持續存在
成功的IPO需要在獲配投資人開始賣出後,仍有願意承接的買方。申購統計對這種持續需求能提供的資訊有限。
超額申購的委託簿描述的是配售過程。持久的股價需要以業務價值為支撐的持續需求。
Elice實際經營什麼業務?
Elice於2015年從程式教育起家,之後擴展到AI培訓平台、企業AI解決方案與雲端基礎設施。
如今,其業務涵蓋兩大領域:
- AI轉型與教育: 學習平台、能力評量、企業AI應用與導入服務。
- AI雲端與基礎設施: GPU運算、基礎設施軟體與模組化AI資料中心。
基礎設施產品包括 Elice Cloud Infrastructure(ECI),以及公司的 Portable Modular Data Center(可攜式模組化資料中心,PMDC)。
Elice的雲端平台支援預留、隨需與競價(spot)GPU使用方式。其公開產品資料列出的NVIDIA GPU世代包括A100、H100、B200與B300。
這種組合讓Elice擁有多種潛在營收來源:出租算力、供應基礎設施、代管客戶環境,以及銷售相關軟體或服務。
投資人需要區分這些來源。硬體交付、專案導入與經常性雲端使用,在利潤率、資金需求與客戶留存上可能差異很大。
因此,一家被籠統稱為「AI資料中心股」的公司,內部可能包含經濟特性截然不同的多項業務。
什麼是新型雲(neocloud)?
新型雲(neocloud)是指高度專注於AI運算、尤其是GPU基礎設施的雲端服務商。
這類公司通常在運算效能、硬體供應、專業軟體、支援服務或價格上競爭。它們的商業模式不同於AWS、Microsoft Azure與Google Cloud等綜合雲端平台,後者提供大量的資料庫、企業軟體與應用服務。
Elice之所以納入討論,是因為其成長愈來愈仰賴AI基礎設施。不過,它的教育與企業應用業務,使它與一家幾乎完全專注於GPU租賃的公司並非完全可比。
Elice的模組化資料中心策略為何值得關注?
Elice的PMDC方案將運算、網路、電力與冷卻設備整合進預製模組。
公司宣傳的部署時程約為 12週,但取決於具體場址與基礎設施條件。公司也宣傳採用液冷、電力使用效率約為 1.1,並在IPO公告中稱此方案可將初期基礎設施成本最多降低40%。
這些是公司的說法與產品規格,不應被視為在每一處安裝都經過獨立驗證的效能。
儘管如此,模組化設計仍可能具備實際優勢:標準化設備可以降低施工複雜度、支援分階段擴充,並讓產能更快上線。
PUE為1.1代表什麼?
電力使用效率(PUE)是將設施總用電量與運算設備用電量相比較。
在PUE為1.1時,一處IT設備用電1百萬瓦的設施,總用電約為1.1百萬瓦。多出的0.1百萬瓦用於冷卻及其他設施功能。
較低的額外耗電可以改善營運經濟性,但它並不衡量客戶使用率、營收、融資成本或投資報酬。
十二週建成能否解決電力瓶頸?
在基本條件到位後,模組可以快速製造與安裝。但電網併接、許可、土地、變壓器與簽約客戶可能需要長得多的時間。
對投資人而言,真正有意義的日期,是基礎設施能夠承接 可計費客戶工作負載 的時候。
快速的製造週期很有價值,但報酬取決於整個開發時程。
Elice有獲利嗎?
有,依其公布的上半年財報,在營業層面已經獲利——而這是最近才出現的變化。
Elice上市前的揭露文件與韓國媒體報導提供以下數據:
| 財務指標 | 2025年上半年 | 2025年全年 | 2026年上半年 |
|---|---|---|---|
| 營收 | 114億韓元 | 395億韓元 | 344億韓元 |
| 營業利益(虧損) | (36億韓元) | 52億韓元 | 103億韓元 |
| EBITDA | — | — | 232億韓元 |
| 計算所得營業利益率 | 虧損 | 約13.2% | 約29.9% |
| 計算所得EBITDA利潤率 | — | — | 約67.4% |
上半年營收約成長為三倍(+202%),2026年前六個月的營業利益已超過2025年全年。公司將其EBITDA利潤率四捨五入表述為約68%。
這些數據顯示,Elice的估值並不僅建立在預測營收上,這項業務已經公布了可觀的營業利益。
關鍵問題在於,隨著基礎設施與客戶群擴大,這些獲利的可重複性有多高。
來源:Elice 9月IPO法說公告、ChosunBiz關於2025年全年財報的報導、EToday關於2025年上半年比較的報導
為什麼EBITDA利潤率遠高於營業利益率?
232億韓元EBITDA與103億韓元營業利益之間的差額約為 129億韓元。
韓國財務報告顯示上半年折舊為129億韓元,已超過前一年全年水準。相對於Elice的營收,這個數字相當可觀,反映出這項業務的設備密集程度。
折舊是把基礎設施成本在其預估使用年限內分攤。在報告期間它屬於非現金項目,但公司仍須購置設備,最終也可能需要汰換。
對AI基礎設施業者而言,EBITDA能提供折舊前的營運資訊,但它無法完整呈現股東可取得的現金。
上半年營收有多少來自預付的政府合約?
這是多數掛牌首日報導忽略的細節。Elice為政府GPU租賃案預先收取現金,並在提供服務時認列為營收。這些預收款餘額(合約負債)變化如下:
| 日期 | 合約負債 |
|---|---|
| 2024年底 | 15億韓元 |
| 2025年底 | 305億韓元 |
| 2026年6月底 | 114億韓元 |
2026年上半年約有 230億韓元 預收款被認列為營收——約占該期間所公布 344億韓元的三分之二(約67%)。這部分營收對應的現金大多在2025年就已入帳。
由此得出兩點含意。第一,上半年獲利的激增在很大程度上仰賴預付的政府案件,因此它對經常性商業需求的說明力,弱於表面成長率所暗示的程度。第二,預收款餘額已大幅減少;要重現這個成績,需要新的預付合約或新客戶。
資本支出揭示了Elice獲利的哪些問題?
財報顯示,上半年購置不動產、廠房及設備的支出約為 413億韓元,而EBITDA為232億韓元。
由此可得兩個有用的比較:
- 設備購置支出約為 EBITDA的1.8倍。
- 設備購置支出比EBITDA多出約 181億韓元。
這個差額 並非自由現金流的計算結果。適當的現金流分析必須納入營運現金流、營運資金、稅負、融資安排以及設備付款的時點。
但它確實說明了為什麼高EBITDA利潤率無法單獨定案投資結論。
上市前的報導也顯示,Elice截至2026年6月的流動比率約為 52.3%,低於2023年底的約267%,借款約占總資產的28.7%(借款依賴度)。其後的股權募資改變了流動性狀況,因此這些歷史比率不應被當作公司上市後的狀況。
投資人應如何區分成長性支出與汰換性支出?
有些設備購置會形成新增產能,有些則用於維持既有產能的競爭力。
這項區別很重要:
- 成長性資本支出可能帶來未來營收。
- 維護與汰換性資本支出用於維持既有獲利。
- 技術升級可能兼具兩種作用。
對GPU業者而言,一項資產在技術上仍可正常運作,卻可能因新一代硬體效能更好,而只能取得較低的租金。
因此,投資人需要估算設備在其經濟年限內(包括殘值)的現金創造能力。若假設目前的EBITDA不需進一步投資就能無限期延續,將會高估股東報酬。
Elice對政府相關需求的依賴有多深?
客戶集中是最明顯的風險之一。
ChosunBiz報導,2026年上半年營收中約 225億韓元(即 65.6%)與韓國資訊通信產業振興院(NIPA)相關。
2025年的可比數據為134億韓元,約占營收的34%。因此,隨著業務擴張,政府相關需求變得更加重要。
同一篇報導指出,Elice的IPO估值採用約 27.13倍 的平均EV/EBITDA倍數,取自CoreWeave與DigitalOcean等美國雲端與資料中心同業。一家營收集中、直到最近才轉向基礎設施的小公司,在與規模更大、業務更多元的業者比較時,需要格外審慎。
政府計畫可以帶來寶貴的營收、採購上的信譽,以及接觸研究型客戶的機會。Elice的公開公告證實其參與了多項此類計畫。
例如,Elice獲選為光州人工智慧產業融合事業團(AICA)主導的2026年國家AI資料中心高度化計畫中,H100與B200 GPU算力的供應商之一。公司表示該協議期間為2026年5月至12月。
這是商業活動的證據,同時也說明投資人為何必須檢視合約期間與續約條件。
政府需求能讓營收更安全嗎?
它或許能降低部分付款風險,但也帶來其他依賴。
營收可能受到預算撥款、採購時程、供應商遴選以及計畫是否延續等因素影響。即使終端使用者廣泛,它們在經濟上仍可能仰賴同一個由政府出資的採購安排。
最有力的多元化證據,是民間部門營收上升,同時公部門業務得以延續。
如果政府營收占比下降是因為合約流失,那就遠沒有那麼令人鼓舞。
客戶預付款為什麼重要?
如上方合約負債表所示,政府GPU款項是預先收取,並在提供服務時認列為營收。
預付款可以支援投資並減少融資需求,但也意味著現金收取與營收認列發生在不同期間。
投資人應在關注公布獲利的同時,追蹤合約負債、續約與新的預付款。否則,會計營收的增加可能被誤認為當期現金收入同等增加。
下跌32%之後,Elice便宜了嗎?
大幅下跌帶來了更低的價格。至於是否帶來良好的價值,則取決於在該價格下可取得的獲利與現金流。
以承銷價計算約 1.005兆韓元 的市值,意味著流通在外股數約1,111萬股。據此計算,首日收盤價對應的股權價值約 6,830億韓元,10月21日₩79,900的漲停價對應約 8,880億韓元。
以下計算採用經四捨五入的公開財務數據。上半年年化數字只是將六個月的表現乘以二;它們 並非公司財測,而且上文所述的預付營收占比,使簡單年化顯得格外樂觀。
| 股權估值指標 | 以₩90,500 IPO承銷價計 | 以₩61,500首日收盤價計 | 以₩79,900次日漲停價計 |
|---|---|---|---|
| 約略市值 | 1.005兆韓元 | 6,830億韓元 | 8,880億韓元 |
| 市值 / 2025年營收395億韓元 | 25.5× | 17.3× | 22.5× |
| 市值 / 上半年年化營收688億韓元 | 14.6× | 9.9× | 12.9× |
| 市值 / 上半年年化營業利益206億韓元 | 48.8× | 33.2× | 43.1× |
營業利益比較既不是本益比(P/E),也不是EV/EBIT。它未做這些指標所需的調整,僅作為規模上的參考。
即使以首日收盤價計算,Elice仍需要大幅的未來成長才能支撐其估值。
承銷規模與市值來源:Newspim;歷史營收與營業利益:ChosunBiz。倍數為作者計算。
為什麼不提出精確的上市後EV/EBITDA估算?
企業價值需要一份一致且更新的資產負債表,包括現金、借款及相關租賃負債。
Elice的IPO募資總額會對這項計算產生重大影響,承銷費用、後續投資與融資也同樣重要。
用上市前的負債與上市後的股權拼湊出一個企業價值倍數,可能造成虛假的精確感。下一次財務揭露將提供更可靠的依據。
IPO募得的現金實際改變了什麼?
這次承銷全部為新發行股份,因此扣除費用前的資金歸Elice所有,而非歸出售持股的股東。
這是實質的利多。即使其後市價下跌,公司仍取得了用於基礎設施擴張的資金。
股價下跌並沒有讓IPO募得的資金從公司的銀行帳戶中消失。
不過,這筆資金主要用於投資。Elice表示計畫在韓國擴建區域型邊緣AI資料中心(主要位於首爾都會區以外),並透過美國、日本與新加坡等市場拓展海外業務。
如果設備投入有利可圖的需求,擴張就能創造價值;若在客戶承諾之前就建置產能,也可能增加財務風險。
對於比較基礎設施投資的SimianX AI讀者,一個實用的方法是區分 已到手的現金、合約已承諾的資本 與 仍需籌措的資金。三者分別回答了關於下一階段成長的不同問題。
GPU雲端報酬對使用率與定價有多敏感?
GPU基礎設施的固定成本很高。因此,使用率或租金價格的小幅變化,可能導致獲利出現大得多的變化。
請看以下假設範例,它並不代表Elice所揭露的使用率或成本結構:
| 假設 | 初始情境 | 壓力情境 |
|---|---|---|
| 可計費使用率 | 80% | 65% |
| 實際租金價格指數 | 100 | 80 |
| 營收指數 | 100 | 65 |
| 固定現金營運成本 | 50 | 50 |
| 變動成本(與使用量成比例) | 20 | 16.25 |
| 現金營運貢獻 | 30 | −1.25 |
營收降至初始水準的65%,原因是:
(65% ÷ 80%) × 80% = 65%
儘管客戶仍在使用,使用率下降與價格下跌疊加,便抹去了這個示意性的現金營運貢獻。
這個簡化範例未納入折舊、利息、稅負與設備汰換。若計入這些成本,所需報酬還會進一步提高。
什麼能改善經濟性?
較強的業者可以透過較長的承諾期、最低付款、客戶預付款、高效排程、更好的網路以及有價值的軟體來保護報酬。
Elice同時提供預留與競價產能。競價服務有助於將原本閒置的設備變現,而預留合約則提供更高的能見度。
相關的揭露是每種安排所產生的營收組合與利潤率。以大幅折扣換來的較高使用率,其價值可能不如以具吸引力的合約價格實現的較低使用率。
Elice對CoreWeave與Nebius意味著什麼?
Elice的上市對包括 CRWV 與 NBIS 在內的上市AI雲端服務商具有參考意義,因為投資人正在檢視關於基礎設施投資與報酬的類似問題——而且CoreWeave正是Elice IPO定價時採用的同業之一。
不過,這些公司的客戶、融資安排、地理布局與資產基礎各不相同。
CoreWeave:強勁成長可能與沉重的融資成本並存
CoreWeave的2026年第二季財報新聞稿顯示:
- 營收 25.75億美元
- 調整後EBITDA 15.10億美元
- 營業虧損 4,900萬美元
- 淨利息費用 6.40億美元
- 淨損 6.26億美元
這些數據說明了EBITDA與歸屬於股東的盈餘之間的距離。大規模營運可以產生可觀的EBITDA,而折舊與融資成本會吞噬其效益。未交貨訂單與負債之間的取捨,詳見CoreWeave股票2026:千億美元AI訂單對決債務風險。
這項比較並不意味Elice具有CoreWeave那樣的負債結構,而是說明以EBITDA為基礎的估值,為何需要審慎的融資分析。
來源:CoreWeave 2026年第二季財報(SEC文件)
Nebius:流動性必須與投資承諾對照來看
Nebius公布截至2026年6月30日持有 80.421億美元現金及約當現金。
其致股東信提到第二季資本支出約 57億美元,並表示預期2026年將收到超過90億美元的客戶預付款。
這些數據說明了為什麼光憑現金餘額無法證明財務安全。投資人必須將可用流動性與支出承諾、負債以及客戶付款時點相比較。
Nebius也揭露,其伺服器與網路設備的使用年限現採用五年,而2026年之前為四年。因此,在比較各雲端公司公布的獲利時,折舊假設值得留意。
來源:Nebius 2026年第二季財務回顧(SEC文件)、第二季致股東信
這是對所有AI資料中心類股的警告嗎?
這項警告最直接適用於那些必須為昂貴運算設備融資、並透過未來租金回收投資的企業。
產業中不同環節承擔不同的風險:
| 商業模式 | 範例 | 主要經濟曝險 |
|---|---|---|
| GPU雲端服務商 | Elice、CoreWeave、Nebius | 使用率、租金價格、設備汰換與融資 |
| 主機代管業者 | Equinix、Digital Realty | 開發成本、租賃、客戶信用與負債 |
| 電力與冷卻設備供應商 | Vertiv、Eaton | 訂單、製造執行與客戶投資週期 |
| 半導體供應商 | NVIDIA、AMD | 產品競爭力、需求與供應鏈執行 |
| 綜合雲端平台 | Amazon、Microsoft、Alphabet | 大型業務中的資本配置、使用率與報酬 |
這些範例用於說明商業模式,並非投資建議。
GPU雲端服務商在購置新產能時可能受惠於設備價格下跌,但其既有設備則可能因租金下滑而受損。
冷卻設備供應商可能在業者證明其投資報酬之前,就於建置期間取得營收。主機代管公司可能持有有價值的長期設施,而將GPU的所有權留給租戶。
對所有這些公司套用同一個估值倍數,會掩蓋上述差異。
其他IPO受挫是否也印證這項警告?
是的。澳洲的Firmus是一家獲Nvidia支持的AI資料中心業者,在投資人質疑承銷條件後,於2026年10月9日以市場狀況為由撤回擬議的上市。Reuters也報導,與AirTrunk和SB Energy相關的上市計畫已被撤回或暫停。
因此,Elice上市時正值募資環境更加挑剔。然而,個別承銷案遇到的困難,並不能證明AI需求出現全產業的崩跌。
來源:iTnews(Reuters)關於Firmus撤回承銷的報導
持續成長的AI需求仍在支撐這個產業嗎?
是的,但需求成長與股東報酬必須分開評估。
國際能源總署(IEA)最新展望預估,全球資料中心用電量將從 2025年的約485 TWh升至2030年的約950 TWh。其基準預測認為,以AI為主的設施用電成長速度將快於整體資料中心市場。
IEA也指出電力基礎設施、設備與電網併接方面的瓶頸。
這些預測支撐了對運算與能源基礎設施的持續需求,但無法決定哪家業者能取得足夠的報酬。
在以下情況下,一個成長中的市場仍可能產生糟糕的股權投資:
- 以高估值融資建置了過多產能。
- 競爭導致價格下跌快於成本下降。
- 客戶轉向更高效的硬體。
- 負債在投資產生現金之前到期。
- 公司為完成建置而增發股份。
高效的模型與更便宜的推論可以擴大AI使用量,同時降低每單位運算所取得的營收。投資結果取決於額外的使用量能否彌補這些價格變化。
10月21日的漲停會改變投資邏輯嗎?
它大幅改變了進場價格,但幾乎沒有提供關於營運表現的新資訊。
在₩79,900時,Elice已收復首日大部分跌幅,但仍低於承銷價。以漲停價買進的投資人,比以前一日收盤價買進的投資人多付了將近30%。到了10月22日早盤,該股已在承銷價之上交易。
反彈可能反映了市場情緒改善、逢低承接、可交易股數有限以及預期改變。韓國媒體將10月21日的上漲歸因於風險偏好的全面回升。要確定每個因素的貢獻,需要交易與持股數據。
上表中AI新股的紀錄在此是一個警示:MakinaRocks也曾在第二個交易日上漲30%,來到其最高收盤價₩78,000,而五個月後已比該水準低79%。
不應假定這次反彈證實了IPO估值,或解決了客戶集中方面的疑問。
同樣地,首日下跌也不能證明Elice的技術缺乏價值。
營運方面的證據,將來自營收揭露、合約續約、使用率、設備支出與現金創造。
什麼會讓Elice成為具吸引力的投資?
樂觀情境的關鍵,在於把技術上可信的平台轉化為可重複的商業報酬。
以下幾項進展會強化這個情境。
民間部門營收持續成長
Elice需要支出不侷限於個別政府計畫的客戶。企業合約將更有力地證明其服務能憑商業價值競爭。
模組化部署提升投資回收效率
當更快的建置能帶來更早的客戶付款,並降低每單位獲利產能的總投資時,它才創造價值。
軟體支撐更高的利潤率
基礎設施軟體、部署工具與安全環境可以提升客戶留存與差異化。投資人應在定價、客戶續約與經常性營收中尋找證據。
擴張在動工前就已落實資金
客戶承諾與結構合理的融資,可以降低建成閒置產能的風險。
現金流追上會計獲利
企業在擴張期間消耗現金是合理的。但長期而言,投資人需要證據顯示,成熟設施產生的現金足以支應設備汰換並貢獻成長。
什麼會讓Elice成為價值陷阱?
悲觀情境是:目前的獲利反映的是政府出資的使用量正處於有利階段,而未來基礎設施所需的投資將超出投資人預期。
警示訊號包括:
- 民間部門採用疲弱
- 政府承諾減少
- 營收增加但現金收取未同步增強
- GPU租金下滑
- 反覆增資發行新股
- 融資成本上升
- 電力併接延遲
- 設備經濟年限縮短
- 擴張目標缺乏客戶合約支撐
股價下跌本身並不能讓這些風險變得可以接受。投資邏輯需要更低的估值,以及更有力的持久現金創造證據。
樂觀、基準與悲觀情境
| 情境 | 業務結果 | 財務含意 | 需觀察的證據 |
|---|---|---|---|
| 樂觀 | 公部門合約延續,企業需求擴大 | 使用率提高,新模組報酬改善 | 民間營收、續約與現金轉換 |
| 基準 | 政府業務仍然重要;商業多元化循序漸進 | 成長持續,但需大量再投資 | 資金可支撐期間、合約期間與資本支出紀律 |
| 悲觀 | 隨產能擴張,續約轉弱或GPU價格下跌 | 利潤率與流動性惡化 | 閒置設備、價格下滑與額外融資 |
以上是分析情境,並非目標價。
不應將IPO承銷價視為合理價值,也不應將首日收盤價視為有保證的底部。
如需與CoreWeave、NVIDIA與AMD等美國上市AI基礎設施公司比較,SimianX AI可作為整理個股研究的起點,即時分析工作階段則可即時追蹤這些公司。評估Elice本身,仍少不了Elice的韓國揭露文件與原始合約資訊。
投資人在買進前應檢查什麼?
實務上的檢視應依以下順序進行:
- 重建營收品質。 區分公共採購、民間企業、雲端使用、硬體交付與導入服務。
- 檢視合約條款。 確認期間、最低付款、解約權、服務義務與續約日期。
- 將獲利與現金對帳。 比較營業利益、EBITDA、營運現金流、設備購置與融資付款。
- 盤點可用資金。 更新IPO後的現金與負債,再扣除已承諾的投資。
- 檢查設備假設。 檢視折舊年限、殘值與汰換需求。
- 衡量商業使用率。 在有揭露的情況下,依硬體世代追蹤可計費使用量與實際價格。
- 檢視可交易籌碼。 檢查法人承諾、股東閉鎖期與潛在的認股權稀釋。
- 對估值進行壓力測試。 測試成長放緩、價格下跌、部署延遲與續約率降低等情境。
若某個關鍵項目無法取得,就應在模型中保留為不確定因素。以最樂觀的假設替代,可能讓看似有吸引力的估值變得不可靠。Elice的申報文件(包括證券申報書)可在DART查閱,交易所揭露則可在KIND查閱。
關於Elice IPO與AI資料中心類股的常見問題
為何申購需求超過400倍,Elice IPO仍然下跌?
該申購數據指的是散戶配售部分,並不能保證交易開始後需求持續存在。投資人也重新評估了估值、基礎設施支出與產業融資風險,而且上市當天KOSDAQ下跌了3.33%。
Elice上市首日跌了多少?
該股開盤報₩75,700,盤中最低至₩56,500(−37.57%),收在₩61,500,較₩90,500的承銷價下跌32.04%——這是2026年韓國新股中第六大首日跌幅。
Elice是獲利還是仍在虧損?
Elice在2026年上半年營收344億韓元、營業利益103億韓元,而去年同期為營業虧損。其EBITDA為232億韓元,因為加回了折舊所以較高。上半年營收約三分之二來自認列預先收取的政府GPU款項。這兩項指標都不能單獨說明自由現金流。
Elice在首日下跌後有反彈嗎?
10月21日,該股觸及₩79,900的漲停價,較首日收盤價上漲29.92%。在這個價位,該股仍比₩90,500的承銷價低約11.7%。該股當天以漲停價收盤。10月22日早盤,該股首度站上承銷價,截至韓國時間10:00最高觸及₩99,900;這是盤中價格,並非收盤價。
韓國新股上市的漲跌幅限制是多少?
上市首日,韓國新股可在承銷價的60%至400%之間交易。從第二個交易日起,適用標準的±30%每日漲跌幅限制。
其他韓國AI新股表現如何?
在上表所列2025年1月以來的10檔AI相關韓國新股中,首日收盤價的中位數較承銷價高約30%,但10檔中有7檔在2026年10月20日的股價低於承銷價。
Elice能證明AI資料中心存在泡沫嗎?
單一新股無法得出這個結論。但這次上市確實顯示,投資人正在質疑部分基礎設施企業的價格與資金需求。AI需求可以持續成長,同時個別公司帶來令人失望的報酬。
為GPU雲端類股估值時最重要的是什麼?
合約品質、可計費使用率、實際價格、設備經濟性與資金需求最為重要。EBITDA應與營業利益、現金流、負債及汰換投資一併評估。
結論:關於投資報酬的警告
Elice上市首日下跌32%,對AI基礎設施投資人而言是一個有意義的警告。公司挾著強勁的申購需求、快速成長與營業利益進入公開市場,但買方很快就對承銷估值提出質疑。
隨後的漲停讓這個教訓更具參考價值。市場情緒可以讓一檔新掛牌股票朝兩個方向劇烈波動,而其合約、設備與資金需求基本上不變。韓國近期其他AI新股的紀錄顯示,掛牌首日與之後幾個月的表現可能相去甚遠。
Elice擁有可信的優勢:模組化基礎設施、雲端軟體、公部門實績以及新的股權資金。但其估值仍取決於商業多元化、持久的GPU需求,以及大量再投資能否帶來具吸引力的報酬。
對整個產業而言,正確的做法是仔細檢視每種商業模式。一家獲利的冷卻設備供應商、一家主機代管房東與一家靠負債融資的GPU業者,即使都受惠於AI支出,其曝險也各不相同。
對於願意研究這些細節的投資人,Elice值得列入研究觀察名單。具說服力的買進理由需要證據顯示,未來的現金創造能夠支撐所支付的價格。
歡迎使用SimianX AI比較上市AI基礎設施公司,再對照原始申報文件、合約條款與資本承諾檢驗投資邏輯。最好的機會將屬於那些能把持續成長的AI使用量轉化為持久每股價值的公司。
本頁如何更新: 韓國AI新股表採用截至2026年10月20日的收盤價,並將在有新的AI公司於韓國上市時更新。價格來自Naver Finance顯示的Korea Exchange(韓國交易所)交易數據;自2025年3月起,這些每日收盤價可能包含Nextrade的盤後交易,與KRX官方收盤價可能相差數韓元(Elice採用官方收盤價₩61,500)。IPO承銷價與首日收盤價已與38 Communications交叉核對。本頁為分析內容,不構成投資建議。
延伸閱讀
- 宇樹科技股價復盤:掛牌首日漲460%後腰斬,解禁時程一覽
- CoreWeave股票2026:千億美元AI訂單對決債務風險
- 韓國股市崩盤2026:KOSPI歷次崩盤一覽,跌幅與回本時間
- 三星股價2026:三星電子歷年股價走勢、季度財報與市值表
- SK海力士股價大漲8%:AI記憶體超級週期真的開始了嗎?
- Anthropic上市時間與OpenAI上市時間:估值與最新進度
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 那斯達克漲、多數股票跌:2019–2026年窄幅上漲日統計
- SMCI股票2026:70億美元融資對比390億美元AI訂單積壓
- NVIDIA-IREN 2026:21億美元5GW AI電力交易
- 2026年AI泡沫vs網路泡沫:1929年以來每次科技泡沫對照
- newcleo首日收8.145美元,較SPAC價跌18.6%
- 更多分析請見AI 與市場專題
參考來源
- Elice — KOSDAQ上市公告:承銷條件、2026年上半年財報(2026年9月30日)
- Elice — KOSDAQ上市申請與擴張計畫
- Elice — PMDC模組化資料中心規格
- Elice — ECI GPU雲端:預留、隨需與競價
- Elice — AICA 2026年國家AI資料中心高度化計畫供應商(2026年6月16日)
- Newspim — Elice散戶申購結果(2026年10月)
- ZDNet Korea — Elice首日收盤(2026年10月20日)
- News1 — Elice首日下跌及2026年排名(2026年10月20日)
- MoneyToday — Elice第二個交易日漲停(2026年10月21日)
- Reuters via MarketScreener — Elice掛牌首日股價重挫(2026年10月20日)
- EToday — Elice證券申報書:折舊、資本支出、合約負債
- ChosunBiz — Elice估值同業與NIPA營收占比(2026年9月28日)
- ChosunBiz — Elice上市首日與2025年全年財報(2026年10月20日)
- Financial News — 韓國新股首日60–400%價格區間(2023年6月)
- 38 Communications — 韓國新股上市結果(承銷價、開盤價、首日收盤價)
- Naver Finance — Elice(0158S0)報價與每日價格
- KIND(Korea Exchange)— 公司揭露
- DART(金融監督院)— 證券申報文件
- SEC EDGAR — CoreWeave 2026年第二季財報新聞稿
- SEC EDGAR — Nebius 2026年第二季營運與財務回顧
- Nebius — 2026年第二季致股東信
- iTnews — 獲Nvidia支持的Firmus擱置IPO(2026年10月)
- IEA — 能源與AI關鍵問題
- NIPA — 韓國資訊通信產業振興院
- Investopedia — EBITDA


