 Von Muke
Ist Solidigm börsennotiert? Solidigm-IPO-Chronik, Eigentümer und wie es jetzt weitergeht
Kurze Antwort: Nein. Solidigm hat keine Aktie, keinen Ticker und keinen IPO-Termin. Das Unternehmen ist eine hundertprozentige US-Tochter von SK hynix, und am 23. Oktober 2026 teilte SK hynix der SEC in einem Form 6-K mit, Solidigm habe „beschlossen, die Prüfung einer Pre-IPO-Kapitalaufnahme und der IPO-Pläne einzustellen“. Berichten zufolge war ein Nasdaq-Listing frühestens 2027 im Gespräch, das 10–15 Mrd. US-Dollar bei einer Bewertung von bis zu 150 Mrd. US-Dollar einbringen sollte, doch ein Prospekt wurde nie eingereicht. Der einzige börsennotierte Weg, an Solidigms Ertragskraft teilzuhaben, ist SK hynix selbst: KRX: 000660 in Seoul, am Tag der Bekanntgabe mit ₩1.277.000 (+4,42 %) aus dem Handel gegangen, oder die SKHY-American-Depositary-Shares an der Nasdaq, die bei 137,02 US-Dollar (+4,05 %) schlossen und damit weiterhin unter ihrem IPO-Preis von 149 US-Dollar aus dem Juli liegen. Solidigms Geschäft stammt von Intel: Laut SK hynix wurden dafür 6,6 Mrd. US-Dollar im Dezember 2021 und 2,2 Mrd. US-Dollar im März 2025 gezahlt, gemessen an einem offiziell genannten Kaufpreis von 9 Mrd. US-Dollar. Update, 29. Oktober: In der Telefonkonferenz zu den Quartalszahlen am 28. Oktober bestätigte CEO Kwak Noh-jung den Stopp und verwies auf die Volatilität an den Finanzmärkten und die Korrektur bei Chipaktien; am 29. Oktober teilte SK hynix der SEC mit, Solidigm prüfe Wege zum Kapazitätsausbau, es sei aber „noch nichts entschieden“ — nach einem Pressebericht über eine US-NAND-Fabrik für rund 60 Billionen Won. SK hynix schloss am 29. Oktober bei 1.526.000 Won, nach einem Sprung um 10,9 % am Tag der Quartalszahlen.
Die Solidigm Aktie gehört zu den meistgesuchten Fragen rund um KI-Speicher, und die Antwort hat sich diese Woche geändert. Solidigm stellt die hochkapazitiven Enterprise-SSDs her, die KI-Rechenzentren in großen Mengen kaufen, und SK hynix hatte eine externe Kapitalaufnahme sowie ein US-Listing erwogen, um eine neue NAND-Fabrik zu finanzieren. Dieser Plan ist nun vom Tisch.
Diese Seite ist als Nachschlagewerk zur gesamten Geschichte gedacht, nicht als Tagesmeldung: die vollständige Solidigm-Chronik seit dem Intel-Deal, die Eigentümerkette, was tatsächlich geplant war, warum es gestoppt wurde, wie sich die Aktienkurse entwickelt haben und wie die Fabrik stattdessen finanziert werden könnte. Am 29. Oktober 2026 wurde sie um die Drittquartalszahlen von SK hynix, den Plan zur Aktionärsvergütung über 100 Billionen Won und die jüngste Pflichtmitteilung zu Solidigm ergänzt.
Für Leser von SimianX AI ist der Fall zugleich eine anschauliche Lektion darüber, warum eine starke Produktnachfrage einen Tochter-Börsengang nicht automatisch gut für die Aktionäre der Muttergesellschaft macht.
Unsere Einschätzung: Der Stopp lässt sich am besten als Entscheidung über Preis, Governance und Verwässerung lesen, getroffen mitten in einem dreiwöchigen Ausverkauf bei Speicheraktien, und nicht als Zeichen, dass die Nachfrage nach KI-Speicher nachlässt. Zugleich bleibt SK hynix allein dafür verantwortlich, eine teure Expansion zu finanzieren und zu rechtfertigen.
Recherchestand: 26. Oktober 2026 (US-Pazifikzeit). Pflichtmitteilungen: Form-6-K-Berichte von SK hynix und der Nasdaq-Prospekt vom Juli 2026 auf SEC EDGAR; Newsroom und Form 8-K von Intel. Kurse: Schlusskurse des regulären Handels von Yahoo Finance (KRX und Nasdaq). Die Bewertungs- und Amortisationstabellen sind Veranschaulichungen von SimianX, keine Prognosen und keine Anlageberatung. Aktualisiert am 29. Oktober 2026: Q3-Zahlen und Plan zur Aktionärsvergütung (Form 6-K, 28. Oktober), Klarstellung zur Solidigm-Kapazität (Form 6-K, 29. Oktober) und CNBC-Bericht zur Telefonkonferenz.
Solidigm Aktie auf einen Blick
| Frage | Antwort, Stand 29. Oktober 2026 |
|---|---|
| Ist Solidigm ein börsennotiertes Unternehmen? | Nein. Es befindet sich in Privatbesitz innerhalb von SK hynix |
| Tickersymbol der Solidigm Aktie | Keines. Einen „Solidigm Aktienkurs“ gibt es nicht |
| Solidigm IPO-Termin | Keiner. Die Prüfung von Pre-IPO und IPO wurde am 23. Oktober 2026 eingestellt; in der Telefonkonferenz vom 28. Oktober wurde der Stopp bekräftigt |
| Wem gehört Solidigm? | SK hynix, zu 100 % über seine US-Töchter (seit März 2026 Solidigm Inc.) |
| Wem gehört SK hynix? | SK square ist größter Aktionär mit 20,5 % per 31. März 2026 |
| Wie können Anleger investieren? | Über SK-hynix-Aktien (KRX: 000660) oder SKHY-ADS an der Nasdaq; jede ADS entspricht einem Zehntel einer Aktie |
| Berichtete IPO-Größe und Bewertung | 10–15 Mrd. $ Emissionsvolumen, Bewertung bis zu 150 Mrd. $ (Medienberichte, nie offizielle Konditionen) |
| Ist die US-Fabrik weiter geplant? | In Prüfung: Am 29. Oktober erklärte SK hynix, Solidigm prüfe Wege zum Kapazitätsausbau, es sei aber „noch nichts entschieden“; weder Standort noch Budget noch Termin angekündigt |
| Nächster Kurstreiber | Eine weitere Mitteilung von SK hynix zu Solidigms Kapazitätsplänen, sobald Einzelheiten feststehen oder spätestens einen Monat nach dem 29. Oktober 2026 |
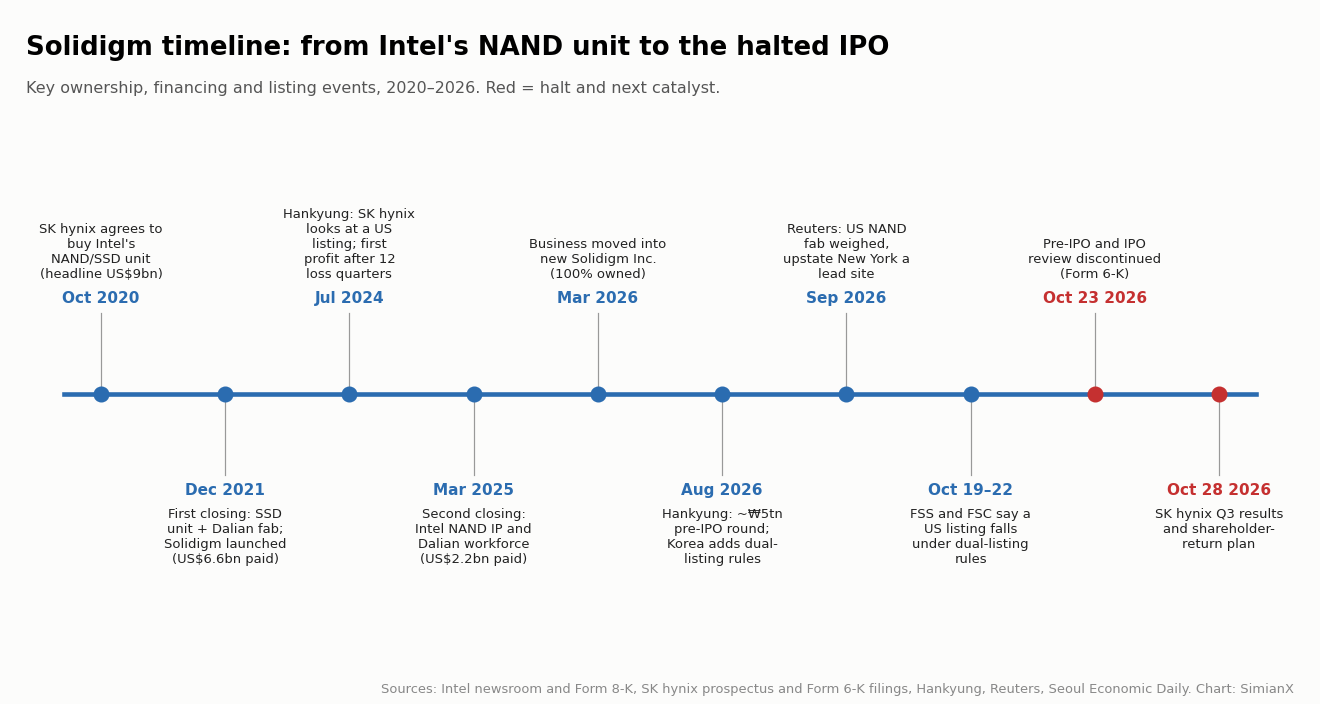
Die vollständige Solidigm-Chronik, 2020–2026
Jedes datierte Ereignis unten stammt aus einer Pflichtmitteilung, einer Unternehmensstellungnahme oder einem namentlich genannten Medienbericht. Medienberichte sind als solche gekennzeichnet.
| Datum | Ereignis | Quelle |
|---|---|---|
| 19. Okt. 2020 | SK hynix vereinbart den Kauf von Intels NAND-Flash- und SSD-Geschäft einschließlich der Fabrik im chinesischen Dalian für offiziell 9 Mrd. $ | Intel, SK hynix |
| 29. Dez. 2021 | Erstes Closing: Intels SSD-Geschäft und die Fabrik in Dalian gehen an SK hynix. Intel meldet eine Gegenleistung von 7 Mrd. $; laut Prospekt von SK hynix wurden 6,6 Mrd. $ gezahlt | Intel-Newsroom, Prospekt von SK hynix |
| 30. Dez. 2021 | Solidigm startet als Tochter von SK hynix unter Führung des früheren Intel-Managers Rob Crooke | Intel-Newsroom |
| Dez. 2021 | Chinas Marktaufsicht genehmigt den Deal mit fünfjährigen Auflagen, darunter „angemessene“ Preise und Lieferungen im chinesischen Markt für Enterprise-SSDs | Prospekt von SK hynix |
| 26. Juli 2024 | Hankyung berichtet, SK hynix prüfe ein US-Listing für Solidigm, das nach 12 Verlustquartalen gerade erstmals Gewinn erzielt hatte; SK hynix erklärt, es sei keine Entscheidung gefallen | Hankyung via Blocks & Files |
| 27. März 2025 | Zweites Closing: Intels NAND-Technologie und die Fertigungsbelegschaft in Dalian gehen über. SK hynix gibt 2,2 Mrd. $ an; Intel meldet nach Anpassungen einen Zufluss von rund 1,9 Mrd. $ | Prospekt von SK hynix, Intel Form 8-K |
| 1. März 2026 | Das NAND- und SSD-Geschäft wird in die neu gegründete Solidigm Inc. übertragen, die vollständig zu SK hynix gehört | Prospekt von SK hynix |
| 10. Juli 2026 | SK hynix bringt SKHY-ADS zu je 149 $ an die Nasdaq | Prospekt von SK hynix |
| 5. Aug. 2026 | Hankyung berichtet, Solidigm strebe eine Pre-IPO-Finanzierung von rund 5 Bio. Won an. SK hynix antwortet am Folgetag, es sei „nichts entschieden“ | SK hynix Form 6-K (6. Aug.) |
| Aug. 2026 | Korea führt Leitlinien für Doppelnotierungen ein, die in- wie ausländische Börsengänge von Tochtergesellschaften erfassen | Seoul Economic Daily |
| 4. Sept. 2026 | SK hynix wiederholt, dass nichts entschieden sei, und kündigt ein Update binnen drei Monaten an | SK hynix Form 6-K |
| 18. Sept. 2026 | Reuters berichtet, Solidigm erwäge eine NAND-Fabrik in den USA, mit dem Norden des Bundesstaats New York als aussichtsreichem Standort | Reuters |
| 1. Okt. 2026 | SK hynix erklärt, jede externe Finanzierung werde gegenüber einer internen Finanzierung danach beurteilt, wie sie sich auf die bestehenden Aktionäre auswirkt | SK-hynix-Newsroom |
| 14. Okt. 2026 | Reuters berichtet, SK hynix wolle als Bedingung für die US-Fabrik eine US-Genehmigung für weitere Chipfertigungsanlagen in Dalian; SK hynix widerspricht dieser Darstellung | Reuters, Tom's Hardware |
| 19. Okt. 2026 | Der Gouverneur des Financial Supervisory Service (FSS, Finanzaufsicht) erklärt bei einer Prüfung der Nationalversammlung, der Plan verstoße gegen die Doppelnotierungsregeln | Seoul Economic Daily |
| 22. Okt. 2026 | Der Vorsitzende der Financial Services Commission (FSC, Finanzkommission) sagt, ein US-Listing falle unter die Leitlinien | Seoul Economic Daily |
| 23. Okt. 2026 | Solidigm stellt die Prüfung einer Pre-IPO-Kapitalaufnahme und eines Börsengangs ein | SK hynix Form 6-K |
| 28. Okt. 2026 | Q3-Zahlen: Umsatz 104,6 Bio. Won, Betriebsergebnis 83,3 Bio. Won, dazu ein Plan zur Aktionärsvergütung über 100 Bio. Won für 2026. In der Telefonkonferenz nennt CEO Kwak Noh-jung Marktvolatilität und die Korrektur bei Chipaktien als Gründe für den Stopp der Solidigm-IPO-Prüfung | SK hynix Form 6-K; CNBC |
| 29. Okt. 2026 | Auf einen Bericht der Maeil Business Newspaper über eine US-NAND-Fabrik für 60 Bio. Won erklärt SK hynix, Solidigm prüfe Kapazitätsmaßnahmen, entschieden sei nichts; weitere Mitteilung binnen eines Monats | SK hynix Form 6-K |
Was genau hat SK hynix abgesagt?
Auf den genauen Wortlaut kommt es an. In seinem Form 6-K vom 23. Oktober erklärte SK hynix, Solidigm habe Finanzierungsoptionen zum Ausbau der Produktionskapazität geprüft und unter Berücksichtigung der Kapitalmarktbedingungen und anderer Faktoren „beschlossen, die Prüfung einer Pre-IPO-Kapitalaufnahme und der IPO-Pläne einzustellen“.
Vom Markt zurückgezogen wurde also nichts. Einen Registrierungsantrag, eine Preisspanne oder eine Zuteilung gab es nie. Gestoppt wurde die Prüfung zweier Finanzierungswege: einer privaten Pre-IPO-Runde, über die mit rund 5 Bio. Won berichtet wurde, und eines späteren Börsengangs.
Die Stellungnahme im Newsroom von SK hynix am selben Tag ergänzte drei Punkte:
- die Entscheidung spiegelt die Lage am Kapitalmarkt und die Kursentwicklung wider, nicht eine Veränderung der Wachstumsaussichten oder des Investitionsbedarfs von Solidigm;
- ein Börsengang war als Weg erwogen worden, eine neue US-Fabrik für die KI-getriebene Speichernachfrage zu finanzieren;
- SK hynix wird Methode, Zeitpunkt und Umfang der Finanzierung für Solidigms Expansion weiter prüfen.
| Punkt | Status, Stand 26. Oktober 2026 |
|---|---|
| Pre-IPO-Kapitalaufnahme (berichtet ~5 Bio. Won) | Prüfung eingestellt |
| US-Börsengang (berichtet für 2027) | Prüfung eingestellt |
| Registrierungsantrag oder Prospekt | Nie eingereicht |
| Offizielles Emissionsvolumen, Preis oder Bewertung | Nie veröffentlicht |
| Bedarf an neuer Produktionskapazität | Unverändert, laut SK hynix |
| Finanzierungsplan für diese Kapazität | In Prüfung |
Die Größenangaben stammen aus der Presse. Seoul Economic Daily bezifferte die geplante Kapitalaufnahme auf 10–15 Mrd. US-Dollar und die Bewertung auf bis zu 150 Mrd. US-Dollar (rund 200 Bio. Won); Bloomberg sprach von einem möglichen Börsengang über 10 Mrd. US-Dollar. Schon die Spannweite ist eine Warnung, keine einzelne Zahl als Deal-Kondition zu behandeln.
Wem gehört Solidigm? Die Eigentümerkette
Solidigm steht am unteren Ende einer vertikalen Kette, und genau deshalb wurde der Börsengang zum Governance-Streit.
| Ebene | Unternehmen | Beteiligung | Börsennotiert? |
|---|---|---|---|
| 1 | SK Inc. | Holdinggesellschaft der SK Group und größter Aktionär von SK square | Ja (KRX) |
| 2 | SK square | 20,5 % an SK hynix (größter Aktionär; muss nach Koreas Holdingregeln mindestens 20 % halten) | Ja (KRX: 402340) |
| 3 | SK hynix | 100 % an Solidigm über US-Töchter | Ja (KRX: 000660; Nasdaq-ADS: SKHY) |
| 4 | Solidigm Inc. | Operative Gesellschaft für Vertrieb sowie Forschung und Entwicklung von NAND-SSDs seit dem 1. März 2026 | Nein |
Die Beteiligungsangaben stammen aus dem Nasdaq-Prospekt von SK hynix vom Juli 2026. Ein Börsengang von Solidigm hätte der Kette ein viertes börsennotiertes Unternehmen hinzugefügt. Genau das ist das Problem der „Doppelnotierung“, gegen das koreanische Regulierer und Minderheitsaktionäre Einwände erhoben: Die Aktionäre von SK hynix besitzen bereits das gesamte Aufwärtspotenzial von Solidigm, und wer auf Ebene der Tochter einen Teil davon an neue Investoren verkauft, verwässert diesen Anspruch.
Warum der Solidigm-Börsengang gestoppt wurde
Drei Belastungen kamen gleichzeitig zusammen.
1. Der Preis fiel rapide
Ein Börsengang tauscht einen Teil der künftigen Gewinne eines Unternehmens gegen Bargeld heute. Fallen die Bewertungen, kostet derselbe Geldbetrag einen größeren Teil des Unternehmens.
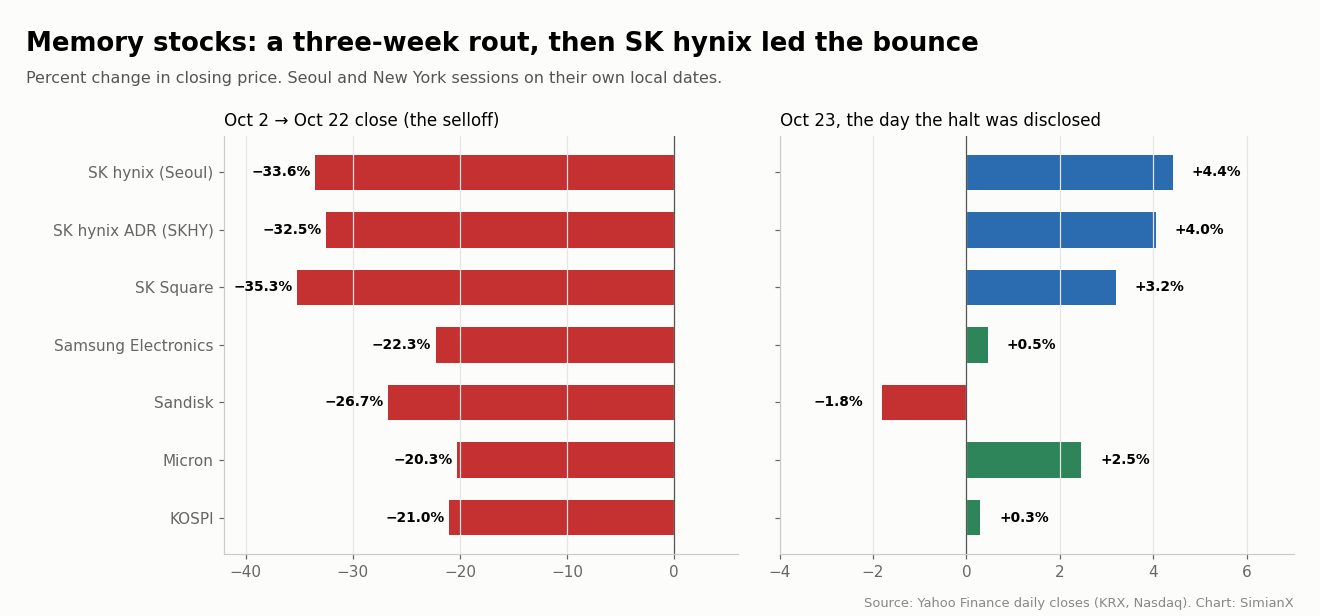
Zwischen dem Schlusskurs vom 2. Oktober und dem vom 22. Oktober fiel SK hynix um 33,6 %, SK square um 35,3 %, Samsung Electronics um 22,3 % und der KOSPI um 21,0 %. In New York verloren Sandisk 26,7 % und Micron 20,3 %. Die eigenen Nasdaq-ADS von SK hynix schlossen am 22. Oktober bei 131,69 US-Dollar, rund 12 % unter den 149 US-Dollar, zu denen sie im Juli verkauft worden waren. Das ist die „Kursentwicklung“, auf die sich das Unternehmen berief, und sie machte es schwer, einen neuen Börsengang aus dem Speichersektor zu einem guten Preis zu platzieren.
2. Die Aktionäre wehrten sich gegen Verwässerung
Aktionäre von SK hynix argumentierten, ein separates Listing könne einen Bewertungsabschlag für die Muttergesellschaft erzeugen und ihre indirekte Beteiligung an Solidigms künftigen Gewinnen verwässern. Die eigene Stellungnahme von SK hynix vom 1. Oktober räumte den Punkt im Grundsatz ein: Jede externe Finanzierung werde mit einer internen Finanzierung danach verglichen, wie sie sich auf den wirtschaftlichen Wert der bestehenden Aktionäre auswirkt, und das Board werde für jeden konkreten Plan Schutzmaßnahmen für die Aktionäre festlegen.
3. Die Regulierer erklärten die Regeln für anwendbar
Koreas Leitlinien für Doppelnotierungen, eingeführt im August 2026, verlangen vom Board der Muttergesellschaft, die Auswirkungen auf die Aktionäre zu bewerten, Schutzmaßnahmen vorzubereiten, mit den Aktionären zu kommunizieren, einen Beschluss zu fassen und ihn offenzulegen. Am 19. Oktober erklärte der Gouverneur des Financial Supervisory Service den Abgeordneten, der Solidigm-Plan verstoße gegen diese Regeln, und am 22. Oktober sagte der Vorsitzende der Financial Services Commission laut Seoul Economic Daily, ein US-Listing falle unter die Leitlinien. Von der Zeitung zitierte Analysten merkten an, dass koreanische Regulierer einen Börsengang im Ausland kaum direkt verhindern könnten, der politische Druck aber offensichtlich war.
Die Pflichtmitteilung von SK hynix nennt die Marktlage, nicht die Regulierer. Beide Erklärungen können zutreffen: Der regulatorische Druck erhöhte die Kosten des Weitermachens genau in dem Moment, in dem der Markt den Preis drückte.
Wie der Markt reagierte
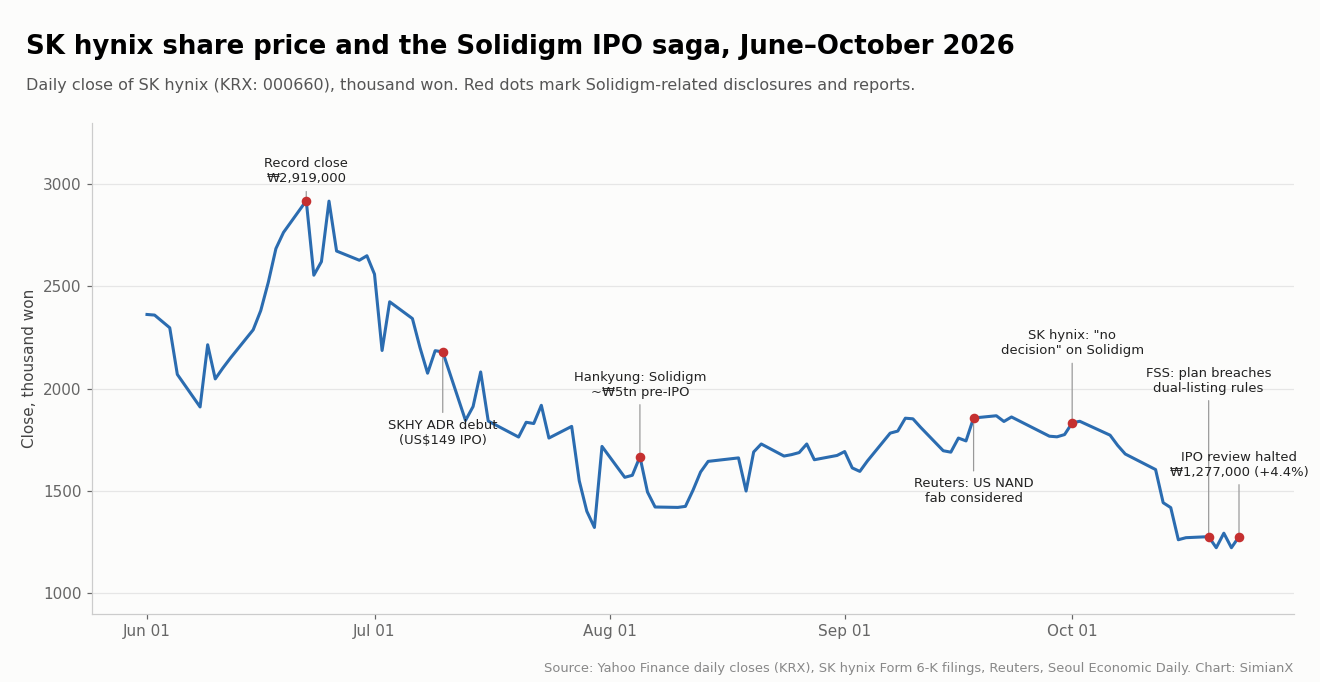
Der Stopp wurde während des Handels in Seoul am Freitag, dem 23. Oktober, bekannt gegeben. SK hynix eröffnete schwächer, fiel bis auf ₩1.171.000 (−4,3 %) und drehte dann, um bei ₩1.277.000 mit einem Plus von 4,42 % zu schließen, während der KOSPI nur um 0,30 % und Samsung Electronics um 0,47 % zulegten.
| Wertpapier | Schluss 2. Okt. | Schluss 22. Okt. | Schluss 23. Okt. | Veränderung 23. Okt. | 2. Okt. → 22. Okt. |
|---|---|---|---|---|---|
| SK hynix (KRX: 000660) | ₩1.841.000 | ₩1.223.000 | ₩1.277.000 | +4,42 % | −33,6 % |
| SK hynix ADS (SKHY) | 195,13 $ | 131,69 $ | 137,02 $ | +4,05 % | −32,5 % |
| SK square (KRX: 402340) | ₩1.160.000 | ₩751.000 | ₩775.000 | +3,20 % | −35,3 % |
| Samsung Electronics (KRX: 005930) | ₩276.000 | ₩214.500 | ₩215.500 | +0,47 % | −22,3 % |
| Micron (MU) | 1.074,89 $ | 856,49 $ | 877,55 $ | +2,46 % | −20,3 % |
| Sandisk (SNDK) | 1.719,99 $ | 1.260,93 $ | 1.238,03 $ | −1,82 % | −26,7 % |
| KOSPI | 7.003,74 | 5.533,77 | 5.550,30 | +0,30 % | −21,0 % |
Zwei Dinge fallen auf. Erstens schlug SK hynix Samsung an diesem Tag um rund vier Prozentpunkte, was zu der Lesart passt, dass Anleger in der Absage den Wegfall eines Verwässerungsrisikos sahen. Zweitens war die Erholung gemessen am Schaden klein: Selbst danach lag SK hynix 56 % unter seinem Rekordschlusskurs von ₩2.919.000 vom 22. Juni 2026. Eine eintägige Erleichterungsrally änderte nichts am Gesamtbild eines branchenweiten Ausverkaufs. Wie groß Rückschläge bei Speicher- und Chipwerten historisch ausgefallen sind, zeigt jeder SOX-Crash seit 1995, und zur Geschichte des koreanischen Marktes selbst der Vergleich der KOSPI-Crashs.
Vernichtet ein Tochter-Börsengang Aktionärswert?
Nicht automatisch. Über das Ergebnis entscheiden die Finanzierungskonditionen, und drei unterschiedliche Effekte werden oft verwechselt.
- Verwässerung der Beteiligung. Wenn Solidigm neue Aktien ausgibt, sinkt der prozentuale Anteil von SK hynix. Solidigm erhält aber auch Geld, und ein kleinerer Anteil an einem besser finanzierten Unternehmen kann mehr wert sein.
- Wirtschaftliche Verwässerung. Sie entsteht, wenn das zufließende Geld für die abgegebene Beteiligung zu gering ist, sei es, weil Aktien zu billig verkauft werden, oder weil das Geld schlechte Renditen erwirtschaftet.
- Holdingabschlag. Anleger bewerten den Anteil der Muttergesellschaft womöglich unter dem Marktpreis der Tochter, wegen Verwaltungskosten, Steuern oder Unsicherheit darüber, wie die Zahlungsströme in der Kette nach oben fließen.
Ein einfaches Beispiel zeigt, warum der Zeitpunkt entscheidend war. Angenommen, eine Tochter ist 90 Mrd. US-Dollar wert und nimmt 10 Mrd. US-Dollar frisches Geld auf. Ihr Wert nach der Finanzierung liegt bei 100 Mrd. US-Dollar, die neuen Investoren besitzen 10 %, und die 90 % der Mutter sind weiterhin 90 Mrd. US-Dollar wert. Zu diesem Preis geht kein Wert verloren. Könnte das Geschäft aber vernünftigerweise 140 Mrd. US-Dollar wert sein und wird wegen eines schwachen Marktes zu einer Bewertung von 90 Mrd. US-Dollar verkauft, überträgt der an neue Investoren abgegebene Anteil von 10 % weit mehr künftigen Wert als nötig.
Die richtige Frage lautet, ob das aufgenommene Geld und die damit erzielten Renditen die bestehenden Aktionäre für das entschädigen, was sie abgeben. In einem fallenden Markt ist diese Hürde schwerer zu nehmen.
Warum Solidigm für SK hynix wichtig ist
Solidigm ist die Enterprise-SSD-Sparte von SK hynix. Laut Prospekt von SK hynix nutzt Solidigm seine NAND- und SSD-Technologie mit Quad-Level-Cells (QLC), um „besonders hochwertige eSSDs“ anzubieten, und der Intel-Deal habe SK hynix im Bereich Enterprise-Speicher gestärkt.
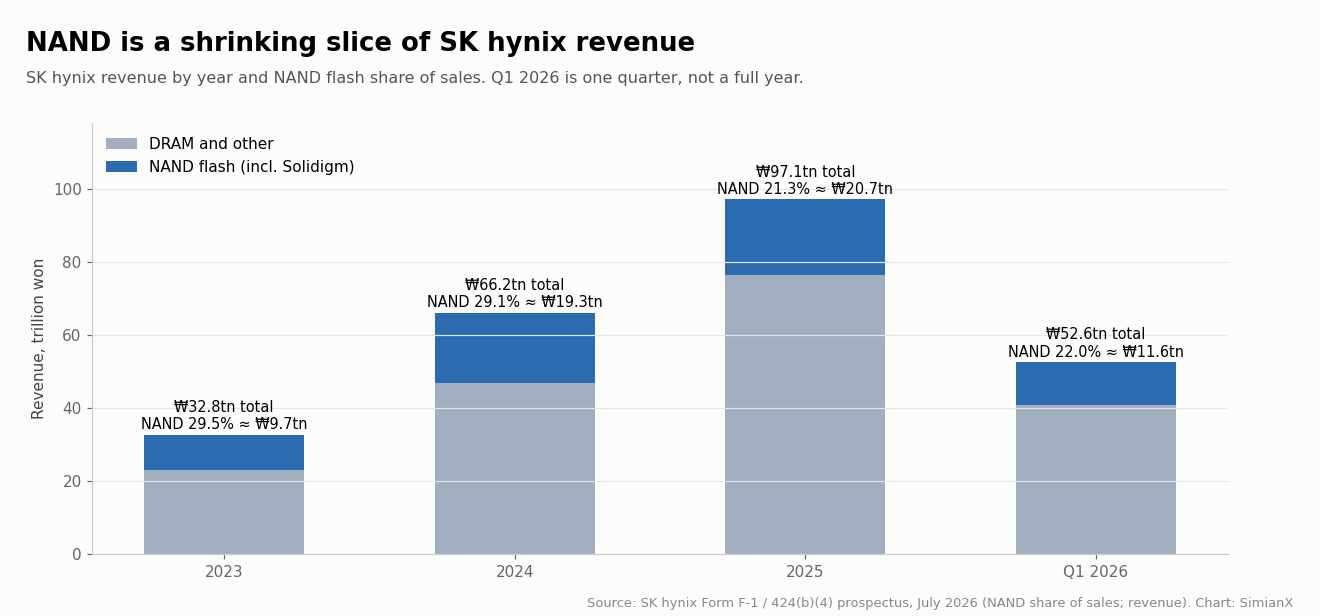
NAND, einschließlich Solidigm, macht einen kleineren Anteil am Umsatz von SK hynix aus, seit High-Bandwidth-Memory das Geschäft dominiert, obwohl sich der NAND-Umsatz in Won gerechnet zwischen 2023 und 2025 ungefähr verdoppelt hat.
| Zeitraum | Umsatz SK hynix | NAND-Anteil am Umsatz | Abgeleiteter NAND-Umsatz |
|---|---|---|---|
| 2023 | 32,8 Bio. ₩ | 29,5 % | ≈ 9,7 Bio. ₩ |
| 2024 | 66,2 Bio. ₩ | 29,1 % | ≈ 19,3 Bio. ₩ |
| 2025 | 97,1 Bio. ₩ | 21,3 % | ≈ 20,7 Bio. ₩ |
| Q1 2026 | 52,6 Bio. ₩ | 22,0 % | ≈ 11,6 Bio. ₩ |
Quelle: Prospekt von SK hynix (Juli 2026). Der abgeleitete NAND-Umsatz ist eine Rechnung von SimianX. SK hynix veröffentlicht in seinen Quartalsberichten weder eigenständigen Umsatz noch Gewinn von Solidigm.
IDC zählte SK hynix einschließlich Solidigm laut demselben Prospekt als zweitgrößten NAND-Anbieter mit einem Umsatzanteil von 18,5 % im ersten Quartal 2026. Zur DRAM- und HBM-Seite des Geschäfts und den Ergebnissen von SK hynix Quartal für Quartal siehe unsere Übersicht SK Hynix Aktie: Quartalszahlen.
Eine Enterprise-SSD ist mehr als NAND-Chips. Sie vereint Controller, Firmware, Fehlerkorrektur, Schutz bei Stromausfall, thermisches Design und monatelange Qualifizierung beim Kunden. Hyperscale-Käufer zahlen für Laufwerke, die sich über riesige Flotten hinweg berechenbar verhalten, was einem etablierten Anbieter eine gewisse Preissetzungsmacht verleiht. Wettbewerb beseitigt das nicht: Kunden qualifizieren Zweitlieferanten, handeln Mengenrabatte aus und ändern ihre Architekturen.
Wie KI die Nachfrage nach Enterprise-SSDs antreibt
KI nutzt Speicher in mehreren Phasen:
| KI-Aktivität | Speicherbedarf | Was am meisten zählt |
|---|---|---|
| Trainingsdatensätze | Große gemeinsam genutzte Kapazität | Dauerhafte Lesebandbreite |
| Checkpointing | Periodische große Schreibvorgänge | Schreibgeschwindigkeit und Wiederherstellungszeit |
| Retrieval-Augmented Generation (RAG) | Durchsuchbare Dokument- und Vektorspeicher | Abruflatenz |
| Inferenzkontext (KV-Cache-Auslagerung) | Wiederverwendbarer Modellzustand | Zugriffslatenz und Haltbarkeit |
| Logs und generierte Daten | Dauerhafte Historie | Kosten pro Terabyte und Aufbewahrung |
Solidigm argumentiert in einem technischen Briefing, dass der Inferenzkontext zunehmend ein Problem des Flash-Speichers ist. Eine SSD ist kein GPU-Speicher, Latenz und Bandbreite unterscheiden sich weiterhin erheblich, doch die richtigen Daten auf eine günstigere Ebene zu verlagern, kann die Wirtschaftlichkeit verbessern, teure Beschleuniger ausgelastet zu halten.
Branchenprognosen weisen in dieselbe Richtung. In seinem Ausblick vom 30. September prognostizierte TrendForce für 2026 ein Wachstum der Bit-Nachfrage bei Enterprise-SSDs von mehr als 80 % gegenüber dem Vorjahr und NAND-Kontraktpreise im vierten Quartal 2026 um 15–20 % über dem Vorquartal, wobei Preiserhöhungen bei Client-SSDs durch die Lagerbestände der Käufer begrenzt seien. Das sind Prognosen, und Bit-Wachstum misst Volumen, nicht Umsatz.
Warum hochkapazitive QLC-Laufwerke wichtig sind
Solidigms D5-P5336 bietet Kapazitäten von bis zu 122,88 TB für leselastige Workloads. QLC speichert vier Bit pro Zelle statt drei wie bei TLC, was die Dichte erhöht, aber Abstriche bei Schreibleistung und Haltbarkeit mit sich bringt.
Für ein Rechenzentrum zählen die Gesamtkosten, nicht der Laufwerkspreis:
Gesamte Speicherkosten = Laufwerke + Server + Netzwerk + Strom + Kühlung + Software + Betrieb
Ein teureres Laufwerk kann trotzdem gewinnen, wenn es die Zahl der Server senkt oder die GPUs besser mit Daten versorgt. Ein schreiblastiger Workload kann dennoch ein anderes Laufwerk erfordern. Für Anleger hängt der Burggraben davon ab, wie verlässlich sich diese Systemvorteile in Kundenbindung, Preise und Cashflow übersetzen.
Die US-Fabrik und das Dalian-Problem
Solidigms einzige NAND-Produktion befindet sich in Dalian, China. Das ist der Kern des Expansionsrätsels.
| Frage | Was bekannt ist (26. Oktober 2026) |
|---|---|
| Ist eine NAND-Fabrik in den USA geplant? | Reuters berichtete am 18. Sept., Solidigm erwäge eine, mit dem Norden des Bundesstaats New York als aussichtsreichem Standort; keine Einigung erzielt; am 29. Okt. erklärte SK hynix, Solidigm prüfe Wege zum Kapazitätsausbau, „noch nichts entschieden“ (Antwort auf einen Maeil-Business-Bericht über rund 60 Bio. Won) |
| Kosten | Nicht veröffentlicht. Seoul Economic Daily nennt mehrere zehn Bio. Won für eine Fabrik und mehrere hundert Bio. Won für einen Cluster |
| Zeitplan | Nicht veröffentlicht. Neue Fabriken brauchen in der Regel Jahre |
| Ausbau in Dalian | Reuters (14. Okt.): Solidigm beantragte eine US-Exportlizenz, um ungenutzte Flächen im Gebäudeteil „Mod B“ in Dalian mit Anlagen auszustatten |
| US-Lizenzen | Reuters: Das Handelsministerium erteilte für 2026 eine Lizenz für Dalian, die die Anlagenmengen begrenzte; noch keine Ausbaulizenz für 2027 |
| Position von SK hynix | Bestreitet Berichte, die US-Fabrik von Genehmigungen für Dalian abhängig gemacht zu haben |
| Chinesische Deal-Auflagen | Fünfjährige Preis- und Lieferauflagen der chinesischen Aufsicht aus dem Dezember 2021 gelten bis Dezember 2026 |
Der Reuters-Bericht vom September stellte ein US-Werk als Weg dar, die Abhängigkeit von Dalian zu verringern und das Risiko durch Zölle und Exportbeschränkungen für Anlagen zu begrenzen. Der Bericht vom 14. Oktober besagte, SK hynix strebe im Rahmen des Handels eine Genehmigung an, mehr US-Anlagen nach Dalian zu liefern; SK hynix widersprach dieser Darstellung.
Daraus ergeben sich zwei Zeithorizonte. Kurzfristig braucht Solidigm wirtschaftliche Kapazität, um Aufträge zu bedienen. Langfristig braucht es eine Standortaufstellung, die wechselnde Handelspolitik übersteht. Externes Eigenkapital aufzunehmen, bevor dieser Weg klar ist, hätte bedeutet, dass Investoren ein Projekt finanzieren, dessen Kosten und Zeitplan sich noch ändern können, was den Preis senkt, den sie zu zahlen bereit wären.
Wichtig: Eine NAND-Fabrik ist nicht dasselbe wie das Advanced-Packaging-Werk von SK hynix in Indiana, das für High-Bandwidth-Memory gedacht ist. Eine Investition in HBM-Packaging löst Solidigms Bedarf an NAND-Versorgung nicht.
Wie SK hynix Solidigm ohne Börsengang finanzieren könnte
SK hynix hat sich noch für keinen Weg entschieden. Das sind die realistischen Optionen:
| Finanzierungsweg | Hauptvorteil | Hauptkosten oder Einschränkung |
|---|---|---|
| Liquidität der Mutter und operativer Cashflow | Bewahrt 100 % Eigentum | Konkurriert mit HBM, DRAM und Aktionärsvergütung |
| Unternehmenskredite | Keine Verwässerung des Eigenkapitals | Zins- und Refinanzierungsrisiko |
| Projektfinanzierung | Passt die Finanzierung an den Vermögenswert an | Erfordert bankfähige Verträge und Sicherheiten |
| Vorauszahlungen von Kunden | Koppelt Kapazität an Nachfrage | Kann Preis- oder Lieferzugeständnisse erfordern |
| Strategischer Partner | Teilt Kosten und Risiko | Teilt Kontrolle und künftige Erträge |
| Staatliche Förderung | Senkt die Projektkosten | Auflagen, Zeitplan und Förderfähigkeit |
| Stufenweiser Ausbau | Begrenzt die erste Verpflichtung | Verzögert verfügbare Kapazität |
An Geld mangelt es der Mutter nicht. Die Q2-2026-Zahlen von SK hynix wiesen Ende Juni 88 Bio. Won an liquiden Mitteln, 18,6 Bio. Won an Schulden und 69,4 Bio. Won Nettoliquidität aus. Das sind Konzernzahlen, nicht Solidigms eigene Liquidität.
Die eigentliche Frage ist, wofür dieses Geld sonst vorgesehen ist. Seit August hat SK hynix rund 40,0 Bio. Won für den Rückkauf von 23.693.272 eigenen Aktien ausgegeben, die laut einem Form 6-K vom 26. Oktober am 5. November 2026 eingezogen werden sollen. Am selben Tag reagierte das Unternehmen auf einen Bericht der Dong-A Ilbo über eine Sonderdividende von rund 16 Bio. Won, finanziert aus Gewinnen aus dem Verkauf seiner Kioxia-Beteiligung: Es sei nichts entschieden, man plane aber, mit den Drittquartalszahlen am 28. Oktober zusätzliche Maßnahmen zur Aktionärsvergütung bekannt zu geben. Jeder an die Aktionäre zurückgegebene Won fehlt für eine NAND-Fabrik, und umgekehrt. Diesen Zielkonflikt sollten Anleger mehr als den abgesagten Börsengang im Blick behalten.
Was am 28. Oktober entschieden wurde. SK hynix beantwortete die Frage der Aktionärsvergütung mit den Drittquartalszahlen: rund 100 Bio. Won für 2026 (mindestens 30 Bio. Won Bardividenden und mindestens 60 Bio. Won Rückkäufe mit Einziehung, einschließlich der bereits gekauften 40 Bio. Won), eine Dividende von 20.000 Won für das dritte Quartal, zur Hälfte eine Sonderdividende aus Kioxia-Gewinnen, und ein neuer Rückkauf über 20 Bio. Won bis zum 28. Januar 2027 (Form 6-K). Ein Budget für eine Solidigm-Fabrik wurde nicht genannt. Dasselbe Quartal brachte 83,3 Bio. Won Betriebsergebnis bei 104,6 Bio. Won Umsatz (Form 6-K), in einem einzigen Quartal mehr als vier Fünftel der gesamten Ausschüttung für 2026 — an Geld mangelt es dem Konzern also nicht; welche Priorität weitere Rückkäufe gegenüber einer NAND-Fabrik haben, ist weiterhin nicht offengelegt. Alle Quartale verfolgt unsere Übersicht SK Hynix Quartalszahlen.
Was eine neue NAND-Fabrik erwirtschaften muss
Eine Fabrik schafft nur dann Wert, wenn ihre Cash-Rückflüsse über die Lebensdauer ihre Kapitalkosten übersteigen. Die wichtigsten Variablen sind Bau- und Ausrüstungskosten, Hochlaufzeit, Ausbeute, Auslastung, Kosten pro Bit, Qualifizierung, Verkaufspreise, Erhaltungsinvestitionen, Steuern und Förderungen sowie die Kundenkonzentration.
Ein rein illustratives Projekt mit Kosten von 10 Mrd. US-Dollar:
| Jährlicher operativer Cashflow nach dem Hochlauf | Einfache Amortisation vor Erhaltungsinvestitionen |
|---|---|
| 1,0 Mrd. $ | 10 Jahre |
| 1,5 Mrd. $ | 6,7 Jahre |
| 2,0 Mrd. $ | 5 Jahre |
Das sind keine Prognosen für Solidigm, und die Übung blendet Bauverzögerungen und den Zeitwert des Geldes aus. Es geht um die Sensitivität: Eine Fabrik, die zu Preisen aus Knappheitszeiten attraktiv aussieht, kann enttäuschen, wenn Wettbewerber bis zu ihrem Hochlauf zusätzliches Angebot schaffen. TechInsights sagte Reuters, die NAND-Preise seien seit Mitte 2023 ungefähr um das Siebenfache gestiegen, und genau ein solcher Ausgangspunkt schönt die Rechnung für eine Fabrik.
Hat KI den NAND-Zyklus beendet?
Nein. KI verändert die Nachfrage, hebt aber die Angebotsreaktion nicht auf. Steigen die Preise, investiert jeder Anbieter, neue Prozessknoten bringen zusätzliche Bits, und Kunden reagieren, indem sie Daten komprimieren, Aufbewahrungsregeln ändern und kalte Daten auf günstigere Ebenen verschieben.
Ein nützliches Modell:
Umsatz = ausgelieferte Bits × realisierter Preis pro Bit
Wachsen die Bits, während der Preis pro Bit schneller fällt, schwächt sich der Umsatz ab. Fallen die Herstellungskosten schneller als der Preis, verbessern sich die Margen trotzdem. Die Richtung der KI-Einführung allein kann diese Zusammenhänge nicht klären, und Anleger, die Spitzenmargen als dauerhaft einpreisen, zahlen in der Regel zu viel.
Was hätten 150 Mrd. US-Dollar bedeutet?
Eine berichtete Bewertung ist ein Ausgangspunkt für Fragen, kein Beweis für Wert. Solidigm veröffentlicht keine eigenständigen Abschlüsse, sodass die entscheidenden Größen (Umsatz, normalisierte Margen, Cash-Conversion, Schuldenzuordnung, konzerninterne Verrechnungspreise und Investitionsbedarf) für externe Anleger allesamt unbekannt sind.
| Hypothetischer nachhaltiger Nettogewinn | Implizites KGV bei 150 Mrd. $ |
|---|---|
| 3 Mrd. $ | 50× |
| 5 Mrd. $ | 30× |
| 7,5 Mrd. $ | 20× |
| 10 Mrd. $ | 15× |
Das sind Sensitivitäten, keine Gewinnschätzungen. Zum Vergleich: Das gesamte Geschäft kostete SK hynix über die beiden Closings rund 8,8 Mrd. US-Dollar. Historische Anschaffungskosten bestimmen nicht den heutigen Wert, doch die Lücke zeigt, wie viel einer Zahl von 150 Mrd. US-Dollar auf Gewinnen am Zyklushoch und auf künftigen Fabriken beruht hätte.
Was der Stopp für Aktionäre von SK hynix bedeutet
Das Bullen-Szenario. Die Absage hilft, wenn SK hynix vermeidet, Solidigm billig zu verkaufen, alle künftigen Gewinne behält, Kapazität ohne übermäßiges Risiko finanziert und mehr über die Wirtschaftlichkeit des Speichergeschäfts offenlegt.
Das Bären-Szenario. Sie enttäuscht, wenn sie zu langsamerem Kapazitätsausbau, verlorenen Aufträgen, höherer Verschuldung, geringerer Aktionärsvergütung oder einer Fabrik führt, die erst nach dem Preishoch hochläuft.
| Szenario | Operativer Verlauf | Finanzierungsergebnis | Folge für Aktionäre |
|---|---|---|---|
| Bullen-Szenario | Enterprise-Nachfrage bleibt stark; QLC-Wirtschaftlichkeit verbessert sich | Expansion finanziert, ohne Eigenkapital billig zu verkaufen | Volles Aufwärtspotenzial bleibt erhalten |
| Basisszenario | Nachfrage wächst, aber NAND-Preise normalisieren sich | Kapazität wird stufenweise ausgebaut | Wachstum mit hoher Investitionslast |
| Bären-Szenario | Aufträge schwächen sich ab oder Fabrikkosten steigen | Finanzierung wird teurer | Geringere Cash-Rückflüsse trotz KI-Exposure |
Die Ankündigung beantwortet, wie Kapital nicht aufgenommen wird. Anleger brauchen weiterhin Belege dafür, wie Kapital ausgegeben wird.
Andere Wege, in NAND und Enterprise-SSDs zu investieren
Der Stopp verändert die Stimmung, nicht die Auftragsbücher der Wettbewerber. Börsennotierte Alternativen, jeweils mit anderer Mischung:
| Unternehmen | Börsennotierung | Speicher-Exposure | Zu prüfende Frage |
|---|---|---|---|
| SK hynix | KRX: 000660; Nasdaq-ADS: SKHY | Solidigm, NAND, DRAM, HBM | Kann die Kapitalallokation die Renditen schützen? |
| Samsung Electronics | KRX: 005930 | NAND, DRAM, HBM, Auftragsfertigung, Endgeräte | Steigern Enterprise-Produkte die Profitabilität? |
| Micron | Nasdaq: MU | DRAM, HBM, NAND, Rechenzentrums-SSDs | Verbessert der Speicher-Mix den Cashflow? |
| Sandisk | Nasdaq: SNDK | Flash und SSDs | Wie viel des Wachstums kommt aus dem Enterprise-Geschäft? |
| Kioxia | Börse Tokio | NAND und SSDs | Sind Dichte und Kosten wettbewerbsfähig? |
| Festplattenhersteller | Nasdaq | Festplattenspeicher mit hoher Kapazität | Welche Workloads bleiben auf Festplatten? |
Das ist eine Recherchelandkarte, keine Rangliste. Ein diversifizierter Speicherhersteller trägt Risiken, die mit Solidigm nichts zu tun haben. Für vertiefende Analysen siehe unsere Artikel zu Kursverlauf und Gewinnen der Samsung-Aktie, Microns HBM-These und dazu, wie Seagate-Zahlen Speicheraktien bewegen. Anleger, die SimianX AI nutzen, können für jeden dieser Ticker eine Live-Analyse durchführen und sollten trotzdem jede Zahl mit den Pflichtmitteilungen der Unternehmen abgleichen.
Worauf als Nächstes zu achten ist
SK hynix legte die Zahlen zum dritten Quartal 2026 am 28. Oktober 2026 vor: Rekordumsatz und Rekord-Betriebsergebnis, ein Plan zur Aktionärsvergütung über 100 Bio. Won und, in der Telefonkonferenz, die Bekräftigung, dass die Solidigm-IPO-Prüfung gestoppt bleibt. Standort, Budget oder Zeitplan für Solidigms Ausbau nannte das Unternehmen nicht; am 29. Oktober kündigte es in einem Form 6-K weitere Angaben an, sobald Einzelheiten feststehen, spätestens binnen eines Monats. Fünf Punkte sind weiterhin am wichtigsten:
- Aktionärsvergütung. Wie der Plan über 100 Bio. Won umgesetzt wird und wie viel des Kioxia-Gewinns in die Jahresdividende fließt.
- Investitions- und NAND-Pläne. Jeder Standort, jedes Budget, Kapazitätsziel oder jeder Zeitplan für Solidigms Expansion.
- Finanzierungsstruktur. Liquidität der Mutter, Kredite, Kunden, Partner oder Förderungen.
- Qualität der Nachfrage. Enterprise-SSD-Mix und Belege für echte Installationen statt Lageraufbau.
- Cash-Conversion. Operativer Gewinn im Vergleich zu operativem Cashflow, Lagerbeständen und Investitionen.
Die Telefonkonferenz hat die Ausschüttungsfrage geklärt, nicht aber die drei Fragen, die für Solidigm am meisten zählen: Welche Rendite muss eine neue Fabrik übertreffen, wie viel an Ausgaben ist festgelegt, bevor die Kundennachfrage vertraglich gesichert ist, und welche Bedingungen würden es rechtfertigen, einen Börsengang erneut zu prüfen?
Zu anderen Börsengängen, die 2026 ins Stocken gerieten oder den Kurs änderten, siehe unseren Statusüberblick zum Oura-Börsengang und die Börsengangtermine von Anthropic und OpenAI. Weitere Nachschlageartikel zu KI und Märkten finden Sie im Themenbereich KI & Märkte.
FAQ zur Solidigm Aktie und zum Börsengang
Ist Solidigm ein börsennotiertes Unternehmen?
Nein. Solidigm ist eine hundertprozentige Tochter von SK hynix und hat an keiner Börse eigene Aktien. Am 23. Oktober 2026 gab SK hynix bekannt, dass Solidigm die Prüfung einer Pre-IPO-Kapitalaufnahme und eines Börsengangs eingestellt hat.
Wie lautet das Tickersymbol der Solidigm Aktie?
Es gibt keines. Suchen nach einem „Solidigm Aktienkurs“ oder „Solidigm Ticker“ landen meist bei SK hynix, das an der Korea Exchange als 000660 und an der Nasdaq als SKHY-American-Depositary-Shares gehandelt wird (eine ADS entspricht einem Zehntel einer Aktie).
Wem gehört Solidigm?
SK hynix besitzt Solidigm über seine US-Töchter zu 100 %; das operative Geschäft liegt seit dem 1. März 2026 bei der Solidigm Inc. Größter Aktionär von SK hynix ist SK square mit 20,5 % per 31. März 2026.
Warum hat Solidigm seinen Börsengang gestoppt?
SK hynix nannte die Lage am Kapitalmarkt und die Kursentwicklung von Halbleiteraktien. Die Entscheidung folgte zudem auf Einwände der Aktionäre gegen eine Verwässerung und auf Aussagen des koreanischen Financial Supervisory Service und der Financial Services Commission, dass ein US-Listing unter die neuen Leitlinien für Doppelnotierungen falle.
Wie viel sollte der Solidigm-Börsengang einbringen?
Offizielle Konditionen gab es nicht. Medienberichte bezifferten das Volumen auf 10–15 Mrd. US-Dollar und die Bewertung auf bis zu 150 Mrd. US-Dollar, mit einem Nasdaq-Listing frühestens 2027. Über eine vorherige Pre-IPO-Runde wurde mit rund 5 Bio. Won berichtet.
Wie viel hat SK hynix Intel für Solidigm gezahlt?
Der offiziell genannte Preis im Jahr 2020 lag bei 9 Mrd. US-Dollar. Laut Prospekt von SK hynix wurden im Dezember 2021 6,6 Mrd. US-Dollar und im März 2025 2,2 Mrd. US-Dollar gezahlt; Intel meldete beim zweiten Closing nach Anpassungen einen Zufluss von rund 1,9 Mrd. US-Dollar.
Bedeutet der Stopp, dass die Nachfrage nach KI-Speicher nachlässt?
Für sich genommen nicht. TrendForce erwartet für 2026 weiterhin ein Wachstum der Bit-Nachfrage bei Enterprise-SSDs von über 80 %, und SK hynix erklärte, Solidigms Investitionsbedarf sei unverändert. Die Investmentthese hängt weiterhin von Preisen, Kosten und dem künftigen Angebot ab.
Könnte Solidigm später doch noch an die Börse gehen?
Möglich, aber geplant ist nichts. CEO Kwak Noh-jung sagte Analysten am 28. Oktober, die Prüfung sei wegen der Volatilität an den Finanzmärkten und der Korrektur bei Chipaktien gestoppt worden, und SK hynix erklärte, Zeitpunkt, Umfang und Finanzierung von Solidigms Wachstum weiter zu prüfen. Jeder künftige Börsengang müsste Koreas Leitlinien für Doppelnotierungen erfüllen, einschließlich vom Board genehmigter Schutzmaßnahmen für die Aktionäre.
Baut Solidigm eine Fabrik in den USA?
Nicht entschieden. Reuters berichtete im September, Solidigm erwäge eine NAND-Fabrik in den USA, und am 29. Oktober meldete die Maeil Business Newspaper eine Investition von rund 60 Billionen Won. SK hynix antwortete in einem Form 6-K, Solidigm prüfe Maßnahmen zur Stärkung der Wettbewerbsfähigkeit und zum Kapazitätsausbau, es sei aber noch nichts entschieden, und kündigte eine weitere Mitteilung an, sobald Einzelheiten feststehen oder binnen eines Monats.
Fazit: Eine vernünftige Pause, wenn Disziplin folgt
Der Stopp des Solidigm-Börsengangs ist eine Entscheidung darüber, wie Wachstum bezahlt wird. KI schafft echte Nachfrage nach hochkapazitiven Enterprise-SSDs, und Solidigm ist in diesem Markt gut aufgestellt. Ein Börsengang im Oktober 2026 hätte jedoch bedeutet, einen Teil dieser Zukunft zu einem Preis zu verkaufen, den ein Sektor im freien Fall vorgibt, und das gegen die Einwände von Aktionären und Regulierern.
Solidigm zu behalten, sichert dieses Aufwärtspotenzial. Zugleich muss SK hynix für Kosten, Zeitplan und Rendite jeder künftigen Expansion geradestehen und sie nun gegen einen Plan zur Aktionärsvergütung von rund 100 Bio. Won für 2026 abwägen.
Das stärkste Signal wird ein glaubwürdiger Plan sein, der Kundennachfrage mit profitabler Kapazität und Cash-Generierung verknüpft. Nächster Prüfstein ist die Mitteilung zur Solidigm-Kapazität, die SK hynix binnen eines Monats nach dem 29. Oktober angekündigt hat.
Verwandte Artikel
- SK Hynix Q3 2026: 79,7 % Marge, 100 Bio. Won für Aktionäre
- Samsung Aktie 2026: Kursverlauf, Gewinne und Prognose
- Halbleiter-Crash: Jeder SOX-Bärenmarkt von 1995 bis 2026
- KOSPI-Crash 2026: Alle Börsencrashs Südkoreas im Vergleich
- KOSPI-Rendite pro Jahr: jedes Jahr von 1982 bis 2026
- Micron MU: Warum HBM3e die AI-Speicher-Wette 2026 ist
- Oura-Börsengang: Seit 29.9. verschoben – was das S-1 zeigt
Quellen
- SEC EDGAR — SK hynix Form 6-K: Solidigm stellt Prüfung von Pre-IPO und IPO ein (23. Oktober 2026)
- SEC EDGAR — SK hynix Form 6-K: Klarstellung zum Bericht über 5 Bio. Won Pre-IPO (6. August 2026)
- SEC EDGAR — SK hynix Form 6-K: weitere Klarstellung (4. September 2026)
- SEC EDGAR — SK hynix Form 6-K: Termin der Telefonkonferenz zu Q3 2026 (14. Oktober 2026)
- SEC EDGAR — SK hynix Form 6-K/A: Einziehung eigener Aktien, 23.693.272 Aktien (26. Oktober 2026)
- SEC EDGAR — SK hynix Form 6-K: Antwort auf Bericht über Sonderdividende (26. Oktober 2026)
- SEC EDGAR — SK hynix ADS-Prospekt, Form 424(b)(4) (Juli 2026)
- SK hynix Newsroom — Solidigm stellt IPO-Prüfung ein (23. Oktober 2026)
- SK hynix Newsroom — Klarstellung zu Medienberichten über Solidigm (1. Oktober 2026)
- SK hynix Newsroom — Geschäftsergebnisse Q2 2026
- SK hynix Newsroom — Einladung zur Telefonkonferenz zu den Q3-2026-Zahlen
- Intel Newsroom — erstes Closing des Verkaufs des NAND- und SSD-Geschäfts an SK hynix (29. Dezember 2021)
- Intel — Form 8-K zum zweiten Closing (27. März 2025)
- Seoul Economic Daily — SK hynix zieht US-IPO-Plan für Solidigm nach Gegenwind der Regulierer zurück
- Bloomberg — SK Hynix sagt 10-Mrd.-Dollar-IPO von Solidigm nach regulatorischem Gegenwind ab
- Taipei Times — SK Hynix sagt Börsengang der Tochter Solidigm ab
- Reuters via Investing.com — Solidigm erwägt NAND-Fabrik in den USA (18. September 2026)
- Reuters via Investing.com — Anlagen für Dalian und die US-Fabrik (14. Oktober 2026)
- Tom's Hardware — Reaktion von SK hynix auf den Dalian-Bericht
- Blocks & Files — SK hynix prüft Berichten zufolge US-Börsengang für Solidigm (Juli 2024)
- TrendForce — Ausblick auf Speicherpreise im Q4 2026 (30. September 2026)
- Solidigm — Spezifikationen der D5-P5336
- Solidigm — KI-Inferenz ist ein Flash-Speicher-Problem (technisches Briefing)
- Yahoo Finance — SK hynix (000660.KS) historische Kurse
- SEC EDGAR — SK hynix Form 6-K: vorläufige Zahlen Q3 2026 (28. Oktober 2026)
- SEC EDGAR — SK hynix Form 6-K: Plan zur Aktionärsvergütung 2026 (28. Oktober 2026)
- SEC EDGAR — SK hynix Form 6-K: Prüfung der Solidigm-Kapazität, Antwort auf Maeil-Business-Bericht (29. Oktober 2026)
- CNBC — SK Hynix: Zahlen Q3 2026 und Telefonkonferenz (28. Oktober 2026)


