Accenture, Dell at ang pustahan sa pribadong AI: basahin ang merkado, hindi ang pahayag
Ang stock ng Accenture matapos ang partnership sa pribadong AI kasama ang Dell ay hindi nagsasabi ng simpleng kuwentong ipinapahiwatig ng headline. Noong 8 Oktubre 2026 isinara ng Accenture sa 208.36 dolyar, tumaas ng 5.96 porsiyento, na may 12.1 milyong shares na naipagpalit kumpara sa 5.2 milyon sa nakaraang sesyon, mga oras lamang matapos ianunsyo ng kompanya at ng Dell Technologies ang pagtatatag ng Accenture Dell Business Group.
Totoo ang kolaborasyon at magkatugma ito sa estratehiya. Magsasanay ang Accenture ng mahigit 3,000 practitioner sa portfolio ng Dell; ang Dell ang magbibigay ng mga server na handa sa AI, storage, networking at ng pinagbabatayang layer ng imprastraktura. Ang tinatarget ay mga kompanyang gusto ng agentic AI nang hindi ibinibigay ang datos, intelektuwal na ari-arian o pagsunod sa regulasyon sa isang pampublikong cloud.
Ngunit tatlong katotohanan ang nagpapakumplika sa pinakahalatang pagbasa, at wala ni isa sa kanila sa mga ulat:
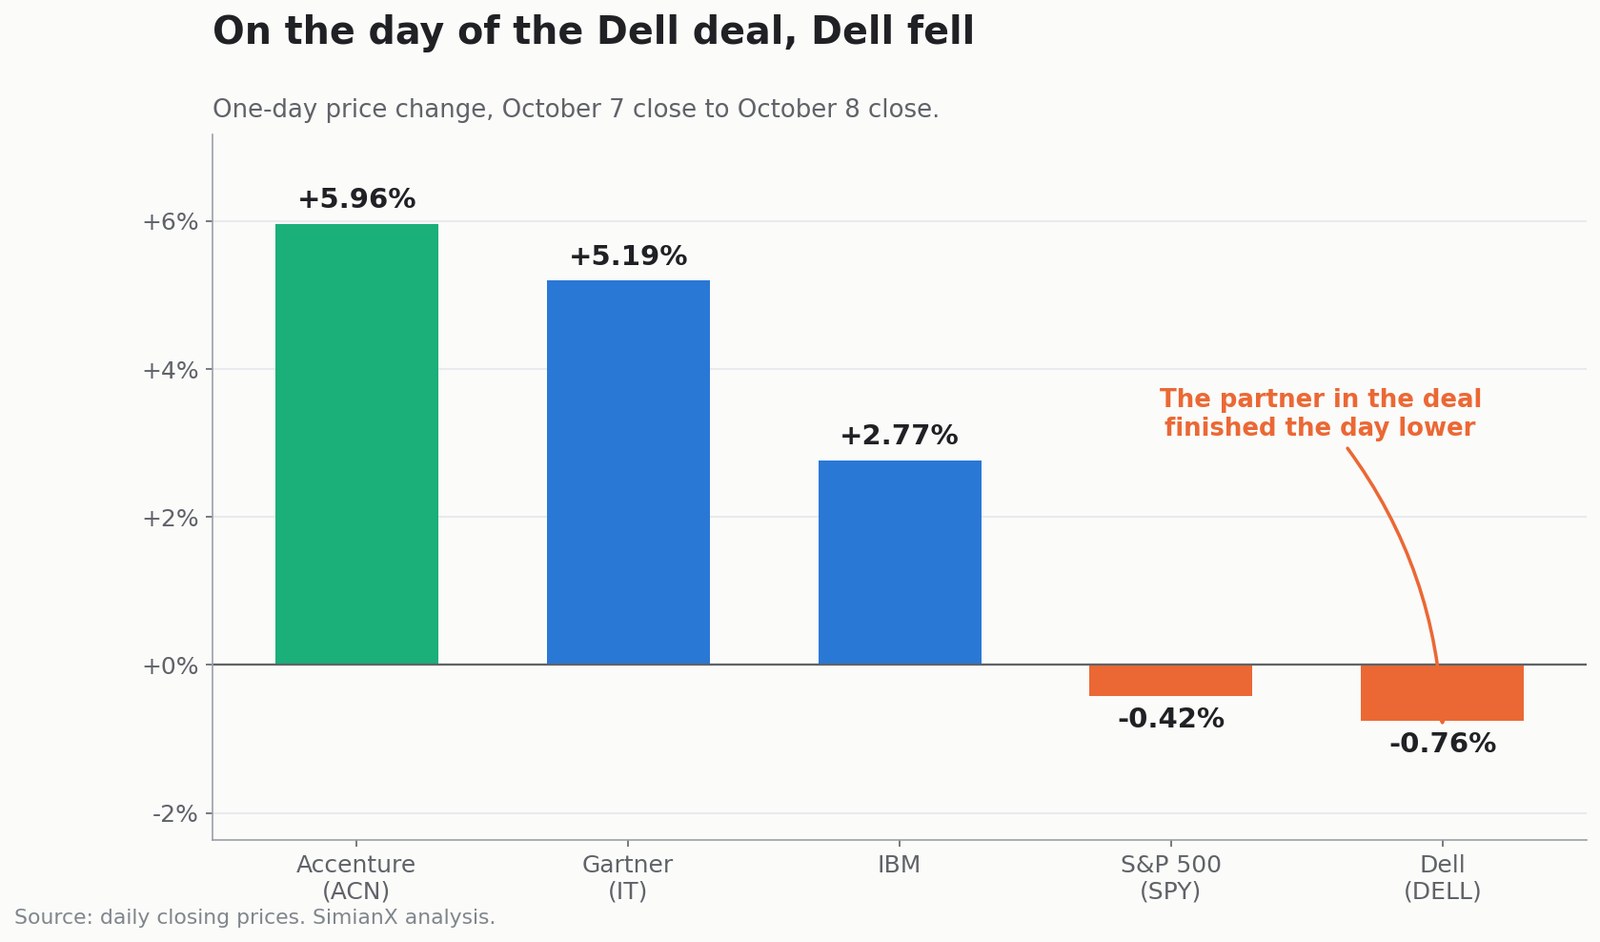
- Bumagsak ang Dell nang araw na iyon. Isinara ang kabilang panig ng partnership na pababa ng 0.76 porsiyento habang tumaas ang Accenture ng 5.96 porsiyento.
- Ang Gartner, na walang inianunsyo, ay tumaas ng 5.19 porsiyento — at bumaba ang S&P 500 ng 0.42 porsiyento. Sabay-sabay na gumalaw ang buong grupo ng mga teknolohiyang serbisyo.
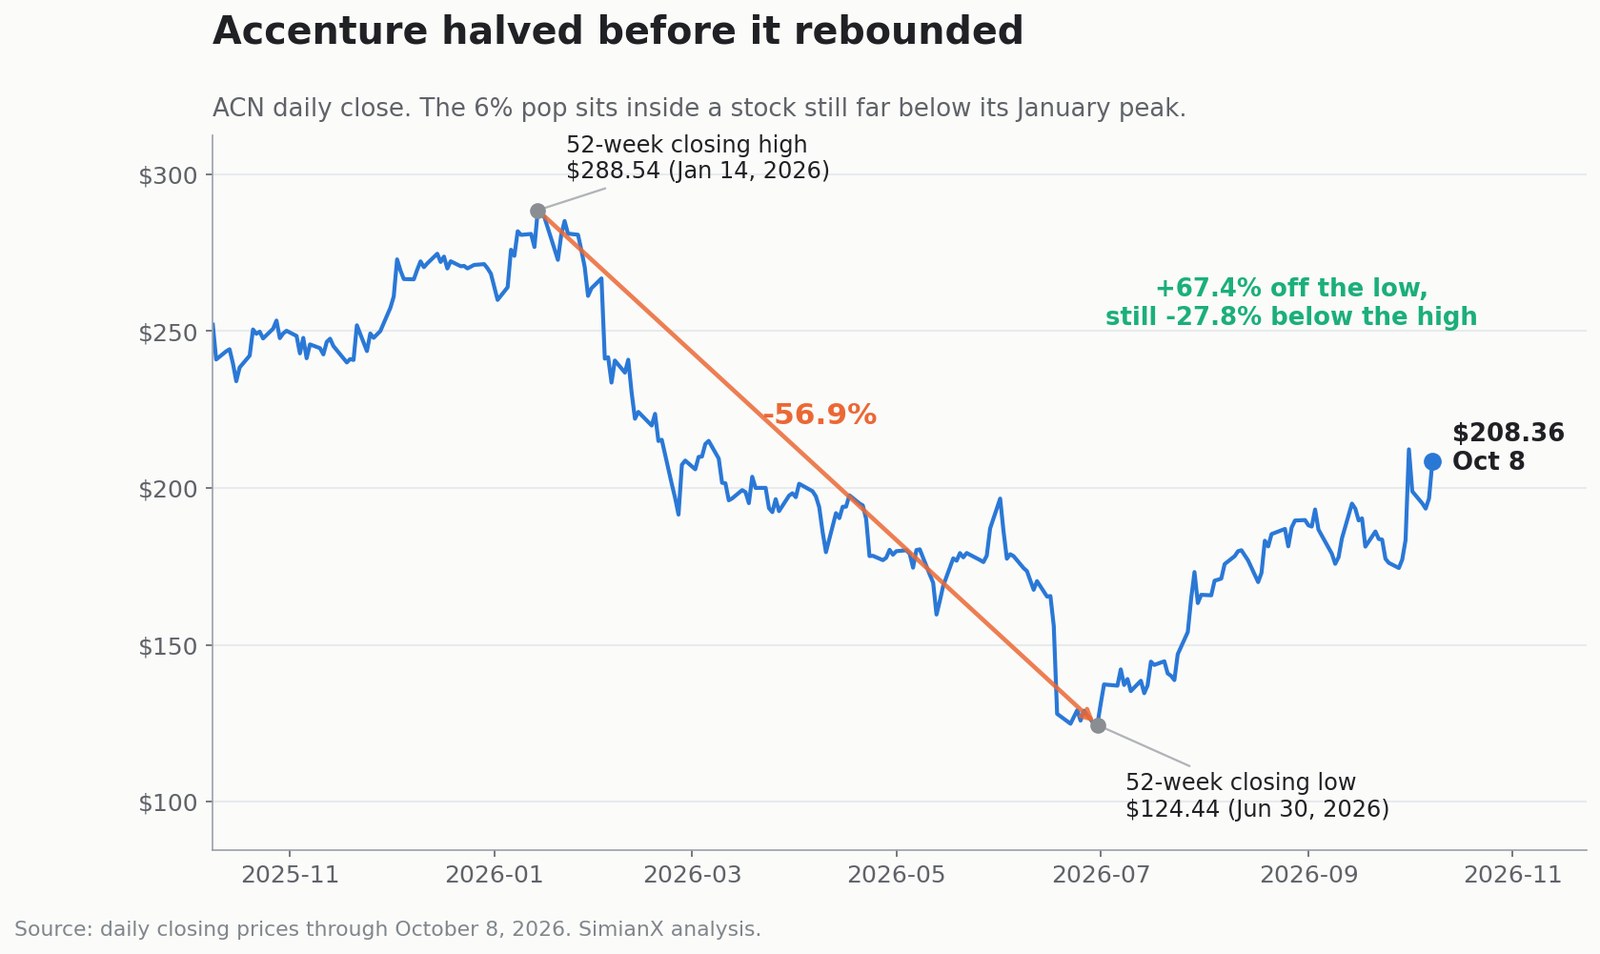
- Nasa 27.8 porsiyento pa rin sa ilalim ng tuktok ng Enero ang Accenture. Narating ng stock ang 288.54 dolyar noong 14 Enero 2026, bumagsak ng 56.9 porsiyento patungong 124.44 dolyar noong 30 Hunyo, at tumaas ng 67.4 porsiyento mula noon. Ang 6 porsiyentong talon ay huling hakbang lamang sa isang mas malaking paglalakbay.
Hindi rin ibinunyag ng anunsyo ang kahit anong halaga ng kontrata, pangako sa kita, backlog, sugnay ng eksklusibidad o proyeksiyon ng margin. Mismong seksyon ng forward-looking statements ng Accenture ay umaamin na ang partnership "ay maaaring hindi makamit ang inaasahang benepisyo".
Nakabatay ang pagsusuring ito sa pinirmahang anunsyo, sa resulta at conference call ng Accenture para sa piskal na taong 2026, sa pinakahuling kuwartong iniulat ng Dell, at sa totoong datos ng merkado. Sa ibaba ay binubuo ang anim na puntong nalampasan ng unang alon ng ulat: ang ebidensiyang pahalang na sektoral ang paggalaw, ang lawak ng pagbagsak kung saan nakaupo ang talon, ang agwat sa sukat ng negosyong AI ng Dell at ng buong Accenture, ang dalawang magkaibang kuwentong sinasabi ng proyeksiyon ng margin para sa 2027, ang utang na pinansiya sa record na pagbalik sa shareholder, at ang ipinapahiwatig ng gabay para sa organikong paglago.
Pinatatatag ng partnership ang posisyon ng Accenture sa isang tunay na merkado. Hindi pa nito binabago kahit isang linya ng modelong pinansyal, at ang stock na tumaas kasama nito ay malayo pa rin sa pinagsimulan ng taon.
Lahat ng impormasyong pampamilihan at pinansyal ay sumasalamin sa datos hanggang sa pagsara ng 8 Oktubre 2026. Pang-edukasyon ang artikulong ito at hindi personalisadong payo sa pamumuhunan.
Tumaas ba talaga ng 6 porsiyento ang stock ng Accenture dahil sa Dell?
Mahalaga ang pagkakasunod-sunod. Isinara ng Accenture sa 196.64 dolyar noong 7 Oktubre at sa 208.36 dolyar noong 8 Oktubre, tumaas ng 5.96 porsiyento. Tumalon ang volume mula 5.2 patungong 12.1 milyong shares.
Nagtutugma ang timing sa anunsyo ng Accenture Dell Business Group, kaya makatuwirang ituring ang kolaborasyon na isang katalistang nakatulong. Hindi makatuwirang ituring itong buong paliwanag.
Inilabas ng Accenture ang resulta ng pang-apat na piskal na kuwarto isang linggo lamang bago iyon. Noong 1 Oktubre tumaas ang stock ng 15.78 porsiyento — ang pinakamalaking isang-araw na pagtaas nito sa nakalipas na taon — matapos lumampas ang kita sa itaas na bahagi ng gabay at lumabas ang proyeksiyon para sa 2027 na mas maganda sa inaasahan.
Ang buong pagkakasunod-sunod, kasama ang dalawang sesyong nalampasan ng mga unang ulat:
| Petsa | Pagsara ng ACN | Pagbabago | Konteksto |
|---|---|---|---|
| 30 Setyembre 2026 | 183.37 $ | +3.53% | Paghahanda bago ang ulat |
| 1 Oktubre 2026 | 212.30 $ | +15.78% | Ulat na lampas sa inaasahan at gabay para sa 2027 |
| 2 Oktubre 2026 | 198.90 $ | −6.31% | Pagkuha ng tubo |
| 5 Oktubre 2026 | 195.05 $ | −1.94% | Nagpapatuloy ang pagbawi |
| 6 Oktubre 2026 | 193.40 $ | −0.85% | Pabagsak na agos |
| 7 Oktubre 2026 | 196.64 $ | +1.68% | Pagpapanatag |
| 8 Oktubre 2026 | 208.36 $ | +5.96% | Inianunsyo ang partnership sa Dell |
Bumukas ang ACN sa 197.73 dolyar, bumaba hanggang 193.22 at isinara malapit sa tuktok ng sesyon na 209.06. Malinaw na lumakas ang demand sa loob ng araw.
Sinasabi ng paghahambing sa kapwa stock na hindi ito pangyayaring natatangi sa Accenture
Ang pinakamalinaw na pagsubok sa isang katalistang natatangi sa kompanya ay kung natatangi ba sa kompanya ang paggalaw. Hindi.
| Asset | Pagbabago noong 8 Oktubre |
|---|---|
| Accenture (ACN) | +5.96% |
| Gartner (IT) | +5.19% |
| IBM | +2.77% |
| S&P 500 (SPY) | −0.42% |
| Dell (DELL) | −0.76% |
Dalawang obserbasyon ang sumisibol. Una, isinara ang Dell — ang kabilang panig ng partnership — na pababa. Kung inakala ng merkado na nagkakahalaga ng bilyon-bilyon ang business group, ibinayad rin iyon sa Dell. Ikalawa, tumaas ang Gartner ng 5.19 porsiyento nang wala man lang anunsyo sa Dell, at tumaas ang IBM ng 2.77 porsiyento, habang bumaba ang index. Isang buong grupo ng mga pangalan sa serbisyo at pananaliksik sa teknolohiya ang sabay-sabay na muling pinresyuhan sa araw na pababa ang merkado.
Mas tugma ang padron na iyon sa isang sektoral na muling pagpresyo — isang pagbabago sa pananaw ng mga mamumuhunan sa epekto ng AI sa mga negosyong serbisyo — kaysa sa isang pahayag lamang. Malamang na ang balita sa Dell ang nagbigay ng dahilan at direksyon; hindi nito binigay ang 6 porsiyentong halagang nakatayo nang mag-isa.
Sa loob ng ano nakaupo ang 6 porsiyentong talon
Kakaunti ang masasabi ng isang-araw na pagtaas kung wala ang daang bumuo nito.
| Sanggunian ng ACN | Antas | Petsa |
|---|---|---|
| Pinakamataas na pagsara sa 52 linggo | 288.54 $ | 14 Enero 2026 |
| Pinakamababang pagsara sa 52 linggo | 124.44 $ | 30 Hunyo 2026 |
| Pagbagsak mula tuktok hanggang ilalim | −56.9% | 14 Ene–30 Hun |
| Pagbangon mula sa ilalim | +67.4% | 30 Hun–8 Okt |
| Nasa ilalim pa rin ng tuktok | −27.8% | sa 8 Oktubre |
| Pinakamalalang sesyon | −17.97% | 18 Hunyo 2026 |
Nawalan ang Accenture ng mahigit kalahati ng halaga sa merkado sa loob ng lima at kalahating buwan at binawi ang dalawang katlo ng pagbagsak. Ang tanong na "mabuti bang bilhin ang ACN matapos ang 6 porsiyentong talon?" ay sa totoo ang tanong na "tama ba ang 57 porsiyentong pagkawala ng halaga?" — dahil ginugol ng merkado ang unang kalahati ng 2026 sa pagpresyo sa AI bilang eksistensyal na banta sa mga teknolohiyang serbisyong mabigat sa paggawa, at ang ikalawang kalahati sa pagbawi ng bahagi niyon.
Walang anuman sa anunsyo ng Dell ang nagtatapos sa debateng iyon. Isa lamang itong datos sa loob ng isang mas malaking usapan kung pinalalawak o pinaliliit ba ng AI ang oportunidad sa konsultasyon.
Ano talaga ang inianunsyo ng Accenture at Dell?
Mahigit 20 taon nang nagtutulungan ang Accenture at Dell. Pinormal ng anunsyo noong Oktubre ang gayon tungo sa isang business group na nakatuon sa pag-deploy ng AI sa loob ng kapaligirang kontrolado ng kliyente. Inilarawan ni Julie Sweet, chair at punong ehekutibo ng Accenture, ito bilang pagtulong sa mga kliyenteng "lumipat mula ambisyon sa AI tungo sa ehekusyon sa laki at nasusukat na resulta ng negosyo". Inilarawan ni Michael Dell ito bilang pagtulong sa mga kompanyang "lumipat mula interes sa AI tungo sa paggamit".
Pinagsasama ng grupo ang:
- Pagkonsulta sa estratehiya at kaalaman sa industriya ng Accenture
- Kapasidad sa implementasyon at managed services ng Accenture
- Mga server, storage at networking ng Dell na handa sa AI
- Mga arkitektura ng Dell AI Factory
- Mga pribado, soberanong at neocloud na provider
- Mga bukas at bukas-na-timbang na modelo na may ruta ayon sa gawain
- Mga pampabilis ng agentic AI
- Suporta sa imprastraktura at operasyon mula dulo hanggang dulo
Ang mga unang target na industriya ay mga serbisyong pinansyal, agham ng buhay, pangkalusugan, pagmamanupaktura, industriyal, mataas na teknolohiya, at pamahalaan at depensa — kung saan pinakamabigat ang paninirahan ng datos at kakayahang maaudit.
Binabanggit din ng anunsyo ang RHAELM, isang British na provider ng imprastraktura at solusyon sa AI, bilang reference client na pinapabilis ng kombinasyong ito ang pagtatayo ng soberanong cloud. Ang RHAELM ang kompanyang lumitaw sa anunsyo ng Accenture noong Enero 2026 sa pangalang Sovereign AI (S-AI), kasama ang Palantir, na nagtatayo ng mga data center ng AI na pinapatakbo ng Dell at NVIDIA sa rehiyong EMEA. Si Bradd Lewis ay sinipi bilang punong ehekutibo sa dalawang pahayag.
Ano ang nawawala sa anunsyo
Hindi ibinunyag ng pahayag ang:
- Anumang minimum na pangako sa paggasta ng kliyente
- Inaasahang taunang kita para sa sinuman sa dalawang panig
- Nakakontratang backlog o mga order
- Bilang ng mga kliyenteng nangako
- Ang pamumuhunang kailangan ng bawat panig
- Mga kasunduan sa paghahati ng kita
- Eksklusibidad
- Mga margin kada proyekto
- Isang takdang panahon para sa materyal na kontribusyong pinansyal
Pinapabuti ng pagbuo ng business group ang komersyal na koordinasyon, pagsasanay at paghahatid. Hindi ito bumubuo ng kita nang mag-isa. Malinaw ang lenggwahe sa panganib ng Accenture: ang partnership "ay maaaring hindi makamit ang inaasahang benepisyo".
Ito ang parehong agwat sa pagitan ng headline at pangakong sinubaybayan namin sa kasunduang Generac–Amazon, kung saan ang 8 bilyong dolyar na headline ay nakasandal sa 2.4 bilyong dolyar ng tunay na nangakong paghahatid, at sa 11.6 bilyong dolyar na kontrata ng Akamai sa Anthropic, na nangangailangan ng 4.8 bilyong dolyar na gastos bago ang kita. Dito walang kahit anong bilang sa headline — na sa sariling paraan ay mas tapat.
Pinatatatag ng kolaborasyon sa Dell ang kompetitibong posisyon ng Accenture. Hindi pa ito maaaring ilagay sa modelo ng valuation bilang daloy ng salapi.
Ano ang pribadong AI?
Ang pribadong AI ay mga sistemang AI na idineploy sa loob ng imprastrakturang kontrolado ng isang organisasyon o ng isang mahigpit na pinamamahalaang service provider: sariling data center, pribadong cloud, edge, dedikadong colocation, pambansang soberanong cloud, o isang haluang kombinasyon.
Hindi pagtanggi sa pampublikong cloud ang pribadong AI. Gagamit ang karamihan ng kompanya ng haluang arkitektura kung saan nananatiling pribado ang sensitibong trabaho habang ang nag-iibang o di-gaanong sensitibong trabaho ay gumagamit ng pampublikong kapasidad.
| Kriterya | Pribadong AI | AI sa pampublikong cloud |
|---|---|---|
| Kontrol sa datos | Mas tuwirang kontrol | Pinagsasaluhang responsibilidad |
| Panimulang gastos | Karaniwang mas mataas | Mas mababang panimulang pangako |
| Kahulaang gastos | Nakaaakit kapag matatag ang paggamit | Nababaluktot, maaaring magmahal sa laki |
| Kakayahang palakihin | Limitado ng sariling kapasidad | Napakanababaluktot |
| Pagsasaayos ayon sa pangangailangan | Mataas | Nakadepende sa provider |
| Paninirahan ng datos | Mas madaling itakda nang eksakto | Nakadepende sa rehiyon at kasunduan |
| Panganib sa pagpapalit ng hardware | Nasa kliyente | Nasa provider |
| Kumplikasyon ng pag-deploy | Mas mataas | Mas madaling simulan |
| Pinakabagay sa | Sensitibo, regulado, nahuhulaang trabaho | Nag-iibang trabaho at pag-eeksperimento |
Nagmumula sa awtonomiya ang pagmamadali. Sumasagot ng tanong ang isang chatbot. Ang isang awtonomong ahente ay maaaring kumuha ng kompidensyal na rekord, magbago ng isang bagay sa negosyo, magpatakbo ng kodigo, aprubahan ang isang transaksyon, o tumawag sa ibang sistema. Habang lumalaki ang awtoridad ng ahente, mas mahalaga ang pamamahala — at mas nakaaakit na panatilihin ang buong siklo sa loob ng kontroladong perimetro.
Bakit maaaring maging malaking temang pamumuhunan ang pribadong AI?
Apat na puwersa ang sumusuporta sa merkado, at mas matatag ang lahat ng ito kaysa sa anumang estadistika mula sa isang vendor.
1. Nagiging kondisyon sa pagbili ang soberanya ng datos
Kailangang lalong kontrolin ng mga organisasyon kung saan nakaupo ang datos, aling hurisdiksyon ang naaangkop, sino ang makaka-akses, aling mga modelo ang nagpoproseso nito, kung iniimbak ang mga prompt at output, kung sinasanay ng pribadong impormasyon ang mga panlabas na modelo, at paano inaaudit ang mga awtomatikong desisyon.
Natuklasan ng pananaliksik ng Accenture na sinipi sa kanilang sariling pahayag noong Enero 2026 na 60 porsiyento ng mga organisasyong Europeo ay nagplanong magtaas ng pamumuhunan sa soberanong AI sa loob ng dalawang taon.
2. Lumalapit ang inference sa datos
Nananatiling nakasentro sa iilang laboratoryong may malaking pondo ang pagsasanay ng frontier model. Inference ang karamihan ng paggamit sa korporasyon. Ang paglipat ng malalaking pribadong datos tungo sa isang hosted na modelo ay nagdudulot ng problema sa latency, bandwidth, seguridad at gastos sa paglabas ng datos; kung minsan mas simpleng dalhin ang modelo sa datos.
3. Pinalalawak ng mga bukas-na-timbang na modelo ang pagpipilian
Hindi na nakatali ang mga kompanya sa isang hosted na API. Sa estratehiya nito sa mga bukas-na-timbang na modelo, inilalarawan ng Accenture ang pagtugma ng bukas at pribadong modelo kada trabaho at ang pagruta sa pagitan nila: maliit na lokal na modelo para sa rutina, espesyalisadong modelo para sa daloy ng industriya, frontier model sa cloud para sa mabigat na pangangatwiran, pribadong modelo para sa sensitibong intelektuwal na ari-arian.
4. Maaaring pabutihin ng nahuhulaang paggamit ang ekonomiya kada yunit
Nananalo ang pampublikong cloud sa bilis ng simula at kakayahang bumaluktot. Maaaring mas mura sa dedikadong kapasidad ang isang matatag at malakihang trabaho sa inference. Itinataguyod ng Dell ang AI Factory nito bilang nagpapababa nang malaki sa gastos kumpara sa pampublikong API ng modelo sa ilang trabaho, ngunit ang anumang gayong bilang ay nakadepende sa paggamit, hardware, enerhiya, disenyo ng modelo at mga palagay sa depresasyon: aritmetika ng vendor, hindi pangkalahatang konstante.
Mas matatag ang prinsipyo kaysa sa porsiyento: nagiging nakaaakit ang pribadong imprastraktura kapag ang trabaho ay sensitibo, nahuhulaan at tuloy-tuloy na ginagamit. Kung hindi, mahal itong paraan ng pagmamay-ari ng depresasyon.
Bakit nakaposisyon ang Accenture para makinabang?
Hindi gumagawa ng GPU o server ang Accenture. Ang oportunidad nito ay maging layer ng integrasyon sa pagitan ng hardware, mga modelo, datos ng korporasyon at proseso ng negosyo.
Karaniwang kailangan ng isang pag-deploy ng pribadong AI ang pagpili ng mga kaso ng gamit, pagmomoderno ng datos, pagpili ng imprastraktura at modelo, pagdisenyo ng pamamahala at seguridad, pag-ugnay ng mga ahente sa kasalukuyang software, muling pagdisenyo ng proseso, pagsasanay ng tauhan, pagsubaybay sa asal ng modelo, at pagpapatakbo ng kapaligiran nang maraming taon. Halos eksaktong nagsasapawan ang listahang iyon sa negosyong pagkonsulta at managed services ng Accenture.
Akses sa kliyente
Nagseserbisyo ang Accenture sa mga 9,000 kliyente at tinapos ang piskal na taong 2026 na may 317 Diamond client, ang tawag nito sa pinakamalalaking relasyon. Nagtala ito ng 141 kuwartal na order ng kliyente na 100 milyong dolyar o higit pa sa taon — isang bagong record.
Neutralidad sa ekosistema
Nakikipagtulungan ang Accenture sa Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir at Databricks, bukod sa iba pa. Ayaw ng karamihan ng kompanya ng estratehiyang AI na nakatali sa isang vendor, at binabayaran ang Accenture para tulungan silang ihambing, ihalo at pamahalaan ang magkakatunggaling sistema.
Sa piskal na taong 2026, ang sampung pinakamalaking ecosystem partner nito ay nagbigay ng mahigit 60 porsiyento ng kita; mahigit triple ang pagtaas ng mga order na nakaugnay sa walong umuusbong na kasosyo sa AI at datos. Sumasama ang Dell sa grupong ekosistema na nilalayong komentuhan ng Accenture taun-taon simula 2027.
Puwersang pantrabaho sa AI
Iniulat ng Accenture ang halos 110,000 practitioner sa AI at datos sa pagtatapos ng piskal na taong 2026, laban sa dating target na 80,000. Tinapos ng mga empleyado ang mga 46 milyong oras ng pagsasanay; gumastos ang kompanya ng mga 1 bilyong dolyar sa pag-aaral at pagpapaunlad at 1 bilyong dolyar sa pananaliksik at pagpapaunlad.
Ang 3,000 practitioner na sanay sa Dell ay mga 0.37 porsiyento ng humigit-kumulang 814,000 katao sa Accenture. Mahalaga ang bilang hindi bilang sukat ng tauhan kundi bilang isang dedikadong komersyal na pangkat na nakatutok sa isang stack ng imprastraktura.
Sinusuportahan ba ng mga bilang ng Accenture ang bullish na tesis?
Nakarating ang Accenture sa puntong ito mula sa isang posisyong mas matatag kaysa sa ipinapahiwatig ng unang kalahati ng 2026. Ayon sa resulta ng piskal na taong 2026:
| Indikador sa piskal na taong 2026 | Resulta | Pagbabago |
|---|---|---|
| Kita | 74.18 bilyong $ | +6% sa dolyar, +5% sa lokal na salapi |
| Kita sa Pagkonsulta | 36.88 bilyong $ | +5% dolyar, +3% lokal |
| Kita sa Managed Services | 37.30 bilyong $ | +8% dolyar, +6% lokal |
| Bagong order | 84.54 bilyong $ | +5% lokal |
| GAAP na operating margin | 15.4% | +70 bp |
| Inayos na operating margin | 15.8% | +20 bp |
| GAAP na diluted na kita kada share | 13.56 $ | +12% |
| Inayos na diluted na kita kada share | 13.97 $ | +8% |
| Daloy ng salapi mula sa operasyon | 12.36 bilyong $ | +8% |
| Malayang daloy ng salapi | 11.62 bilyong $ | +7% |
| Ibinalik sa shareholder | 11.5 bilyong $ | +38% |
Lumampas sa itaas na bahagi ng gabay ang 18.68 bilyong dolyar na kita sa pang-apat na kuwarto. Ang 22.17 bilyong dolyar na kuwartal na order ay nagbigay ng 1.2 na ratio ng order sa bill, na may 1.4 sa Managed Services at 1.0 sa Pagkonsulta. Halos 100 karagdagang kliyente ang nagsimula sa kanilang unang abanteng trabaho sa AI sa kuwartong iyon, na nagdala sa kabuuan ng piskal na taon sa mahigit 400.
Ipinapakita ng mga bilang na iyon na bumubuo ng demand ang AI. Hindi nito ibinubukod ang kitang maiuugnay sa pribadong AI at hindi binabanggit ang Dell.
Ano talaga ang ipinapahiwatig ng gabay para sa 2027?
Inaasahan ng Accenture ang 3 hanggang 6 porsiyentong paglago ng kita sa lokal na salapi sa 2027, na may:
- GAAP na operating margin na 15.9 hanggang 16.1 porsiyento
- GAAP na diluted na kita kada share na 14.39 hanggang 14.81 dolyar
- Daloy ng salapi mula sa operasyon na 11.9 hanggang 12.7 bilyong dolyar
- Malayang daloy ng salapi na 11.0 hanggang 11.8 bilyong dolyar
- Hindi bababa sa 9.5 bilyong dolyar na ibabalik sa shareholder
- Pagdagdag sa ari-ariang nakapirmi na 900 milyong dolyar, mula 743 milyon
- 5 porsiyentong pagtaas sa kuwartal na dibidendo tungong 1.71 dolyar kada share
Organikong paglago ang bilang na mahalaga
Inaasahan ng pamunuan ang 2 hanggang 2.5 porsiyentong inorganikong kontribusyon. Ibawas iyon sa 3–6 porsiyento at ang ipinapahiwatig na saklaw na organiko ay nagiging mga 0.5 hanggang 4 porsiyento. Sa pinakababa, halos hindi lumalago ang pangunahing negosyo ng Accenture.
Dalawang magkaibang kuwento ang sinasabi ng gabay sa margin
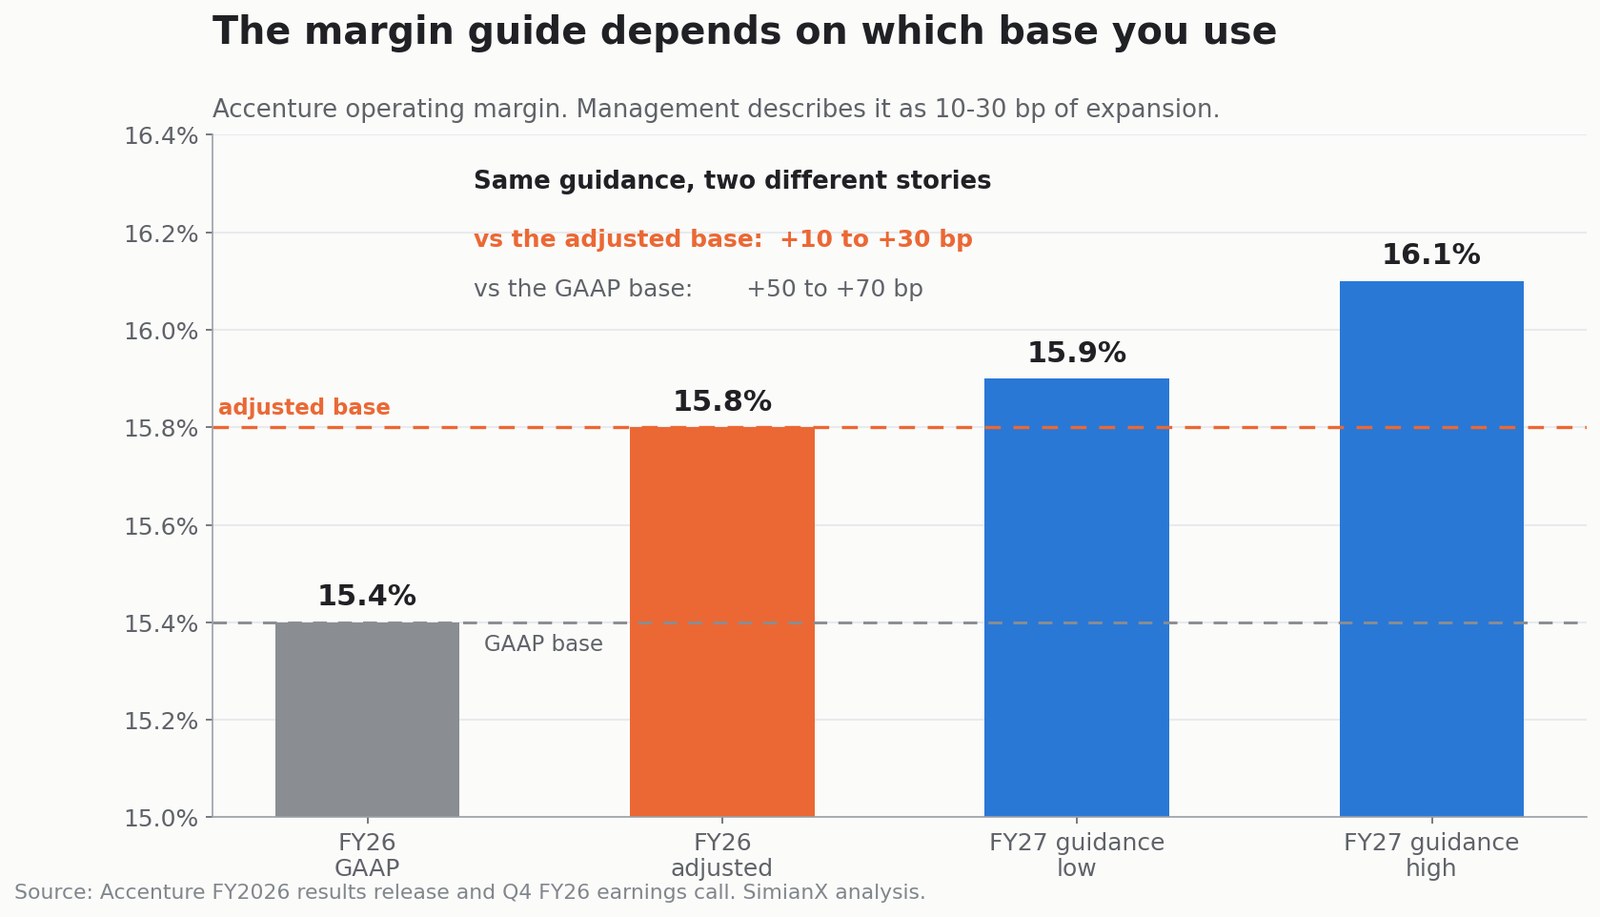
Karapat-dapat pansinin ang pagbabalangkas dito. Ang operating margin na 15.9–16.1 porsiyento ay 50 hanggang 70 basis point sa itaas ng GAAP na margin na 15.4 porsiyento noong 2026 — na tunog isang makabuluhang paglawak. Sinukat laban sa inayos na margin na 15.8 porsiyento noong 2026, ang parehong gabay ay nagkakahalaga ng 10 hanggang 30 basis point.
Ginamit ni Julie Sweet ang ikalawang pagbabalangkas sa conference call, at nagdagdag ng isang kondisyon: "pangkalahatang matatag" ang presyo noong 2026, ngunit "sa pang-apat na kuwarto nakita namin ang mas mababang presyo sa maraming bahagi ng aming negosyo", at ang gabay para sa 2027, "kasama ang aming 10 hanggang 30 basis point na paglawak ng margin, ay nagpapalagay na magpapatuloy ang matinding kompetisyon".
Iyon ay pamunuang nagsasabi sa mga mamumuhunan na halos patag ang gabay nito sa margin at nakapaloob na rito ang presyur sa presyo.
Gaano kalaki ang maaaring kalakihan ng partnership sa Dell?
Walang target na kita na binigay, kaya anumang tantiya ay panlarawan lamang. Isang paraan ng pagbalangkas sa hadlang sa sukat ay ang ipinapalagay na taunang kita kada practitioner na sanay sa Dell. Hindi ito hula, at hindi magtatrabaho ang mga practitioner na iyon nang buong panahon sa mga proyekto ng Dell.
| Panlarawang kita kada practitioner | 3,000 practitioner | Bahagi sa kita ng 2026 |
|---|---|---|
| 200,000 $ | 600 milyong $ | 0.8% |
| 300,000 $ | 900 milyong $ | 1.2% |
| 400,000 $ | 1.20 bilyong $ | 1.6% |
Kahit isang napakaprodukibong 3,000 katao na praktika ay nag-aambag lamang ng mababang isang-digit na bahagi ng kita kung bibilangin nang mag-isa. Nasa mas malalaking programa ng transpormasyong hinihila nito ang tunay na halaga: estratehiya, pagmomoderno ng datos, cybersecurity, pagbuo ng aplikasyon, muling pagdisenyo ng proseso, pagsasanay, integrasyon sa cloud, pinamamahalaang imprastraktura at maraming taong operasyon.
Pinakamainam na maunawaan ang pangkat na sanay sa Dell bilang isang komersyal at panghahatid na katalista, hindi isang segmento sa pag-uulat.
Totoo ang momentum ng Dell — at bahagi iyon ng problema
Dumarating ang Dell na may pambihirang bilang sa imprastraktura ng AI. Sa ikalawang kuwarto ng piskal na taong 2027 na nagtapos noong 31 Hulyo 2026, iniulat ng Dell ang record na kita na 47.0 bilyong dolyar, tumaas ng 58 porsiyento, kasama ang:
- 60.9 bilyong dolyar na order ng AI server
- 16.4 bilyong dolyar na kita sa AI server, doble ng isang taon bago iyon
- 95 bilyong dolyar na backlog ng AI server
- 31.8 bilyong dolyar na kita ng Infrastructure Solutions Group, tumaas ng 89 porsiyento
- 4.78 bilyong dolyar na operating income ng ISG, tumaas ng 225 porsiyento
Itinaas ng Dell ang gabay nito sa kita para sa 2027 ng 25 bilyong dolyar tungong 192 bilyong dolyar at itinaas ang pananaw sa kita ng mga server na inoptimisa para sa AI tungong mga 74.0 bilyong dolyar.
Karapat-dapat huminto sa huling bilang na iyon. Inaasahan ng Dell na makapagbenta ng mga 74.0 bilyong dolyar na AI server sa isang piskal na taon. Ang kabuuang kita ng Accenture noong 2026 ay 74.18 bilyong dolyar.
| Paghahambing | Dell | Accenture |
|---|---|---|
| Gabay ng Dell sa AI server para sa 2027 laban sa kabuuang kita ng ACN noong 2026 | 74.0 bilyong $ | 74.18 bilyong $ |
| Order ng Dell sa AI server sa ikalawang kuwarto laban sa order ng ACN noong 2026 | 60.9 bilyong $ | 84.54 bilyong $ |
| Operating income ng ISG sa ikalawang kuwarto laban sa taunang operating income ng ACN | 4.78 bilyong $ | ~11.42 bilyong $ |
| Kita ng Dell sa AI server sa ikalawang kuwarto laban sa kita ng ACN sa pang-apat na kuwarto | 16.4 bilyong $ | 18.68 bilyong $ |
Isang linya ng produkto ng Dell, sa isang kuwarto, ay nakakabit ng 72 porsiyento ng nakakabit ng Accenture sa isang taon. Kumikita ang segmentong imprastraktura ng Dell ng 42 porsiyento ng taunang operating income ng Accenture sa isang kuwarto lamang.
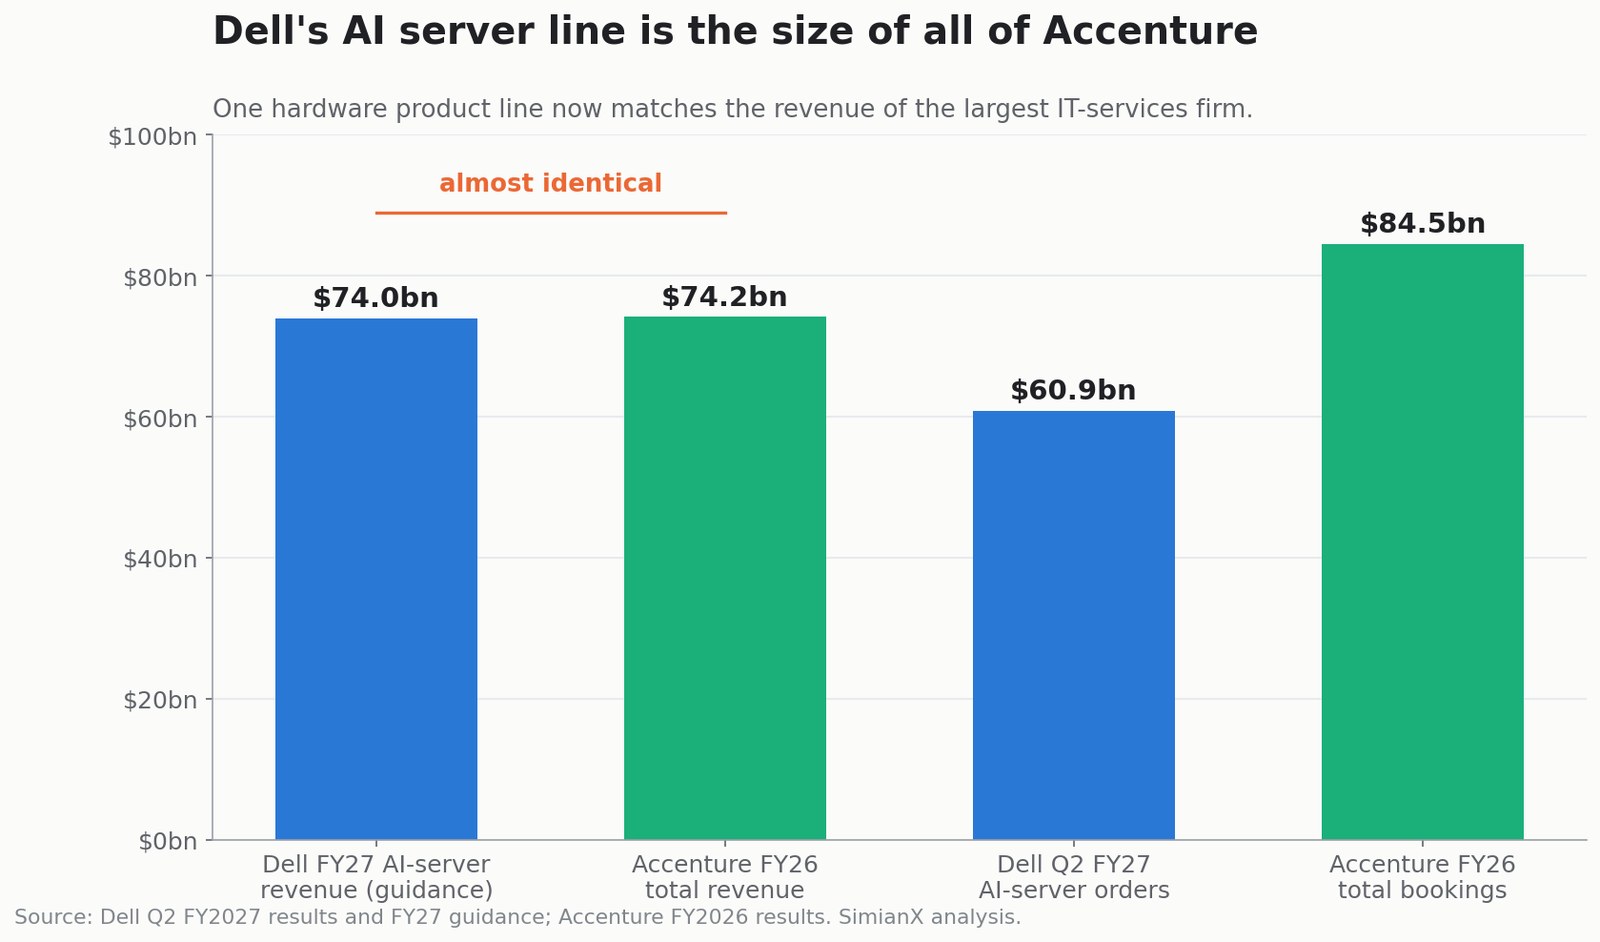
Dalawang panig ang tinatalas nito. Ginagawa nitong isang malakas na kasosyong may tunay na traksyon sa korporasyon ang Dell. Ipinapakita rin nito kung nasaan ngayon ang tubo sa AI — at hindi iyon sa layer ng serbisyo.
Pumili na ang merkado ng panig
Ang pinakamalinaw na ebidensiya ay ang kita sa nakalipas na taon.
| Asset | Pagbabago sa isang taon |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Bumaba ang buong grupo ng serbisyo at pananaliksik sa teknolohiya ng mga isang kalima sa isang taong tumaas ang index ng 15 porsiyento at halos quadruple ang pangunahing tagapagtustos ng hardware para sa AI. Nagbabayad ang mga mamumuhunan sa layer na nagbebenta ng kapasidad at nagdidiskuwento sa layer na nagbebenta ng tao.
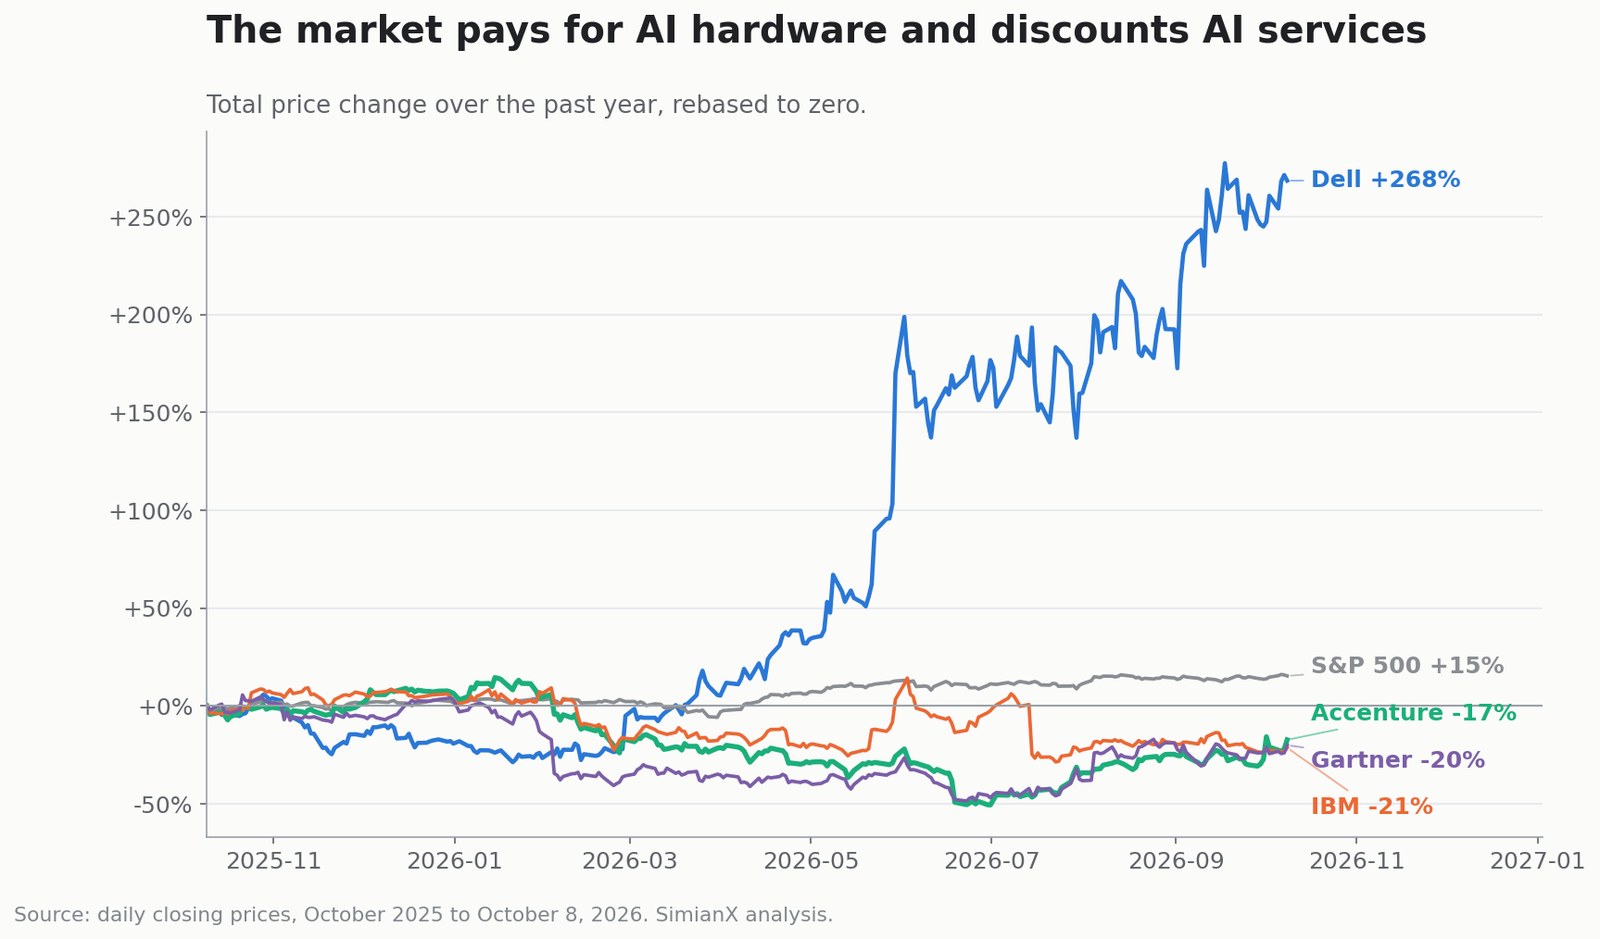
Pinagdudugtong ng Accenture Dell Business Group ang dalawang panig na iyon. Para sa mga optimistiko sa Accenture, iyon mismo ang punto: isang ruta tungo sa pagsibol ng hardware nang hindi bumibili ng hardware. Para sa mga pesimistiko, isa itong paalala kung sino ang may kapangyarihan sa presyo sa relasyong ito.
Ang rotasyong ito sa loob ng pustahan sa AI ay ang parehong dinamikang tiningnan namin noong nagsimulang manawagan ang mga ehekutibo ng AI para sa mas mabagal na frontier at bumagsak ang mga pangalan sa semiconductor habang tumaas ang malalaking plataporma. Hindi umaalis ang kapital sa AI; patuloy itong lumilipat sa pagitan ng mga layer.
Mas nakaaakit ba ang pribadong AI kaysa sa AI sa pampublikong cloud?
Hindi dapat basahin ang pribadong AI bilang isang kapalit na kukuha ng lahat. Haluan ang arkitekturang mananatili.
| Trabaho | Malamang na lugar |
|---|---|
| Pang-eksperimentong prototayp | Pampublikong cloud |
| Napakapabagu-bagong demand sa maikling panahon | Pampublikong cloud |
| Pagsasanay ng malaking frontier model | Hyperscaler o espesyalisadong cloud ng AI |
| Sensitibong datos ng pasyente o pinansyal | Pribado o soberano |
| Inference sa sahig ng pabrika | Edge o pribado |
| Nahuhulaang malakihang inference | Pribado, dedikado o haluan |
| Pangkalahatang produktibidad ng empleyado | SaaS o pampublikong cloud |
| Klasipikadong trabaho ng pamahalaan | Soberano, nakahiwalay o walang koneksyon |
| Agentic na daloy na maraming modelo | Haluan |
Nabibigo sa ekonomiya ang pribadong pag-deploy kapag kulang ang paggamit, at mabilis itong maaaring maluma habang sumusulong ang mga chip at modelo. Patuloy na inilalipat ng pampublikong cloud sa provider ang panganib sa kapasidad at pagpapalit.
Kaya hindi "pribado ang mananalo sa pampubliko" ang tesis na mananatili. Ito ito: mangangailangan ang AI sa korporasyon ng mas malaking pagkakaiba-iba sa arkitektura, at ang mga kompanyang kayang pag-isahin ang pribado, soberano, edge at pampublikong sistema ay maaaring makakuha ng di-proporsyonal na halaga. Pabor iyon sa Accenture nang higit kaysa anumang proyeksiyong ilalagay lahat sa loob ng kompanya.
Ano ang bullish na tesis para sa ACN?
Bumubuo ang AI ng mas malalaking programa ng transpormasyon
Madali ang pag-deploy ng isang modelo. Ang muling pagdisenyo ng proseso, arkitektura ng datos, kontrol at puwersang pantrabaho sa paligid nito ay hindi. Kasali ang Accenture sa buong siklong iyon.
Binubuksan ng pribadong AI ang mga reguladong badyet
Mabagal ang mga bangko, kompanya ng seguro, parmasyutiko, manupaktura at pamahalaan sa paglipat ng sensitibong trabaho tungo sa pampublikong AI. Maaaring palayain ng pribado at soberanong imprastraktura ang mga badyet na nakakandado ng pagsunod sa regulasyon.
Maaaring magdagdag-dagdag ang Managed Services
Bumuo ang Managed Services ng 37.30 bilyong dolyar noong 2026, lumago nang mas mabilis kaysa sa Pagkonsulta, at nagbigay ng 1.4 na ratio ng order sa bill sa pang-apat na kuwarto. Paulit-ulit na trabaho ang pagpapatakbo ng imprastraktura, pagsubaybay sa mga ahente, pag-update ng modelo at pamamahala ng seguridad.
Bumubuo ng tunay na salapi ang negosyo
Ang malayang daloy ng salapi noong 2026 ay 11.62 bilyong dolyar na may gastos sa ari-ariang nakapirmi na 743 milyong dolyar lamang — isang maliit na bahagi ng kailangang gastusin ng isang provider ng cloud o hardware. Pinansiya iyon ang mga dibidendo, buyback at pagkuha ng kompanya.
Hindi mabigat ang valuation
Sa pagsara ng 8 Oktubre na 208.36 dolyar, na may 605.3 milyong weighted average diluted shares, ang halaga ng Accenture sa merkado ay mga 126.1 bilyong dolyar.
| Sukat | Halaga |
|---|---|
| Presyo / gitnang punto ng GAAP na kita kada share sa 2027 (14.60 $) | 14.3x |
| Halaga sa merkado / malayang daloy ng salapi sa 2026 | 10.9x |
| Halaga sa merkado / gitnang malayang daloy ng salapi sa 2027 | 11.1x |
| Kita ng malayang daloy ng salapi (gitna ng 2027) | 9.0% |
| Halaga sa merkado / kita sa 2026 | 1.70x |
Ang 9 porsiyentong kita ng malayang daloy ng salapi sa isang negosyong may 9,000 kliyente at 84.5 bilyong dolyar na taunang order ay hindi isang mahal na asset.
Ano ang bearish na tesis para sa ACN?
Hindi ang pagkawala ng Accenture ang bearish na tesis. Ito ang pagkain ng AI sa ekonomiya ng mga serbisyong nakabatay sa paggawa nang mas mabilis kaysa sa paghalili ng bagong trabaho sa AI.
Binabawasan ng AI ang mga oras na maaaring ibayad
Kung ang isang programang dating nangangailangan ng 100 konsultant ay nangangailangan na lamang ng 70, sa huli hihingi ng mas mababang presyo ang kliyente. Kinumpirma ng pamunuan ang mas mababang presyo sa maraming bahagi sa pang-apat na kuwarto.
Maaaring kunin ng mga kliyente ang pakinabang sa produktibidad
Mahigit 65 porsiyento ng mga order ay nakapirming presyo na, kasama ang trabahong nakabatay sa resulta. Lumilikha iyon ng operating leverage kapag maayos ang paghahatid at panganib sa margin kapag hindi.
Bumabagal na ang pagkuha ng tao dahil sa AI
Lumago ng 5 porsiyento ang bilang ng tauhan noong 2026 at tumaas ang kita kada tao. Sa pag-uugnay nito sa agentic na paghahatid, sinabi ni Sweet na inaasahan ng Accenture na kukuha ng tao sa lahat ng merkado sa susunod na taon "ngunit sa mas mababang bilis, bahagyang dahil sa AI". May sinasabi tungkol sa modelong kita kada ulo ang isang kompanya ng serbisyong nagpoproyekto ng mas mabagal na pagkuha ng tao.
Hindi moat ang mga partnership
Nakikipagtulungan ang Dell sa ibang integrator; nakikipagtulungan ang Accenture sa magkakatunggaling vendor ng imprastraktura. Mukhang hindi eksklusibo ang relasyon. Hinahabol ng IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys at TCS ang parehong badyet.
Nakasandal sa pagkuha ng kompanya ang iniulat na paglago
Naglaan ang Accenture ng 4.9 bilyong dolyar sa 17 pagkuha ng kompanya noong 2026 at nagpoproyekto ng mga 5 bilyong dolyar pa sa 2027, na may 2–2.5 porsiyento ng paglago sa 2027 na nagmumula sa binili nang kita. Tumaas ang goodwill mula 22.5 tungong 26.8 bilyong dolyar.
Bahagyang pinansiya ng utang ang record na pagbalik sa shareholder
Ito ang aytem na palaging nalalampasan ng mga ulat. Noong 2026 bumuo ang Accenture ng 11.62 bilyong dolyar na malayang daloy ng salapi at ibinalik ang 11.5 bilyong dolyar — 99 porsiyento nito — sa mga shareholder, habang gumagastos din ng 4.9 bilyong dolyar sa pagkuha ng kompanya.
Ang pagbalik kasama ang pagkuha ng kompanya ay umabot sa 16.40 bilyong dolyar laban sa 11.62 bilyong dolyar na malayang daloy ng salapi, isang agwat na 4.78 bilyong dolyar. Tinakpan ang agwat na iyon ng isang 5 bilyong dolyar na pag-isyu ng utang sa pang-apat na kuwarto. Doble ang pagtaas ng pangmatagalang utang mula 5.03 tungong 10.0 bilyong dolyar, at bumaba ang netong salapi mula mga 6.33 tungong 2.72 bilyong dolyar.
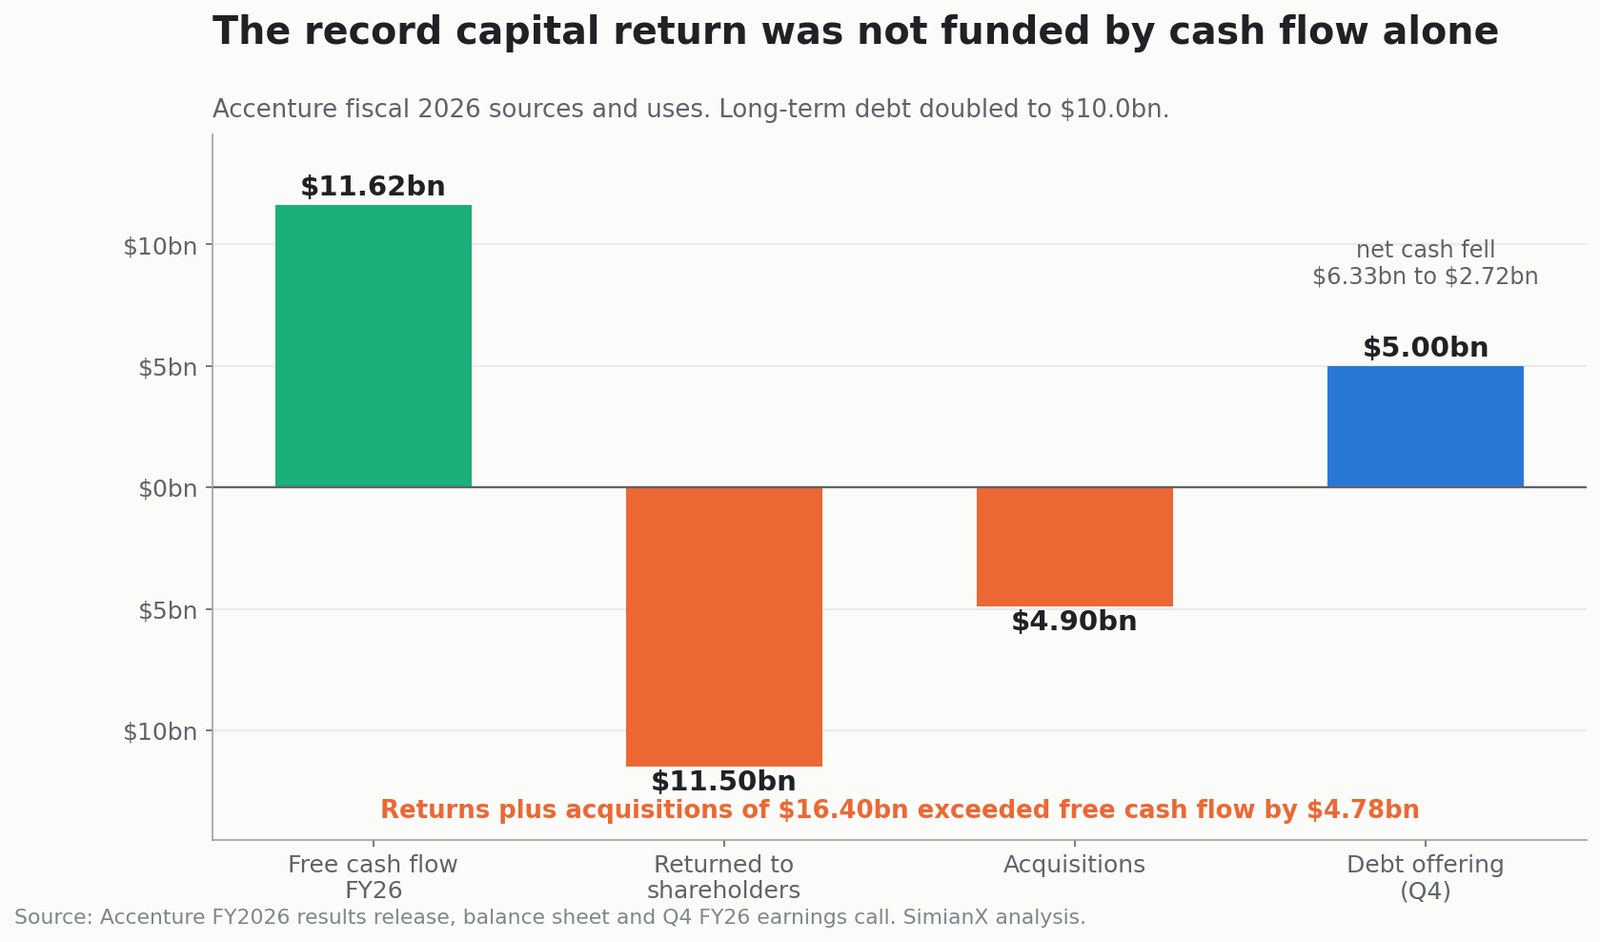
Wala sa mga ito ang nangangahulugang kagipitan — nananatili ang Accenture sa netong posisyong may salapi at may ratings na investment grade. Ngunit iba ang pagbasa sa "record na 11.5 bilyong dolyar na pagbalik sa shareholder" kapag alam mong gumalaw ang balance sheet para gumawa ng espasyo, at nangangako na ang gabay sa 2027 ng hindi bababa sa 9.5 bilyong dolyar pa.
Nangyari na ang pagbangon
Tumaas ang ACN ng 13.6 porsiyento sa anim na sesyon mula 30 Setyembre hanggang 8 Oktubre at nasa 67.4 porsiyento sa itaas ng kabaanan ng Hunyo. Nasa presyo na ang malaking bahagi ng ginhawa mula sa ulat at ng optimismo sa pribadong AI.
Pagsusuri ng mga senaryo sa valuation ng ACN
Gamit ang 14.60 dolyar na gitnang punto ng gabay sa GAAP na kita kada share para sa 2027:
| P/E sa 2027 | Ipinapahiwatig na presyo | Pagpapakahulugan |
|---|---|---|
| 12x | 175 $ | Pinipiga ng AI ang presyo at halos sero ang organikong paglago |
| 15x | 219 $ | Matatag na paglago ng mature na kompanyang may malakas na pagbalik ng salapi |
| 18x | 263 $ | Itinataas ng pribadong AI ang organikong paglago at tumitindig ang margin |
| 21x | 307 $ | Nabawi ng Accenture ang premyo sa transpormasyong AI |
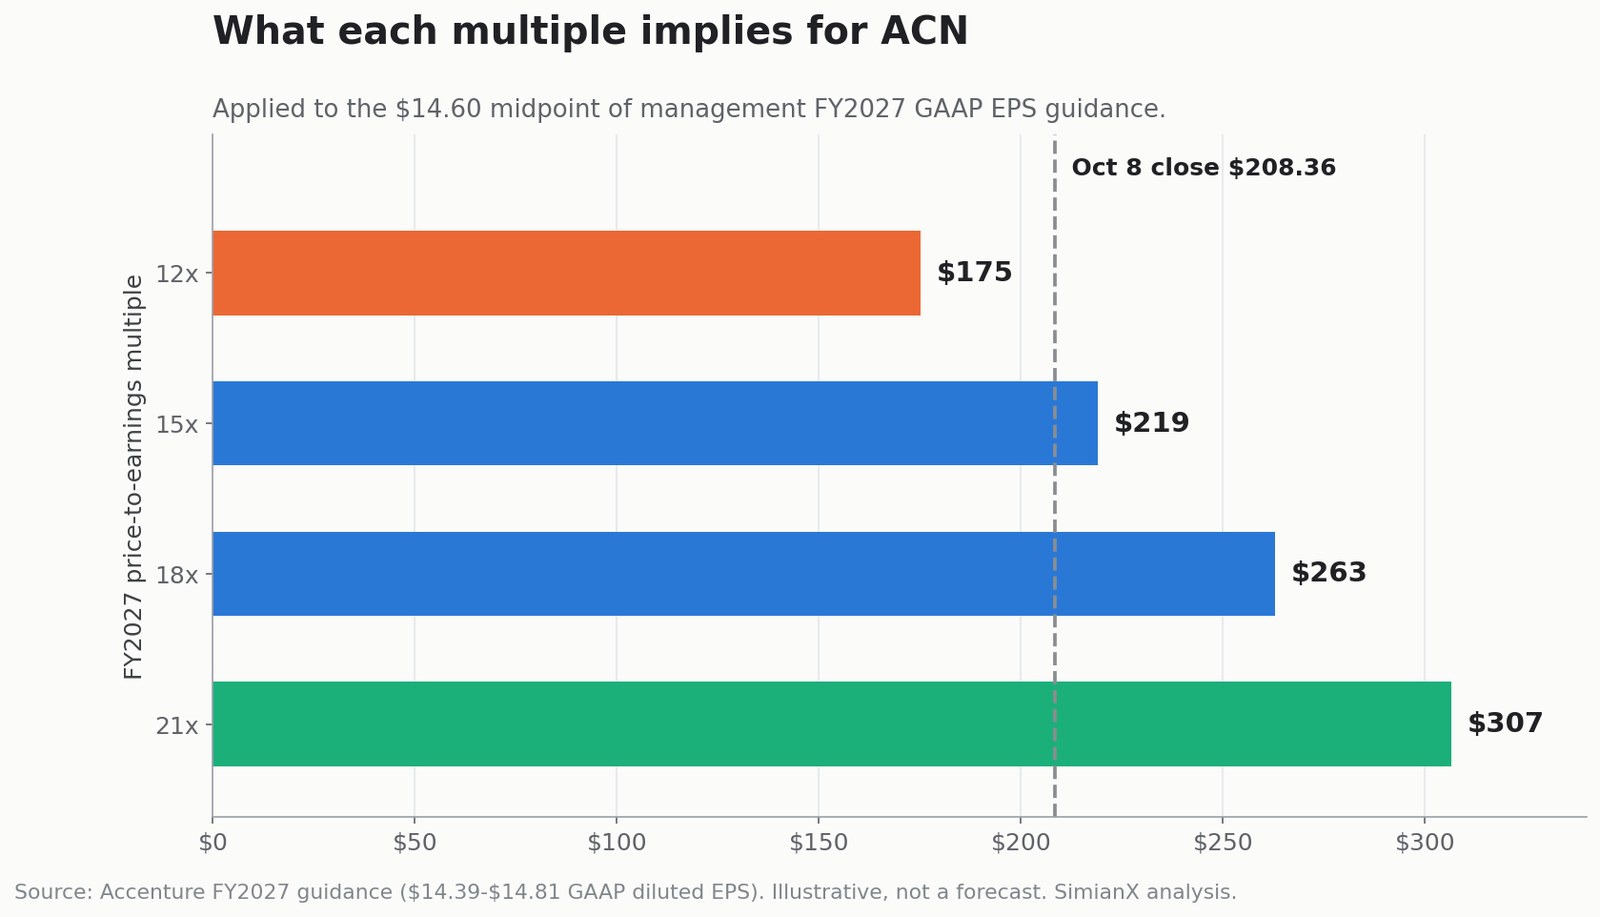
Sa 208.36 dolyar pinepresyo ng merkado ang Accenture sa pagitan ng maingat at pangunahing senaryo, mga 14.3 ulit. Pansinin ang ipinapahiwatig nito: kahit ang 18x na kaso sa 263 dolyar ay mag-iiwan pa rin sa stock na 9 porsiyento sa ilalim ng tuktok ng Enero 2026. Ang pagbalik sa 288 dolyar ay nangangailangan ng paglawak ng multiple at paglago ng tubo nang sabay.
Pinapanatiling nakapirmi ng pagsusuring ito ang kita kada share at hindi isinasaalang-alang ang pagkuha ng kompanya, palitan ng salapi at makro na kondisyon. Ipinapakita nito na hindi nangangailangan ng pambihirang multiple ang katamtamang pagtaas — at nangangailangan nito ang ganap na pagbangon.
Anong mga stock ang maaaring makinabang sa pustahan sa pribadong AI?
| Layer | Representatibong kompanya | Paano sila makikinabang | Pangunahing panganib |
|---|---|---|---|
| Chip at pampabilis | NVIDIA, AMD | Demand sa pampabilis | Valuation at siklo ng suplay |
| Server at storage | Dell, HPE, Supermicro | Imprastrakturang AI sa korporasyon | Margin sa hardware, gastos sa komponente |
| Networking | Broadcom, Arista, Cisco | Mabilis na interkonekta | Konsentrasyon ng kustomer |
| Pagkonsulta at integrasyon | Accenture, IBM, Capgemini | Estratehiya, pag-deploy, managed services | Ini-automate ng AI ang nababayarang trabaho |
| Software sa pribadong cloud | Broadcom/VMware, Red Hat, Nutanix | Orkestrasyon ng trabaho | Lisensya at kompetisyon |
| Cybersecurity | Palo Alto Networks, CrowdStrike, Zscaler | Pagprotekta sa modelo, datos at ahente | Masikip na merkado |
| Plataporma ng datos | Snowflake, Databricks, Oracle | Paghahanda ng datos ng korporasyon | Kompetisyon sa cloud |
| Provider ng modelo | OpenAI, Anthropic, bukas na ekosistema | Paggamit ng modelo sa korporasyon | Pagiging kalakal, gastos sa pagkompyut |
Ang Accenture ang magaan-sa-kapital na paraan ng pagsali: hindi nito kailangang ilagay ang bilyun-bilyong dolyar na GPU sa sariling balance sheet. Ang kapalit ay proporsyonal na hindi gaanong pasabog ang potensyal nitong pagtaas kumpara sa isang matagumpay na gumagawa ng server o pampabilis, gaya ng ipinakita nang medyo mabigat ng nakalipas na taon.
Nalalapat ang parehong disiplina sa katabing mga pangalan sa software ng korporasyon. Ipinakita ng 18 porsiyentong pagbagsak ng MongoDB kung gaano kabilis muling presyuhan ng merkado ang isang negosyong software kapag pinagdududahan nito ang kuwentong AI nito, at ipinapakita ng debate sa kapital na gastos ng Meta ang parehong pagsisiyasat na inilalapat sa mga bumibili ng lahat ng imprastrakturang iyon. Sumasanib ang software na industriyal sa parehong tanong, gaya ng ipinalinaw ng 22.6 bilyong dolyar na alok ng Schneider Electric para sa PTC — pinagsasama rin ng kasunduang iyon ang imprastrakturang Dell AI Factory sa isang layer ng serbisyo at datos.
Ang isang plataporma ng pananaliksik na maraming ahente gaya ng SimianX AI ay tumutulong sa paghahambing ng pundamental, mga dokumento at magkasalungat na interpretasyon kaysa sa pag-trade sa headline:
- SimianX AI — maramihang-modelong pananaliksik at tuwirang pagsusuri sa merkado
- SimianX Crypto Leaderboard — pagganap ng magkakatunggaling modelo, sinusubaybayan nang tuwiran
- Mga artikulo ng SimianX — pananaliksik sa antas ng mga dokumento, sa stock at digital na asset
Ano ang dapat subaybayan ng mga mamumuhunan sa ACN?
- Mga kliyenteng pinangalanan sa pamamagitan ng Accenture Dell Business Group
- Kung sukatin man ng pamunuan ang mga order na nakaugnay sa Dell o sa pribadong AI
- Organikong paglago ng kita laban sa 0.5–4 porsiyentong ipinapahiwatig ng gabay sa 2027
- Ratio ng order sa bill sa Pagkonsulta — 1.0 sa pang-apat na kuwarto; ang pananatili sa itaas ng 1.0 ay magtatanda ng pagbalik ng diskresyonaryong demand
- Paglago ng Managed Services, kung saan unang lilitaw ang paulit-ulit na operasyon sa pribadong AI
- Mga komento sa presyo — nagpakita na ang pang-apat na kuwarto ng mas mababang presyo sa maraming bahagi
- Kita kada empleyado, na dapat tumaas kung umuubra ang AI sa loob
- Operating margin laban sa saklaw na 15.9–16.1 porsiyento, sinukat sa inayos na base
- Bilang ng practitioner na sanay sa Dell lampas sa 3,000
- Mga sanggunian sa produksyon sa reguladong industriya, na mas mahalaga kaysa sa pilot
- Paano pinansiya ang pagbalik ng kapital — salapi o karagdagang utang
- Kontribusyon ng pagkuha ng kompanya, hinihiwalay ang binili nang paglago sa organikong demand
Mabuti bang bilhin ang stock ng Accenture matapos ang 6 porsiyentong talon?
Makatuwiran ang valuation laban sa pagbuo nito ng salapi. Ang anunsyo sa Dell, nang mag-isa, ay hindi dahilan para bumili.
Umuubra ang tesis para sa mga naniniwalang mangangailangan ng maraming pagkonsulta ang pag-deploy ng AI sa korporasyon, na binubuksan ng pribado at soberanong modelo ang mga reguladong badyet, na pinapanatili ng Accenture ang neutralidad nito sa ekosistema, na nagdadagdag-dagdag ang Managed Services, at na bumubuti ang organikong paglago matapos ang 2027.
Hindi ito umuubra para sa mga naniniwalang istruktural na pinaliliit ng AI ang demand sa konsultant, na nakukuha ng mga kliyente ang pakinabang sa produktibidad, na nananatiling maliit na bahagi ang pribadong AI, na tinatakpan ng pagkuha ng kompanya ang mahinang organikong demand, o na nauna ang rally sa ebidensiya.
Ang balanseng pagbasa: ang Accenture ay isang katamtamang pinepresyong kompanya ng serbisyo na malakas magbuo ng salapi, nasa gitna ng isang hindi pa natapos na debate kung hangin pabor ba o tagagambala nito ang AI. Pinresyuhan ng merkado ang debateng iyon sa −57 porsiyento sa unang kalahati ng 2026 at mula noon binawi ang dalawang katlo. Walang isa man sa dalawang paggalaw na iyon ang pinasimulan ng isang pahayag sa partnership.
Mga karaniwang tanong tungkol sa Accenture at pribadong AI
Ano ang partnership sa pribadong AI ng Accenture at Dell?
Binuo ng Accenture at Dell ang Accenture Dell Business Group para tulungan ang mga kompanyang i-deploy ang AI sa pribado, haluan at soberanong imprastraktura. Nagbibigay ang Accenture ng estratehiya, integrasyon at managed services; nagbibigay ang Dell ng imprastraktura at software na handa sa AI. Nagplano ang Accenture na magsanay ng mahigit 3,000 practitioner sa portfolio ng Dell.
Bakit tumaas ng 6 porsiyento ang stock ng Accenture noong 8 Oktubre 2026?
Isinara ang ACN na 5.96 porsiyentong pataas sa araw ng anunsyo. Ngunit bumaba ang Dell ng 0.76 porsiyento sa parehong araw, tumaas ang Gartner ng 5.19 porsiyento nang walang gayong anunsyo, at bumaba ang S&P 500 ng 0.42 porsiyento — kaya mukhang higit na sektoral ang paggalaw. Dumating rin ito matapos ang malakas na ulat noong 1 Oktubre, nang tumaas ang stock ng 15.78 porsiyento.
Palalakihin ba ng pribadong AI ang kita ng Accenture?
Maaari itong bumuo ng trabaho sa pagkonsulta, pagmomoderno ng datos, cybersecurity, integrasyon at managed services. Ngunit hindi ibinunyag ng Accenture ang target na kita, backlog o pangako ng kliyenteng nakaugnay sa Accenture Dell Business Group, at hindi nito ibinubukod ang kita sa pribadong AI.
Mas mura ba ang pribadong AI kaysa sa pampublikong cloud?
Para sa trabahong sensitibo, nahuhulaan at tuloy-tuloy na ginagamit, maaari. Karaniwang nananatiling mas mura ang pampublikong cloud para sa pag-eeksperimento, pabagu-bagong demand at mga organisasyong hindi kayang patakbuhin nang mahusay ang imprastraktura. Mahal ang pribadong kapasidad na kulang sa paggamit.
Gaano kalayo ang ACN sa tuktok nito?
Ang pinakamataas na pagsara sa 52 linggo ay 288.54 dolyar noong 14 Enero 2026. Ang pagsara ng 8 Oktubre na 208.36 dolyar ay 27.8 porsiyentong mas mababa, matapos ang 56.9 porsiyentong pagbagsak tungo sa kabaanang 124.44 dolyar noong 30 Hunyo at 67.4 porsiyentong pagbangon mula noon.
Mas mababa ba sa halaga ang stock ng ACN matapos ang anunsyo?
Sa mga 14.3 ulit ng gitnang punto ng gabay sa GAAP na kita kada share sa 2027 at may kita ng malayang daloy ng salapi na malapit sa 9 porsiyento, katamtaman ang valuation — hindi mura, hindi hinihila. Nakadepende ang resulta sa organikong paglago, pagpresyo, at kung mapapatunayan ng AI na netong pakinabang ito sa isang modelong mabigat sa paggawa.
Konklusyon: ang pribadong AI ba ang susunod na malaking pustahan?
May mga sangkap ang pribadong AI ng isang matagalang siklo sa korporasyon: sensitibong datos, presyur ng regulasyon, agentic na trabaho, bukas-na-timbang na modelo, nahuhulaang demand sa inference at tunay na pag-aalala sa gastos sa cloud. Mahusay na dinisenyo para dito ang partnership ng Accenture at Dell. Nagbibigay ang Dell ng imprastraktura; ikinakabit ito ng Accenture sa datos, proseso, pamamahala at operasyon.
Pumapasok ang Accenture na may tunay na lakas: 74.2 bilyong dolyar na kita, 84.5 bilyong dolyar na order, 11.6 bilyong dolyar na malayang daloy ng salapi, halos 110,000 practitioner sa AI at datos, mga 9,000 kliyente at isang katamtamang multiple sa hinaharap.
Ngunit dapat magmula sa mga pahayag na pinansyal ang ebidensiya, hindi sa anunsyo. Walang ibinunyag na ekonomiya ang kasunduan. Nagpapahiwatig ang gabay sa 2027 ng organikong paglagong maaaring kababa ng 0.5 porsiyento. Ang gabay sa margin ay 10–30 basis point sa inayos na base at nagpapalagay na ng matinding kompetisyon. Nangailangan ng 5 bilyong dolyar na pag-isyu ng utang ang record na pagbalik sa shareholder. At sinasabi ng isang taong hatol ng merkado — Dell +268 porsiyento, Accenture −17 porsiyento — na ngayon naniniwala ang mga mamumuhunan na napupunta sa nagbebenta ng kapasidad ang halaga ng AI sa korporasyon.
Ang hatol ay nakabubuong neutral at nakadepende sa ebidensiya. Maaaring tunay ngang maging malaking pustahan ang pribadong AI. Nakaposisyon ang Accenture para sumali. Ngunit magmumula sa mga order, organikong paglago at margin ang kompirmasyon — hindi sa isa pang headline sa partnership, ni sa isang 6 porsiyentong araw na pinaghatian ng buong sektor.
Gamitin ang SimianX AI para subaybayan ang ACN sa tuwirang pundamental, mga dokumento, balita at magkasalungat na bullish at bearish na pagbasa, at patuloy na subukin ang tesis sa pribadong AI laban sa tunay na iniuulat ng mga pahayag na pinansyal.
Kaugnay na Babasahin
- PTC Stock: $205 na Alok, Mas Mababa sa Taunang Taas
- AKAM: $11.6B Deal ng Anthropic, $4.8B Muna Bago ang Kita
- Generac at Amazon: $2.4B sa likod ng $8B na ulo ng balita
- Bakit Bumagsak ng 18% ang MongoDB Stock: CEO Lumipat sa Meta
- Nagpreno ang CEO ng AI: Bagsak ang Chip, Angat ang Higante
- Stock ng META Pagkatapos ng Muse: Sulit ba ang $145B Gastos?
- Pinapalobo ba ni Jensen Huang ang AI Bubble? Suri sa Nvidia
Mga pinagkunan sa pananaliksik
- Inianunsyo ng Accenture at Dell ang Accenture Dell Business Group
- Resulta ng Accenture sa pang-apat na kuwarto at buong piskal na taong 2026
- Transkript ng conference call ng Accenture sa pang-apat na kuwarto ng piskal na taong 2026
- Estratehiya ng Accenture sa mga bukas-na-timbang na modelo
- Pinili ng Sovereign AI ang Accenture at Palantir para sa imprastrakturang AI sa EMEA
- Relasyon ng Accenture sa mga mamumuhunan
- Resulta ng Dell sa ikalawang kuwarto ng piskal na taong 2027
- Dell AI Factory kasama ang NVIDIA
- Pangkalahatang-tanaw ng Dell sa soberanong AI
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Datos ng dating presyo ng ACN
- Valuation at estadistika sa merkado ng ACN


