Binabasa ang ikatlong quarter ng Ericsson laban sa quarter na ipinanghahambing dito
Iniulat ng Ericsson ang ikatlong quarter noong Oktubre 15, 2026, at mukhang masama ang headline: bumaba nang 36% ang adjusted EBITA, bumaba nang 49% ang netong kita, bumaba nang 47% ang diluted na kita kada bahagi. Tumaas pa rin ang stock — nagsara ang ERIC B nang tumaas ng 6.8% sa Stockholm matapos sumipa sa +10.9%, at kumita ang ADR sa Nasdaq ng 11.8%.
Totoo ang dalawang bagay na iyon. Nasa iisang linya ng ulat ang pagkakasundo: ang ikatlong quarter ng 2025 ay naglalaman ng SEK 7.6 bilyong capital gain mula sa pagbebenta ng iconectiv. Alisin iyon at ang parehong linya ng adjusted EBITA ay mula SEK 8.2 bilyon tungo sa SEK 10.1 bilyon — tumaas ng 23%.
Ang pahinang ito ay ledger, hindi reaksiyon. Hinihiwalay nito ang lumago mula sa ipinanghahambing, pinepresyuhan ang bahagi ng pag-unlad na nagmula sa paglilisensya sa halip na sa radyo, ipinapatong ang ginabay ng pamunuan noong Hulyo sa inihatid nila noong Oktubre, at itinatala ang sinabi ng kompanya tungkol sa 2027. Bawat bilang ay galing sa dokumentong isinampa sa SEC: ang ulat ng ikatlong quarter 2026, ang ulat ng ikalawang quarter 2026, ang anunsiyo ng muling pagsasaayos sa parehong araw, at ang pagpapalit ng CEO noong Hunyo 2026.
Batay ang mga bilang sa mga dokumentong nailathala hanggang Oktubre 15, 2026. Lahat ng halaga ay nasa Swedish krona maliban kung may ibang nakasaad. Pananaliksik at edukasyon ito, hindi personalisadong payo sa pamumuhunan.
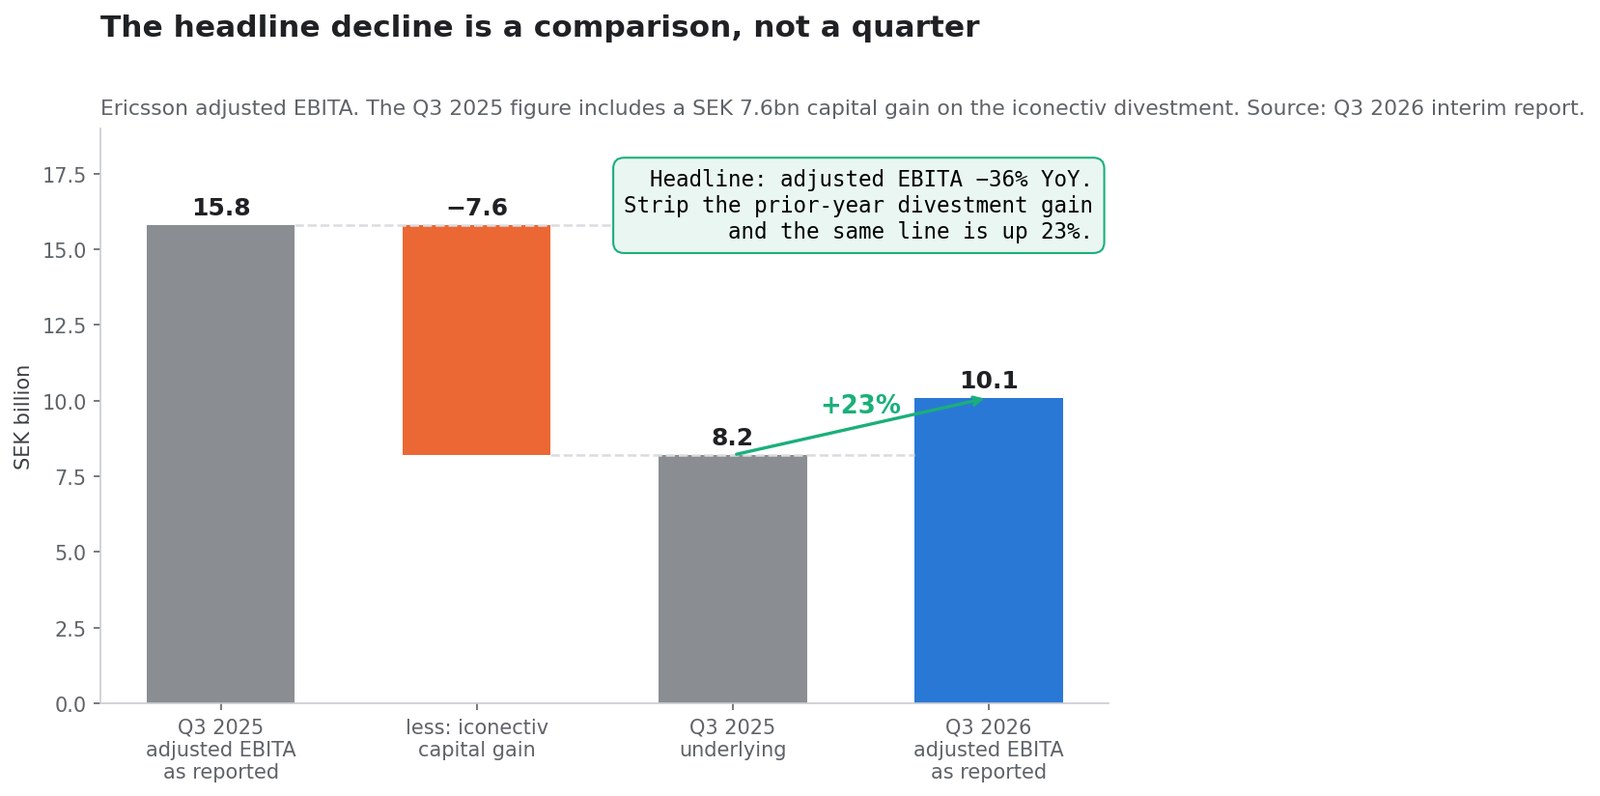
Ang paghahambing, hindi ang quarter
Tatlong bilang sa pahayag ang bumagsak nang halos kalahati. Lahat ng tatlo ay sinusukat laban sa quarter na naglalaman ng isang beses na kita sa pagbebenta ng negosyo.
| Linya | Q3 2026 | Q3 2025 iniulat | Q3 2025 walang kita sa benta | Pagbabago sa malinis na batayan |
|---|---|---|---|---|
| Adjusted EBITA | SEK 10.1B | SEK 15.8B | SEK 8.2B | +23% |
| Margin ng adjusted EBITA | 17.0% | 28.1% | 14.6% | +240bp |
| Diluted EPS | SEK 1.77 | SEK 3.33 | SEK 1.61 | +9.9% |
Nasa "iba pang kita at gastos sa operasyon" ang SEK 7.6 bilyon, isang linyang bumaba mula SEK 7.7 bilyon tungong SEK 0.1 bilyon taon-taon. Tahasang sinasabi ito ng ulat: ang EBITA ay "bumaba sa SEK 9.2 (15.5) B na sumasalamin sa SEK 7.6 B na capital gain noong nakaraang taon gayundin sa mas mataas na gastos sa restructuring. Bumuti ang kakayahang kumita kapag inalis ang capital gain."
Kailangan ng parehong pagtrato ang linya ng EPS. Nabanggit ng Ericsson na "kasama sa EPS noong nakaraang taon ang SEK 1.72 kada bahaging kita sa pagbebenta". SEK 3.33 bawas SEK 1.72 ay SEK 1.61, laban sa SEK 1.77 na naihatid — 9.9% na pagtaas, hindi 47% na pagguho. Ang agwat sa pagitan ng dalawang paglalarawang iyon ng iisang quarter ang buong dahilan kung bakit maaaring bumaba ang isang stock nang ilang linggo bago ang ulat at saka tumaas ng 11% sa mismong araw.
Ano talaga ang mga bilang sa headline
| Sukatan | Q3 2026 | Q3 2025 | Pagbabago | Ene–Set 2026 | Ene–Set 2025 |
|---|---|---|---|---|---|
| Netong benta | SEK 59.5B | SEK 56.2B | +6% iniulat, +7% organiko | SEK 161.5B | SEK 167.4B |
| Gross income | SEK 28.0B | SEK 26.8B | +5% | SEK 75.4B | SEK 80.0B |
| Adjusted gross margin | 47.7% | 48.1% | −40bp | 48.0% | 48.2% |
| Adjusted EBITA | SEK 10.1B | SEK 15.8B | −36% | SEK 22.6B | SEK 30.2B |
| EBIT | SEK 8.9B | SEK 15.2B | −41% | SEK 16.2B | SEK 27.5B |
| Netong kita | SEK 5.8B | SEK 11.3B | −49% | SEK 10.8B | SEK 20.1B |
| Diluted EPS | SEK 1.77 | SEK 3.33 | −47% | SEK 3.24 | SEK 5.94 |
| Free cash flow bago ang M&A | SEK 4.9B | SEK 6.6B | −26% | SEK 11.2B | SEK 11.9B |
| Netong salapi sa katapusan ng panahon | SEK 60.7B | SEK 51.9B | +17% | — | — |
Dalawang linya ng gastos ang dapat bantayan. Ang gastos sa restructuring ay SEK −0.9 bilyon laban sa SEK −0.3 bilyon noong isang taon, at sa siyam na buwan umabot sa SEK −5.3 bilyon laban sa SEK −1.2 bilyon. Ang kita at gastos sa pananalapi ay umikot sa SEK −0.9 bilyon mula SEK −0.2 bilyon, na iniuugnay ng kompanya sa mga probisyon para sa interes kaugnay ng paglutas ng usaping buwis kasama ang epekto ng currency hedge. Wala ang alinman sa adjusted na bilang; pareho silang salapi o halos salapi.
May senyales sa hinaharap ang linya ng buwis: inaasahan na ngayon ng Ericsson ang 28% epektibong rate ng buwis para sa buong taon, laban sa 25% noong 2025, "pangunahing sumasalamin sa epekto ng mataas na gastos sa restructuring at mga probisyon para sa paglutas ng usaping buwis".
Ano ang ginabay noong Hulyo at ano ang dumating noong Oktubre
Ito ang bahaging hindi kayang dalhin ng isang araw na headline, at ito ang pinakamalinis na pagsubok na available kung sorpresa ba ang quarter o plano.
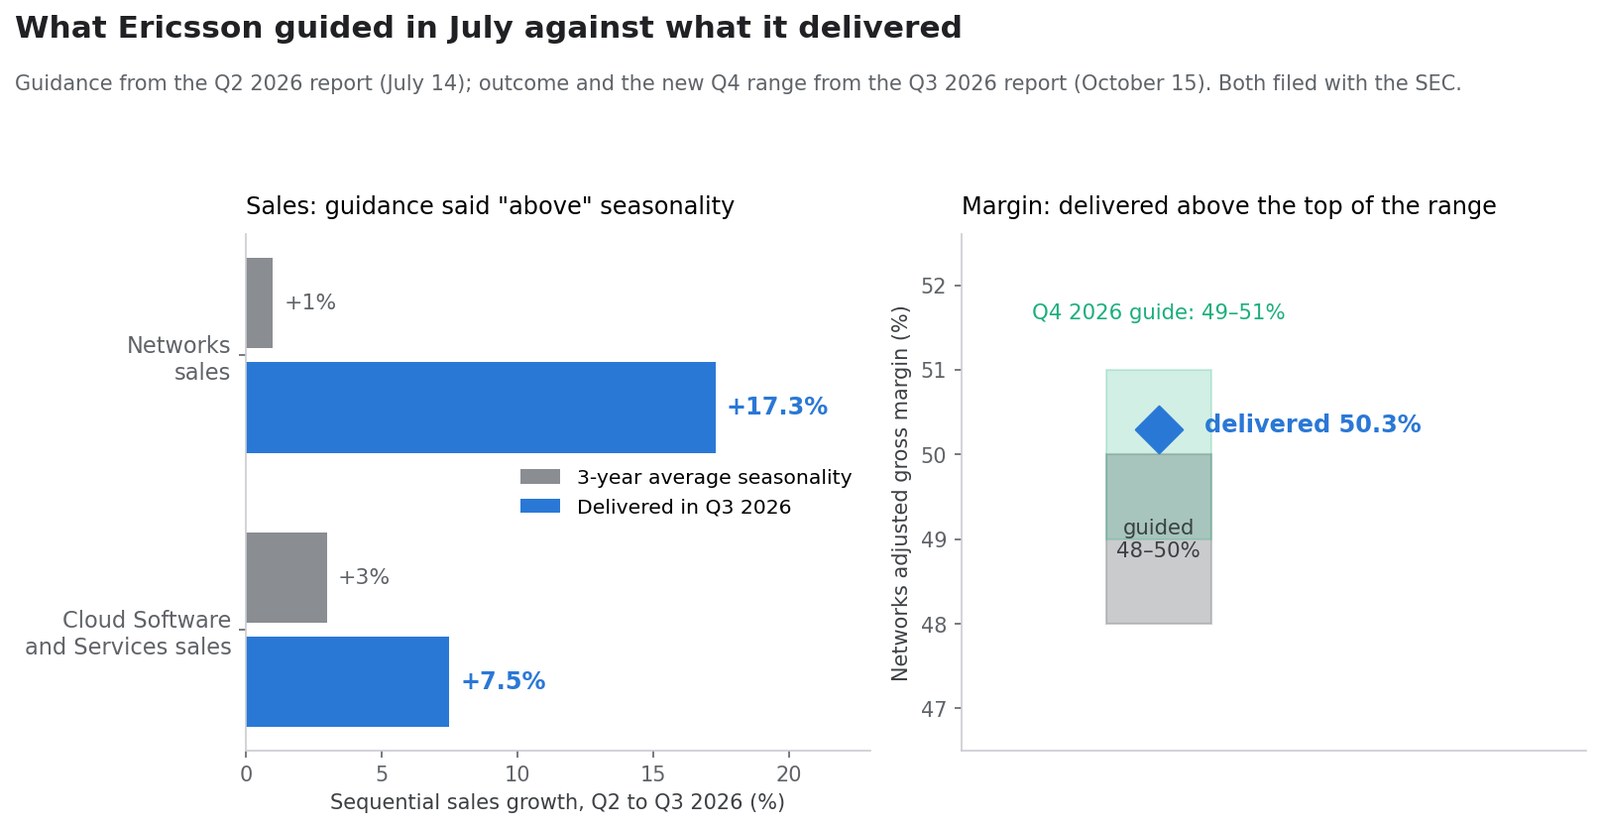
Sa ulat ng ikalawang quarter na may petsang Hulyo 14, 2026, inilathala ng Ericsson ang mga palagay nito sa pagpaplano para sa ikatlong quarter. Inilahad naman ng ulat ng Q3 ang resulta.
| Ginabay noong Hulyo 14 | Ano ang ibig sabihin sa bilang | Inihatid noong Oktubre 15 |
|---|---|---|
| Paglago ng benta ng Networks "higit" sa 3-taong karaniwang seasonality | Ang 3-taong karaniwan Q2→Q3 ay +1% | +17.3% (SEK 33.0B → SEK 38.7B) |
| Adjusted gross margin ng Networks na 48% hanggang 50% | — | 50.3% — lampas sa itaas ng saklaw |
| Paglago ng Cloud Software and Services na "halos katulad" ng seasonality | Ang 3-taong karaniwan Q2→Q3 ay +3% | +7.5% (SEK 14.7B → SEK 15.8B) |
| Palagay sa palitan sa Q3: USD:SEK 9.7, EUR:SEK 11.0 | — | Malapit sa SEK 9.94 kada dolyar ang spot noong araw ng pag-uulat |
Sinabi ng pamunuan sa merkado na umasa ng quarter sa Networks na mas mabuti kaysa seasonal, at naghatid ng labimpitong beses ng karaniwang sunod-sunod na galaw sa tatlong taon. Iyon ang beat. Iyon din ang dahilan kung bakit mas mabigat ang gabay sa hinaharap kaysa sa paghahambing sa nakaraan.
Para sa ikaapat na quarter, ipinapalagay na ngayon ng Ericsson ang USD:SEK 10.0 at EUR:SEK 11.3, inaasahan ang paglago ng benta sa Networks at Cloud Software na "halos katulad" ng tatlong-taong seasonality — na para sa Networks ay +17% at para sa Cloud Software ay +29% sunod-sunod — at ginagabayan ang adjusted gross margin ng Networks sa 49% hanggang 51%, isang buong puntos sa itaas ng saklaw na itinakda tatlong buwan na ang nakararaan.
Ang ledger kada segment
| Segment | Benta Q3 2026 | Organikong paglago | Adjusted EBITA | Adjusted EBITA margin | Apat na quarter na umiikot |
|---|---|---|---|---|---|
| Networks | SEK 38.7B | +9% | SEK 9.0B | 23.1% (20.3%) | SEK 148.9B sa 21.0% |
| Cloud Software and Services | SEK 15.8B | +3% | SEK 2.0B | 12.8% (12.5%) | SEK 62.4B sa 13.1% |
| Enterprise | SEK 4.6B | +1% | SEK −0.5B | −12.1% (138.7%) | SEK 17.8B sa −22.2% |
| Other | SEK 0.4B | — | — | — | — |
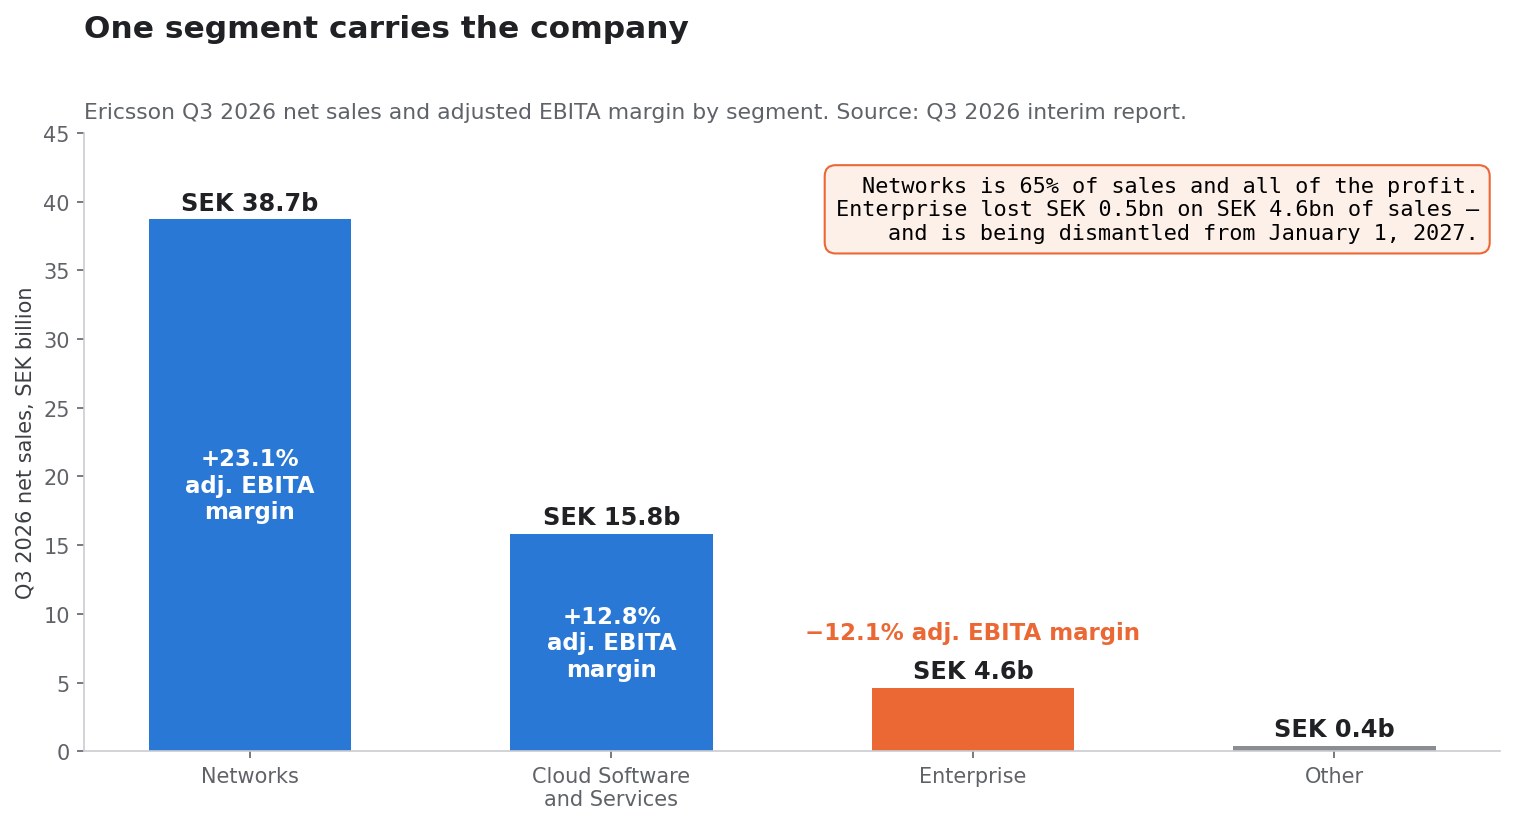
Ang Networks ay 65% ng benta ng grupo at, sa praktika, lahat ng kita nito. Ang 23.1% na adjusted EBITA margin nito ang pinakamataas na bilang kada quarter sa tatlong hanay na inilimbag ng ulat, at ipinapakita ng 21.0% na margin sa apat na umiikot na quarter na hindi ito artefact ng iisang quarter.
Mukhang katawa-tawa ang paghahambing sa Enterprise — 138.7% na margin noong isang taon laban sa −12.1% ngayon — dahil ang SEK 7.6 bilyong kita mula sa iconectiv ay naitala sa loob ng segment na iyon. Alisin iyon at lugi ang Enterprise noon gaya ng lugi ito ngayon. Sa batayang apat na umiikot na quarter, isa itong negosyong SEK 17.8 bilyon na umaandar sa −22.2%, o mga SEK 4 bilyong taunang lugi sa operasyon laban sa grupong kumikita ng mga SEK 35 bilyon sa linya ng segment.
Ang bilang na iyon ang dahilan ng anunsiyong pangkayarian sa parehong araw.
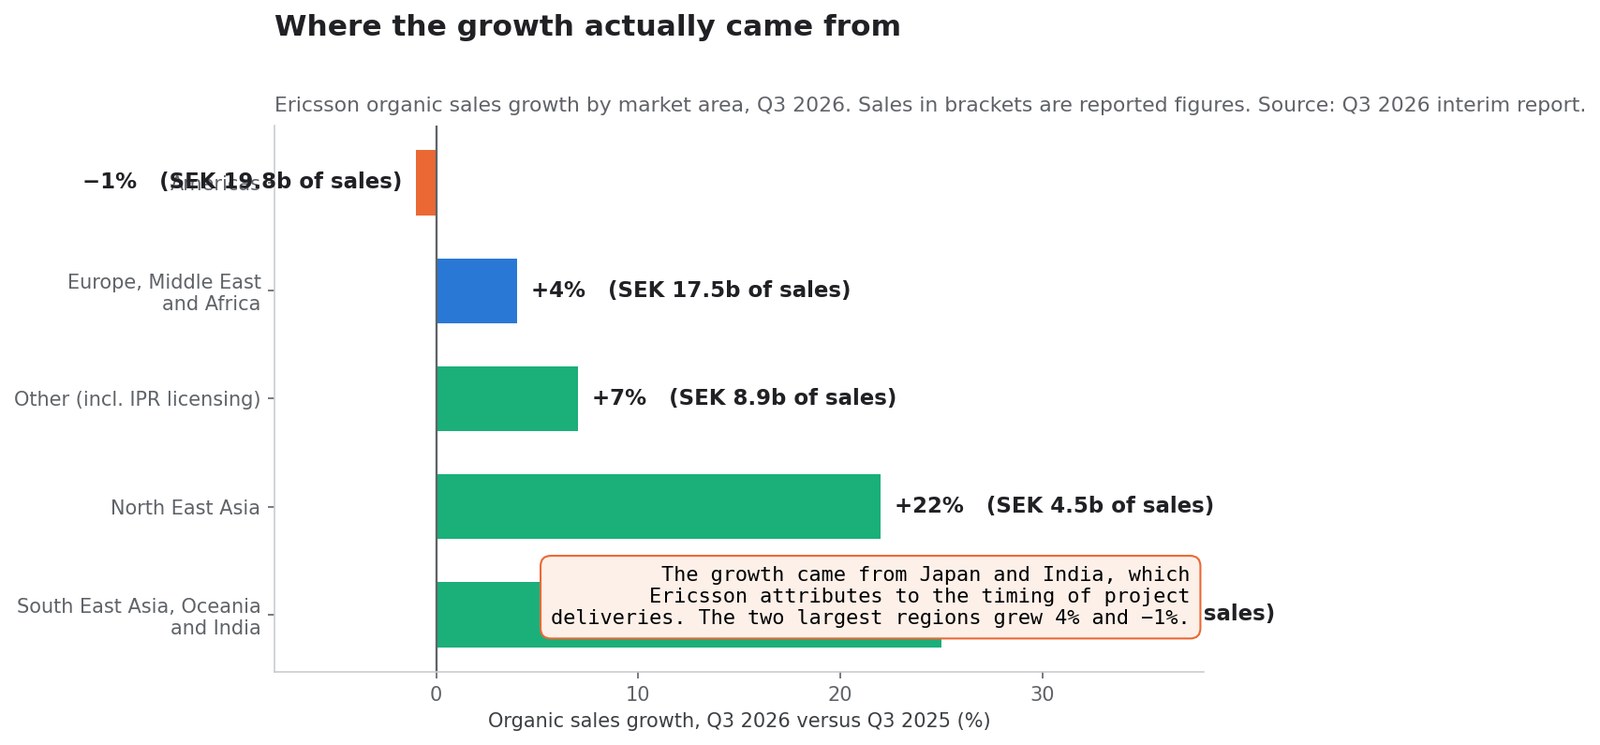
Saan talaga nanggaling ang paglago
| Market area | Benta Q3 2026 | Organikong paglago | Organiko Ene–Set |
|---|---|---|---|
| Americas | SEK 19.8B | −1% | −1% |
| Europe, Middle East at Africa | SEK 17.5B | +4% | +5% |
| South East Asia, Oceania at India | SEK 8.8B | +25% | +14% |
| North East Asia | SEK 4.5B | +22% | +15% |
| Other (kasama ang paglilisensya ng IPR) | SEK 8.9B | +7% | +1% |
| Kabuuan | SEK 59.5B | +7% | +4% |
Ang dalawang rehiyong lumago nang dalawang digit ay ang dalawang pinakamaliit, at iniuugnay ng Ericsson ang dalawa sa timing sa halip na sa demand: sa North East Asia, ang paglago ay "pangunahing dulot ng Japan, suportado ng mas mataas na paghahatid ng proyekto"; sa South East Asia, Oceania at India ito ay nagmula sa "timing ng paghahatid ng proyekto sa South East Asia at India".
Ang Americas — pinakamalaking rehiyon na may ikatlo ng benta ng grupo — bumaba nang 1% organiko, na may "bahagyang paglago sa North America na naibawas ng mas mababang benta sa Latin America". Sa siyam na buwan, bumababa ang Americas ng 1% organiko at 8% sa iniulat.
Ang asimetriyang iyon ang tapat na bersiyon ng bearish na argumento. Ang isang quarter na ang sunod-sunod na paglago ay labimpitong beses ng tatlong-taong karaniwang seasonal, nakakonsentra sa mga rehiyong tahasang binanggit ng pamunuan ang timing ng paghahatid, ay may hiniram sa mga quarter sa magkabilang gilid nito. Ang sariling gabay ng Ericsson para sa Q4 — paglagong "halos katulad" ng seasonality sa halip na higit dito — ay tugma sa pagbabasang iyon.
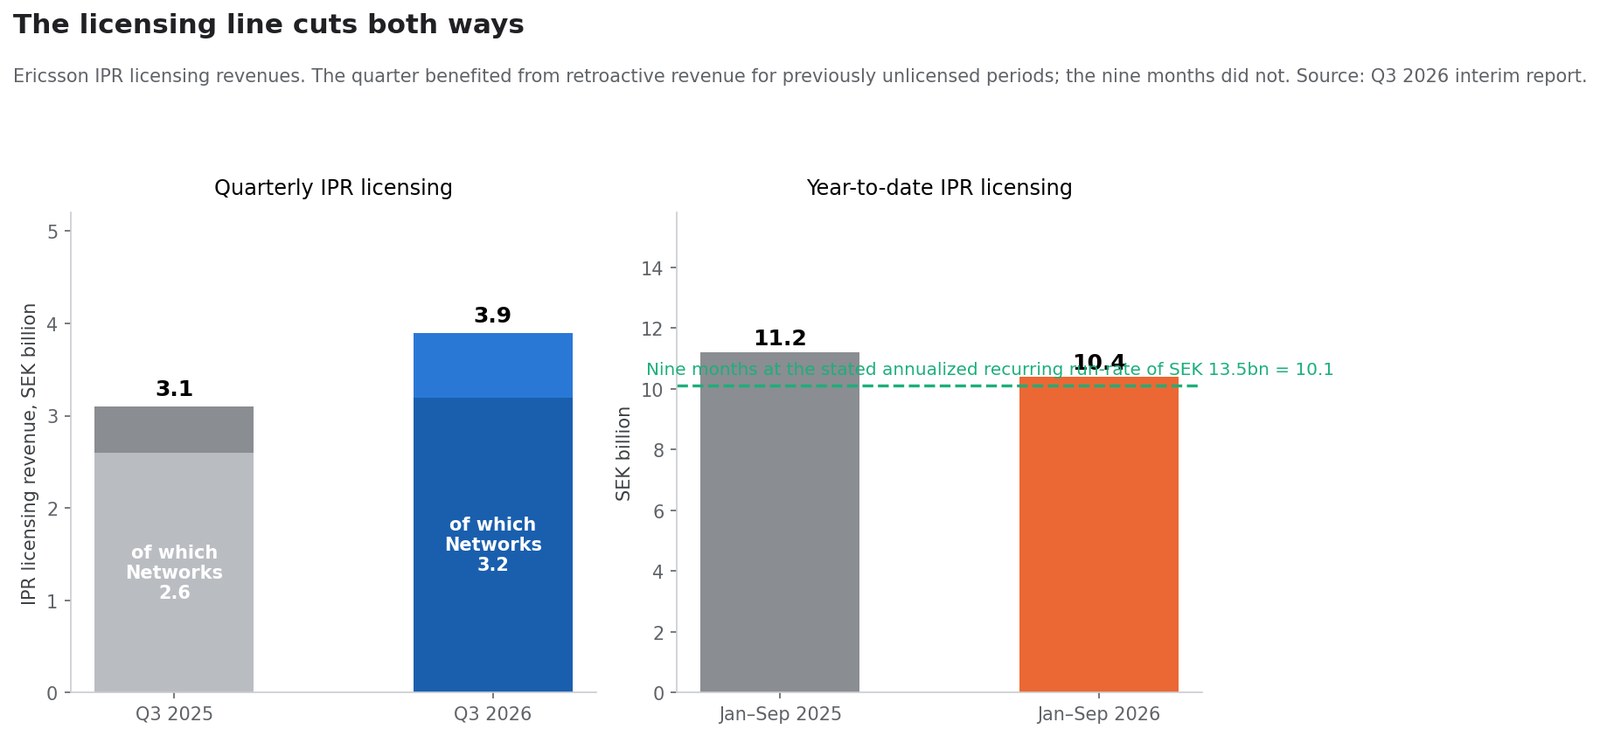
Ang linya ng paglilisensya ay pumuputol sa magkabilang gilid
Ang paglilisensya ng intelektuwal na ari-arian ang pinakamataas ang margin na kita ng Ericsson, at gumalaw ito ngayong quarter.
| Kita sa paglilisensya ng IPR | Q3 2026 | Q3 2025 | Ene–Set 2026 | Ene–Set 2025 |
|---|---|---|---|---|
| Kabuuan ng grupo | SEK 3.9B | SEK 3.1B | SEK 10.4B | SEK 11.2B |
| Kung saan nasa Networks | SEK 3.2B | SEK 2.6B | — | — |
| Kung saan nasa Cloud Software and Services | SEK 0.7B | SEK 0.6B | — | — |
Sabi ng Ericsson, ang pagtaas kada quarter ay "bahagyang dulot ng retroaktibong kita kaugnay ng mga panahong dati ay hindi lisensiyado" at inilalagay nito ang 82% ng kita sa paglilisensya ng IPR sa segment na Networks. Inihahayag din ng kompanya ang taunang paulit-ulit na run-rate ng IPR na humigit-kumulang SEK 13.5 bilyon, na katumbas ng mga SEK 10.1 bilyon sa siyam na buwan.
Mahalaga ang dalawang kalahati ng talahanayan. Natulungan ang quarter ng retroaktibong paglilisensya; nasaktan naman ang siyam na buwan sa kawalan ng mas malaking retroaktibong kita na naitala noong 2025. Mula sa simula ng taon, bumaba ng SEK 0.8 bilyon ang IPR. Ang mambabasang kumikilala sa hangin-sa-likod ng paglilisensya sa Q3 ay dapat ding kilalanin ang hangin-sa-harap nito sa buong taon.
Gaano kalaki ang mula sa radyo at gaano kalaki ang mula sa royalty
Aritmetika ito ng mambabasa, hindi ng kompanya, at nakasalalay sa isang palagay na hayagang sinasabi: halos walang karagdagang gastos ang kita sa paglilisensya, kaya ang pagtaas sa IPR ay halos buong bumabagsak sa EBITA.
- Ang adjusted EBITA ng grupo, maliban sa kita ng nakaraang taon, ay bumuti ng SEK 1.9 bilyon (mula 8.2 tungong 10.1).
- Tumaas ng SEK 0.8 bilyon ang kita sa paglilisensya ng IPR ng grupo (mula 3.1 tungong 3.9).
- Sa palagay na iyon, ang paglilisensya ang bumubuo ng humigit-kumulang 42% ng pag-unlad.
Ang parehong pagsubok sa loob ng Networks:
- Tumaas ng SEK 1.8 bilyon ang adjusted EBITA ng Networks (mula 7.2 tungong 9.0).
- Tumaas ng SEK 0.6 bilyon ang IPR ng Networks (mula 2.6 tungong 3.2).
- Kaya ipinapaliwanag ng paglilisensya ang halos ikatlong bahagi ng pag-unlad ng Networks.
Natitira pa rin ang mga SEK 1.1 bilyong pag-unlad ng kita sa Networks mula mismo sa negosyo ng kagamitan, sa 9% na organikong paglago ng benta, at iniuugnay ito ng ulat sa "positibong epekto mula sa timpla ng produkto at retroaktibong kita sa paglilisensya ng IPR, bahagyang naibawas ng tumaas na gastos sa bahagi". Totoo ang pag-unlad sa operasyon. Mas maliit lang ito kaysa sa ipinahihiwatig ng paglawak ng margin sa headline, at ang isang bahagi nito ay hindi nauulit sa parehong laki.
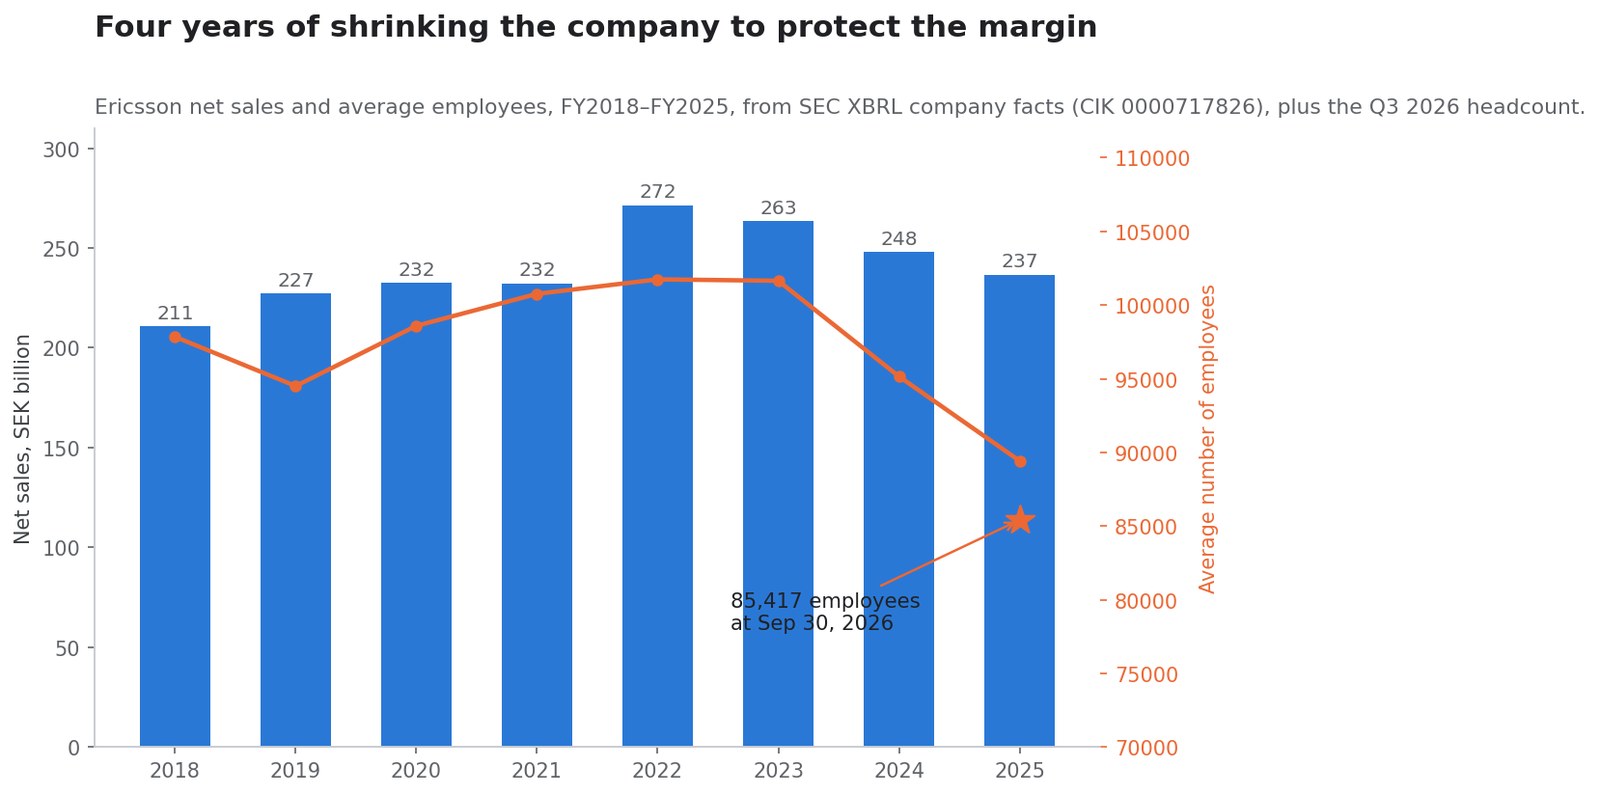
Apat na taong pagpapaliit ng kompanya para protektahan ang margin
| Taon ng pananalapi | Netong benta | Karaniwang empleyado |
|---|---|---|
| 2018 | SEK 210.8B | 97,843 |
| 2019 | SEK 227.2B | 94,503 |
| 2020 | SEK 232.4B | 98,589 |
| 2021 | SEK 232.3B | 100,757 |
| 2022 | SEK 271.5B | 101,741 |
| 2023 | SEK 263.4B | 101,644 |
| 2024 | SEK 247.9B | 95,154 |
| 2025 | SEK 236.7B | 89,425 |
Pinagmulan: datos ng XBRL ng SEC, CIK 0000717826.
Umabot sa rurok ang kita noong 2022 sa SEK 271.5 bilyon at bumaba nang 12.8% mula noon. Umabot din sa rurok ang karaniwang bilang ng empleyado sa parehong taon at bumaba ng 12.1%. Nagpatuloy ang pagbawas ng tauhan lampas sa taunang datos: 85,417 empleyado noong Setyembre 30, 2026, laban sa 86,536 tatlong buwan bago iyon at 89,898 isang taon bago iyon — 4,481 katao ang nabawas taon-taon, o 5.0%.
Ito ang mekanismo sa likod ng kuwento ng margin. Ang adjusted EBITA margin ng Networks ay mula 20.3% tungong 23.1% sa loob ng isang taon habang 5% mas kaunting tao ang trabaho ng kompanya at gumastos ito ng SEK 48.9 bilyon sa R&D noong 2025 laban sa SEK 53.5 bilyon noong 2024. Ang ganoong disiplina sa gastos ay maaasahang nagpapabuti sa margin at hindi nagpapabuti ni katiting sa bilis ng paglago.
Bagong punong tagapagpaganap at isang muling pagsasaayos sa unang araw
Ang ulat sa Q2 noong Hulyo ay may komento ni Börje Ekholm. Ang ulat sa Q3 ay may komento ni Per Narvinger, na isinulat na siya ay "nasasabik na pamunuan ang kompanya sa panahong ito ng mabilis na pagbabago sa teknolohiya".
Dokumentado ang paglilipat. Noong Hunyo 16, 2026 inanunsiyo ng Ericsson na si Narvinger, noon ay pinuno ng Business Area Networks, ang magiging Presidente at CEO, habang si Ekholm ay bababa sa puwesto noong Setyembre 30, 2026 at magsisilbing executive advisor hanggang Hunyo 15, 2027. Noong Hunyo 18 itinalaga ng kompanya si David Hammarwall bilang pinuno ng Business Area Networks, epektibo Oktubre 1, 2026.
Kaya ang Q3 2026 ang quarter ng paglilipat: nakamit ang resulta sa ilalim ng isang punong tagapagpaganap at iniharap ng iba, sa unang araw niya ng pag-uulat.
Ginamit niya ang araw na iyon para mag-anunsiyo ng muling pagbubuo, isinampa bilang hiwalay na pahayag:
- Pinagsasama ang Market Areas North East Asia at South East Asia, Oceania at India sa iisang market area na Asia-Pacific simula Enero 1, 2027, pamumunuan ni Patrick Johansson, kasalukuyang pinuno ng EMEA. Magsisimula ang paghahanap ng bagong pinuno ng EMEA.
- Binubuwag ang Business Area Enterprise Wireless Solutions. Lilipat ang Neutral Host at Ericsson Private 5G sa Business Area Networks; magiging hiwalay na negosyo ang Wireless WAN na mag-uulat sa pinuno ng Market Area Americas.
- Tatlong kasapi ng executive team — sina Åsa Tamsons, Chafic Nassif at Andres Vicente — ang aalis sa kanilang posisyon sa Disyembre 31, 2026.
Kapag binasa kasama ang talahanayan ng segment, hindi banayad ang lohika. Ang dalawang market area na pinagsasama ay ang dalawang pinakamaliit. Ang business area na binubuwag ay ang nalulugi ng SEK 4 bilyon kada taon sa umiikot na batayan. Pinagsasama ng isang bagong punong tagapagpaganap ang mga bahaging hindi nakakabayad sa sarili sa loob ng bahaging nakakabayad.
Ano ang itsura ng balanse
| Aytem | Setyembre 30, 2026 | Paghahambing |
|---|---|---|
| Gross na salapi | SEK 98.0B | +SEK 6.7B sunod-sunod |
| Netong salapi | SEK 60.7B | SEK 51.9B isang taon bago, +17% |
| Pananagutan sa benepisyo pagkatapos ng trabaho | SEK 14.3B | SEK 18.0B noong Hunyo 30 |
| Karaniwang tagal ng utang ng kompanyang magulang | 2.9 taon | 2.5 taon noong Hunyo 30 |
| Bahaging nakatakda, basic | 3,257M | 3,333M isang taon bago, −2.3% |
| Treasury shares | 114.1M | 38.0M noong Disyembre 31, 2025 |
Ang daloy ng salapi sa pagpopondo ay pumasok na SEK 0.4 bilyon, pinagsasama ang SEK 4.5 bilyong pagbili-muli ng bahagi at SEK 5.5 bilyong bagong pangungutang, na sumasalamin sa EUR 500 milyong bono na inilabas noong Setyembre. Sa quarter, binili-muli ng Ericsson ang 49,225,701 Class B shares sa halagang SEK 4.8 bilyon; mula sa simula ng taon ay 78,761,682 bahagi sa SEK 8.1 bilyon.
Ang daloy ng salapi sa operasyon ay SEK 6.5 bilyon laban sa SEK 7.9 bilyon, at tinutukoy ng ulat ang "mas mataas na imbentaryo, na sumasalamin sa timing ng paghahatid ng proyekto at mas mataas na presyo ng bahagi". Ang parehong presyon na binabalaan ng pamunuan para sa 2027 ay makikita na sa kapital na panggawa.
Ano ang sinabi ng Ericsson tungkol sa 2027
Apat na pahayag na pasulong ang nasa ulat, at tatlo sa kanila ay babala:
- "Patag ang merkado ng RAN." Sang-ayon ang sariling sinipi ng Ericsson: tinatantiya ng Dell'Oro na mananatiling matatag ang pandaigdigang merkado ng kagamitan sa radio access network sa 2026.
- "Ang gastos sa bahagi ay hangin-sa-harap para sa gross margin sa susunod na taon." Lumalabas ito sa komento ng CEO at muli sa talakayan ng margin ng Networks, kung saan bahagyang naibabawas ng tumaas na gastos sa bahagi ang paborableng timpla.
- "Inaasahang mananatili sa mataas na antas ang gastos sa restructuring para sa 2026", at umaakyat sa 28% ang taunang rate ng buwis bahagyang dahil dito.
- Ang nag-iisang positibo: umaakyat sa 49–51% ang gabay sa adjusted gross margin ng Networks para sa ikaapat na quarter, mula 48–50% tatlong buwan na ang nakararaan.
Ang kompanyang nagtataas ng gabay sa pinakamahalagang margin nito para sa susunod na quarter habang binabalaan na kakagat ang gastos sa input sa taon pagkatapos ay nagsasabi sa iyo kung nasaan ang bisagra. Ang tanong para sa 2027 ay hindi demand — sinabi na ng pamunuan na patag ang merkado — kundi kung kayang sipsipin ng presyo, timpla at muling pagsasaayos ang tumataas na kuwenta sa bahagi.
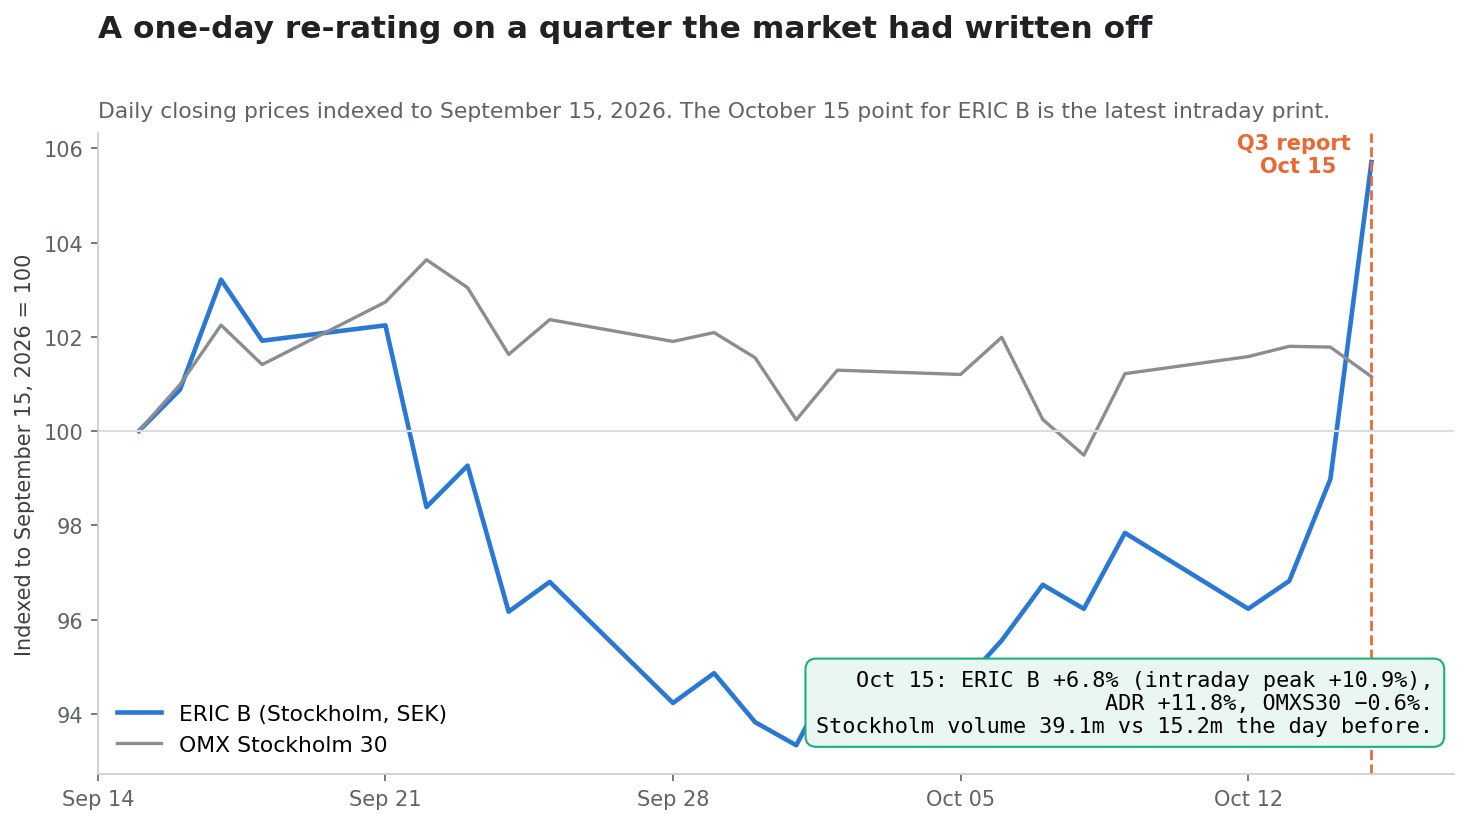
Paano ito pinresyuhan ng merkado
| Listahan | Nakaraang pagsasara | Oktubre 15 | Pagbabago | Dami |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97.10 | 103.70, pinakamataas sa loob ng araw 107.65 | +6.8%, tuktok +10.9% | 39.1M laban sa 15.2M |
| ERIC ADR (Nasdaq, USD) | 9.58 | 10.71 | +11.8% | 41.0M laban sa 18.9M |
| OMX Stockholm 30 | 3,276.27 | 3,256.08 | −0.62% | — |
Dalawang detalye ang nagpapanatiling tapat nito. Una, hindi magkatugma ang dalawang listahan dahil pinepresyuhan sila sa magkaibang salapi at nagsasara sa magkaibang oras; sa SEK 103.70 at halaga ng dolyar na malapit sa 9.94, ang ordinaryong bahagi ay nagkakahalaga ng mga USD 10.44 laban sa ADR sa USD 10.71. Ikalawa, nagsimula ang galaw mula sa mababang batayan: pumasok ang ERIC B sa ulat na mga 23.7% sa ilalim ng anim na buwang pinakamataas nito.
Nakaposisyon ang merkado para sa headline at nagpresyo muli batay sa tulay. Ganoon ang hitsura ng araw na 2.6 beses ang dami at 11% ang pagtaas ng ADR.
Pagpapahalaga pagkatapos ng galaw
Sa SEK 103.70 at 3,257 milyong bahaging nakatakda, ang kapitalisasyon sa merkado ng Ericsson ay humigit-kumulang SEK 338 bilyon, o mga USD 34 bilyon. Sa netong salaping SEK 60.7 bilyon, ang halaga ng negosyo ay malapit sa SEK 277 bilyon.
Laban doon, ang adjusted EBITA sa apat na umiikot na quarter na inihayag para sa tatlong nag-uulat na segment ay nagkakasuma ng ganito:
| Segment | Benta sa apat na umiikot na quarter | Adjusted EBITA margin | Ipinahihiwatig na adjusted EBITA |
|---|---|---|---|
| Networks | SEK 148.9B | 21.0% | SEK 31.3B |
| Cloud Software and Services | SEK 62.4B | 13.1% | SEK 8.2B |
| Enterprise | SEK 17.8B | −22.2% | SEK −4.0B |
| Suma ng tatlong segment | — | — | SEK 35.5B |
Inilalagay niyan ang halaga ng negosyo sa halos 7.8 beses ng adjusted EBITA sa antas ng segment. Hindi kasama sa bilang ang segment na Other at anumang hindi naibahaging gastos ng korporasyon, kaya ituring itong angkla sa halip na tiyak na multiple — ngunit tama ang pagkakabalangkas nito sa tanong. Ang bibili sa presyong ito ay nagbabayad ng wala pang walong beses para sa negosyong ang pinakamalaking segment ay kumikita ng 21% margin, at binibigyan ng SEK 60.7 bilyong netong salapi, kapalit ng pagtanggap sa patag na huling merkado at hangin-sa-harap ng gastos sa bahagi.
Simple ang aritmetikang magbabago nito. Kung mawawala ang mga SEK 4 bilyong taunang lugi ng Enterprise sa pamamagitan ng muling pagsasaayos — hindi kakatwang batayang senaryo dahil binubuwag ang negosyo — ang parehong halaga ng negosyo ay nakaupo sa mga SEK 39.5 bilyon, o 7.0 beses. Ang pag-aayos sa isang nalulugi na segment ay mas mahalaga sa multiple na ito kaysa sa isang puntos ng paglago sa RAN.
Mga senaryo
| Senaryo | Ano ang kailangang maging totoo | Daloy ng pananalapi | Bunga sa pagpapahalaga |
|---|---|---|---|
| Maasahin | Lalapag ang Q4 sa itinaas na gabay na 49–51% na margin ng Networks; mabubura ng muling pagsasaayos ang halos lahat ng lugi ng Enterprise sa 2027; maibabawas ang gastos sa bahagi ng presyo at timpla | Mananatili ang adjusted EBITA margin ng grupo sa mataas na bahagi ng kinse-bente; magpapatuloy ang pagbili-muli sa mga SEK 4–5B kada quarter | Tataas ang multiple patungo sa makasaysayang premium habang tumitigil sa pagbawas ang nalulugi na segment |
| Batayan | Babaligtad ang timing ng proyekto sa Asia sa susunod na dalawang quarter; mananatiling patag ang RAN gaya ng inaasahan ng Dell'Oro; kukuha ng isang puntos ng gross margin ang gastos sa bahagi sa 2027, bahagyang naibabawas | Halos patag ang organikong benta; mananatili ang margin dahil sa pagbawas ng gastos at hindi sa paglago | Halos kasalukuyang multiple, at ang netong salapi ang gagawa ng trabaho |
| Mapanganib | Nahila paunang ang lakas ng Q3; mananatiling negatibo ang Americas; lalampas sa tugon sa presyo ang implasyon sa bahagi; mananatiling mataas ang restructuring lampas 2026 | Uurong ang adjusted EBITA margin patungo sa 14% ng siyam na buwan; babagal ang bilis ng pagbili-muli | Babalik sa antas na pinagkalakalan bago ang ulat |
Ang batayang senaryo ay hindi "i-annualize ang ikatlong quarter". Ito ay: ang quarter na 17% sa itaas ng seasonality sa patag na merkado ay pangyayari ng timing, at ang mga pangmatagalang pag-unlad — bilang ng tauhan, timpla, ang muling pagbubuo ng Enterprise — ang nararapat i-kapital.
Ano ang magpapasya
Nalulutas ang tesis sa pamamagitan ng mga pagsisiwalat, hindi ng isang quarter:
- Ang adjusted gross margin ng Networks sa Q4 laban sa 49–51% na gabay. Isang beses nang nalampasan ng Ericsson ang itaas ng sariling saklaw; ang gawin ito nang dalawang beses ay magsasabing kumakapit ang presyo laban sa gastos sa bahagi.
- Organikong paglago ng Americas. −1% sa quarter at −1% sa siyam na buwan. Kailangang bumaligtad ang pinakamalaking rehiyon bago magkaroon ng kahulugan ang "paggaling".
- Kung ibabalik ng Asia ang quarter. North East Asia +22% at South East Asia, Oceania at India +25% ay parehong iniugnay sa timing ng paghahatid. Bantayan ang Q4 at Q1.
- Paglilisensya ng IPR mula sa simula ng taon. SEK 10.4 bilyon laban sa SEK 13.5 bilyong taunang run-rate ay nagpapahiwatig ng mahinang ikaapat na quarter maliban kung may bagong kasunduan.
- Lugi ng Enterprise pagkatapos ng pagbuwag. Mawawala ang segment bilang yunit ng pag-uulat simula Enero 1, 2027. Bantayan kung mawawala ang lugi kasama nito o lilipat lang ito sa Networks.
- Gastos sa restructuring sa 2027. Ginabayan bilang "mataas" para sa 2026; ang pangalawang mataas na taon ay mangangahulugang mas mahal ang muling pagsasaayos kaysa sa naiipon nito.
- Ang epektibong rate ng buwis. 28% ang inaasahan para sa 2026 laban sa 25% noong 2025, bahagyang dulot ng mga probisyon sa buwis.
- Bilis ng pagbili-muli. SEK 8.1 bilyon mula sa simula ng taon at 2.3% na mas mababang bilang ng bahagi. Ang pagbagal na walang paliwanag mula sa kita ay senyales na iniingatan ang balanse.
- Bilang ng tauhan. 85,417 at bumababa. Nakasalalay dito ang kuwento ng margin; gayundin ang panganib sa pagpapatupad.
Maikakabit mo ang ilan sa mga ito sa awtomatikong watchlist gamit ang mga kasangkapan sa stock ng SimianX AI, na sabay sinusubaybayan ang mga dokumento, pagsisiwalat kada segment at reaksiyon ng presyo:
- SimianX AI — ang plataporma sa pananaliksik
- Live analysis command room — real-time na multi-agent na pagsusuri sa
ERIC - Market Pulse — pagtuklas ng pangyayari sa indibidwal na pangalan
- Crypto Leaderboard — pagsubaybay sa bisa kada modelo
- Puntos at presyo — paano gumagana ang paggamit
Mga madalas itanong
Bakit tumaas ang stock ng Ericsson nang bumaba ng 49% ang kita?
Dahil epekto ng paghahambing ang pagbaba. Ang ikatlong quarter ng 2025 ay may SEK 7.6 bilyong capital gain mula sa pagbebenta ng iconectiv. Kapag inalis ito, tumaas ang adjusted EBITA mula SEK 8.2 bilyon tungong SEK 10.1 bilyon, o 23%, at tumaas ang diluted EPS mula sa SEK 1.61 na saligan tungong SEK 1.77. Lumago rin ang benta ng 7% organiko sa merkadong inilalarawan mismo ng Ericsson bilang patag.
Nalampasan ba ng Ericsson ang sariling gabay?
Oo, sa dalawang bagay na inilathala nito. Noong Hulyo, ginabayan nito ang paglago ng benta ng Networks na "higit" sa tatlong-taong karaniwang seasonality na +1% sunod-sunod at naghatid ng +17.3%; ginabayan nito ang adjusted gross margin ng Networks sa 48–50% at naghatid ng 50.3%.
Gaano kalaki ang nagmula sa paglilisensya ng patente?
Tumaas ng SEK 0.8 bilyon ang kita sa paglilisensya ng IPR sa buong grupo, laban sa SEK 1.9 bilyong pag-unlad sa adjusted EBITA kapag inalis ang kita ng nakaraang taon. Halos walang karagdagang gastos ang paglilisensya, kaya bumubuo ito ng mga 42% ng pag-unlad. Sa loob ng Networks mga ikatlong bahagi ang hatian.
Gumagaling ba ang merkado ng 5G?
Hindi, ayon sa sinipi mismo ng Ericsson. Tinatantiya ng Dell'Oro na mananatiling matatag ang pandaigdigang merkado ng kagamitang RAN sa 2026, at sinasabi mismo ng komento ng CEO na "patag ang merkado ng RAN". Ang paglago ngayong quarter ay nagmula sa timing ng proyekto sa Japan at India, mas mataas na kita sa paglilisensya, at pagbawas ng gastos — hindi mula sa mas malaking merkado.
Sino ang namumuno sa Ericsson ngayon?
Si Per Narvinger ang naging Presidente at CEO noong Oktubre 1, 2026, kahalili ni Börje Ekholm, na bumaba sa puwesto noong Setyembre 30 at nananatiling executive advisor hanggang Hunyo 15, 2027. Inanunsiyo ang pagtatalaga noong Hunyo 16, 2026. Ang Q3 2026 ang unang quarter na iniulat ni Narvinger.
Ano ang mangyayari sa segment na Enterprise?
Binubuwag ito. Simula Enero 1, 2027, lilipat ang Neutral Host at Ericsson Private 5G sa Business Area Networks at magiging hiwalay na negosyo ang Wireless WAN sa ilalim ng Market Area Americas. Sa apat na umiikot na quarter, ang Enterprise ay negosyong SEK 17.8 bilyon na umaandar sa −22.2% na adjusted EBITA margin.
Ano ang pinakamalaking panganib para sa 2027?
Ang gastos sa bahagi. Dalawang beses sinasabi ng Ericsson sa ulat na ito ay hangin-sa-harap para sa gross margin sa susunod na taon, at makikita na ang epekto sa imbentaryo. Sa patag na merkado ng RAN, kailangang buhatin ng presyo at timpla ang pagbawi.
Kaugnay na babasahin
- Spectrum ng SpaceX: AT&T, Verizon at T-Mobile, Sinuri
- Crown Castle at ang ikaapat na operator: SpaceX o DISH
- SK Hynix Tumaas ng 8%: Totoo ba ang AI Supercycle?
Mga Sanggunian
- Ericsson — ulat ng ikatlong quarter 2026, isinampa sa SEC
- Ericsson — ulat ng ikalawang quarter 2026, isinampa sa SEC
- Ericsson — pagpapasimple ng istruktura ng Grupo at pagbabago sa Executive Team
- Ericsson — itinalaga si Per Narvinger bilang Presidente at CEO habang bumababa si Börje Ekholm
- Ericsson — itinalaga si David Hammarwall bilang pinuno ng Business Area Networks
- SEC EDGAR — mga dokumento ng LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — datos ng kompanya ng Ericsson
- Dell'Oro Group — pananaliksik sa merkado ng mobile radio access network