Magkano talaga ang halaga ng ikaapat na operator sa isang may-ari ng tore
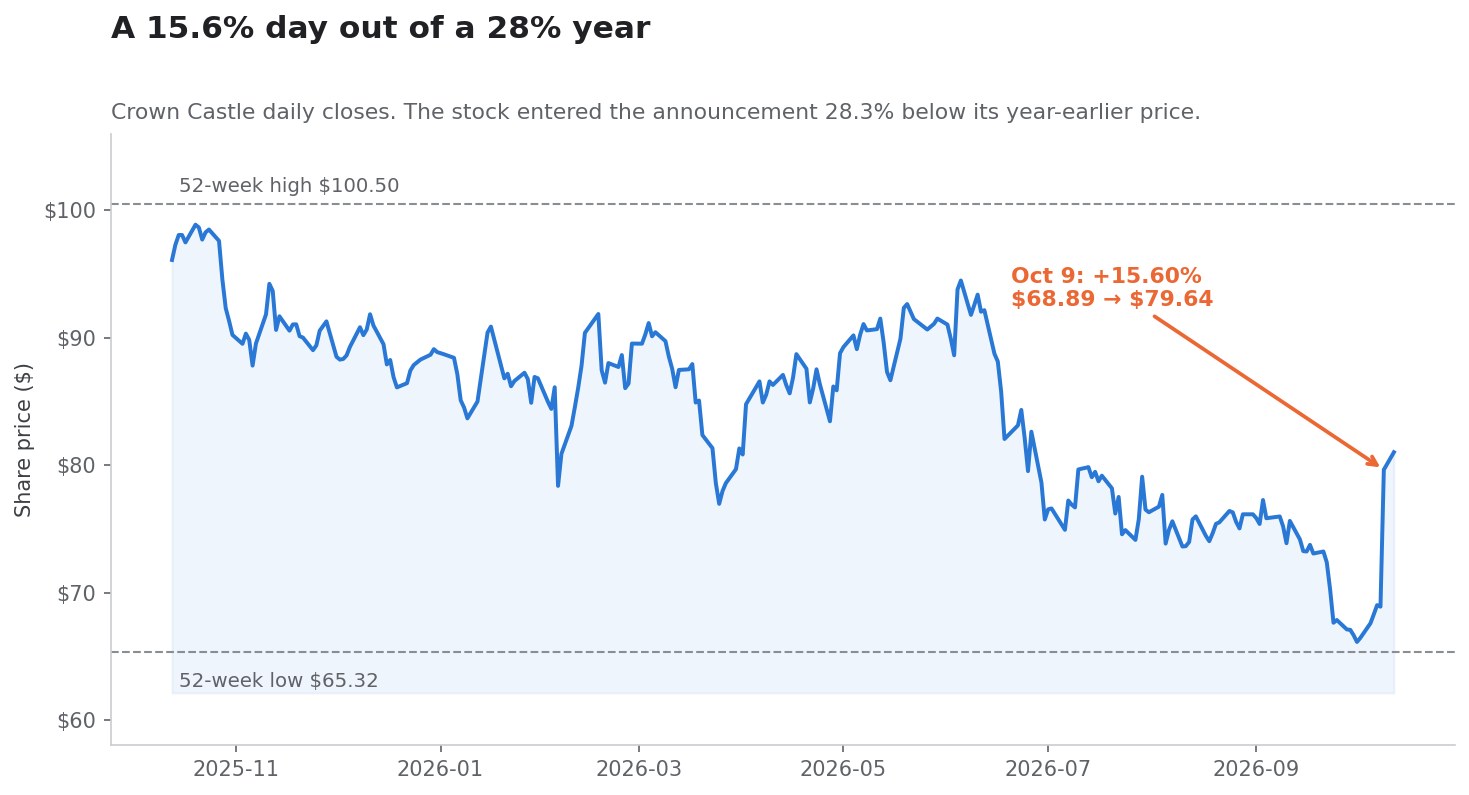
Noong Biyernes, 9 Oktubre 2026, nagsara ang Crown Castle (CCI) sa $79.64, tumaas nang 15.60% mula sa $68.89 noong nakaraang sesyon. Ang katalista ay hindi isang pahayag ng Crown Castle. Isa itong anunsyo ng pribadong kumpanyang hindi, at kailanman ay hindi naging, umuupa sa Crown Castle: sumang-ayon ang SpaceX na bilhin ang pambansang portfolyo ng 800 MHz na spectrum mula sa Grain Management.
Nabasa ang lohika ng kalakalan sa loob ng ilang minuto. Kung magtatayo ang SpaceX ng panlupang mobile network, kailangan nito ng mga tore. May humigit-kumulang 40,000 tore ang Crown Castle. Kaya mas mahalaga ang Crown Castle.
Ang dahilan kung bakit sulit pag-aralan ang kasong ito ay dahil naisagawa na ng Crown Castle ang eksaktong eksperimentong ito, sa ibang pangunahing tauhan, at nakatala ang resulta sa SEC. Sa pagitan ng 2020 at 2026, nilayon ng kumpanyang DISH Wireless na maging ikaapat na pambansang operator ng Estados Unidos, lumagda sa isang pangunahing kasunduan sa pag-upa kasama ang Crown Castle, nagtayo, at saka tumigil sa pagbabayad. Noong 12 Enero 2026, naghatid ang Crown Castle ng abiso ng pagkukulang at pagwawakas. Iginigiit ngayon ng kumpanya na may utang ang DISH na mahigit $3.5 bilyon sa natitirang mga bayarin.
Kaya hindi na natin kailangang maghaka-haka kung magkano ang halaga ng isang ikaapat na operator para sa isang tower REIT. Puwede natin itong tingnan. Sa rurok nito, ang DISH ay bumuo ng $222 milyon bawat taon na singil sa upa ng mga lokasyon para sa Crown Castle: 5.7% ng batayan ng singil noong nakaraang taon. Iyon ang talaan. Ang tanong na sinasagot ng artikulong ito ay kung paano ikinukumpara rito ang isang-araw na muling pagpepresyo ng Crown Castle.
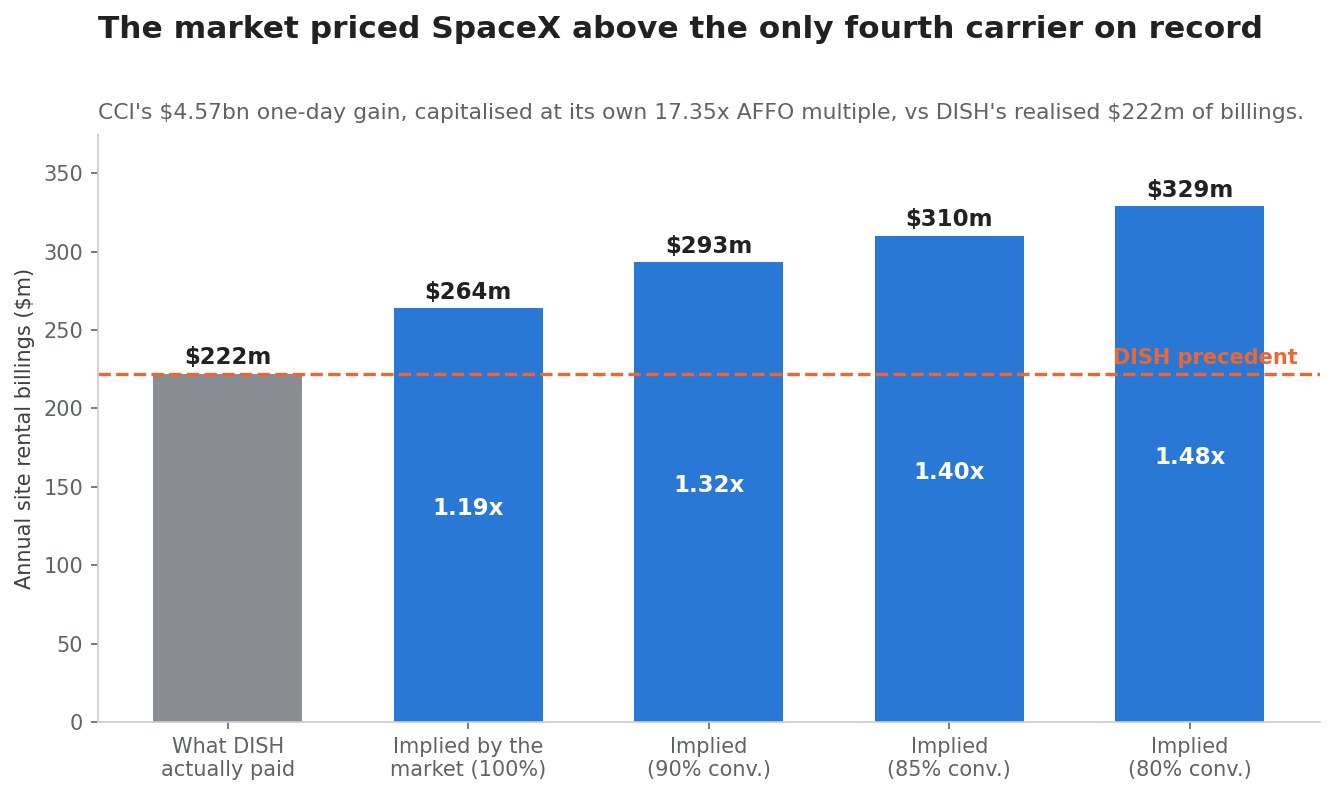
Ang sagot, binuo sa ibaba: ang $4.57 bilyon na idinagdag ng merkado sa halaga ng equity ng Crown Castle noong 9 Oktubre ay nangangahulugang humigit-kumulang $264 milyon kada taon na karagdagang AFFO sa sariling multiple ng Crown Castle matapos ang pagtaas — nasa pagitan ng 1.2 at 1.4 beses ng lahat ng binayaran ng DISH — ipinagkaloob sa iisang sesyon, sa isang katapat na hindi pa pumipirma ng anumang pag-upa, para sa isang network na wala pa.
Para sa mga namumuhunang sumusubaybay sa ganitong sitwasyon gamit ang SimianX AI, ang Crown Castle ay isang malinis na pag-aaral ng kaso tungkol sa pagkakaiba ng isang opsyon at isang nareresibong halaga. Ang kasamang artikulo nito, Spectrum ng SpaceX: AT&T, Verizon at T-Mobile, Sinuri, ay tumatalakay sa parehong anunsyo mula sa panig ng mga operator.
Ang hiwa ng 9 Oktubre: sino ba talaga ang nakinabang
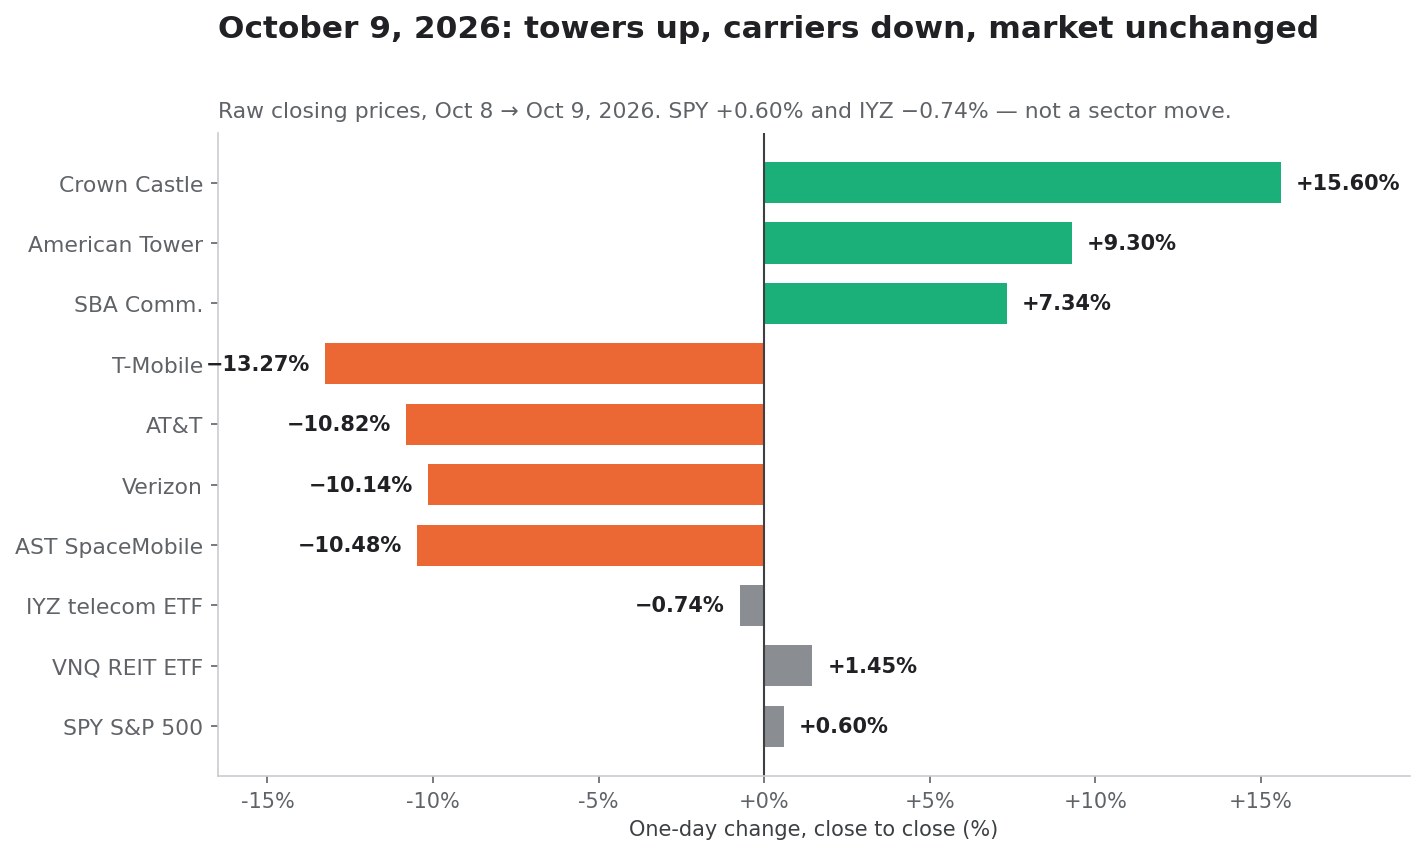
Ang unang disiplina sa pagbasa ng ganitong araw ay sukatin ang buong hiwa at hindi lamang ang pangalang nasa pamagat. Nasa ibaba ang hilaw na galaw mula sarado hanggang sarado, 8 patungong 9 Oktubre 2026. Mga presyong hindi inayos ang mga ito; walang pag-aayos sa dibidendo dahil wala sa anim na papel na ito ang nag-ex-dividend noong 9 Oktubre.
| Papel | Sara 8 Okt | Sara 9 Okt | Pagbabago | Pagbabago ng halaga sa merkado sa isang araw |
|---|---|---|---|---|
Crown Castle (CCI) | $68.89 | $79.64 | +15.60% | +$4.57B |
American Tower (AMT) | $166.73 | $182.24 | +9.30% | +$7.23B |
SBA Communications (SBAC) | $170.01 | $182.49 | +7.34% | +$1.32B |
T-Mobile (TMUS) | $171.31 | $148.58 | −13.27% | −$24.38B |
AT&T (T) | $24.87 | $22.18 | −10.82% | −$18.43B |
Verizon (VZ) | $46.35 | $41.65 | −10.14% | −$19.53B |
AST SpaceMobile (ASTS) | $56.93 | $50.97 | −10.48% | — |
ETF ng telekomunikasyon sa EU (IYZ) | $42.99 | $42.67 | −0.74% | — |
Vanguard Real Estate ETF (VNQ) | $89.35 | $90.65 | +1.45% | — |
ETF ng S&P 500 (SPY) | $773.93 | $778.57 | +0.60% | — |
Kinuha ang bilang ng sapi mula sa pinakahuling pahayag sa pabalat ng bawat kumpanya sa SEC EDGAR (dei:EntityCommonStockSharesOutstanding, mga 10-Q ng ikalawang kwarter 2026).
Tatlong obserbasyon ang agad na sumusunod.
Hindi ito isang galaw ng buong sektor
Tumaas ang SPY nang 0.60% at bumaba ang IYZ, ang ETF ng sektor ng telekomunikasyon, nang 0.74% lamang. Walang pakialam ang malawak na merkado. Iilang indibidwal na papel ang marahas na muling napresyo sa loob ng isang karaniwang sesyon. Iyan ang lagda ng muling pagpepresyo ng tiyak na mga inaasahang nakasaad sa kontrata, hindi ng pagbabago sa makroekonomikong rate ng diskuwento. Ang gustong makita kung paano tunay na kumakalat ang isang pagkabigla sa interes sa mga papel na kahalili ng bono ay maaaring ihambing ang sesyong ito sa Binalewala ni Warsh si Trump: unang taas ng Fed mula 2023.
Hindi gumalaw ang kabuuan ng mga REIT; ang Crown Castle ay gumalaw
Tumaas ang VNQ nang 1.45%. Tumaas ang Crown Castle nang 15.60%. Ang nangyari noong 9 Oktubre ay hindi "tumaas ang mga REIT". Tiyak ito sa ekonomiya ng mga tore, at sa loob ng mga tore malawak ang pagkakalat: 15.60% para sa CCI kumpara sa 7.34% para sa SBAC.
Ang pinakamalaking natalo ay ang T-Mobile, at mahalaga iyon para sa Crown Castle
Bumagsak ang TMUS nang 13.27%, ang pinakamasama sa tatlong operator. Ang T-Mobile din ang pinakamalaking umuupa sa Crown Castle, sa 40% ng pinagsamang kita noong 2025. Ang parehong anunsyong binasa bilang paglikha ng posibleng bagong umuupa para sa Crown Castle ay sabay na sumira ng $24.4 bilyong halaga ng equity sa pinakamalaking kasalukuyang kliyente nito. Hinusgahan ng merkado na magkasamang positibo ang dalawang epektong ito para sa CCI. Nararapat suriin ang konklusyong iyon, at sinusuri ito sa ibaba.
Ang muling paglalaan na hindi nagkatugma
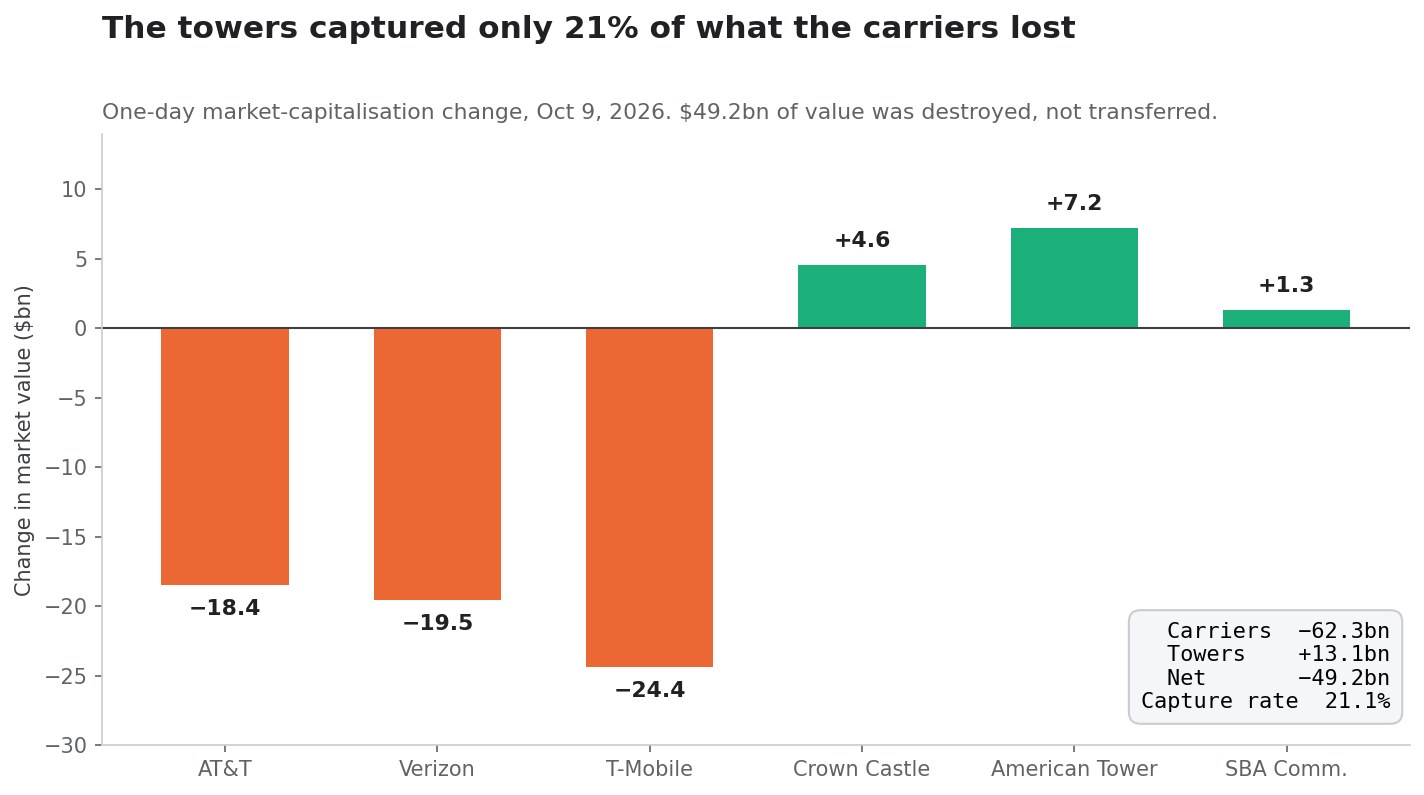
Kapag pinagsama ang anim na papel na may alam na bilang ng sapi:
| Pangkat | Pagbabago ng halaga sa merkado sa isang araw |
|---|---|
Mga operator (T, VZ, TMUS) | −$62.34B |
Mga tore (CCI, AMT, SBAC) | +$13.13B |
| Netong halaga | −$49.21B |
Nakuha ng mga tore ang 21.1% lamang ng nawala sa mga operator. Humigit-kumulang $49 bilyong halaga ng equity ang hindi inilipat kaninuman: basta na lang itong naglaho.
Ito ang pinakamabisang balangkas para sa tanong tungkol sa "lihim na panalo". Kung tunay na naniwala ang merkado na ang pagpasok ng SpaceX ay paglilipat ng yaman mula sa mga operator patungo sa mga nagpapaupa, mas malapit sana sa isa't isa ang dalawang bilang. Hindi sila malapit. Ang tunay na hatol ng merkado noong 9 Oktubre ay ang pagdating ng SpaceX ay sumisira ng mas maraming halaga sa industriya ng wireless sa Amerika kaysa sa nililikha nito para sa mga may-ari ng tore sa Amerika — sa ratio na humigit-kumulang 4.7 sa 1.
Ang isang nagpapaupa na ang mga umuupa ay sama-samang nawawalan ng $62 bilyong halaga sa merkado ay hindi malinaw na nakikinabang, kahit na maaaring may dumating na bagong umuupa balang-araw. Tumatakbo ang tensyong ito sa buong natitirang bahagi ng pagsusuring ito. Ang parehong pamamaraan ng araw ng reaksyon, inilapat sa isang ibang-iba na anunsyo kung saan iniangat ng isang kasunduan ang isang panig at ibinaon ang kabila, ay tinalakay sa Accenture Tumaas 6% sa Dell Deal, pero Bumaba ang Dell.
Ang talaan ng ikaapat na operator: magkano ba talaga ang binayaran ng DISH
Ito ang talahanayan ng sanggunian kung bakit umiiral ang artikulong ito. Bawat bilang ay galing sa mismong mga dokumento ng Crown Castle.
| Aytem | Halaga | Pinagmulan |
|---|---|---|
| Singil ng DISH sa upa ng lokasyon, huling buong taon | $222M | Outlook 2026, mga sangkap ng pagbabago |
| Bilang % ng singil sa upa noong nakaraang taon | 5.7% | $222M ÷ $3,923M |
| Hindi pagpapanibago sa 2026 mula sa pagwawakas sa DISH | −$220M | Outlook 2026 |
| Hindi pagpapanibago sa 2026 mula sa pagkansela ng Sprint | −$20M | Outlook 2026 |
| Natitirang bayaring sinisingil ng Crown Castle sa DISH | >$3,500M | 10-K 2025, tala 18 |
| Netong pagkalantad sa balanse, walang laan | ~$165M | 10-K 2025, tala 18 |
| Petsa ng abiso ng pagkukulang at pagwawakas | 12 Ene 2026 | 10-K 2025, tala 15 |
Nasa tala 18 ng Form 10-K ng 2025 ang detalye ng pagkukulang ng DISH. Noong 31 Disyembre 2025, may humigit-kumulang $50 milyon ang Crown Castle sa "Mga naniningil, neto" at humigit-kumulang $150 milyon sa "Ipinagpaliban na naniningil sa upa ng lokasyon" na may kaugnayan sa DISH, na bahagyang binawasan ng humigit-kumulang $34 milyon sa ipinagpaliban na kita at iba pang pangmatagalang pananagutan. Inaasahan ng pamunuan na mababawi ang netong ~$165 milyon at wala itong inilaang reserba. Tumigil din ito sa pagkilala ng kita sa ilalim ng mga kasunduang ito.
Basahin ang talaang iyon bilang halaga ng ipinagbili sa tesis ng ikaapat na operator. Anim na taong naglingkod ang Crown Castle sa isang ikaapat na pambansang operator. Ang pinakamataas na taunang kita ay $222 milyon. Ang labasan ay isang pagkukulang, isang paghahabol na $3.5 bilyon na walang tiyak na halaga, $165 milyong walang laan sa balanse, at isang butas na $220 milyon sa kita ng 2026 na hanggang ngayon ay inaahon pa rin ng kumpanya.
Bakit tama ang $222 milyon bilang panukat, at hindi isang sahig
May dalawang tutol na nararapat unahan.
Una, hindi natapos ng DISH ang network nito, kaya maliit ang $222 milyon kumpara sa babayaran ng isang ganap na naitayong ikaapat na operator. Totoo sa prinsipyo. Ngunit tunay na umabot ang DISH sa isang pambansang paglalatag ng 5G na sumasaklaw sa malaking mayorya ng populasyon ng Estados Unidos bago bumagsak ang pinansya nito, at $222 milyon ang nabuo nito partikular sa Crown Castle. Ito ang pinakamahusay na magagamit na empirikal na obserbasyon, hindi isang teoretikal na kisame.
Ikalawa, higit na mas malaki ang kapital ng SpaceX kaysa sa DISH, kaya maaari itong maglatag nang mas agresibo. Totoo rin, at pumuputol ito sa magkabilang gilid. Ang isang pumapasok na may mas malaking kapital ay mas kayang magtayo ng sariling lokasyon, bumili ng sariling lupa, at makipagtawaran sa upa mula sa posisyon ng lakas. Ang kapital mismo ang nagpapahintulot sa isang umuupa na huwag maging umuupa. Umupa ang DISH dahil hindi nito kayang magmay-ari.
Ang ipinresyo ng merkado sa loob ng iisang araw
Narito na ang aritmetikang sumasagot sa tanong sa pamagat. Ipinapakita ang bawat hakbang upang maulit ito gamit ang ibang palagay.
Hakbang 1: ang idinagdag na halaga ng equity. May 425,455,439 sapi ang Crown Castle noong 3 Agosto 2026, ayon sa pabalat ng Form 10-Q nito para sa ikalawang kwarter 2026. Tumaas ang papel nang $10.75.
425,455,439 sapi x $10.75 = $4.574 bilyonHakbang 2: ang multiple na mismong inilapat ng merkado. Sa saradong $79.64, laban sa gitnang punto ng AFFO kada sapi na $4.59 na inaasahan ng pamunuan para sa 2026:
$79.64 / $4.59 = 17.35x na inaasahang AFFOHakbang 3: baligtarin ito. Kung nagdagdag ang merkado ng $4.574 bilyong halaga at kinakapital nito ang daloy ng salapi ng Crown Castle sa 17.35x, ang ipinahihiwatig na taunang karagdagang AFFO ay:
$4,574M / 17.35 = $264M kada taonHakbang 4: ibalik ang AFFO sa upa. Ang AFFO ay neto ng gastos sa operasyon ng lokasyon, pangkalahatang gastos, interes at panustos na paggastos sa kapital. Ang pagsasama sa isang nakatayo at may kuryenteng tore ay may napakataas na karagdagang margin, ngunit hindi 100%. Hindi bumababa ang gastos sa interes ng Crown Castle dahil lang sa dumating ang bagong umuupa. Sa makatwirang mga antas ng pagsasalin:
| Pagsasalin sa AFFO | Ipinahihiwatig na karagdagang singil sa upa | Multiple ng $222M ng DISH |
|---|---|---|
| 100% (pinakamataas na hangganan) | $264M | 1.19x |
| 90% | $293M | 1.32x |
| 85% | $310M | 1.40x |
| 80% | $329M | 1.48x |
Hakbang 5: isalin sa mga tore. Inihayag ng Crown Castle sa 10-K ng 2025 nito na ang karaniwang bilang ng umuupa kada tore ay humigit-kumulang 2.4. Sa humigit-kumulang 40,000 tore, iyon ay humigit-kumulang 96,000 kasunduan sa pag-upa na sumusuporta sa $4,049 milyong kita sa upa ng lokasyon noong 2025:
$4,049M / 96,000 kasunduan = $42,177 na karaniwang taunang kita kada kasunduanKapag inilapat ang karaniwang iyon:
| Senaryo | Taunang singil | Ipinahihiwatig na bagong kasunduan | Bahagi ng ~40,000 tore ng CCI |
|---|---|---|---|
| Ang tunay na binayaran ng DISH | $222M | ~5,264 | 13.2% |
| Ipinahihiwatig ng merkado (90% pagsasalin) | $293M | ~6,944 | 17.4% |
| Ipinahihiwatig ng merkado (85% pagsasalin) | $310M | ~7,353 | 18.4% |
Kaya pinepresyo ng galaw noong 9 Oktubre ang SpaceX bilang umuupa sa humigit-kumulang 17-18% ng portfolyo ng Crown Castle sa Estados Unidos — mga 1.3 hanggang 1.4 beses ng bakas na naabot ng DISH — bago pa man mapirmahan ang kahit isang kasunduan sa pag-upa, bago aprubahan ng FCC ang paglipat ng spectrum, at bago pa man sabihin nang hayagan ng SpaceX na balak nitong umupa ng mga tore ng ibang partido.
Hindi ito argumentong iresponsable ang galaw. Pahayag ito tungkol sa kung ano ang kailangang mangyari upang mapanatili ang galaw. Sa diretsahang salita: hinihingi na ngayon ng tesis ng pagtaas na maging mas malaking kliyente ng Crown Castle ang SpaceX kaysa sa naging DISH, at mas maaasahan.
Ang hindi komportableng pagsusuri
May ikalawang paraan upang suriin ang bilang, at hindi ito gaanong nakapupuri. Iginigiit ng Crown Castle na may utang ang DISH na mahigit $3.5 bilyon. Nagdagdag ang merkado ng $4.57 bilyon sa halaga ng Crown Castle sa loob ng isang araw dahil sa isang hindi pa napipirmahang posibilidad. Sa madaling salita, mas malaking halaga ang ibinigay ng merkado ng sapi sa isang haka-hakang ugnayan sa SpaceX sa loob ng anim at kalahating oras kaysa sa nominal na halaga ng buong paghahabol ng Crown Castle laban sa huling ikaapat na operator — isang paghahabol na nakaangkla sa pinirmahang pangunahing kasunduan sa pag-upa at isang abiso ng pagwawakas.
Ang kadena ng pagmamay-ari ng spectrum
May nakatuturong kasaysayan ang portfolyo ng 800 MHz na nasa gitna ng kuwentong ito, at tumatagos ito nang tuwiran sa talaan ng kita at gastos ng Crown Castle.
| Petsa | Transaksyon | Kabayaran |
|---|---|---|
| 2020 | Napunta sa T-Mobile ang mga lisensyang 800 MHz ng Sprint sa pamamagitan ng merger | — |
| 2021-2023 | Nangako ang DISH na bilhin ang portfolyong 800 MHz, nabigong pondohan ito | — |
| 2024 | Nasubasta ang mga ari-arian matapos umatras ang DISH | — |
| Mar 2025 | Sumang-ayon ang T-Mobile na ibenta ang portfolyo sa Grain Management | $2.9B pera + mga lisensyang 600 MHz ng Grain |
| 1 Hul 2026 | Inaprubahan ng FCC ang palitan ng T-Mobile at Grain | — |
| Ago 2026 | Natapos ang transaksyon ng T-Mobile at Grain | ~14 MHz na pinagsamang lalim sa buong bansa para sa Grain |
| 8 Okt 2026 | Sumang-ayon ang Grain na ibenta sa SpaceX | Hindi inihayag ang mga tuntunin; $8B ayon sa ulat ng Wall Street Journal |
Ang iniulat na saklaw ng pagbili ng SpaceX ay 14 MHz ng magkapares na spectrum sa banda ng 800 MHz, na tinukoy sa pangkalakalang balita bilang 817-824 MHz na ipinares sa 862-869 MHz. Nakasalalay ang transaksyon sa pag-apruba ng FCC at sa mga karaniwang kondisyon ng pagsasara. Inulat ng Light Reading ang detalye ng transaksyon, at idinokumento ng Cleary Gottlieb, na nagpayo sa pagbebenta, ang pagsasara ng T-Mobile at Grain.
Dalawang punto ang mahalaga para sa isang shareholder ng Crown Castle.
Walang kumpanyang naghayag ng presyo
Ang $8 bilyong bilang na nag-angkla sa bawat pamagat noong 9 Oktubre ay isang ulat ng pamamahayag, hindi isang opisyal na dokumento. Pribado ang SpaceX; pribadong kumpanya ng pamumuhunan ang Grain. Walang 8-K, walang kalakip na kasunduan sa pagbili, walang inawditang kabayaran. Bawat pagtatasa kada MHz na kumakalat tungkol sa kasunduang ito, kabilang ang nasa kasamang artikulo, ay hayagang nakasalalay sa isang bilang na hindi pa kinukumpirma ng alinmang panig.
Nararapat itong banggitin dahil pinagulo na ito ng pangalawahang pag-uulat sa anunsyo. May kahit isang babasahing naglabas ng pamagat na "tumaas ang sapi ng SpaceX dahil sa $8 bilyong kasunduan sa spectrum". Walang pampublikong sapi ang SpaceX. Walang kodigo ng SpaceX na puwedeng tumaas. Ang praktikal na bunga ng katotohanang iyon ang mismong dahilan kung bakit naipahayag ang kalakalang ito sa pamamagitan ng Crown Castle, American Tower at ng mga operator: kapag ginagalaw ng pribadong kumpanya ang isang pampublikong merkado, napipilitan ang mga namumuhunan sa mga kahalili. Ang dinamikong iyon, at ang panganib ng pangangalakal ng pribadong kumpanya sa pamamagitan ng isang nakalistang kumpanya, ang paksa ng IPO ng SpaceX at Tesla stock: ang taya sa Hunyo 12.
Spectrum ito ng Sprint, at binabayaran pa rin ito ng Crown Castle
Sundan ang kadena pabalik at ang bandang binibili ng SpaceX ay ang dating portfolyong 800 MHz ng Sprint. Kasalukuyang sinasalo ng Crown Castle ang $20 milyon kada taon na "pagkansela ng Sprint" — mga hindi pagpapanibago na nagmula sa pagsasanib ng network ng T-Mobile at Sprint — at inihayag nitong umaabot ito sa humigit-kumulang 2% ng taunang kita sa upa ng lokasyon ng negosyo ng tore bawat taon hanggang 2034. Sabay nitong sinasalo ang $220 milyon mula sa pagwawakas sa DISH, gayong ang DISH ang panig na dapat sanang bumili ng mismong spectrum na ito.
Kaya nawalan ang Crown Castle ng humigit-kumulang $240 milyon kada taon na singil bilang tuwirang bunga ng kasaysayan ng pagmamay-ari ng mga lisensyang ito. Ang hatol ng merkado noong 9 Oktubre ay nagkakahalaga ng $4.57 bilyon sa kumpanya ang susunod na magmamay-ari ng mga ito. Pareho itong maaaring totoo. Ngunit ang asimetriya sa pagitan ng mga natamong pagkalugi at ng haka-hakang tubo ang sentrong katotohanan ng kasong pamumuhunang ito, at hindi ito nakikita sa isang-araw na tsart ng presyo.
Ang Crown Castle matapos ang pagbebenta ng fiber
Malaki ang pagkakaiba ng kumpanyang tumanggap ng biyayang ito sa Crown Castle ng 18 buwan ang nakararaan.
Noong 1 Mayo 2026, tinapos ng Crown Castle ang pagbebenta ng negosyo nito sa fiber at small cell sa halagang $8.4 bilyong netong napagbilhan, ayon kay punong opisyal sa pananalapi Sunit Patel sa pahayag ng kita para sa ikalawang kwarter 2026. Ipinapakita ang negosyo ng fiber bilang hinintong operasyon hanggang 30 Abril 2026. Ang natitira ay isang purong tower REIT sa Estados Unidos na may iisang segmento, pinamumunuan ni pangulo at punong opisyal na si Chris Hillabrant.
Paggamit ng napagbilhan, mula sa parehong pahayag:
- $1.0 bilyong muling pagbili ng sapi ang natapos
- Mahigit $7 bilyong utang ang nabayaran
- 100% nakapirming interes ang utang sa pagtatapos ng kwarter
- Tinimbang na karaniwang tagal ng utang na humigit-kumulang 7 taon
- Humigit-kumulang $4.5 bilyong hindi pa nagagamit na umiikot na linya ng kredito
- Karagdagang $2.0 bilyon sa ilalim ng isang walang garantiyang programa ng komersyal na papel, ganap na hindi pa nagagamit noong 30 Hunyo
Isa itong tunay na bumuting balanse, at ito ang pinakamatibay na elemento ng tesis ng pagtaas. Ito rin ang dahilan kung bakit nakalundag ang papel nang 15.6% nang walang bumabagabag na pangangailangan sa pondo.
Aktuwal na resulta ng ikalawang kwarter 2026
| Sukatan | Q2 2026 | Q2 2025 | Pagbabago |
|---|---|---|---|
| Kita sa upa ng lokasyon | $967M | $1,008M | −4.1% |
| Inayos na EBITDA | $675M | $705M | −4.3% |
| Netong kita | $94M | $291M | −67.7% |
| AFFO | $488M | — | +10% |
| AFFO kada sapi | $1.13 | — | +10% |
| Paggastos sa kapital | $59M | $40M | +48% |
| Dibidendo kada sapi | $1.0625 | $1.0625 | hindi nagbago |
Pansinin ang pagkakaiba: bumaba ang kita sa upa, ang EBITDA at ang netong kita, samantalang tumaas ang AFFO nang 10%. Nasa pahayag mismo ang paliwanag: mas mababang gastos sa interes at mas mataas na kitang interes mula sa napagbilhan ng fiber. Bumuti ang AFFO dahil sa balanse, hindi dahil sa mga tore. Mahalaga ang pagkakaibang ito kapag ang AFFO ang denominador ng parehong multiple ng pagtatasa at ng ratio ng pagbabayad ng dibidendo.
Outlook para sa 2026
| Sukatan | Gitnang punto 2026 | Aktuwal 2025 | Pagbabago |
|---|---|---|---|
| Kita sa upa ng lokasyon | $3,855M | $4,049M | −5% |
| Inayos na EBITDA | $2,690M | $2,863M | −6% |
| Netong kita | $870M | $444M | +96% |
| AFFO | $1,975M | $1,904M | +4% |
| AFFO kada sapi | $4.59 | $4.36 | +5% |
Ang saklaw ng AFFO kada sapi sa buong taon ay $4.53 hanggang $4.65. Inaasahang $150-250 milyon ang maluwag na paggastos sa kapital. Ang 96% na paglundag ng netong kita ay bunga ng pagkakatala sa pagbebenta ng fiber, hindi pagbuti sa operasyon; inaasahang −$360M hanggang −$80M ang resulta mula sa hinintong operasyon.
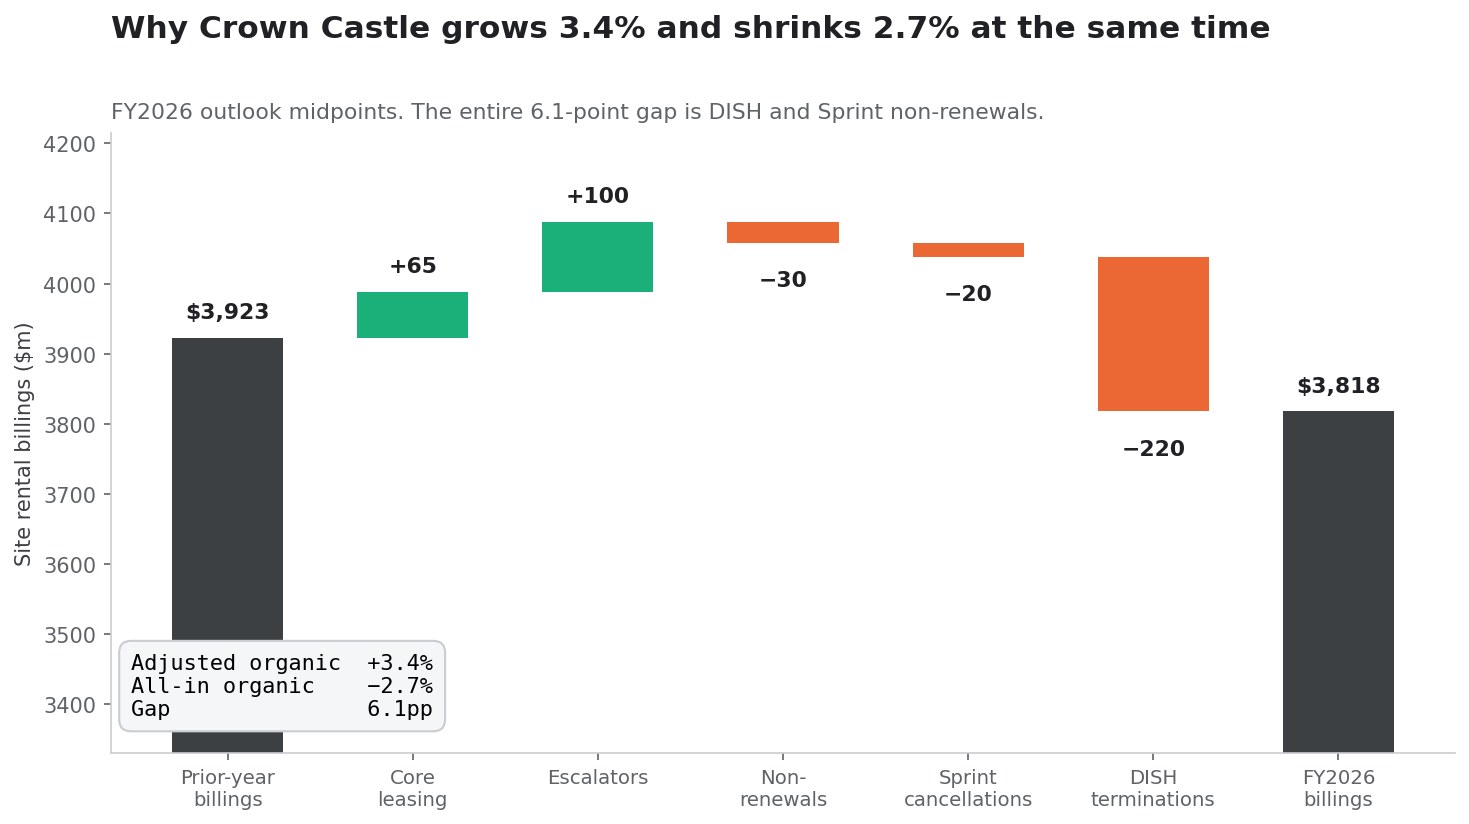
Ang tulay ng upa: +3.4% at −2.7% nang sabay
Ito ang pinakamadalas na maling iniuulat na bilang sa pagbalita tungkol sa Crown Castle, at ang pinakamalaking nagbabago sa konklusyon ng pamumuhunan. Dalawang bilang ng organikong paglago ang inilalathala ng kumpanya, at magkasalungat ang kanilang tanda.
Mula sa mga sangkap ng outlook 2026, sa milyong dolyar:
| Linya | Halaga |
|---|---|
| Singil sa upa ng lokasyon noong nakaraang taon, hindi kasama ang DISH | 3,701 |
| Singil sa upa ng lokasyon noong nakaraang taon sa DISH | 222 |
| Singil sa upa ng lokasyon noong nakaraang taon | 3,923 |
| Pangunahing gawain sa pagpapaupa | +60 hanggang +70 |
| Nakakontratang pagtaas | +95 hanggang +105 |
| Hindi pagpapanibago | −35 hanggang −25 |
| Iba pang singil | — |
| Organikong ambag, inayos para sa Sprint at DISH | +120 hanggang +150 |
| Hindi pagpapanibago mula sa pagkansela ng Sprint | −20 |
| Hindi pagpapanibago mula sa pagwawakas sa DISH | −220 |
| Organikong ambag sa singil sa upa (kabuuan) | −120 hanggang −90 |
Ipinapahayag bilang porsyento ng batayan noong nakaraang taon, inilalabas ng kumpanya ang tatlo:
- Organikong ambag na inayos, laban sa batayang walang singil ng DISH: +3.6%
- Organikong ambag na inayos, laban sa buong batayan: +3.4%
- Kabuuang organikong ambag: −2.7%
Ang agwat sa pagitan ng magiliw-sa-pamagat na +3.4% at ng kabuuang −2.7% ay 6.1 puntos porsyento, at DISH at Sprint ang lahat nito. Tapat ang dalawang bilang; magkaibang tanong ang kanilang sinasagot. Sinasagot ng "+3.4%" ang lumalago ba ang pinagbabatayang negosyo ng tore? — oo, higit na itinutulak ng nakakontratang pagtaas (+$100M) kaysa sa bagong pagpapaupa (+$65M). Sinasagot ng "−2.7%" ang lumalago ba ang kita ng Crown Castle? — hindi.
Dapat malinaw sa namumuhunang bumibili ng CCI dahil sa tesis ng SpaceX kung aling bilang ang kailangang ayusin ng tesis. Hindi kailangang ayusin ang inayos na bilang. Ang kabuuan ay kailangan, at ang isang bagong umuupang unti-unting lumalaki sa loob ng ilang taon ay mabagal na lunas para sa taunang butas na $240 milyon na nasa kasalukuyang batayan na.
Saan talaga nanggagaling ang paglago
Kapag hinati ang inayos na organikong ambag sa mga bahagi nito, para sa gabay 2026 at sa dalawang pinakahuling maihahambing na kwarter:
| Sangkap | Outlook 2026 | % ng batayan | Q2 2026 | Q2 2025 |
|---|---|---|---|---|
| Pangunahing gawain sa pagpapaupa | $65M | 1.8% | $15M (1.7%) | $16M (1.7%) |
| Nakakontratang pagtaas | $100M | 2.7% | $25M (2.7%) | $24M (2.6%) |
| Hindi pagpapanibago | −$30M | −0.8% | −$7M (−0.7%) | −$7M (−0.7%) |
| Iba pang singil | — | — | +$5M (0.5%) | +$2M (0.2%) |
| Inayos na organikong ambag | $135M | 3.6% | $38M (4.2%) | $34M (3.7%) |
Mas marami ang nagagawa ng nakakontratang pagtaas kaysa sa pagpapaupa. Ang nakakontratang pagtaas sa upa ay umaambag ng 2.7% ng batayan; ang aktuwal na bagong pagpapaupa ay umaambag ng 1.8%. Ito ang tahimik na istruktural na katotohanan tungkol sa mga tower REIT sa Estados Unidos noong 2026: ang paglago ay higit sa lahat ay naka-indeks na upa sa umiiral na mga kontrata, hindi bagong pangangailangan ng umuupa. Babaguhin ng isang ikaapat na operator ang timplang iyon. Wala nang ibang nasa abot-tanaw na gagawa nito.
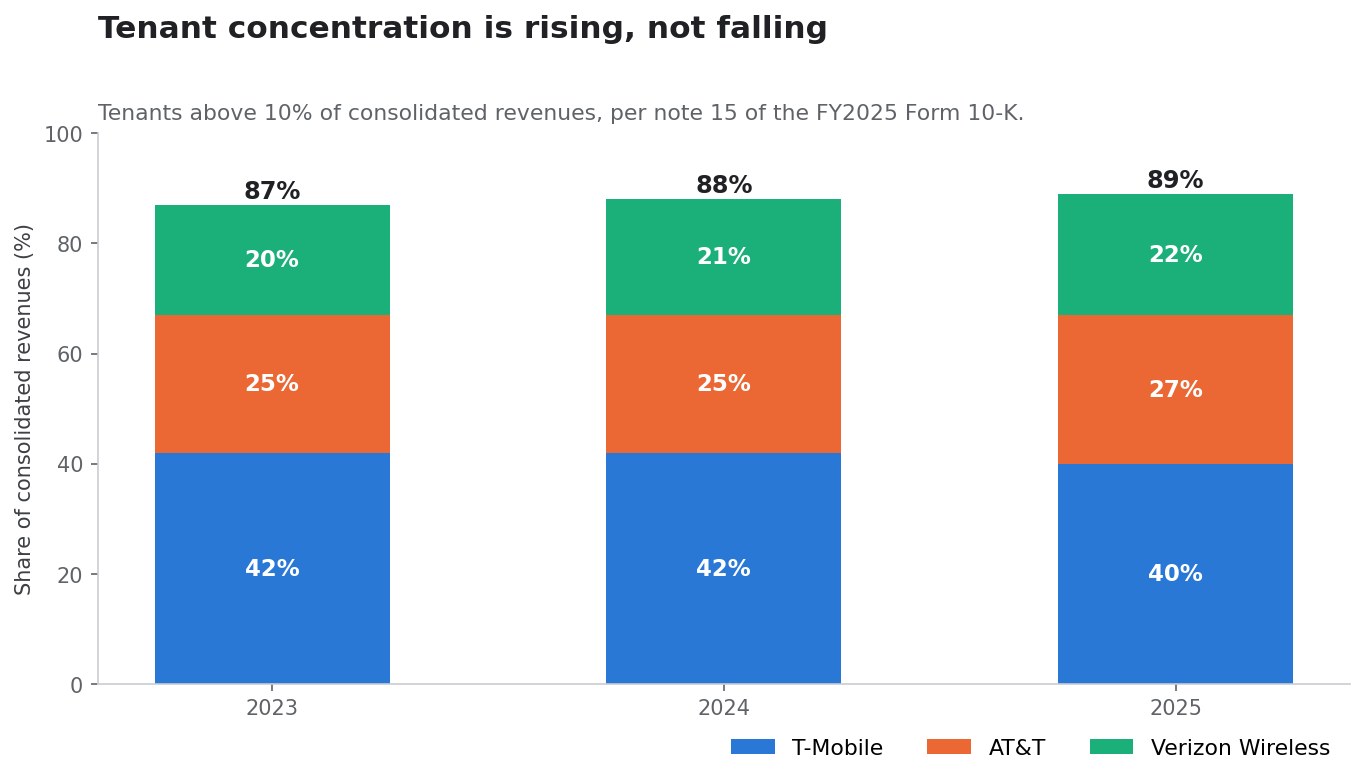
Pagkasentro ng umuupa: ang suliraning 89%
Inihahayag ng tala 15 ng Crown Castle ang bawat umuupang lampas sa 10% ng pinagsamang kita. Maikli ang talahanayan.
| Umuupa | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Kabuuan | 89% | 88% | 87% |
Sa ibang bahagi ng 10-K, sinasabi ng kumpanya na ang tatlong umuupang ito ay bumuo ng humigit-kumulang 90% ng kita sa upa ng lokasyon noong 2025, at ang kita sa upa ng lokasyon ay 95% ng netong kita noong 2025.
Tumataas ang pagkasentro, hindi bumababa: 87% → 88% → 89% sa loob ng tatlong taon. Bahagyang aritmetika ang kalakarang iyon — habang naglalaho ang singil ng DISH, tumataas ang bahagi ng Tatlong Malalaki sa natitira — ngunit ang direksyon ang mahalaga. Nagiging mas umaasa ang Crown Castle sa tatlong kliyente, dalawa sa kanila ay kalalagas lang ng humigit-kumulang ikalima ng kanilang halaga sa merkado sa isang araw, at ang pinakamalaki sa kanila ay bumagsak nang 13.27%.
Bakit ito ang tunay na tanong tungkol sa SpaceX
Sabi ng tesis ng pagtaas, magiging ikaapat na umuupa ang SpaceX at papalabnawin nito ang pagkasentrong ito. May pagbasang pababa sa parehong mga katotohanan: ang isang kapani-paniwalang bagong pumapasok na may mas magandang ekonomiya ng spectrum ay nagbibigay sa AT&T, Verizon at T-Mobile ng dahilan upang gumastos nang mas kaunti sa panlupang kapasidad, pagsamahin ang mga lokasyon, magbahagi ng imprastruktura, at makipagtawaran nang mas matigas sa pagpapanibago. May tinimbang na karaniwang natitirang tagal na humigit-kumulang anim na taon ang mga kontrata ng Crown Castle kung hindi isasama ang opsyon sa pagpapanibago ng umuupa, katumbas ng $23.7 bilyong inaasahang daloy ng salapi sa hinaharap (hindi kasama ang DISH):
| Taon | Nakakontratang halaga |
|---|---|
| 2026 | $3,777M |
| 2027 | $3,810M |
| 2028 | $3,668M |
| 2029 | $2,961M |
| 2030 | $2,778M |
| Pagkaraan noon | $6,661M |
| Kabuuan | $23,655M |
Pansinin ang hugis. Patag ang nakakontratang kita hanggang 2028 at saka bumababa nang 22% sa 2029, mula $3,668M patungong $2,961M. Doon nagsisimulang tumama nang tunay ang mga negosasyon sa pagpapanibago kasama ang Tatlong Malalaki. Ang kasunduan sa SpaceX na pipirmahan, halimbawa, sa 2028 ay darating sa mismong panahong pinakamahina ang posisyon ng Crown Castle sa pakikipagtawaran sa umiiral nitong 89% — na parehong argumento para sa kahalagahan ng kasunduan at argumento na malalaman iyon ng katapat.
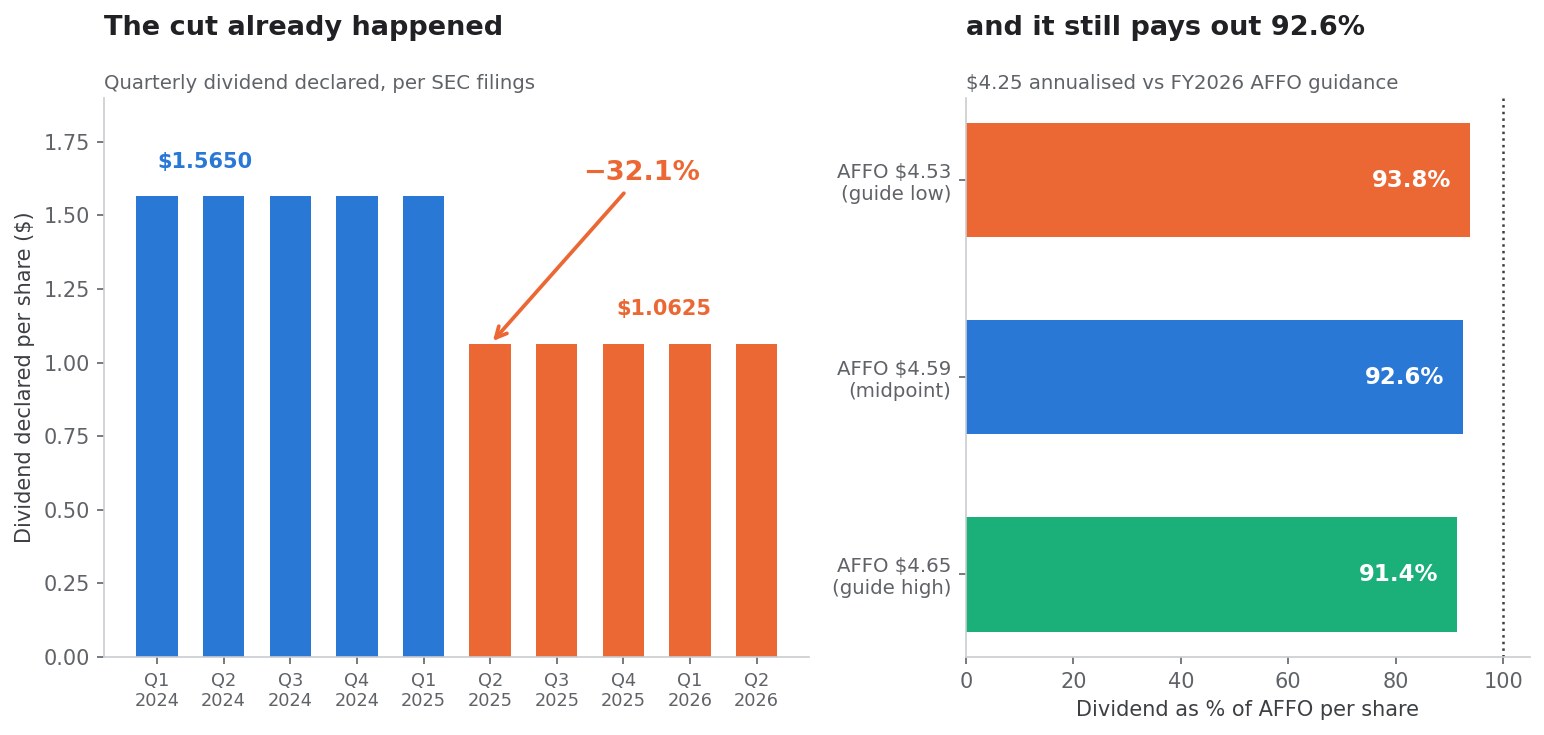
Ligtas ba ang dibidendo? Magsimula sa pagbawas na naganap na
Ang itinakdang dibidendo ng Crown Castle ay $4.25 kada sapi taunan: apat na kwarterlong bayad na tig-$1.0625. Sa saradong $79.64 noong 9 Oktubre, iyon ay 5.34% na ani; sa saradong $81.01 noong 12 Oktubre, 5.25%.
Halos lahat ng paglalarawan sa aning ito ay inaalis ang katotohanang nagpapaunawa rito: isa na itong dibidendong matapos bawasan.
| Panahon | Idineklarang kwarterlong dibidendo | Taunan |
|---|---|---|
| 2024 (bawat kwarter) | $1.5650 | $6.26 |
| Q1 2025 | $1.5650 | $6.26 |
| Mula Q2 2025 | $1.0625 | $4.25 |
Ang pagbaba mula $1.565 patungong $1.0625 ay −32.1%, epektibo mula sa ikalawang kwarter ng 2025. Hindi pinanatili ng Crown Castle ang dibidendo nito sa panahon ng pagbagsak ng DISH at ng pagbebenta ng fiber; binawasan nito ito nang halos ikatlo. Ang namumuhunang tumatasa ng "kaligtasan ng dibidendo" noong Oktubre 2026 ay tumatasa sa kaligtasan ng ikalawang antas ng dibidendo, itinakda matapos mapatunayang hindi napapanatili ang una.
Ang ratio ng pagbabayad
Laban sa mismong gabay sa AFFO ng pamunuan para sa 2026:
$4.25 na dibidendo / $4.59 na AFFO kada sapi = 92.6% na pagbabayadSa buong saklaw ng gabay, ang pagbabayad ay mula 91.4% (sa mataas na $4.65) hanggang 93.8% (sa mababang $4.53). Bilang konteksto, karaniwang tinatasa ang mga pamamahagi ng REIT laban sa AFFO sa halip na sa kitang pang-akawnting, dahil ginagawa ng depresasyon ng pangmatagalang imprastruktura na mahinang panukat ang netong kita para sa ipamamahaging salapi. Kahit sa mas maluwag na batayang iyon, manipis ang 92.6%. Ang pamamaraan ng sabay na pagsisiyasat sa ratio ng pagbabayad at sa ratio ng pagkakautang — at ang mga patibong sa paggawa nito gamit ang inayos na mga bilang — ay tinalakay sa Sysco $1B na Stock Sale: Pro Forma EPS Bumaba ng 23%.
Ang hindi binibigyang puwang ng 92.6% na pagbabayad:
- Pagpapabuti at pagpapatibay ng mga tore lampas sa ginabayang $150-250M
- Pagbili ng lupa sa ilalim ng mga tore, isang inihayag na estratehikong prayoridad at ang nagtulak sa 48% na pagtaas ng paggastos sa kapital sa ikalawang kwarter
- Karagdagang pagbabawas ng utang lampas sa nagamit nang napagbilhan sa fiber
- Dagdag na muling pagbili matapos ang unang $1.0 bilyon
- Insentibo sa umuupa upang makuha ang paglalatag ng SpaceX
- Gastos sa paglilitis hinggil sa paghahabol sa DISH
- Anumang negatibong gulat sa siklo ng pagpapanibago sa 2029
Ang realidad ng daloy ng salapi
Nagbayad ang Crown Castle ng humigit-kumulang $460 milyong dibidendo sa karaniwang sapi sa ikalawang kwarter 2026 lamang, at $932 milyon sa unang kalahati. Laban sa AFFO ng unang kalahati, natatakpan ang dibidendo. Natatakpan ito ng humigit-kumulang pitong sentimo bawat dolyar.
Pagkakautang matapos ang $7 bilyong pagbabayad
Higit nang mabuti ang balanse kaysa dati, at hindi pa rin ito maingat.
Mula sa karagdagang ulat ng ikalawang kwarter 2026, noong 30 Hunyo 2026:
| Aytem | Halaga |
|---|---|
| Kabuuang may garantiyang utang | $1,033M |
| Kabuuang walang garantiyang utang | $17,320M |
| Salapi, katumbas nito at nakalaang salapi | $1,254M |
| Netong Utang (depinisyon ng kumpanya) | $17,099M |
Bumaba ang nakatalang halaga ng utang mula $24,805M noong 31 Marso 2026 patungong $18,353M noong 30 Hunyo 2026: isang $6.45 bilyong pagbawas sa loob ng isang kwarter, pinondohan ng pagbebenta ng fiber.
Ang pagkakautang, kinalkula sa dalawang paraan:
$17,099M / ($675M na inayos na EBITDA ng Q2 x 4) = 6.33x
$17,099M / $2,690M na gitnang inayos na EBITDA ng 2026 = 6.36x
Kaya humigit-kumulang 6.3 hanggang 6.4 na beses ang netong utang sa inayos na EBITDA. Para sa isang REIT na may 35-taong karaniwang natitirang tagal sa pag-upa ng lupa sa ilalim ng mga tore nito at anim na taong tinimbang na karaniwang kontrata sa umuupa, maipagtatanggol iyon. Hindi ito mababa. Ang netong utang sa EBITDA na lampas 6 na beses sa isang REIT na may 89% na pagkasentro ng kliyente ay isang makabuluhang hadlang sa estratehikong kakayahang kumilos — na mismong kakayahang maaaring kailanganin ng isang malaking paglalatag ng SpaceX.
Tunay ang nagpapagaan: 100% ng utang ay nakapirming interes na may tinimbang na karaniwang tagal na humigit-kumulang 7 taon. Walang panandaliang bangin sa muling pagpopondo ang Crown Castle at walang pagkalantad sa lumulutang na interes laban sa landas ng patakaran. Laban sa isang Fed na muling nagtaas ng interes, tunay iyong bentahe laban sa mga kakumpitensyang mabigat ang utang, at ito ang pinakakulang-pansin na linya sa pahayag ng ikalawang kwarter. Masusubaybayan ang kasalukuyang sanggunian na mga interes sa FRED.
Mapapamahalaan ang iskedyul ng panandaliang pagkakautang:
| Takdang petsa | Paglalabas | Halagang nakasulat |
|---|---|---|
| Hul 2026 | 1.050% Senior Notes | $1,000M (binayaran sa takdang petsa) |
| Mar 2027 | 2.900% Senior Notes | $718M |
| Mar 2027 | 4.000% Senior Notes | $500M |
| Set 2027 | 3.650% Senior Notes | $979M |
| Ene 2028 | 5.000% Senior Notes | $977M |
| Peb 2028 | 3.800% Senior Notes | $978M |
Laban sa $4.5 bilyong hindi pa nagagamit na umiikot na linya at $2.0 bilyong kapasidad sa komersyal na papel, wala rito ang nagbabanta.
Pagtatasa: ano ang ipinapalagay ng 17.4x na AFFO
| Sukat | Noong 9 Okt ($79.64) | Noong 12 Okt ($81.01) |
|---|---|---|
| Presyo / AFFO kada sapi 2026 | 17.35x | 17.65x |
| Itinakdang ani ng dibidendo | 5.34% | 5.25% |
| Ratio ng pagbabayad sa AFFO | 92.6% | 92.6% |
| Netong utang / inayos na EBITDA | ~6.3x | ~6.3x |
Kung nasaan ang papel sa sarili nitong saklaw:
- Pinakamataas sa 52 linggo: $100.50 — 20.8% ang layo ng papel sa ibaba nito
- Pinakamababa sa 52 linggo: $65.32 — 21.9% ang taas ng saradong 9 Oktubre
- Presyo isang taon ang nakararaan: $96.10; sa pagpasok sa anunsyo sa $68.89, iyon ay −28.3%
Ang huling linyang iyon ang tapat na konteksto ng pagtaas. Hindi lumundag ang Crown Castle nang 15.6% mula sa isang makatarungang presyo; lumundag ito mula sa presyong bumagsak na nang 28% sa loob ng isang taon dahil sa DISH, sa pagbawas ng dibidendo at sa muling pag-aayos ng fiber. Malaking bahagi ng galaw noong 9 Oktubre ay pagbalik sa karaniwan mula sa pinakamababa sa 52 linggo, hindi halaga ng opsyong SpaceX. Imposibleng paghiwalayin ang dalawa nang eksakto, ngunit mahalaga ang laki: nabawi ng papel ang humigit-kumulang ikatlo ng 12-buwang pagbaba nito sa isang sesyon.
Sa 17.4x na AFFO na may 92.6% na pagbabayad at 6.3x na pagkakautang, hindi mapaghingi ang multiple para sa isang purong tower REIT sa Estados Unidos na may nakakontratang pagtaas. Hindi rin ito nahihirapan. Hayagan nang nakapaloob sa presyo ang opsyong SpaceX — na nangangahulugang maaari ring tanggalin ang opsyon.
Magagamit ba talaga ng SpaceX ang mga tore ng Crown Castle?
Teknikal na oo, at walang kahirap-hirap. Ginawa ang mga tore ng Crown Castle para mismo rito: mga antena, radio unit, kuryente, espasyo para sa kagamitan at espasyo sa lupa, pinamamahalaan ng mga pangunahing kasunduan sa pag-upa. Mahusay kumalat ang mababang banda ng 800 MHz at tumatagos ito sa mga gusali, na siyang mismong puwang na sinasabi ng SpaceX na tinutugunan nito: higit na mas mahusay ang kasalukuyang 2 GHz nito para sa tuwirang koneksyon sa kagamitan sa bukas na kalangitan kaysa sa loob ng mga gusali.
Makatwirang gamit ng isang portfolyo ng tore ng isang operator ng satelayt na nagtatayo ng panlupang patong:
- Mababang-bandang macro antenna para sa panloob at malayuang saklaw
- Kagamitang radyo na nakaugnay sa network ng Starlink
- Karagdagang panlupang kapasidad sa masikip na pamilihang lunsod kung saan limitado ang kapasidad ng satelayt kada yunit ng lawak
- Kagamitan sa pag-uugnay ng gateway at transportasyon ng datos
- Dagdag na kapasidad sa mga istadyum, paliparan, kampus at daanan ng transportasyon
Pabor sa magkabilang panig ang ekonomiya ng pagsasama. Sa sandaling may karapatan sa lupa, kapasidad sa istruktura, kuryente at pagpapanatili ang isang tore, halos purong margin ang karagdagang umuupa para sa nagpapaupa at higit na mas mura kaysa bagong pagtatayo para sa umuupa. Sa karaniwang 2.4 umuupa kada tore, may pisikal at istrukturang puwang ang Crown Castle sa malaking bahagi ng portfolyo nito.
Kaya hindi ang tanong na pang-inhinyero ang hadlang. Ang pangkalakal ang hadlang.
Bakit maaaring hindi kailangan ng SpaceX ang Crown Castle
Ito ang bahagi ng tesis na binalewala ng kalakalan noong 9 Oktubre.
Isa lamang ang Crown Castle sa ilang tagapagtustos
Maaaring makipagtawaran ang SpaceX sa American Tower, SBA Communications, mga may-ari ng bubong, pribado at panrehiyong operator ng tore, mga kompanya ng serbisyong pampubliko, lokal na pamahalaan at kooperatiba ng kuryente. Mapagkumpitensya ang paglalagay ng tore at malaki ang pagkakapalit-palit nito sa loob ng isang pamilihan. Ang isang umuupang may 14 MHz ng mababang banda sa buong bansa at kapani-paniwalang banta na magtayo ng sarili ay may hindi karaniwang lakas sa usapin ng upa.
Maaaring kakaunti lang ang kailangang lokasyon ng arkitekturang nakatuon sa satelayt
Ang estratehikong lohika ng pagbili ng mababang banda para sa isang konstelasyon ng satelayt ay pagpapalawak ng saklaw, hindi pagpapalit ng pambansang macro network. Kung umiiral ang panlupang patong upang punan ang mga puwang — loob ng gusali, masikip na sentro, lugar na maraming interferensya — ang kailangang bilang ng lokasyon ay maliit na bahagi lamang ng isang karaniwang pagtatayo ng operator. Ang network na idinisenyo sa paligid ng mga satelayt at nagkataong gumagamit ng ilang tore ay ibang-ibang kaganapan sa kita kaysa sa isang ikaapat na operator na nangangailangan ng 20,000 lokasyon.
Napatunayang mas gusto ng SpaceX na pagmay-ari ang imprastruktura nito
Gumagawa ang kumpanya ng sarili nitong rocket, sarili nitong satelayt, sarili nitong istasyon sa lupa at sarili nitong pasilidad sa paglulunsad. Pahalang na pagsasanib ang estilo ng bahay, at may pondo ito. Ang palagay na pipiliin nitong maging pangmatagalang nagbabayad ng upa sa isang REIT ay nangangailangan ng ebidensya, at wala pang inilalabas.
Hindi pa aprubado ang paglipat ng spectrum
Nangangailangan ang transaksyon ng pag-apruba ng FCC. Ang mga kondisyon sa paglalatag, palatandaan sa pagtatayo at tuntunin sa interferensyang ikakabit sa pag-aprubang iyon ay huhubog sa — at maaaring makabuluhang maglimita sa — panlupang arkitektura.
Walang umiiral na kasunduan sa pag-upa
Walang pampublikong inihayag na kasunduan sa pagitan ng Crown Castle at SpaceX ng anumang uri sa panahon ng pagsusuring ito. Walang liham ng intensyon, walang pangunahing kasunduan sa pag-upa, walang banggit sa komentaryo ng pamunuan o sa listahan ng nakabinbing pagpapaupa. May opsyon ang Crown Castle, at ang opsyong hindi pa ginagamit ay hindi ari-arian sa balanse.
Crown Castle laban sa American Tower at SBA Communications
Kung ang tesis ay "pagkalantad sa mga tore sa Estados Unidos laban sa posibleng ikaapat na operator", sulit itanong kung ang CCI nga ba ang tamang instrumento.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Galaw noong 9 Okt | +15.60% | +9.30% | +7.34% |
| Sara noong 9 Okt | $79.64 | $182.24 | $182.49 |
| Kita 2025 | $4,049M | $10,645M | $2,815M |
| Taunang dibidendo kada sapi | $4.25 | ~$7.16 | ~$5.05 |
| Itinakdang ani noong 9 Okt | 5.34% | 3.93% | 2.77% |
| Pinakamataas / pinakamababa sa 52 linggo | $100.50 / $65.32 | $196.08 / $160.06 | $224.46 / $156.60 |
| Heograpikong hugis | Estados Unidos lamang | Pandaigdig + Estados Unidos | Estados Unidos + Latin Amerika |
Hinango ang mga dibidendo mula sa idineklarang halaga kada sapi at sa mga binayad na dibidendo ng bawat kumpanya sa mga dokumento sa SEC; ang sa SBAC ay itinaunan mula sa mga bayad sa unang kalahati at tinatayang halaga lamang.
Malinaw ang paghahambing. Ang Crown Castle ang may pinakamataas na ani, pinakanakasentro sa Estados Unidos at pinakanabugbog sa tatlo — na mismong dahilan kung bakit ito ang pinakagumalaw. Ito ang pinakamataas-ang-beta na pagpapahayag ng parehong tesis. Ang gustong magkaroon ng pagkalantad sa tore nang may mas kaunting panganib sa iisang bansa at iisang batayan ng umuupa ay may mga kahalili na hindi gaanong tumaas at walang 92.6% na pagbabayad.
Ang 3.93% ng American Tower laban sa 5.34% ng Crown Castle ay hindi 141 puntong basis na libre. Iyon ang halaga ng pag-iiba-iba, ng mas mababang ratio ng pagbabayad at ng kawalan ng DISH.
Ang tesis ng pagtaas, sa pinakamatibay nitong anyo
Nagiging ikaapat na pambansang umuupa ang SpaceX
Kung uupa ang Starlink Mobile kahit 7,000 lokasyon lamang sa presyo ng merkado, iyon ay humigit-kumulang $295 milyong taunang singil na mataas ang margin, dumarating sa isang portfolyong nakabaon na ang nakapirming gastos. Pagkatapos ay patutubuin pa ito ng nakakontratang pagtaas sa loob ng isang dekada.
Nagiging mas mahalaga ang panlupang patong habang nagtatagumpay ang satelayt
Habang bumubuti ang serbisyong tuwiran sa kagamitan, mas marami itong naaakit na subscriber at mas maraming kapasidad ang kailangan nito kung saan talaga naroon ang mga subscriber: sa loob ng gusali at sa masikip na sentro. Nagbibigay ng saklaw ang mga satelayt; nagbibigay ng kapasidad ang mga tore. Makatwirang nagpapataas, at hindi nagpapababa, ang komersyal na tagumpay ng Starlink Mobile sa pangangailangan nito sa panlupang imprastruktura.
Tunay na positibo ang pinagbabatayang pagpapaupa
+3.4% ang inayos na organikong ambag, at may hangganan ang hampas ng DISH. Ang $220 milyon ng pagwawakas sa DISH ay pangyayari ng 2026, hindi paulit-ulit na taunang bawas. Mula 2027, muling nagsisimula ang batayan ng paghahambing at dapat lumapit ang iniulat na paglago sa inayos na bilang, nang walang anumang ambag ng SpaceX.
Nabawasan na ang panganib sa balanse
100% nakapirming utang, ~7 taong tagal, $4.5 bilyong umiikot na linya, $2.0 bilyong kapasidad sa komersyal na papel, $6.45 bilyong utang na binayaran sa isang kwarter. Kayang maghintay ng Crown Castle.
Simple na sa wakas ang negosyo
Isang segmento, isang bansa, isang uri ng ari-arian. Matapos ang mga taon ng mabigat na kapital sa fiber at kumplikadong small cell, ang CCI ay isang nababasang tower REIT. Muling tinatasa ang mga negosyong nababasa.
Nasa 20.8% pa rin sa ilalim ng pinakamataas nito sa 52 linggo ang papel
Kahit matapos ang isang araw na 15.6%, may puwang pa pabalik sa dating saklaw kung mapapatunayan ang tesis.
Ang tesis ng pagbaba, sa pinakamatibay nitong anyo
Bumili ang merkado ng nareresibong halagang wala naman
Nakasalalay ang buong galaw sa isang hinuha tungkol sa hinaharap na paglalaan ng kapital ng isang pribadong kumpanya. Nalikha ang $4.57 bilyong halaga sa pamamagitan ng isang pahayag sa pamamahayag tungkol sa pagbili ng spectrum mula sa ikatlong partido.
Lampas sa pamarisan ng DISH ang ipinahihiwatig na kinakailangan
Pinepresyo ng galaw ang SpaceX sa 1.3-1.4 beses ng naabot na bakas ng DISH. Nagkulang ang huling ikaapat na operator. Hinihingi ng tesis ng pagtaas ang mas mabuting kalalabasan kaysa sa tanging maihahambing na mayroon tayo, at nagtapos ang maihahambing na iyon sa isang paghahabol na $3.5 bilyon.
Lumiliit pa rin ang iniulat na kita
Kita sa upa ng lokasyon: −5% sa 2026. Inayos na EBITDA: −6%. Kabuuang organikong singil: −2.7%. Walang anunsyo ng umuupa ang magbabago sa 2026 o 2027.
Lumalala ang pagkasentro
89% mula sa tatlong umuupa, mula sa 87% dalawang taon ang nakararaan, at 22% ang pagbaba ng nakakontratang kita sa 2029.
Minsan nang binawasan ang dibidendo
Isang −32.1% na pagbawas noong 2025, at kinakain ng kapalit na dibidendo ang 92.6% ng ginabayang AFFO. Humigit-kumulang pitong sentimo bawat dolyar ng AFFO ang margin ng kaligtasan.
Maaaring mas makasakit sa mga umuupa ang mas malakas na SpaceX kaysa sa pagtulong sa nagpapaupa
Ang mismong hatol ng merkado ay netong pagkasira ng $49.21 bilyong halaga, kung saan nakuha ng mga tore ang 21.1% lamang ng pagkalugi ng mga operator. Mas mahina ang mga kliyente ng Crown Castle matapos ang 9 Oktubre kaysa noong bago iyon. Mas matigas makipagtawaran at mas kaunti gumastos ang mahihinang kliyente.
Pagbalik sa karaniwan ang malaking bahagi ng pagtaas
Pumasok ang papel sa anunsyo nang 28.3% sa ilalim ng antas nito isang taon ang nakararaan at 5.5% sa itaas ng pinakamababa sa 52 linggo. Malaking bahagi ng 15.6% ay ang pagkalas ng pesimismo, hindi ang pagpepresyo ng bagong umuupa — ibig sabihin, maaari itong bumalik nang hindi gumagawa ng anuman ang SpaceX.
Mula sa balanse ang paglago ng AFFO, hindi mula sa mga tore
Tumaas ang AFFO ng ikalawang kwarter nang 10% dahil sa mas mababang gastos sa interes at mas mataas na kitang interes mula sa napagbilhan. Isang beses na hakbang iyon, hindi antas ng paglago. Bumaba lahat ang kita sa upa ng lokasyon, ang EBITDA at ang netong kita.
Isang balangkas sa pagsubaybay
Hindi "bibilhin ba ang CCI" ang kapaki-pakinabang na tanong. Ito ay "anong maoobserbahang ebidensya ang magpapatibay o magpapabagsak sa tesis na ito". Ayon sa halaga ng impormasyon:
- Ang pag-apruba ng FCC sa paglipat mula Grain patungong SpaceX, at partikular ang anumang kondisyon sa panlupang paglalatag na nakakabit dito. Subaybayan ang talaan sa fcc.gov.
- Anumang pahayag ng Crown Castle na bumabanggit sa SpaceX: komentaryo ng pamunuan, listahan ng nakabinbing pagpapaupa, o bagong pangunahing kasunduan sa pag-upa. Hanggang wala nito, walang pondo ang tesis. Bantayan ang mga dokumento sa buong-tekstong paghahanap sa EDGAR.
- Ang pangunahing gawain sa pagpapaupa, hindi ang kabuuang kita. Ang linyang dapat bantayan ay ang pangunahing gawain sa pagpapaupa bilang porsyento ng batayan: 1.8% ang ginabayan para sa 2026. Doon unang lumilitaw ang tunay na ikaapat na umuupa, bago ito lumitaw sa kita.
- Ang kabuuang organikong bilang na pumoposetibo. Ginabayan sa −2.7% para sa 2026. Kung hindi lumapit ang gabay ng 2027 sa inayos na +3.4% habang naaalis ang batayan ng DISH, mas mahina ang pinagbabatayang negosyo kaysa sa ipinahihiwatig ng inayos na bilang.
- Ang AFFO kada sapi laban sa saklaw na $4.53-$4.65. Nakasalalay pareho sa iisang bilang na ito ang ratio ng pagbabayad at ang pagtatasa.
- Ang pagbaba ng nakakontratang kita sa 2029. Mas makabuluhan sa halaga ng CCI ang anumang anunsyo ng pagpapanibago kasama ang T-Mobile, AT&T o Verizon na nagpapahaba ng tagal o muling nagtatakda ng pagtaas kaysa sa isang pamagat tungkol sa SpaceX.
- Mga kaganapan sa paghahabol sa DISH. Parehong tunay na pangyayari sa salapi ang pagbawi sa iginigiit na $3.5 bilyon at ang pagbaba ng halaga ng $165 milyong walang laan.
- Gabay ng mga kakumpitensya. Kung itataas ng American Tower at SBA Communications ang kanilang inaasahan sa pagpapaupa sa Estados Unidos, tunay at pang-sektor ang pangangailangan. Kung ang papel lamang ng CCI ang gumagalaw, damdamin lamang iyon.
- Muling kalkulahin ang pagtatasa pagkatapos ng bawat galaw. Sampung segundo lamang ang
presyo / AFFO kada sapiatdibidendo / AFFO kada sapi, at napipigilan nito ang karamihan ng pagkakamali.
Ang mga dokumento ng Crown Castle ang pangunahing pinagmulan ng bawat aytem sa itaas: ang 10-K, ang kwarterlong pahayag ng kita at karagdagang ulat, at ang mga talahanayan ng outlook para sa 2026. Nasa pahina ng CCI sa SimianX ang buhay na konteksto ng presyo at hudyat para sa papel na ito, at mapatatakbo ang maraming-ahenteng pagsusuri sa kodigo mula sa mesa ng buhay na pagsusuri.
Mga senaryo
| Senaryo | Ano ang gagawin ng SpaceX | Karagdagang taunang singil | Kahulugan para sa CCI |
|---|---|---|---|
| Pagtaas | Pambansang paglalatag sa lunsod; napirmahang pangunahing kasunduan bago ang 2028 | $300M pataas | Bumibilis ang inayos na organiko lampas 5%; bumababa sa ilalim ng 85% ang pagbabayad; muling pagtatasa patungong 20x na AFFO |
| Batayan | Piling paglalatag sa metropolis matapos ang pag-apruba ng FCC; hakbang-hakbang 2028-2031 | $75-150M | Katamtamang pagbuti sa batayang −2.7%; napapanatili ang dibidendo; halos hindi nagbabago ang multiple |
| Pagbaba | Nagtatayo ng sarili, gumagamit ng kakumpitensya, o ipinagpapaliban ang panlupang patong | ~$0 | Naaalis ang halaga ng opsyon; umaatras ang papel patungo sa $65-70 bago ang anunsyo |
| Panganib sa dulo | Binabawasan ng Tatlong Malalaki ang paggastos dahil sa kapani-paniwalang ikaapat na pumapasok | Negatibo | Mas mababa ang itatakda sa mga pagpapanibago sa 2029; nasisira ang takip ng dibidendo |
Karapat-dapat bigyang-diin ang batayang senaryo dahil ito ang hindi sinasalamin ng presyo. Sa $75-150 milyong huling singil, ang SpaceX ay tunay ngunit karaniwang kliyente — mga kalahati ng DISH — na darating sa loob ng tatlo hanggang limang taon, nabawasan na ng diskuwento. Marahil ikatlo lamang iyon ng halagang binayaran ng merkado para rito noong 9 Oktubre.
Ang CCI ba ang lihim na panalo?
Ayon sa ebidensya: ang Crown Castle ay isang maaaring panalo at isang kumpirmadong may hawak ng opsyon, at magkaibang papel ang dalawang iyon.
Ang pinakamatibay na tapat na bersyon ng tesis ay makitid at sulit panghawakan: may mga satelayt ang SpaceX at ngayon ay may mababang-bandang spectrum na rin; may 40,000 toreng maayos sa istruktura at legal na kinalalagyan ang Crown Castle, may kuryente, karapatan sa lupa at karaniwang karga na 2.4 umuupa. May tunay na pagtutugma, at kung maitatayo ang isang panlupang patong ng Starlink sa mga lunsod ng Amerika, kasama ang Crown Castle sa usapan.
Ang suliranin ay nabayaran na ng merkado ang usapan sa presyong lampas sa tanging makasaysayang pamarisan, at ang pamarisang iyon ay isang pagkukulang sa pagbabayad.
Simple ang gagawa rito bilang unang-uring posisyon sa halip na kalakalan ng pamagat, at hindi pa ito nangyayari: isang napirmahang kasunduan sa pag-upa, isang pagtaas sa gabay sa pangunahing pagpapaupa, ang kabuuang organikong bilang na lumalampas sa sero, at isang ratio ng pagbabayad na may mahigit pitong sentimong takip. Hanggang doon, ang maipagtatanggol na posisyon ay ang CCI ay isang 5.3% na ani na may 92.6% na pagbabayad, 6.3x na pagkakautang, 89% na pagkasentro ng kliyente at isang libreng opsyon sa SpaceX na nakakabit — at mas malapit na ngayon sa makatarungan kaysa sa mura ang presyo ng opsyon.
Mag-ipon sa panahon ng panghihina patungo sa saklaw bago ang anunsyo kung mananatili ang dibidendo at tumatag ang paglipat ng umuupa. Huwag bayaran nang dalawang beses ang opsyon.
Mga madalas itanong
Maaari bang umupa ang SpaceX ng mga tore ng Crown Castle?
Teknikal na oo: kaya ng mga tore ng Crown Castle ang antena, radyo, kuryente at kagamitan sa lupa sa ilalim ng pangunahing kasunduan sa pag-upa, at angkop ang mababang banda ng 800 MHz sa macro na paglalagay. Ngunit walang pampublikong inihayag na kasunduan sa pag-upa sa pagitan ng Crown Castle at SpaceX ng anumang uri sa panahon ng pagsusuring ito, at hindi pa sinasabi ng SpaceX na balak nitong umupa ng mga tore ng ibang partido.
Magkano ba talaga ang halaga ng isang ikaapat na operator para sa Crown Castle?
Ang tanging magagamit na empirikal na sagot: ang DISH Wireless, sa rurok nito, ay bumuo ng $222 milyon kada taon na singil sa upa ng lokasyon — mga 5.7% ng batayan ng singil ng Crown Castle noong nakaraang taon — bago ito nagkulang noong Enero 2026. Ang pagtaas ng halaga sa merkado ng Crown Castle noong 9 Oktubre ay nangangahulugang $264 milyong karagdagang taunang AFFO, katumbas ng humigit-kumulang $293-310 milyong singil, o 1.3-1.4 beses ng pamarisan ng DISH.
Bibilhin ba ang CCI matapos tumaas nang 15.6%?
Hindi na ito mura at hindi pa ito mahal: 17.4x na AFFO ng 2026 na may 5.34% na ani. Ang tapat na paglalahad ay nasa presyo na ngayon ang opsyong SpaceX. Nakasalalay ang pagiging angkop sa pagtanggap sa 89% na pagkasentro ng kita sa tatlong umuupa, 6.3x na netong utang sa inayos na EBITDA at 92.6% na ratio ng pagbabayad sa AFFO.
Ligtas ba ang dibidendo ng Crown Castle?
Kinakain ng kasalukuyang $4.25 na taunang dibidendo ang 92.6% ng gitnang AFFO ng 2026, na may saklaw na 91.4% hanggang 93.8%. Mas mahalaga, isa na itong binawasang dibidendo: ibinaba ng Crown Castle ang kwarterlong bayad mula $1.565 patungong $1.0625 — −32.1% — epektibo sa ikalawang kwarter ng 2025. Natatakpan ito, ng humigit-kumulang pitong sentimong takip bawat dolyar ng AFFO, at walang unan para sa negatibong gulat.
Bakit mas tumaas ang Crown Castle kaysa sa American Tower at SBA?
Ang Crown Castle ang pinakadalisay at pinakamataas-ang-beta na pagpapahayag ng kalakalan: 100% Estados Unidos, tore lamang matapos ang pagbebenta ng fiber noong Mayo 2026, pinakamataas na ani sa tatlo sa 5.34%, at pinakanabugbog: pumasok ito sa anunsyo nang 28.3% sa ilalim ng presyo nito isang taon ang nakararaan at malapit sa pinakamababa sa 52 linggo na $65.32. Pinalakas ng pagbalik sa karaniwan ang tesis.
Nakuha ba ng mga tower REIT ang nawala sa mga operator?
Hindi. Noong 9 Oktubre, nawalan ang AT&T, Verizon at T-Mobile ng pinagsamang $62.34 bilyong halaga sa merkado habang nakakuha ang Crown Castle, American Tower at SBA Communications ng $13.13 bilyon — isang antas ng pagkuha na 21.1%, na nag-iwan ng $49.21 bilyong halagang nasira sa halip na nailipat.
Magtatayo ba ang SpaceX ng pambansang panlupang mobile network?
Hindi alam, at hindi ito nilulutas ng pagbili ng spectrum. Nangangailangan ang transaksyon ng pag-apruba ng FCC, hindi kailanman inihayag ng alinmang panig ang presyo, at ang inihayag na layunin ng SpaceX ay palakasin ang saklaw ng satelayt na tuwiran sa kagamitan — na maaaring mangailangan ng mas kaunting lokasyon kaysa sa karaniwang pagtatayo ng operator.
Ano ang iisang bilang na dapat bantayan?
Ang pangunahing gawain sa pagpapaupa bilang porsyento ng batayan ng singil — ginabayan sa 1.8% para sa 2026. Doon lumilitaw ang tunay na ikaapat na umuupa bago ito lumitaw sa kita, sa gabay o sa dibidendo.
Kaugnay na Babasahin
- Spectrum ng SpaceX: AT&T, Verizon at T-Mobile, Sinuri
- Binalewala ni Warsh si Trump: unang taas ng Fed mula 2023
- Accenture Tumaas 6% sa Dell Deal, pero Bumaba ang Dell
- Sysco $1B na Stock Sale: Pro Forma EPS Bumaba ng 23%
- IPO ng SpaceX at Tesla stock: ang taya sa Hunyo 12
Mga sanggunian
- Crown Castle Inc. — websayt ng kumpanya
- Crown Castle — Ugnayan sa Namumuhunan
- Form 10-K ng Crown Castle para sa 2025 — pagkasentro ng umuupa (tala 15), pagkukulang at pagwawakas sa DISH (tala 18), umuupa kada tore, nakakontratang kita
- Pahayag ng kita ng Crown Castle para sa Q2 2026 — aktuwal ng kwarter, outlook 2026, netong utang, istruktura ng kapital
- Karagdagang ulat ng Crown Castle para sa Q2 2026 — tulay ng singil sa upa ng lokasyon, sangkap ng DISH at Sprint
- Buong-tekstong paghahanap sa SEC EDGAR — bilang ng sapi at kasaysayan ng mga dokumento
- API ng datos na XBRL ng SEC — idineklarang dibidendo, nakatalang halaga ng utang, kita
- Federal Communications Commission — pag-apruba sa paglipat ng spectrum at paglilisensya
- FCC — patakaran sa spectrum — plano ng banda at kondisyon sa paglalatag
- SpaceX at Starlink — programa sa satelayt at tuwirang koneksyon sa kagamitan
- Grain Management — nagbenta ng portfolyong 800 MHz
- Light Reading — ang SpaceX tungkol sa pagbili ng mababang banda mula sa Grain
- Cleary Gottlieb — tinapos ng T-Mobile ang $2.9 bilyong pagbebenta ng 800 MHz sa Grain Management
- T-Mobile US, AT&T, Verizon — pahayag tungkol sa umuupa at materyales para sa namumuhunan
- American Tower at SBA Communications — maihahambing na tower REIT
- AST SpaceMobile — kakumpitensyang operator ng tuwirang koneksyon sa kagamitan
- EchoStar — inang kumpanya ng DISH Wireless
- Nareit — pamantayan sa pag-uulat ng REIT at kumbensyon sa AFFO
- Investopedia — inayos na pondo mula sa operasyon
- Investopedia — ratio ng pagbabayad ng dibidendo
- Investopedia — netong utang sa EBITDA
- FRED — 10-taong bono ng Kabang-yaman ng Estados Unidos
- NYSE — presyo ng CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Mga kasangkapang ginamit sa pagsusuring ito:
- SimianX AI
- Mesa ng buhay na pagsusuri ng SimianX
- Pahina ng CCI sa SimianX
- Ranggo ng crypto sa SimianX
- Mga artikulo ng SimianX
- Puntos at presyo ng SimianX
Para lamang sa pananaliksik at edukasyon ang artikulong ito. Hindi ito personalisadong payo sa pamumuhunan. Kinalkula ang mga presyo at pagbabago sa halaga sa merkado mula sa hindi inayos na saradong presyo noong 8 at 9 Oktubre 2026 at mula sa bilang ng sapi sa pinakahuling pahayag sa pabalat sa SEC; hindi pa kinukumpirma ng alinmang panig ang iniulat na $8 bilyong kabayaran sa pagitan ng SpaceX at Grain. Dapat suriin ng mga namumuhunan sa REIT ang mga dokumento, ang takip ng dibidendo, ang pagkasentro ng umuupa, ang pagkakautang at ang pagkasensitibo sa interes laban sa sarili nilang layunin bago bumili ng anumang papel.


