Pagpepresyo sa banta ng Starlink: ano talaga ang nabibili ng 8 bilyong dolyar na 800 MHz
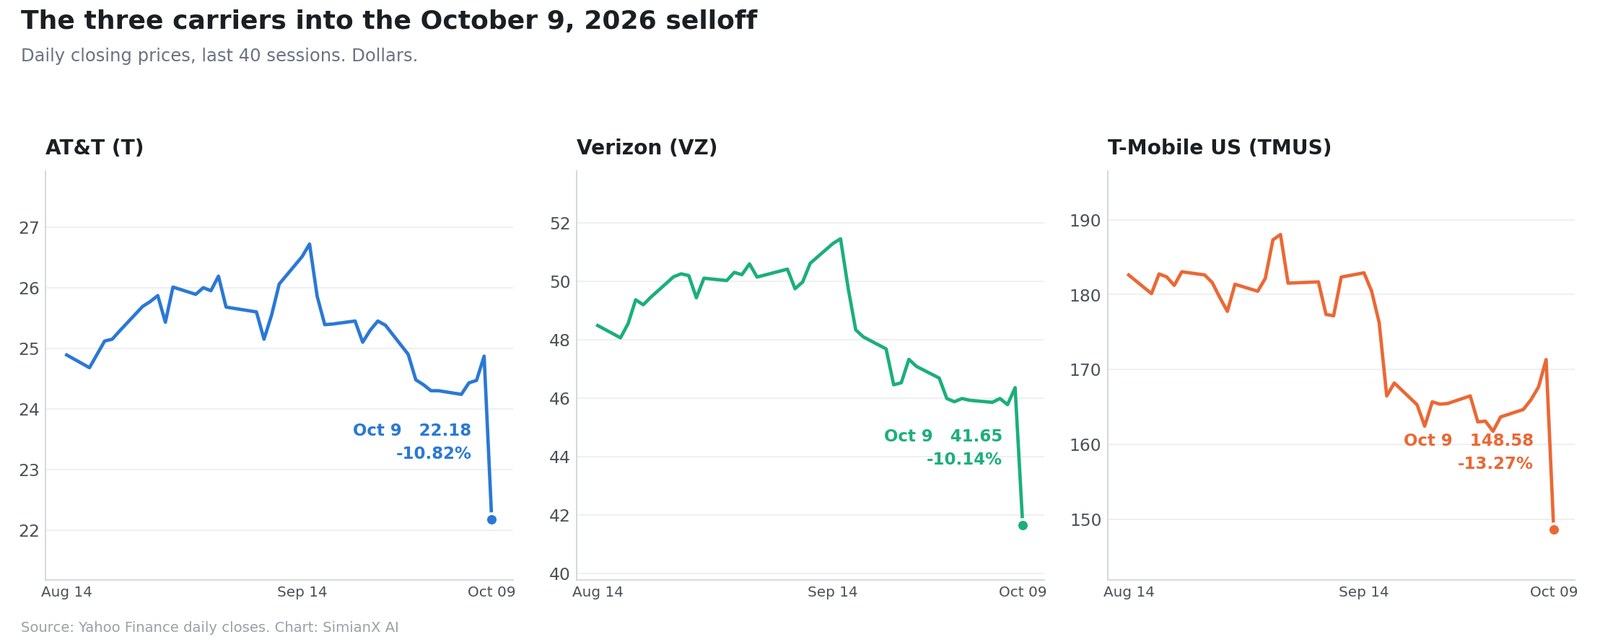
Noong gabi ng 8 Oktubre 2026, matapos ang pagsasara ng merkado, inanunsyo ng Grain Management ang isang tiyak na kasunduan upang ipagbili ang 100% ng pambansang portfolio nitong 800 MHz na spectrum sa SpaceX. Sa sumunod na sesyon, nawalan ang AT&T, Verizon at T-Mobile US ng mga 62 bilyong dolyar na pinagsamang halaga sa merkado.
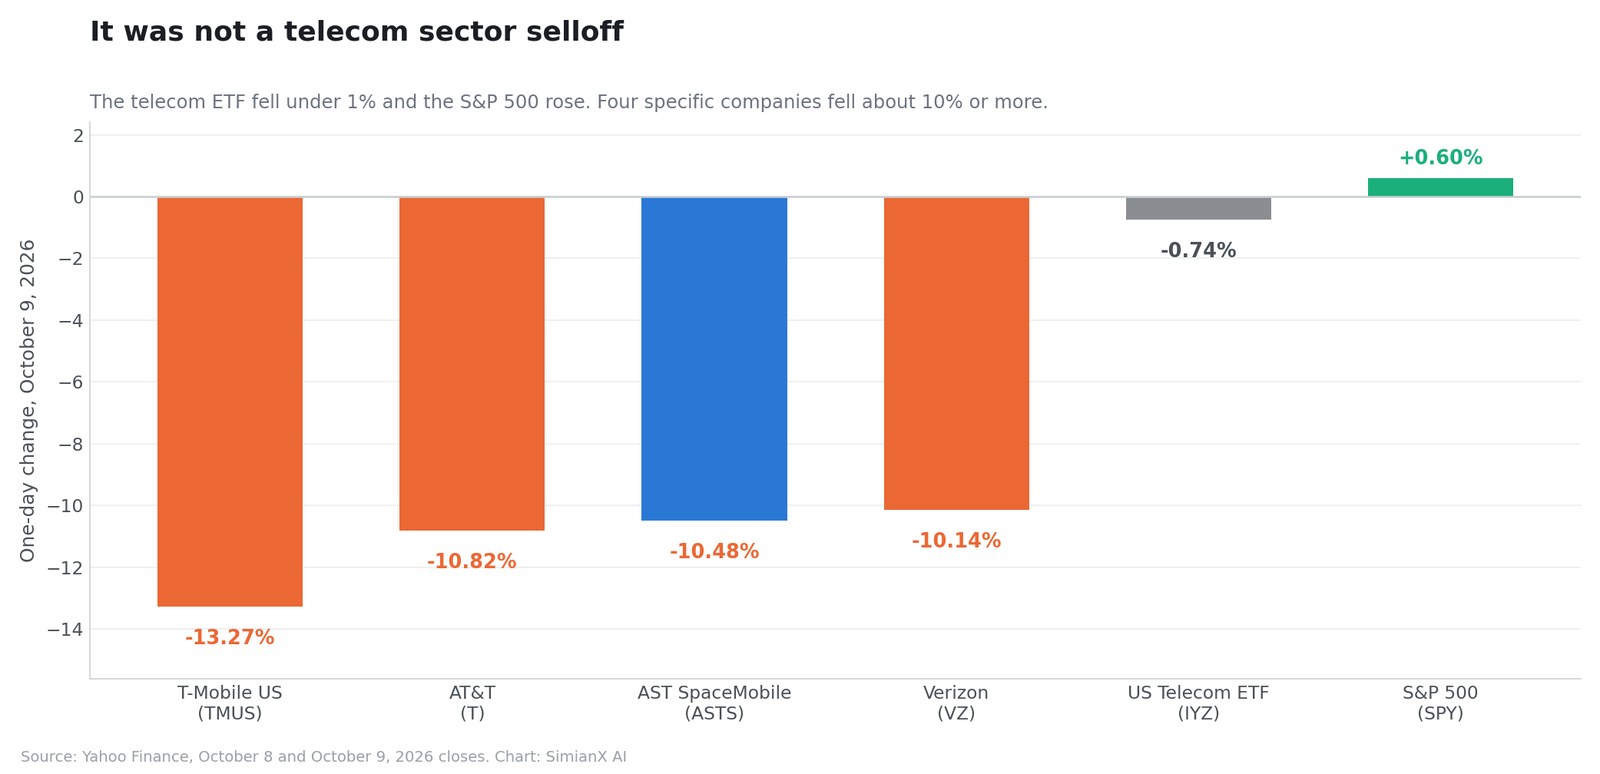
Halos lahat ng ulat tungkol sa araw na iyon ay naglarawan ng sektor ng telekomunikasyon na umuurong. Hindi umuurong ang sektor. Noong 9 Oktubre, bumaba ang iShares U.S. Telecommunications ETF ng 0.74% at tumaas ang S&P 500 ng 0.60%. Ang bumagsak ay isang listahan ng apat na tiyak na kompanya: ang tatlong operator at isang karibal sa satelayt.
Dalawang bagay ang ginagawa ng artikulong ito na hindi ginawa ng unang alon ng pag-uulat.
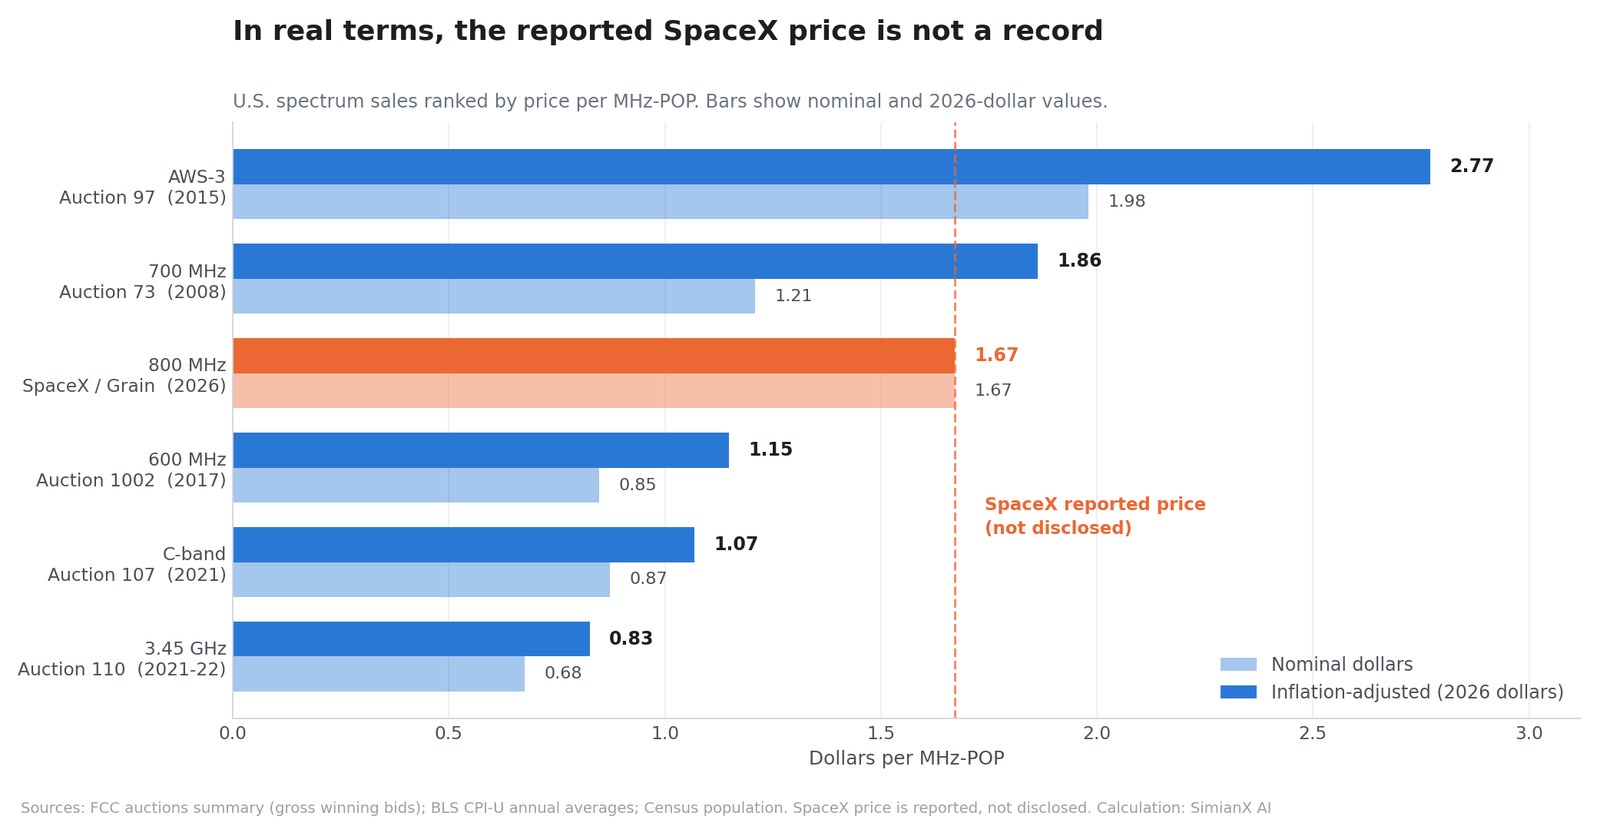
Una, pinepresyuhan nito ang kasunduan. Ang iniulat na 8 bilyong dolyar ay katumbas ng humigit-kumulang 1.67 dolyar kada MHz-POP, at ang tanging paraan upang hatulan ang bilang na iyon ay ihambing ito sa aktuwal na talaan ng mga benta ng spectrum sa Estados Unidos. Sinukat sa dolyar ng 2026 laban sa limang subasta ng FCC, ang iniulat na presyo ay hindi isang rekord para sa low-band na spectrum: nasa mga 10% itong mas mababa kaysa sa subasta ng 700 MHz noong 2008.
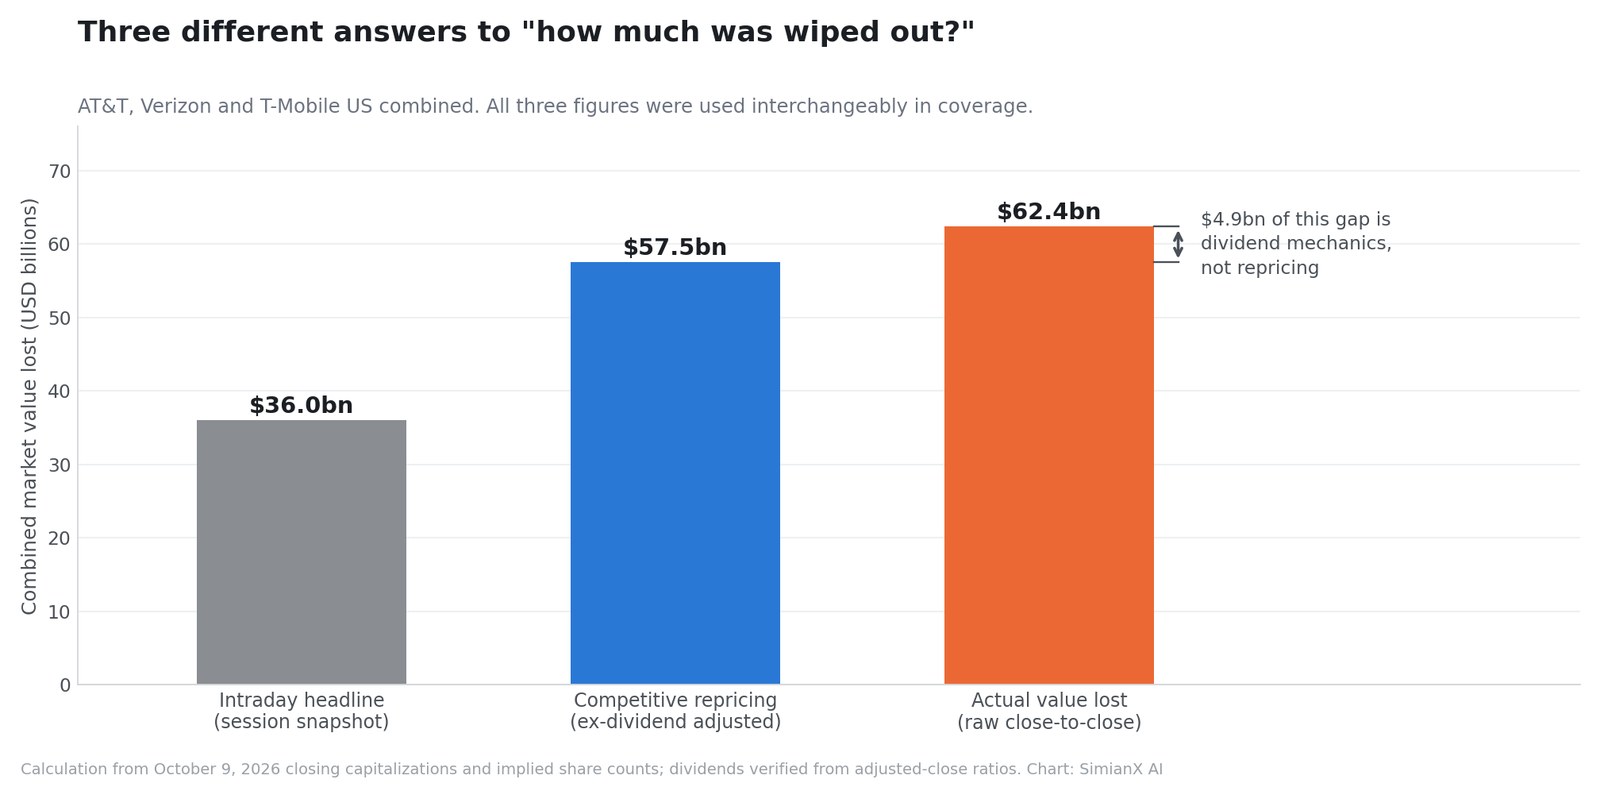
Pangalawa, pinaghihiwalay nito ang tatlong magkaibang bilang ng "nawalang halaga" na ginamit nang palit-palit: ang ~36 bilyong kumalat habang nagsasagawa ng kalakalan, ang ~57.5 bilyong purong muling pagpepresyo dahil sa kompetisyon, at ang ~62.4 bilyong talagang naglaho sa pagitan ng pagsasara ng 8 at 9 Oktubre.
Totoo ang kasunduan, makatwiran ang direksyon ng muling pagpepresyo, at ang iniulat na presyong binayaran ng SpaceX ay mataas ngunit hindi pangkasaysayan. Hindi pantay-pantay ang pagkalantad ng tatlong operator, at ang pinakamalupit na pinarusahan ng merkado ay matagal nang nawalan ng premyo sa paglago.
Lahat ng datos sa merkado at pananalapi ay sumasalamin sa impormasyong available hanggang sa pagsasara ng 9 Oktubre 2026, ang huling kumpletong sesyon bago ang paglalathala. Pang-edukasyon ang artikulong ito at hindi personalisadong payo sa pamumuhunan.
Ano talaga ang nilagdaan ng Grain Management at SpaceX
Ang anunsyo ng Grain Management ay inilabas sa pamamagitan ng PR Newswire nang 8:17 ng gabi noong 8 Oktubre 2026. Nakasaad doon na kukunin ng SpaceX ang 100% ng pambansang portfolio ng 800 MHz na spectrum ng Grain, at na ang transaksyon ay nakasalalay sa pag-apruba ng FCC at sa iba pang karaniwang kondisyon ng pagsasara.
Apat na bagay sa pahayag na iyon ang mas mabigat kaysa sa ulo ng balita.
Walang presyong ibinunyag
Walang anumang kondisyong pinansyal ang anunsyo. Ang tinatayang 8 bilyong dolyar na salapi ay iniulat ng The Wall Street Journal at saka inulit nang malawakan, kasama ang Reuters sa pamamagitan ng Investing.com at ang Axios.
Kaya bawat kalkulasyon kada MHz-POP sa artikulong ito — pati ang talahanayang panukat sa ibaba — ay nakasalalay sa isang hindi pa nakumpirmang bilang. Kung 6 bilyon o 10 bilyon pala ang tunay na presyo, kasabay nitong gagalaw ang mga konklusyon sa halaga. Nasa pagsusuri ang babalang iyon, hindi sa talababa.
Naitayo na ng FCC ang daan
Ito ang detalyeng muling bumabalangkas sa buong salaysay ng "ibinenta muli ng Grain sa loob ng dalawang buwan". Sinasabi ng pahayag na isinusulong ng kasunduan ang mga layunin ng kautusan ng FCC noong Hulyo 2026 na nag-apruba sa pagkuha ng Grain mula sa T-Mobile at nagtakda ng isang mapagkumpitensyang proseso ng pagpili at isang may kondisyong daan para sa paglalatag ng D2D.
Sa madaling salita, inasahan na ng regulator na nag-apruba sa pagbili ng Grain ang isang mamimiling nasa larangan ng direktang koneksyon sa kagamitan, at nagtalaga ito ng proseso ng pagpili upang hanapin ang gayong mamimili. Hindi natisod ang Grain sa isang biglaang kayamanan sa harap ng isang nagulat na regulator; kumilos ito sa loob ng balangkas na isinulat ng Komisyon tatlong buwan bago noon.
Galing sa T-Mobile ang portfolio, sa palitan at hindi sa benta
Nakuha ng Grain ang pambansang portfolio ng 800 MHz mula sa T-Mobile noong Agosto 2026, at malinaw ang pahayag tungkol sa istruktura: nakuha ng kompanya "ang portfolio kapalit ng salapi at ng 600 MHz na spectrum ng Grain".
Kaya ang paulit-ulit na paglalarawan — nagbenta ang T-Mobile sa 2.9 bilyon, muling ibinenta ng Grain sa 8 bilyon, nag-iwan ang T-Mobile ng 5 bilyon sa mesa — ay maling naglalarawan sa transaksyon. Tumanggap ang T-Mobile ng salapi kasama ang isang portfolio ng 600 MHz na higit na bagay sa kasalukuyang network nito kaysa sa 800 MHz. Kung mabuti ba ang palitan ay nakadepende sa halaga ng 600 MHz na iyon, na hindi rin kailanman ibinunyag.
Ang laki ng inilipat
Sinasaklaw ng portfolio ang halos buong populasyon ng Estados Unidos sa pamamagitan ng hanggang mga 14 MHz na pinares na low-band na spectrum. Inilarawan ni David Grain, tagapagtatag at punong ehekutibo ng Grain Management, ang hakbang bilang paggabay sa "mahirap makuhang low-band na spectrum patungo sa pinakamataas at pinakamabuting gamit nito". Ang BDT & MSD Partners ang nagpayo sa Grain sa pananalapi, ang Milbank bilang legal na tagapayo at ang Latham & Watkins bilang tagapayo sa regulasyon.
Ang panukat na MHz-POP: mahal ba ang 8 bilyon?
Pinepresyuhan ang spectrum sa dolyar kada MHz-POP: ang presyo na hinati sa lapad ng bandang sinusukat sa megahertz, at hinati muli sa populasyong nasasaklaw. Ito lamang ang paraan upang ihambing ang isang pambansang portfolio na 14 MHz sa isang subastang 280 MHz.
Sa iniulat na 8 bilyon para sa mga 14 MHz na sumasaklaw sa populasyon ng Estados Unidos na humigit-kumulang 342 milyon:
8,000,000,000 ÷ (14 MHz × 342,000,000 katao) ≈ 1.67 dolyar kada MHz-POP
Ang tanong ay kung malaki ba ang 1.67. Sa kabuuan ay ipinahiwatig ng pag-uulat na pambihira ito. Laban sa opisyal na talaan, mataas nga ito, ngunit hindi ito ang pinakamataas, at sa salaping isinaayos ayon sa implasyon ay malayo pa.
Ginagamit ng talahanayan sa ibaba ang mga nanalong brutong alok na iniulat ng FCC, ang lisensyadong lapad ng banda sa bawat subasta, ang tinatayang populasyong residente ng Estados Unidos noong panahong iyon, at ang taunang katamtaman ng indeks ng presyo ng bilihin sa lunsod mula sa Bureau of Labor Statistics upang muling ipahayag ang bawat bilang sa dolyar ng 2026.
| Benta ng spectrum | Banda | Taon | Nalikom | MHz | Populasyon | $/MHz-POP nominal | Sa dolyar ng 2026 |
|---|---|---|---|---|---|---|---|
| Subasta 97 | AWS-3 (gitnang banda) | 2015 | 41.33 bilyong $ | 65 | 321 M | 1.98 $ | 2.77 $ |
| Subasta 73 | 700 MHz (mababang banda) | 2008 | 19.12 bilyong $ | 52 | 304 M | 1.21 $ | 1.86 $ |
| SpaceX / Grain | 800 MHz (mababang banda) | 2026 | ~8.0 bilyong $ | 14 | 342 M | 1.67 $ | 1.67 $ |
| Subasta 1002 | 600 MHz (mababang banda) | 2017 | 19.31 bilyong $ | 70 | 325 M | 0.85 $ | 1.15 $ |
| Subasta 107 | 3.7 GHz C-band (gitna) | 2021 | 81.11 bilyong $ | 280 | 332 M | 0.87 $ | 1.07 $ |
| Subasta 110 | 3.45 GHz (gitnang banda) | 2021-22 | 22.42 bilyong $ | 100 | 332 M | 0.68 $ | 0.83 $ |
Basahin sa nominal na dolyar, mukhang agresibo ang iniulat na presyo ng SpaceX: 38% na mas mataas kaysa sa subasta ng 700 MHz noong 2008 at 97% na mas mataas kaysa sa subastang pampasigla ng 600 MHz.
Basahin sa dolyar ng 2026, nagbabago ang pagkakasunod-sunod:
- 10% na mas mababa kaysa sa Subasta 73, ang benta ng 700 MHz noong 2008
- 40% na mas mababa kaysa sa Subasta 97, ang subastang AWS-3 noong 2015
- 46% na mas mataas kaysa sa Subasta 1002, ang subastang pampasigla ng 600 MHz
- 56% na mas mataas kaysa sa subasta ng C-band at 102% na mas mataas kaysa sa 3.45 GHz
Kaya mas makitid ang tapat na hatol kaysa sa "sobra-sobrang nagbayad ang SpaceX" at mas makitid kaysa sa "nakamura ang SpaceX". Batay sa iniulat na presyo, nagbayad ang SpaceX ng premyo kumpara sa bawat ibang benta ng mababang banda sa nakalipas na dekada, at bahagyang mas mababa kaysa sa binayaran ng mga bumili ng 700 MHz labingwalong taon na ang nakalilipas, kapag isinaalang-alang ang implasyon.
Ang hindi kayang ayusin ng panukat
Apat na hangganan ng talahanayan sa itaas, sinasabi nang prangka:
- Ang 8 bilyon ay iniulat, hindi ibinunyag. Nakasalalay ang buong hanay.
- Hinahalo ng kita sa subasta ang libu-libong lisensya ng bahagyang merkado; karaniwang humihingi ng premyo ang isang malinis na pambansang portfolio kumpara sa katamtaman ng subasta, na nangangahulugang dapat sanang nasa itaas ng mga hanay ng subasta ang bilang ng SpaceX.
- Ang "hanggang mga 14 MHz" ay itaas na hangganan. Mas kaunting magagamit na lapad ng banda ay nangangahulugang mas mataas na epektibong presyo kada MHz-POP.
- Tinatayang bilang lamang ang mga batayang populasyon, at sinusukat ng mga subasta ang populasyon ayon sa sakop ng lisensya at hindi ayon sa kabuuang pambansa.
Wala sa mga babalang iyon ang nagpapabagsak sa sentrong punto: ang mambabasang sinabihang nakagugulat na presyo ang 8 bilyon ay mayroon na ngayong aktuwal na talaan upang sukatin ito. Ang paghatol sa isang transaksyon laban sa angkop na panukat sa halip na sa ulo ng balita ay ang parehong disiplinang nagpakitang ang alok na 205 dolyar ng Schneider Electric para sa PTC ay mas mababa pa sa sariling taunang taas ng PTC.
Pagbagsak nga ba ng telekomunikasyon? Sabi ng paghahambing sa buong sektor, hindi
Ang pinakamalinis na pagsusuri kung ang isang pagbagsak ay tungkol sa isang industriya o sa tiyak na mga kompanya ay ang pagtingin sa buong industriya sa parehong araw.
| Asset | Pagsasara 8 Oktubre | Pagsasara 9 Oktubre | Pagbabago |
|---|---|---|---|
| T-Mobile US (TMUS) | 171.31 $ | 148.58 $ | −13.27% |
| AT&T (T) | 24.87 $ | 22.18 $ | −10.82% |
| AST SpaceMobile (ASTS) | 56.93 $ | 50.97 $ | −10.48% |
| Verizon (VZ) | 46.35 $ | 41.65 $ | −10.14% |
| iShares U.S. Telecom ETF (IYZ) | 42.99 $ | 42.67 $ | −0.74% |
| S&P 500 (SPY) | 773.93 $ | 778.57 $ | +0.60% |
Dalawang obserbasyon ang lumilitaw dito.
Una, tumaas ang malawak na merkado. Umangat ang S&P 500 noong 9 Oktubre. Hindi ito araw ng pag-iwas sa panganib na nagkataong nadamay ang telekomunikasyon; isa itong nakatutok na muling pagpepresyo sa iilang pangalan sa araw na maayos naman ang lahat.
Pangalawa, halos hindi gumalaw ang ETF ng telekomunikasyon. Bumaba ang IYZ nang wala pang 1%, dahil naglalaman ang indeks ng mga nagpapatakbo ng tore, kable, fiber at kagamitan na hindi nababanta — at sa ilang pagkakataon ay natutulungan pa — ng bagong manlalaro sa mobile na mangangailangan ng tore, backhaul at hardware. "Bumulusok ang mga stock ng telekomunikasyon" ang maling paglalarawan. Ang bumulusok ay tatlong operator ng mobile network at isang karibal sa satelayt.
Ito ang parehong bitag na nagpamukhang ang anunsyo ng Accenture at Dell ay hatol sa iisang kompanya samantalang sabay-sabay na gumalaw ang buong grupo ng serbisyong teknolohikal — baligtad lamang. Doon, ang pagtaas ng 6% ng isang stock ay galaw pala ng buong sektor; dito, ang iniulat na "pagbagsak ng sektor" ay apat palang stock. Ang paghahambing sa buong sektor ang tsek sa magkabilang direksyon.
Ang hudyat ng ASTS na halos walang bumanggit
Ang pinakakawili-wiling hanay sa talahanayang iyon ay ang AST SpaceMobile, bumaba ng 10.48%, kasinglalim ng AT&T.
Hindi itinatag na operator ang AST SpaceMobile. Ito ang kabilang seryosong kompanya ng satelayt sa direktang koneksyon sa kagamitan. Kung ang pinepresyo lamang ng merkado ay "mananalo ang satelayt laban sa tore", dapat sanang tumaas ang ASTS. Bumagsak ito nang halos kasinglalim ng mga operator.
Ipinapakita nito kung ano talaga ang muling pinresyuhan noong 9 Oktubre: hindi satelayt laban sa lupa, kundi SpaceX laban sa lahat ng iba pa sa direktang koneksyon sa kagamitan, mga itinatag man o mga hamon mula sa satelayt. Napagpasyahan ng merkado na ang isang patayong pinagsamang kompanya na may sariling kakayahang maglunsad, tatak para sa mamimili, spectrum sa gitnang banda at ngayon ay pambansang mababang banda ay lalong lumayo sa bawat ibang nagnanais sa D2D.
Magkano talagang halaga ang naglaho?
Tatlong magkaibang bilang ang kumalat, at hindi sila mapagpapalit. Maipagtatanggol ang tatlo, ngunit kung ipapahayag lamang ang batayan.
Gamit ang mga kapitalisasyon sa pagsasara ng 9 Oktubre at ang ipinahihiwatig na bilang ng sapi (AT&T ~6.85 bilyong sapi, Verizon ~4.16 bilyon, T-Mobile ~1.07 bilyon):
| Batayan | Ano ang sinusukat | Bilang |
|---|---|---|
| Ulo ng balita sa loob ng araw | Isang kuhang kinunan habang nagsasagawa ng kalakalan | ~36 bilyong $ |
| Isinaayos ayon sa dibidendo | Muling pagpepresyo dahil lamang sa kompetisyon | ~57.5 bilyong $ |
| Hilaw, pagsasara tungo sa pagsasara | Halaga sa merkadong talagang nawala | ~62.4 bilyong $ |
Ang agwat sa pagitan ng huling dalawa ay 4.9 bilyong dolyar, at hindi ito pagsusuri: mekanika ito ng dibidendo.
Ang detalye ng dibidendong nagbabago sa mga porsiyento
Ang 9 Oktubre ang petsang walang karapatan sa dibidendo para sa AT&T at Verizon. Mapapatunayan ito mismo sa datos ng presyo: bumabagsak nang eksakto sa 1.00 ang ratio sa pagitan ng hilaw na pagsasara ng bawat stock at ng isinaayos nitong pagsasara sa petsang iyon, mula 1.0113 sa AT&T at 1.0155 sa Verizon.
Ipinahihiwatig ng mga ratio na iyon ang tatlong-buwang dibidendong 0.2775 dolyar kada sapi ng AT&T at 0.708 dolyar kada sapi ng Verizon — naaayon sa taunang dibidendong 1.11 dolyar na ipinahayag ng AT&T at sa mga 2.83 ng Verizon.
Mekanikal na nagbubukas nang mas mababa ang isang stock nang halos kasinghalaga ng dibidendo nito sa petsang iyon. Kaya:
| Kompanya | Hilaw na galaw | Dibidendo | Galaw na isinaayos ayon sa dibidendo |
|---|---|---|---|
| AT&T | −10.82% | 0.2775 $ | −9.70% |
| Verizon | −10.14% | 0.7080 $ | −8.61% |
| T-Mobile US | −13.27% | wala nang araw na iyon | −13.27% |
Dito nagkamali ang malaking bahagi ng mga nalathalang komentaryo. Ang madalas banggitin na pagbaba ng "9.8%" at "8.8%" para sa AT&T at Verizon ay ang mga bilang na isinaayos ayon sa dibidendo — ang tamang bilang upang sukatin ang pagbabago sa inaasahan tungkol sa kompetisyon. Ang hilaw na pagbaba ay −10.82% at −10.14%.
Ilang ulat naman ang gumamit ng mga porsiyentong isinaayos ayon sa dibidendo upang kalkulahin ang nawalang kapitalisasyon sa merkado. Maling pagtatambal iyon: bumababa ang halaga sa merkado nang kasinglaki ng buong pagbaba ng presyo, dahil lumalabas ang dibidendo sa kompanya. Ang paghahalo sa dalawang batayan ay nagpapaliit sa tunay na pagkasira nang mga 4.9 bilyong dolyar.
Bakit ang 800 MHz ang piyesang kulang sa SpaceX
Mas malayo ang narararating at mas mahusay na tumatagos sa pader ang mababang prekwensiyang senyas kaysa sa mataas. Ang pisikal na katotohanang iyon ang buong lohika ng estratehiya sa kasunduang ito.
Pinakamalakas ang serbisyong satelayt ng Starlink kung saan may bukas na langit: mga lalawigan, haywey, karagatan, malawak na parang. Pinakamahina ito sa mismong lugar kung saan naroon ang halos lahat ng kita: sa loob ng gusali, sa ilalim ng lupa at sa pagitan ng masisikip na istrukturang lunsod.
Tuwirang tinutugunan ng isang pambansang layer na 800 MHz ang kahinaang iyon. Mabuti ito para sa:
- Malawak na saklaw ng mobile na may mas kaunting lugar ng kagamitan
- Pagtagos sa loob ng mga gusali
- Serbisyo sa lalawigan at sa haywey
- Pagiging maaasahan ng tawag
- Mga koneksyon ng internet ng mga bagay at ng mga sasakyang nakakonekta
- Komunikasyon sa oras ng emerhensiya
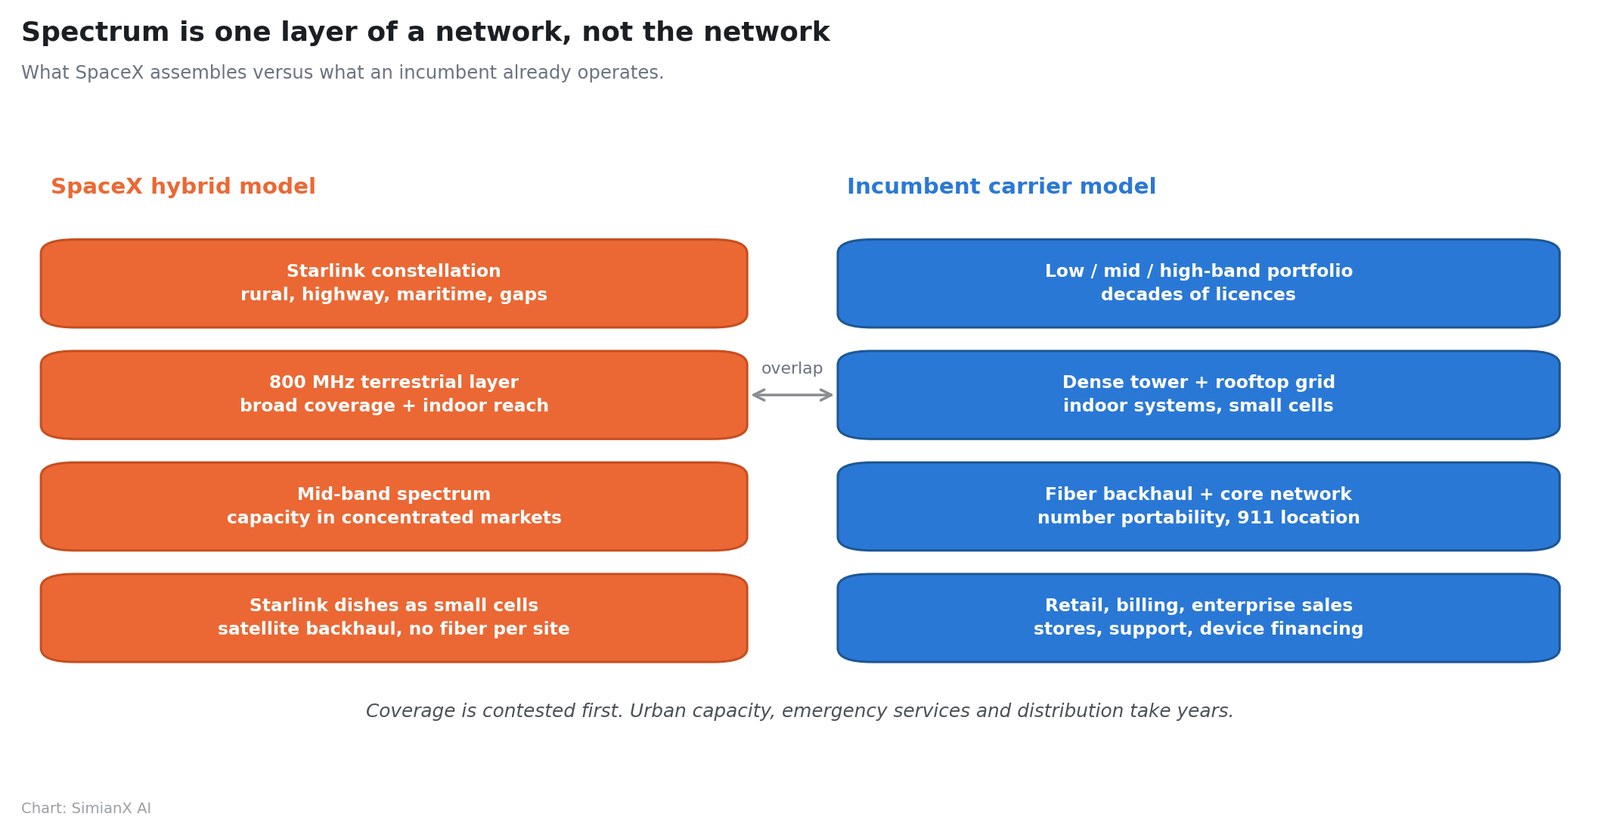
Kasama ng mga hawak na ng SpaceX, nagiging magkakaugnay ang arkitektura sa halip na manatiling pangarap lamang:
| Layer ng network | Papel |
|---|---|
| Konstelasyong Starlink | Lalawigan, karagatan, haywey at mga butas sa saklaw |
| 800 MHz sa lupa | Malawak na saklaw at pagtagos sa loob ng gusali |
| Spectrum sa gitnang banda | Kapasidad sa masisikip na merkado |
| Mga terminal ng Starlink bilang maliliit na selda | Lokal na backhaul nang walang fiber sa bawat lugar |
Sa panahon ding iyon, pinahintulutan ng FCC ang SpaceX na maglatag ng malaking bagong konstelasyon ng mga satelayt na inoptimisa para sa serbisyong direkta sa kagamitan. Nabanggit ng SpaceX na magsisimula ang paglalatag ng susunod na henerasyon sa 2027 at palalawakin ang serbisyong mobile sa huling bahagi ng taong iyon, habang nagpapatuloy ang pagtatayo hanggang 2028. Mga pahayag ito ng intensyon ng kompanya, hindi mga pangako, at nananatiling pangunahing sanggunian ang sariling pahina ng mga update ng SpaceX upang subukin ang mga ito.
Bakit hindi pa rin network ang spectrum
Kailangan ang spectrum at malayong-malayo itong sapat. Upang makipagkumpitensya sa isang pambansang operator, kakailanganin pa ng SpaceX ang mga lugar ng radio access, backhaul, core network, tawag sa emerhensiya na may tumpak na lokasyon, portabilidad ng numero, legal na pakikinig, sertipikasyon ng kagamitan, roaming, pamamahagi sa tingi, pagsingil, pamamahala sa pandaraya, pagbebenta sa negosyo, suporta sa kustomer, at kapasidad sa lunsod tuwing masikip.
Ang hadlang sa kapasidad ang kadalasang hindi napapansin ng mga mamumuhunan. Saklaw ang hatid ng isang channel sa mababang banda, hindi bilis. Ang labing-apat na megahertz ng pinares na spectrum ay naghahatid ng mahusay na antas ng senyas sa napakalawak na lugar at katamtamang kabuuang kapasidad sa alinmang isang lugar. Maaaring magpakita ng buong senyas ang isang network at mahina pa ring gumana kapag masyadong maraming gumagamit ang naghahati sa makitid na channel.
Magkakasamang hawak ng tatlong itinatag na operator ang mas marami pang spectrum sa mababang, gitnang at mataas na banda, at ilang dekada na silang nagtatayo ng tore, lugar sa bubong, sistema sa loob ng gusali at fiber. Talagang matalino ang panukala ng SpaceX na maglagay ng murang base station katabi ng mga platito ng Starlink at gamitin ang satelayt bilang backhaul sa mga kalat na lugar sa lalawigan at suburb. Higit na mahirap ang argumentong iyon sa Manhattan, Chicago o Los Angeles.
Ito ang dahilan kung bakit nakababahala ang kasunduan nang hindi agarang nagbabanta.
Ang tunay na panganib ay presyo ng industriya, hindi pagguho ng bilang ng subscriber
Pinangingibabawan ng nakapirming gastos ang ekonomiya ng mobile. Kapag naitayo na ang network, napakataas ng margin ng bawat dagdag na subscriber — at kasinglakas din ang kabaligtaran. Hindi proporsyonal ang tama sa tubo ng isang katamtamang pagbaba sa presyo o sa paglago ng subscriber.
Hindi kailangang makuha ng SpaceX ang isang-kapat ng merkado upang makasira sa kita ng mga operator. Kailangan lamang nitong baguhin kung magkano ang maaaring singilin ng mga operator. May ilang daan:
Isang murang pambansang plano
Saklaw ng satelayt kasama ang sapat na serbisyo sa lupa, ibinebenta nang mura, nang hindi kailangang manalo sa mga pagsubok sa bilis sa masisikip na lunsod.
Pagsasama sa malawak na banda ng Starlink
Ang mga sambahayang nagbabayad na ng Starlink ay makakukuha ng may diskuwentong serbisyong mobile, na nagpapababa sa gastos sa pagkuha ng kustomer at nagpapataas sa hirap ng paglipat.
Mga linya sa lalawigan, pangalawang linya at linya ng makina
Mga reserbang linya, manlalakbay, transportasyon at lohistika, agrikultura, mga sasakyang nakakonekta at mga kagamitang nakakonekta: mga bahaging mas mahalaga ang saklaw na heograpiko kaysa sa pinakamataas na bilis.
Pakyawang kapasidad
Pagbebenta ng kapasidad sa mga birtuwal na operator ng mobile network, mga gumagawa ng sasakyan at mga plota ng lohistika, o maging sa mga karaniwang operator na nagtatapal ng butas sa saklaw.
Katatagan para sa negosyo at pamahalaan
Kaakit-akit ang isang network na pinagsama ang lupa at satelayt para sa mga ahensya at negosyong kailangang makaligtas ng komunikasyon sa mga sakuna.
Kahit katamtamang bahagi lamang sa tingi ay magpipilit sa AT&T, Verizon at T-Mobile na gumastos nang mas malaki sa promosyon, subsidyo sa kagamitan, pagpapanatili ng kustomer, pakikipagtulungan sa satelayt at spectrum. Ang pinakamalamang na pinsala sa mga shareholder ay mas mababang kita ng industriya, hindi ang pagkawala ng mga operator — na siya ring pinakamahirap makita sa bilang ng subscriber sa iisang quarter.
Ang padrong iyon — isang bilang sa ulo ng balita na higit na malaki kaysa sa malapitang ekonomiyang ipinahihiwatig nito — ay ang parehong sinundan namin sa kasunduan ng Generac at Amazon, kung saan ang ulo ng balitang 8 bilyon ay nakasalalay sa 2.4 bilyong talagang nakatakdang paghahatid, at sa kontratang 11.6 bilyon ng Akamai sa Anthropic, na nangailangan ng 4.8 bilyong gastos bago dumating ang kita.
Paano na tumutugon ang mga operator
Hindi nabigla ang mga itinatag na operator sa direktang koneksyon sa kagamitan.
Noong 14 Mayo 2026, inanunsyo ng AT&T, T-Mobile at Verizon ang isang kasunduan sa prinsipyo upang bumuo ng magkasanib na negosyo na layong tapusin ang mga lugar na walang senyas sa pamamagitan ng pagsasama-sama ng limitadong mapagkukunan ng spectrum at pagbibigay sa mga operator ng satelayt ng iisang plataporma upang maabot ang mga kustomer.
Mahalaga ang eksaktong katayuan: isa itong kasunduan sa prinsipyo, "nakasalalay sa pakikipag-usap para sa tiyak na mga kasunduan sa pagitan ng mga partido at sa pagtupad sa karaniwang kondisyon ng pagsasara". Hindi ito tapos nang magkasanib na negosyo, at walang nalathalang komersyal na kondisyon o petsa ng paglulunsad.
Ibinalangkas ni John Stankey, tagapangulo at punong ehekutibo ng AT&T, ang layunin bilang pagpapanatiling konektado ng mga kustomer "sa isang kalsada sa lalawigan, sa isang pambansang parke, sa isang bangka, o sa panahon ng emerhensiya". Inilarawan ito ni Dan Schulman, punong ehekutibo ng Verizon, bilang pagtatayo ng "matatag na digital na imprastraktura". Binanggit ni Srini Gopalan, pangulo at punong ehekutibo ng T-Mobile, na inilunsad na ng T-Mobile ang "unang pambansang network na direkta sa kagamitan na pinapagana ng satelayt para sa teksto at datos".
Ang kabalintunaan ng T-Mobile
Ang huling sipi na iyon ang naglalaman ng pinakakakatwang katotohanan sa buong kuwentong ito.
Tumatakbo sa mga satelayt ng Starlink ang pambansang serbisyong direkta sa kagamitan ng T-Mobile. Ang T-Mobile ang sabay na pinakamahalagang komersyal na kasosyo ng SpaceX sa D2D at ang operator na hinusgahan ng merkado na pinakalantad kung magiging karibal ang SpaceX.
Ito rin ang nagbenta ng portfolio na 800 MHz na binibili ngayon ng SpaceX. Hindi maaaring maging kapwa tagapagtustos ng pamamahagi ng isang karibal at may-ari ng asset na kailangan ng karibal na iyon ang isang kompanya, at umasang mananatiling kumportable ang kaayusan.
Mga istrukturang depensang buo pa rin
- Hirap ng paglipat. Mga planong pampamilya, pagpopondo sa kagamitan, kontrata ng negosyo at bundle ng malawak na banda.
- Kapasidad sa lunsod. Malalaking portfolio sa mababa, gitna at mataas na banda na hindi kayang gayahin ng 14 MHz.
- Pagsasanib. Maaaring isama ng AT&T at Verizon ang mobile sa fiber o sa nakapirming wireless.
- Pamamahagi. Mga tindahan, pangkat ng pagbebenta sa negosyo, ugnayan sa mga gumagawa ng kagamitan, mga operasyon ng suporta.
- Pantay na regulasyon. Kailangang matugunan ng SpaceX ang parehong obligasyon sa pagiging maaasahan, serbisyong pang-emerhensiya at proteksyon ng mamimili.
AT&T matapos ang pagbagsak: ang argumento ng pagsasanib
Nagsara ang AT&T noong 9 Oktubre sa 22.18 dolyar, may kapitalisasyong malapit sa 152 bilyon.
Matatag ang resulta nito sa ikalawang quarter ng 2026:
- Kitang 31.6 bilyong dolyar, tumaas ng 2.3%
- Isinaayos na EBITDA na 12.3 bilyon
- Malayang daloy ng salapi na 4.7 bilyon, kumpara sa 4.4 bilyon isang taon bago noon
- 432,000 netong dagdag na postpaid na linya na may rate ng paglayo na 0.86%
- Mahigit 1 milyong dagdag na kustomer sa Advanced Connectivity
- 646,000 netong dagdag sa internet: 367,000 sa fiber at 279,000 sa nakapirming wireless
- Netong utang na 126.4 bilyon (kabuuang utang na 144.0 bilyon bawas ang 17.6 bilyong salapi)
Tiyak ang patnubay ng pamunuan:
| Patnubay ng AT&T | Bilang |
|---|---|
| Isinaayos na kita kada sapi 2026 | 2.25-2.35 $ |
| Malayang daloy ng salapi | Mahigit 18 bilyong $ (2026), 19 bilyong $ (2027), 21 bilyong $ (2028) |
| Pamumuhunang kapital | 23-24 bilyong $ kada taon hanggang 2028 |
| Taunang dibidendo | 1.11 $ kada sapi, pinanatili |
| Muling pagbili ng sapi | ~10 bilyong $ sa 2026; ~24 bilyong $ sa maraming taon |
| Kabuuang kita ng shareholder 2026-2028 | Mahigit 45 bilyong $ |
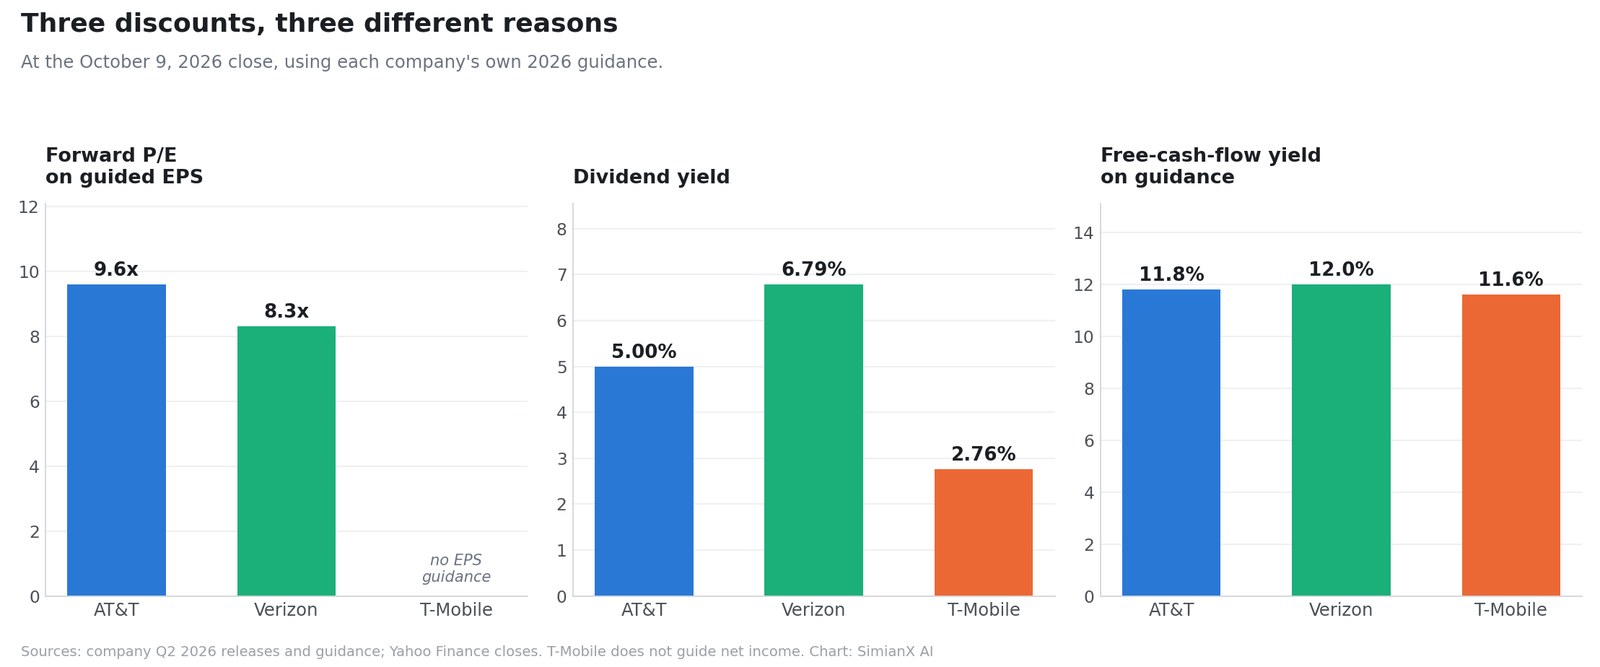
Sa 22.18 dolyar laban sa gitnang punto ng sariling patnubay nitong 2.25-2.35 dolyar na isinaayos na kita kada sapi, nakikipagkalakalan ang AT&T sa mga 9.6 beses ng inaasahang isinaayos na kita. Laban sa target na mahigit 18 bilyong malayang daloy ng salapi, ang kita ng malayang daloy ng salapi matapos ang pagbagsak ay mga 11.8%. Nagbibigay ang dibidendo ng 5.00%.
Bakit pinakakaunti ang pagkalantad ng AT&T
Fiber. Isang sambahayang bumibili ng malawak na bandang fiber at serbisyong mobile sa AT&T ay higit na mababa ang tsansang lumipat ng operator dahil lamang sa kaibahan ng presyo. Nakikipagkumpitensya ang Starlink sa malawak na banda sa bahay sa mga lugar na manipis ang serbisyo, ngunit nananatiling mas mahusay ang fiber para sa patuloy at mataas ang kapasidad na serbisyo sa tahanan sa masisikip na merkado. Asset ang pagsasanib na iyon na hindi kayang gayahin ng SpaceX sa pamamagitan ng spectrum.
Ang panganib ng AT&T
Pagkakautang. Ang netong utang na 126.4 bilyon laban sa isinaayos na EBITDA ay naglalagay sa ratio na malapit sa 2.7 beses, at inaasahan ng pamunuan na babalik lamang ito sa saklaw na 2.5 beses mga tatlong taon matapos isara ang transaksyon nito sa EchoStar. Nakatakda hanggang 2028 ang pamumuhunang kapital na 23-24 bilyon kada taon. May mas maliit na puwang ang balanse ng AT&T para sa digmaan ng presyo kaysa sa ipinahihiwatig ng pahayag nito sa daloy ng salapi.
Verizon matapos ang pagbagsak: ang argumento ng kita
Nagsara ang Verizon sa 41.65 dolyar, may kapitalisasyong malapit sa 173 bilyon, laban sa taunang saklaw na 38.39 hanggang 51.68 dolyar.
Ang resulta nito sa ikalawang quarter ng 2026 ang pinakamalakas sa loob ng ilang taon:
- Isinaayos na EBITDA na 13.7 bilyon, tumaas ng 7.2% — ang pinakamataas na naiulat ng kompanya
- Margin ng isinaayos na EBITDA na 40.1%, isa ring rekord
- Malayang daloy ng salapi na 6.4 bilyon sa quarter, tumaas ng 24.4%
- Malayang daloy ng salapi sa unang kalahati na 10.2 bilyon, tumaas ng 16.0%
- Salapi mula sa operasyon sa unang kalahati na 18.4 bilyon, tumaas ng 9.9%
- 184,000 netong dagdag na postpaid na linya at 348,000 netong dagdag sa malawak na banda, tumaas ng 12.3%
- Humigit-kumulang 17.1 milyong koneksyon sa nakapirming wireless at fiber
- Kabuuang walang garantiyang utang na 136.5 bilyon; netong walang garantiyang utang na 128.7 bilyon sa 2.5 beses ng isinaayos na EBITDA
- 9.4 bilyong ibinalik sa mga shareholder sa unang kalahati; itinaas ang target ng muling pagbili hanggang 4.5 bilyon
Itinaas ang patnubay: isinaayos na kita kada sapi na 4.99-5.04 dolyar (tumaas ng 6-7%) at paglago ng malayang daloy ng salapi na 9-10%.
Ang detalye sa pagtutuos na dapat malaman
Ang iniulat na kita kada sapi ng Verizon sa ikalawang quarter ay 0.92 dolyar, pagbaba ng 22.0%, na sumasalamin sa 397 milyong dolyar na gastos sa separation pay. Ang isinaayos na kita kada sapi ay 1.30 dolyar, tumaas ng 6.6%. Totoo ang dalawa; isa lamang ang lumitaw sa karamihan ng buod. Ito ang parehong agwat sa pagitan ng iniulat at isinaayos na resulta na bumaluktot sa multiple sa quarter ng Netflix, at sulit itong tingnan bago tanggapin ang anumang paghahabol na "mura ang stock batay sa kita".
Ang halaga ng Verizon matapos ang pagbagsak
Sa 41.65 dolyar laban sa gitnang punto ng pinatnubayang isinaayos na kita kada sapi, nakikipagkalakalan ang Verizon sa mga 8.3 beses ng inaasahang kita — mas mura kaysa sa mga 9 beses na madalas banggitin, dahil nauna pa sa pagbagsak ang bilang na binabanggit. Ang dibidendo, na napatunayang 0.708 dolyar kada quarter, ay nagbibigay ng 6.79%.
Ang paglalapat ng pinatnubayang 9-10% na paglago ng malayang daloy ng salapi sa isang unang kalahating nakalikha na ng 10.2 bilyon ay nagpapahiwatig ng taunang malayang daloy ng salapi sa mababang bahagi ng 20 bilyon, para sa kita ng malayang daloy ng salapi na nasa mga 12%. Kinakain ng dibidendo ang halos kalahati niyon.
Bakit maaaring manatiling mura ang Verizon
Inaasahang halos hindi gagalaw ang kita mula sa serbisyong mobile sa buong 2026 kahit bumuti ang kabuuang kita sa serbisyong mobile at malawak na banda. Nakasalalay nang malaki ang tatak ng Verizon sa pagiging maaasahan at saklaw ng network nito — mismong lupang pag-aagawan ng isang karibal na saklaw ang pangunahing dala. At ang pagkakautang nito, kahit bumubuti, ay nasa 2.5 beses pa rin.
T-Mobile matapos bumaba ng 13%: matagal nang wala ang premyo
Nagsara ang T-Mobile US sa 148.58 dolyar, bumaba ng 13.27%, may kapitalisasyong malapit sa 159 bilyon.
Narito ang konteksto na halos ganap na nawawala sa pag-uulat sa pagbagsak:
| T-Mobile US | Halaga |
|---|---|
| Pagsasara 9 Oktubre | 148.58 $ |
| Taas sa 52 linggo | 230.65 $ |
| Baba sa 52 linggo | 147.90 $ |
| Layo sa baba ng 52 linggo | 0.46% |
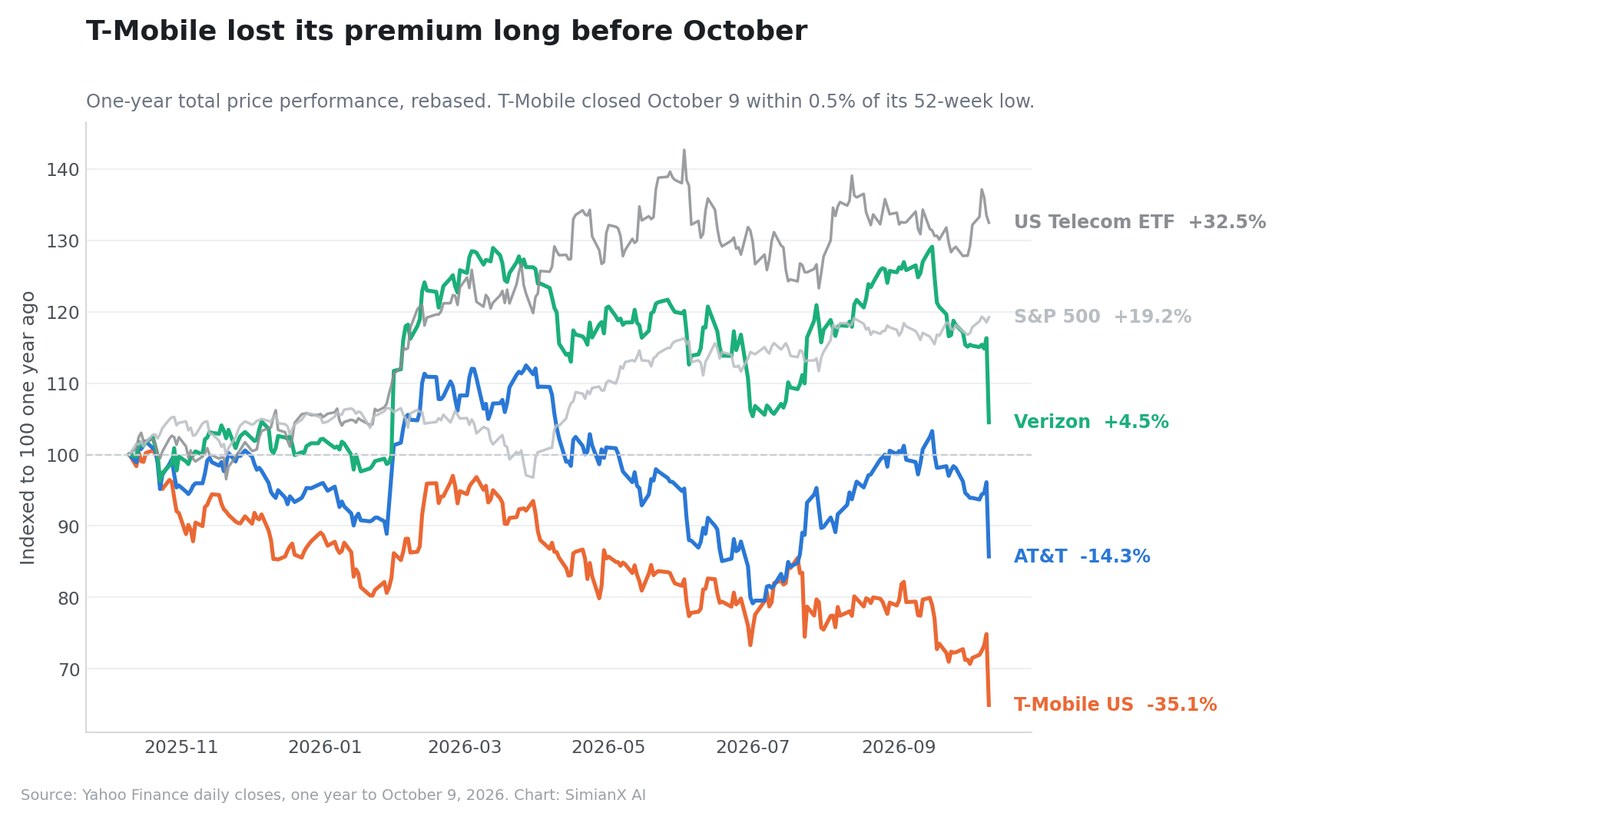
| Pagbaba mula sa taas ng 52 linggo | −35.6% |
| Pagbabago ng presyo sa isang taon | −35.1% |
Hindi bumaba ng 13% ang T-Mobile mula sa posisyon ng lakas. Bumaba ito ng 13% hanggang sa maging wala pang kalahating porsiyento ang layo sa baba nito sa 52 linggo, matapos nang bumaba ng mga 35% sa nakaraang taon. Sa parehong taong iyon, tumaas ang S&P 500 ng 19.2% at ang ETF ng telekomunikasyon ng 32.5%.
Baligtad ang karaniwang paglalarawan — na "taglay ng T-Mobile ang pinakamalakas na halaga sa paglago" at nawala ito noong 9 Oktubre. Labindalawang buwan nang binubuwag ng merkado ang premyong iyon. Ang 9 Oktubre ang katapusan ng mahabang pagbaba ng pagtatasa, hindi ang simula nito.
Ang sukatang pang-operasyon na umiikot na
Talagang malakas ang resulta ng T-Mobile sa ikalawang quarter ng 2026 sa kita at salapi:
- Kita sa serbisyo na 19.0 bilyon, tumaas ng 9%
- Kita sa postpaid na serbisyo na 15.9 bilyon, tumaas ng 13%
- Pangunahing isinaayos na EBITDA na 9.5 bilyon, tumaas ng 12%
- Netong salaping nalikha ng operasyon na 7.5 bilyon, tumaas ng 7%
- Isinaayos na malayang daloy ng salapi na 4.8 bilyon, tumaas ng 4%
- Katamtamang kita kada postpaid na account na 152.91 dolyar, tumaas ng 2%
- Netong kita na 3.2 bilyon, tumaas ng 1%, at diluted na kita kada sapi na 2.99 dolyar, tumaas ng 5% (kasama ang gastos sa pagsasanib sa UScellular)
- Isang rekord na iskor na 46 sa rekomendasyon ng kustomer sa mobile
Ngunit may isang hanay na lumulubha na: bumaba ng 13% taon-sa-taon ang netong dagdag na postpaid na account na 277,000.
Ang paglago ng account ang nangungunang indikasyon para sa isang kompanyang ang buong tesis sa pamumuhunan ay pagkuha ng bahagi sa merkado. Bumabagal na ito bago pa man may pirmahan ang SpaceX. Lumago lamang ng 1% ang netong kita at kabilang dito ang gastos sa pagsasanib sa UScellular. Kusang lumalambot ang kuwento ng paglago.
Ang mga depensa ng T-Mobile
- Isang malaki at bagay na portfolio ng 600 MHz, na ngayon ay mas malaki pa salamat sa palitan sa Grain
- Nangungunang paglago sa kita sa serbisyo at pagganap ng 5G sa industriya
- Patnubay sa isinaayos na malayang daloy ng salapi na itinaas sa 18.4-18.8 bilyon mula 18.1-18.7
- Patnubay sa salapi mula sa operasyon na 28.4-28.8 bilyon, na may gastusing kapital na mga 10.0 bilyon
- Umuurong na bilang ng sapi: 3.3 bilyong ibinalik sa quarter (2.2 bilyong muling pagbili at 1.1 bilyong dibidendo) sa ilalim ng pahintulot na hanggang 18.2 bilyon hanggang katapusan ng 2026, at 54.6 bilyong pinagsama-sama
- Mas magaan na obligasyon sa dibidendo kaysa sa AT&T o Verizon: ang tatlong-buwang paglalabas na 1.1 bilyon ay katumbas ng taunang antas na malapit sa 2.8% ng kasalukuyang presyo
- Tuwirang karanasan sa pagpapatakbo ng D2D sa satelayt, sa ibabaw ng Starlink
Sa pagsasara ng 9 Oktubre, ipinahihiwatig ng itinaas na patnubay sa isinaayos na malayang daloy ng salapi ang kita ng malayang daloy ng salapi na mga 11.5-11.8% — para sa pinakamabilis lumagong sa tatlo.
Aling operator ang talagang pinakalantad?
Hindi pareho ang pagkalantad at ang laki ng pagbaba sa isang araw. Isinasaayos ang tatlo ayon sa mga sukat na nagtatakda ng pinsala:
| Sukat | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Bahagi ng mobile sa kita | Pinakamababa | Nasa gitna | Pinakamataas |
| Depensa ng pagsasanib (fiber/nakapirming wireless) | Pinakamalakas | Malakas | Pinakamahina |
| Lalim sa mababang banda | Malalim | Malalim | Pinakamalalim (600 MHz) |
| Suporta ng halaga | 9.6x, 5.0% na kita | 8.3x, 6.8% na kita | ~11.5% na kita sa salapi, walang patnubay sa kita kada sapi |
| Kakayahang kumilos ng balanse | Pinakamahina (2.7x) | Nasa gitna (2.5x) | Pinakamalakas |
| Paglagong naibaba na ang pagtatasa | Bahagi | Bahagi | Buo (−35% sa isang taon) |
| Ugnayan sa SpaceX | Wala | Wala | Kasosyo at target |
Magkaiba talaga ang paraan ng pagkalantad ng tatlo:
- Ang AT&T ang may halo ng kitang pinakamaliit ang pagdepende sa mobile at ang pinakamahusay na depensa ng pagsasanib, at ang pinakamahinang kakayahang kumilos ng balanse.
- Ang Verizon ang may pinakamalakas na suporta ng kita at ang tatak na pinakatuwirang pag-aagawan ng isang bagong manlalarong saklaw ang pangunahing dala.
- Ang T-Mobile ang may modelong pinakanakatuon sa mobile at pinakamalakas na balanse, naibigay na nito ang premyo sa paglago, at magkabuhol ito sa SpaceX sa magkabilang panig.
Mga senaryong sulit modelohin
| Senaryo | Kalalabasan para sa SpaceX | Epekto sa mga operator | Implikasyon |
|---|---|---|---|
| Nananalo ang mga itinatag | Tumatagal ang pagsusuri ng FCC; magastos ang kapasidad sa lunsod; nananatiling pandagdag sa lalawigan ang Starlink Mobile | Limitadong presyur sa presyo | Oportunidad ang pagbaba ng Oktubre |
| Pangunahing senaryo | Nagsisimula ang serbisyo sa huling bahagi ng 2027 at nanalo sa lalawigan, pangalawang linya at linya ng makina | Katamtamang presyur sa promosyon, bahagyang mas mababang margin | Binabawi ng mababang multiple at dibidendo ang mabagal na paglago |
| Natatalo ang mga itinatag | Gumagana ang haluang network; nagsasama ng alok ang Starlink; malalaking pakyawang kontrata | Tumataas ang paglayo, humihina ang presyo, umaakyat ang gastusing kapital | Hindi pa sapat na mura ang kasalukuyang multiple |
Nananatiling pinakamalamang ang pangunahing senaryo. Malabong magawang muli ng SpaceX ang kapasidad ng mga itinatag sa lunsod sa loob ng ilang taon, at napakahusay nito upang basta na lamang balewalain. Ang malamang na resulta: mapapanatili ng mga operator ang karamihan ng subscriber habang nawawalan ng bahagyang kapangyarihan sa pagpepresyo — sapat upang mapanatili ang paglikha ng salapi at malimitahan ang paglawak ng multiple.
Ang hanging salungat ng interes na hindi dapat balewalain ninuman
Hindi lamang tungkol sa spectrum ang 9 Oktubre. Nagsara ang kita ng sampung-taong bono ng Estados Unidos sa 5.244%, isang hibla na lamang mula sa taunang taas nitong 5.311% at mas mataas sa 4.148% noong isang taon — mga 110 batayang puntos sa loob ng labindalawang buwan.
Mahalaga iyon nang mekanikal para sa tatlong stock na ito. Kapag nagbabayad nang mahigit 5% ang isang bono ng pamahalaan, hindi na bihira ang dibidendong 5.0% ng isang operator. Bahagi ng pagbaba ng pagtatasa sa AT&T at Verizon sa nakaraang taon ay kuwento ng diskuwentong interes na walang kinalaman sa satelayt, tulad ng naitala namin noong umabot sa pinakamataas sa 19 na taon ang kita ng tatlumpung-taong bono.
Umaandar ito sa magkabilang direksyon: kung bumaba ang interes, maaaring tumaas muli ang pagtatasa sa mga stock na ito kahit hindi bumuti kahit katiting ang larawan ng kompetisyon.
Ano ang dapat bantayan mula ngayon
- Ang proseso sa FCC: mga kondisyon ng paglilipat ng lisensya at inaasahang petsa ng pagsasara
- Mga obligasyon sa paglalatag: kung mamanahin o muling pag-uusapan ng SpaceX ang mga kailangang paglalatag sa lupa ng Grain sa ilalim ng kautusan noong Hulyo 2026
- Kung may presyong kailanman makukumpirma: hindi pa rin napapatunayan ang 8 bilyon
- Ang pagpepresyo ng Starlink Mobile: isang napakamurang walang limitasyong plano ang nakababahalang bersyon
- Ang panahon ng paglulunsad laban sa target na huling bahagi ng 2027
- Mga patunay sa lupa: order ng kagamitan, upa sa tore, kasunduan sa maliliit na selda, permiso ng munisipyo
- Pagkakatugma ng kagamitan nang walang espesyal na hardware
- Ang rate ng paglayo sa postpaid sa tatlong operator sa 2027 at 2028
- Ang dagdag na postpaid na account ng T-Mobile, na 13% na mas mababa taon-sa-taon
- Ang tindi ng promosyon: subsidyo at diskuwento bilang pinakamaagang hudyat ng presyur sa presyo
- Ang paglago ng kita sa serbisyong mobile, na humihina bago pa lumabas ang pagkawala ng subscriber
- Ang patnubay sa malayang daloy ng salapi, na mas mahalaga kaysa sa bilang ng subscriber
- Ang saklaw ng dibidendo matapos ang gastos sa network
- Ang magkasanib na negosyo sa D2D ng mga operator: kung mapipirmahan kailanman ang tiyak na mga kasunduan
- Ang kita ng mga bono, isang malayang puwersa sa tatlong pagtatasa
Iuulat ng AT&T, Verizon at T-Mobile ang resulta ng ikatlong quarter sa huling bahagi ng Oktubre. Higit na mahalaga ang komentaryo ng pamunuan tungkol sa Starlink, presyo at paglayo kaysa sa pabalik-tanaw na bilang ng quarter.
Dapat bang bilhin ng mga mamumuhunan ang pagbabang ito?
Maipagtatanggol ang piling pagbili. Hindi ang pagtrato sa tatlo bilang magkakapareho.
Tama ang merkado sa pagtataas ng tsansang lumitaw ang pang-apat na pambansang karibal; hindi na sero ang tsansang iyon. Pinarusahan din nito ang mga kompanyang lumilikha ng sampu-sampung bilyong dolyar na malayang daloy ng salapi kada taon at nagpapatakbo ng imprastrakturang hindi kayang gayahin agad ng anumang dami ng spectrum.
Ang sinusuportahan ng ebidensiya:
- Makatwiran ang direksyon ng muling pagpepresyo, ngunit naglapat ito ng walang-pinipiling bawas sa tatlong napakaibang negosyo.
- Mataas ngunit hindi pangkasaysayan ang iniulat na presyo — mas mababa sa subasta ng 700 MHz noong 2008 sa tunay na halaga.
- Mga 4.9 bilyon ng nawalang nasa ulo ng balita ay mekanika ng dibidendo, at tumaas ang malawak na merkado nang araw na iyon.
- Halos tapos na ang pagbaba ng pagtatasa sa T-Mobile, na umaandar sa magkabilang direksyon: mas kaunti nang premyong mawawala, ngunit may sarili itong tendensiya ng humihinang paglago ng account.
Ang hindi sinusuportahan ng ebidensiya: ang tiwalang paghahabol na malinaw na mura ang alinman sa tatlo. May diskuwento ang bawat isa dahil sa matutukoy na dahilan — pagkakautang sa AT&T, patag na kita sa serbisyong mobile sa Verizon, bumabagal na paglago ng account sa T-Mobile — at may idinagdag na kapani-paniwalang bagong karibal sa ibabaw ng 5.24% na walang panganib na interes.
Mas bagay sa ganitong kawalang-katiyakan ang unti-unting paglapit kaysa sa isahang pagbili: isang panimulang posisyon, isang pangalawa matapos ang resulta ng ikatlong quarter, at isang huling alokasyon kapag naging malinaw ang proseso sa FCC. Hindi ito kaduwagan; pagtutugma ito ng laki ng posisyon sa dami ng hindi pa nalalaman, kasama ang mismong presyo ng pagbili.
Gamitin ang SimianX AI upang subaybayan ang T, VZ at TMUS sa tuwirang pundamental, opisyal na dokumento at magkasalungat na pagbasa sa halip na makipagkalakalan sa ulo ng balita:
- SimianX AI — maramihang-modelong pananaliksik at tuwirang pagsusuri sa merkado
- SimianX Crypto Leaderboard — pagganap ng magkakatunggaling modelo, sinusubaybayan nang tuwiran
- Mga artikulo ng SimianX — pananaliksik sa antas ng dokumento, sa stock at digital na asset
Mga karaniwang tanong
Ano nga ba ang binibili ng SpaceX sa Grain Management?
Isandaang porsiyento ng pambansang portfolio ng 800 MHz na spectrum ng Grain Management: hanggang mga 14 MHz na pinares na low-band na spectrum na sumasaklaw sa halos buong populasyon ng Estados Unidos. Kailangan ng transaksyon ang pag-apruba ng FCC.
Nakumpirma ba ang presyong 8 bilyong dolyar?
Hindi. Walang kondisyong pinansyal na ibinunyag ang anunsyo ng Grain. Ang tinatayang 8 bilyon ay iniulat ng The Wall Street Journal at inulit ng ibang midya. Nakasalalay ang bawat kalkulasyon kada MHz-POP na nakabatay dito.
Mahal ba ang 1.67 dolyar kada MHz-POP?
Isa itong premyo kumpara sa bawat ibang benta ng mababang banda sa Estados Unidos sa nakalipas na dekada sa nominal na halaga. Kapag isinaayos sa implasyon, nasa mga 10% itong mas mababa sa subasta ng 700 MHz noong 2008 at 40% na mas mababa sa subastang AWS-3 noong 2015, bagaman mga 46% na mas mataas sa subastang pampasigla ng 600 MHz noong 2017.
Bumagsak ba ang sektor ng telekomunikasyon noong 9 Oktubre 2026?
Hindi. Bumaba ang iShares U.S. Telecommunications ETF ng 0.74% at tumaas ang S&P 500 ng 0.60%. Nakatuon ang pagbaba sa AT&T, Verizon, T-Mobile at sa kompanyang satelayt na AST SpaceMobile.
Magkano ang halagang nawala sa mga operator?
Humigit-kumulang 62.4 bilyong dolyar sa pagitan ng pagsasara ng 8 at 9 Oktubre. Kapag inalis ang pagsasaayos sa dibidendo ng AT&T at Verizon, nasa mga 57.5 bilyon ang muling pagpepresyo dahil sa kompetisyon. Ang malawakang binabanggit na ~36 bilyon ay kuhang kinunan sa loob ng araw.
Kayang palitan ba ng Starlink ang karaniwang cellular network?
Hindi sa malapitang panahon. Nag-aalok ang serbisyong satelayt ng pambihirang saklaw na heograpiko ngunit may higit na maliit na kapasidad kaysa sa masikip na network sa lupa. Balak ng SpaceX na pagsamahin ang mga satelayt at base station sa lupa, na nangangailangan ng pag-apruba ng FCC, mga taon ng paglalatag at malaking karagdagang pamumuhunan.
Aling operator ang pinakalantad sa Starlink Mobile?
Ang T-Mobile ang may halo ng kitang pinakanakatuon sa mobile at sabay itong kasosyo ng SpaceX sa D2D at nagbenta ng spectrum na pinag-uusapan. Ngunit nawala na ang premyo nito sa paglago dahil sa pagbaba ng 35% sa isang taon, kaya higit na pang-operasyon kaysa sa pagtatasa ang natitirang pagkalantad.
Ligtas ba ang dibidendo ng AT&T at Verizon?
Parehong lumilikha sila ngayon ng malayang daloy ng salaping higit na malaki kaysa sa kanilang dibidendo — gumagabay ang AT&T sa mahigit 18 bilyon laban sa mga 8 bilyong dibidendo, at kinakain ng dibidendo ng Verizon ang halos kalahati ng malayang daloy ng salapi nito. Parehong may mahigit 125 bilyong netong utang, kaya dapat bantayan ang saklaw kasabay ng gastusing kapital.
Kailan talaga makakapagkumpitensya ang Starlink Mobile?
Sinabi ng SpaceX na maaaring magsimula ang pinalawak na serbisyong mobile sa huling bahagi ng 2027, habang nagpapatuloy ang pagtatayo hanggang 2028. Nakasalalay ang panahong iyon sa pag-apruba ng FCC, sa paglulunsad ng satelayt at sa paglalatag sa lupa, at madalas nang naantala ang panahong itinatakda ng mga kompanya sa industriyang ito.
Konklusyon
Tunay na binabago ng kasunduan sa spectrum ng SpaceX ang istruktura ng kompetisyon sa mobile ng Estados Unidos. May kapani-paniwalang daan patungo sa pagiging pang-apat na pambansang operator ang isang kompanyang may sariling kakayahang maglunsad, tatak para sa mamimili, spectrum sa gitnang banda, pahintulot sa satelayt at ngayon ay isang pambansang layer sa mababang banda.
Ngunit hindi kasing-ingat ang pag-uulat sa reaksyon noong 9 Oktubre kumpara sa paraan ng pangyayari nito. Hindi bumagsak ang sektor: tatlong operator at isang hamon mula sa satelayt ang bumagsak, habang patag ang ETF ng telekomunikasyon at tumaas ang S&P 500. Hindi 36 bilyon ang nawala kundi mga 62.4 bilyon sa hilaw na sukat, o 57.5 bilyon kapag tinanggal ang mekanika ng dibidendo. Hindi pangkasaysayang rekord para sa mababang banda ang iniulat na presyo; sa dolyar ng 2026 ay mas mababa pa ito sa binayaran ng mga bumili ng 700 MHz noong 2008. At ang stock na pinakamalakas na hinampas ng merkado ay nawalan na ng 35% ng halaga nito sa nakaraang taon, na may paglago ng account na bumabagal bago pa man umiral ang kasunduang ito.
Wala sa mga pagwawastong iyon ang gumagawa sa mga operator na isang simpleng bilhin. Ginagawa nilang isang may pagtatangi ang desisyon: AT&T para sa pagsasanib at salapi na may pinakamahinang balanse, Verizon para sa kita sa 8.3 beses ng pinatnubayang kita na may pinag-aagawang lupang pantatak, T-Mobile para sa isang kuwento ng paglagong ganap nang naibaba ang pagtatasa ngunit siya ring pinakalantad sa mobile at pinakamagkabuhol sa SpaceX.
Ang mga indikasyong magpapasya nito ay ang paglayo, ang presyo, ang paglago ng account at ang patnubay sa malayang daloy ng salapi — hindi ang laki ng ulo ng balita, at hindi ang iisang sesyon noong Oktubre.
Kaugnay na Babasahin
- Generac at Amazon: $2.4B sa likod ng $8B na ulo ng balita
- AKAM: $11.6B Deal ng Anthropic, $4.8B Muna Bago ang Kita
- Accenture Tumaas 6% sa Dell Deal, pero Bumaba ang Dell
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- Netflix −4.7%: $2.8B Warner Fee na Nagpapaganda ng P/E
- PTC Stock: $205 na Alok, Mas Mababa sa Taunang Taas
Mga pinagkunan sa pananaliksik
- Inanunsyo ng Grain Management ang pagbebenta ng pambansang portfolio nitong 800 MHz sa SpaceX
- Buod ng mga subasta ng FCC: opisyal na kita ng Subasta 73, 97, 107, 110 at 1002
- Bureau of Labor Statistics: indeks ng presyo ng bilihin sa lunsod, katamtaman ng mga lunsod sa Estados Unidos, lahat ng bagay
- Resulta ng AT&T sa ikalawang quarter ng 2026
- Resulta ng Verizon sa ikalawang quarter ng 2026
- Resulta ng T-Mobile US sa ikalawang quarter ng 2026
- Nagbabalak ang AT&T, T-Mobile at Verizon ng magkasanib na negosyo sa direktang koneksyon sa kagamitan
- Reuters sa pamamagitan ng Investing.com: bumababa ang mga stock ng telekomunikasyon sa Estados Unidos at Europa
- Axios: ang kasunduan sa spectrum ng SpaceX at ang reaksyon ng merkado
- Mga update ng SpaceX · Starlink
- Federal Communications Commission · Mga tantiya sa populasyon ng US Census Bureau
- AST SpaceMobile · iShares U.S. Telecommunications ETF
- Ugnayan sa mamumuhunan ng AT&T · Ugnayan sa mamumuhunan ng Verizon · Ugnayan sa mamumuhunan ng T-Mobile
- Datos ng dating presyo ng AT&T · Verizon · T-Mobile US


