
 Ni Muke
Stratasys Q3 2026: Bumalik ang Paglago, pero Ibinaba ang Outlook para sa Buong Taon
Oo, bumalik sa paglago ang Stratasys sa ikatlong quarter ng 2026. Tumaas nang 4.1% ang revenue sa $142.6 milyon, ang unang quarter ng makabuluhang paglago kumpara sa nakaraang taon mula noong 2023 man lang. Pero sa parehong release, ibinaba ang 2026 revenue outlook sa $556 milyon hanggang $561 milyon mula $565 milyon hanggang $575 milyon, at isang araw bago nito ay kinansela ng kumpanya at ng Nano Dimension ang planong pagbili sa Markforged. Nagsara ang SSYS nang 11.2% na mas mababa sa araw na iyon.
Ang pahinang ito ay isang sanggunian kada quarter para sa Stratasys (Nasdaq: SSYS): resulta ng siyam na quarter, ang hatian ng sistema at consumables, ang takbo ng 2026 guidance, cash flow, at bawat reaksyon ng stock sa araw ng paglabas ng resulta mula huling bahagi ng 2024. Bawat iniulat na numero ay mula sa mga filing ng kumpanya sa SEC; kapag sariling kalkulasyon namin ang isang numero, sinasabi namin ito.
In-update noong Nobyembre 12, 2026, matapos ang pagsasara nang 4:00 p.m. ET. Inilabas ng Stratasys ang resulta ng Q3 2026 bago magbukas ang merkado ng U.S. noong Nobyembre 12 at nagdaos ng conference call nang 8:30 a.m. ET. Opisyal na closing price ang mga presyo ng share para sa Nobyembre 12.
Buod ng Resulta ng Stratasys sa Q3 2026
| Sukatan | Q3 2026 | Q3 2025 | Pagbabago |
|---|---|---|---|
| Revenue | $142.6M | $137.0M | +4.1% |
| Revenue mula sa sistema | $35.9M | $32.0M | +12.1% |
| Revenue mula sa consumables | $61.2M | $62.0M | −1.3% |
| Revenue mula sa serbisyo | $45.5M | $42.9M | +6.1% |
| GAAP gross margin | 43.7% | 41.0% | +2.7 puntos |
| Non-GAAP gross margin | 47.8% | 45.3% | +2.5 puntos |
| GAAP net loss | −$10.2M (−$0.12/share) | −$55.6M (−$0.65/share) | Lumiit ang lugi |
| Non-GAAP net income | $3.5M ($0.04/share) | $1.5M ($0.02/share) | +$2.0M |
| Adjusted EBITDA | $8.0M | $5.0M | +$3.0M |
| Operating cash flow | $3.5M | $6.9M | −$3.4M |
| Cash, katumbas ng cash at panandaliang deposito | $210.7M | $255.0M | Walang utang |
Pinagmulan: Q3 2026 results release ng Stratasys at Q3 2026 financial statements, parehong inihain sa Form 6-K. Ang mga halaga kada segment ay pinagsama mula sa talahanayan ng revenue kada rehiyon ng kumpanya.
Tatlong bagay ang kapansin-pansin:
- Sa mga printer nagmula ang paglago, hindi sa materyales. Bago ang ulat, nakasandal ang bullish na pananaw sa rekord na consumables. Sa Q3, bumaligtad ang pagkakasunod: tumaas nang 12.1% ang sistema habang bumaba nang 1.3% ang consumables.
- Nasa ikaapat na quarter ang buong pagbaba ng guidance. Dahil alam na ang revenue sa siyam na buwan, ang bagong range ay nagpapahiwatig ng Q4 revenue na humigit-kumulang $143 milyon hanggang $148 milyon, kumpara sa mga $152 milyon hanggang $162 milyon sa lumang range.
- Mas maganda ang itsura ng paghahambing sa GAAP kaysa sa totoo. May $33.9 milyong non-cash na impairment ang Q3 2025 sa investment sa Ultimaker. Kung wala ito, ang lugi noong nakaraang taon ay mga $21.7 milyon lamang, kaya ang tunay na pagbuti ay mas malapit sa $11.5 milyon kaysa sa $45 milyon.
Revenue Kada Quarter: Siyam na Quarter ng Resulta ng Stratasys
| Quarter | Revenue | YoY | GAAP net loss | GAAP EPS | Non-GAAP EPS | Adj. EBITDA | Operating cash flow |
|---|---|---|---|---|---|---|---|
| Q3 2024 | $140.0M | −13.7% | −$26.6M | −$0.37 | $0.01 | $5.1M | −$4.5M |
| Q4 2024 | $150.4M | −3.8% | −$41.9M | −$0.59 | $0.12 | $14.5M | $7.4M |
| Q1 2025 | $136.0M | −5.6% | −$13.1M | −$0.18 | $0.04 | $8.2M | $4.5M |
| Q2 2025 | $138.1M | +0.0% | −$16.7M | −$0.20 | $0.03 | $6.1M | −$1.1M |
| Q3 2025 | $137.0M | −2.2% | −$55.6M | −$0.65 | $0.02 | $5.0M | $6.9M |
| Q4 2025 | $140.0M | −6.9% | −$18.9M | −$0.22 | $0.07 | $9.2M | $4.8M |
| Q1 2026 | $132.7M | −2.5% | −$23.8M | −$0.28 | −$0.01 | $2.0M | $2.4M |
| Q2 2026 | $137.6M | −0.3% | −$16.9M | −$0.19 | $0.03 | $5.3M | −$18.7M |
| Q3 2026 | $142.6M | +4.1% | −$10.2M | −$0.12 | $0.04 | $8.0M | $3.5M |
Pinagmulan: mga results release ng Stratasys para sa Q3 2024, Q4 2025 (na nagbibigay rin ng paghahambing para sa Q4 2024), Q1 2025, Q2 2025, Q3 2025, Q1 2026, Q2 2026 at Q3 2026. Ang paglago kumpara sa nakaraang taon ay sariling kalkulasyon namin mula sa iniulat na revenue sa libu-libong dolyar; ang Q2 2025 ay +0.03%.
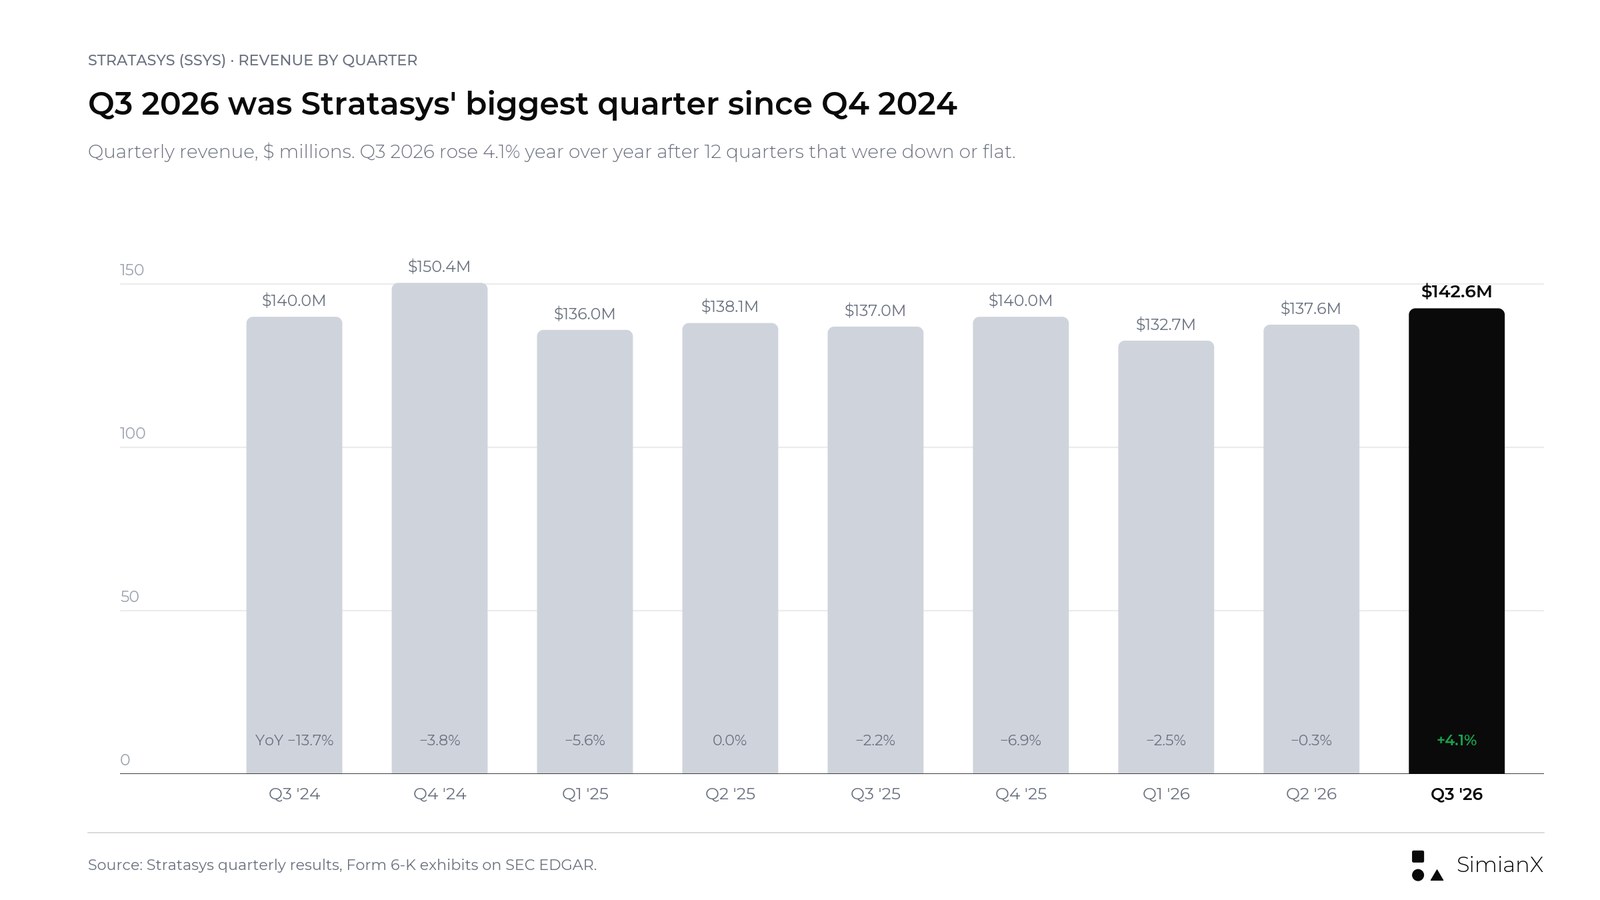
Ang Q3 2026 ang quarter na may pinakamataas na revenue ng kumpanya mula Q4 2024. Pinutol din nito ang mahabang sunod-sunod na pagbaba: mula Q3 2023 hanggang Q2 2026, bawat quarter ay bumaba o hindi gumalaw kumpara sa nakaraang taon (ang Q3 2023 ay −0.04%, ang Q2 2025 ay +0.03%). Ang iniulat na revenue para sa unang siyam na buwan ng 2026 ay $412.9 milyon, tumaas lamang nang 0.4% mula $411.1 milyon isang taon bago nito.
Dalawang paalala ang pumipigil para ituring itong malinaw na senyales ng pagbangon. Una, mababa ang batayan ng paghahambing: ang Q3 2025 revenue na $137.0 milyon ay bumaba na mismo mula $140.0 milyon noong 2024 at $162.1 milyon noong 2023. Ikalawa, ang isang malakas na quarter ng sistema ay maaaring dahil lamang sa timing ng ilang malalaking order, bagay na mismong binanggit ng management nang ibaba nito ang outlook.
Sistema vs. Consumables: Bumaligtad ang Hatian sa Q3
Bago ang ulat na ito, ang pinakamahalagang detalye sa operasyon ay ang agwat sa pagitan ng demand para sa bagong printer at ng materyales na naibenta sa mga naka-install nang printer. Sa Q2 2026, bumaba nang 13.7% ang revenue mula sa sistema dahil sa mas mahahabang sales cycle, habang umabot sa rekord na $66.3 milyon ang consumables, sa tulong ng mas mataas na paggamit ng mga customer at ng mga kamakailang acquisition (Q2 2026 operating review). Gamit ang mga bilugang numero ng kumpanya, ganito halos ang galaw ng Q2 revenue: sistema −$4.2 milyon, consumables +$2.1 milyon, serbisyo +$1.6 milyon, kabuuan −$0.5 milyon.
Binaligtad ng Q3 ang pattern na iyon.
| Quarter | Sistema | Consumables | Serbisyo | Kabuuan |
|---|---|---|---|---|
| Q1 2025 | $31.2M | $62.6M | $42.3M | $136.0M |
| Q2 2025 | $30.6M | $64.2M | $43.3M | $138.1M |
| Q3 2025 | $32.0M | $62.0M | $42.9M | $137.0M |
| Q4 2025 | $37.8M | $59.8M | $42.4M | $140.0M |
| Q1 2026 | $28.8M | $60.0M | $43.9M | $132.7M |
| Q2 2026 | $26.4M | $66.3M | $44.9M | $137.6M |
| Q3 2026 | $35.9M | $61.2M | $45.5M | $142.6M |
Pinagmulan: mga tala sa paghahati ng revenue sa 6-K financial statements para sa Q2 2026 at Q3 2026, kasama ang 2025 Form 20-F. Ang mga numero para sa Q1 at Q4 ay sariling kalkulasyon namin (kabuuan sa anim o labindalawang buwan bawas ang ibang quarter).
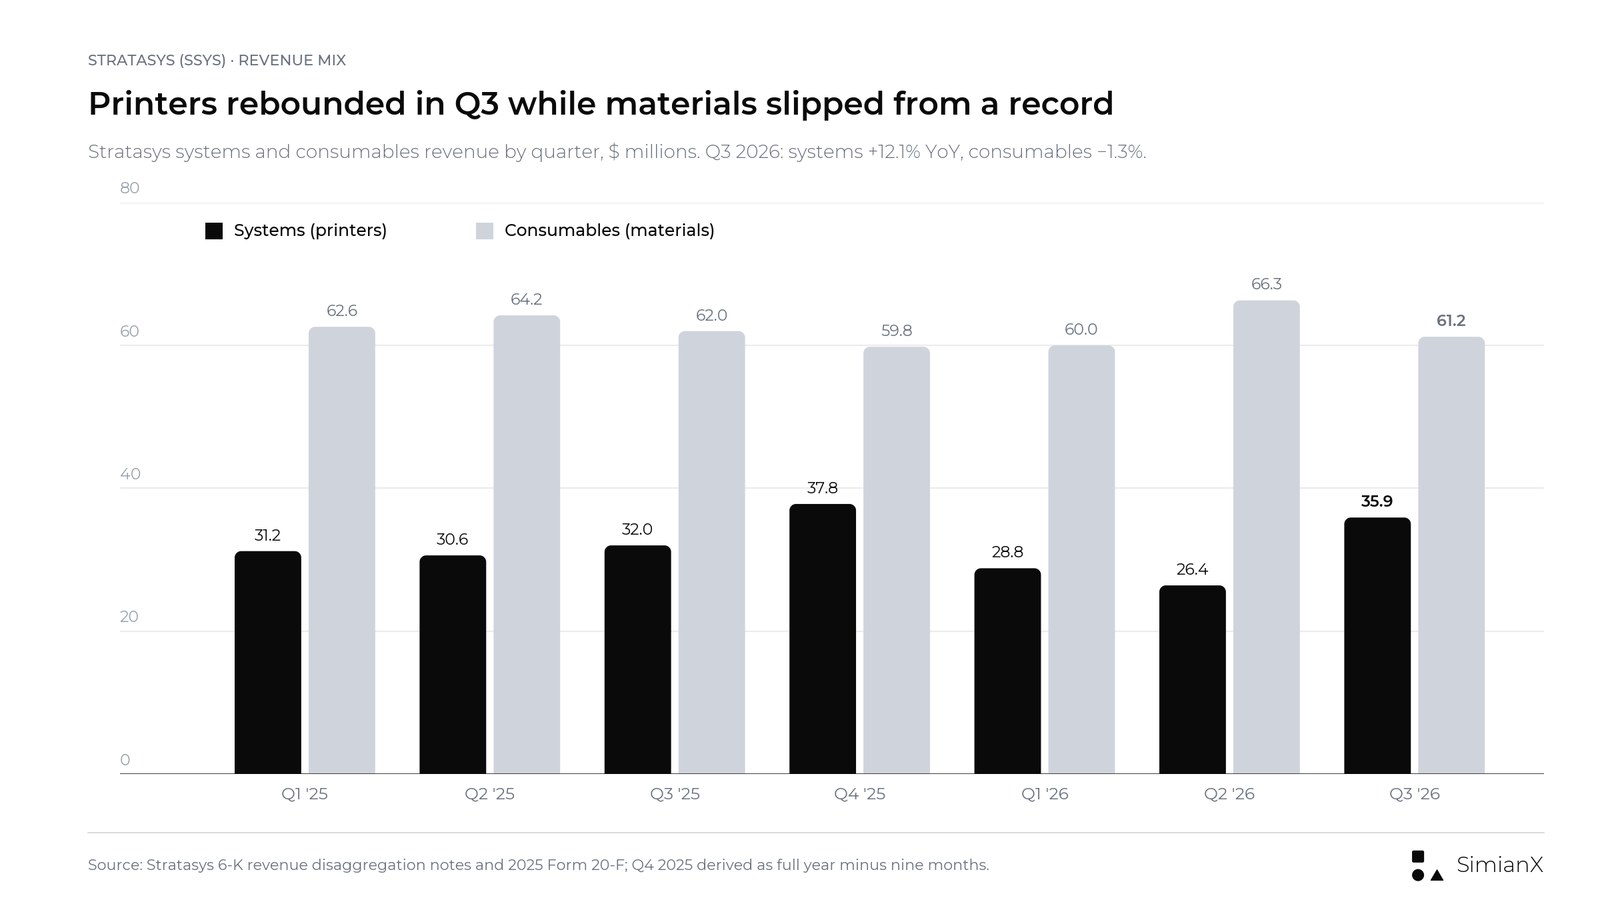
Ano ang nagbago sa Q3, ayon sa Q3 2026 operating review:
- Sistema: tumaas nang $3.9 milyon (+12.1%) kumpara sa nakaraang taon at mga 36% mula sa Q2, ayon sa aming kalkulasyon. Halos lahat ng pag-angat ay nasa Americas, kung saan tumalon ang revenue mula sa sistema sa $25.8 milyon mula $18.1 milyon. Bumaba ang sistema sa EMEA sa $5.7 milyon mula $9.6 milyon, na iniugnay ng kumpanya sa mas mahahabang sales cycle.
- Consumables: bumaba nang $0.8 milyon (−1.3%) kumpara sa nakaraang taon at mga 8% mula sa rekord ng Q2. Tinawag ng kumpanya ang pagbaba na "bahagyang mas mababa" at hindi nagbigay ng hiwalay na dahilan; bumaba nang 0.7% ang consumables sa siyam na buwan, at bahagyang natakpan ng mga acquisition ang mas mahinang demand.
- Serbisyo: tumaas nang $2.6 milyon (+6.1%), pangunahin mula sa Stratasys Direct Manufacturing, kasama ang 4.3% na pagtaas sa revenue mula sa customer support.
Kada rehiyon, lumago nang 12.6% ang Americas sa $94.1 milyon, habang bumaba nang 12.6% ang EMEA sa $31.9 milyon at bumaba nang 1.5% ang Asia Pacific sa $16.6 milyon. Ang revenue sa U.S. lamang ay $90.6 milyon, mula $80.2 milyon.
May dalawang mukha ang aral dito. Sa wakas ay lumitaw ang demand para sa printer, na siyang kailangan ng argumento para sa paglago. Pero ang materyales ang paulit-ulit na bahagi ng modelo ng negosyo, at ang isang quarter kung saan lumiit ito habang lumalago ang printer ay hindi pa patunay na lumalawak ang paggamit.
Aerospace, Depensa at Automotive: Saan Nagmula ang Paglago
Iniugnay ng management ang karamihan ng paglago sa quarter sa iisang sektor. Ang aerospace at depensa, ang pinakamalaking negosyo ng kumpanya, ay lumago nang higit 35% kumpara sa nakaraang taon at mga 25% mula sa Q2, matapos ang 17% na paglago sa Q2. Binanggit ng Q3 2026 slides ang dalawang malalaking order sa depensa, mga kasunod na order para sa mga piyesang pang-flight, at demand na kaugnay ng mga programa sa drone, kalawakan, bala at eVTOL. Ang Stratasys Direct, ang serbisyong gumagawa ng piyesa ayon sa order, ay lumago nang 9% dahil sa aerospace at depensa, at sinasabi ng slides na mas mataas kaysa kailanman ang backlog nito.
Lumago rin ang automotive. Ayon sa slides, gumagamit ang GM ng dose-dosenang industrial printer ng Stratasys sa iba't ibang planta at nag-uulat ng humigit-kumulang $10 milyon na taunang tipid mula sa lokal na additive production, at ang Chinese automaker na FAW Group ay nagpapalawak sa 25 printer ng Stratasys sa 2026. Sa Q2, sinabi ng kumpanya na bibili ang FAW ng labindalawang F900 system bago matapos ang taon, at dalawa rito ang naipadala sa quarter na iyon (Q2 2026 slides). Binanggit ng bagong F870 FDM system ang Toyota at Rivian sa mga unang gumamit nito. Sa dental, nakakuha ng regulatory approval ang TrueDent dentures sa India.
Ang mga kuwento ng order at paggamit ay hindi pa revenue, kaya makatutulong na paghiwalayin ang bawat yugto:
| Komersyal na yugto | Ano ang ipinapakita | Ano ang hindi napapatunayan |
|---|---|---|
| Pakikipag-ugnayan sa customer | Interes sa isang solusyon | Isang tiyak na pagbili |
| Kasunduan o order | Mas matibay na pangako | Revenue sa isang partikular na quarter |
| Pagpapadala at pagtanggap | Kinikilala na ang revenue | Magandang ekonomiya sa buong buhay ng produkto |
| Paulit-ulit na pagbili ng materyales | Patuloy na paggamit sa planta | Garantisadong paglago sa hinaharap |
| Pagkolekta ng cash | Nakapagbayad na ang customer | Pangmatagalang tubo |
Isang analytical framework, hindi accounting policy ng kumpanya.
Ipinapaliwanag ng mga order sa depensa ang pagtalon ng sistema sa Q3. Ipinapaliwanag din nila ang pagbaba ng guidance: nagbabala ang parehong slides na "ang mga programang may mataas na requirement ay nagreresulta sa mas malalaking order na may mas mahabang sales cycle at mas pabagu-bagong timing."
2026 Guidance: Ano ang Nagbago noong Nobyembre 12
Pinanatili ng Stratasys ang revenue range nito sa tatlong ulat, saka ibinaba sa ikaapat.
| Item sa 2026 outlook | Mar 5 (unang bersyon) | May 7 | Ago 13 | Nob 12 (in-update) |
|---|---|---|---|---|
| Revenue | $565M–$575M | $565M–$575M | $565M–$575M | $556M–$561M |
| Non-GAAP gross margin | 46.7%–47.1% | pareho | pareho | 46.6%–46.7% |
| Non-GAAP operating expenses | $260M–$262M | pareho | pareho | $256M–$257M |
| Non-GAAP operating margin | 0.7%–1.5% | pareho | pareho | 0.6%–0.9% |
| GAAP net loss | $83M–$67M | pareho | pareho | $77M–$64M |
| Non-GAAP net income | $8M–$12.5M ($0.09–$0.14) | pareho | pareho | $9M–$11M ($0.10–$0.12) |
| Adjusted EBITDA | $25M–$30M | pareho | pareho | $24M–$26M |
| Capital expenditures | $20M–$25M | pareho | pareho | $15M–$20M |
| Operating cash flow | Positibo sa buong taon | Positibo sa buong taon | Positibo lamang sa H2 | Positibo sa H2 |
Pinagmulan: mga outlook sa mga release ng Q4 2025, Q1 2026, Q2 2026 at Q3 2026.
Sinabi ng kumpanya na ang mga bagong numero ay "sumasalamin sa mas mahahabang sales cycle at mas malaking pagkakaiba-iba sa timing kaugnay ng mas malalaking order na nakatuon sa produksyon." Sa midpoint, bumaba nang $11.5 milyon, o 2.0%, ang revenue guidance. Ang revenue sa buong taon ng 2026 ay tataas na lamang nang 0.9% hanggang 1.8% mula $551.1 milyon noong 2025.
Dahil alam na ang revenue sa siyam na buwan, matutukoy nang eksakto kung saan napunta ang pagbaba. Lahat ito ay nasa ikaapat na quarter:
| Ipinahihiwatig na Q4 2026 (aming kalkulasyon) | Lumang range | Bagong range |
|---|---|---|
| Revenue outlook sa buong taon | $565M–$575M | $556M–$561M |
| Bawas ang revenue sa siyam na buwan | $412.9M | $412.9M |
| Ipinahihiwatig na Q4 revenue | $152.1M–$162.1M | $143.1M–$148.1M |
| Paglago vs. Q4 2025 ($140.0M) | +8.6% hanggang +15.8% | +2.2% hanggang +5.8% |
| Ipinahihiwatig na Q4 adjusted EBITDA (vs. $9.2M sa Q4 2025) | wala | $8.6M–$10.6M |
Sariling kalkulasyon namin mula sa guidance ng kumpanya at sa iniulat na mga numero sa siyam na buwan; hindi nagbibigay ang Stratasys ng guidance kada quarter.
Bago ang ulat, ang lumang range ay nangangahulugang kailangang lumago ang Q4 nang mas mabilis kaysa sa alinmang quarter sa talahanayan sa itaas. Ang bagong range ay humihingi ng paglago na 2% hanggang 6%, malapit sa naihatid lamang ng Q3. Mas kapani-paniwala ang mas mababang target, pero nangangahulugan din ito na matatapos ang 2026 bilang isang patag na taon sa halip na taon ng pagbangon.
Margin at Tubo: Basahin nang Maingat ang GAAP
Bumuti ang non-GAAP gross margin sa 47.8% mula 45.3%. Iniugnay ito ng kumpanya sa mas magandang margin sa hatian ng mga naibentang sistema at sa isang tariff credit, na bahagyang nabawasan ng mas mababang revenue mula sa consumables. Sinasabi ng operating review na naibalik na sa Stratasys ang bahagi ng mga taripang ibinayad nito sa mga naunang panahon; hindi nito binanggit ang halaga. Isa ang Stratasys sa maraming importer na nakababawi ng mga ibinayad na taripa; tinatalakay ng aming IEEPA tariff refund tracker kung paano pumapasok ang mga refund na iyon sa mga resulta ng kumpanya.
Bumaba ang operating expenses sa $73.3 milyon mula $78.8 milyon. Iniugnay ito ng kumpanya sa gain mula sa isang legal settlement, sa $2.2 milyong mas mababang singil sa revaluation ng investment, at sa $3.1 milyong pagbawas ng gastos, na bahagyang nabawasan ng $2.2 milyong hindi kanais-nais na epekto ng palitan ng pera.
| Sukatan ng tubo | Q3 2026 | Q3 2025 | Ano ang sinasabi nito |
|---|---|---|---|
| GAAP operating loss | −$11.0M | −$22.7M | Kasama ang amortization, stock compensation at mga minsanang item |
| Non-GAAP operating income | $2.7M (1.9% margin) | $0.1M | Adjusted na pananaw ng management |
| GAAP net loss | −$10.2M | −$55.6M | May $33.9M na Ultimaker impairment ang Q3 2025 |
| Non-GAAP net income | $3.5M | $1.5M | Hindi kasama ang $13.7M na adjustment sa Q3 2026 |
| Adjusted EBITDA | $8.0M (5.6% margin) | $5.0M (3.6% margin) | Hindi katumbas ng cash |
Ang $45.4 milyong pagbuti sa headline na GAAP ay halos dahil sa pagkawala ng impairment noong nakaraang taon sa paghahambing. Ang dalawang tumulong sa quarter na ito, ang tariff refund at ang legal settlement, ay hindi rin maaasahan bawat quarter.
Cash Flow: Positibo Muli, pero Negatibo pa rin sa Taon
Ang operating cash flow ay $3.5 milyon sa Q3, matapos ang $18.7 milyong paglabas ng cash sa Q2 na isinisi ng kumpanya sa mga hindi pangkaraniwang item, kabilang ang legal na gastos para protektahan ang intellectual property nito. Dahil dito, nasa tamang landas pa rin ang pangako noong Agosto na magiging positibo ang operating cash flow sa ikalawang kalahati ng taon, pero halos hindi lang.
| Sukatan ng cash | Siyam na buwan 2026 | Siyam na buwan 2025 |
|---|---|---|
| Operating cash flow | −$12.8M | $10.3M |
| Pagbili ng property at equipment | $11.0M | $15.5M |
| Free cash flow (aming kalkulasyon: operating cash flow bawas ang property at equipment) | −$23.7M | −$5.1M |
| Cash, katumbas ng cash at panandaliang deposito sa katapusan ng panahon | $210.7M | $255.0M |
Pinagmulan: Q3 2026 financial statements. Hindi kasama sa aming free cash flow ang iba pang investing outflow gaya ng intangibles ($1.7 milyon) at investment sa ibang kumpanya ($5.3 milyon).
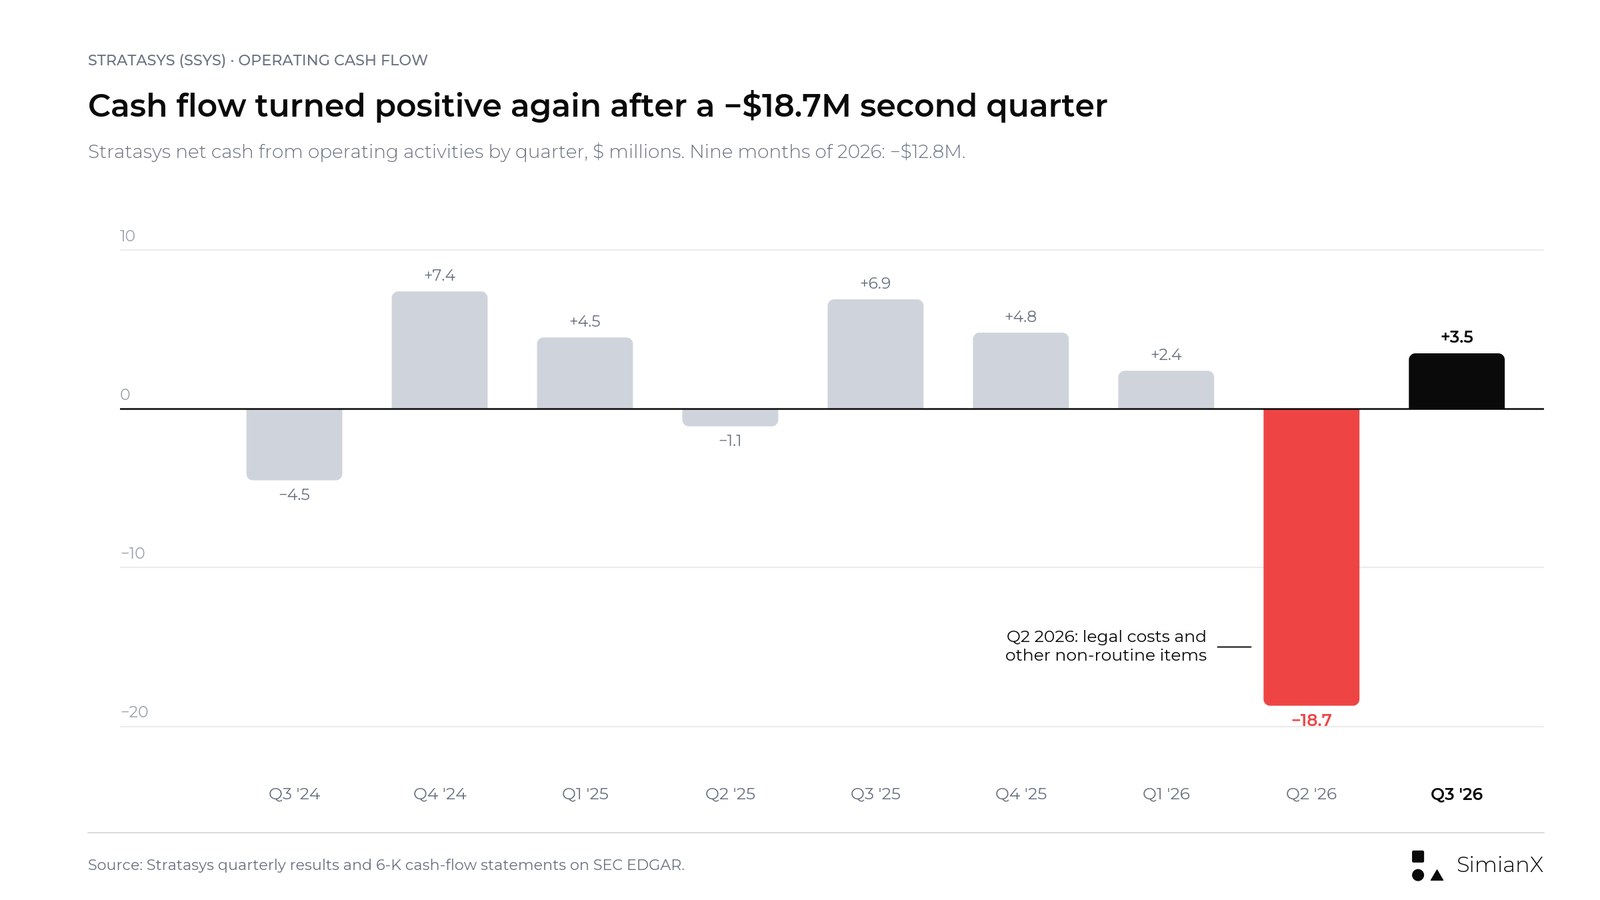
Sa Q3 lamang, mga $3.4 milyon ang capital spending, kaya halos break-even ang free cash flow, sa humigit-kumulang $0.1 milyon. Sa unang siyam na buwan, $13.1 milyon ang napunta sa working capital, karamihan ay mula sa $17.9 milyong pagtaas ng receivables. Umabot sa $169.1 milyon ang receivables noong Setyembre 30, mula $151.3 milyon isang taon bago nito. Hindi pa nababawi ang paglabas ng cash sa unang kalahati: magkaibang pangako ang positibong cash flow sa H2 at ang positibong cash flow sa buong taon, at binitawan na ng kumpanya ang pangako para sa buong taon noong Agosto.
May puwang pa ang balance sheet. Walang utang ang Stratasys. Bumaba ang cash at deposito sa $210.7 milyon mula $244.5 milyon sa katapusan ng 2025, dahil sa operating outflow, capital spending, investment sa ibang kumpanya at mga bayad na kaugnay ng mga nakaraang acquisition, hindi dahil sa buyback o mga deal.
Kinansela ang Kasunduan sa Markforged
Bago ang ulat, mukhang nakabinbing pampalakas ng paglago ang pagbili sa Markforged. Hindi na ito nakabinbin.
Noong huling bahagi ng Mayo 2026, pumayag ang Stratasys na bilhin ang Markforged, isang gumagawa ng continuous carbon fiber at iba pang fused filament fabrication printer na pag-aari ng Nano Dimension, sa halagang $42.5 milyon na cash (anunsyo ng Stratasys, Mayo 27, 2026). Hindi kasama sa deal ang metal binder jetting na negosyo ng Markforged, na pinanatili ng Nano Dimension.
Noong Nobyembre 11, 2026, nagkasundo ang dalawang kumpanya na wakasan ang deal. Sa 8-K filing nito, sinabi ng Nano Dimension na parehong panig ay "nagpasya na ang pagkuha ng kinakailangang regulatory approval para maisara ang deal ay aabutin nang mas matagal, at magiging mas magastos, kaysa sa unang inaasahan." Isiniwalat ng Stratasys ang pagwawakas sa isang tala sa Q3 financial statements at hindi ito binanggit sa results release.
Ano ang binabago nito:
- Walang revenue mula sa acquisition sa 2026. Ang in-update na outlook ay para lamang sa kasalukuyang negosyo, kaya walang kontribusyon ng Markforged na kailangang ihiwalay sa organikong paglago.
- Mananatili sa balance sheet ang $42.5 milyon. Dahil dito, nananatili ang cash sa mga $210.7 milyon nang walang utang.
- Nawalan ng isang piraso ang kuwento sa aerospace at depensa. Sinabi noon ng Stratasys na susuportahan ng carbon fiber technology ng Markforged ang mga kritikal na piyesa para sa aerospace at depensa. Kailangan nang punan ang puwang na iyon sa ibang paraan.
SSYS Stock: Mga Reaksyon sa Araw ng Resulta at Konteksto ng Presyo
Nagbukas ang SSYS sa $6.69 noong Nobyembre 12 at nagsara sa $5.81, bumaba nang 11.2% mula sa closing price na $6.54 noong Nobyembre 11. Sa loob ng session, umabot ito sa $5.80, ang pinakamababang presyo mula 2003 man lang. Nagsara ang stock sa $11.62 noong Enero 15, 2026, kaya ang closing price noong Nobyembre 12 ay 50% na mas mababa sa antas na iyon at mga 33% na mas mababa sa pagsasara sa katapusan ng 2025 na $8.68.
| Petsa ng resulta | Quarter | Naunang pagsasara | Pagsasara sa araw | Pagbabago |
|---|---|---|---|---|
| Nob 13, 2024 | Q3 2024 | $8.39 | $10.11 | +20.5% |
| Mar 5, 2025 | Q4 2024 | $10.61 | $10.35 | −2.5% |
| May 8, 2025 | Q1 2025 | $9.72 | $11.13 | +14.5% |
| Ago 13, 2025 | Q2 2025 | $11.37 | $10.01 | −12.0% |
| Nob 13, 2025 | Q3 2025 | $9.54 | $9.33 | −2.2% |
| Mar 5, 2026 | Q4 2025 | $9.80 | $9.10 | −7.1% |
| May 7, 2026 | Q1 2026 | $9.25 | $8.20 | −11.4% |
| Ago 13, 2026 | Q2 2026 | $8.84 | $8.97 | +1.5% |
| Nob 12, 2026 | Q3 2026 | $6.54 | $5.81 | −11.2% |
Pinagmulan: mga daily close mula sa Polygon.io, kinumpara sa historical quotes ng Nasdaq. Lahat ng siyam na release ay lumabas bago magbukas ang merkado, kaya sinusukat ang pagbabago mula sa naunang pagsasara.
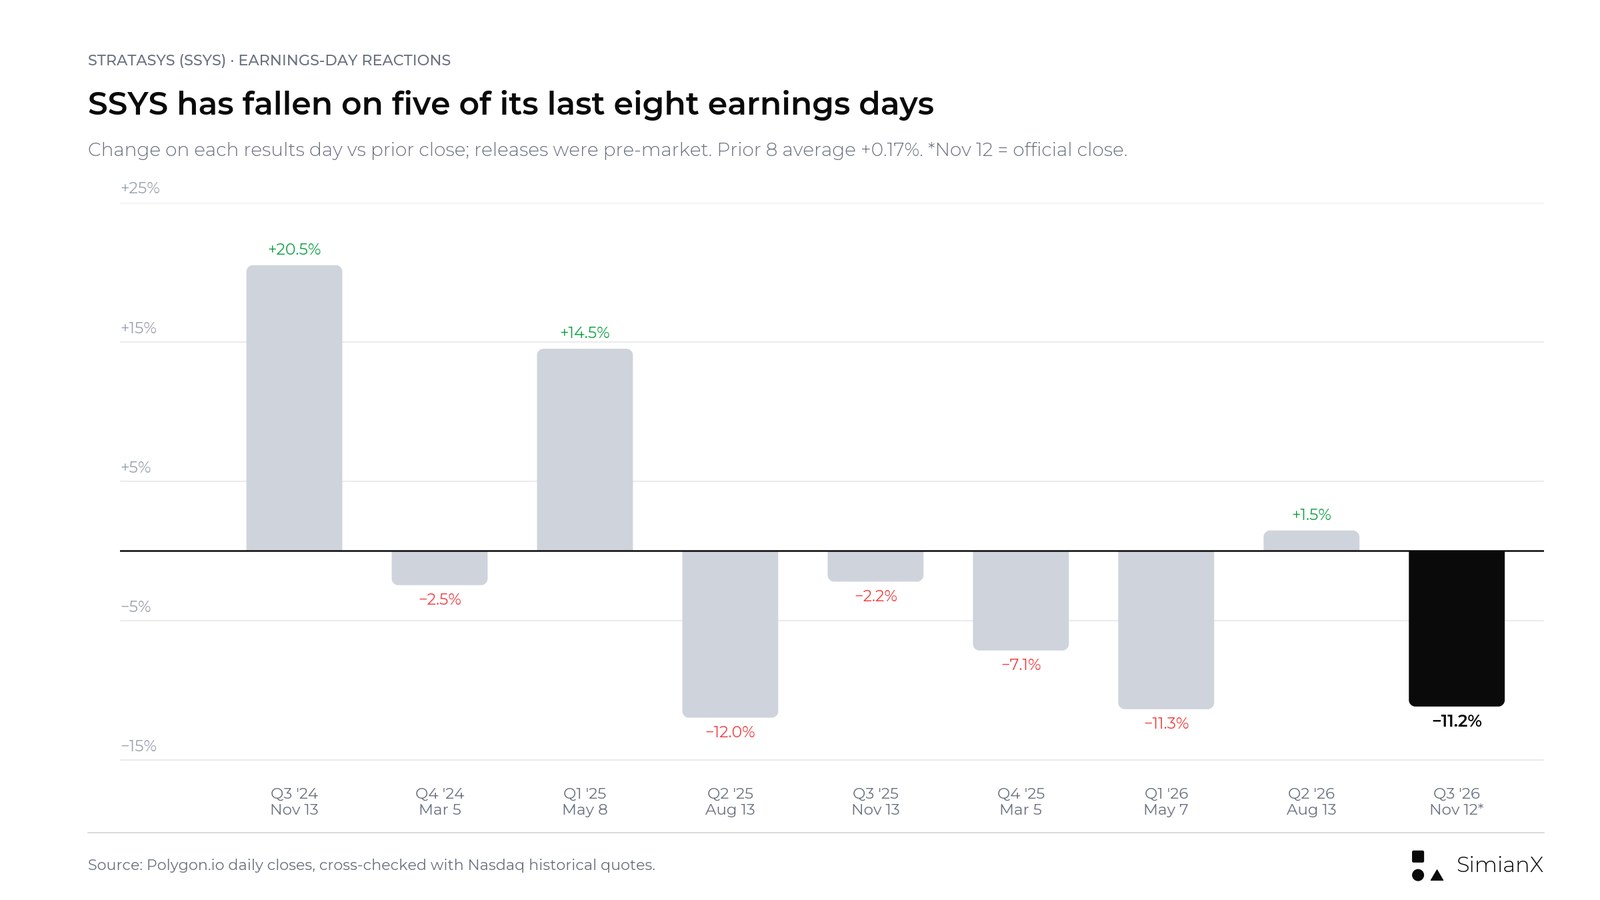
Sa nakaraang walong ulat, tatlong beses tumaas ang stock at limang beses bumaba. Ang karaniwang galaw ay +0.17% at ang median ay −2.3%, pero ang karaniwang laki ng galaw, pataas man o pababa, ay mga 9%. Ang dalawang malaking pagtaas ay noong 2024 at unang bahagi ng 2025; bawat reaksyon mula Agosto 2025 ay pagbaba maliban noong Agosto 2026.
Para sa sukat (aming kalkulasyon, sa $5.81): ang 88.1 milyong outstanding share ay nagbibigay ng market value na mga $512 milyon. Kapag ibinawas ang $210.7 milyong cash at deposito, at walang utang, ang natitirang enterprise value ay mga $301 milyon, halos 0.5 na beses ng midpoint ng 2026 revenue guidance. Pinepresyuhan ng merkado ang Stratasys bilang kumpanyang maliit ang tubo, hindi bilang kuwento ng paglago. Kung masyadong mababa iyon ay nakasalalay sa kung mauulit ang demand para sa printer na nakita sa Q3.
Hindi kami nagbabanggit ng sell-side consensus para sa quarter. Iba ang depinisyon ng mga data provider sa earnings per share kumpara sa non-GAAP na sukatan ng kumpanya, at hindi namin ma-verify mula sa pangunahing pinagmulan ang mga tantiya sa revenue at EPS bago ang ulat na nakita namin.
Bull, Base at Bear na Senaryo Pagkatapos ng Q3
Ito ay mga kwalitatibong balangkas, hindi mga forecast.
| Senaryo | Ano ang kailangang mangyari | Paano ito basahin |
|---|---|---|
| Bull | Patuloy na nagiging revenue ang mga order sa depensa at automotive, bumalik sa paglago ang consumables, pumasok ang Q4 sa itaas na dulo ng ipinahihiwatig na $143M–$148M range at nananatiling positibo ang cash flow sa H2 | Tunay, kahit mabagal, na pagbangon ng operasyon |
| Base | Pumasok ang Q4 malapit sa gitna ng range, hindi gumalaw ang consumables, malapit sa break-even ang cash flow | Pagtatag sa mga $555M–$560M na taunang revenue |
| Bear | Muling naantala ang malalaking order, patuloy na bumaba ang consumables, hindi naabot ng Q4 ang ibinabang range at naging negatibo ang cash flow sa H2 | Ang paglago sa Q3 ay dahil sa timing ng order, hindi pagbaling |
Mga Tanong para sa Susunod na Ilang Quarter
- Mananatili bang malakas ang sistema kahit walang biglang pagtaas mula sa depensa? Tumaas nang 36% mula sa Q2 ang sistema sa Q3. Mas maraming masasabi ang pag-uulit nito sa Q4 kaysa sa iisang quarter.
- Bakit bumaba ang consumables? Hindi ipinaliwanag ng kumpanya ang pagbaba mula sa rekord ng Q2. Ang materyales ang paulit-ulit na revenue na sinasandalan ng modelo ng negosyo.
- Gaano kalaki ang naidagdag ng tariff refund? Nakatulong ito sa margin ng produkto at serbisyo sa Q3 at maaaring hindi na maulit.
- Bababa ba ang receivables? Ang $17.9 milyong pagdami nito sa siyam na buwan ay malaking bahagi ng kakulangan sa cash.
- Ano ang papalit sa Markforged? Gusto pa rin ng kumpanya ang carbon fiber at mga kritikal na piyesa sa portfolio nito para sa aerospace at depensa.
- Ipagpapalagay ba ng 2027 guidance ang paglago? Ang susunod na outlook, na inaasahang lalabas kasama ng resulta ng Q4, ang magpapakita kung itinuturing ng management ang Q3 bilang pagbaling o pansamantalang pag-angat dahil sa timing.
Mga Madalas Itanong
Kailan inilabas ng Stratasys ang resulta ng Q3 2026?
Inilabas ng Stratasys ang resulta ng Q3 2026 bago magbukas ang merkado noong Huwebes, Nobyembre 12, 2026, at nagdaos ng conference call nang 8:30 a.m. ET sa parehong araw.
Bumalik ba sa paglago ang revenue ng Stratasys?
Oo, para sa quarter na ito. Ang Q3 2026 revenue ay $142.6 milyon, tumaas nang 4.1% mula $137.0 milyon. Ito ang unang quarter ng makabuluhang paglago kumpara sa nakaraang taon mula noong 2023 man lang. Tumaas lamang nang 0.4% ang revenue sa siyam na buwan.
Bakit ibinaba ng Stratasys ang 2026 guidance nito?
Ibinaba ng kumpanya ang revenue guidance para sa buong taon sa $556 milyon hanggang $561 milyon mula $565 milyon hanggang $575 milyon. Sinabi nito na ang pagbabago ay dahil sa mas mahahabang sales cycle at mas malaking pagkakaiba-iba sa timing ng mas malalaking order na nakatuon sa produksyon.
Ano ang nangyari sa pagbili sa Markforged?
Nagkasundo ang Stratasys at Nano Dimension na wakasan ang $42.5 milyong deal noong Nobyembre 11, 2026. Sinabi ng Nano Dimension na mas matagal at mas magastos kaysa inaasahan ang pagkuha ng mga regulatory approval.
Kumikita ba ang Stratasys?
Sa adjusted na batayan, halos hindi. Ang non-GAAP net income sa Q3 2026 ay $3.5 milyon at ang adjusted EBITDA ay $8.0 milyon. Sa batayang GAAP, nalugi ang kumpanya nang $10.2 milyon sa quarter at $50.9 milyon sa siyam na buwan.
Bakit bumaba ang SSYS stock pagkatapos ng resulta?
Nagsara ang stock sa $5.81 noong Nobyembre 12, bumaba nang 11.2%. Pinagsabay ng release ang 4.1% na paglago at ang mas mababang outlook para sa buong taon, ang pagbaba ng consumables, at isang ipinahihiwatig na Q4 na mas mababa nang malaki kaysa sa hinihingi ng lumang range. Isiniwalat ang pagwawakas ng deal sa Markforged sa mga filing sa parehong araw.
Kailan ang susunod na petsa ng resulta ng Stratasys?
Hindi pa ito inaanunsyo ng Stratasys. Ang huling dalawang ulat nito para sa ikaapat na quarter ay lumabas noong Marso 5, noong 2025 at 2026.
Hatol: Bumalik ang Paglago sa Isang Quarter, Hindi pa Napapatunayan ang Pagbangon
Makababalik ba sa paglago ang SSYS? Sa Q3 2026, nagawa nito. Pero nagawa nito ito sa hatian ng produkto na nakasandal sa mga order ng printer sa halip na sa paulit-ulit na materyales, at sa parehong release ay ibinaba nito ang outlook para sa buong taon.
Ang pinakamahalagang linya sa pahinang ito ay ang ipinahihiwatig na ikaapat na quarter. Sa lumang range, kailangan ng Q4 ng 9% hanggang 16% na paglago; sa bago, 2% hanggang 6% lamang. Mas makatotohanang target iyon, pero nangangahulugan din ito na matatapos ang 2026 revenue sa loob ng mga 2% ng 2025.
Ipapakita ng susunod na ulat kung ang Q3 ay simula ng isang trend. Ibig sabihin, paglago sa parehong sistema at consumables, pagbaba ng receivables, at cash flow sa ikalawang kalahati na nananatiling positibo. Kung wala ang deal sa Markforged, kailangang makarating doon ng kumpanya gamit ang sarili nitong negosyo.
Para makita kung paano gumana ang parehong pagsusuri kada quarter sa ibang kumpanya ngayong season, tingnan ang aming mga sangguniang pahina tungkol sa Q3 backlog ng Caterpillar at reaksyon ng stock nito at resulta ng Tetra Tech kada quarter.
Ang artikulong ito ay pananaliksik at pagsusuri, hindi payo sa pamumuhunan o rekomendasyon na bumili o magbenta ng anumang security.
Kaugnay na Babasahin
- Kita ng Airbnb Kada Quarter: Q3 2026 at Galaw ng ABNB Stock
- ConocoPhillips Kada Quarter: Kita, EPS at Resulta ng Q3 2026
- Kita ng McDonald’s Kada Quarter: Resulta ng Q3 2026 at Comps
- Bakit Bumaba ang Caterpillar Stock? Q3 2026 Kita at Backlog
- Kita ng Tetra Tech Kada Quarter: Q4 FY2026 Preview at TTEK
- Kita ng D-Wave Q3 2026: Lampas ang $4.5M Revenue, Lugi $0.13
- Kita ng Constellation Q3 2026: $5.06 EPS, Lampas sa $3.90
- IEEPA Tariff Refund: 78 Stock na Nabayaran at Magkano
Mga Sanggunian
- Stratasys: Q3 2026 results release (Form 6-K, Exhibit 99.1)
- Stratasys: Q3 2026 investor presentation (Form 6-K, Exhibit 99.2)
- Stratasys: Q3 2026 operating at financial review (Form 6-K)
- Stratasys: Q3 2026 condensed consolidated financial statements (Form 6-K)
- Stratasys: Q2 2026 results release
- Stratasys: Q2 2026 investor presentation
- Stratasys: Q2 2026 operating at financial review
- Stratasys: Q2 2026 financial statements
- Stratasys: Q1 2026 results release
- Stratasys: results release para sa Q4 at buong taon ng 2025
- Stratasys: Q3 2025 results release
- Stratasys: Q2 2025 results release
- Stratasys: Q1 2025 results release
- Stratasys: Q3 2024 results release
- Stratasys: Form 20-F para sa 2025
- Nano Dimension: Form 8-K tungkol sa kinanselang pagbebenta ng Markforged, Nobyembre 2026
- Stratasys: Kasunduan para bilhin ang Markforged, Mayo 27, 2026
- Stratasys: Abiso ng Q3 2026 conference call
- Stratasys: Bagong F870 printer para sa serial production, Formnext 2026
- Nasdaq: Historical quotes ng SSYS
- SEC EDGAR: Mga filing ng Stratasys


