 Ni Muke
Paano pinresyuhan ng Fair Isaac ang sarili nitong monopolyo sa mortgage hanggang sa masira ito
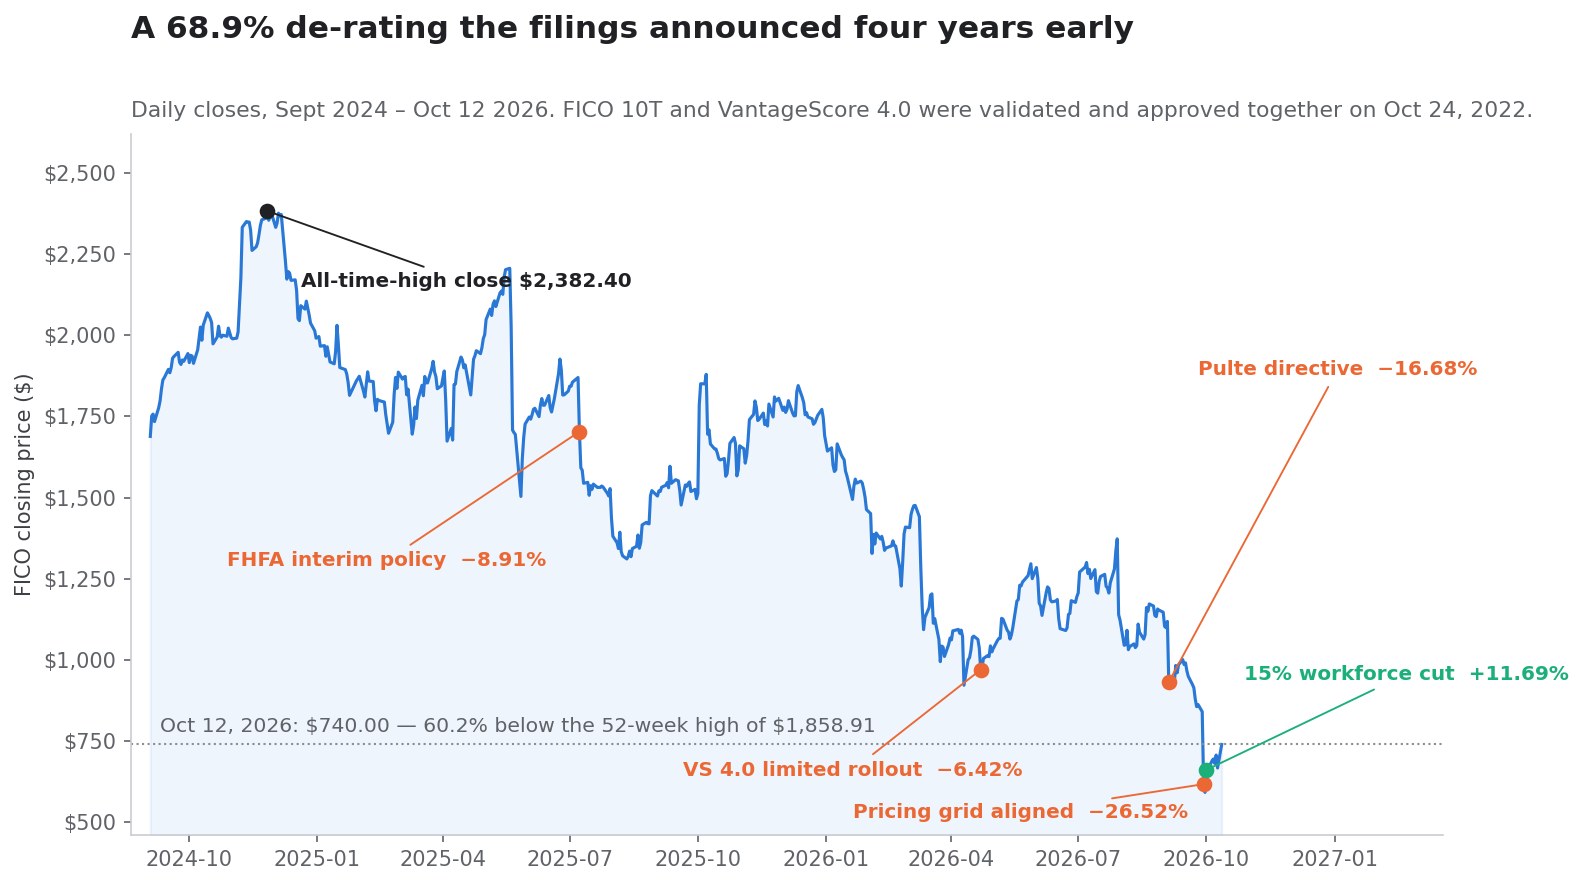
Noong 29 Setyembre 2026, nawalan ang Fair Isaac Corporation ng 26.52% ng halaga nito sa iisang sesyon — ang pinakamasamang araw sa kasaysayan ng pagkakalista ng kompanya. Makalipas ang dalawang araw, tumaas ito ng 11.69%. Walong sesyon pagkatapos noon, tumaas pa ito ng 10.85% at nagsara sa $740.00 noong 12 Oktubre. Ang tatlong numerong iyon ay binasa, halos saanman, bilang kuwento ng gulat at ginhawa: sinira ng regulator ang monopolyo, nataranta ang merkado, saka nag-isip-isip muli ang mga namumuhunan.
Mali ang pagbasang iyon sa isang tiyak at napapatunayang paraan. Hindi sinira ng regulator ang monopolyo ng FICO noong 29 Setyembre 2026. Nasira na ito — pormal, hayagan, at nakasulat — noong 8 Hulyo 2025, nang maglabas ang Federal Housing Finance Agency ng pansamantalang patakaran na nagpapahintulot sa mga nagpapautang na maghatid ng conforming na pautang na iniskor gamit ang VantageScore 4.0. Bumaba ang FICO ng 8.91% nang araw na iyon at ginugol ang sumunod na labing-apat na buwan na nagti-trade na parang walang nangyari, umaabot pa sa $1,118.93 noong 3 Setyembre 2026.
Ang nangyari noong 29 Setyembre ay hindi pagkawala ng eksklusibidad. Pagkawala iyon ng presyo. Inayos ng FHFA ang talahanayan ng paunang bayarin upang hindi na magbayad ng parusang pang-ekonomiya ang nagpapautang na pipili ng VantageScore 4.0. Dalawampung araw bago noon, nang alisin ng parehong ahensiya ang huling hadlang sa operasyon at buksan ang VantageScore 4.0 sa bawat aprubadong nagpapautang, tumaas ng 5.35% ang stock ng FICO. Pinresyuhan ng merkado ang akses sa dagdag na limang porsiyento at ang pagkakapantay ng presyo sa minus dalawampu't pito.
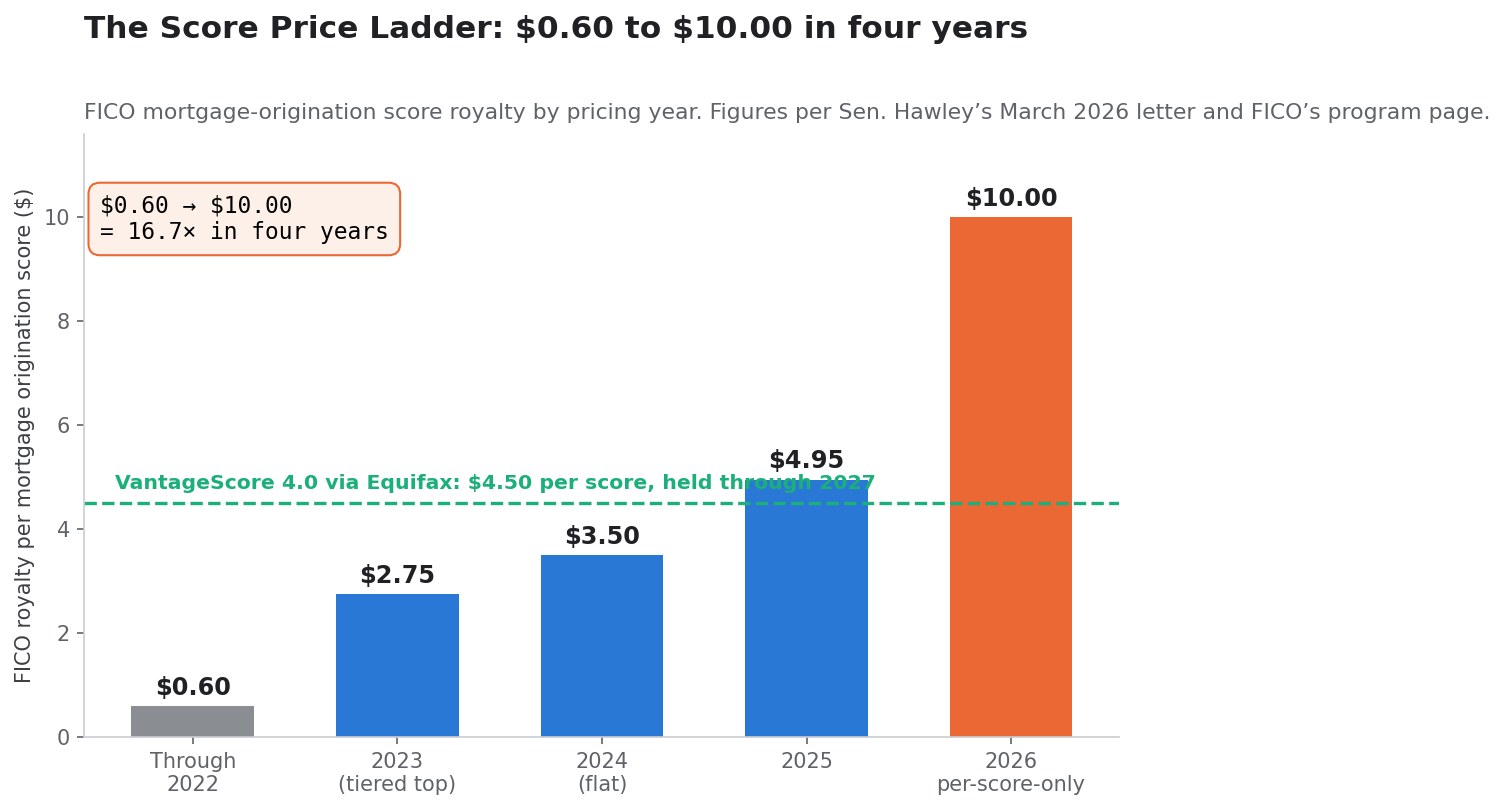
Ang asimetriyang iyon ang buong kuwento, at hindi ito aksidente. Sa pagitan ng 2022 at 2026, itinaas ng FICO ang royalty sa iskor ng mortgage origination mula humigit-kumulang $0.60 tungong $10.00 kada iskor — pagtaas ng 16.7 beses sa loob ng apat na taon. Halos bawat dolyar ng pagtaas na iyon ay dumaloy nang halos walang harang tungo sa operating income, dahil ang Scores segment ay may humigit-kumulang $42 milyong gastos kada quarter laban sa $459 milyong kita kada quarter. Dalawa pang bagay ang ginawa ng pagtaas: ginawa nitong makatuwiran sa ekonomiya ang isang kakumpitensiyang nagkakahalaga ng $4.50 sa unang pagkakataon sa loob ng dalawampung taon, at nakaakit ito ng isang senador ng Estados Unidos, isang reperal sa antitrust, at sa huli ay isang regulator na handang patagin ang talahanayan ng bayarin.
Pagkatapos, sa siyam na buwan hanggang 30 Hunyo 2026, umutang ang FICO ng humigit-kumulang $2.53 bilyon at gumastos ng $3.05 bilyon sa pagbili muli ng sariling stock sa karaniwang naihatid na halagang malapit sa $1,409 — laban sa $778 milyong operating cash flow sa parehong panahon. Noong 12 Oktubre 2026, nagsara ang stock sa $740.00.
Isang dokumentong sanggunian ang artikulong ito, hindi payo sa pagti-trade. Muli nitong itinatayo, mula sa pangunahing mga dokumentong isinampa at mga inilathalang listahan ng presyo, ang apat na bagay: ang buong talaan ng mga abiso ng FHFA kasama ang reaksiyon ng FICO sa bawat hakbang; ang hagdan ng presyo ng iskor na lumikha ng kita; ang talaan ng paglalaan ng kapital na nagpalobo sa kitang iyon gamit ang utang; at ang aritmetika kada segment na nagtatakda kung magkano talaga ang halaga ng isang pag-reset sa ekonomiya ng iskor sa mortgage. Masusubaybayan mo ang lahat ng ito nang real time sa SimianX AI, na pinagsasama ang mga dokumento ng SEC, datos kada segment, at reaksiyon ng presyo sa iisang daloy ng pananaliksik para sa FICO.
Ano talaga ang nangyari sa stock ng FICO, ayon sa pagkakasunod
Ang pagkakasunod-sunod ng Setyembre–Oktubre 2026 ay karaniwang pinipiga bilang "binuksan ng FHFA ang merkado at bumagsak ang FICO". Limang magkakaibang pangyayari na may limang magkakaibang reaksiyon ng merkado ang ipinapakita ng mga dokumento at ng takbo ng presyo. Ang paghihiwalay sa mga ito ang unang hakbang na analitikal, dahil magkakaiba ang impormasyong dala ng bawat isa.
3–4 Setyembre 2026: ang direktiba ni Pulte
Huli nang gabi ng 3 Setyembre 2026, inatasan ni FHFA Director Bill Pulte ang Fannie Mae at Freddie Mac na payagan ang lahat ng nagpapautang sa mortgage na gumamit ng VantageScore 4.0, hindi lamang ang may naunang nakasulat na pag-apruba. Nagsara ang FICO sa $1,118.93 noong 3 Setyembre at sa $932.26 noong 4 Setyembre — pagbaba ng 16.68%, o humigit-kumulang $4.03 bilyong halaga sa merkado sa kasalukuyang bilang ng share ng kompanya.
Iyon ang pangyayari ng akses. Inalis nito ang pangangailangang kumuha ng nakasulat na pahintulot bago ihatid sa dalawang institusyon ang pautang na iniskor gamit ang VantageScore. Hindi nito binago kung magkano ang halaga ng alinman sa dalawang modelo.
9 Setyembre 2026: ang pormal na paglalathala
Itinakda ng pahina ng patakaran sa credit score ng FHFA ang pormal na pagbubukas sa 9 Setyembre 2026, na inilalarawan bilang pag-aalis ng kinakailangang naunang nakasulat na pag-apruba. Sa puntong iyon, limang araw na ang direktiba at nasa presyo na. Nagsara ang FICO sa $983.19 sa sesyong iyon, tumaas ng 5.35% mula sa $933.30.
Ang isang regulator na pormal na nagtatanggal ng huling hadlang na pang-administratibo laban sa isang kakumpitensiya, at ang stock ng namumuno sa merkado ay tumataas sa mismong araw na iyon, ang pinakamayamang datos sa buong pagkakasunod-sunod na ito. Napagpasiyahan na ng merkado na hindi akses ang nagbubuklod na hadlang.
28 Setyembre 2026: nauna ang Rocket Mortgage
Noong 28 Setyembre 2026, inanunsiyo ng Rocket Mortgage na magiging default nitong modelo sa credit scoring ang VantageScore 4.0 para sa mga karapat-dapat na pautang na direkta sa konsyumer na ihahatid sa Fannie Mae o Freddie Mac, kasama ang mga pautang na VA at iba pang karapat-dapat na mortgage, simula sa ikaapat na quarter ng 2026. Sinabi ng kompanya na sumunod ang desisyon sa humigit-kumulang apat na buwang pagsusuri sa mga 1.4 milyong credit report na hinugot sa ilalim ng dalawang modelo noong 2026, at ang mga nangungutang na nakatipid ay nakatipid nang karaniwang $1,600 sa pagsasara.
Inihayag din ng Rocket kung ano ang nananatili sa FICO: mortgage para sa investment property at pangalawang bahay, produktong home equity, pautang na FHA, at pautang na jumbo. Ang kanilang broker channel na Rocket Pro ay magbibigay ng dalawang iskor. Mahalaga ang mga pagbubukod na ito at tinatalakay sa ibaba.
Nagsara ang FICO sa $840.89 noong 28 Setyembre, bumaba ng 2.57%.
29 Setyembre 2026: ang talahanayan ng presyo
Sa sumunod na sesyon, naglathala ang FHFA ng mga pagsasaayos sa paunang bayarin na nagpapantay sa presyo ng Classic FICO at VantageScore 4.0. Nagbukas ang FICO sa $668.08 laban sa naunang pagsasara na $840.89, bumaba hanggang $595.19, at nagsara sa $617.87 — bumaba ng 26.52% sa volume na 4,914,500 share, mga labindalawang beses ng 394,300 noong naunang sesyon. Kinabukasan, bumaba pa ito ng 4.11% tungong $592.47, hinawakan ang $586.05, na siya pa ring 52-linggong pinakamababa.
Sa dalawang sesyon, bumaba ang kapitalisasyon sa merkado ng FICO mula sa mga $18.16 bilyon tungong $12.80 bilyon — pagbabang $5.37 bilyon.
1 Oktubre 2026: ang pagbawas sa manggagawa
Noong 1 Oktubre 2026, nagpasya ang pamunuan ng FICO sa isang planong pagbawas ng manggagawa. Inihayag ito ng kompanya makalipas ang limang araw sa isang Form 8-K na isinampa sa ilalim ng Item 2.05. Sulit sipiin nang eksakto ang teksto, dahil ito ang pinakamalinaw na pahayag ng pamunuan tungkol sa kung ano ang tingin nila sa hinaharap:
Noong 1 Oktubre 2026, nagpasya ang pamunuan ng Fair Isaac Corporation sa isang planong pagbawas ng manggagawa sa pamamagitan ng pagbabawas ng bilang ng mga antas sa organisasyon, pagpapasimple ng istruktura ng operasyon, pag-optimize ng mga proseso at kasangkapan, at pagsasama ng pagbuo ng produkto na pinatatakbo ng AI. Kasama sa planong ito ang pag-aalis ng humigit-kumulang 15% ng mga posisyon sa buong kompanya.
Inabisuhan ang mga apektadong empleyado simula sa linggo ng 5 Oktubre. Inaasahang halos tapos na ang plano sa katapusan ng ikatlong quarter ng piskal na 2027, na may pinagsamang gastos bago ang buwis na humigit-kumulang $27.0 milyon sa ikaapat na quarter ng piskal na 2026, na halos lahat ay magiging paglabas ng salapi.
Tumaas ang stock ng FICO ng 11.69% noong 1 Oktubre, tungong $661.75.
Ang pagbasang ipinipilit ng pagkakasunod-sunod
Ilagay ang limang pangyayaring iyon nang magkatabi at lilitaw ang isang salaysay na kaiba sa karamihan ng balita. Ang pag-angat noong 1 Oktubre ay hindi dahil nagpasya ang mga namumuhunan na palabis ang banta. Tumugma iyon nang eksakto sa pangako ng pamunuan na permanenteng alisin ang 15% ng mga posisyon ng kompanya. Hindi iyon magkasalungat na senyas — iisang senyas iyon na binasa mula sa dalawang panig. Pinepresyuhan muli ng merkado ang isang hinaharap na mas mababa ang margin; sinusukat muli ng pamunuan ang kompanya para sa gayong hinaharap.
| Petsa | Pangyayari | Pagsasara ng FICO | Galaw sa araw | Pagbabago sa halaga sa merkado |
|---|---|---|---|---|
| 3 Set 2026 | Naunang pagsasara | $1,118.93 | — | — |
| 4 Set 2026 | Inutusan ni Pulte ang mga institusyon na buksan ang VantageScore 4.0 sa lahat ng nagpapautang | $932.26 | −16.68% | −$4.03B |
| 9 Set 2026 | Pormal na inilathala ng FHFA ang pagbubukas | $983.19 | +5.35% | +$1.08B |
| 28 Set 2026 | Inanunsiyo ng Rocket Mortgage ang VantageScore 4.0 bilang default | $840.89 | −2.57% | −$0.48B |
| 29 Set 2026 | Pinantay ng FHFA ang talahanayan ng paunang bayarin sa pagitan ng mga modelo | $617.87 | −26.52% | −$4.82B |
| 30 Set 2026 | Patuloy na pagbabawas ng panganib; 52-linggong pinakamababa $586.05 intraday | $592.47 | −4.11% | −$0.55B |
| 1 Okt 2026 | Nagpasya ang FICO sa pagbawas ng manggagawa na ~15% | $661.75 | +11.69% | +$1.50B |
| 12 Okt 2026 | Pinakahuling pagsasara | $740.00 | +10.85% | +$1.56B |
Kinuwenta ang mga pagbabago sa halaga sa merkado sa 21,597,635 share na nasa sirkulasyon, ang bilang na nasa pabalat ng Form 10-Q ng ikatlong quarter ng piskal na 2026 ng FICO noong 17 Hulyo 2026.
Ang talaan ng abiso ng FHFA: bawat hakbang, pinresyuhan
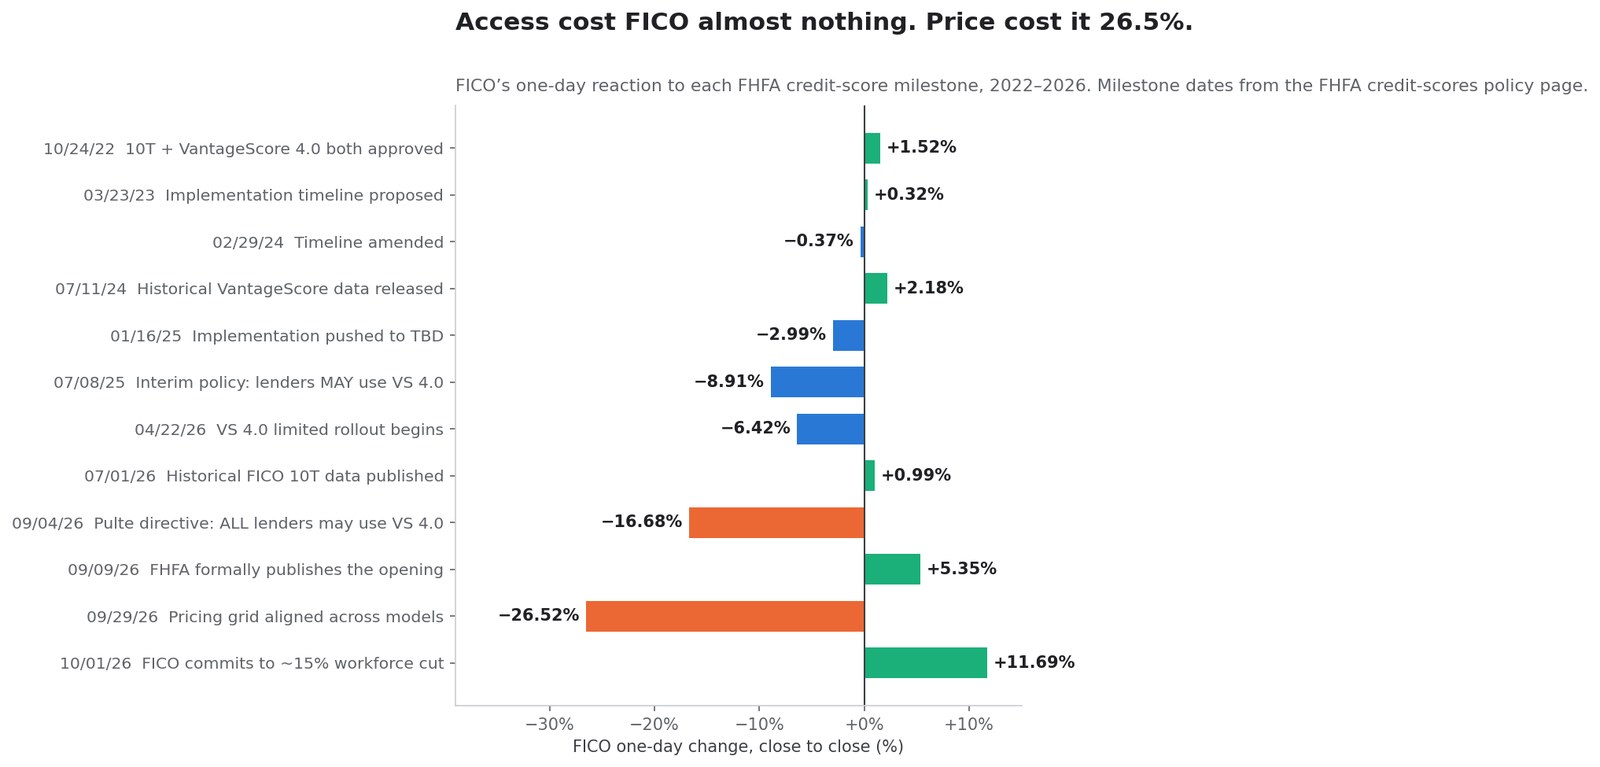
Mula nang maisabatas noong 2018 ang Seksiyon 310 ng Economic Growth, Regulatory Relief, and Consumer Protection Act, binabago ng FHFA ang balangkas ng credit score sa conforming na mortgage. Bawat mahalagang hakbang mula noon ay inilathala nang may petsa sa isang pampublikong pahina ng patakaran. Nagbibigay-daan iyon sa pagbuo ng isang bagay na kung hindi ay wala: isang buong talaan ng abisong pang-regulasyon laban sa reaksiyon ng merkado.
Ang talaan
| Hakbang ng FHFA | Petsa | Ano ang binago | Galaw ng FICO sa araw |
|---|---|---|---|
| Napatunayan at naaprubahan ang FICO 10T at VantageScore 4.0 | 24 Okt 2022 | Napagtibay ang dalawang modelo para sa posibleng paggamit ng mga institusyon | +1.52% |
| Update sa pagpapatupad at iminungkahing iskedyul | 23 Mar 2023 | Inilathala ang pagkakasunod | +0.32% |
| Binago ang iskedyul; pinabilis ang datos ng VantageScore | 29 Peb 2024 | Itinugma ang bi-merge sa paglipat mula Classic FICO | −0.37% |
| Inilabas ang mga makasaysayang iskor ng VantageScore 4.0 | 11 Hul 2024 | Nakapagsuri nang pabalik ang mga nagpapautang sa kakumpitensiya | +2.18% |
| Inilipat ang pagpapatupad mula Q4 2025 tungo sa petsang tutukuyin | 16 Ene 2025 | Pagkaantala | −2.99% |
| Pansamantalang patakaran: puwedeng gumamit ng VantageScore 4.0 ang mga nagpapautang | 8 Hul 2025 | Pormal na nagtatapos ang eksklusibidad | −8.91% |
| Limitadong rollout ng VantageScore 4.0; idinagdag ang 10T sa Selling Guides | 22 Abr 2026 | Unang praktikal na bintana ng pag-ampon | −6.42% |
| Inilathala ang makasaysayang datos ng FICO 10T (Abr 2013 – Set 2025) | 1 Hul 2026 | Sumusuporta sa posibleng pag-apruba ng 10T | +0.99% |
| Binuksan ang VantageScore 4.0 sa lahat ng aprubadong nagpapautang | 9 Set 2026 | Hindi na kailangan ang naunang nakasulat na pag-apruba | +5.35% |
| Pinantay ang paunang bayarin sa mga aprubadong modelo | 30 Set 2026 | Inalis ang parusang pang-ekonomiya sa paglipat | −26.52% |
Ang mga petsa ng hakbang ay ayon sa inilathala sa pahina ng patakaran sa credit score ng FHFA, huling na-update noong 2 Oktubre 2026. Ang pagpapantay ng bayarin noong 30 Setyembre ay nasalamin sa kalakalan noong 29 Setyembre; ang reaksiyon ng merkado ay itinakda sa sesyong kung saan ito naganap.
Ano ang ipinapakita ng talaan
Basahin ang pinakakanang hanay bilang iisang serye at tatlong katotohanan ang magiging hindi maiiwasan.
Una, apat na taon nang aprubado ang FICO 10T at hindi pa rin maihahatid. Noong 24 Oktubre 2022, pinatunayan at inaprubahan ng FHFA ang FICO 10T at VantageScore 4.0 sa iisang araw. Sa update ng pahina ng patakaran noong 2 Oktubre 2026, magagamit na ang VantageScore 4.0 ng lahat ng aprubadong nagpapautang habang ang FICO 10T ay kasalukuyang hindi karapat-dapat para sa paghahatid. Apat na taon ng pantay na katayuan sa regulasyon ang naglabas ng isang modelong naipadala at isa na hindi. Hindi ito maliit na detalye: nakasalalay ang buong positibong tesis sa FICO sa pagdating ng 10T, at ipinapakita ng talaan ang apat na taon ng hindi pagdating.
Pangalawa, sinipsip ng merkado ang bawat abisong pang-istruktura at nagpresyo muli sa abiso tungkol sa presyo. Ang siyam na hakbang hinggil sa akses, pag-apruba, datos at iskedyul mula Oktubre 2022 hanggang Setyembre 2026 ay naglabas ng pinagsamang galaw sa araw na humigit-kumulang −8.3 puntos porsiyento sa siyam na sesyon — kumalat sa halos apat na taon. Ang nag-iisang hakbang hinggil sa presyo ay naglabas ng −26.52% sa isang sesyon.
Pangatlo, ang dalawang pinakamalaking pagbaba sa buong pagkakasunod-sunod ay parehong tungkol sa pera, hindi sa pahintulot. Minus 16.68% noong 4 Setyembre, nang banta ng direktiba ni Pulte ang volume ng iskor sa mortgage. Minus 26.52% noong 29 Setyembre, nang banta ng talahanayan ng bayarin ang presyo. Sa kabilang banda, ang anim na hakbang hinggil sa pagpapatunay, pag-apruba, paglalathala ng datos at pagkakasunod ng iskedyul ay hindi kailanman nagpagalaw sa stock nang higit sa tatlong porsiyento sa alinmang direksiyon.
Bakit hindi kailanman akses ang nagbubuklod na hadlang
Hindi ito kawalan ng katwiran ng merkado. Sinasalamin nito ang isang bagay na totoo sa istruktura ng pamamahagi ng credit score.
Hindi nagpapalit ng modelo ng scoring ang isang nagpapautang dahil lang pinapayagan ang isang modelo. Nagpapalit siya kapag kumikita ang paglipat. Ang pagpapalit ng modelo ng iskor ay nangangailangan ng pagsusuri pabalik laban sa makasaysayang performance, muling pag-kalibrate ng mga hangganan ng pag-apruba, muling pagsulat ng mga code ng dahilan sa pagtanggi, muling pagpapatunay sa ilalim ng patakaran sa pamamahala ng panganib sa modelo, muling pagsasanay ng kawani, at muling pagsasaayos ng automated underwriting. Tunay na gastos iyon, at minsan lang binabayaran. Ang pagkakaiba sa bayad kada iskor ay binabayaran sa bawat pautang, habang buhay.
Hangga't may parusang paunang bayarin sa paghahatid ang paggamit ng VantageScore 4.0, ang minsanang gastos sa paglipat ay nasa isang panig ng timbangan at ang pinipigilang paulit-ulit na tipid ay nasa kabilang panig. Alisin ang parusa at babaligtad ang aritmetika: ina-amortize ang gastos sa paglipat laban sa permanente at paipong bentahe sa bayarin. Iyan ang ginawa ng 30 Setyembre 2026, at iyan ang dahilan kung bakit ang isang abiso tungkol sa presyo ay katumbas ng humigit-kumulang tatlong beses ng pinakamalaking abiso tungkol sa akses sa talaan.
Ang hagdan ng presyo ng iskor: mula $0.60 tungong $10.00 sa apat na taon
Pampubliko at naiulat sa bawat hakbang ang pagtaas ng presyong nagpakilos sa regulator. Pinagsama-sama sa isang lugar, ito ang pinakamahalagang talahanayan sa artikulong ito.
Ang hagdan
| Taon ng presyo | Royalty ng FICO kada iskor ng mortgage origination | Istruktura | Multiplo ng 2022 |
|---|---|---|---|
| Hanggang 2022 | $0.60 kada iskor | Patag, hindi nagbago nang maraming taon | 1.0× |
| 2023 | $0.60 – $2.75 kada iskor | Nakabaitang ayon sa volume ng nagpapautang | hanggang 4.6× |
| 2024 | $3.50 kada iskor | Patag para sa lahat, inalis ang mga baitang | 5.8× |
| 2025 | $4.95 kada iskor | Patag; abiso sa mga bureau noong 30 Okt 2024 | 8.3× |
| 2026 | $10.00 kada iskor | Opsiyong kada iskor lamang | 16.7× |
Ang pundasyong $0.60 at ang pigurang $10.00 para sa 2026 ay parehong sinipi sa sulat ng reperal ni Senador Josh Hawley noong Marso 2026; ang mga baitang na $3.50 at $4.95 ay naiulat sa mismong panahon. Ang mismong pahina ng Mortgage Direct License Program ng FICO ay naglalarawan sa $10.00 bilang karaniwang presyo ng credit bureau noong 2025 at hindi bilang sariling royalty nito — isang pagtatalo sa paglalatag na tatalakayin sa ibaba.
Ang pagtatalo tungkol sa $10
May dalawang matapat na paraan upang ilarawan ang pigurang $10, at mahalaga ang pagkakaiba.
Ang paglalatag ng FICO. Ang $10 ay ang binayaran ng mga tri-merge reseller sa mga credit bureau para sa isang iskor ng FICO, kasama ang markup ng bureau. Sa direktang paglilisensiya, ayon sa FICO, naaalis nito ang antas ng markup: ang nagpapautang sa performance model ay nagbabayad sa FICO ng $4.95, na inilalarawan ng FICO bilang mga 50% na pagbawas sa karaniwang bayarin kada iskor papunta sa mga reseller.
Ang paglalatag ng Senado. Inilalarawan ng sulat ni Senador Hawley na tumaas ang pakyawang presyo kada iskor mula $0.60 tungong $10 sa loob ng limang taon, kung saan ang baitang ng 2026 mula $4.95 tungong $10 ay nagdaragdag ng mga $500 milyon kada taon na gastos sa buong industriya. Binanggit niya ang 88% na operating margin bilang patunay ng merkadong hindi mapagkumpitensiya at hiniling kay FTC Chairman Andrew Ferguson na magbukas ng imbestigasyon, matapos ang dalawang naunang kahilingan sa Antitrust Division ng Department of Justice.
Maaaring parehong totoo ang dalawang paglalarawan, dahil magkaibang punto sa hanay ng distribusyon ang sinusukat nila. Ang hindi pinagtatalunan ay ang direksiyon at laki. Alinmang antas ang sukatin mo, tumaas ang halaga ng isang iskor ng mortgage ng FICO nang higit sa isang orden ng magnitud sa apat na taon, sa isang merkadong walang alternatibo ang bumibili.
Ang pigura ng margin na gumalaw sa maling direksiyon
Ang 88% ni Hawley ay hindi tantiya ng isang kritiko. Ito ang operating margin ng Scores segment na mismong inilahad ng FICO para sa siyam na buwang nagtapos noong 30 Hunyo 2025, ayon sa tala kada segment.
Sa siyam na buwang nagtapos noong 30 Hunyo 2026 — ang panahon matapos ang reperal — tumaas ang margin na iyon sa 90.2%. Sa quarter lamang ng Hunyo 2026, umabot ito sa 90.8%, at isinasaad ng 10-Q ng FICO ang dahilan sa sarili nitong salita: ang pagtaas ay "pangunahing dahil sa mas mataas na kita mula sa business-to-business na iskor na dulot ng mas mataas na presyo kada yunit ng iskor sa mortgage origination".
Isang kompanyang humaharap sa reperal na antitrust tungkol sa presyo nito ang nagtaas ng margin ng dalawang puntos, nagsabi sa SEC na ang dahilan ay ang pagtaas ng presyo, at nagtaas ng gabay para sa buong taon. Makalipas ang tatlong buwan, pinatag ng regulator ang talahanayan ng bayarin.
Saan patungo ang hagdan
Narito ang kadenang kawsal, malinaw na isinaad at may pinagmulan sa bawat kawing:
- Itinaas ng FICO ang royalty ng iskor sa mortgage nang humigit-kumulang 16.7 beses sa apat na taon.
- Ang pagtaas na iyon ang nagtulak sa kita ng Scores pataas ng 44.5% sa unang siyam na buwan ng piskal na 2026 at nagtaas sa margin ng segment tungong 90.2% — ayon sa mismong pagsusuri ng pamunuan ng FICO.
- Nilikha ng pagtaas ang sapat na espasyong pang-ekonomiya upang mapresyuhan ng Equifax ang VantageScore 4.0 sa $4.50 at mangakong panatilihin ito sa loob ng dalawang taon.
- Ang parehong pagtaas ang nagdulot ng reperal ng Senado sa Department of Justice at sa FTC.
- Pinantay ng FHFA ang talahanayan ng paunang bayarin, inaalis ang parusa sa paghahatid para sa mas murang modelo.
- Bumagsak ang stock ng FICO ng 60.2% mula sa 52-linggong taas nito, at nagpasya ang pamunuan na alisin ang 15% ng mga posisyon.
Bawat hakbang ay napapatunayan nang hiwalay. Pinagsama-sama, inilalarawan ng mga ito ang isang kompanyang pinagkakitaan ang protektadong prangkisa nang napakatindi kaya tinustusan, inudyukan, at sa huli ay binigyang-lehitimidad ang sarili nitong kompetisyon.
Magkano talaga ang gastos sa pag-iskor ng isang conforming na pautang
Hindi ang nakalathalang presyo kada iskor ang binabayaran ng nagpapautang. Ang pag-unawa sa tunay na posisyon sa kompetisyon ay nangangailangan ng pagkuwenta ng gastos sa isang buong transaksiyon — at dito gumagawa ng isang banayad na bagay ang istruktura ng direktang lisensiya ng FICO na halos walang balitang nakuwenta.
Ang mga listahan ng presyo
Gaya ng inilathala sa pahina ng Mortgage Direct License Program ng FICO:
- Classic FICO, performance model: $4.95 na royalty kada iskor, kasama ang $33 na funded loan fee kada nangungutang, kada iskor, sinisingil kapag nagsara ang pautang na iniskor gamit ang FICO.
- Classic FICO, modelong kada iskor lamang: $10.00 kada iskor na binabayaran sa mga tri-merge reseller, walang funded loan fee. Inilalarawan ito ng FICO bilang katumbas ng karaniwang presyo ng credit bureau noong 2025.
- FICO Score 10T, nakatayong performance model: $0.99 kada iskor, kasama ang $65 na funded loan fee kada nangungutang.
- FICO Score 10T kasama ang Classic FICO: libre, walang karagdagang funded loan fee.
At mula sa kakumpitensiya: inanunsiyo ng Equifax ang mga credit score ng VantageScore 4.0 para sa mortgage sa $4.50 kada iskor, kasama ang pangako ni CEO Mark Begor na panatilihin ang presyong iyon sa loob ng dalawang taon, hanggang katapusan ng 2027. Inilarawan ng Equifax ang presyo nito bilang mahigit 50% na mas mababa sa presyong $10 ng FICO para sa 2026.
Ang aritmetika ng saradong pautang
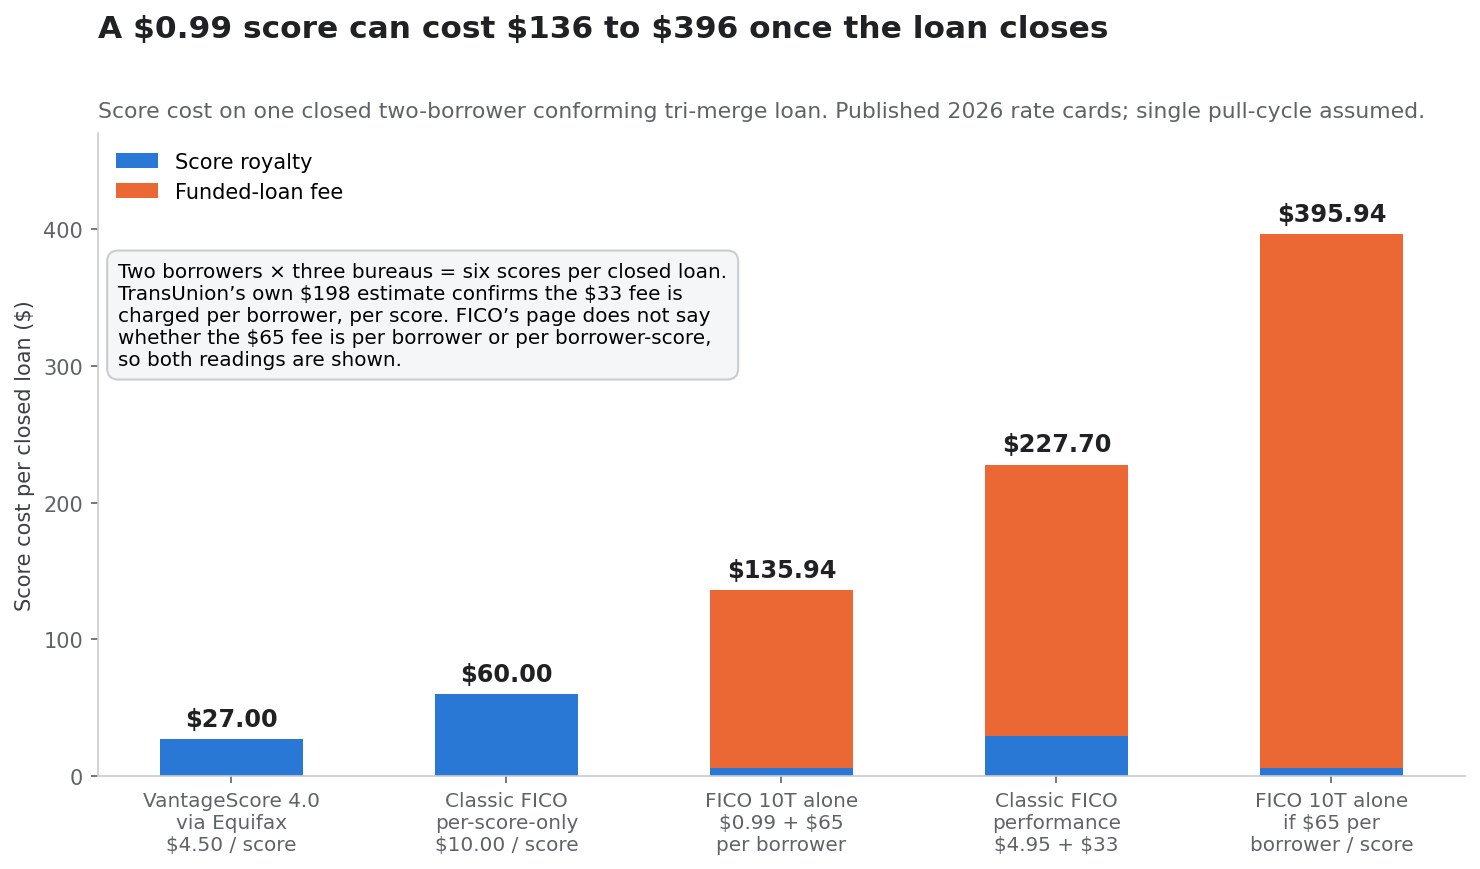
Ang conforming na tri-merge ay humuhugot ng isang iskor mula sa bawat isa sa tatlong pambansang bureau. Kaya't ang aplikasyong may dalawang nangungutang ay lumilikha ng anim na iskor kada siklo ng paghugot. Ipagpalagay ang isang siklo ng paghugot at isang saradong pautang:
| Opsiyon | Royalty sa iskor | Funded loan fee | Kabuuan kada saradong pautang |
|---|---|---|---|
| VantageScore 4.0 sa pamamagitan ng Equifax, $4.50 | $27.00 | $0.00 | $27.00 |
| Classic FICO, kada iskor lamang, $10.00 | $60.00 | $0.00 | $60.00 |
| FICO Score 10T nakatayo, $0.99 + $65 kada nangungutang | $5.94 | $130.00 | $135.94 |
| Classic FICO performance, $4.95 + $33 kada nangungutang kada iskor | $29.70 | $198.00 | $227.70 |
| FICO Score 10T nakatayo, kung $65 ay kada nangungutang kada iskor | $5.94 | $390.00 | $395.94 |
Hindi palagay ang linyang $198. Hayagang tinawag ng TransUnion ang funded loan fee bilang "penalty fee" at tinantiya ito sa $198 para sa mag-asawang bumibili ng bahay — eksaktong dalawang nangungutang × tatlong iskor × $33. Pinatutunayan niyon na ang $33 ay sinisingil kada nangungutang, kada iskor, at nagsisilbing angkla ng buong talahanayan.
Hindi isinasaad ng pahina ng programa ng FICO kung ang $65 na nakakabit sa opsiyong $0.99 ng 10T ay kada nangungutang o kada nangungutang kada iskor, kaya ipinapakita ang dalawang pagbasa. Sa alinman sa dalawa, pareho ang direksiyon ng ekonomiya.
Bakit hindi pagbabawas ng presyo ang $0.99 na nakalathala
Karaniwang inilalarawan ang direktang programa ng lisensiya bilang pagbaba ng presyo ng FICO upang makipagkumpitensiya. Sa isang saradong pautang, kabaligtaran ang ginagawa nito sa opsiyong itinatampok.
Ang iskor na $0.99 ay 90% na mas mura kaysa iskor na $10.00. Ngunit ang pagdagdag ng $65 na funded loan fee kada nangungutang ay ginagawang $136 hanggang $396 na transaksiyon ang dating $60 na transaksiyon. Ang tunay na pinakamurang opsiyon ng FICO ay nananatiling ang lumang patag na modelong kada iskor sa $60, at kahit iyon ay 2.2 beses ng $27 na kabayaran sa parehong pautang gamit ang VantageScore 4.0 sa presyo ng Equifax.
Ang sandatang pangkompetisyon sa programa ay hindi ang linyang $0.99. Ito ang pakete: bumili ng Classic FICO sa $4.95 kasama ang funded loan fee, at kasama na nang libre ang FICO Score 10T, walang karagdagang funded loan fee. Tunay na insentibo iyon — ngunit mahalaga lamang ito kapag naging karapat-dapat na ang 10T para sa paghahatid, na ayon sa FHFA ay hindi pa.
Ano talaga ang binago ng istruktura
Alisin ang mga nakatampok na numero at isang bagay na pang-istruktura ang ginawa ng direktang programa ng lisensiya: inilipat nito ang bahagi ng kita ng FICO sa mortgage mula sa bayad kada pagtatangka tungo sa bayad kada pagsasara.
Hindi iyon pampaganda lamang. Sa ilalim ng modelong kada iskor, kumikita ang FICO sa bawat paghugot ng kredito — kasama ang paghugot para sa paghahambing, prequalification, muling paglabas, at aplikasyong hindi kailanman natustusan. Sa ilalim ng performance model, ang malaking bahagi ay sinisingil lamang kapag nagsara ang pautang. Ang bunga ay nagiging nakakabit ang kita ng FICO sa mortgage sa volume ng origination sa halip na sa aktibidad ng aplikasyon.
Para sa mga namumuhunan, dalawa ang gilid nito. Sa malakas na merkado ng origination, mas maraming halaga ang nakukuha kada natustusang pautang ng bayad na nakatimbang sa pagsasara. Sa mahinang merkado, inaalis nito ang unan ng volume na dating ibinibigay ng aktibidad ng paghahambing. Ginagawa rin nitong higit na nakaugnay ang kita ng Scores ng FICO sa interes ng mortgage kaysa dati — isang sensitibidad na wala noong sinisingil ng kompanya ang $0.60 sa bawat paghugot.
Ang asimetriyang nagpaiwas dito
Natuklasan ng pagsusuri ng Rocket na ang mga nangungutang na nakatipid ay nakatipid nang karaniwang $1,600 sa pagsasara. Ang buong royalty ng FICO sa isang tri-merge na may dalawang nangungutang, sa pinakamahal nitong opsiyong kada iskor noong 2026, ay $60. Kaya ang royalty sa iskor ay humigit-kumulang 4% ng binanggit na tipid; ang natitira ay markup ng bureau, margin ng reseller, bayad sa muling paglabas, at ang mas malawak na hanay ng credit report.
Ang matagal nang pagtatanggol ng FICO — na ang royalty nito ay maliit na bahagi ng kabuuang gastos sa pagsasara ng mortgage — batay sa mga numerong ito ay tama. At iyan mismo ang problema.
Ang bayad na masyadong maliit upang mapansin ng nangungutang sa mesa ng pagsasara ay sapat na malaki upang maging pinakamalaking bahagi ng operating profit ng isang kompanyang nagkakahalaga ng $16 bilyon. Ang Scores ang 68.1% ng kita sa quarter ng Hunyo 2026 at 88.3% ng operating income kada segment. Walang halaga ang bayad para sa nagbabayad at buhay-at-kamatayan para sa tumatanggap. Anumang asimetriyang may ganitong hugis ay sa huli ay nababasag sa presyo, dahil ang panig na walang pakialam ay walang dahilan upang ipagtanggol ito at ang panig na buhay-at-kamatayan ay hindi makatigil sa pagtataas nito.
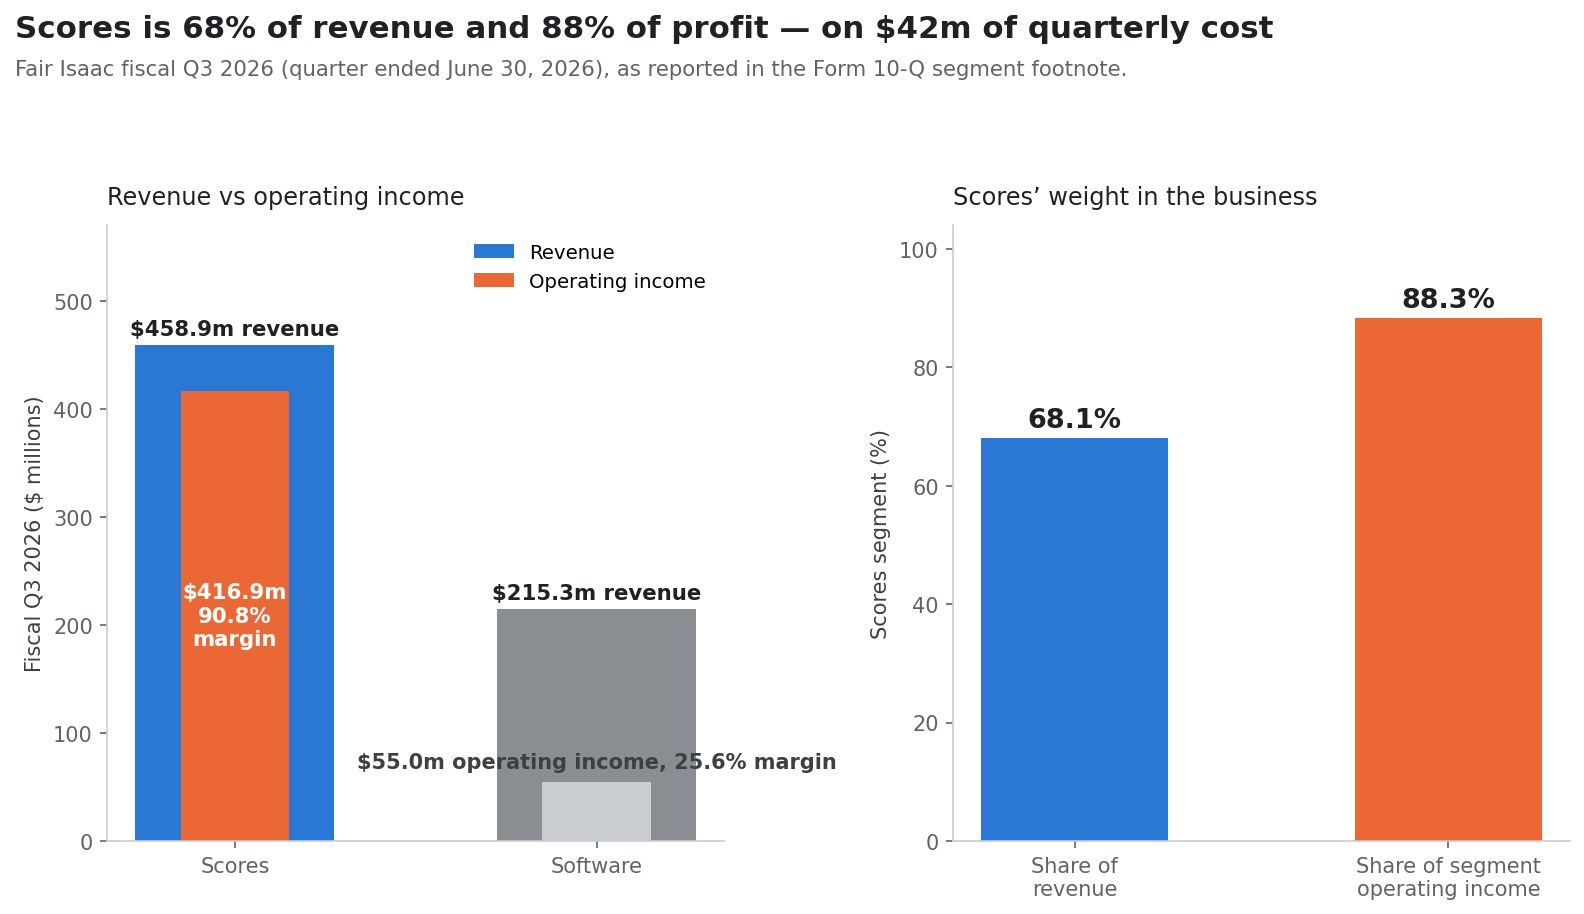
Ang aritmetika kada segment: 68% ng kita, 88% ng tubo
Mamumuhunan ka lamang sa lahat ng nasa itaas kung nauunawaan mo kung paano talaga kumikita ang dalawang segment. Ginagawa itong hindi pangkaraniwang malinaw ng tala kada segment ng FICO, at hindi kaaya-aya ang linaw na iyon.
Scores: 90.8% na margin sa $42 milyong gastos kada quarter
Para sa quarter na nagtapos noong 30 Hunyo 2026:
| Ikatlong quarter ng piskal na 2026 | Scores | Software | Kabuuan |
|---|---|---|---|
| Kita ng segment | $458,897K | $215,291K | $674,188K |
| Gastos sa operasyon ng segment | ($42,011K) | ($160,251K) | ($202,262K) |
| Operating income ng segment | $416,886K | $55,040K | $471,926K |
| Operating margin ng segment | 90.8% | 25.6% | 70.0% |
| Bahagi sa kabuuang kita | 68.1% | 31.9% | 100% |
| Bahagi sa operating income kada segment | 88.3% | 11.7% | 100% |
Ang hindi naipaloob na gastos ng korporasyon na $56,967K at ang hindi naipaloob na kompensasyong batay sa share na $52,331K ay nagpapababa sa $471,926K na operating income kada segment tungo sa iniulat na $362,628K na pinagsamang operating income.
Ang numerong dapat pagtuunan ay $42,011K. Iyon ang buong direkta at naipaloob na gastos sa pagpapatakbo ng negosyong lumikha ng $458.9 milyong kita sa tatlong buwan. Sa operasyon, ang Scores segment ay isang kasunduan sa paglilisensiya: umiiral ang modelo, ipinamamahagi ito ng mga bureau, at halos sero ang karagdagang gastos sa susunod na iskor.
Dalawa ang gilid nito, at karamihan sa komentaryo ay isa lang ang kinukuha.
Ang maasahing pagbasa: sa 90.8% na margin, hindi kailangan ng FICO na panatilihin ang bawat dolyar ng kita sa mortgage scoring upang manatiling lubos na kumikita. Kahit ang matinding pag-reset ng kita ay nag-iiwan ng negosyong may istrukturang napakahusay na ekonomiya.
Ang aritmetikong pagbasa: sa 90.8% na margin, walang gastos na puwedeng bawasan kapag bumaba ang kita. Ang isang dolyar ng nawalang kita sa Scores ay halos isang dolyar ng nawalang operating income. Walang baseng variable na gastos na puwedeng iangkop, walang unan ng gross margin, walang operating leverage na gagana pabaligtad. Sinasagap ng negosyong may 25% na margin ang 20% na pagbaba ng kita sa pamamagitan ng pagbawas ng gastos. Ang negosyong may 91% na margin ay basta kumikita nang 20% na mas mababa.
Software: ang diversipikasyong lumiliit
Nakasandal sa segment ng software ang positibong tesis para sa FICO matapos ang pagbagsak. Pinahihirap ito ng tala kada segment.
| Segment ng Software | Q3 PT2026 | Q3 PT2025 | Pagbabago |
|---|---|---|---|
| Kita | $215,291K | $212,106K | +1.5% |
| Gastos sa operasyon ng segment | ($160,251K) | ($144,164K) | +11.2% |
| Operating income ng segment | $55,040K | $67,942K | −19.0% |
| Operating margin ng segment | 25.6% | 32.0% | −6.4 puntos |
Lumago ang kita sa software ng 1.5% habang bumagsak ang operating income sa software ng 19.0%, dahil lumago ang gastos sa operasyon ng 11.2%. Para sa siyam na buwang panahon, nananatili ang padron: kitang $639,420K laban sa $618,095K, at operating income na $176,248K laban sa $192,008K — pagbabang 8.2%.
Tunay ngunit bahagi lamang ang malawakang sinisiping mga pigura ng plataporma. Iniulat ng FICO na tumaas ang Software ARR ng 10% taon-sa-taon noong 30 Hunyo 2026, binubuo ng ARR ng plataporma na tumaas ng 62% at ARR na hindi plataporma na bumaba ng 17%. Ang dollar-based net retention ay 148% para sa software ng plataporma at 82% para sa hindi plataporma, para sa kabuuang 109%.
Ang 148% ang numerong lumalabas sa karamihan ng pagsusuri. Ang 109% ang numerong naglalarawan sa buong segment. Isang kompanyang nasa gitna ng paglipat mula sa lumiliit na on-premises patungo sa lumalagong plataporma sa ulap ay makatarungang nagpapakita ng dalawa, ngunit kailangang gamitin ng namumuhunang sumusukat ng diversipikasyon ang pinagsamang numero — at ang 109% na net retention kasabay ng bumababang operating income ng segment ay hindi isang negosyong kasalukuyang kayang pumalit sa prangkisang may 91% na margin.
Ang konsentrasyon, sinabi nang tahasan
Kapag ginawang taunan ang mga numero ng siyam na buwan, ang Scores segment ay lumilikha ng humigit-kumulang $1.49 bilyong operating income laban sa humigit-kumulang $0.23 bilyon mula sa Software. Kung bumaba ng kalahati ang operating income ng Scores, kailangang umakyat ang operating income ng Software mula sa mga $0.23 tungong $0.98 bilyon — pagtaas nang mahigit apat na beses — upang mapanatili lamang ang kabuuan.
Iyan ang problema sa konsentrasyon. Hindi ito dahil marupok ang FICO — hindi marupok ang negosyong kumikita ng 90% na margin sa isang nakaugat na pamantayan. Ito ay dahil ang salaysay ng diversipikasyon ng kompanya at ang realidad ng kita nito ay magkalayo nang anim na beses.
Ang talaan ng buyback: $3.05B sa $1,409 kada share
Ito ang bahagi ng kuwentong lubusang wala sa ulat tungkol sa pagbagsak, at ito ang bahaging nagpapalit sa isang problema sa presyo tungo sa problema sa balanse.
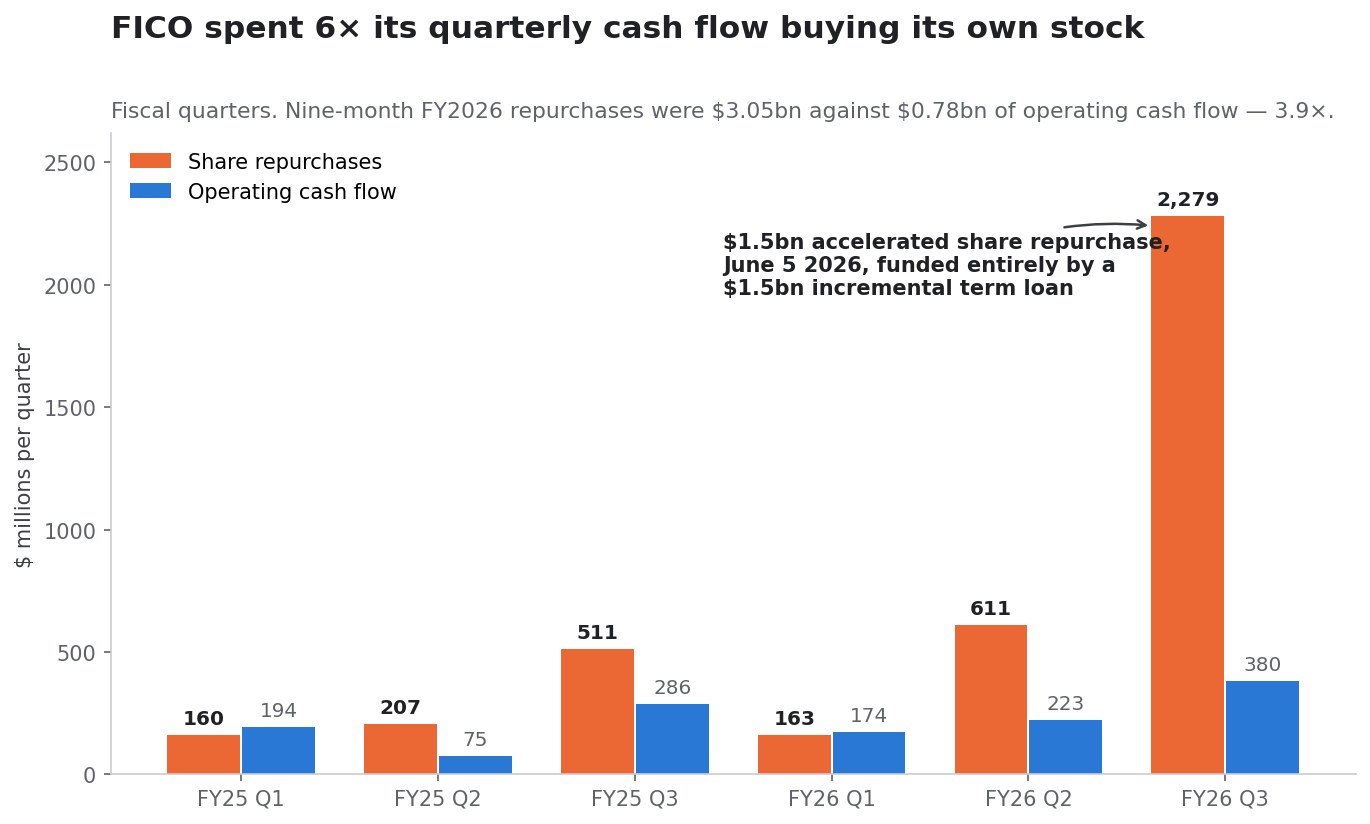
Tatlong awtorisasyon sa labindalawang buwan
Inaprubahan ng lupon ng FICO ang tatlong magkakasunod na programa ng pagbili muli ng share sa loob ng iisang taon, bawat isa ay pumapalit sa nauna bago pa ito mag-expire:
| Petsa | Programa | Inawtorisang halaga | Pinalitan |
|---|---|---|---|
| Hunyo 2025 | Programa ng Hunyo 2025 | $1.0B | Programa ng Hulyo 2024 |
| Pebrero 2026 | Programa ng Pebrero 2026 | $1.5B | Programa ng Hunyo 2025 |
| Hunyo 2026 | Programa ng Hunyo 2026 | $2.0B | Programa ng Pebrero 2026 |
Bawat pagtaas ay inihayag sa 10-Q ng ikatlong quarter ng piskal na 2026. Ang padron — pagtatapos ng programa nang maaga upang palitan ng mas malaki, tatlong beses sa labindalawang buwan — ay padron ng kompanyang bumibilis patungo sa sarili nitong presyo ng share.
Ang gastos laban sa daloy ng salapi
| Piskal na panahon | Pagbili muli ng share | Operating cash flow | Ratio |
|---|---|---|---|
| Q1 PT2025 | $159.7M | $194.0M | 0.8× |
| Q2 PT2025 | $207.0M | $74.9M | 2.8× |
| Q3 PT2025 | $511.3M | $286.2M | 1.8× |
| Buong PT2025 | $1,419.5M | $778.8M | 1.8× |
| Q1 PT2026 | $162.7M | $174.1M | 0.9× |
| Q2 PT2026 | $611.3M | $223.4M | 2.7× |
| Q3 PT2026 | $2,278.9M | $380.4M | 6.0× |
| Siyam na buwan PT2026 | $3,052.9M | $777.9M | 3.9× |
Ang mga pagbili muli ay mga nakuhang treasury stock ayon sa inihayag sa 10-Q; ipinapakita ng pahayag ng daloy ng salapi ang $3,045,992K na salaping binayaran para sa pagbili muli, kasama ang excise tax at ang paunang bayad sa ASR. Ang mga numerong kada quarter ay hinango mula sa pinagsama-samang paglalahad mula simula ng taon.
Ang kompanyang gumagastos ng 3.9 beses ng operating cash flow nito sa pagbili muli sa loob ng siyam na buwan ay, sa kahulugan, tinutustusan ito ng ibang bagay maliban sa operasyon.
Ang pinabilis na pagbili muli ng share
Noong 5 Hunyo 2026, pumasok ang FICO sa isang kasunduan sa pinabilis na pagbili muli ng share kasama ang Wells Fargo Securities para sa $1.5 bilyon ng karaniwang stock nito, inihayag sa isang 8-K noong 8 Hunyo. Ang mekanismo, ayon sa 10-Q:
- Nagbayad ang FICO ng $1.5 bilyon nang paunang.
- Tumanggap ito ng unang paghahatid na 1,055,103 share, na nagkakahalaga ng mga $1.2 bilyon — mga $1,137 kada share, na kumakatawan sa mga 80% ng inaasahang kabuuan.
- Ang natitirang $300.0 milyon ay naitala bilang paunang bayad, na ang mga share ay ihahatid sa pag-aayos.
- Ang panghuling bilang ng share ay tinutukoy ng presyong pantay na timbang ayon sa volume ng stock ng FICO sa buong tagal ng ASR, bawas ang diskuwento.
- Inaasahan ang pag-aayos sa ikaapat na quarter ng piskal na 2026 — ang quarter na nagtapos noong 30 Setyembre 2026.
Ang huling puntong iyon ang lumilikha ng isa sa pinakakakaibang bunga ng buong yugtong ito, tinalakay sa dulo ng seksiyong ito.
Ang nakapaloob na gastos, at ang marka
Tumaas ang treasury share mula 65,093,000 noong 30 Setyembre 2025 tungong 67,260,000 noong 30 Hunyo 2026 — 2,167,000 share na nakuha sa siyam na buwan, para sa $3,052,893K na halaga ng treasury stock. Nangangahulugan iyon ng karaniwang naihatid na gastos na humigit-kumulang $1,408.81 kada share.
Nagsara ang FICO sa $740.00 noong 12 Oktubre 2026.
| Buyback ng siyam na buwan ng PT2026 | Halaga |
|---|---|
| Salaping ginamit | $3,045,992K |
| Halaga ng treasury stock na nakuha | $3,052,893K |
| Share na naihatid sa treasury | 2,167,000 |
| Nakapaloob na karaniwang gastos kada share | $1,408.81 |
| Presyo ng pagsasara, 12 Okt 2026 | $740.00 |
| Pagbabago sa marka ng merkado kada share | −$668.81 (−47.5%) |
| Pagbabago sa marka ng merkado ng posisyon | −$1.449 bilyon |
Ang $1.449 bilyon na iyon ay 1.86 beses ng buong operating cash flow ng kompanya sa parehong siyam na buwan. Kung hinawakan ng FICO ang $3,045,992K bilang salapi at ginamit ito sa $740.00, bibili ang parehong pera ng 4,116,205 share — 1.90 beses ng aktuwal nitong nabawi.
Hindi ito panunuring may kaalaman sa hinaharap. Bumilis ang buyback sa isang panahong inilathala na ng FHFA ang pansamantalang patakarang nagwakas sa eksklusibidad (Hulyo 2025), sinimulan na ang limitadong rollout ng VantageScore (Abril 2026), at inilathala na ang makasaysayang datos ng FICO 10T habang nananatiling hindi karapat-dapat para sa paghahatid ang 10T (Hulyo 2026). Ang pinakamalaking isahang bahagi — ang $1.5 bilyong ASR — ay isinagawa noong Hunyo 2026, dalawang buwan matapos magsimula ang rollout.
Ang isang bagay na pinabuti ng pagbagsak
May tunay, at tunay na salungat sa intuwisyon, na pambawi.
Dahil ang panghuling bilang ng share ng ASR ay nakabatay sa presyong pantay na timbang ayon sa volume sa buong tagal nito, bawas ang diskuwento, at dahil ang tagal na iyon ay mula sa unang bahagi ng Hunyo hanggang sa inaasahang pag-aayos sa ikaapat na quarter ng piskal na 2026, bumagsak ang Setyembre sa loob ng bintana ng pagsukat. Ang mas mababang VWAP ay nangangahulugan ng mas maraming share na naihahatid para sa parehong $1.5 bilyon.
Gamit ang araw-araw na presyo ng pagsasara bilang tantiya ng VWAP ng ASR: mula 5 Hunyo hanggang 30 Setyembre 2026, ang karaniwang pagsasarang pantay na timbang ayon sa volume ay humigit-kumulang $995, laban sa mga $1,092 kung hindi isasama ang huling dalawang sesyon ng pagbagsak. Sa $1.5 bilyon, ang pagkakaibang iyon ay humigit-kumulang 134,000 karagdagang share — nagkakahalaga ng mga $99 milyon sa presyo ng 12 Oktubre.
Isa itong tantiya, hindi paglalahad. Gumagamit ang aktuwal na kuwenta ng intraday na VWAP na may kontraktuwal na diskuwento at mga pagsasaayos, at lilitaw ang naayos na numero sa Form 10-K ng piskal na 2026 ng FICO. Ngunit tiyak ang direksiyon: ang dalawang sesyong sumira ng $5.37 bilyong halaga sa merkado ay nagbigay sa kompanya ng mga $99 milyong karagdagang share sa isang buyback na nabayaran na nito. Dapat bantayan ng mga namumuhunan ang panghuling paglalahad ng pag-aayos ng ASR, dahil iyon ang nag-iisang linya sa 10-K ng piskal na 2026 kung saan lumilitaw ang pagbagsak bilang kredito.
Ang balanse matapos ang buyback
Hindi tinustusan ng salapi ang buyback. Tinustusan ito ng utang, at tiyak, may petsa, at inihayag ang utang na iyon.
Ano ang hiniram, at sa anong kondisyon
20 Marso 2026 — $1.0 bilyong 6.250% Senior Notes na magmamature sa 2034. Isinara ng FICO ang isang pribadong alok na may kabuuang prinsipal na $1.0 bilyong 6.250% Senior Notes na magmamature sa 15 Setyembre 2034, na may interes dalawang beses sa isang taon tuwing 15 Marso at 15 Setyembre. Ipinahayag na gamit ng pondo: bayaran ang mga hinugot sa ilalim ng kasunduan sa kredito, tustusan ang buong pagtubos ng $400 milyong 5.25% Senior Notes na magmamature sa 2026 na inilabas noong Mayo 2018, bayaran ang mga bayarin, "at para sa pangkalahatang layuning pangkorporasyon, na maaaring kabilangan ng pagbili muli ng karaniwang stock nito".
5 Hunyo 2026 — karagdagang term loan na $1.5 bilyon. Nagbigay ang Unang Amyenda sa Ikatlong Inamyendahan at Muling Isinaad na Kasunduan sa Kredito ng isang walang kolateral na karagdagang term loan na $1.5 bilyon na magmamature sa 15 Mayo 2028. Hinugot ng FICO ang buong halaga noong 5 Hunyo 2026 at, sa mismong salita ng 8-K, "gagamitin ang pondong ito alinsunod sa pinabilis na programa ng pagbili muli ng share". Ang interes ay SOFR kasama ang naaangkop na margin na 1.500% hanggang 2.250%, na tinutukoy ng pinagsamang ratio ng pagkakautang. Ina-amortize ang prinsipal sa tatlong-buwanang hulog na $75 milyon mula 30 Setyembre 2026 hanggang 30 Hunyo 2027, pagkatapos ay $112.5 milyon.
Ang resultang posisyon
| Aytem sa balanse | 30 Set 2025 | 30 Hun 2026 | Pagbabago |
|---|---|---|---|
| Pangmatagalang utang, kasalukuyan | $399,541K | $300,000K | −$99,541K |
| Pangmatagalang utang, hindi kasalukuyan | $2,656,150K | $5,282,389K | +$2,626,239K |
| Kabuuang utang | $3,055,691K | $5,582,389K | +$2,526,698K (+82.7%) |
| Salapi at katumbas | $134,136K | $248,444K | +$114,308K |
| Netong utang | $2,921,555K | $5,333,945K | +82.6% |
| Kabuuang equity ng shareholder | ($1,745,784K) | ($4,097,135K) | −$2,351,351K |
Negatibo na ang equity sa libro bago pa ang siklong ito — normal na kalagayan para sa kompanyang maraming taon nang bumibili muli ng stock. Negatibo na ito ngayon ng $4.1 bilyon, at ang paglala sa loob ng siyam na buwan ay halos eksaktong katumbas ng karagdagang utang na nalikom.
Magkano ang halaga ng pagkakautang
| Gastos sa interes, neto | PT2026 | PT2025 | Pagbabago |
|---|---|---|---|
| Ikatlong quarter ng piskal | $59,877K | $32,899K | +82.0% |
| Siyam na buwan | $146,462K | $93,765K | +56.2% |
Ang netong gastos sa interes ng quarter ng Hunyo 2026 ay umaabot nang taunan sa mga $240 milyon. Laban sa taunang operating income ng Q3 na mga $1,451 milyon, ang netong utang na $5,334 milyon ay kumakatawan sa humigit-kumulang 3.68 beses ng EBIT.
Hindi ito balanseng nasa gipit. Lumilikha ang FICO ng malaking libreng daloy ng salapi — $370.3 milyon sa quarter ng Hunyo lamang — at mababayaran nang maaga ang term loan nang walang premyo o parusa. Ngunit ito ay isang balanseng malaki ang pagkakaiba sa umiiral isang taon bago nito, at itinayo ito sa palagay na matibay ang kita mula sa Scores.
Ang iskedyul ng amortisasyon na walang nagmo-modelo
Mula 30 Setyembre 2026, magsisimulang mag-amortize ang karagdagang term loan. Apat na tatlong-buwanang hulog na $75 milyon, mula 30 Setyembre 2026 hanggang 30 Hunyo 2027, pagkatapos ay $112.5 milyon kada quarter. Iyon ay $300 milyong sapilitang prinsipal sa unang apat na quarter, na umaakyat sa taunang antas na $450 milyon mula sa quarter ng Setyembre 2027, bukod sa mga $240 milyong taunang interes.
Tawagin itong $690 milyon kada taon ng kontraktuwal na paglilingkod sa utang kapag umiral na ang mas mataas na baitang, laban sa siyam na buwang operating cash flow na $778 milyon. Kayang-kaya itong pasanin ng FICO sa kasalukuyang kita. Hindi solvency ang tanong; kundi opsiyonalidad. Ang pagkakaiba ng kompanyang may $3.1 bilyong utang at ng isang may $5.6 bilyon sa pagpasok ng isang pag-reset ng kita ay kung gaano kalaki ang espasyong natitira upang mamuhunan, bumili ng negosyo, o magpatuloy sa pagbili ng stock habang nagaganap ang pag-reset.
Ang 15% na pagbawas ng manggagawa, binasa laban sa datos kada segment
Karaniwang iniuulat ang 15% na pagbawas ng manggagawa bilang disiplina sa gastos. Binasa laban sa tala kada segment, mas tiyak ang sinasabi nito.
Ang aritmetika ng pagbawas
May 3,876 empleyado ang FICO noong 30 Hunyo 2026, mula sa 3,855 isang taon bago nito. Ang humigit-kumulang 15% ay mga 581 posisyon. Ang inihayag na gastos bago ang buwis ay $27.0 milyon — mga $46,400 kada inalis na posisyon para sa separation pay at kaugnay na gastos.
Nasaan talaga ang gastos
Narito ang problema sa pagbasa ng pagbawas bilang pagtatanggol sa prangkisa ng Scores. Para sa siyam na buwang nagtapos noong 30 Hunyo 2026:
| Segment | Gastos sa operasyon sa siyam na buwan | Bahagi sa gastos kada segment |
|---|---|---|
| Scores | $121,189K | 20.7% |
| Software | $463,172K | 79.3% |
| Kabuuang gastos sa operasyon kada segment | $584,361K | 100% |
| Hindi naipaloob na gastos ng korporasyon | $152,411K | — |
| Hindi naipaloob na kompensasyong batay sa share | $141,910K | — |
Nagkakahalaga ng mga $40 milyon kada quarter ang pagpapatakbo ng Scores segment at lumilikha ito ng mga $417 milyong operating income kada quarter. Walang makabuluhang mababawas doon. Ang apat na kalimang bahagi ng baseng gastos kada segment — at ang napakalaking bahagi ng mga empleyado — ay nasa Software at sa korporasyon.
Kaya't ang 15% na pagbawas ng manggagawa ay hindi patas na bumabagsak sa segment na inilagay ng pamunuan bilang makina ng diversipikasyon, ang segment na bumaba na ang operating income nang 19.0% taon-sa-taon, at ang segment na kailangang higit sa apat na beses na dagdagan ang operating income upang bayaran ang pagbaba ng kalahati ng Scores.
Ano talaga ang ipinangangako ng teksto ng 8-K
Hindi naglalarawan ng pansamantalang hakbang sa gastos ang dokumento. Inilalarawan nito ang "pagbabawas ng bilang ng mga antas sa organisasyon, pagpapasimple ng istruktura ng operasyon, pag-optimize ng mga proseso at kasangkapan, at pagsasama ng pagbuo ng produkto na pinatatakbo ng AI", halos tapos sa katapusan ng ikatlong quarter ng piskal na 2027.
Iyon ay siyam na buwang muling pagsasaayos na pang-istruktura na pinangakuan sa unang araw ng kalakalan matapos mawalan ang stock ng 29.5% sa dalawang sesyon. Hindi muling nag-aayos ang mga kompanya dahil sa pansamantalang takot. Ang matapat na pagbasa ay naniniwala ang pamunuan na permanenteng kaiba ang profile ng kita at margin na tinutungo nito kumpara sa lumikha ng piskal na 2026.
Mas negatibo ang pagbasang iyon kaysa ipinahiwatig ng 11.69% na pag-angat ng stock nang araw na iyon — at galing ito sa kompanya, hindi sa merkado.
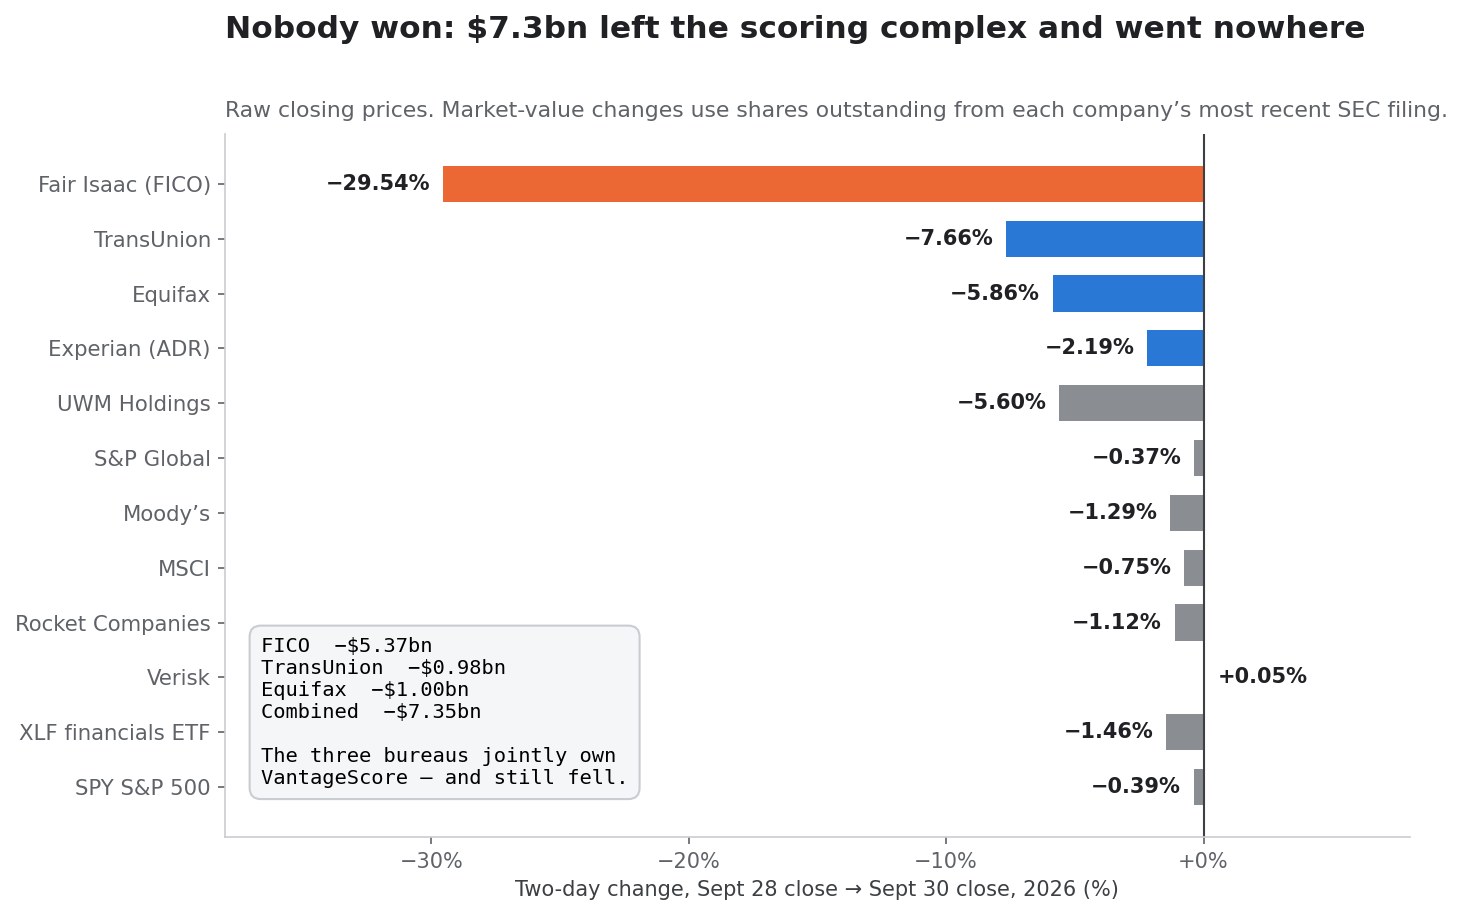
Sino talaga ang nanalo? Ang krus-seksiyon ng araw ng reaksiyon
Ang pinakasimpleng paraan upang subukin kung naglilipat ng halaga o sumisira ng halaga ang isang pangyayari ay tingnan kung sino ang tumanggap ng pera. Noong 29–30 Setyembre 2026, walang tumanggap.
Ang krus-seksiyon ng araw ng reaksiyon
| Kompanya | Pagsasara 28 Set | Pagsasara 30 Set | Galaw sa dalawang araw | Pagbabago sa halaga sa merkado |
|---|---|---|---|---|
| Fair Isaac (FICO) | $840.89 | $592.47 | −29.54% | −$5.365B |
| TransUnion | $66.19 | $61.12 | −7.66% | −$0.977B |
| Equifax | $145.78 | $137.24 | −5.86% | −$1.003B |
| Experian (ADR) | $33.38 | $32.65 | −2.19% | — |
| UWM Holdings | $1.25 | $1.18 | −5.60% | — |
| Rocket Companies | $11.64 | $11.51 | −1.12% | — |
| S&P Global | $395.92 | $394.47 | −0.37% | — |
| Moody's | $460.08 | $454.13 | −1.29% | — |
| MSCI | $542.72 | $538.66 | −0.75% | — |
| Verisk | $167.77 | $167.85 | +0.05% | — |
| XLF financials ETF | $54.19 | $53.40 | −1.46% | — |
| SPY (S&P 500) | $765.61 | $762.63 | −0.39% | — |
Gumagamit ang mga pagbabago sa halaga sa merkado ng bilang ng share na nasa sirkulasyon mula sa pinakahuling dokumento sa SEC ng bawat kompanya: FICO 21,597,635; TransUnion 192,800,000; Equifax 117,484,896. Sama-sama, nawalan ang tatlo ng $7.35 bilyon sa dalawang sesyon, laban sa S&P 500 na gumalaw lamang ng −0.39%.
Pag-aari ng mga bureau ang nanalo at bumaba pa rin sila
Ito ang natuklasang muling naglalatag sa buong pangyayari.
Itinatag ang VantageScore Solutions LLC noong 2006 bilang joint venture ng Equifax, Experian at TransUnion — istrukturang inilarawan sa mismong Form 10-K ng piskal na 2006 ng Equifax, na nagtatakda ng anunsiyo sa 14 Marso 2006. Magkasamang nagmamay-ari ang tatlong pambansang credit bureau ng modelong kakakuha lamang ng bahagi mula sa FICO.
At bumaba silang tatlo. TransUnion −7.66%, Equifax −5.86%, ang ADR ng Experian −2.19%.
Kung paglilipat ito ng bahagi — halagang lumilipat mula FICO tungo sa kakumpitensiya — kumita sana ang mga may-ari ng kakumpitensiya. Nawalan sila ng mga $2.0 bilyon nang sama-sama. Ang hatol ng merkado ay hindi "lumilipat sa mga bureau ang tubo ng FICO". Ito ay "lumiliit ang pondo ng bayarin sa mortgage scoring, at mas kaunti ang kinikita ng lahat ng kumukuha mula rito".
Napakahalaga ng pagkakaibang iyon sa paghuhula. May sahig ang pangyayaring paglilipat ng bahagi: nalilimitahan ang pagkalugi ng FICO ng bahaging maaari nitong mawala. Walang ganoong sahig ang pangyayaring pagpiga ng pondo ng bayarin, dahil ang presyong matitira ay itinatakda ng kompetisyon at hindi ng sinumang may hawak ng natitirang volume.
At hindi rin kumita ang mga nagbabayad
Kung lumiit ang pondo ng bayarin, dapat napunta sa mga nagpapautang ang tipid. Bumaba ang Rocket Companies ng 1.12% at ang UWM Holdings ng 5.60% sa parehong dalawang sesyon — walang umangat.
Sukat ang paliwanag. Inilagay ng mismong pagsusuri ng Rocket ang karaniwang tipid sa $1,600 kada pagsasara para sa mga nangungutang na nakatipid, at napupunta ang tipid na iyon pangunahin sa nangungutang, hindi sa nagpapautang. Ipinapasa ng originator ng mortgage ang gastos sa credit report; binabawasan ng mas murang iskor ang salaping kailangan ng nangungutang sa pagsasara, bahagyang pinapabuti ang antas ng pagiging kuwalipikado, at halos hindi binabago ang ekonomiya ng originator.
Kaya ang buong pagtutuos ng 29–30 Setyembre 2026 ay: $7.35 bilyong halaga sa merkado ang nasira sa buong kompleho ng scoring, walang nakalistang nakinabang, at isang kumalat na benepisyong ipinamahagi sa mga bumibili ng bahay sa Amerika sa mga $1,600 kada transaksiyon. Ganyan ang hitsura ng isang pag-reset ng presyong may regulasyon sa isang merkado ng kapital — at padron itong sulit kilalanin, dahil pareho ang hugis nito sa pagsubok sa ikaapat na carrier ng Crown Castle, kung saan mas maraming halaga ang sinira ng isang muling pagpepresyo sa buong sektor kaysa sa inilipat nito.
Ang presedente ng 2006 na dinemanda na ng FICO at natalo
Hindi bago ang problema ng FICO sa kompetisyon, at hinarap na ito ng kompanya sa korte at natalo.
Inanunsiyo ang VantageScore Solutions noong 14 Marso 2006. Nagdemanda ang Fair Isaac, na ibinibintang ang paglabag sa antitrust, paglabag sa trademark, at mapanlinlang na patalastas. Nanalo ang joint venture.
Makalipas ang dalawampung taon, may bakas ng distribusyon patungo sa konsyumer ang VantageScore sa pamamagitan ng mga serbisyo sa pagsubaybay ng kredito, ugnayan sa mga bureau, at isang henerasyon ng modelo — 4.0 — na pinatunayan ng FHFA sa parehong araw ng FICO 10T. Ang wala rito, sa loob ng dalawampung taon, ay isang dahilan upang gamitin ito ng isang nagpapautang sa conforming na mortgage.
Ang nagbago ay hindi ang kalidad ng modelo, ang katayuan nito sa pag-apruba, o ang distribusyon nito. Ang nagbago ay itinaas ng FICO ang presyo nito mula $0.60 tungong $10.00 at sumagot ang Equifax ng $4.50.
Iyan ang aral na itinuturo ng talaan, at naaangkop ito nang malayo lampas sa credit scoring. Ang kakumpitensiyang hindi makapanalo sa produkto ay maaaring maghintay nang walang hanggan upang gawin siyang mapagkumpitensiya sa presyo ng nangunguna. Sa loob ng dalawampung taon, hindi natalo ng VantageScore ang FICO. Hindi niya kailangang talunin. Kailangan lang niyang nandoon nang ginawa siyang makatuwirang pagpipilian ng mismong patakaran sa presyo ng FICO.
Magkano ang halaga ng stock ng FICO sa $740
Sa natatag nang mekanismo, nagiging mahahawakan ang tanong sa pagpapahalaga: ano ang ipinapalagay ng $740?
Ang mga multiplo
Sa $740.00 sa 21,597,635 share, ang kapitalisasyon sa merkado ng FICO ay $15.98 bilyon. Ang pagdagdag ng netong utang na $5.33 bilyon ay nagbibigay ng halaga ng negosyo na humigit-kumulang $21.32 bilyon.
Laban sa sariling gabay ng FICO, itinaas noong 29 Hulyo 2026:
| Sukatan | Na-update na gabay PT2026 | Sa $740.00 |
|---|---|---|
| Kita | $2.53B | EV/kita 8.4× |
| GAAP net income | $850M | P/E 18.8× |
| GAAP EPS | $36.86 | P/E 20.1× |
| Non-GAAP net income | $979M | P/E 16.3× |
| Non-GAAP EPS | $42.43 | P/E 17.4× |
Itinaas ang gabay mula sa $2.45 bilyong kita, $825 milyong GAAP net income at $35.60 na GAAP EPS. Ang paggawang taunan ng operating income ng quarter ng Hunyo na $362,628K ay nagbibigay ng mga $1.45 bilyon, para sa EV/EBIT na mga 14.7×; ang paggawang taunan ng numero ng siyam na buwan ay nagbibigay ng $1.33 bilyon at 16.0×.
Hindi iyon mahal na multiplo para sa negosyong may 70% na pinagsamang operating margin. Hindi rin ito mura kung ang kitang pinag-aaplayan ay ang tuktok.
Ang tanong na hindi kayang sagutin ng mga multiplo
Ang kita ng FICO sa piskal na 2026 ay, ayon sa mismong paglalahad ng kompanya, isang kuwento ng pagtaas ng presyo. Ang kaugnay na tanong ay hindi kung mura ang 20 beses ng kita. Ito ay aling kita.
Apat na posibilidad:
- Isang napapanatiling bagong pundasyon. Nabubuhay ang presyong $10 dahil pinapanatiling buo ng tri-merge, ng mga kinakailangan sa securitization ng MBS, at ng pagpapautang na hindi mortgage ang volume ng FICO. Ang kita sa piskal na 2026 ang sahig.
- Pansamantalang pakinabang mula sa pagpepresyo bago ang pag-reset ng volume. Tumaas ang presyo, hawak pa ang volume sa ngayon, at nagno-normalize ang dalawa kapag natapos na ng mga nagpapautang ang paglipat. Ang kita sa piskal na 2026 ay isang tuktok.
- Huling pagsulong bago ang tunay na paglipat ng bahagi. Ang Rocket ang una sa marami. Ang kita sa piskal na 2026 ang rurok ng siklong hindi na uulit.
- Isang halo. Makabuluhang nagre-reset ang ekonomiya ng iskor sa mortgage habang nananatiling buo ang prangkisang hindi mortgage — underwriting ng card, sasakyan, personal na pautang, kredito sa maliit na negosyo, pamamahala ng panganib sa bangko, analitika sa seguro, pangongolekta at myFICO. Ang kita sa piskal na 2026 ay bahagyang pang-istruktura at bahagyang pansamantala.
Ang ikaapat na senaryo ang pinakamalamang at pinakamahirap presyuhan, dahil kailangan nitong ihiwalay ang kita ng Scores sa mortgage mula sa lahat ng iba — isang paghahati na hindi inihahayag ng FICO.
Ang stress test na mahalaga
Dahil walang makakaalam nang eksakto sa bahagi ng mortgage, ang matapat na paraan ay diretsong diinan ang Scores segment at basahin ang lumalabas na multiplo. Simula sa taunang pinagsamang operating income na humigit-kumulang $1,332 milyon, laban sa taunang operating income kada segment ng Scores na humigit-kumulang $1,490 milyon — mas malaki ang numero kada segment dahil nasa ilalim nito ang hindi naipaloob na gastos ng korporasyon at ang kompensasyong batay sa share:
| Pagbaba ng operating income ng Scores | Ipinahiwatig na kabuuang operating income | EV/EBIT sa $740 |
|---|---|---|
| 0% | $1,332M | 16.0× |
| −10% | $1,183M | 18.0× |
| −20% | $1,034M | 20.6× |
| −30% | $885M | 24.1× |
| −40% | $736M | 28.9× |
| −50% | $587M | 36.3× |
Basahin nang pabaligtad ang talahanayan upang mahanap ang ipinapalagay ng merkado. Upang mag-trade ang FICO sa $740 sa EV/EBIT na multiplong 20× — karaniwan para sa mataas na kalidad na negosyo sa analitika — hindi dapat bumaba ang operating income ng Scores nang higit sa mga 18%. Sa multiplong 25×, mga 32% ang toleransiya.
Kaya ang nakapaloob na batayang senaryo ng merkado ay pagbaba ng operating income ng Scores sa pagitan ng malapit sa dalawampu at bahagyang higit sa tatlumpung porsiyento. Kung tama iyon ang buong debate sa pamumuhunan. Ang hindi nito kinakatawan: isang merkadong pinepresyuhan ang FICO para sa pagkalipol.
Pinalalaki ng utang ang sensitibidad ng equity
Pansinin kung ano ang ginagawa ng pagkakautang sa talahanayang ito. Ang halaga ng negosyo ay $21.32 bilyon, kung saan $5.33 bilyon ang netong utang. Ang 20% na pagbaba ng operating income ng Scores ay proporsyonal na nagpapababa sa halaga ng negosyo kung mananatili ang multiplo — ngunit nakapirmi ang utang sa nominal na halaga, kaya sinasagap ng equity ang buong pagbabago.
Kuwentahin: sa patuloy na EV/EBIT na 16.0× at 20% na pagbawas sa Scores, bumababa ang halaga ng negosyo sa mga $16.5 bilyon, ang equity sa mga $11.2 bilyon, at ang presyo ng share sa mga $519 — pagbabang 30% mula $740 dahil sa 20% na pagbaba ng tubo ng isang segment. Ang pagpapalaking iyon ang binili ng siyam na buwang buyback, at ito ang praktikal na halaga ng pagpapalit ng $2.5 bilyong kakayahang umangkop sa balanse tungo sa mga share na binawi sa $1,409. Lumilitaw ang parehong aritmetika sa talaan ng buyback na $4.33 bilyon ng Lululemon, kung saan naging pangunahing paliwanag ang isang buyback na isinagawa malapit sa tuktok para sa sumunod na pagbaba ng share.
Kung saan tama ang mga positibo
Ang dokumentong sanggunian na isang panig lang ang ipinagtatanggol ay hindi dokumentong sanggunian. Tatlong bagay na pabor sa FICO ang tunay na matibay at kulang ang timbang sa negatibong ulat.
Ang hindi mortgage ang pinakamalaking bahagi ng prangkisa at walang nakahawak dito
Pinamamahalaan ng FHFA ang paghahatid ng conforming na mortgage. Hindi nito pinamamahalaan ang underwriting ng credit card, pagpapautang sa sasakyan, personal na pautang, kredito sa maliit na negosyo, pamamahala ng panganib sa bangko, analitika sa seguro, pagpapasya sa pangongolekta, daloy laban sa pandaraya, o pagsubaybay sa kredito ng konsyumer. Ginagamit ang FICO Score ng 90% ng nangungunang mga nagpapautang sa Estados Unidos at makukuha ito sa mahigit 40 bansa sa labas ng Estados Unidos.
Walang anuman sa pagkakasunod-sunod ng 2025–2026 ang nagbabago nito. Ang kita ng B2C Scores — ang negosyong subscription ng myFICO at ang royalty sa mga iskor na ibinebenta nang hindi direkta sa mga konsyumer — ay lumago ng 5% sa quarter ng Hunyo at nananatiling lubos na nasa labas ng saklaw ng regulasyon.
Tunay na sahig ang kinakailangan sa securitization
Patuloy na hinihingi ng merkado ng mortgage-backed securities ang mga iskor ng FICO para sa layuning securitization. Ang nagpapautang na nag-oorihinate ng pautang na iniskor gamit ang VantageScore ay nananatiling kumikilos sa loob ng pangalawang merkadong ang mga kombensiyon, makasaysayang datos sa performance, at inaasahan ng mga namumuhunan ay nakatayo sa FICO. Mabagal magbago ang mga kombensiyon, at hindi lamang nasa kamay ng FHFA ang pagbabago.
Tunay ang gastos sa paglipat, at pinatutunayan ito ng mismong mga pagbubukod ng Rocket
Ang Rocket ang pinakamalakas na posibleng kaso ng pagsubok: isang malaki at teknolohikal na sopistikadong originator na nagpatakbo ng apat na buwang magkatulad na pagsusuri sa 1.4 milyong credit report at hayagang kaayon sa pagtulak ng direktor ng FHFA para sa kompetisyon. Kahit ang Rocket ay pinanatili ang FICO para sa mortgage ng investment property, pangalawang bahay, home equity, pautang na FHA at jumbo.
Ang listahan ng mga pagbubukod na iyon ang positibong tesis na ginawang konkreto. Hindi nagbago ang mga bahagi ng merkado ng mortgage sa labas ng conforming na saklaw, at hindi inilipat ng pinakamotibadong nagpapautang ang mga ito.
Paano subaybayan ang stock ng FICO mula rito: anim na hakbang
Ang tesis na hindi mo masusubaybayan ay tesis na hindi mo mahahawakan. Anim na bagay ang nagtatakda kung aling senaryo sa itaas ang nagaganap, at ang anim ay nakikita.
Hakbang 1 — Subaybayan ang presyo kada yunit, hindi ang ulo ng balita
Hayagang iniuugnay ng pagsusuri ng pamunuan ng FICO ang paglago ng kita ng Scores sa presyo kada yunit. Gagawin ang pareho ng bawat susunod na 10-Q, o titigil ito sa paggawa noon. Ang pangungusap na hahanapin sa bawat dokumento ay ang nagpapaliwanag sa pagbabago ng kita ng business-to-business na Scores. Kapag lumipat ito mula sa "mas mataas na presyo kada yunit ng iskor sa mortgage origination" tungo sa "pagtaas ng volume" o, mas masama, tungo sa pagbabang iniuugnay sa presyo, nagsimula na ang pag-reset.
Hakbang 2 — Ihiwalay ang royalty sa funded loan fee
Hinahati ng direktang programa ng lisensiya ang kita ng FICO sa mortgage sa royalty kada iskor at bayad kada pagsasara. Magkaiba ang kilos nila sa buong siklo ng origination. Anumang paglalahad na naghihiwalay sa kanila — sa 10-K, sa tawag tungkol sa kita, o sa sariling ulat ng isang reseller — ay mas mayaman sa impormasyon kaysa sa pinagsamang numero.
Hakbang 3 — Bantayan ang pagiging karapat-dapat ng FICO 10T sa paghahatid
Ito ang binary na may pinakamalaking leverage sa buong kuwento. Isinasaad ng FHFA na kasalukuyang hindi karapat-dapat para sa paghahatid ang FICO 10T at maglalabas ng gabay ang mga institusyon kapag naging karapat-dapat na ito. Muling binubuhay ng pag-apruba ang pakete — Classic FICO kasama ang libreng 10T, walang karagdagang funded loan fee — na siyang pinakamalakas na kasangkapang pangkompetisyon ng FICO. Ang apat na taon ng magkasamang pag-apruba nang walang pagiging karapat-dapat sa paghahatid ang batayang rate; ituring ang anumang pag-apruba bilang tunay na katalista pataas sa halip na inaasahan.
Hakbang 4 — Basahin ang operating income ng Software, hindi ang ARR ng Software
Ang ARR ng plataporma na +62% at ang net retention ng plataporma na 148% ang mga numerong nasa ulo ng balita. Bumaba ang operating income ng Software segment ng 19.0% taon-sa-taon. Pareho silang totoo. Isa lang ang nagsasabi sa iyo kung kumikita ang diversipikasyon. Ang parehong problema sa piling sukatan ang nasa likod ng hindi paulit-ulit na aytem na nagpapalobo sa P/E ng Netflix. Subaybayan ang operating income kada segment at ang kabuuang dollar-based net retention na 109%, hindi ang bahagi ng plataporma.
Hakbang 5 — I-modelo ang amortisasyon ng term loan
Nag-aamortize ang karagdagang term loan ng $75 milyon kada quarter mula Setyembre 2026 hanggang Hunyo 2027, pagkatapos ay $112.5 milyon kada quarter. Kontraktuwal ang iskedyul na iyon at binabawasan nito ang kapital na malayang magagamit. I-modelo ito nang hayagan laban sa libreng daloy ng salapi bago ipalagay na magpapatuloy ang buyback sa anumang bilis.
Hakbang 6 — Bantayan ang pag-aayos ng ASR sa 10-K ng piskal na 2026
Nagsasara ang $1.5 bilyong ASR sa ikaapat na quarter ng piskal na 2026 at ihahayag ang panghuling bilang ng share at ang karaniwang presyo sa taunang ulat. Dalawang bagay ang sinasabi sa iyo ng paglalahad na iyon: ang tunay na buong gastos ng pinakamalaking buyback sa kasaysayan ng kompanya, at kung gaano kalaking hindi inaasahang pakinabang ang ibinigay ng pagbagsak noong Setyembre sa $300 milyong bahaging hindi pa naihahatid.
Maikakabit mo ang anim sa isang awtomatikong watchlist gamit ang mga kasangkapan sa stock ng SimianX AI, na sabay na sinusubaybayan ang mga dokumento, paglalahad kada segment, at reaksiyon ng presyo:
- SimianX AI — ang plataporma ng pananaliksik
- Live analysis command room — real-time na multi-agent na pagsusuri ng
FICO - Market Pulse — pagtuklas ng pangyayari sa iisang pangalan
- Crypto Leaderboard — pagsubaybay sa performance kada modelo
- Puntos at presyo — kung paano gumagana ang paggamit
Positibo, batayan at negatibo: ang talahanayan ng senaryo
| Senaryo | Pangunahing palagay | Landas ng operating income ng Scores | Ipinahiwatig na balangkas |
|---|---|---|---|
| Negatibo | Nagiging default ang VantageScore 4.0 sa karamihan ng malalaking conforming na originator; nagre-reset ang presyo kada iskor ng FICO patungo sa $4.50; nananatiling hindi karapat-dapat ang FICO 10T; patuloy na bumababa ang operating income ng Software | −35% hanggang −50% | Muling pinepresyuhan ang EV/EBIT sa 24–36× sa kasalukuyang EV; sinasagap ng equity ang buong pagbaba dahil sa $5.33B na netong utang; nalilimitahan ang karagdagang buyback ng $450M/taon na amortisasyon |
| Batayan | Makabuluhang lumilipat ang bahagi sa conforming na mortgage ngunit tumatagal ang hindi mortgage, B2C at mga kombensiyon sa securitization; bahagyang nagre-reset ang presyo; nagiging matatag ang Software | −15% hanggang −25% | EV/EBIT 19–22×; pag-reset ng kita nang walang pagkawala ng prangkisa; bumababa sa halip na lumala ang pagkakautang |
| Positibo | Nagiging karapat-dapat sa paghahatid ang FICO 10T; neutralisado ng pakete ang agwat sa presyo; ginagamit ng mga nagpapautang ang dalawang modelo; sa wakas ay itinataas ng paglago ng plataporma ng Software ang operating income kada segment | −5% hanggang +10% | EV/EBIT 14–17×; lumalabas na ang pagbaba mula $1,858.91 ay nagdiskuwento ng pag-reset na mas malaki kaysa aktuwal na nangyari |
Hindi hinihingi ng negatibong senaryo na mawala ang prangkisa ng FICO. Hinihingi lamang nito na mag-reset ang ekonomiya ng iskor sa mortgage habang hindi nakakabawi ang software. Hindi hinihingi ng positibong senaryo na mabigo ang VantageScore; hinihingi nito na maipadala ang FICO 10T.
Pansinin ang wala sa tatlong hanay: isang palagay kung "mura" ba ang stock. Sa 16–20 beses ng kita, hindi halatang mura at hindi rin halatang mahal ang FICO. Hindi ang multiplo ang baryabol. Ang denominador.
Mga madalas itanong
Bakit bumagsak ang stock ng FICO ng 26.52% noong 29 Setyembre 2026?
Naglathala ang FHFA ng mga pagsasaayos sa paunang bayarin na nagpapantay sa presyo ng mortgage sa pagitan ng Classic FICO at VantageScore 4.0, inaalis ang parusang pang-ekonomiyang binabayaran ng nagpapautang sa pagpili ng mas murang modelo. Sa naunang sesyon, inanunsiyo ng Rocket Mortgage na magiging default nitong modelo ang VantageScore 4.0 para sa mga karapat-dapat na conforming na pautang na direkta sa konsyumer mula sa ikaapat na quarter ng 2026. Bumaba ang FICO mula $840.89 tungong $617.87 sa 4,914,500 share, mga labindalawang beses ng karaniwang volume.
Nawala ba ang monopolyo ng FICO sa credit score ng mortgage noong Setyembre 2026?
Hindi — nawala ito noong 8 Hulyo 2025, nang unang pinahintulutan ng pansamantalang patakaran ng FHFA ang mga nagpapautang na maghatid ng conforming na pautang na iniskor gamit ang VantageScore 4.0. Ang nagbago noong Setyembre 2026 ay ang presyo, hindi ang pahintulot. Bumaba ang FICO ng 8.91% sa araw ng patakaran noong 2025 at ng 26.52% sa araw ng presyo noong 2026.
Magkano ang isang iskor ng mortgage ng FICO sa 2026?
Depende sa napiling modelo. Sa ilalim ng Mortgage Direct License Program ng FICO: ang Classic FICO ay $4.95 kada iskor kasama ang $33 na funded loan fee kada nangungutang kada iskor, o $10.00 kada iskor nang walang funded loan fee. Ang nakatayong FICO Score 10T ay $0.99 kada iskor kasama ang $65 na funded loan fee kada nangungutang, at libre kapag kasama ng Classic FICO. Ang royalty ng FICO ay humigit-kumulang $0.60 kada iskor hanggang 2022.
Mas mura ba ang VantageScore 4.0 kaysa FICO?
Ayon sa inilathalang presyo, oo. Pinepresyuhan ng Equifax ang mga credit score ng VantageScore 4.0 para sa mortgage sa $4.50 kada iskor at nangako itong panatilihin ang presyong iyon hanggang katapusan ng 2027. Sa saradong tri-merge na pautang na may dalawang nangungutang — anim na iskor — iyon ay $27.00 laban sa $60.00 para sa pinakamurang opsiyong kada iskor ng FICO at $227.70 sa ilalim ng performance model ng Classic FICO.
Sino ang nagmamay-ari ng VantageScore?
Itinatag ang VantageScore Solutions LLC noong 2006 bilang joint venture ng Equifax, Experian at TransUnion, inanunsiyo noong 14 Marso 2006. Dinemanda ng Fair Isaac ang joint venture noong 2006 na ibinibintang ang paglabag sa antitrust, paglabag sa trademark, at mapanlinlang na patalastas; nanalo ang joint venture.
Bakit bumili muli ang FICO ng $3 bilyong stock bago ang pagbagsak?
Inaprubahan ng lupon ng FICO ang tatlong tumataas na awtorisasyon sa pagbili muli sa loob ng labindalawang buwan — $1.0B noong Hunyo 2025, $1.5B noong Pebrero 2026, $2.0B noong Hunyo 2026 — at ginamit ng kompanya ang $3.05 bilyon sa siyam na buwan hanggang 30 Hunyo 2026 laban sa $778 milyong operating cash flow. Ang pinakamalaking bahagi ay isang pinabilis na pagbili muli ng share na $1.5 bilyon na pinasok noong 5 Hunyo 2026 at buong tinustusan ng karagdagang term loan na $1.5 bilyon. Ang nakapaloob na karaniwang naihatid na gastos ay humigit-kumulang $1,408.81 kada share.
Ano ang FICO Score 10T at bakit hindi ito magamit ng mga nagpapautang?
Ang FICO Score 10T ay ang mas bagong modelo ng FICO sa mortgage scoring, pinatunayan at inaprubahan ng FHFA noong 24 Oktubre 2022 — sa parehong araw ng VantageScore 4.0. Idinagdag ito sa Selling Guides ng mga institusyon noong Abril 2026 at inilathala ang makasaysayang datos nito noong Hulyo 2026, ngunit isinasaad ng FHFA na kasalukuyang hindi ito karapat-dapat para sa paghahatid. Maglalabas ng gabay ang mga institusyon kapag naging karapat-dapat na ito.
Mura ba ang stock ng FICO sa $740?
Sa $740.00, nagti-trade ang FICO sa mga 20.1 beses ng ginabayang GAAP EPS na $36.86 at mga 16.0 beses ng taunang operating income sa halaga ng negosyong $21.32 bilyon. Pangkaraniwan ang mga multiplong iyon para sa negosyong may 70% na pinagsamang operating margin. Hindi ang multiplo ang tanong kundi ang kita: ang resulta ng piskal na 2026 ay pinatakbo, ayon sa mismong dokumento ng FICO, ng mas mataas na presyo kada yunit ng iskor sa mortgage origination na ginawa na ngayong opsiyonal ng regulator.
Magkano ang halaga ng pagbawas ng manggagawa, at ilang tao?
May 3,876 empleyado ang FICO noong 30 Hunyo 2026. Ang humigit-kumulang 15% na pagbawas na pinangakuan noong 1 Oktubre 2026 ay sumasaklaw sa mga 581 posisyon, na may gastos bago ang buwis na humigit-kumulang $27.0 milyon na naitala sa ikaapat na quarter ng piskal na 2026 — mga $46,400 kada posisyon. Inaasahang halos tapos na ang plano sa katapusan ng ikatlong quarter ng piskal na 2027.
Konklusyon: palaging nasa presyo ang moat, hindi sa pagtatayo
Ang kalamangan sa kompetisyon ng Fair Isaac sa mortgage scoring ay hindi kailanman pangunahing ang kalidad ng hula ng modelo nito. Pinatunayan ng parehong regulator ang VantageScore 4.0 sa parehong araw ng pinakabagong modelo ng mismong FICO. Ang kalamangan ay ang iskor ng FICO ang pinagtayuan ng sistema, at mahal ang paglipat kumpara sa isang murang paulit-ulit na bayad.
Ginugol ng FICO ang apat na taon sa pagpapamahal ng bayad na iyon. Ang bawat pagtaas, nang hiwalay, ay makatuwiran — may kapangyarihan sa pagpepresyo ang kompanya at ginamit ito, at ang resulta ay 90% na margin kada segment at isang stock na umabot sa $2,382.40. Sa kabuuan, tinunaw ng mga pagtaas ang nag-iisang bagay na pumipigil sa sistema: ang katotohanang hindi sulit ang abala ng paglipat.
Pagkatapos, nang labing-apat na buwan nang umiiral ang pansamantalang patakaran ng FHFA at umaandar na ang limitadong rollout, umutang ang FICO ng $2.5 bilyon at binawi ang 2.17 milyong share sa karaniwang gastos na malapit sa $1,409 — isang pustang permanente ang kitang nalikha ng mga pagtaas ng presyo. Makalipas ang siyam na buwan, nakamarka sa $740.00 ang mga share na iyon, negatibong $4.1 bilyon ang equity sa libro, at nangako na ang kompanyang alisin ang 15% ng mga posisyon nito.
Wala sa mga ito ang gumagawa sa FICO na masamang negosyo. Ang kompanyang kumikita ng 90.8% na margin sa nakaugat na pamantayan, na 90% ng nangungunang mga nagpapautang sa Estados Unidos ang kliyente at buo ang prangkisang hindi mortgage, ay napakahusay na negosyong nagti-trade sa pangkaraniwang multiplo. Hindi pagkalipol ang nakapaloob sa presyong $740 — nakapaloob dito ang tulad ng 20% hanggang 30% na pag-reset sa operating income ng Scores, na isang maipagtatanggol na gitnang kaso.
Ang itinatag ng pagkakasunod-sunod ay isang padrong may pangalan na sulit dalhin sa ibang sitwasyon ng mga prangkisang may regulasyon:
Kapag pinagkakakitaan ng protektadong negosyo ang proteksiyon nito nang mas mabilis kaysa sa gastos sa paglipat na pinagsasandalan nito, tinutustusan nito ang pagpasok ng sarili nitong kakumpitensiya. Hindi kailanman ang pahintulot ng regulator ang nagbubuklod na hadlang. Ang presyo.
Umuulit ang padrong iyon. Pareho ang istruktura nito sa isang tower REIT na natuklasang mas maliit ang halaga ng opsiyon nito sa ikaapat na carrier kaysa sa binayaran ng merkado, at pareho sa isang nangungunang kompanya sa pagbabayad na natuklasang hindi moat ang paglago ng volume nang walang paglago ng margin. Sulit itong kilalanin nang maaga, dahil laging pampubliko ang talaang nagtatala nito — sa kaso ng FICO, apat na taon bago gumalaw ang presyo.
Para sa patuloy na na-a-update na tanaw sa mga dokumento ng FICO, paglalahad kada segment, reaksiyon ng presyo at magkakaibang interpretasyon ng mga ito, tuklasin ang SimianX AI. Awtomatikong sinusubaybayan ng mga kasangkapan nito sa pananaliksik na multi-agent ang anim na hakbang sa pagsubaybay sa itaas at nagbibigay-babala kapag nagbago ang wika ng isang dokumento.
Kaugnay na Babasahin
- Crown Castle at ang ikaapat na operator: SpaceX o DISH
- Lululemon sa ilalim ng $100: sira o bihirang bilhin?
- Netflix −4.7%: $2.8B Warner Fee na Nagpapaganda ng P/E
- PayPal Stock Bumagsak ng 13%: TPV +10%, Margin +1.5% Lang
- Spectrum ng SpaceX: AT&T, Verizon at T-Mobile, Sinuri
Mga Sanggunian
- FHFA — Patakaran sa credit score at mga update sa pagpapatupad — ang kanonikal na iskedyul ng hakbang at kasalukuyang pagiging karapat-dapat ng modelo
- FHFA — Pumapasok ang pagbili ng bahay sa bagong panahon ng kompetisyon sa credit score — ang sariling paglalatag ng ahensiya sa pagbubukas
- Form 10-Q ng Fair Isaac Corporation, quarter na nagtapos 30 Hunyo 2026 — tala kada segment, utang, treasury stock, tala sa ASR, bilang ng empleyado
- Form 8-K ng Fair Isaac, 6 Oktubre 2026 (Item 2.05) — ang ~15% na pagbawas ng manggagawa at $27.0 milyong gastos
- Form 8-K ng Fair Isaac, 8 Hunyo 2026 — ang $1.5 bilyong karagdagang term loan at ang $1.5 bilyong ASR
- Form 8-K ng Fair Isaac, 20 Marso 2026 — ang $1.0 bilyong 6.250% Senior Notes na magmamature sa 2034
- Resulta ng ikatlong quarter ng piskal na 2026 ng FICO (Exhibit 99.1) — kita kada segment, ARR, retention, itinaas na gabay
- Investor Relations ng FICO — resulta ng ikatlong quarter ng piskal na 2026 — ang sariling anunsiyo ng kompanya
- FICO Mortgage Direct License Program — ang inilathalang listahan ng presyo para sa 2026
- Sinagot ng Equifax ang direktang programa ng lisensiya ng FICO sa isang plano ng presyo — ang pangakong $4.50 para sa VantageScore 4.0 hanggang 2027
- Hiniling ni Senador Hawley sa FTC na imbestigahan ang presyo ng FICO sa mortgage — ang pag-usad mula $0.60 tungong $10 at ang pagsipi sa 88% na margin
- Itinaas ng FICO ang presyo ng iskor sa mortgage tungong $4.95 — ang baitang ng presyo noong 2025, naiulat sa mismong panahon
- Bumagsak ang stock ng FICO sa gitna ng takot sa kompetisyon ng credit score — ulat sa mismong araw ng sesyon ng 29 Setyembre
- Freddie Mac — Inisyatiba sa mga modelo at ulat ng credit score — gabay sa pagpapatupad mula sa panig ng mga institusyon
- VantageScore Solutions — pagmamay-ari, henerasyon at distribusyon ng modelo
- Indeks ng mga dokumento sa SEC ng Fair Isaac Corporation — lahat ng dokumentong sinipi sa itaas
- Makasaysayang presyo ng stock ng FICO — ang araw-araw na pagsasarang ginamit sa mga talahanayan ng talaan
- Investopedia — Pinabilis na pagbili muli ng share — ang mekanismo ng ASR noong Hunyo 2026
- Investopedia — Halaga ng negosyo — ang sukatan sa pagpapahalagang ginamit sa itaas
- Investopedia — SOFR — ang sanggunian na interes ng karagdagang term loan
- Investopedia — Pagbili muli ng stock — ang mekanismo at mga kapalit sa pagbili muli
- Investopedia — Presyong pantay na timbang ayon sa volume — kung paano tinutukoy ang panghuling bilang ng share ng ASR
- Investopedia — Netong utang — ang sukatan ng pagkakautang na ginamit sa buong teksto
- Investopedia — Economic moat — ang konseptong sinusubok ng artikulong ito laban sa rekord ng presyo ng FICO


