 Par Muke
Comment Fair Isaac a tarifé son propre monopole hypothécaire jusqu'à le détruire
Le 29 septembre 2026, Fair Isaac Corporation a perdu 26,52 % de sa valeur en une seule séance : la pire journée de l'histoire boursière de l'entreprise. Deux jours plus tard, le titre gagnait 11,69 %. Huit séances après, il reprenait encore 10,85 % pour clôturer à 740,00 dollars le 12 octobre. Ces trois chiffres ont été lus, presque partout, comme une histoire de choc et de soulagement : le régulateur a brisé le monopole, le marché a paniqué, puis les investisseurs se sont ravisés.
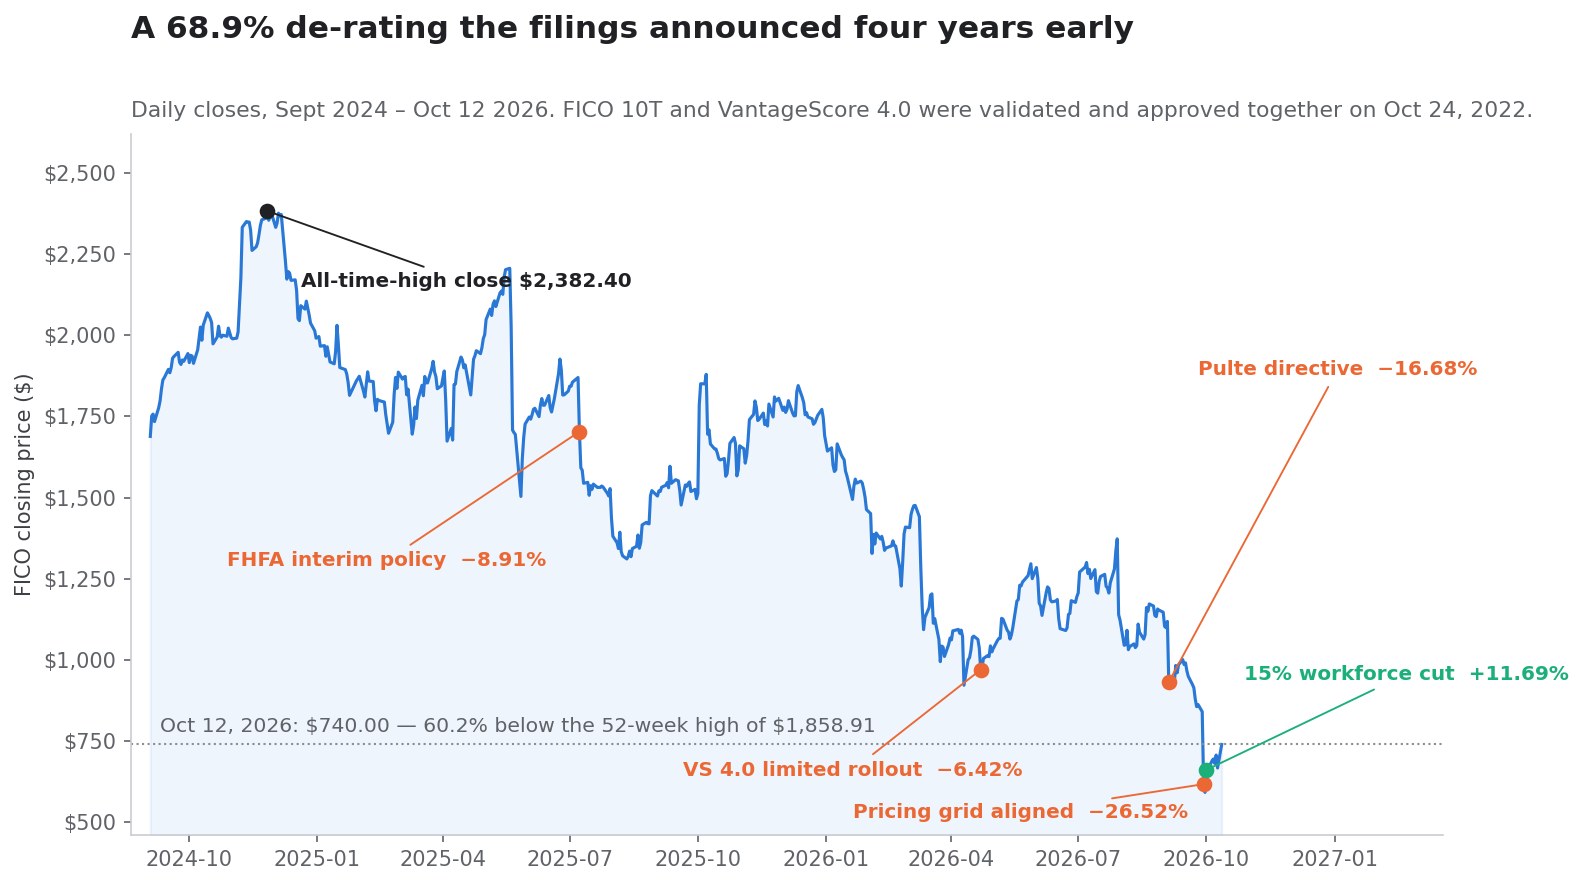
Cette lecture est fausse d'une manière précise et vérifiable. Le régulateur n'a pas brisé le monopole de FICO le 29 septembre 2026. Il l'avait déjà brisé — formellement, publiquement et par écrit — le 8 juillet 2025, lorsque la Federal Housing Finance Agency a publié une politique intérimaire autorisant les prêteurs à livrer des prêts conformes notés avec VantageScore 4.0. FICO a reculé de 8,91 % ce jour-là, puis a passé les quatorze mois suivants à se négocier comme si rien ne s'était produit, atteignant encore 1 118,93 dollars le 3 septembre 2026.
Ce qui s'est passé le 29 septembre n'était pas la perte de l'exclusivité. C'était la perte du prix. La FHFA a aligné la grille de frais initiaux de sorte qu'un prêteur choisissant VantageScore 4.0 ne paie plus de pénalité économique pour ce choix. Vingt jours plus tôt, lorsque la même agence avait levé le dernier obstacle opérationnel et ouvert VantageScore 4.0 à tous les prêteurs agréés, l'action FICO avait gagné 5,35 %. Le marché a valorisé l'accès à plus cinq pour cent et la parité tarifaire à moins vingt-sept.
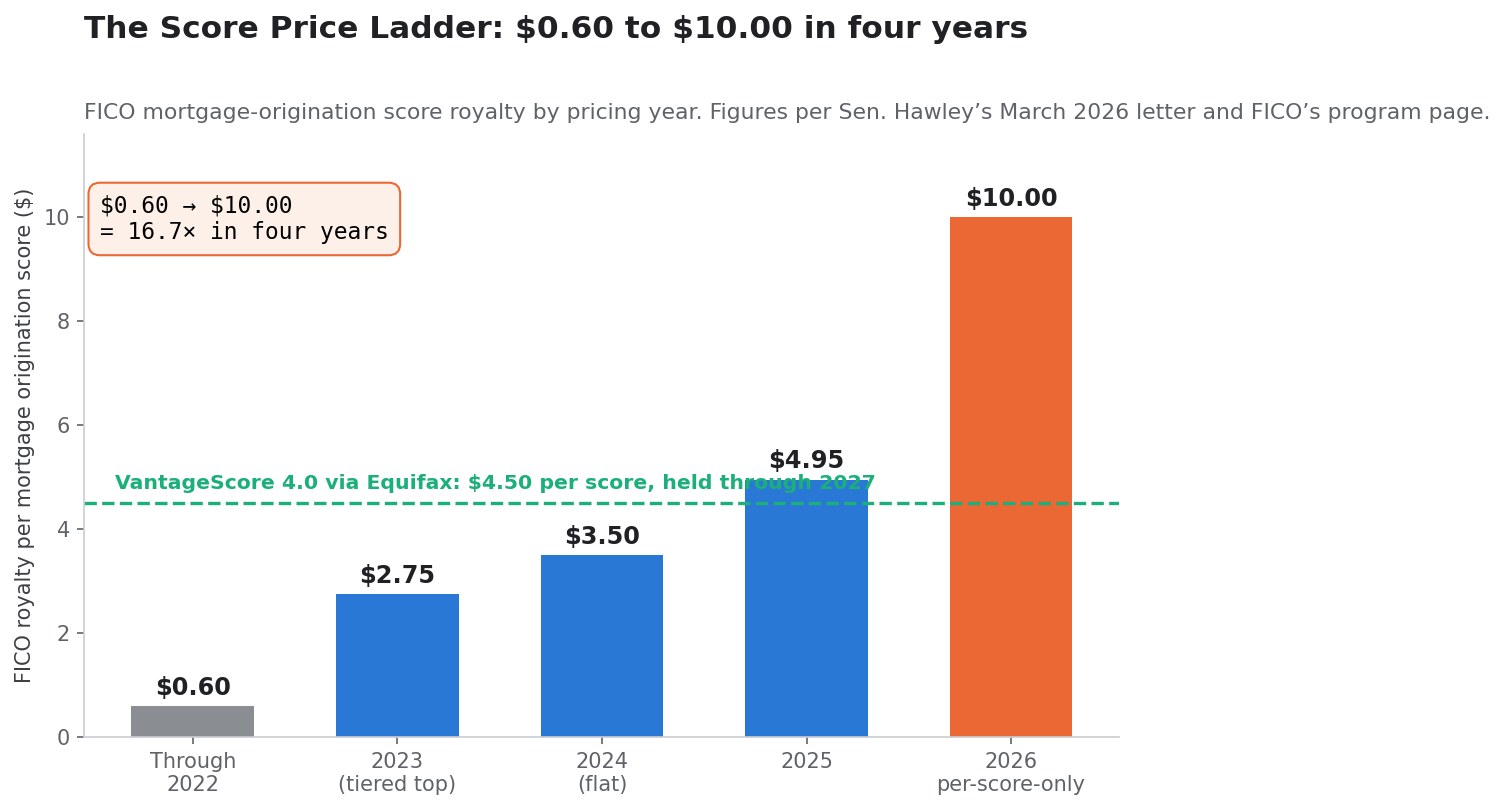
Cette asymétrie est toute l'histoire, et elle n'est pas accidentelle. Entre 2022 et 2026, FICO a porté sa redevance de score d'origination hypothécaire d'environ 0,60 à 10,00 dollars par score : une multiplication par 16,7 en quatre ans. Chaque dollar de cette hausse a presque intégralement alimenté le résultat opérationnel, car le segment Scores supporte environ 42 millions de dollars de coûts trimestriels pour 459 millions de chiffre d'affaires trimestriel. La hausse a aussi fait deux autres choses : elle a rendu un concurrent à 4,50 dollars économiquement rationnel pour la première fois en vingt ans, et elle a attiré un sénateur américain, un signalement antitrust et, finalement, un régulateur disposé à niveler la grille de frais.
Puis, sur les neuf mois jusqu'au 30 juin 2026, FICO a emprunté environ 2,53 milliards de dollars et dépensé 3,05 milliards pour racheter ses propres actions à un coût moyen livré proche de 1 409 dollars, face à 778 millions de flux de trésorerie opérationnel sur la même période. Le 12 octobre 2026, l'action clôturait à 740,00 dollars.
Cet article est un document de référence, pas une recommandation. Il reconstitue, à partir de documents réglementaires primaires et de grilles tarifaires publiées, quatre choses : le registre complet des avis de la FHFA avec la réaction de FICO à chaque jalon ; l'échelle de prix du score qui a produit les bénéfices ; le registre d'allocation du capital qui a endetté ces bénéfices ; et l'arithmétique sectorielle qui détermine ce que vaut réellement une réinitialisation de l'économie du score hypothécaire. Vous pouvez suivre le tout en temps réel avec SimianX AI, qui réunit documents SEC, données sectorielles et réactions de cours dans un flux de recherche unique pour FICO.
Ce qui est réellement arrivé à l'action FICO, dans l'ordre
La séquence de septembre-octobre 2026 est habituellement résumée par « la FHFA a ouvert le marché et FICO s'est effondré ». Les documents et la cotation montrent cinq événements distincts avec cinq réactions de marché distinctes. Les séparer est la première étape analytique, car ils portent des informations différentes.
3-4 septembre 2026 : la directive Pulte
Tard dans la soirée du 3 septembre 2026, le directeur de la FHFA, Bill Pulte, a enjoint à Fannie Mae et Freddie Mac d'autoriser tous les prêteurs hypothécaires à utiliser VantageScore 4.0, et non seulement ceux disposant d'une autorisation écrite préalable. FICO a clôturé à 1 118,93 dollars le 3 septembre et à 932,26 le 4 septembre : un recul de 16,68 %, soit environ 4,03 milliards de dollars de valeur boursière au nombre d'actions actuel.
C'était l'événement d'accès. Il a supprimé l'obligation pour un prêteur d'obtenir une autorisation écrite avant de livrer aux agences un prêt noté avec VantageScore. Il n'a rien changé au coût de l'un ou l'autre modèle.
9 septembre 2026 : la publication formelle
La page de politique des scores de crédit de la FHFA date l'ouverture formelle au 9 septembre 2026, en la décrivant comme la suppression de l'exigence d'autorisation écrite préalable. À ce moment-là, la directive avait cinq jours et était déjà dans les cours. FICO a clôturé cette séance à 983,19 dollars, en hausse de 5,35 % par rapport à 933,30.
Qu'un régulateur démantèle formellement le dernier obstacle administratif face à un concurrent et que l'action de l'acteur en place monte le jour même est la donnée la plus instructive de toute cette séquence. Le marché avait déjà conclu que l'accès n'était pas la contrainte déterminante.
28 septembre 2026 : Rocket Mortgage ouvre la voie
Le 28 septembre 2026, Rocket Mortgage a annoncé que VantageScore 4.0 deviendrait son modèle de notation par défaut pour les prêts éligibles vendus en direct au consommateur et livrés à Fannie Mae ou Freddie Mac, ainsi que pour les prêts VA et d'autres hypothèques éligibles, à partir du quatrième trimestre 2026. L'entreprise a indiqué que la décision faisait suite à environ quatre mois de tests sur quelque 1,4 million de rapports de crédit tirés sous les deux modèles en 2026, et que les emprunteurs ayant réalisé des économies avaient économisé en moyenne 1 600 dollars à la clôture.
Rocket a également précisé ce qui reste chez FICO : les prêts sur biens locatifs et résidences secondaires, les produits de crédit hypothécaire sur valeur domiciliaire, les prêts FHA et les prêts jumbo. Son canal courtiers, Rocket Pro, fournira les deux scores. Ces exclusions comptent et sont examinées plus loin.
FICO a clôturé à 840,89 dollars le 28 septembre, en baisse de 2,57 %.
29 septembre 2026 : la grille tarifaire
À la séance suivante, la FHFA a publié des ajustements de frais initiaux alignant la tarification entre Classic FICO et VantageScore 4.0. FICO a ouvert à 668,08 dollars contre une clôture précédente de 840,89, est descendu jusqu'à 595,19 et a clôturé à 617,87 : en baisse de 26,52 % sur un volume de 4 914 500 actions, environ douze fois les 394 300 de la veille. Le lendemain, le titre perdait encore 4,11 % à 592,47, touchant 586,05, qui reste le plus bas de 52 semaines.
Sur les deux séances, la capitalisation boursière de FICO est passée d'environ 18,16 milliards de dollars à 12,80 milliards : un recul de 5,37 milliards.
1er octobre 2026 : la réduction d'effectifs
Le 1er octobre 2026, la direction de FICO s'est engagée dans un plan de réduction d'effectifs. L'entreprise l'a divulgué cinq jours plus tard dans un formulaire 8-K déposé au titre du point 2.05. Le texte mérite d'être cité précisément, car c'est la déclaration la plus claire de la direction sur sa vision de l'avenir :
Le 1er octobre 2026, la direction de Fair Isaac Corporation s'est engagée dans un plan de réduction d'effectifs en diminuant le nombre de niveaux hiérarchiques dans l'organisation, en simplifiant la structure opérationnelle, en optimisant les processus et les outils, et en intégrant le développement de produits assisté par IA. Ce plan implique la suppression d'environ 15 % des postes dans l'ensemble de l'entreprise.
Les salariés concernés ont été informés à partir de la semaine du 5 octobre. Le plan devrait être substantiellement achevé d'ici la fin du troisième trimestre fiscal 2027, avec des charges avant impôts d'environ 27,0 millions de dollars au quatrième trimestre fiscal 2026, essentiellement décaissables.
L'action FICO a gagné 11,69 % le 1er octobre, à 661,75 dollars.
La lecture que la séquence impose
Mettez ces cinq événements côte à côte et une narration différente émerge de celle de la plupart des couvertures. Le rebond du 1er octobre n'était pas des investisseurs jugeant la menace exagérée. Il a coïncidé exactement avec l'engagement de la direction de supprimer définitivement 15 % des postes de l'entreprise. Ce ne sont pas des signaux opposés : c'est le même signal lu de deux côtés. Le marché revalorisait un avenir à moindre marge ; la direction redimensionnait l'entreprise pour cet avenir.
| Date | Événement | Clôture FICO | Variation du jour | Variation de valeur boursière |
|---|---|---|---|---|
| 3 sept. 2026 | Clôture précédente | 1 118,93 $ | — | — |
| 4 sept. 2026 | Pulte enjoint aux agences d'ouvrir VantageScore 4.0 à tous les prêteurs | 932,26 $ | −16,68 % | −4,03 Md$ |
| 9 sept. 2026 | La FHFA publie formellement l'ouverture | 983,19 $ | +5,35 % | +1,08 Md$ |
| 28 sept. 2026 | Rocket Mortgage annonce VantageScore 4.0 par défaut | 840,89 $ | −2,57 % | −0,48 Md$ |
| 29 sept. 2026 | La FHFA aligne la grille de frais initiaux entre modèles | 617,87 $ | −26,52 % | −4,82 Md$ |
| 30 sept. 2026 | Poursuite du dérisquage ; plus bas de 52 semaines 586,05 $ en séance | 592,47 $ | −4,11 % | −0,55 Md$ |
| 1er oct. 2026 | FICO s'engage sur une réduction d'effectifs d'environ 15 % | 661,75 $ | +11,69 % | +1,50 Md$ |
| 12 oct. 2026 | Dernière clôture | 740,00 $ | +10,85 % | +1,56 Md$ |
Les variations de valeur boursière sont calculées sur 21 597 635 actions en circulation, chiffre figurant en page de couverture du formulaire 10-Q du troisième trimestre fiscal 2026 de FICO au 17 juillet 2026.
Le registre des avis de la FHFA : chaque jalon, valorisé
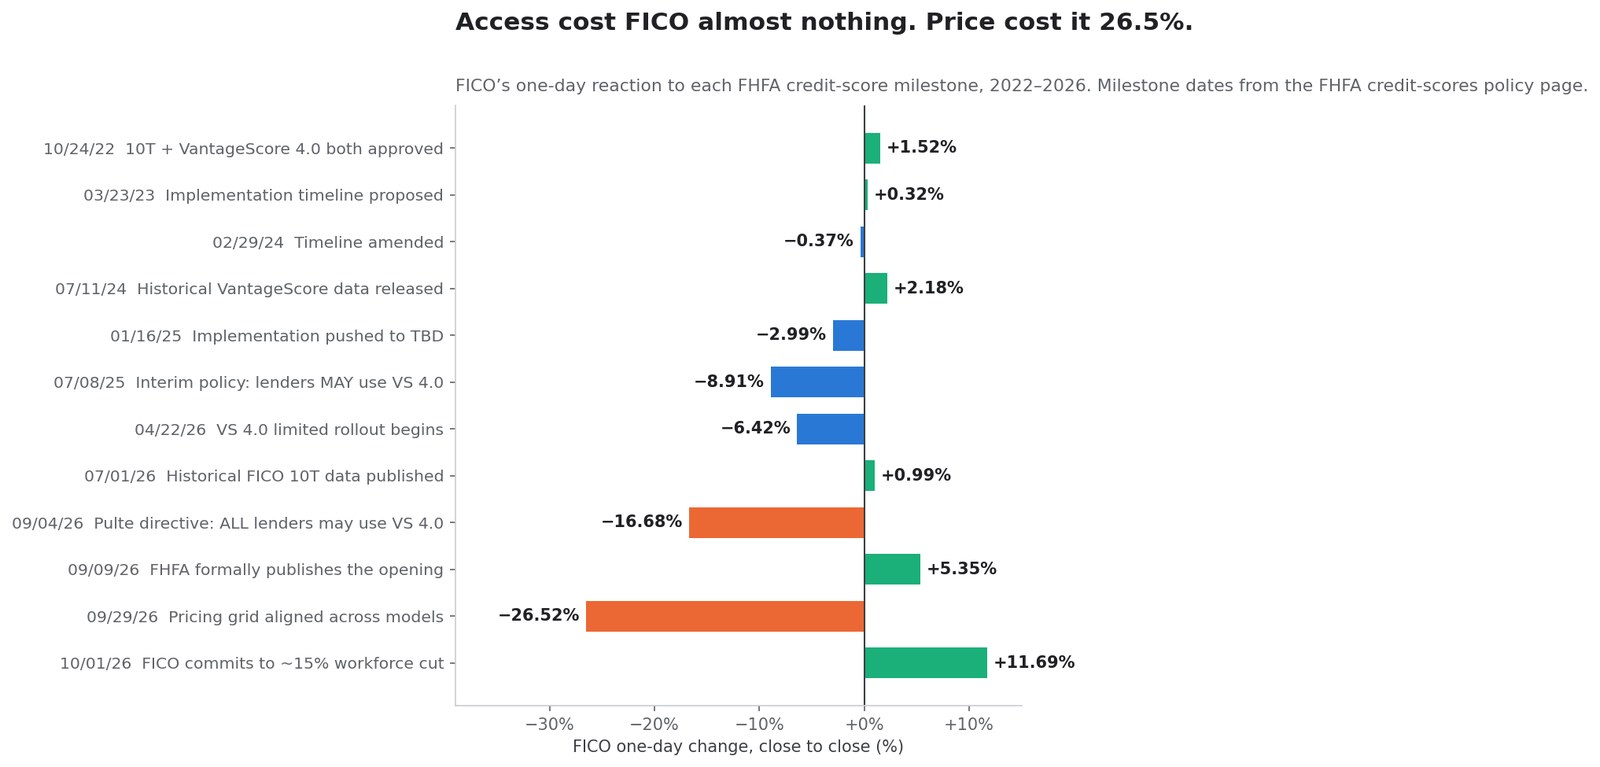
La FHFA modernise le cadre des scores de crédit dans le marché hypothécaire conforme depuis l'adoption, en 2018, de la section 310 de l'Economic Growth, Regulatory Relief, and Consumer Protection Act. Chaque jalon important depuis lors a été publié avec sa date sur une page de politique publique. Cela rend possible quelque chose qui n'existe pas autrement : un registre complet des avis réglementaires confrontés aux réactions de marché.
Le registre
| Jalon de la FHFA | Date | Ce qui a changé | Variation du jour FICO |
|---|---|---|---|
| FICO 10T et VantageScore 4.0 validés et approuvés | 24 oct. 2022 | Les deux modèles autorisés pour un usage éventuel par les agences | +1,52 % |
| Mise à jour de mise en œuvre et calendrier proposé | 23 mars 2023 | Séquencement publié | +0,32 % |
| Calendrier modifié ; données VantageScore accélérées | 29 févr. 2024 | Bi-merge aligné sur la transition Classic FICO | −0,37 % |
| Publication des scores historiques VantageScore 4.0 | 11 juil. 2024 | Les prêteurs pouvaient rétro-tester le concurrent | +2,18 % |
| Mise en œuvre reportée du T4 2025 à une date indéterminée | 16 janv. 2025 | Retard | −2,99 % |
| Politique intérimaire : les prêteurs peuvent utiliser VantageScore 4.0 | 8 juil. 2025 | Fin formelle de l'exclusivité | −8,91 % |
| Déploiement limité de VantageScore 4.0 ; 10T ajouté aux Selling Guides | 22 avr. 2026 | Première fenêtre pratique d'adoption | −6,42 % |
| Publication des données historiques FICO 10T (avr. 2013 – sept. 2025) | 1er juil. 2026 | Soutient une éventuelle approbation de 10T | +0,99 % |
| VantageScore 4.0 ouvert à tous les prêteurs agréés | 9 sept. 2026 | Autorisation écrite préalable supprimée | +5,35 % |
| Frais initiaux alignés entre modèles approuvés | 30 sept. 2026 | Pénalité économique du changement supprimée | −26,52 % |
Les dates des jalons sont celles publiées sur la page de politique des scores de crédit de la FHFA, dernière mise à jour le 2 octobre 2026. L'alignement des frais du 30 septembre s'est reflété dans la séance du 29 septembre ; la réaction du marché est datée de la séance où elle s'est produite.
Ce que montre le registre
Lisez la colonne de droite comme une série unique et trois faits deviennent incontournables.
Premièrement, FICO 10T est approuvé depuis quatre ans et reste non livrable. Le 24 octobre 2022, la FHFA a validé et approuvé FICO 10T et VantageScore 4.0 le même jour. À la mise à jour du 2 octobre 2026 de la page de politique, VantageScore 4.0 est disponible pour tous les prêteurs agréés et FICO 10T n'est pas actuellement éligible à la livraison. Quatre ans d'égalité réglementaire ont produit un modèle déployé et un autre qui ne l'est pas. Ce n'est pas un détail : tout le scénario haussier de FICO repose sur l'arrivée éventuelle de 10T, et le registre montre quatre ans de non-arrivée.
Deuxièmement, le marché a absorbé chaque avis structurel et s'est revalorisé sur l'avis tarifaire. Les neuf jalons d'accès, d'approbation, de données et de calendrier entre octobre 2022 et septembre 2026 ont produit une variation journalière cumulée d'environ −8,3 points de pourcentage sur neuf séances, étalées sur presque quatre ans. Le seul jalon tarifaire a produit −26,52 % en une.
Troisièmement, les deux plus fortes baisses de toute la séquence portent sur l'argent, pas sur l'autorisation. Moins 16,68 % le 4 septembre, quand la directive Pulte menaçait le volume de scores hypothécaires. Moins 26,52 % le 29 septembre, quand la grille tarifaire menaçait le prix. À l'inverse, les six jalons de validation, approbation, publication de données et séquencement du calendrier n'ont jamais fait bouger le titre de plus de trois pour cent dans un sens ou dans l'autre.
Pourquoi l'accès n'a jamais été la contrainte déterminante
Ce n'est pas de l'irrationalité de marché. Cela reflète quelque chose de structurellement vrai sur la distribution des scores de crédit.
Un prêteur ne change pas de modèle de notation parce qu'un modèle est autorisé. Il change quand le changement est rentable. Remplacer un modèle de score exige des rétro-tests sur l'historique de performance, un recalibrage des seuils d'approbation, une réécriture des codes de motif de refus, une revalidation au titre de la politique de gestion du risque de modèle, une formation du personnel et une reconfiguration de l'octroi automatisé. Ce sont des coûts réels, et ils se paient une fois. Un écart de frais par score se paie sur chaque prêt, indéfiniment.
Tant que l'usage de VantageScore 4.0 entraînait une pénalité de frais initiaux à la livraison, le coût unique de changement se trouvait d'un côté de la balance et une économie récurrente atténuée de l'autre. Supprimez la pénalité et l'arithmétique s'inverse : le coût de changement s'amortit contre un avantage tarifaire permanent et cumulatif. C'est ce qu'a fait le 30 septembre 2026, et c'est pourquoi un seul avis tarifaire a valu environ trois fois le plus gros avis d'accès du registre.
L'échelle de prix du score : de 0,60 à 10,00 dollars en quatre ans
La hausse de prix qui a déclenché le régulateur est publique et a été rapportée à chaque étape. Rassemblée en un seul endroit, elle constitue le tableau le plus important de cet article.
L'échelle
| Année tarifaire | Redevance FICO par score d'origination hypothécaire | Structure | Multiple de 2022 |
|---|---|---|---|
| Jusqu'en 2022 | 0,60 $ par score | Forfaitaire, inchangée pendant des années | 1,0× |
| 2023 | 0,60 – 2,75 $ par score | Par paliers selon le volume du prêteur | jusqu'à 4,6× |
| 2024 | 3,50 $ par score | Forfaitaire pour tous, paliers supprimés | 5,8× |
| 2025 | 4,95 $ par score | Forfaitaire ; avis envoyé aux bureaux le 30 oct. 2024 | 8,3× |
| 2026 | 10,00 $ par score | Option par score uniquement | 16,7× |
La base de 0,60 dollar et le chiffre de 10,00 dollars pour 2026 sont tous deux cités dans la lettre de signalement du sénateur Josh Hawley de mars 2026 ; les paliers de 3,50 et 4,95 dollars ont été rapportés sur le moment. La propre page du Mortgage Direct License Program de FICO décrit les 10,00 dollars comme le prix moyen des bureaux de crédit en 2025 plutôt que comme sa propre redevance — un désaccord de cadrage traité ci-dessous.
Le différend sur les 10 dollars
Il y a deux façons honnêtes de décrire le chiffre de 10 dollars, et la différence compte.
Le cadrage de FICO. Les 10 dollars correspondent à ce que les revendeurs tri-merge payaient aux bureaux de crédit pour un score FICO, marges des bureaux incluses. En licenciant directement, argumente FICO, elle supprime la couche de marge : un prêteur en modèle de performance paie 4,95 dollars à FICO, ce que FICO présente comme une réduction d'environ 50 % des frais moyens par score arrivant chez les revendeurs.
Le cadrage du Sénat. La lettre du sénateur Hawley décrit un prix de gros par score passé de 0,60 à 10 dollars en cinq ans, le palier 2026 de 4,95 à 10 dollars ajoutant environ 500 millions de dollars de coût annuel à l'ensemble du secteur. Il cite une marge opérationnelle de 88 % comme preuve d'un marché non concurrentiel et a demandé au président de la FTC, Andrew Ferguson, d'ouvrir une enquête, après avoir déjà sollicité deux fois la division antitrust du ministère de la Justice.
Les deux descriptions peuvent être vraies simultanément, car elles mesurent des points différents de la chaîne de distribution. Ce qui n'est pas contesté, c'est le sens et l'ampleur. Quelle que soit la couche mesurée, le coût d'un score hypothécaire FICO a augmenté de plus d'un ordre de grandeur en quatre ans, sur un marché où l'acheteur n'avait pas d'alternative.
Le chiffre de marge qui est allé dans le mauvais sens
Les 88 % de Hawley ne sont pas l'estimation d'un critique. C'est la marge opérationnelle du segment Scores publiée par FICO elle-même pour les neuf mois clos le 30 juin 2025, telle que reportée dans la note sectorielle.
Sur les neuf mois clos le 30 juin 2026 — la période postérieure au signalement — cette marge est montée à 90,2 %. Pour le seul trimestre de juin 2026, elle a atteint 90,8 %, et le 10-Q de FICO en donne la raison en ses propres termes : la hausse était « principalement due à des revenus de scores interentreprises plus élevés, portés par un prix unitaire plus élevé des scores d'origination hypothécaire ».
Une entreprise visée par un signalement antitrust sur ses prix a relevé sa marge de deux points, a dit à la SEC que la raison en était la hausse de prix, et a relevé sa prévision annuelle. Trois mois plus tard, le régulateur nivelait la grille de frais.
Où mène l'échelle
Voici la chaîne causale, énoncée clairement et documentée à chaque maillon :
- FICO a multiplié par environ 16,7 la redevance de score hypothécaire en quatre ans.
- Cette hausse a porté les revenus Scores à +44,5 % sur les neuf premiers mois de l'exercice 2026 et a hissé la marge sectorielle à 90,2 % — selon le propre rapport de gestion de FICO.
- La hausse a créé assez de marge économique pour qu'Equifax puisse tarifer VantageScore 4.0 à 4,50 dollars et s'engager à le maintenir deux ans.
- La même hausse a déclenché un signalement du Sénat au ministère de la Justice et à la FTC.
- La FHFA a aligné la grille de frais initiaux, supprimant la pénalité de livraison du modèle le moins cher.
- L'action FICO a chuté de 60,2 % depuis son plus haut de 52 semaines, et la direction s'est engagée à supprimer 15 % des postes.
Chaque étape est vérifiable indépendamment. Ensemble, elles décrivent une entreprise qui a monétisé une franchise protégée assez durement pour financer, provoquer et finalement légitimer sa propre concurrence.
Ce que coûte réellement la notation d'un prêt conforme
Les prix affichés par score ne sont pas ce que paie un prêteur. Comprendre la position concurrentielle réelle exige de calculer le coût sur une transaction complète — et c'est là que la structure de licence directe de FICO fait quelque chose de subtil que presque aucune couverture n'a décortiqué.
Les grilles tarifaires
Telles que publiées sur la page du Mortgage Direct License Program de FICO :
- Classic FICO, modèle de performance : 4,95 dollars de redevance par score, plus des frais de prêt financé de 33 dollars par emprunteur et par score, prélevés à la clôture d'un prêt noté avec FICO.
- Classic FICO, modèle par score uniquement : 10,00 dollars par score versés aux revendeurs tri-merge, sans frais de prêt financé. FICO décrit ce montant comme équivalent au prix moyen des bureaux de crédit en 2025.
- FICO Score 10T, modèle de performance autonome : 0,99 dollar par score, avec des frais de prêt financé de 65 dollars par emprunteur.
- FICO Score 10T associé à Classic FICO : gratuit, sans frais de prêt financé supplémentaires.
Et du côté du concurrent : Equifax a annoncé des scores de crédit hypothécaire VantageScore 4.0 à 4,50 dollars par score, son PDG Mark Begor s'engageant à tenir ce prix deux ans, jusqu'à fin 2027. Equifax a décrit son prix comme plus de 50 % inférieur au prix de 10 dollars de FICO pour 2026.
L'arithmétique du prêt clôturé
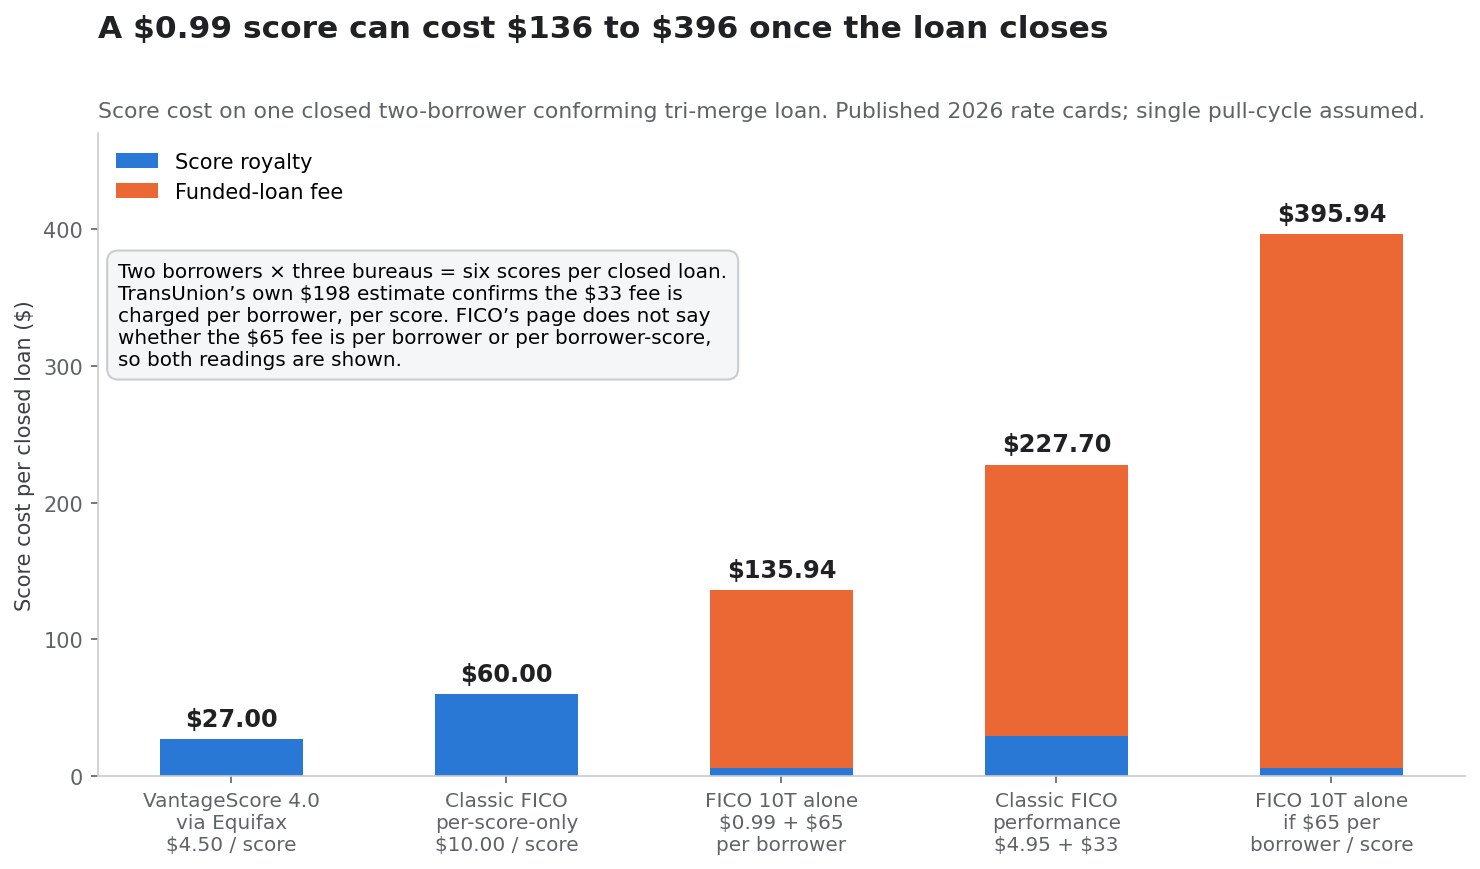
Un tri-merge conforme tire un score auprès de chacun des trois bureaux nationaux. Une demande à deux emprunteurs génère donc six scores par cycle de consultation. Supposons un seul cycle et un prêt clôturé :
| Option | Redevance par score | Frais de prêt financé | Total par prêt clôturé |
|---|---|---|---|
| VantageScore 4.0 via Equifax, 4,50 $ | 27,00 $ | 0,00 $ | 27,00 $ |
| Classic FICO, par score uniquement, 10,00 $ | 60,00 $ | 0,00 $ | 60,00 $ |
| FICO Score 10T autonome, 0,99 $ + 65 $ par emprunteur | 5,94 $ | 130,00 $ | 135,94 $ |
| Classic FICO performance, 4,95 $ + 33 $ par emprunteur et par score | 29,70 $ | 198,00 $ | 227,70 $ |
| FICO Score 10T autonome, si les 65 $ s'appliquent par emprunteur et par score | 5,94 $ | 390,00 $ | 395,94 $ |
La ligne à 198 dollars n'est pas une hypothèse. TransUnion a publiquement qualifié les frais de prêt financé de « frais de pénalité » et les a estimés à 198 dollars pour un couple achetant un logement — soit exactement deux emprunteurs × trois scores × 33 dollars. Cela confirme que les 33 dollars sont facturés par emprunteur et par score, et ancre tout le tableau.
La page du programme de FICO n'indique pas si les 65 dollars attachés à l'option 10T à 0,99 dollar s'appliquent par emprunteur ou par emprunteur et par score ; les deux lectures sont donc présentées. Dans l'une comme dans l'autre, l'économie va dans le même sens.
Pourquoi l'affiche à 0,99 dollar n'est pas une baisse de prix
Le programme de licence directe est systématiquement présenté comme une baisse de prix de FICO pour concurrencer. Sur un prêt clôturé, il fait l'inverse pour l'option vitrine.
Un score à 0,99 dollar est 90 % moins cher qu'un score à 10,00 dollars. Mais y adjoindre des frais de prêt financé de 65 dollars par emprunteur transforme une transaction de 60 dollars en une transaction de 136 à 396 dollars. L'option véritablement la moins chère de FICO reste l'ancien modèle forfaitaire par score à 60 dollars, et même celle-là représente 2,2 fois les 27 dollars que coûte le même prêt avec VantageScore 4.0 au prix d'Equifax.
L'arme concurrentielle du programme n'est pas du tout la ligne à 0,99 dollar. C'est le package : achetez Classic FICO à 4,95 dollars plus les frais de prêt financé, et FICO Score 10T est offert, sans frais de prêt financé supplémentaires. C'est une incitation réelle — mais elle ne compte qu'une fois 10T éligible à la livraison, ce que la FHFA dit ne pas être le cas.
Ce que la structure a réellement changé
Ôtez les chiffres d'affiche et le programme de licence directe a fait une seule chose structurelle : il a déplacé une partie des revenus hypothécaires de FICO d'une facturation par tentative à une facturation par clôture.
Ce n'est pas une différence cosmétique. Dans un modèle par score, FICO gagne sur chaque consultation de crédit — y compris les consultations de comparaison, les préqualifications, les réémissions et les demandes qui n'aboutissent jamais. Dans le modèle de performance, la composante principale n'est perçue qu'à la clôture d'un prêt. La conséquence est que les revenus hypothécaires de FICO deviennent adossés au volume d'origination plutôt qu'à l'activité de demandes.
Pour les investisseurs, cela coupe dans les deux sens. Dans un marché d'origination fort, une facturation pondérée par les clôtures capte plus de valeur par prêt financé. Dans un marché faible, elle supprime le coussin de volume que fournissait l'activité de comparaison. Elle rend aussi les revenus Scores de FICO nettement plus corrélés aux taux hypothécaires qu'auparavant — une sensibilité qui n'existait pas quand l'entreprise facturait 0,60 dollar à chaque consultation.
L'asymétrie qui a rendu cela inévitable
Les tests de Rocket ont montré que les emprunteurs ayant économisé avaient économisé en moyenne 1 600 dollars à la clôture. L'intégralité de la redevance de FICO sur un tri-merge à deux emprunteurs, dans son option par score la plus chère de 2026, est de 60 dollars. La redevance du score représente donc environ 4 % de l'économie citée ; le reste est marge des bureaux, marge des revendeurs, frais de réémission et le reste de la chaîne du rapport de crédit.
La défense historique de FICO — sa redevance ne représente qu'une petite part des coûts totaux de clôture — est, sur ces chiffres, exacte. Et c'est précisément le problème.
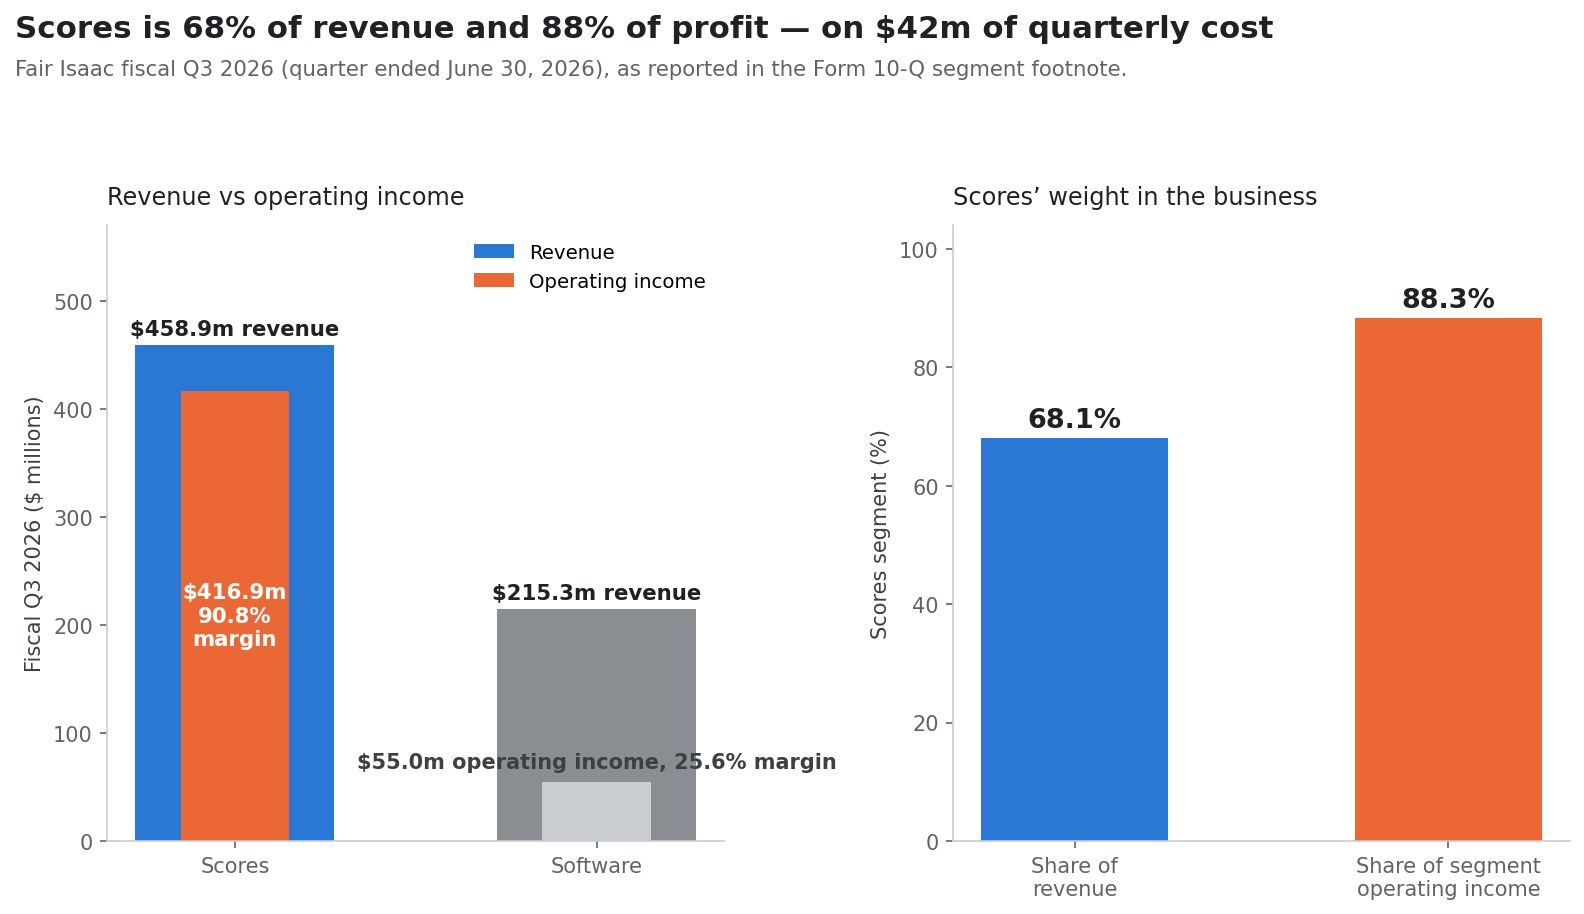
Des frais trop petits pour qu'un emprunteur les remarque à la table de clôture sont assez grands pour constituer l'essentiel du résultat opérationnel d'une entreprise de 16 milliards de dollars. Scores représentait 68,1 % du chiffre d'affaires au trimestre de juin 2026 et 88,3 % du résultat opérationnel sectoriel. Les frais sont négligeables pour celui qui paie et existentiels pour celui qui encaisse. Toute asymétrie de cette forme finit par se briser sur le prix, car la partie pour qui c'est négligeable n'a aucune raison de la défendre et la partie pour qui c'est existentiel ne peut pas cesser de l'augmenter.
L'arithmétique sectorielle : 68 % du chiffre d'affaires, 88 % du bénéfice
Tout ce qui précède n'est investissable que si l'on comprend comment les deux segments gagnent réellement de l'argent. La note sectorielle de FICO le rend exceptionnellement clair, et cette clarté n'est pas flatteuse.
Scores : 90,8 % de marge sur 42 millions de dollars de coûts trimestriels
Pour le trimestre clos le 30 juin 2026 :
| Troisième trimestre fiscal 2026 | Scores | Software | Total |
|---|---|---|---|
| Chiffre d'affaires sectoriel | 458 897 k$ | 215 291 k$ | 674 188 k$ |
| Charges opérationnelles sectorielles | (42 011) k$ | (160 251) k$ | (202 262) k$ |
| Résultat opérationnel sectoriel | 416 886 k$ | 55 040 k$ | 471 926 k$ |
| Marge opérationnelle sectorielle | 90,8 % | 25,6 % | 70,0 % |
| Part du chiffre d'affaires total | 68,1 % | 31,9 % | 100 % |
| Part du résultat opérationnel sectoriel | 88,3 % | 11,7 % | 100 % |
Des charges corporate non allouées de 56 967 k$ et une rémunération en actions non allouée de 52 331 k$ ramènent les 471 926 k$ de résultat opérationnel sectoriel aux 362 628 k$ de résultat opérationnel consolidé publié.
Le chiffre sur lequel s'arrêter est 42 011 k$. C'est l'intégralité du coût direct et alloué d'une activité qui a produit 458,9 millions de dollars de chiffre d'affaires en trois mois. Le segment Scores est, opérationnellement, un accord de licence : le modèle existe, les bureaux le distribuent, et le coût marginal du score suivant est proche de zéro.
Cela coupe dans les deux sens, et la plupart des commentaires n'en retiennent qu'un.
La lecture optimiste : à 90,8 % de marge, FICO n'a pas besoin de conserver chaque dollar de revenu de notation hypothécaire pour rester très rentable. Même une réinitialisation sévère du chiffre d'affaires laisse une activité à l'économie structurellement excellente.
La lecture arithmétique : à 90,8 % de marge, il n'y a aucun coût à couper quand le chiffre d'affaires baisse. Un dollar de revenu Scores perdu est approximativement un dollar de résultat opérationnel perdu. Il n'y a pas de base de coûts variables à ajuster, pas de coussin de marge brute, pas de levier opérationnel qui fonctionne à l'envers. Les activités à 25 % de marge absorbent une baisse de 20 % du chiffre d'affaires en réduisant les coûts. Celles à 91 % de marge gagnent simplement 20 % de moins.
Software : la diversification qui rétrécit
Le scénario haussier pour FICO après le krach s'appuie sur le segment logiciel. La note sectorielle le complique.
| Segment Software | T3 ex. 2026 | T3 ex. 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 215 291 k$ | 212 106 k$ | +1,5 % |
| Charges opérationnelles sectorielles | (160 251) k$ | (144 164) k$ | +11,2 % |
| Résultat opérationnel sectoriel | 55 040 k$ | 67 942 k$ | −19,0 % |
| Marge opérationnelle sectorielle | 25,6 % | 32,0 % | −6,4 pts |
Le chiffre d'affaires logiciel a progressé de 1,5 % tandis que le résultat opérationnel logiciel reculait de 19,0 %, parce que les charges opérationnelles ont augmenté de 11,2 %. Sur neuf mois, le schéma tient : chiffre d'affaires de 639 420 k$ contre 618 095 k$, et résultat opérationnel de 176 248 k$ contre 192 008 k$, soit une baisse de 8,2 %.
Les chiffres de plateforme largement cités sont réels mais partiels. FICO a déclaré un ARR Software en hausse de 10 % sur un an au 30 juin 2026, composé d'un ARR plateforme en hausse de 62 % et d'un ARR hors plateforme en baisse de 17 %. La rétention nette en dollars s'est établie à 148 % pour le logiciel de plateforme et à 82 % hors plateforme, pour un total de 109 %.
Les 148 % sont le chiffre qui apparaît dans la plupart des analyses. Les 109 % décrivent le segment entier. Une entreprise en pleine transition d'une base on-premise déclinante vers une plateforme cloud en croissance affiche légitimement les deux, mais un investisseur qui dimensionne la diversification doit utiliser le chiffre consolidé — et 109 % de rétention nette avec un résultat opérationnel sectoriel en baisse n'est pas une activité actuellement capable de remplacer une franchise à 91 % de marge.
La concentration, dite clairement
En annualisant les chiffres sur neuf mois, le segment Scores génère environ 1,49 milliard de dollars de résultat opérationnel contre environ 0,23 milliard pour Software. Si le résultat opérationnel de Scores chutait de moitié, celui de Software devrait passer d'environ 0,23 à environ 0,98 milliard de dollars — plus qu'un quadruplement — simplement pour maintenir le total stable.
Voilà le problème de concentration. Il ne s'agit pas de dire que FICO est fragile : une activité qui gagne 90 % de marge sur une norme bien implantée n'est pas fragile. Il s'agit de dire que le récit de diversification de l'entreprise et sa réalité bénéficiaire sont séparés d'un facteur six.
Le registre des rachats : 3,05 Md$ à 1 409 dollars par action
C'est la partie de l'histoire totalement absente de la couverture du krach, et c'est celle qui transforme un problème de prix en problème de bilan.
Trois autorisations en douze mois
Le conseil de FICO a approuvé trois programmes successifs de rachat d'actions en une seule année, chacun remplaçant le précédent avant son expiration :
| Date | Programme | Montant autorisé | A remplacé |
|---|---|---|---|
| Juin 2025 | Programme de juin 2025 | 1,0 Md$ | Programme de juillet 2024 |
| Février 2026 | Programme de février 2026 | 1,5 Md$ | Programme de juin 2025 |
| Juin 2026 | Programme de juin 2026 | 2,0 Md$ | Programme de février 2026 |
Chaque escalade est divulguée dans le 10-Q du troisième trimestre fiscal 2026. Le schéma — mettre fin à un programme par anticipation pour le remplacer par un plus grand, trois fois en douze mois — est celui d'une entreprise qui accélère dans son propre cours de bourse.
La dépense face au flux de trésorerie
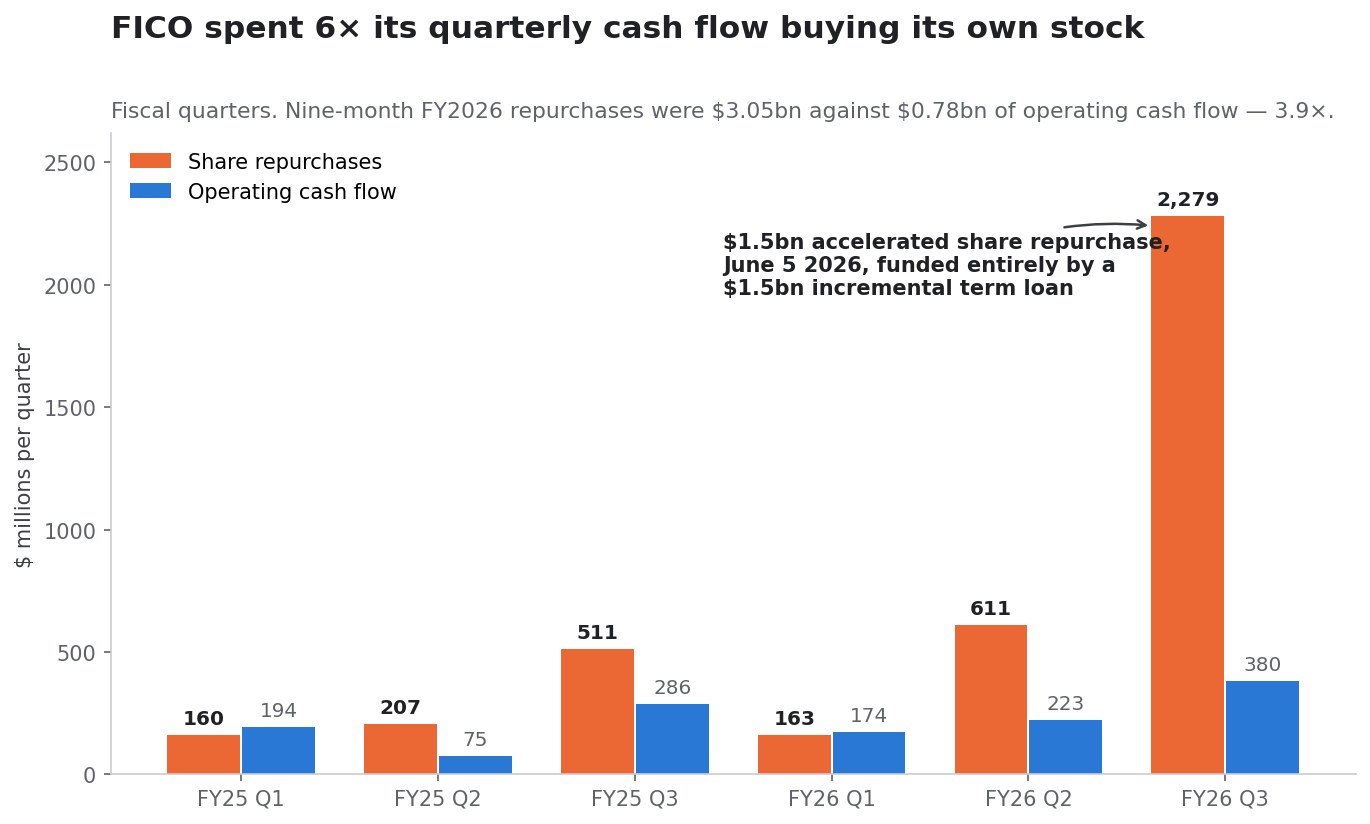
| Période fiscale | Rachats d'actions | Flux de trésorerie opérationnel | Ratio |
|---|---|---|---|
| T1 ex. 2025 | 159,7 M$ | 194,0 M$ | 0,8× |
| T2 ex. 2025 | 207,0 M$ | 74,9 M$ | 2,8× |
| T3 ex. 2025 | 511,3 M$ | 286,2 M$ | 1,8× |
| Exercice 2025 complet | 1 419,5 M$ | 778,8 M$ | 1,8× |
| T1 ex. 2026 | 162,7 M$ | 174,1 M$ | 0,9× |
| T2 ex. 2026 | 611,3 M$ | 223,4 M$ | 2,7× |
| T3 ex. 2026 | 2 278,9 M$ | 380,4 M$ | 6,0× |
| Neuf mois ex. 2026 | 3 052,9 M$ | 777,9 M$ | 3,9× |
Les rachats correspondent aux acquisitions d'actions propres telles que divulguées dans le 10-Q ; le tableau des flux de trésorerie indique 3 045 992 k$ de trésorerie versée pour les rachats, y compris la taxe d'accise et le prépaiement de l'ASR. Les chiffres trimestriels sont dérivés des cumuls publiés depuis le début de l'exercice.
Une entreprise qui dépense 3,9 fois son flux de trésorerie opérationnel en rachats sur neuf mois les finance, par définition, avec autre chose que son exploitation.
Le rachat accéléré d'actions
Le 5 juin 2026, FICO a conclu un accord de rachat accéléré d'actions avec Wells Fargo Securities portant sur 1,5 milliard de dollars de ses actions ordinaires, divulgué dans un 8-K le 8 juin. La mécanique, d'après le 10-Q :
- FICO a versé 1,5 milliard de dollars d'avance.
- Elle a reçu une livraison initiale de 1 055 103 actions, valorisées à environ 1,2 milliard de dollars — soit environ 1 137 dollars par action, représentant environ 80 % du total attendu.
- Les 300,0 millions de dollars restants ont été enregistrés en prépaiement, les actions correspondantes devant être livrées au règlement.
- Le nombre final d'actions est déterminé par le cours moyen pondéré par les volumes de l'action FICO sur la durée de l'ASR, moins une décote.
- Le règlement était attendu au quatrième trimestre fiscal 2026 — le trimestre clos le 30 septembre 2026.
Ce dernier point produit l'une des conséquences les plus étranges de tout cet épisode, traitée à la fin de cette section.
Le coût implicite et la valorisation au marché
Les actions propres sont passées de 65 093 000 au 30 septembre 2025 à 67 260 000 au 30 juin 2026 — 2 167 000 actions acquises sur neuf mois, pour 3 052 893 k$ de valeur d'actions propres. Cela implique un coût moyen livré d'environ 1 408,81 dollars par action.
FICO a clôturé à 740,00 dollars le 12 octobre 2026.
| Rachat des neuf mois de l'exercice 2026 | Montant |
|---|---|
| Trésorerie déployée | 3 045 992 k$ |
| Valeur d'actions propres acquise | 3 052 893 k$ |
| Actions livrées en actions propres | 2 167 000 |
| Coût moyen implicite par action | 1 408,81 $ |
| Cours de clôture, 12 oct. 2026 | 740,00 $ |
| Variation au marché par action | −668,81 $ (−47,5 %) |
| Variation au marché sur la position | −1,449 milliard de dollars |
Ce 1,449 milliard représente 1,86 fois la totalité du flux de trésorerie opérationnel de l'entreprise sur ces mêmes neuf mois. Si FICO avait conservé les 3 045 992 k$ en trésorerie et les avait déployés à 740,00 dollars, la même somme achèterait 4 116 205 actions — 1,90 fois ce qu'elle a effectivement annulé.
Ce n'est pas une critique rétrospective d'un jugement. Le rachat s'est accéléré pendant une période où la FHFA avait déjà publié une politique intérimaire mettant fin à l'exclusivité (juillet 2025), lancé un déploiement limité de VantageScore (avril 2026) et publié les données historiques de FICO 10T alors que 10T restait inéligible à la livraison (juillet 2026). La plus grosse tranche — l'ASR de 1,5 milliard — a été exécutée en juin 2026, deux mois après le début du déploiement.
La seule chose que le krach a améliorée
Il existe une compensation réelle, et réellement contre-intuitive.
Parce que le nombre final d'actions de l'ASR repose sur le cours moyen pondéré par les volumes sur sa durée, moins une décote, et parce que cette durée allait de début juin au règlement attendu au quatrième trimestre fiscal 2026, l'effondrement de septembre est tombé à l'intérieur de la fenêtre de mesure. Un VWAP plus bas signifie plus d'actions livrées pour les mêmes 1,5 milliard.
En utilisant les cours de clôture quotidiens comme approximation du VWAP de l'ASR : du 5 juin au 30 septembre 2026, la clôture moyenne pondérée par les volumes s'est établie à environ 995 dollars, contre environ 1 092 dollars si l'on exclut les deux dernières séances du krach. Sur 1,5 milliard, cet écart représente environ 134 000 actions supplémentaires — soit environ 99 millions de dollars au cours du 12 octobre.
Il s'agit d'une approximation, pas d'une divulgation. Le calcul réel utilise un VWAP intraday avec décote contractuelle et ajustements, et le chiffre réglé figurera dans le formulaire 10-K de l'exercice 2026 de FICO. Mais le sens est certain : les deux séances qui ont détruit 5,37 milliards de dollars de valeur boursière ont remis à l'entreprise environ 99 millions de dollars d'actions supplémentaires sur un rachat déjà payé. Les investisseurs devraient surveiller la divulgation finale du règlement de l'ASR, car c'est la seule ligne du 10-K de l'exercice 2026 où le krach apparaît comme un crédit.
Le bilan après le rachat
Le rachat n'a pas été financé par la trésorerie. Il a été financé par de la dette, et cette dette est précise, datée et divulguée.
Ce qui a été emprunté, et à quelles conditions
20 mars 2026 — 1,0 milliard de dollars d'obligations senior à 6,250 % échéance 2034. FICO a clôturé un placement privé de 1,0 milliard de dollars de principal d'obligations senior à 6,250 % venant à échéance le 15 septembre 2034, avec intérêts semestriels les 15 mars et 15 septembre. Utilisation déclarée du produit : rembourser des tirages au titre de la convention de crédit, financer le remboursement intégral de 400 millions de dollars d'obligations senior à 5,25 % échéance 2026 émises en mai 2018, payer les frais, « et pour les besoins généraux de l'entreprise, qui peuvent inclure des rachats de ses actions ordinaires ».
5 juin 2026 — prêt à terme incrémental de 1,5 milliard de dollars. Un premier avenant à la troisième convention de crédit modifiée et refondue a mis en place un prêt à terme incrémental non garanti de 1,5 milliard de dollars venant à échéance le 15 mai 2028. FICO a tiré la totalité du montant le 5 juin 2026 et, selon les propres termes du 8-K, « utilisera ce produit dans le cadre du programme de rachat accéléré d'actions ». Les intérêts sont indexés sur le SOFR majoré d'une marge applicable de 1,500 % à 2,250 %, déterminée par le ratio de levier consolidé. Le principal s'amortit par échéances trimestrielles de 75 millions de dollars du 30 septembre 2026 au 30 juin 2027, puis 112,5 millions.
La position qui en résulte
| Poste de bilan | 30 sept. 2025 | 30 juin 2026 | Variation |
|---|---|---|---|
| Dette à long terme, part courante | 399 541 k$ | 300 000 k$ | −99 541 k$ |
| Dette à long terme, part non courante | 2 656 150 k$ | 5 282 389 k$ | +2 626 239 k$ |
| Dette totale | 3 055 691 k$ | 5 582 389 k$ | +2 526 698 k$ (+82,7 %) |
| Trésorerie et équivalents | 134 136 k$ | 248 444 k$ | +114 308 k$ |
| Dette nette | 2 921 555 k$ | 5 333 945 k$ | +82,6 % |
| Capitaux propres totaux | (1 745 784) k$ | (4 097 135) k$ | −2 351 351 k$ |
Les capitaux propres comptables étaient déjà négatifs avant ce cycle — une condition normale pour une entreprise qui rachète ses actions depuis des années. Ils sont désormais négatifs de 4,1 milliards de dollars, et la dégradation en neuf mois correspond presque exactement à la dette supplémentaire levée.
Ce que coûte le levier
| Charges d'intérêts, nettes | Ex. 2026 | Ex. 2025 | Variation |
|---|---|---|---|
| Troisième trimestre fiscal | 59 877 k$ | 32 899 k$ | +82,0 % |
| Neuf mois | 146 462 k$ | 93 765 k$ | +56,2 % |
Les charges d'intérêts nettes du trimestre de juin 2026 s'annualisent à environ 240 millions de dollars. Face à un résultat opérationnel annualisé du T3 d'environ 1 451 millions, une dette nette de 5 334 millions représente environ 3,68 fois l'EBIT.
Ce n'est pas un bilan en difficulté. FICO génère un flux de trésorerie disponible substantiel — 370,3 millions de dollars sur le seul trimestre de juin — et le prêt à terme est remboursable par anticipation sans prime ni pénalité. Mais c'est un bilan sensiblement différent de celui d'un an plus tôt, et il a été construit sur l'hypothèse que les bénéfices de Scores étaient durables.
Le calendrier d'amortissement que personne ne modélise
À partir du 30 septembre 2026, le prêt à terme incrémental commence à s'amortir. Quatre échéances trimestrielles de 75 millions de dollars, du 30 septembre 2026 au 30 juin 2027, puis 112,5 millions par trimestre. Cela représente 300 millions de dollars de principal obligatoire sur les quatre premiers trimestres, montant à un rythme annuel de 450 millions à partir du trimestre de septembre 2027, en plus d'environ 240 millions d'intérêts annuels.
Appelons cela 690 millions de dollars par an de service contractuel de la dette une fois le palier appliqué, face à 778 millions de flux de trésorerie opérationnel sur neuf mois. FICO peut couvrir cela confortablement aux bénéfices actuels. La question n'est pas la solvabilité, mais l'optionalité. La différence entre une entreprise avec 3,1 milliards de dette et une avec 5,6 milliards à l'entrée d'une réinitialisation de revenus, c'est la marge de manœuvre pour investir, acquérir ou continuer à racheter des actions pendant que la réinitialisation se déroule.
La réduction d'effectifs de 15 %, lue à l'aune des données sectorielles
La réduction de 15 % des effectifs est généralement rapportée comme de la discipline de coûts. Lue à l'aune de la note sectorielle, elle dit quelque chose de plus précis.
L'arithmétique de la coupe
FICO employait 3 876 personnes au 30 juin 2026, contre 3 855 un an plus tôt. Environ 15 % représentent quelque 581 postes. La charge avant impôts divulguée est de 27,0 millions de dollars — environ 46 400 dollars par poste supprimé en indemnités de licenciement et coûts associés.
Où se situent réellement les coûts
Voici le problème lorsqu'on lit la coupe comme une défense de la franchise Scores. Pour les neuf mois clos le 30 juin 2026 :
| Segment | Charges opérationnelles sur neuf mois | Part des charges sectorielles |
|---|---|---|
| Scores | 121 189 k$ | 20,7 % |
| Software | 463 172 k$ | 79,3 % |
| Total des charges opérationnelles sectorielles | 584 361 k$ | 100 % |
| Charges corporate non allouées | 152 411 k$ | — |
| Rémunération en actions non allouée | 141 910 k$ | — |
Le segment Scores coûte environ 40 millions de dollars par trimestre à exploiter et produit environ 417 millions de résultat opérationnel trimestriel. Il n'y a rien de significatif à y couper. Quatre cinquièmes de la base de coûts sectoriels — et l'écrasante majorité des effectifs — se trouvent dans Software et le corporate.
Une réduction de 15 % des effectifs frappe donc de manière disproportionnée le segment que la direction a positionné comme moteur de diversification, le segment dont le résultat opérationnel a déjà reculé de 19,0 % sur un an, et le segment qui devrait plus que quadrupler son résultat opérationnel pour compenser un Scores divisé par deux.
Ce à quoi le texte du 8-K s'engage réellement
Le document ne décrit pas une action temporaire sur les coûts. Il décrit « la réduction du nombre de niveaux hiérarchiques dans l'organisation, la simplification de la structure opérationnelle, l'optimisation des processus et des outils et l'intégration du développement de produits assisté par IA », substantiellement achevée d'ici la fin du troisième trimestre fiscal 2027.
C'est une réorganisation structurelle de neuf mois décidée le premier jour de bourse après que le titre a perdu 29,5 % en deux séances. Les entreprises ne se réorganisent pas pour une frayeur passagère. La lecture honnête est que la direction croit que le profil de revenus et de marges vers lequel elle construit est durablement différent de celui qui a produit l'exercice 2026.
Cette lecture est plus baissière que ne l'impliquait le rebond de 11,69 % du titre ce jour-là — et elle vient de l'entreprise, pas du marché.
Qui a réellement gagné ? La coupe transversale du jour de réaction
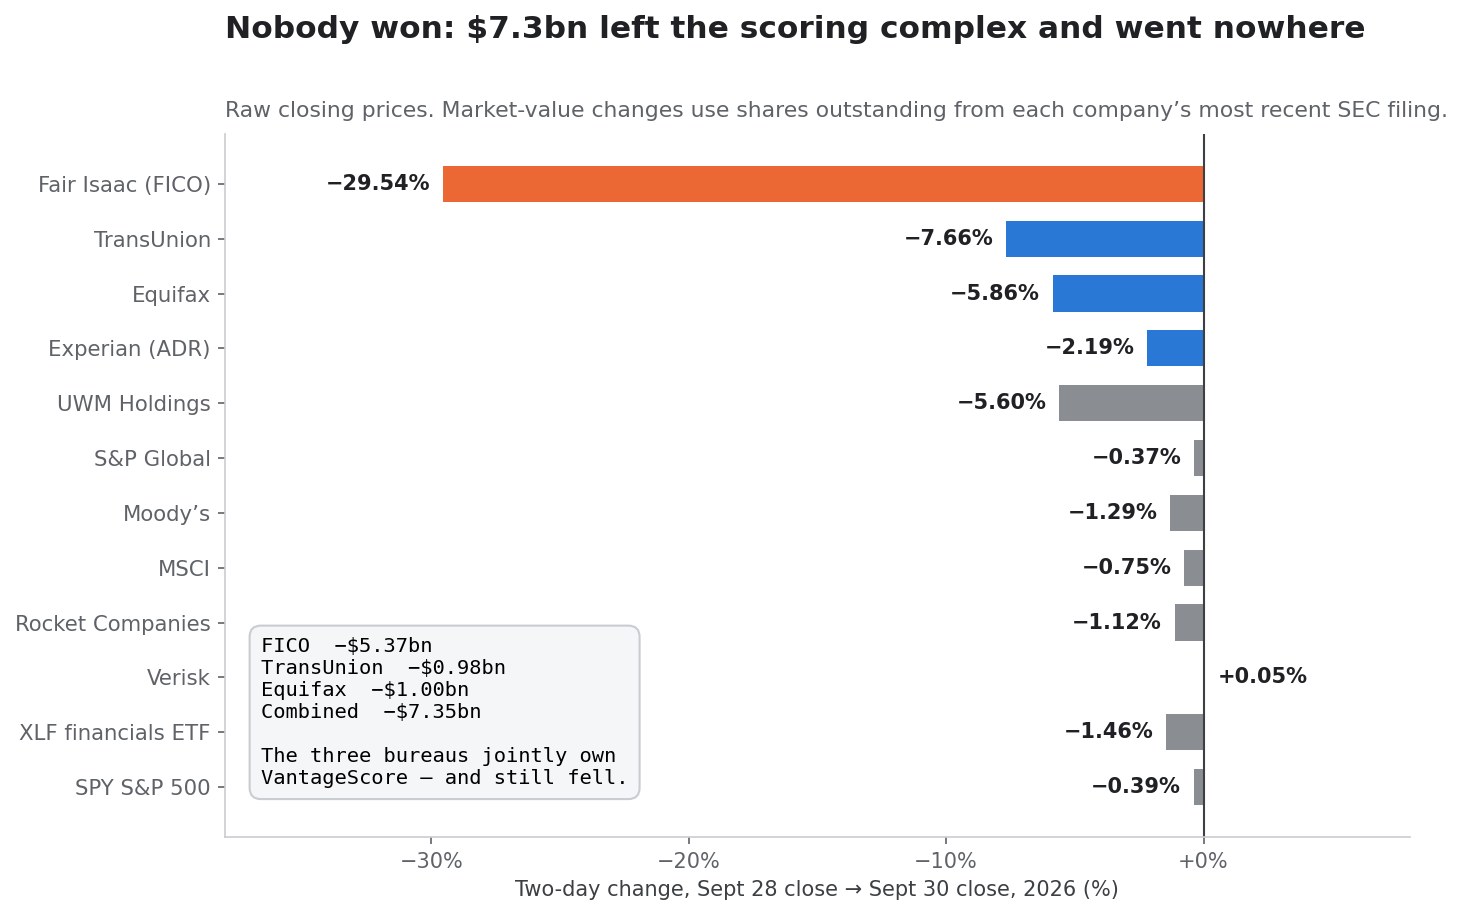
La façon la plus simple de tester si un événement transfère de la valeur ou la détruit est de regarder qui a reçu l'argent. Les 29 et 30 septembre 2026, personne ne l'a reçu.
La coupe transversale du jour de réaction
| Entreprise | Clôture 28 sept. | Clôture 30 sept. | Variation sur deux jours | Variation de valeur boursière |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 $ | 592,47 $ | −29,54 % | −5,365 Md$ |
| TransUnion | 66,19 $ | 61,12 $ | −7,66 % | −0,977 Md$ |
| Equifax | 145,78 $ | 137,24 $ | −5,86 % | −1,003 Md$ |
| Experian (ADR) | 33,38 $ | 32,65 $ | −2,19 % | — |
| UWM Holdings | 1,25 $ | 1,18 $ | −5,60 % | — |
| Rocket Companies | 11,64 $ | 11,51 $ | −1,12 % | — |
| S&P Global | 395,92 $ | 394,47 $ | −0,37 % | — |
| Moody's | 460,08 $ | 454,13 $ | −1,29 % | — |
| MSCI | 542,72 $ | 538,66 $ | −0,75 % | — |
| Verisk | 167,77 $ | 167,85 $ | +0,05 % | — |
| ETF financier XLF | 54,19 $ | 53,40 $ | −1,46 % | — |
| SPY (S&P 500) | 765,61 $ | 762,63 $ | −0,39 % | — |
Les variations de valeur boursière utilisent les actions en circulation du dernier document SEC de chaque société : FICO 21 597 635 ; TransUnion 192 800 000 ; Equifax 117 484 896. Ensemble, les trois ont perdu 7,35 milliards de dollars en deux séances, face à un S&P 500 qui a bougé de −0,39 %.
Les bureaux possèdent le gagnant et ont quand même baissé
C'est le constat qui recadre tout l'événement.
VantageScore Solutions LLC a été constituée en 2006 comme coentreprise d'Equifax, Experian et TransUnion — une structure décrite dans le propre formulaire 10-K de l'exercice 2006 d'Equifax, qui date l'annonce au 14 mars 2006. Les trois bureaux de crédit nationaux possèdent conjointement le modèle qui vient de prendre des parts à FICO.
Et les trois ont baissé. TransUnion −7,66 %, Equifax −5,86 %, l'ADR d'Experian −2,19 %.
Si cela avait été un transfert de parts — de la valeur passant de FICO à un concurrent — les propriétaires du concurrent auraient gagné. Ils ont perdu environ 2,0 milliards de dollars à eux trois. Le verdict du marché n'était pas « les profits de FICO passent aux bureaux ». C'était : « le réservoir de commissions de la notation hypothécaire rétrécit, et tous ceux qui y puisent gagnent moins. »
Cette distinction compte énormément pour les prévisions. Un événement de transfert de parts a un plancher : la perte de FICO est bornée par la part qu'elle peut perdre. Une compression du réservoir de commissions n'a pas ce plancher, car le prix survivant est fixé par la concurrence et non par celui qui détient le volume restant.
Et les payeurs n'ont pas gagné non plus
Si le réservoir de commissions a rétréci, les économies devraient revenir aux prêteurs. Rocket Companies a reculé de 1,12 % et UWM Holdings de 5,60 % sur les mêmes deux séances — ni l'un ni l'autre n'a progressé.
L'explication tient à l'échelle. Les tests de Rocket chiffraient l'économie moyenne à 1 600 dollars par clôture pour les emprunteurs qui économisaient, et cette économie revient largement à l'emprunteur, pas au prêteur. Un initiateur hypothécaire répercute les coûts de rapport de crédit ; un score moins cher réduit la trésorerie nécessaire à l'emprunteur à la clôture, améliore marginalement les taux d'éligibilité et laisse l'économie de l'initiateur globalement inchangée.
La comptabilité complète des 29 et 30 septembre 2026 est donc : 7,35 milliards de dollars de valeur boursière détruits dans tout le complexe de notation, aucun bénéficiaire coté, et un bénéfice diffus réparti entre les acheteurs de logements américains à raison d'environ 1 600 dollars par transaction. Voilà à quoi ressemble une réinitialisation de prix réglementée sur un marché de capitaux — et c'est un schéma qui mérite d'être reconnu, car il a la même forme que celui du test du quatrième opérateur de Crown Castle, où une revalorisation sectorielle a détruit bien plus de valeur qu'elle n'en a transféré.
Le précédent de 2006 que FICO a déjà plaidé et perdu
Le problème concurrentiel de FICO n'est pas nouveau, et l'entreprise l'a déjà porté devant les tribunaux et perdu.
VantageScore Solutions a été annoncée le 14 mars 2006. Fair Isaac a intenté une action, invoquant des violations du droit de la concurrence, une contrefaçon de marque et de la publicité mensongère. La coentreprise a gagné.
Vingt ans plus tard, VantageScore dispose d'une empreinte de distribution grand public via les services de surveillance du crédit, des relations avec les bureaux et une génération de modèle — la 4.0 — validée par la FHFA le même jour que FICO 10T. Ce dont elle ne disposait pas, pendant vingt ans, c'était d'une raison pour qu'un prêteur hypothécaire conforme l'utilise.
Ce qui a changé n'est ni la qualité du modèle, ni son statut d'approbation, ni sa distribution. Ce qui a changé, c'est que FICO a porté son prix de 0,60 à 10,00 dollars et qu'Equifax a répondu à 4,50.
C'est la leçon qu'enseigne le registre, et elle se généralise bien au-delà de la notation de crédit. Un concurrent qui ne peut pas gagner sur le produit peut attendre indéfiniment que l'acteur en place le rende compétitif sur le prix. Pendant vingt ans, VantageScore n'a pas pu battre FICO. Il n'avait pas à le faire. Il lui suffisait d'être là quand la politique tarifaire de FICO en ferait le choix rationnel.
Ce que vaut l'action FICO à 740 dollars
Le mécanisme établi, la question de valorisation devient traitable : qu'est-ce que 740 dollars suppose ?
Les multiples
À 740,00 dollars sur 21 597 635 actions, la capitalisation boursière de FICO s'élève à 15,98 milliards de dollars. En ajoutant une dette nette de 5,33 milliards, on obtient une valeur d'entreprise d'environ 21,32 milliards de dollars.
Face aux prévisions de FICO, relevées le 29 juillet 2026 :
| Indicateur | Prévision actualisée ex. 2026 | À 740,00 $ |
|---|---|---|
| Chiffre d'affaires | 2,53 Md$ | VE/CA 8,4× |
| Résultat net GAAP | 850 M$ | PER 18,8× |
| BPA GAAP | 36,86 $ | PER 20,1× |
| Résultat net non-GAAP | 979 M$ | PER 16,3× |
| BPA non-GAAP | 42,43 $ | PER 17,4× |
Les prévisions ont été relevées depuis 2,45 milliards de chiffre d'affaires, 825 millions de résultat net GAAP et 35,60 dollars de BPA GAAP. Annualiser le résultat opérationnel du trimestre de juin de 362 628 k$ donne environ 1,45 milliard, soit un VE/EBIT d'environ 14,7× ; annualiser le chiffre sur neuf mois donne 1,33 milliard et 16,0×.
Ce ne sont pas des multiples chers pour une activité à 70 % de marge opérationnelle consolidée. Ce ne sont pas non plus des multiples bon marché si les bénéfices auxquels on les applique sont le sommet.
La question à laquelle les multiples ne peuvent répondre
Les bénéfices de FICO sur l'exercice 2026 sont, de l'aveu même de l'entreprise, une histoire de hausse de prix. La question pertinente n'est pas de savoir si 20 fois les bénéfices est bon marché. C'est quels bénéfices.
Quatre possibilités :
- Une nouvelle base durable. Le prix de 10 dollars survit parce que le tri-merge, les exigences de titrisation MBS et le crédit non hypothécaire maintiennent les volumes de FICO intacts. Les bénéfices de l'exercice 2026 sont le plancher.
- Un bénéfice temporaire lié à une hausse de prix précédant une réinitialisation des volumes. Le prix a monté, le volume tient pour l'instant, et les deux se normalisent une fois que les prêteurs auront achevé leurs bascules. Les bénéfices de l'exercice 2026 sont un sommet.
- Un dernier sursaut avant un véritable déplacement de parts. Rocket est le premier d'une longue série. Les bénéfices de l'exercice 2026 sont le haut d'un cycle qui ne se reproduit pas.
- Un mélange. L'économie du score hypothécaire se réinitialise sensiblement tandis que la franchise non hypothécaire — octroi de cartes, automobile, prêts personnels, crédit aux petites entreprises, gestion du risque bancaire, analytique assurantielle, recouvrement et myFICO — reste intacte. Les bénéfices de l'exercice 2026 sont en partie structurels, en partie transitoires.
Le scénario quatre est le plus probable et le plus difficile à valoriser, car il exige de séparer les revenus Scores hypothécaires de tout le reste — une ventilation que FICO ne divulgue pas.
Le test de résistance qui compte
Puisque personne ne peut connaître précisément la part hypothécaire, l'approche honnête consiste à stresser directement le segment Scores et à lire le multiple obtenu. En partant d'un résultat opérationnel consolidé annualisé d'environ 1 332 millions de dollars, face à un résultat opérationnel sectoriel de Scores annualisé d'environ 1 490 millions — le chiffre sectoriel est plus élevé parce que les charges corporate non allouées et la rémunération en actions se situent en dessous :
| Baisse du résultat opérationnel de Scores | Résultat opérationnel total implicite | VE/EBIT à 740 $ |
|---|---|---|
| 0 % | 1 332 M$ | 16,0× |
| −10 % | 1 183 M$ | 18,0× |
| −20 % | 1 034 M$ | 20,6× |
| −30 % | 885 M$ | 24,1× |
| −40 % | 736 M$ | 28,9× |
| −50 % | 587 M$ | 36,3× |
Lisez le tableau à l'envers pour trouver ce que suppose le marché. Pour que FICO à 740 dollars se traite à un VE/EBIT de 20× — courant pour une activité d'analytique de qualité — le résultat opérationnel de Scores ne doit pas baisser de plus d'environ 18 %. À un multiple de 25×, la tolérance est d'environ 32 %.
Le scénario central implicite du marché est donc une baisse du résultat opérationnel de Scores comprise entre un peu moins de vingt et un peu plus de trente pour cent. Savoir si c'est juste constitue tout le débat d'investissement. Ce que ce n'est pas, c'est un marché qui valorise FICO pour l'extinction.
La dette amplifie la sensibilité des capitaux propres
Observez ce que le levier fait à ce tableau. La valeur d'entreprise est de 21,32 milliards de dollars, dont 5,33 milliards de dette nette. Une baisse de 20 % du résultat opérationnel de Scores réduit proportionnellement la valeur d'entreprise si le multiple tient — mais la dette est fixe en termes nominaux, de sorte que les capitaux propres absorbent toute la variation.
Faisons le calcul : à un VE/EBIT constant de 16,0× et une décote de 20 % sur Scores, la valeur d'entreprise tombe à environ 16,5 milliards, les capitaux propres à environ 11,2 milliards et le cours à environ 519 dollars — une baisse de 30 % depuis 740 dollars pour une baisse de 20 % du bénéfice d'un seul segment. Cette amplification est ce qu'a acheté le rachat sur neuf mois, et c'est le coût pratique d'avoir converti 2,5 milliards de dollars de souplesse bilancielle en actions annulées à 1 409 dollars. La même arithmétique apparaît dans le registre de rachats de 4,33 milliards de Lululemon, où un rachat exécuté près des sommets est devenu l'explication dominante de la baisse ultérieure du titre.
Ce sur quoi les haussiers ont raison
Un document de référence qui ne défend qu'un seul camp n'est pas un document de référence. Trois éléments en faveur de FICO sont réellement solides et sous-pondérés dans la couverture baissière.
Le non-hypothécaire est l'essentiel de la franchise et rien ne l'a touché
La FHFA régit la livraison d'hypothèques conformes. Elle ne régit pas l'octroi de cartes de crédit, le crédit automobile, les prêts personnels, le crédit aux petites entreprises, la gestion du risque bancaire, l'analytique assurantielle, les décisions de recouvrement, les flux antifraude ni la surveillance du crédit des particuliers. Le FICO Score est utilisé par 90 % des principaux prêteurs américains et est disponible dans plus de 40 pays en dehors des États-Unis.
Rien dans la séquence 2025-2026 ne change cela. Les revenus Scores B2C — l'activité d'abonnement myFICO et les redevances sur les scores vendus indirectement aux consommateurs — ont progressé de 5 % au trimestre de juin et restent entièrement hors du périmètre réglementaire.
L'exigence de titrisation est un plancher réel
Le marché des titres adossés à des créances hypothécaires continue d'exiger des scores FICO à des fins de titrisation. Un prêteur qui octroie un prêt noté avec VantageScore opère toujours dans un marché secondaire dont les conventions, les données historiques de performance et les attentes des investisseurs reposent sur FICO. Les conventions changent lentement, et le changement n'est pas du seul ressort de la FHFA.
Les coûts de changement sont réels, et les exclusions de Rocket le prouvent
Rocket est le cas d'école le plus fort possible : un initiateur important et technologiquement sophistiqué qui a mené quatre mois de tests parallèles sur 1,4 million de rapports de crédit et s'aligne publiquement sur la poussée concurrentielle du directeur de la FHFA. Même Rocket a conservé FICO pour les hypothèques sur biens locatifs, résidences secondaires, crédits sur valeur domiciliaire, prêts FHA et jumbo.
Cette liste d'exclusions est le scénario haussier rendu concret. Les parties du marché hypothécaire hors du périmètre conforme n'ont pas changé, et le prêteur le plus motivé à basculer ne les a pas basculées.
Comment suivre l'action FICO à partir d'ici : six étapes
Une thèse que l'on ne peut pas suivre est une thèse que l'on ne peut pas tenir. Six choses déterminent lequel des scénarios ci-dessus se déroule, et les six sont observables.
Étape 1 — Suivez le prix unitaire, pas le titre
Le rapport de gestion de FICO attribue explicitement la croissance des revenus Scores au prix unitaire. Chaque 10-Q suivant fera de même, ou cessera de le faire. La phrase à chercher dans chaque document est celle qui explique la variation des revenus Scores interentreprises. Quand elle passera de « un prix unitaire plus élevé des scores d'origination hypothécaire » à « une augmentation du volume » ou, pire, à une baisse attribuée au prix, la réinitialisation aura commencé.
Étape 2 — Séparez redevances et frais de prêt financé
Le programme de licence directe scinde les revenus hypothécaires de FICO entre redevances par score et frais par clôture. Ils se comportent différemment au fil du cycle d'origination. Toute divulgation qui les sépare — dans le 10-K, lors de la conférence de résultats ou dans les publications d'un revendeur — est plus informative que l'agrégat.
Étape 3 — Surveillez l'éligibilité de FICO 10T à la livraison
C'est la variable binaire la plus puissante de toute l'histoire. La FHFA indique que FICO 10T n'est pas actuellement éligible à la livraison et que les agences publieront des orientations lorsqu'il le deviendra. L'approbation réactive le package — Classic FICO plus 10T offert, sans frais de prêt financé supplémentaires — qui est l'instrument concurrentiel le plus puissant de FICO. Quatre ans d'approbation conjointe sans éligibilité à la livraison constituent le taux de base ; traitez toute approbation comme un véritable catalyseur haussier plutôt que comme une attente.
Étape 4 — Lisez le résultat opérationnel de Software, pas l'ARR de Software
Un ARR plateforme de +62 % et une rétention nette plateforme de 148 % sont les chiffres des titres. Le résultat opérationnel du segment Software a reculé de 19,0 % sur un an. Les deux sont vrais. Un seul vous dit si la diversification rapporte. Le même problème de métrique sélective se cache derrière l'élément non récurrent qui gonfle le PER de Netflix. Suivez le résultat opérationnel sectoriel et la rétention nette totale en dollars de 109 %, pas le sous-ensemble plateforme.
Étape 5 — Modélisez l'amortissement du prêt à terme
Le prêt à terme incrémental s'amortit de 75 millions de dollars par trimestre de septembre 2026 à juin 2027, puis de 112,5 millions par trimestre. Ce calendrier est contractuel et réduit le capital discrétionnaire. Modélisez-le explicitement face au flux de trésorerie disponible avant de supposer que les rachats continuent à quelque rythme que ce soit.
Étape 6 — Surveillez le règlement de l'ASR dans le 10-K de l'exercice 2026
L'ASR de 1,5 milliard se règle au quatrième trimestre fiscal 2026 et le nombre final d'actions ainsi que le prix moyen seront divulgués dans le rapport annuel. Cette divulgation vous dira deux choses : le véritable coût complet du plus grand rachat de l'histoire de l'entreprise, et l'ampleur de l'aubaine que le krach de septembre a apportée sur la tranche non livrée de 300 millions.
Vous pouvez câbler les six dans une liste de surveillance automatisée avec les outils actions de SimianX AI, qui suivent ensemble documents réglementaires, informations sectorielles et réactions de cours :
- SimianX AI — la plateforme de recherche
- Salle de commande d'analyse en direct — analyse multi-agents en temps réel de
FICO - Market Pulse — détection d'événements sur valeurs individuelles
- Classement crypto — suivi des performances modèle par modèle
- Points et tarifs — comment fonctionne l'utilisation
Haussier, central et baissier : le tableau des scénarios
| Scénario | Hypothèses centrales | Trajectoire du résultat opérationnel de Scores | Cadrage implicite |
|---|---|---|---|
| Baissier | VantageScore 4.0 devient le modèle par défaut chez la plupart des grands initiateurs conformes ; le prix par score de FICO se réinitialise vers 4,50 $ ; FICO 10T reste inéligible ; le résultat opérationnel de Software continue de baisser | −35 % à −50 % | Le VE/EBIT se revalorise à 24–36× sur la VE actuelle ; les capitaux propres absorbent toute la baisse compte tenu de 5,33 Md$ de dette nette ; nouveaux rachats limités par 450 M$ d'amortissement annuel |
| Central | La part hypothécaire conforme se déplace sensiblement mais le non-hypothécaire, le B2C et les conventions de titrisation tiennent ; le prix se réinitialise partiellement ; Software se stabilise | −15 % à −25 % | VE/EBIT 19–22× ; réinitialisation des bénéfices sans perte de franchise ; le levier se réduit au lieu de s'aggraver |
| Haussier | FICO 10T obtient l'éligibilité à la livraison ; le package neutralise l'écart de prix ; les prêteurs utilisent les deux modèles ; la croissance de la plateforme logicielle relève enfin le résultat opérationnel sectoriel | −5 % à +10 % | VE/EBIT 14–17× ; la décote depuis 1 858,91 $ se révèle avoir anticipé une réinitialisation plus forte que celle qui survient |
Le scénario baissier n'exige pas que FICO perde sa franchise. Il exige seulement que l'économie du score hypothécaire se réinitialise pendant que le logiciel ne compense pas. Le scénario haussier n'exige pas que VantageScore échoue ; il exige que FICO 10T soit déployé.
Notez ce qui manque dans les trois colonnes : une hypothèse sur le caractère « bon marché » du titre. À 16–20 fois les bénéfices, FICO n'est ni manifestement bon marché ni manifestement cher. Le multiple n'est pas la variable. Le dénominateur l'est.
Questions fréquentes
Pourquoi l'action FICO a-t-elle chuté de 26,52 % le 29 septembre 2026 ?
La FHFA a publié des ajustements de frais initiaux alignant la tarification hypothécaire entre Classic FICO et VantageScore 4.0, supprimant la pénalité économique qu'un prêteur payait pour choisir le modèle le moins cher. La séance précédente, Rocket Mortgage avait annoncé que VantageScore 4.0 deviendrait son modèle par défaut pour les prêts conformes éligibles vendus en direct au consommateur à partir du quatrième trimestre 2026. FICO est passé de 840,89 à 617,87 dollars sur 4 914 500 actions, environ douze fois le volume normal.
FICO a-t-elle perdu son monopole du score de crédit hypothécaire en septembre 2026 ?
Non : elle l'a perdu le 8 juillet 2025, quand la politique intérimaire de la FHFA a autorisé pour la première fois les prêteurs à livrer des prêts conformes notés avec VantageScore 4.0. Ce qui a changé en septembre 2026, c'est le prix, pas l'autorisation. FICO a reculé de 8,91 % le jour de la politique de 2025 et de 26,52 % le jour du prix de 2026.
Combien coûte un score hypothécaire FICO en 2026 ?
Cela dépend du modèle choisi. Dans le cadre du Mortgage Direct License Program de FICO : Classic FICO coûte 4,95 dollars par score plus des frais de prêt financé de 33 dollars par emprunteur et par score, ou 10,00 dollars par score sans frais de prêt financé. FICO Score 10T autonome coûte 0,99 dollar par score plus des frais de prêt financé de 65 dollars par emprunteur, et est offert lorsqu'il est associé à Classic FICO. La redevance de FICO était d'environ 0,60 dollar par score jusqu'en 2022.
VantageScore 4.0 est-il moins cher que FICO ?
Selon les tarifs publiés, oui. Equifax tarife les scores de crédit hypothécaire VantageScore 4.0 à 4,50 dollars par score et s'est engagée à tenir ce prix jusqu'à fin 2027. Sur un prêt tri-merge clôturé à deux emprunteurs — six scores — cela représente 27,00 dollars contre 60,00 dollars pour l'option par score la moins chère de FICO et 227,70 dollars dans le modèle de performance de Classic FICO.
À qui appartient VantageScore ?
VantageScore Solutions LLC a été constituée en 2006 comme coentreprise d'Equifax, Experian et TransUnion, annoncée le 14 mars 2006. Fair Isaac a poursuivi la coentreprise en 2006 pour violations du droit de la concurrence, contrefaçon de marque et publicité mensongère ; la coentreprise a gagné.
Pourquoi FICO a-t-elle racheté 3 milliards de dollars d'actions avant le krach ?
Le conseil de FICO a approuvé trois autorisations croissantes de rachat en douze mois — 1,0 Md$ en juin 2025, 1,5 Md$ en février 2026, 2,0 Md$ en juin 2026 — et l'entreprise a déployé 3,05 milliards de dollars sur les neuf mois jusqu'au 30 juin 2026, face à 778 millions de flux de trésorerie opérationnel. La plus grosse tranche était un rachat accéléré de 1,5 milliard conclu le 5 juin 2026 et financé intégralement par un prêt à terme incrémental de 1,5 milliard. Le coût moyen livré implicite était d'environ 1 408,81 dollars par action.
Qu'est-ce que FICO Score 10T et pourquoi les prêteurs ne peuvent-ils pas l'utiliser ?
FICO Score 10T est le modèle de notation hypothécaire le plus récent de FICO, validé et approuvé par la FHFA le 24 octobre 2022 — le même jour que VantageScore 4.0. Il a été ajouté aux Selling Guides des agences en avril 2026 et ses données historiques ont été publiées en juillet 2026, mais la FHFA indique qu'il n'est pas actuellement éligible à la livraison. Les agences publieront des orientations lorsqu'il le deviendra.
L'action FICO est-elle bon marché à 740 dollars ?
À 740,00 dollars, FICO se traite à environ 20,1 fois le BPA GAAP prévu de 36,86 dollars et environ 16,0 fois le résultat opérationnel annualisé sur une valeur d'entreprise de 21,32 milliards de dollars. Ces multiples sont ordinaires pour une activité à 70 % de marge opérationnelle consolidée. La question n'est pas le multiple mais les bénéfices : les résultats de l'exercice 2026 ont été portés, selon les propres documents de FICO, par un prix unitaire plus élevé du score d'origination hypothécaire que le régulateur a désormais rendu optionnel.
Combien a coûté le plan social, et combien de personnes concerne-t-il ?
FICO employait 3 876 personnes au 30 juin 2026. La réduction d'environ 15 % décidée le 1er octobre 2026 porte sur quelque 581 postes, avec des charges avant impôts d'environ 27,0 millions de dollars comptabilisées au quatrième trimestre fiscal 2026 — environ 46 400 dollars par poste. Le plan devrait être substantiellement achevé d'ici la fin du troisième trimestre fiscal 2027.
Conclusion : le fossé était toujours tarifé, jamais construit
L'avantage concurrentiel de Fair Isaac dans la notation hypothécaire n'a jamais tenu principalement à la qualité prédictive de son modèle. VantageScore 4.0 a été validé par le même régulateur le même jour que le modèle le plus récent de FICO elle-même. L'avantage tenait à ce que le score de FICO était celui autour duquel le système avait été bâti, et que changer coûtait cher au regard d'une commission récurrente bon marché.
FICO a passé quatre ans à rendre cette commission chère. Chaque hausse était individuellement rationnelle — l'entreprise avait un pouvoir de fixation des prix et s'en est servie, et le résultat fut une marge sectorielle de 90 % et un titre qui a atteint 2 382,40 dollars. Cumulativement, les hausses ont dissous la seule chose qui maintenait le système en place : le fait que changer n'en valait pas la peine.
Puis, la politique intérimaire de la FHFA ayant déjà quatorze mois et le déploiement limité étant déjà engagé, FICO a emprunté 2,5 milliards de dollars et annulé 2,17 millions d'actions à un coût moyen proche de 1 409 dollars — un pari sur le caractère permanent des bénéfices produits par les hausses de prix. Neuf mois plus tard, ces actions sont valorisées à 740,00 dollars, les capitaux propres comptables sont négatifs de 4,1 milliards, et l'entreprise s'est engagée à supprimer 15 % de ses postes.
Rien de tout cela ne fait de FICO une mauvaise entreprise. Une société qui gagne 90,8 % de marge sur une norme bien implantée, avec 90 % des principaux prêteurs américains comme clients et une franchise non hypothécaire intacte, est une très bonne entreprise qui se traite à un multiple ordinaire. Le cours de 740 dollars n'intègre pas l'extinction — il intègre quelque chose comme une réinitialisation de 20 à 30 % du résultat opérationnel de Scores, ce qui est un scénario central défendable.
Ce que la séquence établit, en revanche, c'est un schéma nommé qu'il vaut la peine d'emporter vers d'autres situations de franchises réglementées :
Quand une activité protégée monétise sa protection plus vite que le coût de changement sur lequel elle s'appuie, elle finance l'entrée de son propre concurrent. L'autorisation du régulateur n'est jamais la contrainte déterminante. Le prix l'est.
Ce schéma se répète. C'est la même structure qu'un REIT de tours découvrant que son option de quatrième opérateur valait moins que ce que le marché a payé, et la même qu'un acteur établi des paiements découvrant que la croissance des volumes sans croissance des marges n'est pas un fossé. Il vaut la peine de le reconnaître tôt, car le registre qui le documente est toujours public — dans le cas de FICO, quatre ans avant que le cours ne bouge.
Pour une vue continuellement actualisée des documents réglementaires de FICO, de ses informations sectorielles, des réactions de cours et de leurs interprétations concurrentes, explorez SimianX AI. Ses outils de recherche multi-agents suivent automatiquement les six étapes de surveillance ci-dessus et signalent tout changement de langage dans un document.
Lecture Liée
- Crown Castle et le quatrième opérateur : SpaceX contre DISH
- Action Lululemon sous 100 $ : marque cassée ou achat rare ?
- Netflix −4,7% : les 2,8 Md$ de Warner gonflent son PER
- Action PayPal : -13%, volume +10%, marge +1,5% seulement
- Spectre SpaceX : AT&T, Verizon et T-Mobile face au choc
Références
- FHFA — Politique des scores de crédit et mises à jour de mise en œuvre — le calendrier canonique des jalons et l'éligibilité actuelle des modèles
- FHFA — L'achat immobilier entre dans une nouvelle ère de concurrence des scores de crédit — le cadrage de l'agence elle-même
- Formulaire 10-Q de Fair Isaac Corporation, trimestre clos le 30 juin 2026 — note sectorielle, dette, actions propres, note ASR, effectifs
- Formulaire 8-K de Fair Isaac, 6 octobre 2026 (point 2.05) — la réduction d'effectifs d'environ 15 % et la charge de 27,0 millions
- Formulaire 8-K de Fair Isaac, 8 juin 2026 — le prêt à terme incrémental de 1,5 milliard et l'ASR de 1,5 milliard
- Formulaire 8-K de Fair Isaac, 20 mars 2026 — les obligations senior à 6,250 % échéance 2034 pour 1,0 milliard
- Résultats du troisième trimestre fiscal 2026 de FICO (annexe 99.1) — chiffre d'affaires sectoriel, ARR, rétention, prévisions relevées
- Relations investisseurs FICO — résultats du troisième trimestre fiscal 2026 — l'annonce de l'entreprise elle-même
- FICO Mortgage Direct License Program — la grille tarifaire publiée pour 2026
- Equifax riposte au programme de licence directe de FICO avec un plan tarifaire — l'engagement de 4,50 $ pour VantageScore 4.0 jusqu'en 2027
- Le sénateur Hawley demande à la FTC d'enquêter sur la tarification hypothécaire de FICO — la progression de 0,60 à 10 $ et la citation de la marge de 88 %
- FICO porte le prix du score hypothécaire à 4,95 $ — le palier tarifaire de 2025, rapporté sur le moment
- L'action FICO plonge sur fond de craintes de concurrence des scores de crédit — couverture du jour même de la séance du 29 septembre
- Freddie Mac — Initiative sur les modèles et rapports de score de crédit — orientations de mise en œuvre côté agences
- VantageScore Solutions — propriété, générations et distribution du modèle
- Index des documents SEC de Fair Isaac Corporation — tous les documents cités ci-dessus
- Cours historiques de l'action FICO — les clôtures quotidiennes utilisées dans les tableaux du registre
- Investopedia — Rachat accéléré d'actions — la mécanique de l'ASR de juin 2026
- Investopedia — Valeur d'entreprise — la mesure de valorisation utilisée plus haut
- Investopedia — SOFR — le taux de référence du prêt à terme incrémental
- Investopedia — Rachats d'actions — la mécanique et les arbitrages des rachats
- Investopedia — Cours moyen pondéré par les volumes — comment est déterminé le nombre final d'actions de l'ASR
- Investopedia — Dette nette — la mesure de levier utilisée partout
- Investopedia — Fossé économique — le concept auquel cet article confronte l'historique tarifaire de FICO


