Ce qu’un quatrième opérateur vaut réellement à un bailleur de pylônes
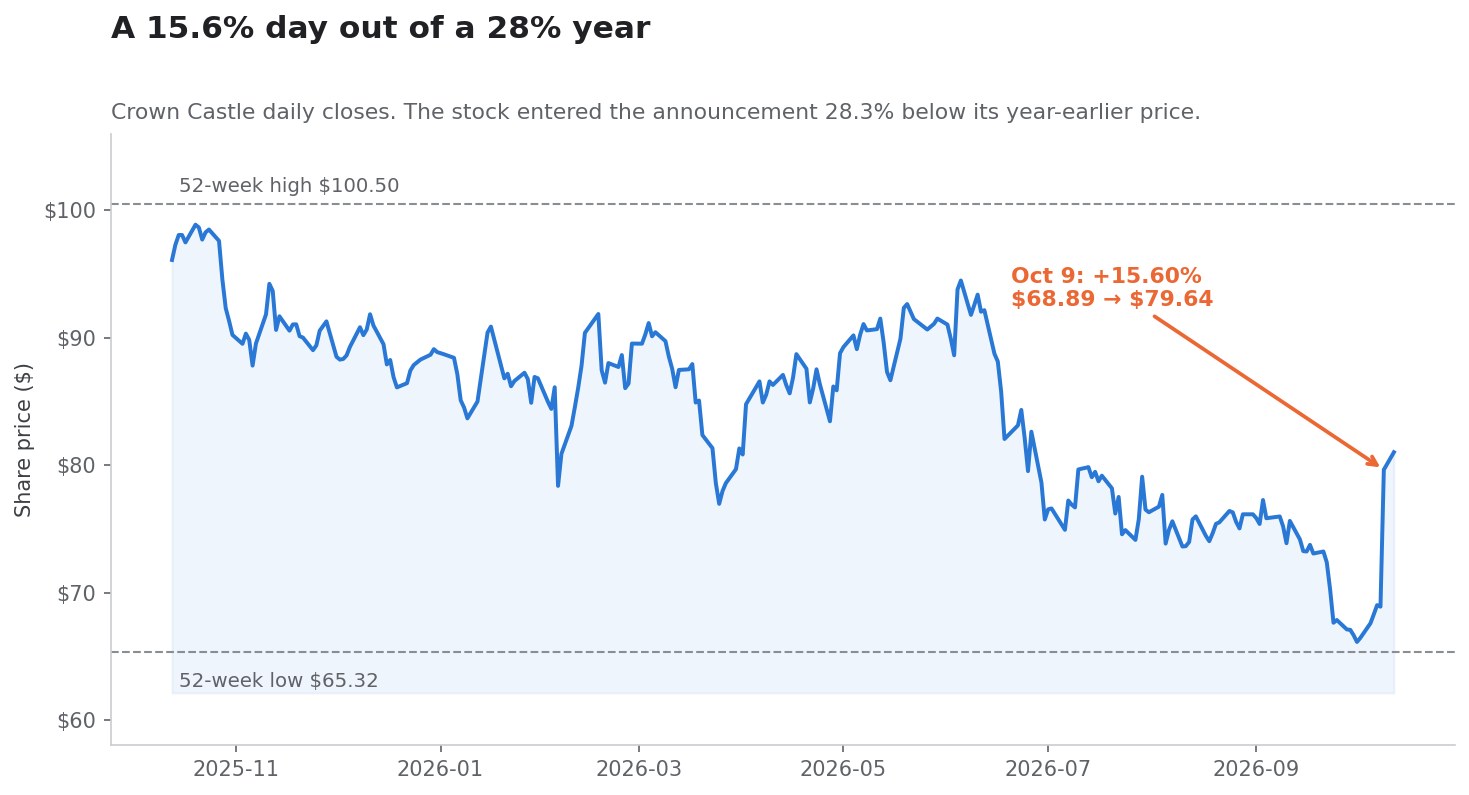
Le vendredi 9 octobre 2026, Crown Castle (CCI) a clôturé à 79,64 dollars, en hausse de 15,60% par rapport aux 68,89 dollars de la séance précédente. Le catalyseur n'était pas une communication de Crown Castle. C'était l'annonce d'une entreprise privée qui n'est pas, et n'a jamais été, locataire de Crown Castle : SpaceX avait accepté d'acquérir un portefeuille national de fréquences 800 MHz auprès de Grain Management.
L'opération se lisait en quelques minutes. Si SpaceX construit un réseau mobile terrestre, il lui faut des pylônes. Crown Castle en possède environ 40 000. Donc Crown Castle vaut davantage.
Ce qui rend ce cas digne d'étude, c'est que Crown Castle a déjà mené exactement cette expérience, avec un autre protagoniste, et que le résultat est déposé auprès de la SEC. Entre 2020 et 2026, une société nommée DISH Wireless s'est fixé pour objectif de devenir le quatrième opérateur national américain, a signé un contrat-cadre de location avec Crown Castle, a construit, puis a cessé de payer. Le 12 janvier 2026, Crown Castle a notifié un défaut et une résiliation. L'entreprise soutient désormais que DISH lui doit plus de 3,5 milliards de dollars de paiements restants.
Nous n'avons donc pas à spéculer sur ce que vaut un quatrième opérateur pour une foncière de pylônes. Nous pouvons le consulter. DISH, à son apogée, générait 222 millions de dollars par an de facturation locative de sites pour Crown Castle, soit 5,7% de la base de facturation de l'exercice précédent. Voilà l'écriture comptable. La question à laquelle répond cet article est de savoir comment la réévaluation de Crown Castle en une seule journée se compare à ce chiffre.
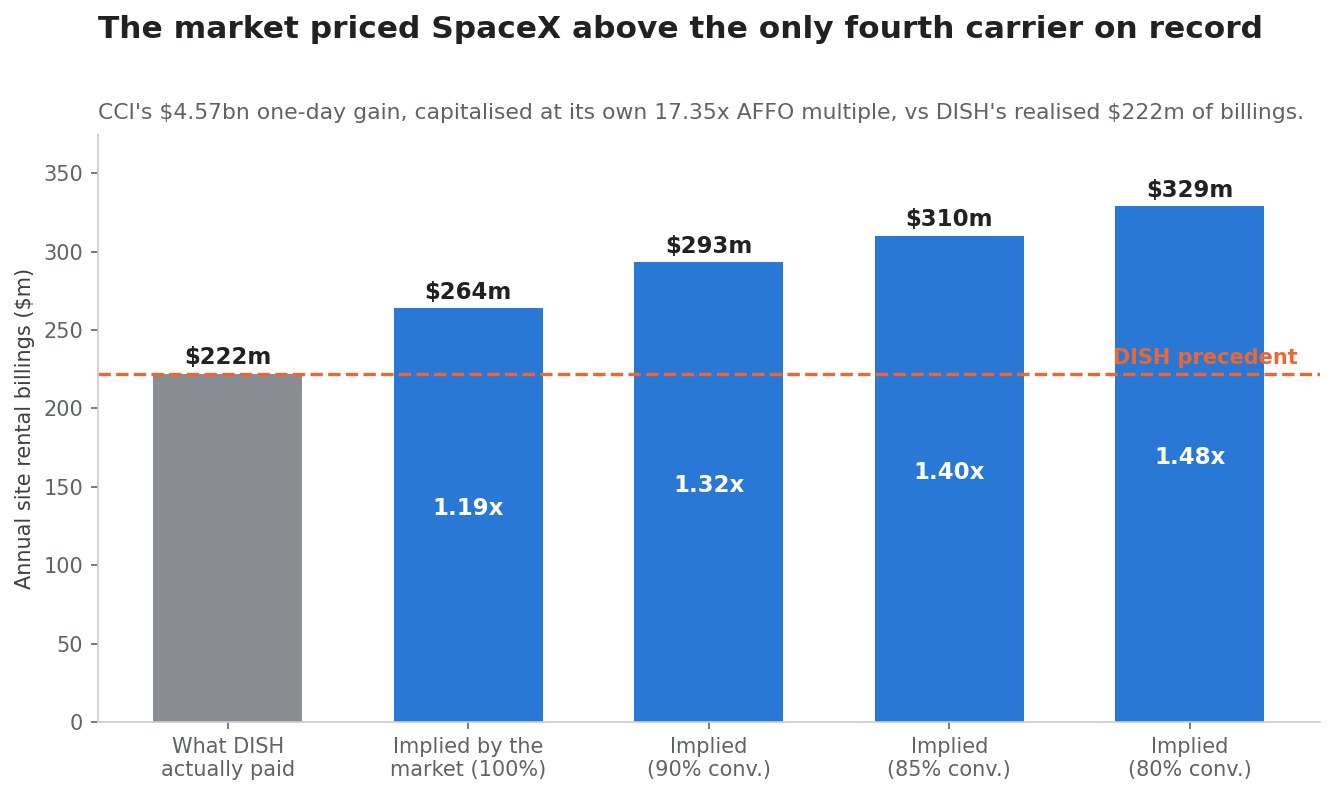
La réponse, développée ci-dessous : les 4,57 milliards de dollars que le marché a ajoutés à la valeur boursière de Crown Castle le 9 octobre impliquent environ 264 millions de dollars par an d'AFFO supplémentaire au multiple propre de Crown Castle après la hausse, soit entre 1,2 et 1,4 fois tout ce que DISH a jamais payé, attribués en une seule séance, à une contrepartie qui n'a signé aucun bail, pour un réseau qui n'existe pas.
Pour les investisseurs qui suivent ces situations avec SimianX AI, Crown Castle est une étude de cas limpide sur la différence entre une option et une créance. L'article complémentaire, Spectre SpaceX : AT&T, Verizon et T-Mobile face au choc, traite la même annonce du côté des opérateurs.
La coupe transversale du 9 octobre : qui a réellement gagné
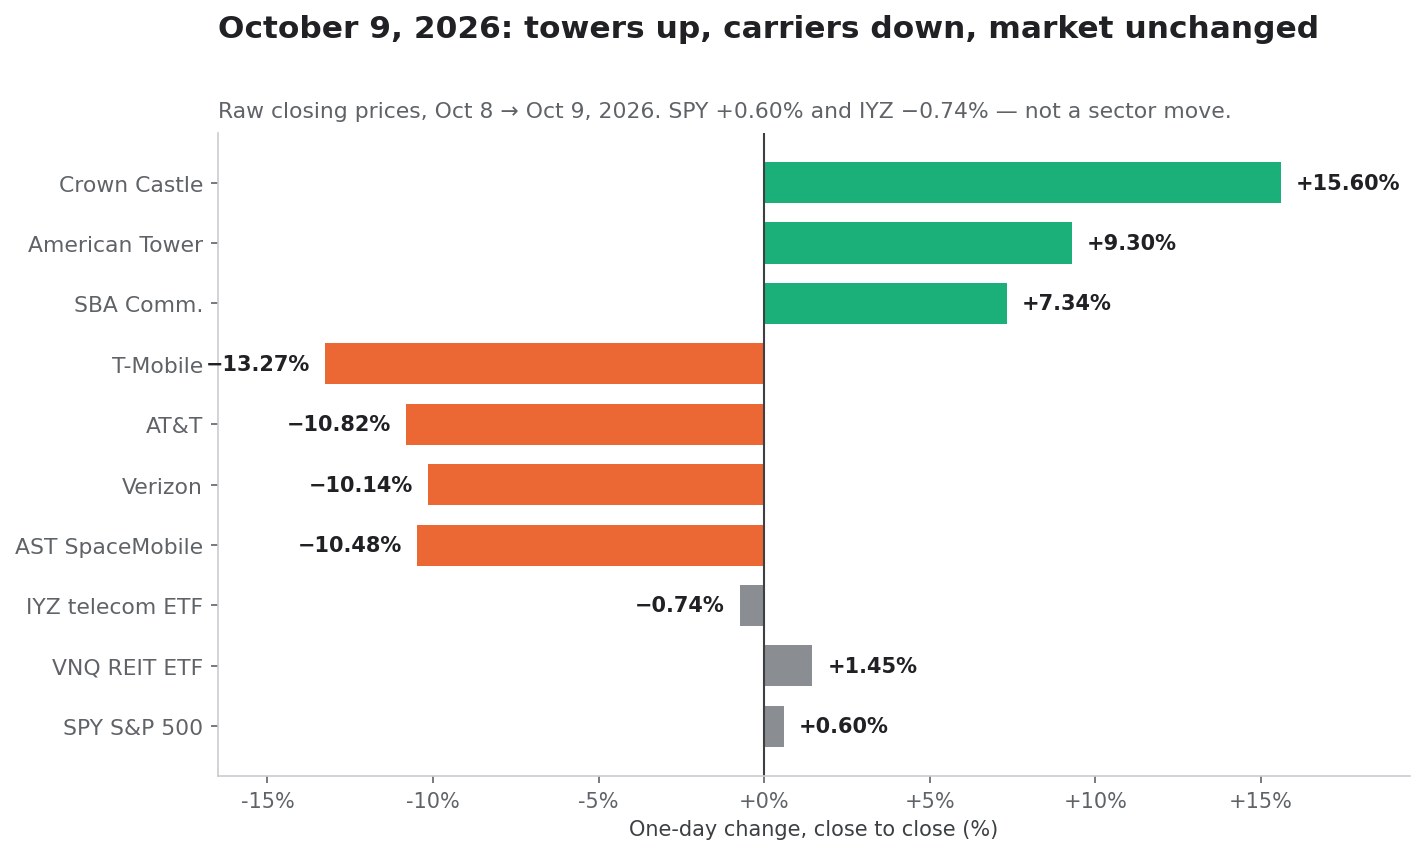
La première discipline, pour lire une telle journée, consiste à mesurer toute la coupe transversale et non le seul nom du titre. Ci-dessous, les variations brutes de clôture à clôture du 8 au 9 octobre 2026. Ce sont des cours non ajustés ; aucun ajustement de dividende n'est appliqué, car aucune de ces six valeurs n'a coté ex-dividende le 9 octobre.
| Titre | Clôture 8 oct. | Clôture 9 oct. | Variation | Variation de capitalisation sur un jour |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 $ | 79,64 $ | +15,60% | +4,57 Md$ |
American Tower (AMT) | 166,73 $ | 182,24 $ | +9,30% | +7,23 Md$ |
SBA Communications (SBAC) | 170,01 $ | 182,49 $ | +7,34% | +1,32 Md$ |
T-Mobile (TMUS) | 171,31 $ | 148,58 $ | −13,27% | −24,38 Md$ |
AT&T (T) | 24,87 $ | 22,18 $ | −10,82% | −18,43 Md$ |
Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% | −19,53 Md$ |
AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% | — |
ETF télécoms américains (IYZ) | 42,99 $ | 42,67 $ | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | 89,35 $ | 90,65 $ | +1,45% | — |
ETF S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% | — |
Le nombre d'actions provient de la page de garde la plus récente de chaque société sur SEC EDGAR (dei:EntityCommonStockSharesOutstanding, formulaires 10-Q du deuxième trimestre 2026).
Trois observations s'imposent immédiatement.
Il ne s'agissait pas d'un mouvement sectoriel
SPY a gagné 0,60% et IYZ, l'ETF du secteur des télécommunications, n'a cédé que 0,74%. Le marché large s'en est désintéressé. Une poignée de titres individuels ont été violemment réévalués au sein d'une séance par ailleurs ordinaire. C'est la signature d'une réévaluation d'anticipations contractuelles précises, et non d'une modification du taux d'actualisation macroéconomique. Qui souhaite voir comment un véritable choc de taux se propage dans les actions assimilées à des obligations comparera cette séance avec Warsh ignore Trump : première hausse de taux depuis 2023.
L'ensemble des foncières n'a pas bougé ; Crown Castle si
VNQ a gagné 1,45%. Crown Castle a gagné 15,60%. Ce qui s'est produit le 9 octobre n'était pas « les foncières ont monté ». C'était propre à l'économie des pylônes, et au sein des pylônes la dispersion était large : 15,60% pour CCI contre 7,34% pour SBAC.
Le plus grand perdant a été T-Mobile, et cela compte pour Crown Castle
TMUS a cédé 13,27%, la pire performance des trois opérateurs. T-Mobile est aussi le premier locataire de Crown Castle, avec 40% des revenus consolidés 2025. La même annonce interprétée comme la création d'un nouveau locataire potentiel pour Crown Castle a simultanément détruit 24,4 milliards de dollars de valeur boursière chez son plus gros client actuel. Le marché a jugé ces deux effets conjointement positifs pour CCI. Cette conclusion mérite un examen, et elle en reçoit un ci-dessous.
La redistribution qui ne s'équilibrait pas
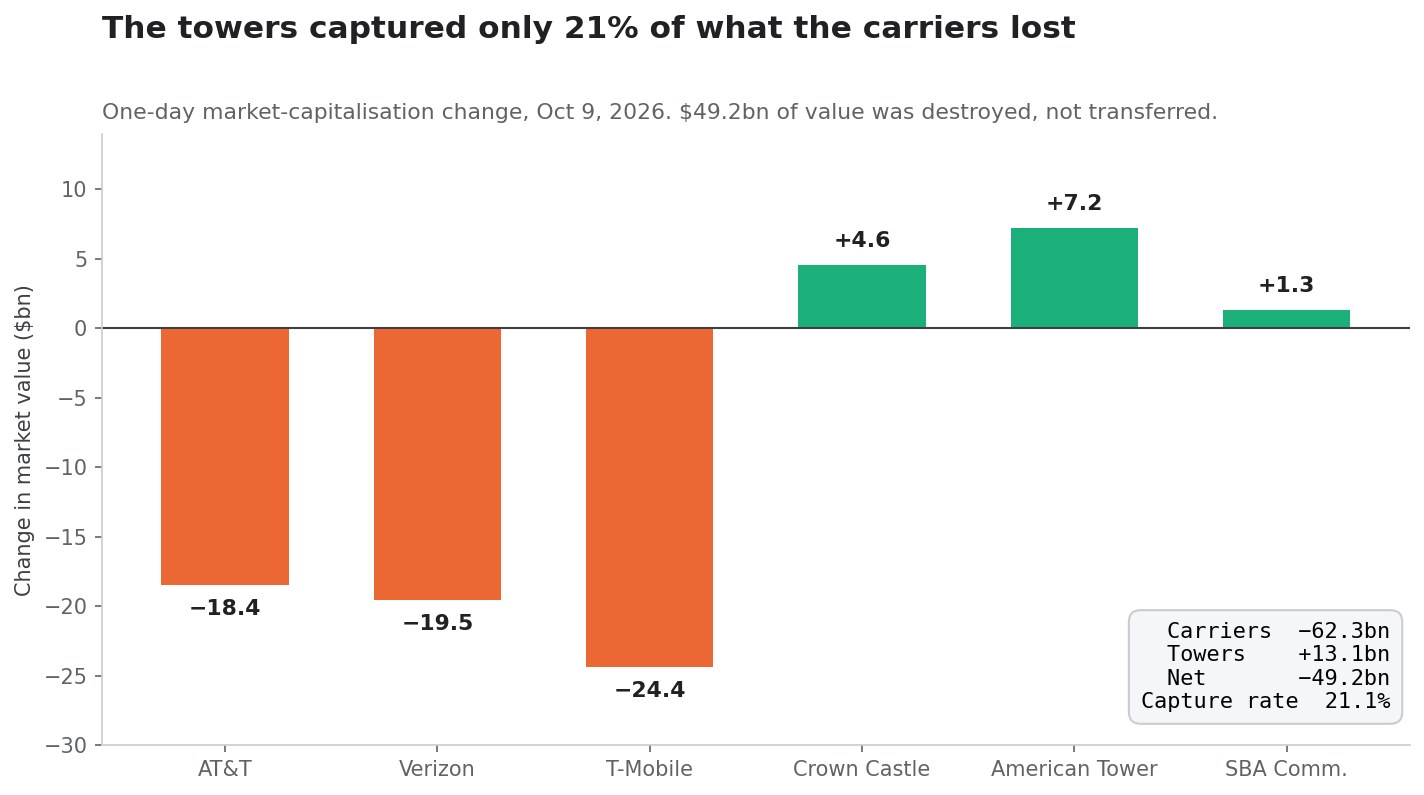
En agrégeant les six valeurs dont le nombre d'actions est connu :
| Groupe | Variation de capitalisation sur un jour |
|---|---|
Opérateurs (T, VZ, TMUS) | −62,34 Md$ |
Pylônes (CCI, AMT, SBAC) | +13,13 Md$ |
| Net | −49,21 Md$ |
Les foncières de pylônes ont capté 21,1% de ce que les opérateurs ont perdu. Près de 49 milliards de dollars de valeur boursière n'ont été transférés à personne : ils ont simplement été détruits.
C'est le cadre le plus utile pour la question du « gagnant caché ». Si le marché croyait réellement que l'entrée de SpaceX constitue un transfert de richesse des opérateurs vers les bailleurs, les deux chiffres seraient plus symétriques. Ils ne le sont pas. Le véritable jugement du marché le 9 octobre a été que l'arrivée de SpaceX détruit plus de valeur dans le mobile américain qu'elle n'en crée pour les propriétaires de pylônes américains, dans un rapport d'environ 4,7 pour 1.
Un bailleur dont les locataires perdent collectivement 62 milliards de dollars de valeur boursière n'est pas un bénéficiaire sans ambiguïté, même si un nouveau locataire peut finir par apparaître. Cette tension traverse le reste de cette analyse. La même méthode de journée de réaction, appliquée à une annonce très différente où un accord a porté une partie et enfoncé l'autre, est développée dans Accenture +6% après l'accord Dell, mais Dell a reculé.
Le grand livre du quatrième opérateur : ce que DISH a réellement payé
Voici le tableau de référence pour lequel cet article existe. Chaque chiffre provient des documents déposés par Crown Castle elle-même.
| Poste | Montant | Source |
|---|---|---|
| Facturation locative de DISH, dernier exercice complet | 222 M$ | Perspectives 2026, composantes de variation |
| En % de la facturation locative de l'exercice précédent | 5,7% | 222 M$ ÷ 3 923 M$ |
| Non-renouvellements 2026 liés à la résiliation DISH | −220 M$ | Perspectives 2026 |
| Non-renouvellements 2026 liés aux annulations Sprint | −20 M$ | Perspectives 2026 |
| Paiements restants réclamés par Crown Castle à DISH | >3 500 M$ | 10-K 2025, note 18 |
| Exposition nette au bilan, non provisionnée | ~165 M$ | 10-K 2025, note 18 |
| Date de la notification de défaut et de résiliation | 12 janv. 2026 | 10-K 2025, note 15 |
Le détail du défaut de DISH figure à la note 18 du formulaire 10-K 2025. Au 31 décembre 2025, Crown Castle portait environ 50 millions de dollars en « Créances nettes » et environ 150 millions en « Créances locatives différées » liées à DISH, partiellement compensés par environ 34 millions de produits différés et autres passifs à long terme. La direction s'attend à recouvrer les ~165 millions nets et n'a constitué aucune provision. Elle a également cessé de comptabiliser des revenus au titre de ces contrats.
Lisez ce grand livre comme le coût des ventes de la thèse du quatrième opérateur. Crown Castle a passé six ans à servir un quatrième opérateur national. Le revenu annuel maximal a été de 222 millions de dollars. La sortie a été un défaut, une créance de 3,5 milliards de valeur incertaine, 165 millions non provisionnés au bilan et un trou de 220 millions dans les revenus 2026 dont l'entreprise sort encore.
Pourquoi 222 millions est la bonne référence, et non un plancher
Deux objections méritent d'être anticipées.
Premièrement, DISH n'a jamais achevé son réseau, donc 222 millions sous-estiment ce que paierait un quatrième opérateur pleinement déployé. Vrai en principe. Mais DISH a bien atteint un déploiement 5G national couvrant une large majorité de la population américaine avant que ses finances ne cèdent, et 222 millions est ce que cela a produit chez Crown Castle précisément. C'est la meilleure observation empirique disponible, pas un plafond théorique.
Deuxièmement, SpaceX est infiniment mieux capitalisée que DISH et pourrait donc déployer plus agressivement. C'est également vrai, et cela coupe dans les deux sens. Un entrant mieux capitalisé est davantage en mesure de construire ses propres sites, d'acheter ses propres terrains et de négocier le loyer en position de force. Le capital est précisément ce qui permet à un locataire de ne pas être locataire. DISH louait parce qu'il n'avait pas les moyens de posséder.
Ce que le marché a intégré en une seule journée
Voici l'arithmétique qui répond à la question du titre. Chaque étape est exposée afin de pouvoir être refaite avec d'autres hypothèses.
Étape 1 : la valeur boursière ajoutée. Crown Castle comptait 425 455 439 actions en circulation au 3 août 2026, selon la page de garde de son formulaire 10-Q du deuxième trimestre 2026. L'action a gagné 10,75 dollars.
425 455 439 actions x 10,75 $ = 4,574 milliards de dollarsÉtape 2 : le multiple que le marché a lui-même appliqué. À la clôture de 79,64 dollars, rapportée au point médian d'AFFO par action de 4,59 dollars prévu par la direction pour 2026 :
79,64 $ / 4,59 $ = 17,35 fois l'AFFO prévisionnelÉtape 3 : inverser. Si le marché a ajouté 4,574 milliards de dollars de valeur et capitalise les flux de trésorerie de Crown Castle à 17,35 fois, l'AFFO annuel supplémentaire implicite est :
4 574 M$ / 17,35 = 264 M$ par anÉtape 4 : reconvertir l'AFFO en loyer. L'AFFO est net des coûts d'exploitation des sites, des frais généraux, des intérêts et des investissements de maintenance. Une colocalisation sur un pylône déjà construit et déjà alimenté présente une marge marginale très élevée, mais pas de 100%. Les charges d'intérêts de Crown Castle ne baissent pas parce qu'un nouveau locataire arrive. À des taux de conversion plausibles :
| Conversion en AFFO | Facturation locative supplémentaire implicite | Multiple des 222 M$ de DISH |
|---|---|---|
| 100% (borne haute) | 264 M$ | 1,19x |
| 90% | 293 M$ | 1,32x |
| 85% | 310 M$ | 1,40x |
| 80% | 329 M$ | 1,48x |
Étape 5 : traduire en pylônes. Crown Castle a indiqué dans son 10-K 2025 que le nombre moyen de locataires par pylône était d'environ 2,4. Sur environ 40 000 pylônes, cela représente quelque 96 000 baux soutenant 4 049 millions de dollars de revenus locatifs en 2025 :
4 049 M$ / 96 000 baux = 42 177 $ de revenu annuel moyen par bailEn appliquant cette moyenne :
| Scénario | Facturation annuelle | Nouveaux baux implicites | Part des ~40 000 pylônes de CCI |
|---|---|---|---|
| Ce que DISH a réellement payé | 222 M$ | ~5 264 | 13,2% |
| Implicite par le marché (conversion 90%) | 293 M$ | ~6 944 | 17,4% |
| Implicite par le marché (conversion 85%) | 310 M$ | ~7 353 | 18,4% |
Autrement dit, le mouvement du 9 octobre valorise SpaceX comme locataire d'environ 17 à 18% du portefeuille américain de Crown Castle, soit à peu près 1,3 à 1,4 fois l'emprise atteinte par DISH, avant qu'un seul bail n'ait été signé, avant que la FCC n'ait approuvé le transfert de fréquences et avant que SpaceX n'ait déclaré publiquement vouloir louer des pylônes de tiers.
Ce n'est pas un argument selon lequel le mouvement serait irrationnel. C'est un constat de ce qui doit se produire pour que le mouvement soit conservé. Dit crûment : la thèse haussière exige désormais que SpaceX devienne un client de Crown Castle plus important que DISH ne l'a jamais été, et plus fiable.
Le contre-test gênant
Il existe une seconde manière de vérifier le chiffre, et elle est moins flatteuse. Crown Castle soutient que DISH lui doit plus de 3,5 milliards de dollars. Le marché a ajouté 4,57 milliards à la valeur de Crown Castle en une journée, sur une perspective non signée. Autrement dit, le marché actions a attribué plus de valeur à une relation hypothétique avec SpaceX en six heures et demie que ne vaut nominalement l'intégralité de la créance contractuelle de Crown Castle contre le dernier quatrième opérateur, une créance adossée à un contrat-cadre de location signé et à une notification de résiliation.
La chaîne de possession du spectre
Le portefeuille 800 MHz au cœur de cette histoire a un passé instructif, et il traverse directement le compte de résultat de Crown Castle.
| Date | Opération | Contrepartie |
|---|---|---|
| 2020 | Les licences 800 MHz de Sprint passent à T-Mobile via la fusion | — |
| 2021-2023 | DISH s'engage à acquérir le portefeuille 800 MHz puis échoue à le financer | — |
| 2024 | Les actifs sont mis aux enchères après le retrait de DISH | — |
| Mars 2025 | T-Mobile accepte de vendre le portefeuille à Grain Management | 2,9 Md$ en numéraire + les licences 600 MHz de Grain |
| 1er juil. 2026 | La FCC approuve l'échange T-Mobile–Grain | — |
| Août 2026 | L'opération T-Mobile–Grain est bouclée | ~14 MHz de profondeur nationale mixte pour Grain |
| 8 oct. 2026 | Grain accepte de vendre à SpaceX | Conditions non divulguées ; 8 Md$ rapportés par le Wall Street Journal |
L'étendue annoncée de l'achat de SpaceX est de 14 MHz de spectre apparié dans la bande 800 MHz, identifiée par la presse spécialisée comme 817-824 MHz appariés à 862-869 MHz. L'opération est soumise à l'approbation de la FCC et aux conditions habituelles de réalisation. Les détails ont été couverts par Light Reading, et la clôture T-Mobile–Grain a été documentée par Cleary Gottlieb, conseil de la vente.
Deux points importent pour un actionnaire de Crown Castle.
Aucune des deux sociétés n'a divulgué de prix
Le chiffre de 8 milliards de dollars qui a ancré tous les titres du 9 octobre est une information de presse, pas un document réglementaire. SpaceX est privée ; Grain est une société d'investissement privée. Il n'y a ni 8-K, ni annexe de contrat d'acquisition, ni contrepartie auditée. Toute valorisation par MHz circulant à propos de cette opération, y compris celles de l'article complémentaire, est explicitement conditionnée à un chiffre qu'aucune des deux contreparties n'a confirmé.
Cela mérite d'être dit, car la couverture secondaire de l'annonce l'a déjà déformé. Au moins un média a titré « l'action SpaceX monte sur un accord de spectre de 8 milliards ». SpaceX n'a pas d'actions cotées. Il n'existe aucun code SpaceX susceptible de monter. La conséquence pratique de ce fait est précisément la raison pour laquelle cette opération s'est exprimée à travers Crown Castle, American Tower et les opérateurs : quand une entreprise privée fait bouger un marché coté, les investisseurs sont contraints d'utiliser des substituts. Cette dynamique, et les dangers à traiter une société privée via une société cotée, font l'objet de IPO de SpaceX et action Tesla : le pari du 12 juin.
C'est du spectre Sprint, et Crown Castle le paie encore
En remontant la chaîne, la bande que SpaceX achète est l'ancien portefeuille 800 MHz de Sprint. Crown Castle absorbe actuellement 20 millions de dollars par an d'« annulations Sprint », des non-renouvellements issus de la consolidation des réseaux T-Mobile et Sprint, et a indiqué qu'ils représentent environ 2% des revenus locatifs annuels de l'activité pylônes chaque année jusqu'en 2034. Elle absorbe simultanément 220 millions au titre de la résiliation DISH, DISH étant la partie censée acheter ce même spectre.
Crown Castle a donc perdu environ 240 millions de dollars par an de facturation en conséquence directe de l'historique de propriété de ces licences. Le verdict du marché le 9 octobre a été que le prochain propriétaire de ces mêmes licences vaut 4,57 milliards pour l'entreprise. Les deux peuvent être vrais. Mais l'asymétrie entre les pertes réalisées et le gain hypothétique est le fait central de ce dossier d'investissement, et elle n'est pas visible sur un graphique d'une seule séance.
Crown Castle après la vente de la fibre
L'entreprise qui a reçu cette manne est matériellement différente de la Crown Castle d'il y a 18 mois.
Le 1er mai 2026, Crown Castle a bouclé la vente de ses activités fibre et small cells pour 8,4 milliards de dollars de produit net, selon le directeur financier Sunit Patel dans le communiqué de résultats du deuxième trimestre 2026. L'activité fibre est présentée en activités abandonnées jusqu'au 30 avril 2026. Ce qui reste est une foncière de pylônes américaine pure, mono-segment, dirigée par le président-directeur général Chris Hillabrant.
Emploi des fonds, d'après le même communiqué :
- 1,0 milliard de dollars de rachats d'actions réalisés
- Plus de 7 milliards de dette remboursés
- Dette 100% à taux fixe à la clôture du trimestre
- Maturité moyenne pondérée de la dette d'environ 7 ans
- Environ 4,5 milliards de dollars de ligne de crédit renouvelable non tirée
- 2,0 milliards supplémentaires disponibles au titre d'un programme de billets de trésorerie non garantis, intégralement non utilisé au 30 juin
Il s'agit d'un bilan véritablement assaini, et c'est l'élément le plus solide de la thèse haussière. C'est aussi pourquoi l'action a pu ouvrir sur un écart de 15,6% sans surplomb de financement.
Réalisations du deuxième trimestre 2026
| Indicateur | T2 2026 | T2 2025 | Variation |
|---|---|---|---|
| Revenus locatifs de sites | 967 M$ | 1 008 M$ | −4,1% |
| EBITDA ajusté | 675 M$ | 705 M$ | −4,3% |
| Résultat net | 94 M$ | 291 M$ | −67,7% |
| AFFO | 488 M$ | — | +10% |
| AFFO par action | 1,13 $ | — | +10% |
| Investissements | 59 M$ | 40 M$ | +48% |
| Dividende par action | 1,0625 $ | 1,0625 $ | inchangé |
Notez la divergence : les revenus locatifs, l'EBITDA et le résultat net ont reculé, tandis que l'AFFO progressait de 10%. L'explication figure dans le communiqué : baisse des charges d'intérêts et hausse des produits financiers provenant du produit de la vente de la fibre. L'AFFO s'est amélioré grâce au bilan, pas grâce aux pylônes. Cette distinction compte lorsque l'AFFO est le dénominateur à la fois du multiple de valorisation et du taux de distribution.
Perspectives 2026
| Indicateur | Point médian 2026 | Réel 2025 | Variation |
|---|---|---|---|
| Revenus locatifs de sites | 3 855 M$ | 4 049 M$ | −5% |
| EBITDA ajusté | 2 690 M$ | 2 863 M$ | −6% |
| Résultat net | 870 M$ | 444 M$ | +96% |
| AFFO | 1 975 M$ | 1 904 M$ | +4% |
| AFFO par action | 4,59 $ | 4,36 $ | +5% |
La fourchette annuelle d'AFFO par action est de 4,53 à 4,65 dollars. Les investissements discrétionnaires sont attendus entre 150 et 250 millions. Le bond de 96% du résultat net est un artefact comptable de la cession de la fibre, et non une amélioration opérationnelle ; le résultat des activités abandonnées est attendu entre −360 et −80 millions.
Le pont des loyers : +3,4% et −2,7% en même temps
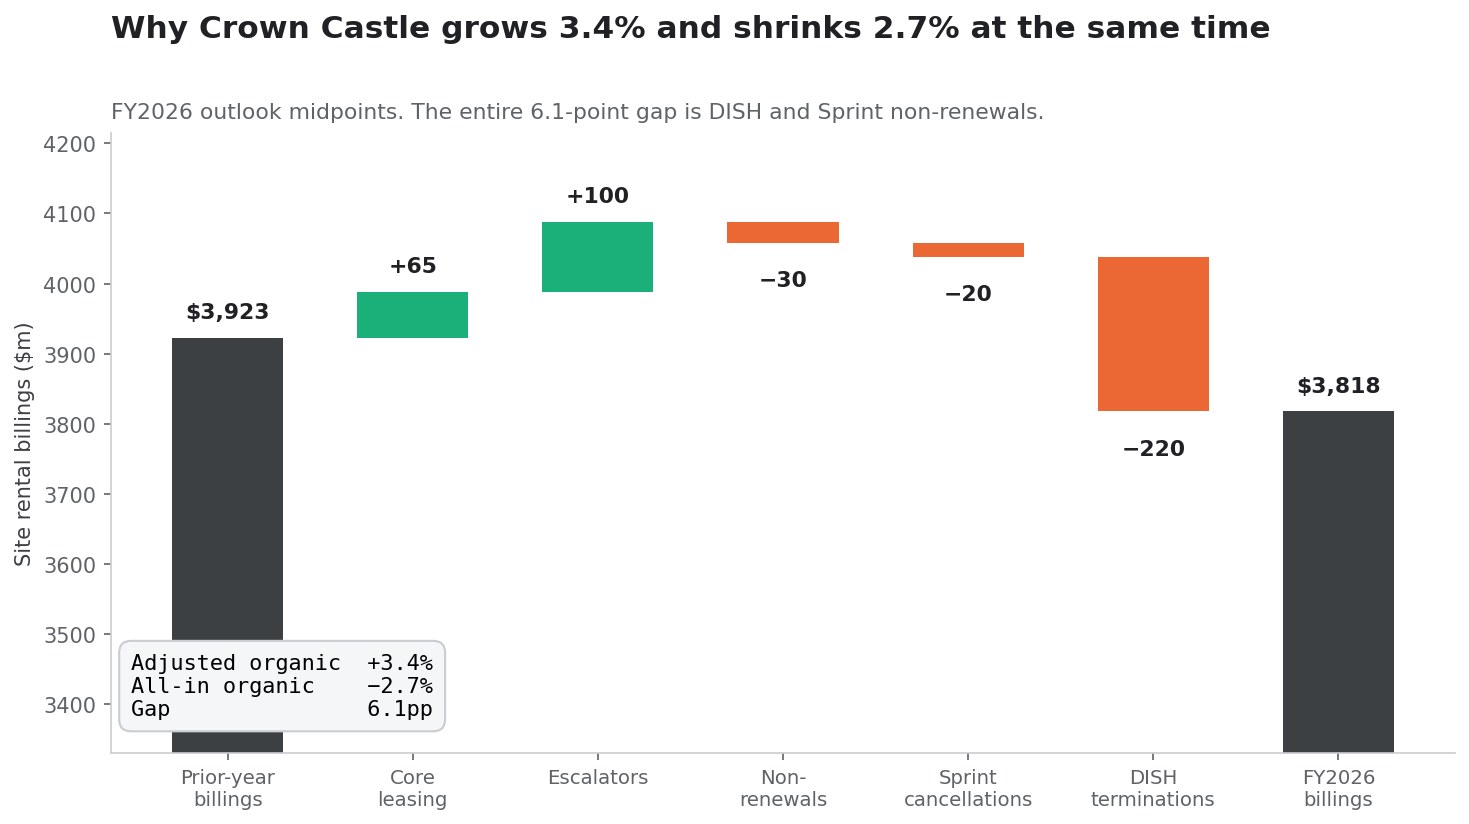
C'est le chiffre le plus souvent mal rapporté dans la couverture de Crown Castle, et celui qui modifie le plus la conclusion d'investissement. L'entreprise publie deux chiffres de croissance organique, et ils sont de signes opposés.
D'après les composantes des perspectives 2026, en millions de dollars :
| Ligne | Montant |
|---|---|
| Facturation locative de l'exercice précédent hors DISH | 3 701 |
| Facturation locative de l'exercice précédent à DISH | 222 |
| Facturation locative de l'exercice précédent | 3 923 |
| Activité commerciale principale | +60 à +70 |
| Indexations contractuelles | +95 à +105 |
| Non-renouvellements | −35 à −25 |
| Autres facturations | — |
| Contribution organique, ajustée de Sprint et DISH | +120 à +150 |
| Non-renouvellements liés aux annulations Sprint | −20 |
| Non-renouvellements liés à la résiliation DISH | −220 |
| Contribution organique à la facturation (totale) | −120 à −90 |
Exprimées en pourcentage de la base de l'exercice précédent, l'entreprise publie les trois :
- Contribution organique ajustée, sur la base hors facturation DISH : +3,6%
- Contribution organique ajustée, sur la base complète : +3,4%
- Contribution organique totale : −2,7%
L'écart entre le +3,4% commode pour les titres et le −2,7% total est de 6,1 points de pourcentage, et il tient entièrement à DISH et Sprint. Les deux chiffres sont honnêtes ; ils répondent à des questions différentes. « +3,4% » répond à l'activité pylônes sous-jacente croît-elle ? — oui, portée davantage par les indexations (+100 M$) que par la commercialisation nouvelle (+65 M$). « −2,7% » répond à les revenus de Crown Castle croissent-ils ? — non.
Un investisseur achetant CCI pour la thèse SpaceX devrait savoir lequel des deux chiffres la thèse doit réparer. Le chiffre ajusté n'a pas besoin d'être réparé. Le total, si, et un nouveau locataire montant en puissance sur plusieurs années est un remède lent pour un trou annuel de 240 millions de dollars déjà inscrit dans la base récurrente.
D'où vient réellement la croissance
En décomposant la contribution organique ajustée, pour les prévisions 2026 et les deux trimestres comparables les plus récents :
| Composante | Perspectives 2026 | % de la base | T2 2026 | T2 2025 |
|---|---|---|---|---|
| Activité commerciale principale | 65 M$ | 1,8% | 15 M$ (1,7%) | 16 M$ (1,7%) |
| Indexations contractuelles | 100 M$ | 2,7% | 25 M$ (2,7%) | 24 M$ (2,6%) |
| Non-renouvellements | −30 M$ | −0,8% | −7 M$ (−0,7%) | −7 M$ (−0,7%) |
| Autres facturations | — | — | +5 M$ (0,5%) | +2 M$ (0,2%) |
| Contribution organique ajustée | 135 M$ | 3,6% | 38 M$ (4,2%) | 34 M$ (3,7%) |
Les indexations font plus de travail que la commercialisation. Les hausses contractuelles de loyer apportent 2,7% de la base ; l'activité commerciale effective en apporte 1,8%. C'est le fait structurel discret des foncières de pylônes américaines en 2026 : la croissance est pour l'essentiel du loyer indexé sur des contrats existants, et non une nouvelle demande de locataires. Un quatrième opérateur modifierait cette composition. Rien d'autre à l'horizon ne le fera.
Concentration des locataires : le problème des 89%
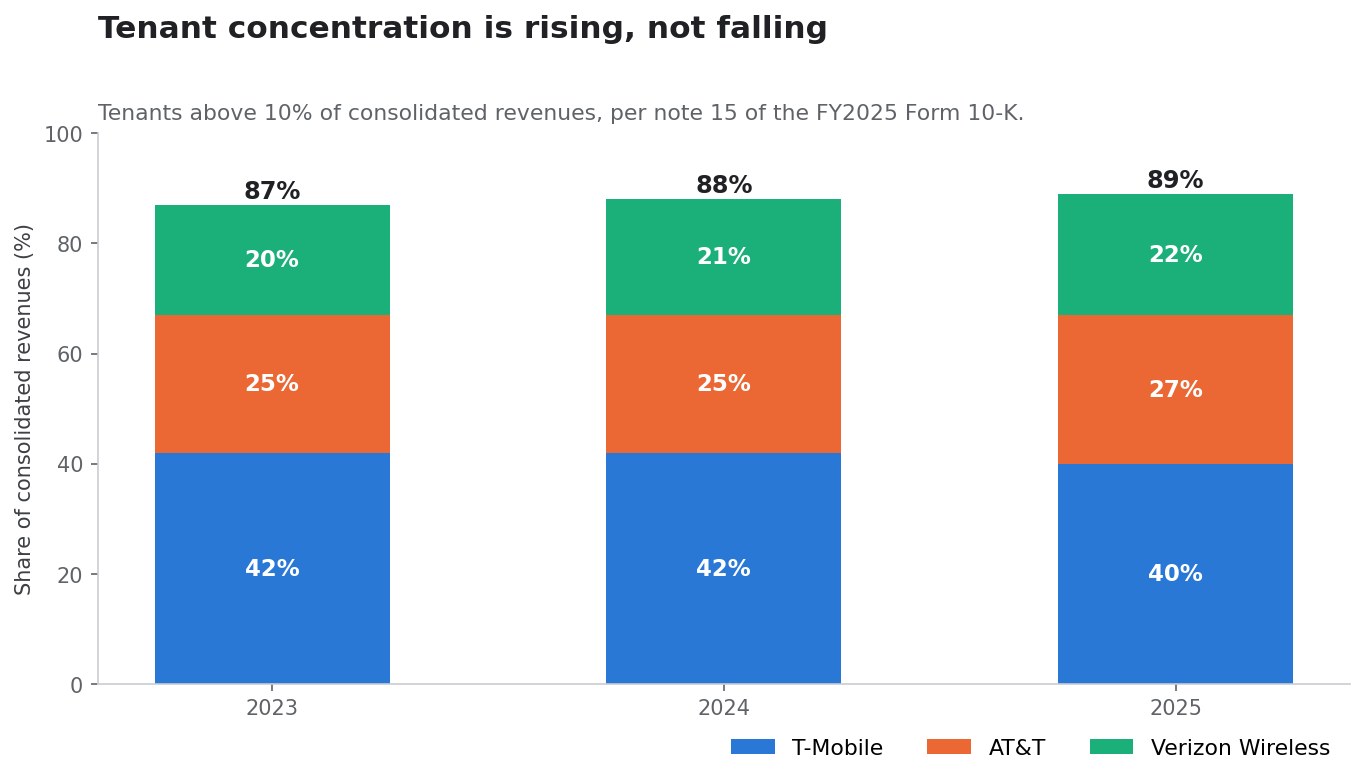
La note 15 de Crown Castle divulgue tout locataire dépassant 10% des revenus consolidés. Le tableau est court.
| Locataire | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Total | 89% | 88% | 87% |
Ailleurs dans le 10-K, l'entreprise indique que ces trois locataires représentaient environ 90% des revenus locatifs 2025, et que les revenus locatifs constituaient 95% des revenus nets 2025.
La concentration augmente, elle ne diminue pas : 87% → 88% → 89% en trois ans. Cette tendance est en partie arithmétique — à mesure que la facturation de DISH disparaît, la part des trois grands dans ce qui reste augmente — mais la direction est l'essentiel. Crown Castle devient plus dépendante de trois clients, dont deux viennent de perdre près d'un cinquième de leur valeur boursière en une journée, et dont le plus important a cédé 13,27%.
Pourquoi c'est la vraie question SpaceX
La thèse haussière dit que SpaceX devient le locataire numéro quatre et dilue cette concentration. Il existe une lecture baissière des mêmes faits : un nouvel entrant crédible, doté d'une meilleure économie du spectre, donne à AT&T, Verizon et T-Mobile une raison de dépenser moins en capacité terrestre, de consolider les sites, de mutualiser les infrastructures et de négocier plus durement les renouvellements. Les contrats de Crown Castle ont une durée résiduelle moyenne pondérée d'environ six ans hors options de renouvellement du locataire, représentant 23,7 milliards de dollars d'encaissements futurs attendus (hors DISH) :
| Année | Montants contractés |
|---|---|
| 2026 | 3 777 M$ |
| 2027 | 3 810 M$ |
| 2028 | 3 668 M$ |
| 2029 | 2 961 M$ |
| 2030 | 2 778 M$ |
| Au-delà | 6 661 M$ |
| Total | 23 655 M$ |
Notez la forme. Les revenus contractés sont stables jusqu'en 2028 puis chutent de 22% en 2029, de 3 668 à 2 961 millions. C'est alors que les négociations de renouvellement avec les trois grands commencent vraiment à mordre. Un contrat SpaceX signé, disons, en 2028 arriverait précisément lorsque la position de négociation de Crown Castle face à ses 89% existants est la plus faible, ce qui plaide pour l'importance de ce contrat et aussi pour le fait que la contrepartie le saura.
Le dividende est-il sûr ? Commencez par la coupe déjà intervenue
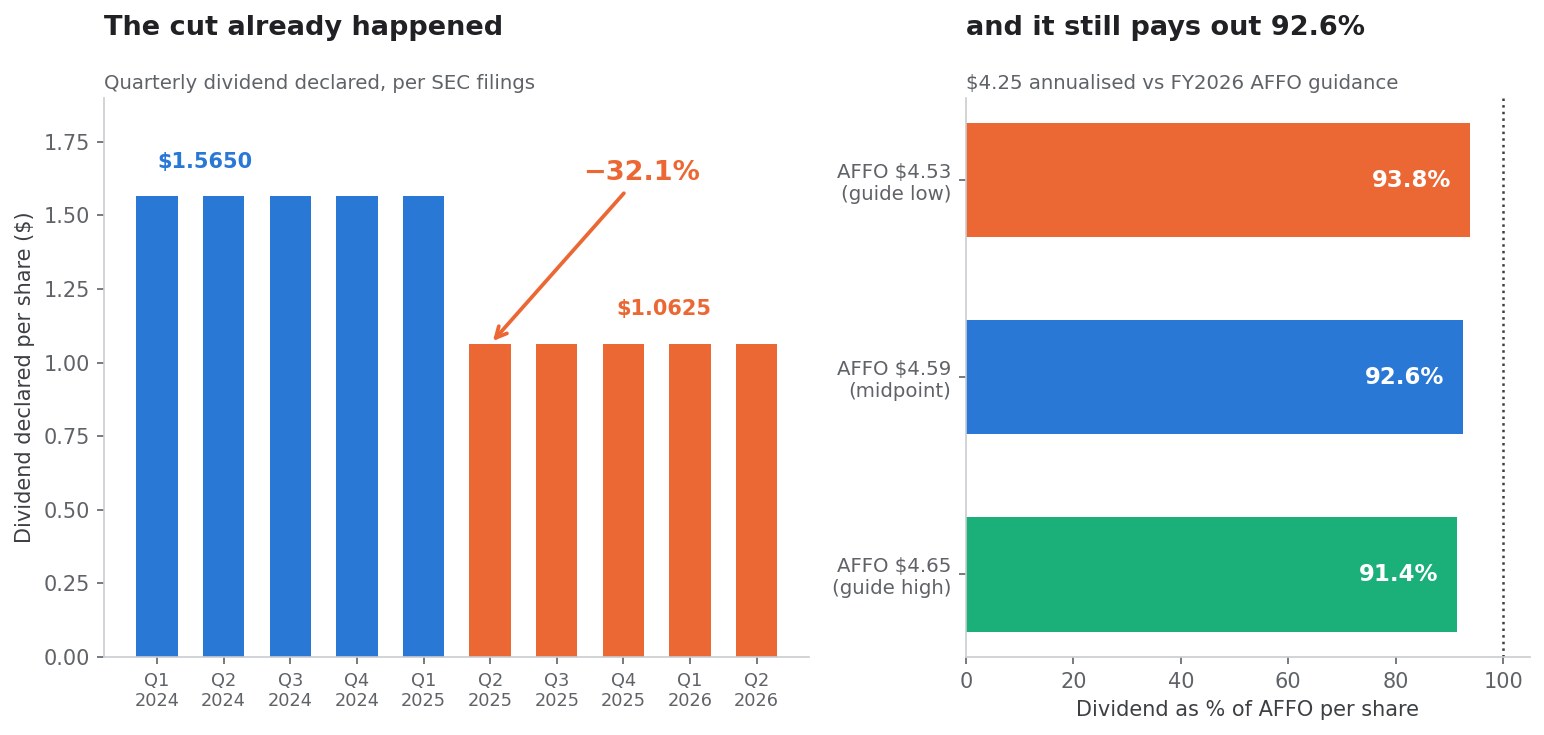
Le dividende indiqué de Crown Castle est de 4,25 dollars par action annualisés : quatre versements trimestriels de 1,0625 dollar. À la clôture du 9 octobre de 79,64 dollars, cela donne un rendement de 5,34% ; à la clôture du 12 octobre de 81,01 dollars, de 5,25%.
Presque toutes les descriptions de ce rendement omettent le fait qui le rend interprétable : c'est déjà un dividende postérieur à une coupe.
| Période | Dividende trimestriel déclaré | Annualisé |
|---|---|---|
| 2024 (chaque trimestre) | 1,5650 $ | 6,26 $ |
| T1 2025 | 1,5650 $ | 6,26 $ |
| À partir du T2 2025 | 1,0625 $ | 4,25 $ |
La réduction de 1,565 à 1,0625 dollar est de −32,1%, effective au deuxième trimestre 2025. Crown Castle n'a pas maintenu son dividende pendant l'effondrement de DISH et la cession de la fibre : elle l'a amputé de près d'un tiers. Un investisseur qui évalue la « sécurité du dividende » en octobre 2026 évalue la sécurité du deuxième niveau de dividende, fixé après que le premier s'est révélé intenable.
Le taux de distribution
Rapporté aux propres prévisions d'AFFO de la direction pour 2026 :
4,25 $ de dividende / 4,59 $ d'AFFO par action = 92,6% de distributionSur l'ensemble de la fourchette, la distribution va de 91,4% (au haut de 4,65 dollars) à 93,8% (au bas de 4,53 dollars). Pour situer, les distributions des foncières s'apprécient conventionnellement au regard de l'AFFO plutôt que du résultat comptable, car l'amortissement d'infrastructures à longue durée de vie fait du résultat net un mauvais indicateur de la trésorerie distribuable. Même sur cette base plus permissive, 92,6% est serré. La méthode pour interroger conjointement un taux de distribution et un ratio de levier, et les pièges à le faire avec des chiffres ajustés, est développée dans Sysco : 1 Md$ d'actions, le BPA pro forma chute de 23%.
Ce qu'un taux de distribution de 92,6% ne laisse pas financer :
- Les modernisations et renforcements structurels de pylônes au-delà des 150-250 M$ prévus
- L'achat de terrains sous les pylônes, priorité stratégique affichée et moteur de la hausse de 48% des investissements au deuxième trimestre
- Une réduction de dette supplémentaire au-delà du produit de la fibre déjà employé
- Des rachats additionnels après le premier milliard
- Des incitations au locataire pour emporter un déploiement SpaceX
- Les frais de contentieux sur la créance DISH
- Toute mauvaise surprise dans le cycle de renouvellements de 2029
La réalité des flux de trésorerie
Crown Castle a versé environ 460 millions de dollars de dividendes ordinaires au seul deuxième trimestre 2026, et 932 millions au premier semestre. Rapporté à l'AFFO du premier semestre, le dividende est couvert. Il l'est avec une marge d'environ sept cents par dollar.
Le levier après 7 milliards de remboursements
Le bilan est bien meilleur qu'il ne l'était, et toujours pas prudent.
D'après l'annexe trimestrielle du deuxième trimestre 2026, au 30 juin 2026 :
| Poste | Montant |
|---|---|
| Dette garantie totale | 1 033 M$ |
| Dette non garantie totale | 17 320 M$ |
| Trésorerie, équivalents et trésorerie affectée | 1 254 M$ |
| Dette nette (définition de l'entreprise) | 17 099 M$ |
La valeur comptable de la dette est passée de 24 805 M$ au 31 mars 2026 à 18 353 M$ au 30 juin 2026, soit une réduction de 6,45 milliards en un seul trimestre, financée par la vente de la fibre.
Le levier, calculé de deux façons :
17 099 M$ / (675 M$ d'EBITDA ajusté du T2 x 4) = 6,33x
17 099 M$ / 2 690 M$ d'EBITDA ajusté médian 2026 = 6,36x
Soit environ 6,3 à 6,4 fois la dette nette rapportée à l'EBITDA ajusté. Pour une foncière dont les baux fonciers sous les pylônes ont une durée résiduelle moyenne de 35 ans et dont les contrats locataires affichent six ans de durée moyenne pondérée, c'est défendable. Ce n'est pas faible. Une dette nette sur EBITDA supérieure à 6 fois, dans une foncière avec 89% de concentration client, constitue une contrainte significative sur la flexibilité stratégique, précisément celle qu'un déploiement SpaceX d'ampleur pourrait exiger.
L'atténuant est réel : 100% de la dette est à taux fixe, avec une maturité moyenne pondérée d'environ 7 ans. Crown Castle n'a ni mur de refinancement à court terme ni exposition à taux variable au sentier de politique monétaire. Face à une Réserve fédérale qui a repris ses hausses, c'est un véritable avantage sur des concurrents endettés, et c'est la ligne la plus sous-estimée du communiqué du deuxième trimestre. Les taux de référence actuels se suivent sur FRED.
L'échéancier à court terme est gérable :
| Échéance | Émission | Valeur nominale |
|---|---|---|
| Juil. 2026 | Obligations senior 1,050% | 1 000 M$ (remboursées à échéance) |
| Mars 2027 | Obligations senior 2,900% | 718 M$ |
| Mars 2027 | Obligations senior 4,000% | 500 M$ |
| Sept. 2027 | Obligations senior 3,650% | 979 M$ |
| Janv. 2028 | Obligations senior 5,000% | 977 M$ |
| Févr. 2028 | Obligations senior 3,800% | 978 M$ |
Face à 4,5 milliards de ligne renouvelable non tirée et 2,0 milliards de capacité en billets de trésorerie, rien de tout cela n'est menaçant.
Valorisation : ce que 17,4 fois l'AFFO suppose
| Mesure | Au 9 oct. (79,64 $) | Au 12 oct. (81,01 $) |
|---|---|---|
| Cours / AFFO par action 2026 | 17,35x | 17,65x |
| Rendement du dividende indiqué | 5,34% | 5,25% |
| Taux de distribution sur AFFO | 92,6% | 92,6% |
| Dette nette / EBITDA ajusté | ~6,3x | ~6,3x |
Où se situe le titre dans sa propre fourchette :
- Plus haut sur 52 semaines : 100,50 $, le titre est 20,8% en dessous
- Plus bas sur 52 semaines : 65,32 $, la clôture du 9 octobre était 21,9% au-dessus
- Cours un an auparavant : 96,10 $ ; abordant l'annonce à 68,89 $, cela faisait −28,3%
Cette dernière ligne est le contexte honnête de la hausse. Crown Castle n'a pas bondi de 15,6% depuis un prix équitable ; elle a bondi depuis un prix qui avait déjà chuté de 28% en un an à cause de DISH, de la coupe du dividende et de la restructuration de la fibre. Une part significative du mouvement du 9 octobre relève du retour à la moyenne depuis un plus bas de 52 semaines, et non de la valeur de l'option SpaceX. Séparer les deux avec précision est impossible, mais l'ordre de grandeur compte : le titre a repris environ un tiers de sa baisse de douze mois en une séance.
À 17,4 fois l'AFFO, avec 92,6% de distribution et 6,3 fois de levier, le multiple n'est pas exigeant pour une foncière de pylônes américaine pure dotée d'indexations contractuelles. Il n'est pas non plus en détresse. Le cours intègre désormais explicitement l'option SpaceX, ce qui signifie que l'option peut en être retirée.
SpaceX peut-elle réellement utiliser les pylônes de Crown Castle ?
Techniquement oui, et sans difficulté. Les pylônes de Crown Castle sont conçus exactement pour cela : antennes, unités radio, alimentation, espace pour équipements et emprise au sol, régis par des contrats-cadres de location. La bande basse 800 MHz se propage bien et pénètre les bâtiments, ce qui est précisément la lacune que SpaceX dit vouloir combler : ses fréquences 2 GHz actuelles pour la liaison directe aux terminaux servent bien mieux le ciel ouvert que l'intérieur des bâtiments.
Usages plausibles d'un portefeuille de pylônes par un opérateur satellitaire construisant une couche terrestre :
- Antennes macro en bande basse pour la couverture intérieure et longue portée
- Équipements radio interconnectés au réseau Starlink
- Capacité terrestre complémentaire sur les marchés urbains denses où la capacité satellitaire par unité de surface est contrainte
- Équipements d'interconnexion de passerelles et de transport
- Renfort de capacité dans les stades, aéroports, campus et corridors de transport
L'économie d'une colocalisation favorise les deux parties. Dès lors qu'un pylône dispose de droits fonciers, de capacité structurelle, d'énergie et de maintenance, un locataire supplémentaire est quasiment de la marge pure pour le bailleur et bien moins coûteux qu'une construction neuve pour le locataire. Avec 2,4 locataires par pylône en moyenne, Crown Castle dispose d'une marge physique et structurelle sur une grande partie de son portefeuille.
La question d'ingénierie n'est donc pas la contrainte. La question commerciale, si.
Pourquoi SpaceX pourrait ne pas avoir besoin de Crown Castle
C'est la partie de la thèse que la cote du 9 octobre a ignorée.
Crown Castle est l'un de plusieurs fournisseurs
SpaceX peut négocier avec American Tower, SBA Communications, des propriétaires de toitures, des opérateurs de pylônes privés et régionaux, des services publics, des municipalités et des coopératives électriques. L'implantation de pylônes est concurrentielle et largement substituable à l'intérieur d'un marché. Un locataire doté de 14 MHz de bande basse nationale et d'une menace crédible d'autoconstruction dispose d'un pouvoir inhabituel sur le loyer.
Une architecture centrée sur le satellite peut nécessiter bien moins de sites
La logique stratégique d'un achat de bande basse pour une constellation satellitaire est l'extension de couverture, pas le remplacement d'un réseau macro national. Si la couche terrestre existe pour combler des trous — intérieurs, cœurs denses, zones à fortes interférences —, le nombre de sites requis est une fraction d'un déploiement d'opérateur classique. Un réseau conçu autour de satellites et utilisant accessoirement quelques pylônes est un événement de revenus très différent d'un quatrième opérateur ayant besoin de 20 000 sites.
La préférence démontrée de SpaceX est de posséder son infrastructure
L'entreprise construit ses propres fusées, ses propres satellites, ses propres stations sol et ses propres installations de lancement. L'intégration verticale est le style de la maison, et elle est financée. Supposer qu'elle choisira de devenir payeuse de loyer à long terme auprès d'une foncière exige des preuves, et aucune n'a été produite.
Le transfert de spectre n'est pas approuvé
L'opération requiert l'approbation de la FCC. Les conditions de déploiement, les jalons de construction et les règles d'interférence attachées à cette approbation façonneront, et pourraient contraindre sensiblement, l'architecture terrestre.
Aucun bail n'existe
Il n'existe aucun accord public entre Crown Castle et SpaceX, de quelque nature que ce soit, à la date de cette analyse. Ni lettre d'intention, ni contrat-cadre de location, ni mention dans les commentaires de la direction ou le carnet de commandes. Crown Castle détient une option, et une option non exercée n'est pas un actif au bilan.
Crown Castle face à American Tower et SBA Communications
Si la thèse est « exposition aux pylônes américains face à un éventuel quatrième opérateur », il vaut la peine de se demander si CCI est le bon instrument.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Variation du 9 oct. | +15,60% | +9,30% | +7,34% |
| Clôture du 9 oct. | 79,64 $ | 182,24 $ | 182,49 $ |
| Revenus 2025 | 4 049 M$ | 10 645 M$ | 2 815 M$ |
| Dividende annualisé par action | 4,25 $ | ~7,16 $ | ~5,05 $ |
| Rendement indiqué au 9 oct. | 5,34% | 3,93% | 2,77% |
| Plus haut / plus bas 52 semaines | 100,50 $ / 65,32 $ | 196,08 $ / 160,06 $ | 224,46 $ / 156,60 $ |
| Profil géographique | États-Unis uniquement | International + États-Unis | États-Unis + Amérique latine |
Les dividendes sont déduits des montants déclarés par action et des versements de chaque société dans ses dépôts auprès de la SEC ; celui de SBAC est annualisé à partir des versements du premier semestre et reste approximatif.
La lecture croisée est nette. Crown Castle est la plus rémunératrice, la plus concentrée sur les États-Unis et la plus malmenée des trois, ce qui explique précisément qu'elle ait le plus bougé. C'est l'expression à plus fort bêta de la même thèse. Qui souhaite une exposition aux pylônes avec moins de risque mono-pays et mono-base locative dispose d'alternatives qui n'ont pas autant monté et ne portent pas un taux de distribution de 92,6%.
Les 3,93% d'American Tower face aux 5,34% de Crown Castle ne sont pas 141 points de base gratuits. C'est le prix de la diversification, d'un taux de distribution plus faible et de l'absence de DISH.
La thèse haussière, dans sa version la plus forte
SpaceX devient un quatrième locataire national
Si Starlink Mobile loue ne serait-ce que 7 000 sites aux prix du marché, cela représente environ 295 millions de dollars de facturation annuelle à forte marge, arrivant sur un portefeuille dont les coûts fixes sont déjà amortis. Les indexations composeraient ensuite pendant une décennie.
La couche terrestre gagne en importance à mesure que le satellite réussit
Plus le service direct au terminal est bon, plus il attire d'abonnés et plus il lui faut de capacité là où les abonnés se trouvent réellement : à l'intérieur et dans les cœurs denses. Les satellites apportent la couverture ; les pylônes apportent la capacité. Le succès commercial de Starlink Mobile augmente plausiblement, et non diminue, son besoin d'infrastructure au sol.
La commercialisation sous-jacente est réellement positive
La contribution organique ajustée est de +3,4%, et le vent contraire DISH est fini. Les 220 millions de la résiliation DISH sont un événement 2026, pas une déduction annuelle récurrente. À partir de 2027, la base de comparaison se réinitialise et la croissance publiée devrait converger vers le chiffre ajusté, sans que SpaceX n'apporte quoi que ce soit.
Le bilan est désendetté
Dette 100% à taux fixe, maturités à ~7 ans, 4,5 milliards de ligne renouvelable, 2,0 milliards de capacité en billets de trésorerie, 6,45 milliards de dette retirés en un seul trimestre. Crown Castle peut attendre.
L'activité est enfin simple
Un segment, un pays, une classe d'actifs. Après des années d'intensité capitalistique dans la fibre et de complexité des small cells, CCI est une foncière de pylônes lisible. Les activités lisibles se réévaluent.
Le titre reste 20,8% sous son plus haut de 52 semaines
Même après une séance à 15,6%, il reste du chemin jusqu'à la fourchette antérieure si la thèse se valide.
La thèse baissière, dans sa version la plus forte
Le marché a acheté une créance qui n'existe pas
Tout le mouvement repose sur une inférence quant à la future allocation de capital d'une entreprise privée. 4,57 milliards de dollars de valeur ont été créés par un communiqué sur un achat de spectre auprès d'un tiers.
L'exigence implicite dépasse le précédent DISH
Le mouvement valorise SpaceX à 1,3-1,4 fois l'emprise réalisée de DISH. Le dernier quatrième opérateur a fait défaut. La thèse haussière exige un meilleur dénouement que le seul comparable dont nous disposions, et ce comparable s'est terminé par une créance de 3,5 milliards.
Les revenus publiés continuent de reculer
Revenus locatifs : −5% en 2026. EBITDA ajusté : −6%. Facturation organique totale : −2,7%. Aucune annonce de locataire ne change 2026 ni 2027.
La concentration s'aggrave
89% pour trois locataires, contre 87% il y a deux ans, et la marche descendante des revenus contractés de 2029 est de 22%.
Le dividende a déjà été coupé une fois
Une réduction de −32,1% en 2025, et le dividende de remplacement consomme 92,6% de l'AFFO prévu. La marge de sécurité est d'environ sept cents par dollar d'AFFO.
Une SpaceX plus forte peut nuire aux locataires plus qu'elle n'aide le bailleur
Le verdict du marché lui-même a été une destruction nette de 49,21 milliards de dollars de valeur, les pylônes ne captant que 21,1% des pertes des opérateurs. Les clients de Crown Castle sont plus faibles après le 9 octobre qu'avant. Des clients plus faibles négocient plus durement et dépensent moins.
Une grande partie de la hausse relevait du retour à la moyenne
Le titre abordait l'annonce 28,3% sous son niveau d'un an plus tôt et 5,5% au-dessus d'un plus bas de 52 semaines. Une part substantielle des 15,6% est le dénouement du pessimisme, et non la valorisation d'un nouveau locataire, ce qui signifie que cela peut se dénouer en sens inverse sans que SpaceX ne fasse rien.
La croissance de l'AFFO est venue du bilan, pas des pylônes
L'AFFO du deuxième trimestre a progressé de 10% grâce à des charges d'intérêts plus faibles et des produits financiers plus élevés issus du produit de cession. C'est une marche ponctuelle, pas un rythme de croissance. Revenus locatifs, EBITDA et résultat net ont tous reculé.
Un cadre de suivi
La question utile n'est pas « CCI est-elle un achat ». C'est « quelle preuve observable confirmerait ou invaliderait cette thèse ». Par valeur informative :
- L'approbation par la FCC du transfert de Grain à SpaceX, et spécifiquement toute condition de déploiement terrestre associée. Suivez le dossier sur fcc.gov.
- Toute communication de Crown Castle nommant SpaceX : commentaires de la direction, carnet de commandes locatif ou nouveau contrat-cadre de location. Tant que cela n'existe pas, la thèse n'est pas financée. Surveillez les dépôts via la recherche plein texte EDGAR.
- L'activité commerciale principale, et non les revenus totaux. La ligne à suivre est l'activité commerciale principale en pourcentage de la base : 1,8% prévu pour 2026. Un véritable quatrième locataire y apparaît d'abord, avant d'apparaître dans les revenus.
- Le passage du chiffre organique total en territoire positif. Prévu à −2,7% pour 2026. Si les prévisions 2027 ne convergent pas vers le +3,4% ajusté à mesure que la base DISH s'efface, l'activité sous-jacente est plus faible que le chiffre ajusté ne le suggère.
- L'AFFO par action face à la fourchette de 4,53 à 4,65 dollars. Le taux de distribution et la valorisation dépendent tous deux de ce seul chiffre.
- La marche descendante des revenus contractés de 2029. Toute annonce de renouvellement avec T-Mobile, AT&T ou Verizon qui allonge la durée ou réinitialise les indexations pèse davantage sur la valeur de CCI qu'un titre sur SpaceX.
- L'évolution de la créance DISH. Un recouvrement sur les 3,5 milliards réclamés comme une dépréciation des 165 millions non provisionnés sont tous deux des événements de trésorerie réels.
- Les prévisions des concurrents. Si American Tower et SBA Communications relèvent leurs attentes de commercialisation aux États-Unis, la demande est réelle et sectorielle. Si seule l'action CCI bouge, c'était du sentiment.
- Recalculez la valorisation après chaque mouvement.
cours / AFFO par actionetdividende / AFFO par actionprennent dix secondes et évitent la plupart des erreurs.
Les dépôts de Crown Castle sont la source primaire de chacun des points ci-dessus : le 10-K, les communiqués et annexes de résultats trimestriels et les tableaux de prévisions 2026. Le contexte de prix et de signaux en direct sur la valeur se trouve sur la page CCI de SimianX, et une analyse multi-agents du code peut être lancée depuis le bureau d'analyse en direct.
Scénarios
| Scénario | Ce que fait SpaceX | Facturation annuelle supplémentaire | Implication pour CCI |
|---|---|---|---|
| Haussier | Déploiement urbain national ; contrat-cadre signé d'ici 2028 | 300 M$ et plus | L'organique ajusté réaccélère au-delà de 5% ; la distribution passe sous 85% ; réévaluation vers 20 fois l'AFFO |
| Central | Déploiement métropolitain sélectif après approbation de la FCC ; par phases de 2028 à 2031 | 75-150 M$ | Gain modéré sur une base de −2,7% ; dividende maintenu ; multiple quasi inchangé |
| Baissier | Autoconstruction, recours aux concurrents ou report de la couche terrestre | ~0 $ | Valeur d'option retirée ; le titre revient vers la zone 65-70 dollars d'avant l'annonce |
| Risque extrême | Les trois grands réduisent leurs investissements face à un quatrième entrant crédible | Négative | Les renouvellements de 2029 se réinitialisent à la baisse ; la couverture du dividende se rompt |
Le scénario central mérite d'être souligné car c'est celui que le cours ne reflète pas. À 75-150 millions de dollars de facturation à terme, SpaceX est un client réel mais ordinaire — environ la moitié de DISH — arrivant dans trois à cinq ans, actualisé. Cela vaut peut-être un tiers de ce que le marché a payé pour cela le 9 octobre.
CCI est-elle la gagnante cachée ?
Au vu des éléments : Crown Castle est une gagnante plausible et une détentrice confirmée d'une option, et ce sont deux titres différents.
La version honnête la plus solide de la thèse est étroite et mérite d'être tenue : SpaceX possède des satellites et désormais du spectre en bande basse ; Crown Castle possède 40 000 pylônes implantés sur les plans structurel et juridique, avec énergie, droits fonciers et un taux de charge moyen de 2,4 locataires. Il existe une complémentarité réelle, et si une couche terrestre Starlink est construite dans les villes américaines, Crown Castle sera dans la conversation.
Le problème est que le marché a déjà payé la conversation à un prix qui dépasse le seul précédent historique, et ce précédent est un défaut de paiement.
Ce qui ferait de ceci une position de premier rang plutôt qu'une opération de titres est simple et n'est pas arrivé : un bail signé, un relèvement de la prévision de commercialisation, le passage du chiffre organique total au-dessus de zéro et un taux de distribution avec plus de sept cents de couverture. D'ici là, la position défendable est que CCI est un rendement de 5,3% assorti d'une distribution de 92,6%, d'un levier de 6,3 fois, d'une concentration client de 89% et d'une option gratuite sur SpaceX, et que l'option est désormais valorisée plus près du juste prix que du bon marché.
Accumulez dans la faiblesse vers la fourchette d'avant l'annonce si le dividende tient et si la rotation des locataires se stabilise. Ne payez pas l'option deux fois.
Questions fréquentes
SpaceX peut-elle louer des pylônes de Crown Castle ?
Techniquement oui : les pylônes de Crown Castle supportent antennes, radios, alimentation et équipements au sol sous contrats-cadres de location, et la bande basse 800 MHz convient bien à une implantation macro. Mais il n'existe aucun bail public entre Crown Castle et SpaceX de quelque nature que ce soit à la date de cette analyse, et SpaceX n'a pas déclaré vouloir louer des pylônes de tiers.
Combien vaut réellement un quatrième opérateur pour Crown Castle ?
La seule réponse empirique disponible : DISH Wireless, à son apogée, générait 222 millions de dollars par an de facturation locative, soit environ 5,7% de la base de facturation de l'exercice précédent de Crown Castle, avant de faire défaut en janvier 2026. Le gain de capitalisation de Crown Castle du 9 octobre implique 264 millions d'AFFO annuel supplémentaire, équivalant à environ 293-310 millions de facturation, soit 1,3-1,4 fois le précédent DISH.
Faut-il acheter CCI après une hausse de 15,6% ?
Elle n'est plus bon marché et n'est pas encore chère : 17,4 fois l'AFFO 2026 avec un rendement de 5,34%. La formulation honnête est que l'option SpaceX est désormais dans le cours. L'adéquation dépend de la tolérance à une concentration des revenus de 89% sur trois locataires, à une dette nette sur EBITDA ajusté de 6,3 fois et à un taux de distribution sur AFFO de 92,6%.
Le dividende de Crown Castle est-il sûr ?
Le dividende annualisé actuel de 4,25 dollars consomme 92,6% du point médian d'AFFO 2026, dans une fourchette de 91,4% à 93,8%. Plus important encore, c'est déjà un dividende réduit : Crown Castle a abaissé le versement trimestriel de 1,565 à 1,0625 dollar, soit −32,1%, à compter du deuxième trimestre 2025. Il est couvert, avec environ sept cents de couverture par dollar d'AFFO, et sans coussin pour une mauvaise surprise.
Pourquoi Crown Castle a-t-elle monté plus qu'American Tower et SBA ?
Crown Castle est l'expression la plus pure et à plus fort bêta de l'opération : 100% États-Unis, uniquement des pylônes après la vente de la fibre de mai 2026, le rendement le plus élevé des trois à 5,34% et la plus malmenée : elle abordait l'annonce 28,3% sous son cours d'un an plus tôt et près d'un plus bas de 52 semaines de 65,32 dollars. Le retour à la moyenne a amplifié la thèse.
Les foncières de pylônes ont-elles capté ce que les opérateurs ont perdu ?
Non. Le 9 octobre, AT&T, Verizon et T-Mobile ont perdu 62,34 milliards de dollars de valeur boursière combinée tandis que Crown Castle, American Tower et SBA Communications gagnaient 13,13 milliards : un taux de captation de 21,1%, laissant 49,21 milliards de valeur détruite plutôt que transférée.
SpaceX construira-t-elle un réseau mobile terrestre national ?
Inconnu, et l'achat de spectre ne le tranche pas. L'opération requiert l'approbation de la FCC, le prix n'a jamais été divulgué par aucune des parties, et l'objectif affiché de SpaceX est d'étendre la couverture satellitaire directe aux terminaux, ce qui peut exiger bien moins de sites qu'un déploiement d'opérateur classique.
Quel est le seul chiffre à surveiller ?
L'activité commerciale principale en pourcentage de la base de facturation, prévue à 1,8% pour 2026. Un véritable quatrième locataire y apparaît avant d'apparaître dans les revenus, les prévisions ou le dividende.
Lecture Liée
- Spectre SpaceX : AT&T, Verizon et T-Mobile face au choc
- Warsh ignore Trump : première hausse de taux depuis 2023
- Accenture +6% après l’accord Dell, mais Dell a reculé
- Sysco : 1 Md$ d'actions, le BPA pro forma chute de 23%
- IPO de SpaceX et action Tesla : le pari du 12 juin
Références
- Crown Castle Inc. — site institutionnel
- Crown Castle — Relations investisseurs
- Formulaire 10-K 2025 de Crown Castle — concentration des locataires (note 15), défaut et résiliation DISH (note 18), locataires par pylône, revenus contractés
- Communiqué de résultats T2 2026 de Crown Castle — réalisations du trimestre, perspectives 2026, dette nette, structure de capital
- Annexe trimestrielle T2 2026 de Crown Castle — pont de facturation locative, composantes DISH et Sprint
- Recherche plein texte SEC EDGAR — nombre d'actions et historique des dépôts
- API XBRL de données de la SEC — dividendes déclarés, valeurs comptables de la dette, revenus
- Federal Communications Commission — approbations de transfert de spectre et licences
- FCC — politique du spectre — plans de bandes et conditions de déploiement
- SpaceX et Starlink — programmes satellitaires et de liaison directe aux terminaux
- Grain Management — vendeur du portefeuille 800 MHz
- Light Reading — SpaceX sur l'achat de bande basse à Grain
- Cleary Gottlieb — T-Mobile boucle la vente de 800 MHz à Grain Management pour 2,9 milliards
- T-Mobile US, AT&T, Verizon — informations sur les locataires et documents investisseurs
- American Tower et SBA Communications — foncières de pylônes comparables
- AST SpaceMobile — opérateur concurrent de liaison directe aux terminaux
- EchoStar — maison mère de DISH Wireless
- Nareit — normes de reporting des foncières et conventions AFFO
- Investopedia — fonds ajustés provenant de l'exploitation
- Investopedia — taux de distribution du dividende
- Investopedia — dette nette sur EBITDA
- FRED — bon du Trésor américain à 10 ans
- NYSE — cotation CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Outils utilisés dans cette analyse :
- SimianX AI
- Bureau d'analyse en direct SimianX
- Page CCI de SimianX
- Classement crypto SimianX
- Articles SimianX
- Points et tarifs SimianX
Cet article est fourni à des fins de recherche et d'information uniquement. Il ne constitue pas un conseil en investissement personnalisé. Les cours et variations de capitalisation sont calculés à partir de cours de clôture non ajustés des 8 et 9 octobre 2026 et du nombre d'actions issu des dépôts les plus récents auprès de la SEC ; la contrepartie de 8 milliards de dollars rapportée entre SpaceX et Grain n'a été confirmée par aucune des parties. Les investisseurs en foncières doivent examiner les dépôts, la couverture du dividende, la concentration des locataires, le levier et la sensibilité aux taux au regard de leurs propres objectifs avant d'acheter un titre.


