Chiffrer la menace Starlink : ce que 8 milliards de dollars de 800 MHz achètent vraiment
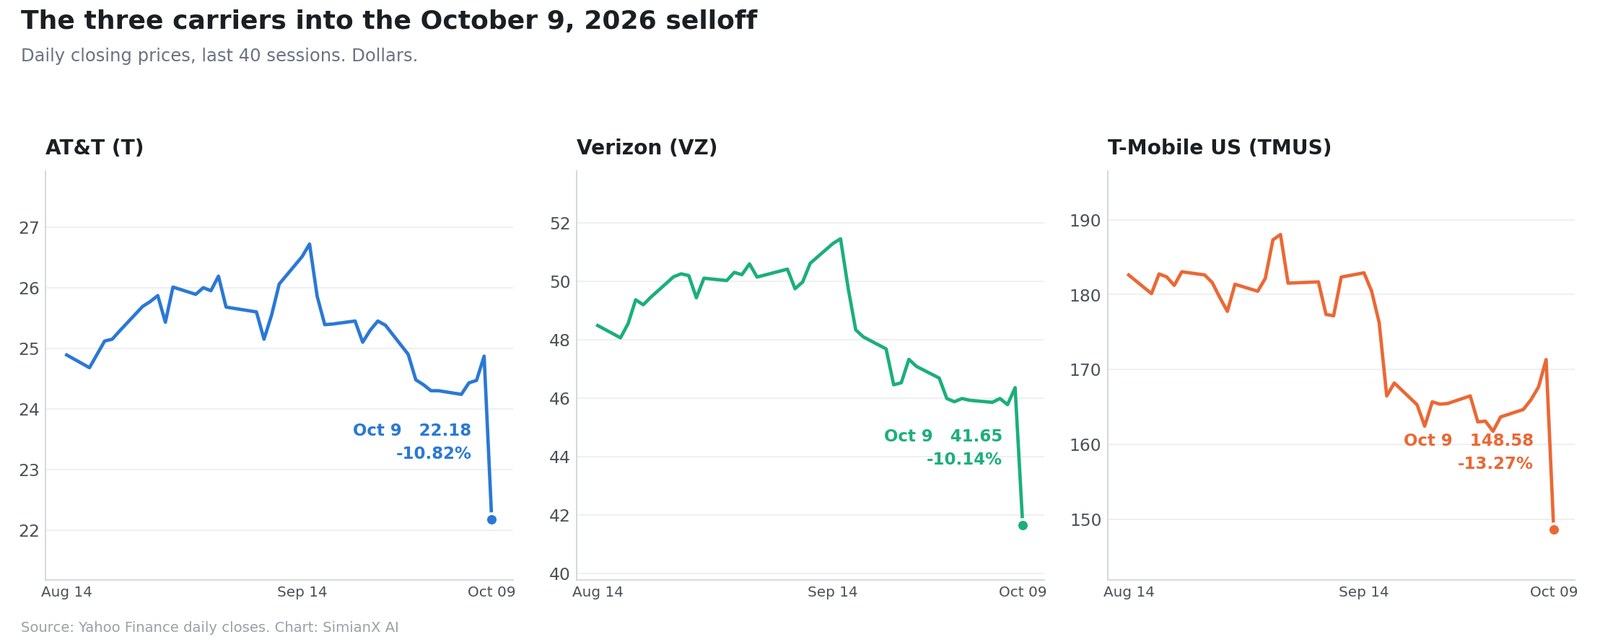
Le soir du 8 octobre 2026, après la clôture, Grain Management a annoncé un accord définitif portant sur la vente de 100% de son portefeuille national de spectre 800 MHz à SpaceX. À la séance suivante, AT&T, Verizon et T-Mobile US ont perdu environ 62 milliards de dollars de capitalisation cumulée.
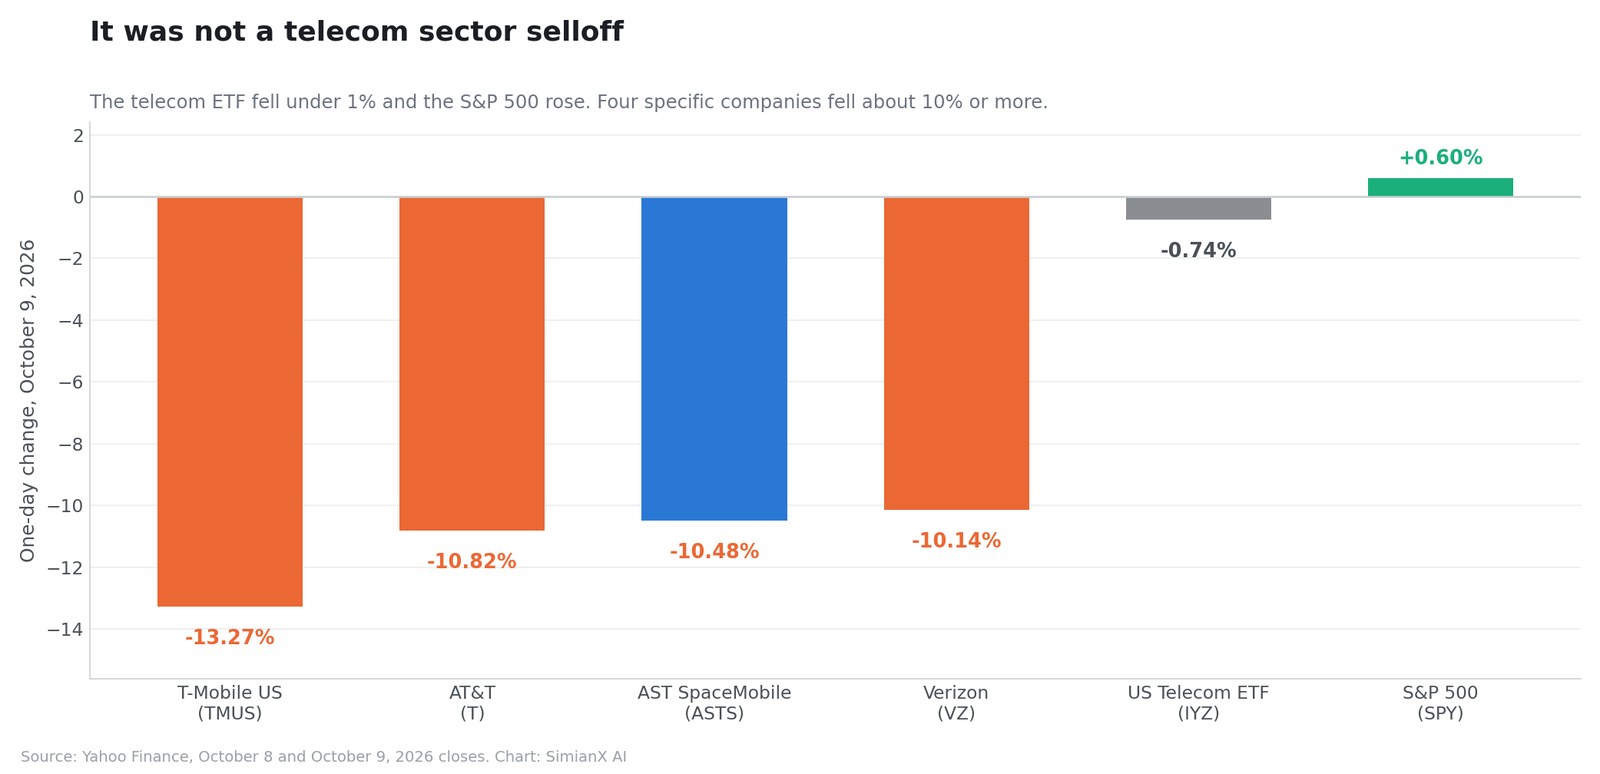
Presque tous les comptes rendus de cette journée ont décrit un secteur des télécoms en repli. Le secteur n'était pas en repli. Le 9 octobre, le FNB iShares U.S. Telecommunications a cédé 0,74% et le S&P 500 a gagné 0,60%. Ce qui a chuté, c'est une liste de quatre entreprises précises : les trois opérateurs et un concurrent satellitaire.
Cet article fait deux choses que la première vague de couverture n'a pas faites.
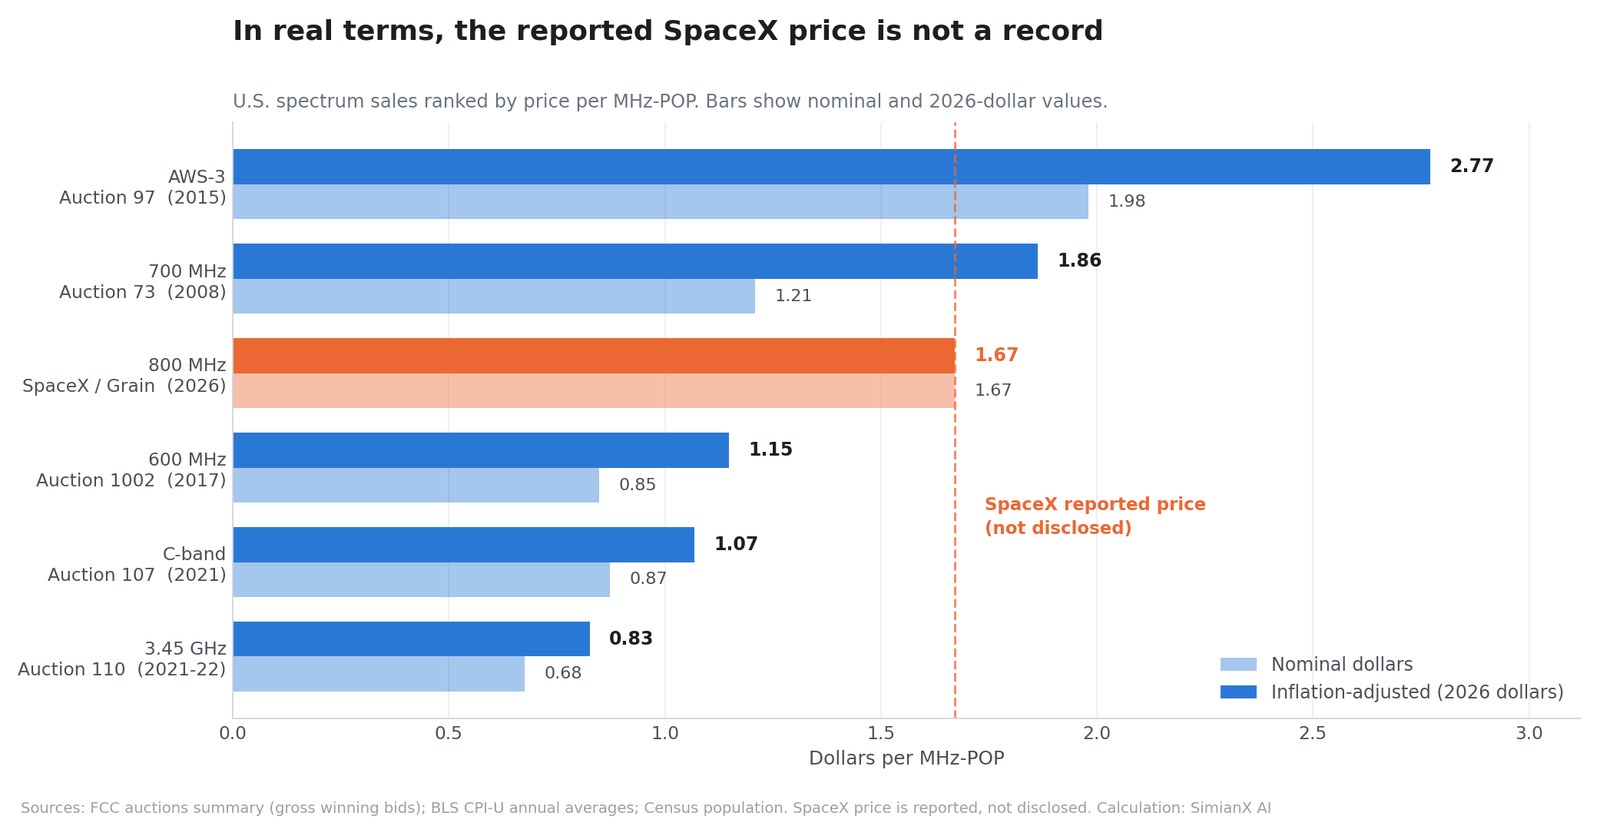
D'abord, il chiffre l'opération. Les 8 milliards de dollars rapportés représentent environ 1,67 dollar par MHz-POP, et la seule façon de juger ce chiffre est de le confronter à l'historique réel des ventes de spectre aux États-Unis. Mesuré en dollars de 2026 face à cinq enchères de la FCC, le prix rapporté n'est pas un record pour la bande basse : il se situe environ 10% en dessous des enchères 700 MHz de 2008.
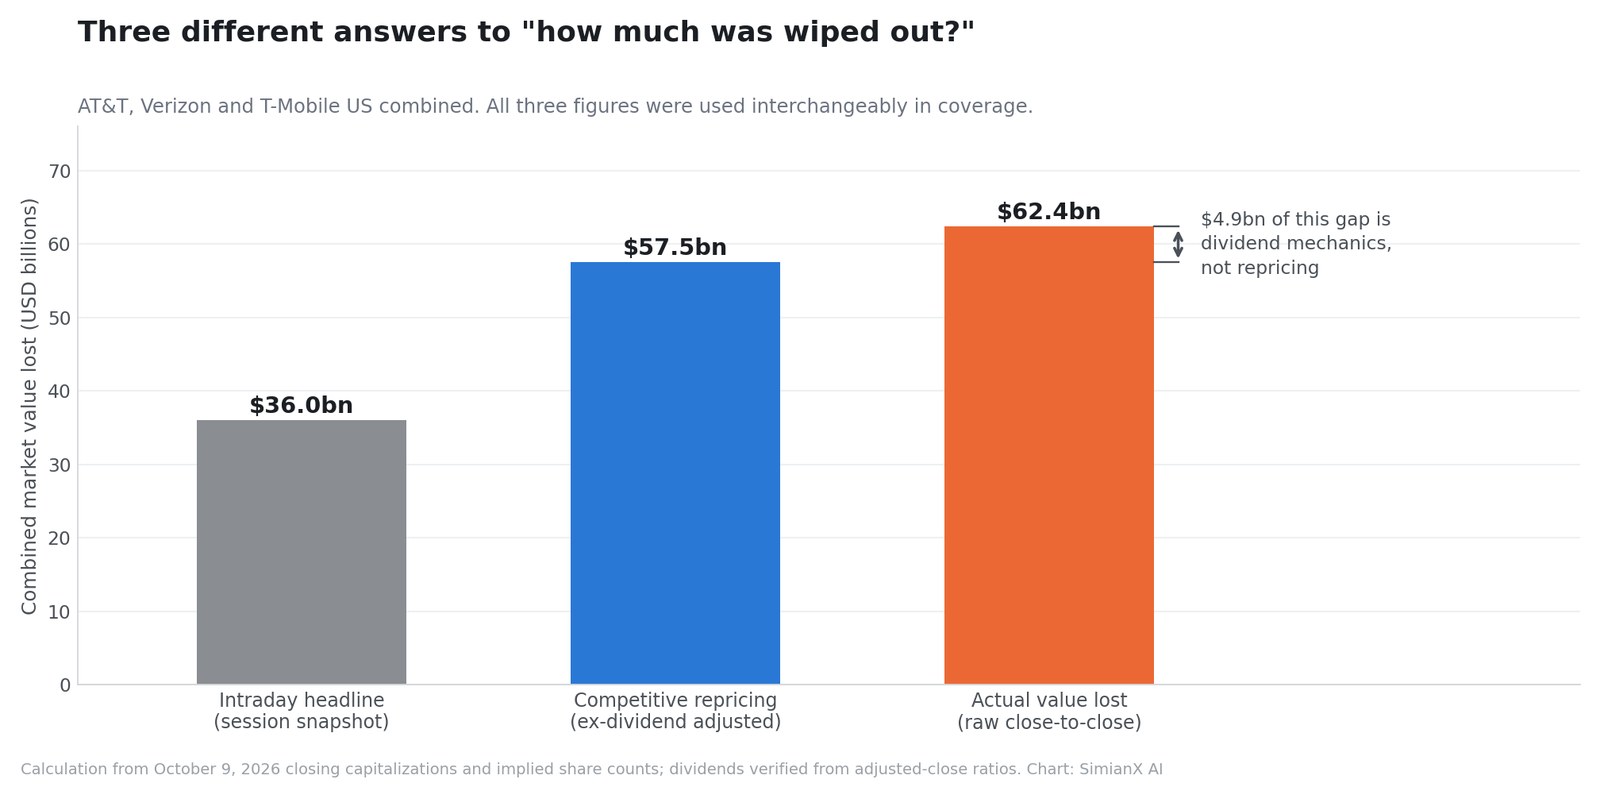
Ensuite, il distingue trois chiffres différents de « valeur détruite » utilisés de façon interchangeable : les ~36 milliards qui ont circulé pendant la séance, les ~57,5 milliards de pure revalorisation concurrentielle et les ~62,4 milliards qui ont réellement disparu entre les clôtures des 8 et 9 octobre.
L'accord est réel, la revalorisation était rationnelle dans son sens, et le prix que SpaceX aurait payé est élevé mais pas historique. Les trois opérateurs ne sont pas exposés de la même manière, et celui que le marché a le plus sévèrement puni avait déjà perdu sa prime de croissance des mois plus tôt.
Toutes les données de marché et financières reflètent l'information disponible jusqu'à la clôture du 9 octobre 2026, dernière séance complète avant publication. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
Ce que Grain Management et SpaceX ont réellement signé
Le communiqué de Grain Management a été diffusé via PR Newswire à 20h17 le 8 octobre 2026. Il indique que SpaceX acquerra 100% du portefeuille national de spectre 800 MHz de Grain et que l'opération est soumise à l'approbation de la FCC ainsi qu'aux autres conditions de clôture habituelles.
Quatre éléments de ce communiqué comptent davantage que le titre.
Aucun prix n'a été divulgué
L'annonce ne contient aucune condition financière. Le montant approximatif de 8 milliards de dollars en numéraire a été rapporté par The Wall Street Journal puis largement repris, notamment par Reuters via Investing.com et Axios.
Tout calcul par MHz-POP dans cet article — y compris le tableau de référence ci-dessous — est donc conditionné à un chiffre non confirmé. Si le prix réel était de 6 ou de 10 milliards, les conclusions de valorisation suivraient. Cette réserve appartient à l'analyse, pas à une note de bas de page.
La FCC avait déjà ouvert la voie
C'est le détail qui recadre tout le récit du « Grain a revendu en deux mois ». Le communiqué précise que l'accord « sert les objectifs de l'ordonnance de la FCC de juillet 2026 » qui approuvait l'acquisition de Grain auprès de T-Mobile et qui a établi une procédure de sélection concurrentielle et une voie conditionnelle pour le déploiement du D2D.
Autrement dit, le régulateur qui a approuvé l'achat de Grain avait déjà envisagé un acquéreur spécialisé dans la liaison directe vers les terminaux et mis en place une procédure de sélection pour le trouver. Grain n'est pas tombé sur une aubaine face à un régulateur pris de court : la société a agi dans un cadre que la Commission avait écrit trois mois plus tôt.
Le portefeuille venait de T-Mobile, par échange et non par vente
Grain a acquis le portefeuille national 800 MHz auprès de T-Mobile en août 2026, et le communiqué est explicite sur le montage : la firme « a acquis le portefeuille en échange de numéraire et du spectre 600 MHz de Grain ».
Le cadrage si souvent répété — T-Mobile a vendu 2,9 milliards, Grain a revendu 8 milliards, T-Mobile a laissé 5 milliards sur la table — décrit donc mal l'opération. T-Mobile a reçu du numéraire plus un portefeuille 600 MHz bien mieux adapté à son réseau existant que du 800 MHz. Savoir si l'échange était bon dépend de la valeur de ce spectre 600 MHz, qui n'a jamais été divulguée non plus.
L'ampleur de ce qui a été transféré
Le portefeuille couvre la quasi-totalité de la population américaine avec jusqu'à environ 14 MHz de spectre apparié en bande basse. David Grain, fondateur et directeur général de Grain Management, a présenté l'opération comme l'orientation d'un « spectre de bande basse rare vers son usage le plus élevé et le meilleur ». BDT & MSD Partners a conseillé Grain sur le plan financier, Milbank sur le plan juridique et Latham & Watkins sur le plan réglementaire.
La référence MHz-POP : 8 milliards, est-ce cher ?
Le spectre se chiffre en dollars par MHz-POP : le prix divisé par la largeur de bande en mégahertz, puis divisé par la population couverte. C'est la seule façon de comparer un portefeuille national de 14 MHz à des enchères de 280 MHz.
Pour un prix rapporté de 8 milliards portant sur environ 14 MHz et couvrant une population américaine d'environ 342 millions d'habitants :
8 000 000 000 ÷ (14 MHz × 342 000 000 personnes) ≈ 1,67 dollar par MHz-POP
La question est de savoir si 1,67 est beaucoup. La couverture laissait globalement entendre que c'était extraordinaire. Face à l'historique officiel, c'est élevé, mais ce n'est pas le plus élevé, et corrigé de l'inflation on en est loin.
Le tableau ci-dessous utilise les enchères gagnantes brutes publiées par la FCC, la largeur de bande attribuée pour chaque vente, la population résidente américaine approximative de l'époque et les moyennes annuelles de l'indice des prix à la consommation urbain du Bureau of Labor Statistics pour exprimer chaque montant en dollars de 2026.
| Vente de spectre | Bande | Année | Produit | MHz | Population | $/MHz-POP nominal | En dollars de 2026 |
|---|---|---|---|---|---|---|---|
| Enchères 97 | AWS-3 (bande médiane) | 2015 | 41,33 Md$ | 65 | 321 M | 1,98 $ | 2,77 $ |
| Enchères 73 | 700 MHz (bande basse) | 2008 | 19,12 Md$ | 52 | 304 M | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (bande basse) | 2026 | ~8,0 Md$ | 14 | 342 M | 1,67 $ | 1,67 $ |
| Enchères 1002 | 600 MHz (bande basse) | 2017 | 19,31 Md$ | 70 | 325 M | 0,85 $ | 1,15 $ |
| Enchères 107 | Bande C 3,7 GHz (médiane) | 2021 | 81,11 Md$ | 280 | 332 M | 0,87 $ | 1,07 $ |
| Enchères 110 | 3,45 GHz (bande médiane) | 2021-22 | 22,42 Md$ | 100 | 332 M | 0,68 $ | 0,83 $ |
Lu en dollars nominaux, le prix rapporté de SpaceX paraît agressif : 38% au-dessus des enchères 700 MHz de 2008 et 97% au-dessus des enchères incitatives 600 MHz.
Lu en dollars de 2026, le classement change :
- 10% en dessous des Enchères 73, la vente 700 MHz de 2008
- 40% en dessous des Enchères 97, les enchères AWS-3 de 2015
- 46% au-dessus des Enchères 1002, les enchères incitatives 600 MHz
- 56% au-dessus des enchères de la bande C et 102% au-dessus de 3,45 GHz
Le verdict honnête est donc plus étroit que « SpaceX a massivement surpayé » et plus étroit que « SpaceX a fait une affaire ». Sur la base du prix rapporté, SpaceX a payé une prime par rapport à toutes les autres ventes de bande basse de la dernière décennie, et un peu moins que les acheteurs de spectre 700 MHz il y a dix-huit ans, une fois l'inflation prise en compte.
Ce que la référence ne peut pas trancher
Quatre limites du tableau ci-dessus, dites clairement :
- Les 8 milliards sont rapportés, pas divulgués. Toute la ligne est conditionnelle.
- Le produit des enchères mêle des milliers de licences de marchés partiels ; un portefeuille national propre commande normalement une prime sur une moyenne d'enchères, ce qui plaide pour que le chiffre de SpaceX se situe au-dessus des lignes d'enchères.
- « Jusqu'à environ 14 MHz » est une borne supérieure. Moins de bande utilisable signifie un prix effectif par MHz-POP plus élevé.
- Les bases de population sont approximatives, et les enchères mesurent la population par zone de licence plutôt que par total national.
Aucune de ces réserves ne renverse le point central : celui à qui l'on dit que 8 milliards est un prix stupéfiant dispose désormais de l'historique réel pour le mesurer. Juger une opération à l'aune de la référence pertinente plutôt que du titre relève de la même discipline que celle qui a montré que l'offre de 205 dollars de Schneider Electric sur PTC restait sous le plus haut annuel de la cible.
Était-ce vraiment une déroute des télécoms ? La coupe transversale dit non
Le test le plus propre pour savoir si une chute concerne un secteur ou des entreprises précises consiste à balayer tout le secteur le même jour.
| Actif | Clôture du 8 octobre | Clôture du 9 octobre | Variation |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| FNB iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Deux observations en découlent.
D'abord, le marché large a monté. Le S&P 500 a progressé le 9 octobre. Ce n'était pas une journée d'aversion au risque qui aurait au passage emporté les télécoms : c'était une revalorisation ciblée de quelques valeurs un jour où tout le reste allait bien.
Ensuite, le FNB télécoms a à peine bougé. IYZ a cédé moins de 1%, parce que l'indice contient des exploitants de pylônes, du câble, de la fibre et des équipementiers qui ne sont pas menacés — et parfois aidés — par un nouvel entrant mobile qui aura besoin de pylônes, de collecte et de matériel. « Les valeurs télécoms ont dévissé » était la mauvaise description. Ce sont trois opérateurs de réseaux mobiles et un concurrent satellitaire qui ont dévissé.
C'est le même piège qui a fait passer l'annonce Accenture-Dell pour un verdict sur une seule entreprise alors que tout le groupe des services technologiques bougeait ensemble, à l'inverse près. Là-bas, le gain de 6% d'une action était en réalité un mouvement sectoriel ; ici, une prétendue « glissade sectorielle » n'était en réalité que quatre valeurs. La coupe transversale est le contrôle dans les deux sens.
Le signal ASTS que presque personne n'a mentionné
La ligne la plus intéressante de ce tableau est AST SpaceMobile, en baisse de 10,48%, autant qu'AT&T.
AST SpaceMobile n'est pas un opérateur en place. C'est l'autre acteur satellitaire sérieux de la liaison directe vers les terminaux. Si le marché valorisait simplement « les satellites battent les pylônes », ASTS aurait dû monter. Le titre a chuté presque autant que les opérateurs.
Cela révèle ce qui a réellement été revalorisé le 9 octobre : non pas satellite contre terrestre, mais SpaceX contre tous les autres dans la liaison directe vers les terminaux, acteurs en place comme challengers satellitaires. Le marché a conclu qu'une entreprise intégrée verticalement, disposant de sa propre capacité de lancement, d'une marque grand public, de spectre en bande médiane et désormais de bande basse nationale, avait creusé l'écart avec tous les autres prétendants au D2D.
Quelle valeur a réellement disparu ?
Trois chiffres différents ont circulé, et ils ne sont pas interchangeables. Les trois se défendent, mais seulement si la base est précisée.
En partant des capitalisations de clôture du 9 octobre et du nombre d'actions implicite (AT&T ~6,85 Md d'actions, Verizon ~4,16 Md, T-Mobile ~1,07 Md) :
| Base | Ce qu'elle mesure | Montant |
|---|---|---|
| Titre en séance | Un instantané pris pendant la séance | ~36 Md$ |
| Corrigé du dividende | Revalorisation concurrentielle seule | ~57,5 Md$ |
| Brut de clôture à clôture | Valeur de marché réellement perdue | ~62,4 Md$ |
L'écart entre les deux derniers est de 4,9 milliards de dollars, et ce n'est pas de l'analyse : c'est de la mécanique de dividende.
Le détail du dividende qui change les pourcentages
Le 9 octobre était la date de détachement du dividende pour AT&T comme pour Verizon. Cela se vérifie à partir des seules données de cours : le rapport entre la clôture brute de chaque action et sa clôture ajustée tombe exactement à 1,00 à cette date, contre 1,0113 pour AT&T et 1,0155 pour Verizon.
Ces rapports impliquent des dividendes trimestriels de 0,2775 dollar par action AT&T et de 0,708 dollar par action Verizon, cohérents avec le dividende annualisé déclaré de 1,11 dollar d'AT&T et les quelque 2,83 dollars de Verizon.
Une action ouvre mécaniquement plus bas, d'environ le montant de son dividende, le jour du détachement. Donc :
| Société | Variation brute | Dividende | Variation corrigée du dividende |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | aucun ce jour-là | −13,27% |
C'est là qu'une grande partie des commentaires publiés s'est trompée. Les baisses fréquemment citées de « 9,8% » et « 8,8% » pour AT&T et Verizon sont les chiffres corrigés du dividende — les bons nombres pour mesurer un changement d'anticipations concurrentielles. Les baisses brutes ont été de −10,82% et −10,14%.
Plusieurs comptes rendus ont ensuite utilisé les pourcentages corrigés du dividende pour calculer des pertes de capitalisation boursière. C'est le mauvais appariement : la valeur de marché baisse de la totalité de la baisse du cours, parce que le dividende sort de l'entreprise. Mélanger les deux bases sous-estime la destruction réelle d'environ 4,9 milliards de dollars.
Pourquoi le 800 MHz est la pièce qui manquait à SpaceX
Les signaux de basse fréquence portent plus loin et traversent mieux les murs que les signaux de haute fréquence. Ce fait physique constitue toute la logique stratégique de cette opération.
Le service satellitaire de Starlink est le plus performant là où il y a du ciel : zones rurales, autoroutes, océans, grands espaces. Il est le plus faible précisément là où se trouve l'essentiel du chiffre d'affaires : à l'intérieur des bâtiments, en sous-sol et entre des structures urbaines denses.
Une couche nationale 800 MHz répond directement à cette faiblesse. Elle sert à :
- Couvrir de vastes zones mobiles avec moins de sites
- Pénétrer à l'intérieur des bâtiments
- Desservir les zones rurales et les axes routiers
- Fiabiliser la voix
- Relier objets connectés et véhicules connectés
- Assurer les communications d'urgence
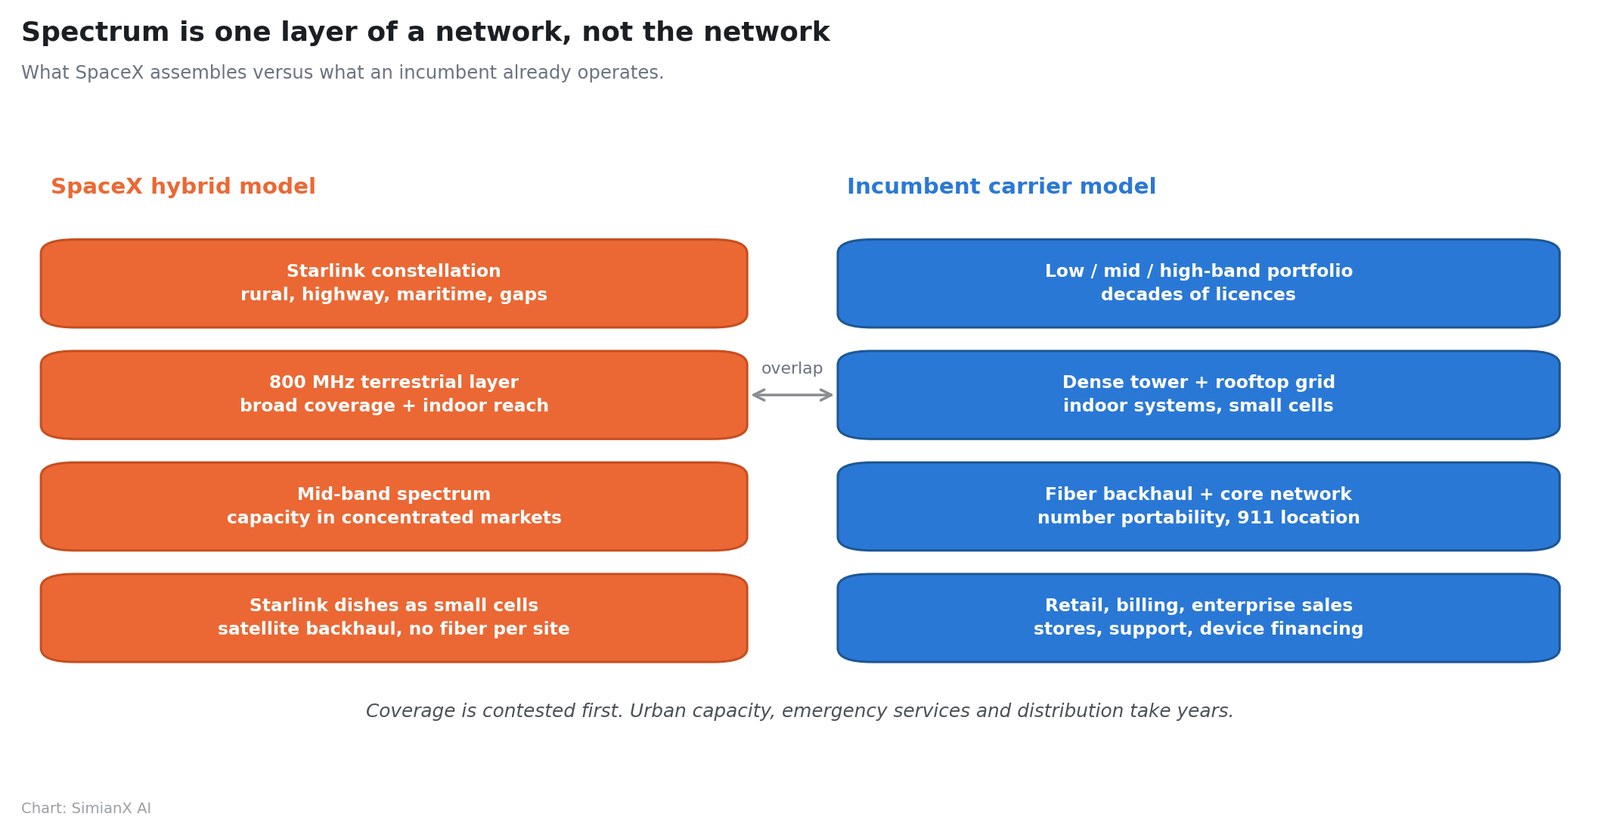
Combinée à ce que SpaceX détient déjà, l'architecture devient cohérente plutôt qu'incantatoire :
| Couche réseau | Rôle |
|---|---|
| Constellation Starlink | Zones rurales, maritimes, routières et trous de couverture |
| 800 MHz terrestre | Couverture large et pénétration intérieure |
| Spectre de bande médiane | Capacité sur les marchés denses |
| Terminaux Starlink en petites cellules | Collecte locale sans fibre sur chaque site |
Au cours de la même période, la FCC a autorisé SpaceX à déployer une grande nouvelle constellation de satellites optimisés pour le service direct vers les terminaux. SpaceX a évoqué un début de déploiement de nouvelle génération en 2027 et une extension du service mobile à la fin de cette année-là, la construction se poursuivant en 2028. Ce sont des déclarations d'intention de l'entreprise, pas des engagements, et la page de mises à jour de SpaceX reste la source principale pour les confronter aux faits.
Pourquoi le spectre ne fait toujours pas un réseau
Le spectre est nécessaire et très loin d'être suffisant. Pour rivaliser avec un opérateur national, SpaceX aurait en outre besoin de sites d'accès radio, de collecte, d'un cœur de réseau, d'appels d'urgence avec localisation précise, de la portabilité des numéros, de l'interception légale, de la certification des terminaux, de l'itinérance, d'une distribution de détail, de la facturation, de la gestion de la fraude, d'une force de vente entreprises, d'un service client et de capacité urbaine aux heures de congestion.
La contrainte de capacité est celle que les investisseurs négligent le plus souvent. Un canal en bande basse apporte de la couverture, pas du débit. Quatorze mégahertz de spectre apparié produisent un excellent niveau de signal sur une zone immense et une capacité totale modeste en un point donné. Un réseau peut afficher un signal au maximum et pourtant mal fonctionner quand trop d'utilisateurs se partagent un canal étroit.
Les trois acteurs en place détiennent ensemble bien plus de spectre en bandes basse, médiane et haute, et ont passé des décennies à construire pylônes, sites en toiture, systèmes intérieurs et fibre. La proposition de SpaceX de monter des stations de base bon marché à côté des antennes Starlink et d'utiliser la collecte par satellite est réellement astucieuse dans les zones rurales et périurbaines dispersées. L'argument est bien plus difficile à Manhattan, Chicago ou Los Angeles.
C'est pourquoi l'opération est menaçante sans être imminente.
Le vrai risque porte sur les prix du secteur, pas sur un effondrement des abonnés
L'économie du mobile est dominée par les coûts fixes. Une fois le réseau construit, les abonnés supplémentaires dégagent des marges très élevées — et l'inverse vaut avec la même force. Une baisse modeste des prix ou de la croissance des abonnés frappe le résultat de façon disproportionnée.
SpaceX n'a pas besoin de conquérir un quart du marché pour abîmer les résultats des opérateurs. Il lui faut changer ce que ceux-ci peuvent facturer. Plusieurs voies existent :
Un forfait national bon marché
Couverture satellitaire plus service terrestre suffisant, vendus à bas prix, sans avoir à gagner les tests de débit dans les villes denses.
Le couplage avec le haut débit Starlink
Les foyers qui paient déjà Starlink obtiennent un service mobile à prix réduit, ce qui abaisse le coût d'acquisition et renforce la friction au changement.
Lignes rurales, secondaires et machines
Lignes de secours, voyageurs, transport et logistique, agriculture, véhicules connectés et objets connectés : des segments où la couverture géographique compte plus que le débit de pointe.
Capacité de gros
Vendre de la capacité à des opérateurs de réseau mobile virtuel, à des constructeurs automobiles et à des flottes logistiques, voire à des opérateurs classiques comblant des trous de couverture.
Résilience pour les entreprises et les administrations
Un réseau combinant terrestre et satellite séduit les administrations et les entreprises dont les communications doivent survivre aux catastrophes.
Même une part de marché de détail modeste obligerait AT&T, Verizon et T-Mobile à dépenser davantage en promotions, subventions de terminaux, rétention, partenariats satellitaires et spectre. Le dommage le plus probable pour les actionnaires est une baisse des rendements du secteur, pas la disparition des opérateurs — et c'est aussi l'issue la plus difficile à lire dans les chiffres d'abonnés d'un seul trimestre.
Ce schéma — un chiffre de titre très supérieur à l'économie immédiate qu'il implique — est celui que nous avions suivi dans l'accord Generac-Amazon, où un titre à 8 milliards reposait sur 2,4 milliards de livraisons réellement engagées, et dans le contrat de 11,6 milliards d'Akamai avec Anthropic, qui exigeait 4,8 milliards de dépenses avant le moindre revenu.
Comment les opérateurs réagissent déjà
Les acteurs en place n'ont pas été pris de court sur la liaison directe vers les terminaux.
Le 14 mai 2026, AT&T, T-Mobile et Verizon ont annoncé un accord de principe pour créer une coentreprise visant à supprimer les zones blanches en mutualisant des ressources de spectre limitées et en offrant aux opérateurs satellitaires une plateforme unifiée pour atteindre les clients.
Le statut exact compte : il s'agit d'un accord de principe, « sous réserve de la négociation d'accords définitifs entre les parties et de la satisfaction des conditions de clôture habituelles ». Ce n'est pas une coentreprise finalisée, et aucune condition commerciale ni date de lancement n'a été publiée.
John Stankey, président-directeur général d'AT&T, a formulé l'objectif comme celui de garder les clients connectés « sur une route de campagne, dans un parc national, sur un bateau ou pendant une urgence ». Dan Schulman, directeur général de Verizon, l'a décrit comme la construction d'une « infrastructure numérique résiliente ». Srini Gopalan, président et directeur général de T-Mobile, a rappelé que T-Mobile avait déjà « lancé le premier réseau national direct vers les terminaux alimenté par satellite pour le texte et les données ».
Le paradoxe T-Mobile
Cette dernière citation contient le fait le plus étrange de toute cette histoire.
Le service national satellitaire direct vers les terminaux de T-Mobile fonctionne sur les satellites Starlink. T-Mobile est à la fois le partenaire commercial D2D le plus important de SpaceX et l'opérateur que le marché a jugé le plus exposé à l'arrivée de SpaceX comme concurrent.
L'entreprise a par ailleurs vendu le portefeuille 800 MHz que SpaceX rachète aujourd'hui. Une société ne peut pas être à la fois le fournisseur de la distribution d'un rival et le propriétaire de l'actif dont ce rival a besoin, et espérer que l'arrangement reste confortable.
Les défenses structurelles encore intactes
- Friction au changement. Forfaits familiaux, financement des terminaux, contrats entreprises et offres couplées au haut débit.
- Capacité urbaine. De vastes portefeuilles en bandes basse, médiane et haute que 14 MHz ne peuvent reproduire.
- Convergence. AT&T et Verizon peuvent coupler le mobile à la fibre ou à l'accès fixe sans fil.
- Distribution. Boutiques, équipes de vente entreprises, relations avec les fabricants de terminaux, opérations de support.
- Parité réglementaire. SpaceX devra satisfaire les mêmes obligations de fiabilité, de services d'urgence et de protection des consommateurs.
AT&T après la chute : l'argument de la convergence
AT&T a clôturé le 9 octobre à 22,18 dollars, pour une capitalisation proche de 152 milliards.
Ses résultats du deuxième trimestre 2026 étaient solides :
- Un chiffre d'affaires de 31,6 milliards de dollars, en hausse de 2,3%
- Un EBITDA ajusté de 12,3 milliards
- Un flux de trésorerie disponible de 4,7 milliards, contre 4,4 un an plus tôt
- 432 000 acquisitions nettes en forfait mobile avec un taux de résiliation de 0,86%
- Plus d'1 million de clients supplémentaires en Advanced Connectivity
- 646 000 acquisitions nettes en internet : 367 000 en fibre et 279 000 en accès fixe sans fil
- Une dette nette de 126,4 milliards (dette totale de 144,0 milliards moins 17,6 milliards de trésorerie)
Les prévisions de la direction sont précises :
| Prévision AT&T | Montant |
|---|---|
| Bénéfice par action ajusté 2026 | 2,25-2,35 $ |
| Flux de trésorerie disponible | Plus de 18 Md$ (2026), 19 Md$ (2027), 21 Md$ (2028) |
| Investissements | 23-24 Md$ par an jusqu'en 2028 |
| Dividende annualisé | 1,11 $ par action, maintenu |
| Rachats d'actions | ~10 Md$ en 2026 ; ~24 Md$ pluriannuels |
| Retour total aux actionnaires 2026-2028 | Plus de 45 Md$ |
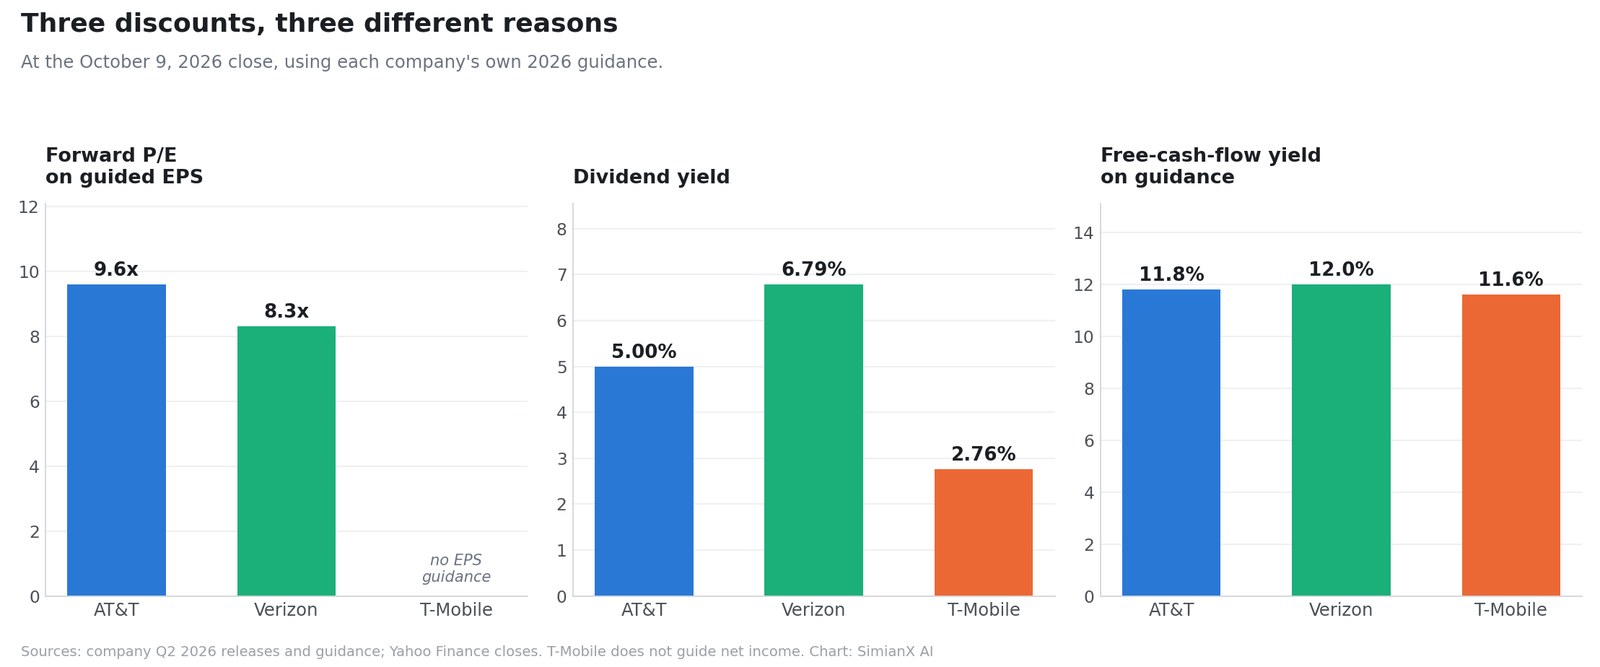
À 22,18 dollars face au point médian de sa propre prévision de 2,25-2,35 dollars de bénéfice ajusté par action, AT&T se traite près de 9,6 fois les bénéfices ajustés attendus. Face à l'objectif de plus de 18 milliards de flux de trésorerie disponible, le rendement des capitaux propres sur flux de trésorerie après la chute atteint environ 11,8%. Le dividende rapporte 5,00%.
Pourquoi AT&T est le moins exposé
La fibre. Un foyer qui achète à la fois le haut débit fibre et le mobile chez AT&T est nettement moins susceptible de changer d'opérateur mobile pour un écart de prix. Starlink concurrence le haut débit résidentiel dans les zones peu desservies, mais la fibre reste supérieure pour un service résidentiel durablement à haute capacité sur les marchés denses. Cette convergence est un actif que SpaceX ne peut pas reproduire avec du spectre.
Le risque AT&T
L'endettement. Une dette nette de 126,4 milliards rapportée à l'EBITDA ajusté situe le ratio près de 2,7 fois, et la direction n'attend un retour vers 2,5 fois que dans environ trois ans après la clôture de son opération avec EchoStar. Des investissements de 23-24 milliards par an sont engagés jusqu'en 2028. Le bilan d'AT&T offre moins de marge pour une guerre des prix que son tableau de flux de trésorerie ne le laisse croire.
Verizon après la chute : l'argument du rendement
Verizon a clôturé à 41,65 dollars, pour une capitalisation proche de 173 milliards, dans une fourchette annuelle de 38,39 à 51,68 dollars.
Ses résultats du deuxième trimestre 2026 ont été les meilleurs depuis des années :
- Un EBITDA ajusté de 13,7 milliards, en hausse de 7,2% — le plus élevé jamais publié par l'entreprise
- Une marge d'EBITDA ajusté de 40,1%, également un record
- Un flux de trésorerie disponible de 6,4 milliards sur le trimestre, en hausse de 24,4%
- Un flux de trésorerie disponible semestriel de 10,2 milliards, en hausse de 16,0%
- Une trésorerie d'exploitation semestrielle de 18,4 milliards, en hausse de 9,9%
- 184 000 acquisitions nettes en forfait mobile et 348 000 en haut débit, en hausse de 12,3%
- Environ 17,1 millions de connexions en accès fixe sans fil et fibre
- Une dette non garantie totale de 136,5 milliards ; une dette non garantie nette de 128,7 milliards, soit 2,5 fois l'EBITDA ajusté
- 9,4 milliards reversés aux actionnaires au premier semestre ; objectif de rachat relevé jusqu'à 4,5 milliards
Les prévisions ont été relevées : bénéfice ajusté par action de 4,99-5,04 dollars (en hausse de 6-7%) et croissance du flux de trésorerie disponible de 9-10%.
Le détail comptable à connaître
Le bénéfice par action publié de Verizon au deuxième trimestre s'est établi à 0,92 dollar, en baisse de 22,0%, reflétant 397 millions de dollars de charges d'indemnités de départ. Le bénéfice ajusté par action était de 1,30 dollar, en hausse de 6,6%. Les deux sont exacts ; un seul figurait dans la plupart des résumés. C'est le même écart entre résultats publiés et ajustés qui avait faussé le multiple lors du trimestre de Netflix, et il mérite d'être vérifié avant d'accepter toute affirmation selon laquelle une action serait « bon marché sur les bénéfices ».
La valorisation de Verizon après la baisse
À 41,65 dollars face au point médian du bénéfice ajusté par action prévu, Verizon se traite près de 8,3 fois les bénéfices attendus, moins cher que les quelque 9 fois souvent citées, car ce chiffre est antérieur à la chute. Le dividende, vérifié à 0,708 dollar par trimestre, rapporte 6,79%.
Appliquer la croissance prévue de 9-10% du flux de trésorerie disponible à un premier semestre ayant déjà produit 10,2 milliards implique un flux annuel au bas de la fourchette des 20 milliards, soit un rendement des capitaux propres sur flux de trésorerie autour de 12%. Le dividende en consomme environ la moitié.
Pourquoi Verizon peut rester bon marché
Le chiffre d'affaires des services mobiles était attendu approximativement stable sur l'ensemble de 2026, même si le chiffre d'affaires total des services mobiles et haut débit s'améliorait. La marque Verizon repose largement sur la fiabilité et la couverture du réseau, précisément le terrain que contestera un concurrent axé sur la couverture. Et son endettement, bien qu'en amélioration, reste à 2,5 fois.
T-Mobile après une baisse de 13% : la prime avait déjà disparu
T-Mobile US a clôturé à 148,58 dollars, en baisse de 13,27%, pour une capitalisation proche de 159 milliards.
Voici le contexte presque totalement absent de la couverture de cette chute :
| T-Mobile US | Valeur |
|---|---|
| Clôture du 9 octobre | 148,58 $ |
| Plus haut sur 52 semaines | 230,65 $ |
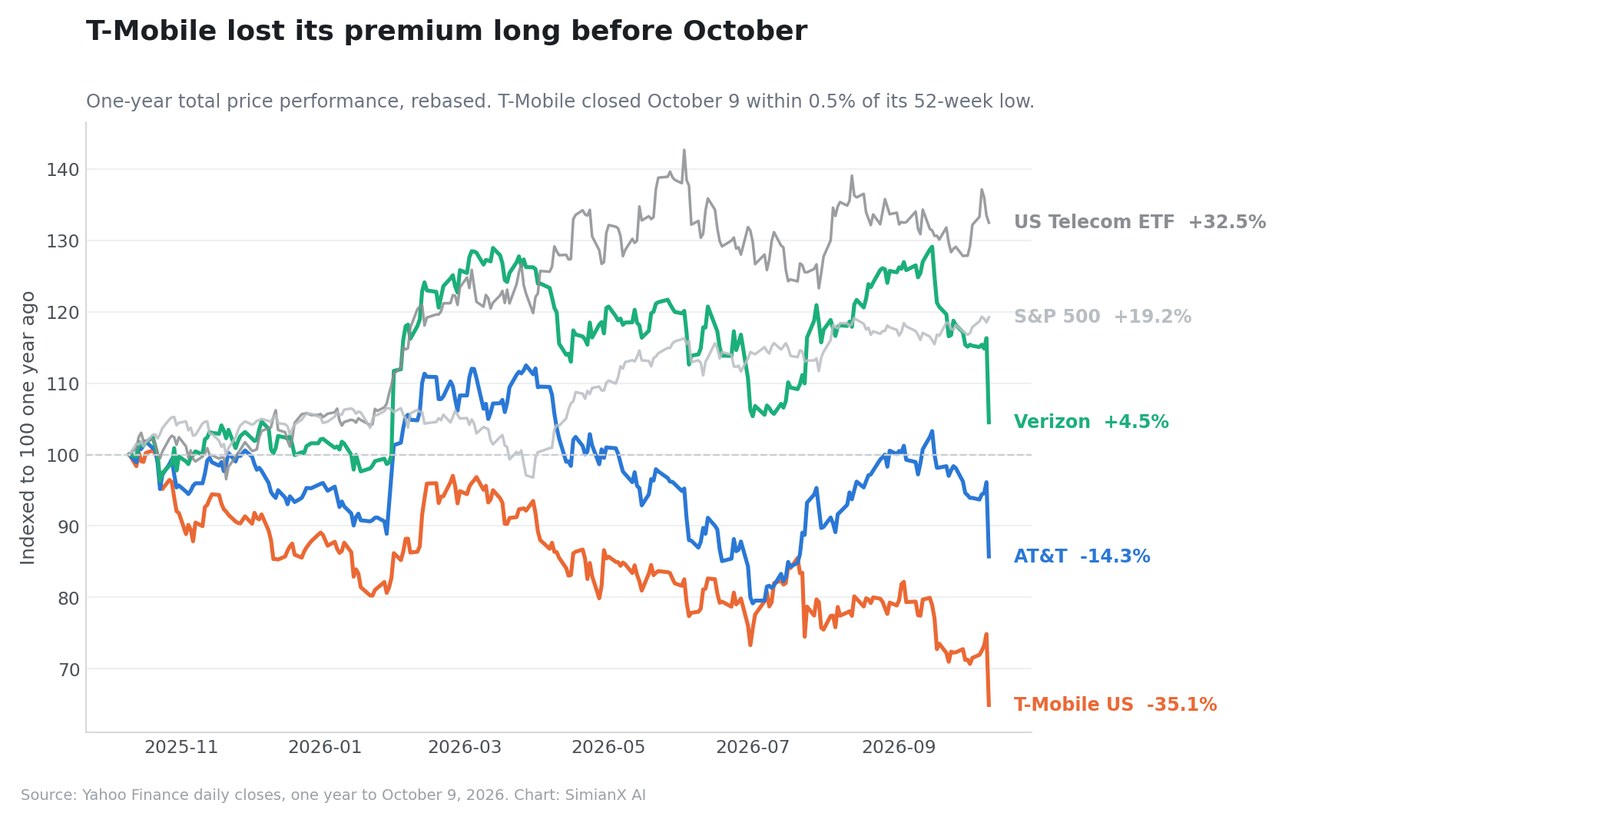
| Plus bas sur 52 semaines | 147,90 $ |
| Écart au plus bas sur 52 semaines | 0,46% |
| Baisse depuis le plus haut sur 52 semaines | −35,6% |
| Variation du cours sur un an | −35,1% |
T-Mobile n'a pas chuté de 13% depuis une position de force. L'action a chuté de 13% pour terminer à moins d'un demi-point de son plus bas sur 52 semaines, après avoir déjà perdu environ 35% au cours de l'année précédente. Sur cette même année, le S&P 500 a gagné 19,2% et le FNB télécoms 32,5%.
La description courante — T-Mobile « affichait la valorisation de croissance la plus forte » et l'aurait perdue le 9 octobre — est à l'envers. Le marché démontait cette prime depuis douze mois. Le 9 octobre marque la fin d'une longue dévalorisation, pas son commencement.
L'indicateur opérationnel qui tournait déjà
Les résultats du deuxième trimestre 2026 de T-Mobile étaient réellement solides sur le chiffre d'affaires et la trésorerie :
- Un chiffre d'affaires de services de 19,0 milliards, en hausse de 9%
- Un chiffre d'affaires de services en forfait de 15,9 milliards, en hausse de 13%
- Un EBITDA ajusté de base de 9,5 milliards, en hausse de 12%
- Une trésorerie nette générée par l'exploitation de 7,5 milliards, en hausse de 7%
- Un flux de trésorerie disponible ajusté de 4,8 milliards, en hausse de 4%
- Un revenu moyen par compte en forfait de 152,91 dollars, en hausse de 2%
- Un résultat net de 3,2 milliards, en hausse de 1%, et un bénéfice dilué par action de 2,99 dollars, en hausse de 5% (incluant les coûts de la fusion avec UScellular)
- Un score record de recommandation client dans le mobile, à 46
Mais une ligne se dégradait déjà : les acquisitions nettes de comptes en forfait, à 277 000, ont reculé de 13% sur un an.
La croissance des comptes est l'indicateur avancé d'une entreprise dont toute la thèse d'investissement repose sur les gains de parts de marché. Elle ralentissait avant que SpaceX ne signe quoi que ce soit. Le résultat net n'a progressé que de 1% et intégrait des coûts de fusion avec UScellular. L'histoire de croissance s'amollissait d'elle-même.
Les défenses de T-Mobile
- Un portefeuille 600 MHz vaste et bien adapté, désormais plus large grâce à l'échange avec Grain
- Une croissance du chiffre d'affaires de services et une performance 5G parmi les meilleures du secteur
- Une prévision de flux de trésorerie disponible ajusté relevée à 18,4-18,8 milliards contre 18,1-18,7
- Une prévision de trésorerie d'exploitation de 28,4-28,8 milliards, pour des investissements d'environ 10,0 milliards
- Un nombre d'actions en baisse : 3,3 milliards reversés sur le trimestre (2,2 milliards de rachats et 1,1 milliard de dividendes) au titre d'une autorisation allant jusqu'à 18,2 milliards jusqu'à fin 2026, et 54,6 milliards cumulés
- Des obligations de dividende plus faibles que celles d'AT&T ou Verizon : le versement trimestriel de 1,1 milliard correspond à un taux annualisé proche de 2,8% du cours actuel
- Une expérience opérationnelle directe du D2D satellitaire, sur Starlink
À la clôture du 9 octobre, la prévision relevée de flux de trésorerie disponible ajusté implique un rendement des capitaux propres sur flux de trésorerie d'environ 11,5-11,8%, pour la plus dynamique des trois.
Quel opérateur est réellement le plus exposé ?
L'exposition n'est pas la taille de la baisse d'une séance. En classant les trois selon les dimensions qui déterminent les dégâts :
| Dimension | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Part du mobile dans le chiffre d'affaires | La plus faible | Intermédiaire | La plus forte |
| Défense par la convergence (fibre/accès fixe) | La plus forte | Forte | La plus faible |
| Profondeur en bande basse | Importante | Importante | La plus importante (600 MHz) |
| Soutien de la valorisation | 9,6x, rendement de 5,0% | 8,3x, rendement de 6,8% | ~11,5% de rendement sur flux, pas de prévision de bénéfice |
| Souplesse du bilan | La plus faible (2,7x) | Intermédiaire (2,5x) | La plus forte |
| Croissance déjà dévalorisée | En partie | En partie | Entièrement (−35% en un an) |
| Relation avec SpaceX | Aucune | Aucune | Partenaire et cible |
Les trois sont exposés de manières réellement distinctes :
- AT&T présente la composition de revenus la moins dépendante du mobile et la meilleure défense par la convergence, et la plus faible souplesse de bilan.
- Verizon offre le meilleur soutien par le rendement et porte la marque la plus directement contestée par un entrant axé sur la couverture.
- T-Mobile affiche le modèle le plus concentré sur le mobile et le bilan le plus solide, a déjà cédé sa prime de croissance et se trouve lié à SpaceX des deux côtés.
Scénarios à modéliser
| Scénario | Issue pour SpaceX | Impact sur les opérateurs | Implication |
|---|---|---|---|
| Les acteurs en place gagnent | L'examen de la FCC traîne ; la capacité urbaine coûte cher ; Starlink Mobile reste un complément rural | Pression limitée sur les prix | La baisse d'octobre était une opportunité |
| Scénario central | Le service démarre fin 2027 et capte le rural, les lignes secondaires et les machines | Pression promotionnelle modérée, marges légèrement inférieures | Multiples bas et dividendes compensent la croissance plus faible |
| Les acteurs en place perdent | Le réseau hybride fonctionne ; Starlink couple ses offres ; gros contrats de gros | Résiliations en hausse, prix affaiblis, investissements en hausse | Les multiples actuels ne sont pas assez bas |
Le scénario central reste le plus plausible. SpaceX ne reproduira sans doute pas la capacité urbaine des acteurs en place en quelques années, et il est bien trop capable pour être écarté. Le résultat probable : les opérateurs conservent l'essentiel de leurs abonnés tout en perdant un peu de pouvoir de fixation des prix — assez pour soutenir la génération de trésorerie et plafonner l'expansion des multiples.
Le vent contraire des taux que personne ne devrait ignorer
Le 9 octobre ne se résumait pas au spectre. Le rendement du Trésor américain à 10 ans a clôturé à 5,244%, à un cheveu de son plus haut annuel de 5,311% et au-dessus des 4,148% d'un an plus tôt — environ 110 points de base en douze mois.
Cela compte mécaniquement pour ces trois actions. Quand une obligation d'État rapporte plus de 5%, un dividende télécom de 5,0% n'a plus rien de rare. Une partie de la dévalorisation d'AT&T et de Verizon depuis un an relève d'une histoire de taux d'actualisation sans aucun rapport avec les satellites, comme nous l'avions documenté lorsque les rendements à 30 ans ont atteint des plus hauts de 19 ans.
Cela joue dans les deux sens : si les taux baissent, ces actions peuvent se revaloriser même si le tableau concurrentiel ne s'améliore pas du tout.
Ce qu'il faut surveiller désormais
- La procédure devant la FCC : conditions du transfert de licences et date de clôture attendue
- Les obligations de déploiement : si SpaceX hérite ou renégocie les exigences de déploiement terrestre de Grain au titre de l'ordonnance de juillet 2026
- L'éventuelle confirmation d'un prix : les 8 milliards restent non vérifiés
- La tarification de Starlink Mobile : un forfait illimité très bon marché serait la version menaçante
- Le calendrier de lancement face à l'objectif de fin 2027
- Les preuves terrestres : commandes d'équipements, baux de pylônes, accords de petites cellules, permis municipaux
- La compatibilité des terminaux sans matériel spécifique
- Le taux de résiliation en forfait chez les trois opérateurs en 2027 et 2028
- Les acquisitions de comptes en forfait de T-Mobile, déjà en recul de 13% sur un an
- L'intensité promotionnelle : subventions et remises comme premier signe de pression sur les prix
- La croissance du chiffre d'affaires des services mobiles, qui faiblit avant l'apparition des pertes d'abonnés
- Les prévisions de flux de trésorerie disponible, plus importantes que le nombre d'abonnés
- La couverture du dividende après investissements réseau
- La coentreprise D2D des opérateurs : si des accords définitifs sont un jour signés
- Les rendements du Trésor, moteur indépendant des trois valorisations
AT&T, Verizon et T-Mobile publient leurs résultats du troisième trimestre fin octobre. Les commentaires de la direction sur Starlink, les prix et les résiliations compteront plus que les chiffres trimestriels rétrospectifs.
Les investisseurs doivent-ils acheter cette baisse ?
Acheter de façon sélective se défend. Traiter les trois comme interchangeables, non.
Le marché a eu raison de relever la probabilité qu'un quatrième concurrent national émerge ; cette probabilité n'est plus nulle. Il a aussi sanctionné des entreprises qui dégagent des dizaines de milliards de dollars de flux de trésorerie disponible par an et exploitent des infrastructures qu'aucune quantité de spectre ne recrée rapidement.
Ce que les éléments soutiennent :
- La revalorisation était rationnelle dans son sens, mais a appliqué une décote indifférenciée à trois activités très différentes.
- Le prix rapporté est élevé mais pas historique : sous les enchères 700 MHz de 2008 en termes réels.
- Environ 4,9 milliards de la perte affichée relevaient de la mécanique du dividende, et le marché large a monté ce jour-là.
- La dévalorisation de T-Mobile était déjà pour l'essentiel achevée, ce qui joue dans les deux sens : moins de prime à perdre, mais aussi une tendance propre d'affaiblissement de la croissance des comptes.
Ce que les éléments ne soutiennent pas : affirmer avec assurance que l'une des trois est manifestement bon marché. Chacune se traite avec une décote pour des raisons identifiables — endettement chez AT&T, chiffre d'affaires de services mobiles stable chez Verizon, croissance des comptes ralentie chez T-Mobile — et un concurrent crédible s'ajoute par-dessus un taux sans risque de 5,24%.
Une approche progressive convient mieux à l'incertitude qu'un achat unique : une position initiale, une deuxième après les résultats du troisième trimestre et une allocation finale une fois la procédure FCC clarifiée. Ce n'est pas de la timidité : c'est ajuster la taille de la position à ce qui reste inconnu, y compris le prix d'achat lui-même.
Utilisez SimianX AI pour suivre T, VZ et TMUS avec des fondamentaux en direct, des documents officiels et des lectures opposées plutôt que de négocier le titre :
- SimianX AI — recherche multimodèle et analyse de marché en direct
- Classement Crypto SimianX — performance des modèles concurrents, suivie en direct
- Articles SimianX — recherche au niveau des documents sur les actions et les actifs numériques
Questions fréquentes
Qu'achète exactement SpaceX à Grain Management ?
Cent pour cent du portefeuille national de spectre 800 MHz de Grain Management : jusqu'à environ 14 MHz de spectre apparié en bande basse couvrant la quasi-totalité de la population américaine. L'opération requiert l'approbation de la FCC.
Le prix de 8 milliards de dollars a-t-il été confirmé ?
Non. Le communiqué de Grain n'a divulgué aucune condition financière. Le montant approximatif de 8 milliards a été rapporté par The Wall Street Journal et repris par d'autres médias. Tout calcul par MHz-POP qui s'appuie dessus est conditionnel.
1,67 dollar par MHz-POP, est-ce cher ?
C'est une prime par rapport à toutes les autres ventes américaines de bande basse de la dernière décennie en termes nominaux. Corrigé de l'inflation, le montant se situe environ 10% sous les enchères 700 MHz de 2008 et 40% sous les enchères AWS-3 de 2015, mais environ 46% au-dessus des enchères incitatives 600 MHz de 2017.
Le secteur des télécoms a-t-il chuté le 9 octobre 2026 ?
Non. Le FNB iShares U.S. Telecommunications a cédé 0,74% et le S&P 500 a gagné 0,60%. Les baisses se sont concentrées sur AT&T, Verizon, T-Mobile et la société satellitaire AST SpaceMobile.
Quelle valeur de marché les opérateurs ont-ils perdue ?
Environ 62,4 milliards de dollars entre les clôtures des 8 et 9 octobre. En retirant les ajustements de détachement du dividende d'AT&T et de Verizon, la revalorisation concurrentielle atteint environ 57,5 milliards. Le chiffre de ~36 milliards largement cité était un instantané en séance.
Starlink peut-il remplacer un réseau cellulaire classique ?
Pas à court terme. Le service satellitaire offre une couverture géographique exceptionnelle avec bien moins de capacité qu'un réseau terrestre dense. SpaceX prévoit de combiner satellites et stations de base terrestres, ce qui exige une approbation de la FCC, des années de déploiement et des investissements supplémentaires substantiels.
Quel opérateur est le plus exposé à Starlink Mobile ?
T-Mobile présente la composition de revenus la plus concentrée sur le mobile et se trouve à la fois partenaire D2D de SpaceX et vendeur du spectre en question. Mais sa prime de croissance avait déjà disparu avec une baisse de 35% en un an, si bien que l'exposition restante est plus opérationnelle que liée à la valorisation.
Les dividendes d'AT&T et de Verizon sont-ils sûrs ?
Les deux dégagent actuellement un flux de trésorerie disponible bien supérieur à leurs dividendes : AT&T vise plus de 18 milliards contre environ 8 milliards de dividendes, et le dividende de Verizon consomme environ la moitié de son flux. Les deux portent plus de 125 milliards de dette nette, de sorte que la couverture doit être surveillée en parallèle des investissements.
Quand Starlink Mobile pourrait-il vraiment concurrencer ?
SpaceX a indiqué qu'un service mobile élargi pourrait démarrer fin 2027, la construction se poursuivant en 2028. Ce calendrier dépend des approbations de la FCC, des lancements de satellites et du déploiement terrestre, et les calendriers annoncés dans ce secteur ont historiquement glissé.
Conclusion
L'accord de spectre de SpaceX modifie réellement la structure concurrentielle du mobile américain. Une entreprise disposant de sa propre capacité de lancement, d'une marque grand public, de spectre en bande médiane, d'une autorisation satellitaire et désormais d'une couche nationale en bande basse dispose d'une trajectoire crédible pour devenir un quatrième opérateur national.
Mais la réaction du 9 octobre a été racontée avec moins de soin qu'elle n'a été exécutée. Le secteur n'a pas chuté : trois opérateurs et un challenger satellitaire l'ont fait, tandis que le FNB télécoms restait stable et que le S&P 500 montait. La perte n'était pas de 36 milliards, mais d'environ 62,4 milliards en brut, ou 57,5 milliards une fois la mécanique du dividende retirée. Le prix rapporté n'est pas un record historique pour la bande basse : en dollars de 2026, il est inférieur à ce que les acheteurs ont payé pour le 700 MHz en 2008. Et l'action que le marché a le plus durement frappée avait déjà perdu 35% de sa valeur l'année précédente, avec une croissance des comptes qui ralentissait avant même l'existence de cet accord.
Aucune de ces corrections ne fait des opérateurs un achat évident. Elles font de la décision une décision différenciée : AT&T pour la convergence et la trésorerie avec le bilan le plus fragile, Verizon pour le rendement à 8,3 fois les bénéfices prévus avec un terrain de marque disputé, T-Mobile pour une histoire de croissance entièrement dévalorisée qui est aussi la plus exposée au mobile et la plus imbriquée avec SpaceX.
Les indicateurs qui trancheront sont les résiliations, les prix, la croissance des comptes et les prévisions de flux de trésorerie disponible — pas la taille du titre, ni une seule séance d'octobre.
Lecture Liée
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- Action AKAM : l'accord Anthropic coûte 4,8 Md$ avant revenus
- Accenture +6% après l’accord Dell, mais Dell a reculé
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Netflix −4,7% : les 2,8 Md$ de Warner gonflent son PER
- Action PTC : l’offre à 205 $ sous son plus-haut annuel
Sources de recherche
- Grain Management annonce la vente de son portefeuille national 800 MHz à SpaceX
- Récapitulatif des enchères de la FCC : produits officiels des enchères 73, 97, 107, 110 et 1002
- Bureau of Labor Statistics : indice des prix à la consommation urbain, moyenne des villes américaines, tous postes
- Résultats d'AT&T du deuxième trimestre 2026
- Résultats de Verizon du deuxième trimestre 2026
- Résultats de T-Mobile US du deuxième trimestre 2026
- AT&T, T-Mobile et Verizon prévoient une coentreprise de liaison directe vers les terminaux
- Reuters via Investing.com : les valeurs télécoms américaines et européennes dévissent
- Axios : l'accord de spectre de SpaceX et la réaction du marché
- Mises à jour de SpaceX · Starlink
- Federal Communications Commission · Estimations de population du Bureau du recensement des États-Unis
- AST SpaceMobile · FNB iShares U.S. Telecommunications
- Relations investisseurs d'AT&T · Relations investisseurs de Verizon · Relations investisseurs de T-Mobile
- Données historiques de cours d'AT&T · Verizon · T-Mobile US


