L’offre de Schneider sur PTC mesurée à l’historique de cours de PTC
L'action PTC après le rachat par Schneider ne se négocie plus sur ses résultats trimestriels, ses lancements de produits ou sa valorisation autonome. Depuis le 5 octobre 2026, c'est un titre d'arbitrage de fusion lié à l'accord de Schneider Electric pour acquérir PTC à 205 dollars par action en numéraire.
L'opération valorise les capitaux propres de PTC à environ 22,6 milliards de dollars et implique une valeur d'entreprise de 23,7 milliards. Elle représente une prime de 42,3 % sur le cours de clôture non affecté et serait la plus grande acquisition de l'histoire de Schneider Electric.
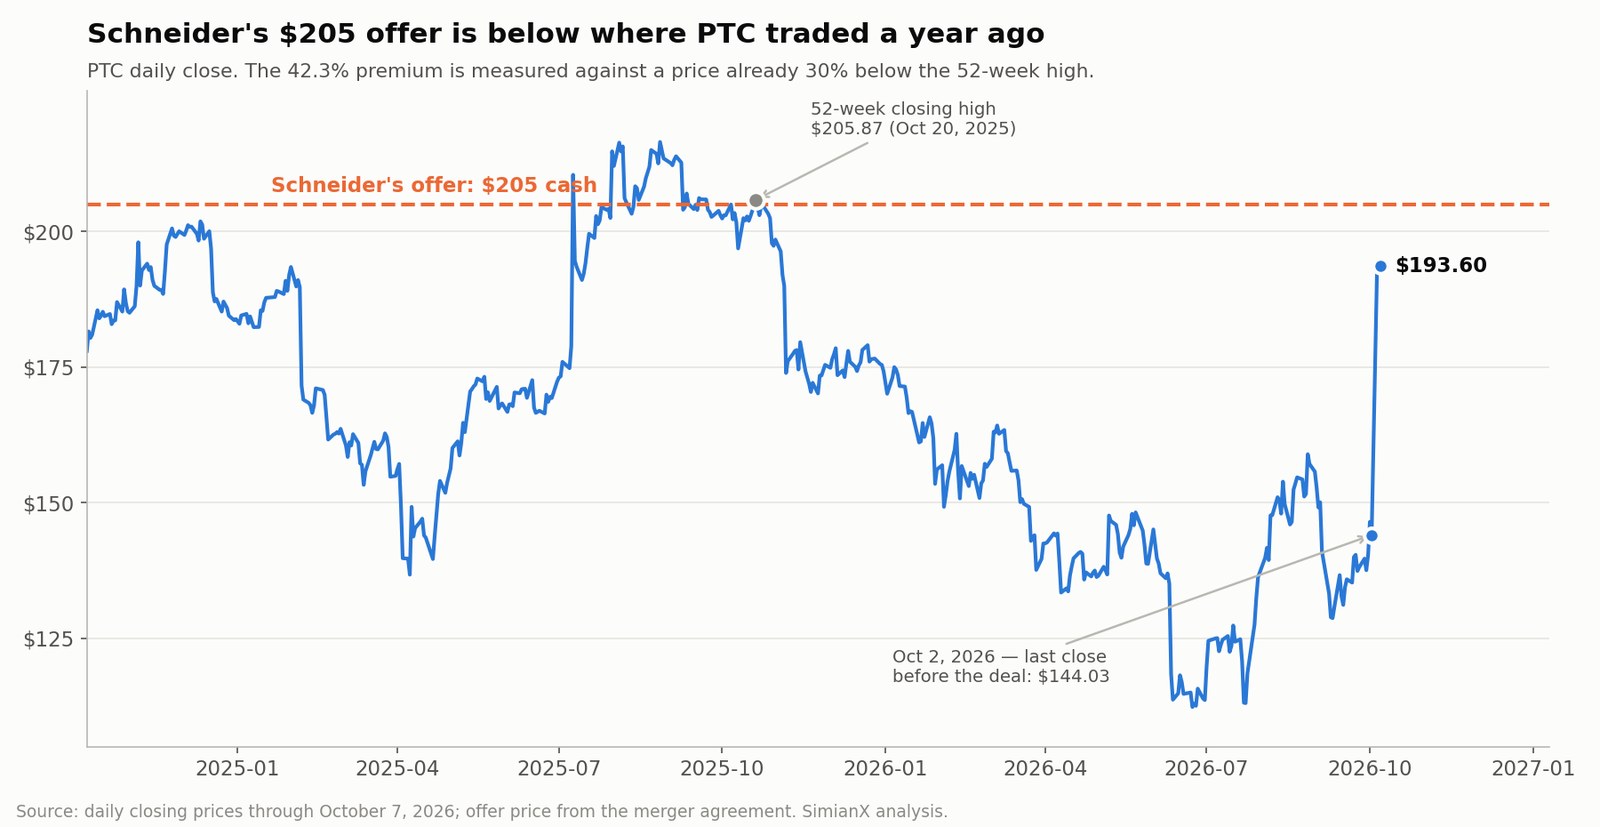
Mais la prime se mesure depuis une base déprimée. PTC a clôturé à 205,87 dollars le 20 octobre 2025, son plus haut cours de clôture des 52 semaines précédentes. L'offre en numéraire de 205 dollars de Schneider se situe 0,4 % en dessous de ce niveau. On demande à ceux qui ont acheté il y a un an d'accepter un titre de « prime de 42 % » qui leur rend un peu moins que ce qu'ils auraient obtenu en vendant sans aucune opération.
L'action PTC a bondi de 33,5 % le jour de l'annonce et a clôturé à 193,60 dollars le 7 octobre, soit encore 11,40 dollars sous la contrepartie en numéraire. Cet écart soulève deux questions distinctes :
- L'écart restant compense-t-il correctement le risque réglementaire, calendaire et d'exécution ?
- L'achat de Schneider signale-t-il que l'IA industrielle entre dans une ère plus large de méga-fusions ?
Cette analyse traite les deux à partir de l'accord de fusion signé, des dépôts du troisième trimestre fiscal de PTC et de la cotation réelle, et non du communiqué de presse. Six éléments négligés par la couverture initiale sont développés ci-dessous : le plus-haut sur 52 semaines, la probabilité implicite contenue dans l'écart, l'absence de toute indemnité de rupture inversée, une plus-value exceptionnelle qui gonfle les prévisions comptables de PTC, un frein lié à la cession à l'intérieur des prévisions de flux de trésorerie disponible, et l'ampleur réelle de la sanction boursière subie par Schneider.
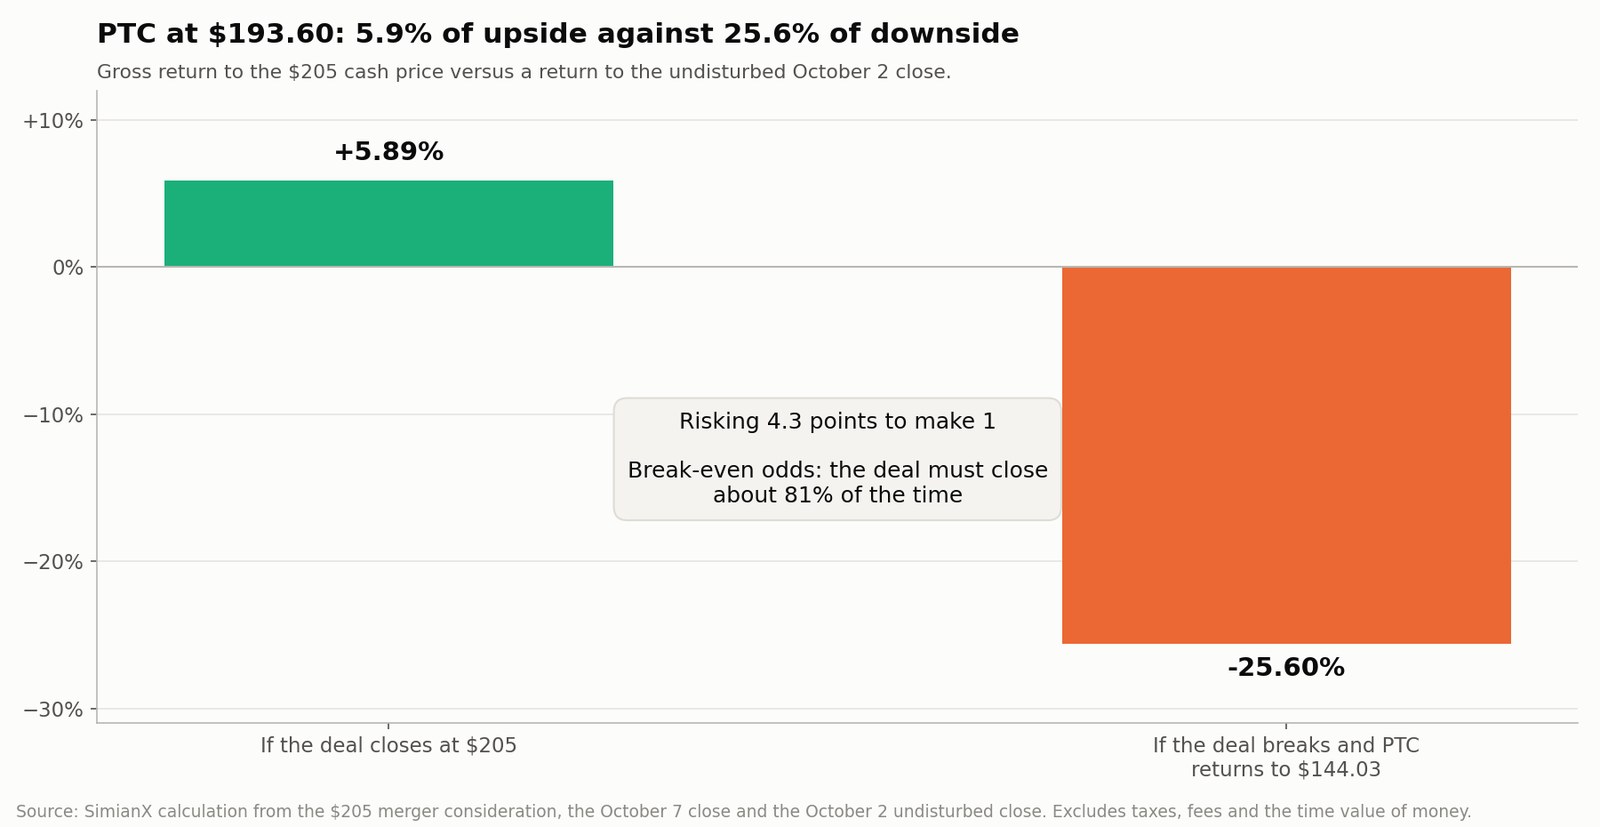
Le rachat valide la position stratégique de PTC. À 193,60 dollars, l'action offre environ 5,9 % de hausse contre environ 25,6 % de baisse : un pari sur une opération qui aboutit à peu près quatre fois sur cinq.
Cette recherche reflète les informations publiques disponibles jusqu'au 8 octobre 2026. Elle est informative et ne constitue pas un conseil en investissement personnalisé.
Quels sont les termes de l'acquisition de PTC par Schneider Electric ?
Schneider Electric et PTC ont signé leur accord définitif de fusion le 4 octobre 2026 et l'ont annoncé le lendemain.
Selon le communiqué officiel d'acquisition et l'accord déposé en annexe au formulaire 8-K de PTC, les principaux termes sont :
| Élément de l'opération | Terme annoncé |
|---|---|
| Contrepartie en numéraire | 205 $ par action PTC |
| Valeur des capitaux propres de PTC | Environ 22,6 Md$ |
| Valeur d'entreprise implicite | Environ 23,7 Md$ |
| Prime sur le cours du 2 octobre | 42,3 % |
| Prime sur le VWAP 30 jours précédent | 46,1 % |
| Plus-haut de clôture sur 52 semaines de PTC | 205,87 $ (20 octobre 2025) |
| Clôture attendue | D'ici le troisième trimestre 2027 |
| Date butoir initiale | 4 avril 2027 |
| Date butoir pleinement prorogée | 4 janvier 2028 |
| Approbation des actionnaires de PTC | Majorité des actions en circulation |
| Indemnité de rupture de PTC | 700 M$ dans des circonstances déterminées |
| Indemnité de rupture de l'acquéreur | Aucune |
| Condition de financement | Aucune |
| Crédit relais | 25 Md$, intégralement engagé |
| Autorisations réglementaires | HSR, CFIUS et examens applicables des investissements étrangers |
Les deux conseils ont approuvé à l'unanimité. Les administrateurs de PTC se sont engagés à recommander l'opération, sous réserve des exceptions fiduciaires habituelles. À l'issue, PTC deviendra une filiale à 100 % de Schneider, ses actions seront retirées du Nasdaq et les porteurs éligibles recevront 205 dollars en numéraire par action.
Les 22,6 milliards de dollars correspondent-ils au prix d'achat total ?
Les 22,6 milliards largement rapportés correspondent à la valeur des capitaux propres de PTC. La valeur d'entreprise atteint environ 23,7 milliards, reflétant la dette nette et les ajustements associés.
Schneider évoque une contrepartie totale en numéraire d'environ 22 milliards d'euros et a sécurisé un crédit relais de 25 milliards de dollars intégralement engagé auprès de Morgan Stanley et de la Société Générale. La fusion elle-même n'est soumise à aucune condition de financement.
Le plan de financement permanent prévu comprend :
- Environ 5 à 6 milliards d'euros de capitaux propres nouveaux
- Environ 16 à 17 milliards d'euros de dette nouvelle
- Une dette émise dans plusieurs devises
- Une pause temporaire des rachats d'actions de Schneider en 2027 et 2028
Schneider compte conserver une notation de catégorie investissement dans la catégorie « A », sous réserve de confirmation par les agences.
La clause absente : il n'y a pas d'indemnité de rupture inversée
À la lecture de l'accord de fusion lui-même, une omission ressort. Le document définit une « Company Termination Fee » de 700 millions de dollars due par PTC dans des circonstances déterminées : une offre supérieure, un changement de recommandation du conseil, certains manquements à la réalisation. Il ne définit aucune « Parent Termination Fee » correspondante. L'expression ne figure nulle part dans l'accord.
Pour l'actionnaire qui décide de conserver ou non, cela compte plus que toute autre clause.
Dans la plupart des grandes opérations technologiques transfrontalières soumises à un examen antitrust ou d'investissement étranger sérieux, l'acquéreur dépose une indemnité de rupture inversée : un paiement à la cible si les autorités bloquent l'opération. Elle compense ses actionnaires pour une année de capital immobilisé, l'optionalité stratégique perdue et la désorganisation opérationnelle que laisse un processus de vente avorté. Ici, il n'y en a pas. Si le CFIUS ou les autorités de concurrence arrêtent l'opération, les actionnaires de PTC ne reçoivent rien et l'action se revalorise sur ses propres fondamentaux.
L'asymétrie ne joue que dans un sens. PTC peut devoir 700 millions à Schneider. Schneider ne doit rien à PTC. Le risque réglementaire est intégralement supporté, sans compensation, par la partie venderesse.
C'est la raison la plus importante de traiter l'écart coté comme le plancher d'une compensation équitable, et non comme une générosité. Un écart de même ampleur sur une opération assortie d'une indemnité inversée d'un milliard de dollars constitue un risque nettement meilleur.
Pourquoi l'action PTC a-t-elle bondi mais s'est-elle arrêtée sous 205 $ ?
PTC a clôturé à 144,03 dollars le 2 octobre, dernière séance avant l'annonce. Le 5 octobre, elle a bondi de 33,5 % à 192,26 dollars, touchant 196,05 en séance. Le 7 octobre, elle a clôturé à 193,60 dollars.
| Référence de cours de PTC | Cours |
|---|---|
| Plus-haut de clôture sur 52 semaines, 20 octobre 2025 | 205,87 $ |
| Clôture non affectée, 2 octobre 2026 | 144,03 $ |
| Prix de l'offre | 205,00 $ |
| Clôture du 5 octobre | 192,26 $ |
| Clôture du 7 octobre | 193,60 $ |
| Écart restant à 193,60 $ | 11,40 $ |
| Potentiel brut jusqu'au prix d'offre | 5,89 % |
Deux faits cohabitent de façon inconfortable. PTC a commencé 2026 autour de 175 dollars et perdait environ 17 % depuis le début de l'année avant que l'annonce, sans fuite préalable, ne tombe. La « prime de 42,3 % » est un calcul réel face à un cours non affecté réel, et c'est aussi une prime mesurée depuis une zone de plus-bas sur douze mois plutôt que depuis quoi que ce soit ressemblant à la fourchette de cotation récente de PTC.
L'action ne cote pas 205 dollars parce que le numéraire n'est pas versé avant la réalisation. Le porteur doit valoriser :
- Le risque d'examen antitrust et CFIUS
- Le risque lié au vote des actionnaires
- Les retards de réalisation et les prorogations automatiques de la date butoir
- Le coût d'opportunité du capital sur quinze mois au plus
- La possibilité d'une proposition supérieure
- La possibilité d'une résiliation sans indemnité de rupture inversée
- Les variations des taux d'intérêt et des rendements exigés en arbitrage de fusion
À 193,60 dollars, le rendement brut jusqu'au prix d'offre est :
(205 $ ÷ 193,60 $) − 1 = 5,89 %
C'est un rendement défini. Ce n'est pas un rendement sans risque.
Quelle probabilité le marché valorise-t-il réellement ?
Le calcul le plus utile dans toute fusion en numéraire est celui que presque aucune couverture n'effectue : convertir l'écart en probabilité implicite de réalisation.
Deux issues dominent. L'opération aboutit et le porteur reçoit 205 dollars. L'opération échoue et l'action revient vers les 144,03 dollars non affectés.
- Gain si l'opération aboutit : 205,00 $ − 193,60 $ = +11,40 $, soit +5,89 %
- Perte si elle échoue : 144,03 $ − 193,60 $ = −49,57 $, soit −25,60 %
- Rapport risque/gain : 4,35 pour 1
En annulant l'espérance de gain et en résolvant pour la probabilité de réalisation p :
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Le marché valorise environ 81,3 % de chances de réalisation. Celui qui achète à 193,60 dollars ne « gagne » pas 5,9 %. Il accepte un pari qui réussit quatre fois sur cinq et qui, la cinquième fois, perd plus de quatre fois le gain.
C'est un prix cohérent pour une opération signée, entièrement financée, stratégiquement sensée et sans condition de financement. C'est un prix serré pour une opération qui porte en outre une exposition au CFIUS dans les logiciels aéronautiques et de défense, une date butoir à quinze mois et aucune indemnité de rupture inversée. L'arbitrage n'est attrayant que pour l'investisseur dont l'estimation propre des chances de réalisation dépasse nettement 81 %.
Le même cadre, appliqué à une opération domestique plus petite au parcours réglementaire plus dégagé, a produit une conclusion très différente dans notre analyse de l'opération Copart-ACV Auctions, où un écart résiduel de 0,9 % impliquait une probabilité de réalisation de 97 %. Comparer les deux est le moyen le plus rapide de voir ce que le marché estime valoir le risque réglementaire.
L'action PTC est-elle un bon investissement d'arbitrage de fusion ?
La réponse dépend autant de la durée de détention que de la probabilité.
Le scénario d'une réalisation dans les délais
Acheter PTC à 193,60 dollars avec une réalisation à 205 :
- Gain par action : 11,40 dollars
- Rendement brut : 5,89 %
- Durée de détention attendue : potentiellement environ un an
- Dividendes : PTC ne verse pas de dividende significatif
- Potentiel au-delà de 205 : uniquement si une proposition supérieure apparaît
Le scénario d'une réalisation retardée
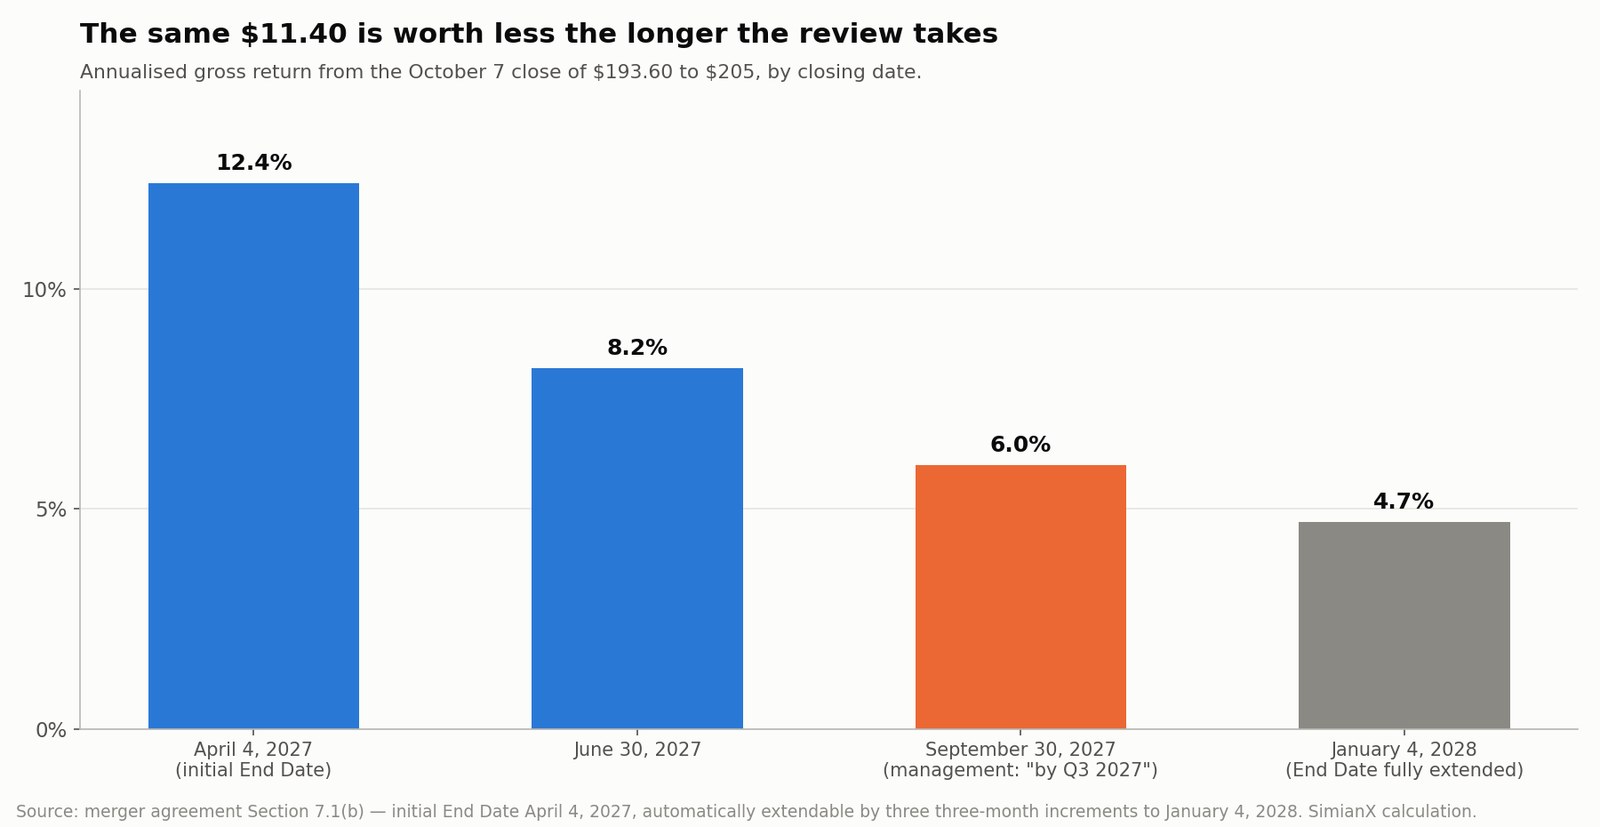
L'accord de fusion fixe une date butoir initiale au 4 avril 2027. Elle se proroge automatiquement par tranches de trois mois tant que certaines conditions réglementaires restent en suspens, jusqu'à trois fois. La limite contractuelle est donc le 4 janvier 2028, quinze mois après l'annonce.
La direction annonce une réalisation « d'ici le troisième trimestre 2027 », soit déjà neuf mois après la date butoir initiale, ce qui suppose implicitement au moins deux prorogations. Les mêmes 11,40 dollars se capitalisent très différemment selon le moment où ils arrivent :
| Date de réalisation illustrative | Durée depuis le 7 octobre | Rendement brut annualisé approximatif |
|---|---|---|
| 4 avril 2027 (date butoir initiale) | Environ 6 mois | ~12,4 % |
| 30 juin 2027 | Environ 9 mois | ~8,2 % |
| 30 septembre 2027 (prévision de la direction) | Environ 12 mois | ~6,0 % |
| 4 janvier 2028 (date butoir pleinement prorogée) | Environ 15 mois | ~4,7 % |
Ces estimations excluent impôts, commissions et coût du capital. Notons la forme de la distribution : la date annoncée par la direction elle-même se situe déjà dans la moitié basse, et l'attente déclarée de l'entreprise n'est pas le cas optimiste.
Le scénario d'une opération rompue
Le cours non affecté de PTC était de 144,03 dollars. Un retour à ce niveau depuis 193,60 représente une perte de :
(144,03 $ ÷ 193,60 $) − 1 = −25,60 %
Le cours non affecté est une référence, pas un plancher garanti. Une vente avortée laisse de la désorganisation : décisions produit repoussées, équipes commerciales ébranlées, une direction qui a publiquement convenu que l'entreprise valait 205 dollars. Elle peut aussi laisser un plancher, si le marché conclut qu'un autre acquéreur pourrait se présenter.
PTC est peut-être une entreprise stratégiquement précieuse, mais à 193,60 dollars l'action est avant tout un pari sur la réalisation de l'opération, et non un investissement classique dans un éditeur de logiciels sous-évalué.
Comment le marché a-t-il réellement réagi, des deux côtés ?
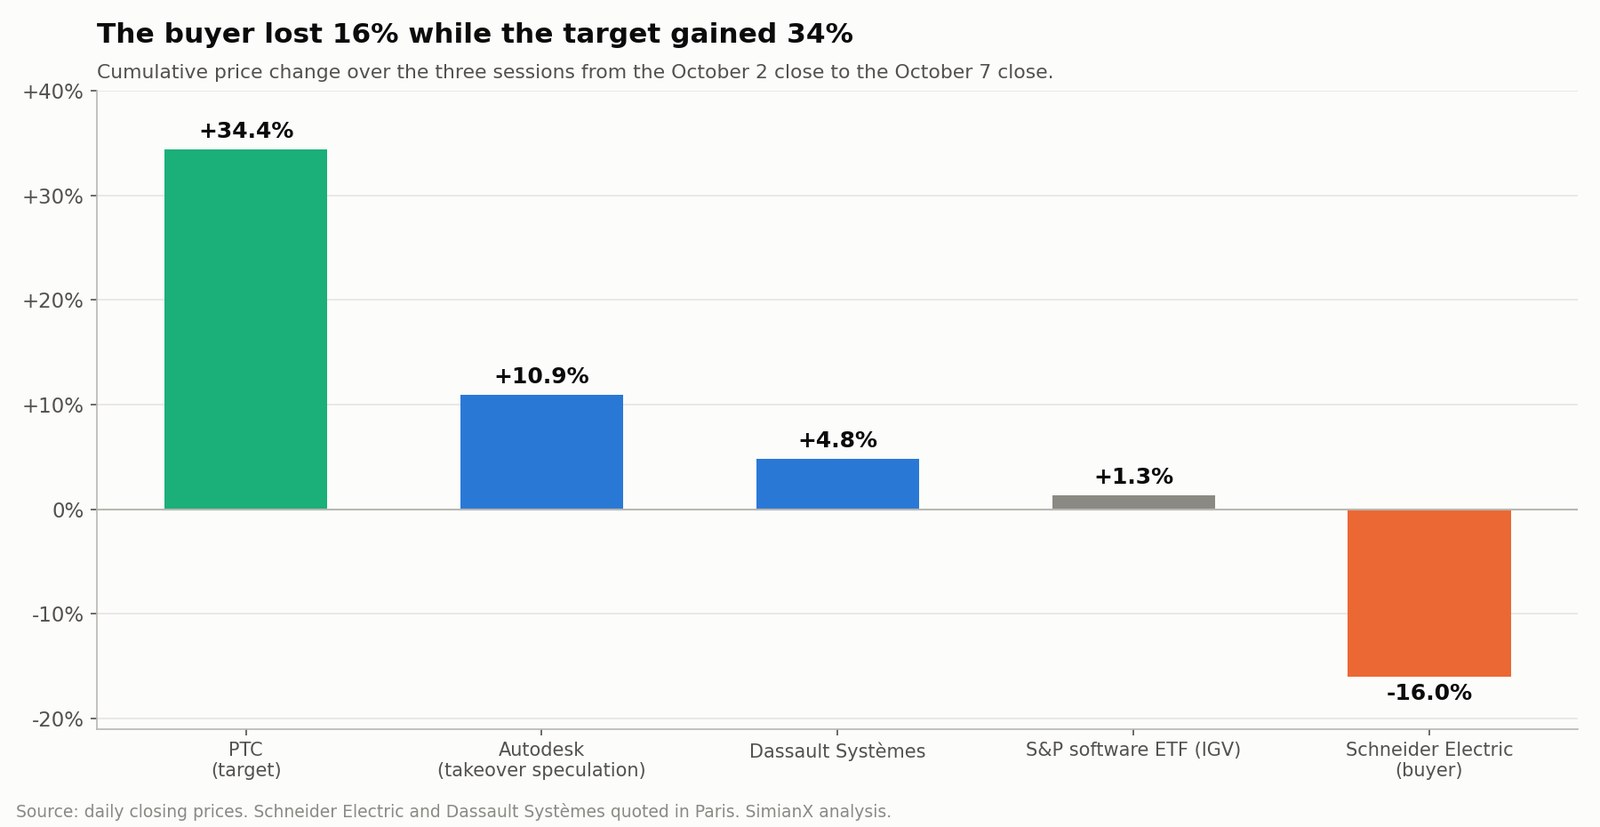
L'annonce a été lue très différemment par les actionnaires de l'acquéreur et par ceux de la cible.
| Titre | Variation cumulée, clôture du 2 à la clôture du 7 octobre |
|---|---|
| PTC (cible) | +34,4 % |
| Autodesk (spéculation sur rachat) | +10,9 % |
| Dassault Systèmes | +4,8 % |
| ETF logiciels S&P (IGV) | +1,3 % |
| Schneider Electric (acquéreur) | −16,0 % |
La baisse de Schneider n'a pas été le « jusqu'à 10 % » largement rapporté à partir de la séance d'ouverture. Mesurée de clôture à clôture sur les trois séances suivant l'annonce, Schneider Electric a perdu 15,99 % de sa capitalisation. Face à un secteur logiciel en hausse de 1,3 % sur la même période, c'est un verdict exceptionnellement sévère sur une opération que l'acquéreur qualifie de transformante.
Le +10,87 % d'Autodesk contre +1,3 % pour l'IGV est la lecture la plus nette du mouvement par sympathie. Le marché n'a pas revalorisé le logiciel de conception dans son ensemble ; il a revalorisé le seul actif important, indépendant et plausiblement acquérable de la catégorie.
Ce schéma — le chiffre du titre célébré d'un côté et discrètement sanctionné de l'autre — se répète dans les grandes opérations stratégiques. Il est apparu en sens inverse dans notre étude de l'accord Generac-Amazon, où un titre à 8 milliards de dollars reposait sur 2,4 milliards de livraisons réellement engagées. Lire les dépôts plutôt que le communiqué, c'est généralement là que se trouve la différence.
Qu'est-ce qui pourrait empêcher Schneider Electric d'acheter PTC ?
L'approbation des actionnaires de PTC
Les porteurs de la majorité des actions en circulation de PTC doivent approuver la fusion lors d'une assemblée spéciale.
La prime de 42,3 %, la structure intégralement en numéraire et la recommandation unanime du conseil rendent l'approbation probable. Mais la comparaison avec le plus-haut sur 52 semaines donne à un actionnaire dissident déterminé un argument véritable, et le document définitif de sollicitation fournira la matière qui tranchera le débat :
- L'historique des négociations et les éventuelles autres parties contactées
- Les alternatives stratégiques examinées par le conseil
- L'analyse de valorisation et l'attestation d'équité d'Evercore
- Les projections de la direction remises au conseil
- Les intérêts des administrateurs et dirigeants dans l'opération
- Le calendrier prévu du vote
L'autorisation antitrust aux États-Unis
L'opération est soumise à l'examen prévu par la loi Hart-Scott-Rodino.
Schneider et PTC occupent des segments adjacents de la technologie industrielle. PTC est la plus forte en conception assistée par ordinateur, gestion du cycle de vie du produit, gestion du cycle de vie des applications et gestion du cycle de vie des services. L'activité AVEVA de Schneider pèse davantage dans les logiciels d'exploitation, de procédés et de gestion de l'énergie.
Cette complémentarité plaide pour une autorisation, mais les régulateurs peuvent encore examiner :
- La concentration du marché des logiciels industriels
- Le couplage entre logiciel et matériel d'automatisation
- L'interopérabilité avec les systèmes de contrôle concurrents
- La portabilité des données clients
- L'accès à l'infrastructure du fil numérique
- La possibilité pour Schneider de désavantager les plateformes d'automatisation rivales
Le CFIUS et les examens des investissements étrangers
PTC est un éditeur américain de logiciels industriels servant des industriels mondiaux ; Schneider est un acquéreur français. L'opération exige le feu vert du Comité sur l'investissement étranger aux États-Unis.
L'exposition de PTC aux clients de l'aéronautique, de la défense, de la fabrication avancée et du secteur public appelle un examen supplémentaire. L'accord prévoit également des examens antitrust et d'investissement étranger dans d'autres juridictions.
Les grandes opérations transfrontalières de logiciels industriels aboutissent bel et bien. L'acquisition d'Ansys par Synopsys a exigé des autorisations de plusieurs grandes juridictions et s'est finalement conclue avec des conditions. Mais « aboutit un jour » et « aboutit à la date butoir initiale » sont deux issues différentes, et les trois prorogations automatiques de l'accord disent laquelle les rédacteurs anticipaient.
Quelle est la solidité des comptes de PTC en autonome ?
Schneider n'achète pas un éditeur en difficulté. PTC affiche des revenus récurrents élevés, une forte conversion en trésorerie et des positions défendables dans les flux de développement produit.
Dans ses résultats du troisième trimestre fiscal 2026 et le formulaire 10-Q correspondant, PTC a déclaré :
- Un ARR hors activités cédées de 2,412 milliards de dollars
- Une croissance de l'ARR à taux de change constants de 9,1 %
- Un chiffre d'affaires trimestriel de 600 millions de dollars
- Une marge opérationnelle comptable de 28 %
- Une marge opérationnelle ajustée de 41 %
- Un flux de trésorerie opérationnel trimestriel de 261 millions de dollars
- Un flux de trésorerie disponible trimestriel de 249 millions de dollars
Le chiffre d'affaires publié du troisième trimestre a reculé de 7 %, faussé par la cession des activités ThingWorx et Kepware et par la durée raccourcie d'un important renouvellement avec extension.
Les prévisions de PTC pour l'exercice 2026
| Indicateur | Prévision exercice 2026 |
|---|---|
| Croissance de l'ARR à taux constants hors cessions | 9 %–9,5 % |
| Chiffre d'affaires | 2,69–2,75 Md$ |
| Flux de trésorerie opérationnel | Environ 880 M$ |
| Flux de trésorerie disponible | Environ 850 M$ |
| Bénéfice par action comptable | 8,46–9,18 $ |
| Bénéfice par action ajusté | 7,87–8,42 $ |
Le piège des prévisions : le bénéfice comptable au-dessus de l'ajusté
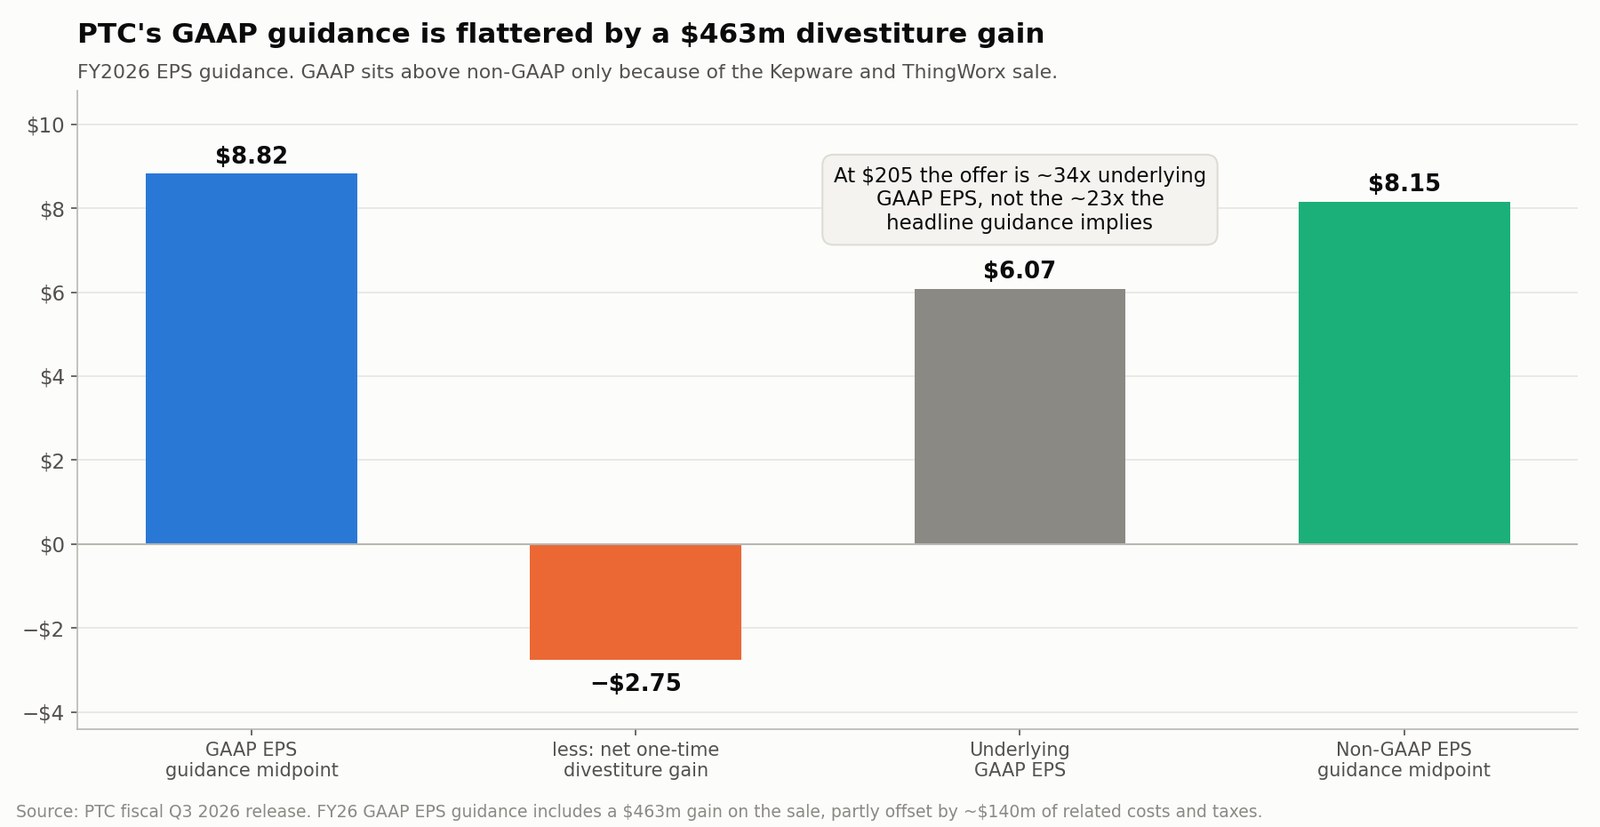
Regardons à nouveau les deux dernières lignes. Le point médian du bénéfice par action comptable de PTC, 8,82 dollars, se situe au-dessus de son point médian ajusté de 8,15 dollars. Pour un éditeur de logiciels portant de lourdes rémunérations en actions et des amortissements d'incorporels acquis, cet ordre est quasi impossible, sauf si quelque chose d'exceptionnel se cache dans le chiffre comptable.
C'est le cas. PTC a finalisé la cession de ThingWorx et Kepware à TPG en mars 2026, recevant 523 millions de dollars à la réalisation. Les comptes de l'exercice 2026 incluent une plus-value de 463 millions de dollars sur cette cession, partiellement compensée par environ 140 millions de coûts et d'impôts associés. Net de ces compensations, la contribution exceptionnelle s'élève à environ 2,75 dollars par action.
En l'excluant, le bénéfice comptable sous-jacent par action tombe à environ 6,07 dollars.
Ce seul ajustement change l'apparence de cherté de l'offre :
| Base de résultat | BPA exercice 2026 | Prix d'offre ÷ BPA |
|---|---|---|
| Point médian comptable (tel que publié) | 8,82 $ | 23,2x |
| Point médian ajusté | 8,15 $ | 25,2x |
| Comptable sous-jacent, hors plus-value de cession | 6,07 $ | 33,8x |
La prévision affichée laisse entendre que Schneider paie environ 23 fois le bénéfice comptable. Rapporté au bénéfice que l'activité générera réellement l'an prochain, il paie plutôt 34 fois. Tout raisonnement de valorisation bâti sur la ligne comptable publiée compare l'offre à un chiffre qui ne se reproduira pas.
La même distorsion figure dans les prévisions de trésorerie
La prévision de 850 millions de dollars de flux de trésorerie disponible porte une version atténuée du même problème. Elle est exprimée nette d'environ 80 millions de dollars de frein lié à la cession : coûts de transaction, impôts et contribution perdue des activités vendues, partiellement compensés par des éléments liés au produit de la vente.
Le flux de trésorerie disponible normalisé approche donc 930 millions de dollars, ce qui ramène le multiple de la transaction des 27,9x annoncés à environ 25,5x. Cela joue dans l'autre sens : en termes de trésorerie, l'opération est légèrement moins chère que ne le suggère le chiffre annoncé. Le point n'est pas qu'un ajustement flatte et l'autre pénalise. C'est qu'aucun des deux chiffres affichés n'est celui sur lequel valoriser l'entreprise.
La cession a resserré PTC autour de sa stratégie de cycle de vie intelligent du produit. Le portefeuille restant :
- Creo : conception assistée par ordinateur
- Windchill : gestion du cycle de vie du produit
- Codebeamer : gestion du cycle de vie des applications
- ServiceMax : gestion du cycle de vie des services
- Onshape : CAO native cloud et collaboration
- Arena : PLM natif cloud
- Servigistics : optimisation des pièces de service
- Vuforia : applications de réalité augmentée
Ces systèmes détiennent les données produit faisant autorité, sur lesquelles repose l'IA industrielle.
Schneider Electric paie-t-elle trop cher pour PTC ?
La logique stratégique est claire. La valorisation est discutable.
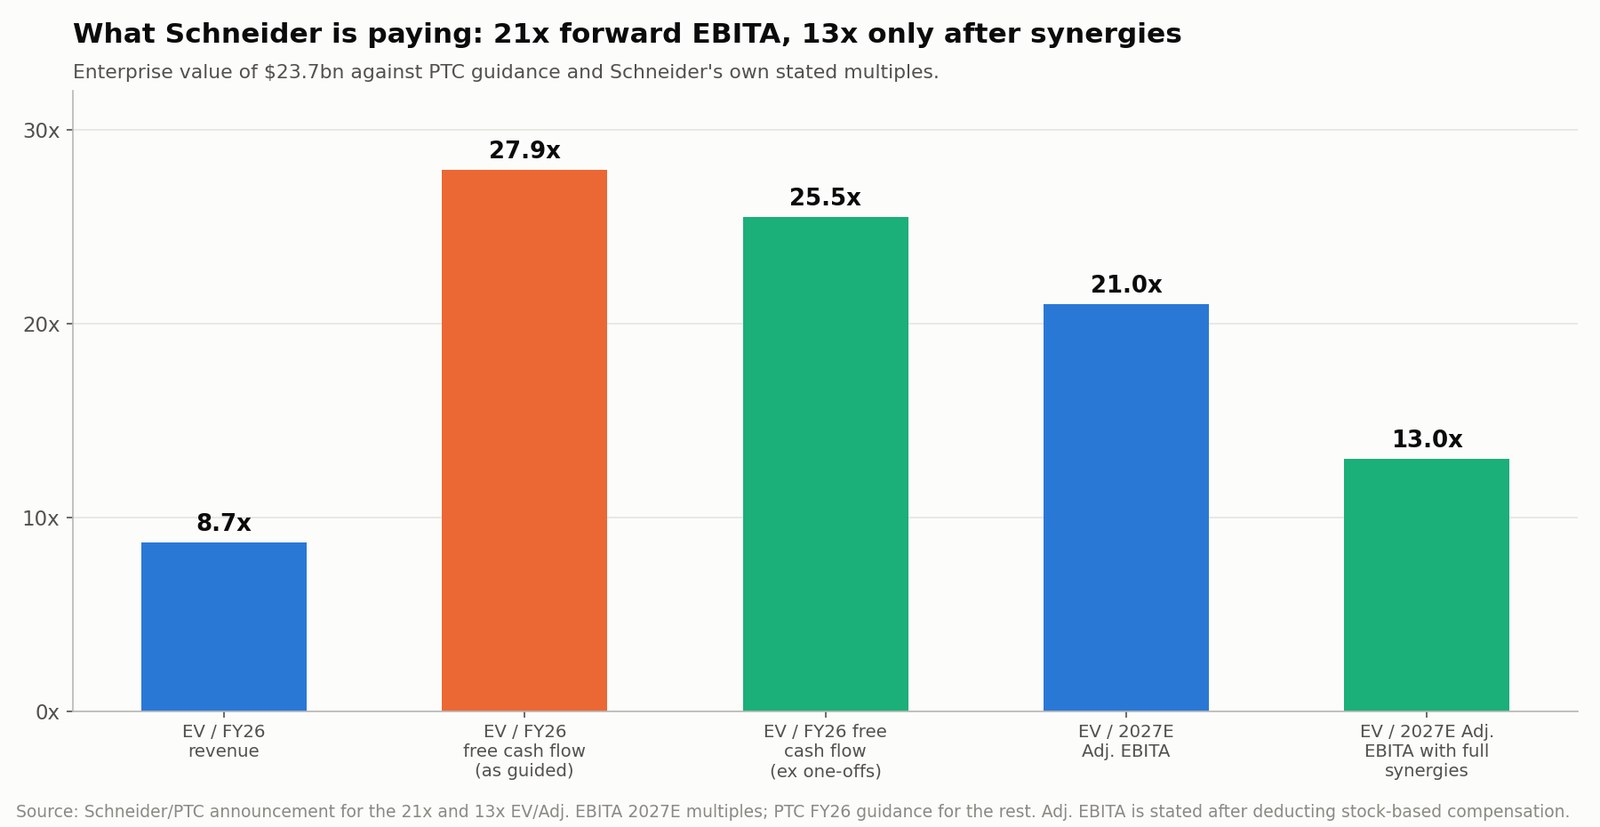
Schneider indique que la valeur d'entreprise de 23,7 milliards de dollars représente :
- 21 fois l'EBITA ajusté estimé 2027
- 13 fois l'EBITA ajusté estimé 2027 après synergies pleines en rythme de croisière
Ajouter les prévisions de PTC complète le tableau :
| Mesure de valorisation | Multiple approximatif de l'opération |
|---|---|
| VE / chiffre d'affaires 2026, point médian | ~8,7x |
| VE / flux de trésorerie disponible 2026, tel qu'annoncé | ~27,9x |
| VE / flux de trésorerie disponible 2026, hors exceptionnels | ~25,5x |
| Prix d'offre / BPA ajusté 2026, point médian | ~25,2x |
| Prix d'offre / BPA comptable sous-jacent | ~33,8x |
| VE / EBITA ajusté estimé 2027 | 21x |
| VE / EBITA ajusté avec synergies pleines | 13x |
Ce sont des multiples substantiels pour une croissance de l'ARR à un chiffre élevé. Schneider paie autant pour les ventes croisées, le développement de l'IA industrielle et le contrôle des données du cycle de vie produit que pour la trésorerie actuelle.
La direction attend :
- 250 millions d'euros de synergies de coûts annuelles d'ici la troisième année
- Environ 800 millions d'euros de synergies de revenus
- Une relution du BPA ajusté à un chiffre bas avant effets d'allocation du prix d'acquisition la première année pleine
- Une relution du BPA ajusté à un chiffre moyen à élevé avec les synergies pleines
- Un retour sur capital investi supérieur au coût du capital à partir de la cinquième année
Trois réserves comptent.
Premièrement, 800 millions d'euros de synergie de revenus ne sont pas 800 millions de bénéfice. Schneider doit gagner ces ventes, porter les charges commerciales et de développement associées et appliquer une marge incrémentale réaliste.
Deuxièmement, la mesure de relution exclut l'allocation du prix d'acquisition. Une opération de cette taille générera des amortissements d'incorporels acquis substantiels.
Troisièmement, le multiple de 13x « après synergies » n'est pas un prix que quiconque paie aujourd'hui. C'est le prix que Schneider aurait payé si chaque euro de synergie existait déjà. Le multiple réellement traité est de 21x, et l'écart entre les deux représente le risque d'exécution transféré aux actionnaires de Schneider, qui l'ont sanctionné de 16 % en trois séances.
Pourquoi Schneider Electric veut-elle PTC ?
Schneider assemble une pile technologique industrielle intégrée couvrant équipements physiques, logiciels d'exploitation, données d'ingénierie et intelligence artificielle.
| Couche industrielle | Actif ou plateforme Schneider | Rôle principal |
|---|---|---|
| Systèmes physiques | Équipements de gestion de l'énergie et d'automatisation Schneider | Pilotent usines, centres de données, bâtiments et systèmes énergétiques |
| Données d'exploitation et de procédés | AVEVA | Modélise et gère actifs et procédés industriels |
| Données contextualisées et IA | Cognite | Relie données opérationnelles, d'ingénierie et d'entreprise |
| Cycle de vie produit et ingénierie | PTC | Contrôle conception, exigences, nomenclatures et données de service |
| Applications d'IA industrielle | Plateforme combinée | Transforme des données de cycle de vie fiables en recommandations et actions automatisées |
Schneider a finalisé l'acquisition intégrale d'AVEVA en janvier 2023. En juin 2026, le groupe a convenu d'acquérir l'éditeur de données et d'IA industrielles Cognite pour 3,1 milliards de dollars. PTC ajoute la couche amont de développement produit qui manquait.
AVEVA montre comment fonctionnent usines et procédés. Cognite contextualise les données entre systèmes industriels. PTC apporte l'intention de conception, les exigences d'ingénierie, les structures produit, les exigences logicielles et l'historique de service des produits manufacturés complexes.
L'objectif de Schneider est un fil numérique continu couvrant :
- La conception produit
- La gestion des logiciels et des exigences
- La préparation de la fabrication
- L'exploitation de l'usine
- La consommation d'énergie
- La maintenance et le service sur site
- L'amélioration et la reconception du produit
C'est ce que Schneider entend par une plateforme allant « de la conception et de la construction à l'exploitation et à la maintenance ».
Pourquoi le fil numérique est-il important pour l'IA industrielle ?
Les systèmes d'IA génériques produisent un texte plausible sans comprendre les conséquences physiques d'une erreur. Les applications industrielles exigent un ancrage bien plus solide.
Un agent d'IA opérant dans une usine peut avoir besoin de savoir :
- Quelle révision de composant est installée
- Si un changement de conception a été approuvé
- Quelles exigences de sécurité s'appliquent
- Quel fournisseur a produit un composant
- Comment une machine fonctionne actuellement
- Si un technicien de service détient la certification requise
- Comment un changement d'exploitation affecte la consommation d'énergie
- Si une recommandation enfreint une exigence réglementaire
Ces informations sont réparties entre systèmes de CAO, PLM, ALM, service, automatisation et gestion de l'énergie.
La valeur économique de PTC ne réside donc pas dans l'ajout d'IA générative à ses logiciels. Elle réside dans le contrôle du socle de données produit fiable servant à ancrer ces applications. PTC intègre déjà des capacités génératives et agentiques dans Creo, Windchill, Codebeamer et ServiceMax : recherche de données produit en langage naturel, détection de pièces dupliquées, traitement automatisé des exigences, service sur site assisté par IA. La page de stratégie IA de l'entreprise le présente de la même façon.
Sur les marchés industriels, l'actif rare n'est peut-être pas le modèle de langage. C'est le contexte d'ingénierie gouverné qui empêche le modèle de commettre une erreur coûteuse ou dangereuse.
L'IA industrielle entre-t-elle dans une ère de méga-fusions ?
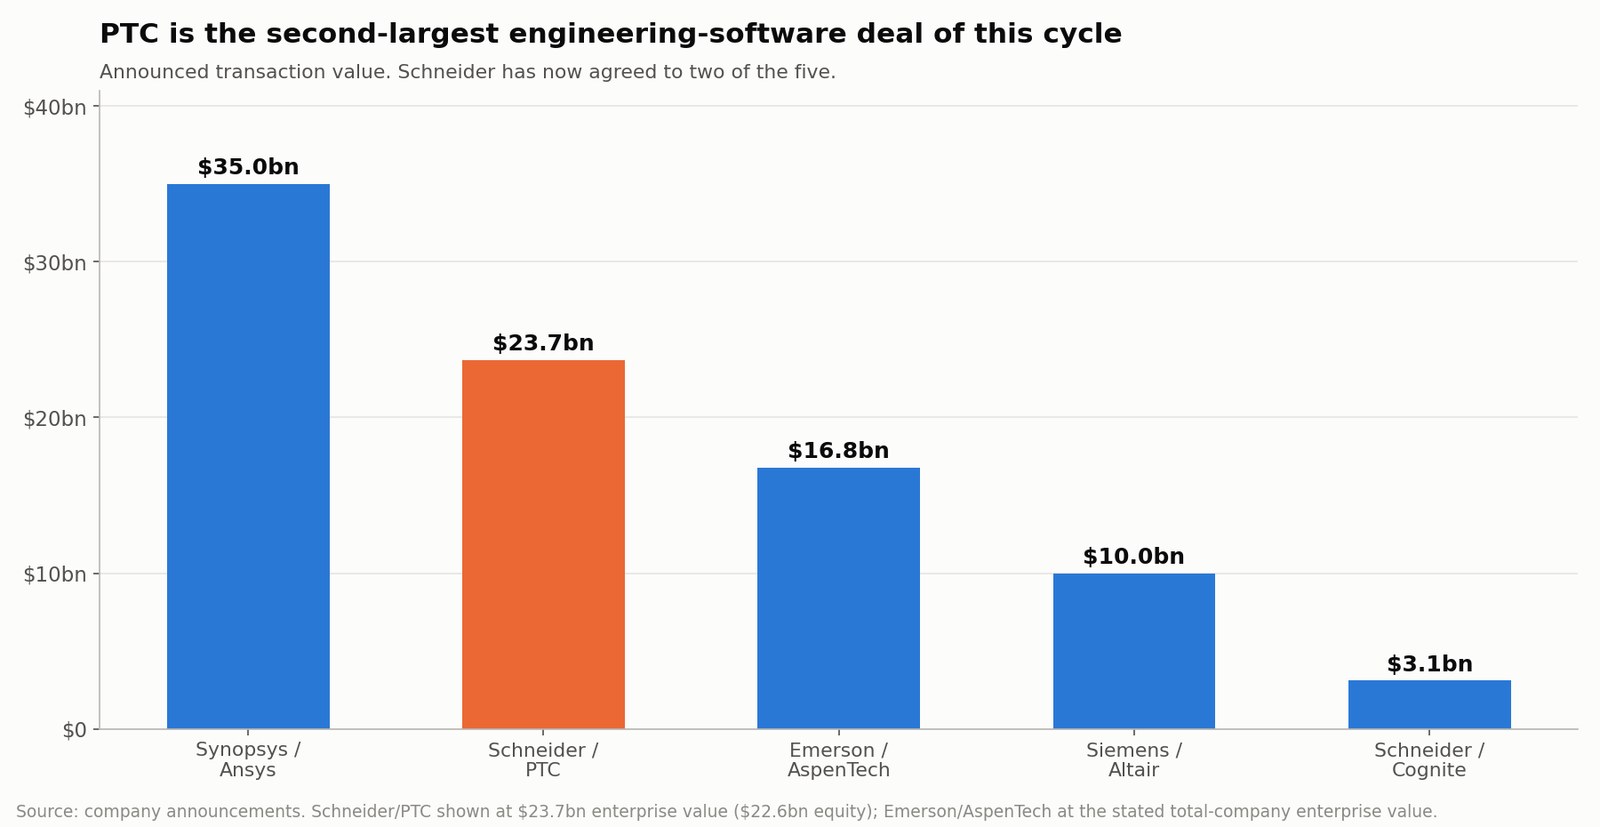
Schneider-PTC n'est pas un cas isolé. C'est la deuxième plus grande opération de logiciels d'ingénierie du cycle actuel.
| Acquéreur | Cible | Valeur annoncée | Axe stratégique |
|---|---|---|---|
| Synopsys | Ansys | ~35,0 Md$ | Conception de la puce au système et simulation d'ingénierie |
| Schneider Electric | PTC | 23,7 Md$ VE / 22,6 Md$ capitaux propres | Cycle de vie produit, fil numérique et IA industrielle |
| Emerson | AspenTech | 16,8 Md$ de valeur d'entreprise | Automatisation des procédés et logiciels industriels |
| Siemens | Altair Engineering | ~10,0 Md$ VE | Simulation, HPC, science des données et IA |
| Schneider Electric | Cognite | 3,1 Md$ | Contextualisation des données industrielles et IA |
Schneider a désormais conclu deux des cinq. Siemens a finalisé l'acquisition d'Altair en mars 2025. Synopsys a finalisé l'acquisition d'Ansys en juillet 2025. Emerson a pris le contrôle intégral d'AspenTech en mars 2025.
Une ère de consolidation est clairement en cours. Mais la qualifier de vague d'acquisitions IA simplifie à l'excès ce que les acquéreurs achètent. Les cibles attrayantes partagent :
- Des flux d'ingénierie critiques pour l'activité
- Des modèles de données industrielles propriétaires
- Des revenus récurrents élevés
- Une forte fidélisation client
- Une intégration profonde dans les processus de développement produit
- Des coûts de changement élevés
- Une expertise technique spécialisée
- Un potentiel de ventes croisées via une plateforme industrielle plus large
L'IA est l'accélérateur. Les revenus récurrents, les relations clients et les données structurées justifient l'essentiel du prix.
Quelles entreprises la consolidation des logiciels industriels pourrait-elle affecter ?
Autodesk
Autodesk a gagné 10,87 % sur les trois séances suivant l'annonce, contre 1,3 % pour le secteur logiciel. C'est un mouvement de spéculation sur rachat, pas une revalorisation sectorielle.
Autodesk occupe de fortes positions en architecture, ingénierie, construction, fabrication et médias. Son mix clients et son profil réglementaire diffèrent de ceux de PTC, et un rachat exigerait un acquéreur exceptionnellement capitalisé.
Dassault Systèmes
Dassault Systèmes concurrence PTC via CATIA, SOLIDWORKS, ENOVIA et la plateforme 3DEXPERIENCE. Sa combinaison de logiciels de conception, de simulation et de cycle de vie lui confère des données industrielles précieuses et une vraie pertinence stratégique. Sa taille et sa structure actionnariale compliquent une acquisition intégrale, mais le multiple de PTC influencera la valorisation que les investisseurs attribuent à ce portefeuille.
Siemens
Siemens possède déjà l'un des portefeuilles de logiciels industriels les plus larges : NX, Teamcenter, Siemens EDA et Altair. Le geste de Schneider accroît la pression pour relier logiciels d'ingénierie, automatisation et données d'exploitation.
Emerson, Rockwell Automation et Honeywell
Ces groupes bâtissent des stratégies d'automatisation définie par logiciel. Ils poursuivront plus probablement des acquisitions plus modestes en données industrielles, simulation, cybersécurité, jumeaux numériques et opérations autonomes qu'une nouvelle opération à plus de 20 milliards de dollars.
Les entreprises privées d'IA industrielle
La vente de Cognite pour 3,1 milliards a montré que les plateformes privées de données industrielles pouvaient atteindre des valorisations stratégiques. Les acquéreurs chercheront des technologies défendables en contextualisation de données, robotique, fil numérique et IA informée par la physique.
Il faut néanmoins éviter d'acheter toute action de logiciel industriel sur spéculation de rachat. Les meilleurs candidats associent qualité financière et actif comblant une lacune précise dans le portefeuille d'un acquéreur crédible. La même discipline vaut pour la consolidation des semi-conducteurs, où l'offre de 7 milliards de dollars d'ON Semiconductor sur Synaptics était un pari sur l'IA physique et non sur un récit IA.
Une plateforme de recherche multi-agents comme SimianX AI permet de comparer fondamentaux, actualité et dépôts auprès de la SEC plutôt que de négocier sur rumeur :
- SimianX AI — recherche multi-modèles et analyse de marché en direct
- Classement crypto SimianX — performance comparée des modèles, suivie en direct
- Articles SimianX — recherche au niveau des dépôts, actions et actifs numériques
Quels sont les plus grands risques pour Schneider Electric ?
Les actionnaires de PTC supportent un risque d'exécution. Ceux de Schneider supportent un ensemble bien plus large de risques de long terme, et en ont déjà intégré une part à hauteur de −16 %.
Le risque de financement
Schneider prévoit d'émettre 5 à 6 milliards d'euros de capitaux propres et 16 à 17 milliards d'euros de dette, relayés dans l'intervalle par une ligne engagée de 25 milliards de dollars. Les capitaux propres diluent les actionnaires existants. La dette accroît les charges d'intérêts et réduit la flexibilité. Des taux de marché plus élevés avant la mise en place du financement permanent renchériraient encore l'opération.
La complexité d'intégration
Schneider doit intégrer PTC tout en continuant de développer AVEVA et de finaliser l'acquisition de Cognite. Ensemble, ces briques pourraient former une plateforme puissante. Elles pourraient aussi produire :
- Des chevauchements de produits
- Des incitations commerciales confuses
- Une complexité organisationnelle
- Un développement produit ralenti
- Des départs de collaborateurs
- Des inquiétudes clients sur la stabilité de la feuille de route
- Des difficultés à préserver une culture d'éditeur au sein d'un groupe industriel
Le risque sur les synergies de revenus
L'objectif de 800 millions d'euros de synergies de revenus dépend des ventes croisées, de l'expansion géographique et du développement produit conjoint. Les synergies de revenus sont plus difficiles à réaliser que les économies de coûts, car les clients doivent acheter volontairement les produits combinés. Les grands clients industriels résistent souvent à la concentration de fournisseurs et préfèrent les systèmes best-of-breed.
Le risque d'interopérabilité
Schneider décrit à plusieurs reprises la plateforme comme ouverte et interopérable. Le groupe doit prouver que les clients peuvent continuer d'utiliser les produits PTC avec des systèmes d'automatisation non Schneider. Si PTC apparaît comme une extension captive du matériel Schneider, les concurrents attaqueront la base installée.
Le risque de rendement du capital
Le rendement du capital n'est pas attendu au-dessus du coût du capital avant la cinquième année, synergies pleines incluses. Cela laisse peu de marge pour des retards d'intégration, une croissance logicielle plus lente, des coûts de financement plus élevés, de l'attrition client, une adoption plus lente de l'IA ou des ventes croisées plus faibles.
Que devraient faire les actionnaires actuels de PTC ?
Il n'y a pas de réponse unique ; elle dépend de la fiscalité, des objectifs, de la tolérance au risque et des alternatives. Un cadre discipliné comporte six étapes.
1. Calculer l'écart actuel
Écart de fusion = (205 $ − cours actuel de PTC) ÷ cours actuel de PTC
À 193,60 dollars, l'écart brut est de 5,89 %. Il change chaque jour. Un cours plus élevé réduit le rendement attendu ; un cours plus bas l'augmente mais peut signaler une montée du risque d'échec.
2. Convertir l'écart en probabilité implicite
Probabilité implicite = baisse ÷ (hausse + baisse)
Aux cours actuels, cela donne 49,57 ÷ 60,97 = 81,3 %. À recalculer à chaque mouvement de cours. Si votre propre estimation des chances de réalisation est inférieure à celle du marché, la position ne mérite pas d'être conservée, aussi attrayant que paraisse le pourcentage.
3. Estimer une date de réalisation réaliste
La direction annonce le troisième trimestre 2027, soit déjà deux prorogations automatiques après la date butoir initiale. Ne modélisez pas la date la plus précoce possible. Calculez un rendement annualisé pour chaque date plausible, y compris le 4 janvier 2028.
4. Construire une fourchette de valorisation en cas d'échec
Les 144,03 dollars non affectés sont une référence, pas une conclusion. Une fourchette plus solide intègre l'ARR actualisé, un flux de trésorerie disponible autonome d'environ 930 millions normalisés, des multiples de logiciels comparables, le marché général, d'éventuels acquéreurs alternatifs et la désorganisation laissée par une opération avortée.
5. Valoriser l'absence d'indemnité de rupture inversée
Si les régulateurs bloquent l'opération, aucun paiement ne revient aux actionnaires de PTC. Comparez l'écart proposé à ceux d'opérations qui, elles, comportent une indemnité inversée. Un écart de 5,9 % avec protection et un écart de 5,9 % sans protection ne sont pas le même investissement.
6. Dimensionner la position en pensant à l'échec
Dimensionnez selon la perte du scénario défavorable, pas selon le gain attendu. Qui vise 11,40 dollars par action doit pouvoir absorber une baisse d'environ 49,57 dollars par action si l'opération échoue.
Une autre entreprise pourrait-elle faire une offre supérieure sur PTC ?
Une proposition supérieure est juridiquement possible. L'accord de fusion permet au conseil de PTC d'examiner certaines propositions non sollicitées lorsque ses devoirs fiduciaires l'imposent.
Plusieurs facteurs rendent une surenchère difficile :
- Schneider paie déjà une prime de 42,3 %
- L'opération implique 21x l'EBITA ajusté 2027 et environ 34x le bénéfice comptable sous-jacent
- Schneider dispose d'une vraie cohérence stratégique via AVEVA et Cognite
- Un acquéreur concurrent aurait besoin d'un montage de financement énorme
- PTC pourrait devoir à Schneider une indemnité de rupture de 700 millions de dollars
- D'autres acquéreurs stratégiques feraient face à des préoccupations antitrust égales ou supérieures
Un facteur joue en sens inverse : le prix de 205 dollars est inférieur au plus-haut de clôture annuel de PTC, ce qui affaiblit la défense de la « valeur pleine et équitable » dans toute contestation actionnariale et abaisse la barre qu'un prétendant rival devrait franchir pour paraître crédible.
Au total, une offre supérieure doit être traitée comme un potentiel optionnel, pas comme le scénario central.
Analyse de scénarios pour l'action PTC
| Scénario | Issue possible | Conséquence pour les actionnaires de PTC |
|---|---|---|
| Réalisation anticipée | 205 $ en numéraire au premier semestre 2027 | ~12 % annualisé depuis 193,60 $ |
| Réalisation conforme aux prévisions | 205 $ en numéraire d'ici le T3 2027 | ~6 % annualisé depuis 193,60 $ |
| Retard dû à l'examen réglementaire | 205 $ perçus fin 2027 ou en janvier 2028 | ~4,7 % annualisé et capital immobilisé plus longtemps |
| Apparition d'une offre supérieure | Offre au-dessus de 205 $ | Potentiel supplémentaire, probabilité apparemment limitée |
| Échec de l'opération | PTC retrouve une cotation autonome, sans indemnité inversée | Environ −25,6 % vers le cours non affecté |
| Renégociation des termes | Le prix en numéraire ou le calendrier change | Dépend des conditions de marché et du motif |
L'enseignement clé : la performance opérationnelle de PTC peut rester solide pendant que l'action baisse, si la probabilité perçue de réalisation recule. Une fois une fusion définitive en numéraire signée, probabilité et calendrier dominent la valorisation traditionnelle.
L'opération est-elle haussière pour les actions de l'IA industrielle ?
Elle l'est pour la valeur stratégique perçue des logiciels industriels, mais les implications varient selon les entreprises. Elle soutient des valorisations plus élevées pour les activités détenant :
- Des données de cycle de vie produit
- De la simulation d'ingénierie
- Des technologies de jumeaux numériques
- Des graphes de connaissances industrielles
- De la CAO native cloud
- De la gestion du cycle de vie des applications
- De la cybersécurité industrielle
- Du service sur site assisté par IA
- Des logiciels de robotique et de fabrication autonome
Il faut toutefois distinguer une plateforme d'IA industrielle précieuse d'une entreprise qui ajoute « IA » à sa présentation investisseurs. Les actifs les plus solides résolvent trois problèmes difficiles :
- Le contexte des données : ils comprennent les relations entre produits, composants, procédés et actifs physiques
- L'intégration aux flux de travail : leur logiciel est au cœur du travail quotidien des ingénieurs et des opérateurs
- La gouvernance : leurs résultats peuvent être tracés, autorisés et audités
C'est pourquoi PTC obtient une prime élevée malgré une croissance de l'ARR plus proche de 9 % que des taux associés aux logiciels d'IA en phase précoce.
Verdict final : l'IA industrielle entre-t-elle dans une ère de méga-fusions ?
Oui, mais une ère sélective, centrée sur des données industrielles fiables et des flux de travail de bout en bout plutôt que sur le marketing de l'IA générative.
Schneider Electric paie 22,6 milliards de dollars pour PTC parce que PTC contrôle des informations produit et d'ingénierie critiques à travers les flux CAO, PLM, ALM et service. Combinée aux équipements d'automatisation de Schneider, aux logiciels d'exploitation d'AVEVA et à la plateforme de données contextualisées de Cognite, elle pourrait compléter un véritable fil numérique industriel.
Pour les actionnaires de PTC, l'essentiel de cette valeur stratégique est déjà dans le cours. À 193,60 dollars :
- Le potentiel jusqu'à l'offre de 205 dollars est de 5,89 %
- La baisse jusqu'au cours non affecté est de 25,60 %
- La probabilité implicite de réalisation est de 81,3 %
- La date annoncée de réalisation est à près d'un an, avec une limite contractuelle à quinze mois
- Il n'y a aucune indemnité de rupture inversée si les régulateurs interviennent
- Le prix d'offre est 0,4 % sous le plus-haut de clôture annuel de PTC
- Une offre concurrente supérieure est possible mais ne doit pas être présumée
L'acquisition constitue une preuve solide de la thèse de consolidation de l'IA industrielle. Elle ne rend pas automatiquement PTC attrayante à n'importe quel prix.
Il faut surveiller le document de fusion, la date de l'assemblée, l'avancement HSR, l'examen CFIUS, l'augmentation de capital de Schneider et l'écart en numéraire. SimianX AI réunit mouvements de cours en direct, dépôts SEC, analyse de l'actualité et lectures haussières et baissières concurrentes précisément pour cela.
L'enseignement plus large : l'IA industrielle passe de fonctions logicielles isolées à une bataille pour le contrôle de l'ensemble du cycle de vie du produit et de l'actif. Les entreprises qui détiennent des données d'ingénierie fiables pourraient devenir les actifs les plus précieux, et les plus disputés, de la technologie industrielle.
Questions fréquentes sur l'opération Schneider Electric-PTC
Qu'adviendra-t-il de l'action PTC après la fusion avec Schneider Electric ?
Si l'opération aboutit aux conditions actuelles, chaque action PTC éligible se convertira en droit de recevoir 205 dollars en numéraire, sans intérêts et sous réserve des retenues applicables. PTC deviendra une filiale à 100 % de Schneider et cessera d'être cotée au Nasdaq.
Pourquoi l'action PTC est-elle sous le prix de rachat de 205 $ ?
L'écart reflète le délai jusqu'à la réalisation et le risque que des conditions réglementaires, actionnariales ou autres empêchent l'aboutissement. À la clôture du 7 octobre de 193,60 dollars, l'écart brut était de 5,89 %, ce qui implique que le marché valorise environ 81,3 % de probabilité de réalisation.
205 $ est-il un bon prix pour les actionnaires de PTC ?
C'est une prime de 42,3 % sur la clôture non affectée du 2 octobre, et 0,4 % sous le plus-haut de clôture annuel de PTC de 205,87 dollars atteint le 20 octobre 2025. Les deux affirmations sont exactes. Laquelle compte dépend de la date d'achat de l'actionnaire.
Quand Schneider Electric finalisera-t-elle l'acquisition de PTC ?
Les entreprises visent une réalisation d'ici le troisième trimestre 2027. L'accord fixe une date butoir initiale au 4 avril 2027 avec trois prorogations automatiques de trois mois pour certaines conditions réglementaires, repoussant la limite contractuelle au 4 janvier 2028.
Qu'arrive-t-il aux actionnaires de PTC si les régulateurs bloquent l'opération ?
Les actionnaires de PTC ne reçoivent rien. L'accord prévoit une indemnité de rupture de 700 millions de dollars due par PTC dans des circonstances déterminées et aucune indemnité de rupture inversée due par Schneider. Le risque réglementaire est supporté par la partie venderesse, sans compensation.
Faut-il acheter l'action PTC avant la finalisation du rachat ?
PTC est désormais avant tout une position d'arbitrage de fusion. Le rendement est plafonné près de 205 dollars sauf offre supérieure, et la baisse vaut environ quatre fois la hausse si l'opération échoue. Comparez l'écart annualisé au risque d'exécution, à la fiscalité et aux alternatives avant de conserver.
Le rachat de PTC annonce-t-il d'autres acquisitions dans l'IA industrielle ?
Il augmente la probabilité d'une consolidation accrue, surtout parmi les entreprises qui contrôlent données d'ingénierie, jumeaux numériques, simulation et flux industriels. Les prochaines opérations viseront plus probablement des plateformes différenciées que des sociétés s'appuyant sur un récit marketing autour de l'IA.
Lecture Liée
- Rachat d'ACV par Copart : ACVA bondit de 44 %, écart 0,9 %
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- Action ON Semiconductor 2026 : pari IA physique Synaptics
- Nvidia-Hugging Face 2026 : 12,9 Md$ à 86 fois le CA
- Action AKAM : l'accord Anthropic coûte 4,8 Md$ avant revenus
- Accord Amazon Qualcomm : 54 millions d'actions en jeu
- Caterpillar 2026 : le trade énergie des data centers IA
Sources de recherche primaires
- Annonce de l'opération entre Schneider Electric et PTC
- Formulaire 8-K de PTC annonçant l'accord de fusion
- Accord de fusion intégral entre Schneider Electric et PTC
- Résultats du troisième trimestre fiscal 2026 de PTC
- Formulaire 10-Q du troisième trimestre fiscal 2026 de PTC
- Finalisation de la cession de ThingWorx et Kepware par PTC
- Stratégie d'intelligence artificielle industrielle de PTC
- Cotation et données de marché de PTC au Nasdaq
- Relations investisseurs et résultats financiers de Schneider Electric
- Projet d'acquisition de Cognite par Schneider Electric
- Logiciels industriels AVEVA
- Finalisation de l'acquisition d'Altair par Siemens
- Finalisation de l'acquisition d'Ansys par Synopsys
- Salle de presse d'Emerson
- Autodesk · Dassault Systèmes · Siemens
- Programme de notification préalable Hart-Scott-Rodino de la FTC
- Comité sur l'investissement étranger aux États-Unis
- Données historiques de cours de PTC


