Accenture, Dell et le pari de l’IA privée : lire la cote, pas le communiqué
L’action Accenture après le partenariat d’IA privée avec Dell ne raconte pas l’histoire simple que suggère le titre. Le 8 octobre 2026, Accenture a clôturé à 208,36 dollars, en hausse de 5,96%, sur 12,1 millions de titres contre 5,2 millions la veille, quelques heures après l’annonce par le groupe et Dell Technologies de la création de l’Accenture Dell Business Group.
La collaboration est réelle et stratégiquement cohérente. Accenture formera plus de 3 000 praticiens au portefeuille de Dell ; Dell fournira serveurs compatibles IA, stockage, réseau et l’infrastructure sous-jacente. La cible : les entreprises qui veulent de l’IA agentique sans confier leurs données, leur propriété intellectuelle ni leur conformité à un cloud public.
Mais trois faits compliquent la lecture évidente, et aucun n’est apparu dans la couverture :
- Dell a baissé ce jour-là. La contrepartie du partenariat a clôturé en repli de 0,76% quand Accenture gagnait 5,96%.
- Gartner, qui n’a rien annoncé, a pris 5,19% — et le S&P 500 a cédé 0,42%. Tout le complexe des services informatiques a bougé ensemble.
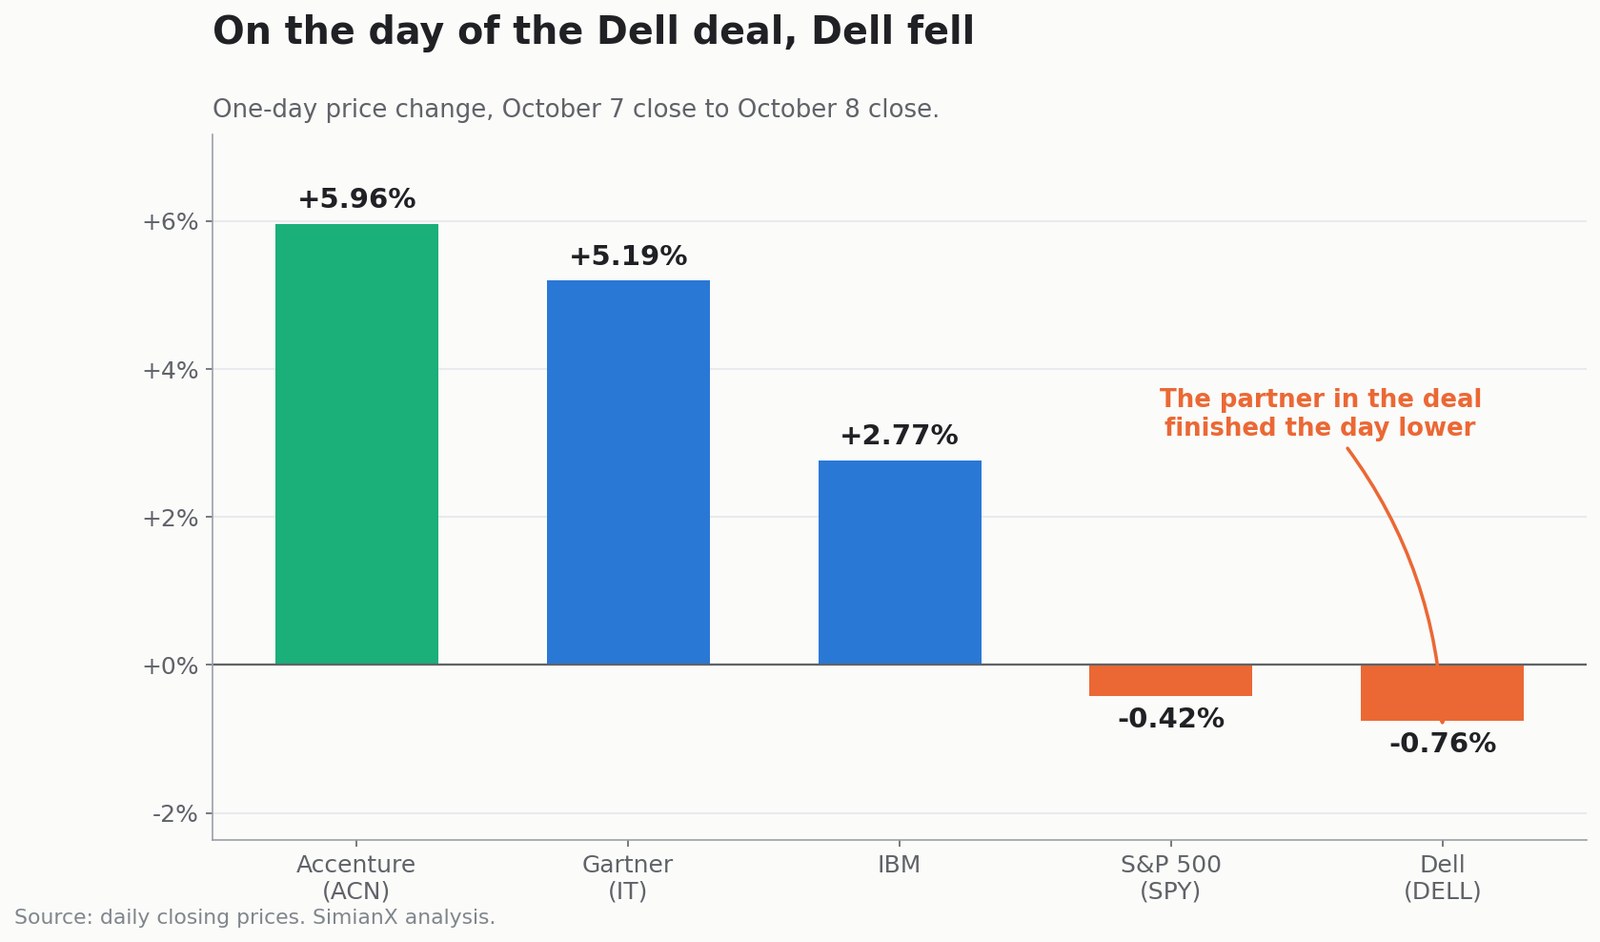
- Accenture reste 27,8% sous son sommet de janvier. Le titre a culminé à 288,54 dollars le 14 janvier 2026, a chuté de 56,9% jusqu’à 124,44 le 30 juin, et a rebondi de 67,4% depuis. Le bond de 6% est un mouvement tardif à l’intérieur d’un aller-retour bien plus large.
L’annonce n’a par ailleurs révélé aucune valeur de contrat, aucun engagement de chiffre d’affaires, aucun carnet de commandes, aucune exclusivité ni prévision de marge. La section « déclarations prospectives » d’Accenture concède elle-même que « le partenariat pourrait ne pas produire les bénéfices attendus ».
Cette analyse part de l’annonce signée, des résultats et de la conférence téléphonique de l’exercice 2026 d’Accenture, du dernier trimestriel de Dell et de la cote réelle. Six points manqués par la première vague de couverture sont développés plus bas : la preuve transversale qu’il s’agissait d’un mouvement sectoriel, l’ampleur de la baisse dans laquelle il s’inscrit, l’écart d’échelle entre l’activité IA de Dell et l’ensemble d’Accenture, les deux histoires que raconte la prévision de marge 2027, la dette qui a financé le retour record aux actionnaires, et ce que la prévision implique pour la croissance organique.
Le partenariat renforce la position d’Accenture sur un marché réel. Il ne change encore aucune ligne du modèle financier, et le titre qui a monté dessus reste très loin de son point de départ annuel.
Toutes les informations de marché et financières reflètent les données disponibles jusqu’à la clôture du 8 octobre 2026. Cet article a une visée pédagogique et ne constitue pas un conseil en investissement personnalisé.
L’action Accenture a-t-elle vraiment gagné 6% grâce à Dell ?
La chronologie compte. Accenture a clôturé à 196,64 dollars le 7 octobre et à 208,36 le 8 octobre, soit +5,96%. Le volume est passé de 5,2 à 12,1 millions de titres.
Le calendrier coïncide avec l’annonce de l’Accenture Dell Business Group, il est donc raisonnable de traiter la collaboration comme un catalyseur contributif. Il ne l’est pas d’en faire l’explication entière.
Accenture avait publié ses résultats du quatrième trimestre fiscal une semaine plus tôt seulement. Le 1er octobre, le titre avait bondi de 15,78% — sa plus forte séance de l’année écoulée — après un chiffre d’affaires au-dessus du haut de la fourchette et des prévisions 2027 moins mauvaises que redouté.
La séquence complète, y compris les deux séances que la couverture initiale a sautées :
| Date | Clôture ACN | Variation | Contexte |
|---|---|---|---|
| 30 septembre 2026 | 183,37 $ | +3,53% | Positionnement avant résultats |
| 1er octobre 2026 | 212,30 $ | +15,78% | Trimestre au-dessus des attentes et prévisions 2027 |
| 2 octobre 2026 | 198,90 $ | −6,31% | Prises de bénéfices |
| 5 octobre 2026 | 195,05 $ | −1,94% | Poursuite du repli |
| 6 octobre 2026 | 193,40 $ | −0,85% | Dérive baissière |
| 7 octobre 2026 | 196,64 $ | +1,68% | Stabilisation |
| 8 octobre 2026 | 208,36 $ | +5,96% | Annonce du partenariat Dell |
ACN a ouvert à 197,73 dollars, est descendu jusqu’à 193,22 et a clôturé près du plus haut de séance, 209,06. La demande s’est nettement renforcée en cours de journée.
La coupe transversale dit que ce n’était pas un événement propre à Accenture
Le test le plus propre d’un catalyseur spécifique à une société est de savoir si le mouvement lui était spécifique. Il ne l’était pas.
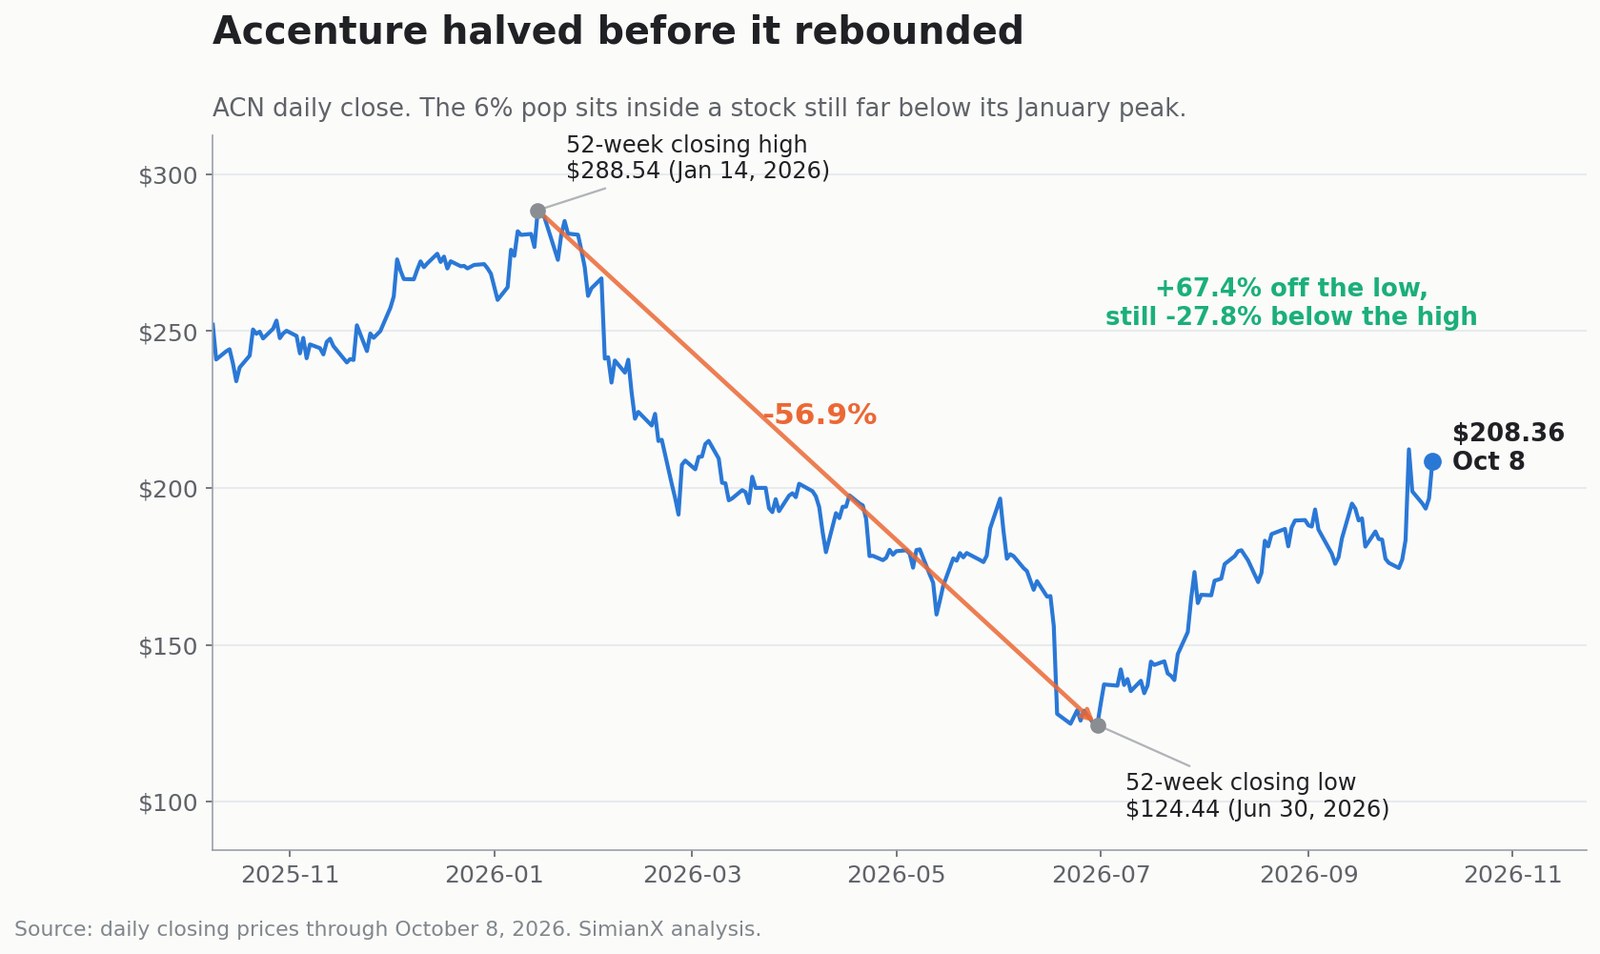
| Titre | Variation du 8 octobre |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Deux observations en découlent. D’abord, Dell — l’autre partie au partenariat — a terminé en baisse. Si le marché avait cru que ce pôle valait des milliards, il aurait payé Dell pour cela. Ensuite, Gartner a pris 5,19% sans la moindre annonce avec Dell, et IBM 2,77%, pendant que l’indice reculait. Toute une cohorte de valeurs de services et de recherche informatiques a été revalorisée ensemble, un jour de baisse du marché.
Ce schéma colle bien mieux à une revalorisation sectorielle — un changement de regard des investisseurs sur l’effet de l’IA sur les métiers de services — qu’à un seul communiqué. La nouvelle Dell a sans doute fourni le prétexte et donné la direction ; elle n’a pas fourni 6% de valeur autonome.
Dans quoi s’inscrit ce mouvement de 6%
Un gain d’une séance ne dit pas grand-chose sans le chemin qui l’a produit.
| Référence ACN | Niveau | Date |
|---|---|---|
| Plus haut de clôture sur 52 semaines | 288,54 $ | 14 janvier 2026 |
| Plus bas de clôture sur 52 semaines | 124,44 $ | 30 juin 2026 |
| Baisse du sommet au creux | −56,9% | du 14/1 au 30/6 |
| Rebond depuis le creux | +67,4% | du 30/6 au 8/10 |
| Toujours sous le sommet | −27,8% | au 8 octobre |
| Pire séance | −17,97% | 18 juin 2026 |
Accenture a perdu plus de la moitié de sa capitalisation en cinq mois et demi, puis en a repris les deux tiers. La question « ACN est-il un achat après le bond de 6% ? » est en réalité la question « la décote de 57% était-elle justifiée ? » — car le marché a passé le premier semestre 2026 à valoriser l’IA comme une menace existentielle pour les services informatiques à forte intensité de main-d’œuvre, et le second semestre à en reprendre une partie.
Rien dans l’annonce Dell ne tranche ce débat. C’est un point de donnée dans une discussion bien plus vaste sur la capacité de l’IA à élargir ou à comprimer le marché du conseil.
Qu’ont réellement annoncé Accenture et Dell ?
Accenture et Dell travaillent ensemble depuis plus de 20 ans. L’annonce d’octobre formalise cela en un pôle dédié au déploiement d’IA dans des environnements contrôlés par le client. Julie Sweet, présidente et directrice générale d’Accenture, l’a présenté comme aider les clients à « passer de l’ambition en IA à une exécution à grande échelle et à des résultats mesurables ». Michael Dell y a vu l’aide aux entreprises pour « passer de l’intérêt pour l’IA à l’adoption ».
Le pôle combine :
- Le conseil stratégique et l’expertise sectorielle d’Accenture
- Les capacités de mise en œuvre et de services gérés d’Accenture
- Les serveurs, le stockage et le réseau compatibles IA de Dell
- Les architectures Dell AI Factory
- Des fournisseurs privés, souverains et de néocloud
- Des modèles ouverts et à poids ouverts avec routage selon la tâche
- Des accélérateurs d’IA agentique
- Un support infrastructure et exploitation sur tout le cycle de vie
Les secteurs visés en premier sont les services financiers, les sciences de la vie, la santé, l’industrie manufacturière, l’industrie lourde, la haute technologie, l’État et la défense — ceux où la résidence des données et l’auditabilité pèsent le plus.
L’annonce cite également RHAELM, fournisseur britannique d’infrastructure et de solutions d’IA, comme client de référence dont la construction de cloud souverain est accélérée par la combinaison. RHAELM est la société apparue dans l’annonce d’Accenture de janvier 2026 sous le nom Sovereign AI (S-AI), aux côtés de Palantir, pour bâtir des centres de données IA alimentés par Dell et NVIDIA en EMEA. Bradd Lewis y est cité comme dirigeant dans les deux communiqués.
Ce qui manquait dans l’annonce
Le communiqué n’a pas divulgué :
- Le moindre engagement minimal de dépense client
- Le chiffre d’affaires annuel attendu pour l’un ou l’autre partenaire
- Un carnet de commandes ou des prises de commandes
- Le nombre de clients engagés
- L’investissement requis de chaque côté
- Des accords de partage de revenus
- Une exclusivité
- Des marges par projet
- Un calendrier de contribution financière significative
Créer un pôle améliore la coordination commerciale, la formation et la livraison. Cela ne produit pas de revenus en soi. Le langage de risque d’Accenture est explicite : le partenariat « pourrait ne pas produire les bénéfices attendus ».
C’est le même écart entre un titre et un engagement que nous avons retracé dans l’accord Generac-Amazon, où un titre à 8 milliards reposait sur 2,4 milliards de livraisons réellement engagées, et dans le contrat de 11,6 milliards d’Akamai avec Anthropic, qui exigeait 4,8 milliards de dépenses avant les revenus. Ici, il n’y a aucun chiffre de une — ce qui, à sa manière, est plus honnête.
La collaboration avec Dell renforce la position concurrentielle d’Accenture. Elle ne peut pas encore entrer dans un modèle de valorisation comme un flux de trésorerie.
Qu’est-ce que l’IA privée ?
L’IA privée désigne des systèmes d’IA déployés dans une infrastructure contrôlée par une organisation ou par un prestataire étroitement encadré : centre de données en propre, cloud privé, site en périphérie, colocation dédiée, cloud souverain national, ou combinaison hybride.
L’IA privée n’est pas un rejet du cloud public. La plupart des entreprises exploiteront des architectures hybrides où les charges sensibles restent privées tandis que les charges élastiques ou moins sensibles utilisent la capacité publique.
| Critère | IA privée | IA en cloud public |
|---|---|---|
| Contrôle des données | Contrôle direct supérieur | Responsabilité partagée |
| Coût initial | Généralement plus élevé | Engagement initial plus faible |
| Prévisibilité du coût | Attrayante à utilisation stable | Souple, peut déraper à l’échelle |
| Évolutivité | Limitée par la capacité détenue | Très élastique |
| Personnalisation | Élevée | Dépend du fournisseur |
| Résidence des données | Plus facile à définir précisément | Dépend des régions et des conditions |
| Risque de renouvellement matériel | Porté par le client | Porté par le fournisseur |
| Complexité de déploiement | Plus élevée | Plus facile à démarrer |
| Meilleur usage | Charges sensibles, réglementées, prévisibles | Charges variables et expérimentation |
L’urgence vient de l’autonomie. Un agent conversationnel répond à des questions. Un agent autonome peut récupérer des dossiers confidentiels, modifier un objet métier, exécuter du code, approuver une transaction ou appeler un autre système. Plus un agent dispose d’autorité, plus la gouvernance compte — et plus il devient attrayant de garder toute la boucle dans un périmètre contrôlé.
Pourquoi l’IA privée pourrait-elle devenir un grand thème d’investissement ?
Quatre forces soutiennent ce marché, et elles sont plus durables que n’importe quelle statistique de fournisseur.
1. La souveraineté des données devient une exigence d’achat
Les organisations doivent de plus en plus maîtriser où résident les données, quelle juridiction s’applique, qui peut y accéder, quels modèles les traitent, si les invites et sorties sont conservées, si des informations propriétaires entraînent des modèles externes, et comment les décisions automatisées sont auditées.
Une étude d’Accenture citée dans son propre communiqué de janvier 2026 relevait que 60% des organisations européennes prévoyaient d’augmenter leurs investissements en IA souveraine sur deux ans.
2. L’inférence se rapproche des données
L’entraînement de pointe reste concentré dans quelques laboratoires bien financés. L’adoption en entreprise, elle, relève surtout de l’inférence. Déplacer de vastes jeux de données privés vers un modèle hébergé crée des problèmes de latence, de bande passante, de sécurité et de coût de sortie ; il est parfois plus simple d’amener le modèle aux données.
3. Les modèles à poids ouverts élargissent le choix
Les entreprises ne dépendent plus d’une seule API hébergée. Dans sa stratégie de modèles à poids ouverts, Accenture décrit l’appariement de modèles ouverts et propriétaires à chaque charge et le routage entre eux : un petit modèle local pour la routine, un modèle spécialisé pour les flux métiers, un modèle de pointe en cloud pour le raisonnement difficile, un modèle privé pour la propriété intellectuelle sensible.
4. Une utilisation prévisible peut améliorer l’économie unitaire
Le cloud public gagne sur la vitesse de démarrage et l’élasticité. Une charge d’inférence stable et volumineuse peut finir moins chère sur de la capacité dédiée. Dell présente son AI Factory comme réduisant sensiblement la dépense face aux API de modèles publics pour certaines charges, mais ce type de chiffre dépend de l’utilisation, du matériel, de l’énergie, de la conception du modèle et des hypothèses d’amortissement : de l’arithmétique de fournisseur, pas une constante universelle.
Le principe tient mieux que le pourcentage : l’infrastructure privée devient attrayante quand les charges sont sensibles, prévisibles et utilisées de façon constante. Quand elles ne le sont pas, c’est une manière coûteuse de posséder de l’amortissement.
Pourquoi Accenture est-il bien placé pour en profiter ?
Accenture ne fabrique ni GPU ni serveurs. Son créneau, c’est la couche d’intégration entre matériel, modèles, données d’entreprise et processus métier.
Un déploiement d’IA privée exige en général de sélectionner des cas d’usage, moderniser les données, choisir infrastructure et modèles, concevoir gouvernance et sécurité, intégrer des agents au logiciel existant, repenser les processus, former le personnel, surveiller le comportement des modèles et exploiter l’environnement pendant des années. Cette liste recoupe presque exactement les métiers de conseil et de services gérés d’Accenture.
Accès aux clients
Accenture sert environ 9 000 clients et a terminé l’exercice 2026 avec 317 clients Diamond, sa désignation pour les plus grandes relations. Il a enregistré 141 prises de commandes trimestrielles de 100 millions de dollars ou plus sur l’année — un record.
Neutralité d’écosystème
Accenture travaille avec Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir et Databricks, entre autres. La plupart des entreprises ne veulent pas d’une stratégie IA mono-fournisseur, et Accenture se rémunère en les aidant à comparer, combiner et gouverner des systèmes concurrents.
Sur l’exercice 2026, ses dix premiers partenaires d’écosystème ont représenté plus de 60% du chiffre d’affaires ; les prises de commandes liées à huit partenaires émergents en IA et données ont plus que triplé. Dell rejoint le groupe d’écosystème qu’Accenture prévoit de commenter chaque année à partir de 2027.
Effectifs IA
Accenture a déclaré près de 110 000 professionnels de l’IA et de la donnée à la fin de l’exercice 2026, contre un objectif antérieur de 80 000. Les salariés ont suivi environ 46 millions d’heures de formation ; l’entreprise a dépensé près de 1 milliard de dollars en formation et développement et 1 milliard en recherche et développement.
Les 3 000 praticiens formés par Dell représentent environ 0,37% des quelque 814 000 personnes d’Accenture. Le chiffre compte moins comme effectif que comme équipe commerciale dédiée, braquée sur une seule pile d’infrastructure.
Les comptes d’Accenture étayent-ils la thèse haussière ?
Accenture aborde cette séquence d’une position plus solide que ne le laissait penser le premier semestre 2026. D’après ses résultats de l’exercice 2026 :
| Indicateur exercice 2026 | Résultat | Variation |
|---|---|---|
| Chiffre d’affaires | 74,18 Md$ | +6% en dollars, +5% en devise locale |
| Chiffre d’affaires Conseil | 36,88 Md$ | +5% en dollars, +3% DL |
| Chiffre d’affaires Services gérés | 37,30 Md$ | +8% en dollars, +6% DL |
| Nouvelles prises de commandes | 84,54 Md$ | +5% DL |
| Marge opérationnelle comptable | 15,4% | +70 pb |
| Marge opérationnelle ajustée | 15,8% | +20 pb |
| BPA dilué comptable | 13,56 $ | +12% |
| BPA dilué ajusté | 13,97 $ | +8% |
| Flux de trésorerie opérationnel | 12,36 Md$ | +8% |
| Flux de trésorerie disponible | 11,62 Md$ | +7% |
| Rendu aux actionnaires | 11,5 Md$ | +38% |
Le chiffre d’affaires du quatrième trimestre, 18,68 milliards, a dépassé le haut de la fourchette. Les prises de commandes de 22,17 milliards ont donné un ratio de 1,2, avec 1,4 pour les Services gérés et 1,0 pour le Conseil. Près de 100 clients supplémentaires ont entamé leurs premiers travaux d’IA avancée dans le trimestre, portant le total de l’exercice au-delà de 400.
Ces chiffres montrent que l’IA crée de la demande. Ils n’isolent pas le chiffre d’affaires attribuable à l’IA privée et ne mentionnent pas Dell.
Qu’implique réellement la prévision 2027 ?
Accenture vise une croissance du chiffre d’affaires de 3% à 6% en devise locale en 2027, avec :
- Une marge opérationnelle comptable de 15,9% à 16,1%
- Un BPA dilué comptable de 14,39 à 14,81 dollars
- Un flux de trésorerie opérationnel de 11,9 à 12,7 milliards
- Un flux de trésorerie disponible de 11,0 à 11,8 milliards
- Au moins 9,5 milliards rendus aux actionnaires
- Des investissements corporels de 900 millions, contre 743 millions
- Une hausse de 5% du dividende trimestriel, à 1,71 dollar par action
Le chiffre qui compte, c’est la croissance organique
La direction attend une contribution externe de 2% à 2,5%. Retranchez-la de 3%–6% et la fourchette organique implicite ressort à environ 0,5% à 4%. Au bas de la fourchette, l’activité sous-jacente d’Accenture ne croît presque pas.
La prévision de marge raconte deux histoires
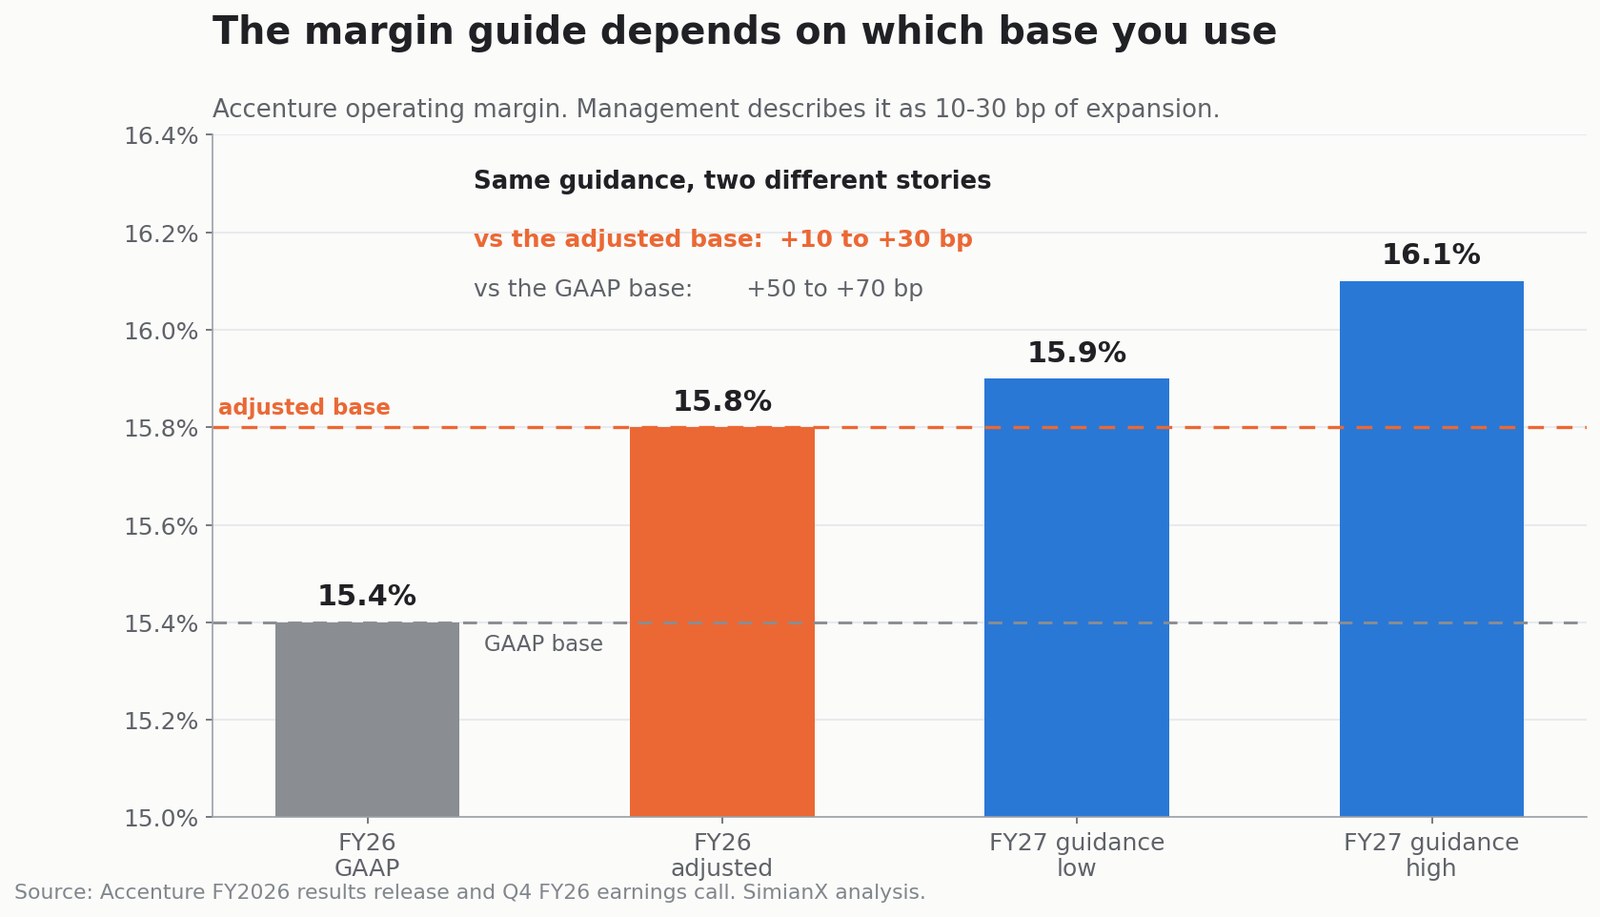
C’est ici que le cadrage mérite attention. Une marge opérationnelle de 15,9%–16,1%, c’est 50 à 70 points de base au-dessus de la marge comptable 2026 de 15,4% — ce qui sonne comme une vraie expansion. Mesurée contre la marge ajustée 2026 de 15,8%, la même prévision ne vaut que 10 à 30 points de base.
Julie Sweet a employé le second cadrage lors de la conférence, en y attachant une condition : les prix en 2026 ont été « globalement stables », mais « au quatrième trimestre, nous avons vu des prix plus bas dans de nombreux domaines de notre activité », et la prévision 2027, « y compris notre expansion de marge de 10 à 30 points de base, suppose que nous allons continuer à affronter une concurrence intense ».
C’est la direction qui dit aux investisseurs que la prévision de marge est quasi plate et intègre déjà la pression sur les prix.
Quelle ampleur le partenariat Dell peut-il atteindre ?
Aucun objectif de revenus n’a été donné, toute estimation est donc illustrative. Une façon de cadrer l’obstacle d’échelle est le chiffre d’affaires annuel hypothétique par praticien formé par Dell. Ce n’est pas une prévision, et ces praticiens ne travailleront pas à plein temps sur des projets Dell.
| Chiffre d’affaires illustratif par praticien | 3 000 praticiens | Part du chiffre d’affaires 2026 |
|---|---|---|
| 200 000 $ | 600 M$ | 0,8% |
| 300 000 $ | 900 M$ | 1,2% |
| 400 000 $ | 1,20 Md$ | 1,6% |
Même une pratique très productive de 3 000 personnes n’apporte à elle seule qu’une part de chiffre d’affaires à un chiffre bas. Sa vraie valeur résiderait dans les programmes de transformation plus larges qu’elle entraîne : stratégie, modernisation des données, cybersécurité, développement applicatif, refonte des processus, formation, intégration cloud, infrastructure gérée et exploitation pluriannuelle.
L’équipe formée par Dell se comprend mieux comme un catalyseur commercial et de livraison que comme un segment de reporting.
La dynamique de Dell est réelle — et c’est en partie le problème
Dell arrive avec des chiffres d’infrastructure IA extraordinaires. Au deuxième trimestre de son exercice 2027, clos le 31 juillet 2026, Dell a publié un chiffre d’affaires record de 47,0 milliards de dollars, en hausse de 58%, dont :
- 60,9 milliards de commandes de serveurs IA
- 16,4 milliards de chiffre d’affaires serveurs IA, un doublement
- 95 milliards de carnet de commandes serveurs IA
- Un chiffre d’affaires de l’Infrastructure Solutions Group de 31,8 milliards, +89%
- Un résultat opérationnel ISG de 4,78 milliards, +225%
Dell a relevé sa prévision de chiffre d’affaires 2027 de 25 milliards, à 192 milliards, et porté sa perspective de revenus de serveurs optimisés IA à environ 74,0 milliards.
Ce dernier chiffre mérite une pause. Dell compte vendre environ 74,0 milliards de dollars de serveurs IA sur un exercice. Le chiffre d’affaires total d’Accenture en 2026 était de 74,18 milliards.
| Comparaison | Dell | Accenture |
|---|---|---|
| Prévision serveurs IA 2027 de Dell vs chiffre d’affaires total 2026 d’ACN | 74,0 Md$ | 74,18 Md$ |
| Commandes serveurs IA du T2 de Dell vs prises de commandes 2026 d’ACN | 60,9 Md$ | 84,54 Md$ |
| Résultat opérationnel ISG du T2 vs résultat opérationnel annuel d’ACN | 4,78 Md$ | ~11,42 Md$ |
| Chiffre d’affaires serveurs IA du T2 vs chiffre d’affaires du T4 d’ACN | 16,4 Md$ | 18,68 Md$ |
Une ligne de produits Dell engrange en un trimestre 72% de ce qu’Accenture engrange en un an. Le segment infrastructure de Dell gagne en un seul trimestre 42% du résultat opérationnel annuel d’Accenture.
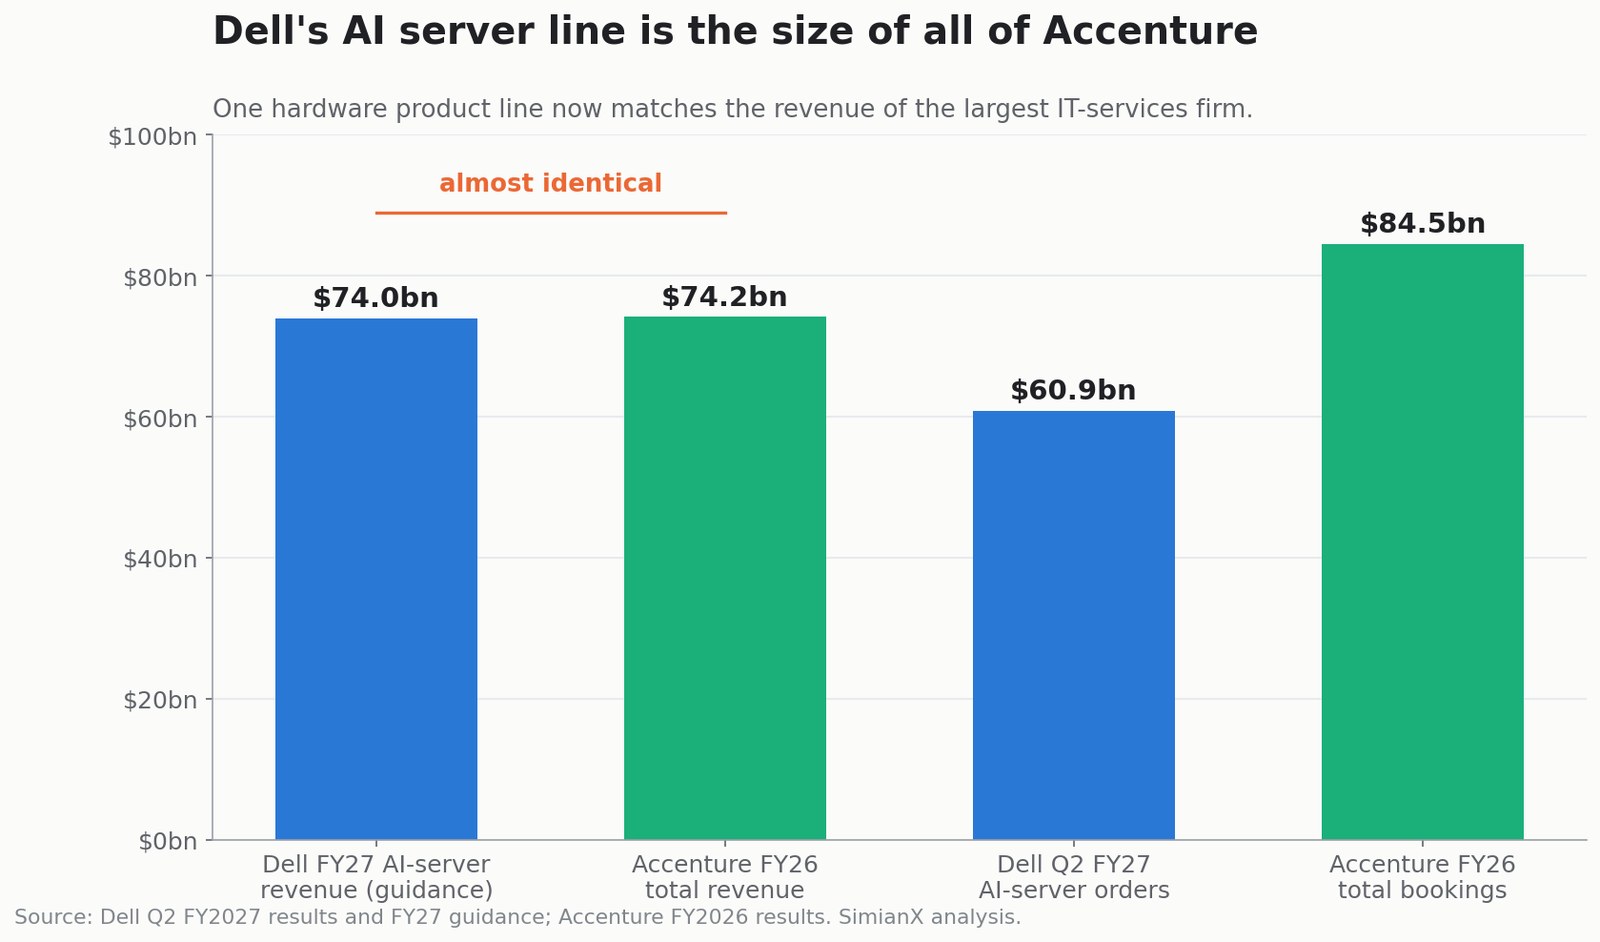
Cela coupe des deux côtés. Dell devient un partenaire puissant doté d’une vraie traction entreprise. Cela montre aussi où se situe aujourd’hui le pool de profit de l’IA — et ce n’est pas dans la couche de services.
Le marché a déjà choisi son camp
La preuve la plus nette, c’est l’année écoulée de performances.
| Titre | Variation sur un an |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Toute la cohorte des services et de la recherche informatiques perd environ un cinquième sur une année où l’indice a gagné 15% et où le premier fournisseur de matériel IA a presque quadruplé. Les investisseurs ont payé la couche qui vend de la capacité et décoté celle qui vend des personnes.
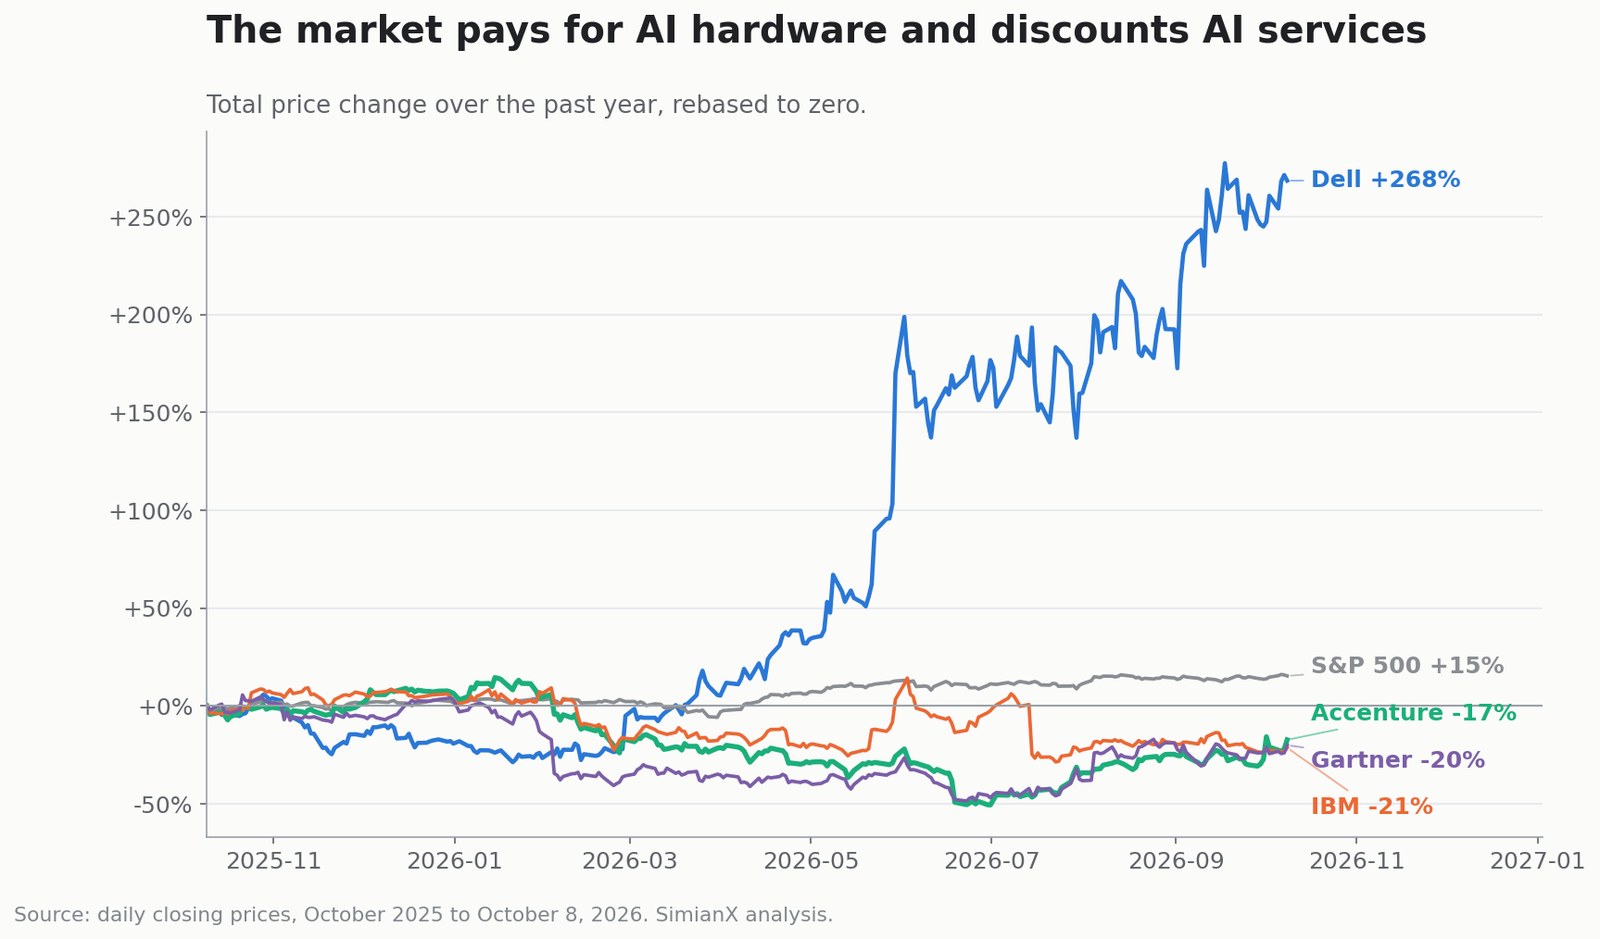
L’Accenture Dell Business Group réunit ces deux camps. Pour les haussiers d’Accenture, c’est précisément l’argument : une voie vers le boom du matériel sans acheter de matériel. Pour les baissiers, un rappel de qui détient le pouvoir de fixation des prix dans la relation.
Cette rotation à l’intérieur du pari IA est la même dynamique que nous avons examinée quand des dirigeants de l’IA ont appelé à ralentir la frontière et que les semi-conducteurs ont reculé pendant que les grandes plateformes montaient. Le capital ne quitte pas l’IA ; il se déplace entre les couches.
L’IA privée est-elle plus attrayante que l’IA en cloud public ?
L’IA privée ne doit pas se lire comme un substitut qui rafle tout. L’architecture durable est hybride.
| Charge de travail | Emplacement probable |
|---|---|
| Prototype expérimental | Cloud public |
| Demande très variable à court terme | Cloud public |
| Entraînement de grands modèles de pointe | Hyperscaler ou cloud IA spécialisé |
| Données patients ou financières sensibles | Privé ou souverain |
| Inférence en atelier | Périphérie ou privé |
| Inférence prévisible à gros volume | Privé, dédié ou hybride |
| Productivité générale des salariés | SaaS ou cloud public |
| Charge gouvernementale classifiée | Souverain, isolé ou coupé du réseau |
| Flux agentique multi-modèles | Hybride |
Un déploiement privé échoue économiquement s’il est sous-utilisé, et peut vieillir vite à mesure que puces et modèles évoluent. Le cloud public continue de transférer au fournisseur le risque de capacité et de renouvellement.
La thèse durable n’est donc pas « le privé bat le public ». Elle est : l’IA d’entreprise exigera davantage de diversité architecturale, et les sociétés capables d’intégrer systèmes privés, souverains, périphériques et publics pourraient capter une valeur disproportionnée. Cela favorise Accenture plus que n’importe quelle prévision tout-sur-site.
Quels sont les arguments haussiers pour ACN ?
L’IA génère des programmes de transformation plus vastes
Déployer un modèle est facile. Repenser autour de lui les processus, l’architecture de données, les contrôles et les effectifs ne l’est pas. Accenture intervient sur tout ce cycle.
L’IA privée débloque des budgets réglementés
Banques, assureurs, laboratoires pharmaceutiques, industriels et États ont hésité à confier des charges sensibles à l’IA publique. L’infrastructure privée et souveraine peut libérer des budgets que la conformité bloquait.
Les Services gérés peuvent composer
Les Services gérés ont généré 37,30 milliards de dollars en 2026, ont crû plus vite que le Conseil et affichaient un ratio de 1,4 au quatrième trimestre. Exploiter l’infrastructure, surveiller des agents, mettre à jour des modèles et gérer la sécurité est un travail récurrent.
L’activité génère vraiment du cash
Le flux de trésorerie disponible 2026 s’est élevé à 11,62 milliards de dollars pour des investissements de seulement 743 millions — une fraction de ce que doit dépenser un fournisseur de cloud ou de matériel. Cela finance dividendes, rachats et acquisitions.
La valorisation n’est pas exigeante
À la clôture du 8 octobre de 208,36 dollars, pour 605,3 millions d’actions diluées moyennes pondérées, la capitalisation d’Accenture s’élevait à environ 126,1 milliards.
| Mesure | Valeur |
|---|---|
| Cours / BPA comptable 2027, point médian (14,60 $) | 14,3x |
| Capitalisation / flux de trésorerie disponible 2026 | 10,9x |
| Capitalisation / flux de trésorerie disponible 2027, médian | 11,1x |
| Rendement du flux de trésorerie disponible (médian 2027) | 9,0% |
| Capitalisation / chiffre d’affaires 2026 | 1,70x |
Un rendement du flux de trésorerie disponible de 9% pour une activité comptant 9 000 clients et 84,5 milliards de prises de commandes annuelles n’est pas un actif cher.
Quels sont les arguments baissiers pour ACN ?
La thèse baissière n’est pas qu’Accenture disparaisse. C’est que l’IA érode l’économie des services fondés sur la main-d’œuvre plus vite que le nouveau travail d’IA ne la remplace.
L’IA réduit les heures facturables
Si un programme qui réclamait 100 consultants n’en réclame plus que 70, le client finira par demander un prix plus bas. La direction a confirmé des prix plus bas dans de nombreux domaines au quatrième trimestre.
Les clients peuvent capter le gain de productivité
Plus de 65% des prises de commandes sont désormais à prix ferme, y compris le travail à la performance. Cela crée du levier opérationnel quand la livraison se passe bien, et un risque de marge quand elle se passe mal.
Les embauches ralentissent déjà à cause de l’IA
Les effectifs ont augmenté de 5% en 2026 et le chiffre d’affaires par personne a progressé. Invitée à concilier cela avec la livraison agentique, Sweet a répondu qu’Accenture compte recruter sur tous ses marchés l’an prochain « mais à un rythme plus faible, en partie à cause de l’IA ». Une société de services qui annonce des embauches plus lentes dit quelque chose sur son modèle de revenu par tête.
Les partenariats ne sont pas des douves
Dell travaille avec d’autres intégrateurs ; Accenture travaille avec des fournisseurs d’infrastructure concurrents. La relation semble non exclusive. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys et TCS chassent les mêmes budgets.
La croissance publiée s’appuie sur les acquisitions
Accenture a déployé 4,9 milliards de dollars sur 17 acquisitions en 2026 et table sur environ 5 milliards de plus en 2027, 2%–2,5% de la croissance 2027 provenant de revenus achetés. L’écart d’acquisition est passé de 22,5 à 26,8 milliards.
Le retour record aux actionnaires a été en partie financé par la dette
C’est le point que la couverture rate systématiquement. En 2026, Accenture a produit 11,62 milliards de dollars de flux de trésorerie disponible et rendu 11,5 milliards — 99% — aux actionnaires, tout en dépensant 4,9 milliards en acquisitions.
Retours plus acquisitions ont totalisé 16,40 milliards face à 11,62 milliards de flux disponible, soit un écart de 4,78 milliards. Cet écart a été comblé par une émission obligataire de 5 milliards au quatrième trimestre. La dette à long terme a doublé, de 5,03 à 10,0 milliards, et la trésorerie nette est tombée d’environ 6,33 à 2,72 milliards.
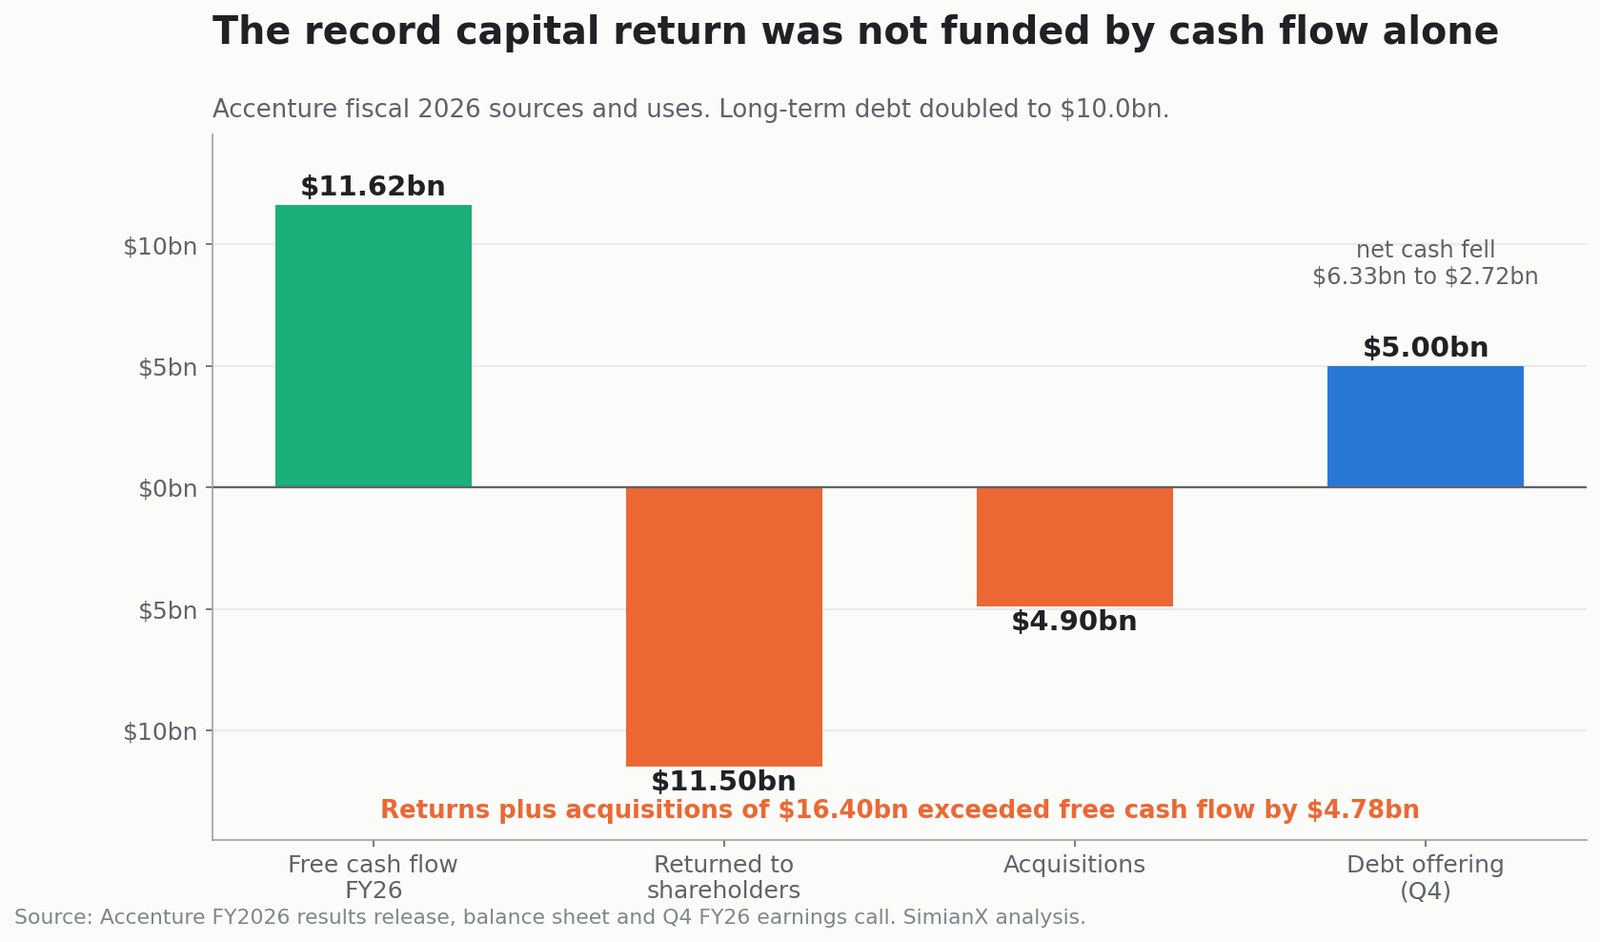
Rien de tout cela n’est de la détresse — Accenture reste en trésorerie nette positive avec une notation investment grade. Mais « retour record de 11,5 milliards aux actionnaires » se lit autrement quand on sait que le bilan a bougé pour lui faire de la place, et que la prévision 2027 promet déjà au moins 9,5 milliards de plus.
Le rebond a déjà eu lieu
ACN a gagné 13,6% sur les six séances du 30 septembre au 8 octobre et se situe 67,4% au-dessus de son creux de juin. Une bonne part du soulagement sur les résultats et de l’optimisme sur l’IA privée est dans le cours.
Analyse de scénarios de valorisation d’ACN
En utilisant le point médian de 14,60 dollars de la prévision de BPA comptable 2027 :
| PER 2027 | Cours implicite | Interprétation |
|---|---|---|
| 12x | 175 $ | L’IA comprime les prix, la croissance organique reste proche de zéro |
| 15x | 219 $ | Croissance stable d’une société mûre avec de forts retours de cash |
| 18x | 263 $ | L’IA privée relève la croissance organique et les marges tiennent |
| 21x | 307 $ | Accenture retrouve une prime de transformation IA |
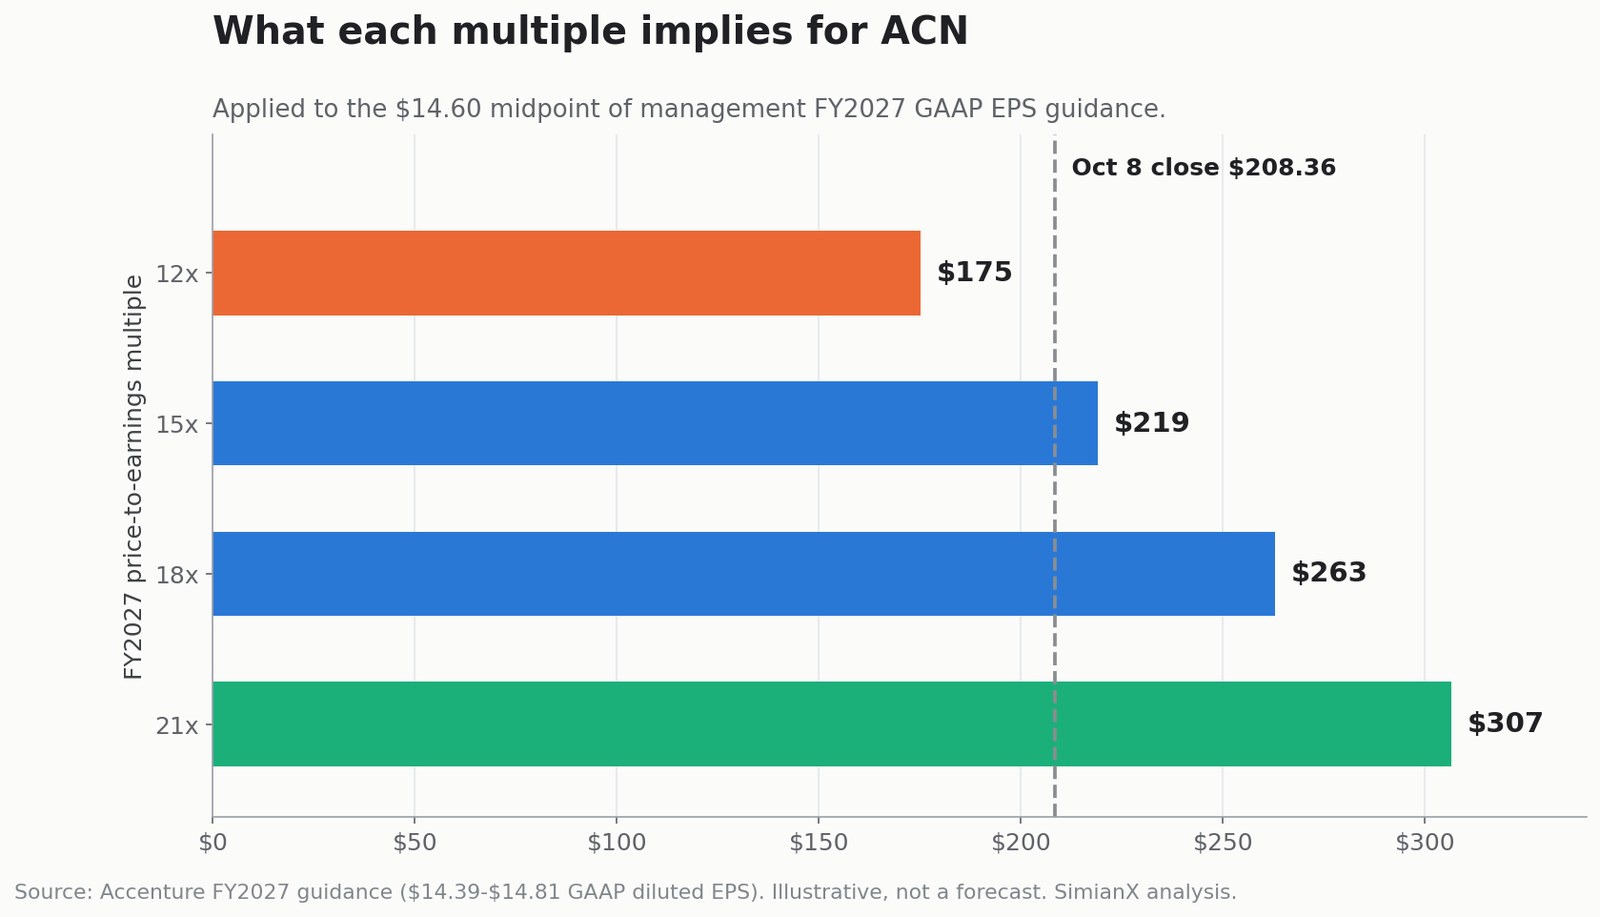
À 208,36 dollars, le marché valorise Accenture entre le scénario prudent et le scénario central, environ 14,3 fois. Notez ce que cela implique : même le cas à 18x, à 263 dollars, laisserait encore le titre 9% sous son sommet de janvier 2026. Revenir à 288 exige à la fois une expansion de multiple et une croissance des bénéfices.
Cette analyse fige le BPA et ignore acquisitions, devises et conditions macroéconomiques. Elle montre qu’un potentiel modéré n’exige pas un multiple héroïque — et qu’un redressement complet, si.
Quelles actions pourraient profiter du pari de l’IA privée ?
| Couche | Sociétés représentatives | Comment elles en profitent | Risque principal |
|---|---|---|---|
| Puces et accélérateurs | NVIDIA, AMD | Demande d’accélérateurs | Valorisation et cycles d’approvisionnement |
| Serveurs et stockage | Dell, HPE, Supermicro | Infrastructure IA d’entreprise | Marges matérielles, coûts des composants |
| Réseau | Broadcom, Arista, Cisco | Interconnexion à haut débit | Concentration clients |
| Conseil et intégration | Accenture, IBM, Capgemini | Stratégie, déploiement, services gérés | L’IA automatise le travail facturable |
| Logiciels de cloud privé | Broadcom/VMware, Red Hat, Nutanix | Orchestration des charges | Licences et concurrence |
| Cybersécurité | Palo Alto Networks, CrowdStrike, Zscaler | Protéger modèles, données et agents | Marché encombré |
| Plateformes de données | Snowflake, Databricks, Oracle | Préparer la donnée d’entreprise | Concurrence du cloud |
| Fournisseurs de modèles | OpenAI, Anthropic, écosystèmes ouverts | Adoption des modèles en entreprise | Banalisation, coût du calcul |
Accenture est la manière peu capitalistique de participer : il n’a pas besoin d’inscrire des milliards de GPU à son bilan. La contrepartie, c’est un potentiel de hausse d’autant moins explosif que celui d’un fabricant de serveurs ou d’accélérateurs performant, comme l’année écoulée l’a démontré avec une certaine force.
La même discipline vaut pour les logiciels d’entreprise voisins. La chute de 18% de MongoDB a montré avec quelle rapidité le marché réévalue un éditeur dès qu’il doute de son récit IA, et le débat sur les investissements de Meta montre la même exigence appliquée aux acheteurs de toute cette infrastructure. Le logiciel industriel converge vers la même question, comme l’a rendu explicite l’offre de 22,6 milliards de Schneider Electric sur PTC — cette opération associe elle aussi l’infrastructure Dell AI Factory à une couche de services et de données.
Une plateforme de recherche multi-agents comme SimianX AI aide à comparer fondamentaux, documents et interprétations opposées plutôt qu’à trader le titre de presse :
- SimianX AI — recherche multi-modèles et analyse de marché en direct
- Classement crypto SimianX — performance comparée des modèles, suivie en direct
- Articles SimianX — recherche au niveau des dépôts, actions et actifs numériques
Que doivent surveiller les investisseurs d’ACN ?
- Les clients nommés passant par l’Accenture Dell Business Group
- Si la direction finit par chiffrer les prises de commandes liées à Dell ou à l’IA privée
- La croissance organique face aux 0,5%–4% implicites de la prévision 2027
- Le ratio de prises de commandes du Conseil — 1,0 au T4 ; un maintien au-dessus de 1,0 signalerait un retour de la demande discrétionnaire
- La croissance des Services gérés, où apparaîtraient d’abord les opérations récurrentes d’IA privée
- Les commentaires sur les prix — le T4 montrait déjà des prix plus bas dans de nombreux domaines
- Le chiffre d’affaires par salarié, qui devrait monter si l’IA produit ses effets en interne
- La marge opérationnelle face à la fourchette 15,9%–16,1%, mesurée sur la base ajustée
- Le nombre de praticiens formés par Dell au-delà de 3 000
- Les références en production dans les secteurs réglementés, qui comptent plus que les pilotes
- Le mode de financement des retours de capital — trésorerie ou dette supplémentaire
- La contribution des acquisitions, en séparant croissance achetée et demande organique
L’action Accenture est-elle un achat après le bond de 6% ?
La valorisation est raisonnable au regard de la génération de trésorerie. L’annonce Dell, à elle seule, n’est pas une raison d’acheter.
La thèse fonctionne pour qui croit que le déploiement de l’IA d’entreprise exigera beaucoup de conseil, que le privé et le souverain débloquent des budgets réglementés, qu’Accenture conserve sa neutralité d’écosystème, que les Services gérés composent, et que la croissance organique s’améliore après 2027.
Elle ne fonctionne pas pour qui croit que l’IA réduit structurellement la demande de consultants, que les clients captent le gain de productivité, que l’IA privée reste une niche, que les acquisitions masquent une demande organique faible, ou que le rallye a devancé les preuves.
La lecture équilibrée : Accenture est une société de services modérément valorisée et très génératrice de trésorerie, au milieu d’un débat non tranché sur le point de savoir si l’IA est son vent arrière ou son perturbateur. Le marché a valorisé ce débat à −57% au premier semestre 2026 et en a depuis repris les deux tiers. Aucun de ces deux mouvements n’a été provoqué par un communiqué de partenariat.
Questions fréquentes sur Accenture et l’IA privée
Qu’est-ce que le partenariat d’IA privée entre Accenture et Dell ?
Accenture et Dell ont créé l’Accenture Dell Business Group pour aider les entreprises à déployer l’IA sur des infrastructures privées, hybrides et souveraines. Accenture apporte stratégie, intégration et services gérés ; Dell apporte l’infrastructure et les logiciels compatibles IA. Accenture prévoit de former plus de 3 000 praticiens au portefeuille de Dell.
Pourquoi l’action Accenture a-t-elle gagné 6% le 8 octobre 2026 ?
ACN a clôturé en hausse de 5,96% le jour de l’annonce. Mais Dell a cédé 0,76% le même jour, Gartner a pris 5,19% sans aucune annonce de ce type et le S&P 500 a reculé de 0,42% — le mouvement paraît donc largement sectoriel. Il faisait suite à de solides résultats le 1er octobre, jour où le titre avait bondi de 15,78%.
L’IA privée augmentera-t-elle le chiffre d’affaires d’Accenture ?
Elle peut générer du conseil, de la modernisation de données, de la cybersécurité, de l’intégration et des services gérés. Mais Accenture n’a divulgué ni objectif de revenus, ni carnet, ni engagement client lié à l’Accenture Dell Business Group, et ne publie pas de chiffre d’affaires d’IA privée.
L’IA privée est-elle moins chère que le cloud public ?
Pour des charges sensibles, prévisibles et régulièrement utilisées, elle peut l’être. Le cloud public reste généralement moins cher pour l’expérimentation, la demande variable et les organisations incapables d’exploiter efficacement une infrastructure. Une capacité privée sous-utilisée coûte cher.
À quelle distance de son sommet se trouve ACN ?
Le plus haut de clôture sur 52 semaines était de 288,54 dollars le 14 janvier 2026. La clôture du 8 octobre, 208,36, se situe 27,8% en dessous, après une baisse de 56,9% jusqu’au creux du 30 juin à 124,44 et un rebond de 67,4% depuis.
L’action ACN est-elle sous-évaluée après l’annonce ?
À environ 14,3 fois le point médian de la prévision de BPA comptable 2027 et avec un rendement du flux de trésorerie disponible proche de 9%, la valorisation est modérée, ni bon marché ni tendue. L’issue dépend de la croissance organique, des prix et de la capacité de l’IA à constituer un bénéfice net pour un modèle fondé sur la main-d’œuvre.
Conclusion : l’IA privée est-elle le prochain grand pari ?
L’IA privée réunit les ingrédients d’un cycle d’entreprise durable : données sensibles, pression réglementaire, charges agentiques, modèles à poids ouverts, demande d’inférence prévisible et vraie inquiétude sur les coûts du cloud. Le partenariat Accenture-Dell est bien conçu pour cela. Dell fournit l’infrastructure ; Accenture la relie aux données, aux processus, à la gouvernance et à l’exploitation.
Accenture y entre avec de vraies forces : 74,2 milliards de chiffre d’affaires, 84,5 milliards de prises de commandes, 11,6 milliards de flux de trésorerie disponible, près de 110 000 professionnels de l’IA et de la donnée, environ 9 000 clients et un multiple prospectif modéré.
Mais la preuve doit venir des états financiers, pas de l’annonce. L’accord n’emporte aucune économie publiée. La prévision 2027 implique jusqu’à 0,5% de croissance organique seulement. La prévision de marge vaut 10–30 points de base sur la base ajustée et suppose déjà une concurrence intense. Le retour record aux actionnaires a exigé une émission obligataire de 5 milliards. Et le verdict du marché sur un an — Dell +268%, Accenture −17% — dit que les investisseurs estiment aujourd’hui que la valeur de l’IA d’entreprise revient à celui qui vend la capacité.
Le verdict est constructivement neutre et dépendant des preuves. L’IA privée peut très bien devenir un grand pari. Accenture est placé pour y participer. Mais la confirmation viendra des prises de commandes, de la croissance organique et des marges — pas d’un nouveau titre sur un partenariat, ni d’une séance à 6% que le reste du secteur a partagée.
Utilisez SimianX AI pour suivre ACN via des fondamentaux en direct, des documents, l’actualité et des lectures haussières et baissières opposées, et continuez à confronter la thèse de l’IA privée à ce que les comptes rapportent vraiment.
Lecture Liée
- Action PTC : l’offre à 205 $ sous son plus-haut annuel
- Action AKAM : l'accord Anthropic coûte 4,8 Md$ avant revenus
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- MongoDB −18 % : son PDG part chez Meta, 7 krachs comparés
- Patrons de l'IA au frein : puces en repli, tech en hausse
- Action META après Muse : un agent IA vaut-il 145 Md$ ?
- Jensen Huang alimente-t-il une bulle IA ? Nvidia au crible
Sources de recherche
- Accenture et Dell annoncent l’Accenture Dell Business Group
- Résultats du quatrième trimestre et de l’exercice 2026 d’Accenture
- Transcription de la conférence de résultats du T4 2026 d’Accenture
- Stratégie de modèles à poids ouverts d’Accenture
- Sovereign AI choisit Accenture et Palantir pour son infrastructure IA en EMEA
- Relations investisseurs d’Accenture
- Résultats du deuxième trimestre de l’exercice 2027 de Dell
- Dell AI Factory avec NVIDIA
- Présentation de l’IA souveraine de Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Données historiques de cours d’ACN
- Valorisation et statistiques de marché d’ACN


