एरिक्सन की तीसरी तिमाही को उसी तिमाही के सामने रखकर पढ़ना जिससे उसकी तुलना हो रही है
एरिक्सन ने 15 अक्टूबर 2026 को तीसरी तिमाही के नतीजे दिए और सुर्खी बुरी दिखी: समायोजित EBITA 36% नीचे, शुद्ध लाभ 49% नीचे, तनुकृत प्रति-शेयर आय 47% नीचे। फिर भी शेयर चढ़ा — ERIC B स्टॉकहोम में +10.9% तक जाकर 6.8% की बढ़त पर बंद हुआ, और नैस्डैक का ADR 11.8% चढ़ा।
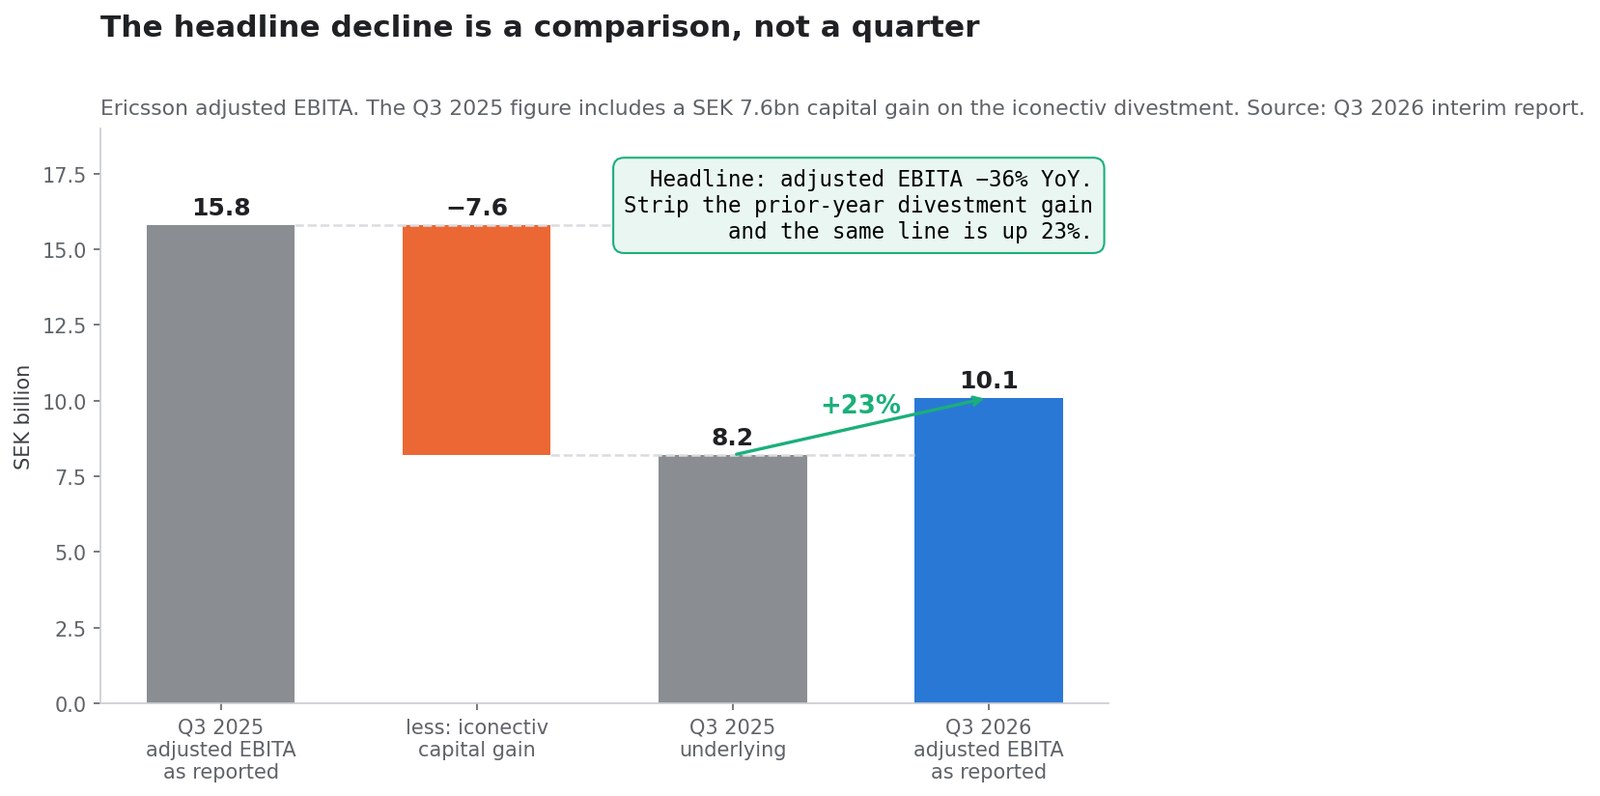
दोनों बातें सही हैं। मिलान रिपोर्ट की एक ही पंक्ति में है: 2025 की तीसरी तिमाही में iconectiv की बिक्री से 7.6 अरब स्वीडिश क्रोना का पूंजीगत लाभ शामिल था। उसे हटा दीजिए और समायोजित EBITA की वही पंक्ति 8.2 अरब से 10.1 अरब क्रोना पर पहुँच जाती है — 23% की बढ़त।
यह पृष्ठ एक बहीखाता है, प्रतिक्रिया-लेख नहीं। यह बढ़े हुए हिस्से को तुलना वाले हिस्से से अलग करता है, सुधार के उस भाग की कीमत लगाता है जो रेडियो उपकरण नहीं बल्कि लाइसेंसिंग से आया, जुलाई में प्रबंधन के मार्गदर्शन को अक्टूबर की डिलीवरी के बगल में रखता है, और कंपनी ने 2027 के बारे में जो कहा उसे दर्ज करता है। हर आंकड़ा SEC में दाखिल दस्तावेज़ से है: 2026 तीसरी तिमाही रिपोर्ट, 2026 दूसरी तिमाही रिपोर्ट, उसी दिन की पुनर्गठन घोषणा, और जून 2026 का सीईओ परिवर्तन।
आंकड़े 15 अक्टूबर 2026 तक प्रकाशित दस्तावेज़ों पर आधारित हैं। जब तक अलग से न कहा जाए, सभी राशियाँ स्वीडिश क्रोना में हैं। यह शोध और जानकारी के लिए है, व्यक्तिगत निवेश सलाह नहीं।
तुलना का मामला है, तिमाही का नहीं
विज्ञप्ति के तीन आंकड़े लगभग आधे रह गए हैं। तीनों की माप उस तिमाही से हो रही है जिसमें एक बार का बिक्री-लाभ शामिल था।
| मद | तीसरी तिमाही 2026 | तीसरी तिमाही 2025 (प्रकाशित) | तीसरी तिमाही 2025 (लाभ हटाकर) | साफ़ आधार पर बदलाव |
|---|---|---|---|---|
| समायोजित EBITA | 10.1 अरब क्रोना | 15.8 अरब क्रोना | 8.2 अरब क्रोना | +23% |
| समायोजित EBITA मार्जिन | 17.0% | 28.1% | 14.6% | +240 आधार अंक |
| तनुकृत प्रति-शेयर आय | 1.77 क्रोना | 3.33 क्रोना | 1.61 क्रोना | +9.9% |
वे 7.6 अरब "अन्य परिचालन आय और व्यय" में बैठे थे, और यह मद साल-दर-साल 7.7 अरब से घटकर 0.1 अरब रह गई। रिपोर्ट इसे सीधे कहती है: EBITA "घटकर 9.2 (15.5) अरब रह गया, जो पिछले वर्ष की अवधि के 7.6 अरब पूंजीगत लाभ और अधिक पुनर्गठन शुल्क को दर्शाता है। पूंजीगत लाभ हटाकर देखें तो लाभप्रदता सुधरी।"
प्रति-शेयर आय की पंक्ति को भी यही व्यवहार चाहिए। एरिक्सन टिप्पणी करता है कि "पिछले वर्ष की प्रति-शेयर आय में 1.72 क्रोना प्रति शेयर का बिक्री-लाभ शामिल था"। 3.33 में से 1.72 घटाएँ तो 1.61 क्रोना बचता है, जबकि वास्तव में 1.77 दिया गया — यानी 9.9% की वृद्धि, 47% की ढहन नहीं। एक ही तिमाही के इन दो विवरणों के बीच की दूरी ही वह पूरा कारण है जिससे कोई शेयर नतीजों से पहले हफ्तों गिर सकता है और घोषणा वाले दिन 11% चढ़ सकता है।
सुर्खी के आंकड़े असल में क्या थे
| मानक | तीसरी तिमाही 2026 | तीसरी तिमाही 2025 | बदलाव | जन–सित 2026 | जन–सित 2025 |
|---|---|---|---|---|---|
| शुद्ध बिक्री | 59.5 अरब | 56.2 अरब | प्रकाशित +6%, ऑर्गेनिक +7% | 161.5 अरब | 167.4 अरब |
| सकल लाभ | 28.0 अरब | 26.8 अरब | +5% | 75.4 अरब | 80.0 अरब |
| समायोजित सकल मार्जिन | 47.7% | 48.1% | −40 आधार अंक | 48.0% | 48.2% |
| समायोजित EBITA | 10.1 अरब | 15.8 अरब | −36% | 22.6 अरब | 30.2 अरब |
| EBIT | 8.9 अरब | 15.2 अरब | −41% | 16.2 अरब | 27.5 अरब |
| शुद्ध लाभ | 5.8 अरब | 11.3 अरब | −49% | 10.8 अरब | 20.1 अरब |
| तनुकृत प्रति-शेयर आय | 1.77 क्रोना | 3.33 क्रोना | −47% | 3.24 क्रोना | 5.94 क्रोना |
| विलय-अधिग्रहण से पहले मुक्त नकदी प्रवाह | 4.9 अरब | 6.6 अरब | −26% | 11.2 अरब | 11.9 अरब |
| अवधि के अंत में शुद्ध नकदी | 60.7 अरब | 51.9 अरब | +17% | — | — |
इस तालिका में एक तथ्य अकसर छूट जाता है: नौ महीनों के संचयी आँकड़े में बिक्री प्रकाशित आधार पर 4% गिरी, पर ऑर्गेनिक रूप से +4% बढ़ी, और यह अंतर लगभग पूरा मुद्रा से आता है — रिपोर्ट मुद्रा प्रभाव −9.6 अरब क्रोना बताती है। जिस कंपनी की लगभग आधी बिक्री अमेरिकी डॉलर में हो, उसके लिए मुद्रा किसी भी तिमाही में परिचालन रुझान को ढक भी सकती है और बढ़ा-चढ़ाकर भी दिखा सकती है।
लागत की ओर दो पंक्तियाँ देखने लायक हैं। पुनर्गठन शुल्क पिछले वर्ष के −0.3 अरब के मुकाबले −0.9 अरब रहा, और नौ महीनों में −1.2 अरब के मुकाबले −5.3 अरब तक पहुँचा। वित्तीय आय और व्यय −0.2 अरब से −0.9 अरब पर पलट गया, जिसे कंपनी कर-मामलों के निपटारे से जुड़े ब्याज प्रावधानों और एक मुद्रा हेज प्रभाव से जोड़ती है। इनमें से कोई समायोजित आंकड़े में नहीं है; दोनों नकद या नकद-सदृश हैं।
कर की पंक्ति आगे का संकेत लिए हुए है: एरिक्सन अब पूरे वर्ष के लिए 28% प्रभावी कर दर की अपेक्षा करता है, जबकि 2025 में यह 25% थी, और कारण "मुख्यतः ऊँची पुनर्गठन लागतों तथा कर-मामलों के निपटारे के प्रावधानों का प्रभाव" बताया गया है।
जुलाई में क्या कहा गया और अक्टूबर में क्या आया
यही वह हिस्सा है जिसे एक दिन की सुर्खी नहीं ढो सकती, और यह उपलब्ध सबसे साफ़ परीक्षण है कि तिमाही आश्चर्य थी या योजना।
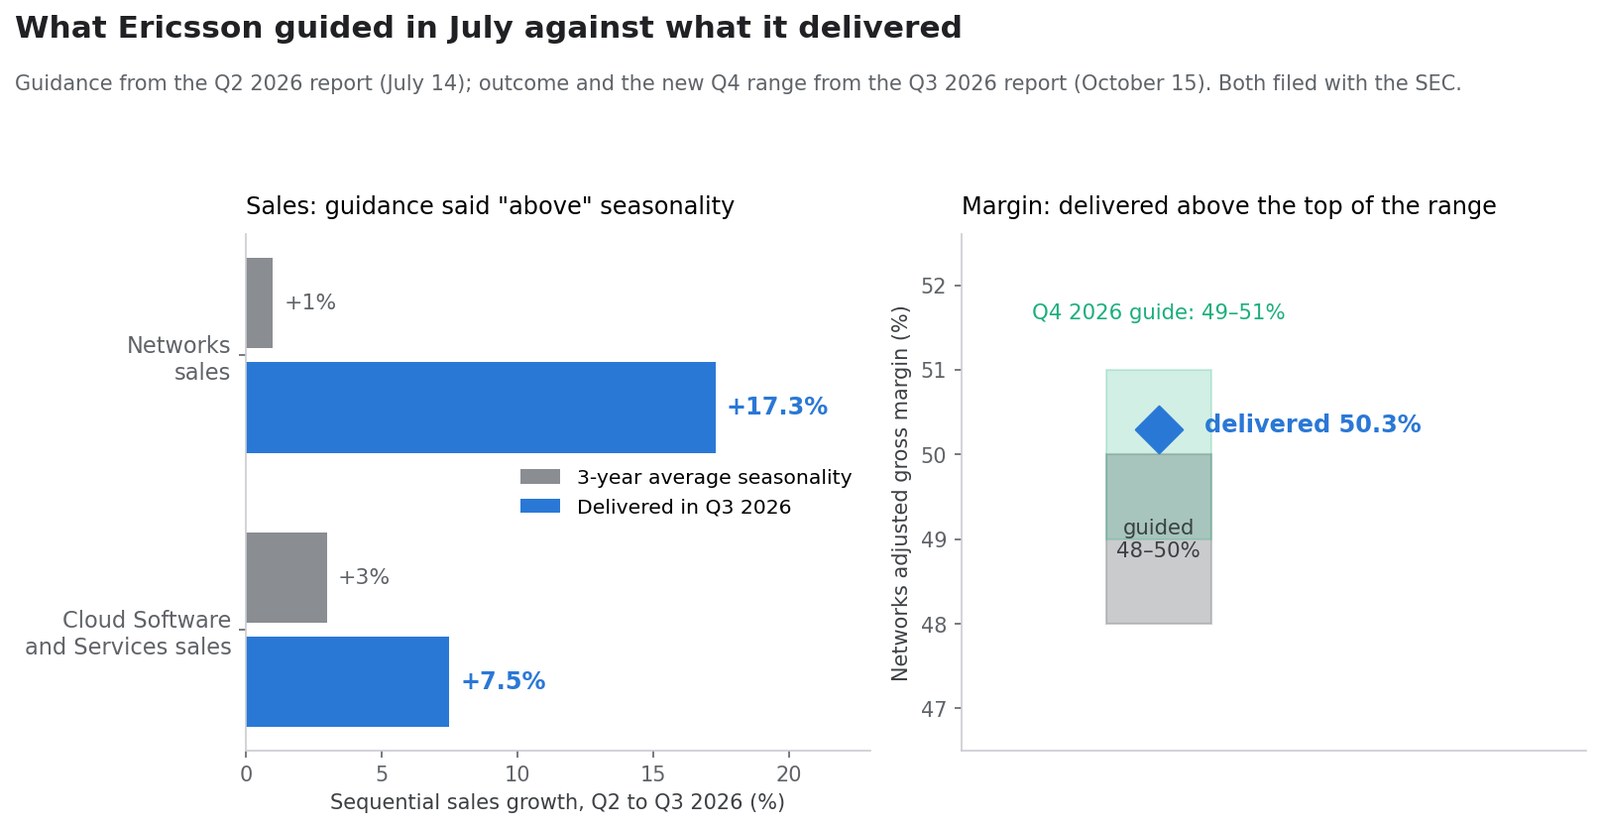
14 जुलाई 2026 की दूसरी तिमाही रिपोर्ट में एरिक्सन ने तीसरी तिमाही के लिए अपनी नियोजन मान्यताएँ प्रकाशित की थीं। फिर तीसरी तिमाही की रिपोर्ट ने नतीजा बताया। ध्यान देने योग्य है कि यहाँ तुलना विश्लेषकों के अनुमान से नहीं, बल्कि उस मान्यता से हो रही है जो कंपनी ने तीन महीने पहले खुद लिखी थी — यही एकमात्र ऐसा मानक है जो सार्वजनिक भी है और पंक्ति-दर-पंक्ति मिलाया भी जा सकता है।
| 14 जुलाई का मार्गदर्शन | आंकड़ों में इसका अर्थ | 15 अक्टूबर को दिया गया |
|---|---|---|
| Networks बिक्री वृद्धि 3-वर्षीय औसत मौसमीपन से "ऊपर" | दूसरी से तीसरी तिमाही का 3-वर्षीय औसत +1% है | +17.3% (33.0 → 38.7 अरब) |
| Networks समायोजित सकल मार्जिन 48% से 50% | — | 50.3% — दायरे की ऊपरी सीमा से भी ऊपर |
| Cloud Software and Services की वृद्धि मौसमीपन के "लगभग समान" | दूसरी से तीसरी तिमाही का 3-वर्षीय औसत +3% है | +7.5% (14.7 → 15.8 अरब) |
| तीसरी तिमाही की मुद्रा मान्यता USD:SEK 9.7, EUR:SEK 11.0 | — | घोषणा के दिन हाज़िर दर प्रति डॉलर लगभग 9.94 क्रोना थी |
प्रबंधन ने बाज़ार से कहा था कि Networks में मौसमीपन से बेहतर तिमाही की अपेक्षा रखे, और उसने तीन-वर्षीय औसत क्रमिक गति का सत्रह गुना दिया। यही बीट है। और इसीलिए आगे का मार्गदर्शन पीछे की तुलना से भारी पड़ता है।
चौथी तिमाही के लिए एरिक्सन अब USD:SEK 10.0 और EUR:SEK 11.3 मानता है, Networks तथा Cloud Software की बिक्री वृद्धि तीन-वर्षीय मौसमीपन के "लगभग समान" रहने की अपेक्षा करता है — जो Networks के लिए क्रमिक +17% और Cloud Software के लिए +29% बनता है — और Networks का समायोजित सकल मार्जिन 49% से 51% पर रखता है, तीन महीने पहले तय दायरे से पूरा एक अंक ऊपर।
खंडवार बहीखाता
| खंड | तीसरी तिमाही 2026 बिक्री | ऑर्गेनिक वृद्धि | समायोजित EBITA | समायोजित EBITA मार्जिन | पिछली चार तिमाहियाँ |
|---|---|---|---|---|---|
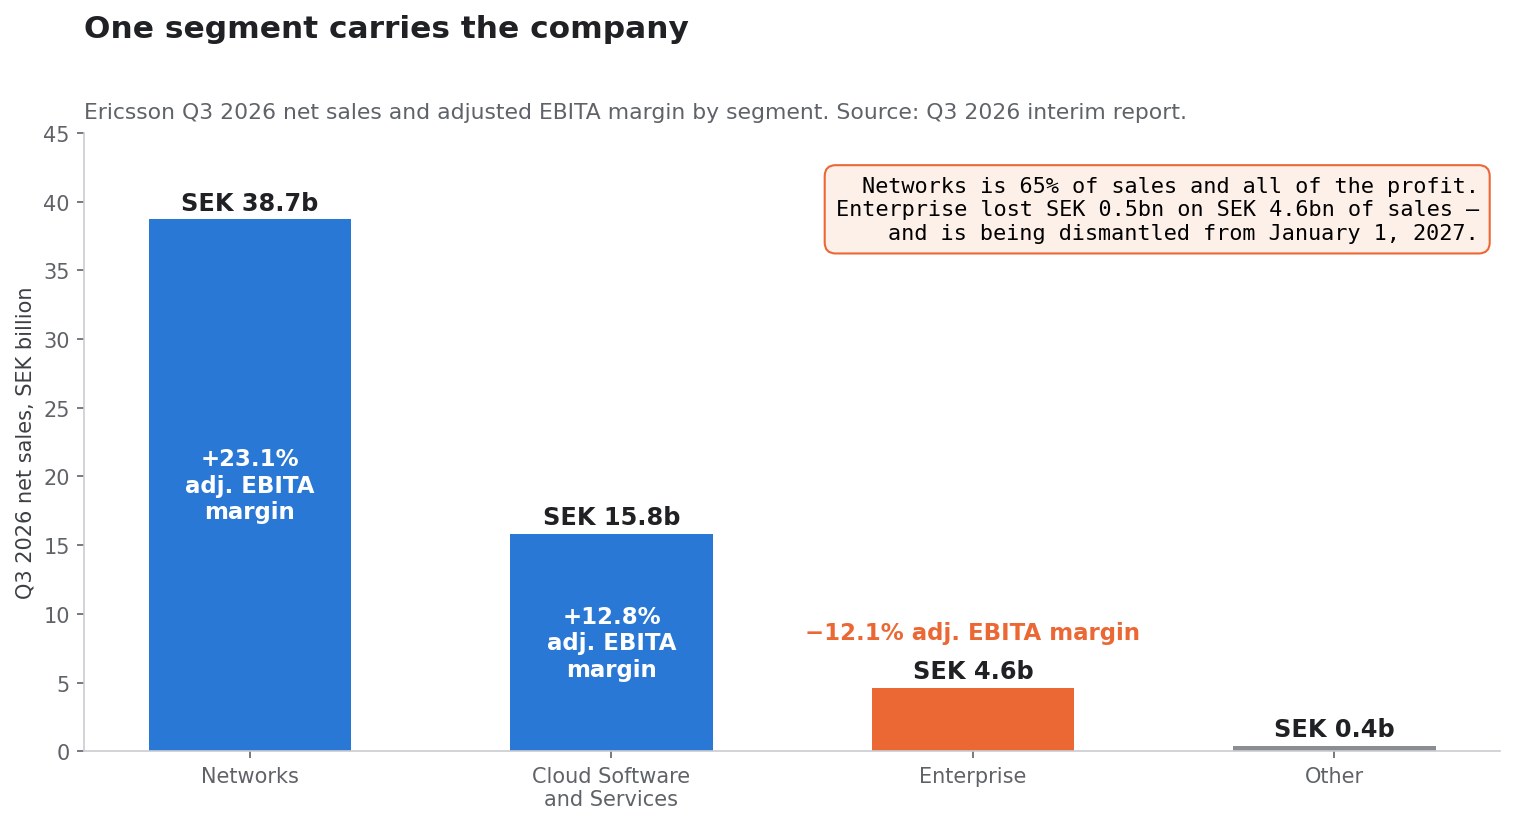
| Networks | 38.7 अरब | +9% | 9.0 अरब | 23.1% (20.3%) | 148.9 अरब, 21.0% पर |
| Cloud Software and Services | 15.8 अरब | +3% | 2.0 अरब | 12.8% (12.5%) | 62.4 अरब, 13.1% पर |
| Enterprise | 4.6 अरब | +1% | −0.5 अरब | −12.1% (138.7%) | 17.8 अरब, −22.2% पर |
| Other | 0.4 अरब | — | — | — | — |
Networks समूह की बिक्री का 65% है और व्यवहार में उसका पूरा लाभ भी। 23.1% का समायोजित EBITA मार्जिन रिपोर्ट द्वारा छापे गए तीनों स्तंभों में सबसे ऊँचा तिमाही आंकड़ा है, और पिछली चार तिमाहियों का 21.0% मार्जिन दिखाता है कि यह किसी एक तिमाही की उपज नहीं है।
Enterprise की तुलना बेतुकी लगती है — एक साल पहले 138.7% मार्जिन और आज −12.1% — क्योंकि iconectiv का 7.6 अरब का लाभ इसी खंड के भीतर दर्ज हुआ था। उसे हटाइए तो Enterprise तब भी घाटे में था और अब भी है। पिछली चार तिमाहियों के आधार पर यह 17.8 अरब क्रोना का कारोबार है जो −22.2% पर चल रहा है, यानी सालाना लगभग 4 अरब का परिचालन घाटा, जबकि समूह खंड-स्तर पर लगभग 35 अरब कमाता है।
यही आंकड़ा उसी दिन की संरचनात्मक घोषणा का कारण है।
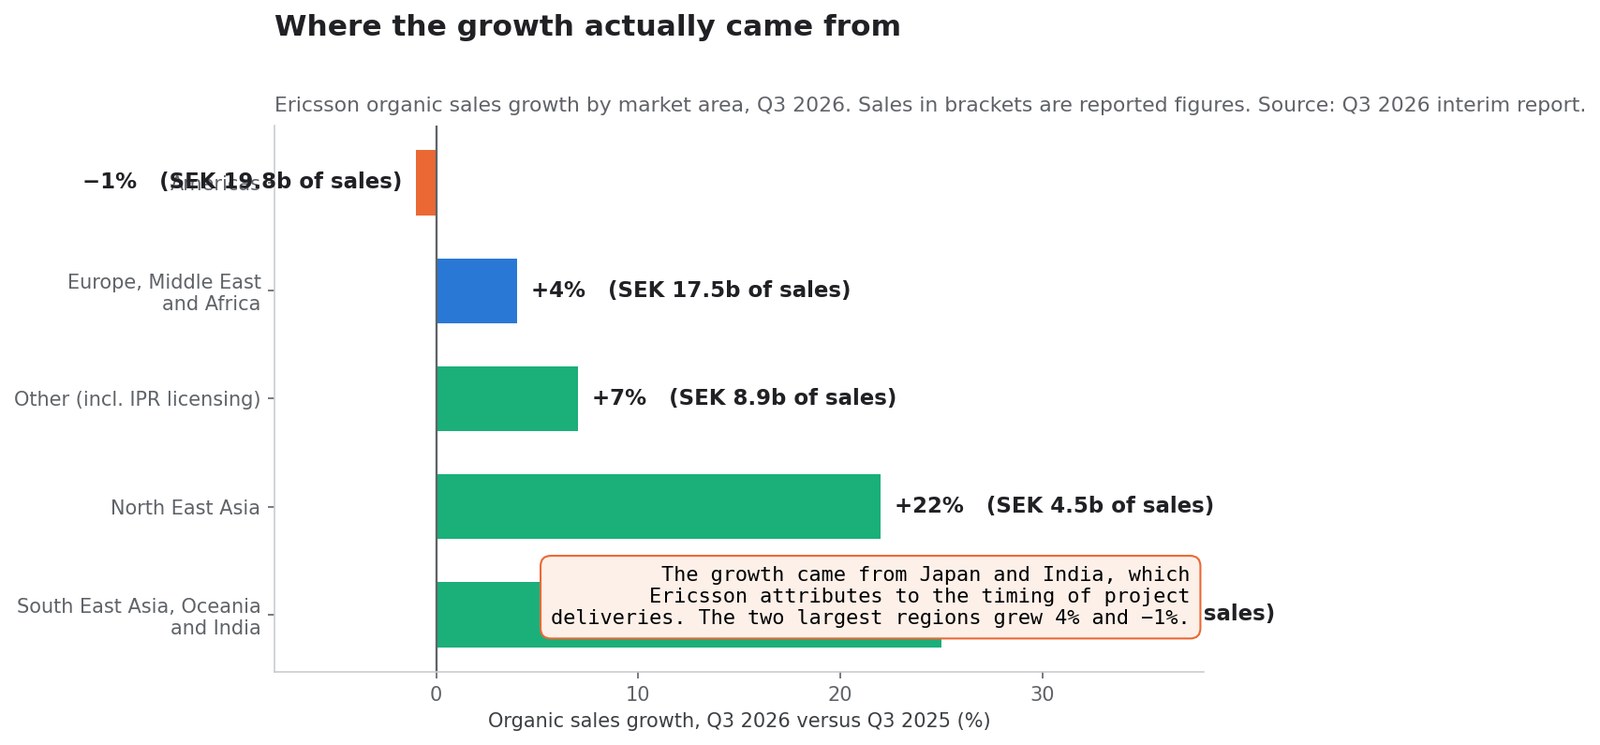
वृद्धि असल में आई कहाँ से
| बाज़ार क्षेत्र | तीसरी तिमाही 2026 बिक्री | ऑर्गेनिक वृद्धि | जन–सित ऑर्गेनिक |
|---|---|---|---|
| अमेरिकी महाद्वीप | 19.8 अरब | −1% | −1% |
| यूरोप, मध्य पूर्व और अफ्रीका | 17.5 अरब | +4% | +5% |
| दक्षिण-पूर्व एशिया, ओशिनिया और भारत | 8.8 अरब | +25% | +14% |
| उत्तर-पूर्व एशिया | 4.5 अरब | +22% | +15% |
| Other (IPR लाइसेंसिंग सहित) | 8.9 अरब | +7% | +1% |
| कुल | 59.5 अरब | +7% | +4% |
दोहरे अंक में बढ़े दोनों क्षेत्र सबसे छोटे दो क्षेत्र हैं, और एरिक्सन दोनों को माँग नहीं, समय-निर्धारण से जोड़ता है: उत्तर-पूर्व एशिया में वृद्धि "मुख्यतः जापान से आई, जिसे ऊँची परियोजना आपूर्ति का सहारा मिला"; दक्षिण-पूर्व एशिया, ओशिनिया और भारत में यह "दक्षिण-पूर्व एशिया और भारत में परियोजना आपूर्ति के समय" से आई।
अमेरिकी महाद्वीप — समूह की एक-तिहाई बिक्री वाला सबसे बड़ा क्षेत्र — ऑर्गेनिक रूप से 1% गिरा, जहाँ "उत्तरी अमेरिका की मामूली वृद्धि लातिन अमेरिका की कम बिक्री से संतुलित हो गई"। नौ महीनों में अमेरिकी महाद्वीप ऑर्गेनिक रूप से 1% और प्रकाशित आधार पर 8% नीचे है।
यही विषमता मंदी-पक्ष की ईमानदार शक्ल है। जिस तिमाही की क्रमिक वृद्धि तीन-वर्षीय मौसमी औसत की सत्रह गुना हो और वह उन्हीं क्षेत्रों में केंद्रित हो जहाँ प्रबंधन खुद आपूर्ति के समय का नाम लेता है, उसने आगे-पीछे की तिमाहियों से कुछ उधार लिया है। चौथी तिमाही के लिए एरिक्सन का अपना मार्गदर्शन — मौसमीपन से ऊपर नहीं, "लगभग समान" वृद्धि — इसी पठन से मेल खाता है।
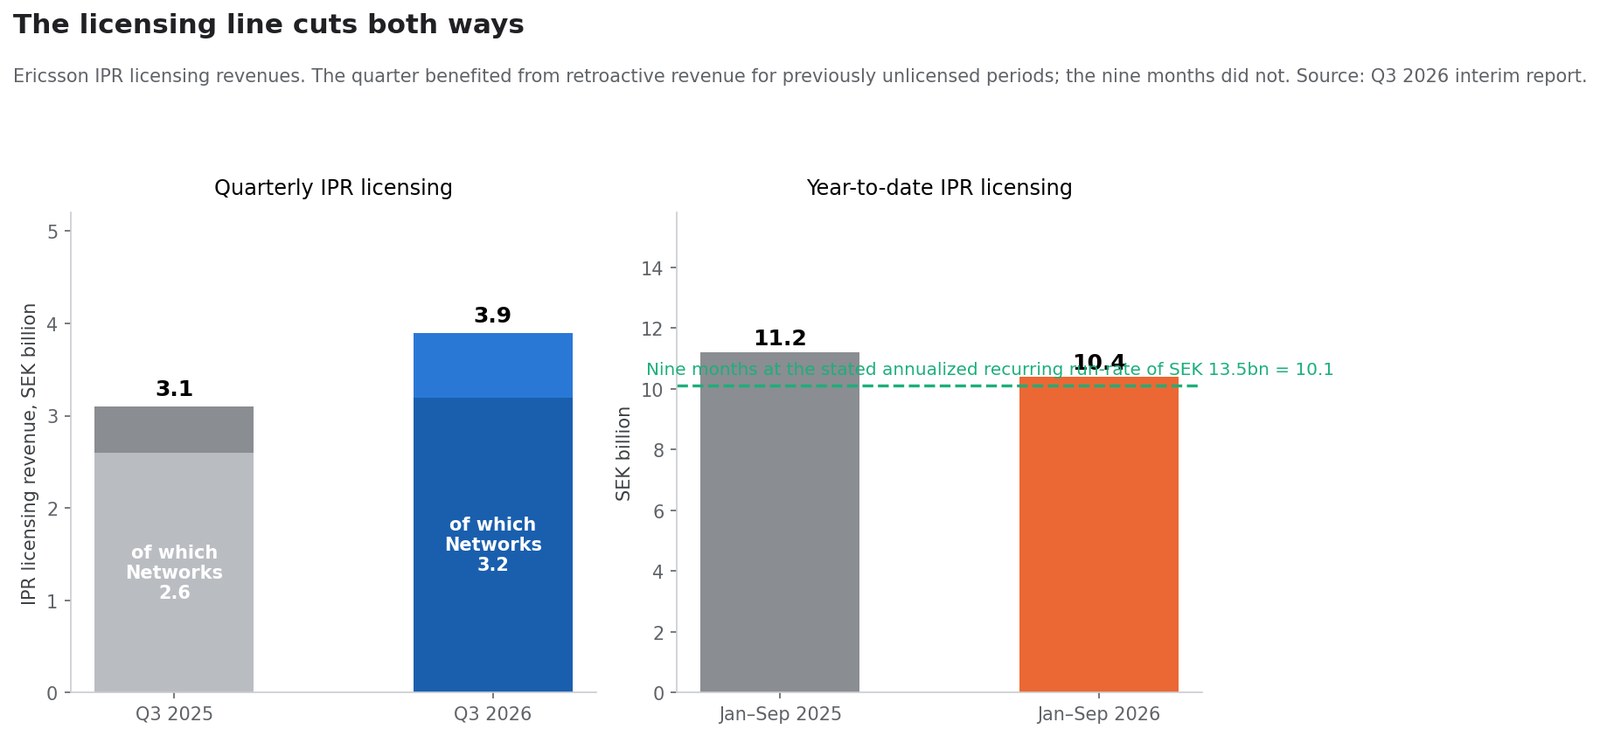
लाइसेंसिंग की पंक्ति दोनों ओर काटती है
बौद्धिक संपदा लाइसेंसिंग एरिक्सन की सबसे ऊँचे मार्जिन वाली आय है, और इस तिमाही में वह हिली।
| IPR लाइसेंसिंग आय | तीसरी तिमाही 2026 | तीसरी तिमाही 2025 | जन–सित 2026 | जन–सित 2025 |
|---|---|---|---|---|
| समूह कुल | 3.9 अरब | 3.1 अरब | 10.4 अरब | 11.2 अरब |
| जिसमें Networks में | 3.2 अरब | 2.6 अरब | — | — |
| जिसमें Cloud Software and Services में | 0.7 अरब | 0.6 अरब | — | — |
एरिक्सन कहता है कि तिमाही की बढ़त "आंशिक रूप से पहले बिना लाइसेंस रही अवधियों से जुड़ी पूर्वप्रभावी आय से आई" और वह IPR लाइसेंसिंग आय का 82% Networks खंड में रखता है। कंपनी लगभग 13.5 अरब क्रोना की वार्षिकीकृत आवर्ती IPR दर भी बताती है, जो नौ महीनों में लगभग 10.1 अरब बनती है।
तालिका के दोनों हिस्से मायने रखते हैं। तिमाही को पूर्वप्रभावी लाइसेंसिंग से मदद मिली; नौ महीनों को 2025 में दर्ज उस बड़ी पूर्वप्रभावी आय की अनुपस्थिति से नुकसान हुआ। वर्ष की शुरुआत से IPR 0.8 अरब नीचे है। जो पाठक तीसरी तिमाही की लाइसेंसिंग अनुकूलता को जमा में लिखता है, उसे वर्ष-दर-तारीख की लाइसेंसिंग प्रतिकूलता को नाम में भी लिखना चाहिए।
सुधार में कितना रेडियो उपकरण है और कितनी रॉयल्टी
यह पाठक की अंकगणित है, कंपनी की नहीं, और यह खुलकर बताई गई एक मान्यता पर टिकी है: लाइसेंसिंग आय पर लगभग कोई अतिरिक्त लागत नहीं होती, इसलिए IPR की बढ़त लगभग पूरी तरह EBITA में उतरती है।
- पिछले वर्ष का लाभ हटाकर समूह का समायोजित EBITA 1.9 अरब सुधरा (8.2 से 10.1)।
- समूह की IPR लाइसेंसिंग आय 0.8 अरब बढ़ी (3.1 से 3.9)।
- इस मान्यता पर लाइसेंसिंग सुधार का लगभग 42% समझाती है।
यही परीक्षण Networks के भीतर:
- Networks का समायोजित EBITA 1.8 अरब बढ़ा (7.2 से 9.0)।
- Networks का IPR 0.6 अरब बढ़ा (2.6 से 3.2)।
- इसलिए लाइसेंसिंग Networks के सुधार का लगभग एक-तिहाई समझाती है।
फिर भी 9% ऑर्गेनिक बिक्री वृद्धि पर, उपकरण कारोबार से ही आया लगभग 1.1 अरब का लाभ-सुधार बचता है, और रिपोर्ट इसका श्रेय "उत्पाद मिश्रण के सकारात्मक प्रभाव और पूर्वप्रभावी IPR लाइसेंसिंग आय को देती है, जिसे बढ़ी हुई कलपुर्ज़ा लागत आंशिक रूप से काटती है"। परिचालन सुधार असली है। वह बस सुर्खी के मार्जिन विस्तार से कम है, और उसका एक हिस्सा उसी आकार में दोहराएगा नहीं।
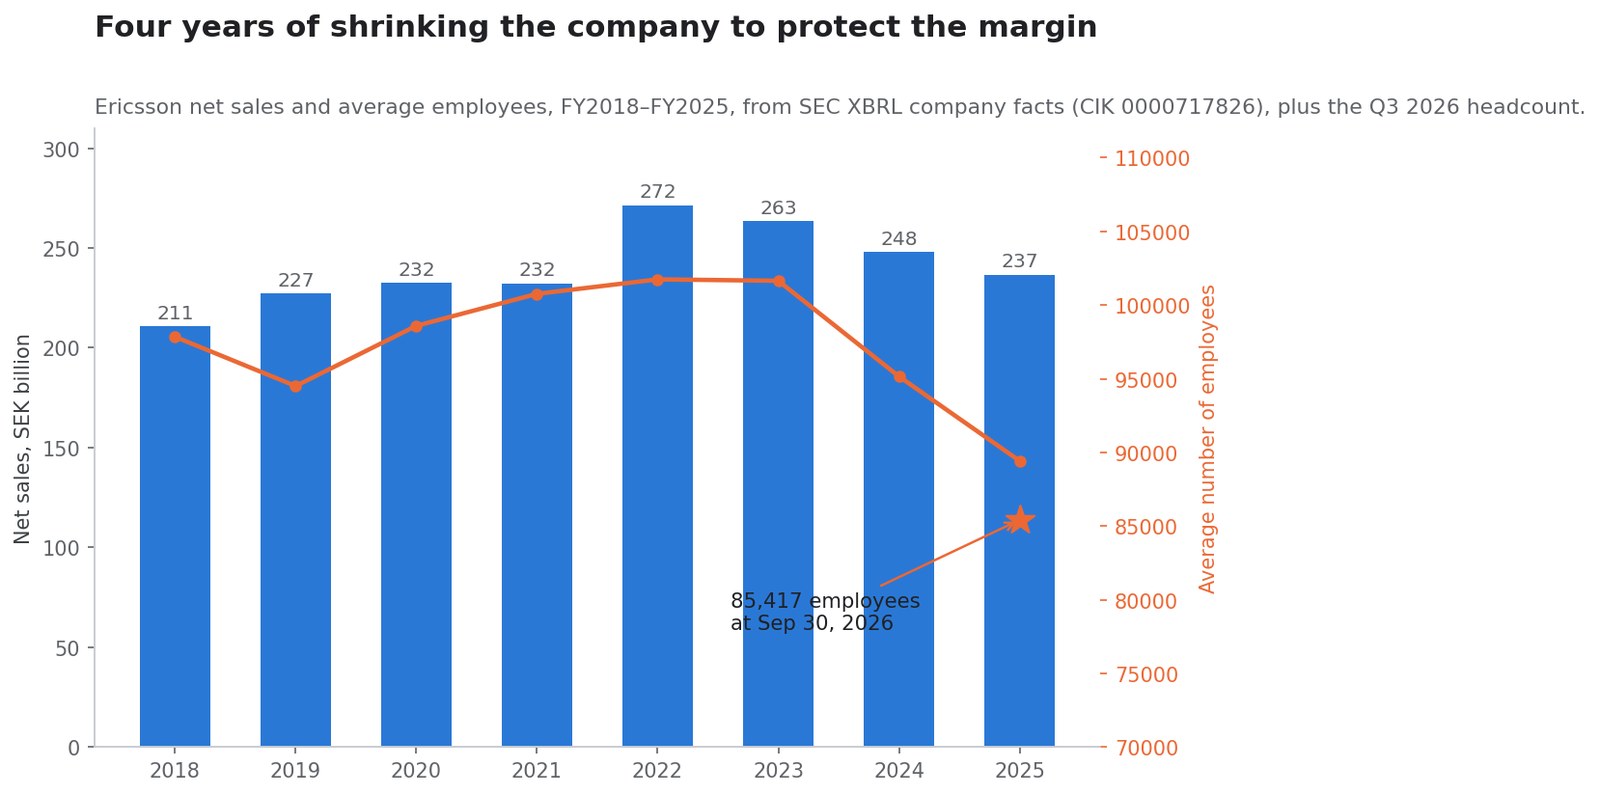
मार्जिन बचाने के लिए कंपनी को सिकोड़ने के चार साल
| वित्त वर्ष | शुद्ध बिक्री | औसत कर्मचारी |
|---|---|---|
| 2018 | 210.8 अरब | 97,843 |
| 2019 | 227.2 अरब | 94,503 |
| 2020 | 232.4 अरब | 98,589 |
| 2021 | 232.3 अरब | 100,757 |
| 2022 | 271.5 अरब | 101,741 |
| 2023 | 263.4 अरब | 101,644 |
| 2024 | 247.9 अरब | 95,154 |
| 2025 | 236.7 अरब | 89,425 |
स्रोत: SEC का XBRL कंपनी डेटा, CIK 0000717826।
राजस्व 2022 में 271.5 अरब पर शिखर पर था और तब से 12.8% गिरा है। औसत कर्मचारी संख्या भी उसी वर्ष शिखर पर थी और 12.1% नीचे है। कर्मचारी कटौती वार्षिक आंकड़ों से आगे भी चली: 30 सितंबर 2026 को 85,417 कर्मचारी, तीन महीने पहले 86,536 और एक वर्ष पहले 89,898 — साल-दर-साल 4,481 लोग कम, यानी 5.0%।
मार्जिन की कहानी के पीछे यही तंत्र है। Networks का समायोजित EBITA मार्जिन एक साल में 20.3% से 23.1% हुआ, जबकि कंपनी 5% कम लोगों से काम ले रही थी और 2025 में अनुसंधान-विकास पर 48.9 अरब खर्च कर रही थी, 2024 के 53.5 अरब के मुकाबले। इस तरह का लागत अनुशासन मार्जिन को भरोसे के साथ सुधारता है और वृद्धि दर को बिलकुल नहीं।
नया मुख्य कार्यकारी और पहले ही दिन पुनर्गठन
जुलाई की दूसरी तिमाही रिपोर्ट में Börje Ekholm की टिप्पणी थी। तीसरी तिमाही की रिपोर्ट में Per Narvinger की है, जो लिखते हैं कि वे "तेज़ तकनीकी बदलाव के इस दौर में कंपनी का नेतृत्व करने को लेकर उत्साहित" हैं।
हस्तांतरण दस्तावेज़ों में दर्ज है। 16 जून 2026 को एरिक्सन ने घोषणा की कि तत्कालीन Business Area Networks प्रमुख Narvinger अध्यक्ष एवं मुख्य कार्यकारी बनेंगे, Ekholm 30 सितंबर 2026 को पद छोड़ेंगे और 15 जून 2027 तक कार्यकारी सलाहकार रहेंगे। 18 जून को कंपनी ने David Hammarwall को 1 अक्टूबर 2026 से Business Area Networks का प्रमुख नियुक्त किया।
इसलिए 2026 की तीसरी तिमाही हस्तांतरण की तिमाही है: नतीजे एक मुख्य कार्यकारी के कार्यकाल में बने और उन्हें दूसरे ने, अपने पहले ही नतीजा-दिवस पर, प्रस्तुत किया।
उन्होंने उस दिन का उपयोग पुनर्गठन की घोषणा के लिए किया, जिसे अलग प्रेस विज्ञप्ति के रूप में दाखिल किया गया:
- बाज़ार क्षेत्र उत्तर-पूर्व एशिया और दक्षिण-पूर्व एशिया, ओशिनिया और भारत 1 जनवरी 2027 से एक ही एशिया-प्रशांत बाज़ार क्षेत्र में मिल जाएँगे, जिसके प्रमुख वर्तमान EMEA प्रमुख Patrick Johansson होंगे। नए EMEA प्रमुख की खोज शुरू होगी।
- Business Area Enterprise Wireless Solutions को भंग किया जा रहा है। Neutral Host और Ericsson Private 5G, Business Area Networks में जाएँगे; Wireless WAN एक स्वतंत्र कारोबार बनेगा जो अमेरिकी महाद्वीप बाज़ार क्षेत्र के प्रमुख को रिपोर्ट करेगा।
- कार्यकारी टीम के तीन सदस्य — Åsa Tamsons, Chafic Nassif और Andres Vicente — 31 दिसंबर 2026 को अपने पदों से हटेंगे।
यह पुनर्गठन भविष्य के मिलान की कठिनाई भी बदल देता है: 2027 से Enterprise अलग से नहीं दिखेगा, और एशिया-प्रशांत के विलय के बाद पुराने दो बाज़ार क्षेत्रों का अलग-अलग डेटा भी गायब हो जाएगा। दूसरे शब्दों में, निवेशक अभी जो खंड-तालिका देख रहे हैं, वह स्वयं एक समाप्त होने वाला संदर्भ है।
खंड-तालिका के साथ पढ़ें तो तर्क ज़रा भी सूक्ष्म नहीं है। जो दो बाज़ार क्षेत्र मिलाए जा रहे हैं, वे सबसे छोटे दो हैं। जो कारोबार-क्षेत्र तोड़ा जा रहा है, वह पिछली चार तिमाहियों के आधार पर सालाना 4 अरब गँवा रहा है। एक नया मुख्य कार्यकारी उन हिस्सों को, जो अपना खर्च नहीं निकालते, उस हिस्से के भीतर समेट रहा है जो निकालता है।
बैलेंस शीट कैसी दिखती है
| मद | 30 सितंबर 2026 | तुलना |
|---|---|---|
| सकल नकदी | 98.0 अरब | क्रमिक रूप से +6.7 अरब |
| शुद्ध नकदी | 60.7 अरब | एक वर्ष पहले 51.9 अरब, +17% |
| सेवानिवृत्ति-पश्चात लाभ देयताएँ | 14.3 अरब | 30 जून को 18.0 अरब |
| मूल कंपनी के ऋण की औसत परिपक्वता | 2.9 वर्ष | 30 जून को 2.5 वर्ष |
| बकाया शेयर, मूल | 3,257 मिलियन | एक वर्ष पहले 3,333 मिलियन, −2.3% |
| कोषागार शेयर | 114.1 मिलियन | 31 दिसंबर 2025 को 38.0 मिलियन |
वित्तपोषण नकदी प्रवाह 0.4 अरब का अंतर्वाह रहा, जिसमें 4.5 अरब की शेयर पुनर्खरीद और 5.5 अरब का नया ऋण शामिल है; बाद वाला सितंबर में जारी 500 मिलियन यूरो के बॉन्ड को दर्शाता है। तिमाही में एरिक्सन ने 49,225,701 श्रेणी B शेयर 4.8 अरब में वापस खरीदे; वर्ष की शुरुआत से यह आंकड़ा 78,761,682 शेयर और 8.1 अरब है।
परिचालन नकदी प्रवाह 6.5 अरब रहा, पिछले वर्ष 7.9 अरब था, और रिपोर्ट "परियोजना आपूर्ति के समय और ऊँची कलपुर्ज़ा कीमतों को दर्शाती बढ़ी हुई इन्वेंट्री" को रेखांकित करती है। 2027 के लिए प्रबंधन जिस दबाव की चेतावनी दे रहा है, वह कार्यशील पूँजी में पहले ही दिख रहा है।
एरिक्सन ने 2027 के बारे में क्या बताया
रिपोर्ट में भविष्य से जुड़े चार कथन हैं, और उनमें से तीन चेतावनियाँ हैं:
- "RAN बाज़ार सपाट है।" एरिक्सन जिस स्रोत का हवाला देता है, वह भी यही कहता है: Dell'Oro का अनुमान है कि वैश्विक रेडियो एक्सेस नेटवर्क उपकरण बाज़ार 2026 में स्थिर रहेगा।
- "कलपुर्ज़ा लागत अगले वर्ष सकल मार्जिन के लिए प्रतिकूल हवा है।" यह मुख्य कार्यकारी की टिप्पणी में आता है और फिर Networks के मार्जिन-विवरण में, जहाँ बढ़ी कलपुर्ज़ा लागत अनुकूल मिश्रण को आंशिक रूप से काटती है।
- "2026 के पुनर्गठन शुल्क ऊँचे स्तर पर रहने की अपेक्षा है", और वार्षिक कर दर का 28% पर जाना भी आंशिक रूप से इसी कारण है।
- एकमात्र सकारात्मक बात: चौथी तिमाही के लिए Networks का समायोजित सकल मार्जिन मार्गदर्शन बढ़ाकर 49–51% किया गया, जो तीन महीने पहले 48–50% था।
जो कंपनी अगली तिमाही के लिए अपने सबसे अहम मार्जिन का मार्गदर्शन ऊपर करती है और साथ ही चेतावनी देती है कि उसके अगले वर्ष इनपुट लागत काटेगी, वह बता रही है कि कब्ज़ा कहाँ है। 2027 का सवाल माँग नहीं है — प्रबंधन पहले ही कह चुका है कि बाज़ार सपाट है — बल्कि यह है कि मूल्य-निर्धारण, मिश्रण और यह पुनर्गठन बढ़ते कलपुर्ज़ा बिल को सोख पाएँगे या नहीं।
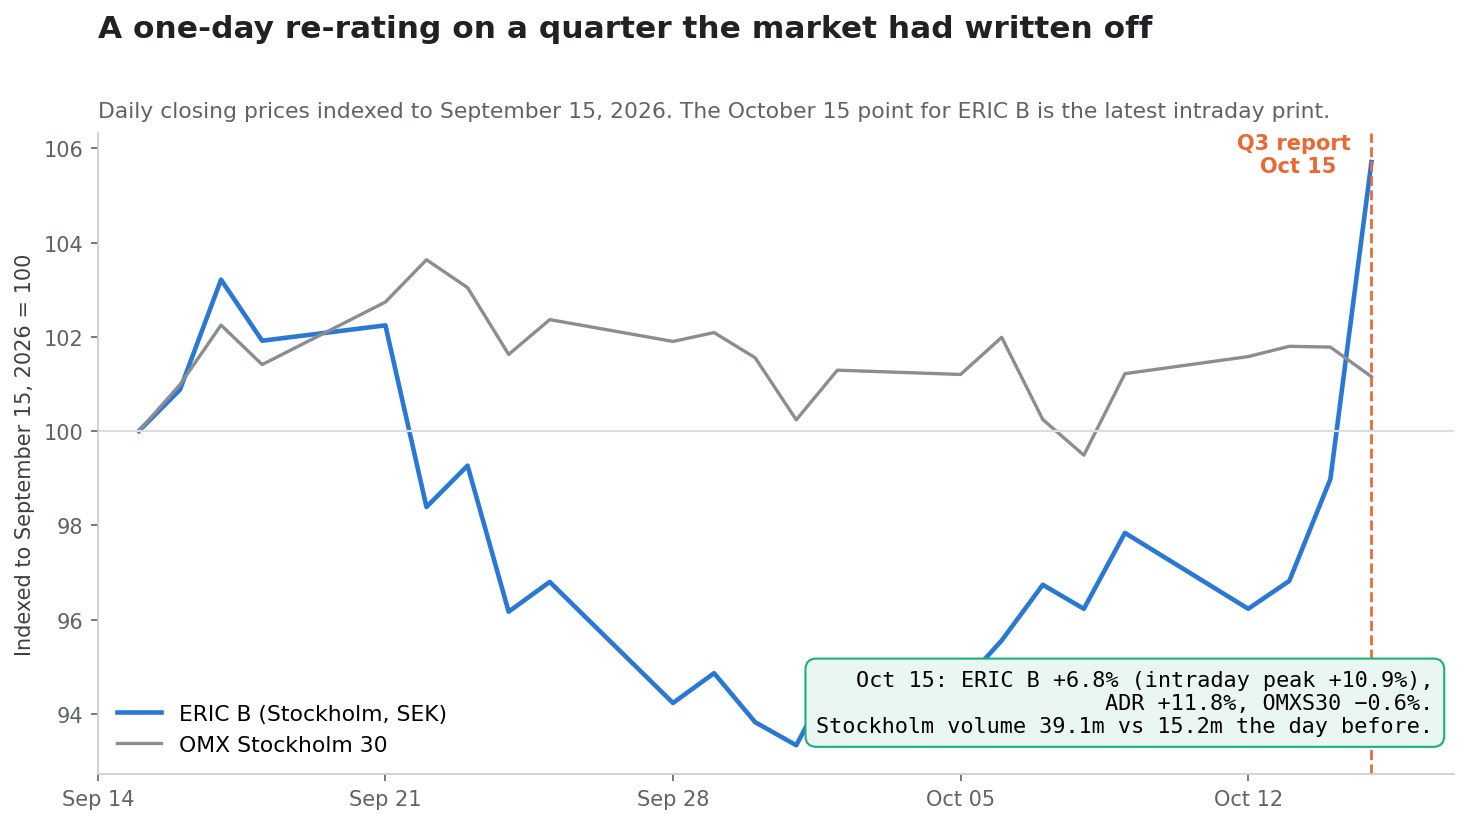
बाज़ार ने इसकी कीमत कैसे लगाई
| सूचीयन | पिछला बंद भाव | 15 अक्टूबर | बदलाव | कारोबार |
|---|---|---|---|---|
| ERIC B (स्टॉकहोम, क्रोना) | 97.10 | 103.70, दिन का उच्च 107.65 | +6.8%, शिखर +10.9% | 3.91 करोड़ बनाम 1.52 करोड़ शेयर |
| ERIC ADR (नैस्डैक, डॉलर) | 9.58 | 10.71 | +11.8% | 4.10 करोड़ बनाम 1.89 करोड़ शेयर |
| OMX स्टॉकहोम 30 | 3,276.27 | 3,256.08 | −0.62% | — |
दो बातें इसे ईमानदार रखती हैं। पहली, दोनों सूचीयन इसलिए अलग पड़ते हैं क्योंकि उनकी कीमत अलग मुद्राओं में लगती है और वे अलग समय पर बंद होते हैं; 103.70 क्रोना पर और डॉलर लगभग 9.94 होने पर साधारण शेयर करीब 10.44 डॉलर का बैठता है, जबकि ADR 10.71 डॉलर पर है। दूसरी, यह चाल दबे हुए आधार से शुरू हुई: ERIC B नतीजों में जाते समय अपने छह-महीने के उच्च से लगभग 23.7% नीचे था।
बाज़ार सुर्खी के हिसाब से तैनात था और उसने सेतु के हिसाब से दोबारा कीमत लगाई। 2.6 गुना कारोबार और 11% ADR उछाल वाला दिन ऐसा ही दिखता है।
चाल के बाद मूल्यांकन
103.70 क्रोना और 3,257 मिलियन बकाया शेयरों पर एरिक्सन का बाज़ार पूँजीकरण लगभग 338 अरब क्रोना है, यानी करीब 34 अरब डॉलर। 60.7 अरब की शुद्ध नकदी घटाने पर उद्यम मूल्य 277 अरब क्रोना के आसपास बैठता है।
इसके सामने, तीन रिपोर्ट किए जाने वाले खंडों के लिए प्रकट पिछली चार तिमाहियों का समायोजित EBITA इस तरह जुड़ता है:
| खंड | पिछली चार तिमाहियों की बिक्री | समायोजित EBITA मार्जिन | निहित समायोजित EBITA |
|---|---|---|---|
| Networks | 148.9 अरब | 21.0% | 31.3 अरब |
| Cloud Software and Services | 62.4 अरब | 13.1% | 8.2 अरब |
| Enterprise | 17.8 अरब | −22.2% | −4.0 अरब |
| तीनों खंडों का योग | — | — | 35.5 अरब |
इससे उद्यम मूल्य खंड-स्तरीय समायोजित EBITA का लगभग 7.8 गुना बैठता है। यह आंकड़ा Other खंड और किसी भी अनावंटित कॉर्पोरेट लागत को छोड़ता है, इसलिए इसे सटीक गुणक नहीं, एक लंगर मानिए — पर यह सवाल को सही ढंग से घेरता है। इस कीमत पर खरीदने वाला ऐसे कारोबार के लिए आठ गुना से कम चुकाता है जिसका सबसे बड़ा खंड 21% मार्जिन कमाता है, और उसे 60.7 अरब की शुद्ध नकदी भी मिलती है; बदले में उसे सपाट अंतिम बाज़ार और कलपुर्ज़ा लागत की प्रतिकूल हवा स्वीकारनी पड़ती है।
इसे बदलने वाली अंकगणित सरल है। यदि Enterprise का सालाना लगभग 4 अरब का घाटा पुनर्गठन के साथ चला जाए — कारोबार तोड़ा ही जा रहा है, इसलिए यह अनुचित आधार परिदृश्य नहीं — तो वही उद्यम मूल्य लगभग 39.5 अरब पर बैठेगा, यानी 7.0 गुना। इस गुणक के लिए एक घाटे वाले खंड को ठीक करना, RAN वृद्धि के एक अंक से अधिक मूल्यवान है।
परिदृश्य
| परिदृश्य | क्या सच होना चाहिए | वित्तीय रास्ता | मूल्यांकन पर असर |
|---|---|---|---|
| तेज़ी | चौथी तिमाही बढ़े हुए 49–51% Networks मार्जिन मार्गदर्शन पर उतरे; पुनर्गठन 2027 के भीतर Enterprise का अधिकांश घाटा मिटा दे; कलपुर्ज़ा लागत मूल्य और मिश्रण से संतुलित हो | समूह का समायोजित EBITA मार्जिन ऊँचे किशोर अंकों में टिके; पुनर्खरीद प्रति तिमाही 4–5 अरब के आसपास जारी रहे | घाटे वाला खंड घटाना बंद करे तो गुणक ऐतिहासिक प्रीमियम की ओर बढ़े |
| आधार | एशियाई परियोजनाओं का समय अगली दो तिमाहियों में पलटे; RAN Dell'Oro की अपेक्षा के अनुसार सपाट रहे; कलपुर्ज़ा लागत 2027 में सकल मार्जिन का एक अंक ले, आंशिक रूप से संतुलित | ऑर्गेनिक बिक्री लगभग सपाट; मार्जिन वृद्धि से नहीं, लागत कटौती से टिके | लगभग मौजूदा गुणक, काम शुद्ध नकदी करे |
| मंदी | तीसरी तिमाही की मज़बूती आगे से खींची गई थी; अमेरिकी महाद्वीप नकारात्मक बना रहे; कलपुर्ज़ा महँगाई मूल्य-प्रतिक्रिया से आगे निकले; पुनर्गठन 2026 के बाद भी ऊँचा रहे | समायोजित EBITA मार्जिन नौ महीनों के 14% की ओर लौटे; पुनर्खरीद की गति धीमी हो | नतीजों से पहले के कारोबार स्तर पर वापसी |
आधार परिदृश्य "तीसरी तिमाही को वार्षिक कर दीजिए" नहीं है। वह यह है कि सपाट बाज़ार में मौसमीपन से 17% ऊपर की तिमाही समय-निर्धारण की घटना है, और पूँजीकृत करने योग्य वही सुधार हैं जो टिकाऊ हैं — कर्मचारी संख्या, मिश्रण और Enterprise का पुनर्गठन।
कौन-सी बातें फैसला करेंगी
यहाँ तक जो है वह घट चुकी बातों का विवरण है। आगे वे जाँच-बिंदु हैं जो अभी घटे नहीं हैं पर सार्वजनिक प्रकटीकरण में एक-एक कर परखे जाएँगे:
- चौथी तिमाही का Networks समायोजित सकल मार्जिन 49–51% मार्गदर्शन के सामने। एरिक्सन अपने ही दायरे की ऊपरी सीमा एक बार पार कर चुका है; दो बार करना कहेगा कि मूल्य कलपुर्ज़ा लागत के सामने टिक रहा है।
- अमेरिकी महाद्वीप की ऑर्गेनिक वृद्धि। तिमाही में −1% और नौ महीनों में −1%। "सुधार" का अर्थ बनने से पहले सबसे बड़े क्षेत्र को पलटना होगा।
- क्या एशिया यह तिमाही लौटाएगा। उत्तर-पूर्व एशिया +22% और दक्षिण-पूर्व एशिया, ओशिनिया और भारत +25% — दोनों आपूर्ति-समय से जोड़े गए। चौथी और पहली तिमाही देखिए।
- वर्ष की शुरुआत से IPR लाइसेंसिंग। 13.5 अरब की वार्षिकीकृत दर के सामने 10.4 अरब का अर्थ है कि नए समझौते न आएँ तो चौथी तिमाही कमज़ोर रहेगी।
- टूटने के बाद Enterprise का घाटा। यह खंड 1 जनवरी 2027 से रिपोर्टिंग इकाई के रूप में समाप्त हो जाएगा। देखिए कि घाटा उसके साथ जाता है या केवल Networks में चला जाता है।
- 2027 में पुनर्गठन शुल्क। 2026 के लिए "ऊँचा" बताया गया; लगातार दूसरा ऊँचा वर्ष कहेगा कि पुनर्गठन बचत से अधिक खर्च करवा रहा है।
- प्रभावी कर दर। 2026 के लिए 28% अपेक्षित, 2025 में 25%; आंशिक कारण कर प्रावधान हैं।
- पुनर्खरीद की गति। वर्ष की शुरुआत से 8.1 अरब और शेयर संख्या 2.3% कम। मुनाफ़े की ओर से बिना स्पष्टीकरण सुस्ती आना संकेत होगा कि बैलेंस शीट बचाई जा रही है।
- कर्मचारी संख्या। 85,417 और घट रही है। मार्जिन की कहानी इस पर निर्भर है; निष्पादन जोखिम भी।
इनमें से कई बिंदुओं को आप SimianX AI के स्टॉक टूल से एक स्वचालित निगरानी-सूची में जोड़ सकते हैं, जो नियामकीय दस्तावेज़, खंडवार प्रकटीकरण और भाव-प्रतिक्रियाएँ एक साथ ट्रैक करते हैं:
- SimianX AI — शोध मंच
- लाइव विश्लेषण कमांड रूम —
ERICका वास्तविक समय में बहु-एजेंट विश्लेषण - Market Pulse — एकल शेयरों पर घटना-पहचान
- Crypto Leaderboard — मॉडल-दर-मॉडल प्रदर्शन ट्रैकिंग
- अंक और मूल्य — उपयोग कैसे गिना जाता है
अक्सर पूछे जाने वाले प्रश्न
मुनाफ़ा 49% गिरा तो एरिक्सन का शेयर क्यों चढ़ा?
क्योंकि गिरावट तुलना का प्रभाव है। 2025 की तीसरी तिमाही में iconectiv की बिक्री से 7.6 अरब क्रोना का पूंजीगत लाभ था। उसे हटाने पर समायोजित EBITA 8.2 अरब से 10.1 अरब हुआ, यानी 23% की बढ़त, और तनुकृत प्रति-शेयर आय अंतर्निहित 1.61 क्रोना से 1.77 क्रोना हुई। बिक्री भी उस बाज़ार में 7% ऑर्गेनिक बढ़ी जिसे एरिक्सन स्वयं सपाट बताता है।
क्या एरिक्सन ने अपना ही मार्गदर्शन पार किया?
हाँ, दोनों प्रकाशित बिंदुओं पर। जुलाई में उसने Networks की बिक्री वृद्धि तीन-वर्षीय औसत मौसमीपन के क्रमिक +1% से "ऊपर" बताई थी और +17.3% दिया; Networks का समायोजित सकल मार्जिन 48–50% बताया था और 50.3% दिया।
सुधार में पेटेंट लाइसेंसिंग का हिस्सा कितना है?
IPR लाइसेंसिंग आय समूह स्तर पर 0.8 अरब बढ़ी, जबकि पिछले वर्ष का लाभ हटाकर समायोजित EBITA में 1.9 अरब का सुधार हुआ। लाइसेंसिंग पर लगभग कोई अतिरिक्त लागत नहीं होती, इसलिए वह सुधार का लगभग 42% समझाती है। Networks के भीतर यह हिस्सा करीब एक-तिहाई है।
क्या 5G बाज़ार सुधर रहा है?
एरिक्सन जिस स्रोत का हवाला देता है, उसके अनुसार नहीं। Dell'Oro का अनुमान है कि वैश्विक RAN उपकरण बाज़ार 2026 में स्थिर रहेगा, और मुख्य कार्यकारी की टिप्पणी स्वयं कहती है कि "RAN बाज़ार सपाट है"। इस तिमाही की वृद्धि जापान और भारत में परियोजना-समय, ऊँची लाइसेंसिंग आय और लागत कटौती से आई — किसी बड़े होते बाज़ार से नहीं।
अभी एरिक्सन कौन चला रहा है?
Per Narvinger 1 अक्टूबर 2026 से अध्यक्ष एवं मुख्य कार्यकारी हैं, जिन्होंने Börje Ekholm का स्थान लिया; Ekholm 30 सितंबर को पद से हटे और 15 जून 2027 तक कार्यकारी सलाहकार बने हुए हैं। नियुक्ति की घोषणा 16 जून 2026 को हुई थी। 2026 की तीसरी तिमाही Narvinger द्वारा रिपोर्ट की गई पहली तिमाही है।
Enterprise खंड का क्या होगा?
उसे भंग किया जा रहा है। 1 जनवरी 2027 से Neutral Host और Ericsson Private 5G, Business Area Networks में जाएँगे और Wireless WAN अमेरिकी महाद्वीप बाज़ार क्षेत्र के अंतर्गत स्वतंत्र कारोबार बनेगा। पिछली चार तिमाहियों के आधार पर Enterprise 17.8 अरब क्रोना का कारोबार है जिसका समायोजित EBITA मार्जिन −22.2% है।
2027 के लिए सबसे बड़ा जोखिम क्या है?
कलपुर्ज़ा लागत। एरिक्सन रिपोर्ट में दो बार कहता है कि यह अगले वर्ष सकल मार्जिन के लिए प्रतिकूल हवा है, और असर इन्वेंट्री में पहले से दिख रहा है। RAN बाज़ार सपाट रहते हुए संतुलन मूल्य-निर्धारण और मिश्रण को ही उठाना होगा।
संबंधित पठन
- स्पेसएक्स स्पेक्ट्रम: एटी एंड टी, वेरिज़ोन, टी-मोबाइल की रैंकिंग
- क्राउन कैसल और चौथा ऑपरेटर: स्पेसएक्स बनाम डिश का हिसाब
- एसके हाइनिक्स का शेयर 8% चढ़ा: क्या AI सुपरसाइकिल असली है?
संदर्भ
- एरिक्सन — 2026 तीसरी तिमाही रिपोर्ट, SEC में दाखिल
- एरिक्सन — 2026 दूसरी तिमाही रिपोर्ट, SEC में दाखिल
- एरिक्सन — समूह संरचना का सरलीकरण और कार्यकारी टीम में बदलाव
- एरिक्सन — Börje Ekholm के हटने पर Per Narvinger अध्यक्ष एवं मुख्य कार्यकारी नियुक्त
- एरिक्सन — David Hammarwall को Business Area Networks का प्रमुख नियुक्त किया गया
- SEC EDGAR — LM Ericsson Telephone Company के दस्तावेज़, CIK 0000717826
- SEC XBRL — एरिक्सन का कंपनी डेटा
- Dell'Oro Group — मोबाइल रेडियो एक्सेस नेटवर्क बाज़ार अनुसंधान