iPhone Lipat Pertama Apple Telah Hadir: Bisakah iPhone Duo Menyalakan Supersiklus AAPL Berikutnya?
Apple resmi masuk ke pasar ponsel lipat. Pada 9 September 2026, perusahaan memperkenalkan iPhone Duo, perangkat bergaya buku dengan layar lipat 7,6 inci, layar luar 5,4 inci, dan harga mulai $1,999. Pengumuman ini langsung menghidupkan kembali harapan akan supersiklus iPhone lipat Apple dan fase pertumbuhan baru bagi AAPL.
Namun investor perlu membedakan antara peluncuran produk yang sukses dan supersiklus keuangan yang sesungguhnya. iPhone Duo memang sudah diumumkan, tetapi prapesan baru dimulai pada 16 Oktober dan ketersediaan di toko dimulai pada 23 Oktober. Per 10 September, belum ada total prapesan resmi, angka penjualan ke konsumen akhir, maupun data kepuasan pelanggan.
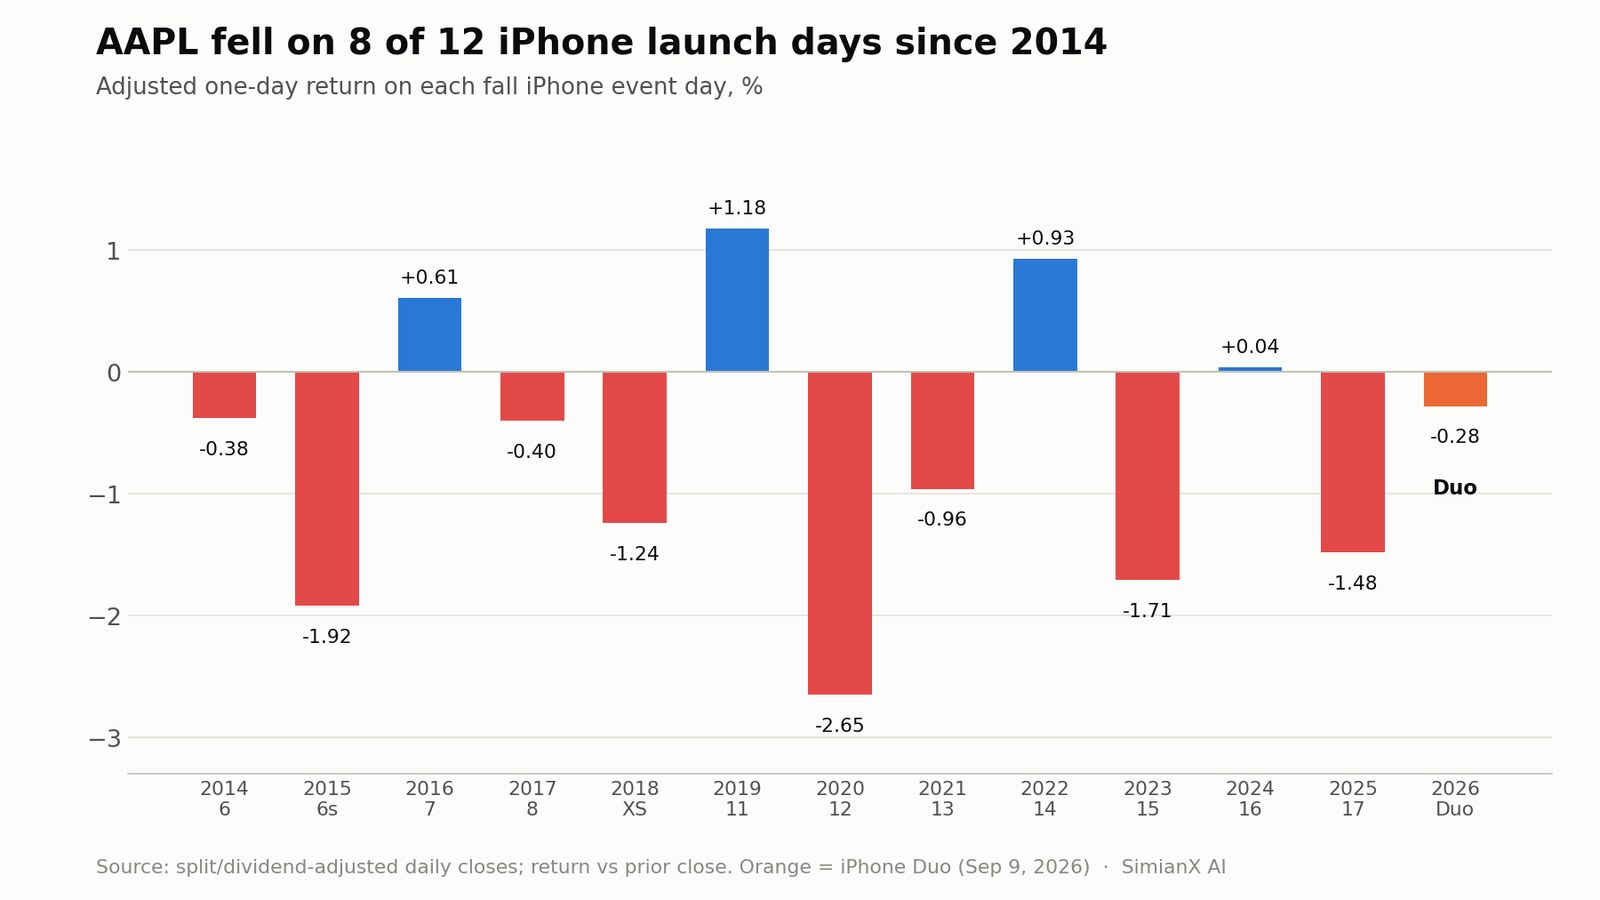
Sahamnya sendiri tidak terkesan. AAPL ditutup pada hari peluncuran di $315.34, turun 0,28%, dengan 65,6 juta saham diperdagangkan, sekitar 1,7 kali volume rata-rata 20 harinya. Hal itu bukan hal yang aneh: dari dua belas acara peluncuran iPhone sejak 2014, AAPL turun pada hari acara sebanyak delapan kali (lihat tabel rujukan di bawah).
Bukti yang ada mendukung kesimpulan yang lebih terukur: iPhone Duo bisa menjadi produk premium yang penting dan mengangkat harga jual rata-rata Apple, tetapi satu model mahal kecil kemungkinannya menciptakan supersiklus klasik seorang diri. Siklus yang lebih luas membutuhkan permintaan Duo yang kuat, momentum iPhone 18 yang berlanjut, pengalaman Siri AI yang memikat, penjualan yang tangguh di China, dan biaya komponen yang terkendali.
Riset ini mengulas produk, peluang pasar, dampak keuangan, valuasi, dan risikonya. Investor juga dapat menggunakan SimianX AI untuk memantau fundamental AAPL, dokumen yang diajukan ke SEC, sentimen berita, dan sinyal teknikal seiring data permintaan nyata mulai menggantikan spekulasi hari peluncuran.
Fakta iPhone Duo yang Perlu Diketahui Investor
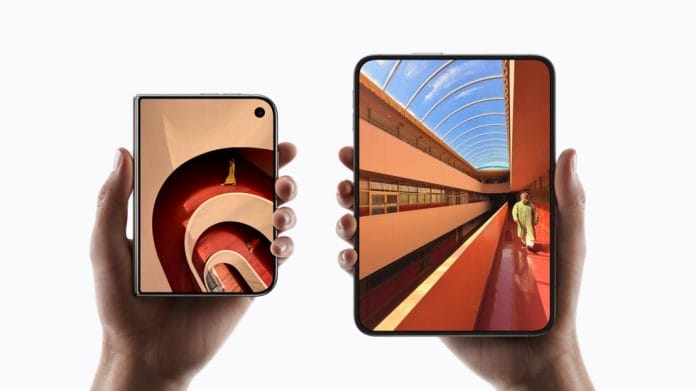
Apple menyebut Duo sebagai iPhone lipat pertamanya dan, dalam kata-kata CEO John Ternus, “perubahan paling transformatif pada iPhone sejak versi aslinya.” Perangkat ini terbuka seperti buku, bukan dilipat secara vertikal.
Menurut pengumuman resmi iPhone Duo dari Apple, fitur utamanya meliputi:
- Layar dalam lipat 7,6 inci, 50% lebih besar daripada layar iPhone 18 Pro Max.
- Layar luar 5,4 inci dengan 90% luas layar iPhone 18 Pro.
- Dukungan Apple Pencil (USB-C), yang hadir akhir tahun ini.
- Engsel presisi yang tersusun dari lebih dari 100 komponen.
- Konstruksi titanium grade 5 dan sertifikasi IP68.
- Kamera FaceTime di bawah layar dan Touch ID di tombol samping.
- Prosesor A20 Pro.
- Dua baterai dan ruang uap (vapor chamber) rancangan khusus.
- Dua kamera belakang 48 MP dengan mode fotografi khusus untuk format lipat.
- Apple Intelligence dan Siri AI yang baru.
- Pilihan penyimpanan dari 256 GB hingga 2 TB.
- Harga awal di Amerika Serikat sebesar $1,999.
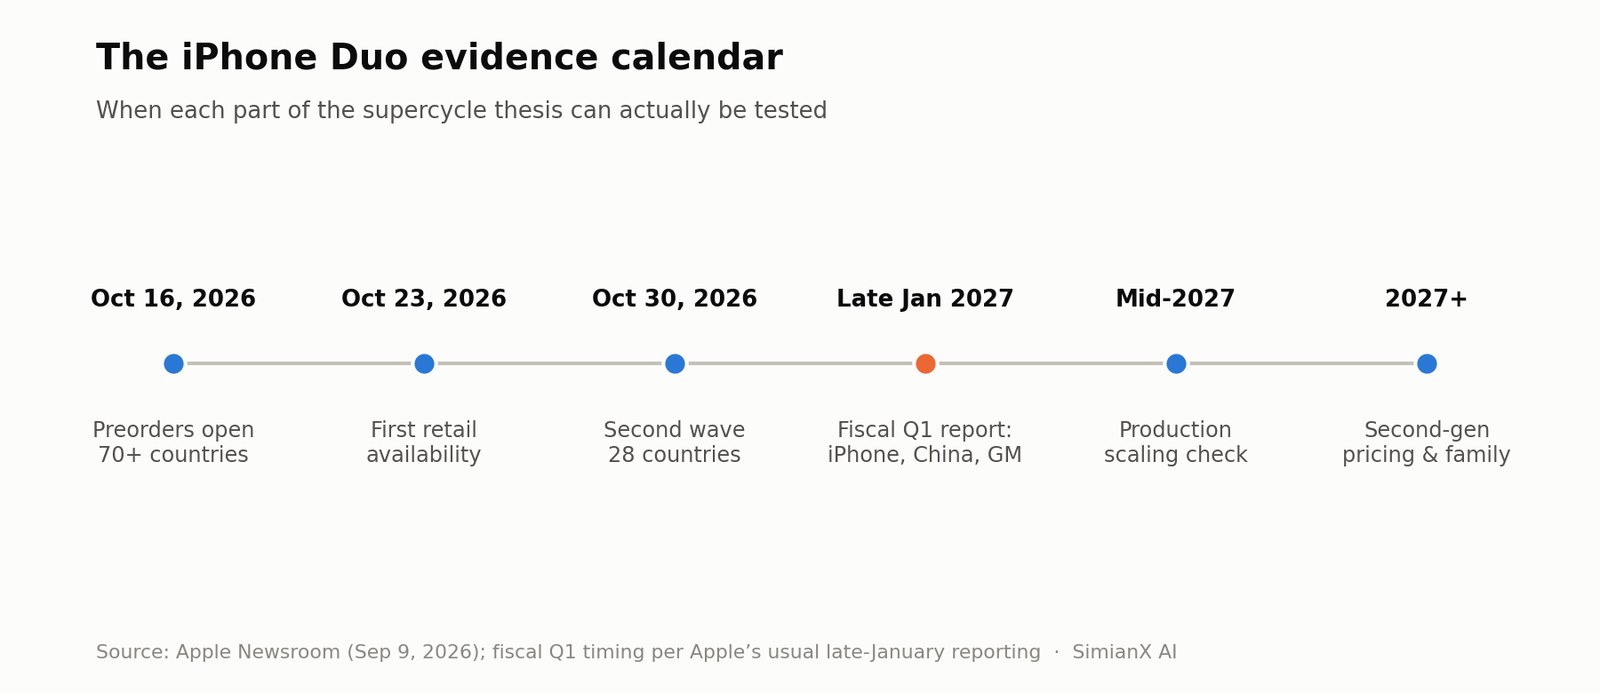
Prapesan dimulai pada 16 Oktober di lebih dari 70 negara dan wilayah, dengan ketersediaan pada 23 Oktober, lalu 28 negara dan wilayah lain menyusul pada 30 Oktober. Apple mematok Duo seharga $83.29 per bulan selama 24 bulan, dan program sewa Apple Upgrade yang disediakan Klarna dimulai dari $57.99 per bulan bagi pelanggan yang memenuhi syarat di AS. Duo Case seharga $79 dan Folio dengan penyangga seharga $129 diluncurkan bersamaan.
Strategi pembiayaan itu penting. Harga $1,999 terlihat sangat mahal bila dilihat sebagai pembayaran sekaligus, tetapi ponsel premium kian banyak dibeli lewat cicilan, tukar tambah, dan promosi operator. Apple berupaya mengubah harga eceran empat digit menjadi biaya bulanan yang terjangkau.
Keunggulan finansial Duo yang paling langsung belum tentu volume. Keunggulannya adalah kemampuan Apple menciptakan tingkatan harga yang sepenuhnya baru di atas Pro Max.
Mengapa iPhone Duo Penting secara Strategis
Apple masuk ke pasar ponsel lipat bertahun-tahun setelah Samsung, Huawei, Honor, Google, dan produsen lain. Dari sudut pandang pasar teknologi, ini tampak terlambat, tetapi konsisten dengan pendekatan historis Apple.
Apple kerap menunggu hingga yakin bahwa keandalan perangkat keras, integrasi perangkat lunak, dan permintaan konsumen dapat menopang produk yang utuh. Apple tidak menciptakan pemutar musik digital, ponsel pintar, jam tangan pintar, maupun tablet. Sebaliknya, Apple memanfaatkan integrasi perangkat keras dan perangkat lunak, distribusi, serta kendali atas ekosistem untuk memperluas kategori-kategori tersebut.
Duo memberi Apple empat peluang strategis.
1. Menciptakan tingkatan ultra-premium baru
Harga masuk $1,999 berada jauh di atas iPhone Pro konvensional. Konfigurasi berkapasitas lebih besar dapat mendorong nilai transaksi lebih tinggi lagi. Jika pembeli naik kelas alih-alih sekadar memilih di antara iPhone yang sudah ada, Apple dapat menaikkan harga jual rata-rata iPhone tanpa memerlukan pertumbuhan unit yang sebanding.
2. Memberi pengguna iPhone lama alasan untuk meningkatkan perangkat
Ponsel unggulan modern sudah memiliki prosesor cepat, kamera yang baik, dan masa dukungan perangkat lunak yang panjang. Peningkatan tahunan yang bertahap mungkin tidak cukup untuk meyakinkan konsumen mengganti perangkat yang masih berfungsi.
Layar lipat memberikan perbedaan fisik yang jelas. Layar ini dapat menarik pengguna mampu yang menunda penggantian perangkat karena iPhone beberapa tahun terakhir terasa terlalu mirip.
3. Mempertahankan posisi Apple di China
Perangkat lipat memiliki relevansi strategis yang lebih kuat di China, tempat Huawei dan merek domestik lain telah membangun portofolio ponsel lipat premium. Sebelumnya Apple tidak punya jawaban langsung.
Duo menutup celah portofolio itu. Duo dapat membantu Apple mempertahankan konsumen China berpenghasilan tinggi yang menginginkan perangkat lipat tetapi lebih menyukai iOS, App Store, dan ekosistem Apple yang lebih luas.
4. Memperluas kanvas untuk layanan dan AI
Layar 7,6 inci memberi ruang lebih besar untuk multitugas, gim, video, penyuntingan dokumen, dan antarmuka AI. Apple telah menyesuaikan iOS 27 untuk Duo, memindahkan Dock, kontrol Layar Terkunci, dan navigasi aplikasi ke sisi layar, serta menyesuaikan aplikasi di layar dalam dan layar luar.
Peluang jangka panjangnya bukan hanya pendapatan perangkat keras. Kanvas seluler yang lebih besar dapat mendorong pemakaian yang lebih tinggi atas:
- Apple One dan iCloud+.
- Apple TV dan Apple Music.
- Gim premium dan pembelian di App Store.
- Aplikasi produktivitas.
- Perlindungan AppleCare.
- Apple Pencil dan aksesori lainnya.
- Fitur Apple Intelligence di dalam perangkat.
Apa yang Layak Disebut Supersiklus Apple?
Istilah supersiklus terlalu sering dipakai secara sembarangan. Perangkat baru yang laris tidak otomatis merupakan supersiklus.
Supersiklus iPhone yang sesungguhnya biasanya mencakup beberapa efek yang saling menguatkan:
- Basis pengguna terpasang yang besar menjadi layak dan bersedia meningkatkan perangkat.
- Siklus penggantian menjadi lebih pendek.
- Mantan pelanggan Android beralih ke iPhone.
- Penjualan unit dan harga jual rata-rata naik bersamaan.
- Pertumbuhan pendapatan bertahan selama beberapa kuartal.
- Pendapatan layanan dan aksesori mengikuti penjualan perangkat keras.
- Analis menaikkan estimasi laba ke depan secara signifikan.
Peluncuran iPhone 6 dan 6 Plus yang berlayar lebih besar adalah tolok ukur historis yang berguna. Formulir 10-K tahun fiskal 2015 milik Apple mencatat penjualan bersih iPhone sebesar $155,0 miliar, naik 52%, dengan penjualan 231,2 juta unit, naik 37%, serta harga jual rata-rata iPhone naik 11%, pertumbuhan yang terutama dikaitkan perusahaan dengan kuatnya permintaan atas kedua model tersebut. Siklus itu menjawab preferensi pasar massal terhadap layar yang lebih besar dan memengaruhi lini utama iPhone.
Duo berbeda. Harga $1,999 membatasinya pada awalnya di segmen atas pasar. Duo mungkin mengubah kategori ponsel lipat tanpa mengubah seluruh basis pengguna terpasang Apple.
Tolok ukur iPhone 6 dalam angka
| Ukuran | Siklus iPhone 6 (TA2015) | Skenario bullish Duo, tambahan |
|---|---|---|
| Pertumbuhan pendapatan iPhone | +52% | ≈ +7% dari pendapatan iPhone 9 bulan TA2026 |
| Pertumbuhan unit | +37% (231,2 juta unit) | 17 juta unit Duo, sebagian besar menggantikan iPhone lain |
| Efek harga jual rata-rata | +11% | Positif, melalui tingkatan baru $1,999 ke atas |
| Cakupan | Seluruh lini utama | Satu model ultra-premium |
Bahkan skenario Duo paling optimistis dalam artikel ini hanya menambah sekitar $13,6 miliar pendapatan tambahan, kira-kira 7% dari $196,5 miliar pendapatan iPhone yang dibukukan Apple hanya dalam sembilan bulan pertama tahun fiskal 2026. iPhone 6 menambah lebih dari separuh bisnis iPhone dalam satu tahun. Itulah kesenjangan skala yang harus ditutup oleh label “supersiklus”.
Karena itu, pertanyaan yang tepat bukan sekadar, “Apakah Duo akan habis terjual?” Pasokan yang terbatas bisa membuat hampir semua produk baru habis terjual. Pertanyaan yang lebih baik adalah:
- Bisakah produksi ditingkatkan melampaui kalangan pengadopsi awal?
- Akankah pembeli memilih Duo dibandingkan ponsel lipat Android?
- Akankah pemilik iPhone yang ada meningkatkan perangkat lebih cepat dari rencana?
- Seberapa besar permintaan yang benar-benar tambahan, bukan hasil kanibalisasi?
- Bisakah Apple mempertahankan margin yang menarik?
- Akankah keberhasilan Duo menular ke model yang lebih murah di kemudian hari?
Peluang Pasar Ponsel Lipat Nyata tetapi Masih Kecil
Ponsel pintar lipat tetap merupakan ceruk di dalam pasar ponsel dunia. Hal itu sekaligus menjadi keterbatasan dan peluang.
Proyeksi pasar ponsel pintar IDC Agustus 2026 memperkirakan:
| Indikator pasar | Estimasi IDC |
|---|---|
| Pengiriman ponsel pintar global 2026 | Sedikit di atas 1 miliar (−16,7%) |
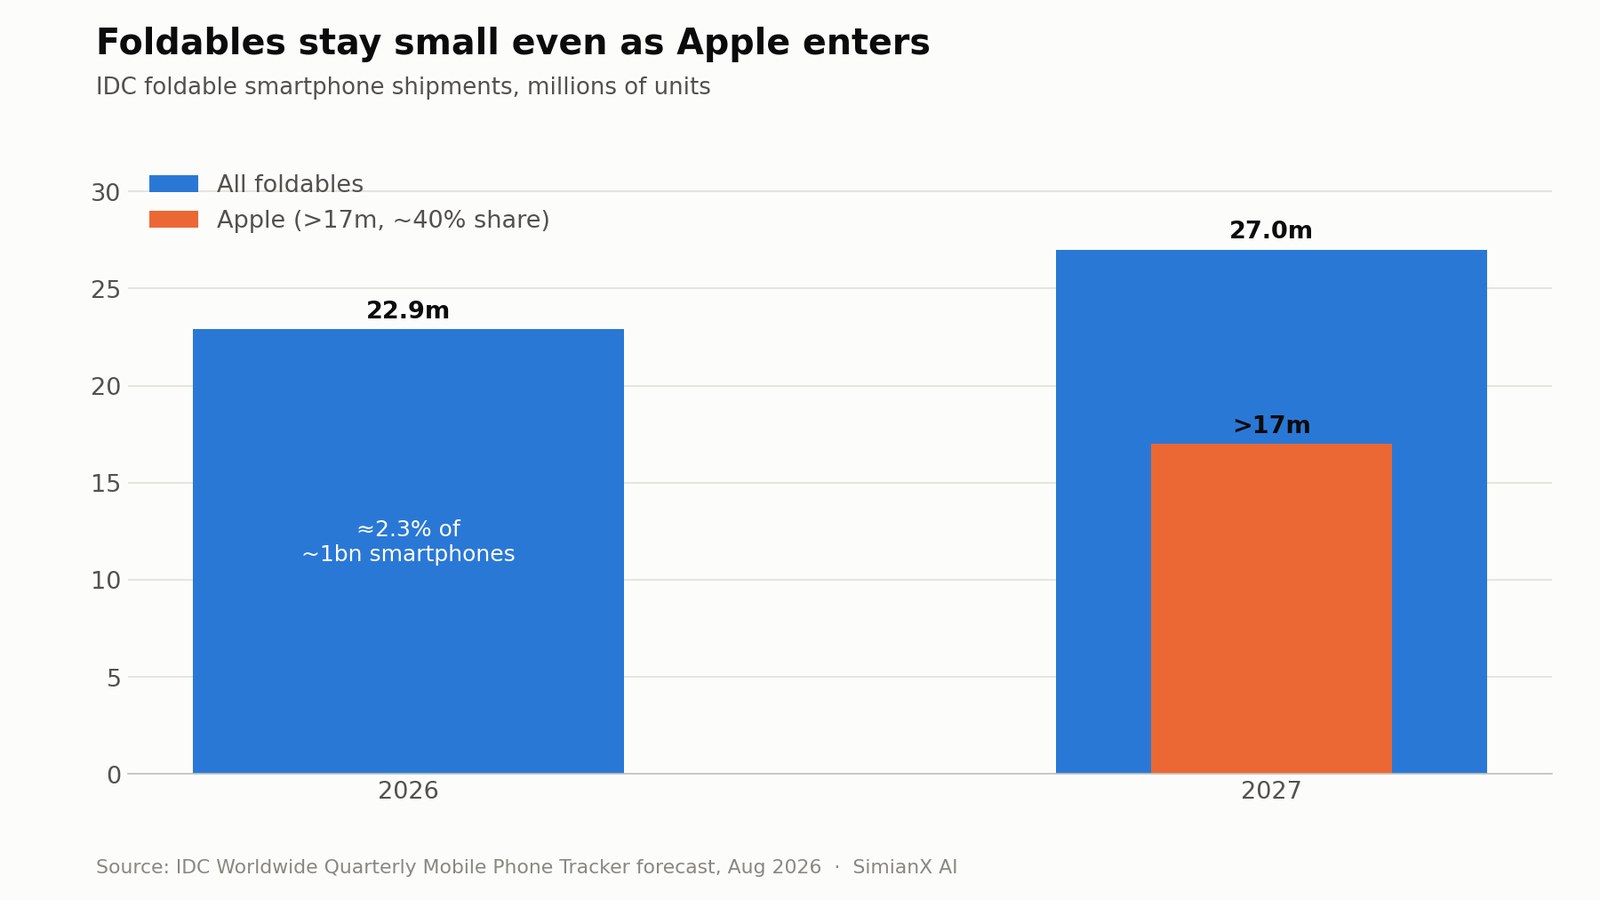
| Pengiriman ponsel lipat 2026 | 22,9 juta |
| Pertumbuhan ponsel lipat 2026 | 12,6% |
| Pengiriman ponsel lipat 2027 | Sekitar 27 juta (+18%) |
| Pengiriman ponsel lipat Apple 2027 | Lebih dari 17 juta |
| Proyeksi pangsa ponsel lipat Apple 2027 | Sekitar 40% |
| Harga jual rata-rata ponsel lipat Apple | Lebih dari $2,550 |
| Nilai ponsel lipat Apple | Lebih dari $45,7 miliar |
Berdasarkan estimasi ini, ponsel lipat hanya akan mewakili sekitar 2,3% dari pengiriman ponsel pintar dunia pada 2026. Bahkan dengan pertumbuhan pesat, kategori ini tetap kecil dibandingkan ponsel pintar konvensional.
Dua detail IDC layak mendapat perhatian lebih dari yang diterimanya pada hari peluncuran. Pertama, IDC menyebut bahwa tanpa Apple, pengiriman ponsel lipat akan turun dua digit: Apple mengubah segmen yang hampir menyusut menjadi bagian dengan pertumbuhan tercepat di industri yang menurut IDC akan mencatat kontraksi terdalam sepanjang sejarahnya pada 2026. Kedua, IDC mengasumsikan harga jual rata-rata ponsel lipat Apple di atas $2,550, yang akan memberi Apple lebih dari separuh total nilai kategori ini. Harga rata-rata tersebut jauh di atas harga awal $1,999, yang menyiratkan porsi besar konfigurasi 512 GB, 1 TB, dan 2 TB.
Hal ini mengarah pada satu pembedaan penting:
iPhone Duo bisa menjadi produk yang mengubah kategori tanpa cukup besar untuk langsung menciptakan supersiklus di seluruh perusahaan.
Skala Apple menaikkan standar. Produk yang menghasilkan nilai eceran tahunan $10 miliar akan sangat besar bagi kebanyakan perusahaan, tetapi Apple membukukan pendapatan $364,4 miliar hanya dalam sembilan bulan pertama tahun fiskal 2026.
AAPL Memasuki Siklus Duo dari Posisi yang Kuat
Duo tidak diluncurkan untuk menyelamatkan waralaba iPhone yang sedang runtuh. Kinerja terbaru yang dilaporkan Apple sudah kuat, seperti dibahas dalam Laba Apple Q3 2026: Pertumbuhan Tutupi Penundaan AI?.
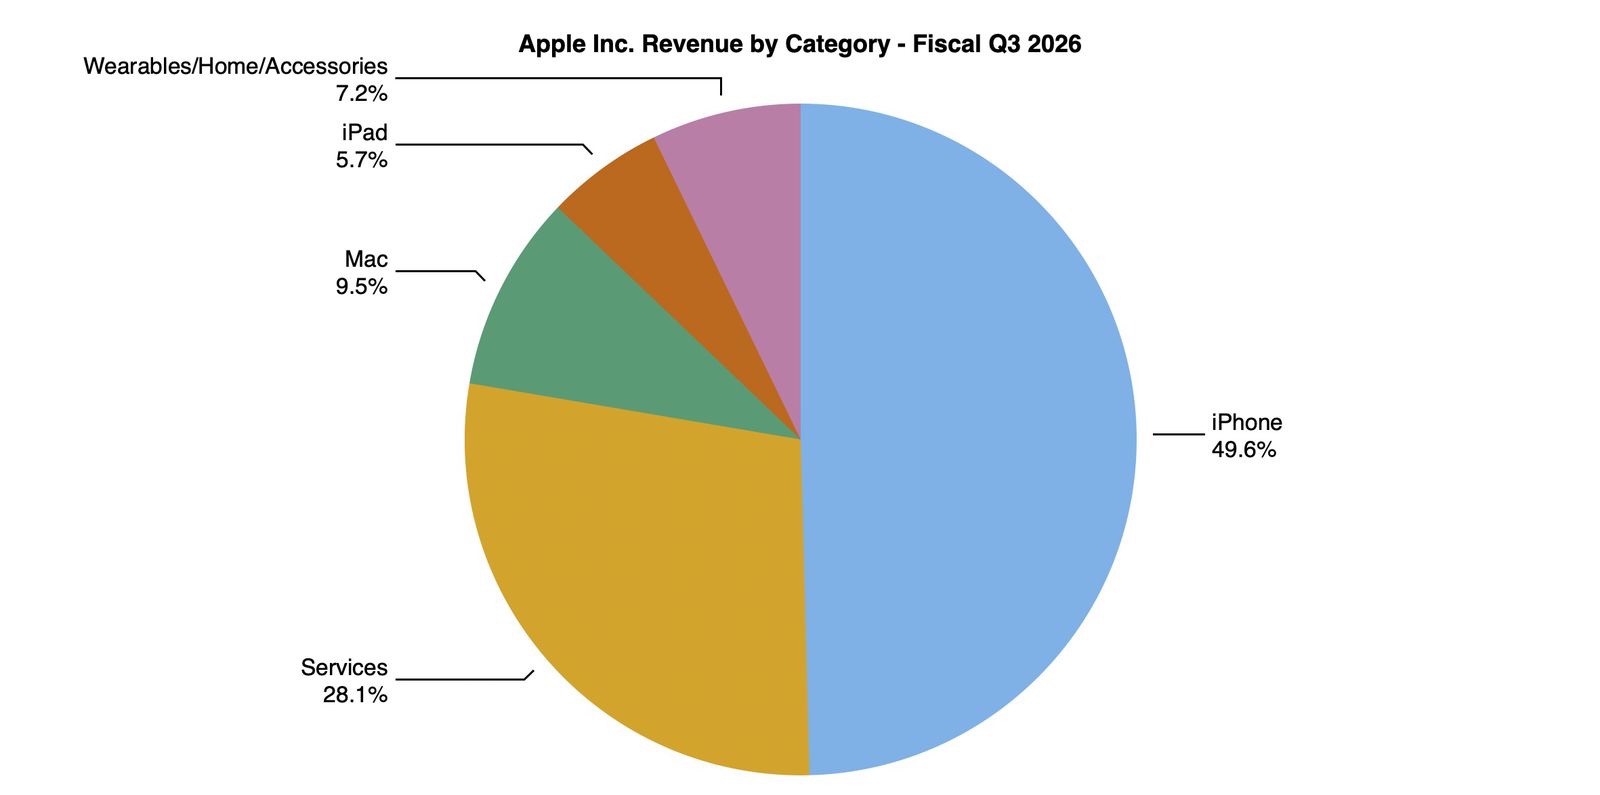
Menurut Formulir 10-Q kuartal ketiga fiskal 2026 milik Apple, hasil kuartal yang berakhir 27 Juni meliputi:
| Metrik | Kuartal III fiskal 2026 | Perubahan tahunan |
|---|---|---|
| Total pendapatan | $109,4 miliar | 16% |
| Pendapatan iPhone | $54,3 miliar | 22% |
| Pendapatan layanan | $30,7 miliar | 12% |
| Pendapatan Tiongkok Raya | $18,8 miliar | 22% |
| EPS terdilusi | $2.02 | 29% |
| Margin kotor perusahaan | 50,1% | Naik dari 46,5% |
| Beban riset dan pengembangan | $11,7 miliar | 32% |
Dalam sembilan bulan pertama tahun fiskal 2026, pendapatan iPhone mencapai $196,5 miliar, naik 22%, sementara pendapatan layanan naik 14% menjadi $91,7 miliar. Apple menyatakan bahwa kenaikan penjualan model Pro menjadi pendorong utama pertumbuhan iPhone.
Hal ini sangat relevan bagi tesis Duo. Konsumen sudah beralih ke model premium sebelum Apple memperkenalkan ponsel lipat seharga $1,999. Duo memperpanjang tren premiumisasi yang sudah ada, bukan menciptakannya dari nol.
Mesin keuangan Apple juga memberikan perlindungan terhadap penurunan. Selama sembilan bulan pertama tahun fiskal 2026, Apple membeli kembali 215 juta saham senilai $61,8 miliar. Layanan mencatat margin kotor 75,6% pada kuartal Juni, dibandingkan 40,1% untuk produk.
Namun, margin kotor perusahaan sebesar 50,1% terdongkrak oleh faktor sekali jadi: 10-Q Apple mengaitkan lonjakan margin kotor produk terutama dengan bauran produk dan pengembalian tarif, yang sebagian diimbangi oleh biaya lebih tinggi, termasuk memori. Investor sebaiknya tidak serta-merta memproyeksikan margin yang luar biasa kuat itu ke tahun fiskal 2027.
Berapa Pendapatan yang Bisa Dihasilkan iPhone Duo?
Belum ada yang tahu permintaan sebenarnya, bauran produk, maupun persediaan di saluran distribusi. Meski begitu, model ilustratif membantu menggambarkan skalanya.
Berikut ini bukan panduan perusahaan. Model ini memakai asumsi pendapatan perangkat keras yang diakui sebesar $1,850 per unit, di bawah harga eceran $1,999, untuk memperhitungkan secara konseptual ekonomi saluran distribusi, harga per wilayah, dan bauran. Pendapatan yang benar-benar dilaporkan bisa sangat berbeda.
| Skenario | Unit Duo per tahun | Pendapatan ilustratif | Interpretasi |
|---|---|---|---|
| Bearish | 5 juta | $9,3 miliar | Masalah pasokan atau permintaan sempit dari pengadopsi awal |
| Dasar | 10 juta | $18,5 miliar | Ceruk premium yang kuat dengan peningkatan skala bertahap |
| Bullish | 17 juta | $31,5 miliar | Mendekati proyeksi pengiriman IDC untuk 2027 |
Perhatikan betapa konservatifnya asumsi $1,850 dibandingkan angka IDC sendiri: dengan harga jual rata-rata IDC yang di atas $2,550, skenario bullish 17 juta unit akan bernilai lebih dari $43 miliar, bukan $31,5 miliar. Selisih kedua angka itu sebagian besar berasal dari bauran kapasitas penyimpanan, yakni bagian dari cerita Duo yang memang belum bisa diketahui sebelum prapesan dibuka.
Skenario bullish pun perlu disesuaikan dengan kanibalisasi. Sebagian pelanggan Duo sebenarnya akan membeli iPhone Pro atau Pro Max seandainya Duo tidak ada.
Anggaplah, sekadar sebagai ilustrasi, pembeli Duo rata-rata sebenarnya akan membeli iPhone seharga $1,050. Pendapatan perangkat keras tambahan per pelanggan kemudian lebih mendekati $800 daripada $1,850.
Dengan asumsi tersebut:
- Lima juta peralihan ke Duo menambah sekitar $4 miliar pendapatan tambahan.
- Sepuluh juta menambah sekitar $8 miliar.
- Tujuh belas juta menambah sekitar $13,6 miliar.
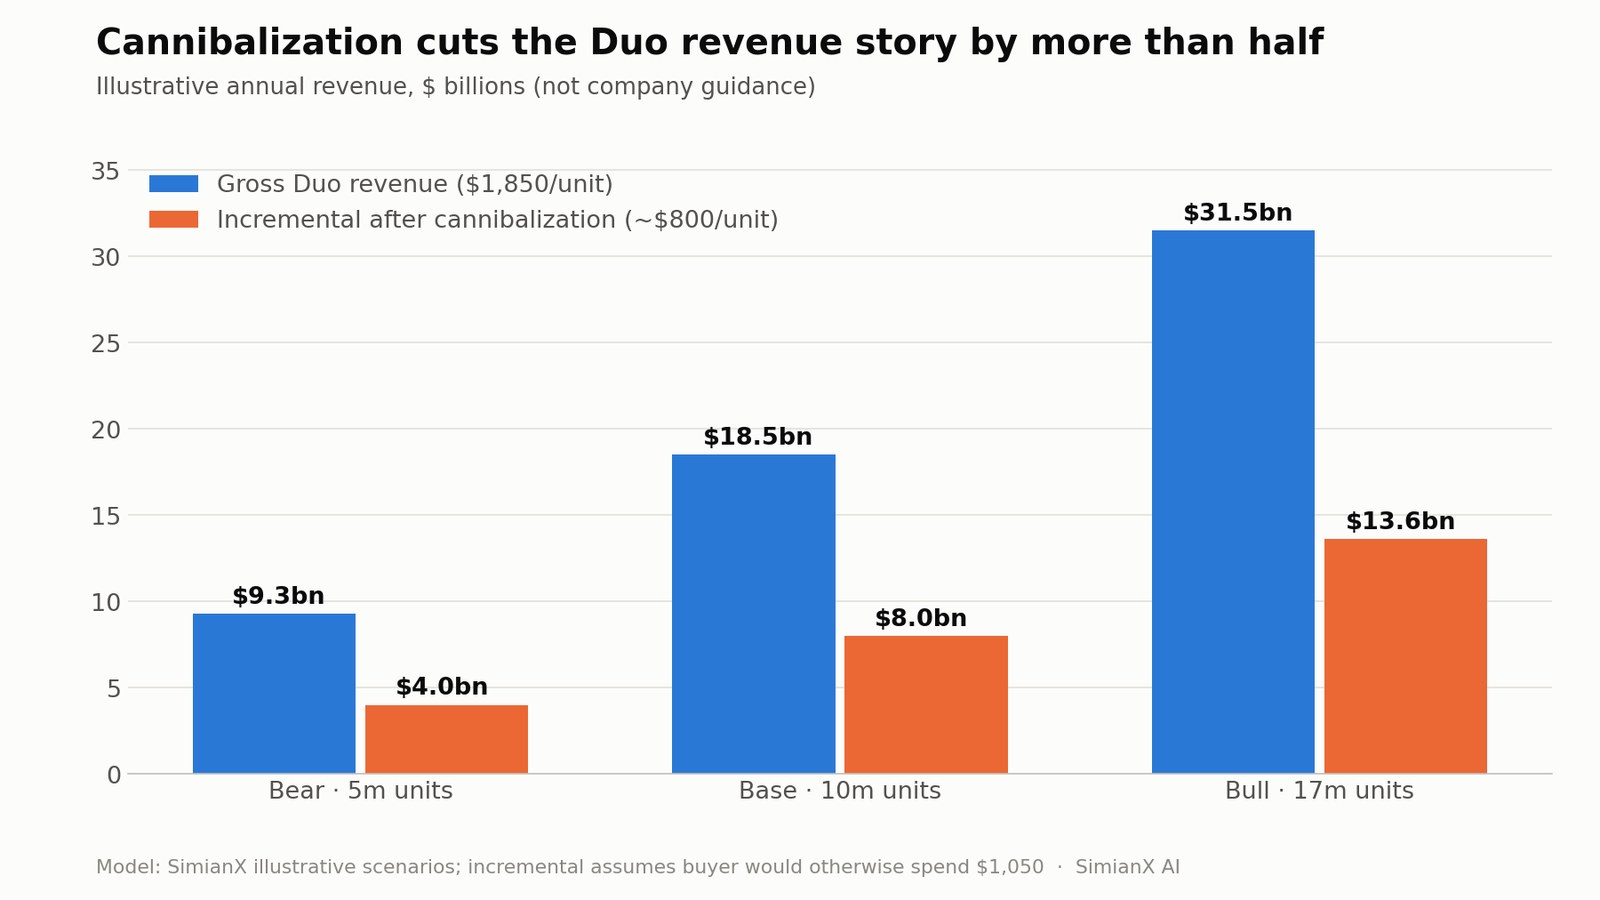
Manfaat sebenarnya bisa lebih tinggi jika Duo menarik pengguna Android atau membuat pengguna meningkatkan perangkat lebih awal. Manfaatnya bisa lebih rendah jika perangkat ini terutama mengkanibalisasi pembelian Pro Max berkapasitas besar.
Investor juga perlu memperhitungkan pendapatan tingkat kedua:
- Adopsi AppleCare bisa tinggi karena risiko perbaikan lebih penting pada ponsel lipat.
- File foto dan video berukuran besar dapat meningkatkan permintaan penyimpanan iCloud.
- Pembelian dapat mencakup casing, folio, atau Apple Pencil.
- Layar yang lebih besar dapat meningkatkan pemakaian aplikasi berbayar dan media.
- Pengguna bernilai tinggi dapat menghasilkan pendapatan layanan selama bertahun-tahun.
Karena itu, nilai seumur hidup pelanggan ekosistem baru lebih besar daripada penjualan perangkat keras awal. Namun manfaat itu muncul seiring waktu dan tidak seharusnya dihitung penuh saat peluncuran.
Pergerakan AAPL di Sekitar Setiap Peluncuran iPhone Sejak 2014
Pergerakan harga pada hari peluncuran adalah panduan yang buruk untuk menilai apakah suatu siklus produk berhasil, dan sejarah membuktikannya. Tabel di bawah mengukur imbal hasil AAPL yang disesuaikan dengan pemecahan saham dan dividen pada hari setiap acara iPhone musim gugur, serta selama satu bulan (21 hari perdagangan) dan tiga bulan (63 hari perdagangan) berikutnya, dihitung dari harga penutupan hari sebelumnya. Volume ditampilkan relatif terhadap rata-rata 20 hari sebelum acara.
| Tanggal acara | Lini | Hari acara | +1 bulan | +3 bulan | Volume vs rata-rata 20 hari |
|---|---|---|---|---|---|
| 9 Sep 2014 | iPhone 6 / 6 Plus | −0,4% | +2,5% | +14,8% | 3,7x |
| 9 Sep 2015 | iPhone 6s | −1,9% | −2,5% | +5,7% | 1,2x |
| 7 Sep 2016 | iPhone 7 | +0,6% | +5,7% | +2,6% | 1,7x |
| 12 Sep 2017 | iPhone 8 / X | −0,4% | −3,1% | +7,3% | 2,8x |
| 12 Sep 2018 | iPhone XS / XR | −1,2% | −4,2% | −24,2% | 1,7x |
| 10 Sep 2019 | iPhone 11 | +1,2% | +6,0% | +25,0% | 1,2x |
| 13 Okt 2020 | iPhone 12 | −2,7% | −3,8% | +5,4% | 1,7x |
| 14 Sep 2021 | iPhone 13 | −1,0% | −5,8% | +17,7% | 1,4x |
| 7 Sep 2022 | iPhone 14 | +0,9% | −5,9% | −7,4% | 1,3x |
| 12 Sep 2023 | iPhone 15 | −1,7% | +0,2% | +7,8% | 1,6x |
| 9 Sep 2024 | iPhone 16 | +0,0% | +2,2% | +10,1% | 1,6x |
| 9 Sep 2025 | iPhone 17 / Air | −1,5% | +8,5% | +16,9% | 1,4x |
| 9 Sep 2026 | iPhone Duo | −0,3% | — | — | 1,7x |
Tiga pola menonjol dari dua belas acara sebelumnya:
- Hari acara cenderung negatif. AAPL turun pada 8 dari 12 hari peluncuran, dengan rata-rata pergerakan −0,67%. Penurunan −0,28% pada hari Duo berada tepat di dalam kisaran normal: pasar tidak memperlakukannya sebagai penyimpangan dari pola ke arah mana pun.
- Bulan pertama ibarat lempar koin. Median imbal hasil satu bulan adalah −1,2%, dengan enam kali penurunan. Kinerja pada bulan peluncuran hanya sedikit menjelaskan siklusnya.
- Tiga bulan kemudian, AAPL biasanya lebih tinggi, yakni pada 10 dari 12 kasus, dengan median kenaikan +7,6%. Hal ini lebih mencerminkan tren naik umum AAPL yang kuat selama periode tersebut daripada satu produk tertentu; dua pengecualiannya (2018 dan 2022) sama-sama merupakan aksi jual di seluruh pasar.
iPhone 6, satu-satunya supersiklus sejati dalam sampel ini, juga mencatat hari peluncuran yang biasa saja di −0,4%, tetapi dengan volume tertinggi sejauh ini (3,7x). Pelajaran bagi pemegang saham terkait Duo adalah bahwa buktinya datang lewat laporan kuartal Desember, bukan dari pergerakan harga pada bulan September.
Bisakah iPhone Duo Menyalakan Supersiklus AAPL Berikutnya?
Jawabannya adalah mungkin, tetapi hanya sebagai salah satu komponen dari siklus yang lebih luas.
Duo memiliki tiga karakteristik yang mendukung argumen bullish:
- Ini adalah perubahan bentuk iPhone besar pertama Apple dalam beberapa tahun.
- Duo menetapkan tingkatan harga baru.
- Duo memberi pengguna ponsel lipat Android premium alasan untuk masuk ke ekosistem Apple.
Namun perangkat ini juga menghadapi tiga batasan:
- Ponsel lipat tetap merupakan persentase kecil dari pasar ponsel pintar.
- Pasokan awal pada 2026 mungkin terbatas.
- Harga awal $1,999 mengecualikan sebagian besar basis pengguna terpasang Apple.
Untuk supersiklus di seluruh perusahaan, Apple membutuhkan seluruh sistem produk tahun fiskal 2027 bekerja bersama. Itu mencakup keluarga iPhone 18 Pro, Duo, Apple Intelligence, Siri AI, pembiayaan, insentif tukar tambah, dan monetisasi layanan.
Apa yang akan mengonfirmasi tesis supersiklus?
Investor sebaiknya mencari bukti yang terukur, bukan antusiasme peluncuran:
- Tanggal pengiriman prapesan cepat mundur di banyak negara.
- Pasokan meningkat tanpa menghabiskan permintaan.
- Peralihan dari Android ke iPhone meningkat.
- Pendapatan iPhone tumbuh lebih cepat daripada unit, menandakan harga jual rata-rata yang lebih tinggi.
- Tiongkok Raya tetap tumbuh meski bersaing dengan Huawei.
- Pertumbuhan layanan meningkat seiring basis pengguna terpasang yang baru.
- Apple menaikkan rencana produksi atau analis menaikkan estimasi laba.
- Margin kotor tetap tangguh setelah pengembalian tarif tidak lagi mendongkraknya.
Habis terjual saat peluncuran saja tidak banyak membuktikan apa pun jika hanya tersedia beberapa juta unit.
China Bisa Menentukan Apakah Duo Menjadi Lebih dari Sekadar Ceruk
China adalah salah satu pasar terpenting bagi Duo karena konsumen di sana sudah akrab dengan ponsel lipat premium.
Apple memasuki peluncuran dengan kinerja di China yang membaik. Analisis IDC tentang China pada kuartal II 2026 memperkirakan pengiriman ponsel pintar Apple di China tumbuh 24,4% secara tahunan pada kuartal kedua 2026, mengangkat pangsa pasarnya dari 13,9% menjadi 18,1%. Huawei tetap memimpin dengan pangsa 22,6%, naik dari 18,1%, sementara semua vendor lain di enam besar, yaitu OPPO, vivo, Xiaomi, dan Honor, kehilangan pangsa di pasar sekitar 66 juta unit.
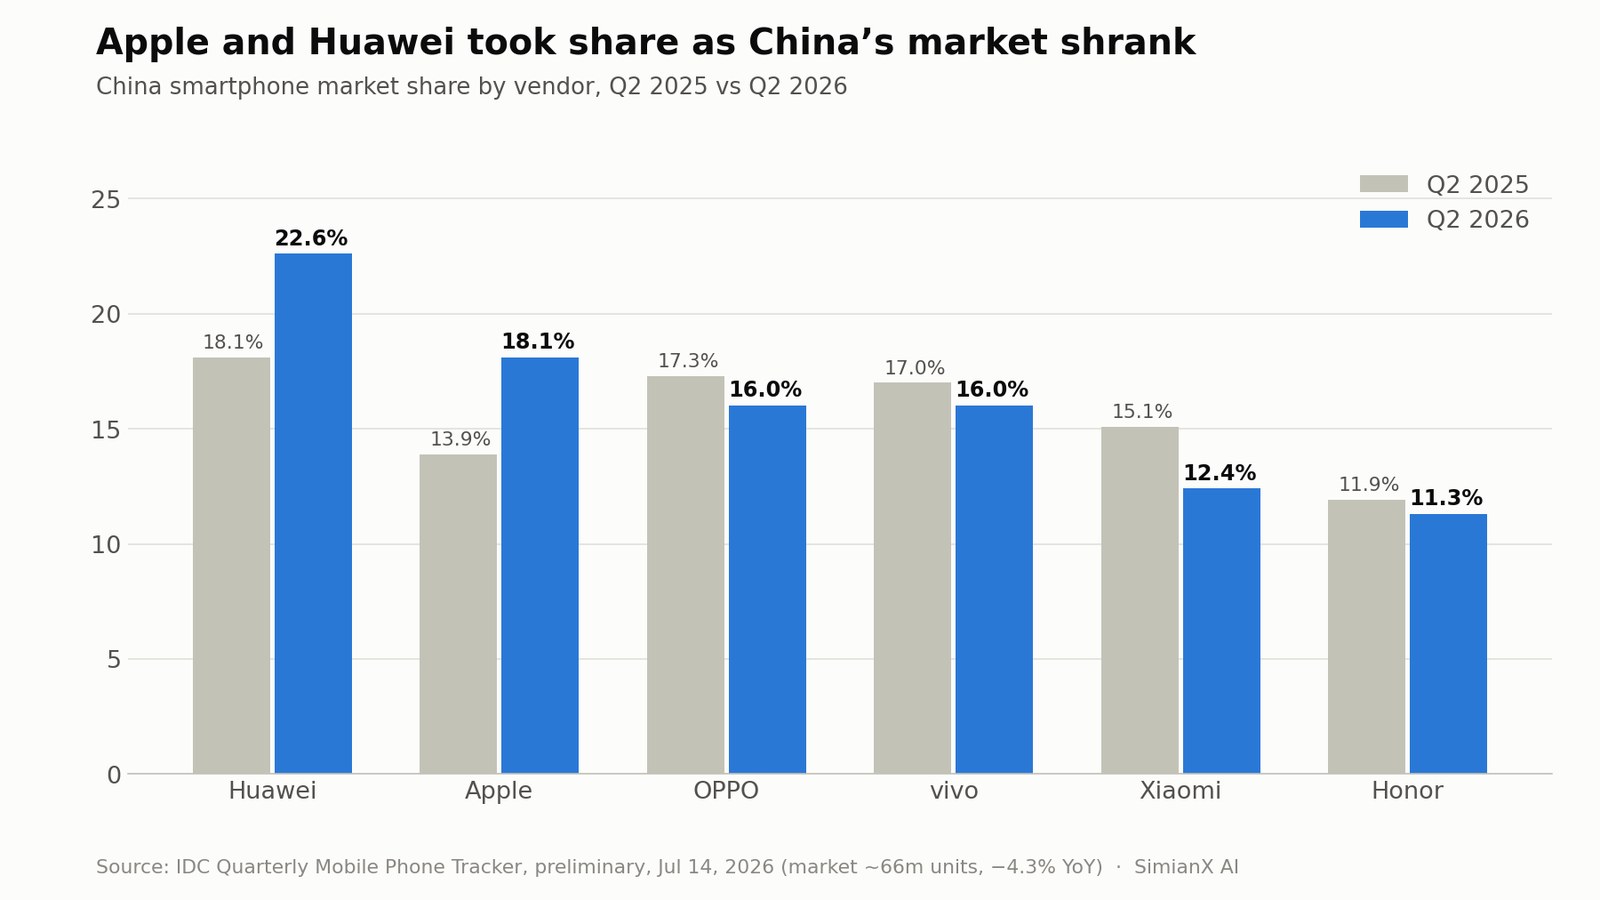
Pendapatan Tiongkok Raya yang dilaporkan Apple juga naik 22% pada kuartal III fiskal 2026. Meski demikian, lingkungan persaingannya tetap sulit:
- Huawei memiliki loyalitas merek domestik yang kuat.
- Produsen China punya pengalaman lebih banyak dengan produk lipat.
- Merek lokal menawarkan pilihan desain dan harga yang lebih beragam.
- Kebijakan pengadaan pemerintah dan korporat dapat memengaruhi permintaan.
- Harga promosi turut mendorong momentum Apple belakangan ini.
- Pengiriman ponsel pintar China secara keseluruhan turun 4,3% pada kuartal II 2026, penurunan kuartalan kelima berturut-turut.
Duo mengisi celah portofolio yang terlihat jelas, tetapi harus bersaing lebih dari sekadar merek. Konsumen China akan menilai lipatan layar, engsel, daya tahan baterai, bobot, sistem kamera, multitugas, dan kemampuan AI lokal dibandingkan alternatif yang sudah matang.
Keberhasilan di China akan memperkuat argumen supersiklus karena menunjukkan Apple mampu merebut pangsa di pasar ponsel lipat yang sudah mapan. Permintaan China yang lemah akan menyiratkan bahwa Duo terutama merupakan produk bagi pengadopsi awal Barat yang kaya.
Perdebatan Margin: Harga Premium Versus Biaya Premium
Produk seharga $1,999 tidak otomatis menghasilkan margin yang lebih unggul.
Ponsel lipat membutuhkan komponen dan proses manufaktur yang lebih mahal:
- Dua layar, bukan satu.
- Panel OLED fleksibel.
- Engsel presisi.
- Penguatan struktur tambahan.
- Arsitektur dua baterai.
- Perakitan dan kendali mutu yang lebih rumit.
- Paparan garansi dan perbaikan yang lebih tinggi.
- Rendemen produksi awal yang berpotensi lebih rendah.
Skala pembelian dan keahlian rantai pasok Apple merupakan keunggulan yang signifikan. Perusahaan juga mungkin mematok harga cukup tinggi untuk menutup tambahan biaya bahan. Namun investor sebaiknya menunggu bukti dari margin produk yang dilaporkan.
Biaya memori merupakan risiko tambahan. IDC menyebut biaya NAND dan DRAM naik lebih dari 300% secara tahunan dan memperkirakan pengiriman ponsel pintar global turun 16,7% pada 2026, dengan harga memori diperkirakan terus naik setidaknya hingga 2028. Laporan kuartal ketiga Apple juga mengakui biaya memori yang lebih tinggi dan memperingatkan bahwa kendala komponen diperkirakan akan makin berat. Himpitan memori yang sama inilah yang mengangkat pemasok seperti SK Hynix dan Micron: supersiklus satu perusahaan adalah beban biaya bagi perusahaan lain.
Posisi premium Duo memberikan perlindungan harga, tetapi tekanan pada margin produk bisa terjadi jika Apple menyerap inflasi komponen atau menghadapi rendemen produksi yang buruk.
Argumen margin bullish adalah:
Harga tinggi + bauran penyimpanan premium + aksesori + AppleCare + layanan = ekonomi seumur hidup pelanggan yang menarik.
Argumen margin bearish adalah:
Layar mahal + engsel + rendemen rendah + risiko garansi + inflasi komponen = laba lebih kecil daripada yang tersirat dari harga eceran.
Siri AI Bisa Lebih Penting daripada Engselnya
Perangkat keras lipat menarik perhatian awal, tetapi perangkat lunak menentukan apakah format ini menjadi tak tergantikan.
Apple menyatakan iOS 27 menyesuaikan diri dengan dua layar Duo dan mendukung multitugas, sementara A20 Pro, dengan CPU hingga 20% lebih cepat daripada A19 Pro, menjalankan AI di dalam perangkat. Siri AI, yang dipratinjau Apple di WWDC 2026, juga hadir dengan mode Siri Camera yang baru.
Kasus penggunaan terkuat dapat mencakup:
- Meringkas dokumen di satu sisi sambil menulis draf di sisi lain.
- Membandingkan produk, rute, atau rencana perjalanan di berbagai aplikasi.
- Menyunting foto dan video di kanvas yang lebih besar.
- Menjalankan bantuan AI kontekstual berdampingan dengan aplikasi yang sedang dipakai.
- Memakai layar luar untuk pratinjau kamera dan tampilan FaceTime bersama.
- Membuat catatan tulisan tangan dengan Apple Pencil.
Jika perangkat ini sekadar membuat video dan halaman web tampil lebih besar, konsumen mungkin menganggapnya barang baru yang mahal. Jika Apple dan pengembang menciptakan alur kerja yang jauh lebih baik daripada di ponsel konvensional, Duo bisa menjadi kategori produktivitas baru.
Inilah sebabnya supersiklus iPhone lipat Apple mungkin lebih bergantung pada AI dan perangkat lunak daripada pada mekanisme lipatnya sendiri.
Valuasi AAPL Hanya Menyisakan Sedikit Ruang untuk Peluncuran Biasa
Pada penutupan 9 September, AAPL diperdagangkan di $315.34, memberi Apple kapitalisasi pasar sekitar $4,6 triliun berdasarkan 14,59 miliar saham beredar yang dilaporkan dalam 10-Q. Saham ini dinilai sekitar 36 kali laba 12 bulan terakhir dan 34 kali laba ke depan, menurut data pasar StockAnalysis. Harga saham berada sekitar 8% di bawah level tertinggi 52 minggu di $344.57 dan 4% di bawah penutupan 3 September di $328.21.
Artinya, pasar tidak menilai Apple seperti perusahaan perangkat keras yang tumbuh lambat. Pasar sudah mengasumsikan ekonomi ekosistem yang tahan lama, pembelian kembali saham yang berlanjut, pertumbuhan layanan, dan eksekusi produk yang sukses.
Estimasi konsensus Zacks pada 10 September menempatkan EPS tahun fiskal 2027 di $9.54, hanya sekitar 8% di atas estimasi tahun fiskal 2026 sebesar $8.85. Pada harga $315, hal itu menyiratkan kelipatan ke depan sekitar 33 kali laba tahun fiskal 2027.
Tabel sensitivitas valuasi sederhana menggambarkan risikonya:
| Skenario EPS TA2027 | P/E 28x | P/E 32x | P/E 36x |
|---|---|---|---|
| $9.00 | $252 | $288 | $324 |
| $9.50 | $266 | $304 | $342 |
| $10.00 | $280 | $320 | $360 |
| $10.50 | $294 | $336 | $378 |
Ini bukan target harga. Tabel ini menunjukkan bahwa imbal hasil di masa depan bergantung pada laba sekaligus kelipatan valuasi.
Pada valuasi saat ini, Duo tidak cukup hanya menarik. Untuk mendorong kenaikan yang substansial, Duo harus membantu menghasilkan laba di atas ekspektasi atau meyakinkan investor bahwa Apple layak mempertahankan kelipatan yang luar biasa tinggi.
Perangkat yang hebat tidak menjamin investasi yang hebat ketika harga saham sudah mencerminkan eksekusi yang luar biasa.
Skenario Bullish, Dasar, dan Bearish untuk AAPL
| Skenario | Hasil Duo | Hasil Apple secara lebih luas | Implikasi investasi |
|---|---|---|---|
| Bullish | Pasokan meningkat, permintaan meluas, dan peralihan dari Android naik | Harga jual rata-rata iPhone, layanan, dan pendapatan China melampaui ekspektasi; margin tetap kuat | Estimasi laba naik dan kelipatan premium bertahan |
| Dasar | Duo menjadi ceruk premium yang sukses | Sebagian kanibalisasi model Pro; pertumbuhan layanan stabil; kontribusi laba moderat | Kabar produk yang baik, tetapi ekspansi valuasi terbatas |
| Bearish | Permintaan awal sempit atau muncul kekhawatiran keandalan | Biaya komponen naik, China melemah, dan margin kembali normal | Valuasi tinggi menjadi rentan terhadap penyusutan |
Skenario bullish
Duo terjual kuat sepanjang 2027, Apple memperbaiki rendemen produksi, dan memperkenalkan varian yang lebih murah pada generasi berikutnya. Layar yang lebih besar menjadi antarmuka alami bagi Siri AI. Pengguna Android berpenghasilan tinggi beralih, dan China merespons positif.
Dalam skenario ini, Duo bukan sekadar model baru. Duo menjadi fondasi keluarga produk selama bertahun-tahun.
Skenario dasar
Duo laris di kalangan penggemar, profesional, dan pelanggan kaya, tetapi tetap menjadi bagian kecil dari total unit iPhone. Duo menaikkan harga jual rata-rata dan keterlibatan ekosistem, meski sebagian permintaan berasal dari konsumen yang sebenarnya akan membeli Pro Max.
Hal ini tetap merupakan keberhasilan komersial, tetapi tidak cukup untuk menyebut tahun fiskal 2027 sebagai supersiklus klasik.
Skenario bearish
Perangkat ini menghadapi keluhan soal engsel, lipatan layar, baterai, atau daya tahan. Produksi tetap mahal, dan konsumen ragu terhadap harganya. Huawei dan Samsung mempertahankan posisi ponsel lipat yang lebih kuat di pasar-pasar utama Asia.
Dalam hasil ini, Duo lebih menyerupai eksperimen strategis daripada mesin laba jangka pendek.
Risiko Utama yang Tidak Boleh Diabaikan Investor
Kanibalisasi
Penjualan Duo tidak sepenuhnya tambahan jika pembelinya sebenarnya akan membeli iPhone premium lain. Model pendapatan yang mengalikan unit dengan $1,999 tanpa skenario pembanding melebih-lebihkan peluangnya.
Daya tahan dan biaya garansi
Ulasan terpenting akan datang setelah berbulan-bulan pemakaian nyata. Perbaikan, kerusakan layar, atau masalah engsel dapat memengaruhi margin sekaligus reputasi kualitas Apple.
Keterbatasan pasokan
Kelangkaan dapat memicu antusiasme sekaligus membatasi pendapatan. Investor perlu membedakan kekuatan permintaan dari produksi yang tidak memadai.
Persaingan di China
Huawei dan merek domestik lain memiliki pengalaman luas dengan ponsel lipat. Duo harus bersaing dalam kemampuan, bukan hanya gengsi.
Inflasi komponen
Biaya memori, layar fleksibel, dan komponen canggih yang lebih tinggi dapat menekan margin kotor produk.
Eksekusi AI
Kanvas Duo yang lebih besar membutuhkan perangkat lunak yang memikat. Jika Siri AI tetap belum lengkap atau terbatas secara geografis, perangkat ini mungkin tidak memiliki kasus penggunaan yang menentukan.
Regulasi layanan
Bisnis layanan Apple memiliki margin kotor jauh lebih tinggi daripada perangkat keras, tetapi App Store dan iOS tetap tunduk pada regulasi. 10-Q Apple mengungkapkan penyelidikan Komisi Eropa yang sedang berlangsung berdasarkan Undang-Undang Pasar Digital Uni Eropa, termasuk satu penyelidikan tentang cara pengembang mempromosikan penawaran kepada pengguna di luar App Store.
Risiko valuasi
Dengan valuasi lebih dari 30 kali laba ke depan, harga AAPL sudah mencerminkan ketangguhan. Kekecewaan laba yang moderat bisa lebih berpengaruh daripada publisitas peluncuran yang kuat.
Cara Memantau Tesis Investasi iPhone Duo
Investor sebaiknya memperbarui tesisnya secara bertahap.
- Fase prapesan: pantau keterlambatan pengiriman, ketersediaan per wilayah, dan bauran konfigurasi setelah 16 Oktober.
- Fase peluncuran: bandingkan ulasan independen soal daya tahan, baterai, dan layar setelah 23 Oktober.
- Kuartal musim liburan: amati persediaan di saluran distribusi, promosi, dan perkiraan perubahan produksi.
- Laporan kuartal I fiskal: periksa pendapatan iPhone, penjualan Tiongkok Raya, margin kotor produk, dan komentar manajemen.
- Pertengahan 2027: evaluasi apakah permintaan meluas melampaui pengadopsi awal dan apakah Apple memperbesar produksi.
- Generasi kedua: cari harga yang lebih rendah, daya tahan yang lebih baik, dan keluarga model yang lebih luas.
Indikator yang berguna antara lain:
- Pertumbuhan pendapatan iPhone.
- Perkiraan pertumbuhan unit dibandingkan pertumbuhan harga jual rata-rata.
- Margin kotor produk.
- Pendapatan layanan per perangkat terpasang.
- Pendapatan Tiongkok Raya.
- Momentum AppleCare dan aksesori.
- Laporan rendemen dan kapasitas pemasok.
- Revisi EPS oleh analis.
- P/E ke depan AAPL dibandingkan dengan historisnya.
SimianX AI dapat membantu menghimpun sinyal-sinyal ini melalui analisis multi-agen atas berita waktu nyata, fundamental, dokumen SEC, dan kondisi teknikal; Anda dapat langsung membuka analisis langsung AAPL. SimianX AI sebaiknya menjadi pelengkap, bukan pengganti, riset dari sumber primer dan nasihat keuangan profesional.
FAQ Seputar Supersiklus iPhone Lipat Apple
Berapa harga iPhone Duo?
iPhone Duo dijual mulai $1,999 di Amerika Serikat dengan penyimpanan 256 GB, atau $83.29 per bulan selama 24 bulan. Apple juga menawarkan konfigurasi 512 GB, 1 TB, dan 2 TB, ditambah tukar tambah serta opsi sewa Apple Upgrade bagi pelanggan yang memenuhi syarat mulai $57.99 per bulan.
Kapan pelanggan bisa membeli iPhone lipat Apple?
Prapesan dimulai pada 16 Oktober 2026 di lebih dari 70 negara dan wilayah, dan ketersediaan awal di toko dimulai pada 23 Oktober. Gelombang kedua di 28 negara dan wilayah menyusul pada 30 Oktober.
Berapa unit iPhone Duo yang bisa dijual Apple?
Belum ada proyeksi resmi. IDC memperkirakan pengiriman iPhone lipat lebih dari 17 juta unit pada 2027, sekitar 40% pasar ponsel lipat, dengan harga jual rata-rata di atas $2,550. Pasokan awal pada 2026 secara luas diperkirakan terbatas. Ini adalah estimasi pihak ketiga, bukan panduan Apple.
Apakah saham AAPL naik setelah peluncuran iPhone Duo?
Tidak. AAPL ditutup turun 0,28% di $315.34 pada hari peluncuran dengan volume lebih tinggi dari biasanya. Itu hal yang lazim: AAPL turun pada 8 dari 12 hari peluncuran iPhone sejak 2014, tetapi tiga bulan kemudian lebih tinggi pada 10 dari 12 kasus tersebut.
Bisakah iPhone Duo menaikkan pendapatan Apple secara signifikan?
Ya, terutama melalui harga jual rata-rata yang lebih tinggi, aksesori, AppleCare, dan layanan. Namun manfaat tambahannya lebih kecil daripada total pendapatan Duo karena sebagian pembeli sebenarnya akan membeli iPhone premium lain.
Apakah saham AAPL layak dibeli setelah peluncuran iPhone Duo?
Hal itu bergantung pada imbal hasil yang diharapkan, jangka waktu, dan toleransi risiko masing-masing investor. Bisnisnya memasuki peluncuran dengan pertumbuhan yang kuat, tetapi valuasi premium AAPL sudah mencerminkan optimisme yang besar. Investor sebaiknya membandingkan bukti permintaan Duo dan revisi laba dengan harga yang harus mereka bayar.
Kesimpulan
iPhone lipat pertama Apple benar-benar nyata dan penting secara strategis. iPhone Duo memberi Apple tingkatan harga ultra-premium baru, menutup kesenjangan persaingan di China, dan menciptakan kanvas seluler yang lebih besar untuk AI, produktivitas, dan layanan.
Namun bukti yang tersedia per 10 September 2026 belum membuktikan bahwa supersiklus telah dimulai. Prapesan belum dibuka, pasokan awal mungkin terbatas, dan ponsel lipat masih hanya mewakili sebagian kecil pengiriman ponsel pintar dunia.
Hasil jangka pendek yang paling mungkin adalah Duo menjadi ceruk premium bernilai tinggi dengan manfaat harga jual rata-rata yang berarti. Duo dapat berkembang menjadi supersiklus yang lebih luas jika Apple meningkatkan produksi, menarik pengguna Android, menjaga margin, dan memperluas keluarga ponsel lipat ke harga yang lebih terjangkau.
Bagi pemegang saham AAPL, tiga kesimpulan penting:
- Argumen produknya kini lebih kuat daripada sebelum pengumuman.
- Peluang pendapatan langsungnya berarti, tetapi tidak transformatif untuk skala Apple.
- Valuasinya sudah menuntut lebih dari sekadar keberhasilan produk biasa.
Investor kini sebaiknya beralih dari euforia hari peluncuran ke bukti yang terukur: prapesan, produksi, permintaan China, harga jual rata-rata iPhone, margin produk, dan revisi laba tahun fiskal 2027.
Gunakan SimianX AI untuk mengikuti perkembangan tersebut melalui intelijen pasar waktu nyata, analisis fundamental, dan data SEC. Selalu verifikasi informasi penting secara mandiri dan konsultasikan dengan penasihat keuangan yang berkualifikasi sebelum mengambil keputusan investasi.
Bacaan Terkait
- Tim Cook mundur: apa yang diwarisi John Ternus di Apple
- Laba Apple Q3 2026: Pertumbuhan Tutupi Penundaan AI?
- Apple WWDC 2026: Siri AI & Gemini untuk Saham AAPL
- Saham SK Hynix Naik 8%: Apakah Supercycle AI Itu Nyata?
- Micron (MU): Mengapa HBM3e Menjadikannya Taruhan AI 2026
Referensi
- Apple Newsroom — Apple memperkenalkan iPhone Duo (9 September 2026)
- SEC EDGAR — Formulir 10-Q Apple untuk kuartal yang berakhir 27 Juni 2026
- SEC EDGAR — Formulir 10-K Apple tahun fiskal 2015
- IDC — Proyeksi pasar ponsel pintar dunia
- IDC — Pasar ponsel pintar China, kuartal II 2026
- Zacks — Estimasi laba terperinci AAPL
- StockAnalysis — Data pasar AAPL
- Komisi Eropa — Undang-Undang Pasar Digital


