 Oleh Muke
Membaca kesepakatan antipencucian uang Bank of America baris demi baris
Pada 13 Oktober 2026, Departemen Keuangan Amerika Serikat mengumumkan tiga tindakan penegakan terkoordinasi terhadap Bank of America, N.A. Angka utamanya lebih dari 1,21 miliar dolar AS. Angka yang lebih penting justru terkubur di dalam consent order: Bank of America harus membuka sekitar 16.000 penyelidikan pencucian uang tambahan setiap bulan, yang menurut pengakuan bank kepada regulator berarti dua kali lipat volume sebelumnya dan menuntut 750 pegawai tetap tambahan ditambah 800 konsultan.
Halaman ini adalah buku besar, bukan reaksi. Ia merinci apa yang dikenakan tiap lembaga, berapa kas yang benar-benar keluar dari bank, apa yang menurut regulator terlewat oleh sistem pemantauan, apa yang sebenarnya ditunjukkan kuartal ketiga setelah beban itu dipisahkan, dan berapa yang dibayar pasar untuk semuanya. Setiap angka bersumber dari dokumen primer: consent order FinCEN, pengumuman Departemen Keuangan, rilis OCC, rilis penegakan OFAC, dan hasil kuartal ketiga 2026 Bank of America sendiri.
Angka mencerminkan dokumen yang terbit hingga 15 Oktober 2026. Ini adalah riset dan edukasi, bukan nasihat investasi personal.
Apa yang dikenakan tiap regulator dan apa yang benar-benar dibayar Bank of America
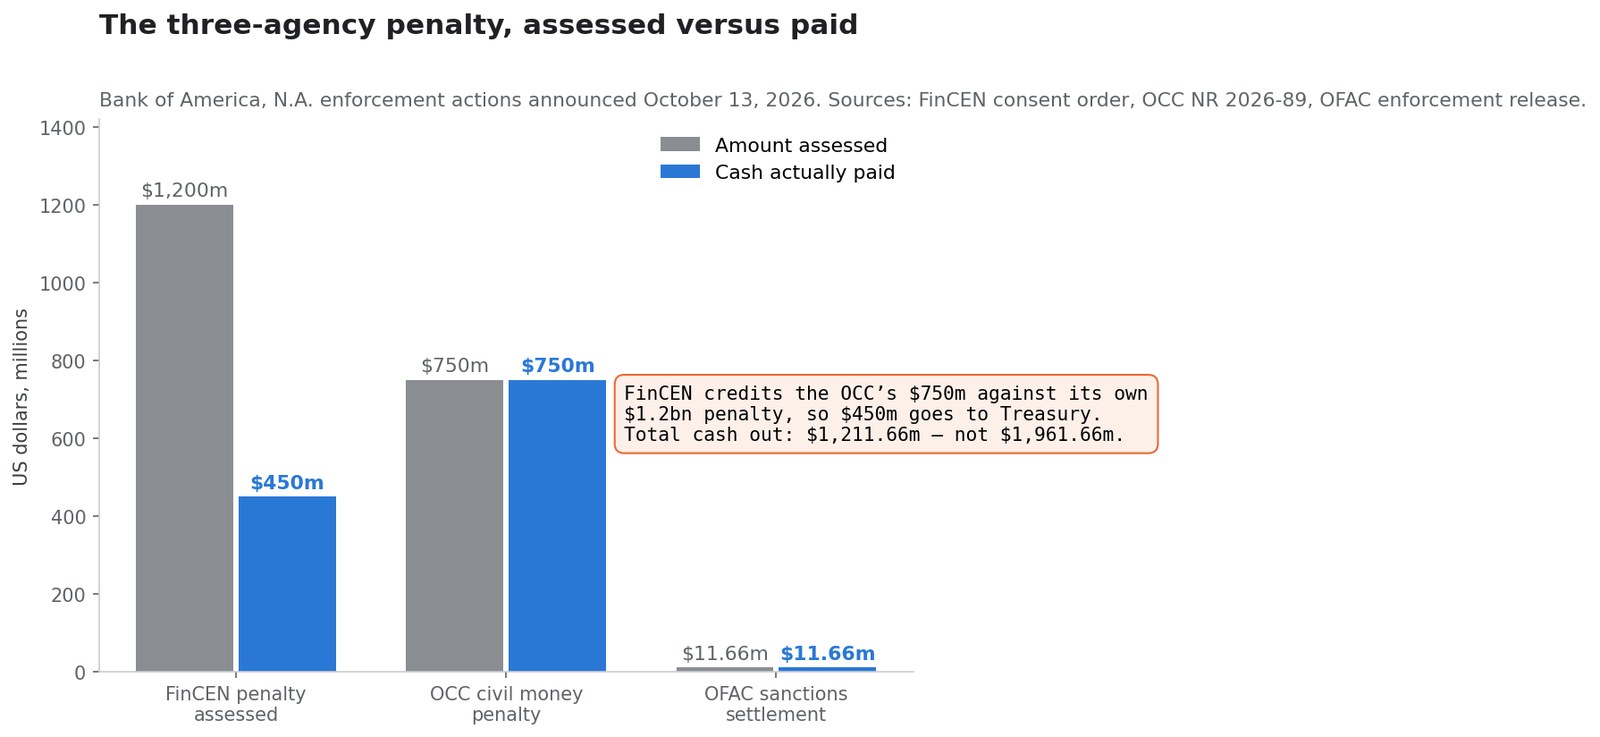
Tiga lembaga bertindak pada hari yang sama, dan jumlahnya tidak bisa langsung dijumlahkan. FinCEN setuju mengkreditkan denda OCC terhadap dendanya sendiri, sehingga 1,2 miliar dan 750 juta dolar bukan dua tagihan terpisah.
| Lembaga | Dikenakan | Kas dibayar | Dasar hukum | Pokok persoalan |
|---|---|---|---|---|
| FinCEN | 1.200.000.000 $ | 450.000.000 $ ke Kas Negara AS | 31 U.S.C. 5321; Bank Secrecy Act | Tidak memelihara program antipencucian uang minimum, uji tuntas rekening koresponden, dan pelaporan transaksi mencurigakan |
| OCC | 750.000.000 $ | 750.000.000 $ | 12 CFR 21.21 dan 12 CFR 21.11 | Program kepatuhan BSA/AML yang lemah dan tidak efektif |
| OFAC | 11.662.930 $ | 11.662.930 $ | Beberapa program sanksi | 475 dugaan pelanggaran terkait Rusia, Belarus, Iran, Myanmar, Somalia, narkotika, dan terorisme global |
| Total | — | 1.211.662.930 $ | — | — |
Consent order menyatakan kreditnya secara eksplisit: "FinCEN telah setuju untuk mengkreditkan terhadap Denda Perdata pembayaran sebesar 750.000.000 dolar kepada OCC. Dengan demikian, Bank of America akan membayar 450.000.000 dolar kepada Departemen Keuangan."
Jadi angka kas keluar yang benar adalah 1,2117 miliar dolar, bukan 1,96 miliar yang muncul jika ketiga angka yang dikenakan dijumlahkan. Bank of America sendiri mencadangkan tepat 1,2 miliar dolar beban nonbunga yang tidak dapat dikurangkan secara pajak untuk denda FinCEN dan OCC pada kuartal ketiga, yang menegaskan adanya kompensasi itu.
Di mana posisi tindakan ini
Departemen Keuangan menggambarkan paket itu sebagai "denda terbesar ketiga dalam sejarah Departemen Keuangan dan terbesar dalam sejarah Office of the Comptroller of the Currency (OCC)". Rilis OCC sendiri lebih tegas. Comptroller Jonathan V. Gould menyatakan bahwa "pelanggaran BSA yang berat dan berkelanjutan" dari Bank of America membenarkan OCC menjatuhkan "denda perdata terbesar yang pernah dikenakan terhadap sebuah bank".
Sebagai pembanding: tindakan BSA besar sebelumnya dari OCC — terhadap TD Bank, N.A. dan TD Bank USA, N.A. pada 10 Oktober 2024 — memuat denda perdata 450 juta dolar berikut perintah penghentian dan pembatasan pertumbuhan aset. Denda 2026 terhadap Bank of America 67% lebih besar secara nominal, tetapi tanpa batas aset. Perbedaan itu adalah pembeda struktural paling penting antara kedua kasus, dan itulah sebabnya denda 750 juta dolar tidak memicu penurunan valuasi seperti pada TD.
| Bank of America, 13 Okt 2026 | TD Bank, N.A., 10 Okt 2024 | |
|---|---|---|
| Denda perdata OCC | 750 juta $ | 450 juta $ |
| Perintah penghentian | Perintah 2024 tetap berlaku | Perintah baru diterbitkan |
| Pembatasan pertumbuhan aset | Tidak | Ya |
| Tinjauan retrospektif independen diwajibkan | Ya | Ya |
| Dilaporkan sendiri | Tidak | Tidak |
Apa yang sebenarnya dikatakan regulator
Menteri Keuangan Scott Bessent membingkai tindakan ini dalam kerangka keamanan nasional: "Ketika bank sebesar ini gagal memenuhi kewajiban antipencucian uang dan sanksinya, akibatnya jauh melampaui temboknya sendiri dan membuka seluruh sistem keuangan AS terhadap risiko pendanaan terlarang yang signifikan."
Pernyataan Comptroller Gould justru yang seharusnya mengkhawatirkan pemegang saham, karena menyangkut manajemen, bukan satu kontrol tertentu:
"Bank of America, N.A., adalah bank terbesar kedua di AS dan keenam terbesar di dunia. Setiap tahun ia memproses ratusan triliun dolar transaksi di seluruh dunia. Profil risikonya tinggi dan terus meningkat… respons bank yang buruk terhadap kelemahan BSA-nya tidak dapat diterima."
Tiga temuan spesifik dalam rilis OCC melampaui kegagalan teknis:
- Pemantauan transaksi bank mengakibatkan "kegagalan memantau dengan benar triliunan dolar transaksi".
- Bank "sudah bertahun-tahun tahu" bahwa ia gagal meneruskan aktivitas berpotensi mencurigakan kepada penyelidik, dan tidak memperbaikinya.
- Lebih dari satu tahun setelah menyetujui perintah Desember 2024, bank masih gagal meneruskan aktivitas berpotensi mencurigakan.
Pembingkaian FinCEN bahkan lebih tajam. Penyelidikannya menyimpulkan bahwa "Bank of America mengutamakan pendapatannya dan meminimalkan dampak terhadap sumber daya kepatuhan yang diwajibkan", dan bahwa bank "secara efektif mengalihdayakan sebagian besar kewajiban deteksi dan pelaporan proaktifnya kepada pihak ketiga" dengan bersandar pada permintaan aparat penegak hukum dan petunjuk dari bank lain alih-alih sistemnya sendiri.
Berapa banyak aktivitas mencurigakan yang tidak dilaporkan
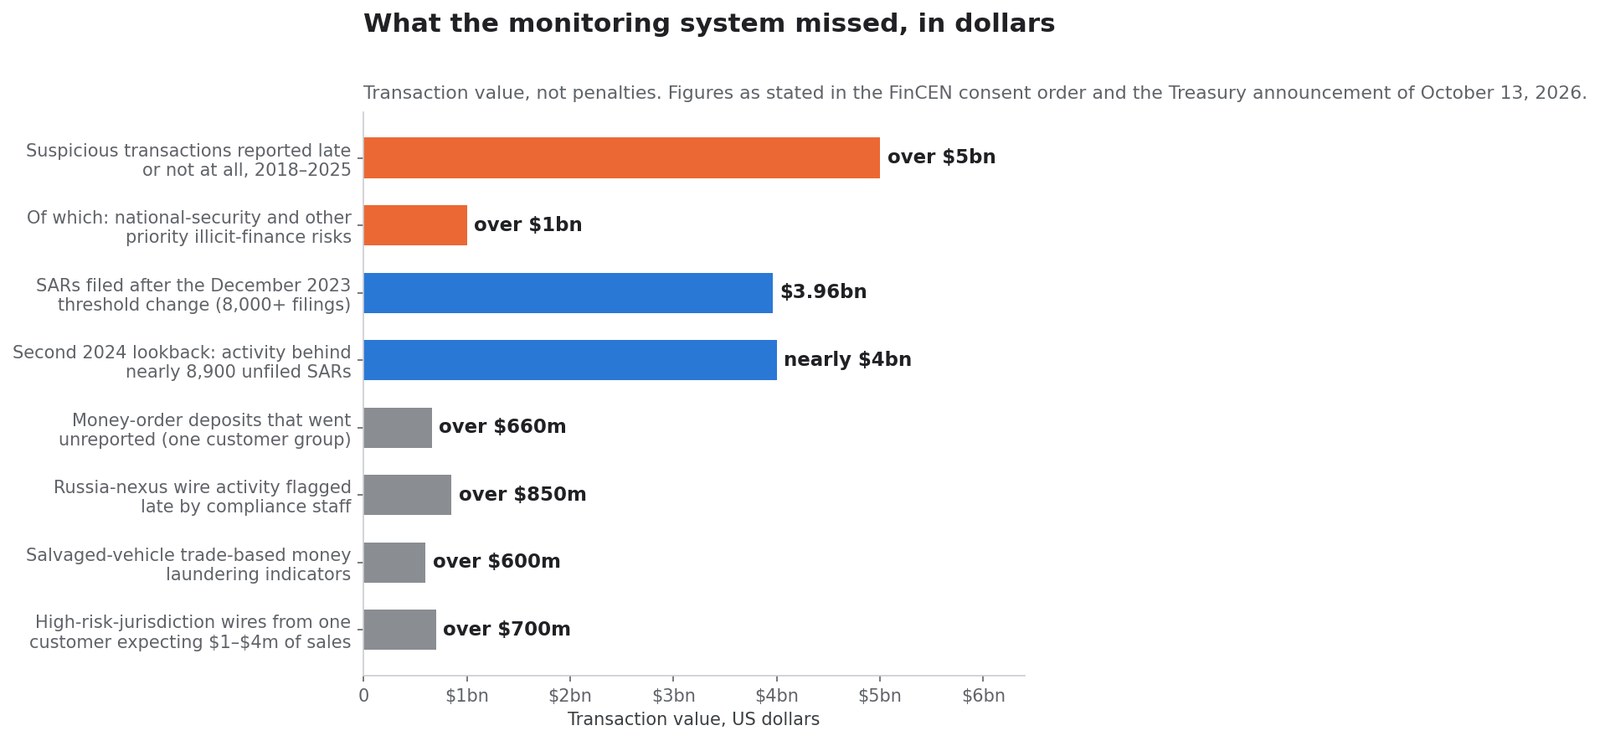
Ini nilai transaksi, bukan denda. Angka-angka ini menggambarkan uang yang melewati bank tanpa laporan transaksi mencurigakan yang diajukan tepat waktu.
| Ukuran | Jumlah | Sumber |
|---|---|---|
| Transaksi mencurigakan tidak dilaporkan tepat waktu, Jan 2018 – Jul 2025 | lebih dari 5 miliar $ | Consent order FinCEN |
| Di antaranya: risiko keamanan nasional dan risiko pendanaan terlarang prioritas lain | lebih dari 1 miliar $ | Consent order FinCEN |
| Laporan yang diajukan setelah perubahan ambang Desember 2023 (lebih dari 8.000 laporan) | sekitar 3,96 miliar $ | Consent order FinCEN |
| Tinjauan retrospektif 2024 terpisah: aktivitas di balik hampir 8.900 laporan yang tidak diajukan | hampir 4 miliar $ | Consent order FinCEN |
| Setoran wesel pos yang tidak dilaporkan, satu kelompok nasabah | lebih dari 660 juta $ | Consent order FinCEN |
| Aktivitas transfer berkaitan Rusia yang terlambat dieskalasi | lebih dari 850 juta $ | Consent order FinCEN |
| Transaksi dengan indikasi pencucian uang berbasis perdagangan kendaraan rusak | lebih dari 600 juta $ | Consent order FinCEN |
| Transfer ke yurisdiksi berisiko tinggi dari satu nasabah dengan proyeksi penjualan tahunan 1 sampai 4 juta $ | lebih dari 700 juta $ | Consent order FinCEN |
Dua baris itu layak ditekankan karena merupakan pengukuran yang ditimbulkan bank sendiri. Ketika Bank of America menurunkan ambang penyelidikannya pada Desember 2023, tinjauan terbatas atas aktivitas yang berada di antara ambang lama dan baru menghasilkan lebih dari 8.000 laporan yang mencakup sekitar 3,96 miliar dolar aktivitas mencurigakan yang sebelumnya tidak dilaporkan. Tinjauan retrospektif kedua pada 2024 dengan parameter yang direvisi menemukan bank gagal mengidentifikasi dan mengajukan hampir 8.900 laporan yang mencakup hampir 4 miliar dolar.
Dengan kata lain, program perbaikan bank sendiri yang menghasilkan bukti seberapa banyak pengaturan sebelumnya menyembunyikan masalah. Itu pula sebabnya regulator memperlakukan persoalan ini sebagai sistemik, bukan kejadian terpisah: selisih itu tidak ditemukan oleh pemeriksa yang kebetulan menemukan berkas buruk, melainkan muncul secara aritmetis begitu satu parameter diubah.
Event Processor: sistem di pusat kasus ini
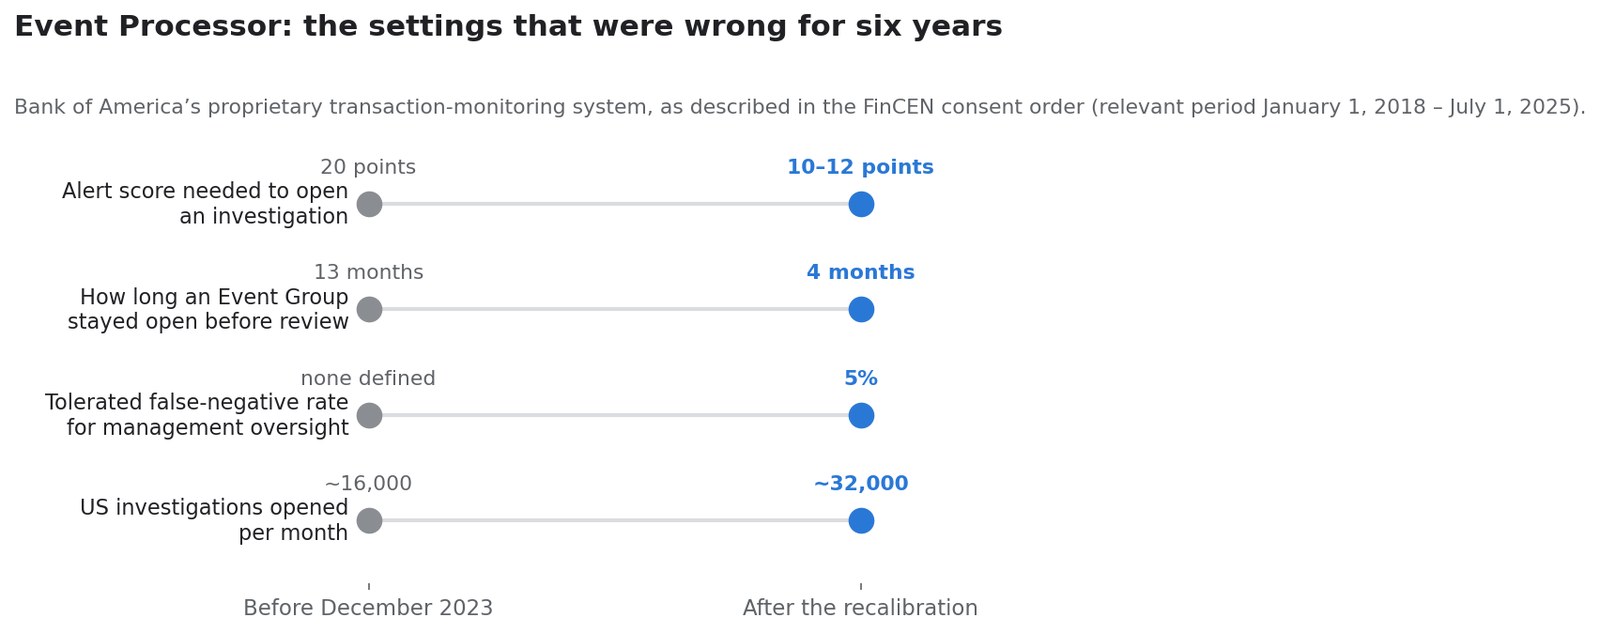
Sistem pemantauan transaksi milik Bank of America disebut namanya dalam consent order: Event Processor, atau EP. Sistem itu adalah "kontrol utama yang digunakan Bank untuk memenuhi kewajibannya mengidentifikasi dan melaporkan aktivitas mencurigakan", dan periode relevan FinCEN membentang dari 1 Januari 2018 sampai 1 Juli 2025.
Consent order merekonstruksi cara kerja EP, dan parameternya luar biasa konkret untuk sebuah dokumen penegakan publik.
| Parameter | Sebelum Desember 2023 | Setelah rekalibrasi |
|---|---|---|
| Skor peringatan yang diperlukan untuk membuka penyelidikan | 20 poin | 10 atau 12 poin, tergantung Event Group |
| Lama Event Group tetap terbuka sebelum ditinjau manusia | 13 bulan | 4 bulan |
| Tingkat negatif palsu yang ditoleransi untuk pengawasan manajemen | tidak ada yang ditetapkan | 5% (7,5% untuk eskalasi ke dewan) |
| Penyelidikan AS yang dibuka per bulan | sekitar 16.000 | sekitar 32.000 |
FinCEN mengidentifikasi lima cacat utama pada EP:
- Pilihan desain tidak memiliki dukungan empiris, sehingga penyelidikan dipicu jauh setelah — dan dalam beberapa kasus lebih dari setahun setelah — transaksi yang mendasarinya.
- Aspek kunci EP tidak pernah diperbarui secara berarti. Dari 2018 sampai 2023, 76% bobot faktor risiko tidak pernah berubah; dari sekitar 25% yang berubah, kira-kira 80% perubahannya adalah penurunan.
- Bank tidak menanggapi pengujiannya sendiri. Kajian internal menunjukkan jenis peringatan dengan tingkat keberhasilan laporan di atas 40-50% hanya berbobot 1 atau 2 poin, dan satu validasi model menemukan bahwa menurunkan ambang akan "mengungkap lebih banyak laporan (85,4% berbanding 20,2% pada sampel di bawah garis)".
- Aturan penilaian ulang dan penekanan mengeluarkan aktivitas dari penyelidikan tanpa tata kelola memadai, termasuk faktor risiko dengan tingkat keberhasilan 37%, 53%, dan 58%.
- Setoran instrumen yang dapat dinegosiasikan hanya tercakup terbatas, padahal bank tahu nasabah berisiko lebih tinggi menggunakan produk itu dalam pola mencurigakan.
Konsekuensi strukturalnya muncul dalam pernyataan Departemen Keuangan: selama beberapa tahun, lebih dari sepertiga penyelidikan aktivitas mencurigakan Bank of America dipicu oleh peristiwa eksternal — rujukan aparat penegak hukum, permintaan 314(a) dan 314(b), panggilan grand jury, petunjuk dari bank lain — bukan oleh kontrol otomatisnya sendiri.
Berkas nasabah yang digambarkan consent order
Consent order menyamarkan identitas nasabah tetapi mengukurnya. Pola yang berulang adalah profil usaha yang dinyatakan kecil tetapi disertai arus dana sangat besar.
- Seorang nasabah dengan proyeksi penjualan tahunan 1 juta sampai 4 juta dolar memproses lebih dari 700 juta dolar transfer yang melibatkan yurisdiksi berisiko tinggi selama sekitar tiga tahun.
- Nasabah yang sama menerima sekitar 1,1 miliar dolar transfer dari afiliasinya di Uni Emirat Arab, naik lebih dari 200% dibandingkan periode sebanding pada 2021.
- Lebih dari 18.000 transfer senilai sekitar 850 juta dolar dilakukan pada September 2022 atau sesudahnya — setelah invasi Ukraina pada Februari 2022 — dengan sekitar 98% aktivitas transfer mencurigakan berdasarkan nilai dolar berkaitan dengan Rusia. Satu laporan yang hanya mencakup sekitar 10% aktivitas itu diajukan pada Agustus 2023.
- Pola wesel pos menghasilkan lebih dari 660 juta dolar setoran mencurigakan dalam kelompok berulang berisi tiga instrumen berurutan yang masing-masing berjumlah sedikit di bawah 3.000 dolar — struktur yang sengaja berada di bawah ambang pencatatan 3.000 dolar yang berlaku bagi penyelenggara jasa keuangan penerbit.
- Petugas kepatuhan menghasilkan lebih dari 250 rujukan dan lebih dari 125 penyelidikan antipencucian uang atas satu hubungan nasabah, sekitar 90% di antaranya terkait penipuan, sementara bank terus melayaninya.
Ini bukan kasus pinggiran dari sepuluh tahun lalu. Yang terakhir berlanjut hingga 2023 dan 2024.
Tagihan kepatuhan yang berumur lebih panjang daripada dendanya
Di sinilah buku besar berhenti berbicara soal 1,2 miliar dolar.
Sehubungan dengan perubahan ambang Desember 2023, Bank of America memperkirakan kepada regulator bahwa ambang baru akan menambah 16.000 penyelidikan AS setiap bulan, yang disebutnya "dua kali lipat volume bulanan sebelumnya". Menopang volume itu memerlukan "tambahan 750" pegawai tetap, di luar 800 konsultan yang dibutuhkan untuk menuntaskan tinjauan retrospektif sekali jalan.
Itu adalah perubahan struktural pada basis biaya, bukan beban sekali bayar. Denda satu kali dibayar sekali; melipatgandakan beban penyelidikan dibayar setiap tahun.
Bank tidak pernah mengungkap biaya penuh per penyelidik kepatuhan, jadi aritmetika berikut milik pembaca, bukan bank. Dengan biaya penuh 150.000 dolar per orang — konservatif untuk penyelidik kejahatan keuangan di AS termasuk tunjangan, teknologi, dan supervisi — 750 posisi tetap berarti sekitar 113 juta dolar per tahun, belum termasuk konsultan, belum termasuk tinjauan independen yang kini diwajibkan FinCEN, dan belum termasuk perbaikan tata kelola data. Sepanjang siklus perbaikan lima tahun, tagihan berulang itu masuk akal mencapai orde besaran yang sama dengan dendanya sendiri. Yang penting bukan ketepatan angka itu; yang penting pos berulang menumpuk sedangkan denda tidak.
Bandingkan dengan yang sudah dibelanjakan Bank of America. Dalam surat pemegang saham 2026, Brian Moynihan menulis bahwa perusahaan telah "menginvestasikan lebih dari 100 miliar dolar untuk teknologi" selama satu dekade terakhir dan membelanjakan "lebih dari 4 miliar dolar hanya untuk inisiatif teknologi baru" pada 2025, dari total anggaran teknologi sekitar 13 miliar dolar per tahun.
Bank yang membelanjakan 13 miliar dolar setahun untuk teknologi menjalankan sistem pemantauan transaksi yang ambang utamanya tidak berdasar empiris dan bobot risikonya nyaris tak tersentuh selama enam tahun. Kesenjangan itu — antara belanja kepatuhan dan efektivitas kepatuhan — adalah temuan investasi yang sesungguhnya dari kasus ini.
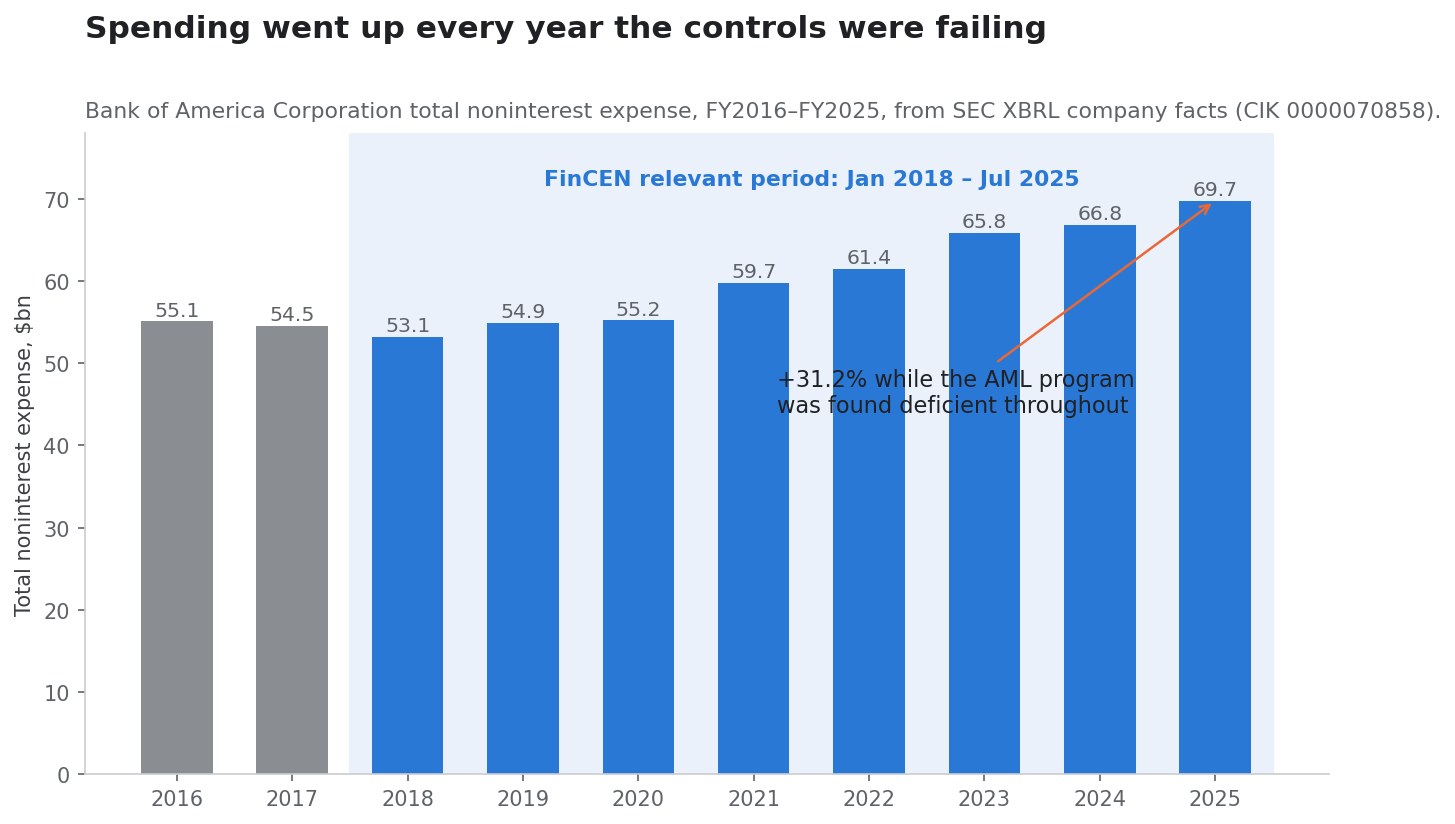
Lintasan bebannya mengatakan hal yang sama. Total beban nonbunga naik dari 53,2 miliar dolar pada 2018 menjadi 69,7 miliar dolar pada 2025, kenaikan 31% tepat pada rentang yang diperiksa FinCEN.
| Tahun buku | Total beban nonbunga | Laba bersih |
|---|---|---|
| 2018 | 53,2 miliar $ | 28,1 miliar $ |
| 2019 | 54,9 miliar $ | 27,4 miliar $ |
| 2020 | 55,2 miliar $ | 17,9 miliar $ |
| 2021 | 59,7 miliar $ | 32,0 miliar $ |
| 2022 | 61,4 miliar $ | 27,5 miliar $ |
| 2023 | 65,8 miliar $ | 26,3 miliar $ |
| 2024 | 66,8 miliar $ | 27,0 miliar $ |
| 2025 | 69,7 miliar $ | 30,5 miliar $ |
Sumber: data XBRL SEC, CIK 0000070858.
Mengapa Desember 2024 penting: ini pelanggaran kedua
Kronologi adalah bagian kasus yang tidak bisa dibawa oleh judul berita satu hari.
| Tanggal | Peristiwa |
|---|---|
| 1 Jan 2018 | Awal periode relevan FinCEN |
| 2018–2023 | 76% bobot faktor risiko EP tidak berubah; pengujian berulang kali menandai ambang yang tidak efektif |
| Des 2023 | Setelah berinteraksi dengan regulator, ambang penyelidikan turun dari 20 poin menjadi 10-12; jendela Event Group dipangkas dari 13 bulan menjadi 4 |
| 2024 | Tinjauan retrospektif mengidentifikasi hampir 8.900 laporan tidak diajukan mencakup hampir 4 miliar $; tinjauan terpisah mengajukan lebih dari 8.000 laporan mencakup 3,96 miliar $ |
| 23 Des 2024 | Perintah penghentian OCC atas kelemahan BSA/AML dan sanksi, termasuk kegagalan memperbaiki kelemahan uji tuntas nasabah yang sudah diidentifikasi sebelumnya |
| Jun 2025 | Laporan pihak ketiga yang diminta regulator prudensial menemukan masalah EP yang konsisten dengan temuan FinCEN |
| 1 Jul 2025 | Akhir periode relevan FinCEN |
| 13 Okt 2026 | Tindakan FinCEN, OCC, dan OFAC diumumkan; 1,2 miliar $ dicadangkan |
| 14 Okt 2026 | Hasil kuartal ketiga diumumkan sehari kemudian |
Jika perintah Desember 2024 dibaca cermat, ini bahkan bukan pelanggaran kedua. Perintah itu sendiri sudah menyebut "kegagalan memperbaiki kelemahan yang sebelumnya telah diidentifikasi terkait proses Uji Tuntas Nasabah" — artinya tindakan 2024 sudah merupakan eskalasi. Tindakan 2026 adalah eskalasi dari eskalasi.
Bagi investor bank, itu mengubah tingkat dasar. Tindakan penegakan pertama adalah peristiwa; yang ketiga adalah sebuah proses. Temuan OCC bahwa "lebih dari satu tahun setelah Perintah 2024, Bank masih gagal meneruskan aktivitas berpotensi mencurigakan kepada penyelidik" adalah kalimat yang seharusnya menetapkan ekspektasi tentang berapa lama perbaikan akan berlangsung.
Apa yang sebenarnya ditunjukkan kuartal ketiga
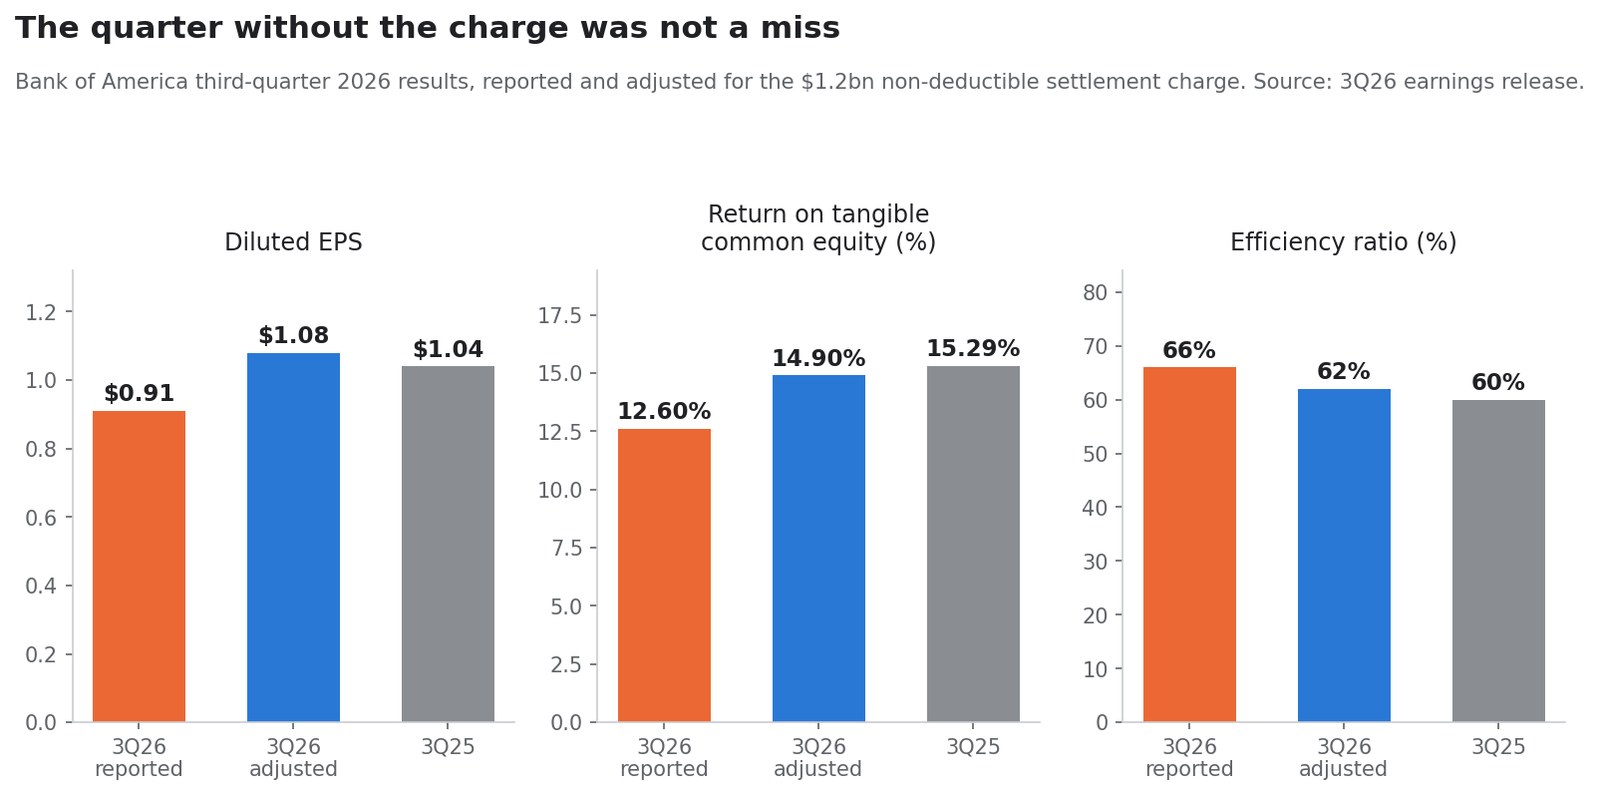
Pembingkaian yang sering diulang menyebut denda itu datang "saat kinerja meleset". Angka yang dilaporkan tidak mendukungnya. Pendapatan tumbuh, pendapatan bunga bersih tumbuh, dan laba per saham yang disesuaikan tumbuh secara tahunan.
| Metrik | K3 2026 dilaporkan | K3 2026 disesuaikan | K3 2025 | Tahunan, disesuaikan |
|---|---|---|---|---|
| Pendapatan setelah beban bunga | 29.958 juta $ | 29.958 juta $ | 29.040 juta $ | +3,2% |
| Pendapatan bunga bersih | 16.449 juta $ | 16.449 juta $ | 15.233 juta $ | +8,0% |
| Beban nonbunga | 19.722 juta $ | 18.522 juta $ | 17.337 juta $ | +6,8% |
| Pencadangan kerugian kredit | 1.269 juta $ | 1.269 juta $ | 1.295 juta $ | −2,0% |
| Laba bersih | 6.933 juta $ | 8.100 juta $ | 8.332 juta $ | −2,8% |
| Laba per saham dilusian | 0,91 $ | 1,08 $ | 1,04 $ | +3,8% |
| Imbal hasil ekuitas berwujud | 12,60% | 14,90% | 15,29% | −39 bp |
| Rasio efisiensi | 66% | 62% | 60% | +200 bp |
| Tarif pajak efektif | 23% | 20% | — | — |
Laba per saham disesuaikan 1,08 dolar berada 3,8% di atas 1,04 dolar setahun sebelumnya. Kesepakatan itu memakan 0,17 dolar per saham. Yang benar adalah kuartal ini lebih lemah secara kuartalan: pendapatan nonbunga turun dari 15.561 juta dolar pada kuartal kedua menjadi 13.509 juta dolar, dan imbalan jasa perbankan investasi turun 11% secara tahunan, sehingga baris pendapatan merosot dari 31,6 miliar dolar pada K2 2026. Itu persoalan bauran di Global Markets dan Global Banking, bukan kegagalan akibat denda.
Rincian segmen layak disimpan di buku besar:
| Segmen | Laba bersih K3 2026 | Pendapatan | Catatan |
|---|---|---|---|
| Consumer Banking | 3,5 miliar $ | 11,6 miliar $, +4% | Rata-rata simpanan 949 miliar $ |
| Global Wealth & Investment Management | 1,5 miliar $ | 7,1 miliar $, +13% | Dana kelolaan 2,4 triliun $, +12% |
| Global Banking | 2,0 miliar $ | 6,2 miliar $ | Imbalan perbankan investasi 1,8 miliar $, −11% |
| Global Markets | 1,2 miliar $ | — | Rasio efisiensi 72% |
| All Other | −1,4 miliar $ | — | Termasuk beban denda 1,2 miliar $ |
Premi karena tidak dapat dikurangkan pajak
Beban ini tidak dapat dikurangkan secara pajak, dan itu biaya nyata yang sering diabaikan. Tarif pajak efektif naik dari 20% disesuaikan menjadi 23% dilaporkan, kenaikan 267 basis poin, semata karena dendanya tidak bisa dikurangkan.
Aritmetikanya: beban 1,2 miliar dolar yang dapat dikurangkan pada tarif marjinal 20% akan berbiaya sekitar 960 juta dolar setelah pajak. Karena tidak dapat dikurangkan, biayanya penuh 1,2 miliar dolar. Jadi penalti setelah pajak akibat ketidakdapatan pengurangan itu sekitar 240 juta dolar, kira-kira seperlima tambahan di atas angka utama.
Apa yang sebenarnya menggerakkan CET1 kuartal ini
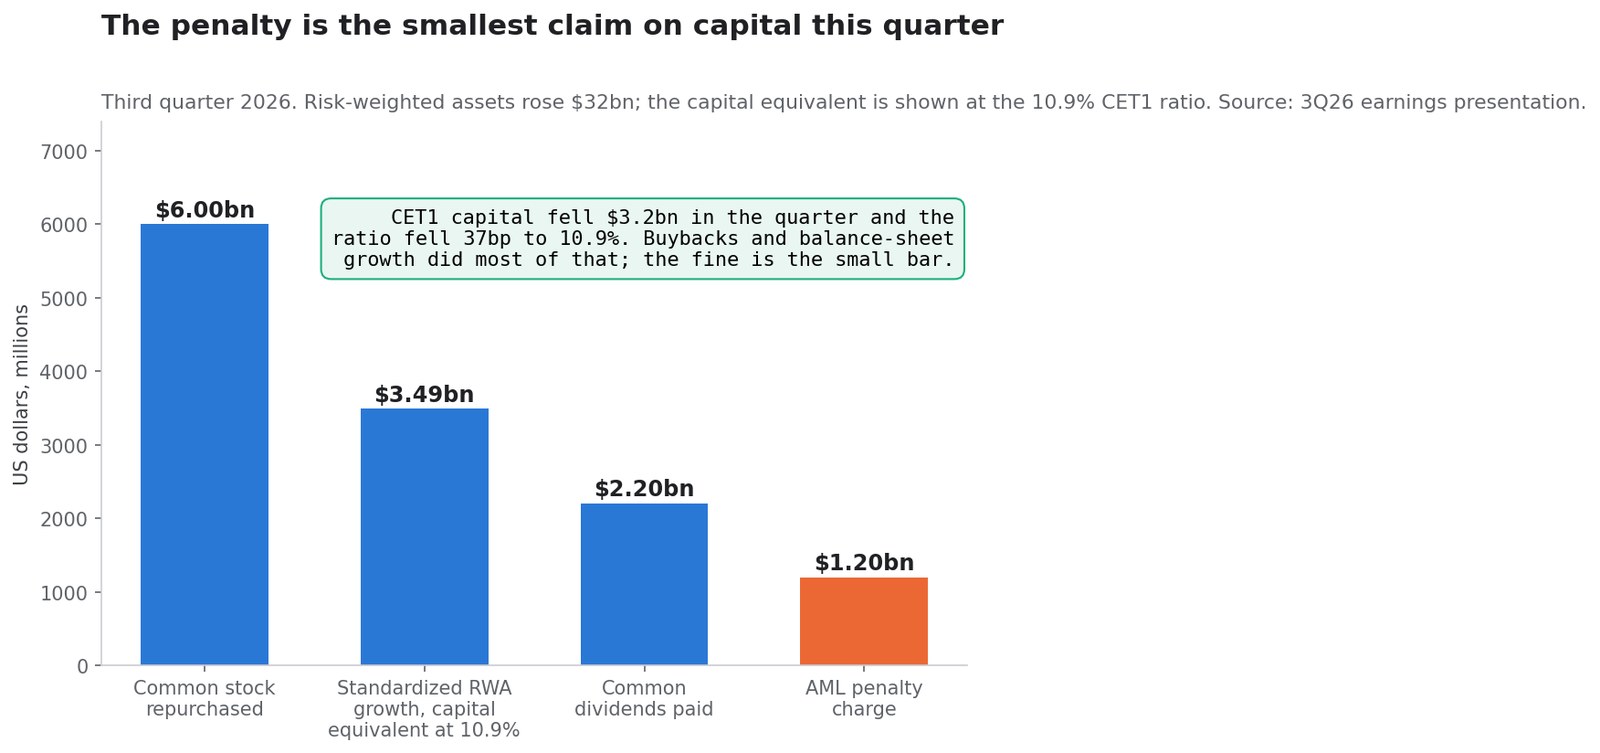
Modal inti utama (CET1) turun 3,2 miliar dolar pada kuartal itu, dari 201,6 miliar menjadi 198,4 miliar dolar, dan rasio CET1 turun 37 basis poin menjadi 10,9%. Menggoda untuk menghubungkannya dengan denda. Hubungan itu tidak bertahan terhadap aritmetika.
| Klaim atas modal, K3 2026 | Jumlah |
|---|---|
| Pembelian kembali saham biasa | 6,0 miliar $ |
| Pertumbuhan ATMR standar 32 miliar $, setara modal pada 10,9% | ~3,5 miliar $ |
| Dividen saham biasa dibayarkan | 2,2 miliar $ |
| Beban denda antipencucian uang | 1,2 miliar $ |
Bank mengembalikan 8,2 miliar dolar kepada pemegang saham biasa pada kuartal yang sama saat mencadangkan dendanya — 6,8 kali besarnya beban itu. Aset tertimbang menurut risiko pendekatan standar naik 32 miliar dolar menjadi 1.824 miliar dolar, yang menyerap lebih banyak modal daripada dendanya. Terhadap ATMR 1.824 miliar dolar, pengurangan modal 1,2 miliar dolar setara sekitar 6,6 basis poin CET1.
Diukur terhadap neraca, dendanya nyaris tak terlihat:
| Penyebut | Nilai per 30 Sep 2026 | Porsi denda |
|---|---|---|
| Total aset | 3.427,7 miliar $ | 0,035% |
| Total simpanan | 2.038,8 miliar $ | 0,059% |
| Ekuitas pemegang saham biasa | 271,8 miliar $ | 0,44% |
| ATMR standar | 1.824 miliar $ | 0,066% |
| Laba bersih 2025 | 30,5 miliar $ | 3,9% |
| Laba bersih disesuaikan K3 2026 | 8,1 miliar $ | 14,8% |
| Belanja teknologi tahunan | ~13 miliar $ | 9,2% |
Karena itu bingkai solvabilitas atau dividen adalah bingkai yang keliru. Bank of America bisa menulis ceknya dari anggaran pembelian kembali satu kuartal saja. Pertanyaan terbukanya adalah apa yang terjadi pada anggaran itu jika pengawas memutuskan temuan tata kelola ini menuntut bantalan modal lebih besar — dan itu sebuah keputusan, bukan ayat jurnal.
Bagaimana pasar memberinya harga
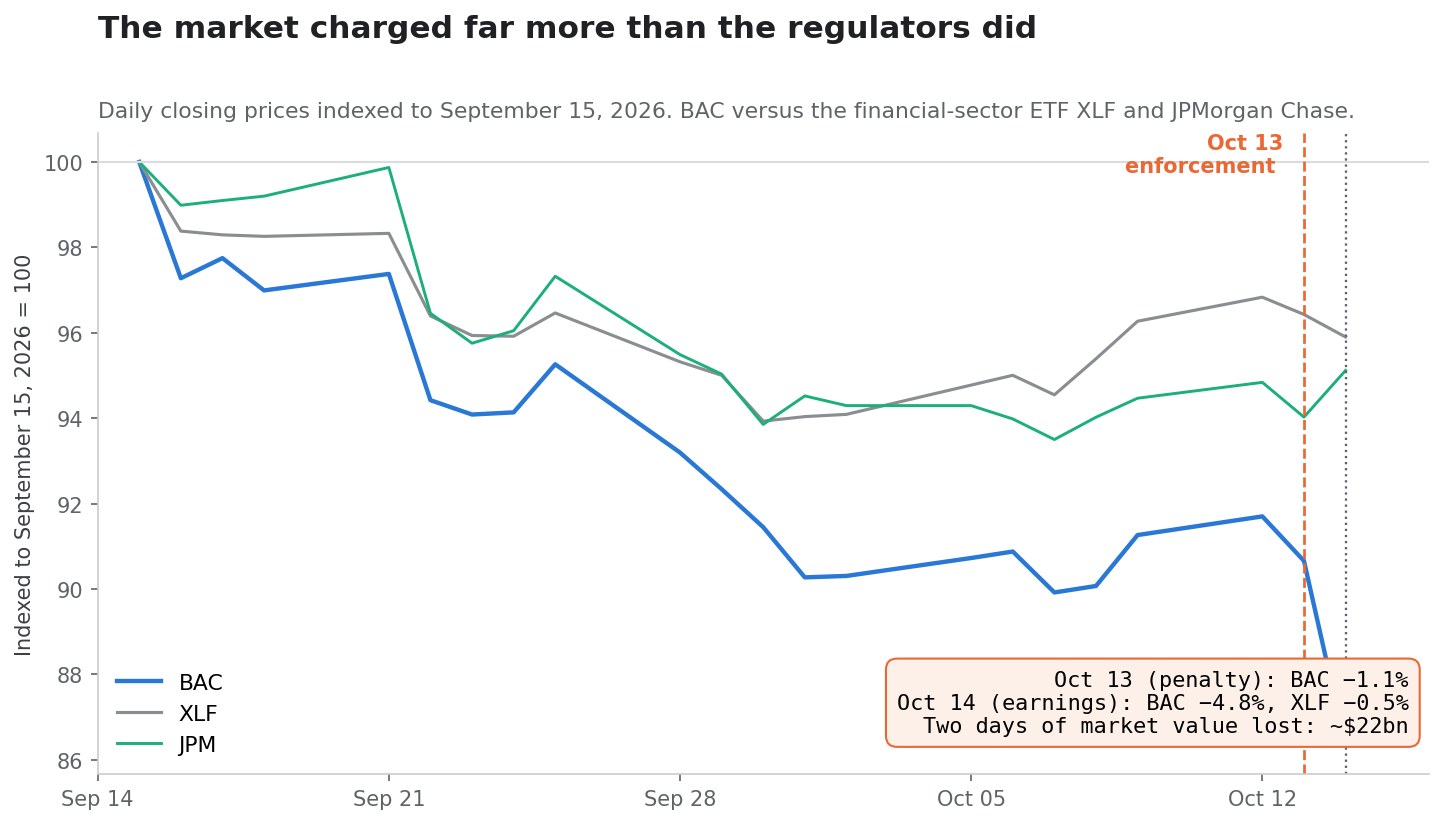
Reaksi dua hari adalah pembacaan pasar paling bersih yang tersedia, karena tindakan penegakan dan rilis kinerja jatuh pada hari berurutan.
| Tanggal | Penutupan BAC | Perubahan | Perubahan XLF | Peristiwa |
|---|---|---|---|---|
| 9 Okt 2026 | 54,32 $ | — | — | — |
| 12 Okt 2026 | 54,58 $ | +0,5% | +0,6% | Sesi terakhir sebelum pengumuman |
| 13 Okt 2026 | 53,96 $ | −1,1% | −0,4% | Tindakan penegakan diumumkan |
| 14 Okt 2026 | 51,39 $ | −4,8% | −0,5% | Hasil kuartal ketiga |
Dua sesi membawa harga saham dari 54,58 ke 51,39 dolar. Atas 6,923 miliar saham beredar, itu sekitar 22 miliar dolar nilai pasar, sekitar 18 kali dendanya dan 49 kali 450 juta dolar yang benar-benar masuk Kas Negara.
Perhatikan pembagiannya. Hari pengumuman memakan 1,1% — pasar membaca dendanya sendiri sebagai terjangkau, dan memang begitu. Angka 4,8% datang keesokan harinya, dengan sektor datar, ketika investor melihat kuartalnya dan harus memutuskan apa implikasi temuan tata kelola bagi lintasan beban dan pengembalian modal ke depan. Pasar memberi harga pada biaya berulang, bukan pada ceknya.
Dua catatan menjaga analisis ini jujur. Pertama, BAC sudah tertinggal sebelum peristiwa itu: diindeks ke 15 September, BAC turun sekitar 8% sebelum tindakan penegakan, sementara JPMorgan dan ETF sektor XLF turun 4-5%. Kedua, Citigroup jatuh 5,6% pada 13 Oktober karena alasannya sendiri, sehingga perbandingan sektor hari itu berisik.
Valuasi setelah denda
Pada 51,39 dolar dan 6,9227 miliar saham, kapitalisasi pasar Bank of America sekitar 356 miliar dolar.
| Metrik | Nilai |
|---|---|
| Nilai buku per saham | 39,26 $ |
| Nilai buku berwujud per saham | 29,14 $ |
| Harga / nilai buku | 1,31x |
| Harga / nilai buku berwujud | 1,76x |
| Imbal hasil ekuitas berwujud disesuaikan K3 2026 | 14,9% |
| Imbal hasil ekuitas berwujud K3 2025 | 15,3% |
Perbandingan yang membingkai kelipatan ini adalah pesaing yang paling jelas. Seperti diuraikan dalam Saham JPMorgan 2026: ROTCE 23% lawan 3,2x Nilai Buku, pasar bersedia membayar premi besar terhadap nilai buku berwujud untuk bank yang menghasilkan jauh di atas biaya ekuitasnya. Bank of America pada 1,76 kali nilai buku berwujud dengan imbal hasil disesuaikan 14,9% dihargai untuk kompetensi, bukan keunggulan — dan jarak antara kelipatan kedua bank itu terutama jarak imbal hasil, bukan jarak kepatuhan.
Itu penting untuk memodelkan dendanya. Beban satu kali 1,2 miliar dolar setara 0,17 dolar laba per saham, bernilai mungkin 2 dolar harga saham pada kelipatan 12 kali jika berulang — dan itu tidak berulang. Tetapi 100 basis poin imbal hasil ekuitas berwujud yang permanen lebih rendah, atas 202 miliar dolar ekuitas berwujud, berarti sekitar 2 miliar dolar per tahun. Pertanyaan kepatuhan bernilai lebih dari sepuluh kali dendanya jika ia mengubah imbal hasil yang berkelanjutan.
Skenario
| Skenario | Apa yang harus terjadi | Lintasan keuangan | Implikasi valuasi |
|---|---|---|---|
| Optimistis | Perintah 2026 bersifat final; tinjauan retrospektif selesai tepat waktu; tinjauan independen bersih; tanpa batas aset dan tanpa tambahan modal | Efisiensi disesuaikan kembali ke arah 60%; pembelian kembali bertahan di sekitar 6 miliar $ per kuartal | 1,76 kali nilai buku berwujud dapat dipertahankan dan bisa melebar menuju premi pesaing |
| Dasar | Perbaikan berjalan tiga sampai lima tahun; beban kepatuhan tetap berlipat dua; tanpa denda baru | Hambatan 100-200 bp pada rasio efisiensi; pembelian kembali berlanjut tetapi fleksibilitas modal diawasi | Kelipatan bertahan sedikit di atas nilai buku berwujud, dengan diskon terhadap pemimpin yang bertahan |
| Pesimistis | Temuan baru, pembatasan pertumbuhan aset, atau tambahan modal dari pengawas | Pembelian kembali direm; imbal hasil ekuitas berwujud turun di bawah 13% | Penurunan valuasi ala TD, menuju atau di bawah nilai buku berwujud |
Skenario dasarnya bukan "tambahkan kembali 1,2 miliar dolar lalu lanjutkan". Skenario dasarnya adalah bahwa beban berulang itu nyata, moderat, dan tahan lama, dan bahwa lintasan pengembalian modal — bukan laporan laba rugi — adalah tempat keputusan pengawas akan terlihat lebih dulu.
Apa yang akan menjawab pertanyaannya
Tesis ini terjawab lewat pengungkapan, bukan jaminan manajemen. Ini butir-butir konkret yang bisa diperiksa:
- Penyelesaian tinjauan retrospektif. FinCEN mewajibkan tinjauan pihak ketiga untuk mengidentifikasi dan melaporkan transaksi yang terlewat akibat kegagalan yang digambarkan. Penyelesaian dan temuannya adalah data keras pertama.
- Tinjauan independen. FinCEN juga mewajibkan tinjauan atas pemantauan aktivitas mencurigakan, uji tuntas nasabah, uji tuntas rekening koresponden asing, dan tata kelola data, disesuaikan dengan tiga risiko prioritas: perbatasan barat daya dan kartel, Iran, serta Rusia.
- Pencabutan perintah Desember 2024. Sampai OCC mencabutnya, bank beroperasi di bawah perintah penghentian yang masih hidup.
- Beban nonbunga di luar beban denda. Beban disesuaikan 18,5 miliar dolar pada K3 2026 berbanding 17,3 miliar dolar setahun sebelumnya. Perhatikan apakah jaraknya melebar.
- Rasio efisiensi disesuaikan. 62% berbanding 60% setahun lalu. Biaya kepatuhan berulang muncul di sini sebelum muncul di tempat lain.
- Laju pembelian kembali. 6,0 miliar dolar pada K3 2026. Perlambatan tanpa penjelasan laba adalah petunjuk paling jelas bahwa pengawas meminta modal lebih banyak.
- Lintasan CET1. 10,9% setelah turun 37 bp. Perhatikan apakah manajemen membangun kembali bantalannya alih-alih mengembalikan modal.
- Bahasa faktor risiko dalam laporan tahunan. Khususnya apakah muncul "kelemahan signifikan", penyelidikan tambahan, atau kemungkinan tindakan lanjutan.
- Tindakan OFAC baru apa pun. Kesepakatan Oktober tidak memuat keringanan apa pun atas langkah perbaikan atau kerja sama, yang menandakan OFAC tidak terkesan dengan program sanksinya pada tanggal kesepakatan.
Anda bisa menyambungkan beberapa butir ini ke daftar pantau otomatis dengan perangkat saham SimianX AI, yang melacak dokumen regulator, pos beban, dan reaksi harga sekaligus:
- SimianX AI — platform riset
- Ruang komando analisis langsung — analisis multiagen waktu nyata untuk
BAC - Market Pulse — deteksi peristiwa pada saham tunggal
- Crypto Leaderboard — pelacakan kinerja model demi model
- Poin dan harga — bagaimana pemakaian bekerja
Pertanyaan yang sering diajukan
Berapa besar denda antipencucian uang Bank of America?
Tiga tindakan terkoordinasi yang diumumkan 13 Oktober 2026 berjumlah 1.211.662.930 dolar tunai. FinCEN mengenakan 1,2 miliar dolar tetapi mengkreditkan 750 juta dolar OCC terhadapnya, sehingga 450 juta dolar masuk ke Kas Negara AS, 750 juta dolar ke OCC, dan 11.662.930 dolar ke OFAC. Menjumlahkan angka-angka yang dikenakan menghasilkan 1,96 miliar dolar, dan itu menghitung ganda.
Apakah Bank of America mengakui melakukan pencucian uang?
Tidak. Bank mengakui sengaja melanggar Bank Secrecy Act karena tidak memelihara program antipencucian uang minimum, tidak melakukan uji tuntas rekening koresponden bagi lembaga keuangan asing, dan tidak mengajukan laporan transaksi mencurigakan. Itu kegagalan pelaporan dan pengendalian. Consent order tidak menuduh bank sendiri mencuci uang.
Apa itu Event Processor?
Event Processor, atau EP, adalah sistem pemantauan transaksi milik Bank of America dan subjek utama consent order FinCEN. Ambang penyelidikan 20 poin, jendela Event Group 13 bulan, dan bobot risiko yang nyaris statis adalah yang diidentifikasi consent order sebagai penyebab mekanis aktivitas yang tidak dilaporkan.
Apakah denda mengancam dividen BAC?
Tidak menurut aritmetikanya. Bank membayar 2,2 miliar dolar dividen saham biasa dan membeli kembali 6,0 miliar dolar saham pada kuartal yang sama saat mencadangkan beban 1,2 miliar dolar. Risiko realistisnya adalah pembelian kembali yang lebih lambat jika pengawas meminta bantalan modal lebih besar, bukan pemotongan dividen.
Apakah kuartal ketiga meleset dari perkiraan?
Tidak secara tahunan. Pendapatan naik 3,2%, pendapatan bunga bersih naik 8,0%, dan laba per saham dilusian disesuaikan 1,08 dolar melampaui 1,04 dolar tahun lalu. Kuartal ini lebih lemah secara kuartalan pada pendapatan nonbunga dan imbalan perbankan investasi, dan angka yang dilaporkan memikul beban 0,17 dolar per saham.
Apakah ada batas aset seperti TD Bank?
Tidak. Berbeda dengan tindakan terhadap TD Bank pada Oktober 2024, perintah 2026 terhadap Bank of America tidak memberlakukan pembatasan pertumbuhan aset. Perintah itu memang mewajibkan tinjauan retrospektif oleh pihak ketiga dan tinjauan independen atas pemantauan, uji tuntas nasabah, uji tuntas rekening koresponden, dan tata kelola data.
Bacaan terkait
- Saham JPMorgan 2026: ROTCE 23% lawan 3,2x Nilai Buku
- The Fed naikkan suku bunga pertama sejak 2023, abaikan Trump
- Semua Siklus Kenaikan Suku Bunga The Fed Sejak 1983
Referensi
- Departemen Keuangan AS — tindakan penegakan rekor terhadap Bank of America
- FinCEN — consent order, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — pengumuman denda 1,2 miliar dolar
- FinCEN — indeks tindakan penegakan
- OCC — denda perdata 750 juta dolar, NR 2026-89
- OCC — perintah penghentian Desember 2024, NR 2024-140
- OCC — denda perdata 450 juta dolar untuk TD Bank, N.A., NR 2024-116
- OFAC — kesepakatan dengan Bank of America, 475 dugaan pelanggaran
- Bank of America — hasil keuangan kuartal ketiga 2026
- Bank of America — presentasi investor kuartal ketiga 2026
- Bank of America — surat kepada pemegang saham 2026
- SEC EDGAR — dokumen Bank of America Corporation, CIK 0000070858


