 Oleh Muke
Bagaimana Fair Isaac menetapkan harga monopoli KPR-nya sendiri hingga hancur
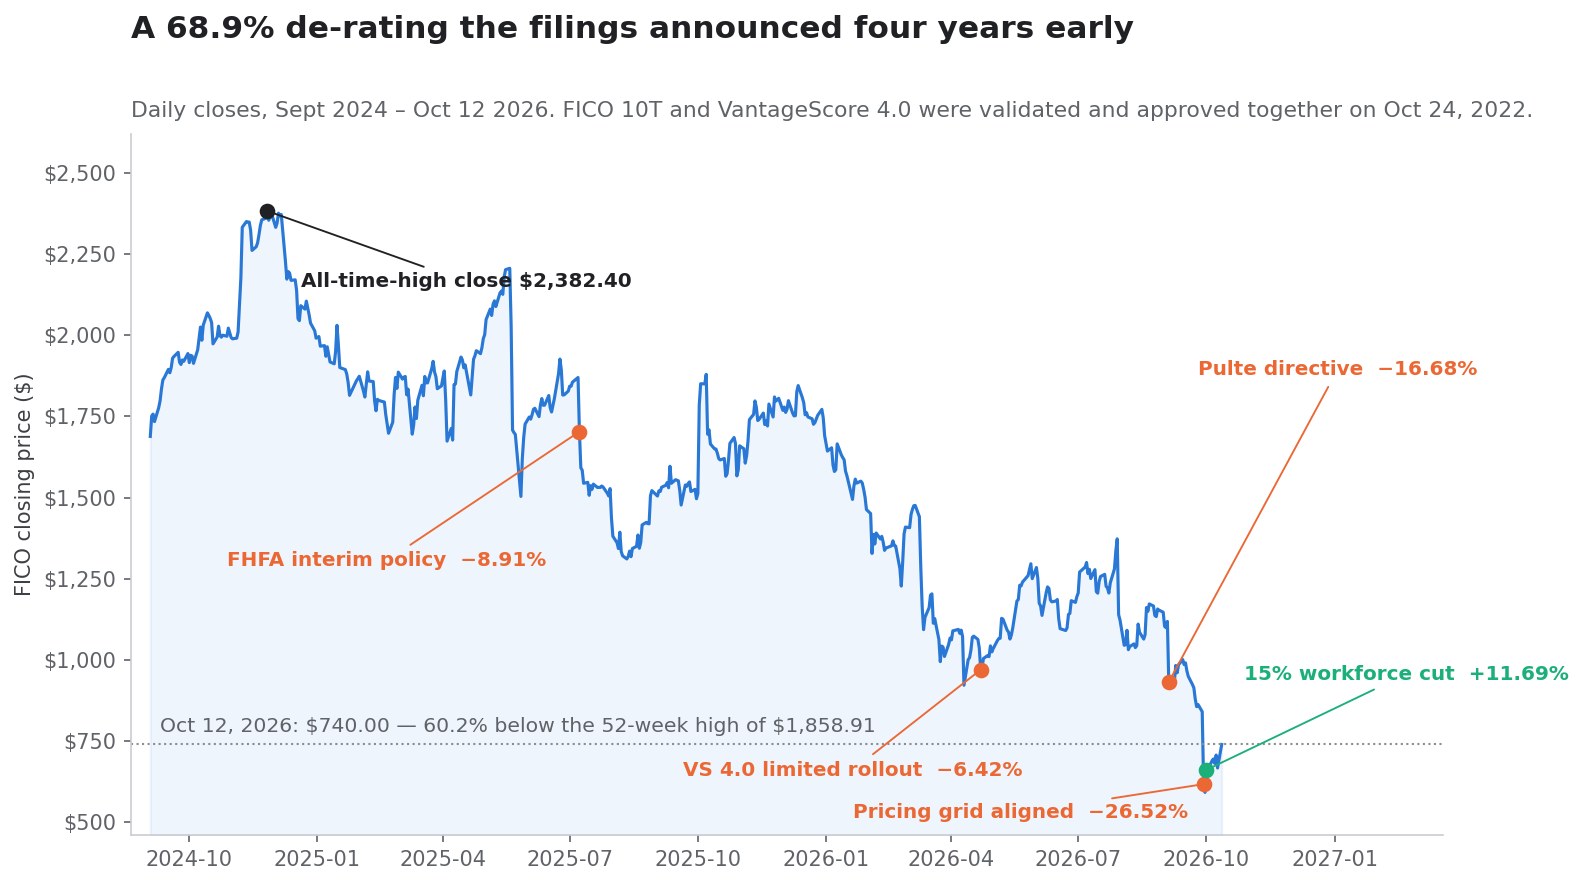
Pada 29 September 2026, Fair Isaac Corporation kehilangan 26,52% nilainya dalam satu sesi — hari terburuk dalam sejarah bursa perusahaan itu. Dua hari kemudian sahamnya naik 11,69%. Delapan sesi setelah itu naik lagi 10,85%, ditutup di 740,00 dolar pada 12 Oktober. Ketiga angka itu dibaca, hampir di mana pun, sebagai kisah kejut dan lega: regulator mematahkan monopoli, pasar panik, lalu investor berpikir ulang.
Pembacaan itu keliru dengan cara yang spesifik dan dapat diperiksa. Regulator tidak mematahkan monopoli FICO pada 29 September 2026. Monopoli itu sudah patah — secara resmi, terbuka, dan tertulis — pada 8 Juli 2025, ketika Federal Housing Finance Agency menerbitkan kebijakan sementara yang mengizinkan pemberi pinjaman menyerahkan kredit conforming yang diskor dengan VantageScore 4.0. FICO turun 8,91% hari itu dan menghabiskan empat belas bulan berikutnya diperdagangkan seolah tak terjadi apa-apa, bahkan mencapai 1.118,93 dolar pada 3 September 2026.
Yang terjadi pada 29 September bukan hilangnya eksklusivitas. Itu hilangnya harga. FHFA menyelaraskan tabel biaya di muka sehingga pemberi pinjaman yang memilih VantageScore 4.0 tidak lagi membayar penalti ekonomi untuk pilihan itu. Dua puluh hari sebelumnya, ketika badan yang sama menghapus hambatan operasional terakhir dan membuka VantageScore 4.0 untuk setiap pemberi pinjaman yang disetujui, saham FICO justru naik 5,35%. Pasar menghargai akses pada plus lima persen dan paritas harga pada minus dua puluh tujuh.
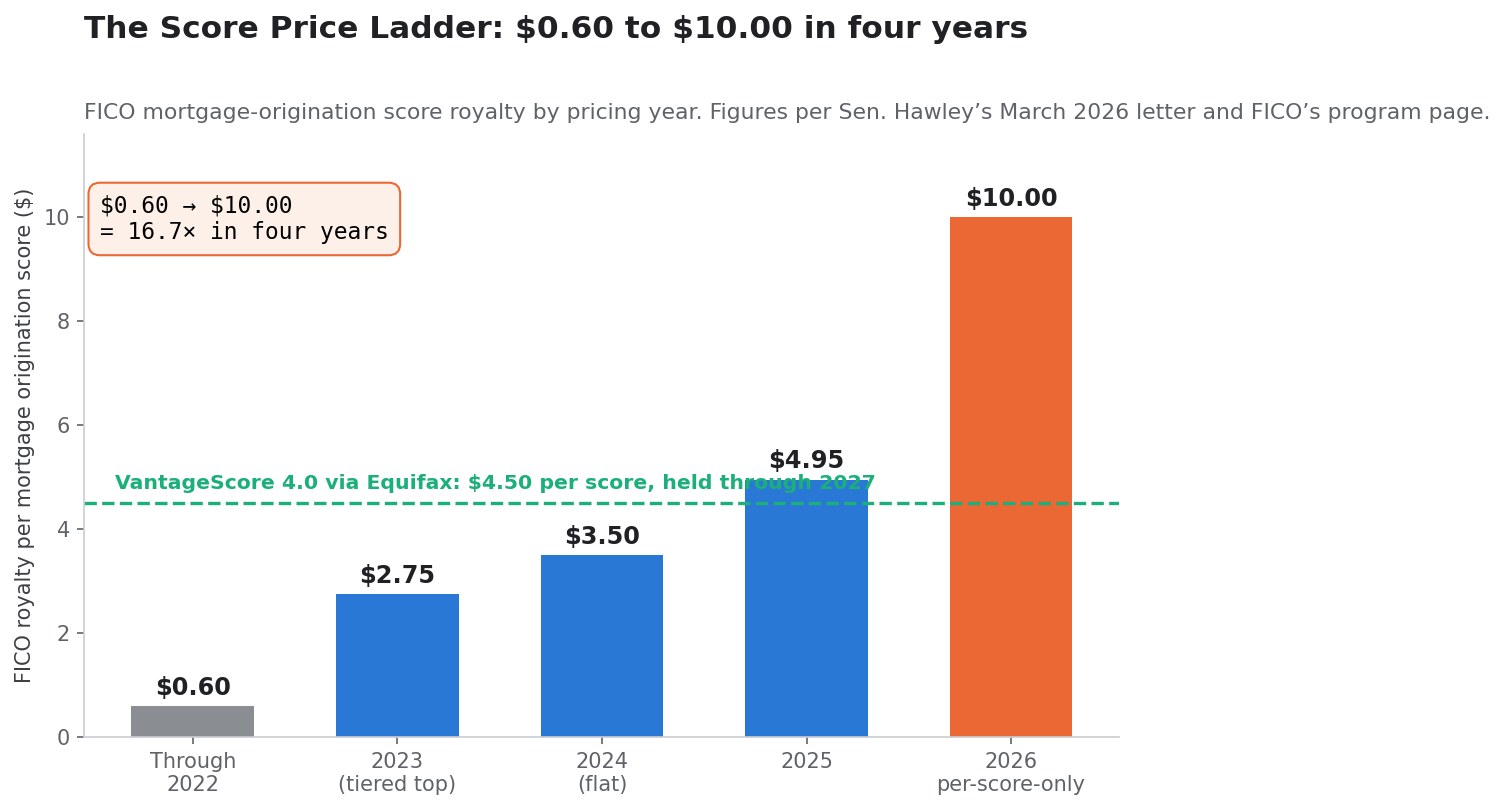
Asimetri itulah seluruh ceritanya, dan itu bukan kebetulan. Antara 2022 dan 2026, FICO menaikkan royalti skor originasi KPR dari sekitar 0,60 menjadi 10,00 dolar per skor — kenaikan 16,7 kali lipat dalam empat tahun. Hampir setiap dolar kenaikan itu mengalir tanpa hambatan ke laba operasi, karena segmen Scores menanggung sekitar 42 juta dolar biaya triwulanan terhadap 459 juta dolar pendapatan triwulanan. Kenaikan itu juga melakukan dua hal lain: membuat pesaing seharga 4,50 dolar menjadi rasional secara ekonomi untuk pertama kalinya dalam dua puluh tahun, dan menarik perhatian seorang senator Amerika Serikat, sebuah rujukan antimonopoli, dan akhirnya seorang regulator yang bersedia meratakan tabel biaya.
Lalu, dalam sembilan bulan hingga 30 Juni 2026, FICO berutang sekitar 2,53 miliar dolar dan menghabiskan 3,05 miliar dolar membeli kembali sahamnya sendiri dengan biaya rata-rata terkirim mendekati 1.409 dolar — terhadap 778 juta dolar arus kas operasi pada periode yang sama. Pada 12 Oktober 2026 sahamnya ditutup di 740,00 dolar.
Artikel ini adalah dokumen rujukan, bukan rekomendasi transaksi. Ia merekonstruksi, dari dokumen regulator primer dan daftar tarif yang diterbitkan, empat hal: catatan lengkap pemberitahuan FHFA beserta reaksi FICO pada setiap tonggak; tangga harga skor yang menghasilkan laba; catatan alokasi modal yang mengungkit laba itu; dan aritmetika segmen yang menentukan berapa sebenarnya nilai sebuah penyetelan ulang dalam ekonomi skor KPR. Anda dapat melacak semuanya secara waktu nyata dengan SimianX AI, yang menyatukan dokumen SEC, data segmen, dan reaksi harga ke dalam satu alur riset untuk FICO.
Apa yang sebenarnya terjadi pada saham FICO, berurutan
Rangkaian September–Oktober 2026 biasanya diringkas menjadi "FHFA membuka pasar dan FICO ambruk". Dokumen dan data perdagangan menunjukkan lima peristiwa berbeda dengan lima reaksi pasar berbeda. Memisahkannya adalah langkah analitis pertama, karena masing-masing membawa informasi berbeda.
3–4 September 2026: arahan Pulte
Larut malam 3 September 2026, Direktur FHFA Bill Pulte mengarahkan Fannie Mae dan Freddie Mac agar mengizinkan semua pemberi pinjaman KPR menggunakan VantageScore 4.0, bukan hanya yang memiliki persetujuan tertulis sebelumnya. FICO ditutup di 1.118,93 dolar pada 3 September dan 932,26 dolar pada 4 September — penurunan 16,68%, atau sekitar 4,03 miliar dolar nilai pasar pada jumlah saham perusahaan saat ini.
Itu adalah peristiwa akses. Ia menghapus keharusan pemberi pinjaman memperoleh izin tertulis sebelum menyerahkan kredit berskor VantageScore kepada badan usaha tersebut. Ia tidak mengubah berapa biaya salah satu model.
9 September 2026: publikasi resmi
Halaman kebijakan skor kredit FHFA menanggalkan pembukaan resmi pada 9 September 2026, menggambarkannya sebagai penghapusan syarat persetujuan tertulis sebelumnya. Pada saat itu arahan tersebut sudah berumur lima hari dan sudah masuk harga. FICO ditutup di 983,19 dolar pada sesi itu, naik 5,35% dari 933,30.
Seorang regulator secara resmi membongkar hambatan administratif terakhir bagi pesaing, dan saham petahana naik pada hari itu juga, adalah titik data paling informatif dalam seluruh rangkaian ini. Pasar sudah menyimpulkan bahwa akses bukanlah kendala yang mengikat.
28 September 2026: Rocket Mortgage bergerak lebih dulu
Pada 28 September 2026, Rocket Mortgage mengumumkan bahwa VantageScore 4.0 akan menjadi model penilaian kredit bawaan untuk kredit langsung-ke-konsumen yang memenuhi syarat dan diserahkan ke Fannie Mae atau Freddie Mac, ditambah kredit VA dan KPR lain yang memenuhi syarat, mulai kuartal keempat 2026. Perusahaan menyatakan keputusan itu menyusul sekitar empat bulan pengujian atas sekitar 1,4 juta laporan kredit yang ditarik dengan kedua model sepanjang 2026, dan bahwa peminjam yang berhemat rata-rata menghemat 1.600 dolar saat akad.
Rocket juga mengungkapkan apa yang tetap di FICO: KPR properti investasi dan rumah kedua, produk home equity, kredit FHA, dan kredit jumbo. Kanal brokernya, Rocket Pro, akan menyediakan kedua skor. Pengecualian ini penting dan dibahas di bawah.
FICO ditutup di 840,89 dolar pada 28 September, turun 2,57%.
29 September 2026: tabel harga
Pada sesi berikutnya, FHFA menerbitkan penyesuaian biaya di muka yang menyelaraskan harga antara Classic FICO dan VantageScore 4.0. FICO dibuka di 668,08 dolar terhadap penutupan sebelumnya 840,89, sempat diperdagangkan serendah 595,19, dan ditutup di 617,87 — turun 26,52% dengan volume 4.914.500 saham, sekitar dua belas kali 394.300 pada sesi sebelumnya. Keesokan harinya turun lagi 4,11% ke 592,47, menyentuh 586,05, yang masih menjadi titik terendah 52 minggu.
Sepanjang dua sesi itu, kapitalisasi pasar FICO turun dari sekitar 18,16 miliar menjadi 12,80 miliar dolar — penurunan 5,37 miliar dolar.
1 Oktober 2026: pengurangan tenaga kerja
Pada 1 Oktober 2026, manajemen FICO memutuskan rencana pengurangan tenaga kerja. Perusahaan mengungkapkannya lima hari kemudian dalam Formulir 8-K yang diajukan berdasarkan Butir 2.05. Teksnya layak dikutip persis, karena merupakan pernyataan paling jelas yang pernah dibuat manajemen tentang bagaimana ia memandang masa depan:
Pada 1 Oktober 2026, manajemen Fair Isaac Corporation memutuskan rencana pengurangan tenaga kerja dengan mengurangi jumlah lapisan dalam organisasi, menyederhanakan struktur operasional, mengoptimalkan proses dan perkakas, serta mengintegrasikan pengembangan produk berbasis AI. Rencana ini mencakup penghapusan sekitar 15% posisi di seluruh perusahaan.
Karyawan terdampak diberitahu mulai pekan 5 Oktober. Rencana itu diperkirakan rampung secara substansial pada akhir kuartal fiskal ketiga 2027, dengan beban agregat sebelum pajak sekitar 27,0 juta dolar pada kuartal fiskal keempat 2026, yang hampir seluruhnya berupa pengeluaran kas.
Saham FICO naik 11,69% pada 1 Oktober, ke 661,75 dolar.
Pembacaan yang dipaksakan oleh rangkaian ini
Letakkan kelima peristiwa itu berdampingan dan muncul narasi yang berbeda dari kebanyakan liputan. Kenaikan 1 Oktober bukanlah investor memutuskan ancamannya berlebihan. Ia bertepatan persis dengan manajemen yang berkomitmen menghapus 15% posisi perusahaan secara permanen. Itu bukan sinyal berlawanan — itu sinyal yang sama dibaca dari dua sisi. Pasar sedang menghargai ulang masa depan bermargin lebih rendah; manajemen sedang menyesuaikan ukuran perusahaan untuk masa depan itu.
| Tanggal | Peristiwa | Penutupan FICO | Pergerakan harian | Perubahan nilai pasar |
|---|---|---|---|---|
| 3 Sep 2026 | Penutupan sebelumnya | $1.118,93 | — | — |
| 4 Sep 2026 | Pulte memerintahkan badan usaha membuka VantageScore 4.0 bagi semua pemberi pinjaman | $932,26 | −16,68% | −$4,03 mlr |
| 9 Sep 2026 | FHFA secara resmi menerbitkan pembukaan | $983,19 | +5,35% | +$1,08 mlr |
| 28 Sep 2026 | Rocket Mortgage mengumumkan VantageScore 4.0 sebagai bawaan | $840,89 | −2,57% | −$0,48 mlr |
| 29 Sep 2026 | FHFA menyelaraskan tabel biaya di muka antarmodel | $617,87 | −26,52% | −$4,82 mlr |
| 30 Sep 2026 | Pengurangan risiko berlanjut; terendah 52 minggu $586,05 intraday | $592,47 | −4,11% | −$0,55 mlr |
| 1 Okt 2026 | FICO memutuskan pengurangan tenaga kerja ~15% | $661,75 | +11,69% | +$1,50 mlr |
| 12 Okt 2026 | Penutupan terakhir | $740,00 | +10,85% | +$1,56 mlr |
Perubahan nilai pasar dihitung atas 21.597.635 saham beredar, angka pada halaman sampul Formulir 10-Q kuartal fiskal ketiga 2026 FICO per 17 Juli 2026.
Catatan pemberitahuan FHFA: setiap tonggak, dihargai
FHFA telah memodernkan kerangka skor kredit KPR conforming sejak Pasal 310 Economic Growth, Regulatory Relief, and Consumer Protection Act disahkan pada 2018. Setiap tonggak material sejak itu diterbitkan dengan tanggalnya di halaman kebijakan publik. Itu memungkinkan dibangunnya sesuatu yang sebenarnya tidak ada: catatan lengkap pemberitahuan regulator berbanding reaksi pasar.
Catatannya
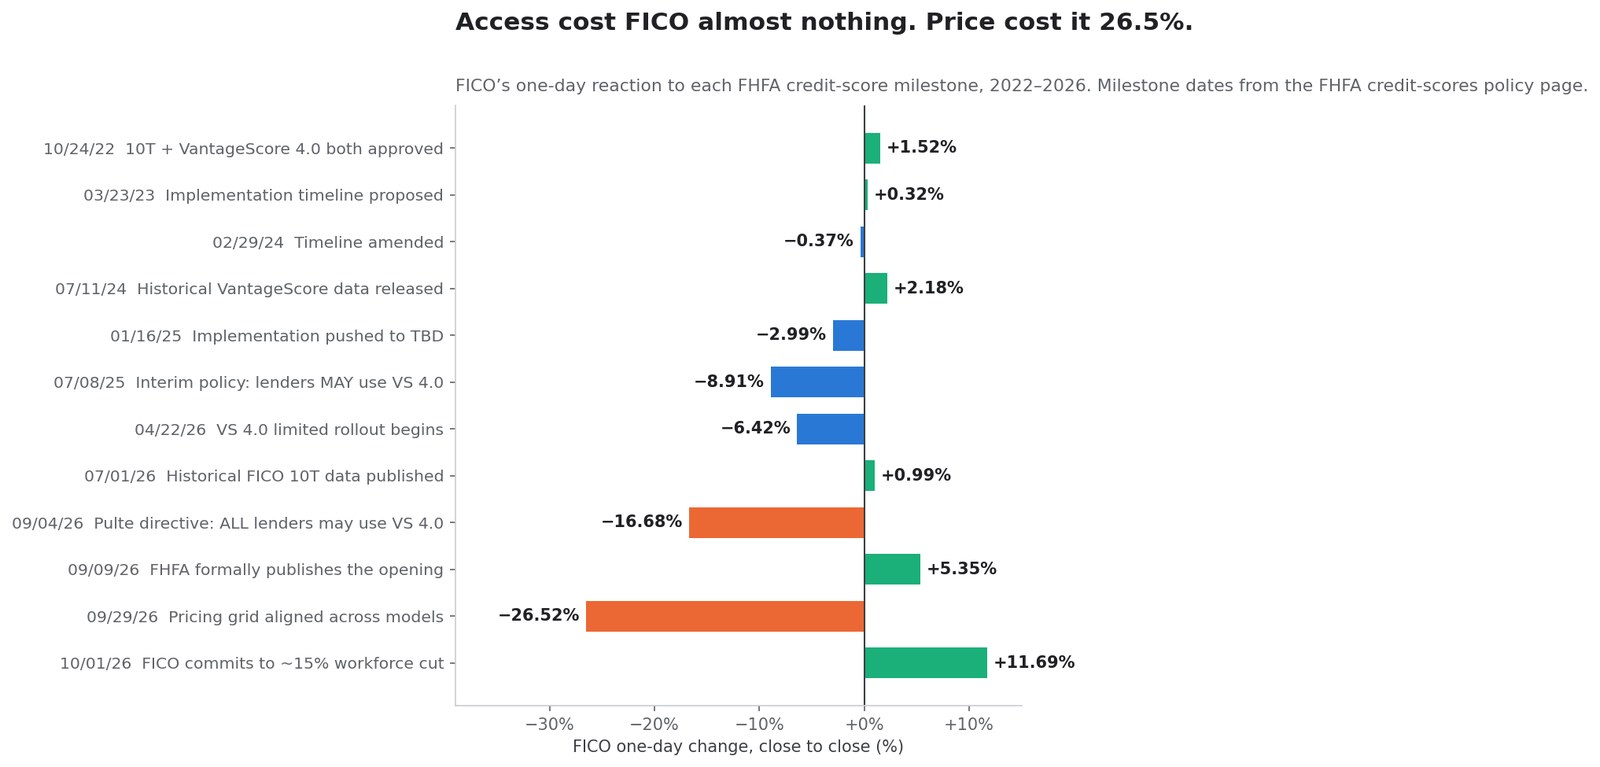
| Tonggak FHFA | Tanggal | Apa yang berubah | Pergerakan harian FICO |
|---|---|---|---|
| FICO 10T dan VantageScore 4.0 divalidasi dan disetujui | 24 Okt 2022 | Kedua model disetujui untuk kemungkinan penggunaan oleh badan usaha | +1,52% |
| Pembaruan implementasi dan jadwal usulan | 23 Mar 2023 | Urutan diterbitkan | +0,32% |
| Jadwal diubah; data VantageScore dipercepat | 29 Feb 2024 | Bi-merge disejajarkan dengan transisi Classic FICO | −0,37% |
| Skor historis VantageScore 4.0 dirilis | 11 Jul 2024 | Pemberi pinjaman bisa menguji balik pesaing | +2,18% |
| Implementasi digeser dari Q4 2025 ke tanggal belum ditentukan | 16 Jan 2025 | Penundaan | −2,99% |
| Kebijakan sementara: pemberi pinjaman boleh memakai VantageScore 4.0 | 8 Jul 2025 | Eksklusivitas resmi berakhir | −8,91% |
| Peluncuran terbatas VantageScore 4.0; 10T ditambahkan ke Selling Guides | 22 Apr 2026 | Jendela adopsi praktis pertama | −6,42% |
| Data historis FICO 10T diterbitkan (Apr 2013 – Sep 2025) | 1 Jul 2026 | Mendukung persetujuan 10T di kemudian hari | +0,99% |
| VantageScore 4.0 dibuka untuk semua pemberi pinjaman yang disetujui | 9 Sep 2026 | Persetujuan tertulis sebelumnya tidak lagi diperlukan | +5,35% |
| Biaya di muka diselaraskan antarmodel yang disetujui | 30 Sep 2026 | Penalti ekonomi untuk berpindah dihapus | −26,52% |
Tanggal tonggak sesuai yang diterbitkan pada halaman kebijakan skor kredit FHFA, terakhir diperbarui 2 Oktober 2026. Penyelarasan biaya 30 September tercermin dalam perdagangan 29 September; reaksi pasar ditanggalkan pada sesi saat ia terjadi.
Apa yang ditunjukkan catatan ini
Baca kolom paling kanan sebagai satu deret dan tiga fakta menjadi tak terhindarkan.
Pertama, FICO 10T telah disetujui selama empat tahun dan masih belum bisa diserahkan. Pada 24 Oktober 2022, FHFA memvalidasi dan menyetujui FICO 10T dan VantageScore 4.0 pada hari yang sama. Per pembaruan halaman kebijakan 2 Oktober 2026, VantageScore 4.0 tersedia untuk semua pemberi pinjaman yang disetujui dan FICO 10T saat ini tidak memenuhi syarat untuk penyerahan. Empat tahun kedudukan regulatoris yang setara menghasilkan satu model yang dikirim dan satu yang tidak. Ini bukan detail: seluruh tesis optimis FICO bertumpu pada 10T yang akhirnya datang, dan catatan ini menunjukkan empat tahun ketidakdatangan.
Kedua, pasar menyerap setiap pemberitahuan struktural dan menghargai ulang pada pemberitahuan harga. Sembilan tonggak akses, persetujuan, data, dan jadwal antara Oktober 2022 dan September 2026 menghasilkan pergerakan harian kumulatif sekitar −8,3 poin persentase selama sembilan sesi — tersebar hampir empat tahun. Satu tonggak harga menghasilkan −26,52% dalam satu sesi.
Ketiga, dua penurunan terbesar dalam seluruh rangkaian ini sama-sama soal uang, bukan izin. Minus 16,68% pada 4 September, ketika arahan Pulte mengancam volume skor KPR. Minus 26,52% pada 29 September, ketika tabel biaya mengancam harga. Sebaliknya, enam tonggak yang menyangkut validasi, persetujuan, publikasi data, dan urutan jadwal tidak pernah menggerakkan saham lebih dari tiga persen ke arah mana pun.
Mengapa akses tidak pernah menjadi kendala yang mengikat
Ini bukan irasionalitas pasar. Ia mencerminkan sesuatu yang benar secara struktural tentang distribusi skor kredit.
Pemberi pinjaman tidak berganti model penilaian karena sebuah model diizinkan. Ia berganti ketika perpindahan itu menguntungkan. Mengganti model skor menuntut pengujian balik terhadap kinerja historis, kalibrasi ulang ambang persetujuan, penulisan ulang kode alasan penolakan, validasi ulang di bawah kebijakan manajemen risiko model, pelatihan ulang staf, dan konfigurasi ulang penjaminan otomatis. Itu biaya nyata, dan dibayar sekali. Selisih biaya per skor dibayar pada setiap kredit, selamanya.
Selama menggunakan VantageScore 4.0 membawa penalti biaya di muka saat penyerahan, biaya perpindahan sekali bayar ada di satu sisi timbangan dan penghematan berulang yang teredam di sisi lain. Hapus penaltinya dan aritmetikanya terbalik: biaya perpindahan diamortisasi terhadap keunggulan biaya yang permanen dan berlipat. Itulah yang dilakukan 30 September 2026, dan itulah sebabnya satu pemberitahuan harga bernilai kira-kira tiga kali pemberitahuan akses terbesar dalam catatan.
Tangga harga skor: dari 0,60 menjadi 10,00 dolar dalam empat tahun
Kenaikan harga yang memicu regulator adalah catatan publik dan diberitakan pada setiap langkah. Dikumpulkan di satu tempat, ia adalah tabel terpenting dalam artikel ini.
Tangganya
| Tahun harga | Royalti FICO per skor originasi KPR | Struktur | Kelipatan dari 2022 |
|---|---|---|---|
| Hingga 2022 | $0,60 per skor | Datar, tak berubah bertahun-tahun | 1,0× |
| 2023 | $0,60 – 2,75 per skor | Bertingkat menurut volume pemberi pinjaman | hingga 4,6× |
| 2024 | $3,50 per skor | Datar untuk semua pemberi pinjaman, tingkatan dihapus | 5,8× |
| 2025 | $4,95 per skor | Datar; pemberitahuan ke biro 30 Okt 2024 | 8,3× |
| 2026 | $10,00 per skor | Opsi hanya per skor | 16,7× |
Basis 0,60 dolar dan angka 10,00 dolar untuk 2026 keduanya dikutip dalam surat rujukan Senator Josh Hawley Maret 2026; langkah 3,50 dan 4,95 dolar diberitakan pada masanya. Halaman Mortgage Direct License Program FICO sendiri menggambarkan angka 10,00 dolar sebagai harga rata-rata biro kredit pada 2025, bukan royaltinya sendiri — sebuah perselisihan pembingkaian yang dibahas di bawah.
Perselisihan tentang 10 dolar
Ada dua cara jujur untuk menggambarkan angka 10 dolar, dan perbedaannya penting.
Pembingkaian FICO. Sepuluh dolar adalah yang dibayar penjual tri-merge kepada biro kredit untuk satu skor FICO, termasuk markup biro. Dengan melisensikan langsung, argumen FICO, ia menghapus lapisan markup: pemberi pinjaman pada model kinerja membayar FICO 4,95 dolar, yang FICO gambarkan sebagai pengurangan sekitar 50% biaya rata-rata per skor yang masuk ke penjual.
Pembingkaian Senat. Surat Senator Hawley menggambarkan harga grosir per skor naik dari 0,60 menjadi 10 dolar dalam lima tahun, dengan langkah 2026 dari 4,95 ke 10 dolar menambah sekitar 500 juta dolar per tahun biaya bagi industri. Ia mengutip margin operasi 88% sebagai bukti pasar yang tidak kompetitif dan meminta Ketua FTC Andrew Ferguson membuka penyelidikan, setelah dua kali sebelumnya meminta Divisi Antimonopoli Departemen Kehakiman melakukannya.
Kedua uraian itu bisa benar bersamaan, karena mengukur titik berbeda dalam rantai distribusi. Yang tidak diperselisihkan adalah arah dan besarannya. Lapisan mana pun yang Anda ukur, biaya satu skor KPR FICO naik lebih dari satu orde magnitudo dalam empat tahun, di pasar yang pembelinya tak punya alternatif.
Angka margin yang bergerak ke arah yang salah
Angka 88% dari Hawley bukan taksiran pengkritik. Itu margin operasi segmen Scores yang diungkapkan FICO sendiri untuk sembilan bulan yang berakhir 30 Juni 2025, sebagaimana dilaporkan dalam catatan segmen.
Pada sembilan bulan yang berakhir 30 Juni 2026 — periode setelah rujukan itu — margin tersebut naik ke 90,2%. Khusus kuartal Juni 2026 ia mencapai 90,8%, dan 10-Q FICO menyatakan alasannya dengan kata-katanya sendiri: kenaikan itu "terutama disebabkan oleh pendapatan skor antarbisnis yang lebih tinggi karena harga satuan skor originasi KPR yang lebih tinggi".
Sebuah perusahaan yang menghadapi rujukan antimonopoli atas harganya menaikkan marginnya dua poin, memberi tahu SEC bahwa alasannya adalah kenaikan harga, dan menaikkan panduan tahunannya. Tiga bulan kemudian regulator meratakan tabel biaya.
Ke mana tangga ini bermuara
Inilah rantai kausalnya, dinyatakan dengan jelas dan bersumber pada setiap mata rantai:
- FICO menaikkan royalti skor KPR sekitar 16,7 kali lipat dalam empat tahun.
- Kenaikan itu mendorong pendapatan Scores naik 44,5% pada sembilan bulan pertama tahun fiskal 2026 dan mengangkat margin segmen ke 90,2% — menurut analisis manajemen FICO sendiri.
- Kenaikan itu menciptakan ruang ekonomi yang cukup bagi Equifax untuk memberi harga VantageScore 4.0 sebesar 4,50 dolar dan berkomitmen menahannya dua tahun.
- Kenaikan yang sama memicu rujukan Senat ke Departemen Kehakiman dan FTC.
- FHFA menyelaraskan tabel biaya di muka, menghapus penalti penyerahan bagi model yang lebih murah.
- Saham FICO jatuh 60,2% dari puncak 52 minggunya, dan manajemen memutuskan menghapus 15% posisi.
Setiap langkah dapat diverifikasi secara independen. Bersama-sama, semuanya menggambarkan perusahaan yang memonetisasi waralaba terlindung begitu keras hingga mendanai, memancing, dan akhirnya mengesahkan pesaingnya sendiri.
Berapa sebenarnya biaya memberi skor satu kredit conforming
Harga utama per skor bukanlah yang dibayar pemberi pinjaman. Memahami posisi kompetitif yang sebenarnya menuntut menghitung biaya atas satu transaksi penuh — dan di sinilah struktur lisensi langsung FICO melakukan sesuatu yang halus yang hampir tak ada liputan menghitungnya.
Daftar tarifnya
Seperti diterbitkan pada halaman Mortgage Direct License Program FICO:
- Classic FICO, model kinerja: royalti 4,95 dolar per skor, ditambah biaya kredit tersalurkan 33 dolar per peminjam, per skor, ditagih saat kredit berskor FICO ditutup.
- Classic FICO, model hanya per skor: 10,00 dolar per skor dibayarkan ke penjual tri-merge, tanpa biaya kredit tersalurkan. FICO menggambarkan ini setara harga rata-rata biro kredit 2025.
- FICO Score 10T, model kinerja mandiri: 0,99 dolar per skor, dengan biaya kredit tersalurkan 65 dolar per peminjam.
- FICO Score 10T dipaket dengan Classic FICO: gratis, tanpa biaya kredit tersalurkan tambahan.
Dan dari pesaingnya: Equifax mengumumkan skor kredit KPR VantageScore 4.0 seharga 4,50 dolar per skor, dengan CEO Mark Begor berkomitmen menahan harga itu selama dua tahun, hingga akhir 2027. Equifax menggambarkan harganya lebih dari 50% di bawah harga 10 dolar FICO untuk 2026.
Aritmetika kredit yang ditutup
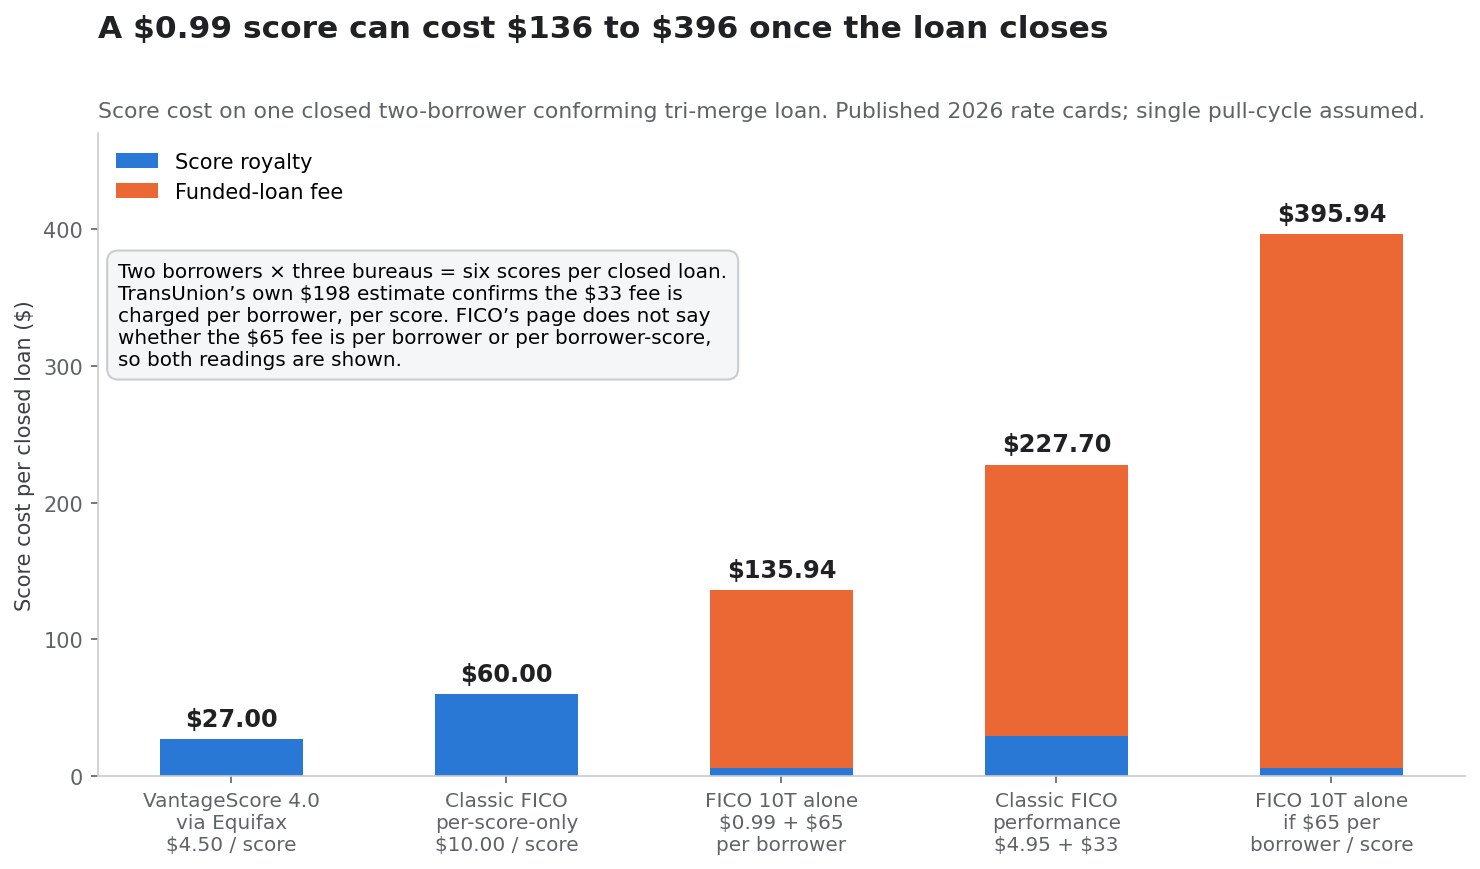
Satu tri-merge conforming menarik satu skor dari masing-masing tiga biro nasional. Permohonan dua peminjam karenanya menghasilkan enam skor per siklus penarikan. Asumsikan satu siklus penarikan dan satu kredit yang ditutup:
| Opsi | Royalti skor | Biaya kredit tersalurkan | Total per kredit ditutup |
|---|---|---|---|
| VantageScore 4.0 lewat Equifax, $4,50 | $27,00 | $0,00 | $27,00 |
| Classic FICO, hanya per skor, $10,00 | $60,00 | $0,00 | $60,00 |
| FICO Score 10T mandiri, $0,99 + $65 per peminjam | $5,94 | $130,00 | $135,94 |
| Classic FICO kinerja, $4,95 + $33 per peminjam per skor | $29,70 | $198,00 | $227,70 |
| FICO Score 10T mandiri, bila $65 berlaku per peminjam per skor | $5,94 | $390,00 | $395,94 |
Baris 198 dolar bukan asumsi. TransUnion secara terbuka menyebut biaya kredit tersalurkan sebagai "biaya penalti" dan menaksirnya 198 dolar untuk pasangan yang membeli rumah — tepat dua peminjam × tiga skor × 33 dolar. Itu memastikan biaya 33 dolar ditagih per peminjam, per skor, dan menjangkarkan seluruh tabel.
Halaman program FICO tidak menyatakan apakah 65 dolar yang melekat pada opsi 0,99 dolar untuk 10T berlaku per peminjam atau per peminjam per skor, sehingga kedua pembacaan ditampilkan. Di bawah keduanya, arah ekonominya sama.
Mengapa judul 0,99 dolar bukan pemotongan harga
Program lisensi langsung rutin digambarkan sebagai FICO menurunkan harganya untuk bersaing. Pada kredit yang ditutup, ia melakukan sebaliknya untuk opsi utamanya.
Skor 0,99 dolar 90% lebih murah daripada skor 10,00 dolar. Tetapi melekatkan biaya kredit tersalurkan 65 dolar per peminjam mengubah transaksi 60 dolar menjadi transaksi 136 hingga 396 dolar. Opsi FICO yang sungguh-sungguh termurah tetaplah model datar lama per skor seharga 60 dolar, dan bahkan itu 2,2 kali 27 dolar yang dibayar kredit yang sama dengan VantageScore 4.0 pada harga Equifax.
Senjata kompetitif dalam program itu sama sekali bukan baris 0,99 dolar. Itu adalah paketnya: beli Classic FICO seharga 4,95 dolar plus biaya kredit tersalurkan, dan FICO Score 10T ikut gratis tanpa biaya kredit tersalurkan tambahan. Itu insentif yang nyata — tetapi baru berarti setelah 10T memenuhi syarat untuk penyerahan, yang menurut FHFA belum.
Apa yang sebenarnya diubah struktur ini
Singkirkan angka-angka utama dan program lisensi langsung melakukan satu hal struktural: ia menggeser sebagian pendapatan KPR FICO dari biaya per percobaan menjadi biaya per penutupan.
Itu bukan perbedaan kosmetik. Di bawah model per skor, FICO memperoleh pendapatan dari setiap penarikan kredit — termasuk penarikan untuk membandingkan, prakualifikasi, penerbitan ulang, dan permohonan yang tak pernah dicairkan. Di bawah model kinerja, komponen besarnya hanya ditagih ketika kredit ditutup. Akibatnya pendapatan KPR FICO terungkit ke volume originasi, bukan ke aktivitas permohonan.
Bagi investor ini berpotongan dua arah. Di pasar originasi yang kuat, biaya berbobot penutupan menangkap lebih banyak nilai per kredit tersalurkan. Di pasar yang lemah, ia menghapus bantalan volume yang dulu diberikan aktivitas membandingkan. Ia juga membuat pendapatan Scores FICO jauh lebih berkorelasi dengan suku bunga KPR daripada sebelumnya — sensitivitas yang tidak ada ketika perusahaan menagih 0,60 dolar pada setiap penarikan.
Asimetri yang membuat ini tak terhindarkan
Pengujian Rocket menemukan peminjam yang berhemat rata-rata menghemat 1.600 dolar saat akad. Seluruh royalti FICO atas satu tri-merge dua peminjam, pada opsi per skornya yang termahal pada 2026, adalah 60 dolar. Royalti skor karenanya sekitar 4% dari penghematan yang disebutkan; sisanya adalah markup biro, margin penjual, biaya penerbitan ulang, dan tumpukan laporan kredit yang lebih luas.
Pembelaan lama FICO — bahwa royaltinya hanya bagian kecil dari total biaya penutupan KPR — berdasarkan angka-angka ini memang benar. Dan justru itulah masalahnya.
Biaya yang terlalu kecil untuk disadari peminjam di meja akad cukup besar untuk menjadi sebagian besar laba operasi perusahaan 16 miliar dolar. Scores menyumbang 68,1% pendapatan pada kuartal Juni 2026 dan 88,3% laba operasi segmen. Biaya itu tak berarti bagi yang membayar dan eksistensial bagi yang menerima. Asimetri berbentuk seperti itu pada akhirnya patah di harga, karena pihak yang menganggapnya tak berarti tidak punya alasan membelanya dan pihak yang menganggapnya eksistensial tidak bisa berhenti menaikkannya.
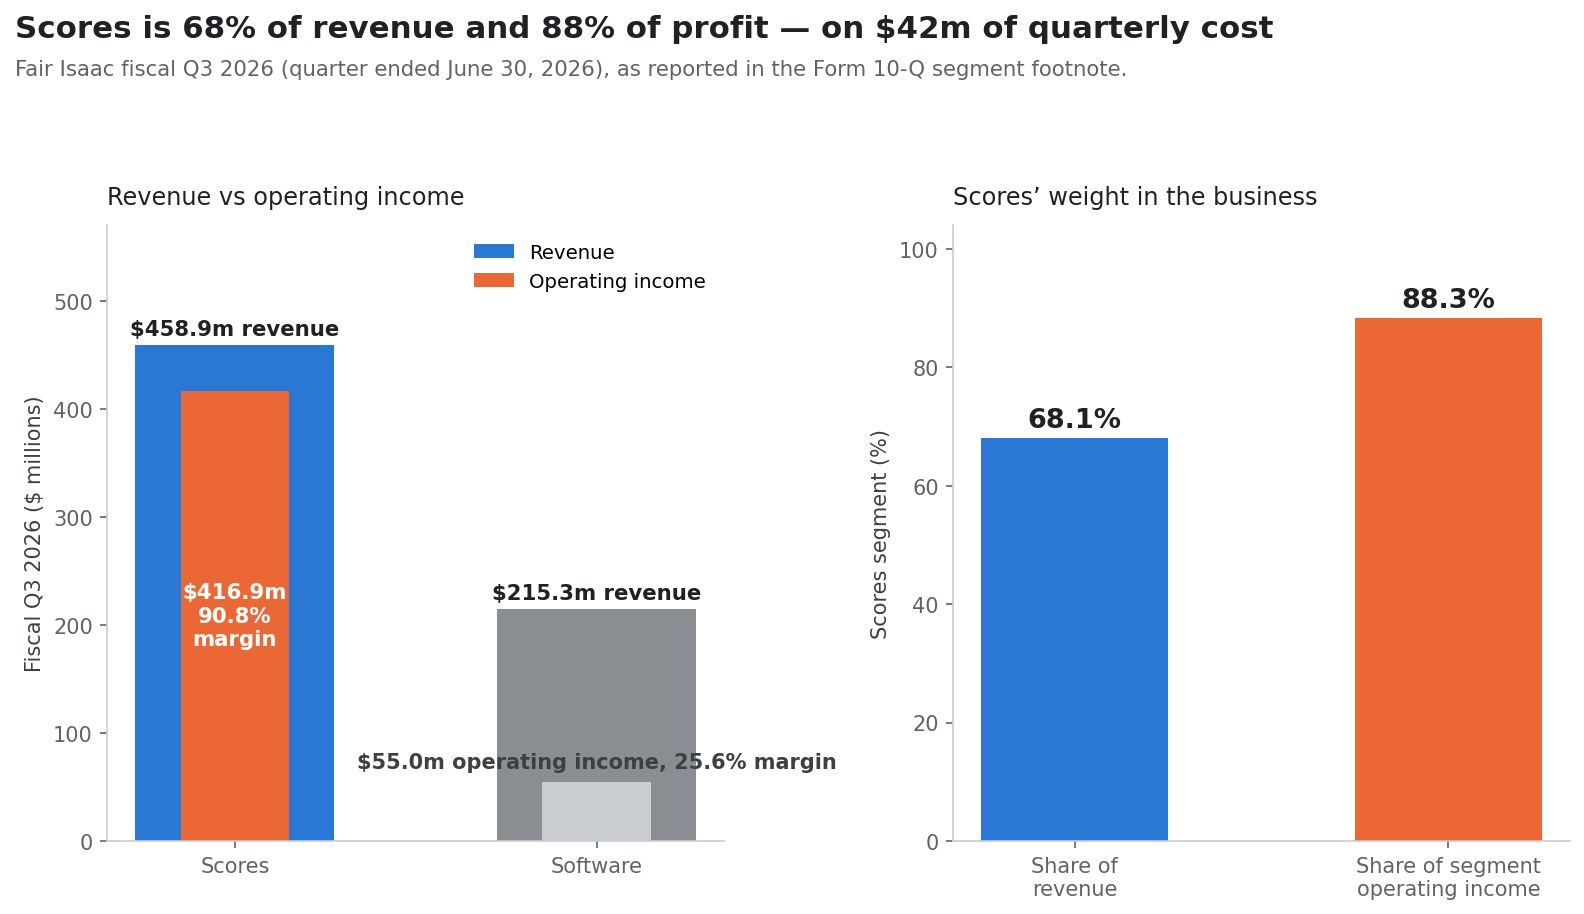
Aritmetika segmen: 68% pendapatan, 88% laba
Semua di atas hanya bisa diinvestasikan jika Anda memahami bagaimana kedua segmen sebenarnya memperoleh laba. Catatan segmen FICO membuatnya luar biasa jelas, dan kejelasan itu tidak menyanjung.
Scores: margin 90,8% atas biaya triwulanan 42 juta dolar
Untuk kuartal yang berakhir 30 Juni 2026:
| Kuartal fiskal ketiga 2026 | Scores | Software | Total |
|---|---|---|---|
| Pendapatan segmen | $458.897 ribu | $215.291 ribu | $674.188 ribu |
| Beban operasi segmen | ($42.011 ribu) | ($160.251 ribu) | ($202.262 ribu) |
| Laba operasi segmen | $416.886 ribu | $55.040 ribu | $471.926 ribu |
| Margin operasi segmen | 90,8% | 25,6% | 70,0% |
| Porsi pendapatan total | 68,1% | 31,9% | 100% |
| Porsi laba operasi segmen | 88,3% | 11,7% | 100% |
Beban korporat tidak teralokasi sebesar 56.967 ribu dolar dan kompensasi berbasis saham tidak teralokasi sebesar 52.331 ribu dolar menurunkan 471.926 ribu dolar laba operasi segmen menjadi 362.628 ribu dolar laba operasi konsolidasi yang dilaporkan.
Angka yang perlu direnungkan adalah 42.011 ribu dolar. Itu seluruh biaya langsung dan teralokasi menjalankan bisnis yang menghasilkan 458,9 juta dolar pendapatan dalam tiga bulan. Segmen Scores secara operasional adalah perjanjian lisensi: modelnya ada, biro-biro mendistribusikannya, dan biaya tambahan untuk skor berikutnya mendekati nol.
Ini berpotongan dua arah, dan kebanyakan komentar hanya mengambil satu.
Pembacaan optimis: pada margin 90,8%, FICO tidak perlu mempertahankan setiap dolar pendapatan penilaian KPR untuk tetap sangat menguntungkan. Bahkan penyetelan ulang pendapatan yang parah menyisakan bisnis dengan ekonomi yang secara struktural sangat baik.
Pembacaan aritmetis: pada margin 90,8%, tidak ada biaya yang bisa dipangkas ketika pendapatan turun. Satu dolar pendapatan Scores yang hilang kira-kira satu dolar laba operasi yang hilang. Tidak ada basis biaya variabel untuk diluweskan, tidak ada bantalan margin kotor, tidak ada ungkitan operasi yang bekerja terbalik. Bisnis bermargin 25% menyerap penurunan pendapatan 20% dengan memangkas biaya. Bisnis bermargin 91% sekadar memperoleh 20% lebih sedikit.
Software: diversifikasi yang menyusut
Tesis optimis untuk FICO setelah ambruk bertumpu pada segmen perangkat lunak. Catatan segmen menyulitkannya.
| Segmen Software | Q3 TF2026 | Q3 TF2025 | Perubahan |
|---|---|---|---|
| Pendapatan | $215.291 ribu | $212.106 ribu | +1,5% |
| Beban operasi segmen | ($160.251 ribu) | ($144.164 ribu) | +11,2% |
| Laba operasi segmen | $55.040 ribu | $67.942 ribu | −19,0% |
| Margin operasi segmen | 25,6% | 32,0% | −6,4 poin |
Pendapatan perangkat lunak tumbuh 1,5% sementara laba operasi perangkat lunak turun 19,0%, karena beban operasi tumbuh 11,2%. Untuk periode sembilan bulan polanya bertahan: pendapatan 639.420 ribu dolar berbanding 618.095 ribu, dan laba operasi 176.248 ribu berbanding 192.008 ribu — penurunan 8,2%.
Angka platform yang banyak dikutip memang nyata tetapi sebagian. FICO melaporkan ARR Software naik 10% dibanding tahun sebelumnya per 30 Juni 2026, terdiri atas ARR platform naik 62% dan ARR non-platform turun 17%. Retensi bersih berbasis dolar adalah 148% untuk perangkat lunak platform dan 82% untuk non-platform, dengan total 109%.
Angka 148% adalah yang muncul di kebanyakan ulasan. Angka 109% adalah yang menggambarkan segmen secara keseluruhan. Perusahaan di tengah transisi dari basis on-premises yang menyusut ke platform awan yang tumbuh wajar menampilkan keduanya, tetapi investor yang mengukur diversifikasi harus memakai angka konsolidasi — dan retensi bersih 109% dengan laba operasi segmen yang turun bukanlah bisnis yang saat ini mampu menggantikan waralaba bermargin 91%.
Konsentrasinya, dinyatakan terus terang
Menyetahunkan angka sembilan bulan, segmen Scores menghasilkan sekitar 1,49 miliar dolar laba operasi berbanding sekitar 0,23 miliar dari Software. Jika laba operasi Scores turun separuh, laba operasi Software harus naik dari sekitar 0,23 menjadi sekitar 0,98 miliar dolar — kenaikan lebih dari empat kali lipat — hanya untuk menjaga totalnya tetap.
Itulah masalah konsentrasinya. Bukan berarti FICO rapuh — bisnis yang memperoleh margin 90% atas standar yang mengakar tidak rapuh. Masalahnya narasi diversifikasi perusahaan dan realitas labanya terpaut faktor enam.
Catatan pembelian kembali: $3,05 miliar pada $1.409 per saham
Ini bagian cerita yang sepenuhnya absen dari liputan keruntuhan, dan bagian yang mengubah masalah harga menjadi masalah neraca.
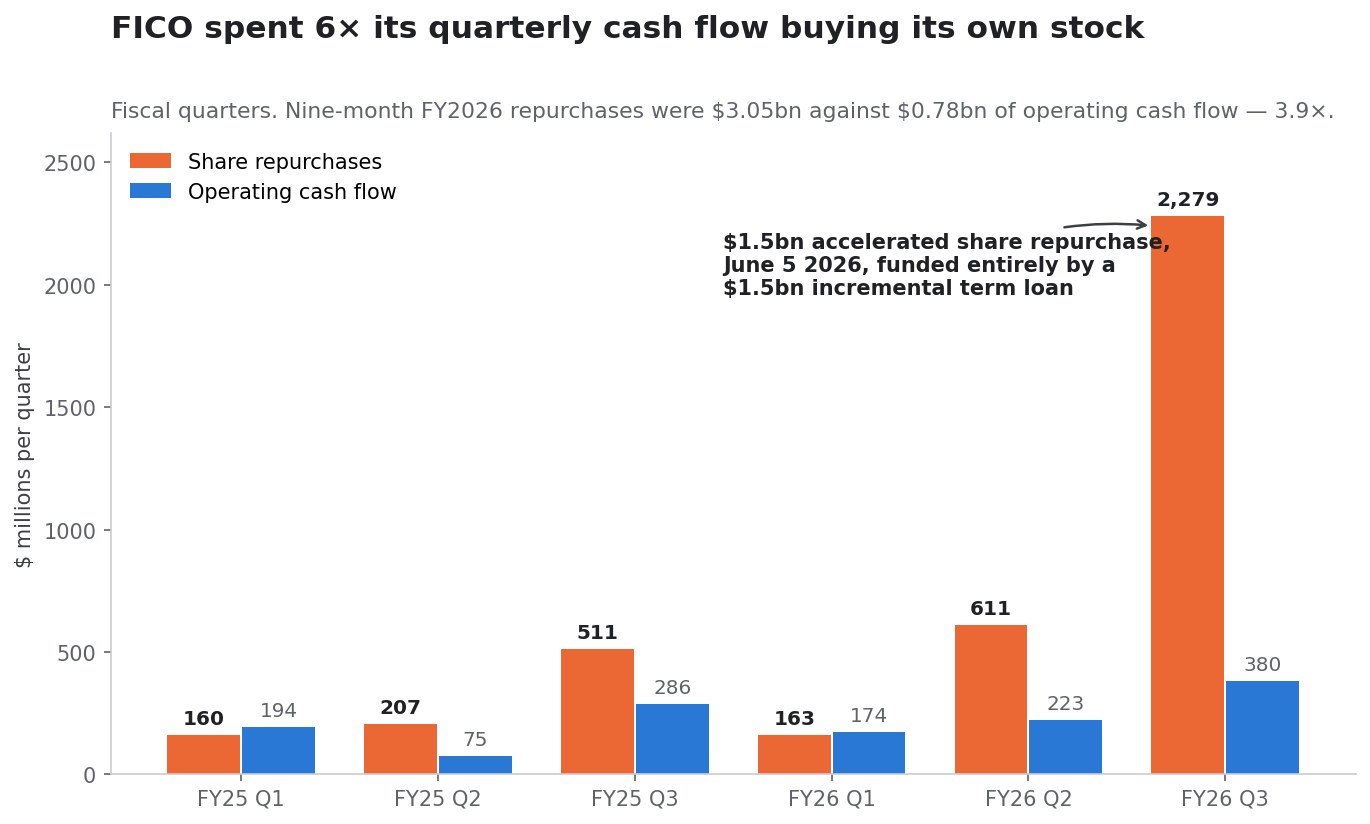
Tiga otorisasi dalam dua belas bulan
Dewan FICO menyetujui tiga program pembelian kembali saham berturut-turut dalam satu tahun, masing-masing menggantikan yang sebelumnya sebelum kedaluwarsa:
| Tanggal | Program | Jumlah diotorisasi | Menggantikan |
|---|---|---|---|
| Juni 2025 | Program Juni 2025 | $1,0 mlr | Program Juli 2024 |
| Februari 2026 | Program Februari 2026 | $1,5 mlr | Program Juni 2025 |
| Juni 2026 | Program Juni 2026 | $2,0 mlr | Program Februari 2026 |
Setiap peningkatan diungkapkan dalam 10-Q kuartal fiskal ketiga 2026. Polanya — mengakhiri program lebih awal untuk menggantinya dengan yang lebih besar, tiga kali dalam dua belas bulan — adalah pola perusahaan yang memacu masuk ke harga sahamnya sendiri.
Pengeluaran berbanding arus kas
| Periode fiskal | Pembelian kembali saham | Arus kas operasi | Rasio |
|---|---|---|---|
| Q1 TF2025 | $159,7 jt | $194,0 jt | 0,8× |
| Q2 TF2025 | $207,0 jt | $74,9 jt | 2,8× |
| Q3 TF2025 | $511,3 jt | $286,2 jt | 1,8× |
| TF2025 setahun penuh | $1.419,5 jt | $778,8 jt | 1,8× |
| Q1 TF2026 | $162,7 jt | $174,1 jt | 0,9× |
| Q2 TF2026 | $611,3 jt | $223,4 jt | 2,7× |
| Q3 TF2026 | $2.278,9 jt | $380,4 jt | 6,0× |
| Sembilan bulan TF2026 | $3.052,9 jt | $777,9 jt | 3,9× |
Pembelian kembali adalah perolehan saham treasuri sebagaimana diungkapkan dalam 10-Q; laporan arus kas menunjukkan 3.045.992 ribu dolar kas dibayarkan untuk pembelian kembali, termasuk cukai dan prabayar ASR. Angka triwulanan diturunkan dari pengungkapan kumulatif sejak awal tahun.
Perusahaan yang membelanjakan 3,9 kali arus kas operasinya untuk pembelian kembali selama sembilan bulan, menurut definisi, mendanainya dengan sesuatu selain operasi.
Pembelian kembali saham yang dipercepat
Pada 5 Juni 2026, FICO menandatangani perjanjian pembelian kembali saham yang dipercepat dengan Wells Fargo Securities senilai 1,5 miliar dolar saham biasanya, diungkapkan dalam 8-K pada 8 Juni. Mekanismenya, menurut 10-Q:
- FICO membayar 1,5 miliar dolar di muka.
- Ia menerima pengiriman awal 1.055.103 saham, bernilai sekitar 1,2 miliar dolar — sekitar 1.137 dolar per saham, mewakili kira-kira 80% total yang diharapkan.
- Sisa 300,0 juta dolar dicatat sebagai prabayar, dengan saham tersebut akan dikirim saat penyelesaian.
- Jumlah saham akhir ditentukan oleh harga rata-rata tertimbang volume saham FICO sepanjang masa ASR, dikurangi diskon.
- Penyelesaian diperkirakan terjadi pada kuartal fiskal keempat 2026 — kuartal yang berakhir 30 September 2026.
Butir terakhir itu menghasilkan salah satu konsekuensi paling aneh dalam seluruh episode ini, dibahas di akhir bagian ini.
Biaya tersirat dan penilaian ke pasar
Saham treasuri naik dari 65.093.000 pada 30 September 2025 menjadi 67.260.000 pada 30 Juni 2026 — 2.167.000 saham diperoleh dalam sembilan bulan, seharga 3.052.893 ribu dolar nilai treasuri. Itu menyiratkan biaya rata-rata terkirim sekitar 1.408,81 dolar per saham.
FICO ditutup di 740,00 dolar pada 12 Oktober 2026.
| Pembelian kembali sembilan bulan TF2026 | Jumlah |
|---|---|
| Kas yang digunakan | $3.045.992 ribu |
| Nilai saham treasuri yang diperoleh | $3.052.893 ribu |
| Saham yang dikirim ke treasuri | 2.167.000 |
| Biaya rata-rata tersirat per saham | $1.408,81 |
| Harga penutupan, 12 Okt 2026 | $740,00 |
| Perubahan nilai pasar per saham | −$668,81 (−47,5%) |
| Perubahan nilai pasar atas posisi | −$1,449 miliar |
Angka 1,449 miliar itu adalah 1,86 kali seluruh arus kas operasi perusahaan pada sembilan bulan yang sama. Seandainya FICO menahan 3.045.992 ribu dolar sebagai kas dan menggunakannya pada 740,00 dolar, uang yang sama akan membeli 4.116.205 saham — 1,90 kali yang sebenarnya ditarik.
Ini bukan kritik kebelakangan atas sebuah pertimbangan. Pembelian kembali itu dipercepat sepanjang periode ketika FHFA sudah menerbitkan kebijakan sementara yang mengakhiri eksklusivitas (Juli 2025), sudah memulai peluncuran terbatas VantageScore (April 2026), dan sudah menerbitkan data historis FICO 10T sementara 10T tetap tidak memenuhi syarat untuk penyerahan (Juli 2026). Tahap tunggal terbesar — ASR 1,5 miliar dolar — dieksekusi pada Juni 2026, dua bulan setelah peluncuran dimulai.
Satu hal yang diperbaiki oleh keruntuhan
Ada penyeimbang yang nyata, dan benar-benar berlawanan dengan intuisi.
Karena jumlah saham akhir ASR didasarkan pada harga rata-rata tertimbang volume sepanjang masanya, dikurangi diskon, dan karena masa itu berjalan dari awal Juni hingga penyelesaian yang diharapkan pada kuartal fiskal keempat 2026, keruntuhan September jatuh di dalam jendela pengukuran. VWAP yang lebih rendah berarti lebih banyak saham terkirim untuk 1,5 miliar dolar yang sama.
Menggunakan harga penutupan harian sebagai pendekatan VWAP ASR: dari 5 Juni hingga 30 September 2026 penutupan rata-rata tertimbang volume adalah sekitar 995 dolar, berbanding sekitar 1.092 dolar bila dua sesi keruntuhan terakhir dikecualikan. Atas 1,5 miliar dolar selisih itu kira-kira 134.000 saham tambahan — bernilai sekitar 99 juta dolar pada harga 12 Oktober.
Ini pendekatan, bukan pengungkapan. Perhitungan sebenarnya memakai VWAP intraday dengan diskon kontraktual dan penyesuaian, dan angka yang diselesaikan akan muncul dalam Formulir 10-K tahun fiskal 2026 FICO. Tetapi arahnya pasti: dua sesi yang memusnahkan 5,37 miliar dolar nilai pasar justru memberi perusahaan sekitar 99 juta dolar saham tambahan atas pembelian kembali yang sudah dibayarnya. Investor sebaiknya memantau pengungkapan penyelesaian ASR final, karena itulah satu-satunya baris dalam 10-K tahun fiskal 2026 di mana keruntuhan muncul sebagai kredit.
Neraca setelah pembelian kembali
Pembelian kembali tidak didanai dari kas. Ia didanai dengan utang, dan utangnya spesifik, bertanggal, dan diungkapkan.
Apa yang dipinjam, dan dengan syarat apa
20 Maret 2026 — $1,0 miliar Senior Notes 6,250% jatuh tempo 2034. FICO menutup penawaran privat senilai 1,0 miliar dolar pokok agregat Senior Notes 6,250% jatuh tempo 15 September 2034, dengan bunga setengah tahunan setiap 15 Maret dan 15 September. Penggunaan dana yang dinyatakan: melunasi penarikan di bawah perjanjian kredit, mendanai penebusan penuh 400 juta dolar Senior Notes 5,25% jatuh tempo 2026 yang diterbitkan Mei 2018, membayar biaya, "dan untuk keperluan korporat umum, yang dapat mencakup pembelian kembali saham biasanya".
5 Juni 2026 — pinjaman berjangka tambahan $1,5 miliar. Amandemen Pertama atas Perjanjian Kredit Ketiga yang Diamandemen dan Dinyatakan Kembali menyediakan pinjaman berjangka tambahan tanpa jaminan sebesar 1,5 miliar dolar yang jatuh tempo 15 Mei 2028. FICO menarik seluruh jumlahnya pada 5 Juni 2026 dan, dalam kata-kata 8-K itu sendiri, "akan menggunakan dana ini sesuai program pembelian kembali saham yang dipercepat". Bunganya SOFR ditambah margin berlaku 1,500% hingga 2,250%, ditentukan oleh rasio ungkitan konsolidasi. Pokoknya diamortisasi dalam angsuran triwulanan sebesar 75 juta dolar dari 30 September 2026 hingga 30 Juni 2027, lalu 112,5 juta dolar.
Posisi yang dihasilkan
| Pos neraca | 30 Sep 2025 | 30 Jun 2026 | Perubahan |
|---|---|---|---|
| Utang jangka panjang, bagian lancar | $399.541 ribu | $300.000 ribu | −$99.541 ribu |
| Utang jangka panjang, bagian tidak lancar | $2.656.150 ribu | $5.282.389 ribu | +$2.626.239 ribu |
| Total utang | $3.055.691 ribu | $5.582.389 ribu | +$2.526.698 ribu (+82,7%) |
| Kas dan setara kas | $134.136 ribu | $248.444 ribu | +$114.308 ribu |
| Utang bersih | $2.921.555 ribu | $5.333.945 ribu | +82,6% |
| Total ekuitas pemegang saham | ($1.745.784 ribu) | ($4.097.135 ribu) | −$2.351.351 ribu |
Ekuitas buku sudah negatif sebelum siklus ini — kondisi normal bagi perusahaan yang bertahun-tahun membeli kembali sahamnya. Kini negatif 4,1 miliar dolar, dan pemburukan dalam sembilan bulan hampir persis sama dengan utang tambahan yang dihimpun.
Berapa biaya ungkitannya
| Beban bunga, bersih | TF2026 | TF2025 | Perubahan |
|---|---|---|---|
| Kuartal fiskal ketiga | $59.877 ribu | $32.899 ribu | +82,0% |
| Sembilan bulan | $146.462 ribu | $93.765 ribu | +56,2% |
Beban bunga bersih kuartal Juni 2026 disetahunkan menjadi sekitar 240 juta dolar. Terhadap laba operasi Q3 yang disetahunkan sekitar 1.451 juta dolar, utang bersih 5.334 juta dolar mewakili kira-kira 3,68 kali EBIT.
Ini bukan neraca yang bermasalah. FICO menghasilkan arus kas bebas yang besar — 370,3 juta dolar hanya pada kuartal Juni — dan pinjaman berjangkanya dapat dilunasi lebih awal tanpa premi atau penalti. Tetapi ini neraca yang jauh berbeda dari setahun sebelumnya, dan dibangun atas asumsi bahwa laba Scores bertahan lama.
Jadwal amortisasi yang tak dimodelkan siapa pun
Mulai 30 September 2026, pinjaman berjangka tambahan mulai diamortisasi. Empat angsuran triwulanan 75 juta dolar, dari 30 September 2026 hingga 30 Juni 2027, lalu 112,5 juta dolar per kuartal. Itu 300 juta dolar pokok wajib pada empat kuartal pertama, naik ke laju tahunan 450 juta dolar mulai kuartal September 2027, di atas sekitar 240 juta dolar bunga tahunan.
Sebut saja 690 juta dolar setahun pembayaran utang kontraktual setelah tahap lanjutannya berlaku, terhadap arus kas operasi sembilan bulan 778 juta dolar. FICO bisa menutup ini dengan nyaman pada laba saat ini. Pertanyaannya bukan solvabilitas; melainkan keleluasaan. Beda antara perusahaan dengan utang 3,1 miliar dolar dan yang berutang 5,6 miliar saat memasuki penyetelan ulang pendapatan adalah berapa banyak ruang yang dimilikinya untuk berinvestasi, mengakuisisi, atau terus membeli saham sementara penyetelan ulang berlangsung.
Pengurangan tenaga kerja 15%, dibaca bersama data segmen
Pengurangan tenaga kerja 15% biasanya diberitakan sebagai disiplin biaya. Dibaca bersama catatan segmen, ia mengatakan sesuatu yang lebih spesifik.
Aritmetika pemangkasan
FICO mempekerjakan 3.876 orang per 30 Juni 2026, naik dari 3.855 setahun sebelumnya. Sekitar 15% berarti sekitar 581 posisi. Beban sebelum pajak yang diungkapkan 27,0 juta dolar — sekitar 46.400 dolar per posisi yang dihapus untuk pesangon dan biaya terkait.
Di mana biayanya sebenarnya berada
Inilah masalahnya bila membaca pemangkasan ini sebagai pembelaan waralaba Scores. Untuk sembilan bulan yang berakhir 30 Juni 2026:
| Segmen | Beban operasi sembilan bulan | Porsi beban segmen |
|---|---|---|
| Scores | $121.189 ribu | 20,7% |
| Software | $463.172 ribu | 79,3% |
| Total beban operasi segmen | $584.361 ribu | 100% |
| Beban korporat tidak teralokasi | $152.411 ribu | — |
| Kompensasi berbasis saham tidak teralokasi | $141.910 ribu | — |
Segmen Scores menelan biaya sekitar 40 juta dolar per kuartal untuk dijalankan dan menghasilkan sekitar 417 juta dolar laba operasi triwulanan. Tidak ada yang berarti untuk dipangkas di sana. Empat perlima basis biaya segmen — dan mayoritas besar karyawan — berada di Software dan korporat.
Pengurangan tenaga kerja 15% karenanya jatuh secara tidak proporsional pada segmen yang diposisikan manajemen sebagai mesin diversifikasi, segmen yang laba operasinya sudah turun 19,0% dibanding tahun sebelumnya, dan segmen yang harus melipatempatkan lebih laba operasinya untuk mengimbangi Scores yang terpangkas separuh.
Apa yang sebenarnya dijanjikan teks 8-K
Dokumen itu tidak menggambarkan tindakan biaya sementara. Ia menggambarkan "mengurangi jumlah lapisan dalam organisasi, menyederhanakan struktur operasional, mengoptimalkan proses dan perkakas, serta mengintegrasikan pengembangan produk berbasis AI", rampung secara substansial pada akhir kuartal fiskal ketiga 2027.
Itu reorganisasi struktural sembilan bulan yang diputuskan pada hari perdagangan pertama setelah saham kehilangan 29,5% dalam dua sesi. Perusahaan tidak melakukan reorganisasi karena kekagetan sementara. Pembacaan jujurnya adalah manajemen percaya profil pendapatan dan margin yang sedang dibangunnya berbeda secara permanen dari yang menghasilkan tahun fiskal 2026.
Pembacaan itu lebih pesimis daripada yang disiratkan kenaikan saham 11,69% hari itu — dan datang dari perusahaannya, bukan dari pasar.
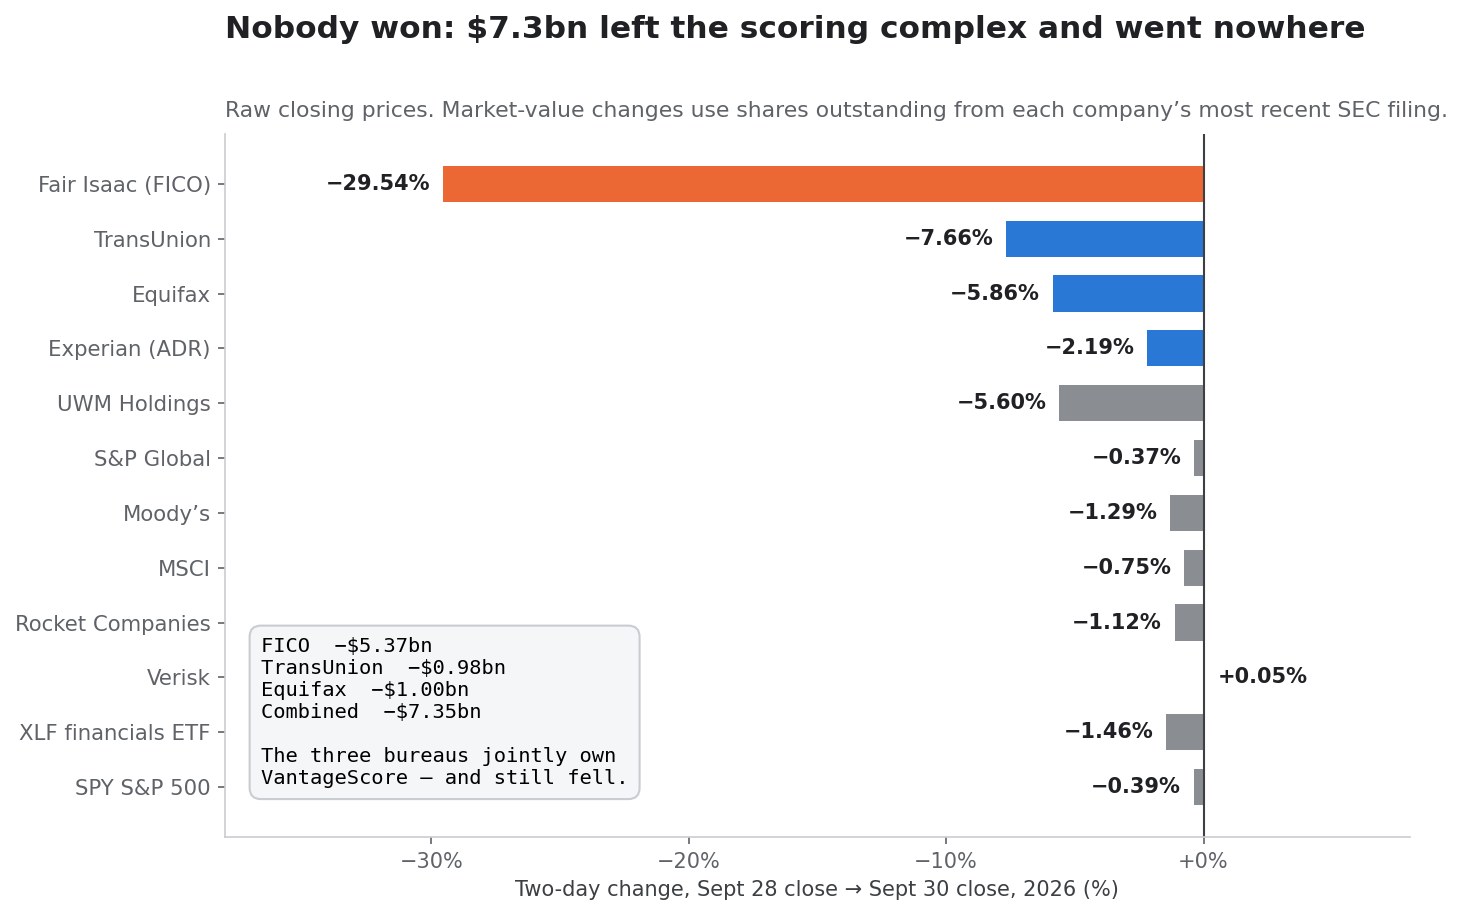
Siapa yang sebenarnya menang? Penampang hari reaksi
Cara paling sederhana menguji apakah sebuah peristiwa memindahkan nilai atau memusnahkannya adalah melihat siapa yang menerima uangnya. Pada 29–30 September 2026, tidak ada yang menerimanya.
Penampang hari reaksi
| Perusahaan | Penutupan 28 Sep | Penutupan 30 Sep | Pergerakan dua hari | Perubahan nilai pasar |
|---|---|---|---|---|
| Fair Isaac (FICO) | $840,89 | $592,47 | −29,54% | −$5,365 mlr |
| TransUnion | $66,19 | $61,12 | −7,66% | −$0,977 mlr |
| Equifax | $145,78 | $137,24 | −5,86% | −$1,003 mlr |
| Experian (ADR) | $33,38 | $32,65 | −2,19% | — |
| UWM Holdings | $1,25 | $1,18 | −5,60% | — |
| Rocket Companies | $11,64 | $11,51 | −1,12% | — |
| S&P Global | $395,92 | $394,47 | −0,37% | — |
| Moody's | $460,08 | $454,13 | −1,29% | — |
| MSCI | $542,72 | $538,66 | −0,75% | — |
| Verisk | $167,77 | $167,85 | +0,05% | — |
| ETF keuangan XLF | $54,19 | $53,40 | −1,46% | — |
| SPY (S&P 500) | $765,61 | $762,63 | −0,39% | — |
Perubahan nilai pasar memakai saham beredar dari dokumen SEC terbaru masing-masing perusahaan: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. Secara gabungan, ketiganya kehilangan 7,35 miliar dolar dalam dua sesi, berbanding S&P 500 yang bergerak −0,39%.
Biro-biro memiliki sang pemenang dan tetap turun
Inilah temuan yang membingkai ulang seluruh peristiwa.
VantageScore Solutions LLC dibentuk pada 2006 sebagai usaha patungan Equifax, Experian, dan TransUnion — struktur yang digambarkan dalam Formulir 10-K tahun fiskal 2006 Equifax sendiri, yang menanggalkan pengumumannya pada 14 Maret 2006. Ketiga biro kredit nasional memiliki bersama model yang baru saja merebut pangsa dari FICO.
Dan ketiganya turun. TransUnion −7,66%, Equifax −5,86%, ADR Experian −2,19%.
Seandainya ini perpindahan pangsa — nilai berpindah dari FICO ke pesaing — pemilik pesaing akan untung. Mereka kehilangan sekitar 2,0 miliar dolar bertiga. Putusan pasar bukanlah "laba FICO berpindah ke biro-biro". Melainkan "kolam biaya penilaian KPR menyusut, dan semua yang menagih darinya memperoleh lebih sedikit".
Perbedaan itu sangat penting untuk peramalan. Peristiwa perpindahan pangsa punya lantai: kerugian FICO dibatasi oleh pangsa yang bisa hilang. Peristiwa pemampatan kolam biaya tidak punya lantai seperti itu, karena harga yang bertahan ditetapkan oleh persaingan, bukan oleh siapa yang memegang sisa volume.
Dan para pembayar juga tidak untung
Jika kolam biaya menyusut, penghematan seharusnya mengalir ke pemberi pinjaman. Rocket Companies turun 1,12% dan UWM Holdings turun 5,60% pada dua sesi yang sama — tidak ada yang naik.
Penjelasannya soal skala. Pengujian Rocket sendiri menaruh penghematan rata-rata 1.600 dolar per akad bagi peminjam yang berhemat, dan penghematan itu sebagian besar jatuh ke peminjam, bukan pemberi pinjaman. Pemberi KPR meneruskan biaya laporan kredit; skor yang lebih murah mengurangi kas yang dibutuhkan peminjam saat akad, sedikit memperbaiki tingkat kelayakan, dan membiarkan ekonomi pemberi pinjaman nyaris tak berubah.
Jadi akuntansi lengkap 29–30 September 2026 adalah: 7,35 miliar dolar nilai pasar musnah di seluruh kompleks penilaian, tanpa penerima manfaat yang tercatat di bursa, dan manfaat tersebar di antara pembeli rumah Amerika sekitar 1.600 dolar per transaksi. Begitulah rupa penyetelan ulang harga yang diatur regulator di pasar modal — dan ini pola yang layak dikenali, karena bentuknya sama dengan yang ada pada ujian operator keempat Crown Castle, di mana penghargaan ulang sektoral memusnahkan jauh lebih banyak nilai daripada yang dipindahkannya.
Preseden 2006 yang sudah pernah dibawa FICO ke pengadilan dan kalah
Masalah kompetitif FICO bukan hal baru, dan perusahaan itu sudah pernah memperkarakannya di pengadilan dan kalah.
VantageScore Solutions diumumkan pada 14 Maret 2006. Fair Isaac menggugat, mendalilkan pelanggaran antimonopoli, pelanggaran merek, dan iklan menyesatkan. Usaha patungan itu menang.
Dua puluh tahun kemudian, VantageScore memiliki jejak distribusi ke konsumen lewat layanan pemantauan kredit, hubungan dengan biro, dan satu generasi model — 4.0 — yang divalidasi FHFA pada hari yang sama dengan FICO 10T. Yang tidak dimilikinya, selama dua puluh tahun, adalah alasan bagi pemberi KPR conforming untuk memakainya.
Yang berubah bukan kualitas modelnya, status persetujuannya, atau distribusinya. Yang berubah adalah FICO menaikkan harganya dari 0,60 menjadi 10,00 dolar dan Equifax menjawab dengan 4,50.
Itulah pelajaran yang diajarkan catatan ini, dan ia berlaku jauh melampaui penilaian kredit. Pesaing yang tak bisa menang di produk dapat menunggu tanpa batas sampai petahana membuatnya kompetitif di harga. Selama dua puluh tahun VantageScore tak bisa mengalahkan FICO. Ia tak perlu. Ia hanya perlu ada di sana ketika kebijakan harga FICO sendiri menjadikannya pilihan rasional.
Berapa nilai saham FICO di $740
Dengan mekanismenya mapan, pertanyaan valuasi menjadi dapat ditangani: apa yang diasumsikan 740 dolar?
Kelipatannya
Pada 740,00 dolar atas 21.597.635 saham, kapitalisasi pasar FICO adalah 15,98 miliar dolar. Menambahkan utang bersih 5,33 miliar dolar menghasilkan nilai perusahaan sekitar 21,32 miliar dolar.
Terhadap panduan FICO sendiri, yang dinaikkan pada 29 Juli 2026:
| Metrik | Panduan TF2026 diperbarui | Pada $740,00 |
|---|---|---|
| Pendapatan | $2,53 mlr | EV/pendapatan 8,4× |
| Laba bersih GAAP | $850 jt | P/E 18,8× |
| EPS GAAP | $36,86 | P/E 20,1× |
| Laba bersih non-GAAP | $979 jt | P/E 16,3× |
| EPS non-GAAP | $42,43 | P/E 17,4× |
Panduan dinaikkan dari 2,45 miliar dolar pendapatan, 825 juta dolar laba bersih GAAP, dan 35,60 dolar EPS GAAP. Menyetahunkan laba operasi kuartal Juni sebesar 362.628 ribu dolar menghasilkan sekitar 1,45 miliar dolar, untuk EV/EBIT sekitar 14,7×; menyetahunkan angka sembilan bulan menghasilkan 1,33 miliar dolar dan 16,0×.
Itu bukan kelipatan yang mahal untuk bisnis dengan margin operasi konsolidasi 70%. Itu juga bukan murah jika laba yang menjadi dasarnya adalah puncaknya.
Pertanyaan yang tak bisa dijawab kelipatan
Laba FICO tahun fiskal 2026, menurut pengungkapan perusahaan sendiri, adalah kisah kenaikan harga. Pertanyaan yang relevan bukan apakah 20 kali laba itu murah. Melainkan laba yang mana.
Empat kemungkinan:
- Basis baru yang berkelanjutan. Harga 10 dolar bertahan karena tri-merge, persyaratan sekuritisasi MBS, dan pembiayaan non-KPR menjaga volume FICO tetap utuh. Laba tahun fiskal 2026 adalah lantainya.
- Manfaat sementara dari menaikkan harga mendahului penyetelan ulang volume. Harga naik, volume bertahan untuk saat ini, dan keduanya menormal setelah pemberi pinjaman menuntaskan perpindahan mereka. Laba tahun fiskal 2026 adalah puncak.
- Lonjakan terakhir sebelum perpindahan pangsa yang sesungguhnya. Rocket adalah yang pertama dari banyak. Laba tahun fiskal 2026 adalah puncak siklus yang tidak terulang.
- Campuran. Ekonomi skor KPR menyetel ulang secara berarti sementara waralaba non-KPR — penjaminan kartu, otomotif, pinjaman pribadi, kredit usaha kecil, manajemen risiko bank, analitik asuransi, penagihan, dan myFICO — tetap utuh. Laba tahun fiskal 2026 sebagian struktural dan sebagian sementara.
Skenario empat paling mungkin dan paling sulit dihargai, karena menuntut memisahkan pendapatan Scores KPR dari segala yang lain — pemisahan yang tidak diungkapkan FICO.
Uji tekanan yang penting
Karena tak seorang pun bisa tahu persis pangsa KPR-nya, pendekatan jujurnya adalah menekan segmen Scores secara langsung dan membaca kelipatan yang dihasilkan. Berangkat dari laba operasi konsolidasi yang disetahunkan sekitar 1.332 juta dolar, berbanding laba operasi segmen Scores yang disetahunkan sekitar 1.490 juta dolar — angka segmen lebih besar karena beban korporat tidak teralokasi dan kompensasi berbasis saham berada di bawahnya:
| Penurunan laba operasi Scores | Laba operasi total tersirat | EV/EBIT pada $740 |
|---|---|---|
| 0% | $1.332 jt | 16,0× |
| −10% | $1.183 jt | 18,0× |
| −20% | $1.034 jt | 20,6× |
| −30% | $885 jt | 24,1× |
| −40% | $736 jt | 28,9× |
| −50% | $587 jt | 36,3× |
Baca tabelnya terbalik untuk menemukan apa yang diasumsikan pasar. Agar FICO pada 740 dolar diperdagangkan pada kelipatan EV/EBIT 20× — lazim untuk bisnis analitik berkualitas tinggi — laba operasi Scores tidak boleh turun lebih dari sekitar 18%. Pada kelipatan 25× toleransinya sekitar 32%.
Jadi skenario dasar implisit pasar adalah penurunan laba operasi Scores di suatu tempat antara mendekati dua puluh dan sedikit di atas tiga puluh persen. Apakah itu benar adalah seluruh perdebatan investasi. Yang jelas bukan: pasar yang menghargai FICO menuju kepunahan.
Utang memperbesar sensitivitas ekuitas
Perhatikan apa yang dilakukan ungkitan pada tabel ini. Nilai perusahaan 21,32 miliar dolar, 5,33 miliar di antaranya utang bersih. Penurunan 20% laba operasi Scores mengurangi nilai perusahaan secara proporsional bila kelipatannya bertahan — tetapi utangnya tetap dalam nominal, sehingga ekuitas menyerap seluruh perubahan.
Hitung: pada EV/EBIT tetap 16,0× dan pemangkasan Scores 20%, nilai perusahaan turun ke sekitar 16,5 miliar, ekuitas ke sekitar 11,2 miliar, dan harga saham ke sekitar 519 dolar — penurunan 30% dari 740 dolar akibat penurunan 20% laba satu segmen. Perbesaran itulah yang dibeli pembelian kembali sembilan bulan, dan itulah biaya praktis mengubah 2,5 miliar dolar keluwesan neraca menjadi saham yang ditarik pada 1.409 dolar. Aritmetika yang sama muncul dalam catatan pembelian kembali $4,33 miliar Lululemon, di mana pembelian kembali yang dieksekusi dekat puncak menjadi penjelasan dominan penurunan saham sesudahnya.
Hal-hal yang benar dari pihak optimis
Dokumen rujukan yang hanya membela satu sisi bukanlah dokumen rujukan. Tiga hal yang menguntungkan FICO benar-benar kuat dan kurang ditimbang dalam liputan pesimis.
Non-KPR adalah sebagian besar waralaba dan tak ada yang menyentuhnya
FHFA mengatur penyerahan KPR conforming. Ia tidak mengatur penjaminan kartu kredit, kredit kendaraan, pinjaman pribadi, kredit usaha kecil, manajemen risiko bank, analitik asuransi, keputusan penagihan, alur antipenipuan, atau pemantauan kredit konsumen. FICO Score dipakai 90% pemberi pinjaman terbesar AS dan tersedia di lebih dari 40 negara di luar Amerika Serikat.
Tak ada dalam rangkaian 2025–2026 yang mengubah itu. Pendapatan Scores B2C — bisnis langganan myFICO dan royalti atas skor yang dijual tidak langsung ke konsumen — tumbuh 5% pada kuartal Juni dan tetap sepenuhnya di luar perimeter regulasi.
Persyaratan sekuritisasi adalah lantai yang nyata
Pasar efek beragun KPR terus menuntut skor FICO untuk keperluan sekuritisasi. Pemberi pinjaman yang menerbitkan kredit berskor VantageScore tetap beroperasi di dalam pasar sekunder yang konvensi, data kinerja historis, dan ekspektasi investornya dibangun di atas FICO. Konvensi berubah lambat, dan perubahannya bukan semata kewenangan FHFA.
Biaya perpindahan itu nyata, dan pengecualian Rocket sendiri membuktikannya
Rocket adalah kasus uji sekuat mungkin: pemberi pinjaman besar dan canggih secara teknologi yang menjalankan empat bulan pengujian paralel atas 1,4 juta laporan kredit dan secara terbuka sejalan dengan dorongan kompetitif direktur FHFA. Bahkan Rocket mempertahankan FICO untuk KPR properti investasi, rumah kedua, home equity, kredit FHA, dan jumbo.
Daftar pengecualian itu adalah tesis optimis yang dibuat konkret. Bagian pasar KPR di luar perimeter conforming tidak berubah, dan pemberi pinjaman yang paling termotivasi untuk berpindah tidak memindahkannya.
Cara memantau saham FICO dari sini: enam langkah
Tesis yang tak bisa Anda lacak adalah tesis yang tak bisa Anda pegang. Enam hal menentukan skenario mana di atas yang sedang berlangsung, dan keenamnya dapat diamati.
Langkah 1 — Lacak harga satuan, bukan judul beritanya
Analisis manajemen FICO secara eksplisit mengaitkan pertumbuhan pendapatan Scores dengan harga satuan. Setiap 10-Q berikutnya akan melakukan hal yang sama, atau berhenti melakukannya. Kalimat yang harus dicari dalam setiap dokumen adalah yang menjelaskan perubahan pendapatan Scores antarbisnis. Ketika ia bergeser dari "harga satuan skor originasi KPR yang lebih tinggi" menjadi "kenaikan volume" atau, lebih buruk, menjadi penurunan yang dikaitkan dengan harga, penyetelan ulang telah dimulai.
Langkah 2 — Pisahkan royalti dari biaya kredit tersalurkan
Program lisensi langsung membelah pendapatan KPR FICO antara royalti per skor dan biaya per penutupan. Keduanya berperilaku berbeda sepanjang siklus originasi. Setiap pengungkapan yang memisahkannya — di 10-K, di telekonferensi laba, atau dalam pelaporan penjual — lebih informatif daripada angka gabungannya.
Langkah 3 — Pantau kelayakan penyerahan FICO 10T
Ini variabel biner dengan ungkitan tertinggi dalam seluruh cerita. FHFA menyatakan FICO 10T saat ini tidak memenuhi syarat untuk penyerahan dan badan usaha akan menerbitkan panduan ketika ia memenuhi syarat. Persetujuan mengaktifkan kembali paketnya — Classic FICO plus 10T gratis, tanpa biaya kredit tersalurkan tambahan — yang merupakan instrumen kompetitif terkuat FICO. Empat tahun persetujuan bersama tanpa kelayakan penyerahan adalah angka dasarnya; perlakukan setiap persetujuan sebagai katalis naik yang nyata, bukan sebagai ekspektasi.
Langkah 4 — Baca laba operasi Software, bukan ARR Software
ARR platform +62% dan retensi bersih platform 148% adalah angka-angka di judul berita. Laba operasi segmen Software turun 19,0% dibanding tahun sebelumnya. Keduanya benar. Hanya satu yang memberi tahu apakah diversifikasinya menghasilkan. Masalah metrik selektif yang sama ada di balik pos tidak berulang yang menggelembungkan P/E Netflix. Lacak laba operasi segmen dan retensi bersih berbasis dolar total 109%, bukan subhimpunan platform.
Langkah 5 — Modelkan amortisasi pinjaman berjangka
Pinjaman berjangka tambahan diamortisasi 75 juta dolar per kuartal dari September 2026 hingga Juni 2027, lalu 112,5 juta dolar per kuartal. Jadwal itu kontraktual dan mengurangi modal diskresioner. Modelkan secara eksplisit terhadap arus kas bebas sebelum berasumsi pembelian kembali berlanjut dengan laju apa pun.
Langkah 6 — Pantau penyelesaian ASR dalam 10-K tahun fiskal 2026
ASR 1,5 miliar dolar diselesaikan pada kuartal fiskal keempat 2026 dan jumlah saham akhir serta harga rata-ratanya akan diungkapkan dalam laporan tahunan. Pengungkapan itu memberi tahu dua hal: biaya penuh sesungguhnya dari pembelian kembali terbesar dalam sejarah perusahaan, dan seberapa besar rejeki nomplok yang diberikan keruntuhan September atas tahap 300 juta dolar yang belum dikirim.
Anda dapat menyambungkan keenamnya ke daftar pantau otomatis dengan perkakas saham SimianX AI, yang melacak dokumen regulator, pengungkapan segmen, dan reaksi harga secara bersamaan:
- SimianX AI — platform risetnya
- Ruang kendali analisis langsung — analisis multi-agen waktu nyata untuk
FICO - Market Pulse — deteksi peristiwa pada saham tunggal
- Papan peringkat kripto — pelacakan kinerja per model
- Poin dan harga — cara penggunaannya bekerja
Optimis, dasar, dan pesimis: tabel skenario
| Skenario | Asumsi inti | Lintasan laba operasi Scores | Pembingkaian tersirat |
|---|---|---|---|
| Pesimis | VantageScore 4.0 menjadi bawaan di sebagian besar penerbit conforming besar; harga per skor FICO menyetel ulang menuju $4,50; FICO 10T tetap tidak memenuhi syarat; laba operasi Software terus turun | −35% hingga −50% | EV/EBIT dinilai ulang ke 24–36× atas EV saat ini; ekuitas menyerap seluruh penurunan mengingat utang bersih $5,33 mlr; pembelian kembali lanjutan dibatasi amortisasi $450 jt/tahun |
| Dasar | Pangsa KPR conforming bergeser berarti tetapi non-KPR, B2C, dan konvensi sekuritisasi bertahan; harga menyetel ulang sebagian; Software stabil | −15% hingga −25% | EV/EBIT 19–22×; penyetelan ulang laba tanpa kehilangan waralaba; ungkitan berkurang alih-alih memburuk |
| Optimis | FICO 10T memperoleh kelayakan penyerahan; paketnya menetralkan selisih harga; pemberi pinjaman memakai kedua model; pertumbuhan platform Software akhirnya mengangkat laba operasi segmen | −5% hingga +10% | EV/EBIT 14–17×; penurunan nilai dari $1.858,91 ternyata telah mendiskon penyetelan ulang yang lebih besar daripada yang terjadi |
Skenario pesimis tidak menuntut FICO kehilangan waralabanya. Ia hanya menuntut ekonomi skor KPR menyetel ulang sementara perangkat lunak gagal mengimbangi. Skenario optimis tidak menuntut VantageScore gagal; ia menuntut FICO 10T dikirim.
Perhatikan apa yang absen dari ketiga kolom: asumsi tentang apakah sahamnya "murah". Pada 16–20 kali laba, FICO tidak jelas-jelas murah maupun jelas-jelas mahal. Kelipatannya bukan variabelnya. Penyebutnya yang variabel.
Tanya jawab
Mengapa saham FICO anjlok 26,52% pada 29 September 2026?
FHFA menerbitkan penyesuaian biaya di muka yang menyelaraskan harga KPR antara Classic FICO dan VantageScore 4.0, menghapus penalti ekonomi yang dibayar pemberi pinjaman karena memilih model yang lebih murah. Pada sesi sebelumnya, Rocket Mortgage telah mengumumkan VantageScore 4.0 akan menjadi model bawaannya untuk kredit conforming langsung-ke-konsumen yang memenuhi syarat mulai kuartal keempat 2026. FICO turun dari 840,89 ke 617,87 dolar dengan 4.914.500 saham, sekitar dua belas kali volume normal.
Apakah FICO kehilangan monopoli skor kredit KPR pada September 2026?
Tidak — ia kehilangannya pada 8 Juli 2025, ketika kebijakan sementara FHFA pertama kali mengizinkan pemberi pinjaman menyerahkan kredit conforming berskor VantageScore 4.0. Yang berubah pada September 2026 adalah harga, bukan izin. FICO turun 8,91% pada hari kebijakan 2025 dan 26,52% pada hari harga 2026.
Berapa biaya satu skor KPR FICO pada 2026?
Tergantung model yang dipilih. Di bawah Mortgage Direct License Program FICO: Classic FICO berharga 4,95 dolar per skor plus biaya kredit tersalurkan 33 dolar per peminjam per skor, atau 10,00 dolar per skor tanpa biaya kredit tersalurkan. FICO Score 10T mandiri berharga 0,99 dolar per skor plus biaya kredit tersalurkan 65 dolar per peminjam, dan gratis bila dipaket dengan Classic FICO. Royalti FICO sekitar 0,60 dolar per skor hingga 2022.
Apakah VantageScore 4.0 lebih murah daripada FICO?
Menurut tarif yang diterbitkan, ya. Equifax memberi harga skor kredit KPR VantageScore 4.0 sebesar 4,50 dolar per skor dan berkomitmen menahan harga itu hingga akhir 2027. Pada satu kredit tri-merge dua peminjam yang ditutup — enam skor — itu berarti 27,00 dolar berbanding 60,00 dolar untuk opsi hanya per skor FICO yang termurah dan 227,70 dolar di bawah model kinerja Classic FICO.
Siapa pemilik VantageScore?
VantageScore Solutions LLC dibentuk pada 2006 sebagai usaha patungan Equifax, Experian, dan TransUnion, diumumkan pada 14 Maret 2006. Fair Isaac menggugat usaha patungan itu pada 2006 dengan dalil pelanggaran antimonopoli, pelanggaran merek, dan iklan menyesatkan; usaha patungan itu menang.
Mengapa FICO membeli kembali 3 miliar dolar saham sebelum keruntuhan?
Dewan FICO menyetujui tiga otorisasi pembelian kembali yang meningkat dalam dua belas bulan — $1,0 mlr pada Juni 2025, $1,5 mlr pada Februari 2026, $2,0 mlr pada Juni 2026 — dan perusahaan menggunakan 3,05 miliar dolar pada sembilan bulan hingga 30 Juni 2026 terhadap 778 juta dolar arus kas operasi. Tahap terbesarnya adalah pembelian kembali dipercepat 1,5 miliar dolar yang diteken 5 Juni 2026 dan sepenuhnya didanai pinjaman berjangka tambahan 1,5 miliar dolar. Biaya rata-rata terkirim tersiratnya sekitar 1.408,81 dolar per saham.
Apa itu FICO Score 10T dan mengapa pemberi pinjaman belum bisa memakainya?
FICO Score 10T adalah model penilaian KPR FICO yang lebih baru, divalidasi dan disetujui FHFA pada 24 Oktober 2022 — hari yang sama dengan VantageScore 4.0. Ia ditambahkan ke Selling Guides badan usaha pada April 2026 dan data historisnya diterbitkan Juli 2026, tetapi FHFA menyatakan ia saat ini tidak memenuhi syarat untuk penyerahan. Badan usaha akan menerbitkan panduan ketika ia memenuhi syarat.
Apakah saham FICO murah di $740?
Pada 740,00 dolar FICO diperdagangkan sekitar 20,1 kali EPS GAAP terpandu 36,86 dolar dan sekitar 16,0 kali laba operasi disetahunkan atas nilai perusahaan 21,32 miliar dolar. Kelipatan itu biasa saja untuk bisnis dengan margin operasi konsolidasi 70%. Pertanyaannya bukan kelipatan melainkan labanya: hasil tahun fiskal 2026 didorong, menurut dokumen FICO sendiri, oleh harga satuan skor originasi KPR yang lebih tinggi yang kini dijadikan opsional oleh regulator.
Berapa biaya pemangkasan karyawan, dan berapa orang?
FICO mempekerjakan 3.876 orang per 30 Juni 2026. Pengurangan sekitar 15% yang diputuskan pada 1 Oktober 2026 mencakup sekitar 581 posisi, dengan beban sebelum pajak sekitar 27,0 juta dolar yang dicatat pada kuartal fiskal keempat 2026 — sekitar 46.400 dolar per posisi. Rencana itu diperkirakan rampung secara substansial pada akhir kuartal fiskal ketiga 2027.
Kesimpulan: parit itu selalu soal harga, bukan dibangun
Keunggulan kompetitif Fair Isaac dalam penilaian KPR tidak pernah terutama berupa kualitas prediktif modelnya. VantageScore 4.0 divalidasi oleh regulator yang sama pada hari yang sama dengan model terbaru FICO sendiri. Keunggulannya adalah bahwa skor FICO-lah yang menjadi dasar sistem dibangun, dan berpindah itu mahal dibandingkan biaya berulang yang murah.
FICO menghabiskan empat tahun membuat biaya itu mahal. Setiap kenaikan secara terpisah rasional — perusahaan punya daya tetapkan harga dan memakainya, dan hasilnya adalah margin segmen 90% dan saham yang mencapai 2.382,40 dolar. Secara kumulatif, kenaikan-kenaikan itu melarutkan satu-satunya hal yang menahan sistem di tempatnya: kenyataan bahwa berpindah tidak sepadan dengan repotnya.
Lalu, ketika kebijakan sementara FHFA sudah berumur empat belas bulan dan peluncuran terbatas sudah berjalan, FICO meminjam 2,5 miliar dolar dan menarik 2,17 juta saham dengan biaya rata-rata mendekati 1.409 dolar — taruhan bahwa laba yang dihasilkan kenaikan harga itu permanen. Sembilan bulan kemudian saham-saham itu dinilai 740,00 dolar, ekuitas buku negatif 4,1 miliar dolar, dan perusahaan berkomitmen menghapus 15% posisinya.
Tak satu pun dari ini menjadikan FICO bisnis yang buruk. Perusahaan yang memperoleh margin 90,8% atas standar yang mengakar, dengan 90% pemberi pinjaman terbesar AS sebagai pelanggan dan waralaba non-KPR yang tak tersentuh, adalah bisnis yang sangat baik yang diperdagangkan pada kelipatan biasa. Harga 740 dolar tidak memuat kepunahan — ia memuat semacam penyetelan ulang 20% hingga 30% pada laba operasi Scores, yang merupakan kasus sentral yang dapat dipertahankan.
Yang ditegakkan rangkaian ini adalah pola bernama yang layak dibawa ke situasi waralaba terregulasi lainnya:
Ketika bisnis terlindung memonetisasi perlindungannya lebih cepat daripada biaya perpindahan yang menjadi sandarannya, ia mendanai masuknya pesaingnya sendiri. Izin regulator tidak pernah menjadi kendala yang mengikat. Harganyalah yang mengikat.
Pola itu berulang. Strukturnya sama dengan REIT menara yang mendapati opsi operator keempatnya bernilai lebih rendah daripada yang dibayar pasar, dan sama dengan petahana pembayaran yang mendapati bahwa pertumbuhan volume tanpa pertumbuhan margin bukanlah parit. Layak dikenali sejak dini, karena catatan yang mendokumentasikannya selalu publik — dalam kasus FICO, empat tahun sebelum harganya bergerak.
Untuk pandangan yang terus diperbarui atas dokumen FICO, pengungkapan segmen, reaksi harga, dan tafsir yang bersaing atasnya, jelajahi SimianX AI. Perkakas riset multi-agennya melacak keenam langkah pemantauan di atas secara otomatis dan menandai ketika bahasa sebuah dokumen berubah.
Bacaan Terkait
- Crown Castle dan operator keempat: SpaceX melawan DISH
- Saham Lululemon di Bawah $100: Rusak atau Justru Murah?
- Netflix −4,7%: Biaya Warner US$ 2,8 M Memoles P/E-nya
- Saham PayPal Anjlok 13%: TPV +10%, Margin Hanya +1,5%
- Spektrum SpaceX: AT&T, Verizon dan T-Mobile Diperingkat
Referensi
- FHFA — Kebijakan skor kredit dan pembaruan implementasi — jadwal tonggak kanonis dan kelayakan model saat ini
- FHFA — Pembelian rumah memasuki era baru persaingan skor kredit — pembingkaian badan itu sendiri atas pembukaan ini
- Formulir 10-Q Fair Isaac Corporation, kuartal berakhir 30 Juni 2026 — catatan segmen, utang, saham treasuri, catatan ASR, jumlah karyawan
- Formulir 8-K Fair Isaac, 6 Oktober 2026 (Butir 2.05) — pengurangan tenaga kerja ~15% dan beban 27,0 juta dolar
- Formulir 8-K Fair Isaac, 8 Juni 2026 — pinjaman berjangka tambahan 1,5 miliar dolar dan ASR 1,5 miliar dolar
- Formulir 8-K Fair Isaac, 20 Maret 2026 — Senior Notes 6,250% jatuh tempo 2034 senilai 1,0 miliar dolar
- Hasil kuartal fiskal ketiga 2026 FICO (Lampiran 99.1) — pendapatan segmen, ARR, retensi, panduan yang dinaikkan
- Hubungan Investor FICO — hasil kuartal fiskal ketiga 2026 — pengumuman perusahaan sendiri
- FICO Mortgage Direct License Program — daftar tarif yang diterbitkan untuk 2026
- Equifax menjawab program lisensi langsung FICO dengan rencana harga — komitmen $4,50 untuk VantageScore 4.0 hingga 2027
- Senator Hawley meminta FTC menyelidiki harga KPR FICO — kenaikan $0,60 ke $10 dan kutipan margin 88%
- FICO menaikkan harga skor KPR ke $4,95 — langkah harga 2025, diberitakan pada masanya
- Saham FICO anjlok di tengah kekhawatiran persaingan skor kredit — liputan hari yang sama untuk sesi 29 September
- Freddie Mac — Inisiatif model dan laporan skor kredit — panduan implementasi dari sisi badan usaha
- VantageScore Solutions — kepemilikan, generasi, dan distribusi model
- Indeks dokumen SEC Fair Isaac Corporation — semua dokumen yang dikutip di atas
- Harga historis saham FICO — penutupan harian yang dipakai dalam tabel catatan
- Investopedia — Pembelian kembali saham yang dipercepat — mekanisme ASR Juni 2026
- Investopedia — Nilai perusahaan — ukuran valuasi yang dipakai di atas
- Investopedia — SOFR — suku bunga acuan pinjaman berjangka tambahan
- Investopedia — Pembelian kembali saham — mekanisme dan pertukaran dalam pembelian kembali
- Investopedia — Harga rata-rata tertimbang volume — bagaimana jumlah saham akhir ASR ditentukan
- Investopedia — Utang bersih — ukuran ungkitan yang dipakai sepanjang teks
- Investopedia — Parit ekonomi — konsep yang diuji artikel ini terhadap rekam jejak harga FICO


