Berapa nilai sebenarnya operator keempat bagi pemilik menara
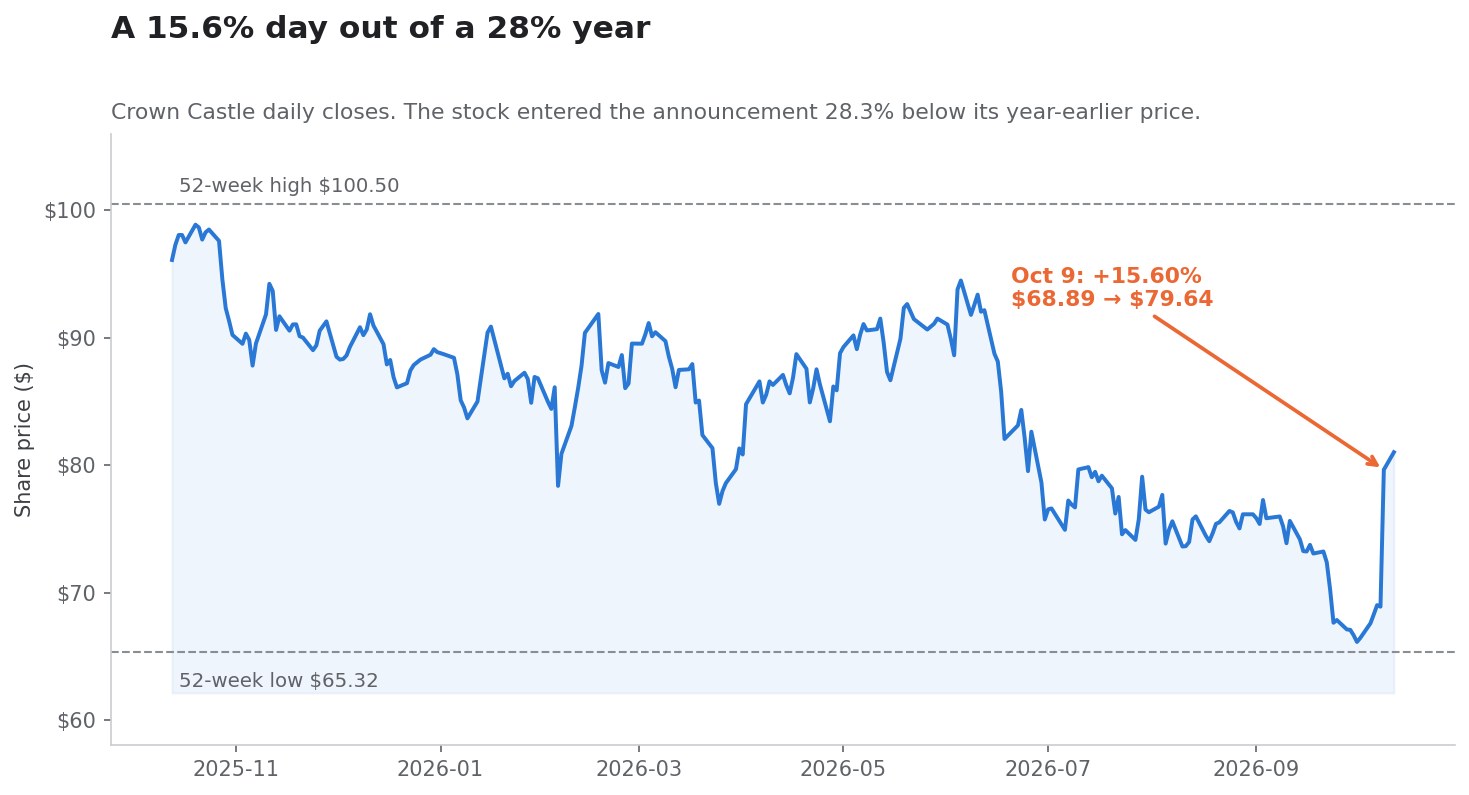
Pada Jumat, 9 Oktober 2026, Crown Castle (CCI) ditutup pada 79,64 dolar, naik 15,60% dari 68,89 dolar pada sesi sebelumnya. Katalisnya bukan pengumuman Crown Castle. Itu adalah pengumuman sebuah perusahaan swasta yang bukan, dan tidak pernah menjadi, penyewa Crown Castle: SpaceX telah sepakat mengakuisisi portofolio spektrum 800 MHz berskala nasional dari Grain Management.
Logika perdagangannya terbaca dalam hitungan menit. Jika SpaceX membangun jaringan seluler terestrial, ia membutuhkan menara. Crown Castle memiliki sekitar 40.000 menara. Maka Crown Castle bernilai lebih tinggi.
Yang membuat kasus ini layak dipelajari adalah bahwa Crown Castle sudah pernah menjalankan eksperimen yang persis sama, dengan tokoh yang berbeda, dan hasilnya tersimpan di SEC. Antara 2020 dan 2026 sebuah perusahaan bernama DISH Wireless berniat menjadi operator nasional keempat Amerika Serikat, menandatangani perjanjian sewa induk dengan Crown Castle, membangun, lalu berhenti membayar. Pada 12 Januari 2026, Crown Castle menyampaikan pemberitahuan wanprestasi dan pemutusan. Perusahaan kini menyatakan bahwa DISH berutang lebih dari 3,5 miliar dolar dalam pembayaran yang tersisa.
Jadi kita tidak perlu berspekulasi tentang berapa nilai operator keempat bagi sebuah REIT menara. Kita bisa mencarinya. DISH, pada puncaknya, menghasilkan 222 juta dolar per tahun penagihan sewa lokasi bagi Crown Castle: 5,7% dari basis penagihan tahun sebelumnya. Itulah catatan bukunya. Pertanyaan yang dijawab artikel ini adalah bagaimana penilaian ulang Crown Castle dalam satu hari dibandingkan dengan angka itu.
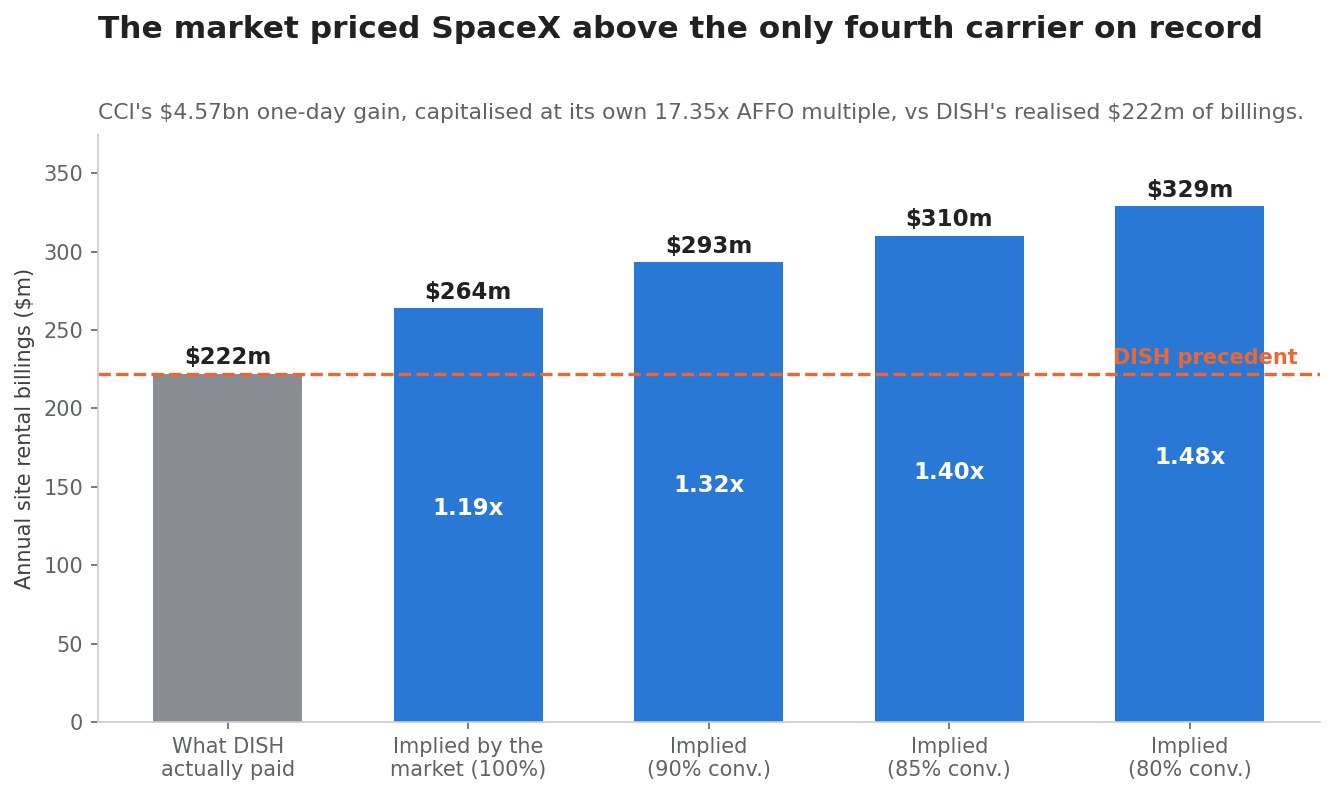
Jawabannya, diuraikan di bawah: 4,57 miliar dolar yang ditambahkan pasar pada nilai ekuitas Crown Castle pada 9 Oktober mengimplikasikan sekitar 264 juta dolar per tahun AFFO tambahan pada kelipatan Crown Castle sendiri setelah reli, yakni antara 1,2 dan 1,4 kali semua yang pernah dibayar DISH, diberikan dalam satu sesi, kepada pihak lawan yang belum menandatangani sewa apa pun, untuk jaringan yang belum ada.
Bagi investor yang melacak situasi semacam ini dengan SimianX AI, Crown Castle adalah studi kasus yang bersih tentang perbedaan antara opsi dan piutang. Artikel pendampingnya, Spektrum SpaceX: AT&T, Verizon dan T-Mobile Diperingkat, mengolah pengumuman yang sama dari sisi para operator.
Potongan lintang 9 Oktober: siapa yang sebenarnya untung
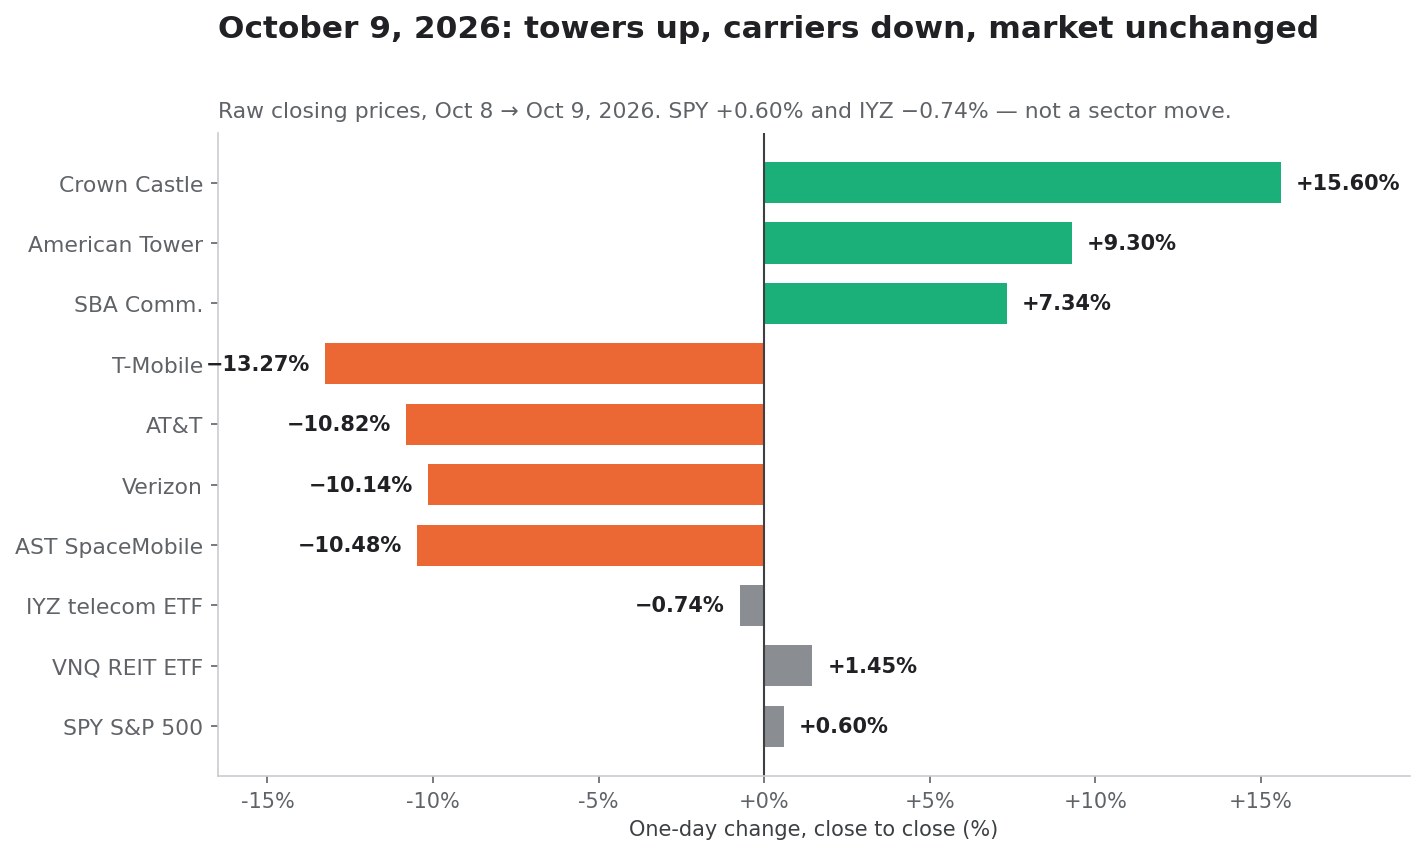
Disiplin pertama dalam membaca hari seperti ini adalah mengukur seluruh potongan lintang, bukan hanya nama di judul berita. Berikut pergerakan mentah dari penutupan ke penutupan, 8 ke 9 Oktober 2026. Ini harga tanpa penyesuaian; tidak ada penyesuaian dividen, karena tidak satu pun dari enam saham ini diperdagangkan ex-dividen pada 9 Oktober.
| Efek | Tutup 8 Okt | Tutup 9 Okt | Perubahan | Perubahan kapitalisasi pasar sehari |
|---|---|---|---|---|
Crown Castle (CCI) | $68,89 | $79,64 | +15,60% | +$4,57 miliar |
American Tower (AMT) | $166,73 | $182,24 | +9,30% | +$7,23 miliar |
SBA Communications (SBAC) | $170,01 | $182,49 | +7,34% | +$1,32 miliar |
T-Mobile (TMUS) | $171,31 | $148,58 | −13,27% | −$24,38 miliar |
AT&T (T) | $24,87 | $22,18 | −10,82% | −$18,43 miliar |
Verizon (VZ) | $46,35 | $41,65 | −10,14% | −$19,53 miliar |
AST SpaceMobile (ASTS) | $56,93 | $50,97 | −10,48% | — |
ETF telekomunikasi AS (IYZ) | $42,99 | $42,67 | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | $89,35 | $90,65 | +1,45% | — |
ETF S&P 500 (SPY) | $773,93 | $778,57 | +0,60% | — |
Jumlah saham diambil dari pengungkapan halaman muka terbaru masing-masing perusahaan di SEC EDGAR (dei:EntityCommonStockSharesOutstanding, formulir 10-Q kuartal kedua 2026).
Tiga pengamatan langsung menyusul.
Ini bukan pergerakan sektoral
SPY naik 0,60% dan IYZ, ETF sektor telekomunikasi, hanya turun 0,74%. Pasar luas tidak peduli. Segelintir efek individual dinilai ulang dengan keras di dalam sesi yang selebihnya biasa saja. Itulah tanda penilaian ulang ekspektasi kontraktual yang spesifik, bukan perubahan tingkat diskonto makro. Pembaca yang ingin melihat bagaimana guncangan suku bunga sungguhan merambat ke saham-saham pengganti obligasi dapat membandingkan sesi ini dengan Warsh abaikan Trump: kenaikan bunga pertama Fed sejak 2023.
Kompleks REIT tidak bergerak; Crown Castle bergerak
VNQ naik 1,45%. Crown Castle naik 15,60%. Yang terjadi pada 9 Oktober bukanlah "REIT menguat". Itu spesifik pada ekonomi menara, dan di dalam kelompok menara sebarannya lebar: 15,60% untuk CCI berbanding 7,34% untuk SBAC.
Pecundang terbesar adalah T-Mobile, dan itu penting bagi Crown Castle
TMUS turun 13,27%, terburuk di antara tiga operator. T-Mobile juga merupakan penyewa terbesar Crown Castle, dengan 40% pendapatan konsolidasi 2025. Pengumuman yang sama, yang dibaca sebagai menciptakan calon penyewa baru bagi Crown Castle, secara bersamaan menghancurkan 24,4 miliar dolar nilai ekuitas pada pelanggan terbesarnya saat ini. Pasar menilai kedua efek itu secara gabungan positif bagi CCI. Kesimpulan itu layak diteliti, dan diteliti di bawah ini.
Realokasi yang tidak seimbang
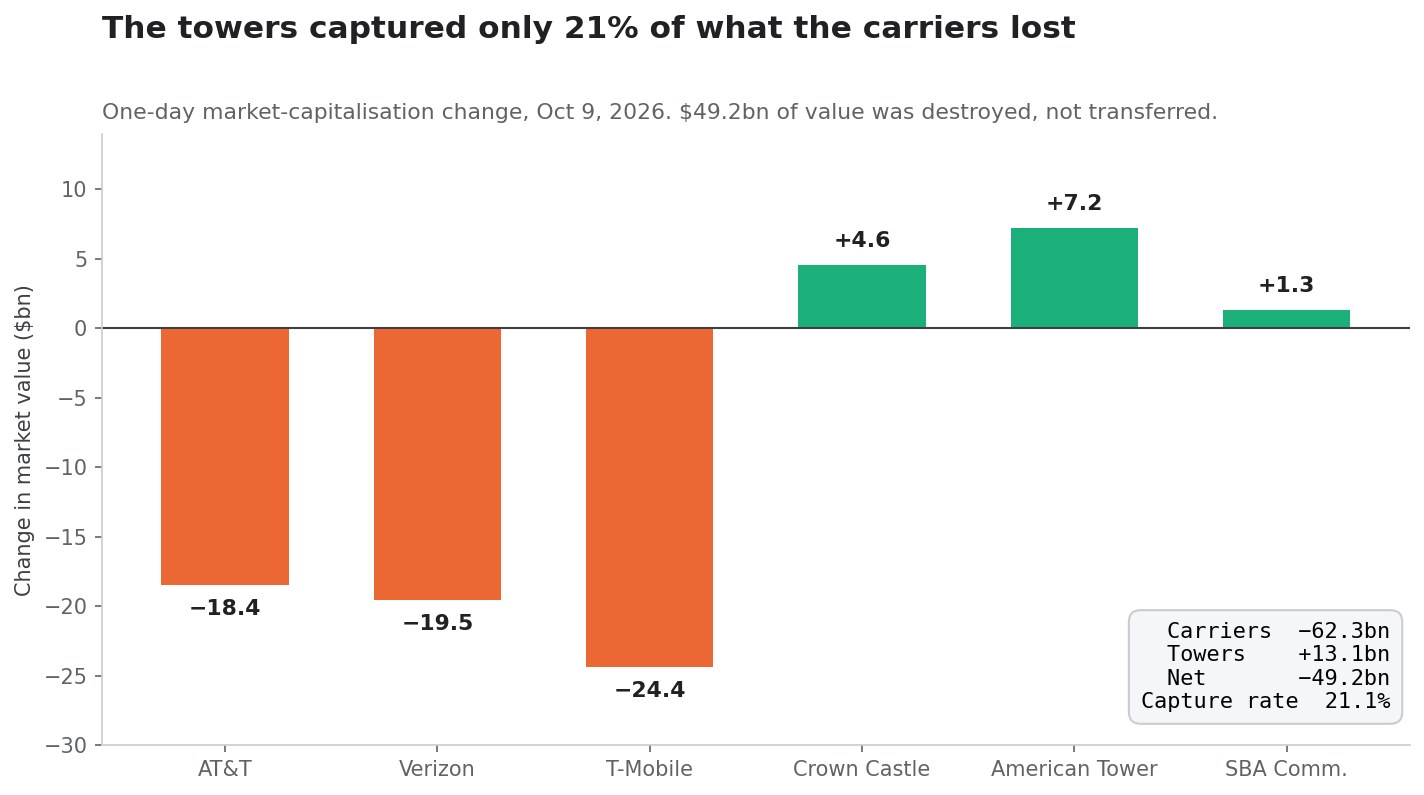
Menjumlahkan enam efek dengan jumlah saham yang diketahui:
| Kelompok | Perubahan kapitalisasi pasar sehari |
|---|---|
Operator (T, VZ, TMUS) | −$62,34 miliar |
Menara (CCI, AMT, SBAC) | +$13,13 miliar |
| Bersih | −$49,21 miliar |
Kelompok menara menangkap 21,1% dari yang hilang pada para operator. Sekitar 49 miliar dolar nilai ekuitas tidak dialihkan kepada siapa pun: ia hanya lenyap.
Inilah kerangka paling berguna untuk pertanyaan "pemenang tersembunyi". Jika pasar sungguh percaya bahwa masuknya SpaceX adalah pengalihan kekayaan dari operator ke pemilik lahan menara, kedua angka itu akan lebih simetris. Nyatanya tidak. Penilaian sesungguhnya pasar pada 9 Oktober adalah bahwa kedatangan SpaceX menghancurkan lebih banyak nilai di industri nirkabel Amerika daripada yang diciptakannya bagi pemilik menara Amerika, dengan rasio sekitar 4,7 berbanding 1.
Pemilik lahan yang para penyewanya secara kolektif kehilangan 62 miliar dolar nilai pasar bukanlah penerima manfaat tanpa syarat, sekalipun penyewa baru akhirnya mungkin muncul. Ketegangan itu mengalir di sepanjang sisa analisis ini. Metode hari reaksi yang sama, diterapkan pada pengumuman yang sangat berbeda di mana satu kesepakatan mengangkat satu pihak dan menenggelamkan pihak lain, diuraikan dalam Accenture Naik 6% karena Dell, tetapi Dell Justru Turun.
Buku besar operator keempat: berapa yang benar-benar dibayar DISH
Inilah tabel rujukan yang menjadi alasan keberadaan artikel ini. Setiap angka berasal dari dokumen Crown Castle sendiri.
| Pos | Jumlah | Sumber |
|---|---|---|
| Penagihan sewa lokasi DISH, tahun penuh terakhir | $222 juta | Outlook 2026, komponen perubahan |
| Sebagai % penagihan sewa lokasi tahun sebelumnya | 5,7% | $222 juta ÷ $3.923 juta |
| Nonperpanjangan 2026 akibat pemutusan DISH | −$220 juta | Outlook 2026 |
| Nonperpanjangan 2026 akibat pembatalan Sprint | −$20 juta | Outlook 2026 |
| Pembayaran tersisa yang ditagih Crown Castle ke DISH | >$3.500 juta | 10-K 2025, catatan 18 |
| Eksposur neraca bersih, tanpa pencadangan | ~$165 juta | 10-K 2025, catatan 18 |
| Tanggal pemberitahuan wanprestasi dan pemutusan | 12 Jan 2026 | 10-K 2025, catatan 15 |
Rincian wanprestasi DISH ada di catatan 18 Formulir 10-K 2025. Per 31 Desember 2025, Crown Castle mencatat sekitar 50 juta dolar pada "Piutang, bersih" dan sekitar 150 juta dolar pada "Piutang sewa lokasi ditangguhkan" terkait DISH, sebagian diimbangi oleh sekitar 34 juta dolar pendapatan ditangguhkan dan liabilitas jangka panjang lainnya. Manajemen memperkirakan ~165 juta dolar bersih dapat dipulihkan dan tidak membentuk pencadangan apa pun. Perusahaan juga berhenti mengakui pendapatan berdasarkan perjanjian tersebut.
Bacalah buku besar itu sebagai harga pokok penjualan dari tesis operator keempat. Crown Castle menghabiskan enam tahun melayani operator nasional keempat. Pendapatan tahunan puncaknya 222 juta dolar. Jalan keluarnya berupa wanprestasi, klaim 3,5 miliar dolar bernilai tak pasti, 165 juta dolar tanpa pencadangan di neraca, dan lubang 220 juta dolar pada pendapatan 2026 yang masih sedang dilalui perusahaan.
Mengapa 222 juta adalah tolok ukur yang tepat, bukan batas bawah
Dua keberatan layak diantisipasi.
Pertama, DISH tidak pernah merampungkan jaringannya, jadi 222 juta meremehkan apa yang akan dibayar operator keempat yang terbangun penuh. Benar secara prinsip. Namun DISH memang mencapai penggelaran 5G nasional yang mencakup mayoritas besar populasi AS sebelum keuangannya gagal, dan 222 juta adalah yang dihasilkannya khusus di Crown Castle. Itulah observasi empiris terbaik yang tersedia, bukan plafon teoretis.
Kedua, SpaceX jauh lebih bermodal daripada DISH, jadi bisa menggelar lebih agresif. Juga benar, dan itu memotong ke dua arah. Pendatang yang lebih bermodal justru lebih mampu membangun lokasinya sendiri, membeli lahannya sendiri, dan menawar sewa dari posisi kuat. Modal adalah persis yang memungkinkan penyewa untuk tidak menjadi penyewa. DISH menyewa karena tidak mampu memiliki.
Yang dihargai pasar dalam satu hari
Sekarang aritmetika yang menjawab pertanyaan judul. Setiap langkah ditampilkan agar dapat dihitung ulang dengan asumsi berbeda.
Langkah 1: nilai ekuitas yang ditambahkan. Crown Castle memiliki 425.455.439 saham beredar per 3 Agustus 2026, menurut halaman muka Formulir 10-Q kuartal kedua 2026. Sahamnya naik 10,75 dolar.
425.455.439 saham x $10,75 = $4,574 miliarLangkah 2: kelipatan yang diterapkan pasar sendiri. Pada penutupan $79,64, terhadap titik tengah AFFO per saham $4,59 yang diproyeksikan manajemen untuk 2026:
$79,64 / $4,59 = 17,35 kali AFFO ke depanLangkah 3: balikkan. Jika pasar menambahkan 4,574 miliar dolar nilai dan mengapitalisasi arus kas Crown Castle pada 17,35 kali, AFFO tahunan tambahan yang tersirat adalah:
$4.574 juta / 17,35 = $264 juta per tahunLangkah 4: ubah AFFO kembali menjadi sewa. AFFO adalah setelah biaya operasional lokasi, beban umum dan administrasi, bunga, serta belanja modal pemeliharaan. Kolokasi pada menara yang sudah dibangun dan sudah berlistrik memiliki margin tambahan yang sangat tinggi, tetapi bukan 100%. Beban bunga Crown Castle tidak turun hanya karena penyewa baru datang. Pada tingkat konversi yang masuk akal:
| Konversi ke AFFO | Penagihan sewa lokasi tambahan tersirat | Kelipatan $222 juta DISH |
|---|---|---|
| 100% (batas atas) | $264 juta | 1,19x |
| 90% | $293 juta | 1,32x |
| 85% | $310 juta | 1,40x |
| 80% | $329 juta | 1,48x |
Langkah 5: terjemahkan ke menara. Crown Castle mengungkapkan dalam 10-K 2025 bahwa rata-rata jumlah penyewa per menara sekitar 2,4. Terhadap sekitar 40.000 menara, itu berarti sekitar 96.000 perjanjian sewa yang menopang 4.049 juta dolar pendapatan sewa lokasi pada 2025:
$4.049 juta / 96.000 sewa = $42.177 pendapatan rata-rata per sewa per tahunMenerapkan rata-rata itu:
| Skenario | Penagihan tahunan | Sewa baru tersirat | Bagian dari ~40.000 menara CCI |
|---|---|---|---|
| Yang benar-benar dibayar DISH | $222 juta | ~5.264 | 13,2% |
| Tersirat oleh pasar (konversi 90%) | $293 juta | ~6.944 | 17,4% |
| Tersirat oleh pasar (konversi 85%) | $310 juta | ~7.353 | 18,4% |
Jadi pergerakan 9 Oktober menghargai SpaceX sebagai penyewa pada sekitar 17-18% portofolio AS Crown Castle, kira-kira 1,3 sampai 1,4 kali jejak yang dicapai DISH, sebelum satu pun perjanjian sewa ditandatangani, sebelum FCC menyetujui pengalihan spektrum, dan sebelum SpaceX menyatakan di depan umum bahwa ia berniat menyewa menara pihak ketiga sama sekali.
Ini bukan argumen bahwa pergerakan itu tidak rasional. Ini pernyataan tentang apa yang harus terjadi agar pergerakan itu dipertahankan. Terus terang: tesis bullish kini menuntut SpaceX menjadi pelanggan Crown Castle yang lebih besar daripada DISH sepanjang masa, dan lebih andal.
Pemeriksaan silang yang tidak nyaman
Ada cara kedua untuk menguji angka itu, dan ia kurang menyanjung. Crown Castle menyatakan DISH berutang lebih dari 3,5 miliar dolar. Pasar menambahkan 4,57 miliar dolar pada nilai Crown Castle dalam satu hari atas prospek yang belum ditandatangani. Dengan kata lain, pasar saham memberikan nilai lebih besar pada hubungan hipotetis dengan SpaceX dalam enam setengah jam daripada nilai nominal seluruh klaim kontraktual Crown Castle terhadap operator keempat terakhir, klaim yang didukung perjanjian sewa induk yang ditandatangani dan pemberitahuan pemutusan.
Rantai kepemilikan spektrum
Portofolio 800 MHz yang menjadi pusat cerita ini punya riwayat yang instruktif, dan riwayat itu melintas langsung melalui laporan laba rugi Crown Castle.
| Tanggal | Transaksi | Imbalan |
|---|---|---|
| 2020 | Lisensi 800 MHz Sprint beralih ke T-Mobile lewat merger | — |
| 2021-2023 | DISH berkomitmen mengakuisisi portofolio 800 MHz lalu gagal mendanainya | — |
| 2024 | Aset dilelang setelah DISH mundur | — |
| Mar 2025 | T-Mobile sepakat menjual portofolio ke Grain Management | $2,9 miliar tunai + lisensi 600 MHz milik Grain |
| 1 Jul 2026 | FCC menyetujui tukar guling T-Mobile–Grain | — |
| Agu 2026 | Transaksi T-Mobile–Grain rampung | ~14 MHz kedalaman nasional gabungan untuk Grain |
| 8 Okt 2026 | Grain sepakat menjual ke SpaceX | Syarat tidak diungkap; $8 miliar menurut laporan Wall Street Journal |
Lingkup pembelian SpaceX yang dilaporkan adalah 14 MHz spektrum berpasangan pada pita 800 MHz, diidentifikasi dalam liputan industri sebagai 817-824 MHz berpasangan dengan 862-869 MHz. Transaksi tunduk pada persetujuan FCC dan syarat penutupan yang lazim. Rincian transaksi diliput Light Reading, dan penutupan T-Mobile–Grain didokumentasikan oleh Cleary Gottlieb, yang menjadi penasihat penjualan.
Dua hal penting bagi pemegang saham Crown Castle.
Tidak satu pun perusahaan mengungkapkan harga
Angka 8 miliar dolar yang menjadi jangkar semua judul berita pada 9 Oktober adalah laporan pers, bukan dokumen resmi. SpaceX adalah perusahaan swasta; Grain adalah firma investasi swasta. Tidak ada 8-K, tidak ada lampiran perjanjian pembelian, tidak ada imbalan yang diaudit. Setiap valuasi per MHz yang beredar tentang kesepakatan ini, termasuk yang ada di artikel pendamping, secara eksplisit bergantung pada angka yang belum dikonfirmasi oleh kedua pihak.
Ini perlu dinyatakan karena liputan sekunder atas pengumuman tersebut sudah mengacaukannya. Setidaknya satu media menurunkan judul "saham SpaceX naik atas kesepakatan spektrum 8 miliar dolar". SpaceX tidak memiliki saham publik. Tidak ada kode saham SpaceX yang bisa naik. Konsekuensi praktis dari fakta itu justru merupakan alasan mengapa perdagangan ini sejak awal terekspresikan lewat Crown Castle, American Tower, dan para operator: ketika perusahaan swasta menggerakkan pasar publik, investor terpaksa memakai proksi. Dinamika itu, dan bahaya memperdagangkan perusahaan swasta lewat perusahaan terbuka, menjadi topik IPO SpaceX dan saham Tesla: taruhan kontra 12 Juni.
Ini spektrum Sprint, dan Crown Castle masih membayarnya
Telusuri rantainya ke belakang dan pita yang dibeli SpaceX adalah bekas portofolio 800 MHz milik Sprint. Crown Castle saat ini menyerap 20 juta dolar per tahun "pembatalan Sprint", yakni nonperpanjangan yang timbul dari konsolidasi jaringan T-Mobile dan Sprint, dan telah mengungkapkan bahwa ini berjalan sekitar 2% dari pendapatan sewa lokasi tahunan bisnis menara setiap tahun hingga 2034. Pada saat yang sama perusahaan menyerap 220 juta dolar dari pemutusan DISH, padahal DISH adalah pihak yang semestinya membeli spektrum yang sama ini.
Karena itu Crown Castle kehilangan sekitar 240 juta dolar per tahun penagihan sebagai konsekuensi langsung dari riwayat kepemilikan lisensi ini. Putusan pasar pada 9 Oktober adalah bahwa pemilik berikutnya dari lisensi itu bernilai 4,57 miliar dolar bagi perusahaan. Keduanya bisa benar. Namun asimetri antara kerugian yang telah terjadi dan keuntungan hipotetis adalah fakta inti dari kasus investasi ini, dan ia tidak terlihat pada grafik harga satu hari.
Crown Castle setelah penjualan fiber
Perusahaan yang menerima rezeki nomplok ini berbeda secara material dari Crown Castle 18 bulan lalu.
Pada 1 Mei 2026, Crown Castle merampungkan penjualan bisnis fiber dan small cell-nya dengan 8,4 miliar dolar hasil bersih, menurut Direktur Keuangan Sunit Patel dalam siaran laba kuartal kedua 2026. Bisnis fiber disajikan sebagai operasi yang dihentikan sampai 30 April 2026. Yang tersisa adalah REIT menara AS murni dengan satu segmen, dipimpin Presiden dan CEO Chris Hillabrant.
Penggunaan dana, dari siaran yang sama:
- 1,0 miliar dolar pembelian kembali saham telah rampung
- Lebih dari 7 miliar dolar utang dilunasi
- Utang 100% bersuku bunga tetap pada akhir kuartal
- Rata-rata tertimbang jatuh tempo utang sekitar 7 tahun
- Sekitar 4,5 miliar dolar fasilitas kredit bergulir yang belum ditarik
- Tambahan 2,0 miliar dolar tersedia di bawah program surat berharga komersial tanpa jaminan, sepenuhnya belum terpakai per 30 Juni
Ini neraca yang benar-benar membaik, dan merupakan unsur terkuat dari tesis bullish. Ini juga sebabnya saham mampu melonjak 15,6% tanpa beban pendanaan yang membayangi.
Realisasi kuartal kedua 2026
| Metrik | K2 2026 | K2 2025 | Perubahan |
|---|---|---|---|
| Pendapatan sewa lokasi | $967 juta | $1.008 juta | −4,1% |
| EBITDA disesuaikan | $675 juta | $705 juta | −4,3% |
| Laba bersih | $94 juta | $291 juta | −67,7% |
| AFFO | $488 juta | — | +10% |
| AFFO per saham | $1,13 | — | +10% |
| Belanja modal | $59 juta | $40 juta | +48% |
| Dividen per saham | $1,0625 | $1,0625 | tidak berubah |
Perhatikan divergensinya: pendapatan sewa lokasi, EBITDA, dan laba bersih semuanya turun, sementara AFFO naik 10%. Penjelasannya ada di siaran tersebut: beban bunga lebih rendah dan pendapatan bunga lebih tinggi dari hasil penjualan fiber. AFFO membaik karena neraca, bukan karena menara. Perbedaan itu penting ketika AFFO menjadi penyebut baik bagi kelipatan valuasi maupun bagi rasio pembayaran dividen.
Proyeksi 2026
| Metrik | Titik tengah 2026 | Realisasi 2025 | Perubahan |
|---|---|---|---|
| Pendapatan sewa lokasi | $3.855 juta | $4.049 juta | −5% |
| EBITDA disesuaikan | $2.690 juta | $2.863 juta | −6% |
| Laba bersih | $870 juta | $444 juta | +96% |
| AFFO | $1.975 juta | $1.904 juta | +4% |
| AFFO per saham | $4,59 | $4,36 | +5% |
Rentang AFFO per saham setahun penuh adalah $4,53 sampai $4,65. Belanja modal diskresioner diproyeksikan $150-250 juta. Lonjakan 96% pada laba bersih adalah artefak akuntansi dari pelepasan fiber, bukan perbaikan operasional; hasil dari operasi yang dihentikan diproyeksikan −$360 juta sampai −$80 juta.
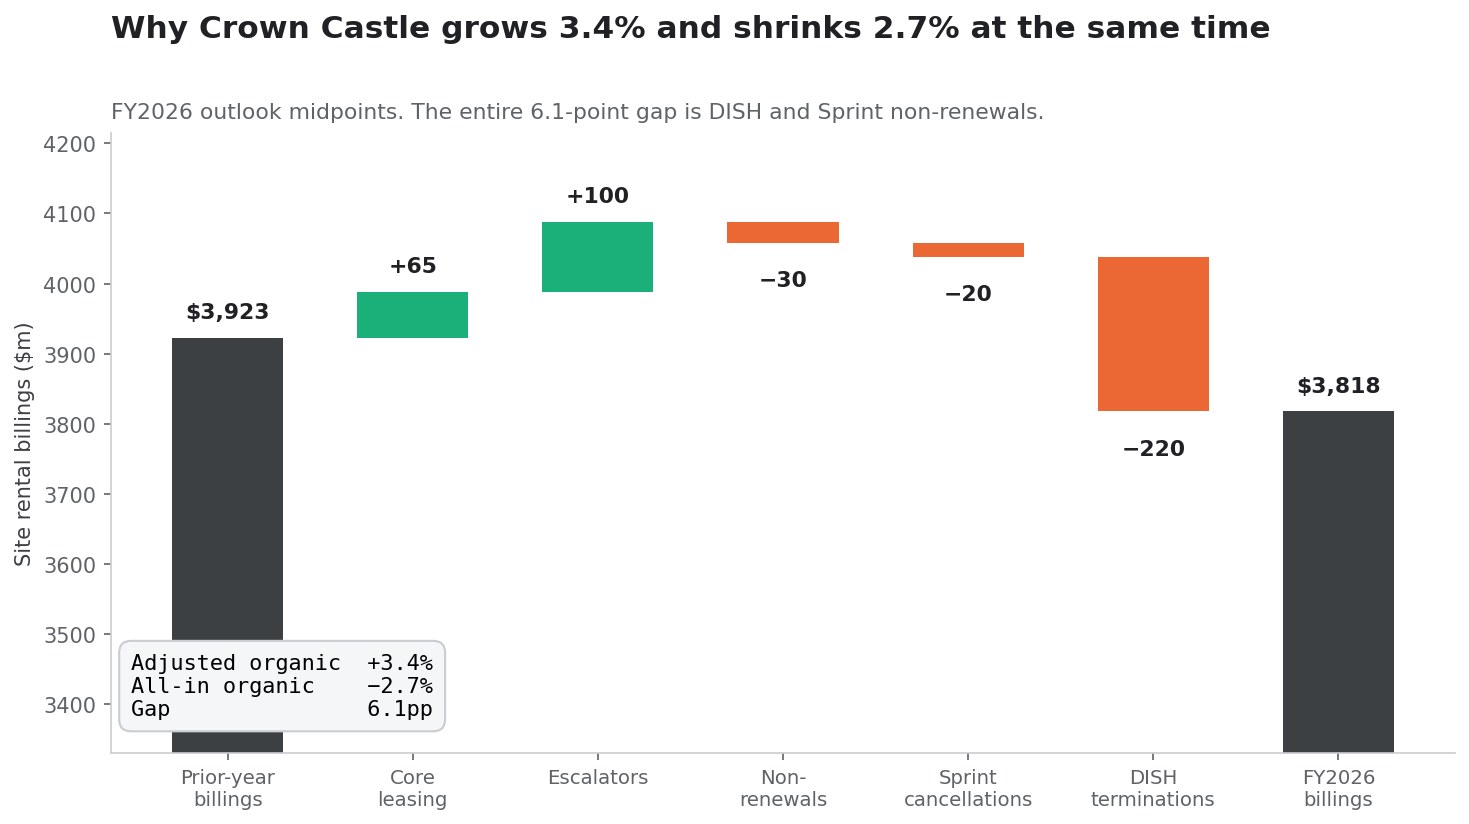
Jembatan sewa: +3,4% dan −2,7% pada saat yang sama
Ini angka yang paling sering salah dilaporkan dalam liputan Crown Castle, dan yang paling mengubah kesimpulan investasi. Perusahaan menerbitkan dua angka pertumbuhan organik, dan tandanya berlawanan.
Dari komponen proyeksi 2026, dalam juta dolar:
| Baris | Jumlah |
|---|---|
| Penagihan sewa lokasi tahun sebelumnya tidak termasuk DISH | 3.701 |
| Penagihan sewa lokasi tahun sebelumnya kepada DISH | 222 |
| Penagihan sewa lokasi tahun sebelumnya | 3.923 |
| Aktivitas penyewaan inti | +60 sampai +70 |
| Eskalator kontraktual | +95 sampai +105 |
| Nonperpanjangan | −35 sampai −25 |
| Penagihan lainnya | — |
| Kontribusi organik, disesuaikan untuk Sprint dan DISH | +120 sampai +150 |
| Nonperpanjangan akibat pembatalan Sprint | −20 |
| Nonperpanjangan akibat pemutusan DISH | −220 |
| Kontribusi organik terhadap penagihan sewa (total) | −120 sampai −90 |
Dinyatakan sebagai persentase basis tahun sebelumnya, perusahaan mengungkapkan ketiganya:
- Kontribusi organik disesuaikan, terhadap basis tidak termasuk penagihan DISH: +3,6%
- Kontribusi organik disesuaikan, terhadap basis penuh: +3,4%
- Kontribusi organik total: −2,7%
Selisih antara +3,4% yang ramah judul berita dan −2,7% total adalah 6,1 poin persentase, dan seluruhnya adalah DISH dan Sprint. Kedua angka itu jujur; keduanya menjawab pertanyaan berbeda. "+3,4%" menjawab apakah bisnis menara yang mendasarinya bertumbuh? — ya, lebih didorong eskalator (+$100 juta) daripada penyewaan baru (+$65 juta). "−2,7%" menjawab apakah pendapatan Crown Castle bertumbuh? — tidak.
Investor yang membeli CCI demi tesis SpaceX harus jelas angka mana yang harus diperbaiki tesis tersebut. Angka yang disesuaikan tidak perlu diperbaiki. Angka totalnya perlu, dan penyewa baru yang naik bertahap selama beberapa tahun adalah obat yang lambat untuk lubang tahunan 240 juta dolar yang sudah ada dalam basis berjalan.
Dari mana pertumbuhan sebenarnya berasal
Membedah kontribusi organik yang disesuaikan ke dalam bagian-bagiannya, untuk panduan 2026 dan dua kuartal pembanding terbaru:
| Komponen | Outlook 2026 | % dari basis | K2 2026 | K2 2025 |
|---|---|---|---|---|
| Aktivitas penyewaan inti | $65 juta | 1,8% | $15 juta (1,7%) | $16 juta (1,7%) |
| Eskalator kontraktual | $100 juta | 2,7% | $25 juta (2,7%) | $24 juta (2,6%) |
| Nonperpanjangan | −$30 juta | −0,8% | −$7 juta (−0,7%) | −$7 juta (−0,7%) |
| Penagihan lainnya | — | — | +$5 juta (0,5%) | +$2 juta (0,2%) |
| Kontribusi organik disesuaikan | $135 juta | 3,6% | $38 juta (4,2%) | $34 juta (3,7%) |
Eskalator bekerja lebih keras daripada penyewaan. Kenaikan sewa kontraktual menyumbang 2,7% dari basis; aktivitas penyewaan yang sesungguhnya menyumbang 1,8%. Inilah fakta struktural yang tidak banyak dibicarakan tentang REIT menara AS pada 2026: pertumbuhannya sebagian besar adalah sewa terindeks atas kontrak yang sudah ada, bukan permintaan penyewa baru. Operator keempat akan mengubah komposisi itu. Tidak ada hal lain di cakrawala yang akan melakukannya.
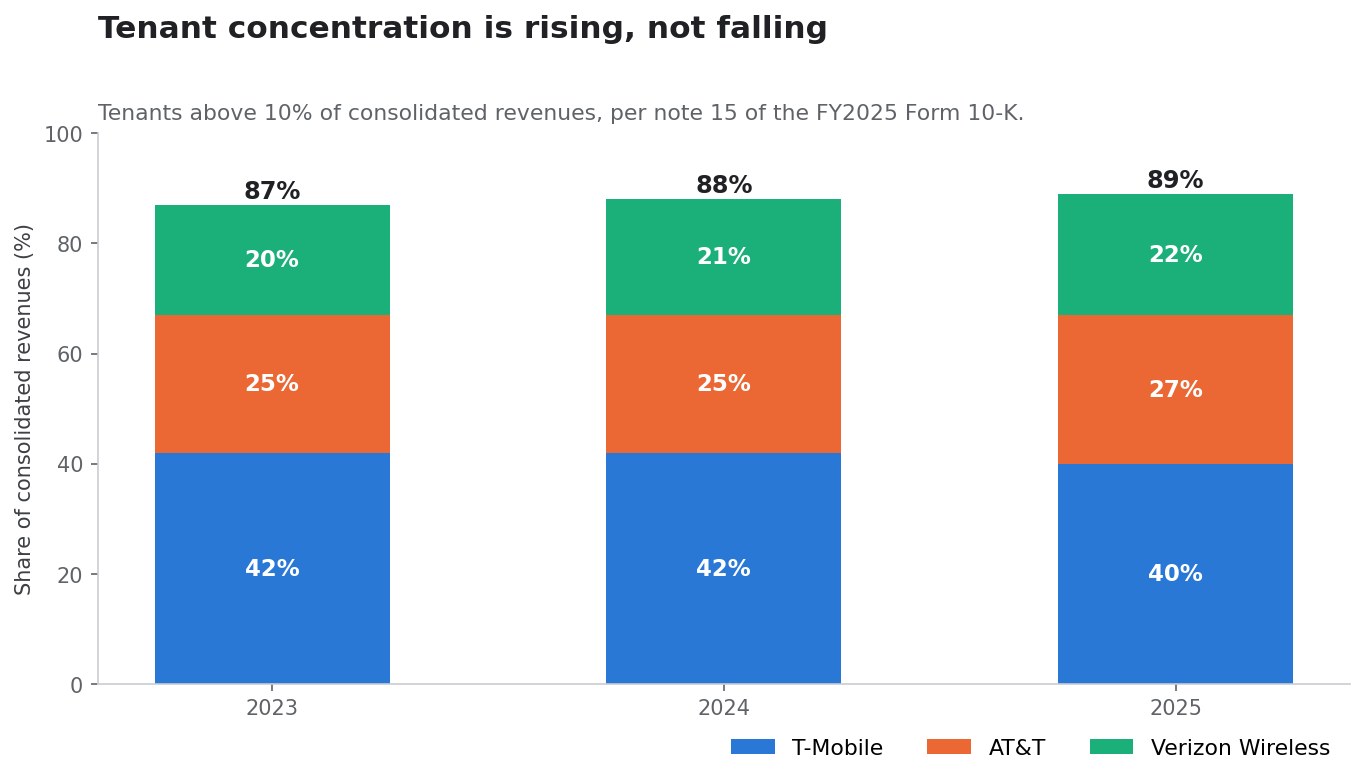
Konsentrasi penyewa: masalah 89%
Catatan 15 Crown Castle mengungkapkan setiap penyewa di atas 10% pendapatan konsolidasi. Tabelnya pendek.
| Penyewa | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Total | 89% | 88% | 87% |
Di bagian lain 10-K perusahaan menyatakan bahwa ketiga penyewa ini menyumbang sekitar 90% pendapatan sewa lokasi 2025, dan bahwa pendapatan sewa lokasi adalah 95% pendapatan bersih 2025.
Konsentrasinya naik, bukan turun: 87% → 88% → 89% dalam tiga tahun. Tren itu sebagian aritmetika — ketika penagihan DISH menghilang, pangsa Tiga Besar atas sisanya meningkat — tetapi arahnya yang penting. Crown Castle menjadi lebih bergantung pada tiga pelanggan, dua di antaranya baru saja kehilangan sekitar seperlima nilai pasarnya dalam sehari, dan yang terbesar kehilangan 13,27%.
Mengapa ini pertanyaan SpaceX yang sesungguhnya
Tesis bullish mengatakan SpaceX menjadi penyewa nomor empat dan mengencerkan konsentrasi ini. Ada pembacaan bearish atas fakta yang sama: pendatang baru yang kredibel dengan ekonomi spektrum lebih baik memberi AT&T, Verizon, dan T-Mobile alasan untuk belanja lebih sedikit pada kapasitas terestrial, mengonsolidasi lokasi, berbagi infrastruktur, dan menawar perpanjangan dengan lebih keras. Kontrak Crown Castle memiliki sisa jangka waktu rata-rata tertimbang sekitar enam tahun tidak termasuk opsi perpanjangan penyewa, mewakili 23,7 miliar dolar arus kas masuk masa depan yang diharapkan (tanpa DISH):
| Tahun | Jumlah terkontrak |
|---|---|
| 2026 | $3.777 juta |
| 2027 | $3.810 juta |
| 2028 | $3.668 juta |
| 2029 | $2.961 juta |
| 2030 | $2.778 juta |
| Setelahnya | $6.661 juta |
| Total | $23.655 juta |
Perhatikan bentuknya. Pendapatan terkontrak datar sampai 2028 lalu turun 22% pada 2029, dari $3.668 juta menjadi $2.961 juta. Saat itulah negosiasi perpanjangan dengan Tiga Besar mulai benar-benar menggigit. Perjanjian SpaceX yang ditandatangani pada, katakanlah, 2028 akan tiba persis ketika posisi tawar Crown Castle terhadap 89% penyewanya yang ada paling lemah, yang sekaligus merupakan argumen bahwa perjanjian itu penting dan argumen bahwa pihak lawan akan mengetahuinya.
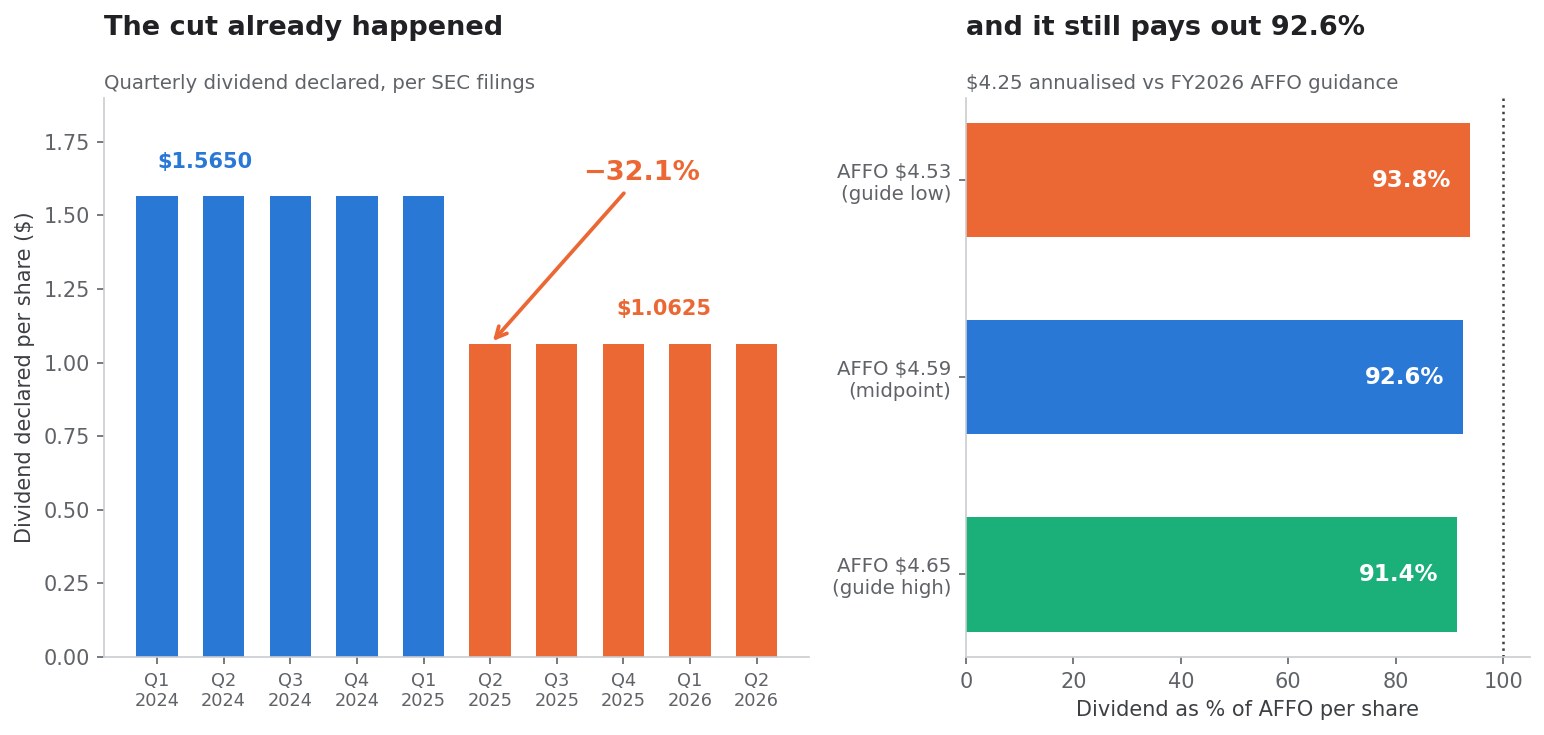
Apakah dividennya aman? Mulai dari pemotongan yang sudah terjadi
Dividen indikatif Crown Castle adalah $4,25 per saham disetahunkan: empat pembayaran kuartalan sebesar $1,0625. Pada penutupan 9 Oktober $79,64 itu berarti imbal hasil 5,34%; pada penutupan 12 Oktober $81,01, 5,25%.
Hampir setiap uraian tentang imbal hasil ini melewatkan fakta yang membuatnya bisa ditafsirkan: ini sudah merupakan dividen pascapemotongan.
| Periode | Dividen kuartalan diumumkan | Disetahunkan |
|---|---|---|
| 2024 (tiap kuartal) | $1,5650 | $6,26 |
| K1 2025 | $1,5650 | $6,26 |
| Sejak K2 2025 | $1,0625 | $4,25 |
Penurunan dari $1,565 menjadi $1,0625 adalah −32,1%, berlaku mulai kuartal kedua 2025. Crown Castle tidak mempertahankan dividennya sepanjang keruntuhan DISH dan divestasi fiber; perusahaan memangkasnya hampir sepertiga. Investor yang menilai "keamanan dividen" pada Oktober 2026 sedang menilai keamanan tingkat dividen yang kedua, yang ditetapkan setelah yang pertama terbukti tidak berkelanjutan.
Rasio pembayaran
Terhadap panduan AFFO manajemen sendiri untuk 2026:
$4,25 dividen / $4,59 AFFO per saham = 92,6% rasio pembayaranSepanjang rentang panduan, rasio pembayaran berkisar dari 91,4% (pada batas atas $4,65) sampai 93,8% (pada batas bawah $4,53). Sebagai konteks, distribusi REIT secara konvensional dinilai terhadap AFFO alih-alih laba akuntansi, karena penyusutan infrastruktur berumur panjang membuat laba bersih menjadi proksi buruk bagi kas yang dapat dibagikan. Bahkan atas dasar yang lebih longgar itu, 92,6% tergolong tipis. Metodologi untuk menginterogasi rasio pembayaran dan rasio leverage secara bersamaan, serta jebakan melakukannya dengan angka yang disesuaikan, diuraikan dalam Penjualan Saham $1M Sysco: EPS Pro Forma Turun 23%.
Apa yang tidak tersisa ruangnya dengan rasio pembayaran 92,6%:
- Peningkatan menara dan penguatan struktural di luar $150-250 juta yang dipandu
- Pembelian lahan di bawah menara, prioritas strategis yang dinyatakan dan pendorong kenaikan belanja modal 48% pada kuartal kedua
- Pengurangan utang lebih lanjut di luar hasil fiber yang sudah digunakan
- Pembelian kembali tambahan setelah $1,0 miliar awal
- Insentif penyewa untuk memenangkan penggelaran SpaceX
- Biaya litigasi atas klaim DISH
- Kejutan negatif apa pun pada siklus perpanjangan 2029
Realitas arus kas
Crown Castle membayar sekitar 460 juta dolar dividen saham biasa hanya pada kuartal kedua 2026, dan 932 juta dolar pada semester pertama. Terhadap AFFO semester pertama, dividennya tertutup. Tertutup dengan margin sekitar tujuh sen per dolar.
Leverage setelah pelunasan 7 miliar dolar
Neracanya jauh lebih baik daripada sebelumnya, dan masih belum konservatif.
Dari suplemen kuartal kedua 2026, per 30 Juni 2026:
| Pos | Jumlah |
|---|---|
| Total utang dijamin | $1.033 juta |
| Total utang tanpa jaminan | $17.320 juta |
| Kas, setara kas, dan kas dibatasi | $1.254 juta |
| Utang Bersih (definisi perusahaan) | $17.099 juta |
Nilai tercatat utang turun dari $24.805 juta pada 31 Maret 2026 menjadi $18.353 juta pada 30 Juni 2026: pengurangan 6,45 miliar dolar dalam satu kuartal, didanai penjualan fiber.
Leverage, dihitung dua cara:
$17.099 juta / ($675 juta EBITDA disesuaikan K2 x 4) = 6,33x
$17.099 juta / $2.690 juta titik tengah EBITDA disesuaikan 2026 = 6,36x
Jadi kira-kira 6,3 sampai 6,4 kali utang bersih terhadap EBITDA disesuaikan. Untuk REIT dengan sisa umur rata-rata 35 tahun pada sewa lahan di bawah menaranya dan kontrak penyewa rata-rata tertimbang enam tahun, itu dapat dipertahankan. Itu tidak rendah. Utang bersih terhadap EBITDA di atas 6 kali pada REIT dengan konsentrasi pelanggan 89% adalah pembatas berarti bagi fleksibilitas strategis, yang justru merupakan fleksibilitas yang mungkin dibutuhkan penggelaran SpaceX berskala besar.
Faktor peringannya nyata: 100% utangnya bersuku bunga tetap dengan rata-rata tertimbang jatuh tempo sekitar 7 tahun. Crown Castle tidak memiliki tebing pembiayaan ulang jangka pendek maupun eksposur suku bunga mengambang terhadap jalur kebijakan. Menghadapi Fed yang kembali menaikkan suku bunga, itu keunggulan sejati atas pesaing yang berutang lebih mahal, dan merupakan baris paling diremehkan dalam siaran kuartal kedua. Suku bunga acuan terkini dapat dilacak di FRED.
Jadwal jatuh tempo jangka pendeknya dapat dikelola:
| Jatuh tempo | Penerbitan | Nilai nominal |
|---|---|---|
| Jul 2026 | Senior Notes 1,050% | $1.000 juta (dilunasi saat jatuh tempo) |
| Mar 2027 | Senior Notes 2,900% | $718 juta |
| Mar 2027 | Senior Notes 4,000% | $500 juta |
| Sep 2027 | Senior Notes 3,650% | $979 juta |
| Jan 2028 | Senior Notes 5,000% | $977 juta |
| Feb 2028 | Senior Notes 3,800% | $978 juta |
Terhadap 4,5 miliar dolar fasilitas bergulir yang belum ditarik dan 2,0 miliar dolar kapasitas surat berharga komersial, tidak ada di sini yang mengancam.
Valuasi: apa yang diasumsikan 17,4 kali AFFO
| Ukuran | Pada 9 Okt ($79,64) | Pada 12 Okt ($81,01) |
|---|---|---|
| Harga / AFFO per saham 2026 | 17,35x | 17,65x |
| Imbal hasil dividen indikatif | 5,34% | 5,25% |
| Rasio pembayaran AFFO | 92,6% | 92,6% |
| Utang bersih / EBITDA disesuaikan | ~6,3x | ~6,3x |
Posisi saham dalam rentangnya sendiri:
- Tertinggi 52 minggu: $100,50 — saham berada 20,8% di bawahnya
- Terendah 52 minggu: $65,32 — penutupan 9 Oktober berada 21,9% di atasnya
- Harga setahun sebelumnya: $96,10; memasuki pengumuman pada $68,89 itu berarti −28,3%
Baris terakhir itu adalah konteks jujur dari reli tersebut. Crown Castle tidak melonjak 15,6% dari harga wajar; ia melonjak dari harga yang sudah turun 28% dalam setahun karena DISH, pemotongan dividen, dan restrukturisasi fiber. Sebagian besar pergerakan 9 Oktober adalah pembalikan ke rata-rata dari titik terendah 52 minggu, bukan nilai opsi SpaceX. Memisahkan keduanya secara presisi tidak mungkin, tetapi urutan besarannya penting: saham memulihkan sekitar sepertiga penurunan 12 bulannya dalam satu sesi.
Pada 17,4 kali AFFO dengan rasio pembayaran 92,6% dan leverage 6,3 kali, kelipatan itu tidak menuntut bagi REIT menara AS murni dengan eskalator kontraktual. Ia juga tidak tertekan. Harga kini memuat opsi SpaceX secara eksplisit, yang berarti opsi itu bisa dikeluarkan kembali.
Bisakah SpaceX benar-benar memakai menara Crown Castle?
Secara teknis bisa, dan tanpa kesulitan. Menara Crown Castle dirancang persis untuk ini: antena, unit radio, daya, ruang peralatan, dan ruang lahan, diatur oleh perjanjian sewa induk. Pita rendah 800 MHz merambat dengan baik dan menembus bangunan, yang justru merupakan celah yang menurut SpaceX hendak diatasinya: kepemilikan 2 GHz-nya untuk koneksi langsung ke perangkat melayani langit terbuka jauh lebih baik daripada bagian dalam gedung.
Pemanfaatan portofolio menara yang masuk akal oleh operator satelit yang membangun lapisan terestrial:
- Antena makro pita rendah untuk cakupan dalam ruangan dan jarak jauh
- Peralatan radio yang terhubung dengan jaringan Starlink
- Kapasitas darat pelengkap di pasar perkotaan padat tempat kapasitas satelit per satuan luas terbatas
- Peralatan interkoneksi gerbang dan transmisi
- Penambahan kapasitas di stadion, bandara, kampus, dan koridor transportasi
Ekonomi kolokasi menguntungkan kedua pihak. Begitu sebuah menara memiliki hak atas lahan, kapasitas struktural, daya, dan pemeliharaan, penyewa tambahan nyaris murni margin bagi pemilik dan jauh lebih murah daripada pembangunan baru bagi penyewa. Dengan rata-rata 2,4 penyewa per menara, Crown Castle memiliki ruang fisik dan struktural pada sebagian besar portofolionya.
Jadi persoalan rekayasa bukanlah kendalanya. Persoalan komersialnya yang jadi kendala.
Mengapa SpaceX mungkin tidak membutuhkan Crown Castle
Inilah bagian tesis yang diabaikan perdagangan 9 Oktober.
Crown Castle hanyalah satu dari beberapa pemasok
SpaceX dapat bernegosiasi dengan American Tower, SBA Communications, pemilik atap gedung, operator menara swasta dan regional, perusahaan utilitas, pemerintah kota, dan koperasi listrik. Penempatan menara bersifat kompetitif dan sebagian besar dapat dipertukarkan di dalam satu pasar. Penyewa dengan 14 MHz pita rendah berskala nasional dan ancaman kredibel untuk membangun sendiri memiliki daya tawar yang tidak biasa atas sewa.
Arsitektur yang mengutamakan satelit mungkin butuh jauh lebih sedikit lokasi
Logika strategis membeli pita rendah untuk konstelasi satelit adalah penguatan cakupan, bukan penggantian jaringan makro nasional. Jika lapisan terestrial ada untuk menambal celah — dalam ruangan, inti kota padat, area dengan interferensi tinggi — jumlah lokasi yang dibutuhkan hanyalah sebagian kecil dari pembangunan operator konvensional. Jaringan yang dirancang di sekitar satelit dan kebetulan memakai sejumlah menara adalah peristiwa pendapatan yang sangat berbeda dari operator keempat yang membutuhkan 20.000 lokasi.
Preferensi SpaceX yang terbukti adalah memiliki infrastrukturnya
Perusahaan membangun roketnya sendiri, satelitnya sendiri, stasiun buminya sendiri, dan fasilitas peluncurannya sendiri. Integrasi vertikal adalah gaya rumahnya, dan itu terdanai. Mengasumsikan ia akan memilih menjadi pembayar sewa jangka panjang kepada sebuah REIT memerlukan bukti, dan belum ada bukti yang disajikan.
Pengalihan spektrum belum disetujui
Transaksi memerlukan persetujuan FCC. Syarat penggelaran, tonggak pembangunan, dan aturan interferensi yang melekat pada persetujuan itu akan membentuk, dan bisa membatasi secara material, arsitektur terestrialnya.
Tidak ada perjanjian sewa
Tidak ada perjanjian Crown Castle–SpaceX yang diungkap ke publik dalam bentuk apa pun per tanggal analisis ini. Tidak ada surat niat, tidak ada perjanjian sewa induk, tidak ada penyebutan dalam komentar manajemen atau daftar pesanan penyewaan. Crown Castle memiliki sebuah opsi, dan opsi yang belum dieksekusi bukanlah aset di neraca.
Crown Castle versus American Tower versus SBA Communications
Jika tesisnya adalah "eksposur menara AS terhadap kemungkinan operator keempat", layak ditanyakan apakah CCI instrumen yang tepat.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Pergerakan 9 Okt | +15,60% | +9,30% | +7,34% |
| Penutupan 9 Okt | $79,64 | $182,24 | $182,49 |
| Pendapatan 2025 | $4.049 juta | $10.645 juta | $2.815 juta |
| Dividen disetahunkan per saham | $4,25 | ~$7,16 | ~$5,05 |
| Imbal hasil indikatif pada 9 Okt | 5,34% | 3,93% | 2,77% |
| Tertinggi / terendah 52 minggu | $100,50 / $65,32 | $196,08 / $160,06 | $224,46 / $156,60 |
| Profil geografis | Hanya AS | Internasional + AS | AS + Amerika Latin |
Dividen diturunkan dari pernyataan per saham dan pembayaran dividen masing-masing perusahaan dalam dokumen SEC; milik SBAC disetahunkan dari pembayaran semester pertama dan bersifat perkiraan.
Pembacaan silangnya jelas. Crown Castle adalah yang imbal hasilnya tertinggi, paling terkonsentrasi di AS, dan paling terpukul di antara ketiganya — persis sebabnya ia bergerak paling jauh. Ia adalah ekspresi beta tertinggi dari tesis yang sama. Investor yang menginginkan eksposur menara dengan risiko satu negara dan satu basis penyewa yang lebih rendah punya alternatif yang tidak menguat sekeras itu dan tidak memikul rasio pembayaran 92,6%.
Imbal hasil 3,93% American Tower berbanding 5,34% Crown Castle bukanlah 141 basis poin gratis. Itu harga dari diversifikasi, rasio pembayaran yang lebih rendah, dan ketiadaan DISH.
Kasus bullish, dalam versi terkuatnya
SpaceX menjadi penyewa nasional keempat
Jika Starlink Mobile menyewa bahkan hanya 7.000 lokasi pada harga pasar, itu berarti sekitar 295 juta dolar penagihan tahunan bermargin tinggi, yang tiba pada portofolio yang biaya tetapnya sudah tertanam. Eskalator kemudian akan memajemukkannya selama satu dekade.
Lapisan terestrial makin penting seiring keberhasilan satelit
Makin baik layanan langsung ke perangkat, makin banyak pelanggan yang ditariknya, dan makin banyak kapasitas yang dibutuhkannya di tempat pelanggan sesungguhnya berada: di dalam ruangan dan di inti kota padat. Satelit menyediakan cakupan; menara menyediakan kapasitas. Keberhasilan komersial Starlink Mobile secara masuk akal menaikkan, bukan menurunkan, kebutuhannya akan infrastruktur darat.
Penyewaan yang mendasarinya benar-benar positif
Kontribusi organik yang disesuaikan adalah +3,4%, dan angin sakal DISH itu terbatas. 220 juta dolar pemutusan DISH adalah peristiwa 2026, bukan pengurangan tahunan yang berulang. Mulai 2027 basis perbandingannya kembali ke nol dan pertumbuhan yang dilaporkan semestinya mendekati angka yang disesuaikan, tanpa SpaceX menyumbang apa pun.
Neracanya sudah dirisikokan
Utang 100% bersuku bunga tetap, jatuh tempo ~7 tahun, fasilitas bergulir 4,5 miliar dolar, kapasitas surat berharga komersial 2,0 miliar dolar, 6,45 miliar dolar utang dilunasi dalam satu kuartal. Crown Castle bisa menunggu.
Bisnisnya akhirnya sederhana
Satu segmen, satu negara, satu kelas aset. Setelah bertahun-tahun intensitas modal fiber dan kerumitan small cell, CCI adalah REIT menara yang mudah dibaca. Bisnis yang mudah dibaca mendapat penilaian ulang.
Saham masih 20,8% di bawah tertinggi 52 minggunya
Bahkan setelah hari 15,6%, masih ada ruang menuju rentang sebelumnya jika tesisnya tervalidasi.
Kasus bearish, dalam versi terkuatnya
Pasar membeli piutang yang tidak ada
Seluruh pergerakan bertumpu pada kesimpulan tentang alokasi modal masa depan sebuah perusahaan swasta. Nilai 4,57 miliar dolar diciptakan oleh siaran pers tentang pembelian spektrum dari pihak ketiga.
Persyaratan tersiratnya melampaui preseden DISH
Pergerakan ini menghargai SpaceX pada 1,3-1,4 kali jejak terealisasi DISH. Operator keempat terakhir gagal bayar. Tesis bullish menuntut hasil yang lebih baik daripada satu-satunya pembanding yang kita miliki, dan pembanding itu berakhir dengan klaim 3,5 miliar dolar.
Pendapatan yang dilaporkan masih menyusut
Pendapatan sewa lokasi: −5% pada 2026. EBITDA disesuaikan: −6%. Penagihan organik total: −2,7%. Tidak ada pengumuman penyewa yang mengubah 2026 atau 2027.
Konsentrasinya memburuk
89% dari tiga penyewa, naik dari 87% dua tahun lalu, dan penurunan bertahap pendapatan terkontrak 2029 sebesar 22%.
Dividennya sudah pernah dipotong sekali
Penurunan −32,1% pada 2025, dan dividen penggantinya menghabiskan 92,6% AFFO yang dipandu. Margin keamanannya sekitar tujuh sen per dolar AFFO.
SpaceX yang lebih kuat bisa lebih merugikan penyewa daripada menolong pemilik
Putusan pasar sendiri adalah penghancuran nilai bersih 49,21 miliar dolar, dengan menara menangkap hanya 21,1% kerugian operator. Pelanggan Crown Castle lebih lemah setelah 9 Oktober daripada sebelumnya. Pelanggan yang lebih lemah menawar lebih keras dan membelanjakan lebih sedikit.
Sebagian besar reli adalah pembalikan ke rata-rata
Saham memasuki pengumuman 28,3% di bawah levelnya setahun sebelumnya dan 5,5% di atas titik terendah 52 minggu. Porsi substansial dari 15,6% itu adalah terurainya pesimisme, bukan penetapan harga penyewa baru, yang berarti ia bisa terurai balik tanpa SpaceX melakukan apa pun.
Pertumbuhan AFFO datang dari neraca, bukan dari menara
AFFO kuartal kedua naik 10% karena beban bunga lebih rendah dan pendapatan bunga lebih tinggi dari hasil penjualan. Itu lonjakan sekali jalan, bukan laju pertumbuhan. Pendapatan sewa lokasi, EBITDA, dan laba bersih semuanya turun.
Kerangka pemantauan
Pertanyaan yang berguna bukan "apakah CCI layak dibeli". Pertanyaannya adalah "bukti terobservasi apa yang akan mengonfirmasi atau menggugurkan tesis ini". Berdasarkan nilai informasinya:
- Persetujuan FCC atas pengalihan Grain–SpaceX, dan khususnya syarat penggelaran terestrial apa pun yang melekat padanya. Lacak berkasnya di fcc.gov.
- Pengungkapan Crown Castle apa pun yang menyebut SpaceX: komentar manajemen, daftar pesanan penyewaan, atau perjanjian sewa induk baru. Sampai ini ada, tesisnya tidak terdanai. Pantau dokumen lewat pencarian teks lengkap EDGAR.
- Aktivitas penyewaan inti, bukan total pendapatan. Baris yang perlu dipantau adalah aktivitas penyewaan inti sebagai persentase basis: 1,8% dipandu untuk 2026. Penyewa keempat yang sungguhan muncul di sana lebih dulu, sebelum muncul di pendapatan.
- Angka organik total berbalik positif. Dipandu pada −2,7% untuk 2026. Jika panduan 2027 tidak mendekati +3,4% yang disesuaikan saat basis DISH luruh, bisnis yang mendasarinya lebih lemah daripada yang disiratkan angka yang disesuaikan.
- AFFO per saham terhadap rentang $4,53-$4,65. Rasio pembayaran dan valuasi keduanya bergantung pada satu angka ini.
- Penurunan bertahap pendapatan terkontrak 2029. Pengumuman perpanjangan apa pun dengan T-Mobile, AT&T, atau Verizon yang memperpanjang jangka waktu atau menyetel ulang eskalator lebih material bagi nilai CCI daripada judul berita tentang SpaceX.
- Perkembangan klaim DISH. Pemulihan atas klaim 3,5 miliar dolar maupun penurunan nilai 165 juta dolar yang belum dicadangkan sama-sama peristiwa kas yang nyata.
- Panduan pesaing. Jika American Tower dan SBA Communications menaikkan ekspektasi penyewaan di AS, permintaannya nyata dan berskala sektor. Jika hanya saham CCI yang bergerak, itu sentimen.
- Hitung ulang valuasi setelah setiap pergerakan.
harga / AFFO per sahamdandividen / AFFO per sahammemakan sepuluh detik dan mencegah sebagian besar kesalahan.
Dokumen Crown Castle adalah sumber primer bagi setiap butir di atas: 10-K, siaran laba dan suplemen kuartalan, serta tabel proyeksi 2026. Konteks harga dan sinyal langsung untuk saham ini ada di halaman CCI SimianX, dan analisis multiagen atas kode saham dapat dijalankan dari meja analisis langsung.
Skenario
| Skenario | Yang dilakukan SpaceX | Penagihan tahunan tambahan | Implikasi bagi CCI |
|---|---|---|---|
| Bullish | Penggelaran perkotaan nasional; perjanjian induk ditandatangani sebelum 2028 | $300 juta atau lebih | Organik disesuaikan berakselerasi di atas 5%; rasio pembayaran turun di bawah 85%; penilaian ulang menuju 20 kali AFFO |
| Dasar | Penggelaran metropolitan selektif setelah persetujuan FCC; bertahap 2028-2031 | $75-150 juta | Kenaikan moderat di atas basis −2,7%; dividen dipertahankan; kelipatan nyaris tidak berubah |
| Bearish | Membangun sendiri, memakai pesaing, atau menunda lapisan terestrial | ~$0 | Nilai opsi hilang; saham mundur menuju rentang $65-70 pra-pengumuman |
| Risiko ekor | Tiga Besar memangkas belanja modal menghadapi pendatang keempat yang kredibel | Negatif | Perpanjangan 2029 disetel ulang lebih rendah; penutup dividen jebol |
Skenario dasar layak ditekankan karena itulah yang tidak dicerminkan harga. Pada penagihan akhir $75-150 juta, SpaceX adalah pelanggan nyata tetapi biasa saja — kira-kira separuh DISH — yang tiba tiga sampai lima tahun lagi, didiskontokan. Itu bernilai mungkin sepertiga dari yang dibayar pasar untuknya pada 9 Oktober.
Apakah CCI pemenang tersembunyinya?
Berdasarkan bukti: Crown Castle adalah pemenang yang masuk akal dan pemegang opsi yang terkonfirmasi, dan keduanya adalah efek yang berbeda.
Versi tesis yang paling jujur dan paling kuat bersifat sempit dan layak dipegang: SpaceX memiliki satelit dan kini spektrum pita rendah; Crown Castle memiliki 40.000 menara yang tertata secara struktural dan legal, dengan daya, hak atas lahan, dan rata-rata muatan 2,4 penyewa. Ada komplementaritas yang nyata, dan jika lapisan Starlink terestrial dibangun di kota-kota Amerika, Crown Castle akan ikut dalam percakapan itu.
Masalahnya, pasar sudah membayar percakapan itu pada harga yang melampaui satu-satunya preseden historis, dan preseden itu adalah gagal bayar.
Yang akan menjadikan ini kepemilikan kelas satu alih-alih perdagangan berbasis berita itu sederhana dan belum terjadi: perjanjian sewa yang ditandatangani, kenaikan panduan penyewaan inti, angka organik total melewati nol, dan rasio pembayaran dengan penutup lebih dari tujuh sen. Sampai saat itu, posisi yang dapat dipertahankan adalah bahwa CCI adalah imbal hasil 5,3% dengan rasio pembayaran 92,6%, leverage 6,3 kali, konsentrasi pelanggan 89%, dan opsi gratis atas SpaceX yang menempel padanya — dan bahwa opsi itu kini dihargai lebih dekat ke wajar daripada ke murah.
Akumulasi saat pelemahan menuju rentang pra-pengumuman jika dividennya bertahan dan perputaran penyewa stabil. Jangan membayar opsinya dua kali.
Tanya jawab
Bisakah SpaceX menyewa menara Crown Castle?
Secara teknis bisa: menara Crown Castle menopang antena, radio, daya, dan peralatan lahan di bawah perjanjian sewa induk, dan pita rendah 800 MHz cocok untuk penempatan makro. Namun tidak ada perjanjian sewa Crown Castle–SpaceX yang diungkap ke publik dalam bentuk apa pun per tanggal analisis ini, dan SpaceX belum menyatakan bahwa ia berniat menyewa menara pihak ketiga.
Berapa sebenarnya nilai operator keempat bagi Crown Castle?
Satu-satunya jawaban empiris yang tersedia: DISH Wireless, pada puncaknya, menghasilkan 222 juta dolar per tahun penagihan sewa lokasi — sekitar 5,7% dari basis penagihan tahun sebelumnya Crown Castle — sebelum gagal bayar pada Januari 2026. Kenaikan kapitalisasi pasar Crown Castle pada 9 Oktober mengimplikasikan 264 juta dolar AFFO tahunan tambahan, setara dengan sekitar 293-310 juta dolar penagihan, atau 1,3-1,4 kali preseden DISH.
Apakah saham CCI layak dibeli setelah naik 15,6%?
Ia tidak lagi murah dan belum mahal: 17,4 kali AFFO 2026 dengan imbal hasil 5,34%. Pembingkaian jujurnya adalah bahwa opsi SpaceX kini sudah ada dalam harga. Kesesuaiannya bergantung pada toleransi terhadap konsentrasi pendapatan 89% pada tiga penyewa, utang bersih terhadap EBITDA disesuaikan 6,3 kali, dan rasio pembayaran AFFO 92,6%.
Apakah dividen Crown Castle aman?
Dividen disetahunkan saat ini sebesar $4,25 menghabiskan 92,6% titik tengah AFFO 2026, dengan rentang 91,4% sampai 93,8%. Yang lebih penting, ini sudah merupakan dividen yang dikurangi: Crown Castle memangkas pembayaran kuartalan dari $1,565 menjadi $1,0625 — −32,1% — berlaku pada kuartal kedua 2025. Ia tertutup, dengan sekitar tujuh sen penutup per dolar AFFO, dan tanpa bantalan untuk kejutan negatif.
Mengapa Crown Castle naik lebih tinggi daripada American Tower dan SBA?
Crown Castle adalah ekspresi termurni dan berbeta tertinggi dari perdagangan ini: 100% AS, hanya menara setelah penjualan fiber Mei 2026, imbal hasil tertinggi di antara ketiganya pada 5,34%, dan yang paling terpukul: ia memasuki pengumuman 28,3% di bawah harganya setahun sebelumnya dan dekat titik terendah 52 minggu $65,32. Pembalikan ke rata-rata memperkuat tesisnya.
Apakah REIT menara menangkap apa yang hilang dari para operator?
Tidak. Pada 9 Oktober, AT&T, Verizon, dan T-Mobile kehilangan gabungan 62,34 miliar dolar nilai pasar sementara Crown Castle, American Tower, dan SBA Communications memperoleh 13,13 miliar dolar — tingkat penangkapan 21,1%, menyisakan 49,21 miliar dolar nilai yang hancur alih-alih berpindah.
Akankah SpaceX membangun jaringan seluler terestrial nasional?
Tidak diketahui, dan pembelian spektrum tidak menyelesaikannya. Transaksinya memerlukan persetujuan FCC, harganya tidak pernah diungkap kedua pihak, dan tujuan yang dinyatakan SpaceX adalah memperkuat cakupan satelit langsung ke perangkat — yang mungkin memerlukan jauh lebih sedikit lokasi daripada pembangunan operator konvensional.
Apa satu angka yang perlu dipantau?
Aktivitas penyewaan inti sebagai persentase basis penagihan — dipandu pada 1,8% untuk 2026. Penyewa keempat yang sungguhan muncul di sana sebelum muncul di pendapatan, panduan, atau dividen.
Bacaan Terkait
- Spektrum SpaceX: AT&T, Verizon dan T-Mobile Diperingkat
- Warsh abaikan Trump: kenaikan bunga pertama Fed sejak 2023
- Accenture Naik 6% karena Dell, tetapi Dell Justru Turun
- Penjualan Saham $1M Sysco: EPS Pro Forma Turun 23%
- IPO SpaceX dan saham Tesla: taruhan kontra 12 Juni
Referensi
- Crown Castle Inc. — situs perusahaan
- Crown Castle — Hubungan Investor
- Formulir 10-K 2025 Crown Castle — konsentrasi penyewa (catatan 15), wanprestasi dan pemutusan DISH (catatan 18), penyewa per menara, pendapatan terkontrak
- Siaran laba K2 2026 Crown Castle — realisasi kuartal, proyeksi 2026, utang bersih, struktur permodalan
- Suplemen kuartalan K2 2026 Crown Castle — jembatan penagihan sewa lokasi, komponen DISH dan Sprint
- Pencarian teks lengkap SEC EDGAR — jumlah saham dan riwayat dokumen
- API data XBRL SEC — dividen diumumkan, nilai tercatat utang, pendapatan
- Federal Communications Commission — persetujuan pengalihan spektrum dan perizinan
- FCC — kebijakan spektrum — rencana pita dan syarat penggelaran
- SpaceX dan Starlink — program satelit dan koneksi langsung ke perangkat
- Grain Management — penjual portofolio 800 MHz
- Light Reading — SpaceX tentang pembelian pita rendah dari Grain
- Cleary Gottlieb — T-Mobile merampungkan penjualan 800 MHz senilai 2,9 miliar dolar ke Grain Management
- T-Mobile US, AT&T, Verizon — pengungkapan penyewa dan materi investor
- American Tower dan SBA Communications — REIT menara sebanding
- AST SpaceMobile — operator pesaing koneksi langsung ke perangkat
- EchoStar — induk DISH Wireless
- Nareit — standar pelaporan REIT dan konvensi AFFO
- Investopedia — dana operasional yang disesuaikan
- Investopedia — rasio pembayaran dividen
- Investopedia — utang bersih terhadap EBITDA
- FRED — obligasi Treasury AS 10 tahun
- NYSE — kuotasi CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Alat yang dipakai dalam analisis ini:
- SimianX AI
- Meja analisis langsung SimianX
- Halaman CCI SimianX
- Papan peringkat kripto SimianX
- Artikel SimianX
- Poin dan harga SimianX
Artikel ini hanya untuk tujuan riset dan edukasi. Ini bukan nasihat investasi yang dipersonalisasi. Harga dan perubahan kapitalisasi pasar dihitung dari harga penutupan tanpa penyesuaian pada 8 dan 9 Oktober 2026 dan jumlah saham dari pengungkapan halaman muka SEC terbaru; imbalan 8 miliar dolar yang dilaporkan antara SpaceX dan Grain belum dikonfirmasi oleh kedua pihak. Investor REIT sebaiknya meninjau dokumen, penutup dividen, konsentrasi penyewa, leverage, dan sensitivitas suku bunga terhadap tujuan mereka sendiri sebelum membeli efek apa pun.


