Memberi harga pada ancaman Starlink: apa yang sebenarnya dibeli 8 miliar dolar untuk 800 MHz
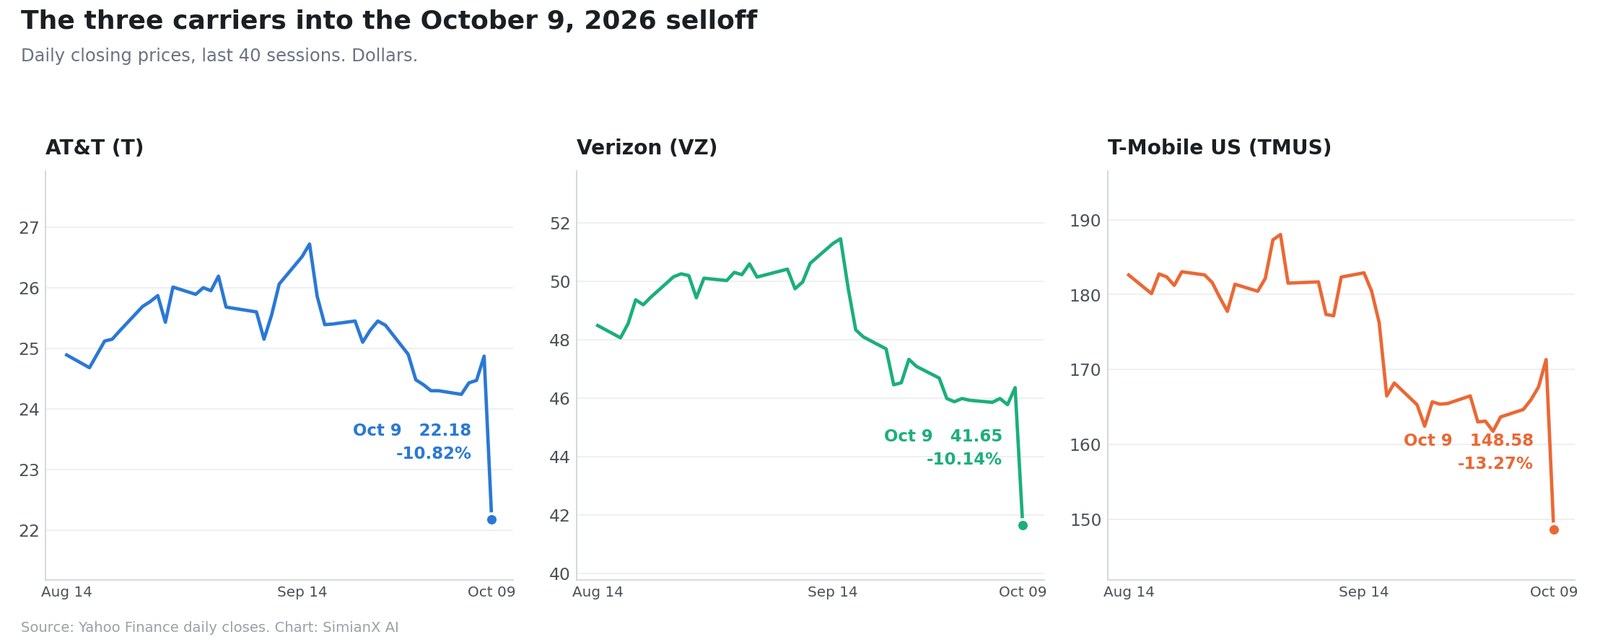
Pada malam 8 Oktober 2026, setelah bel penutupan, Grain Management mengumumkan perjanjian definitif untuk menjual 100% portofolio spektrum 800 MHz berskala nasional miliknya kepada SpaceX. Pada sesi berikutnya, AT&T, Verizon, dan T-Mobile US kehilangan sekitar 62 miliar dolar nilai pasar gabungan.
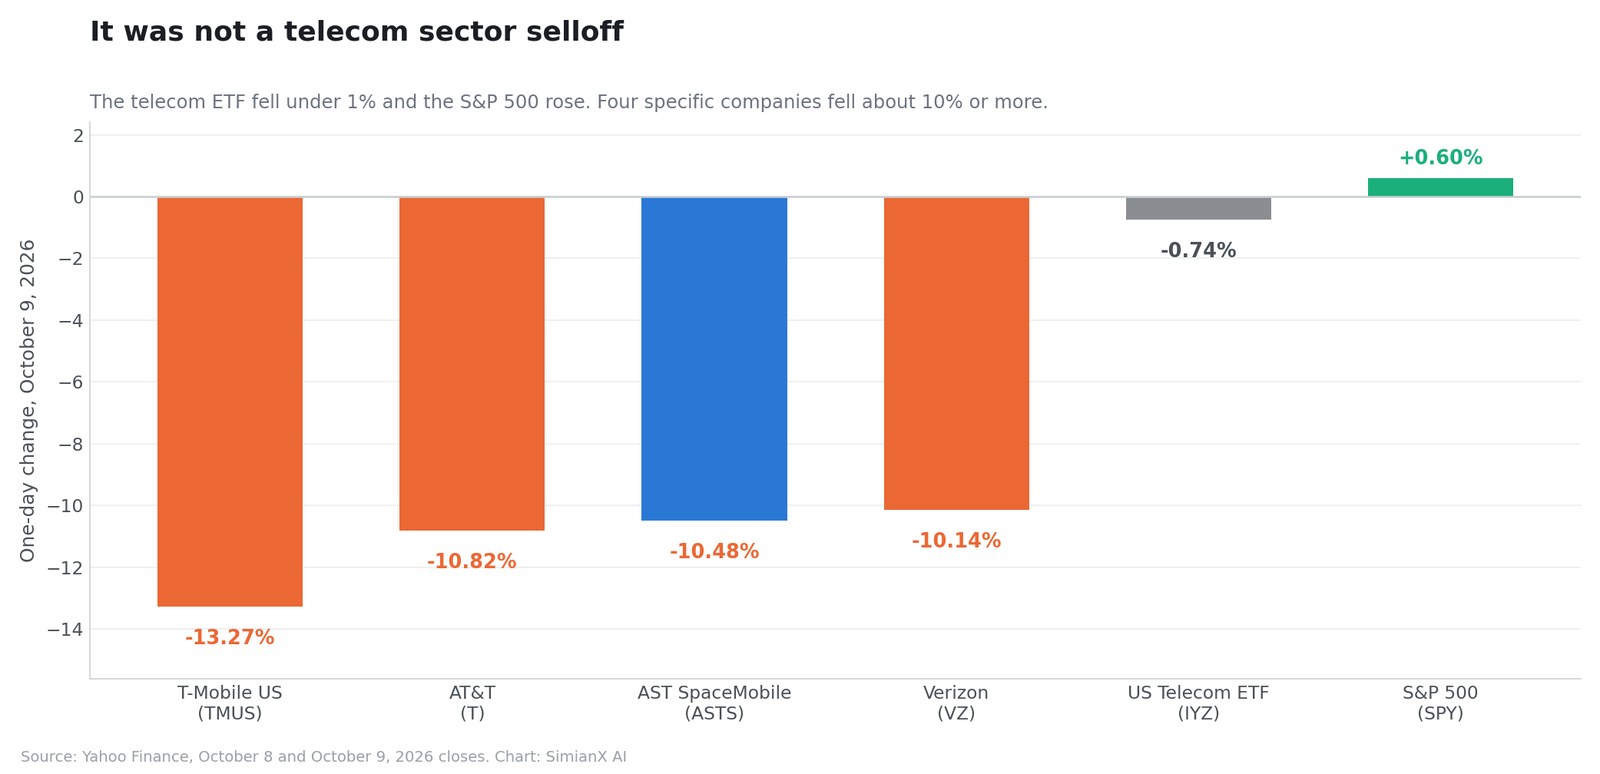
Hampir semua laporan tentang hari itu menggambarkan sektor telekomunikasi yang mundur. Sektornya tidak sedang mundur. Pada 9 Oktober, ETF iShares U.S. Telecommunications turun 0,74% dan S&P 500 naik 0,60%. Yang jatuh adalah daftar empat perusahaan tertentu: tiga operator dan satu pesaing satelit.
Artikel ini melakukan dua hal yang tidak dilakukan gelombang pertama pemberitaan.
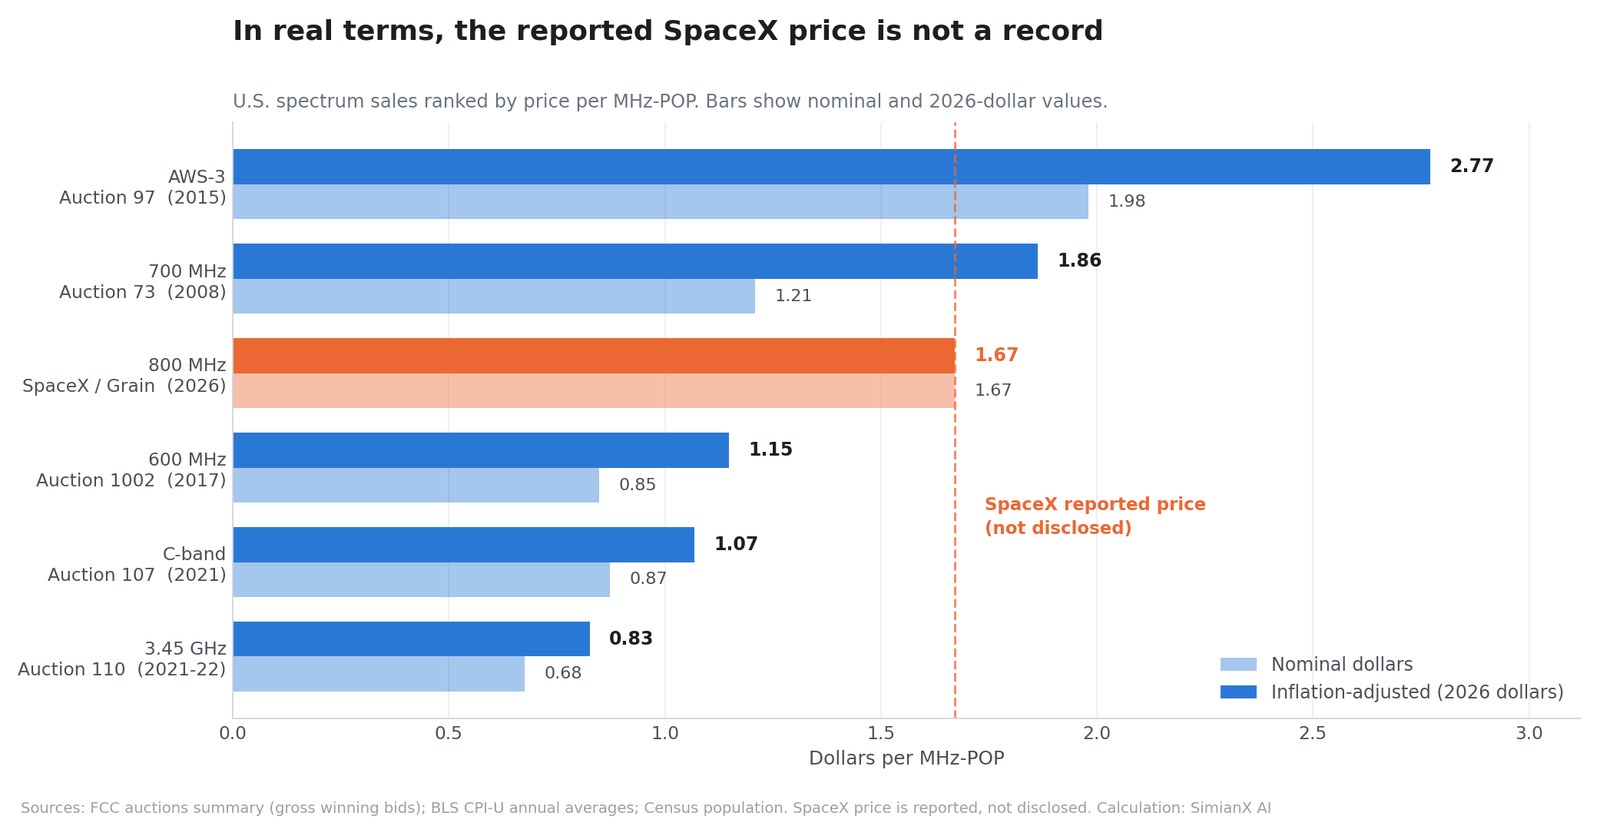
Pertama, ia memberi harga pada kesepakatan itu. Angka 8 miliar dolar yang diberitakan setara dengan sekitar 1,67 dolar per MHz-POP, dan satu-satunya cara menilai angka itu adalah membandingkannya dengan catatan nyata penjualan spektrum di Amerika Serikat. Diukur dalam dolar 2026 terhadap lima lelang FCC, harga yang diberitakan bukan rekor untuk spektrum pita rendah: posisinya sekitar 10% di bawah lelang 700 MHz tahun 2008.
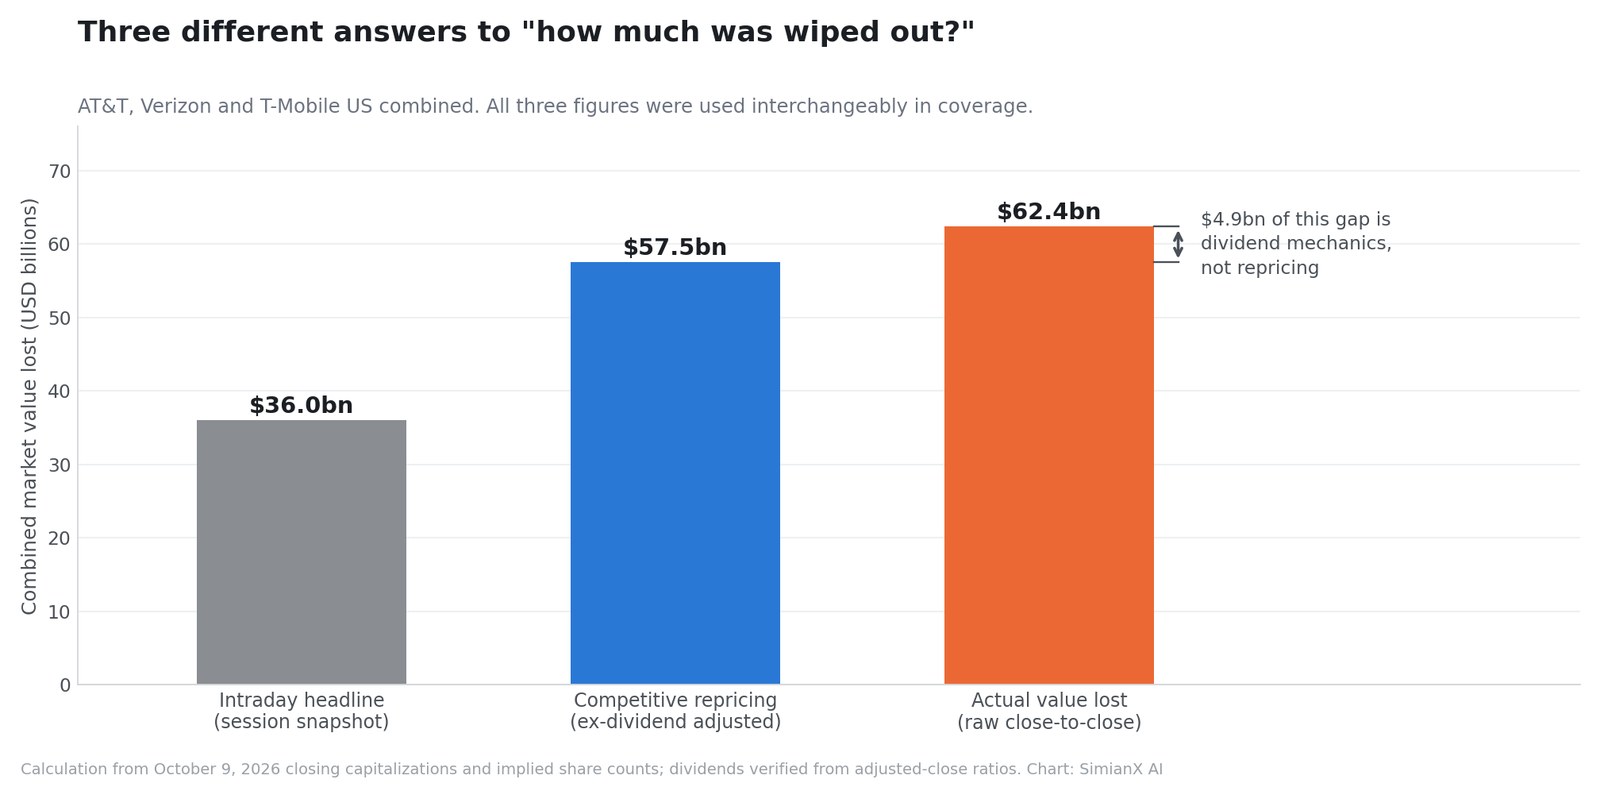
Kedua, ia memisahkan tiga angka "nilai yang hilang" yang dipakai bergantian: ~36 miliar yang beredar selama sesi, ~57,5 miliar penetapan harga ulang kompetitif murni, dan ~62,4 miliar yang benar-benar lenyap antara penutupan 8 dan 9 Oktober.
Kesepakatannya nyata, penetapan harga ulangnya rasional dalam arahnya, dan harga yang diberitakan dibayar SpaceX memang tinggi tetapi bukan bersejarah. Ketiga operator tidak sama-sama terpapar, dan yang paling keras dihukum pasar sudah kehilangan premi pertumbuhannya berbulan-bulan sebelumnya.
Semua data pasar dan keuangan mencerminkan informasi yang tersedia hingga penutupan 9 Oktober 2026, sesi penuh terakhir sebelum publikasi. Artikel ini bersifat edukatif dan bukan saran investasi personal.
Apa yang sebenarnya ditandatangani Grain Management dan SpaceX
Pengumuman Grain Management disiarkan melalui PR Newswire pukul 20.17 pada 8 Oktober 2026. Pengumuman itu menyatakan SpaceX akan mengakuisisi 100% portofolio spektrum 800 MHz berskala nasional milik Grain, dan transaksi itu tunduk pada persetujuan FCC serta syarat penutupan lazim lainnya.
Empat hal dalam siaran itu lebih penting daripada judulnya.
Tidak ada harga yang diungkap
Pengumuman itu tidak memuat satu pun ketentuan finansial. Angka tunai sekitar 8 miliar dolar diberitakan The Wall Street Journal lalu diulang secara luas, termasuk oleh Reuters melalui Investing.com dan Axios.
Setiap perhitungan per MHz-POP dalam artikel ini — termasuk tabel pembanding di bawah — karenanya bergantung pada angka yang belum dikonfirmasi. Jika harga sebenarnya 6 miliar atau 10 miliar, kesimpulan valuasinya ikut bergeser. Catatan itu milik analisis, bukan catatan kaki.
FCC sudah lebih dulu membangun jalurnya
Inilah detail yang membingkai ulang seluruh narasi "Grain menjualnya kembali dalam dua bulan". Siaran itu menyebut bahwa perjanjian tersebut "memajukan tujuan perintah FCC Juli 2026" yang menyetujui akuisisi Grain dari T-Mobile dan yang menetapkan proses seleksi kompetitif serta jalur bersyarat bagi penggelaran D2D.
Dengan kata lain, regulator yang menyetujui pembelian Grain sudah memperhitungkan adanya pembeli untuk layanan langsung ke perangkat dan menyiapkan proses seleksi untuk menemukannya. Grain tidak tersandung rezeki nomplok di hadapan regulator yang terkejut; ia bergerak di dalam kerangka yang ditulis Komisi tiga bulan sebelumnya.
Portofolionya datang dari T-Mobile, lewat tukar-menukar, bukan penjualan
Grain mengakuisisi portofolio 800 MHz nasional itu dari T-Mobile pada Agustus 2026, dan siaran itu tegas soal strukturnya: perusahaan "mengakuisisi portofolio tersebut sebagai tukar dengan uang tunai dan spektrum 600 MHz milik Grain".
Jadi pembingkaian yang berulang kali diucapkan — T-Mobile menjual seharga 2,9 miliar, Grain menjual kembali 8 miliar, T-Mobile meninggalkan 5 miliar di atas meja — salah menggambarkan transaksinya. T-Mobile menerima uang tunai plus portofolio 600 MHz yang jauh lebih cocok untuk jaringannya yang ada ketimbang 800 MHz. Apakah pertukaran itu menguntungkan bergantung pada nilai spektrum 600 MHz tersebut, yang juga tidak pernah diungkap.
Skala yang dipindahkan
Portofolio itu mencakup hampir seluruh penduduk Amerika Serikat dengan hingga sekitar 14 MHz spektrum pita rendah berpasangan. David Grain, pendiri sekaligus kepala eksekutif Grain Management, membingkainya sebagai mengarahkan "spektrum pita rendah yang langka ke pemanfaatan tertinggi dan terbaiknya". BDT & MSD Partners menjadi penasihat keuangan Grain, dengan Milbank sebagai penasihat hukum dan Latham & Watkins sebagai penasihat regulasi.
Patokan MHz-POP: apakah 8 miliar itu mahal?
Spektrum dihargai dalam dolar per MHz-POP: harga dibagi lebar pita dalam megahertz, lalu dibagi lagi dengan populasi yang tercakup. Hanya dengan cara ini portofolio nasional 14 MHz bisa dibandingkan dengan lelang 280 MHz.
Pada harga 8 miliar yang diberitakan untuk sekitar 14 MHz yang mencakup penduduk Amerika sekitar 342 juta jiwa:
8.000.000.000 ÷ (14 MHz × 342.000.000 orang) ≈ 1,67 dolar per MHz-POP
Pertanyaannya, apakah 1,67 itu banyak. Pemberitaan umumnya menyiratkan angka itu luar biasa. Dibandingkan catatan resmi, angkanya tinggi, tetapi bukan yang tertinggi, dan setelah disesuaikan inflasi bahkan tidak mendekati.
Tabel di bawah memakai penawaran pemenang bruto yang dilaporkan FCC, lebar pita berlisensi tiap lelang, perkiraan penduduk Amerika saat itu, dan rata-rata tahunan indeks harga konsumen perkotaan dari Biro Statistik Tenaga Kerja untuk menyatakan ulang setiap angka dalam dolar 2026.
| Penjualan spektrum | Pita | Tahun | Perolehan | MHz | Populasi | $/MHz-POP nominal | Dalam dolar 2026 |
|---|---|---|---|---|---|---|---|
| Lelang 97 | AWS-3 (pita menengah) | 2015 | 41,33 mlr $ | 65 | 321 jt | 1,98 $ | 2,77 $ |
| Lelang 73 | 700 MHz (pita rendah) | 2008 | 19,12 mlr $ | 52 | 304 jt | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (pita rendah) | 2026 | ~8,0 mlr $ | 14 | 342 jt | 1,67 $ | 1,67 $ |
| Lelang 1002 | 600 MHz (pita rendah) | 2017 | 19,31 mlr $ | 70 | 325 jt | 0,85 $ | 1,15 $ |
| Lelang 107 | Pita C 3,7 GHz (menengah) | 2021 | 81,11 mlr $ | 280 | 332 jt | 0,87 $ | 1,07 $ |
| Lelang 110 | 3,45 GHz (pita menengah) | 2021-22 | 22,42 mlr $ | 100 | 332 jt | 0,68 $ | 0,83 $ |
Dibaca dalam dolar nominal, harga SpaceX yang diberitakan tampak agresif: 38% di atas lelang 700 MHz tahun 2008 dan 97% di atas lelang insentif 600 MHz.
Dibaca dalam dolar 2026, urutannya berubah:
- 10% di bawah Lelang 73, penjualan 700 MHz tahun 2008
- 40% di bawah Lelang 97, lelang AWS-3 tahun 2015
- 46% di atas Lelang 1002, lelang insentif 600 MHz
- 56% di atas lelang pita C dan 102% di atas 3,45 GHz
Jadi putusan yang jujur lebih sempit daripada "SpaceX membayar kelewat mahal" dan lebih sempit daripada "SpaceX dapat murah". Berdasarkan harga yang diberitakan, SpaceX membayar premi terhadap semua penjualan pita rendah lainnya dalam satu dekade terakhir, dan sedikit lebih rendah dari yang dibayar pembeli spektrum 700 MHz delapan belas tahun lalu, begitu inflasi diperhitungkan.
Apa yang tidak bisa diselesaikan patokan ini
Empat batas tabel di atas, dinyatakan terus terang:
- Angka 8 miliar itu diberitakan, bukan diungkap. Seluruh barisnya bersyarat.
- Perolehan lelang mencampur ribuan lisensi pasar parsial; portofolio nasional yang bersih biasanya menuntut premi di atas rata-rata lelang, yang justru menyiratkan angka SpaceX semestinya berada di atas baris-baris lelang.
- "Hingga sekitar 14 MHz" adalah batas atas. Lebar pita yang dapat dipakai lebih sedikit berarti harga efektif per MHz-POP lebih tinggi.
- Basis populasinya perkiraan, dan lelang mengukur populasi per wilayah lisensi, bukan total nasional.
Tidak satu pun catatan itu menumbangkan inti persoalan: pembaca yang diberi tahu bahwa 8 miliar adalah harga mencengangkan kini punya catatan nyata untuk mengukurnya. Menilai transaksi terhadap patokan yang relevan alih-alih terhadap judul adalah disiplin yang sama yang menunjukkan bahwa tawaran 205 dolar Schneider Electric untuk PTC tertinggal di bawah puncak 52 minggu milik target itu sendiri.
Benarkah itu kekalahan telekomunikasi? Potongan lintas-saham menjawab tidak
Uji paling bersih untuk mengetahui apakah penurunan menyangkut satu industri atau perusahaan tertentu adalah melihat seluruh industri pada hari yang sama.
| Aset | Penutupan 8 Oktober | Penutupan 9 Oktober | Perubahan |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| ETF iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Dua pengamatan muncul dari sini.
Pertama, pasar luas naik. S&P 500 menguat pada 9 Oktober. Ini bukan hari penghindaran risiko yang kebetulan menyeret telekomunikasi; ini penetapan harga ulang yang terarah pada segelintir saham di hari ketika semua hal lain baik-baik saja.
Kedua, ETF telekomunikasi nyaris tak bergerak. IYZ turun kurang dari 1%, karena indeksnya memuat operator menara, kabel, serat optik, dan perusahaan perangkat yang tidak terancam — bahkan dalam beberapa hal terbantu — oleh pendatang seluler baru yang akan membutuhkan menara, jaringan penghubung, dan perangkat keras. "Saham telekomunikasi anjlok" adalah deskripsi yang salah. Yang anjlok adalah tiga operator jaringan seluler dan satu pesaing satelit.
Ini jebakan yang sama yang membuat pengumuman Accenture dan Dell tampak seperti vonis atas satu perusahaan padahal seluruh kelompok jasa teknologi bergerak bersama — hanya saja terbalik. Di sana, kenaikan 6% satu saham sebenarnya gerakan sektoral; di sini, "penurunan sektoral" yang diberitakan sebenarnya empat saham. Potongan lintas-saham adalah pemeriksaan di kedua arah.
Sinyal ASTS yang nyaris tak disinggung siapa pun
Baris paling menarik di tabel itu adalah AST SpaceMobile, turun 10,48%, sebesar AT&T.
AST SpaceMobile bukan operator mapan. Ia perusahaan satelit serius lainnya di bidang layanan langsung ke perangkat. Jika pasar sekadar menghargai "satelit mengalahkan menara", ASTS semestinya naik. Sahamnya jatuh hampir sedalam para operator.
Itu menunjukkan apa yang sebenarnya dihargai ulang pada 9 Oktober: bukan satelit melawan terestrial, melainkan SpaceX melawan semua pihak lain di layanan langsung ke perangkat, baik pemain mapan maupun penantang satelit. Pasar menyimpulkan bahwa perusahaan terintegrasi vertikal dengan kemampuan peluncuran sendiri, merek konsumen, spektrum pita menengah, dan kini pita rendah nasional telah semakin jauh meninggalkan semua penantang D2D lainnya.
Berapa banyak nilai yang benar-benar lenyap?
Tiga angka berbeda beredar, dan ketiganya tidak bisa dipertukarkan. Ketiganya bisa dipertahankan, tetapi hanya jika basisnya disebutkan.
Dengan kapitalisasi penutupan 9 Oktober dan jumlah saham tersirat (AT&T ~6,85 miliar saham, Verizon ~4,16 miliar, T-Mobile ~1,07 miliar):
| Basis | Yang diukurnya | Angka |
|---|---|---|
| Judul intraharian | Potret yang diambil saat sesi berlangsung | ~36 mlr $ |
| Disesuaikan dividen | Hanya penetapan harga ulang kompetitif | ~57,5 mlr $ |
| Mentah dari penutupan ke penutupan | Nilai pasar yang benar-benar hilang | ~62,4 mlr $ |
Selisih antara dua yang terakhir adalah 4,9 miliar dolar, dan itu bukan analisis: itu mekanika dividen.
Detail dividen yang mengubah persentasenya
9 Oktober adalah tanggal tanpa hak dividen bagi AT&T maupun Verizon. Ini dapat diverifikasi dari data harga itu sendiri: rasio antara penutupan mentah tiap saham dan penutupan yang disesuaikan jatuh persis ke 1,00 pada tanggal itu, dari 1,0113 untuk AT&T dan 1,0155 untuk Verizon.
Rasio tersebut menyiratkan dividen triwulanan sebesar 0,2775 dolar per saham AT&T dan 0,708 dolar per saham Verizon — konsisten dengan dividen tahunan AT&T yang dinyatakan 1,11 dolar dan sekitar 2,83 dolar milik Verizon.
Sebuah saham secara mekanis dibuka lebih rendah sebesar kira-kira dividennya pada tanggal tersebut. Jadi:
| Perusahaan | Pergerakan mentah | Dividen | Pergerakan disesuaikan dividen |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | tidak ada hari itu | −13,27% |
Di sinilah sebagian besar komentar yang terbit keliru. Penurunan yang sering dikutip sebesar "9,8%" dan "8,8%" untuk AT&T dan Verizon adalah angka yang disesuaikan dividen — angka yang tepat untuk mengukur perubahan ekspektasi kompetitif. Penurunan mentahnya adalah −10,82% dan −10,14%.
Beberapa laporan lalu memakai persentase yang disesuaikan dividen untuk menghitung kehilangan kapitalisasi pasar. Itu pasangan yang salah: nilai pasar turun sebesar penurunan harga penuh, karena dividen keluar dari perusahaan. Mencampur kedua basis membuat kerusakan sebenarnya tampak lebih kecil sekitar 4,9 miliar dolar.
Mengapa 800 MHz adalah kepingan yang hilang bagi SpaceX
Sinyal frekuensi rendah menjangkau lebih jauh dan menembus dinding lebih baik daripada sinyal frekuensi tinggi. Fakta fisika itu adalah seluruh logika strategis kesepakatan ini.
Layanan satelit Starlink paling kuat di tempat yang berlangit terbuka: kawasan pedesaan, jalan raya, lautan, bentang terbuka. Ia paling lemah persis di tempat sebagian besar pendapatan berada: di dalam gedung, di bawah tanah, dan di sela struktur perkotaan yang padat.
Lapisan 800 MHz berskala nasional menjawab kelemahan itu secara langsung. Lapisan ini berguna untuk:
- Cakupan seluler area luas dengan lebih sedikit menara
- Penetrasi di dalam ruangan
- Layanan pedesaan dan jalan raya
- Keandalan suara
- Sambungan internet untuk benda dan kendaraan terhubung
- Komunikasi darurat
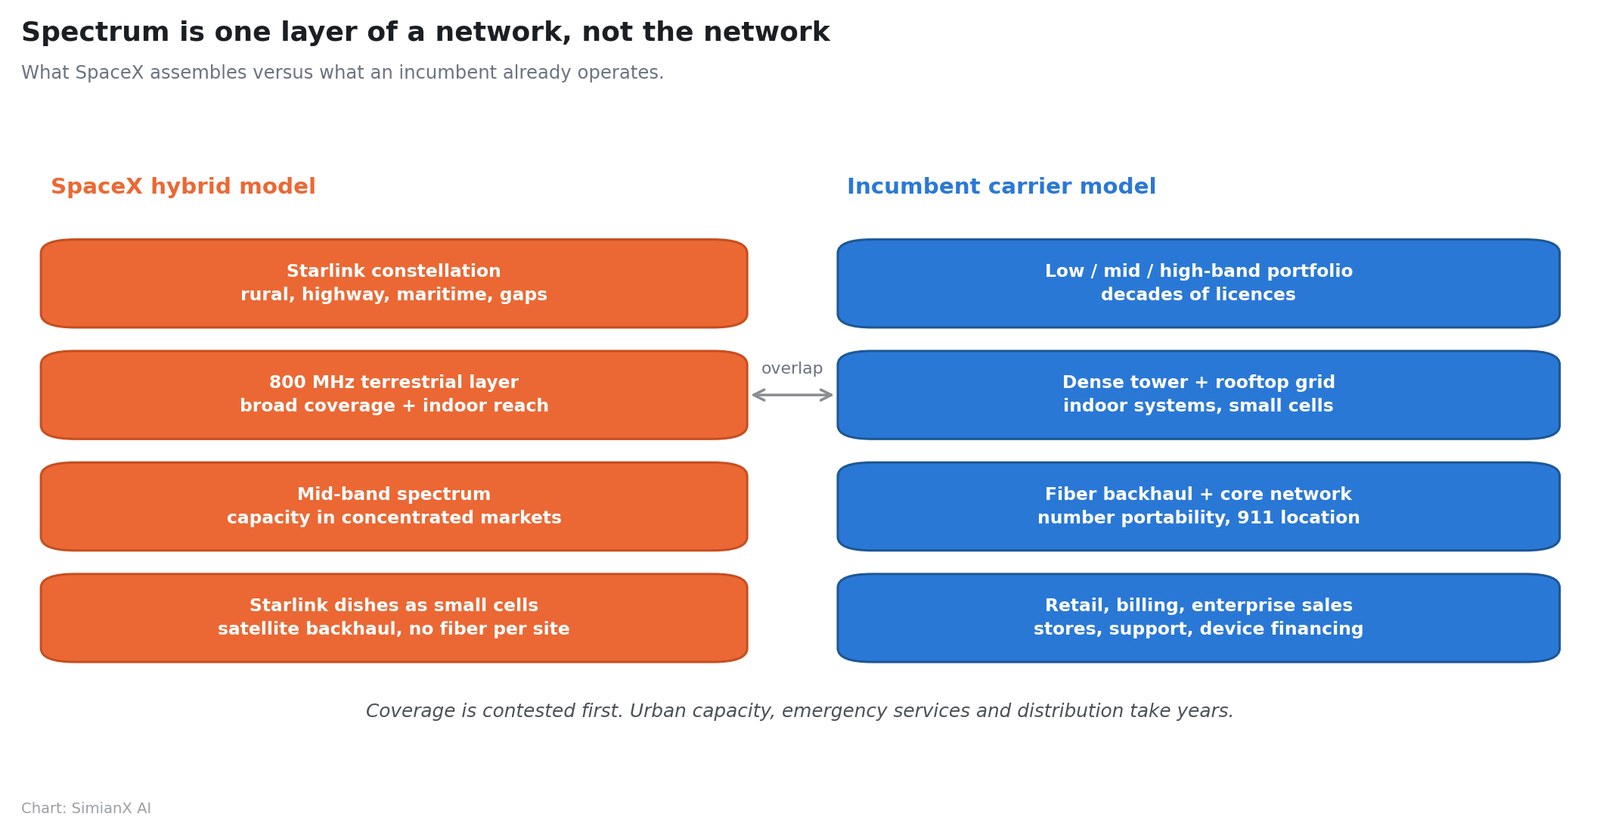
Digabung dengan apa yang sudah dimiliki SpaceX, arsitekturnya menjadi koheren alih-alih sekadar cita-cita:
| Lapisan jaringan | Perannya |
|---|---|
| Konstelasi Starlink | Pedesaan, laut, jalan raya, dan celah cakupan |
| 800 MHz terestrial | Cakupan luas dan penetrasi dalam ruangan |
| Spektrum pita menengah | Kapasitas di pasar padat |
| Terminal Starlink sebagai sel kecil | Penghubung lokal tanpa serat optik di tiap lokasi |
Pada periode yang sama, FCC memberi izin SpaceX menggelar konstelasi satelit baru berukuran besar yang dioptimalkan untuk layanan langsung ke perangkat. SpaceX menyebut akan memulai penggelaran generasi berikutnya pada 2027 dan memperluas layanan seluler pada akhir tahun itu, dengan pembangunan berlanjut ke 2028. Itu pernyataan niat perusahaan, bukan komitmen, dan halaman pembaruan SpaceX tetap menjadi sumber utama untuk mengujinya.
Mengapa spektrum masih bukan sebuah jaringan
Spektrum itu perlu dan jauh dari cukup. Untuk bersaing dengan operator nasional, SpaceX juga akan membutuhkan lokasi akses radio, jaringan penghubung, jaringan inti, panggilan darurat dengan lokasi akurat, portabilitas nomor, penyadapan sah, sertifikasi perangkat, penjelajahan, distribusi ritel, penagihan, pengelolaan penipuan, penjualan korporat, dukungan pelanggan, dan kapasitas perkotaan saat padat.
Kendala kapasitas adalah hal yang paling sering dilewatkan investor. Kanal pita rendah memberi cakupan, bukan laju data. Empat belas megahertz spektrum berpasangan menghasilkan indikator sinyal yang sangat baik di area luas dan kapasitas total yang sederhana di satu titik mana pun. Sebuah jaringan bisa menunjukkan sinyal penuh namun tetap berkinerja buruk saat terlalu banyak pengguna berbagi kanal sempit.
Ketiga pemain mapan secara kolektif memegang jauh lebih banyak spektrum di pita rendah, menengah, dan tinggi, serta telah puluhan tahun membangun menara, lokasi di atap, sistem dalam gedung, dan serat optik. Usulan SpaceX untuk memasang stasiun pangkalan murah di samping antena Starlink dan memakai penghubung satelit benar-benar cerdik di kawasan pedesaan dan pinggiran yang tersebar. Argumen itu jauh lebih sulit di Manhattan, Chicago, atau Los Angeles.
Inilah sebabnya kesepakatan ini mengancam tanpa mendesak.
Risiko sebenarnya adalah harga industri, bukan runtuhnya pelanggan
Ekonomi seluler didominasi biaya tetap. Begitu jaringan terbangun, pelanggan tambahan membawa margin sangat tinggi — dan kebalikannya berlaku dengan kekuatan yang sama. Penurunan sederhana pada harga atau pertumbuhan pelanggan memukul laba secara tak proporsional.
SpaceX tidak perlu merebut seperempat pasar untuk merusak laba operator. Ia cukup mengubah berapa yang bisa ditagih operator. Beberapa jalur tersedia:
Paket nasional berharga rendah
Cakupan satelit ditambah layanan terestrial yang memadai, dijual murah, tanpa perlu memenangi uji kecepatan di kota padat.
Pemaketan dengan pita lebar Starlink
Rumah tangga yang sudah membayar Starlink mendapat layanan seluler berdiskon, yang menurunkan biaya akuisisi pelanggan dan menaikkan hambatan berpindah.
Jalur pedesaan, sekunder, dan mesin
Nomor cadangan, pelancong, transportasi dan logistik, pertanian, kendaraan terhubung, serta perangkat terhubung: segmen tempat cakupan geografis lebih penting daripada laju puncak.
Kapasitas grosir
Menjual kapasitas kepada operator jaringan seluler virtual, produsen mobil, dan armada logistik, atau bahkan kepada operator konvensional yang menambal celah cakupan.
Ketahanan untuk korporasi dan pemerintah
Jaringan yang memadukan terestrial dan satelit menarik bagi lembaga dan perusahaan yang komunikasinya harus bertahan menghadapi bencana.
Bahkan pangsa ritel yang sederhana akan memaksa AT&T, Verizon, dan T-Mobile membelanjakan lebih banyak untuk promosi, subsidi perangkat, retensi, kemitraan satelit, dan spektrum. Kerusakan yang paling mungkin bagi pemegang saham adalah imbal hasil industri yang lebih rendah, bukan lenyapnya para operator — yang juga merupakan hasil paling sulit terlihat dalam angka pelanggan satu kuartal.
Pola itu — angka judul jauh lebih besar daripada ekonomi jangka dekat yang disiratkannya — sama dengan yang kami telusuri pada kesepakatan Generac dan Amazon, ketika judul 8 miliar bertumpu pada 2,4 miliar pengiriman yang benar-benar dikomitmenkan, dan pada kontrak 11,6 miliar Akamai dengan Anthropic, yang menuntut belanja 4,8 miliar sebelum pendapatan datang.
Bagaimana para operator sudah merespons
Pemain mapan tidak kecolongan soal layanan langsung ke perangkat.
Pada 14 Mei 2026, AT&T, T-Mobile, dan Verizon mengumumkan kesepakatan prinsip untuk membentuk usaha patungan yang bertujuan mengakhiri zona tanpa sinyal dengan menyatukan sumber daya spektrum yang terbatas dan memberi operator satelit satu platform terpadu untuk menjangkau pelanggan.
Statusnya penting: ini kesepakatan prinsip, "tunduk pada perundingan perjanjian definitif antarpihak dan pemenuhan syarat penutupan yang lazim". Ini bukan usaha patungan yang sudah final, dan tidak ada ketentuan komersial atau tanggal peluncuran yang dipublikasikan.
John Stankey, ketua sekaligus kepala eksekutif AT&T, merumuskan tujuannya sebagai menjaga pelanggan tetap terhubung "di jalan pedesaan, di taman nasional, di atas perahu, atau saat darurat". Dan Schulman, kepala eksekutif Verizon, menggambarkannya sebagai membangun "infrastruktur digital yang tangguh". Srini Gopalan, presiden sekaligus kepala eksekutif T-Mobile, mencatat bahwa T-Mobile telah "meluncurkan jaringan langsung ke perangkat bertenaga satelit berskala nasional pertama untuk teks dan data".
Paradoks T-Mobile
Kutipan terakhir itu memuat fakta paling ganjil dalam seluruh cerita ini.
Layanan satelit langsung ke perangkat berskala nasional milik T-Mobile berjalan di atas satelit Starlink. T-Mobile sekaligus merupakan mitra komersial D2D terpenting SpaceX dan operator yang dinilai pasar paling terpapar jika SpaceX menjadi pesaing.
T-Mobile juga menjual portofolio 800 MHz yang kini dibeli SpaceX. Sebuah perusahaan tidak bisa sekaligus menjadi pemasok distribusi seorang pesaing dan pemilik aset yang dibutuhkan pesaing itu, lalu berharap pengaturannya tetap nyaman.
Pertahanan struktural yang masih utuh
- Hambatan berpindah. Paket keluarga, pembiayaan perangkat, kontrak korporat, dan paket pita lebar.
- Kapasitas perkotaan. Portofolio pita rendah, menengah, dan tinggi yang besar, yang tak bisa ditiru 14 MHz.
- Konvergensi. AT&T dan Verizon dapat memaketkan seluler dengan serat optik atau akses nirkabel tetap.
- Distribusi. Gerai, tim penjualan korporat, hubungan dengan produsen perangkat, operasi dukungan.
- Kesetaraan regulasi. SpaceX harus memenuhi kewajiban keandalan, layanan darurat, dan perlindungan konsumen yang sama.
AT&T setelah penurunan: argumen konvergensi
AT&T menutup 9 Oktober di 22,18 dolar, dengan kapitalisasi pasar mendekati 152 miliar.
Hasil kuartal kedua 2026 perusahaan ini solid:
- Pendapatan 31,6 miliar dolar, naik 2,3%
- EBITDA disesuaikan 12,3 miliar
- Arus kas bebas 4,7 miliar, dibanding 4,4 miliar setahun sebelumnya
- 432.000 penambahan bersih pelanggan pascabayar dengan tingkat berhenti 0,86%
- Lebih dari 1 juta penambahan pelanggan Advanced Connectivity
- 646.000 penambahan bersih internet: 367.000 serat optik dan 279.000 nirkabel tetap
- Utang bersih 126,4 miliar (total utang 144,0 miliar dikurangi kas 17,6 miliar)
Panduan manajemen sangat spesifik:
| Panduan AT&T | Angka |
|---|---|
| Laba per saham disesuaikan 2026 | 2,25-2,35 $ |
| Arus kas bebas | Di atas 18 mlr $ (2026), 19 mlr $ (2027), 21 mlr $ (2028) |
| Investasi modal | 23-24 mlr $ per tahun hingga 2028 |
| Dividen tahunan | 1,11 $ per saham, dipertahankan |
| Pembelian kembali saham | ~10 mlr $ pada 2026; ~24 mlr $ multitahun |
| Total imbal hasil pemegang saham 2026-2028 | Di atas 45 mlr $ |
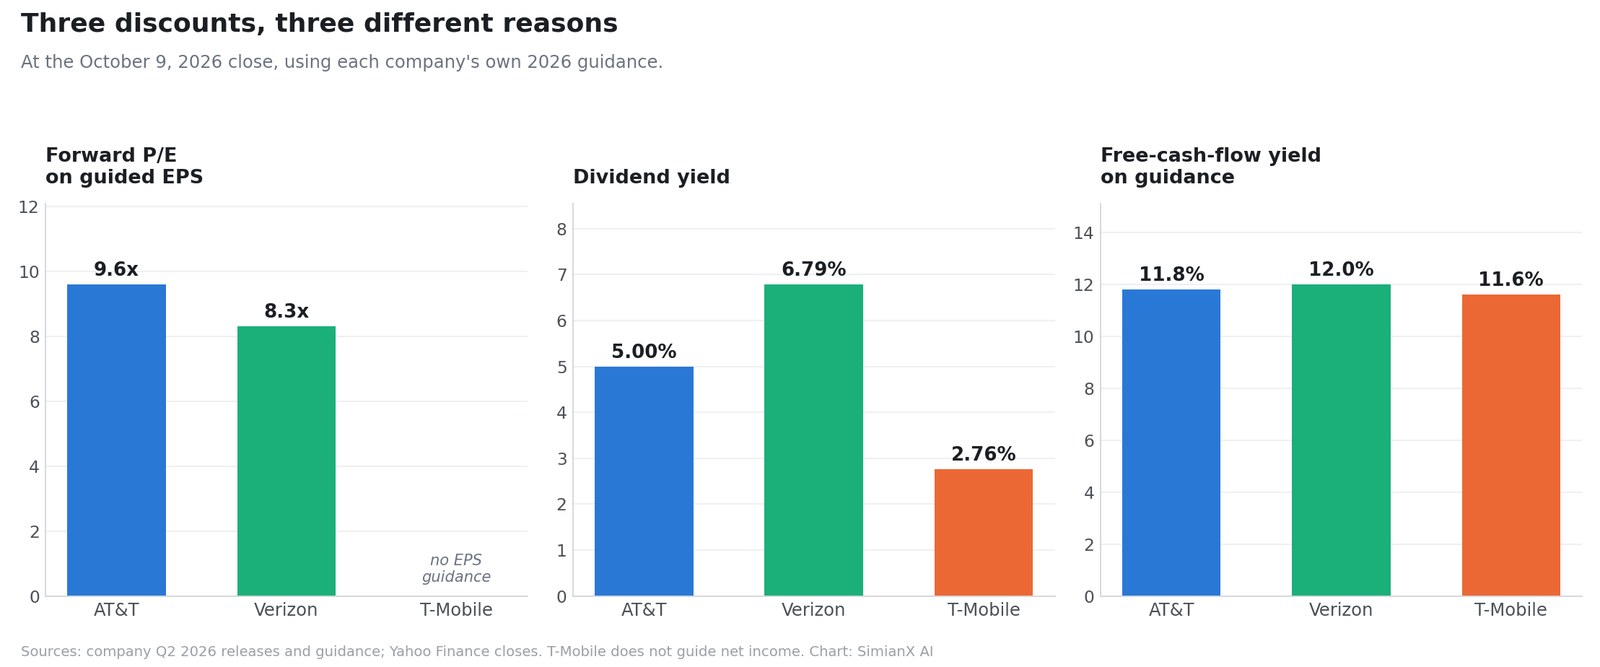
Pada 22,18 dolar terhadap titik tengah panduan laba per saham disesuaikan perusahaan sendiri sebesar 2,25-2,35 dolar, AT&T diperdagangkan mendekati 9,6 kali laba disesuaikan ke depan. Terhadap target arus kas bebas di atas 18 miliar, imbal hasil arus kas bebas ekuitas setelah penurunan sekitar 11,8%. Dividennya memberi imbal hasil 5,00%.
Mengapa AT&T paling sedikit terpapar
Serat optik. Rumah tangga yang membeli pita lebar serat optik sekaligus layanan seluler dari AT&T jauh lebih kecil kemungkinannya berpindah operator seluler karena selisih harga. Starlink bersaing dengan pita lebar rumah di daerah yang layanannya tipis, tetapi serat optik tetap unggul untuk layanan rumah tangga berkapasitas tinggi yang berkelanjutan di pasar padat. Konvergensi itu adalah aset yang tidak bisa ditiru SpaceX dengan spektrum.
Risiko AT&T
Tingkat utang. Utang bersih 126,4 miliar terhadap EBITDA disesuaikan menempatkan rasionya mendekati 2,7 kali, dan manajemen memperkirakan rasio itu baru kembali ke kisaran 2,5 kali sekitar tiga tahun setelah penutupan transaksinya dengan EchoStar. Investasi modal 23-24 miliar per tahun sudah dikomitmenkan hingga 2028. Neraca AT&T punya ruang lebih sempit untuk perang harga daripada yang disiratkan laporan arus kasnya.
Verizon setelah penurunan: argumen pendapatan
Verizon ditutup di 41,65 dolar, dengan kapitalisasi pasar mendekati 173 miliar, terhadap rentang setahun 38,39 hingga 51,68 dolar.
Hasil kuartal kedua 2026 perusahaan ini yang terkuat dalam beberapa tahun:
- EBITDA disesuaikan 13,7 miliar, naik 7,2% — tertinggi yang pernah dilaporkan perusahaan
- Margin EBITDA disesuaikan 40,1%, juga rekor
- Arus kas bebas 6,4 miliar pada kuartal itu, naik 24,4%
- Arus kas bebas paruh pertama 10,2 miliar, naik 16,0%
- Kas dari operasi paruh pertama 18,4 miliar, naik 9,9%
- 184.000 penambahan bersih pelanggan pascabayar dan 348.000 penambahan bersih pita lebar, naik 12,3%
- Sekitar 17,1 juta sambungan akses nirkabel tetap dan serat optik
- Total utang tanpa jaminan 136,5 miliar; utang bersih tanpa jaminan 128,7 miliar, setara 2,5 kali EBITDA disesuaikan
- 9,4 miliar dikembalikan kepada pemegang saham pada paruh pertama; target pembelian kembali dinaikkan hingga 4,5 miliar
Panduan dinaikkan: laba per saham disesuaikan 4,99-5,04 dolar (naik 6-7%) dan pertumbuhan arus kas bebas 9-10%.
Detail akuntansi yang perlu diketahui
Laba per saham Verizon yang dilaporkan pada kuartal kedua adalah 0,92 dolar, turun 22,0%, mencerminkan 397 juta dolar beban pesangon. Laba per saham disesuaikan 1,30 dolar, naik 6,6%. Keduanya benar; hanya satu yang muncul di sebagian besar ringkasan. Ini jarak yang sama antara hasil dilaporkan dan disesuaikan yang mendistorsi kelipatan pada kuartal Netflix, dan layak diperiksa sebelum menerima klaim bahwa sebuah saham "murah berdasarkan laba".
Valuasi Verizon setelah jatuh
Pada 41,65 dolar terhadap titik tengah laba per saham disesuaikan yang dipandu, Verizon diperdagangkan mendekati 8,3 kali laba ke depan — lebih murah daripada sekitar 9 kali yang sering dikutip, karena angka kutipan itu mendahului penurunan. Dividen, yang terverifikasi 0,708 dolar per kuartal, memberi imbal hasil 6,79%.
Menerapkan pertumbuhan arus kas bebas 9-10% yang dipandu pada paruh pertama yang sudah menghasilkan 10,2 miliar menyiratkan arus kas bebas setahun di kisaran 20 miliar bawah, untuk imbal hasil arus kas bebas ekuitas sekitar 12%. Dividen memakan kira-kira separuhnya.
Mengapa Verizon bisa tetap murah
Pendapatan layanan seluler diperkirakan kurang lebih datar untuk keseluruhan 2026 meski total pendapatan layanan seluler dan pita lebar membaik. Merek Verizon bertumpu besar pada keandalan dan cakupan jaringan — persis medan yang akan diperebutkan pesaing yang mengedepankan cakupan. Dan tingkat utangnya, meski membaik, masih 2,5 kali.
T-Mobile setelah turun 13%: preminya sudah lama hilang
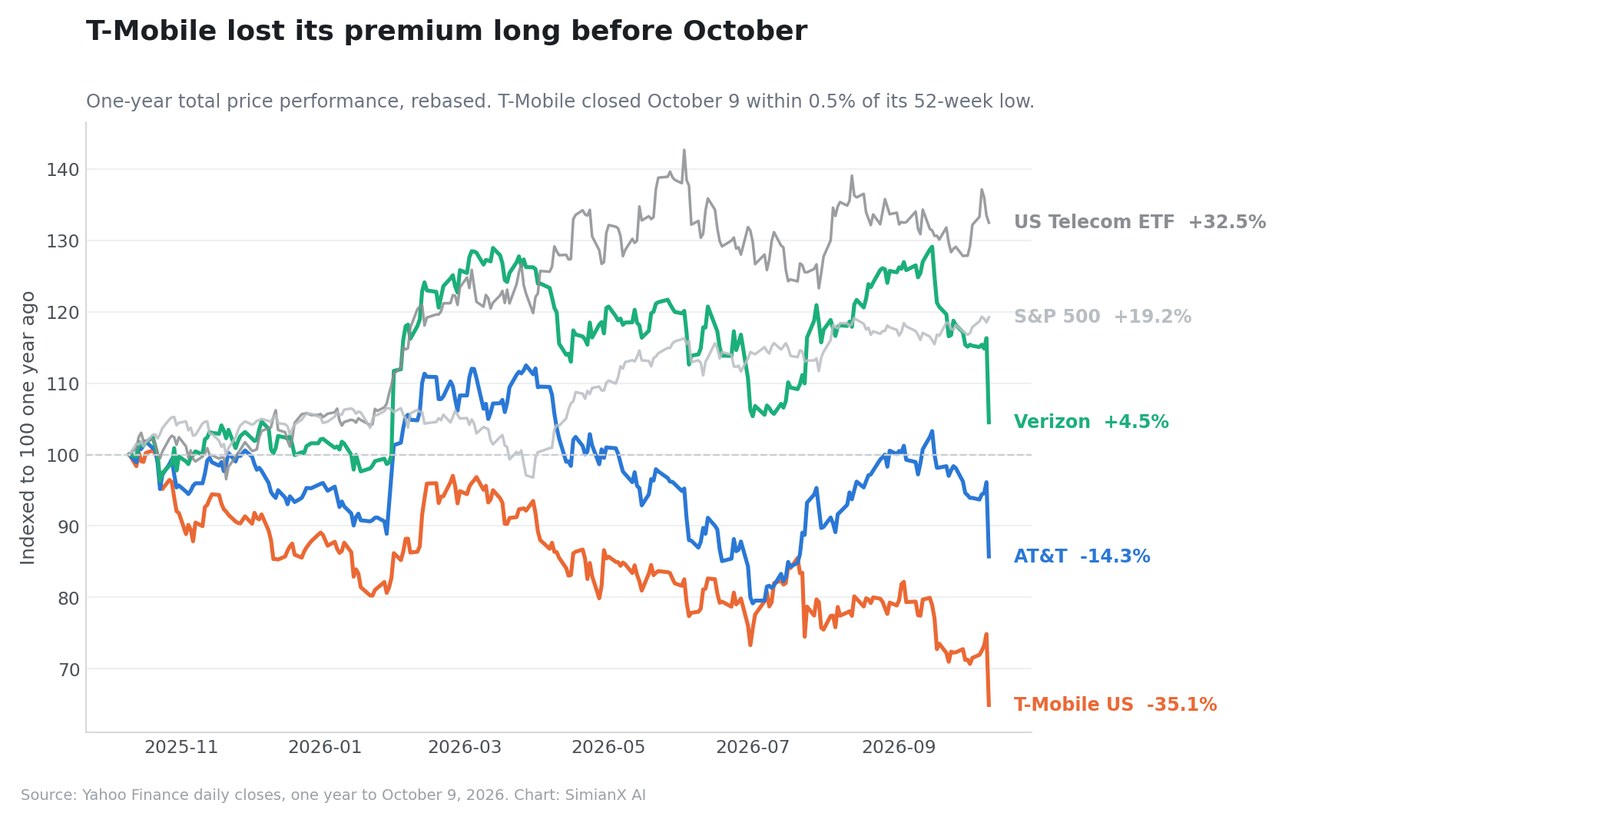
T-Mobile US ditutup di 148,58 dolar, turun 13,27%, dengan kapitalisasi pasar mendekati 159 miliar.
Inilah konteks yang nyaris sepenuhnya absen dari pemberitaan penurunan itu:
| T-Mobile US | Nilai |
|---|---|
| Penutupan 9 Oktober | 148,58 $ |
| Puncak 52 minggu | 230,65 $ |
| Titik terendah 52 minggu | 147,90 $ |
| Jarak ke titik terendah 52 minggu | 0,46% |
| Penurunan dari puncak 52 minggu | −35,6% |
| Perubahan harga setahun | −35,1% |
T-Mobile tidak jatuh 13% dari posisi kuat. Sahamnya jatuh 13% hingga berada kurang dari setengah persen di atas titik terendah 52 minggunya, setelah sebelumnya sudah merosot sekitar 35% selama setahun terakhir. Pada tahun yang sama, S&P 500 naik 19,2% dan ETF telekomunikasi naik 32,5%.
Deskripsi umum — bahwa T-Mobile "menyandang valuasi pertumbuhan terkuat" lalu kehilangannya pada 9 Oktober — justru terbalik. Pasar sudah membongkar premi itu selama dua belas bulan. 9 Oktober adalah akhir dari penurunan peringkat valuasi yang panjang, bukan awalnya.
Metrik operasional yang sudah berbalik
Hasil kuartal kedua 2026 T-Mobile benar-benar kuat pada sisi pendapatan dan kas:
- Pendapatan layanan 19,0 miliar, naik 9%
- Pendapatan layanan pascabayar 15,9 miliar, naik 13%
- EBITDA inti disesuaikan 9,5 miliar, naik 12%
- Kas bersih dari aktivitas operasi 7,5 miliar, naik 7%
- Arus kas bebas disesuaikan 4,8 miliar, naik 4%
- Pendapatan rata-rata per akun pascabayar 152,91 dolar, naik 2%
- Laba bersih 3,2 miliar, naik 1%, dan laba per saham dilusian 2,99 dolar, naik 5% (termasuk biaya merger dengan UScellular)
- Skor rekomendasi pelanggan seluler yang memecahkan rekor, 46
Tetapi satu baris sudah memburuk: penambahan bersih akun pascabayar sebesar 277.000 turun 13% dibanding setahun sebelumnya.
Pertumbuhan akun adalah indikator awal bagi perusahaan yang seluruh tesis investasinya adalah perebutan pangsa. Pertumbuhan itu melambat sebelum SpaceX menandatangani apa pun. Laba bersih hanya tumbuh 1% dan memuat biaya merger UScellular. Kisah pertumbuhannya melunak dengan sendirinya.
Pertahanan T-Mobile
- Portofolio 600 MHz yang besar dan cocok, kini lebih besar berkat pertukaran dengan Grain
- Pertumbuhan pendapatan layanan dan kinerja 5G terdepan di industri
- Panduan arus kas bebas disesuaikan dinaikkan menjadi 18,4-18,8 miliar dari 18,1-18,7
- Panduan kas operasi 28,4-28,8 miliar, dengan belanja modal sekitar 10,0 miliar
- Jumlah saham yang menyusut: 3,3 miliar dikembalikan pada kuartal itu (2,2 miliar pembelian kembali dan 1,1 miliar dividen) di bawah otorisasi hingga 18,2 miliar sampai akhir 2026, dan 54,6 miliar secara kumulatif
- Kewajiban dividen lebih ringan daripada AT&T atau Verizon: pengeluaran triwulanan 1,1 miliar setara laju tahunan mendekati 2,8% dari harga saat ini
- Pengalaman operasional langsung menjalankan D2D satelit, di atas Starlink
Pada penutupan 9 Oktober, panduan arus kas bebas disesuaikan yang dinaikkan menyiratkan imbal hasil arus kas bebas ekuitas sekitar 11,5-11,8% — untuk yang paling cepat tumbuh di antara ketiganya.
Operator mana yang sebenarnya paling terpapar?
Keterpaparan bukan hal yang sama dengan besarnya penurunan satu hari. Mengurutkan ketiganya menurut dimensi yang menentukan kerusakan:
| Dimensi | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Porsi pendapatan dari seluler | Terendah | Menengah | Tertinggi |
| Pertahanan konvergensi (serat/nirkabel tetap) | Terkuat | Kuat | Terlemah |
| Kedalaman pita rendah | Dalam | Dalam | Terdalam (600 MHz) |
| Dukungan valuasi | 9,6x, imbal hasil 5,0% | 8,3x, imbal hasil 6,8% | ~11,5% imbal hasil arus kas, tanpa panduan laba |
| Keluwesan neraca | Terlemah (2,7x) | Menengah (2,5x) | Terkuat |
| Pertumbuhan sudah didiskon | Sebagian | Sebagian | Sepenuhnya (−35% dalam setahun) |
| Hubungan dengan SpaceX | Tidak ada | Tidak ada | Mitra sekaligus sasaran |
Ketiganya terpapar dengan cara yang benar-benar berbeda:
- AT&T punya bauran pendapatan paling tidak bergantung seluler dan pertahanan konvergensi terbaik, serta keluwesan neraca terburuk.
- Verizon punya dukungan pendapatan terkuat dan merek yang paling langsung diperebutkan oleh pendatang yang mengedepankan cakupan.
- T-Mobile punya model paling terkonsentrasi pada seluler dan neraca terkuat, sudah menyerahkan premi pertumbuhannya, dan terjalin dengan SpaceX di kedua sisi.
Skenario yang layak dimodelkan
| Skenario | Hasil bagi SpaceX | Dampak pada operator | Implikasi |
|---|---|---|---|
| Pemain mapan menang | Telaah FCC berlarut; kapasitas perkotaan mahal; Starlink Mobile tetap pelengkap pedesaan | Tekanan harga terbatas | Penurunan Oktober adalah peluang |
| Kasus dasar | Layanan diluncurkan akhir 2027 dan merebut pelanggan pedesaan, jalur sekunder, dan mesin | Tekanan promosi moderat, margin sedikit lebih rendah | Kelipatan rendah dan dividen mengimbangi pertumbuhan yang melambat |
| Pemain mapan kalah | Jaringan hibrida berhasil; Starlink memaketkan; kontrak grosir besar | Pelanggan berhenti meningkat, harga melemah, belanja modal naik | Kelipatan saat ini belum cukup murah |
Kasus dasar tetap paling masuk akal. SpaceX kecil kemungkinan menyamai kapasitas perkotaan pemain mapan dalam beberapa tahun, dan terlalu mumpuni untuk diabaikan. Hasil yang mungkin: operator mempertahankan sebagian besar pelanggan sambil kehilangan sedikit daya tetapkan harga — cukup untuk menopang penciptaan kas dan membatasi perluasan kelipatan.
Angin lawan suku bunga yang tak boleh diabaikan siapa pun
9 Oktober bukan hanya soal spektrum. Imbal hasil obligasi Amerika Serikat bertenor 10 tahun ditutup di 5,244%, sejengkal dari puncak setahunnya 5,311% dan di atas 4,148% setahun sebelumnya — sekitar 110 basis poin dalam dua belas bulan.
Hal itu penting secara mekanis bagi ketiga saham ini. Ketika obligasi pemerintah membayar di atas 5%, dividen telekomunikasi 5,0% tidak lagi langka. Sebagian penurunan peringkat valuasi AT&T dan Verizon setahun terakhir adalah cerita tingkat diskonto yang tidak ada hubungannya dengan satelit, sebagaimana kami dokumentasikan ketika imbal hasil tenor 30 tahun mencapai puncak 19 tahun.
Ini berlaku dua arah: jika suku bunga turun, saham-saham ini bisa dinilai ulang meski gambaran persaingannya tidak membaik sama sekali.
Apa yang perlu dipantau mulai sekarang
- Proses di FCC: syarat pengalihan lisensi dan perkiraan tanggal penutupan
- Kewajiban penggelaran: apakah SpaceX mewarisi atau merundingkan ulang persyaratan penggelaran terestrial Grain di bawah perintah Juli 2026
- Apakah sebuah harga pernah dikonfirmasi: angka 8 miliar masih belum terverifikasi
- Penetapan harga Starlink Mobile: paket tanpa batas yang sangat murah adalah versi yang mengancam
- Waktu peluncuran dibanding target akhir 2027
- Bukti terestrial: pesanan perangkat, sewa menara, perjanjian sel kecil, izin kota
- Kompatibilitas perangkat tanpa perangkat keras khusus
- Tingkat pelanggan berhenti pascabayar di ketiga operator selama 2027 dan 2028
- Penambahan akun pascabayar T-Mobile, yang sudah turun 13% dibanding setahun sebelumnya
- Intensitas promosi: subsidi dan diskon sebagai tanda paling awal tekanan harga
- Pertumbuhan pendapatan layanan seluler, yang melemah sebelum kehilangan pelanggan terlihat
- Panduan arus kas bebas, yang lebih penting daripada jumlah pelanggan
- Cakupan dividen setelah belanja jaringan
- Usaha patungan D2D para operator: apakah perjanjian definitif akan ditandatangani
- Imbal hasil obligasi pemerintah, penggerak independen bagi ketiga valuasi
AT&T, Verizon, dan T-Mobile melaporkan hasil kuartal ketiga pada akhir Oktober. Komentar manajemen tentang Starlink, harga, dan pelanggan berhenti akan lebih penting daripada angka kuartalan yang menengok ke belakang.
Haruskah investor membeli penurunan ini?
Membeli secara selektif dapat dibenarkan. Memperlakukan ketiganya sebagai setara tidak.
Pasar benar menaikkan probabilitas munculnya pesaing nasional keempat; probabilitas itu tidak lagi nol. Pasar juga menghukum perusahaan yang menghasilkan puluhan miliar dolar arus kas bebas per tahun dan mengoperasikan infrastruktur yang tidak bisa diciptakan ulang dengan cepat oleh spektrum sebanyak apa pun.
Yang didukung bukti:
- Penetapan harga ulang itu rasional dalam arahnya, tetapi menerapkan potongan tanpa pembedaan pada tiga bisnis yang sangat berbeda.
- Harga yang diberitakan tinggi tetapi bukan bersejarah — di bawah lelang 700 MHz tahun 2008 dalam nilai riil.
- Sekitar 4,9 miliar dari kerugian utama adalah mekanika dividen, dan pasar luas naik pada hari itu.
- Penurunan peringkat valuasi T-Mobile sebagian besar sudah tuntas, yang berlaku dua arah: tersisa lebih sedikit premi untuk hilang, sekaligus ada tren pelemahan pertumbuhan akun miliknya sendiri.
Yang tidak didukung bukti: klaim percaya diri bahwa salah satu dari ketiganya jelas murah. Masing-masing diperdagangkan dengan diskon karena alasan yang dapat diidentifikasi — tingkat utang di AT&T, pendapatan layanan seluler yang datar di Verizon, pertumbuhan akun yang melambat di T-Mobile — dan pesaing baru yang kredibel ditambahkan di atas suku bunga bebas risiko 5,24%.
Pendekatan bertahap lebih cocok dengan ketidakpastian ini daripada pembelian sekaligus: posisi awal, posisi kedua setelah laporan kuartal ketiga, dan alokasi akhir setelah proses FCC lebih jelas. Itu bukan ketakutan; itu menyesuaikan ukuran posisi dengan seberapa banyak yang masih belum diketahui, termasuk harga pembeliannya sendiri.
Gunakan SimianX AI untuk melacak T, VZ, dan TMUS dengan fundamental langsung, dokumen resmi, dan pembacaan yang berlawanan alih-alih memperdagangkan judul berita:
- SimianX AI — riset multimodel dan analisis pasar langsung
- Papan Peringkat Kripto SimianX — kinerja model yang bersaing, dilacak secara langsung
- Artikel SimianX — riset setingkat dokumen resmi pada saham dan aset digital
Pertanyaan yang sering diajukan
Apa persisnya yang dibeli SpaceX dari Grain Management?
Seratus persen portofolio spektrum 800 MHz berskala nasional milik Grain Management: hingga sekitar 14 MHz spektrum pita rendah berpasangan yang mencakup hampir seluruh penduduk Amerika Serikat. Transaksi itu memerlukan persetujuan FCC.
Apakah harga 8 miliar dolar itu dikonfirmasi?
Tidak. Pengumuman Grain tidak mengungkap ketentuan finansial. Angka sekitar 8 miliar diberitakan The Wall Street Journal dan diulang media lain. Setiap perhitungan per MHz-POP yang berdasar angka itu bersifat bersyarat.
Apakah 1,67 dolar per MHz-POP itu mahal?
Secara nominal itu premi terhadap semua penjualan pita rendah Amerika lainnya dalam satu dekade terakhir. Setelah disesuaikan inflasi, angkanya sekitar 10% di bawah lelang 700 MHz tahun 2008 dan 40% di bawah lelang AWS-3 tahun 2015, meski sekitar 46% di atas lelang insentif 600 MHz tahun 2017.
Apakah sektor telekomunikasi jatuh pada 9 Oktober 2026?
Tidak. ETF iShares U.S. Telecommunications turun 0,74% dan S&P 500 naik 0,60%. Penurunan terpusat pada AT&T, Verizon, T-Mobile, dan perusahaan satelit AST SpaceMobile.
Berapa nilai pasar yang hilang dari para operator?
Sekitar 62,4 miliar dolar antara penutupan 8 dan 9 Oktober. Jika penyesuaian tanpa hak dividen AT&T dan Verizon dikeluarkan, penetapan harga ulang kompetitifnya sekitar 57,5 miliar. Angka ~36 miliar yang banyak dikutip adalah potret intraharian.
Bisakah Starlink menggantikan jaringan seluler biasa?
Dalam waktu dekat tidak. Layanan satelit menawarkan cakupan geografis luar biasa dengan kapasitas jauh lebih kecil daripada jaringan terestrial yang padat. SpaceX berencana memadukan satelit dengan stasiun pangkalan terestrial, yang memerlukan persetujuan FCC, bertahun-tahun penggelaran, dan investasi tambahan yang besar.
Operator mana yang paling terpapar Starlink Mobile?
T-Mobile punya bauran pendapatan paling terkonsentrasi pada seluler dan sekaligus menjadi mitra D2D SpaceX serta penjual spektrum yang dimaksud. Namun premi pertumbuhannya sudah lenyap lewat penurunan 35% dalam setahun, sehingga keterpaparan yang tersisa lebih bersifat operasional ketimbang valuasi.
Apakah dividen AT&T dan Verizon aman?
Keduanya saat ini menghasilkan arus kas bebas jauh di atas dividennya — AT&T memandu di atas 18 miliar terhadap sekitar 8 miliar dividen, dan dividen Verizon memakan sekitar separuh arus kas bebasnya. Keduanya memikul lebih dari 125 miliar utang bersih, jadi cakupannya perlu dipantau bersama belanja modal.
Kapan Starlink Mobile benar-benar bisa bersaing?
SpaceX mengindikasikan layanan seluler yang diperluas bisa dimulai akhir 2027, dengan pembangunan berlanjut ke 2028. Jadwal itu bergantung pada persetujuan FCC, peluncuran satelit, dan penggelaran terestrial, dan jadwal perusahaan di industri ini secara historis kerap meleset.
Kesimpulan
Perjanjian spektrum SpaceX benar-benar mengubah struktur persaingan seluler Amerika Serikat. Perusahaan dengan kemampuan peluncuran sendiri, merek konsumen, spektrum pita menengah, izin satelit, dan kini lapisan pita rendah berskala nasional punya jalan yang kredibel untuk menjadi operator nasional keempat.
Tetapi reaksi 9 Oktober dilaporkan dengan kurang cermat dibanding cara ia terjadi. Sektornya tidak jatuh: tiga operator dan satu penantang satelit yang jatuh, sementara ETF telekomunikasi datar dan S&P 500 naik. Kerugiannya bukan 36 miliar, melainkan sekitar 62,4 miliar secara mentah, atau 57,5 miliar setelah mekanika dividen dikeluarkan. Harga yang diberitakan bukan rekor bersejarah untuk pita rendah; dalam dolar 2026, angkanya di bawah yang dibayar pembeli 700 MHz pada 2008. Dan saham yang paling keras dipukul pasar sudah kehilangan 35% nilainya selama tahun sebelumnya, dengan pertumbuhan akun yang melambat sebelum kesepakatan ini ada.
Tidak satu pun koreksi itu menjadikan para operator pembelian yang gampang. Koreksi itu menjadikan keputusannya berbeda-beda: AT&T untuk konvergensi dan kas dengan neraca terlemah, Verizon untuk pendapatan pada 8,3 kali laba yang dipandu dengan medan merek yang diperebutkan, T-Mobile untuk kisah pertumbuhan yang sudah sepenuhnya didiskon tetapi juga paling terpapar seluler dan paling terjalin dengan SpaceX.
Indikator yang akan memutuskannya adalah pelanggan berhenti, harga, pertumbuhan akun, dan panduan arus kas bebas — bukan besarnya judul berita, dan bukan satu sesi perdagangan di Oktober.
Bacaan Terkait
- Generac-Amazon: US$2,4 miliar di balik tajuk US$8 miliar
- Saham AKAM: Kontrak Anthropic, Belanja US$4,8 Miliar Dulu
- Accenture Naik 6% karena Dell, tetapi Dell Justru Turun
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- Netflix −4,7%: Biaya Warner US$ 2,8 M Memoles P/E-nya
- Saham PTC: Tawaran US$205 di Bawah Puncak 52 Minggu
Sumber riset
- Grain Management mengumumkan penjualan portofolio 800 MHz nasionalnya kepada SpaceX
- Ringkasan lelang FCC: perolehan resmi Lelang 73, 97, 107, 110, dan 1002
- Biro Statistik Tenaga Kerja: indeks harga konsumen perkotaan, rata-rata kota Amerika Serikat, semua barang
- Hasil kuartal kedua 2026 AT&T
- Hasil kuartal kedua 2026 Verizon
- Hasil kuartal kedua 2026 T-Mobile US
- AT&T, T-Mobile, dan Verizon merencanakan usaha patungan layanan langsung ke perangkat
- Reuters melalui Investing.com: saham telekomunikasi Amerika Serikat dan Eropa merosot
- Axios: perjanjian spektrum SpaceX dan reaksi pasar
- Pembaruan SpaceX · Starlink
- Komisi Komunikasi Federal · Perkiraan populasi Biro Sensus Amerika Serikat
- AST SpaceMobile · ETF iShares U.S. Telecommunications
- Hubungan investor AT&T · Hubungan investor Verizon · Hubungan investor T-Mobile
- Data harga historis AT&T · Verizon · T-Mobile US


