エリクソンの第3四半期を、比較相手の四半期と並べて読む
エリクソンは2026年10月15日に第3四半期を発表した。見出しは悪く見える。調整後EBITAは36%減、純利益は49%減、希薄化後1株利益は47%減。それでも株価は上がった。ERIC Bはストックホルムで一時+10.9%をつけ、6.8%高で引けた。ナスダックのADRは11.8%上昇した。
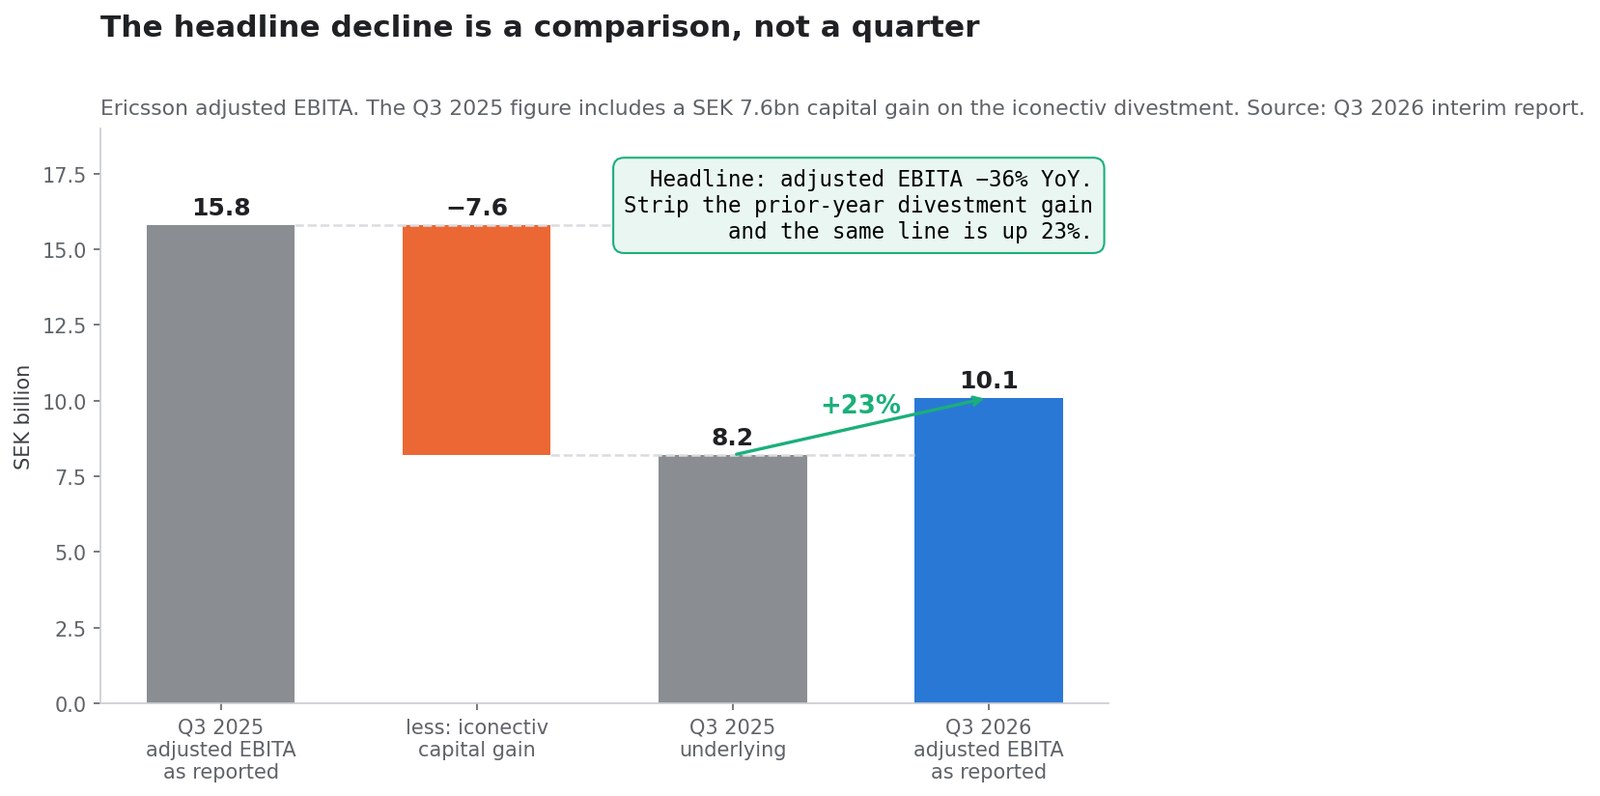
どちらも事実である。両者をつなぐのは報告書のたった一行だ。2025年の第3四半期には、iconectiv売却による76億スウェーデンクローナの売却益が含まれていた。これを除くと、同じ調整後EBITAの行は82億クローナから101億クローナへ、23%の増加になる。
このページは台帳であって、反応記事ではない。伸びたものと比較相手を切り分け、改善のうち無線機器ではなくライセンスから来た部分を値付けし、7月に経営陣が示したガイダンスと10月に出した実績を並べ、会社が2027年について述べたことを記録する。数値はすべてSECに提出された文書による。2026年第3四半期報告、2026年第2四半期報告、同日に出た組織再編の発表、そして2026年6月のCEO交代である。
数値は2026年10月15日までに公開された文書に基づく。特記がない限り金額はスウェーデンクローナ。調査および情報提供を目的とした内容であり、個別の投資助言ではない。
四半期ではなく、比較相手の問題
リリースの三つの数字がほぼ半減している。三つとも、一度きりの売却益を含む四半期と比べられている。
| 項目 | 2026年Q3 | 2025年Q3 公表値 | 2025年Q3 売却益を除く | クリーンベースの変化 |
|---|---|---|---|---|
| 調整後EBITA | 101億クローナ | 158億クローナ | 82億クローナ | +23% |
| 調整後EBITAマージン | 17.0% | 28.1% | 14.6% | +240bp |
| 希薄化後EPS | 1.77クローナ | 3.33クローナ | 1.61クローナ | +9.9% |
この76億は「その他営業収益および費用」に計上されており、同項目は前年同期の77億から1億へ落ちた。報告書は率直に書いている。EBITAは「前年同期の76億の売却益と、より高い構造改革費用を反映して92(155)億へ減少した。売却益を除けば収益性は改善した。」
EPSの行にも同じ処理が要る。エリクソンは「前年のEPSには1株当たり1.72クローナの売却益が含まれていた」と注記している。3.33から1.72を引けば1.61クローナ、実績の1.77に対して9.9%の増加であって、47%の崩壊ではない。同じ四半期についてのこの二つの記述の距離こそ、ある株が発表前に何週間も下げ、当日に11%上げられる理由のすべてである。
見出しの数字は実際にはどうだったか
| 指標 | 2026年Q3 | 2025年Q3 | 変化 | 2026年1〜9月 | 2025年1〜9月 |
|---|---|---|---|---|---|
| 売上高 | 595億クローナ | 562億クローナ | 公表+6%、オーガニック+7% | 1,615億クローナ | 1,674億クローナ |
| 売上総利益 | 280億クローナ | 268億クローナ | +5% | 754億クローナ | 800億クローナ |
| 調整後売上総利益率 | 47.7% | 48.1% | −40bp | 48.0% | 48.2% |
| 調整後EBITA | 101億クローナ | 158億クローナ | −36% | 226億クローナ | 302億クローナ |
| EBIT | 89億クローナ | 152億クローナ | −41% | 162億クローナ | 275億クローナ |
| 純利益 | 58億クローナ | 113億クローナ | −49% | 108億クローナ | 201億クローナ |
| 希薄化後EPS | 1.77クローナ | 3.33クローナ | −47% | 3.24クローナ | 5.94クローナ |
| M&A前フリーキャッシュフロー | 49億クローナ | 66億クローナ | −26% | 112億クローナ | 119億クローナ |
| 期末ネットキャッシュ | 607億クローナ | 519億クローナ | +17% | — | — |
この表には見落とされやすい事実もある。9か月累計では売上高は公表ベースで4%減だが、オーガニックでは+4%で、差のほとんどは為替による。報告書が示す通貨影響は−96億クローナである。売上のおよそ半分が米ドル建ての会社にとって、為替はどの四半期でも事業トレンドを覆い隠し、あるいは増幅しうる。
費用面では二行を見ておきたい。構造改革費用は前年の−3億に対して−9億、9か月では−12億に対して−53億に達した。金融収支は−2億から−9億へ振れ、会社はこれを税務案件の解決に関連する利息の引当と、為替ヘッジの影響に帰している。いずれも調整後の数字には入っておらず、いずれも現金またはそれに近い。
税の行は将来へのシグナルを帯びる。エリクソンは通期の実効税率を28%と見込む。2025年は25%だった。理由は「主として高水準の構造改革費用と、税務案件の解決に向けた引当の影響を反映している」。
7月に何を示し、10月に何が来たか
ここは一日の見出しでは運べない部分であり、この四半期が驚きだったのか計画だったのかを測る、入手可能な最も清潔なテストでもある。
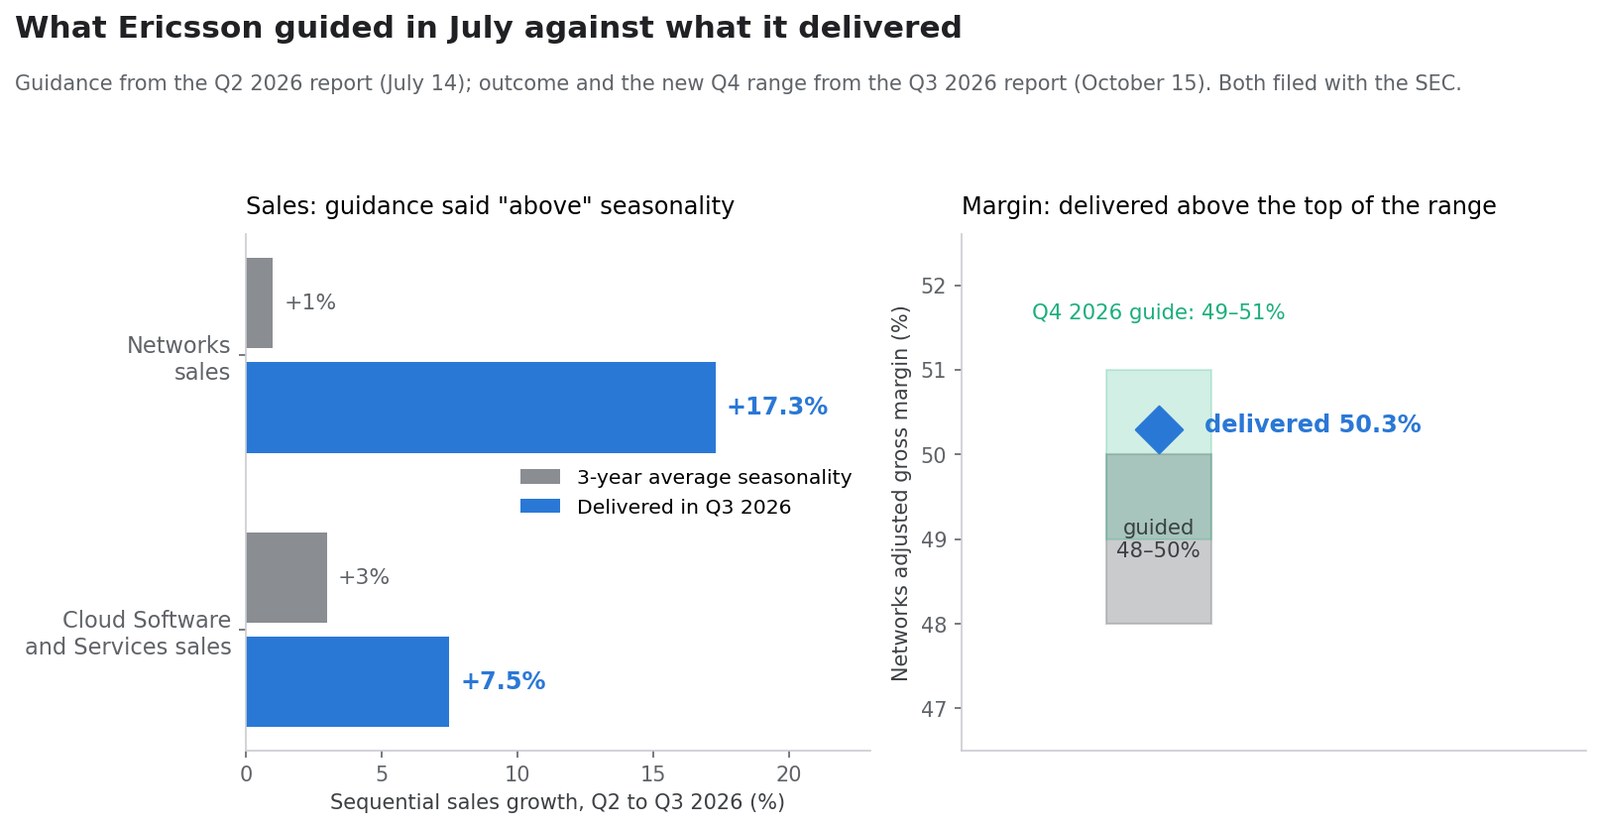
2026年7月14日付の第2四半期報告で、エリクソンは第3四半期の計画前提を公表していた。第3四半期報告がその結果を示す。比べているのはアナリスト予想ではなく、会社が3か月前に自ら書いた前提である点に注意したい。公開されており、かつ一行ずつ照合できる唯一の基準だ。
| 7月14日のガイダンス | 数字にするといくらか | 10月15日の実績 |
|---|---|---|
| Networks売上成長は3年平均季節性を「上回る」 | Q2→Q3の3年平均は+1% | +17.3%(330億→387億クローナ) |
| Networks調整後売上総利益率48%〜50% | — | 50.3% — レンジ上限超え |
| Cloud Software and Servicesの成長は季節性と「おおむね同様」 | Q2→Q3の3年平均は+3% | +7.5%(147億→158億クローナ) |
| Q3の為替前提 USD:SEK 9.7、EUR:SEK 11.0 | — | 発表日のスポットは1ドル=約9.94クローナ |
経営陣は市場に、Networksで季節性を上回る四半期を予告し、3年平均の前期比変動の17倍を出した。これがビートである。そしてこれこそ、過去との比較より前向きのガイダンスが重い理由だ。
第4四半期についてエリクソンは、USD:SEK 10.0、EUR:SEK 11.3を前提に、NetworksとCloud Softwareの売上成長を3年季節性と「おおむね同様」と見込む。Networksでは前期比+17%、Cloud Softwareでは+29%にあたる。そしてNetworksの調整後売上総利益率を49%〜51%と示した。3か月前に置いたレンジより丸1ポイント高い。
セグメント台帳
| セグメント | 2026年Q3売上 | オーガニック成長 | 調整後EBITA | 調整後EBITAマージン | 直近4四半期 |
|---|---|---|---|---|---|
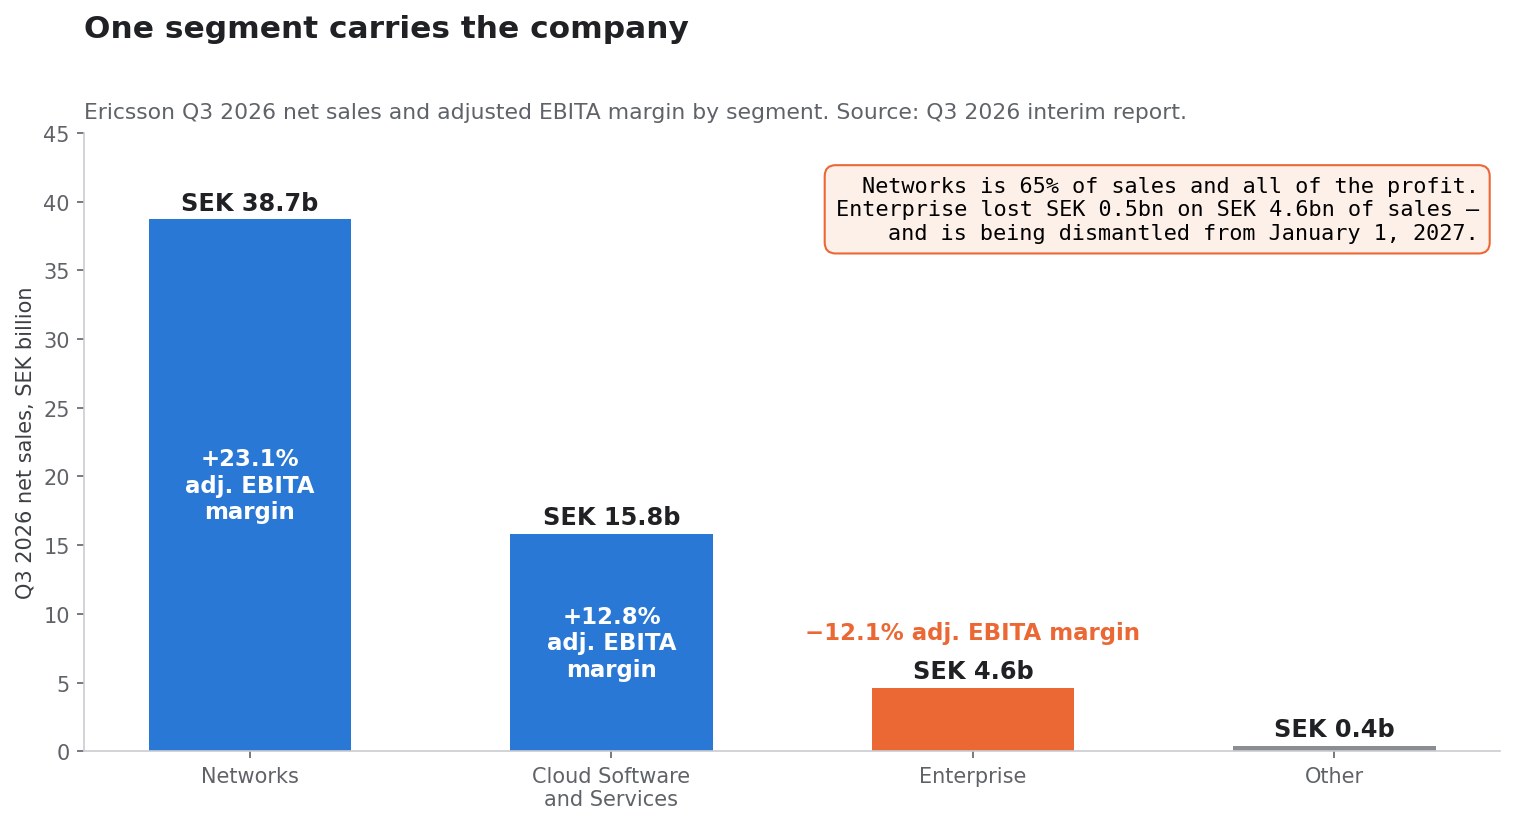
| Networks | 387億クローナ | +9% | 90億クローナ | 23.1%(20.3%) | 1,489億クローナ、21.0% |
| Cloud Software and Services | 158億クローナ | +3% | 20億クローナ | 12.8%(12.5%) | 624億クローナ、13.1% |
| Enterprise | 46億クローナ | +1% | −5億クローナ | −12.1%(138.7%) | 178億クローナ、−22.2% |
| Other | 4億クローナ | — | — | — | — |
Networksはグループ売上の65%であり、実質的に利益のすべてでもある。調整後EBITAマージン23.1%は、報告書が印字する三列のうち最も高い四半期値であり、直近4四半期の21.0%という水準は、これが単一四半期の産物ではないことを示す。
Enterpriseの比較は不条理に見える。1年前の138.7%に対して今は−12.1%。iconectivの76億の売却益が、まさにこのセグメント内に計上されていたからだ。それを除けば、Enterpriseは当時も赤字で、今も赤字である。直近4四半期でみれば、178億クローナの事業が−22.2%で回っている。グループがセグメント段階で約350億を稼ぐのに対し、年間およそ40億の営業赤字という計算になる。
この数字こそ、同じ日に構造的な発表が出た理由である。
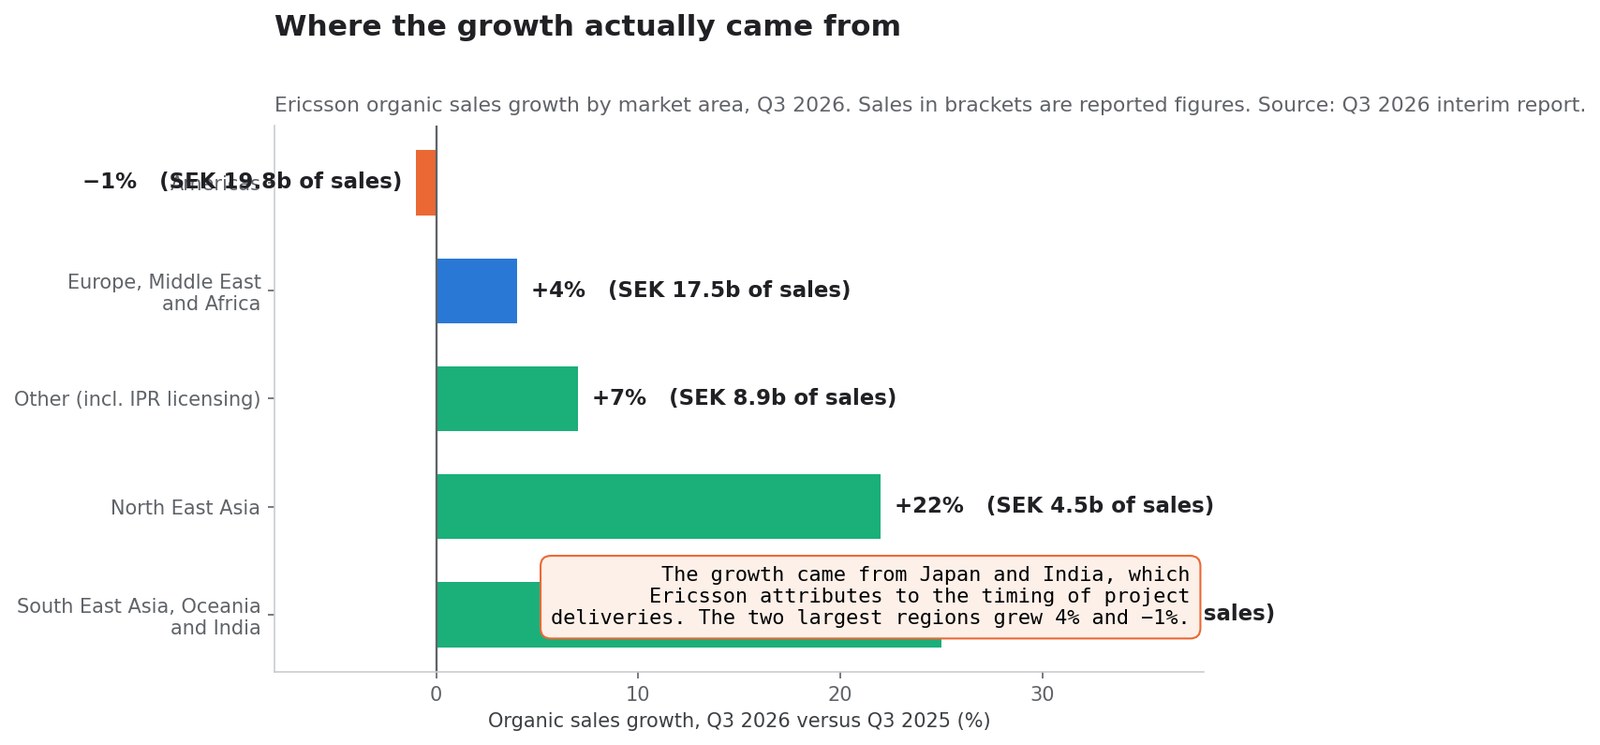
成長は実際どこから来たのか
| 市場エリア | 2026年Q3売上 | オーガニック成長 | 1〜9月オーガニック |
|---|---|---|---|
| 米州 | 198億クローナ | −1% | −1% |
| 欧州・中東・アフリカ | 175億クローナ | +4% | +5% |
| 東南アジア・オセアニア・インド | 88億クローナ | +25% | +14% |
| 北東アジア | 45億クローナ | +22% | +15% |
| Other(IPRライセンスを含む) | 89億クローナ | +7% | +1% |
| 合計 | 595億クローナ | +7% | +4% |
二桁成長した二つの地域は、いずれも最も小さい二つである。そしてエリクソンは両方とも需要ではなくタイミングに帰している。北東アジアの成長は「主に日本によるもので、プロジェクト納入の増加に支えられた」。東南アジア・オセアニア・インドは「東南アジアとインドにおけるプロジェクト納入のタイミング」によるという。
米州――グループ売上の3分の1を占める最大地域――はオーガニックで1%減となり、「北米のわずかな増加が中南米の減少で相殺された」。9か月ではオーガニック1%減、公表ベースで8%減である。
この非対称こそ、弱気論の誠実な形だ。前期比成長が3年季節性平均の17倍で、しかも経営陣が納入タイミングを明示する地域に集中している四半期は、前後の四半期から何かを借りている。エリクソン自身の第4四半期ガイダンス――季節性を上回るのではなく「おおむね同様」の成長――も、この読み方と整合的である。
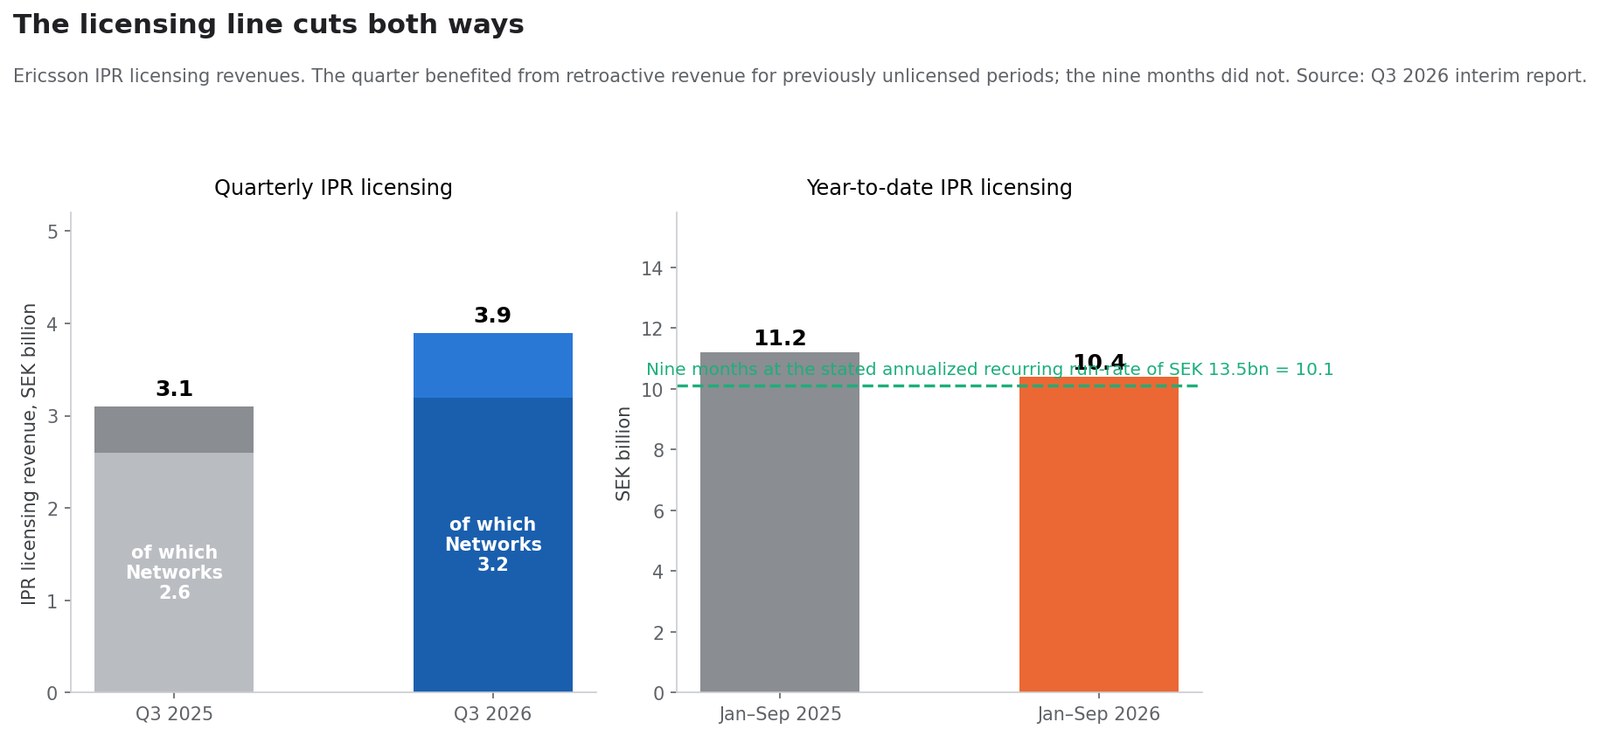
ライセンスの行は両方向に切れる
知的財産ライセンスはエリクソンが持つ最も高マージンの収入であり、この四半期に動いた。
| IPRライセンス収入 | 2026年Q3 | 2025年Q3 | 2026年1〜9月 | 2025年1〜9月 |
|---|---|---|---|---|
| グループ合計 | 39億クローナ | 31億クローナ | 104億クローナ | 112億クローナ |
| うちNetworks | 32億クローナ | 26億クローナ | — | — |
| うちCloud Software and Services | 7億クローナ | 6億クローナ | — | — |
エリクソンは四半期の増加が「一部は過去に未ライセンスだった期間に関する遡及収入によるもの」とし、IPRライセンス収入の82%をNetworksセグメントに置いている。会社はまた、年換算のリカーリングなIPRランレートを約135億クローナと開示している。9か月では約101億に相当する。
表の両側が重要だ。四半期は遡及ライセンスに助けられたが、9か月は2025年に計上されたより大きな遡及収入の不在に傷つけられた。年初来でIPRは8億の減少である。第3四半期のライセンスの追い風を貸方に記す読者は、年初来のライセンスの向かい風も借方に記すべきだ。
改善のうちどこまでが無線機器で、どこからがロイヤルティか
これは会社ではなく読者の算術であり、公然と述べた一つの前提に立つ。ライセンス収入には追加費用がほぼないので、IPRの増加はほぼそのままEBITAに落ちる。
- 前年の売却益を除いたグループ調整後EBITAは19億改善した(82億→101億)。
- グループのIPRライセンス収入は8億増えた(31億→39億)。
- この前提のもとでは、ライセンスが改善のおよそ42%を占める。
同じテストをNetworks内で行うと、
- Networksの調整後EBITAは18億増加(72億→90億)。
- NetworksのIPRは6億増加(26億→32億)。
- したがってライセンスはNetworksの改善の約3分の1を説明する。
それでも機器事業そのものから約11億の利益改善が残る。オーガニック売上成長9%のうえでのことであり、報告書はこれを「製品ミックスの好影響と遡及的なIPRライセンス収入、ただし部材コストの上昇で一部相殺」と説明している。オペレーション面の改善は本物だ。ただ、見出しのマージン拡大が示唆するより小さく、その一部は同じ規模では繰り返さない。
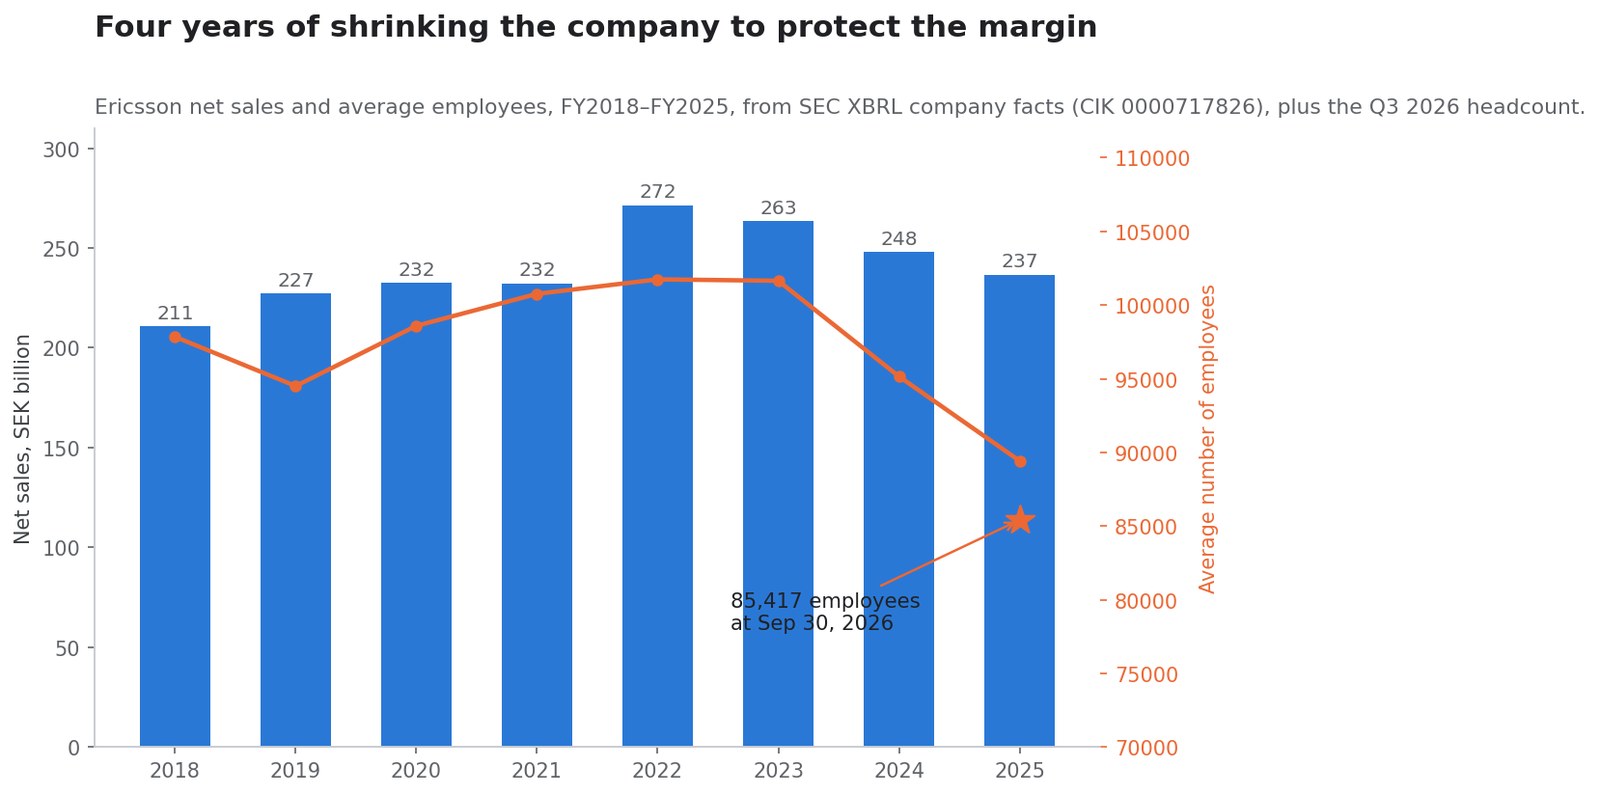
マージンを守るために会社を縮めた4年間
| 会計年度 | 売上高 | 平均従業員数 |
|---|---|---|
| 2018 | 2,108億クローナ | 97,843 |
| 2019 | 2,272億クローナ | 94,503 |
| 2020 | 2,324億クローナ | 98,589 |
| 2021 | 2,323億クローナ | 100,757 |
| 2022 | 2,715億クローナ | 101,741 |
| 2023 | 2,634億クローナ | 101,644 |
| 2024 | 2,479億クローナ | 95,154 |
| 2025 | 2,367億クローナ | 89,425 |
出典:SECのXBRL企業データ、CIK 0000717826。
売上は2022年に2,715億でピークを打ち、以後12.8%減った。平均従業員数も同じ年にピークを打ち、12.1%減っている。人員削減は年次データの先でも続いた。2026年9月30日時点で85,417人、3か月前が86,536人、1年前が89,898人。前年同期比で4,481人、5.0%の減少である。
これがマージン物語の裏側にある仕組みだ。Networksの調整後EBITAマージンは1年で20.3%から23.1%へ上がったが、その間に会社は5%少ない人数で働き、研究開発費は2024年の535億に対して2025年は489億だった。この種のコスト規律はマージンを確実に改善するが、成長率はまったく改善しない。
新しいCEOと、初日の組織再編
7月のQ2報告にはベリエ・エクホルムのコメントが載っていた。Q3報告に載るのはペール・ナルヴィンゲルのもので、「急速な技術変化のこの時期に会社を率いることに胸を躍らせている」と書いている。
引き継ぎは文書で追える。2026年6月16日、エリクソンは当時Business Area Networksを率いていたナルヴィンゲルが社長兼CEOに就くこと、エクホルムが2026年9月30日に退任し2027年6月15日までエグゼクティブ・アドバイザーを務めることを発表した。6月18日にはダビド・ハンマルヴァルを、2026年10月1日付でBusiness Area Networksの責任者に任命している。
つまり2026年第3四半期は引き継ぎの四半期である。業績は一人のCEOの下で積み上げられ、別のCEOが自身の初めての決算日に提示した。
彼はその日を、再編の発表に使った。別個のプレスリリースとして提出されている。
- 市場エリアの北東アジアと東南アジア・オセアニア・インドは、2027年1月1日から単一のアジア太平洋市場エリアへ統合される。率いるのは現EMEA責任者のパトリック・ヨハンソン。新しいEMEA責任者の探索が始まる。
- Business Area Enterprise Wireless Solutionsは解体される。 Neutral HostとEricsson Private 5GはBusiness Area Networksへ移り、Wireless WANは米州市場エリア責任者に報告する独立事業になる。
- 経営チームの3名――オーサ・タムソンス、シャフィク・ナシフ、アンドレス・ビセンテ――が2026年12月31日に現職を離れる。
この再編は将来の照合の難易度も変える。2027年からEnterpriseは単独開示されなくなり、アジア太平洋の統合により従来の二つの市場エリアの内訳も消える。つまり投資家が今見ているセグメント表そのものが、まもなく失効する参照物である。
セグメント表と並べて読めば、論理は少しも繊細ではない。統合される二つの市場エリアは最も小さい二つ。解体される事業領域は、直近4四半期ベースで年40億を失っているところ。新しいCEOは、自分を養えない部分を、養える部分の中へまとめている。
バランスシートはどう見えるか
| 項目 | 2026年9月30日 | 比較 |
|---|---|---|
| グロスキャッシュ | 980億クローナ | 前期比+67億 |
| ネットキャッシュ | 607億クローナ | 1年前519億、+17% |
| 退職後給付に係る負債 | 143億クローナ | 6月30日は180億 |
| 親会社借入の平均残存年限 | 2.9年 | 6月30日は2.5年 |
| 発行済株式(基本) | 32.57億株 | 1年前33.33億株、−2.3% |
| 自己株式 | 1.141億株 | 2025年12月31日は0.380億株 |
財務活動によるキャッシュフローは4億の流入で、45億の自社株買いと55億の新規借入の組み合わせである。後者は9月に発行した5億ユーロ債を反映する。当四半期にエリクソンは49,225,701株のB種株式を48億で買い戻した。年初来では78,761,682株、81億になる。
営業キャッシュフローは65億(前年79億)で、報告書は「プロジェクト納入のタイミングと部材価格の上昇を反映した在庫の増加」を挙げている。経営陣が2027年について警告しているのと同じ圧力が、すでに運転資本に現れている。
エリクソンが2027年について述べたこと
報告書には将来に関する記述が四つあり、うち三つは警告である。
- 「RAN市場はフラットだ。」 エリクソン自身が引く情報源も一致する。Dell'Oroは世界の無線アクセスネットワーク機器市場が2026年も安定的に推移すると見ている。
- 「部材コストは来年の売上総利益率に対する逆風である。」 CEOコメントに現れ、Networksのマージン説明にも再び現れる。そこでは部材コストの上昇が好ましいミックスを部分的に打ち消している。
- 「2026年の構造改革費用は高水準になる見込み」であり、通期税率が28%へ上がる一因でもある。
- 唯一の明るい材料。第4四半期のNetworks調整後売上総利益率ガイダンスは49〜51%へ引き上げられた。3か月前は48〜50%だった。
最重要のマージンについて翌四半期のガイダンスを引き上げながら、その翌年には投入コストが噛むと警告する会社は、どこが蝶番かを示している。2027年の問いは需要ではない。市場がフラットであることは経営陣が既に述べている。問いは、価格、ミックス、そして再編が、上昇する部材の請求書を吸収できるかどうかだ。
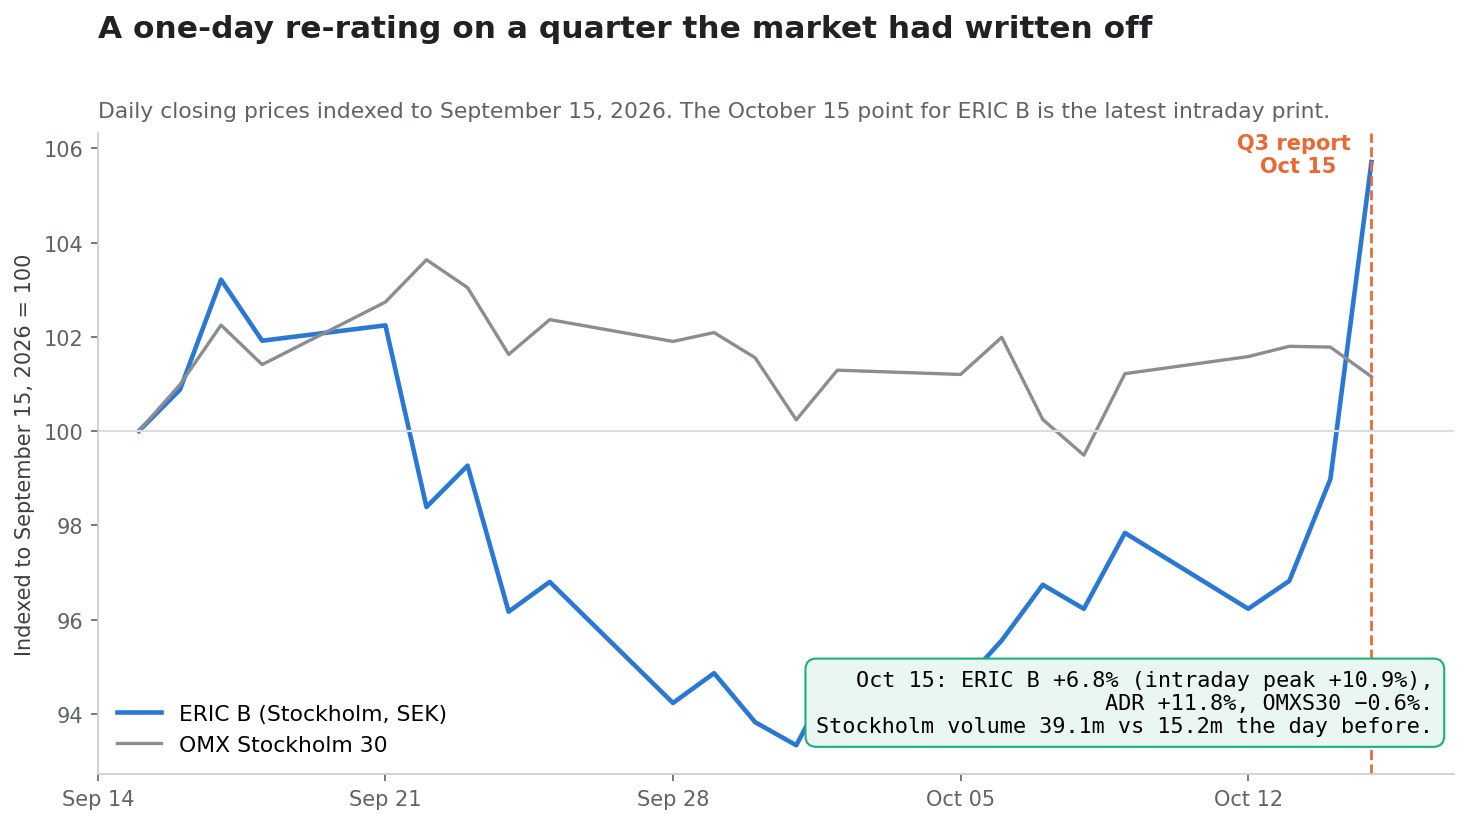
市場はどう値付けしたか
| 上場市場 | 前日終値 | 10月15日 | 変化 | 出来高 |
|---|---|---|---|---|
| ERIC B(ストックホルム、クローナ) | 97.10 | 103.70、日中高値107.65 | +6.8%、ピーク+10.9% | 3,910万株対1,520万株 |
| ERIC ADR(ナスダック、米ドル) | 9.58 | 10.71 | +11.8% | 4,100万株対1,890万株 |
| OMXストックホルム30 | 3,276.27 | 3,256.08 | −0.62% | — |
二つの但し書きがこれを誠実に保つ。第一に、二つの上場先が食い違うのは、異なる通貨で値付けされ、異なる時刻に引けるからである。103.70クローナ、ドルが約9.94のとき、普通株は約10.44ドル相当であり、ADRは10.71ドルで取引されている。第二に、この動きは押し下げられた水準から始まった。ERIC Bは決算に入る時点で6か月高値を約23.7%下回っていた。
市場は見出しに合わせてポジションを取り、ブリッジに合わせて値を付け直した。出来高2.6倍、ADR11%高の一日とは、そういう姿をしている。
上昇後のバリュエーション
103.70クローナ、発行済株式32.57億株で、エリクソンの時価総額はおよそ3,380億クローナ、約340億ドルである。607億クローナのネットキャッシュを差し引くと、企業価値は2,770億クローナ近辺になる。
これに対し、報告3セグメントについて開示された直近4四半期の調整後EBITAは次のように積み上がる。
| セグメント | 直近4四半期売上 | 調整後EBITAマージン | 含意される調整後EBITA |
|---|---|---|---|
| Networks | 1,489億クローナ | 21.0% | 313億クローナ |
| Cloud Software and Services | 624億クローナ | 13.1% | 82億クローナ |
| Enterprise | 178億クローナ | −22.2% | −40億クローナ |
| 3セグメントの合計 | — | — | 355億クローナ |
これにより企業価値は、セグメント段階の調整後EBITAのおよそ7.8倍となる。この数字はOtherセグメントと未配賦の本社費用を除いているので、精密な倍率ではなくアンカーとして扱うべきだ。それでも問いの枠組みは正しく与える。この価格で買う人は、最大セグメントが21%のマージンを稼ぐ事業に対して8倍未満を払い、さらに607億のネットキャッシュを受け取る。引き換えに、フラットな最終市場と部材コストの逆風を受け入れる。
この倍率はバランスシートと一緒に見て初めて公平になる。607億のネットキャッシュは時価総額の18%にあたり、事業そのものを支える部分の時価総額ははるかに小さいという意味だ。これを変える算術は単純である。年約40億のEnterpriseの損失が再編で消えるなら――事業が解体される以上、不合理なベースケースではない――同じ企業価値が約395億に乗り、7.0倍になる。この倍率にとっては、赤字セグメントを直すほうが、RANの成長1ポイントより価値が大きい。
シナリオ
| シナリオ | 成立に必要な条件 | 財務の道筋 | バリュエーションへの含意 |
|---|---|---|---|
| 強気 | Q4が引き上げ後の49〜51%のNetworksマージンに着地。再編が2027年のうちにEnterpriseの損失の大半を消す。部材コストは価格とミックスで相殺される | グループの調整後EBITAマージンは10%台後半で持ちこたえ、自社株買いは四半期40〜50億前後で継続 | 赤字セグメントが差し引きをやめるにつれ、倍率は過去のプレミアムへ戻る |
| ベース | アジアのプロジェクトのタイミングが今後2四半期で反転。RANはDell'Oroの予想どおりフラット。部材コストが2027年に売上総利益率を1ポイント削るが一部相殺 | オーガニック売上はおおむね横ばい。マージンは成長ではなくコスト削減で維持 | おおむね現在の倍率。働くのはネットキャッシュ |
| 弱気 | Q3の強さは前倒し。米州はマイナスのまま。部材インフレが価格対応を上回る。構造改革は2026年以降も高水準が続く | 調整後EBITAマージンは9か月の14%水準へ後退。自社株買いのペースは鈍化 | 決算前の取引水準へ逆戻り |
ベースシナリオは「第3四半期を年換算する」ことではない。フラットな市場で季節性を17%上回る四半期はタイミングの事象であり、資本化に値するのは持続する改善――人員、ミックス、Enterpriseの再編――だという立場である。
何が答えを決めるか
ここまでは既に起きた事実の記述である。以下は、まだ起きていないが公開開示で一つずつ検証できるチェックポイントだ。
- Q4のNetworks調整後売上総利益率と49〜51%ガイダンスの照合。 エリクソンは自社レンジの上限を一度超えた。二度やれば、価格が部材コストに対して持ちこたえていることになる。
- 米州のオーガニック成長。 四半期で−1%、9か月で−1%。最大地域が反転しない限り「回復」は意味を持たない。
- アジアが四半期を返すかどうか。 北東アジア+22%、東南アジア・オセアニア・インド+25%はいずれも納入タイミングに帰された。Q4とQ1を見る。
- 年初来のIPRライセンス。 104億は年換算ランレート135億に対して、新規契約が決まらない限り弱い第4四半期を示唆する。
- 解体後のEnterpriseの損失。 このセグメントは2027年1月1日から報告単位として消える。損失も一緒に消えるのか、単にNetworksへ移るだけなのかを見る。
- 2027年の構造改革費用。 2026年は「高水準」と示されている。二年続けて高水準なら、再編は節約額より費用が大きいということだ。
- 実効税率。 2026年は28%見込み、2025年は25%。一因は税務引当である。
- 自社株買いのペース。 年初来81億、株数は2.3%減。利益面の説明なしに鈍化すれば、バランスシートを温存している兆候になる。
- 従業員数。 85,417人で減少中。マージン物語はこれに依存し、実行リスクも同じく依存する。
これらの多くはSimianX AIの株式ツールで自動ウォッチリストに組み込める。提出書類、セグメント開示、株価反応をまとめて追跡できる。
- SimianX AI — リサーチプラットフォーム
- ライブ分析コマンドルーム —
ERICのリアルタイムマルチエージェント分析 - Market Pulse — 個別銘柄のイベント検知
- Crypto Leaderboard — モデル別のパフォーマンス追跡
- ポイントと料金 — 利用量の仕組み
よくある質問
利益が49%減ったのに、なぜエリクソン株は上がったのか?
減少が比較効果だからである。2025年第3四半期にはiconectiv売却による76億クローナの売却益が含まれていた。これを除くと調整後EBITAは82億から101億へ、23%増加し、希薄化後EPSは基礎値の1.61クローナから1.77クローナへ上がった。売上も、エリクソン自身がフラットと表現する市場でオーガニック7%伸びている。
エリクソンは自社のガイダンスを上回ったのか?
公表した二点とも上回った。7月にはNetworksの売上成長を3年平均季節性の前期比+1%を「上回る」と示し、+17.3%を出した。Networksの調整後売上総利益率は48〜50%と示し、50.3%を出した。
改善のうちどれだけが特許ライセンスから来たのか?
IPRライセンス収入はグループ全体で8億増え、前年の売却益を除いた調整後EBITAの改善は19億だった。ライセンスには追加費用がほぼないため、改善のおよそ42%を占める。Networks内では約3分の1である。
5G市場は回復しているのか?
エリクソンが引く情報源によれば、していない。Dell'Oroは世界のRAN機器市場が2026年も安定的と見ており、CEOコメント自身が「RAN市場はフラットだ」と述べている。当四半期の成長は日本とインドのプロジェクトのタイミング、ライセンス収入の増加、コスト削減から来た。市場が大きくなったからではない。
いま誰がエリクソンを率いているのか?
ペール・ナルヴィンゲルが2026年10月1日に社長兼CEOへ就任した。前任のベリエ・エクホルムは9月30日に退任し、2027年6月15日までエグゼクティブ・アドバイザーを務める。任命の発表は2026年6月16日。2026年第3四半期はナルヴィンゲルが報告する最初の四半期である。
Enterpriseセグメントはどうなるのか?
解体される。2027年1月1日から、Neutral HostとEricsson Private 5GはBusiness Area Networksへ移り、Wireless WANは米州市場エリア傘下の独立事業になる。直近4四半期ベースで、Enterpriseは178億クローナ、調整後EBITAマージン−22.2%の事業である。
2027年の最大のリスクは何か?
部材コストである。エリクソンは報告書で二度、それが来年の売上総利益率に対する逆風だと述べており、影響はすでに在庫に現れている。RAN市場がフラットである以上、相殺は価格とミックスが担うしかない。