 글: Muke
Bumble 상장폐지를 프리미엄이 아니라 장부로 읽는 법
2026년 10월 13일 아침 Bumble Inc.와 Ithaca Holdings는 공동 보도자료를 내고, Bumble이 회사 가치를 약 13억 달러로 평가하는 전액 현금 거래로 인수되며 클래스 A 주주는 주당 6.05달러를 받게 된다고 발표했다. 보도자료는 숫자 하나로 시작한다. 2026년 10월 9일 영향을 받지 않은 종가 대비 138% 프리미엄. 뒤따른 모든 헤드라인도 같은 숫자로 시작했다.
이 숫자는 정확하다. 그리고 동시에 이 거래 전체에서 정보량이 가장 적은 사실이기도 하다.
인수 프리미엄은 회사의 속성이 아니다. 그것은 두 가격 사이의 비율이며, 두 가격 중 하나는 보도자료를 쓰는 쪽이 고른다. Bumble의 2026년 10월 9일 종가를 기준으로 재면 이 제안은 138.2% 프리미엄이다. Bumble 자신의 52주 종가 최고치를 기준으로 재면 — 그 최고치는 열두 달도 지나지 않은 2025년 10월 24일에 나왔다 — 같은 제안이 고작 2.9% 프리미엄이 된다. 2021년 2월 Bumble이 일반 투자자에게 주식을 판 가격을 기준으로 재면 그것은 85.9% 할인이다.
같은 제안. 같은 회사. 완전히 다른 세 가지 이야기가, 줄자 위의 날짜 하나로만 갈린다.
이 글은 6.05달러가 너무 싸다거나 너무 비싸다고 주장하지 않는다. 프리미엄이라는 계측 도구 자체가 잘못됐다고 주장한다. 공시 자료가 실제로 떠받치는 것은 다른 것, 곧 장부다. 날짜와 출처가 붙은 현금 이동과 자산 손상의 목록이며, 주당 43.00달러에 자금을 모은 회사가 어떻게 6.05달러에 팔리게 되었는지, 그리고 그 길에서 돈이 누구에게 갔는지를 설명한다. 아래의 모든 숫자는 Bumble이 미국 증권거래위원회에 제출한 자료, 첨부 2.1로 제출된 합병계약, 또는 일별 시장 가격에서 가져왔다. 공시치가 아니라 계산치인 경우에는 계산 과정을 함께 제시한다.
거래가 종결로 향하는 동안 스프레드를 추적하려는 독자는 실시간 공시 흐름과 함께 SimianX의 BMBL을 보면 된다.
Bumble과 Ithaca가 실제로 서명한 것
보도자료는 팔리고 있는 회사를 묘사한다. 2026년 10월 13일 제출된 Form 8-K는 훨씬 구체적인 내용을 묘사하며, 그 세부는 주식을 들고 있는 사람에게 중요하다.
대가: 클래스 A는 6.05달러, 클래스 B는 0.000001달러
합병계약에 따르면, 효력 발생 직전에 발행되어 있던 클래스 A 보통주는 — 반대주식, 소각주식, 롤오버 대상 주식을 제외하고 — 이자 없이 현금 6.05달러를 받을 권리로 전환된다.
클래스 B 보통주는 이자 없이 현금 0.000001달러를 받을 권리로 전환된다. 1달러의 백만분의 1이다. 2026년 6월 30일 기준 클래스 B 발행주식은 17주였으므로, 클래스 B 대가 전체는 1센트의 2천분의 1에도 못 미치는 반올림 잔여물이다.
이는 무시가 아니다. Bumble의 클래스 B는 애초에 경제적 권리를 담지 않았고 의결권을 담았다. 상장 당시 설계된 이중 종류주 구조에서 클래스 B 보유자의 의결권은 보유한 Opco 보통유닛 수로 계산되었지, 클래스 B 주식 수로 계산되지 않았다. 0.000001달러라는 숫자는 클래스 B가 무엇이었는지를 현금의 언어로 합병계약이 확인한 것이다. 가치에 대한 청구권이 전혀 없는 의결 수단이었다.
산수를 맞추는 것은 세 번째 다리다. Opco 합병 직전에 발행되어 있던 Buzz Holdings L.P.의 모든 보통유닛은 클래스 A 주당 가격이 클래스 B 주당 가격을 초과하는 부분, 즉 6.05달러에서 0.000001달러를 뺀 금액을 받을 권리로 전환된다. 경제적으로 보통유닛 1구좌와 클래스 A 1주는 같은 금액을 받는다.
하나가 아니라 둘인 합병: Up-C 구조의 해체
이 거래는 두 건의 동시 합병으로 설계되었다. Bumble이 단순한 주식회사가 아니기 때문이다. 그것은 우산형 파트너십 주식회사이며, 상장 투자설명서는 이 구조를 「흔히 우산형 파트너십 주식회사(UP-C) 구조라 불리는」 것으로 설명한다.
Bumble Inc.가 맨 위에 있다. 그 아래에 Buzz Holdings L.P.가 있는데, 합병계약에서는 「Opco」, 재무제표에서는 Bumble Holdings로 불리며 실제 영업은 거기에 산다. Bumble Inc.는 무한책임사원이다. 다른 유한책임사원들, 즉 상장 전 소유자들은 클래스 A 주식과 1대 1로 교환되는 보통유닛을 보유한다.
그래서 합병계약은 Oak Merger Sub 1, Inc.를 Bumble Inc.에 흡수합병시키고(「회사 합병」), Oak Merger Sub 2, LLC를 Buzz Holdings L.P.에 흡수합병시키며(「Opco 합병」), 두 존속 법인 모두 Ithaca Holdco, Inc.의 완전자회사가 되도록 규정한다. 합병이 둘 필요한 이유는 사들여야 할 자본의 층이 둘이기 때문이다.
평가에 대한 실질적 귀결은 이것이다. 클래스 A 주식만 세면 이 회사를 과소평가하게 된다. 많은 독자가 품을 질문 — 1억 3186만 주의 클래스 A에 6.05달러를 곱해도 13억 달러 근처에도 못 가는 이유 — 에는 정확한 답이 있고, 그 답은 10-Q 안에 있다. 그 대사는 뒤쪽 절에 둔다.
누가 서명했고 누가 회피했나
Bumble 이사회는 독립적이고 이해관계 없는 이사들로만 구성된 특별위원회의 만장일치 권고에 따라 행동했다. 위원회에는 전략적 대안을 평가할 전권이 주어졌다. 보도자료는 Bumble 이사회 의장 앤 매더(Ann Mather)가 특별위원회 의장을 맡았다고 밝힌다.
이사회는 이후 거래를 만장일치로 승인했으며, 휘트니 울프 허드(Whitney Wolfe Herd)는 심의와 표결 모두에서 회피했다. 보도자료는 그의 회피를 지배구조상의 형식으로 묘사한다. 합병계약은 그것을 필연으로 설명한다. 울프 허드는 매도 측의 창업자이자 최고경영자일 뿐 아니라, 롤오버 계약을 통해 매수 측의 당사자이기도 하기 때문이다. 이 점은 글 뒷부분에서 다룬다.
자문단 구성도 구조와 맞물린다. 공동 보도자료에 따르면 골드만삭스와 모건스탠리가 특별위원회의 재무자문을, Davis Polk & Wardwell이 법률자문을 맡았다. Kirkland & Ellis는 Ithaca의 법률자문을, KKR Capital Markets는 자본시장 자문을 맡았다. Wachtell, Lipton, Rosen & Katz는 울프 허드 개인을 자문했다. Simpson Thacher & Bartlett은 Blackstone을 자문했다. 헤드라인이 하나의 거래라고 부르는 것에 네 개의 분리된 법률팀이 붙었다는 사실 자체가, 조율해야 할 이해관계가 몇 갈래였는지를 설명한다.
프리미엄은 어느 날짜부터 재느냐에 전적으로 달려 있다
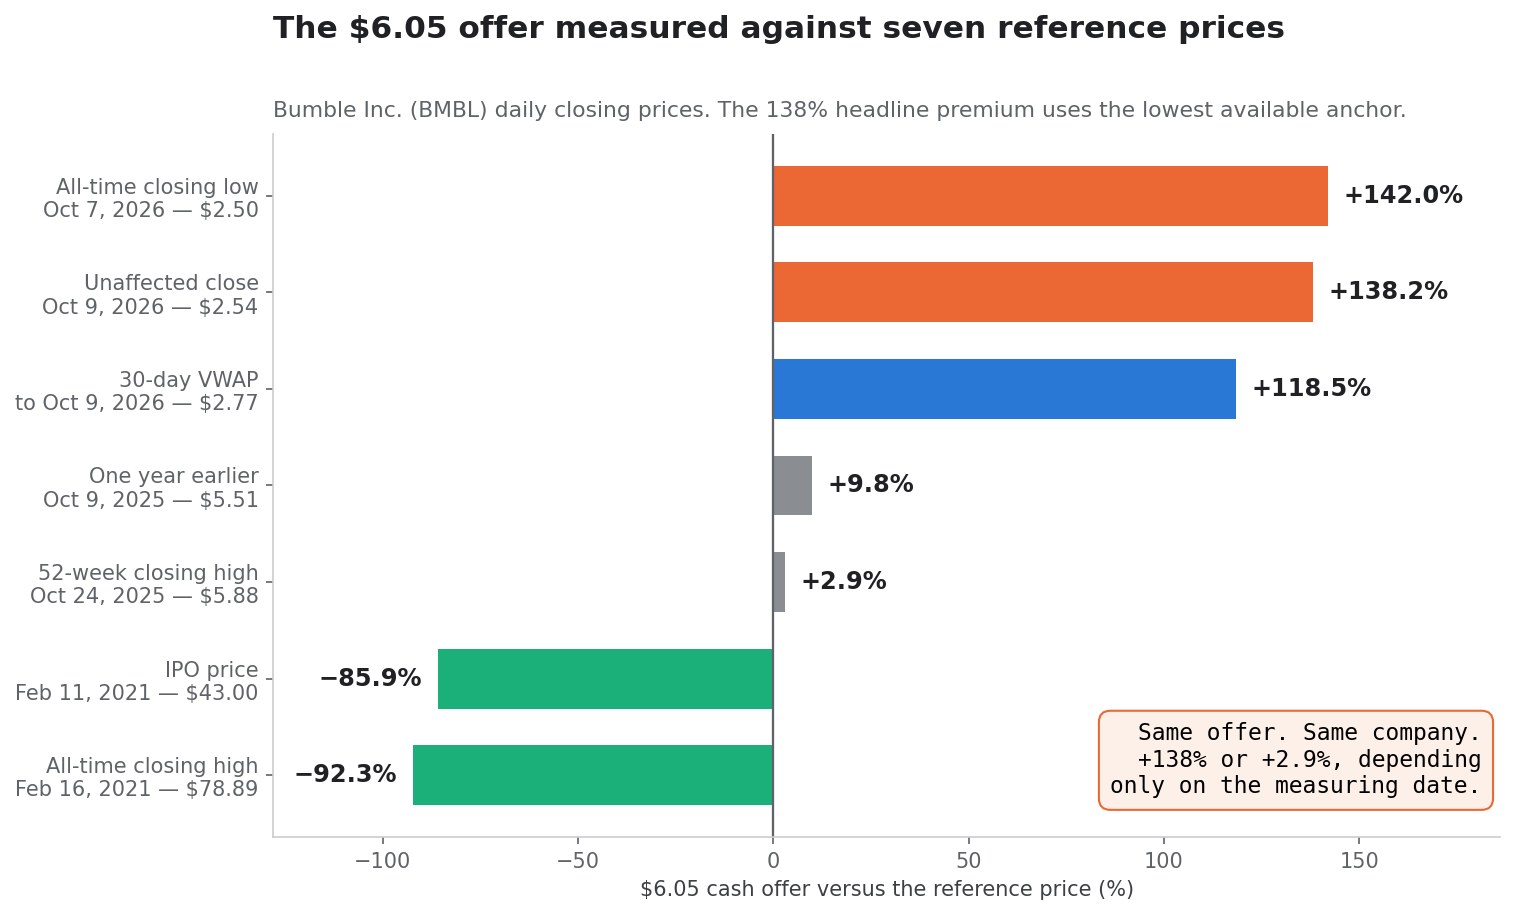
다음은 같은 6.05달러 제안을, 합리적인 애널리스트가 고를 법한 모든 기준 가격에 대해 잰 것이다. 모든 가격은 Bumble 클래스 A의 일별 종가다.
| 기준점 | 날짜 | 가격 | 6.05달러의 위치 |
|---|---|---|---|
| 사상 최저 종가 | 2026년 10월 7일 | 2.50달러 | +142.0% |
| 영향을 받지 않은 종가 | 2026년 10월 9일 | 2.54달러 | +138.2% |
| 30일 거래량가중평균 | 2026년 10월 9일까지 | 2.77달러 | +118.5% |
| 정확히 1년 전 | 2025년 10월 9일 | 5.51달러 | +9.8% |
| 52주 최고 종가 | 2025년 10월 24일 | 5.88달러 | +2.9% |
| 기업공개 가격 | 2021년 2월 11일 | 43.00달러 | −85.9% |
| 사상 최고 종가 | 2021년 2월 16일 | 78.89달러 | −92.3% |
이 표에서 가장 큰 프리미엄과 가장 작은 프리미엄의 차이는 139%포인트이며, 그 차이를 만들기 위해 Bumble 쪽에서 바뀐 것은 아무것도 없다.
2.54달러라는 영향을 받지 않은 종가
Bumble은 2026년 10월 9일 금요일에 2.54달러로 마감했다. 합병계약 날짜는 10월 12일 월요일이다. 계약일 직전 종가를 「영향을 받지 않은」 가격으로 쓰는 것은 표준 관행이며 비판의 대상이 아니다.
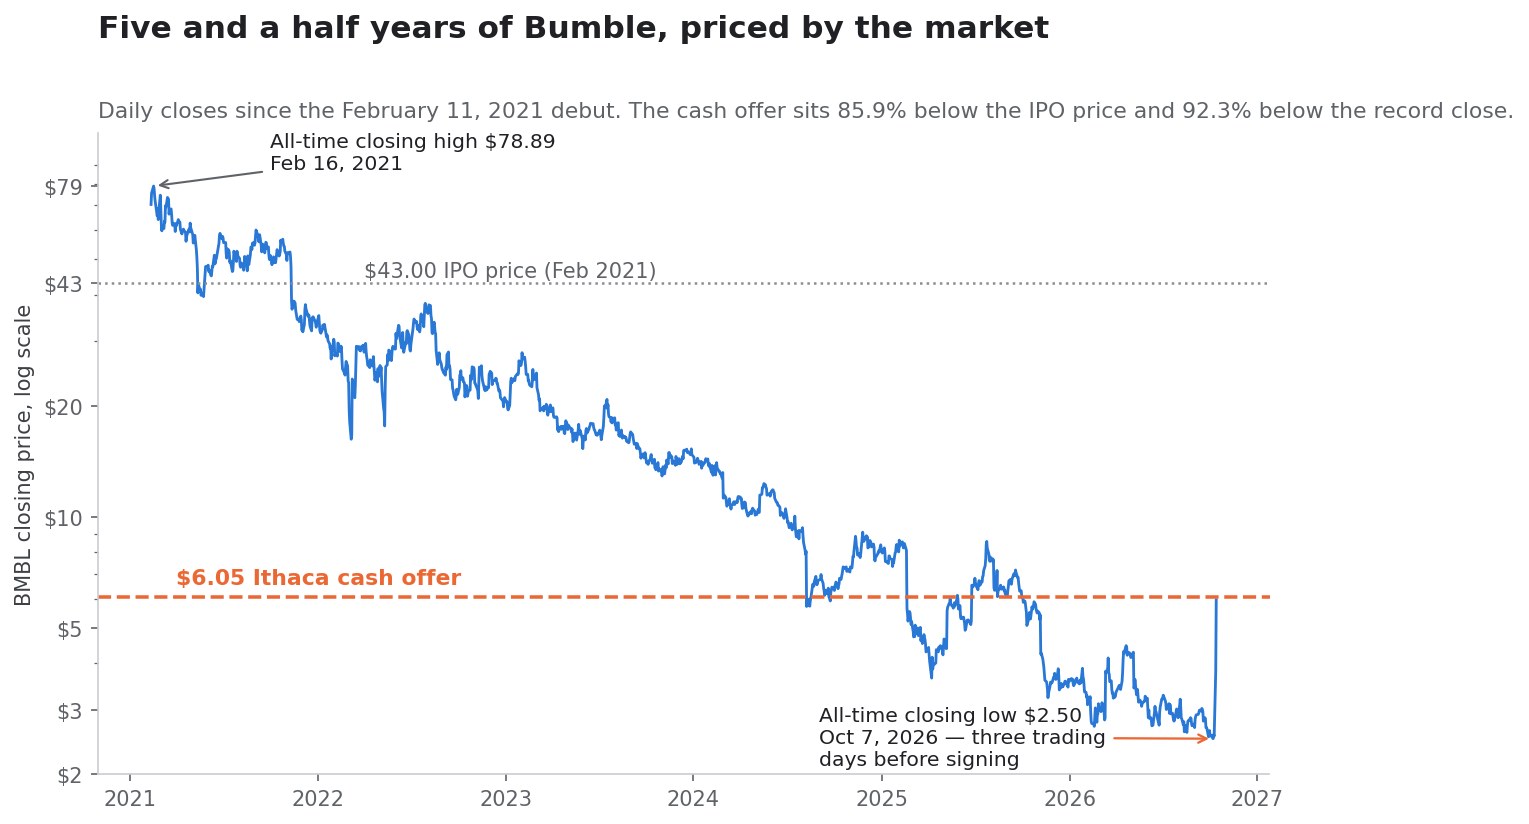
주목할 점은 그 가격이 Bumble 자신의 역사에서 어디쯤 있었는가다. Bumble 클래스 A 주식의 사상 최저 종가는 — 2021년 2월 11일 상장 첫날 이후 모든 거래일을 통틀어 — 2026년 10월 7일에 기록한 2.50달러다. 합병계약 서명 사흘 전 거래일이다. 10월 9일의 2.54달러 종가는 이 주식이 지금까지 마감한 최저가보다 겨우 1.6% 높을 뿐이다.
사상 최저가보다 1.6% 높은 가격에서 계산한 138% 프리미엄은 프리미엄에 관해서는 참이고, 가치에 관해서는 약한 명제다.
30일 거래량가중평균: 2.77달러
보도자료는 2026년 10월 9일 기준 30일 거래량가중평균가격 대비 약 119%의 프리미엄도 함께 제시한다. 일별 대표가격과 거래량으로 30거래일 가중평균을 계산하면 2.77달러가 나오고, 이는 118.5%의 프리미엄을 함의한다. 회사가 공시한 숫자와 반올림 범위 안에서 일치하므로, 방법이 서로 맞는지 확인하는 유용한 검증이 된다.
가중평균 대비 프리미엄이 종가 대비 프리미엄보다 낮은 이유는 단순하다. 주가가 하락하면서 측정 구간으로 들어왔기 때문이다. 하락하는 계열 위의 이동평균은 마지막 가격보다 위에 놓인다. 회사가 두 숫자를 모두 공시한 점은 평가할 만하다. 대부분의 보도자료는 보기 좋은 쪽만 공시한다.
1년 전: 5.51달러
2025년 10월 9일 — 영향을 받지 않은 날로부터 정확히 열두 달 전 — Bumble은 5.51달러로 마감했다. 그 가격 대비 6.05달러 제안은 9.8% 프리미엄이다.
이것이 표에서 가장 많은 것을 밝혀 주는 비교다. 회사를 대체로 고정해 두고 시계만 움직이기 때문이다. 그 열두 달 동안 Bumble의 매출은 줄었고 유료 사용자도 줄었으며, 1억 6930만 달러의 자산을 추가로 손상 처리했다. 그러나 같은 기간에 부채를 재조달했고, 사상 최고의 12개월 롤링 영업현금흐름을 냈으며, 한 차례 구조조정을 마무리했다. 거래 1년 전에 사서 종결까지 보유한 주주는 스프레드를 빼고 약 15개월에 9.8%를 얻는다.
52주 최고 종가: 5.88달러
거래 직전 52주 동안 Bumble의 최고 종가는 2025년 10월 24일의 5.88달러였다. 제안은 그보다 2.9% 높을 뿐이다.
이것이 이사회가 공정성 분석에서 마주하는 비교이며, Schedule 13E-3가 읽을 가치를 갖는 이유다. 눌린 호가 위로 138%를, 주식 자신의 1년 고점 위로 2.9%를 제시하는 매수자는 사업이 아니라 시점에 대해 말하고 있는 것이다. 같은 형태는 슈나이더 일렉트릭이 PTC 자신의 52주 고점보다 낮은 가격으로 PTC에 제안했을 때도 나타났고, 그 비교는 PTC 주가: 슈나이더의 205달러 제안은 52주 최고가를 밑돈다에서 살폈다.
프리미엄을 건넨 두 거래일
시장 반응에 대해 가장 많이 반복된 설명은, 거래가 발표되자 Bumble이 「57% 급등했다」는 것이다. 10월 13일에 대해서는 정확하고, 10월 12일은 통째로 빠져 있다.
10월 12일 월요일: 4233만 주에 +49.61%
합병계약 날짜는 2026년 10월 12일이다. 공동 보도자료의 타임스탬프는 2026년 10월 13일 미 동부 서머타임 오전 8시 24분이다.
10월 12일 Bumble 클래스 A는 2.54달러에 출발해 장중 3.975달러까지 올랐고 3.80달러에 마감했다. 상승률 49.61%, 거래량은 42,333,800주였다. 10월 9일까지 30거래일 평균 거래량은 2,124,920주였다. 10월 12일은 그 평균의 19.9배가 거래됐다.
10월 13일 화요일: 1억 1819만 주에 +56.58%
10월 13일 발표 후 주가는 5.98달러에 출발해 하루 종일 6센트 폭 안에서 움직였고 5.95달러에 마감했다. 추가로 56.58% 상승, 거래량은 118,187,900주로 직전 30거래일 평균의 55.6배였다.
누적하면 2.54달러의 영향을 받지 않은 종가에서 10월 13일 5.95달러까지 주가는 134.3% 올랐다. 6.05달러 제안은 138.2% 프리미엄이다. 달리 말해 첫 공개 거래일 마감 시점에 시장은 발표된 프리미엄의 97%를 이미 가져갔다.
거래량이 말하는 것
이 순서는 분명히 짚고 넘어갈 가치가 있다. 「뉴스에 사는 것」의 의미를 바꿔 놓기 때문이다. 134포인트 상승 가운데 약 37%포인트는 10월 12일에 일어났다. 계약이 서명된 날이며, 어떤 공개 발표보다도 앞선다. 나머지는 그 뒤에 일어났다.
이 글은 10월 12일이 왜 그렇게 거래됐는지에 대해 어떠한 추론도 하지 않는다. 현재의 공개 기록으로는 그런 추론이 불가능하다. 그 답이 나온다면 나올 자리는 곧 제출될 Schedule 13E-3의 「합병의 배경」 절이며, 이 절은 협상의 시간 순서를 서술하도록 의무화되어 있다. 그 절은 이 거래가 만들어 낼 가장 유용한 문서지만 아직 제출되지 않았다. 피인수 주식이 첫날에 스프레드의 대부분을 닫고 차익거래자에게 얇은 잔여만 남기는 형태는 Copart의 ACV Auctions 인수에서도 나타났고, 그때는 44% 급등 뒤에 0.9%의 스프레드가 남았다.
13억 달러라는 헤드라인 맞추기
보도자료는 이 거래가 Bumble을 13억 달러로 평가한다고 말한다. 합병계약은 클래스 A 보유자가 6.05달러를 받는다고 말한다. 두 사실은 눈에 보이게 이어지지 않으며, 대부분의 논평은 이 틈 앞에서 멈춘다.
교환 후 주식 수: 153,109,928
2026년 6월 30일로 끝난 분기의 10-Q에 그 틈을 메우는 숫자가 있다. 주석 10은 이렇게 적는다.
보통유닛 보유자들이 체결한 교환계약에 따라 발행된 모든 보통유닛이 1대 1로 클래스 A 보통주로 교환된다고 가정하면, 2026년 6월 30일 기준 발행 클래스 A 보통주는 153,109,928주가 된다.
2026년 6월 30일 기준 공시된 클래스 A 발행주식 수는 131,861,482주다. 차이인 21,248,446이 바로 Bumble Inc. 외부에서 보유된 Opco 보통유닛이며, Opco 합병이 6.05달러에서 백만분의 1달러를 뺀 금액으로 사들이는 바로 그 유닛이다.
자기자본 가치: 9억 2630만 달러
곱해 보면 이렇다.
| 구성 요소 | 주식 수 / 유닛 수 | 가격 | 가치 |
|---|---|---|---|
| 클래스 A 보통주 | 131,861,482 | 6.05달러 | 797,761,966달러 |
| Opco 보통유닛(Bumble Inc. 외부) | 21,248,446 | 6.05달러 | 128,553,098달러 |
| 클래스 B 보통주 | 17 | 0.000001달러 | 0.00002달러 |
| 교환 후 자기자본 합계 | 153,109,928 | 6.05달러 | 926,315,064달러 |
따라서 자기자본에 지급되는 수표는 약 9억 2630만 달러이지 13억 달러가 아니다. 이 숫자에는 롤오버 대상 주식이 빠져 있다. 그 주식은 현금화되지 않고 출자되기 때문이다. 미확정 주식보상의 처리도 빠져 있다.
순차입금: 3억 2100만 달러
2026년 6월 30일 재무상태표는 현금 및 현금성자산 153,958천 달러, 장기차입금 순액 451,041천 달러(유동 52,176천 달러, 비유동 398,865천 달러)를 보여 준다. 장부금액은 미상각 할인과 발행비용을 차감한 금액이며, 2026년 신용계약에 따른 미상환 원금은 4억 7500만 달러였다.
원금 기준으로 순차입금은 4억 7500만 달러에서 1억 5400만 달러를 뺀 3억 2100만 달러다.
클래스 A 주식 수에 6.05달러를 곱해도 13억에 닿지 않는 이유
부분들을 더해 본다.
| 연결 항목 | 금액 |
|---|---|
| 6.05달러 기준 교환 후 자기자본 | 9억 2630만 달러 |
| 가산: 기한부 대출 원금 | 4억 7500만 달러 |
| 차감: 현금 및 현금성자산 | (1억 5400만 달러) |
| 함의된 기업가치 | 12억 4740만 달러 |
12억 4740만 달러는 반올림하면 12억 달러이고 보도자료는 13억 달러라고 말한다. 이 차이는 거래비용의 포함, 확정된 주식보상의 현금가치, 또는 6월 30일이 아닌 다른 측정일의 사용과 모순되지 않는다. 핵심은 소수점 끝자리가 아니다. 핵심은 13억 달러라는 헤드라인이 자기자본 가치가 아니라 기업가치라는 점, 그리고 그중 약 4분의 1은 주주에게 가는 현금이 아니라 Bumble 부채의 인수라는 점이다.
참고로 2026년 6월 30일 재무상태표상 Bumble의 총자산은 12억 2020만 달러였다. 이 거래의 기업가치는 회사의 재무상태표가 보유하고 있다고 말하는 모든 것과 대략 같다.
현금 유출 장부: 매각 전 29.6억 달러
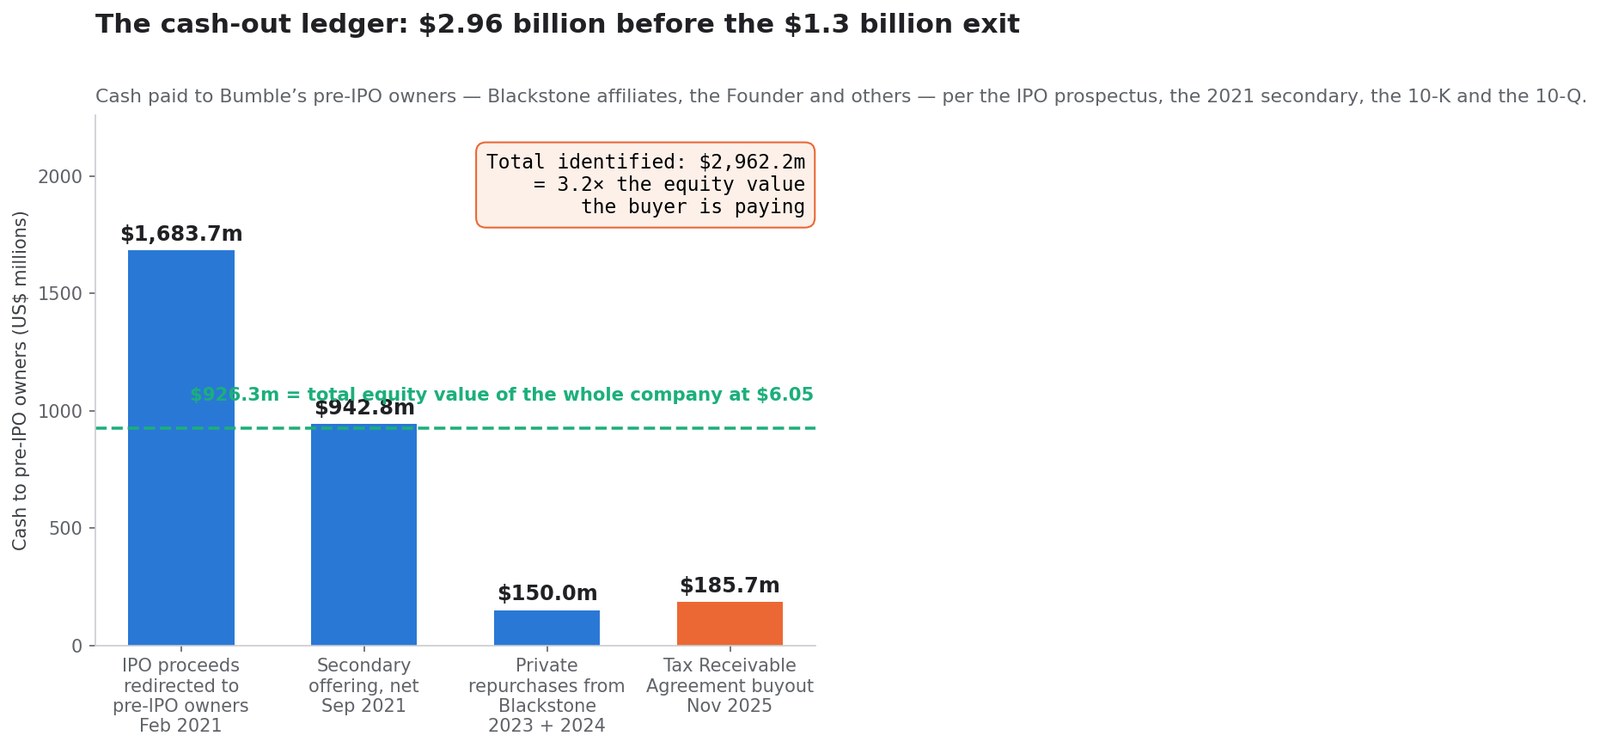
프리미엄이라는 틀이 가리는 절이 바로 여기다. Bumble의 상장 전 소유자들 — Blackstone 계열사와 창업자 휘트니 울프 허드와 연결된 법인들로, 투자설명서는 이들을 「주요주주」로 정의한다 — 은 상장폐지 거래가 서명되기 전에, 네 건의 크고 각각 별도로 기록된 거래를 통해 상장회사로부터 현금을 받았다.
2021년 2월: 공모 자금 16억 8370만 달러가 방향을 틀다
Bumble의 기업공개는 클래스 A 50,000,000주를 주당 43.00달러에 매각해 총 21억 5000만 달러를 모았다. 투자설명서는 그 돈이 어디로 갔는지를 정확히 적는다.
Bumble Inc.는 900만 주(3억 6960만 달러) 발행으로 얻은 자금(인수수수료 차감 후)을 Buzz Holdings L.P.로부터 같은 수의 신규 발행 보통유닛을 취득하는 데 사용할 계획이며 … Buzz Holdings L.P.는 이를 당사 기한부 대출 한도의 미상환 채무 약 2억 달러의 상환과 약 1억 4830만 달러의 일반 기업 목적에 사용할 것이다 … Bumble Inc.는 4100만 주(16억 8370만 달러) 발행으로 얻은 자금(인수수수료 차감 후)을 당사의 상장 전 소유자들로부터 같은 수의 클래스 A 보통주와 보통유닛을 매입 또는 상환하는 데 사용할 계획이다.
일반 투자자로부터 모은 21억 5000만 달러 가운데 16억 8370만 달러, 즉 78.3%가 상장 전 소유자에게 갔다. 나머지 중 2억 달러는 부채를 상환했고, 약 1억 4830만 달러, 곧 총 모집액의 6.9%가 약 2130만 달러의 공모 비용을 차감하기 전 운전자금으로 사업에 도달했다.
기존 보유자가 매도하는 구주매출은 전적으로 정상적이고 충분히 공시된다. 이례적인 것은 비율이다. 일반 투자자가 43.00달러에 지급한 금액의 대부분은 투자가 아니라 이전이었다.
이것이 모든 기업공개가 던지지만 헤드라인이 거의 묻지 않는 구조적 질문이다. 모은 돈 가운데 얼마가 사업에 닿고, 얼마가 그 전에 소유하던 사람들에게 닿는가. 아직 상장하지 않은 회사에 같은 산수를 적용한 것이 Oura IPO 연기: 135억 달러 몸값 뒤 S-1이 보여 주는 것이다.
2021년 9월: 구주매출로 9억 4280만 달러
일곱 달 뒤 주가가 55.68달러일 때, 매도 주주들 — 유닛을 클래스 A 주식으로 교환한 상장 전 보통유닛 보유자들 — 이 두 번째 투자설명서를 통해 18,000,000주를 54.00달러에 매출했다. 총액은 972,000,000달러. 주당 1.62달러의 인수수수료가 합계 29,160,000달러였고, 순액은 주당 52.38달러로 942,840,000달러가 남았다.
투자설명서는 회사가 「매도 주주들의 클래스 A 보통주 매각으로부터 어떠한 자금도 받지 않는다」고 적고 있다. 1달러도 남김없이 매도자에게 갔다.
2023년 12월과 2024년 3월: 1억 5000만 달러의 사적 매입
2023년 12월, 기존 자사주 매입 프로그램에 따라 Bumble은 Blackstone으로부터 약 400만 주의 클래스 A 주식을, Bumble Holdings는 Blackstone으로부터 약 320만 구좌의 보통유닛을 「총 매입가 1억 달러」에 매입하기로 합의했다. 720만 구좌를 구좌당 함의 13.89달러에 사들인 셈이다.
2024년 3월에도 같은 구조가 반복됐다. Blackstone으로부터 약 250만 주의 클래스 A 주식과 200만 구좌의 보통유닛을 「총 매입가 5000만 달러」에 — 450만 구좌를 함의 11.11달러에 사들였다.
합치면 1억 5000만 달러의 회사 현금이 사적으로 협상된 거래를 통해 단 한 명의 주주에게 지급되어 1170만 구좌를 평균 12.82달러에 사들였다. 회사 전체의 매수자는 지금 6.05달러를 제시한다.
2025년 11월: 1억 8570만 달러의 세무채권계약 해지
상장과 동시에 Bumble은 세무채권계약을 체결해, 상장과 관련된 세무 기준가 상향으로 실현한 세무 혜택의 85%를 상장 전 소유자들에게 지급할 의무를 졌다. Up-C 구조의 표준 장치이며, 미래 현금에 대한 상시적 청구권이다.
2025년 11월 5일 Bumble은 Blackstone, 창업자, 그 밖의 일부 상장 전 소유자들과 제1차 수정계약을 체결했다. 10-K는 이렇게 적는다.
본 수정계약은 회사의 지급의무를 완전하고 전면적으로 종료하는 대가로 약 1억 8600만 달러의 일시 정산금 지급을 규정했다 … 당사는 이 해지와 관련하여 Blackstone, 창업자, 그 밖의 일부 상장 전 소유자들에게 1억 8570만 달러의 현금 정산금을 지급했다.
같은 문서는 「수정계약 직전에 Blackstone이 자신의 보통유닛 전부를 회사의 클래스 A 보통주로 교환하기로 선택했다」고도 적는다. 이는 재무상태표에 드러난다. 비지배지분이 2025년 9월 30일 3억 6160만 달러에서 2025년 12월 31일 1억 1110만 달러로 떨어진다.
2025년 세무채권계약 관련 현금 지출은 총 1억 9470만 달러로, 1억 8570만 달러의 해지금과 890만 달러의 통상 지급으로 구성된다. 이 한 항목만으로 2025년에 2억 달러에 가까운 현금이 회사에서 빠져나갔고, 그 수령자는 열한 달 뒤 서면동의에 서명해 회사 전체를 6.05달러에 넘기는 것을 승인한 당사자들과 겹친다.
합계와 매각 가치의 대비
| 날짜 | 방식 | 상장 전 소유자에게 간 현금 |
|---|---|---|
| 2021년 2월 | 4100만 주분 공모 자금의 전용 | 16억 8370만 달러 |
| 2021년 9월 | 구주매출, 인수수수료 차감 후 | 9억 4280만 달러 |
| 2023년 12월 + 2024년 3월 | Blackstone으로부터의 사적 협상 매입 | 1억 5000만 달러 |
| 2025년 11월 | 세무채권계약 해지 | 1억 8570만 달러 |
| 확인된 합계 | 29억 6220만 달러 |
29억 6220만 달러. 6.05달러로 계산한 회사 전체의 자기자본 가치는 9억 2630만 달러다. 즉 상장 전 소유자들은 상장폐지 거래가 서명되기 전에, 매수자가 지금 Bumble의 전체 자기자본에 지급하는 금액의 3.2배, 12억 달러 기업가치 전체의 2.4배를 이미 빼냈다.
1억 8570만 달러의 세무채권 해지에서 합병계약까지는 열한 달이 걸렸다. 덧붙이자면 위 네 건은 모두 적법하고 당시에 충분히 공시된 거래다. 나란히 놓는 의미는 고발이 아니라 자릿수에 있다. 어떤 기사가 「이 회사는 13억 달러의 가치가 있다」고 말할 때, 독자는 13억이라는 값이 붙기 전에 30억 달러 가까운 돈이 같은 사람들에게 흘렀다는 사실을 함께 알 권리가 있다.
Bumble 자신의 자사주 매입이 산 것
상장 전 소유자에게 간 지급과는 별개로, Bumble은 4억 5000만 달러 한도로 승인된 장내 및 사적 협상 자사주 매입 프로그램을 운영했다. 2026년 6월 30일 기준 5010만 달러의 한도가 남아 있었고, 모든 자기주식은 소각되었다.
세 차례, 4280만 구좌
10-K는 이 프로그램을 연도별로 공시한다.
| 연도 | 클래스 A 주식 | 보통유닛 | 구좌 합계 | 현금(소비세 제외) | 함의 평균단가 |
|---|---|---|---|---|---|
| 2023 | 780만 | 320만 | 1100만 | 1억 5710만 달러 | 14.28달러 |
| 2024 | 2510만 | 200만 | 2710만 | 2억 1440만 달러 | 7.91달러 |
| 2025 | 470만 | — | 470만 | 2870만 달러 | 6.11달러 |
| 합계 | 3760만 | 520만 | 4280만 | 4억 20만 달러 | 9.35달러 |
2026년 상반기에는 매입이 없었다.
평균 9.35달러라는 단가
3년 동안 Bumble은 4280만 구좌를 평균 9.35달러에 소각했다. 6.05달러의 매각가에 비추면 이는 구좌당 3.30달러, 합계 1억 4120만 달러의 부족분이며, 매수자가 회사 전체 자기자본에 지급하는 금액의 약 15%에 해당한다.
지출한 4억 20만 달러는 6.05달러라면 6610만 구좌를 소각할 수 있었다. 이 프로그램이 산 구좌 수는 같은 현금이 매각가에서 살 수 있었을 수보다 35% 적다.
2025년 분, 6.11달러
눈을 멈추게 하는 것은 마지막 회차다. 2025년 Bumble은 470만 주의 클래스 A 주식을 2870만 달러에 매입했다. 함의 단가는 주당 6.11달러다. 매수자는 6.05달러를 지급한다.
어떤 회사의 마지막 자사주 매입이 1년 뒤 회사 전체가 팔리는 가격의 6센트 안쪽에서 집행되었다는 사실은 스캔들이 아니다. 그것은 측정이다. 2025년에 이르러 시장가격과 결국의 비상장 시장 청산가격이 수렴했음을 말해 주며, 이는 「시장이 Bumble을 저평가했다」와는 다른 주장이다.
6.05달러에서 4억 달러는 무엇을 사는가
반사실 추정은 조심해서 말해야 한다. 자사주 매입의 반사실은 과장되기 쉽다. 만약 4억 20만 달러를 전혀 쓰지 않았다면 Bumble은 2026년 6월 말을 1억 5400만 달러가 아니라 약 5억 5400만 달러의 현금으로 마쳤을 것이고, 교환 후 발행 구좌는 1억 5310만 구좌가 아니라 1억 9590만 구좌였을 것이다.
같은 12억 4740만 달러의 기업가치에서 자기자본 수표는 12억 4740만 달러에서 마이너스 7900만 달러의 순차입금을 뺀 약 13억 2600만 달러, 1억 9590만 구좌로 나누면 구좌당 6.77달러가 된다. 이 산수는 매수자가 두 세계에서 기업을 똑같이 평가한다는 가정에 서 있으며, 그것은 사실이 아니라 가정이다. 그래도 자릿수는 보여 준다. 떨어지는 주가 속에서 평균 9.35달러에 집행된 매입 프로그램은, 지금 6.05달러에 현금화되려는 보유자들에게 주당 70센트 이상의 가치가 있었다고 보는 편이 타당하다. 같은 장부의 규율은 On(ONON) 10억 달러 자사주 매입에도 적용됐고, 거기서도 정보를 담은 것은 헤드라인이 아니라 주식 수였다.
손상 장부: 21.0억 달러가 지워지다
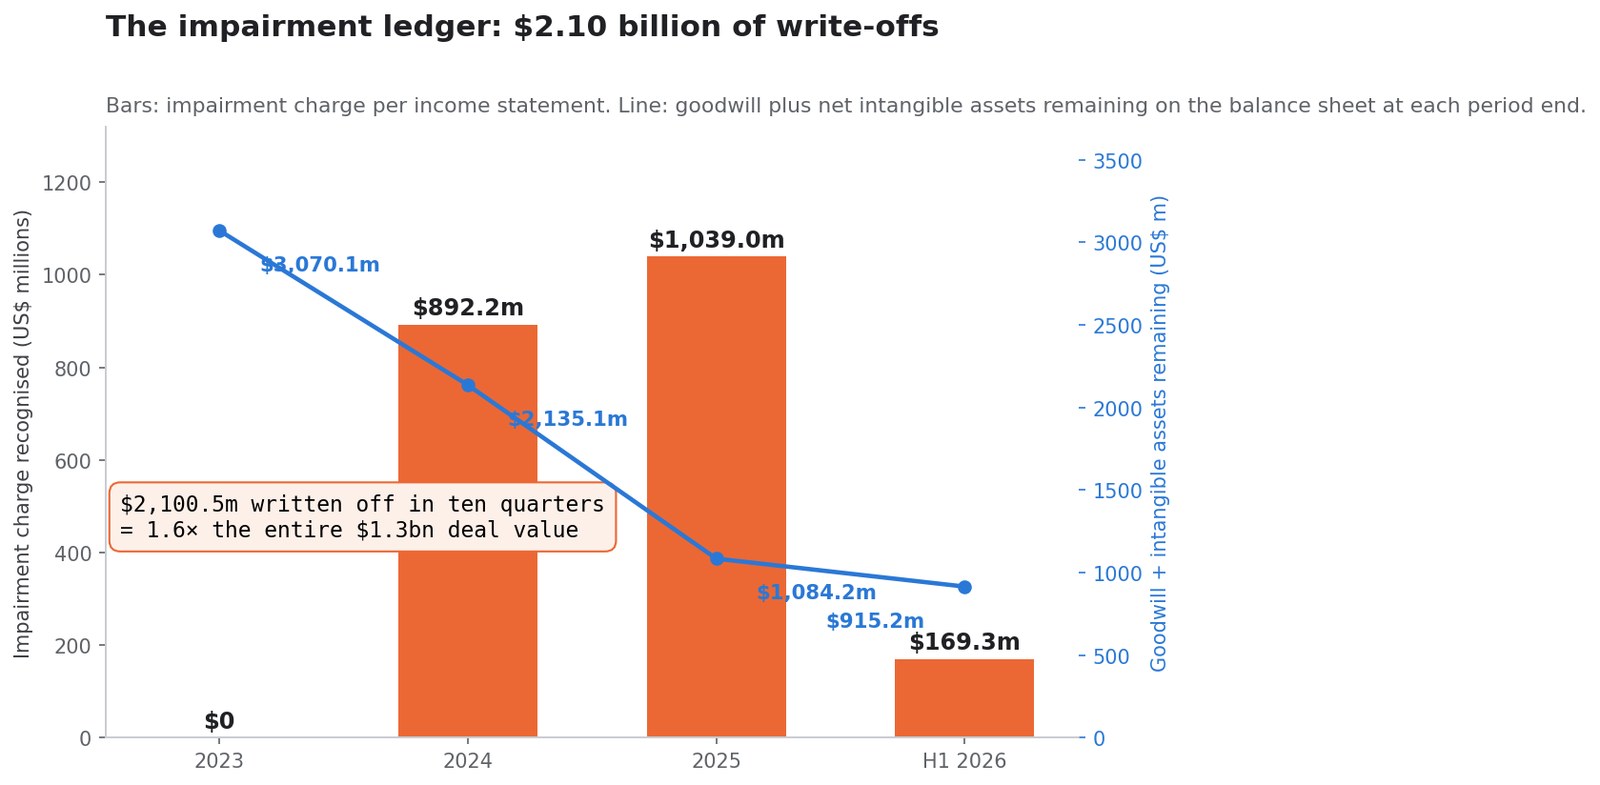
손상은 현금이 오가지 않는 회계 처리이고, 그래서 늘 손사래로 넘겨진다. 그래서는 안 된다. 손상이란 경영진과 감사인이 책임 아래, 어떤 자산이 재무상태표가 주장하던 것보다 가치가 낮다고 기록하는 행위다. 열 개 분기 동안 Bumble이 기록한 손상 총액은 지금 회사가 팔리는 금액을 넘는다.
| 기간 | 손상차손 |
|---|---|
| 2023년 전체 | 0달러 |
| 2024년 전체 | 8억 9220만 달러 |
| 2025년 전체 | 10억 3900만 달러 |
| 2026년 6월 30일까지 6개월 | 1억 6930만 달러 |
| 누계 | 21억 50만 달러 |
21억 50만 달러의 상각은 이 거래의 기업가치 12억 5000만 달러의 1.68배다.
다시 한 번 읽어 볼 만하다. 이 회사는 지난 열 개 분기에, 지금 전체로 팔리는 가격보다 3분의 2만큼 더 많은 자산가치 훼손을 스스로 인정했다. 손상은 현금 유출이 아니지만, 자산의 실제 가치에 대해 경영진과 감사인이 법적 책임 아래 내리는 가장 공식적인 판단이다.
2024년: 8억 9220만 달러
Bumble은 2023년에는 손상을 전혀 계상하지 않다가 2024년에 8억 9220만 달러를, 3분기에 집중해 계상했다. 2024년 영업손익은 2023년의 영업이익 5340만 달러에서 7억 50만 달러의 영업손실로 뒤집혔다. Bumble Inc. 주주 귀속 순손실은 5억 5700만 달러, 주당 4.61달러였다.
2025년: 10억 3900만 달러
이듬해는 더 컸다. 10억 3900만 달러의 영업권 및 무형자산 손상이 2분기와 4분기에 나뉘어 계상됐다. 영업손실은 8억 580만 달러로 확대됐고, Bumble Inc. 귀속 순손실은 6억 9310만 달러, 주당 5.95달러에 이르렀다.
이 주당 손실은 잠시 멈출 가치가 있다. 2025년 Bumble은 주당 5.95달러의 손실을 보고했다. 회사는 주당 6.05달러에 팔리고 있다.
2026년 상반기: 1억 6930만 달러
2026년 2분기에는 169,256천 달러의 손상차손이 추가되어, 분기 영업손실 1억 1200만 달러와 연결 순손실 127,893천 달러(그중 110,057천 달러가 Bumble Inc. 주주 귀속, 주당 0.84달러)를 만들었다.
재무상태표에 남은 것
상각은 그것이 공격한 두 계정의 장부금액 붕괴로 나타난다.
| 기준일 | 영업권 | 무형자산 순액 | 합계 |
|---|---|---|---|
| 2023년 12월 31일 | 15억 8580만 달러 | 14억 8430만 달러 | 30억 7010만 달러 |
| 2024년 12월 31일 | 13억 8620만 달러 | 7억 4890만 달러 | 21억 3510만 달러 |
| 2025년 12월 31일 | 7억 3270만 달러 | 3억 5150만 달러 | 10억 8420만 달러 |
| 2026년 6월 30일 | 6억 350만 달러 | 3억 1170만 달러 | 9억 1520만 달러 |
열 개 분기 동안 영업권은 62%, 무형자산 순액은 79% 줄었다. 2026년 6월 30일 누적결손금은 14억 5910만 달러였다. 비지배지분을 포함한 자본총계는 6억 1660만 달러까지 떨어졌고, 이는 매수자가 끊는 자기자본 수표의 3분의 2에 지나지 않는다.
Bumble 자신의 보수 대비 성과 공시
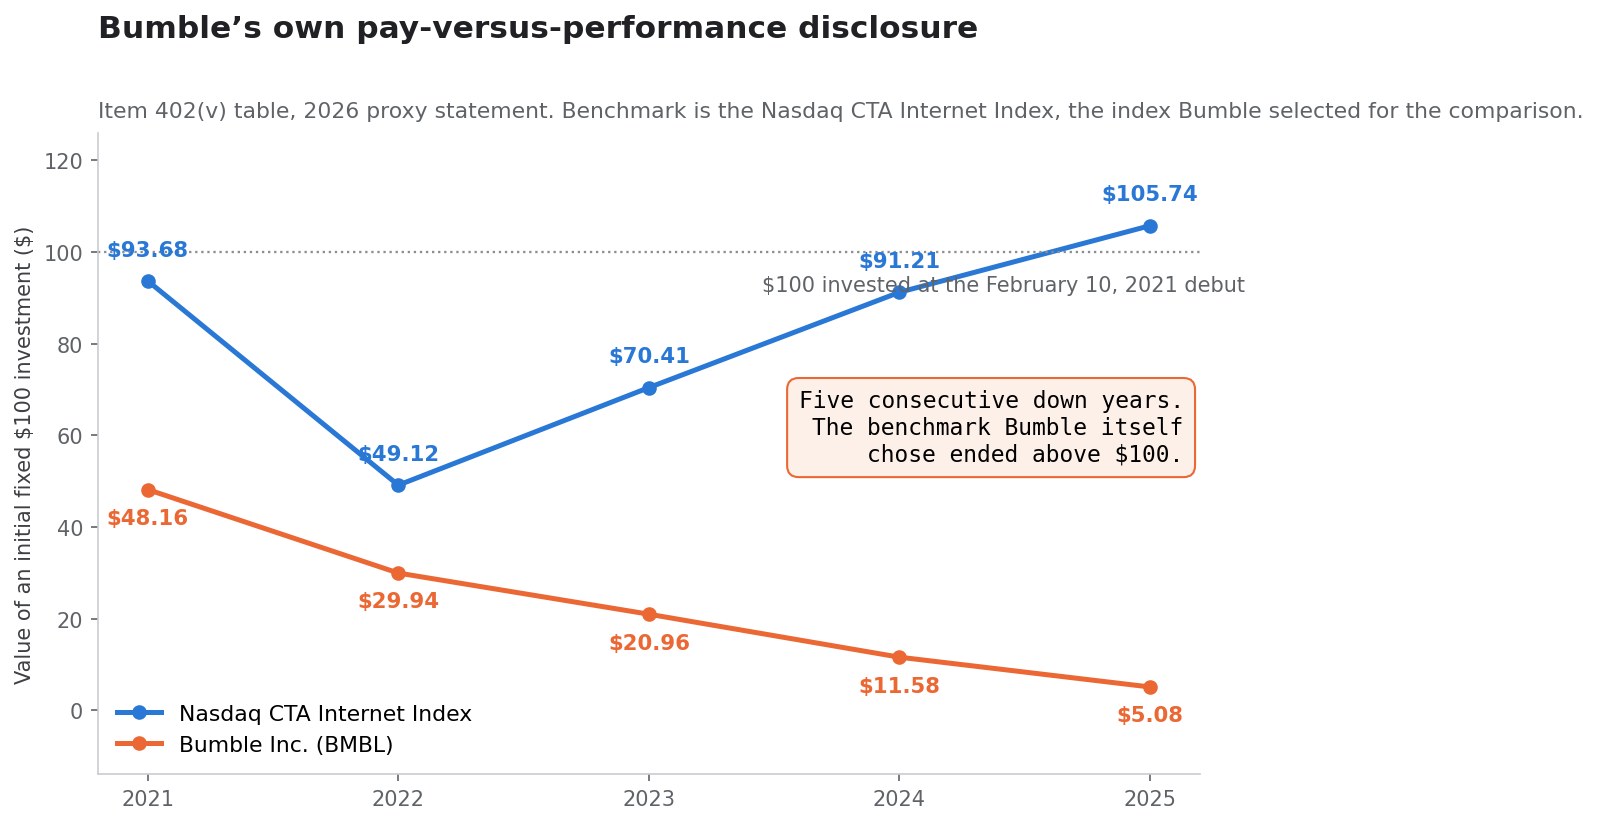
규정 S-K 제402(v)항은 기업에 임원 보수를 고정 100달러 투자 가치와 나란히 보여 주는 5년 표의 공표를 의무화하며, 그 가치는 기업이 직접 고른 지수와 대비해 측정된다. Bumble은 2026년 위임장에 이 표를 제출했다. 회사가 내놓은 문서 가운데 가장 가차 없는 것이다.
100달러가 5.08달러가 되다
| 회계연도 말 | Bumble의 100달러는 | 지수의 100달러는 |
|---|---|---|
| 2021 | 48.16달러 | 93.68달러 |
| 2022 | 29.94달러 | 49.12달러 |
| 2023 | 20.96달러 | 70.41달러 |
| 2024 | 11.58달러 | 91.21달러 |
| 2025 | 5.08달러 | 105.74달러 |
5년 연속 하락. 오른 해는 하나도 없다. 2025년 12월 31일 기준으로 2021년 2월 10일 측정일에 투자한 100달러는 5.08달러였고, 94.9%의 손실이다. 함의된 기준가는 70.28달러로 Bumble 상장 첫날 종가와 3센트도 차이 나지 않는다. 따라서 6.05달러 제안은 그 100달러를 약 8.61달러까지 올릴 뿐이다. 인수는 그 5년을 복구하지 않는다. 3.53달러를 더할 뿐이다.
Bumble이 직접 고른 지수는 105.74로 마쳤다
비교 지수는 비판자가 들이민 임의의 선택이 아니다. 표의 각주 8은 그것을 나스닥 CTA 인터넷 지수로 특정하며, 「회사의 Form 10-K 연차보고서 성과 그래프에서 사용하는 것과 동일한 지수」라고 밝힌다.
동일한 측정 기간에 그 지수는 100달러를 105.74달러로 바꾸었다. 2025년 말의 격차는 100.66포인트다. 지수는 출발점보다 조금 위에서 끝났고 Bumble은 95% 아래에서 끝났다.
이것이 무슨 일이 있었는지에 대한 모든 거시적 설명을 제약하는 사실이다. 상장 카테고리로서의 소비자 인터넷은, Bumble이 직접 고른 지수로 재는 한 기간 전체에서 대체로 보합에서 소폭 플러스였다. Bumble의 자기자본 가치를 파괴한 것은 카테고리가 아니다.
유통 시가총액은 예외 없이 해마다 줄었다
위임장의 표는 Bumble이 공표해야 하는 유일한 5년 계열이 아니다. 모든 Form 10-K 표지에는 특수관계인이 아닌 자가 보유한 보통주의 총 시장가치가 2분기 마지막 영업일 기준으로 실린다. 이 계열은 Bumble 가운데 일반 투자자가 실제로 보유하던 부분에 대한 공개시장 스스로의 평가다.
| 6월 30일 기준 | 유통 시가총액 |
|---|---|
| 2021 | 4,371,204,000달러 |
| 2022 | 2,409,772,587달러 |
| 2023 | 1,661,183,147달러 |
| 2024 | 1,002,420,886달러 |
| 2025 | 479,397,451달러 |
다섯 번의 측정, 다섯 번의 하락, 매번 최소 31%. 2021년에서 2025년 사이 유통 시가총액은 89.0% 줄었다.
마지막 줄이 이 거래의 틀을 정한다. 매수자는 Bumble의 전체 자기자본에 9억 2630만 달러를 지급한다. 모든 주식, 모든 유닛, Blackstone의 지분과 창업자의 지분까지 포함해서다. 이는 2024년 6월 유통 시가총액만의 금액보다도 적고, 2021년 6월 수치의 약 5분의 1이다.
같은 해에 경영진이 받은 것
같은 표가 보수 요약표 합계를 공시한다. 이 기간 Bumble에는 두 명의 최고경영자가 있었다. 휘트니 울프 허드, 그리고 2024년 1월 2일부터 2025년 3월 17일까지 재임한 리디안 존스(Lidiane Jones)다.
| 연도 | CEO 1(울프 허드) | CEO 2(존스) | 100달러는 |
|---|---|---|---|
| 2021 | 1,125,200달러 | — | 48.16달러 |
| 2022 | 16,234,030달러 | — | 29.94달러 |
| 2023 | 7,031,795달러 | — | 20.96달러 |
| 2024 | 6,045,649달러 | 23,503,322달러 | 11.58달러 |
| 2025 | 7,617,828달러 | 192,046달러 | 5.08달러 |
두 최고경영자의 2021~2025년 보수 요약표 합계는 61,749,870달러가 된다. 표는 「실제 지급된 보수」도 공시한다. 규제당국의 시가평가 기준 지표로, 2021년 울프 허드는 75,084,565달러, 2025년 존스는 마이너스 7,824,988달러였다. 퇴임 시 7,674,280달러의 보상이 소멸했기 때문이다. 후반 연도의 음수야말로 이 공시의 정직한 부분이다. 주식 비중이 큰 보상 패키지가 주가와 함께 평가절하된 것이다.
최고경영자를 제외한 지명 임원 명단 자체도 신호다. 2025년 명단은 다섯 명이고, 그중 셋은 위임장에 그해 해임된 것으로 적혀 있다. 3월의 최고재무책임자, 4월의 최고법무책임자, 8월의 직무대행 최고재무책임자다. Bumble은 한 해에 재무 책임자를 셋이나 소진했다. 이런 종류의 리더십 불안정은 프리미엄 계산에는 좀처럼 나타나지 않지만 실행 단계에서는 어김없이 나타나며, 같은 형태는 MongoDB의 최고경영자 교체에서도 보였다.
이것은 업계의 문제인가: 동종 비교 검증
Bumble의 쇠락에 대한 가장 흔한 설명은 온라인 데이팅이 구조적으로 망가졌다는 것이다. 스와이프 피로, 참여도 하락, 한 세대의 앱 이탈. 이 주장은 검증할 수 있다. 같은 기간에 다른 데이팅 회사들도 상장되어 있기 때문이다.
Match Group
Tinder와 Hinge를 보유한 Match Group은 Bumble의 상장 첫날인 2021년 2월 11일에 172.13달러로, 2026년 10월 13일에 42.36달러로 마감했다. 75.4% 하락이다.
따라서 업계 차원의 설명이 공허한 것은 아니다. 미국 최대 데이팅 브랜드 둘을 보유한 다각화된 사업자가 같은 기간에 가치의 4분의 3을 잃었다. Bumble의 문제가 순전히 그 회사만의 것이라고 주장하는 사람은 이 사실을 설명해야 한다. 나란히 비교하기에는 MTCH 시세 페이지가 가장 편하다.
Grindr
Grindr는 2021년 2월 11일에 11.05달러, 2026년 10월 13일에 15.47달러로 마감했다. 40.0% 상승이다.
Grindr는 데이팅 앱이다. 같은 카테고리에서 영업하고, 같은 앱스토어 경제를 마주하며, 참여도의 지속성에 대한 같은 의문을 받는다. Bumble이 제안가까지 91.4% 떨어지고 Match Group이 75.4% 떨어진 같은 기간에 Grindr는 올랐다. 「데이팅 앱은 죽었다」는 명제는 이 숫자와의 접촉을 버티지 못한다.
검증을 견디는 것
같은 기간을 같은 기준으로 늘어놓는다.
| 회사 | 2021년 2월 11일 | 2026년 10월 13일 | 변동 |
|---|---|---|---|
| Grindr | 11.05달러 | 15.47달러 | +40.0% |
| S&P 500 ETF(SPY) | 390.71달러 | 778.01달러 | +99.1% |
| Match Group | 172.13달러 | 42.36달러 | −75.4% |
| Bumble(6.05달러 제안 기준) | 70.31달러 | 6.05달러 | −91.4% |
검증을 견디는 것은 더 좁고 더 유용한 명제다. 스와이프 중심의 대중시장형 구독 데이팅 모델은 심하게 평가절하되었고, Bumble은 그 모델의 최대 사업자보다 16%포인트 더 깎였으며, 같은 카테고리에서 차별화한 경쟁자는 오히려 올랐다. 카테고리는 역풍이었다. 그러나 마지막 16포인트의 원인은 아니며, 앞 절들의 장부는 전혀 설명하지 못한다.
공시 자료가 인정하는 단 하나의 구조적 사실
Bumble 자신의 10-K 위험요인은 업계의 문제를 어떤 논평보다 정확하고 유용하게 적고 있다.
데이팅 산업은 경쟁이 매우 치열하고 전환비용이 낮으며, 신제품과 신규 진입자가 끊임없이 유입되고, 인공지능 활용과 같은 경쟁사의 혁신이 당사 사업을 교란할 수 있다.
여기서 두 가지가 따라 나온다. 첫째, 「전환비용이 낮다」는 것은 브랜드 인지가 여기서는 해자가 아니라고 회사가 투자자에게 말하는 것이다. 떠나는 사용자에게 떠나는 일은 아무 비용도 들지 않는다. 둘째, 지배적인 서사와 반대로 Bumble 자신의 공시 자료는 인공지능을 경쟁사로부터 오는 경쟁 위협으로 규정하지, 반등의 지렛대로 규정하지 않는다. 10-K는 Bumble 자신의 인공지능 작업을 방어적 언어로 설명한다. 허위 프로필 탐지, 부적절한 콘텐츠 차단, 매칭 적합성 개선이지 새로운 사업이 아니다.
아무도 원하지 않았던 현금 기계
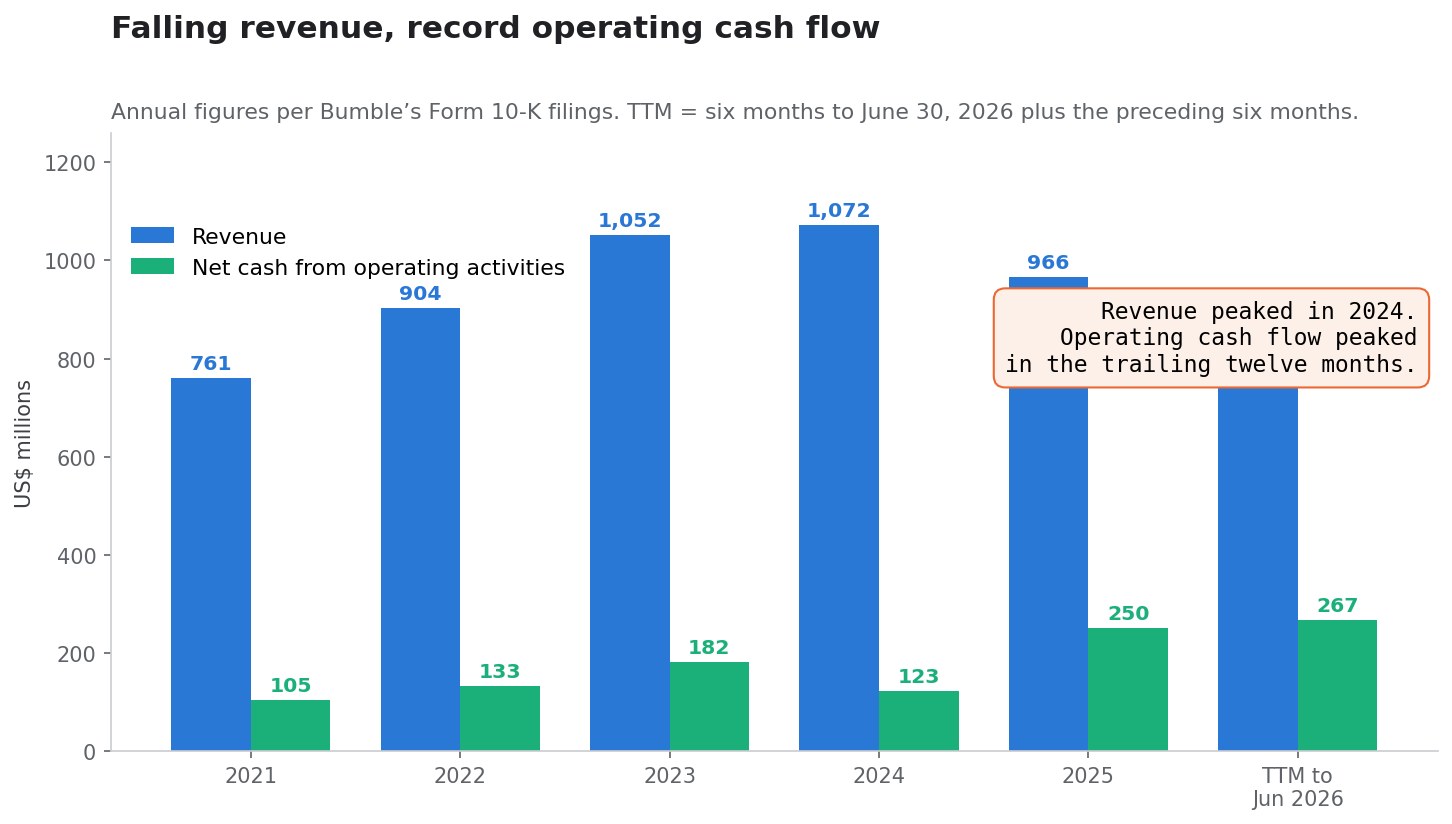
Bumble에 대한 표준적 서사가 가장 크게 틀리는 지점이 여기다. 이 회사는 보통 현금이 떨어져 가는 악화 중인 사업으로 묘사된다. 현금흐름표는 정반대를 말한다.
줄어드는 사업에서 나온 사상 최대 영업현금흐름
| 연도 | 매출 | 영업활동 현금흐름 |
|---|---|---|
| 2021 | 7억 6090만 달러 | 1억 480만 달러 |
| 2022 | 9억 350만 달러 | 1억 3290만 달러 |
| 2023 | 10억 5180만 달러 | 1억 8210만 달러 |
| 2024 | 10억 7160만 달러 | 1억 2340만 달러 |
| 2025 | 9억 6570만 달러 | 2억 5040만 달러 |
| 2026년 6월 30일까지 12개월 | 8억 9320만 달러 | 2억 6670만 달러 |
매출은 2024년에 정점을 찍고 그 고점에서 16.6% 내려왔다. 영업현금흐름은 최근 12개월에 2억 6670만 달러로 정점을 찍었다. 2024년의 두 배가 넘고 2021년의 2.5배다.
두 차례의 구조조정은 구조조정이 해야 할 일을 했다. 판매 및 마케팅 비용은 2024년 2억 6120만 달러에서 2025년 1억 6540만 달러로 36.7% 줄었다. 사업은 동시에 작아졌고 동시에 훨씬 더 현금을 내게 되었다.
유료 사용자라는 줄, 그리고 회사가 그에 대해 하는 말
Bumble의 매출을 움직이는 영업 지표는 유료 사용자이며, 그것은 매출보다 빠르게 줄고 있다.
| 6월 30일까지 3개월 | 2026 | 2025 | 변동 |
|---|---|---|---|
| Bumble 앱 유료 사용자 | 207.71만 명 | 249.98만 명 | −16.9% |
| Badoo 및 기타 유료 사용자 | 108.01만 명 | 127.74만 명 | −15.4% |
| 유료 사용자 합계 | 315.72만 명 | 377.72만 명 | −16.4% |
| Bumble 앱 유료 사용자당 평균 매출 | 27.55달러 | 26.85달러 | +2.6% |
| 전체 유료 사용자당 평균 매출 | 21.96달러 | 21.69달러 | +1.2% |
유료 사용자당 평균 매출의 상승은 보통 가격 결정력으로 읽힌다. 10-Q는 그 독법을 지지하지 않는다. 이 상승을 「전체 유료 사용자당 평균 매출의 증가, 주로 외환 환율의 우호적 변동에 기인」으로 설명한다. 수익화 줄이 버틴 것은 달러가 움직였기 때문이지 Bumble이 가격 인상에 성공했기 때문이 아니다.
회사도 사용자 감소를 단순한 실패로만 묘사하지 않는다. 경영진 논의는 그 일부를 의도된 것으로 규정한다.
회원 기반의 품질 재설정을 완료하고 이행하는 과정에서 당사의 주된 초점은 제품 혁신을 통한 회원 경험 개선으로 이동했다 … 이러한 중점 영역을 다루는 과정에서 당사의 매출과 유료 사용자는 단기적으로 부정적 영향을 받아 왔으며 앞으로도 그럴 수 있다.
두 독법 모두 지면에 놓일 자격이 있다. 저품질 회원을 의도적으로 걷어 내는 회사는 유료 사용자를 잃는다. 경쟁에서 밀리는 회사도 유료 사용자를 잃는다. 공개 자료로는 둘을 구분할 수 없다. 자료가 확립하는 것은 매출이 미국 밖에 집중되어 있다는 사실이다. 2026년 2분기 매출 중 8740만 달러, 즉 42%가 미국에서, 1억 2310만 달러가 그 밖의 지역에서 나왔다.
직원 1인당 매출
2025년 12월 31일 기준 Bumble의 정규직은 약 580명이었고, 약 64%가 유럽에 있었으며 14개국에 분포했다. 2025년 매출 9억 6570만 달러에 대비하면 이는 직원 1인당 매출 167만 달러, 직원 1인당 영업현금흐름 43만 2000달러에 해당한다.
소비자 사업으로서는 예외적인 숫자이며, 「최첨단 기술을 적용해 기업을 쇄신하고 가속한다」는 사명을 내건 지주회사가 왜 이 자산을 원했는지에 대한 가장 설득력 있는 단일 설명이기도 하다. Ithaca가 사는 것은 성장이 아니다. 600명이 안 되는 인원이 운영하는, 현금으로 전환되는 구독 기반이다.
시장이 지불하던 배수
2.54달러라는 영향을 받지 않은 종가에서 교환 후 1억 5310만 구좌는 3억 8890만 달러의 자기자본 가치를 함의하고, 3억 2100만 달러의 순차입금을 더하면 기업가치는 7억 990만 달러가 된다.
2억 6670만 달러의 12개월 영업현금흐름에 대비하면 공개시장은 Bumble의 기업가치를 영업현금흐름의 2.66배, 자기자본을 1.46배로 평가하고 있었다. 보통 현금 창출이 완전히 멈출 것으로 예상되는 사업에나 매겨지는 배수다.
매수자가 지불하는 배수
6.05달러에서 12억 4740만 달러의 기업가치는 같은 2억 6670만 달러에 대해 12개월 영업현금흐름의 4.68배다. 9억 2630만 달러의 자기자본은 3.47배다.
138% 프리미엄을 지불하는 매수자가 영업현금흐름의 4.7배를 지불하고 있다. 두 문장은 동시에 참이며, 헤드라인에 오른 것은 한쪽뿐이다. 이것이 장부가 메우고 프리미엄은 메울 수 없는 틈이다. 프리미엄은 어떤 가격으로부터의 거리를 재고, 배수는 사업이 만들어 내는 현금으로부터의 거리를 잰다. 같은 괴리가 FICO의 스코어 가격 사다리의 가격 분석도 움직였다.
2026년 4월의 차환이 진짜 신호였다
Bumble이 2026년 10월에 팔리는 이유를 날짜 하나로 설명한다면 그것은 10월이 아니다. 2026년 4월 24일이다.
SOFR 플러스 800베이시스포인트
그날 Bumble의 자회사들은 새 기한부 대출 신용계약을 체결해 4억 7500만 달러의 선순위 담보부 기한부 대출을 설정했다. 만기는 2030년 4월 24일, 금리는 기한부 SOFR 플러스 8.00% 또는 기준금리 플러스 7.00%다. 10-Q는 2026년 6월 30일 기준 적용 금리를 11.62%로 공시한다.
대체된 대출 — 2020년의 원 기한부 대출과 증액 기한부 대출 — 은 2025년 6월 30일 기준 각각 7.18%와 7.68%였다. Bumble의 선순위 담보부 부채 비용은 한 번의 차환으로 약 4%포인트 올랐다.
기한부 SOFR 플러스 800베이시스포인트는 투자등급의 조건이 아니며, 연 2억 5000만 달러의 잉여현금흐름을 내는 사업에 대한 통상적인 차입매수 조건도 아니다. 그것은 신용시장이 축소를 예상하는 자산에 매기는 가격이다.
2850만 달러의 발행 할인
이 기한부 대출은 「2850만 달러의 할인으로 발행」되었다. 4억 7500만 달러 액면에 대해 6.0%의 원 발행 할인이며, 대주들은 1달러당 약 94센트만 집행했다. Bumble은 기한부 대출에서 약 670만 달러, 회전 한도에서 70만 달러의 발행비용을 추가로 부담했고, 기존 한도 해지에서 150만 달러의 손실을 인식했다.
현금으로 보면 Bumble은 5억 9060만 달러를 상환하고 순 4억 5600만 달러를 받아 차액을 재무상태표의 현금으로 메웠다. 반기에 1억 3090만 달러의 영업현금을 만들었는데도 현금이 2025년 12월 31일 1억 7580만 달러에서 2026년 6월 30일 1억 5400만 달러로 줄어든 이유가 이것이다.
분할상환 일정과 재무약정
새 대출은 「균등 월 분할로 상환되며, 연간 상환액은 첫해에 원 원금의 12.5%, 이후 15.0%」이고, 초과 현금흐름에서 나오는 분을 포함한 강제 조기상환의 대상이기도 하다.
즉 첫해 5940만 달러, 이후 매년 7130만 달러의 약정 원금에, 11.62% 금리로 약 5520만 달러의 이자가 더해진다. 첫해 합계 약 1억 1460만 달러의 원리금 상환은, 초과 현금 회수를 계산에 넣기 전 단계에서 이미 12개월 영업현금흐름의 약 43%를 먹는다.
계약은 여기에 연결 총레버리지 비율 상한 3.00 대 1.00을 더하고 2028년 6월 30일까지 2.00 대 1.00으로 단계적으로 조이며, 최소 유동성 요건을 2500만 달러에서 5000만 달러로 올린다. 2026년 6월 30일 기준 Bumble은 모든 약정을 준수하고 있었다.
함께 읽으면 4월의 차환은 징벌적인 가격으로 4년의 활주로를 산 회사의 모습이다. 2028년을 향해 조여 오는 약정 일정과, 현금흐름의 절반 가까이를 요구하는 상환 일정이 딸려 있다. 여섯 달 뒤의 매각은 놀랄 일이 아니다. 귀결이다.
헤드라인에 없는 인력
인수 보도는 직원을 종결 후 통합 리스크로 다룬다. Bumble에서는 감축의 대부분이 이미 끝났다.
두 차례의 구조조정과 종료된 두 개의 앱
2024년 2월 Bumble은 약 350개 직위를 줄이는 계획을 발표했고, 2024년 3분기에 2040만 달러의 비용으로 완료했다.
2025년 6월에는 약 240개 직위, 직원의 약 30%를 추가로 줄인다고 발표했고, 2026년 1분기까지 약 1500만 달러의 비경상 비용을 예상했다.
그사이에 2025년 2분기에 Official 앱을 종료했고, 2025년 7월에 Fruitz를 제3자에게 매각했다.
약 580명의 정규직
10-K 자신의 위험요인이 결과를 적는다. 「2025년 동안 당사는 고위 경영진의 중대한 변동을 겪었고 글로벌 인력을 약 30% 줄였다.」 2025년 12월 31일 기준 인원은 약 580명이었다.
2024년 계획 전에 약 1170명을 고용하던 회사가 지금은 600명이 안 되는 인원으로 Bumble, Badoo, BFF를 운영한다. 현금흐름표에 보이는 영업 레버리지란, 분모가 사람인 바로 이것이다.
모든 옵션이 무상 소멸한다
합병계약의 주식보상 처리는 분배의 세부가 사는 자리이며, 대칭적이지 않다.
| 수단 | 2026년 6월 30일 수량 | 효력 발생 시 처리 |
|---|---|---|
| 스톡옵션 | 가중평균 행사가 17.35달러의 1,424,216개 | 확정 여부와 무관하게 무상 소멸 |
| Opco 인센티브 유닛 | 가중평균 참여기준가 43.00달러의 시간조건 유닛 | 무상으로 몰수·소멸 |
| 확정된 양도제한조건부주식 | 미확정 12,363,572개 중 일부와 확정분 | 기초주식 1주당 6.05달러로 현금화 |
| 미확정 양도제한조건부주식 | 2026년 6월 30일 기준 12,363,572개 | 현금 금액으로 전환되며, 원래의 확정일까지 계속 근무를 조건으로만 지급 |
| 종업원 주식매수제도 | — | 효력 발생 시 종료 |
옵션은 논쟁거리가 아니다. 10-Q는 이미 그 내재가치 합계를 0으로 기록하며 「가중평균 행사가가 2026년 6월 30일 시장가를 상회했다」고 적는다. 그러나 인센티브 유닛은 시사적이다. 그 참여기준가는 43.00달러, 곧 공모가였다. Bumble을 실제로 굴리는 사람들에게 보상하기로 되어 있던 수단이, 일반 투자자가 첫날에 지불한 가격에 못 박혀 있다가 아무 가치 없이 만료된다.
한편 비상근 이사와 창업자 겸 최고경영자가 보유한 확정된 양도제한조건부주식은 6.05달러에 전액 현금화된다. 재직 중인 직원의 미확정 유닛은 리텐션 의무로 바뀐다. 자본의 층은 특정한 순서로 해체되고 있으며, 그 순서는 가나다순이 아니다.
거래 보호장치: 실제로 종결을 만드는 것
이 거래에 대한 논평 대부분은 자금조달을 최대 리스크로 꼽는다. 합병계약은 한 문장으로 그렇지 않다고 말한다.
자금조달 조건이 없다
본 합병계약에는 자금조달 조건이 포함되어 있지 않다.
Ithaca는 자본이 제때 도착하든 않든 종결할 의무를 진다. 자기자본 쪽은 문서화되어 있다. 2026년 10월 12일자 자기자본 확약서에 따라 Greenoaks Prime Radiant LP가 해당 서면에 정한 총액의 자기자본 금융을 제공하기로 합의했다. 8-K는 금액을 공시하지 않는다.
서면동의는 이미 교부되었다
종결에는 주요주주의 서면동의에 의한 합병계약 채택이 필요하다. 8-K는 그 일이 이미 일어났다고 보고한다.
본 합병계약 체결 이후 주요주주들은 본 합병계약을 채택하고 본건 합병을 승인하는 서면동의에 서명하여 회사에 교부하였고 … 이로써 본건 합병에 필요한 주주 승인이 제공되었다. 본건 합병을 완료하기 위해 회사 보통주 보유자들의 추가 조치는 필요하지 않다.
주주총회 표결은 없다. 보도자료는 동의한 당사자가 「Blackstone 계열사와 울프 허드 여사」였음을 확인한다. 특수관계인이 아닌 보유자가 받는 것은 투표용지가 아니라 정보설명서와 20일의 대기 기간이다. 델라웨어주는 이를 허용한다. 일반회사법 제228조가 서면동의에 의한 주주 행위를 인정한다.
1억 200만 달러의 매수자 수수료, 10월 19일까지 에스크로에
해지 수수료의 비대칭은 누가 위험을 지는지에 대한 가장 분명한 진술이다.
| 수수료 | 금액 | 지급 주체 |
|---|---|---|
| 회사 측 해지 수수료 | 29,000,000달러 | Bumble, 정해진 경우에 |
| 매수자 측 해지 수수료 | 102,000,000달러 | Ithaca, 중대한 미시정 위반 또는 종결 불이행 시 |
매수자 측 수수료는 회사 측의 3.52배다. 더 중요한 것은 8-K가 「매수자 측 해지 수수료는 2026년 10월 19일까지 에스크로 계좌에 예치되어야 한다」고 적고 있다는 점이다. 발표 엿새 뒤다. 에스크로에 미리 입금된 역방향 해지 수수료는 계약상의 약속보다 훨씬 강한 구속이다. 매수자가 발을 빼고 지급능력을 다툴 여지를 없애기 때문이다.
2900만 달러의 회사 수수료와 노숍 조항
회사는 통상적인 노숍 조항의 적용을 받는다. 결정적으로, 신인의무상의 예외 — 요청하지 않은 우월한 제안에 응할 권리 — 는 회사 주주 승인을 받기 전에만 적용되었고, 그 승인은 이미 교부되었다. 경쟁 입찰자가 등장할 수 있었던 창은 계약 서명 당일에 닫혔다.
2900만 달러의 회사 수수료는 좁은 꼬리 상황에서만 남는다. 인수 제안이 공개되어 철회되지 않고, 계약이 정해진 경우에 종료되며, Bumble이 그 후 12개월 안에 거래를 체결하거나 완료하는 경우다. 실무적으로 경매는 끝났다.
남은 종결 조건은 금지명령의 부존재, 하트·스콧·로디노 반독점개선법상 대기 기간의 만료 또는 종료, 그 밖의 일부 정부 승인, Schedule 14C 정보설명서의 발송과 20일의 경과, 진술의 정확성, 약정의 이행, 그리고 회사에 중대한 부정적 영향이 없을 것이다. 최종기한은 2027년 7월 12일이다.
합병 차익거래의 산수
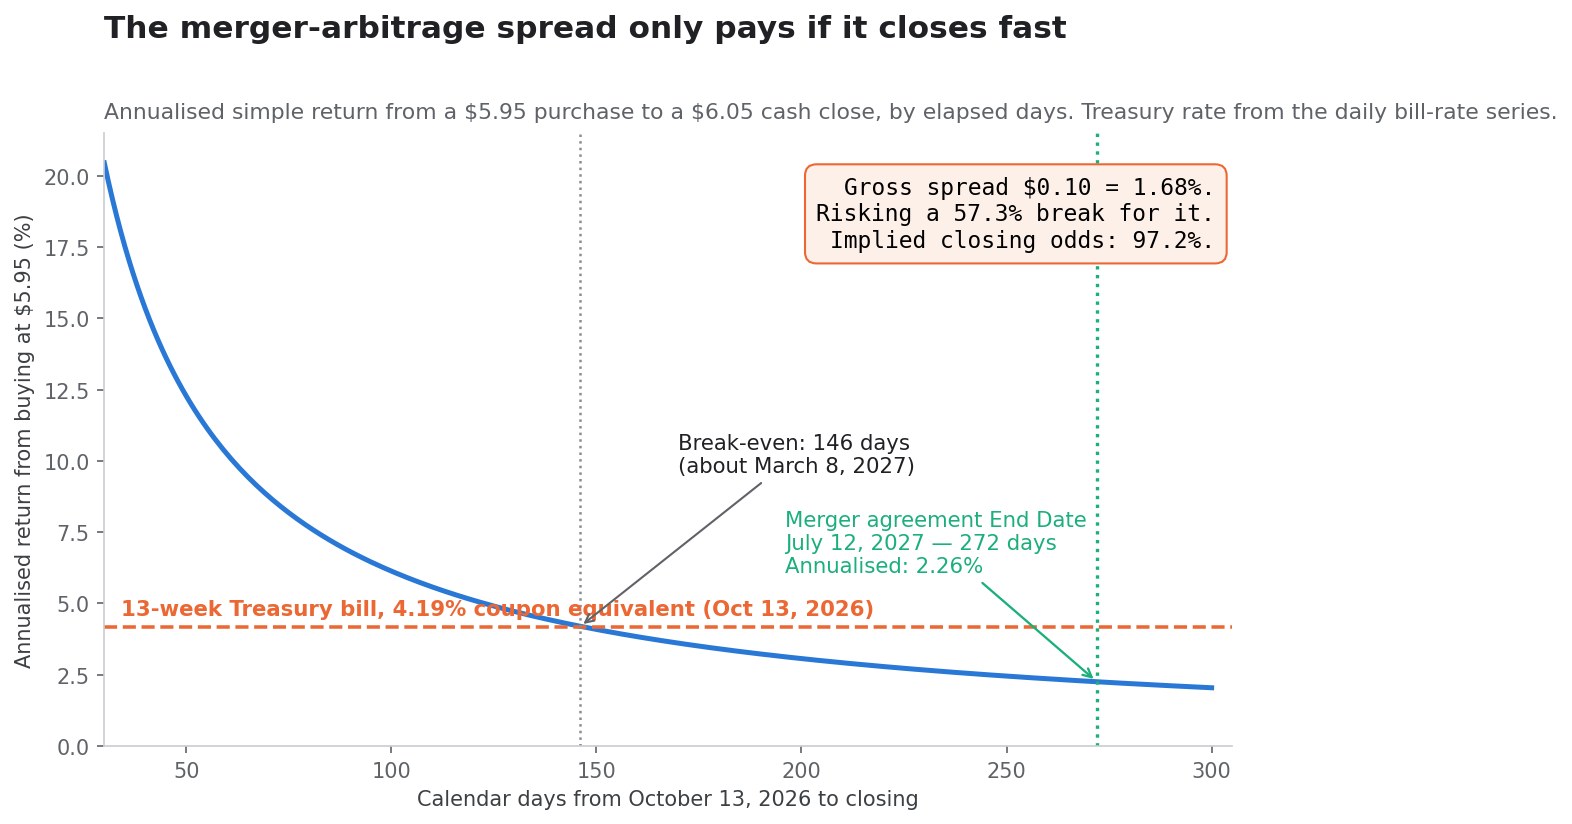
여기서 거래는 이야기가 아니라 의사결정이 된다. 합병 차익거래는 산수이고, 여기서의 산수는 유독 가차 없다.
스프레드는 0.10달러
Bumble은 2026년 10월 13일 5.95달러로 마감했고 제안은 6.05달러다. 총 스프레드는 0.10달러, 매수가의 1.681%다.
함의된 종결 확률
거래가 깨지면 자연스러운 기준점은 2.54달러라는 영향을 받지 않은 가격이다. 현재 가격을 공정한 기댓값으로 만드는 확률 p를 풀면 이렇다.
p × 6.05달러 + (1 − p) × 2.54달러 = 5.95달러
p = (5.95 − 2.54) ÷ (6.05 − 2.54) = 97.15%
시장은 약 97%의 완료 확률을 반영하고 있다. 자금조달 조건이 없다는 점, 주주 서면동의가 이미 교부되었다는 점, 1억 200만 달러의 역방향 해지 수수료가 에스크로에 들어간다는 점을 감안하면 이 숫자는 방심이 아니라 근거 있는 수준이다.
종결 시점별 연환산 수익률
스프레드는 고정이다. 수익률은 아니다. 수익률은 전적으로 시간에 달려 있기 때문이다.
| 종결까지 | 연환산 단리 수익률 |
|---|---|
| 60일 | 10.22% |
| 90일 | 6.82% |
| 120일 | 5.11% |
| 146일 | 4.20% |
| 180일 | 3.41% |
| 272일(최종기한, 2027년 7월 12일) | 2.26% |
재무부 단기채라는 문턱
2026년 10월 13일 13주 만기 재무부 단기채의 쿠폰등가 수익률은 4.19%였다. 일별 단기채 금리 계열에 따른 것이다.
스프레드가 이 문턱을 넘는 것은 거래가 146일 이내, 대략 2027년 3월 8일까지 종결되는 경우뿐이다. 그보다 늦으면 5.95달러에 산 사람은 거래 위험이 전혀 없는 3개월 국채가 더 나았을 것이다. 합병이 계약상 최종기한까지 간다면 이 거래의 연환산 수익률은 2.26%로, 무위험으로 얻을 수 있는 4.19%를 밑돈다.
그에 맞서는 것이 하방이다. 거래가 깨지면 주가는 2.54달러 부근으로 돌아가며, 5.95달러에서 57.3% 하락이다. 이 포지션은 1.68%를 벌기 위해 57.3%를 걸고 있고, 수익률이 현금을 넘어서는 것은 규제와 발송 일정이 다섯 달 안에 정리될 때뿐이다. 종결 확률로 가격이 매겨지는 분산된 포트폴리오에는 정당한 거래다. 1.68%의 스프레드가 Bumble을 보유하는 대가가 된다고 생각하는 사람에게는 그렇지 않다.
지배구조, 복수의결권의 시계, 그리고 다음에 읽을 것
2028년 2월까지 10 대 1
상장 투자설명서는 주요주주가 보유한 클래스 A 1주당 10개의 의결권을, 클래스 B를 보유한 각 주요주주에게는 보유 보통유닛 1구좌당 10개의 의결권을 부여했다. 투자설명서는 이 구조를 「Bumble이 상장회사로서 보내는 초기 몇 해 동안, 행동주의 주주가 가할 수 있는 압력에 이사회가 노출되는 정도를 줄이기 위해」라고 정당화했다.
이 구조에는 일몰 조항이 있었다. 공모 종결로부터 7년, 또는 그보다 이르게 주주간계약 당사자들이 교환 기준 발행 클래스 A의 7.5%를 보유하지 않게 되는 시점이다. 공모는 2021년 2월에 종결되었으므로 일몰은 2028년 2월에 해당한다.
합병계약의 최종기한은 2027년 7월 12일이다. 계약상의 일정에 따르면 Bumble은 「1주 1의결권」이 도래하기 약 일곱 달 전에 상장회사가 아니게 된다. 이는 순서에 대한 관찰이지 의도에 대한 주장이 아니며, 날짜가 찍힌 두 문서로 검증할 수 있다.
창업자는 현금화하지 않는다
합병계약과 동시에 울프 허드와 그와 연결된 법인 Beehive Holdings III, LP는 롤오버 계약을 체결했다. 이에 따라 Beehive Holdings는 Ithaca의 완전자회사인 Oak Topco, Inc.에 클래스 A 주식을 출자하고 그 대가로 Oak Topco의 지분을 취득한다. 8-K는 분명히 적는다. 「해당 주식은 클래스 A 주당 가격을 받을 권리가 없다.」
보도자료는 이를 연속성으로 규정한다. 「저는 Bumble과 적극적으로 함께하겠습니다.」 합병계약은 이를 자본구조로 규정한다. 창업자는 상장회사의 지분을 매수자와 나란히 비상장회사의 지분으로 전환하고 있으며, 그것이 바로 그가 이사회 표결을 회피하고 자신의 자문단을 따로 둔 이유다.
별도로, Blackstone이 보고한 실질 보유는 22,432,496주(Schedule 13D/A, 사건일 2026년 6월 16일)에서 18,664,720주(사건일 2026년 9월 29일)로 줄었다. 3,767,776주, 16.8%의 감소이며, 그 분기에 Bumble은 2.44달러에서 약 4.00달러 사이에서 거래되었다. Blackstone이 지명한 이사 조너선 C. 콘골드(Jonathan C. Korngold)는 2026년 6월 30일자로 사임했고, 8-K는 이 퇴임을 앞서 공표된 그의 Blackstone 퇴사에 따른 것으로, 회사와의 어떤 이견 때문이 아님을 명시한다. 남은 1866만 주는 6.05달러 기준 약 1억 1290만 달러에 해당한다.
특수관계자 지도
누가 가치를 빼내고 있었는지에 대한 평가에는 한 가지 공시가 더 들어가야 한다. 10-Q의 특수관계자 주석은 Bumble이 Liftoff Mobile로부터 광고수익을 인식하고 그와 마케팅 비용을 발생시킨다는 점(이 회사는 Blackstone 계열 펀드가 지배지분을 보유), TaskUs로부터 모더레이션 용역을, Cvent로부터 구독 용역을 구매한다는 점(둘 다 Blackstone 지배), Blackstone 펀드가 20% 넘게 보유한 NAVEX Global의 구독 용역을 이용한다는 점, 그리고 Blackstone Management Partners L.L.C.에 지급할 컨설팅 비용을 인식한다는 점을 기록한다.
금액은 작다. 2026년 6월 30일까지 6개월 동안 모더레이션 비용 330만 달러, 마케팅 비용 20만 달러, 컨설팅 비용 10만 달러다. 벤더 계약으로 누군가의 피를 뽑고 있는 것은 아니다. 그래도 이 지도는 그려 볼 가치가 있다. 스폰서와의 관계가 광고, 신뢰·안전 운영, 소프트웨어 조달, 자문 업무에 동시에 닿아 있었음을 보여 주기 때문이다. 기사가 「가치를 가져간 것은 누구인가」를 물을 때, 답이 단일 계정과목인 경우는 드물다.
주식매수청구권과 아직 오지 않은 문서들
본건 합병이 표결이 아니라 서면동의로 승인되었기 때문에, 특수관계인이 아닌 주주의 주된 절차적 보호는 델라웨어주 일반회사법 제262조에 따른 주식매수청구권이다. 반대하는 보유자가 형평법원에 공정가치의 사법적 결정을 신청할 수 있게 한다. 법정 통지와 기한의 절차는 정보설명서에 적힌다. 적용되는 것은 제262조의 조문이다.
어떤 논평보다 중요해질 문서가 셋 있다.
- Schedule 13E-3. 특수관계자가 관여한 상장폐지 거래에 의무화된다. 「합병의 배경」, 재무자문사의 공정성 의견과 그 기초 분석, 경영진의 추정치를 담아야 한다. 현금흐름할인의 가정, 비교기업 집합, 민감도 분석이 여기에 나타나며, 10월 12일의 거래도 여기서 설명되거나 눈에 띄게 설명되지 않거나 할 것이다.
- Schedule 14C 정보설명서. 그 자체가 종결 조건인 20일의 시계를 작동시킨다.
- 3분기 Form 10-Q. 회사는 2026년 11월 9일까지 제출하겠다고 약속했다. Bumble이 3분기 실적 발표와 컨퍼런스콜을 취소했으므로, 이 제출 서류가 투자자가 받게 될 9월 분기의 유일한 공시가 된다. 가장 먼저 읽어야 할 줄은 유료 사용자 줄이다.
Bumble 상장폐지에 대한 자주 묻는 질문
138% 프리미엄은 진짜인가
진짜이며, 2026년 10월 9일 종가 2.54달러를 기준으로 정확히 계산되었다. 동시에 2.54달러가 Bumble의 사상 최저 종가보다 1.6% 높을 뿐이라는 것, 같은 6.05달러가 52주 최고 종가 5.88달러보다 2.9% 높을 뿐이라는 것, 그리고 공모가 43.00달러보다 85.9% 낮다는 것도 모두 참이다. 네 진술은 동시에 정확하다. 프리미엄이 말하는 것은 출발점이지 사업이 아니다.
클래스 A 주식 수에 6.05달러를 곱해도 13억이 되지 않는 이유는
Bumble이 Up-C 구조이기 때문이다. 2026년 6월 30일 기준 발행 클래스 A 131,861,482주 외에, Bumble Inc. 외부에서 보유되고 1대 1로 교환 가능하며 두 번째 합병이 사들이는 Opco 보통유닛 21,248,446구좌가 있다. 교환 기준으로는 153,109,928구좌이며 6.05달러에서 9억 2630만 달러가 된다. 여기에 4억 7500만 달러의 기한부 대출 원금을 더하고 1억 5400만 달러의 현금을 빼면 기업가치는 약 12억 4700만 달러, 곧 보도자료의 「13억 달러」다.
거래가 성사될 확률은 얼마나 되나
시장은 약 97%를 반영하고 있다. 5.95달러 종가, 6.05달러 제안, 2.54달러의 결렬 가격에서 도출된다. 구조적 뒷받침이 이례적으로 탄탄하다. 자금조달 조건이 없고, 필요한 주주 서면동의가 이미 교부되어 실패할 수 있는 표결 자체가 존재하지 않으며, 1억 200만 달러의 매수자 해지 수수료는 2026년 10월 19일까지 에스크로에 들어가야 한다. 남은 것은 규제 승인, 정보설명서의 20일 기간, 그리고 통상적인 진술이다.
이 합병 스프레드는 거래할 가치가 있나
빠른 종결을 전제로만 그렇다. 총 스프레드는 0.10달러, 1.68%이고 거래가 깨지면 57.3% 하락이다. 연환산하면 4.19%의 13주 재무부 단기채를 넘어서는 것은 종결이 약 146일 이내, 2027년 3월 8일 전후에 일어날 때뿐이다. 2027년 7월 12일 최종기한에서는 연환산 2.26%로 현금을 밑돈다. 이 거래는 일정에 대한 베팅이지 Bumble에 대한 베팅이 아니다.
Bumble은 정말로 돈이 떨어져 가고 있었나
아니다. 2026년 6월 30일까지 12개월의 영업현금흐름은 2억 6670만 달러로 회사의 상장 이후 역사상 최고였고, 2025년의 2억 5040만 달러가 그 이전 기록이었다. Bumble이 떨어져 가던 것은 값싼 자본이다. 2026년 4월의 차환은 기한부 SOFR 플러스 8.00%에 2850만 달러의 할인을 붙여 가격이 매겨졌고, 첫해 12.5% 이후 15%의 연간 상환 일정을 지며, 2028년 6월 30일까지 2.00배의 레버리지 약정으로 조여 간다.
온라인 데이팅이 Bumble을 죽였나
일부는 그렇고, 주된 원인은 아니다. Match Group은 같은 기간에 75.4% 하락했으므로 카테고리는 실제로 평가절하되었다. 그러나 Grindr는 완전히 같은 기간에 40.0% 상승했고, 나스닥 CTA 인터넷 지수 — Bumble이 자신의 공시를 위해 직접 고른 기준 — 는 100달러를 105.74달러로 바꾼 반면 Bumble은 100달러를 5.08달러로 바꾸었다. 업계는 하락의 일부를 설명한다. 29억 6200만 달러의 현금 유출 장부, 21억 500만 달러의 손상, 평균 9.35달러에 집행된 4억 20만 달러의 자사주 매입이 나머지를 설명한다.
직원들의 스톡옵션은 어떻게 되나
모든 옵션이 확정 여부와 무관하게 무상 소멸한다. 2026년 6월 30일 기준 가중평균 행사가 17.35달러의 옵션 1,424,216개가 있었고, 10-Q는 이미 그 내재가치 합계를 0으로 계상하고 있었다. 시간조건 부분의 참여기준가가 43.00달러였던 Opco 인센티브 유닛도 무상으로 몰수된다. 확정된 양도제한조건부주식은 6.05달러에 현금화되고, 미확정분은 계속 근무를 조건으로만 지급되는 현금 금액으로 바뀐다.
함께 읽기
- Copart ACV 인수: ACVA 급등 후 차익 0.9%
- PTC 주가: 205달러 제안, 52주 최고가보다 낮다
- FICO 점수 가격 사다리: 0.6달러에서 10달러까지
- ONON 10억 달러 자사주매입: 지분 10%·나이키 8배
- Oura IPO 연기: 135억 달러 뒤 구주 매각 73%
참고 자료
- Bumble Inc. Form 8-K, 2026년 10월 13일: 합병계약과 조건
- 첨부 2.1: 합병계약 및 합병계획, 2026년 10월 12일자
- 첨부 99.1: 공동 보도자료, 2026년 10월 13일
- Bumble Inc. 2026년 6월 30일 종료 분기 Form 10-Q
- Bumble Inc. 2025년 12월 31일 종료 연도 Form 10-K
- Bumble Inc. 2026년 확정 위임장: 보수 대비 성과
- Bumble Inc. 2021년 2월 상장 투자설명서: 자금 사용처
- Bumble Inc. 2021년 9월 구주매출 투자설명서
- Form 8-K, 2026년 6월 29일: 이사 사임
- Form 8-K, 2026년 8월 5일: 2026년 2분기 실적
- Schedule 13D/A, 사건일 2026년 9월 29일: Blackstone 보유
- Bumble Inc.의 Schedule 13D/A 제출 이력
- Bumble Inc. 투자자 관계: 공시 서류
- Bumble Inc. 투자자 관계 메인
- Ithaca Holdings 공식 사이트
- Greenoaks 공식 사이트
- 미국 재무부: 일별 재무부 단기채 금리
- 미국 연방거래위원회: 기업결합 사전신고 제도
- 나스닥 CTA 인터넷 지수 개요
- Liftoff Mobile 공식 사이트
- TaskUs 공식 사이트
- Cvent 공식 사이트
- NAVEX 공식 사이트
- Investopedia: 리스크 차익거래
- Investopedia: EBITDA
- SimianX AI: 멀티에이전트 시장 분석
- SimianX AI 라이브 커맨드룸
- SimianX AI 포인트와 요금
- SimianX AI 기사 아카이브
이 글은 정보 제공과 교육 목적으로만 작성되었습니다. 투자, 법률, 세무 자문이 아닙니다. 합병 거래는 변경, 지연, 종료될 수 있고 가격은 크게 변동할 수 있으며 투자자는 손실을 볼 수 있습니다.


