Lendo o terceiro trimestre da Ericsson contra o trimestre com que ele é comparado
A Ericsson divulgou o terceiro trimestre em 15 de outubro de 2026, e a manchete parecia ruim: EBITA ajustado 36% menor, lucro líquido 49% menor, lucro diluído por ação 47% menor. Mesmo assim a ação subiu: a ERIC B fechou em alta de 6,8% em Estocolmo depois de tocar +10,9%, e o ADR da Nasdaq ganhou 11,8%.
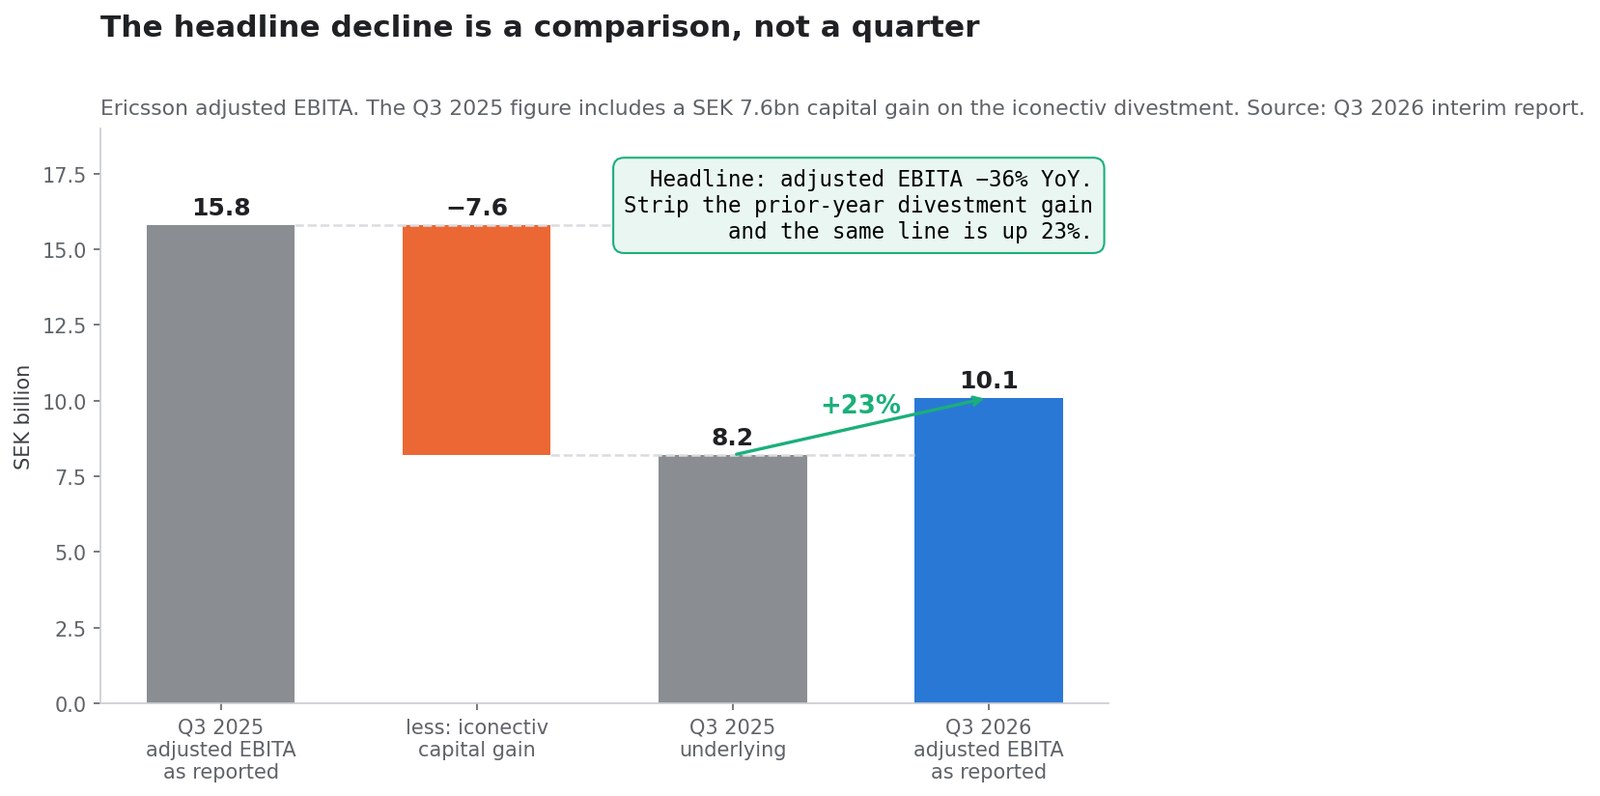
Os dois fatos estão corretos. A reconciliação está em uma única linha do relatório: o terceiro trimestre de 2025 continha um ganho de capital de 7,6 bilhões de coroas suecas com a venda da iconectiv. Retirando-o, a mesma linha de EBITA ajustado passou de 8,2 para 10,1 bilhões de coroas — alta de 23%.
Esta página é um livro-razão, não uma reação. Ela separa o que cresceu daquilo com que é comparado, precifica a parte da melhora que veio de licenciamento e não de rádios, confronta o que a direção projetou em julho com o que entregou em outubro, e registra o que a companhia disse sobre 2027. Cada número vem de um documento protocolado na SEC: o relatório do terceiro trimestre de 2026, o relatório do segundo trimestre de 2026, o anúncio de reorganização do mesmo dia e a troca de presidente executivo de junho de 2026.
Os números refletem documentos publicados até 15 de outubro de 2026. Todos os valores estão em coroas suecas salvo indicação em contrário. Isto é pesquisa e informação, não recomendação personalizada de investimento.
A comparação, não o trimestre
Três números do comunicado caem cerca de metade. Os três são medidos contra um trimestre que continha um ganho de capital pontual.
| Linha | 3T 2026 | 3T 2025 reportado | 3T 2025 sem o ganho | Variação na base limpa |
|---|---|---|---|---|
| EBITA ajustado | SEK 10,1 bi | SEK 15,8 bi | SEK 8,2 bi | +23% |
| Margem de EBITA ajustado | 17,0% | 28,1% | 14,6% | +240 pb |
| LPA diluído | SEK 1,77 | SEK 3,33 | SEK 1,61 | +9,9% |
Os 7,6 bilhões estavam em "outras receitas e despesas operacionais", rubrica que caiu de 7,7 bilhões para 0,1 bilhão no ano. O relatório diz isso sem rodeios: o EBITA "diminuiu para 9,2 (15,5) bi, refletindo um ganho de capital de 7,6 bi no período do ano anterior, além de maiores despesas de reestruturação. A rentabilidade melhorou excluindo o ganho de capital."
A linha do LPA pede o mesmo tratamento. A Ericsson observa que "o LPA do ano anterior incluía um ganho de desinvestimento de SEK 1,72 por ação". SEK 3,33 menos SEK 1,72 dá SEK 1,61, contra SEK 1,77 entregues — alta de 9,9%, não queda de 47%. A distância entre essas duas descrições do mesmo trimestre é a razão inteira de uma ação cair por semanas antes da divulgação e subir 11% no dia.
Quais foram de fato os números da manchete
| Medida | 3T 2026 | 3T 2025 | Variação | Jan–set 2026 | Jan–set 2025 |
|---|---|---|---|---|---|
| Vendas líquidas | SEK 59,5 bi | SEK 56,2 bi | +6% reportado, +7% orgânico | SEK 161,5 bi | SEK 167,4 bi |
| Lucro bruto | SEK 28,0 bi | SEK 26,8 bi | +5% | SEK 75,4 bi | SEK 80,0 bi |
| Margem bruta ajustada | 47,7% | 48,1% | −40 pb | 48,0% | 48,2% |
| EBITA ajustado | SEK 10,1 bi | SEK 15,8 bi | −36% | SEK 22,6 bi | SEK 30,2 bi |
| EBIT | SEK 8,9 bi | SEK 15,2 bi | −41% | SEK 16,2 bi | SEK 27,5 bi |
| Lucro líquido | SEK 5,8 bi | SEK 11,3 bi | −49% | SEK 10,8 bi | SEK 20,1 bi |
| LPA diluído | SEK 1,77 | SEK 3,33 | −47% | SEK 3,24 | SEK 5,94 |
| Fluxo de caixa livre antes de M&A | SEK 4,9 bi | SEK 6,6 bi | −26% | SEK 11,2 bi | SEK 11,9 bi |
| Caixa líquido no fim do período | SEK 60,7 bi | SEK 51,9 bi | +17% | — | — |
Duas linhas de custo merecem atenção. As despesas de reestruturação foram de SEK −0,9 bi contra SEK −0,3 bi um ano antes, e em nove meses chegaram a SEK −5,3 bi contra SEK −1,2 bi. O resultado financeiro virou para SEK −0,9 bi, de SEK −0,2 bi, o que a companhia atribui a provisões de juros ligadas à resolução de questões fiscais somadas a um efeito de hedge cambial. Nenhuma das duas está no número ajustado; ambas são caixa ou quase caixa.
A linha de impostos traz um sinal prospectivo: a Ericsson agora espera uma alíquota efetiva de 28% para o ano cheio, contra 25% em 2025, "refletindo principalmente o impacto de custos elevados de reestruturação e de provisões para resolução de questões fiscais".
O que foi projetado em julho e o que chegou em outubro
Esta é a parte que uma manchete de um dia não consegue carregar, e é o teste mais limpo disponível para saber se o trimestre foi surpresa ou plano.
No relatório do segundo trimestre, datado de 14 de julho de 2026, a Ericsson publicou suas premissas de planejamento para o terceiro trimestre. O relatório do terceiro trouxe depois o resultado.
| Projetado em 14 de julho | O que isso significava em números | Entregue em 15 de outubro |
|---|---|---|
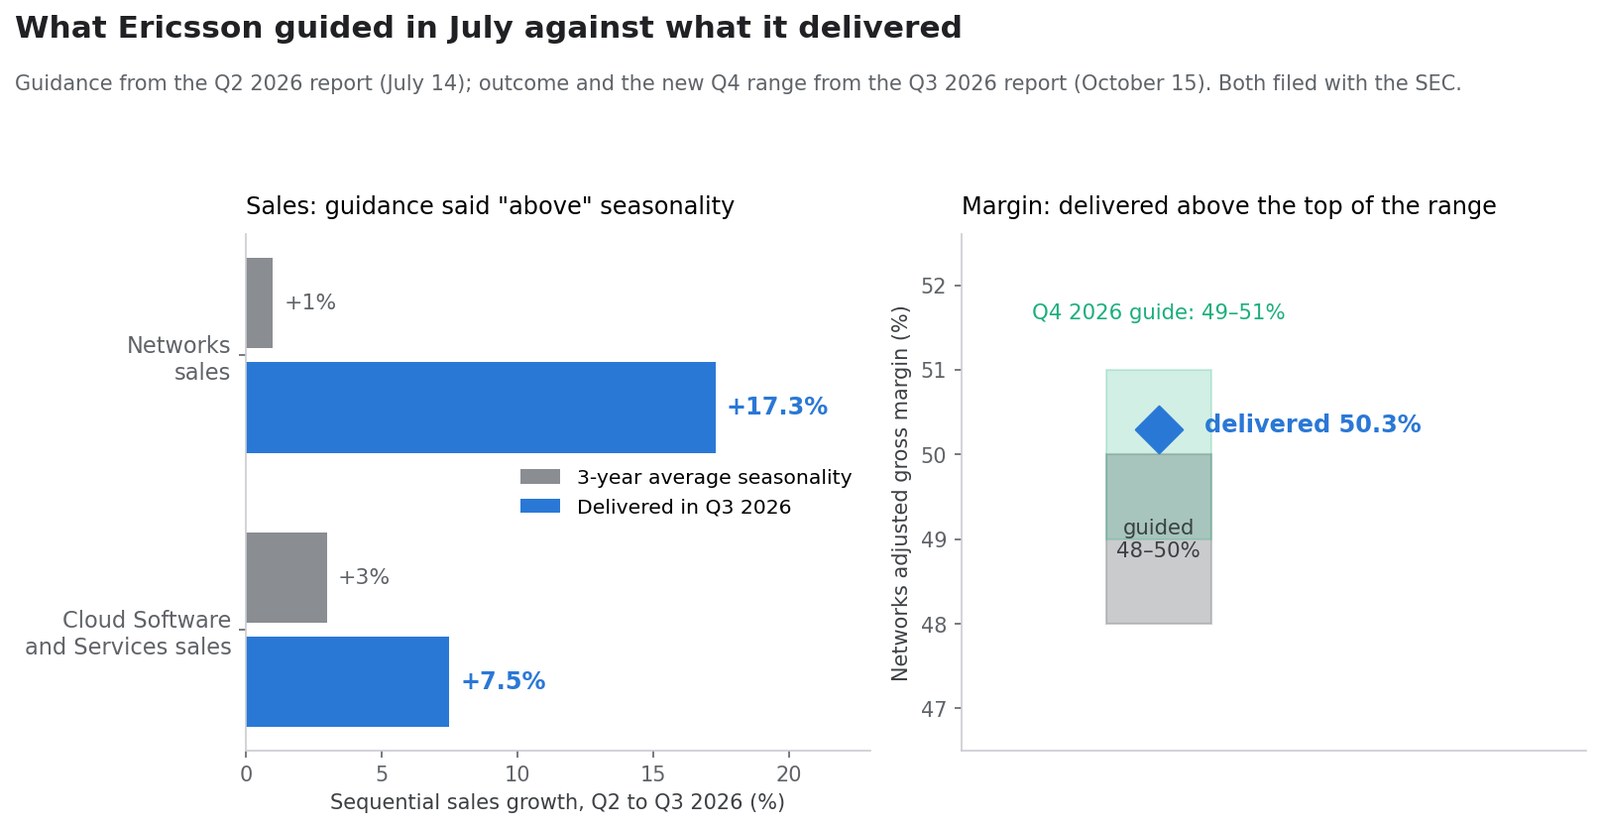
| Crescimento de vendas de Networks "acima" da sazonalidade média de 3 anos | A média de 3 anos do 2T→3T é +1% | +17,3% (SEK 33,0 bi → SEK 38,7 bi) |
| Margem bruta ajustada de Networks de 48% a 50% | — | 50,3% — acima do topo da faixa |
| Crescimento de Cloud Software and Services "em linha" com a sazonalidade | A média de 3 anos do 2T→3T é +3% | +7,5% (SEK 14,7 bi → SEK 15,8 bi) |
| Premissa cambial do 3T: USD:SEK 9,7, EUR:SEK 11,0 | — | O spot estava perto de SEK 9,94 por dólar no dia da divulgação |
A direção disse ao mercado para esperar um trimestre melhor que o sazonal em Networks e entregou dezessete vezes o movimento sequencial médio de três anos. Esse é o beat. E é por isso que a projeção para frente pesa mais que a comparação para trás.
Para o quarto trimestre, a Ericsson assume agora USD:SEK 10,0 e EUR:SEK 11,3, espera crescimento de vendas em Networks e Cloud Software "em linha" com a sazonalidade de três anos — que para Networks é +17% e para Cloud Software +29% sequencialmente — e coloca a margem bruta ajustada de Networks em 49% a 51%, um ponto inteiro acima da faixa fixada três meses antes.
O livro-razão por segmento
| Segmento | Vendas 3T 2026 | Crescimento orgânico | EBITA ajustado | Margem de EBITA ajustado | Quatro trimestres móveis |
|---|---|---|---|---|---|
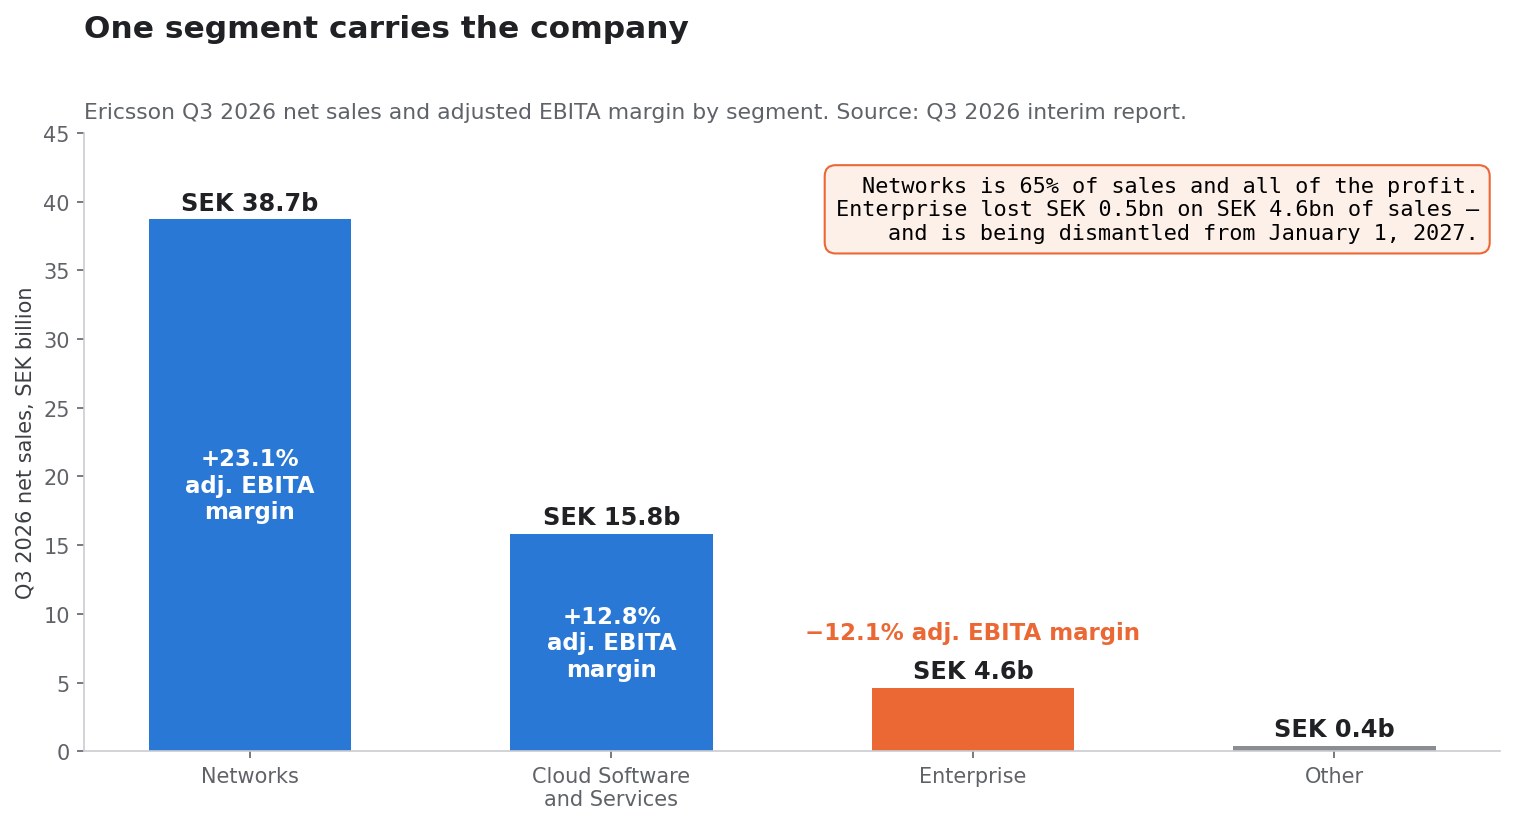
| Networks | SEK 38,7 bi | +9% | SEK 9,0 bi | 23,1% (20,3%) | SEK 148,9 bi a 21,0% |
| Cloud Software and Services | SEK 15,8 bi | +3% | SEK 2,0 bi | 12,8% (12,5%) | SEK 62,4 bi a 13,1% |
| Enterprise | SEK 4,6 bi | +1% | SEK −0,5 bi | −12,1% (138,7%) | SEK 17,8 bi a −22,2% |
| Other | SEK 0,4 bi | — | — | — | — |
Networks é 65% das vendas do grupo e, na prática, todo o seu lucro. Sua margem de EBITA ajustado de 23,1% é o maior número trimestral das três colunas que o relatório imprime, e a margem móvel de quatro trimestres de 21,0% mostra que não é artefato de um único trimestre.
A comparação de Enterprise parece absurda — margem de 138,7% um ano atrás contra −12,1% agora — porque o ganho de 7,6 bilhões da iconectiv foi contabilizado dentro desse segmento. Sem ele, Enterprise perdia dinheiro então como perde agora. Em base móvel de quatro trimestres é um negócio de SEK 17,8 bi rodando a −22,2%, ou cerca de SEK 4 bi de prejuízo operacional anual contra um grupo que ganha aproximadamente SEK 35 bi na linha de segmentos.
Esse número é a razão do anúncio estrutural feito no mesmo dia.
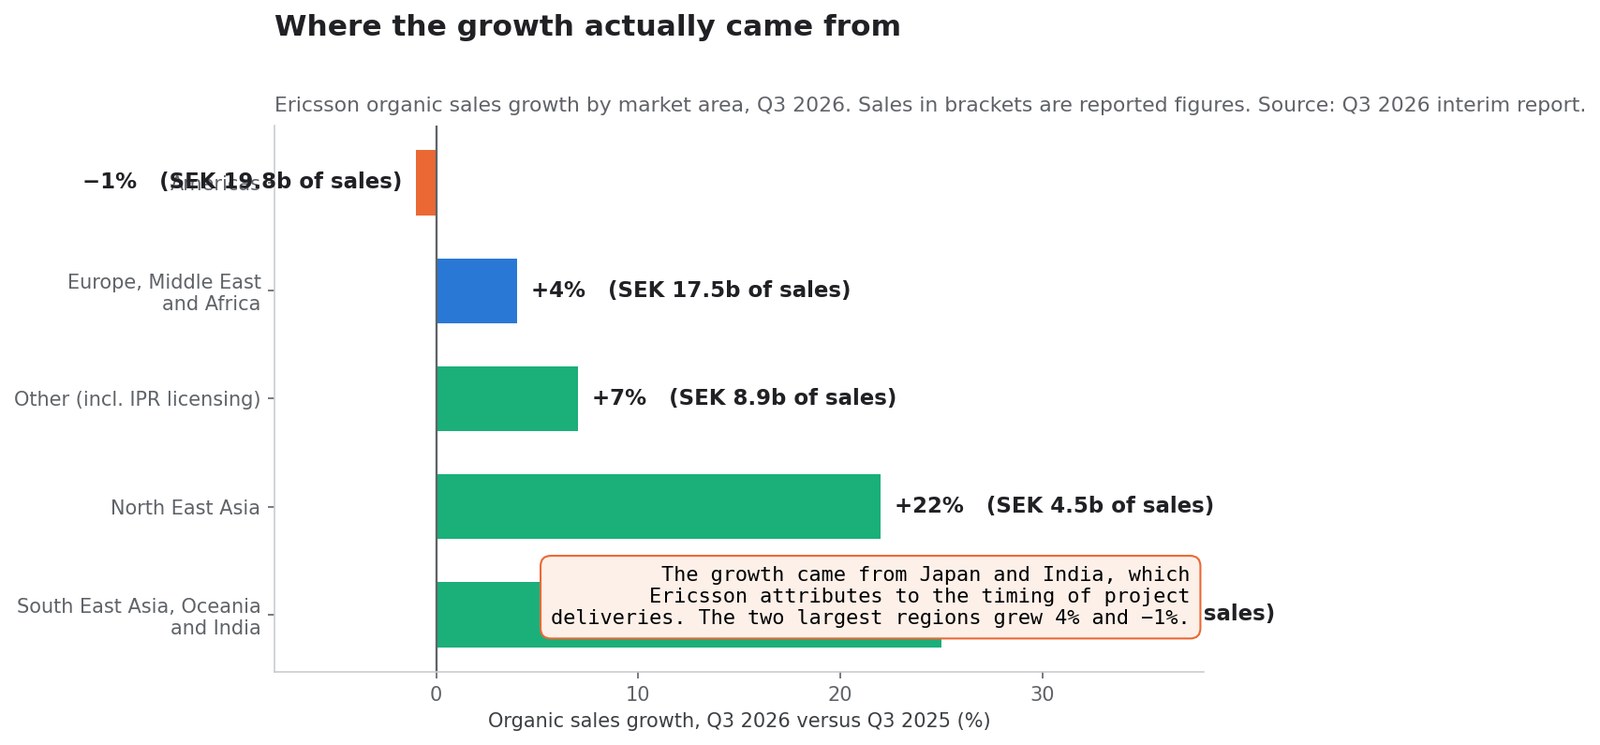
De onde o crescimento realmente veio
| Área de mercado | Vendas 3T 2026 | Crescimento orgânico | Orgânico jan–set |
|---|---|---|---|
| Américas | SEK 19,8 bi | −1% | −1% |
| Europa, Oriente Médio e África | SEK 17,5 bi | +4% | +5% |
| Sudeste Asiático, Oceania e Índia | SEK 8,8 bi | +25% | +14% |
| Nordeste Asiático | SEK 4,5 bi | +22% | +15% |
| Other (inclui licenciamento de IPR) | SEK 8,9 bi | +7% | +1% |
| Total | SEK 59,5 bi | +7% | +4% |
As duas regiões que cresceram a dois dígitos são as duas menores, e a Ericsson atribui ambas ao calendário e não à demanda: no Nordeste Asiático o crescimento veio "principalmente do Japão, apoiado por maiores entregas de projetos"; no Sudeste Asiático, Oceania e Índia veio do "calendário de entregas de projetos no Sudeste Asiático e na Índia".
Américas — a maior região, com um terço das vendas do grupo — caiu 1% organicamente, com "leve crescimento na América do Norte compensado por vendas menores na América Latina". Em nove meses, Américas cai 1% orgânico e 8% reportado.
Essa assimetria é a versão honesta do caso baixista. Um trimestre cujo crescimento sequencial é dezessete vezes a média sazonal de três anos, concentrado nas regiões em que a direção cita explicitamente o faseamento de entregas, tomou emprestado algo dos trimestres vizinhos. A própria projeção da Ericsson para o 4T — crescimento "em linha" com a sazonalidade, e não acima — é coerente com essa leitura.
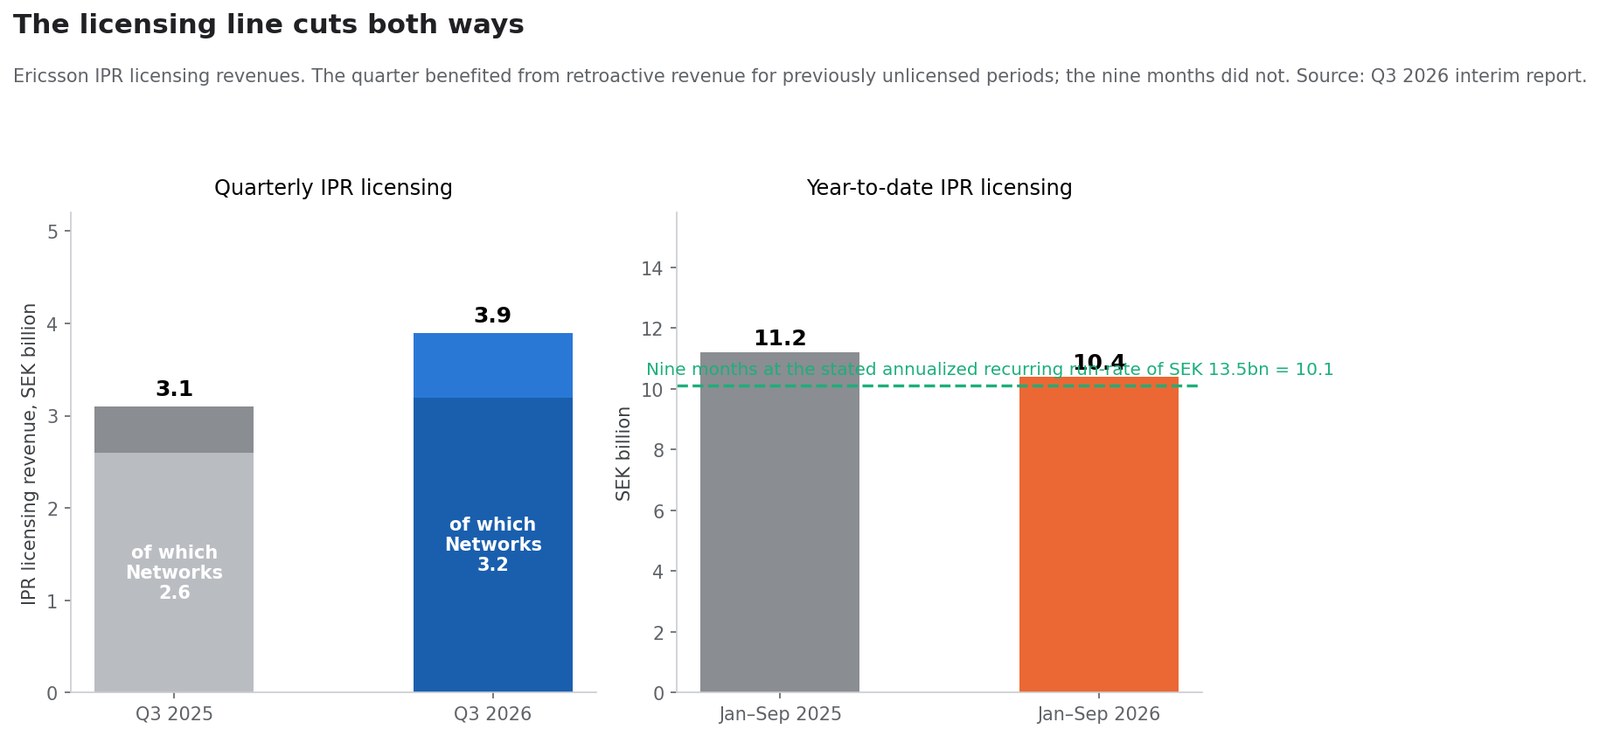
A linha de licenciamento corta dos dois lados
O licenciamento de propriedade intelectual é a receita de maior margem que a Ericsson tem, e ela se moveu neste trimestre.
| Receita de licenciamento de IPR | 3T 2026 | 3T 2025 | Jan–set 2026 | Jan–set 2025 |
|---|---|---|---|---|
| Total do grupo | SEK 3,9 bi | SEK 3,1 bi | SEK 10,4 bi | SEK 11,2 bi |
| Da qual em Networks | SEK 3,2 bi | SEK 2,6 bi | — | — |
| Da qual em Cloud Software and Services | SEK 0,7 bi | SEK 0,6 bi | — | — |
A Ericsson afirma que o aumento trimestral "foi em parte impulsionado por receita retroativa relativa a períodos anteriormente não licenciados" e coloca 82% da receita de licenciamento no segmento Networks. A companhia também divulga uma taxa anualizada recorrente de licenciamento de aproximadamente SEK 13,5 bi, o que equivale a cerca de SEK 10,1 bi em nove meses.
As duas metades da tabela importam. O trimestre foi ajudado por licenciamento retroativo; os nove meses foram prejudicados pela ausência da receita retroativa maior contabilizada em 2025. No acumulado do ano, o IPR cai SEK 0,8 bi. Quem credita o vento a favor do licenciamento no 3T deveria também debitar o vento contra acumulado.
Quanto da melhora foi rádio e quanto foi royalty
Esta é a aritmética do leitor, não da companhia, e repousa sobre uma premissa declarada abertamente: receita de licenciamento quase não carrega custo incremental, então um aumento de IPR cai praticamente inteiro no EBITA.
- O EBITA ajustado do grupo, excluído o ganho do ano anterior, melhorou SEK 1,9 bi (de 8,2 para 10,1).
- A receita de licenciamento de IPR do grupo subiu SEK 0,8 bi (de 3,1 para 3,9).
- Sob essa premissa, o licenciamento responde por cerca de 42% da melhora.
O mesmo teste dentro de Networks:
- O EBITA ajustado de Networks subiu SEK 1,8 bi (de 7,2 para 9,0).
- O IPR de Networks subiu SEK 0,6 bi (de 2,6 para 3,2).
- O licenciamento explica, portanto, cerca de um terço da melhora de Networks.
Ainda restam cerca de SEK 1,1 bi de melhora de lucro em Networks vindos do próprio negócio de equipamentos, sobre 9% de crescimento orgânico de vendas, com o relatório creditando "um impacto positivo do mix de produtos e receitas retroativas de licenciamento, parcialmente compensados por maiores custos de componentes". A melhora operacional é real. É apenas menor do que a expansão de margem da manchete sugere, e parte dela não se repete no mesmo tamanho.
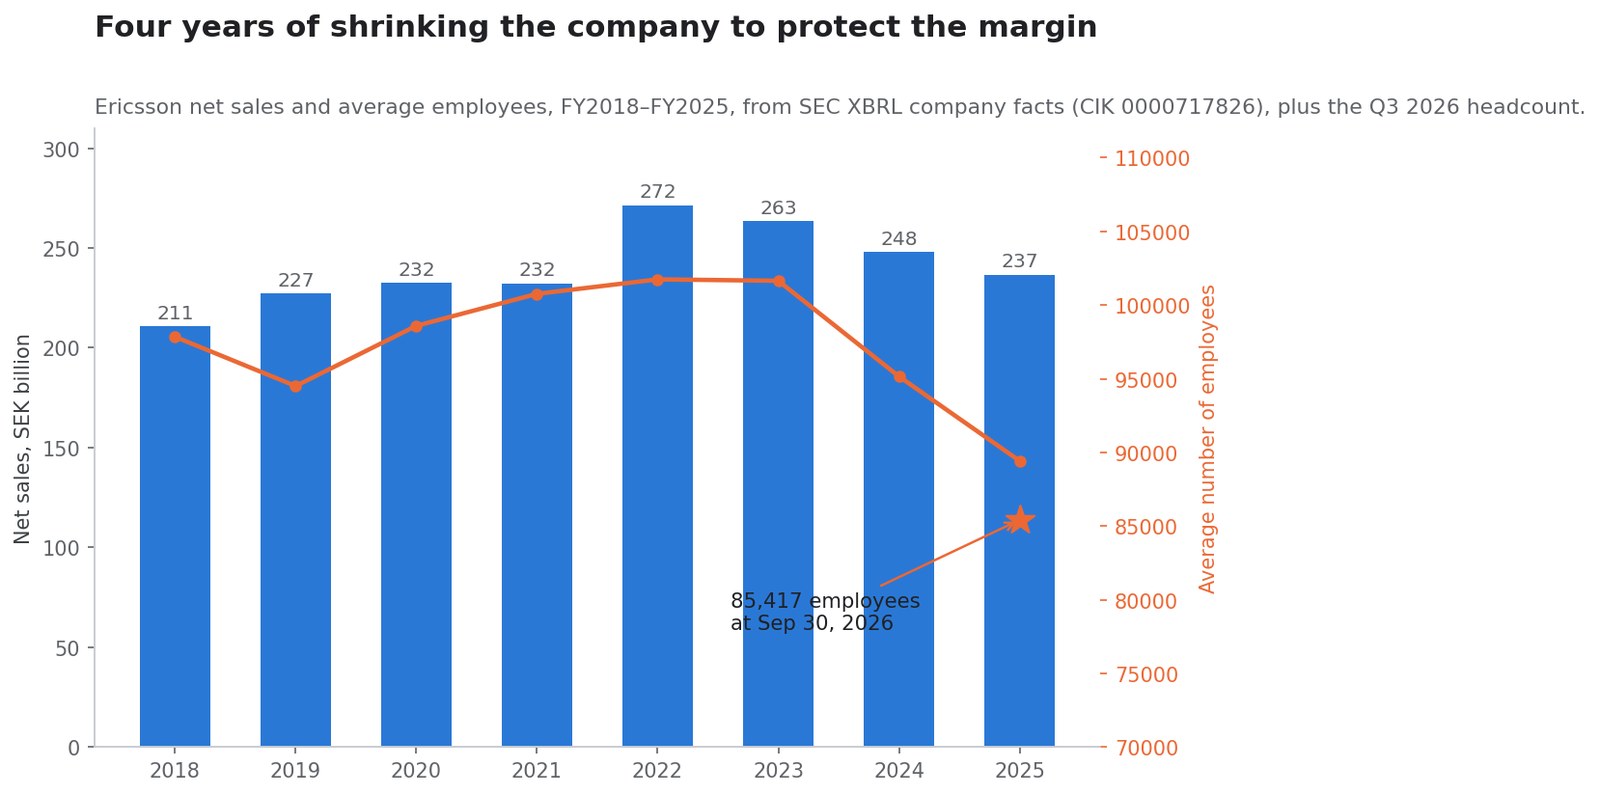
Quatro anos encolhendo a empresa para proteger a margem
| Exercício | Vendas líquidas | Funcionários médios |
|---|---|---|
| 2018 | SEK 210,8 bi | 97.843 |
| 2019 | SEK 227,2 bi | 94.503 |
| 2020 | SEK 232,4 bi | 98.589 |
| 2021 | SEK 232,3 bi | 100.757 |
| 2022 | SEK 271,5 bi | 101.741 |
| 2023 | SEK 263,4 bi | 101.644 |
| 2024 | SEK 247,9 bi | 95.154 |
| 2025 | SEK 236,7 bi | 89.425 |
Fonte: dados XBRL da SEC, CIK 0000717826.
A receita atingiu o pico em 2022, com SEK 271,5 bi, e caiu 12,8% desde então. O quadro médio atingiu o pico no mesmo ano e está 12,1% menor. A redução de pessoal continuou além dos dados anuais: 85.417 funcionários em 30 de setembro de 2026, contra 86.536 três meses antes e 89.898 um ano antes — 4.481 pessoas a menos no ano, ou 5,0%.
Esse é o mecanismo por trás da história da margem. A margem de EBITA ajustado de Networks foi de 20,3% para 23,1% em um ano enquanto a companhia empregava 5% menos gente e gastava SEK 48,9 bi em P&D em 2025 contra SEK 53,5 bi em 2024. Disciplina de custos desse tipo melhora uma margem de forma confiável e não melhora nada uma taxa de crescimento.
Um novo presidente executivo e uma reorganização no primeiro dia
O relatório do 2T, em julho, trazia um comentário de Börje Ekholm. O do 3T traz um de Per Narvinger, que escreve estar "animado para liderar a companhia neste período de rápida mudança tecnológica".
A passagem está documentada. Em 16 de junho de 2026, a Ericsson anunciou que Narvinger, então chefe da Business Area Networks, seria presidente e CEO, com Ekholm deixando o cargo em 30 de setembro de 2026 e atuando como conselheiro executivo até 15 de junho de 2027. Em 18 de junho a companhia nomeou David Hammarwall chefe da Business Area Networks, a partir de 1º de outubro de 2026.
O 3T 2026 é, portanto, o trimestre da passagem: os resultados foram obtidos sob um presidente executivo e apresentados por outro, em seu primeiro dia de divulgação.
Ele usou esse dia para anunciar uma reestruturação, protocolada como comunicado separado:
- As áreas de mercado Nordeste Asiático e Sudeste Asiático, Oceania e Índia se fundem em uma única área Ásia-Pacífico a partir de 1º de janeiro de 2027, chefiada por Patrick Johansson, atual responsável pela EMEA. Começa a busca por um novo chefe de EMEA.
- A Business Area Enterprise Wireless Solutions é desmontada. Neutral Host e Ericsson Private 5G vão para a Business Area Networks; Wireless WAN vira um negócio autônomo reportando ao chefe da área de mercado Américas.
- Três integrantes do time executivo — Åsa Tamsons, Chafic Nassif e Andres Vicente — deixam seus cargos em 31 de dezembro de 2026.
Lida ao lado da tabela de segmentos, a lógica não é sutil. As duas áreas de mercado que se fundem são as duas menores. A área de negócio que é desmontada é a que perde SEK 4 bi por ano em base móvel. Um novo presidente executivo está consolidando as partes que não se pagam dentro da parte que se paga.
Como está o balanço
| Item | 30 de setembro de 2026 | Comparação |
|---|---|---|
| Caixa bruto | SEK 98,0 bi | +SEK 6,7 bi sequencial |
| Caixa líquido | SEK 60,7 bi | SEK 51,9 bi um ano antes, +17% |
| Passivos de benefícios pós-emprego | SEK 14,3 bi | SEK 18,0 bi em 30 de junho |
| Prazo médio da dívida da controladora | 2,9 anos | 2,5 anos em 30 de junho |
| Ações em circulação, básicas | 3.257 mi | 3.333 mi um ano antes, −2,3% |
| Ações em tesouraria | 114,1 mi | 38,0 mi em 31 de dezembro de 2025 |
O fluxo de financiamento foi uma entrada de SEK 0,4 bi, combinando SEK 4,5 bi de recompra de ações com SEK 5,5 bi de novas captações, refletindo um bônus de EUR 500 milhões emitido em setembro. No trimestre a Ericsson recomprou 49.225.701 ações Classe B por SEK 4,8 bi; no acumulado do ano são 78.761.682 ações por SEK 8,1 bi.
O fluxo de caixa operacional foi de SEK 6,5 bi contra SEK 7,9 bi, com o relatório apontando "estoques maiores, refletindo o calendário de entregas de projetos e preços de componentes mais altos". A mesma pressão de que a direção adverte para 2027 já está visível no capital de giro.
O que a Ericsson disse sobre 2027
Quatro afirmações prospectivas estão no relatório, e três são advertências:
- "O mercado de RAN está estável." A fonte que a própria Ericsson cita concorda: a Dell'Oro estima que o mercado global de equipamentos de rede de acesso via rádio permanecerá estável em 2026.
- "Os custos de componentes são um vento contrário para a margem bruta no ano que vem." Isso aparece no comentário do CEO e novamente na discussão da margem de Networks, onde o aumento dos custos de componentes compensa em parte um mix favorável.
- "As despesas de reestruturação de 2026 devem permanecer em níveis elevados", e a alíquota do ano sobe para 28% em parte por causa delas.
- O único ponto positivo: a projeção de margem bruta ajustada de Networks sobe para 49–51% no quarto trimestre, ante 48–50% três meses antes.
Uma companhia que eleva a projeção de sua margem mais importante para o próximo trimestre enquanto adverte que os custos de insumos morderão no ano seguinte está indicando onde está a dobradiça. A pergunta para 2027 não é demanda — a direção já disse que o mercado está estável — mas se preço, mix e a reorganização conseguem absorver uma conta de componentes em alta.
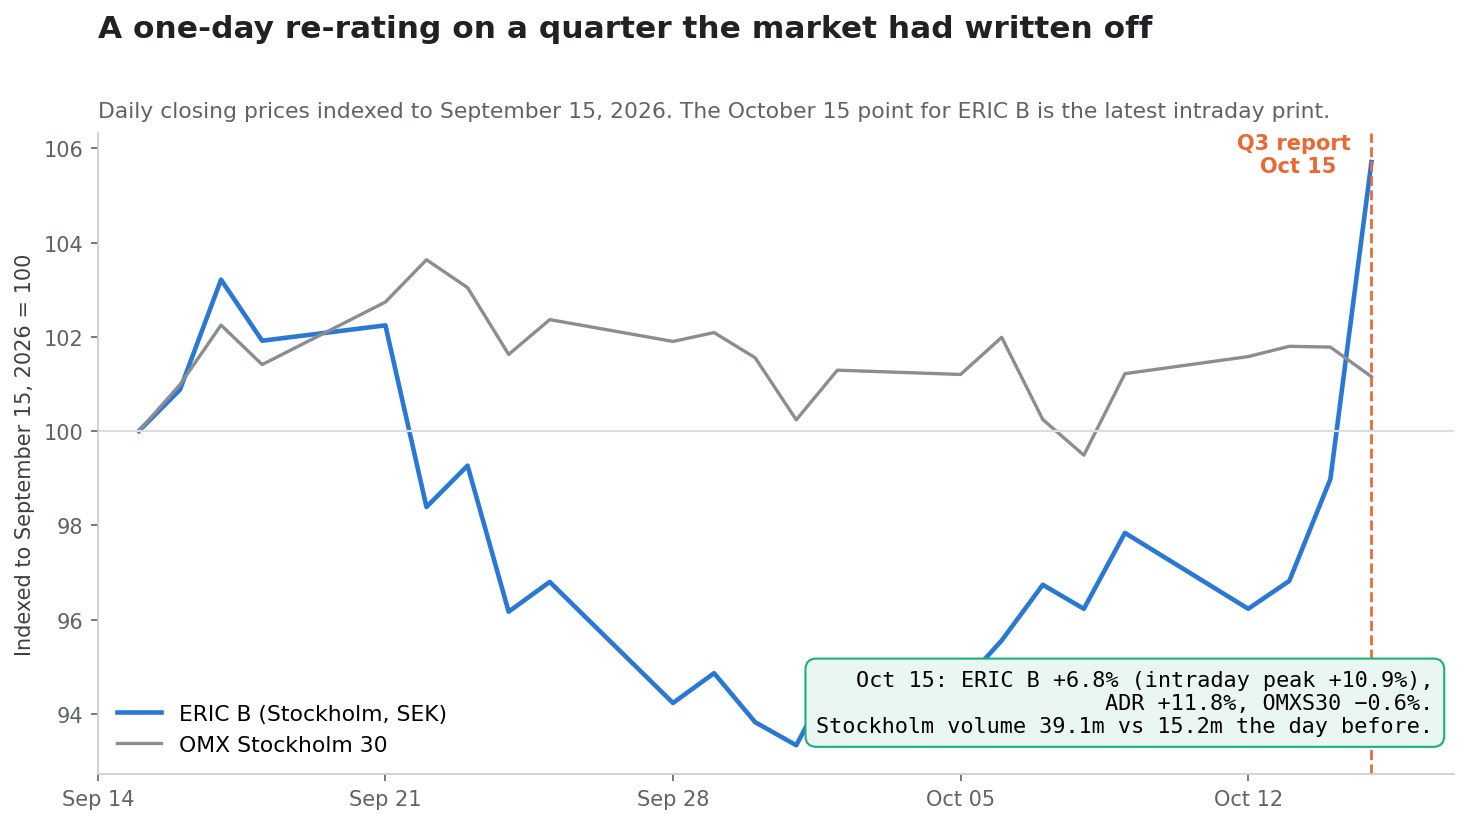
Como o mercado precificou
| Listagem | Fechamento anterior | 15 de outubro | Variação | Volume |
|---|---|---|---|---|
| ERIC B (Estocolmo, SEK) | 97,10 | 103,70, máxima intradiária 107,65 | +6,8%, pico +10,9% | 39,1 mi contra 15,2 mi |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 mi contra 18,9 mi |
| OMX Estocolmo 30 | 3.276,27 | 3.256,08 | −0,62% | — |
Dois detalhes mantêm isso honesto. Primeiro, as duas listagens divergem porque são precificadas em moedas diferentes e fecham em horários diferentes; a SEK 103,70 e com o dólar perto de 9,94, a ação ordinária vale cerca de USD 10,44 contra um ADR a USD 10,71. Segundo, o movimento partiu de uma base deprimida: a ERIC B chegou à divulgação cerca de 23,7% abaixo da máxima de seis meses.
O mercado estava posicionado para a manchete e reprecificou na ponte. É assim que parece um dia com 2,6 vezes o volume e um ADR subindo 11%.
Avaliação depois do movimento
A SEK 103,70 e 3.257 milhões de ações em circulação, o valor de mercado da Ericsson é de aproximadamente SEK 338 bi, ou cerca de USD 34 bi. Com caixa líquido de SEK 60,7 bi, o valor da firma fica perto de SEK 277 bi.
Diante disso, o EBITA ajustado móvel de quatro trimestres divulgado para os três segmentos reportáveis soma o seguinte:
| Segmento | Vendas de quatro trimestres móveis | Margem de EBITA ajustado | EBITA ajustado implícito |
|---|---|---|---|
| Networks | SEK 148,9 bi | 21,0% | SEK 31,3 bi |
| Cloud Software and Services | SEK 62,4 bi | 13,1% | SEK 8,2 bi |
| Enterprise | SEK 17,8 bi | −22,2% | SEK −4,0 bi |
| Soma dos três segmentos | — | — | SEK 35,5 bi |
Isso coloca o valor da firma em cerca de 7,8 vezes o EBITA ajustado no nível de segmento. O número exclui o segmento Other e qualquer custo corporativo não alocado, então trate-o como âncora e não como múltiplo preciso — mas ele enquadra a pergunta corretamente. Quem compra a esse preço paga menos de oito vezes por um negócio cujo maior segmento ganha 21% de margem, e recebe SEK 60,7 bi de caixa líquido, em troca de aceitar um mercado final estável e um vento contrário de custos de componentes.
A aritmética que mudaria isso é simples. Se o prejuízo de Enterprise, de cerca de SEK 4 bi por ano, desaparecer com a reorganização — não é um cenário base irrazoável, dado que o negócio está sendo desmontado —, o mesmo valor da firma recai sobre cerca de SEK 39,5 bi, ou 7,0 vezes. Consertar um segmento deficitário vale mais para esse múltiplo do que um ponto de crescimento em RAN.
Cenários
| Cenário | O que precisa ser verdade | Trajetória financeira | Implicação de avaliação |
|---|---|---|---|
| Otimista | O 4T pousa na faixa elevada de 49–51% de margem em Networks; a reorganização remove a maior parte do prejuízo de Enterprise ao longo de 2027; os custos de componentes são compensados por preço e mix | A margem de EBITA ajustado do grupo se mantém na casa alta dos dez; recompras seguem perto de SEK 4–5 bi por trimestre | O múltiplo se reprecifica rumo ao prêmio histórico à medida que o segmento deficitário deixa de subtrair |
| Base | O faseamento de projetos asiáticos se reverte nos dois próximos trimestres; o RAN segue estável como a Dell'Oro espera; custos de componentes custam um ponto de margem bruta em 2027, parcialmente compensado | Vendas orgânicas praticamente estáveis; margens se sustentam por redução de custos e não por crescimento | Aproximadamente o múltiplo atual, com o caixa líquido fazendo o trabalho |
| Pessimista | A força do 3T foi antecipada; Américas segue negativa; a inflação de componentes supera a resposta de preços; a reestruturação segue elevada além de 2026 | A margem de EBITA ajustado recua rumo aos 14% dos nove meses; o ritmo de recompra desacelera | De volta ao nível em que a ação negociava antes da divulgação |
O cenário base não é "anualizar o terceiro trimestre". É que um trimestre 17% acima da sazonalidade em um mercado estável é um evento de calendário, e que as melhoras duradouras — quadro de pessoal, mix, a reestruturação de Enterprise — são as que merecem ser capitalizadas.
O que resolveria a questão
A tese se resolve por divulgações, não por um único trimestre:
- A margem bruta ajustada de Networks no 4T contra a faixa de 49–51%. A Ericsson já superou o topo da própria faixa uma vez; fazê-lo duas vezes diria que o preço está segurando contra os custos de componentes.
- O crescimento orgânico das Américas. −1% no trimestre e −1% em nove meses. A maior região precisa virar antes que "recuperação" signifique algo.
- Se a Ásia devolve o trimestre. Nordeste Asiático +22% e Sudeste Asiático, Oceania e Índia +25% foram ambos atribuídos ao calendário de entregas. Observar o 4T e o 1T.
- O licenciamento de IPR acumulado. SEK 10,4 bi contra a taxa anualizada de SEK 13,5 bi implica um quarto trimestre fraco, a menos que novos acordos sejam fechados.
- Os prejuízos de Enterprise após a divisão. O segmento deixa de existir como unidade de reporte em 1º de janeiro de 2027. Observar se o prejuízo desaparece com ele ou simplesmente migra para Networks.
- As despesas de reestruturação em 2027. Projetadas como "elevadas" para 2026; um segundo ano elevado significaria que a reorganização custa mais do que economiza.
- A alíquota efetiva. 28% esperados para 2026 contra 25% em 2025, puxada em parte por provisões fiscais.
- O ritmo de recompra. SEK 8,1 bi no ano e uma contagem de ações 2,3% menor. Uma desaceleração sem explicação nos lucros sinalizaria que o balanço está sendo preservado.
- O quadro de pessoal. 85.417 e caindo. A história da margem depende dele; o risco de execução também.
Você pode ligar vários desses pontos a uma lista de acompanhamento automatizada com as ferramentas de ações da SimianX AI, que acompanham juntos documentos regulatórios, divulgações por segmento e reações de preço:
- SimianX AI — a plataforma de pesquisa
- Sala de comando de análise ao vivo — análise multiagente em tempo real de
ERIC - Market Pulse — detecção de eventos em papéis individuais
- Crypto Leaderboard — acompanhamento de desempenho modelo a modelo
- Pontos e preços — como funciona o uso
Perguntas frequentes
Por que a ação da Ericsson subiu se o lucro caiu 49%?
Porque a queda é um efeito de comparação. O terceiro trimestre de 2025 incluía um ganho de capital de SEK 7,6 bi com a venda da iconectiv. Sem ele, o EBITA ajustado passou de SEK 8,2 bi para SEK 10,1 bi, alta de 23%, e o LPA diluído subiu de SEK 1,61 subjacente para SEK 1,77. As vendas também cresceram 7% organicamente em um mercado que a própria Ericsson descreve como estável.
A Ericsson superou a própria projeção?
Sim, nos dois pontos que publicou. Em julho projetou crescimento de vendas em Networks "acima" da sazonalidade média de três anos, de +1% sequencial, e entregou +17,3%; colocou a margem bruta ajustada de Networks em 48–50% e entregou 50,3%.
Quanto da melhora veio do licenciamento de patentes?
A receita de licenciamento de IPR subiu SEK 0,8 bi no grupo, contra uma melhora de SEK 1,9 bi no EBITA ajustado excluído o ganho do ano anterior. O licenciamento quase não tem custo incremental, então responde por cerca de 42% da melhora. Dentro de Networks a parcela é de aproximadamente um terço.
O mercado 5G está se recuperando?
Não segundo a fonte que a Ericsson cita. A Dell'Oro estima que o mercado global de equipamentos RAN permanecerá estável em 2026, e o próprio comentário do CEO afirma que "o mercado de RAN está estável". O crescimento deste trimestre veio do calendário de projetos no Japão e na Índia, de maior receita de licenciamento e de redução de custos — não de um mercado maior.
Quem comanda a Ericsson agora?
Per Narvinger é presidente e CEO desde 1º de outubro de 2026, sucedendo Börje Ekholm, que deixou o cargo em 30 de setembro e permanece conselheiro executivo até 15 de junho de 2027. A nomeação foi anunciada em 16 de junho de 2026. O 3T 2026 é o primeiro trimestre reportado por Narvinger.
O que acontece com o segmento Enterprise?
Ele está sendo desmontado. A partir de 1º de janeiro de 2027, Neutral Host e Ericsson Private 5G vão para a Business Area Networks e Wireless WAN vira um negócio autônomo sob a área de mercado Américas. Em base móvel de quatro trimestres, Enterprise é um negócio de SEK 17,8 bi rodando a uma margem de EBITA ajustado de −22,2%.
Qual é o maior risco para 2027?
Os custos de componentes. A Ericsson afirma duas vezes no relatório que eles são um vento contrário para a margem bruta no ano que vem, e o efeito já aparece nos estoques. Com o mercado de RAN estável, preço e mix precisam carregar a compensação.
Leitura relacionada
- Espectro da SpaceX: AT&T, Verizon e T-Mobile comparadas
- Crown Castle e a quarta operadora: SpaceX contra a DISH
- Ação da SK Hynix sobe 8%: o superciclo de IA é real?
Referências
- Ericsson — relatório do terceiro trimestre de 2026, protocolado na SEC
- Ericsson — relatório do segundo trimestre de 2026, protocolado na SEC
- Ericsson — simplificação da estrutura do grupo e mudanças no time executivo
- Ericsson — Per Narvinger nomeado presidente e CEO com a saída de Börje Ekholm
- Ericsson — David Hammarwall nomeado chefe da Business Area Networks
- SEC EDGAR — documentos da LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — dados de empresa da Ericsson
- Dell'Oro Group — pesquisa de mercado sobre redes de acesso via rádio móvel