 Por Muke
A Solidigm é listada em bolsa? Linha do tempo do IPO da Solidigm, controle acionário e o que vem a seguir
Resposta rápida: Não. A Solidigm não tem ações, nem ticker, nem data de IPO. É uma subsidiária americana integral da SK hynix, e em 23 de outubro de 2026 a SK hynix informou à SEC, em um Form 6-K, que a Solidigm havia "decidido encerrar a análise de captação de capital pré-IPO e dos planos de IPO". Reportagens apontavam para uma listagem na Nasdaq já em 2027, com captação de US$ 10 bilhões a US$ 15 bilhões e valuation de até US$ 150 bilhões, mas nenhum prospecto chegou a ser registrado. As únicas formas listadas de ter exposição ao negócio da Solidigm passam pela própria SK hynix: KRX: 000660 em Seul, que fechou a ₩1.277.000 (+4,42%) no dia do anúncio, ou as American depositary shares (ADS) SKHY na Nasdaq, que fecharam a US$ 137,02 (+4,05%), ainda abaixo do preço de US$ 149 do IPO de julho. O negócio da Solidigm veio da Intel: a SK hynix diz ter pago US$ 6,6 bilhões em dezembro de 2021 e US$ 2,2 bilhões em março de 2025 por ele, contra o preço anunciado de US$ 9 bilhões. Atualização, 29 de outubro: na teleconferência de resultados de 28 de outubro, o CEO Kwak Noh-jung confirmou a suspensão, citando a volatilidade dos mercados financeiros e a correção das ações de chips; em 29 de outubro, a empresa informou à SEC que a Solidigm estuda formas de ampliar a capacidade, mas que "nada foi decidido", após uma reportagem sobre uma fábrica de NAND nos EUA de cerca de ₩60 trilhões. A SK hynix fechou a ₩1.526.000 em 29 de outubro, depois de saltar 10,9% no dia dos resultados.
Ações da Solidigm é uma das buscas mais frequentes sobre armazenamento para IA, e a resposta mudou nesta semana. A Solidigm fabrica os SSDs corporativos de alta capacidade que os data centers de IA compram em grande volume, e a SK hynix vinha avaliando uma captação externa e uma listagem nos EUA para pagar uma nova fábrica de NAND. Esse plano agora saiu da mesa.
Esta página é uma referência sobre toda a história, e não uma notícia de um dia: a linha do tempo completa da Solidigm desde o negócio com a Intel, a cadeia de controle, o que de fato foi proposto, por que parou, o que as ações fizeram e como a fábrica poderia ser financiada de outro modo. Foi atualizada em 29 de outubro de 2026 com os resultados do terceiro trimestre da SK hynix, seu plano de ₩100 trilhões aos acionistas e o documento mais recente sobre a Solidigm.
Para os leitores da SimianX AI, o caso também é uma lição clara de por que uma demanda forte pelo produto não torna automaticamente o IPO de uma subsidiária bom para os acionistas da controladora.
Nossa avaliação: a suspensão se explica melhor como uma decisão sobre preço, governança e diluição, tomada no meio de uma derrocada de três semanas nas ações de memória, e não como sinal de que a demanda por armazenamento para IA esteja perdendo força. Ela também deixa a SK hynix inteiramente responsável por financiar, e justificar, uma expansão cara.
Data da pesquisa: 26 de outubro de 2026 (horário do Pacífico, EUA). Documentos regulatórios: relatórios Form 6-K da SK hynix e seu prospecto de julho de 2026 para a Nasdaq, no SEC EDGAR; sala de imprensa da Intel e seu Form 8-K. Preços: fechamentos do pregão regular segundo o Yahoo Finance (KRX e Nasdaq). As tabelas de valuation e de payback são ilustrações da SimianX, não previsões nem recomendação de investimento. Atualizado em 29 de outubro de 2026: resultados do 3T e plano de remuneração aos acionistas (Form 6-K, 28 de outubro), esclarecimento sobre a capacidade da Solidigm (Form 6-K, 29 de outubro) e a reportagem da CNBC sobre a teleconferência.
Ações da Solidigm em resumo
| Pergunta | Resposta em 29 de outubro de 2026 |
|---|---|
| A Solidigm é uma empresa de capital aberto? | Não. É uma empresa de capital fechado dentro da SK hynix |
| Ticker ou código de negociação da Solidigm | Nenhum. Não existe "cotação da ação da Solidigm" |
| Data do IPO da Solidigm | Nenhuma. A análise do pré-IPO e do IPO foi encerrada em 23 de outubro de 2026, e a suspensão foi reafirmada na teleconferência de resultados de 28 de outubro |
| Quem é o dono da Solidigm? | A SK hynix, com 100% por meio de suas subsidiárias nos EUA (Solidigm Inc. desde março de 2026) |
| Quem é o dono da SK hynix? | A SK square é a maior acionista, com 20,5% em 31 de março de 2026 |
| Como os investidores podem ter exposição? | Ações da SK hynix (KRX: 000660) ou ADSs SKHY na Nasdaq; cada ADS equivale a um décimo de ação |
| Tamanho e valuation do IPO segundo a imprensa | Captação de US$ 10 bilhões a US$ 15 bilhões, valuation de até US$ 150 bilhões (reportagens, nunca termos oficiais) |
| A fábrica nos EUA continua nos planos? | Em análise: em 29 de outubro a SK hynix disse que a Solidigm estuda formas de ampliar a capacidade, mas que "nada foi decidido"; nenhum local, orçamento ou data foi anunciado |
| Próximo catalisador | Um novo comunicado da SK hynix sobre os planos de capacidade da Solidigm, quando os detalhes forem confirmados ou em até um mês a partir de 29 de outubro de 2026 |
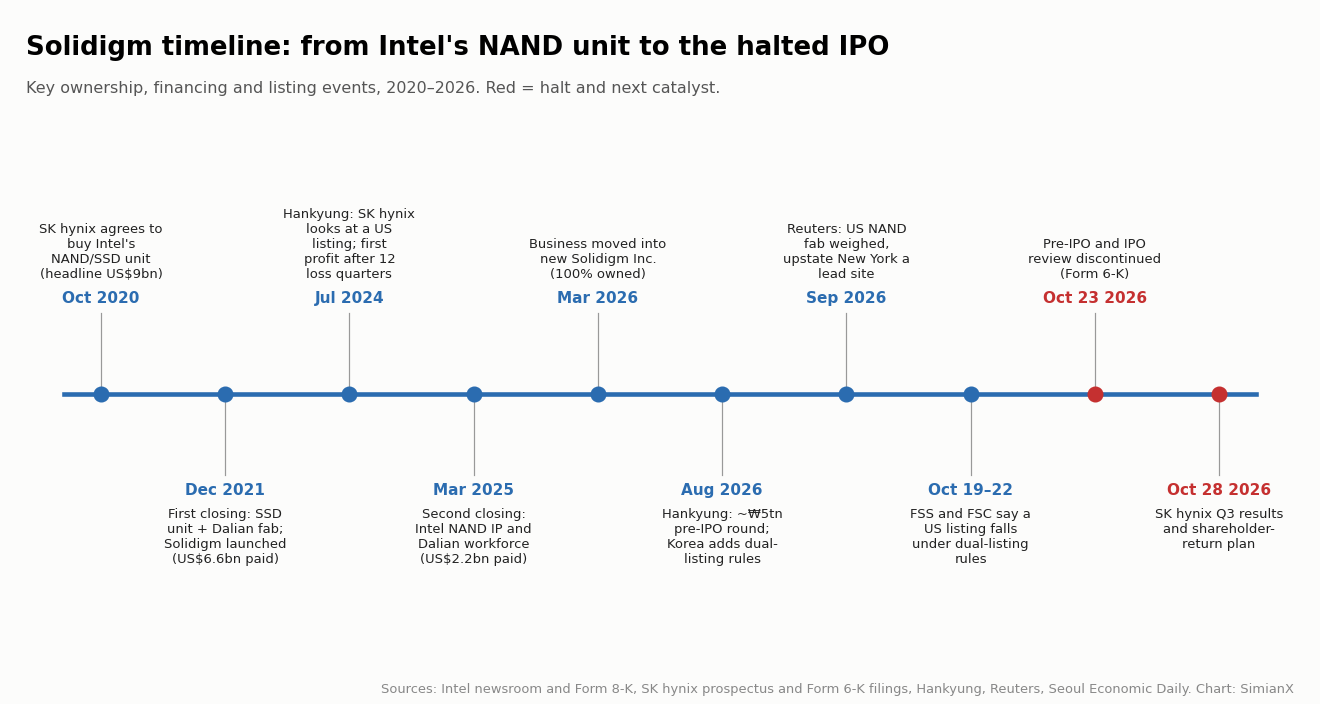
A linha do tempo completa da Solidigm, 2020–2026
Todos os eventos datados abaixo vêm de um documento regulatório, de um comunicado da empresa ou de uma reportagem de veículo identificado. Reportagens da imprensa estão sinalizadas como tais.
| Data | Evento | Fonte |
|---|---|---|
| 19 out. 2020 | A SK hynix fecha acordo para comprar o negócio de memória flash NAND e SSDs da Intel, incluindo a fábrica de Dalian, na China, por um preço anunciado de US$ 9 bilhões | Intel, SK hynix |
| 29 dez. 2021 | Primeiro fechamento: o negócio de SSDs da Intel e a fábrica de Dalian passam para a SK hynix. A Intel anuncia contrapartida de US$ 7 bilhões; o prospecto da SK hynix diz que ela pagou US$ 6,6 bilhões | Sala de imprensa da Intel, prospecto da SK hynix |
| 30 dez. 2021 | A Solidigm é lançada como subsidiária da SK hynix, liderada pelo ex-executivo da Intel Rob Crooke | Sala de imprensa da Intel |
| Dez. 2021 | O regulador de mercado da China aprova o negócio com condições de cinco anos, incluindo preços e fornecimento "razoáveis" no mercado chinês de SSDs corporativos | Prospecto da SK hynix |
| 26 jul. 2024 | O Hankyung informa que a SK hynix estuda uma listagem da Solidigm nos EUA, que acabava de registrar seu primeiro lucro após 12 trimestres de prejuízo; a SK hynix diz que nenhuma decisão foi tomada | Hankyung via Blocks & Files |
| 27 mar. 2025 | Segundo fechamento: a tecnologia NAND da Intel e a força de trabalho fabril de Dalian são transferidas. A SK hynix diz ter pago US$ 2,2 bilhões; a Intel informa ter recebido cerca de US$ 1,9 bilhão, líquido de ajustes | Prospecto da SK hynix, Form 8-K da Intel |
| 1º mar. 2026 | O negócio de NAND e SSDs é transferido para a recém-criada Solidigm Inc., controlada integralmente dentro da SK hynix | Prospecto da SK hynix |
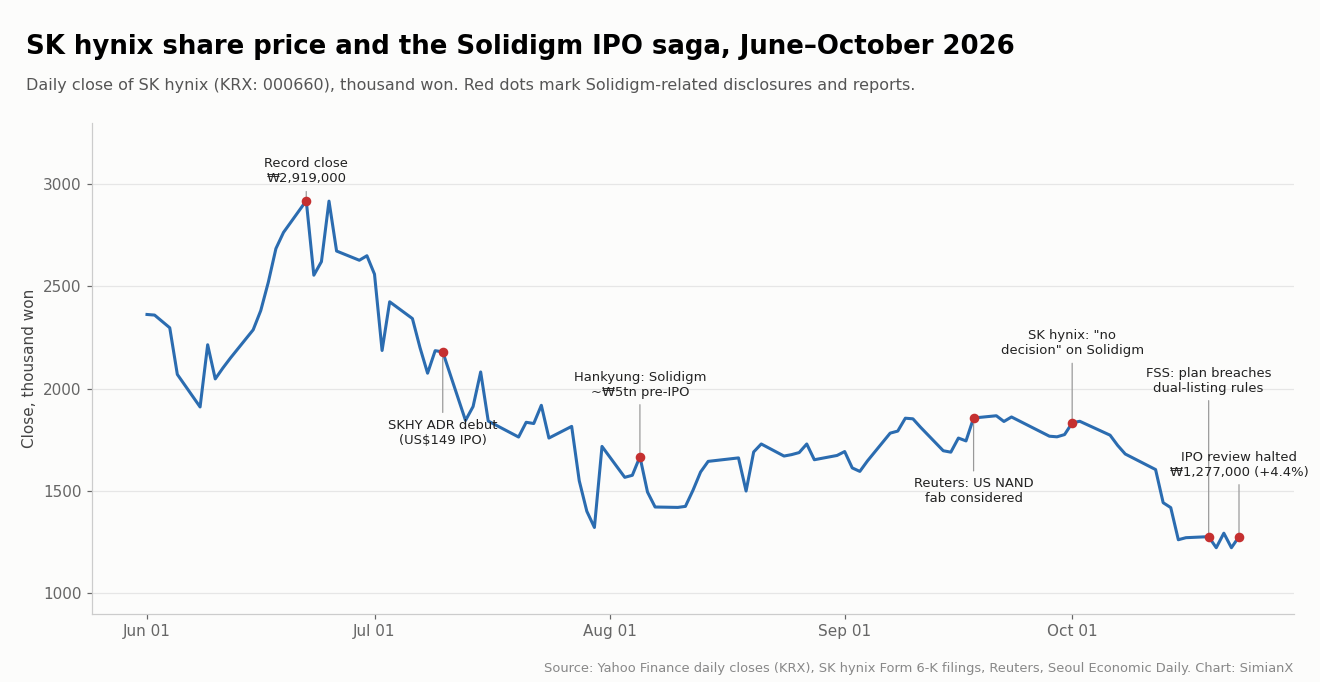
| 10 jul. 2026 | A SK hynix lista os ADSs SKHY na Nasdaq a US$ 149 cada | Prospecto da SK hynix |
| 5 ago. 2026 | O Hankyung informa que a Solidigm busca uma captação pré-IPO de cerca de ₩5 trilhões. A SK hynix responde no dia seguinte que "nada foi definido" | Form 6-K da SK hynix (6 ago.) |
| Ago. 2026 | A Coreia do Sul introduz diretrizes de listagem dupla que abrangem listagens de subsidiárias tanto no país quanto no exterior | Seoul Economic Daily |
| 4 set. 2026 | A SK hynix repete que nada está decidido e promete uma atualização em até três meses | Form 6-K da SK hynix |
| 18 set. 2026 | A Reuters informa que a Solidigm avalia uma fábrica de NAND nos EUA, com o norte do estado de Nova York como principal candidato | Reuters |
| 1º out. 2026 | A SK hynix diz que qualquer financiamento externo será comparado ao financiamento interno pelo efeito sobre os acionistas atuais | Sala de imprensa da SK hynix |
| 14 out. 2026 | A Reuters informa que a SK hynix quer aprovação dos EUA para levar mais ferramentas de fabricação de chips a Dalian como condição para a fábrica americana; a SK hynix contesta essa caracterização | Reuters, Tom's Hardware |
| 19 out. 2026 | O presidente do Serviço de Supervisão Financeira diz em uma auditoria da Assembleia Nacional que o plano viola as regras de listagem dupla | Seoul Economic Daily |
| 22 out. 2026 | O presidente da Comissão de Serviços Financeiros diz que uma listagem nos EUA se enquadra nas diretrizes | Seoul Economic Daily |
| 23 out. 2026 | A Solidigm encerra sua análise de captação de capital pré-IPO e de um IPO | Form 6-K da SK hynix |
| 28 out. 2026 | Resultados do 3T: receita de ₩104,6 trilhões, lucro operacional de ₩83,3 trilhões e plano de ₩100 trilhões aos acionistas em 2026. Na teleconferência, o CEO Kwak Noh-jung atribui a suspensão da análise do IPO da Solidigm à volatilidade do mercado e à correção das ações de chips | Form 6-K da SK hynix; CNBC |
| 29 out. 2026 | Em resposta a uma reportagem do Maeil Business Newspaper sobre uma fábrica de NAND nos EUA de ₩60 trilhões, a SK hynix diz que a Solidigm estuda medidas de capacidade, mas nada está decidido; novo comunicado em até um mês | Form 6-K da SK hynix |
O que exatamente a SK hynix cancelou?
A redação exata importa. Em seu Form 6-K de 23 de outubro, a SK hynix disse que a Solidigm vinha analisando opções de financiamento para ampliar a capacidade de produção e que, considerando as condições do mercado de capitais e outros fatores, havia "decidido encerrar a análise de captação de capital pré-IPO e dos planos de IPO".
Ou seja, nada foi retirado do mercado. Nunca existiram pedido de registro, faixa de preço ou alocação. O que parou foi a análise de duas rotas de financiamento: uma rodada privada pré-IPO, estimada pela imprensa em cerca de ₩5 trilhões, e uma posterior listagem em bolsa.
O comunicado da sala de imprensa da SK hynix no mesmo dia acrescentou três pontos:
- a decisão reflete as condições do mercado de capitais e a tendência das cotações, e não uma mudança nas perspectivas de crescimento ou nas necessidades de investimento da Solidigm;
- o IPO havia sido considerado como forma de financiar uma nova fábrica nos EUA para a demanda de memória impulsionada pela IA;
- a SK hynix continuará avaliando o método, o momento e a escala do financiamento para a expansão da Solidigm.
| Item | Situação em 26 de outubro de 2026 |
|---|---|
| Captação pré-IPO (segundo a imprensa, ~₩5 trilhões) | Análise encerrada |
| IPO nos EUA (segundo a imprensa, para 2027) | Análise encerrada |
| Pedido de registro ou prospecto | Nunca protocolado |
| Tamanho, preço ou valuation oficiais da oferta | Nunca divulgados |
| Necessidade de nova capacidade de produção | Inalterada, segundo a SK hynix |
| Plano de financiamento dessa capacidade | Em análise |
Os números de tamanho vieram da imprensa. O Seoul Economic Daily estimou a captação planejada em US$ 10 bilhões a US$ 15 bilhões e o valuation em até US$ 150 bilhões (cerca de ₩200 trilhões); a Bloomberg descreveu uma possível listagem de US$ 10 bilhões. A própria divergência é um alerta para não tratar nenhum número isolado como termo do negócio.
Quem é o dono da Solidigm? A cadeia de controle
A Solidigm fica na base de uma cadeia vertical, e é exatamente por isso que a listagem virou uma briga de governança.
| Nível | Empresa | Participação | Listada? |
|---|---|---|---|
| 1 | SK Inc. | Holding do Grupo SK e maior acionista da SK square | Sim (KRX) |
| 2 | SK square | 20,5% da SK hynix (maior acionista; precisa manter pelo menos 20% pelas regras coreanas para holdings) | Sim (KRX: 402340) |
| 3 | SK hynix | 100% da Solidigm por meio de subsidiárias nos EUA | Sim (KRX: 000660; ADS na Nasdaq: SKHY) |
| 4 | Solidigm Inc. | Empresa operacional de vendas de SSDs NAND e P&D desde 1º de março de 2026 | Não |
Os dados de participação vêm do prospecto para a Nasdaq da SK hynix, de julho de 2026. Uma listagem da Solidigm teria acrescentado uma quarta empresa listada à cadeia. Esse é o problema da "listagem duplicada" ao qual se opuseram os reguladores coreanos e os acionistas minoritários: os acionistas da SK hynix já detêm todo o potencial de valorização da Solidigm, e vender uma fatia dele a novos investidores no nível da subsidiária dilui esse direito.
Por que o IPO da Solidigm foi suspenso
Três pressões chegaram ao mesmo tempo.
1. O preço estava caindo rápido
Um IPO troca parte dos lucros futuros de uma empresa por caixa hoje. Quando os valuations caem, o mesmo volume de caixa custa uma fatia maior da empresa.
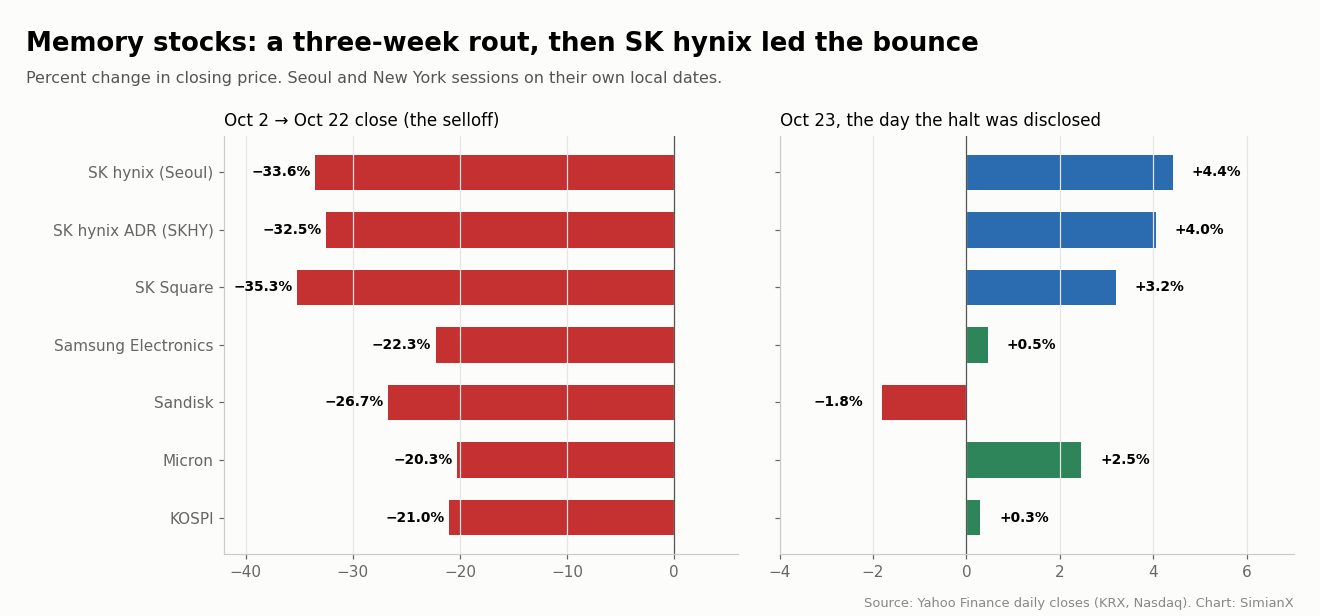
Entre o fechamento de 2 de outubro e o de 22 de outubro, a SK hynix caiu 33,6%, a SK square 35,3%, a Samsung Electronics 22,3% e o KOSPI 21,0%. Em Nova York, a Sandisk recuou 26,7% e a Micron, 20,3%. Os próprios ADSs da SK hynix na Nasdaq fecharam a US$ 131,69 em 22 de outubro, cerca de 12% abaixo dos US$ 149 pelos quais foram vendidos em julho. Essa é a "tendência das cotações" citada pela empresa, e ela tornava difícil precificar bem um novo IPO do setor de memória.
2. Os acionistas se opuseram à diluição
Os acionistas da SK hynix argumentaram que uma listagem separada poderia criar um desconto de valuation para a controladora e diluir sua participação indireta nos lucros futuros da Solidigm. O próprio comunicado de 1º de outubro da SK hynix reconheceu o ponto em princípio: disse que qualquer financiamento externo seria comparado ao financiamento interno com base no efeito sobre o valor econômico dos acionistas atuais, e que o conselho definiria medidas de proteção aos acionistas para qualquer plano concreto.
3. Os reguladores disseram que as regras se aplicavam
As diretrizes coreanas de listagem dupla, introduzidas em agosto de 2026, exigem que o conselho da controladora avalie o impacto sobre os acionistas, prepare medidas de proteção, se comunique com os acionistas, aprove uma deliberação do conselho e a divulgue. Em 19 de outubro, o presidente do Serviço de Supervisão Financeira disse aos parlamentares que o plano da Solidigm violava essas regras, e em 22 de outubro o presidente da Comissão de Serviços Financeiros afirmou que uma listagem nos EUA se enquadrava nas diretrizes, segundo o Seoul Economic Daily. Analistas citados pelo jornal observaram que os reguladores coreanos teriam dificuldade para bloquear diretamente uma listagem no exterior, mas a pressão política era evidente.
O documento da SK hynix cita as condições de mercado, não os reguladores. As duas explicações podem ser verdadeiras: a pressão regulatória elevou o custo de seguir adiante no mesmo momento em que o mercado derrubava o preço.
Como o mercado reagiu
A suspensão foi divulgada durante o pregão de Seul na sexta-feira, 23 de outubro. A SK hynix abriu em queda, chegou a ₩1.171.000 (−4,3%) e depois virou para fechar a ₩1.277.000, em alta de 4,42%, enquanto o KOSPI subiu apenas 0,30% e a Samsung Electronics 0,47%.
| Ativo | Fech. 2 out. | Fech. 22 out. | Fech. 23 out. | Variação 23 out. | 2 out. → 22 out. |
|---|---|---|---|---|---|
| SK hynix (KRX: 000660) | ₩1.841.000 | ₩1.223.000 | ₩1.277.000 | +4,42% | −33,6% |
| ADS da SK hynix (SKHY) | US$ 195,13 | US$ 131,69 | US$ 137,02 | +4,05% | −32,5% |
| SK square (KRX: 402340) | ₩1.160.000 | ₩751.000 | ₩775.000 | +3,20% | −35,3% |
| Samsung Electronics (KRX: 005930) | ₩276.000 | ₩214.500 | ₩215.500 | +0,47% | −22,3% |
| Micron (MU) | US$ 1.074,89 | US$ 856,49 | US$ 877,55 | +2,46% | −20,3% |
| Sandisk (SNDK) | US$ 1.719,99 | US$ 1.260,93 | US$ 1.238,03 | −1,82% | −26,7% |
| KOSPI | 7.003,74 | 5.533,77 | 5.550,30 | +0,30% | −21,0% |
Duas coisas chamam a atenção. Primeiro, a SK hynix superou a Samsung em cerca de quatro pontos percentuais no dia, o que se encaixa na leitura de que os investidores viram o cancelamento como a remoção de um risco de diluição. Segundo, o repique foi pequeno diante do estrago: mesmo depois dele, a SK hynix estava 56% abaixo de seu fechamento recorde de ₩2.919.000, em 22 de junho de 2026. Um rali de alívio de um dia não mudou o quadro mais amplo de uma liquidação em todo o setor. Para ver o tamanho histórico das quedas de memória e chips, confira todos os crashes do SOX desde 1995 e, para a história do próprio mercado coreano, a comparação dos crashes do KOSPI.
O IPO de uma subsidiária destrói valor para o acionista?
Não automaticamente. Os termos do financiamento decidem o resultado, e três efeitos diferentes costumam ser confundidos.
- Diluição da participação. Quando a Solidigm emite novas ações, o percentual da SK hynix cai. Mas a Solidigm também recebe caixa, e uma fatia menor de um negócio mais bem capitalizado pode valer mais.
- Diluição econômica. Ocorre quando o caixa recebido é pouco demais para a participação cedida, seja porque as ações são vendidas barato, seja porque o dinheiro gera retornos fracos.
- Desconto da controladora. Os investidores podem avaliar a participação da controladora abaixo do preço de mercado da subsidiária por causa de custos de estrutura, impostos ou incerteza sobre como o caixa sobe pela cadeia.
Um exemplo simples mostra por que o momento importava. Suponha que uma subsidiária valha US$ 90 bilhões e capte US$ 10 bilhões em dinheiro novo. Seu valor pós-money é de US$ 100 bilhões, os novos investidores ficam com 10% e os 90% da controladora continuam valendo US$ 90 bilhões. Nenhum valor se perde a esse preço. Mas se o negócio puder razoavelmente valer US$ 140 bilhões e for vendido a um valuation de US$ 90 bilhões porque o mercado está fraco, os 10% entregues aos novos investidores transferem muito mais valor futuro do que o necessário.
A pergunta certa é se o caixa captado, e os retornos que ele gera, compensam os acionistas atuais por aquilo de que abrem mão. Em um mercado em queda, essa barra é mais difícil de superar.
Por que a Solidigm importa para a SK hynix
A Solidigm é o braço de SSDs corporativos da SK hynix. O prospecto da SK hynix diz que a Solidigm usa sua tecnologia de NAND de célula de quatro níveis (QLC) e de SSDs para oferecer "eSSDs particularmente de alto padrão", e que o negócio com a Intel fortaleceu a SK hynix em armazenamento corporativo.
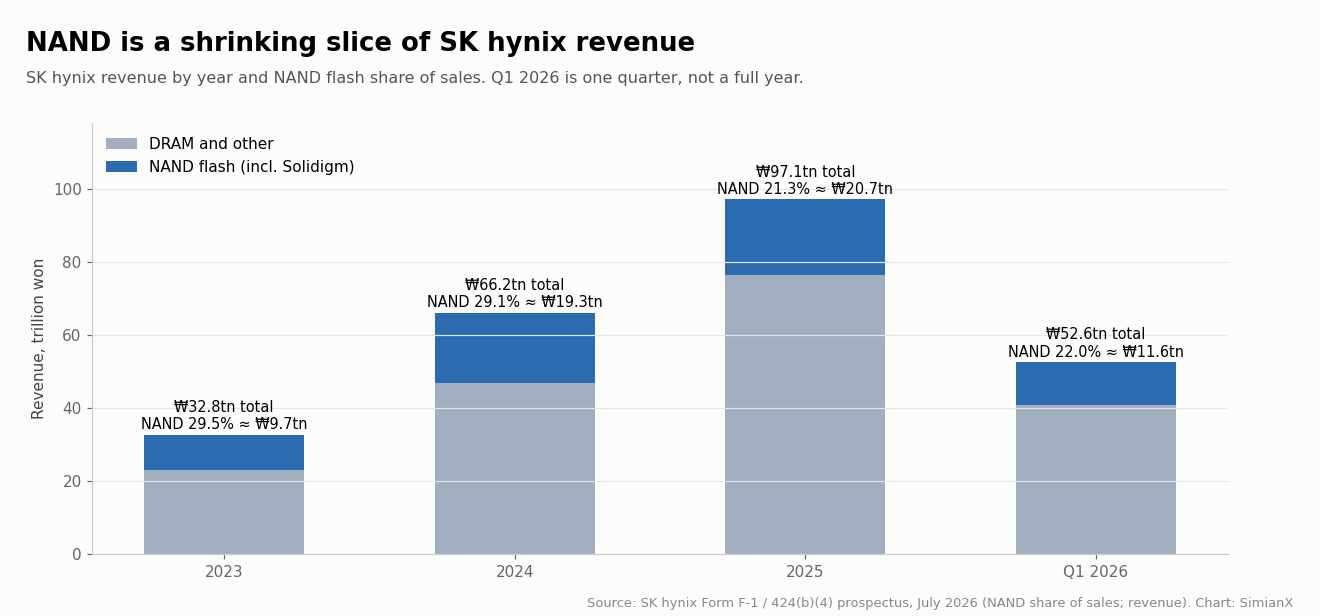
A NAND, incluindo a Solidigm, passou a representar uma fatia menor da receita da SK hynix à medida que a memória de alta largura de banda assumiu o protagonismo, embora as vendas de NAND tenham praticamente dobrado em wons entre 2023 e 2025.
| Período | Receita da SK hynix | Participação da NAND nas vendas | Vendas de NAND implícitas |
|---|---|---|---|
| 2023 | ₩32,8 trilhões | 29,5% | ≈ ₩9,7 trilhões |
| 2024 | ₩66,2 trilhões | 29,1% | ≈ ₩19,3 trilhões |
| 2025 | ₩97,1 trilhões | 21,3% | ≈ ₩20,7 trilhões |
| 1T26 | ₩52,6 trilhões | 22,0% | ≈ ₩11,6 trilhões |
Fonte: prospecto da SK hynix (julho de 2026). As vendas de NAND implícitas são cálculos da SimianX. A SK hynix não publica a receita nem o lucro da Solidigm separadamente em seus comunicados de resultados.
A IDC classificou a SK hynix, incluindo a Solidigm, como a segunda maior fornecedora de NAND, com 18,5% de participação na receita no primeiro trimestre de 2026, segundo o mesmo prospecto. Para o lado de DRAM e HBM do negócio, e os resultados da SK hynix trimestre a trimestre, veja nossa referência Resultados da SK hynix por trimestre.
Um SSD corporativo é mais do que chips NAND. Ele combina controlador, firmware, correção de erros, proteção contra perda de energia, projeto térmico e meses de qualificação junto ao cliente. Compradores de hiperescala pagam por drives que se comportam de forma previsível em frotas enormes, o que dá a um fornecedor estabelecido certo poder de preço. Isso não elimina a concorrência: os clientes qualificam segundos fornecedores, negociam descontos por volume e mudam de arquitetura.
Como a IA impulsiona a demanda por SSDs corporativos
A IA usa armazenamento em várias etapas:
| Atividade de IA | Necessidade de armazenamento | O que mais importa |
|---|---|---|
| Conjuntos de dados de treinamento | Grande capacidade compartilhada | Largura de banda de leitura sustentada |
| Checkpointing (pontos de verificação) | Grandes gravações periódicas | Velocidade de gravação e tempo de recuperação |
| Geração aumentada por recuperação (RAG) | Repositórios pesquisáveis de documentos e vetores | Latência de recuperação |
| Contexto de inferência (descarregamento do KV cache) | Estado do modelo reutilizável | Latência de acesso e durabilidade |
| Logs e dados gerados | Histórico persistente | Custo por terabyte e retenção |
A Solidigm argumenta em um informe técnico que o contexto de inferência é cada vez mais um problema de armazenamento flash. Um SSD não é memória de GPU, e latência e largura de banda continuam muito diferentes, mas mover os dados certos para uma camada mais barata pode melhorar a economia de manter aceleradores caros ocupados.
As projeções do setor apontam na mesma direção. Em seu panorama de 30 de setembro, a TrendForce projetou crescimento da demanda em bits de SSDs corporativos de mais de 80% na comparação anual em 2026 e alta de 15–20% nos preços contratuais de NAND na comparação trimestral no 4T26, com os aumentos de preço dos SSDs de cliente limitados pelos estoques dos compradores. São projeções, e o crescimento em bits mede volume, não receita.
Por que drives QLC de alta capacidade importam
O D5-P5336 da Solidigm oferece capacidades de até 122,88 TB para cargas de trabalho com predominância de leitura. A QLC armazena quatro bits por célula, contra três da TLC, o que aumenta a densidade, mas traz concessões em desempenho de gravação e durabilidade.
Para um data center, a comparação é o custo total, não o preço do drive:
Custo total de armazenamento = drives + servidores + rede + energia + refrigeração + software + operações
Um drive mais caro ainda pode sair ganhando se reduzir o número de servidores ou mantiver as GPUs mais bem abastecidas. Uma carga de trabalho com muita gravação pode continuar precisando de outro drive. Para os investidores, o fosso competitivo depende de quão consistentemente esses benefícios no nível do sistema se convertem em retenção de clientes, preços e geração de caixa.
A fábrica nos EUA e o problema de Dalian
A única produção de NAND da Solidigm fica em Dalian, na China. Esse é o cerne do quebra-cabeça da expansão.
| Pergunta | O que se sabe (26 de outubro de 2026) |
|---|---|
| Há uma fábrica de NAND planejada nos EUA? | A Reuters informou em 18 de setembro que a Solidigm avalia uma, com o norte do estado de Nova York como principal candidato; nenhum acordo foi fechado; em 29 out. a SK hynix disse que a Solidigm estuda formas de ampliar a capacidade e que "nada foi decidido" (resposta a uma reportagem do Maeil Business sobre cerca de ₩60 trilhões) |
| Custo | Não divulgado. O Seoul Economic Daily cita dezenas de trilhões de wons para uma fábrica e centenas de trilhões para um complexo |
| Prazo | Não divulgado. Novas fábricas costumam levar anos |
| Expansão de Dalian | Reuters (14 out.): a Solidigm pediu uma licença de exportação dos EUA para instalar ferramentas no espaço ocioso "Mod B" de Dalian |
| Licenças dos EUA | Reuters: o Departamento de Comércio emitiu uma licença de 2026 para Dalian que limitava as quantidades de equipamentos; ainda não há licença de expansão para 2027 |
| Posição da SK hynix | Contesta as reportagens de que condicionou a fábrica nos EUA a aprovações para Dalian |
| Condições do negócio na China | Condições de preço e fornecimento por cinco anos impostas pelo regulador chinês em dezembro de 2021, válidas até dezembro de 2026 |
A reportagem da Reuters de setembro apresentou uma fábrica nos EUA como forma de reduzir a dependência de Dalian e limitar a exposição a tarifas e a restrições de exportação de equipamentos. A reportagem de 14 de outubro disse que a SK hynix buscava aprovação para enviar mais ferramentas americanas a Dalian como parte da barganha; a SK hynix contestou essa caracterização.
Isso cria dois horizontes. No curto prazo, a Solidigm precisa de capacidade econômica para atender aos pedidos. No longo prazo, precisa de uma presença industrial que resista às mudanças na política comercial. Captar capital externo antes de esse caminho estar claro significaria investidores financiando um projeto cujo custo e cronograma ainda poderiam mudar, o que reduz o preço que eles estariam dispostos a pagar.
Vale notar que uma fábrica de NAND não é o mesmo que a fábrica de encapsulamento avançado da SK hynix em Indiana, destinada à memória de alta largura de banda. Um investimento em encapsulamento de HBM não resolve as necessidades de fornecimento de NAND da Solidigm.
Como a SK hynix poderia financiar a Solidigm sem um IPO
A SK hynix ainda não escolheu uma rota. Estas são as opções realistas:
| Rota de financiamento | Principal vantagem | Principal custo ou restrição |
|---|---|---|
| Caixa da controladora e fluxo de caixa operacional | Mantém 100% do controle | Compete com HBM, DRAM e remuneração aos acionistas |
| Endividamento corporativo | Sem diluição acionária | Exposição a juros e a refinanciamento |
| Project finance | Casa o financiamento com o ativo | Exige contratos financiáveis e garantias |
| Pagamentos antecipados de clientes | Vincula a capacidade à demanda | Pode exigir concessões de preço ou fornecimento |
| Parceiro estratégico | Divide custo e risco | Divide o controle e os retornos futuros |
| Incentivos governamentais | Reduz o custo do projeto | Condições, prazos e elegibilidade |
| Construção em fases | Limita o compromisso inicial | Atrasa a capacidade disponível |
Não falta caixa à controladora. Os resultados do 2T26 da SK hynix mostraram ₩88 trilhões em caixa, ₩18,6 trilhões em dívida e ₩69,4 trilhões de caixa líquido no fim de junho. Esses são números do grupo, não a liquidez própria da Solidigm.
A verdadeira questão é a que mais esse caixa se destina. Desde agosto, a SK hynix gastou cerca de ₩40,0 trilhões recomprando 23.693.272 ações próprias, que pretende cancelar em 5 de novembro de 2026, segundo um Form 6-K de 26 de outubro. No mesmo dia, respondeu a uma reportagem do Dong-A Ilbo sobre um dividendo extraordinário de cerca de ₩16 trilhões financiado com ganhos da venda de sua participação na Kioxia: disse que nada está decidido, mas que pretende anunciar medidas adicionais de remuneração aos acionistas junto com os resultados do terceiro trimestre, em 28 de outubro. Cada won devolvido aos acionistas é um won a menos disponível para uma fábrica de NAND, e vice-versa. Esse dilema, mais do que a listagem cancelada, é o que os investidores devem acompanhar.
O que 28 de outubro decidiu. A SK hynix respondeu à questão da remuneração com os resultados do terceiro trimestre: cerca de ₩100 trilhões para 2026 (pelo menos ₩30 trilhões em dividendos em dinheiro e pelo menos ₩60 trilhões em recompras e cancelamentos, incluindo os ₩40 trilhões já comprados), um dividendo de ₩20.000 referente ao terceiro trimestre, metade dele extraordinário, vindo dos ganhos com a Kioxia, e uma nova recompra de ₩20 trilhões até 28 de janeiro de 2027 (Form 6-K). Nenhum orçamento foi anunciado para uma fábrica da Solidigm. O mesmo trimestre gerou ₩83,3 trilhões de lucro operacional sobre ₩104,6 trilhões de receita (Form 6-K), mais de quatro quintos de toda a remuneração de 2026 em um único trimestre — ou seja, não falta caixa ao grupo; a ordem de prioridade entre novas recompras e uma fábrica de NAND continua sem divulgação. Todos os trimestres estão na nossa referência de resultados da SK Hynix por trimestre.
O que uma nova fábrica de NAND precisa render
Uma fábrica só cria valor se seus retornos em caixa superarem seu custo de capital ao longo da vida útil. As principais variáveis são custo de construção e equipamentos, tempo de rampa, rendimento (yield), taxa de utilização, custo por bit, qualificação, preços de venda, capex de manutenção, impostos e incentivos, e concentração de clientes.
Um projeto puramente ilustrativo com custo de US$ 10 bilhões:
| Caixa operacional anual após a rampa | Payback simples antes do capex de manutenção |
|---|---|
| US$ 1,0 bilhão | 10 anos |
| US$ 1,5 bilhão | 6,7 anos |
| US$ 2,0 bilhões | 5 anos |
Essas não são projeções para a Solidigm, e o exercício ignora atrasos de construção e o valor do dinheiro no tempo. O objetivo é mostrar a sensibilidade: uma fábrica que parece atraente com preços de época de escassez pode decepcionar se os concorrentes acrescentarem oferta até ela entrar em plena operação. A TechInsights disse à Reuters que os preços de NAND subiram cerca de sete vezes desde meados de 2023, exatamente o tipo de ponto de partida que embeleza as contas de uma fábrica.
A IA acabou com o ciclo da NAND?
Não. A IA muda a demanda, mas não abole a resposta da oferta. Quando os preços sobem, todos os fornecedores investem, novos nós de processo acrescentam bits e os clientes reagem comprimindo dados, mudando políticas de retenção e movendo dados frios para camadas mais baratas.
Um modelo útil:
Receita = bits embarcados × preço realizado por bit
Se os bits crescem enquanto o preço por bit cai mais rápido, a receita enfraquece. Se o custo de fabricação cai mais rápido que o preço, as margens melhoram mesmo assim. A direção da adoção da IA, sozinha, não resolve essas relações, e investidores que capitalizam margens de pico como se fossem permanentes tendem a pagar caro demais.
O que um valuation de US$ 150 bilhões teria implicado?
Um valuation reportado pela imprensa é um ponto de partida para perguntas, não prova de valor. A Solidigm não publica demonstrações financeiras próprias, então os dados-chave (receita, margens normalizadas, conversão de caixa, alocação de dívida, preços entre empresas do grupo e necessidades de capex) são todos desconhecidos para investidores de fora.
| Lucro líquido sustentável hipotético | P/L implícito a US$ 150 bilhões |
|---|---|
| US$ 3 bilhões | 50× |
| US$ 5 bilhões | 30× |
| US$ 7,5 bilhões | 20× |
| US$ 10 bilhões | 15× |
São sensibilidades, não estimativas de lucro. Para comparação, o negócio inteiro custou à SK hynix cerca de US$ 8,8 bilhões nos dois fechamentos. O custo histórico não define o valor atual, mas a diferença mostra quanto de um número de US$ 150 bilhões teria se apoiado em lucros de pico de ciclo e em fábricas futuras.
O que a suspensão significa para os acionistas da SK hynix
O cenário otimista. O cancelamento ajuda se a SK hynix evitar vender a Solidigm barato, ficar com todos os seus lucros futuros, financiar capacidade sem risco excessivo e divulgar mais sobre a economia do armazenamento.
O cenário pessimista. Ele decepciona se levar a acréscimos de capacidade mais lentos, pedidos perdidos, endividamento maior, menor remuneração aos acionistas ou uma fábrica que entre em operação depois do pico dos preços.
| Cenário | Trajetória operacional | Resultado do financiamento | Implicação para o acionista |
|---|---|---|---|
| Otimista | A demanda corporativa segue forte; a economia da QLC melhora | Expansão financiada sem vender participação barato | Todo o potencial de valorização preservado |
| Base | A demanda cresce, mas os preços de NAND se normalizam | Capacidade acrescentada em fases | Crescimento com um capex pesado |
| Pessimista | Os pedidos enfraquecem ou os custos da fábrica sobem | O financiamento fica mais caro | Retornos de caixa menores apesar da exposição à IA |
O anúncio responde a como o capital não será levantado. Os investidores ainda precisam de evidências sobre como o capital será gasto.
Outras formas de ter exposição a NAND e SSDs corporativos
A suspensão muda o sentimento, não os pedidos dos concorrentes. Alternativas listadas, cada uma com uma composição diferente:
| Empresa | Listagem | Exposição a armazenamento | Pergunta a investigar |
|---|---|---|---|
| SK hynix | KRX: 000660; ADS na Nasdaq: SKHY | Solidigm, NAND, DRAM, HBM | A alocação de capital consegue proteger os retornos? |
| Samsung Electronics | KRX: 005930 | NAND, DRAM, HBM, foundry, dispositivos | Os produtos corporativos elevam a rentabilidade? |
| Micron | Nasdaq: MU | DRAM, HBM, NAND, SSDs para data centers | O mix de armazenamento está melhorando o fluxo de caixa? |
| Sandisk | Nasdaq: SNDK | Flash e SSDs | Quanto do crescimento é corporativo? |
| Kioxia | Bolsa de Tóquio | NAND e SSDs | Densidade e custo são competitivos? |
| Fabricantes de discos rígidos | Nasdaq | Armazenamento em disco de alta capacidade | Quais cargas de trabalho permanecem em disco? |
Este é um mapa de pesquisa, não um ranking. Uma fabricante de memória diversificada carrega exposições sem relação com a Solidigm. Para análises mais aprofundadas, veja nosso histórico de cotação e resultados da Samsung Electronics, a tese de HBM da Micron e como os resultados da Seagate movem as ações de armazenamento. Investidores que usam a SimianX AI podem rodar uma análise ao vivo de qualquer um desses tickers e, ainda assim, devem conferir cada número nos documentos das empresas.
O que acompanhar a seguir
A SK hynix divulgou os resultados do 3T 2026 em 28 de outubro de 2026: receita e lucro operacional recordes, um plano de ₩100 trilhões aos acionistas e, na teleconferência, a reafirmação de que a análise do IPO da Solidigm segue suspensa. Não deu local, orçamento nem cronograma para a expansão da Solidigm e, em 29 de outubro, disse em um Form 6-K que divulgará mais informações quando os detalhes forem confirmados ou em até um mês. Cinco pontos continuam sendo os mais importantes:
- Remuneração aos acionistas. Como o plano de ₩100 trilhões será executado e quanto do ganho com a Kioxia irá para o dividendo anual.
- Capex e planos de NAND. Qualquer local, orçamento, meta de capacidade ou cronograma para a expansão da Solidigm.
- Estrutura de financiamento. Caixa da controladora, dívida, clientes, parceiros ou incentivos.
- Qualidade da demanda. Participação dos SSDs corporativos e evidências de implantações reais, e não de formação de estoques.
- Conversão de caixa. Lucro operacional versus fluxo de caixa operacional, estoques e capex.
A teleconferência resolveu a questão da distribuição, mas não as três que mais importam para a Solidigm: qual retorno uma nova fábrica precisa superar, quanto gasto fica comprometido antes de a demanda dos clientes estar contratada e que condições justificariam retomar um IPO.
Para outras listagens que travaram ou mudaram de rumo em 2026, veja nosso acompanhamento do status do IPO da Oura e as datas de IPO da Anthropic e da OpenAI. Mais referências sobre IA e mercados estão no hub temático IA e mercados.
Perguntas frequentes sobre as ações e o IPO da Solidigm
A Solidigm é uma empresa de capital aberto?
Não. A Solidigm é uma subsidiária integral da SK hynix e não tem ações próprias em nenhuma bolsa. Em 23 de outubro de 2026, a SK hynix divulgou que a Solidigm havia encerrado a análise de uma captação pré-IPO e de um IPO.
Qual é o ticker da Solidigm?
Não existe. Buscas por "cotação da ação da Solidigm" ou "ticker da Solidigm" costumam levar à SK hynix, negociada como 000660 na Bolsa da Coreia e como American depositary shares SKHY na Nasdaq (um ADS equivale a um décimo de ação).
Quem é o dono da Solidigm?
A SK hynix detém 100% da Solidigm por meio de suas subsidiárias nos EUA; o negócio operacional está na Solidigm Inc. desde 1º de março de 2026. A maior acionista da SK hynix é a SK square, com 20,5% em 31 de março de 2026.
Por que a Solidigm suspendeu o IPO?
A SK hynix citou as condições do mercado de capitais e a tendência das cotações de semicondutores. A decisão também veio depois de objeções de acionistas à diluição e de declarações do Serviço de Supervisão Financeira e da Comissão de Serviços Financeiros da Coreia do Sul de que uma listagem nos EUA se enquadrava nas novas diretrizes de listagem dupla.
Quanto o IPO da Solidigm deveria captar?
Não havia termos oficiais. Reportagens estimavam a captação em US$ 10 bilhões a US$ 15 bilhões e o valuation em até US$ 150 bilhões, com listagem na Nasdaq já em 2027. Uma rodada pré-IPO anterior foi estimada em cerca de ₩5 trilhões.
Quanto a SK hynix pagou à Intel pela Solidigm?
O preço anunciado em 2020 foi de US$ 9 bilhões. O prospecto da SK hynix diz que ela pagou US$ 6,6 bilhões em dezembro de 2021 e US$ 2,2 bilhões em março de 2025; a Intel informou ter recebido cerca de US$ 1,9 bilhão no segundo fechamento, líquido de ajustes.
A suspensão significa que a demanda por armazenamento para IA está enfraquecendo?
Não por si só. A TrendForce ainda projeta crescimento da demanda em bits de SSDs corporativos acima de 80% em 2026, e a SK hynix disse que as necessidades de investimento da Solidigm não mudaram. A tese de investimento continua dependendo de preços, custos e oferta futura.
A Solidigm ainda pode abrir capital mais tarde?
É possível, mas nada está planejado. O CEO Kwak Noh-jung disse aos analistas em 28 de outubro que a análise foi suspensa por causa da volatilidade dos mercados financeiros e da correção das ações de chips, e a SK hynix afirmou que continuará avaliando o momento, a escala e o financiamento do crescimento da Solidigm. Qualquer listagem futura precisaria cumprir as diretrizes coreanas de dupla listagem, incluindo proteções aos acionistas aprovadas pelo conselho.
A Solidigm está construindo uma fábrica nos Estados Unidos?
Não está decidido. A Reuters informou em setembro que a Solidigm avaliava uma fábrica de NAND nos EUA, e em 29 de outubro o Maeil Business Newspaper noticiou um investimento de cerca de ₩60 trilhões. A SK hynix respondeu em um Form 6-K que a Solidigm estuda medidas para reforçar a competitividade e ampliar a capacidade, mas que nada foi decidido, e prometeu novo comunicado quando os detalhes forem confirmados ou em até um mês.
Conclusão: uma pausa sensata, se vier acompanhada de disciplina
A suspensão do IPO da Solidigm é uma escolha sobre como pagar pelo crescimento. A IA está criando demanda real por SSDs corporativos de alta capacidade, e a Solidigm está bem posicionada nesse mercado. Mas um IPO em outubro de 2026 significaria vender uma fatia desse futuro a um preço definido por um setor em queda livre, contra as objeções de acionistas e reguladores.
Manter a Solidigm protege esse potencial de valorização. Também deixa a SK hynix responsável pelo custo, pelo prazo e pelos retornos de qualquer expansão que venha a seguir, agora a ser equilibrada com um plano de cerca de ₩100 trilhões aos acionistas em 2026.
O sinal mais forte será um plano crível que conecte a demanda dos clientes a capacidade lucrativa e geração de caixa. O próximo marco é o comunicado sobre a capacidade da Solidigm que a SK hynix prometeu em até um mês a partir de 29 de outubro.
Leitura Relacionada
- Balanço SK Hynix 3T 2026: margem de 79,7% e ₩100 trilhões
- Ações Samsung 2026: histórico de preço, lucros e cotação
- Ações de semicondutores: cada queda do índice SOX, 1995–2026
- Crash do KOSPI 2026: todas as quedas da bolsa da Coreia
- Retorno do KOSPI por ano: todos os anos de 1982 a 2026
- Micron (MU): Por que HBM3e a Torna a Aposta IA 2026
- IPO da Oura: adiado desde 29 de setembro, o que o S-1 mostra
Referências
- SEC EDGAR — Form 6-K da SK hynix: Solidigm encerra a análise de pré-IPO e IPO (23 de outubro de 2026)
- SEC EDGAR — Form 6-K da SK hynix: esclarecimento sobre a reportagem do pré-IPO de ₩5 trilhões (6 de agosto de 2026)
- SEC EDGAR — Form 6-K da SK hynix: novo esclarecimento (4 de setembro de 2026)
- SEC EDGAR — Form 6-K da SK hynix: data da teleconferência do 3T26 (14 de outubro de 2026)
- SEC EDGAR — Form 6-K/A da SK hynix: cancelamento de ações em tesouraria, 23.693.272 ações (26 de outubro de 2026)
- SEC EDGAR — Form 6-K da SK hynix: resposta à reportagem sobre dividendo extraordinário (26 de outubro de 2026)
- SEC EDGAR — prospecto dos ADSs da SK hynix, Form 424(b)(4) (julho de 2026)
- SK hynix Newsroom — Solidigm encerra a análise do IPO (23 de outubro de 2026)
- SK hynix Newsroom — esclarecimento sobre reportagens a respeito da Solidigm (1º de outubro de 2026)
- SK hynix Newsroom — resultados do 2T26
- SK hynix Newsroom — convite para a teleconferência de resultados do 3T26
- Intel Newsroom — primeiro fechamento da venda do negócio de NAND e SSDs à SK hynix (29 de dezembro de 2021)
- Intel — Form 8-K sobre o segundo fechamento (27 de março de 2025)
- Seoul Economic Daily — SK hynix retira o plano de IPO da Solidigm nos EUA após resistência dos reguladores
- Bloomberg — SK hynix desiste do IPO de US$ 10 bilhões da Solidigm diante da resistência regulatória
- Taipei Times — SK hynix cancela o IPO da unidade Solidigm
- Reuters via Investing.com — Solidigm avalia uma fábrica de NAND nos EUA (18 de setembro de 2026)
- Reuters via Investing.com — os equipamentos de Dalian e a fábrica nos EUA (14 de outubro de 2026)
- Tom's Hardware — resposta da SK hynix à reportagem sobre Dalian
- Blocks & Files — SK hynix estaria estudando uma listagem da Solidigm nos EUA (julho de 2024)
- TrendForce — panorama de preços de memória para o 4T26 (30 de setembro de 2026)
- Solidigm — especificações do D5-P5336
- Solidigm — a inferência de IA é um problema de armazenamento flash (informe técnico)
- Yahoo Finance — cotações históricas da SK hynix (000660.KS)
- SEC EDGAR — Form 6-K da SK hynix: resultados preliminares do 3T 2026 (28 de outubro de 2026)
- SEC EDGAR — Form 6-K da SK hynix: plano de remuneração aos acionistas de 2026 (28 de outubro de 2026)
- SEC EDGAR — Form 6-K da SK hynix: análise da capacidade da Solidigm, resposta ao Maeil Business (29 de outubro de 2026)
- CNBC — SK Hynix: resultados do 3T 2026 e teleconferência (28 de outubro de 2026)


