Читаем третий квартал Ericsson рядом с кварталом, с которым его сравнивают
Ericsson отчиталась за третий квартал 15 октября 2026 года, и заголовок выглядел плохо: скорректированная EBITA упала на 36%, чистая прибыль — на 49%, разводнённая прибыль на акцию — на 47%. Акции всё равно выросли: ERIC B закрылась в Стокгольме с ростом 6,8% после касания +10,9%, а ADR на Nasdaq прибавила 11,8%.
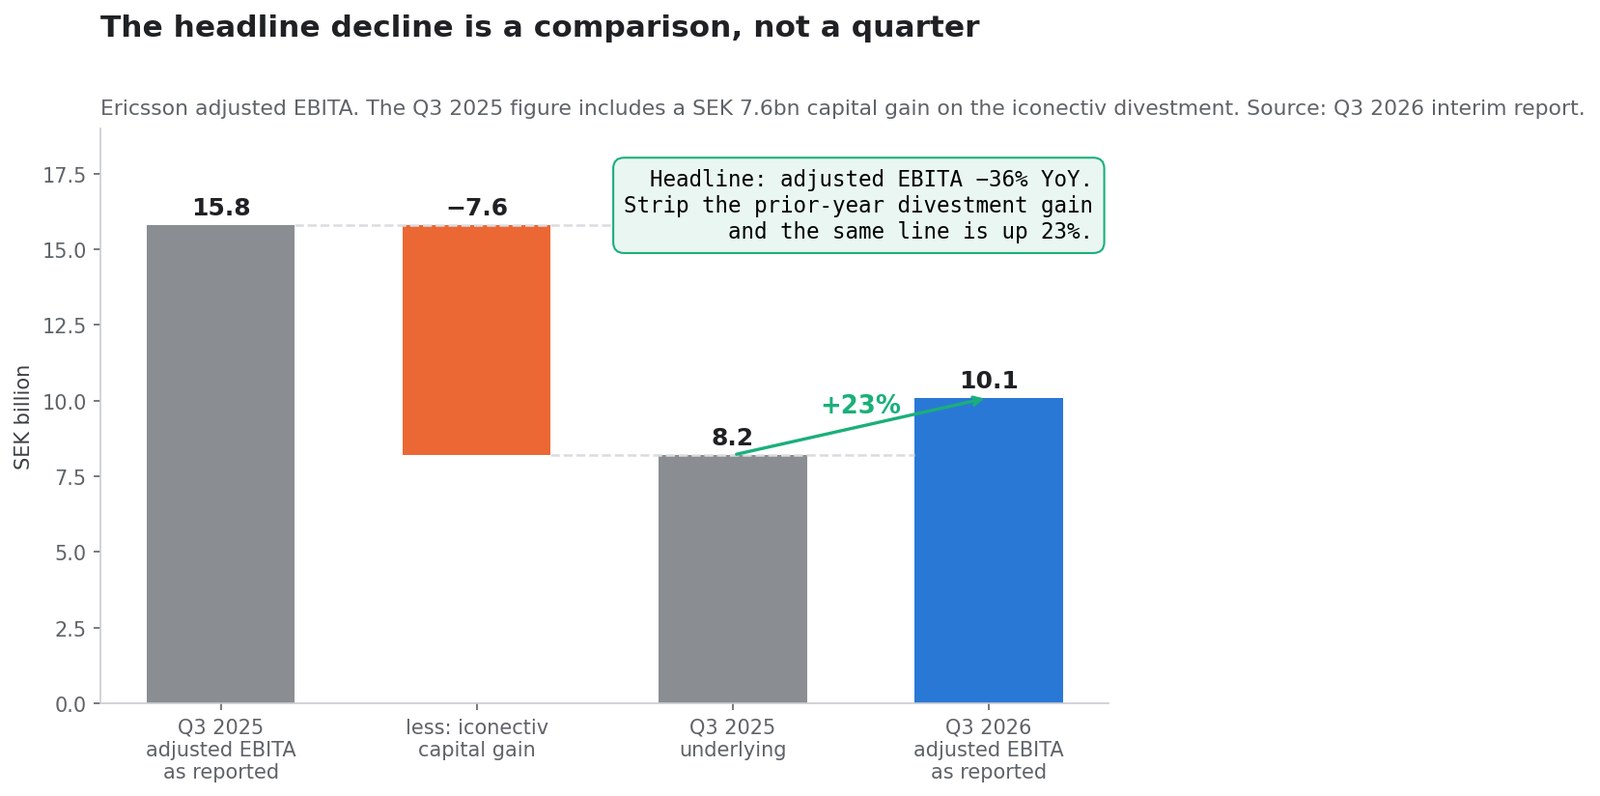
Оба факта верны. Сверка умещается в одну строку отчёта: третий квартал 2025 года содержал прибыль от продажи iconectiv в размере 7,6 млрд шведских крон. Исключите её — и та же строка скорректированной EBITA идёт с 8,2 млрд до 10,1 млрд крон, то есть плюс 23%.
Эта страница — бухгалтерская книга, а не реакция. Она отделяет то, что выросло, от того, с чем сравнивают, оценивает долю улучшения, пришедшую от лицензий, а не от радиооборудования, сопоставляет июльский прогноз менеджмента с октябрьским результатом и фиксирует сказанное компанией о 2027 годе. Каждая цифра взята из документа, поданного в SEC: отчёт за третий квартал 2026 года, отчёт за второй квартал 2026 года, объявление о реорганизации в тот же день и смена гендиректора в июне 2026 года.
Данные отражают документы, опубликованные по состоянию на 15 октября 2026 года. Все суммы — в шведских кронах, если не указано иное. Это исследовательский и просветительский материал, а не персональная инвестиционная рекомендация.
Сравнение, а не квартал
Три цифры в релизе падают примерно вдвое. Все три измеряются против квартала, в котором была разовая прибыль от продажи актива.
| Строка | 3 кв. 2026 | 3 кв. 2025 как опубликовано | 3 кв. 2025 без прибыли от продажи | Изменение на чистой базе |
|---|---|---|---|---|
| Скорректированная EBITA | 10,1 млрд SEK | 15,8 млрд SEK | 8,2 млрд SEK | +23% |
| Маржа скорр. EBITA | 17,0% | 28,1% | 14,6% | +240 б. п. |
| Разводнённая прибыль на акцию | 1,77 SEK | 3,33 SEK | 1,61 SEK | +9,9% |
Эти 7,6 млрд сидели в статье «прочие операционные доходы и расходы», которая за год упала с 7,7 млрд до 0,1 млрд. Отчёт говорит об этом прямо: EBITA «снизилась до 9,2 (15,5) млрд, отражая прибыль от продажи в 7,6 млрд в прошлогоднем периоде, а также более высокие расходы на реструктуризацию. Без учёта прибыли от продажи рентабельность улучшилась.»
Строка прибыли на акцию требует того же обращения. Ericsson отмечает, что «прошлогодняя прибыль на акцию включала 1,72 SEK прибыли от продажи актива». 3,33 минус 1,72 даёт 1,61 кроны против достигнутых 1,77 — рост на 9,9%, а не обвал на 47%. Разрыв между этими двумя описаниями одного и того же квартала и есть вся причина, по которой акция может неделями падать перед отчётом и вырасти на 11% в день публикации.
Какими на самом деле были заголовочные цифры
| Показатель | 3 кв. 2026 | 3 кв. 2025 | Изменение | Янв.–сент. 2026 | Янв.–сент. 2025 |
|---|---|---|---|---|---|
| Чистая выручка | 59,5 млрд SEK | 56,2 млрд SEK | +6% отчётно, +7% органически | 161,5 млрд SEK | 167,4 млрд SEK |
| Валовая прибыль | 28,0 млрд SEK | 26,8 млрд SEK | +5% | 75,4 млрд SEK | 80,0 млрд SEK |
| Скорр. валовая маржа | 47,7% | 48,1% | −40 б. п. | 48,0% | 48,2% |
| Скорректированная EBITA | 10,1 млрд SEK | 15,8 млрд SEK | −36% | 22,6 млрд SEK | 30,2 млрд SEK |
| EBIT | 8,9 млрд SEK | 15,2 млрд SEK | −41% | 16,2 млрд SEK | 27,5 млрд SEK |
| Чистая прибыль | 5,8 млрд SEK | 11,3 млрд SEK | −49% | 10,8 млрд SEK | 20,1 млрд SEK |
| Разводнённая прибыль на акцию | 1,77 SEK | 3,33 SEK | −47% | 3,24 SEK | 5,94 SEK |
| Свободный денежный поток до M&A | 4,9 млрд SEK | 6,6 млрд SEK | −26% | 11,2 млрд SEK | 11,9 млрд SEK |
| Чистая денежная позиция на конец периода | 60,7 млрд SEK | 51,9 млрд SEK | +17% | — | — |
Две строки затрат стоит держать в поле зрения. Расходы на реструктуризацию составили −0,9 млрд против −0,3 млрд годом ранее, а за девять месяцев достигли −5,3 млрд против −1,2 млрд. Финансовые доходы и расходы ушли в −0,9 млрд с −0,2 млрд, что компания объясняет резервами под проценты по урегулированию налоговых вопросов плюс эффектом валютного хеджирования. Ни одна из них не входит в скорректированный показатель; обе — деньги или почти деньги.
Налоговая строка несёт сигнал на будущее: Ericsson теперь ожидает эффективную ставку налога 28% за полный год против 25% в 2025 году, «главным образом отражая влияние повышенных расходов на реструктуризацию и резервов под урегулирование налоговых вопросов».
Что обещали в июле и что пришло в октябре
Это та часть, которую однодневный заголовок передать не может, и самый чистый доступный тест: был квартал неожиданностью или планом.
В отчёте за второй квартал от 14 июля 2026 года Ericsson опубликовала свои плановые допущения на третий квартал. Отчёт за третий квартал затем раскрыл результат.
| Обещано 14 июля | Что это значило в цифрах | Показано 15 октября |
|---|---|---|
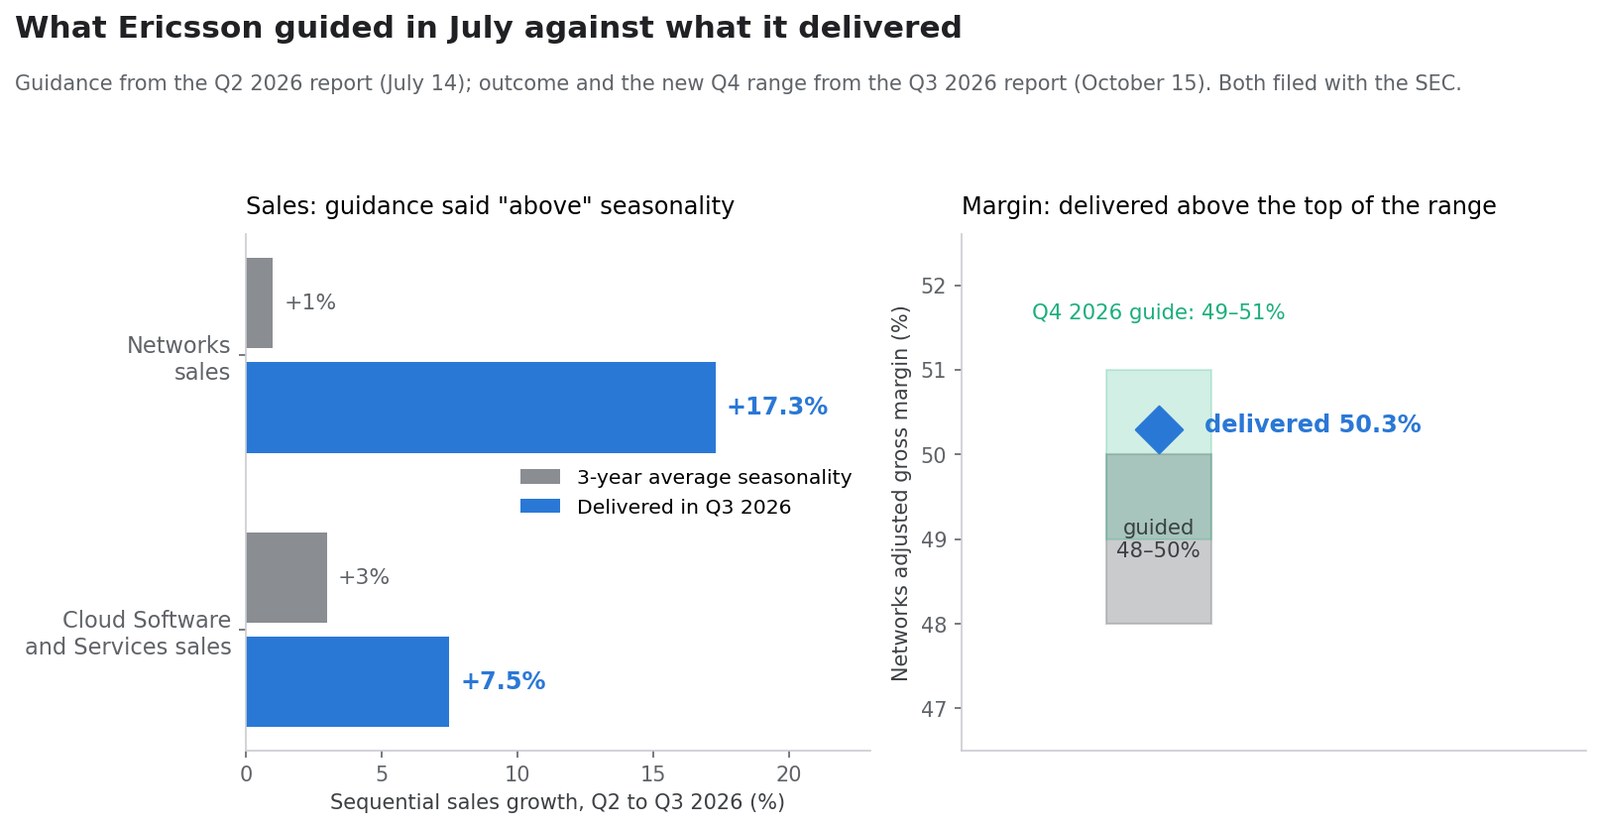
| Рост продаж Networks «выше» средней трёхлетней сезонности | Трёхлетнее среднее 2 кв.→3 кв. составляет +1% | +17,3% (33,0 → 38,7 млрд SEK) |
| Скорректированная валовая маржа Networks 48–50% | — | 50,3% — выше верхней границы диапазона |
| Рост Cloud Software and Services «в целом как» сезонность | Трёхлетнее среднее 2 кв.→3 кв. составляет +3% | +7,5% (14,7 → 15,8 млрд SEK) |
| Валютное допущение 3 кв.: USD:SEK 9,7, EUR:SEK 11,0 | — | Спот в день публикации был около 9,94 кроны за доллар |
Менеджмент сказал рынку ждать в Networks квартала лучше сезонного и выдал семнадцатикратную величину среднего трёхлетнего квартального движения. Это и есть превышение ожиданий. И именно поэтому прогноз вперёд весит больше, чем сравнение назад.
На четвёртый квартал Ericsson теперь закладывает USD:SEK 10,0 и EUR:SEK 11,3, ожидает рост продаж Networks и Cloud Software «в целом как» трёхлетняя сезонность — а это для Networks +17%, для Cloud Software +29% к предыдущему кварталу — и задаёт скорректированную валовую маржу Networks в 49–51%, на целый пункт выше диапазона, установленного три месяца назад.
Сегментная книга
| Сегмент | Продажи 3 кв. 2026 | Органический рост | Скорр. EBITA | Маржа скорр. EBITA | Скользящие четыре квартала |
|---|---|---|---|---|---|
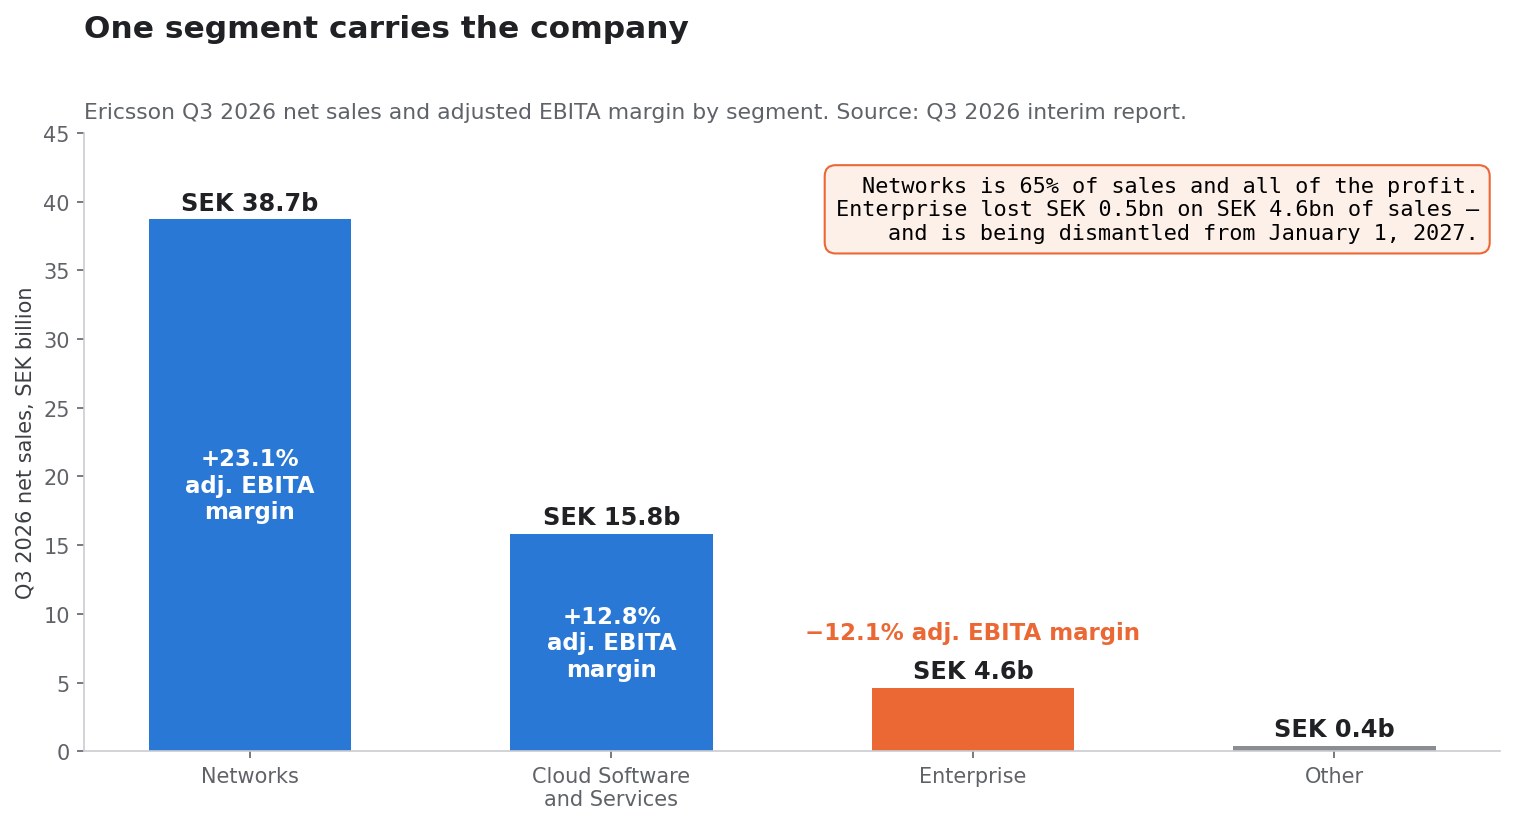
| Networks | 38,7 млрд SEK | +9% | 9,0 млрд SEK | 23,1% (20,3%) | 148,9 млрд SEK при 21,0% |
| Cloud Software and Services | 15,8 млрд SEK | +3% | 2,0 млрд SEK | 12,8% (12,5%) | 62,4 млрд SEK при 13,1% |
| Enterprise | 4,6 млрд SEK | +1% | −0,5 млрд SEK | −12,1% (138,7%) | 17,8 млрд SEK при −22,2% |
| Other | 0,4 млрд SEK | — | — | — | — |
Networks — это 65% выручки группы и фактически вся её прибыль. Маржа скорректированной EBITA в 23,1% — наивысшее квартальное значение из трёх колонок, которые печатает отчёт, а скользящая маржа за четыре квартала в 21,0% показывает, что это не артефакт одного квартала.
Сравнение по Enterprise выглядит абсурдно — 138,7% маржи год назад против −12,1% сейчас — потому что прибыль от iconectiv в 7,6 млрд была учтена именно в этом сегменте. Без неё Enterprise терял деньги тогда так же, как теряет сейчас. На скользящей четырёхквартальной базе это бизнес на 17,8 млрд SEK, работающий с −22,2%, то есть примерно 4 млрд годового операционного убытка против группы, зарабатывающей около 35 млрд на уровне сегментов.
Эта цифра и есть причина структурного объявления, сделанного в тот же день.
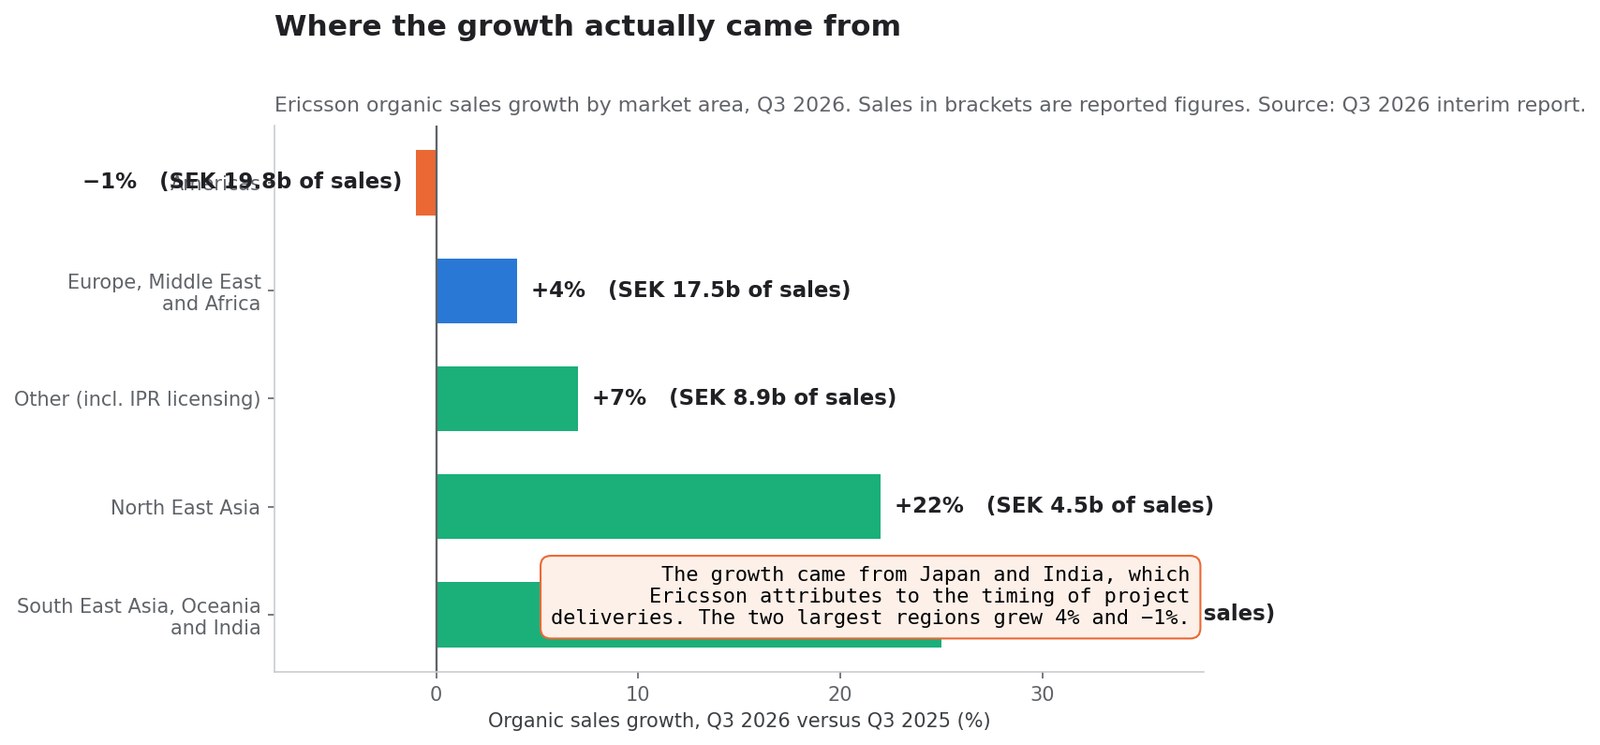
Откуда на самом деле пришёл рост
| Рыночный регион | Продажи 3 кв. 2026 | Органический рост | Органически янв.–сент. |
|---|---|---|---|
| Америки | 19,8 млрд SEK | −1% | −1% |
| Европа, Ближний Восток и Африка | 17,5 млрд SEK | +4% | +5% |
| Юго-Восточная Азия, Океания и Индия | 8,8 млрд SEK | +25% | +14% |
| Северо-Восточная Азия | 4,5 млрд SEK | +22% | +15% |
| Other (включая лицензирование IPR) | 8,9 млрд SEK | +7% | +1% |
| Итого | 59,5 млрд SEK | +7% | +4% |
Два региона с двузначным ростом — два самых маленьких, и Ericsson объясняет оба сроками, а не спросом: в Северо-Восточной Азии рост был «в основном обусловлен Японией и поддержан более высокими поставками по проектам»; в Юго-Восточной Азии, Океании и Индии он пришёл от «сроков поставок по проектам в Юго-Восточной Азии и Индии».
Америки — крупнейший регион с третью выручки группы — снизились на 1% органически, при «небольшом росте в Северной Америке, компенсированном более низкими продажами в Латинской Америке». За девять месяцев Америки теряют 1% органически и 8% в отчётном выражении.
Эта асимметрия — честная версия медвежьего аргумента. Квартал, чей последовательный рост в семнадцать раз превышает среднюю трёхлетнюю сезонность и сконцентрирован в регионах, где менеджмент прямо называет сроки поставок, занял что-то у соседних кварталов. Собственный прогноз Ericsson на четвёртый квартал — рост «в целом как» сезонность, а не выше неё — согласуется с таким прочтением.
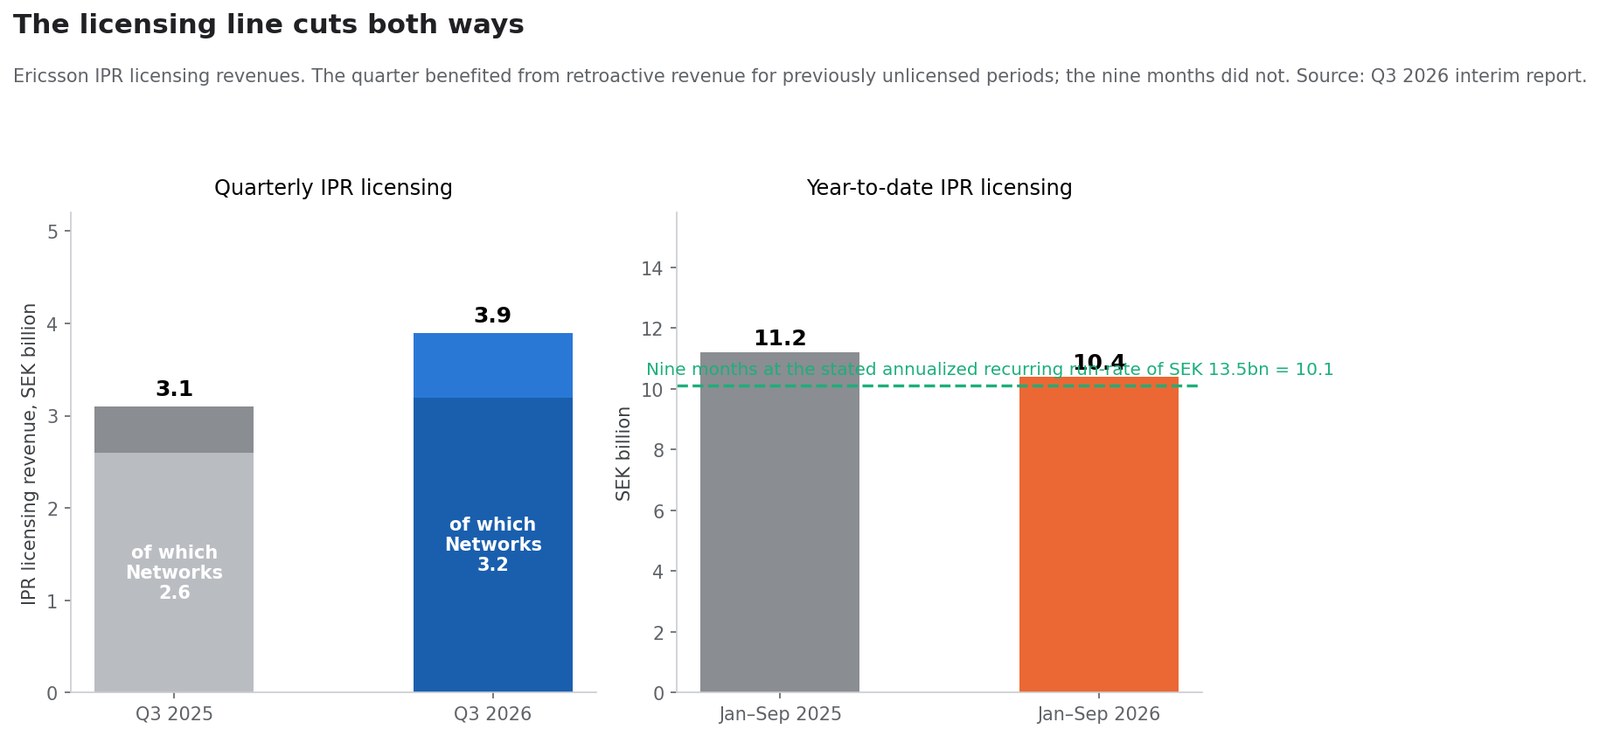
Лицензионная строка режет в обе стороны
Лицензирование интеллектуальной собственности — самая маржинальная выручка Ericsson, и в этом квартале она сдвинулась.
| Доходы от лицензирования IPR | 3 кв. 2026 | 3 кв. 2025 | Янв.–сент. 2026 | Янв.–сент. 2025 |
|---|---|---|---|---|
| Итого по группе | 3,9 млрд SEK | 3,1 млрд SEK | 10,4 млрд SEK | 11,2 млрд SEK |
| В том числе в Networks | 3,2 млрд SEK | 2,6 млрд SEK | — | — |
| В том числе в Cloud Software and Services | 0,7 млрд SEK | 0,6 млрд SEK | — | — |
Ericsson пишет, что квартальный рост «частично обусловлен ретроактивной выручкой по ранее нелицензированным периодам», и относит 82% доходов от лицензирования IPR к сегменту Networks. Компания также раскрывает годовой регулярный уровень лицензионных доходов около 13,5 млрд SEK, что за девять месяцев даёт примерно 10,1 млрд.
Важны обе половины таблицы. Кварталу помогло ретроактивное лицензирование; девяти месяцам навредило отсутствие более крупной ретроактивной выручки, учтённой в 2025 году. С начала года IPR ниже на 0,8 млрд. Тот, кто ставит в плюс лицензионный попутный ветер третьего квартала, должен поставить в минус и встречный ветер с начала года.
Сколько в улучшении радиооборудования и сколько роялти
Это арифметика читателя, а не компании, и она опирается на открыто названное допущение: лицензионная выручка почти не несёт дополнительных затрат, поэтому прирост IPR падает в EBITA почти целиком.
- Скорректированная EBITA группы без прошлогодней прибыли от продажи улучшилась на 1,9 млрд (с 8,2 до 10,1).
- Доходы группы от лицензирования IPR выросли на 0,8 млрд (с 3,1 до 3,9).
- При таком допущении на лицензирование приходится примерно 42% улучшения.
Тот же тест внутри Networks:
- Скорректированная EBITA Networks выросла на 1,8 млрд (с 7,2 до 9,0).
- IPR в Networks вырос на 0,6 млрд (с 2,6 до 3,2).
- Следовательно, лицензирование объясняет около трети улучшения Networks.
Остаётся примерно 1,1 млрд улучшения прибыли Networks из самого оборудования, при органическом росте продаж на 9%, и отчёт приписывает это «положительному влиянию продуктового микса и ретроактивным лицензионным доходам, частично компенсированным ростом стоимости компонентов». Операционное улучшение реально. Оно просто меньше, чем подразумевает заголовочное расширение маржи, и часть его не повторится в том же размере.
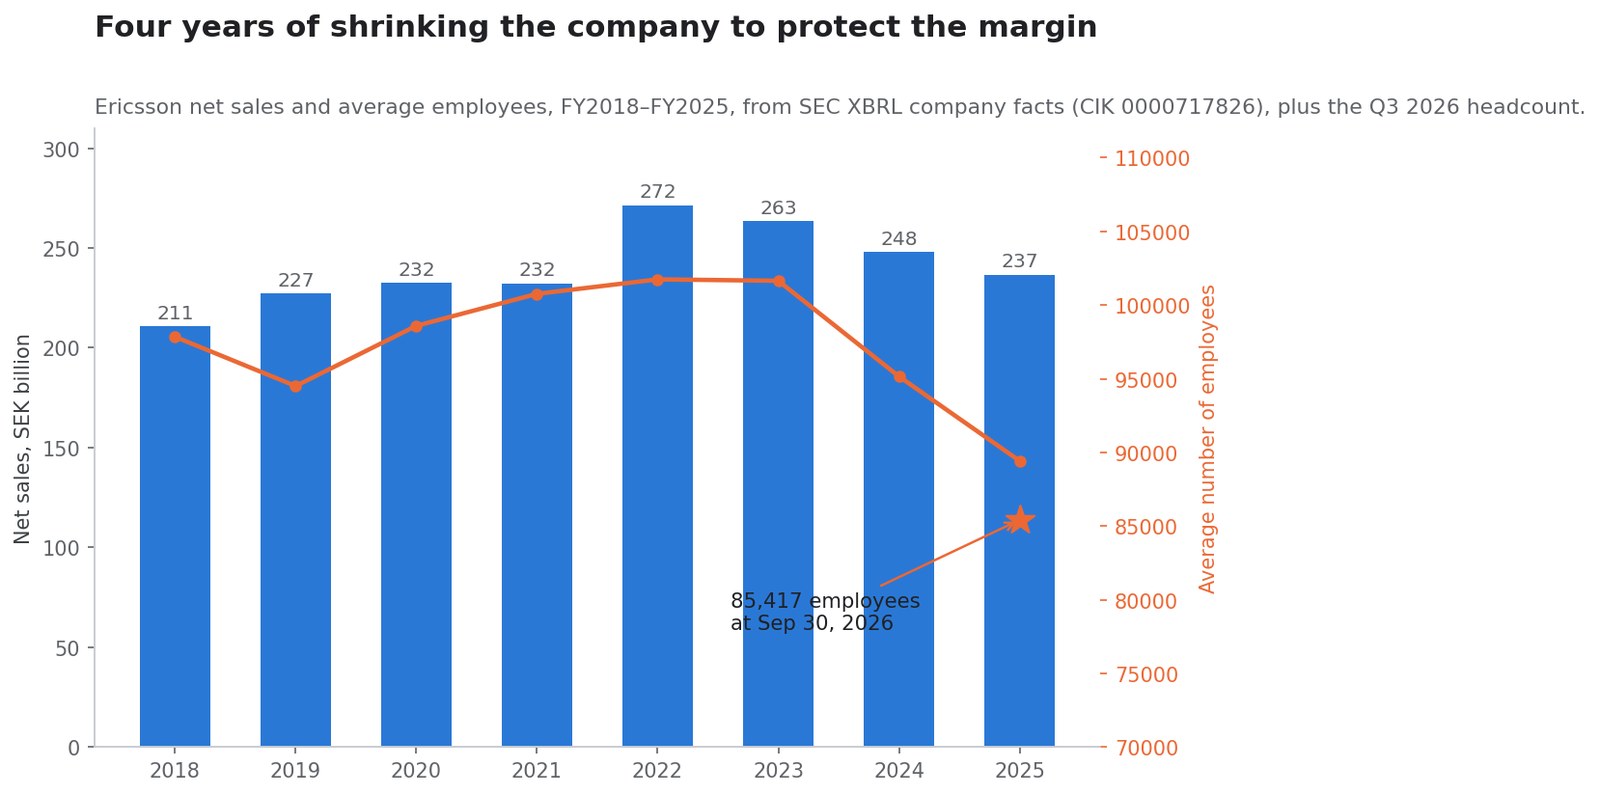
Четыре года сжатия компании ради защиты маржи
| Финансовый год | Чистая выручка | Средняя численность |
|---|---|---|
| 2018 | 210,8 млрд SEK | 97 843 |
| 2019 | 227,2 млрд SEK | 94 503 |
| 2020 | 232,4 млрд SEK | 98 589 |
| 2021 | 232,3 млрд SEK | 100 757 |
| 2022 | 271,5 млрд SEK | 101 741 |
| 2023 | 263,4 млрд SEK | 101 644 |
| 2024 | 247,9 млрд SEK | 95 154 |
| 2025 | 236,7 млрд SEK | 89 425 |
Источник: данные XBRL SEC, CIK 0000717826.
Выручка достигла пика в 2022 году на 271,5 млрд и с тех пор упала на 12,8%. Средняя численность достигла пика в том же году и ниже на 12,1%. Сокращение штата продолжилось за пределами годовых данных: 85 417 сотрудников на 30 сентября 2026 года против 86 536 тремя месяцами ранее и 89 898 годом ранее — на 4 481 человека меньше за год, или 5,0%.
Это и есть механизм за историей маржи. Маржа скорректированной EBITA Networks прошла путь с 20,3% до 23,1% за год, пока компания нанимала на 5% меньше людей и тратила 48,9 млрд на НИОКР в 2025 году против 53,5 млрд в 2024-м. Такая дисциплина затрат надёжно улучшает маржу и совсем не улучшает темп роста.
Новый генеральный директор и реорганизация в первый же день
Отчёт за второй квартал в июле сопровождался комментарием Бёрье Экхольма. Отчёт за третий квартал — комментарием Пера Нарвингера, который пишет, что «рад возглавить компанию в период стремительных технологических перемен».
Передача полномочий задокументирована. 16 июня 2026 года Ericsson объявила, что Нарвингер, тогда глава Business Area Networks, станет президентом и генеральным директором, а Экхольм уйдёт с поста 30 сентября 2026 года и останется исполнительным советником до 15 июня 2027 года. 18 июня компания назначила Давида Хаммарвалля главой Business Area Networks с 1 октября 2026 года.
Таким образом, третий квартал 2026 года — квартал передачи: результаты заработаны при одном генеральном директоре и представлены другим, в его первый отчётный день.
Этот день он использовал, чтобы объявить реструктуризацию, поданную как отдельный пресс-релиз:
- Рыночные регионы Северо-Восточная Азия и Юго-Восточная Азия, Океания и Индия объединяются в единый регион Азиатско-Тихоокеанский с 1 января 2027 года во главе с Патриком Юханссоном, нынешним руководителем EMEA. Начинается поиск нового руководителя EMEA.
- Business Area Enterprise Wireless Solutions расформировывается. Neutral Host и Ericsson Private 5G переходят в Business Area Networks; Wireless WAN становится самостоятельным бизнесом с подчинением руководителю региона Америки.
- Трое членов исполнительной команды — Оса Тамсонс, Шафик Нассиф и Андрес Висенте — покидают свои позиции 31 декабря 2026 года.
Прочитанная рядом с сегментной таблицей, логика совсем не тонкая. Два объединяемых рыночных региона — два самых маленьких. Расформировываемое направление — то, что теряет 4 млрд в год на скользящей базе. Новый генеральный директор сводит части, которые себя не окупают, внутрь той, которая окупает.
Как выглядит баланс
| Показатель | 30 сентября 2026 | Сравнение |
|---|---|---|
| Валовая денежная позиция | 98,0 млрд SEK | +6,7 млрд за квартал |
| Чистая денежная позиция | 60,7 млрд SEK | 51,9 млрд годом ранее, +17% |
| Обязательства по пенсионным выплатам | 14,3 млрд SEK | 18,0 млрд на 30 июня |
| Средний срок заимствований материнской компании | 2,9 года | 2,5 года на 30 июня |
| Акции в обращении, базовые | 3 257 млн | 3 333 млн годом ранее, −2,3% |
| Казначейские акции | 114,1 млн | 38,0 млн на 31 декабря 2025 |
Финансовый денежный поток составил приток 0,4 млрд, объединив 4,5 млрд выкупа акций и 5,5 млрд новых заимствований, что отражает облигационный выпуск на 500 млн евро в сентябре. За квартал Ericsson выкупила 49 225 701 акцию класса B на 4,8 млрд; с начала года — 78 761 682 акции на 8,1 млрд.
Операционный денежный поток составил 6,5 млрд против 7,9 млрд, и отчёт указывает на «более высокие запасы, отражающие сроки поставок по проектам и более высокие цены на компоненты». То самое давление, о котором менеджмент предупреждает на 2027 год, уже видно в оборотном капитале.
Что Ericsson сказала о 2027 годе
В отчёте четыре заявления о будущем, и три из них — предупреждения:
- «Рынок RAN плоский.» Источник, на который ссылается сама Ericsson, согласен: Dell'Oro оценивает, что мировой рынок оборудования сетей радиодоступа останется стабильным в 2026 году.
- «Стоимость компонентов — встречный ветер для валовой маржи в следующем году.» Это звучит в комментарии генерального директора и ещё раз в разборе маржи Networks, где рост стоимости компонентов частично съедает благоприятный микс.
- «Расходы на реструктуризацию в 2026 году ожидаются на повышенном уровне», и годовая налоговая ставка поднимается до 28% отчасти из-за них.
- Единственный позитив: прогноз скорректированной валовой маржи Networks повышен до 49–51% на четвёртый квартал с 48–50% тремя месяцами ранее.
Компания, которая поднимает прогноз по своей важнейшей марже на следующий квартал и одновременно предупреждает, что затраты на вход укусят через год, показывает, где находится шарнир. Вопрос на 2027 год — не спрос: менеджмент уже сказал, что рынок плоский, — а способны ли цена, микс и реорганизация поглотить растущий счёт за компоненты.
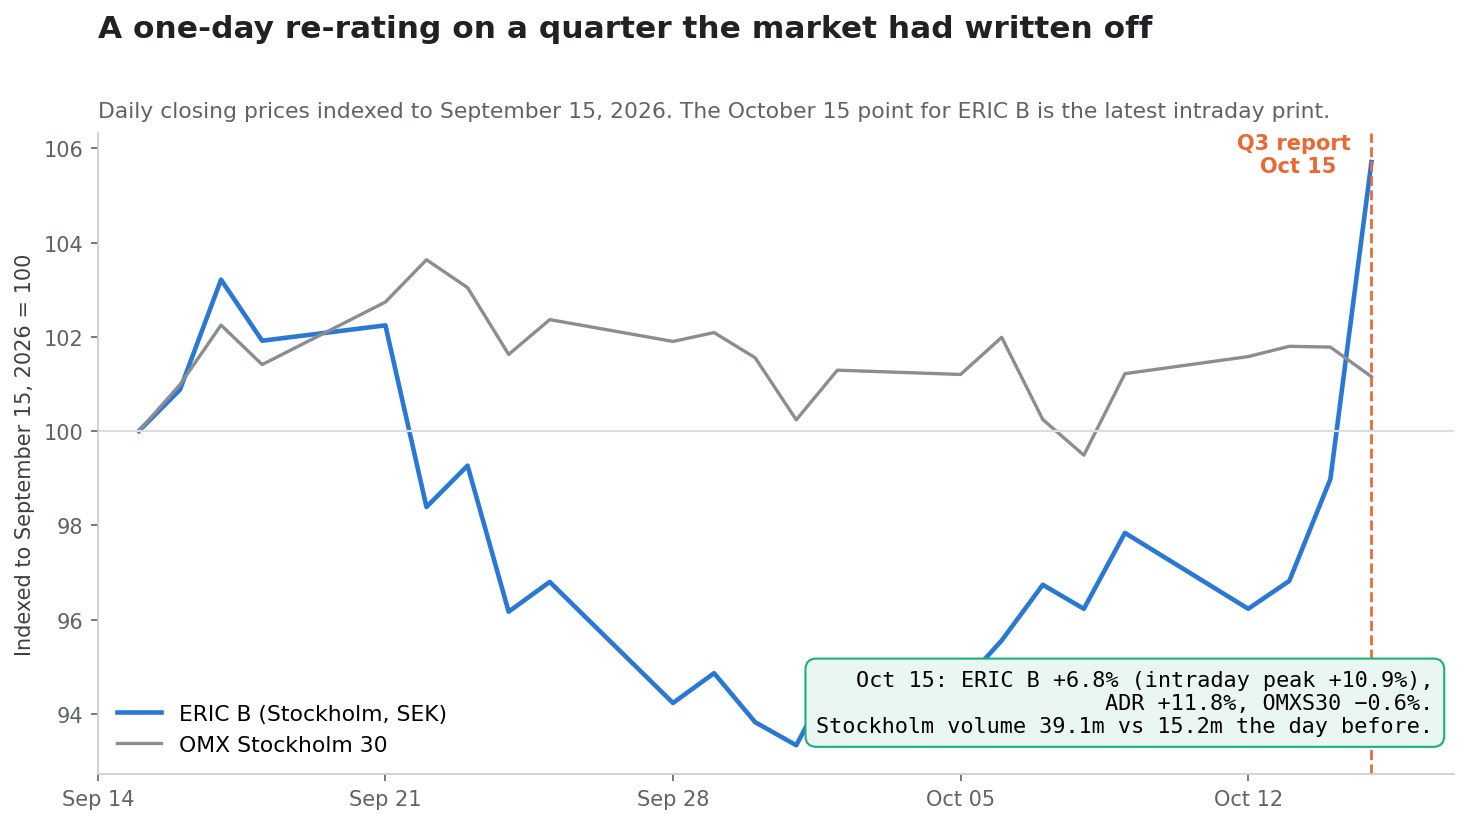
Как это оценил рынок
| Листинг | Предыдущее закрытие | 15 октября | Изменение | Объём |
|---|---|---|---|---|
| ERIC B (Стокгольм, SEK) | 97,10 | 103,70, максимум дня 107,65 | +6,8%, пик +10,9% | 39,1 млн против 15,2 млн |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 млн против 18,9 млн |
| OMX Stockholm 30 | 3 276,27 | 3 256,08 | −0,62% | — |
Две детали сохраняют честность. Во-первых, два листинга расходятся, потому что оцениваются в разных валютах и закрываются в разное время; при 103,70 кроны и курсе доллара около 9,94 обыкновенная акция стоит примерно 10,44 доллара против ADR по 10,71. Во-вторых, движение началось от подавленной базы: ERIC B вошла в отчёт примерно на 23,7% ниже своего шестимесячного максимума.
Рынок был позиционирован под заголовок и переоценил бумагу по мосту. Именно так выглядит день с объёмом в 2,6 раза выше обычного и ростом ADR на 11%.
Оценка после движения
При 103,70 кроны и 3 257 млн акций в обращении рыночная капитализация Ericsson составляет примерно 338 млрд SEK, или около 34 млрд долларов. С чистой денежной позицией 60,7 млрд стоимость предприятия близка к 277 млрд SEK.
Против этого скользящая четырёхквартальная скорректированная EBITA, раскрытая по трём отчётным сегментам, складывается так:
| Сегмент | Продажи за скользящие четыре квартала | Маржа скорр. EBITA | Подразумеваемая скорр. EBITA |
|---|---|---|---|
| Networks | 148,9 млрд SEK | 21,0% | 31,3 млрд SEK |
| Cloud Software and Services | 62,4 млрд SEK | 13,1% | 8,2 млрд SEK |
| Enterprise | 17,8 млрд SEK | −22,2% | −4,0 млрд SEK |
| Сумма трёх сегментов | — | — | 35,5 млрд SEK |
Это ставит стоимость предприятия примерно в 7,8 раза к скорректированной EBITA на уровне сегментов. Цифра исключает сегмент Other и любые нераспределённые корпоративные расходы, так что относитесь к ней как к ориентиру, а не точному мультипликатору, — но вопрос она обрамляет верно. Покупатель по этой цене платит менее восьми годовых прибылей за бизнес, крупнейший сегмент которого зарабатывает 21% маржи, и получает в придачу 60,7 млрд чистой денежной позиции в обмен на согласие с плоским конечным рынком и встречным ветром по стоимости компонентов.
Арифметика, которая это изменит, проста. Если убыток Enterprise примерно в 4 млрд в год исчезнет вместе с реорганизацией — а это не безосновательный базовый сценарий, раз бизнес расформировывается, — та же стоимость предприятия ляжет на примерно 39,5 млрд, то есть 7,0 раза. Починить убыточный сегмент для этого мультипликатора ценнее, чем добавить пункт роста RAN.
Сценарии
| Сценарий | Что должно оказаться верным | Финансовая траектория | Следствие для оценки |
|---|---|---|---|
| Оптимистичный | Четвёртый квартал попадает в повышенный диапазон маржи Networks 49–51%; реорганизация убирает большую часть убытка Enterprise в течение 2027 года; стоимость компонентов компенсируется ценой и миксом | Маржа скорректированной EBITA группы держится в верхней части подросткового диапазона; выкуп продолжается около 4–5 млрд в квартал | Мультипликатор движется к исторической премии, когда убыточный сегмент перестаёт вычитать |
| Базовый | Сроки азиатских проектов разворачиваются в следующие два квартала; RAN остаётся плоским, как ожидает Dell'Oro; стоимость компонентов стоит пункта валовой маржи в 2027 году, частично компенсируясь | Органические продажи в целом плоские; маржа держится за счёт сокращения затрат, а не роста | Примерно текущий мультипликатор, работу делает чистая денежная позиция |
| Пессимистичный | Сила третьего квартала была взята взаймы; Америки остаются в минусе; инфляция компонентов опережает ценовую реакцию; реструктуризация остаётся повышенной и после 2026 года | Маржа скорректированной EBITA откатывается к девятимесячным 14%; темп выкупа замедляется | Назад к уровню, на котором бумага торговалась до отчёта |
Базовый сценарий — не «проэкстраполировать третий квартал на год». Он в том, что квартал на 17% выше сезонности в плоском рынке — событие сроков, а капитализировать стоит долговечные улучшения: численность, микс и реструктуризацию Enterprise.
Что решит вопрос
Тезис разрешается раскрытиями, а не одним кварталом:
- Скорректированная валовая маржа Networks в четвёртом квартале против диапазона 49–51%. Ericsson уже однажды превзошла верхнюю границу собственного диапазона; сделать это дважды значило бы, что цена держится против стоимости компонентов.
- Органический рост в Америках. −1% за квартал и −1% за девять месяцев. Крупнейший регион должен развернуться, прежде чем слово «восстановление» что-то значит.
- Вернёт ли Азия этот квартал. Северо-Восточная Азия +22% и Юго-Восточная Азия, Океания и Индия +25% оба объяснены сроками поставок. Смотреть четвёртый и первый кварталы.
- Лицензирование IPR с начала года. 10,4 млрд против годового уровня в 13,5 млрд подразумевают слабый четвёртый квартал, если не будут заключены новые соглашения.
- Убытки Enterprise после расформирования. Сегмент исчезает как отчётная единица с 1 января 2027 года. Смотреть, исчезнет ли убыток вместе с ним или просто переедет в Networks.
- Расходы на реструктуризацию в 2027 году. На 2026 год обещаны «повышенными»; второй повышенный год означал бы, что реорганизация стоит дороже, чем экономит.
- Эффективная налоговая ставка. 28% ожидается на 2026 год против 25% в 2025-м, отчасти из-за налоговых резервов.
- Темп выкупа акций. 8,1 млрд с начала года и количество акций на 2,3% меньше. Замедление без объяснения со стороны прибыли сигнализировало бы, что баланс берегут.
- Численность персонала. 85 417 и снижается. От этого зависит история маржи — и риск исполнения тоже.
Несколько из этих пунктов можно подключить к автоматическому списку наблюдения через инструменты по акциям SimianX AI, которые отслеживают отчётность, сегментные раскрытия и ценовые реакции вместе:
- SimianX AI — исследовательская платформа
- Командный центр живого анализа — мультиагентный анализ
ERICв реальном времени - Market Pulse — обнаружение событий по отдельным бумагам
- Crypto Leaderboard — отслеживание результативности по моделям
- Баллы и тарифы — как устроено использование
Часто задаваемые вопросы
Почему акции Ericsson выросли, когда прибыль упала на 49%?
Потому что падение — эффект сравнения. Третий квартал 2025 года включал прибыль 7,6 млрд SEK от продажи iconectiv. Без неё скорректированная EBITA выросла с 8,2 млрд до 10,1 млрд, то есть на 23%, а разводнённая прибыль на акцию — с базовых 1,61 кроны до 1,77. Выручка при этом прибавила 7% органически на рынке, который сама Ericsson называет плоским.
Превзошла ли Ericsson собственный прогноз?
Да, по обоим опубликованным пунктам. В июле она обещала рост продаж Networks «выше» средней трёхлетней сезонности в +1% к предыдущему кварталу и показала +17,3%; она задавала скорректированную валовую маржу Networks в 48–50% и показала 50,3%.
Сколько улучшения пришло от патентного лицензирования?
Доходы от лицензирования IPR выросли по группе на 0,8 млрд против улучшения скорректированной EBITA на 1,9 млрд без прошлогодней прибыли от продажи. Лицензирование почти не несёт дополнительных затрат, поэтому на него приходится около 42% улучшения. Внутри Networks доля составляет примерно треть.
Восстанавливается ли рынок 5G?
Не по тому источнику, на который ссылается Ericsson. Dell'Oro оценивает, что мировой рынок оборудования RAN останется стабильным в 2026 году, а комментарий самого генерального директора гласит: «рынок RAN плоский». Рост этого квартала пришёл из сроков проектов в Японии и Индии, более высоких лицензионных доходов и сокращения затрат — а не из более крупного рынка.
Кто сейчас руководит Ericsson?
Пер Нарвингер стал президентом и генеральным директором 1 октября 2026 года, сменив Бёрье Экхольма, который ушёл с поста 30 сентября и остаётся исполнительным советником до 15 июня 2027 года. Назначение объявили 16 июня 2026 года. Третий квартал 2026 года — первый отчётный квартал Нарвингера.
Что происходит с сегментом Enterprise?
Его расформировывают. С 1 января 2027 года Neutral Host и Ericsson Private 5G переходят в Business Area Networks, а Wireless WAN становится самостоятельным бизнесом в составе региона Америки. На скользящей четырёхквартальной базе Enterprise — бизнес на 17,8 млрд SEK с маржой скорректированной EBITA −22,2%.
Какой главный риск на 2027 год?
Стоимость компонентов. Ericsson дважды указывает в отчёте, что это встречный ветер для валовой маржи в следующем году, и эффект уже виден в запасах. При плоском рынке RAN компенсацию должны нести цена и микс.
Похожие материалы
- Спектр SpaceX: AT&T, Verizon и T-Mobile по степени риска
- Crown Castle и четвёртый оператор: SpaceX или снова DISH
- Акции SK Hynix выросли на 8%: насколько реален суперцикл?
Источники
- Ericsson — отчёт за третий квартал 2026 года, поданный в SEC
- Ericsson — отчёт за второй квартал 2026 года, поданный в SEC
- Ericsson — упрощение структуры группы и изменения в исполнительной команде
- Ericsson — Пер Нарвингер назначен президентом и гендиректором, Бёрье Экхольм уходит
- Ericsson — Давид Хаммарвалль назначен главой Business Area Networks
- SEC EDGAR — документы LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — корпоративные данные Ericsson
- Dell'Oro Group — исследование рынка сетей мобильного радиодоступа