 Автор: Muke
Результаты Constellation Energy за III квартал 2026 года: прибыль по кварталам, расчет по прогнозу и реакция акций CEG
Constellation Energy до открытия американского рынка в понедельник, 9 ноября, сообщила о скорректированной операционной прибыли за третий квартал 2026 года в размере $5,06 на акцию — на 29,7% выше консенсуса Zacks ($3,90) и на 66% больше, чем $3,04 годом ранее. Чистая прибыль по GAAP составила $5,19 на акцию, выручка — $9,55 млрд при консенсусе $8,72 млрд. Компания второй раз за год повысила середину годового прогноза и сузила диапазон до $12,50–$12,80. CEG закрылась на уровне $276,09, на 10,5% выше $249,95, тогда как ETF на S&P 500 (SPY) вырос на 2,4%.
Эта страница — справочник по прибыли Constellation Energy. Сначала она была написана как превью, а теперь превращена в страницу с результатами. В одной таблице собраны результаты компании за одиннадцать кварталов; III квартал 2026 года сопоставлен с консенсусом и с расчетом по прогнозу (guidance), сделанным до публикации отчета; здесь же показано, как акции CEG реагировали на каждый из 19 квартальных отчетов после выделения (spin-off) из Exelon в 2022 году. Вопрос тот же, что ставился в исходном черновике: способны ли Calpine, ядерный парк и растущий портфель контрактов на поставку электроэнергии для ИИ обеспечить прогноз на 2026 год? На краткосрочную часть вопроса отчет за III квартал ответил: теперь компания ожидает от $12,50 до $12,80, то есть выше верхней границы августовского диапазона $11,50–$12,50.
Обновлено 9 ноября 2026 года (тихоокеанское время США) после закрытия торгов: добавлены результаты Constellation за III квартал 2026 года и цена закрытия 9 ноября. Впервые опубликовано 8 ноября как превью. Данные за III квартал 2026 года взяты из пресс-релиза компании о результатах от 9 ноября (форма 8-K, Exhibit 99.1), презентации результатов (Exhibit 99.2) и квартального отчета по форме 10-Q за III квартал 2026 года. Источники до отчета: пресс-релизы Constellation о финансовых результатах по форме 8-K и презентации для инвесторов, годовой отчет по форме 10-K за 2025 год и квартальный отчет по форме 10-Q за II квартал 2026 года (все — в SEC EDGAR), пресс-релизы компании, публикации PJM, датированные оценки Zacks и Earnings Whispers, а также дневные цены закрытия Polygon.io, сверенные с Cboe; закрытие 9 ноября сверено с Yahoo Finance. Отчетные данные, оценки и наши собственные расчеты везде помечены.
Результаты Constellation Energy за III квартал 2026 года: коротко
| Показатель | III кв. 2026 | III кв. 2025 | Изменение |
|---|---|---|---|
| Скорректированная (non-GAAP) операционная EPS | $5,06 | $3,04 | +66,4% |
| Чистая прибыль по GAAP на разводненную акцию | $5,19 | $2,97 | +74,7% |
| Операционная выручка | $9550 млн | $6570 млн | +45,4% |
| Чистая прибыль, приходящаяся на держателей обыкновенных акций | $1835 млн | $930 млн | +97,3% |
| Скорректированная операционная прибыль | $1792 млн | $952 млн | +88,2% |
| Среднее число разводненных акций | 354 млн | 313 млн | +13,1% |
| Процентные расходы, нетто | $217 млн | $134 млн | +$83 млн |
| Ядерная генерация | 46 677 GWh | 46 477 GWh | +0,4% |
| Коэффициент использования мощности АЭС (без Salem и STP) | 97,2% | 96,8% | +0,4 п. п. |
| Прогноз скорректированной EPS на 2026 год | $12,50–$12,80 | $11,50–$12,50 до отчета | Середина $12,65 вместо $12,00 |
Источник: пресс-релиз Constellation о результатах за III квартал 2026 года (форма 8-K, Exhibit 99.1) и презентация результатов (Exhibit 99.2), 9 ноября 2026 года. Процентные изменения — наш расчет.
Компания объяснила рост скорректированной прибыли главным образом «благоприятной рыночной конъюнктурой и состоянием портфеля, а также присоединением Calpine, частично компенсированными неблагоприятными процентными расходами и портфелем ядерного PTC». В презентации драйверами названы вклад Calpine, сильные коммерческие результаты и более высокая выручка от мощности; частично их компенсировала более низкая выручка от ядерного налогового кредита на производство (PTC).
Фактические результаты против ожиданий
| Показатель | Ожидания до отчета | Факт | Вывод |
|---|---|---|---|
| Скорректированная операционная EPS | $3,90 (консенсус Zacks, 5 ноября; у Earnings Whispers также $3,90) | $5,06 | Выше на 29,7% |
| Выручка | $8,72 млрд (консенсус Zacks, 5 ноября) | $9,55 млрд | Выше на 9,5% |
| Прогноз на 2026 год | $11,50–$12,50; консенсус $11,72 | Сужен до $12,50–$12,80 | Новая нижняя граница равна старой верхней |
| Коэффициент использования мощности АЭС | Планка — 96,8% в III кв. 2025 | 97,2% | Выше |
| Процентные расходы | $134 млн в III кв. 2025 | $217 млн | Выше, как и ожидалось после долга Calpine |
Процент превышения — наш расчет. Оценки выручки и отчетная операционная выручка могут определяться неодинаково.
Срез ожиданий перед отчетом, на котором строилась эта страница, сохранен ниже для справки.
До отчета: чего ожидали
| Показатель | Значение | Источник и дата |
|---|---|---|
| Дата отчета | Понедельник, 9 ноября 2026 года, до открытия рынка США | Zacks (5 ноября); Earnings Whispers (2 ноября) |
| Консенсус по скорректированной операционной EPS | $3,90 против $3,04 в III кв. 2025 (+28,3%) | Консенсус Zacks, 5 ноября; у Earnings Whispers также $3,90 |
| Консенсус по выручке | $8,72 млрд против $6,57 млрд (+32,7%) | Консенсус Zacks, 5 ноября |
| Прогноз компании на 2026 год | $11,50–$12,50 скорректированной операционной EPS | Повышен 6 августа с $11,00–$12,00 |
| Консенсус на 2026 год | $11,72, в нижней половине диапазона | Earnings Whispers, 2 ноября |
| Скорректированная EPS за I полугодие 2026 | $5,29 ($2,74 + $2,55) | Отчеты за I и II кв. 2026 |
| История прибыли по Zacks | Выше ожиданий в 3 из 4 последних кварталов, средний сюрприз 4,19% | Zacks, 5 ноября |
| Zacks Earnings ESP и рейтинг | −0,43%; Zacks Rank #3 («Держать») | Zacks, 5 ноября |
| Последнее закрытие CEG | $249,95 (6 ноября 2026), +4,3% за день | Официальное закрытие Cboe |
| CEG в 2026 году | −29,2% с начала года; ETF на S&P 500 (SPY) +7,8% | Polygon.io, Cboe |
Оценки аналитиков — это срезы сторонних источников, а не прогноз компании. Constellation не публикует квартальный ориентир по EPS. В черновике этой статьи цифра $3,90 приписывалась MarketBeat и приводилась отдельная оценка выручки $9,23 млрд; открыть ту страницу нам не удалось, поэтому мы ее убрали. И Zacks, и Earnings Whispers показывают $3,90 и $8,72 млрд.
Компания не дает прогнозов по отдельным кварталам. Поэтому главным ориентиром был годовой диапазон и то, что от него оставалось после третьего квартала. В итоге один только III квартал дал 40% новой середины прогноза.
Прибыль Constellation Energy по кварталам, I кв. 2024 — III кв. 2026
| Квартал | Выручка | Чистая прибыль по GAAP | Разводненная EPS по GAAP | Скорректированная операционная EPS (non-GAAP) | Разводненные акции |
|---|---|---|---|---|---|
| I кв. 2024 | $6161 млн | $883 млн | $2,78 | $1,82 | 318 млн |
| II кв. 2024 | $5475 млн | $814 млн | $2,58 | $1,68 | 316 млн |
| III кв. 2024 | $6550 млн | $1200 млн | $3,82 | $2,74 | 314 млн |
| IV кв. 2024 | $5382 млн | $852 млн | $2,71 | $2,44 | — |
| I кв. 2025 | $6788 млн | $118 млн | $0,38 | $2,14 | 314 млн |
| II кв. 2025 | $6101 млн | $839 млн | $2,67 | $1,91 | 314 млн |
| III кв. 2025 | $6570 млн | $930 млн | $2,97 | $3,04 | 313 млн |
| IV кв. 2025 | $6074 млн | $432 млн | $1,38 | $2,30 | — |
| I кв. 2026 | $11 122 млн | $1590 млн | $4,49 | $2,74 | 354 млн |
| II кв. 2026 | $7504 млн | $513 млн | $1,42 | $2,55 | 360 млн |
| III кв. 2026 | $9550 млн | $1835 млн | $5,19 | $5,06 | 354 млн |
Источник: пресс-релизы Constellation о результатах по форме 8-K (Exhibit 99.1) — для скорректированной операционной EPS и EPS по GAAP; выручка, чистая прибыль и число разводненных акций — из XBRL-отчетности компании (формы 10-Q и 10-K). Выручка и чистая прибыль за IV квартал — наш расчет (год минус первые девять месяцев). Данные за III кв. 2026 — из пресс-релиза о результатах от 9 ноября 2026 года; консенсус Zacks составлял $3,90 скорректированной EPS при выручке $8720 млн. Чистая прибыль — приходящаяся на держателей обыкновенных акций.
Прибыль по GAAP колеблется намного сильнее скорректированного показателя. При сверке Constellation исключает, среди прочего, нереализованные прибыли и убытки по экономическим хеджам, которые за один квартал могут добавить или отнять больше доллара на акцию. В I квартале 2025 года EPS по GAAP составила $0,38 при скорректированной EPS $2,14. В I квартале 2026 года — $4,49 против $2,74. Поэтому почти вся аналитика по акции, включая консенсус-прогноз, строится на скорректированной операционной EPS.
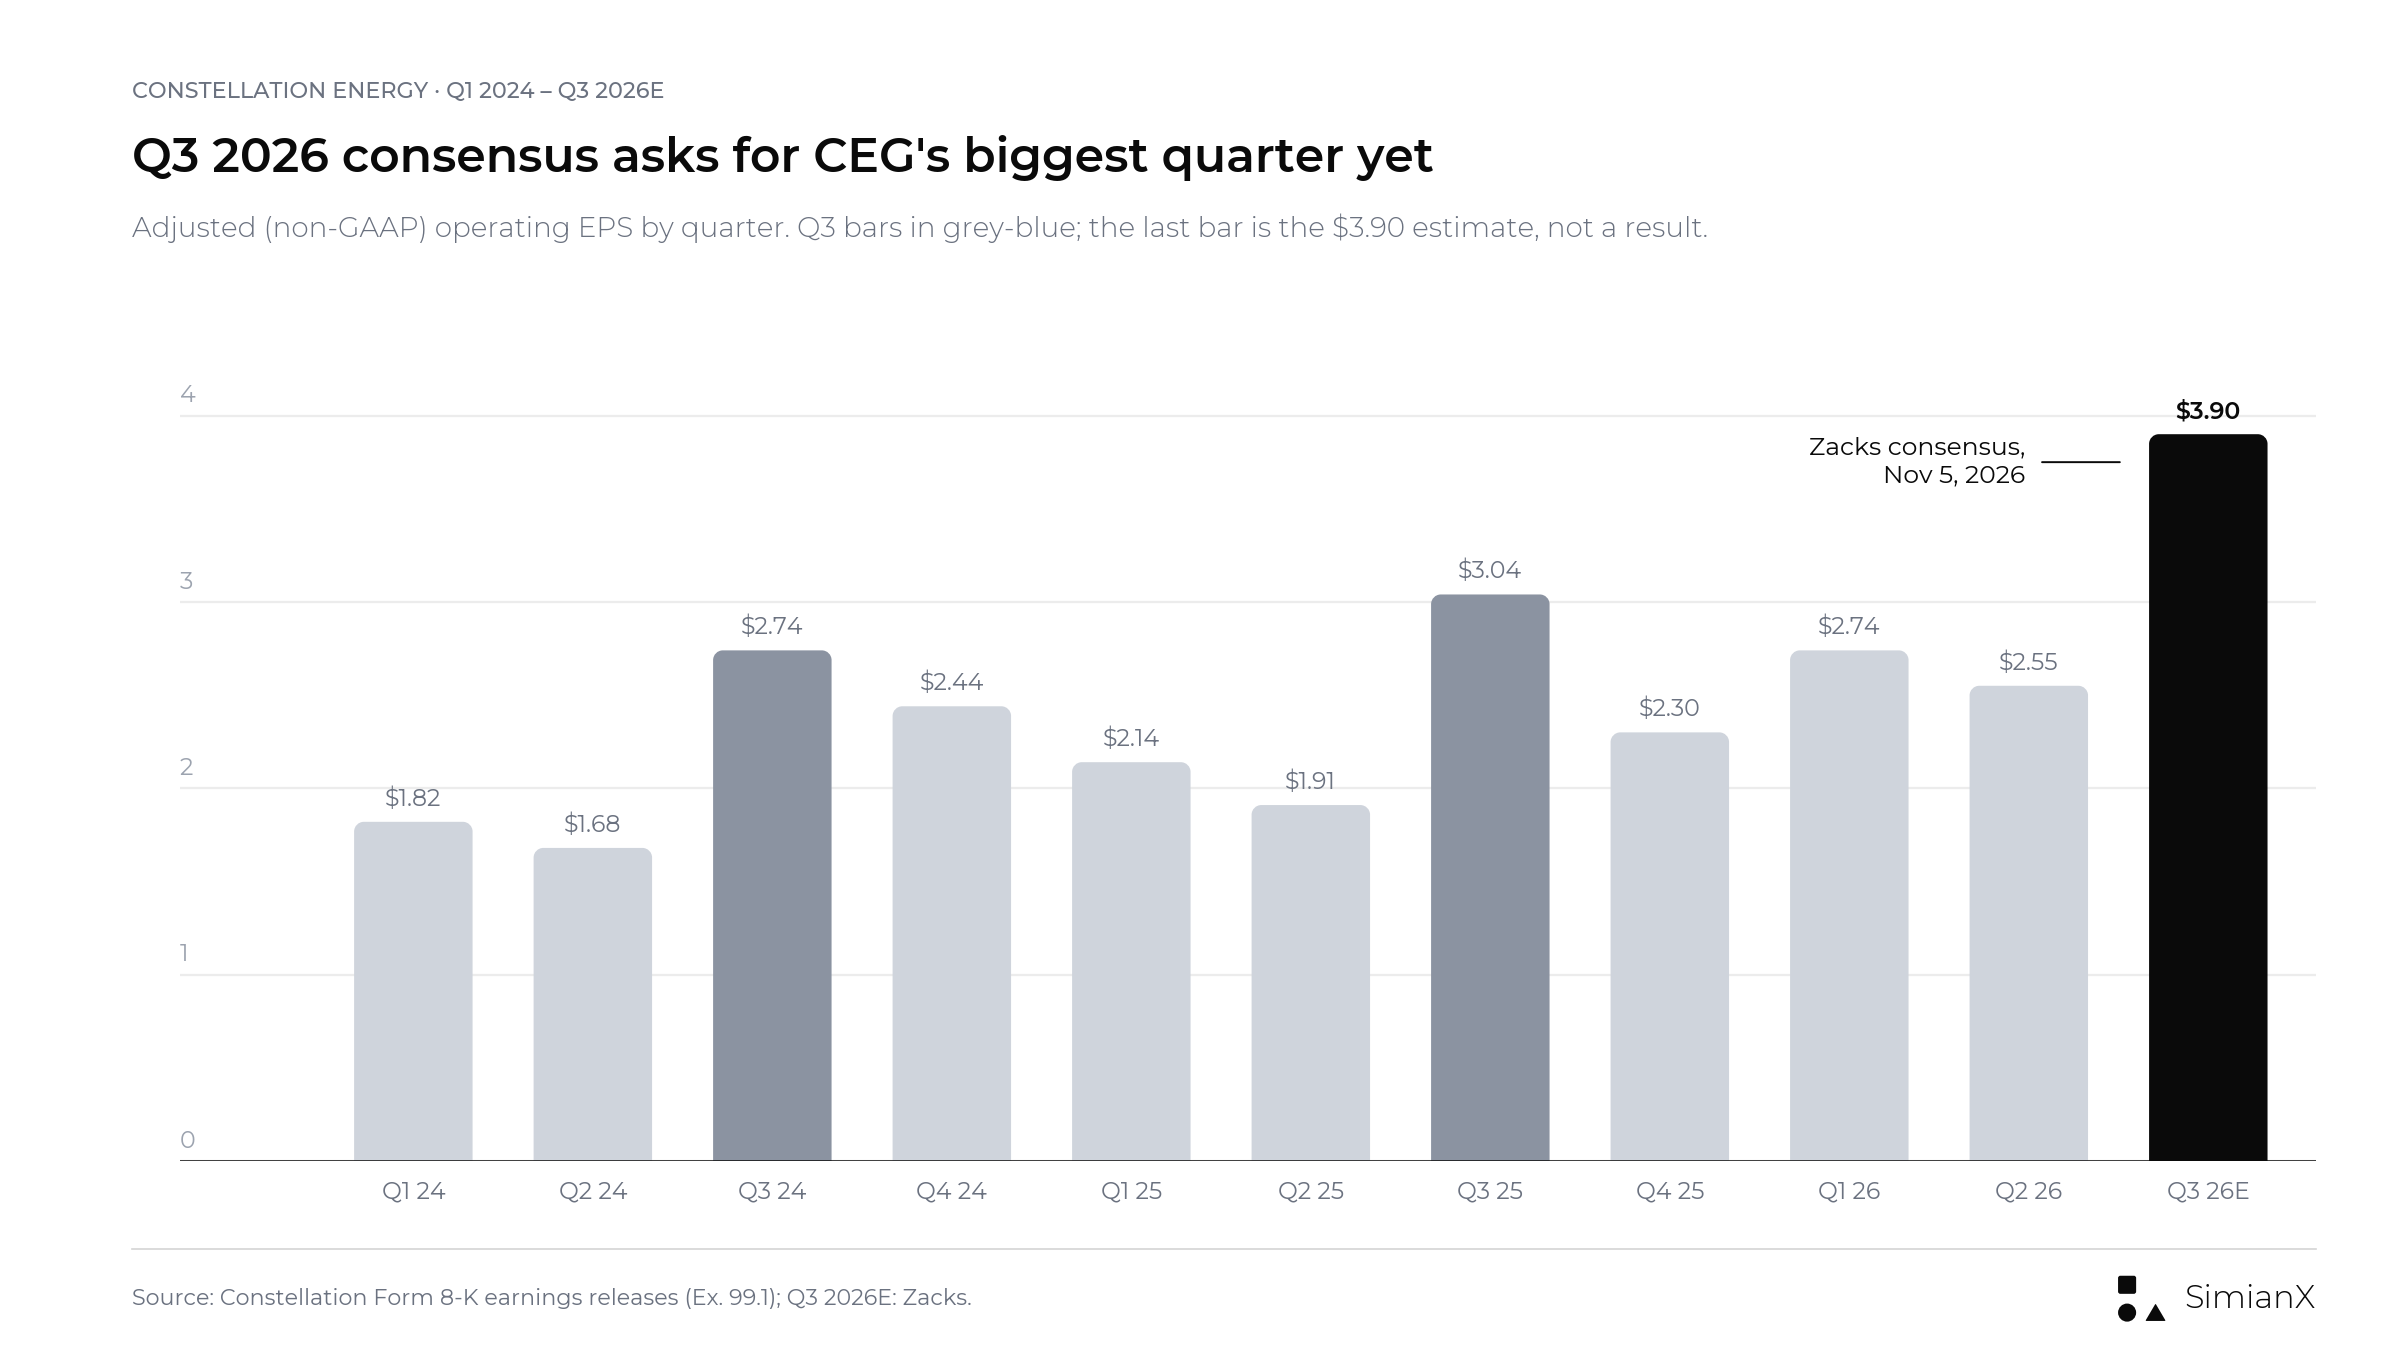
В каждый из двух последних лет III квартал был у Constellation крупнейшим. Этот график построен до публикации отчета, поэтому его последний столбец — консенсус Zacks $3,90. Фактическая цифра, $5,06, показана на графике ниже.
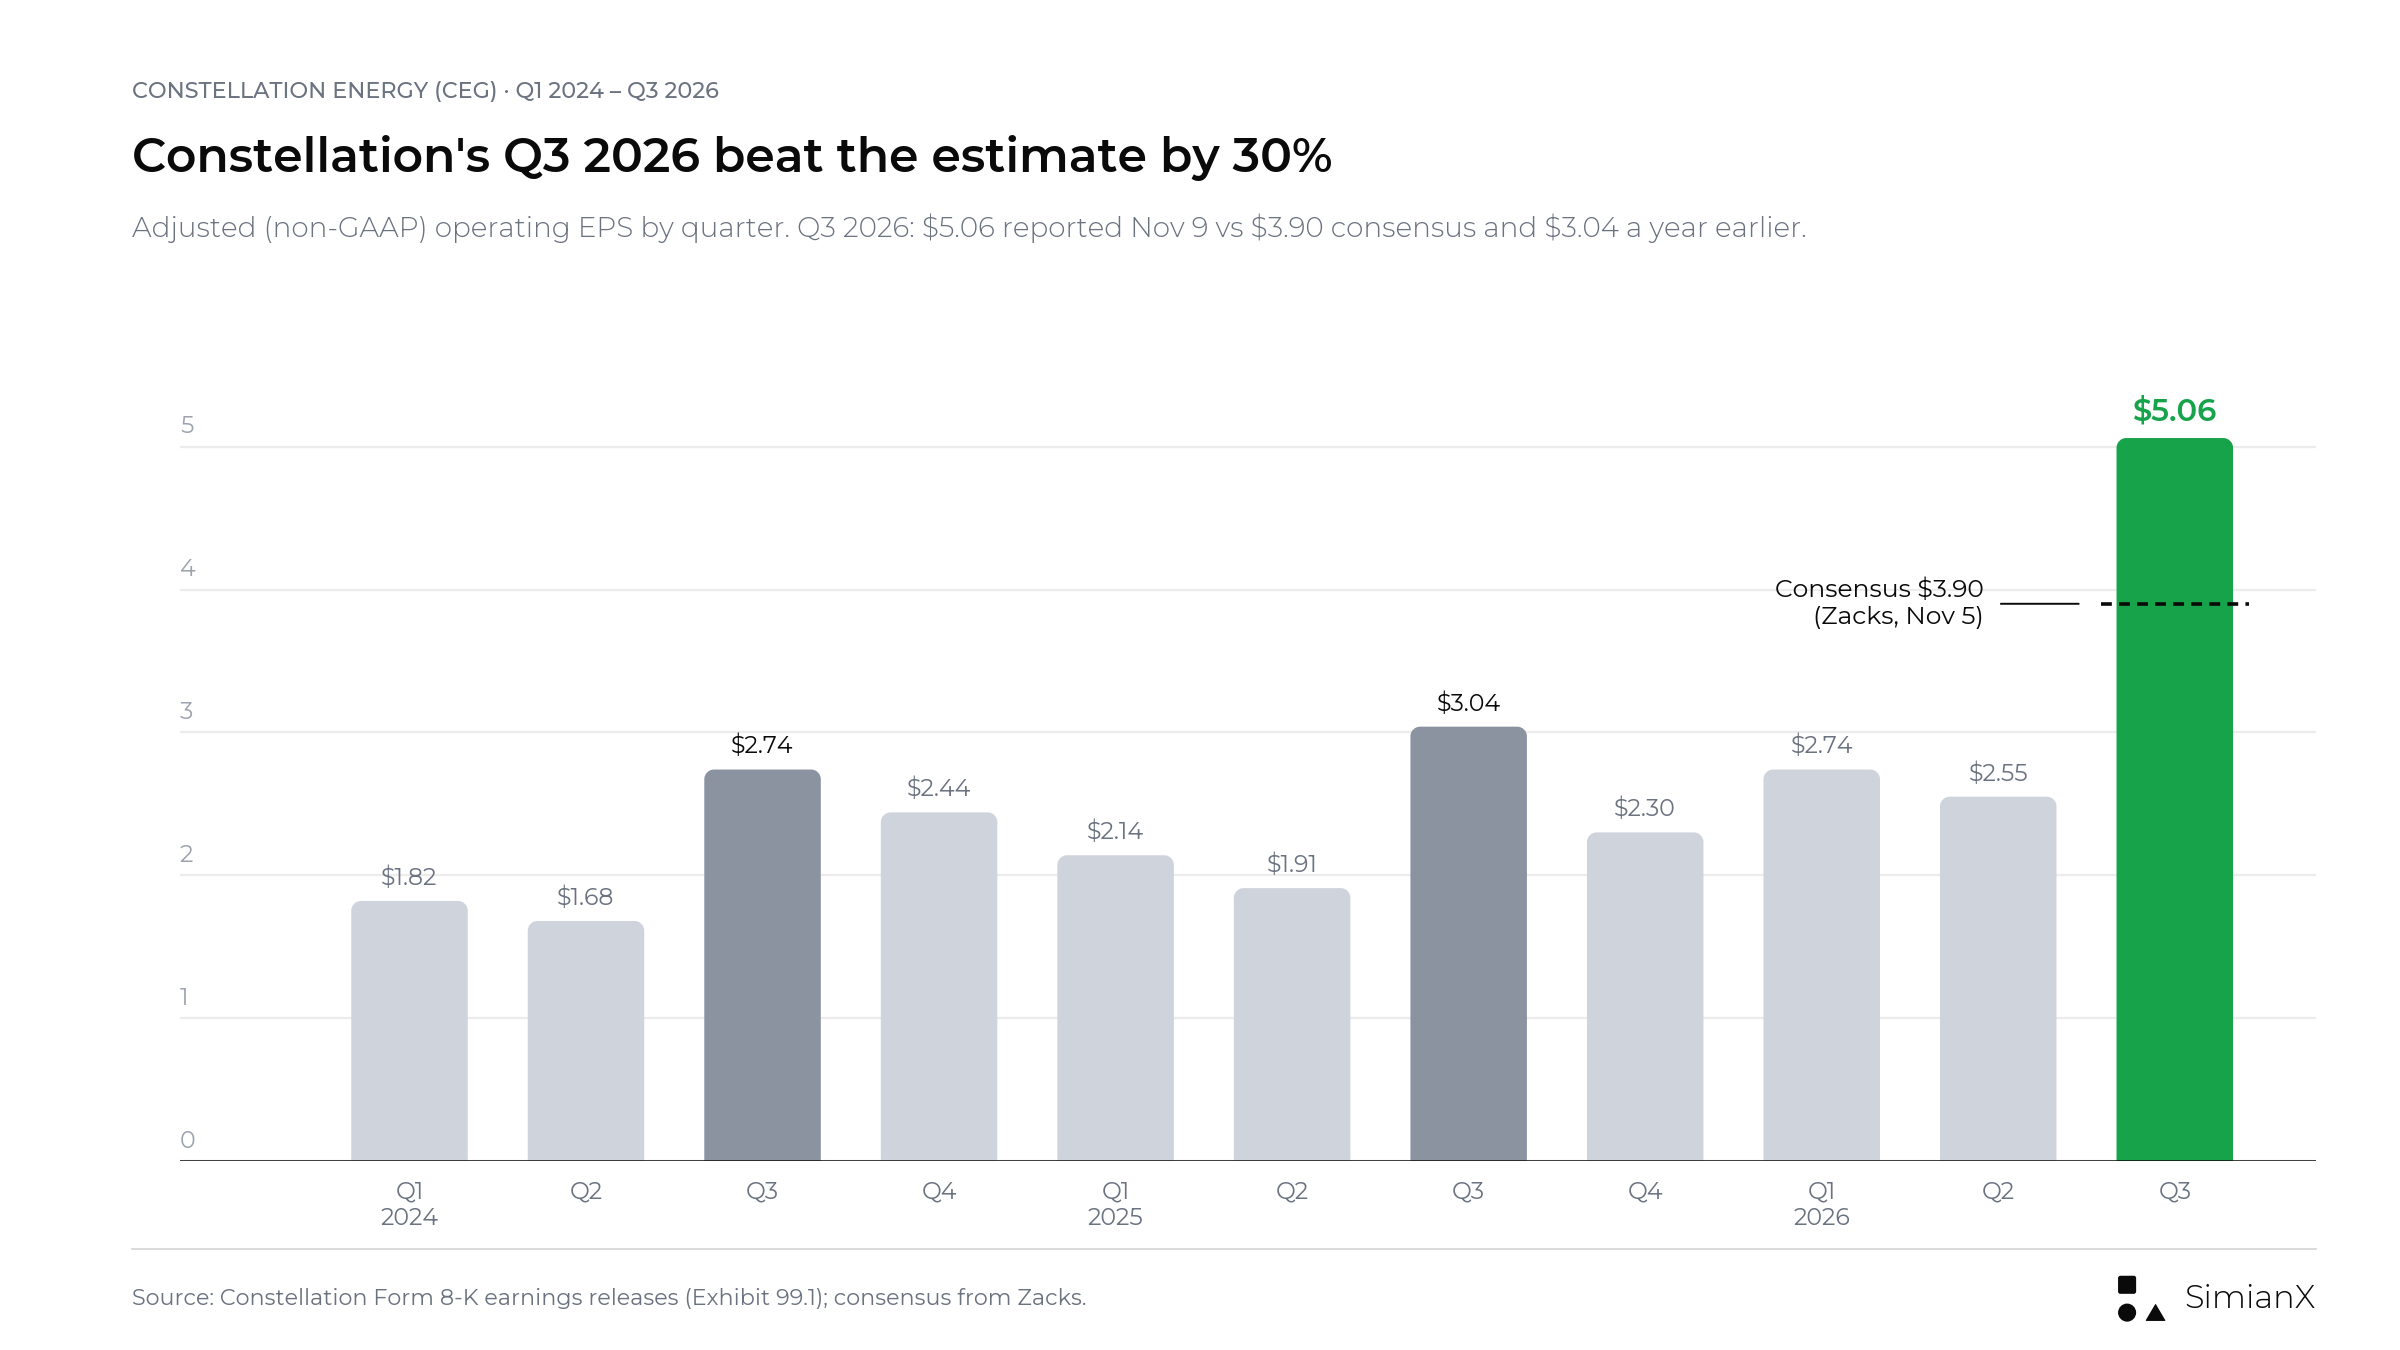
Фактическая скорректированная EPS за III квартал 2026 года, $5,06, превысила консенсус $3,90 на $1,16 и стала крупнейшим квартальным результатом после выделения компании в 2022 году.
В таблице выделяются две вещи. Первая — скачок 2026 года из-за Calpine: выручка в I квартале выросла на 63,8% до $11,1 млрд, а число разводненных акций увеличилось с 314 млн до 354 млн, главным образом потому, что 50 млн новых акций получили владельцы Calpine. Вторая — скорректированная EPS и после этого размытия продолжила уверенно расти: +28,0% в I квартале и +33,5% во II квартале. Оценка $3,90 предполагала +28,3% в III квартале, что согласовалось с первыми двумя кварталами. Фактические $5,06 означают +66,4%, хотя среднее число разводненных акций было на 13% больше, чем годом ранее.
III квартал — сезонный пик, а 2026 год далеко его превзошел
Летний спрос на электроэнергию делает третий квартал самым прибыльным для Constellation. Это позволяет взглянуть на оценку $3,90 иначе:
| Год | Скорректированная EPS за III кв. | Скорректированная EPS за год | Доля III кв. в году |
|---|---|---|---|
| 2024 | $2,74 | $8,67 | 31,6% |
| 2025 | $3,04 | $9,39 | 32,4% |
| 2026E | $3,90 (консенсус) | $12,00 (середина прогноза) | 32,5% |
| 2026E | $3,90 (консенсус) | $11,72 (консенсус) | 33,3% |
| 2026 (фактический III кв., новый прогноз) | $5,06 | $12,65 (середина нового прогноза) | 40,0% |
Источник: отчеты компании; строки за 2026 год — наш расчет на основе оценок Zacks и Earnings Whispers и середины прогнозного диапазона.
При середине прогноза $3,90 — та же сезонная доля, что в 2024 и 2025 годах. В долларах оценка рекордная, но по структуре это обычный третий квартал. При более низком годовом консенсусе $11,72 на III квартал пришлась бы несколько большая доля года. Иначе говоря, аналитики ожидали, что слабее окажется четвертый квартал. Фактические $5,06 — это 40,0% новой середины прогноза $12,65, намного больше, чем 31,6–32,4% в два предыдущих года. Поэтому III квартал 2026 года — скорее исключение, чем обычный сезонный пик, и именно поэтому расчетный четвертый квартал теперь выглядит скромно.
Расчет по прогнозу: что должно дать второе полугодие
Constellation задает годовой диапазон в начале года и, как правило, корректирует его в отчете за третий квартал. В 2024 и 2025 годах итоговый показатель оказался в верхней половине диапазона или выше.
| Год | Исходный диапазон | Изменения в течение года | Итоговая скорректированная EPS | Итог относительно диапазона |
|---|---|---|---|---|
| 2024 | $7,23–$8,03 (27 февраля 2024) | Повышен до $7,60–$8,40 (6 августа); середина повышена, диапазон сужен до $8,00–$8,40 (4 ноября, отчет за III кв.) | $8,67 | Выше верхней границы |
| 2025 | $8,90–$9,60 (10 января 2025) | Подтвержден в феврале, мае и августе; сужен до $9,05–$9,45 (7 ноября, отчет за III кв.) | $9,39 | Верхняя половина |
| 2026 | $11,00–$12,00 (31 марта 2026) | Подтвержден 11 мая; повышен до $11,50–$12,50 (6 августа); середина повышена, диапазон сужен до $12,50–$12,80 (9 ноября, отчет за III кв.) | — | IV кв. впереди; новый диапазон выше августовского |
Источник: пресс-релизы о результатах и презентации для инвесторов Constellation, поданные по форме 8-K (исходный диапазон 2024 года — из презентации от 27 февраля 2024 года; исходный диапазон 2026 года — из Business and Earnings Outlook от 31 марта 2026 года).
До отчета арифметика 2026 года выглядела так. Скорректированная EPS за первое полугодие составила $5,29. Значит, прогноз подразумевает от $6,21 до $7,21 во втором полугодии, или $6,71 в середине. Если III квартал совпадет с консенсусом $3,90, четвертый квартал должен дать:
| Итог года | Расчетная скорректированная EPS за IV кв. 2026 (при III кв. = $3,90) | К IV кв. 2025 ($2,30) |
|---|---|---|
| Нижняя граница, $11,50 | $2,31 | Без изменений |
| Консенсус, $11,72 | $2,53 | +10% |
| Середина, $12,00 | $2,81 | +22% |
| Верхняя граница, $12,50 | $3,31 | +44% |
Наш расчет. Квартальные показатели на акцию в сумме не дают точно годовую цифру, поскольку среднее число акций по кварталам различается (354 млн в I кв., 360 млн во II кв., 357 млн принято для года), поэтому расчетные значения для IV квартала следует считать приблизительными.
Именно поэтому настоящим испытанием 9 ноября был годовой диапазон. В каждый из двух последних лет Constellation сужала диапазон в отчете за III квартал — так произошло и на этот раз. Середина нового диапазона $12,50–$12,80 — $12,65, выше уровня $12,00, который эта страница считала порогом позитивного сценария. Компания объяснила повышение коммерческими результатами выше ожиданий на волатильном рынке, частично компенсированными более высокими расходами на эксплуатацию и обслуживание (O&M), связанными с этими результатами.
После отчета скорректированная EPS за девять месяцев составляет $10,35 ($2,74 + $2,55 + $5,06), и арифметика перевернулась:
| Итог года (новый диапазон) | Расчетная скорректированная EPS за IV кв. 2026 | К IV кв. 2025 ($2,30) |
|---|---|---|
| Нижняя граница, $12,50 | $2,15 | −7% |
| Середина, $12,65 | $2,30 | Без изменений |
| Верхняя граница, $12,80 | $2,45 | +7% |
Наш расчет с той же оговоркой, что и выше: квартальные показатели на акцию в сумме не дают точно годовую цифру. Новый прогноз исходит из 356 млн разводненных акций в среднем.
Таким образом, повышенный прогноз требует четвертого квартала примерно на уровне прошлогоднего, а не сильного. Большая часть прироста 2026 года уже получена в III квартале.
Презентация за II квартал 2026 года дает подсказку и по числу акций. Повышенный прогноз исходит из 357 млн разводненных акций в среднем против 361 млн в исходном мартовском прогнозе — после обратного выкупа примерно на $2,2 млрд в 2026 году к моменту августовского отчета. Превышение ожиданий, достигнутое главным образом за счет меньшего числа акций, стоит меньше, чем превышение за счет операционной деятельности, и сверка покажет, какой из вариантов имеет место. В III квартале среднее число разводненных акций составило 354 млн, а новый прогноз исходит из 356 млн на год, так что превышение обеспечила прибыль, а не резкое сокращение числа акций.
Ядерная генерация: III квартал 2025 года — высокая база
Долгосрочные контракты хороши ровно настолько, насколько надежны стоящие за ними станции, а первое полугодие 2026 года показало более низкую готовность, чем 2025 год.
| Квартал | Ядерная генерация, 2024 | 2025 | 2026 | Коэффициент использования мощности, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| I кв. | 45 391 GWh | 45 582 GWh | 44 666 GWh | 93,3% | 94,1% | 92,3% |
| II кв. | 45 314 GWh | 45 170 GWh | 44 160 GWh | 95,4% | 94,8% | 93,0% |
| III кв. | 45 510 GWh | 46 477 GWh | 46 677 GWh | 95,0% | 96,8% | 97,2% |
Источник: квартальные пресс-релизы Constellation о результатах. Генерация включает долю Constellation в выработке станций Salem и South Texas Project (STP). Коэффициент использования установленной мощности не учитывает Salem и STP, так что два показателя охватывают разные наборы станций и объединять их не следует.
База III квартала 2025 года — самый сильный ядерный квартал в этой таблице. Парк работал с коэффициентом использования мощности 96,8% всего при 23 днях плановых остановов на перегрузку топлива и пяти днях остановов, не связанных с перегрузкой. Для сравнения, во II квартале 2026 года пришлось 86 дней плановых перегрузок против 41 годом ранее, и менеджмент назвал «неблагоприятные остановы АЭС» фактором, сдерживавшим прибыль, как в I, так и во II квартале 2026 года. Повторить 96,8% в III квартале 2026 года было бы хорошим результатом. Парк сработал лучше: коэффициент использования мощности 97,2%, выработка 46 677 GWh, 20 дней плановых остановов на перегрузку топлива и шесть дней остановов, не связанных с перегрузкой. В этом квартале готовность АЭС не тянула результат вниз, хотя за девять месяцев дней остановов на перегрузку (205 против 152) по-прежнему больше, чем в 2025 году. После покупки Calpine Constellation также раскрывает коэффициент эквивалентных вынужденных простоев (Equivalent Forced Outage Factor) для газового, нефтяного и гидроаккумулирующего парка; в III квартале 2026 года он составил 5,9%.
Calpine меняет смысл годового роста
Constellation завершила покупку Calpine 7 января 2026 года. Согласно отчету 10-K за 2025 год, цена сделки составила около $22 млрд. Оплата прошла 50 млн новых акций плюс примерно $4,5 млрд денежными средствами; кроме того, Constellation приняла на себя около $12,6 млрд долга Calpine. После обязательных продаж активов Calpine добавляет около 23 GW мощностей на 72 газовых, геотермальных, аккумуляторных и солнечных объектах, а также розничную платформу, обслуживающую около 62 TWh нагрузки в год.
Поэтому сравнения с 2025 годом — это сравнения не одного и того же бизнеса. До отчета одна обязательная продажа актива еще не была завершена. В августе 2026 года Constellation договорилась продать LS Power электростанцию Brazos Valley Energy Center мощностью 606 MW в ERCOT за $860 млн при условии одобрения DOJ (Министерства юстиции США); закрытие сделки ожидалось до конца 2026 года. Прибыль от активов, которые вскоре будут проданы, учтена в прогнозе на 2026 год, как указано в мартовском прогнозе.
Отчет по форме 10-Q за III квартал 2026 года обновляет картину. Продажа Brazos Valley закрыта в октябре 2026 года за $860 млн до корректировок при закрытии, и Constellation ожидает в четвертом квартале прибыль от продажи около $250 млн. Отдельная продажа пяти генерирующих активов в PJM (около 4,4 GW, преимущественно газовых, в Делавэре и Пенсильвании) компании LS Power за $5,0 млрд по-прежнему должна закрыться до конца 2026 года при условии получения разрешений регуляторов. В том же квартале Constellation договорилась купить у Shell Energy North America за $715 млн парогазовую электростанцию Rhode Island State Energy Center мощностью 609 MW в ISO New England, также при условии одобрения регуляторов.
В III квартале парк Calpine выработал 38 387 GWh, а расходы на слияние и интеграцию Calpine в размере $73 млн после налогов ($0,20 на акцию) были исключены из скорректированной прибыли. В пресс-релизе вклад Calpine назван одним из главных драйверов роста скорректированной EPS, но отдельная цифра прибыли Calpine не приводится.
| Компонент роста | Вопрос к менеджменту | Почему это важно |
|---|---|---|
| Приобретенный бизнес | Каков вклад Calpine в сопоставимом выражении? | Отделяет эффект масштаба от сделки и реальное улучшение |
| Существующий бизнес | Как работал исходный парк станций? | Проверяет органическую силу прибыли |
| Интеграция | Какие выгоды уже получены, а не только запланированы? | Отличает исполнение от ожиданий |
| Финансирование | Какие процентные расходы сопровождают этот вклад? | Связывает операционный прирост с прибылью на акцию |
| Продажа активов | Закрыта ли сделка по Brazos Valley и что выпадет из 2027 года? | Не дает переоценить будущий вклад |
Эта таблица — аналитическая схема, а не прогноз компании.
Финансирование — пока самая заметная статья затрат. Процентные расходы во II квартале 2026 года составили $283 млн против $118 млн годом ранее — рост на $165 млн за один квартал. Долгосрочный долг (без текущей части) вырос с $7,25 млрд на конец 2025 года до $19,11 млрд на 30 июня 2026 года. В III квартале 2026 года чистые процентные расходы составили $217 млн против $134 млн годом ранее, а долгосрочный долг на 30 сентября — $19,04 млрд при краткосрочных заимствованиях $3,99 млрд.
Контракты на электроэнергию для ИИ: что подписано и когда начнется
Соглашения Constellation с технологическими компаниями подкрепляют тезис о спросе, но это сделки разного типа, и начинаются они в разное время. В черновике были перечислены четыре из них. Еще два объявления компании важны для понимания сроков:
| Контрагент и объявление | Что подписано | Когда начнется вклад |
|---|---|---|
| Microsoft, 20 сентября 2024 | 20-летний PPA (договор купли-продажи электроэнергии) под перезапуск энергоблока 1 Three Mile Island в качестве Crane Clean Energy Center, около 835 MW | Компания ожидает готовности Crane к эксплуатации в 2027 году |
| Meta, 3 июня 2025 | 20-летний PPA на всю выработку Clinton Clean Energy Center (1121 MW) плюс увеличение мощности (uprate) на 30 MW | Поставки начнутся в июне 2027 года |
| Walmart и другие, II кв. 2026 | Около 920 MW ядерных PPA сроком 15–20 лет, в том числе 176 MW с Walmart, что позволяет увеличить мощность Dresden на 30 MW | Контракты начнутся в 2029–2032 годах |
| Amazon, 30 сентября 2026 | 20-летнее соглашение на 690 MW на Calvert Cliffs, включая увеличение мощности на 190 MW; инвестиции более $3 млрд | Новые мощности вводятся в 2030–2032 годах |
| Google, 6 октября 2026 | 20-летний PPA на 890 MW новых мощностей за счет увеличения мощности 11 энергоблоков; инвестиции более $4,3 млрд; плюс отдельное 15-летнее соглашение о поставках 2700 MW от существующего парка в PJM | Первое увеличение мощности ожидается к 2028 году |
| Министерство энергетики США (DOE), 27 октября 2026 | Условное обязательство предоставить кредит до $5 млрд на увеличение мощности отдельных станций; срок 30 лет, ставка на 0,375% выше казначейских облигаций сопоставимого срока | Не окончательно; требуется кредитное соглашение |
| Первый клиент Peak+ (не назван), отчет за III кв. 2026 | 20-летнее соглашение на 270 MW энергии, мощности и атрибутов с привязкой к энергоблокам существующего ядерного парка | Начало в 2028 году |
Источники: пресс-релизы Constellation и отчеты о результатах; объявления компании по Amazon, Google и обязательству DOE. Мощность по сделке с Meta — из объявления от 3 июня 2025 года.
Цифры мощности нельзя просто сложить как новое предложение. 1121 MW Clinton и большая часть контракта с Amazon — это существующая выработка по долгосрочной цене. Действительно новые мегаватты — это увеличение мощности: 890 MW для Google, 190 MW для Amazon и по 30 MW на Clinton и Dresden. Сама Constellation оценивает программы для Google и Amazon более чем в $7 млрд инвестиций примерно на 1080 MW.
В презентации за III квартал законтрактованное увеличение мощности оценивается в 1165 MW при стоимости проектов около $4,3 млрд: около $3,0 млрд дополнительных капитальных затрат на рост в 2028–2032 годах и $1,3 млрд, уже заложенных в прогноз капитальных затрат на 2026–2027 годы. В качестве иллюстрации приводится возможная экономия около $40 млн в год до налогов за счет кредита DOE, если он будет окончательно оформлен.
Ни один из этих контрактов не объясняет результаты III квартала 2026 года. Соглашение с Amazon было объявлено в последний день квартала, а с Google — уже после его окончания; поставки с Clinton для Meta начнутся в июне 2027 года, а новые мощности за счет увеличения мощности появятся с 2028 года. На телефонной конференции полезными будут данные о затратах и сроках: как распределятся по времени более $7 млрд, насколько кредит DOE может снизить стоимость финансирования, если он будет окончательно одобрен, и изменит ли соглашение с Google о поставках 2700 MW прибыль еще до ввода новых мощностей.
Реакция акций показывает, насколько рынок уже перестал реагировать на громкие сделки. CEG выросла на 12,2% до $300,40 6 октября, в день объявления о сделке с Google, достигнув внутри дня $309,80. К 6 ноября она опустилась на 16,8% от того закрытия. Закрытие 9 ноября на уровне $276,09 все еще было на 8,1% ниже. О более широкой ставке на ядерную энергетику и уран, стоящей за этими контрактами, читайте в материале Акции ядерной энергетики и урана 2026: ставка на спрос ИИ.
Crane нужен отчет о ключевых этапах, а не очередная история о спросе
Соглашение с Microsoft финансирует перезапуск энергоблока 1 Three Mile Island, переименованного в Crane Clean Energy Center. На странице проекта Constellation указано, что компания ожидает готовности станции к эксплуатации в 2027 году. Ряд препятствий уже пройден:
| Этап | Статус | Источник |
|---|---|---|
| Кредитная гарантия DOE | Одобрена на $1 млрд | Отчет о результатах за IV кв. 2025 (24 февраля 2026) |
| Подключение к сети | FERC одобрила передачу прав на подключение мощности (Capacity Interconnection Rights) от энергоблоков 3 и 4 Eddystone | Отчет о результатах за II кв. 2026 |
| Топливо | NRC одобрила изменение топливной лицензии | Отчет о результатах за II кв. 2026 |
| Возобновление работы | Ожидается в 2027 году | Страница проекта компании |
Вопросы на 9 ноября касаются сроков и затрат. Остается ли 2027 год целевой датой? Какие разрешения еще нужны? Изменилась ли оценка инвестиций? Подтвержденный график с конкретным прогрессом стоил бы больше, чем очередное общее заявление о спросе на надежную электроэнергию. Пресс-релиз за III квартал график Crane не обновил; в отчете 10-Q за III квартал перезапуск по-прежнему описан как зависящий от разрешений регуляторов, включая проверку безопасности и экологическую экспертизу NRC.
PJM подтверждает тезис о дефиците, но с оговорками
PJM — оператор энергосистемы 13 штатов и округа Колумбия — проводит аукцион мощности, который определяет значительную часть цены, получаемой станциями Constellation в Среднеатлантическом регионе и на Среднем Западе. 14 июля 2026 года PJM объявила итоги базового аукциона Base Residual Auction на 2028/2029 год:
| Показатель | Аукцион 2028/2029 |
|---|---|
| Цена отсечения | $325/MW-day — одобренный FERC потолок, на 2,5% ниже $333,44 на предыдущем аукционе |
| Дефицит относительно требования надежности | 6831 MW |
| Общая стоимость отобранной мощности | $16,4 млрд |
| Дефицит на предыдущем аукционе (2027/2028) | Около 6500 MW |
Источник: PJM Inside Lines, 14 июля 2026 года.
Напряженная энергосистема не означает неограниченного роста цен. Цена уперлась в потолок, и этот потолок ниже прошлогоднего. 29 октября PJM подала в FERC измененное предложение по резервной закупке мощности (Reliability Backstop Procurement) после того, как 29 сентября FERC в целом приняла исходный план, но приостановила его на пять месяцев. Измененный план открывает окно для заявок 1 марта 2027 года и закрывает его 28 марта. Он предусматривает закупку ресурсов на срок до 15 лет с максимальной готовностью платить, равной средневзвешенной по MW цене $555/MW-day. Затраты будут возложены на крупных потребителей, создающих дефицит, а мегаватты, уже покрытые двусторонними контрактами, будут вычтены из целевого объема.
Это предлагаемая закупка, а не учтенная выручка Constellation. Вопросы для CEG практические: какие активы имеют право участвовать, какая часть мощности уже законтрактована по двусторонним сделкам вроде сделки с Google и какие годы поставки имеют значение. Если умножить громкую аукционную цену на весь парк, цифру прибыли не получить. Впрочем, пресс-релиз за III квартал показывает, что более высокие рыночные цены доходят до результатов: справочная цена мощности PJM составила $329,17/MW-day в III квартале 2026 года против $269,92 годом ранее, а справочная цена электроэнергии PJM West в среднем — $69,97/MWh против $46,77. О более широком дефиците электроэнергии для ИИ в регионе читайте в материале Сделка NextEra-Dominion 2026: AI-узкое место и 110 ГВт США.
Отчет о движении денежных средств — противовес скорректированной EPS
Отчет 10-Q за первое полугодие дает менее рекламный взгляд на историю роста.
| Показатель (шесть месяцев по 30 июня) | I пол. 2025 | I пол. 2026 |
|---|---|---|
| Чистая прибыль (консолидированная, включая неконтролирующие доли) | $962 млн | $2111 млн |
| Чистые денежные средства от операционной деятельности | $1584 млн | $1553 млн |
| Капитальные затраты | $1573 млн | $2521 млн |
| Операционный денежный поток минус капитальные затраты (наш расчет) | +$11 млн | −$968 млн |
| Обратный выкуп акций | $400 млн | $1971 млн |
| Приобретения за вычетом полученных денежных средств | $0 | $2537 млн |
| Денежные средства и их эквиваленты на конец периода | $1974 млн | $697 млн |
Источник: консолидированный отчет о движении денежных средств и баланс Constellation Energy Corporation, форма 10-Q за II квартал 2026 года (XBRL), а не отдельно представленная отчетность дочерней компании Generation.
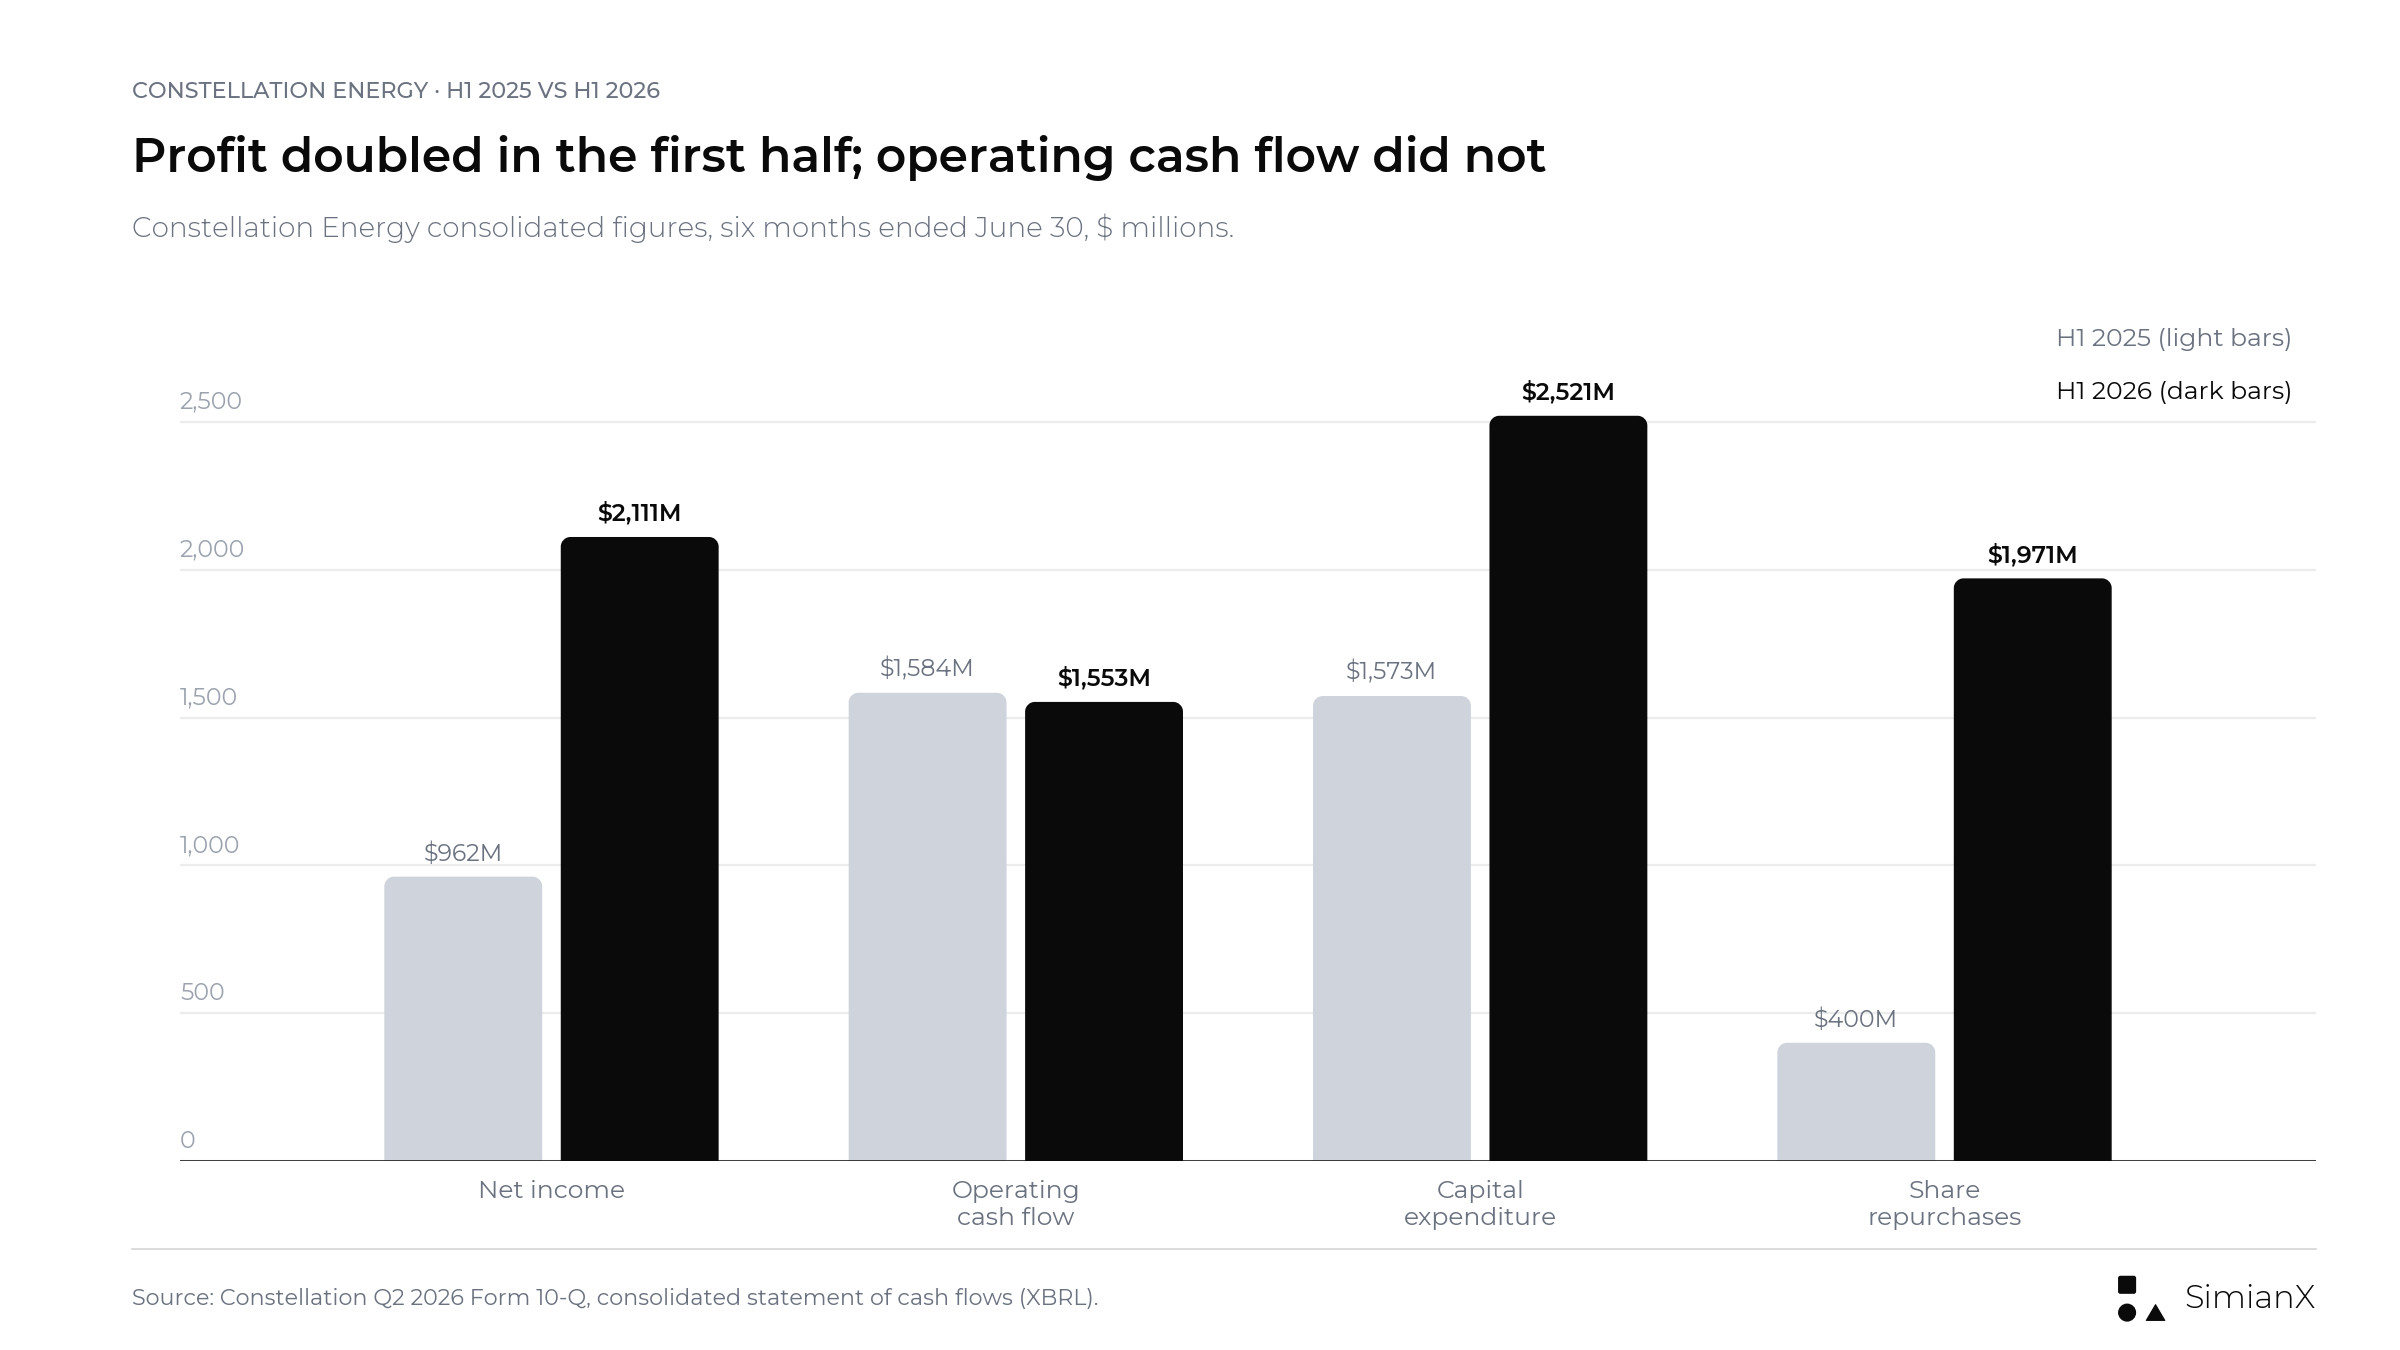
Чистая прибыль в первом полугодии 2026 года выросла более чем вдвое. Операционный денежный поток немного снизился, а капитальные затраты и обратный выкуп резко выросли.
Это не доказывает, что качество прибыли низкое. Оборотный капитал, внесение обеспечения и сроки хеджирования заставляют операционный денежный поток энергокомпании колебаться от квартала к кварталу. Но это означает, что более высокая бухгалтерская прибыль пока не превратилась в больший объем денежных средств для инвестиций и выплат акционерам. Поскольку капитальные затраты, обратный выкуп примерно на $2 млрд и денежный платеж за Calpine пришлись на одно полугодие, денежные средства сократились с $3,64 млрд на конец 2025 года до $697 млн.
Данные за девять месяцев в пресс-релизе за III квартал показывают, что третий квартал во многом закрыл этот разрыв:
| Показатель (девять месяцев по 30 сентября) | 2025 | 2026 |
|---|---|---|
| Чистые денежные средства от операционной деятельности | $3432 млн | $4979 млн |
| Капитальные затраты | $1963 млн | $3461 млн |
| Операционный денежный поток минус капитальные затраты (наш расчет) | +$1469 млн | +$1518 млн |
| Обратный выкуп акций | $400 млн | $3001 млн |
| Денежные средства и их эквиваленты на конец периода | $4091 млн (включая ограниченные в использовании) | $603 млн ($1009 млн включая ограниченные в использовании) |
Источник: пресс-релиз Constellation о результатах за III квартал 2026 года, консолидированный отчет о движении денежных средств и баланс. Данные только за III квартал получены вычитанием (наш расчет): операционный денежный поток около $3,43 млрд, капитальные затраты около $0,94 млрд, обратный выкуп около $1,03 млрд.
В III квартале стоило следить за соотношением операционного денежного потока с капитальными затратами, обязательствами по проектам, обратным выкупом и процентами. Операционный денежный поток около $3,4 млрд за квартал покрыл капитальные затраты и обратный выкуп, но денежные средства на счетах продолжали сокращаться, поскольку компания опиралась на краткосрочные заимствования. Собственные показатели денежного потока компании могут быть полезны, но то, что из них исключено, должно быть видно. О том, как компании по другую сторону этих контрактов финансируют наращивание энергетической инфраструктуры, читайте в материале Вложения в ИИ 2026: 96% денежного потока техногигантов США.
Обратный выкуп следует оценивать с учетом потребностей в финансировании
В прогнозе от 31 марта Constellation увеличила общий доступный лимит на обратный выкуп акций до $5,0 млрд и заложила $3,9 млрд капитальных затрат на рост в 2026 году. К моменту презентации за II квартал на выкуп в течение года было направлено около $2,2 млрд.
Обратный выкуп повышает прибыль на акцию за счет сокращения их числа, и эта выгода реальна. Но ее нужно сопоставлять с программами увеличения мощности, перезапуском Crane и ростом процентных расходов. Полезным ответом на конференции было бы ранжирование направлений использования денежных средств:
- Поддержание надежности парка станций.
- Финансирование законтрактованных проектов.
- Сохранение устойчивости баланса и кредитных рейтингов.
- Возврат капитала акционерам.
Презентация за III квартал обновляет цифры: с начала 2026 года выкуплено акций примерно на $3,0 млрд, около 11 млн штук, а оставшийся лимит составляет около $2,0 млрд. Кроме того, компания подтверждает цель ежегодного роста Base EPS — собственного non-GAAP-показателя — более чем на 20% с 2026 по 2029 год.
Акции CEG перед отчетом
| Показатель | Значение |
|---|---|
| Закрытие, 6 ноября 2026 | $249,95 |
| Рекордное закрытие | $403,95 (15 октября 2025); сейчас на 38,1% ниже |
| Минимальное закрытие за 52 недели | $236,50 (1 июля 2026) |
| С момента отчета за II кв. (закрытие 6 августа $261,10) | −4,3% |
| День сделки с Google, 6 октября 2026 | +12,2% до $300,40 (внутридневной максимум $309,80) |
| С закрытия 6 октября | −16,8% |
| Неделя перед отчетом | −6,7% 4 ноября, −2,5% 5 ноября, +4,3% 6 ноября |
Источник: дневные цены закрытия, Polygon.io, сверенные с официальными закрытиями Cboe.
9 ноября: как акции CEG отреагировали на результаты III квартала
| Торговая сессия в США | Закрытие CEG | Изменение за день | Изменение SPY за день |
|---|---|---|---|
| 4 ноября 2026 | $245,72 | −6,7% | +1,7% |
| 5 ноября 2026 | $239,65 | −2,5% | −4,4% |
| 6 ноября 2026 | $249,95 | +4,3% | +0,3% |
| 9 ноября 2026 (день отчета) | $276,09 | +10,5% | +2,4% |
Источник: дневные цены закрытия Polygon.io; закрытие 9 ноября сверено с Yahoo Finance. Изменения — наш расчет.
Наши расчеты по этим ценам:
- Изменение в день отчета: $276,09 ÷ $249,95 − 1 = +10,5% против +2,4% у SPY.
- Динамика внутри дня: CEG открылась на уровне $260,40 (+4,2%), опускалась до $247,00 — ниже предыдущего закрытия — и поднималась до $277,66, а закрылась вблизи максимума.
- Относительно закрытия в день отчета за II кв. ($261,10, 6 августа): +5,7%.
- Относительно рекордного закрытия $403,95 (15 октября 2025 года): примерно на 31,7% ниже.
- С начала года: −21,8% от закрытия на конец 2025 года ($353,27) против +10,4% у SPY.
В тот же день выросла вся группа независимых производителей электроэнергии: Vistra (VST) +7,3%, Talen Energy (TLN) +7,2% и NRG Energy (NRG) +10,3%, так что часть движения CEG была общеотраслевой, а не только реакцией на отчет.
Constellation в этом не одинока. Вся группа независимых производителей электроэнергии в 2026 году отстает от рынка:
Таблица динамики с начала года ниже составлена до отчета, по 6 ноября.
| Акция | С начала 2026 года (по 6 ноября) |
|---|---|
| Constellation Energy (CEG) | −29,2% |
| Vistra (VST) | −22,6% |
| Talen Energy (TLN) | −9,7% |
| NRG Energy (NRG) | −44,6% |
| ETF на S&P 500 (SPY) | +7,8% |
Источник: дневные цены закрытия Polygon.io с 31 декабря 2025 по 6 ноября 2026 года; наш расчет.
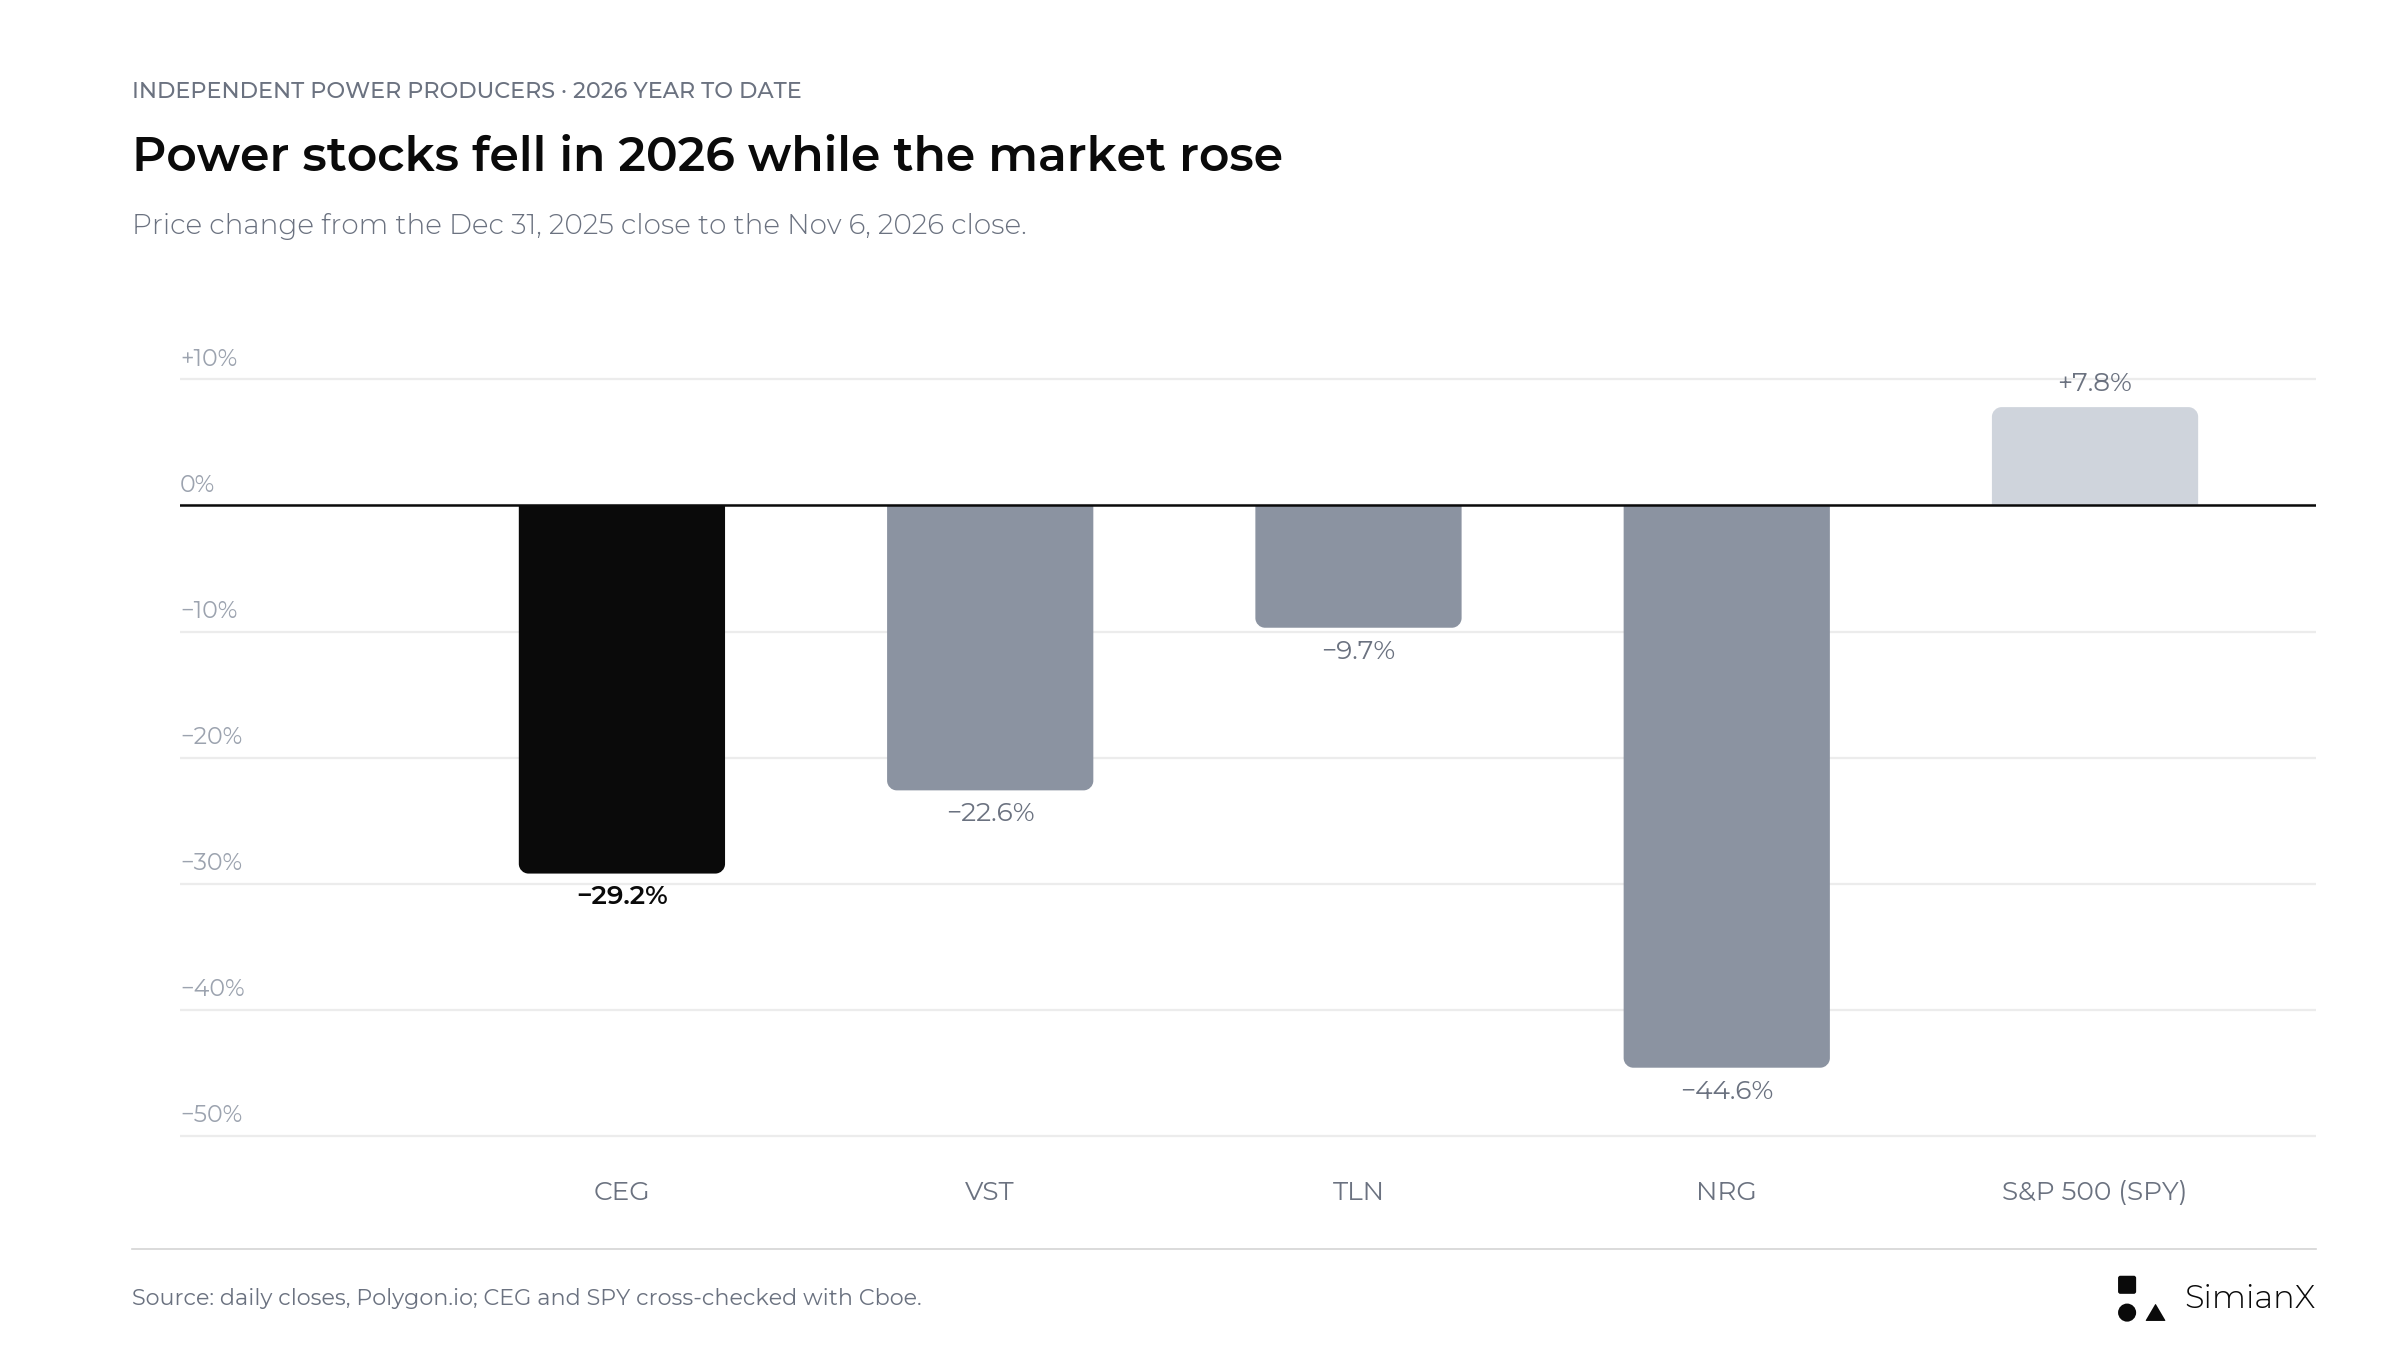
Снижение охватило весь сектор, что указывает на оценку и ожидания по ценам на электроэнергию не меньше, чем на новости самих компаний.
Zacks отмечает, что CEG торгуется примерно по 18,7 прогнозной прибыли на 12 месяцев вперед, что ниже среднего по отрасли значения 21,5. О связанной ставке на энергетическую инфраструктуру с участием Vistra читайте в материале ИИ-инфраструктура KKR Helix: NVDA, VST и энергия для ЦОД.
Акции CEG после отчетности: все реакции с 2022 года
Constellation отчитывается до открытия рынка США, поэтому реакция ниже — это закрытие в день отчета относительно предыдущего закрытия.
| Дата отчета | Квартал | Предыдущее закрытие | Закрытие в день отчета | Изменение CEG | Изменение SPY |
|---|---|---|---|---|---|
| 12 мая 2022 | I кв. 2022 | $57,37 | $53,47 | −6,8% | −0,1% |
| 4 августа 2022 | II кв. 2022 | $67,17 | $67,46 | +0,4% | −0,1% |
| 8 ноября 2022 | III кв. 2022 | $93,50 | $87,54 | −6,4% | +0,5% |
| 16 февраля 2023 | IV кв. 2022 | $86,01 | $85,63 | −0,4% | −1,4% |
| 4 мая 2023 | I кв. 2023 | $76,51 | $78,59 | +2,7% | −0,7% |
| 3 августа 2023 | II кв. 2023 | $95,55 | $101,14 | +5,9% | −0,3% |
| 6 ноября 2023 | III кв. 2023 | $117,07 | $124,73 | +6,5% | +0,2% |
| 27 февраля 2024 | IV кв. 2023 | $133,22 | $155,76 | +16,9% | +0,2% |
| 9 мая 2024 | I кв. 2024 | $208,00 | $215,91 | +3,8% | +0,6% |
| 6 августа 2024 | II кв. 2024 | $169,97 | $181,04 | +6,5% | +0,9% |
| 4 ноября 2024 | III кв. 2024 | $258,10 | $225,95 | −12,5% | −0,2% |
| 18 февраля 2025 | IV кв. 2024 | $317,30 | $325,60 | +2,6% | +0,3% |
| 6 мая 2025 | I кв. 2025 | $248,27 | $273,82 | +10,3% | −0,8% |
| 7 августа 2025 | II кв. 2025 | $338,46 | $336,41 | −0,6% | −0,1% |
| 7 ноября 2025 | III кв. 2025 | $351,30 | $358,39 | +2,0% | +0,1% |
| 24 февраля 2026 | IV кв. 2025 | $293,80 | $312,64 | +6,4% | +0,7% |
| 11 мая 2026 | I кв. 2026 | $303,63 | $299,69 | −1,3% | +0,2% |
| 6 августа 2026 | II кв. 2026 | $265,12 | $261,10 | −1,5% | −0,2% |
| 9 ноября 2026 | III кв. 2026 | $249,95 | $276,09 | +10,5% | +2,4% |
Источник: дневные цены закрытия Polygon.io, сверенные с Cboe; даты отчетов — из документов Constellation по форме 8-K (Item 2.02). Изменения — наш расчет.
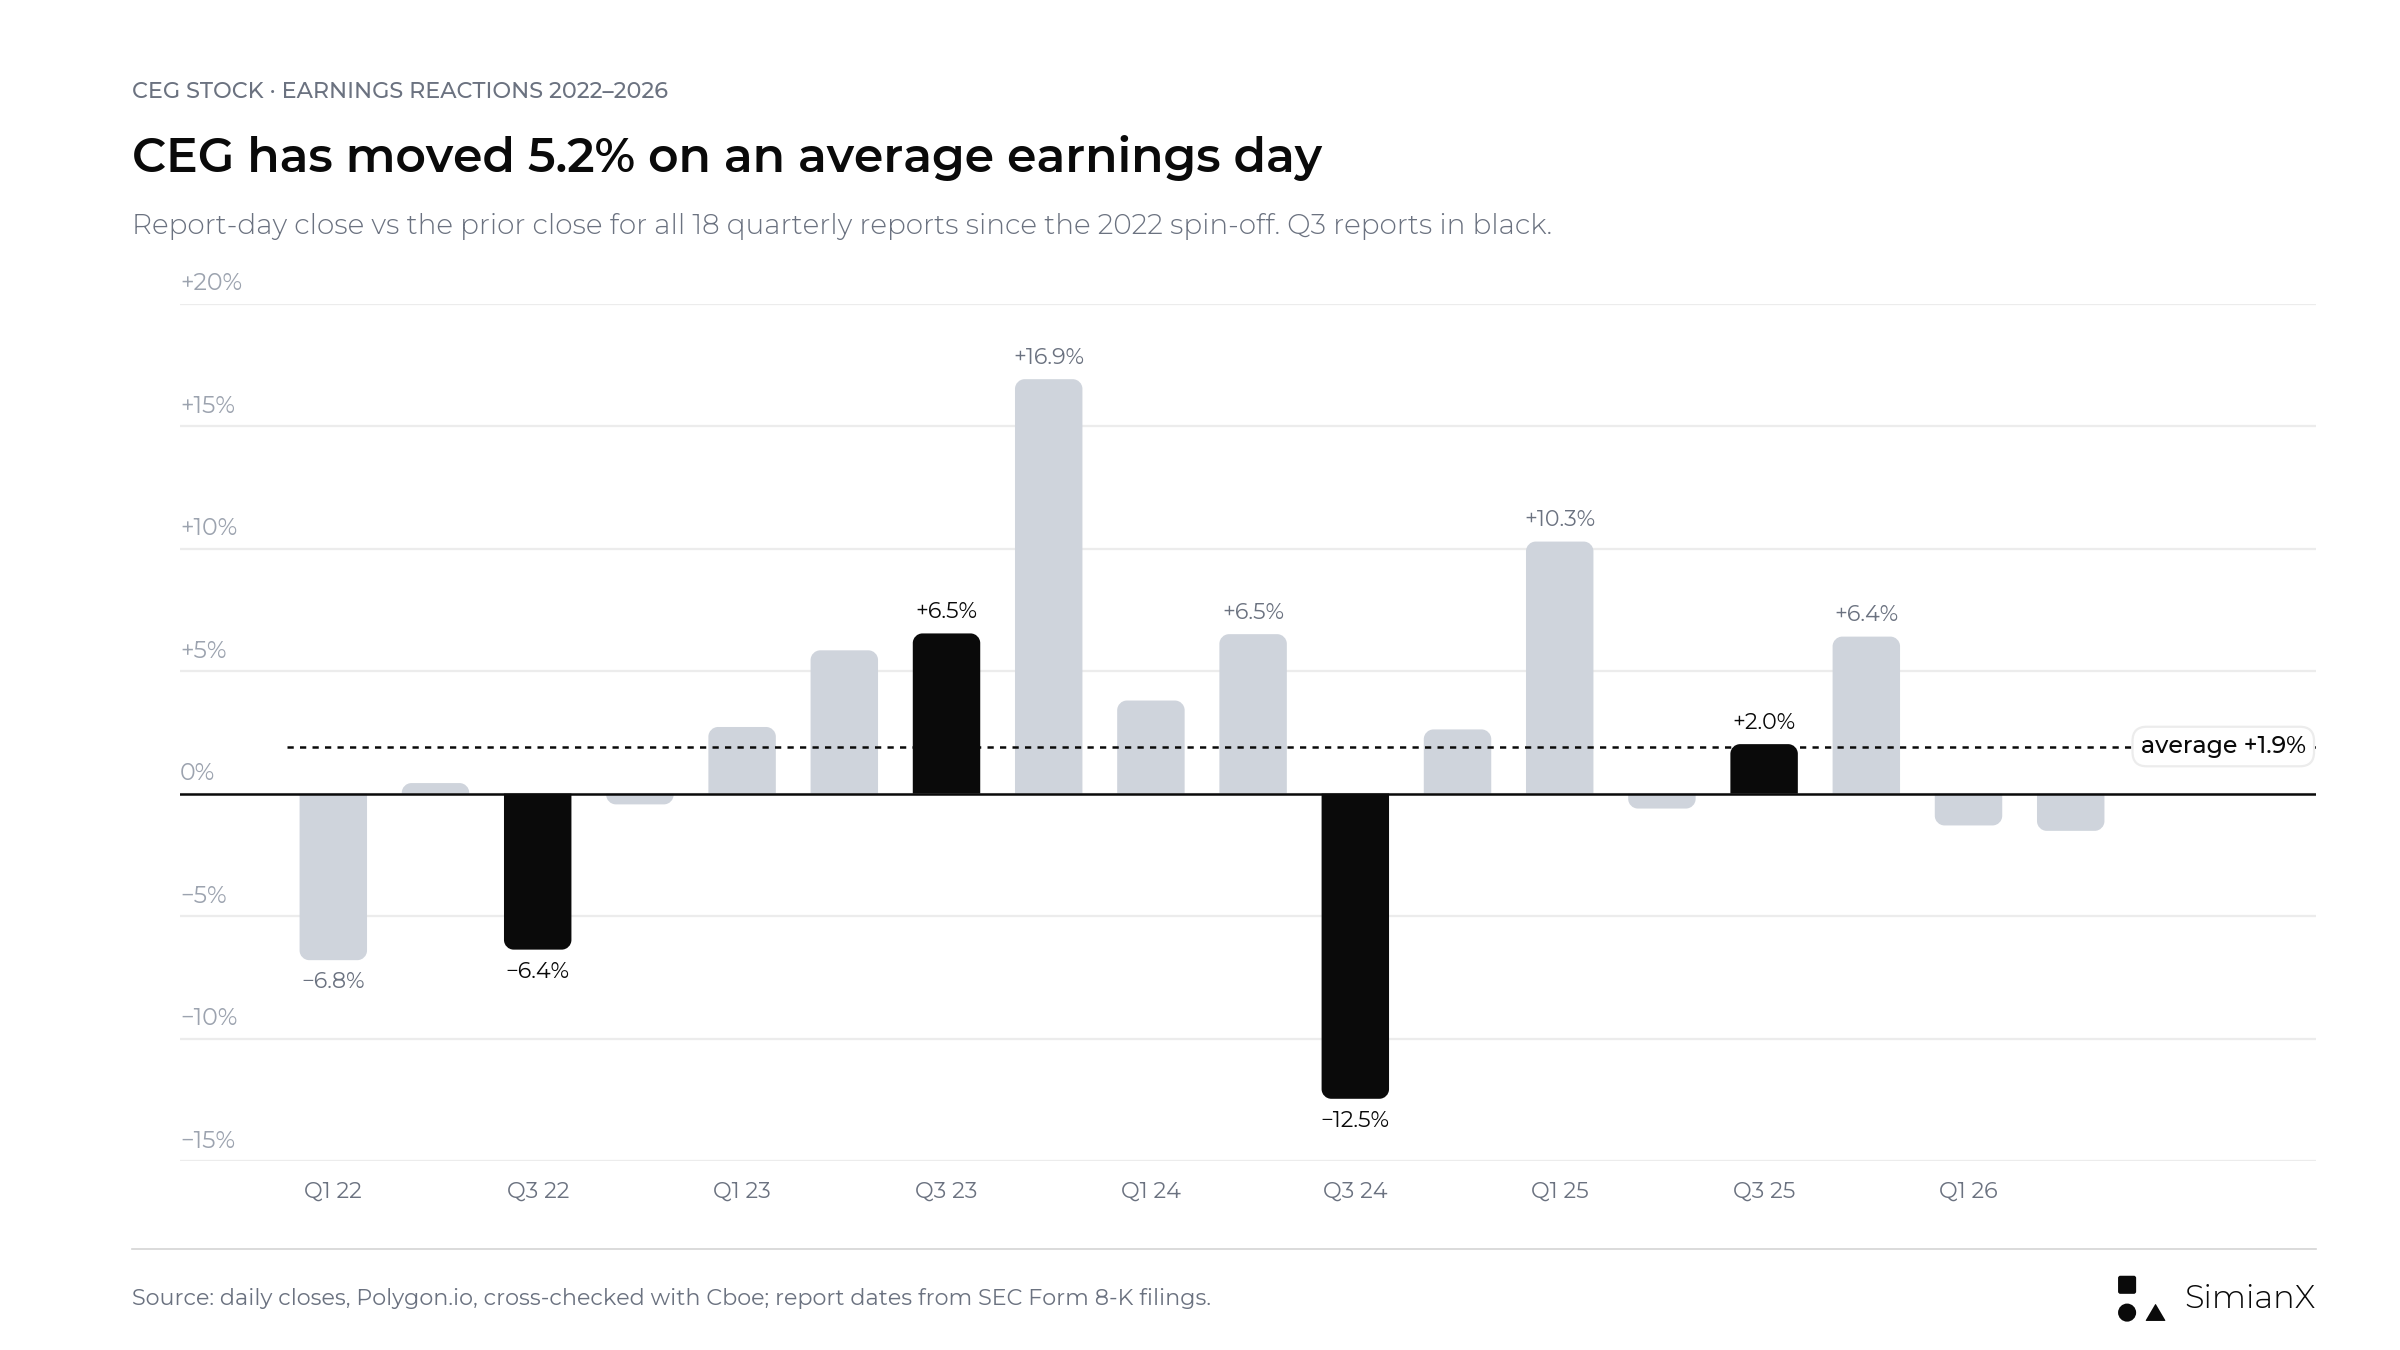
Отчеты за III квартал показаны черным. График охватывает 18 отчетов до III квартала 2026 года. Крупнейшие движения: +16,9% в феврале 2024 года и −12,5% в ноябре 2024 года; рост на 10,5% 9 ноября 2026 года теперь второй по величине.
Закономерность в цифрах:
- 19 отчетов: 12 раз рост и 7 раз снижение. Среднее изменение +2,4%, медиана +2,6% (до III квартала 2026 года: +1,9% и +2,3% по 18 отчетам).
- Типичный масштаб: 5,5% в любую сторону (среднее абсолютное изменение) против прежних 5,2%.
- По отчетам за III квартал теперь три роста и два снижения, в среднем около 0,0% против −2,6% до этого отчета. Худшая реакция после выделения пришлась на отчет за III квартал: −12,5% 4 ноября 2024 года, в день, когда Constellation повысила середину своего прогноза.
- После двух последних отчетов рост сошел на нет внутри дня. В мае 2026 года акция открылась на 3,8% выше, а закрылась на 1,3% ниже. В августе 2026 года, в день повышения прогноза, она открылась на 4,8% выше и закрылась на 1,5% ниже. 9 ноября эта закономерность нарушилась: CEG открылась на 4,2% выше и закрылась на 10,5% выше.
Повышение или сужение диапазона не гарантировало более высокого закрытия. Рынок, как правило, реагировал на качество и предсказуемость прибыли больше, чем на громкое превышение ожиданий. В III квартале 2026 года он получил и то и другое: крупное превышение ожиданий и диапазон, новая нижняя граница которого совпала со старой верхней.
Что сделает отчет позитивным, смешанным или негативным?
Это качественные схемы, а не прогнозы.
| Сценарий | Признаки в отчете и на конференции | Интерпретация |
|---|---|---|
| Позитивный (бычий) | III квартал около $3,90 или выше, коэффициент использования мощности АЭС около 95%, диапазон сужен на уровне $12,00 или выше, четкие затраты и сроки увеличения мощности | Рост становится более предсказуемым и обеспеченным финансированием |
| Смешанный | EPS выше ожиданий, но за счет числа акций или разовой маржи, тогда как денежный поток или детали проектов остаются размытыми | Громкая цифра улучшается быстрее, чем растет определенность |
| Негативный (медвежий) | Диапазон урезан к $11,50, сохраняется давление остановов, процентные расходы или затраты на интеграцию Calpine выше ожиданий | Риски исполнения и финансирования перевешивают оптимизм по спросу |
Сильному отчету не нужна новая сделка с гиперскейлером. Надежная работа и дисциплинированная отдача от уже подписанных обязательств могут стоить больше, чем еще одно крупное соглашение с нераскрытыми экономическими условиями. Точно так же квартал ниже ожиданий потребует разбора: сроки перегрузки топлива и временные остановы — это не то же самое, что более низкая долгосрочная траектория прибыли.
Как отчет вписался в эти сценарии: III квартал оказался намного выше $3,90, коэффициент использования мощности АЭС составил 97,2%, а диапазон сужен выше $12,00 — это соответствует позитивному столбцу. Затраты и сроки увеличения мощности тоже были конкретизированы. Оговорки смешанного столбца частично остаются в силе: повышение объяснено коммерческими результатами выше ожиданий на волатильном рынке, которые в собственной схеме прибыли компании относятся к «дополнительной» (enhanced), а не базовой прибыли; процентные расходы выросли, а денежные средства на счетах продолжили сокращаться.
Чек-лист на III квартал 2026 года: что получилось по каждому пункту
- Скорректированная операционная EPS относительно $3,90: $5,06. В пресс-релизе названы Calpine, коммерческие результаты и выручка от мощности, без отдельной цифры по Calpine; число акций (354 млн) драйвером не было.
- Годовой прогноз относительно $11,50–$12,50: середина повышена, диапазон сужен до $12,50–$12,80, середина $12,65.
- Коэффициент использования мощности АЭС относительно 96,8% в III квартале 2025 года: 97,2%, 20 дней остановов на перегрузку топлива и шесть дней остановов, не связанных с ней.
- Calpine: выработка в III квартале 38 387 GWh, $73 млн расходов на слияние и интеграцию после налогов исключены из скорректированной прибыли, сделка по Brazos Valley закрыта в октябре (10-Q).
- Процентные расходы относительно $134 млн в III квартале 2025 года: $217 млн.
- Денежные средства: операционный денежный поток за девять месяцев $4,98 млрд, капитальные затраты $3,46 млрд, обратный выкуп $3,00 млрд.
- Проекты: нового графика по Crane в пресс-релизе нет; увеличение мощности оценено в 1165 MW и около $4,3 млрд; кредит DOE по-прежнему условный.
- PJM: обновлений по резервной закупке мощности в пресс-релизе нет; новое соглашение Peak+ на 270 MW с существующего ядерного парка начиная с 2028 года.
Часто задаваемые вопросы
Когда Constellation Energy опубликовала отчет о прибыли за III квартал 2026 года?
В понедельник, 9 ноября 2026 года, до открытия рынка США. Пресс-релиз был представлен в SEC как Exhibit 99.1 к форме 8-K, а телефонная конференция прошла в 9:00 по восточному времени США.
Превзошла ли Constellation Energy ожидания по прибыли за III квартал 2026 года?
Да. Скорректированная операционная EPS составила $5,06 против консенсуса Zacks $3,90 (на 5 ноября 2026 года) — превышение на 29,7% и рост с $3,04 в III квартале 2025 года. Выручка составила $9,55 млрд при консенсусе $8,72 млрд. Чистая прибыль по GAAP — $5,19 на акцию.
Каков прогноз Constellation на 2026 год?
Скорректированная операционная прибыль от $12,50 до $12,80 на акцию; диапазон установлен 9 ноября 2026 года. 31 марта он составлял $11,00–$12,00, а после 6 августа — $11,50–$12,50. Скорректированная EPS за девять месяцев — $10,35, что предполагает примерно $2,15–$2,45 в четвертом квартале.
Почему акции CEG резко выросли 9 ноября 2026 года?
Скорректированная EPS превысила консенсус почти на 30%, годовой диапазон поднялся выше прежней верхней границы, а ядерная генерация была сильной. CEG закрылась на уровне $276,09, прибавив 10,5%, в день, когда SPY вырос на 2,4%, а другие независимые производители электроэнергии — на 7–10%.
Как акции CEG обычно реагируют на отчетность?
По 19 отчетам с 2022 года акция в день отчета росла 12 раз и снижалась 7 раз. Среднее абсолютное изменение составило 5,5%. После отчетов в мае и августе 2026 года она открывалась выше, а закрывалась ниже; после отчета в ноябре 2026 года открылась на 4,2% выше и закрылась на 10,5% выше.
Почему Calpine затрудняет сравнение с 2025 годом?
Сделка закрылась 7 января 2026 года и добавила около 23 GW мощностей, 50 млн акций и около $12,6 млрд принятого долга. Рост выручки и прибыли в 2026 году смешивает вклад приобретенного бизнеса с результатами исходного. Продажа Brazos Valley закрыта в октябре 2026 года, а продажа пяти станций в PJM за $5,0 млрд должна закрыться до конца года.
Добавляют ли сделки с Google и Amazon прибыли в III квартале 2026 года?
Нет. Сделка с Amazon была объявлена 30 сентября, в последний день квартала, а сделка с Google — 6 октября. Новые мощности за счет увеличения мощности появятся начиная с 2028 года, а поставки с Clinton для Meta начнутся в июне 2027 года. Сделки повышают долгосрочную предсказуемость выручки, но сначала требуют инвестиций более $7 млрд.
Вывод: уверенное превышение и более высокий прогноз; следующая проверка — финансирование
Отчет Constellation за III квартал 2026 года прошел самый строгий вариант предварительной проверки: скорректированная EPS $5,06 при ожиданиях $3,90, коэффициент использования мощности АЭС 97,2% и диапазон на 2026 год, суженный до $12,50–$12,80, — целиком выше середины $12,00, которую эта страница ставила планкой.
Нужна ли технологическим компаниям круглосуточная электроэнергия — уже не вопрос: контракты с Microsoft, Meta, Amazon и Google на него ответили. Теперь важно, сколько стоимости останется акционерам после интеграции, финансирования, рисков остановов и многолетней инвестиционной программы. До отчета, когда акция с начала года потеряла 29%, а рынок сомневался в верхней половине диапазона, строка с прогнозом, вероятно, значила больше, чем квартальная цифра. Обе оказались сильными, и CEG выросла на 10,5%. Открытыми остаются вопросы о том, какая часть повышения приходится на волатильную коммерческую маржу, даст ли четвертый квартал около $2,30 и как будут профинансированы программа увеличения мощности, покупка в Род-Айленде и обратный выкуп при денежных средствах, сократившихся до $603 млн.
Дальше следите за результатом IV квартала относительно расчетных $2,15–$2,45, закрытием продажи активов в PJM, готовностью ядерного парка и потребностью в денежных средствах. После этого оцените, делает ли новая информация будущую доходность более предсказуемой. Чтобы следить за акцией и ее отчетностью после публикации, используйте страницу акции CEG или ИИ-анализ акций от SimianX. О еще одном гиперскейлере по другую сторону этих энергетических сделок читайте в материале Свободный денежный поток Alphabet: III квартал 2026 и ИИ.
Эта статья — финансовое исследование, а не персональная инвестиционная рекомендация или совет покупать либо продавать ценные бумаги.
Читайте также
- Акции ядерной энергетики и урана 2026: ставка на спрос ИИ
- ИИ-инфраструктура KKR Helix: NVDA, VST и энергия для ЦОД
- Сделка NextEra-Dominion 2026: AI-узкое место и 110 ГВт США
- Акции newcleo (NWCL) после дебюта: обвал с $8,145 до $4,245
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Свободный денежный поток Alphabet: III квартал 2026 и ИИ
- Выручка Amazon AWS: +37% во 2 кв. 2026, капзатраты $54 млрд
- Caterpillar 2026: энергетический трейд на ИИ-дата-центрах
Источники
- Constellation: пресс-релиз о результатах за III кв. 2026 (форма 8-K, Exhibit 99.1), 9 ноября 2026 года
- Constellation: презентация результатов за III кв. 2026 (форма 8-K, Exhibit 99.2), 9 ноября 2026 года
- Constellation: форма 8-K о результатах за III кв. 2026, 9 ноября 2026 года
- Constellation: форма 10-Q за III кв. 2026, 9 ноября 2026 года
- Пресс-центр Constellation: Constellation Reports Third Quarter 2026 Results, 9 ноября 2026 года
- Yahoo Finance: котировка и исторические цены CEG
- Constellation: пресс-релиз о результатах за II кв. 2026 (форма 8-K, Exhibit 99.1), 6 августа 2026 года
- Constellation: презентация результатов за II кв. 2026 (форма 8-K, Exhibit 99.2), 6 августа 2026 года
- Constellation: форма 10-Q за II кв. 2026, 6 августа 2026 года
- Constellation: пресс-релиз о результатах за I кв. 2026 (форма 8-K, Exhibit 99.1), 11 мая 2026 года
- Constellation: 2026 Business and Earnings Outlook (форма 8-K, Exhibit 99.1), 31 марта 2026 года
- Constellation: пресс-релиз о результатах за IV кв. 2025 (форма 8-K, Exhibit 99.1), 24 февраля 2026 года
- Constellation: форма 10-K за 2025 год, включая раскрытия по сделке с Calpine, 24 февраля 2026 года
- Constellation: пресс-релиз о результатах за III кв. 2025 (форма 8-K, Exhibit 99.1), 7 ноября 2025 года
- Constellation: пресс-релиз о результатах за II кв. 2025, включая соглашение с Meta по Clinton (форма 8-K, Exhibit 99.1), 7 августа 2025 года
- Constellation: пресс-релиз о результатах за III кв. 2024 (форма 8-K, Exhibit 99.1), 4 ноября 2024 года
- SEC EDGAR: перечень документов Constellation Energy Corporation
- Constellation: объявление о соглашении с Microsoft и перезапуске Crane, 20 сентября 2024 года
- Constellation: страница проекта Crane Clean Energy Center
- Constellation: соглашение с Amazon по Calvert Cliffs, 30 сентября 2026 года
- Constellation: соглашение с Google о 890 MW новых ядерных мощностей, 6 октября 2026 года
- Constellation: условное обязательство DOE предоставить кредит до $5 млрд, 27 октября 2026 года
- Министерство энергетики США: обязательство по кредиту $5 млрд на увеличение мощности АЭС, 27 октября 2026 года
- American Nuclear Society: план Google и Constellation по увеличению мощности 11 энергоблоков, 6 октября 2026 года
- PJM Inside Lines: итоги аукциона мощности на 2028/2029 год, 14 июля 2026 года
- PJM Inside Lines: измененное предложение по Reliability Backstop, 29 октября 2026 года
- Zacks: покупать, держать или продавать Constellation Energy перед отчетом за III квартал?, 5 ноября 2026 года
- Earnings Whispers через Finviz: повышенный прогноз Constellation на 2026 год проходит проверку на доверие, 2 ноября 2026 года


