อ่านไตรมาสสามของ Ericsson เทียบกับไตรมาสที่ถูกนำมาเปรียบ
Ericsson รายงานไตรมาสสามเมื่อวันที่ 15 ตุลาคม 2026 และพาดหัวดูแย่ EBITA ปรับปรุงแล้วลดลง 36% กำไรสุทธิลดลง 49% กำไรต่อหุ้นปรับลดลดลง 47% แต่ราคาหุ้นกลับขึ้น ERIC B ปิดบวก 6.8% ที่สตอกโฮล์มหลังแตะ +10.9% ระหว่างวัน ส่วน ADR บนแนสแดกบวก 11.8%
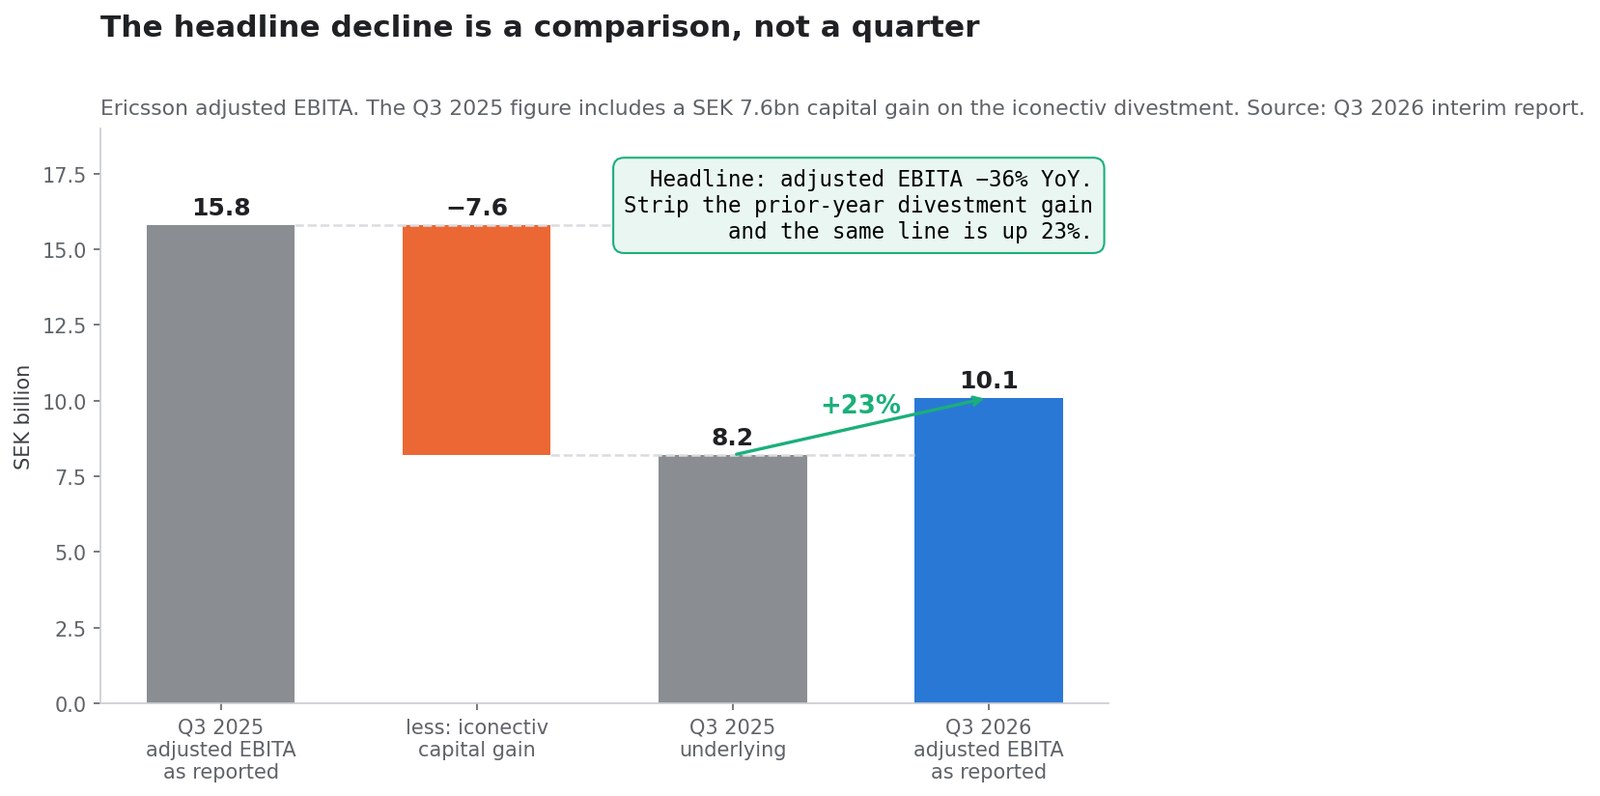
ทั้งสองอย่างเป็นความจริง การกระทบยอดอยู่ในบรรทัดเดียวของรายงาน ไตรมาสสามของ ปี 2025 มีกำไรจากการขาย iconectiv จำนวน 7.6 พันล้านโครนาสวีเดนรวมอยู่ด้วย ถอดออกเสีย บรรทัด EBITA ปรับปรุงแล้วบรรทัดเดียวกันก็ขยับจาก 8.2 พันล้านเป็น 10.1 พันล้านโครนา เพิ่มขึ้น 23%
หน้านี้คือบัญชี ไม่ใช่บทความแสดงปฏิกิริยา มันแยกสิ่งที่เติบโตออกจากสิ่งที่ถูกนำมาเปรียบ ตีราคาส่วนของการปรับตัวดีขึ้นที่มาจากการให้สิทธิ์แทนที่จะมาจากอุปกรณ์วิทยุ วางสิ่งที่ผู้บริหารให้แนวทางไว้ในเดือนกรกฎาคมคู่กับสิ่งที่ส่งมอบในเดือนตุลาคม และบันทึกสิ่งที่บริษัทพูดถึงปี 2027 ทุกตัวเลขมาจากเอกสารที่ยื่นต่อ ก.ล.ต. สหรัฐ ได้แก่ รายงานไตรมาสสามปี 2026, รายงานไตรมาสสองปี 2026, ประกาศปรับโครงสร้างในวันเดียวกัน และการเปลี่ยนตัวซีอีโอเมื่อเดือนมิถุนายน 2026
ตัวเลขอ้างอิงเอกสารที่เผยแพร่จนถึงวันที่ 15 ตุลาคม 2026 จำนวนเงินทั้งหมดเป็นโครนาสวีเดนเว้นแต่ระบุไว้เป็นอย่างอื่น เนื้อหานี้เพื่อการค้นคว้าและให้ความรู้ ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
เป็นเรื่องของการเปรียบเทียบ ไม่ใช่ของไตรมาสนี้
ตัวเลขสามตัวในข่าวเผยแพร่ลดลงราวครึ่งหนึ่ง ทั้งสามตัววัดเทียบกับไตรมาสที่มีกำไรจากการขายกิจการครั้งเดียว
| รายการ | ไตรมาส 3/2026 | ไตรมาส 3/2025 ตามที่รายงาน | ไตรมาส 3/2025 ไม่รวมกำไรขาย | การเปลี่ยนแปลงบนฐานที่สะอาด |
|---|---|---|---|---|
| EBITA ปรับปรุงแล้ว | 10.1 พันล้านโครนา | 15.8 พันล้านโครนา | 8.2 พันล้านโครนา | +23% |
| อัตรากำไร EBITA ปรับปรุงแล้ว | 17.0% | 28.1% | 14.6% | +240 จุดพื้นฐาน |
| กำไรต่อหุ้นปรับลด | 1.77 โครนา | 3.33 โครนา | 1.61 โครนา | +9.9% |
ยอด 7.6 พันล้านนั้นอยู่ใน "รายได้และค่าใช้จ่ายจากการดำเนินงานอื่น" ซึ่งลดจาก 7.7 พันล้านเหลือ 0.1 พันล้านเมื่อเทียบปีต่อปี รายงานพูดตรงไปตรงมาว่า EBITA "ลดลงเหลือ 9.2 (15.5) พันล้าน สะท้อนกำไรจากการขาย 7.6 พันล้านในงวดปีก่อนรวมถึงค่าใช้จ่ายในการปรับโครงสร้างที่สูงขึ้น เมื่อไม่รวมกำไรจากการขาย ความสามารถในการทำกำไรดีขึ้น"
บรรทัดกำไรต่อหุ้นก็ต้องการวิธีเดียวกัน Ericsson ระบุว่า "กำไรต่อหุ้นของงวดปีก่อนรวมกำไรจากการขายกิจการ 1.72 โครนาต่อหุ้น" 3.33 ลบ 1.72 เท่ากับ 1.61 โครนา เทียบกับ 1.77 ที่ทำได้จริง นั่นคือเพิ่มขึ้น 9.9% ไม่ใช่ทรุดลง 47% ระยะห่างระหว่างสองคำอธิบายของไตรมาสเดียวกันนี่เองคือเหตุผลทั้งหมดที่หุ้นตัวหนึ่งจะลงได้หลายสัปดาห์ก่อนงบ แล้วขึ้น 11% ในวันประกาศ
ตัวเลขพาดหัวจริง ๆ เป็นเท่าไร
| ตัวชี้วัด | ไตรมาส 3/2026 | ไตรมาส 3/2025 | เปลี่ยนแปลง | ม.ค.–ก.ย. 2026 | ม.ค.–ก.ย. 2025 |
|---|---|---|---|---|---|
| ยอดขายสุทธิ | 59.5 พันล้าน | 56.2 พันล้าน | รายงาน +6%, ออร์แกนิก +7% | 161.5 พันล้าน | 167.4 พันล้าน |
| กำไรขั้นต้น | 28.0 พันล้าน | 26.8 พันล้าน | +5% | 75.4 พันล้าน | 80.0 พันล้าน |
| อัตรากำไรขั้นต้นปรับปรุงแล้ว | 47.7% | 48.1% | −40 จุดพื้นฐาน | 48.0% | 48.2% |
| EBITA ปรับปรุงแล้ว | 10.1 พันล้าน | 15.8 พันล้าน | −36% | 22.6 พันล้าน | 30.2 พันล้าน |
| EBIT | 8.9 พันล้าน | 15.2 พันล้าน | −41% | 16.2 พันล้าน | 27.5 พันล้าน |
| กำไรสุทธิ | 5.8 พันล้าน | 11.3 พันล้าน | −49% | 10.8 พันล้าน | 20.1 พันล้าน |
| กำไรต่อหุ้นปรับลด | 1.77 โครนา | 3.33 โครนา | −47% | 3.24 โครนา | 5.94 โครนา |
| กระแสเงินสดอิสระก่อน M&A | 4.9 พันล้าน | 6.6 พันล้าน | −26% | 11.2 พันล้าน | 11.9 พันล้าน |
| เงินสดสุทธิปลายงวด | 60.7 พันล้าน | 51.9 พันล้าน | +17% | — | — |
ตารางนี้ยังมีข้อเท็จจริงที่มักถูกมองข้าม เมื่อดูสะสมเก้าเดือน ยอดขายตามที่รายงานลดลง 4% แต่แบบออร์แกนิกกลับ +4% ส่วนต่างเกือบทั้งหมดมาจากค่าเงิน รายงานระบุผลกระทบสกุลเงินไว้ที่ −9.6 พันล้านโครนา สำหรับบริษัทที่ราวครึ่งหนึ่งของยอดขายอยู่ในสกุลดอลลาร์สหรัฐ ค่าเงินสามารถบดบังหรือขยายแนวโน้มการดำเนินงานได้ในทุกไตรมาส
ด้านต้นทุนมีสองบรรทัดที่ควรจับตา ค่าใช้จ่ายในการปรับโครงสร้างอยู่ที่ −0.9 พันล้าน เทียบกับ −0.3 พันล้าน เมื่อปีก่อน และในเก้าเดือนขึ้นไปถึง −5.3 พันล้าน เทียบกับ −1.2 พันล้าน รายได้และค่าใช้จ่ายทางการเงินพลิกเป็น −0.9 พันล้าน จาก −0.2 พันล้าน ซึ่งบริษัทโยงกับการตั้งสำรองดอกเบี้ยที่เกี่ยวกับการยุติประเด็นภาษี บวกกับผลของการป้องกันความเสี่ยงค่าเงิน ทั้งสองรายการไม่อยู่ในตัวเลขปรับปรุงแล้ว และทั้งสองเป็นเงินสดหรือใกล้เคียงเงินสด
บรรทัดภาษีพกสัญญาณล่วงหน้าไว้ Ericsson คาด อัตราภาษีที่แท้จริงทั้งปี 28% เทียบกับ 25% ในปี 2025 โดยให้เหตุผลว่า "สะท้อนผลกระทบของต้นทุนการปรับโครงสร้างที่สูงและการตั้งสำรองเพื่อยุติประเด็นภาษีเป็นหลัก"
กรกฎาคมบอกอะไร ตุลาคมมาอย่างไร
นี่คือส่วนที่พาดหัววันเดียวแบกไม่ไหว และเป็นบททดสอบที่สะอาดที่สุดเท่าที่มีว่าไตรมาสนี้เป็นเรื่องเหนือคาดหรือเป็นแผน
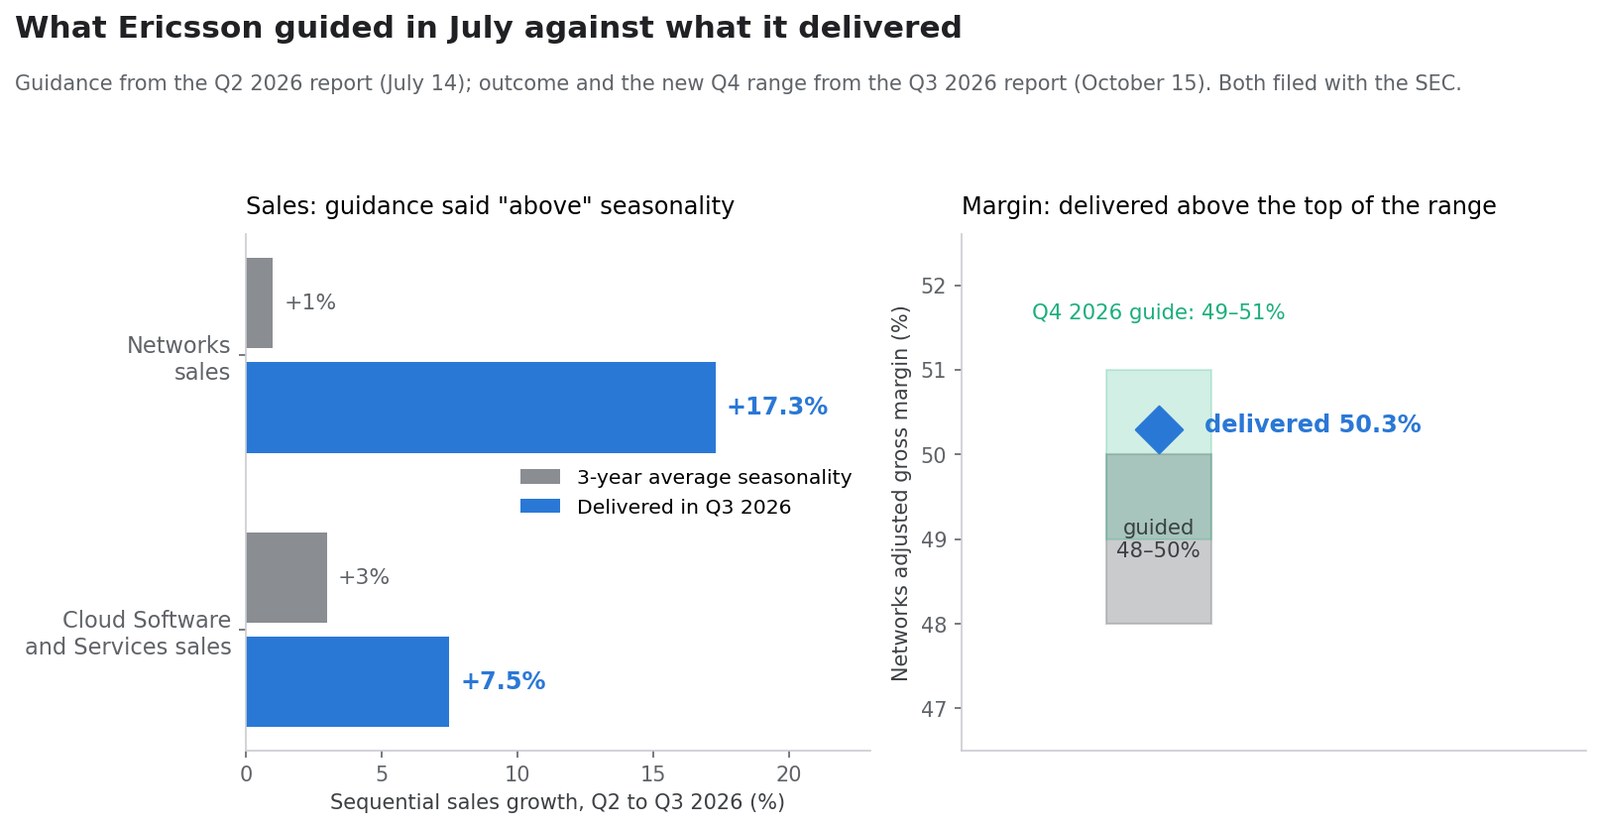
ในรายงานไตรมาสสองลงวันที่ 14 กรกฎาคม 2026 Ericsson เผยแพร่สมมติฐานการวางแผนสำหรับไตรมาสสาม จากนั้นรายงานไตรมาสสามจึงเปิดเผยผลลัพธ์ ที่ควรสังเกตคือสิ่งที่นำมาเทียบไม่ใช่ประมาณการของนักวิเคราะห์ แต่เป็นสมมติฐานที่บริษัทเขียนไว้เองเมื่อสามเดือนก่อน นี่คือเกณฑ์เดียวที่ทั้งเปิดเผยต่อสาธารณะและตรวจสอบได้ทีละบรรทัด
| แนวทางเมื่อ 14 กรกฎาคม | แปลเป็นตัวเลขคือเท่าไร | ส่งมอบเมื่อ 15 ตุลาคม |
|---|---|---|
| ยอดขาย Networks เติบโต "สูงกว่า" ค่าเฉลี่ยฤดูกาล 3 ปี | ค่าเฉลี่ย 3 ปีจากไตรมาส 2 ไปไตรมาส 3 คือ +1% | +17.3% (33.0 → 38.7 พันล้าน) |
| อัตรากำไรขั้นต้นปรับปรุงแล้วของ Networks 48% ถึง 50% | — | 50.3% — สูงกว่าขอบบนของช่วง |
| Cloud Software and Services เติบโต "ใกล้เคียง" ฤดูกาล | ค่าเฉลี่ย 3 ปีจากไตรมาส 2 ไปไตรมาส 3 คือ +3% | +7.5% (14.7 → 15.8 พันล้าน) |
| สมมติฐานค่าเงินไตรมาส 3: USD:SEK 9.7, EUR:SEK 11.0 | — | อัตราทันทีวันประกาศอยู่ราว 9.94 โครนาต่อดอลลาร์ |
ผู้บริหารบอกตลาดให้คาดหวังไตรมาส Networks ที่ดีกว่าฤดูกาล และส่งมอบที่สิบเจ็ดเท่าของการเคลื่อนไหวเฉลี่ยรายไตรมาสในสามปี นั่นคือการทำได้เกินคาด และนั่นคือเหตุผลที่แนวทางข้างหน้าหนักกว่าการเปรียบเทียบย้อนหลัง
สำหรับไตรมาสสี่ Ericsson ตั้งสมมติฐาน USD:SEK 10.0 และ EUR:SEK 11.3 คาดว่ายอดขาย Networks และ Cloud Software จะโต "ใกล้เคียง" ฤดูกาลสามปี ซึ่งสำหรับ Networks คือ +17% และ Cloud Software คือ +29% เทียบไตรมาสก่อน และวางอัตรากำไรขั้นต้นปรับปรุงแล้วของ Networks ไว้ที่ 49% ถึง 51% สูงกว่าช่วงที่ตั้งไว้เมื่อสามเดือนก่อนหนึ่งจุดเต็ม
บัญชีรายส่วนงาน
| ส่วนงาน | ยอดขายไตรมาส 3/2026 | เติบโตออร์แกนิก | EBITA ปรับปรุงแล้ว | อัตรากำไร EBITA ปรับปรุงแล้ว | สี่ไตรมาสย้อนหลัง |
|---|---|---|---|---|---|
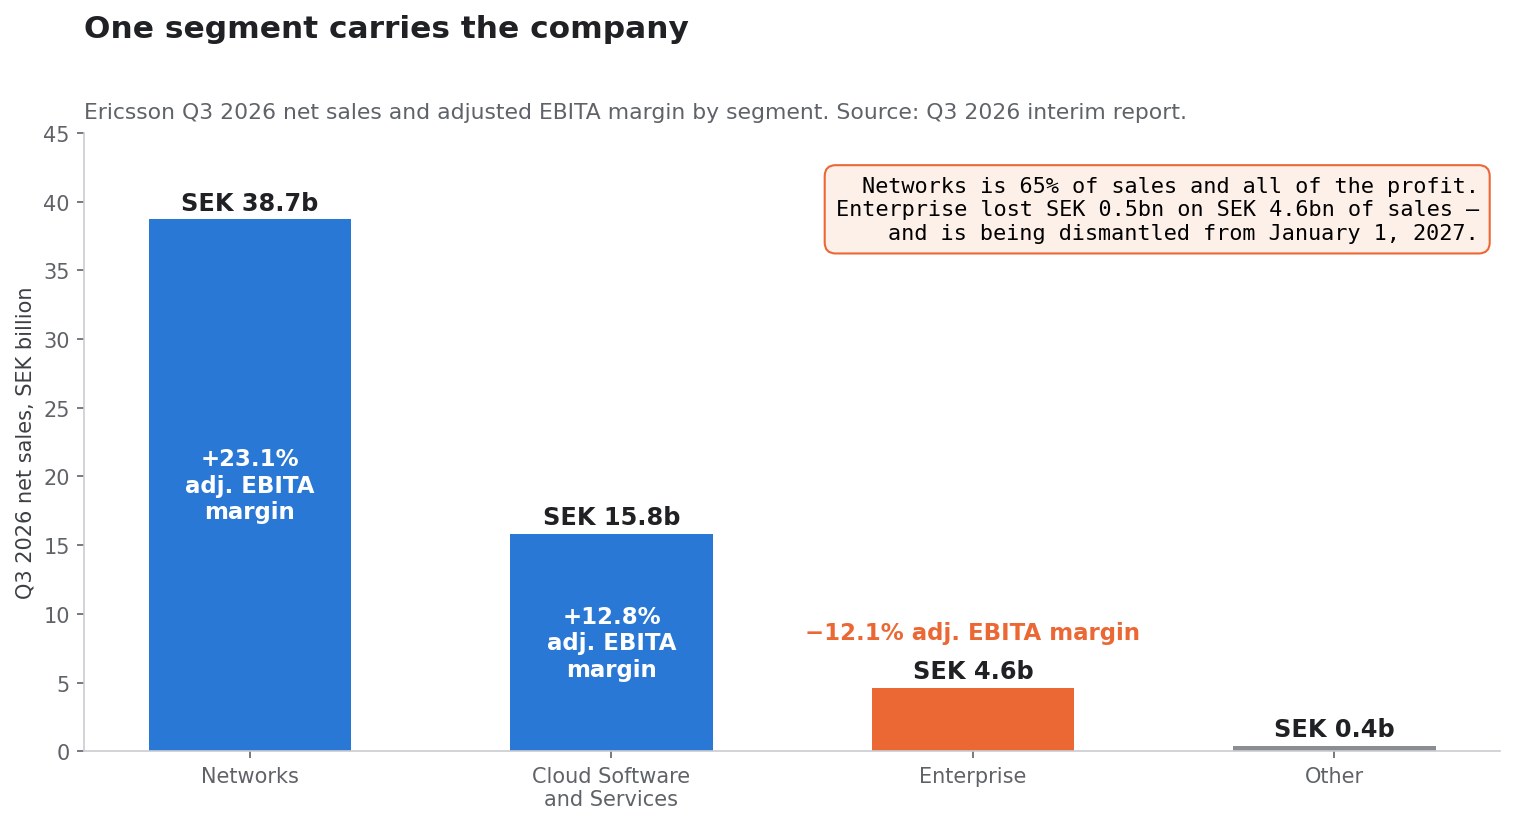
| Networks | 38.7 พันล้าน | +9% | 9.0 พันล้าน | 23.1% (20.3%) | 148.9 พันล้าน ที่ 21.0% |
| Cloud Software and Services | 15.8 พันล้าน | +3% | 2.0 พันล้าน | 12.8% (12.5%) | 62.4 พันล้าน ที่ 13.1% |
| Enterprise | 4.6 พันล้าน | +1% | −0.5 พันล้าน | −12.1% (138.7%) | 17.8 พันล้าน ที่ −22.2% |
| Other | 0.4 พันล้าน | — | — | — | — |
Networks คิดเป็น 65% ของยอดขายกลุ่ม และในทางปฏิบัติคือกำไรทั้งหมดของกลุ่ม อัตรากำไร EBITA ปรับปรุงแล้ว 23.1% เป็นค่ารายไตรมาสที่สูงที่สุดในสามคอลัมน์ที่รายงานพิมพ์ไว้ และอัตรากำไรสี่ไตรมาสย้อนหลังที่ 21.0% แสดงว่านี่ไม่ใช่ของบังเอิญในไตรมาสเดียว
การเปรียบเทียบของ Enterprise ดูไร้เหตุผล อัตรากำไร 138.7% เมื่อปีก่อนเทียบกับ −12.1% วันนี้ เพราะกำไร iconectiv 7.6 พันล้านถูกบันทึกอยู่ในส่วนงานนี้พอดี ถอดออกแล้ว Enterprise ขาดทุนตอนนั้นเช่นเดียวกับที่ขาดทุนตอนนี้ เมื่อดูสี่ไตรมาสย้อนหลัง นี่คือ ธุรกิจมูลค่า 17.8 พันล้านโครนาที่เดินอยู่ที่ −22.2% หรือราว 4 พันล้านขาดทุนจากการดำเนินงานต่อปี เทียบกับกลุ่มที่ทำได้ราว 35 พันล้านในระดับส่วนงาน
ตัวเลขนี้คือเหตุผลของประกาศเชิงโครงสร้างในวันเดียวกัน
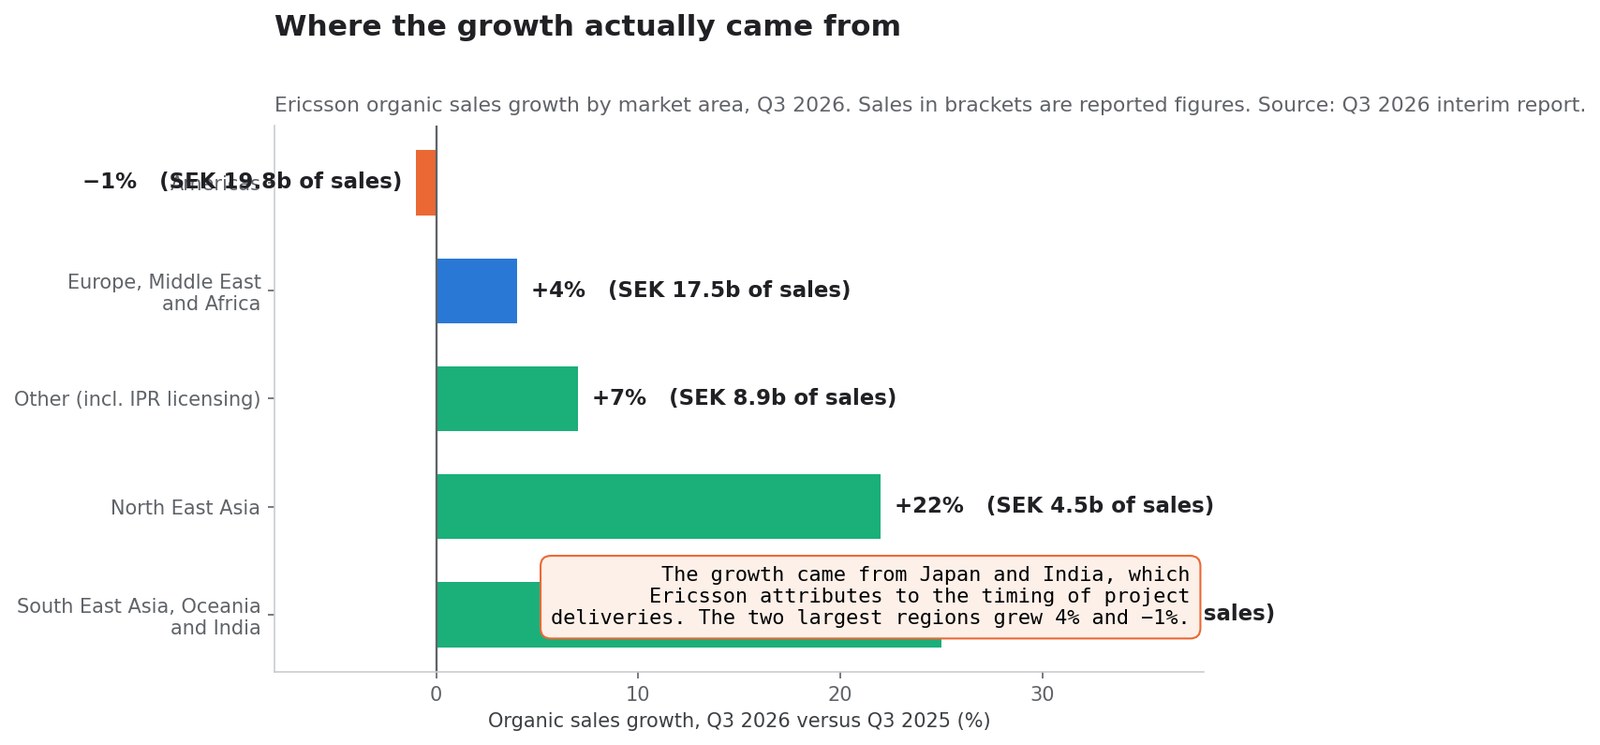
การเติบโตมาจากไหนกันแน่
| พื้นที่ตลาด | ยอดขายไตรมาส 3/2026 | เติบโตออร์แกนิก | ออร์แกนิก ม.ค.–ก.ย. |
|---|---|---|---|
| ทวีปอเมริกา | 19.8 พันล้าน | −1% | −1% |
| ยุโรป ตะวันออกกลาง และแอฟริกา | 17.5 พันล้าน | +4% | +5% |
| เอเชียตะวันออกเฉียงใต้ โอเชียเนีย และอินเดีย | 8.8 พันล้าน | +25% | +14% |
| เอเชียตะวันออกเฉียงเหนือ | 4.5 พันล้าน | +22% | +15% |
| Other (รวมค่าสิทธิ IPR) | 8.9 พันล้าน | +7% | +1% |
| รวม | 59.5 พันล้าน | +7% | +4% |
สองภูมิภาคที่โตสองหลักคือสองภูมิภาคที่เล็กที่สุด และ Ericsson โยงทั้งคู่เข้ากับจังหวะเวลามากกว่าอุปสงค์ ในเอเชียตะวันออกเฉียงเหนือ การเติบโต "มาจากญี่ปุ่นเป็นหลัก หนุนด้วยการส่งมอบโครงการที่สูงขึ้น" ส่วนในเอเชียตะวันออกเฉียงใต้ โอเชียเนีย และอินเดีย มาจาก "จังหวะการส่งมอบโครงการในเอเชียตะวันออกเฉียงใต้และอินเดีย"
ทวีปอเมริกาซึ่งเป็นภูมิภาคใหญ่สุดและคิดเป็นหนึ่งในสามของยอดขายกลุ่ม ลดลง 1% แบบออร์แกนิก โดยมี "การเติบโตเล็กน้อยในอเมริกาเหนือที่ถูกหักล้างด้วยยอดขายที่ต่ำลงในละตินอเมริกา" เมื่อดูเก้าเดือน ทวีปอเมริกาลดลง 1% แบบออร์แกนิกและลดลง 8% ตามที่รายงาน
ความไม่สมมาตรนี้คือฉบับที่ซื่อตรงของข้อโต้แย้งฝั่งหมี ไตรมาสที่การเติบโตเทียบไตรมาสก่อนเป็นสิบเจ็ดเท่าของค่าเฉลี่ยฤดูกาลสามปี และกระจุกตัวอยู่ในภูมิภาคที่ผู้บริหารเอ่ยถึงจังหวะการส่งมอบอย่างชัดเจน ย่อมยืมบางอย่างมาจากไตรมาสที่ขนาบอยู่ แนวทางไตรมาสสี่ของ Ericsson เอง ที่ว่าโต "ใกล้เคียง" ฤดูกาลแทนที่จะสูงกว่า ก็สอดคล้องกับการอ่านแบบนี้
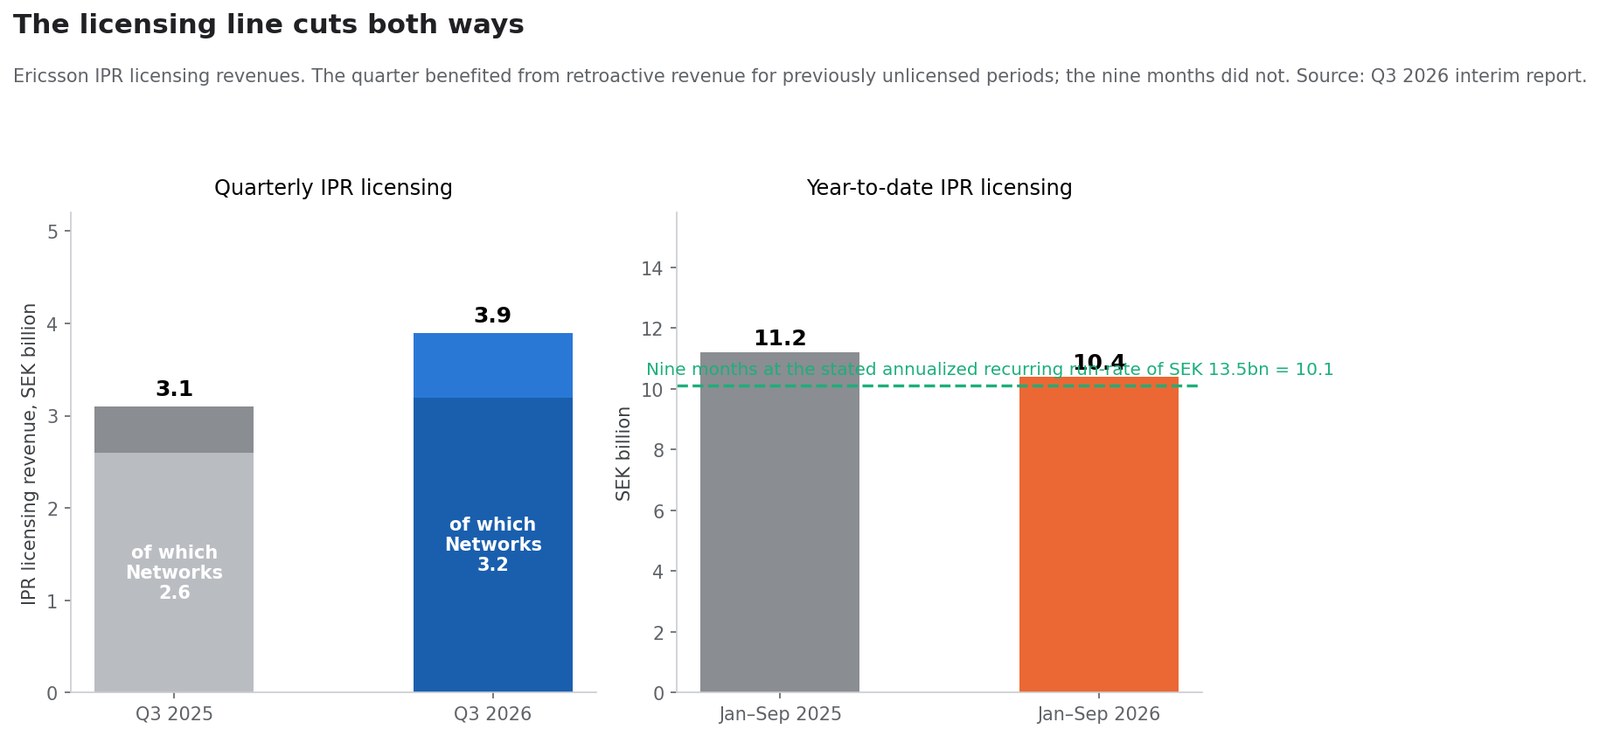
บรรทัดค่าสิทธิตัดได้ทั้งสองทาง
การให้สิทธิ์ทรัพย์สินทางปัญญาคือรายได้ที่มีอัตรากำไรสูงที่สุดของ Ericsson และมันขยับในไตรมาสนี้
| รายได้ค่าสิทธิ IPR | ไตรมาส 3/2026 | ไตรมาส 3/2025 | ม.ค.–ก.ย. 2026 | ม.ค.–ก.ย. 2025 |
|---|---|---|---|---|
| รวมทั้งกลุ่ม | 3.9 พันล้าน | 3.1 พันล้าน | 10.4 พันล้าน | 11.2 พันล้าน |
| ในจำนวนนี้อยู่ใน Networks | 3.2 พันล้าน | 2.6 พันล้าน | — | — |
| ในจำนวนนี้อยู่ใน Cloud Software and Services | 0.7 พันล้าน | 0.6 พันล้าน | — | — |
Ericsson ระบุว่าการเพิ่มขึ้นรายไตรมาส "ส่วนหนึ่งมาจากรายได้ย้อนหลังที่เกี่ยวกับช่วงเวลาที่ก่อนหน้านี้ยังไม่ได้รับอนุญาต" และจัด 82% ของรายได้ค่าสิทธิไว้ในส่วนงาน Networks บริษัทยังเปิดเผย อัตราเกิดซ้ำต่อปีของรายได้ค่าสิทธิราว 13.5 พันล้านโครนา ซึ่งเทียบเท่าราว 10.1 พันล้านในเก้าเดือน
ทั้งสองครึ่งของตารางสำคัญ ไตรมาสนี้ได้แรงหนุนจากค่าสิทธิย้อนหลัง แต่เก้าเดือนกลับเสียหายเพราะไม่มีรายได้ย้อนหลังก้อนใหญ่กว่าที่บันทึกไว้ในปี 2025 สะสมตั้งแต่ต้นปี IPR ลดลง 0.8 พันล้าน ผู้อ่านที่ให้เครดิตลมส่งจากค่าสิทธิในไตรมาสสาม ก็ควรบันทึกลมต้านจากค่าสิทธิสะสมทั้งปีไว้ด้วย
การปรับตัวดีขึ้นมาจากอุปกรณ์วิทยุเท่าไร และมาจากค่าสิทธิเท่าไร
นี่คือเลขคณิตของผู้อ่าน ไม่ใช่ของบริษัท และตั้งอยู่บนสมมติฐานหนึ่งที่บอกไว้อย่างเปิดเผย รายได้ค่าสิทธิแทบไม่มีต้นทุนส่วนเพิ่ม ดังนั้นการเพิ่มขึ้นของ IPR จึงตกลงไปใน EBITA เกือบเต็มจำนวน
- EBITA ปรับปรุงแล้วของกลุ่ม เมื่อไม่รวมกำไรจากการขายของปีก่อน ดีขึ้น 1.9 พันล้าน (จาก 8.2 เป็น 10.1)
- รายได้ค่าสิทธิ IPR ของกลุ่มเพิ่มขึ้น 0.8 พันล้าน (จาก 3.1 เป็น 3.9)
- ภายใต้สมมติฐานนั้น ค่าสิทธิอธิบายได้ราว 42% ของการปรับตัวดีขึ้น
ทดสอบแบบเดียวกันภายใน Networks
- EBITA ปรับปรุงแล้วของ Networks เพิ่มขึ้น 1.8 พันล้าน (จาก 7.2 เป็น 9.0)
- IPR ของ Networks เพิ่มขึ้น 0.6 พันล้าน (จาก 2.6 เป็น 3.2)
- ค่าสิทธิจึงอธิบายได้ราว หนึ่งในสาม ของการปรับตัวดีขึ้นใน Networks
ยังเหลือราว 1.1 พันล้านของกำไรที่ดีขึ้นใน Networks ซึ่งมาจากธุรกิจอุปกรณ์เอง บนการเติบโตออร์แกนิกของยอดขาย 9% โดยรายงานให้เครดิตแก่ "ผลบวกจากส่วนผสมผลิตภัณฑ์และรายได้ค่าสิทธิ IPR ย้อนหลัง ถูกหักล้างบางส่วนด้วยต้นทุนชิ้นส่วนที่สูงขึ้น" การปรับตัวดีขึ้นเชิงปฏิบัติการเป็นเรื่องจริง เพียงแต่เล็กกว่าที่การขยายอัตรากำไรในพาดหัวบอกเป็นนัย และบางส่วนไม่เกิดซ้ำในขนาดเดิม
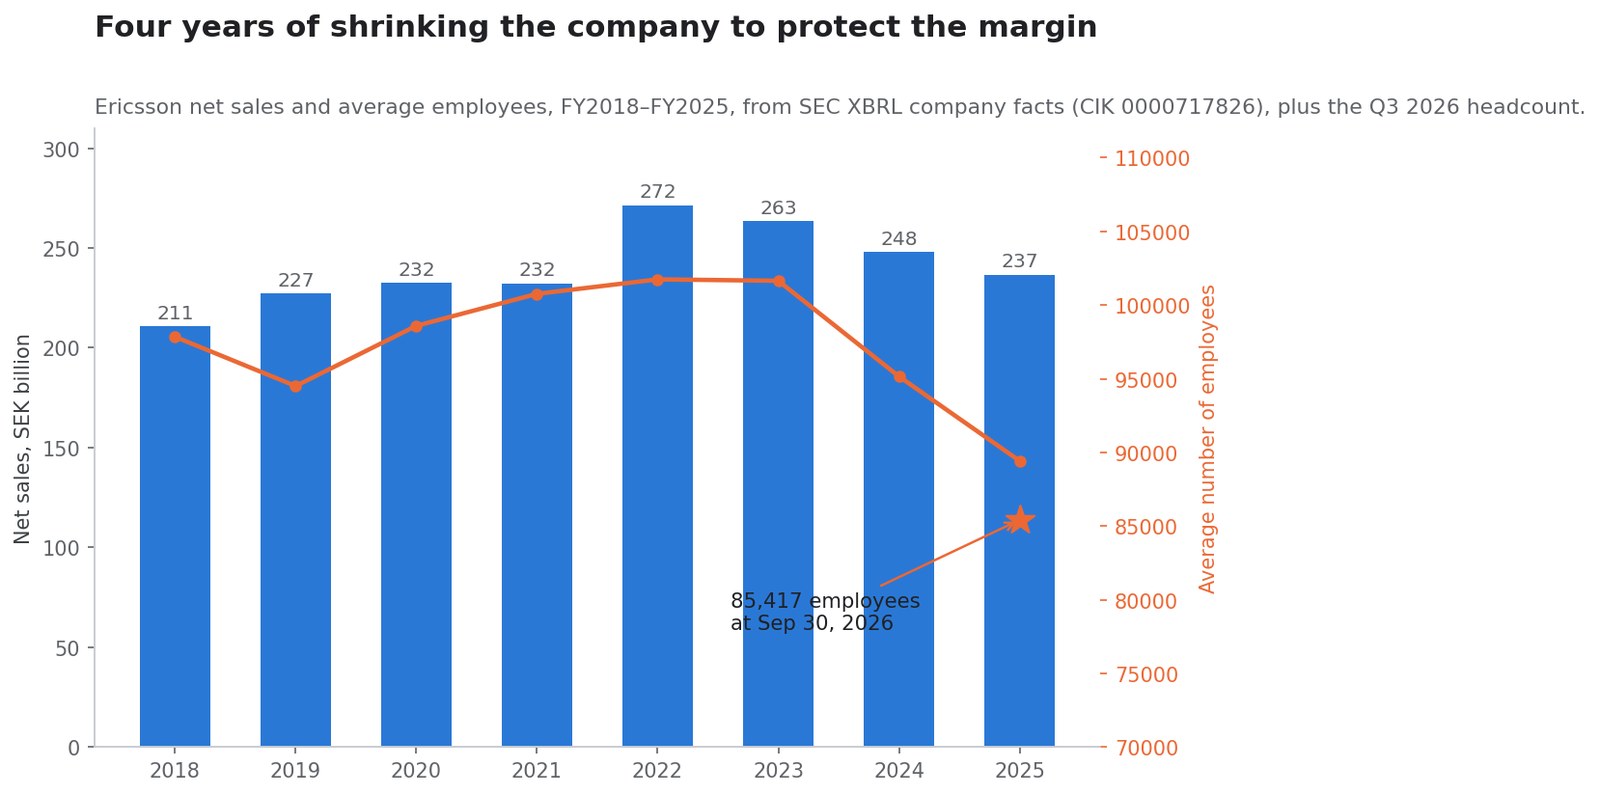
สี่ปีของการย่อบริษัทเพื่อรักษาอัตรากำไร
| ปีบัญชี | ยอดขายสุทธิ | จำนวนพนักงานเฉลี่ย |
|---|---|---|
| 2018 | 210.8 พันล้าน | 97,843 |
| 2019 | 227.2 พันล้าน | 94,503 |
| 2020 | 232.4 พันล้าน | 98,589 |
| 2021 | 232.3 พันล้าน | 100,757 |
| 2022 | 271.5 พันล้าน | 101,741 |
| 2023 | 263.4 พันล้าน | 101,644 |
| 2024 | 247.9 พันล้าน | 95,154 |
| 2025 | 236.7 พันล้าน | 89,425 |
ที่มา: ข้อมูลบริษัทแบบ XBRL ของ ก.ล.ต. สหรัฐ, CIK 0000717826
รายได้ทำจุดสูงสุดในปี 2022 ที่ 271.5 พันล้าน และลดลง 12.8% นับจากนั้น จำนวนพนักงานเฉลี่ยทำจุดสูงสุดในปีเดียวกันและลดลง 12.1% การลดกำลังคนยังเดินต่อไปเลยข้อมูลรายปี คือ 85,417 คน ณ วันที่ 30 กันยายน 2026 เทียบกับ 86,536 คนเมื่อสามเดือนก่อน และ 89,898 คนเมื่อหนึ่งปีก่อน น้อยลง 4,481 คนเมื่อเทียบปีต่อปี หรือ 5.0%
นี่คือกลไกที่อยู่เบื้องหลังเรื่องเล่าเรื่องอัตรากำไร อัตรากำไร EBITA ปรับปรุงแล้วของ Networks ขยับจาก 20.3% เป็น 23.1% ภายในหนึ่งปี ขณะที่บริษัทจ้างคนน้อยลง 5% และใช้จ่ายด้านวิจัยและพัฒนา 48.9 พันล้านในปี 2025 เทียบกับ 53.5 พันล้านในปี 2024 วินัยด้านต้นทุนแบบนี้ปรับอัตรากำไรให้ดีขึ้นได้อย่างน่าเชื่อถือ และไม่ได้ปรับอัตราการเติบโตให้ดีขึ้นเลย
ประธานเจ้าหน้าที่บริหารคนใหม่กับการปรับโครงสร้างในวันแรก
รายงานไตรมาสสองในเดือนกรกฎาคมมีความเห็นของ Börje Ekholm รายงานไตรมาสสามมีความเห็นของ Per Narvinger ซึ่งเขียนว่าเขา "ตื่นเต้นที่จะนำบริษัทในช่วงที่เทคโนโลยีเปลี่ยนแปลงอย่างรวดเร็วนี้"
การส่งมอบตำแหน่งมีเอกสารรองรับ เมื่อ 16 มิถุนายน 2026 Ericsson ประกาศว่า Narvinger ซึ่งขณะนั้นดูแล Business Area Networks จะขึ้นเป็นประธานและซีอีโอ ส่วน Ekholm จะพ้นตำแหน่งในวันที่ 30 กันยายน 2026 และทำหน้าที่ที่ปรึกษาฝ่ายบริหารจนถึง 15 มิถุนายน 2027 วันที่ 18 มิถุนายน บริษัทแต่งตั้ง David Hammarwall เป็นหัวหน้า Business Area Networks มีผล 1 ตุลาคม 2026
ไตรมาสสามปี 2026 จึงเป็นไตรมาสของการส่งมอบตำแหน่ง ผลงานถูกสร้างขึ้นภายใต้ซีอีโอคนหนึ่ง และนำเสนอโดยอีกคนหนึ่ง ในวันแถลงผลประกอบการวันแรกของเขา
เขาใช้วันนั้นประกาศการปรับโครงสร้าง ยื่นเป็นข่าวเผยแพร่แยกฉบับ
- พื้นที่ตลาด เอเชียตะวันออกเฉียงเหนือ และ เอเชียตะวันออกเฉียงใต้ โอเชียเนีย และอินเดีย จะรวมเป็นพื้นที่ตลาด เอเชีย-แปซิฟิก เดียวตั้งแต่ 1 มกราคม 2027 นำโดย Patrick Johansson ซึ่งปัจจุบันดูแล EMEA และจะเริ่มสรรหาหัวหน้า EMEA คนใหม่
- Business Area Enterprise Wireless Solutions ถูกยุบ Neutral Host และ Ericsson Private 5G ย้ายเข้า Business Area Networks ส่วน Wireless WAN กลายเป็นธุรกิจอิสระที่รายงานต่อหัวหน้าพื้นที่ตลาดทวีปอเมริกา
- สมาชิกทีมบริหารสามคน ได้แก่ Åsa Tamsons, Chafic Nassif และ Andres Vicente จะพ้นจากตำแหน่งในวันที่ 31 ธันวาคม 2026
การปรับโครงสร้างนี้ยังเปลี่ยนความยากของการกระทบยอดในอนาคตด้วย ตั้งแต่ปี 2027 Enterprise จะไม่ถูกเปิดเผยแยกอีกต่อไป และเมื่อรวมเอเชีย-แปซิฟิกแล้ว ข้อมูลแยกของสองพื้นที่ตลาดเดิมก็จะหายไป พูดอีกอย่าง ตารางส่วนงานที่นักลงทุนเห็นอยู่ตอนนี้เป็นเอกสารอ้างอิงที่กำลังจะหมดอายุ
อ่านคู่กับตารางส่วนงานแล้ว ตรรกะไม่ละเอียดอ่อนเลย สองพื้นที่ตลาดที่ถูกรวมคือสองแห่งที่เล็กที่สุด สายธุรกิจที่ถูกยุบคือสายที่ขาดทุนปีละ 4 พันล้านบนฐานย้อนหลัง ซีอีโอคนใหม่กำลังรวมส่วนที่เลี้ยงตัวเองไม่ได้เข้าไปในส่วนที่เลี้ยงตัวเองได้
งบดุลหน้าตาเป็นอย่างไร
| รายการ | 30 กันยายน 2026 | เทียบ |
|---|---|---|
| เงินสดรวม | 98.0 พันล้าน | เพิ่ม 6.7 พันล้านจากไตรมาสก่อน |
| เงินสดสุทธิ | 60.7 พันล้าน | 51.9 พันล้านเมื่อปีก่อน, +17% |
| หนี้สินผลประโยชน์หลังออกจากงาน | 14.3 พันล้าน | 18.0 พันล้าน ณ 30 มิถุนายน |
| อายุเฉลี่ยของเงินกู้บริษัทแม่ | 2.9 ปี | 2.5 ปี ณ 30 มิถุนายน |
| หุ้นหมุนเวียน แบบพื้นฐาน | 3,257 ล้านหุ้น | 3,333 ล้านหุ้นเมื่อปีก่อน, −2.3% |
| หุ้นทุนซื้อคืน | 114.1 ล้านหุ้น | 38.0 ล้านหุ้น ณ 31 ธันวาคม 2025 |
กระแสเงินสดจากกิจกรรมจัดหาเงินเป็นเงินไหลเข้า 0.4 พันล้าน ผสมระหว่าง การซื้อหุ้นคืน 4.5 พันล้าน กับ เงินกู้ใหม่ 5.5 พันล้าน ซึ่งสะท้อนหุ้นกู้ 500 ล้านยูโรที่ออกในเดือนกันยายน ในไตรมาสนี้ Ericsson ซื้อหุ้นคืน 49,225,701 หุ้นชั้น B เป็นเงิน 4.8 พันล้าน สะสมตั้งแต่ต้นปีคือ 78,761,682 หุ้น เป็นเงิน 8.1 พันล้าน
กระแสเงินสดจากการดำเนินงานอยู่ที่ 6.5 พันล้าน เทียบกับ 7.9 พันล้าน โดยรายงานชี้ถึง "สินค้าคงคลังที่สูงขึ้น สะท้อนจังหวะการส่งมอบโครงการและราคาชิ้นส่วนที่สูงขึ้น" แรงกดดันเดียวกับที่ผู้บริหารเตือนไว้สำหรับปี 2027 ปรากฏอยู่ในเงินทุนหมุนเวียนแล้ว
Ericsson พูดอะไรไว้เกี่ยวกับปี 2027
ในรายงานมีข้อความมองไปข้างหน้าสี่ข้อ และสามข้อเป็นคำเตือน
- "ตลาด RAN ทรงตัว" แหล่งข้อมูลที่ Ericsson อ้างเองก็เห็นตรงกัน Dell'Oro ประเมินว่าตลาดอุปกรณ์เครือข่ายเข้าถึงวิทยุทั่วโลกจะยังคงมีเสถียรภาพในปี 2026
- "ต้นทุนชิ้นส่วนเป็นลมต้านต่ออัตรากำไรขั้นต้นในปีหน้า" ข้อความนี้ปรากฏในความเห็นของซีอีโอและอีกครั้งในคำอธิบายอัตรากำไรของ Networks ซึ่งต้นทุนชิ้นส่วนที่สูงขึ้นหักล้างส่วนผสมที่เอื้ออำนวยไปบางส่วน
- "ค่าใช้จ่ายในการปรับโครงสร้างปี 2026 คาดว่าจะอยู่ในระดับสูง" และอัตราภาษีทั้งปีที่ขยับไปที่ 28% ก็มาจากเหตุนี้ส่วนหนึ่ง
- ข้อบวกเพียงข้อเดียว คือ แนวทางอัตรากำไรขั้นต้นปรับปรุงแล้วของ Networks ถูกปรับขึ้นเป็น 49–51% สำหรับไตรมาสสี่ จากเดิม 48–50% เมื่อสามเดือนก่อน
บริษัทที่ปรับแนวทางอัตรากำไรสำคัญที่สุดของตนขึ้นสำหรับไตรมาสถัดไป พร้อมกับเตือนว่าต้นทุนปัจจัยการผลิตจะกัดในปีถัดจากนั้น กำลังบอกคุณว่าบานพับอยู่ตรงไหน คำถามสำหรับปี 2027 ไม่ใช่อุปสงค์ เพราะผู้บริหารพูดแล้วว่าตลาดทรงตัว แต่คือราคา ส่วนผสม และการปรับโครงสร้างนี้จะดูดซับใบแจ้งหนี้ชิ้นส่วนที่กำลังสูงขึ้นได้หรือไม่
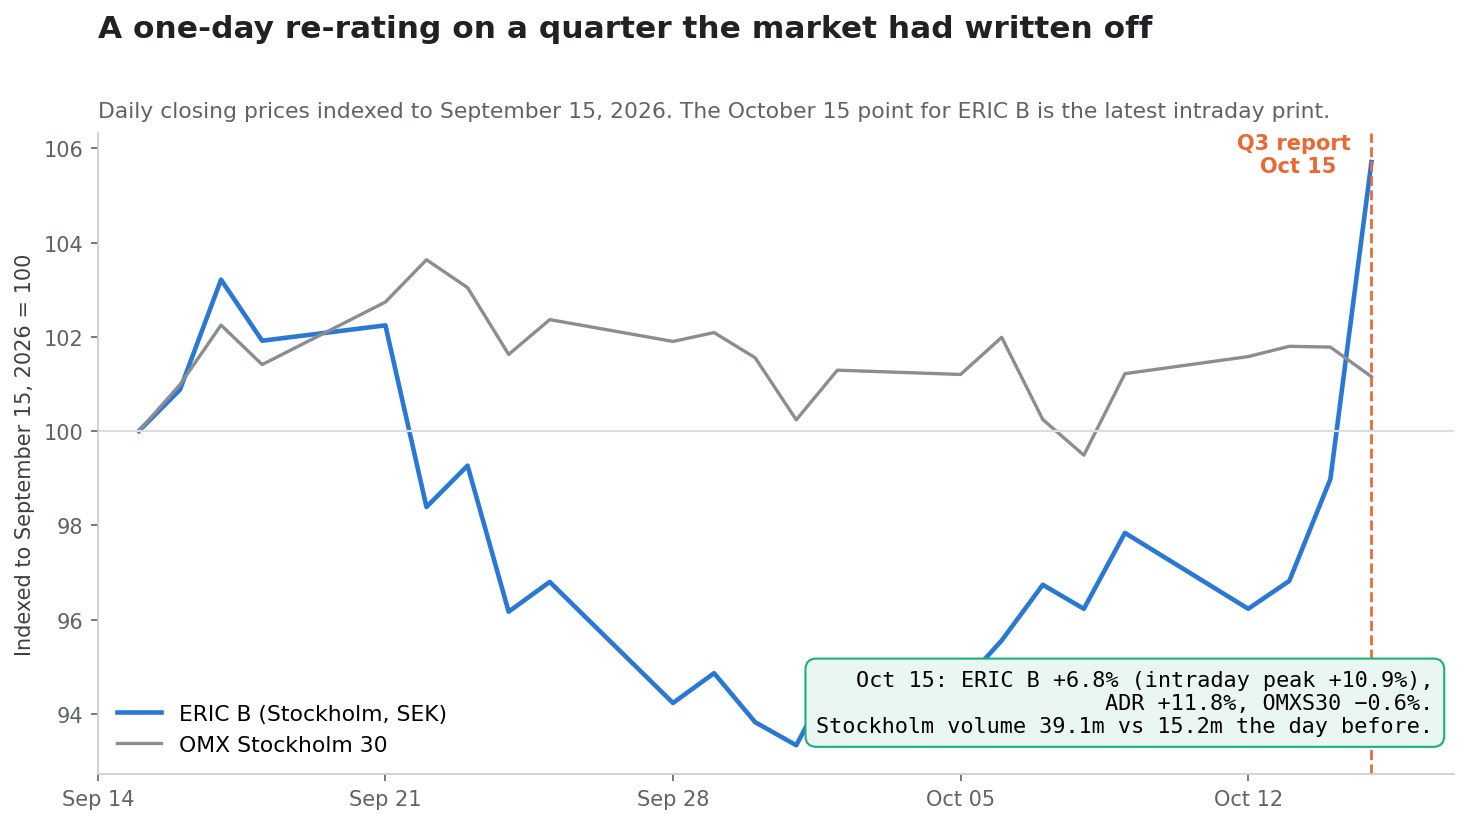
ตลาดตั้งราคาอย่างไร
| ตลาดจดทะเบียน | ราคาปิดก่อนหน้า | 15 ตุลาคม | เปลี่ยนแปลง | ปริมาณซื้อขาย |
|---|---|---|---|---|
| ERIC B (สตอกโฮล์ม, โครนา) | 97.10 | 103.70 สูงสุดระหว่างวัน 107.65 | +6.8% จุดสูงสุด +10.9% | 39.1 ล้านหุ้น เทียบ 15.2 ล้านหุ้น |
| ERIC ADR (แนสแดก, ดอลลาร์) | 9.58 | 10.71 | +11.8% | 41.0 ล้านหุ้น เทียบ 18.9 ล้านหุ้น |
| OMX Stockholm 30 | 3,276.27 | 3,256.08 | −0.62% | — |
สองรายละเอียดช่วยให้ส่วนนี้ซื่อตรง ข้อแรก ตลาดจดทะเบียนทั้งสองไม่ตรงกันเพราะตั้งราคาคนละสกุลเงินและปิดคนละเวลา ที่ 103.70 โครนาและดอลลาร์ราว 9.94 หุ้นสามัญมีมูลค่าราว 10.44 ดอลลาร์ ขณะที่ ADR ซื้อขายที่ 10.71 ดอลลาร์ ข้อสอง การเคลื่อนไหวนี้เริ่มจากฐานที่ถูกกด ERIC B เข้าสู่วันประกาศงบโดยอยู่ต่ำกว่าจุดสูงสุดหกเดือนราว 23.7%
ตลาดวางสถานะไว้ตามพาดหัว แล้วตั้งราคาใหม่ตามสะพานที่กระทบยอด วันที่ปริมาณซื้อขาย 2.6 เท่าและ ADR บวก 11% หน้าตาเป็นแบบนี้
มูลค่าหลังการเคลื่อนไหว
ที่ 103.70 โครนาและหุ้นหมุนเวียน 3,257 ล้านหุ้น มูลค่าตลาดของ Ericsson อยู่ที่ราว 338 พันล้านโครนา หรือราว 34 พันล้านดอลลาร์ เมื่อหักเงินสดสุทธิ 60.7 พันล้าน มูลค่ากิจการอยู่ใกล้ 277 พันล้านโครนา
เทียบกับสิ่งนั้น EBITA ปรับปรุงแล้วสี่ไตรมาสย้อนหลังที่เปิดเผยสำหรับสามส่วนงานที่รายงาน รวมกันได้ดังนี้
| ส่วนงาน | ยอดขายสี่ไตรมาสย้อนหลัง | อัตรากำไร EBITA ปรับปรุงแล้ว | EBITA ปรับปรุงแล้วโดยนัย |
|---|---|---|---|
| Networks | 148.9 พันล้าน | 21.0% | 31.3 พันล้าน |
| Cloud Software and Services | 62.4 พันล้าน | 13.1% | 8.2 พันล้าน |
| Enterprise | 17.8 พันล้าน | −22.2% | −4.0 พันล้าน |
| รวมสามส่วนงาน | — | — | 35.5 พันล้าน |
นั่นทำให้มูลค่ากิจการอยู่ที่ราว 7.8 เท่า ของ EBITA ปรับปรุงแล้วในระดับส่วนงาน ตัวเลขนี้ไม่รวมส่วนงาน Other และต้นทุนส่วนกลางที่ยังไม่ปันส่วน จึงควรถือเป็นหมุดยึดมากกว่าตัวคูณที่แม่นยำ แต่มันตีกรอบคำถามได้ถูกต้อง ผู้ซื้อที่ราคานี้จ่ายไม่ถึงแปดเท่าสำหรับธุรกิจที่ส่วนงานใหญ่สุดทำอัตรากำไร 21% และยังได้รับเงินสดสุทธิ 60.7 พันล้านพ่วงมาด้วย แลกกับการยอมรับตลาดปลายทางที่ทรงตัวและลมต้านจากต้นทุนชิ้นส่วน
ตัวคูณนี้จะยุติธรรมก็ต่อเมื่อดูคู่กับงบดุล เงินสดสุทธิ 60.7 พันล้านคิดเป็น 18% ของมูลค่าตลาด หมายความว่าส่วนของมูลค่าตลาดที่รองรับธุรกิจจริงนั้นเล็กกว่ามาก เลขคณิตที่จะเปลี่ยนเรื่องนี้ก็ง่าย ถ้าขาดทุนราว 4 พันล้านต่อปีของ Enterprise หายไปพร้อมการปรับโครงสร้าง ซึ่งไม่ใช่กรณีฐานที่ไร้เหตุผลเมื่อธุรกิจกำลังถูกยุบ มูลค่ากิจการเดิมก็จะวางอยู่บนราว 39.5 พันล้าน หรือ 7.0 เท่า สำหรับตัวคูณนี้ การซ่อมส่วนงานที่ขาดทุนมีค่ามากกว่าการเติบโต RAN อีกหนึ่งจุด
ฉากทัศน์
| ฉากทัศน์ | เงื่อนไขที่ต้องเป็นจริง | เส้นทางการเงิน | ผลต่อมูลค่า |
|---|---|---|---|
| บวก | ไตรมาสสี่ลงจอดในช่วงอัตรากำไร Networks 49–51% ที่ปรับขึ้น การปรับโครงสร้างลบขาดทุน Enterprise เกือบหมดภายในปี 2027 ต้นทุนชิ้นส่วนถูกหักล้างด้วยราคาและส่วนผสม | อัตรากำไร EBITA ปรับปรุงแล้วของกลุ่มยืนอยู่ปลายช่วงสิบกว่าเปอร์เซ็นต์ การซื้อหุ้นคืนเดินต่อราว 4–5 พันล้านต่อไตรมาส | ตัวคูณขยับกลับสู่ส่วนเพิ่มในอดีตเมื่อส่วนงานที่ขาดทุนหยุดหักลบ |
| ฐาน | จังหวะโครงการในเอเชียกลับทางในสองไตรมาสข้างหน้า RAN ยังทรงตัวตามที่ Dell'Oro คาด ต้นทุนชิ้นส่วนกินอัตรากำไรขั้นต้นหนึ่งจุดในปี 2027 โดยถูกหักล้างบางส่วน | ยอดขายออร์แกนิกค่อนข้างทรงตัว อัตรากำไรประคองได้ด้วยการลดต้นทุนมากกว่าการเติบโต | ราวตัวคูณปัจจุบัน โดยเงินสดสุทธิเป็นตัวทำงาน |
| ลบ | ความแข็งแกร่งของไตรมาสสามถูกดึงมาล่วงหน้า ทวีปอเมริกายังติดลบ เงินเฟ้อชิ้นส่วนแรงกว่าการตอบสนองด้านราคา การปรับโครงสร้างยังสูงต่อเนื่องเกินปี 2026 | อัตรากำไร EBITA ปรับปรุงแล้วถอยกลับไปราว 14% ของเก้าเดือน จังหวะซื้อหุ้นคืนชะลอ | กลับสู่ระดับที่หุ้นซื้อขายก่อนประกาศงบ |
กรณีฐานไม่ใช่ "คูณไตรมาสสามเป็นรายปี" แต่คือ ไตรมาสที่สูงกว่าฤดูกาล 17% ในตลาดที่ทรงตัวคือเหตุการณ์เชิงจังหวะเวลา และสิ่งที่คุ้มค่าแก่การนำไปคิดเป็นทุนคือการปรับตัวที่ยั่งยืน ได้แก่ กำลังคน ส่วนผสม และการปรับโครงสร้าง Enterprise
อะไรจะชี้ขาดคำถามนี้
ถึงตรงนี้คือการบรรยายข้อเท็จจริงที่เกิดขึ้นแล้ว ต่อไปนี้คือจุดตรวจที่ยังไม่เกิด แต่จะถูกตรวจสอบทีละข้อจากการเปิดเผยข้อมูลสาธารณะ
- อัตรากำไรขั้นต้นปรับปรุงแล้วของ Networks ในไตรมาสสี่เทียบกับแนวทาง 49–51% Ericsson เคยทะลุขอบบนของช่วงตัวเองมาแล้วหนึ่งครั้ง ทำได้สองครั้งก็จะบอกว่าราคายืนได้ต่อต้นทุนชิ้นส่วน
- การเติบโตออร์แกนิกของทวีปอเมริกา −1% ในไตรมาส และ −1% ในเก้าเดือน ภูมิภาคใหญ่สุดต้องพลิกก่อน คำว่า "ฟื้นตัว" จึงจะมีความหมาย
- เอเชียจะคืนไตรมาสนี้หรือไม่ เอเชียตะวันออกเฉียงเหนือ +22% และเอเชียตะวันออกเฉียงใต้ โอเชียเนีย และอินเดีย +25% ถูกโยงกับจังหวะการส่งมอบทั้งคู่ ต้องดูไตรมาสสี่และไตรมาสหนึ่ง
- ค่าสิทธิ IPR สะสมตั้งแต่ต้นปี 10.4 พันล้านเทียบกับอัตราต่อปี 13.5 พันล้าน บ่งชี้ไตรมาสสี่ที่อ่อนแอ เว้นแต่จะมีข้อตกลงใหม่
- ขาดทุนของ Enterprise หลังการยุบ ส่วนงานนี้จะหายจากหน่วยรายงานตั้งแต่ 1 มกราคม 2027 ต้องดูว่าขาดทุนหายไปด้วยหรือเพียงย้ายเข้าไปอยู่ใน Networks
- ค่าใช้จ่ายการปรับโครงสร้างในปี 2027 ให้แนวทางว่า "สูง" สำหรับปี 2026 ถ้าสูงเป็นปีที่สอง ก็แปลว่าการปรับโครงสร้างแพงกว่าที่ประหยัดได้
- อัตราภาษีที่แท้จริง คาด 28% สำหรับปี 2026 เทียบกับ 25% ในปี 2025 ส่วนหนึ่งมาจากการตั้งสำรองภาษี
- จังหวะการซื้อหุ้นคืน 8.1 พันล้านตั้งแต่ต้นปี และจำนวนหุ้นลดลง 2.3% การชะลอโดยไม่มีคำอธิบายจากฝั่งกำไรจะเป็นสัญญาณว่ากำลังรักษางบดุลไว้
- จำนวนพนักงาน 85,417 คนและลดลง เรื่องเล่าเรื่องอัตรากำไรขึ้นกับตัวเลขนี้ และความเสี่ยงด้านการดำเนินงานก็เช่นกัน
คุณเชื่อมหลายข้อเหล่านี้เข้ากับรายการเฝ้าดูอัตโนมัติได้ด้วย เครื่องมือหุ้นของ SimianX AI ซึ่งติดตามเอกสารที่ยื่น การเปิดเผยรายส่วนงาน และปฏิกิริยาราคาไปพร้อมกัน
- SimianX AI — แพลตฟอร์มวิจัย
- ห้องบัญชาการวิเคราะห์สด — การวิเคราะห์หลายเอเจนต์แบบเรียลไทม์ของ
ERIC - Market Pulse — การตรวจจับเหตุการณ์รายหุ้น
- Crypto Leaderboard — ติดตามผลงานรายโมเดล
- แต้มและราคา — การคิดปริมาณการใช้งาน
คำถามที่พบบ่อย
ทำไมหุ้น Ericsson ขึ้นทั้งที่กำไรลด 49%
เพราะการลดลงเป็นผลจากการเปรียบเทียบ ไตรมาสสามปี 2025 มีกำไรจากการขาย iconectiv 7.6 พันล้านโครนา ถอดออกแล้ว EBITA ปรับปรุงแล้วเพิ่มจาก 8.2 พันล้านเป็น 10.1 พันล้าน หรือ 23% และกำไรต่อหุ้นปรับลดเพิ่มจากฐาน 1.61 โครนาเป็น 1.77 โครนา ยอดขายยังโตแบบออร์แกนิก 7% ในตลาดที่ Ericsson เองบรรยายว่าทรงตัว
Ericsson ทำได้เกินแนวทางของตัวเองหรือไม่
ใช่ ทั้งสองข้อที่เผยแพร่ไว้ ในเดือนกรกฎาคมให้แนวทางว่ายอดขาย Networks จะโต "สูงกว่า" ค่าเฉลี่ยฤดูกาลสามปีที่ +1% เทียบไตรมาสก่อน และทำได้ +17.3% ส่วนอัตรากำไรขั้นต้นปรับปรุงแล้วของ Networks ให้ไว้ที่ 48–50% และทำได้ 50.3%
การปรับตัวดีขึ้นมาจากการให้สิทธิ์สิทธิบัตรเท่าไร
รายได้ค่าสิทธิ IPR เพิ่มขึ้น 0.8 พันล้านทั้งกลุ่ม เทียบกับ EBITA ปรับปรุงแล้วที่ดีขึ้น 1.9 พันล้านเมื่อไม่รวมกำไรจากการขายของปีก่อน ค่าสิทธิแทบไม่มีต้นทุนส่วนเพิ่ม จึงอธิบายได้ราว 42% ของการปรับตัวดีขึ้น ภายใน Networks สัดส่วนอยู่ที่ราวหนึ่งในสาม
ตลาด 5G กำลังฟื้นตัวหรือไม่
ไม่ ตามแหล่งข้อมูลที่ Ericsson อ้าง Dell'Oro ประเมินว่าตลาดอุปกรณ์ RAN ทั่วโลกจะยังมีเสถียรภาพในปี 2026 และความเห็นของซีอีโอเองก็ระบุว่า "ตลาด RAN ทรงตัว" การเติบโตในไตรมาสนี้มาจากจังหวะโครงการในญี่ปุ่นและอินเดีย รายได้ค่าสิทธิที่สูงขึ้น และการลดต้นทุน ไม่ใช่จากตลาดที่ใหญ่ขึ้น
ตอนนี้ใครบริหาร Ericsson
Per Narvinger เป็นประธานและซีอีโอตั้งแต่ 1 ตุลาคม 2026 สืบต่อจาก Börje Ekholm ซึ่งพ้นตำแหน่งเมื่อ 30 กันยายน และยังเป็นที่ปรึกษาฝ่ายบริหารจนถึง 15 มิถุนายน 2027 การแต่งตั้งประกาศเมื่อ 16 มิถุนายน 2026 ไตรมาสสามปี 2026 เป็นไตรมาสแรกที่ Narvinger รายงาน
ส่วนงาน Enterprise จะเป็นอย่างไร
ถูกยุบ ตั้งแต่ 1 มกราคม 2027 Neutral Host และ Ericsson Private 5G จะย้ายเข้า Business Area Networks และ Wireless WAN จะเป็นธุรกิจอิสระภายใต้พื้นที่ตลาดทวีปอเมริกา เมื่อดูสี่ไตรมาสย้อนหลัง Enterprise คือธุรกิจ 17.8 พันล้านโครนาที่มีอัตรากำไร EBITA ปรับปรุงแล้ว −22.2%
ความเสี่ยงใหญ่สุดของปี 2027 คืออะไร
ต้นทุนชิ้นส่วน Ericsson ระบุสองครั้งในรายงานว่านี่คือลมต้านต่ออัตรากำไรขั้นต้นในปีหน้า และผลกระทบปรากฏในสินค้าคงคลังแล้ว เมื่อตลาด RAN ทรงตัว ราคาและส่วนผสมต้องแบกการหักล้างนี้เอาไว้
อ่านเพิ่มเติม
- คลื่นความถี่ SpaceX: จัดอันดับ AT&T, Verizon และ T-Mobile
- Crown Castle กับผู้ให้บริการรายที่สี่: SpaceX เทียบกับ DISH
- หุ้นเอสเคไฮนิกซ์พุ่งขึ้น 8%: ซูเปอร์ไซเคิล AI จริงหรือไม่?
แหล่งอ้างอิง
- Ericsson — รายงานไตรมาสสามปี 2026 ที่ยื่นต่อ ก.ล.ต. สหรัฐ
- Ericsson — รายงานไตรมาสสองปี 2026 ที่ยื่นต่อ ก.ล.ต. สหรัฐ
- Ericsson — การทำให้โครงสร้างกลุ่มเรียบง่ายขึ้นและการเปลี่ยนแปลงทีมบริหาร
- Ericsson — แต่งตั้ง Per Narvinger เป็นประธานและซีอีโอ หลัง Börje Ekholm ลงจากตำแหน่ง
- Ericsson — แต่งตั้ง David Hammarwall เป็นหัวหน้า Business Area Networks
- SEC EDGAR — เอกสารที่ยื่นของ LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — ข้อมูลบริษัทของ Ericsson
- Dell'Oro Group — งานวิจัยตลาดเครือข่ายเข้าถึงวิทยุเคลื่อนที่