Ericsson'un üçüncü çeyreğini kıyaslandığı çeyreğe karşı okumak
Ericsson üçüncü çeyreğini 15 Ekim 2026'da açıkladı ve manşet kötü görünüyordu: düzeltilmiş FAVÖKA %36 düşük, net kâr %49 düşük, seyreltilmiş hisse başına kâr %47 düşük. Hisse yine de yükseldi: ERIC B, Stockholm'de +%10,9'u gördükten sonra %6,8 artışla kapandı; Nasdaq'taki ADR %11,8 kazandı.
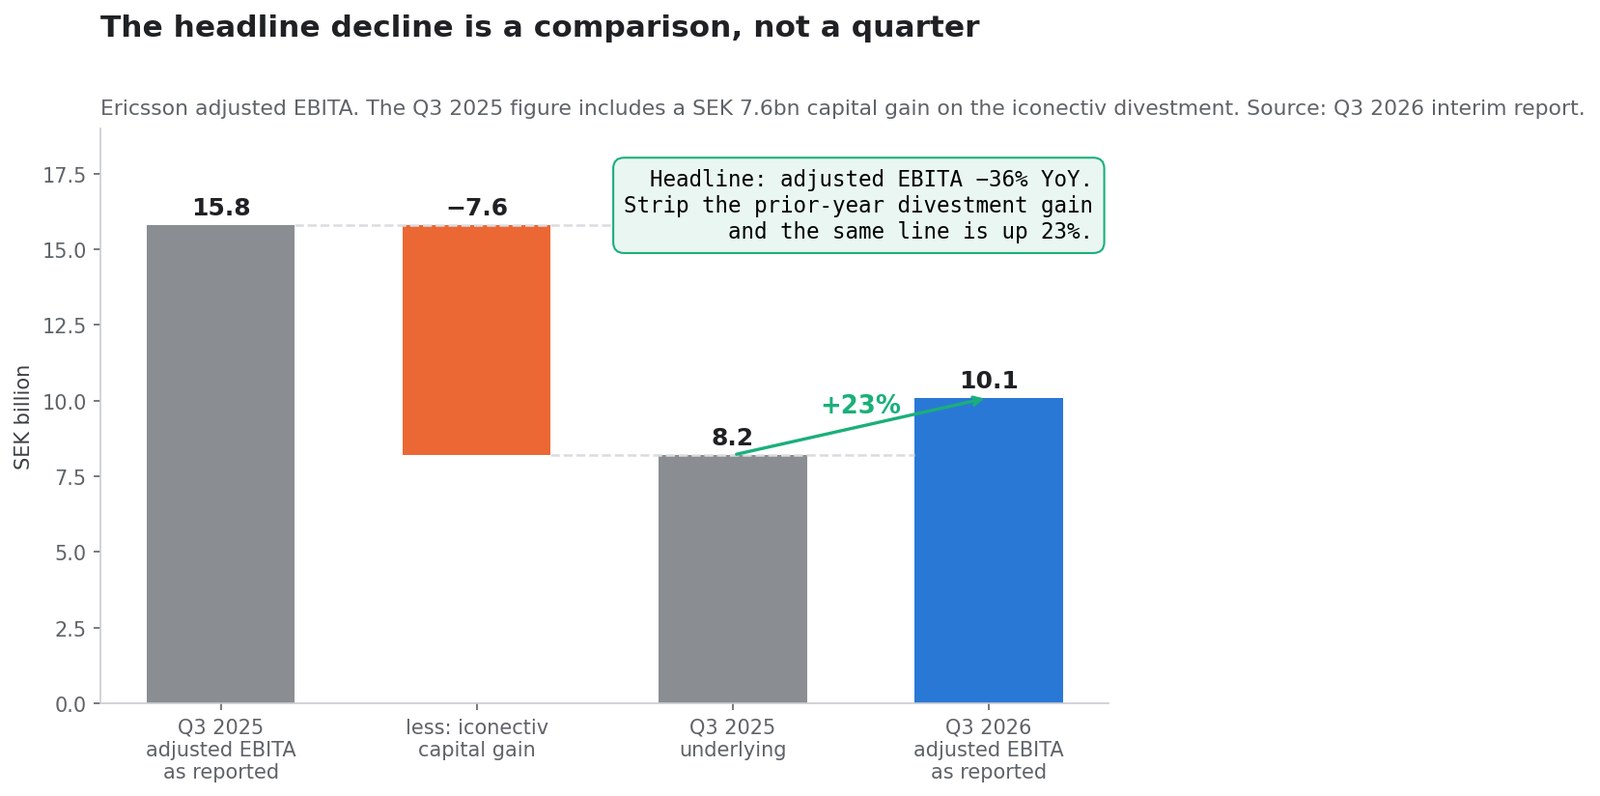
İki olgu da doğru. Mutabakat raporun tek bir satırında duruyor: 2025'in üçüncü çeyreği, iconectiv satışından gelen 7,6 milyar İsveç kronluk bir sermaye kazancı içeriyordu. Bunu çıkarın, aynı düzeltilmiş FAVÖKA satırı 8,2 milyar krondan 10,1 milyar krona çıkıyor — yani %23 artış.
Bu sayfa bir hesap defteri, bir tepki yazısı değil. Büyüyeni kıyaslananla ayırır, iyileşmenin telsiz donanımından değil lisanslamadan gelen kısmını fiyatlar, yönetimin temmuzda verdiği yönlendirmeyi ekimde teslim ettiğiyle karşılaştırır ve şirketin 2027 hakkında söylediklerini kaydeder. Her rakam SEC'e sunulmuş bir belgeden geliyor: 2026 üçüncü çeyrek raporu, 2026 ikinci çeyrek raporu, aynı gün yapılan yeniden yapılanma duyurusu ve Haziran 2026'daki CEO değişikliği.
Rakamlar 15 Ekim 2026'ya kadar yayımlanan belgeleri yansıtır. Aksi belirtilmedikçe tüm tutarlar İsveç kronudur. Bu bir araştırma ve bilgilendirme metnidir, kişiye özel yatırım tavsiyesi değildir.
Çeyrek değil, kıyaslama
Bültendeki üç rakam kabaca yarı yarıya düşüyor. Üçü de, tek seferlik bir satış kazancı içeren bir çeyreğe karşı ölçülüyor.
| Satır | 3Ç 2026 | 3Ç 2025 raporlanan | 3Ç 2025 kazanç hariç | Temiz bazda değişim |
|---|---|---|---|---|
| Düzeltilmiş FAVÖKA | 10,1 mlr SEK | 15,8 mlr SEK | 8,2 mlr SEK | +%23 |
| Düzeltilmiş FAVÖKA marjı | %17,0 | %28,1 | %14,6 | +240 bp |
| Seyreltilmiş HBK | 1,77 SEK | 3,33 SEK | 1,61 SEK | +%9,9 |
7,6 milyar, yıllık bazda 7,7 milyardan 0,1 milyara inen "diğer faaliyet gelir ve giderleri" kaleminde duruyordu. Rapor bunu açıkça söylüyor: FAVÖKA "geçen yılki dönemde yer alan 7,6 milyarlık sermaye kazancını ve daha yüksek yeniden yapılanma giderlerini yansıtarak 9,2 (15,5) milyara geriledi. Sermaye kazancı hariç tutulduğunda kârlılık arttı."
HBK satırı da aynı muameleyi gerektiriyor. Ericsson, "geçen yılın HBK'sı hisse başına 1,72 SEK'lik bir satış kazancı içeriyordu" diyor. 3,33 eksi 1,72, 1,61 kron eder; teslim edilen 1,77'ye karşı — yani %47'lik bir çöküş değil, %9,9'luk bir artış. Aynı çeyreğin bu iki anlatımı arasındaki mesafe, bir hissenin bilanço öncesinde haftalarca düşüp açıklama günü %11 yükselebilmesinin tüm nedenidir.
Manşet rakamlar gerçekte neydi
| Ölçüt | 3Ç 2026 | 3Ç 2025 | Değişim | Oca–Eyl 2026 | Oca–Eyl 2025 |
|---|---|---|---|---|---|
| Net satışlar | 59,5 mlr SEK | 56,2 mlr SEK | +%6 raporlanan, +%7 organik | 161,5 mlr SEK | 167,4 mlr SEK |
| Brüt kâr | 28,0 mlr SEK | 26,8 mlr SEK | +%5 | 75,4 mlr SEK | 80,0 mlr SEK |
| Düzeltilmiş brüt marj | %47,7 | %48,1 | −40 bp | %48,0 | %48,2 |
| Düzeltilmiş FAVÖKA | 10,1 mlr SEK | 15,8 mlr SEK | −%36 | 22,6 mlr SEK | 30,2 mlr SEK |
| FVÖK | 8,9 mlr SEK | 15,2 mlr SEK | −%41 | 16,2 mlr SEK | 27,5 mlr SEK |
| Net kâr | 5,8 mlr SEK | 11,3 mlr SEK | −%49 | 10,8 mlr SEK | 20,1 mlr SEK |
| Seyreltilmiş HBK | 1,77 SEK | 3,33 SEK | −%47 | 3,24 SEK | 5,94 SEK |
| Birleşme ve satın alma öncesi serbest nakit akışı | 4,9 mlr SEK | 6,6 mlr SEK | −%26 | 11,2 mlr SEK | 11,9 mlr SEK |
| Dönem sonu net nakit | 60,7 mlr SEK | 51,9 mlr SEK | +%17 | — | — |
İki gider satırı gözden kaçmamalı. Yeniden yapılanma giderleri bir yıl önceki −0,3 milyara karşı −0,9 milyar oldu; dokuz ayda ise −1,2 milyara karşı −5,3 milyara ulaştı. Finansal gelir ve giderler −0,2 milyardan −0,9 milyara döndü; şirket bunu vergi meselelerinin çözümüne ilişkin faiz karşılıklarına ve bir kur koruma etkisine bağlıyor. İkisi de düzeltilmiş rakamda yok; ikisi de nakit ya da nakde yakın.
Vergi satırı ileriye dönük bir sinyal taşıyor: Ericsson artık tüm yıl için %28 efektif vergi oranı bekliyor; 2025'te bu %25'ti. Gerekçe, "esas olarak yüksek yeniden yapılanma maliyetlerinin ve vergi meselelerinin çözümüne ilişkin karşılıkların etkisi".
Temmuzda ne söylendi, ekimde ne geldi
Bu, tek günlük bir manşetin taşıyamayacağı bölüm ve çeyreğin bir sürpriz mi yoksa bir plan mı olduğunu anlamanın eldeki en temiz testi.
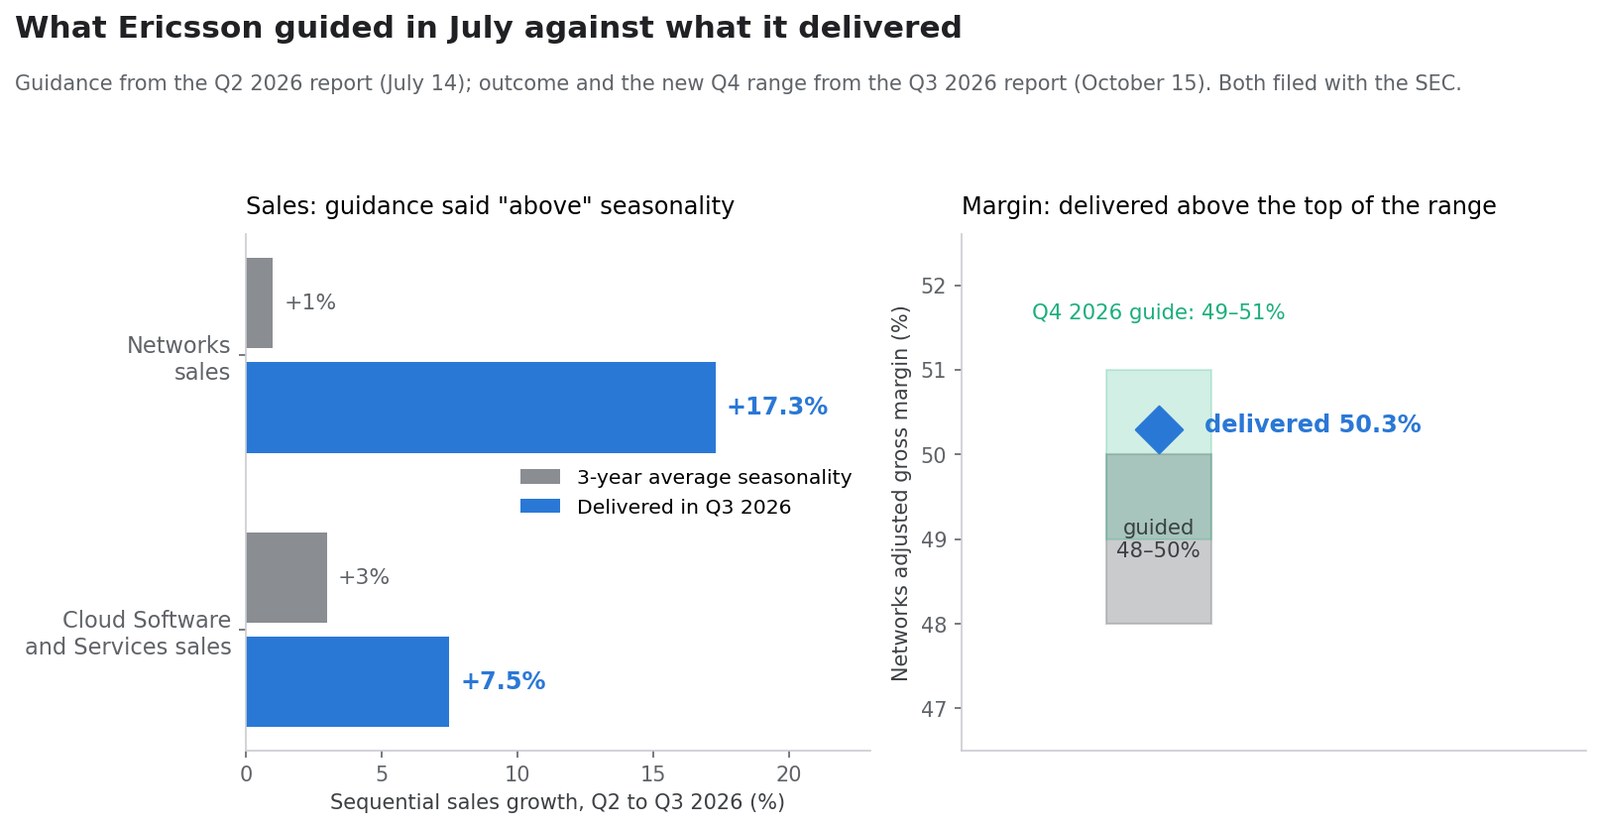
14 Temmuz 2026 tarihli ikinci çeyrek raporunda Ericsson, üçüncü çeyreğe ilişkin planlama varsayımlarını yayımladı. Üçüncü çeyrek raporu sonra sonucu açıkladı.
| 14 Temmuz'da verilen yönlendirme | Rakamsal karşılığı | 15 Ekim'de teslim edilen |
|---|---|---|
| Networks satış büyümesi 3 yıllık ortalama mevsimselliğin "üzerinde" | 2Ç→3Ç 3 yıllık ortalama +%1 | +%17,3 (33,0 → 38,7 mlr SEK) |
| Networks düzeltilmiş brüt marjı %48 ila %50 | — | %50,3 — bandın üst sınırının üzerinde |
| Cloud Software and Services büyümesi mevsimsellikle "büyük ölçüde benzer" | 2Ç→3Ç 3 yıllık ortalama +%3 | +%7,5 (14,7 → 15,8 mlr SEK) |
| 3Ç kur varsayımı USD:SEK 9,7, EUR:SEK 11,0 | — | Açıklama günü spot, dolar başına 9,94 kron civarındaydı |
Yönetim piyasaya Networks'te mevsimsellikten daha iyi bir çeyrek bekletti ve üç yıllık ortalama çeyreklik hareketin on yedi katını teslim etti. Beat budur. Ve ileriye dönük yönlendirmenin geriye dönük kıyaslamadan daha ağır basmasının nedeni de budur.
Dördüncü çeyrek için Ericsson artık USD:SEK 10,0 ve EUR:SEK 11,3 varsayıyor; Networks ve Cloud Software'de üç yıllık mevsimsellikle "büyük ölçüde benzer" satış büyümesi bekliyor — ki bu Networks için çeyreklik +%17, Cloud Software için +%29 demek — ve Networks düzeltilmiş brüt marjını %49 ila %51 aralığına koyuyor; üç ay önce belirlediği bandın tam bir puan üstü.
Segment hesap defteri
| Segment | 3Ç 2026 satışları | Organik büyüme | Düzeltilmiş FAVÖKA | Düzeltilmiş FAVÖKA marjı | Son dört çeyrek |
|---|---|---|---|---|---|
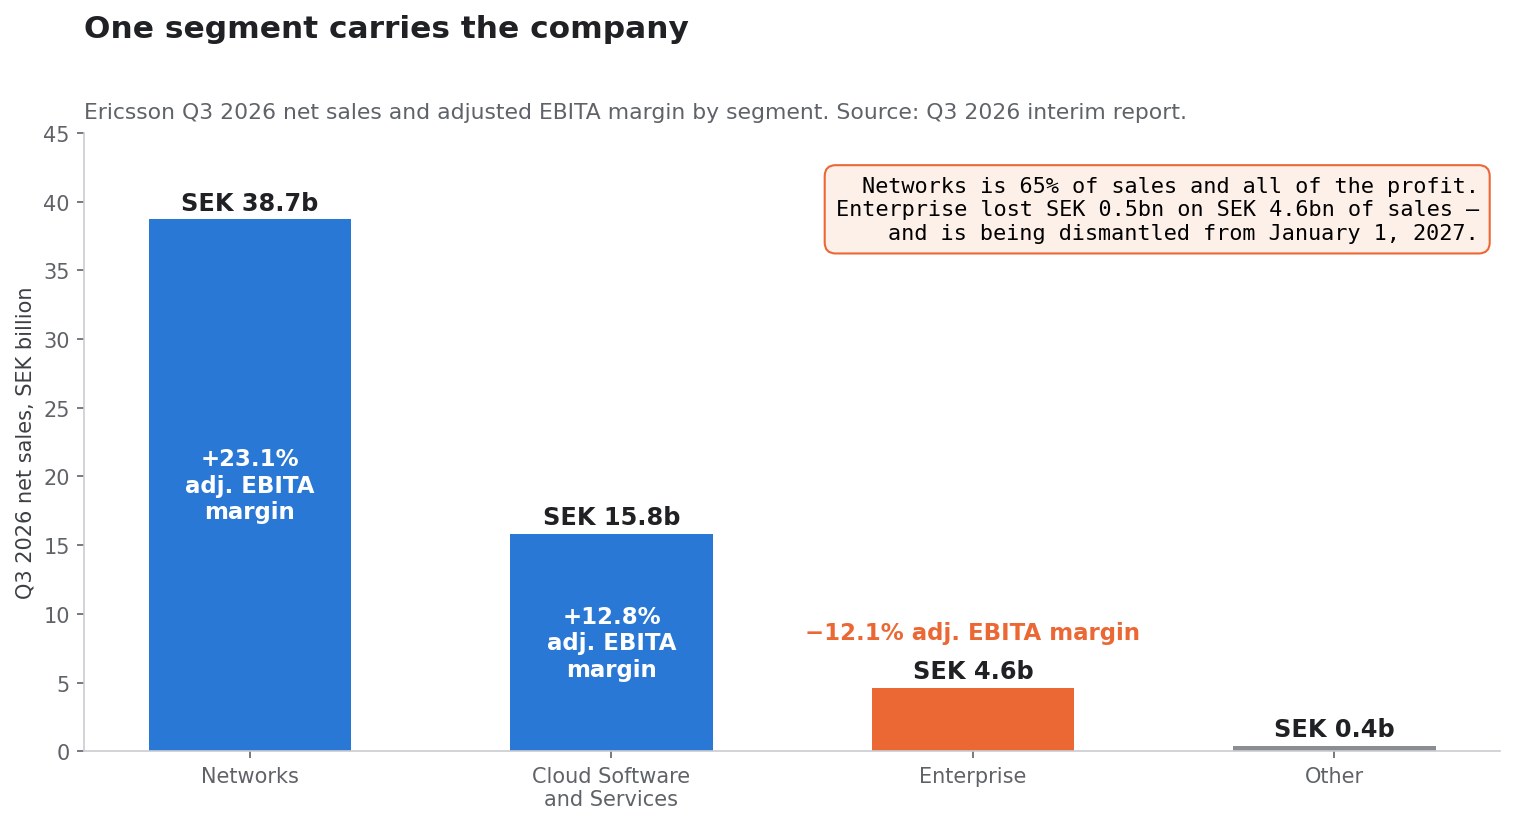
| Networks | 38,7 mlr SEK | +%9 | 9,0 mlr SEK | %23,1 (%20,3) | 148,9 mlr SEK, %21,0 |
| Cloud Software and Services | 15,8 mlr SEK | +%3 | 2,0 mlr SEK | %12,8 (%12,5) | 62,4 mlr SEK, %13,1 |
| Enterprise | 4,6 mlr SEK | +%1 | −0,5 mlr SEK | −%12,1 (%138,7) | 17,8 mlr SEK, −%22,2 |
| Other | 0,4 mlr SEK | — | — | — | — |
Networks grup satışlarının %65'i ve fiilen tüm kârı. %23,1'lik düzeltilmiş FAVÖKA marjı, raporun bastığı üç sütundaki en yüksek çeyreklik değer; %21,0'lık son dört çeyrek marjı da bunun tek çeyreklik bir yan ürün olmadığını gösteriyor.
Enterprise kıyaslaması saçma görünüyor — bir yıl önce %138,7 marj, şimdi −%12,1 — çünkü 7,6 milyarlık iconectiv kazancı tam da bu segmentte muhasebeleştirilmişti. O kazanç olmadan Enterprise o zaman da para kaybediyordu, şimdi de kaybediyor. Son dört çeyrek bazında bu, −%22,2 ile çalışan 17,8 milyarlık bir iş; yani segment satırında yaklaşık 35 milyar kazanan bir gruba karşı yılda yaklaşık 4 milyar faaliyet zararı.
Aynı gün yapılan yapısal duyurunun nedeni bu rakam.
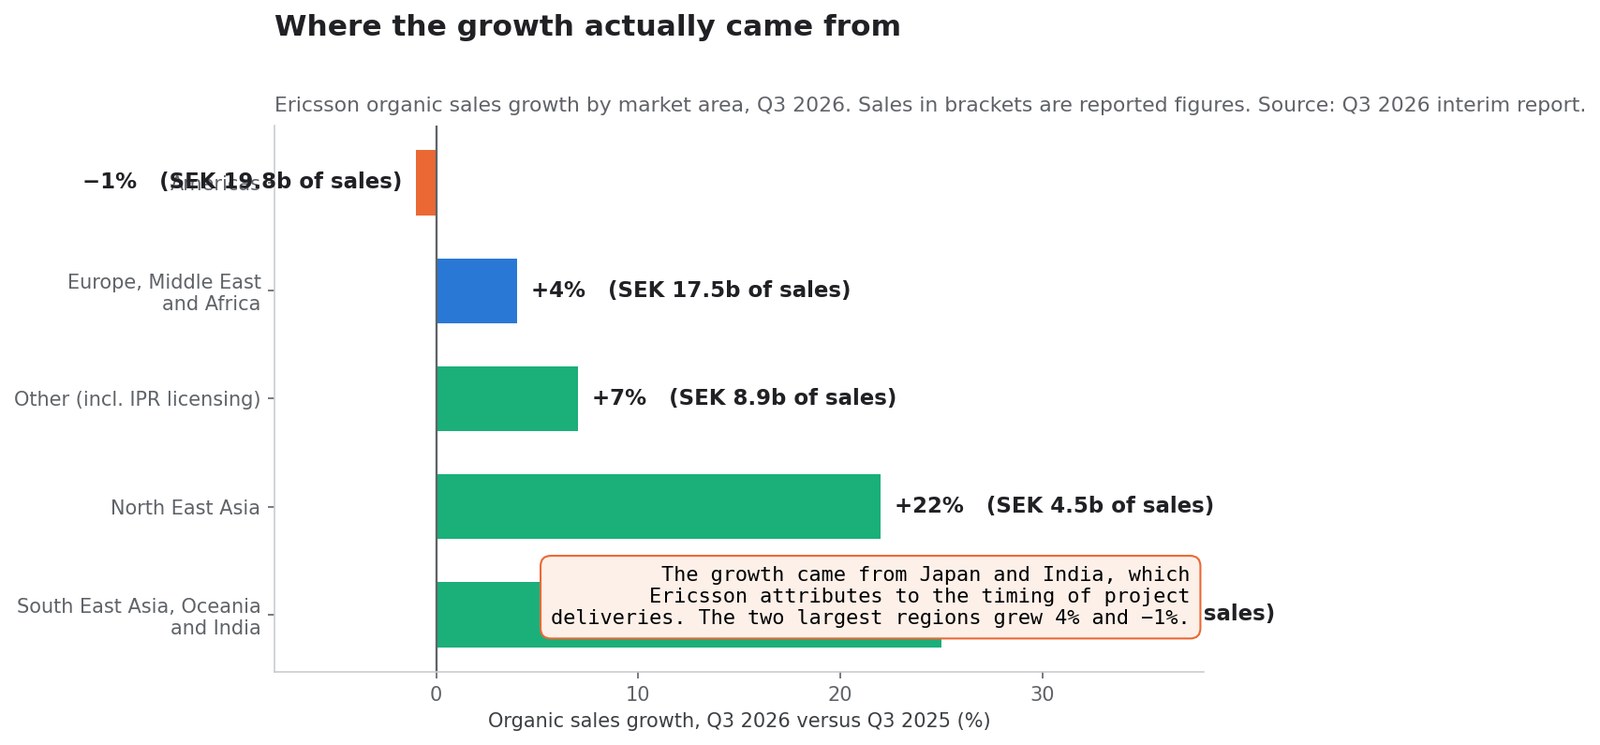
Büyüme gerçekte nereden geldi
| Pazar alanı | 3Ç 2026 satışları | Organik büyüme | Oca–Eyl organik |
|---|---|---|---|
| Amerika kıtası | 19,8 mlr SEK | −%1 | −%1 |
| Avrupa, Orta Doğu ve Afrika | 17,5 mlr SEK | +%4 | +%5 |
| Güneydoğu Asya, Okyanusya ve Hindistan | 8,8 mlr SEK | +%25 | +%14 |
| Kuzeydoğu Asya | 4,5 mlr SEK | +%22 | +%15 |
| Other (IPR lisanslamasını içerir) | 8,9 mlr SEK | +%7 | +%1 |
| Toplam | 59,5 mlr SEK | +%7 | +%4 |
Çift haneli büyüyen iki bölge en küçük iki bölge ve Ericsson ikisini de talebe değil zamanlamaya bağlıyor: Kuzeydoğu Asya'da büyüme "başlıca Japonya kaynaklı, daha yüksek proje teslimatlarıyla desteklenmiş"; Güneydoğu Asya, Okyanusya ve Hindistan'da ise "Güneydoğu Asya ve Hindistan'daki proje teslimatlarının zamanlamasından" gelmiş.
Grup satışlarının üçte birini oluşturan en büyük bölge Amerika kıtası, "Kuzey Amerika'daki hafif büyümenin Latin Amerika'daki daha düşük satışlarla dengelenmesiyle" organik olarak %1 geriledi. Dokuz ayda Amerika kıtası organik %1, raporlanan bazda %8 düşüşte.
Bu asimetri, ayı senaryosunun dürüst halidir. Çeyreklik büyümesi üç yıllık mevsimsel ortalamanın on yedi katı olan ve yönetimin açıkça teslimat zamanlamasını andığı bölgelerde yoğunlaşan bir çeyrek, komşu çeyreklerden bir şey ödünç almıştır. Ericsson'un 4Ç yönlendirmesi de — mevsimselliğin üzerinde değil, "büyük ölçüde benzer" büyüme — bu okumayla tutarlı.
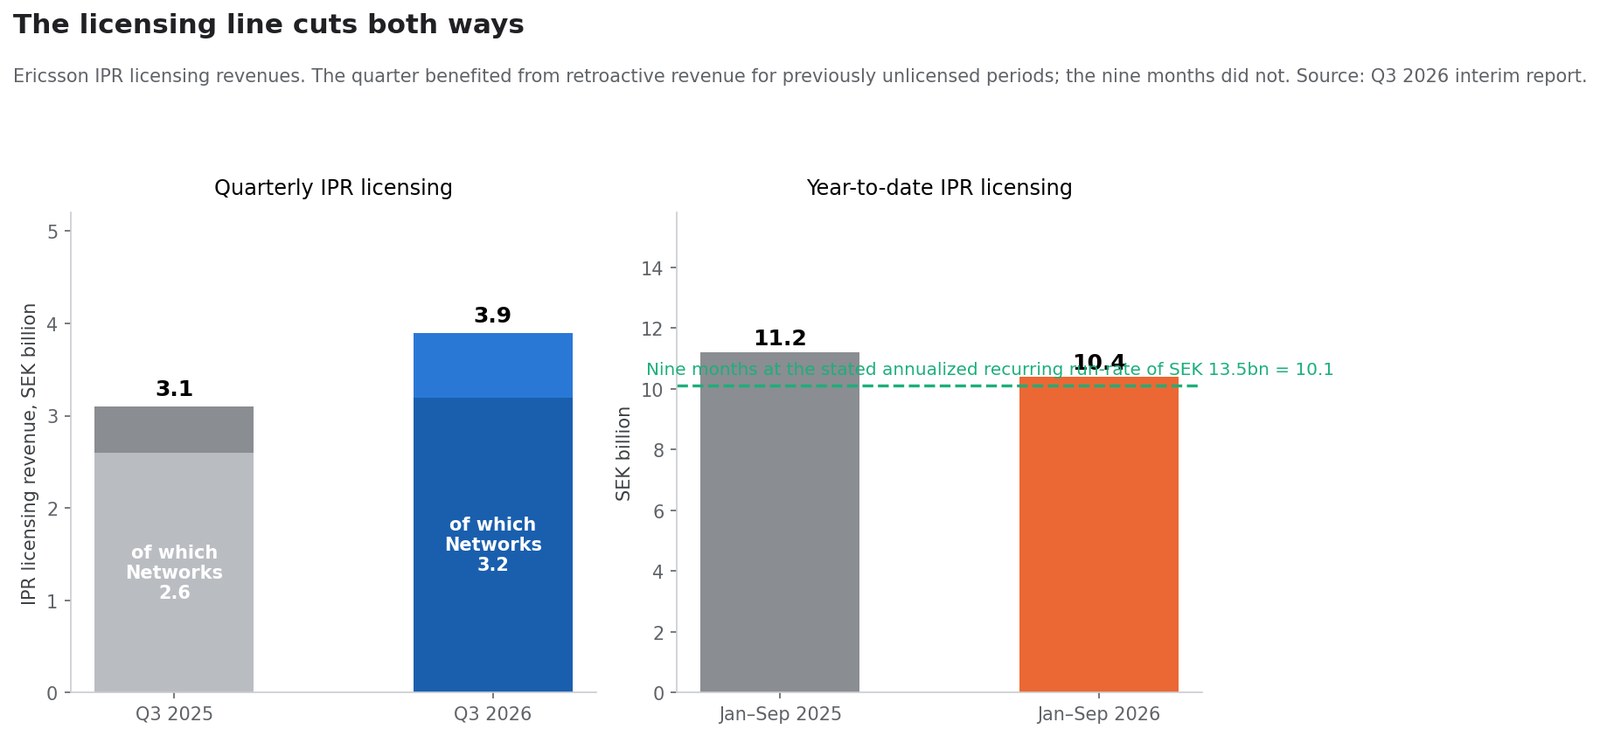
Lisans satırı iki tarafı da kesiyor
Fikri mülkiyet lisanslaması Ericsson'un sahip olduğu en yüksek marjlı gelir ve bu çeyrekte hareket etti.
| IPR lisans geliri | 3Ç 2026 | 3Ç 2025 | Oca–Eyl 2026 | Oca–Eyl 2025 |
|---|---|---|---|---|
| Grup toplamı | 3,9 mlr SEK | 3,1 mlr SEK | 10,4 mlr SEK | 11,2 mlr SEK |
| Bunun Networks'teki kısmı | 3,2 mlr SEK | 2,6 mlr SEK | — | — |
| Bunun Cloud Software and Services'teki kısmı | 0,7 mlr SEK | 0,6 mlr SEK | — | — |
Ericsson çeyreklik artışın "kısmen daha önce lisanslanmamış dönemlere ilişkin geriye dönük gelirden kaynaklandığını" söylüyor ve IPR lisans gelirlerinin %82'sini Networks segmentine koyuyor. Şirket ayrıca yıllıklandırılmış yinelenen IPR hızını yaklaşık 13,5 milyar SEK olarak açıklıyor; bu dokuz ayda yaklaşık 10,1 milyara denk geliyor.
Tablonun iki yarısı da önemli. Çeyreğe geriye dönük lisanslar yardım etti; dokuz aya ise 2025'te kaydedilen daha büyük geriye dönük gelirin yokluğu zarar verdi. Yılbaşından bu yana IPR 0,8 milyar düşüşte. 3Ç'deki lisans rüzgârını alacak yazan, yılbaşından bu yanaki lisans rüzgârını da borç yazmalı.
İyileşmenin ne kadarı telsiz, ne kadarı telif
Bu şirketin değil okurun aritmetiği ve açıkça belirtilen tek bir varsayıma dayanıyor: lisans gelirinin neredeyse hiç artımsal maliyeti yoktur, dolayısıyla IPR'deki artış neredeyse tamamen FAVÖKA'ya düşer.
- Grubun düzeltilmiş FAVÖKA'sı, geçen yılki kazanç hariç, 1,9 milyar iyileşti (8,2'den 10,1'e).
- Grubun IPR lisans geliri 0,8 milyar arttı (3,1'den 3,9'a).
- Bu varsayımla lisanslama, iyileşmenin kabaca %42'sini açıklıyor.
Aynı test Networks içinde:
- Networks düzeltilmiş FAVÖKA'sı 1,8 milyar arttı (7,2'den 9,0'a).
- Networks IPR'si 0,6 milyar arttı (2,6'dan 3,2'ye).
- Lisanslama dolayısıyla Networks iyileşmesinin yaklaşık üçte birini açıklıyor.
Geriye yine de %9 organik satış büyümesi üzerinde, donanım işinin kendisinden gelen yaklaşık 1,1 milyarlık kâr iyileşmesi kalıyor; rapor bunu "ürün karmasından ve geriye dönük IPR lisans gelirlerinden gelen olumlu etki, artan bileşen maliyetleriyle kısmen dengelendi" diye açıklıyor. Faaliyet iyileşmesi gerçek. Sadece manşetteki marj genişlemesinin ima ettiğinden küçük ve bir kısmı aynı büyüklükte tekrarlamıyor.
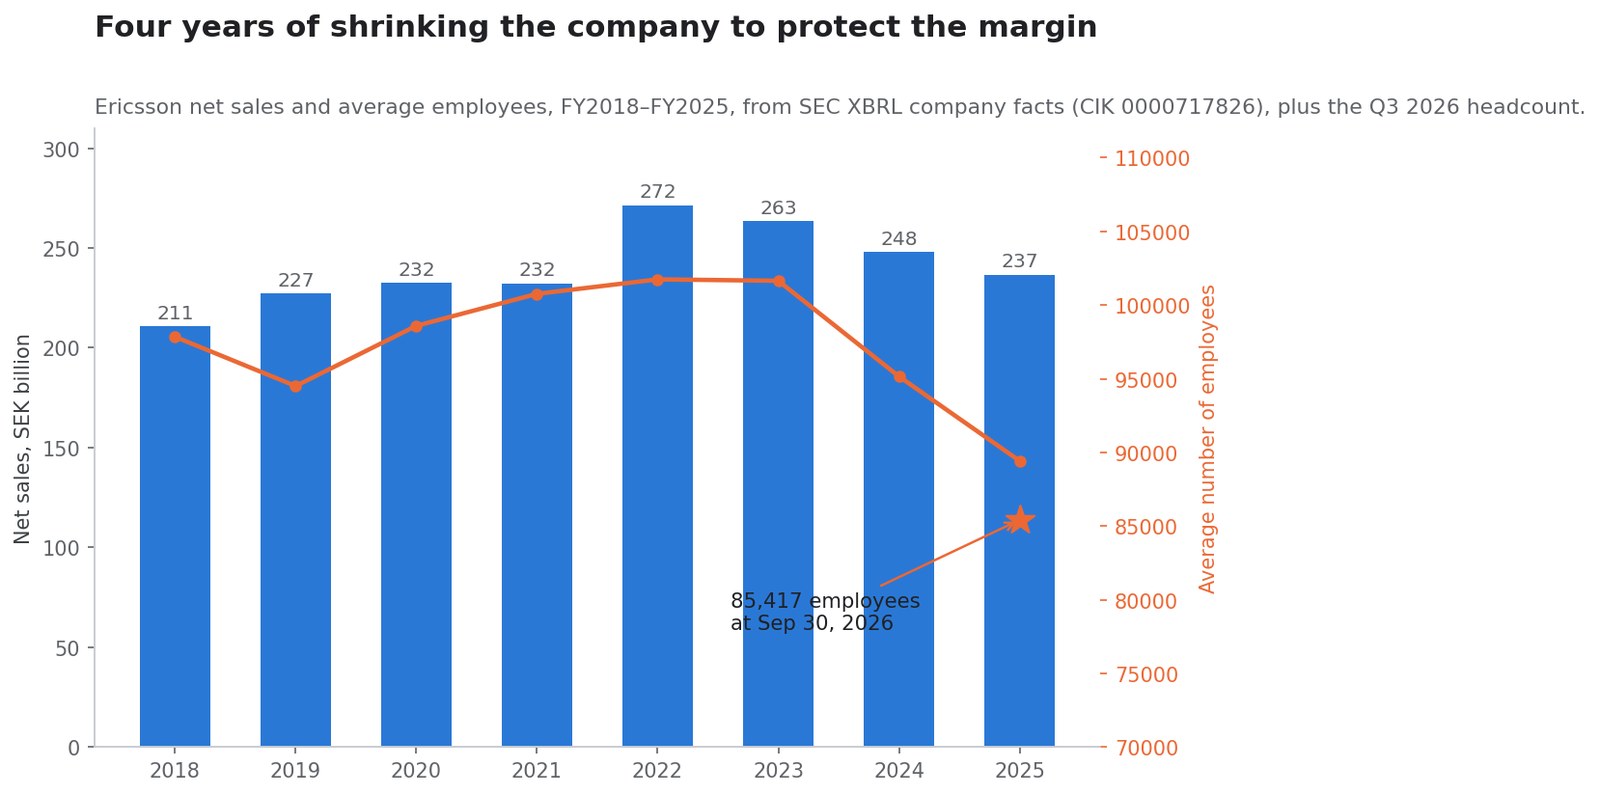
Marjı korumak için şirketi küçültmekle geçen dört yıl
| Mali yıl | Net satışlar | Ortalama çalışan |
|---|---|---|
| 2018 | 210,8 mlr SEK | 97.843 |
| 2019 | 227,2 mlr SEK | 94.503 |
| 2020 | 232,4 mlr SEK | 98.589 |
| 2021 | 232,3 mlr SEK | 100.757 |
| 2022 | 271,5 mlr SEK | 101.741 |
| 2023 | 263,4 mlr SEK | 101.644 |
| 2024 | 247,9 mlr SEK | 95.154 |
| 2025 | 236,7 mlr SEK | 89.425 |
Kaynak: SEC XBRL şirket verileri, CIK 0000717826.
Gelir 2022'de 271,5 milyarla zirve yaptı ve o günden beri %12,8 geriledi. Ortalama çalışan sayısı aynı yıl zirve yaptı ve %12,1 düşüşte. Personel azalması yıllık verilerin ötesine taştı: 30 Eylül 2026'da 85.417 çalışan, üç ay önce 86.536, bir yıl önce 89.898 — yıllık 4.481 kişi, yani %5,0 daha az.
Marj hikâyesinin arkasındaki mekanizma bu. Networks'ün düzeltilmiş FAVÖKA marjı bir yılda %20,3'ten %23,1'e çıkarken şirket %5 daha az kişi çalıştırdı ve 2025'te Ar-Ge'ye 48,9 milyar harcadı; 2024'te bu 53,5 milyardı. Bu tür bir maliyet disiplini bir marjı güvenilir biçimde iyileştirir, bir büyüme oranını ise hiç iyileştirmez.
Yeni bir genel müdür ve ilk gün bir yeniden yapılanma
Temmuzdaki 2Ç raporunda Börje Ekholm'ün yorumu vardı. 3Ç raporunda ise Per Narvinger'inki var; "hızlı teknolojik değişim döneminde şirketi yönetmekten heyecan duyduğunu" yazıyor.
Devir teslim belgeli. 16 Haziran 2026'da Ericsson, o sırada Business Area Networks'ün başında olan Narvinger'in başkan ve CEO olacağını, Ekholm'ün ise 30 Eylül 2026'da görevi bırakıp 15 Haziran 2027'ye kadar icra danışmanı olarak kalacağını duyurdu. 18 Haziran'da şirket David Hammarwall'ı 1 Ekim 2026'dan geçerli olmak üzere Business Area Networks'ün başına getirdi.
Dolayısıyla 2026'nın üçüncü çeyreği devir çeyreği: sonuçlar bir genel müdür döneminde kazanıldı ve bir başkası tarafından, ilk bilanço gününde sunuldu.
O günü bir yeniden yapılandırma duyurmak için kullandı; ayrı bir basın bülteni olarak dosyalandı:
- Kuzeydoğu Asya ile Güneydoğu Asya, Okyanusya ve Hindistan pazar alanları 1 Ocak 2027'den itibaren tek bir Asya-Pasifik pazar alanında birleşiyor; başında hâlen EMEA'nın başında olan Patrick Johansson olacak. Yeni bir EMEA başkanı arayışı başlıyor.
- Business Area Enterprise Wireless Solutions dağıtılıyor. Neutral Host ve Ericsson Private 5G, Business Area Networks'e geçiyor; Wireless WAN, Amerika kıtası pazar alanı başkanına bağlı bağımsız bir iş oluyor.
- Yönetim ekibinden üç kişi — Åsa Tamsons, Chafic Nassif ve Andres Vicente — 31 Aralık 2026'da görevlerinden ayrılıyor.
Segment tablosuyla birlikte okunduğunda mantık hiç de ince değil. Birleştirilen iki pazar alanı en küçük iki pazar alanı. Parçalanan iş alanı, son dört çeyrek bazında yılda 4 milyar kaybeden alan. Yeni bir genel müdür, kendini finanse etmeyen parçaları finanse eden parçanın içinde topluyor.
Bilanço nasıl görünüyor
| Kalem | 30 Eylül 2026 | Karşılaştırma |
|---|---|---|
| Brüt nakit | 98,0 mlr SEK | çeyreklik +6,7 milyar |
| Net nakit | 60,7 mlr SEK | bir yıl önce 51,9 milyar, +%17 |
| Çalışma sonrası fayda yükümlülükleri | 14,3 mlr SEK | 30 Haziran'da 18,0 milyar |
| Ana şirket borçlanmalarının ortalama vadesi | 2,9 yıl | 30 Haziran'da 2,5 yıl |
| Dolaşımdaki hisse, temel | 3.257 mn | bir yıl önce 3.333 mn, −%2,3 |
| Geri alınmış hisseler | 114,1 mn | 31 Aralık 2025'te 38,0 mn |
Finansman nakit akışı 0,4 milyarlık bir girişti; 4,5 milyarlık hisse geri alımı ile 5,5 milyarlık yeni borçlanmayı birleştiriyor; bu, eylülde ihraç edilen 500 milyon euroluk tahvili yansıtıyor. Çeyrekte Ericsson 49.225.701 B sınıfı hisseyi 4,8 milyara geri aldı; yılbaşından bu yana rakam 78.761.682 hisse için 8,1 milyar.
Faaliyetlerden nakit akışı 7,9 milyara karşı 6,5 milyar oldu; rapor "proje teslimatlarının zamanlamasını ve daha yüksek bileşen fiyatlarını yansıtan daha yüksek stokları" işaret ediyor. Yönetimin 2027 için uyardığı baskı, işletme sermayesinde şimdiden görünür durumda.
Ericsson size 2027 hakkında ne söyledi
Raporda dört ileriye dönük ifade var ve üçü uyarı:
- "RAN pazarı yatay." Ericsson'un kendi gösterdiği kaynak da aynı fikirde: Dell'Oro, küresel radyo erişim şebekesi ekipman pazarının 2026'da sabit kalacağını tahmin ediyor.
- "Bileşen maliyetleri gelecek yıl brüt marj için bir ters rüzgâr." Bu hem CEO yorumunda hem de Networks marj tartışmasında geçiyor; orada artan bileşen maliyetleri olumlu bir karmayı kısmen dengeliyor.
- "2026 yeniden yapılanma giderlerinin yüksek seviyelerde olması bekleniyor" ve yıllık vergi oranı kısmen bu yüzden %28'e çıkıyor.
- Tek olumlu nokta: dördüncü çeyrek için Networks düzeltilmiş brüt marj yönlendirmesi %49–51'e yükseliyor; üç ay önce %48–50'ydi.
En önemli marjını bir sonraki çeyrek için yukarı çekerken girdi maliyetlerinin bir sonraki yıl ısıracağı uyarısını yapan bir şirket, menteşenin nerede olduğunu söylüyor demektir. 2027 için soru talep değil — yönetim pazarın yatay olduğunu zaten söyledi — fiyatlama, karma ve yeniden yapılanmanın artan bir bileşen faturasını soğurup soğuramayacağı.
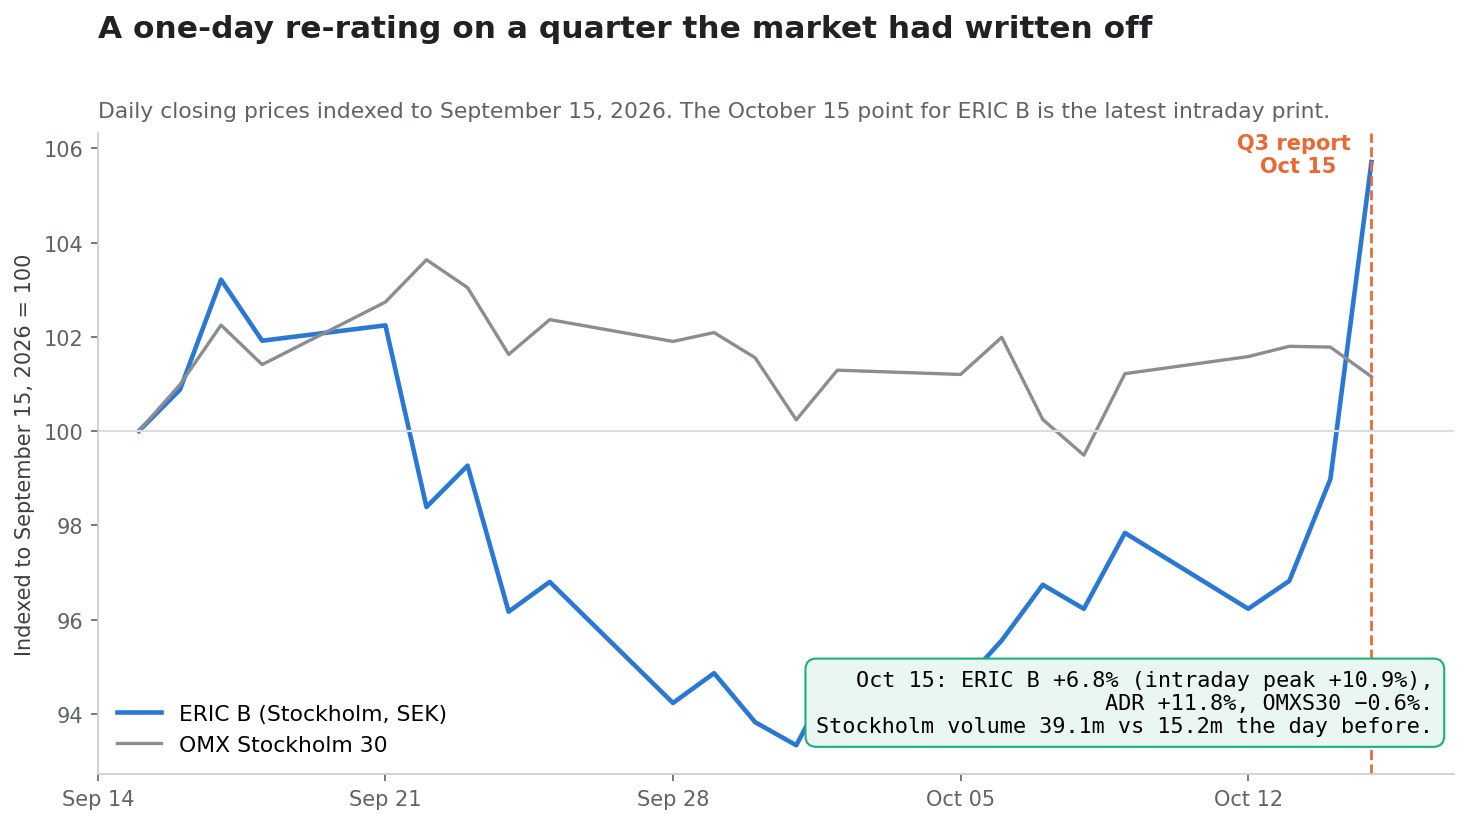
Piyasa bunu nasıl fiyatladı
| Kotasyon | Önceki kapanış | 15 Ekim | Değişim | Hacim |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97,10 | 103,70, gün içi zirve 107,65 | +%6,8, tepe +%10,9 | 39,1 mn / 15,2 mn |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +%11,8 | 41,0 mn / 18,9 mn |
| OMX Stockholm 30 | 3.276,27 | 3.256,08 | −%0,62 | — |
İki ayrıntı bunu dürüst tutuyor. Birincisi, iki kotasyon birbirinden ayrışıyor çünkü farklı para birimlerinde fiyatlanıyor ve farklı saatlerde kapanıyorlar; 103,70 kronda ve dolar 9,94 civarındayken adi hisse yaklaşık 10,44 dolar ederken ADR 10,71 dolarda. İkincisi, hareket baskılanmış bir tabandan başladı: ERIC B açıklamaya altı aylık zirvesinin yaklaşık %23,7 altında girdi.
Piyasa manşete göre konumlanmıştı ve köprüye göre yeniden fiyatladı. ADR'si %11 yükselen, hacmi 2,6 kat olan bir gün böyle görünür.
Hareketten sonra değerleme
103,70 kron ve dolaşımdaki 3.257 milyon hisseyle Ericsson'un piyasa değeri yaklaşık 338 milyar SEK, yani kabaca 34 milyar dolar. 60,7 milyarlık net nakitle işletme değeri 277 milyar SEK civarında.
Buna karşılık, raporlanan üç segment için açıklanan son dört çeyreklik düzeltilmiş FAVÖKA şöyle toplanıyor:
| Segment | Son dört çeyrek satışları | Düzeltilmiş FAVÖKA marjı | İma edilen düzeltilmiş FAVÖKA |
|---|---|---|---|
| Networks | 148,9 mlr SEK | %21,0 | 31,3 mlr SEK |
| Cloud Software and Services | 62,4 mlr SEK | %13,1 | 8,2 mlr SEK |
| Enterprise | 17,8 mlr SEK | −%22,2 | −4,0 mlr SEK |
| Üç segmentin toplamı | — | — | 35,5 mlr SEK |
Bu, işletme değerini segment düzeyindeki düzeltilmiş FAVÖKA'nın yaklaşık 7,8 katına koyuyor. Rakam Other segmentini ve dağıtılmamış merkezi giderleri dışarıda bırakıyor; dolayısıyla kesin bir çarpan değil bir çıpa olarak ele alın — ama soruyu doğru çerçeveliyor. Bu fiyattan alan biri, en büyük segmenti %21 marj kazanan bir iş için sekiz katın altında ödüyor ve üstüne 60,7 milyar net nakit alıyor; karşılığında yatay bir nihai pazarı ve bir bileşen maliyeti ters rüzgârını kabul ediyor.
Bunu değiştirecek aritmetik basit. Enterprise'ın yılda yaklaşık 4 milyarlık zararı yeniden yapılanmayla ortadan kalkarsa — iş parçalandığına göre bu mantıksız bir temel senaryo değil — aynı işletme değeri yaklaşık 39,5 milyarın üzerine oturur, yani 7,0 kat. Zarar eden bir segmenti düzeltmek bu çarpan için bir puanlık RAN büyümesinden daha değerli.
Senaryolar
| Senaryo | Gerçekleşmesi gerekenler | Finansal patika | Değerleme sonucu |
|---|---|---|---|
| Olumlu | 4Ç, yükseltilmiş %49–51 Networks marj bandına oturur; yeniden yapılanma 2027 boyunca Enterprise zararının çoğunu siler; bileşen maliyetleri fiyat ve karma ile dengelenir | Grubun düzeltilmiş FAVÖKA marjı yüksek onlu seviyelerde kalır; geri alımlar çeyrekte 4–5 milyar civarında sürer | Zarar eden segment eksiltmeyi bıraktıkça çarpan tarihsel primine doğru yeniden değerlenir |
| Temel | Asya'daki proje zamanlaması önümüzdeki iki çeyrekte tersine döner; RAN, Dell'Oro'nun beklediği gibi yatay kalır; bileşen maliyetleri 2027'de bir puan brüt marja mal olur, kısmen dengelenir | Organik satışlar büyük ölçüde yatay; marjlar büyümeyle değil maliyet azaltmayla korunur | Kabaca mevcut çarpan, işi net nakit yapar |
| Olumsuz | 3Ç gücü öne çekilmiştir; Amerika kıtası negatif kalır; bileşen enflasyonu fiyat tepkisini aşar; yeniden yapılanma 2026'nın ötesinde de yüksek kalır | Düzeltilmiş FAVÖKA marjı dokuz aylık %14 seviyesine geri çekilir; geri alım hızı yavaşlar | Açıklama öncesindeki işlem seviyesine geri dönüş |
Temel senaryo "üçüncü çeyreği yıllıklandır" değil. Temel senaryo, yatay bir pazarda mevsimselliğin %17 üzerindeki bir çeyreğin bir zamanlama olayı olduğu ve sermayeleştirilmeyi hak eden iyileşmelerin — personel, karma, Enterprise yeniden yapılanması — kalıcı olanlar olduğudur.
Soruyu ne çözerdi
Tez tek bir çeyrekle değil, kamuya açıklamalarla çözülür:
- 4Ç Networks düzeltilmiş brüt marjının %49–51 bandına karşı durumu. Ericsson kendi bandının üst sınırını bir kez aştı; ikinci kez aşması fiyatlamanın bileşen maliyetlerine karşı tuttuğunu söylerdi.
- Amerika kıtası organik büyümesi. Çeyrekte −%1, dokuz ayda −%1. "Toparlanma" bir anlam ifade etmeden önce en büyük bölgenin dönmesi gerekiyor.
- Asya çeyreği geri verir mi. Kuzeydoğu Asya +%22 ve Güneydoğu Asya, Okyanusya ve Hindistan +%25'in ikisi de teslimat zamanlamasına bağlandı. 4Ç ve 1Ç izlenmeli.
- Yılbaşından bu yana IPR lisanslaması. 10,4 milyara karşı 13,5 milyarlık yıllıklandırılmış hız, yeni anlaşmalar gelmezse zayıf bir dördüncü çeyreğe işaret ediyor.
- Parçalanmadan sonra Enterprise zararları. Segment 1 Ocak 2027'den itibaren raporlama birimi olarak ortadan kalkıyor. Zararın onunla birlikte kaybolup kaybolmadığı ya da yalnızca Networks'e taşınıp taşınmadığı izlenmeli.
- 2027 yeniden yapılanma giderleri. 2026 için "yüksek" öngörüldü; ikinci bir yüksek yıl, yeniden yapılanmanın tasarruf ettiğinden fazlasına mal olduğu anlamına gelir.
- Efektif vergi oranı. 2026 için %28 bekleniyor; 2025'te %25'ti ve fark kısmen vergi karşılıklarından.
- Geri alım hızı. Yılbaşından bu yana 8,1 milyar ve %2,3 azalmış hisse adedi. Kâr tarafında açıklaması olmayan bir yavaşlama, bilançonun korunduğunun sinyali olur.
- Personel sayısı. 85.417 ve düşüyor. Marj hikâyesi buna bağlı; uygulama riski de öyle.
Bu maddelerin birçoğunu, düzenleyici dosyaları, segment açıklamalarını ve fiyat tepkilerini birlikte izleyen SimianX AI hisse araçlarıyla otomatik bir izleme listesine bağlayabilirsiniz:
- SimianX AI — araştırma platformu
- Canlı analiz komuta merkezi —
ERICiçin gerçek zamanlı çok ajanlı analiz - Market Pulse — tekil hisselerde olay tespiti
- Crypto Leaderboard — model model performans takibi
- Puanlar ve fiyatlandırma — kullanım nasıl işler
Sık sorulan sorular
Kâr %49 düşerken Ericsson hissesi neden yükseldi?
Çünkü düşüş bir kıyaslama etkisi. 2025'in üçüncü çeyreği iconectiv satışından 7,6 milyar SEK'lik bir sermaye kazancı içeriyordu. O hariç tutulduğunda düzeltilmiş FAVÖKA 8,2 milyardan 10,1 milyara, yani %23 arttı; seyreltilmiş HBK ise 1,61 kronluk temel seviyeden 1,77'ye çıktı. Ayrıca satışlar, Ericsson'un kendisinin yatay diye tanımladığı bir pazarda organik olarak %7 büyüdü.
Ericsson kendi yönlendirmesini aştı mı?
Evet, yayımladığı iki başlıkta da. Temmuzda Networks satış büyümesini çeyreklik +%1'lik üç yıllık ortalama mevsimselliğin "üzerinde" öngördü ve +%17,3 teslim etti; Networks düzeltilmiş brüt marjını %48–50 olarak verdi ve %50,3 teslim etti.
İyileşmenin ne kadarı patent lisanslamasından geldi?
IPR lisans geliri grup genelinde 0,8 milyar arttı; geçen yılki kazanç hariç düzeltilmiş FAVÖKA iyileşmesi ise 1,9 milyardı. Lisanslamanın neredeyse hiç artımsal maliyeti olmadığından, iyileşmenin kabaca %42'sini açıklıyor. Networks içinde bu pay yaklaşık üçte bir.
5G pazarı toparlanıyor mu?
Ericsson'un gösterdiği kaynağa göre hayır. Dell'Oro küresel RAN ekipman pazarının 2026'da sabit kalacağını tahmin ediyor ve CEO'nun yorumu da "RAN pazarı yatay" diyor. Bu çeyreğin büyümesi Japonya ve Hindistan'daki proje zamanlamasından, daha yüksek lisans gelirinden ve maliyet azaltmadan geldi — daha büyük bir pazardan değil.
Ericsson'u şimdi kim yönetiyor?
Per Narvinger 1 Ekim 2026'dan beri başkan ve CEO; 30 Eylül'de görevi bırakan ve 15 Haziran 2027'ye kadar icra danışmanı olarak kalan Börje Ekholm'ün yerini aldı. Atama 16 Haziran 2026'da duyuruldu. 2026'nın üçüncü çeyreği Narvinger'in raporladığı ilk çeyrek.
Enterprise segmentine ne olacak?
Dağıtılıyor. 1 Ocak 2027'den itibaren Neutral Host ve Ericsson Private 5G, Business Area Networks'e geçiyor; Wireless WAN, Amerika kıtası pazar alanı altında bağımsız bir iş oluyor. Son dört çeyrek bazında Enterprise, −%22,2 düzeltilmiş FAVÖKA marjıyla çalışan 17,8 milyarlık bir iş.
2027 için en büyük risk ne?
Bileşen maliyetleri. Ericsson raporda iki kez bunların gelecek yıl brüt marj için ters rüzgâr olduğunu belirtiyor ve etki stoklarda şimdiden görünüyor. RAN pazarı yatayken dengelemeyi fiyat ve karma taşımak zorunda.
İlgili okumalar
- SpaceX spektrumu: AT&T, Verizon ve T-Mobile sıralaması
- Crown Castle ve dördüncü operatör: SpaceX'e karşı DISH
- SK Hynix hissesi %8 arttı: AI süper döngüsü gerçek mi?
Kaynaklar
- Ericsson — 2026 üçüncü çeyrek raporu, SEC'e sunulmuş hali
- Ericsson — 2026 ikinci çeyrek raporu, SEC'e sunulmuş hali
- Ericsson — Grup yapısının sadeleştirilmesi ve Yönetim Ekibi değişiklikleri
- Ericsson — Börje Ekholm görevi bırakırken Per Narvinger başkan ve CEO atandı
- Ericsson — David Hammarwall Business Area Networks başkanlığına atandı
- SEC EDGAR — LM Ericsson Telephone Company dosyaları, CIK 0000717826
- SEC XBRL — Ericsson şirket verileri
- Dell'Oro Group — mobil radyo erişim şebekesi pazar araştırması