 Bởi Muke
Đọc từng dòng thỏa thuận chống rửa tiền của Bank of America
Ngày 13 tháng 10 năm 2026, Bộ Tài chính Hoa Kỳ công bố ba hành động cưỡng chế phối hợp nhằm vào Bank of America, N.A. Con số trên tiêu đề vượt 1,21 tỷ USD. Con số quan trọng hơn lại nằm sâu trong lệnh đồng thuận: Bank of America phải mở thêm khoảng 16.000 cuộc điều tra rửa tiền mỗi tháng, mức mà chính ngân hàng nói với cơ quan quản lý là gấp đôi khối lượng trước đó và đòi hỏi thêm 750 nhân sự chính thức cùng 800 chuyên gia tư vấn.
Trang này là một sổ cái, không phải một bài phản ứng. Nó nêu rõ từng cơ quan đã áp đặt gì, dòng tiền thực sự rời khỏi ngân hàng là bao nhiêu, cơ quan quản lý nói hệ thống giám sát đã bỏ sót những gì, quý ba thực sự cho thấy điều gì sau khi tách riêng khoản chi phí, và thị trường đã trả giá bao nhiêu cho tất cả. Mọi con số đều dẫn từ tài liệu gốc: lệnh đồng thuận của FinCEN, thông cáo của Bộ Tài chính, thông cáo của OCC, thông cáo cưỡng chế của OFAC và chính kết quả quý ba năm 2026 của Bank of America.
Các số liệu phản ánh tài liệu công bố đến ngày 15 tháng 10 năm 2026. Đây là nội dung nghiên cứu và giáo dục, không phải khuyến nghị đầu tư cá nhân.
Mỗi cơ quan áp đặt bao nhiêu và Bank of America thực sự trả bao nhiêu
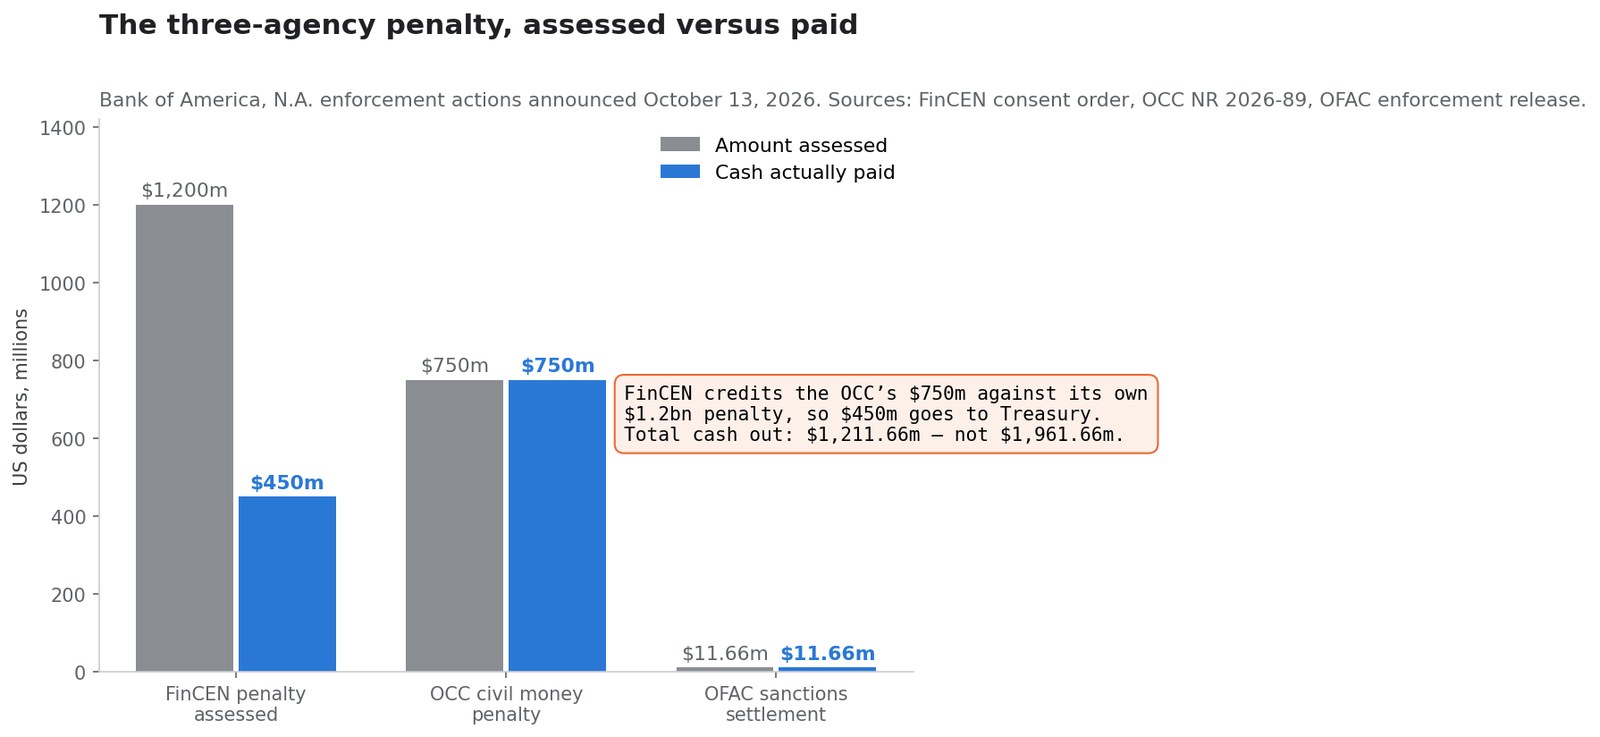
Ba cơ quan hành động cùng một ngày, và các khoản tiền không đơn giản cộng dồn. FinCEN đồng ý khấu trừ khoản phạt của OCC vào khoản phạt của chính mình, nên 1,2 tỷ USD và 750 triệu USD không phải hai hóa đơn riêng biệt.
| Cơ quan | Mức áp đặt | Tiền thực trả | Cơ sở pháp lý | Nội dung xử lý |
|---|---|---|---|---|
| FinCEN | 1.200.000.000 USD | 450.000.000 USD nộp Bộ Tài chính Hoa Kỳ | 31 U.S.C. 5321; Bank Secrecy Act | Không duy trì chương trình chống rửa tiền tối thiểu, không thẩm định tài khoản đại lý và không nộp báo cáo giao dịch đáng ngờ |
| OCC | 750.000.000 USD | 750.000.000 USD | 12 CFR 21.21 và 12 CFR 21.11 | Chương trình tuân thủ BSA/AML yếu kém và không hiệu quả |
| OFAC | 11.662.930 USD | 11.662.930 USD | Nhiều chương trình trừng phạt | 475 vi phạm biểu kiến liên quan Nga, Belarus, Iran, Myanmar, Somalia, ma túy và khủng bố toàn cầu |
| Tổng | — | 1.211.662.930 USD | — | — |
Lệnh đồng thuận nói rõ về phần khấu trừ: "FinCEN đã đồng ý khấu trừ vào Khoản phạt tiền dân sự khoản thanh toán 750.000.000 USD cho OCC. Theo đó, Bank of America sẽ thanh toán 450.000.000 USD cho Bộ Tài chính."
Vậy con số tiền mặt chi ra chính xác là 1,2117 tỷ USD, không phải 1,96 tỷ USD có được khi cộng ba khoản bị áp đặt. Chính Bank of America đã trích lập đúng 1,2 tỷ USD chi phí ngoài lãi không được khấu trừ thuế cho các khoản phạt của FinCEN và OCC trong quý ba, điều đó xác nhận việc bù trừ.
Vụ việc này đứng ở đâu
Bộ Tài chính mô tả gói xử lý này là "khoản phạt lớn thứ ba trong lịch sử Bộ Tài chính và lớn nhất trong lịch sử Văn phòng Kiểm soát Tiền tệ (OCC)". Thông cáo của chính OCC còn thẳng thắn hơn. Kiểm soát viên Jonathan V. Gould nói rằng "các vi phạm BSA nghiêm trọng và kéo dài" của Bank of America khiến OCC phải áp đặt "khoản phạt tiền dân sự lớn nhất từng áp dụng với một ngân hàng".
Để so sánh: hành động BSA nổi bật trước đó của OCC — nhằm vào TD Bank, N.A. và TD Bank USA, N.A. ngày 10 tháng 10 năm 2024 — gồm khoản phạt dân sự 450 triệu USD kèm lệnh đình chỉ và hạn chế tăng trưởng tài sản. Khoản phạt năm 2026 với Bank of America lớn hơn 67% về giá trị, nhưng không kèm trần tài sản. Khác biệt đó là điểm phân biệt cấu trúc quan trọng nhất giữa hai vụ việc, và là lý do một khoản phạt 750 triệu USD không kích hoạt đợt định giá lại kiểu TD.
| Bank of America, 13/10/2026 | TD Bank, N.A., 10/10/2024 | |
|---|---|---|
| Phạt tiền dân sự của OCC | 750 triệu USD | 450 triệu USD |
| Lệnh đình chỉ | Lệnh năm 2024 vẫn còn hiệu lực | Ban hành lệnh mới |
| Hạn chế tăng trưởng tài sản | Không | Có |
| Bắt buộc rà soát hồi tố độc lập | Có | Có |
| Tự khai báo | Không | Không |
Cơ quan quản lý thực sự nói gì
Bộ trưởng Tài chính Scott Bessent đặt vụ việc trong khung an ninh quốc gia: "Khi một ngân hàng quy mô như vậy không đáp ứng nghĩa vụ chống rửa tiền và trừng phạt, hậu quả vượt xa phạm vi của chính nó và đẩy toàn bộ hệ thống tài chính Hoa Kỳ vào rủi ro tài chính bất hợp pháp đáng kể."
Phát biểu của Kiểm soát viên Gould mới là điều cổ đông nên lo, vì nó nói về quản trị chứ không phải một chốt kiểm soát:
"Bank of America, N.A., là ngân hàng lớn thứ hai Hoa Kỳ và lớn thứ sáu thế giới. Mỗi năm, ngân hàng này xử lý hàng trăm nghìn tỷ USD giao dịch trên toàn cầu. Hồ sơ rủi ro của nó cao và đang tăng… phản ứng yếu kém của ngân hàng trước các thiếu sót BSA là không thể chấp nhận."
Ba phát hiện cụ thể trong thông cáo của OCC vượt xa một lỗi kỹ thuật:
- Việc giám sát giao dịch của ngân hàng dẫn tới "không giám sát đúng mức hàng nghìn tỷ USD giao dịch".
- Ngân hàng "đã biết trong nhiều năm" rằng mình không chuyển các hoạt động có khả năng đáng ngờ lên điều tra viên, nhưng không khắc phục.
- Hơn một năm sau khi chấp thuận lệnh tháng 12 năm 2024, ngân hàng vẫn không chuyển các hoạt động có khả năng đáng ngờ.
Cách diễn đạt của FinCEN còn gay gắt hơn. Cuộc điều tra kết luận rằng "Bank of America ưu tiên doanh thu và giảm thiểu tác động đến nguồn lực tuân thủ bắt buộc", và ngân hàng đã "thực chất chuyển giao cho bên thứ ba một phần đáng kể nghĩa vụ phát hiện và báo cáo chủ động" khi dựa vào yêu cầu của cơ quan thực thi pháp luật và tin báo từ ngân hàng khác thay vì hệ thống của chính mình.
Bao nhiêu hoạt động đáng ngờ đã không được báo cáo
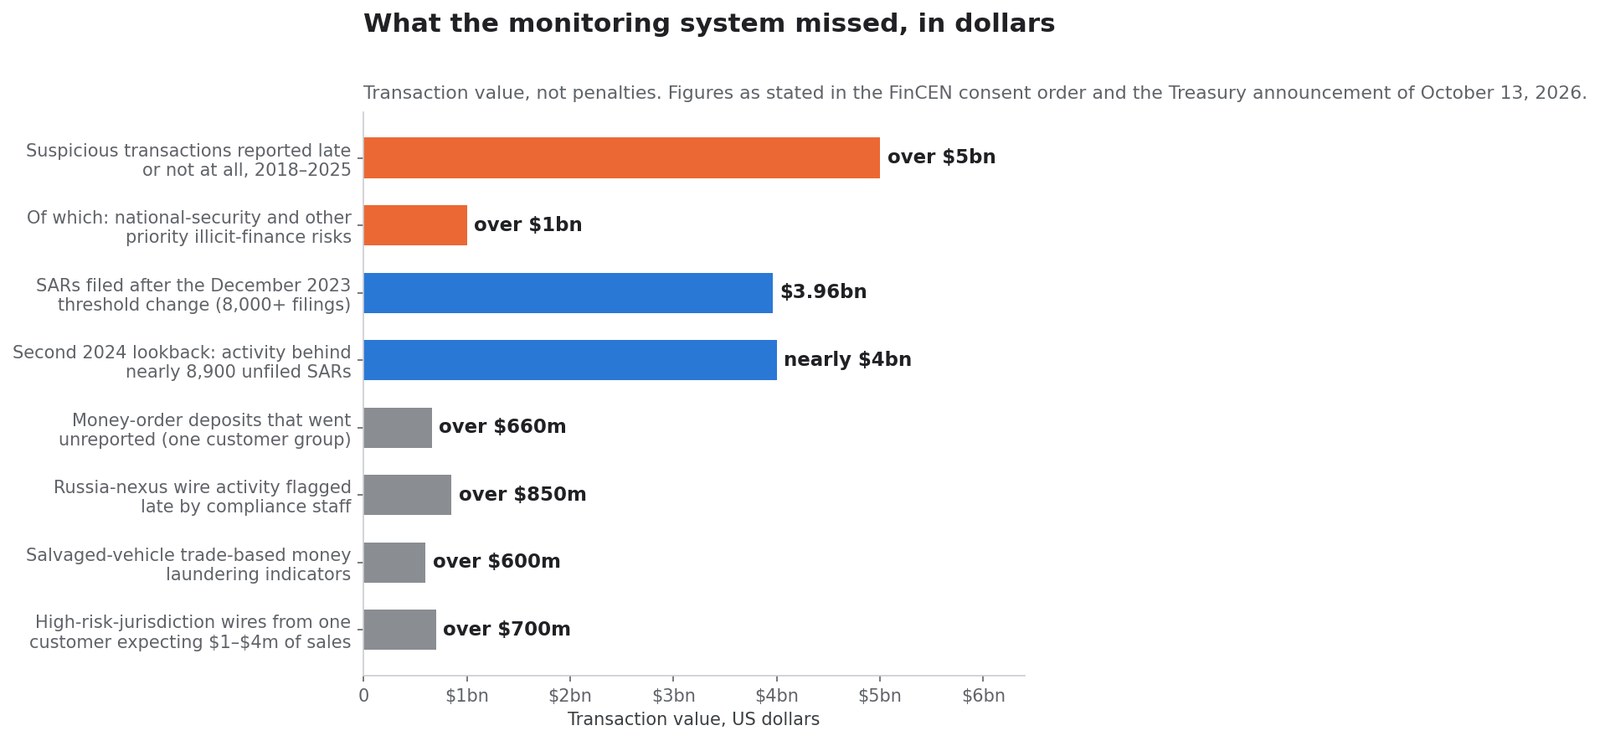
Đây là giá trị giao dịch, không phải tiền phạt. Chúng mô tả dòng tiền đi qua ngân hàng mà không có báo cáo giao dịch đáng ngờ nộp đúng hạn.
| Chỉ tiêu | Giá trị | Nguồn |
|---|---|---|
| Giao dịch đáng ngờ không báo cáo kịp thời, 1/2018 – 7/2025 | hơn 5 tỷ USD | Lệnh đồng thuận FinCEN |
| Trong đó: rủi ro an ninh quốc gia và các rủi ro tài chính bất hợp pháp ưu tiên khác | hơn 1 tỷ USD | Lệnh đồng thuận FinCEN |
| Báo cáo nộp sau khi đổi ngưỡng tháng 12/2023 (hơn 8.000 báo cáo) | khoảng 3,96 tỷ USD | Lệnh đồng thuận FinCEN |
| Một đợt rà soát hồi tố riêng năm 2024: hoạt động phía sau gần 8.900 báo cáo chưa nộp | gần 4 tỷ USD | Lệnh đồng thuận FinCEN |
| Tiền gửi lệnh chuyển tiền không được báo cáo, một nhóm khách hàng | hơn 660 triệu USD | Lệnh đồng thuận FinCEN |
| Hoạt động chuyển tiền liên quan Nga bị chuyển cấp chậm | hơn 850 triệu USD | Lệnh đồng thuận FinCEN |
| Giao dịch có dấu hiệu rửa tiền qua thương mại xe hư hỏng | hơn 600 triệu USD | Lệnh đồng thuận FinCEN |
| Chuyển tiền tới các khu vực rủi ro cao từ một khách hàng có doanh thu năm dự kiến 1 đến 4 triệu USD | hơn 700 triệu USD | Lệnh đồng thuận FinCEN |
Hai dòng trong số đó đáng nhấn mạnh vì là phép đo do chính ngân hàng tự tạo ra. Khi Bank of America hạ ngưỡng điều tra của mình vào tháng 12 năm 2023, đợt rà soát giới hạn với hoạt động nằm giữa ngưỡng cũ và mới đã tạo ra hơn 8.000 báo cáo bao trùm khoảng 3,96 tỷ USD hoạt động đáng ngờ trước đó chưa được báo cáo. Đợt rà soát hồi tố thứ hai năm 2024 theo tham số sửa đổi phát hiện ngân hàng đã không nhận diện và không nộp gần 8.900 báo cáo bao trùm gần 4 tỷ USD.
Nói cách khác, chính chương trình khắc phục của ngân hàng đã tạo ra bằng chứng cho thấy các thiết lập trước đó che giấu bao nhiêu. Đó cũng là lý do cơ quan quản lý coi vấn đề là mang tính hệ thống chứ không phải riêng lẻ: khoảng trống đó không do một thanh tra viên tình cờ bắt gặp hồ sơ xấu, mà bật ra theo số học ngay khi một tham số duy nhất được thay đổi.
Event Processor: hệ thống nằm ở trung tâm vụ việc
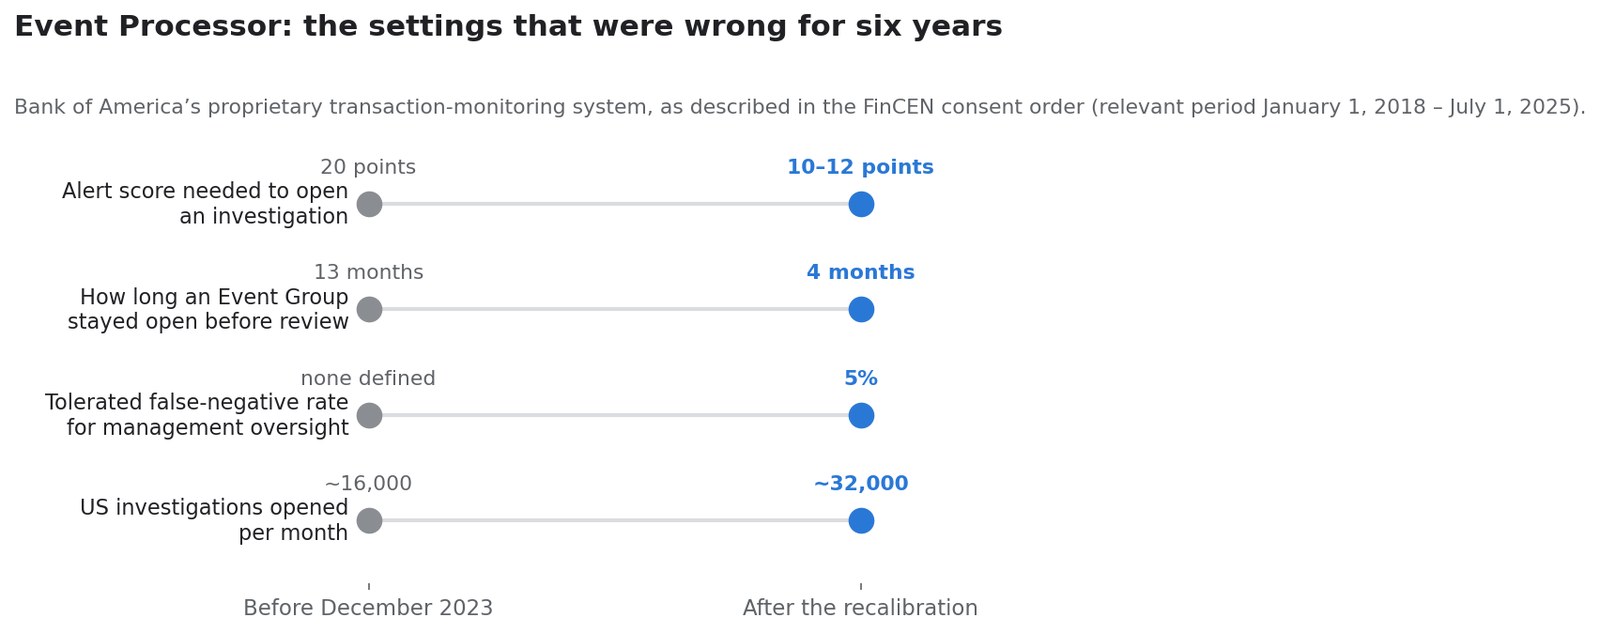
Hệ thống giám sát giao dịch tự phát triển của Bank of America được nêu đích danh trong lệnh đồng thuận: Event Processor, viết tắt EP. Đó là "chốt kiểm soát chính mà Ngân hàng dùng để thực hiện nghĩa vụ nhận diện và báo cáo hoạt động đáng ngờ", và giai đoạn liên quan theo FinCEN kéo dài từ 1 tháng 1 năm 2018 đến 1 tháng 7 năm 2025.
Lệnh đồng thuận tái dựng cách EP vận hành, và các tham số cụ thể đến mức bất thường so với một tài liệu cưỡng chế công khai.
| Tham số | Trước tháng 12/2023 | Sau khi hiệu chỉnh |
|---|---|---|
| Điểm cảnh báo cần thiết để mở điều tra | 20 điểm | 10 hoặc 12 điểm, tùy Event Group |
| Thời gian một Event Group để mở trước khi người rà soát | 13 tháng | 4 tháng |
| Tỷ lệ âm tính giả được chấp nhận cho giám sát của ban điều hành | không xác định | 5% (7,5% để chuyển lên hội đồng quản trị) |
| Số điều tra mở mỗi tháng tại Hoa Kỳ | khoảng 16.000 | khoảng 32.000 |
FinCEN xác định năm khiếm khuyết chính của EP:
- Các lựa chọn thiết kế thiếu cơ sở thực nghiệm, khiến điều tra được kích hoạt rất lâu sau — có trường hợp hơn một năm sau — các giao dịch gốc.
- Những phần cốt lõi của EP chưa bao giờ được cập nhật thực chất. Từ 2018 đến 2023, 76% trọng số yếu tố rủi ro không hề thay đổi; trong khoảng 25% có thay đổi, chừng 80% các thay đổi là giảm xuống.
- Ngân hàng không phản ứng với chính kết quả kiểm thử của mình. Nghiên cứu nội bộ cho thấy những loại cảnh báo có tỷ lệ dẫn tới báo cáo trên 40-50% chỉ mang trọng số 1 hoặc 2 điểm, và một lần kiểm định mô hình kết luận rằng hạ ngưỡng sẽ "phát hiện thêm nhiều báo cáo (85,4% so với 20,2% trên mẫu dưới ngưỡng)".
- Các quy tắc chấm điểm lại và triệt tiêu đã loại hoạt động khỏi diện điều tra mà thiếu quản trị đầy đủ, bao gồm cả những yếu tố rủi ro có tỷ lệ dẫn tới báo cáo 37%, 53% và 58%.
- Tiền gửi công cụ chuyển nhượng chỉ được bao phủ hạn chế, dù ngân hàng biết khách hàng rủi ro cao dùng sản phẩm này theo các mẫu hình đáng ngờ.
Hệ quả cấu trúc xuất hiện ngay trong thông cáo của Bộ Tài chính: trong nhiều năm, hơn một phần ba số cuộc điều tra hoạt động đáng ngờ của Bank of America được kích hoạt bởi sự kiện bên ngoài — giới thiệu từ cơ quan thực thi pháp luật, yêu cầu theo điều 314(a) và 314(b), trát của đại bồi thẩm đoàn, tin báo từ ngân hàng khác — chứ không phải bởi chính các chốt kiểm soát tự động của mình.
Những hồ sơ khách hàng mà lệnh đồng thuận mô tả
Lệnh đồng thuận ẩn danh khách hàng nhưng định lượng họ. Mẫu hình lặp lại là một hồ sơ kinh doanh khai báo nhỏ gắn với dòng tiền rất lớn.
- Một khách hàng có doanh thu năm dự kiến từ 1 triệu đến 4 triệu USD đã xử lý hơn 700 triệu USD chuyển tiền liên quan các khu vực rủi ro cao trong khoảng ba năm.
- Cũng khách hàng đó nhận khoảng 1,1 tỷ USD chuyển tiền từ công ty liên kết tại Các Tiểu vương quốc Ả Rập Thống nhất, tăng hơn 200% so với kỳ tương ứng năm 2021.
- Hơn 18.000 lệnh chuyển tiền trị giá khoảng 850 triệu USD được thực hiện từ tháng 9 năm 2022 trở đi — sau cuộc xâm lược Ukraine tháng 2 năm 2022 — với khoảng 98% hoạt động chuyển tiền đáng ngờ tính theo giá trị gắn với yếu tố Nga. Một báo cáo chỉ bao phủ khoảng 10% hoạt động đó được nộp vào tháng 8 năm 2023.
- Một mẫu hình lệnh chuyển tiền tạo ra hơn 660 triệu USD tiền gửi đáng ngờ, theo từng nhóm ba công cụ liên tiếp cộng lại chỉ dưới 3.000 USD mỗi nhóm — cấu trúc cố ý nằm dưới ngưỡng lưu hồ sơ 3.000 USD áp dụng cho các tổ chức dịch vụ tiền tệ phát hành.
- Bộ phận tuân thủ đã tạo hơn 250 lượt chuyển thông tin và hơn 125 cuộc điều tra chống rửa tiền với một mối quan hệ khách hàng duy nhất, khoảng 90% liên quan gian lận, trong khi ngân hàng vẫn tiếp tục phục vụ.
Đây không phải trường hợp cá biệt moi ra từ mười năm trước. Trường hợp cuối cùng kéo dài đến 2023 và 2024.
Hóa đơn tuân thủ sống lâu hơn khoản phạt
Đây là chỗ sổ cái thôi nói về 1,2 tỷ USD.
Liên quan tới thay đổi ngưỡng tháng 12 năm 2023, Bank of America ước tính với cơ quan quản lý rằng ngưỡng mới sẽ làm tăng 16.000 cuộc điều tra tại Hoa Kỳ mỗi tháng, mức mà ngân hàng mô tả là "gấp đôi khối lượng hằng tháng trước đó". Để gánh khối lượng đó cần "thêm 750" nhân sự chính thức, bên cạnh 800 chuyên gia tư vấn cần thiết để hoàn tất đợt rà soát hồi tố một lần.
Đó là thay đổi cấu trúc trong nền chi phí, không phải một khoản trích lập. Khoản phạt một lần trả một lần; nhân đôi khối lượng điều tra thì trả mỗi năm.
Ngân hàng chưa bao giờ công bố chi phí trọn gói cho mỗi điều tra viên tuân thủ, nên phép tính dưới đây là của người đọc, không phải của ngân hàng. Với chi phí trọn gói 150.000 USD mỗi người — mức thận trọng cho một điều tra viên tội phạm tài chính tại Hoa Kỳ gồm phúc lợi, công nghệ và giám sát — 750 vị trí chính thức tương đương khoảng 113 triệu USD mỗi năm, chưa tính chuyên gia tư vấn, chưa tính các đợt rà soát độc lập mà FinCEN nay yêu cầu, và chưa tính việc khắc phục quản trị dữ liệu. Trong một chu kỳ khắc phục năm năm, hóa đơn lặp lại hoàn toàn có thể đạt cùng bậc độ lớn với chính khoản phạt. Điểm mấu chốt không nằm ở độ chính xác của con số đó; mà ở chỗ khoản lặp lại thì cộng dồn còn khoản phạt thì không.
Hãy đặt cạnh những gì Bank of America vốn đã chi. Trong thư gửi cổ đông năm 2026, Brian Moynihan viết rằng công ty đã "đầu tư hơn 100 tỷ USD vào công nghệ" trong thập niên qua và chi "hơn 4 tỷ USD chỉ riêng cho các sáng kiến công nghệ mới" trong năm 2025, trên tổng ngân sách công nghệ khoảng 13 tỷ USD mỗi năm.
Một ngân hàng chi 13 tỷ USD mỗi năm cho công nghệ lại vận hành một hệ thống giám sát giao dịch mà ngưỡng chính không có cơ sở thực nghiệm và trọng số rủi ro gần như không được đụng tới suốt sáu năm. Khoảng cách đó — giữa chi tiêu cho tuân thủ và hiệu quả tuân thủ — mới là kết luận đầu tư thực sự của vụ việc.
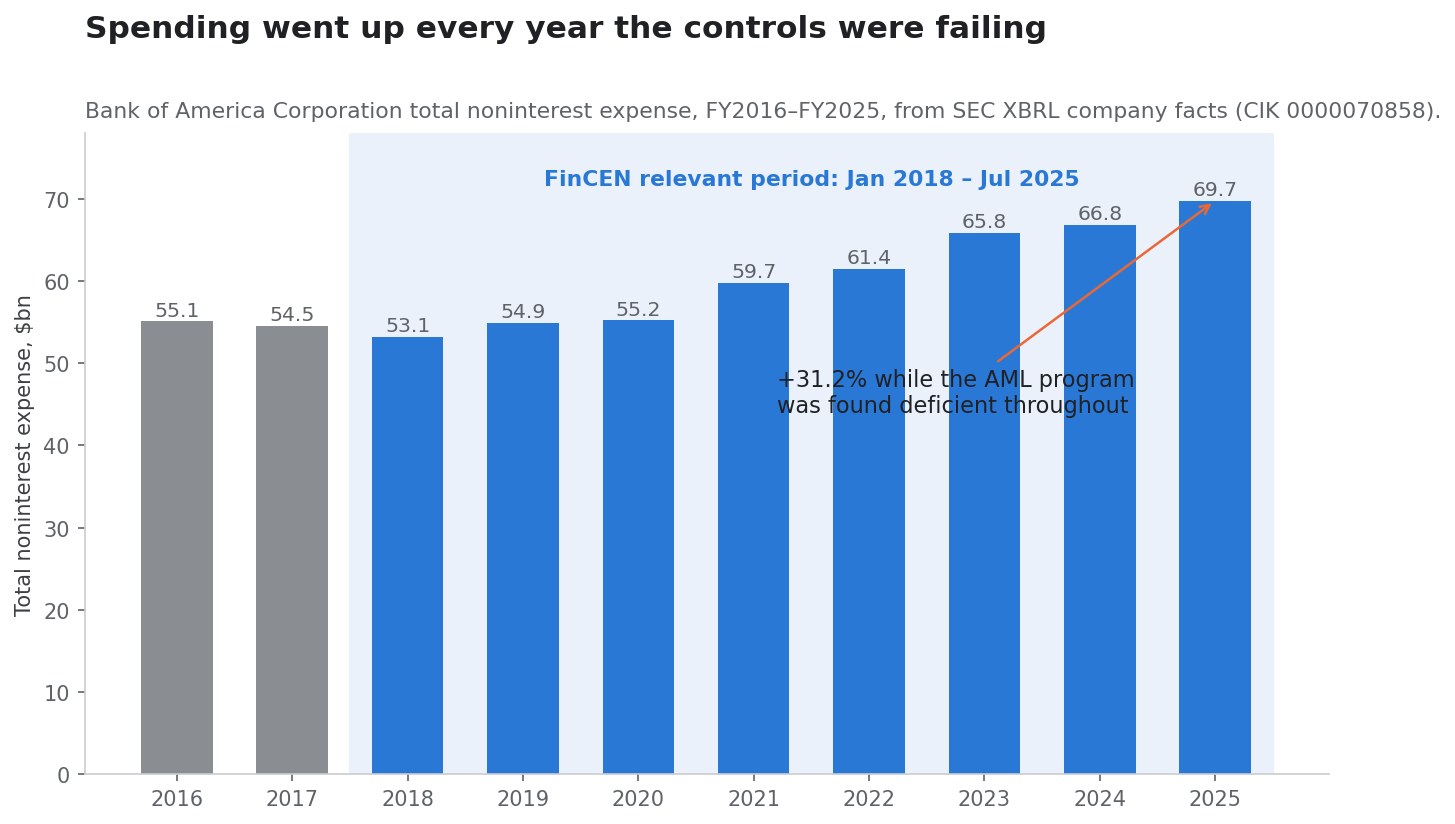
Đường đi của chi phí nói cùng một điều. Tổng chi phí ngoài lãi tăng từ 53,2 tỷ USD năm 2018 lên 69,7 tỷ USD năm 2025, tức tăng 31% đúng trong khung thời gian FinCEN xem xét.
| Năm tài chính | Tổng chi phí ngoài lãi | Lợi nhuận ròng |
|---|---|---|
| 2018 | 53,2 tỷ USD | 28,1 tỷ USD |
| 2019 | 54,9 tỷ USD | 27,4 tỷ USD |
| 2020 | 55,2 tỷ USD | 17,9 tỷ USD |
| 2021 | 59,7 tỷ USD | 32,0 tỷ USD |
| 2022 | 61,4 tỷ USD | 27,5 tỷ USD |
| 2023 | 65,8 tỷ USD | 26,3 tỷ USD |
| 2024 | 66,8 tỷ USD | 27,0 tỷ USD |
| 2025 | 69,7 tỷ USD | 30,5 tỷ USD |
Nguồn: dữ liệu XBRL của SEC, CIK 0000070858.
Vì sao tháng 12 năm 2024 quan trọng: đây là lần vi phạm thứ hai
Dòng thời gian là phần của vụ việc mà một tiêu đề trong ngày không thể chuyển tải.
| Ngày | Sự kiện |
|---|---|
| 1/1/2018 | Bắt đầu giai đoạn liên quan theo FinCEN |
| 2018–2023 | 76% trọng số yếu tố rủi ro của EP giữ nguyên; kiểm thử nhiều lần cảnh báo ngưỡng không hiệu quả |
| 12/2023 | Sau khi làm việc với cơ quan quản lý, ngưỡng điều tra hạ từ 20 điểm xuống 10-12; cửa sổ Event Group rút từ 13 tháng còn 4 |
| 2024 | Các đợt rà soát hồi tố phát hiện gần 8.900 báo cáo chưa nộp bao trùm gần 4 tỷ USD; một đợt rà soát riêng nộp hơn 8.000 báo cáo bao trùm 3,96 tỷ USD |
| 23/12/2024 | Lệnh đình chỉ của OCC vì thiếu sót BSA/AML và trừng phạt, gồm cả việc không khắc phục một thiếu sót đã được xác định trước đó trong thẩm định khách hàng |
| 6/2025 | Báo cáo của bên thứ ba theo yêu cầu của một cơ quan giám sát an toàn phát hiện các vấn đề EP trùng khớp với kết luận của FinCEN |
| 1/7/2025 | Kết thúc giai đoạn liên quan theo FinCEN |
| 13/10/2026 | Công bố hành động của FinCEN, OCC và OFAC; trích lập 1,2 tỷ USD |
| 14/10/2026 | Kết quả quý ba công bố một ngày sau đó |
Đọc kỹ lệnh tháng 12 năm 2024 thì đây thậm chí không phải lần vi phạm thứ hai. Chính lệnh đó đã nêu một "thiếu sót trong việc khắc phục một khiếm khuyết đã được xác định trước đó liên quan tới quy trình Thẩm định Khách hàng" — nghĩa là hành động năm 2024 vốn đã là một bước leo thang. Hành động năm 2026 là bước leo thang của bước leo thang.
Với nhà đầu tư ngành ngân hàng, điều đó thay đổi tỷ lệ nền. Hành động cưỡng chế đầu tiên là một sự kiện; lần thứ ba là một quá trình. Kết luận của OCC rằng "hơn một năm sau Lệnh năm 2024, Ngân hàng vẫn không chuyển các hoạt động có khả năng đáng ngờ lên điều tra viên" là câu nên định hình kỳ vọng về thời gian khắc phục.
Quý ba thực sự cho thấy điều gì
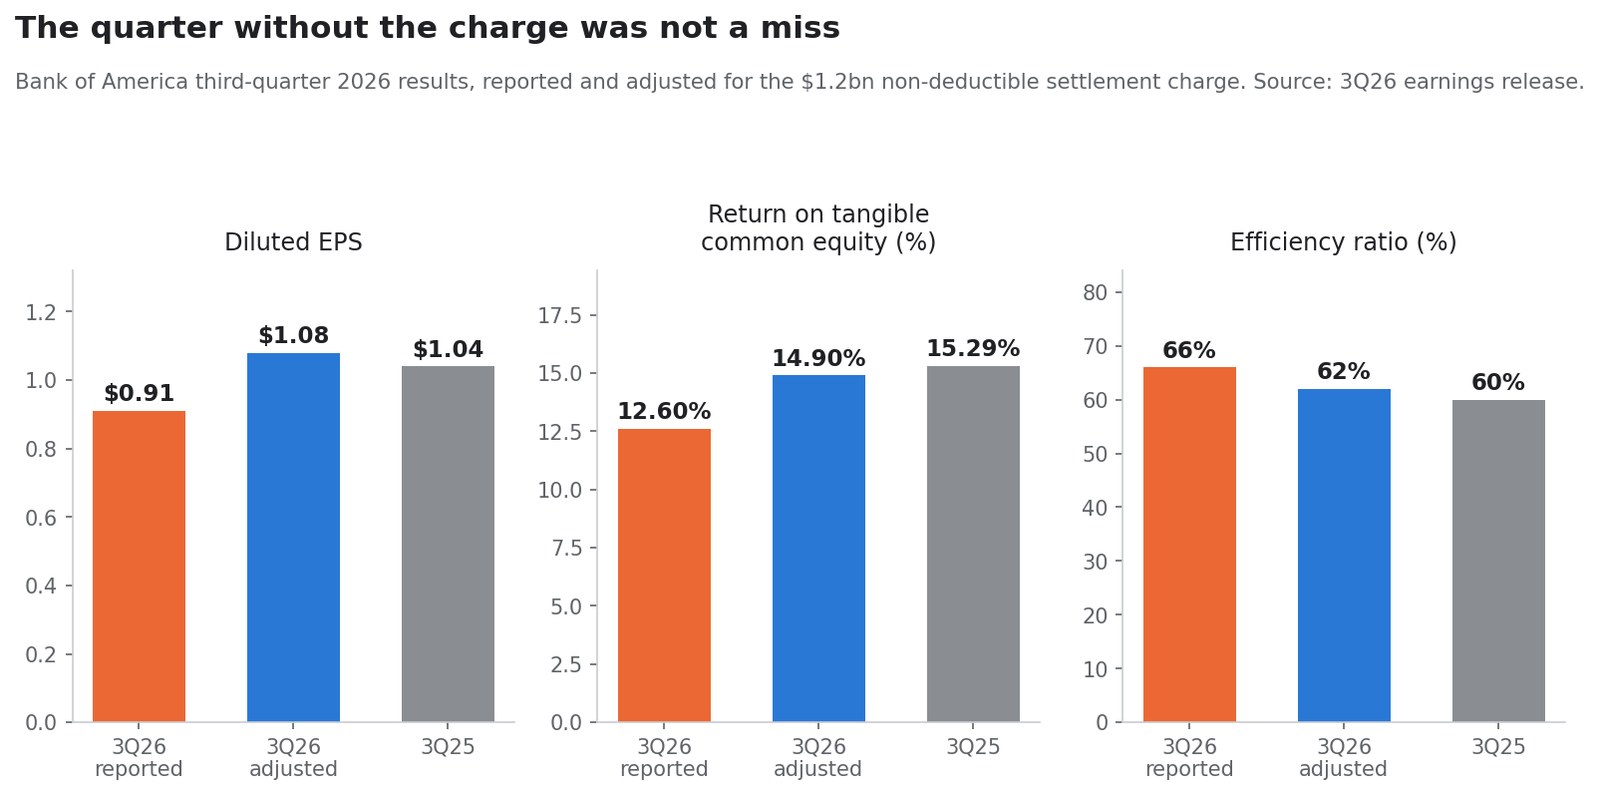
Một cách diễn giải được lặp lại rộng rãi cho rằng khoản phạt rơi vào "giữa một quý lợi nhuận hụt". Các con số đã nộp không ủng hộ điều đó. Doanh thu tăng, thu nhập lãi thuần tăng, và lợi nhuận trên mỗi cổ phiếu điều chỉnh tăng so với cùng kỳ.
| Chỉ tiêu | Q3/2026 báo cáo | Q3/2026 điều chỉnh | Q3/2025 | So cùng kỳ, điều chỉnh |
|---|---|---|---|---|
| Doanh thu sau chi phí lãi | 29.958 triệu USD | 29.958 triệu USD | 29.040 triệu USD | +3,2% |
| Thu nhập lãi thuần | 16.449 triệu USD | 16.449 triệu USD | 15.233 triệu USD | +8,0% |
| Chi phí ngoài lãi | 19.722 triệu USD | 18.522 triệu USD | 17.337 triệu USD | +6,8% |
| Dự phòng rủi ro tín dụng | 1.269 triệu USD | 1.269 triệu USD | 1.295 triệu USD | −2,0% |
| Lợi nhuận ròng | 6.933 triệu USD | 8.100 triệu USD | 8.332 triệu USD | −2,8% |
| EPS pha loãng | 0,91 USD | 1,08 USD | 1,04 USD | +3,8% |
| Tỷ suất sinh lời trên vốn hữu hình | 12,60% | 14,90% | 15,29% | −39 điểm cơ bản |
| Tỷ lệ hiệu quả | 66% | 62% | 60% | +200 điểm cơ bản |
| Thuế suất hiệu dụng | 23% | 20% | — | — |
EPS điều chỉnh 1,08 USD cao hơn 3,8% so với mức 1,04 USD một năm trước. Thỏa thuận này tốn 0,17 USD mỗi cổ phiếu. Điều đúng là quý này yếu hơn so với quý liền trước: thu nhập ngoài lãi giảm từ 15.561 triệu USD ở quý hai xuống 13.509 triệu USD, và phí ngân hàng đầu tư giảm 11% so với cùng kỳ, khiến dòng doanh thu tụt từ mức 31,6 tỷ USD của Q2/2026. Đó là câu chuyện cơ cấu ở Global Markets và Global Banking, không phải một cú hụt do khoản phạt gây ra.
Chi tiết theo mảng xứng đáng nằm trong sổ cái:
| Mảng | Lợi nhuận ròng Q3/2026 | Doanh thu | Ghi chú |
|---|---|---|---|
| Consumer Banking | 3,5 tỷ USD | 11,6 tỷ USD, +4% | Tiền gửi bình quân 949 tỷ USD |
| Global Wealth & Investment Management | 1,5 tỷ USD | 7,1 tỷ USD, +13% | Tài sản quản lý 2,4 nghìn tỷ USD, +12% |
| Global Banking | 2,0 tỷ USD | 6,2 tỷ USD | Phí ngân hàng đầu tư 1,8 tỷ USD, −11% |
| Global Markets | 1,2 tỷ USD | — | Tỷ lệ hiệu quả 72% |
| All Other | −1,4 tỷ USD | — | Bao gồm khoản phạt 1,2 tỷ USD |
Khoản phụ trội vì không được khấu trừ thuế
Khoản chi phí này không được khấu trừ thuế, đó là chi phí thật và thường bị bỏ qua. Thuế suất hiệu dụng tăng từ 20% điều chỉnh lên 23% báo cáo, tức tăng 267 điểm cơ bản, hoàn toàn vì khoản phạt không được trừ.
Phép tính: một khoản chi 1,2 tỷ USD được khấu trừ ở thuế suất biên 20% sẽ tốn khoảng 960 triệu USD sau thuế. Vì không được khấu trừ, nó tốn trọn 1,2 tỷ USD. Vậy mức phạt sau thuế do không được khấu trừ là khoảng 240 triệu USD, tức thêm khoảng một phần năm trên con số tiêu đề.
Điều gì thực sự làm chuyển động CET1 trong quý này
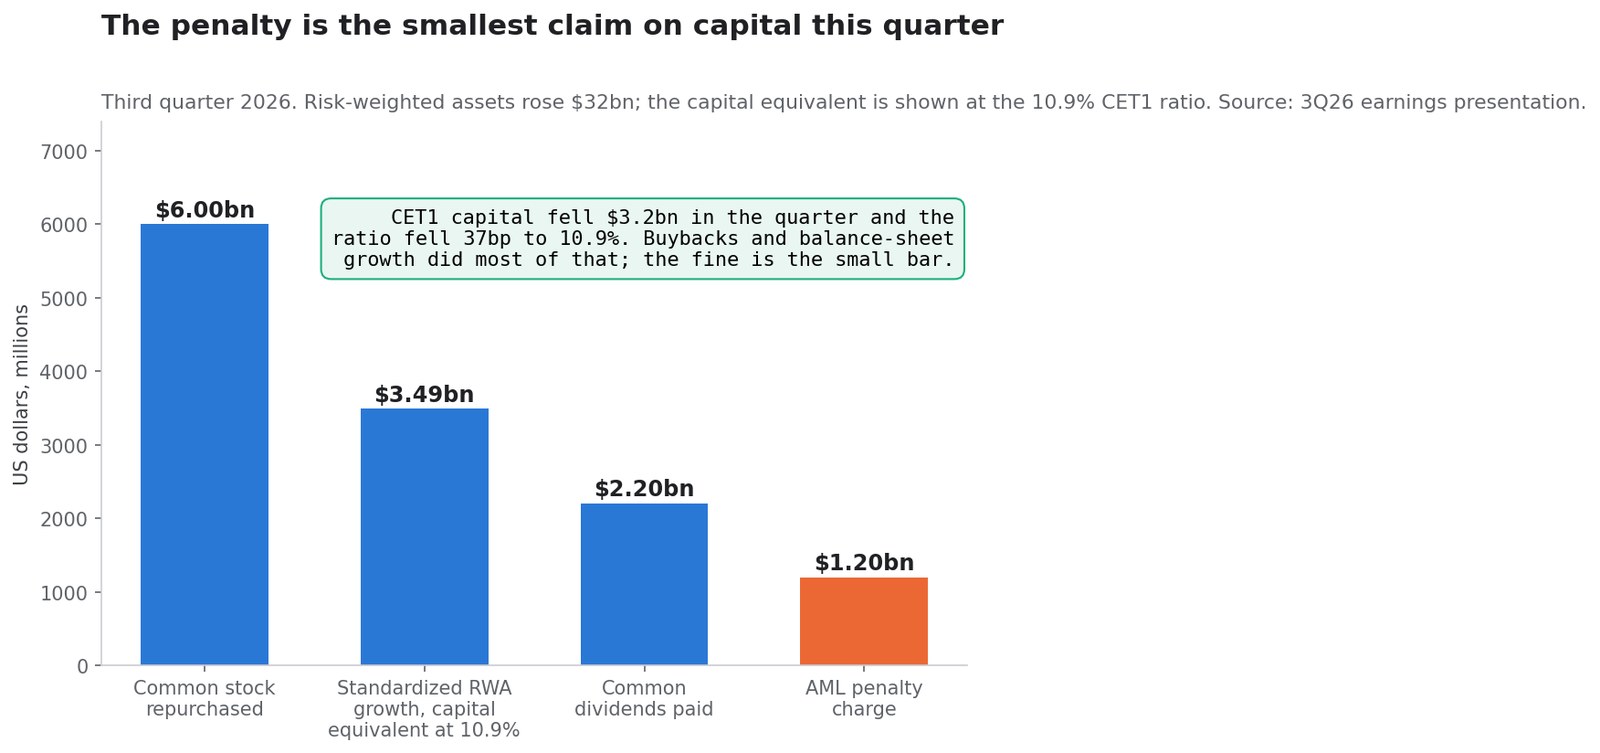
Vốn cấp 1 lõi giảm 3,2 tỷ USD trong quý, từ 201,6 tỷ xuống 198,4 tỷ USD, và tỷ lệ CET1 giảm 37 điểm cơ bản còn 10,9%. Rất dễ quy việc đó cho khoản phạt. Nhưng cách quy kết ấy không trụ được trước phép tính.
| Khoản chiếm dụng vốn, Q3/2026 | Giá trị |
|---|---|
| Mua lại cổ phiếu phổ thông | 6,0 tỷ USD |
| Tăng trưởng RWA tiêu chuẩn 32 tỷ USD, quy đổi vốn ở mức 10,9% | ~3,5 tỷ USD |
| Cổ tức phổ thông đã trả | 2,2 tỷ USD |
| Khoản phạt chống rửa tiền | 1,2 tỷ USD |
Ngân hàng trả lại 8,2 tỷ USD cho cổ đông phổ thông ngay trong quý trích lập khoản phạt — gấp 6,8 lần khoản chi phí đó. Tài sản có rủi ro theo phương pháp tiêu chuẩn tăng 32 tỷ USD lên 1.824 tỷ USD, hấp thụ nhiều vốn hơn khoản phạt. So với 1.824 tỷ USD RWA, mức giảm vốn 1,2 tỷ USD chỉ tương đương khoảng 6,6 điểm cơ bản CET1.
Đo theo bảng cân đối kế toán, khoản phạt gần như vô hình:
| Mẫu số | Giá trị ngày 30/9/2026 | Tỷ trọng khoản phạt |
|---|---|---|
| Tổng tài sản | 3.427,7 tỷ USD | 0,035% |
| Tổng tiền gửi | 2.038,8 tỷ USD | 0,059% |
| Vốn chủ sở hữu phổ thông | 271,8 tỷ USD | 0,44% |
| RWA tiêu chuẩn | 1.824 tỷ USD | 0,066% |
| Lợi nhuận ròng 2025 | 30,5 tỷ USD | 3,9% |
| Lợi nhuận ròng điều chỉnh Q3/2026 | 8,1 tỷ USD | 14,8% |
| Chi tiêu công nghệ hằng năm | ~13 tỷ USD | 9,2% |
Vì vậy khung phân tích về khả năng thanh toán hay cổ tức là khung sai. Bank of America có thể ký tấm séc đó bằng ngân sách mua lại cổ phiếu của một quý. Câu hỏi còn bỏ ngỏ là chuyện gì xảy ra với ngân sách ấy nếu cơ quan giám sát cho rằng kết luận về quản trị đòi hỏi một lớp đệm vốn dày hơn — và đó là một quyết định, không phải một bút toán.
Thị trường định giá vụ việc ra sao
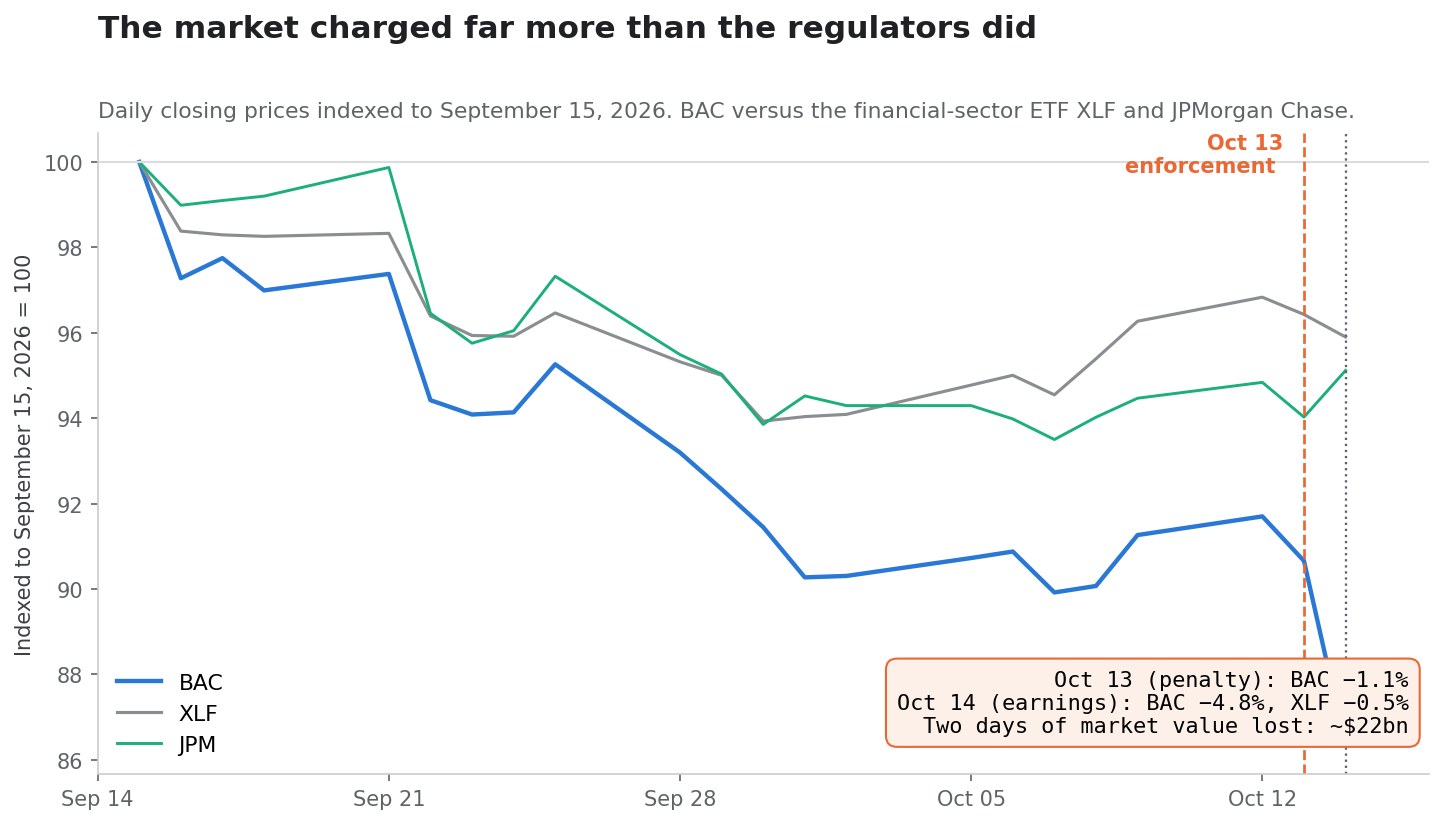
Phản ứng hai phiên là cách đọc thị trường sạch nhất có thể có, vì hành động cưỡng chế và công bố kết quả rơi vào hai ngày liên tiếp.
| Ngày | Giá đóng cửa BAC | Thay đổi | Thay đổi XLF | Sự kiện |
|---|---|---|---|---|
| 9/10/2026 | 54,32 USD | — | — | — |
| 12/10/2026 | 54,58 USD | +0,5% | +0,6% | Phiên cuối trước khi công bố |
| 13/10/2026 | 53,96 USD | −1,1% | −0,4% | Công bố các hành động cưỡng chế |
| 14/10/2026 | 51,39 USD | −4,8% | −0,5% | Kết quả quý ba |
Hai phiên đưa giá cổ phiếu từ 54,58 USD xuống 51,39 USD. Trên 6,923 tỷ cổ phiếu đang lưu hành, đó là khoảng 22 tỷ USD giá trị thị trường, gấp khoảng 18 lần khoản phạt và 49 lần con số 450 triệu USD thực sự nộp về Bộ Tài chính.
Hãy để ý sự phân tách. Ngày công bố mất 1,1% — thị trường đọc bản thân khoản phạt là chịu được, và đúng vậy. Mức 4,8% đến vào hôm sau, khi ngành đi ngang, lúc nhà đầu tư nhìn vào quý kinh doanh và phải quyết định kết luận về quản trị có ý nghĩa gì với lộ trình chi phí và hoàn vốn phía trước. Thị trường định giá chi phí lặp lại, không phải tấm séc.
Hai lưu ý giữ cho phân tích trung thực. Thứ nhất, BAC vốn đã kém hơn trước sự kiện: lấy ngày 15 tháng 9 làm gốc, BAC đã giảm khoảng 8% trước khi có hành động cưỡng chế, trong khi JPMorgan và quỹ ETF ngành XLF giảm 4-5%. Thứ hai, Citigroup rơi 5,6% ngày 13 tháng 10 vì lý do riêng, nên so sánh toàn ngành ngày đó bị nhiễu.
Định giá sau khoản phạt
Ở mức 51,39 USD và 6,9227 tỷ cổ phiếu, vốn hóa thị trường của Bank of America vào khoảng 356 tỷ USD.
| Chỉ tiêu | Giá trị |
|---|---|
| Giá trị sổ sách mỗi cổ phiếu | 39,26 USD |
| Giá trị sổ sách hữu hình mỗi cổ phiếu | 29,14 USD |
| Giá / giá trị sổ sách | 1,31 lần |
| Giá / giá trị sổ sách hữu hình | 1,76 lần |
| Tỷ suất sinh lời vốn hữu hình điều chỉnh Q3/2026 | 14,9% |
| Tỷ suất sinh lời vốn hữu hình Q3/2025 | 15,3% |
Phép so sánh định khung cho bội số này là đối thủ hiển nhiên. Như trình bày trong Cổ phiếu JPMorgan 2026: ROTCE 23% so với 3,2x sổ sách, thị trường sẵn sàng trả mức phụ trội lớn so với giá trị sổ sách hữu hình cho một ngân hàng sinh lời cao hơn hẳn chi phí vốn. Bank of America ở mức 1,76 lần giá trị sổ sách hữu hình với tỷ suất sinh lời điều chỉnh 14,9% đang được định giá cho sự thạo việc, không phải cho sự xuất sắc — và khoảng cách bội số giữa hai ngân hàng chủ yếu là khoảng cách tỷ suất sinh lời, không phải khoảng cách tuân thủ.
Điều đó quan trọng khi mô hình hóa khoản phạt. Một khoản chi một lần 1,2 tỷ USD tương đương 0,17 USD EPS, có lẽ bằng 2 USD giá cổ phiếu ở bội số 12 lần nếu nó lặp lại — mà nó không lặp lại. Nhưng 100 điểm cơ bản sụt giảm vĩnh viễn ở tỷ suất sinh lời vốn hữu hình, trên 202 tỷ USD vốn hữu hình, là khoảng 2 tỷ USD mỗi năm. Câu hỏi tuân thủ đáng giá hơn mười lần khoản phạt nếu nó thay đổi tỷ suất sinh lời bền vững.
Các kịch bản
| Kịch bản | Điều kiện cần đúng | Lộ trình tài chính | Hàm ý định giá |
|---|---|---|---|
| Lạc quan | Các lệnh năm 2026 là điểm cuối; rà soát hồi tố khép lại đúng hạn; rà soát độc lập cho kết quả sạch; không trần tài sản, không phụ trội vốn | Tỷ lệ hiệu quả điều chỉnh quay về quanh 60%; mua lại cổ phiếu duy trì gần 6 tỷ USD mỗi quý | 1,76 lần giá trị sổ sách hữu hình là hợp lý và có thể mở rộng về phía phụ trội của đối thủ |
| Cơ sở | Việc khắc phục kéo dài ba đến năm năm; khối lượng tuân thủ vẫn gấp đôi; không có khoản phạt mới | 100-200 điểm cơ bản lực cản lên tỷ lệ hiệu quả; mua lại tiếp tục nhưng tính linh hoạt vốn bị theo dõi | Bội số giữ ở mức nhỉnh hơn giá trị sổ sách hữu hình, mức chiết khấu so với người dẫn đầu vẫn còn |
| Bi quan | Một kết luận mới, một hạn chế tăng trưởng tài sản, hoặc phụ trội vốn từ cơ quan giám sát | Mua lại bị siết; tỷ suất sinh lời vốn hữu hình về dưới 13% | Định giá lại kiểu TD, về mức hoặc dưới giá trị sổ sách hữu hình |
Kịch bản cơ sở không phải là "cộng lại 1,2 tỷ USD rồi đi tiếp". Nó là: chi phí lặp lại có thật, vừa phải và bền, và lộ trình hoàn vốn cho cổ đông — chứ không phải báo cáo kết quả kinh doanh — mới là nơi một quyết định giám sát hiện ra trước tiên.
Điều gì sẽ giải quyết câu hỏi
Luận điểm này được giải quyết bằng công bố thông tin, không phải bằng cam kết của ban điều hành. Đây là các mục cụ thể, có thể kiểm chứng:
- Hoàn tất rà soát hồi tố. FinCEN yêu cầu một đợt rà soát của bên thứ ba để nhận diện và báo cáo các giao dịch bị bỏ sót do những khiếm khuyết đã nêu. Thời điểm hoàn tất và kết quả là dữ liệu cứng đầu tiên.
- Rà soát độc lập. FinCEN cũng yêu cầu rà soát việc giám sát hoạt động đáng ngờ, thẩm định khách hàng, thẩm định tài khoản đại lý nước ngoài và quản trị dữ liệu, theo ba rủi ro ưu tiên: biên giới tây nam và các băng đảng, Iran, và Nga.
- Chấm dứt lệnh tháng 12 năm 2024. Cho tới khi OCC chấm dứt, ngân hàng vẫn hoạt động dưới một lệnh đình chỉ còn hiệu lực.
- Chi phí ngoài lãi không tính khoản phạt. Chi phí điều chỉnh là 18,5 tỷ USD ở Q3/2026 so với 17,3 tỷ USD một năm trước. Theo dõi xem khoảng cách có nới rộng không.
- Tỷ lệ hiệu quả điều chỉnh. 62% so với 60% một năm trước. Chi phí tuân thủ lặp lại hiện ra ở đây trước khi hiện ra ở bất kỳ đâu.
- Nhịp độ mua lại cổ phiếu. 6,0 tỷ USD ở Q3/2026. Một nhịp chậm lại mà không có lý do từ lợi nhuận là dấu hiệu rõ nhất cho thấy cơ quan giám sát đã yêu cầu thêm vốn.
- Quỹ đạo CET1. 10,9% sau khi giảm 37 điểm cơ bản. Theo dõi xem ban điều hành có xây lại lớp đệm thay vì hoàn vốn không.
- Ngôn ngữ về yếu tố rủi ro trong báo cáo thường niên. Cụ thể là có xuất hiện "thiếu sót đáng kể", các cuộc điều tra bổ sung hay khả năng có thêm hành động hay không.
- Bất kỳ hành động mới nào của OFAC. Thỏa thuận tháng 10 không có bất kỳ khoản giảm nhẹ nào cho biện pháp khắc phục hay hợp tác, điều đó cho thấy OFAC không hài lòng với chương trình trừng phạt tại thời điểm dàn xếp.
Bạn có thể nối nhiều mục trong số này vào một danh sách theo dõi tự động bằng bộ công cụ cổ phiếu của SimianX AI, theo dõi đồng thời hồ sơ nộp cơ quan quản lý, các dòng chi phí và phản ứng giá:
- SimianX AI — nền tảng nghiên cứu
- Phòng chỉ huy phân tích trực tiếp — phân tích đa tác nhân theo thời gian thực cho
BAC - Market Pulse — phát hiện sự kiện trên từng mã riêng lẻ
- Crypto Leaderboard — theo dõi hiệu suất từng mô hình
- Điểm và bảng giá — cách tính mức sử dụng
Câu hỏi thường gặp
Án phạt chống rửa tiền của Bank of America là bao nhiêu?
Ba hành động phối hợp công bố ngày 13 tháng 10 năm 2026 tổng cộng 1.211.662.930 USD tiền mặt. FinCEN áp 1,2 tỷ USD nhưng khấu trừ 750 triệu USD của OCC vào đó, nên 450 triệu USD nộp về Bộ Tài chính Hoa Kỳ, 750 triệu USD về OCC và 11.662.930 USD về OFAC. Cộng các con số bị áp đặt sẽ ra 1,96 tỷ USD, tức tính trùng.
Bank of America có thừa nhận rửa tiền không?
Không. Ngân hàng thừa nhận đã cố ý vi phạm Bank Secrecy Act vì không duy trì chương trình chống rửa tiền tối thiểu, không thẩm định tài khoản đại lý cho các định chế tài chính nước ngoài và không nộp báo cáo giao dịch đáng ngờ. Đó là các khiếm khuyết về báo cáo và kiểm soát. Lệnh đồng thuận không cáo buộc chính ngân hàng rửa tiền.
Event Processor là gì?
Event Processor, viết tắt EP, là hệ thống giám sát giao dịch tự phát triển của Bank of America và là đối tượng trung tâm của lệnh đồng thuận FinCEN. Ngưỡng điều tra 20 điểm, cửa sổ Event Group 13 tháng và các trọng số rủi ro gần như bất động chính là những gì lệnh đồng thuận xác định là nguyên nhân cơ học của khối hoạt động không được báo cáo.
Khoản phạt có đe dọa cổ tức BAC không?
Theo phép tính thì không. Ngân hàng trả 2,2 tỷ USD cổ tức phổ thông và mua lại 6,0 tỷ USD cổ phiếu ngay trong quý trích lập khoản 1,2 tỷ USD. Rủi ro thực tế là nhịp mua lại chậm hơn nếu cơ quan giám sát yêu cầu lớp đệm vốn dày hơn, chứ không phải cắt cổ tức.
Quý ba có phải là quý hụt lợi nhuận không?
Không, nếu so cùng kỳ. Doanh thu tăng 3,2%, thu nhập lãi thuần tăng 8,0%, và EPS pha loãng điều chỉnh 1,08 USD vượt mức 1,04 USD năm trước. Quý này yếu hơn so với quý liền trước ở thu nhập ngoài lãi và phí ngân hàng đầu tư, còn các con số báo cáo thì gánh khoản 0,17 USD mỗi cổ phiếu.
Có trần tài sản như trường hợp TD Bank không?
Không. Khác với hành động nhằm vào TD Bank tháng 10 năm 2024, các lệnh năm 2026 với Bank of America không áp hạn chế tăng trưởng tài sản. Nhưng chúng buộc phải có rà soát hồi tố do bên thứ ba thực hiện và các đợt rà soát độc lập về giám sát, thẩm định khách hàng, thẩm định tài khoản đại lý và quản trị dữ liệu.
Bài liên quan
- Cổ phiếu JPMorgan 2026: ROTCE 23% so với 3,2x sổ sách
- Warsh phớt lờ Trump: Fed tăng lãi suất lần đầu kể từ 2023
- Mọi chu kỳ tăng lãi suất của Fed từ 1983: S&P 500 và chip
Nguồn tham khảo
- Bộ Tài chính Hoa Kỳ — các hành động cưỡng chế kỷ lục nhằm vào Bank of America
- FinCEN — lệnh đồng thuận, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — thông báo khoản phạt 1,2 tỷ USD
- FinCEN — danh mục các hành động cưỡng chế
- OCC — khoản phạt tiền dân sự 750 triệu USD, NR 2026-89
- OCC — lệnh đình chỉ tháng 12 năm 2024, NR 2024-140
- OCC — khoản phạt 450 triệu USD với TD Bank, N.A., NR 2024-116
- OFAC — thỏa thuận với Bank of America, 475 vi phạm biểu kiến
- Bank of America — kết quả tài chính quý ba năm 2026
- Bank of America — bản trình bày nhà đầu tư quý ba năm 2026
- Bank of America — thư gửi cổ đông năm 2026
- SEC EDGAR — hồ sơ của Bank of America Corporation, CIK 0000070858


