 Bởi Muke
Fair Isaac đã định giá chính thế độc quyền thế chấp của mình đến mức tự hủy ra sao
Ngày 29 tháng 9 năm 2026, Fair Isaac Corporation mất 26,52% giá trị chỉ trong một phiên — ngày tệ nhất trong lịch sử niêm yết của công ty. Hai ngày sau cổ phiếu tăng 11,69%. Tám phiên tiếp theo, nó tăng thêm 10,85%, đóng cửa ở 740,00 USD ngày 12 tháng 10. Ba con số đó gần như ở mọi nơi đều được đọc như một câu chuyện sốc rồi nhẹ nhõm: cơ quan quản lý phá vỡ thế độc quyền, thị trường hoảng loạn, rồi nhà đầu tư nghĩ lại.
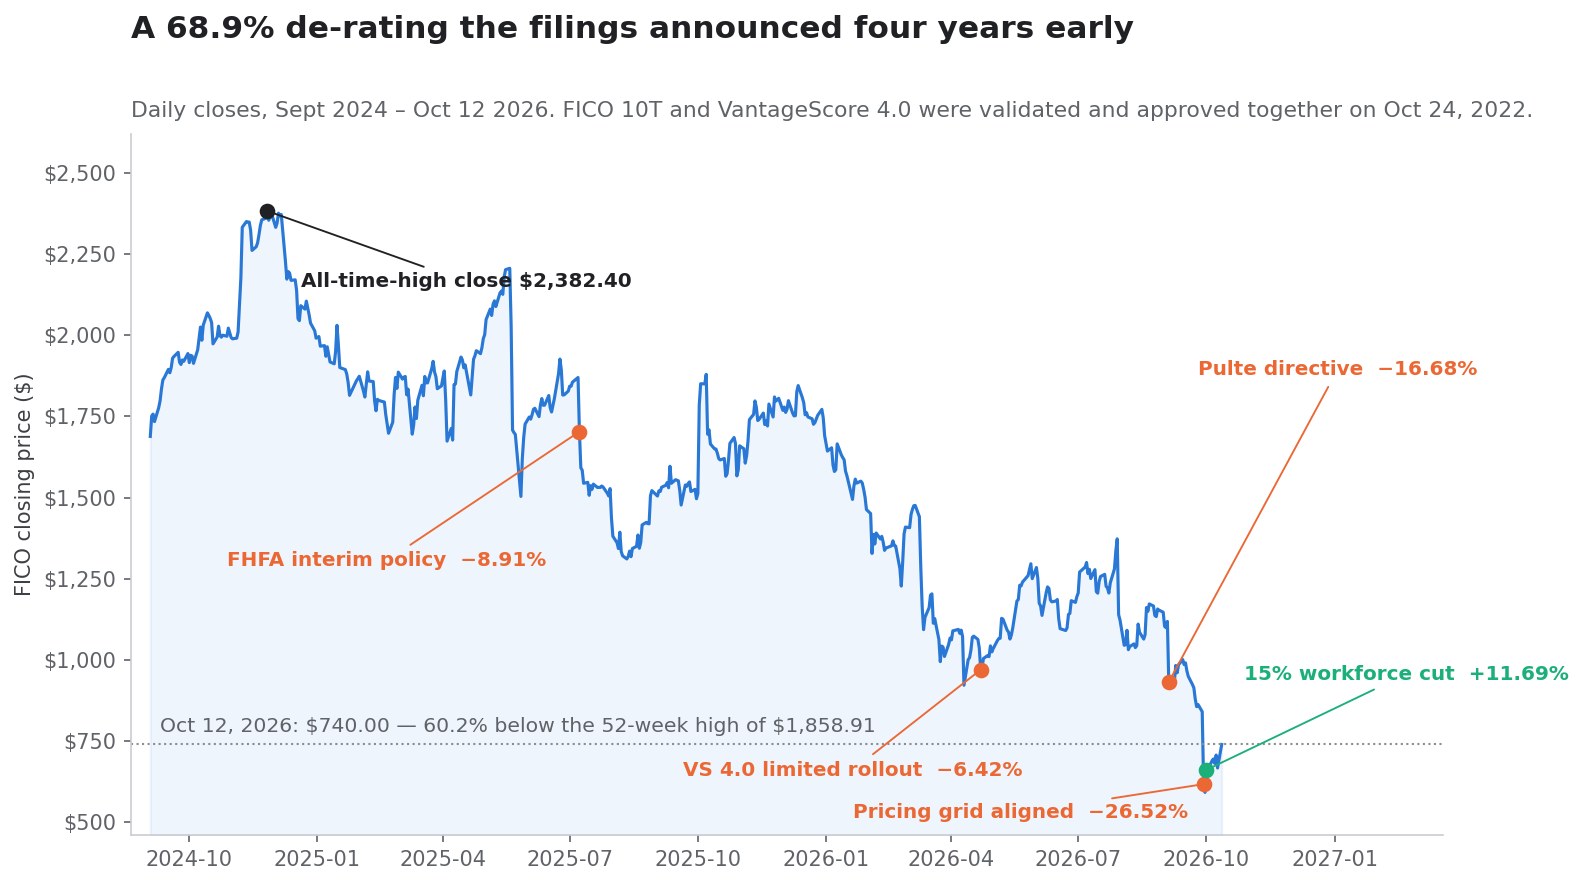
Cách đọc đó sai theo một cách cụ thể và có thể kiểm chứng. Cơ quan quản lý không phá vỡ thế độc quyền của FICO vào ngày 29 tháng 9 năm 2026. Nó đã bị phá vỡ — chính thức, công khai và bằng văn bản — vào ngày 8 tháng 7 năm 2025, khi Cơ quan Tài chính Nhà ở Liên bang ban hành chính sách tạm thời cho phép bên cho vay chuyển giao các khoản vay conforming được chấm bằng VantageScore 4.0. FICO giảm 8,91% hôm đó rồi dành mười bốn tháng sau giao dịch như thể chưa có gì xảy ra, vẫn đạt 1.118,93 USD muộn đến tận ngày 3 tháng 9 năm 2026.
Điều xảy ra ngày 29 tháng 9 không phải là mất tính độc quyền. Đó là mất giá. FHFA đã căn chỉnh bảng phí trả trước sao cho bên cho vay chọn VantageScore 4.0 không còn phải chịu khoản phạt kinh tế nào. Hai mươi ngày trước đó, khi chính cơ quan này gỡ bỏ rào cản vận hành cuối cùng và mở VantageScore 4.0 cho mọi bên cho vay được phê duyệt, cổ phiếu FICO lại tăng 5,35%. Thị trường định giá quyền tiếp cận ở mức cộng năm phần trăm và định giá ngang bằng giá ở mức âm hai mươi bảy.
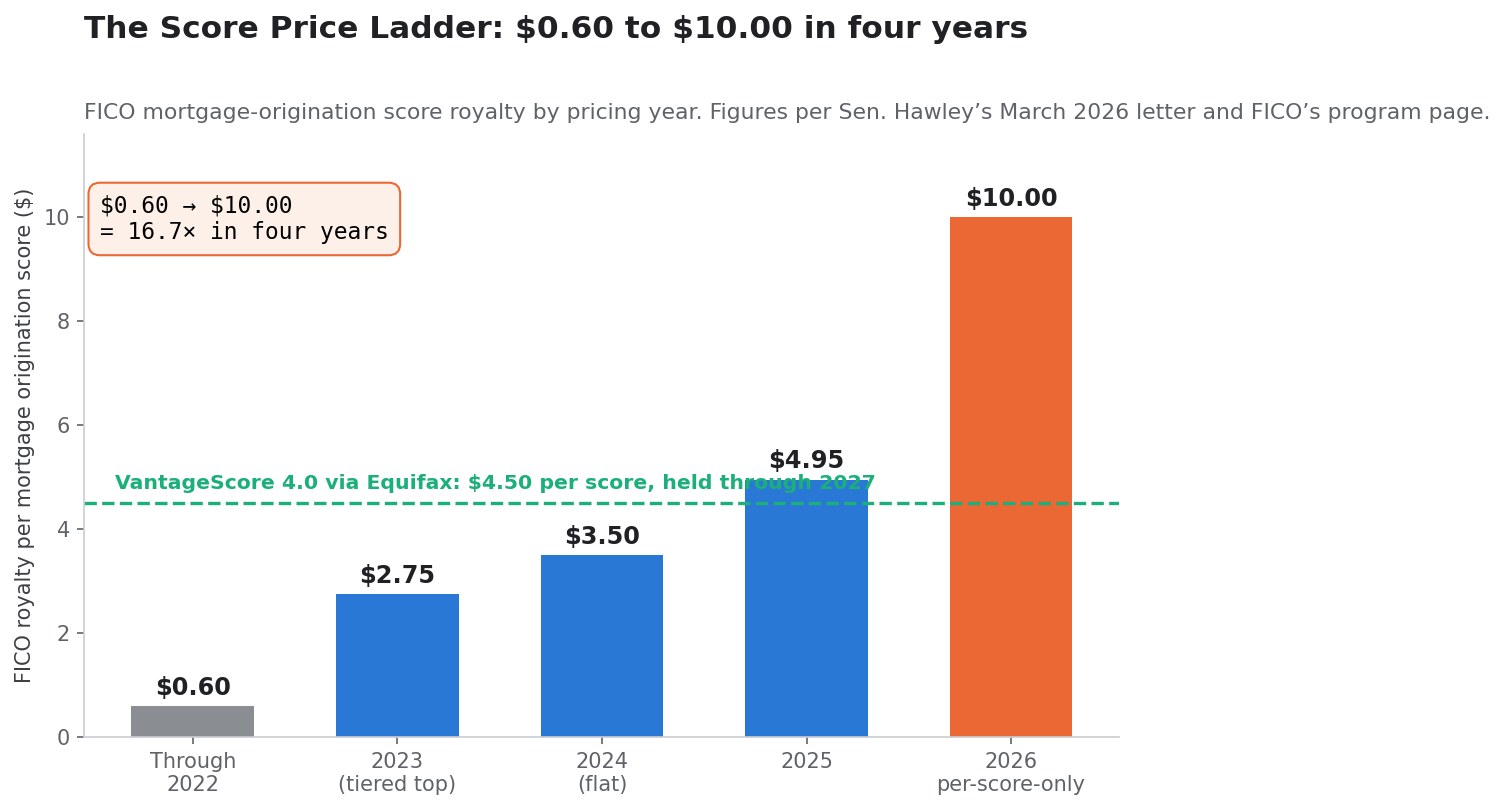
Sự bất đối xứng ấy chính là toàn bộ câu chuyện, và nó không phải ngẫu nhiên. Giữa năm 2022 và 2026, FICO nâng phí bản quyền điểm tín dụng khởi tạo thế chấp từ khoảng 0,60 lên 10,00 USD mỗi điểm — mức tăng 16,7 lần trong bốn năm. Gần như từng đô la của mức tăng đó chảy thẳng vào lợi nhuận hoạt động, bởi mảng Scores chỉ gánh khoảng 42 triệu USD chi phí mỗi quý so với 459 triệu USD doanh thu mỗi quý. Mức tăng còn làm thêm hai việc nữa: lần đầu tiên trong hai mươi năm khiến một đối thủ giá 4,50 USD trở nên hợp lý về kinh tế, và thu hút một thượng nghị sĩ Hoa Kỳ, một kiến nghị chống độc quyền, và cuối cùng là một cơ quan quản lý sẵn sàng san phẳng bảng phí.
Rồi trong chín tháng tính đến ngày 30 tháng 6 năm 2026, FICO vay khoảng 2,53 tỷ USD và chi 3,05 tỷ USD mua lại chính cổ phiếu của mình với chi phí bình quân giao nhận gần 1.409 USD — so với 778 triệu USD dòng tiền hoạt động cùng kỳ. Ngày 12 tháng 10 năm 2026, cổ phiếu đóng cửa ở 740,00 USD.
Bài viết này là một tài liệu tham chiếu, không phải khuyến nghị giao dịch. Nó dựng lại, từ hồ sơ pháp lý gốc và bảng giá đã công bố, bốn điều: toàn bộ sổ ghi thông báo của FHFA kèm phản ứng của FICO ở từng mốc; thang giá điểm đã tạo ra lợi nhuận; sổ ghi phân bổ vốn đã dùng đòn bẩy lên lợi nhuận đó; và số học theo mảng quyết định một lần thiết lập lại kinh tế điểm thế chấp thực sự đáng giá bao nhiêu. Bạn có thể theo dõi tất cả theo thời gian thực với SimianX AI, nền tảng gộp hồ sơ SEC, dữ liệu theo mảng và phản ứng giá vào một luồng nghiên cứu duy nhất cho FICO.
Điều gì thực sự đã xảy ra với cổ phiếu FICO, theo thứ tự
Chuỗi sự kiện tháng 9–10 năm 2026 thường được rút gọn thành "FHFA mở cửa thị trường và FICO sụp đổ". Hồ sơ và bảng giá cho thấy năm sự kiện riêng biệt với năm phản ứng thị trường riêng biệt. Tách chúng ra là bước phân tích đầu tiên, bởi mỗi sự kiện mang thông tin khác nhau.
Ngày 3–4 tháng 9 năm 2026: chỉ thị Pulte
Khuya ngày 3 tháng 9 năm 2026, Giám đốc FHFA Bill Pulte chỉ đạo Fannie Mae và Freddie Mac cho phép mọi bên cho vay thế chấp sử dụng VantageScore 4.0, chứ không chỉ những bên đã có phê duyệt bằng văn bản trước. FICO đóng cửa ở 1.118,93 USD ngày 3 tháng 9 và 932,26 USD ngày 4 tháng 9 — giảm 16,68%, tương đương khoảng 4,03 tỷ USD vốn hóa theo số cổ phiếu hiện tại của công ty.
Đó là sự kiện tiếp cận. Nó gỡ bỏ yêu cầu bên cho vay phải xin phép bằng văn bản trước khi chuyển giao khoản vay chấm bằng VantageScore cho hai tổ chức này. Nó không thay đổi chi phí của mô hình nào cả.
Ngày 9 tháng 9 năm 2026: công bố chính thức
Trang chính sách điểm tín dụng của FHFA ghi ngày mở cửa chính thức là 9 tháng 9 năm 2026, mô tả đó là việc bỏ yêu cầu phê duyệt bằng văn bản trước. Khi ấy chỉ thị đã ra đời năm ngày và đã nằm trong giá. FICO đóng cửa phiên đó ở 983,19 USD, tăng 5,35% từ 933,30.
Việc một cơ quan quản lý chính thức dỡ bỏ rào cản hành chính cuối cùng trước một đối thủ, mà cổ phiếu của bên đang chiếm lĩnh lại tăng ngay hôm đó, là điểm dữ liệu giàu thông tin nhất trong toàn bộ chuỗi này. Thị trường đã kết luận từ trước rằng tiếp cận không phải ràng buộc quyết định.
Ngày 28 tháng 9 năm 2026: Rocket Mortgage đi trước
Ngày 28 tháng 9 năm 2026, Rocket Mortgage thông báo VantageScore 4.0 sẽ trở thành mô hình chấm điểm tín dụng mặc định cho các khoản vay trực tiếp tới người tiêu dùng đủ điều kiện chuyển giao cho Fannie Mae hoặc Freddie Mac, cùng với khoản vay VA và các khoản thế chấp đủ điều kiện khác, bắt đầu từ quý 4 năm 2026. Công ty cho biết quyết định này đến sau khoảng bốn tháng thử nghiệm trên chừng 1,4 triệu báo cáo tín dụng được rút theo cả hai mô hình trong năm 2026, và những người vay tiết kiệm được tiền thì tiết kiệm trung bình 1.600 USD lúc hoàn tất.
Rocket cũng công bố những gì vẫn giữ ở FICO: thế chấp bất động sản đầu tư và nhà thứ hai, sản phẩm vay theo giá trị nhà, khoản vay FHA và khoản vay jumbo. Kênh môi giới Rocket Pro sẽ cung cấp cả hai điểm. Những ngoại lệ này quan trọng và được bàn ở phần sau.
FICO đóng cửa ở 840,89 USD ngày 28 tháng 9, giảm 2,57%.
Ngày 29 tháng 9 năm 2026: bảng giá
Phiên kế tiếp, FHFA công bố các điều chỉnh phí trả trước nhằm căn chỉnh giá giữa Classic FICO và VantageScore 4.0. FICO mở cửa ở 668,08 USD so với mức đóng cửa trước đó 840,89, có lúc xuống tới 595,19 và đóng cửa ở 617,87 — giảm 26,52% với khối lượng 4.914.500 cổ phiếu, khoảng mười hai lần mức 394.300 của phiên trước. Hôm sau nó giảm tiếp 4,11% xuống 592,47, chạm 586,05, mức vẫn là đáy 52 tuần.
Qua hai phiên, vốn hóa thị trường của FICO giảm từ khoảng 18,16 tỷ USD xuống 12,80 tỷ USD — mức giảm 5,37 tỷ USD.
Ngày 1 tháng 10 năm 2026: cắt giảm nhân sự
Ngày 1 tháng 10 năm 2026, ban điều hành FICO quyết định một kế hoạch cắt giảm nhân sự. Công ty công bố điều đó năm ngày sau trong Mẫu 8-K nộp theo Mục 2.05. Văn bản đáng được trích chính xác, bởi đó là tuyên bố rõ ràng nhất ban điều hành từng đưa ra về cách họ nhìn tương lai:
Ngày 1 tháng 10 năm 2026, ban điều hành Fair Isaac Corporation đã quyết định một kế hoạch cắt giảm nhân sự bằng cách giảm số tầng nấc trong tổ chức, đơn giản hóa cấu trúc vận hành, tối ưu hóa quy trình và công cụ, và tích hợp phát triển sản phẩm do AI dẫn dắt. Kế hoạch này bao gồm việc xóa bỏ khoảng 15% vị trí trên toàn công ty.
Nhân viên bị ảnh hưởng được thông báo bắt đầu từ tuần ngày 5 tháng 10. Kế hoạch dự kiến hoàn tất về cơ bản vào cuối quý tài chính thứ ba năm 2027, với tổng chi phí trước thuế khoảng 27,0 triệu USD trong quý tài chính thứ tư năm 2026, hầu như toàn bộ là chi tiền mặt.
Cổ phiếu FICO tăng 11,69% ngày 1 tháng 10, lên 661,75 USD.
Cách đọc mà chuỗi sự kiện buộc ta phải chấp nhận
Đặt năm sự kiện ấy cạnh nhau và một câu chuyện khác hẳn phần lớn bài báo hiện ra. Đà tăng ngày 1 tháng 10 không phải là nhà đầu tư cho rằng mối đe dọa bị thổi phồng. Nó trùng khít với việc ban điều hành cam kết xóa bỏ vĩnh viễn 15% vị trí của công ty. Đó không phải hai tín hiệu trái ngược — đó là cùng một tín hiệu nhìn từ hai phía. Thị trường đang định giá lại một tương lai biên lợi nhuận thấp hơn; ban điều hành đang điều chỉnh quy mô công ty cho tương lai đó.
| Ngày | Sự kiện | Giá đóng cửa FICO | Biến động trong ngày | Thay đổi vốn hóa |
|---|---|---|---|---|
| 3/9/2026 | Đóng cửa trước đó | 1.118,93 USD | — | — |
| 4/9/2026 | Pulte chỉ đạo hai tổ chức mở VantageScore 4.0 cho mọi bên cho vay | 932,26 USD | −16,68% | −4,03 tỷ USD |
| 9/9/2026 | FHFA chính thức công bố việc mở cửa | 983,19 USD | +5,35% | +1,08 tỷ USD |
| 28/9/2026 | Rocket Mortgage công bố VantageScore 4.0 là mặc định | 840,89 USD | −2,57% | −0,48 tỷ USD |
| 29/9/2026 | FHFA căn chỉnh bảng phí trả trước giữa các mô hình | 617,87 USD | −26,52% | −4,82 tỷ USD |
| 30/9/2026 | Tiếp tục giảm rủi ro; đáy 52 tuần 586,05 USD trong phiên | 592,47 USD | −4,11% | −0,55 tỷ USD |
| 1/10/2026 | FICO quyết định cắt giảm khoảng 15% nhân sự | 661,75 USD | +11,69% | +1,50 tỷ USD |
| 12/10/2026 | Đóng cửa gần nhất | 740,00 USD | +10,85% | +1,56 tỷ USD |
Thay đổi vốn hóa được tính trên 21.597.635 cổ phiếu đang lưu hành, con số trên trang bìa Mẫu 10-Q quý tài chính thứ ba năm 2026 của FICO tính đến ngày 17 tháng 7 năm 2026.
Sổ ghi thông báo của FHFA: từng mốc, đã được định giá
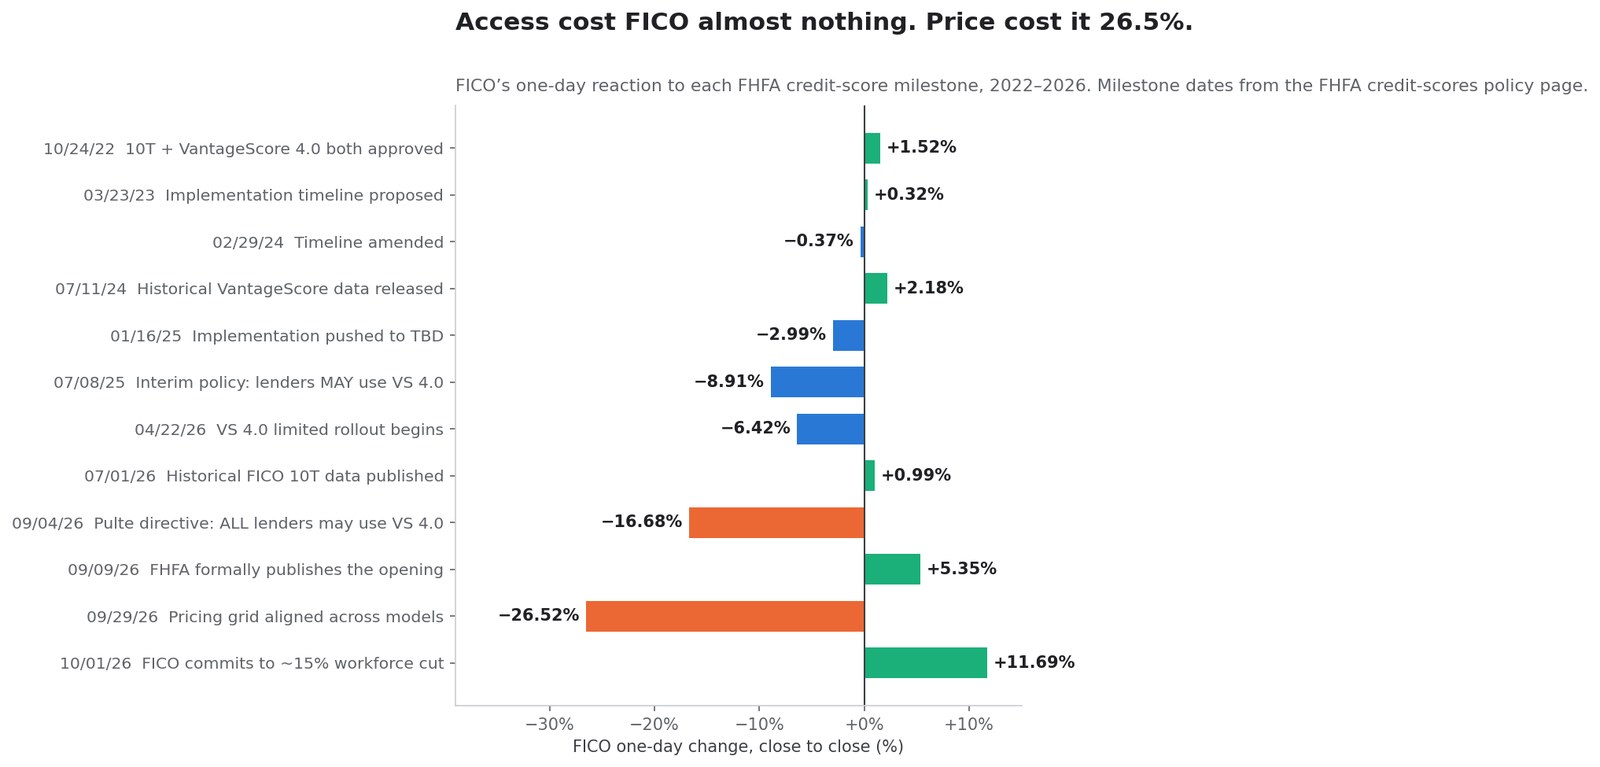
FHFA đã hiện đại hóa khung điểm tín dụng thế chấp conforming kể từ khi Điều 310 của Đạo luật Tăng trưởng Kinh tế, Giảm nhẹ Quy định và Bảo vệ Người tiêu dùng được ban hành năm 2018. Mọi mốc quan trọng từ đó đến nay đều được công bố kèm ngày tháng trên một trang chính sách công khai. Điều đó cho phép dựng nên thứ mà vốn dĩ không tồn tại: một sổ ghi đầy đủ về thông báo pháp lý đối chiếu với phản ứng thị trường.
Sổ ghi
| Mốc của FHFA | Ngày | Thay đổi gì | Biến động ngày của FICO |
|---|---|---|---|
| FICO 10T và VantageScore 4.0 được thẩm định và phê duyệt | 24/10/2022 | Cả hai mô hình được thông qua cho khả năng sử dụng bởi hai tổ chức | +1,52% |
| Cập nhật triển khai và lộ trình đề xuất | 23/3/2023 | Trình tự được công bố | +0,32% |
| Lộ trình điều chỉnh; dữ liệu VantageScore được đẩy nhanh | 29/2/2024 | Bi-merge gắn với quá trình chuyển đổi Classic FICO | −0,37% |
| Công bố điểm VantageScore 4.0 trong quá khứ | 11/7/2024 | Bên cho vay có thể kiểm thử ngược đối thủ | +2,18% |
| Triển khai dời từ quý 4/2025 sang ngày chưa xác định | 16/1/2025 | Trì hoãn | −2,99% |
| Chính sách tạm thời: bên cho vay có thể dùng VantageScore 4.0 | 8/7/2025 | Tính độc quyền chính thức chấm dứt | −8,91% |
| Triển khai hạn chế VantageScore 4.0; 10T thêm vào Selling Guides | 22/4/2026 | Cửa sổ áp dụng thực tế đầu tiên | −6,42% |
| Công bố dữ liệu lịch sử FICO 10T (4/2013 – 9/2025) | 1/7/2026 | Hỗ trợ việc phê duyệt 10T về sau | +0,99% |
| VantageScore 4.0 mở cho mọi bên cho vay được phê duyệt | 9/9/2026 | Không còn cần phê duyệt bằng văn bản trước | +5,35% |
| Phí trả trước được căn chỉnh giữa các mô hình đã duyệt | 30/9/2026 | Bỏ khoản phạt kinh tế khi chuyển đổi | −26,52% |
Các mốc thời gian đúng như công bố trên trang chính sách điểm tín dụng của FHFA, cập nhật lần cuối ngày 2 tháng 10 năm 2026. Việc căn chỉnh phí ngày 30 tháng 9 phản ánh vào giao dịch ngày 29 tháng 9; phản ứng thị trường được ghi theo phiên mà nó xảy ra.
Sổ ghi cho thấy điều gì
Đọc cột bên phải như một dãy số duy nhất và ba sự thật trở nên không thể né tránh.
Thứ nhất, FICO 10T đã được phê duyệt bốn năm và vẫn không thể chuyển giao. Ngày 24 tháng 10 năm 2022, FHFA thẩm định và phê duyệt FICO 10T cùng VantageScore 4.0 trong cùng một ngày. Tính đến bản cập nhật ngày 2 tháng 10 năm 2026 của trang chính sách, VantageScore 4.0 đã sẵn sàng cho mọi bên cho vay được phê duyệt, còn FICO 10T hiện chưa đủ điều kiện chuyển giao. Bốn năm vị thế pháp lý ngang nhau cho ra một mô hình được triển khai và một mô hình thì không. Đây không phải chi tiết nhỏ: toàn bộ luận điểm lạc quan về FICO dựa vào việc 10T rốt cuộc sẽ đến, và sổ ghi cho thấy bốn năm nó không đến.
Thứ hai, thị trường hấp thụ mọi thông báo cấu trúc và chỉ định giá lại ở thông báo về giá. Chín mốc về tiếp cận, phê duyệt, dữ liệu và lộ trình giữa tháng 10/2022 và tháng 9/2026 tạo ra tổng biến động ngày khoảng −8,3 điểm phần trăm qua chín phiên — trải gần bốn năm. Một mốc duy nhất về giá tạo ra −26,52% chỉ trong một phiên.
Thứ ba, hai mức giảm lớn nhất trong toàn chuỗi đều về tiền, không phải về sự cho phép. Âm 16,68% ngày 4 tháng 9, khi chỉ thị Pulte đe dọa khối lượng điểm thế chấp. Âm 26,52% ngày 29 tháng 9, khi bảng phí đe dọa giá. Ngược lại, sáu mốc về thẩm định, phê duyệt, công bố dữ liệu và trình tự lộ trình chưa bao giờ khiến cổ phiếu biến động quá ba phần trăm theo bất kỳ chiều nào.
Vì sao tiếp cận chưa bao giờ là ràng buộc quyết định
Đây không phải sự phi lý của thị trường. Nó phản ánh điều gì đó đúng về mặt cấu trúc trong việc phân phối điểm tín dụng.
Một bên cho vay không đổi mô hình chấm điểm vì mô hình đó được phép. Họ đổi khi việc đổi có lợi. Thay một mô hình điểm đòi hỏi kiểm thử ngược trên dữ liệu hiệu quả lịch sử, hiệu chỉnh lại ngưỡng phê duyệt, viết lại mã lý do từ chối, tái thẩm định theo chính sách quản trị rủi ro mô hình, đào tạo lại nhân viên và cấu hình lại hệ thống thẩm định tự động. Đó là chi phí thật, và chỉ trả một lần. Chênh lệch phí trên mỗi điểm thì phải trả trên từng khoản vay, mãi mãi.
Chừng nào dùng VantageScore 4.0 còn bị phạt phí trả trước khi chuyển giao, chi phí chuyển đổi một lần nằm ở một bên cán cân còn khoản tiết kiệm định kỳ bị kìm nén nằm ở bên kia. Bỏ khoản phạt đi và phép tính đảo ngược: chi phí chuyển đổi được khấu hao trên một lợi thế phí vĩnh viễn và cộng dồn. Đó chính là điều ngày 30 tháng 9 năm 2026 đã làm, và vì thế một thông báo về giá đáng giá gấp khoảng ba lần thông báo tiếp cận lớn nhất trong sổ ghi.
Thang giá điểm: từ 0,60 lên 10,00 USD trong bốn năm
Mức tăng giá kích hoạt cơ quan quản lý là thông tin công khai và được đưa tin ở từng bước. Gộp lại một chỗ, đó là bảng quan trọng nhất trong bài viết này.
Thang giá
| Năm giá | Phí bản quyền FICO mỗi điểm khởi tạo thế chấp | Cấu trúc | Bội số so với 2022 |
|---|---|---|---|
| Đến 2022 | 0,60 USD/điểm | Cố định, không đổi nhiều năm | 1,0× |
| 2023 | 0,60 – 2,75 USD/điểm | Phân bậc theo khối lượng bên cho vay | tới 4,6× |
| 2024 | 3,50 USD/điểm | Cố định cho mọi bên cho vay, bỏ phân bậc | 5,8× |
| 2025 | 4,95 USD/điểm | Cố định; thông báo tới các cục ngày 30/10/2024 | 8,3× |
| 2026 | 10,00 USD/điểm | Phương án chỉ tính theo điểm | 16,7× |
Mức nền 0,60 USD và con số 10,00 USD của năm 2026 đều được trích trong thư kiến nghị tháng 3/2026 của Thượng nghị sĩ Josh Hawley; các bước 3,50 và 4,95 USD được đưa tin ngay thời điểm đó. Chính trang Mortgage Direct License Program của FICO mô tả con số 10,00 USD là giá trung bình của các cục tín dụng năm 2025 chứ không phải phí bản quyền của mình — một tranh cãi về cách đóng khung được bàn ngay sau đây.
Tranh cãi quanh con số 10 USD
Có hai cách trung thực để mô tả con số 10 USD, và khác biệt giữa chúng rất quan trọng.
Cách đóng khung của FICO. Mười đô la là mức các nhà bán lại tri-merge trả cho các cục tín dụng để lấy một điểm FICO, đã gồm phần chênh của cục. FICO lập luận rằng cấp phép trực tiếp giúp loại bỏ lớp chênh ấy: bên cho vay theo mô hình hiệu quả trả cho FICO 4,95 USD, mức mà FICO mô tả là giảm khoảng 50% phí bình quân mỗi điểm chảy tới các nhà bán lại.
Cách đóng khung của Thượng viện. Thư của Thượng nghị sĩ Hawley mô tả giá bán buôn mỗi điểm đã tăng từ 0,60 lên 10 USD trong năm năm, với bước nhảy năm 2026 từ 4,95 lên 10 USD làm toàn ngành tốn thêm khoảng 500 triệu USD mỗi năm. Ông dẫn biên lợi nhuận hoạt động 88% làm bằng chứng cho một thị trường thiếu cạnh tranh và đề nghị Chủ tịch FTC Andrew Ferguson mở điều tra, sau khi đã hai lần đề nghị Vụ Chống độc quyền thuộc Bộ Tư pháp làm điều đó.
Cả hai mô tả có thể cùng đúng, bởi chúng đo những điểm khác nhau trong chuỗi phân phối. Điều không ai tranh cãi là chiều hướng và độ lớn. Đo ở lớp nào đi nữa, chi phí một điểm thế chấp FICO đã tăng hơn một bậc độ lớn trong bốn năm, trên một thị trường mà người mua không có lựa chọn thay thế.
Con số biên lợi nhuận đi sai hướng
Con số 88% của Hawley không phải ước tính của một người chỉ trích. Đó là biên lợi nhuận hoạt động mảng Scores do chính FICO công bố cho chín tháng kết thúc ngày 30 tháng 6 năm 2025, như trong thuyết minh theo mảng.
Trong chín tháng kết thúc ngày 30 tháng 6 năm 2026 — giai đoạn sau kiến nghị — biên đó tăng lên 90,2%. Riêng quý tháng 6/2026 nó đạt 90,8%, và bản 10-Q của FICO nêu lý do bằng chính lời họ: mức tăng "chủ yếu nhờ doanh thu điểm giữa doanh nghiệp cao hơn, do giá đơn vị điểm khởi tạo thế chấp cao hơn".
Một công ty đang đối mặt kiến nghị chống độc quyền về giá đã nâng biên lợi nhuận thêm hai điểm, nói với SEC rằng lý do là tăng giá, và nâng dự báo cả năm. Ba tháng sau, cơ quan quản lý san phẳng bảng phí.
Thang giá dẫn đến đâu
Đây là chuỗi nhân quả, nêu rõ ràng và có nguồn ở từng mắt xích:
- FICO nâng phí bản quyền điểm thế chấp khoảng 16,7 lần trong bốn năm.
- Mức tăng đó đẩy doanh thu Scores lên 44,5% trong chín tháng đầu năm tài chính 2026 và nâng biên lợi nhuận mảng lên 90,2% — theo chính phần phân tích của ban điều hành FICO.
- Mức tăng tạo đủ dư địa kinh tế để Equifax định giá VantageScore 4.0 ở 4,50 USD và cam kết giữ giá hai năm.
- Cũng chính mức tăng đó dẫn tới kiến nghị của Thượng viện gửi Bộ Tư pháp và FTC.
- FHFA căn chỉnh bảng phí trả trước, bỏ khoản phạt chuyển giao đối với mô hình rẻ hơn.
- Cổ phiếu FICO rơi 60,2% từ đỉnh 52 tuần, và ban điều hành quyết định xóa bỏ 15% vị trí.
Mỗi bước đều có thể kiểm chứng độc lập. Gộp lại, chúng mô tả một công ty đã khai thác đặc quyền được bảo hộ mạnh đến mức tự tài trợ, tự khiêu khích và cuối cùng tự hợp pháp hóa đối thủ của chính mình.
Chấm điểm một khoản vay conforming thực sự tốn bao nhiêu
Giá niêm yết mỗi điểm không phải thứ bên cho vay trả. Hiểu đúng vị thế cạnh tranh đòi hỏi tính chi phí trên một giao dịch trọn vẹn — và đây là chỗ cấu trúc cấp phép trực tiếp của FICO làm một điều tinh tế mà hầu như không bài báo nào tính ra.
Các bảng giá
Như công bố trên trang Mortgage Direct License Program của FICO:
- Classic FICO, mô hình hiệu quả: phí bản quyền 4,95 USD mỗi điểm, cộng phí khoản vay đã giải ngân 33 USD mỗi người vay, mỗi điểm, thu khi khoản vay chấm bằng FICO hoàn tất.
- Classic FICO, mô hình chỉ tính theo điểm: 10,00 USD mỗi điểm trả cho nhà bán lại tri-merge, không có phí khoản vay đã giải ngân. FICO mô tả mức này tương đương giá trung bình của các cục tín dụng năm 2025.
- FICO Score 10T, mô hình hiệu quả độc lập: 0,99 USD mỗi điểm, kèm phí khoản vay đã giải ngân 65 USD mỗi người vay.
- FICO Score 10T mua kèm Classic FICO: miễn phí, không có phí khoản vay đã giải ngân bổ sung.
Và từ phía đối thủ: Equifax công bố điểm tín dụng thế chấp VantageScore 4.0 ở mức 4,50 USD mỗi điểm, với CEO Mark Begor cam kết giữ giá này hai năm, đến hết năm 2027. Equifax mô tả giá của mình thấp hơn hơn 50% so với giá 10 USD năm 2026 của FICO.
Số học của một khoản vay đã hoàn tất
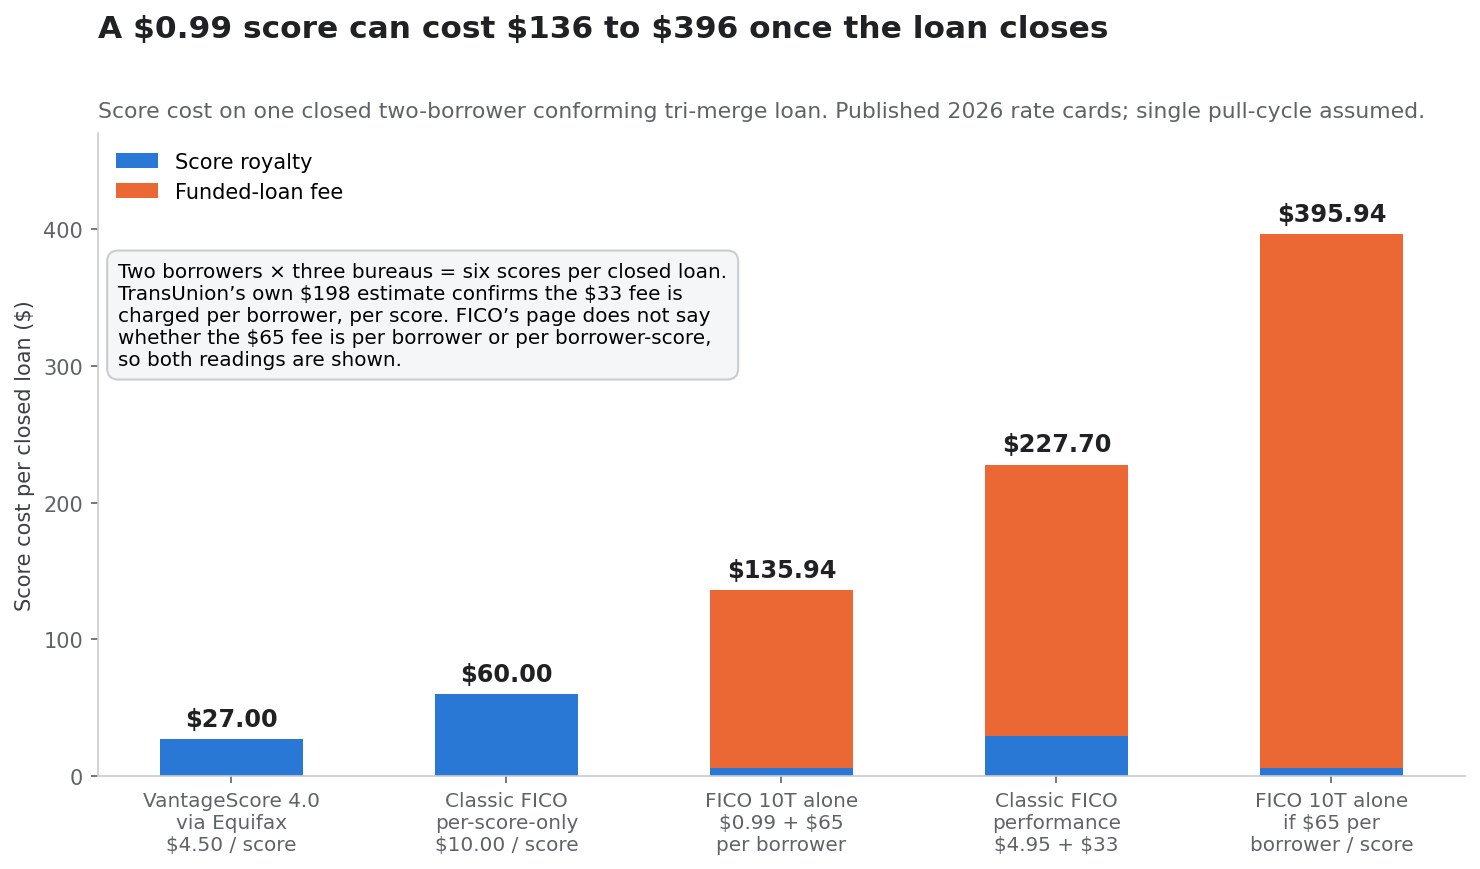
Một tri-merge conforming rút một điểm từ mỗi cục trong ba cục quốc gia. Vì vậy, hồ sơ hai người vay tạo ra sáu điểm mỗi chu kỳ truy vấn. Giả định một chu kỳ truy vấn và một khoản vay hoàn tất:
| Phương án | Phí bản quyền điểm | Phí khoản vay đã giải ngân | Tổng mỗi khoản vay hoàn tất |
|---|---|---|---|
| VantageScore 4.0 qua Equifax, 4,50 USD | 27,00 USD | 0,00 USD | 27,00 USD |
| Classic FICO, chỉ tính theo điểm, 10,00 USD | 60,00 USD | 0,00 USD | 60,00 USD |
| FICO Score 10T độc lập, 0,99 USD + 65 USD mỗi người vay | 5,94 USD | 130,00 USD | 135,94 USD |
| Classic FICO hiệu quả, 4,95 USD + 33 USD mỗi người vay mỗi điểm | 29,70 USD | 198,00 USD | 227,70 USD |
| FICO Score 10T độc lập, nếu 65 USD tính mỗi người vay mỗi điểm | 5,94 USD | 390,00 USD | 395,94 USD |
Dòng 198 USD không phải giả định. TransUnion công khai gọi phí khoản vay đã giải ngân là "phí phạt" và ước tính 198 USD cho một cặp đôi mua nhà — đúng bằng hai người vay × ba điểm × 33 USD. Điều đó xác nhận phí 33 USD được tính mỗi người vay, mỗi điểm, và neo lại toàn bộ bảng.
Trang chương trình của FICO không nêu rõ 65 USD gắn với phương án 0,99 USD của 10T là tính mỗi người vay hay mỗi người vay mỗi điểm, nên cả hai cách hiểu đều được trình bày. Theo cách nào, kinh tế học cũng đi cùng một hướng.
Vì sao con số 0,99 USD không phải là giảm giá
Chương trình cấp phép trực tiếp thường được mô tả như FICO hạ giá để cạnh tranh. Trên một khoản vay đã hoàn tất, nó làm điều ngược lại với phương án được quảng bá.
Một điểm giá 0,99 USD rẻ hơn 90% so với điểm giá 10,00 USD. Nhưng gắn thêm phí khoản vay đã giải ngân 65 USD mỗi người vay biến một giao dịch 60 USD thành giao dịch 136 đến 396 USD. Phương án thực sự rẻ nhất của FICO vẫn là mô hình cố định cũ theo điểm ở mức 60 USD, và ngay cả mức đó cũng gấp 2,2 lần 27 USD mà cùng khoản vay phải trả với VantageScore 4.0 ở giá của Equifax.
Vũ khí cạnh tranh trong chương trình hoàn toàn không phải dòng 0,99 USD. Đó là gói: mua Classic FICO ở 4,95 USD cộng phí khoản vay đã giải ngân và nhận FICO Score 10T miễn phí, không thêm phí khoản vay đã giải ngân. Đó là một ưu đãi thực chất — nhưng chỉ có ý nghĩa khi 10T đủ điều kiện chuyển giao, điều mà FHFA nói là chưa.
Cấu trúc đã thực sự thay đổi điều gì
Gạt các con số quảng bá sang bên, chương trình cấp phép trực tiếp làm đúng một việc mang tính cấu trúc: nó chuyển một phần doanh thu thế chấp của FICO từ phí theo lần thử sang phí theo lần hoàn tất.
Đó không phải khác biệt bề mặt. Theo mô hình tính mỗi điểm, FICO kiếm tiền từ mọi lần truy vấn tín dụng — kể cả truy vấn so sánh giá, tiền thẩm định, cấp lại và các hồ sơ không bao giờ được giải ngân. Theo mô hình hiệu quả, phần lớn chỉ được thu khi khoản vay hoàn tất. Hệ quả là doanh thu thế chấp của FICO bị gắn đòn bẩy vào khối lượng khởi tạo chứ không phải hoạt động nộp hồ sơ.
Với nhà đầu tư, điều này cắt theo cả hai chiều. Ở thị trường khởi tạo mạnh, phí trọng số theo lần hoàn tất giữ lại nhiều giá trị hơn trên mỗi khoản vay giải ngân. Ở thị trường yếu, nó xóa đi lớp đệm khối lượng mà hoạt động so sánh giá từng mang lại. Nó cũng khiến doanh thu Scores của FICO tương quan mạnh hơn hẳn với lãi suất thế chấp so với trước — một độ nhạy không hề tồn tại khi công ty thu 0,60 USD mỗi lần truy vấn.
Sự bất đối xứng khiến điều này là tất yếu
Thử nghiệm của Rocket cho thấy những người vay tiết kiệm được tiền thì tiết kiệm trung bình 1.600 USD lúc hoàn tất. Toàn bộ phí bản quyền của FICO trên một tri-merge hai người vay, ở phương án theo điểm đắt nhất năm 2026, là 60 USD. Vậy phí bản quyền điểm chỉ chiếm khoảng 4% khoản tiết kiệm được nêu; phần còn lại là chênh của cục, biên của nhà bán lại, phí cấp lại và toàn bộ phần còn lại của chuỗi báo cáo tín dụng.
Lập luận bảo vệ lâu nay của FICO — rằng phí bản quyền chỉ là phần nhỏ trong tổng chi phí hoàn tất thế chấp — theo những con số này là đúng. Và đó chính là vấn đề.
Một khoản phí quá nhỏ để người vay để ý lúc ký kết lại đủ lớn để chiếm phần lớn lợi nhuận hoạt động của một công ty 16 tỷ USD. Scores chiếm 68,1% doanh thu trong quý tháng 6/2026 và 88,3% lợi nhuận hoạt động theo mảng. Khoản phí này không đáng kể với bên trả và mang tính sống còn với bên thu. Mọi bất đối xứng có hình dạng như vậy rốt cuộc đều vỡ ở giá, bởi bên thấy nó không đáng kể chẳng có lý do gì để bảo vệ nó, còn bên thấy nó sống còn thì không thể ngừng tăng nó.
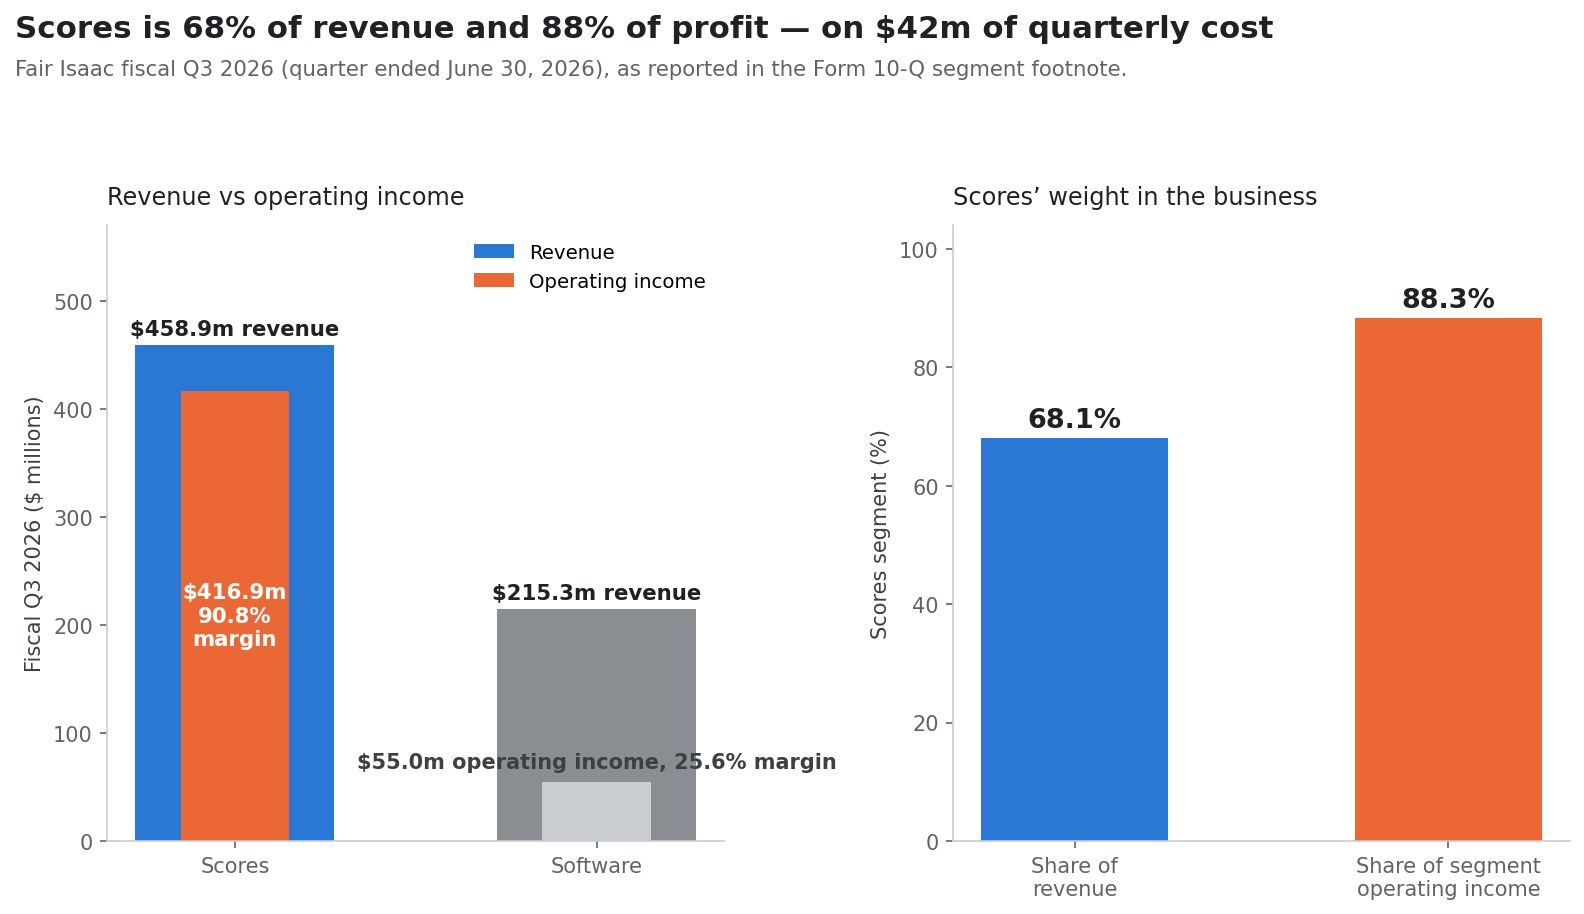
Số học theo mảng: 68% doanh thu, 88% lợi nhuận
Mọi điều ở trên chỉ có thể đầu tư được nếu bạn hiểu hai mảng thực sự kiếm tiền ra sao. Thuyết minh theo mảng của FICO làm điều đó rõ một cách bất thường, và sự rõ ràng ấy không mấy đẹp đẽ.
Scores: biên 90,8% trên 42 triệu USD chi phí mỗi quý
Cho quý kết thúc ngày 30 tháng 6 năm 2026:
| Quý tài chính thứ ba 2026 | Scores | Software | Tổng |
|---|---|---|---|
| Doanh thu mảng | 458.897 nghìn USD | 215.291 nghìn USD | 674.188 nghìn USD |
| Chi phí hoạt động mảng | (42.011) nghìn USD | (160.251) nghìn USD | (202.262) nghìn USD |
| Lợi nhuận hoạt động mảng | 416.886 nghìn USD | 55.040 nghìn USD | 471.926 nghìn USD |
| Biên lợi nhuận hoạt động mảng | 90,8% | 25,6% | 70,0% |
| Tỷ trọng trong tổng doanh thu | 68,1% | 31,9% | 100% |
| Tỷ trọng trong lợi nhuận hoạt động mảng | 88,3% | 11,7% | 100% |
Chi phí doanh nghiệp chưa phân bổ 56.967 nghìn USD và chi phí thưởng bằng cổ phiếu chưa phân bổ 52.331 nghìn USD kéo 471.926 nghìn USD lợi nhuận hoạt động theo mảng xuống còn 362.628 nghìn USD lợi nhuận hoạt động hợp nhất đã báo cáo.
Con số cần dừng lại là 42.011 nghìn USD. Đó là toàn bộ chi phí trực tiếp và phân bổ để vận hành một mảng tạo ra 458,9 triệu USD doanh thu trong ba tháng. Về mặt vận hành, Scores là một thỏa thuận cấp phép: mô hình đã có, các cục phân phối nó, và chi phí biên cho điểm tiếp theo gần bằng không.
Điều này cắt theo cả hai chiều, và phần lớn bình luận chỉ lấy một chiều.
Cách đọc lạc quan: ở biên 90,8%, FICO không cần giữ từng đô la doanh thu chấm điểm thế chấp để vẫn rất sinh lời. Ngay cả một lần thiết lập lại doanh thu nghiêm trọng cũng để lại một doanh nghiệp có kinh tế học xuất sắc về cấu trúc.
Cách đọc theo số học: ở biên 90,8%, không còn chi phí nào để cắt khi doanh thu giảm. Một đô la doanh thu Scores mất đi gần như là một đô la lợi nhuận hoạt động mất đi. Không có nền chi phí biến đổi để co giãn, không có lớp đệm biên gộp, không có đòn bẩy vận hành chạy ngược. Doanh nghiệp biên 25% hấp thụ cú giảm doanh thu 20% bằng cách cắt chi phí. Doanh nghiệp biên 91% đơn giản là kiếm ít hơn 20%.
Software: mảng đa dạng hóa đang co lại
Luận điểm lạc quan về FICO sau cú sụp dựa vào mảng phần mềm. Thuyết minh theo mảng làm nó rắc rối.
| Mảng Software | Q3 NTC2026 | Q3 NTC2025 | Thay đổi |
|---|---|---|---|
| Doanh thu | 215.291 nghìn USD | 212.106 nghìn USD | +1,5% |
| Chi phí hoạt động mảng | (160.251) nghìn USD | (144.164) nghìn USD | +11,2% |
| Lợi nhuận hoạt động mảng | 55.040 nghìn USD | 67.942 nghìn USD | −19,0% |
| Biên lợi nhuận hoạt động mảng | 25,6% | 32,0% | −6,4 điểm |
Doanh thu phần mềm tăng 1,5% trong khi lợi nhuận hoạt động phần mềm giảm 19,0%, bởi chi phí hoạt động tăng 11,2%. Trong chín tháng, khuôn mẫu vẫn giữ: doanh thu 639.420 nghìn USD so với 618.095 nghìn, và lợi nhuận hoạt động 176.248 nghìn so với 192.008 nghìn — giảm 8,2%.
Những con số nền tảng được trích dẫn rộng rãi là thật nhưng chỉ một phần. FICO báo cáo ARR Software tăng 10% so với cùng kỳ tính đến 30/6/2026, gồm ARR nền tảng tăng 62% và ARR ngoài nền tảng giảm 17%. Tỷ lệ giữ chân ròng theo đô la là 148% với phần mềm nền tảng và 82% với ngoài nền tảng, tổng cộng 109%.
Con số 148% là con số xuất hiện trong phần lớn bài phân tích. Con số 109% mới mô tả toàn bộ mảng. Một công ty đang giữa quá trình chuyển từ nền tảng cài đặt tại chỗ đang teo sang nền tảng đám mây đang lớn thì hợp lý khi nêu cả hai, nhưng nhà đầu tư cân đo mức đa dạng hóa phải dùng con số hợp nhất — và giữ chân ròng 109% kèm lợi nhuận hoạt động mảng đang giảm không phải là một doanh nghiệp hiện có khả năng thay thế một đặc quyền biên 91%.
Mức tập trung, nói thẳng
Quy năm từ số liệu chín tháng, mảng Scores tạo khoảng 1,49 tỷ USD lợi nhuận hoạt động so với khoảng 0,23 tỷ từ Software. Nếu lợi nhuận hoạt động Scores giảm một nửa, lợi nhuận hoạt động Software sẽ phải tăng từ khoảng 0,23 lên khoảng 0,98 tỷ USD — tăng hơn bốn lần — chỉ để giữ tổng số không đổi.
Đó là vấn đề tập trung. Không phải FICO mong manh — một doanh nghiệp kiếm biên 90% trên một chuẩn mực đã bám rễ thì không mong manh. Vấn đề là câu chuyện đa dạng hóa của công ty và thực tế lợi nhuận của nó cách nhau một hệ số sáu.
Sổ ghi mua lại cổ phiếu: 3,05 tỷ USD ở giá 1.409 USD mỗi cổ phiếu
Đây là phần hoàn toàn vắng bóng trong các bài viết về cú sụp, và là phần biến một vấn đề về giá thành một vấn đề về bảng cân đối.
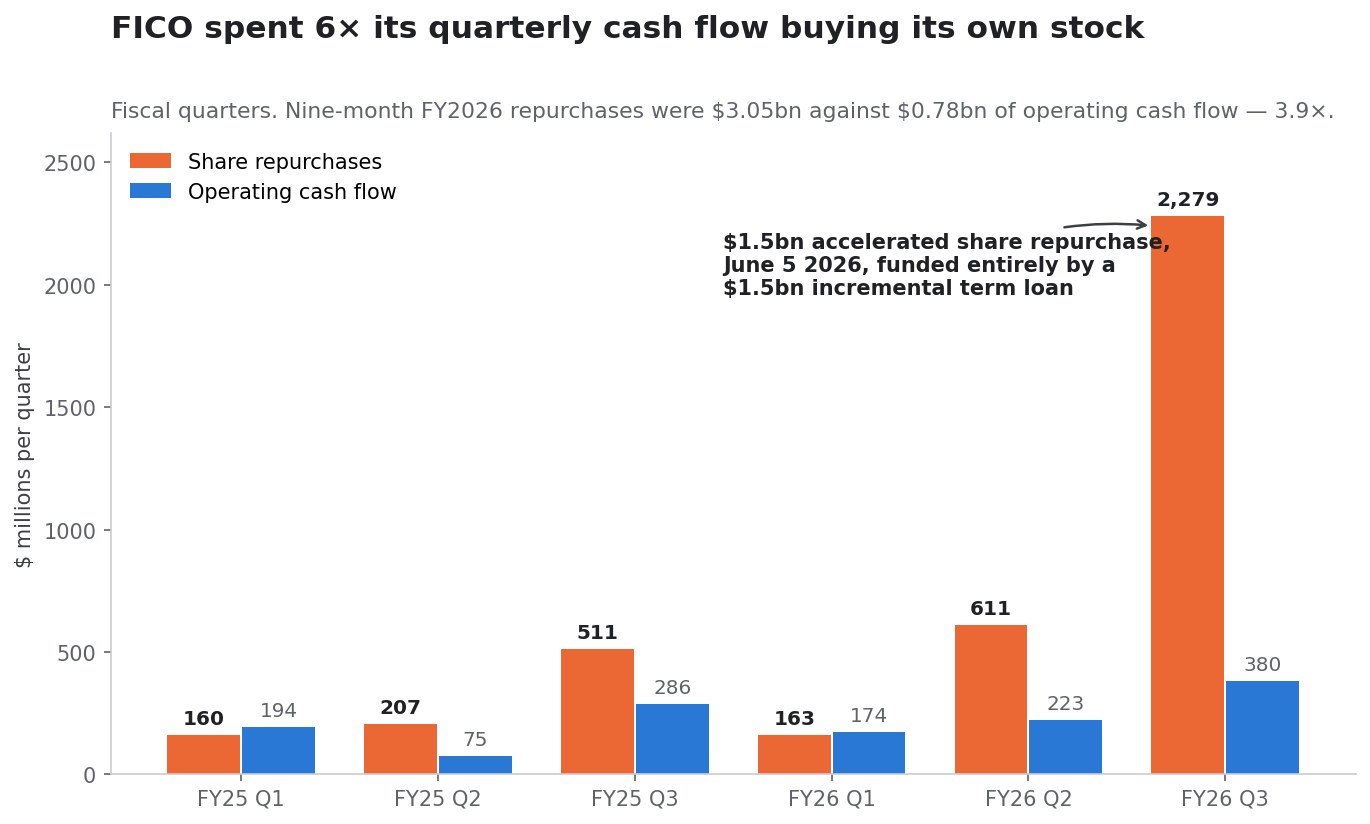
Ba lần ủy quyền trong mười hai tháng
Hội đồng quản trị FICO phê duyệt ba chương trình mua lại cổ phiếu liên tiếp chỉ trong một năm, mỗi chương trình thay thế chương trình trước khi nó chưa hết hạn:
| Ngày | Chương trình | Số tiền ủy quyền | Thay thế |
|---|---|---|---|
| Tháng 6/2025 | Chương trình tháng 6/2025 | 1,0 tỷ USD | Chương trình tháng 7/2024 |
| Tháng 2/2026 | Chương trình tháng 2/2026 | 1,5 tỷ USD | Chương trình tháng 6/2025 |
| Tháng 6/2026 | Chương trình tháng 6/2026 | 2,0 tỷ USD | Chương trình tháng 2/2026 |
Mỗi lần nâng cấp đều được công bố trong bản 10-Q quý tài chính thứ ba năm 2026. Khuôn mẫu — kết thúc sớm một chương trình để thay bằng chương trình lớn hơn, ba lần trong mười hai tháng — là khuôn mẫu của một công ty đang tăng tốc lao vào chính giá cổ phiếu của mình.
Chi tiêu so với dòng tiền
| Kỳ tài chính | Mua lại cổ phiếu | Dòng tiền hoạt động | Tỷ lệ |
|---|---|---|---|
| Q1 NTC2025 | 159,7 triệu USD | 194,0 triệu USD | 0,8× |
| Q2 NTC2025 | 207,0 triệu USD | 74,9 triệu USD | 2,8× |
| Q3 NTC2025 | 511,3 triệu USD | 286,2 triệu USD | 1,8× |
| Cả năm tài chính 2025 | 1.419,5 triệu USD | 778,8 triệu USD | 1,8× |
| Q1 NTC2026 | 162,7 triệu USD | 174,1 triệu USD | 0,9× |
| Q2 NTC2026 | 611,3 triệu USD | 223,4 triệu USD | 2,7× |
| Q3 NTC2026 | 2.278,9 triệu USD | 380,4 triệu USD | 6,0× |
| Chín tháng NTC2026 | 3.052,9 triệu USD | 777,9 triệu USD | 3,9× |
Mua lại là phần cổ phiếu quỹ được mua như công bố trong bản 10-Q; báo cáo lưu chuyển tiền tệ cho thấy 3.045.992 nghìn USD tiền mặt chi cho mua lại, gồm cả thuế tiêu thụ đặc biệt và khoản trả trước của ASR. Số liệu theo quý được suy ra từ các công bố lũy kế từ đầu năm.
Một công ty chi gấp 3,9 lần dòng tiền hoạt động cho mua lại cổ phiếu trong chín tháng thì theo định nghĩa đang tài trợ việc đó bằng thứ gì khác ngoài hoạt động kinh doanh.
Thương vụ mua lại cổ phiếu cấp tốc
Ngày 5 tháng 6 năm 2026, FICO ký thỏa thuận mua lại cổ phiếu cấp tốc với Wells Fargo Securities trị giá 1,5 tỷ USD cổ phiếu phổ thông, công bố trong bản 8-K ngày 8 tháng 6. Cơ chế, theo bản 10-Q:
- FICO trả trước 1,5 tỷ USD.
- Công ty nhận đợt giao đầu tiên 1.055.103 cổ phiếu, trị giá khoảng 1,2 tỷ USD — khoảng 1.137 USD mỗi cổ phiếu, tương đương chừng 80% tổng số dự kiến.
- Số 300,0 triệu USD còn lại được ghi nhận là khoản trả trước, số cổ phiếu tương ứng sẽ được giao khi quyết toán.
- Số cổ phiếu cuối cùng được xác định bằng giá bình quân gia quyền theo khối lượng của cổ phiếu FICO trong suốt thời hạn ASR, trừ đi một mức chiết khấu.
- Quyết toán dự kiến diễn ra trong quý tài chính thứ tư năm 2026 — quý kết thúc ngày 30 tháng 9 năm 2026.
Điểm cuối cùng ấy tạo ra một trong những hệ quả kỳ lạ nhất của toàn bộ sự việc, được bàn ở cuối phần này.
Chi phí ngầm định và việc định giá theo thị trường
Cổ phiếu quỹ tăng từ 65.093.000 vào 30/9/2025 lên 67.260.000 vào 30/6/2026 — 2.167.000 cổ phiếu được mua trong chín tháng, với giá trị cổ phiếu quỹ 3.052.893 nghìn USD. Điều đó hàm ý chi phí bình quân giao nhận khoảng 1.408,81 USD mỗi cổ phiếu.
FICO đóng cửa ở 740,00 USD ngày 12 tháng 10 năm 2026.
| Mua lại chín tháng năm tài chính 2026 | Số tiền |
|---|---|
| Tiền mặt đã dùng | 3.045.992 nghìn USD |
| Giá trị cổ phiếu quỹ đã mua | 3.052.893 nghìn USD |
| Cổ phiếu đã giao vào quỹ | 2.167.000 |
| Chi phí bình quân ngầm định mỗi cổ phiếu | 1.408,81 USD |
| Giá đóng cửa 12/10/2026 | 740,00 USD |
| Thay đổi theo thị trường mỗi cổ phiếu | −668,81 USD (−47,5%) |
| Thay đổi theo thị trường của toàn vị thế | −1,449 tỷ USD |
Con số 1,449 tỷ ấy bằng 1,86 lần toàn bộ dòng tiền hoạt động của công ty trong cùng chín tháng. Nếu FICO giữ 3.045.992 nghìn USD bằng tiền mặt và dùng ở mức 740,00 USD, cùng số tiền đó sẽ mua được 4.116.205 cổ phiếu — gấp 1,90 lần số thực tế đã thu hồi.
Đây không phải lời chê bai hậu nghiệm một quyết định cân nhắc. Việc mua lại tăng tốc suốt giai đoạn mà FHFA đã công bố chính sách tạm thời chấm dứt độc quyền (tháng 7/2025), đã bắt đầu triển khai hạn chế VantageScore (tháng 4/2026), và đã công bố dữ liệu lịch sử FICO 10T trong khi 10T vẫn chưa đủ điều kiện chuyển giao (tháng 7/2026). Đợt lớn nhất — ASR 1,5 tỷ USD — được thực hiện tháng 6/2026, hai tháng sau khi việc triển khai bắt đầu.
Điều duy nhất mà cú sụp làm tốt hơn
Có một khoản bù trừ thực sự, và thực sự trái trực giác.
Vì số cổ phiếu cuối cùng của ASR dựa trên giá bình quân gia quyền theo khối lượng trong suốt thời hạn, trừ chiết khấu, và vì thời hạn đó kéo từ đầu tháng 6 đến thời điểm quyết toán dự kiến trong quý tài chính thứ tư 2026, cú sụp tháng 9 rơi vào bên trong cửa sổ đo lường. VWAP thấp hơn đồng nghĩa nhiều cổ phiếu được giao hơn với cùng 1,5 tỷ USD.
Dùng giá đóng cửa hằng ngày làm xấp xỉ cho VWAP của ASR: từ 5/6 đến 30/9/2026, giá đóng cửa bình quân gia quyền theo khối lượng khoảng 995 USD, so với khoảng 1.092 USD nếu loại hai phiên sụp cuối cùng. Trên 1,5 tỷ USD, khác biệt đó tương đương khoảng 134.000 cổ phiếu tăng thêm — trị giá chừng 99 triệu USD theo giá ngày 12 tháng 10.
Đây là một ước lượng, không phải công bố chính thức. Phép tính thật dùng VWAP trong phiên kèm chiết khấu theo hợp đồng và các điều chỉnh, và con số quyết toán sẽ xuất hiện trong Mẫu 10-K năm tài chính 2026 của FICO. Nhưng chiều hướng thì chắc chắn: hai phiên hủy hoại 5,37 tỷ USD vốn hóa lại trao cho công ty khoảng 99 triệu USD cổ phiếu tăng thêm trên một thương vụ mua lại đã trả tiền từ trước. Nhà đầu tư nên theo dõi công bố quyết toán ASR cuối cùng, bởi đó là dòng duy nhất trong bản 10-K năm tài chính 2026 mà cú sụp hiện ra như một khoản có.
Bảng cân đối sau thương vụ mua lại
Thương vụ mua lại không được tài trợ bằng tiền mặt. Nó được tài trợ bằng nợ, và khoản nợ ấy cụ thể, có ngày tháng và đã được công bố.
Vay những gì, với điều kiện nào
Ngày 20 tháng 3 năm 2026 — 1,0 tỷ USD trái phiếu cao cấp lãi suất 6,250% đáo hạn 2034. FICO hoàn tất đợt chào bán riêng lẻ tổng mệnh giá 1,0 tỷ USD trái phiếu cao cấp lãi suất 6,250% đáo hạn ngày 15 tháng 9 năm 2034, trả lãi nửa năm một lần vào 15 tháng 3 và 15 tháng 9. Mục đích sử dụng vốn công bố: trả nợ các khoản rút theo hợp đồng tín dụng, tài trợ việc mua lại toàn bộ 400 triệu USD trái phiếu cao cấp 5,25% đáo hạn 2026 phát hành tháng 5/2018, trả phí, "và cho mục đích doanh nghiệp chung, có thể bao gồm mua lại cổ phiếu phổ thông của công ty".
Ngày 5 tháng 6 năm 2026 — khoản vay có kỳ hạn bổ sung 1,5 tỷ USD. Bản Sửa đổi lần thứ nhất của Hợp đồng Tín dụng Sửa đổi và Tái lập lần thứ ba cung cấp một khoản vay có kỳ hạn bổ sung không bảo đảm trị giá 1,5 tỷ USD đáo hạn ngày 15 tháng 5 năm 2028. FICO rút toàn bộ số tiền ngày 5 tháng 6 năm 2026 và, theo đúng lời bản 8-K, "sẽ dùng số tiền này theo chương trình mua lại cổ phiếu cấp tốc". Lãi suất là SOFR cộng biên áp dụng từ 1,500% đến 2,250%, xác định theo tỷ lệ đòn bẩy hợp nhất. Gốc được khấu hao theo kỳ quý ở mức 75 triệu USD từ 30/9/2026 đến 30/6/2027, sau đó 112,5 triệu USD.
Vị thế hình thành
| Khoản mục bảng cân đối | 30/9/2025 | 30/6/2026 | Thay đổi |
|---|---|---|---|
| Nợ dài hạn, phần đến hạn | 399.541 nghìn USD | 300.000 nghìn USD | −99.541 nghìn USD |
| Nợ dài hạn, phần chưa đến hạn | 2.656.150 nghìn USD | 5.282.389 nghìn USD | +2.626.239 nghìn USD |
| Tổng nợ | 3.055.691 nghìn USD | 5.582.389 nghìn USD | +2.526.698 nghìn USD (+82,7%) |
| Tiền và tương đương tiền | 134.136 nghìn USD | 248.444 nghìn USD | +114.308 nghìn USD |
| Nợ ròng | 2.921.555 nghìn USD | 5.333.945 nghìn USD | +82,6% |
| Tổng vốn chủ sở hữu | (1.745.784) nghìn USD | (4.097.135) nghìn USD | −2.351.351 nghìn USD |
Vốn chủ sở hữu kế toán đã âm từ trước chu kỳ này — tình trạng bình thường với một công ty mua lại cổ phiếu nhiều năm. Giờ nó âm 4,1 tỷ USD, và mức xấu đi trong chín tháng gần đúng bằng khoản nợ tăng thêm đã huy động.
Đòn bẩy tốn bao nhiêu
| Chi phí lãi vay, ròng | NTC2026 | NTC2025 | Thay đổi |
|---|---|---|---|
| Quý tài chính thứ ba | 59.877 nghìn USD | 32.899 nghìn USD | +82,0% |
| Chín tháng | 146.462 nghìn USD | 93.765 nghìn USD | +56,2% |
Chi phí lãi ròng quý tháng 6/2026 quy năm vào khoảng 240 triệu USD. So với lợi nhuận hoạt động quý 3 quy năm khoảng 1.451 triệu USD, nợ ròng 5.334 triệu USD tương đương khoảng 3,68 lần EBIT.
Đây không phải bảng cân đối lâm nguy. FICO tạo ra dòng tiền tự do đáng kể — riêng quý tháng 6 đã 370,3 triệu USD — và khoản vay có kỳ hạn có thể trả trước không phí phạt. Nhưng đây là bảng cân đối khác hẳn so với một năm trước, và nó được dựng trên giả định rằng lợi nhuận Scores là bền vững.
Lịch khấu hao mà không ai mô hình hóa
Từ ngày 30 tháng 9 năm 2026, khoản vay có kỳ hạn bổ sung bắt đầu khấu hao. Bốn kỳ quý 75 triệu USD, từ 30/9/2026 đến 30/6/2027, rồi 112,5 triệu USD mỗi quý. Đó là 300 triệu USD gốc bắt buộc trong bốn quý đầu, tăng lên nhịp 450 triệu USD mỗi năm từ quý tháng 9/2027, cộng thêm khoảng 240 triệu USD lãi vay hằng năm.
Cứ gọi đó là 690 triệu USD mỗi năm nghĩa vụ nợ theo hợp đồng khi bậc cao hơn có hiệu lực, so với dòng tiền hoạt động chín tháng 778 triệu USD. FICO có thể trang trải thoải mái ở mức lợi nhuận hiện tại. Câu hỏi không phải khả năng thanh toán; mà là quyền chọn. Khác biệt giữa một công ty nợ 3,1 tỷ USD và một công ty nợ 5,6 tỷ USD khi bước vào một lần thiết lập lại doanh thu là nó còn bao nhiêu chỗ để đầu tư, mua lại doanh nghiệp, hay tiếp tục mua cổ phiếu trong lúc quá trình ấy diễn ra.
Cắt giảm 15% nhân sự, đọc cùng dữ liệu theo mảng
Việc cắt giảm 15% nhân sự thường được đưa tin như kỷ luật chi phí. Đọc cùng thuyết minh theo mảng, nó nói điều gì đó cụ thể hơn.
Số học của đợt cắt giảm
FICO có 3.876 nhân viên vào ngày 30 tháng 6 năm 2026, so với 3.855 một năm trước. Khoảng 15% tức chừng 581 vị trí. Chi phí trước thuế đã công bố là 27,0 triệu USD — khoảng 46.400 USD mỗi vị trí bị xóa bỏ cho trợ cấp thôi việc và chi phí liên quan.
Chi phí thực sự nằm ở đâu
Đây là vấn đề khi đọc đợt cắt giảm như sự bảo vệ đặc quyền Scores. Cho chín tháng kết thúc ngày 30 tháng 6 năm 2026:
| Mảng | Chi phí hoạt động chín tháng | Tỷ trọng trong chi phí theo mảng |
|---|---|---|
| Scores | 121.189 nghìn USD | 20,7% |
| Software | 463.172 nghìn USD | 79,3% |
| Tổng chi phí hoạt động theo mảng | 584.361 nghìn USD | 100% |
| Chi phí doanh nghiệp chưa phân bổ | 152.411 nghìn USD | — |
| Thưởng bằng cổ phiếu chưa phân bổ | 141.910 nghìn USD | — |
Mảng Scores tốn khoảng 40 triệu USD mỗi quý để vận hành và tạo ra khoảng 417 triệu USD lợi nhuận hoạt động mỗi quý. Ở đó chẳng có gì đáng kể để cắt. Bốn phần năm nền chi phí theo mảng — và đại đa số nhân sự — nằm ở Software và khối doanh nghiệp.
Vì vậy, cắt giảm 15% nhân sự rơi không cân xứng vào đúng mảng mà ban điều hành định vị là động cơ đa dạng hóa, mảng có lợi nhuận hoạt động đã giảm 19,0% so với cùng kỳ, và mảng lẽ ra phải tăng lợi nhuận hoạt động hơn bốn lần để bù cho Scores giảm một nửa.
Văn bản 8-K thực sự cam kết điều gì
Hồ sơ này không mô tả một biện pháp chi phí tạm thời. Nó mô tả "giảm số tầng nấc trong tổ chức, đơn giản hóa cấu trúc vận hành, tối ưu hóa quy trình và công cụ, và tích hợp phát triển sản phẩm do AI dẫn dắt", hoàn tất về cơ bản vào cuối quý tài chính thứ ba năm 2027.
Đó là một cuộc tái tổ chức cấu trúc kéo dài chín tháng được cam kết ngay ngày giao dịch đầu tiên sau khi cổ phiếu mất 29,5% trong hai phiên. Doanh nghiệp không tái tổ chức vì một cơn hoảng nhất thời. Cách đọc trung thực là ban điều hành tin rằng hồ sơ doanh thu và biên lợi nhuận mà họ đang hướng tới khác biệt vĩnh viễn so với hồ sơ đã tạo ra năm tài chính 2026.
Cách đọc đó bi quan hơn mức mà đà tăng 11,69% của cổ phiếu hôm ấy hàm ý — và nó đến từ chính công ty, không phải từ thị trường.
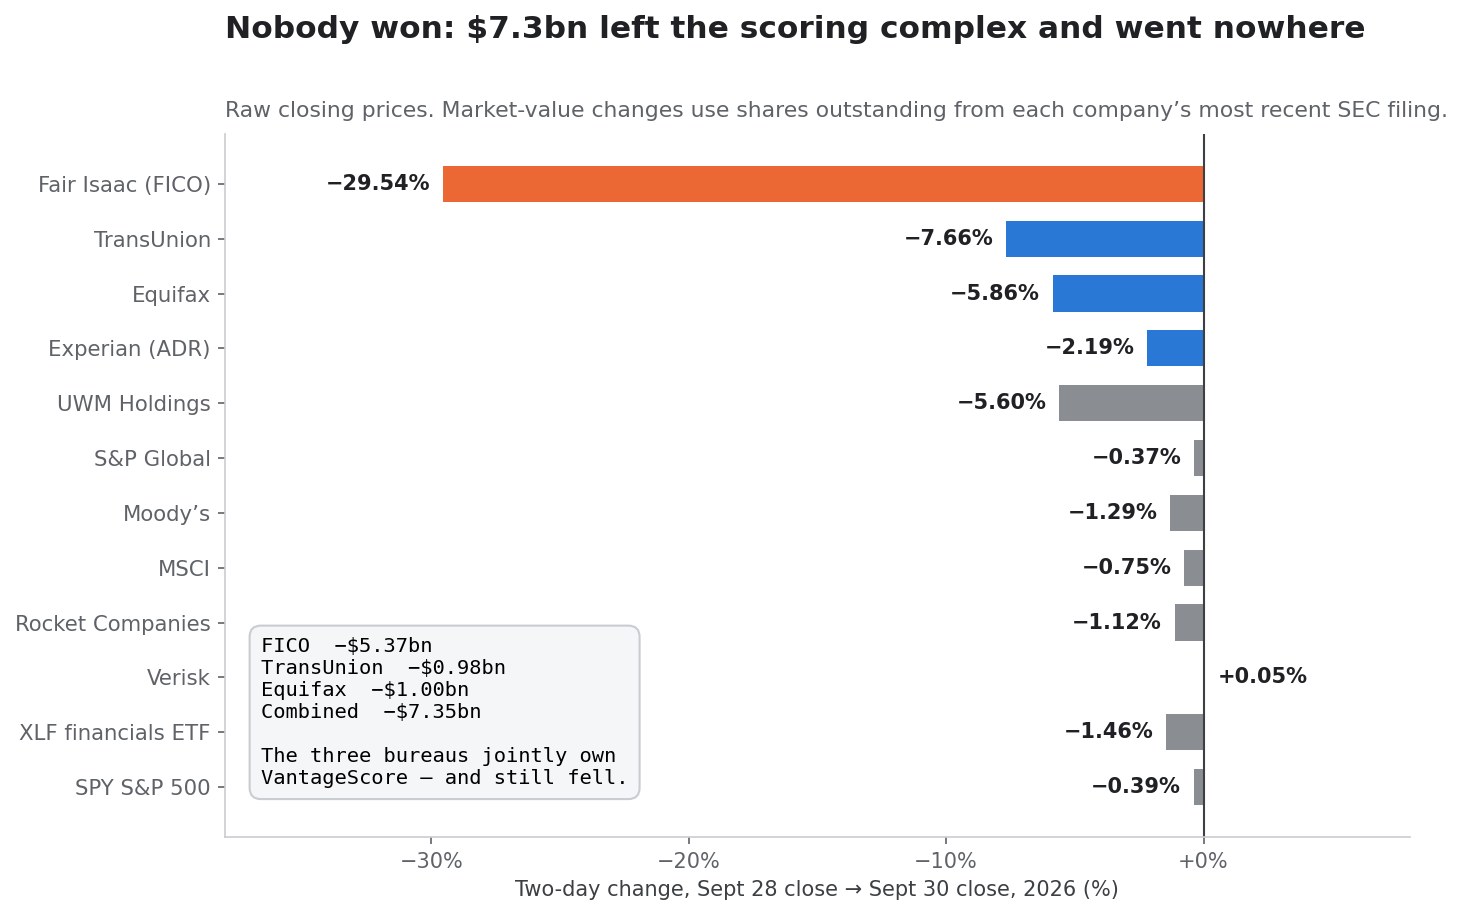
Ai thực sự thắng? Lát cắt ngang ngày phản ứng
Cách đơn giản nhất để kiểm tra một sự kiện chuyển giao hay hủy hoại giá trị là xem ai nhận được tiền. Ngày 29–30 tháng 9 năm 2026, không ai nhận cả.
Lát cắt ngang ngày phản ứng
| Công ty | Đóng cửa 28/9 | Đóng cửa 30/9 | Biến động hai ngày | Thay đổi vốn hóa |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 USD | 592,47 USD | −29,54% | −5,365 tỷ USD |
| TransUnion | 66,19 USD | 61,12 USD | −7,66% | −0,977 tỷ USD |
| Equifax | 145,78 USD | 137,24 USD | −5,86% | −1,003 tỷ USD |
| Experian (ADR) | 33,38 USD | 32,65 USD | −2,19% | — |
| UWM Holdings | 1,25 USD | 1,18 USD | −5,60% | — |
| Rocket Companies | 11,64 USD | 11,51 USD | −1,12% | — |
| S&P Global | 395,92 USD | 394,47 USD | −0,37% | — |
| Moody's | 460,08 USD | 454,13 USD | −1,29% | — |
| MSCI | 542,72 USD | 538,66 USD | −0,75% | — |
| Verisk | 167,77 USD | 167,85 USD | +0,05% | — |
| Quỹ ETF tài chính XLF | 54,19 USD | 53,40 USD | −1,46% | — |
| SPY (S&P 500) | 765,61 USD | 762,63 USD | −0,39% | — |
Thay đổi vốn hóa dùng số cổ phiếu lưu hành từ hồ sơ SEC mới nhất của từng công ty: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. Gộp lại, cả ba mất 7,35 tỷ USD trong hai phiên, trong khi S&P 500 chỉ biến động −0,39%.
Các cục sở hữu bên thắng cuộc mà vẫn giảm
Đây là phát hiện đóng khung lại toàn bộ sự kiện.
VantageScore Solutions LLC được thành lập năm 2006 như một liên doanh của Equifax, Experian và TransUnion — cấu trúc được mô tả trong chính Mẫu 10-K năm tài chính 2006 của Equifax, ghi ngày công bố là 14 tháng 3 năm 2006. Ba cục tín dụng quốc gia cùng sở hữu mô hình vừa giành thị phần từ FICO.
Và cả ba đều giảm. TransUnion −7,66%, Equifax −5,86%, ADR của Experian −2,19%.
Nếu đây là chuyển giao thị phần — giá trị đi từ FICO sang một đối thủ — thì chủ sở hữu của đối thủ hẳn đã có lời. Họ mất khoảng 2,0 tỷ USD cộng lại. Phán quyết của thị trường không phải "lợi nhuận của FICO chuyển sang các cục". Mà là "quỹ phí chấm điểm thế chấp co lại, và tất cả những ai thu từ đó đều kiếm ít hơn".
Phân biệt ấy cực kỳ quan trọng cho việc dự phóng. Một sự kiện chuyển giao thị phần có sàn: tổn thất của FICO bị chặn bởi phần thị phần nó có thể mất. Một sự kiện nén quỹ phí thì không có sàn như vậy, bởi mức giá còn lại do cạnh tranh quyết định chứ không do ai đang nắm phần khối lượng còn lại.
Và bên trả tiền cũng chẳng được lợi
Nếu quỹ phí co lại, phần tiết kiệm lẽ ra phải chảy về bên cho vay. Rocket Companies giảm 1,12% và UWM Holdings giảm 5,60% trong cùng hai phiên — không bên nào tăng.
Lý do nằm ở quy mô. Chính thử nghiệm của Rocket đặt mức tiết kiệm bình quân ở 1.600 USD mỗi lần hoàn tất cho những người vay tiết kiệm được, và phần tiết kiệm đó chủ yếu thuộc về người vay, không phải bên cho vay. Một đơn vị khởi tạo thế chấp chuyển tiếp chi phí báo cáo tín dụng; một điểm rẻ hơn làm giảm tiền mặt người vay cần lúc hoàn tất, cải thiện đôi chút tỷ lệ đủ điều kiện, và gần như không đổi kinh tế học của đơn vị khởi tạo.
Vậy bản kết toán đầy đủ của ngày 29–30 tháng 9 năm 2026 là: 7,35 tỷ USD vốn hóa bị hủy hoại trên toàn bộ phức hợp chấm điểm, không có bên hưởng lợi nào niêm yết, và một lợi ích khuếch tán chia cho người mua nhà Mỹ ở mức khoảng 1.600 USD mỗi giao dịch. Đó là hình hài của một lần thiết lập lại giá có điều tiết trong thị trường vốn — và là khuôn mẫu đáng nhận diện, bởi nó cùng hình dạng với bài kiểm tra nhà mạng thứ tư của Crown Castle, nơi một đợt định giá lại toàn ngành hủy hoại nhiều giá trị hơn hẳn phần nó chuyển giao.
Tiền lệ năm 2006 mà FICO đã kiện và thua
Vấn đề cạnh tranh của FICO không mới, và công ty đã từng đưa nó ra tòa và thua.
VantageScore Solutions được công bố ngày 14 tháng 3 năm 2006. Fair Isaac khởi kiện, cáo buộc vi phạm chống độc quyền, xâm phạm nhãn hiệu và quảng cáo sai sự thật. Liên doanh thắng kiện.
Hai mươi năm sau, VantageScore có dấu chân phân phối hướng tới người tiêu dùng qua các dịch vụ theo dõi tín dụng, quan hệ với các cục, và một thế hệ mô hình — 4.0 — được FHFA thẩm định cùng ngày với FICO 10T. Thứ nó không có, suốt hai mươi năm, là một lý do để bên cho vay thế chấp conforming dùng nó.
Thứ đã thay đổi không phải chất lượng mô hình, trạng thái phê duyệt hay mạng phân phối. Thứ đã thay đổi là FICO nâng giá từ 0,60 lên 10,00 USD và Equifax đáp lại bằng 4,50.
Đó là bài học sổ ghi này dạy, và nó khái quát xa hơn nhiều so với lĩnh vực chấm điểm tín dụng. Một đối thủ không thắng được về sản phẩm có thể chờ vô thời hạn để bên đang chiếm lĩnh biến nó thành cạnh tranh về giá. Suốt hai mươi năm VantageScore không đánh bại nổi FICO. Nó không cần. Nó chỉ cần có mặt ở đó khi chính chính sách giá của FICO biến nó thành lựa chọn hợp lý.
Cổ phiếu FICO đáng giá bao nhiêu ở mức 740 USD
Khi cơ chế đã rõ, câu hỏi định giá trở nên xử lý được: 740 USD giả định điều gì?
Các bội số
Ở mức 740,00 USD trên 21.597.635 cổ phiếu, vốn hóa thị trường của FICO là 15,98 tỷ USD. Cộng nợ ròng 5,33 tỷ USD cho ra giá trị doanh nghiệp khoảng 21,32 tỷ USD.
So với dự báo của chính FICO, được nâng ngày 29 tháng 7 năm 2026:
| Chỉ tiêu | Dự báo NTC2026 cập nhật | Ở mức 740,00 USD |
|---|---|---|
| Doanh thu | 2,53 tỷ USD | EV/doanh thu 8,4× |
| Lợi nhuận ròng GAAP | 850 triệu USD | P/E 18,8× |
| EPS GAAP | 36,86 USD | P/E 20,1× |
| Lợi nhuận ròng phi GAAP | 979 triệu USD | P/E 16,3× |
| EPS phi GAAP | 42,43 USD | P/E 17,4× |
Dự báo được nâng từ 2,45 tỷ USD doanh thu, 825 triệu USD lợi nhuận ròng GAAP và 35,60 USD EPS GAAP. Quy năm lợi nhuận hoạt động quý tháng 6 là 362.628 nghìn USD cho ra khoảng 1,45 tỷ USD, tương ứng EV/EBIT khoảng 14,7×; quy năm con số chín tháng cho ra 1,33 tỷ USD và 16,0×.
Đó không phải bội số đắt với một doanh nghiệp có biên lợi nhuận hoạt động hợp nhất 70%. Nhưng cũng không rẻ nếu phần lợi nhuận được áp lên là đỉnh.
Câu hỏi mà các bội số không trả lời được
Lợi nhuận năm tài chính 2026 của FICO, theo chính công bố của công ty, là câu chuyện tăng giá. Câu hỏi liên quan không phải 20 lần lợi nhuận có rẻ hay không. Mà là lợi nhuận nào.
Bốn khả năng:
- Một nền mới bền vững. Giá 10 USD trụ được vì tri-merge, yêu cầu chứng khoán hóa MBS và cho vay phi thế chấp giữ nguyên khối lượng của FICO. Lợi nhuận năm tài chính 2026 là sàn.
- Lợi ích tạm thời từ việc tăng giá trước một lần thiết lập lại khối lượng. Giá tăng, khối lượng trụ được lúc này, rồi cả hai bình thường hóa khi bên cho vay hoàn tất chuyển đổi. Lợi nhuận năm tài chính 2026 là đỉnh.
- Cú vọt cuối trước một đợt dịch chuyển thị phần thực sự. Rocket là bên đầu tiên trong nhiều bên. Lợi nhuận năm tài chính 2026 là đỉnh của một chu kỳ không lặp lại.
- Hỗn hợp. Kinh tế điểm thế chấp thiết lập lại đáng kể trong khi đặc quyền phi thế chấp — thẩm định thẻ, vay mua xe, vay tiêu dùng, tín dụng doanh nghiệp nhỏ, quản trị rủi ro ngân hàng, phân tích bảo hiểm, thu hồi nợ và myFICO — vẫn nguyên vẹn. Lợi nhuận năm tài chính 2026 vừa mang tính cấu trúc vừa mang tính nhất thời.
Kịch bản bốn là khả dĩ nhất và khó định giá nhất, bởi nó đòi hỏi tách doanh thu Scores thế chấp khỏi mọi thứ khác — một cách chia mà FICO không công bố.
Bài kiểm tra sức chịu đựng đáng quan tâm
Vì không ai biết chính xác tỷ trọng thế chấp, cách tiếp cận trung thực là gây sức ép trực tiếp lên mảng Scores và đọc bội số thu được. Khởi đi từ lợi nhuận hoạt động hợp nhất quy năm khoảng 1.332 triệu USD, so với lợi nhuận hoạt động theo mảng Scores quy năm khoảng 1.490 triệu USD — con số theo mảng lớn hơn vì chi phí doanh nghiệp chưa phân bổ và thưởng bằng cổ phiếu nằm bên dưới nó:
| Mức giảm lợi nhuận hoạt động Scores | Lợi nhuận hoạt động tổng ngầm định | EV/EBIT ở 740 USD |
|---|---|---|
| 0% | 1.332 triệu USD | 16,0× |
| −10% | 1.183 triệu USD | 18,0× |
| −20% | 1.034 triệu USD | 20,6× |
| −30% | 885 triệu USD | 24,1× |
| −40% | 736 triệu USD | 28,9× |
| −50% | 587 triệu USD | 36,3× |
Đọc bảng ngược lại để tìm ra điều thị trường đang giả định. Để FICO ở 740 USD giao dịch tại bội số EV/EBIT 20× — mức thường thấy với doanh nghiệp phân tích chất lượng cao — lợi nhuận hoạt động Scores không được giảm quá khoảng 18%. Ở bội số 25×, ngưỡng chịu đựng là chừng 32%.
Vậy kịch bản cơ sở ngầm định của thị trường là mức giảm lợi nhuận hoạt động Scores ở đâu đó giữa gần hai mươi và hơn ba mươi phần trăm. Điều đó có đúng hay không chính là toàn bộ cuộc tranh luận đầu tư. Thứ nó không phải là: một thị trường định giá FICO cho sự tuyệt chủng.
Nợ khuếch đại độ nhạy của vốn chủ
Để ý đòn bẩy làm gì với bảng này. Giá trị doanh nghiệp là 21,32 tỷ USD, trong đó 5,33 tỷ là nợ ròng. Lợi nhuận hoạt động Scores giảm 20% làm giá trị doanh nghiệp giảm theo tỷ lệ nếu bội số giữ nguyên — nhưng nợ cố định về danh nghĩa, nên vốn chủ hấp thụ toàn bộ thay đổi.
Thử tính: ở EV/EBIT cố định 16,0× và mức cắt 20% của Scores, giá trị doanh nghiệp rơi còn khoảng 16,5 tỷ, vốn chủ còn khoảng 11,2 tỷ, và giá cổ phiếu còn khoảng 519 USD — giảm 30% từ 740 USD chỉ vì lợi nhuận một mảng giảm 20%. Sự khuếch đại ấy là thứ mà đợt mua lại chín tháng đã mua về, và là cái giá thực tiễn của việc biến 2,5 tỷ USD linh hoạt bảng cân đối thành cổ phiếu thu hồi ở 1.409 USD. Cùng phép tính ấy xuất hiện trong sổ ghi mua lại 4,33 tỷ USD của Lululemon, nơi một đợt mua lại thực hiện gần đỉnh trở thành lời giải thích chủ đạo cho đà giảm sau đó của cổ phiếu.
Phía lạc quan đúng ở điểm nào
Một tài liệu tham chiếu chỉ bênh một phía thì không phải tài liệu tham chiếu. Ba điểm có lợi cho FICO thực sự mạnh và bị xem nhẹ trong các bài viết bi quan.
Mảng phi thế chấp là phần lớn đặc quyền và chưa gì chạm tới nó
FHFA điều tiết việc chuyển giao thế chấp conforming. Nó không điều tiết thẩm định thẻ tín dụng, vay mua xe, vay tiêu dùng, tín dụng doanh nghiệp nhỏ, quản trị rủi ro ngân hàng, phân tích bảo hiểm, quyết định thu hồi nợ, quy trình chống gian lận hay theo dõi tín dụng người tiêu dùng. FICO Score được 90% các bên cho vay hàng đầu Hoa Kỳ sử dụng và có mặt tại hơn 40 quốc gia ngoài Hoa Kỳ.
Không gì trong chuỗi 2025–2026 thay đổi điều đó. Doanh thu Scores B2C — mảng thuê bao myFICO và phí bản quyền trên điểm bán gián tiếp cho người tiêu dùng — tăng 5% trong quý tháng 6 và vẫn hoàn toàn ngoài phạm vi điều tiết.
Yêu cầu chứng khoán hóa là một mức sàn thật
Thị trường chứng khoán bảo đảm bằng thế chấp vẫn tiếp tục đòi hỏi điểm FICO cho mục đích chứng khoán hóa. Một bên cho vay khởi tạo khoản vay chấm bằng VantageScore vẫn hoạt động trong một thị trường thứ cấp mà các quy ước, dữ liệu hiệu quả lịch sử và kỳ vọng nhà đầu tư đều dựng trên FICO. Quy ước thay đổi chậm, và sự thay đổi ấy không nằm riêng trong tay FHFA.
Chi phí chuyển đổi là có thật, và chính danh sách loại trừ của Rocket chứng minh điều đó
Rocket là ca kiểm chứng mạnh nhất có thể: một đơn vị khởi tạo lớn, tinh vi về công nghệ, đã chạy bốn tháng thử nghiệm song song trên 1,4 triệu báo cáo tín dụng và công khai đồng thuận với chủ trương cạnh tranh của Giám đốc FHFA. Ngay cả Rocket vẫn giữ FICO cho thế chấp bất động sản đầu tư, nhà thứ hai, vay theo giá trị nhà, khoản vay FHA và jumbo.
Danh sách loại trừ ấy là luận điểm lạc quan được cụ thể hóa. Những phần thị trường thế chấp ngoài phạm vi conforming không thay đổi, và bên cho vay có động cơ chuyển đổi mạnh nhất đã không chuyển chúng.
Cách theo dõi cổ phiếu FICO từ đây: sáu bước
Một luận điểm bạn không theo dõi được là một luận điểm bạn không nắm giữ được. Sáu điều quyết định kịch bản nào ở trên đang diễn ra, và cả sáu đều quan sát được.
Bước 1 — Theo dõi giá đơn vị, không phải tiêu đề
Phần phân tích của ban điều hành FICO gán rõ ràng tăng trưởng doanh thu Scores cho giá đơn vị. Mọi bản 10-Q tiếp theo sẽ làm điều tương tự, hoặc thôi không làm nữa. Câu cần tìm trong từng hồ sơ là câu giải thích thay đổi doanh thu Scores giữa doanh nghiệp. Khi nó chuyển từ "giá đơn vị điểm khởi tạo thế chấp cao hơn" sang "khối lượng tăng" hoặc tệ hơn là một mức giảm quy cho giá, thì quá trình thiết lập lại đã bắt đầu.
Bước 2 — Tách phí bản quyền khỏi phí khoản vay đã giải ngân
Chương trình cấp phép trực tiếp chia doanh thu thế chấp của FICO thành phí bản quyền mỗi điểm và phí mỗi lần hoàn tất. Hai thứ này hành xử khác nhau qua chu kỳ khởi tạo. Bất kỳ công bố nào tách chúng ra — trong bản 10-K, trong buổi công bố kết quả, hay trong báo cáo của một nhà bán lại — đều giàu thông tin hơn con số gộp.
Bước 3 — Theo dõi điều kiện chuyển giao của FICO 10T
Đây là biến nhị phân có đòn bẩy lớn nhất trong toàn bộ câu chuyện. FHFA nêu rằng FICO 10T hiện chưa đủ điều kiện chuyển giao và hai tổ chức sẽ ban hành hướng dẫn khi nó đủ điều kiện. Việc phê duyệt tái kích hoạt gói — Classic FICO cộng 10T miễn phí, không thêm phí khoản vay đã giải ngân — vốn là công cụ cạnh tranh mạnh nhất của FICO. Bốn năm cùng được phê duyệt mà không đủ điều kiện chuyển giao là mức nền; hãy xem mọi phê duyệt như một chất xúc tác tăng giá thực sự chứ không phải một kỳ vọng.
Bước 4 — Đọc lợi nhuận hoạt động Software, không phải ARR Software
ARR nền tảng +62% và giữ chân ròng nền tảng 148% là những con số trên tiêu đề. Lợi nhuận hoạt động mảng Software giảm 19,0% so với cùng kỳ. Cả hai đều đúng. Chỉ một trong hai cho bạn biết việc đa dạng hóa có kiếm ra tiền hay không. Vấn đề chọn lọc chỉ tiêu y hệt cũng nằm sau khoản mục không lặp lại thổi phồng P/E của Netflix. Hãy theo dõi lợi nhuận hoạt động theo mảng và tỷ lệ giữ chân ròng theo đô la tổng cộng 109%, không phải tập con nền tảng.
Bước 5 — Mô hình hóa khấu hao khoản vay có kỳ hạn
Khoản vay có kỳ hạn bổ sung khấu hao 75 triệu USD mỗi quý từ tháng 9/2026 đến tháng 6/2027, sau đó 112,5 triệu USD mỗi quý. Lịch này mang tính hợp đồng và làm giảm vốn tùy nghi. Hãy mô hình hóa nó rõ ràng đối chiếu dòng tiền tự do trước khi giả định việc mua lại cổ phiếu tiếp diễn ở bất kỳ nhịp nào.
Bước 6 — Theo dõi việc quyết toán ASR trong bản 10-K năm tài chính 2026
ASR 1,5 tỷ USD quyết toán trong quý tài chính thứ tư năm 2026 và số cổ phiếu cuối cùng cùng giá bình quân sẽ được công bố trong báo cáo thường niên. Công bố đó cho bạn biết hai điều: chi phí toàn phần thực sự của đợt mua lại lớn nhất lịch sử công ty, và cú sụp tháng 9 mang lại bao nhiêu phần lợi bất ngờ trên đợt 300 triệu USD chưa giao.
Bạn có thể nối cả sáu vào một danh sách theo dõi tự động với bộ công cụ cổ phiếu của SimianX AI, nơi theo dõi đồng thời hồ sơ pháp lý, công bố theo mảng và phản ứng giá:
- SimianX AI — nền tảng nghiên cứu
- Phòng chỉ huy phân tích trực tiếp — phân tích đa tác tử thời gian thực cho
FICO - Market Pulse — phát hiện sự kiện trên từng mã riêng lẻ
- Bảng xếp hạng crypto — theo dõi hiệu quả theo từng mô hình
- Điểm và bảng giá — cách sử dụng vận hành ra sao
Lạc quan, cơ sở và bi quan: bảng kịch bản
| Kịch bản | Giả định cốt lõi | Lộ trình lợi nhuận hoạt động Scores | Khung ngầm định |
|---|---|---|---|
| Bi quan | VantageScore 4.0 thành mặc định ở phần lớn đơn vị khởi tạo conforming lớn; giá mỗi điểm của FICO thiết lập lại về phía 4,50 USD; FICO 10T vẫn chưa đủ điều kiện; lợi nhuận hoạt động Software tiếp tục giảm | −35% đến −50% | EV/EBIT định giá lại lên 24–36× trên EV hiện tại; vốn chủ hấp thụ toàn bộ mức giảm với 5,33 tỷ USD nợ ròng; mua lại tiếp bị giới hạn bởi 450 triệu USD khấu hao mỗi năm |
| Cơ sở | Thị phần thế chấp conforming dịch chuyển đáng kể nhưng mảng phi thế chấp, B2C và quy ước chứng khoán hóa trụ được; giá thiết lập lại một phần; Software ổn định | −15% đến −25% | EV/EBIT 19–22×; lợi nhuận thiết lập lại mà không mất đặc quyền; đòn bẩy giảm thay vì trầm trọng thêm |
| Lạc quan | FICO 10T đủ điều kiện chuyển giao; gói sản phẩm trung hòa chênh lệch giá; bên cho vay dùng cả hai mô hình; tăng trưởng nền tảng Software cuối cùng nâng lợi nhuận hoạt động mảng | −5% đến +10% | EV/EBIT 14–17×; đợt giảm giá từ 1.858,91 USD hóa ra đã chiết khấu một lần thiết lập lại lớn hơn mức thực tế xảy ra |
Kịch bản bi quan không đòi hỏi FICO mất đặc quyền. Nó chỉ đòi hỏi kinh tế điểm thế chấp thiết lập lại trong khi phần mềm không bù đắp nổi. Kịch bản lạc quan không đòi hỏi VantageScore thất bại; nó đòi hỏi FICO 10T được triển khai.
Hãy để ý thứ vắng mặt ở cả ba cột: một giả định về việc cổ phiếu có "rẻ" hay không. Ở 16–20 lần lợi nhuận, FICO không rõ ràng rẻ cũng không rõ ràng đắt. Bội số không phải biến số. Mẫu số mới là.
Câu hỏi thường gặp
Vì sao cổ phiếu FICO sụp 26,52% ngày 29 tháng 9 năm 2026?
FHFA công bố các điều chỉnh phí trả trước nhằm căn chỉnh giá thế chấp giữa Classic FICO và VantageScore 4.0, xóa bỏ khoản phạt kinh tế mà bên cho vay phải chịu khi chọn mô hình rẻ hơn. Phiên trước đó, Rocket Mortgage đã thông báo VantageScore 4.0 sẽ là mô hình mặc định cho các khoản vay conforming trực tiếp tới người tiêu dùng đủ điều kiện từ quý 4 năm 2026. FICO giảm từ 840,89 xuống 617,87 USD với 4.914.500 cổ phiếu, khoảng mười hai lần khối lượng bình thường.
FICO có mất thế độc quyền điểm tín dụng thế chấp vào tháng 9 năm 2026 không?
Không — nó mất vào ngày 8 tháng 7 năm 2025, khi chính sách tạm thời của FHFA lần đầu cho phép bên cho vay chuyển giao khoản vay conforming chấm bằng VantageScore 4.0. Thứ thay đổi vào tháng 9 năm 2026 là giá, không phải sự cho phép. FICO giảm 8,91% vào ngày chính sách năm 2025 và 26,52% vào ngày về giá năm 2026.
Một điểm thế chấp FICO giá bao nhiêu trong năm 2026?
Tùy mô hình được chọn. Theo Mortgage Direct License Program của FICO: Classic FICO là 4,95 USD mỗi điểm cộng phí khoản vay đã giải ngân 33 USD mỗi người vay mỗi điểm, hoặc 10,00 USD mỗi điểm mà không có phí khoản vay đã giải ngân. FICO Score 10T độc lập là 0,99 USD mỗi điểm cộng phí khoản vay đã giải ngân 65 USD mỗi người vay, và miễn phí khi mua kèm Classic FICO. Phí bản quyền của FICO vào khoảng 0,60 USD mỗi điểm cho tới năm 2022.
VantageScore 4.0 có rẻ hơn FICO không?
Theo biểu giá đã công bố thì có. Equifax định giá điểm tín dụng thế chấp VantageScore 4.0 ở 4,50 USD mỗi điểm và cam kết giữ mức giá này đến hết năm 2027. Trên một khoản vay tri-merge hai người vay đã hoàn tất — sáu điểm — đó là 27,00 USD so với 60,00 USD cho phương án chỉ tính theo điểm rẻ nhất của FICO và 227,70 USD theo mô hình hiệu quả của Classic FICO.
Ai sở hữu VantageScore?
VantageScore Solutions LLC được thành lập năm 2006 như liên doanh của Equifax, Experian và TransUnion, công bố ngày 14 tháng 3 năm 2006. Fair Isaac kiện liên doanh này năm 2006 với cáo buộc vi phạm chống độc quyền, xâm phạm nhãn hiệu và quảng cáo sai sự thật; liên doanh thắng kiện.
Vì sao FICO mua lại 3 tỷ USD cổ phiếu trước cú sụp?
Hội đồng quản trị FICO phê duyệt ba lần ủy quyền mua lại tăng dần trong mười hai tháng — 1,0 tỷ USD tháng 6/2025, 1,5 tỷ USD tháng 2/2026, 2,0 tỷ USD tháng 6/2026 — và công ty dùng 3,05 tỷ USD trong chín tháng tính đến 30/6/2026, so với 778 triệu USD dòng tiền hoạt động. Đợt lớn nhất là thương vụ mua lại cấp tốc 1,5 tỷ USD ký ngày 5/6/2026 và được tài trợ hoàn toàn bằng khoản vay có kỳ hạn bổ sung 1,5 tỷ USD. Chi phí bình quân giao nhận ngầm định khoảng 1.408,81 USD mỗi cổ phiếu.
FICO Score 10T là gì và vì sao bên cho vay chưa dùng được?
FICO Score 10T là mô hình chấm điểm thế chấp mới hơn của FICO, được FHFA thẩm định và phê duyệt ngày 24 tháng 10 năm 2022 — cùng ngày với VantageScore 4.0. Nó được thêm vào Selling Guides của hai tổ chức vào tháng 4/2026 và dữ liệu lịch sử được công bố tháng 7/2026, nhưng FHFA nêu rằng nó hiện chưa đủ điều kiện chuyển giao. Hai tổ chức sẽ ban hành hướng dẫn khi nó đủ điều kiện.
Cổ phiếu FICO có rẻ ở mức 740 USD không?
Ở 740,00 USD, FICO giao dịch khoảng 20,1 lần EPS GAAP dự báo 36,86 USD và khoảng 16,0 lần lợi nhuận hoạt động quy năm trên giá trị doanh nghiệp 21,32 tỷ USD. Những bội số đó không có gì đặc biệt với một doanh nghiệp biên lợi nhuận hoạt động hợp nhất 70%. Câu hỏi không phải bội số mà là lợi nhuận: kết quả năm tài chính 2026, theo chính hồ sơ của FICO, được thúc đẩy bởi giá đơn vị điểm khởi tạo thế chấp cao hơn mà cơ quan quản lý giờ đã biến thành tùy chọn.
Đợt cắt giảm tốn bao nhiêu và ảnh hưởng bao nhiêu người?
FICO có 3.876 nhân viên vào ngày 30 tháng 6 năm 2026. Đợt cắt giảm khoảng 15% được quyết định ngày 1 tháng 10 năm 2026 bao gồm chừng 581 vị trí, với chi phí trước thuế khoảng 27,0 triệu USD ghi nhận trong quý tài chính thứ tư năm 2026 — khoảng 46.400 USD mỗi vị trí. Kế hoạch dự kiến hoàn tất về cơ bản vào cuối quý tài chính thứ ba năm 2027.
Kết luận: hào bảo vệ luôn nằm ở giá, không phải ở việc xây dựng
Lợi thế cạnh tranh của Fair Isaac trong chấm điểm thế chấp chưa bao giờ chủ yếu là chất lượng dự báo của mô hình. VantageScore 4.0 được chính cơ quan quản lý ấy thẩm định cùng ngày với mô hình mới nhất của chính FICO. Lợi thế nằm ở chỗ điểm của FICO là điểm mà cả hệ thống được dựng quanh nó, và việc chuyển đổi thì đắt so với một khoản phí định kỳ rẻ.
FICO dành bốn năm làm cho khoản phí ấy trở nên đắt. Mỗi lần tăng, xét riêng, đều hợp lý — công ty có quyền định giá và đã dùng nó, kết quả là biên lợi nhuận mảng 90% và một cổ phiếu chạm 2.382,40 USD. Cộng dồn lại, những lần tăng ấy hòa tan đúng thứ duy nhất giữ hệ thống nguyên chỗ: sự thật rằng chuyển đổi không bõ công.
Rồi, khi chính sách tạm thời của FHFA đã mười bốn tháng tuổi và đợt triển khai hạn chế đã khởi động, FICO vay 2,5 tỷ USD và thu hồi 2,17 triệu cổ phiếu ở chi phí bình quân gần 1.409 USD — một ván cược rằng lợi nhuận do các lần tăng giá tạo ra là vĩnh viễn. Chín tháng sau, số cổ phiếu ấy được định giá 740,00 USD, vốn chủ kế toán âm 4,1 tỷ USD, và công ty cam kết xóa bỏ 15% vị trí.
Không điều nào trong số đó khiến FICO thành một doanh nghiệp tồi. Một công ty kiếm biên 90,8% trên một chuẩn mực đã bám rễ, với 90% các bên cho vay hàng đầu Hoa Kỳ là khách hàng và một đặc quyền phi thế chấp còn nguyên vẹn, là một doanh nghiệp rất tốt đang giao dịch ở bội số bình thường. Giá 740 USD không hàm chứa sự tuyệt chủng — nó hàm chứa đại loại một lần thiết lập lại 20% đến 30% ở lợi nhuận hoạt động Scores, vốn là một kịch bản trung tâm có thể bảo vệ được.
Thứ mà chuỗi sự kiện này xác lập là một khuôn mẫu có tên, đáng mang theo sang các tình huống đặc quyền được điều tiết khác:
Khi một doanh nghiệp được bảo hộ khai thác sự bảo hộ ấy nhanh hơn chi phí chuyển đổi mà nó dựa vào, nó tự tài trợ cho sự gia nhập của chính đối thủ mình. Sự cho phép của cơ quan quản lý chưa bao giờ là ràng buộc quyết định. Giá mới là.
Khuôn mẫu ấy lặp lại. Nó cùng cấu trúc với một quỹ REIT tháp viễn thông phát hiện quyền chọn nhà mạng thứ tư của mình đáng giá ít hơn mức thị trường đã trả, và cùng cấu trúc với một bên dẫn đầu thanh toán nhận ra tăng trưởng khối lượng mà không tăng biên lợi nhuận thì không phải là hào bảo vệ. Đáng nhận diện sớm, bởi sổ ghi lưu lại nó luôn công khai — với FICO là bốn năm trước khi giá dịch chuyển.
Để có góc nhìn liên tục cập nhật về hồ sơ của FICO, công bố theo mảng, phản ứng giá và các cách diễn giải cạnh tranh nhau, hãy khám phá SimianX AI. Bộ công cụ nghiên cứu đa tác tử của nó theo dõi tự động sáu bước giám sát ở trên và cảnh báo khi ngôn ngữ trong một hồ sơ thay đổi.
Đọc Thêm
- Crown Castle và nhà mạng thứ tư: SpaceX so với DISH
- Cổ phiếu Lululemon dưới 100 USD: thương hiệu hỏng hay rẻ?
- Netflix −4,7%: khoản phí 2,8 tỷ của Warner thổi P/E
- Cổ phiếu PayPal giảm 13%: TPV +10%, biên chỉ +1,5%
- Phổ tần SpaceX: xếp hạng AT&T, Verizon và T-Mobile
Nguồn tham khảo
- FHFA — Chính sách điểm tín dụng và cập nhật triển khai — lộ trình mốc chuẩn mực và điều kiện hiện hành của từng mô hình
- FHFA — Mua nhà bước sang kỷ nguyên mới của cạnh tranh điểm tín dụng — cách chính cơ quan này đóng khung việc mở cửa
- Mẫu 10-Q của Fair Isaac Corporation, quý kết thúc 30/6/2026 — thuyết minh theo mảng, nợ, cổ phiếu quỹ, thuyết minh ASR, nhân sự
- Mẫu 8-K của Fair Isaac, ngày 6/10/2026 (Mục 2.05) — cắt giảm khoảng 15% nhân sự và chi phí 27,0 triệu USD
- Mẫu 8-K của Fair Isaac, ngày 8/6/2026 — khoản vay có kỳ hạn bổ sung 1,5 tỷ USD và ASR 1,5 tỷ USD
- Mẫu 8-K của Fair Isaac, ngày 20/3/2026 — trái phiếu cao cấp 6,250% đáo hạn 2034 trị giá 1,0 tỷ USD
- Kết quả quý tài chính thứ ba 2026 của FICO (Phụ lục 99.1) — doanh thu theo mảng, ARR, giữ chân, dự báo nâng lên
- Quan hệ Nhà đầu tư FICO — kết quả quý tài chính thứ ba 2026 — thông cáo của chính công ty
- FICO Mortgage Direct License Program — biểu giá công bố cho năm 2026
- Equifax đáp trả chương trình cấp phép trực tiếp của FICO bằng kế hoạch giá — cam kết 4,50 USD cho VantageScore 4.0 đến 2027
- Thượng nghị sĩ Hawley đề nghị FTC điều tra giá thế chấp của FICO — diễn tiến từ 0,60 lên 10 USD và trích dẫn biên 88%
- FICO nâng giá điểm thế chấp lên 4,95 USD — bước giá năm 2025, đưa tin ngay thời điểm đó
- Cổ phiếu FICO lao dốc giữa lo ngại cạnh tranh điểm tín dụng — bài đưa tin cùng ngày về phiên 29 tháng 9
- Freddie Mac — Sáng kiến mô hình và báo cáo điểm tín dụng — hướng dẫn triển khai từ phía hai tổ chức
- VantageScore Solutions — quyền sở hữu, các thế hệ và mạng phân phối của mô hình
- Chỉ mục hồ sơ SEC của Fair Isaac Corporation — toàn bộ hồ sơ được trích ở trên
- Giá lịch sử cổ phiếu FICO — giá đóng cửa hằng ngày dùng trong các bảng sổ ghi
- Investopedia — Mua lại cổ phiếu cấp tốc — cơ chế của ASR tháng 6/2026
- Investopedia — Giá trị doanh nghiệp — thước đo định giá dùng ở trên
- Investopedia — SOFR — lãi suất tham chiếu của khoản vay có kỳ hạn bổ sung
- Investopedia — Mua lại cổ phiếu — cơ chế và đánh đổi của việc mua lại
- Investopedia — Giá bình quân gia quyền theo khối lượng — cách xác định số cổ phiếu cuối cùng của ASR
- Investopedia — Nợ ròng — thước đo đòn bẩy dùng xuyên suốt
- Investopedia — Hào kinh tế — khái niệm mà bài viết này đối chiếu với lịch sử giá của FICO


