Định giá mối đe dọa Starlink: 8 tỷ đô la cho 800 MHz thực sự mua được gì
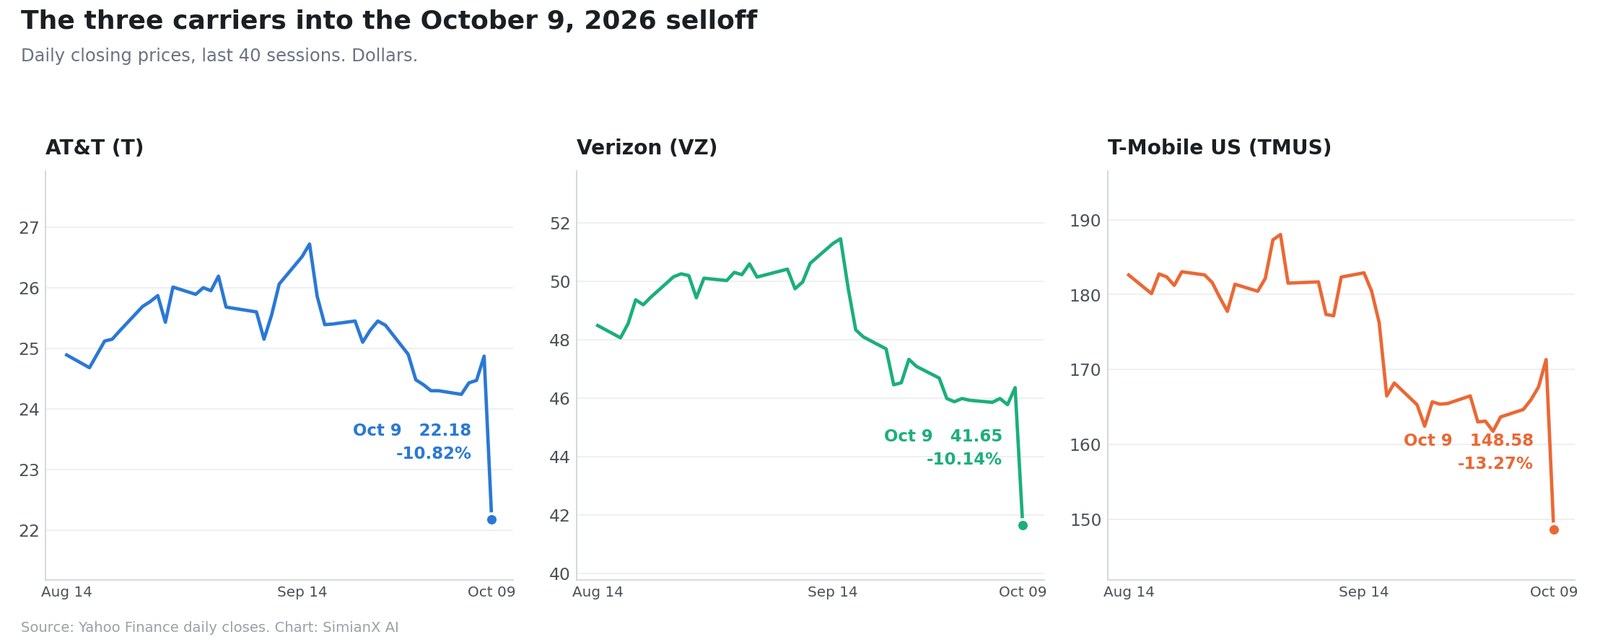
Tối 8 tháng 10 năm 2026, sau tiếng chuông đóng cửa, Grain Management công bố một thỏa thuận dứt khoát bán 100% danh mục phổ tần 800 MHz phủ toàn quốc của mình cho SpaceX. Phiên kế tiếp, AT&T, Verizon và T-Mobile US mất khoảng 62 tỷ đô la giá trị thị trường cộng lại.
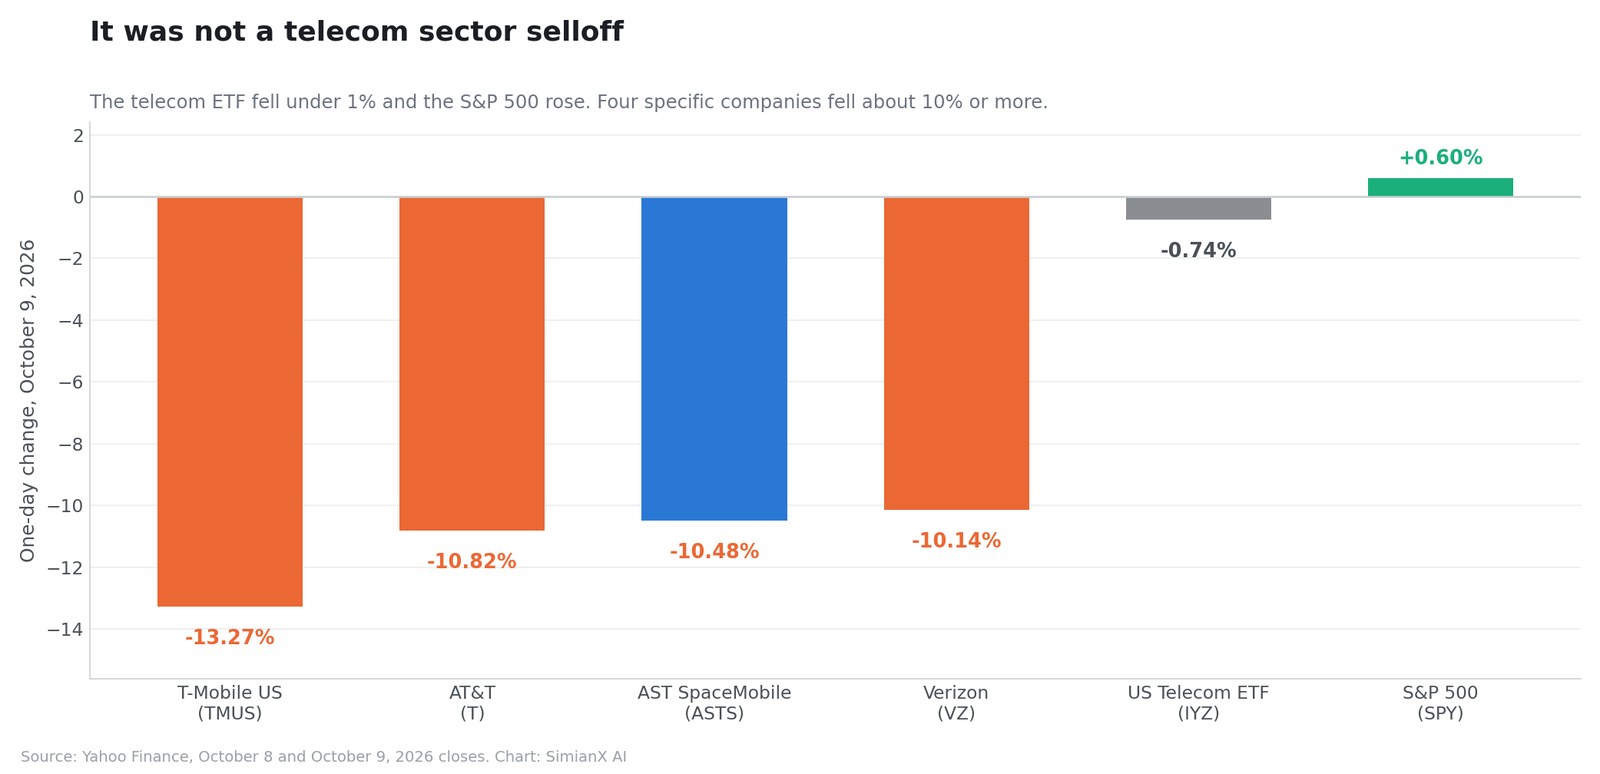
Gần như mọi bài tường thuật về ngày hôm đó đều mô tả một ngành viễn thông đang tháo lui. Ngành này không tháo lui. Ngày 9 tháng 10, quỹ hoán đổi danh mục iShares U.S. Telecommunications giảm 0,74% và S&P 500 tăng 0,60%. Thứ đã giảm là một danh sách bốn công ty cụ thể: ba nhà mạng và một đối thủ vệ tinh.
Bài viết này làm hai việc mà đợt đưa tin đầu tiên đã không làm.
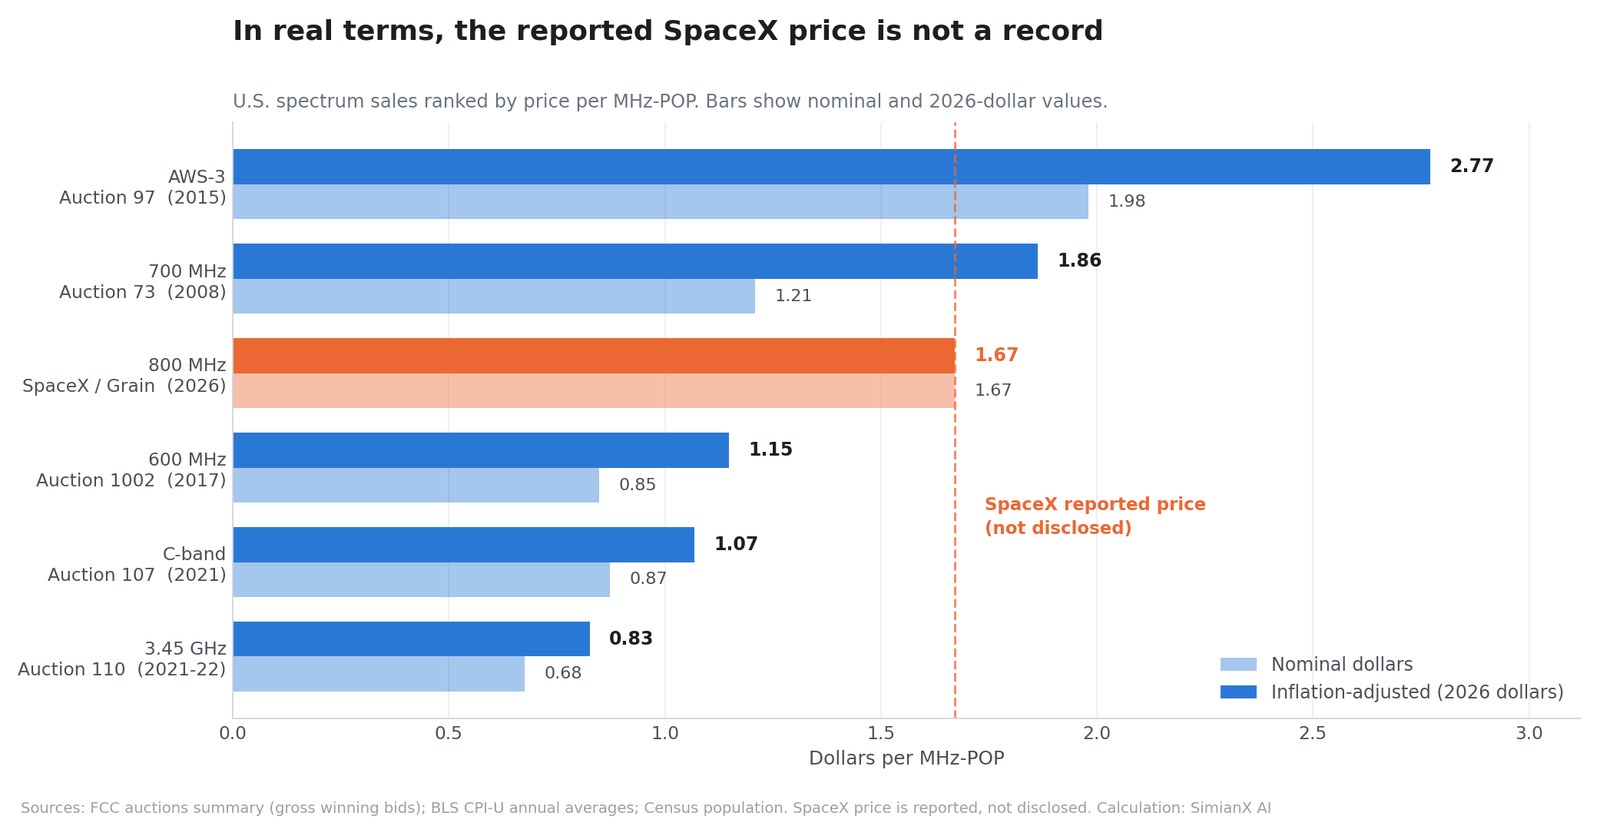
Thứ nhất, nó định giá thương vụ. Con số 8 tỷ đô la được đưa tin tương đương khoảng 1,67 đô la mỗi MHz-POP, và cách duy nhất để đánh giá con số đó là đối chiếu với hồ sơ thực tế các vụ bán phổ tần tại Mỹ. Tính theo đô la năm 2026 và so với năm phiên đấu giá của FCC, mức giá được đưa tin không phải kỷ lục đối với phổ tần băng thấp: nó nằm thấp hơn phiên đấu giá 700 MHz năm 2008 khoảng 10%.
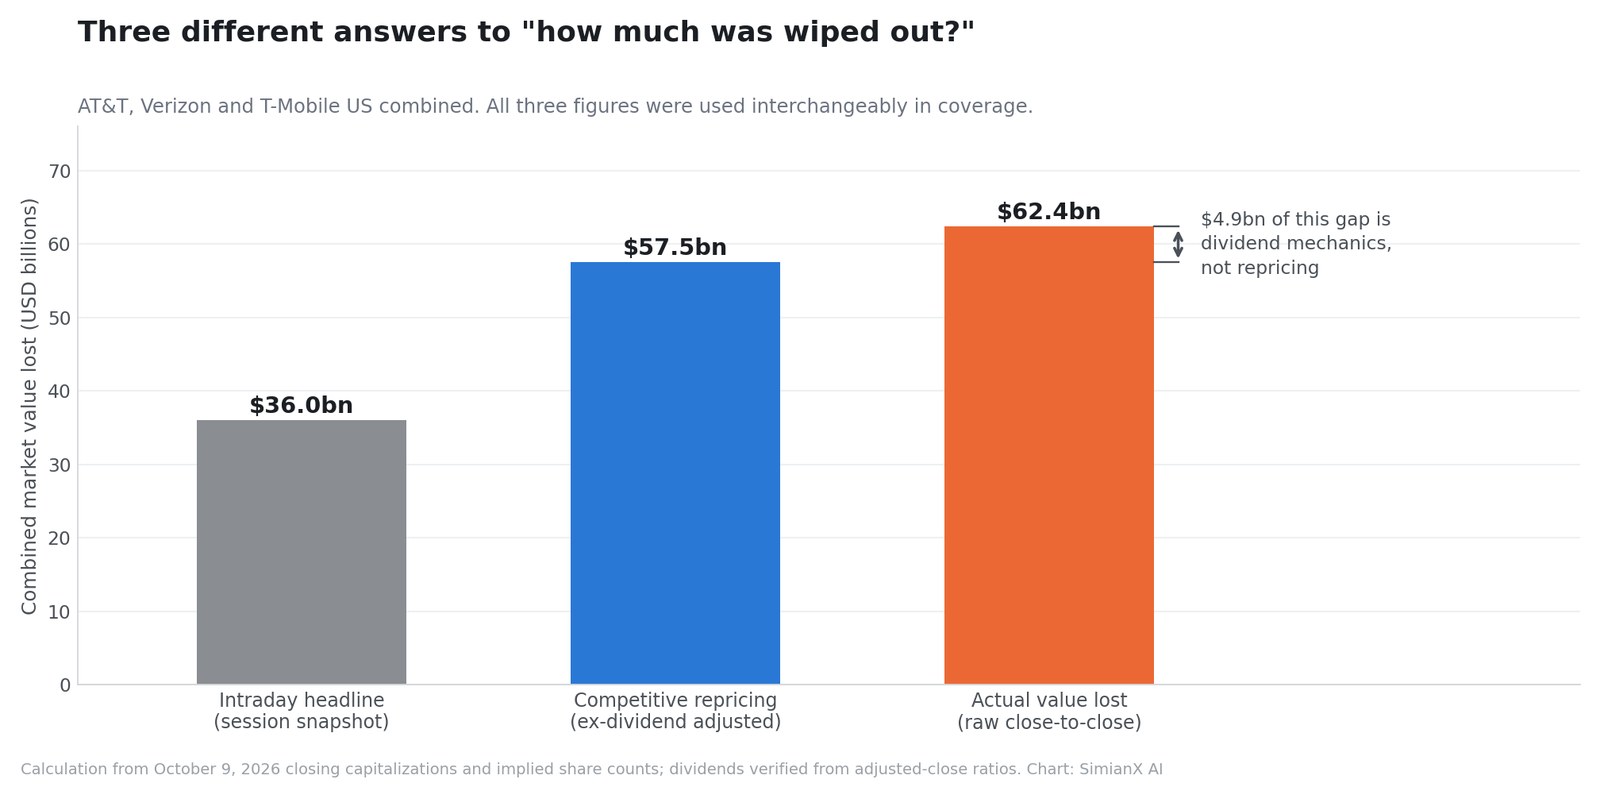
Thứ hai, nó tách ba con số "giá trị bị xóa sổ" khác nhau vốn được dùng lẫn lộn: khoảng 36 tỷ lan truyền trong phiên, khoảng 57,5 tỷ là phần định giá lại thuần túy do cạnh tranh, và khoảng 62,4 tỷ thực sự biến mất giữa hai phiên đóng cửa ngày 8 và ngày 9 tháng 10.
Thương vụ là có thật, việc định giá lại hợp lý về hướng, và mức giá SpaceX được cho là đã trả thì cao nhưng không phải lịch sử. Ba nhà mạng không chịu rủi ro như nhau, và cái tên bị thị trường trừng phạt nặng nhất đã đánh mất phần thưởng tăng trưởng của mình từ nhiều tháng trước.
Toàn bộ dữ liệu thị trường và tài chính phản ánh thông tin có đến phiên đóng cửa ngày 9 tháng 10 năm 2026, phiên hoàn chỉnh cuối cùng trước khi đăng. Bài viết mang tính giáo dục và không phải lời khuyên đầu tư cá nhân hóa.
Grain Management và SpaceX thực sự đã ký gì
Thông cáo của Grain Management được phát qua PR Newswire lúc 20h17 ngày 8 tháng 10 năm 2026. Thông cáo nêu rằng SpaceX sẽ mua lại 100% danh mục phổ tần 800 MHz phủ toàn quốc của Grain, và giao dịch phải được FCC chấp thuận cùng các điều kiện hoàn tất thông thường khác.
Bốn điểm trong thông cáo đó quan trọng hơn cái tiêu đề.
Không công bố mức giá nào
Thông cáo không chứa bất kỳ điều khoản tài chính nào. Con số tiền mặt khoảng 8 tỷ đô la do The Wall Street Journal đưa tin rồi được nhắc lại rộng rãi, trong đó có Reuters qua Investing.com và Axios.
Vì vậy, mọi phép tính trên mỗi MHz-POP trong bài này — kể cả bảng đối chiếu bên dưới — đều phụ thuộc vào một con số chưa được xác nhận. Nếu giá thật là 6 tỷ hay 10 tỷ, các kết luận định giá sẽ dịch chuyển theo. Lưu ý đó thuộc về phần phân tích, không phải một chú thích cuối trang.
FCC đã dọn sẵn lối đi từ trước
Đây là chi tiết định khung lại toàn bộ câu chuyện "Grain sang tay trong hai tháng". Thông cáo nói thỏa thuận "thúc đẩy các mục tiêu của quyết định tháng 7 năm 2026 của FCC" vốn chấp thuận việc Grain mua lại từ T-Mobile và đã thiết lập một quy trình lựa chọn cạnh tranh cùng một lối đi có điều kiện cho việc triển khai D2D.
Nói cách khác, cơ quan quản lý phê duyệt thương vụ mua của Grain đã tính đến một bên mua trong lĩnh vực kết nối trực tiếp tới thiết bị và lập sẵn quy trình lựa chọn để tìm ra bên đó. Grain không vấp phải món hời bất ngờ trước một cơ quan quản lý ngỡ ngàng; công ty hành động bên trong khuôn khổ mà Ủy ban đã viết ra ba tháng trước.
Danh mục đến từ T-Mobile, qua hoán đổi chứ không phải bán đứt
Grain mua lại danh mục 800 MHz toàn quốc từ T-Mobile vào tháng 8 năm 2026, và thông cáo nói rõ về cấu trúc: công ty "mua lại danh mục để đổi lấy tiền mặt và phổ tần 600 MHz của Grain".
Vậy nên cách diễn đạt được lặp đi lặp lại — T-Mobile bán 2,9 tỷ, Grain sang tay 8 tỷ, T-Mobile bỏ lại 5 tỷ trên bàn — đã mô tả sai giao dịch. T-Mobile nhận tiền mặt cộng một danh mục 600 MHz phù hợp với mạng hiện có của họ hơn nhiều so với 800 MHz. Việc cuộc hoán đổi ấy có lợi hay không phụ thuộc vào giá trị của phổ tần 600 MHz đó, mà giá trị ấy cũng chưa từng được công bố.
Quy mô của phần được chuyển giao
Danh mục phủ gần như toàn bộ dân số Mỹ với tối đa khoảng 14 MHz phổ tần băng thấp ghép cặp. David Grain, nhà sáng lập kiêm tổng giám đốc Grain Management, mô tả đây là việc đưa "phổ tần băng thấp khan hiếm đến công dụng cao nhất và tốt nhất của nó". BDT & MSD Partners tư vấn tài chính cho Grain, Milbank tư vấn pháp lý và Latham & Watkins tư vấn pháp quy.
Thước đo MHz-POP: 8 tỷ có đắt không?
Phổ tần được định giá bằng đô la trên mỗi MHz-POP: lấy giá chia cho băng thông tính bằng megahertz, rồi chia tiếp cho dân số được phủ sóng. Đó là cách duy nhất để so sánh một danh mục toàn quốc 14 MHz với một phiên đấu giá 280 MHz.
Với mức giá 8 tỷ được đưa tin cho khoảng 14 MHz phủ dân số Mỹ chừng 342 triệu người:
8.000.000.000 ÷ (14 MHz × 342.000.000 người) ≈ 1,67 đô la mỗi MHz-POP
Câu hỏi là 1,67 có nhiều không. Báo chí nhìn chung hàm ý rằng đó là con số phi thường. Đối chiếu với hồ sơ chính thức thì nó cao, nhưng không phải cao nhất, và sau khi điều chỉnh lạm phát thì còn cách khá xa.
Bảng dưới đây dùng các mức trả giá thắng cuộc gộp do FCC công bố, băng thông được cấp phép của mỗi phiên, dân số thường trú Mỹ xấp xỉ ở thời điểm đó, và mức trung bình năm của chỉ số giá tiêu dùng thành thị từ Cục Thống kê Lao động để quy mọi con số về đô la năm 2026.
| Vụ bán phổ tần | Băng tần | Năm | Số thu | MHz | Dân số | $/MHz-POP danh nghĩa | Theo đô la 2026 |
|---|---|---|---|---|---|---|---|
| Phiên 97 | AWS-3 (băng trung) | 2015 | 41,33 tỷ $ | 65 | 321 tr | 1,98 $ | 2,77 $ |
| Phiên 73 | 700 MHz (băng thấp) | 2008 | 19,12 tỷ $ | 52 | 304 tr | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (băng thấp) | 2026 | ~8,0 tỷ $ | 14 | 342 tr | 1,67 $ | 1,67 $ |
| Phiên 1002 | 600 MHz (băng thấp) | 2017 | 19,31 tỷ $ | 70 | 325 tr | 0,85 $ | 1,15 $ |
| Phiên 107 | Băng C 3,7 GHz (trung) | 2021 | 81,11 tỷ $ | 280 | 332 tr | 0,87 $ | 1,07 $ |
| Phiên 110 | 3,45 GHz (băng trung) | 2021-22 | 22,42 tỷ $ | 100 | 332 tr | 0,68 $ | 0,83 $ |
Đọc theo đô la danh nghĩa, mức giá SpaceX được đưa tin trông quyết liệt: cao hơn 38% so với phiên đấu giá 700 MHz năm 2008 và cao hơn 97% so với phiên đấu giá khuyến khích 600 MHz.
Đọc theo đô la năm 2026, thứ hạng thay đổi:
- Thấp hơn 10% so với Phiên 73, vụ bán 700 MHz năm 2008
- Thấp hơn 40% so với Phiên 97, phiên AWS-3 năm 2015
- Cao hơn 46% so với Phiên 1002, phiên khuyến khích 600 MHz
- Cao hơn 56% so với phiên băng C và cao hơn 102% so với 3,45 GHz
Vậy kết luận trung thực hẹp hơn cả câu "SpaceX trả hớ khủng khiếp" lẫn câu "SpaceX mua được giá hời". Trên mức giá được đưa tin, SpaceX đã trả một khoản phụ trội so với mọi vụ bán băng thấp khác trong thập niên qua, và thấp hơn một chút so với người mua phổ tần 700 MHz đã trả mười tám năm trước, sau khi tính đến lạm phát.
Những gì thước đo này không giải quyết được
Bốn giới hạn của bảng trên, nói thẳng:
- 8 tỷ là con số được đưa tin, không phải công bố. Cả dòng đó đều có điều kiện.
- Số thu từ đấu giá trộn lẫn hàng nghìn giấy phép thị trường cục bộ; một danh mục toàn quốc gọn gàng thường đòi mức phụ trội so với trung bình một phiên đấu giá, điều này hàm ý con số của SpaceX lẽ ra phải nằm trên các dòng đấu giá.
- "Tối đa khoảng 14 MHz" là cận trên. Băng thông dùng được ít hơn nghĩa là giá hiệu dụng trên mỗi MHz-POP cao hơn.
- Các cơ sở dân số chỉ là xấp xỉ, và đấu giá đo dân số theo vùng giấy phép chứ không theo tổng dân số quốc gia.
Không lưu ý nào trong số đó lật đổ điểm cốt lõi: người đọc được bảo rằng 8 tỷ là một mức giá gây choáng nay đã có hồ sơ thực tế để đối chiếu. Đánh giá một giao dịch dựa trên thước đo phù hợp thay vì dựa trên tiêu đề chính là kỷ luật đã cho thấy mức chào 205 đô la của Schneider Electric cho PTC còn thấp hơn chính đỉnh 52 tuần của bên bị mua.
Có thật là một cuộc tháo chạy của ngành viễn thông? Lát cắt ngang nói không
Phép thử sạch nhất để biết một đợt bán tháo thuộc về một ngành hay về các công ty cụ thể là nhìn khắp ngành trong cùng một ngày.
| Tài sản | Đóng cửa 8 tháng 10 | Đóng cửa 9 tháng 10 | Thay đổi |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| Quỹ iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Hai quan sát rút ra từ đây.
Thứ nhất, thị trường chung đi lên. S&P 500 tăng trong ngày 9 tháng 10. Đây không phải một ngày tháo chạy khỏi rủi ro tiện thể quét luôn nhóm viễn thông; đây là việc định giá lại có chủ đích với một nhúm cổ phiếu trong ngày mà mọi thứ khác đều ổn.
Thứ hai, quỹ viễn thông gần như không nhúc nhích. IYZ giảm chưa tới 1%, vì chỉ số này chứa các nhà vận hành trạm phát, cáp, cáp quang và nhà sản xuất thiết bị — những bên không bị đe dọa, thậm chí có phần hưởng lợi, từ một tân binh di động sẽ cần trạm, đường truyền và phần cứng. "Cổ phiếu viễn thông trượt dốc" là cách mô tả sai. Thứ trượt dốc là ba nhà vận hành mạng di động và một đối thủ vệ tinh.
Đây chính là cái bẫy đã khiến thông báo Accenture và Dell trông như một phán quyết về một công ty đơn lẻ trong khi cả nhóm dịch vụ công nghệ cùng dịch chuyển — chỉ có điều lần này đảo ngược. Ở đó, mức tăng 6% của một cổ phiếu thực ra là chuyển động của cả ngành; ở đây, cái gọi là "ngành trượt dốc" thực ra chỉ là bốn cổ phiếu. Lát cắt ngang là phép kiểm tra theo cả hai chiều.
Tín hiệu ASTS mà gần như không ai nhắc tới
Dòng thú vị nhất trong bảng đó là AST SpaceMobile, giảm 10,48%, ngang với AT&T.
AST SpaceMobile không phải nhà mạng lâu đời. Đây là công ty vệ tinh nghiêm túc còn lại trong lĩnh vực kết nối trực tiếp tới thiết bị. Nếu thị trường chỉ đơn thuần định giá "vệ tinh thắng trạm phát", ASTS lẽ ra phải tăng. Cổ phiếu này giảm gần bằng các nhà mạng.
Điều đó cho thấy thứ thực sự được định giá lại ngày 9 tháng 10: không phải vệ tinh đấu với mặt đất, mà là SpaceX đấu với tất cả những bên còn lại trong kết nối trực tiếp tới thiết bị, cả nhà mạng lâu đời lẫn đối thủ vệ tinh. Thị trường kết luận rằng một công ty tích hợp theo chiều dọc, có năng lực phóng của riêng mình, có thương hiệu tiêu dùng, có phổ tần băng trung và nay có cả băng thấp toàn quốc, đã bỏ xa mọi ứng viên D2D khác thêm một bậc.
Thực sự bao nhiêu giá trị đã biến mất?
Ba con số khác nhau đã lan truyền, và chúng không thể thay thế cho nhau. Cả ba đều bảo vệ được, nhưng chỉ khi nêu rõ cơ sở tính.
Dùng vốn hóa thị trường lúc đóng cửa ngày 9 tháng 10 và số cổ phiếu suy ra (AT&T ~6,85 tỷ cổ phiếu, Verizon ~4,16 tỷ, T-Mobile ~1,07 tỷ):
| Cơ sở tính | Đo lường điều gì | Con số |
|---|---|---|
| Tiêu đề trong phiên | Ảnh chụp tại một thời điểm giữa phiên | ~36 tỷ $ |
| Đã điều chỉnh cổ tức | Chỉ phần định giá lại do cạnh tranh | ~57,5 tỷ $ |
| Thô, từ đóng cửa tới đóng cửa | Giá trị thị trường thực sự mất đi | ~62,4 tỷ $ |
Khoảng cách giữa hai con số sau là 4,9 tỷ đô la, và đó không phải phân tích: đó là cơ chế cổ tức.
Chi tiết cổ tức làm thay đổi các tỷ lệ phần trăm
Ngày 9 tháng 10 là ngày giao dịch không hưởng quyền cổ tức của cả AT&T lẫn Verizon. Điều này có thể kiểm chứng ngay từ dữ liệu giá: tỷ lệ giữa giá đóng cửa thô và giá đóng cửa đã điều chỉnh của mỗi cổ phiếu rơi đúng về 1,00 vào ngày đó, từ 1,0113 với AT&T và 1,0155 với Verizon.
Các tỷ lệ đó hàm ý cổ tức hằng quý là 0,2775 đô la mỗi cổ phiếu AT&T và 0,708 đô la mỗi cổ phiếu Verizon, khớp với mức cổ tức quy năm 1,11 đô la mà AT&T công bố và khoảng 2,83 đô la của Verizon.
Một cổ phiếu mở cửa thấp hơn một cách máy móc đúng bằng khoảng cổ tức của nó vào ngày không hưởng quyền. Vậy nên:
| Công ty | Biến động thô | Cổ tức | Biến động đã điều chỉnh cổ tức |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | không có hôm đó | −13,27% |
Đây là chỗ phần lớn các bình luận đã đăng đi chệch. Các mức giảm hay được dẫn là "9,8%" và "8,8%" của AT&T và Verizon chính là con số đã điều chỉnh cổ tức — con số đúng để đo thay đổi trong kỳ vọng cạnh tranh. Mức giảm thô là −10,82% và −10,14%.
Sau đó, một số bài dùng chính các tỷ lệ đã điều chỉnh cổ tức ấy để tính phần mất vốn hóa thị trường. Đó là sự ghép đôi sai: giá trị thị trường giảm đúng bằng toàn bộ mức rơi của giá, vì cổ tức đã rời khỏi công ty. Trộn hai cơ sở tính làm mức thiệt hại thực bị hụt đi khoảng 4,9 tỷ đô la.
Vì sao 800 MHz là mảnh ghép SpaceX còn thiếu
Tín hiệu tần số thấp đi xa hơn và xuyên tường tốt hơn tín hiệu tần số cao. Sự thật vật lý đó là toàn bộ logic chiến lược của thương vụ này.
Dịch vụ vệ tinh của Starlink mạnh nhất ở nơi có bầu trời: vùng nông thôn, đường cao tốc, đại dương, đồng không mông quạnh. Nó yếu nhất đúng ở nơi phần lớn doanh thu nằm: bên trong tòa nhà, dưới lòng đất và giữa các khối đô thị dày đặc.
Một lớp 800 MHz phủ toàn quốc xử lý trực tiếp điểm yếu đó. Nó hữu ích cho:
- Phủ sóng di động diện rộng với ít trạm hơn
- Xuyên thấu trong nhà
- Dịch vụ ở nông thôn và trên đường cao tốc
- Độ tin cậy của thoại
- Kết nối cho thiết bị kết nối internet và xe kết nối
- Liên lạc khẩn cấp
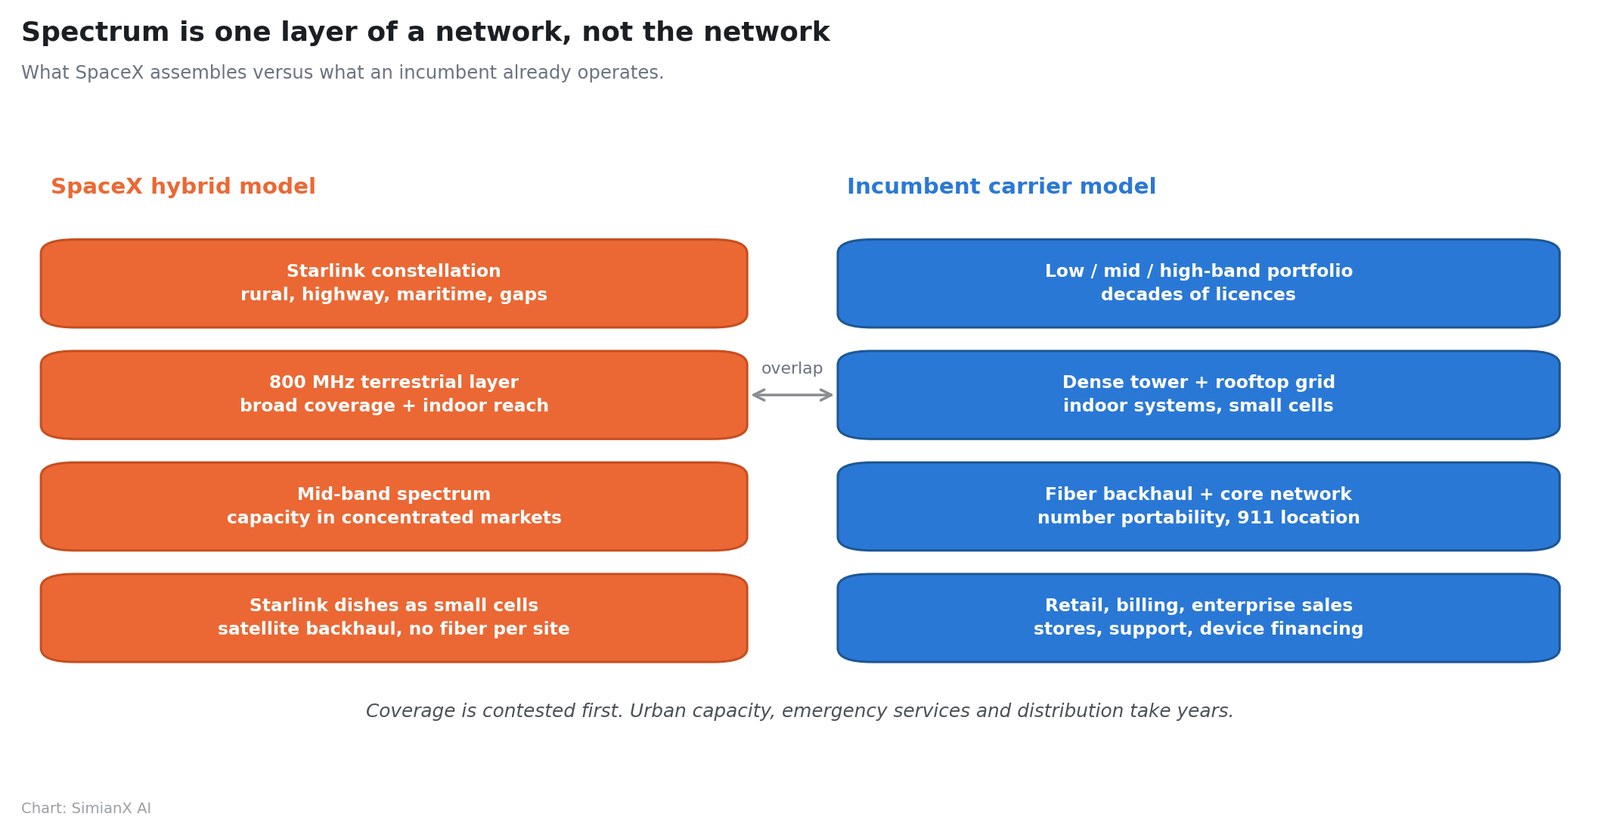
Kết hợp với những gì SpaceX đã có, kiến trúc trở nên mạch lạc thay vì chỉ là khát vọng:
| Lớp mạng | Vai trò |
|---|---|
| Chòm vệ tinh Starlink | Nông thôn, biển, đường cao tốc và các vùng lõm sóng |
| 800 MHz mặt đất | Phủ sóng rộng và xuyên thấu trong nhà |
| Phổ tần băng trung | Dung lượng ở các thị trường tập trung |
| Thiết bị đầu cuối Starlink làm trạm nhỏ | Đường truyền tại chỗ mà không cần cáp quang tới từng điểm |
Cùng giai đoạn đó, FCC cấp phép cho SpaceX triển khai một chòm vệ tinh mới quy mô lớn tối ưu cho dịch vụ kết nối trực tiếp tới thiết bị. SpaceX đã nói đến việc bắt đầu triển khai thế hệ mới trong năm 2027 và mở rộng dịch vụ di động vào cuối năm đó, với việc xây dựng kéo sang 2028. Đó là tuyên bố ý định của công ty, không phải cam kết, và trang cập nhật của chính SpaceX vẫn là nguồn chính để đối chiếu.
Vì sao phổ tần vẫn chưa phải là một mạng lưới
Phổ tần là cần thiết và còn xa mới đủ. Để cạnh tranh với một nhà mạng toàn quốc, SpaceX sẽ còn cần các điểm truy cập vô tuyến, đường truyền, mạng lõi, cuộc gọi khẩn cấp có định vị chính xác, chuyển mạng giữ số, khả năng chặn thu hợp pháp, chứng nhận thiết bị, chuyển vùng, phân phối bán lẻ, tính cước, quản lý gian lận, bán hàng doanh nghiệp, hỗ trợ khách hàng và dung lượng đô thị trong giờ cao điểm.
Ràng buộc về dung lượng là thứ nhà đầu tư hay bỏ sót nhất. Một kênh băng thấp mang lại vùng phủ, không phải tốc độ. Mười bốn megahertz phổ tần ghép cặp tạo ra cột sóng tuyệt vời trên một khu vực mênh mông và dung lượng tổng khiêm tốn tại bất kỳ điểm nào. Một mạng có thể hiện đầy vạch sóng mà vẫn chạy kém khi quá nhiều người dùng chia nhau một kênh hẹp.
Ba nhà mạng lâu đời cộng lại nắm nhiều phổ tần hơn hẳn trên cả băng thấp, trung và cao, và đã bỏ ra hàng chục năm dựng trạm, điểm phát trên mái nhà, hệ thống trong tòa nhà và cáp quang. Đề xuất của SpaceX về việc gắn trạm gốc giá rẻ cạnh chảo Starlink và dùng vệ tinh làm đường truyền thực sự khôn ngoan ở những vùng nông thôn và ngoại ô thưa thớt. Đó là lập luận khó hơn nhiều ở Manhattan, Chicago hay Los Angeles.
Chính vì vậy thương vụ này đáng lo mà chưa cận kề.
Rủi ro thật nằm ở giá của ngành, không phải sự sụp đổ thuê bao
Kinh tế học di động bị chi phối bởi chi phí cố định. Khi mạng đã dựng xong, mỗi thuê bao tăng thêm mang biên lợi nhuận rất cao — và điều ngược lại cũng đúng với sức mạnh tương đương. Một mức giảm khiêm tốn về giá hoặc về tăng trưởng thuê bao sẽ đánh vào lợi nhuận một cách thiếu cân xứng.
SpaceX không cần giành một phần tư thị trường để làm hỏng lợi nhuận của các nhà mạng. Họ chỉ cần thay đổi mức giá mà các nhà mạng có thể thu. Có vài con đường:
Một gói cước toàn quốc giá rẻ
Vùng phủ vệ tinh cộng dịch vụ mặt đất vừa đủ, bán rẻ, mà không cần thắng các bài kiểm tra tốc độ ở đô thị dày đặc.
Bán kèm với internet băng rộng Starlink
Các hộ gia đình đang trả tiền cho Starlink được giảm giá dịch vụ di động, qua đó hạ chi phí thu hút khách hàng và nâng rào cản chuyển đổi.
Thuê bao nông thôn, thuê bao phụ và thuê bao máy móc
Số dự phòng, người hay đi lại, vận tải và hậu cần, nông nghiệp, xe kết nối và thiết bị kết nối: những phân khúc mà vùng phủ địa lý quan trọng hơn tốc độ đỉnh.
Dung lượng bán buôn
Bán dung lượng cho các nhà khai thác mạng di động ảo, hãng xe và đội xe hậu cần, hoặc thậm chí cho các nhà mạng truyền thống đang lấp vùng lõm sóng.
Khả năng chống chịu cho doanh nghiệp và chính phủ
Một mạng kết hợp mặt đất với vệ tinh hấp dẫn các cơ quan và doanh nghiệp có nhu cầu liên lạc phải sống sót qua thảm họa.
Ngay cả một thị phần bán lẻ khiêm tốn cũng sẽ buộc AT&T, Verizon và T-Mobile chi nhiều hơn cho khuyến mại, trợ giá thiết bị, giữ chân khách hàng, hợp tác vệ tinh và phổ tần. Thiệt hại nhiều khả năng nhất với cổ đông là mức sinh lời của ngành thấp đi, không phải sự biến mất của các nhà mạng — và đó cũng là kết cục khó thấy nhất trong số liệu thuê bao của một quý đơn lẻ.
Khuôn mẫu đó — một con số tiêu đề lớn hơn nhiều so với phần kinh tế ngắn hạn mà nó hàm ý — chính là thứ chúng tôi đã lần theo trong thỏa thuận Generac và Amazon, nơi tiêu đề 8 tỷ dựa trên 2,4 tỷ giao hàng thực sự được cam kết, và trong hợp đồng 11,6 tỷ của Akamai với Anthropic, vốn đòi 4,8 tỷ chi phí trước khi doanh thu xuất hiện.
Các nhà mạng đang phản ứng ra sao
Những nhà mạng lâu đời không bị bất ngờ về kết nối trực tiếp tới thiết bị.
Ngày 14 tháng 5 năm 2026, AT&T, T-Mobile và Verizon công bố một thỏa thuận nguyên tắc lập liên doanh nhằm xóa các vùng lõm sóng bằng cách gộp chung nguồn phổ tần hạn chế và trao cho các nhà khai thác vệ tinh một nền tảng thống nhất để tiếp cận khách hàng.
Tình trạng chính xác rất quan trọng: đây là thỏa thuận nguyên tắc, "phụ thuộc vào việc đàm phán các hợp đồng dứt khoát giữa các bên và đáp ứng các điều kiện hoàn tất thông thường". Đây chưa phải một liên doanh đã chốt, và chưa có điều khoản thương mại hay ngày ra mắt nào được công bố.
John Stankey, chủ tịch kiêm tổng giám đốc AT&T, đặt mục tiêu là giữ khách hàng kết nối "trên một con đường quê, trong một công viên quốc gia, trên một con thuyền, hay giữa lúc khẩn cấp". Dan Schulman, tổng giám đốc Verizon, mô tả đó là xây dựng "hạ tầng số có khả năng chống chịu". Srini Gopalan, chủ tịch kiêm tổng giám đốc T-Mobile, lưu ý rằng T-Mobile đã "ra mắt mạng kết nối trực tiếp tới thiết bị chạy bằng vệ tinh phủ toàn quốc đầu tiên cho tin nhắn và dữ liệu".
Nghịch lý T-Mobile
Câu trích cuối cùng ấy chứa đựng sự thật kỳ lạ nhất trong toàn bộ câu chuyện này.
Dịch vụ kết nối trực tiếp tới thiết bị qua vệ tinh phủ toàn quốc của T-Mobile chạy trên các vệ tinh Starlink. T-Mobile vừa là đối tác thương mại D2D quan trọng nhất của SpaceX, vừa là nhà mạng mà thị trường đánh giá chịu rủi ro lớn nhất nếu SpaceX trở thành đối thủ.
Họ cũng chính là bên đã bán danh mục 800 MHz mà SpaceX đang mua. Một công ty không thể vừa là nhà cung cấp kênh phân phối cho đối thủ, vừa là chủ sở hữu tài sản mà đối thủ đó cần, rồi mong sắp xếp ấy cứ mãi dễ chịu.
Những tuyến phòng thủ cấu trúc vẫn còn nguyên
- Rào cản chuyển đổi. Gói gia đình, trả góp thiết bị, hợp đồng doanh nghiệp và gói kèm internet băng rộng.
- Dung lượng đô thị. Danh mục băng thấp, trung và cao lớn mà 14 MHz không thể tái tạo.
- Hội tụ. AT&T và Verizon có thể bán kèm di động với cáp quang hoặc truy cập không dây cố định.
- Phân phối. Cửa hàng, đội bán hàng doanh nghiệp, quan hệ với hãng thiết bị, bộ máy hỗ trợ.
- Bình đẳng pháp quy. SpaceX sẽ phải đáp ứng cùng những nghĩa vụ về độ tin cậy, dịch vụ khẩn cấp và bảo vệ người tiêu dùng.
AT&T sau đợt bán tháo: lập luận hội tụ
AT&T đóng cửa ngày 9 tháng 10 ở 22,18 đô la, vốn hóa gần 152 tỷ.
Kết quả quý hai năm 2026 của công ty khá vững:
- Doanh thu 31,6 tỷ đô la, tăng 2,3%
- Lợi nhuận trước lãi vay, thuế và khấu hao đã điều chỉnh 12,3 tỷ
- Dòng tiền tự do 4,7 tỷ, so với 4,4 tỷ một năm trước
- 432.000 thuê bao di động trả sau tăng ròng với tỷ lệ rời mạng 0,86%
- Hơn 1 triệu khách hàng Advanced Connectivity tăng thêm
- 646.000 thuê bao internet tăng ròng: 367.000 cáp quang và 279.000 không dây cố định
- Nợ ròng 126,4 tỷ (tổng nợ 144,0 tỷ trừ 17,6 tỷ tiền mặt)
Dự báo của ban điều hành rất cụ thể:
| Dự báo của AT&T | Con số |
|---|---|
| Lãi trên mỗi cổ phiếu đã điều chỉnh 2026 | 2,25-2,35 $ |
| Dòng tiền tự do | Trên 18 tỷ $ (2026), 19 tỷ $ (2027), 21 tỷ $ (2028) |
| Đầu tư vốn | 23-24 tỷ $ mỗi năm tới 2028 |
| Cổ tức quy năm | 1,11 $ mỗi cổ phiếu, giữ nguyên |
| Mua lại cổ phiếu | ~10 tỷ $ trong 2026; ~24 tỷ $ nhiều năm |
| Tổng hoàn vốn cho cổ đông 2026-2028 | Trên 45 tỷ $ |
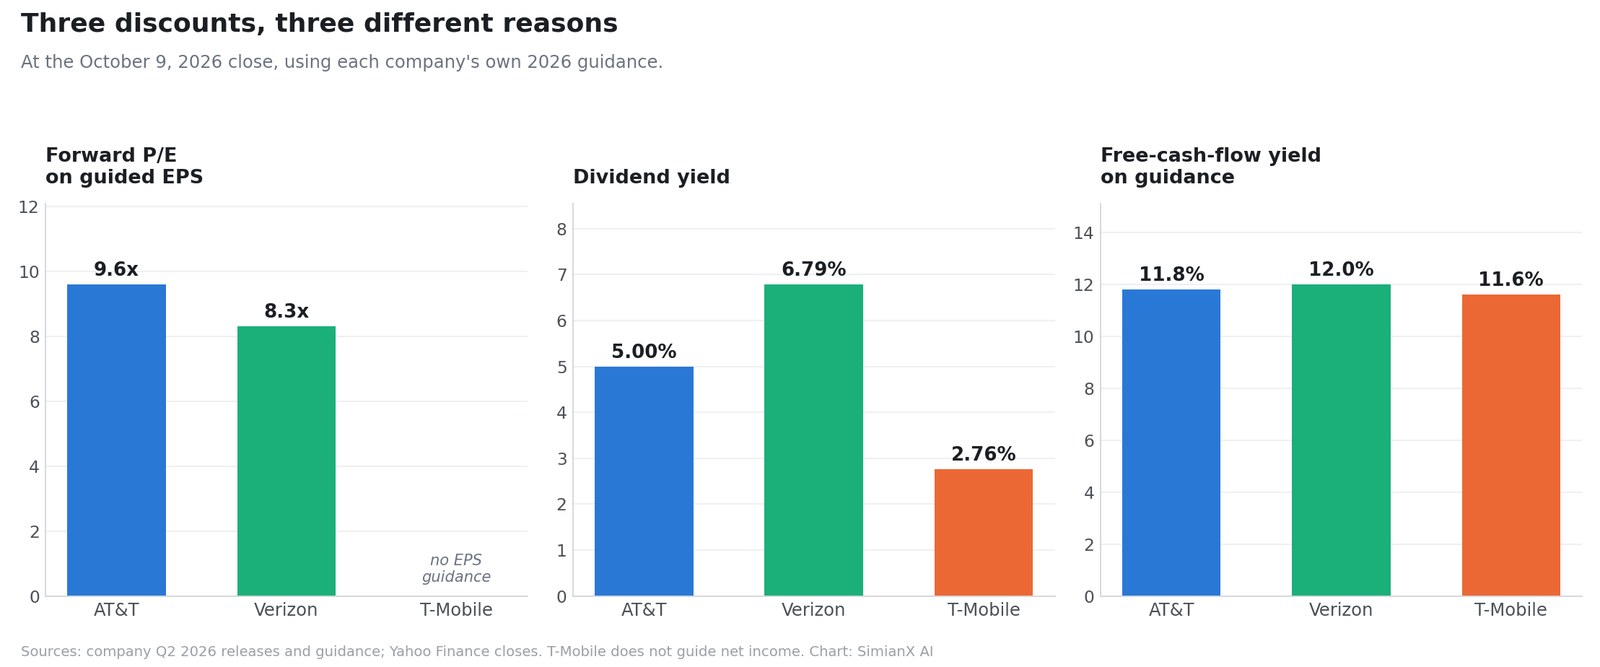
Ở mức 22,18 đô la, so với điểm giữa của chính dự báo lãi điều chỉnh 2,25-2,35 đô la trên mỗi cổ phiếu, AT&T giao dịch quanh 9,6 lần lợi nhuận điều chỉnh kỳ vọng. So với mục tiêu dòng tiền tự do trên 18 tỷ, suất sinh lợi dòng tiền tự do trên vốn chủ sau đợt bán tháo vào khoảng 11,8%. Cổ tức mang lại 5,00%.
Vì sao AT&T chịu rủi ro ít nhất
Cáp quang. Một hộ gia đình mua cả internet cáp quang lẫn dịch vụ di động của AT&T ít có khả năng đổi nhà mạng vì chênh lệch giá hơn hẳn. Starlink cạnh tranh với internet gia đình ở những vùng ít được phục vụ, nhưng cáp quang vẫn vượt trội cho dịch vụ dân cư dung lượng cao và ổn định ở các thị trường dày đặc. Sự hội tụ đó là tài sản SpaceX không thể sao chép bằng phổ tần.
Rủi ro của AT&T
Đòn bẩy. Nợ ròng 126,4 tỷ so với lợi nhuận trước lãi vay, thuế và khấu hao đã điều chỉnh đặt tỷ lệ gần 2,7 lần, và ban điều hành chỉ kỳ vọng nó quay về vùng 2,5 lần sau khoảng ba năm kể từ khi hoàn tất giao dịch với EchoStar. Đầu tư vốn 23-24 tỷ mỗi năm đã được cam kết tới 2028. Bảng cân đối của AT&T có ít dư địa cho một cuộc chiến giá hơn so với những gì báo cáo lưu chuyển tiền tệ gợi ý.
Verizon sau đợt bán tháo: lập luận thu nhập
Verizon đóng cửa ở 41,65 đô la, vốn hóa gần 173 tỷ, trong biên độ một năm từ 38,39 đến 51,68 đô la.
Kết quả quý hai năm 2026 của họ mạnh nhất nhiều năm:
- Lợi nhuận trước lãi vay, thuế và khấu hao đã điều chỉnh 13,7 tỷ, tăng 7,2% — cao nhất công ty từng báo cáo
- Biên lợi nhuận đó đạt 40,1%, cũng là kỷ lục
- Dòng tiền tự do 6,4 tỷ trong quý, tăng 24,4%
- Dòng tiền tự do nửa đầu năm 10,2 tỷ, tăng 16,0%
- Tiền từ hoạt động kinh doanh nửa đầu năm 18,4 tỷ, tăng 9,9%
- 184.000 thuê bao di động trả sau tăng ròng và 348.000 thuê bao internet băng rộng tăng ròng, tăng 12,3%
- Khoảng 17,1 triệu kết nối không dây cố định và cáp quang
- Tổng nợ không bảo đảm 136,5 tỷ; nợ không bảo đảm ròng 128,7 tỷ, tương đương 2,5 lần lợi nhuận đã điều chỉnh
- 9,4 tỷ hoàn trả cổ đông trong nửa đầu năm; mục tiêu mua lại cổ phiếu nâng lên tới 4,5 tỷ
Dự báo được nâng: lãi điều chỉnh trên mỗi cổ phiếu 4,99-5,04 đô la (tăng 6-7%) và dòng tiền tự do tăng 9-10%.
Chi tiết kế toán đáng biết
Lãi trên mỗi cổ phiếu báo cáo của Verizon trong quý hai là 0,92 đô la, giảm 22,0%, phản ánh 397 triệu đô la chi phí trợ cấp thôi việc. Lãi điều chỉnh trên mỗi cổ phiếu là 1,30 đô la, tăng 6,6%. Cả hai đều đúng; chỉ một con số xuất hiện trong phần lớn các bản tóm tắt. Đây đúng là khoảng cách giữa kết quả báo cáo và kết quả điều chỉnh từng làm méo hệ số trong quý của Netflix, và đáng kiểm tra trước khi chấp nhận bất kỳ khẳng định nào rằng một cổ phiếu "rẻ theo lợi nhuận".
Định giá Verizon sau cú rơi
Ở mức 41,65 đô la so với điểm giữa của lãi điều chỉnh trên mỗi cổ phiếu theo dự báo, Verizon giao dịch quanh 8,3 lần lợi nhuận kỳ vọng, rẻ hơn mức khoảng 9 lần thường được dẫn, bởi con số ấy có trước đợt bán tháo. Cổ tức, được xác minh ở mức 0,708 đô la mỗi quý, mang lại 6,79%.
Áp mức tăng dòng tiền tự do 9-10% theo dự báo lên nửa đầu năm vốn đã tạo ra 10,2 tỷ thì cả năm sẽ nằm ở vùng hơn 20 tỷ một chút, cho suất sinh lợi dòng tiền tự do trên vốn chủ quanh 12%. Cổ tức ngốn khoảng một nửa con số đó.
Vì sao Verizon có thể vẫn rẻ
Doanh thu dịch vụ di động được dự kiến gần như đi ngang cho cả năm 2026, ngay cả khi tổng doanh thu dịch vụ di động và băng rộng cải thiện. Thương hiệu Verizon dựa phần lớn vào độ tin cậy và vùng phủ của mạng — đúng mảnh đất mà một đối thủ lấy vùng phủ làm trọng tâm sẽ tranh giành. Và đòn bẩy của họ, dù đang cải thiện, vẫn ở mức 2,5 lần.
T-Mobile sau khi giảm 13%: phần thưởng tăng trưởng đã mất từ lâu
T-Mobile US đóng cửa ở 148,58 đô la, giảm 13,27%, vốn hóa gần 159 tỷ.
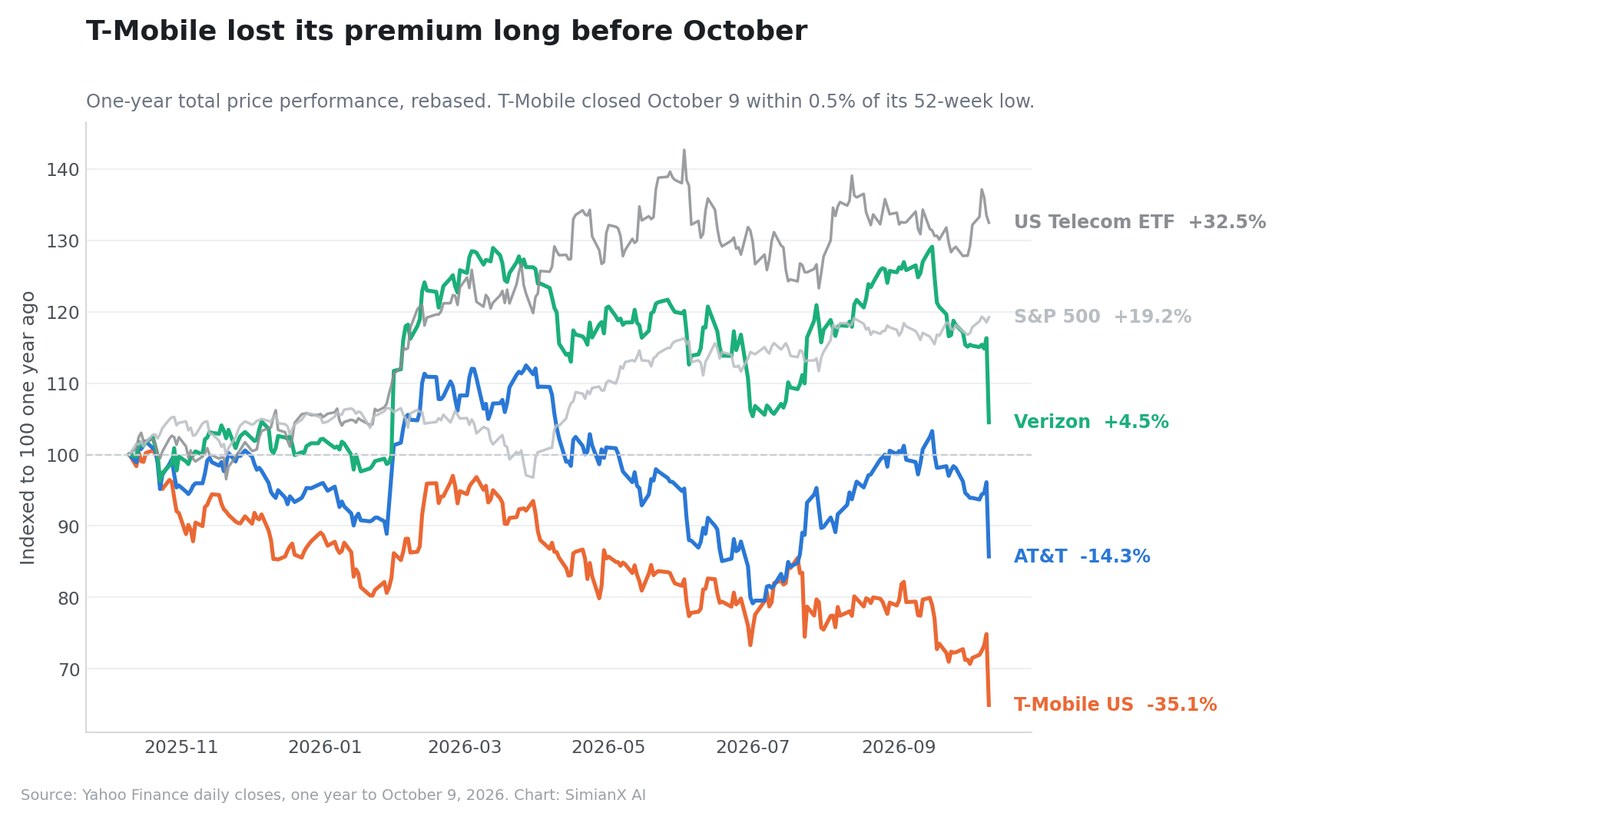
Đây là bối cảnh gần như vắng bóng hoàn toàn trong các bài viết về đợt bán tháo:
| T-Mobile US | Giá trị |
|---|---|
| Đóng cửa 9 tháng 10 | 148,58 $ |
| Đỉnh 52 tuần | 230,65 $ |
| Đáy 52 tuần | 147,90 $ |
| Khoảng cách tới đáy 52 tuần | 0,46% |
| Mức giảm từ đỉnh 52 tuần | −35,6% |
| Thay đổi giá trong một năm | −35,1% |
T-Mobile không giảm 13% từ một vị thế mạnh. Cổ phiếu giảm 13% xuống mức cách đáy 52 tuần chưa tới nửa điểm phần trăm, sau khi đã mất khoảng 35% trong năm trước đó. Cũng trong năm ấy, S&P 500 tăng 19,2% và quỹ viễn thông tăng 32,5%.
Cách mô tả phổ biến — rằng T-Mobile "có mức định giá tăng trưởng mạnh nhất" rồi đánh mất nó ngày 9 tháng 10 — là ngược. Thị trường đã tháo dỡ phần thưởng ấy suốt mười hai tháng. Ngày 9 tháng 10 là hồi kết của một quá trình hạ định giá kéo dài, không phải điểm khởi đầu.
Chỉ số vận hành vốn đã đảo chiều
Kết quả quý hai năm 2026 của T-Mobile thực sự mạnh về doanh thu và tiền mặt:
- Doanh thu dịch vụ 19,0 tỷ, tăng 9%
- Doanh thu dịch vụ trả sau 15,9 tỷ, tăng 13%
- Lợi nhuận lõi đã điều chỉnh trước lãi vay, thuế và khấu hao 9,5 tỷ, tăng 12%
- Tiền thuần từ hoạt động kinh doanh 7,5 tỷ, tăng 7%
- Dòng tiền tự do đã điều chỉnh 4,8 tỷ, tăng 4%
- Doanh thu bình quân mỗi tài khoản trả sau 152,91 đô la, tăng 2%
- Lợi nhuận ròng 3,2 tỷ, tăng 1%, và lãi pha loãng trên mỗi cổ phiếu 2,99 đô la, tăng 5% (đã gồm chi phí sáp nhập với UScellular)
- Điểm khuyến nghị khách hàng di động đạt kỷ lục 46
Nhưng một dòng đã xấu đi từ trước: số tài khoản trả sau tăng ròng đạt 277.000, giảm 13% so với cùng kỳ.
Tăng trưởng tài khoản là chỉ báo sớm với một công ty mà toàn bộ luận điểm đầu tư là giành thị phần. Nó đã chậm lại trước khi SpaceX ký bất cứ điều gì. Lợi nhuận ròng chỉ tăng 1% và có bao gồm chi phí sáp nhập UScellular. Câu chuyện tăng trưởng đang tự mềm đi.
Các tuyến phòng thủ của T-Mobile
- Một danh mục 600 MHz lớn và rất hợp, nay còn lớn hơn nhờ cuộc hoán đổi với Grain
- Tăng trưởng doanh thu dịch vụ và hiệu năng 5G dẫn đầu ngành
- Dự báo dòng tiền tự do đã điều chỉnh được nâng lên 18,4-18,8 tỷ từ 18,1-18,7
- Dự báo tiền từ hoạt động kinh doanh 28,4-28,8 tỷ, với chi tiêu vốn khoảng 10,0 tỷ
- Số cổ phiếu đang thu hẹp: 3,3 tỷ hoàn trả trong quý (2,2 tỷ mua lại cổ phiếu và 1,1 tỷ cổ tức) theo hạn mức tới 18,2 tỷ cho đến hết 2026, và 54,6 tỷ lũy kế
- Nghĩa vụ cổ tức nhẹ hơn AT&T hay Verizon: khoản chi 1,1 tỷ mỗi quý tương đương tỷ lệ quy năm gần 2,8% so với giá hiện tại
- Kinh nghiệm vận hành trực tiếp dịch vụ D2D vệ tinh, trên nền Starlink
Tại phiên đóng cửa ngày 9 tháng 10, dự báo dòng tiền tự do đã điều chỉnh được nâng hàm ý suất sinh lợi dòng tiền tự do trên vốn chủ khoảng 11,5-11,8% — cho cái tên tăng trưởng nhanh nhất trong ba.
Nhà mạng nào thực sự chịu rủi ro lớn nhất?
Mức độ rủi ro không đồng nghĩa với độ lớn của cú giảm một ngày. Xếp hạng ba cái tên theo những chiều quyết định mức thiệt hại:
| Chiều đánh giá | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Tỷ trọng doanh thu từ di động | Thấp nhất | Ở giữa | Cao nhất |
| Phòng thủ bằng hội tụ (cáp quang/không dây cố định) | Mạnh nhất | Mạnh | Yếu nhất |
| Độ dày phổ tần băng thấp | Dày | Dày | Dày nhất (600 MHz) |
| Nền đỡ định giá | 9,6 lần, lợi suất 5,0% | 8,3 lần, lợi suất 6,8% | ~11,5% lợi suất dòng tiền, không có dự báo lợi nhuận |
| Dư địa bảng cân đối | Yếu nhất (2,7 lần) | Ở giữa (2,5 lần) | Mạnh nhất |
| Tăng trưởng đã bị chiết khấu | Một phần | Một phần | Toàn bộ (−35% trong một năm) |
| Quan hệ với SpaceX | Không có | Không có | Vừa là đối tác vừa là mục tiêu |
Ba cái tên chịu rủi ro theo những cách thực sự khác nhau:
- AT&T có cơ cấu doanh thu ít phụ thuộc di động nhất và tuyến phòng thủ hội tụ tốt nhất, nhưng dư địa bảng cân đối kém nhất.
- Verizon có nền đỡ thu nhập mạnh nhất và thương hiệu bị một tân binh lấy vùng phủ làm trọng tâm tranh giành trực diện nhất.
- T-Mobile có mô hình tập trung vào di động nhất và bảng cân đối mạnh nhất, đã trao đi phần thưởng tăng trưởng, và bị ràng với SpaceX ở cả hai phía.
Những kịch bản đáng mô hình hóa
| Kịch bản | Kết cục của SpaceX | Tác động tới các nhà mạng | Hàm ý |
|---|---|---|---|
| Nhà mạng lâu đời thắng | FCC xét duyệt chậm; dung lượng đô thị tốn kém; Starlink Mobile vẫn chỉ bổ trợ cho nông thôn | Áp lực giá hạn chế | Đợt giảm tháng 10 là một cơ hội |
| Kịch bản cơ sở | Dịch vụ ra mắt cuối 2027 và giành khách nông thôn, thuê bao phụ và thuê bao máy móc | Áp lực khuyến mại vừa phải, biên lợi nhuận thấp hơn đôi chút | Hệ số thấp và cổ tức bù lại tăng trưởng chậm |
| Nhà mạng lâu đời thua | Mạng lai chạy tốt; Starlink bán kèm; các hợp đồng bán buôn lớn | Thuê bao rời mạng tăng, giá suy yếu, chi tiêu vốn leo thang | Hệ số hiện tại vẫn chưa đủ rẻ |
Kịch bản cơ sở vẫn hợp lý nhất. SpaceX khó tái tạo dung lượng đô thị của các nhà mạng lâu đời trong vài năm, và cũng quá có năng lực để gạt bỏ. Kết quả nhiều khả năng là các nhà mạng giữ được phần lớn thuê bao nhưng mất bớt quyền định giá — đủ để duy trì khả năng tạo tiền và chặn trần việc mở rộng hệ số định giá.
Cơn gió ngược lãi suất không ai nên bỏ qua
Ngày 9 tháng 10 không chỉ là chuyện phổ tần. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở 5,244%, sát ngay đỉnh một năm là 5,311% và cao hơn mức 4,148% của một năm trước — khoảng 110 điểm cơ bản trong mười hai tháng.
Điều đó có ý nghĩa cơ học với ba cổ phiếu này. Khi một trái phiếu chính phủ trả trên 5%, mức cổ tức 5,0% của một nhà mạng không còn khan hiếm. Một phần việc hạ định giá AT&T và Verizon trong năm qua là câu chuyện lãi suất chiết khấu chẳng liên quan gì tới vệ tinh, như chúng tôi đã ghi nhận khi lợi suất kỳ hạn 30 năm chạm đỉnh 19 năm.
Nó tác động theo cả hai chiều: nếu lãi suất giảm, những cổ phiếu này có thể được định giá lại ngay cả khi bức tranh cạnh tranh chẳng khá hơn chút nào.
Cần theo dõi gì từ đây
- Thủ tục tại FCC: điều kiện chuyển nhượng giấy phép và ngày hoàn tất dự kiến
- Nghĩa vụ triển khai: SpaceX kế thừa hay đàm phán lại các yêu cầu triển khai mặt đất của Grain theo quyết định tháng 7 năm 2026
- Liệu có khi nào một mức giá được xác nhận: con số 8 tỷ vẫn chưa được kiểm chứng
- Giá cước Starlink Mobile: một gói không giới hạn giá rẻ sâu mới là phiên bản đáng ngại
- Thời điểm ra mắt so với mục tiêu cuối 2027
- Bằng chứng mặt đất: đơn hàng thiết bị, hợp đồng thuê trạm, thỏa thuận trạm nhỏ, giấy phép của chính quyền địa phương
- Khả năng tương thích thiết bị mà không cần phần cứng đặc biệt
- Tỷ lệ rời mạng của thuê bao trả sau ở cả ba nhà mạng trong 2027 và 2028
- Số tài khoản trả sau tăng thêm của T-Mobile, vốn đã giảm 13% so với cùng kỳ
- Cường độ khuyến mại: trợ giá và giảm giá là dấu hiệu sớm nhất của áp lực giá
- Tăng trưởng doanh thu dịch vụ di động, vốn yếu đi trước khi thuê bao sụt giảm lộ ra
- Dự báo dòng tiền tự do, quan trọng hơn số đếm thuê bao
- Mức bao phủ cổ tức sau chi tiêu cho mạng lưới
- Liên doanh D2D của các nhà mạng: liệu các hợp đồng dứt khoát có bao giờ được ký
- Lợi suất trái phiếu kho bạc, một động lực độc lập với cả ba mức định giá
AT&T, Verizon và T-Mobile công bố kết quả quý ba vào cuối tháng 10. Bình luận của ban điều hành về Starlink, giá cước và tỷ lệ rời mạng sẽ quan trọng hơn các con số quý nhìn về quá khứ.
Nhà đầu tư có nên mua đợt giảm này?
Mua một cách chọn lọc là hợp lý. Coi ba cái tên như nhau thì không.
Thị trường đã đúng khi nâng xác suất xuất hiện một đối thủ toàn quốc thứ tư; xác suất ấy không còn bằng không. Thị trường cũng đã đánh xuống những công ty tạo ra hàng chục tỷ đô la dòng tiền tự do mỗi năm và vận hành hạ tầng mà không lượng phổ tần nào tái tạo nhanh được.
Những gì bằng chứng ủng hộ:
- Việc định giá lại hợp lý về hướng, nhưng đã áp một mức chiết khấu đồng loạt lên ba doanh nghiệp rất khác nhau.
- Mức giá được đưa tin cao nhưng không phải lịch sử — thấp hơn phiên đấu giá 700 MHz năm 2008 nếu tính theo giá thực.
- Khoảng 4,9 tỷ trong con số thiệt hại trên tiêu đề là cơ chế cổ tức, và thị trường chung còn tăng trong ngày đó.
- Việc hạ định giá T-Mobile phần lớn đã hoàn tất, điều này tác động hai chiều: còn ít phần thưởng để mất, nhưng cũng tồn tại xu hướng tăng trưởng tài khoản tự suy yếu.
Những gì bằng chứng không ủng hộ: khẳng định chắc nịch rằng một trong ba rõ ràng là rẻ. Mỗi cái tên giao dịch với mức chiết khấu vì những lý do nhận diện được — đòn bẩy ở AT&T, doanh thu dịch vụ di động đi ngang ở Verizon, tăng trưởng tài khoản chậm lại ở T-Mobile — và một đối thủ mới đáng tin đã được thêm vào bên trên một lãi suất phi rủi ro 5,24%.
Cách tiếp cận theo từng bước hợp với mức bất định này hơn là mua một lần: một vị thế ban đầu, một vị thế thứ hai sau kết quả quý ba, và phần phân bổ cuối khi quy trình tại FCC rõ ràng hơn. Đó không phải sự rụt rè; đó là điều chỉnh quy mô vị thế theo lượng thông tin còn chưa biết, kể cả chính mức giá mua.
Hãy dùng SimianX AI để theo dõi T, VZ và TMUS với các yếu tố cơ bản trực tiếp, hồ sơ công bố và những cách đọc đối lập, thay vì giao dịch theo tiêu đề:
- SimianX AI — nghiên cứu đa mô hình và phân tích thị trường trực tiếp
- Bảng xếp hạng Crypto SimianX — hiệu suất các mô hình tranh tài, theo dõi trực tiếp
- Bài viết SimianX — nghiên cứu ở mức hồ sơ công bố, trên cổ phiếu và tài sản số
Câu hỏi thường gặp
SpaceX mua chính xác những gì từ Grain Management?
Một trăm phần trăm danh mục phổ tần 800 MHz phủ toàn quốc của Grain Management: tối đa khoảng 14 MHz phổ tần băng thấp ghép cặp, phủ gần như toàn bộ dân số Mỹ. Giao dịch cần được FCC chấp thuận.
Mức giá 8 tỷ đô la đã được xác nhận chưa?
Chưa. Thông cáo của Grain không công bố điều khoản tài chính nào. Con số khoảng 8 tỷ do The Wall Street Journal đưa tin và được các báo khác nhắc lại. Mọi phép tính trên mỗi MHz-POP dựa vào nó đều có điều kiện.
1,67 đô la mỗi MHz-POP có đắt không?
Theo giá danh nghĩa, đó là mức phụ trội so với mọi vụ bán băng thấp khác tại Mỹ trong thập niên qua. Sau khi điều chỉnh lạm phát, con số này thấp hơn phiên đấu giá 700 MHz năm 2008 khoảng 10% và thấp hơn phiên AWS-3 năm 2015 khoảng 40%, dù cao hơn khoảng 46% so với phiên khuyến khích 600 MHz năm 2017.
Ngành viễn thông có giảm trong ngày 9 tháng 10 năm 2026 không?
Không. Quỹ iShares U.S. Telecommunications giảm 0,74% và S&P 500 tăng 0,60%. Mức giảm tập trung ở AT&T, Verizon, T-Mobile và công ty vệ tinh AST SpaceMobile.
Các nhà mạng mất bao nhiêu giá trị thị trường?
Khoảng 62,4 tỷ đô la giữa hai phiên đóng cửa ngày 8 và ngày 9 tháng 10. Nếu loại bỏ phần điều chỉnh không hưởng quyền cổ tức của AT&T và Verizon, phần định giá lại do cạnh tranh là khoảng 57,5 tỷ. Con số khoảng 36 tỷ được dẫn rộng rãi chỉ là ảnh chụp giữa phiên.
Starlink có thể thay thế một mạng di động thông thường không?
Trong ngắn hạn thì không. Dịch vụ vệ tinh mang lại vùng phủ địa lý vượt trội nhưng dung lượng kém xa một mạng mặt đất dày đặc. SpaceX dự định kết hợp vệ tinh với trạm gốc mặt đất, việc này cần FCC chấp thuận, nhiều năm triển khai và khoản đầu tư bổ sung đáng kể.
Nhà mạng nào chịu rủi ro lớn nhất từ Starlink Mobile?
T-Mobile có cơ cấu doanh thu tập trung vào di động nhất, đồng thời vừa là đối tác D2D của SpaceX vừa là bên bán phổ tần đang được nhắc tới. Nhưng phần thưởng tăng trưởng của họ đã mất qua cú giảm 35% trong một năm, nên rủi ro còn lại mang tính vận hành hơn là định giá.
Cổ tức của AT&T và Verizon có an toàn không?
Cả hai hiện tạo ra dòng tiền tự do vượt xa cổ tức: AT&T dự báo trên 18 tỷ so với khoảng 8 tỷ cổ tức, còn cổ tức của Verizon ngốn khoảng một nửa dòng tiền tự do. Cả hai đều gánh hơn 125 tỷ nợ ròng, nên mức bao phủ cần được theo dõi song song với chi tiêu vốn.
Khi nào Starlink Mobile mới thực sự cạnh tranh được?
SpaceX cho biết dịch vụ di động mở rộng có thể bắt đầu cuối năm 2027, với việc xây dựng kéo sang 2028. Lịch trình đó phụ thuộc vào các phê duyệt của FCC, các đợt phóng vệ tinh và việc triển khai mặt đất, và lịch trình do doanh nghiệp công bố trong ngành này xưa nay vẫn hay trượt.
Kết luận
Thỏa thuận phổ tần của SpaceX thực sự làm thay đổi cấu trúc cạnh tranh của ngành di động Mỹ. Một công ty có năng lực phóng của riêng mình, thương hiệu tiêu dùng, phổ tần băng trung, giấy phép vệ tinh và nay thêm một lớp băng thấp phủ toàn quốc đang có con đường đáng tin để trở thành nhà mạng toàn quốc thứ tư.
Nhưng phản ứng ngày 9 tháng 10 được tường thuật kém cẩn thận hơn cách nó diễn ra. Ngành này không bán tháo: ba nhà mạng và một đối thủ vệ tinh mới bán tháo, trong khi quỹ viễn thông gần như đứng yên và S&P 500 đi lên. Thiệt hại không phải 36 tỷ, mà khoảng 62,4 tỷ theo giá thô, hoặc 57,5 tỷ sau khi gỡ bỏ cơ chế cổ tức. Mức giá được đưa tin không phải kỷ lục lịch sử cho băng thấp; tính theo đô la 2026, nó thấp hơn mức người mua đã trả cho 700 MHz vào năm 2008. Và cổ phiếu bị thị trường đánh mạnh nhất đã mất 35% giá trị trong năm trước đó, với tăng trưởng tài khoản chậm lại từ trước khi thương vụ này tồn tại.
Không hiệu chỉnh nào trong số đó biến các nhà mạng thành một thương vụ mua dễ dàng. Chúng biến quyết định thành một quyết định có phân biệt: AT&T vì hội tụ và dòng tiền với bảng cân đối yếu nhất, Verizon vì thu nhập ở mức 8,3 lần lợi nhuận dự báo với mảnh đất thương hiệu đang bị tranh giành, T-Mobile vì một câu chuyện tăng trưởng đã bị chiết khấu hoàn toàn nhưng cũng là cái tên phơi nhiễm di động nhiều nhất và ràng buộc với SpaceX chặt nhất.
Những chỉ báo sẽ phân định điều này là tỷ lệ rời mạng, giá cước, tăng trưởng tài khoản và dự báo dòng tiền tự do — không phải độ lớn của tiêu đề, và cũng không phải một phiên giao dịch duy nhất trong tháng 10.
Đọc Thêm
- Generac và Amazon: 2,4 tỷ USD sau tiêu đề 8 tỷ USD
- AKAM: hợp đồng Anthropic 11,6 tỷ USD, phải chi trước 4,8 tỷ
- Accenture tăng 6% nhờ thỏa thuận Dell, nhưng Dell giảm
- Bán tháo trái phiếu 2026: lợi suất 30 năm cao nhất 19 năm
- Netflix −4,7%: khoản phí 2,8 tỷ của Warner thổi P/E
- Cổ phiếu PTC: giá chào 205 USD thấp hơn đỉnh 52 tuần
Nguồn nghiên cứu
- Grain Management công bố bán danh mục 800 MHz toàn quốc cho SpaceX
- Tổng hợp đấu giá của FCC: số thu chính thức của các Phiên 73, 97, 107, 110 và 1002
- Cục Thống kê Lao động: chỉ số giá tiêu dùng thành thị, bình quân các thành phố Mỹ, toàn bộ mặt hàng
- Kết quả quý hai năm 2026 của AT&T
- Kết quả quý hai năm 2026 của Verizon
- Kết quả quý hai năm 2026 của T-Mobile US
- AT&T, T-Mobile và Verizon dự kiến lập liên doanh kết nối trực tiếp tới thiết bị
- Reuters qua Investing.com: cổ phiếu viễn thông Mỹ và châu Âu trượt dốc
- Axios: thỏa thuận phổ tần của SpaceX và phản ứng thị trường
- Cập nhật từ SpaceX · Starlink
- Ủy ban Truyền thông Liên bang · Ước tính dân số của Cục Điều tra Dân số Hoa Kỳ
- AST SpaceMobile · Quỹ iShares U.S. Telecommunications
- Quan hệ nhà đầu tư AT&T · Quan hệ nhà đầu tư Verizon · Quan hệ nhà đầu tư T-Mobile
- Dữ liệu giá lịch sử AT&T · Verizon · T-Mobile US


