Đọc giá chào của Schneider cạnh chính lịch sử giá của PTC
Cổ phiếu PTC sau khi Schneider thâu tóm không còn giao dịch theo lợi nhuận quý, các đợt ra mắt sản phẩm hay định giá độc lập. Từ ngày 5 tháng 10 năm 2026, nó là một chứng khoán kinh doanh chênh lệch giá sáp nhập, gắn với thỏa thuận Schneider Electric mua PTC với giá 205 USD mỗi cổ phiếu bằng tiền mặt.
Thương vụ định giá vốn chủ sở hữu của PTC khoảng 22,6 tỷ USD và hàm ý giá trị doanh nghiệp 23,7 tỷ USD. Đó là mức phí chênh 42,3% so với giá đóng cửa chưa bị ảnh hưởng và sẽ là thương vụ mua lại lớn nhất trong lịch sử Schneider Electric.
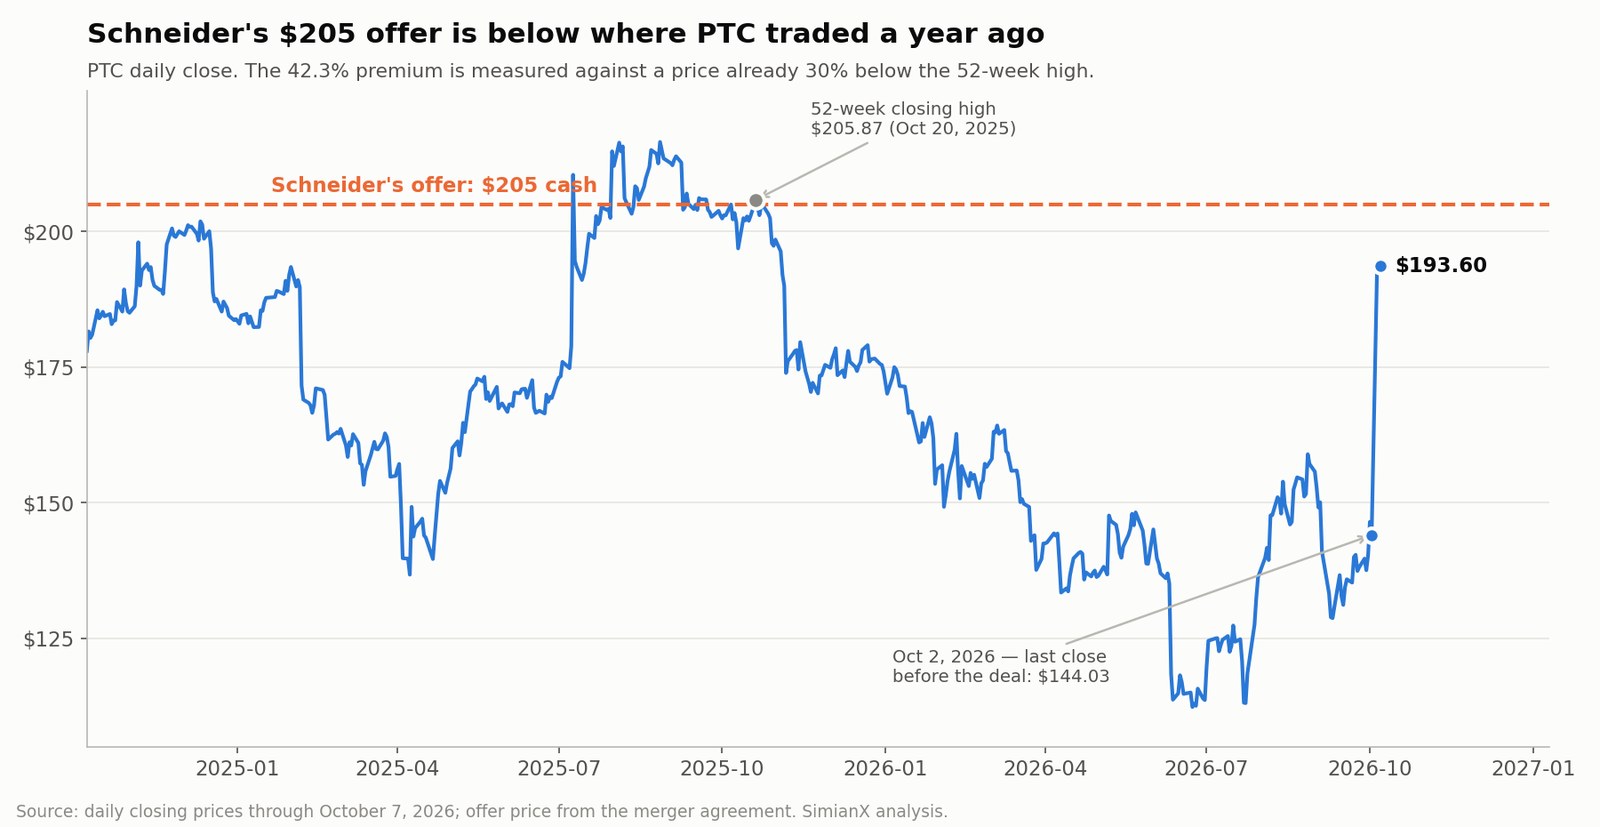
Nhưng mức phí chênh ấy được đo từ một nền giá đã bị nén xuống. PTC đóng cửa ở 205,87 USD ngày 20 tháng 10 năm 2025, mức đóng cửa cao nhất trong 52 tuần trước đó. Giá chào tiền mặt 205 USD của Schneider thấp hơn mức ấy 0,4%. Người mua cách đây một năm đang được yêu cầu chấp nhận một tiêu đề "phí chênh 42%" trả lại cho họ ít hơn đôi chút so với số tiền có thể thu được nếu bán ra mà không có thương vụ nào cả.
Cổ phiếu PTC tăng vọt 33,5% trong ngày công bố và đóng cửa ở 193,60 USD ngày 7 tháng 10, vẫn thấp hơn khoản thanh toán tiền mặt 11,40 USD. Khoảng cách đó đặt ra hai câu hỏi riêng biệt:
- Phần chênh lệch còn lại có bù đắp thỏa đáng cho rủi ro pháp lý, thời gian và hoàn tất không?
- Việc Schneider mua lại có báo hiệu AI công nghiệp đang bước vào một kỷ nguyên siêu sáp nhập rộng hơn không?
Bài phân tích này giải quyết cả hai bằng hợp đồng sáp nhập đã ký, hồ sơ quý tài chính thứ ba của PTC và diễn biến giá thực tế, chứ không phải thông cáo báo chí. Sáu điểm mà các bản tin đầu tiên bỏ sót được triển khai dưới đây: đỉnh 52 tuần, xác suất hàm ý nằm trong mức chênh lệch, việc không có bất kỳ khoản phí hủy ngược nào, một khoản lãi một lần thổi phồng dự báo lợi nhuận kế toán của PTC, gánh nặng thoái vốn nằm trong dự báo dòng tiền tự do, và quy mô thực sự của mức trừng phạt mà chính cổ phiếu Schneider phải chịu.
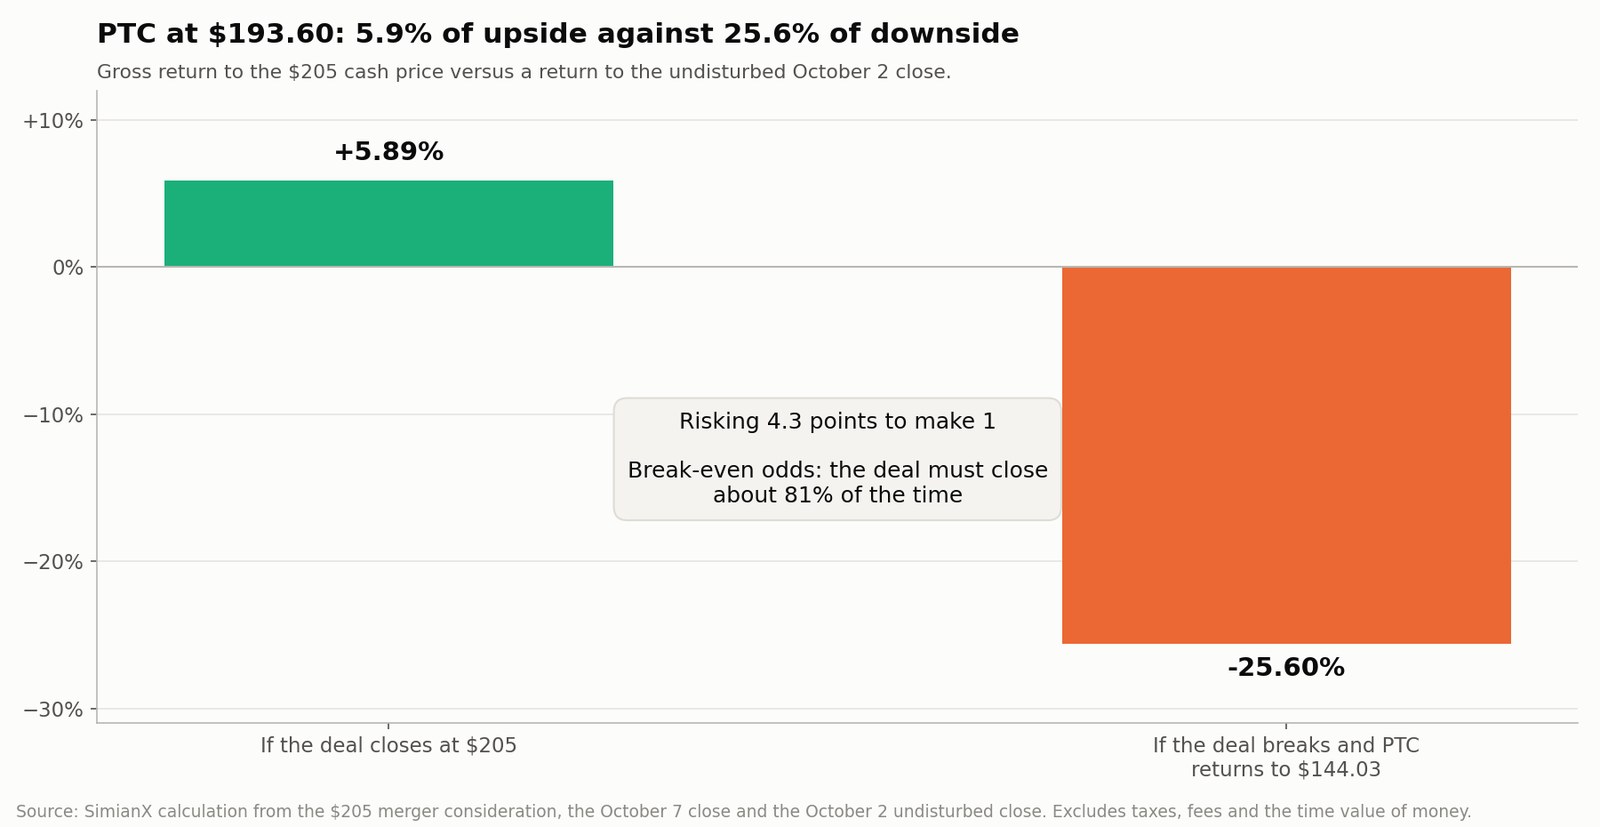
Thương vụ xác nhận vị thế chiến lược của PTC. Ở mức 193,60 USD, cổ phiếu cho khoảng 5,9% dư địa tăng so với khoảng 25,6% rủi ro giảm — một ván cược rằng thương vụ hoàn tất khoảng bốn trên năm lần.
Nghiên cứu này phản ánh thông tin công khai đến ngày 8 tháng 10 năm 2026. Nội dung mang tính thông tin và không phải lời khuyên đầu tư cá nhân hóa.
Các điều khoản thương vụ Schneider Electric mua PTC là gì?
Schneider Electric và PTC ký hợp đồng sáp nhập chính thức ngày 4 tháng 10 năm 2026 và công bố vào hôm sau.
Theo thông cáo mua lại chính thức và hợp đồng nộp kèm Mẫu 8-K của PTC, các điều khoản chính là:
| Khoản mục giao dịch | Điều khoản công bố |
|---|---|
| Thanh toán tiền mặt | 205 USD mỗi cổ phiếu PTC |
| Giá trị vốn chủ sở hữu PTC | Khoảng 22,6 tỷ USD |
| Giá trị doanh nghiệp hàm ý | Khoảng 23,7 tỷ USD |
| Phí chênh so với giá đóng cửa 2/10 | 42,3% |
| Phí chênh so với VWAP 30 ngày trước đó | 46,1% |
| Đỉnh đóng cửa 52 tuần của PTC | 205,87 USD (20/10/2025) |
| Dự kiến hoàn tất | Chậm nhất quý III năm 2027 |
| Hạn chót ban đầu | 4 tháng 4 năm 2027 |
| Hạn chót sau gia hạn tối đa | 4 tháng 1 năm 2028 |
| Phê duyệt của cổ đông PTC | Đa số cổ phiếu đang lưu hành |
| Phí hủy hợp đồng của PTC | 700 triệu USD trong các trường hợp quy định |
| Phí hủy hợp đồng của bên mua | Không có |
| Điều kiện tài trợ vốn | Không có |
| Hạn mức tín dụng cầu nối | 25 tỷ USD, cam kết đầy đủ |
| Phê duyệt pháp lý | HSR, CFIUS và các đợt rà soát đầu tư nước ngoài áp dụng |
Cả hai hội đồng quản trị đều nhất trí thông qua. Ban lãnh đạo PTC đã đồng ý khuyến nghị thương vụ, trừ các ngoại lệ ủy thác thông thường. Khi hoàn tất, PTC trở thành công ty con sở hữu toàn bộ của Schneider, cổ phiếu bị hủy niêm yết khỏi Nasdaq, và cổ đông đủ điều kiện nhận 205 USD tiền mặt mỗi cổ phiếu.
22,6 tỷ USD có phải là toàn bộ giá mua không?
Con số 22,6 tỷ USD được đưa tin rộng rãi là giá trị vốn chủ sở hữu của PTC. Giá trị doanh nghiệp vào khoảng 23,7 tỷ USD, phản ánh nợ ròng và các điều chỉnh liên quan.
Schneider mô tả tổng thanh toán tiền mặt khoảng 22 tỷ euro và đã thu xếp hạn mức tín dụng cầu nối 25 tỷ USD cam kết đầy đủ từ Morgan Stanley và Société Générale. Bản thân thương vụ sáp nhập không kèm điều kiện tài trợ vốn.
Kế hoạch tài trợ dài hạn dự kiến gồm:
- Khoảng 5 đến 6 tỷ euro vốn chủ sở hữu mới
- Khoảng 16 đến 17 tỷ euro nợ mới
- Nợ phát hành bằng nhiều loại tiền tệ
- Tạm dừng mua lại cổ phiếu của Schneider trong năm 2027 và 2028
Schneider kỳ vọng giữ xếp hạng tín nhiệm hạng đầu tư ở nhóm "A", tùy thuộc xác nhận của các tổ chức xếp hạng.
Điều khoản còn thiếu: không có phí hủy ngược
Đọc chính bản hợp đồng sáp nhập, một sự thiếu vắng nổi bật. Văn bản định nghĩa "Company Termination Fee" trị giá 700 triệu USD do PTC trả trong các trường hợp quy định — một lời chào giá cao hơn, việc hội đồng đổi khuyến nghị, một số trường hợp không hoàn tất. Nhưng không hề định nghĩa "Parent Termination Fee" tương ứng. Cụm từ ấy không xuất hiện trong hợp đồng.
Với cổ đông đang cân nhắc có nên nắm giữ hay không, điều này quan trọng hơn bất kỳ điều khoản nào khác.
Trong phần lớn các thương vụ công nghệ xuyên biên giới lớn phải qua rà soát chống độc quyền hoặc đầu tư nước ngoài nghiêm ngặt, bên mua đặt cọc một khoản phí hủy ngược — khoản thanh toán cho công ty mục tiêu nếu cơ quan quản lý chặn giao dịch. Nó bù đắp cho cổ đông bên bán một năm vốn bị khóa, các lựa chọn chiến lược đã mất và sự xáo trộn vận hành mà một tiến trình bán thất bại để lại. Ở đây không có. Nếu CFIUS hoặc cơ quan chống độc quyền chặn thương vụ, cổ đông PTC không nhận được gì và cổ phiếu định giá lại theo nền tảng cơ bản của chính nó.
Sự bất đối xứng chỉ chạy một chiều. PTC có thể nợ Schneider 700 triệu USD. Schneider nợ PTC bằng không. Rủi ro pháp lý do bên bán gánh hoàn toàn và không được đền bù.
Đây là lý do quan trọng nhất để xem mức chênh lệch được yết là mức sàn của một khoản bù đắp công bằng, chứ không phải rộng rãi. Một mức chênh tương tự ở thương vụ có phí hủy ngược 1 tỷ USD là một rủi ro tốt hơn đáng kể.
Vì sao cổ phiếu PTC bật mạnh nhưng dừng dưới 205 USD?
PTC đóng cửa ở 144,03 USD ngày 2 tháng 10, phiên cuối trước khi công bố. Ngày 5 tháng 10 nó tăng 33,5% lên 192,26 USD, có lúc chạm 196,05 USD trong phiên. Ngày 7 tháng 10 đóng cửa ở 193,60 USD.
| Mốc giá PTC | Giá |
|---|---|
| Đỉnh đóng cửa 52 tuần, 20/10/2025 | 205,87 USD |
| Giá đóng cửa chưa bị ảnh hưởng, 2/10/2026 | 144,03 USD |
| Giá chào mua | 205,00 USD |
| Giá đóng cửa 5/10 | 192,26 USD |
| Giá đóng cửa 7/10 | 193,60 USD |
| Chênh lệch còn lại ở 193,60 USD | 11,40 USD |
| Dư địa tăng gộp tới giá chào | 5,89% |
Hai dữ kiện đứng cạnh nhau một cách khó chịu. PTC bước vào năm 2026 quanh mức 175 USD và giảm khoảng 17% từ đầu năm trước khi thông báo không rò rỉ ấy xuất hiện. "Phí chênh 42,3%" là phép tính thật trên một giá chưa bị ảnh hưởng thật — đồng thời cũng là mức phí chênh đo từ vùng đáy mười hai tháng chứ không phải từ bất cứ thứ gì giống biên độ giao dịch gần đây của PTC.
Cổ phiếu không giao dịch ở 205 USD vì tiền mặt chỉ được nhận khi hoàn tất. Người nắm giữ phải định giá:
- Rủi ro rà soát chống độc quyền và CFIUS
- Rủi ro biểu quyết của cổ đông
- Chậm trễ hoàn tất và các lần gia hạn tự động hạn chót
- Chi phí cơ hội của vốn trong tối đa mười lăm tháng
- Khả năng xuất hiện đề nghị cao hơn
- Khả năng chấm dứt mà không có phí hủy ngược
- Thay đổi lãi suất và mức lợi nhuận đòi hỏi trong kinh doanh chênh lệch giá sáp nhập
Ở mức 193,60 USD, lợi nhuận gộp tới giá chào là:
(205 USD ÷ 193,60 USD) − 1 = 5,89%
Đó là một mức lợi nhuận xác định. Không phải một mức lợi nhuận phi rủi ro.
Thị trường thực sự đang định giá xác suất bao nhiêu?
Phép tính hữu ích nhất trong mọi thương vụ sáp nhập bằng tiền mặt là phép tính hầu như không bản tin nào thực hiện: quy mức chênh lệch thành xác suất hoàn tất hàm ý.
Hai kết cục chi phối. Thương vụ hoàn tất và người nắm giữ nhận 205 USD. Thương vụ đổ vỡ và cổ phiếu quay về vùng 144,03 USD chưa bị ảnh hưởng.
- Lãi nếu hoàn tất: 205,00 USD − 193,60 USD = +11,40 USD, tức +5,89%
- Lỗ nếu đổ vỡ: 144,03 USD − 193,60 USD = −49,57 USD, tức −25,60%
- Tỷ lệ rủi ro trên lợi nhuận: 4,35 ăn 1
Đặt giá trị kỳ vọng bằng không và giải cho xác suất hoàn tất p:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Thị trường đang định giá khoảng 81,3% khả năng hoàn tất. Người mua ở 193,60 USD không phải đang "kiếm 5,9%". Họ đang nhận một ván cược thắng bốn trên năm lần và ở lần thứ năm mất hơn bốn lần số đã thắng.
Đó là mức giá hợp lý cho một thương vụ đã ký, được tài trợ đầy đủ, hợp lý về chiến lược và không có điều kiện tài trợ vốn. Đó là mức giá mỏng cho một thương vụ còn gánh thêm rủi ro CFIUS trong phần mềm hàng không vũ trụ và quốc phòng, hạn chót mười lăm tháng, và không có phí hủy ngược. Phép chênh lệch giá chỉ hấp dẫn với nhà đầu tư có ước tính riêng về khả năng hoàn tất cao hơn hẳn 81%.
Cùng khung phân tích ấy, áp cho một thương vụ nội địa nhỏ hơn với lộ trình pháp lý gọn hơn, đã cho kết luận rất khác trong bài phân tích thương vụ Copart-ACV Auctions của chúng tôi, nơi mức chênh còn lại 0,9% hàm ý xác suất hoàn tất 97%. So sánh hai trường hợp là cách nhanh nhất để thấy thị trường cho rằng rủi ro pháp lý đáng giá bao nhiêu.
Cổ phiếu PTC có phải khoản đầu tư chênh lệch giá sáp nhập tốt không?
Câu trả lời phụ thuộc vào thời gian nắm giữ không kém gì xác suất.
Kịch bản hoàn tất đúng hạn
Mua PTC ở 193,60 USD và hoàn tất ở 205 USD:
- Lãi mỗi cổ phiếu: 11,40 USD
- Lợi nhuận gộp: 5,89%
- Thời gian nắm giữ dự kiến: có thể khoảng một năm
- Thu nhập cổ tức: PTC không trả cổ tức đáng kể
- Dư địa trên 205 USD: chỉ khi xuất hiện đề nghị cao hơn
Kịch bản hoàn tất chậm trễ
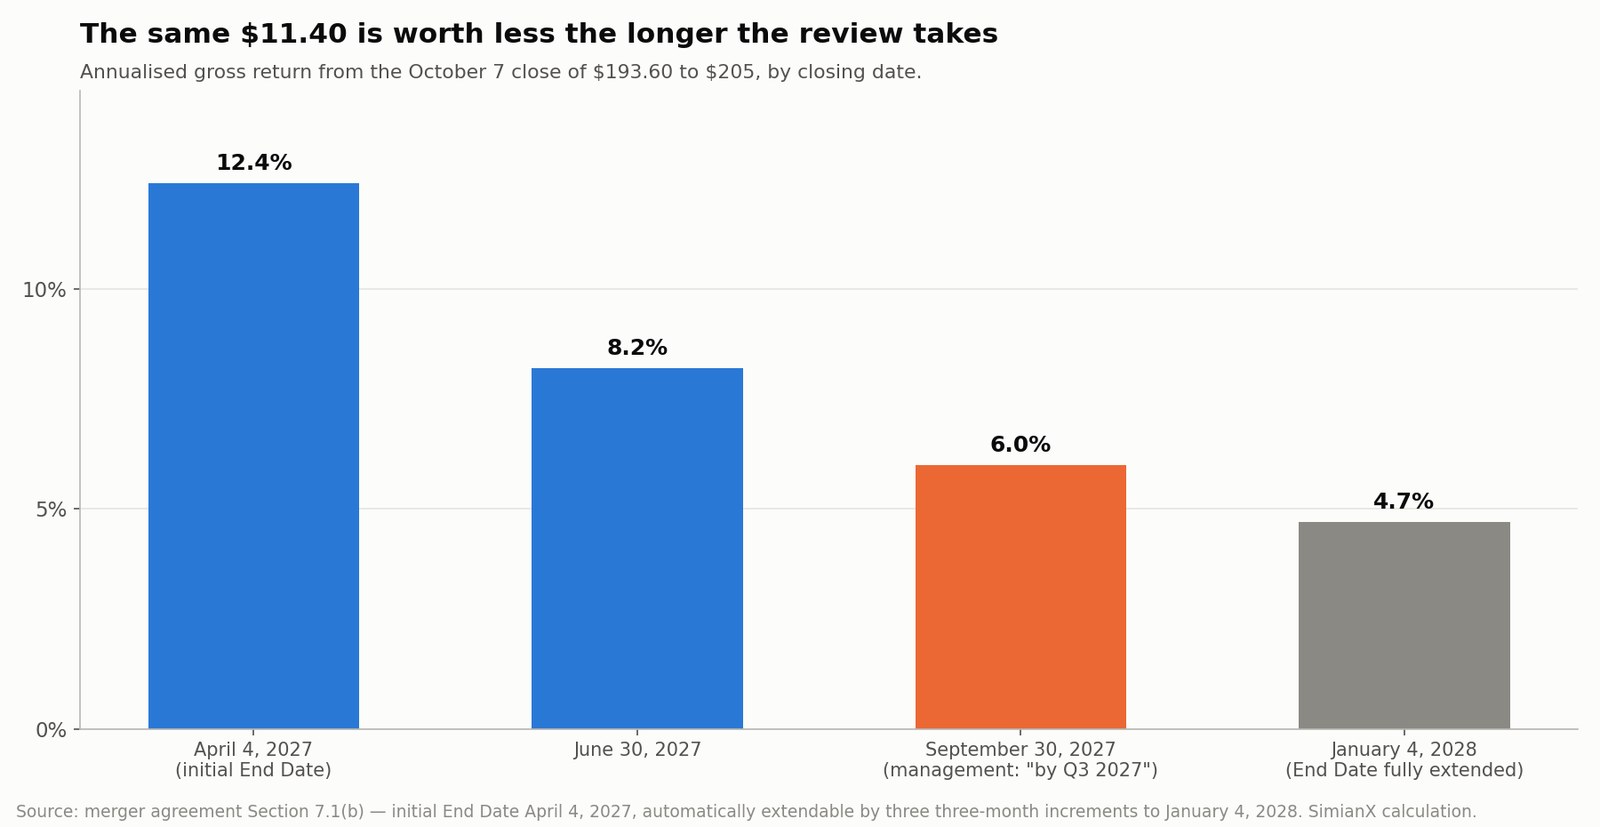
Hợp đồng ấn định hạn chót ban đầu là 4 tháng 4 năm 2027. Hạn này tự động gia hạn theo từng đợt ba tháng khi các điều kiện pháp lý quy định còn tồn đọng, tối đa ba lần. Giới hạn hợp đồng vì vậy là 4 tháng 1 năm 2028, mười lăm tháng sau ngày công bố.
Ban lãnh đạo định hướng hoàn tất "chậm nhất quý III năm 2027", tức đã muộn chín tháng so với hạn chót ban đầu, ngầm giả định ít nhất hai lần gia hạn. Cùng 11,40 USD ấy sinh lợi rất khác nhau tùy thời điểm nhận được:
| Ngày hoàn tất minh họa | Thời gian từ 7/10 | Lợi nhuận gộp quy năm xấp xỉ |
|---|---|---|
| 4/4/2027 (hạn chót ban đầu) | Khoảng 6 tháng | ~12,4% |
| 30/6/2027 | Khoảng 9 tháng | ~8,2% |
| 30/9/2027 (định hướng của ban lãnh đạo) | Khoảng 12 tháng | ~6,0% |
| 4/1/2028 (hạn chót gia hạn tối đa) | Khoảng 15 tháng | ~4,7% |
Các ước tính này chưa tính thuế, phí giao dịch và chi phí vốn. Hãy chú ý hình dạng phân bố: ngày mà chính ban lãnh đạo đưa ra đã nằm ở nửa dưới, và kỳ vọng công bố của công ty không phải kịch bản lạc quan.
Kịch bản thương vụ đổ vỡ
Giá chưa bị ảnh hưởng của PTC là 144,03 USD. Quay về mức ấy từ 193,60 USD là khoản lỗ:
(144,03 USD ÷ 193,60 USD) − 1 = −25,60%
Giá chưa bị ảnh hưởng là mốc tham chiếu, không phải sàn được bảo đảm. Một thương vụ bán thất bại để lại sự xáo trộn: quyết định sản phẩm bị hoãn, đội ngũ bán hàng bất an, một ban lãnh đạo đã công khai đồng ý rằng công ty đáng giá 205 USD. Nó cũng có thể để lại một vùng sàn, nếu thị trường cho rằng có thể xuất hiện người mua khác.
PTC có thể là một công ty có giá trị chiến lược, nhưng ở mức 193,60 USD cổ phiếu chủ yếu là một ván cược vào việc giao dịch hoàn tất, chứ không phải khoản đầu tư thông thường vào phần mềm bị định giá thấp.
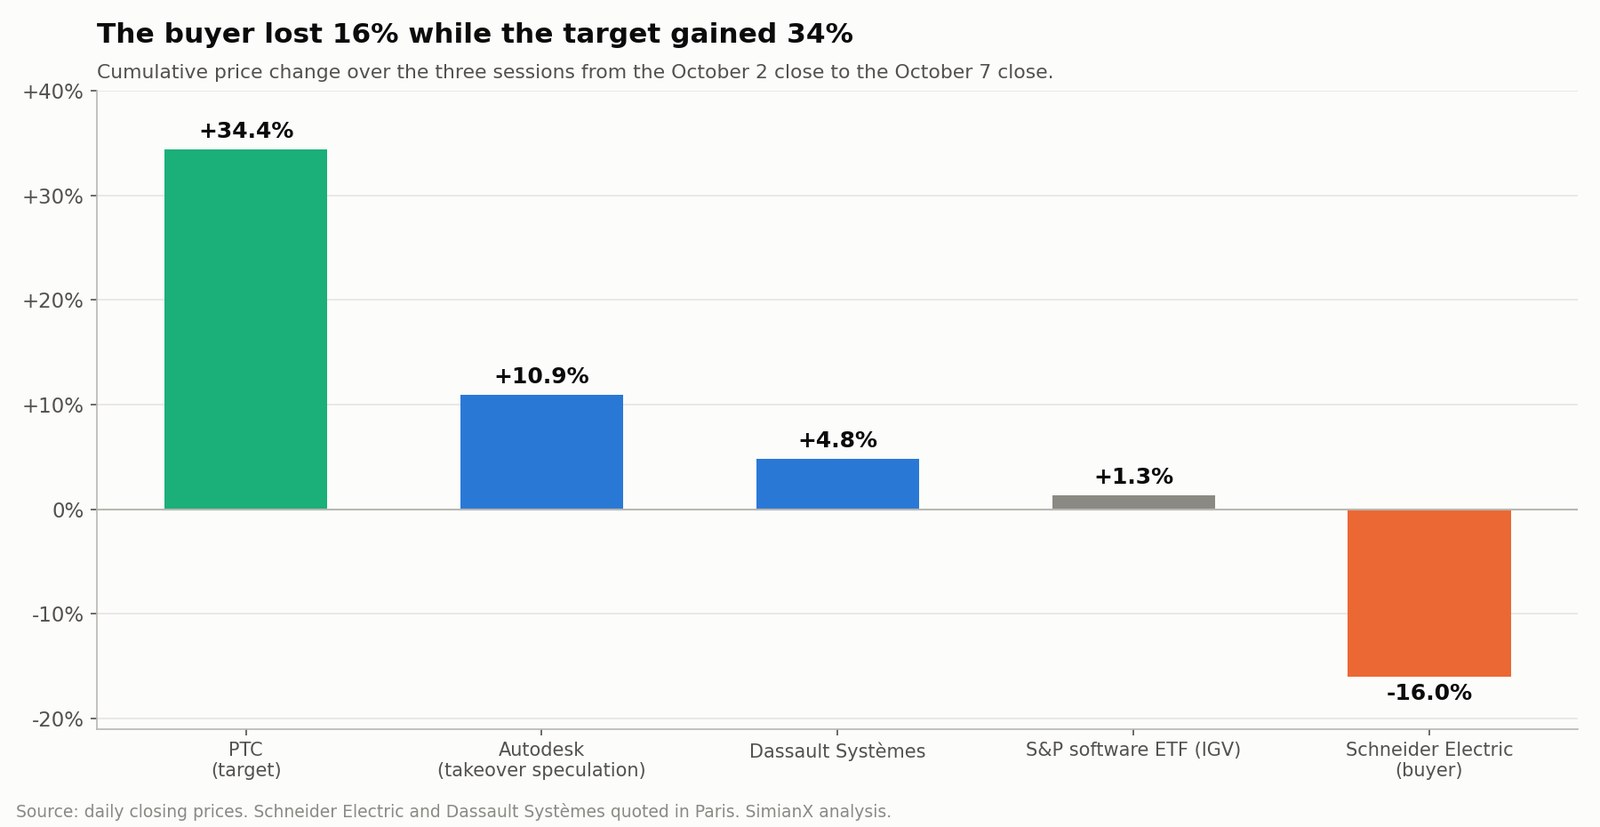
Thị trường thực sự phản ứng thế nào — ở cả hai phía?
Thông báo được cổ đông bên mua và cổ đông bên bán đọc rất khác nhau.
| Chứng khoán | Thay đổi tích lũy, đóng cửa 2/10 đến đóng cửa 7/10 |
|---|---|
| PTC (bên bán) | +34,4% |
| Autodesk (đồn đoán thâu tóm) | +10,9% |
| Dassault Systèmes | +4,8% |
| ETF phần mềm S&P (IGV) | +1,3% |
| Schneider Electric (bên mua) | −16,0% |
Mức giảm của Schneider không phải con số "lên tới 10%" được đưa tin rộng rãi từ phiên mở cửa. Đo từ đóng cửa đến đóng cửa qua ba phiên sau công bố, Schneider Electric mất 15,99% giá trị vốn hóa. So với ngành phần mềm tăng 1,3% cùng kỳ, đó là phán quyết nghiêm khắc bất thường dành cho một thương vụ mà bên mua mô tả là mang tính chuyển đổi.
Mức +10,87% của Autodesk so với +1,3% của IGV là cách đọc rõ nhất về giao dịch ăn theo. Thị trường không định giá lại phần mềm thiết kế nói chung; nó định giá lại tài sản lớn, độc lập và có khả năng bị mua lại duy nhất trong nhóm.
Khuôn mẫu này — con số tiêu đề được tung hô ở một phía và bị trừng phạt lặng lẽ ở phía kia — lặp lại ở các thương vụ chiến lược lớn. Nó xuất hiện theo chiều ngược lại trong bài nghiên cứu của chúng tôi về thỏa thuận Generac-Amazon, nơi tiêu đề 8 tỷ USD dựa trên 2,4 tỷ USD lượng giao hàng thực sự được cam kết. Đọc hồ sơ nộp cơ quan quản lý thay vì thông cáo báo chí thường là nơi khác biệt nằm ở đó.
Điều gì có thể ngăn Schneider Electric mua PTC?
Phê duyệt của cổ đông PTC
Chủ sở hữu đa số cổ phiếu đang lưu hành của PTC phải thông qua thương vụ tại đại hội bất thường.
Phí chênh 42,3%, cấu trúc toàn tiền mặt và khuyến nghị nhất trí của hội đồng khiến việc thông qua có vẻ khả thi. Nhưng phép so sánh với đỉnh 52 tuần cho một cổ đông phản đối kiên quyết một lập luận thực sự, và bản tài liệu ủy quyền chính thức sẽ cung cấp phần tư liệu quyết định cuộc tranh luận:
- Lịch sử đàm phán và việc có liên hệ bên nào khác không
- Các phương án chiến lược hội đồng đã cân nhắc
- Phân tích định giá và ý kiến về tính công bằng của Evercore
- Các dự phóng ban lãnh đạo cung cấp cho hội đồng
- Lợi ích của thành viên hội đồng và ban điều hành trong thương vụ
- Thời điểm dự kiến của cuộc biểu quyết
Phê duyệt chống độc quyền tại Hoa Kỳ
Giao dịch chịu sự rà soát theo Đạo luật Hart-Scott-Rodino.
Schneider và PTC chiếm các mảng liền kề của công nghệ công nghiệp. PTC mạnh nhất ở thiết kế có máy tính hỗ trợ, quản lý vòng đời sản phẩm, quản lý vòng đời ứng dụng và quản lý vòng đời dịch vụ. Mảng AVEVA của Schneider nghiêng về phần mềm vận hành, quy trình và quản lý năng lượng.
Tính bổ trợ ấy ủng hộ việc phê duyệt, nhưng cơ quan quản lý vẫn có thể xem xét:
- Mức độ tập trung của thị trường phần mềm công nghiệp
- Việc bán gói phần mềm kèm phần cứng tự động hóa
- Khả năng tương tác với các hệ điều khiển cạnh tranh
- Khả năng chuyển dữ liệu khách hàng
- Quyền tiếp cận hạ tầng sợi chỉ số
- Liệu Schneider có thể gây bất lợi cho các nền tảng tự động hóa đối thủ
CFIUS và rà soát đầu tư nước ngoài
PTC là công ty phần mềm công nghiệp Hoa Kỳ phục vụ các nhà sản xuất toàn cầu; Schneider là bên mua Pháp. Giao dịch cần sự chấp thuận của Ủy ban Đầu tư Nước ngoài tại Hoa Kỳ.
Mức độ tiếp xúc của PTC với khách hàng hàng không vũ trụ, quốc phòng, sản xuất tiên tiến và chính phủ mời gọi thêm sự soi xét. Hợp đồng cũng dự liệu các đợt rà soát chống độc quyền và đầu tư nước ngoài ở những khu vực tài phán khác.
Các thương vụ phần mềm công nghiệp xuyên biên giới lớn vẫn hoàn tất được. Thương vụ Synopsys mua Ansys cần phê duyệt từ nhiều khu vực tài phán lớn và cuối cùng hoàn tất kèm điều kiện. Nhưng "rồi cũng hoàn tất" và "hoàn tất đúng hạn chót ban đầu" là hai kết cục khác nhau, và ba lần gia hạn tự động trong hợp đồng cho biết người soạn thảo trông đợi kết cục nào.
Nền tảng tài chính độc lập của PTC mạnh đến đâu?
Schneider không mua một công ty phần mềm đang khó khăn. PTC có doanh thu định kỳ cao, khả năng chuyển hóa thành tiền mặt mạnh và các vị thế có thể phòng thủ trong quy trình phát triển sản phẩm.
Trong kết quả quý tài chính thứ ba năm 2026 và Mẫu 10-Q tương ứng, PTC báo cáo:
- ARR không gồm mảng đã thoái vốn đạt 2,412 tỷ USD
- Tăng trưởng ARR theo tỷ giá không đổi 9,1%
- Doanh thu quý 600 triệu USD
- Biên lợi nhuận hoạt động kế toán 28%
- Biên lợi nhuận hoạt động điều chỉnh 41%
- Dòng tiền hoạt động quý 261 triệu USD
- Dòng tiền tự do quý 249 triệu USD
Doanh thu quý ba báo cáo giảm 7%, bị bóp méo bởi việc bán mảng ThingWorx và Kepware cùng thời hạn rút ngắn của một hợp đồng gia hạn và mở rộng lớn.
Định hướng tài chính năm 2026 của PTC
| Chỉ tiêu | Định hướng năm tài chính 2026 |
|---|---|
| Tăng trưởng ARR tỷ giá không đổi, trừ thoái vốn | 9%–9,5% |
| Doanh thu | 2,69–2,75 tỷ USD |
| Dòng tiền hoạt động | Khoảng 880 triệu USD |
| Dòng tiền tự do | Khoảng 850 triệu USD |
| Lợi nhuận trên cổ phiếu kế toán | 8,46–9,18 USD |
| Lợi nhuận trên cổ phiếu điều chỉnh | 7,87–8,42 USD |
Cái bẫy định hướng: lợi nhuận kế toán cao hơn lợi nhuận điều chỉnh
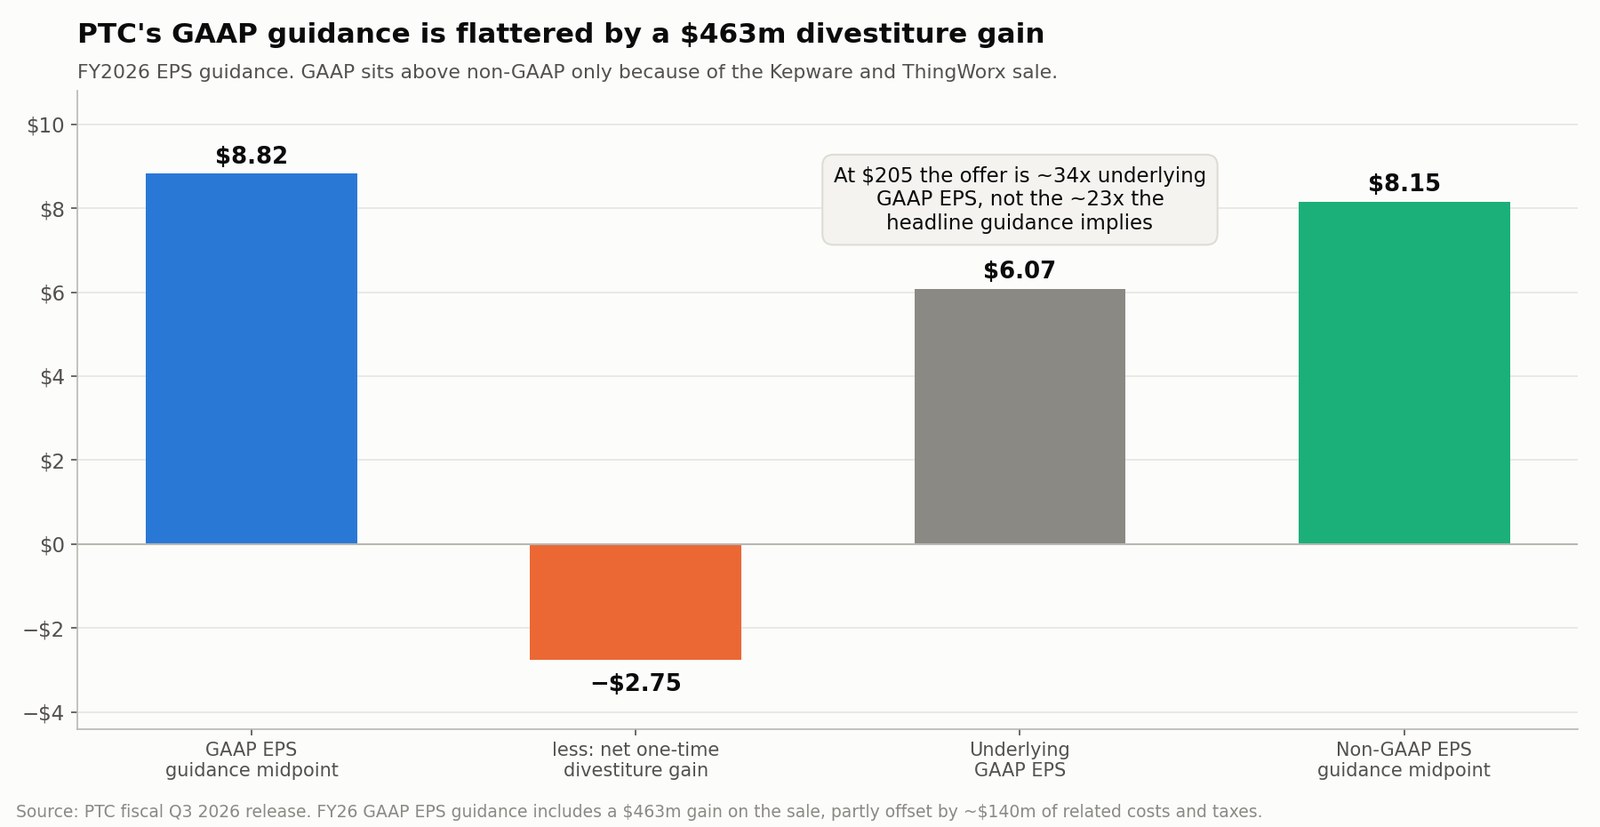
Hãy nhìn lại hai dòng cuối. Trung điểm lợi nhuận trên cổ phiếu kế toán của PTC là 8,82 USD, cao hơn trung điểm điều chỉnh 8,15 USD. Với một công ty phần mềm có chi phí thưởng bằng cổ phiếu lớn và khấu hao tài sản vô hình mua lại, trật tự đó gần như bất khả — trừ khi có khoản một lần nằm trong con số kế toán.
Và quả thật có. PTC hoàn tất việc bán ThingWorx và Kepware cho TPG vào tháng 3 năm 2026, nhận 523 triệu USD khi kết thúc. Kết quả kế toán năm tài chính 2026 bao gồm khoản lãi 463 triệu USD từ thương vụ bán này, được bù một phần bởi khoảng 140 triệu USD chi phí và thuế liên quan. Sau khi trừ các khoản bù ấy, đóng góp một lần vào khoảng 2,75 USD mỗi cổ phiếu.
Loại bỏ nó, lợi nhuận kế toán cơ bản trên cổ phiếu còn khoảng 6,07 USD.
Chỉ một điều chỉnh ấy đã thay đổi mức độ đắt đỏ của giá chào:
| Cơ sở lợi nhuận | EPS năm 2026 | Giá chào ÷ EPS |
|---|---|---|
| Trung điểm định hướng kế toán (như báo cáo) | 8,82 USD | 23,2 lần |
| Trung điểm định hướng điều chỉnh | 8,15 USD | 25,2 lần |
| Kế toán cơ bản, trừ khoản lãi thoái vốn | 6,07 USD | 33,8 lần |
Định hướng ở tiêu đề hàm ý Schneider trả khoảng 23 lần lợi nhuận kế toán. Trên khoản lợi nhuận mà doanh nghiệp thực sự tạo ra năm tới, mức trả gần 34 lần hơn. Mọi lập luận định giá dựa trên dòng kế toán công bố đều đang so giá chào với một con số sẽ không lặp lại.
Cùng sự bóp méo ấy nằm trong định hướng dòng tiền
Định hướng dòng tiền tự do 850 triệu USD mang phiên bản nhỏ hơn của cùng vấn đề. Nó được nêu sau khi trừ khoảng 80 triệu USD gánh nặng liên quan thoái vốn: chi phí giao dịch, thuế và phần đóng góp mất đi của các mảng đã bán, được bù một phần bởi các khoản liên quan tiền thu về.
Dòng tiền tự do chuẩn hóa vì vậy gần 930 triệu USD hơn, kéo hệ số giao dịch từ 27,9 lần theo định hướng xuống khoảng 25,5 lần. Điều này cắt theo chiều ngược lại: xét theo dòng tiền, thương vụ rẻ hơn đôi chút so với con số định hướng gợi ý. Vấn đề không phải một điều chỉnh tâng bốc còn điều chỉnh kia trừng phạt. Vấn đề là không con số tiêu đề nào trong hai con số ấy là con số đúng để định giá doanh nghiệp.
Thương vụ bán đã thu hẹp trọng tâm của PTC quanh chiến lược Vòng đời Sản phẩm Thông minh. Danh mục còn lại:
- Creo: thiết kế có máy tính hỗ trợ
- Windchill: quản lý vòng đời sản phẩm
- Codebeamer: quản lý vòng đời ứng dụng
- ServiceMax: quản lý vòng đời dịch vụ
- Onshape: CAD trên nền đám mây và cộng tác
- Arena: PLM trên nền đám mây
- Servigistics: tối ưu phụ tùng dịch vụ
- Vuforia: ứng dụng thực tế tăng cường
Các hệ thống này nắm giữ dữ liệu sản phẩm có thẩm quyền mà AI công nghiệp phải dựa vào.
Schneider Electric có trả quá nhiều cho PTC không?
Logic chiến lược rõ ràng. Mức định giá thì đáng tranh luận hơn.
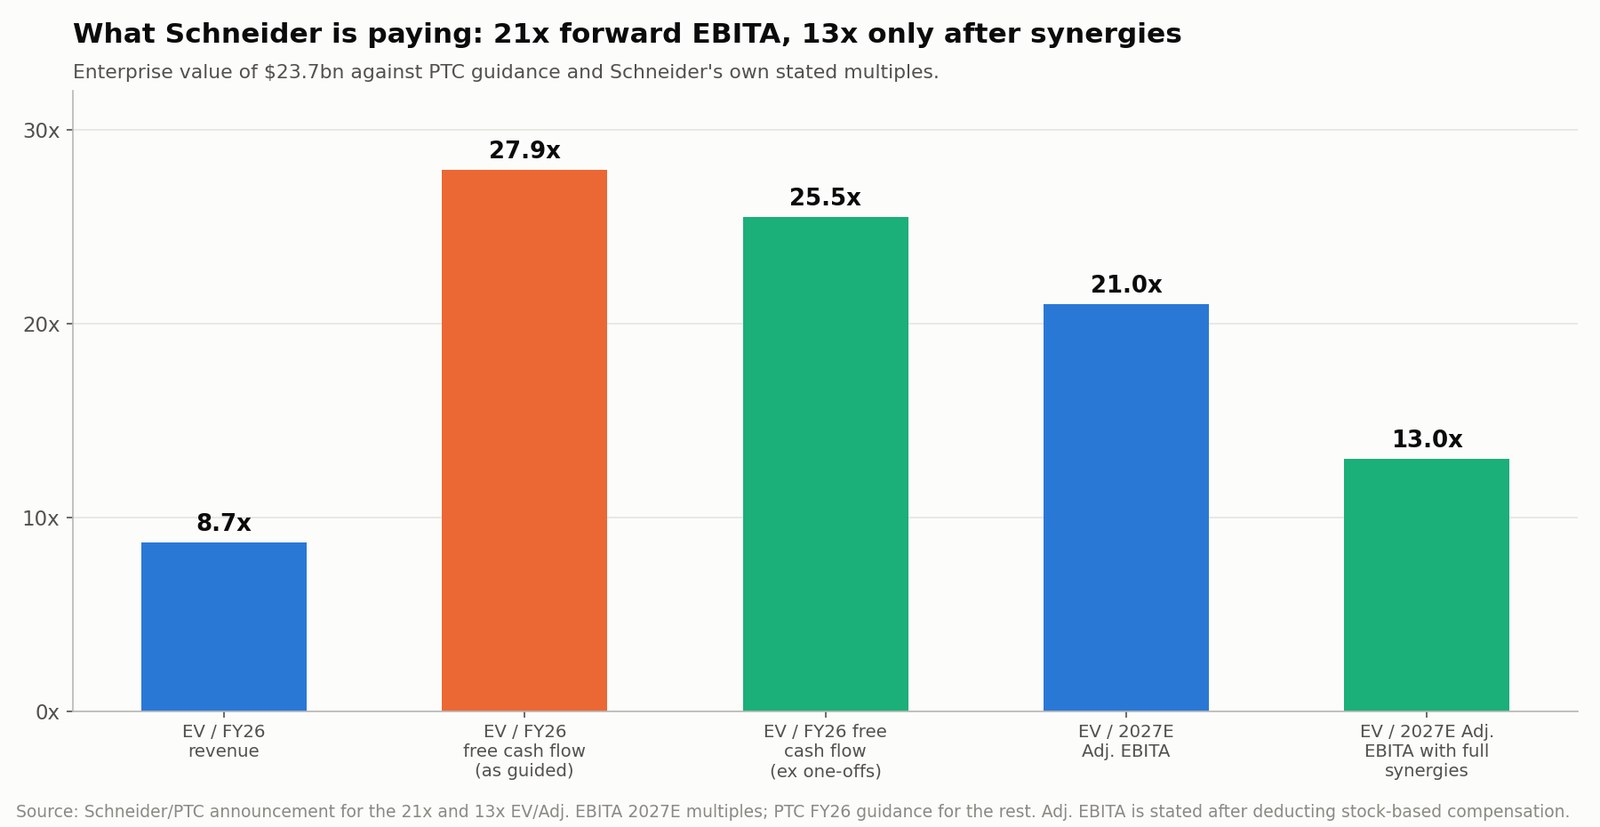
Schneider nói giá trị doanh nghiệp 23,7 tỷ USD tương đương:
- 21 lần EBITA điều chỉnh ước tính năm 2027
- 13 lần EBITA điều chỉnh ước tính năm 2027 sau khi đạt đầy đủ hiệp lực
Thêm định hướng của chính PTC sẽ hoàn thiện bức tranh:
| Thước đo định giá | Hệ số giao dịch xấp xỉ |
|---|---|
| Giá trị doanh nghiệp / doanh thu 2026, trung điểm | ~8,7 lần |
| Giá trị doanh nghiệp / dòng tiền tự do 2026, theo định hướng | ~27,9 lần |
| Giá trị doanh nghiệp / dòng tiền tự do 2026, trừ khoản một lần | ~25,5 lần |
| Giá chào / EPS điều chỉnh 2026, trung điểm | ~25,2 lần |
| Giá chào / EPS kế toán cơ bản | ~33,8 lần |
| Giá trị doanh nghiệp / EBITA điều chỉnh ước tính 2027 | 21 lần |
| Giá trị doanh nghiệp / EBITA điều chỉnh có hiệp lực đầy đủ | 13 lần |
Đó là những hệ số đáng kể cho mức tăng trưởng ARR một chữ số cao. Schneider trả cho bán chéo, phát triển AI công nghiệp và quyền kiểm soát dữ liệu vòng đời sản phẩm nhiều ngang với trả cho dòng tiền hiện tại.
Ban lãnh đạo kỳ vọng:
- 250 triệu euro hiệp lực chi phí hằng năm vào năm thứ ba
- Khoảng 800 triệu euro hiệp lực doanh thu
- Tăng lợi nhuận trên cổ phiếu điều chỉnh ở mức một chữ số thấp, trước ảnh hưởng kế toán giá mua, trong năm trọn vẹn đầu tiên
- Tăng ở mức một chữ số trung bình đến cao khi đạt hiệp lực đầy đủ
- Tỷ suất sinh lời trên vốn đầu tư vượt chi phí vốn từ năm thứ năm
Ba điểm lưu ý.
Thứ nhất, 800 triệu euro hiệp lực doanh thu không phải 800 triệu euro lợi nhuận. Schneider phải giành được các đơn hàng đó, gánh chi phí bán hàng và phát triển đi kèm, và áp một biên lợi nhuận biên thực tế.
Thứ hai, thước đo tăng lợi nhuận loại trừ kế toán giá mua. Một thương vụ quy mô này sẽ tạo ra khấu hao tài sản vô hình mua lại rất lớn.
Thứ ba, hệ số 13 lần "sau hiệp lực" không phải mức giá ai đó đang trả hôm nay. Đó là mức giá Schneider đã trả nếu từng euro hiệp lực đã tồn tại sẵn. Hệ số thực sự giao dịch là 21 lần, và khoảng cách giữa hai con số chính là rủi ro thực thi chuyển sang cổ đông Schneider — những người đã chiết khấu nó 16% trong ba phiên.
Vì sao Schneider Electric muốn PTC?
Schneider đang lắp ghép một chồng công nghệ công nghiệp tích hợp, trải từ thiết bị vật lý, phần mềm vận hành, dữ liệu kỹ thuật đến trí tuệ nhân tạo.
| Lớp công nghiệp | Tài sản hoặc nền tảng của Schneider | Vai trò chính |
|---|---|---|
| Hệ thống vật lý | Thiết bị quản lý năng lượng và tự động hóa của Schneider | Điều khiển nhà máy, trung tâm dữ liệu, tòa nhà và hệ thống năng lượng |
| Dữ liệu vận hành và quy trình | AVEVA | Mô hình hóa và quản lý tài sản, quy trình công nghiệp |
| Dữ liệu được đặt vào ngữ cảnh và AI | Cognite | Kết nối dữ liệu vận hành, kỹ thuật và doanh nghiệp |
| Vòng đời sản phẩm và kỹ thuật | PTC | Kiểm soát thiết kế, yêu cầu, danh mục vật tư và dữ liệu dịch vụ |
| Ứng dụng AI công nghiệp | Nền tảng hợp nhất | Biến dữ liệu vòng đời đáng tin cậy thành khuyến nghị và hành động tự động |
Schneider hoàn tất việc mua trọn AVEVA vào tháng 1 năm 2023. Tháng 6 năm 2026, hãng đồng ý mua công ty dữ liệu và AI công nghiệp Cognite với giá 3,1 tỷ USD. PTC bổ sung lớp phát triển sản phẩm thượng nguồn còn thiếu.
AVEVA cho thấy nhà máy và quy trình vận hành ra sao. Cognite đặt dữ liệu vào ngữ cảnh xuyên các hệ thống công nghiệp. PTC cung cấp ý đồ thiết kế, yêu cầu kỹ thuật, cấu trúc sản phẩm, yêu cầu phần mềm và lịch sử dịch vụ của các sản phẩm chế tạo phức tạp.
Mục tiêu của Schneider là một sợi chỉ số liên tục xuyên suốt:
- Thiết kế sản phẩm
- Quản lý phần mềm và yêu cầu
- Chuẩn bị sản xuất
- Vận hành nhà máy
- Tiêu thụ năng lượng
- Bảo trì và dịch vụ hiện trường
- Cải tiến và thiết kế lại sản phẩm
Đó là điều Schneider muốn nói khi mô tả một nền tảng trải "từ thiết kế và xây dựng đến vận hành và bảo trì".
Vì sao sợi chỉ số quan trọng với AI công nghiệp?
Các hệ AI phổ quát tạo ra văn bản nghe hợp lý mà không hiểu hệ quả vật lý của một sai sót. Ứng dụng công nghiệp cần nền tảng neo giữ mạnh hơn nhiều.
Một tác nhân AI vận hành trong nhà máy có thể cần biết:
- Phiên bản linh kiện nào đang lắp đặt
- Một thay đổi thiết kế đã được phê duyệt chưa
- Yêu cầu an toàn nào đang áp dụng
- Nhà cung cấp nào sản xuất một linh kiện
- Một cỗ máy hiện đang vận hành ra sao
- Kỹ thuật viên dịch vụ có chứng chỉ bắt buộc không
- Một thay đổi vận hành ảnh hưởng thế nào tới tiêu thụ năng lượng
- Một khuyến nghị có vi phạm yêu cầu pháp lý nào không
Thông tin đó nằm rải rác trong các hệ CAD, PLM, ALM, dịch vụ, tự động hóa và quản lý năng lượng.
Vì vậy giá trị kinh tế của PTC không nằm ở việc đã thêm AI tạo sinh vào phần mềm. Nó nằm ở chỗ PTC kiểm soát nền dữ liệu sản phẩm đáng tin cậy dùng để neo giữ các ứng dụng ấy. PTC đã nhúng năng lực tạo sinh và tác nhân vào Creo, Windchill, Codebeamer và ServiceMax: tìm kiếm dữ liệu sản phẩm bằng ngôn ngữ tự nhiên, phát hiện linh kiện trùng lặp, xử lý yêu cầu tự động, dịch vụ hiện trường có AI hỗ trợ. Trang chiến lược AI của chính công ty cũng diễn đạt y như vậy.
Ở các thị trường công nghiệp, tài sản khan hiếm có thể không phải mô hình ngôn ngữ. Có thể đó là ngữ cảnh kỹ thuật được quản trị, thứ ngăn mô hình phạm một sai lầm tốn kém hoặc nguy hiểm.
AI công nghiệp có đang bước vào kỷ nguyên siêu sáp nhập?
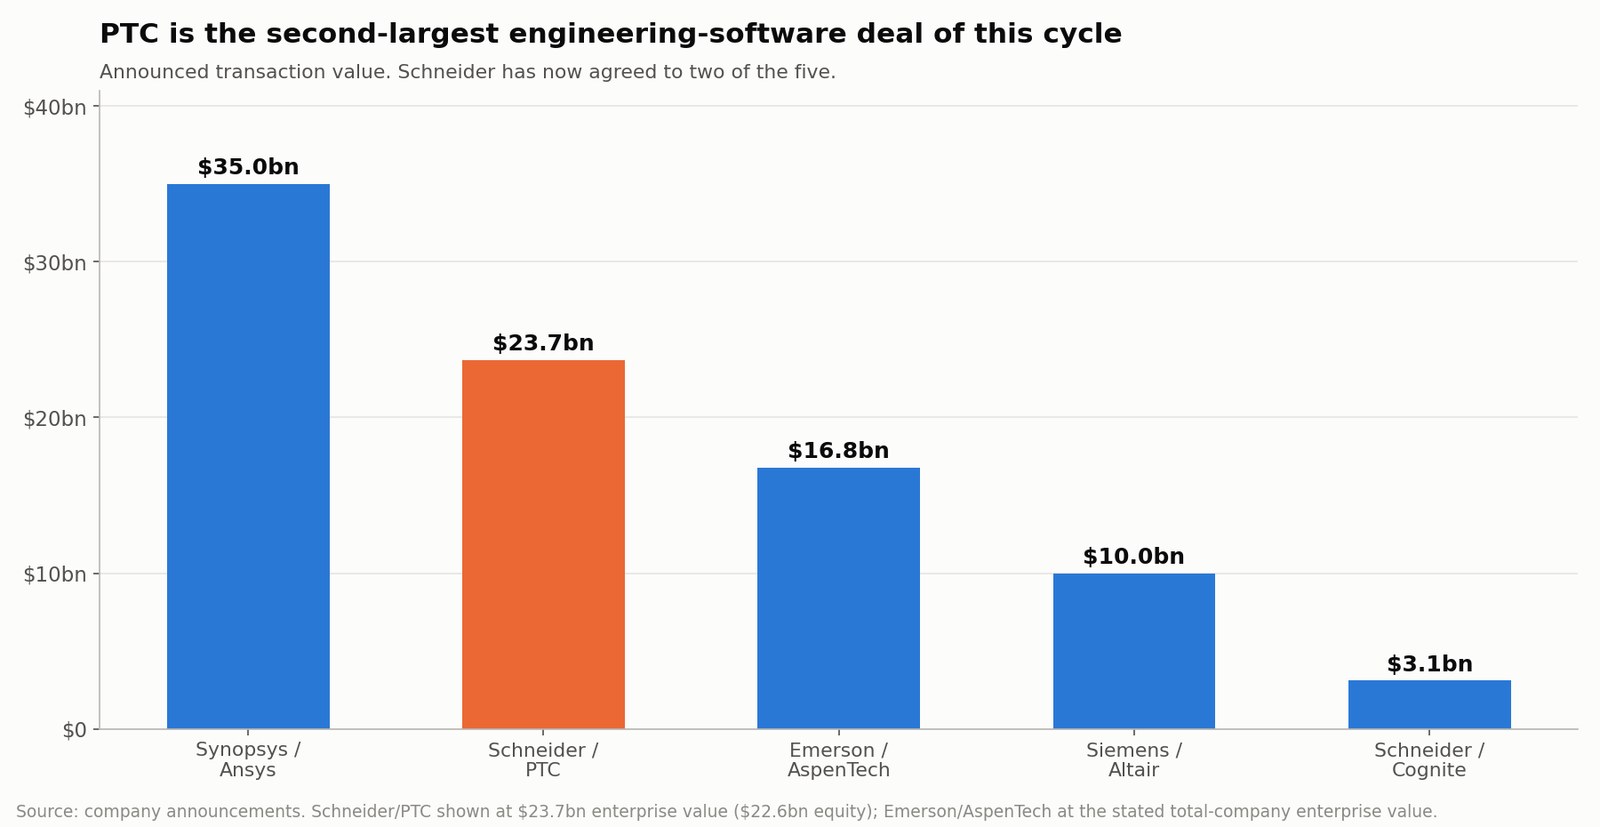
Schneider-PTC không đơn lẻ. Đó là thương vụ phần mềm kỹ thuật lớn thứ hai của chu kỳ này.
| Bên mua | Mục tiêu | Giá trị công bố | Trọng tâm chiến lược |
|---|---|---|---|
| Synopsys | Ansys | ~35,0 tỷ USD | Thiết kế từ chip tới hệ thống và mô phỏng kỹ thuật |
| Schneider Electric | PTC | 23,7 tỷ USD giá trị doanh nghiệp / 22,6 tỷ USD vốn chủ | Vòng đời sản phẩm, sợi chỉ số và AI công nghiệp |
| Emerson | AspenTech | 16,8 tỷ USD giá trị doanh nghiệp toàn công ty | Tự động hóa quy trình và phần mềm công nghiệp |
| Siemens | Altair Engineering | ~10,0 tỷ USD giá trị doanh nghiệp | Mô phỏng, HPC, khoa học dữ liệu và AI |
| Schneider Electric | Cognite | 3,1 tỷ USD | Đặt dữ liệu công nghiệp vào ngữ cảnh và AI |
Schneider nay đã ký hai trong năm thương vụ. Siemens hoàn tất mua Altair vào tháng 3 năm 2025. Synopsys hoàn tất mua Ansys vào tháng 7 năm 2025. Emerson nắm toàn bộ quyền sở hữu AspenTech vào tháng 3 năm 2025.
Một kỷ nguyên hợp nhất rõ ràng đang diễn ra. Nhưng gọi đó là làn sóng thâu tóm AI là đơn giản hóa quá mức điều mà các bên mua đang mua. Những mục tiêu hấp dẫn có chung đặc điểm:
- Quy trình kỹ thuật trọng yếu cho hoạt động
- Mô hình dữ liệu công nghiệp độc quyền
- Doanh thu định kỳ cao
- Tỷ lệ giữ chân khách hàng cao
- Tích hợp sâu vào quy trình phát triển sản phẩm
- Chi phí chuyển đổi cao
- Chuyên môn kỹ thuật chuyên sâu
- Tiềm năng bán chéo qua một nền tảng công nghiệp lớn hơn
AI là chất xúc tác. Doanh thu định kỳ, quan hệ khách hàng và dữ liệu có cấu trúc mới biện minh cho phần lớn mức giá.
Những công ty nào có thể chịu tác động từ làn sóng hợp nhất phần mềm công nghiệp?
Autodesk
Autodesk tăng 10,87% trong ba phiên sau công bố, so với 1,3% của ngành phần mềm. Đó là chuyển động đồn đoán thâu tóm, không phải định giá lại cả ngành.
Autodesk có vị thế mạnh trong kiến trúc, kỹ thuật, xây dựng, chế tạo và truyền thông. Cơ cấu khách hàng và hồ sơ pháp lý của hãng khác PTC, và một thương vụ thâu tóm sẽ cần bên mua có tiềm lực vốn đặc biệt lớn.
Dassault Systèmes
Dassault Systèmes cạnh tranh với PTC qua CATIA, SOLIDWORKS, ENOVIA và nền tảng 3DEXPERIENCE. Sự kết hợp phần mềm thiết kế, mô phỏng và vòng đời cho hãng dữ liệu công nghiệp giá trị và ý nghĩa chiến lược thực sự. Quy mô và cơ cấu sở hữu khiến một thương vụ mua trọn phức tạp hơn, nhưng hệ số của PTC sẽ ảnh hưởng tới cách nhà đầu tư định giá danh mục đó.
Siemens
Siemens đã sở hữu một trong những danh mục phần mềm công nghiệp rộng nhất — NX, Teamcenter, Siemens EDA và Altair. Bước đi của Schneider làm tăng áp lực kết nối phần mềm kỹ thuật với tự động hóa và dữ liệu vận hành.
Emerson, Rockwell Automation và Honeywell
Các công ty này đang xây dựng chiến lược tự động hóa định nghĩa bằng phần mềm. Nhiều khả năng họ theo đuổi các thương vụ nhỏ hơn trong dữ liệu công nghiệp, mô phỏng, an ninh mạng, bản sao số và vận hành tự chủ, thay vì thử thêm một giao dịch trên 20 tỷ USD.
Các công ty AI công nghiệp tư nhân
Thương vụ bán Cognite trị giá 3,1 tỷ USD cho thấy nền tảng dữ liệu công nghiệp tư nhân có thể đạt mức định giá chiến lược. Bên mua sẽ tìm công nghệ có thể phòng thủ trong đặt dữ liệu vào ngữ cảnh, robot học, sợi chỉ số và AI dựa trên vật lý.
Dù vậy vẫn nên tránh mua mọi cổ phiếu phần mềm công nghiệp theo đồn đoán thâu tóm. Những ứng viên mạnh nhất kết hợp chất lượng tài chính với một tài sản lấp đúng khoảng trống danh mục của một bên mua đáng tin. Kỷ luật ấy cũng áp dụng cho hợp nhất ngành bán dẫn, nơi lời chào mua Synaptics trị giá 7 tỷ USD của ON Semiconductor là ván cược vào AI vật lý chứ không phải vào một câu chuyện AI.
Một nền tảng nghiên cứu đa tác nhân như SimianX AI giúp so sánh nền tảng cơ bản, tin tức hiện tại và hồ sơ nộp SEC thay vì giao dịch theo tin đồn:
- SimianX AI — nghiên cứu đa mô hình và phân tích thị trường trực tiếp
- Bảng xếp hạng tiền mã hóa SimianX — hiệu quả của các mô hình cạnh tranh, theo dõi trực tiếp
- Bài viết SimianX — nghiên cứu ở cấp hồ sơ công bố, trên cổ phiếu và tài sản số
Rủi ro lớn nhất với Schneider Electric là gì?
Cổ đông PTC đối mặt rủi ro hoàn tất. Cổ đông Schneider đối mặt một tập hợp rủi ro dài hạn rộng hơn nhiều — và đã định giá một phần qua mức giảm 16%.
Rủi ro tài trợ vốn
Schneider dự kiến phát hành 5 đến 6 tỷ euro vốn chủ sở hữu và 16 đến 17 tỷ euro nợ, tạm thời bắc cầu bằng hạn mức cam kết 25 tỷ USD. Phần vốn chủ pha loãng cổ đông hiện hữu. Phần nợ làm tăng chi phí lãi vay và giảm sự linh hoạt. Lãi suất thị trường cao hơn trước khi thu xếp xong vốn dài hạn sẽ còn làm thương vụ đắt hơn.
Độ phức tạp khi tích hợp
Schneider phải tích hợp PTC trong khi vẫn phát triển AVEVA và hoàn tất thương vụ Cognite. Hợp lại, chúng có thể tạo nên một nền tảng mạnh. Chúng cũng có thể tạo ra:
- Chồng lấn sản phẩm
- Cơ chế khuyến khích bán hàng gây nhầm lẫn
- Phức tạp về tổ chức
- Phát triển sản phẩm chậm lại
- Nhân sự rời đi
- Khách hàng lo ngại về tính ổn định của lộ trình sản phẩm
- Khó giữ văn hóa công ty phần mềm bên trong một tập đoàn công nghiệp
Rủi ro hiệp lực doanh thu
Mục tiêu 800 triệu euro hiệp lực doanh thu phụ thuộc vào bán chéo, mở rộng địa lý và phát triển sản phẩm chung. Hiệp lực doanh thu khó hiện thực hóa hơn tiết kiệm chi phí vì khách hàng phải tự nguyện mua sản phẩm kết hợp. Khách hàng công nghiệp lớn thường phản đối việc tập trung nhà cung cấp và ưa hệ thống tốt nhất từng mảng.
Rủi ro khả năng tương tác
Schneider nhiều lần mô tả nền tảng là mở và có khả năng tương tác. Hãng phải chứng minh khách hàng vẫn dùng được sản phẩm PTC với các hệ tự động hóa không phải của Schneider. Nếu PTC bị xem như phần mở rộng bị trói vào phần cứng Schneider, đối thủ sẽ tấn công nền khách hàng hiện hữu.
Rủi ro suất sinh lời trên vốn
Suất sinh lời trên vốn chỉ được kỳ vọng vượt chi phí vốn vào năm thứ năm, đã bao gồm hiệp lực đầy đủ. Điều đó chừa rất ít dư địa cho chậm trễ tích hợp, tăng trưởng phần mềm chậm hơn, chi phí tài trợ cao hơn, khách hàng rời bỏ, tốc độ ứng dụng AI chậm hơn hoặc bán chéo yếu hơn.
Cổ đông PTC hiện tại nên làm gì?
Không có một câu trả lời đúng duy nhất; nó phụ thuộc vào thuế, mục tiêu, khả năng chịu rủi ro và các lựa chọn thay thế. Một khung kỷ luật có sáu bước.
1. Tính mức chênh lệch hiện tại
Chênh lệch sáp nhập = (205 USD − giá PTC hiện tại) ÷ giá PTC hiện tại
Ở 193,60 USD, mức chênh gộp là 5,89%. Con số này thay đổi mỗi ngày. Giá cao hơn làm giảm lợi nhuận triển vọng; giá thấp hơn làm tăng lợi nhuận nhưng có thể báo hiệu rủi ro hoàn tất đang lên.
2. Quy mức chênh lệch thành xác suất hàm ý
Xác suất hàm ý = mức giảm ÷ (mức tăng + mức giảm)
Ở mức giá hôm nay, đó là 49,57 ÷ 60,97 = 81,3%. Hãy tính lại mỗi khi giá dịch chuyển. Nếu ước tính của riêng bạn về khả năng hoàn tất thấp hơn của thị trường, vị thế không đáng giữ bất kể con số phần trăm trông hấp dẫn thế nào.
3. Ước tính ngày hoàn tất thực tế
Ban lãnh đạo định hướng quý III năm 2027 — đã là hai lần gia hạn tự động sau hạn chót ban đầu. Đừng mô hình hóa ngày sớm nhất có thể. Hãy tính lợi nhuận quy năm cho từng mốc hợp lý, kể cả ngày 4 tháng 1 năm 2028.
4. Dựng khoảng định giá cho kịch bản đổ vỡ
Mốc 144,03 USD chưa bị ảnh hưởng là tham chiếu, không phải kết luận. Một khoảng vững hơn cân nhắc ARR cập nhật, dòng tiền tự do độc lập khoảng 930 triệu USD sau chuẩn hóa, các hệ số phần mềm tương đương, bối cảnh thị trường chung, các bên mua thay thế khả dĩ và sự xáo trộn mà một thương vụ đổ vỡ để lại.
5. Định giá việc không có phí hủy ngược
Nếu cơ quan quản lý chặn giao dịch, không khoản thanh toán nào chảy về cổ đông PTC. Hãy so mức chênh được chào với mức chênh ở các thương vụ có phí hủy ngược. Mức chênh 5,9% có bảo vệ và mức chênh 5,9% không bảo vệ không phải cùng một khoản đầu tư.
6. Định cỡ vị thế theo kịch bản đổ vỡ
Hãy định cỡ theo khoản lỗ ở kịch bản bất lợi, không theo khoản lãi kỳ vọng. Nhà đầu tư nhắm 11,40 USD mỗi cổ phiếu phải chịu được mức giảm khoảng 49,57 USD mỗi cổ phiếu nếu thương vụ đổ vỡ.
Liệu một công ty khác có thể chào giá cao hơn cho PTC?
Một đề nghị cao hơn là khả thi về mặt pháp lý. Hợp đồng cho phép hội đồng PTC xem xét một số đề nghị không mời khi nghĩa vụ ủy thác đòi hỏi.
Vài yếu tố khiến việc chào giá đè lên khó xảy ra:
- Schneider đã trả phí chênh 42,3%
- Thương vụ hàm ý 21 lần EBITA điều chỉnh 2027 và khoảng 34 lần lợi nhuận kế toán cơ bản
- Schneider có sự phù hợp chiến lược thực sự qua AVEVA và Cognite
- Một bên mua cạnh tranh sẽ cần gói tài trợ khổng lồ
- PTC có thể nợ Schneider phí hủy 700 triệu USD
- Các bên mua chiến lược khác sẽ đối mặt lo ngại chống độc quyền ngang hoặc lớn hơn
Một yếu tố đi theo chiều ngược lại: mức giá 205 USD thấp hơn đỉnh đóng cửa 52 tuần của chính PTC, điều này làm yếu lập luận "giá trị đầy đủ và công bằng" trong bất kỳ khiếu kiện nào của cổ đông và hạ thấp ngưỡng mà một bên chào giá đối thủ cần vượt qua để trông đáng tin.
Cân nhắc tổng thể, một lời chào cao hơn nên được xem là phần dư địa tùy chọn, không phải kịch bản cơ sở.
Phân tích kịch bản cho cổ phiếu PTC
| Kịch bản | Kết cục có thể | Hệ quả với cổ đông PTC |
|---|---|---|
| Hoàn tất sớm | Nhận 205 USD tiền mặt trong nửa đầu 2027 | ~12% quy năm từ mức 193,60 USD |
| Hoàn tất đúng định hướng | Nhận 205 USD tiền mặt chậm nhất quý III/2027 | ~6% quy năm từ mức 193,60 USD |
| Rà soát pháp lý gây chậm trễ | Nhận 205 USD cuối 2027 hoặc tháng 1/2028 | ~4,7% quy năm và vốn bị khóa lâu hơn |
| Xuất hiện lời chào cao hơn | Giá chào trên 205 USD | Dư địa thêm, xác suất có vẻ hạn chế |
| Thương vụ thất bại | PTC trở lại giao dịch độc lập, không có phí hủy ngược | Khoảng −25,6% về phía giá chưa bị ảnh hưởng |
| Đàm phán lại điều khoản | Giá tiền mặt hoặc thời gian thay đổi | Tùy điều kiện thị trường và lý do |
Điểm cốt lõi: hiệu quả vận hành của PTC có thể vẫn mạnh trong khi giá cổ phiếu giảm, nếu xác suất hoàn tất được thị trường cảm nhận đi xuống. Một khi hợp đồng sáp nhập tiền mặt chính thức đã ký, xác suất và thời gian lấn át định giá truyền thống.
Thương vụ có tích cực cho cổ phiếu AI công nghiệp không?
Tích cực cho giá trị chiến lược được cảm nhận của phần mềm công nghiệp, nhưng hệ quả khác nhau theo từng công ty. Nó ủng hộ mức định giá cao hơn cho các doanh nghiệp sở hữu:
- Dữ liệu vòng đời sản phẩm
- Mô phỏng kỹ thuật
- Công nghệ bản sao số
- Đồ thị tri thức công nghiệp
- CAD trên nền đám mây
- Quản lý vòng đời ứng dụng
- An ninh mạng công nghiệp
- Dịch vụ hiện trường có AI hỗ trợ
- Phần mềm robot và chế tạo tự chủ
Dù vậy vẫn cần phân biệt một nền tảng AI công nghiệp giá trị với một công ty chỉ thêm chữ "AI" vào bản thuyết trình nhà đầu tư. Những tài sản mạnh nhất giải được ba bài toán khó:
- Ngữ cảnh dữ liệu: chúng hiểu quan hệ giữa sản phẩm, linh kiện, quy trình và tài sản vật lý
- Tích hợp quy trình làm việc: phần mềm của chúng nằm trong công việc hằng ngày của kỹ sư và người vận hành
- Quản trị: đầu ra có thể truy vết, phê duyệt và kiểm toán
Đó là lý do PTC đạt mức phí chênh cao dù tăng trưởng ARR gần 9% hơn là gần tốc độ gắn với phần mềm AI giai đoạn đầu.
Kết luận cuối: AI công nghiệp có bước vào kỷ nguyên siêu sáp nhập?
Có — nhưng là một kỷ nguyên chọn lọc, xoay quanh dữ liệu công nghiệp đáng tin cậy và quy trình xuyên suốt, không phải quanh hình ảnh tiếp thị AI tạo sinh.
Schneider Electric trả 22,6 tỷ USD cho PTC vì PTC kiểm soát thông tin sản phẩm và kỹ thuật trọng yếu xuyên các quy trình CAD, PLM, ALM và dịch vụ. Kết hợp với thiết bị tự động hóa của Schneider, phần mềm vận hành của AVEVA và nền tảng dữ liệu theo ngữ cảnh của Cognite, nó có thể hoàn thiện một sợi chỉ số công nghiệp đúng nghĩa.
Với cổ đông PTC, phần lớn giá trị chiến lược ấy đã nằm trong giá. Ở mức 193,60 USD:
- Dư địa tăng tới giá chào 205 USD là 5,89%
- Rủi ro giảm về giá chưa bị ảnh hưởng là 25,60%
- Xác suất hoàn tất hàm ý là 81,3%
- Ngày hoàn tất theo định hướng còn gần một năm, với giới hạn hợp đồng mười lăm tháng
- Không có phí hủy ngược nếu cơ quan quản lý can thiệp
- Giá chào thấp hơn 0,4% so với đỉnh đóng cửa 52 tuần của chính PTC
- Một lời chào cạnh tranh cao hơn là có thể nhưng không nên mặc định
Thương vụ là bằng chứng mạnh cho luận điểm hợp nhất AI công nghiệp. Nó không tự động khiến PTC hấp dẫn ở mọi mức giá.
Hãy theo dõi tài liệu ủy quyền sáp nhập, ngày biểu quyết của cổ đông, tiến độ HSR, quá trình rà soát CFIUS, đợt phát hành cổ phiếu của Schneider và mức chênh lệch tiền mặt. SimianX AI gom biến động giá trực tiếp, hồ sơ SEC, phân tích tin tức cùng các luận điểm tăng giá và giảm giá đối lập về một nơi đúng để phục vụ việc đó.
Bài học lớn hơn: AI công nghiệp đang chuyển từ những tính năng phần mềm rời rạc sang cuộc tranh giành quyền kiểm soát toàn bộ vòng đời sản phẩm và tài sản. Những công ty sở hữu dữ liệu kỹ thuật đáng tin cậy có thể trở thành tài sản giá trị nhất — và bị tranh giành nhiều nhất — trong công nghệ công nghiệp.
Câu hỏi thường gặp về thương vụ Schneider Electric-PTC
Cổ phiếu PTC sẽ ra sao sau khi sáp nhập với Schneider Electric?
Nếu giao dịch hoàn tất theo các điều khoản hiện tại, mỗi cổ phiếu PTC đủ điều kiện sẽ chuyển thành quyền nhận 205 USD tiền mặt, không lãi và chịu các khoản khấu trừ thuế áp dụng. PTC trở thành công ty con sở hữu toàn bộ của Schneider và ngừng giao dịch trên Nasdaq.
Vì sao cổ phiếu PTC thấp hơn giá thâu tóm 205 USD?
Khoảng cách phản ánh thời gian đến khi hoàn tất và rủi ro các điều kiện pháp lý, cổ đông hay điều kiện khác ngăn giao dịch kết thúc. Ở giá đóng cửa 193,60 USD ngày 7 tháng 10, mức chênh gộp là 5,89%, hàm ý thị trường đang định giá khoảng 81,3% xác suất hoàn tất.
205 USD có phải mức giá tốt cho cổ đông PTC?
Đó là mức phí chênh 42,3% so với giá đóng cửa chưa bị ảnh hưởng ngày 2 tháng 10 — và thấp hơn 0,4% so với đỉnh đóng cửa 52 tuần 205,87 USD của PTC lập ngày 20 tháng 10 năm 2025. Cả hai phát biểu đều đúng. Phát biểu nào quan trọng tùy thuộc cổ đông mua vào lúc nào.
Khi nào Schneider Electric hoàn tất việc mua PTC?
Các công ty kỳ vọng hoàn tất chậm nhất quý III năm 2027. Hợp đồng ấn định hạn chót ban đầu là 4 tháng 4 năm 2027, kèm ba lần gia hạn tự động mỗi lần ba tháng cho các điều kiện pháp lý quy định, đẩy giới hạn hợp đồng tới 4 tháng 1 năm 2028.
Cổ đông PTC nhận được gì nếu cơ quan quản lý chặn thương vụ?
Cổ đông PTC không nhận được gì. Hợp đồng có khoản phí hủy 700 triệu USD do PTC trả trong các trường hợp quy định và không có phí hủy ngược do Schneider trả. Rủi ro pháp lý do bên bán gánh mà không được bù đắp.
Có nên mua cổ phiếu PTC trước khi thương vụ hoàn tất?
PTC giờ chủ yếu là một vị thế chênh lệch giá sáp nhập. Lợi nhuận bị chặn quanh 205 USD trừ khi xuất hiện đề nghị cao hơn, còn mức giảm lớn gấp khoảng bốn lần mức tăng nếu thương vụ thất bại. Hãy so mức chênh quy năm với rủi ro hoàn tất, thuế và các lựa chọn thay thế trước khi nắm giữ.
Thương vụ PTC có nghĩa là sắp có thêm nhiều vụ thâu tóm AI công nghiệp?
Nó làm tăng xác suất hợp nhất tiếp diễn, nhất là trong nhóm công ty kiểm soát dữ liệu kỹ thuật, bản sao số, mô phỏng và quy trình công nghiệp. Các thương vụ tới nhiều khả năng nhắm vào nền tảng khác biệt hơn là những công ty chỉ dựa vào câu chuyện tiếp thị AI.
Đọc Thêm
- Copart mua ACV: ACVA tăng 44%, chỉ còn chênh lệch 0,9%
- Generac và Amazon: 2,4 tỷ USD sau tiêu đề 8 tỷ USD
- Co phieu ON Semiconductor 2026: van cuoc AI vat ly Synaptics
- Thương vụ Nvidia-Hugging Face 2026: 86 lần doanh thu
- AKAM: hợp đồng Anthropic 11,6 tỷ USD, phải chi trước 4,8 tỷ
- Thỏa thuận Amazon Qualcomm: 54 triệu cổ phiếu đặt cược
- Cổ phiếu Caterpillar 2026: cuộc chơi điện data center AI
Nguồn nghiên cứu gốc
- Thông cáo thương vụ giữa Schneider Electric và PTC
- Mẫu 8-K của PTC công bố hợp đồng sáp nhập
- Toàn văn hợp đồng sáp nhập Schneider Electric-PTC
- Kết quả quý tài chính thứ ba năm 2026 của PTC
- Mẫu 10-Q quý tài chính thứ ba năm 2026 của PTC
- PTC hoàn tất thoái vốn ThingWorx và Kepware
- Chiến lược trí tuệ nhân tạo công nghiệp của PTC
- Niêm yết và dữ liệu thị trường của PTC trên Nasdaq
- Quan hệ nhà đầu tư và kết quả tài chính của Schneider Electric
- Thương vụ Schneider Electric đề xuất mua Cognite
- Phần mềm công nghiệp AVEVA
- Siemens hoàn tất mua Altair
- Synopsys hoàn tất mua Ansys
- Phòng tin tức Emerson
- Autodesk · Dassault Systèmes · Siemens
- Chương trình thông báo tiền sáp nhập Hart-Scott-Rodino của FTC
- Ủy ban Đầu tư Nước ngoài tại Hoa Kỳ
- Dữ liệu giá cổ phiếu PTC trong quá khứ


