Accenture, Dell và ván cược AI riêng: hãy đọc bảng giá, đừng đọc thông cáo
Cổ phiếu Accenture sau quan hệ đối tác AI riêng với Dell không kể câu chuyện đơn giản mà tiêu đề gợi ra. Ngày 8 tháng 10 năm 2026, Accenture đóng cửa ở 208,36 đô la, tăng 5,96 phần trăm, với 12,1 triệu đơn vị được giao dịch so với 5,2 triệu phiên trước, chỉ vài giờ sau khi công ty cùng Dell Technologies công bố thành lập Accenture Dell Business Group.
Sự hợp tác là thật và nhất quán về mặt chiến lược. Accenture sẽ đào tạo hơn 3.000 chuyên gia trên danh mục của Dell; Dell cung cấp máy chủ sẵn sàng cho AI, lưu trữ, mạng và lớp hạ tầng bên dưới. Đối tượng nhắm tới là các doanh nghiệp muốn AI tác tử mà không phải giao dữ liệu, tài sản trí tuệ hay nghĩa vụ tuân thủ cho một đám mây công cộng.
Nhưng ba sự kiện làm phức tạp cách đọc hiển nhiên nhất, và không sự kiện nào xuất hiện trên báo chí:
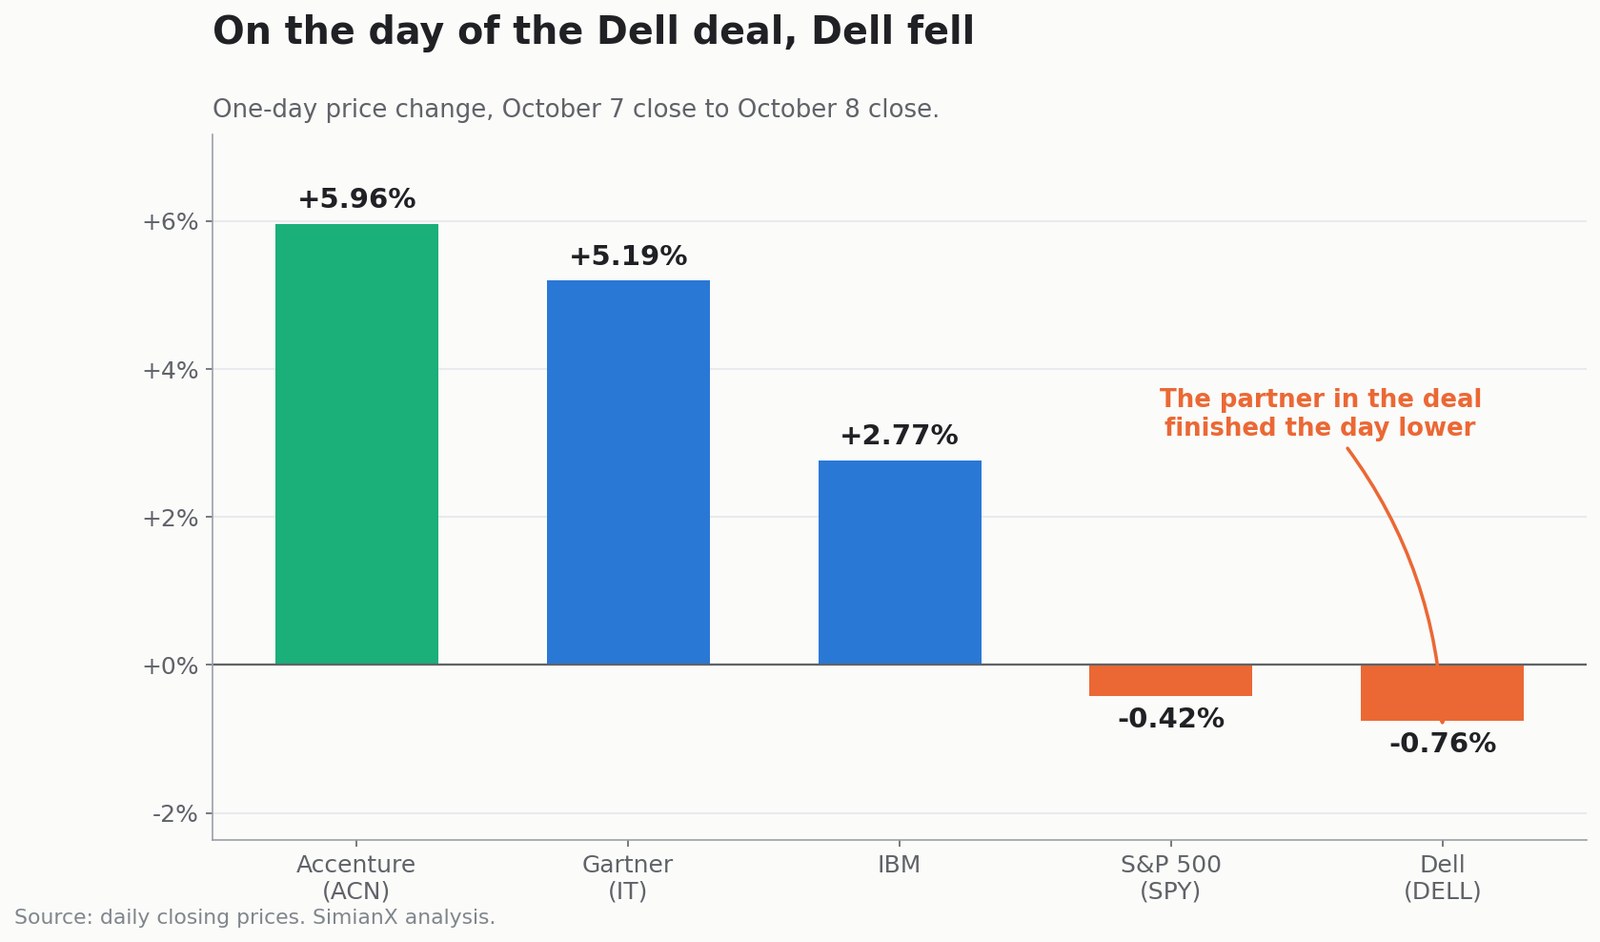
- Dell lại giảm trong ngày đó. Bên đối diện của quan hệ đối tác đóng cửa giảm 0,76 phần trăm trong khi Accenture tăng 5,96 phần trăm.
- Gartner, không công bố gì cả, tăng 5,19 phần trăm — còn S&P 500 giảm 0,42 phần trăm. Toàn bộ nhóm dịch vụ công nghệ di chuyển cùng nhau.
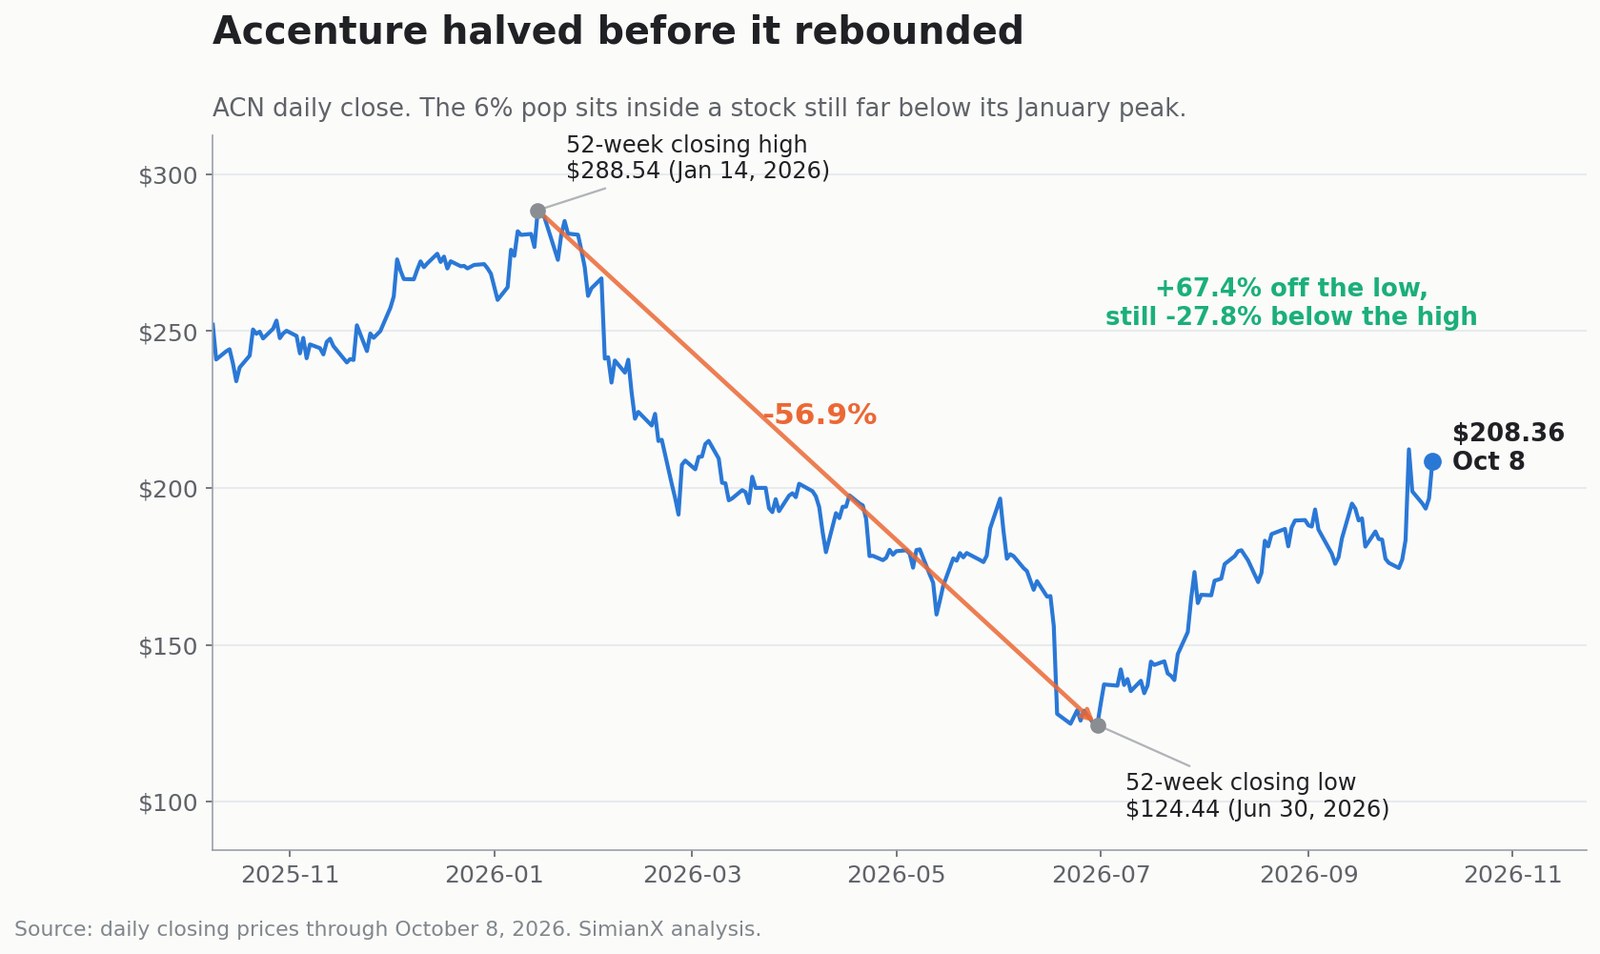
- Accenture vẫn thấp hơn đỉnh tháng Một 27,8 phần trăm. Cổ phiếu đạt 288,54 đô la ngày 14 tháng 1 năm 2026, rơi 56,9 phần trăm xuống 124,44 đô la ngày 30 tháng 6, và tăng 67,4 phần trăm kể từ đó. Cú nhảy 6 phần trăm là một bước muộn trong một chặng đường lớn hơn nhiều.
Thông cáo cũng không hé lộ bất kỳ giá trị hợp đồng, cam kết doanh thu, lượng việc tồn đọng, điều khoản độc quyền hay dự phóng biên lợi nhuận nào. Chính phần tuyên bố hướng tới tương lai của Accenture thừa nhận quan hệ đối tác "có thể không đạt được những lợi ích đã dự kiến".
Phân tích này dựa trên thông cáo đã ký, kết quả và cuộc họp báo cáo năm tài khóa 2026 của Accenture, quý gần nhất Dell công bố, cùng dữ liệu giao dịch thực. Dưới đây triển khai sáu điểm mà đợt đưa tin đầu tiên bỏ qua: bằng chứng so sánh chéo cho thấy đây là chuyển động toàn ngành, độ lớn của đợt sụt giảm chứa cú nhảy này, khoảng cách quy mô giữa hoạt động AI của Dell và toàn bộ Accenture, hai câu chuyện khác nhau mà dự phóng biên lợi nhuận 2027 kể ra, khoản nợ tài trợ cho mức hoàn trả cổ đông kỷ lục, và điều dự phóng hàm ý về tăng trưởng hữu cơ.
Quan hệ đối tác củng cố vị thế của Accenture trong một thị trường thực. Nó chưa thay đổi một dòng nào trong mô hình tài chính, và cổ phiếu tăng cùng nó vẫn còn rất xa điểm khởi đầu của năm.
Mọi thông tin thị trường và tài chính phản ánh dữ liệu đến hết phiên 8 tháng 10 năm 2026. Bài viết mang tính giáo dục và không phải lời khuyên đầu tư cá nhân hóa.
Cổ phiếu Accenture có thực sự tăng 6 phần trăm vì Dell?
Thứ tự rất quan trọng. Accenture đóng cửa ở 196,64 đô la ngày 7 tháng 10 và 208,36 đô la ngày 8 tháng 10, tăng 5,96 phần trăm. Khối lượng nhảy từ 5,2 lên 12,1 triệu đơn vị.
Thời điểm trùng với thông cáo Accenture Dell Business Group, nên coi sự hợp tác là một chất xúc tác góp phần là hợp lý. Coi nó là toàn bộ lời giải thích thì không.
Accenture đã công bố kết quả quý tài khóa thứ tư chỉ một tuần trước đó. Ngày 1 tháng 10 cổ phiếu tăng 15,78 phần trăm — mức tăng một ngày lớn nhất trong năm qua — sau khi doanh thu vượt trần dự phóng và triển vọng 2027 tốt hơn lo ngại.
Trình tự đầy đủ, bao gồm hai phiên mà báo chí ban đầu bỏ qua:
| Ngày | Giá đóng cửa ACN | Thay đổi | Bối cảnh |
|---|---|---|---|
| 30 tháng 9 năm 2026 | 183,37 $ | +3,53% | Vào vị thế trước báo cáo |
| 1 tháng 10 năm 2026 | 212,30 $ | +15,78% | Báo cáo vượt kỳ vọng và dự phóng 2027 |
| 2 tháng 10 năm 2026 | 198,90 $ | −6,31% | Chốt lời |
| 5 tháng 10 năm 2026 | 195,05 $ | −1,94% | Tiếp tục trả lại |
| 6 tháng 10 năm 2026 | 193,40 $ | −0,85% | Trôi xuống |
| 7 tháng 10 năm 2026 | 196,64 $ | +1,68% | Ổn định lại |
| 8 tháng 10 năm 2026 | 208,36 $ | +5,96% | Công bố đối tác Dell |
ACN mở cửa ở 197,73 đô la, giảm tới 193,22 và đóng cửa gần đỉnh phiên 209,06. Nhu cầu trong phiên rõ ràng mạnh dần.
So sánh chéo nói đây không phải sự kiện riêng của Accenture
Phép thử sạch nhất cho một chất xúc tác riêng của doanh nghiệp là chuyển động có riêng của doanh nghiệp đó hay không. Nó không riêng.
| Tài sản | Thay đổi ngày 8 tháng 10 |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Hai nhận xét nảy ra từ đây. Thứ nhất, Dell — bên còn lại của quan hệ đối tác — đóng cửa giảm. Nếu thị trường tin rằng nhóm kinh doanh này có giá trị hàng tỷ, giá trị đó cũng sẽ được trả cho Dell. Thứ hai, Gartner tăng 5,19 phần trăm mà chẳng có thông cáo nào với Dell, và IBM tăng 2,77 phần trăm, trong khi chỉ số giảm. Cả một nhóm doanh nghiệp dịch vụ và nghiên cứu công nghệ được định giá lại cùng lúc trong một ngày thị trường đi xuống.
Khuôn mẫu đó khớp với việc định giá lại cả ngành — một thay đổi trong cách nhà đầu tư nhìn tác động của AI lên các doanh nghiệp dịch vụ — hơn là khớp với một thông cáo đơn lẻ. Tin Dell có lẽ cung cấp cái cớ và hướng đi; nó không cung cấp 6 phần trăm giá trị độc lập.
Cú nhảy 6 phần trăm này nằm bên trong cái gì
Một khoản tăng trong một ngày nói được rất ít nếu không có con đường đã tạo ra nó.
| Mốc tham chiếu ACN | Mức | Ngày |
|---|---|---|
| Đỉnh đóng cửa 52 tuần | 288,54 $ | 14 tháng 1 năm 2026 |
| Đáy đóng cửa 52 tuần | 124,44 $ | 30 tháng 6 năm 2026 |
| Sụt từ đỉnh xuống đáy | −56,9% | 14/1–30/6 |
| Hồi phục từ đáy | +67,4% | 30/6–8/10 |
| Vẫn dưới đỉnh | −27,8% | tính đến 8 tháng 10 |
| Phiên tệ nhất | −17,97% | 18 tháng 6 năm 2026 |
Accenture mất hơn một nửa giá trị vốn hóa trong năm tháng rưỡi rồi lấy lại hai phần ba đợt sụt. Câu hỏi "có nên mua ACN sau cú nhảy 6 phần trăm?" thực chất là câu hỏi "đợt mất giá 57 phần trăm có đúng không?" — bởi thị trường dành nửa đầu năm 2026 định giá AI như mối đe dọa sinh tồn với dịch vụ công nghệ thâm dụng lao động, và dành nửa sau để rút lại một phần.
Không điều gì trong thông cáo Dell kết thúc được cuộc tranh luận đó. Nó là một điểm dữ liệu trong một thảo luận lớn hơn nhiều về chuyện AI mở rộng hay thu hẹp cơ hội tư vấn.
Accenture và Dell thực sự công bố điều gì?
Accenture và Dell đã làm việc cùng nhau hơn 20 năm. Thông cáo tháng Mười chính thức hóa điều đó thành một nhóm kinh doanh chuyên triển khai AI bên trong môi trường do khách hàng kiểm soát. Julie Sweet, chủ tịch hội đồng quản trị kiêm tổng giám đốc Accenture, mô tả đó là giúp khách hàng "chuyển từ tham vọng AI sang thực thi ở quy mô lớn và kết quả kinh doanh đo lường được". Michael Dell mô tả đó là giúp doanh nghiệp "chuyển từ quan tâm tới AI sang áp dụng".
Nhóm này kết hợp:
- Tư vấn chiến lược và chuyên môn ngành của Accenture
- Năng lực triển khai và dịch vụ quản trị của Accenture
- Máy chủ, lưu trữ và mạng sẵn sàng cho AI của Dell
- Kiến trúc Dell AI Factory
- Nhà cung cấp riêng, chủ quyền và tân-đám-mây
- Mô hình mở và mở trọng số với định tuyến theo nhiệm vụ
- Bộ tăng tốc AI tác tử
- Hỗ trợ hạ tầng và vận hành từ đầu đến cuối
Các ngành nhắm tới ban đầu là dịch vụ tài chính, khoa học đời sống, y tế, chế tạo, công nghiệp, công nghệ cao, cùng chính phủ và quốc phòng — nơi quyền cư trú dữ liệu và khả năng kiểm toán nặng ký nhất.
Thông cáo còn nêu RHAELM, một nhà cung cấp hạ tầng và giải pháp AI của Anh, là khách hàng tham chiếu mà việc xây đám mây chủ quyền được sự kết hợp này đẩy nhanh. RHAELM chính là công ty xuất hiện trong thông cáo tháng 1 năm 2026 của Accenture dưới tên Sovereign AI (S-AI), cùng Palantir, xây các trung tâm dữ liệu AI chạy trên Dell và NVIDIA tại khu vực EMEA. Bradd Lewis được dẫn lời với vai trò giám đốc điều hành trong cả hai thông cáo.
Những gì thiếu trong thông cáo
Thông cáo không hé lộ:
- Bất kỳ cam kết chi tiêu tối thiểu nào từ khách hàng
- Doanh thu hằng năm kỳ vọng cho bên nào
- Lượng việc tồn đọng đã ký hợp đồng hay đơn hàng
- Số khách hàng đã cam kết
- Mức đầu tư mỗi bên phải bỏ ra
- Thỏa thuận chia sẻ doanh thu
- Tính độc quyền
- Biên lợi nhuận theo dự án
- Mốc thời gian đóng góp tài chính đáng kể
Lập một nhóm kinh doanh giúp cải thiện phối hợp thương mại, đào tạo và giao hàng. Nó không tự tạo ra doanh thu. Chính ngôn ngữ rủi ro của Accenture đã nói rõ: quan hệ đối tác "có thể không đạt được những lợi ích đã dự kiến".
Đây vẫn là khoảng cách giữa tiêu đề và cam kết mà chúng tôi đã theo dấu trong thỏa thuận Generac–Amazon, nơi một tiêu đề 8 tỷ đô la dựa trên 2,4 tỷ đô la giao hàng thực sự được cam kết, và trong hợp đồng 11,6 tỷ đô la của Akamai với Anthropic, đòi 4,8 tỷ đô la chi tiêu trước khi có doanh thu. Ở đây không có con số tiêu đề nào cả — theo cách riêng của nó, điều ấy trung thực hơn.
Sự hợp tác với Dell củng cố vị thế cạnh tranh của Accenture. Nó chưa thể đưa vào một mô hình định giá như dòng tiền.
AI riêng là gì?
AI riêng là các hệ thống AI được triển khai bên trong hạ tầng do một tổ chức hoặc một nhà cung cấp dịch vụ được quản trị chặt chẽ kiểm soát: trung tâm dữ liệu của chính mình, đám mây riêng, biên mạng, nơi đặt máy chuyên dụng, đám mây chủ quyền quốc gia, hoặc một kết hợp lai.
AI riêng không phải sự phủ nhận đám mây công cộng. Phần lớn doanh nghiệp sẽ dùng kiến trúc lai, trong đó khối lượng công việc nhạy cảm giữ ở chế độ riêng còn khối lượng co giãn hoặc ít nhạy cảm dùng năng lực công cộng.
| Tiêu chí | AI riêng | AI đám mây công cộng |
|---|---|---|
| Kiểm soát dữ liệu | Kiểm soát trực tiếp nhiều hơn | Trách nhiệm chia sẻ |
| Chi phí ban đầu | Thường cao hơn | Cam kết ban đầu thấp hơn |
| Khả năng dự đoán chi phí | Hấp dẫn khi mức dùng ổn định | Linh hoạt, có thể đắt ở quy mô lớn |
| Khả năng mở rộng | Bị giới hạn bởi năng lực sở hữu | Co giãn rất cao |
| Khả năng tùy biến | Cao | Tùy nhà cung cấp |
| Nơi cư trú dữ liệu | Dễ xác định chính xác hơn | Tùy vùng và điều khoản |
| Rủi ro làm mới phần cứng | Khách hàng gánh | Nhà cung cấp gánh |
| Độ phức tạp triển khai | Cao hơn | Dễ bắt đầu hơn |
| Phù hợp nhất với | Khối lượng nhạy cảm, bị quản lý, dự đoán được | Khối lượng biến động và thử nghiệm |
Tính cấp thiết đến từ quyền tự chủ. Một chatbot trả lời câu hỏi. Một tác tử tự chủ có thể truy xuất hồ sơ mật, thay đổi một đối tượng kinh doanh, chạy mã, phê duyệt một giao dịch, hoặc gọi một hệ thống khác. Tác tử càng nhiều quyền hạn, quản trị càng quan trọng — và việc giữ toàn bộ vòng lặp trong một vành đai được kiểm soát càng hấp dẫn.
Vì sao AI riêng có thể thành một chủ đề đầu tư lớn?
Bốn lực đỡ cho thị trường này, và chúng bền hơn bất kỳ con số thống kê đơn lẻ nào của nhà cung cấp.
1. Chủ quyền dữ liệu trở thành điều kiện mua
Các tổ chức ngày càng phải kiểm soát dữ liệu nằm ở đâu, luật pháp nào áp dụng, ai được truy cập, mô hình nào xử lý, có lưu lại câu lệnh và đầu ra không, thông tin độc quyền có huấn luyện mô hình bên ngoài không, và các quyết định tự động được kiểm toán thế nào.
Nghiên cứu của Accenture được dẫn trong chính thông cáo tháng 1 năm 2026 của họ cho thấy 60 phần trăm tổ chức châu Âu dự định tăng đầu tư AI chủ quyền trong hai năm.
2. Suy luận di chuyển lại gần dữ liệu
Huấn luyện mô hình tiền tuyến vẫn tập trung ở vài phòng thí nghiệm nhiều vốn. Việc áp dụng ở doanh nghiệp phần lớn là suy luận. Chuyển các tập dữ liệu riêng lớn sang một mô hình được đặt ở nơi khác sinh ra vấn đề độ trễ, băng thông, an ninh và chi phí truyền dữ liệu ra; đôi khi đưa mô hình tới dữ liệu đơn giản hơn.
3. Mô hình mở trọng số mở rộng lựa chọn
Doanh nghiệp không còn bị ràng vào một API duy nhất. Trong chiến lược mô hình mở trọng số của mình, Accenture mô tả việc ghép mô hình mở và mô hình độc quyền theo từng khối lượng công việc rồi định tuyến giữa chúng: một mô hình cục bộ nhỏ cho việc thường ngày, một mô hình chuyên biệt cho luồng công việc ngành, một mô hình tiền tuyến trên đám mây cho suy luận khó, một mô hình riêng cho tài sản trí tuệ nhạy cảm.
4. Mức sử dụng dự đoán được có thể cải thiện kinh tế đơn vị
Đám mây công cộng thắng ở tốc độ khởi động và độ co giãn. Một khối lượng suy luận ổn định, lưu lượng lớn có thể rốt cuộc rẻ hơn trên năng lực chuyên dụng. Dell quảng bá AI Factory của mình như thứ giảm chi tiêu đáng kể so với API mô hình công cộng ở một số khối lượng công việc, nhưng mọi con số như vậy đều phụ thuộc mức sử dụng, phần cứng, năng lượng, thiết kế mô hình và giả định khấu hao: đó là phép tính của nhà cung cấp, không phải một hằng số phổ quát.
Nguyên tắc vững hơn con số phần trăm: hạ tầng riêng trở nên hấp dẫn khi khối lượng công việc nhạy cảm, dự đoán được và được dùng đều đặn. Nếu không, nó là một cách đắt đỏ để sở hữu khấu hao.
Vì sao Accenture ở vị thế hưởng lợi?
Accenture không làm GPU hay máy chủ. Cơ hội của họ là làm lớp tích hợp giữa phần cứng, mô hình, dữ liệu doanh nghiệp và quy trình kinh doanh.
Một đợt triển khai AI riêng thường đòi chọn trường hợp sử dụng, hiện đại hóa dữ liệu, chọn hạ tầng và mô hình, thiết kế quản trị và an ninh, gắn tác tử vào phần mềm hiện có, tái thiết kế quy trình, đào tạo nhân sự, theo dõi hành vi mô hình và vận hành môi trường trong nhiều năm. Danh sách đó gần như trùng khít với hoạt động tư vấn và dịch vụ quản trị của Accenture.
Khả năng tiếp cận khách hàng
Accenture phục vụ khoảng 9.000 khách hàng và kết thúc năm tài khóa 2026 với 317 khách hàng Diamond, tên gọi dành cho các quan hệ lớn nhất. Họ ghi nhận 141 đơn hàng khách hàng theo quý từ 100 triệu đô la trở lên trong năm — một mức kỷ lục mới.
Trung lập về hệ sinh thái
Accenture làm việc với Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir và Databricks, cùng nhiều bên khác. Phần lớn doanh nghiệp không muốn một chiến lược AI chỉ gắn với một nhà cung cấp, và Accenture được trả tiền để giúp họ so sánh, pha trộn và quản trị các hệ thống cạnh tranh nhau.
Trong năm tài khóa 2026, mười đối tác hệ sinh thái lớn nhất chiếm hơn 60 phần trăm doanh thu; đơn hàng gắn với tám đối tác AI và dữ liệu đang lên tăng hơn gấp ba. Dell bước vào nhóm hệ sinh thái mà Accenture dự định bình luận hằng năm kể từ 2027.
Lực lượng lao động AI
Accenture báo cáo gần 110.000 chuyên gia AI và dữ liệu vào cuối năm tài khóa 2026, so với mục tiêu trước đó là 80.000. Nhân viên hoàn thành khoảng 46 triệu giờ đào tạo; công ty chi khoảng 1 tỷ đô la cho học tập và phát triển và 1 tỷ đô la cho nghiên cứu và phát triển.
Ba nghìn chuyên gia được Dell đào tạo chiếm khoảng 0,37 phần trăm trong khoảng 814.000 người của Accenture. Con số này quan trọng không phải ở quy mô nhân lực mà ở chỗ nó là một đội thương mại chuyên biệt, nhắm vào một ngăn xếp hạ tầng duy nhất.
Các con số của Accenture có đỡ cho luận điểm tăng giá?
Accenture tới điểm này từ một vị thế mạnh hơn những gì nửa đầu năm 2026 gợi ra. Theo kết quả năm tài khóa 2026:
| Chỉ tiêu năm tài khóa 2026 | Kết quả | Thay đổi |
|---|---|---|
| Doanh thu | 74,18 tỷ $ | +6% theo đô la, +5% theo nội tệ |
| Doanh thu Tư vấn | 36,88 tỷ $ | +5% đô la, +3% nội tệ |
| Doanh thu Dịch vụ quản trị | 37,30 tỷ $ | +8% đô la, +6% nội tệ |
| Đơn hàng mới | 84,54 tỷ $ | +5% nội tệ |
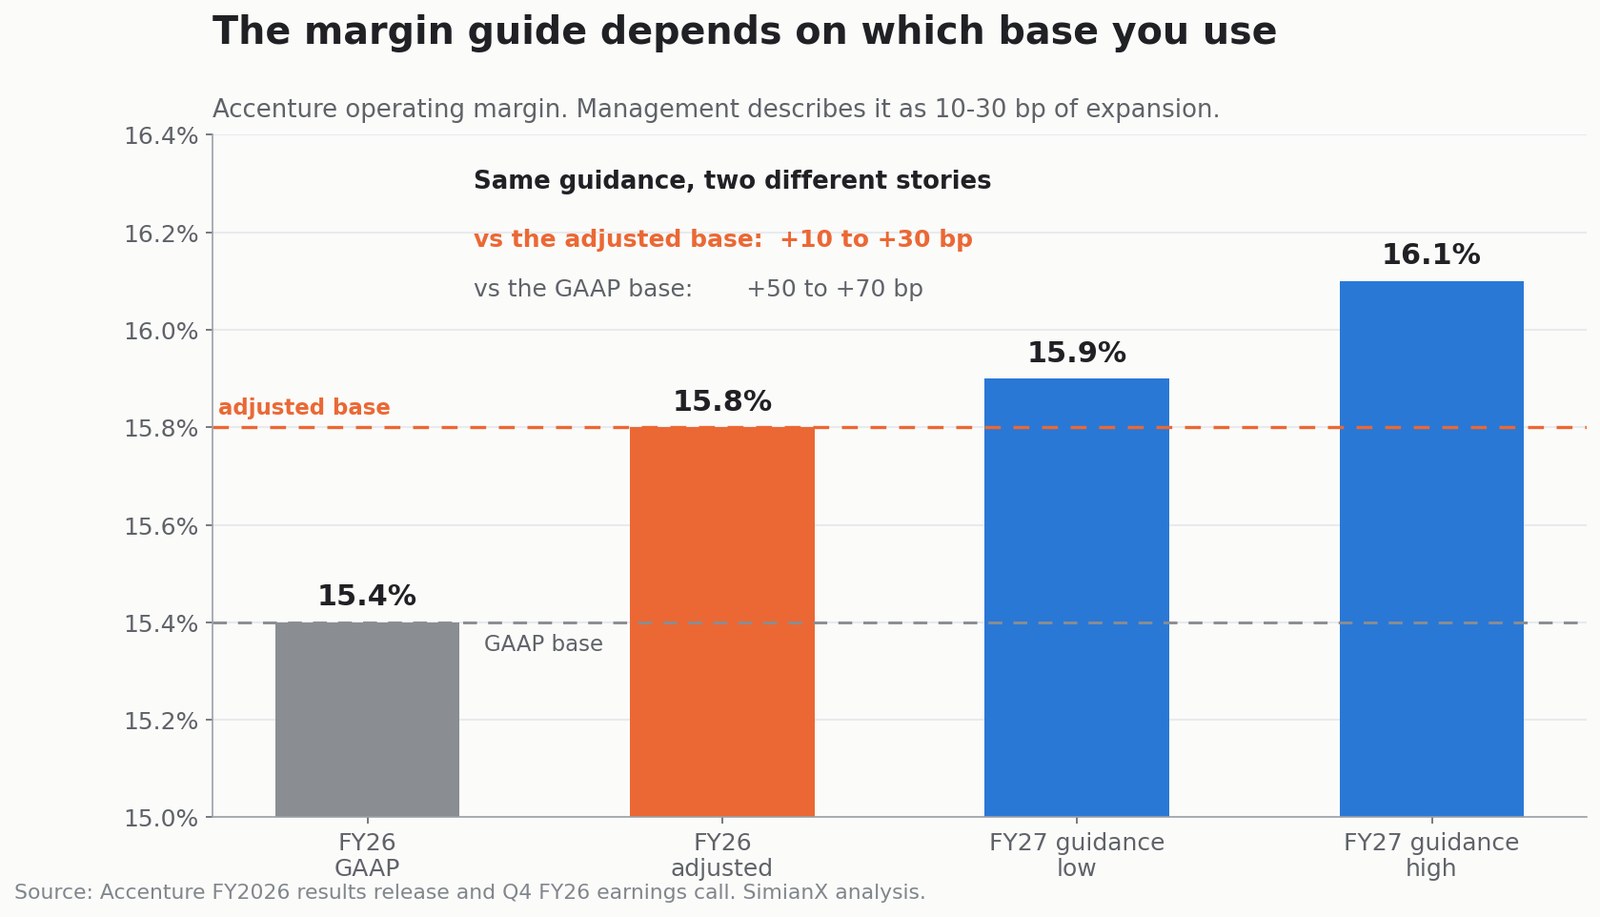
| Biên lợi nhuận hoạt động GAAP | 15,4% | +70 điểm cơ bản |
| Biên lợi nhuận hoạt động điều chỉnh | 15,8% | +20 điểm cơ bản |
| Lãi cơ bản pha loãng GAAP trên mỗi cổ phiếu | 13,56 $ | +12% |
| Lãi pha loãng điều chỉnh trên mỗi cổ phiếu | 13,97 $ | +8% |
| Dòng tiền từ hoạt động | 12,36 tỷ $ | +8% |
| Dòng tiền tự do | 11,62 tỷ $ | +7% |
| Hoàn trả cho cổ đông | 11,5 tỷ $ | +38% |
Doanh thu quý bốn 18,68 tỷ đô la vượt trần dự phóng. Đơn hàng quý 22,17 tỷ đô la cho tỷ lệ đơn hàng trên hóa đơn 1,2, với Dịch vụ quản trị 1,4 và Tư vấn 1,0. Gần 100 khách hàng nữa bắt đầu công việc AI nâng cao đầu tiên trong quý, đưa tổng cả năm tài khóa lên hơn 400.
Những con số đó cho thấy AI tạo ra nhu cầu. Chúng không bóc riêng doanh thu quy được cho AI riêng và không nhắc tới Dell.
Dự phóng 2027 thực sự hàm ý điều gì?
Accenture dự phóng tăng trưởng doanh thu 3 đến 6 phần trăm theo nội tệ trong năm 2027, với:
- Biên lợi nhuận hoạt động GAAP 15,9 đến 16,1 phần trăm
- Lãi pha loãng GAAP trên mỗi cổ phiếu 14,39 đến 14,81 đô la
- Dòng tiền từ hoạt động 11,9 đến 12,7 tỷ đô la
- Dòng tiền tự do 11,0 đến 11,8 tỷ đô la
- Ít nhất 9,5 tỷ đô la hoàn trả cho cổ đông
- Bổ sung tài sản cố định 900 triệu đô la, so với 743 triệu
- Tăng cổ tức quý 5 phần trăm lên 1,71 đô la mỗi cổ phiếu
Con số quan trọng là tăng trưởng hữu cơ
Ban điều hành kỳ vọng đóng góp vô cơ 2 đến 2,5 phần trăm. Trừ phần đó khỏi 3–6 phần trăm thì khoảng hữu cơ hàm ý còn khoảng 0,5 đến 4 phần trăm. Ở mức sàn, hoạt động cốt lõi của Accenture gần như không tăng trưởng.
Dự phóng biên lợi nhuận kể hai câu chuyện khác nhau
Cách đóng khung ở đây xứng đáng được để ý. Biên lợi nhuận hoạt động 15,9–16,1 phần trăm cao hơn 50 đến 70 điểm cơ bản so với biên GAAP 15,4 phần trăm của năm 2026 — nghe như một đợt mở rộng đáng kể. Đo theo biên điều chỉnh 15,8 phần trăm của năm 2026, cùng một dự phóng ấy chỉ còn 10 đến 30 điểm cơ bản.
Julie Sweet dùng cách đóng khung thứ hai trong cuộc họp báo cáo, và kèm một điều kiện: giá cả trong năm 2026 "nhìn chung ổn định", nhưng "trong quý bốn chúng tôi thấy giá thấp hơn ở nhiều lĩnh vực hoạt động", và dự phóng 2027, "bao gồm mức mở rộng biên 10 đến 30 điểm cơ bản, giả định cạnh tranh vẫn tiếp tục khốc liệt".
Đó là ban điều hành nói với nhà đầu tư rằng dự phóng biên của họ gần như đi ngang và đã tính sẵn áp lực giá.
Quan hệ đối tác với Dell có thể lớn đến đâu?
Không có mục tiêu doanh thu nào được nêu, nên mọi ước tính chỉ mang tính minh họa. Một cách đóng khung trở ngại quy mô là doanh thu hằng năm giả định trên mỗi chuyên gia được Dell đào tạo. Đây không phải một dự báo, và những chuyên gia đó sẽ không làm toàn thời gian cho các dự án Dell.
| Doanh thu minh họa mỗi chuyên gia | 3.000 chuyên gia | Tỷ trọng trong doanh thu 2026 |
|---|---|---|
| 200.000 $ | 600 triệu $ | 0,8% |
| 300.000 $ | 900 triệu $ | 1,2% |
| 400.000 $ | 1,20 tỷ $ | 1,6% |
Thậm chí một đơn vị 3.000 người rất năng suất cũng chỉ góp một tỷ trọng doanh thu một chữ số thấp nếu tính riêng. Giá trị thật sẽ nằm ở các chương trình chuyển đổi lớn hơn mà nó kéo theo: chiến lược, hiện đại hóa dữ liệu, an ninh mạng, phát triển ứng dụng, tái thiết kế quy trình, đào tạo, tích hợp đám mây, hạ tầng được quản trị và vận hành nhiều năm.
Đội được Dell đào tạo nên hiểu đúng nhất như một chất xúc tác thương mại và giao hàng, không phải một phân khúc báo cáo.
Đà của Dell là thật — và một phần đó chính là vấn đề
Dell đến với những con số hạ tầng AI phi thường. Trong quý hai năm tài khóa 2027 kết thúc ngày 31 tháng 7 năm 2026, Dell báo cáo doanh thu kỷ lục 47,0 tỷ đô la, tăng 58 phần trăm, gồm:
- 60,9 tỷ đô la đơn hàng máy chủ AI
- 16,4 tỷ đô la doanh thu máy chủ AI, gấp đôi một năm trước
- 95 tỷ đô la lượng việc tồn đọng máy chủ AI
- Doanh thu Infrastructure Solutions Group 31,8 tỷ đô la, tăng 89 phần trăm
- Lợi nhuận hoạt động ISG 4,78 tỷ đô la, tăng 225 phần trăm
Dell nâng dự phóng doanh thu 2027 thêm 25 tỷ đô la lên 192 tỷ đô la và nâng triển vọng doanh thu máy chủ tối ưu cho AI lên khoảng 74,0 tỷ đô la.
Con số cuối ấy xứng đáng được dừng lại. Dell kỳ vọng bán khoảng 74,0 tỷ đô la máy chủ AI trong một năm tài khóa. Tổng doanh thu của Accenture năm 2026 là 74,18 tỷ đô la.
| So sánh | Dell | Accenture |
|---|---|---|
| Dự phóng máy chủ AI 2027 của Dell so với tổng doanh thu 2026 của ACN | 74,0 tỷ $ | 74,18 tỷ $ |
| Đơn hàng máy chủ AI quý hai của Dell so với đơn hàng 2026 của ACN | 60,9 tỷ $ | 84,54 tỷ $ |
| Lợi nhuận hoạt động ISG quý hai so với lợi nhuận hoạt động cả năm của ACN | 4,78 tỷ $ | ~11,42 tỷ $ |
| Doanh thu máy chủ AI quý hai của Dell so với doanh thu quý bốn của ACN | 16,4 tỷ $ | 18,68 tỷ $ |
Một dòng sản phẩm của Dell, trong một quý, ký được 72 phần trăm lượng việc Accenture ký trong một năm. Phân khúc hạ tầng của Dell kiếm được 42 phần trăm lợi nhuận hoạt động cả năm của Accenture chỉ trong một quý.
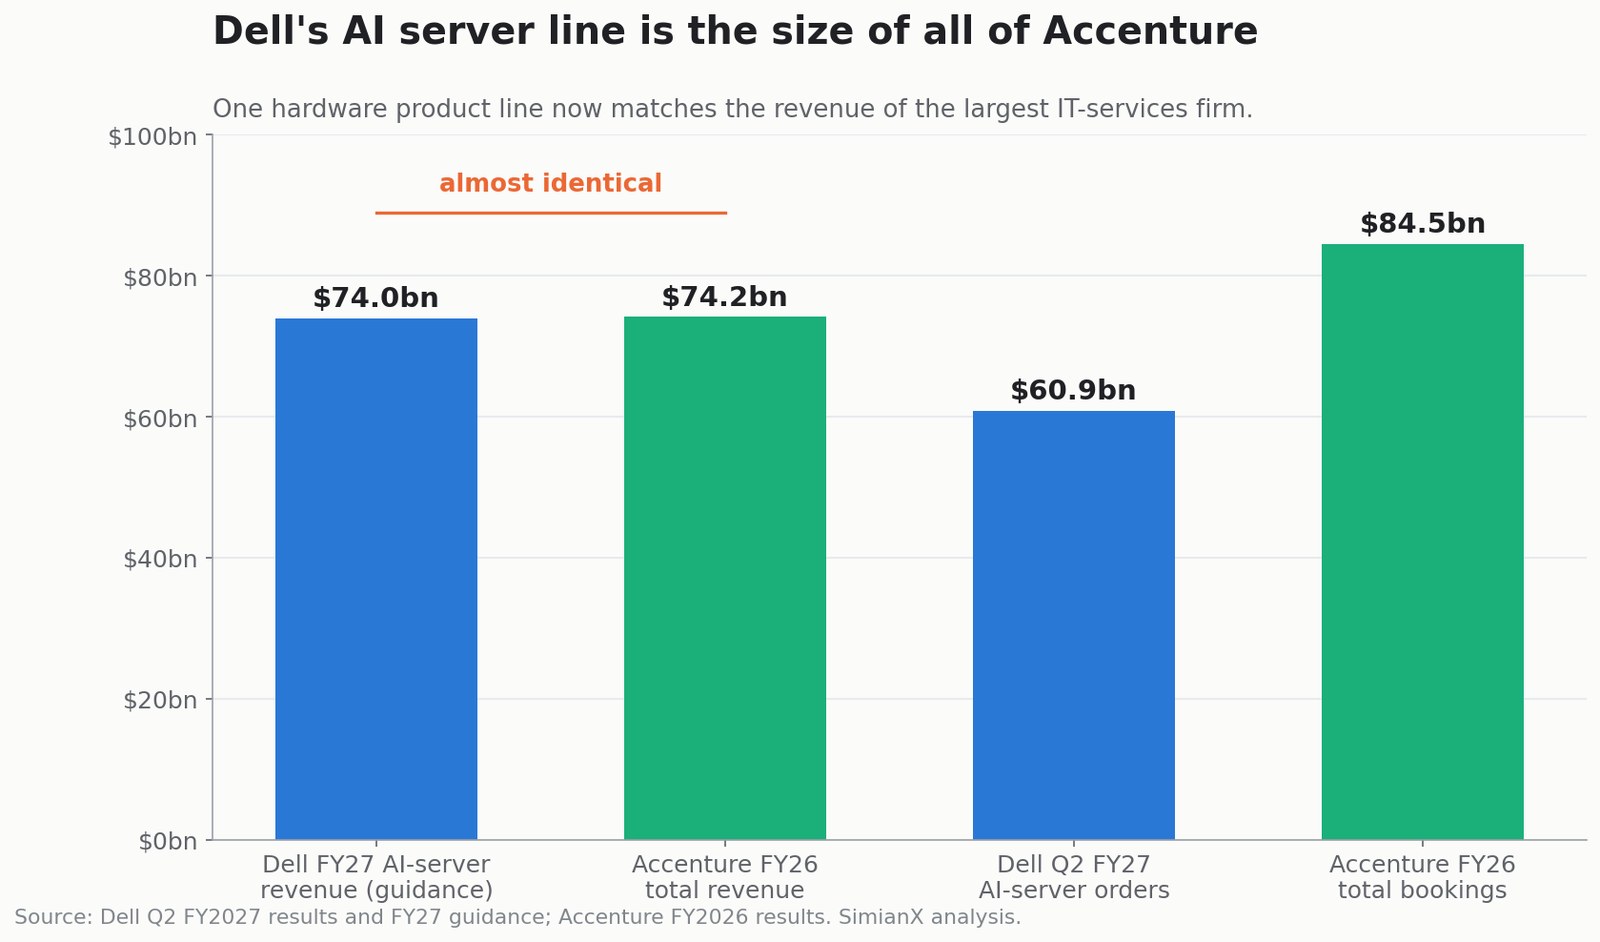
Điều này cắt theo cả hai chiều. Nó làm Dell thành một đối tác mạnh với lực kéo doanh nghiệp thật sự. Nó cũng cho thấy lợi nhuận AI hôm nay nằm ở đâu — và đó không phải lớp dịch vụ.
Thị trường đã chọn một phía
Bằng chứng rõ nhất là suất sinh lời của một năm qua.
| Tài sản | Thay đổi một năm |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Cả nhóm dịch vụ và nghiên cứu công nghệ giảm khoảng một phần năm trong một năm mà chỉ số tăng 15 phần trăm và nhà cung cấp phần cứng AI hàng đầu gần như tăng gấp bốn. Nhà đầu tư đang trả tiền cho lớp bán năng lực và chiết khấu lớp bán con người.
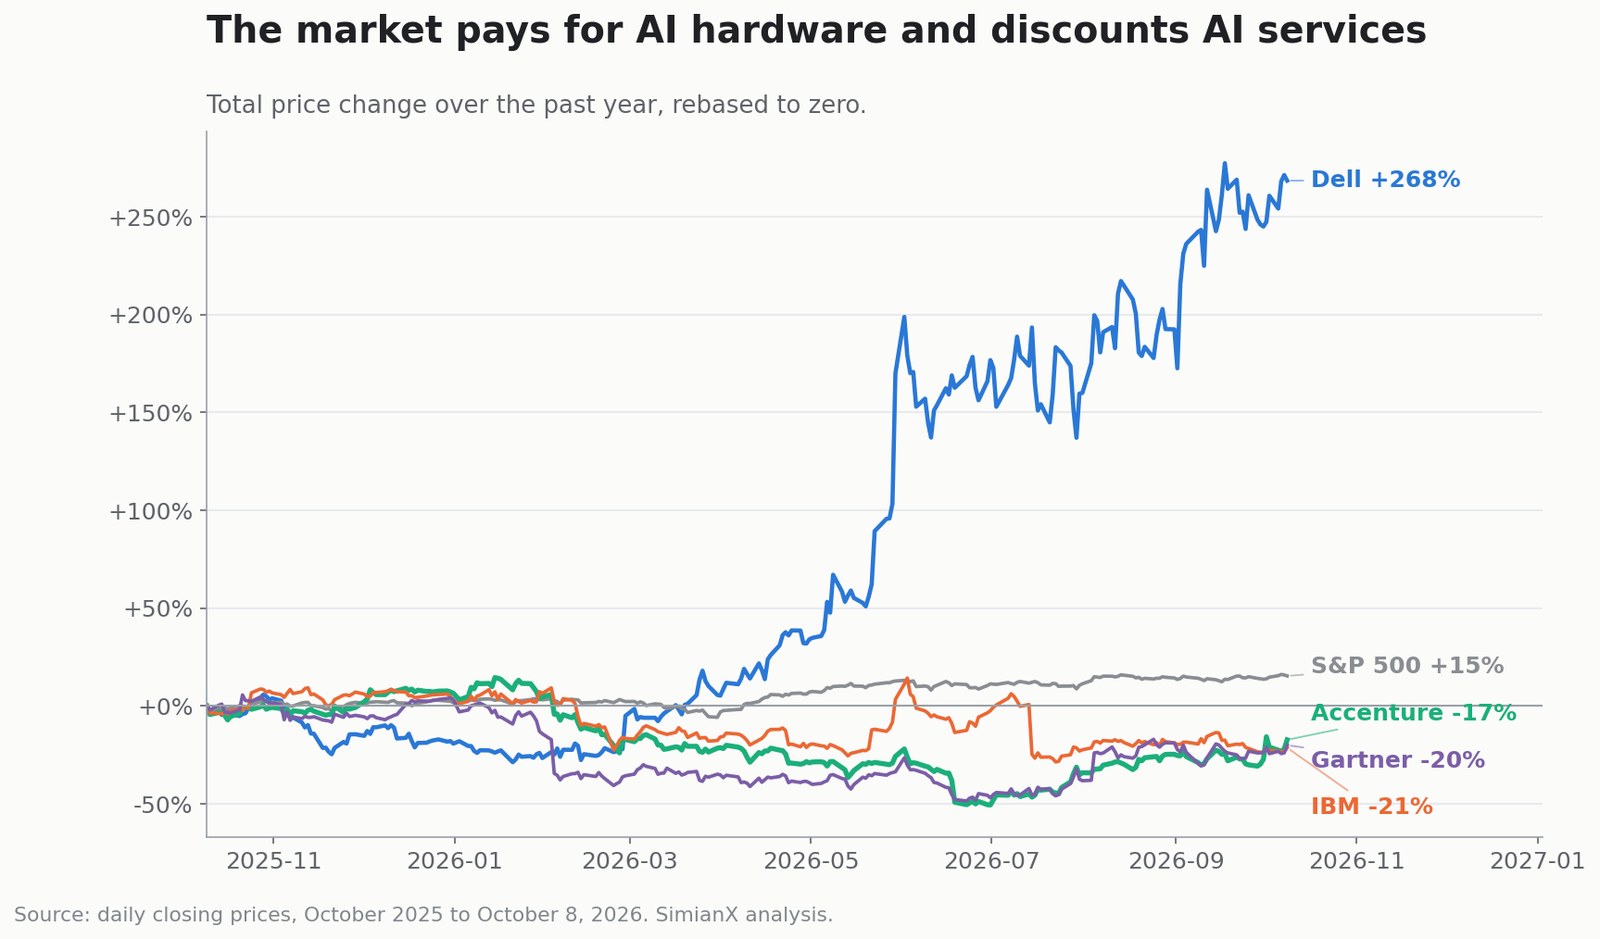
Accenture Dell Business Group gắn hai phía đó lại. Với những người lạc quan về Accenture, đó chính là trọng tâm: một lối tới cơn bùng nổ phần cứng mà không phải mua phần cứng. Với những người bi quan, đó là lời nhắc ai nắm quyền định giá trong quan hệ này.
Sự dịch chuyển bên trong ván cược AI này chính là động lực mà chúng tôi đã xem xét khi các lãnh đạo AI bắt đầu kêu gọi một tiền tuyến chậm hơn và các cổ phiếu bán dẫn giảm trong khi các nền tảng lớn tăng. Dòng vốn không rời AI; nó tiếp tục di cư giữa các lớp.
AI riêng có hấp dẫn hơn AI đám mây công cộng?
Không nên đọc AI riêng như một thứ thay thế thâu tóm tất cả. Kiến trúc trường tồn là kiến trúc lai.
| Khối lượng công việc | Nơi khả dĩ |
|---|---|
| Nguyên mẫu thử nghiệm | Đám mây công cộng |
| Nhu cầu ngắn hạn biến động rất mạnh | Đám mây công cộng |
| Huấn luyện mô hình tiền tuyến lớn | Nhà siêu quy mô hoặc đám mây AI chuyên biệt |
| Dữ liệu bệnh nhân hoặc tài chính nhạy cảm | Riêng hoặc chủ quyền |
| Suy luận ngay tại sàn nhà máy | Biên mạng hoặc riêng |
| Suy luận lưu lượng lớn dự đoán được | Riêng, chuyên dụng hoặc lai |
| Năng suất nhân viên nói chung | SaaS hoặc đám mây công cộng |
| Khối lượng công việc mật của chính phủ | Chủ quyền, cách ly hoặc ngắt kết nối |
| Luồng tác tử nhiều mô hình | Lai |
Một đợt triển khai riêng thất bại về kinh tế khi bị dùng dưới mức, và có thể nhanh lạc hậu khi chip và mô hình tiến lên. Đám mây công cộng vẫn chuyển rủi ro năng lực và làm mới sang nhà cung cấp.
Vậy luận điểm trường tồn không phải "riêng thắng công cộng". Nó là: AI doanh nghiệp sẽ đòi sự đa dạng kiến trúc lớn hơn, và các công ty có thể tích hợp hệ thống riêng, chủ quyền, biên mạng và công cộng có thể bắt được phần giá trị không tương xứng. Điều đó có lợi cho Accenture hơn bất kỳ dự phóng "đưa hết về nội bộ" nào.
Luận điểm tăng giá cho ACN là gì?
AI sinh ra các chương trình chuyển đổi lớn hơn
Triển khai một mô hình thì dễ. Tái thiết kế quy trình, kiến trúc dữ liệu, các chốt kiểm soát và lực lượng lao động quanh nó thì không. Accenture tham gia suốt vòng đời đó.
AI riêng mở khóa các khoản ngân sách bị quản lý
Ngân hàng, bảo hiểm, dược, nhà chế tạo và chính phủ vẫn chậm đưa khối lượng nhạy cảm sang AI công cộng. Hạ tầng riêng và chủ quyền có thể giải phóng những khoản ngân sách bị tuân thủ khóa lại.
Dịch vụ quản trị có thể cộng dồn
Dịch vụ quản trị tạo ra 37,30 tỷ đô la năm 2026, tăng nhanh hơn Tư vấn và cho tỷ lệ đơn hàng trên hóa đơn 1,4 trong quý bốn. Vận hành hạ tầng, theo dõi tác tử, cập nhật mô hình và quản trị an ninh là công việc lặp lại.
Hoạt động kinh doanh tạo tiền thật
Dòng tiền tự do năm 2026 là 11,62 tỷ đô la với chi tiêu tài sản cố định chỉ 743 triệu đô la — một phần nhỏ so với mức một nhà cung cấp đám mây hay phần cứng phải chi. Điều đó tài trợ cho cổ tức, mua lại cổ phiếu và các vụ thâu tóm.
Mức định giá không khắt khe
Ở giá đóng cửa ngày 8 tháng 10 là 208,36 đô la, với 605,3 triệu cổ phiếu pha loãng bình quân gia quyền, vốn hóa thị trường của Accenture khoảng 126,1 tỷ đô la.
| Thước đo | Giá trị |
|---|---|
| Giá / trung điểm lãi GAAP mỗi cổ phiếu 2027 (14,60 $) | 14,3 lần |
| Vốn hóa / dòng tiền tự do 2026 | 10,9 lần |
| Vốn hóa / dòng tiền tự do 2027 trung điểm | 11,1 lần |
| Suất sinh lời dòng tiền tự do (trung điểm 2027) | 9,0% |
| Vốn hóa / doanh thu 2026 | 1,70 lần |
Suất sinh lời dòng tiền tự do 9 phần trăm ở một doanh nghiệp có 9.000 khách hàng và 84,5 tỷ đô la đơn hàng mỗi năm không phải một tài sản đắt.
Luận điểm giảm giá cho ACN là gì?
Luận điểm giảm giá không phải Accenture biến mất. Nó là AI bào mòn kinh tế của dịch vụ dựa trên lao động nhanh hơn mức công việc AI mới bù lại.
AI giảm số giờ có thể tính phí
Nếu một chương trình từng cần 100 chuyên gia tư vấn giờ chỉ cần 70, khách hàng cuối cùng sẽ đòi giá thấp hơn. Ban điều hành xác nhận giá thấp hơn ở nhiều lĩnh vực trong quý bốn.
Khách hàng có thể giữ phần lợi năng suất
Hơn 65 phần trăm đơn hàng đã là giá cố định, kể cả công việc tính theo kết quả. Điều đó tạo đòn bẩy hoạt động khi giao hàng suôn sẻ và rủi ro biên lợi nhuận khi không.
Tuyển dụng đã chậm lại vì AI
Số nhân sự tăng 5 phần trăm năm 2026 và doanh thu trên mỗi người tăng. Khi dung hòa điều đó với giao hàng tác tử, Sweet nói Accenture kỳ vọng tuyển ở tất cả các thị trường năm tới "nhưng với nhịp thấp hơn, một phần vì AI". Một công ty dịch vụ dự phóng tuyển dụng chậm hơn đang nói điều gì đó về mô hình doanh thu theo đầu người.
Quan hệ đối tác không phải hào bảo vệ
Dell làm việc với các nhà tích hợp khác; Accenture làm việc với các nhà cung cấp hạ tầng cạnh tranh. Quan hệ dường như không độc quyền. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys và TCS đều theo đuổi cùng những khoản ngân sách đó.
Tăng trưởng công bố dựa vào thâu tóm
Accenture dành 4,9 tỷ đô la cho 17 vụ thâu tóm năm 2026 và dự phóng thêm khoảng 5 tỷ đô la năm 2027, với 2–2,5 phần trăm tăng trưởng 2027 đến từ doanh thu mua được. Lợi thế thương mại tăng từ 22,5 lên 26,8 tỷ đô la.
Mức hoàn trả cổ đông kỷ lục được tài trợ một phần bằng nợ
Đây là mục mà báo chí bỏ qua một cách hệ thống. Năm 2026 Accenture tạo ra 11,62 tỷ đô la dòng tiền tự do và hoàn trả 11,5 tỷ đô la — 99 phần trăm số đó — cho cổ đông, đồng thời chi 4,9 tỷ đô la cho thâu tóm.
Hoàn trả cộng thâu tóm lên tới 16,40 tỷ đô la so với dòng tiền tự do 11,62 tỷ đô la, chênh 4,78 tỷ đô la. Khoảng chênh đó được bù bằng một đợt phát hành nợ 5 tỷ đô la trong quý bốn. Nợ dài hạn tăng gấp đôi từ 5,03 lên 10,0 tỷ đô la, và tiền ròng giảm từ khoảng 6,33 xuống 2,72 tỷ đô la.
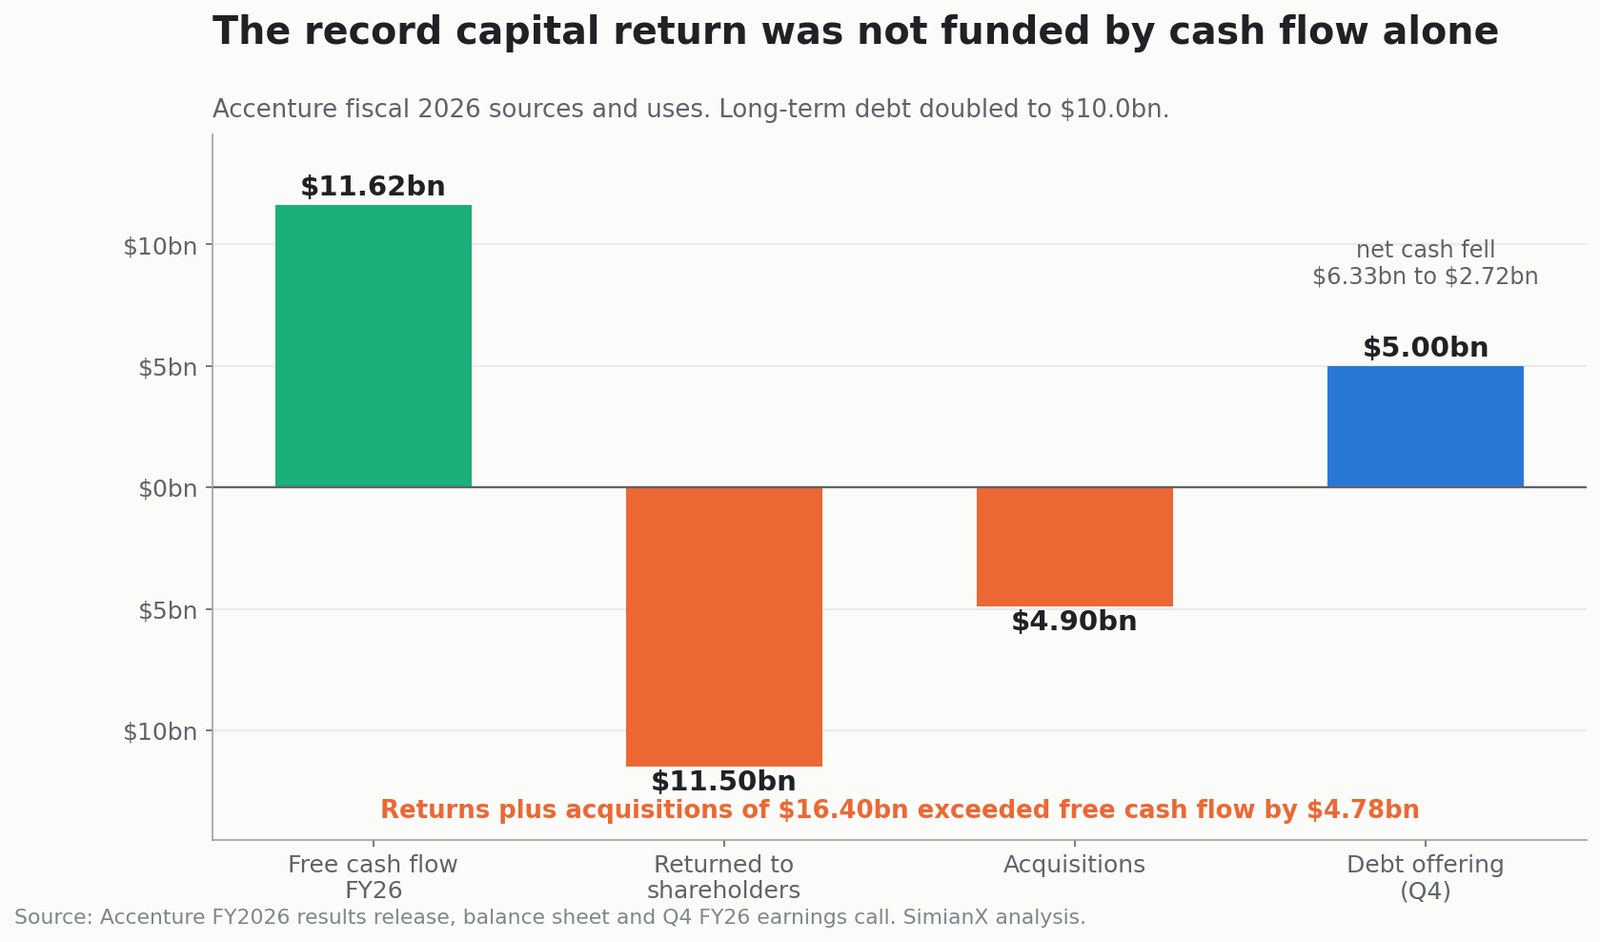
Không điều nào trong số này là cảnh ngặt nghèo — Accenture vẫn ở vị thế tiền ròng với hạng tín nhiệm đầu tư. Nhưng "mức hoàn trả cổ đông kỷ lục 11,5 tỷ đô la" đọc khác đi khi bạn biết bảng cân đối đã dịch chuyển để tạo chỗ, và dự phóng 2027 đã hứa thêm ít nhất 9,5 tỷ đô la.
Đợt hồi phục đã diễn ra rồi
ACN tăng 13,6 phần trăm trong sáu phiên từ 30 tháng 9 đến 8 tháng 10 và đang ở mức cao hơn đáy tháng 6 là 67,4 phần trăm. Phần lớn sự nhẹ nhõm từ báo cáo và sự lạc quan về AI riêng đã nằm trong giá.
Phân tích tình huống định giá ACN
Dùng trung điểm 14,60 đô la của dự phóng lãi GAAP mỗi cổ phiếu năm 2027:
| P/E 2027 | Giá hàm ý | Cách hiểu |
|---|---|---|
| 12 lần | 175 $ | AI nén giá và tăng trưởng hữu cơ gần như bằng không |
| 15 lần | 219 $ | Tăng trưởng ổn định của một doanh nghiệp trưởng thành với hoàn trả tiền mạnh |
| 18 lần | 263 $ | AI riêng kéo tăng trưởng hữu cơ lên và biên lợi nhuận giữ được |
| 21 lần | 307 $ | Accenture lấy lại phần phụ trội chuyển đổi AI |
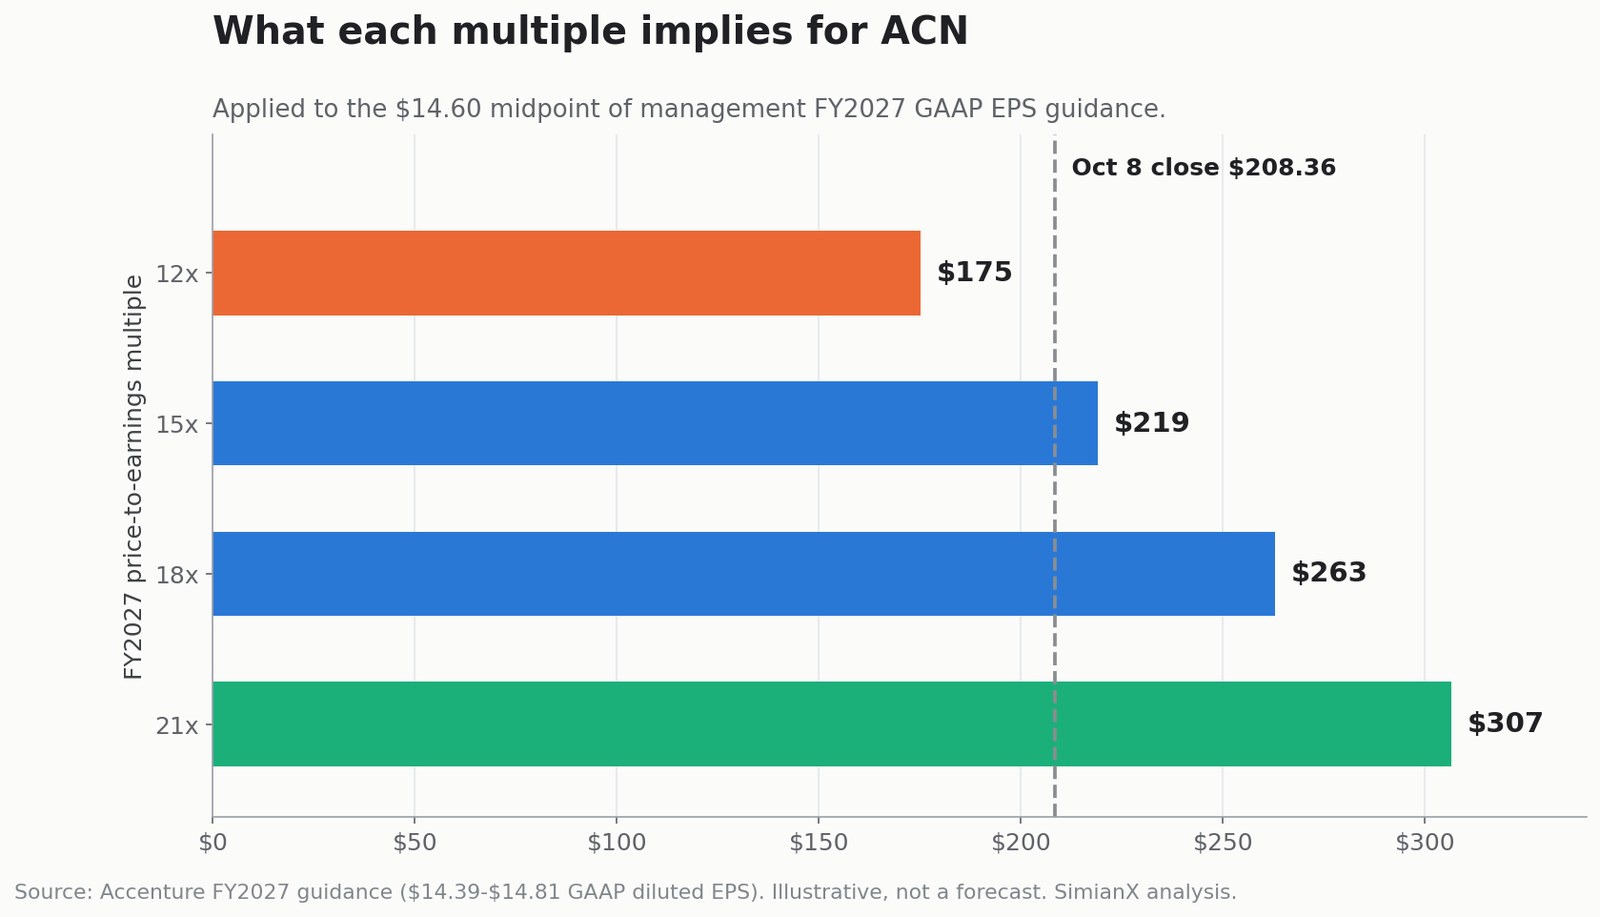
Ở 208,36 đô la, thị trường định giá Accenture giữa tình huống thận trọng và tình huống cơ sở, khoảng 14,3 lần. Hãy để ý điều đó hàm ý gì: thậm chí tình huống 18 lần ở 263 đô la vẫn để cổ phiếu thấp hơn đỉnh tháng 1 năm 2026 là 9 phần trăm. Về lại 288 đô la đòi cả mở rộng hệ số lẫn tăng trưởng lợi nhuận.
Phân tích này giữ lãi mỗi cổ phiếu không đổi và bỏ qua thâu tóm, tỷ giá và điều kiện vĩ mô. Nó cho thấy một khoản tăng vừa phải không đòi một hệ số phi thường — còn một đợt hồi phục trọn vẹn thì đòi.
Những cổ phiếu nào có thể hưởng lợi từ ván cược AI riêng?
| Lớp | Doanh nghiệp tiêu biểu | Hưởng lợi thế nào | Rủi ro chính |
|---|---|---|---|
| Chip và bộ tăng tốc | NVIDIA, AMD | Nhu cầu bộ tăng tốc | Định giá và chu kỳ cung |
| Máy chủ và lưu trữ | Dell, HPE, Supermicro | Hạ tầng AI doanh nghiệp | Biên phần cứng, chi phí linh kiện |
| Mạng | Broadcom, Arista, Cisco | Kết nối tốc độ cao | Tập trung khách hàng |
| Tư vấn và tích hợp | Accenture, IBM, Capgemini | Chiến lược, triển khai, dịch vụ quản trị | AI tự động hóa công việc tính phí |
| Phần mềm đám mây riêng | Broadcom/VMware, Red Hat, Nutanix | Điều phối khối lượng công việc | Giấy phép và cạnh tranh |
| An ninh mạng | Palo Alto Networks, CrowdStrike, Zscaler | Bảo vệ mô hình, dữ liệu và tác tử | Thị trường đông đúc |
| Nền tảng dữ liệu | Snowflake, Databricks, Oracle | Chuẩn bị dữ liệu doanh nghiệp | Cạnh tranh đám mây |
| Nhà cung cấp mô hình | OpenAI, Anthropic, hệ sinh thái mở | Doanh nghiệp áp dụng mô hình | Hàng hóa hóa, chi phí tính toán |
Accenture là cách tham gia nhẹ vốn: họ không phải đặt hàng tỷ đô la GPU lên bảng cân đối của mình. Cái đánh đổi là tiềm năng tăng giá của họ tương ứng ít bùng nổ hơn một nhà sản xuất máy chủ hay bộ tăng tốc thành công, như một năm qua đã cho thấy khá mạnh.
Kỷ luật tương tự áp dụng cho các cổ phiếu phần mềm doanh nghiệp lân cận. Đợt rơi 18 phần trăm của MongoDB cho thấy thị trường định giá lại một doanh nghiệp phần mềm nhanh thế nào khi nó nghi ngờ câu chuyện AI của doanh nghiệp đó, và cuộc tranh luận về chi tiêu vốn của Meta cho thấy cùng sự soi xét ấy áp lên những bên mua toàn bộ hạ tầng đó. Phần mềm công nghiệp hội tụ về cùng câu hỏi, như đề nghị 22,6 tỷ đô la của Schneider Electric mua PTC đã làm rõ — thỏa thuận đó cũng kết hợp hạ tầng Dell AI Factory với một lớp dịch vụ và dữ liệu.
Một nền tảng nghiên cứu đa tác tử như SimianX AI giúp so sánh các yếu tố cơ bản, hồ sơ công bố và những cách hiểu đối lập thay vì giao dịch theo tiêu đề:
- SimianX AI — nghiên cứu đa mô hình và phân tích thị trường trực tiếp
- Bảng xếp hạng Crypto SimianX — hiệu suất các mô hình tranh tài, theo dõi trực tiếp
- Bài viết SimianX — nghiên cứu ở mức hồ sơ công bố, trên cổ phiếu và tài sản số
Nhà đầu tư ACN nên theo dõi điều gì?
- Các khách hàng được nêu tên qua Accenture Dell Business Group
- Việc ban điều hành có bao giờ định lượng đơn hàng gắn với Dell hay AI riêng
- Tăng trưởng doanh thu hữu cơ so với mức 0,5–4 phần trăm mà dự phóng 2027 hàm ý
- Tỷ lệ đơn hàng trên hóa đơn của Tư vấn — 1,0 trong quý bốn; giữ trên 1,0 sẽ báo hiệu nhu cầu tùy ý trở lại
- Tăng trưởng Dịch vụ quản trị, nơi hoạt động AI riêng lặp lại sẽ xuất hiện trước
- Bình luận về giá — quý bốn đã cho thấy giá thấp hơn ở nhiều lĩnh vực
- Doanh thu trên mỗi nhân viên, con số nên tăng nếu AI phát huy tác dụng trong nội bộ
- Biên lợi nhuận hoạt động so với khoảng 15,9–16,1 phần trăm, đo trên cơ sở điều chỉnh
- Số chuyên gia được Dell đào tạo vượt mốc 3.000
- Các tham chiếu triển khai thực tế trong ngành bị quản lý, quan trọng hơn các dự án thí điểm
- Cách các khoản hoàn trả vốn được tài trợ — bằng tiền hay thêm nợ
- Đóng góp từ thâu tóm, tách tăng trưởng mua được khỏi nhu cầu hữu cơ
Có nên mua cổ phiếu Accenture sau cú nhảy 6 phần trăm?
Mức định giá hợp lý so với năng lực tạo tiền. Riêng thông cáo Dell không phải lý do để mua.
Luận điểm đứng vững với ai tin rằng việc triển khai AI doanh nghiệp sẽ đòi nhiều tư vấn, rằng mô hình riêng và chủ quyền mở khóa các khoản ngân sách bị quản lý, rằng Accenture giữ được tính trung lập hệ sinh thái, rằng Dịch vụ quản trị cộng dồn, và rằng tăng trưởng hữu cơ cải thiện sau năm 2027.
Nó không đứng vững với ai tin rằng AI thu hẹp nhu cầu tư vấn về mặt cấu trúc, rằng khách hàng bắt lấy phần lợi năng suất, rằng AI riêng vẫn là mảng hẹp, rằng thâu tóm che lấp nhu cầu hữu cơ yếu, hoặc rằng đợt tăng giá đã đi trước bằng chứng.
Cách đọc cân bằng: Accenture là một công ty dịch vụ định giá vừa phải, tạo tiền mạnh, đang ở giữa một cuộc tranh luận chưa ngã ngũ về chuyện AI là gió thuận hay kẻ phá vỡ của chính nó. Thị trường định giá cuộc tranh luận đó ở mức −57 phần trăm trong nửa đầu năm 2026 và từ đó rút lại hai phần ba. Không chuyển động nào trong hai chuyển động ấy được khơi lên bởi một thông cáo đối tác.
Câu hỏi thường gặp về Accenture và AI riêng
Quan hệ đối tác AI riêng giữa Accenture và Dell là gì?
Accenture và Dell lập Accenture Dell Business Group để giúp doanh nghiệp triển khai AI trên hạ tầng riêng, lai và chủ quyền. Accenture cung cấp chiến lược, tích hợp và dịch vụ quản trị; Dell cung cấp hạ tầng và phần mềm sẵn sàng cho AI. Accenture dự định đào tạo hơn 3.000 chuyên gia trên danh mục của Dell.
Vì sao cổ phiếu Accenture tăng 6 phần trăm ngày 8 tháng 10 năm 2026?
ACN đóng cửa tăng 5,96 phần trăm trong ngày công bố. Nhưng Dell giảm 0,76 phần trăm cùng ngày, Gartner tăng 5,19 phần trăm mà không có thông cáo nào như vậy, và S&P 500 giảm 0,42 phần trăm — nên chuyển động trông phần lớn là của cả ngành. Nó cũng đến sau báo cáo mạnh ngày 1 tháng 10, khi cổ phiếu tăng 15,78 phần trăm.
AI riêng có làm tăng doanh thu của Accenture?
Nó có thể sinh ra công việc tư vấn, hiện đại hóa dữ liệu, an ninh mạng, tích hợp và dịch vụ quản trị. Nhưng Accenture không hé lộ mục tiêu doanh thu, lượng việc tồn đọng hay cam kết khách hàng gắn với Accenture Dell Business Group, và họ không bóc riêng doanh thu AI riêng.
AI riêng có rẻ hơn đám mây công cộng?
Với khối lượng công việc nhạy cảm, dự đoán được và dùng đều đặn thì có thể. Đám mây công cộng thường vẫn rẻ hơn cho thử nghiệm, nhu cầu biến động và các tổ chức không thể vận hành hạ tầng hiệu quả. Năng lực riêng bị dùng dưới mức thì đắt.
ACN còn cách đỉnh bao xa?
Đỉnh đóng cửa 52 tuần là 288,54 đô la ngày 14 tháng 1 năm 2026. Giá đóng cửa ngày 8 tháng 10 là 208,36 đô la, thấp hơn 27,8 phần trăm, sau đợt giảm 56,9 phần trăm xuống đáy 124,44 đô la ngày 30 tháng 6 và đợt hồi phục 67,4 phần trăm kể từ đó.
Cổ phiếu ACN có bị định giá thấp sau thông cáo?
Ở khoảng 14,3 lần trung điểm dự phóng lãi GAAP mỗi cổ phiếu 2027 và với suất sinh lời dòng tiền tự do gần 9 phần trăm, mức định giá là vừa phải — không rẻ, không căng. Kết quả phụ thuộc vào tăng trưởng hữu cơ, việc định giá dịch vụ, và chuyện AI có chứng tỏ là lợi ích thuần cho một mô hình thâm dụng lao động hay không.
Kết luận: AI riêng có phải ván cược lớn kế tiếp?
AI riêng có đủ thành phần của một chu kỳ doanh nghiệp bền lâu: dữ liệu nhạy cảm, áp lực quản lý, khối lượng công việc tác tử, mô hình mở trọng số, nhu cầu suy luận dự đoán được và lo ngại chi phí đám mây rất thực. Quan hệ đối tác Accenture–Dell được thiết kế tốt cho điều đó. Dell cung cấp hạ tầng; Accenture nối nó vào dữ liệu, quy trình, quản trị và vận hành.
Accenture vào cuộc với những thế mạnh thật: doanh thu 74,2 tỷ đô la, đơn hàng 84,5 tỷ đô la, dòng tiền tự do 11,6 tỷ đô la, gần 110.000 chuyên gia AI và dữ liệu, khoảng 9.000 khách hàng và một hệ số dự phóng vừa phải.
Nhưng bằng chứng phải đến từ báo cáo tài chính, không phải từ thông cáo. Thỏa thuận không có phần kinh tế nào được công bố. Dự phóng 2027 hàm ý tăng trưởng hữu cơ có thể thấp tới 0,5 phần trăm. Dự phóng biên lợi nhuận là 10–30 điểm cơ bản trên cơ sở điều chỉnh và đã giả định cạnh tranh khốc liệt. Mức hoàn trả cổ đông kỷ lục đòi một đợt phát hành nợ 5 tỷ đô la. Và phán quyết một năm của thị trường — Dell +268 phần trăm, Accenture −17 phần trăm — nói rằng hôm nay nhà đầu tư tin giá trị AI doanh nghiệp chảy về phía bên bán năng lực.
Phán quyết là trung lập một cách xây dựng và phụ thuộc bằng chứng. AI riêng rất có thể trở thành một ván cược lớn. Accenture ở vị thế tham gia. Nhưng sự xác nhận sẽ đến từ đơn hàng, tăng trưởng hữu cơ và biên lợi nhuận — không từ một tiêu đề đối tác khác, cũng không từ một ngày 6 phần trăm mà phần còn lại của ngành cùng chia.
Hãy dùng SimianX AI để theo dõi ACN với yếu tố cơ bản trực tiếp, hồ sơ công bố, tin tức và các cách đọc tăng–giảm đối lập, và tiếp tục kiểm chứng luận điểm AI riêng với những gì báo cáo tài chính thực sự công bố.
Đọc Thêm
- Cổ phiếu PTC: giá chào 205 USD thấp hơn đỉnh 52 tuần
- AKAM: hợp đồng Anthropic 11,6 tỷ USD, phải chi trước 4,8 tỷ
- Generac và Amazon: 2,4 tỷ USD sau tiêu đề 8 tỷ USD
- Cổ phiếu MongoDB giảm 18%: CEO sang Meta, so 7 lần sập mạnh
- CEO AI đạp phanh: cổ phiếu chip giảm, đại gia công nghệ tăng
- Cổ phiếu META sau Muse: AI có xứng 145 tỷ USD chi tiêu vốn?
- Jensen Huang có thổi phồng bong bóng AI? Mổ xẻ Nvidia
Nguồn nghiên cứu
- Accenture và Dell công bố Accenture Dell Business Group
- Kết quả quý bốn và cả năm tài khóa 2026 của Accenture
- Bản ghi cuộc họp báo cáo quý bốn năm tài khóa 2026 của Accenture
- Chiến lược mô hình mở trọng số của Accenture
- Sovereign AI chọn Accenture và Palantir cho hạ tầng AI tại EMEA
- Quan hệ nhà đầu tư Accenture
- Kết quả quý hai năm tài khóa 2027 của Dell
- Dell AI Factory với NVIDIA
- Tổng quan AI chủ quyền của Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Dữ liệu giá lịch sử ACN
- Định giá và thống kê thị trường ACN


