Nhà mạng thứ tư thực sự đáng giá bao nhiêu với chủ trạm
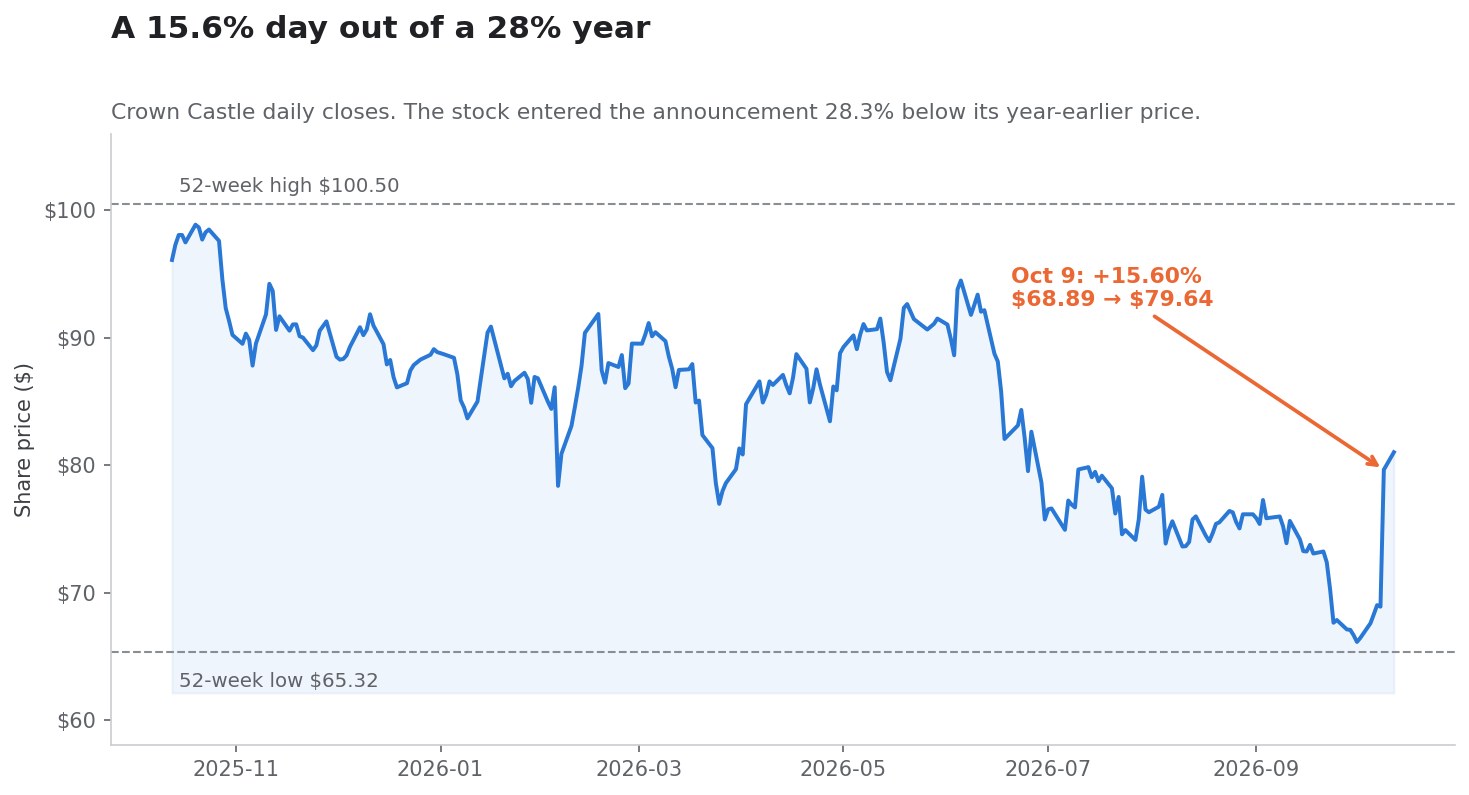
Thứ Sáu, ngày 9 tháng 10 năm 2026, Crown Castle (CCI) đóng cửa ở mức 79,64 USD, tăng 15,60% so với mức 68,89 USD của phiên trước. Chất xúc tác không phải là một công bố của Crown Castle. Đó là thông báo của một công ty tư nhân không phải và chưa bao giờ là khách thuê của Crown Castle: SpaceX đã đồng ý mua lại một danh mục phổ tần 800 MHz quy mô toàn quốc từ Grain Management.
Logic giao dịch hiện ra trong vài phút. Nếu SpaceX xây một mạng di động mặt đất, họ cần trạm phát sóng. Crown Castle sở hữu khoảng 40.000 trạm. Vậy nên Crown Castle có giá trị cao hơn.
Điều khiến trường hợp này đáng nghiên cứu là Crown Castle đã từng tiến hành đúng thí nghiệm này, với một nhân vật khác, và kết quả nằm trong hồ sơ tại SEC. Từ 2020 đến 2026, một công ty tên DISH Wireless đặt mục tiêu trở thành nhà mạng toàn quốc thứ tư của Mỹ, ký hợp đồng thuê khung với Crown Castle, xây dựng, rồi ngừng trả tiền. Ngày 12 tháng 1 năm 2026, Crown Castle gửi thông báo vi phạm và chấm dứt hợp đồng. Công ty hiện khẳng định DISH còn nợ họ hơn 3,5 tỷ USD tiền thanh toán còn lại.
Vậy nên chúng ta không cần suy đoán một nhà mạng thứ tư đáng giá bao nhiêu với một quỹ tín thác bất động sản trạm phát sóng. Chúng ta có thể tra cứu. DISH, vào lúc đỉnh cao, tạo ra 222 triệu USD mỗi năm doanh thu cho thuê vị trí cho Crown Castle: 5,7% cơ sở doanh thu cho thuê của năm trước. Đó là bút toán sổ sách. Câu hỏi mà bài viết này trả lời là việc định giá lại Crown Castle trong một ngày so với con số đó ra sao.
Câu trả lời, được triển khai bên dưới: 4,57 tỷ USD mà thị trường cộng thêm vào giá trị vốn hóa của Crown Castle ngày 9 tháng 10 hàm ý khoảng 264 triệu USD AFFO tăng thêm mỗi năm theo chính bội số của Crown Castle sau đợt tăng, tức là khoảng 1,2 đến 1,4 lần toàn bộ số tiền DISH từng trả, được trao trong một phiên duy nhất, cho một đối tác chưa ký bất kỳ hợp đồng thuê nào, vì một mạng lưới chưa tồn tại.
Với nhà đầu tư theo dõi những tình huống như vậy bằng SimianX AI, Crown Castle là một ví dụ mẫu mực về khác biệt giữa một quyền chọn và một khoản phải thu. Bài viết đồng hành, Phổ tần SpaceX: xếp hạng AT&T, Verizon và T-Mobile, xử lý cùng thông báo đó từ phía các nhà mạng.
Lát cắt ngang ngày 9 tháng 10: ai thực sự được lợi
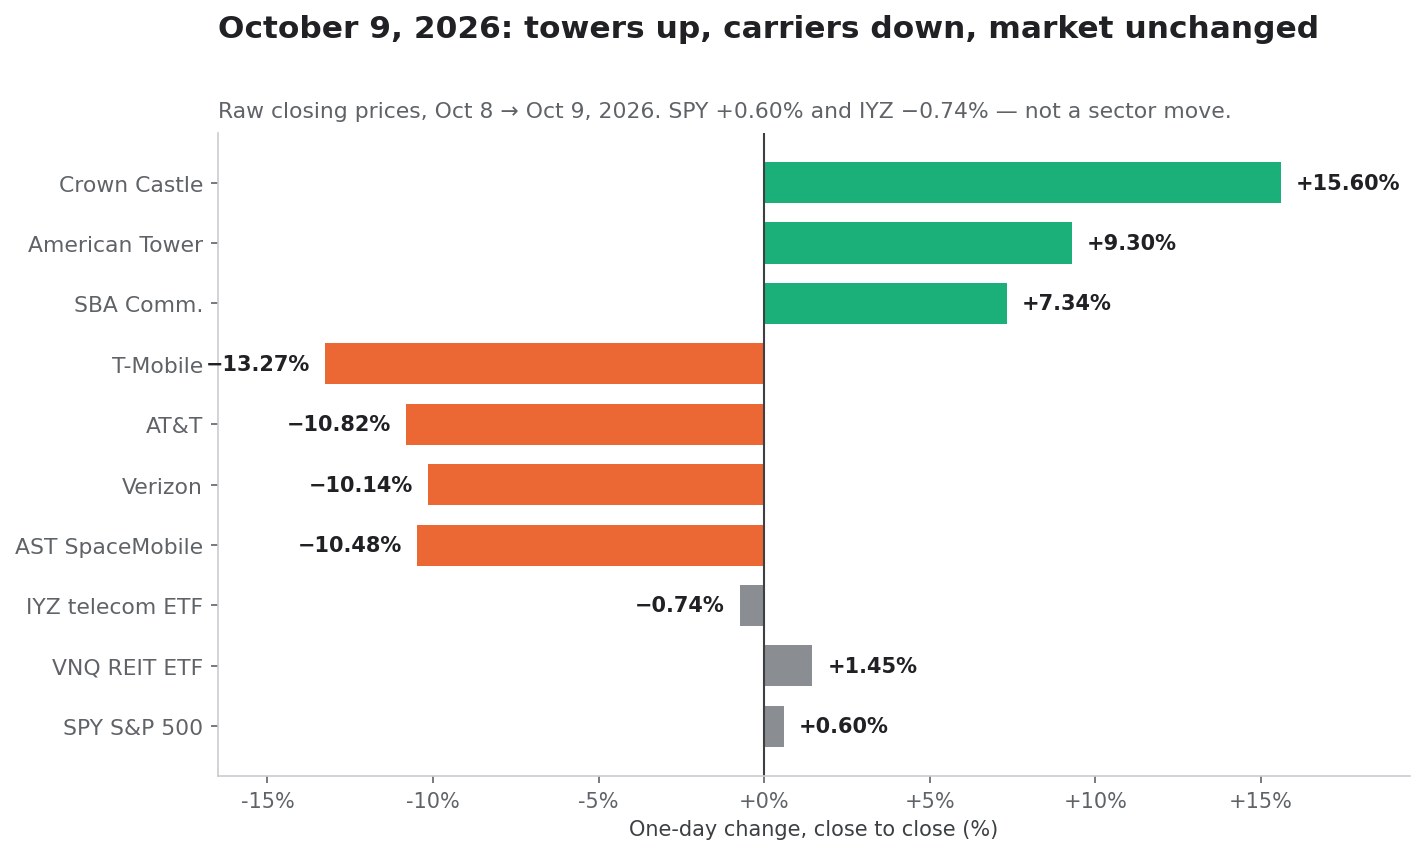
Kỷ luật đầu tiên khi đọc một ngày như vậy là đo toàn bộ lát cắt ngang chứ không chỉ cái tên trên tiêu đề. Dưới đây là biến động thô từ giá đóng cửa ngày 8 sang ngày 9 tháng 10 năm 2026. Đây là giá chưa điều chỉnh; không áp dụng điều chỉnh cổ tức, vì không mã nào trong sáu mã này giao dịch không hưởng quyền cổ tức vào ngày 9 tháng 10.
| Chứng khoán | Đóng cửa 8/10 | Đóng cửa 9/10 | Thay đổi | Thay đổi vốn hóa trong một ngày |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 USD | 79,64 USD | +15,60% | +4,57 tỷ USD |
American Tower (AMT) | 166,73 USD | 182,24 USD | +9,30% | +7,23 tỷ USD |
SBA Communications (SBAC) | 170,01 USD | 182,49 USD | +7,34% | +1,32 tỷ USD |
T-Mobile (TMUS) | 171,31 USD | 148,58 USD | −13,27% | −24,38 tỷ USD |
AT&T (T) | 24,87 USD | 22,18 USD | −10,82% | −18,43 tỷ USD |
Verizon (VZ) | 46,35 USD | 41,65 USD | −10,14% | −19,53 tỷ USD |
AST SpaceMobile (ASTS) | 56,93 USD | 50,97 USD | −10,48% | — |
Quỹ ETF viễn thông Mỹ (IYZ) | 42,99 USD | 42,67 USD | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | 89,35 USD | 90,65 USD | +1,45% | — |
Quỹ ETF S&P 500 (SPY) | 773,93 USD | 778,57 USD | +0,60% | — |
Số lượng cổ phiếu lấy từ công bố trang bìa gần nhất của mỗi công ty trên SEC EDGAR (dei:EntityCommonStockSharesOutstanding, biểu mẫu 10-Q quý hai năm 2026).
Ba nhận xét lập tức rút ra được.
Đây không phải một chuyển động ngành
SPY tăng 0,60% và IYZ, quỹ ETF ngành viễn thông, chỉ giảm 0,74%. Thị trường chung không bận tâm. Một nhóm nhỏ chứng khoán riêng lẻ bị định giá lại dữ dội trong một phiên vốn dĩ bình thường. Đó là dấu hiệu của việc định giá lại những kỳ vọng hợp đồng cụ thể, không phải một thay đổi trong lãi suất chiết khấu vĩ mô. Độc giả muốn thấy một cú sốc lãi suất thực sự lan truyền thế nào qua các cổ phiếu đóng vai trò thay thế trái phiếu có thể so sánh phiên này với Warsh phớt lờ Trump: Fed tăng lãi suất lần đầu kể từ 2023.
Nhóm quỹ bất động sản không nhúc nhích; Crown Castle thì có
VNQ tăng 1,45%. Crown Castle tăng 15,60%. Điều xảy ra ngày 9 tháng 10 không phải là "các quỹ bất động sản tăng giá". Nó đặc thù cho kinh tế học trạm phát sóng, và trong nhóm trạm phát sóng độ phân tán rất rộng: 15,60% với CCI so với 7,34% với SBAC.
Kẻ thua lớn nhất là T-Mobile, và điều đó quan trọng với Crown Castle
TMUS giảm 13,27%, tệ nhất trong ba nhà mạng. T-Mobile đồng thời là khách thuê lớn nhất của Crown Castle, chiếm 40% doanh thu hợp nhất năm 2025. Chính thông báo được đọc như tạo ra một khách thuê mới tiềm năng cho Crown Castle đã đồng thời phá hủy 24,4 tỷ USD giá trị vốn hóa ở khách hàng hiện hữu lớn nhất của họ. Thị trường đánh giá hai tác động này gộp lại là tích cực cho CCI. Kết luận đó đáng được soi xét, và được soi xét bên dưới.
Cuộc phân bổ lại không cân bằng
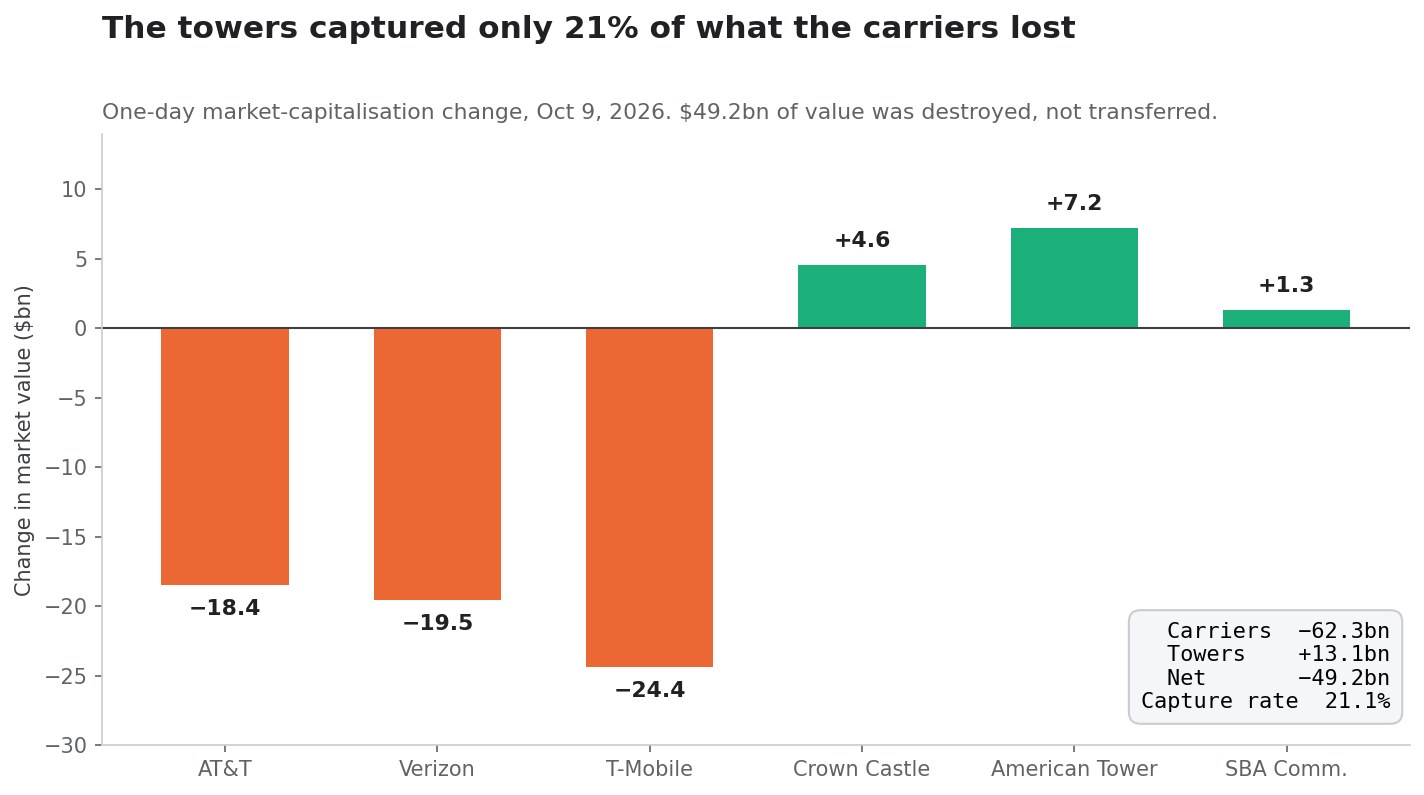
Tổng hợp sáu mã có số lượng cổ phiếu đã biết:
| Nhóm | Thay đổi vốn hóa trong một ngày |
|---|---|
Nhà mạng (T, VZ, TMUS) | −62,34 tỷ USD |
Trạm phát sóng (CCI, AMT, SBAC) | +13,13 tỷ USD |
| Ròng | −49,21 tỷ USD |
Nhóm trạm phát sóng chỉ giành được 21,1% số giá trị mà các nhà mạng mất đi. Khoảng 49 tỷ USD giá trị vốn hóa không được chuyển cho bất kỳ ai: nó đơn giản là biến mất.
Đây là khung tham chiếu hữu ích nhất cho câu hỏi "người thắng cuộc giấu mặt". Nếu thị trường thực sự tin rằng việc SpaceX gia nhập là một cuộc chuyển dịch của cải từ nhà mạng sang chủ cho thuê, hai con số sẽ đối xứng hơn. Chúng không như vậy. Phán quyết thực sự của thị trường ngày 9 tháng 10 là sự xuất hiện của SpaceX phá hủy nhiều giá trị trong ngành di động Mỹ hơn mức nó tạo ra cho các chủ sở hữu trạm phát sóng Mỹ, theo tỷ lệ khoảng 4,7 trên 1.
Một chủ cho thuê mà các khách thuê đang cùng nhau mất 62 tỷ USD giá trị thị trường không phải là bên hưởng lợi rõ ràng, ngay cả khi một khách thuê mới rốt cuộc có thể xuất hiện. Căng thẳng đó xuyên suốt phần còn lại của phân tích này. Cùng phương pháp ngày phản ứng, áp dụng cho một thông báo rất khác nơi một thỏa thuận nâng một bên và dìm bên kia, được triển khai trong Accenture tăng 6% nhờ thỏa thuận Dell, nhưng Dell giảm.
Sổ cái của nhà mạng thứ tư: DISH thực sự đã trả bao nhiêu
Đây là bảng tham chiếu mà vì nó bài viết này tồn tại. Mọi con số đều đến từ chính hồ sơ của Crown Castle.
| Khoản mục | Số tiền | Nguồn |
|---|---|---|
| Doanh thu cho thuê vị trí từ DISH, năm trọn vẹn cuối cùng | 222 triệu USD | Triển vọng 2026, cấu phần thay đổi |
| Theo % doanh thu cho thuê vị trí năm trước | 5,7% | 222 triệu ÷ 3.923 triệu |
| Không gia hạn năm 2026 do chấm dứt với DISH | −220 triệu USD | Triển vọng 2026 |
| Không gia hạn năm 2026 do hủy hợp đồng Sprint | −20 triệu USD | Triển vọng 2026 |
| Khoản còn phải trả mà Crown Castle đòi DISH | >3.500 triệu USD | 10-K 2025, thuyết minh 18 |
| Rủi ro ròng trên bảng cân đối, chưa trích lập | ~165 triệu USD | 10-K 2025, thuyết minh 18 |
| Ngày gửi thông báo vi phạm và chấm dứt | 12/1/2026 | 10-K 2025, thuyết minh 15 |
Chi tiết vụ vi phạm của DISH nằm ở thuyết minh 18 của Biểu mẫu 10-K năm 2025. Tính đến ngày 31 tháng 12 năm 2025, Crown Castle ghi nhận khoảng 50 triệu USD ở mục "Phải thu, thuần" và khoảng 150 triệu USD ở mục "Phải thu cho thuê vị trí hoãn lại" liên quan đến DISH, được bù trừ một phần bởi khoảng 34 triệu USD doanh thu hoãn lại và nợ dài hạn khác. Ban lãnh đạo kỳ vọng thu hồi được ~165 triệu USD ròng và chưa trích lập dự phòng nào. Công ty cũng đã ngừng ghi nhận doanh thu theo các hợp đồng này.
Hãy đọc sổ cái đó như giá vốn hàng bán của luận điểm nhà mạng thứ tư. Crown Castle đã dành sáu năm phục vụ một nhà mạng toàn quốc thứ tư. Doanh thu hằng năm cao nhất là 222 triệu USD. Lối ra là một vụ vỡ nợ, một khoản đòi 3,5 tỷ USD có giá trị bất định, 165 triệu USD chưa trích lập trên bảng cân đối, và một lỗ hổng 220 triệu USD trong doanh thu 2026 mà công ty vẫn đang vật lộn thoát ra.
Vì sao 222 triệu là mốc so sánh đúng, không phải mức sàn
Có hai phản biện đáng được nêu trước.
Thứ nhất, DISH chưa bao giờ hoàn thành mạng lưới của mình, nên 222 triệu đánh giá thấp mức một nhà mạng thứ tư xây dựng đầy đủ sẽ trả. Về nguyên tắc là đúng. Nhưng DISH quả thực đã đạt tới một đợt triển khai 5G toàn quốc phủ phần lớn dân số Mỹ trước khi tài chính sụp đổ, và 222 triệu là những gì điều đó tạo ra cụ thể tại Crown Castle. Đó là quan sát thực nghiệm tốt nhất hiện có, không phải một trần lý thuyết.
Thứ hai, SpaceX có tiềm lực vốn vượt trội so với DISH, nên có thể triển khai quyết liệt hơn. Cũng đúng, và nó cắt theo cả hai hướng. Một bên gia nhập có vốn mạnh hơn thì càng có khả năng tự xây dựng vị trí, tự mua đất và đàm phán tiền thuê từ thế mạnh. Vốn chính là thứ cho phép một khách thuê không phải làm khách thuê. DISH đi thuê vì không đủ sức sở hữu.
Những gì thị trường định giá chỉ trong một ngày
Giờ là phép tính trả lời câu hỏi tiêu đề. Mỗi bước đều được trình bày để có thể tính lại với giả định khác.
Bước 1: giá trị vốn hóa được cộng thêm. Crown Castle có 425.455.439 cổ phiếu đang lưu hành tính đến ngày 3 tháng 8 năm 2026, theo trang bìa Biểu mẫu 10-Q quý hai năm 2026. Cổ phiếu tăng 10,75 USD.
425.455.439 cổ phiếu x 10,75 USD = 4,574 tỷ USDBước 2: bội số mà chính thị trường áp dụng. Tại mức đóng cửa 79,64 USD, so với điểm giữa AFFO trên cổ phiếu 4,59 USD mà ban lãnh đạo dự báo cho năm 2026:
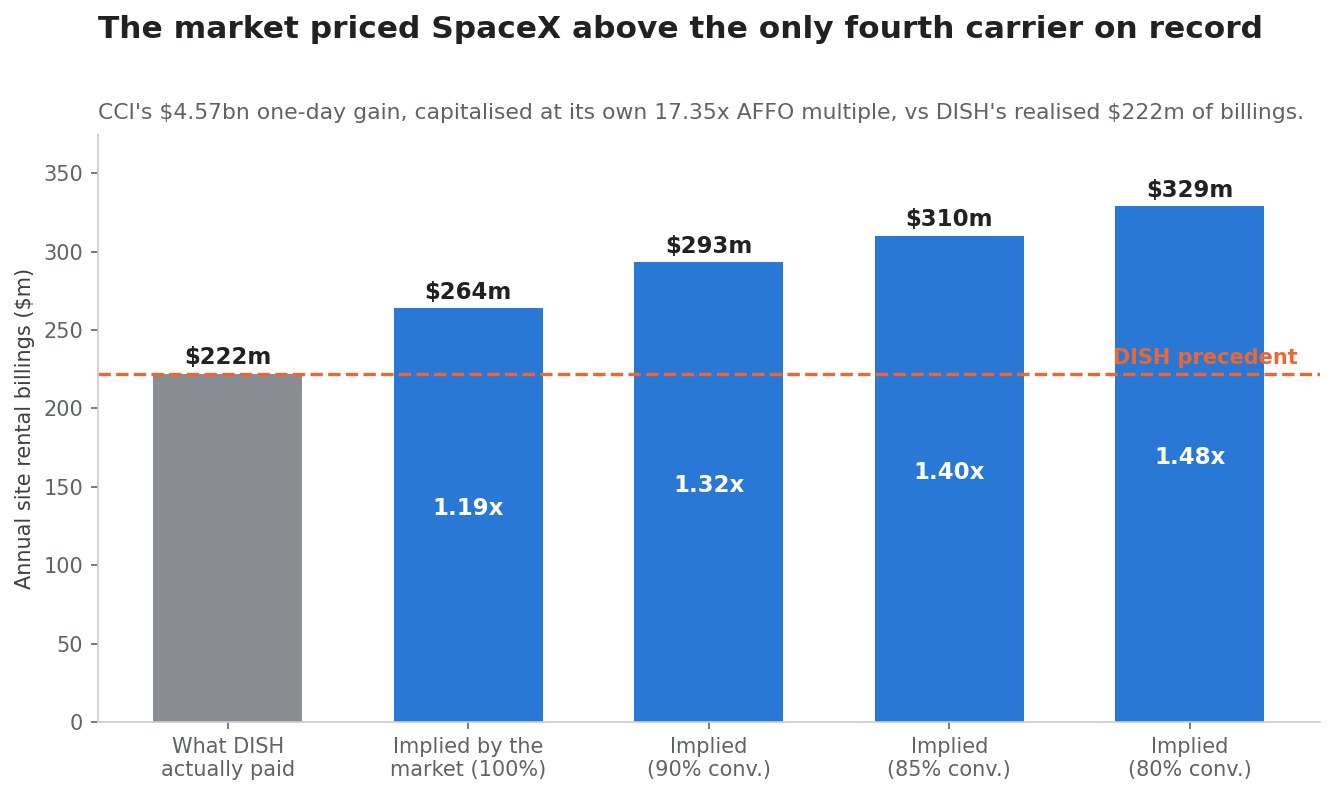
79,64 USD / 4,59 USD = 17,35 lần AFFO kỳ vọngBước 3: đảo ngược phép tính. Nếu thị trường cộng thêm 4,574 tỷ USD giá trị và vốn hóa dòng tiền của Crown Castle ở mức 17,35 lần, AFFO tăng thêm hằng năm hàm ý là:
4.574 triệu USD / 17,35 = 264 triệu USD mỗi nămBước 4: quy AFFO trở lại thành tiền thuê. AFFO là số sau khi trừ chi phí vận hành vị trí, chi phí quản lý, lãi vay và chi đầu tư duy trì. Việc đặt chung thiết bị trên một trạm đã xây và đã có điện mang biên lợi nhuận tăng thêm rất cao, nhưng không phải 100%. Chi phí lãi vay của Crown Castle không giảm chỉ vì có khách thuê mới. Ở các tỷ lệ chuyển đổi hợp lý:
| Tỷ lệ chuyển sang AFFO | Doanh thu cho thuê tăng thêm hàm ý | Bội số của 222 triệu USD từ DISH |
|---|---|---|
| 100% (giới hạn trên) | 264 triệu USD | 1,19x |
| 90% | 293 triệu USD | 1,32x |
| 85% | 310 triệu USD | 1,40x |
| 80% | 329 triệu USD | 1,48x |
Bước 5: quy ra số trạm. Crown Castle công bố trong 10-K năm 2025 rằng số khách thuê trung bình trên mỗi trạm là khoảng 2,4. Trên khoảng 40.000 trạm, đó là chừng 96.000 hợp đồng thuê chống đỡ 4.049 triệu USD doanh thu cho thuê vị trí năm 2025:
4.049 triệu USD / 96.000 hợp đồng = 42.177 USD doanh thu trung bình mỗi hợp đồng mỗi nămÁp dụng mức trung bình đó:
| Kịch bản | Doanh thu hằng năm | Hợp đồng mới hàm ý | Tỷ lệ trong ~40.000 trạm của CCI |
|---|---|---|---|
| Số DISH thực sự đã trả | 222 triệu USD | ~5.264 | 13,2% |
| Thị trường hàm ý (chuyển đổi 90%) | 293 triệu USD | ~6.944 | 17,4% |
| Thị trường hàm ý (chuyển đổi 85%) | 310 triệu USD | ~7.353 | 18,4% |
Vậy biến động ngày 9 tháng 10 định giá SpaceX như khách thuê trên khoảng 17-18% danh mục tại Mỹ của Crown Castle, tức khoảng 1,3 đến 1,4 lần quy mô mà DISH đạt được, trước khi một hợp đồng thuê nào được ký, trước khi FCC phê duyệt việc chuyển nhượng phổ tần, và trước khi SpaceX công khai tuyên bố họ có ý định thuê trạm phát sóng của bên thứ ba.
Đây không phải lập luận rằng biến động đó phi lý. Đây là phát biểu về điều phải xảy ra để biến động đó được giữ lại. Nói thẳng: luận điểm tăng giá giờ đòi hỏi SpaceX phải là khách hàng Crown Castle lớn hơn DISH từng là, và đáng tin cậy hơn.
Phép kiểm tra chéo khó chịu
Có một cách thứ hai để kiểm chứng con số này, và nó kém hào nhoáng hơn. Crown Castle khẳng định DISH nợ họ hơn 3,5 tỷ USD. Thị trường cộng thêm 4,57 tỷ USD vào giá trị Crown Castle trong một ngày vì một triển vọng chưa ký kết. Nói cách khác, thị trường cổ phiếu gán cho một mối quan hệ giả định với SpaceX, trong sáu tiếng rưỡi, giá trị lớn hơn giá trị danh nghĩa của toàn bộ yêu cầu bồi thường theo hợp đồng của Crown Castle đối với nhà mạng thứ tư gần nhất, một yêu cầu được hậu thuẫn bởi hợp đồng thuê khung đã ký và một thông báo chấm dứt.
Chuỗi chuyển giao của phổ tần
Danh mục 800 MHz nằm ở trung tâm câu chuyện này có một lịch sử đầy tính giáo huấn, và lịch sử đó đi thẳng qua báo cáo kết quả kinh doanh của Crown Castle.
| Thời điểm | Giao dịch | Giá trị đối ứng |
|---|---|---|
| 2020 | Giấy phép 800 MHz của Sprint chuyển sang T-Mobile qua thương vụ sáp nhập | — |
| 2021-2023 | DISH cam kết mua danh mục 800 MHz rồi không thu xếp được vốn | — |
| 2024 | Tài sản được đưa ra đấu giá sau khi DISH rút lui | — |
| 3/2025 | T-Mobile đồng ý bán danh mục cho Grain Management | 2,9 tỷ USD tiền mặt + giấy phép 600 MHz của Grain |
| 1/7/2026 | FCC phê duyệt thương vụ hoán đổi T-Mobile–Grain | — |
| 8/2026 | Giao dịch T-Mobile–Grain hoàn tất | ~14 MHz độ sâu toàn quốc tổng hợp cho Grain |
| 8/10/2026 | Grain đồng ý bán cho SpaceX | Điều khoản không công bố; 8 tỷ USD theo tin từ Wall Street Journal |
Phạm vi được đưa tin của thương vụ SpaceX là 14 MHz phổ tần ghép đôi trong băng 800 MHz, được báo chí chuyên ngành xác định là 817-824 MHz ghép với 862-869 MHz. Giao dịch phụ thuộc vào phê duyệt của FCC và các điều kiện hoàn tất thông thường. Chi tiết giao dịch được Light Reading đưa tin, và việc hoàn tất giao dịch T-Mobile–Grain được Cleary Gottlieb, đơn vị tư vấn cho thương vụ bán, ghi nhận.
Hai điểm quan trọng với một cổ đông Crown Castle.
Không công ty nào công bố giá
Con số 8 tỷ USD làm neo cho mọi tiêu đề ngày 9 tháng 10 là một tin báo chí, không phải một hồ sơ chính thức. SpaceX là công ty tư nhân; Grain là một công ty đầu tư tư nhân. Không có biểu mẫu 8-K, không có phụ lục hợp đồng mua bán, không có khoản đối ứng được kiểm toán. Mọi định giá trên mỗi MHz đang lưu hành về thương vụ này, kể cả những con số trong bài viết đồng hành, đều phụ thuộc rõ ràng vào một con số mà cả hai bên đều chưa xác nhận.
Điều này đáng nói vì các bài đưa tin thứ cấp về thông báo đã bóp méo nó. Ít nhất một hãng tin chạy tiêu đề "cổ phiếu SpaceX tăng nhờ thương vụ phổ tần 8 tỷ USD". SpaceX không có cổ phiếu niêm yết. Không có mã SpaceX nào để tăng cả. Hệ quả thực tế của sự thật đó chính là lý do vì sao giao dịch này ngay từ đầu được thể hiện qua Crown Castle, American Tower và các nhà mạng: khi một công ty tư nhân làm dịch chuyển một thị trường niêm yết, nhà đầu tư buộc phải dùng các công cụ thay thế. Động lực đó, cùng những cạm bẫy của việc giao dịch một công ty tư nhân thông qua một công ty niêm yết, là chủ đề của IPO của SpaceX và cổ phiếu Tesla: canh bạc 12 tháng 6.
Đây là phổ tần của Sprint, và Crown Castle vẫn đang trả giá cho nó
Lần ngược chuỗi này và băng tần mà SpaceX đang mua chính là danh mục 800 MHz cũ của Sprint. Crown Castle hiện đang gánh 20 triệu USD mỗi năm "hủy hợp đồng Sprint", tức các khoản không gia hạn phát sinh từ việc hợp nhất mạng lưới T-Mobile và Sprint, và đã công bố rằng con số này tương đương khoảng 2% doanh thu cho thuê vị trí hằng năm của mảng trạm phát sóng mỗi năm cho đến 2034. Đồng thời công ty đang gánh 220 triệu USD từ việc chấm dứt với DISH, mà DISH chính là bên lẽ ra đã mua đúng phổ tần này.
Vậy nên Crown Castle đã mất khoảng 240 triệu USD mỗi năm doanh thu như hệ quả trực tiếp của lịch sử sở hữu các giấy phép này. Phán quyết của thị trường ngày 9 tháng 10 là chủ sở hữu kế tiếp của chúng đáng giá 4,57 tỷ USD với công ty. Cả hai điều đều có thể đúng. Nhưng sự bất đối xứng giữa khoản lỗ đã hiện thực hóa và khoản lợi giả định là sự thật trung tâm của luận điểm đầu tư này, và nó không hiện ra trên biểu đồ giá một ngày.
Crown Castle sau thương vụ bán cáp quang
Công ty nhận món quà bất ngờ này khác biệt đáng kể so với Crown Castle của 18 tháng trước.
Ngày 1 tháng 5 năm 2026, Crown Castle hoàn tất việc bán mảng cáp quang và trạm thu phát nhỏ với 8,4 tỷ USD tiền thu ròng, theo Giám đốc Tài chính Sunit Patel trong thông cáo kết quả quý hai năm 2026. Mảng cáp quang được trình bày như hoạt động chấm dứt đến ngày 30 tháng 4 năm 2026. Phần còn lại là một quỹ tín thác trạm phát sóng thuần túy tại Mỹ, một phân khúc duy nhất, do Chủ tịch kiêm Tổng giám đốc Chris Hillabrant điều hành.
Việc sử dụng nguồn tiền, theo cùng thông cáo:
- 1,0 tỷ USD mua lại cổ phiếu đã hoàn tất
- Hơn 7 tỷ USD nợ đã được trả
- Nợ 100% lãi suất cố định vào cuối quý
- Kỳ hạn nợ bình quân gia quyền khoảng 7 năm
- Khoảng 4,5 tỷ USD hạn mức tín dụng quay vòng chưa giải ngân
- Thêm 2,0 tỷ USD khả dụng theo chương trình thương phiếu không bảo đảm, hoàn toàn chưa dùng tính đến ngày 30 tháng 6
Đây là một bảng cân đối cải thiện thực sự, và là yếu tố mạnh nhất của luận điểm tăng giá. Đó cũng là lý do cổ phiếu có thể nhảy vọt 15,6% mà không bị áp lực huy động vốn đè nặng.
Kết quả thực tế quý hai năm 2026
| Chỉ tiêu | Q2 2026 | Q2 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu cho thuê vị trí | 967 triệu USD | 1.008 triệu USD | −4,1% |
| EBITDA điều chỉnh | 675 triệu USD | 705 triệu USD | −4,3% |
| Lợi nhuận ròng | 94 triệu USD | 291 triệu USD | −67,7% |
| AFFO | 488 triệu USD | — | +10% |
| AFFO trên cổ phiếu | 1,13 USD | — | +10% |
| Chi đầu tư | 59 triệu USD | 40 triệu USD | +48% |
| Cổ tức trên cổ phiếu | 1,0625 USD | 1,0625 USD | không đổi |
Hãy chú ý sự phân kỳ: doanh thu cho thuê, EBITDA và lợi nhuận ròng đều giảm, trong khi AFFO tăng 10%. Lời giải thích nằm trong thông cáo: chi phí lãi vay thấp hơn và thu nhập lãi cao hơn từ tiền bán cáp quang. AFFO cải thiện nhờ bảng cân đối, không phải nhờ các trạm phát sóng. Phân biệt đó quan trọng khi AFFO là mẫu số của cả bội số định giá lẫn tỷ lệ chi trả cổ tức.
Triển vọng 2026
| Chỉ tiêu | Điểm giữa 2026 | Thực tế 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu cho thuê vị trí | 3.855 triệu USD | 4.049 triệu USD | −5% |
| EBITDA điều chỉnh | 2.690 triệu USD | 2.863 triệu USD | −6% |
| Lợi nhuận ròng | 870 triệu USD | 444 triệu USD | +96% |
| AFFO | 1.975 triệu USD | 1.904 triệu USD | +4% |
| AFFO trên cổ phiếu | 4,59 USD | 4,36 USD | +5% |
Khoảng AFFO trên cổ phiếu cả năm là 4,53 đến 4,65 USD. Chi đầu tư tùy ý được dự báo 150-250 triệu USD. Mức tăng 96% của lợi nhuận ròng là hệ quả kế toán của việc thoái vốn cáp quang, không phải cải thiện vận hành; kết quả từ hoạt động chấm dứt được dự báo −360 đến −80 triệu USD.
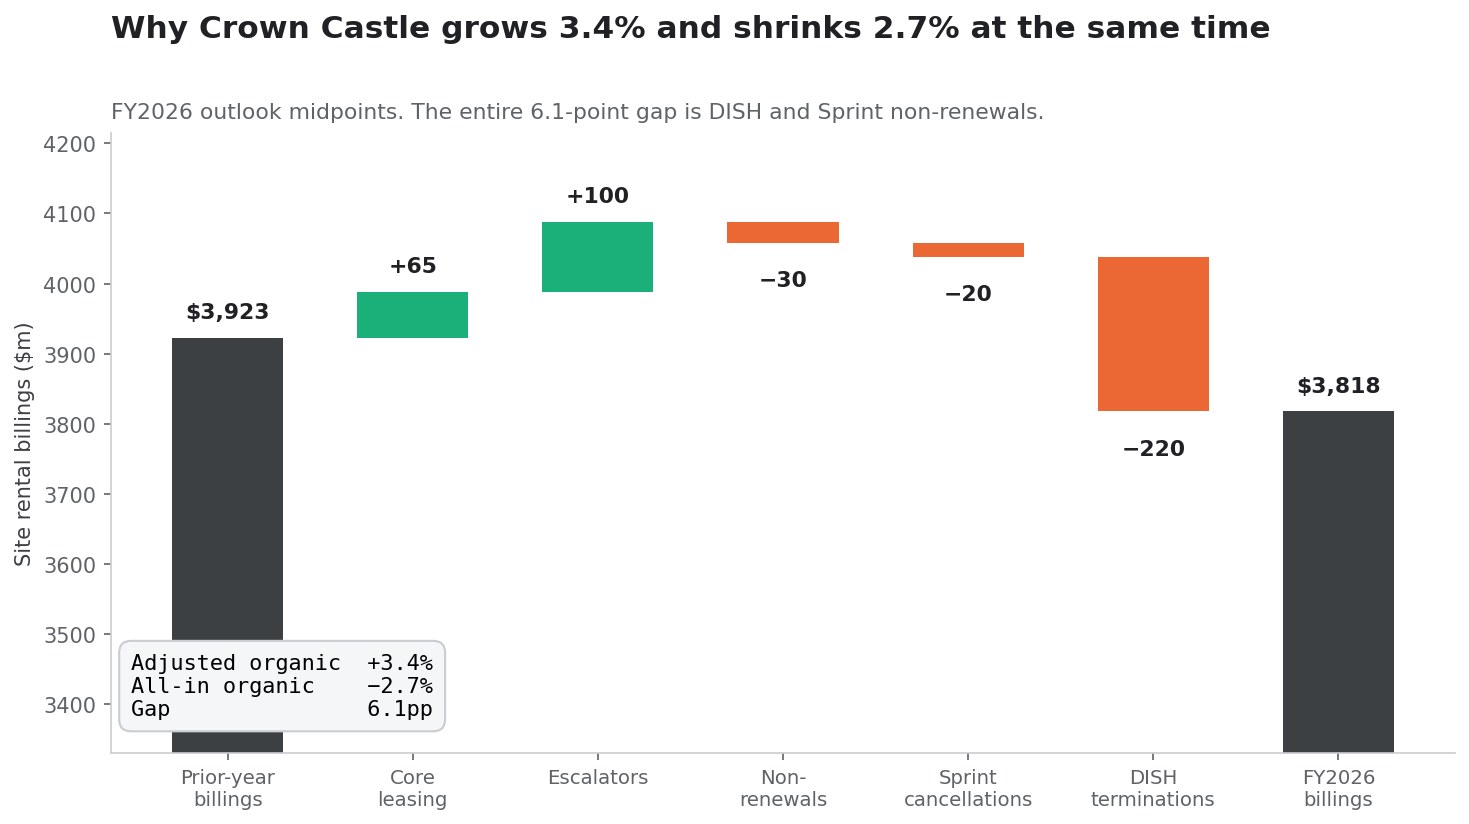
Cầu nối doanh thu cho thuê: +3,4% và −2,7% cùng lúc
Đây là con số bị đưa tin sai nhiều nhất trong các bài viết về Crown Castle, và cũng là con số làm thay đổi kết luận đầu tư nhiều nhất. Công ty công bố hai con số tăng trưởng hữu cơ, và chúng trái dấu nhau.
Từ các cấu phần triển vọng 2026, đơn vị triệu USD:
| Mục | Số tiền |
|---|---|
| Doanh thu cho thuê vị trí năm trước không gồm DISH | 3.701 |
| Doanh thu cho thuê vị trí năm trước từ DISH | 222 |
| Doanh thu cho thuê vị trí năm trước | 3.923 |
| Hoạt động cho thuê cốt lõi | +60 đến +70 |
| Điều khoản tăng giá theo hợp đồng | +95 đến +105 |
| Không gia hạn | −35 đến −25 |
| Doanh thu khác | — |
| Đóng góp hữu cơ, đã điều chỉnh cho Sprint và DISH | +120 đến +150 |
| Không gia hạn do hủy hợp đồng Sprint | −20 |
| Không gia hạn do chấm dứt với DISH | −220 |
| Đóng góp hữu cơ vào doanh thu cho thuê (toàn phần) | −120 đến −90 |
Diễn đạt theo phần trăm cơ sở năm trước, công ty công bố cả ba:
- Đóng góp hữu cơ đã điều chỉnh, trên cơ sở không gồm doanh thu từ DISH: +3,6%
- Đóng góp hữu cơ đã điều chỉnh, trên cơ sở đầy đủ: +3,4%
- Đóng góp hữu cơ toàn phần: −2,7%
Khoảng cách giữa con số +3,4% thân thiện với tiêu đề và con số −2,7% toàn phần là 6,1 điểm phần trăm, và toàn bộ khoảng cách đó là DISH và Sprint. Cả hai con số đều trung thực; chúng trả lời những câu hỏi khác nhau. "+3,4%" trả lời hoạt động trạm phát sóng cốt lõi có tăng trưởng không? — có, nhờ các điều khoản tăng giá (+100 triệu USD) nhiều hơn là hoạt động cho thuê mới (+65 triệu USD). "−2,7%" trả lời doanh thu của Crown Castle có tăng không? — không.
Nhà đầu tư mua CCI vì luận điểm SpaceX nên hiểu rõ luận điểm đó phải sửa chữa con số nào. Con số đã điều chỉnh không cần sửa. Con số toàn phần thì cần, và một khách thuê mới tăng dần qua nhiều năm là liều thuốc chậm cho một lỗ hổng 240 triệu USD mỗi năm vốn đã nằm trong nền doanh thu hiện hành.
Tăng trưởng thực sự đến từ đâu
Phân rã đóng góp hữu cơ đã điều chỉnh thành các phần, cho dự báo 2026 và hai quý so sánh gần nhất:
| Cấu phần | Triển vọng 2026 | % trên cơ sở | Q2 2026 | Q2 2025 |
|---|---|---|---|---|
| Hoạt động cho thuê cốt lõi | 65 triệu USD | 1,8% | 15 triệu (1,7%) | 16 triệu (1,7%) |
| Điều khoản tăng giá theo hợp đồng | 100 triệu USD | 2,7% | 25 triệu (2,7%) | 24 triệu (2,6%) |
| Không gia hạn | −30 triệu USD | −0,8% | −7 triệu (−0,7%) | −7 triệu (−0,7%) |
| Doanh thu khác | — | — | +5 triệu (0,5%) | +2 triệu (0,2%) |
| Đóng góp hữu cơ đã điều chỉnh | 135 triệu USD | 3,6% | 38 triệu (4,2%) | 34 triệu (3,7%) |
Các điều khoản tăng giá làm nhiều việc hơn hoạt động cho thuê. Mức tăng tiền thuê theo hợp đồng đóng góp 2,7% cơ sở; hoạt động cho thuê mới thực tế đóng góp 1,8%. Đây là sự thật cấu trúc thầm lặng về các quỹ trạm phát sóng Mỹ năm 2026: tăng trưởng phần lớn là tiền thuê được chỉ số hóa trên các hợp đồng sẵn có, không phải nhu cầu khách thuê mới. Một nhà mạng thứ tư sẽ thay đổi cơ cấu đó. Không có gì khác trong tầm nhìn sẽ làm được điều này.
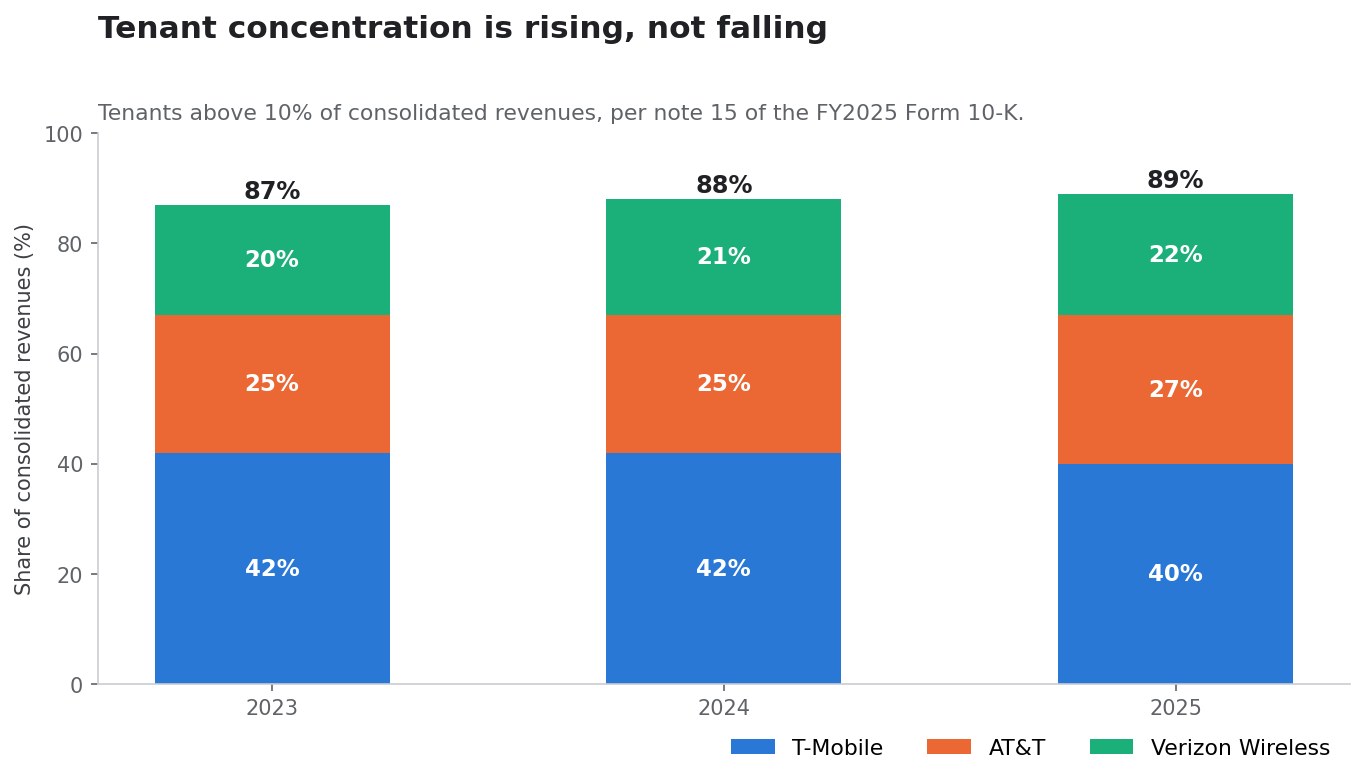
Tập trung khách thuê: vấn đề 89%
Thuyết minh 15 của Crown Castle công bố mọi khách thuê chiếm trên 10% doanh thu hợp nhất. Bảng này ngắn.
| Khách thuê | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Tổng | 89% | 88% | 87% |
Ở chỗ khác trong 10-K, công ty nêu rằng ba khách thuê này chiếm khoảng 90% doanh thu cho thuê vị trí năm 2025, và doanh thu cho thuê vị trí chiếm 95% doanh thu thuần năm 2025.
Mức tập trung đang tăng chứ không giảm: 87% → 88% → 89% trong ba năm. Xu hướng đó một phần là số học — khi doanh thu từ DISH biến mất, tỷ trọng của Ba Ông Lớn trong phần còn lại tăng lên — nhưng chiều hướng mới là điều đáng nói. Crown Castle đang trở nên phụ thuộc hơn vào ba khách hàng, hai trong số đó vừa mất khoảng một phần năm giá trị thị trường trong một ngày, và khách hàng lớn nhất mất 13,27%.
Vì sao đây mới là câu hỏi SpaceX thực sự
Luận điểm tăng giá nói SpaceX trở thành khách thuê thứ tư và pha loãng mức tập trung này. Có một cách đọc giảm giá từ chính những dữ kiện đó: một bên gia nhập đáng tin cậy với kinh tế phổ tần tốt hơn cho AT&T, Verizon và T-Mobile lý do để chi ít hơn cho dung lượng mặt đất, hợp nhất vị trí, chia sẻ hạ tầng và đàm phán gia hạn gắt gao hơn. Hợp đồng của Crown Castle có thời hạn còn lại bình quân gia quyền khoảng sáu năm không tính quyền chọn gia hạn của khách thuê, tương ứng 23,7 tỷ USD dòng tiền vào dự kiến trong tương lai (không gồm DISH):
| Năm | Giá trị theo hợp đồng |
|---|---|
| 2026 | 3.777 triệu USD |
| 2027 | 3.810 triệu USD |
| 2028 | 3.668 triệu USD |
| 2029 | 2.961 triệu USD |
| 2030 | 2.778 triệu USD |
| Về sau | 6.661 triệu USD |
| Tổng | 23.655 triệu USD |
Hãy chú ý hình dạng. Doanh thu theo hợp đồng đi ngang đến 2028 rồi tụt 22% vào năm 2029, từ 3.668 xuống 2.961 triệu USD. Đó là lúc các cuộc đàm phán gia hạn với Ba Ông Lớn bắt đầu thực sự gây đau. Một hợp đồng SpaceX ký vào, chẳng hạn, năm 2028 sẽ đến đúng khi vị thế đàm phán của Crown Castle trước 89% khách thuê hiện hữu yếu nhất, điều này vừa là lập luận cho tầm quan trọng của hợp đồng đó, vừa là lập luận rằng đối tác sẽ biết điều ấy.
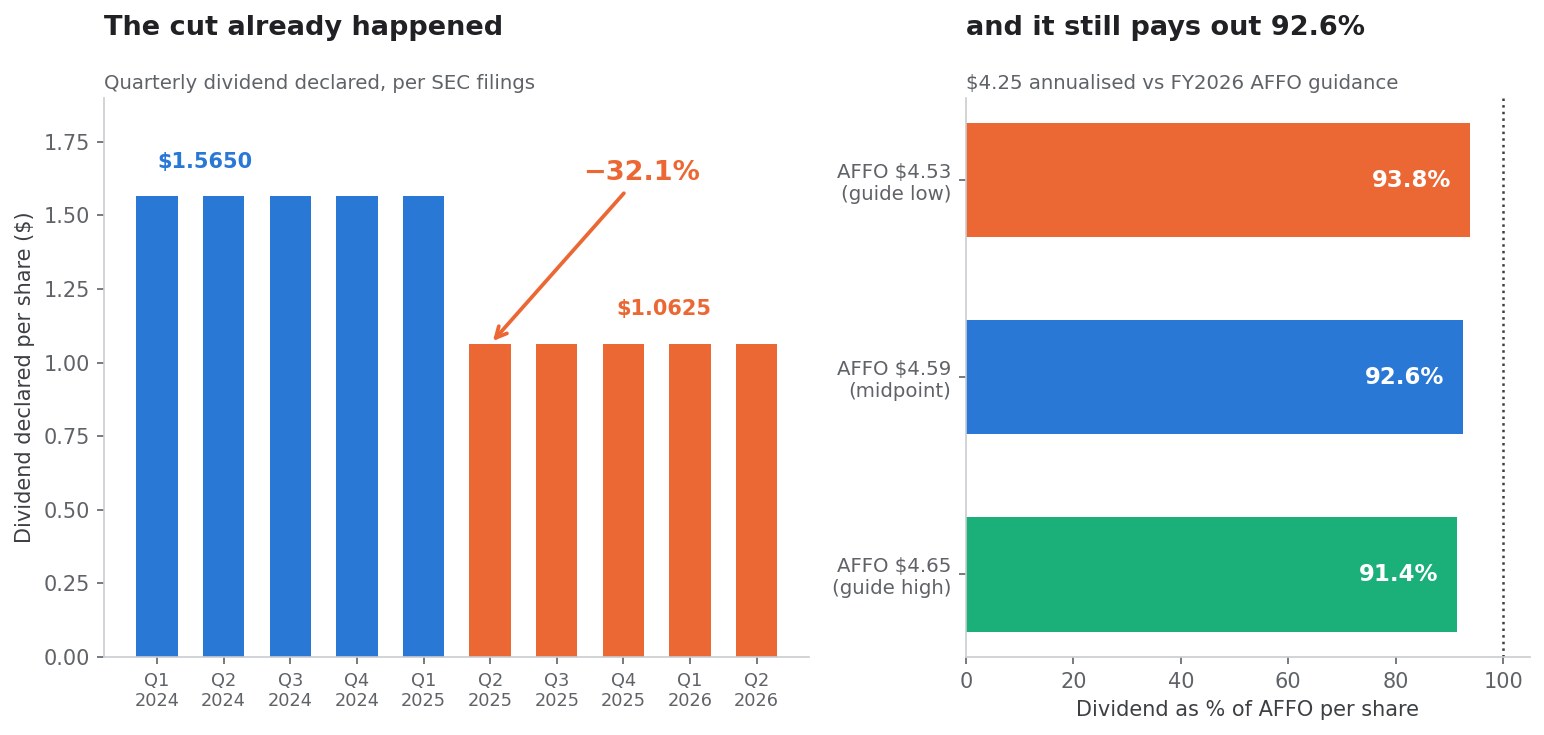
Cổ tức có an toàn không? Hãy bắt đầu từ lần cắt giảm đã xảy ra
Cổ tức chỉ định của Crown Castle là 4,25 USD trên cổ phiếu quy năm: bốn lần chi trả hằng quý, mỗi lần 1,0625 USD. Tại mức đóng cửa ngày 9 tháng 10 là 79,64 USD, đó là lợi suất 5,34%; tại mức đóng cửa ngày 12 tháng 10 là 81,01 USD, là 5,25%.
Gần như mọi mô tả về lợi suất này đều bỏ qua sự thật khiến nó có thể diễn giải được: đây đã là cổ tức sau khi bị cắt giảm.
| Kỳ | Cổ tức hằng quý đã công bố | Quy năm |
|---|---|---|
| 2024 (mỗi quý) | 1,5650 USD | 6,26 USD |
| Q1 2025 | 1,5650 USD | 6,26 USD |
| Từ Q2 2025 | 1,0625 USD | 4,25 USD |
Mức giảm từ 1,565 xuống 1,0625 USD là −32,1%, có hiệu lực từ quý hai năm 2025. Crown Castle đã không giữ cổ tức qua cơn sụp đổ của DISH và việc thoái vốn cáp quang; công ty cắt gần một phần ba. Nhà đầu tư đánh giá "mức an toàn cổ tức" vào tháng 10 năm 2026 đang đánh giá mức an toàn của mức cổ tức thứ hai, được ấn định sau khi mức đầu tiên tỏ ra không bền vững.
Tỷ lệ chi trả
So với chính dự báo AFFO của ban lãnh đạo cho năm 2026:
4,25 USD cổ tức / 4,59 USD AFFO trên cổ phiếu = 92,6% tỷ lệ chi trảTrên toàn khoảng dự báo, tỷ lệ chi trả chạy từ 91,4% (ở mức cao 4,65 USD) đến 93,8% (ở mức thấp 4,53 USD). Để có bối cảnh, các khoản phân phối của quỹ tín thác bất động sản thường được đánh giá theo AFFO chứ không theo lợi nhuận kế toán, vì khấu hao hạ tầng tuổi thọ dài khiến lợi nhuận ròng là đại lượng thay thế kém cho dòng tiền có thể phân phối. Ngay cả trên cơ sở dễ dãi hơn đó, 92,6% vẫn là mỏng. Phương pháp chất vấn đồng thời một tỷ lệ chi trả và một tỷ lệ đòn bẩy, cùng những cạm bẫy khi làm việc đó với các con số đã điều chỉnh, được triển khai trong Sysco bán 1 tỷ USD cổ phiếu: EPS pro forma giảm 23%.
Những gì tỷ lệ chi trả 92,6% không chừa chỗ:
- Nâng cấp trạm và gia cố kết cấu vượt mức 150-250 triệu USD đã dự báo
- Mua đất dưới chân trạm, một ưu tiên chiến lược đã công bố và là động lực của mức tăng chi đầu tư 48% trong quý hai
- Giảm nợ thêm nữa ngoài phần tiền bán cáp quang đã dùng
- Mua lại cổ phiếu bổ sung sau 1,0 tỷ USD ban đầu
- Ưu đãi cho khách thuê để giành được một đợt triển khai của SpaceX
- Chi phí kiện tụng cho yêu cầu bồi thường với DISH
- Bất kỳ bất ngờ tiêu cực nào trong chu kỳ gia hạn năm 2029
Thực tế dòng tiền
Crown Castle đã chi khoảng 460 triệu USD cổ tức cổ phiếu phổ thông chỉ riêng trong quý hai năm 2026, và 932 triệu USD trong nửa đầu năm. So với AFFO nửa đầu năm, cổ tức được bảo đảm. Nó được bảo đảm với biên khoảng bảy xu trên mỗi đô la.
Đòn bẩy sau khi trả 7 tỷ USD nợ
Bảng cân đối tốt hơn nhiều so với trước, và vẫn chưa thận trọng.
Từ phụ lục quý hai năm 2026, tính đến ngày 30 tháng 6 năm 2026:
| Khoản mục | Số tiền |
|---|---|
| Tổng nợ có bảo đảm | 1.033 triệu USD |
| Tổng nợ không bảo đảm | 17.320 triệu USD |
| Tiền, tương đương tiền và tiền hạn chế sử dụng | 1.254 triệu USD |
| Nợ ròng (định nghĩa của công ty) | 17.099 triệu USD |
Giá trị ghi sổ của nợ giảm từ 24.805 triệu USD ngày 31 tháng 3 năm 2026 xuống 18.353 triệu USD ngày 30 tháng 6 năm 2026: giảm 6,45 tỷ USD chỉ trong một quý, nhờ tiền bán cáp quang.
Đòn bẩy, tính theo hai cách:
17.099 triệu / (675 triệu EBITDA điều chỉnh Q2 x 4) = 6,33x
17.099 triệu / 2.690 triệu EBITDA điều chỉnh điểm giữa 2026 = 6,36x
Vậy là khoảng 6,3 đến 6,4 lần nợ ròng trên EBITDA điều chỉnh. Với một quỹ tín thác có thời hạn còn lại bình quân 35 năm trên các hợp đồng thuê đất dưới chân trạm và hợp đồng khách thuê bình quân gia quyền sáu năm, mức đó có thể biện hộ được. Nó không thấp. Nợ ròng trên EBITDA trên 6 lần ở một quỹ có 89% tập trung khách hàng là một ràng buộc đáng kể đối với sự linh hoạt chiến lược, mà đó đúng là sự linh hoạt một đợt triển khai lớn của SpaceX có thể đòi hỏi.
Yếu tố giảm nhẹ là có thật: 100% nợ là lãi suất cố định với kỳ hạn bình quân gia quyền khoảng 7 năm. Crown Castle không có vách đá tái cấp vốn ngắn hạn và không có rủi ro lãi suất thả nổi trước lộ trình chính sách. Trước một Fed đã nối lại chu kỳ tăng lãi suất, đó là lợi thế thực sự so với các đối thủ vay nợ nhiều, và là dòng bị đánh giá thấp nhất trong thông cáo quý hai. Lãi suất tham chiếu hiện hành có thể theo dõi tại FRED.
Lịch đáo hạn ngắn hạn là có thể quản lý:
| Đáo hạn | Đợt phát hành | Mệnh giá |
|---|---|---|
| 7/2026 | Trái phiếu cao cấp 1,050% | 1.000 triệu USD (đã trả khi đáo hạn) |
| 3/2027 | Trái phiếu cao cấp 2,900% | 718 triệu USD |
| 3/2027 | Trái phiếu cao cấp 4,000% | 500 triệu USD |
| 9/2027 | Trái phiếu cao cấp 3,650% | 979 triệu USD |
| 1/2028 | Trái phiếu cao cấp 5,000% | 977 triệu USD |
| 2/2028 | Trái phiếu cao cấp 3,800% | 978 triệu USD |
So với 4,5 tỷ USD hạn mức quay vòng chưa dùng và 2,0 tỷ USD dư địa thương phiếu, không có khoản nào ở đây đe dọa cả.
Định giá: 17,4 lần AFFO giả định điều gì
| Thước đo | Ngày 9/10 (79,64 USD) | Ngày 12/10 (81,01 USD) |
|---|---|---|
| Giá / AFFO trên cổ phiếu 2026 | 17,35x | 17,65x |
| Lợi suất cổ tức chỉ định | 5,34% | 5,25% |
| Tỷ lệ chi trả trên AFFO | 92,6% | 92,6% |
| Nợ ròng / EBITDA điều chỉnh | ~6,3x | ~6,3x |
Vị trí của cổ phiếu trong biên độ của chính nó:
- Đỉnh 52 tuần: 100,50 USD — cổ phiếu thấp hơn 20,8%
- Đáy 52 tuần: 65,32 USD — mức đóng cửa ngày 9 tháng 10 cao hơn 21,9%
- Giá một năm trước: 96,10 USD; bước vào thông báo ở mức 68,89 USD tức là −28,3%
Dòng cuối đó là bối cảnh trung thực của đợt tăng. Crown Castle không nhảy 15,6% từ một mức giá hợp lý; nó nhảy từ một mức giá đã giảm 28% trong một năm vì DISH, vì cắt cổ tức và vì tái cấu trúc mảng cáp quang. Một phần đáng kể của biến động ngày 9 tháng 10 là hồi quy về trung bình từ đáy 52 tuần, không phải giá trị quyền chọn SpaceX. Tách bạch hai yếu tố này một cách chính xác là bất khả, nhưng độ lớn thì quan trọng: cổ phiếu lấy lại khoảng một phần ba mức giảm 12 tháng chỉ trong một phiên.
Ở mức 17,4 lần AFFO với tỷ lệ chi trả 92,6% và đòn bẩy 6,3 lần, bội số này không đòi hỏi quá đáng với một quỹ trạm phát sóng thuần Mỹ có điều khoản tăng giá theo hợp đồng. Nó cũng không ở mức kiệt quệ. Giá hiện đã bao hàm quyền chọn SpaceX một cách rõ ràng, nghĩa là quyền chọn đó cũng có thể bị lấy ra.
SpaceX có thực sự dùng được trạm phát sóng của Crown Castle không?
Về kỹ thuật thì có, và không khó khăn gì. Trạm của Crown Castle được thiết kế đúng cho việc này: ăng-ten, khối vô tuyến, nguồn điện, không gian thiết bị và mặt bằng, được điều chỉnh bởi hợp đồng thuê khung. Băng tần thấp 800 MHz lan truyền tốt và xuyên được vào tòa nhà, mà đó chính xác là khoảng trống SpaceX nói họ đang giải quyết: phổ tần 2 GHz hiện có cho kết nối trực tiếp tới thiết bị phục vụ vùng trời quang đãng tốt hơn nhiều so với bên trong các tòa nhà.
Những cách sử dụng hợp lý một danh mục trạm phát sóng bởi một nhà khai thác vệ tinh đang xây lớp mặt đất:
- Ăng-ten macro băng tần thấp cho vùng phủ trong nhà và tầm xa
- Thiết bị vô tuyến kết nối với mạng Starlink
- Dung lượng mặt đất bổ sung ở các thị trường đô thị dày đặc nơi dung lượng vệ tinh trên mỗi đơn vị diện tích bị hạn chế
- Thiết bị kết nối cổng và truyền dẫn
- Tăng cường dung lượng tại sân vận động, sân bay, khuôn viên và hành lang giao thông
Kinh tế học của việc đặt chung thiết bị có lợi cho cả hai bên. Một khi trạm đã có quyền sử dụng đất, năng lực kết cấu, nguồn điện và bảo trì, một khách thuê bổ sung gần như là lợi nhuận thuần cho chủ cho thuê và rẻ hơn nhiều so với xây mới đối với khách thuê. Với trung bình 2,4 khách thuê mỗi trạm, Crown Castle còn dư địa vật lý và kết cấu trên phần lớn danh mục.
Vậy nên câu hỏi kỹ thuật không phải là ràng buộc. Câu hỏi thương mại mới là.
Vì sao SpaceX có thể không cần Crown Castle
Đây là phần của luận điểm mà diễn biến ngày 9 tháng 10 đã phớt lờ.
Crown Castle chỉ là một trong nhiều nhà cung cấp
SpaceX có thể đàm phán với American Tower, SBA Communications, chủ sở hữu mái nhà, các đơn vị vận hành trạm tư nhân và khu vực, các công ty tiện ích, chính quyền địa phương và hợp tác xã điện lực. Việc đặt trạm có tính cạnh tranh và phần lớn có thể thay thế được trong cùng một thị trường. Một khách thuê nắm 14 MHz băng tần thấp quy mô toàn quốc cùng lời đe dọa tự xây đáng tin cậy có quyền lực bất thường đối với tiền thuê.
Kiến trúc lấy vệ tinh làm trung tâm có thể cần ít vị trí hơn nhiều
Logic chiến lược của việc mua băng tần thấp cho một chòm vệ tinh là tăng cường vùng phủ, không phải thay thế một mạng macro toàn quốc. Nếu lớp mặt đất tồn tại để lấp khoảng trống — trong nhà, lõi đô thị dày đặc, khu vực nhiễu mạnh — số vị trí cần thiết chỉ là một phần nhỏ của một đợt xây dựng nhà mạng thông thường. Một mạng được thiết kế quanh vệ tinh và tình cờ dùng một số trạm là một sự kiện doanh thu rất khác so với một nhà mạng thứ tư cần 20.000 vị trí.
Thiên hướng đã được chứng minh của SpaceX là sở hữu hạ tầng của mình
Công ty tự chế tên lửa, tự chế vệ tinh, tự xây trạm mặt đất và tự xây cơ sở phóng. Tích hợp dọc là phong cách của hãng, và nó có tiền. Giả định rằng họ sẽ chọn trở thành bên trả tiền thuê dài hạn cho một quỹ tín thác đòi hỏi bằng chứng, và chưa có bằng chứng nào được đưa ra.
Việc chuyển nhượng phổ tần chưa được phê duyệt
Giao dịch cần được FCC phê duyệt. Các điều kiện triển khai, cột mốc xây dựng và quy tắc nhiễu gắn với phê duyệt đó sẽ định hình, và có thể hạn chế đáng kể, kiến trúc mặt đất.
Không có hợp đồng thuê nào tồn tại
Không có thỏa thuận Crown Castle–SpaceX nào được công bố công khai dưới bất kỳ hình thức nào tính đến thời điểm phân tích này. Không thư ý định, không hợp đồng thuê khung, không có nhắc đến trong bình luận của ban lãnh đạo hay trong lượng hợp đồng chờ triển khai. Crown Castle sở hữu một quyền chọn, và một quyền chọn chưa được thực hiện không phải là tài sản trên bảng cân đối.
Crown Castle so với American Tower và SBA Communications
Nếu luận điểm là "tiếp xúc với trạm phát sóng Mỹ trước khả năng có nhà mạng thứ tư", đáng hỏi liệu CCI có phải công cụ phù hợp hay không.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Biến động 9/10 | +15,60% | +9,30% | +7,34% |
| Đóng cửa 9/10 | 79,64 USD | 182,24 USD | 182,49 USD |
| Doanh thu 2025 | 4.049 triệu USD | 10.645 triệu USD | 2.815 triệu USD |
| Cổ tức quy năm trên cổ phiếu | 4,25 USD | ~7,16 USD | ~5,05 USD |
| Lợi suất chỉ định ngày 9/10 | 5,34% | 3,93% | 2,77% |
| Đỉnh / đáy 52 tuần | 100,50 / 65,32 USD | 196,08 / 160,06 USD | 224,46 / 156,60 USD |
| Hồ sơ địa lý | Chỉ Mỹ | Quốc tế + Mỹ | Mỹ + Mỹ Latinh |
Cổ tức được suy ra từ các khoản công bố trên mỗi cổ phiếu và các khoản chi trả cổ tức của từng công ty trong hồ sơ SEC; con số của SBAC được quy năm từ các khoản chi trả nửa đầu năm và chỉ là gần đúng.
Phép đọc chéo rất rõ. Crown Castle là mã có lợi suất cao nhất, tập trung vào Mỹ nhiều nhất và bị bán tháo mạnh nhất trong ba mã — đó chính xác là lý do nó biến động mạnh nhất. Nó là cách thể hiện có hệ số beta cao nhất của cùng một luận điểm. Nhà đầu tư muốn tiếp xúc với trạm phát sóng nhưng ít rủi ro một quốc gia và một nền khách thuê duy nhất thì có các lựa chọn khác không tăng mạnh bằng và không gánh tỷ lệ chi trả 92,6%.
Mức 3,93% của American Tower so với 5,34% của Crown Castle không phải 141 điểm cơ bản cho không. Đó là cái giá của đa dạng hóa, của tỷ lệ chi trả thấp hơn và của việc không có DISH.
Luận điểm tăng giá, ở phiên bản mạnh nhất
SpaceX trở thành khách thuê toàn quốc thứ tư
Nếu Starlink Mobile thuê dù chỉ 7.000 vị trí theo giá thị trường, đó là khoảng 295 triệu USD doanh thu hằng năm biên cao, đổ vào một danh mục mà chi phí cố định đã được chôn sẵn. Các điều khoản tăng giá sau đó sẽ tích lũy suốt một thập kỷ.
Lớp mặt đất càng quan trọng khi vệ tinh càng thành công
Dịch vụ trực tiếp tới thiết bị càng tốt, nó càng hút được nhiều thuê bao và càng cần nhiều dung lượng ở nơi thuê bao thực sự hiện diện: trong nhà và ở lõi đô thị dày đặc. Vệ tinh cung cấp vùng phủ; trạm phát sóng cung cấp dung lượng. Thành công thương mại của Starlink Mobile hợp lý mà nói sẽ làm tăng chứ không giảm nhu cầu hạ tầng mặt đất của họ.
Hoạt động cho thuê cốt lõi thực sự dương
Đóng góp hữu cơ đã điều chỉnh là +3,4%, và cơn gió ngược DISH là hữu hạn. 220 triệu USD từ việc chấm dứt với DISH là sự kiện của năm 2026, không phải khoản trừ hằng năm lặp lại. Từ 2027 cơ sở so sánh được thiết lập lại và tăng trưởng công bố sẽ hội tụ về con số đã điều chỉnh, mà SpaceX không cần đóng góp gì.
Bảng cân đối đã giảm rủi ro
Nợ 100% lãi suất cố định, kỳ hạn ~7 năm, 4,5 tỷ USD hạn mức quay vòng, 2,0 tỷ USD dư địa thương phiếu, 6,45 tỷ USD nợ được trả trong một quý. Crown Castle có thể chờ.
Hoạt động kinh doanh cuối cùng cũng đơn giản
Một phân khúc, một quốc gia, một loại tài sản. Sau nhiều năm cường độ vốn cao ở cáp quang và phức tạp ở trạm thu phát nhỏ, CCI là một quỹ trạm phát sóng dễ đọc. Các doanh nghiệp dễ đọc thì được định giá lại.
Cổ phiếu vẫn thấp hơn 20,8% so với đỉnh 52 tuần
Ngay cả sau một ngày tăng 15,6%, vẫn còn dư địa về lại biên độ cũ nếu luận điểm được xác nhận.
Luận điểm giảm giá, ở phiên bản mạnh nhất
Thị trường đã mua một khoản phải thu không tồn tại
Toàn bộ biến động dựa trên một suy luận về phân bổ vốn tương lai của một công ty tư nhân. 4,57 tỷ USD giá trị được tạo ra từ một thông cáo báo chí về việc mua phổ tần từ một bên thứ ba.
Yêu cầu hàm ý vượt quá tiền lệ DISH
Biến động định giá SpaceX ở mức 1,3-1,4 lần quy mô đã hiện thực hóa của DISH. Nhà mạng thứ tư gần nhất đã vỡ nợ. Luận điểm tăng giá đòi hỏi một kết cục tốt hơn trường hợp so sánh duy nhất chúng ta có, và trường hợp đó kết thúc bằng một yêu cầu bồi thường 3,5 tỷ USD.
Doanh thu công bố vẫn đang thu hẹp
Doanh thu cho thuê vị trí: −5% trong năm 2026. EBITDA điều chỉnh: −6%. Doanh thu hữu cơ toàn phần: −2,7%. Không thông báo khách thuê nào thay đổi được 2026 hay 2027.
Mức tập trung đang tệ đi
89% từ ba khách thuê, tăng từ 87% hai năm trước, và bậc giảm doanh thu theo hợp đồng năm 2029 là 22%.
Cổ tức đã từng bị cắt một lần
Mức giảm −32,1% vào năm 2025, và cổ tức thay thế ngốn 92,6% AFFO dự báo. Biên an toàn là khoảng bảy xu trên mỗi đô la AFFO.
Một SpaceX mạnh hơn có thể hại khách thuê nhiều hơn là giúp chủ cho thuê
Chính phán quyết của thị trường là một cuộc phá hủy giá trị ròng 49,21 tỷ USD, với nhóm trạm phát sóng chỉ giành được 21,1% số mất mát của các nhà mạng. Khách hàng của Crown Castle yếu đi sau ngày 9 tháng 10 so với trước đó. Khách hàng yếu hơn thì mặc cả gắt hơn và chi ít hơn.
Phần lớn đợt tăng là hồi quy về trung bình
Cổ phiếu bước vào thông báo ở mức thấp hơn 28,3% so với một năm trước và cao hơn 5,5% so với đáy 52 tuần. Một phần đáng kể của 15,6% là sự tháo gỡ tâm lý bi quan, không phải việc định giá một khách thuê mới, nghĩa là nó có thể cuộn ngược lại mà SpaceX chẳng cần làm gì.
Tăng trưởng AFFO đến từ bảng cân đối, không phải từ trạm phát sóng
AFFO quý hai tăng 10% nhờ chi phí lãi vay thấp hơn và thu nhập lãi cao hơn từ tiền bán tài sản. Đó là một bậc nhảy một lần, không phải tốc độ tăng trưởng. Doanh thu cho thuê vị trí, EBITDA và lợi nhuận ròng đều giảm.
Một khung theo dõi
Câu hỏi hữu ích không phải "CCI có đáng mua không". Mà là "bằng chứng quan sát được nào sẽ xác nhận hoặc bác bỏ luận điểm này". Theo giá trị thông tin:
- Việc FCC phê duyệt chuyển nhượng từ Grain sang SpaceX, và cụ thể là mọi điều kiện triển khai mặt đất kèm theo. Theo dõi hồ sơ tại fcc.gov.
- Bất kỳ công bố nào của Crown Castle có nêu tên SpaceX: bình luận của ban lãnh đạo, lượng hợp đồng chờ triển khai, hoặc một hợp đồng thuê khung mới. Cho đến khi điều này tồn tại, luận điểm chưa có nguồn tài trợ. Theo dõi hồ sơ qua tìm kiếm toàn văn EDGAR.
- Hoạt động cho thuê cốt lõi, không phải tổng doanh thu. Dòng cần theo dõi là hoạt động cho thuê cốt lõi tính theo phần trăm cơ sở: 1,8% dự báo cho 2026. Một khách thuê thứ tư thực sự sẽ xuất hiện ở đó trước, trước khi xuất hiện trong doanh thu.
- Con số hữu cơ toàn phần chuyển dương. Dự báo ở mức −2,7% cho 2026. Nếu dự báo 2027 không hội tụ về mức +3,4% đã điều chỉnh khi nền DISH trôi qua, hoạt động kinh doanh cốt lõi yếu hơn mức con số đã điều chỉnh gợi ra.
- AFFO trên cổ phiếu so với khoảng 4,53-4,65 USD. Cả tỷ lệ chi trả lẫn định giá đều treo trên con số duy nhất này.
- Bậc giảm doanh thu theo hợp đồng năm 2029. Bất kỳ thông báo gia hạn nào với T-Mobile, AT&T hoặc Verizon kéo dài thời hạn hoặc thiết lập lại điều khoản tăng giá đều quan trọng với giá trị CCI hơn một tiêu đề về SpaceX.
- Diễn biến yêu cầu bồi thường với DISH. Việc thu hồi được trên khoản 3,5 tỷ USD đã đòi, cũng như việc giảm giá trị 165 triệu USD chưa trích lập, đều là những sự kiện tiền mặt thực.
- Dự báo của đối thủ. Nếu American Tower và SBA Communications nâng kỳ vọng cho thuê tại Mỹ, nhu cầu là thật và mang tính toàn ngành. Nếu chỉ cổ phiếu CCI biến động, đó là tâm lý.
- Tính lại định giá sau mỗi biến động lớn.
giá / AFFO trên cổ phiếuvàcổ tức / AFFO trên cổ phiếumất mười giây và ngăn được phần lớn sai lầm.
Hồ sơ của Crown Castle là nguồn sơ cấp cho mọi mục ở trên: 10-K, các thông cáo kết quả và phụ lục hằng quý, và các bảng triển vọng 2026. Bối cảnh giá và tín hiệu trực tiếp cho mã này nằm ở trang CCI của SimianX, và một phân tích đa tác tử trên mã này có thể chạy từ bàn phân tích trực tiếp.
Các kịch bản
| Kịch bản | SpaceX làm gì | Doanh thu tăng thêm hằng năm | Hàm ý với CCI |
|---|---|---|---|
| Tăng giá | Triển khai đô thị toàn quốc; ký hợp đồng khung trước 2028 | 300 triệu USD trở lên | Hữu cơ đã điều chỉnh tăng tốc vượt 5%; tỷ lệ chi trả giảm dưới 85%; định giá lại về 20 lần AFFO |
| Cơ sở | Triển khai đô thị chọn lọc sau phê duyệt FCC; theo giai đoạn 2028-2031 | 75-150 triệu USD | Cải thiện vừa phải trên nền −2,7%; giữ cổ tức; bội số gần như không đổi |
| Giảm giá | Tự xây, dùng đối thủ, hoặc hoãn lớp mặt đất | ~0 USD | Giá trị quyền chọn bị gỡ bỏ; cổ phiếu lùi về vùng 65-70 USD trước thông báo |
| Rủi ro đuôi | Ba Ông Lớn cắt chi đầu tư trước một bên gia nhập thứ tư đáng tin | Âm | Các đợt gia hạn 2029 bị thiết lập lại thấp hơn; khả năng chi trả cổ tức đứt gãy |
Kịch bản cơ sở đáng được nhấn mạnh vì đó là kịch bản mà giá không phản ánh. Ở mức 75-150 triệu USD doanh thu cuối cùng, SpaceX là một khách hàng thật nhưng bình thường — khoảng một nửa DISH — đến sau ba đến năm năm, đã chiết khấu. Giá trị đó có lẽ bằng một phần ba số tiền thị trường đã trả cho nó ngày 9 tháng 10.
CCI có phải người thắng cuộc giấu mặt?
Theo bằng chứng: Crown Castle là người thắng hợp lý và là chủ sở hữu được xác nhận của một quyền chọn, và đó là hai loại chứng khoán khác nhau.
Phiên bản trung thực mạnh nhất của luận điểm thì hẹp và đáng giữ: SpaceX sở hữu vệ tinh và nay thêm phổ tần băng thấp; Crown Castle sở hữu 40.000 trạm được bố trí hợp pháp và vững về kết cấu, có nguồn điện, quyền sử dụng đất và mức tải trung bình 2,4 khách thuê. Có tính bổ trợ thực sự, và nếu một lớp Starlink mặt đất được xây ở các đô thị Mỹ, Crown Castle sẽ có mặt trong cuộc trò chuyện ấy.
Vấn đề là thị trường đã trả tiền cho cuộc trò chuyện ấy ở một mức giá vượt quá tiền lệ lịch sử duy nhất, và tiền lệ đó là một vụ vỡ nợ.
Điều sẽ biến đây thành một vị thế hạng nhất thay vì một giao dịch theo tiêu đề thì đơn giản và chưa xảy ra: một hợp đồng thuê đã ký, một lần nâng dự báo cho thuê cốt lõi, con số hữu cơ toàn phần vượt qua mốc không, và một tỷ lệ chi trả có hơn bảy xu đệm. Cho đến lúc đó, vị thế có thể biện hộ là CCI là một lợi suất 5,3% đi kèm tỷ lệ chi trả 92,6%, đòn bẩy 6,3 lần, mức tập trung khách hàng 89% và một quyền chọn miễn phí trên SpaceX kèm theo — và quyền chọn đó hiện được định giá gần mức hợp lý hơn là mức rẻ.
Tích lũy khi giá suy yếu về vùng trước thông báo nếu cổ tức được giữ và mức luân chuyển khách thuê ổn định. Đừng trả tiền cho quyền chọn hai lần.
Câu hỏi thường gặp
SpaceX có thể thuê trạm phát sóng của Crown Castle không?
Về kỹ thuật thì có: trạm của Crown Castle chịu được ăng-ten, thiết bị vô tuyến, nguồn điện và thiết bị mặt đất theo hợp đồng thuê khung, và băng tần thấp 800 MHz phù hợp với bố trí macro. Nhưng không có hợp đồng thuê Crown Castle–SpaceX nào được công bố công khai dưới bất kỳ hình thức nào tính đến thời điểm phân tích này, và SpaceX chưa tuyên bố họ có ý định thuê trạm của bên thứ ba.
Một nhà mạng thứ tư thực sự đáng giá bao nhiêu với Crown Castle?
Câu trả lời thực nghiệm duy nhất hiện có: DISH Wireless, vào lúc đỉnh cao, tạo ra 222 triệu USD mỗi năm doanh thu cho thuê vị trí — khoảng 5,7% cơ sở doanh thu năm trước của Crown Castle — trước khi vỡ nợ vào tháng 1 năm 2026. Mức tăng vốn hóa của Crown Castle ngày 9 tháng 10 hàm ý 264 triệu USD AFFO tăng thêm mỗi năm, tương đương khoảng 293-310 triệu USD doanh thu, tức 1,3-1,4 lần tiền lệ DISH.
CCI có đáng mua sau khi tăng 15,6%?
Nó không còn rẻ và cũng chưa đắt: 17,4 lần AFFO 2026 với lợi suất 5,34%. Cách diễn đạt trung thực là quyền chọn SpaceX giờ đã nằm trong giá. Sự phù hợp phụ thuộc vào khả năng chịu đựng mức tập trung doanh thu 89% vào ba khách thuê, nợ ròng trên EBITDA điều chỉnh 6,3 lần và tỷ lệ chi trả trên AFFO 92,6%.
Cổ tức của Crown Castle có an toàn không?
Cổ tức quy năm hiện tại 4,25 USD ngốn 92,6% điểm giữa AFFO năm 2026, với khoảng từ 91,4% đến 93,8%. Quan trọng hơn, đây đã là một cổ tức bị giảm: Crown Castle cắt mức chi trả hằng quý từ 1,565 xuống 1,0625 USD — −32,1% — có hiệu lực từ quý hai năm 2025. Nó được bảo đảm, với khoảng bảy xu đệm trên mỗi đô la AFFO, và không có vùng đệm cho một bất ngờ tiêu cực.
Vì sao Crown Castle tăng mạnh hơn American Tower và SBA?
Crown Castle là cách thể hiện thuần khiết nhất và có beta cao nhất của giao dịch này: 100% Mỹ, chỉ còn trạm phát sóng sau thương vụ bán cáp quang tháng 5 năm 2026, lợi suất cao nhất trong ba mã ở 5,34%, và bị bán tháo mạnh nhất: nó bước vào thông báo ở mức thấp hơn 28,3% so với giá một năm trước và gần đáy 52 tuần 65,32 USD. Hồi quy về trung bình đã khuếch đại luận điểm.
Các quỹ trạm phát sóng có giành được phần các nhà mạng đã mất không?
Không. Ngày 9 tháng 10, AT&T, Verizon và T-Mobile mất tổng cộng 62,34 tỷ USD giá trị thị trường trong khi Crown Castle, American Tower và SBA Communications thu về 13,13 tỷ USD — tỷ lệ giành lại 21,1%, để lại 49,21 tỷ USD giá trị bị phá hủy thay vì được chuyển giao.
SpaceX có xây mạng di động mặt đất toàn quốc không?
Chưa rõ, và việc mua phổ tần không giải quyết được điều đó. Giao dịch cần phê duyệt của FCC, giá chưa từng được bên nào công bố, và mục đích SpaceX nêu ra là tăng cường vùng phủ vệ tinh trực tiếp tới thiết bị — việc có thể cần ít vị trí hơn nhiều so với một đợt xây dựng nhà mạng thông thường.
Con số duy nhất cần theo dõi là gì?
Hoạt động cho thuê cốt lõi tính theo phần trăm cơ sở doanh thu — dự báo ở mức 1,8% cho 2026. Một khách thuê thứ tư thực sự xuất hiện ở đó trước khi xuất hiện trong doanh thu, trong dự báo hay trong cổ tức.
Đọc Thêm
- Phổ tần SpaceX: xếp hạng AT&T, Verizon và T-Mobile
- Warsh phớt lờ Trump: Fed tăng lãi suất lần đầu kể từ 2023
- Accenture tăng 6% nhờ thỏa thuận Dell, nhưng Dell giảm
- Sysco bán 1 tỷ USD cổ phiếu: EPS pro forma giảm 23%
- IPO của SpaceX và cổ phiếu Tesla: canh bạc 12 tháng 6
Tài liệu tham khảo
- Crown Castle Inc. — trang web công ty
- Crown Castle — Quan hệ Nhà đầu tư
- Biểu mẫu 10-K năm 2025 của Crown Castle — tập trung khách thuê (thuyết minh 15), vi phạm và chấm dứt với DISH (thuyết minh 18), khách thuê trên mỗi trạm, doanh thu theo hợp đồng
- Thông cáo kết quả Q2 2026 của Crown Castle — kết quả quý, triển vọng 2026, nợ ròng, cấu trúc vốn
- Phụ lục quý Q2 2026 của Crown Castle — cầu nối doanh thu cho thuê vị trí, cấu phần DISH và Sprint
- Tìm kiếm toàn văn SEC EDGAR — số lượng cổ phiếu và lịch sử hồ sơ
- API dữ liệu XBRL của SEC — cổ tức công bố, giá trị ghi sổ của nợ, doanh thu
- Ủy ban Truyền thông Liên bang Mỹ — phê duyệt chuyển nhượng phổ tần và cấp phép
- FCC — chính sách phổ tần — quy hoạch băng tần và điều kiện triển khai
- SpaceX và Starlink — chương trình vệ tinh và kết nối trực tiếp tới thiết bị
- Grain Management — bên bán danh mục 800 MHz
- Light Reading — SpaceX nói về thương vụ mua băng tần thấp từ Grain
- Cleary Gottlieb — T-Mobile hoàn tất bán 800 MHz trị giá 2,9 tỷ USD cho Grain Management
- T-Mobile US, AT&T, Verizon — công bố về khách thuê và tài liệu nhà đầu tư
- American Tower và SBA Communications — các quỹ trạm phát sóng tương đương
- AST SpaceMobile — đối thủ trong kết nối trực tiếp tới thiết bị
- EchoStar — công ty mẹ của DISH Wireless
- Nareit — chuẩn mực báo cáo quỹ tín thác bất động sản và quy ước về AFFO
- Investopedia — nguồn vốn hoạt động đã điều chỉnh
- Investopedia — tỷ lệ chi trả cổ tức
- Investopedia — nợ ròng trên EBITDA
- FRED — trái phiếu Kho bạc Mỹ kỳ hạn 10 năm
- NYSE — bảng giá CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Công cụ dùng trong phân tích này:
- SimianX AI
- Bàn phân tích trực tiếp SimianX
- Trang CCI của SimianX
- Bảng xếp hạng crypto SimianX
- Bài viết SimianX
- Điểm và bảng giá SimianX
Bài viết này chỉ nhằm mục đích nghiên cứu và giáo dục. Đây không phải lời khuyên đầu tư cá nhân hóa. Giá và biến động vốn hóa được tính từ giá đóng cửa chưa điều chỉnh ngày 8 và 9 tháng 10 năm 2026 và số lượng cổ phiếu từ các công bố trang bìa gần nhất tại SEC; khoản đối ứng 8 tỷ USD được đưa tin giữa SpaceX và Grain chưa được bên nào xác nhận. Nhà đầu tư vào quỹ tín thác bất động sản nên xem xét hồ sơ, khả năng chi trả cổ tức, mức tập trung khách thuê, đòn bẩy và độ nhạy với lãi suất so với mục tiêu của chính mình trước khi mua bất kỳ chứng khoán nào.


