聯準會最新利率決議解讀:2022年以來每一次FOMC會議的決策
更新於2026年10月15日。本頁在每次FOMC會議後更新;下一次更新將在2026年10月28日利率決議公布之後。
聯準會最新一次利率決議於2026年9月16日(週三)公布:聯邦公開市場委員會(FOMC)以12比0的投票結果,將聯邦資金利率目標區間調升0.25個百分點至3.75%–4.00%。這是聯準會自2023年7月以來首次升息。下一次利率決議將於2026年10月28日(週三)美東時間下午2:00公布。
這是SimianX關於聯準會利率決議的固定頁面。我們不再為每次會議另寫一篇新文章,而是持續更新這一頁:下方的摘要框、完整的歷史表格、點陣圖與市場反應,都會在每份FOMC聲明發布後更新,因此這個連結永遠顯示目前的聯邦資金利率及其背後的完整紀錄。
聯準會最新決議:2026年9月16日
| 項目 | 詳情 |
|---|---|
| 決策 | 將聯邦資金利率目標區間調升25個基點(0.25個百分點),為2023年7月26日以來首次升息 |
| 新目標區間 | 3.75%–4.00%,自2026年9月17日起生效(先前為3.50%–3.75%) |
| 投票 | 12比0,全票通過。7月會議時曾有三位官員投下主張升息的反對票 |
| 主席 | 凱文·沃什(Kevin Warsh),這是他就任主席後主持的第三次會議(他於2026年5月22日就任) |
| 點陣圖中位數,2026年底 | 4.1%,即12月前再升息一碼;18位官員中有16位預估今年至少還會再升息一次 |
| 點陣圖中位數,2027年/2028年/2029年/長期 | 4.1%/3.9%/3.6%/3.2% |
| 聲明的關鍵變化 | 新增一句:「今天的政策行動將有助於更及時地回到委員會2%的目標。」7月聲明中關於能源等領域供給衝擊的說法被刪除 |
| 其他政策利率 | 準備金餘額利率3.90%;主要融通(重貼現)利率4.00%;隔夜逆回購利率3.75% |
| 當天市場反應 | 標普500下跌0.45%;10年期美國公債殖利率上升1個基點;2年期殖利率上升7個基點 |
| 有效聯邦資金利率 | 2026年10月14日為3.88%(紐約聯邦準備銀行) |
| 會議紀要(10月7日公布) | 「多數與會者」認為「在年底前」再升息一次「很可能是適當的」 |
| 下一次決議 | 2026年10月28日(週三)美東時間下午2:00;記者會下午2:30 |
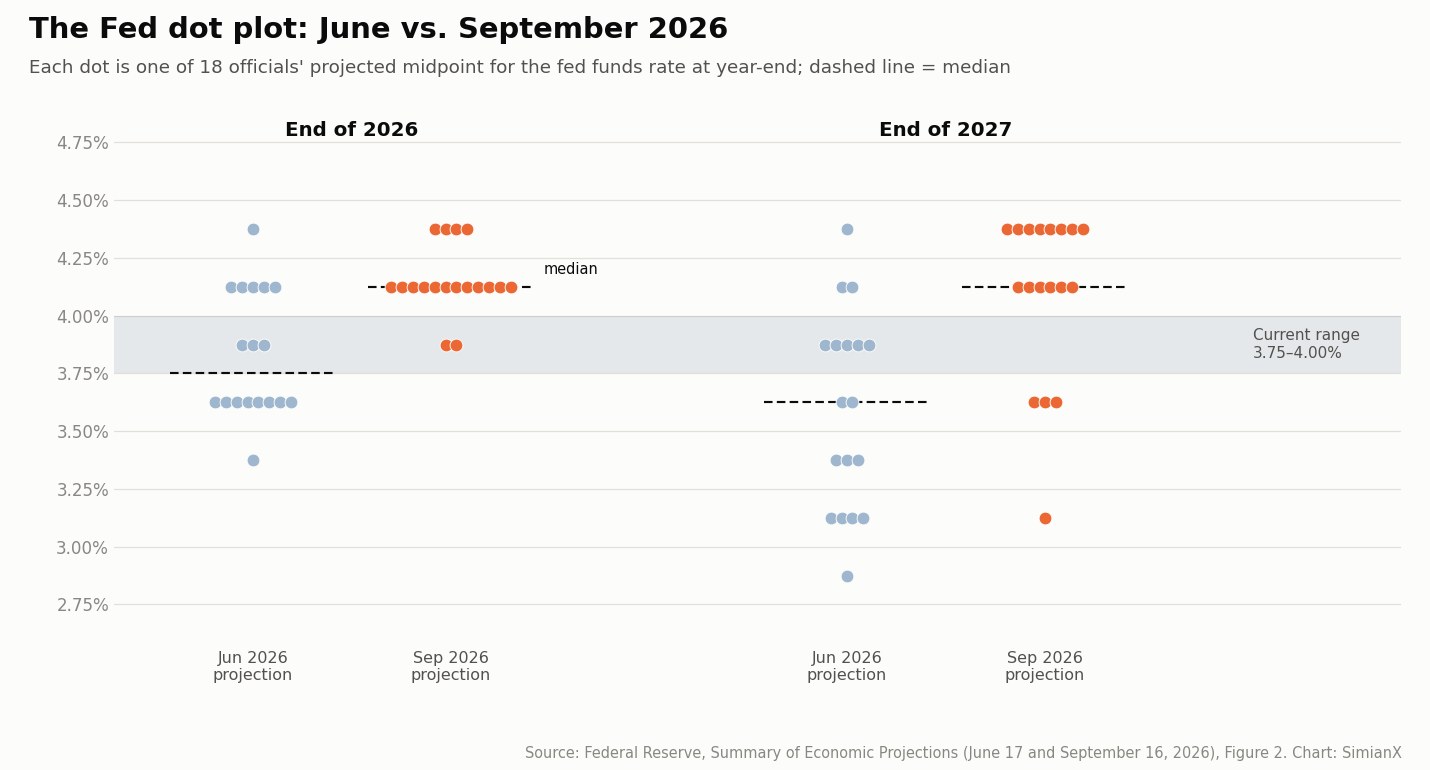
9月有什麼改變。 聲明形容經濟活動「正以穩健的步伐擴張」,國內支出「具有韌性」,生產力成長「強勁」,同時重申「通膨仍然偏高」。通膨正是這次升息的原因:隨著能源價格飆升,整體消費者物價年增率從2月的2.4%攀升至8月的3.4%,而10月14日公布的9月報告顯示為3.7%——最新數據請見我們持續更新的美國CPI報告頁面。這次升息也讓6月開始的轉向告一段落——當時點陣圖首度指向更高的利率。6月時,18位官員中仍有8位預估到年底都會將利率維持在3.50%–3.75%不變,2026年底的預測中位數為3.8%;到了9月,中位數已升至4.1%,只有兩位官員預估這次升息之後不會再進一步升息。
下一次聯準會會議是什麼時候?
下一次FOMC會議訂於2026年10月27日至28日,利率決議將於10月28日(週三)美東時間下午2:00公布。這不是公布經濟預測的會議,因此不會有新的點陣圖。年內最後一次會議是2026年12月8日至9日,屆時將公布新的預測——而12月9日的決議比11月CPI報告早一天公布,美國勞工統計局將於12月10日發布該報告。
| 會議 | 決議日 | 經濟預測與點陣圖 |
|---|---|---|
| 2026年10月27日至28日 | 2026年10月28日(週三) | 無 |
| 2026年12月8日至9日 | 2026年12月9日(週三) | 有 |
| 2027年1月26日至27日 | 2027年1月27日(週三) | 無 |
| 2027年3月16日至17日 | 2027年3月17日(週三) | 有 |
| 2027年4月27日至28日 | 2027年4月28日(週三) | 無 |
| 2027年6月8日至9日 | 2027年6月9日(週三) | 有 |
| 2027年7月27日至28日 | 2027年7月28日(週三) | 無 |
| 2027年9月14日至15日 | 2027年9月15日(週三) | 有 |
| 2027年10月26日至27日 | 2027年10月27日(週三) | 無 |
| 2027年12月7日至8日 | 2027年12月8日(週三) | 有 |
聯準會表示,每個會議日期在前一次會議確認之前都只是暫定的。亞洲與歐洲的當地公布時間,以及標普500在2015年以來全部93個例行決議日的表現,請見我們的2027年聯準會會議時間表。
聯準會利率歷史:2022年以來每一次FOMC決議
下表列出2022年1月至2026年9月全部38次例行FOMC決議,依時間由近到遠排列。星號(*)代表該次會議公布了經濟預測摘要,也就是包含點陣圖的那份文件。「投票」是指投票委員中贊成與反對該決策的人數。兩欄市場數據顯示決議日的收盤對收盤變動:標普500以百分比表示,10年期美國公債殖利率以基點表示(1個基點等於0.01個百分點)。
| 決議日期 | 決策 | 決議後目標區間 | 投票 | 標普500 | 10年期美國公債殖利率 |
|---|---|---|---|---|---|
| 2026年9月16日 * | 升息 +25個基點 | 3.75–4.00% | 12–0 | −0.45% | +1個基點 |
| 2026年7月29日 | 按兵不動 | 3.50–3.75% | 9–3 | −1.52% | +6個基點 |
| 2026年6月17日 * | 按兵不動 | 3.50–3.75% | 12–0 | −1.21% | +6個基點 |
| 2026年4月29日 | 按兵不動 | 3.50–3.75% | 8–4 | −0.04% | +6個基點 |
| 2026年3月18日 * | 按兵不動 | 3.50–3.75% | 11–1 | −1.36% | +6個基點 |
| 2026年1月28日 | 按兵不動 | 3.50–3.75% | 10–2 | −0.01% | +2個基點 |
| 2025年12月10日 * | 降息 −25個基點 | 3.50–3.75% | 9–3 | +0.67% | −5個基點 |
| 2025年10月29日 | 降息 −25個基點 | 3.75–4.00% | 10–2 | 0.00% | +9個基點 |
| 2025年9月17日 * | 降息 −25個基點 | 4.00–4.25% | 11–1 | −0.10% | +2個基點 |
| 2025年7月30日 | 按兵不動 | 4.25–4.50% | 9–2 | −0.12% | +4個基點 |
| 2025年6月18日 * | 按兵不動 | 4.25–4.50% | 12–0 | −0.03% | −1個基點 |
| 2025年5月7日 | 按兵不動 | 4.25–4.50% | 12–0 | +0.43% | −4個基點 |
| 2025年3月19日 * | 按兵不動 | 4.25–4.50% | 11–1 | +1.08% | −4個基點 |
| 2025年1月29日 | 按兵不動 | 4.25–4.50% | 12–0 | −0.47% | 0個基點 |
| 2024年12月18日 * | 降息 −25個基點 | 4.25–4.50% | 11–1 | −2.95% | +10個基點 |
| 2024年11月7日 | 降息 −25個基點 | 4.50–4.75% | 12–0 | +0.74% | −11個基點 |
| 2024年9月18日 * | 降息 −50個基點 | 4.75–5.00% | 11–1 | −0.29% | +5個基點 |
| 2024年7月31日 | 按兵不動 | 5.25–5.50% | 12–0 | +1.58% | −6個基點 |
| 2024年6月12日 * | 按兵不動 | 5.25–5.50% | 12–0 | +0.85% | −8個基點 |
| 2024年5月1日 | 按兵不動 | 5.25–5.50% | 12–0 | −0.34% | −6個基點 |
| 2024年3月20日 * | 按兵不動 | 5.25–5.50% | 12–0 | +0.89% | −3個基點 |
| 2024年1月31日 | 按兵不動 | 5.25–5.50% | 12–0 | −1.61% | −7個基點 |
| 2023年12月13日 * | 按兵不動 | 5.25–5.50% | 12–0 | +1.37% | −16個基點 |
| 2023年11月1日 | 按兵不動 | 5.25–5.50% | 12–0 | +1.05% | −11個基點 |
| 2023年9月20日 * | 按兵不動 | 5.25–5.50% | 12–0 | −0.94% | −2個基點 |
| 2023年7月26日 | 升息 +25個基點 | 5.25–5.50% | 11–0 | −0.02% | −5個基點 |
| 2023年6月14日 * | 按兵不動 | 5.00–5.25% | 11–0 | +0.08% | −1個基點 |
| 2023年5月3日 | 升息 +25個基點 | 5.00–5.25% | 11–0 | −0.70% | −6個基點 |
| 2023年3月22日 * | 升息 +25個基點 | 4.75–5.00% | 11–0 | −1.65% | −11個基點 |
| 2023年2月1日 | 升息 +25個基點 | 4.50–4.75% | 12–0 | +1.05% | −13個基點 |
| 2022年12月14日 * | 升息 +50個基點 | 4.25–4.50% | 12–0 | −0.61% | −2個基點 |
| 2022年11月2日 | 升息 +75個基點 | 3.75–4.00% | 12–0 | −2.50% | +3個基點 |
| 2022年9月21日 * | 升息 +75個基點 | 3.00–3.25% | 12–0 | −1.71% | −6個基點 |
| 2022年7月27日 | 升息 +75個基點 | 2.25–2.50% | 12–0 | +2.62% | −3個基點 |
| 2022年6月15日 * | 升息 +75個基點 | 1.50–1.75% | 10–1 | +1.46% | −16個基點 |
| 2022年5月4日 | 升息 +50個基點 | 0.75–1.00% | 9–0 | +2.99% | −4個基點 |
| 2022年3月16日 * | 升息 +25個基點 | 0.25–0.50% | 8–1 | +2.24% | +4個基點 |
| 2022年1月26日 | 按兵不動 | 0.00–0.25% | 9–0 | −0.15% | +7個基點 |
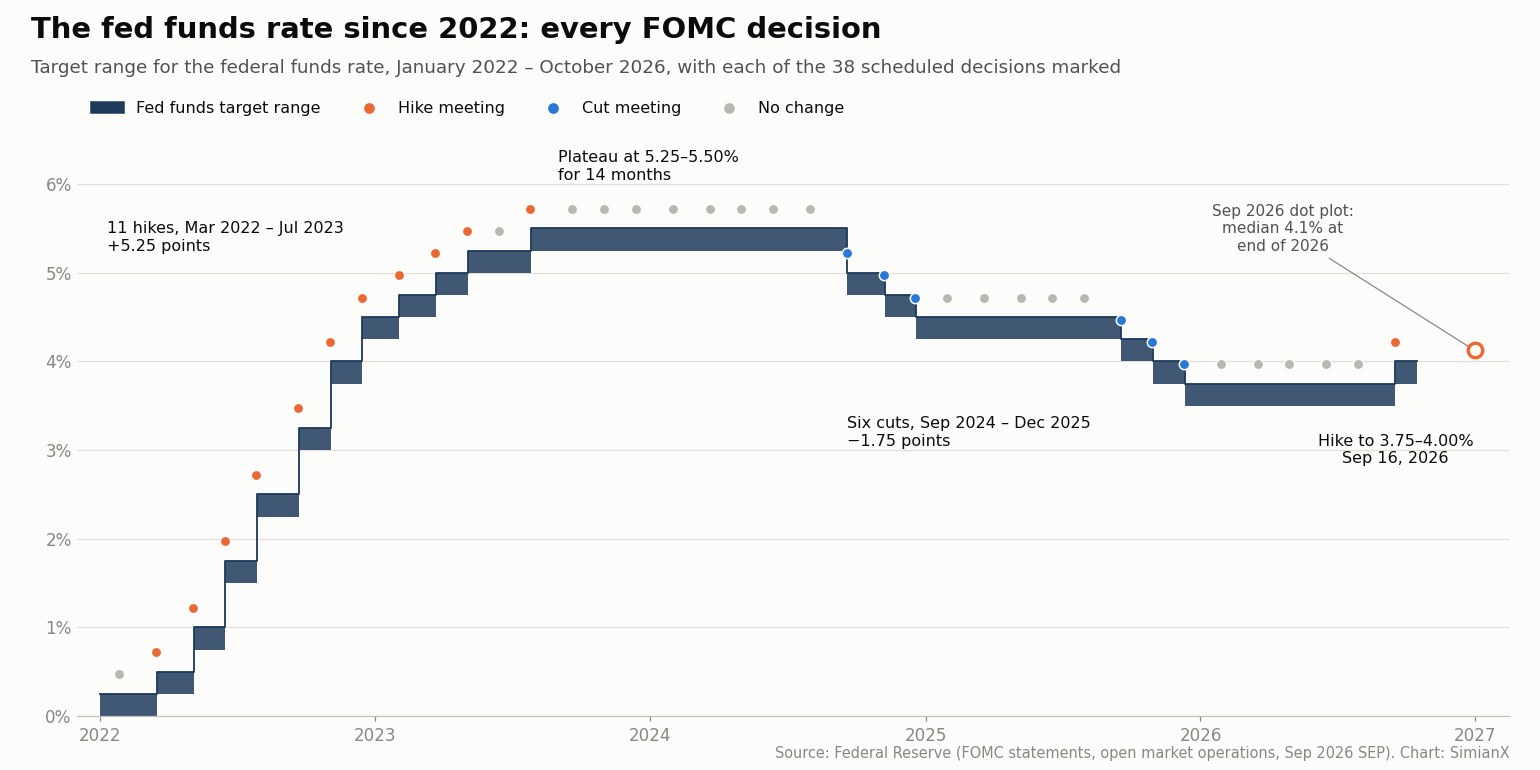
合計:12次升息(共550個基點)、6次降息(共175個基點)以及20次按兵不動。這段期間沒有任何非例行(臨時)的利率決議;最近一次緊急行動是2020年3月的兩次降息。部分會議的投票人數少於12人,原因是理事會出缺或有成員缺席。
2022–2026年利率週期的四個階段
1. 1980年代初以來最快的緊縮(2022年3月至2023年7月)
聯準會從接近零的水準起步,在16個月內升息11次,累計5.25個百分點。2022年6月15日一口氣升息75個基點,是1994年11月以來首次出現如此幅度的升息,之後又在7月、9月和11月各升息75個基點。這一輪升息以2023年7月26日升至5.25%–5.50%畫下句點。我們的1983年以來聯準會歷輪升息週期全表把這個週期放進歷史脈絡中:它造成表中所有週期裡最深的週期內股市回檔,但標普500在週期結束時仍然收高。
2. 高檔停留期(2023年7月至2024年9月)
此後,聯準會連續八次會議將目標區間維持在5.25%–5.50%,為期約14個月。這段漫長的按兵不動在債市中清晰可見:在這八個按兵不動的決議日,10年期殖利率全數下跌,其中包括2023年12月13日下跌16個基點——當天的經濟預測顯示2024年將降息三次、每次一碼。以10年期減2年期殖利率衡量的殖利率曲線,在這段期間的288個交易日中有274天呈現倒掛——歷史上這代表什麼,請見我們的殖利率曲線倒掛參考表。
3. 寬鬆階段(2024年9月至2025年12月)
聯準會共降息六次,累計1.75個百分點:2024年9月降息兩碼,2024年11月與12月各降息一碼,接著在2025年上半年五度按兵不動之後,於2025年9月、10月和12月各降息一碼。隨著降息推進,投票的一致性逐漸下降。2025年12月有三位官員投下反對票:史蒂芬·米蘭(Stephen Miran)希望降息兩碼,而奧斯坦·古斯比(Austan Goolsbee)和傑佛瑞·施密德(Jeffrey Schmid)則希望維持不變。我們整理的1980年以來聯準會每一輪降息週期說明了經濟放緩時的降息與危機中的降息有何不同,而比特幣在聯準會每次降息後的表現則涵蓋加密貨幣的部分。
4. 2026年的反轉(2026年1月至今)
2026年1月至7月,聯準會將利率維持在3.50%–3.75%,同時反對票的方向出現逆轉。1月,米蘭和克里斯多福·華勒(Christopher Waller)投下反對票,主張降息。4月的投票結果為8比4:米蘭再次主張降息,而貝絲·哈瑪克(Beth Hammack)、尼爾·卡什卡利(Neel Kashkari)和洛麗·羅根(Lorie Logan)雖支持按兵不動,卻反對聲明中的寬鬆傾向。凱文·沃什於2026年5月22日就任主席,在他6月主持的第一次會議上,經濟預測轉向升息,詳見沃什首次主持聯準會會議。7月,哈瑪克、卡什卡利和羅根投下反對票,要求立即升息;到了9月,整個委員會都站到了他們這一邊。我們對那次會議的分析請見沃什不理川普:聯準會三年來首次升息。
2022–2026年股市與債市對聯準會決議的反應
| 決議類型 | 會議次數 | 標普500收漲次數 | 標普500平均絕對波動 | 10年期殖利率下跌次數 | 10年期殖利率平均變動 |
|---|---|---|---|---|---|
| 升息 | 12 | 5 | 1.50% | 12次中9次 | −4.8個基點 |
| 降息 | 6 | 2 | 0.79% | 6次中2次 | +1.7個基點 |
| 按兵不動 | 20 | 8 | 0.76% | 20次中12次 | −1.6個基點 |
| 全部決議 | 38 | 15 | 1.00% | 38次中23次 | −2.1個基點 |
有四點啟示特別突出:
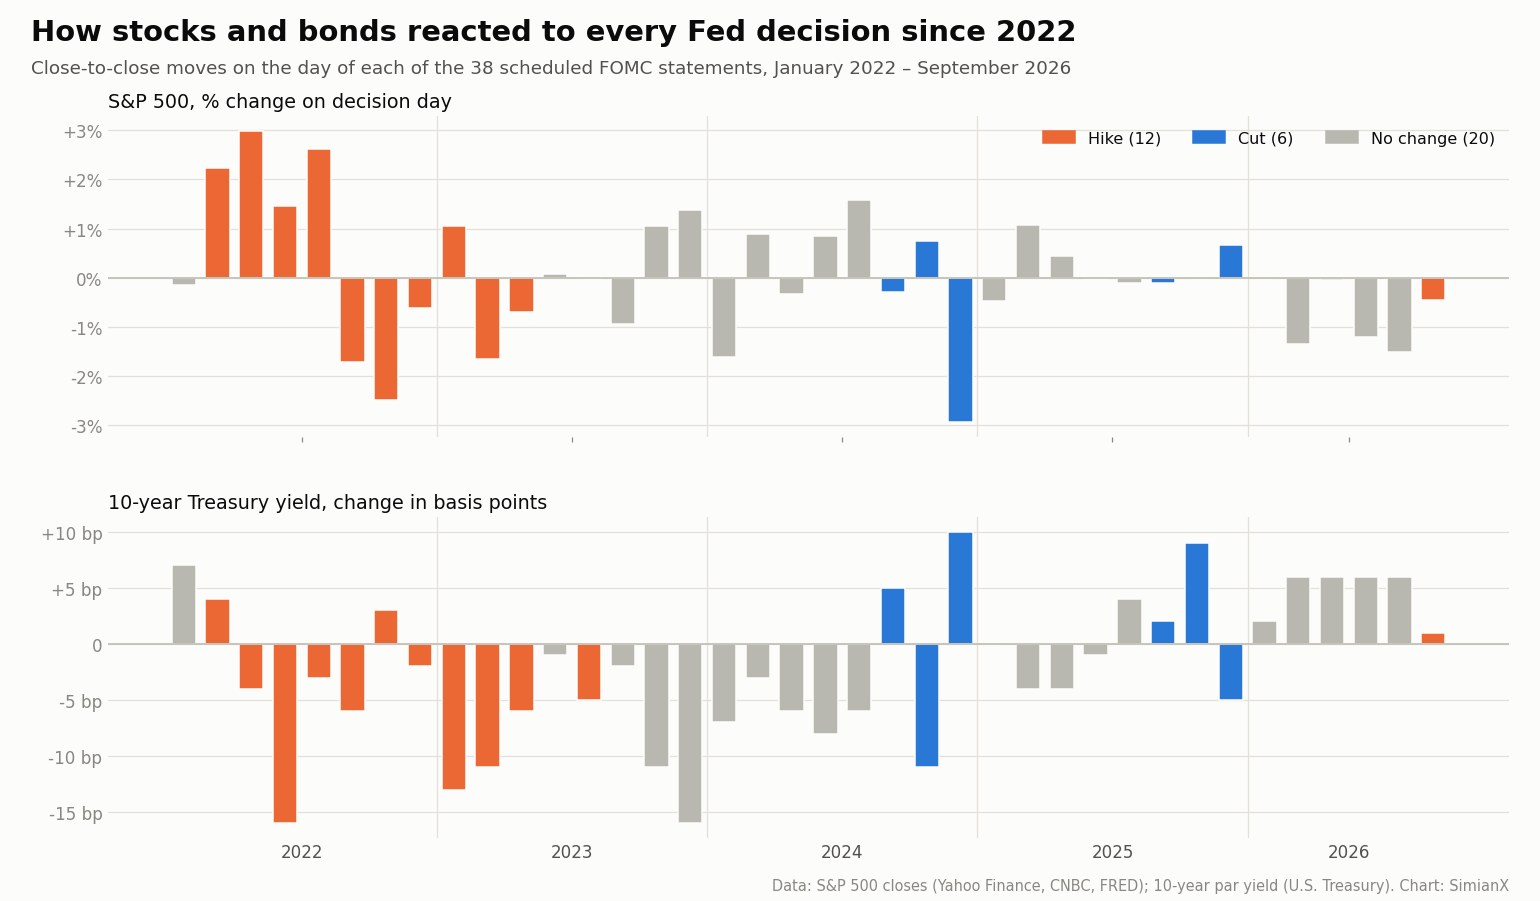
- 長期殖利率經常與政策利率反向而行。 在12個升息日中,10年期美國公債殖利率有9天下跌;在6個降息日中,有4天上漲——2024年12月18日上漲10個基點,2025年10月29日上漲9個基點。降息不代表當天下午房貸利率就會自動下降;10年期殖利率反映的是聯準會對未來釋出的訊號,而不是降息本身。
- 指引比行動更重要。 本樣本中表現最差的決議日是一次降息:2024年12月18日,由於經濟預測顯示未來降息次數減少,標普500下跌2.95%。表現最好的則是一次升息:2022年5月4日,主席淡化了升息75個基點的可能性,指數上漲2.99%——但這波漲勢在隔天就被抹去。
- 反對票是早期訊號。 2024年全年只有兩張反對票,2025年有九張,而2026年前六次會議就有十張。2026年,反對票從主張降息轉為主張升息,比委員會真正升息早了兩個月。
- 2026年的決議日全部收跌。 標普500在2026年全部六個決議日都收低,平均跌幅0.76%。我們FOMC時間表頁面中的長期紀錄顯示,決議日整體偏向下跌:2015年以來,該指數只有45%的決議日收漲。
如何解讀FOMC聲明
聲明在每次會議第二天美東時間下午2:00發布。它篇幅很短,幾乎每個字都是對照上一份聲明斟酌而定,因此最有效的讀法是與上一份並排比較。聯準會不會公布修訂對照版,讀者必須自行比對。重點看五個部分:
- 經濟評估。 開頭幾句描述成長、就業與通膨。2026年9月,「通膨仍然偏高」這句話保留了下來,而7月聲明中把通膨歸因於能源等領域供給衝擊的那句話消失了——這顯示委員會不再把通膨視為暫時現象。
- 決策句。 它說明所採取的行動與新的目標區間,以分數書寫(「3-3/4至4%」)。
- 前瞻指引。 任何關於未來政策的表述。9月新增的那句——升息「將有助於更及時地回到」2%——解釋了這次行動,但並未承諾進一步升息。2026年4月,三位官員僅因指引而投下反對票:他們支持按兵不動,卻反對聲明中的寬鬆傾向。
- 投票。 自2026年6月起,聲明只列出票數(「以12比0的投票結果」)並僅點名反對者,不再列出每一位投票委員。先前的聲明則會逐一列出每位委員的姓名。
- 執行說明。 它與聲明同時發布,設定讓聯邦資金利率維持在目標區間內的各項管理利率,例如準備金餘額利率(9月升息後為3.90%)與重貼現利率(4.00%)。
主席記者會於美東時間下午2:30開始,會議紀要則在三週後公布。10月7日公布的9月會議紀要指出,多數與會者預期年底前再升息一次是適當的,另有幾位認為目前的政策利率「並不具限制性,或僅具溫和限制性」。
如何解讀點陣圖
每年四次——3月、6月、9月和12月——聯準會會公布經濟預測摘要。其中最知名的圖表點陣圖,呈現每位FOMC與會者認為每年年底及長期的聯邦資金利率應落在什麼水準。每個點代表一位官員預測的目標區間中點。所有與會者都會提交預測,包括當年沒有投票權的地區聯邦準備銀行總裁,而中位數才是登上新聞標題的數字。這些點只是個人看法,既不是委員會的決策,也不是承諾。
要把點換算成利率變動,必須與目前的中點比較。目標區間為3.75%–4.00%時,中點為3.875%。落在4.125%的點代表年底前再升息一碼;落在4.375%的點代表再升息兩次。
| 2026年底中點 | 對應的目標區間 | 2026年6月點數 | 2026年9月點數 |
|---|---|---|---|
| 4.375% | 4.25%–4.50% | 1 | 4 |
| 4.125% | 4.00%–4.25% | 5 | 12 |
| 3.875% | 3.75%–4.00% | 3 | 2 |
| 3.625% | 3.50%–3.75% | 8 | 0 |
| 3.375% | 3.25%–3.50% | 1 | 0 |
| 中位數 | 3.75% | 4.125% |
這張表顯示委員會在三個月內轉向的幅度。6月時,人數最多的一組預期2026年剩餘時間利率不變,還有一位官員仍預期會降息。到了9月,18位中有16位預期至少還會再升息一次。對2027年的預測上調得更多:中位數從3.6%升至4.1%,有八位官員把2027年的點放在4.375%。長期中位數——委員會對中性利率的粗略估計——從3.1%小幅上調至3.2%。
市場有自己的判斷。亞特蘭大聯邦準備銀行的市場機率追蹤器將選擇權價格換算成每次會議的機率,從中可以看出投資人是否相信點陣圖。
本頁如何更新
本頁更新方式:每次FOMC會議後更新。 每個決議日,我們會在美東時間下午2:00聲明發布後更新「聯準會最新決議」摘要框,在歷史表格中新增一列並填入收盤時的標普500與10年期美國公債變動,把「下一次會議」日期往後推,並在四次公布經濟預測的會議後替換點陣圖段落。三週後會議紀要公布時,我們會把其中的關鍵說法補進摘要。最後更新:2026年10月15日。 自9月16日以來沒有召開FOMC會議;下一次更新將在10月28日決議公布之後。
用SimianX追蹤下一次聯準會決議
在聯準會決議日的下午,首要任務是從雜訊中分辨訊號。SimianX的Market Pulse會在突發新聞出現時即時評分,讓聲明、記者會上的關鍵發言與市場反應依重要性排序呈現。Live Command Room可針對任何股票代號即時調度一組AI代理——用SPY觀察大盤,或關注JPM和NVDA等對利率敏感的個股;如果你偏好閱讀而非盯盤,Auto Digest每天會寄送一份AI市場簡報。免費方案即可開始使用。
常見問題
聯準會目前的利率是多少?
聯邦資金利率目標區間為3.75%–4.00%,自2026年9月17日起生效。有效聯邦資金利率,也就是銀行之間隔夜拆借實際支付的平均利率,2026年10月14日為3.88%。
聯準會2026年9月是升息還是降息?
是升息。2026年9月16日,FOMC以12比0的投票結果將目標區間調升一碼至3.75%–4.00%,這是自2023年7月以來首次升息。
下一次聯準會利率決議是什麼時候?
下一次決議將於2026年10月28日(週三)美東時間下午2:00公布,也就是10月27日至28日會議結束時。之後,聯準會將於2026年12月8日至9日開會,並在12月9日公布決議。
聯準會2026年還會再升息嗎?
9月的點陣圖指向這個方向——官員預測中位數顯示目標區間將在2026年底達到4.00%–4.25%,也就是再升息一碼——會議紀要也指出多數與會者認為年底前再升息一次很可能是適當的。但預測不等於承諾;最終決策將取決於10月與12月會議前公布的通膨與就業數據。
2022年以來聯準會調整過幾次利率?
共18次:2022年3月至2023年7月升息11次,2024年9月至2025年12月降息6次,以及2026年9月升息1次。
聯準會幾點公布利率決議?
FOMC聲明在每次會議最後一天的美國東部時間下午2:00發布,主席記者會於美東時間下午2:30開始。
什麼是點陣圖?
它是聯準會每季經濟預測摘要中的一張圖表,顯示每位官員預期未來幾年年底及長期的聯邦資金利率水準。中位數點普遍被視為委員會的預期路徑,但每個點都只是個人預測。
股市對聯準會利率決議有什麼反應?
並不一致。2022年以來,標普500在38個決議日中有15天收漲。升息日波動最大,平均波動1.50%,而市場反應通常更取決於前瞻指引,而非決策本身。
方法與資料來源
- 決策、目標區間與投票取自federalreserve.gov上的每一份FOMC聲明,並與聯準會的目標利率變動表核對。投票為每份聲明中所報告贊成與反對該政策行動的投票委員人數。
- 經濟預測取自2026年6月17日與9月16日的經濟預測摘要(表1與圖2)。紀要引文出自9月15日至16日會議紀要。
- 標普500漲跌幅為決議日收盤對收盤的價格變動,資料來自Yahoo財經,並與CNBC指數歷史資料及FRED交叉核對;三者在每一次會議都完全一致。
- 10年期殖利率變動採用美國財政部的每日平價殖利率曲線,並與CNBC的收盤殖利率交叉核對:兩者在38次會議中有36次方向一致,平均相差1.6個基點,原因是兩個來源記錄殖利率的時間點略有不同。
- 有效聯邦資金利率取自紐約聯邦準備銀行。資料整理於2026年10月15日。本頁僅供參考,不構成投資建議。
延伸閱讀
- 美國CPI數據:最新通膨報告、公布時間表與歷年月度數據一覽
- 2027聯準會利率決策會議時間:FOMC會議與標普500表現
- 1983年以來聯準會歷輪升息週期全表:標普500與晶片股表現
- 1980年以來聯準會每一輪降息週期:股票、債券與黃金全復盤
- 殖利率曲線倒掛與美國衰退:每一次倒掛及其領先時間的參考表
- 沃什不想理川普:聯準會三年來首次升息,10月還會再升一碼嗎
- 沃什首次主持聯準會利率會議:點陣圖意外轉向2026年升息
- 比特幣在美聯儲每次降息後的表現:2019–2026 參考