 Por Muke
Leyendo línea por línea el acuerdo antilavado de Bank of America
El 13 de octubre de 2026 el Departamento del Tesoro de Estados Unidos anunció tres acciones coordinadas de aplicación de la ley contra Bank of America, N.A. La cifra del titular superó los 1.210 millones de dólares. La cifra que más importa está enterrada en la orden de consentimiento: Bank of America tiene que abrir unas 16.000 investigaciones adicionales de blanqueo de capitales cada mes, lo que el propio banco dijo a los reguladores que duplica su volumen anterior y exige 750 empleados permanentes adicionales más 800 consultores.
Esta página es un libro de cuentas, no una reacción. Expone qué impuso cada organismo, qué efectivo sale realmente del banco, qué dijeron los reguladores que el sistema de vigilancia dejó pasar, qué mostró realmente el tercer trimestre una vez aislado el cargo, y cuánto pagó el mercado por todo ello. Cada cifra procede de un documento primario: la orden de consentimiento de FinCEN, el anuncio del Tesoro, el comunicado de la OCC, el comunicado de sanciones de la OFAC y los propios resultados del tercer trimestre de 2026 de Bank of America.
Las cifras reflejan documentos publicados hasta el 15 de octubre de 2026. Es investigación y divulgación, no asesoramiento de inversión personalizado.
Qué impuso cada regulador y qué paga realmente Bank of America
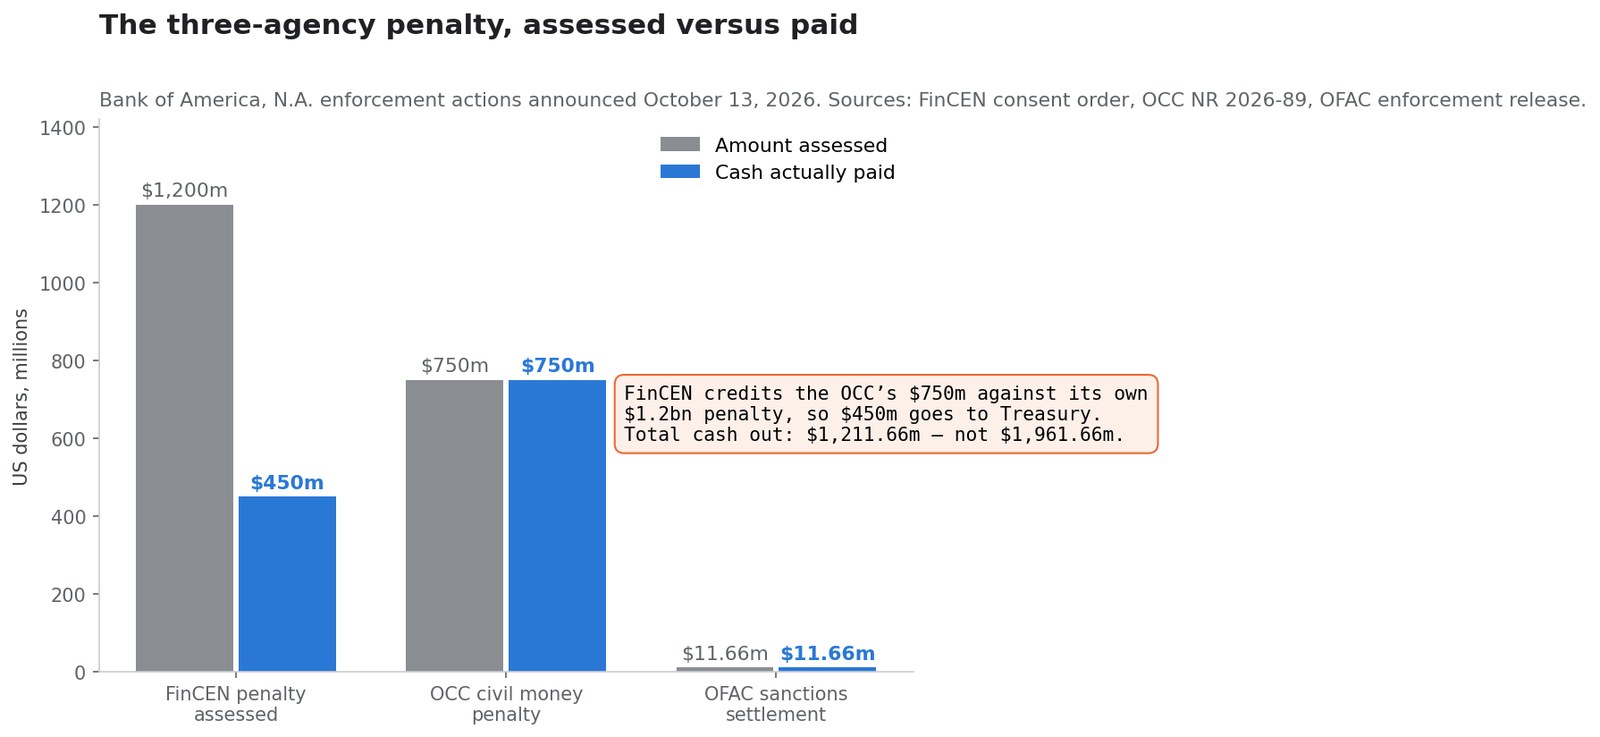
Tres organismos actuaron el mismo día, y los importes no se suman sin más. FinCEN acordó acreditar la sanción de la OCC contra la suya propia, de modo que los 1.200 millones y los 750 millones no son dos facturas distintas.
| Organismo | Importe impuesto | Efectivo pagado | Base legal | Qué abordó |
|---|---|---|---|---|
| FinCEN | 1.200.000.000 $ | 450.000.000 $ al Tesoro de EE. UU. | 31 U.S.C. 5321; Ley de Secreto Bancario | No mantener un programa antilavado mínimo, debida diligencia en cuentas corresponsales y presentación de SAR |
| OCC | 750.000.000 $ | 750.000.000 $ | 12 CFR 21.21 y 12 CFR 21.11 | Programa de cumplimiento BSA/AML deficiente e ineficaz |
| OFAC | 11.662.930 $ | 11.662.930 $ | Múltiples programas de sanciones | 475 aparentes infracciones relacionadas con Rusia, Bielorrusia, Irán, Birmania, Somalia, narcóticos y terrorismo global |
| Total | — | 1.211.662.930 $ | — | — |
La orden de consentimiento es explícita sobre el crédito: «FinCEN ha acordado acreditar contra la Sanción Civil el pago de 750.000.000 de dólares a la OCC. En consecuencia, Bank of America efectuará un pago de 450.000.000 de dólares al Departamento del Tesoro».
Por tanto, la cifra correcta de salida de caja es de 1.2117 miles de millones de dólares, no los 1.960 millones que resultan de sumar los tres importes impuestos. El propio Bank of America provisionó exactamente 1.200 millones de dólares de gasto no deducible fiscalmente por las sanciones de FinCEN y la OCC en el tercer trimestre, lo que confirma la compensación.
Dónde se sitúa esta acción
El Tesoro describió el paquete como «la tercera mayor sanción en la historia del Tesoro y la mayor en la historia de la Oficina del Contralor de la Moneda (OCC)». El comunicado de la propia OCC es más directo. El Contralor Jonathan V. Gould afirmó que las «infracciones flagrantes y continuadas de la BSA» de Bank of America justifican que la OCC imponga «la mayor sanción civil jamás impuesta a un banco».
Para dimensionarlo: la anterior gran acción BSA de la OCC —contra TD Bank, N.A. y TD Bank USA, N.A. el 10 de octubre de 2024— conllevó una sanción civil de 450 millones de dólares junto con una orden de cese y desistimiento y una restricción al crecimiento de activos. La sanción de 2026 a Bank of America es un 67% mayor en términos monetarios, pero no lleva tope de activos. Esa diferencia es la distinción estructural más importante entre ambos casos, y es la razón por la que una sanción de 750 millones no provocó una revisión a la baja al estilo de TD.
| Bank of America, 13 oct. 2026 | TD Bank, N.A., 10 oct. 2024 | |
|---|---|---|
| Sanción civil de la OCC | 750 millones $ | 450 millones $ |
| Orden de cese y desistimiento | La orden de 2024 sigue vigente | Nueva orden emitida |
| Restricción al crecimiento de activos | No | Sí |
| Revisión retrospectiva independiente exigida | Sí | Sí |
| Autodenunciado | No | No |
Qué dijeron realmente los reguladores
El secretario del Tesoro, Scott Bessent, encuadró la acción en términos de seguridad nacional: «Cuando un banco de este tamaño incumple sus obligaciones antilavado y de sanciones, las consecuencias van mucho más allá de sus propias paredes y exponen a todo el sistema financiero estadounidense a riesgos significativos de financiación ilícita».
La declaración del Contralor Gould es la que debería preocupar a los accionistas, porque trata de la gestión y no de un control concreto:
«Bank of America, N.A., es el segundo banco más grande de EE. UU. y el sexto del mundo. Cada año procesa cientos de billones de dólares en transacciones en todo el planeta. Tiene un perfil de riesgo alto y creciente… la pobre respuesta del banco a sus deficiencias en materia de BSA es inaceptable».
Tres conclusiones concretas del comunicado de la OCC van más allá de un fallo técnico:
- La vigilancia de transacciones del banco derivó en «no vigilar adecuadamente billones de dólares en transacciones».
- El banco «sabía desde hacía años» que no estaba escalando actividad potencialmente sospechosa a los investigadores, y no lo corrigió.
- Más de un año después de aceptar la orden de diciembre de 2024, el banco seguía sin escalar actividad potencialmente sospechosa.
El encuadre de FinCEN es aún más duro. Su investigación concluyó que «Bank of America priorizó sus ingresos y minimizó el impacto sobre los recursos de cumplimiento exigidos», y que el banco «externalizó de hecho a terceros una parte sustancial de sus obligaciones proactivas de detección y notificación» al apoyarse en consultas de las fuerzas del orden y en avisos de otros bancos en lugar de en sus propios sistemas.
Cuánta actividad sospechosa quedó sin reportar
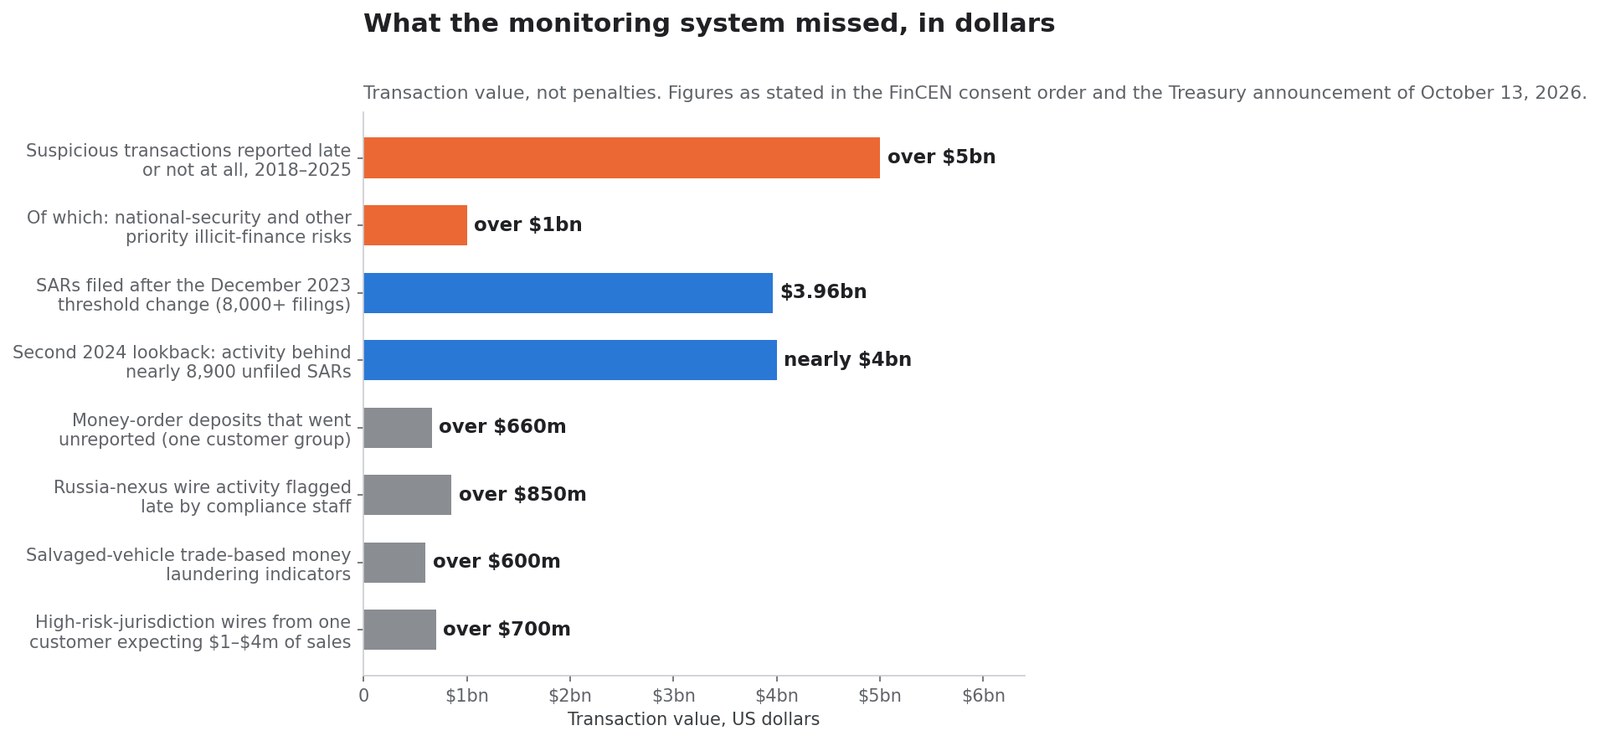
Son valores de transacciones, no sanciones. Describen dinero que pasó por el banco sin un informe de actividad sospechosa presentado a tiempo.
| Medida | Importe | Fuente |
|---|---|---|
| Transacciones sospechosas no reportadas a tiempo, ene. 2018 – jul. 2025 | más de 5.000 millones $ | Orden de consentimiento de FinCEN |
| De las cuales: riesgos prioritarios de seguridad nacional y financiación ilícita | más de 1.000 millones $ | Orden de consentimiento de FinCEN |
| SAR presentados tras el cambio de umbral de diciembre de 2023 (más de 8.000 informes) | unos 3.960 millones $ | Orden de consentimiento de FinCEN |
| Una revisión retrospectiva de 2024 aparte: actividad tras casi 8.900 SAR no presentados | casi 4.000 millones $ | Orden de consentimiento de FinCEN |
| Depósitos de giros postales no reportados, un grupo de clientes | más de 660 millones $ | Orden de consentimiento de FinCEN |
| Actividad de transferencias con nexo ruso escalada tarde | más de 850 millones $ | Orden de consentimiento de FinCEN |
| Transacciones con indicios de lavado basado en comercio de vehículos siniestrados | más de 600 millones $ | Orden de consentimiento de FinCEN |
| Transferencias a jurisdicciones de alto riesgo de un cliente con ventas anuales previstas de 1 a 4 millones $ | más de 700 millones $ | Orden de consentimiento de FinCEN |
Dos de esas filas merecen énfasis porque son mediciones autoinfligidas. Cuando Bank of America rebajó su propio umbral de investigación en diciembre de 2023, la revisión limitada de la actividad situada entre el umbral antiguo y el nuevo generó más de 8.000 SAR que cubrían unos 3.960 millones de dólares de actividad sospechosa no reportada previamente. Una segunda revisión retrospectiva de 2024 con los parámetros revisados halló que el banco no había identificado ni presentado casi 8.900 SAR que cubrían casi 4.000 millones de dólares.
Dicho de otro modo, la propia remediación del banco produjo la prueba de cuánto habían ocultado los ajustes anteriores. Por eso también los reguladores tratan el problema como sistémico y no episódico: el déficit no lo descubrió un examinador tropezando con un expediente malo, salió aritméticamente en el momento en que se cambió un solo parámetro.
Event Processor: el sistema en el centro del caso
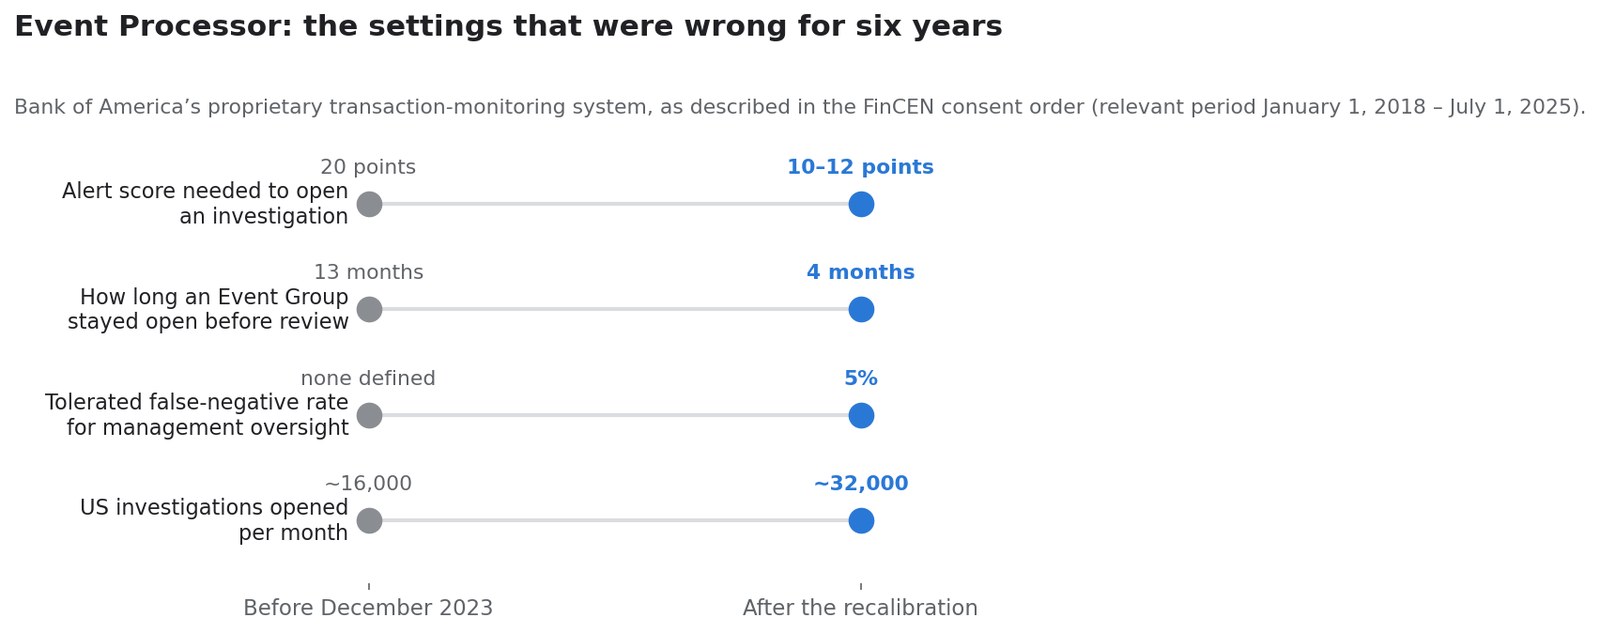
El sistema propietario de vigilancia de transacciones de Bank of America aparece nombrado en la orden de consentimiento: Event Processor, o EP. Fue «el control principal que el Banco utilizaba para cumplir su obligación de identificar y reportar actividad sospechosa», y el periodo relevante de FinCEN va del 1 de enero de 2018 al 1 de julio de 2025.
La orden reconstruye cómo funcionaba EP, y los parámetros son inusualmente concretos para un documento público de aplicación de la ley.
| Parámetro | Antes de diciembre de 2023 | Tras la recalibración |
|---|---|---|
| Puntuación de alerta necesaria para abrir una investigación | 20 puntos | 10 o 12 puntos, según el Event Group |
| Cuánto permanecía abierto un Event Group antes de revisión humana | 13 meses | 4 meses |
| Tasa de falsos negativos tolerada para la supervisión de la dirección | ninguna definida | 5% (7,5% para escalado al consejo) |
| Investigaciones abiertas al mes en EE. UU. | unas 16.000 | unas 32.000 |
FinCEN identificó cinco defectos principales en EP:
- Las decisiones de diseño carecían de respaldo empírico, de modo que las investigaciones se activaban mucho después —y en algunos casos más de un año después— de las transacciones subyacentes.
- Aspectos clave de EP nunca se actualizaron de forma significativa. De 2018 a 2023, el 76% de los pesos de los factores de riesgo nunca cambió; del 25% aproximado que sí cambió, cerca del 80% de los cambios fueron reducciones.
- El banco no respondió a sus propias pruebas. Trabajos internos mostraron tipos de alerta con rendimientos de SAR superiores al 40-50% que llevaban pesos de solo 1 o 2 puntos, y una validación de modelo concluyó que bajar el umbral «descubriría más SAR (85,4% frente a 20,2% en muestras por debajo de la línea)».
- Las reglas de repuntuación y supresión retiraron actividad de la investigación sin gobernanza adecuada, incluidos factores de riesgo con rendimientos de SAR del 37%, 53% y 58%.
- Los depósitos de instrumentos negociables tenían cobertura limitada, pese a que el banco sabía que clientes de mayor riesgo utilizaban ese producto en patrones sospechosos.
La consecuencia estructural es la que aparece en la declaración del Tesoro: durante varios años, más de un tercio de las investigaciones de actividad sospechosa de Bank of America se activaron por hechos externos —derivaciones de las fuerzas del orden, solicitudes 314(a) y 314(b), citaciones de gran jurado, avisos de otros bancos— y no por sus propios controles automatizados.
Los expedientes de clientes que describe la orden
La orden anonimiza a los clientes, pero los cuantifica. El patrón que se repite es un perfil de negocio declarado pequeño unido a flujos muy grandes.
- Un cliente con ventas anuales previstas de 1 a 4 millones de dólares procesó más de 700 millones en transferencias con jurisdicciones de alto riesgo a lo largo de unos tres años.
- Ese mismo cliente recibió aproximadamente 1.100 millones de dólares en transferencias de su filial en los Emiratos Árabes Unidos, un aumento de más del 200% respecto al periodo comparable de 2021.
- Más de 18.000 transferencias por unos 850 millones de dólares se realizaron en septiembre de 2022 o después —tras la invasión de Ucrania de febrero de 2022—, con cerca del 98% de la actividad sospechosa por valor en dólares vinculada a un nexo ruso. Un SAR que cubría solo en torno al 10% de esa actividad se presentó en agosto de 2023.
- Un patrón de giros postales produjo más de 660 millones de dólares en depósitos sospechosos, en grupos repetidos de tres instrumentos secuenciales que sumaban algo menos de 3.000 dólares cada uno, una estructura situada deliberadamente por debajo del umbral de registro de 3.000 dólares que se aplica a las empresas de servicios monetarios emisoras.
- El personal de cumplimiento generó más de 250 derivaciones y más de 125 investigaciones antilavado sobre una sola relación, cerca del 90% relacionadas con fraude, mientras el banco seguía operando con ese cliente.
No son casos extremos recuperados de hace una década. El último de ellos llega hasta 2023 y 2024.
La factura de cumplimiento que sobrevive a la multa
Aquí es donde el libro de cuentas deja de tratar sobre 1.200 millones de dólares.
En relación con el cambio de umbral de diciembre de 2023, Bank of America estimó ante los reguladores que el umbral revisado produciría un aumento de 16.000 investigaciones estadounidenses al mes, lo que describió como «el doble del volumen mensual previo». Sostener ese volumen exigía «750 incrementales» de personal permanente, además de 800 consultores necesarios para completar la revisión retrospectiva única.
Eso es un cambio estructural en la base de costes, no un cargo. Una sanción puntual se paga una vez; duplicar la carga de investigación se paga todos los años.
El banco nunca ha publicado un coste total por investigador de cumplimiento, de modo que la aritmética siguiente es del lector, no del banco. Con un coste total de 150.000 dólares por persona —conservador para un investigador de delitos financieros en EE. UU., incluyendo prestaciones, tecnología y supervisión—, 750 puestos permanentes suponen unos 113 millones de dólares al año, antes de los consultores, antes de las revisiones independientes que ahora exige FinCEN y antes de la remediación de la gobernanza de datos. A lo largo de un ciclo de remediación de cinco años, la factura recurrente alcanza plausiblemente el mismo orden de magnitud que la propia sanción. Lo relevante no es la precisión de esa cifra; es que la partida recurrente se acumula y la sanción no.
Compárese con lo que Bank of America ya gasta. En la carta a los accionistas de 2026, Brian Moynihan escribió que la compañía ha «invertido más de 100.000 millones de dólares en tecnología» en la última década y gastó «más de 4.000 millones solo en nuevas iniciativas tecnológicas» en 2025, dentro de un presupuesto tecnológico total de unos 13.000 millones de dólares anuales.
Un banco que gasta 13.000 millones al año en tecnología operaba un sistema de vigilancia de transacciones cuyo umbral principal carecía de respaldo empírico y cuyos pesos de riesgo quedaron casi intactos durante seis años. Esa brecha —entre el gasto en cumplimiento y la eficacia del cumplimiento— es la verdadera conclusión de inversión de este caso.
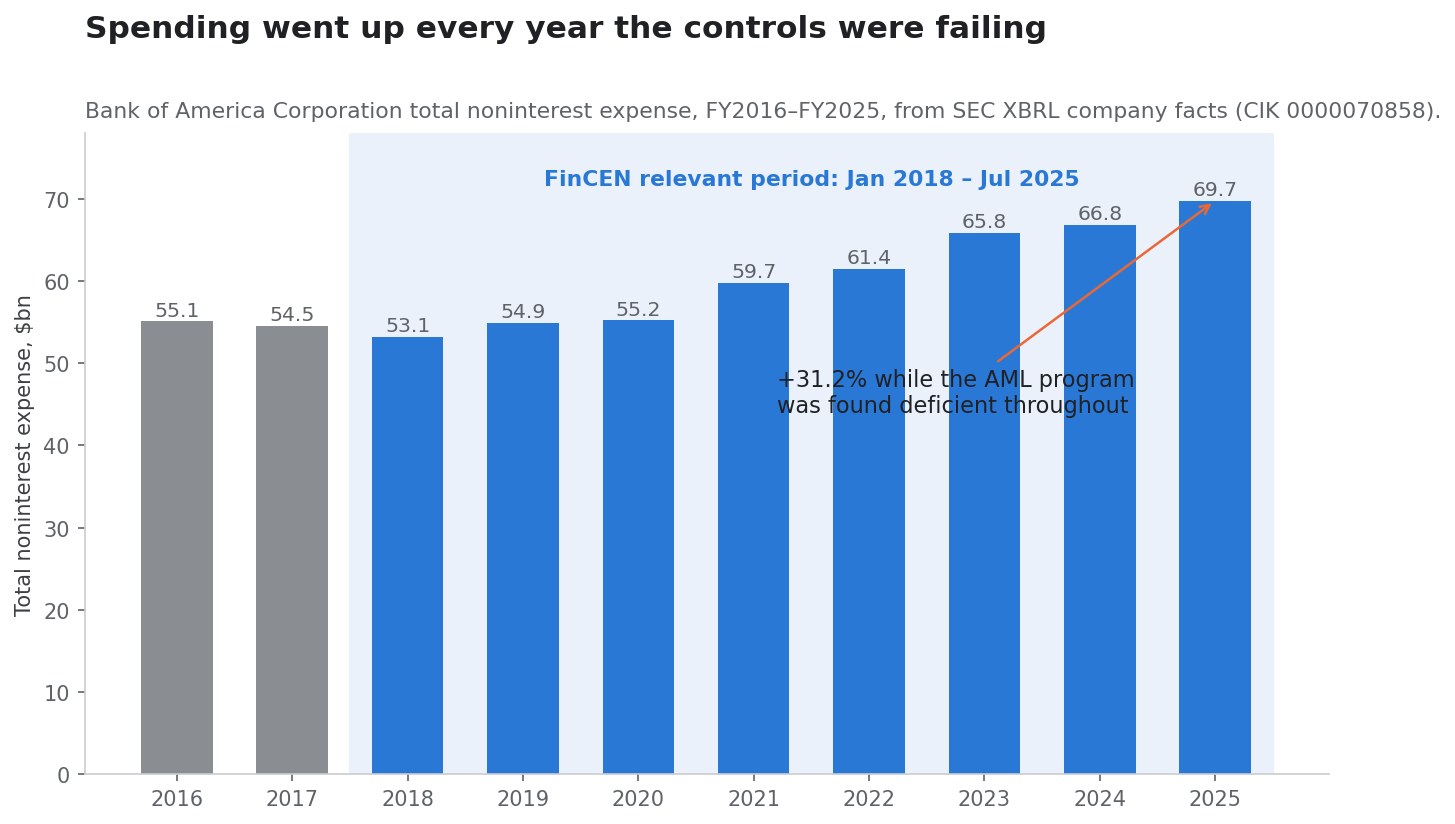
La trayectoria del gasto apunta a lo mismo. Los gastos no financieros totales pasaron de 53.200 millones de dólares en 2018 a 69.700 millones en 2025, un aumento del 31% precisamente en la ventana que examinó FinCEN.
| Ejercicio | Gastos no financieros totales | Beneficio neto |
|---|---|---|
| 2018 | 53,2 MM$ | 28,1 MM$ |
| 2019 | 54,9 MM$ | 27,4 MM$ |
| 2020 | 55,2 MM$ | 17,9 MM$ |
| 2021 | 59,7 MM$ | 32,0 MM$ |
| 2022 | 61,4 MM$ | 27,5 MM$ |
| 2023 | 65,8 MM$ | 26,3 MM$ |
| 2024 | 66,8 MM$ | 27,0 MM$ |
| 2025 | 69,7 MM$ | 30,5 MM$ |
Fuente: datos XBRL de la SEC, CIK 0000070858.
Por qué importa diciembre de 2024: es la segunda sanción
La cronología es la parte del caso que un titular de un solo día no puede transmitir.
| Fecha | Hecho |
|---|---|
| 1 ene. 2018 | Comienzo del periodo relevante de FinCEN |
| 2018–2023 | El 76% de los pesos de factores de riesgo de EP queda sin cambios; las pruebas señalan repetidamente umbrales ineficaces |
| Dic. 2023 | Tras contactos con los reguladores, el umbral de investigación baja de 20 puntos a 10-12; la ventana de Event Group pasa de 13 meses a 4 |
| 2024 | Las revisiones retrospectivas identifican casi 8.900 SAR no presentados por casi 4.000 millones $; otra revisión presenta más de 8.000 SAR por 3.960 millones $ |
| 23 dic. 2024 | Orden de cese y desistimiento de la OCC por deficiencias BSA/AML y de sanciones, incluida la falta de corrección de una deficiencia previamente identificada en la debida diligencia de clientes |
| Jun. 2025 | Un informe de un tercero exigido por un regulador prudencial halla problemas en EP coherentes con los de FinCEN |
| 1 jul. 2025 | Fin del periodo relevante de FinCEN |
| 13 oct. 2026 | Se anuncian las acciones de FinCEN, la OCC y la OFAC; se provisionan 1.200 millones $ |
| 14 oct. 2026 | Los resultados del tercer trimestre se publican un día después |
Si se lee con atención la orden de diciembre de 2024, esta no es ni siquiera la segunda sanción. Aquella orden ya citaba una «falta de corrección de una deficiencia previamente identificada relativa a sus procesos de Debida Diligencia del Cliente», es decir, la acción de 2024 ya era una escalada. La acción de 2026 es la escalada de la escalada.
Para un inversor bancario eso cambia la tasa base. Una primera acción de aplicación es un suceso; una tercera es un proceso. La conclusión de la OCC de que «más de un año después de la Orden de 2024, el Banco seguía sin escalar actividades potencialmente sospechosas a los investigadores» es la frase que debería fijar la expectativa sobre cuánto durará la remediación.
Qué mostró realmente el tercer trimestre
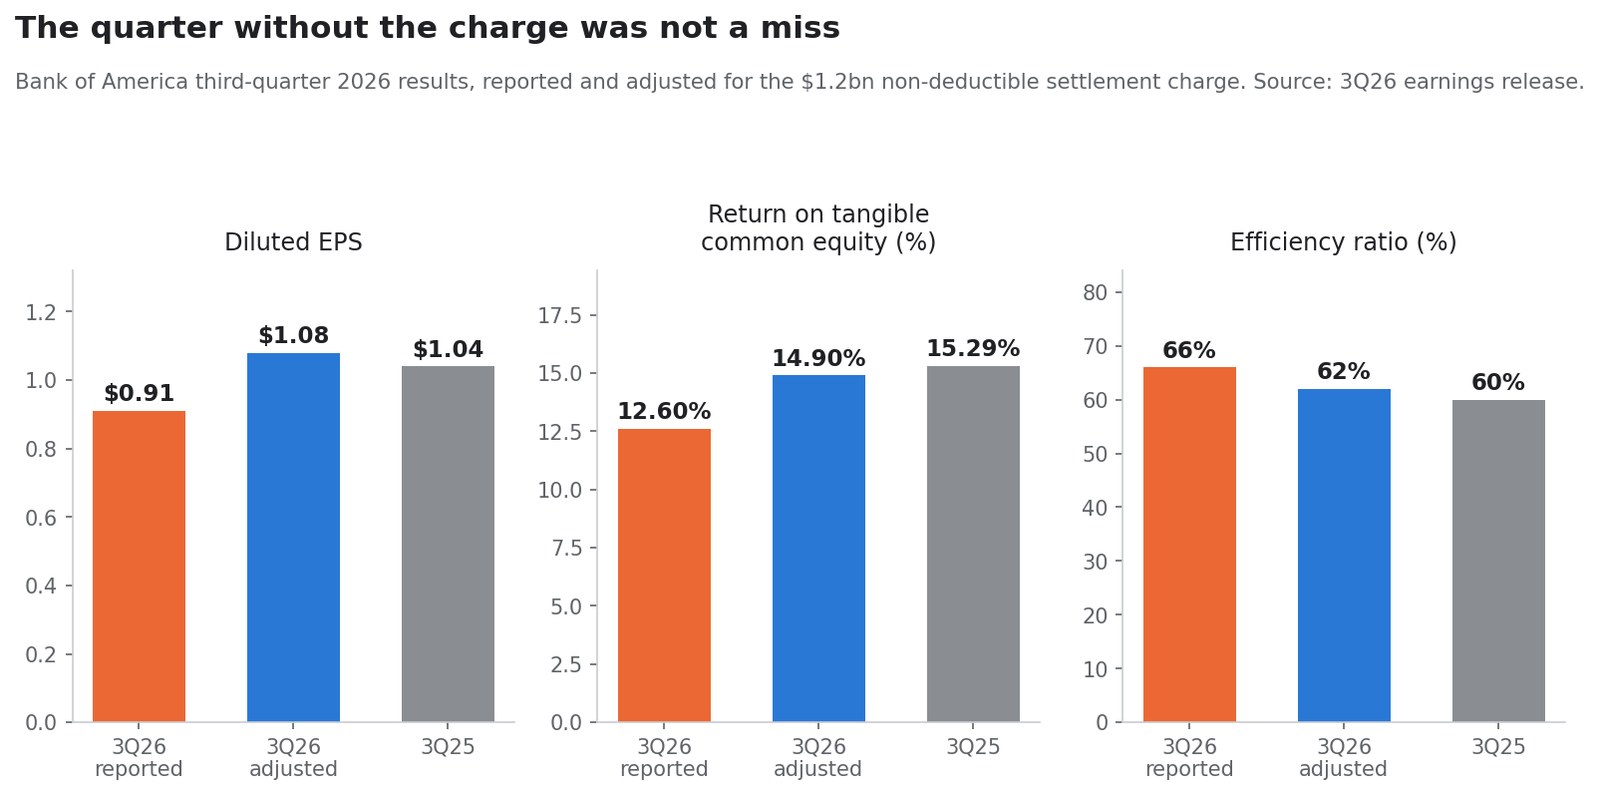
Un encuadre muy repetido sostiene que la sanción llegó «durante unos resultados decepcionantes». Las cifras presentadas no lo respaldan. Los ingresos crecieron, el margen de intereses creció y el beneficio por acción ajustado creció interanualmente.
| Métrica | 3T 2026 reportado | 3T 2026 ajustado | 3T 2025 | Interanual, ajustado |
|---|---|---|---|---|
| Ingresos netos de intereses pagados | 29.958 M$ | 29.958 M$ | 29.040 M$ | +3,2% |
| Margen de intereses | 16.449 M$ | 16.449 M$ | 15.233 M$ | +8,0% |
| Gastos no financieros | 19.722 M$ | 18.522 M$ | 17.337 M$ | +6,8% |
| Provisión por pérdidas crediticias | 1.269 M$ | 1.269 M$ | 1.295 M$ | −2,0% |
| Beneficio neto | 6.933 M$ | 8.100 M$ | 8.332 M$ | −2,8% |
| BPA diluido | 0,91 $ | 1,08 $ | 1,04 $ | +3,8% |
| Rentabilidad sobre fondos propios tangibles | 12,60% | 14,90% | 15,29% | −39 pb |
| Ratio de eficiencia | 66% | 62% | 60% | +200 pb |
| Tipo impositivo efectivo | 23% | 20% | — | — |
El BPA ajustado de 1,08 dólares superó en un 3,8% los 1,04 dólares del año anterior. El acuerdo costó 0,17 dólares por acción. Lo que sí es cierto es que el trimestre fue más flojo secuencialmente: los ingresos no financieros cayeron de 15.561 millones en el segundo trimestre a 13.509 millones, y las comisiones de banca de inversión bajaron un 11% interanual, de modo que la línea de ingresos descendió desde los 31.600 millones del 2T26. Eso es una cuestión de mezcla en Global Markets y Global Banking, no un fallo provocado por la multa.
Merece la pena mantener el detalle por segmentos en el libro de cuentas:
| Segmento | Beneficio neto 3T26 | Ingresos | Nota |
|---|---|---|---|
| Consumer Banking | 3,5 MM$ | 11,6 MM$, +4% | Depósitos medios 949 MM$ |
| Global Wealth & Investment Management | 1,5 MM$ | 7,1 MM$, +13% | Activos bajo gestión 2,4 B$, +12% |
| Global Banking | 2,0 MM$ | 6,2 MM$ | Comisiones de banca de inversión 1,8 MM$, −11% |
| Global Markets | 1,2 MM$ | — | Ratio de eficiencia 72% |
| All Other | −1,4 MM$ | — | Incluye el cargo de 1,2 MM$ por la sanción |
La prima de no deducibilidad
El cargo no es deducible fiscalmente, lo que supone un coste real y a menudo ignorado. El tipo impositivo efectivo subió del 20% ajustado al 23% reportado, un aumento de 267 puntos básicos, únicamente porque la sanción no puede deducirse.
La aritmética: un gasto deducible de 1.200 millones a un tipo marginal del 20% habría costado unos 960 millones después de impuestos. Al no ser deducible, cuesta los 1.200 millones completos. La penalización después de impuestos por la no deducibilidad es, por tanto, de unos 240 millones de dólares, aproximadamente una quinta parte más sobre el titular.
Qué movió realmente el CET1 este trimestre
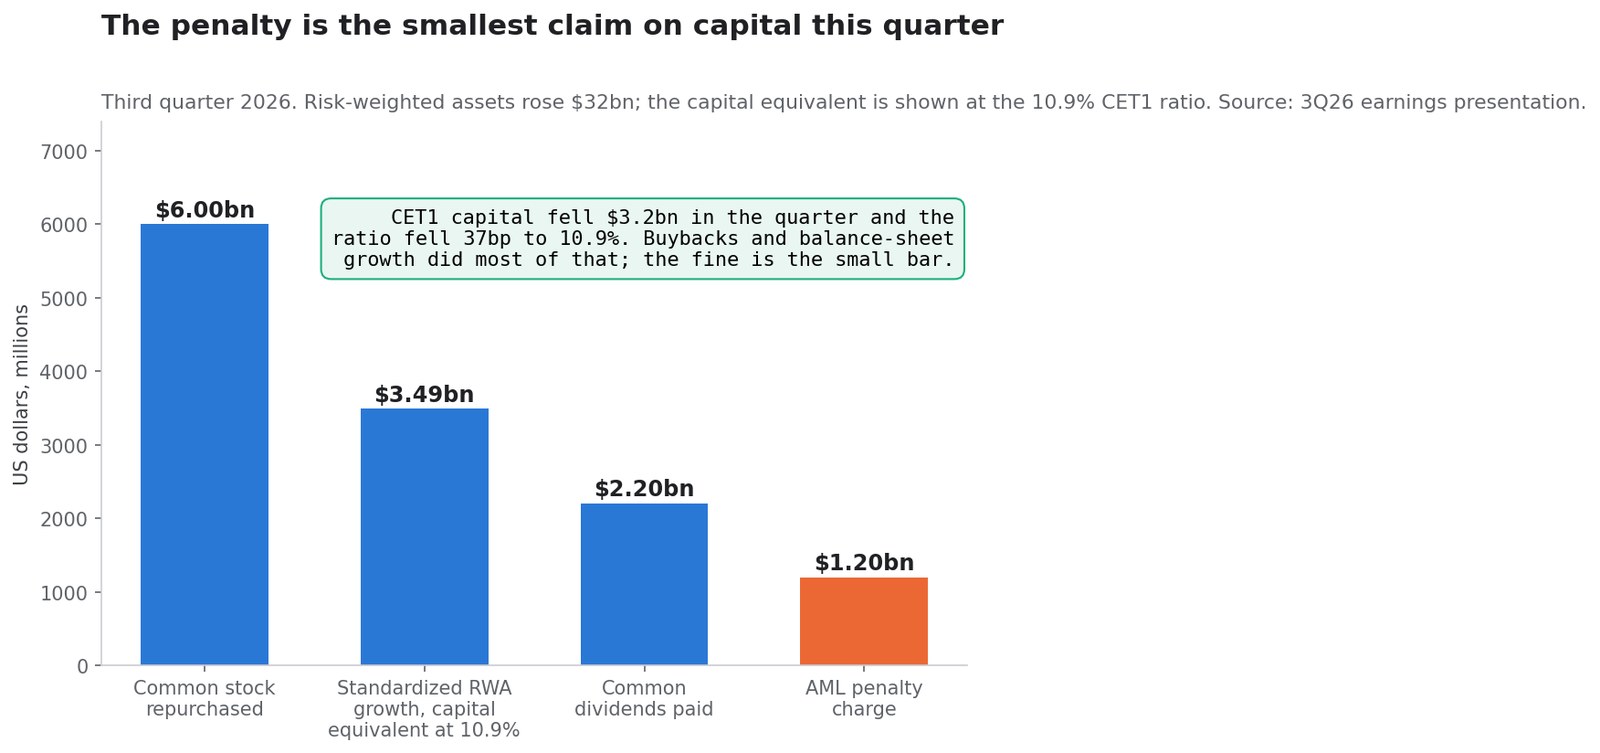
El capital ordinario de nivel 1 cayó 3.200 millones de dólares en el trimestre, de 201.600 a 198.400 millones, y el ratio CET1 bajó 37 puntos básicos hasta el 10,9%. Es tentador atribuirlo a la sanción. La atribución no sobrevive a la aritmética.
| Uso de capital, 3T26 | Importe |
|---|---|
| Recompra de acciones ordinarias | 6,0 MM$ |
| Crecimiento de APR estandarizados de 32 MM$, equivalente en capital al 10,9% | ~3,5 MM$ |
| Dividendos ordinarios pagados | 2,2 MM$ |
| Cargo por la sanción antilavado | 1,2 MM$ |
El banco devolvió 8.200 millones de dólares a los accionistas ordinarios en el mismo trimestre en que provisionó la sanción: 6,8 veces el cargo. Los activos ponderados por riesgo estandarizados subieron 32.000 millones hasta 1,824 billones de dólares, lo que absorbe más capital que la multa. Frente a 1,824 billones de APR, una reducción de capital de 1.200 millones son unos 6,6 puntos básicos de CET1.
Medida contra el balance, la sanción es casi invisible:
| Denominador | Valor a 30 sep. 2026 | Sanción como proporción |
|---|---|---|
| Activos totales | 3.427,7 MM$ | 0,035% |
| Depósitos totales | 2.038,8 MM$ | 0,059% |
| Fondos propios ordinarios | 271,8 MM$ | 0,44% |
| APR estandarizados | 1.824 MM$ | 0,066% |
| Beneficio neto de 2025 | 30,5 MM$ | 3,9% |
| Beneficio neto ajustado 3T26 | 8,1 MM$ | 14,8% |
| Gasto tecnológico anual | ~13 MM$ | 9,2% |
Por eso un encuadre de solvencia o de dividendo es el equivocado. Bank of America puede firmar el cheque con el presupuesto de recompras de un solo trimestre. La pregunta abierta es qué ocurre con ese presupuesto si los supervisores deciden que la conclusión sobre gobernanza justifica un colchón de capital mayor, y eso es una decisión, no un asiento contable.
Cómo lo valoró el mercado
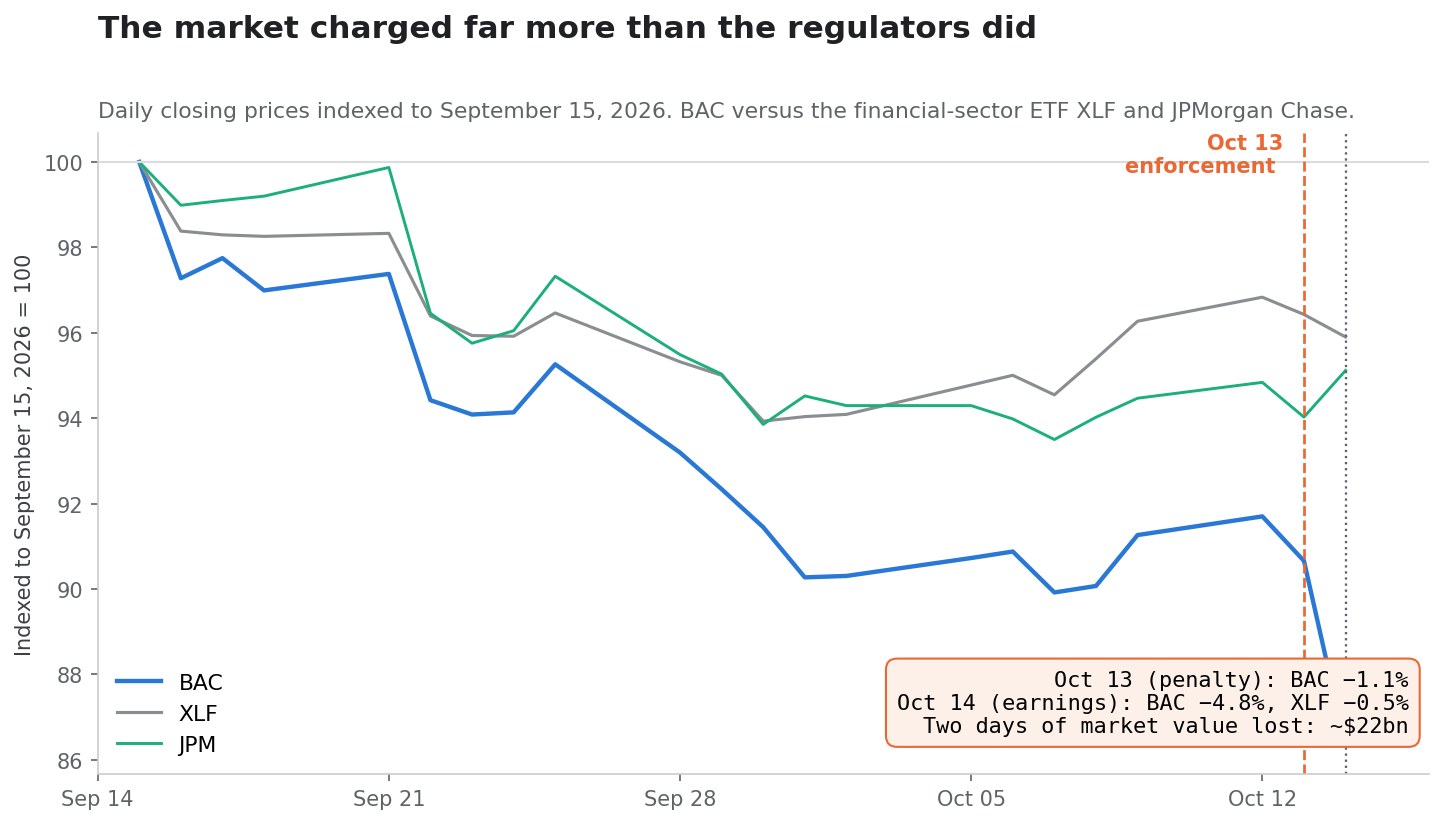
La reacción de dos sesiones es la lectura de mercado más limpia disponible, porque la acción sancionadora y la publicación de resultados cayeron en días consecutivos.
| Fecha | Cierre de BAC | Variación | Variación XLF | Hecho |
|---|---|---|---|---|
| 9 oct. 2026 | 54,32 $ | — | — | — |
| 12 oct. 2026 | 54,58 $ | +0,5% | +0,6% | Última sesión antes del anuncio |
| 13 oct. 2026 | 53,96 $ | −1,1% | −0,4% | Se anuncian las acciones sancionadoras |
| 14 oct. 2026 | 51,39 $ | −4,8% | −0,5% | Resultados del tercer trimestre |
Dos sesiones llevaron la cotización de 54,58 a 51,39 dólares. Sobre 6.923 millones de acciones en circulación, eso son unos 22.000 millones de dólares de valor de mercado, cerca de 18 veces la sanción y 49 veces los 450 millones que realmente van al Tesoro.
Obsérvese la división. El día del anuncio costó un 1,1%: el mercado leyó la multa en sí como asumible, y lo es. El 4,8% llegó al día siguiente, con el sector plano, cuando los inversores vieron el trimestre y tuvieron que decidir qué implica la conclusión sobre gobernanza para la senda futura de gastos y de retribución al accionista. El mercado valoró el coste recurrente, no el cheque.
Dos matices mantienen la honestidad del análisis. Primero, BAC ya venía rindiendo por debajo antes del suceso: indexado al 15 de septiembre, BAC caía cerca de un 8% antes de la acción sancionadora, mientras que JPMorgan y el ETF sectorial XLF bajaban entre un 4% y un 5%. Segundo, Citigroup cayó un 5,6% el 13 de octubre por motivos propios, de modo que las comparaciones sectoriales de ese día son ruidosas.
Valoración tras la sanción
A 51,39 dólares y 6.9227 miles de millones de acciones, la capitalización bursátil de Bank of America ronda los 356.000 millones de dólares.
| Métrica | Valor |
|---|---|
| Valor contable por acción | 39,26 $ |
| Valor contable tangible por acción | 29,14 $ |
| Precio / valor contable | 1,31x |
| Precio / valor contable tangible | 1,76x |
| ROTCE ajustado 3T26 | 14,9% |
| ROTCE 3T25 | 15,3% |
La comparación que enmarca el múltiplo es la del competidor evidente. Como se expone en Acciones JPMorgan 2026: 23 % de ROTCE frente a 3,2x, el mercado ha estado dispuesto a pagar una gran prima sobre el valor contable tangible por un banco que gana muy por encima de su coste de capital. Bank of America, a 1,76 veces el valor contable tangible con un ROTCE ajustado del 14,9%, cotiza por competencia, no por excelencia, y la diferencia entre los múltiplos de ambos bancos es sobre todo una diferencia de rentabilidad, no de cumplimiento.
Eso importa para modelar la sanción. Un cargo puntual de 1.200 millones son 0,17 dólares de BPA, que valdrían quizá 2 dólares de cotización a un múltiplo de 12 veces si fuera recurrente, y no lo es. Pero 100 puntos básicos de ROTCE permanentemente menor, sobre 202.000 millones de dólares de fondos propios tangibles, son unos 2.000 millones al año. La cuestión del cumplimiento vale más de diez veces la multa si altera la rentabilidad sostenible.
Escenarios
| Escenario | Qué tiene que cumplirse | Senda financiera | Implicación de valoración |
|---|---|---|---|
| Alcista | Las órdenes de 2026 son definitivas; las revisiones retrospectivas se cierran en plazo; las revisiones independientes salen limpias; sin tope de activos ni recargo de capital | La eficiencia ajustada vuelve hacia el 60%; las recompras siguen cerca de 6.000 millones por trimestre | 1,76 veces el valor contable tangible es defendible y puede ampliarse hacia la prima del competidor |
| Base | La remediación dura de tres a cinco años; la carga de cumplimiento sigue duplicada; sin nueva sanción | Lastre de 100-200 pb en el ratio de eficiencia; las recompras continúan, pero se vigila la flexibilidad de capital | El múltiplo se mantiene algo por encima del valor contable tangible, con descuento persistente frente al líder |
| Bajista | Una nueva conclusión, una restricción al crecimiento de activos o un recargo supervisor de capital | Recompras frenadas; el ROTCE se asienta por debajo del 13% | Una revisión a la baja al estilo de TD, hacia o por debajo del valor contable tangible |
El caso base no es «sumar de nuevo los 1.200 millones y seguir». Es que el gasto recurrente es real, moderado y duradero, y que la senda de retribución al accionista —no la cuenta de resultados— es donde aparecería primero una decisión supervisora.
Qué resolvería la cuestión
La tesis se resuelve con divulgaciones, no con garantías de la dirección. Estos son los puntos concretos y verificables:
- Finalización de la revisión retrospectiva. FinCEN exige una revisión por un tercero para identificar y reportar las transacciones omitidas por los fallos descritos. Su conclusión y sus hallazgos son el primer dato duro.
- Revisiones independientes. FinCEN exige además revisiones de la vigilancia de actividad sospechosa, la debida diligencia del cliente, la debida diligencia de cuentas corresponsales extranjeras y la gobernanza de datos, orientadas a tres riesgos prioritarios: la frontera suroeste y los cárteles, Irán y Rusia.
- Terminación de la orden de diciembre de 2024. Hasta que la OCC la levante, el banco opera bajo una orden de cese y desistimiento viva.
- Gastos no financieros excluyendo el cargo. El gasto ajustado fue de 18.500 millones en el 3T26 frente a 17.300 millones un año antes. Hay que vigilar si la brecha se amplía.
- Ratio de eficiencia ajustado. 62% frente al 60% de hace un año. El coste recurrente de cumplimiento aparece aquí antes que en ningún otro sitio.
- Ritmo de recompras. 6.000 millones en el 3T26. Una desaceleración sin explicación en resultados es la señal más clara de que los supervisores han pedido más capital.
- Trayectoria del CET1. 10,9% tras una caída de 37 pb. Hay que observar si la dirección reconstruye el colchón en lugar de devolver capital.
- Lenguaje de factores de riesgo en el informe anual. En concreto, si aparecen «deficiencias significativas», investigaciones adicionales o posibles nuevas acciones.
- Cualquier nueva acción de la OFAC. El acuerdo de octubre no incluyó ninguna mitigación por medidas correctoras ni por cooperación, lo que indica que la OFAC no quedó impresionada por el programa de sanciones a la fecha del acuerdo.
Puedes conectar varios de estos puntos a una lista de seguimiento automatizada con las herramientas de acciones de SimianX AI, que siguen a la vez los documentos regulatorios, las partidas de gasto y las reacciones de precio:
- SimianX AI — la plataforma de investigación
- Sala de mando de análisis en vivo — análisis multiagente en tiempo real de
BAC - Market Pulse — detección de eventos en valores individuales
- Crypto Leaderboard — seguimiento del rendimiento modelo a modelo
- Puntos y precios — cómo funciona el uso
Preguntas frecuentes
¿De cuánto es la multa antilavado a Bank of America?
Las tres acciones coordinadas anunciadas el 13 de octubre de 2026 suman 1.211.662.930 dólares en efectivo. FinCEN impuso 1.200 millones pero acreditó los 750 millones de la OCC contra esa cifra, de modo que 450 millones van al Tesoro de EE. UU., 750 millones a la OCC y 11.662.930 a la OFAC. Sumar los importes impuestos da 1.960 millones, lo que supone contar dos veces.
¿Admitió Bank of America haber blanqueado dinero?
No. Admitió que violó deliberadamente la Ley de Secreto Bancario al no mantener un programa antilavado mínimo, no realizar la debida diligencia de cuentas corresponsales para instituciones financieras extranjeras y no presentar informes de actividad sospechosa. Son fallos de control y de reporte. La orden no alega que el propio banco blanqueara dinero.
¿Qué es Event Processor?
Event Processor, o EP, es el sistema propietario de vigilancia de transacciones de Bank of America y el objeto central de la orden de consentimiento de FinCEN. Su umbral de investigación de 20 puntos, su ventana de Event Group de 13 meses y sus pesos de riesgo prácticamente estáticos son lo que la orden identifica como causa mecánica de la actividad no reportada.
¿Amenaza la multa al dividendo de BAC?
No según la aritmética. El banco pagó 2.200 millones de dividendos ordinarios y recompró 6.000 millones en acciones en el mismo trimestre en que provisionó el cargo de 1.200 millones. El riesgo realista es una recompra más lenta si los supervisores exigen un colchón de capital mayor, no un recorte del dividendo.
¿Fueron unos resultados decepcionantes en el tercer trimestre?
No interanualmente. Los ingresos subieron un 3,2%, el margen de intereses un 8,0% y el BPA diluido ajustado de 1,08 dólares superó los 1,04 del año anterior. El trimestre fue más débil de forma secuencial en ingresos no financieros y comisiones de banca de inversión, y las cifras reportadas cargan con los 0,17 dólares por acción.
¿Hay un tope de activos como el de TD Bank?
No. A diferencia de la acción contra TD Bank de octubre de 2024, las órdenes de 2026 contra Bank of America no imponen una restricción al crecimiento de activos. Sí imponen una revisión retrospectiva por un tercero y revisiones independientes de la vigilancia, la debida diligencia del cliente, la debida diligencia de cuentas corresponsales y la gobernanza de datos.
Lecturas relacionadas
- Acciones JPMorgan 2026: 23 % de ROTCE frente a 3,2x
- Warsh ignora a Trump: Fed sube tasas por 1.ª vez desde 2023
- Cada ciclo de subidas de tipos de la Fed desde 1983: S&P 500
Referencias
- Tesoro de EE. UU. — acciones sancionadoras récord contra Bank of America
- FinCEN — orden de consentimiento, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — anuncio de la sanción de 1.200 millones de dólares
- FinCEN — índice de acciones sancionadoras
- OCC — sanción civil de 750 millones de dólares, NR 2026-89
- OCC — orden de cese y desistimiento de diciembre de 2024, NR 2024-140
- OCC — sanción civil de 450 millones de dólares a TD Bank, N.A., NR 2024-116
- OFAC — acuerdo con Bank of America, 475 aparentes infracciones
- Bank of America — resultados del tercer trimestre de 2026
- Bank of America — presentación a inversores del tercer trimestre de 2026
- Bank of America — carta a los accionistas de 2026
- SEC EDGAR — documentos de Bank of America Corporation, CIK 0000070858


