 Por Muke
dLocal en el T3 2026: los pagos crecieron un 77%, pero el ingreso por dólar siguió cayendo
dLocal publicó sus resultados del tercer trimestre de 2026 tras el cierre del mercado estadounidense el 12 de noviembre. El volumen total de pagos (TPV) aumentó un 77% y los ingresos un 41%, pero los ingresos quedaron prácticamente planos frente al segundo trimestre y por debajo del consenso publicado por Investing.com. La dirección señaló además que el crecimiento del beneficio operativo del año completo apuntaba ahora al extremo inferior de su rango de previsiones. DLO cayó cerca de un 3% fuera de horario y abrió con una baja del 3,4% el 13 de noviembre, pero después se recuperó hasta cerrar en US$13,69, apenas un 0,07% menos.
La aparente contradicción desaparece cuando los inversores separan el volumen de pagos de los ingresos y los beneficios que genera ese volumen.
Una empresa de pagos puede procesar mucho más dinero y, al mismo tiempo, obtener menos ingresos por cada dólar procesado. También puede mejorar su eficiencia operativa mientras afronta una combinación de crecimiento menos favorable.
Esa es la cuestión central de este análisis de los resultados de dLocal del T3 2026: la empresa demostró apalancamiento operativo, pero los inversores recibieron una señal menos convincente sobre la monetización y el impulso de los beneficios a corto plazo. Esta página sigue los resultados de dLocal trimestre a trimestre, para que las mismas tablas puedan contrastarse con el próximo informe.
Actualizado el 15 de noviembre de 2026. Las cifras de la empresa proceden del Form 6-K de dLocal del 12 de noviembre (comunicado de resultados y estados financieros intermedios) y de comunicados trimestrales anteriores publicados en SEC EDGAR. Los comentarios sobre las previsiones proceden del comunicado de resultados y de la conferencia con analistas del 12 de noviembre. Los precios de la acción son cierres oficiales de Polygon.io, contrastados con Nasdaq.com. Las estimaciones de terceros y nuestros propios cálculos se identifican por separado.
Resultados de dLocal del T3 2026 de un vistazo
Los resultados combinaron avances y decepciones.
| Indicador del T3 2026 | Resultado reportado | Variación interanual |
|---|---|---|
| Volumen total de pagos | US$18.345 millones | +77% |
| Ingresos | US$398,0 millones | +41% |
| Beneficio bruto | US$132,0 millones | +28% |
| Beneficio operativo | US$76,2 millones | +37% |
| Beneficio neto | US$68,0 millones | +31% |
| BPA diluido | US$0,23 | Frente a US$0,17 |
| Flujo de caja libre ajustado (según la definición de la empresa) | US$99,1 millones | +163% |
| Retención neta de ingresos | 140% | Frente al 152% del T1 2026 |
Las cifras en dólares están redondeadas. Los resultados corresponden al trimestre cerrado el 30 de septiembre de 2026; la información financiera sigue las IFRS. Fuente: comunicado de resultados del T3 2026 de dLocal (Form 6-K, Anexo 99.1).
La tabla describe un negocio rentable y en crecimiento, no un desplome de beneficios. El beneficio operativo alcanzó el 58% del beneficio bruto, la proporción más alta desde el cuarto trimestre de 2023, y el beneficio neto marcó un récord trimestral.
Sin embargo, los mercados comparan los resultados con las expectativas y con las perspectivas de beneficios futuros, no solo con el año anterior.
La lectura bajista tiene tres componentes:
- Los ingresos quedaron por debajo de la referencia publicada por los analistas.
- El volumen de pagos creció más rápido que los ingresos y el beneficio bruto.
- Los comentarios de la dirección se volvieron más prudentes dentro de unos rangos anuales de previsiones sin cambios.
Nuestra interpretación es que esta combinación ofrece una explicación plausible de la reacción negativa inicial. No demuestra que todos los vendedores actuaran por el mismo motivo.
Resultados de dLocal por trimestre: nueve trimestres de cifras
El titular de un solo trimestre oculta la tendencia. La tabla siguiente reúne nueve trimestres a partir de los propios comunicados de dLocal. El TPV está en miles de millones de dólares; todo lo demás, en millones de dólares, salvo los ratios.
| Trimestre | TPV (miles de millones de US$) | Ingresos | Beneficio bruto | Margen bruto | Ingresos ÷ TPV | Beneficio bruto ÷ TPV | Beneficio operativo | Beneficio neto | BPA diluido |
|---|---|---|---|---|---|---|---|---|---|
| T3 2024 | 6,5 | 185,8 | 78,2 | 42,1% | 2,85% | 1,20% | 41,1 | 26,8 | US$0,09 |
| T4 2024 | 7,7 | 204,5 | 83,7 | 40,9% | 2,65% | 1,09% | 42,3 | 29,7 | US$0,10 |
| T1 2025 | 8,1 | 216,8 | 84,9 | 39,2% | 2,67% | 1,05% | 45,8 | 46,7 | US$0,15 |
| T2 2025 | 9,2 | 256,5 | 98,9 | 38,6% | 2,78% | 1,07% | 55,8 | 42,8 | US$0,14 |
| T3 2025 | 10,4 | 282,5 | 103,2 | 36,5% | 2,72% | 0,99% | 55,6 | 51,8 | US$0,17 |
| T4 2025 | 13,1 | 337,9 | 115,8 | 34,3% | 2,58% | 0,88% | 62,7 | 55,6 | US$0,18 |
| T1 2026 | 14,1 | 335,9 | 118,7 | 35,3% | 2,39% | 0,84% | 52,8 | 41,9 | US$0,14 |
| T2 2026 | 17,7 | 399,7 | 127,2 | 31,8% | 2,26% | 0,72% | 64,2 | 54,8 | US$0,18 |
| T3 2026 | 18,3 | 398,0 | 132,0 | 33,2% | 2,17% | 0,72% | 76,2 | 68,0 | US$0,23 |
Fuentes: comunicados trimestrales de resultados de dLocal presentados como anexos del Form 6-K en SEC EDGAR. Los ratios son cálculos propios a partir del TPV, los ingresos y el beneficio bruto reportados. El beneficio operativo del T1 2026 incluye un cargo fiscal puntual de US$4,4 millones correspondiente a periodos anteriores; sin él, el beneficio operativo fue de US$57,2 millones.
Destacan tres patrones:
- El TPV casi se triplicó en dos años, de US$6.500 millones a US$18.300 millones por trimestre.
- Los ingresos por dólar procesado cayeron en seis de los últimos ocho trimestres, del 2,85% al 2,17%.
- El beneficio bruto por dólar procesado se mantuvo en el 0,72% en el T3 2026, el primer trimestre sin descenso tras cuatro caídas consecutivas. Es el dato aislado más constructivo del informe.
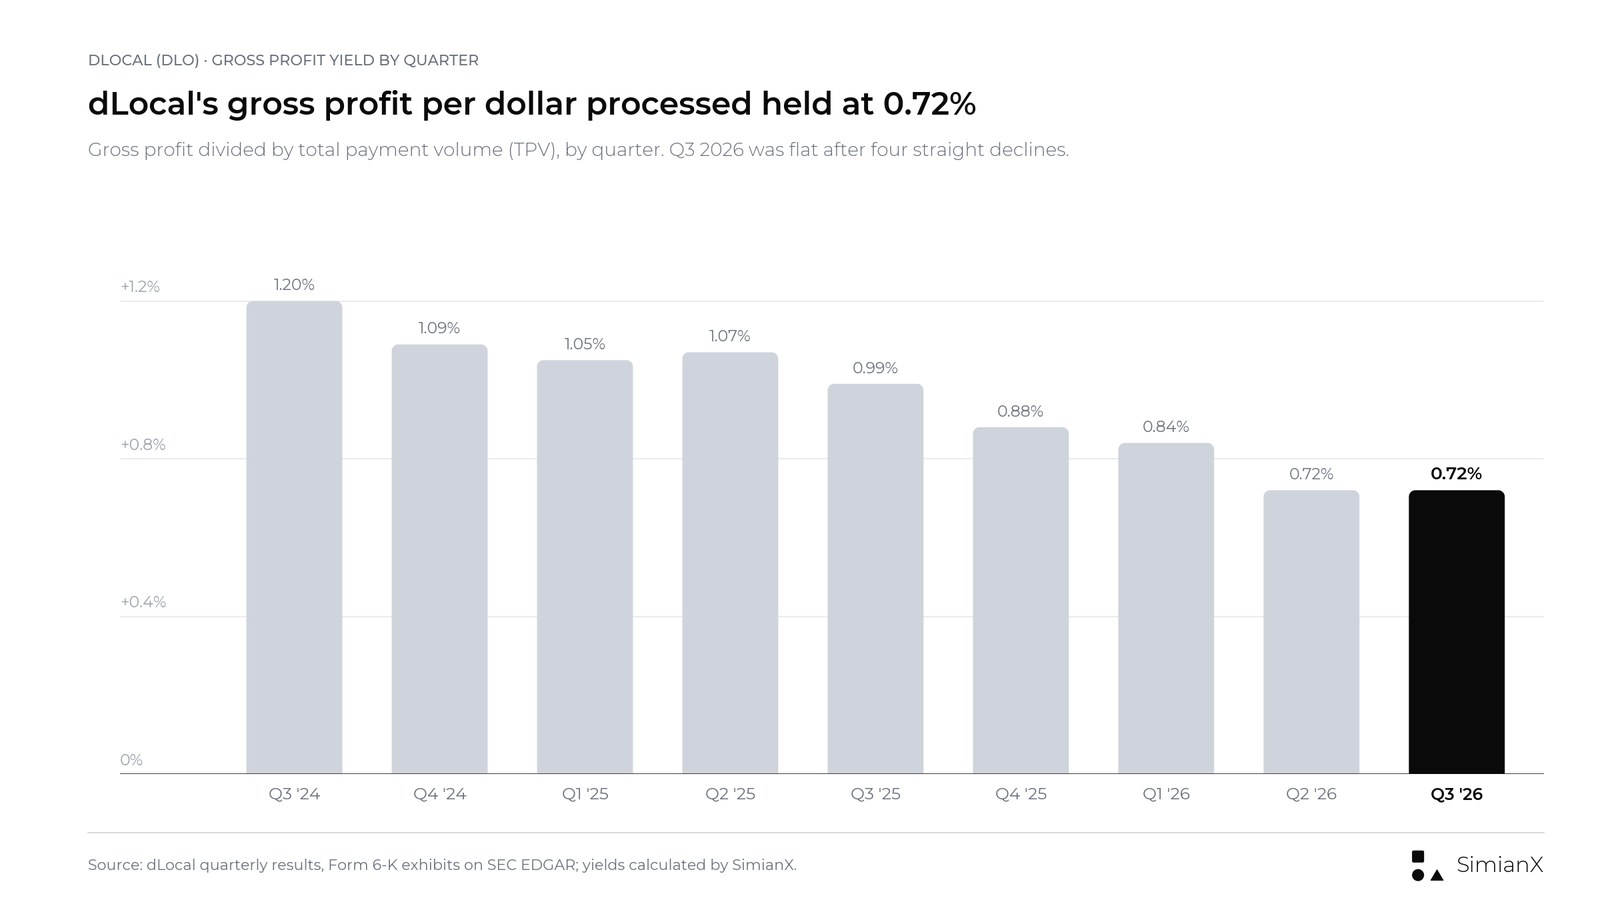
El rendimiento del beneficio bruto bajó del 1,20% al 0,72% en dos años y dejó de caer en el T3 2026.
Cómo reaccionó la acción de DLO: caída fuera de horario y cierre plano
El momento importa. dLocal publicó sus resultados tras el cierre del 12 de noviembre y celebró su conferencia a las 18:00 (hora del Este de EE. UU.).
| Referencia bursátil | Precio | Variación frente al cierre del 12 de nov. |
|---|---|---|
| Cierre de la sesión regular del 12 de noviembre (antes de los resultados) | US$13,70 | −1,86% frente al 11 de nov. |
| 12 de noviembre fuera de horario, hacia las 19:45 (hora del Este) | Aprox. US$13,30 | −2,9% |
| Apertura del 13 de noviembre | US$13,24 | −3,4% |
| Mínimo intradía del 13 de noviembre | US$12,89 | −5,9% |
| Cierre del 13 de noviembre | US$13,69 | −0,07% |
Fuentes: barras diarias oficiales de Polygon.io, contrastadas con las cotizaciones históricas de DLO en Nasdaq.com; nivel fuera de horario según las barras por minuto de Polygon.io.
La caída de la sesión regular del 12 de noviembre se produjo antes de que se publicaran los resultados tras el cierre, por lo que no debe atribuirse a ellos.
El movimiento fuera de horario y la apertura del 13 de noviembre fueron la reacción negativa inicial. La sesión completa contó otra historia: los compradores absorbieron la caída y DLO cerró un centavo por debajo de su precio previo a los resultados, con un volumen de unos 4,37 millones de acciones, aproximadamente 2,2 veces el del día anterior.
El mercado en general estuvo más débil ese día. El ETF SPY del S&P 500 cayó un 0,36% y el ETF QQQ del Nasdaq-100 un 1,20%, de modo que DLO terminó ligeramente por delante de ambos.
El contexto previo ya era volátil: DLO cerró en US$13,95 el 6 de noviembre y en US$14,39 el 9 de noviembre, antes de retroceder a US$13,96 el 11 de noviembre. A US$13,69, la acción estaba un 3,2% por debajo de su cierre de fin de 2025, de US$14,14, y un 15,2% por debajo de su máximo intradía de 52 semanas, de US$16,15, marcado el 3 de septiembre de 2026.
Por tanto, la descripción más justa no es «la acción de dLocal cayó tras los resultados», sino «la acción de dLocal cayó fuera de horario y luego se recuperó hasta un cierre plano». Las dudas sobre los ingresos y las previsiones fueron lo bastante reales como para mover el precio de apertura, pero no lo suficiente como para mantenerlo abajo.
Reacciones de DLO en días de resultados, de 2024 a 2026
dLocal tiene un historial de movimientos violentos tras sus resultados, lo que hace inusual un cierre plano. La tabla mide la primera sesión tras cada publicación de resultados, de cierre a cierre.
| Informe | Sesión de reacción | Cierre previo | Cierre de reacción | Variación |
|---|---|---|---|---|
| T1 2024 | 15 de mayo de 2024 | US$13,58 | US$10,00 | −26,4% |
| T2 2024 | 15 de ago. de 2024 | US$7,76 | US$8,03 | +3,5% |
| T3 2024 | 14 de nov. de 2024 | US$9,04 | US$10,20 | +12,8% |
| T4 2024 | 28 de feb. de 2025 | US$13,75 | US$9,555 | −30,5% |
| T1 2025 | 15 de mayo de 2025 | US$10,19 | US$11,24 | +10,3% |
| T2 2025 | 14 de ago. de 2025 | US$11,69 | US$15,35 | +31,3% |
| T3 2025 | 13 de nov. de 2025 | US$14,86 | US$13,85 | −6,8% |
| T4 2025 | 19 de mar. de 2026 | US$11,45 | US$12,53 | +9,4% |
| T1 2026 | 15 de mayo de 2026 | US$12,66 | US$11,01 | −13,0% |
| T2 2026 | 14 de ago. de 2026 | US$14,76 | US$14,17 | −4,0% |
| T3 2026 | 13 de nov. de 2026 | US$13,70 | US$13,69 | −0,07% |
Fuente: cierres diarios de Polygon.io, contrastados con Nasdaq.com. Fechas de publicación según los Form 6-K de dLocal; dLocal publica sus resultados tras el cierre del mercado estadounidense, así que cada reacción se mide en la sesión siguiente.
En los 11 informes, DLO subió cinco veces y cayó seis. El movimiento absoluto medio fue del 13,5%. El 13 de noviembre de 2026 registró el movimiento más pequeño de la serie y fue el segundo día de resultados consecutivo en que la acción revirtió su movimiento inicial: en el T2 2026 abrió con un alza del 3,5% y cerró con una baja del 4,0%, y en el T3 2026 abrió con una baja del 3,4% y cerró plana.
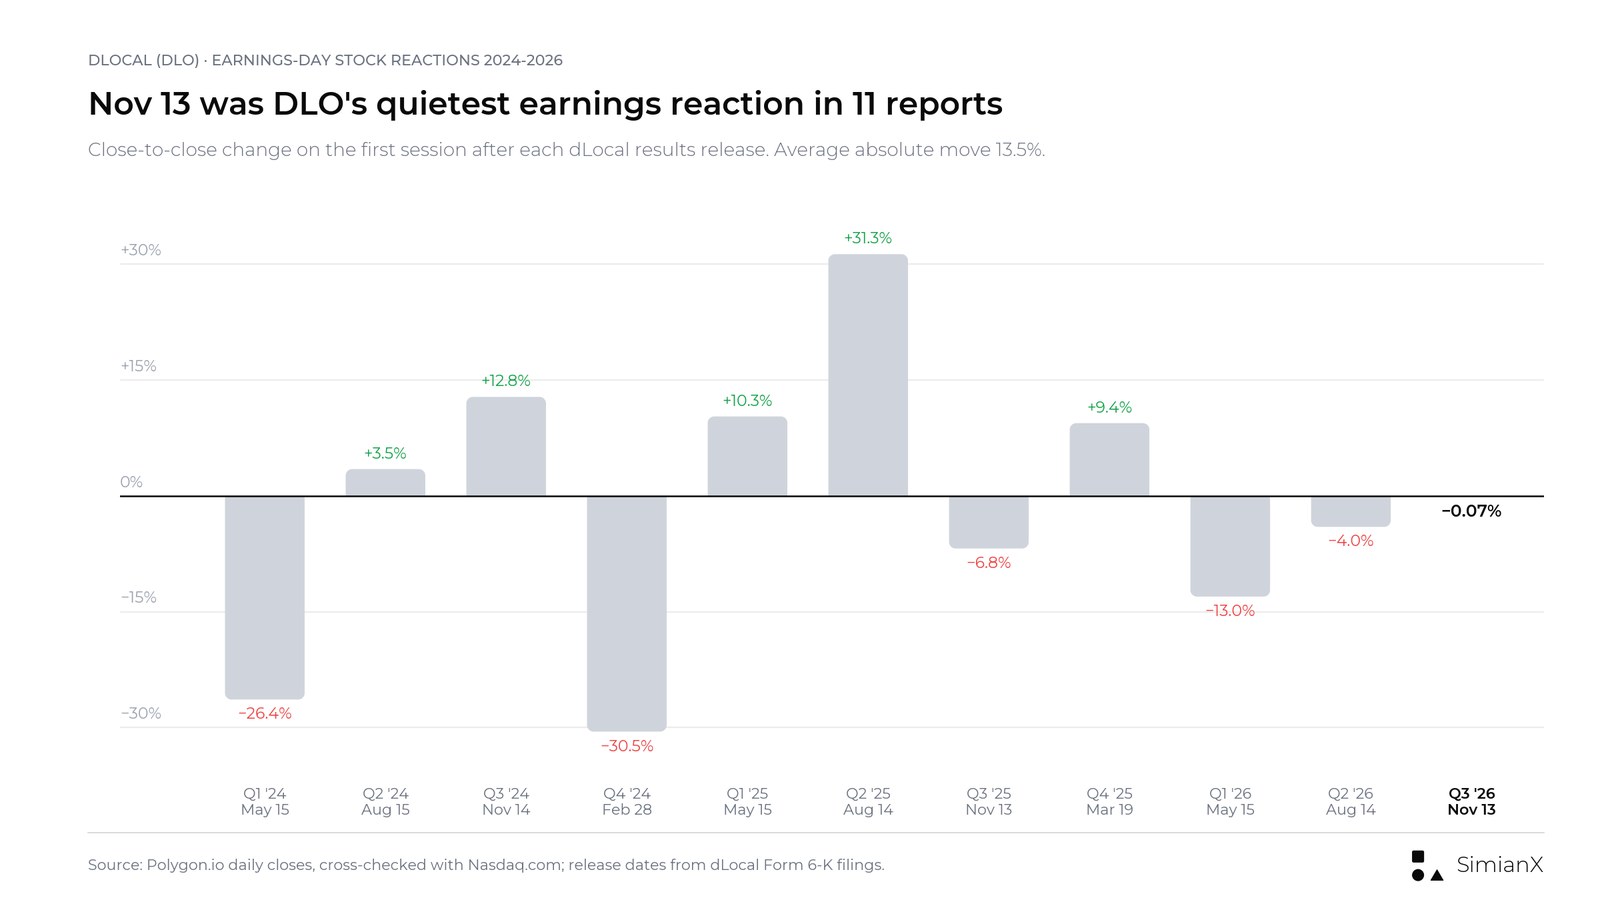
La reacción al T3 2026 fue la más tranquila de los últimos 11 informes.
El fallo en ingresos importa más de lo que sugiere el titular de crecimiento
La tabla de resultados de Investing.com recogía unos ingresos de aproximadamente US$398,05 millones frente a una previsión de US$406,72 millones, y un BPA de US$0,23 frente a una estimación de US$0,22. La tabla de sorpresas de resultados de Nasdaq.com, basada en Zacks, muestra el mismo consenso de BPA de US$0,22, superado en un 4,55%.
| Indicador | Estimación publicada | Real | Diferencia |
|---|---|---|---|
| Ingresos | US$406,72 millones | US$398,05 millones | −US$8,67 millones |
| BPA | US$0,22 | US$0,23 | +US$0,01 |
Fuente de la estimación: Investing.com en el momento de la publicación; el consenso de BPA también se confirmó en Nasdaq.com. Otros proveedores de datos publican estimaciones de ingresos y horarios distintos. El déficit de ingresos es cálculo propio.
El fallo en ingresos fue de aproximadamente un 2,1%:
(US$398,05 millones ÷ US$406,72 millones − 1) × 100 ≈ −2,1%.
No es un déficit catastrófico. Su importancia depende de lo que los inversores creían antes del informe sobre la durabilidad del crecimiento y la monetización.
La superación del BPA también merece un tratamiento proporcionado. Un buen resultado en la última línea no responde necesariamente a si la trayectoria de los ingresos está mejorando.
En un negocio de pagos orientado al crecimiento, los inversores pueden aceptar gasto a corto plazo si crea una base de ingresos futura más sólida. A la inversa, un mejor control de costes puede no compensar del todo la decepción sobre esa base futura.
Por tanto, la comparación relevante no es simplemente «crecimiento frente a ausencia de crecimiento». Es el crecimiento logrado frente al crecimiento y la rentabilidad que ya se esperaban.
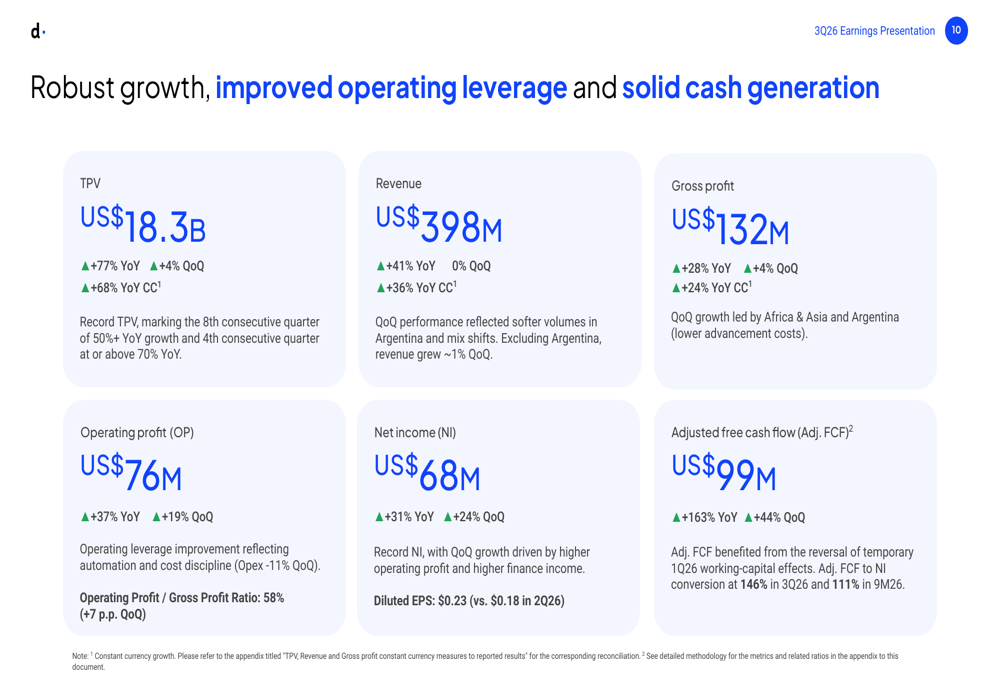
Diapositiva resumen del T3 2026 de la propia dLocal: TPV de US$18.300 millones, ingresos de US$398 millones, beneficio bruto de US$132 millones, beneficio operativo de US$76 millones, beneficio neto de US$68 millones y flujo de caja libre ajustado de US$99 millones.
Cómo gana dinero dLocal y por qué el TPV no son ingresos
dLocal permite a comercios globales aceptar cobros y enviar pagos (payouts) en mercados emergentes a través de una sola API. El volumen total de pagos mide el valor de los pagos procesados. No es lo que gana dLocal.
Un marco analítico útil es:
Ingresos = TPV × rendimiento agregado de ingresos.
El rendimiento se calcula como ingresos divididos entre TPV. Es un ratio contable combinado, no necesariamente una comisión contractual cobrada al comercio.
Puede variar por:
- Los métodos de pago.
- La combinación de productos y transacciones.
- La combinación de países.
- Los flujos transfronterizos frente a los domésticos.
- La escala de los comercios y sus condiciones comerciales.
- La rentabilidad ligada al tipo de cambio.
La misma distinción se aplica al beneficio bruto:
Beneficio bruto = TPV × rendimiento del beneficio bruto.
El rendimiento del beneficio bruto incorpora la relación entre los ingresos y los costes de prestar los servicios de pago. Por eso es un complemento útil del rendimiento de ingresos.
Ninguno de los dos ratios debe interpretarse de forma aislada. Un rendimiento más bajo puede ser aceptable si el negocio adicional genera un beneficio incremental atractivo, una retención sólida y un gasto operativo adicional limitado.
La preocupación surge cuando el crecimiento del volumen sigue siendo impresionante, pero su aportación económica se vuelve menos predecible.
El puente de la tasa de comisión: más volumen, menos ingreso por dólar
Con las cifras reportadas por dLocal, nuestros cálculos muestran un cambio interanual significativo en los rendimientos agregados.
| Indicador calculado | T3 2025 | T2 2026 | T3 2026 |
|---|---|---|---|
| Ingresos divididos entre TPV | 2,72% | 2,26% | 2,17% |
| Beneficio bruto dividido entre TPV | 0,99% | 0,72% | 0,72% |
Los cálculos usan el TPV, los ingresos y el beneficio bruto reportados. Son rendimientos agregados, no precios cotizados a los comercios.
El descenso explica por qué las tasas de crecimiento difieren tanto.
Una base de pagos mayor generó más ingresos y beneficios en dólares absolutos, pero menos por cada dólar procesado. La misma presión entre volumen y margen por transacción ha marcado los resultados trimestrales de PayPal, aunque ambos negocios atienden mercados muy distintos.
Es importante señalar que esto no basta para concluir que dLocal rebajó el precio a todos sus clientes. Los cambios en la composición de las transacciones pueden producir el mismo efecto agregado.
La dirección señaló como factores que influyeron en los ingresos del trimestre una mayor proporción de volúmenes local-a-local y de pagos a destinatarios (pay-outs), junto con volúmenes más débiles en Argentina tras el pico estacional del Hot Sale en el segundo trimestre. Sin Argentina, los ingresos crecieron alrededor de un 1% intertrimestral.
En cuanto al beneficio bruto, el comunicado enumeró como factores positivos unos menores costes de anticipo de liquidaciones en Argentina, el crecimiento del volumen en África y Asia, una recuperación puntual de costes en Nigeria y ganancias por coberturas cambiarias. Los factores en contra fueron un cambio en la combinación de métodos de pago en Brasil hacia Pix y Boleto, mayores costes de procesamiento en México, incluidos ajustes de periodos anteriores, y más flujos local-a-local en otros mercados de América Latina.
La pregunta de inversión es si esos flujos de menor rendimiento profundizan relaciones comercialmente valiosas o si simplemente exigen más actividad de procesamiento para sostener un determinado ritmo de crecimiento del beneficio.
Una respuesta constructiva combinaría una actividad creciente de los comercios con una aportación atractiva y unos costes operativos escalables.
Una respuesta menos favorable implicaría una compresión persistente del rendimiento que supere la capacidad de la empresa para hacer crecer el volumen de forma eficiente.
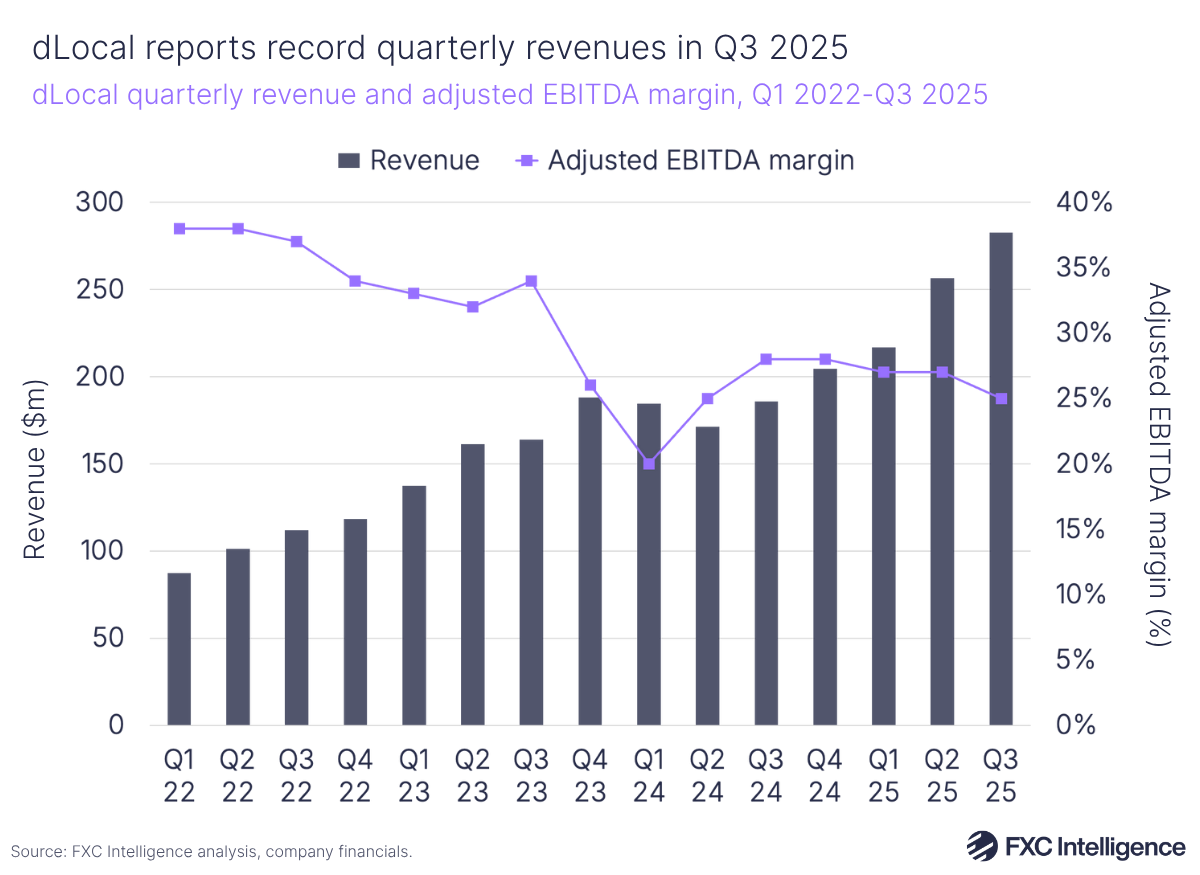
Gráfico de un tercero (FXC Intelligence) con los ingresos trimestrales y el margen EBITDA ajustado de dLocal hasta el T3 2025, antes de que la empresa pasara a dar sus previsiones en términos de beneficio operativo en 2026.
La comparación intertrimestral fue menos impresionante que la interanual
El crecimiento interanual y el impulso intertrimestral responden a preguntas distintas.
El comunicado del T2 reportó unos ingresos de US$399,7 millones, un beneficio bruto de US$127,2 millones y un beneficio operativo de US$64,2 millones.
Frente a esas cifras, los ingresos del T3 fueron ligeramente inferiores, mientras que el beneficio bruto y el beneficio operativo aumentaron.
Según los estados financieros, los ingresos bajaron aproximadamente un 0,4% intertrimestral. El TPV, en cambio, aún creció un 4% respecto al segundo trimestre.
Eso no demuestra que la demanda subyacente se contrajera. La estacionalidad y la combinación de transacciones pueden influir en la comparación.
Sí demuestra que el titular de crecimiento anual de la empresa no vino acompañado de una aceleración intertrimestral de los ingresos.
Para los inversores, esa distinción cambia las preguntas de seguimiento:
- ¿La comparación fue sobre todo estacional?
- ¿Los productos de menor rendimiento representaron más actividad?
- ¿Las relaciones con los comercios se están ampliando en términos económicos además de operativos?
- ¿Aportará el próximo trimestre pruebas de un renovado impulso de los ingresos?
Una respuesta convincente requiere más que una única tasa de crecimiento agregada.
El margen bruto se debilitó en términos interanuales, pero mejoró frente al trimestre anterior
La historia del margen es más equilibrada de lo que sugiere un simple titular de «compresión».
Con las cifras de la cuenta de resultados, el margen bruto calculado fue aproximadamente:
| Periodo | Beneficio bruto dividido entre ingresos |
|---|---|
| T3 2025 | 36,5% |
| T2 2026 | 31,8% |
| T3 2026 | 33,2% |
Fuentes: comunicado del T2 y estados financieros intermedios del T3 de dLocal; los porcentajes son cálculos propios.
La empresa obtuvo menos beneficio bruto por dólar de ingresos que un año antes, pero más que en el trimestre anterior.
Ambas observaciones importan.
La comparación interanual plantea dudas sobre la rentabilidad de la combinación de negocios. La mejora intertrimestral aporta pruebas en contra de un deterioro ininterrumpido.
Por tanto, sería inexacto describir todos los indicadores de margen como en empeoramiento.
Los inversores deberían examinar, en cambio, si la mejora intertrimestral puede mantenerse cuando cambien la combinación de métodos de pago, los costes de procesamiento y las condiciones geográficas. Parte del impulso del T3, la recuperación de costes en Nigeria, fue calificada por la empresa como puntual.
Una disciplina útil es separar tres indicadores:
- Margen bruto: beneficio bruto dividido entre ingresos.
- Rendimiento del beneficio bruto: beneficio bruto dividido entre TPV.
- Conversión operativa: beneficio operativo dividido entre beneficio bruto.
Estos ratios miden partes distintas de la cadena económica.
La prueba alcista más sólida fue el apalancamiento operativo
La mejora del beneficio operativo merece atención.
Con las cuentas de resultados del T2 y del T3, el puente intertrimestral es aproximadamente:
| Puente del T2 al T3 2026 | Aportación |
|---|---|
| Beneficio bruto adicional | +US$4,9 millones |
| Menores gastos operativos (de US$63,0 millones a US$55,9 millones) | +US$7,1 millones |
| Beneficio operativo adicional | +US$12,0 millones |
Cálculo propio: los gastos operativos equivalen al beneficio bruto menos el beneficio operativo. Las pequeñas diferencias se deben al redondeo.
Aproximadamente el 60% de la mejora intertrimestral del beneficio operativo procedió de menores gastos y no de un beneficio bruto adicional.
Es una distinción relevante, no una crítica a la disciplina de gastos.
Para una plataforma escalable, convertir una mayor parte del beneficio bruto en beneficio operativo puede ser una fuente importante de valor para el accionista. La empresa atribuyó la caída intertrimestral del 11% de los gastos operativos a un menor gasto en terceros, una plantilla más reducida y la automatización.
Sin embargo, las mejoras de gastos pueden tener distintos grados de durabilidad. La automatización y los procesos estructuralmente mejores no son lo mismo que un gasto que se desplaza de un trimestre a otro.
En la conferencia de resultados, el director financiero, Guillermo López Pérez, distinguió entre ahorros estructurales y efectos de calendario: el gasto en marketing se había concentrado en la primera mitad del año y los gastos puntuales fueron menores de lo habitual. Afirmó que no tomaría el resultado del trimestre como objetivo de margen y que sería prudente a la hora de extrapolar a partir de un solo trimestre.
La interpretación alcista más sólida es que la infraestructura de dLocal puede sostener el crecimiento sin aumentos equivalentes de los gastos generales.
La interpretación más prudente es que parte de la mejora trimestral podría no repetirse.
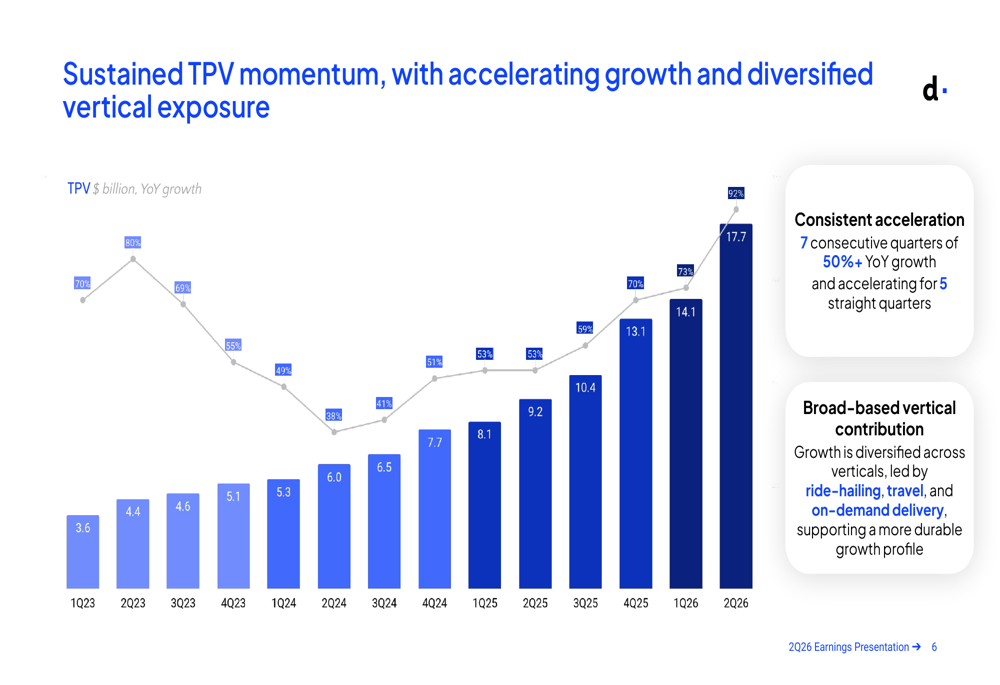
Diapositiva de la presentación del T2 2026 de dLocal: TPV por trimestre hasta el T2 2026, cuando el crecimiento interanual tocó techo en el 92%.
Unas previsiones sin cambios encerraban un mensaje más prudente
Mantener un rango de previsiones no significa mantener la misma expectativa dentro de ese rango.
Las perspectivas para 2026 se han movido dos veces este año:
| Indicador 2026 | Previsiones iniciales (18 de mar.) | Previsiones actualizadas (13 de ago.) | Posición indicada el 12 de nov. |
|---|---|---|---|
| Crecimiento del TPV | 50%–60% | 60%–70% | Hacia el extremo superior |
| Crecimiento del beneficio bruto | 22,5%–27,5% | 25%–30% | En torno al punto medio |
| Crecimiento del beneficio operativo | 27,5%–32,5% | 27,5%–32,5% (sin cambios) | Hacia el extremo inferior |
Fuentes: comunicados de resultados del T4 2025, el T2 2026 y el T3 2026 de dLocal y conferencia de resultados del 12 de noviembre. En la propia tabla del comunicado del T3, el beneficio operativo sin el ajuste fiscal del ejercicio anterior registrado en el T1 se sitúa en el punto medio; las previsiones en sí usan cifras reportadas.
Ese patrón refuerza la tensión central: un fuerte crecimiento del volumen no se traduce de forma proporcional en las expectativas de beneficio.
La empresa explicó los motivos: vientos cambiarios en contra no previstos anteriormente en Brasil, México y Argentina, y un desempeño más débil en mercados más pequeños de África y Asia con tasas de comisión elevadas. En la conferencia, el consejero delegado, Pedro Arnt, estimó que esos vientos cambiarios en contra suponían una oscilación de unos seis puntos porcentuales en el crecimiento interanual del beneficio bruto del T4. Se trataba de una sensibilidad trimestral, no de un recorte de seis puntos en las previsiones del año completo. También recordó que los resultados del cuarto trimestre dependen de la temporada alta de compras y podrían moverse en cualquier dirección.
Lo que implican las posiciones indicadas para el cuarto trimestre (cálculo propio a partir de las bases de 2025 y de los resultados de nueve meses de 2026):
| T4 2026 implícito según la posición en las previsiones | Valor implícito del T4 | Frente al T4 2025 |
|---|---|---|
| TPV con un crecimiento anual del 65%–70% | US$17.300–19.300 millones | +32% a +47% |
| Beneficio bruto en el punto medio del 27,5% | Aprox. US$135,7 millones | Aprox. +17% |
| Beneficio operativo en el extremo inferior del 27,5% | Aprox. US$87,3 millones | Aprox. +39% |
Bases de 2025: TPV de US$40.800 millones, beneficio bruto de US$402,8 millones, beneficio operativo de US$219,9 millones. Nueve meses de 2026: TPV de US$50.100 millones, beneficio bruto de US$377,8 millones, beneficio operativo de US$193,1 millones.
Para la valoración, la posición probable dentro de un rango puede importar tanto como el propio rango formal.
Los inversores pueden rebajar sus previsiones internas sin que la empresa anuncie un recorte de previsiones en titulares.
Por tanto, la interpretación correcta es rangos sin cambios con una trayectoria de beneficios más prudente, no una retirada total de las perspectivas.
La sólida generación de caja exige revisar las definiciones
El flujo de caja es una parte positiva del informe, pero la terminología importa.
dLocal define el flujo de caja libre ajustado partiendo del flujo de caja operativo, ajustándolo por los movimientos del capital circulante de los comercios y restando la inversión en activos fijos (capex). Es un indicador no IFRS, no simplemente el flujo de caja operativo menos el capex. Para una explicación sencilla del indicador estándar, véase la explicación de Investopedia sobre el flujo de caja libre.
En el T3, la conciliación fue:
| Componente del flujo de caja | Importe |
|---|---|
| Flujo de caja operativo | US$179,234 millones |
| Ajuste por capital circulante de los comercios | −US$71,116 millones |
| Inversión en activos fijos | −US$9,068 millones |
| Flujo de caja libre ajustado (según la definición de la empresa) | US$99,050 millones |
Fuente: conciliación de la empresa en el comunicado de resultados del T3 2026.
Las cuentas cuadran:
US$179,234 millones − US$71,116 millones − US$9,068 millones = US$99,050 millones.
En nueve meses, el flujo de caja libre ajustado fue de US$182,3 millones, el 111% del beneficio neto, tras revertirse los efectos temporales del capital circulante que habían reducido el del T1 2026 a US$14,7 millones.
El ajuste es importante porque la actividad de liquidación de pagos puede afectar a los movimientos de caja.
Los inversores también deberían separar la generación de caja de la financiación. El 12 de agosto, dLocal firmó una línea de crédito sénior no garantizada de US$150 millones con vencimiento el 14 de agosto de 2029, un interés de Term SOFR más 2,00% y amortización en 11 cuotas trimestrales de US$13,6 millones. La caja corporativa aumentó en US$167,8 millones en el trimestre, hasta US$536,9 millones, y la empresa atribuyó ese aumento al préstamo.
Los fondos obtenidos mediante deuda mejoran la liquidez, pero no son flujo de caja operativo. El estado de flujos de efectivo también muestra recompras de acciones por US$34,0 millones en el T3; dentro de su programa de US$300 millones autorizado en marzo de 2026, dLocal había recomprado unos 9,1 millones de acciones de Clase A por US$120,1 millones a finales de septiembre.
El objetivo analítico no es rechazar el indicador ajustado. Es entender qué elimina, compararlo con el flujo de caja IFRS y evitar tratar cada aumento de caja como beneficios generados internamente.
Por qué la expansión de los comercios no protege automáticamente los márgenes
La información publicada por dLocal muestra cómo los comercios existentes impulsan su expansión.
El informe del T1 2026 registró una retención neta de ingresos del 152%. En el comunicado del T3, el consejero delegado situó la retención neta de ingresos en el 140%, y en la conferencia citó una retención de TPV del 173%. Ambas cifras indican que los comercios existentes envían mucho más volumen, pero la diferencia entre ellas vuelve a ser la historia del rendimiento: los clientes existentes aumentaron su volumen de pagos más rápido que los ingresos que dLocal obtiene de ellos.
Esto es estratégicamente relevante: captar más actividad de un comercio consolidado puede reducir la necesidad de reconstruir la relación comercial desde cero.
Sin embargo, la retención y la monetización responden a preguntas distintas.
Un comercio puede canalizar más actividad a través de una plataforma mientras esa actividad incremental tiene una combinación geográfica o de productos distinta.
Un valor creciente de la relación en dólares absolutos puede coexistir con rendimientos combinados más bajos.
Por consiguiente, los inversores deberían examinar la expansión de los comercios junto con la generación de beneficio bruto, y no usar la retención como sustituto de esta.
La ventaja competitiva duradera sería la capacidad de captar más negocio manteniendo rentabilidades incrementales atractivas y un rendimiento fiable de los pagos.
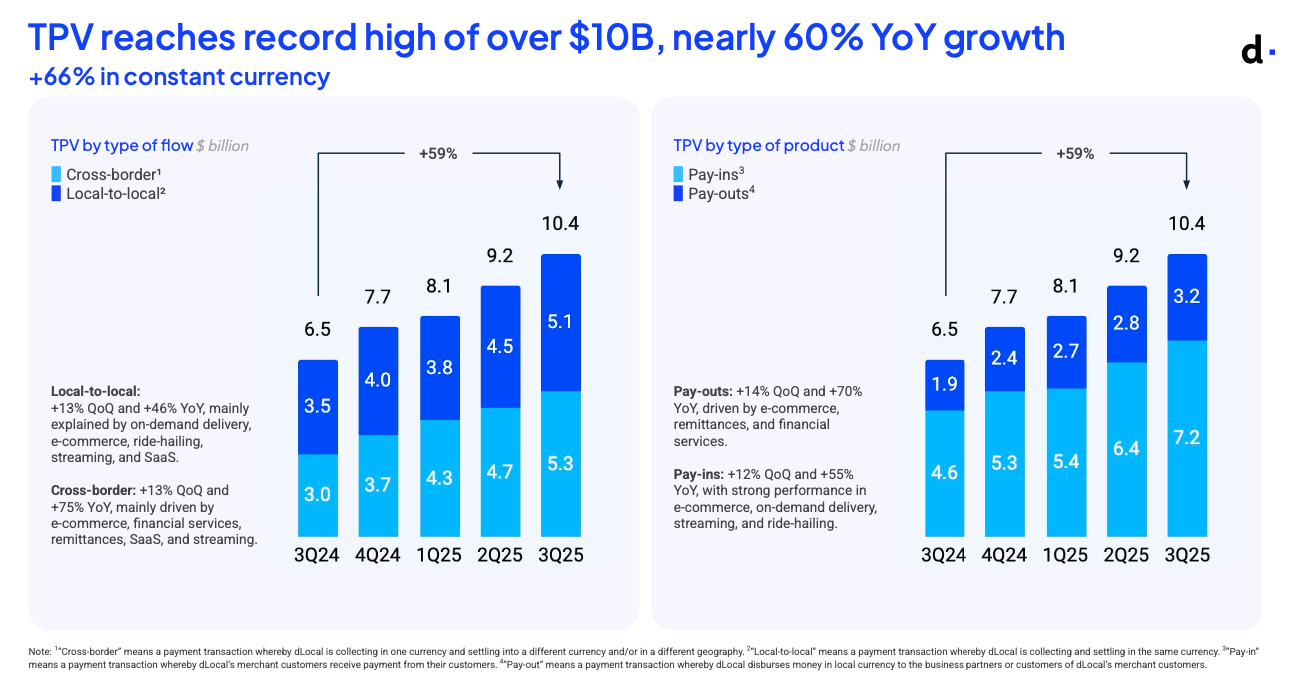
TPV de dLocal en el T3 2025 desglosado por flujo (transfronterizo frente a local-a-local) y por producto (cobros o pay-ins frente a pagos o pay-outs), la combinación que determina el rendimiento combinado.
¿Qué cambiaría la interpretación de inversión?
El escenario bajista se debilitaría si los próximos resultados mostraran:
- Unos ingresos más sensibles al crecimiento del volumen de pagos.
- Una estabilización de los rendimientos una vez descontada la combinación, a partir del rendimiento del beneficio bruto estable en el 0,72% del T3.
- Un crecimiento del beneficio bruto apoyado en motores operativos repetibles.
- Mejoras de eficiencia que persistan sin falta de inversión.
- Una conversión en caja que siga siendo saludable una vez normalizados los efectos de calendario.
El escenario alcista se debilitaría si:
- El volumen adicional generara una aportación económica cada vez menor.
- El crecimiento del beneficio dependiera cada vez más de una contención temporal del gasto.
- Las previsiones siguieran desplazándose hacia resultados más débiles.
- La mejora de la caja dependiera en gran medida de la financiación o del calendario de liquidaciones.
Ninguno de los dos escenarios debería decidirse por un único porcentaje de titular.
Una secuencia operativa útil es:
Volumen de pagos → ingresos → beneficio bruto → beneficio operativo → generación de caja sostenible.
Cada paso pone a prueba si el crecimiento crea valor en lugar de limitarse a aumentar la actividad.
Preguntas frecuentes
¿Cuándo publicó dLocal sus resultados del T3 2026?
dLocal publicó sus resultados del tercer trimestre de 2026 tras el cierre del mercado estadounidense el 12 de noviembre de 2026 y celebró su conferencia de resultados a las 18:00 (hora del Este de EE. UU.) esa misma tarde.
¿Por qué cayó la acción de dLocal tras los resultados?
DLO cayó cerca de un 3% fuera de horario y abrió con una baja del 3,4% el 13 de noviembre. Los ingresos quedaron por debajo de la referencia publicada por Investing.com, se mantuvieron planos frente al segundo trimestre y las perspectivas de beneficio de la dirección se volvieron más prudentes dentro de unos rangos sin cambios. Sin embargo, al cierre la acción se había recuperado hasta US$13,69, con una baja de solo el 0,07%.
¿Superó dLocal las expectativas de beneficios?
El BPA diluido de US$0,23 superó el consenso de US$0,22 que mostraban Investing.com y Nasdaq.com. Esa superación en la última línea coexistió con un fallo en ingresos de aproximadamente el 2,1%, por lo que el informe fue mixto y no uniformemente mejor de lo esperado.
¿Está bajando la tasa de comisión de dLocal?
Los ingresos calculados divididos entre TPV bajaron del 2,72% al 2,17% en términos interanuales. El beneficio bruto dividido entre TPV bajó del 0,99% al 0,72%, aunque se mantuvo estable frente al segundo trimestre. Estos rendimientos combinados no deben interpretarse como prueba de que bajara el precio contractual de cada comercio.
¿Se deterioraron todos los indicadores de margen?
No. El margen bruto mejoró frente al trimestre anterior, del 31,8% al 33,2%, aunque siguió por debajo del nivel de un año antes. El beneficio operativo subió hasta el 58% del beneficio bruto, al caer un 11% los gastos operativos.
¿Recortó dLocal sus previsiones para 2026?
No. dLocal mantuvo los rangos fijados en agosto, pero indicó un crecimiento del beneficio operativo hacia el extremo inferior del 27,5%–32,5%, el beneficio bruto en torno al punto medio y el TPV hacia el extremo superior. Son unas perspectivas más prudentes sin una reducción formal del rango.
¿Es el flujo de caja libre ajustado lo mismo que el flujo de caja libre ordinario?
No. dLocal ajusta además por los movimientos del capital circulante de los comercios. Los inversores deberían leer la conciliación en lugar de suponer que el indicador equivale al flujo de caja operativo menos la inversión en activos fijos.
¿Cuándo es la próxima fecha de resultados de dLocal?
dLocal no ha anunciado la fecha de sus resultados del cuarto trimestre de 2026. Publicó los del T4 2025 el 18 de marzo de 2026, por lo que cabe esperar el próximo informe hacia mediados o finales de marzo de 2027.
Veredicto: el mercado quería una mejor monetización, no solo más pagos
Los resultados no mostraron un negocio roto. Mostraron por qué el crecimiento rápido, por sí solo, no basta para zanjar un debate de valoración.
Las pruebas bajistas tienen que ver con las expectativas, los rendimientos de los pagos y las perspectivas a corto plazo. Las alcistas, con la rentabilidad, la disciplina de gastos, la generación de caja y un rendimiento del beneficio bruto que por fin dejó de caer.
Todas esas observaciones pueden ser ciertas a la vez, que es más o menos lo que dijo la cotización del 13 de noviembre: una apertura a la baja y luego un cierre plano.
La próxima prueba es si dLocal puede combinar una fuerte actividad de los comercios con una relación más predecible entre el volumen y el resultado económico.
Hasta entonces, la pregunta más útil no es «¿a qué ritmo crecen los pagos?».
Es esta:
¿Cuánto beneficio y cuánta caja duraderos crea cada nueva oleada de pagos?
Notas metodológicas
- Precisión de los ingresos: los estados financieros reportan US$398,049 millones. El titular de la empresa lo redondea a US$398,0 millones; algunas páginas de datos de mercado muestran US$398,05 millones.
- Rendimiento de ingresos calculado: ingresos ÷ TPV × 100. T3 2026: US$398,049 millones ÷ US$18.345 millones ≈ 2,17%. T3 2025: US$282,483 millones ÷ US$10.390 millones ≈ 2,72%.
- Rendimiento del beneficio bruto calculado: beneficio bruto ÷ TPV × 100. T3 2026: US$132,013 millones ÷ US$18.345 millones ≈ 0,72%. T3 2025: US$103,189 millones ÷ US$10.390 millones ≈ 0,99%.
- Puente intertrimestral: el beneficio bruto adicional fue de aproximadamente US$4,863 millones. Los menores gastos operativos aportaron aproximadamente US$7,1 millones. En conjunto, explican aproximadamente US$12,0 millones de beneficio operativo adicional.
- Reacciones en días de resultados: cierre de la última sesión antes de cada publicación tras el cierre del mercado, comparado con el cierre de la sesión siguiente. No se aplica ningún ajuste por comparables.
- Causalidad: las explicaciones de la reacción de la acción son interpretaciones analíticas coherentes con la información publicada, no pruebas de los motivos de inversores concretos.
Este artículo ofrece investigación e interpretación analítica, no asesoramiento de inversión personalizado ni una recomendación de compra o venta.
Lectura Relacionada
- Acción de PayPal tras el 3T 2026: resultados y caída del 13%
- Stablecoins 2026: Visa, Stripe y la Carrera USDT vs USDC
- Acciones de Coinbase 2026: ingresos por trimestre vs Bitcoin
- Acciones de Robinhood 2026: ingresos trimestrales, cripto 8%
- Resultados de Stratasys por trimestre: Q3 2026 y SSYS
- Resultados de Airbnb por trimestre: T3 2026 y acción ABNB
- Resultados de Tetra Tech por trimestre: T4 FY2026 y TTEK
Referencias
- dLocal: comunicado de resultados del T3 2026, 12 de noviembre de 2026 (Form 6-K, Anexo 99.1)
- dLocal: estados financieros intermedios no auditados a 30 de septiembre de 2026 (Form 6-K, Anexo 99.2)
- dLocal: portada e índice de anexos del Form 6-K del 12 de noviembre de 2026
- dLocal: comunicado de resultados del T2 2026, 13 de agosto de 2026
- dLocal: comunicado de resultados del T1 2026, 14 de mayo de 2026
- dLocal: informe de resultados del T1 2026 con la retención neta de ingresos
- dLocal: comunicado de resultados del T4 2025 y previsiones para 2026, 18 de marzo de 2026
- dLocal: comunicado de resultados del T3 2025, 12 de noviembre de 2025
- SEC EDGAR: presentaciones del Form 6-K de dLocal
- Stock Analysis: transcripción de la conferencia de resultados del T3 2026 de dLocal
- Investing.com: historial de resultados y estimaciones de dLocal
- Investing.com: noticia sobre el fallo en ingresos de dLocal y la caída fuera de horario, 12 de noviembre de 2026
- Nasdaq.com: cotizaciones históricas de DLO
- Nasdaq.com: historial de sorpresas de resultados de DLO
- Polygon.io: datos del mercado bursátil estadounidense
- dLocal: sitio web de la empresa
- Banco Central do Brasil: Pix
- Banco de la Reserva Federal de Nueva York: tasa de financiación garantizada a un día (SOFR)
- IFRS Foundation: NIC 34 Información financiera intermedia
- Investopedia: flujo de caja libre


