 Por Muke
Cómo Fair Isaac puso precio a su propio monopolio hipotecario hasta destruirlo
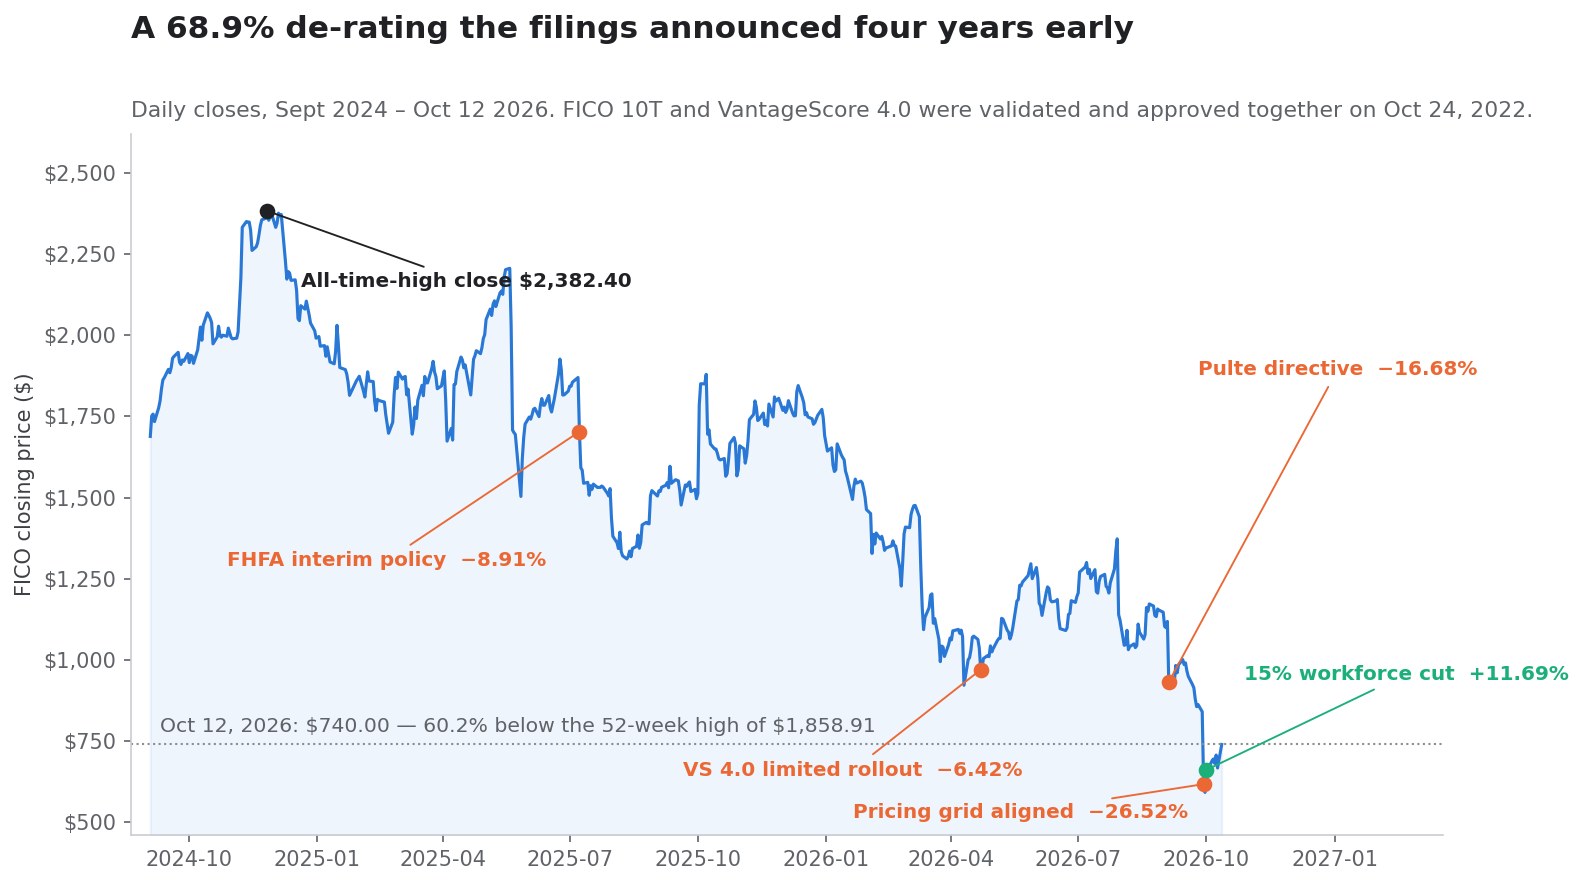
El 29 de septiembre de 2026, Fair Isaac Corporation perdió un 26,52% de su valor en una sola sesión: el peor día de la historia bursátil de la compañía. Dos días después subió un 11,69%. Ocho sesiones más tarde volvió a subir un 10,85%, cerrando en 740,00 dólares el 12 de octubre. Esos tres números se han leído, casi en todas partes, como una historia de shock y alivio: el regulador rompió el monopolio, el mercado entró en pánico y después los inversores lo reconsideraron.
Esa lectura es incorrecta de una manera concreta y verificable. El regulador no rompió el monopolio de FICO el 29 de septiembre de 2026. Ya lo había roto —formalmente, públicamente y por escrito— el 8 de julio de 2025, cuando la Agencia Federal de Financiamiento de la Vivienda publicó una política provisional que permitía a los prestamistas entregar préstamos conformes puntuados con VantageScore 4.0. FICO cayó un 8,91% ese día y pasó los catorce meses siguientes cotizando como si no hubiera ocurrido nada, llegando a 1.118,93 dólares tan tarde como el 3 de septiembre de 2026.
Lo que ocurrió el 29 de septiembre no fue la pérdida de la exclusividad. Fue la pérdida del precio. La FHFA alineó la tabla de tarifas iniciales de modo que un prestamista que eligiera VantageScore 4.0 ya no pagara una penalización económica por hacerlo. Veinte días antes, cuando esa misma agencia eliminó la última barrera operativa y abrió VantageScore 4.0 a todos los prestamistas aprobados, la acción de FICO subió un 5,35%. El mercado valoró el acceso en más cinco por ciento y la paridad de precios en menos veintisiete.
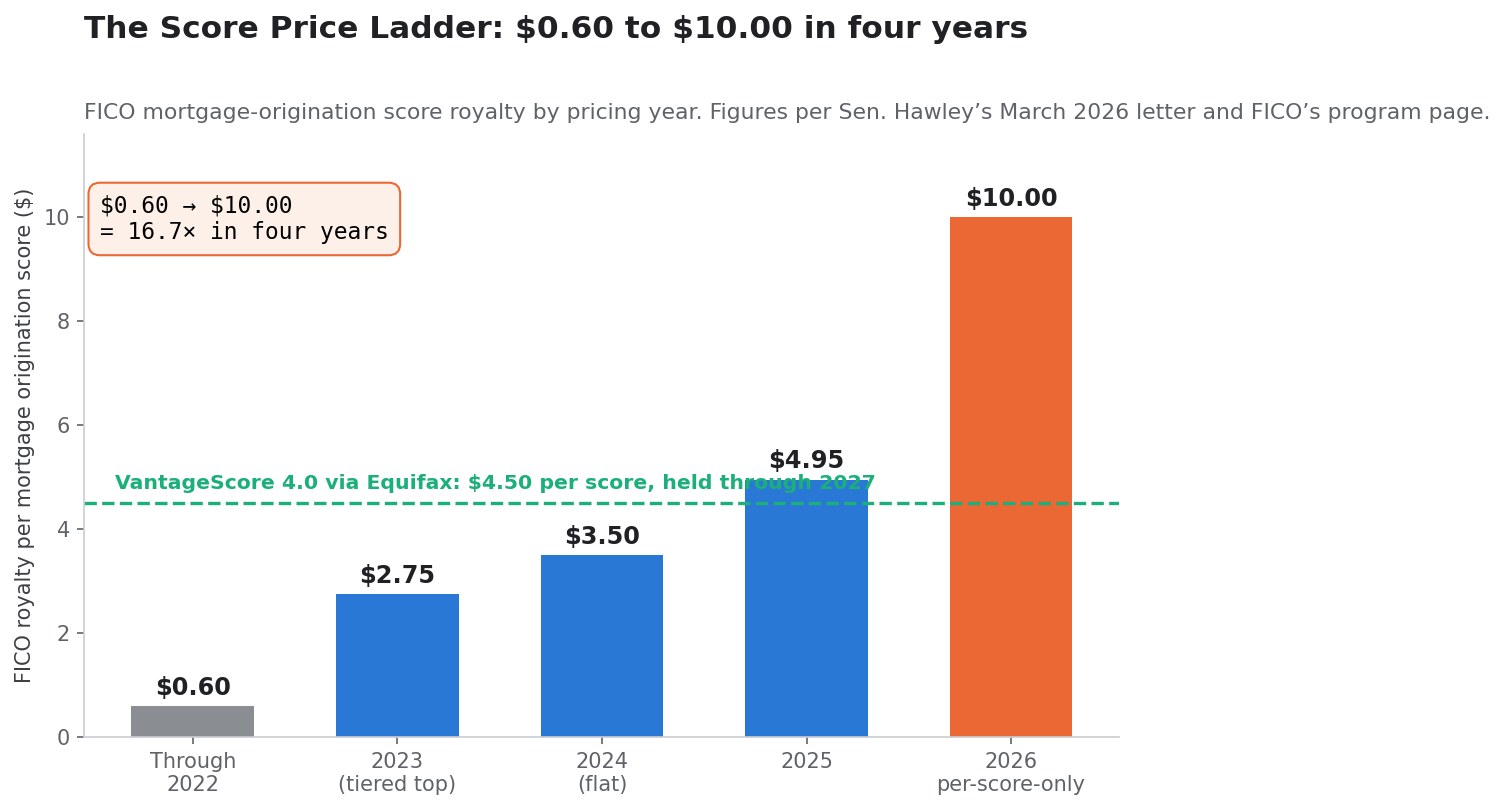
Esa asimetría es toda la historia, y no es casual. Entre 2022 y 2026, FICO elevó su tarifa de score de originación hipotecaria de aproximadamente 0,60 a 10,00 dólares por score: un aumento de 16,7 veces en cuatro años. Cada dólar de ese aumento fluyó casi sin obstáculos al resultado operativo, porque el segmento Scores soporta unos 42 millones de dólares de costo trimestral frente a 459 millones de ingresos trimestrales. El aumento también hizo otras dos cosas: volvió económicamente racional por primera vez en veinte años a un competidor de 4,50 dólares, y atrajo a un senador estadounidense, una remisión antimonopolio y, finalmente, a un regulador dispuesto a nivelar la tabla de tarifas.
Después, en los nueve meses hasta el 30 de junio de 2026, FICO se endeudó en unos 2.530 millones de dólares y gastó 3.050 millones recomprando sus propias acciones a un costo medio entregado cercano a 1.409 dólares, frente a 778 millones de flujo de caja operativo del mismo periodo. El 12 de octubre de 2026 la acción cerró en 740,00 dólares.
Este artículo es un documento de referencia, no una recomendación de operación. Reconstruye, a partir de documentos regulatorios primarios y tarifas publicadas, cuatro cosas: el registro completo de avisos de la FHFA con la reacción de FICO a cada hito; la escalera de precios del score que produjo las ganancias; el registro de asignación de capital que apalancó esas ganancias; y la aritmética por segmentos que determina cuánto vale realmente un reajuste en la economía del score hipotecario. Puedes seguirlo todo en tiempo real con SimianX AI, que reúne documentos de la SEC, datos por segmento y reacciones de precio en un único flujo de investigación para FICO.
Qué ocurrió realmente con la acción de FICO, en orden
La secuencia de septiembre y octubre de 2026 suele resumirse como "la FHFA abrió el mercado y FICO se desplomó". Los documentos y la cinta muestran cinco eventos distintos con cinco reacciones de mercado distintas. Separarlos es el primer paso analítico, porque transmiten información diferente.
3 y 4 de septiembre de 2026: la directiva de Pulte
A última hora de la tarde del 3 de septiembre de 2026, el director de la FHFA, Bill Pulte, ordenó a Fannie Mae y Freddie Mac permitir que todos los prestamistas hipotecarios usaran VantageScore 4.0, y no solo aquellos con aprobación previa por escrito. FICO cerró en 1.118,93 dólares el 3 de septiembre y en 932,26 el 4 de septiembre: una caída del 16,68%, o unos 4.030 millones de dólares de valor de mercado al número de acciones actual de la compañía.
Este fue el evento de acceso. Eliminó el requisito de que un prestamista obtuviera permiso escrito antes de entregar a las agencias un préstamo puntuado con VantageScore. No cambió lo que costaba ninguno de los dos modelos.
9 de septiembre de 2026: la publicación formal
La página de política de scores crediticios de la FHFA fecha la apertura formal el 9 de septiembre de 2026, describiéndola como la eliminación del requisito de aprobación previa por escrito. Para entonces la directiva tenía cinco días y ya estaba en el precio. FICO cerró en 983,19 dólares esa sesión, un 5,35% al alza desde 933,30.
Que un regulador desmantele formalmente la última barrera administrativa frente a un competidor y que la acción del incumbente suba ese mismo día es el dato más informativo de toda esta secuencia. El mercado ya había concluido que el acceso no era la restricción vinculante.
28 de septiembre de 2026: Rocket Mortgage se mueve primero
El 28 de septiembre de 2026, Rocket Mortgage anunció que VantageScore 4.0 se convertiría en su modelo de puntuación crediticia por defecto para préstamos elegibles de venta directa al consumidor entregados a Fannie Mae o Freddie Mac, además de préstamos VA y otras hipotecas elegibles, a partir del cuarto trimestre de 2026. La compañía dijo que la decisión siguió a unos cuatro meses de pruebas sobre aproximadamente 1,4 millones de informes crediticios extraídos bajo ambos modelos durante 2026, y que los prestatarios que ahorraron dinero ahorraron una media de 1.600 dólares al cierre.
Rocket también reveló qué permanece en FICO: hipotecas de propiedades de inversión y segundas residencias, productos de capital inmobiliario, préstamos FHA y préstamos jumbo. Su canal de brókeres, Rocket Pro, suministrará ambos scores. Estas exclusiones importan y se analizan más abajo.
FICO cerró en 840,89 dólares el 28 de septiembre, un 2,57% a la baja.
29 de septiembre de 2026: la tabla de precios
A la sesión siguiente, la FHFA publicó ajustes de tarifas iniciales que alineaban los precios entre Classic FICO y VantageScore 4.0. FICO abrió en 668,08 dólares frente al cierre previo de 840,89, llegó a cotizar en 595,19 y cerró en 617,87: un 26,52% a la baja con un volumen de 4.914.500 acciones, unas doce veces las 394.300 de la sesión anterior. Al día siguiente cayó otro 4,11% hasta 592,47, tocando 586,05, que sigue siendo el mínimo de 52 semanas.
En las dos sesiones, la capitalización bursátil de FICO cayó de unos 18.160 millones de dólares a 12.800 millones: un descenso de 5.370 millones.
1 de octubre de 2026: la reducción de plantilla
El 1 de octubre de 2026, la dirección de FICO se comprometió a un plan de reducción de plantilla. La compañía lo reveló cinco días después en un Formulario 8-K presentado bajo el Punto 2.05. Vale la pena citar el texto con precisión, porque es la declaración más clara que la dirección ha hecho sobre cómo cree que será el futuro:
El 1 de octubre de 2026, la dirección de Fair Isaac Corporation se comprometió a un plan de reducción de plantilla reduciendo el número de niveles jerárquicos en la organización, simplificando la estructura operativa, optimizando procesos y herramientas, e integrando el desarrollo de productos impulsado por IA. Este plan implica la eliminación de aproximadamente el 15% de los puestos de toda la compañía.
Los empleados afectados fueron notificados a partir de la semana del 5 de octubre. Se espera que el plan esté sustancialmente completo para el final del tercer trimestre fiscal de 2027, con cargos agregados antes de impuestos de aproximadamente 27,0 millones de dólares en el cuarto trimestre fiscal de 2026, sustancialmente todos en efectivo.
La acción de FICO subió un 11,69% el 1 de octubre, hasta 661,75 dólares.
La lectura que impone la secuencia
Pon esos cinco eventos uno junto a otro y surge una narrativa distinta de la que aparece en la mayoría de las coberturas. El repunte del 1 de octubre no fue que los inversores decidieran que la amenaza estaba exagerada. Coincidió exactamente con el compromiso de la dirección de eliminar permanentemente el 15% de los puestos de la compañía. No son señales opuestas: son la misma señal leída desde dos lados. El mercado estaba revalorizando un futuro de menor margen; la dirección estaba redimensionando la compañía para ese futuro.
| Fecha | Evento | Cierre de FICO | Movimiento diario | Cambio de valor de mercado |
|---|---|---|---|---|
| 3 sept 2026 | Cierre previo | 1.118,93 $ | — | — |
| 4 sept 2026 | Pulte ordena a las agencias abrir VantageScore 4.0 a todos los prestamistas | 932,26 $ | −16,68% | −4.030 M$ |
| 9 sept 2026 | La FHFA publica formalmente la apertura | 983,19 $ | +5,35% | +1.080 M$ |
| 28 sept 2026 | Rocket Mortgage anuncia VantageScore 4.0 por defecto | 840,89 $ | −2,57% | −480 M$ |
| 29 sept 2026 | La FHFA alinea la tabla de tarifas iniciales entre modelos | 617,87 $ | −26,52% | −4.820 M$ |
| 30 sept 2026 | Continúa la reducción de riesgo; mínimo de 52 semanas 586,05 $ intradía | 592,47 $ | −4,11% | −550 M$ |
| 1 oct 2026 | FICO se compromete a una reducción de plantilla de ~15% | 661,75 $ | +11,69% | +1.500 M$ |
| 12 oct 2026 | Último cierre | 740,00 $ | +10,85% | +1.560 M$ |
Los cambios de valor de mercado se calculan sobre 21.597.635 acciones en circulación, la cifra que figura en la portada del Formulario 10-Q del tercer trimestre fiscal de 2026 de FICO a 17 de julio de 2026.
El registro de avisos de la FHFA: cada hito, con su precio
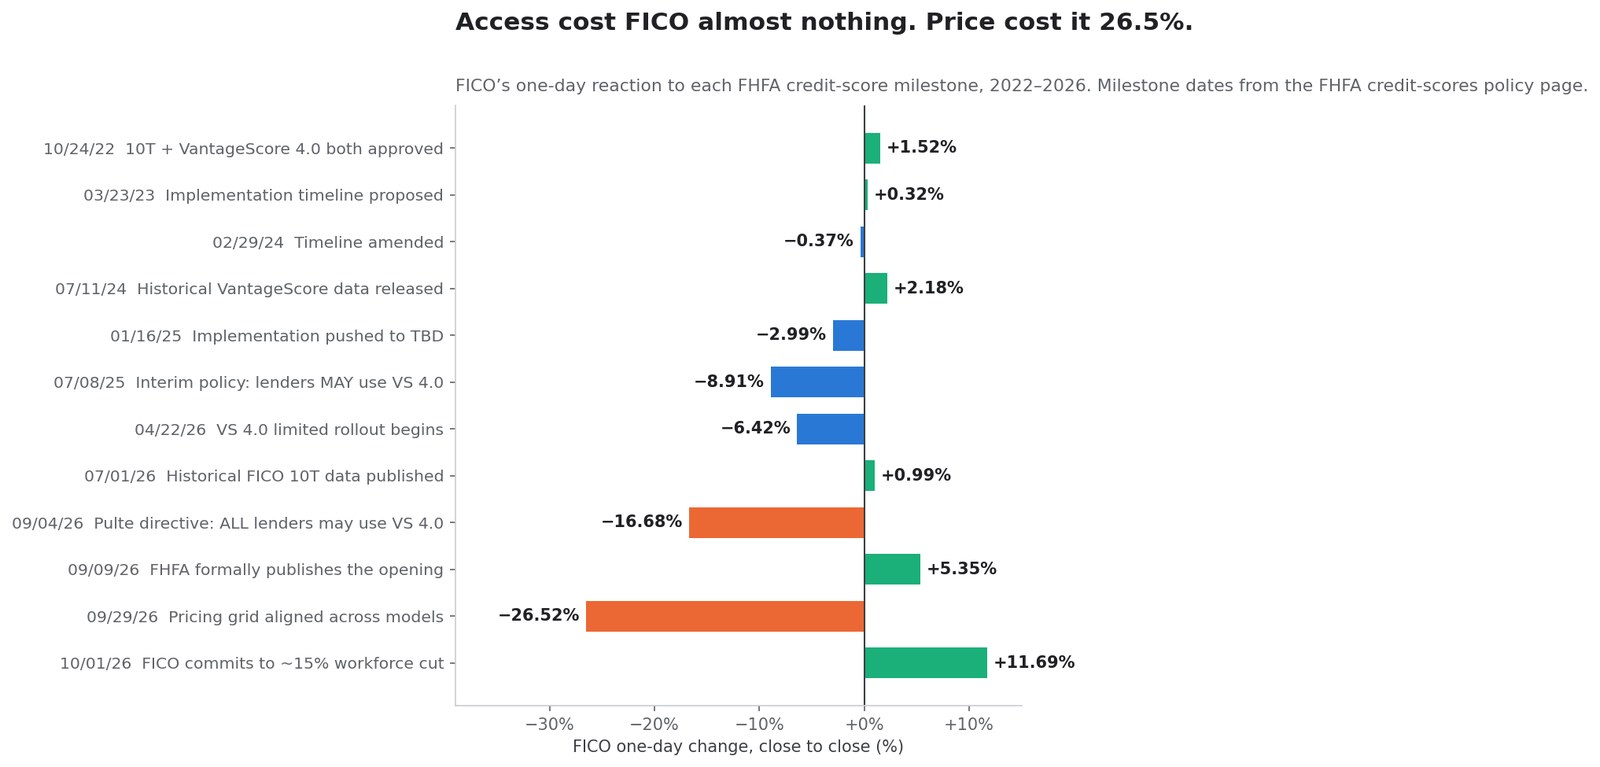
La FHFA lleva modernizando el marco de scores crediticios conformes desde que se promulgó en 2018 la Sección 310 de la Ley de Crecimiento Económico, Alivio Regulatorio y Protección al Consumidor. Cada hito material desde entonces se ha publicado en una página pública de política con su fecha. Eso permite construir algo que de otro modo no existe: un registro completo de aviso regulatorio frente a reacción de mercado.
El registro
| Hito de la FHFA | Fecha | Qué cambió | Movimiento diario de FICO |
|---|---|---|---|
| FICO 10T y VantageScore 4.0 validados y aprobados | 24 oct 2022 | Ambos modelos habilitados para uso potencial por las agencias | +1,52% |
| Actualización de implementación y calendario propuesto | 23 mar 2023 | Secuencia publicada | +0,32% |
| Calendario modificado; datos de VantageScore acelerados | 29 feb 2024 | Bi-merge alineado con la transición de Classic FICO | −0,37% |
| Publicados los scores históricos de VantageScore 4.0 | 11 jul 2024 | Los prestamistas pudieron retrotestear al competidor | +2,18% |
| Implementación trasladada del 4T 2025 a fecha por determinar | 16 ene 2025 | Retraso | −2,99% |
| Política provisional: los prestamistas pueden usar VantageScore 4.0 | 8 jul 2025 | Termina formalmente la exclusividad | −8,91% |
| Despliegue limitado de VantageScore 4.0; 10T añadido a las Guías de Venta | 22 abr 2026 | Primera ventana práctica de adopción | −6,42% |
| Publicados los datos históricos de FICO 10T (abr 2013 – sept 2025) | 1 jul 2026 | Apoya una eventual aprobación de 10T | +0,99% |
| VantageScore 4.0 abierto a todos los prestamistas aprobados | 9 sept 2026 | Ya no se exige aprobación previa por escrito | +5,35% |
| Tarifas iniciales alineadas entre modelos aprobados | 30 sept 2026 | Eliminada la penalización económica por cambiar | −26,52% |
Las fechas de los hitos son las publicadas en la página de política de scores crediticios de la FHFA, actualizada por última vez el 2 de octubre de 2026. La alineación de tarifas del 30 de septiembre se reflejó en la negociación del 29 de septiembre; la reacción del mercado se fecha en la sesión en que ocurrió.
Qué muestra el registro
Lee la columna de la derecha como una serie única y tres hechos resultan inevitables.
Primero, FICO 10T lleva cuatro años aprobado y sigue sin poder entregarse. El 24 de octubre de 2022, la FHFA validó y aprobó FICO 10T y VantageScore 4.0 el mismo día. A fecha de la actualización del 2 de octubre de 2026 de la página de política, VantageScore 4.0 está disponible para todos los prestamistas aprobados y FICO 10T no es actualmente elegible para entrega. Cuatro años de igualdad regulatoria produjeron un modelo desplegado y otro que no lo está. Esto no es un detalle: todo el caso alcista de FICO descansa en que 10T llegue finalmente, y el registro muestra cuatro años de no llegar.
Segundo, el mercado absorbió cada aviso estructural y revalorizó con el aviso de precio. Los nueve hitos de acceso, aprobación, datos y calendario entre octubre de 2022 y septiembre de 2026 produjeron un movimiento diario acumulado de aproximadamente −8,3 puntos porcentuales en nueve sesiones, repartidas a lo largo de casi cuatro años. El único hito de precio produjo −26,52% en una.
Tercero, las dos mayores caídas de toda la secuencia tienen que ver con dinero, no con permiso. Menos 16,68% el 4 de septiembre, cuando la directiva de Pulte amenazó el volumen de scores hipotecarios. Menos 26,52% el 29 de septiembre, cuando la tabla de tarifas amenazó el precio. En cambio, los seis hitos relativos a validación, aprobación, publicación de datos y secuencia del calendario nunca movieron la acción más de un tres por ciento en ninguna dirección.
Por qué el acceso nunca fue la restricción vinculante
Esto no es irracionalidad del mercado. Refleja algo estructuralmente cierto sobre la distribución de scores crediticios.
Un prestamista no cambia de modelo de puntuación porque un modelo esté permitido. Cambia cuando el cambio sale a cuenta. Sustituir un modelo de score exige retrotestear contra el comportamiento histórico, recalibrar los umbrales de aprobación, reescribir los códigos de motivo de acción adversa, revalidar bajo la política de gestión de riesgo de modelos, reentrenar al personal y reconfigurar la suscripción automatizada. Esos son costos reales, y se pagan una vez. Un diferencial de tarifa por score se paga en cada préstamo, para siempre.
Mientras usar VantageScore 4.0 conllevara una penalización de tarifa inicial en la entrega, el costo único de cambio quedaba a un lado de la balanza y un ahorro recurrente apagado al otro. Elimina la penalización y la aritmética se invierte: el costo de cambio se amortiza contra una ventaja de tarifa permanente y compuesta. Eso es lo que hizo el 30 de septiembre de 2026, y por eso un único aviso de precio valió aproximadamente tres veces el mayor aviso de acceso del registro.
La escalera de precios del score: de 0,60 a 10,00 dólares en cuatro años
El aumento de precio que provocó al regulador es de dominio público, reportado en su momento en cada paso. Reunido en un solo lugar, es la tabla más importante de este artículo.
La escalera
| Año de precio | Tarifa de originación hipotecaria de FICO | Estructura | Múltiplo de 2022 |
|---|---|---|---|
| Hasta 2022 | 0,60 $ por score | Plana, sin cambios durante años | 1,0× |
| 2023 | 0,60 – 2,75 $ por score | Escalonada por volumen del prestamista | hasta 4,6× |
| 2024 | 3,50 $ por score | Plana para todos los prestamistas, escalones eliminados | 5,8× |
| 2025 | 4,95 $ por score | Plana; aviso enviado a los burós el 30 oct 2024 | 8,3× |
| 2026 | 10,00 $ por score | Opción solo por score | 16,7× |
La base de 0,60 dólares y la cifra de 10,00 dólares de 2026 se citan ambas en la carta de remisión de marzo de 2026 del senador Josh Hawley; los pasos de 3,50 y 4,95 dólares fueron reportados en su momento. La propia página del Programa de Licencia Directa Hipotecaria de FICO describe la cifra de 10,00 dólares como el precio medio de los burós de crédito en 2025 y no como su propia tarifa: una disputa de encuadre que se aborda a continuación.
La disputa sobre los 10 dólares
Hay dos formas honestas de describir la cifra de 10 dólares, y la diferencia importa.
El encuadre de FICO. Los 10 dólares son lo que los revendedores de tri-merge pagaban a los burós de crédito por un score de FICO, incluidos los márgenes del buró. Al licenciar directamente, argumenta FICO, elimina la capa de margen: un prestamista en el modelo de desempeño paga a FICO 4,95 dólares, lo que FICO caracteriza como una reducción de aproximadamente el 50% de las tarifas medias por score que llegan a los revendedores.
El encuadre del Senado. La carta del senador Hawley describe que el precio mayorista por score ha subido de 0,60 a 10 dólares en cinco años, con el paso de 2026 de 4,95 a 10 dólares añadiendo unos 500 millones de dólares anuales de costo a toda la industria. Cita un margen operativo del 88% como prueba de un mercado no competitivo y pidió al presidente de la FTC, Andrew Ferguson, abrir una investigación, después de haber pedido ya dos veces a la División Antimonopolio del Departamento de Justicia que lo hiciera.
Ambas descripciones pueden ser ciertas simultáneamente, porque miden puntos distintos de la cadena de distribución. Lo que no está en disputa es la dirección y la magnitud. Midas la capa que midas, el costo de un score hipotecario de FICO subió más de un orden de magnitud en cuatro años, en un mercado donde el comprador no tenía alternativa.
La cifra de margen que se movió en la dirección equivocada
El 88% de Hawley no es la estimación de un crítico. Es el margen operativo del segmento Scores que la propia FICO declaró para los nueve meses terminados el 30 de junio de 2025, tal como se recoge en la nota por segmentos.
En los nueve meses terminados el 30 de junio de 2026 —el periodo posterior a la remisión— ese margen subió al 90,2%. Solo para el trimestre de junio de 2026 alcanzó el 90,8%, y el 10-Q de FICO expone la razón con sus propias palabras: el aumento se debió "principalmente a mayores ingresos de scores entre empresas impulsados por un mayor precio unitario de los scores de originación hipotecaria".
Una compañía que afronta una remisión antimonopolio por sus precios elevó su margen dos puntos, dijo a la SEC que la razón era el aumento de precio y elevó la previsión anual. Tres meses después, el regulador niveló la tabla de tarifas.
Adónde lleva la escalera
Esta es la cadena causal, expuesta con claridad y documentada en cada eslabón:
- FICO elevó la tarifa del score hipotecario unas 16,7 veces en cuatro años.
- Ese aumento impulsó los ingresos de Scores un 44,5% en los primeros nueve meses del ejercicio 2026 y elevó el margen del segmento al 90,2%, según el propio análisis de la dirección de FICO.
- El aumento creó suficiente margen económico para que Equifax pudiera fijar VantageScore 4.0 en 4,50 dólares y comprometerse a mantenerlo dos años.
- El mismo aumento provocó una remisión del Senado al Departamento de Justicia y a la FTC.
- La FHFA alineó la tabla de tarifas iniciales, eliminando la penalización de entrega para el modelo más barato.
- La acción de FICO cayó un 60,2% desde su máximo de 52 semanas, y la dirección se comprometió a eliminar el 15% de los puestos.
Cada paso es verificable de forma independiente. En conjunto, describen a una compañía que monetizó una franquicia protegida con la fuerza suficiente para financiar, provocar y finalmente legitimar su propia competencia.
Cuánto cuesta realmente puntuar un préstamo conforme
Los precios de titular por score no son lo que paga un prestamista. Entender la posición competitiva real exige calcular el costo sobre una transacción completa, y aquí es donde la estructura de licencia directa de FICO hace algo sutil que casi ninguna cobertura ha trabajado.
Las tarifas publicadas
Tal como figuran en la página del Programa de Licencia Directa Hipotecaria de FICO:
- Classic FICO, modelo de desempeño: 4,95 dólares de regalía por score, más una tarifa de préstamo financiado de 33 dólares por prestatario y por score, cobrada cuando se cierra un préstamo puntuado con FICO.
- Classic FICO, modelo solo por score: 10,00 dólares por score pagados a los revendedores de tri-merge, sin tarifa de préstamo financiado. FICO lo describe como equivalente al precio medio de los burós de crédito en 2025.
- FICO Score 10T, modelo de desempeño independiente: 0,99 dólares por score, con una tarifa de préstamo financiado de 65 dólares por prestatario.
- FICO Score 10T combinado con Classic FICO: gratis, sin tarifa adicional de préstamo financiado.
Y del competidor: Equifax anunció scores crediticios hipotecarios VantageScore 4.0 a 4,50 dólares por score, con el consejero delegado Mark Begor comprometiéndose a mantener ese precio dos años, hasta finales de 2027. Equifax describió su precio como más de un 50% por debajo del precio de 10 dólares de FICO para 2026.
La aritmética del préstamo cerrado
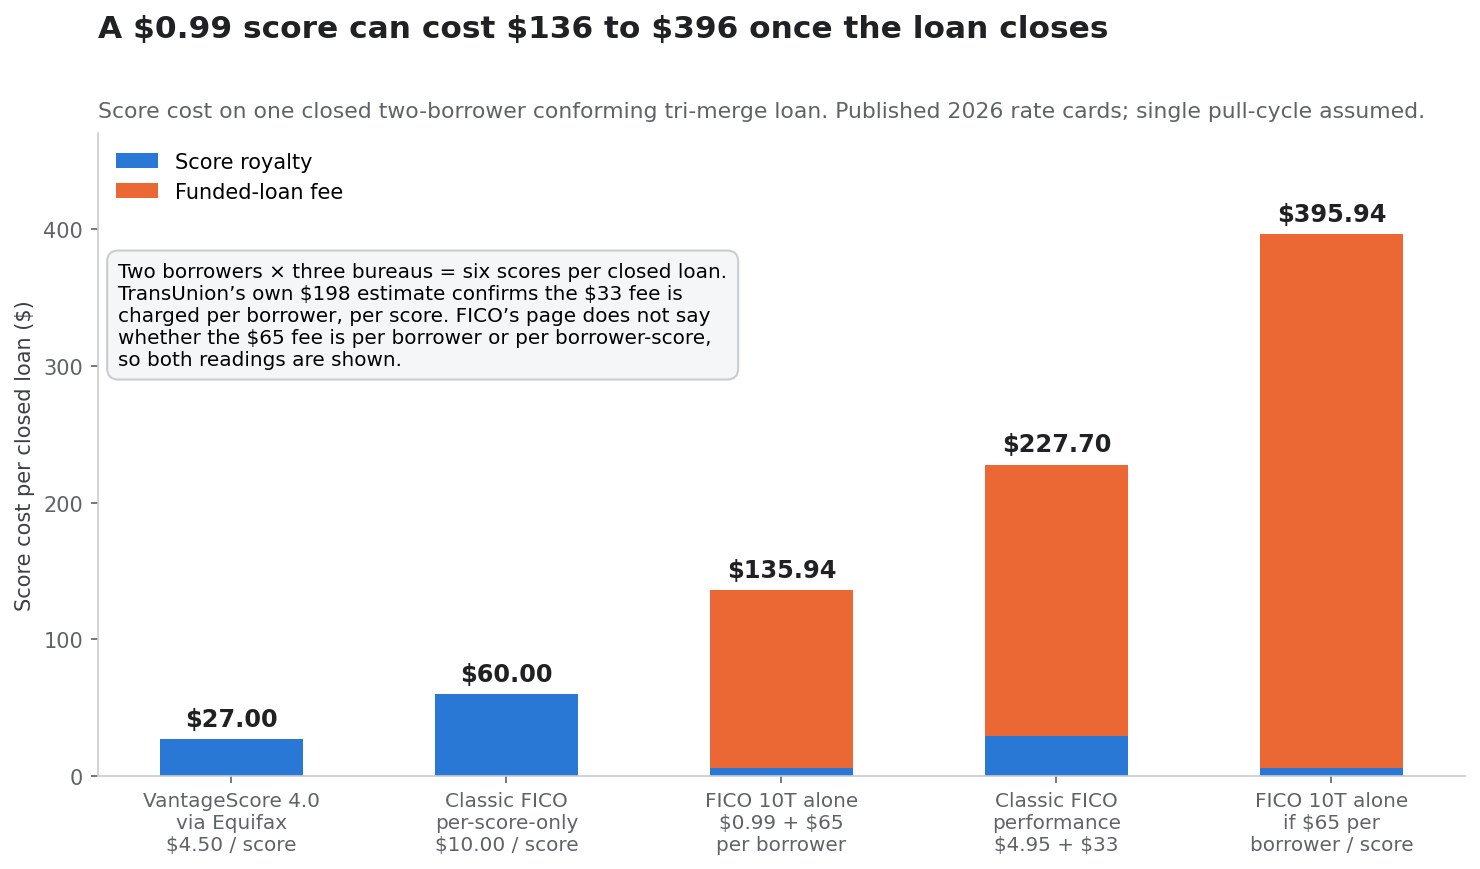
Un tri-merge conforme extrae un score de cada uno de los tres burós nacionales. Una solicitud con dos prestatarios genera por tanto seis scores por ciclo de consulta. Supón un único ciclo de consulta y un préstamo cerrado:
| Opción | Regalía por score | Tarifa de préstamo financiado | Total por préstamo cerrado |
|---|---|---|---|
| VantageScore 4.0 vía Equifax, 4,50 $ | 27,00 $ | 0,00 $ | 27,00 $ |
| Classic FICO, solo por score, 10,00 $ | 60,00 $ | 0,00 $ | 60,00 $ |
| FICO Score 10T independiente, 0,99 $ + 65 $ por prestatario | 5,94 $ | 130,00 $ | 135,94 $ |
| Classic FICO desempeño, 4,95 $ + 33 $ por prestatario y score | 29,70 $ | 198,00 $ | 227,70 $ |
| FICO Score 10T independiente, si los 65 $ aplican por prestatario y score | 5,94 $ | 390,00 $ | 395,94 $ |
La línea de 198 dólares no es un supuesto. TransUnion calificó públicamente la tarifa de préstamo financiado como una "tarifa de penalización" y la estimó en 198 dólares para una pareja que compra vivienda, que es exactamente dos prestatarios × tres scores × 33 dólares. Eso confirma que la tarifa de 33 dólares se cobra por prestatario y por score, y ancla toda la tabla.
La página del programa de FICO no indica si los 65 dólares asociados a la opción de 0,99 dólares de 10T son por prestatario o por prestatario y score, de modo que se muestran ambas lecturas. Bajo cualquiera de ellas, la economía apunta en la misma dirección.
Por qué el titular de 0,99 dólares no es una rebaja
El programa de licencia directa suele describirse como FICO bajando su precio para competir. Sobre un préstamo cerrado hace lo contrario en la opción de titular.
Un score de 0,99 dólares es un 90% más barato que uno de 10,00. Pero añadir una tarifa de préstamo financiado de 65 dólares por prestatario convierte una transacción de 60 dólares en una de 136 a 396 dólares. La opción genuinamente más barata de FICO sigue siendo el viejo modelo plano por score, a 60 dólares, y aun así es 2,2 veces los 27 dólares que cuesta el mismo préstamo con VantageScore 4.0 al precio de Equifax.
El arma competitiva del programa no es la línea de 0,99 dólares en absoluto. Es el paquete: compra Classic FICO a 4,95 dólares más la tarifa de préstamo financiado y FICO Score 10T viene gratis, sin tarifa adicional de préstamo financiado. Ese sí es un incentivo genuino, pero solo importa cuando 10T sea elegible para entrega, cosa que la FHFA dice que no es.
Qué cambió realmente la estructura
Quita los números de titular y el programa de licencia directa hizo una sola cosa estructural: desplazó una parte de los ingresos hipotecarios de FICO de una tarifa por intento a una tarifa por cierre.
No es una diferencia cosmética. Bajo un modelo por score, FICO gana con cada consulta de crédito, incluidas las consultas de comparación, precalificaciones, reemisiones y solicitudes que nunca se financian. Bajo el modelo de desempeño, el componente grande se cobra solo cuando se cierra un préstamo. La consecuencia es que los ingresos hipotecarios de FICO quedan apalancados al volumen de originación y no a la actividad de solicitudes.
Para los inversores esto corta en ambos sentidos. En un mercado de originación fuerte, una tarifa ponderada al cierre captura más valor por préstamo financiado. En uno débil, elimina el colchón de volumen que antes aportaba la actividad de comparación. También hace que los ingresos de Scores de FICO estén materialmente más correlacionados con los tipos hipotecarios de lo que estaban antes: una sensibilidad que no existía cuando la compañía cobraba 0,60 dólares por cada consulta.
La asimetría que hizo esto inevitable
Las pruebas de Rocket encontraron que los prestatarios que ahorraron dinero ahorraron una media de 1.600 dólares al cierre. Toda la regalía de FICO sobre un tri-merge de dos prestatarios, en su opción por score más cara de 2026, es de 60 dólares. La regalía del score es por tanto aproximadamente el 4% del ahorro citado; el resto es margen del buró, margen del revendedor, tarifas de reemisión y el conjunto más amplio del informe crediticio.
La defensa histórica de FICO —que su regalía es una parte pequeña de los costos totales de cierre hipotecario— es, con estos números, correcta. Y ese es precisamente el problema.
Una tarifa demasiado pequeña para que un prestatario la note en la mesa de cierre es lo bastante grande como para ser la mayor parte del beneficio operativo de una compañía de 16.000 millones de dólares. Scores fue el 68,1% de los ingresos en el trimestre de junio de 2026 y el 88,3% del resultado operativo por segmentos. La tarifa es irrelevante para quien paga y existencial para quien cobra. Cualquier asimetría de esa forma acaba rompiéndose por el precio, porque la parte para la que es irrelevante no tiene motivo para defenderla y la parte para la que es existencial no puede dejar de subirla.
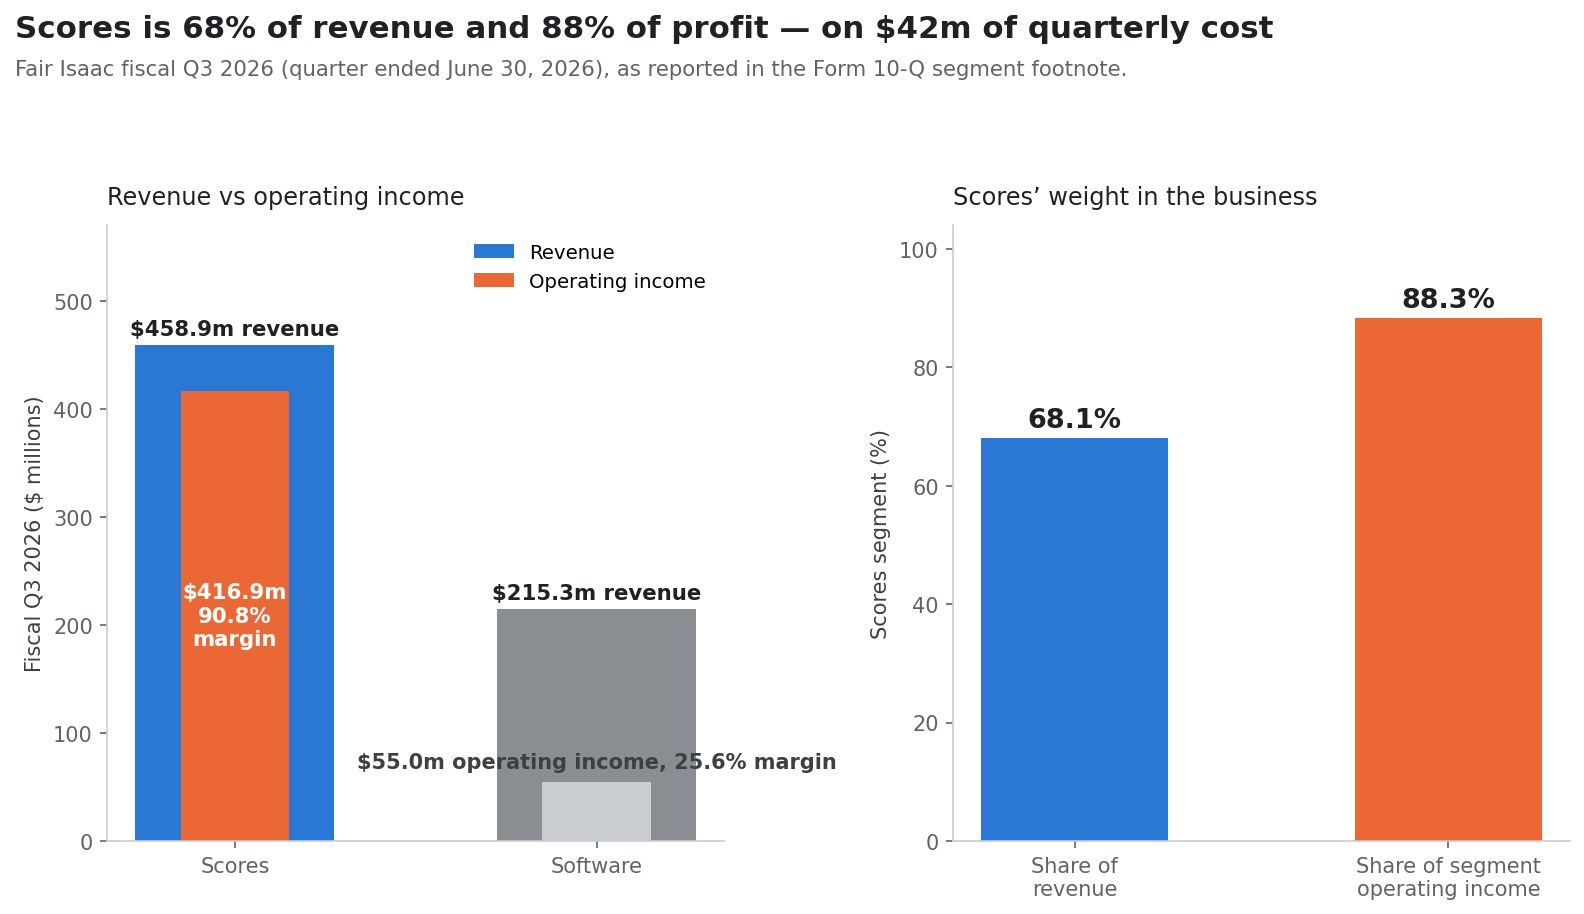
La aritmética por segmentos: 68% de los ingresos, 88% del beneficio
Todo lo anterior solo es invertible si entiendes cómo ganan realmente los dos segmentos. La nota por segmentos de FICO lo deja inusualmente claro, y la claridad no favorece.
Scores: margen del 90,8% sobre 42 millones de dólares de costo trimestral
Para el trimestre terminado el 30 de junio de 2026:
| Tercer trimestre fiscal 2026 | Scores | Software | Total |
|---|---|---|---|
| Ingresos del segmento | 458.897 mil $ | 215.291 mil $ | 674.188 mil $ |
| Gasto operativo del segmento | (42.011) mil $ | (160.251) mil $ | (202.262) mil $ |
| Resultado operativo del segmento | 416.886 mil $ | 55.040 mil $ | 471.926 mil $ |
| Margen operativo del segmento | 90,8% | 25,6% | 70,0% |
| Participación en ingresos totales | 68,1% | 31,9% | 100% |
| Participación en el resultado operativo por segmentos | 88,3% | 11,7% | 100% |
Los gastos corporativos no asignados de 56.967 mil dólares y la compensación basada en acciones no asignada de 52.331 mil dólares reducen los 471.926 mil dólares de resultado operativo por segmentos a los 362.628 mil dólares de resultado operativo consolidado reportado.
La cifra con la que hay que detenerse es 42.011 mil dólares. Ese es todo el costo directo y asignado de operar un negocio que produjo 458,9 millones de dólares de ingresos en tres meses. El segmento Scores es, operativamente, un acuerdo de licencia: el modelo existe, los burós lo distribuyen, y el costo incremental del siguiente score es cercano a cero.
Esto corta en ambas direcciones, y la mayoría de los comentarios solo toma una.
La lectura optimista: con márgenes del 90,8%, FICO no necesita retener cada dólar de ingresos de puntuación hipotecaria para seguir siendo muy rentable. Incluso un reajuste severo de ingresos deja un negocio con una economía estructuralmente excelente.
La lectura aritmética: con márgenes del 90,8%, no hay costo que recortar cuando los ingresos caen. Un dólar de ingresos de Scores perdidos es aproximadamente un dólar de resultado operativo perdido. No hay base de costo variable que flexibilizar, ni colchón de margen bruto, ni apalancamiento operativo que funcione a la inversa. Los negocios con márgenes del 25% absorben una caída del 20% de ingresos recortando costo. Los negocios con márgenes del 91% simplemente ganan un 20% menos.
Software: la diversificación que está encogiendo
El caso alcista de FICO tras el desplome se apoya en el segmento de software. La nota por segmentos lo complica.
| Segmento Software | 3T ejercicio 2026 | 3T ejercicio 2025 | Variación |
|---|---|---|---|
| Ingresos | 215.291 mil $ | 212.106 mil $ | +1,5% |
| Gasto operativo del segmento | (160.251) mil $ | (144.164) mil $ | +11,2% |
| Resultado operativo del segmento | 55.040 mil $ | 67.942 mil $ | −19,0% |
| Margen operativo del segmento | 25,6% | 32,0% | −6,4 pts |
Los ingresos de software crecieron un 1,5% mientras el resultado operativo de software cayó un 19,0%, porque el gasto operativo creció un 11,2%. Para el periodo de nueve meses el patrón se mantiene: ingresos de 639.420 mil dólares frente a 618.095 mil, y resultado operativo de 176.248 mil frente a 192.008 mil, una caída del 8,2%.
Las cifras de plataforma más citadas son reales pero parciales. FICO reportó un ARR de Software un 10% superior interanual a 30 de junio de 2026, compuesto por un ARR de plataforma un 62% superior y un ARR fuera de plataforma un 17% inferior. La retención neta en dólares fue del 148% para el software de plataforma y del 82% para el no plataforma, para un total del 109%.
El 148% es la cifra que aparece en la mayoría de los análisis. El 109% es la que describe el segmento entero. Una compañía en plena transición desde una base local en declive hacia una plataforma en la nube en crecimiento muestra legítimamente ambas, pero un inversor que dimensione la diversificación debe usar la cifra consolidada, y una retención neta del 109% con resultado operativo del segmento en caída no es un negocio actualmente capaz de sustituir una franquicia con márgenes del 91%.
La concentración, dicha con claridad
Anualizando las cifras de nueve meses, el segmento Scores genera unos 1.490 millones de dólares de resultado operativo frente a unos 230 millones de Software. Si el resultado operativo de Scores cayera a la mitad, el resultado operativo de Software tendría que pasar de unos 230 millones a unos 980 millones —un aumento de más de cuatro veces— solo para mantener el total plano.
Ese es el problema de concentración. No es que FICO sea frágil: un negocio que gana márgenes del 90% sobre un estándar arraigado no es frágil. Es que la narrativa de diversificación de la compañía y su realidad de beneficios están separadas por un factor de seis.
El registro de recompras: 3.050 millones a 1.409 dólares por acción
Esta es la parte de la historia que está completamente ausente de la cobertura del desplome, y es la parte que convierte un problema de precios en un problema de balance.
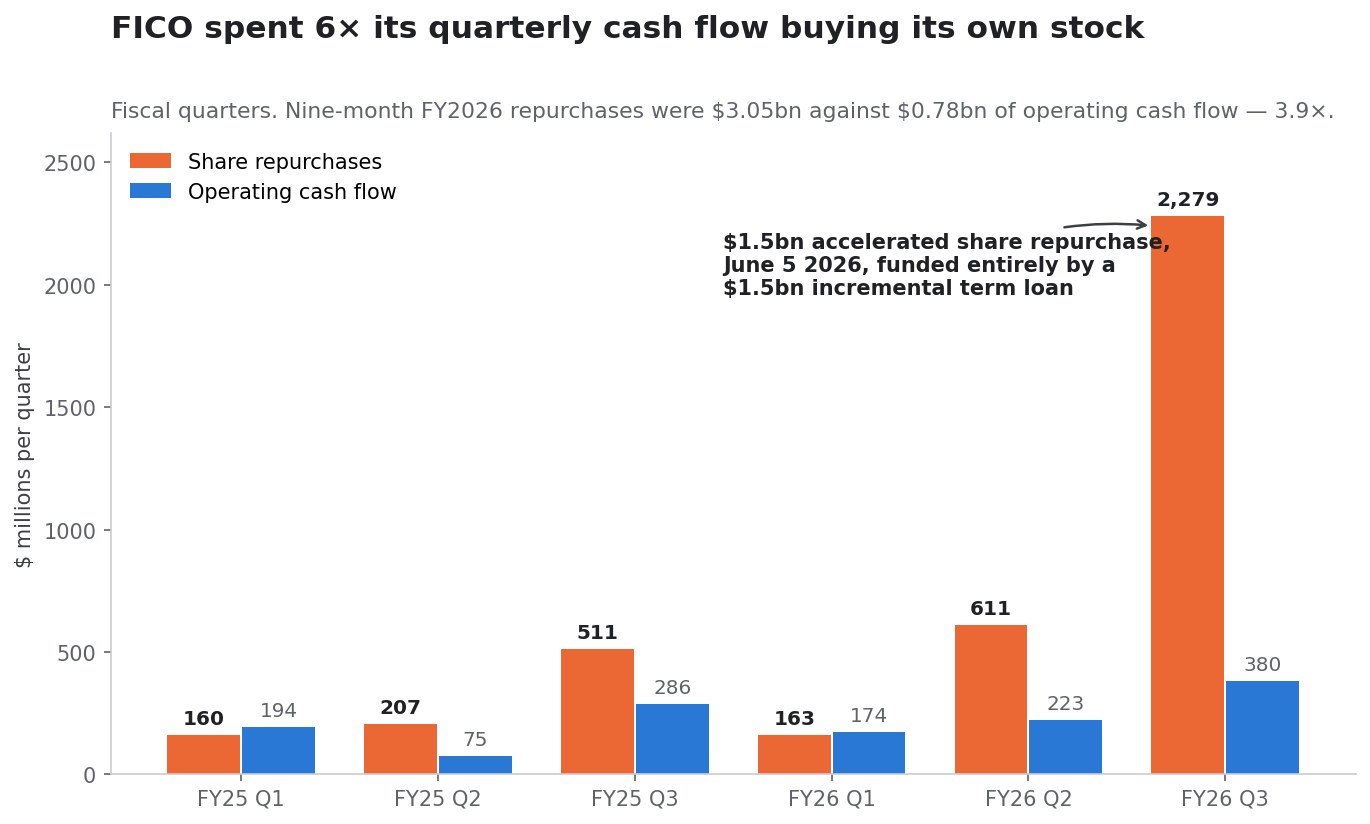
Tres autorizaciones en doce meses
El consejo de FICO aprobó tres programas sucesivos de recompra de acciones en un solo año, cada uno sustituyendo al anterior antes de que expirara:
| Fecha | Programa | Importe autorizado | Sustituyó a |
|---|---|---|---|
| Junio 2025 | Programa de junio de 2025 | 1.000 M$ | Programa de julio de 2024 |
| Febrero 2026 | Programa de febrero de 2026 | 1.500 M$ | Programa de junio de 2025 |
| Junio 2026 | Programa de junio de 2026 | 2.000 M$ | Programa de febrero de 2026 |
Cada escalada se revela en el 10-Q del tercer trimestre fiscal de 2026. El patrón —terminar un programa anticipadamente para sustituirlo por otro mayor, tres veces en doce meses— es el de una compañía acelerando hacia su propia cotización.
El gasto frente al flujo de caja
| Periodo fiscal | Recompras de acciones | Flujo de caja operativo | Ratio |
|---|---|---|---|
| 1T ej. 2025 | 159,7 M$ | 194,0 M$ | 0,8× |
| 2T ej. 2025 | 207,0 M$ | 74,9 M$ | 2,8× |
| 3T ej. 2025 | 511,3 M$ | 286,2 M$ | 1,8× |
| Ejercicio 2025 completo | 1.419,5 M$ | 778,8 M$ | 1,8× |
| 1T ej. 2026 | 162,7 M$ | 174,1 M$ | 0,9× |
| 2T ej. 2026 | 611,3 M$ | 223,4 M$ | 2,7× |
| 3T ej. 2026 | 2.278,9 M$ | 380,4 M$ | 6,0× |
| Nueve meses ej. 2026 | 3.052,9 M$ | 777,9 M$ | 3,9× |
Las recompras son adquisiciones de acciones propias tal como se revelan en el 10-Q; el estado de flujos de caja muestra 3.045.992 mil dólares de efectivo pagado por recompras, incluidos el impuesto especial y el pago anticipado del ASR. Las cifras trimestrales se derivan de los datos acumulados del ejercicio.
Una compañía que gasta 3,9 veces su flujo de caja operativo en recompras durante nueve meses las está financiando, por definición, con algo que no son las operaciones.
La recompra acelerada de acciones
El 5 de junio de 2026, FICO firmó un acuerdo de recompra acelerada de acciones con Wells Fargo Securities por 1.500 millones de dólares de sus acciones ordinarias, revelado en un 8-K el 8 de junio. La mecánica, según el 10-Q:
- FICO pagó 1.500 millones de dólares por adelantado.
- Recibió una entrega inicial de 1.055.103 acciones, valoradas en aproximadamente 1.200 millones de dólares, unos 1.137 dólares por acción, que representan en torno al 80% del total esperado.
- Los 300,0 millones de dólares restantes se registraron como pago anticipado, con esas acciones a entregar en la liquidación.
- El número final de acciones se determina por el precio medio ponderado por volumen de la acción de FICO durante la vigencia del ASR, menos un descuento.
- Se esperaba la liquidación durante el cuarto trimestre fiscal de 2026, el trimestre terminado el 30 de septiembre de 2026.
Ese último punto produce una de las consecuencias más extrañas de todo este episodio, tratada al final de esta sección.
El costo implícito y la valoración a mercado
Las acciones propias pasaron de 65.093.000 a 30 de septiembre de 2025 a 67.260.000 a 30 de junio de 2026: 2.167.000 acciones adquiridas en los nueve meses, por 3.052.893 mil dólares de valor en autocartera. Eso implica un costo medio entregado de aproximadamente 1.408,81 dólares por acción.
FICO cerró en 740,00 dólares el 12 de octubre de 2026.
| Recompra de nueve meses del ejercicio 2026 | Importe |
|---|---|
| Efectivo desplegado | 3.045.992 mil $ |
| Valor en autocartera adquirido | 3.052.893 mil $ |
| Acciones entregadas a autocartera | 2.167.000 |
| Costo medio implícito por acción | 1.408,81 $ |
| Precio de cierre, 12 oct 2026 | 740,00 $ |
| Variación a mercado por acción | −668,81 $ (−47,5%) |
| Variación a mercado de la posición | −1.449 millones de dólares |
Esos 1.449 millones son 1,86 veces todo el flujo de caja operativo de la compañía en esos mismos nueve meses. Si FICO hubiera mantenido los 3.045.992 mil dólares en efectivo y los hubiera desplegado a 740,00 dólares, el mismo dinero compraría 4.116.205 acciones: 1,90 veces las que realmente retiró.
Esto no es crítica retrospectiva a un juicio de valor. La recompra se aceleró en un periodo en el que la FHFA ya había publicado una política provisional que terminaba la exclusividad (julio de 2025), había iniciado un despliegue limitado de VantageScore (abril de 2026) y había publicado datos históricos de FICO 10T mientras 10T seguía sin ser elegible para entrega (julio de 2026). El mayor tramo individual, el ASR de 1.500 millones, se ejecutó en junio de 2026, dos meses después de que empezara el despliegue.
Lo único que el desplome mejoró
Hay una compensación genuina, y genuinamente contraintuitiva.
Como el número final de acciones del ASR se basa en el precio medio ponderado por volumen a lo largo de su vigencia, menos un descuento, y como esa vigencia iba desde principios de junio hasta la liquidación esperada en el cuarto trimestre fiscal de 2026, el colapso de septiembre cayó dentro de la ventana de medición. Un VWAP menor significa más acciones entregadas por los mismos 1.500 millones.
Usando precios de cierre diarios como aproximación del VWAP del ASR: entre el 5 de junio y el 30 de septiembre de 2026 el cierre medio ponderado por volumen fue de aproximadamente 995 dólares, frente a unos 1.092 si se excluyen las dos últimas sesiones del desplome. Sobre 1.500 millones esa diferencia son aproximadamente 134.000 acciones adicionales, con un valor de unos 99 millones de dólares al precio del 12 de octubre.
Esto es una aproximación, no una divulgación. El cálculo real usa VWAP intradía con un descuento contractual y ajustes, y la cifra liquidada aparecerá en el Formulario 10-K del ejercicio 2026 de FICO. Pero la dirección es segura: las dos sesiones que destruyeron 5.370 millones de dólares de valor de mercado entregaron a la compañía unos 99 millones de dólares en acciones adicionales sobre una recompra que ya había pagado. Los inversores deberían vigilar la divulgación final de liquidación del ASR, porque es la única línea del 10-K del ejercicio 2026 en la que el desplome aparece como un crédito.
El balance después de la recompra
La recompra no se financió con caja. Se financió con deuda, y la deuda es concreta, fechada y está divulgada.
Qué se tomó prestado y en qué condiciones
20 de marzo de 2026: 1.000 millones de dólares en Notas Senior al 6,250% con vencimiento en 2034. FICO cerró una colocación privada de 1.000 millones de dólares de principal agregado en Notas Senior al 6,250% con vencimiento el 15 de septiembre de 2034, con intereses semestrales cada 15 de marzo y 15 de septiembre. Uso declarado de los fondos: repagar disposiciones del contrato de crédito, financiar el rescate íntegro de 400 millones de dólares en Notas Senior al 5,25% con vencimiento en 2026 emitidas en mayo de 2018, pagar comisiones, "y para fines corporativos generales, que pueden incluir recompras de sus acciones ordinarias".
5 de junio de 2026: préstamo a plazo incremental de 1.500 millones de dólares. Una Primera Enmienda al Tercer Contrato de Crédito Enmendado y Reexpresado proporcionó un préstamo a plazo incremental no garantizado de 1.500 millones de dólares con vencimiento el 15 de mayo de 2028. FICO dispuso del importe completo el 5 de junio de 2026 y, en palabras del propio 8-K, "usará estos fondos conforme al programa de recompra acelerada de acciones". El interés es SOFR más un margen aplicable de entre 1,500% y 2,250%, determinado por el ratio de apalancamiento consolidado. El principal se amortiza en cuotas trimestrales de 75 millones de dólares desde el 30 de septiembre de 2026 hasta el 30 de junio de 2027, y después 112,5 millones.
La posición resultante
| Partida del balance | 30 sept 2025 | 30 jun 2026 | Variación |
|---|---|---|---|
| Deuda a largo plazo, corriente | 399.541 mil $ | 300.000 mil $ | −99.541 mil $ |
| Deuda a largo plazo, no corriente | 2.656.150 mil $ | 5.282.389 mil $ | +2.626.239 mil $ |
| Deuda total | 3.055.691 mil $ | 5.582.389 mil $ | +2.526.698 mil $ (+82,7%) |
| Efectivo y equivalentes | 134.136 mil $ | 248.444 mil $ | +114.308 mil $ |
| Deuda neta | 2.921.555 mil $ | 5.333.945 mil $ | +82,6% |
| Patrimonio neto total | (1.745.784) mil $ | (4.097.135) mil $ | −2.351.351 mil $ |
El patrimonio contable ya era negativo antes de este ciclo, una condición normal en una compañía que lleva años recomprando acciones. Ahora es negativo en 4.100 millones de dólares, y el deterioro en nueve meses coincide casi exactamente con la deuda incremental captada.
Cuánto cuesta el apalancamiento
| Gasto por intereses, neto | Ejercicio 2026 | Ejercicio 2025 | Variación |
|---|---|---|---|
| Tercer trimestre fiscal | 59.877 mil $ | 32.899 mil $ | +82,0% |
| Nueve meses | 146.462 mil $ | 93.765 mil $ | +56,2% |
El gasto neto por intereses del trimestre de junio de 2026 anualiza a unos 240 millones de dólares. Frente a un resultado operativo anualizado del tercer trimestre de unos 1.451 millones, una deuda neta de 5.334 millones representa aproximadamente 3,68 veces el EBIT.
No es un balance en dificultades. FICO genera un flujo de caja libre sustancial —370,3 millones de dólares solo en el trimestre de junio— y el préstamo a plazo es prepagable sin prima ni penalización. Pero es un balance materialmente distinto del que existía un año antes, y se construyó sobre el supuesto de que los beneficios de Scores eran duraderos.
El calendario de amortización que nadie está modelando
Desde el 30 de septiembre de 2026, el préstamo a plazo incremental empieza a amortizar. Cuatro cuotas trimestrales de 75 millones de dólares, del 30 de septiembre de 2026 al 30 de junio de 2027, y después 112,5 millones por trimestre. Eso son 300 millones de dólares de principal obligatorio en los primeros cuatro trimestres, subiendo a un ritmo anual de 450 millones desde el trimestre de septiembre de 2027, además de unos 240 millones de intereses anuales.
Llámalo 690 millones de dólares al año de servicio contractual de la deuda una vez aplicado el escalón, frente a 778 millones de flujo de caja operativo de nueve meses. FICO puede cubrir esto cómodamente con los beneficios actuales. La cuestión no es la solvencia; es la opcionalidad. La diferencia entre una compañía con 3.100 millones de deuda y otra con 5.600 millones entrando en un reajuste de ingresos es cuánto margen tiene para invertir, adquirir o seguir comprando acciones mientras el reajuste se desarrolla.
La reducción del 15% de la plantilla, leída frente a los datos por segmento
La reducción del 15% de la plantilla suele reportarse como disciplina de costos. Leída frente a la nota por segmentos dice algo más concreto.
La aritmética del recorte
FICO empleaba a 3.876 personas a 30 de junio de 2026, frente a 3.855 un año antes. Aproximadamente el 15% son unos 581 puestos. El cargo revelado antes de impuestos es de 27,0 millones de dólares, unos 46.400 dólares por puesto eliminado en indemnizaciones y costos relacionados.
Dónde está realmente el costo
Aquí está el problema de leer el recorte como una defensa de la franquicia Scores. Para los nueve meses terminados el 30 de junio de 2026:
| Segmento | Gasto operativo de nueve meses | Participación en el gasto por segmentos |
|---|---|---|
| Scores | 121.189 mil $ | 20,7% |
| Software | 463.172 mil $ | 79,3% |
| Gasto operativo total por segmentos | 584.361 mil $ | 100% |
| Gasto corporativo no asignado | 152.411 mil $ | — |
| Compensación en acciones no asignada | 141.910 mil $ | — |
El segmento Scores cuesta unos 40 millones de dólares al trimestre operar y produce unos 417 millones de resultado operativo trimestral. No hay nada significativo que recortar ahí. Cuatro quintas partes de la base de costos por segmentos —y la abrumadora mayoría de la plantilla— están en Software y en corporativo.
Una reducción del 15% de la plantilla recae por tanto desproporcionadamente sobre el segmento que la dirección ha posicionado como motor de diversificación, el segmento cuyo resultado operativo ya cayó un 19,0% interanual, y el segmento que tendría que más que cuadruplicar su resultado operativo para compensar que Scores se reduzca a la mitad.
A qué se compromete realmente el texto del 8-K
El documento no describe una acción temporal de costos. Describe "reducir el número de niveles jerárquicos en la organización, simplificar la estructura operativa, optimizar procesos y herramientas, e integrar el desarrollo de productos impulsado por IA", sustancialmente completo para el final del tercer trimestre fiscal de 2027.
Esa es una reorganización estructural de nueve meses asumida el primer día de negociación después de que la acción perdiera un 29,5% en dos sesiones. Las compañías no se reorganizan por un susto temporal. La lectura honesta es que la dirección cree que el perfil de ingresos y márgenes hacia el que se está construyendo es permanentemente distinto del que produjo el ejercicio 2026.
Esa lectura es más bajista de lo que implicaba el repunte del 11,69% de la acción ese día, y viene de la compañía, no del mercado.
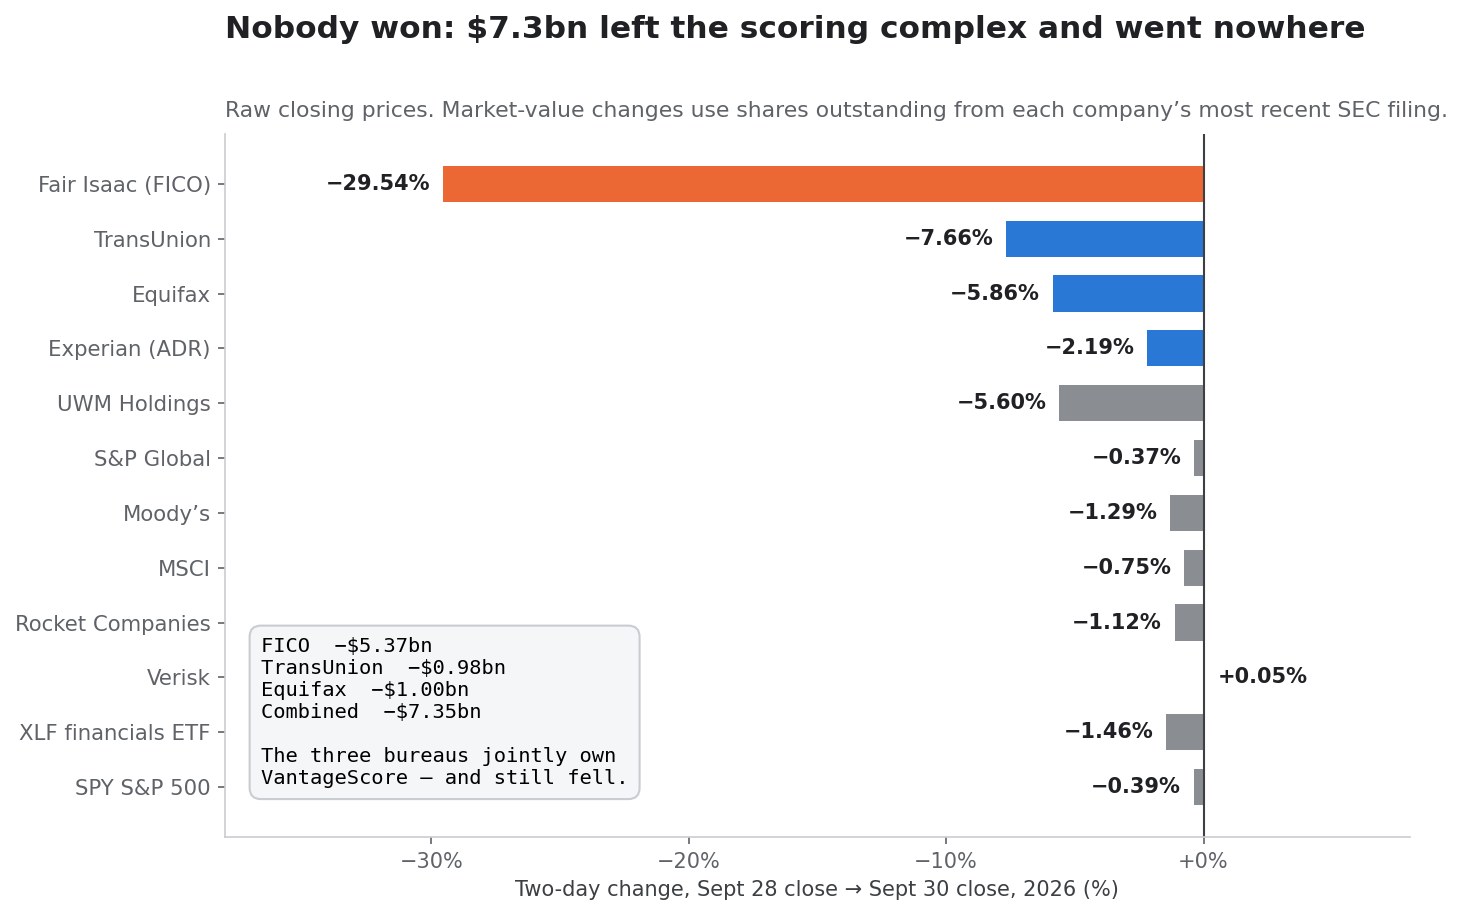
¿Quién ganó realmente? El corte transversal del día de reacción
La forma más sencilla de comprobar si un evento transfiere valor o lo destruye es mirar quién recibió el dinero. El 29 y 30 de septiembre de 2026, nadie lo recibió.
El corte transversal del día de reacción
| Compañía | Cierre 28 sept | Cierre 30 sept | Movimiento de dos días | Cambio de valor de mercado |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 $ | 592,47 $ | −29,54% | −5.365 M$ |
| TransUnion | 66,19 $ | 61,12 $ | −7,66% | −977 M$ |
| Equifax | 145,78 $ | 137,24 $ | −5,86% | −1.003 M$ |
| Experian (ADR) | 33,38 $ | 32,65 $ | −2,19% | — |
| UWM Holdings | 1,25 $ | 1,18 $ | −5,60% | — |
| Rocket Companies | 11,64 $ | 11,51 $ | −1,12% | — |
| S&P Global | 395,92 $ | 394,47 $ | −0,37% | — |
| Moody's | 460,08 $ | 454,13 $ | −1,29% | — |
| MSCI | 542,72 $ | 538,66 $ | −0,75% | — |
| Verisk | 167,77 $ | 167,85 $ | +0,05% | — |
| ETF financiero XLF | 54,19 $ | 53,40 $ | −1,46% | — |
| SPY (S&P 500) | 765,61 $ | 762,63 $ | −0,39% | — |
Los cambios de valor de mercado usan las acciones en circulación del documento más reciente presentado a la SEC por cada compañía: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. En conjunto, las tres perdieron 7.350 millones de dólares en dos sesiones, frente a un S&P 500 que se movió un −0,39%.
Los burós son dueños del ganador y aun así cayeron
Este es el hallazgo que reencuadra todo el evento.
VantageScore Solutions LLC se constituyó en 2006 como empresa conjunta de Equifax, Experian y TransUnion, una estructura descrita en el propio Formulario 10-K del ejercicio 2006 de Equifax, que fecha el anuncio el 14 de marzo de 2006. Los tres burós de crédito nacionales son propietarios conjuntos del modelo que acaba de quitar cuota a FICO.
Y los tres cayeron. TransUnion −7,66%, Equifax −5,86%, el ADR de Experian −2,19%.
Si esto hubiera sido una transferencia de cuota —valor pasando de FICO a un competidor— los dueños del competidor habrían ganado. Perdieron unos 2.000 millones de dólares entre los tres. El veredicto del mercado no fue "los beneficios de FICO pasan a los burós". Fue "el fondo de comisiones de la puntuación hipotecaria se encoge, y todos los que cobran de él ganan menos".
Esa distinción importa enormemente para proyectar. Un evento de transferencia de cuota tiene un suelo: la pérdida de FICO está acotada por la cuota que puede perder. Un evento de compresión del fondo de comisiones no tiene ese suelo, porque el precio superviviente lo fija la competencia y no quien se quede con el volumen restante.
Y los que pagan tampoco ganaron
Si el fondo de comisiones se encogió, los ahorros deberían ir a los prestamistas. Rocket Companies cayó un 1,12% y UWM Holdings un 5,60% en esas mismas dos sesiones: ninguno repuntó.
La explicación es de escala. Las propias pruebas de Rocket situaron el ahorro medio en 1.600 dólares por cierre para los prestatarios que ahorraron, y ese ahorro va en gran medida al prestatario, no al prestamista. Un originador hipotecario traslada los costos del informe crediticio; un score más barato reduce el efectivo que el prestatario necesita al cierre, mejora marginalmente las tasas de calificación y deja la economía del originador prácticamente igual.
Así que la contabilidad completa del 29 y 30 de septiembre de 2026 es: 7.350 millones de dólares de valor de mercado destruidos en todo el complejo de puntuación, ningún beneficiario cotizado y un beneficio difuso repartido entre los compradores de vivienda estadounidenses a razón de unos 1.600 dólares por transacción. Así es un reajuste de precios regulado en un mercado de capitales, y es un patrón que vale la pena reconocer, porque tiene la misma forma que el de la prueba del cuarto operador de Crown Castle, donde una revalorización sectorial destruyó mucho más valor del que transfirió.
El precedente de 2006 que FICO ya litigó y perdió
El problema competitivo de FICO no es nuevo, y la compañía ya lo peleó en los tribunales y perdió.
VantageScore Solutions se anunció el 14 de marzo de 2006. Fair Isaac demandó, alegando violaciones antimonopolio, infracción de marca y publicidad engañosa. La empresa conjunta ganó.
Veinte años después, VantageScore tiene una presencia de distribución de cara al consumidor a través de servicios de monitoreo crediticio, relaciones con los burós y una generación de modelo —la 4.0— validada por la FHFA el mismo día que FICO 10T. Lo que no tuvo, durante veinte años, fue una razón para que un prestamista hipotecario conforme lo usara.
Lo que cambió no fue la calidad del modelo, su estado de aprobación ni su distribución. Lo que cambió fue que FICO subió su precio de 0,60 a 10,00 dólares y Equifax respondió con 4,50.
Esa es la lección que enseña el registro, y se generaliza mucho más allá de la puntuación crediticia. Un competidor que no puede ganar en producto puede esperar indefinidamente a que el incumbente lo haga competitivo en precio. Durante veinte años VantageScore no pudo vencer a FICO. No tuvo que hacerlo. Solo tuvo que estar ahí cuando la propia política de precios de FICO lo convirtiera en la elección racional.
Cuánto vale la acción de FICO a 740 dólares
Con el mecanismo establecido, la cuestión de valoración se vuelve tratable: ¿qué asume 740 dólares?
Los múltiplos
A 740,00 dólares sobre 21.597.635 acciones, la capitalización bursátil de FICO es de 15.980 millones de dólares. Sumando una deuda neta de 5.330 millones se obtiene un valor de empresa de aproximadamente 21.320 millones de dólares.
Frente a la propia guía de FICO, elevada el 29 de julio de 2026:
| Métrica | Guía actualizada ej. 2026 | A 740,00 $ |
|---|---|---|
| Ingresos | 2.530 M$ | VE/ingresos 8,4× |
| Beneficio neto GAAP | 850 M$ | PER 18,8× |
| BPA GAAP | 36,86 $ | PER 20,1× |
| Beneficio neto no GAAP | 979 M$ | PER 16,3× |
| BPA no GAAP | 42,43 $ | PER 17,4× |
La guía se elevó desde 2.450 millones de ingresos, 825 millones de beneficio neto GAAP y 35,60 dólares de BPA GAAP. Anualizar el resultado operativo del trimestre de junio de 362.628 mil dólares da unos 1.450 millones, para un VE/EBIT de alrededor de 14,7×; anualizar la cifra de nueve meses da 1.330 millones y 16,0×.
No son múltiplos caros para un negocio con un margen operativo consolidado del 70%. Tampoco son baratos si los beneficios a los que se aplican son el pico.
La pregunta que los múltiplos no pueden responder
Los beneficios del ejercicio 2026 de FICO son, por divulgación propia de la compañía, una historia de aumento de precio. La pregunta relevante no es si 20 veces beneficios es barato. Es qué beneficios.
Cuatro posibilidades:
- Una nueva base sostenible. El precio de 10 dólares sobrevive porque el tri-merge, los requisitos de titulización de MBS y el crédito no hipotecario mantienen intactos los volúmenes de FICO. Los beneficios del ejercicio 2026 son el suelo.
- Un beneficio temporal por fijar precios antes de un reajuste de volumen. El precio subió, el volumen aguanta por ahora, y ambos se normalizan una vez que los prestamistas completen sus cambios. Los beneficios del ejercicio 2026 son un pico.
- Un último impulso antes de un desplazamiento real de cuota. Rocket es el primero de muchos. Los beneficios del ejercicio 2026 son el techo de un ciclo que no se repite.
- Una mezcla. La economía del score hipotecario se reajusta de forma significativa mientras la franquicia no hipotecaria —suscripción de tarjetas, automóvil, préstamos personales, crédito a pequeñas empresas, gestión de riesgo bancario, analítica de seguros, cobros y myFICO— permanece intacta. Los beneficios del ejercicio 2026 son en parte estructurales y en parte transitorios.
El escenario cuatro es el más probable y el más difícil de valorar, porque exige separar los ingresos de Scores hipotecarios de todo lo demás, una división que FICO no divulga.
La prueba de estrés que importa
Como nadie puede conocer la cuota hipotecaria con precisión, el enfoque honesto es estresar directamente el segmento Scores y leer el múltiplo resultante. Partiendo de un resultado operativo consolidado anualizado de aproximadamente 1.332 millones de dólares, frente a un resultado operativo del segmento Scores anualizado de aproximadamente 1.490 millones —la cifra del segmento es mayor porque los gastos corporativos no asignados y la compensación en acciones quedan por debajo—:
| Caída del resultado operativo de Scores | Resultado operativo total implícito | VE/EBIT a 740 $ |
|---|---|---|
| 0% | 1.332 M$ | 16,0× |
| −10% | 1.183 M$ | 18,0× |
| −20% | 1.034 M$ | 20,6× |
| −30% | 885 M$ | 24,1× |
| −40% | 736 M$ | 28,9× |
| −50% | 587 M$ | 36,3× |
Lee la tabla al revés para encontrar lo que asume el mercado. Para que FICO a 740 dólares cotice a un múltiplo VE/EBIT de 20× —habitual en un negocio de analítica de alta calidad— el resultado operativo de Scores no debe caer más de aproximadamente un 18%. A un múltiplo de 25× la tolerancia es de cerca del 32%.
Así que el escenario base implícito del mercado es una caída del resultado operativo de Scores de entre el entorno del 18% y algo más del 30%. Si eso es correcto es todo el debate de inversión. Lo que no es, es un mercado valorando a FICO para la extinción.
La deuda amplifica la sensibilidad del capital
Fíjate en lo que el apalancamiento hace a esta tabla. El valor de empresa es de 21.320 millones de dólares, de los cuales 5.330 millones son deuda neta. Una caída del 20% del resultado operativo de Scores reduce el valor de empresa proporcionalmente si el múltiplo aguanta, pero la deuda es fija en términos nominales, de modo que el capital absorbe todo el cambio.
Hazlo: con un VE/EBIT constante de 16,0× y un recorte del 20% en Scores, el valor de empresa cae a unos 16.500 millones, el capital a unos 11.200 millones y la cotización a alrededor de 519 dólares: una caída del 30% desde 740 dólares por una caída del 20% en el beneficio de un solo segmento. Esa amplificación es lo que compró la recompra de nueve meses, y es el costo práctico de haber convertido 2.500 millones de flexibilidad de balance en acciones retiradas a 1.409 dólares. La misma aritmética aparece en el registro de recompras de 4.330 millones de Lululemon, donde una recompra ejecutada cerca de máximos acabó siendo la explicación dominante de la posterior caída del capital.
En qué tienen razón los alcistas
Un documento de referencia que solo argumenta un lado no es un documento de referencia. Tres puntos a favor de FICO son genuinamente fuertes y están infravalorados en la cobertura bajista.
Lo no hipotecario es la mayor parte de la franquicia y nada lo ha tocado
La FHFA regula la entrega de hipotecas conformes. No regula la suscripción de tarjetas de crédito, el crédito automotriz, los préstamos personales, el crédito a pequeñas empresas, la gestión de riesgo bancario, la analítica de seguros, la decisión de cobros, los flujos antifraude ni el monitoreo crediticio del consumidor. El FICO Score lo usan el 90% de los principales prestamistas estadounidenses y está disponible en más de 40 países además de Estados Unidos.
Nada en la secuencia de 2025-2026 cambia eso. Los ingresos B2C de Scores —el negocio de suscripción myFICO y las regalías sobre scores vendidos indirectamente a consumidores— crecieron un 5% en el trimestre de junio y permanecen enteramente fuera del perímetro regulatorio.
El requisito de titulización es un suelo real
El mercado de valores respaldados por hipotecas sigue exigiendo scores de FICO con fines de titulización. Un prestamista que origine un préstamo puntuado con VantageScore sigue operando dentro de un mercado secundario cuyas convenciones, datos históricos de comportamiento y expectativas de los inversores están construidos sobre FICO. Las convenciones cambian despacio, y el cambio no está solo en manos de la FHFA.
Los costos de cambio son reales, y las propias exclusiones de Rocket lo prueban
Rocket es el caso de prueba más fuerte posible: un originador grande y tecnológicamente sofisticado que realizó cuatro meses de pruebas paralelas sobre 1,4 millones de informes crediticios y está públicamente alineado con el impulso competitivo del director de la FHFA. Incluso Rocket mantuvo FICO para hipotecas de propiedades de inversión, segundas residencias, capital inmobiliario, préstamos FHA y jumbo.
Esa lista de exclusiones es el caso alcista hecho concreto. Las partes del mercado hipotecario fuera del perímetro conforme no cambiaron, y el prestamista más motivado para cambiar no las cambió.
Cómo seguir la acción de FICO desde aquí: seis pasos
Una tesis que no puedes seguir es una tesis que no puedes mantener. Seis cosas determinan cuál de los escenarios anteriores se está desarrollando, y las seis son observables.
Paso 1 — Sigue el precio unitario, no el titular
El análisis de la dirección de FICO atribuye explícitamente el crecimiento de ingresos de Scores al precio unitario. Cada 10-Q posterior hará lo mismo, o dejará de hacerlo. La frase que hay que buscar en cada documento es la que explica la variación de ingresos de Scores entre empresas. Cuando pase de "un mayor precio unitario de los scores de originación hipotecaria" a "un aumento de volumen" o, peor, a una caída atribuida al precio, el reajuste habrá empezado.
Paso 2 — Separa regalías de tarifas de préstamo financiado
El programa de licencia directa divide los ingresos hipotecarios de FICO entre regalías por score y tarifas por cierre. Se comportan de forma distinta a lo largo del ciclo de originación. Cualquier divulgación que las separe —en el 10-K, en la conferencia de resultados o en los informes de un revendedor— es más informativa que el agregado.
Paso 3 — Vigila la elegibilidad de entrega de FICO 10T
Este es el binario de mayor apalancamiento de toda la historia. La FHFA afirma que FICO 10T no es actualmente elegible para entrega y que las agencias emitirán orientación cuando lo sea. La aprobación reactiva el paquete —Classic FICO más 10T gratis, sin tarifa adicional de préstamo financiado—, que es el instrumento competitivo más fuerte de FICO. Cuatro años de aprobación conjunta sin elegibilidad de entrega son la tasa base; trata cualquier aprobación como un catalizador alcista genuino y no como una expectativa.
Paso 4 — Lee el resultado operativo de Software, no el ARR de Software
Un ARR de plataforma del +62% y una retención neta de plataforma del 148% son las cifras de los titulares. El resultado operativo del segmento Software cayó un 19,0% interanual. Ambas son ciertas. Solo una te dice si la diversificación está ganando dinero. El mismo problema de métrica selectiva está detrás de la partida no recurrente que infla el PER de Netflix. Sigue el resultado operativo del segmento y la retención neta total en dólares del 109%, no el subconjunto de plataforma.
Paso 5 — Modela la amortización del préstamo a plazo
El préstamo a plazo incremental amortiza 75 millones de dólares trimestrales desde septiembre de 2026 hasta junio de 2027, y después 112,5 millones trimestrales. Ese calendario es contractual y reduce el capital discrecional. Modélalo explícitamente frente al flujo de caja libre antes de suponer que las recompras continúan a cualquier ritmo.
Paso 6 — Vigila la liquidación del ASR en el 10-K del ejercicio 2026
El ASR de 1.500 millones se liquida en el cuarto trimestre fiscal de 2026 y el número final de acciones y el precio medio se divulgarán en el informe anual. Esa divulgación te dice dos cosas: el verdadero costo total de la mayor recompra de la historia de la compañía, y cuánto beneficio inesperado aportó el desplome de septiembre sobre el tramo no entregado de 300 millones.
Puedes conectar los seis a una lista de seguimiento automatizada con las herramientas de acciones de SimianX AI, que siguen conjuntamente documentos regulatorios, divulgaciones por segmento y reacciones de precio:
- SimianX AI — la plataforma de investigación
- Sala de control de análisis en vivo — análisis multiagente en tiempo real de
FICO - Market Pulse — detección de eventos en valores individuales
- Clasificación de cripto — seguimiento del rendimiento modelo por modelo
- Puntos y tarifas — cómo funciona el uso
Alcista, base y bajista: la tabla de escenarios
| Escenario | Supuestos centrales | Trayectoria del resultado operativo de Scores | Encuadre implícito |
|---|---|---|---|
| Bajista | VantageScore 4.0 se convierte en el modelo por defecto en la mayoría de los grandes originadores conformes; el precio por score de FICO se reajusta hacia 4,50 $; FICO 10T sigue sin ser elegible; el resultado operativo de Software sigue cayendo | −35% a −50% | El VE/EBIT se revaloriza a 24–36× sobre el VE actual; el capital absorbe toda la caída dados los 5.330 M$ de deuda neta; nuevas recompras limitadas por 450 M$ anuales de amortización |
| Base | La cuota hipotecaria conforme se desplaza de forma significativa pero lo no hipotecario, el B2C y las convenciones de titulización aguantan; el precio se reajusta parcialmente; Software se estabiliza | −15% a −25% | VE/EBIT 19–22×; reajuste de beneficios sin pérdida de franquicia; el apalancamiento se reduce en lugar de agravarse |
| Alcista | FICO 10T obtiene elegibilidad de entrega; el paquete neutraliza la brecha de precio; los prestamistas usan ambos modelos; el crecimiento de la plataforma de Software por fin eleva el resultado operativo del segmento | −5% a +10% | VE/EBIT 14–17×; la caída desde 1.858,91 $ resulta haber descontado un reajuste mayor que el que ocurre |
El caso bajista no exige que FICO pierda su franquicia. Solo exige que la economía del score hipotecario se reajuste mientras el software no compensa. El caso alcista no exige que VantageScore fracase; exige que FICO 10T se despliegue.
Fíjate en lo que falta en las tres columnas: un supuesto sobre si la acción está "barata". A 16–20 veces beneficios, FICO no está ni obviamente barata ni obviamente cara. El múltiplo no es la variable. El denominador sí.
Preguntas frecuentes
¿Por qué se desplomó la acción de FICO un 26,52% el 29 de septiembre de 2026?
La FHFA publicó ajustes de tarifas iniciales que alineaban los precios hipotecarios entre Classic FICO y VantageScore 4.0, eliminando la penalización económica que pagaba un prestamista por elegir el modelo más barato. La sesión anterior, Rocket Mortgage había anunciado que VantageScore 4.0 sería su modelo por defecto para préstamos conformes elegibles de venta directa al consumidor desde el cuarto trimestre de 2026. FICO cayó de 840,89 a 617,87 dólares con 4.914.500 acciones, unas doce veces el volumen normal.
¿Perdió FICO su monopolio del score crediticio hipotecario en septiembre de 2026?
No: lo perdió el 8 de julio de 2025, cuando la política provisional de la FHFA permitió por primera vez a los prestamistas entregar préstamos conformes puntuados con VantageScore 4.0. Lo que cambió en septiembre de 2026 fue el precio, no el permiso. FICO cayó un 8,91% el día de la política de 2025 y un 26,52% el día del precio de 2026.
¿Cuánto cuesta un score hipotecario de FICO en 2026?
Depende del modelo elegido. Bajo el Programa de Licencia Directa Hipotecaria de FICO: Classic FICO cuesta 4,95 dólares por score más una tarifa de préstamo financiado de 33 dólares por prestatario y por score, o 10,00 dólares por score sin tarifa de préstamo financiado. FICO Score 10T independiente cuesta 0,99 dólares por score más una tarifa de préstamo financiado de 65 dólares por prestatario, y es gratis cuando se combina con Classic FICO. La regalía de FICO era de aproximadamente 0,60 dólares por score hasta 2022.
¿Es VantageScore 4.0 más barato que FICO?
Según las tarifas publicadas, sí. Equifax fija los scores crediticios hipotecarios VantageScore 4.0 en 4,50 dólares por score y se ha comprometido a mantener ese precio hasta finales de 2027. En un préstamo cerrado tri-merge de dos prestatarios —seis scores— eso son 27,00 dólares frente a 60,00 de la opción solo por score más barata de FICO y 227,70 bajo el modelo de desempeño de Classic FICO.
¿Quién es dueño de VantageScore?
VantageScore Solutions LLC se constituyó en 2006 como empresa conjunta de Equifax, Experian y TransUnion, anunciada el 14 de marzo de 2006. Fair Isaac demandó a la empresa conjunta en 2006 alegando violaciones antimonopolio, infracción de marca y publicidad engañosa; la empresa conjunta ganó.
¿Por qué FICO recompró 3.000 millones de dólares en acciones antes del desplome?
El consejo de FICO aprobó tres autorizaciones crecientes de recompra en doce meses —1.000 M$ en junio de 2025, 1.500 M$ en febrero de 2026, 2.000 M$ en junio de 2026— y la compañía desplegó 3.050 millones en los nueve meses hasta el 30 de junio de 2026 frente a 778 millones de flujo de caja operativo. El mayor tramo fue una recompra acelerada de 1.500 millones firmada el 5 de junio de 2026 y financiada íntegramente por un préstamo a plazo incremental de 1.500 millones. El costo medio entregado implícito fue de aproximadamente 1.408,81 dólares por acción.
¿Qué es FICO Score 10T y por qué no pueden usarlo los prestamistas?
FICO Score 10T es el modelo de puntuación hipotecaria más reciente de FICO, validado y aprobado por la FHFA el 24 de octubre de 2022, el mismo día que VantageScore 4.0. Se añadió a las Guías de Venta de las agencias en abril de 2026 y sus datos históricos se publicaron en julio de 2026, pero la FHFA afirma que no es actualmente elegible para entrega. Las agencias emitirán orientación cuando lo sea.
¿Está barata la acción de FICO a 740 dólares?
A 740,00 dólares FICO cotiza a aproximadamente 20,1 veces el BPA GAAP guiado de 36,86 dólares y unas 16,0 veces el resultado operativo anualizado sobre un valor de empresa de 21.320 millones. Esos múltiplos no son llamativos para un negocio con un margen operativo consolidado del 70%. La cuestión no es el múltiplo sino los beneficios: los resultados del ejercicio 2026 estuvieron impulsados, según los propios documentos de FICO, por un mayor precio unitario del score de originación hipotecaria que el regulador ha convertido ahora en opcional.
¿Cuánto costó el recorte de plantilla y a cuántas personas afectó?
FICO empleaba a 3.876 personas a 30 de junio de 2026. La reducción de aproximadamente el 15% comprometida el 1 de octubre de 2026 abarca unos 581 puestos, con cargos antes de impuestos de aproximadamente 27,0 millones de dólares registrados en el cuarto trimestre fiscal de 2026, unos 46.400 dólares por puesto. Se espera que el plan esté sustancialmente completo para el final del tercer trimestre fiscal de 2027.
Conclusión: el foso siempre estuvo en el precio, no en la construcción
La ventaja competitiva de Fair Isaac en puntuación hipotecaria nunca fue principalmente la calidad predictiva de su modelo. VantageScore 4.0 fue validado por el mismo regulador el mismo día que el modelo más reciente de la propia FICO. La ventaja era que el score de FICO era aquel sobre el que se había construido el sistema, y que cambiar resultaba caro frente a una tarifa recurrente barata.
FICO pasó cuatro años haciendo cara esa tarifa. Cada aumento fue individualmente racional —la compañía tenía poder de fijación de precios y lo usó, y el resultado fue un margen de segmento del 90% y una acción que llegó a 2.382,40 dólares—. Acumulativamente, los aumentos disolvieron lo único que mantenía el sistema en su sitio: el hecho de que cambiar no merecía la pena.
Después, con la política provisional de la FHFA ya con catorce meses y el despliegue limitado ya en marcha, FICO tomó prestados 2.500 millones de dólares y retiró 2,17 millones de acciones a un costo medio cercano a 1.409 dólares: una apuesta a que los beneficios producidos por los aumentos de precio eran permanentes. Nueve meses después esas acciones están valoradas a 740,00 dólares, el patrimonio contable es negativo en 4.100 millones y la compañía se ha comprometido a eliminar el 15% de sus puestos.
Nada de esto convierte a FICO en un mal negocio. Una compañía que gana márgenes del 90,8% sobre un estándar arraigado, con el 90% de los principales prestamistas estadounidenses como clientes y una franquicia no hipotecaria intacta, es un negocio muy bueno cotizando a un múltiplo corriente. El precio de 740 dólares no incorpora la extinción: incorpora algo así como un reajuste del 20% al 30% en el resultado operativo de Scores, que es un caso central defendible.
Lo que la secuencia sí establece es un patrón con nombre que vale la pena llevarse a otras situaciones de franquicias reguladas:
Cuando un negocio protegido monetiza su protección más rápido que el costo de cambio del que depende, financia la entrada de su propio competidor. El permiso del regulador nunca es la restricción vinculante. El precio sí.
Ese patrón se repite. Es la misma estructura que la de un REIT de torres descubriendo que su opción de cuarto operador valía menos de lo que el mercado pagó por ella, y la misma que la de un incumbente de pagos descubriendo que crecer en volumen sin crecer en margen no es un foso. Vale la pena reconocerlo pronto, porque el registro que lo documenta siempre es público: en el caso de FICO, cuatro años antes de que se moviera el precio.
Para una visión continuamente actualizada de los documentos regulatorios de FICO, sus divulgaciones por segmento, las reacciones de precio y las interpretaciones en disputa, explora SimianX AI. Sus herramientas de investigación multiagente siguen automáticamente los seis pasos de monitoreo anteriores y avisan cuando cambia el lenguaje de un documento.
Lectura Relacionada
- Crown Castle y el cuarto operador: SpaceX frente a DISH
- Acciones de Lululemon bajo 100 $: ¿marca rota o ganga rara?
- Netflix −4,7%: los 2.800 millones que inflan su PER
- Acciones de PayPal caen 13%: TPV +10%, margen +1,5%
- Espectro de SpaceX: AT&T, Verizon y T-Mobile, en orden
Referencias
- FHFA — Política de scores crediticios y actualizaciones de implementación — el calendario canónico de hitos y la elegibilidad actual de los modelos
- FHFA — La compra de vivienda avanza hacia una nueva era de competencia en scores crediticios — el encuadre de la propia agencia sobre la apertura
- Formulario 10-Q de Fair Isaac Corporation, trimestre terminado el 30 de junio de 2026 — nota por segmentos, deuda, autocartera, nota del ASR y plantilla
- Formulario 8-K de Fair Isaac, 6 de octubre de 2026 (Punto 2.05) — la reducción de plantilla de ~15% y el cargo de 27,0 millones
- Formulario 8-K de Fair Isaac, 8 de junio de 2026 — el préstamo a plazo incremental de 1.500 millones y el ASR de 1.500 millones
- Formulario 8-K de Fair Isaac, 20 de marzo de 2026 — las Notas Senior al 6,250% con vencimiento en 2034 por 1.000 millones
- Resultados del tercer trimestre fiscal 2026 de FICO (Anexo 99.1) — ingresos por segmento, ARR, retención y guía elevada
- Relación con Inversores de FICO — resultados del tercer trimestre fiscal 2026 — el anuncio de la propia compañía
- Programa de Licencia Directa Hipotecaria de FICO — la tarifa publicada para 2026
- Equifax responde al programa de licencia directa de FICO con un plan de precios — el compromiso de 4,50 $ para VantageScore 4.0 hasta 2027
- El senador Hawley pide a la FTC investigar los precios hipotecarios de FICO — la progresión de 0,60 a 10 $ y la cita del margen del 88%
- FICO sube el precio del score hipotecario a 4,95 $ — el paso de precio de 2025, reportado en su momento
- La acción de FICO se desploma por el temor a la competencia en scores crediticios — cobertura del mismo día de la sesión del 29 de septiembre
- Freddie Mac — Iniciativa de modelos e informes de score crediticio — orientación de implementación del lado de las agencias
- VantageScore Solutions — propiedad, generaciones y distribución del modelo
- Índice de documentos de Fair Isaac Corporation ante la SEC — todos los documentos citados arriba
- Precios históricos de la acción de FICO — cierres diarios usados en las tablas de registro
- Investopedia — Recompra acelerada de acciones — la mecánica del ASR de junio de 2026
- Investopedia — Valor de empresa — la medida de valoración usada más arriba
- Investopedia — SOFR — el tipo de referencia del préstamo a plazo incremental
- Investopedia — Recompras de acciones — la mecánica y los compromisos de las recompras
- Investopedia — Precio medio ponderado por volumen — cómo se determina el número final de acciones del ASR
- Investopedia — Deuda neta — la medida de apalancamiento usada en todo el texto
- Investopedia — Foso económico — el concepto que este artículo contrasta con el historial de precios de FICO


