Poner precio a la amenaza de Starlink: qué compran realmente 8.000 millones en 800 MHz
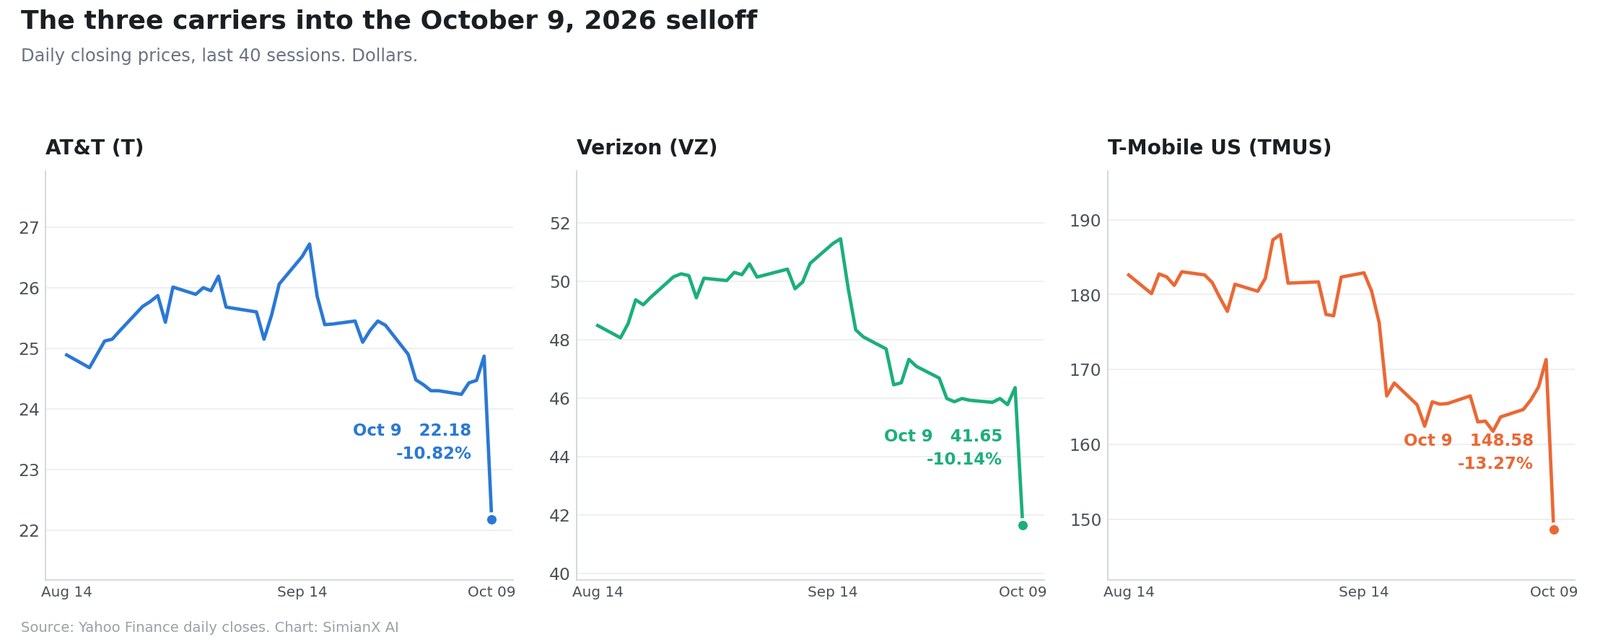
La noche del 8 de octubre de 2026, tras el cierre del mercado, Grain Management anunció un acuerdo definitivo para vender el 100% de su cartera nacional de espectro de 800 MHz a SpaceX. En la sesión siguiente, AT&T, Verizon y T-Mobile US perdieron unos 62.000 millones de dólares de valor de mercado combinado.
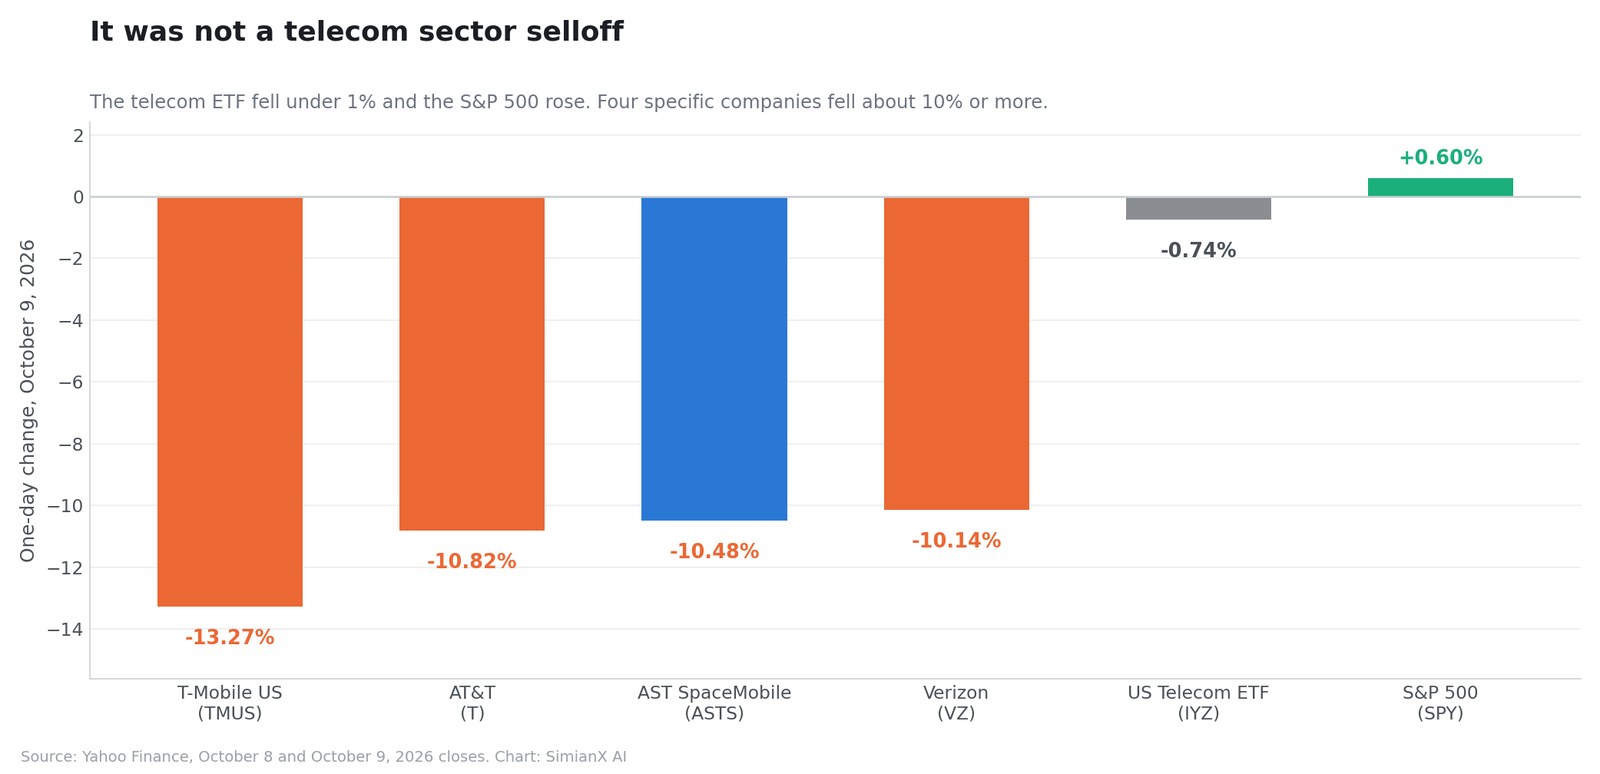
Casi todas las crónicas de aquel día describieron un sector de telecomunicaciones en retirada. El sector no estaba en retirada. El 9 de octubre el ETF iShares U.S. Telecommunications cayó un 0,74% y el S&P 500 subió un 0,60%. Lo que cayó fue una lista de cuatro empresas concretas: las tres operadoras y un competidor satelital.
Este artículo hace dos cosas que la primera oleada de cobertura no hizo.
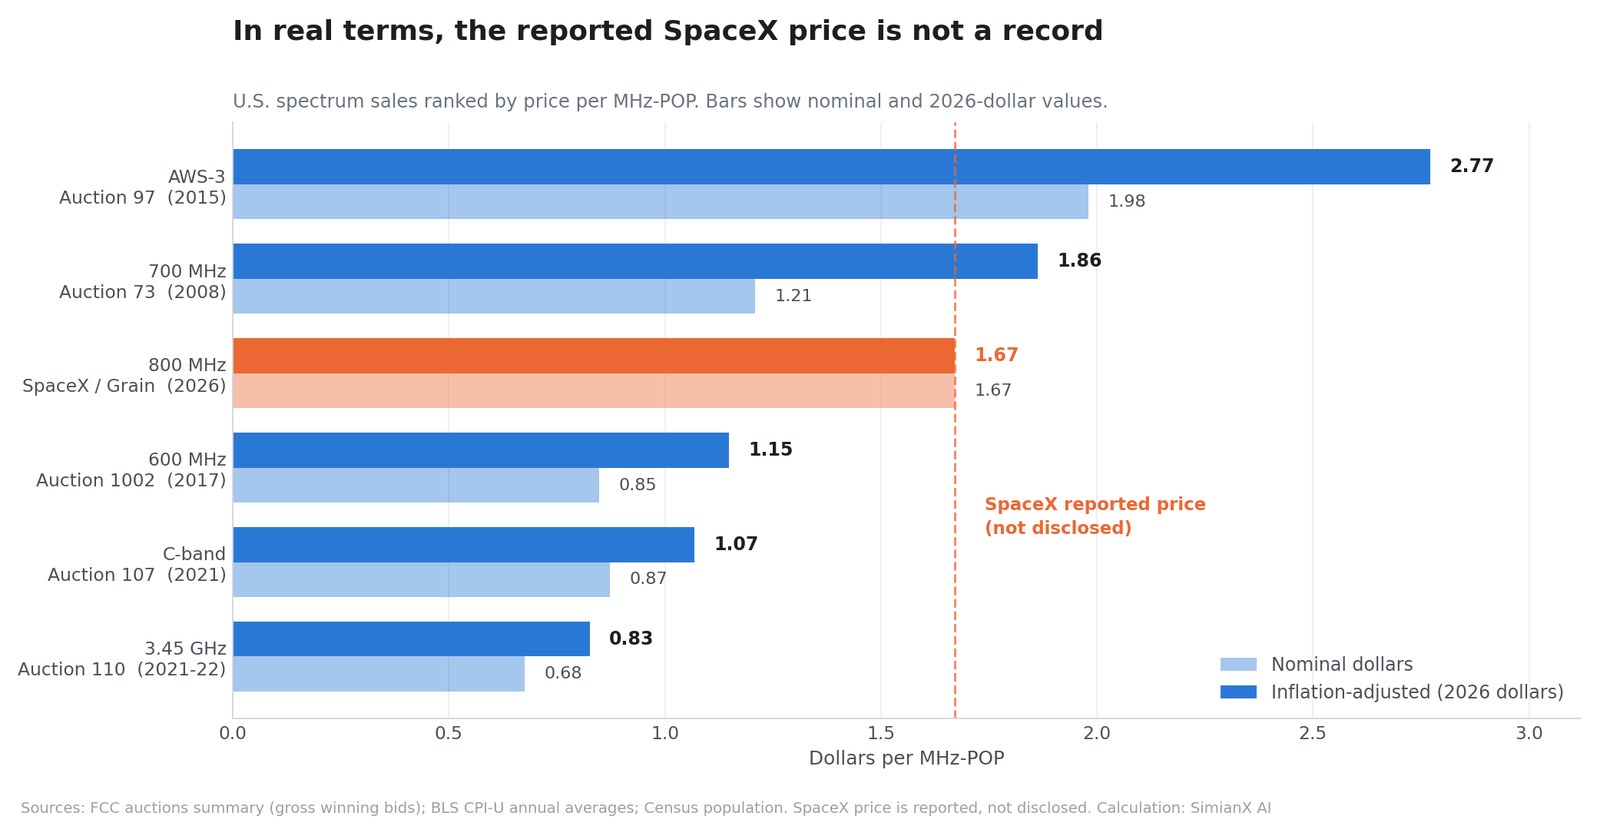
Primero, pone precio al acuerdo. Los 8.000 millones de dólares reportados equivalen a unos 1,67 dólares por MHz-POP, y la única forma de juzgar esa cifra es compararla con el registro real de ventas de espectro en Estados Unidos. Medido en dólares de 2026 frente a cinco subastas de la FCC, el precio reportado no es un récord para el espectro de banda baja: se sitúa aproximadamente un 10% por debajo de la subasta de 700 MHz de 2008.
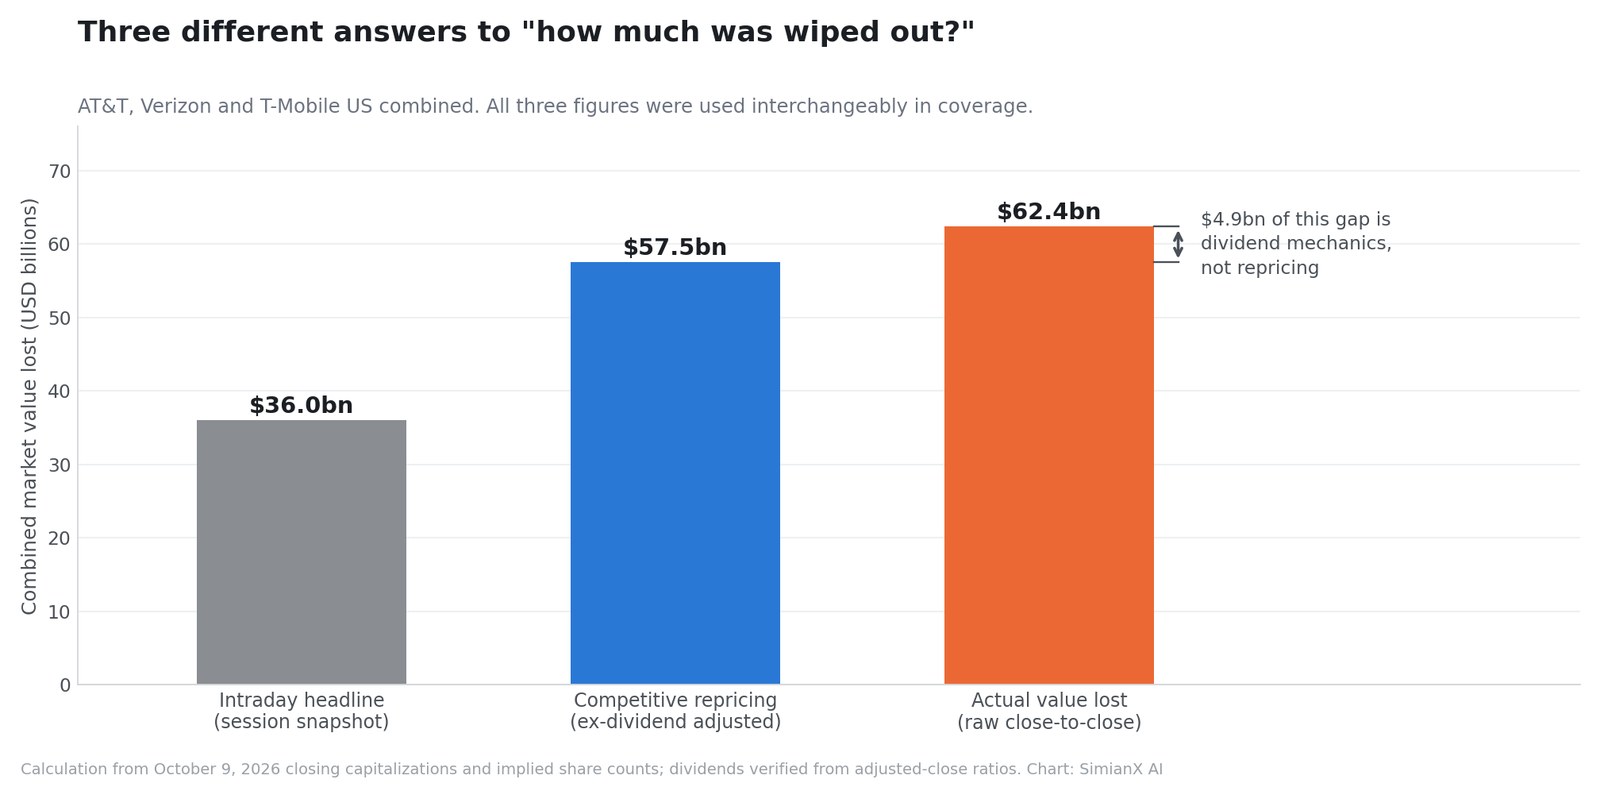
Segundo, separa tres cifras distintas de "valor destruido" que se usaron indistintamente: los ~36.000 millones que circularon durante la sesión, los ~57.500 millones de pura revalorización competitiva y los ~62.400 millones que realmente desaparecieron entre los cierres del 8 y el 9 de octubre.
El acuerdo es real, la revalorización fue racional en su dirección y el precio que según los informes pagó SpaceX es alto pero no histórico. Las tres operadoras no están igual de expuestas, y aquella a la que el mercado castigó con más dureza ya había perdido su prima de crecimiento meses antes.
Todos los datos de mercado y financieros reflejan la información disponible hasta el cierre del 9 de octubre de 2026, la última sesión completa antes de la publicación. Este artículo es educativo y no constituye asesoramiento de inversión personalizado.
Qué firmaron realmente Grain Management y SpaceX
El anuncio de Grain Management se difundió a través de PR Newswire a las 20:17 del 8 de octubre de 2026. Señala que SpaceX adquirirá el 100% de la cartera nacional de espectro de 800 MHz de Grain y que la operación está sujeta a la aprobación de la FCC y a otras condiciones de cierre habituales.
Cuatro elementos de ese comunicado importan más que el titular.
No se reveló ningún precio
El anuncio no contiene ningún término financiero. La cifra aproximada de 8.000 millones de dólares en efectivo fue publicada por The Wall Street Journal y después repetida ampliamente, incluso por Reuters a través de Investing.com y Axios.
Todo cálculo por MHz-POP de este artículo —incluida la tabla de referencia que sigue— está por tanto condicionado a una cifra no confirmada. Si el precio real fuera de 6.000 o de 10.000 millones, las conclusiones de valoración se moverían con él. Esa advertencia pertenece al análisis, no a una nota al pie.
La FCC ya había construido el camino
Este es el detalle que replantea todo el relato de "Grain lo revendió en dos meses". El comunicado dice que el acuerdo "promueve los objetivos de la orden de julio de 2026 de la FCC" que aprobó la adquisición de Grain a T-Mobile y que estableció un proceso de selección competitivo y una vía condicional para el despliegue de D2D.
Dicho de otro modo, el regulador que aprobó la compra de Grain ya había contemplado un comprador de comunicación directa a dispositivo y había montado un proceso de selección para encontrarlo. Grain no tropezó con una ganancia inesperada frente a un regulador sorprendido: ejecutó dentro de un marco que la Comisión había escrito tres meses antes.
La cartera venía de T-Mobile, en un canje y no en una venta
Grain adquirió la cartera nacional de 800 MHz a T-Mobile en agosto de 2026, y el comunicado es explícito sobre la estructura: la firma "adquirió la cartera a cambio de efectivo y del espectro de 600 MHz de Grain".
Así que el encuadre tan repetido —T-Mobile vendió por 2.900 millones, Grain revendió por 8.000 millones, T-Mobile dejó 5.000 millones sobre la mesa— describe mal la operación. T-Mobile recibió efectivo más una cartera de 600 MHz que encaja en su red existente mucho mejor que la de 800 MHz. Si el canje fue bueno depende del valor de ese espectro de 600 MHz, que tampoco se ha revelado nunca.
La escala de lo transferido
La cartera cubre casi toda la población estadounidense con hasta aproximadamente 14 MHz de espectro pareado de banda baja. David Grain, fundador y consejero delegado de Grain Management, lo presentó como dirigir "espectro escaso de banda baja a su uso más alto y mejor". BDT & MSD Partners asesoró financieramente a Grain, con Milbank como asesor legal y Latham & Watkins como asesor regulatorio.
La referencia MHz-POP: ¿son caros 8.000 millones?
El espectro se valora en dólares por MHz-POP: el precio dividido entre el ancho de banda en megahercios y dividido otra vez entre la población cubierta. Es la única manera de comparar una cartera nacional de 14 MHz con una subasta de 280 MHz.
A un precio reportado de 8.000 millones por unos 14 MHz que cubren una población estadounidense de aproximadamente 342 millones:
8.000.000.000 ÷ (14 MHz × 342.000.000 personas) ≈ 1,67 dólares por MHz-POP
La pregunta es si 1,67 es mucho. La cobertura dio a entender en general que era algo extraordinario. Frente al registro oficial, es elevado, pero no es el más alto, y en términos ajustados por inflación no se le acerca.
La tabla siguiente utiliza las pujas ganadoras brutas publicadas por la FCC, el ancho de banda licenciado de cada subasta, la población residente estadounidense aproximada de cada momento y las medias anuales del IPC urbano de la Oficina de Estadísticas Laborales para expresar cada cifra en dólares de 2026.
| Venta de espectro | Banda | Año | Ingresos | MHz | Población | $/MHz-POP nominal | En dólares de 2026 |
|---|---|---|---|---|---|---|---|
| Subasta 97 | AWS-3 (banda media) | 2015 | 41,33 mm$ | 65 | 321 M | 1,98 $ | 2,77 $ |
| Subasta 73 | 700 MHz (banda baja) | 2008 | 19,12 mm$ | 52 | 304 M | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (banda baja) | 2026 | ~8,0 mm$ | 14 | 342 M | 1,67 $ | 1,67 $ |
| Subasta 1002 | 600 MHz (banda baja) | 2017 | 19,31 mm$ | 70 | 325 M | 0,85 $ | 1,15 $ |
| Subasta 107 | Banda C de 3,7 GHz (media) | 2021 | 81,11 mm$ | 280 | 332 M | 0,87 $ | 1,07 $ |
| Subasta 110 | 3,45 GHz (banda media) | 2021-22 | 22,42 mm$ | 100 | 332 M | 0,68 $ | 0,83 $ |
Leído en dólares nominales, el precio reportado de SpaceX parece agresivo: un 38% por encima de la subasta de 700 MHz de 2008 y un 97% por encima de la subasta de incentivos de 600 MHz.
Leído en dólares de 2026, el orden cambia:
- Un 10% por debajo de la Subasta 73, la venta de 700 MHz de 2008
- Un 40% por debajo de la Subasta 97, la subasta AWS-3 de 2015
- Un 46% por encima de la Subasta 1002, la subasta de incentivos de 600 MHz
- Un 56% por encima de la subasta de banda C y un 102% por encima de 3,45 GHz
El veredicto honesto es por tanto más estrecho que "SpaceX pagó una barbaridad de más" y más estrecho que "SpaceX hizo una ganga". Sobre el precio reportado, SpaceX pagó una prima frente a cualquier otra venta de banda baja de la última década y algo menos de lo que pagaron los compradores de espectro de 700 MHz hace dieciocho años, una vez contabilizada la inflación.
Lo que la referencia no puede resolver
Cuatro límites de la tabla anterior, dichos con claridad:
- Los 8.000 millones son reportados, no revelados. Toda la fila es condicional.
- Los ingresos por subasta mezclan miles de licencias de mercados parciales; una cartera nacional limpia suele exigir una prima sobre la media de una subasta, lo que sugiere que la cifra de SpaceX debería situarse por encima de las filas de subastas.
- "Hasta aproximadamente 14 MHz" es un límite superior. Menos ancho de banda utilizable significa un precio efectivo por MHz-POP más alto.
- Las bases de población son aproximadas, y las subastas miden la población por área de licencia en lugar de por totales nacionales.
Ninguna de esas salvedades anula el punto central: quien haya leído que 8.000 millones es un precio asombroso dispone ahora del registro real con el que medirlo. Juzgar una operación frente a la referencia pertinente en vez de frente al titular es la misma disciplina que mostró que la oferta de 205 dólares de Schneider Electric por PTC quedaba por debajo del máximo anual de la propia PTC.
¿Fue realmente una debacle de las telecomunicaciones? El corte transversal dice que no
La prueba más limpia para saber si una caída trata de un sector o de empresas concretas es mirar a todo el sector el mismo día.
| Activo | Cierre del 8 de octubre | Cierre del 9 de octubre | Variación |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| ETF iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
De aquí se desprenden dos observaciones.
Primera, el mercado amplio subió. El S&P 500 avanzó el 9 de octubre. No fue una jornada de aversión al riesgo que de paso atrapó a las telecomunicaciones: fue una revalorización dirigida a un puñado de valores en un día en que todo lo demás iba bien.
Segunda, el ETF de telecomunicaciones apenas se movió. IYZ cayó menos del 1%, porque el índice contiene operadores de torres, cable, fibra y fabricantes de equipos que no están amenazados —y en algunos casos se ven favorecidos— por un nuevo entrante móvil que necesitará torres, transporte y equipamiento. "Las acciones de telecomunicaciones se hundieron" era la descripción equivocada. Se hundieron tres operadores de redes móviles y un competidor satelital.
Es la misma trampa que hizo parecer que el anuncio de Accenture y Dell era un veredicto sobre una sola empresa cuando todo el grupo de servicios tecnológicos se movió a la vez, solo que invertida. Allí, la subida del 6% de una acción era en realidad un movimiento sectorial; aquí, una supuesta "caída sectorial" eran en realidad cuatro valores. El corte transversal es la comprobación en ambas direcciones.
La señal de ASTS que casi nadie mencionó
La línea más interesante de esa tabla es AST SpaceMobile, con un −10,48%, tanto como AT&T.
AST SpaceMobile no es una operadora establecida. Es la otra compañía satelital seria de comunicación directa a dispositivo. Si el mercado simplemente estuviera valorando que "los satélites ganan a las torres", ASTS debería haber subido. Cayó casi tanto como las operadoras.
Eso revela qué se revalorizó de verdad el 9 de octubre: no satélite frente a terrestre, sino SpaceX frente a todos los demás en comunicación directa a dispositivo, tanto establecidos como aspirantes satelitales. El mercado concluyó que una empresa integrada verticalmente, con capacidad de lanzamiento propia, marca de consumo, espectro de banda media y ahora banda baja nacional, se había distanciado aún más de cualquier otro contendiente de D2D.
¿Cuánto valor desapareció realmente?
Circularon tres cifras distintas, y no son intercambiables. Las tres se pueden defender, pero solo si se declara la base.
Usando las capitalizaciones de cierre del 9 de octubre y los recuentos implícitos de acciones (AT&T ~6.850 millones de acciones, Verizon ~4.160 millones, T-Mobile ~1.070 millones):
| Base | Qué mide | Cifra |
|---|---|---|
| Titular intradía | Una instantánea tomada durante la sesión | ~36 mm$ |
| Ajustado por dividendo | Solo revalorización competitiva | ~57,5 mm$ |
| Cierre a cierre en bruto | Valor de mercado realmente perdido | ~62,4 mm$ |
La diferencia entre las dos últimas es de 4.900 millones de dólares, y no es análisis: es mecánica de dividendos.
El detalle del dividendo que cambia los porcentajes
El 9 de octubre fue la fecha ex-dividendo tanto de AT&T como de Verizon. Esto se puede verificar con los propios datos de precios: la relación entre el cierre bruto de cada acción y su cierre ajustado se desploma exactamente a 1,00 en esa fecha, desde 1,0113 en AT&T y 1,0155 en Verizon.
Esas relaciones implican dividendos trimestrales de 0,2775 dólares por acción de AT&T y 0,708 dólares por acción de Verizon, coherentes con el dividendo anualizado declarado de 1,11 dólares de AT&T y con los aproximadamente 2,83 de Verizon.
Una acción abre mecánicamente más baja, aproximadamente por el importe de su dividendo, en la fecha ex-dividendo. Por tanto:
| Compañía | Movimiento bruto | Dividendo | Movimiento ajustado por dividendo |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | ninguno ese día | −13,27% |
Aquí es donde se equivocó buena parte del comentario publicado. Las caídas citadas con frecuencia del "9,8%" y el "8,8%" para AT&T y Verizon son las cifras ajustadas por dividendo, los números correctos para medir un cambio de expectativas competitivas. Las caídas brutas fueron del −10,82% y el −10,14%.
Varias crónicas usaron después los porcentajes ajustados por dividendo para calcular pérdidas de capitalización bursátil. Ese emparejamiento es incorrecto: el valor de mercado cae por el total del descenso del precio, porque el dividendo sale de la compañía. Mezclar ambas bases subestima la destrucción real en unos 4.900 millones de dólares.
Por qué los 800 MHz son la pieza que le faltaba a SpaceX
Las señales de baja frecuencia viajan más lejos y atraviesan mejor las paredes que las de alta frecuencia. Ese hecho físico es toda la lógica estratégica de esta operación.
El servicio satelital de Starlink es más fuerte donde hay cielo: zonas rurales, carreteras, océanos, campo abierto. Es más débil justo donde vive la mayor parte de los ingresos: dentro de edificios, bajo tierra y entre estructuras urbanas densas.
Una capa nacional de 800 MHz aborda esa debilidad directamente. Resulta útil para:
- Cobertura móvil de área amplia con menos emplazamientos
- Penetración en interiores
- Servicio rural y en carretera
- Fiabilidad de voz
- Enlaces de internet de las cosas y vehículos conectados
- Comunicaciones de emergencia
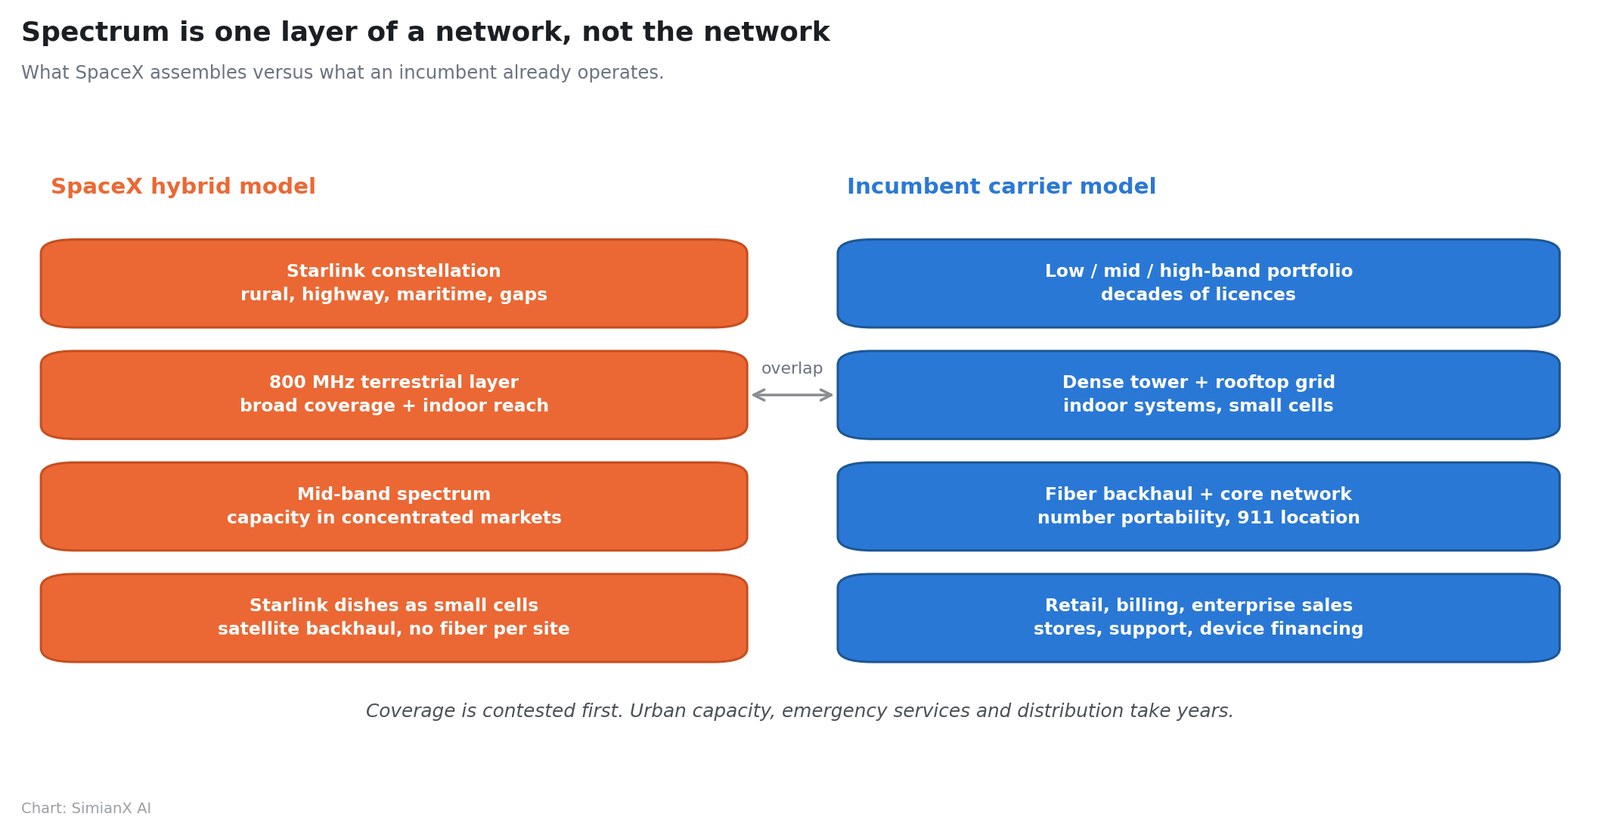
Combinada con lo que SpaceX ya posee, la arquitectura pasa de aspiracional a coherente:
| Capa de red | Función |
|---|---|
| Constelación Starlink | Zonas rurales, marítimas, carreteras y huecos de cobertura |
| 800 MHz terrestre | Cobertura amplia y penetración en interiores |
| Espectro de banda media | Capacidad en mercados concentrados |
| Terminales Starlink como celdas pequeñas | Transporte local sin fibra en cada emplazamiento |
Durante el mismo periodo, la FCC autorizó a SpaceX a desplegar una gran constelación nueva de satélites optimizados para el servicio directo a dispositivo. SpaceX ha hablado de iniciar el despliegue de nueva generación en 2027 y de ampliar el servicio móvil a finales de ese año, con la construcción continuando en 2028. Son declaraciones de intenciones de la compañía, no compromisos, y la página de actualizaciones de SpaceX sigue siendo la fuente principal para contrastarlas.
Por qué el espectro sigue sin ser una red
El espectro es necesario y está lejos de ser suficiente. Para competir con una operadora nacional, SpaceX necesitaría además emplazamientos de acceso radio, transporte, red troncal, llamadas de emergencia con localización precisa, portabilidad numérica, interceptación legal, certificación de terminales, itinerancia, distribución minorista, facturación, gestión del fraude, ventas a empresas, atención al cliente y capacidad urbana en horas de congestión.
La restricción de capacidad es la que más suelen pasar por alto los inversores. Un canal de banda baja entrega cobertura, no caudal. Catorce megahercios de espectro pareado producen una señal excelente sobre un área enorme y una capacidad total modesta en cualquier punto concreto. Una red puede mostrar cobertura completa y aun así rendir mal cuando demasiados usuarios comparten un canal estrecho.
Las tres establecidas poseen en conjunto mucho más espectro en bandas baja, media y alta, y llevan décadas construyendo torres, emplazamientos en azoteas, sistemas de interior y fibra. La propuesta de SpaceX de montar estaciones base baratas junto a las antenas de Starlink y usar transporte por satélite es genuinamente ingeniosa en zonas rurales y suburbanas dispersas. Es un argumento mucho más difícil en Manhattan, Chicago o Los Ángeles.
Por eso la operación resulta amenazante sin ser inminente.
El riesgo real son los precios del sector, no el desplome de abonados
La economía del negocio móvil está dominada por los costes fijos. Una vez construida la red, los abonados adicionales aportan márgenes muy altos, y lo contrario se cumple con igual fuerza. Un descenso modesto en precios o en crecimiento de abonados golpea el beneficio de forma desproporcionada.
SpaceX no necesita ganar una cuarta parte del mercado para dañar los beneficios de las operadoras. Necesita cambiar lo que estas pueden cobrar. Hay varias vías disponibles:
Un plan nacional de bajo precio
Cobertura satelital más un servicio terrestre adecuado, vendido barato, sin necesidad de ganar las pruebas de velocidad en ciudades densas.
Paquetes con la banda ancha de Starlink
Los hogares que ya pagan Starlink obtienen servicio móvil con descuento, lo que reduce el coste de captación de clientes y eleva la fricción de cambio.
Líneas rurales, secundarias y de máquinas
Líneas de respaldo, viajeros, transporte y logística, agricultura, vehículos conectados y objetos conectados: segmentos donde la cobertura geográfica importa más que el caudal máximo.
Capacidad mayorista
Vender capacidad a operadores móviles virtuales, fabricantes de automóviles y flotas logísticas, o incluso a operadoras convencionales que cubren huecos.
Resiliencia para empresas y administraciones
Una red que combina terrestre y satélite resulta atractiva para organismos y empresas que necesitan comunicaciones capaces de sobrevivir a catástrofes.
Incluso una cuota minorista modesta obligaría a AT&T, Verizon y T-Mobile a gastar más en promociones, subvenciones de terminales, retención, alianzas satelitales y espectro. El daño más probable para los accionistas son menores retornos del sector, no la desaparición de las operadoras, que es además el desenlace más difícil de ver en las cifras de abonados de un solo trimestre.
Ese patrón —una cifra de titular muy superior a la economía inmediata que implica— es el mismo que rastreamos en el acuerdo de Generac y Amazon, donde un titular de 8.000 millones se apoyaba en 2.400 millones de entregas realmente comprometidas, y en el contrato de 11.600 millones de Akamai con Anthropic, que exigía 4.800 millones de gasto antes de que llegara el primer ingreso.
Cómo están respondiendo ya las operadoras
Las establecidas no fueron pilladas por sorpresa en comunicación directa a dispositivo.
El 14 de mayo de 2026, AT&T, T-Mobile y Verizon anunciaron un acuerdo de principio para formar una empresa conjunta destinada a acabar con las zonas sin cobertura móvil compartiendo recursos limitados de espectro y dando a los operadores satelitales una plataforma unificada para llegar a los clientes.
El estado exacto importa: es un acuerdo de principio, "sujeto a la negociación de acuerdos definitivos entre las partes y al cumplimiento de las condiciones de cierre habituales". No es una empresa conjunta cerrada, y no se han publicado términos comerciales ni fechas de lanzamiento.
John Stankey, presidente y consejero delegado de AT&T, planteó el objetivo como mantener conectados a los clientes "en una carretera rural, en un parque nacional, en un barco o durante una emergencia". Dan Schulman, consejero delegado de Verizon, lo describió como construir "infraestructura digital resiliente". Srini Gopalan, presidente y consejero delegado de T-Mobile, señaló que T-Mobile ya había "lanzado la primera red nacional directa a dispositivo alimentada por satélite para texto y datos".
La paradoja de T-Mobile
Esa última cita contiene el hecho más extraño de toda esta historia.
El servicio nacional satelital directo a dispositivo de T-Mobile funciona sobre satélites Starlink. T-Mobile es a la vez el socio comercial de D2D más importante de SpaceX y la operadora que el mercado juzgó más expuesta a que SpaceX se convierta en competidor.
También vendió la cartera de 800 MHz que SpaceX está comprando ahora. Una empresa no puede ser al mismo tiempo proveedora de la distribución de un rival y propietaria del activo que ese rival necesita, y esperar que el arreglo siga siendo cómodo.
Defensas estructurales que siguen intactas
- Fricción de cambio. Planes familiares, financiación de terminales, contratos de empresa y paquetes de banda ancha.
- Capacidad urbana. Grandes carteras de banda baja, media y alta que 14 MHz no pueden reproducir.
- Convergencia. AT&T y Verizon pueden empaquetar móvil con fibra o acceso inalámbrico fijo.
- Distribución. Tiendas, equipos de venta a empresas, relaciones con fabricantes de terminales, operaciones de soporte.
- Paridad regulatoria. SpaceX deberá cumplir las mismas obligaciones de fiabilidad, servicios de emergencia y protección del consumidor.
AT&T tras la caída: el argumento de la convergencia
AT&T cerró el 9 de octubre en 22,18 dólares, con una capitalización cercana a los 152.000 millones.
Sus resultados del segundo trimestre de 2026 fueron sólidos:
- Ingresos de 31.600 millones de dólares, un 2,3% más
- EBITDA ajustado de 12.300 millones
- Flujo de caja libre de 4.700 millones, frente a 4.400 un año antes
- 432.000 altas netas de líneas pospago con una tasa de baja del 0,86%
- Más de 1 millón de altas de clientes de Conectividad Avanzada
- 646.000 altas netas de internet: 367.000 de fibra y 279.000 de acceso inalámbrico fijo
- Deuda neta de 126.400 millones (deuda total de 144.000 millones menos 17.600 millones de efectivo)
Las previsiones de la dirección son concretas:
| Previsión de AT&T | Cifra |
|---|---|
| BPA ajustado 2026 | 2,25-2,35 $ |
| Flujo de caja libre | Más de 18.000 mm$ (2026), 19.000 mm$ (2027), 21.000 mm$ (2028) |
| Inversión de capital | 23.000-24.000 mm$ anuales hasta 2028 |
| Dividendo anualizado | 1,11 $ por acción, mantenido |
| Recompras de acciones | ~10.000 mm$ en 2026; ~24.000 mm$ plurianuales |
| Retorno total al accionista 2026-2028 | Más de 45.000 mm$ |
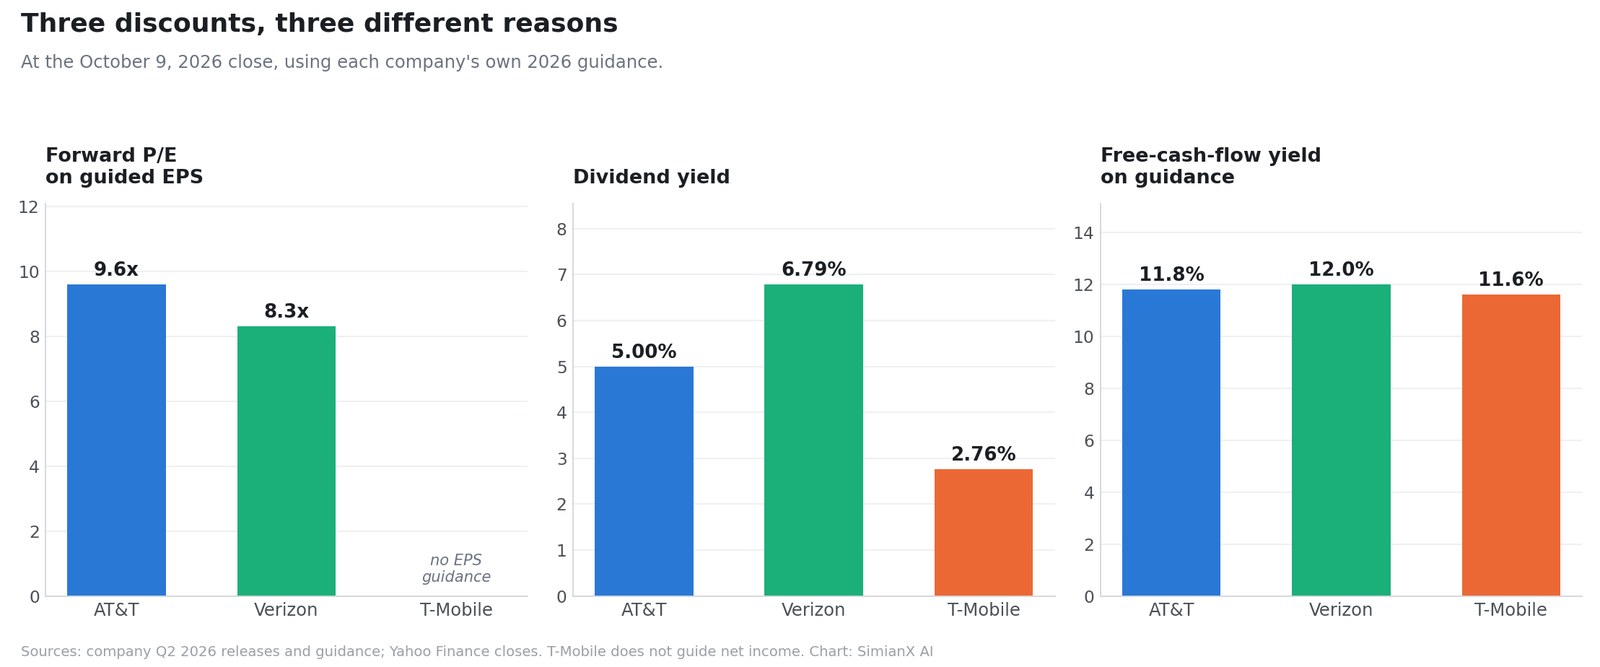
A 22,18 dólares frente al punto medio de la propia previsión de BPA ajustado de 2,25-2,35 dólares, AT&T cotiza cerca de 9,6 veces los beneficios ajustados futuros. Frente al objetivo de más de 18.000 millones de flujo de caja libre, la rentabilidad del flujo de caja libre tras la caída ronda el 11,8%. El dividendo renta un 5,00%.
Por qué AT&T es la menos expuesta
La fibra. Un hogar que compra banda ancha de fibra y servicio móvil a AT&T es notablemente menos propenso a cambiar de operadora móvil por una diferencia de precio. Starlink compite con la banda ancha doméstica en zonas poco atendidas, pero la fibra sigue siendo superior para un servicio residencial sostenido de alta capacidad en mercados densos. Esa convergencia es un activo que SpaceX no puede replicar con espectro.
El riesgo de AT&T
El apalancamiento. Una deuda neta de 126.400 millones frente al EBITDA ajustado sitúa el ratio cerca de 2,7 veces, y la dirección espera que vuelva hacia el rango de 2,5 veces solo en aproximadamente tres años tras el cierre de su operación con EchoStar. La inversión de capital de 23.000-24.000 millones anuales está comprometida hasta 2028. El balance de AT&T tiene menos margen para una guerra de precios del que sugiere su estado de flujos de caja.
Verizon tras la caída: el argumento de las rentas
Verizon cerró en 41,65 dólares, con una capitalización cercana a los 173.000 millones, frente a un rango anual de 38,39 a 51,68 dólares.
Sus resultados del segundo trimestre de 2026 fueron los mejores en años:
- EBITDA ajustado de 13.700 millones, un 7,2% más: el más alto jamás reportado por la compañía
- Margen de EBITDA ajustado del 40,1%, también un récord
- Flujo de caja libre de 6.400 millones en el trimestre, un 24,4% más
- Flujo de caja libre del primer semestre de 10.200 millones, un 16,0% más
- Caja de explotación del primer semestre de 18.400 millones, un 9,9% más
- 184.000 altas netas de líneas pospago y 348.000 altas netas de banda ancha, un 12,3% más
- Aproximadamente 17,1 millones de conexiones de acceso inalámbrico fijo y fibra
- Deuda total no garantizada de 136.500 millones; deuda neta no garantizada de 128.700 millones, equivalente a 2,5 veces el EBITDA ajustado
- 9.400 millones devueltos a los accionistas en el primer semestre; objetivo de recompra elevado hasta 4.500 millones
La previsión se elevó: BPA ajustado de 4,99-5,04 dólares (un 6-7% más) y crecimiento del flujo de caja libre del 9-10%.
El detalle contable que conviene conocer
El BPA reportado de Verizon en el segundo trimestre fue de 0,92 dólares, un 22,0% menos, reflejando 397 millones de cargos por indemnizaciones. El BPA ajustado fue de 1,30 dólares, un 6,6% más. Ambos son ciertos; solo uno apareció en la mayoría de los resúmenes. Es la misma brecha entre resultados reportados y ajustados que distorsionó el múltiplo en el trimestre de Netflix, y conviene comprobarla antes de aceptar cualquier afirmación de que una acción está "barata por beneficios".
La valoración de Verizon tras la caída
A 41,65 dólares frente al punto medio del BPA ajustado previsto, Verizon cotiza cerca de 8,3 veces los beneficios futuros, más barata que las aproximadamente 9 veces que suelen citarse, porque esa cifra citada es anterior a la caída. El dividendo, verificado en 0,708 dólares trimestrales, renta un 6,79%.
Aplicar el crecimiento previsto del 9-10% del flujo de caja libre a un primer semestre que ya produjo 10.200 millones implica un flujo de caja libre anual en la parte baja de los 20.000 millones, para una rentabilidad del flujo de caja libre en torno al 12%. El dividendo consume aproximadamente la mitad de esa cifra.
Por qué Verizon puede seguir barata
Se esperaba que los ingresos por servicios móviles quedaran aproximadamente planos en el conjunto de 2026, incluso con una mejora de los ingresos totales por servicios de movilidad y banda ancha. La marca de Verizon se apoya en buena medida en la fiabilidad y la cobertura de su red, precisamente el terreno que disputará un competidor centrado en la cobertura. Y su apalancamiento, aunque mejora, sigue en 2,5 veces.
T-Mobile tras caer un 13%: la prima ya se había esfumado
T-Mobile US cerró en 148,58 dólares, un 13,27% menos, con una capitalización cercana a los 159.000 millones.
He aquí el contexto casi totalmente ausente en la cobertura de la caída:
| T-Mobile US | Valor |
|---|---|
| Cierre del 9 de octubre | 148,58 $ |
| Máximo de 52 semanas | 230,65 $ |
| Mínimo de 52 semanas | 147,90 $ |
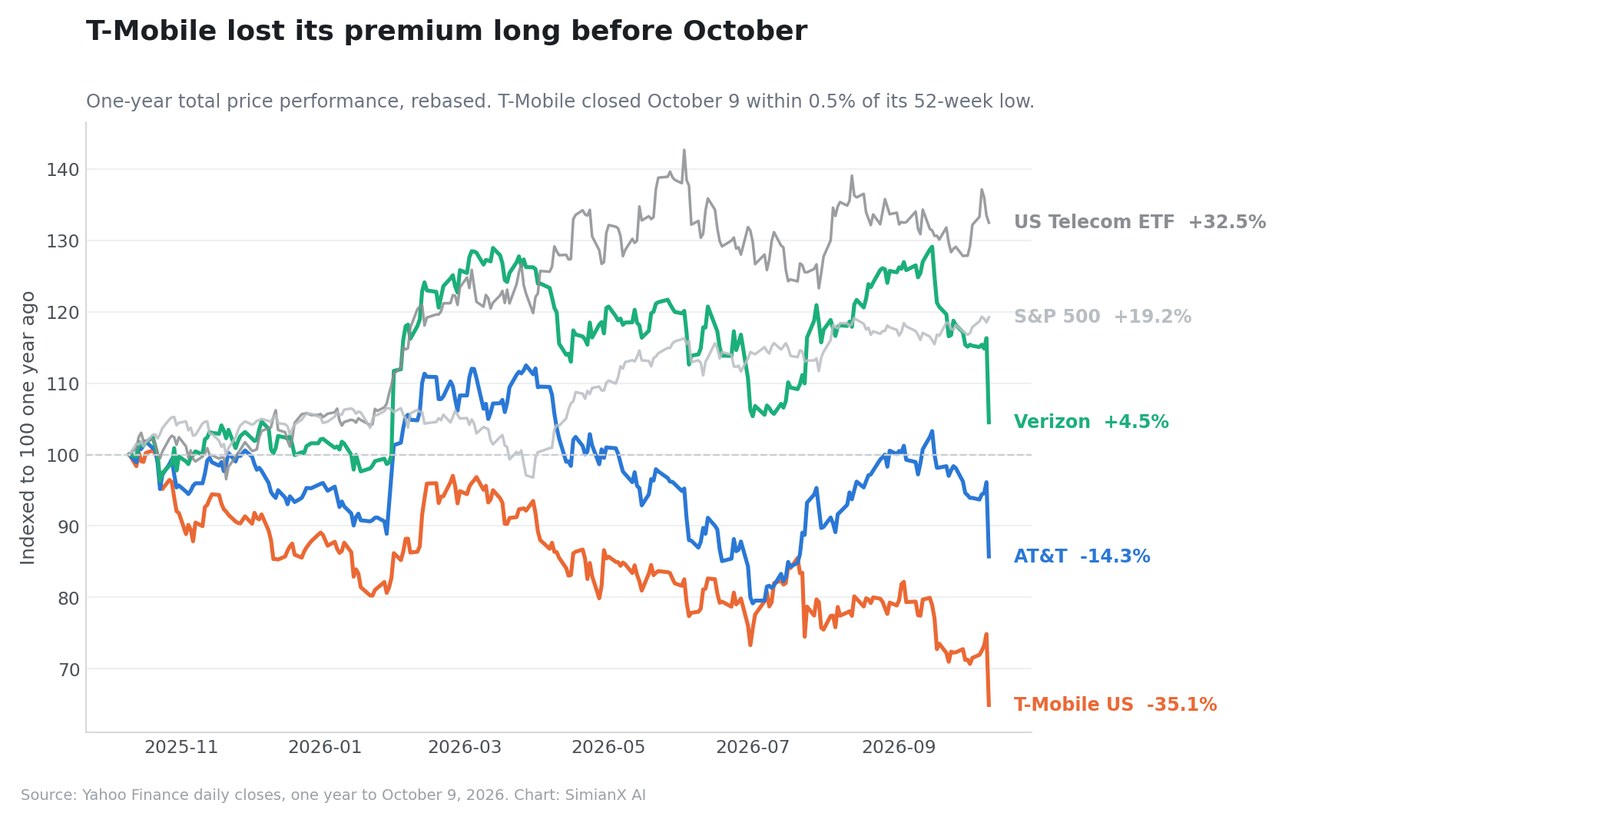
| Distancia al mínimo de 52 semanas | 0,46% |
| Caída desde el máximo de 52 semanas | −35,6% |
| Variación de precio en un año | −35,1% |
T-Mobile no cayó un 13% desde una posición de fuerza. Cayó un 13% hasta quedar a menos de medio punto porcentual de su mínimo de 52 semanas, tras haber retrocedido ya alrededor de un 35% durante el año anterior. En ese mismo año el S&P 500 subió un 19,2% y el ETF de telecomunicaciones un 32,5%.
La descripción habitual —que T-Mobile "ostentaba la valoración de crecimiento más fuerte" y la perdió el 9 de octubre— está del revés. El mercado llevaba doce meses desmontando esa prima. El 9 de octubre fue el final de una larga rebaja de valoración, no su comienzo.
La métrica operativa que ya estaba girando
Los resultados del segundo trimestre de 2026 de T-Mobile fueron genuinamente sólidos en ingresos y caja:
- Ingresos por servicios de 19.000 millones, un 9% más
- Ingresos por servicios pospago de 15.900 millones, un 13% más
- EBITDA ajustado principal de 9.500 millones, un 12% más
- Caja neta generada por actividades de explotación de 7.500 millones, un 7% más
- Flujo de caja libre ajustado de 4.800 millones, un 4% más
- Ingreso medio por cuenta pospago de 152,91 dólares, un 2% más
- Beneficio neto de 3.200 millones, un 1% más, y BPA diluido de 2,99 dólares, un 5% más (incluyendo costes de la fusión con UScellular)
- Un índice récord de recomendación de clientes en móvil de 46
Pero una línea ya se estaba deteriorando: las altas netas de cuentas pospago, 277.000, cayeron un 13% interanual.
El crecimiento de cuentas es el indicador adelantado de una compañía cuyo argumento de inversión entero es ganar cuota. Se estaba desacelerando antes de que SpaceX firmara nada. El beneficio neto creció solo un 1% e incluía costes de la fusión con UScellular. La historia de crecimiento se estaba ablandando por sí sola.
Las defensas de T-Mobile
- Una cartera de 600 MHz amplia y bien ajustada, ahora mayor gracias al canje con Grain
- Crecimiento de ingresos por servicios y rendimiento 5G líderes del sector
- Previsión de flujo de caja libre ajustado elevada a 18.400-18.800 millones desde 18.100-18.700
- Previsión de caja de explotación de 28.400-28.800 millones, con inversión de capital en torno a 10.000 millones
- Un número de acciones decreciente: 3.300 millones devueltos en el trimestre (2.200 millones en recompras y 1.100 millones en dividendos) bajo una autorización de hasta 18.200 millones hasta finales de 2026, y 54.600 millones acumulados
- Obligaciones de dividendo menores que las de AT&T o Verizon: el desembolso trimestral de 1.100 millones equivale a una tasa anualizada cercana al 2,8% del precio actual
- Experiencia operativa directa gestionando D2D satelital, sobre Starlink
Al cierre del 9 de octubre, la previsión elevada de flujo de caja libre ajustado implica una rentabilidad del flujo de caja libre de aproximadamente el 11,5-11,8%, para la que más crece de las tres.
¿Qué operadora está realmente más expuesta?
La exposición no es lo mismo que el tamaño de la caída de un día. Ordenando a las tres según las dimensiones que determinan el daño:
| Dimensión | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Peso del móvil en los ingresos | El menor | Intermedio | El mayor |
| Defensa de convergencia (fibra/inalámbrico fijo) | La más fuerte | Fuerte | La más débil |
| Profundidad en banda baja | Alta | Alta | La mayor (600 MHz) |
| Soporte de valoración | 9,6x, 5,0% de rentabilidad | 8,3x, 6,8% de rentabilidad | ~11,5% de FCL, sin previsión de BPA |
| Flexibilidad del balance | La menor (2,7x) | Intermedia (2,5x) | La mayor |
| Crecimiento ya descontado | En parte | En parte | Del todo (−35% en un año) |
| Relación con SpaceX | Ninguna | Ninguna | Socia y objetivo |
Las tres están expuestas de maneras genuinamente distintas:
- AT&T tiene la mezcla de ingresos menos dependiente del móvil y la mejor defensa de convergencia, y la peor flexibilidad de balance.
- Verizon tiene el mayor soporte por rentas y la marca más directamente disputada por un entrante centrado en la cobertura.
- T-Mobile tiene el modelo más concentrado en móvil y el balance más fuerte, ya ha entregado su prima de crecimiento y está enredada con SpaceX por ambos lados.
Escenarios que conviene modelar
| Escenario | Desenlace de SpaceX | Impacto en las operadoras | Implicación |
|---|---|---|---|
| Ganan las establecidas | La revisión de la FCC se alarga; la capacidad urbana resulta cara; Starlink Mobile queda como complemento rural | Presión de precios limitada | La caída de octubre fue una oportunidad |
| Caso base | El servicio arranca a finales de 2027 y gana clientes rurales, líneas secundarias y de máquinas | Presión promocional moderada, márgenes algo menores | Múltiplos bajos y dividendos compensan el menor crecimiento |
| Pierden las establecidas | La red híbrida funciona; Starlink empaqueta; grandes acuerdos mayoristas | Suben las bajas, se debilitan los precios, crece la inversión | Los múltiplos actuales no son suficientemente baratos |
El caso base sigue siendo el más plausible. Es improbable que SpaceX reproduzca la capacidad urbana de las establecidas en pocos años, y es demasiado capaz para descartarla. El resultado probable es que las operadoras conserven a la mayoría de sus abonados perdiendo algo de poder de fijación de precios: lo suficiente para sostener la generación de caja y poner techo a la expansión de múltiplos.
El viento en contra de los tipos que nadie debería ignorar
El 9 de octubre no fue solo cuestión de espectro. El rendimiento del bono estadounidense a 10 años cerró en el 5,244%, a un suspiro de su máximo anual del 5,311% y por encima del 4,148% de un año antes: unos 110 puntos básicos en doce meses.
Eso importa mecánicamente para estas tres acciones. Cuando un bono del Estado paga más del 5%, un dividendo del 5,0% de una operadora deja de ser escaso. Parte de la rebaja de valoración de AT&T y Verizon durante el último año es una historia de tipos de descuento que no tiene nada que ver con los satélites, como documentamos cuando los rendimientos a 30 años alcanzaron máximos de 19 años.
Funciona en ambos sentidos: si los tipos bajan, estas acciones pueden revalorizarse aunque el panorama competitivo no mejore en absoluto.
Qué vigilar a partir de ahora
- El procedimiento ante la FCC: condiciones de la transferencia de licencias y fecha prevista de cierre
- Obligaciones de despliegue: si SpaceX hereda o renegocia los requisitos de despliegue terrestre de Grain bajo la orden de julio de 2026
- Si alguna vez se confirma un precio: los 8.000 millones siguen sin verificarse
- Los precios de Starlink Mobile: un plan ilimitado muy barato sería la versión amenazante
- El calendario de lanzamiento frente al objetivo de finales de 2027
- Pruebas terrestres: pedidos de equipos, arrendamientos de torres, acuerdos de celdas pequeñas, permisos municipales
- Compatibilidad con los terminales sin hardware especial
- La tasa de baja de líneas pospago en las tres operadoras durante 2027 y 2028
- Las altas de cuentas pospago de T-Mobile, ya un 13% menos interanual
- La intensidad promocional: subvenciones y descuentos como primera señal de presión de precios
- El crecimiento de los ingresos por servicios móviles, que se debilita antes de que aparezcan pérdidas de abonados
- La previsión de flujo de caja libre, que importa más que el recuento de abonados
- La cobertura del dividendo después de la inversión en red
- La empresa conjunta de D2D de las operadoras: si llegan a firmarse acuerdos definitivos
- Los rendimientos del Tesoro, un motor independiente de las tres valoraciones
AT&T, Verizon y T-Mobile publican resultados del tercer trimestre a finales de octubre. Los comentarios de la dirección sobre Starlink, precios y bajas importarán más que las cifras trimestrales retrospectivas.
¿Deberían los inversores comprar esta caída?
Comprar de forma selectiva es defendible. Tratar a las tres como intercambiables no lo es.
El mercado hizo bien en elevar la probabilidad de que surja un cuarto competidor nacional; esa probabilidad ya no es cero. También castigó a compañías que generan decenas de miles de millones de dólares de flujo de caja libre anual y operan infraestructuras que ninguna cantidad de espectro recrea deprisa.
Lo que respalda la evidencia:
- La revalorización fue racional en su dirección, pero aplicó un recorte indiferenciado a tres negocios muy distintos.
- El precio reportado es alto pero no histórico: por debajo de la subasta de 700 MHz de 2008 en términos reales.
- Alrededor de 4.900 millones de la pérdida de titular fueron mecánica de dividendos, y el mercado amplio subió ese día.
- La rebaja de valoración de T-Mobile ya estaba casi completa, lo que corta en ambos sentidos: queda menos prima que perder, y existe una tendencia propia de debilitamiento del crecimiento de cuentas.
Lo que la evidencia no respalda: afirmar con confianza que alguna de las tres está obviamente barata. Cada una cotiza con descuento por razones identificables —apalancamiento en AT&T, ingresos por servicios móviles planos en Verizon, crecimiento de cuentas desacelerado en T-Mobile— y se ha añadido un competidor nuevo y creíble sobre un tipo libre de riesgo del 5,24%.
Un enfoque escalonado encaja con la incertidumbre mejor que una compra única: una posición inicial, una segunda tras los resultados del tercer trimestre y una asignación final cuando se aclare el proceso ante la FCC. No es timidez: es ajustar el tamaño de la posición a cuánto sigue siendo desconocido, incluido el propio precio de compra.
Use SimianX AI para seguir T, VZ y TMUS con fundamentales en vivo, documentos y lecturas contrapuestas en lugar de operar el titular:
- SimianX AI — investigación multimodelo y análisis de mercado en vivo
- Ranking Cripto de SimianX — rendimiento de los modelos en competencia, seguido en vivo
- Artículos de SimianX — investigación a nivel de documentos sobre acciones y activos digitales
Preguntas frecuentes
¿Qué está comprando exactamente SpaceX a Grain Management?
El cien por cien de la cartera nacional de espectro de 800 MHz de Grain Management: hasta aproximadamente 14 MHz de espectro pareado de banda baja que cubre casi toda la población estadounidense. La operación requiere la aprobación de la FCC.
¿Se confirmó el precio de 8.000 millones de dólares?
No. El anuncio de Grain no reveló términos financieros. La cifra aproximada de 8.000 millones fue publicada por The Wall Street Journal y repetida por otros medios. Todo cálculo por MHz-POP basado en ella es condicional.
¿Es caro 1,67 dólares por MHz-POP?
Es una prima frente a cualquier otra venta estadounidense de banda baja de la última década en términos nominales. Ajustado por inflación queda aproximadamente un 10% por debajo de la subasta de 700 MHz de 2008 y un 40% por debajo de la subasta AWS-3 de 2015, aunque alrededor de un 46% por encima de la subasta de incentivos de 600 MHz de 2017.
¿Cayó el sector de telecomunicaciones el 9 de octubre de 2026?
No. El ETF iShares U.S. Telecommunications cayó un 0,74% y el S&P 500 subió un 0,60%. Las caídas se concentraron en AT&T, Verizon, T-Mobile y la compañía satelital AST SpaceMobile.
¿Cuánto valor de mercado perdieron las operadoras?
Aproximadamente 62.400 millones de dólares entre los cierres del 8 y el 9 de octubre. Descontando los ajustes por dividendo de AT&T y Verizon, la revalorización competitiva fue de unos 57.500 millones. La cifra de ~36.000 millones citada ampliamente era una instantánea intradía.
¿Puede Starlink sustituir a una red celular normal?
No a corto plazo. El servicio satelital ofrece una cobertura geográfica excepcional con mucha menos capacidad que una red terrestre densa. SpaceX planea combinar satélites con estaciones base terrestres, lo que exige aprobación de la FCC, años de despliegue y una inversión adicional sustancial.
¿Qué operadora está más expuesta a Starlink Mobile?
T-Mobile tiene la mezcla de ingresos más concentrada en móvil y es a la vez socia de D2D de SpaceX y vendedora del espectro en cuestión. Pero su prima de crecimiento ya había desaparecido con una caída del 35% en un año, de modo que la exposición restante es más operativa que de valoración.
¿Son seguros los dividendos de AT&T y Verizon?
Ambas generan actualmente flujo de caja libre muy por encima de sus dividendos: AT&T prevé más de 18.000 millones frente a unos 8.000 millones de dividendos, y el dividendo de Verizon consume cerca de la mitad de su flujo de caja libre. Ambas cargan con más de 125.000 millones de deuda neta, así que la cobertura debe vigilarse junto con la inversión de capital.
¿Cuándo podría competir de verdad Starlink Mobile?
SpaceX ha indicado que el servicio móvil ampliado podría empezar a finales de 2027, con la construcción continuando en 2028. Ese calendario depende de la aprobación de la FCC, de los lanzamientos de satélites y del despliegue terrestre, y los calendarios de las compañías en este sector se han retrasado históricamente.
Conclusión
El acuerdo de espectro de SpaceX supone un cambio genuino en la estructura competitiva del sector móvil estadounidense. Una empresa con capacidad de lanzamiento propia, marca de consumo, espectro de banda media, autorización satelital y ahora una capa nacional de banda baja tiene un camino creíble para convertirse en una cuarta operadora nacional.
Pero la reacción del 9 de octubre se contó con menos cuidado del que se ejecutó. El sector no se desplomó: lo hicieron tres operadoras y un aspirante satelital, mientras el ETF de telecomunicaciones quedaba plano y el S&P 500 subía. La pérdida no fue de 36.000 millones, sino de unos 62.400 millones en bruto, o 57.500 una vez retirada la mecánica de dividendos. El precio reportado no es un récord histórico para la banda baja: en dólares de 2026 está por debajo de lo que pagaron los compradores de 700 MHz en 2008. Y la acción que el mercado golpeó con más fuerza ya había perdido un 35% de su valor durante el año previo, con un crecimiento de cuentas que se desaceleraba antes de que este acuerdo existiera.
Ninguna de esas correcciones convierte a las operadoras en una compra sencilla. Convierten la decisión en una decisión diferenciada: AT&T por convergencia y caja con el balance más débil, Verizon por rentas a 8,3 veces los beneficios previstos con su terreno de marca en disputa, T-Mobile por una historia de crecimiento ya completamente descontada que es además la más expuesta al móvil y la más enredada con SpaceX.
Los indicadores que lo resolverán son las bajas, los precios, el crecimiento de cuentas y la previsión de flujo de caja libre, no el tamaño del titular ni una sola sesión de octubre.
Lectura Relacionada
- Generac y Amazon: 2.400 M$ reales tras un titular de 8.000
- AKAM y Anthropic: $4.800M de inversión antes de ver ingresos
- Accenture sube 6% por el acuerdo con Dell, y Dell baja
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Netflix −4,7%: los 2.800 millones que inflan su PER
- Acción PTC: la oferta de 205 $ queda bajo su máximo anual
Fuentes de investigación
- Grain Management anuncia el acuerdo para vender su cartera nacional de 800 MHz a SpaceX
- Resumen de subastas de la FCC: ingresos oficiales de las Subastas 73, 97, 107, 110 y 1002
- Oficina de Estadísticas Laborales: IPC urbano, media de ciudades estadounidenses, todos los artículos
- Resultados de AT&T del segundo trimestre de 2026
- Resultados de Verizon del segundo trimestre de 2026
- Resultados de T-Mobile US del segundo trimestre de 2026
- AT&T, T-Mobile y Verizon planean una empresa conjunta de comunicación directa a dispositivo
- Reuters vía Investing.com: caen las acciones de telecomunicaciones de Estados Unidos y Europa
- Axios: el acuerdo de espectro de SpaceX y la reacción del mercado
- Actualizaciones de SpaceX · Starlink
- Comisión Federal de Comunicaciones · Estimaciones de población de la Oficina del Censo de Estados Unidos
- AST SpaceMobile · ETF iShares U.S. Telecommunications
- Relación con inversores de AT&T · Relación con inversores de Verizon · Relación con inversores de T-Mobile
- Datos históricos de cotización de AT&T · Verizon · T-Mobile US


