La oferta de Schneider por PTC medida contra el historial de precios de PTC
La acción de PTC tras la adquisición de Schneider ya no cotiza por sus resultados trimestrales, sus lanzamientos de producto ni su valoración independiente. Desde el 5 de octubre de 2026 es un valor de arbitraje de fusiones ligado al acuerdo de Schneider Electric para comprar PTC a 205 dólares por acción en efectivo.
La operación valora el capital de PTC en aproximadamente 22.600 millones de dólares e implica un valor de empresa de 23.700 millones. Supone una prima del 42,3 % sobre el cierre no afectado y sería la mayor adquisición de la historia de Schneider Electric.
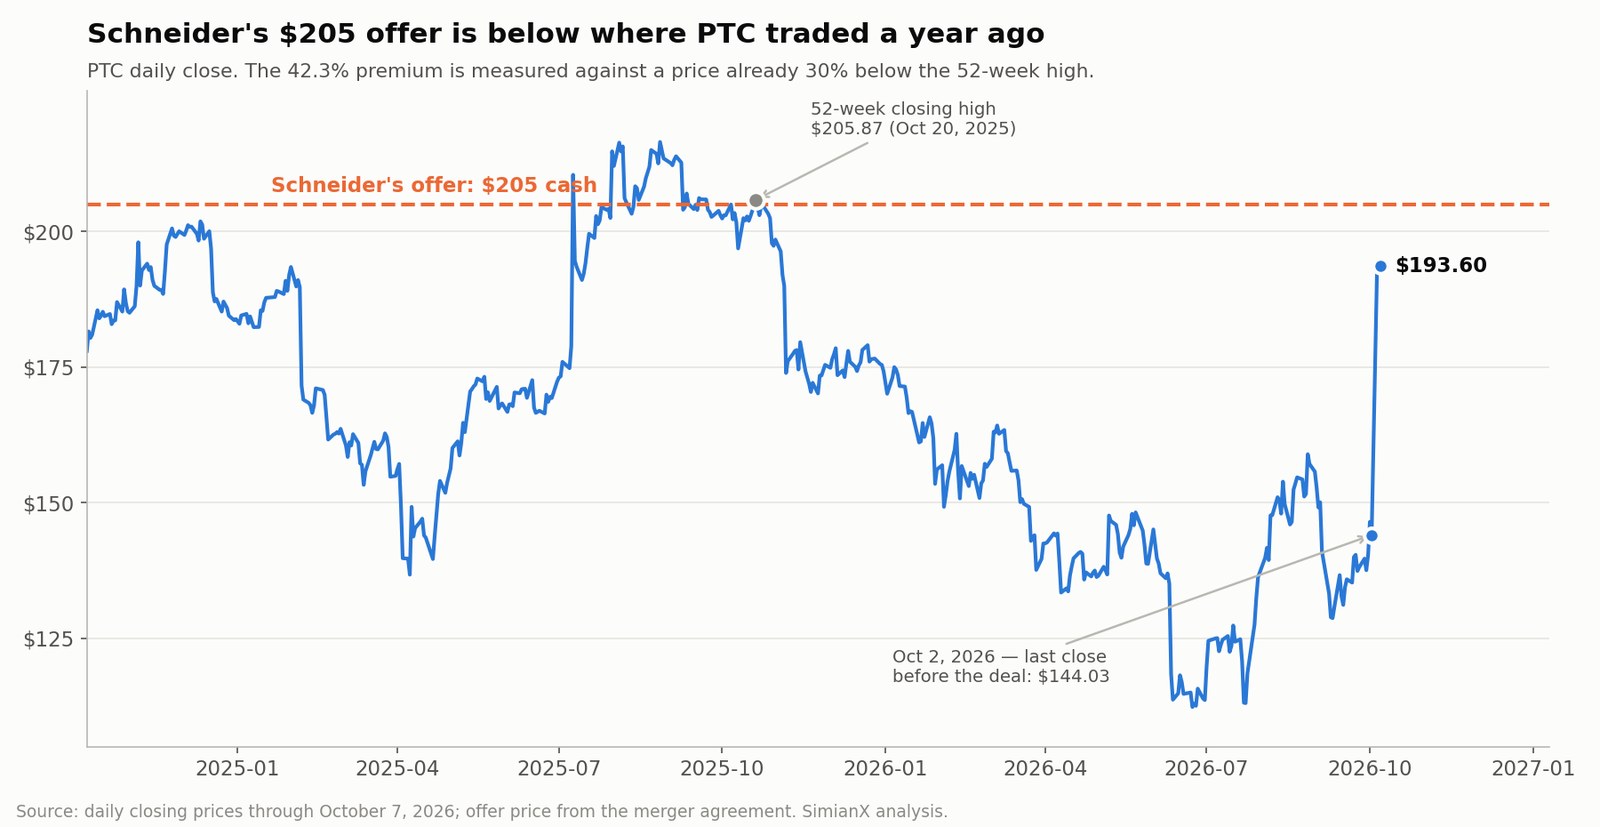
Pero la prima se mide desde una base deprimida. PTC cerró a 205,87 dólares el 20 de octubre de 2025, su cierre más alto de las 52 semanas anteriores. La oferta en efectivo de 205 dólares de Schneider queda un 0,4 % por debajo de ese nivel. A quien compró hace un año se le pide aceptar un titular de «prima del 42 %» que le devuelve algo menos de lo que habría obtenido vendiendo sin que existiera operación alguna.
Las acciones de PTC subieron un 33,5 % el día del anuncio y cerraron a 193,60 dólares el 7 de octubre, todavía 11,40 dólares por debajo de la contraprestación en efectivo. Esa diferencia plantea dos preguntas distintas:
- ¿Es el diferencial restante una compensación adecuada por el riesgo regulatorio, de plazos y de cierre?
- ¿Indica la compra de Schneider que la IA industrial entra en una era más amplia de megafusiones?
Este análisis responde a ambas usando el acuerdo de fusión firmado, las presentaciones del tercer trimestre fiscal de PTC y la cotización real, no la nota de prensa. A continuación se desarrollan seis puntos que la cobertura inicial pasó por alto: el máximo de 52 semanas, la probabilidad implícita en el diferencial, la ausencia de cualquier comisión de ruptura inversa, una plusvalía extraordinaria que infla la guía contable de PTC, un lastre por desinversión dentro de la guía de flujo de caja libre y la verdadera magnitud del castigo bursátil que sufrió la propia Schneider.
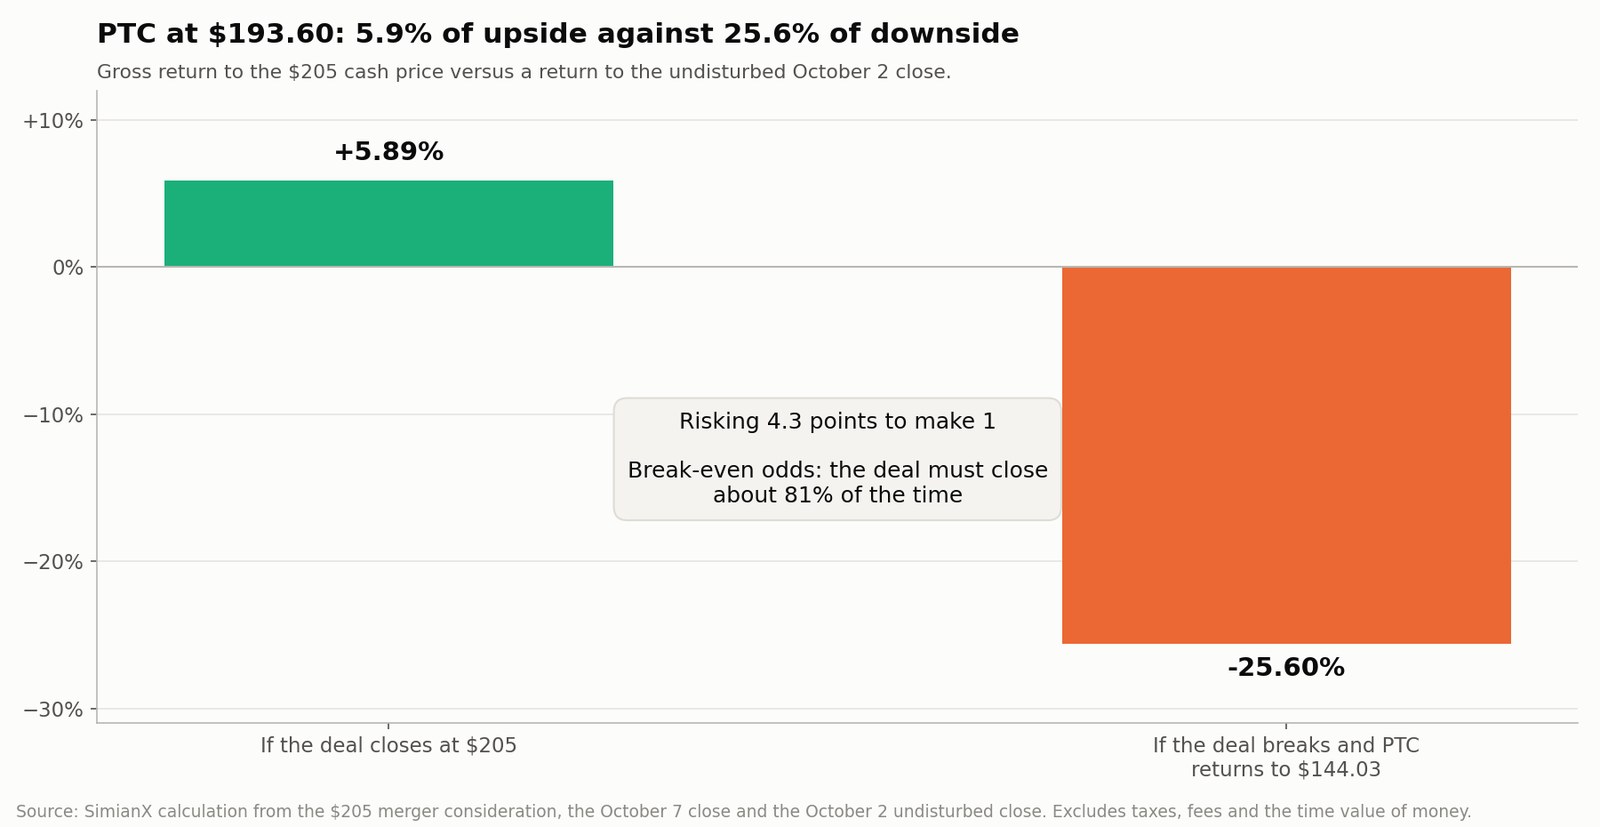
La adquisición valida la posición estratégica de PTC. A 193,60 dólares la acción ofrece en torno al 5,9 % de recorrido al alza frente a cerca del 25,6 % de caída: una apuesta a que la operación se cierra aproximadamente cuatro de cada cinco veces.
Esta investigación recoge información pública disponible hasta el 8 de octubre de 2026. Tiene carácter informativo y no constituye asesoramiento de inversión personalizado.
¿Cuáles son los términos de la adquisición de PTC por Schneider Electric?
Schneider Electric y PTC firmaron su acuerdo definitivo de fusión el 4 de octubre de 2026 y lo anunciaron al día siguiente.
Según el anuncio oficial de la adquisición y el acuerdo presentado como anexo al formulario 8-K de PTC, los términos principales son:
| Concepto de la operación | Término anunciado |
|---|---|
| Contraprestación en efectivo | 205 $ por acción de PTC |
| Valor del capital de PTC | Aproximadamente 22.600 M$ |
| Valor de empresa implícito | Aproximadamente 23.700 M$ |
| Prima sobre el cierre del 2 de octubre | 42,3 % |
| Prima sobre el VWAP de 30 días previos | 46,1 % |
| Máximo de cierre de 52 semanas de PTC | 205,87 $ (20 de octubre de 2025) |
| Cierre previsto | Antes del tercer trimestre de 2027 |
| Fecha límite inicial | 4 de abril de 2027 |
| Fecha límite con todas las prórrogas | 4 de enero de 2028 |
| Aprobación de accionistas de PTC | Mayoría de las acciones en circulación |
| Comisión de ruptura de PTC | 700 M$ en circunstancias determinadas |
| Comisión de ruptura del comprador | Ninguna |
| Condición de financiación | Ninguna |
| Línea puente | 25.000 M$, totalmente comprometida |
| Autorizaciones regulatorias | HSR, CFIUS y revisiones de inversión extranjera aplicables |
Ambos consejos aprobaron la operación por unanimidad. Los consejeros de PTC se comprometieron a recomendar la transacción, con las excepciones fiduciarias habituales. Al completarse, PTC pasará a ser filial íntegra de Schneider, sus acciones dejarán de cotizar en Nasdaq y los titulares elegibles recibirán 205 dólares en efectivo por acción.
¿Son los 22.600 millones el precio total de compra?
Los 22.600 millones ampliamente difundidos corresponden al valor del capital de PTC. El valor de empresa es de unos 23.700 millones, reflejando la deuda neta y los ajustes relacionados.
Schneider habla de una contraprestación total en efectivo de unos 22.000 millones de euros y ha asegurado una línea puente de 25.000 millones de dólares totalmente comprometida con Morgan Stanley y Société Générale. La fusión no incorpora condición de financiación alguna.
El plan de financiación permanente previsto incluye:
- Aproximadamente 5.000 a 6.000 millones de euros de capital nuevo
- Aproximadamente 16.000 a 17.000 millones de euros de deuda nueva
- Deuda emitida en varias divisas
- Una pausa temporal en las recompras de acciones de Schneider durante 2027 y 2028
Schneider espera conservar la calificación de grado de inversión en la categoría «A», sujeta a confirmación por las agencias.
El término que falta: no hay comisión de ruptura inversa
Al leer el propio acuerdo de fusión destaca una omisión. El documento define una «Company Termination Fee» de 700 millones de dólares pagadera por PTC en determinadas circunstancias: una oferta superior, un cambio en la recomendación del consejo, ciertos incumplimientos del cierre. No define ninguna «Parent Termination Fee» equivalente. La expresión no aparece en el acuerdo.
Esto importa más que cualquier otro término para quien decide si mantener la posición.
En la mayoría de las grandes operaciones tecnológicas transfronterizas sometidas a una revisión antimonopolio o de inversión extranjera seria, el comprador deposita una comisión de ruptura inversa: un pago a la compañía objetivo si los reguladores bloquean la transacción. Compensa a sus accionistas por un año de capital inmovilizado, por la opcionalidad estratégica perdida y por la desorganización operativa que deja un proceso de venta fallido. Aquí no existe. Si CFIUS o las autoridades de competencia detienen la operación, los accionistas de PTC no reciben nada y la acción vuelve a cotizar según sus propios fundamentales.
La asimetría va en una sola dirección. PTC puede deber 700 millones a Schneider. Schneider no debe nada a PTC. El riesgo regulatorio lo soporta íntegramente, y sin compensación, la parte vendedora.
Esta es la razón más importante para tratar el diferencial cotizado como el suelo de una compensación justa y no como algo generoso. Un diferencial de amplitud similar en una operación con una comisión inversa de 1.000 millones es un riesgo sustancialmente mejor.
¿Por qué se disparó la acción de PTC pero se detuvo por debajo de 205 $?
PTC cerró a 144,03 dólares el 2 de octubre, la última sesión antes del anuncio. El 5 de octubre saltó un 33,5 % hasta 192,26 dólares, llegando a 196,05 en el intradía. El 7 de octubre cerró a 193,60.
| Referencia de precio de PTC | Precio |
|---|---|
| Máximo de cierre de 52 semanas, 20 de octubre de 2025 | 205,87 $ |
| Cierre no afectado, 2 de octubre de 2026 | 144,03 $ |
| Precio de la oferta | 205,00 $ |
| Cierre del 5 de octubre | 192,26 $ |
| Cierre del 7 de octubre | 193,60 $ |
| Diferencial restante a 193,60 $ | 11,40 $ |
| Recorrido bruto hasta la oferta | 5,89 % |
Dos hechos conviven de forma incómoda. PTC empezó 2026 en torno a 175 dólares y caía cerca de un 17 % en el año antes de que llegara el anuncio, sin filtraciones previas. La «prima del 42,3 %» es aritmética real frente a un precio no afectado real, y también es una prima medida desde la zona de mínimos de doce meses, no desde nada parecido al rango de cotización reciente de PTC.
La acción no cotiza a 205 porque el efectivo no se cobra hasta el cierre. Quien la mantiene debe valorar:
- Riesgo de revisión antimonopolio y de CFIUS
- Riesgo de la votación de accionistas
- Retrasos de cierre y prórrogas automáticas de la fecha límite
- Coste de oportunidad del capital durante hasta quince meses
- La posibilidad de una propuesta superior
- La posibilidad de rescisión sin comisión de ruptura inversa
- Cambios en los tipos de interés y en la rentabilidad exigida al arbitraje de fusiones
A 193,60 dólares, el rendimiento bruto hasta el precio de la oferta es:
(205 $ ÷ 193,60 $) − 1 = 5,89 %
Es un rendimiento definido. No es un rendimiento sin riesgo.
¿Qué probabilidad está descontando realmente el mercado?
El cálculo más útil en cualquier fusión en efectivo es el que casi ninguna cobertura realiza: convertir el diferencial en la probabilidad implícita de que la operación se complete.
Dominan dos escenarios. La operación se cierra y el accionista cobra 205 dólares. La operación se rompe y la acción revierte hacia los 144,03 no afectados.
- Ganancia si cierra: 205,00 $ − 193,60 $ = +11,40 $, es decir +5,89 %
- Pérdida si se rompe: 144,03 $ − 193,60 $ = −49,57 $, es decir −25,60 %
- Relación riesgo-recompensa: 4,35 a 1
Igualando el valor esperado a cero y despejando la probabilidad de cierre p:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
El mercado descuenta en torno a un 81,3 % de probabilidad de completarse. Quien compra a 193,60 no está «ganando un 5,9 %». Está aceptando una apuesta que gana cuatro de cada cinco veces y que en la quinta pierde más de cuatro veces lo ganado.
Es un precio coherente para una operación firmada, plenamente financiada, estratégicamente lógica y sin condición de financiación. Es un precio ajustado para una que además soporta exposición a CFIUS en software aeroespacial y de defensa, una fecha límite a quince meses y ninguna comisión de ruptura inversa. El arbitraje solo resulta atractivo para quien estime la probabilidad de cierre claramente por encima del 81 %.
El mismo marco, aplicado a una operación nacional más pequeña con un camino regulatorio más despejado, llevó a una conclusión muy distinta en nuestro análisis de la operación Copart-ACV Auctions, donde un diferencial residual del 0,9 % implicaba un 97 % de probabilidad de cierre. Comparar ambas es la forma más rápida de ver cuánto cree el mercado que vale el riesgo regulatorio.
¿Es la acción de PTC una buena inversión de arbitraje de fusiones?
La respuesta depende tanto del plazo como de la probabilidad.
El escenario de cierre puntual
Comprar PTC a 193,60 dólares con cierre a 205:
- Ganancia por acción: 11,40 dólares
- Rendimiento bruto: 5,89 %
- Plazo previsto de tenencia: potencialmente alrededor de un año
- Dividendos: PTC no reparte un dividendo relevante
- Recorrido por encima de 205: solo si surge una propuesta superior
El escenario de cierre retrasado
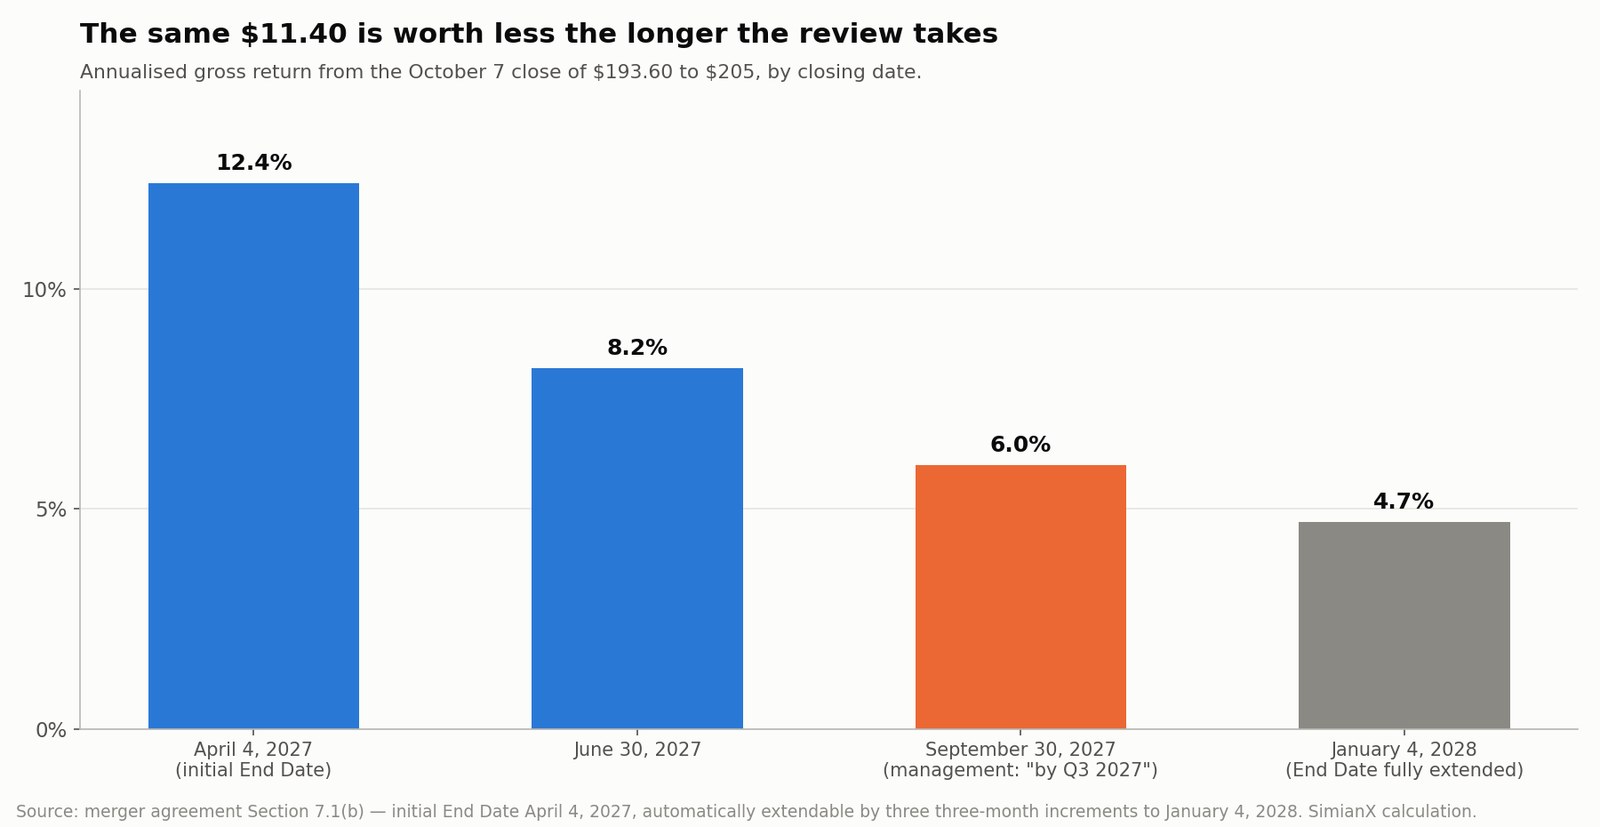
El acuerdo fija una fecha límite inicial de 4 de abril de 2027. Se prorroga automáticamente en tramos de tres meses mientras sigan pendientes determinadas condiciones regulatorias, hasta tres veces. El tope contractual es por tanto el 4 de enero de 2028, quince meses después del anuncio.
La dirección guía un cierre «antes del tercer trimestre de 2027», ya nueve meses más allá de la fecha límite inicial, lo que presupone al menos dos prórrogas. Los mismos 11,40 dólares componen de forma muy distinta según cuándo lleguen:
| Fecha de cierre ilustrativa | Plazo desde el 7 de octubre | Rendimiento bruto anualizado aproximado |
|---|---|---|
| 4 de abril de 2027 (fecha límite inicial) | Unos 6 meses | ~12,4 % |
| 30 de junio de 2027 | Unos 9 meses | ~8,2 % |
| 30 de septiembre de 2027 (guía de la dirección) | Unos 12 meses | ~6,0 % |
| 4 de enero de 2028 (fecha límite prorrogada al máximo) | Unos 15 meses | ~4,7 % |
Estas estimaciones excluyen impuestos, comisiones y coste de capital. Obsérvese la forma de la distribución: la fecha guiada por la propia dirección ya se sitúa en la mitad baja, y la expectativa declarada de la compañía no es el caso optimista.
El escenario de operación rota
El precio no afectado de PTC era 144,03 dólares. Volver a ese nivel desde 193,60 supone una pérdida de:
(144,03 $ ÷ 193,60 $) − 1 = −25,60 %
El precio no afectado es una referencia, no un suelo garantizado. Una venta fallida deja desorganización detrás: decisiones de producto aplazadas, equipos comerciales inquietos, una dirección que ha declarado públicamente que la compañía vale 205 dólares. También puede dejar un suelo, si el mercado concluye que podría aparecer otro comprador.
PTC puede ser una compañía estratégicamente valiosa, pero a 193,60 dólares la acción es ante todo una apuesta por que la transacción se complete, no una inversión convencional en software infravalorado.
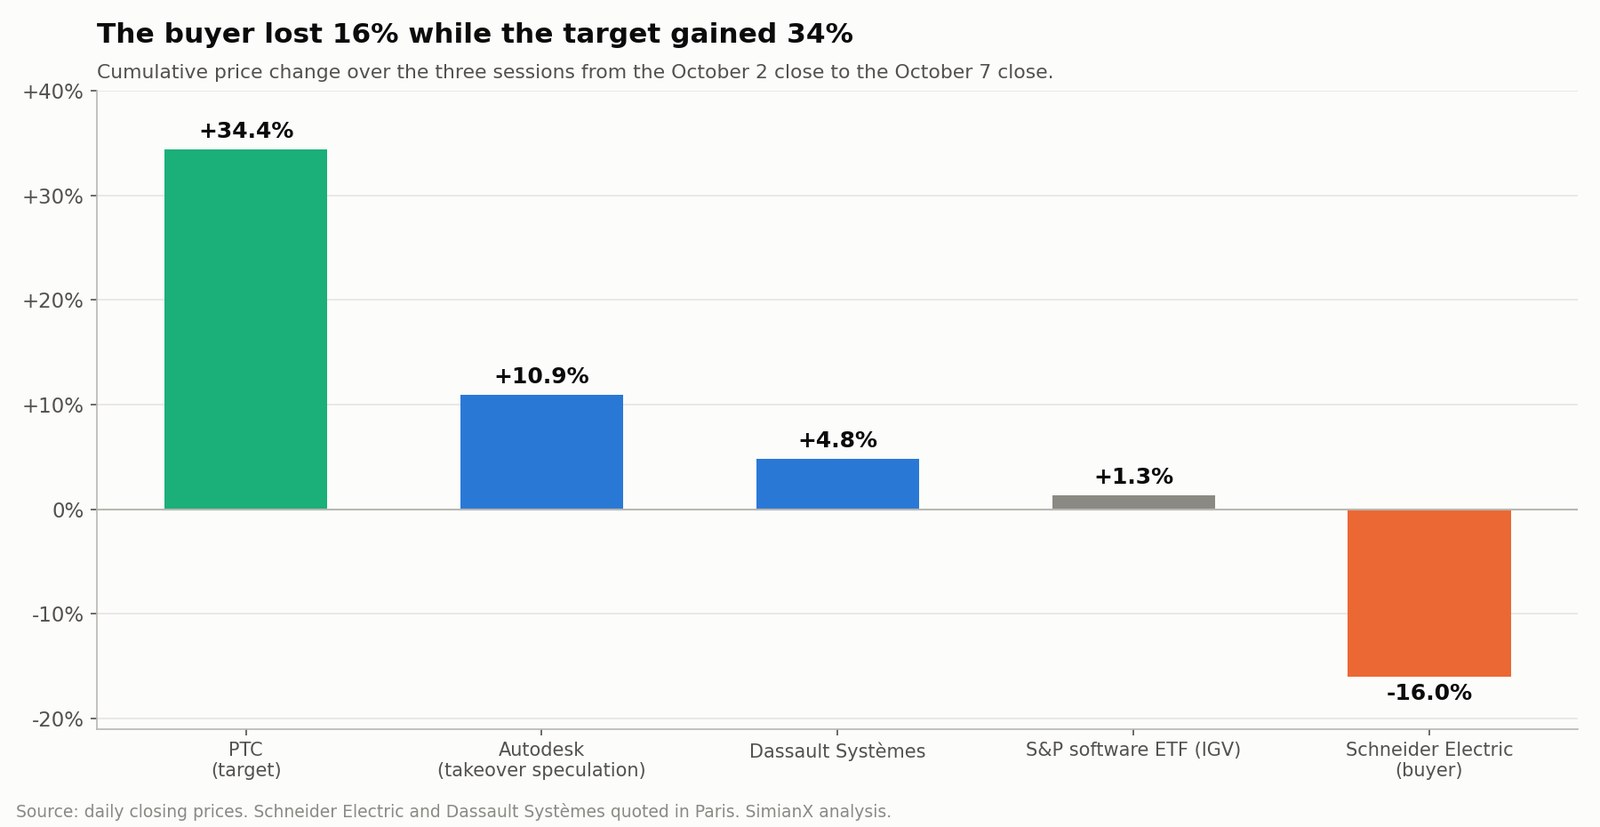
¿Cómo reaccionó realmente el mercado, en ambos lados?
El anuncio fue leído de forma muy distinta por los accionistas del comprador y los del vendedor.
| Valor | Variación acumulada, cierre del 2 al cierre del 7 de octubre |
|---|---|
| PTC (objetivo) | +34,4 % |
| Autodesk (especulación de compra) | +10,9 % |
| Dassault Systèmes | +4,8 % |
| ETF de software del S&P (IGV) | +1,3 % |
| Schneider Electric (comprador) | −16,0 % |
La caída de Schneider no fue el «hasta un 10 %» ampliamente difundido a partir de la sesión de apertura. Medida de cierre a cierre a lo largo de las tres sesiones siguientes al anuncio, Schneider Electric perdió el 15,99 % de su valor de mercado. Frente a un sector de software que subió un 1,3 % en el mismo periodo, es un veredicto inusualmente severo sobre una operación que el comprador describe como transformadora.
El +10,87 % de Autodesk frente al +1,3 % del IGV es la lectura más limpia de la operación por simpatía. El mercado no revalorizó el software de diseño en bloque: revalorizó el único activo grande, independiente y plausiblemente adquirible de la categoría.
Este patrón —la cifra del titular celebrada en un lado y castigada discretamente en el otro— se repite en las grandes operaciones estratégicas. Apareció a la inversa en nuestro estudio del acuerdo Generac-Amazon, donde un titular de 8.000 millones descansaba sobre 2.400 millones de entregas realmente comprometidas. Leer la documentación regulatoria en lugar de la nota de prensa suele ser donde está la diferencia.
¿Qué podría impedir que Schneider Electric compre PTC?
Aprobación de los accionistas de PTC
Los titulares de la mayoría de las acciones en circulación de PTC deben aprobar la fusión en una junta extraordinaria.
La prima del 42,3 %, la estructura íntegramente en efectivo y la recomendación unánime del consejo hacen probable la aprobación. Pero la comparación con el máximo de 52 semanas da a un accionista disidente decidido un argumento genuino, y el folleto definitivo aportará el material que zanje el debate:
- El historial de negociación y si se contactó con otras partes
- Las alternativas estratégicas que valoró el consejo
- El análisis de valoración y la opinión de equidad de Evercore
- Las proyecciones de la dirección entregadas al consejo
- Los intereses de consejeros y directivos en la operación
- El calendario previsto de la votación
Autorización antimonopolio en Estados Unidos
La operación está sujeta a revisión bajo la ley Hart-Scott-Rodino.
Schneider y PTC ocupan partes adyacentes de la tecnología industrial. PTC es más fuerte en diseño asistido por ordenador, gestión del ciclo de vida del producto, gestión del ciclo de vida de aplicaciones y gestión del ciclo de vida del servicio. El negocio AVEVA de Schneider pesa más en software operativo, de procesos y de gestión energética.
Esa complementariedad respalda la aprobación, pero los reguladores aún pueden examinar:
- La concentración del mercado de software industrial
- El empaquetado entre software y hardware de automatización
- La interoperabilidad con sistemas de control competidores
- La portabilidad de los datos del cliente
- El acceso a la infraestructura del hilo digital
- Si Schneider podría perjudicar a plataformas de automatización rivales
CFIUS y revisiones de inversión extranjera
PTC es una compañía estadounidense de software industrial que sirve a fabricantes globales; Schneider es un comprador francés. La operación requiere el visto bueno del Comité de Inversiones Extranjeras en Estados Unidos.
La exposición de PTC a clientes aeroespaciales, de defensa, de fabricación avanzada y gubernamentales invita a un escrutinio adicional. El acuerdo también contempla revisiones antimonopolio y de inversión extranjera en otras jurisdicciones.
Las grandes operaciones transfronterizas de software industrial sí se cierran. La compra de Ansys por Synopsys requirió autorizaciones de varias jurisdicciones importantes y acabó cerrándose con condiciones. Pero «se cierra con el tiempo» y «se cierra en la fecha límite inicial» son resultados distintos, y las tres prórrogas automáticas del acuerdo dicen cuál esperaban los redactores.
¿Qué solidez tienen las cuentas de PTC por sí sola?
Schneider no está comprando una compañía en apuros. PTC tiene ingresos recurrentes elevados, buena conversión en caja y posiciones defendibles en los flujos de desarrollo de producto.
En sus resultados del tercer trimestre fiscal de 2026 y en el correspondiente formulario 10-Q, PTC comunicó:
- ARR excluyendo negocios desinvertidos de 2.412 millones de dólares
- Crecimiento del ARR a tipo constante del 9,1 %
- Ingresos trimestrales de 600 millones de dólares
- Margen operativo contable del 28 %
- Margen operativo no contable del 41 %
- Flujo de caja operativo trimestral de 261 millones de dólares
- Flujo de caja libre trimestral de 249 millones de dólares
Los ingresos declarados del tercer trimestre cayeron un 7 %, distorsionados por la venta de los negocios ThingWorx y Kepware y por la duración acortada de una gran renovación y ampliación.
Guía de PTC para el ejercicio 2026
| Métrica | Guía ejercicio 2026 |
|---|---|
| Crecimiento del ARR a tipo constante excluyendo desinversiones | 9 %–9,5 % |
| Ingresos | 2.690–2.750 M$ |
| Flujo de caja operativo | Aproximadamente 880 M$ |
| Flujo de caja libre | Aproximadamente 850 M$ |
| BPA contable | 8,46–9,18 $ |
| BPA no contable | 7,87–8,42 $ |
La trampa de la guía: el BPA contable por encima del no contable
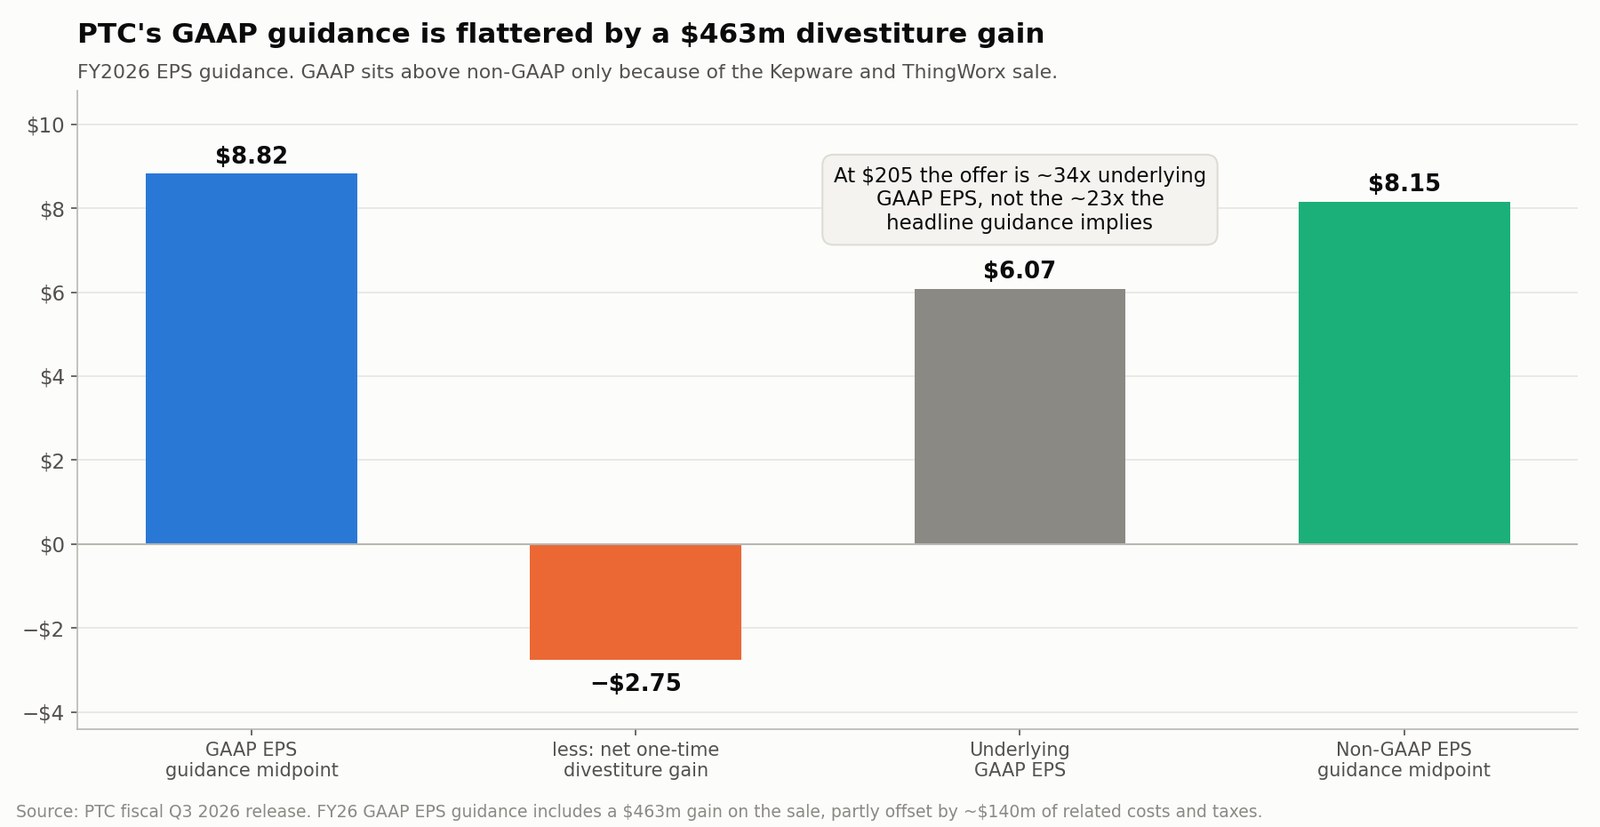
Obsérvense de nuevo las dos últimas filas. El punto medio del BPA contable de PTC, 8,82 dólares, está por encima de su punto medio no contable, 8,15 dólares. Para una compañía de software con fuerte retribución en acciones y amortización de intangibles adquiridos, ese orden es casi imposible, salvo que haya algo extraordinario dentro de la cifra contable.
Lo hay. PTC completó la venta de ThingWorx y Kepware a TPG en marzo de 2026, recibiendo 523 millones de dólares al cierre. Los resultados contables del ejercicio 2026 incluyen una plusvalía de 463 millones por esa venta, parcialmente compensada por unos 140 millones de costes e impuestos asociados. Neta de esas compensaciones, la aportación extraordinaria es de aproximadamente 2,75 dólares por acción.
Excluyéndola, el BPA contable subyacente es de unos 6,07 dólares.
Ese único ajuste cambia lo cara que parece la oferta:
| Base de beneficio | BPA ejercicio 2026 | Precio de oferta ÷ BPA |
|---|---|---|
| Punto medio del BPA contable (según se informa) | 8,82 $ | 23,2x |
| Punto medio del BPA no contable | 8,15 $ | 25,2x |
| BPA contable subyacente, sin la plusvalía de la venta | 6,07 $ | 33,8x |
La guía del titular implica que Schneider paga unas 23 veces el beneficio contable. Sobre el beneficio que el negocio generará realmente el año que viene, paga más bien 34 veces. Cualquier argumento de valoración construido sobre la línea contable publicada compara la oferta con una cifra que no se repetirá.
La misma distorsión está en la guía de flujo de caja
La guía de 850 millones de flujo de caja libre arrastra una versión menor del mismo problema. Está formulada neta de unos 80 millones de lastre relacionado con la desinversión: costes de la operación, impuestos y la contribución perdida de los negocios vendidos, compensados en parte por partidas ligadas a los ingresos de la venta.
El flujo de caja libre normalizado se acerca por tanto a los 930 millones, lo que reduce el múltiplo de la transacción desde el 27,9x guiado hasta aproximadamente 25,5x. Esto corta en sentido contrario: en términos de caja, la operación es algo más barata de lo que sugiere la cifra guiada. El punto no es que un ajuste favorezca y el otro penalice. Es que ninguna de las dos cifras de titular es la adecuada para valorar la compañía.
La venta estrechó el foco de PTC en torno a su estrategia de ciclo de vida inteligente del producto. La cartera restante:
- Creo: diseño asistido por ordenador
- Windchill: gestión del ciclo de vida del producto
- Codebeamer: gestión del ciclo de vida de aplicaciones
- ServiceMax: gestión del ciclo de vida del servicio
- Onshape: CAD nativo en la nube y colaboración
- Arena: PLM nativo en la nube
- Servigistics: optimización de piezas de servicio
- Vuforia: aplicaciones de realidad aumentada
Estos sistemas guardan los datos de producto autorizados sobre los que descansa la IA industrial.
¿Está Schneider Electric pagando demasiado por PTC?
La lógica estratégica es clara. La valoración es discutible.
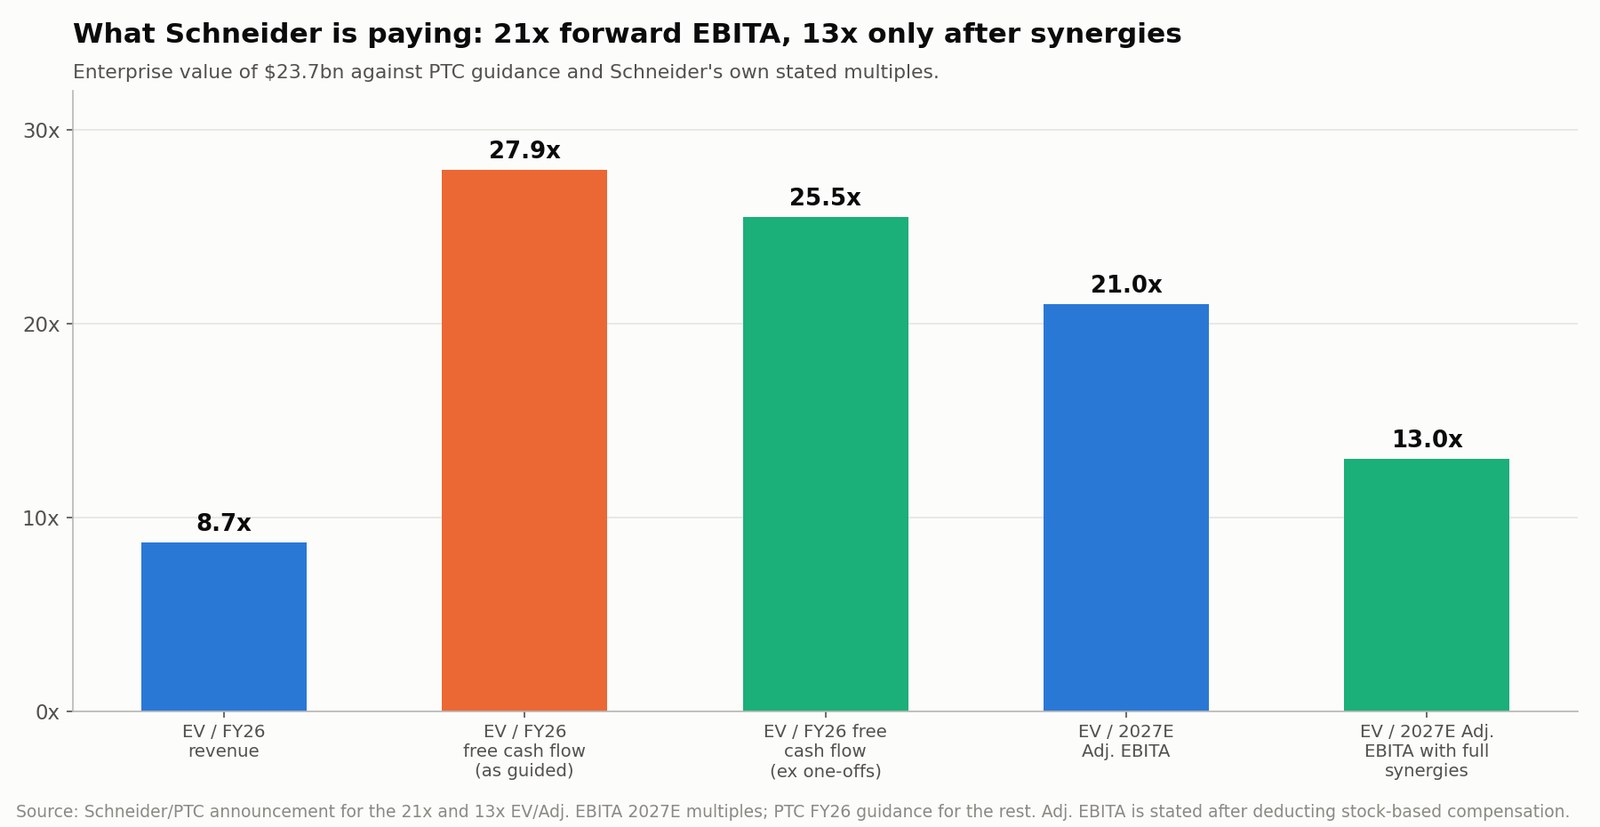
Schneider afirma que el valor de empresa de 23.700 millones representa:
- 21 veces el EBITA ajustado estimado de 2027
- 13 veces el EBITA ajustado estimado de 2027 tras sinergias plenas en régimen de crucero
Añadir la propia guía de PTC completa el cuadro:
| Medida de valoración | Múltiplo aproximado de la transacción |
|---|---|
| VE / ingresos ejercicio 2026, punto medio | ~8,7x |
| VE / flujo de caja libre 2026, según guía | ~27,9x |
| VE / flujo de caja libre 2026, sin extraordinarios | ~25,5x |
| Precio de oferta / BPA no contable 2026, punto medio | ~25,2x |
| Precio de oferta / BPA contable subyacente | ~33,8x |
| VE / EBITA ajustado estimado 2027 | 21x |
| VE / EBITA ajustado con sinergias plenas | 13x |
Son múltiplos sustanciales para un crecimiento del ARR de un dígito alto. Schneider paga tanto por las ventas cruzadas, el desarrollo de IA industrial y el control de los datos del ciclo de vida del producto como por el flujo de caja actual.
La dirección espera:
- 250 millones de euros de sinergias anuales de costes para el tercer año
- Aproximadamente 800 millones de euros de sinergias de ingresos
- Acrecentamiento del BPA ajustado de un dígito bajo antes de efectos de contabilidad de compra en el primer año completo
- Acrecentamiento del BPA ajustado de un dígito medio-alto con sinergias plenas
- Retorno sobre el capital invertido superior al coste de capital a partir del quinto año
Importan tres matices.
Primero, 800 millones de euros de sinergia de ingresos no son 800 millones de beneficio. Schneider debe ganar esas ventas, soportar el gasto comercial y de desarrollo asociado y aplicar un margen incremental realista.
Segundo, la medida de acrecentamiento excluye la contabilidad del precio de compra. Una operación de este tamaño generará una amortización sustancial de intangibles adquiridos.
Tercero, el múltiplo «post-sinergias» de 13x no es un precio que nadie esté pagando hoy. Es el precio que Schneider habría pagado si cada euro de sinergia ya existiera. El múltiplo realmente transaccionado es 21x, y la distancia entre ambos es el riesgo de ejecución transferido a los accionistas de Schneider, que lo rebajaron un 16 % en tres sesiones.
¿Por qué quiere Schneider Electric comprar PTC?
Schneider está montando una pila tecnológica industrial integrada que abarca equipos físicos, software operativo, datos de ingeniería e inteligencia artificial.
| Capa industrial | Activo o plataforma de Schneider | Función principal |
|---|---|---|
| Sistemas físicos | Equipos de gestión energética y automatización de Schneider | Controla fábricas, centros de datos, edificios y sistemas energéticos |
| Datos de operaciones y procesos | AVEVA | Modela y gestiona activos y procesos industriales |
| Datos contextualizados e IA | Cognite | Conecta datos operativos, de ingeniería y corporativos |
| Ciclo de vida de producto e ingeniería | PTC | Controla diseño, requisitos, listas de materiales y datos de servicio |
| Aplicaciones de IA industrial | Plataforma combinada | Convierte datos fiables del ciclo de vida en recomendaciones y acciones automatizadas |
Schneider completó la adquisición total de AVEVA en enero de 2023. En junio de 2026 acordó comprar la compañía de datos e IA industrial Cognite por 3.100 millones de dólares. PTC añade la capa de desarrollo de producto que faltaba aguas arriba.
AVEVA muestra cómo operan plantas y procesos. Cognite contextualiza datos entre sistemas industriales. PTC aporta la intención de diseño, los requisitos de ingeniería, las estructuras de producto, los requisitos de software y el historial de servicio de productos manufacturados complejos.
El objetivo de Schneider es un hilo digital continuo a través de:
- Diseño de producto
- Gestión de software y requisitos
- Preparación de la fabricación
- Operación de la planta
- Consumo energético
- Mantenimiento y servicio de campo
- Mejora y rediseño del producto
Eso es lo que Schneider entiende por una plataforma que va «del diseño y la construcción a la operación y el mantenimiento».
¿Por qué es importante el hilo digital para la IA industrial?
Los sistemas de IA genéricos generan texto plausible sin entender las consecuencias físicas de un error. Las aplicaciones industriales necesitan un anclaje mucho más fuerte.
Un agente de IA que opera en una fábrica puede necesitar saber:
- Qué revisión del componente está instalada
- Si se ha aprobado un cambio de diseño
- Qué requisitos de seguridad aplican
- Qué proveedor fabricó un componente
- Cómo está funcionando una máquina en este momento
- Si un técnico de servicio tiene la certificación requerida
- Cómo afecta un cambio operativo al consumo energético
- Si una recomendación infringe un requisito regulatorio
Esa información está repartida entre sistemas de CAD, PLM, ALM, servicio, automatización y gestión energética.
El valor económico de PTC no reside, por tanto, en haber añadido IA generativa a su software. Reside en que PTC controla la base de datos de producto fiable usada para anclar esas aplicaciones. PTC ya incorpora capacidades generativas y agénticas en Creo, Windchill, Codebeamer y ServiceMax: búsqueda de datos de producto en lenguaje natural, detección de piezas duplicadas, procesamiento automatizado de requisitos, servicio de campo asistido por IA. La propia página de estrategia de IA de la compañía lo plantea igual.
En los mercados industriales el activo escaso puede no ser el modelo de lenguaje. Puede ser el contexto de ingeniería gobernado que impide al modelo cometer un error caro o peligroso.
¿Entra la IA industrial en una era de megafusiones?
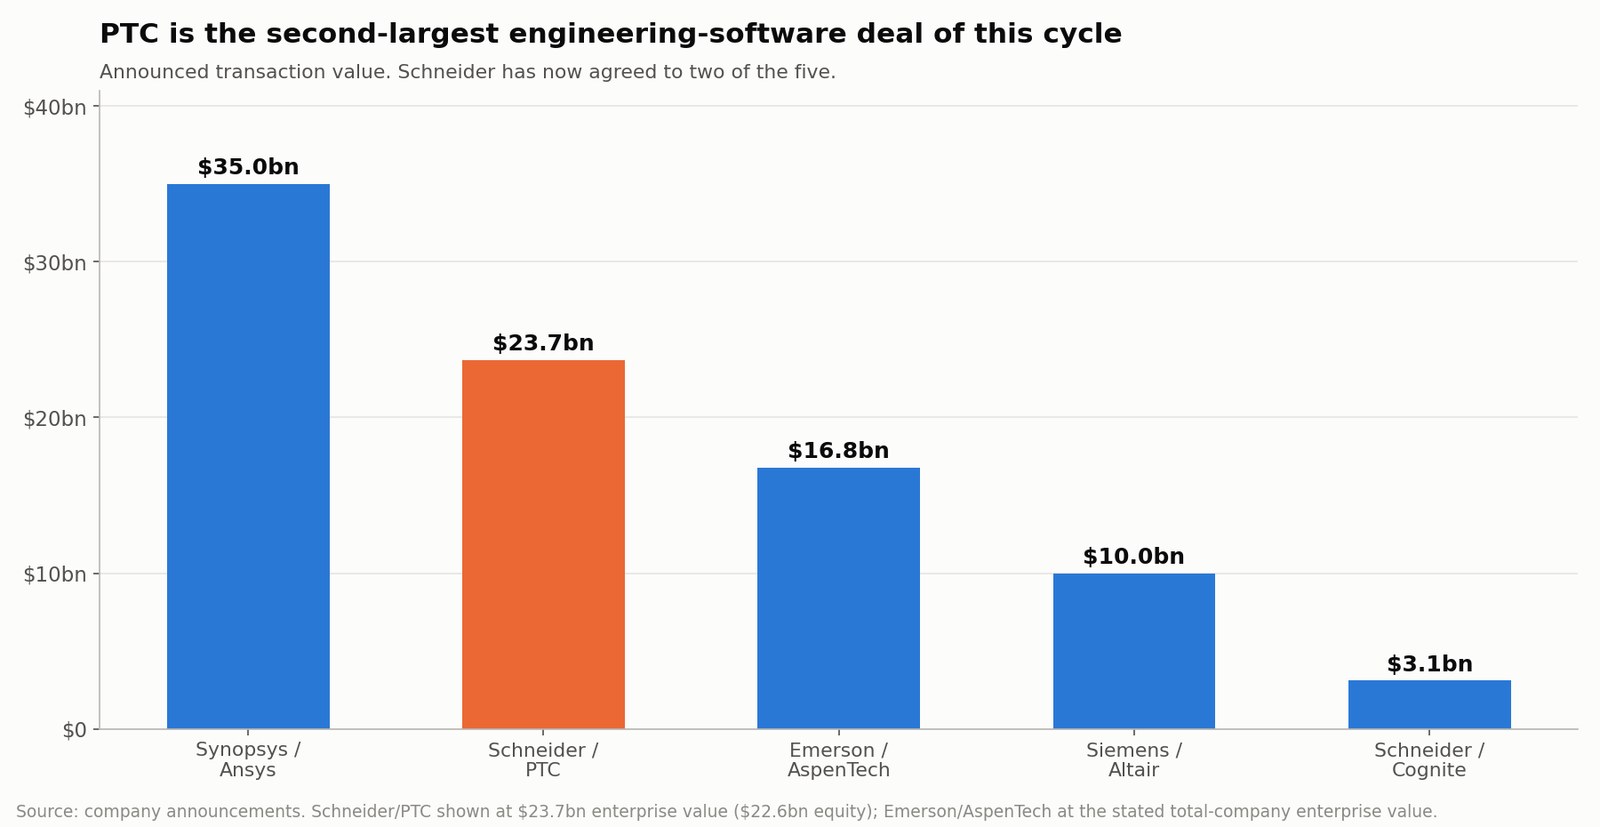
Schneider-PTC no es un caso aislado. Es la segunda mayor operación de software de ingeniería del ciclo actual.
| Comprador | Objetivo | Valor anunciado | Foco estratégico |
|---|---|---|---|
| Synopsys | Ansys | ~35.000 M$ | Diseño del chip al sistema y simulación de ingeniería |
| Schneider Electric | PTC | 23.700 M$ VE / 22.600 M$ capital | Ciclo de vida del producto, hilo digital e IA industrial |
| Emerson | AspenTech | 16.800 M$ VE de la compañía completa | Automatización de procesos y software industrial |
| Siemens | Altair Engineering | ~10.000 M$ VE | Simulación, HPC, ciencia de datos e IA |
| Schneider Electric | Cognite | 3.100 M$ | Contextualización de datos industriales e IA |
Schneider ha acordado ya dos de las cinco. Siemens completó su adquisición de Altair en marzo de 2025. Synopsys completó su adquisición de Ansys en julio de 2025. Emerson tomó la propiedad total de AspenTech en marzo de 2025.
Hay claramente una era de consolidación en marcha. Pero llamarla ola de adquisiciones de IA simplifica en exceso lo que están comprando los compradores. Los objetivos atractivos comparten:
- Flujos de ingeniería críticos para el negocio
- Modelos de datos industriales propietarios
- Ingresos recurrentes elevados
- Alta retención de clientes
- Integración profunda en los procesos de desarrollo de producto
- Costes de cambio elevados
- Experiencia técnica especializada
- Potencial de venta cruzada a través de una plataforma industrial mayor
La IA es el acelerante. Los ingresos recurrentes, las relaciones con clientes y los datos estructurados justifican la mayor parte del precio.
¿A qué compañías puede afectar la consolidación del software industrial?
Autodesk
Autodesk subió un 10,87 % en las tres sesiones posteriores al anuncio, frente al 1,3 % del sector de software. Es un movimiento de especulación de compra, no una revalorización sectorial.
Autodesk tiene posiciones sólidas en arquitectura, ingeniería, construcción, fabricación y medios. Su mezcla de clientes y su perfil regulatorio difieren de los de PTC, y una compra exigiría un comprador excepcionalmente capitalizado.
Dassault Systèmes
Dassault Systèmes compite con PTC a través de CATIA, SOLIDWORKS, ENOVIA y la plataforma 3DEXPERIENCE. Su combinación de software de diseño, simulación y ciclo de vida le da datos industriales valiosos y relevancia estratégica real. Su tamaño y su estructura accionarial complican una adquisición completa, pero el múltiplo de PTC influirá en cómo valoran los inversores esa cartera.
Siemens
Siemens ya posee una de las carteras de software industrial más amplias: NX, Teamcenter, Siemens EDA y Altair. El movimiento de Schneider eleva la presión para conectar el software de ingeniería con la automatización y los datos operativos.
Emerson, Rockwell Automation y Honeywell
Estas compañías están construyendo estrategias de automatización definida por software. Es más probable que busquen adquisiciones menores en datos industriales, simulación, ciberseguridad, gemelos digitales y operaciones autónomas que otra operación de más de 20.000 millones.
Compañías privadas de IA industrial
La venta de Cognite por 3.100 millones demostró que las plataformas privadas de datos industriales pueden alcanzar valoraciones estratégicas. Los compradores buscarán tecnología defendible de contextualización de datos, robótica, hilo digital e IA informada por la física.
Aun así, conviene evitar comprar cualquier acción de software industrial por especulación de compra. Los mejores candidatos combinan calidad financiera con un activo que llena un hueco concreto en la cartera de un comprador creíble. La misma disciplina se aplica a la consolidación de semiconductores, donde la oferta de 7.000 millones de ON Semiconductor por Synaptics fue una apuesta por la IA física y no por un relato de IA.
Una plataforma de investigación multiagente como SimianX AI permite comparar fundamentales, noticias actuales y documentación presentada ante la SEC en lugar de operar por rumores:
- SimianX AI — investigación multimodelo y análisis de mercado en vivo
- Clasificación Cripto de SimianX — rendimiento de modelos en competencia, seguido en directo
- Artículos de SimianX — investigación a nivel de documentación regulatoria en acciones y activos digitales
¿Cuáles son los mayores riesgos para Schneider Electric?
Los accionistas de PTC afrontan riesgo de cierre. Los de Schneider afrontan un conjunto mucho más amplio de riesgos a largo plazo, y ya han descontado una parte con un −16 %.
Riesgo de financiación
Schneider prevé emitir de 5.000 a 6.000 millones de euros en capital y de 16.000 a 17.000 millones en deuda, puenteados entretanto por una línea comprometida de 25.000 millones de dólares. El capital diluye a los accionistas actuales. La deuda eleva el gasto financiero y reduce la flexibilidad. Unos tipos de mercado más altos antes de colocar la financiación permanente encarecerían aún más la operación.
Complejidad de integración
Schneider debe integrar PTC mientras sigue desarrollando AVEVA y completa la adquisición de Cognite. Juntas podrían formar una plataforma potente. También podrían producir:
- Solapamiento de productos
- Incentivos comerciales confusos
- Complejidad organizativa
- Desarrollo de producto más lento
- Salidas de empleados
- Inquietud de los clientes sobre la estabilidad de la hoja de ruta
- Dificultad para preservar la cultura de compañía de software dentro de un grupo industrial
Riesgo de sinergias de ingresos
El objetivo de 800 millones de euros en sinergias de ingresos depende de la venta cruzada, la expansión geográfica y el desarrollo conjunto de productos. Las sinergias de ingresos son más difíciles de materializar que los ahorros de costes porque los clientes deben comprar voluntariamente los productos combinados. Los grandes clientes industriales suelen resistirse a concentrar proveedores y prefieren sistemas best-of-breed.
Riesgo de interoperabilidad
Schneider describe repetidamente la plataforma como abierta e interoperable. Debe demostrar que los clientes pueden seguir usando productos de PTC con sistemas de automatización que no sean Schneider. Si PTC acaba pareciendo una extensión cautiva del hardware de Schneider, los competidores atacarán la base instalada.
Riesgo de retorno sobre el capital
No se espera que el retorno sobre el capital supere el coste de capital hasta el quinto año, incluidas las sinergias plenas. Eso deja poco margen para retrasos de integración, crecimiento más lento del software, costes de financiación más altos, pérdida de clientes, adopción más lenta de la IA o venta cruzada más débil.
¿Qué deberían hacer los actuales accionistas de PTC?
No hay una respuesta única; depende de impuestos, objetivos, tolerancia al riesgo y alternativas. Un marco disciplinado tiene seis pasos.
1. Calcular el diferencial actual
Diferencial de fusión = (205 $ − precio actual de PTC) ÷ precio actual de PTC
A 193,60 el diferencial bruto es del 5,89 %. Cambia a diario. Un precio más alto reduce el rendimiento esperado; un precio más bajo lo eleva, pero puede señalar un riesgo creciente de que la operación no se complete.
2. Convertir el diferencial en probabilidad implícita
Probabilidad implícita = caída ÷ (subida + caída)
A los precios actuales es 49,57 ÷ 60,97 = 81,3 %. Recalcúlese cada vez que se mueva el precio. Si la estimación propia de la probabilidad de cierre está por debajo de la del mercado, la posición no merece mantenerse por muy atractivo que parezca el porcentaje.
3. Estimar una fecha de cierre realista
La dirección guía al tercer trimestre de 2027, ya dos prórrogas automáticas más allá de la fecha límite inicial. No se modele la fecha más temprana posible. Calcúlese un rendimiento anualizado para cada fecha plausible, incluido el 4 de enero de 2028.
4. Construir un rango de valoración para la operación rota
Los 144,03 no afectados son una referencia, no una conclusión. Un rango más sólido considera el ARR actualizado, un flujo de caja libre independiente de unos 930 millones normalizados, múltiplos de software comparables, el mercado general, posibles compradores alternativos y la desorganización que deja una operación fallida.
5. Poner precio a la ausencia de comisión de ruptura inversa
Si los reguladores bloquean la transacción, no fluye pago alguno a los accionistas de PTC. Compárese el diferencial ofrecido con los de operaciones que sí llevan comisión inversa. Un diferencial del 5,9 % con protección y uno del 5,9 % sin ella no son la misma inversión.
6. Dimensionar la posición pensando en el fracaso
Dimensiónese por la pérdida en el escenario adverso, no por la ganancia esperada. Quien busca 11,40 dólares por acción debe poder absorber una caída de unos 49,57 dólares por acción si la operación se rompe.
¿Podría otra compañía hacer una oferta superior por PTC?
Una propuesta superior es legalmente posible. El acuerdo permite al consejo de PTC considerar determinadas propuestas no solicitadas cuando los deberes fiduciarios lo exijan.
Varios factores dificultan una contraoferta:
- Schneider ya paga una prima del 42,3 %
- La operación implica 21x el EBITA ajustado de 2027 y ~34x el beneficio contable subyacente
- Schneider tiene un encaje estratégico genuino a través de AVEVA y Cognite
- Un comprador competidor necesitaría un paquete de financiación enorme
- PTC podría deber a Schneider una comisión de ruptura de 700 millones de dólares
- Otros compradores estratégicos afrontarían preocupaciones antimonopolio iguales o mayores
Un factor juega en sentido contrario: el precio de 205 dólares está por debajo del máximo de cierre anual de PTC, lo que debilita la defensa del «valor pleno y justo» ante cualquier impugnación accionarial y rebaja el listón que un postor rival necesitaría superar para parecer creíble.
En conjunto, una oferta superior debe tratarse como recorrido opcional, no como escenario base.
Análisis de escenarios para la acción de PTC
| Escenario | Resultado posible | Implicación para los accionistas de PTC |
|---|---|---|
| La operación cierra antes | 205 $ en efectivo en el primer semestre de 2027 | ~12 % anualizado desde 193,60 $ |
| La operación cierra según guía | 205 $ en efectivo antes del 3T de 2027 | ~6 % anualizado desde 193,60 $ |
| La revisión regulatoria causa retraso | 205 $ cobrados a finales de 2027 o en enero de 2028 | ~4,7 % anualizado y capital inmovilizado más tiempo |
| Aparece una oferta superior | Oferta por encima de 205 $ | Recorrido adicional, probabilidad aparentemente limitada |
| La transacción fracasa | PTC vuelve a cotizar en solitario, sin comisión inversa | Alrededor de −25,6 % hacia el precio no afectado |
| Se renegocian los términos | Cambian el precio en efectivo o los plazos | Depende de las condiciones de mercado y del motivo |
La idea clave: el rendimiento operativo de PTC puede seguir siendo sólido mientras la acción cae, si baja la probabilidad percibida de cierre. Una vez firmada una fusión definitiva en efectivo, la probabilidad y los plazos dominan sobre la valoración tradicional.
¿Es la operación alcista para las acciones de IA industrial?
Lo es para el valor estratégico percibido del software industrial, pero las implicaciones varían por compañía. Respalda valoraciones más altas para negocios que posean:
- Datos del ciclo de vida del producto
- Simulación de ingeniería
- Tecnología de gemelos digitales
- Grafos de conocimiento industrial
- CAD nativo en la nube
- Gestión del ciclo de vida de aplicaciones
- Ciberseguridad industrial
- Servicio de campo asistido por IA
- Software de robótica y fabricación autónoma
Conviene seguir distinguiendo una plataforma valiosa de IA industrial de una compañía que añade «IA» a su presentación para inversores. Los activos más fuertes resuelven tres problemas difíciles:
- Contexto de datos: entienden las relaciones entre productos, componentes, procesos y activos físicos
- Integración en el flujo de trabajo: su software está dentro del trabajo diario de ingenieros y operadores
- Gobernanza: sus resultados pueden rastrearse, autorizarse y auditarse
Por eso PTC logra una prima elevada pese a un crecimiento del ARR más cercano al 9 % que a las tasas asociadas al software de IA en fase temprana.
Veredicto final: ¿entra la IA industrial en una era de megafusiones?
Sí, pero una era selectiva, centrada en datos industriales fiables y flujos de trabajo de extremo a extremo más que en el marketing de la IA generativa.
Schneider Electric paga 22.600 millones por PTC porque PTC controla información crítica de producto e ingeniería a lo largo de los flujos de CAD, PLM, ALM y servicio. Combinada con los equipos de automatización de Schneider, el software operativo de AVEVA y la plataforma de datos contextualizados de Cognite, podría completar un auténtico hilo digital industrial.
Para los accionistas de PTC, la mayor parte de ese valor estratégico ya está en el precio. A 193,60 dólares:
- El recorrido hasta la oferta de 205 es del 5,89 %
- La caída hasta el precio no afectado es del 25,60 %
- La probabilidad implícita de cierre es del 81,3 %
- La fecha guiada de cierre está a casi un año, con un tope contractual a quince meses
- No hay comisión de ruptura inversa si intervienen los reguladores
- El precio de oferta queda un 0,4 % por debajo del máximo de cierre anual de PTC
- Una oferta competidora superior es posible, pero no debe darse por supuesta
La adquisición es una prueba sólida de la tesis de consolidación en IA industrial. No convierte automáticamente a PTC en atractiva a cualquier precio.
Conviene vigilar el folleto de la fusión, la fecha de la junta, el avance de HSR, la revisión de CFIUS, la ampliación de capital de Schneider y el diferencial en efectivo. SimianX AI reúne movimientos de precio en vivo, documentación de la SEC, análisis de noticias e interpretaciones alcistas y bajistas enfrentadas exactamente para eso.
La conclusión de fondo: la IA industrial está pasando de funciones de software aisladas a una pugna por el control de todo el ciclo de vida del producto y del activo. Las compañías que posean datos de ingeniería fiables pueden convertirse en los activos más valiosos, y más disputados, de la tecnología industrial.
Preguntas frecuentes sobre la operación Schneider Electric-PTC
¿Qué pasará con la acción de PTC tras la fusión con Schneider Electric?
Si la operación se cierra en sus términos actuales, cada acción elegible de PTC se convertirá en el derecho a recibir 205 dólares en efectivo, sin intereses y sujetos a las retenciones aplicables. PTC pasará a ser filial íntegra de Schneider y dejará de cotizar en Nasdaq.
¿Por qué está la acción de PTC por debajo del precio de compra de 205 $?
La diferencia refleja el tiempo hasta el cierre y el riesgo de que condiciones regulatorias, accionariales u otras impidan completarla. Al cierre del 7 de octubre, en 193,60 dólares, el diferencial bruto era del 5,89 %, lo que implica que el mercado descuenta en torno a un 81,3 % de probabilidad de que la operación se cierre.
¿Son 205 $ un buen precio para los accionistas de PTC?
Es una prima del 42,3 % sobre el cierre no afectado del 2 de octubre, y un 0,4 % por debajo del máximo de cierre anual de PTC de 205,87 dólares fijado el 20 de octubre de 2025. Ambas afirmaciones son ciertas. Cuál importa depende de cuándo compró cada accionista.
¿Cuándo completará Schneider Electric la adquisición de PTC?
Las compañías esperan cerrar antes del tercer trimestre de 2027. El acuerdo fija una fecha límite inicial del 4 de abril de 2027 con tres prórrogas automáticas de tres meses por condiciones regulatorias determinadas, extendiendo el tope contractual al 4 de enero de 2028.
¿Qué ocurre con los accionistas de PTC si los reguladores bloquean la operación?
Los accionistas de PTC no reciben nada. El acuerdo contempla una comisión de ruptura de 700 millones pagadera por PTC en circunstancias determinadas y ninguna comisión de ruptura inversa pagadera por Schneider. El riesgo regulatorio lo soporta la parte vendedora sin compensación.
¿Es la acción de PTC una compra antes de que cierre la adquisición?
PTC es ahora principalmente una posición de arbitraje de fusiones. El rendimiento está limitado cerca de 205 dólares salvo que aparezca una oferta superior, y la caída es unas cuatro veces la subida si la operación fracasa. Compárese el diferencial anualizado con el riesgo de cierre, los impuestos y las alternativas antes de mantenerla.
¿Significa la compra de PTC que vienen más adquisiciones de IA industrial?
Eleva la probabilidad de más consolidación, sobre todo entre compañías que controlan datos de ingeniería, gemelos digitales, simulación y flujos industriales. Las próximas operaciones apuntarán más probablemente a plataformas diferenciadas que a compañías apoyadas en un relato de marketing de IA.
Lectura Relacionada
- Acuerdo Copart-ACV 2026: ACVA sube 44% y deja solo un 0,9%
- Generac y Amazon: 2.400 M$ reales tras un titular de 8.000
- Acciones ON Semiconductor 2026: apuesta IA fisica Synaptics
- Acuerdo Nvidia-Hugging Face 2026: 86 veces ingresos
- AKAM y Anthropic: $4.800M de inversión antes de ver ingresos
- Acuerdo Amazon Qualcomm: 54 millones de acciones en juego
- Acción Caterpillar 2026: el trade de energía para la IA
Fuentes de investigación primarias
- Anuncio de la operación entre Schneider Electric y PTC
- Formulario 8-K de PTC anunciando el acuerdo de fusión
- Acuerdo completo de fusión entre Schneider Electric y PTC
- Resultados del tercer trimestre fiscal de 2026 de PTC
- Formulario 10-Q del tercer trimestre fiscal de 2026 de PTC
- Cierre de la venta de ThingWorx y Kepware por PTC
- Estrategia de inteligencia artificial industrial de PTC
- Cotización y datos de mercado de PTC en Nasdaq
- Relación con inversores y resultados financieros de Schneider Electric
- Adquisición propuesta de Cognite por Schneider Electric
- Software industrial AVEVA
- Cierre de la adquisición de Altair por Siemens
- Cierre de la adquisición de Ansys por Synopsys
- Sala de prensa de Emerson
- Autodesk · Dassault Systèmes · Siemens
- Programa de notificación previa a la fusión Hart-Scott-Rodino de la FTC
- Comité de Inversiones Extranjeras en Estados Unidos
- Datos históricos de cotización de PTC


