Cuánto vale realmente un cuarto operador para un arrendador de torres
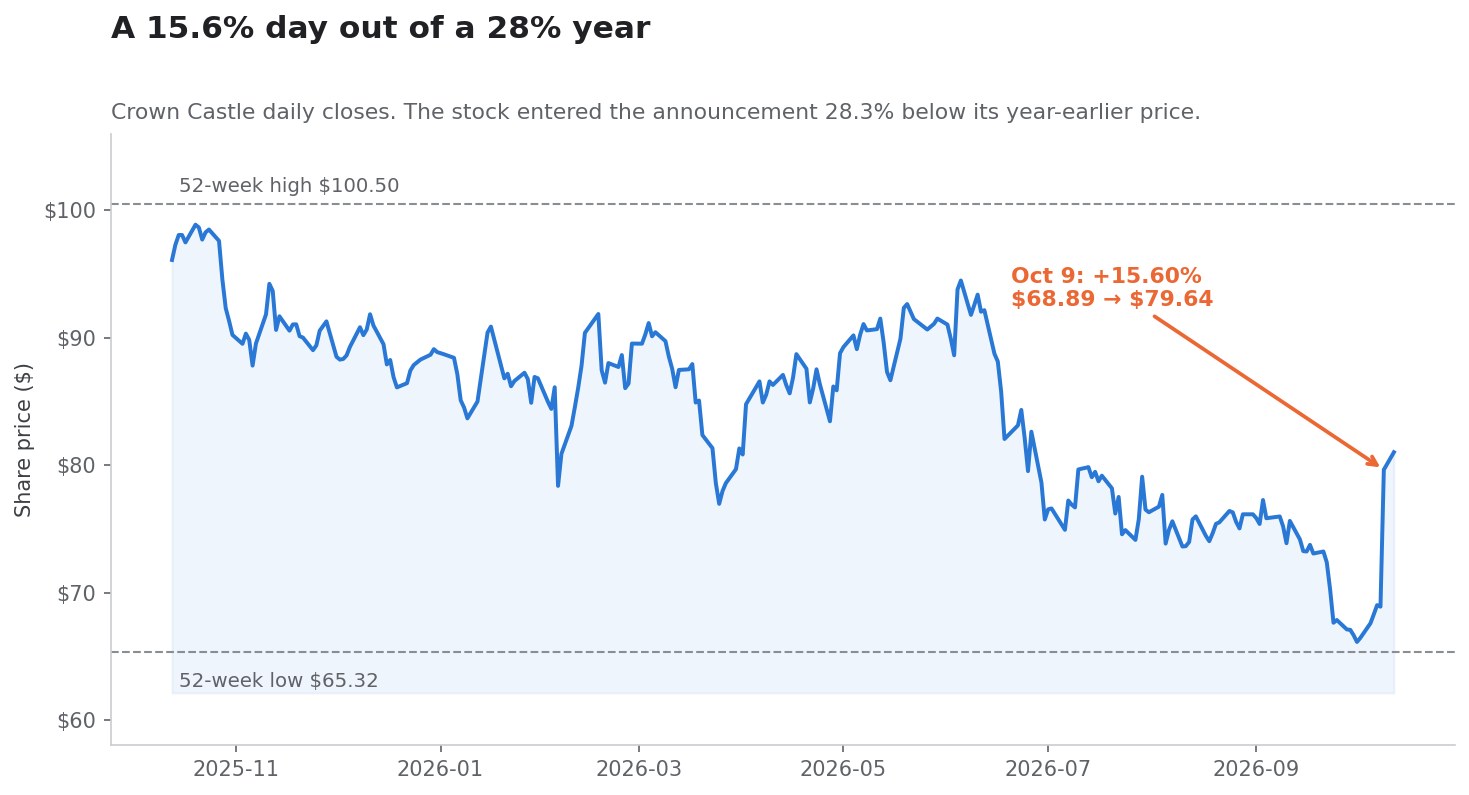
El viernes 9 de octubre de 2026, Crown Castle (CCI) cerró en 79,64 dólares, un 15,60% por encima de los 68,89 dólares de la sesión anterior. El catalizador no fue una comunicación de Crown Castle. Fue el anuncio de una empresa privada que no es, y nunca ha sido, inquilina de Crown Castle: SpaceX había acordado adquirir una cartera nacional de espectro de 800 MHz a Grain Management.
La operación se leyó en cuestión de minutos. Si SpaceX construye una red móvil terrestre, necesita torres. Crown Castle posee unas 40.000. Por lo tanto, Crown Castle vale más.
Lo que hace que este caso merezca estudio es que Crown Castle ya ha hecho exactamente este experimento, con otro protagonista, y el resultado está archivado en la SEC. Entre 2020 y 2026 una compañía llamada DISH Wireless se propuso convertirse en el cuarto operador nacional de Estados Unidos, firmó un contrato marco de arrendamiento con Crown Castle, construyó y después dejó de pagar. El 12 de enero de 2026, Crown Castle entregó una notificación de incumplimiento y resolución. La compañía sostiene ahora que DISH le debe más de 3.500 millones de dólares en pagos pendientes.
Así que no hace falta especular sobre cuánto vale un cuarto operador para un REIT de torres. Se puede consultar. DISH, en su punto máximo, generó 222 millones de dólares anuales de facturación por alquiler de emplazamientos para Crown Castle: el 5,7% de la base de facturación del año anterior. Ese es el apunte contable. La pregunta que responde este artículo es cómo se compara con él la revalorización de Crown Castle en un solo día.
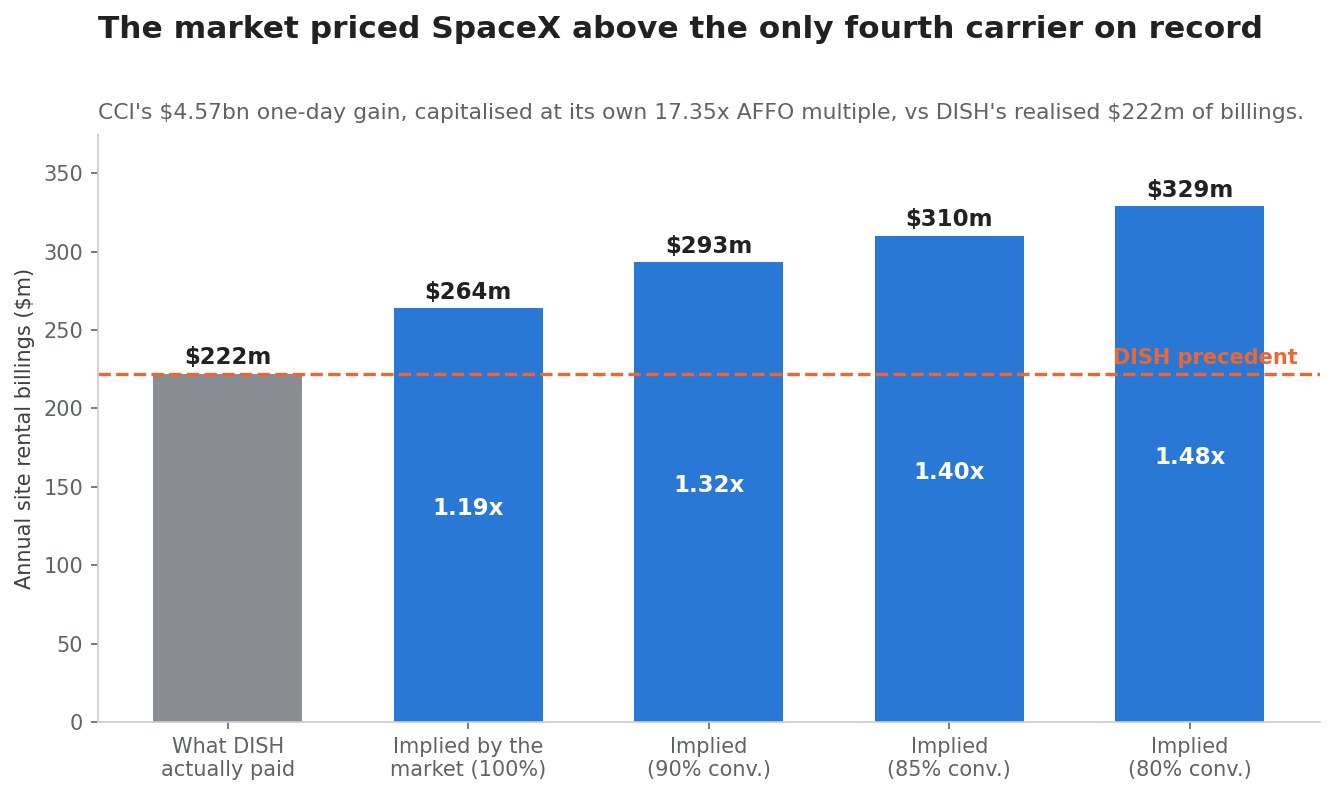
La respuesta, desarrollada más abajo: los 4.570 millones de dólares que el mercado añadió al valor bursátil de Crown Castle el 9 de octubre implican alrededor de 264 millones de dólares anuales de AFFO incremental al propio múltiplo de Crown Castle tras el repunte, es decir, entre 1,2 y 1,4 veces todo lo que DISH llegó a pagar, concedidos en una sola sesión, a una contraparte que no ha firmado ningún arrendamiento, por una red que no existe.
Para los inversores que siguen estas situaciones con SimianX AI, Crown Castle es un caso de estudio limpio sobre la diferencia entre una opción y un derecho de cobro. El artículo complementario a este, Espectro de SpaceX: AT&T, Verizon y T-Mobile, en orden, trabaja el mismo anuncio desde el lado de los operadores.
El corte transversal del 9 de octubre: quién ganó realmente
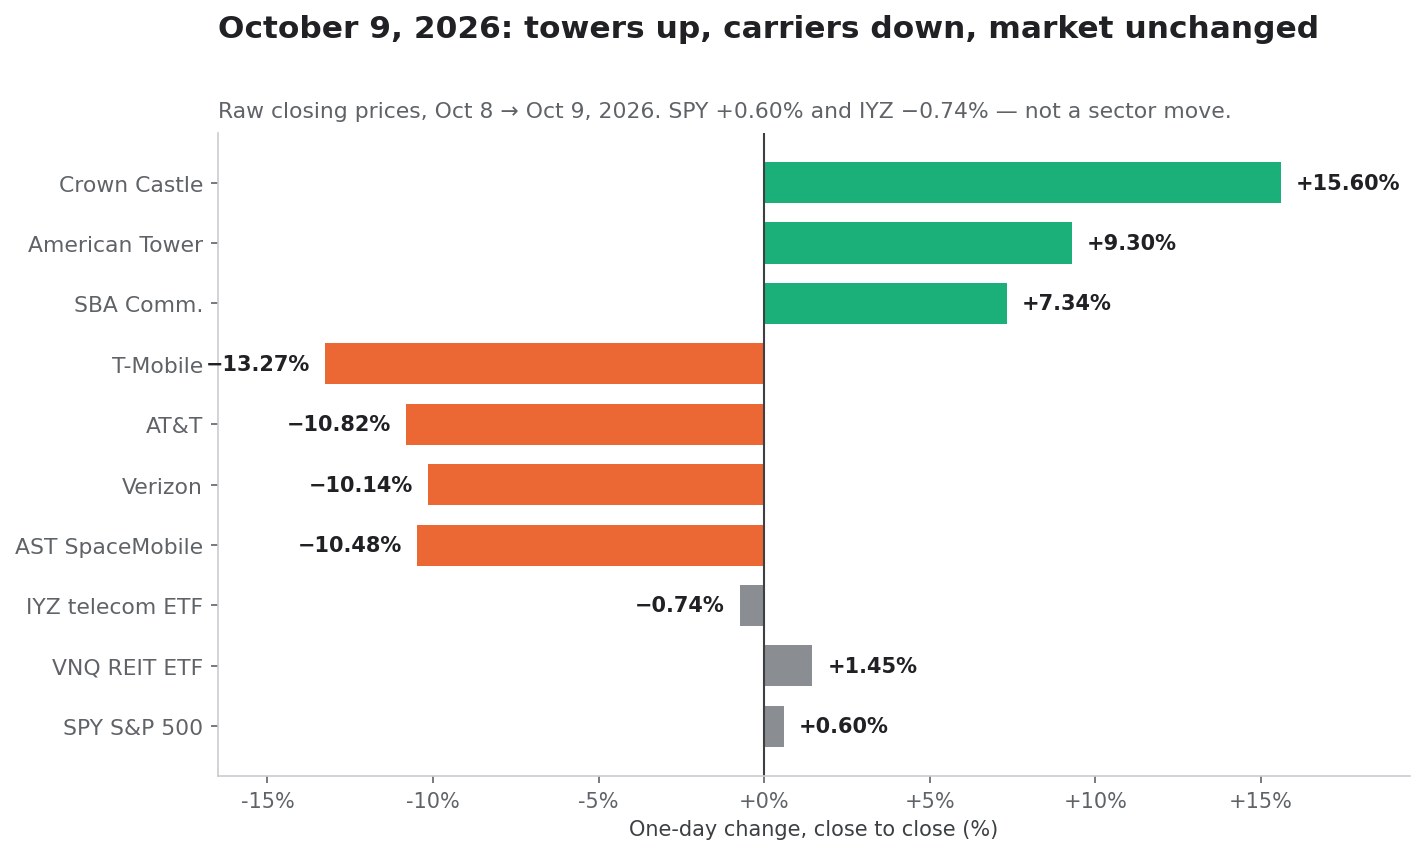
La primera disciplina al leer una jornada así es medir todo el corte transversal y no solo el nombre del titular. A continuación figuran las variaciones brutas de cierre a cierre entre el 8 y el 9 de octubre de 2026. Son precios sin ajustar; no se aplica ajuste por dividendos, porque ninguno de estos seis valores cotizó ex dividendo el 9 de octubre.
| Valor | Cierre 8 oct | Cierre 9 oct | Variación | Cambio de capitalización en un día |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 $ | 79,64 $ | +15,60% | +4.570 M$ |
American Tower (AMT) | 166,73 $ | 182,24 $ | +9,30% | +7.230 M$ |
SBA Communications (SBAC) | 170,01 $ | 182,49 $ | +7,34% | +1.320 M$ |
T-Mobile (TMUS) | 171,31 $ | 148,58 $ | −13,27% | −24.380 M$ |
AT&T (T) | 24,87 $ | 22,18 $ | −10,82% | −18.430 M$ |
Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% | −19.530 M$ |
AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% | — |
ETF de telecos de EE. UU. (IYZ) | 42,99 $ | 42,67 $ | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | 89,35 $ | 90,65 $ | +1,45% | — |
ETF del S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% | — |
El número de acciones procede de la información de portada más reciente de cada compañía en SEC EDGAR (dei:EntityCommonStockSharesOutstanding, formularios 10-Q del segundo trimestre de 2026).
De aquí se desprenden de inmediato tres observaciones.
Esto no fue un movimiento sectorial
SPY subió un 0,60% e IYZ —el ETF del sector de telecomunicaciones— cayó solo un 0,74%. Al mercado amplio no le importó. Un puñado de valores concretos se revalorizó con violencia dentro de una sesión por lo demás ordinaria. Esa es la firma de una revisión de expectativas contractuales específicas, no de un cambio en la tasa de descuento macroeconómica. Quien quiera ver cómo se propaga de verdad un shock de tipos por las acciones que actúan como sustitutos de bonos puede comparar esta sesión con Warsh ignora a Trump: primera subida de tasas desde 2023.
El complejo REIT no se movió; Crown Castle sí
VNQ ganó un 1,45%. Crown Castle ganó un 15,60%. Lo que ocurrió el 9 de octubre no fue «los REIT subieron». Fue algo específico de la economía de las torres, y dentro de las torres la dispersión fue amplia: 15,60% para CCI frente a 7,34% para SBAC.
El mayor perdedor fue T-Mobile, y eso importa para Crown Castle
TMUS cayó un 13,27%, la peor de las tres operadoras. T-Mobile es además el mayor inquilino de Crown Castle, con el 40% de los ingresos consolidados de 2025. El mismo anuncio que se interpretó como la creación de un posible nuevo inquilino para Crown Castle destruyó simultáneamente 24.400 millones de dólares de valor bursátil en su mayor cliente actual. El mercado juzgó que ambos efectos eran conjuntamente positivos para CCI. Esa conclusión merece un escrutinio, y lo recibe más abajo.
La reasignación que no cuadró
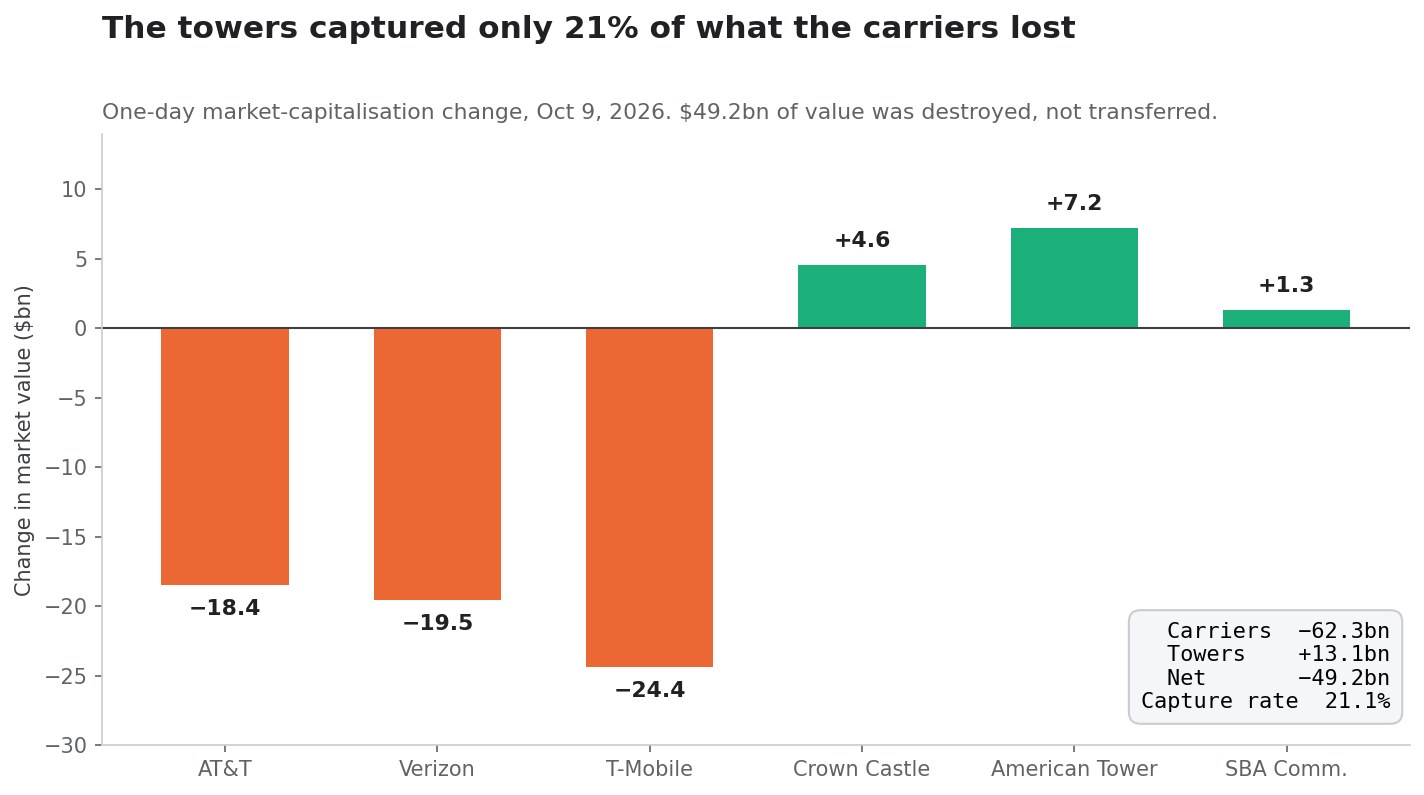
Agregando los seis valores con número de acciones conocido:
| Grupo | Cambio de capitalización en un día |
|---|---|
Operadoras (T, VZ, TMUS) | −62.340 M$ |
Torres (CCI, AMT, SBAC) | +13.130 M$ |
| Neto | −49.210 M$ |
Las torres capturaron el 21,1% de lo que perdieron las operadoras. Unos 49.000 millones de dólares de valor bursátil no se transfirieron a nadie: simplemente se extinguieron.
Este es el marco más útil para la pregunta del «ganador oculto». Si el mercado creyera de verdad que la entrada de SpaceX es una transferencia de riqueza de las operadoras a los arrendadores, las dos cifras serían más simétricas. No lo son. El juicio real del mercado el 9 de octubre fue que la llegada de SpaceX destruye más valor en el sector inalámbrico estadounidense del que crea para los propietarios de torres, en una proporción aproximada de 4,7 a 1.
Un arrendador cuyos inquilinos están perdiendo en conjunto 62.000 millones de dólares de valor bursátil no es un beneficiario inequívoco, aunque con el tiempo pueda aparecer un nuevo inquilino. Esa tensión recorre el resto de este análisis. El mismo método de jornada de reacción aplicado a un anuncio muy distinto —en el que un acuerdo impulsó a una parte y hundió a la otra— se desarrolla en Accenture sube 6% por el acuerdo con Dell, y Dell baja.
El libro mayor del cuarto operador: lo que DISH pagó de verdad
Esta es la tabla de referencia por la que existe este artículo. Todas las cifras proceden de los propios registros de Crown Castle.
| Concepto | Importe | Fuente |
|---|---|---|
| Facturación de DISH por alquiler, último año completo | 222 M$ | Perspectivas 2026, componentes de la variación |
| Como % de la facturación del año anterior | 5,7% | 222 M$ ÷ 3.923 M$ |
| No renovaciones de 2026 por resolución con DISH | −220 M$ | Perspectivas 2026 |
| No renovaciones de 2026 por cancelaciones de Sprint | −20 M$ | Perspectivas 2026 |
| Pagos pendientes que Crown Castle reclama a DISH | >3.500 M$ | 10-K de 2025, nota 18 |
| Exposición neta en balance, sin provisionar | ~165 M$ | 10-K de 2025, nota 18 |
| Fecha de la notificación de incumplimiento y resolución | 12 ene 2026 | 10-K de 2025, nota 15 |
El detalle del incumplimiento de DISH está en la nota 18 del formulario 10-K de 2025. A 31 de diciembre de 2025, Crown Castle mantenía unos 50 millones de dólares en «Cuentas a cobrar netas» y unos 150 millones en «Cuentas a cobrar diferidas por alquiler» relativos a DISH, parcialmente compensados por unos 34 millones en ingresos diferidos y otros pasivos a largo plazo. La dirección espera recuperar los ~165 millones netos y no ha dotado ninguna provisión. También ha dejado de reconocer ingresos bajo esos contratos.
Léase ese libro mayor como el coste de ventas de la tesis del cuarto operador. Crown Castle dedicó seis años a dar servicio a un cuarto operador nacional. El ingreso anual máximo fue de 222 millones de dólares. La salida fue un impago, una reclamación de 3.500 millones de valor incierto, 165 millones sin provisionar en balance y un agujero de 220 millones en los ingresos de 2026 del que la compañía todavía está saliendo.
Por qué 222 millones es el punto de referencia correcto, y no un suelo
Conviene anticipar dos objeciones.
En primer lugar, DISH nunca completó su red, de modo que 222 millones subestiman lo que pagaría un cuarto operador plenamente construido. Cierto en principio. Pero DISH sí alcanzó un despliegue 5G nacional que cubría a una amplia mayoría de la población estadounidense antes de que sus finanzas fallaran, y 222 millones es lo que eso produjo en Crown Castle concretamente. Es la mejor observación empírica disponible, no un techo teórico.
En segundo lugar, SpaceX está infinitamente mejor capitalizada que DISH, así que podría desplegar con más agresividad. También es cierto, y corta en ambas direcciones. Un entrante mejor capitalizado está más en condiciones de construir sus propios emplazamientos, comprar su propio suelo y negociar el alquiler desde una posición de fuerza. El capital es precisamente lo que permite a un inquilino no ser inquilino. DISH alquiló porque no podía permitirse poseer.
Lo que el mercado puso en precio en un solo día
Ahora la aritmética que responde a la pregunta del titular. Cada paso se muestra para que pueda recalcularse con otros supuestos.
Paso 1: el valor bursátil añadido. Crown Castle tenía 425.455.439 acciones en circulación a 3 de agosto de 2026, según la portada de su formulario 10-Q del segundo trimestre de 2026. La acción subió 10,75 dólares.
425.455.439 acciones x 10,75 $ = 4.574 millones de dólaresPaso 2: el múltiplo que el propio mercado aplicó. Al cierre de 79,64 dólares, frente al punto medio de AFFO por acción de 4,59 dólares previsto por la dirección para 2026:
79,64 $ / 4,59 $ = 17,35 veces el AFFO previstoPaso 3: invertirlo. Si el mercado añadió 4.574 millones de dólares de valor y capitaliza el flujo de caja de Crown Castle a 17,35 veces, el AFFO anual incremental implícito es:
4.574 M$ / 17,35 = 264 M$ al añoPaso 4: convertir el AFFO otra vez en alquiler. El AFFO es neto de costes de explotación de los emplazamientos, gastos generales, intereses e inversión de mantenimiento. Una coubicación en una torre ya construida y ya electrificada tiene un margen incremental muy alto, pero no del 100%. Los gastos financieros de Crown Castle no bajan porque llegue un nuevo inquilino. A tasas de conversión plausibles:
| Conversión a AFFO | Facturación incremental implícita | Múltiplo de los 222 M$ de DISH |
|---|---|---|
| 100% (cota superior) | 264 M$ | 1,19x |
| 90% | 293 M$ | 1,32x |
| 85% | 310 M$ | 1,40x |
| 80% | 329 M$ | 1,48x |
Paso 5: traducirlo a torres. Crown Castle declaró en su 10-K de 2025 que el número medio de inquilinos por torre era de aproximadamente 2,4. Sobre unas 40.000 torres, eso supone unos 96.000 contratos de arrendamiento que sostienen 4.049 millones de dólares de ingresos por alquiler en 2025:
4.049 M$ / 96.000 contratos = 42.177 $ de ingreso medio anual por contratoAplicando esa media:
| Escenario | Facturación anual | Nuevos contratos implícitos | % de las ~40.000 torres de CCI |
|---|---|---|---|
| Lo que DISH pagó realmente | 222 M$ | ~5.264 | 13,2% |
| Implícito por el mercado (conversión del 90%) | 293 M$ | ~6.944 | 17,4% |
| Implícito por el mercado (conversión del 85%) | 310 M$ | ~7.353 | 18,4% |
Es decir, el movimiento del 9 de octubre pone en precio a SpaceX como inquilino de aproximadamente el 17% al 18% de la cartera estadounidense de Crown Castle, en torno a 1,3 o 1,4 veces la huella que alcanzó DISH, antes de que se haya firmado un solo contrato, antes de que la FCC haya aprobado la transferencia del espectro y antes de que SpaceX haya declarado públicamente que piensa arrendar torres de terceros.
Esto no es un argumento de que el movimiento fuera irracional. Es una afirmación sobre lo que tiene que ocurrir para que el movimiento se conserve. Dicho sin rodeos: la tesis alcista exige ahora que SpaceX sea un cliente de Crown Castle mayor de lo que DISH llegó a ser, y más fiable.
La comprobación incómoda
Hay una segunda manera de contrastar la cifra, y es menos halagüeña. Crown Castle sostiene que DISH le debe más de 3.500 millones de dólares. El mercado añadió 4.570 millones al valor de Crown Castle en un solo día por una perspectiva no firmada. Dicho de otro modo: el mercado de renta variable asignó más valor a una hipotética relación con SpaceX en seis horas y media que el que nominalmente vale toda la reclamación contractual de Crown Castle contra el último cuarto operador, una reclamación respaldada por un contrato marco de arrendamiento firmado y una notificación de resolución.
La cadena de custodia del espectro
La cartera de 800 MHz que está en el centro de esta historia tiene un historial instructivo, y atraviesa directamente la cuenta de resultados de Crown Castle.
| Fecha | Operación | Contraprestación |
|---|---|---|
| 2020 | Las licencias de 800 MHz de Sprint pasan a T-Mobile por la fusión | — |
| 2021-2023 | DISH se compromete a adquirir la cartera de 800 MHz y no logra financiarla | — |
| 2024 | Los activos salen a subasta tras la retirada de DISH | — |
| Mar 2025 | T-Mobile acuerda vender la cartera a Grain Management | 2.900 M$ en efectivo + las licencias de 600 MHz de Grain |
| 1 jul 2026 | La FCC aprueba el canje entre T-Mobile y Grain | — |
| Ago 2026 | Se cierra la operación entre T-Mobile y Grain | ~14 MHz de profundidad nacional combinada para Grain |
| 8 oct 2026 | Grain acuerda vender a SpaceX | Términos no revelados; 8.000 M$ según informaciones del Wall Street Journal |
El alcance declarado de la compra de SpaceX es de 14 MHz de espectro apareado en la banda de 800 MHz, identificado en la prensa especializada como 817-824 MHz apareado con 862-869 MHz. La operación está sujeta a la aprobación de la FCC y a las condiciones de cierre habituales. Los detalles de la transacción fueron cubiertos por Light Reading y el cierre entre T-Mobile y Grain fue documentado por Cleary Gottlieb, que asesoró en la venta.
Dos puntos importan para un accionista de Crown Castle.
Ninguna de las dos compañías reveló un precio
La cifra de 8.000 millones de dólares que ancló todos los titulares del 9 de octubre es una información de prensa, no un registro oficial. SpaceX es privada; Grain es una firma de inversión privada. No hay formulario 8-K, ni anexo con el contrato de compraventa, ni contraprestación auditada. Toda valoración por MHz que circula sobre esta operación —incluidas las del artículo complementario— está explícitamente condicionada a una cifra que ninguna de las dos contrapartes ha confirmado.
Merece la pena señalarlo porque la cobertura secundaria del anuncio ya la ha tergiversado. Al menos un medio publicó el titular «las acciones de SpaceX suben por el acuerdo de espectro de 8.000 millones». SpaceX no tiene acciones cotizadas. No hay ningún ticker de SpaceX que pueda subir. La consecuencia práctica de ese hecho es precisamente la razón por la que esta operación se expresó a través de Crown Castle, American Tower y las operadoras: cuando una empresa privada mueve un mercado cotizado, los inversores se ven obligados a usar sustitutos. Esa dinámica, y los riesgos de operar una compañía privada a través de una cotizada, son el tema de El IPO de SpaceX y Tesla: la apuesta del 12 de junio.
Es espectro de Sprint, y Crown Castle aún lo está pagando
Si se sigue la cadena hacia atrás, la banda que SpaceX está comprando es la antigua cartera de 800 MHz de Sprint. Crown Castle está absorbiendo actualmente 20 millones de dólares anuales de «cancelaciones de Sprint» —no renovaciones derivadas de la consolidación de redes de T-Mobile y Sprint— y ha comunicado que representan en torno al 2% de los ingresos anuales por alquiler del negocio de torres cada año hasta 2034. Al mismo tiempo absorbe 220 millones por la resolución con DISH, la parte que supuestamente iba a comprar ese mismo espectro.
Crown Castle ha perdido, por tanto, unos 240 millones de dólares anuales de facturación como consecuencia directa del historial de propiedad de estas licencias. El veredicto del mercado el 9 de octubre fue que el siguiente propietario de las mismas vale 4.570 millones para la compañía. Ambas cosas pueden ser ciertas. Pero la asimetría entre las pérdidas realizadas y la ganancia hipotética es el hecho central de este caso de inversión, y no se ve en un gráfico de precios de un solo día.
Crown Castle después de la venta de fibra
La compañía que recibió este regalo es materialmente distinta de la Crown Castle de hace 18 meses.
El 1 de mayo de 2026, Crown Castle cerró la venta de sus negocios de fibra y small cells por 8.400 millones de dólares de ingresos netos, según el director financiero Sunit Patel en la nota de resultados del segundo trimestre de 2026. El negocio de fibra se presenta como operaciones discontinuadas hasta el 30 de abril de 2026. Lo que queda es un REIT de torres estadounidense puro, de un solo segmento, dirigido por el presidente y consejero delegado Chris Hillabrant.
Uso de los fondos, según la misma nota:
- 1.000 millones de dólares en recompras de acciones completadas
- Más de 7.000 millones de deuda amortizada
- Deuda 100% a tipo fijo al cierre del trimestre
- Vencimiento medio ponderado de la deuda de aproximadamente 7 años
- Unos 4.500 millones de dólares de línea de crédito revolvente sin disponer
- Otros 2.000 millones disponibles bajo un programa de pagarés de empresa no garantizados, sin utilizar a 30 de junio
Se trata de un balance genuinamente mejorado, y es el elemento más sólido de la tesis alcista. También es la razón por la que la acción pudo abrir con un hueco del 15,6% sin presión de financiación.
Datos reales del segundo trimestre de 2026
| Métrica | 2T 2026 | 2T 2025 | Variación |
|---|---|---|---|
| Ingresos por alquiler de emplazamientos | 967 M$ | 1.008 M$ | −4,1% |
| EBITDA ajustado | 675 M$ | 705 M$ | −4,3% |
| Beneficio neto | 94 M$ | 291 M$ | −67,7% |
| AFFO | 488 M$ | — | +10% |
| AFFO por acción | 1,13 $ | — | +10% |
| Inversión en capital | 59 M$ | 40 M$ | +48% |
| Dividendo por acción | 1,0625 $ | 1,0625 $ | sin cambios |
Obsérvese la divergencia: los ingresos por alquiler, el EBITDA y el beneficio neto cayeron, mientras que el AFFO subió un 10%. La explicación está en la propia nota: menores gastos financieros y mayores ingresos financieros procedentes de los fondos de la venta de fibra. El AFFO mejoró por el balance, no por las torres. Esa distinción importa cuando el AFFO es el denominador tanto del múltiplo de valoración como del ratio de reparto del dividendo.
Previsiones para 2026
| Métrica | Punto medio 2026 | Real 2025 | Variación |
|---|---|---|---|
| Ingresos por alquiler de emplazamientos | 3.855 M$ | 4.049 M$ | −5% |
| EBITDA ajustado | 2.690 M$ | 2.863 M$ | −6% |
| Beneficio neto | 870 M$ | 444 M$ | +96% |
| AFFO | 1.975 M$ | 1.904 M$ | +4% |
| AFFO por acción | 4,59 $ | 4,36 $ | +5% |
El rango de AFFO por acción para todo el año es de 4,53 a 4,65 dólares. La inversión discrecional se prevé entre 150 y 250 millones. El salto del 96% en el beneficio neto es un artificio contable de la desinversión en fibra, no una mejora operativa; el resultado de operaciones discontinuadas se prevé entre −360 y −80 millones.
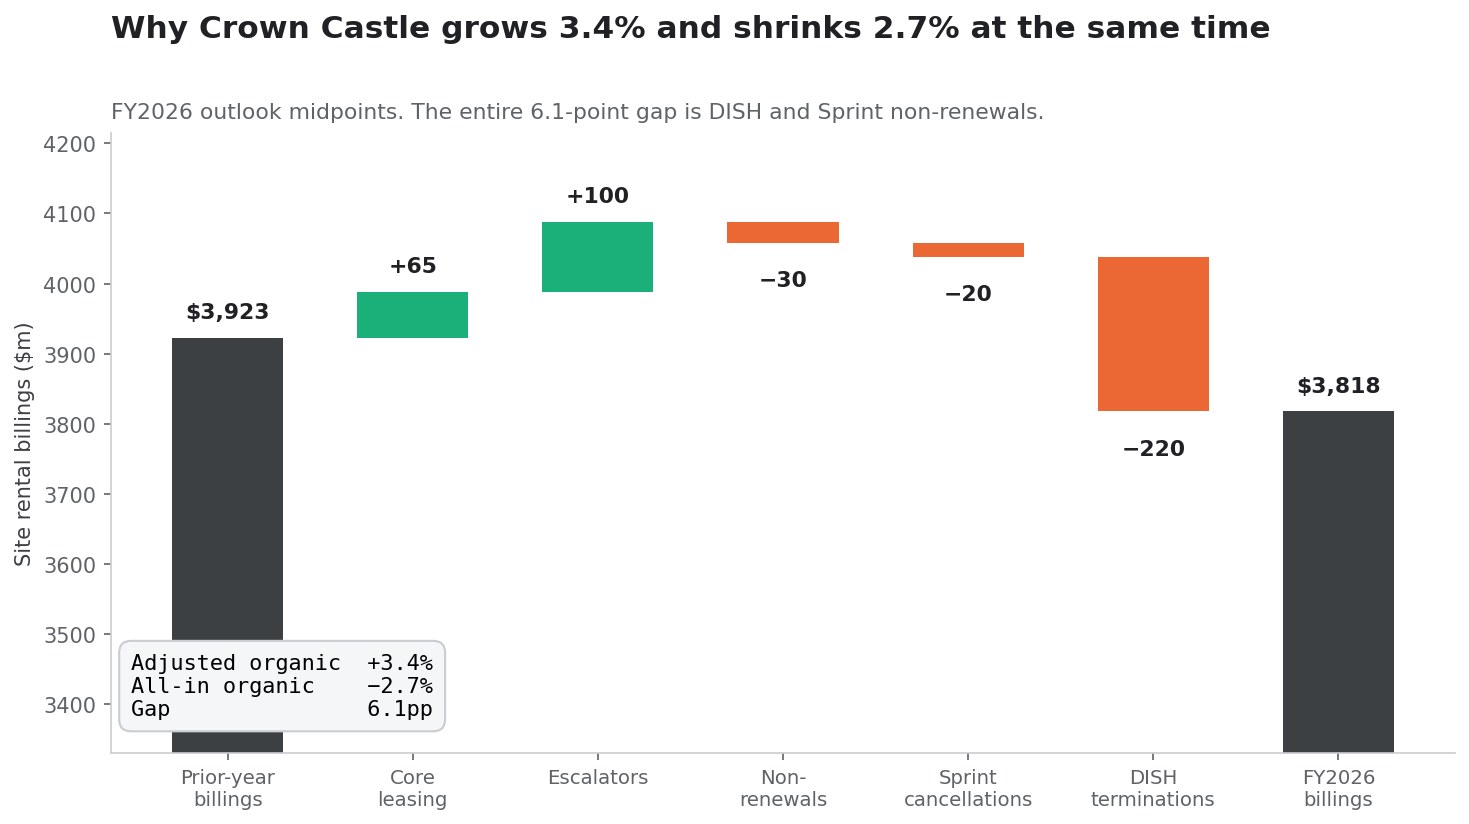
El puente del alquiler: +3,4% y −2,7% al mismo tiempo
Esta es la cifra peor comunicada en la cobertura de Crown Castle, y la que más cambia la conclusión de inversión. La compañía publica dos cifras de crecimiento orgánico, y tienen signos opuestos.
De los componentes de las previsiones de 2026, en millones de dólares:
| Partida | Importe |
|---|---|
| Facturación por alquiler del año anterior excluyendo DISH | 3.701 |
| Facturación por alquiler del año anterior a DISH | 222 |
| Facturación por alquiler del año anterior | 3.923 |
| Actividad comercial principal | +60 a +70 |
| Escaladores contractuales | +95 a +105 |
| No renovaciones | −35 a −25 |
| Otras facturaciones | — |
| Contribución orgánica, ajustada por Sprint y DISH | +120 a +150 |
| No renovaciones por cancelaciones de Sprint | −20 |
| No renovaciones por resolución con DISH | −220 |
| Contribución orgánica a la facturación (total) | −120 a −90 |
Expresadas como porcentaje de la base del año anterior, la compañía divulga las tres:
- Contribución orgánica ajustada, sobre la base que excluye la facturación de DISH: +3,6%
- Contribución orgánica ajustada, sobre la base completa: +3,4%
- Contribución orgánica total: −2,7%
La brecha entre el amable +3,4% del titular y el −2,7% total es de 6,1 puntos porcentuales, y todo ello es DISH y Sprint. Ambas cifras son honestas; responden a preguntas distintas. «+3,4%» responde a ¿está creciendo el negocio subyacente de torres?: sí, impulsado más por los escaladores (+100 M$) que por la nueva comercialización (+65 M$). «−2,7%» responde a ¿están creciendo los ingresos de Crown Castle?: no.
Un inversor que compre CCI por la tesis de SpaceX debería tener claro cuál de las dos cifras tiene que arreglar la tesis. La cifra ajustada no necesita arreglo. La total sí, y un nuevo inquilino que entra gradualmente a lo largo de varios años es un remedio lento para un agujero anual de 240 millones de dólares que ya está en la base recurrente.
De dónde procede realmente el crecimiento
Desglosando la contribución orgánica ajustada en sus partes, para las previsiones de 2026 y los dos trimestres comparables más recientes:
| Componente | Previsión 2026 | % de la base | 2T 2026 | 2T 2025 |
|---|---|---|---|---|
| Actividad comercial principal | 65 M$ | 1,8% | 15 M$ (1,7%) | 16 M$ (1,7%) |
| Escaladores contractuales | 100 M$ | 2,7% | 25 M$ (2,7%) | 24 M$ (2,6%) |
| No renovaciones | −30 M$ | −0,8% | −7 M$ (−0,7%) | −7 M$ (−0,7%) |
| Otras facturaciones | — | — | +5 M$ (0,5%) | +2 M$ (0,2%) |
| Contribución orgánica ajustada | 135 M$ | 3,6% | 38 M$ (4,2%) | 34 M$ (3,7%) |
Los escaladores hacen más trabajo que la comercialización. Las subidas contractuales de alquiler aportan el 2,7% de la base; la actividad comercial efectiva aporta el 1,8%. Este es el hecho estructural silencioso de los REIT de torres estadounidenses en 2026: el crecimiento es en buena medida renta indexada sobre contratos existentes, no nueva demanda de inquilinos. Un cuarto operador cambiaría esa composición. Nada más en el horizonte lo hará.
Concentración de inquilinos: el problema del 89%
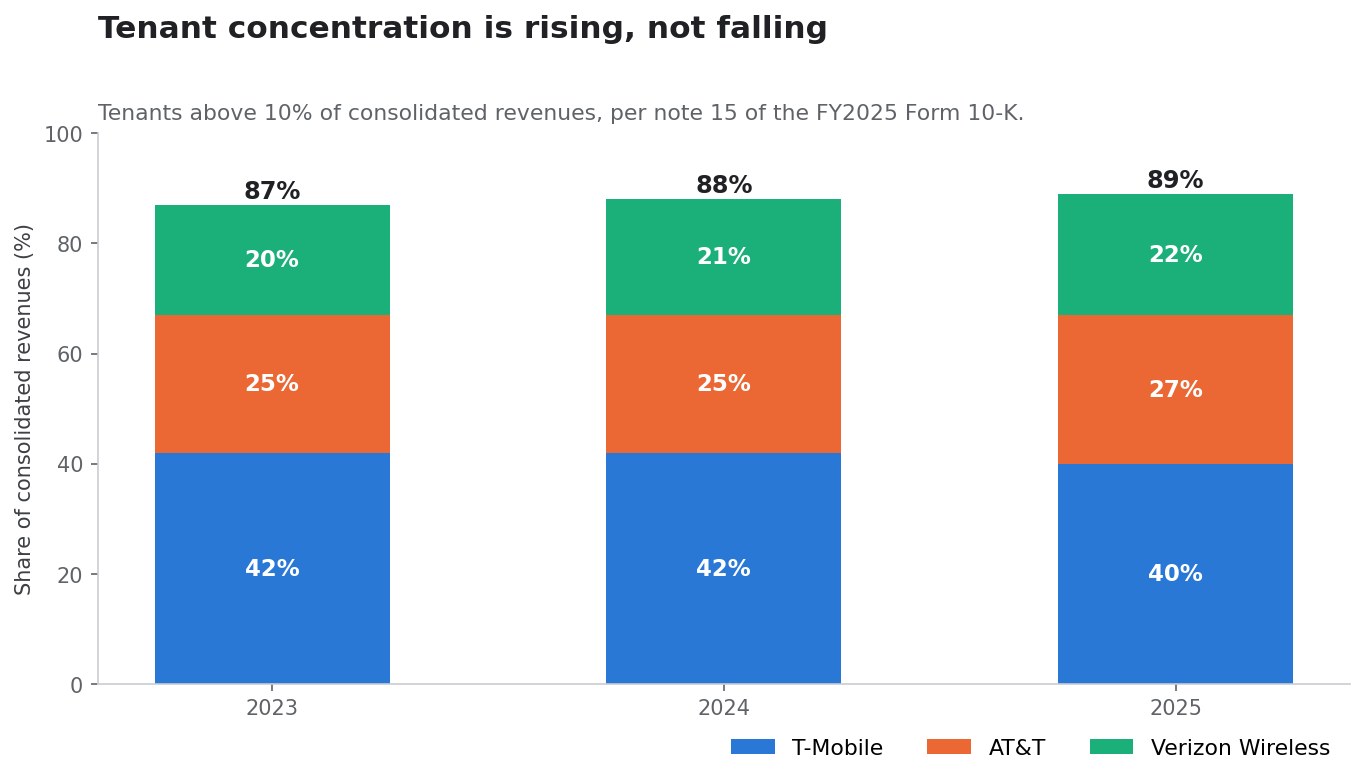
La nota 15 de Crown Castle revela todos los inquilinos que superan el 10% de los ingresos consolidados. La tabla es corta.
| Inquilino | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Total | 89% | 88% | 87% |
En otro punto del 10-K la compañía afirma que estos tres inquilinos representaron aproximadamente el 90% de los ingresos por alquiler de 2025, y que los ingresos por alquiler fueron el 95% de los ingresos netos de 2025.
La concentración está subiendo, no bajando: 87% → 88% → 89% en tres años. Esa tendencia es en parte aritmética —a medida que desaparece la facturación de DISH, la cuota de los Tres Grandes sobre lo que queda aumenta—, pero la dirección es lo relevante. Crown Castle depende cada vez más de tres clientes, dos de los cuales acaban de perder cerca de una quinta parte de su valor bursátil en un día, y el mayor de los cuales perdió un 13,27%.
Por qué esta es la verdadera pregunta sobre SpaceX
La tesis alcista dice que SpaceX se convierte en el inquilino número cuatro y diluye esta concentración. Hay una lectura bajista de los mismos hechos: un nuevo entrante creíble con mejor economía de espectro da a AT&T, Verizon y T-Mobile una razón para gastar menos en capacidad terrestre, consolidar emplazamientos, compartir infraestructura y negociar las renovaciones con más dureza. Los contratos de Crown Castle tienen un plazo medio ponderado restante de aproximadamente seis años excluyendo las opciones de renovación del inquilino, lo que representa 23.700 millones de dólares de cobros futuros esperados (sin DISH):
| Año | Importes contratados |
|---|---|
| 2026 | 3.777 M$ |
| 2027 | 3.810 M$ |
| 2028 | 3.668 M$ |
| 2029 | 2.961 M$ |
| 2030 | 2.778 M$ |
| En adelante | 6.661 M$ |
| Total | 23.655 M$ |
Obsérvese la forma. Los ingresos contratados son planos hasta 2028 y después caen un 22% en 2029, de 3.668 a 2.961 millones. Ahí es cuando las negociaciones de renovación con los Tres Grandes empiezan a apretar de verdad. Un contrato con SpaceX firmado en, digamos, 2028 llegaría precisamente cuando la posición negociadora de Crown Castle frente a su 89% existente es más débil, lo cual es un argumento a favor de la importancia de ese contrato y también un argumento de que la contraparte lo sabrá.
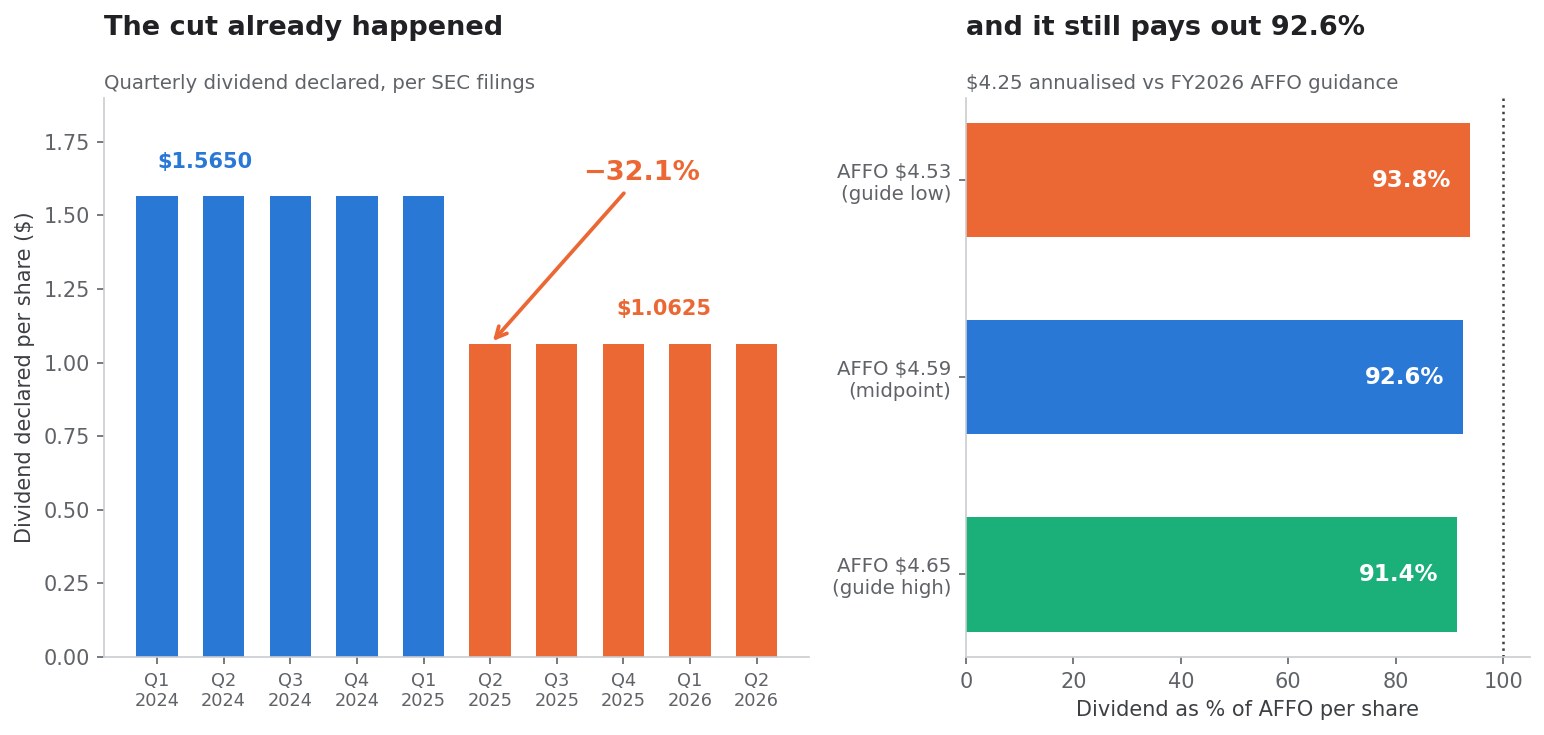
¿Es seguro el dividendo? Empiece por el recorte que ya ocurrió
El dividendo indicado de Crown Castle es de 4,25 dólares por acción anualizados: cuatro pagos trimestrales de 1,0625 dólares. Al cierre del 9 de octubre de 79,64 dólares, eso es una rentabilidad del 5,34%; al cierre del 12 de octubre de 81,01 dólares, del 5,25%.
Casi todas las descripciones de esta rentabilidad omiten el hecho que la hace interpretable: ya es un dividendo posterior a un recorte.
| Periodo | Dividendo trimestral declarado | Anualizado |
|---|---|---|
| 2024 (cada trimestre) | 1,5650 $ | 6,26 $ |
| 1T 2025 | 1,5650 $ | 6,26 $ |
| Desde el 2T 2025 | 1,0625 $ | 4,25 $ |
La reducción de 1,565 a 1,0625 dólares es del −32,1%, efectiva a partir del segundo trimestre de 2025. Crown Castle no mantuvo su dividendo durante el colapso de DISH y la desinversión en fibra: lo recortó casi un tercio. Un inversor que evalúe la «seguridad del dividendo» en octubre de 2026 está evaluando la seguridad del segundo nivel de dividendo, fijado después de que el primero resultara insostenible.
El ratio de reparto
Frente a las propias previsiones de AFFO de la dirección para 2026:
4,25 $ de dividendo / 4,59 $ de AFFO por acción = 92,6% de repartoA lo largo del rango de previsiones el reparto va del 91,4% (con el máximo de 4,65 dólares) al 93,8% (con el mínimo de 4,53 dólares). Como contexto, las distribuciones de los REIT se evalúan convencionalmente frente al AFFO y no frente al beneficio contable, porque la amortización de infraestructuras de larga vida convierte el resultado neto en un mal sustituto de la caja distribuible. Incluso sobre esa base más permisiva, el 92,6% es ajustado. La metodología para interrogar conjuntamente un ratio de reparto y un ratio de apalancamiento —y las trampas de hacerlo con cifras ajustadas— se desarrolla en Venta de $1.000M de Sysco: el BPA proforma cae 23%.
Para qué no deja margen un reparto del 92,6%:
- Mejoras y refuerzos estructurales de torres más allá de los 150-250 millones previstos
- Compras de suelo bajo las torres, una prioridad estratégica declarada y el motor del aumento del 48% de la inversión en el segundo trimestre
- Más reducción de deuda más allá de los fondos de la fibra ya empleados
- Recompras adicionales tras los 1.000 millones iniciales
- Incentivos al inquilino para ganar un despliegue de SpaceX
- Costes de litigio por la reclamación a DISH
- Cualquier sorpresa negativa en el ciclo de renovaciones de 2029
La realidad del flujo de caja
Crown Castle pagó unos 460 millones de dólares de dividendos ordinarios solo en el segundo trimestre de 2026, y 932 millones en el primer semestre. Frente al AFFO del primer semestre, el dividendo está cubierto. Está cubierto por un margen de unos siete céntimos por dólar.
Apalancamiento tras amortizar 7.000 millones
El balance está mucho mejor de lo que estaba, y sigue sin ser conservador.
Del suplemento del segundo trimestre de 2026, a 30 de junio de 2026:
| Concepto | Importe |
|---|---|
| Deuda garantizada total | 1.033 M$ |
| Deuda no garantizada total | 17.320 M$ |
| Efectivo, equivalentes y efectivo restringido | 1.254 M$ |
| Deuda neta (definición de la compañía) | 17.099 M$ |
El valor contable de la deuda bajó de 24.805 millones a 31 de marzo de 2026 a 18.353 millones a 30 de junio de 2026: una reducción de 6.450 millones en un solo trimestre, financiada con la venta de fibra.
El apalancamiento, calculado de dos maneras:
17.099 M$ / (675 M$ de EBITDA ajustado del 2T x 4) = 6,33x
17.099 M$ / 2.690 M$ de EBITDA ajustado previsto para 2026 = 6,36x
Es decir, entre 6,3 y 6,4 veces deuda neta sobre EBITDA ajustado. Para un REIT con una vida media restante de 35 años en los arrendamientos de suelo bajo sus torres y contratos de inquilino de seis años de plazo medio ponderado, eso es defendible. No es bajo. Una deuda neta sobre EBITDA por encima de 6 veces en un REIT con un 89% de concentración de clientes es una restricción significativa a la flexibilidad estratégica, que es exactamente la flexibilidad que podría exigir un despliegue grande de SpaceX.
El atenuante es real: el 100% de la deuda es a tipo fijo con un vencimiento medio ponderado de unos 7 años. Crown Castle no tiene ningún muro de refinanciación a corto plazo ni exposición a tipo variable frente a la senda de política monetaria. Frente a una Reserva Federal que ha reanudado las subidas, esa es una ventaja genuina sobre competidores apalancados, y es la línea más infravalorada de la nota del segundo trimestre. Los tipos de referencia actuales pueden seguirse en FRED.
El calendario de vencimientos a corto plazo es manejable:
| Vencimiento | Emisión | Valor nominal |
|---|---|---|
| Jul 2026 | Bonos sénior al 1,050% | 1.000 M$ (amortizados al vencimiento) |
| Mar 2027 | Bonos sénior al 2,900% | 718 M$ |
| Mar 2027 | Bonos sénior al 4,000% | 500 M$ |
| Sep 2027 | Bonos sénior al 3,650% | 979 M$ |
| Ene 2028 | Bonos sénior al 5,000% | 977 M$ |
| Feb 2028 | Bonos sénior al 3,800% | 978 M$ |
Frente a 4.500 millones de línea revolvente sin disponer y 2.000 millones de capacidad en pagarés, nada de esto resulta amenazante.
Valoración: qué supone pagar 17,4 veces el AFFO
| Medida | A 9 oct (79,64 $) | A 12 oct (81,01 $) |
|---|---|---|
| Precio / AFFO por acción 2026 | 17,35x | 17,65x |
| Rentabilidad por dividendo indicada | 5,34% | 5,25% |
| Ratio de reparto sobre AFFO | 92,6% | 92,6% |
| Deuda neta / EBITDA ajustado | ~6,3x | ~6,3x |
Dónde se sitúa la acción dentro de su propio rango:
- Máximo de 52 semanas: 100,50 $, la acción está un 20,8% por debajo
- Mínimo de 52 semanas: 65,32 $, el cierre del 9 de octubre estuvo un 21,9% por encima
- Precio un año antes: 96,10 $; llegando al anuncio en 68,89 $, eso suponía un −28,3%
Esa última línea es el contexto honesto del repunte. Crown Castle no saltó un 15,6% desde un precio justo; saltó desde un precio que ya había caído un 28% en un año por DISH, el recorte del dividendo y la reestructuración de la fibra. Una parte significativa del movimiento del 9 de octubre es reversión a la media desde un mínimo de 52 semanas, no valor de la opción SpaceX. Separar ambas cosas con precisión no es posible, pero el orden de magnitud importa: la acción recuperó aproximadamente un tercio de su caída de 12 meses en una sola sesión.
A 17,4 veces el AFFO con un reparto del 92,6% y un apalancamiento de 6,3 veces, el múltiplo no es exigente para un REIT de torres estadounidense puro con escaladores contractuales. Tampoco está en niveles de dificultad. El precio incorpora ahora la opción SpaceX de forma explícita, lo que significa que la opción puede volver a salir.
¿Puede SpaceX usar realmente las torres de Crown Castle?
Técnicamente sí, y sin dificultad. Las torres de Crown Castle están diseñadas exactamente para esto: antenas, unidades de radio, energía, espacio para equipos y espacio en suelo, regulados por contratos marco de arrendamiento. La banda baja de 800 MHz se propaga bien y penetra en edificios, que es precisamente la carencia que SpaceX dice estar abordando: sus actuales tenencias de 2 GHz para comunicación directa con el dispositivo sirven mucho mejor a cielo abierto que a interiores de edificios.
Usos plausibles de una cartera de torres por parte de un operador satelital que construye una capa terrestre:
- Antenas macro de banda baja para cobertura en interiores y de largo alcance
- Equipos de radio interconectados con la red de Starlink
- Capacidad terrestre complementaria en mercados urbanos densos donde la capacidad satelital por unidad de superficie está limitada
- Equipos de interconexión de pasarelas y transporte de datos
- Ampliación de capacidad en estadios, aeropuertos, campus y corredores de transporte
La economía de una coubicación favorece a ambas partes. Una vez que una torre tiene derechos de suelo, capacidad estructural, energía y mantenimiento, un inquilino adicional es casi margen puro para el arrendador y mucho más barato que la construcción desde cero para el inquilino. Con 2,4 inquilinos por torre de media, Crown Castle tiene margen físico y estructural en buena parte de su cartera.
Así que la cuestión de ingeniería no es la restricción. La comercial sí.
Por qué SpaceX podría no necesitar a Crown Castle
Esta es la parte de la tesis que el mercado del 9 de octubre ignoró.
Crown Castle es uno de varios proveedores
SpaceX puede negociar con American Tower, SBA Communications, propietarios de azoteas, operadores de torres privados y regionales, compañías eléctricas, ayuntamientos y cooperativas eléctricas. La ubicación de torres es competitiva y sustancialmente fungible dentro de un mercado. Un inquilino con 14 MHz de banda baja de ámbito nacional y una amenaza creíble de autoconstruirse tiene un poder inusual sobre el alquiler.
Una arquitectura centrada en el satélite puede necesitar muchos menos emplazamientos
La lógica estratégica de comprar banda baja para una constelación de satélites es ampliar la cobertura, no sustituir una red macro nacional. Si la capa terrestre existe para cubrir huecos —interiores, núcleos densos, zonas con mucha interferencia—, el número de emplazamientos necesarios es una fracción del de una construcción convencional de operador. Una red diseñada en torno a satélites que además usa algunas torres es un acontecimiento de ingresos muy distinto de un cuarto operador que necesita 20.000 emplazamientos.
La preferencia demostrada de SpaceX es poseer su infraestructura
La compañía construye sus propios cohetes, sus propios satélites, sus propias estaciones terrestres y sus propias instalaciones de lanzamiento. La integración vertical es el estilo de la casa, y está financiada. Suponer que elegirá convertirse en un pagador de alquiler a largo plazo a un REIT exige pruebas, y no se ha presentado ninguna.
La transferencia del espectro no está aprobada
La operación requiere la aprobación de la FCC. Las condiciones de despliegue, los hitos de construcción y las reglas de interferencia asociadas a esa aprobación darán forma —y podrían restringir materialmente— a la arquitectura terrestre.
No existe ningún contrato
No hay ningún acuerdo público entre Crown Castle y SpaceX de ningún tipo a fecha de este análisis. Ni una carta de intenciones, ni un contrato marco de arrendamiento, ni una mención en los comentarios de la dirección o en la cartera de pedidos. Crown Castle posee una opción, y una opción que no se ha ejercido no es un activo en el balance.
Crown Castle frente a American Tower y SBA Communications
Si la tesis es «exposición a torres estadounidenses ante un posible cuarto operador», merece la pena preguntarse si CCI es el instrumento adecuado.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Variación el 9 oct | +15,60% | +9,30% | +7,34% |
| Cierre el 9 oct | 79,64 $ | 182,24 $ | 182,49 $ |
| Ingresos 2025 | 4.049 M$ | 10.645 M$ | 2.815 M$ |
| Dividendo anualizado por acción | 4,25 $ | ~7,16 $ | ~5,05 $ |
| Rentabilidad indicada al 9 oct | 5,34% | 3,93% | 2,77% |
| Máximo / mínimo de 52 semanas | 100,50 $ / 65,32 $ | 196,08 $ / 160,06 $ | 224,46 $ / 156,60 $ |
| Perfil geográfico | Solo EE. UU. | Internacional + EE. UU. | EE. UU. + Latinoamérica |
Los dividendos se derivan de las declaraciones por acción y de los pagos de dividendos de cada compañía en sus registros ante la SEC; el de SBAC está anualizado a partir de los pagos del primer semestre y es aproximado.
La lectura cruzada es clara. Crown Castle es la de mayor rentabilidad por dividendo, la más concentrada en Estados Unidos y la más castigada de las tres, que es exactamente la razón por la que más se movió. Es la expresión de mayor beta de la misma tesis. Quien quiera exposición a torres con menos riesgo de un solo país y una sola base de inquilinos tiene alternativas que no subieron tanto y que no cargan con un reparto del 92,6%.
El 3,93% de American Tower frente al 5,34% de Crown Castle no son 141 puntos básicos gratis. Son el precio de la diversificación, de un menor ratio de reparto y de no tener a DISH.
El caso alcista, en su versión más fuerte
SpaceX se convierte en un cuarto inquilino nacional
Si Starlink Mobile arrienda aunque solo sean 7.000 emplazamientos a precios de mercado, eso supone unos 295 millones de dólares anuales de facturación de alto margen, que llegan a una cartera cuyos costes fijos ya están amortizados. Los escaladores lo compondrían después durante una década.
La capa terrestre gana importancia a medida que el satélite triunfa
Cuanto mejor sea el servicio directo al dispositivo, más abonados atraerá y más capacidad necesitará donde los abonados realmente están: en interiores y en núcleos densos. Los satélites aportan cobertura; las torres aportan capacidad. El éxito comercial de Starlink Mobile plausiblemente aumenta, y no reduce, su necesidad de infraestructura terrestre.
La comercialización subyacente es genuinamente positiva
La contribución orgánica ajustada es del +3,4%, y el viento en contra de DISH es finito. Los 220 millones de la resolución con DISH son un hecho de 2026, no una deducción anual recurrente. A partir de 2027 la base de comparación se reinicia y el crecimiento reportado debería converger hacia la cifra ajustada, sin que SpaceX aporte nada.
El balance está desapalancado
Deuda 100% a tipo fijo, vencimientos a ~7 años, 4.500 millones de línea revolvente, 2.000 millones de capacidad en pagarés y 6.450 millones de deuda retirada en un solo trimestre. Crown Castle puede esperar.
El negocio es por fin sencillo
Un segmento, un país, una clase de activo. Tras años de intensidad de capital en fibra y complejidad en small cells, CCI es un REIT de torres legible. Los negocios legibles se reevalúan al alza.
La acción sigue un 20,8% por debajo de su máximo de 52 semanas
Incluso después de un día del 15,6%, hay recorrido hasta el rango anterior si la tesis se valida.
El caso bajista, en su versión más fuerte
El mercado compró un derecho de cobro que no existe
Todo el movimiento descansa en una inferencia sobre la futura asignación de capital de una empresa privada. Se crearon 4.570 millones de dólares de valor con una nota de prensa sobre la compra de espectro a un tercero.
El requisito implícito supera el precedente de DISH
El movimiento pone en precio a SpaceX en 1,3-1,4 veces la huella realizada de DISH. El último cuarto operador incumplió. La tesis alcista exige un desenlace mejor que el único comparable que tenemos, y ese comparable terminó en una reclamación de 3.500 millones.
Los ingresos reportados siguen cayendo
Ingresos por alquiler: −5% en 2026. EBITDA ajustado: −6%. Facturación orgánica total: −2,7%. Ningún anuncio de inquilino cambia 2026 ni 2027.
La concentración empeora
89% de tres inquilinos, frente al 87% de hace dos años, y el escalón descendente de los ingresos contratados de 2029 es del 22%.
El dividendo ya se recortó una vez
Una reducción del −32,1% en 2025, y el dividendo sustitutivo consume el 92,6% del AFFO previsto. El margen de seguridad es de unos siete céntimos por dólar de AFFO.
Una SpaceX más fuerte puede perjudicar a los inquilinos más de lo que ayuda al arrendador
El propio veredicto del mercado fue una destrucción neta de 49.210 millones de dólares de valor, con las torres capturando solo el 21,1% de las pérdidas de las operadoras. Los clientes de Crown Castle están más débiles después del 9 de octubre que antes. Los clientes débiles negocian más duro y gastan menos.
Buena parte del repunte fue reversión a la media
La acción llegó al anuncio un 28,3% por debajo de su nivel de un año antes y un 5,5% por encima de un mínimo de 52 semanas. Una parte sustancial del 15,6% es el deshacer del pesimismo, no la puesta en precio de un nuevo inquilino, lo que significa que puede volver a deshacerse sin que SpaceX haga nada.
El crecimiento del AFFO vino del balance, no de las torres
El AFFO del segundo trimestre subió un 10% por menores gastos financieros y mayores ingresos financieros procedentes de los fondos de la venta. Eso es un escalón puntual, no una tasa de crecimiento. Los ingresos por alquiler, el EBITDA y el beneficio neto cayeron todos.
Un marco de seguimiento
La pregunta útil no es «¿es CCI una compra?». Es «¿qué evidencia observable confirmaría o invalidaría esta tesis?». Por valor informativo:
- La aprobación por la FCC de la transferencia de Grain a SpaceX, y en concreto cualquier condición de despliegue terrestre asociada. Siga el expediente en fcc.gov.
- Cualquier comunicación de Crown Castle que nombre a SpaceX: comentarios de la dirección, cartera de contratación o un nuevo contrato marco de arrendamiento. Hasta que esto exista, la tesis no está financiada. Vigile los registros con la búsqueda de texto completo de EDGAR.
- La actividad comercial principal, no los ingresos totales. La línea a vigilar es la actividad comercial principal como porcentaje de la base: 1,8% previsto para 2026. Un cuarto inquilino real aparece ahí primero, antes que en los ingresos.
- Que la cifra orgánica total pase a positivo. Prevista en −2,7% para 2026. Si las previsiones de 2027 no convergen hacia el +3,4% ajustado a medida que se diluye la base de DISH, el negocio subyacente es más débil de lo que sugiere la cifra ajustada.
- El AFFO por acción frente al rango de 4,53-4,65 dólares. El ratio de reparto y la valoración dependen ambos de esa única cifra.
- El escalón descendente de ingresos contratados de 2029. Cualquier anuncio de renovación con T-Mobile, AT&T o Verizon que amplíe plazo o reajuste escaladores es más relevante para el valor de CCI que un titular sobre SpaceX.
- La evolución de la reclamación a DISH. Tanto una recuperación sobre los 3.500 millones reclamados como un deterioro de los 165 millones sin provisionar son hechos de caja reales.
- Las previsiones de los competidores. Si American Tower y SBA Communications elevan sus expectativas de comercialización en Estados Unidos, la demanda es real y sectorial. Si solo se mueve la acción de CCI, era sentimiento.
- Recalcule la valoración después de cada movimiento.
precio / AFFO por acciónydividendo / AFFO por acciónllevan diez segundos y evitan la mayoría de los errores.
Los registros de Crown Castle son la fuente primaria para todos los puntos anteriores: el 10-K, las notas y suplementos de resultados trimestrales y las tablas de previsiones de 2026. El contexto de precio y señales en vivo para el valor está en la página de CCI en SimianX, y se puede lanzar un análisis multiagente sobre el ticker desde el escritorio de análisis en vivo.
Escenarios
| Escenario | Qué hace SpaceX | Facturación anual incremental | Implicación para CCI |
|---|---|---|---|
| Alcista | Despliegue urbano nacional; contrato marco firmado antes de 2028 | 300 M$ o más | El orgánico ajustado se acelera por encima del 5%; el reparto baja del 85%; reevaluación hacia 20 veces el AFFO |
| Base | Despliegue metropolitano selectivo tras la aprobación de la FCC; por fases de 2028 a 2031 | 75-150 M$ | Mejora moderada sobre una base del −2,7%; dividendo mantenido; múltiplo prácticamente sin cambios |
| Bajista | Autoconstruye, usa competidores o aplaza la capa terrestre | ~0 $ | Se elimina el valor de la opción; la acción retrocede hacia el rango de 65-70 dólares previo al anuncio |
| Riesgo de cola | Los Tres Grandes recortan inversión ante un cuarto entrante creíble | Negativa | Las renovaciones de 2029 se reajustan a la baja; se rompe la cobertura del dividendo |
El escenario base merece énfasis porque es el que el precio no refleja. Con 75-150 millones de dólares de facturación eventual, SpaceX es un cliente real pero ordinario —aproximadamente la mitad de DISH—, que llega dentro de tres a cinco años, descontado. Eso vale quizá un tercio de lo que el mercado pagó por ello el 9 de octubre.
¿Es CCI el ganador oculto?
Según la evidencia: Crown Castle es un ganador plausible y un poseedor confirmado de una opción, y esos son valores distintos.
La versión honesta más sólida de la tesis es estrecha y merece mantenerse: SpaceX posee satélites y ahora espectro de banda baja; Crown Castle posee 40.000 torres estructural y legalmente emplazadas, con energía, derechos de suelo y una carga media de 2,4 inquilinos. Hay complementariedad genuina, y si se construye una capa terrestre de Starlink en las ciudades estadounidenses, Crown Castle estará en la conversación.
El problema es que el mercado ya ha pagado por la conversación a un precio que supera el único precedente histórico, y ese precedente es un impago.
Lo que convertiría esto en una posición de primer nivel en lugar de una operación de titulares es sencillo y no ha ocurrido: un contrato firmado, una revisión al alza de la previsión de comercialización, que la cifra orgánica total cruce el cero y un ratio de reparto con más de siete céntimos de cobertura. Hasta entonces, la posición defendible es que CCI es una rentabilidad del 5,3% con un reparto del 92,6%, un apalancamiento de 6,3 veces, una concentración de clientes del 89% y una opción gratuita sobre SpaceX adjunta, y que la opción está ahora más cerca de su precio justo que de barata.
Acumule en debilidad hacia el rango previo al anuncio si el dividendo se mantiene y la rotación de inquilinos se estabiliza. No pague dos veces por la opción.
Preguntas frecuentes
¿Puede SpaceX arrendar torres de Crown Castle?
Técnicamente sí: las torres de Crown Castle soportan antenas, radios, energía y equipos de suelo bajo contratos marco de arrendamiento, y la banda baja de 800 MHz se adapta bien a emplazamientos macro. Pero no existe ningún contrato público entre Crown Castle y SpaceX de ningún tipo a fecha de este análisis, y SpaceX no ha declarado que tenga intención de arrendar torres de terceros.
¿Cuánto vale realmente un cuarto operador para Crown Castle?
La única respuesta empírica disponible: DISH Wireless, en su punto máximo, generó 222 millones de dólares anuales de facturación por alquiler —en torno al 5,7% de la base de facturación del año anterior de Crown Castle— antes de incumplir en enero de 2026. La ganancia de capitalización de Crown Castle del 9 de octubre implica 264 millones de AFFO anual incremental, equivalentes a unos 293-310 millones de facturación, es decir, 1,3-1,4 veces el precedente de DISH.
¿Es CCI una compra tras subir un 15,6%?
Ya no está barata y todavía no está cara: 17,4 veces el AFFO de 2026 con una rentabilidad del 5,34%. El planteamiento honesto es que la opción SpaceX ya está en el precio. La idoneidad depende de la tolerancia a una concentración de ingresos del 89% en tres inquilinos, una deuda neta sobre EBITDA ajustado de 6,3 veces y un ratio de reparto sobre AFFO del 92,6%.
¿Es seguro el dividendo de Crown Castle?
El dividendo anualizado actual de 4,25 dólares consume el 92,6% del punto medio de AFFO de 2026, con un rango del 91,4% al 93,8%. Más importante aún, ya es un dividendo reducido: Crown Castle recortó el pago trimestral de 1,565 a 1,0625 dólares —un −32,1%— con efecto en el segundo trimestre de 2025. Está cubierto, con unos siete céntimos de cobertura por dólar de AFFO, y sin colchón para una sorpresa negativa.
¿Por qué subió Crown Castle más que American Tower y SBA?
Crown Castle es la expresión más pura y de mayor beta de la operación: 100% Estados Unidos, solo torres tras la venta de fibra de mayo de 2026, la mayor rentabilidad de las tres con un 5,34% y la más castigada: llegó al anuncio un 28,3% por debajo de su precio de un año antes y cerca de un mínimo de 52 semanas de 65,32 dólares. La reversión a la media amplificó la tesis.
¿Capturaron los REIT de torres lo que perdieron las operadoras?
No. El 9 de octubre, AT&T, Verizon y T-Mobile perdieron 62.340 millones de dólares de valor bursátil combinado mientras que Crown Castle, American Tower y SBA Communications ganaron 13.130 millones: una tasa de captura del 21,1%, dejando 49.210 millones de valor destruido en lugar de transferido.
¿Construirá SpaceX una red móvil terrestre nacional?
Se desconoce, y la compra de espectro no lo resuelve. La operación requiere la aprobación de la FCC, el precio nunca ha sido revelado por ninguna de las partes, y el propósito declarado de SpaceX es ampliar la cobertura satelital directa al dispositivo, lo que puede exigir muchos menos emplazamientos que una construcción convencional de operador.
¿Cuál es la única cifra que hay que vigilar?
La actividad comercial principal como porcentaje de la base de facturación, prevista en el 1,8% para 2026. Un cuarto inquilino genuino aparece ahí antes que en los ingresos, en las previsiones o en el dividendo.
Lectura Relacionada
- Espectro de SpaceX: AT&T, Verizon y T-Mobile, en orden
- Warsh ignora a Trump: primera subida de tasas desde 2023
- Accenture sube 6% por el acuerdo con Dell, y Dell baja
- Venta de $1.000M de Sysco: el BPA proforma cae 23%
- El IPO de SpaceX y Tesla: la apuesta del 12 de junio
Referencias
- Crown Castle Inc. — web corporativa
- Crown Castle — Relación con Inversores
- Formulario 10-K de 2025 de Crown Castle — concentración de inquilinos (nota 15), incumplimiento y resolución de DISH (nota 18), inquilinos por torre, ingresos contratados
- Nota de resultados del 2T 2026 de Crown Castle — datos del trimestre, previsiones 2026, deuda neta, estructura de capital
- Suplemento trimestral del 2T 2026 de Crown Castle — puente de facturación por alquiler, componentes de DISH y Sprint
- Búsqueda de texto completo de SEC EDGAR — número de acciones e historial de registros
- API de datos XBRL de la SEC — dividendos declarados, valores contables de deuda, ingresos
- Comisión Federal de Comunicaciones — aprobaciones de transferencia de espectro y licencias
- FCC — política de espectro — planes de banda y condiciones de despliegue
- SpaceX y Starlink — programas satelitales y de conexión directa al dispositivo
- Grain Management — vendedora de la cartera de 800 MHz
- Light Reading — SpaceX sobre la compra de banda baja a Grain
- Cleary Gottlieb — T-Mobile cierra la venta de 800 MHz por 2.900 millones a Grain Management
- T-Mobile US, AT&T, Verizon — información sobre inquilinos y materiales para inversores
- American Tower y SBA Communications — REIT de torres comparables
- AST SpaceMobile — operador rival de conexión directa al dispositivo
- EchoStar — matriz de DISH Wireless
- Nareit — normas de información de REIT y convenciones sobre AFFO
- Investopedia — fondos ajustados de operaciones
- Investopedia — ratio de reparto de dividendos
- Investopedia — deuda neta sobre EBITDA
- FRED — bono del Tesoro a 10 años
- NYSE — cotización de CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Herramientas utilizadas en este análisis:
- SimianX AI
- Escritorio de análisis en vivo de SimianX
- Página de CCI en SimianX
- Clasificación de cripto de SimianX
- Artículos de SimianX
- Puntos y precios de SimianX
Este artículo tiene fines exclusivamente de investigación y divulgación. No constituye asesoramiento de inversión personalizado. Los precios y las variaciones de capitalización se calculan a partir de precios de cierre sin ajustar del 8 y el 9 de octubre de 2026 y del número de acciones de la información más reciente presentada ante la SEC; la contraprestación de 8.000 millones de dólares atribuida a SpaceX y Grain no ha sido confirmada por ninguna de las partes. Los inversores en REIT deben revisar los registros, la cobertura del dividendo, la concentración de inquilinos, el apalancamiento y la sensibilidad a los tipos de interés frente a sus propios objetivos antes de comprar cualquier valor.


