Accenture, Dell y la operación de IA privada: leer la cotización, no la nota de prensa
La acción de Accenture tras la alianza de IA privada con Dell no cuenta la historia sencilla que sugiere el titular. El 8 de octubre de 2026 Accenture cerró en 208,36 dólares, un 5,96% más, con 12,1 millones de títulos negociados frente a 5,2 millones la sesión anterior, horas después de que la compañía y Dell Technologies anunciaran la creación del Accenture Dell Business Group.
La colaboración es real y estratégicamente razonable. Accenture formará a más de 3.000 profesionales en la cartera de Dell; Dell aportará servidores preparados para IA, almacenamiento, redes y la infraestructura subyacente. El objetivo son las empresas que quieren IA agéntica sin entregar sus datos, su propiedad intelectual ni su cumplimiento normativo a una nube pública.
Pero tres hechos complican la lectura evidente, y ninguno apareció en la cobertura:
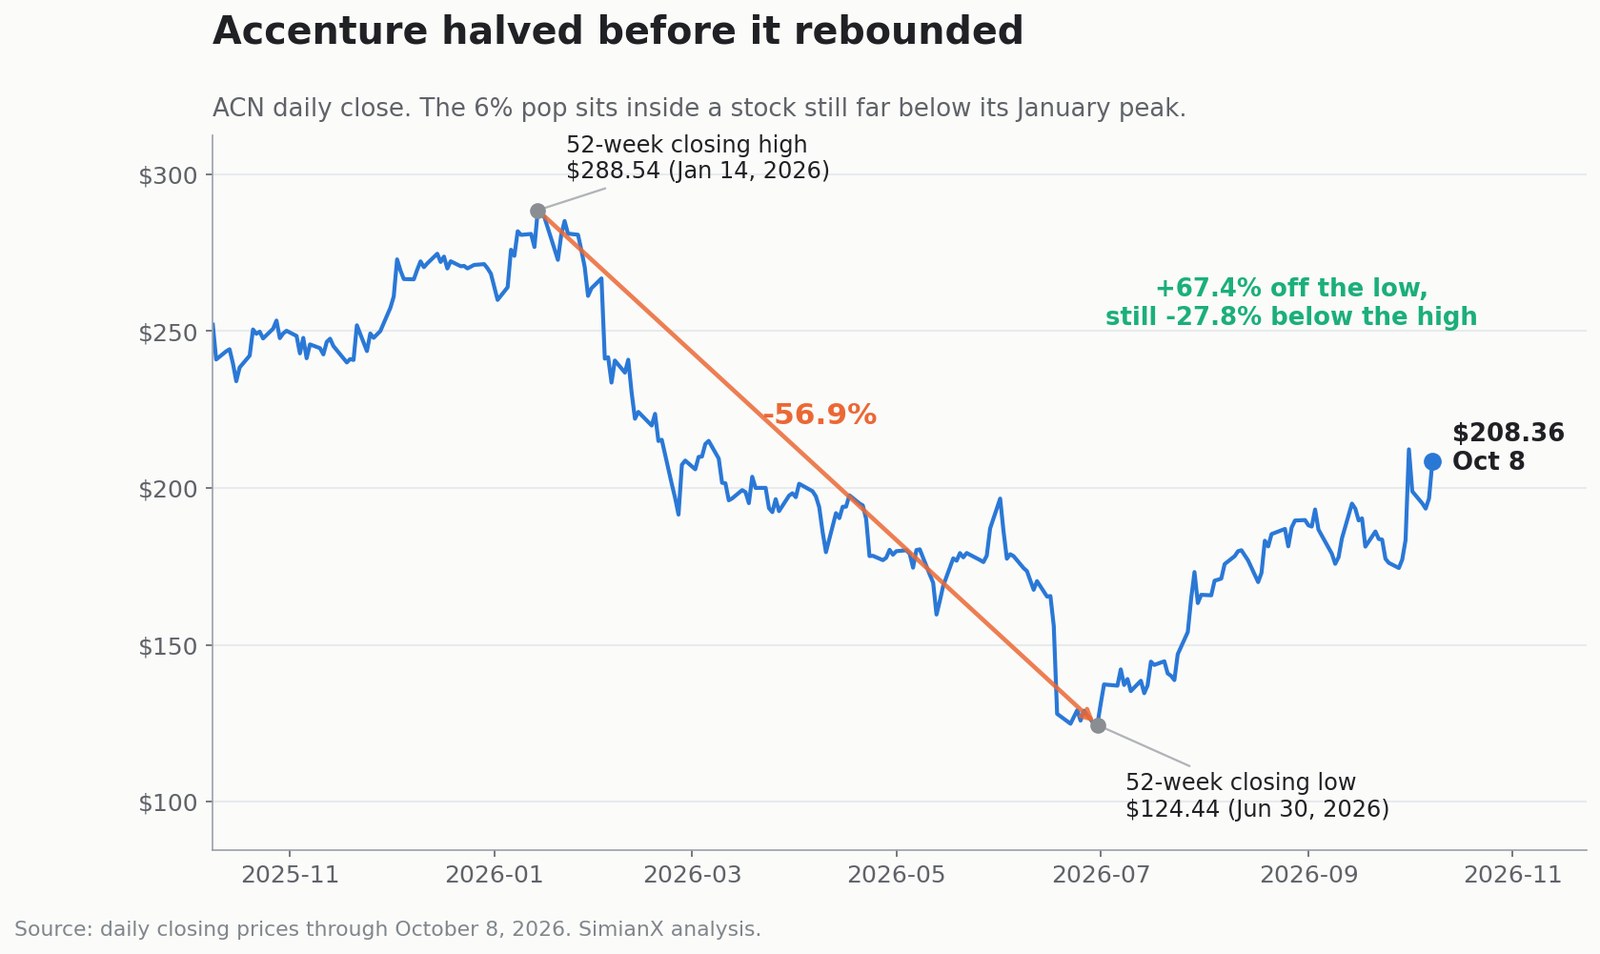
- Dell cayó ese día. La contraparte de la alianza cerró con un descenso del 0,76% mientras Accenture subía un 5,96%.
- Gartner, que no anunció nada, subió un 5,19% — y el S&P 500 bajó un 0,42%. Todo el complejo de servicios tecnológicos se movió a la vez.
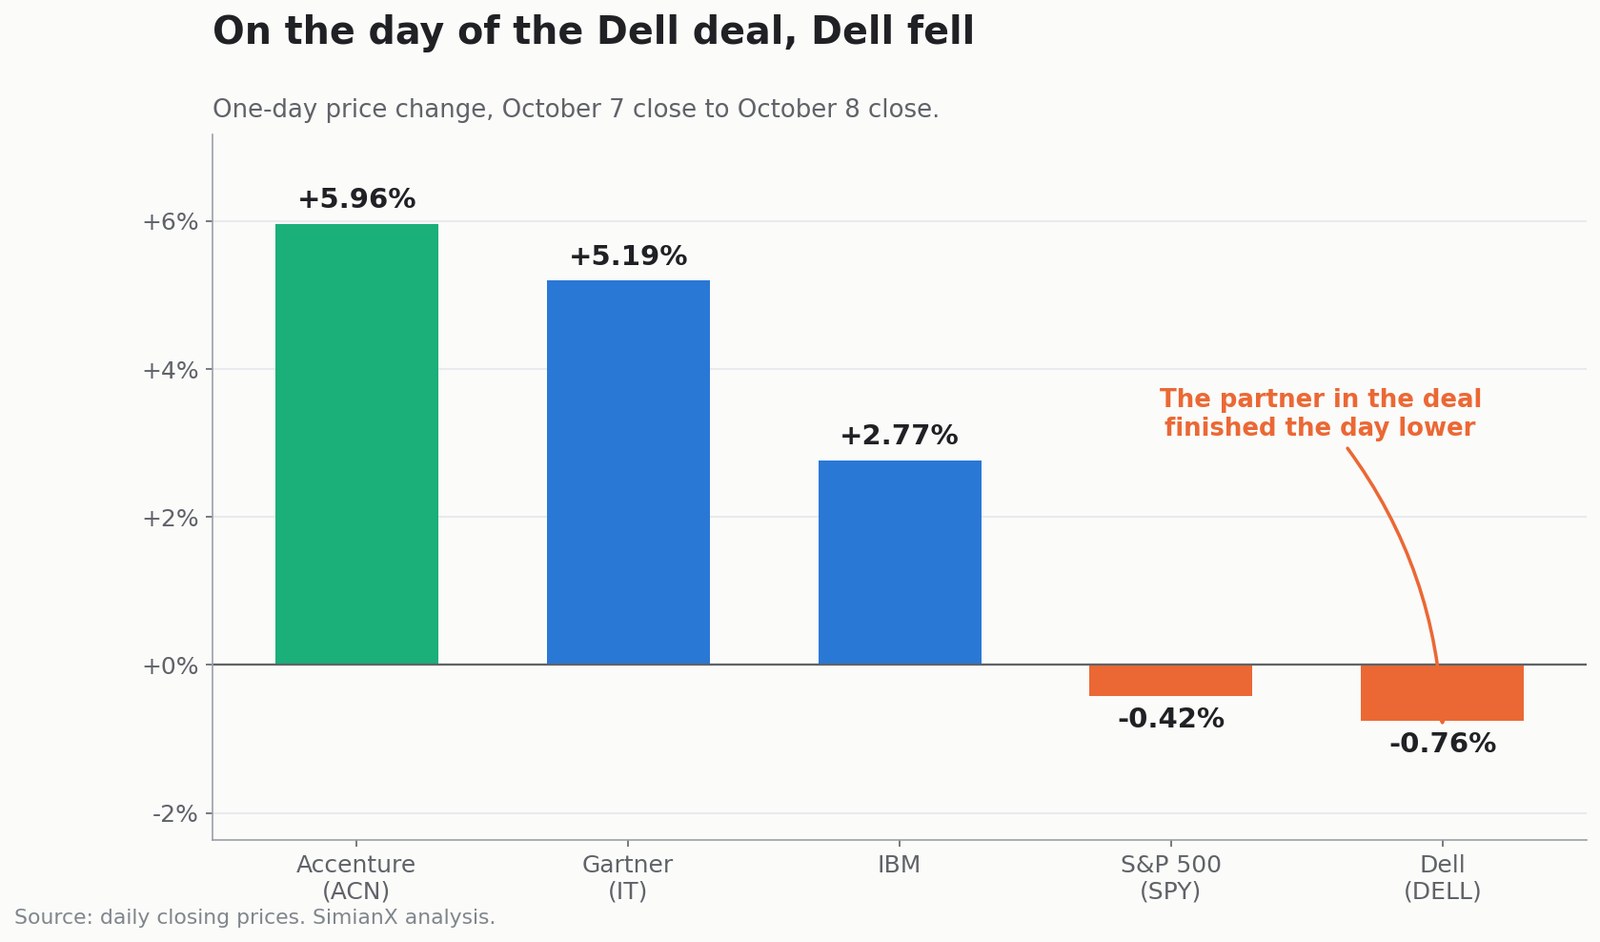
- Accenture sigue un 27,8% por debajo de su máximo de enero. La acción tocó 288,54 dólares el 14 de enero de 2026, cayó un 56,9% hasta 124,44 el 30 de junio y ha rebotado un 67,4% desde entonces. El salto del 6% es un movimiento tardío dentro de un recorrido mucho mayor.
El anuncio tampoco reveló ningún valor de contrato, compromiso de ingresos, cifra de cartera, cláusula de exclusividad ni previsión de margen. La propia sección de declaraciones prospectivas de Accenture admite que «la alianza podría no lograr los beneficios previstos».
Este análisis parte del anuncio firmado, de los resultados y la conferencia de resultados del ejercicio 2026 de Accenture, de la última presentación trimestral de Dell y de la cotización real. Abajo se desarrollan seis cosas que la primera oleada de cobertura pasó por alto: la evidencia transversal de que fue un movimiento sectorial, el tamaño de la caída en la que se inscribe, la diferencia de escala entre el negocio de IA de Dell y toda Accenture, las dos historias distintas que cuenta la guía de margen para 2027, la deuda que financió el retorno récord al accionista y lo que la guía implica para el crecimiento orgánico.
La alianza refuerza la posición de Accenture en un mercado real. Todavía no cambia ni una línea del modelo financiero, y la acción que subió con ella sigue muy lejos de donde empezó el año.
Toda la información de mercado y financiera refleja datos disponibles hasta el cierre del 8 de octubre de 2026. Este artículo tiene fines educativos y no constituye asesoramiento de inversión personalizado.
¿Subió de verdad la acción de Accenture un 6% por Dell?
La secuencia importa. Accenture cerró en 196,64 dólares el 7 de octubre y en 208,36 el 8 de octubre, un avance del 5,96%. El volumen subió a 12,1 millones de títulos desde 5,2 millones.
El momento coincide con el anuncio del Accenture Dell Business Group, así que es razonable tratar la colaboración como un catalizador contribuyente. No lo es tratarla como la explicación completa.
Accenture había presentado los resultados del cuarto trimestre fiscal solo una semana antes. El 1 de octubre la acción subió un 15,78% —su mayor avance diario del último año— después de que los ingresos superaran el techo de la guía y de que la previsión para 2027 resultara mejor de lo temido.
La secuencia completa, incluidas las dos sesiones que la cobertura inicial se saltó:
| Fecha | Cierre de ACN | Variación diaria | Contexto |
|---|---|---|---|
| 30 de septiembre de 2026 | 183,37 $ | +3,53% | Posicionamiento previo a resultados |
| 1 de octubre de 2026 | 212,30 $ | +15,78% | Batida del cuarto trimestre y guía 2027 |
| 2 de octubre de 2026 | 198,90 $ | −6,31% | Recogida de beneficios |
| 5 de octubre de 2026 | 195,05 $ | −1,94% | Continúa la devolución |
| 6 de octubre de 2026 | 193,40 $ | −0,85% | Deriva a la baja |
| 7 de octubre de 2026 | 196,64 $ | +1,68% | Estabilización |
| 8 de octubre de 2026 | 208,36 $ | +5,96% | Anuncio de la alianza con Dell |
ACN abrió en 197,73 dólares, bajó hasta 193,22 y cerró cerca del máximo de la sesión, 209,06. La demanda intradía se reforzó con claridad.
El corte transversal dice que no fue un suceso específico de Accenture
La prueba más limpia de un catalizador específico de una empresa es si el movimiento fue específico de esa empresa. No lo fue.
| Valor | Variación del 8 de octubre |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
De ahí se siguen dos observaciones. Primera, Dell —la otra parte de la alianza— cerró a la baja. Si el mercado creyera que el grupo de negocio vale miles de millones, se negó a pagárselo a Dell. Segunda, Gartner subió un 5,19% sin anuncio alguno con Dell, e IBM subió un 2,77%, mientras el índice caía. Todo un grupo de nombres de servicios e investigación tecnológica se revalorizó junto en una jornada bajista del mercado.
Ese patrón encaja mucho mejor con una revalorización sectorial —un cambio en cómo ven los inversores el efecto de la IA sobre los negocios de servicios— que con una sola nota de prensa. La noticia de Dell suministró plausiblemente la excusa y marcó la dirección; no suministró un 6% de valor autónomo.
Dentro de qué se inscribe el movimiento del 6%
Una ganancia de un solo día significa poco sin el camino que la produjo.
| Referencia de ACN | Nivel | Fecha |
|---|---|---|
| Máximo de cierre de 52 semanas | 288,54 $ | 14 de enero de 2026 |
| Mínimo de cierre de 52 semanas | 124,44 $ | 30 de junio de 2026 |
| Caída de máximo a mínimo | −56,9% | del 14/1 al 30/6 |
| Rebote desde el mínimo | +67,4% | del 30/6 al 8/10 |
| Aún por debajo del máximo | −27,8% | a 8 de octubre |
| Peor sesión | −17,97% | 18 de junio de 2026 |
Accenture perdió más de la mitad de su valor de mercado en cinco meses y medio, y luego recuperó dos tercios de la caída. La pregunta «¿es ACN una compra tras el salto del 6%?» es en realidad la pregunta «¿fue correcta la rebaja del 57%?», porque el mercado pasó la primera mitad de 2026 valorando la IA como una amenaza existencial para los servicios tecnológicos intensivos en mano de obra, y ha pasado la segunda mitad retirando parcialmente ese veredicto.
Nada del anuncio de Dell zanja ese debate. Es un dato dentro de una discusión mucho mayor sobre si la IA amplía o comprime la oportunidad de consultoría.
¿Qué anunciaron realmente Accenture y Dell?
Accenture y Dell llevan más de 20 años trabajando juntas. El anuncio de octubre formaliza esa relación en un grupo de negocio dedicado a desplegar IA dentro de entornos controlados por el cliente. Julie Sweet, presidenta y consejera delegada de Accenture, lo planteó como ayudar a los clientes a «pasar de la ambición en IA a la ejecución a escala y a resultados de negocio medibles». Michael Dell lo describió como ayudar a las empresas a «pasar del interés por la IA a la adopción».
El grupo combina:
- La consultoría estratégica y la experiencia sectorial de Accenture
- La capacidad de implantación y servicios gestionados de Accenture
- Los servidores, almacenamiento y redes preparados para IA de Dell
- Las arquitecturas Dell AI Factory
- Proveedores privados, soberanos y de neonube
- Modelos de código y pesos abiertos con enrutamiento según la tarea
- Aceleradores de IA agéntica
- Soporte de infraestructura y operaciones de ciclo completo
Los sectores objetivo iniciales son servicios financieros, ciencias de la vida, sanidad, fabricación, industria, alta tecnología, y gobierno y defensa: los ámbitos donde la residencia del dato y la auditabilidad aprietan más.
El anuncio cita además a RHAELM, proveedor británico de infraestructura y soluciones de IA, como cliente de referencia cuya nube soberana se acelera con la combinación. RHAELM es la compañía que apareció en el anuncio de Accenture de enero de 2026 con el nombre Sovereign AI (S-AI), junto a Palantir, construyendo centros de datos de IA impulsados por Dell y NVIDIA en EMEA. Bradd Lewis figura como consejero delegado en ambas notas.
Qué faltaba en el anuncio
La nota no reveló:
- Ningún compromiso mínimo de gasto del cliente
- Ingresos anuales previstos para ninguno de los socios
- Cartera contratada o pedidos
- El número de clientes comprometidos
- La inversión exigida a cada parte
- Acuerdos de reparto de ingresos
- Exclusividad
- Márgenes por proyecto
- Un calendario de contribución financiera material
Formar un grupo de negocio mejora la coordinación comercial, la formación y la entrega. No genera ingresos por sí mismo. El propio lenguaje de riesgo de Accenture es explícito: la alianza «podría no lograr los beneficios previstos».
Es la misma distancia entre un titular y un compromiso que rastreamos en el acuerdo entre Generac y Amazon, donde un titular de 8.000 millones descansaba sobre 2.400 millones de entregas realmente comprometidas, y en el contrato de 11.600 millones de Akamai con Anthropic, que exigía 4.800 millones de gasto antes de que llegaran los ingresos. Aquí no hay cifra de titular alguna, lo que a su manera resulta más honesto.
La colaboración con Dell refuerza la posición competitiva de Accenture. Todavía no puede introducirse en un modelo de valoración como un flujo de caja.
¿Qué es la IA privada?
La IA privada son sistemas de IA desplegados dentro de infraestructura controlada por una organización o por un proveedor de servicios estrictamente gobernado: un centro de datos propio, una nube privada, una ubicación en el borde, una instalación de colocación dedicada, una nube soberana nacional o una combinación híbrida.
La IA privada no es un rechazo de la nube pública. La mayoría de las empresas usará arquitecturas híbridas en las que las cargas sensibles permanecen privadas mientras las elásticas o menos sensibles usan capacidad pública.
| Consideración | IA privada | IA en nube pública |
|---|---|---|
| Control del dato | Mayor control directo | Modelo de responsabilidad compartida |
| Coste inicial | Normalmente mayor | Menor compromiso inicial |
| Previsibilidad del coste | Atractiva con utilización estable | Flexible, puede dispararse a escala |
| Escalabilidad | Limitada por la capacidad propia | Muy elástica |
| Personalización | Alta | Depende del proveedor |
| Residencia del dato | Más fácil de definir con precisión | Depende de regiones y condiciones |
| Riesgo de renovación de hardware | Lo asume el cliente | Lo asume el proveedor |
| Complejidad de despliegue | Mayor | Más fácil de empezar |
| Mejor encaje | Cargas sensibles, reguladas y predecibles | Cargas variables y experimentación |
La urgencia viene de la autonomía. Un chatbot responde preguntas. Un agente autónomo puede recuperar registros confidenciales, modificar un objeto de negocio, ejecutar código, aprobar una transacción o llamar a otro sistema. Cuanta más autoridad tiene un agente, más importa la gobernanza, y más atractivo resulta mantener todo el bucle dentro de un perímetro controlado.
¿Por qué podría la IA privada convertirse en un gran tema de inversión?
Cuatro fuerzas sostienen el mercado, y son más duraderas que cualquier estadística aislada de un proveedor.
1. La soberanía del dato se está volviendo un requisito de compra
Las organizaciones deben controlar cada vez más dónde reside el dato, qué jurisdicción lo gobierna, quién puede acceder, qué modelos lo procesan, si se conservan las instrucciones y las salidas, si la información propia entrena modelos externos y cómo se auditan las decisiones automatizadas.
Una investigación de Accenture citada en su propia nota de enero de 2026 halló que el 60% de las organizaciones europeas planeaba aumentar su inversión en IA soberana en dos años.
2. La inferencia se acerca al dato
El entrenamiento de frontera sigue concentrado en unos pocos laboratorios bien financiados. La adopción empresarial es sobre todo inferencia. Mover grandes conjuntos de datos privados a un modelo alojado crea problemas de latencia, ancho de banda, seguridad y coste de salida; a veces es más simple llevar el modelo al dato.
3. Los modelos de pesos abiertos amplían la elección
Las empresas ya no dependen solo de una API alojada. En su estrategia de modelos de pesos abiertos, Accenture describe emparejar modelos abiertos y propietarios con cada carga y enrutar entre ellos: un modelo local pequeño para tareas rutinarias, uno especializado para flujos sectoriales, un modelo de frontera en nube para razonamiento difícil y uno privado para propiedad intelectual sensible.
4. Una utilización predecible puede mejorar la economía unitaria
La nube pública gana en rapidez de arranque y elasticidad. Una carga de inferencia estable y de alto volumen puede acabar siendo más barata sobre capacidad dedicada. Dell promociona su AI Factory como una forma de reducir sustancialmente el gasto frente a las API de modelos públicos en ciertas cargas, pero cualquier cifra así depende de utilización, hardware, energía, diseño del modelo y supuestos de amortización: aritmética de proveedor, no una constante universal.
El principio es más sólido que el porcentaje: la infraestructura privada se vuelve atractiva cuando las cargas son sensibles, predecibles y están utilizadas de forma constante. Cuando no es así, es una forma cara de poseer amortización.
¿Por qué está Accenture posicionada para beneficiarse?
Accenture no fabrica GPU ni servidores. Su oportunidad es ser la capa de integración entre hardware, modelos, datos empresariales y procesos de negocio.
Un despliegue de IA privada suele exigir seleccionar casos de uso, modernizar datos, elegir infraestructura y modelos, diseñar gobernanza y seguridad, integrar agentes con el software existente, rediseñar procesos, formar al personal, vigilar el comportamiento de los modelos y operar el entorno durante años. Esa lista coincide casi exactamente con los negocios de consultoría y servicios gestionados de Accenture.
Acceso a clientes
Accenture atiende aproximadamente a 9.000 clientes y cerró el ejercicio 2026 con 317 clientes Diamond, su denominación para las mayores relaciones. Registró 141 contrataciones trimestrales de clientes de 100 millones de dólares o más durante el año, un nuevo máximo.
Neutralidad de ecosistema
Accenture trabaja con Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir y Databricks, entre otros. La mayoría de las empresas no quiere una estrategia de IA de proveedor único, y Accenture cobra por ayudarlas a comparar, combinar y gobernar sistemas competidores.
En el ejercicio 2026 sus diez mayores socios de ecosistema representaron más del 60% de los ingresos; la contratación ligada a ocho socios emergentes de IA y datos se más que triplicó. Dell se suma al grupo de ecosistema que Accenture piensa comentar anualmente desde 2027.
Plantilla de IA
Accenture declaró cerca de 110.000 profesionales de IA y datos al cierre del ejercicio 2026, frente a un objetivo previo de 80.000. Los empleados completaron unos 46 millones de horas de formación; la compañía gastó unos 1.000 millones de dólares en aprendizaje y desarrollo y otros 1.000 millones en investigación y desarrollo.
Los 3.000 profesionales formados por Dell son en torno al 0,37% de las aproximadamente 814.000 personas de Accenture. La cifra importa menos como plantilla que como equipo comercial dedicado y apuntado a una única pila de infraestructura.
¿Respaldan las cuentas de Accenture la tesis alcista?
Accenture llegó a esto desde una posición más fuerte de lo que sugería la primera mitad de 2026. Según sus resultados del ejercicio 2026:
| Métrica del ejercicio 2026 | Resultado | Variación |
|---|---|---|
| Ingresos | 74.180 M$ | +6% en dólares, +5% moneda local |
| Ingresos de Consultoría | 36.880 M$ | +5% en dólares, +3% ML |
| Ingresos de Servicios Gestionados | 37.300 M$ | +8% en dólares, +6% ML |
| Nueva contratación | 84.540 M$ | +5% ML |
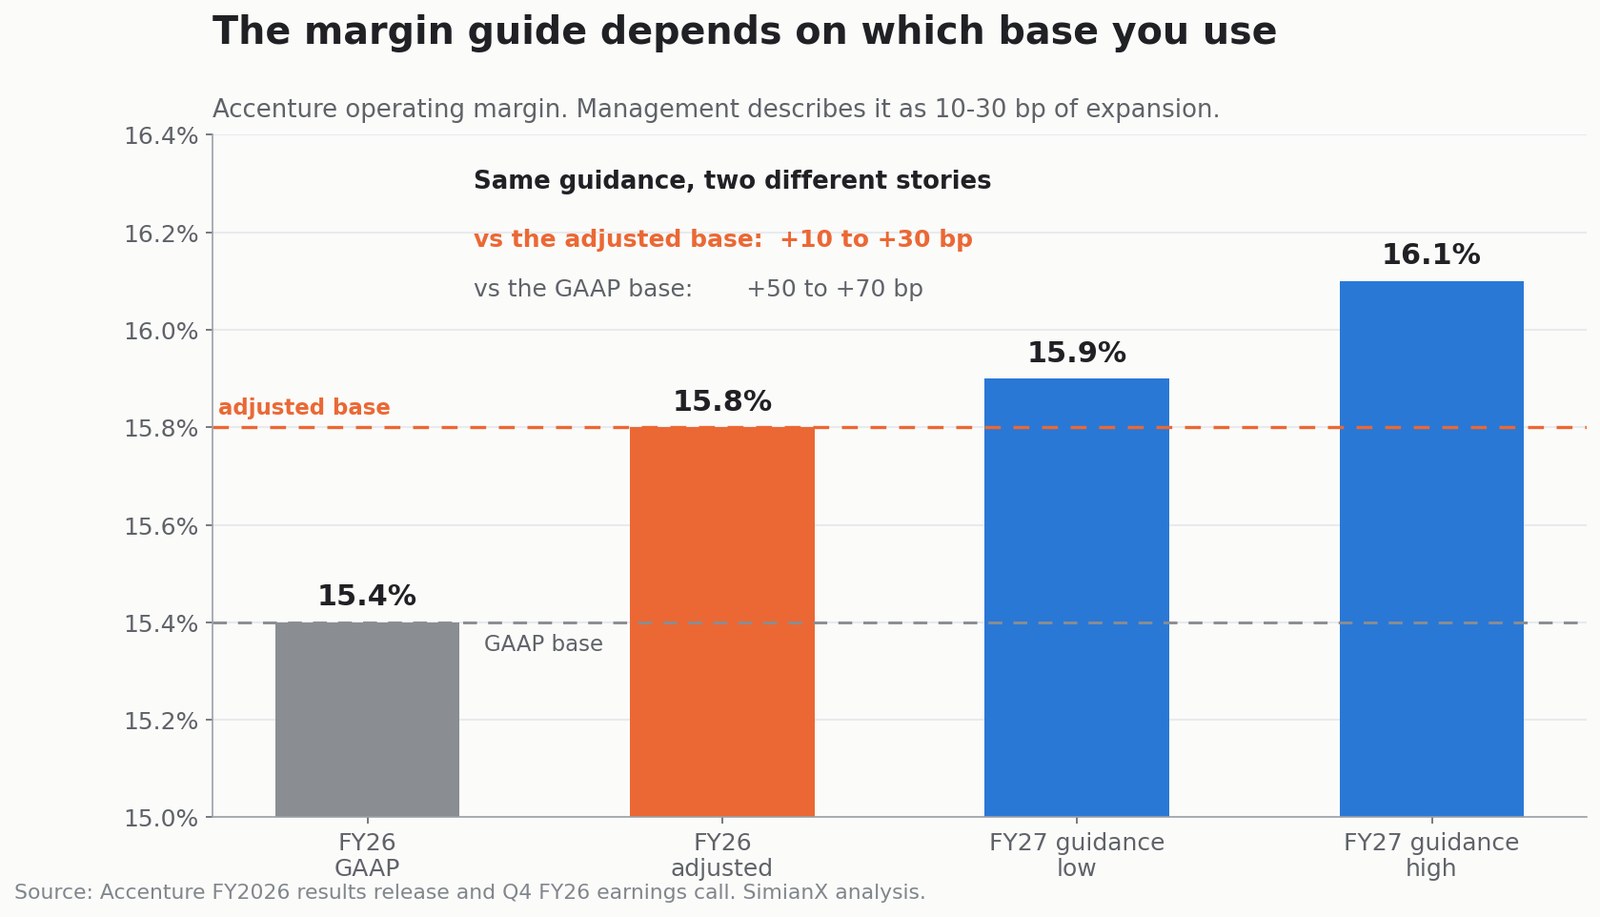
| Margen operativo contable | 15,4% | +70 pb |
| Margen operativo ajustado | 15,8% | +20 pb |
| BPA diluido contable | 13,56 $ | +12% |
| BPA diluido ajustado | 13,97 $ | +8% |
| Flujo de caja operativo | 12.360 M$ | +8% |
| Flujo de caja libre | 11.620 M$ | +7% |
| Efectivo devuelto al accionista | 11.500 M$ | +38% |
Los ingresos del cuarto trimestre, 18.680 millones, superaron el techo de la guía. La contratación trimestral de 22.170 millones dio una ratio de contratación sobre facturación de 1,2, con Servicios Gestionados en 1,4 y Consultoría en 1,0. Casi 100 clientes adicionales iniciaron su primer trabajo avanzado de IA en el trimestre, elevando el total del ejercicio por encima de 400.
Estas cifras muestran que la IA crea demanda. No aíslan los ingresos atribuibles a IA privada y no mencionan a Dell.
¿Qué implica realmente la guía para el ejercicio 2027?
Accenture guía un crecimiento de ingresos en moneda local del 3% al 6% en 2027, con:
- Margen operativo contable del 15,9% al 16,1%
- BPA diluido contable de 14,39 a 14,81 dólares
- Flujo de caja operativo de 11.900 a 12.700 millones
- Flujo de caja libre de 11.000 a 11.800 millones
- Al menos 9.500 millones devueltos al accionista
- Inversiones en inmovilizado de 900 millones, frente a 743 millones
- Un aumento del 5% del dividendo trimestral, hasta 1,71 dólares por acción
La cifra que importa es el crecimiento orgánico
La dirección espera una contribución inorgánica del 2% al 2,5%. Réstela del 3%-6% y el rango orgánico implícito es de aproximadamente 0,5% a 4%. En el extremo bajo, el negocio subyacente de Accenture apenas crece.
La guía de margen cuenta dos historias distintas
Aquí el encuadre merece atención. Un margen operativo del 15,9%-16,1% está entre 50 y 70 puntos básicos por encima del margen contable de 2026, el 15,4%, lo que suena a expansión relevante. Medido contra el margen ajustado de 2026, el 15,8%, la misma guía son 10 a 30 puntos básicos.
Julie Sweet usó el segundo encuadre en la conferencia de resultados, y le puso una condición: los precios en 2026 fueron «globalmente estables», pero «en el cuarto trimestre vimos precios más bajos en muchas áreas de nuestro negocio», y la guía de 2027, «incluida nuestra expansión de margen de 10 a 30 puntos básicos, asume que vamos a tener una competencia intensa continuada».
Es la dirección diciendo a los inversores que la guía de margen está cerca de plana y ya descuenta presión en precios.
¿Cuán relevante puede llegar a ser la alianza con Dell?
No se dio objetivo de ingresos, así que cualquier estimación es ilustrativa. Una forma de encuadrar el obstáculo de escala es el ingreso anual hipotético por profesional formado por Dell. Esto no es una previsión, y esos profesionales no trabajarán a tiempo completo en proyectos de Dell.
| Ingreso ilustrativo por profesional | 3.000 profesionales | Porcentaje de los ingresos de 2026 |
|---|---|---|
| 200.000 $ | 600 M$ | 0,8% |
| 300.000 $ | 900 M$ | 1,2% |
| 400.000 $ | 1.200 M$ | 1,6% |
Incluso una práctica muy productiva de 3.000 personas aporta por sí sola un porcentaje de ingresos de un dígito bajo. Su valor real estaría en los programas de transformación más amplios que arrastre: estrategia, modernización de datos, ciberseguridad, desarrollo de aplicaciones, rediseño de procesos, formación, integración de nube, infraestructura gestionada y operación plurianual.
El equipo formado por Dell se entiende mejor como un catalizador comercial y de entrega, no como un segmento de reporte.
El impulso de Dell es real, y en parte ese es el problema
Dell llega con cifras extraordinarias de infraestructura de IA. En su segundo trimestre del ejercicio 2027, cerrado el 31 de julio de 2026, Dell declaró ingresos récord de 47.000 millones de dólares, un 58% más, incluyendo:
- 60.900 millones en pedidos de servidores de IA
- 16.400 millones en ingresos por servidores de IA, el doble que un año antes
- 95.000 millones de cartera de servidores de IA
- Ingresos del Infrastructure Solutions Group de 31.800 millones, un 89% más
- Resultado operativo del ISG de 4.780 millones, un 225% más
Dell elevó la guía de ingresos del ejercicio 2027 en 25.000 millones, hasta 192.000 millones, y subió la previsión de ingresos por servidores optimizados para IA hasta aproximadamente 74.000 millones.
Ese último número merece una pausa. Dell espera vender unos 74.000 millones de dólares en servidores de IA en un ejercicio. Los ingresos totales de Accenture en 2026 fueron 74.180 millones.
| Comparación | Dell | Accenture |
|---|---|---|
| Guía de ingresos por servidores de IA 2027 de Dell frente a ingresos totales 2026 de ACN | 74.000 M$ | 74.180 M$ |
| Pedidos de servidores de IA del 2T de Dell frente a contratación total 2026 de ACN | 60.900 M$ | 84.540 M$ |
| Resultado operativo del ISG en el 2T frente al resultado operativo anual de ACN | 4.780 M$ | ~11.420 M$ |
| Ingresos por servidores de IA del 2T frente a ingresos del 4T de ACN | 16.400 M$ | 18.680 M$ |
Una línea de producto de Dell, en un trimestre, contrata el 72% de lo que Accenture contrata en un año. El segmento de infraestructura de Dell gana en un solo trimestre el 42% del resultado operativo anual de Accenture.
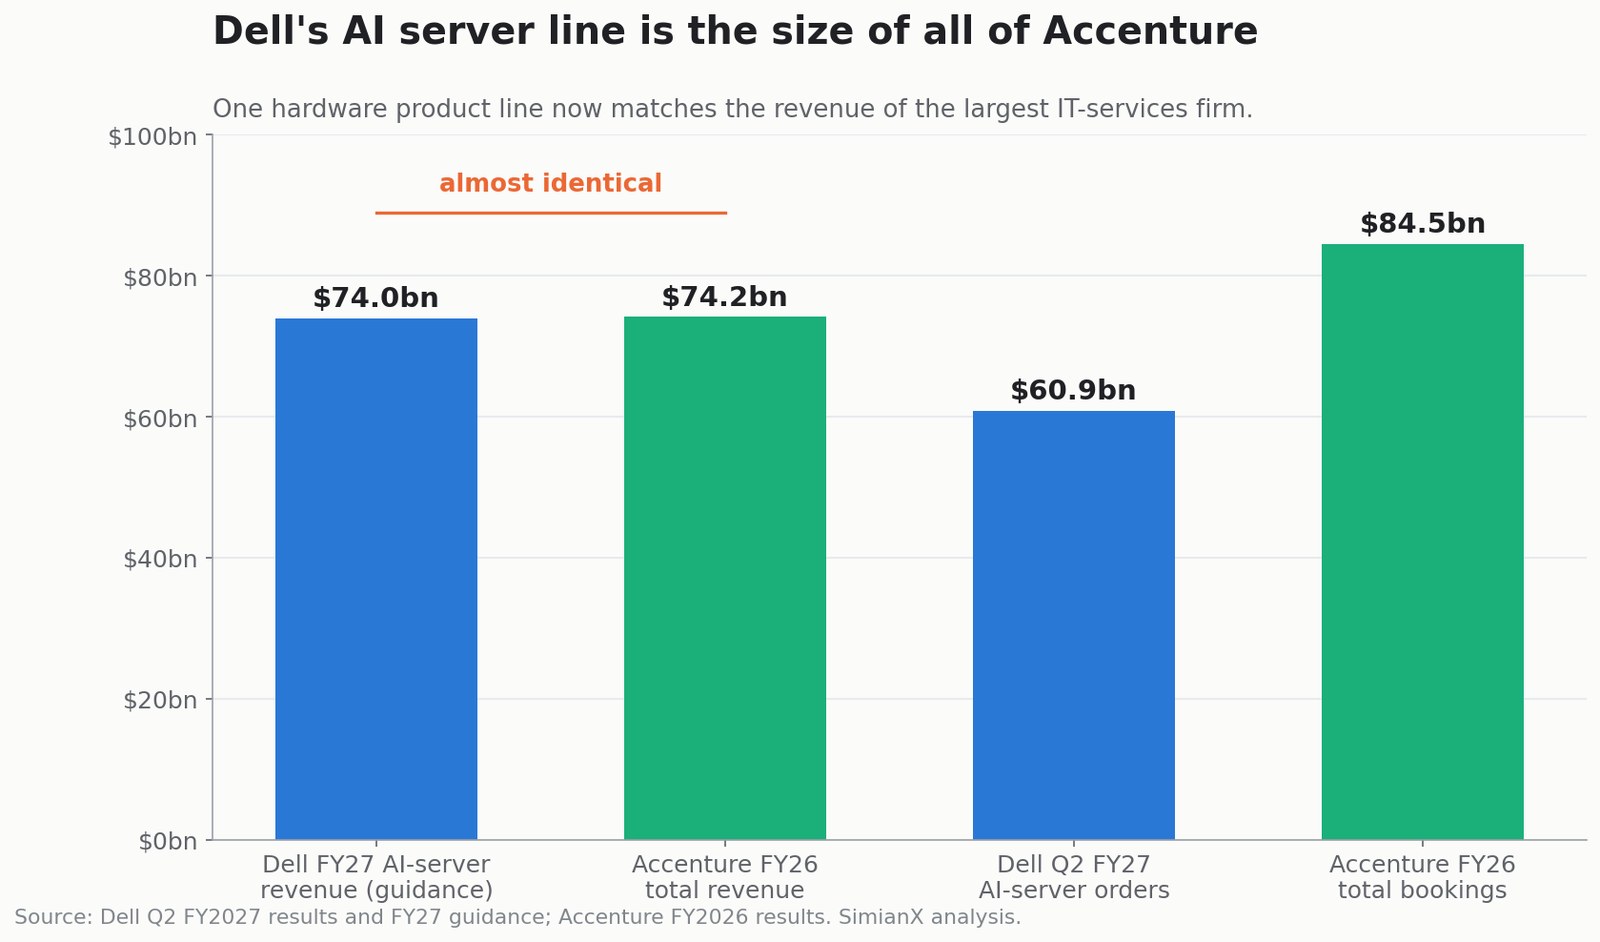
Esto corta por los dos lados. Hace de Dell un socio potente con verdadero tirón empresarial. También muestra dónde está hoy el beneficio de la IA, y no está en la capa de servicios.
El mercado ya ha elegido bando
La prueba más clara es el último año de rentabilidades.
| Valor | Variación a un año |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Todo el grupo de servicios e investigación tecnológica cae en torno a un quinto en un año en el que el índice subió un 15% y el principal proveedor de hardware de IA se multiplicó casi por cuatro. Los inversores han estado pagando por la capa que vende capacidad y descontando la que vende personas.
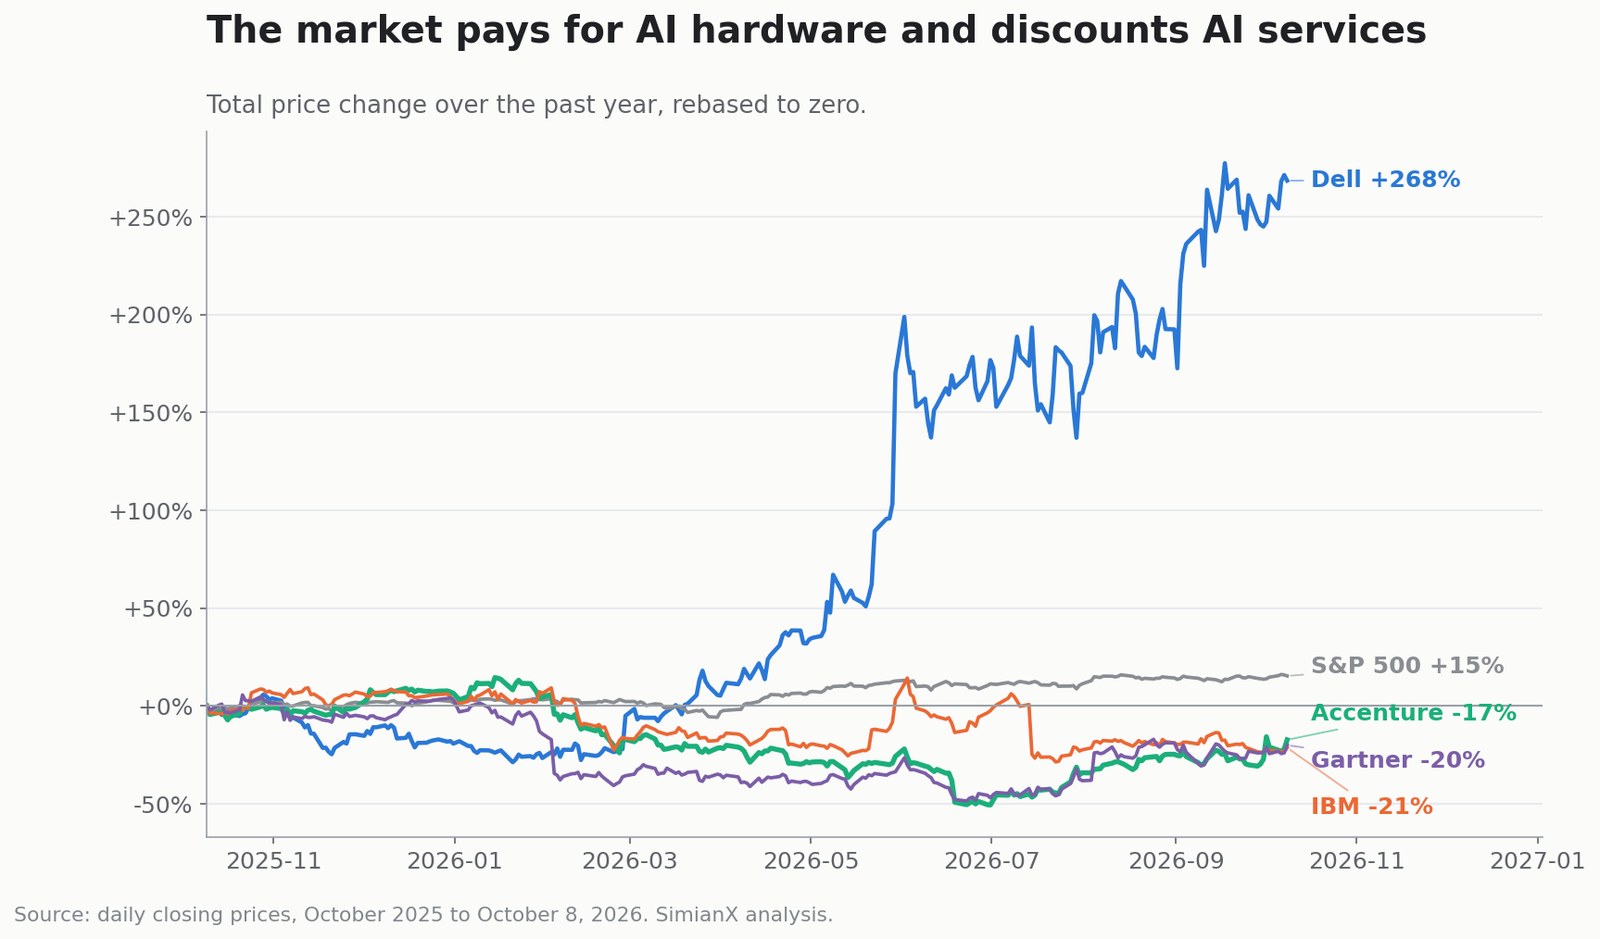
El Accenture Dell Business Group une esos dos lados. Para los alcistas de Accenture ese es justo el argumento: una vía hacia el auge del hardware sin comprar hardware. Para los bajistas, un recordatorio de quién tiene el poder de fijar precios en la relación.
Esta rotación dentro de la operación de IA es la misma dinámica que examinamos cuando los ejecutivos de IA empezaron a pedir un frente más lento y los nombres de semiconductores cayeron mientras las grandes plataformas subían. El capital no abandona la IA; sigue moviéndose entre capas.
¿Es la IA privada más atractiva que la IA en nube pública?
La IA privada no debe leerse como un sustituto que se lo lleva todo. La arquitectura duradera es híbrida.
| Carga de trabajo | Ubicación probable |
|---|---|
| Prototipo experimental | Nube pública |
| Demanda muy variable a corto plazo | Nube pública |
| Entrenamiento de modelos de frontera | Hiperescalador o nube de IA especializada |
| Datos sanitarios o financieros sensibles | Privado o soberano |
| Inferencia en planta de fábrica | Borde o privado |
| Inferencia predecible de alto volumen | Privado, dedicado o híbrido |
| Productividad general del empleado | SaaS o nube pública |
| Carga gubernamental clasificada | Soberano, aislado o sin conexión |
| Flujo agéntico multimodelo | Híbrido |
Un despliegue privado fracasa económicamente cuando está infrautilizado, y puede quedar obsoleto deprisa a medida que avanzan chips y modelos. La nube pública sigue transfiriendo al proveedor el riesgo de capacidad y renovación.
Así que la tesis duradera no es «lo privado gana a lo público». Es: la IA empresarial exigirá más diversidad arquitectónica, y las compañías capaces de integrar sistemas privados, soberanos, de borde y públicos pueden capturar un valor desproporcionado. Eso favorece a Accenture más que cualquier previsión de todo en local.
¿Cuál es la tesis alcista para ACN?
La IA genera programas de transformación mayores
Desplegar un modelo es fácil. Rediseñar procesos, arquitectura de datos, controles y plantilla a su alrededor no lo es. Accenture participa en todo ese ciclo.
La IA privada desbloquea presupuestos regulados
Bancos, aseguradoras, farmacéuticas, fabricantes y gobiernos han ido despacio a la hora de poner cargas sensibles en IA pública. La infraestructura privada y soberana puede liberar presupuestos que el cumplimiento normativo bloqueaba.
Los Servicios Gestionados pueden componer
Servicios Gestionados generó 37.300 millones en 2026, creció más que Consultoría y llevó una ratio de 1,4 en el cuarto trimestre. Operar infraestructura, vigilar agentes, actualizar modelos y gestionar seguridad es trabajo recurrente.
El negocio genera caja de verdad
El flujo de caja libre de 2026 fue de 11.620 millones con una inversión en inmovilizado de apenas 743 millones: una fracción de lo que debe gastar un proveedor de nube o de hardware. Eso financia dividendos, recompras y adquisiciones.
La valoración no es exigente
Al cierre del 8 de octubre de 208,36 dólares, con 605,3 millones de acciones diluidas medias ponderadas, la capitalización de Accenture era de aproximadamente 126.100 millones.
| Medida | Valor |
|---|---|
| Precio / BPA contable 2027, punto medio (14,60 $) | 14,3x |
| Capitalización / flujo de caja libre 2026 | 10,9x |
| Capitalización / flujo de caja libre 2027, punto medio | 11,1x |
| Rentabilidad del flujo de caja libre (punto medio 2027) | 9,0% |
| Capitalización / ingresos 2026 | 1,70x |
Una rentabilidad del flujo de caja libre del 9% en un negocio con 9.000 clientes y 84.500 millones de contratación anual no es un activo caro.
¿Cuál es la tesis bajista para ACN?
La tesis bajista no es que Accenture desaparezca. Es que la IA erosione la economía de los servicios basados en mano de obra más rápido de lo que el nuevo trabajo de IA la reponga.
La IA reduce horas facturables
Si un programa que necesitaba 100 consultores ahora necesita 70, el cliente acabará pidiendo un precio menor. La dirección confirmó precios más bajos en muchas áreas durante el cuarto trimestre.
Los clientes pueden quedarse la ganancia de productividad
Más del 65% de la contratación es ya a precio cerrado, incluido el trabajo por resultados. Eso crea apalancamiento operativo cuando la entrega va bien y riesgo de margen cuando no.
La contratación ya se ralentiza por la IA
La plantilla creció un 5% en 2026 y el ingreso por persona aumentó. Al pedirle que conciliara eso con la entrega agéntica, Sweet dijo que Accenture espera contratar en todos los mercados el año próximo «pero será a un ritmo menor, en parte debido a la IA». Una firma de servicios que guía menor contratación está diciendo algo sobre el modelo de ingreso por cabeza.
Las alianzas no son fosos
Dell trabaja con otros integradores; Accenture trabaja con proveedores de infraestructura competidores. La relación parece no exclusiva. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys y TCS persiguen los mismos presupuestos.
El crecimiento declarado se apoya en adquisiciones
Accenture desplegó 4.900 millones en 17 adquisiciones en 2026 y guía unos 5.000 millones más en 2027, con un 2%-2,5% del crecimiento de 2027 procedente de ingresos comprados. El fondo de comercio subió a 26.800 millones desde 22.500.
El retorno récord al accionista se financió en parte con deuda
Este es el punto que la cobertura pasa por alto sistemáticamente. En 2026 Accenture generó 11.620 millones de flujo de caja libre y devolvió 11.500 millones —el 99%— al accionista, mientras gastaba además 4.900 millones en adquisiciones.
Retornos más adquisiciones sumaron 16.400 millones frente a 11.620 millones de flujo de caja libre, una diferencia de 4.780 millones. Esa diferencia se cubrió con una emisión de deuda de 5.000 millones en el cuarto trimestre. La deuda a largo plazo se duplicó de 5.030 a 10.000 millones, y la caja neta cayó de unos 6.330 millones a 2.720 millones.
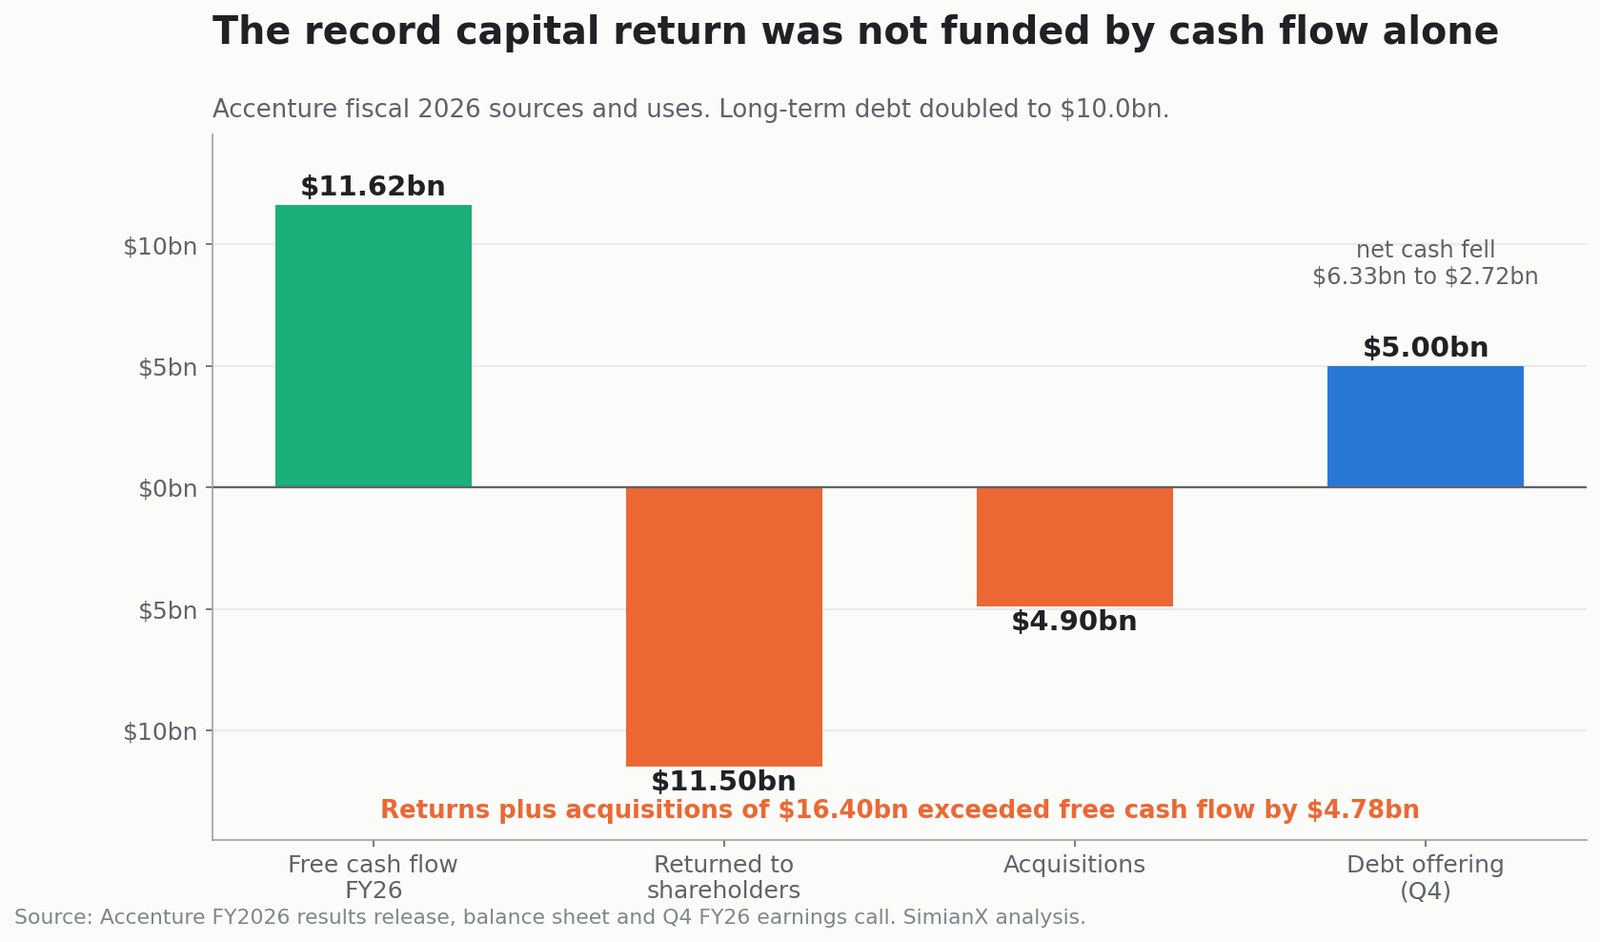
Nada de esto es señal de apuro: Accenture sigue en posición de caja neta y con calificación de grado de inversión. Pero «retorno récord de 11.500 millones al accionista» se lee distinto cuando uno sabe que el balance se movió para hacerle sitio, y la guía de 2027 ya promete al menos 9.500 millones más.
El rebote ya ha ocurrido
ACN subió un 13,6% en las seis sesiones del 30 de septiembre al 8 de octubre y está un 67,4% por encima de su mínimo de junio. Buena parte del alivio por resultados y del optimismo sobre IA privada está en el precio.
Análisis de escenarios de valoración de ACN
Usando el punto medio de 14,60 dólares de la guía de BPA contable 2027:
| PER 2027 | Precio implícito | Interpretación |
|---|---|---|
| 12x | 175 $ | La IA comprime precios y el crecimiento orgánico se queda cerca de cero |
| 15x | 219 $ | Crecimiento estable de compañía madura con fuertes retornos de caja |
| 18x | 263 $ | La IA privada eleva el crecimiento orgánico y los márgenes aguantan |
| 21x | 307 $ | Accenture recupera una prima de transformación en IA |
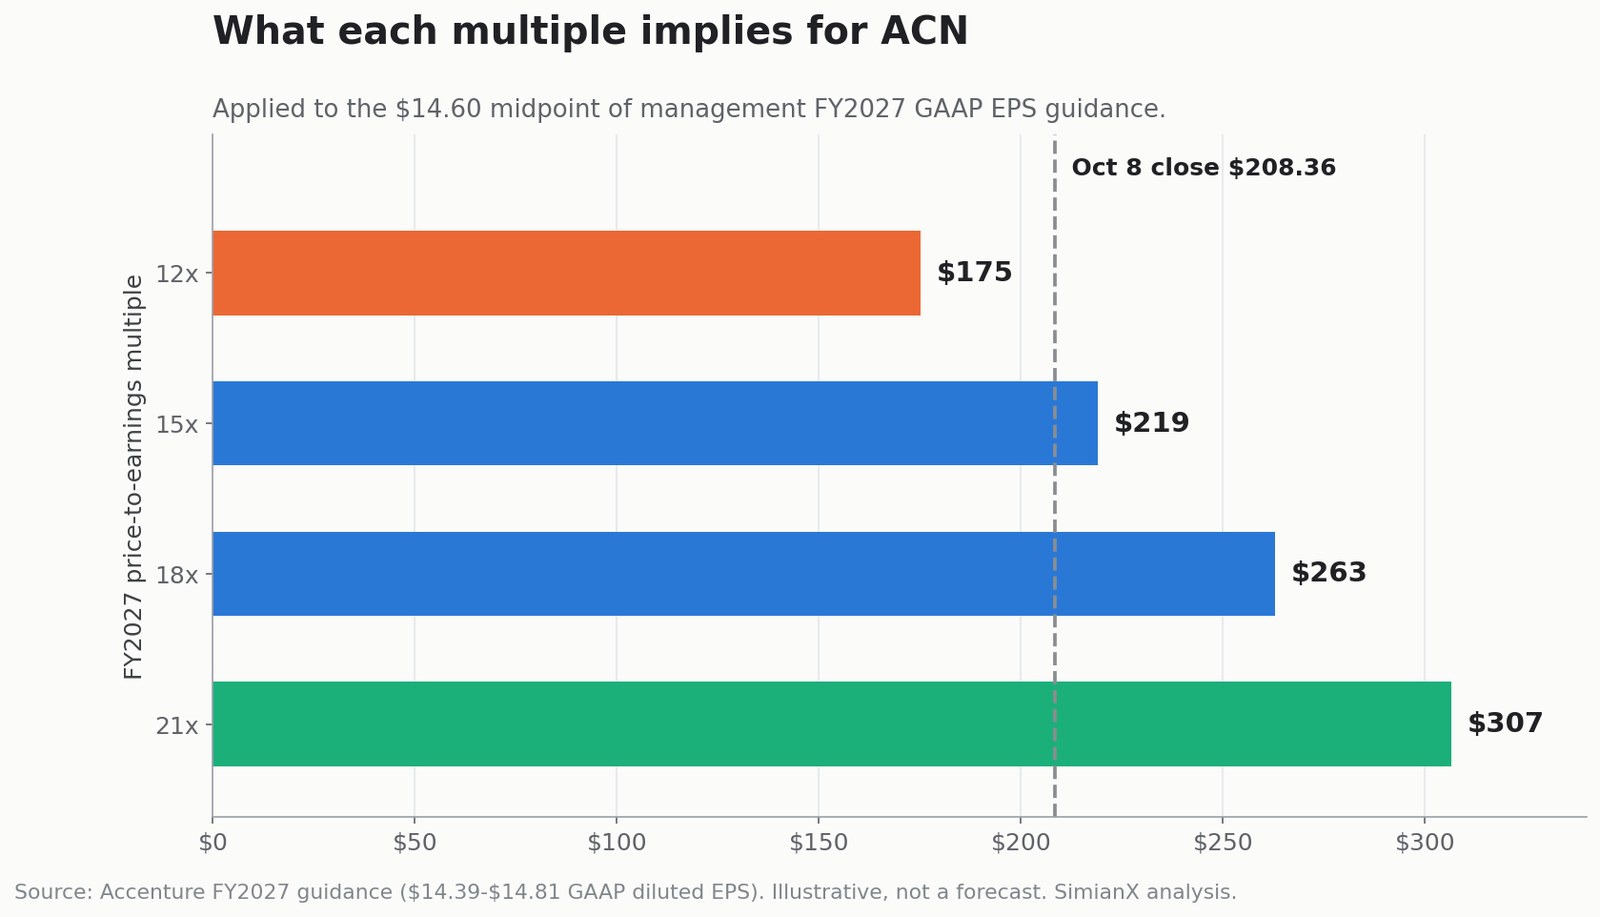
A 208,36 dólares el mercado valora Accenture entre el escenario prudente y el base, unas 14,3 veces. Nótese lo que eso implica: incluso el caso de 18x, en 263 dólares, dejaría la acción todavía un 9% por debajo de su máximo de enero de 2026. Volver a 288 exige a la vez expansión de múltiplo y crecimiento de beneficios.
Este análisis mantiene fijo el BPA e ignora adquisiciones, divisa y condiciones macro. Muestra que un recorrido moderado no exige un múltiplo heroico, y que una recuperación completa sí.
¿Qué valores podrían beneficiarse de la operación de IA privada?
| Capa | Compañías representativas | Cómo se benefician | Riesgo principal |
|---|---|---|---|
| Chips y aceleradores | NVIDIA, AMD | Demanda de aceleradores | Valoración y ciclos de suministro |
| Servidores y almacenamiento | Dell, HPE, Supermicro | Infraestructura de IA empresarial | Márgenes de hardware y costes de componentes |
| Redes | Broadcom, Arista, Cisco | Interconexión de alta velocidad | Concentración de clientes |
| Consultoría e integración | Accenture, IBM, Capgemini | Estrategia, despliegue, servicios gestionados | La IA automatiza trabajo facturable |
| Software de nube privada | Broadcom/VMware, Red Hat, Nutanix | Orquestación de cargas | Licencias y competencia |
| Ciberseguridad | Palo Alto Networks, CrowdStrike, Zscaler | Proteger modelos, datos y agentes | Mercado saturado |
| Plataformas de datos | Snowflake, Databricks, Oracle | Preparar el dato empresarial | Competencia en nube |
| Proveedores de modelos | OpenAI, Anthropic, ecosistemas abiertos | Adopción empresarial de modelos | Comoditización y coste de cómputo |
Accenture es la vía ligera en capital para participar: no necesita poner miles de millones en GPU en su propio balance. La contrapartida es que su recorrido al alza resulta menos explosivo que el de un fabricante exitoso de servidores o aceleradores, como el último año ha demostrado con cierta contundencia.
La misma disciplina vale para valores adyacentes de software empresarial. La caída del 18% de MongoDB mostró con qué rapidez revaloriza el mercado un negocio de software cuando duda de su relato de IA, y el debate sobre el capex de Meta muestra ese mismo escrutinio aplicado a los compradores de toda esta infraestructura. El software industrial converge en la misma pregunta, como dejó explícita la oferta de 22.600 millones de Schneider Electric por PTC: esa operación también empareja infraestructura Dell AI Factory con una capa de servicios y datos.
Una plataforma de investigación multiagente como SimianX AI ayuda a comparar fundamentales, documentación e interpretaciones enfrentadas en lugar de operar el titular:
- SimianX AI — investigación multimodelo y análisis de mercado en vivo
- Clasificación Cripto de SimianX — rendimiento de modelos en competencia, seguido en directo
- Artículos de SimianX — investigación a nivel de documentación regulatoria en acciones y activos digitales
¿Qué deberían vigilar los inversores de ACN?
- Clientes nombrados a través del Accenture Dell Business Group
- Si la dirección llega a cuantificar la contratación ligada a Dell o a IA privada
- Crecimiento orgánico de ingresos frente al 0,5%-4% implícito en la guía de 2027
- Ratio de contratación de Consultoría: el cuarto trimestre fue 1,0; mantenerse por encima de 1,0 indicaría demanda discrecional de vuelta
- Crecimiento de Servicios Gestionados, donde aparecerían primero las operaciones recurrentes de IA privada
- Comentarios sobre precios: el cuarto trimestre ya mostró precios más bajos en muchas áreas
- Ingreso por empleado, que debería subir si la IA funciona internamente
- Margen operativo frente a la guía del 15,9%-16,1%, medido sobre la base ajustada
- Número de profesionales formados por Dell más allá de 3.000
- Referencias de producción en sectores regulados, que importan más que los pilotos
- Cómo se financian los retornos de capital: con caja o con más deuda
- Contribución de las adquisiciones, separando crecimiento comprado de demanda orgánica
¿Es la acción de Accenture una compra tras el salto del 6%?
La valoración es razonable en relación con su generación de caja. El anuncio de Dell, por sí solo, no es una razón para comprar.
La tesis funciona para quien crea que la implantación de IA empresarial exigirá mucha consultoría, que el despliegue privado y soberano libera presupuestos regulados, que Accenture mantiene su posición neutral de ecosistema, que Servicios Gestionados compone y que el crecimiento orgánico mejora después de 2027.
No funciona para quien crea que la IA reduce estructuralmente la demanda de consultores, que los clientes capturan la ganancia de productividad, que la IA privada sigue siendo un nicho, que las adquisiciones enmascaran una demanda orgánica débil o que el rally se ha adelantado a la evidencia.
La lectura equilibrada: Accenture es una compañía de servicios moderadamente valorada y muy generadora de caja, en medio de una discusión sin resolver sobre si la IA es su viento de cola o su disruptor. El mercado valoró esa discusión en un −57% en la primera mitad de 2026 y desde entonces ha retirado dos tercios. Ninguno de los dos movimientos lo provocó una nota de prensa sobre una alianza.
Preguntas frecuentes sobre Accenture y la IA privada
¿Qué es la alianza de IA privada entre Accenture y Dell?
Accenture y Dell formaron el Accenture Dell Business Group para ayudar a las empresas a desplegar IA en infraestructura privada, híbrida y soberana. Accenture aporta estrategia, integración y servicios gestionados; Dell, infraestructura y software preparados para IA. Accenture prevé formar a más de 3.000 profesionales en la cartera de Dell.
¿Por qué subió la acción de Accenture un 6% el 8 de octubre de 2026?
ACN cerró un 5,96% arriba el día del anuncio. Pero Dell cayó un 0,76% esa misma jornada, Gartner subió un 5,19% sin anuncio alguno y el S&P 500 bajó un 0,42%, así que el movimiento parece en buena medida sectorial. También llegó tras unos resultados sólidos el 1 de octubre, cuando la acción subió un 15,78%.
¿Aumentará la IA privada los ingresos de Accenture?
Puede generar consultoría, modernización de datos, ciberseguridad, integración y servicios gestionados. Pero Accenture no reveló objetivo de ingresos, cartera ni compromiso de clientes ligado al Accenture Dell Business Group, y no desglosa los ingresos de IA privada.
¿Es la IA privada más barata que la nube pública?
Para cargas sensibles, predecibles y usadas de forma constante puede serlo. La nube pública suele seguir siendo más barata para experimentar, para demanda variable y para organizaciones que no pueden operar infraestructura con eficiencia. La capacidad privada infrautilizada sale cara.
¿Cuánto le falta a ACN para su máximo?
El máximo de cierre de 52 semanas fue 288,54 dólares el 14 de enero de 2026. El cierre del 8 de octubre, 208,36, está un 27,8% por debajo, tras una caída de máximo a mínimo del 56,9% hasta los 124,44 del 30 de junio y un rebote del 67,4% desde entonces.
¿Está infravalorada la acción de Accenture tras el anuncio?
A unas 14,3 veces el punto medio de la guía de BPA contable 2027 y con una rentabilidad del flujo de caja libre cercana al 9%, la valoración es moderada, ni barata ni tensa. El desenlace depende del crecimiento orgánico, de los precios y de si la IA acaba siendo un beneficio neto para un modelo intensivo en mano de obra.
Conclusión: ¿es la IA privada la próxima gran operación?
La IA privada tiene los ingredientes de un ciclo empresarial duradero: datos sensibles, presión regulatoria, cargas agénticas, modelos de pesos abiertos, demanda de inferencia predecible y una preocupación real por los costes de nube. La alianza Accenture-Dell está bien diseñada para eso. Dell aporta la infraestructura; Accenture la conecta con datos, procesos, gobernanza y operaciones.
Accenture entra con fortalezas genuinas: 74.200 millones de ingresos, 84.500 millones de contratación, 11.600 millones de flujo de caja libre, cerca de 110.000 profesionales de IA y datos, unos 9.000 clientes y un múltiplo prospectivo moderado.
Pero la evidencia tiene que venir de los estados financieros, no del anuncio. El acuerdo no lleva economía revelada. La guía de 2027 implica hasta un 0,5% de crecimiento orgánico. La guía de margen son 10-30 puntos básicos sobre la base ajustada y ya asume competencia intensa. El retorno récord al accionista exigió una emisión de deuda de 5.000 millones. Y el veredicto del mercado a un año —Dell +268%, Accenture −17%— dice que los inversores creen hoy que el valor de la IA empresarial va a parar a quien vende la capacidad.
El veredicto es constructivamente neutral y dependiente de la evidencia. La IA privada puede muy bien convertirse en una gran operación. Accenture está posicionada para participar. Pero la confirmación llegará en contratación, crecimiento orgánico y márgenes, no en otro titular sobre una alianza, ni en un día del 6% que compartió el resto del sector.
Use SimianX AI para seguir ACN con fundamentales en vivo, documentación, noticias y lecturas alcistas y bajistas enfrentadas, y siga contrastando la tesis de la IA privada con lo que las cuentas realmente dicen.
Lectura Relacionada
- Acción PTC: la oferta de 205 $ queda bajo su máximo anual
- AKAM y Anthropic: $4.800M de inversión antes de ver ingresos
- Generac y Amazon: 2.400 M$ reales tras un titular de 8.000
- Por qué cae un 18% la acción de MongoDB: su CEO se va a Meta
- CEO de IA frenan: caen los chips y suben las tecnológicas
- Acciones de META tras Muse: ¿justifica un agente IA $145B?
- ¿Alimenta Jensen Huang una burbuja de IA? El auge de Nvidia
Fuentes de investigación
- Accenture y Dell anuncian el Accenture Dell Business Group
- Resultados del cuarto trimestre y del ejercicio 2026 de Accenture
- Transcripción de la conferencia de resultados del 4T 2026 de Accenture
- Estrategia de modelos de pesos abiertos de Accenture
- Sovereign AI elige a Accenture y Palantir para su infraestructura de IA en EMEA
- Relación con inversores de Accenture
- Resultados del segundo trimestre del ejercicio 2027 de Dell
- Dell AI Factory con NVIDIA
- Visión general de IA soberana de Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Datos históricos de cotización de ACN
- Valoración y estadísticas de mercado de ACN


