Lire le troisième trimestre d'Ericsson face au trimestre auquel on le compare
Ericsson a publié son troisième trimestre le 15 octobre 2026, et le titre paraissait mauvais : EBITA ajusté en baisse de 36 %, résultat net en baisse de 49 %, bénéfice dilué par action en baisse de 47 %. L'action est montée quand même : ERIC B a clôturé en hausse de 6,8 % à Stockholm après avoir touché +10,9 %, et l'ADR du Nasdaq a gagné 11,8 %.
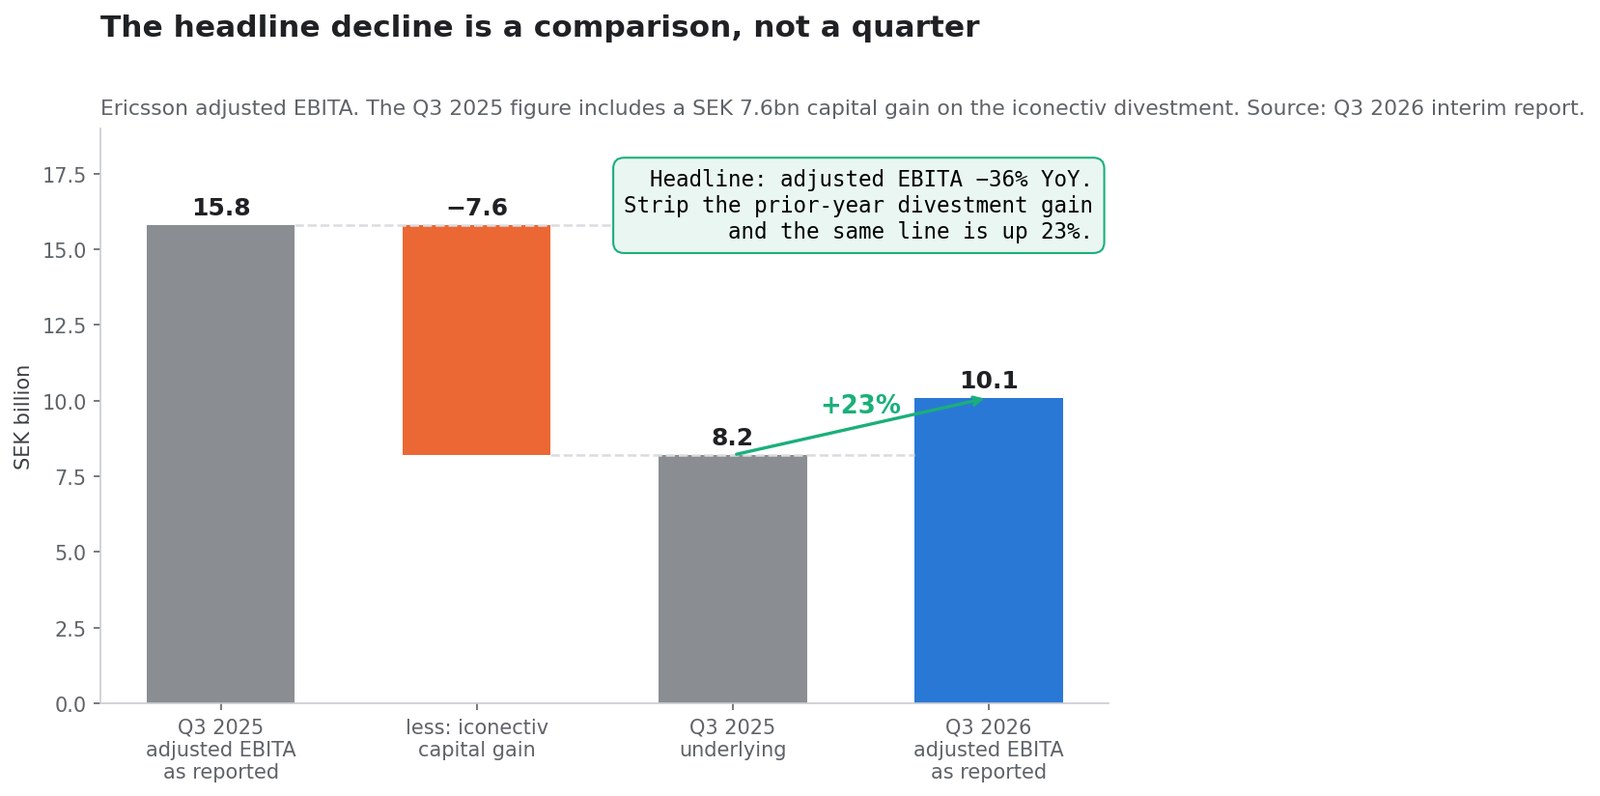
Les deux faits sont exacts. Le rapprochement tient en une ligne du rapport : le troisième trimestre 2025 contenait une plus-value de 7,6 milliards de couronnes suédoises sur la cession d'iconectiv. En la retirant, la même ligne d'EBITA ajusté passe de 8,2 à 10,1 milliards de couronnes — soit +23 %.
Cette page est un registre, pas une réaction. Elle sépare ce qui a progressé de ce à quoi on le compare, chiffre la part de l'amélioration venue des licences plutôt que des équipements radio, confronte ce que la direction annonçait en juillet à ce qu'elle a livré en octobre, et consigne ce que l'entreprise a dit de 2027. Chaque chiffre provient d'un document déposé auprès de la SEC : le rapport du troisième trimestre 2026, le rapport du deuxième trimestre 2026, l'annonce de réorganisation du même jour et le changement de directeur général de juin 2026.
Les chiffres reflètent les documents publiés jusqu'au 15 octobre 2026. Tous les montants sont en couronnes suédoises sauf mention contraire. Il s'agit de recherche et d'information, non de conseil en investissement personnalisé.
La comparaison, pas le trimestre
Trois chiffres du communiqué reculent d'environ la moitié. Les trois sont mesurés face à un trimestre qui contenait une plus-value de cession exceptionnelle.
| Ligne | T3 2026 | T3 2025 publié | T3 2025 hors plus-value | Variation sur base nettoyée |
|---|---|---|---|---|
| EBITA ajusté | 10,1 Md SEK | 15,8 Md SEK | 8,2 Md SEK | +23 % |
| Marge d'EBITA ajusté | 17,0 % | 28,1 % | 14,6 % | +240 pb |
| BPA dilué | 1,77 SEK | 3,33 SEK | 1,61 SEK | +9,9 % |
Les 7,6 milliards figuraient en « autres produits et charges d'exploitation », une ligne passée de 7,7 à 0,1 milliard sur un an. Le rapport le dit sans détour : l'EBITA « a diminué à 9,2 (15,5) Md, reflétant une plus-value de 7,6 Md sur la période de l'an dernier ainsi que des charges de restructuration plus élevées. La rentabilité s'est améliorée hors plus-value. »
La ligne du BPA appelle le même traitement. Ericsson note que « le BPA de l'an dernier incluait une plus-value de cession de 1,72 SEK par action ». 3,33 moins 1,72 donne 1,61 couronne, contre 1,77 livrée — une hausse de 9,9 %, et non un effondrement de 47 %. L'écart entre ces deux descriptions du même trimestre explique à lui seul qu'une action puisse baisser pendant des semaines avant une publication puis monter de 11 % le jour même.
Ce qu'étaient réellement les chiffres affichés
| Indicateur | T3 2026 | T3 2025 | Variation | Janv.–sept. 2026 | Janv.–sept. 2025 |
|---|---|---|---|---|---|
| Ventes nettes | 59,5 Md SEK | 56,2 Md SEK | +6 % publié, +7 % organique | 161,5 Md SEK | 167,4 Md SEK |
| Marge brute en valeur | 28,0 Md SEK | 26,8 Md SEK | +5 % | 75,4 Md SEK | 80,0 Md SEK |
| Marge brute ajustée | 47,7 % | 48,1 % | −40 pb | 48,0 % | 48,2 % |
| EBITA ajusté | 10,1 Md SEK | 15,8 Md SEK | −36 % | 22,6 Md SEK | 30,2 Md SEK |
| EBIT | 8,9 Md SEK | 15,2 Md SEK | −41 % | 16,2 Md SEK | 27,5 Md SEK |
| Résultat net | 5,8 Md SEK | 11,3 Md SEK | −49 % | 10,8 Md SEK | 20,1 Md SEK |
| BPA dilué | 1,77 SEK | 3,33 SEK | −47 % | 3,24 SEK | 5,94 SEK |
| Flux de trésorerie disponible avant M&A | 4,9 Md SEK | 6,6 Md SEK | −26 % | 11,2 Md SEK | 11,9 Md SEK |
| Trésorerie nette en fin de période | 60,7 Md SEK | 51,9 Md SEK | +17 % | — | — |
Deux lignes de coûts méritent attention. Les charges de restructuration se sont élevées à −0,9 Md contre −0,3 Md un an plus tôt, et à −5,3 Md contre −1,2 Md sur neuf mois. Le résultat financier a basculé à −0,9 Md depuis −0,2 Md, ce que l'entreprise attribue à des provisions pour intérêts liés au règlement de litiges fiscaux et à un effet de couverture de change. Aucune des deux n'est dans le chiffre ajusté ; les deux sont de la trésorerie ou quasi.
La ligne fiscale porte un signal prospectif : Ericsson anticipe désormais un taux d'imposition effectif de 28 % pour l'exercice, contre 25 % en 2025, « reflétant principalement l'impact de coûts de restructuration élevés et de provisions pour le règlement de litiges fiscaux ».
Ce qui a été annoncé en juillet et ce qui est arrivé en octobre
C'est la partie qu'un titre d'une journée ne peut pas porter, et c'est le test le plus propre disponible pour savoir si le trimestre fut une surprise ou un plan.
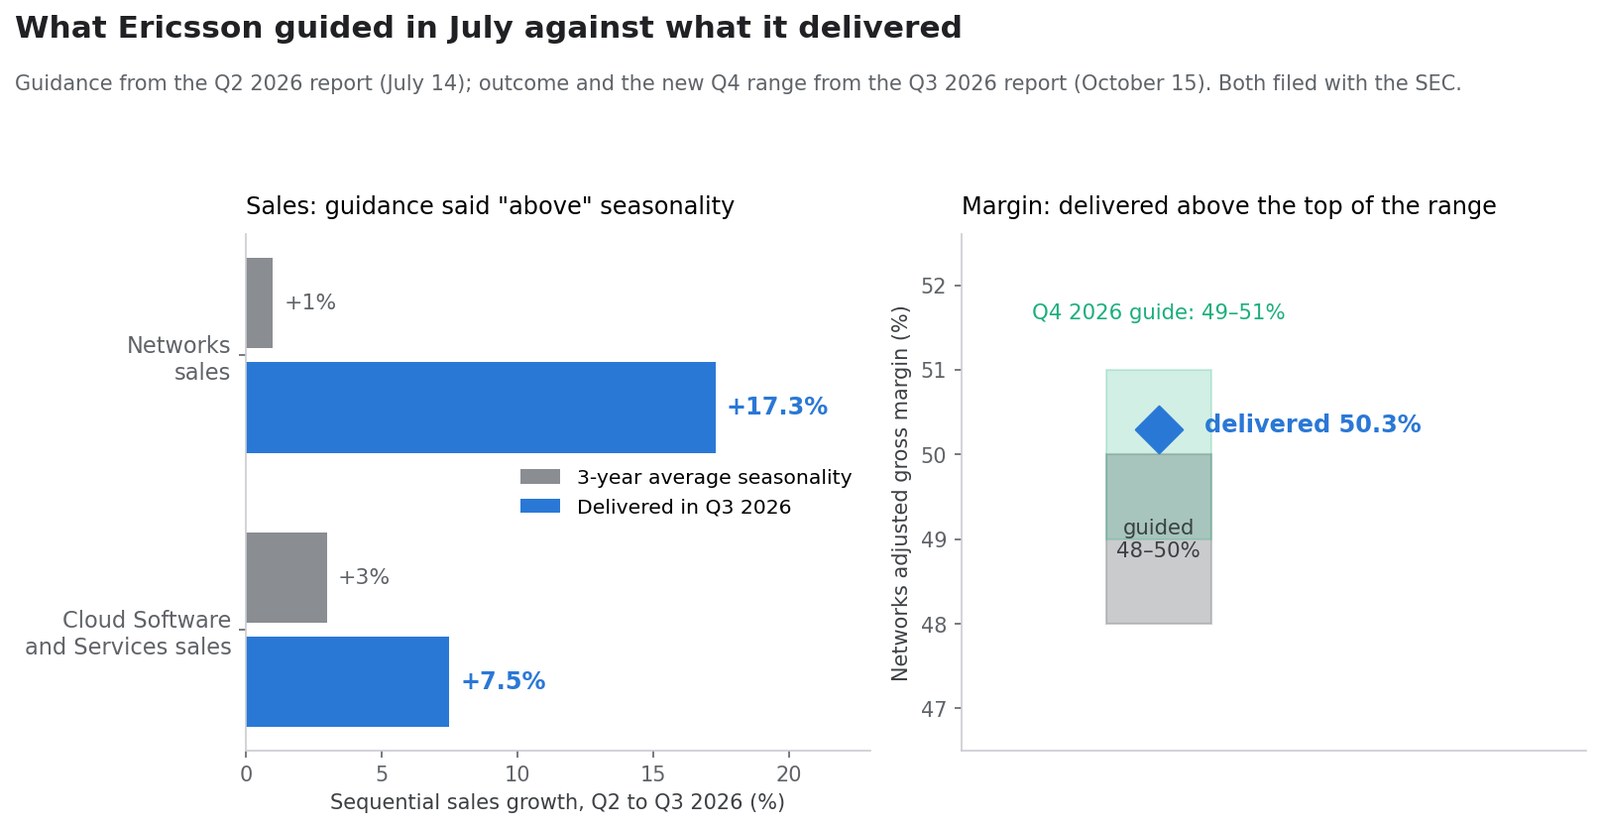
Dans le rapport du deuxième trimestre daté du 14 juillet 2026, Ericsson a publié ses hypothèses de planification pour le troisième trimestre. Le rapport du T3 en a ensuite livré le résultat.
| Annoncé le 14 juillet | Ce que cela signifiait en chiffres | Livré le 15 octobre |
|---|---|---|
| Croissance des ventes de Networks « au-dessus » de la saisonnalité moyenne sur trois ans | La moyenne triennale T2→T3 est de +1 % | +17,3 % (33,0 → 38,7 Md SEK) |
| Marge brute ajustée de Networks de 48 % à 50 % | — | 50,3 % — au-dessus du haut de la fourchette |
| Croissance de Cloud Software and Services « globalement conforme » à la saisonnalité | La moyenne triennale T2→T3 est de +3 % | +7,5 % (14,7 → 15,8 Md SEK) |
| Hypothèse de change T3 : USD:SEK 9,7, EUR:SEK 11,0 | — | Le comptant tournait autour de 9,94 couronnes pour un dollar le jour de la publication |
La direction a annoncé au marché un trimestre Networks meilleur que la saisonnalité et a livré dix-sept fois le mouvement séquentiel moyen sur trois ans. C'est le beat. Et c'est pourquoi la guidance prospective pèse plus lourd que la comparaison passée.
Pour le quatrième trimestre, Ericsson retient désormais USD:SEK 10,0 et EUR:SEK 11,3, attend pour Networks et Cloud Software une croissance « globalement conforme » à la saisonnalité triennale — soit +17 % pour Networks et +29 % pour Cloud Software en séquentiel — et fixe la marge brute ajustée de Networks à 49 % – 51 %, un point complet au-dessus de la fourchette établie il y a trois mois.
Le registre par segment
| Segment | Ventes T3 2026 | Croissance organique | EBITA ajusté | Marge d'EBITA ajusté | Quatre trimestres glissants |
|---|---|---|---|---|---|
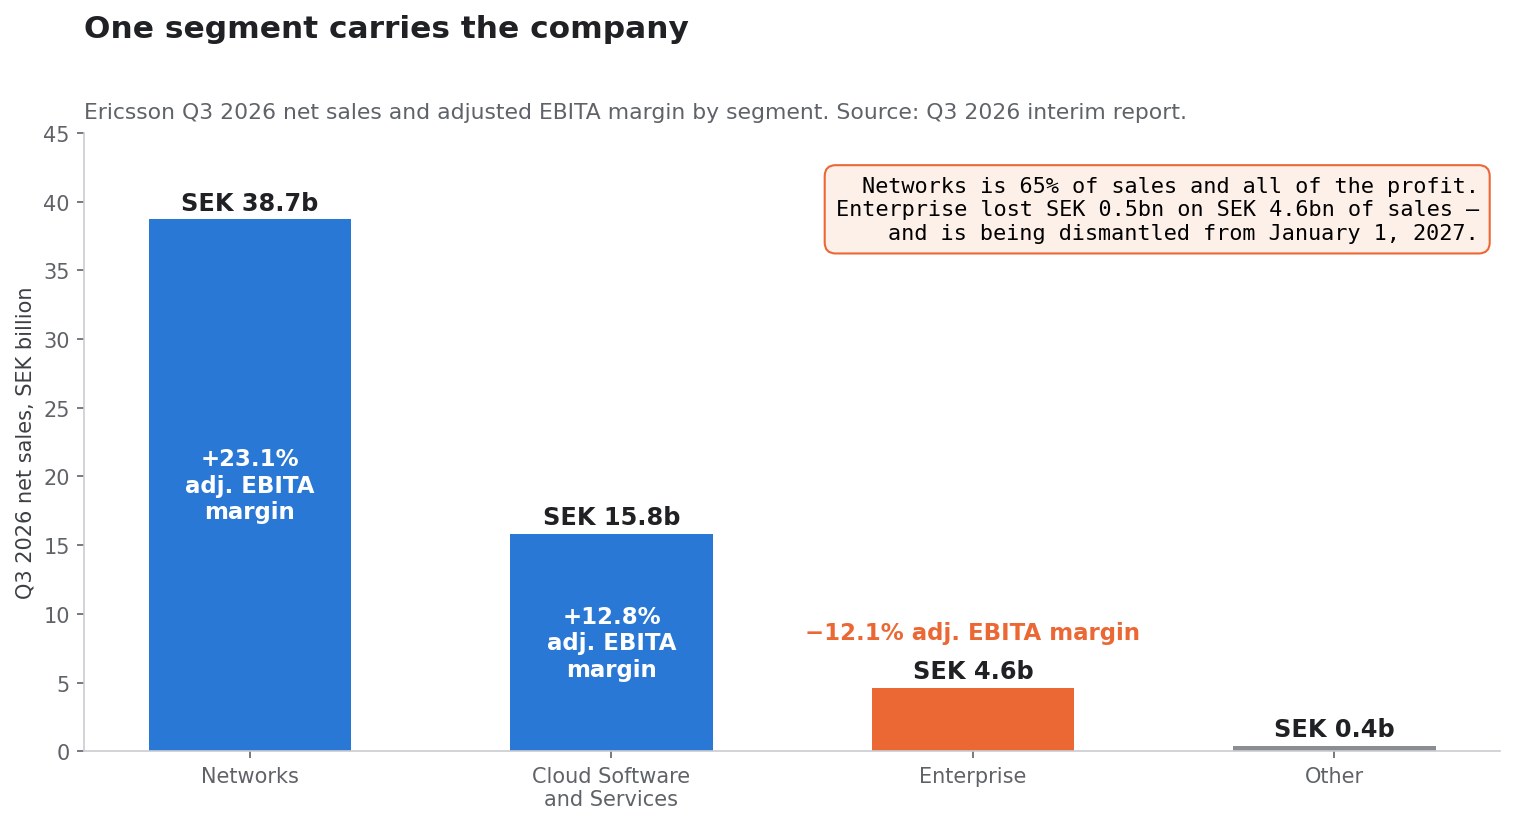
| Networks | 38,7 Md SEK | +9 % | 9,0 Md SEK | 23,1 % (20,3 %) | 148,9 Md SEK à 21,0 % |
| Cloud Software and Services | 15,8 Md SEK | +3 % | 2,0 Md SEK | 12,8 % (12,5 %) | 62,4 Md SEK à 13,1 % |
| Enterprise | 4,6 Md SEK | +1 % | −0,5 Md SEK | −12,1 % (138,7 %) | 17,8 Md SEK à −22,2 % |
| Other | 0,4 Md SEK | — | — | — | — |
Networks représente 65 % des ventes du groupe et, en pratique, la totalité de son profit. Sa marge d'EBITA ajusté de 23,1 % est le plus haut niveau trimestriel des trois colonnes que publie le rapport, et la marge glissante sur quatre trimestres de 21,0 % montre qu'il ne s'agit pas d'un artefact d'un seul trimestre.
La comparaison d'Enterprise paraît absurde — 138,7 % de marge il y a un an contre −12,1 % aujourd'hui — parce que la plus-value iconectiv de 7,6 milliards a été comptabilisée dans ce segment. Sans elle, Enterprise perdait de l'argent alors comme aujourd'hui. Sur quatre trimestres glissants, c'est une activité de 17,8 Md SEK tournant à −22,2 %, soit environ 4 Md de perte opérationnelle annuelle face à un groupe qui gagne quelque 35 Md au niveau des segments.
Ce chiffre est la raison de l'annonce structurelle faite le même jour.
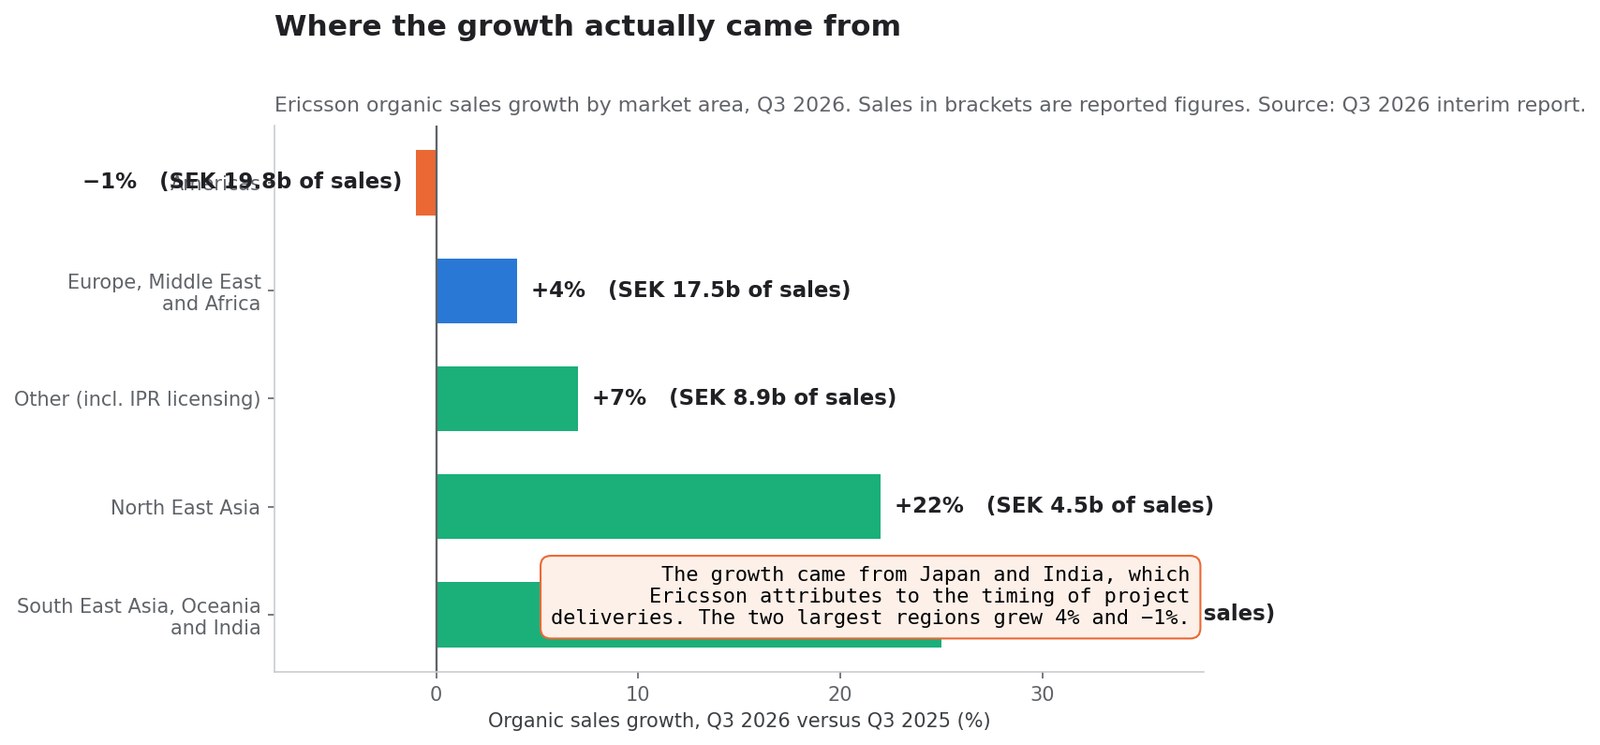
D'où la croissance est réellement venue
| Zone de marché | Ventes T3 2026 | Croissance organique | Organique janv.–sept. |
|---|---|---|---|
| Amériques | 19,8 Md SEK | −1 % | −1 % |
| Europe, Moyen-Orient et Afrique | 17,5 Md SEK | +4 % | +5 % |
| Asie du Sud-Est, Océanie et Inde | 8,8 Md SEK | +25 % | +14 % |
| Asie du Nord-Est | 4,5 Md SEK | +22 % | +15 % |
| Other (inclut les licences IPR) | 8,9 Md SEK | +7 % | +1 % |
| Total | 59,5 Md SEK | +7 % | +4 % |
Les deux régions à croissance à deux chiffres sont les deux plus petites, et Ericsson attribue les deux au calendrier plutôt qu'à la demande : en Asie du Nord-Est la croissance est venue « principalement du Japon, soutenue par des livraisons de projets plus élevées » ; en Asie du Sud-Est, Océanie et Inde, du « calendrier des livraisons de projets en Asie du Sud-Est et en Inde ».
Les Amériques — plus grande région avec un tiers des ventes du groupe — ont reculé de 1 % en organique, avec « une légère croissance en Amérique du Nord compensée par des ventes plus faibles en Amérique latine ». Sur neuf mois, les Amériques reculent de 1 % en organique et de 8 % en publié.
Cette asymétrie est la version honnête du scénario baissier. Un trimestre dont la croissance séquentielle vaut dix-sept fois la moyenne saisonnière triennale, concentré sur les régions où la direction cite explicitement le calendrier des livraisons, a emprunté quelque chose aux trimestres voisins. La propre guidance d'Ericsson pour le T4 — une croissance « globalement conforme » à la saisonnalité plutôt qu'au-dessus — est cohérente avec cette lecture.
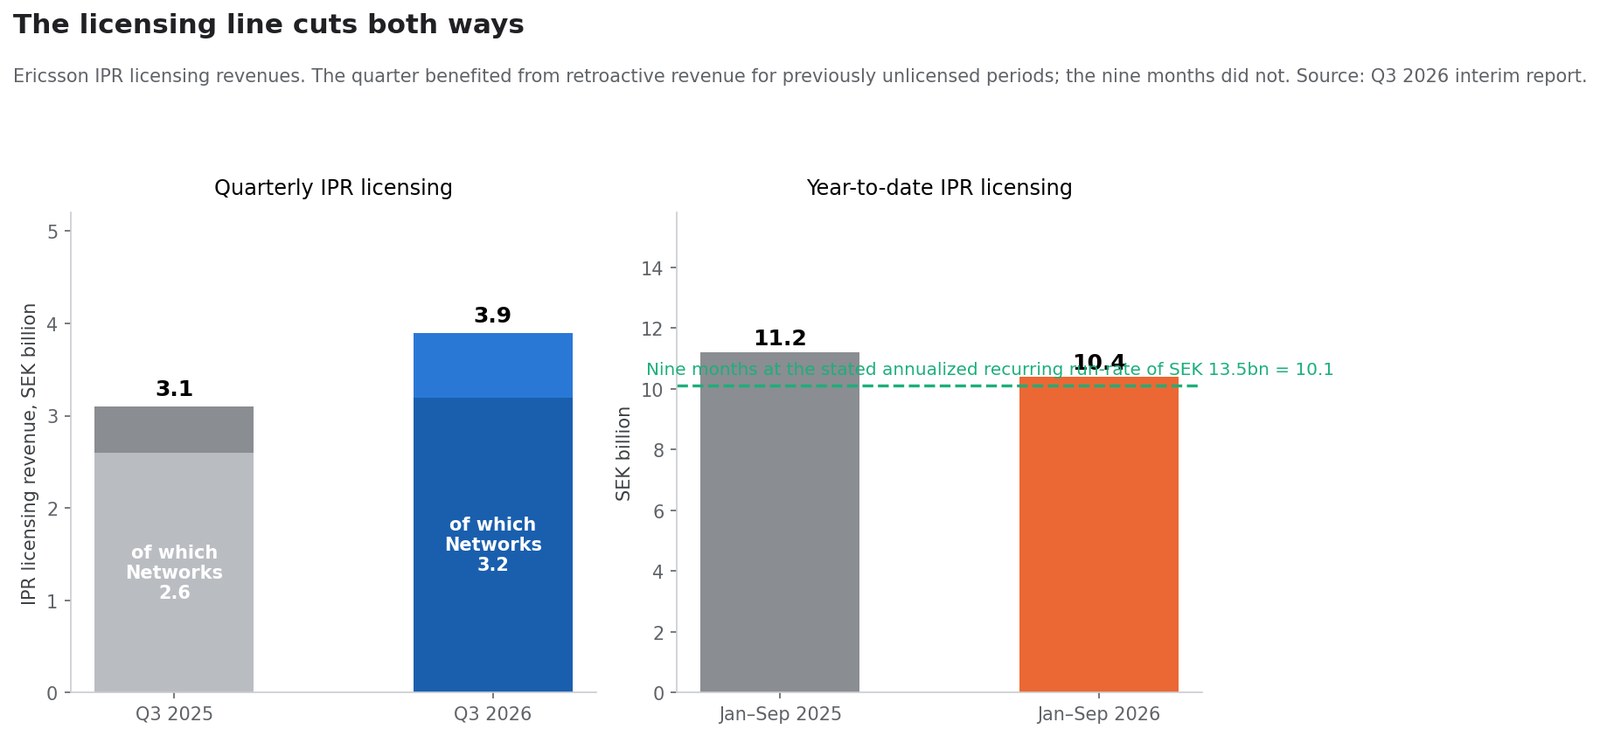
La ligne des licences coupe des deux côtés
Les licences de propriété intellectuelle sont le revenu le plus margé dont dispose Ericsson, et elles ont bougé ce trimestre.
| Revenus de licences IPR | T3 2026 | T3 2025 | Janv.–sept. 2026 | Janv.–sept. 2025 |
|---|---|---|---|---|
| Total groupe | 3,9 Md SEK | 3,1 Md SEK | 10,4 Md SEK | 11,2 Md SEK |
| dont dans Networks | 3,2 Md SEK | 2,6 Md SEK | — | — |
| dont dans Cloud Software and Services | 0,7 Md SEK | 0,6 Md SEK | — | — |
Ericsson indique que la hausse trimestrielle « a été en partie portée par des revenus rétroactifs liés à des périodes antérieurement non licenciées » et situe 82 % des revenus de licences IPR dans le segment Networks. L'entreprise communique aussi un rythme annualisé récurrent de licences d'environ 13,5 Md SEK, soit environ 10,1 Md sur neuf mois.
Les deux moitiés du tableau comptent. Le trimestre a été aidé par des licences rétroactives ; les neuf mois ont souffert de l'absence des revenus rétroactifs plus importants comptabilisés en 2025. Depuis le début de l'année, l'IPR recule de 0,8 Md. Qui crédite le vent arrière des licences au T3 devrait aussi débiter le vent contraire depuis janvier.
Quelle part de l'amélioration vient des équipements et quelle part des redevances
C'est l'arithmétique du lecteur, pas celle de l'entreprise, et elle repose sur une hypothèse énoncée ouvertement : les revenus de licences n'ont presque pas de coût marginal, une hausse de l'IPR tombe donc quasi intégralement dans l'EBITA.
- L'EBITA ajusté du groupe, hors plus-value de l'an dernier, s'est amélioré de 1,9 Md (de 8,2 à 10,1).
- Les revenus de licences IPR du groupe ont augmenté de 0,8 Md (de 3,1 à 3,9).
- Sous cette hypothèse, les licences expliquent environ 42 % de l'amélioration.
Le même test à l'intérieur de Networks :
- L'EBITA ajusté de Networks a augmenté de 1,8 Md (de 7,2 à 9,0).
- L'IPR de Networks a augmenté de 0,6 Md (de 2,6 à 3,2).
- Les licences expliquent donc environ un tiers de l'amélioration de Networks.
Restent environ 1,1 Md d'amélioration du profit de Networks issue de l'activité d'équipement elle-même, sur une croissance organique des ventes de 9 %, le rapport l'attribuant à « un impact positif du mix produits et à des revenus de licences IPR rétroactifs, partiellement compensés par la hausse des coûts des composants ». L'amélioration opérationnelle est réelle. Elle est simplement plus petite que ne le suggère l'expansion de marge affichée, et une partie ne se reproduit pas à la même taille.
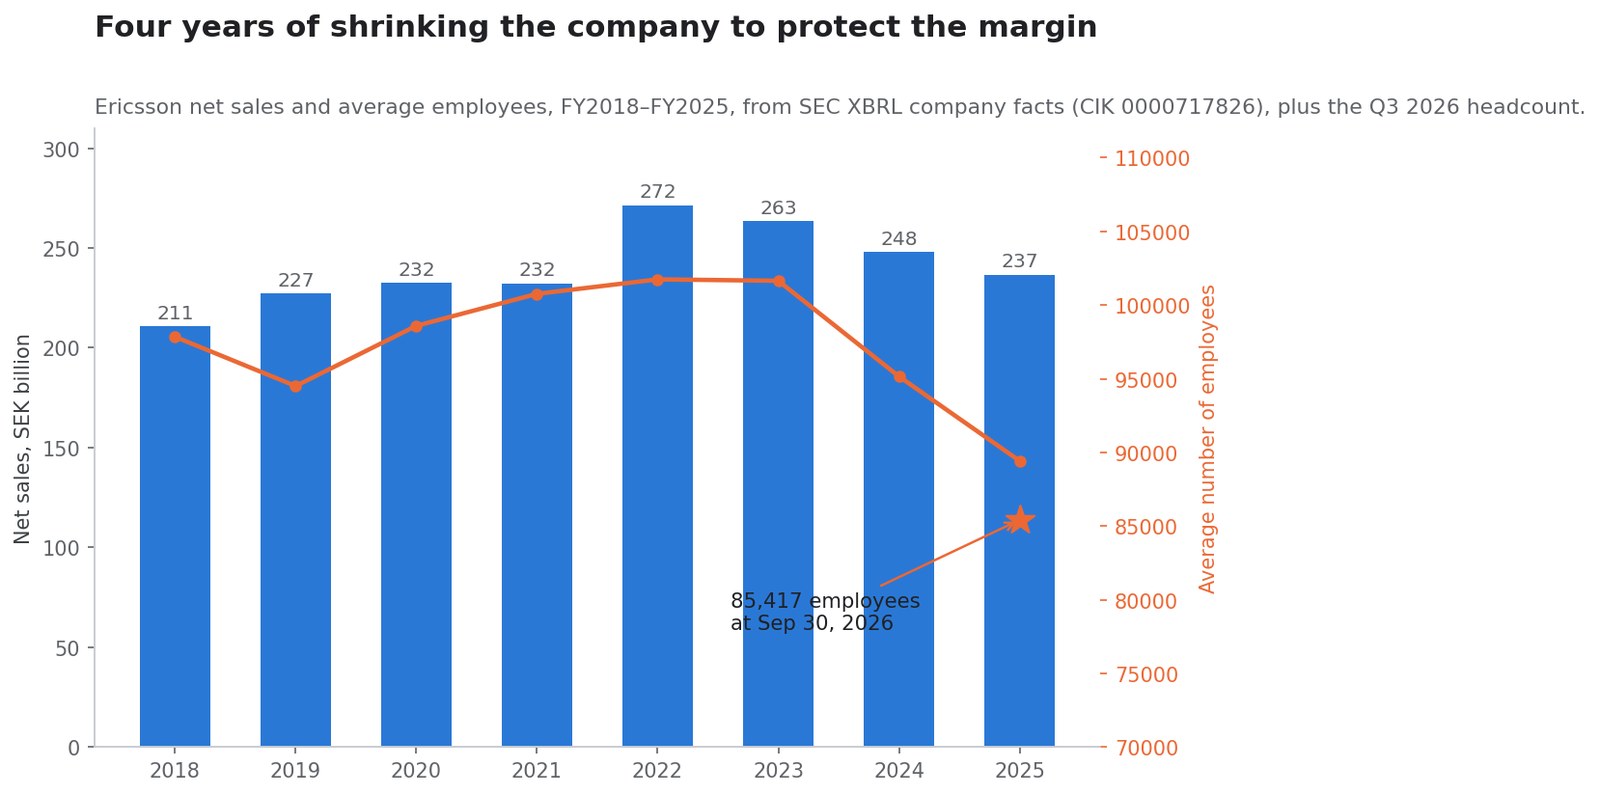
Quatre années à rétrécir l'entreprise pour protéger la marge
| Exercice | Ventes nettes | Effectif moyen |
|---|---|---|
| 2018 | 210,8 Md SEK | 97 843 |
| 2019 | 227,2 Md SEK | 94 503 |
| 2020 | 232,4 Md SEK | 98 589 |
| 2021 | 232,3 Md SEK | 100 757 |
| 2022 | 271,5 Md SEK | 101 741 |
| 2023 | 263,4 Md SEK | 101 644 |
| 2024 | 247,9 Md SEK | 95 154 |
| 2025 | 236,7 Md SEK | 89 425 |
Source : données XBRL de la SEC, CIK 0000717826.
Le chiffre d'affaires a culminé en 2022 à 271,5 Md et a reculé de 12,8 % depuis. L'effectif moyen a culminé la même année et recule de 12,1 %. La réduction s'est poursuivie au-delà des données annuelles : 85 417 salariés au 30 septembre 2026, contre 86 536 trois mois plus tôt et 89 898 un an plus tôt — 4 481 personnes de moins sur un an, soit 5,0 %.
C'est le mécanisme derrière l'histoire de la marge. La marge d'EBITA ajusté de Networks est passée de 20,3 % à 23,1 % en un an alors que l'entreprise employait 5 % de personnes en moins et dépensait 48,9 Md en R&D en 2025 contre 53,5 Md en 2024. Une discipline de coûts de ce type améliore une marge de façon fiable et n'améliore en rien un taux de croissance.
Un nouveau directeur général et une réorganisation dès le premier jour
Le rapport du T2 en juillet portait un commentaire de Börje Ekholm. Celui du T3 porte celui de Per Narvinger, qui écrit être « enthousiaste à l'idée de diriger l'entreprise dans cette période de changement technologique rapide ».
La passation est documentée. Le 16 juin 2026, Ericsson annonçait que Narvinger, alors responsable du Business Area Networks, deviendrait président-directeur général, Ekholm quittant ses fonctions le 30 septembre 2026 et restant conseiller exécutif jusqu'au 15 juin 2027. Le 18 juin, l'entreprise nommait David Hammarwall responsable du Business Area Networks, à compter du 1er octobre 2026.
Le T3 2026 est donc le trimestre de la passation : les résultats ont été réalisés sous un directeur général et présentés par un autre, lors de sa première publication.
Il a profité de cette journée pour annoncer une restructuration, déposée comme communiqué distinct :
- Les zones de marché Asie du Nord-Est et Asie du Sud-Est, Océanie et Inde fusionnent en une zone Asie-Pacifique unique à compter du 1er janvier 2027, dirigée par Patrick Johansson, actuel responsable EMEA. Une recherche s'ouvre pour un nouveau responsable EMEA.
- Le Business Area Enterprise Wireless Solutions est démantelé. Neutral Host et Ericsson Private 5G rejoignent le Business Area Networks ; Wireless WAN devient une activité autonome rattachée au responsable de la zone Amériques.
- Trois membres du comité exécutif — Åsa Tamsons, Chafic Nassif et Andres Vicente — quittent leurs fonctions le 31 décembre 2026.
Lue à côté du tableau des segments, la logique n'a rien de subtil. Les deux zones de marché fusionnées sont les deux plus petites. L'activité démantelée est celle qui perd 4 Md par an en base glissante. Un nouveau directeur général consolide les parties qui ne se paient pas elles-mêmes dans celle qui le fait.
À quoi ressemble le bilan
| Poste | 30 septembre 2026 | Comparaison |
|---|---|---|
| Trésorerie brute | 98,0 Md SEK | +6,7 Md en séquentiel |
| Trésorerie nette | 60,7 Md SEK | 51,9 Md un an plus tôt, +17 % |
| Engagements de retraite | 14,3 Md SEK | 18,0 Md au 30 juin |
| Maturité moyenne de la dette de la société mère | 2,9 ans | 2,5 ans au 30 juin |
| Actions en circulation, de base | 3 257 M | 3 333 M un an plus tôt, −2,3 % |
| Actions auto-détenues | 114,1 M | 38,0 M au 31 décembre 2025 |
Le flux de financement est une entrée de 0,4 Md, combinant 4,5 Md de rachats d'actions et 5,5 Md de nouveaux emprunts, reflet d'une obligation de 500 M€ émise en septembre. Sur le trimestre, Ericsson a racheté 49 225 701 actions de catégorie B pour 4,8 Md ; depuis janvier, 78 761 682 actions pour 8,1 Md.
Le flux opérationnel s'est établi à 6,5 Md contre 7,9 Md, le rapport signalant « des stocks plus élevés, reflétant le calendrier des livraisons de projets et des prix de composants plus élevés ». La pression dont la direction avertit pour 2027 est déjà visible dans le besoin en fonds de roulement.
Ce qu'Ericsson a dit sur 2027
Quatre déclarations prospectives figurent dans le rapport, et trois sont des avertissements :
- « Le marché du RAN est plat. » La source citée par Ericsson elle-même le confirme : Dell'Oro estime que le marché mondial des équipements de réseau d'accès radio restera stable en 2026.
- « Les coûts des composants constituent un vent contraire pour la marge brute l'an prochain. » Cela figure dans le commentaire du directeur général et à nouveau dans l'analyse de la marge de Networks, où la hausse des coûts de composants compense en partie un mix favorable.
- « Les charges de restructuration pour 2026 devraient rester à des niveaux élevés », et le taux d'imposition annuel monte à 28 % en partie à cause d'elles.
- Le seul point positif : la prévision de marge brute ajustée de Networks passe à 49 – 51 % pour le quatrième trimestre, contre 48 – 50 % il y a trois mois.
Une entreprise qui relève la prévision de sa marge la plus importante pour le trimestre suivant tout en avertissant que les coûts d'intrants mordront l'année d'après indique où se situe la charnière. La question pour 2027 n'est pas la demande — la direction a déjà dit que le marché est plat — mais de savoir si le prix, le mix et la réorganisation peuvent absorber une facture de composants en hausse.
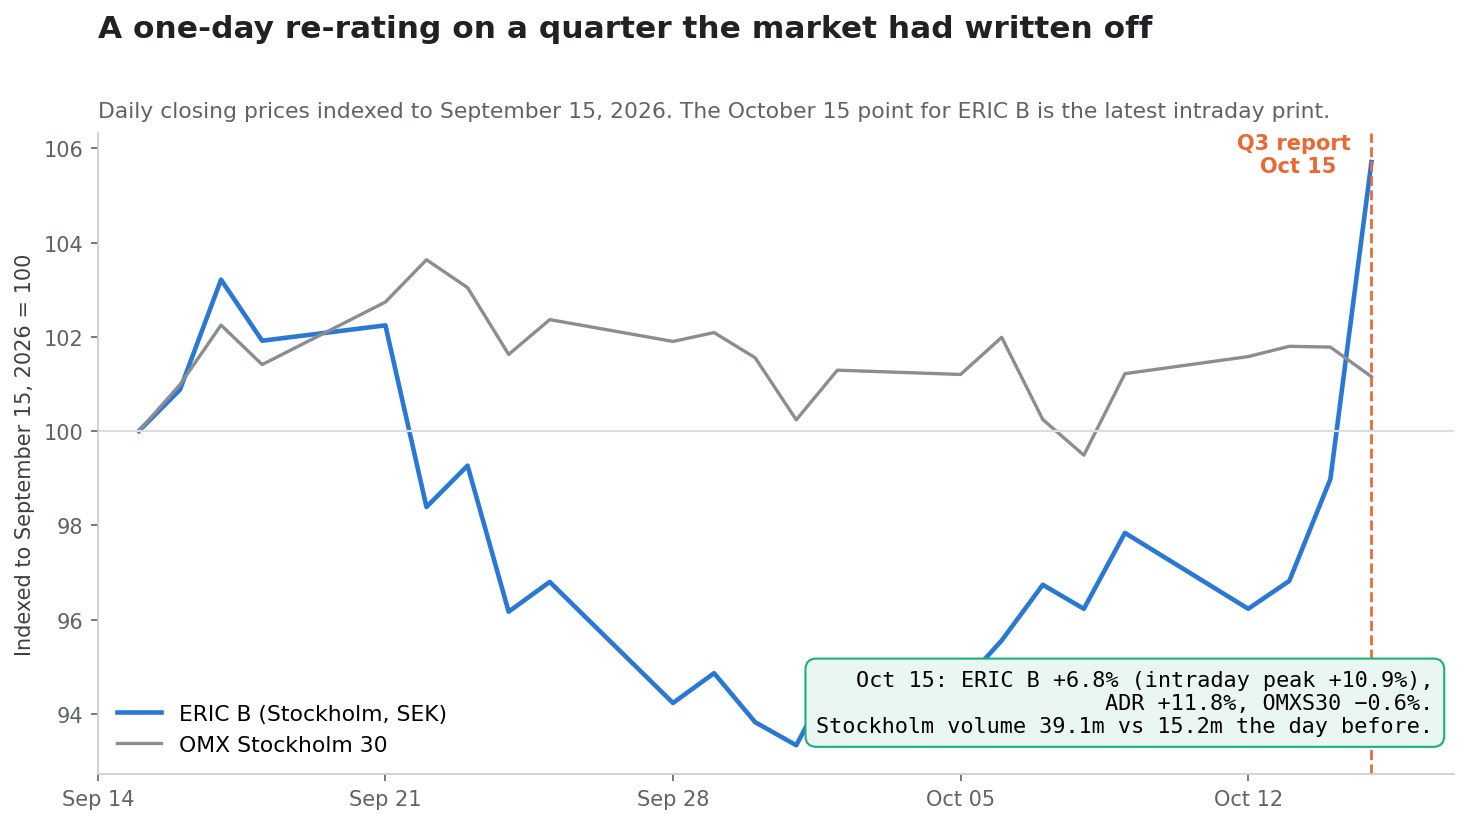
Comment le marché l'a valorisé
| Cotation | Clôture précédente | 15 octobre | Variation | Volume |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97,10 | 103,70, plus haut en séance 107,65 | +6,8 %, pic +10,9 % | 39,1 M contre 15,2 M |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8 % | 41,0 M contre 18,9 M |
| OMX Stockholm 30 | 3 276,27 | 3 256,08 | −0,62 % | — |
Deux détails gardent cela honnête. D'abord, les deux cotations divergent parce qu'elles sont libellées dans des devises différentes et clôturent à des heures différentes ; à 103,70 couronnes et un dollar proche de 9,94, l'action ordinaire vaut environ 10,44 USD contre un ADR à 10,71. Ensuite, le mouvement est parti d'une base déprimée : ERIC B abordait la publication environ 23,7 % sous son plus haut de six mois.
Le marché était positionné sur le titre et a reprisé sur la passerelle. Voilà à quoi ressemble une séance à 2,6 fois le volume avec un ADR en hausse de 11 %.
Valorisation après le mouvement
À 103,70 couronnes et 3 257 millions d'actions en circulation, la capitalisation boursière d'Ericsson avoisine 338 Md SEK, soit environ 34 Md USD. Avec 60,7 Md de trésorerie nette, la valeur d'entreprise s'établit près de 277 Md SEK.
En face, l'EBITA ajusté glissant sur quatre trimestres publié pour les trois segments de reporting s'additionne ainsi :
| Segment | Ventes sur quatre trimestres glissants | Marge d'EBITA ajusté | EBITA ajusté implicite |
|---|---|---|---|
| Networks | 148,9 Md SEK | 21,0 % | 31,3 Md SEK |
| Cloud Software and Services | 62,4 Md SEK | 13,1 % | 8,2 Md SEK |
| Enterprise | 17,8 Md SEK | −22,2 % | −4,0 Md SEK |
| Somme des trois segments | — | — | 35,5 Md SEK |
Cela place la valeur d'entreprise à environ 7,8 fois l'EBITA ajusté au niveau des segments. Le chiffre exclut le segment Other et tout coût central non alloué : à traiter comme un repère plutôt que comme un multiple précis — mais il cadre correctement la question. Qui achète à ce prix paie moins de huit fois pour une entreprise dont le plus grand segment dégage 21 % de marge, et reçoit 60,7 Md de trésorerie nette, en échange d'un marché final plat et d'un vent contraire sur les coûts de composants.
L'arithmétique qui changerait cela est simple. Si la perte d'Enterprise, d'environ 4 Md par an, disparaît avec la réorganisation — hypothèse centrale raisonnable puisque l'activité est démantelée —, la même valeur d'entreprise repose sur environ 39,5 Md, soit 7,0 fois. Réparer un segment déficitaire vaut davantage pour ce multiple qu'un point de croissance du RAN.
Scénarios
| Scénario | Ce qui doit se vérifier | Trajectoire financière | Implication de valorisation |
|---|---|---|---|
| Haussier | Le T4 atterrit sur la fourchette relevée de 49 – 51 % de marge Networks ; la réorganisation supprime l'essentiel de la perte d'Enterprise courant 2027 ; les coûts de composants sont compensés par le prix et le mix | La marge d'EBITA ajusté du groupe se maintient dans le haut de la fourchette des dix ; les rachats poursuivent à 4 – 5 Md par trimestre | Le multiple se revalorise vers la prime historique à mesure que le segment déficitaire cesse de soustraire |
| Central | Le calendrier des projets asiatiques s'inverse sur les deux prochains trimestres ; le RAN reste plat comme l'attend Dell'Oro ; les coûts de composants coûtent un point de marge brute en 2027, partiellement compensé | Ventes organiques globalement stables ; les marges tiennent par la réduction des coûts plutôt que par la croissance | À peu près le multiple actuel, la trésorerie nette faisant le travail |
| Baissier | La force du T3 était anticipée ; les Amériques restent négatives ; l'inflation des composants dépasse la réponse tarifaire ; la restructuration reste élevée au-delà de 2026 | La marge d'EBITA ajusté reflue vers les 14 % des neuf mois ; le rythme de rachat ralentit | Retour au niveau d'avant la publication |
Le scénario central n'est pas « annualiser le troisième trimestre ». C'est qu'un trimestre à 17 % au-dessus de la saisonnalité dans un marché plat est un événement de calendrier, et que les améliorations durables — effectifs, mix, restructuration d'Enterprise — sont celles qui méritent d'être capitalisées.
Ce qui trancherait la question
La thèse se résout par les publications, pas par un trimestre isolé :
- La marge brute ajustée de Networks au T4 face à la fourchette de 49 – 51 %. Ericsson a déjà dépassé une fois le haut de sa propre fourchette ; le faire deux fois dirait que les prix tiennent face aux coûts de composants.
- La croissance organique des Amériques. −1 % sur le trimestre et −1 % sur neuf mois. La plus grande région doit se retourner avant que « reprise » signifie quelque chose.
- Si l'Asie rend le trimestre. Asie du Nord-Est +22 % et Asie du Sud-Est, Océanie et Inde +25 % ont toutes deux été attribuées au calendrier des livraisons. Surveiller le T4 et le T1.
- Les licences IPR depuis janvier. 10,4 Md face au rythme annualisé de 13,5 Md impliquent un quatrième trimestre faible, sauf nouveaux accords.
- Les pertes d'Enterprise après le démantèlement. Le segment disparaît comme unité de reporting au 1er janvier 2027. Reste à voir si la perte disparaît avec lui ou se déplace simplement vers Networks.
- Les charges de restructuration en 2027. Annoncées « élevées » pour 2026 ; une deuxième année élevée signifierait que la réorganisation coûte plus qu'elle ne rapporte.
- Le taux d'imposition effectif. 28 % attendu pour 2026 contre 25 % en 2025, en partie du fait des provisions fiscales.
- Le rythme des rachats. 8,1 Md depuis janvier et un nombre d'actions en baisse de 2,3 %. Un ralentissement sans explication par les résultats signalerait que le bilan est préservé.
- Les effectifs. 85 417 et en baisse. L'histoire de la marge en dépend ; le risque d'exécution aussi.
Vous pouvez intégrer plusieurs de ces points à une liste de suivi automatisée avec les outils actions de SimianX AI, qui suivent ensemble les dépôts réglementaires, les données par segment et les réactions de cours :
- SimianX AI — la plateforme de recherche
- Salle de commandement d'analyse en direct — analyse multi-agents en temps réel de
ERIC - Market Pulse — détection d'événements sur valeurs individuelles
- Crypto Leaderboard — suivi des performances modèle par modèle
- Points et tarifs — comment fonctionne l'usage
Questions fréquentes
Pourquoi l'action Ericsson est-elle montée alors que le bénéfice a chuté de 49 % ?
Parce que la chute est un effet de comparaison. Le troisième trimestre 2025 incluait une plus-value de 7,6 Md SEK sur la vente d'iconectiv. Sans elle, l'EBITA ajusté passe de 8,2 à 10,1 Md, soit +23 %, et le BPA dilué de 1,61 couronne sous-jacente à 1,77. Les ventes ont par ailleurs progressé de 7 % en organique dans un marché qu'Ericsson décrit elle-même comme plat.
Ericsson a-t-elle dépassé sa propre guidance ?
Oui, sur les deux points publiés. En juillet, elle annonçait une croissance des ventes de Networks « au-dessus » de la saisonnalité moyenne triennale de +1 % en séquentiel et a livré +17,3 % ; elle fixait la marge brute ajustée de Networks à 48 – 50 % et a livré 50,3 %.
Quelle part de l'amélioration vient des licences de brevets ?
Les revenus de licences IPR ont augmenté de 0,8 Md au niveau du groupe, face à une amélioration de 1,9 Md de l'EBITA ajusté hors plus-value de l'an dernier. Les licences n'ont presque pas de coût marginal : elles expliquent donc environ 42 % de l'amélioration. À l'intérieur de Networks, la part avoisine le tiers.
Le marché 5G se redresse-t-il ?
Pas selon la source citée par Ericsson. Dell'Oro estime que le marché mondial des équipements RAN restera stable en 2026, et le commentaire du directeur général affirme lui-même que « le marché du RAN est plat ». La croissance de ce trimestre est venue du calendrier des projets au Japon et en Inde, de revenus de licences plus élevés et de la réduction des coûts — pas d'un marché plus grand.
Qui dirige Ericsson aujourd'hui ?
Per Narvinger est président-directeur général depuis le 1er octobre 2026, succédant à Börje Ekholm, qui a quitté ses fonctions le 30 septembre et reste conseiller exécutif jusqu'au 15 juin 2027. La nomination a été annoncée le 16 juin 2026. Le T3 2026 est le premier trimestre publié par Narvinger.
Qu'advient-il du segment Enterprise ?
Il est démantelé. À compter du 1er janvier 2027, Neutral Host et Ericsson Private 5G rejoignent le Business Area Networks et Wireless WAN devient une activité autonome rattachée à la zone Amériques. Sur quatre trimestres glissants, Enterprise est une activité de 17,8 Md SEK affichant une marge d'EBITA ajusté de −22,2 %.
Quel est le plus grand risque pour 2027 ?
Les coûts des composants. Ericsson indique deux fois dans le rapport qu'ils constituent un vent contraire pour la marge brute l'an prochain, et l'effet est déjà visible dans les stocks. Avec un marché RAN plat, le prix et le mix doivent porter la compensation.
Lectures associées
- Spectre SpaceX : AT&T, Verizon et T-Mobile face au choc
- Crown Castle et le quatrième opérateur : SpaceX contre DISH
- SK Hynix bondit de 8 % : le supercycle IA est-il réel ?
Références
- Ericsson — rapport du troisième trimestre 2026, déposé auprès de la SEC
- Ericsson — rapport du deuxième trimestre 2026, déposé auprès de la SEC
- Ericsson — simplification de la structure du groupe et changements au comité exécutif
- Ericsson — Per Narvinger nommé président-directeur général, Börje Ekholm se retire
- Ericsson — David Hammarwall nommé responsable du Business Area Networks
- SEC EDGAR — dépôts de LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — données d'entreprise d'Ericsson
- Dell'Oro Group — étude de marché sur les réseaux d'accès radio mobiles