 Par Muke
Solidigm est-elle cotée en Bourse ? Calendrier de l'IPO de Solidigm, actionnariat et suite des événements
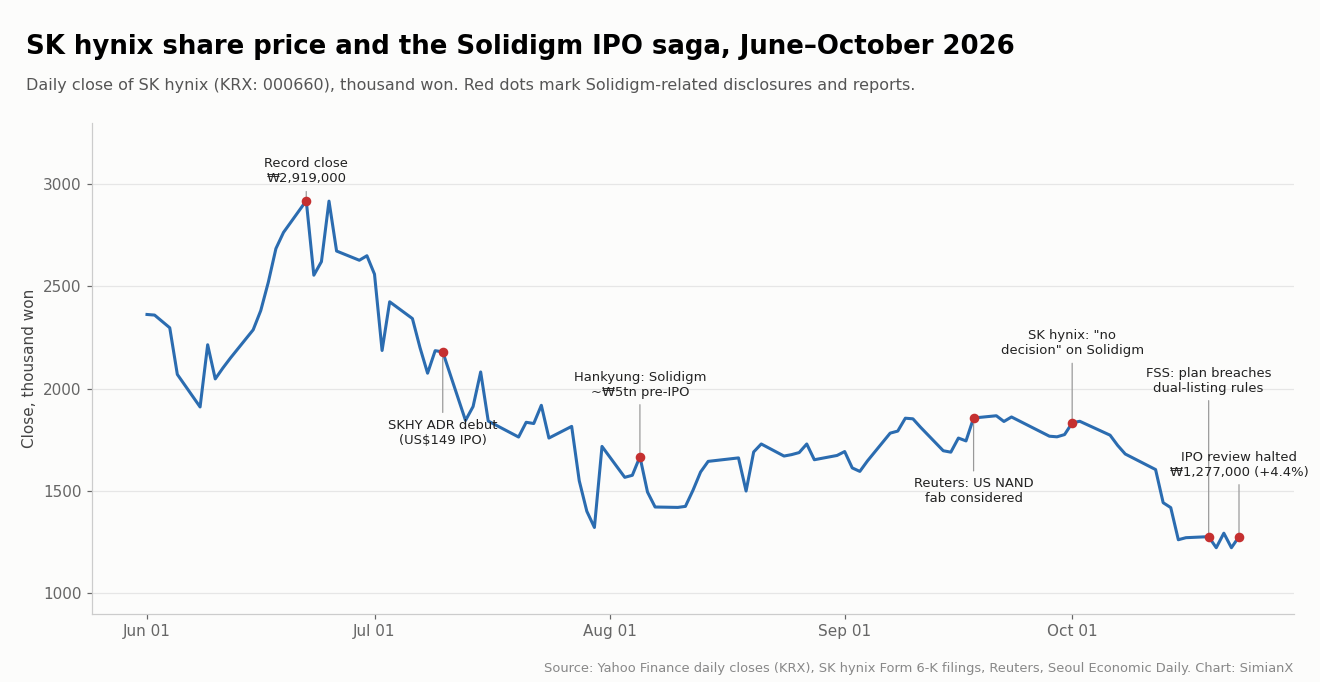
Réponse rapide : non. Solidigm n'a ni action, ni ticker, ni date d'introduction en Bourse. C'est une filiale américaine détenue à 100 % par SK hynix, et le 23 octobre 2026, SK hynix a indiqué à la SEC dans un Form 6-K que Solidigm avait « décidé de mettre fin à son examen d'une levée de fonds pré-IPO et de ses projets d'IPO ». Selon plusieurs médias, une cotation au Nasdaq était envisagée dès 2027, avec une levée de 10 à 15 milliards de dollars pour une valorisation pouvant atteindre 150 milliards de dollars, mais aucun prospectus n'a jamais été déposé. Les seuls moyens cotés de s'exposer à l'économie de Solidigm passent par SK hynix elle-même : KRX : 000660 à Séoul, qui a clôturé à 1 277 000 ₩ (+4,42 %) le jour de l'annonce, ou les American depositary shares (ADS) SKHY au Nasdaq, qui ont clôturé à 137,02 $ (+4,05 %), toujours sous leur prix d'introduction de 149 $ en juillet. L'activité de Solidigm provient d'Intel : SK hynix indique l'avoir payée 6,6 milliards de dollars en décembre 2021 et 2,2 milliards en mars 2025, pour un prix affiché de 9 milliards de dollars. Mise à jour du 29 octobre : lors de la conférence de résultats du 28 octobre, le directeur général Kwak Noh-jung a confirmé l'arrêt en invoquant la volatilité des marchés financiers et la correction des valeurs de puces ; le 29 octobre, le groupe a indiqué à la SEC que Solidigm étudie des moyens d'augmenter ses capacités mais que « rien n'a été décidé », après un article de presse évoquant une usine de NAND américaine d'environ 60 000 milliards de wons. SK hynix a clôturé à 1 526 000 wons le 29 octobre, après un bond de 10,9 % le jour de ses résultats.
L'action Solidigm fait partie des recherches les plus fréquentes sur le stockage pour l'IA, et la réponse a changé cette semaine. Solidigm fabrique les SSD d'entreprise haute capacité que les centres de données d'IA achètent en grande quantité, et SK hynix envisageait une levée de fonds externe et une cotation aux États-Unis pour financer une nouvelle usine de NAND. Ce projet est désormais abandonné.
Cette page est une référence sur l'ensemble du dossier plutôt qu'une actualité d'un jour : la chronologie complète de Solidigm depuis l'accord avec Intel, la chaîne de détention, ce qui a réellement été envisagé, pourquoi cela s'est arrêté, l'évolution des cours et la façon dont l'usine pourrait être financée autrement. Elle a été mise à jour le 29 octobre 2026 avec les résultats du troisième trimestre de SK hynix, son plan de retour aux actionnaires de 100 000 milliards de wons et le dernier document concernant Solidigm.
Pour les lecteurs de SimianX AI, ce cas est aussi une leçon limpide : une forte demande pour les produits ne rend pas automatiquement l'IPO d'une filiale favorable aux actionnaires de la maison mère.
Notre analyse : l'arrêt s'interprète avant tout comme une décision de prix, de gouvernance et de dilution, prise au milieu d'une débâcle de trois semaines sur les valeurs de la mémoire, et non comme le signe d'un essoufflement de la demande de stockage pour l'IA. Il laisse aussi SK hynix seule responsable du financement, et de la justification, d'une expansion coûteuse.
Date de recherche : 26 octobre 2026 (heure du Pacifique, États-Unis). Documents réglementaires : rapports Form 6-K de SK hynix et son prospectus Nasdaq de juillet 2026 sur SEC EDGAR ; salle de presse d'Intel et son Form 8-K. Cours : clôtures de la séance régulière selon Yahoo Finance (KRX et Nasdaq). Les tableaux de valorisation et de délai de récupération sont des illustrations de SimianX, et non des prévisions ni des conseils en investissement. Mise à jour du 29 octobre 2026 : résultats du T3 et plan de retour aux actionnaires (Form 6-K, 28 octobre), clarification sur les capacités de Solidigm (Form 6-K, 29 octobre) et compte rendu de la conférence par CNBC.
L'action Solidigm en bref
| Question | Réponse au 29 octobre 2026 |
|---|---|
| Solidigm est-elle une société cotée ? | Non. Elle est détenue à titre privé au sein de SK hynix |
| Ticker ou symbole boursier de Solidigm | Aucun. Il n'existe pas de « cours de l'action Solidigm » |
| Date de l'IPO de Solidigm | Aucune. L'examen de la pré-IPO et de l'IPO a été abandonné le 23 octobre 2026, et l'arrêt a été réaffirmé lors de la conférence de résultats du 28 octobre |
| Qui détient Solidigm ? | SK hynix, à 100 % via ses filiales américaines (Solidigm Inc. depuis mars 2026) |
| Qui détient SK hynix ? | SK square est le premier actionnaire, avec 20,5 % au 31 mars 2026 |
| Comment les investisseurs peuvent-ils s'exposer ? | Actions SK hynix (KRX : 000660) ou ADS SKHY au Nasdaq ; chaque ADS représente un dixième d'action |
| Taille et valorisation de l'IPO selon la presse | Levée de 10 à 15 milliards de dollars, valorisation jusqu'à 150 milliards (informations de presse, jamais des conditions officielles) |
| L'usine américaine est-elle toujours prévue ? | À l'étude : le 29 octobre, SK hynix a indiqué que Solidigm examine des moyens d'augmenter ses capacités mais que « rien n'a été décidé » ; aucun site, budget ni calendrier annoncé |
| Prochain catalyseur | Une nouvelle communication de SK hynix sur les projets de capacité de Solidigm, dès que les détails seront confirmés ou dans le mois suivant le 29 octobre 2026 |
La chronologie complète de Solidigm, 2020–2026
Chaque événement daté ci-dessous provient d'un document réglementaire, d'une déclaration de l'entreprise ou d'un article de presse identifié. Les informations de presse sont signalées comme telles.
| Date | Événement | Source |
|---|---|---|
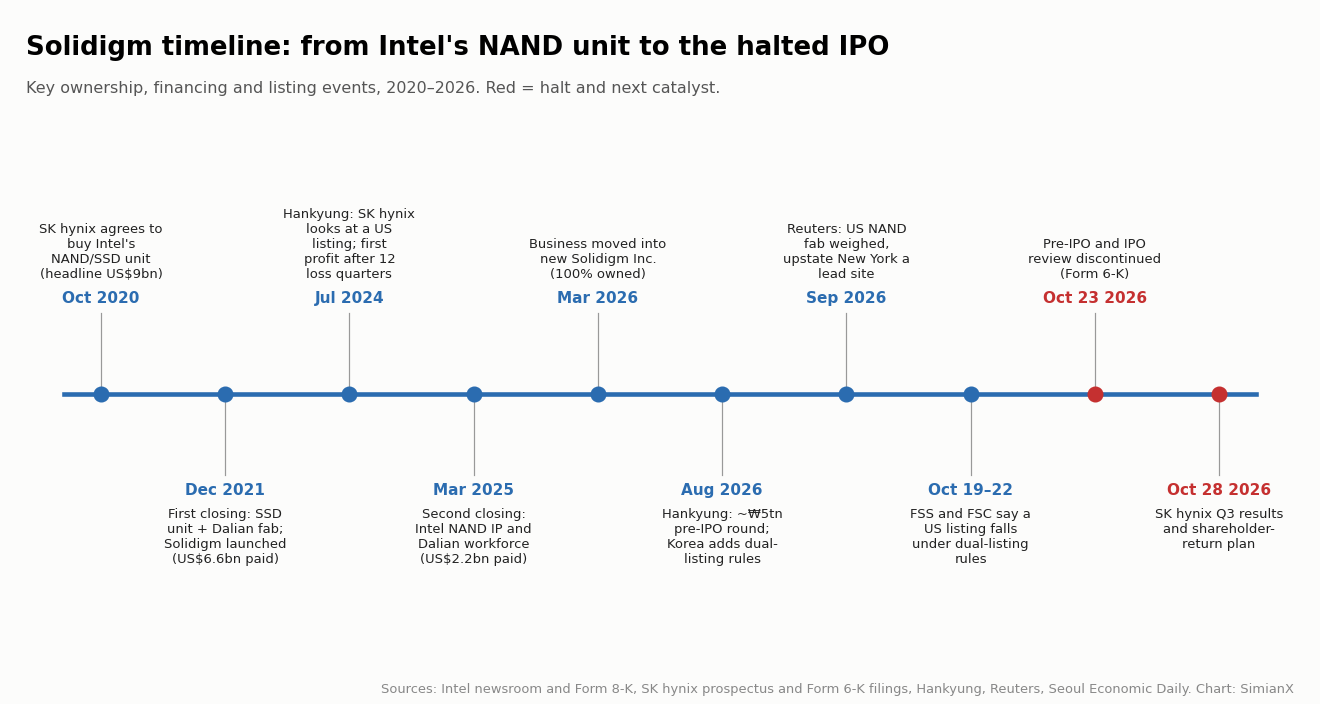
| 19 oct. 2020 | SK hynix accepte de racheter l'activité mémoire flash NAND et SSD d'Intel, y compris l'usine de Dalian en Chine, pour un prix affiché de 9 milliards de dollars | Intel, SK hynix |
| 29 déc. 2021 | Première clôture : l'activité SSD d'Intel et l'usine de Dalian passent à SK hynix. Intel annonce une contrepartie de 7 milliards de dollars ; le prospectus de SK hynix indique un paiement de 6,6 milliards | Salle de presse d'Intel, prospectus de SK hynix |
| 30 déc. 2021 | Lancement de Solidigm en tant que filiale de SK hynix, dirigée par l'ancien cadre d'Intel Rob Crooke | Salle de presse d'Intel |
| Déc. 2021 | Le régulateur chinois du marché approuve l'opération assortie de conditions sur cinq ans, dont des prix et un approvisionnement « raisonnables » sur le marché chinois des SSD d'entreprise | Prospectus de SK hynix |
| 26 juil. 2024 | Hankyung rapporte que SK hynix étudie une cotation de Solidigm aux États-Unis, alors que la filiale vient de dégager son premier bénéfice après 12 trimestres de pertes ; SK hynix affirme qu'aucune décision n'a été prise | Hankyung via Blocks & Files |
| 27 mars 2025 | Seconde clôture : transfert de la technologie NAND d'Intel et des effectifs de production de Dalian. SK hynix indique avoir payé 2,2 milliards de dollars ; Intel déclare avoir reçu environ 1,9 milliard, net des ajustements | Prospectus de SK hynix, Form 8-K d'Intel |
| 1er mars 2026 | L'activité NAND et SSD est transférée à la nouvelle entité Solidigm Inc., détenue à 100 % au sein de SK hynix | Prospectus de SK hynix |
| 10 juil. 2026 | SK hynix introduit ses ADS SKHY au Nasdaq à 149 $ l'unité | Prospectus de SK hynix |
| 5 août 2026 | Hankyung rapporte que Solidigm prépare une levée pré-IPO d'environ 5 000 milliards de wons. SK hynix répond le lendemain que « rien n'a été arrêté » | Form 6-K de SK hynix (6 août) |
| Août 2026 | La Corée introduit des lignes directrices sur la double cotation couvrant les cotations de filiales sur le marché national comme à l'étranger | Seoul Economic Daily |
| 4 sept. 2026 | SK hynix répète que rien n'est décidé et promet un point d'étape d'ici trois mois | Form 6-K de SK hynix |
| 18 sept. 2026 | Reuters rapporte que Solidigm envisage une usine de NAND aux États-Unis, le nord de l'État de New York faisant figure de favori | Reuters |
| 1er oct. 2026 | SK hynix déclare que tout financement externe sera comparé au financement interne selon son effet sur les actionnaires existants | Salle de presse de SK hynix |
| 14 oct. 2026 | Reuters rapporte que SK hynix veut obtenir l'autorisation américaine d'installer davantage d'outils de fabrication de puces à Dalian, en contrepartie de l'usine américaine ; SK hynix conteste cette présentation | Reuters, Tom's Hardware |
| 19 oct. 2026 | Le gouverneur du Service de supervision financière déclare lors d'une audition à l'Assemblée nationale que le projet enfreint les règles sur la double cotation | Seoul Economic Daily |
| 22 oct. 2026 | Le président de la Commission des services financiers affirme qu'une cotation aux États-Unis relève des lignes directrices | Seoul Economic Daily |
| 23 oct. 2026 | Solidigm met fin à son examen d'une levée de fonds pré-IPO et d'une IPO | Form 6-K de SK hynix |
| 28 oct. 2026 | Résultats du T3 : chiffre d'affaires de 104 600 Md de wons, résultat d'exploitation de 83 300 Md et plan de retour aux actionnaires de 100 000 Md pour 2026. Lors de la conférence, le directeur général Kwak Noh-jung attribue l'arrêt de l'examen d'IPO de Solidigm à la volatilité des marchés et à la correction des valeurs de puces | Form 6-K de SK hynix ; CNBC |
| 29 oct. 2026 | En réponse à un article du Maeil Business Newspaper sur une usine de NAND américaine de 60 000 Md de wons, SK hynix indique que Solidigm étudie des mesures de capacité mais que rien n'est décidé ; nouvelle communication sous un mois | Form 6-K de SK hynix |
Qu'a exactement annulé SK hynix ?
La formulation exacte compte. Dans son Form 6-K du 23 octobre, SK hynix a indiqué que Solidigm étudiait des options de financement pour accroître ses capacités de production et que, compte tenu des conditions du marché des capitaux et d'autres facteurs, elle avait « décidé de mettre fin à son examen d'une levée de fonds pré-IPO et de ses projets d'IPO ».
Rien n'a donc été retiré du marché. Il n'y a jamais eu de document d'enregistrement, de fourchette de prix ni d'allocation. Ce qui s'est arrêté, c'est l'examen de deux voies de financement : un tour privé pré-IPO, évalué par la presse à environ 5 000 milliards de wons, puis une cotation en Bourse.
La déclaration publiée le même jour dans la salle de presse de SK hynix a ajouté trois points :
- la décision reflète les conditions du marché des capitaux et l'évolution des cours, et non un changement des perspectives de croissance ou des besoins d'investissement de Solidigm ;
- une IPO avait été envisagée pour financer une nouvelle usine américaine destinée à répondre à la demande de mémoire tirée par l'IA ;
- SK hynix continuera d'étudier la méthode, le calendrier et l'ampleur du financement de l'expansion de Solidigm.
| Élément | Statut au 26 octobre 2026 |
|---|---|
| Levée pré-IPO (environ 5 000 milliards de ₩ selon la presse) | Examen abandonné |
| IPO aux États-Unis (prévue pour 2027 selon la presse) | Examen abandonné |
| Document d'enregistrement ou prospectus | Jamais déposé |
| Taille, prix ou valorisation officiels de l'offre | Jamais communiqués |
| Besoin de nouvelles capacités de production | Inchangé, selon SK hynix |
| Plan de financement de ces capacités | À l'étude |
Les montants provenaient de la presse. Le Seoul Economic Daily évaluait la levée prévue à 10 à 15 milliards de dollars et la valorisation jusqu'à 150 milliards de dollars (environ 200 000 milliards de wons) ; Bloomberg évoquait une cotation potentielle de 10 milliards de dollars. L'écart lui-même invite à ne considérer aucun chiffre isolé comme une condition de l'opération.
Qui détient Solidigm ? La chaîne de détention
Solidigm se trouve au bas d'une chaîne verticale, et c'est précisément pour cela que la cotation est devenue une bataille de gouvernance.
| Niveau | Société | Participation | Cotée ? |
|---|---|---|---|
| 1 | SK Inc. | Holding du groupe SK et premier actionnaire de SK square | Oui (KRX) |
| 2 | SK square | 20,5 % de SK hynix (premier actionnaire ; doit détenir au moins 20 % en vertu des règles coréennes sur les holdings) | Oui (KRX : 402340) |
| 3 | SK hynix | 100 % de Solidigm via des filiales américaines | Oui (KRX : 000660 ; ADS au Nasdaq : SKHY) |
| 4 | Solidigm Inc. | Société opérationnelle chargée des ventes de SSD NAND et de la R&D depuis le 1er mars 2026 | Non |
Les données de détention proviennent du prospectus Nasdaq de SK hynix de juillet 2026. Une cotation de Solidigm aurait ajouté une quatrième société cotée à la chaîne. C'est le problème de la « cotation en doublon » auquel se sont opposés les régulateurs coréens et les actionnaires minoritaires : les actionnaires de SK hynix possèdent déjà tout le potentiel de hausse de Solidigm, et en céder une part à de nouveaux investisseurs au niveau de la filiale dilue ce droit.
Pourquoi l'IPO de Solidigm a été stoppée
Trois pressions se sont exercées en même temps.
1. Le prix chutait vite
Une IPO échange une partie des bénéfices futurs d'une entreprise contre des liquidités immédiates. Quand les valorisations baissent, le même montant de liquidités coûte une part plus importante de l'entreprise.
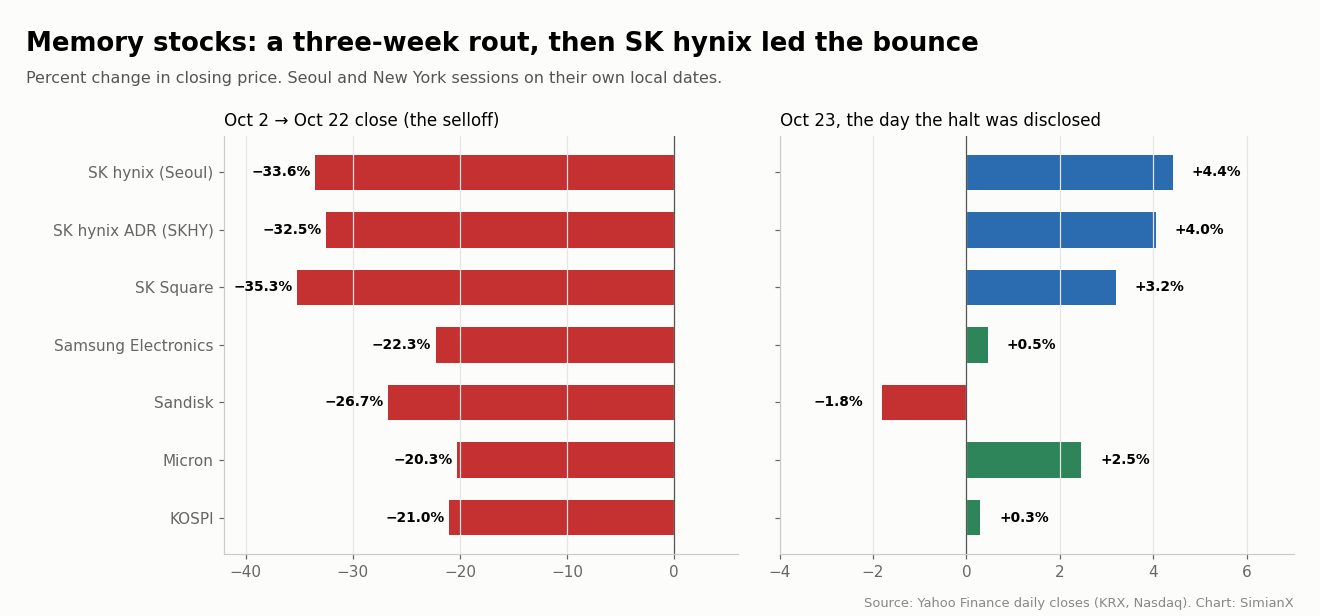
Entre la clôture du 2 octobre et celle du 22 octobre, SK hynix a chuté de 33,6 %, SK square de 35,3 %, Samsung Electronics de 22,3 % et le KOSPI de 21,0 %. À New York, Sandisk a reculé de 26,7 % et Micron de 20,3 %. Les propres ADS de SK hynix au Nasdaq ont clôturé à 131,69 $ le 22 octobre, environ 12 % sous les 149 $ auxquels ils avaient été vendus en juillet. C'est l'« évolution des cours » invoquée par l'entreprise, et elle rendait difficile de bien valoriser une nouvelle IPO dans le secteur de la mémoire.
2. Les actionnaires se sont opposés à la dilution
Les actionnaires de SK hynix ont fait valoir qu'une cotation séparée pourrait entraîner une décote de valorisation pour la maison mère et diluer leur participation indirecte dans les bénéfices futurs de Solidigm. La propre déclaration du 1er octobre de SK hynix leur a donné raison sur le principe : elle indiquait que tout financement externe serait comparé au financement interne en fonction de son effet sur la valeur économique des actionnaires existants, et que le conseil d'administration définirait des mesures de protection des actionnaires pour tout projet concret.
3. Les régulateurs ont jugé que les règles s'appliquaient
Les lignes directrices coréennes sur la double cotation, introduites en août 2026, imposent au conseil d'administration de la maison mère d'évaluer l'impact sur les actionnaires, de préparer des mesures de protection, de communiquer avec les actionnaires, d'adopter une résolution du conseil et de la rendre publique. Le 19 octobre, le gouverneur du Service de supervision financière a déclaré aux parlementaires que le projet Solidigm enfreignait ces règles, et le 22 octobre, le président de la Commission des services financiers a affirmé qu'une cotation aux États-Unis relevait des lignes directrices, selon le Seoul Economic Daily. Des analystes cités par le journal notaient que les régulateurs coréens auraient du mal à bloquer directement une cotation à l'étranger, mais la pression politique était évidente.
Le document de SK hynix invoque les conditions de marché, pas les régulateurs. Les deux explications peuvent être vraies : la pression réglementaire a renchéri le coût de la poursuite du projet au moment même où le marché faisait baisser le prix.
La réaction du marché
L'arrêt a été annoncé pendant la séance de Séoul du vendredi 23 octobre. SK hynix a ouvert en baisse, touché 1 171 000 ₩ (−4,3 %), puis s'est retournée pour clôturer à 1 277 000 ₩, en hausse de 4,42 %, alors que le KOSPI ne gagnait que 0,30 % et Samsung Electronics 0,47 %.
| Titre | Clôture 2 oct. | Clôture 22 oct. | Clôture 23 oct. | Variation 23 oct. | 2 oct. → 22 oct. |
|---|---|---|---|---|---|
| SK hynix (KRX : 000660) | 1 841 000 ₩ | 1 223 000 ₩ | 1 277 000 ₩ | +4,42 % | −33,6 % |
| ADS SK hynix (SKHY) | 195,13 $ | 131,69 $ | 137,02 $ | +4,05 % | −32,5 % |
| SK square (KRX : 402340) | 1 160 000 ₩ | 751 000 ₩ | 775 000 ₩ | +3,20 % | −35,3 % |
| Samsung Electronics (KRX : 005930) | 276 000 ₩ | 214 500 ₩ | 215 500 ₩ | +0,47 % | −22,3 % |
| Micron (MU) | 1 074,89 $ | 856,49 $ | 877,55 $ | +2,46 % | −20,3 % |
| Sandisk (SNDK) | 1 719,99 $ | 1 260,93 $ | 1 238,03 $ | −1,82 % | −26,7 % |
| KOSPI | 7 003,74 | 5 533,77 | 5 550,30 | +0,30 % | −21,0 % |
Deux éléments ressortent. D'abord, SK hynix a fait mieux que Samsung d'environ quatre points de pourcentage sur la journée, ce qui conforte l'idée que les investisseurs ont vu dans l'annulation la disparition d'un risque de dilution. Ensuite, le rebond était modeste au regard des dégâts : même après celui-ci, SK hynix restait 56 % sous son record de clôture de 2 919 000 ₩ du 22 juin 2026. Un rallye de soulagement d'un jour n'a pas changé le tableau général d'une vague de ventes touchant tout le secteur. Pour mesurer l'ampleur historique des baisses de la mémoire et des semi-conducteurs, voir chaque krach du SOX depuis 1995, et pour l'histoire propre au marché coréen, la comparaison des krachs du KOSPI.
L'IPO d'une filiale détruit-elle de la valeur pour l'actionnaire ?
Pas automatiquement. Ce sont les conditions du financement qui déterminent le résultat, et trois effets distincts sont souvent confondus.
- Dilution de la participation. Quand Solidigm émet de nouvelles actions, le pourcentage détenu par SK hynix diminue. Mais Solidigm reçoit aussi des liquidités, et une part plus petite d'une entreprise mieux financée peut valoir davantage.
- Dilution économique. Elle se produit lorsque les liquidités reçues sont insuffisantes au regard de la part cédée, soit parce que les actions sont vendues à bas prix, soit parce que l'argent dégage de faibles rendements.
- Décote de holding. Les investisseurs peuvent valoriser la participation de la maison mère en dessous du cours de la filiale en raison des frais de structure, de la fiscalité ou de l'incertitude sur la façon dont les flux de trésorerie remontent la chaîne.
Un exemple simple montre pourquoi le calendrier comptait. Supposons qu'une filiale vaille 90 milliards de dollars et lève 10 milliards d'argent frais. Sa valeur post-money est de 100 milliards, les nouveaux investisseurs en détiennent 10 % et les 90 % de la maison mère valent toujours 90 milliards. À ce prix, aucune valeur n'est perdue. Mais si l'entreprise pouvait raisonnablement valoir 140 milliards et qu'elle est cédée sur la base d'une valorisation de 90 milliards parce que le marché est faible, les 10 % remis aux nouveaux investisseurs transfèrent bien plus de valeur future que nécessaire.
La bonne question est de savoir si les liquidités levées, et les rendements qu'elles génèrent, compensent ce que les actionnaires existants abandonnent. Dans un marché baissier, la barre est plus difficile à franchir.
Pourquoi Solidigm compte pour SK hynix
Solidigm est la branche SSD d'entreprise de SK hynix. Le prospectus de SK hynix indique que Solidigm utilise sa technologie NAND à cellules à quatre niveaux (QLC) et sa technologie SSD pour proposer des « eSSD particulièrement haut de gamme », et que l'accord avec Intel a renforcé SK hynix dans le stockage d'entreprise.
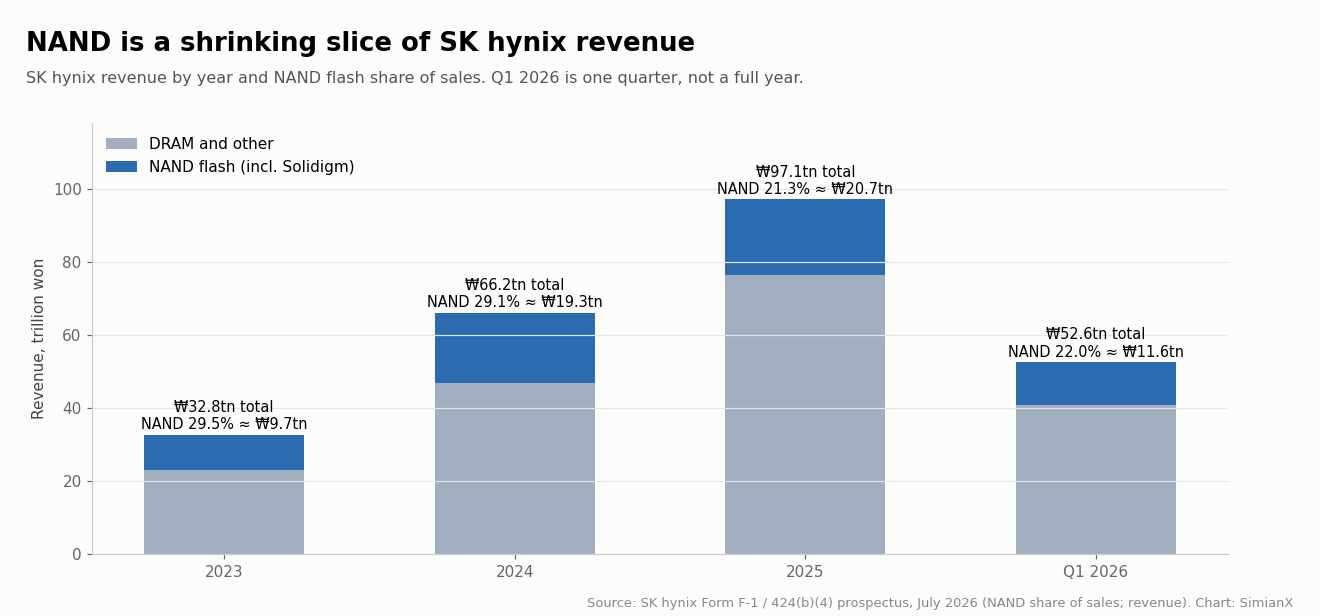
La NAND, Solidigm comprise, représente une part décroissante du chiffre d'affaires de SK hynix depuis que la mémoire à large bande passante a pris le relais, même si les ventes de NAND ont à peu près doublé en wons entre 2023 et 2025.
| Période | Chiffre d'affaires de SK hynix | Part de la NAND dans les ventes | Ventes de NAND implicites |
|---|---|---|---|
| 2023 | 32 800 milliards de ₩ | 29,5 % | ≈ 9 700 milliards de ₩ |
| 2024 | 66 200 milliards de ₩ | 29,1 % | ≈ 19 300 milliards de ₩ |
| 2025 | 97 100 milliards de ₩ | 21,3 % | ≈ 20 700 milliards de ₩ |
| T1 2026 | 52 600 milliards de ₩ | 22,0 % | ≈ 11 600 milliards de ₩ |
Source : prospectus de SK hynix (juillet 2026). Les ventes de NAND implicites sont des calculs de SimianX. SK hynix ne publie pas séparément le chiffre d'affaires ni le bénéfice de Solidigm dans ses communiqués de résultats.
Selon le même prospectus, IDC classait SK hynix, Solidigm comprise, comme le deuxième fournisseur mondial de NAND, avec 18,5 % de part de chiffre d'affaires au premier trimestre 2026. Pour la partie DRAM et HBM de l'activité, et les résultats de SK hynix trimestre par trimestre, consultez notre référence Résultats de SK hynix par trimestre.
Un SSD d'entreprise, c'est plus que des puces NAND. Il associe le contrôleur, le micrologiciel, la correction d'erreurs, la protection contre les coupures de courant, la conception thermique et des mois de qualification chez le client. Les acheteurs hyperscale paient pour des disques au comportement prévisible sur des parcs gigantesques, ce qui confère un certain pouvoir de fixation des prix à un fournisseur établi. Cela n'élimine pas la concurrence : les clients qualifient des seconds fournisseurs, négocient des remises sur volume et changent d'architecture.
Comment l'IA stimule la demande de SSD d'entreprise
L'IA utilise du stockage à plusieurs étapes :
| Activité d'IA | Besoin de stockage | Ce qui compte le plus |
|---|---|---|
| Jeux de données d'entraînement | Grande capacité partagée | Bande passante de lecture soutenue |
| Checkpointing (points de contrôle) | Écritures volumineuses périodiques | Vitesse d'écriture et temps de reprise |
| Génération augmentée par récupération (RAG) | Bases documentaires et vectorielles interrogeables | Latence de récupération |
| Contexte d'inférence (déchargement du KV cache) | État du modèle réutilisable | Latence d'accès et endurance |
| Journaux et données générées | Historique persistant | Coût par téraoctet et rétention |
Solidigm soutient dans une note technique que le contexte d'inférence est de plus en plus un problème de stockage flash. Un SSD n'est pas de la mémoire GPU, et la latence comme la bande passante restent très différentes, mais déplacer les bonnes données vers un niveau moins coûteux peut améliorer l'économie de l'utilisation à plein d'accélérateurs onéreux.
Les prévisions du secteur vont dans le même sens. Dans ses perspectives du 30 septembre, TrendForce anticipait une croissance de la demande en bits de SSD d'entreprise de plus de 80 % sur un an en 2026 et une hausse des prix contractuels de la NAND de 15 à 20 % d'un trimestre sur l'autre au T4 2026, les hausses de prix des SSD grand public étant limitées par les stocks des acheteurs. Il s'agit de prévisions, et la croissance en bits mesure des volumes, pas un chiffre d'affaires.
Pourquoi les disques QLC haute capacité comptent
Le D5-P5336 de Solidigm offre des capacités allant jusqu'à 122,88 To pour les charges de travail à dominante lecture. La QLC stocke quatre bits par cellule contre trois pour la TLC, ce qui augmente la densité mais implique des compromis en performances d'écriture et en endurance.
Pour un centre de données, la comparaison porte sur le coût total, pas sur le prix du disque :
Coût total du stockage = disques + serveurs + réseau + énergie + refroidissement + logiciels + exploitation
Un disque plus cher peut tout de même l'emporter s'il réduit le nombre de serveurs ou alimente mieux les GPU. Une charge de travail à forte intensité d'écriture peut toujours nécessiter un autre disque. Pour les investisseurs, l'avantage concurrentiel dépend de la régularité avec laquelle ces bénéfices au niveau du système se traduisent en fidélisation des clients, en prix et en flux de trésorerie.
L'usine américaine et le problème de Dalian
La seule production de NAND de Solidigm se trouve à Dalian, en Chine. C'est le cœur de l'équation de l'expansion.
| Question | Ce que l'on sait (26 octobre 2026) |
|---|---|
| Une usine de NAND est-elle prévue aux États-Unis ? | Reuters a rapporté le 18 septembre que Solidigm en envisage une, le nord de l'État de New York faisant figure de favori ; aucun accord conclu ; le 29 oct., SK hynix a indiqué que Solidigm étudie des moyens d'augmenter ses capacités et que « rien n'a été décidé » (réponse à un article du Maeil Business évoquant environ 60 000 Md de wons) |
| Coût | Non communiqué. Le Seoul Economic Daily évoque des dizaines de milliers de milliards de wons pour une usine et des centaines de milliers de milliards pour un complexe |
| Calendrier | Non communiqué. Les nouvelles usines prennent généralement des années |
| Extension de Dalian | Reuters (14 oct.) : Solidigm a demandé une licence d'exportation américaine pour installer des outils dans l'espace inutilisé « Mod B » de Dalian |
| Licences américaines | Reuters : le département du Commerce a délivré pour Dalian une licence 2026 limitant les quantités d'équipements ; pas encore de licence d'extension pour 2027 |
| Position de SK hynix | Conteste les informations selon lesquelles elle aurait conditionné l'usine américaine aux autorisations pour Dalian |
| Conditions chinoises de l'opération | Conditions de prix et d'approvisionnement sur cinq ans imposées par le régulateur chinois en décembre 2021, valables jusqu'en décembre 2026 |
L'article de Reuters de septembre présentait une usine américaine comme un moyen de réduire la dépendance à Dalian et de limiter l'exposition aux droits de douane et aux restrictions à l'exportation d'équipements. L'article du 14 octobre indiquait que SK hynix cherchait à obtenir l'autorisation d'envoyer davantage d'outils américains à Dalian dans le cadre du marché ; SK hynix a contesté cette présentation.
Cela crée deux horizons. À court terme, Solidigm a besoin de capacités économiques pour honorer ses commandes. À plus long terme, elle a besoin d'une implantation capable de résister aux évolutions de la politique commerciale. Lever des fonds propres externes avant que cette trajectoire soit claire aurait signifié faire financer par des investisseurs un projet dont le coût et le calendrier pouvaient encore changer, ce qui réduit le prix qu'ils seraient prêts à payer.
À noter qu'une usine de NAND n'est pas la même chose que l'usine de conditionnement avancé de SK hynix dans l'Indiana, consacrée à la mémoire à large bande passante. Un investissement dans le conditionnement HBM ne résout pas les besoins d'approvisionnement en NAND de Solidigm.
Comment SK hynix pourrait financer Solidigm sans IPO
SK hynix n'a pas choisi de voie. Voici les options réalistes :
| Voie de financement | Principal avantage | Principal coût ou contrainte |
|---|---|---|
| Trésorerie de la maison mère et flux de trésorerie d'exploitation | Conserve 100 % du capital | Concurrence la HBM, la DRAM et les retours aux actionnaires |
| Endettement de l'entreprise | Pas de dilution du capital | Exposition aux taux d'intérêt et au refinancement |
| Financement de projet | Adosse le financement à l'actif | Nécessite des contrats bancables et des garanties |
| Paiements anticipés des clients | Lie les capacités à la demande | Peut exiger des concessions sur les prix ou l'approvisionnement |
| Partenaire stratégique | Partage les coûts et les risques | Partage le contrôle et les rendements futurs |
| Aides publiques | Réduit le coût du projet | Conditions, calendrier et critères d'éligibilité |
| Construction par phases | Limite l'engagement initial | Retarde la mise à disposition des capacités |
La maison mère ne manque pas de liquidités. Les résultats du T2 2026 de SK hynix faisaient état de 88 000 milliards de wons de trésorerie, 18 600 milliards de dette et 69 400 milliards de trésorerie nette à fin juin. Ce sont des chiffres du groupe, et non la liquidité propre de Solidigm.
La vraie question est de savoir à quoi d'autre cette trésorerie est destinée. Depuis août, SK hynix a dépensé environ 40 000 milliards de wons pour racheter 23 693 272 de ses propres actions, qu'elle prévoit d'annuler le 5 novembre 2026, selon un Form 6-K du 26 octobre. Le même jour, elle a réagi à un article du Dong-A Ilbo évoquant un dividende exceptionnel d'environ 16 000 milliards de wons financé par les plus-values de la cession de sa participation dans Kioxia : elle a déclaré que rien n'est décidé, mais qu'elle prévoit d'annoncer des mesures supplémentaires de retour aux actionnaires avec ses résultats du troisième trimestre le 28 octobre. Chaque won rendu aux actionnaires est un won indisponible pour une usine de NAND, et inversement. C'est cet arbitrage, plus que l'annulation de la cotation, que les investisseurs doivent surveiller.
Ce qui a été décidé le 28 octobre. SK hynix a répondu à la question du retour aux actionnaires avec ses résultats du troisième trimestre : environ 100 000 milliards de wons pour 2026 (au moins 30 000 milliards de dividendes en numéraire et au moins 60 000 milliards de rachats avec annulation, y compris les 40 000 milliards déjà rachetés), un dividende de 20 000 wons au titre du troisième trimestre, dont la moitié en dividende exceptionnel issu des gains sur Kioxia, et un nouveau rachat de 20 000 milliards jusqu'au 28 janvier 2027 (Form 6-K). Aucun budget n'a été annoncé pour une usine Solidigm. Le même trimestre a dégagé 83 300 milliards de wons de résultat d'exploitation pour 104 600 milliards de chiffre d'affaires (Form 6-K), soit plus des quatre cinquièmes de tout le retour prévu pour 2026 en un seul trimestre : le groupe ne manque donc pas de liquidités ; l'ordre de priorité entre de nouveaux rachats et une usine de NAND n'est toujours pas connu. Tous les trimestres figurent dans notre référence résultats de SK Hynix par trimestre.
Ce qu'une nouvelle usine de NAND doit rapporter
Une usine ne crée de la valeur que si ses rendements en trésorerie dépassent son coût du capital sur toute sa durée de vie. Les principales variables sont le coût de construction et d'équipement, le délai de montée en cadence, le rendement de fabrication (yield), le taux d'utilisation, le coût par bit, la qualification, les prix de vente, les investissements de maintenance, la fiscalité et les aides, ainsi que la concentration de la clientèle.
Un projet purement illustratif d'un coût de 10 milliards de dollars :
| Trésorerie d'exploitation annuelle après la montée en cadence | Délai de récupération simple avant investissements de maintenance |
|---|---|
| 1,0 milliard de $ | 10 ans |
| 1,5 milliard de $ | 6,7 ans |
| 2,0 milliards de $ | 5 ans |
Il ne s'agit pas de prévisions pour Solidigm, et l'exercice ignore les retards de construction et la valeur temps de l'argent. Son intérêt est de montrer la sensibilité : une usine qui paraît attrayante aux prix d'une période de pénurie peut décevoir si les concurrents ont ajouté de l'offre au moment où elle monte en cadence. TechInsights a déclaré à Reuters que les prix de la NAND ont été multipliés par environ sept depuis la mi-2023, exactement le genre de point de départ qui embellit les calculs d'une usine.
L'IA a-t-elle mis fin au cycle de la NAND ?
Non. L'IA modifie la demande, mais elle n'abolit pas la réponse de l'offre. Quand les prix montent, tous les fournisseurs investissent, les nouveaux nœuds de gravure ajoutent des bits et les clients réagissent en compressant leurs données, en modifiant leurs politiques de rétention et en déplaçant les données froides vers des niveaux moins coûteux.
Un modèle utile :
Chiffre d'affaires = bits livrés × prix réalisé par bit
Si les bits augmentent tandis que le prix par bit baisse plus vite, le chiffre d'affaires s'affaiblit. Si le coût de fabrication baisse plus vite que le prix, les marges s'améliorent malgré tout. La seule direction de l'adoption de l'IA ne permet pas de trancher ces relations, et les investisseurs qui capitalisent des marges de pic comme si elles étaient permanentes ont tendance à surpayer.
Qu'aurait impliqué une valorisation de 150 milliards de dollars ?
Une valorisation rapportée par la presse est un point de départ pour se poser des questions, pas une preuve de valeur. Solidigm ne publie pas d'états financiers propres, si bien que les données clés (chiffre d'affaires, marges normalisées, conversion en trésorerie, répartition de la dette, prix de transfert intragroupe et besoins d'investissement) sont toutes inconnues des investisseurs extérieurs.
| Bénéfice net soutenable hypothétique | PER implicite à 150 milliards de $ |
|---|---|
| 3 milliards de $ | 50× |
| 5 milliards de $ | 30× |
| 7,5 milliards de $ | 20× |
| 10 milliards de $ | 15× |
Ce sont des sensibilités, pas des estimations de bénéfices. À titre de comparaison, l'ensemble de l'activité a coûté environ 8,8 milliards de dollars à SK hynix sur les deux clôtures. Le coût historique ne fixe pas la valeur actuelle, mais l'écart montre à quel point un chiffre de 150 milliards aurait reposé sur des bénéfices de haut de cycle et sur des usines futures.
Ce que l'arrêt signifie pour les actionnaires de SK hynix
Le scénario haussier. L'annulation est bénéfique si SK hynix évite de brader Solidigm, conserve l'intégralité de ses bénéfices futurs, finance ses capacités sans risque excessif et communique davantage sur l'économie du stockage.
Le scénario baissier. Elle déçoit si elle conduit à des ajouts de capacités plus lents, à des commandes perdues, à un endettement plus lourd, à des retours aux actionnaires réduits ou à une usine qui monte en cadence après le pic des prix.
| Scénario | Trajectoire opérationnelle | Résultat du financement | Conséquence pour l'actionnaire |
|---|---|---|---|
| Haussier | La demande des entreprises reste forte ; l'économie de la QLC s'améliore | Expansion financée sans brader le capital | Tout le potentiel de hausse est conservé |
| Central | La demande progresse mais les prix de la NAND se normalisent | Capacités ajoutées par phases | Croissance avec de lourds investissements |
| Baissier | Les commandes faiblissent ou les coûts de l'usine augmentent | Le financement devient plus cher | Rendements en trésorerie plus faibles malgré l'exposition à l'IA |
L'annonce dit comment les capitaux ne seront pas levés. Les investisseurs ont encore besoin d'éléments sur la façon dont ils seront dépensés.
Autres moyens de s'exposer à la NAND et aux SSD d'entreprise
L'arrêt modifie le sentiment, pas les commandes des concurrents. Alternatives cotées, chacune avec un profil différent :
| Société | Cotation | Exposition au stockage | Question à creuser |
|---|---|---|---|
| SK hynix | KRX : 000660 ; ADS au Nasdaq : SKHY | Solidigm, NAND, DRAM, HBM | L'allocation du capital peut-elle protéger les rendements ? |
| Samsung Electronics | KRX : 005930 | NAND, DRAM, HBM, fonderie, appareils | Les produits pour entreprises améliorent-ils la rentabilité ? |
| Micron | Nasdaq : MU | DRAM, HBM, NAND, SSD pour centres de données | Le mix stockage améliore-t-il les flux de trésorerie ? |
| Sandisk | Nasdaq : SNDK | Flash et SSD | Quelle part de la croissance vient des entreprises ? |
| Kioxia | Bourse de Tokyo | NAND et SSD | La densité et les coûts sont-ils compétitifs ? |
| Fabricants de disques durs | Nasdaq | Stockage sur disque haute capacité | Quelles charges de travail restent sur disque ? |
Il s'agit d'une carte de recherche, pas d'un classement. Un fabricant de mémoire diversifié porte des expositions sans rapport avec Solidigm. Pour aller plus loin, consultez notre historique du cours et des résultats de Samsung Electronics, la thèse HBM de Micron et la façon dont les résultats de Seagate font bouger les valeurs du stockage. Les investisseurs qui utilisent SimianX AI peuvent lancer une analyse en direct de n'importe lequel de ces tickers, et doivent malgré tout vérifier chaque chiffre dans les documents des entreprises.
Ce qu'il faut surveiller ensuite
SK hynix a publié ses résultats du T3 2026 le 28 octobre 2026 : chiffre d'affaires et résultat d'exploitation record, plan de retour aux actionnaires de 100 000 milliards de wons et, lors de la conférence, la confirmation que l'examen d'IPO de Solidigm reste arrêté. Aucun site, budget ni calendrier n'a été donné pour l'expansion de Solidigm, et le 29 octobre le groupe a indiqué dans un Form 6-K qu'il communiquera dès que les détails seront confirmés ou sous un mois. Cinq points restent les plus importants :
- Retours aux actionnaires. La mise en œuvre du plan de 100 000 milliards de wons, et la part du gain sur Kioxia versée avec le dividende annuel.
- Investissements et projets NAND. Tout site, budget, objectif de capacité ou calendrier pour l'expansion de Solidigm.
- Structure de financement. Trésorerie de la maison mère, emprunt, clients, partenaires ou aides.
- Qualité de la demande. La part des SSD d'entreprise et des preuves de déploiements réels plutôt que de constitution de stocks.
- Conversion en trésorerie. Résultat d'exploitation comparé aux flux de trésorerie d'exploitation, aux stocks et aux investissements.
La conférence a tranché la question de la distribution, mais pas les trois qui comptent le plus pour Solidigm : quel rendement une nouvelle usine doit dépasser, quelle part des dépenses est engagée avant que la demande des clients soit contractualisée, et quelles conditions justifieraient de reconsidérer une IPO.
Pour d'autres introductions en Bourse bloquées ou réorientées en 2026, consultez notre suivi du statut de l'IPO d'Oura et les dates d'IPO d'Anthropic et d'OpenAI. D'autres références sur l'IA et les marchés se trouvent dans le hub thématique IA et marchés.
FAQ sur l'action Solidigm et l'IPO
Solidigm est-elle une société cotée en Bourse ?
Non. Solidigm est une filiale détenue à 100 % par SK hynix et n'a aucune action propre sur une quelconque Bourse. Le 23 octobre 2026, SK hynix a annoncé que Solidigm avait mis fin à son examen d'une levée de fonds pré-IPO et d'une IPO.
Quel est le symbole boursier de Solidigm ?
Il n'y en a pas. Les recherches « cours de l'action Solidigm » ou « ticker Solidigm » mènent généralement à SK hynix, cotée sous le code 000660 à la Bourse de Corée et sous forme d'American depositary shares SKHY au Nasdaq (un ADS équivaut à un dixième d'action).
Qui détient Solidigm ?
SK hynix détient 100 % de Solidigm via ses filiales américaines ; l'activité opérationnelle est logée dans Solidigm Inc. depuis le 1er mars 2026. Le premier actionnaire de SK hynix est SK square, avec 20,5 % au 31 mars 2026.
Pourquoi Solidigm a-t-elle stoppé son IPO ?
SK hynix a invoqué les conditions du marché des capitaux et l'évolution des cours des semi-conducteurs. La décision faisait aussi suite aux objections des actionnaires concernant la dilution et aux déclarations du Service de supervision financière et de la Commission des services financiers de Corée selon lesquelles une cotation aux États-Unis relevait des nouvelles lignes directrices sur la double cotation.
Combien l'IPO de Solidigm devait-elle lever ?
Il n'existait aucune condition officielle. Selon la presse, la levée devait atteindre 10 à 15 milliards de dollars pour une valorisation allant jusqu'à 150 milliards, avec une cotation au Nasdaq dès 2027. Un tour pré-IPO antérieur avait été évalué à environ 5 000 milliards de wons.
Combien SK hynix a-t-elle payé Intel pour Solidigm ?
Le prix affiché en 2020 était de 9 milliards de dollars. Le prospectus de SK hynix indique un paiement de 6,6 milliards en décembre 2021 et de 2,2 milliards en mars 2025 ; Intel a déclaré avoir reçu environ 1,9 milliard lors de la seconde clôture, net des ajustements.
L'arrêt signifie-t-il que la demande de stockage pour l'IA faiblit ?
Pas en soi. TrendForce prévoit toujours une croissance de la demande en bits de SSD d'entreprise supérieure à 80 % en 2026, et SK hynix a déclaré que les besoins d'investissement de Solidigm sont inchangés. La thèse d'investissement dépend toujours des prix, des coûts et de l'offre future.
Solidigm pourrait-elle encore entrer en Bourse plus tard ?
C'est possible, mais rien n'est prévu. Le directeur général Kwak Noh-jung a déclaré aux analystes le 28 octobre que l'examen avait été arrêté en raison de la volatilité des marchés financiers et de la correction des valeurs de puces, et SK hynix a indiqué qu'elle continuerait d'évaluer le calendrier, l'ampleur et le financement de la croissance de Solidigm. Toute future cotation devrait respecter les lignes directrices coréennes sur la double cotation, notamment des mesures de protection des actionnaires approuvées par le conseil d'administration.
Solidigm construit-elle une usine aux États-Unis ?
Rien n'est décidé. Reuters a rapporté en septembre que Solidigm envisageait une usine de NAND aux États-Unis, et le 29 octobre le Maeil Business Newspaper a évoqué un investissement d'environ 60 000 milliards de wons. SK hynix a répondu dans un Form 6-K que Solidigm étudie des mesures pour renforcer sa compétitivité et augmenter ses capacités, mais que rien n'a été décidé, et a promis une nouvelle communication dès que les détails seront confirmés ou sous un mois.
Conclusion : une pause judicieuse, si la discipline suit
L'arrêt de l'IPO de Solidigm est un choix sur la manière de financer la croissance. L'IA crée une demande réelle de SSD d'entreprise haute capacité, et Solidigm est bien placée sur ce marché. Mais une IPO en octobre 2026 aurait signifié céder une part de cet avenir à un prix fixé par un secteur en chute libre, malgré les objections des actionnaires et des régulateurs.
Garder Solidigm préserve ce potentiel de hausse. Cela rend aussi SK hynix comptable du coût, du calendrier et des rendements de l'expansion à venir, qu'il faudra désormais arbitrer avec un plan de retour aux actionnaires d'environ 100 000 milliards de wons pour 2026.
Le signal le plus fort sera un plan crédible reliant la demande des clients à des capacités rentables et à la génération de trésorerie. Prochain rendez-vous : la communication sur les capacités de Solidigm que SK hynix a promise dans le mois suivant le 29 octobre.
Lecture Liée
- SK Hynix T3 2026 : marge de 79,7 % et 100 000 Md de wons
- Action Samsung 2026 : cours historique et résultats
- Actions semi-conducteurs : chaque krach du SOX 1995–2026
- Krach du KOSPI 2026 : tous les krachs de la Bourse coréenne
- Rendement du KOSPI par année : chaque année de 1982 à 2026
- Micron (MU) : Pourquoi HBM3e en Fait le Pari IA Mémoire 2026
- IPO Oura : reportée depuis le 29 sept., ce que montre le S-1
Références
- SEC EDGAR — Form 6-K de SK hynix : Solidigm met fin à l'examen de la pré-IPO et de l'IPO (23 octobre 2026)
- SEC EDGAR — Form 6-K de SK hynix : clarification sur l'information relative à la pré-IPO de 5 000 milliards de wons (6 août 2026)
- SEC EDGAR — Form 6-K de SK hynix : nouvelle clarification (4 septembre 2026)
- SEC EDGAR — Form 6-K de SK hynix : date de la conférence téléphonique du T3 2026 (14 octobre 2026)
- SEC EDGAR — Form 6-K/A de SK hynix : annulation d'actions autodétenues, 23 693 272 actions (26 octobre 2026)
- SEC EDGAR — Form 6-K de SK hynix : réponse à l'information sur un dividende exceptionnel (26 octobre 2026)
- SEC EDGAR — prospectus des ADS de SK hynix, Form 424(b)(4) (juillet 2026)
- SK hynix Newsroom — Solidigm met fin à l'examen de son IPO (23 octobre 2026)
- SK hynix Newsroom — clarification sur les articles de presse concernant Solidigm (1er octobre 2026)
- SK hynix Newsroom — résultats du T2 2026
- SK hynix Newsroom — invitation à la conférence sur les résultats du T3 2026
- Intel Newsroom — première clôture de la cession de l'activité NAND et SSD à SK hynix (29 décembre 2021)
- Intel — Form 8-K sur la seconde clôture (27 mars 2025)
- Seoul Economic Daily — SK hynix retire le projet d'IPO américaine de Solidigm face à l'opposition des régulateurs
- Bloomberg — SK hynix renonce à l'IPO de 10 milliards de dollars de Solidigm face à l'opposition réglementaire
- Taipei Times — SK hynix annule l'IPO de sa filiale Solidigm
- Reuters via Investing.com — Solidigm envisage une usine de NAND aux États-Unis (18 septembre 2026)
- Reuters via Investing.com — les équipements de Dalian et l'usine américaine (14 octobre 2026)
- Tom's Hardware — réponse de SK hynix à l'article sur Dalian
- Blocks & Files — SK hynix envisagerait une cotation de Solidigm aux États-Unis (juillet 2024)
- TrendForce — perspectives des prix de la mémoire pour le T4 2026 (30 septembre 2026)
- Solidigm — caractéristiques du D5-P5336
- Solidigm — l'inférence IA est un problème de stockage flash (note technique)
- Yahoo Finance — cours historiques de SK hynix (000660.KS)
- SEC EDGAR — Form 6-K de SK hynix : résultats préliminaires du T3 2026 (28 octobre 2026)
- SEC EDGAR — Form 6-K de SK hynix : plan de retour aux actionnaires 2026 (28 octobre 2026)
- SEC EDGAR — Form 6-K de SK hynix : examen des capacités de Solidigm, réponse au Maeil Business (29 octobre 2026)
- CNBC — SK Hynix : résultats du T3 2026 et conférence (28 octobre 2026)


