Membaca kuartal ketiga Ericsson terhadap kuartal pembandingnya
Ericsson melaporkan kuartal ketiga pada 15 Oktober 2026, dan judulnya tampak buruk: EBITA disesuaikan turun 36%, laba bersih turun 49%, laba per saham dilusian turun 47%. Sahamnya tetap naik — ERIC B ditutup menguat 6,8% di Stockholm setelah sempat menyentuh +10,9%, dan ADR Nasdaq naik 11,8%.
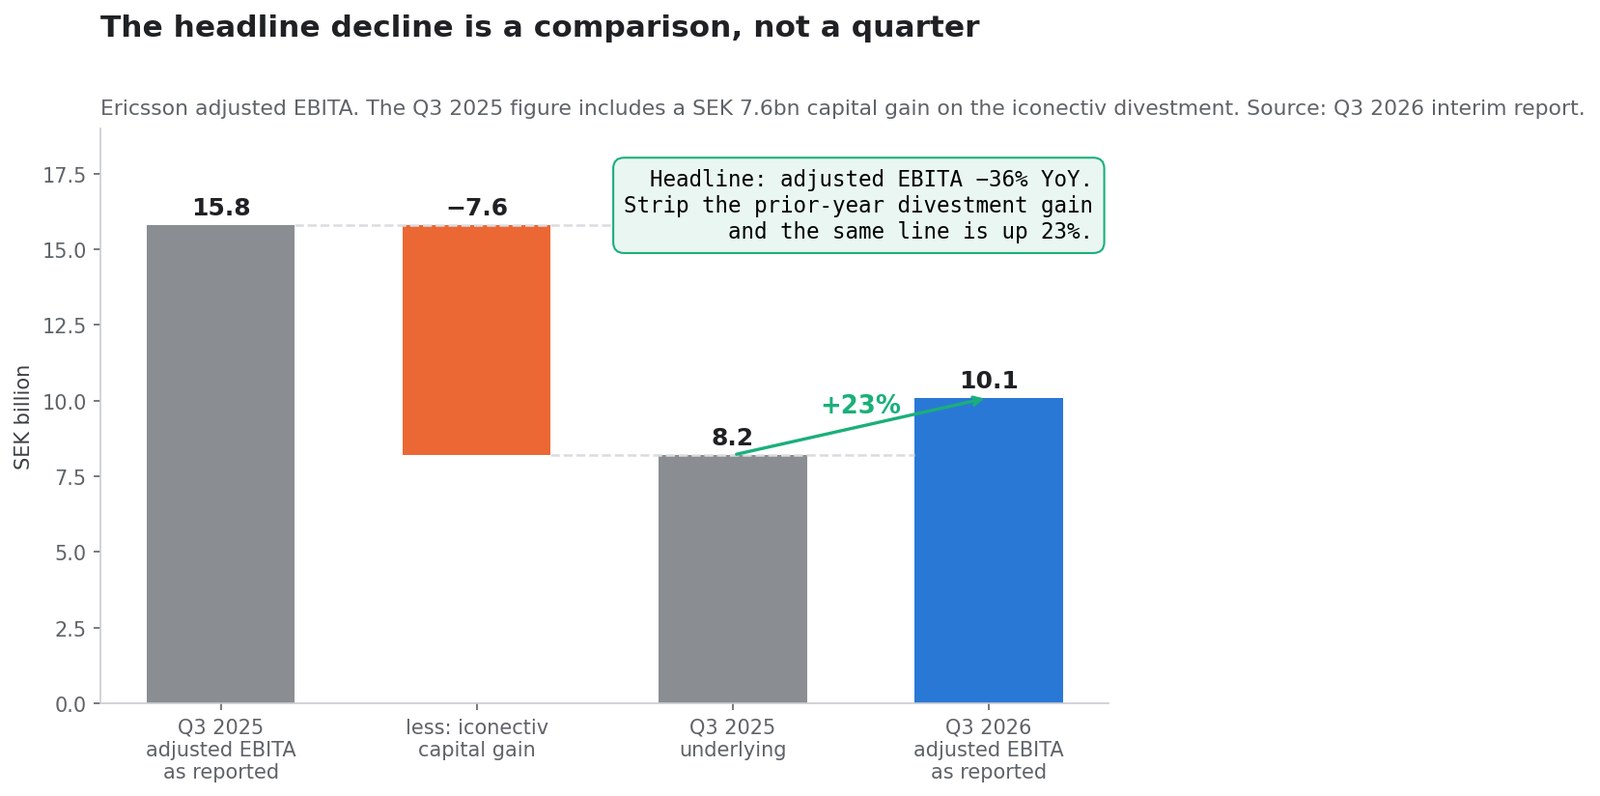
Kedua fakta itu benar. Rekonsiliasinya ada pada satu baris laporan: kuartal ketiga 2025 memuat keuntungan modal SEK 7,6 miliar dari penjualan iconectiv. Keluarkan angka itu, dan baris EBITA disesuaikan yang sama bergerak dari SEK 8,2 miliar ke SEK 10,1 miliar — naik 23%.
Halaman ini adalah buku besar, bukan reaksi. Ia memisahkan apa yang tumbuh dari apa yang dibandingkan, menghargai bagian perbaikan yang datang dari lisensi alih-alih perangkat radio, menyandingkan apa yang dipandu manajemen pada Juli dengan apa yang disampaikan pada Oktober, dan mencatat apa yang perusahaan katakan tentang 2027. Setiap angka berasal dari dokumen yang diajukan ke SEC: laporan kuartal ketiga 2026, laporan kuartal kedua 2026, pengumuman reorganisasi pada hari yang sama, dan pergantian CEO Juni 2026.
Angka mencerminkan dokumen yang terbit hingga 15 Oktober 2026. Semua nilai dalam krona Swedia kecuali dinyatakan lain. Ini riset dan edukasi, bukan nasihat investasi personal.
Pembandingnya, bukan kuartalnya
Tiga angka dalam rilis turun sekitar separuh. Ketiganya diukur terhadap kuartal yang memuat keuntungan pelepasan aset sekali jalan.
| Baris | K3 2026 | K3 2025 dilaporkan | K3 2025 tanpa keuntungan | Perubahan basis bersih |
|---|---|---|---|---|
| EBITA disesuaikan | SEK 10,1 M | SEK 15,8 M | SEK 8,2 M | +23% |
| Margin EBITA disesuaikan | 17,0% | 28,1% | 14,6% | +240 bp |
| EPS dilusian | SEK 1,77 | SEK 3,33 | SEK 1,61 | +9,9% |
Angka SEK 7,6 miliar itu berada di pos "pendapatan dan beban operasi lainnya", yang turun dari SEK 7,7 miliar menjadi SEK 0,1 miliar secara tahunan. Laporannya menyatakannya terus terang: EBITA "turun menjadi SEK 9,2 (15,5) miliar, mencerminkan keuntungan modal SEK 7,6 miliar pada periode tahun lalu serta beban restrukturisasi yang lebih tinggi. Profitabilitas membaik jika keuntungan modal dikeluarkan."
Baris EPS menuntut perlakuan yang sama. Ericsson mencatat bahwa "EPS tahun lalu memuat keuntungan pelepasan SEK 1,72 per saham". SEK 3,33 dikurangi SEK 1,72 adalah SEK 1,61, berhadapan dengan SEK 1,77 yang dicapai — kenaikan 9,9%, bukan keruntuhan 47%. Jarak antara dua deskripsi kuartal yang sama itulah seluruh alasan sebuah saham bisa turun berminggu-minggu menjelang laporan lalu naik 11% pada harinya.
Berapa sebenarnya angka-angka utamanya
| Ukuran | K3 2026 | K3 2025 | Perubahan | Jan–Sep 2026 | Jan–Sep 2025 |
|---|---|---|---|---|---|
| Penjualan bersih | SEK 59,5 M | SEK 56,2 M | +6% dilaporkan, +7% organik | SEK 161,5 M | SEK 167,4 M |
| Laba kotor | SEK 28,0 M | SEK 26,8 M | +5% | SEK 75,4 M | SEK 80,0 M |
| Margin kotor disesuaikan | 47,7% | 48,1% | −40 bp | 48,0% | 48,2% |
| EBITA disesuaikan | SEK 10,1 M | SEK 15,8 M | −36% | SEK 22,6 M | SEK 30,2 M |
| EBIT | SEK 8,9 M | SEK 15,2 M | −41% | SEK 16,2 M | SEK 27,5 M |
| Laba bersih | SEK 5,8 M | SEK 11,3 M | −49% | SEK 10,8 M | SEK 20,1 M |
| EPS dilusian | SEK 1,77 | SEK 3,33 | −47% | SEK 3,24 | SEK 5,94 |
| Arus kas bebas sebelum M&A | SEK 4,9 M | SEK 6,6 M | −26% | SEK 11,2 M | SEK 11,9 M |
| Kas bersih akhir periode | SEK 60,7 M | SEK 51,9 M | +17% | — | — |
Dua baris biaya layak diperhatikan. Beban restrukturisasi sebesar SEK −0,9 miliar berbanding SEK −0,3 miliar setahun sebelumnya, dan untuk sembilan bulan mencapai SEK −5,3 miliar berbanding SEK −1,2 miliar. Pendapatan dan beban keuangan berbalik ke SEK −0,9 miliar dari SEK −0,2 miliar, yang perusahaan kaitkan dengan pencadangan bunga atas penyelesaian perkara pajak ditambah efek lindung nilai mata uang. Keduanya tidak masuk angka disesuaikan; keduanya adalah kas atau nyaris kas.
Baris pajak membawa sinyal ke depan: Ericsson kini memperkirakan tarif pajak efektif 28% untuk setahun penuh, berbanding 25% pada 2025, "terutama mencerminkan dampak biaya restrukturisasi yang tinggi dan pencadangan untuk penyelesaian perkara pajak".
Apa yang dipandu pada Juli dan apa yang tiba pada Oktober
Inilah bagian yang tak bisa dibawa oleh judul satu hari, dan uji paling bersih yang tersedia untuk menilai apakah kuartal ini kejutan atau rencana.
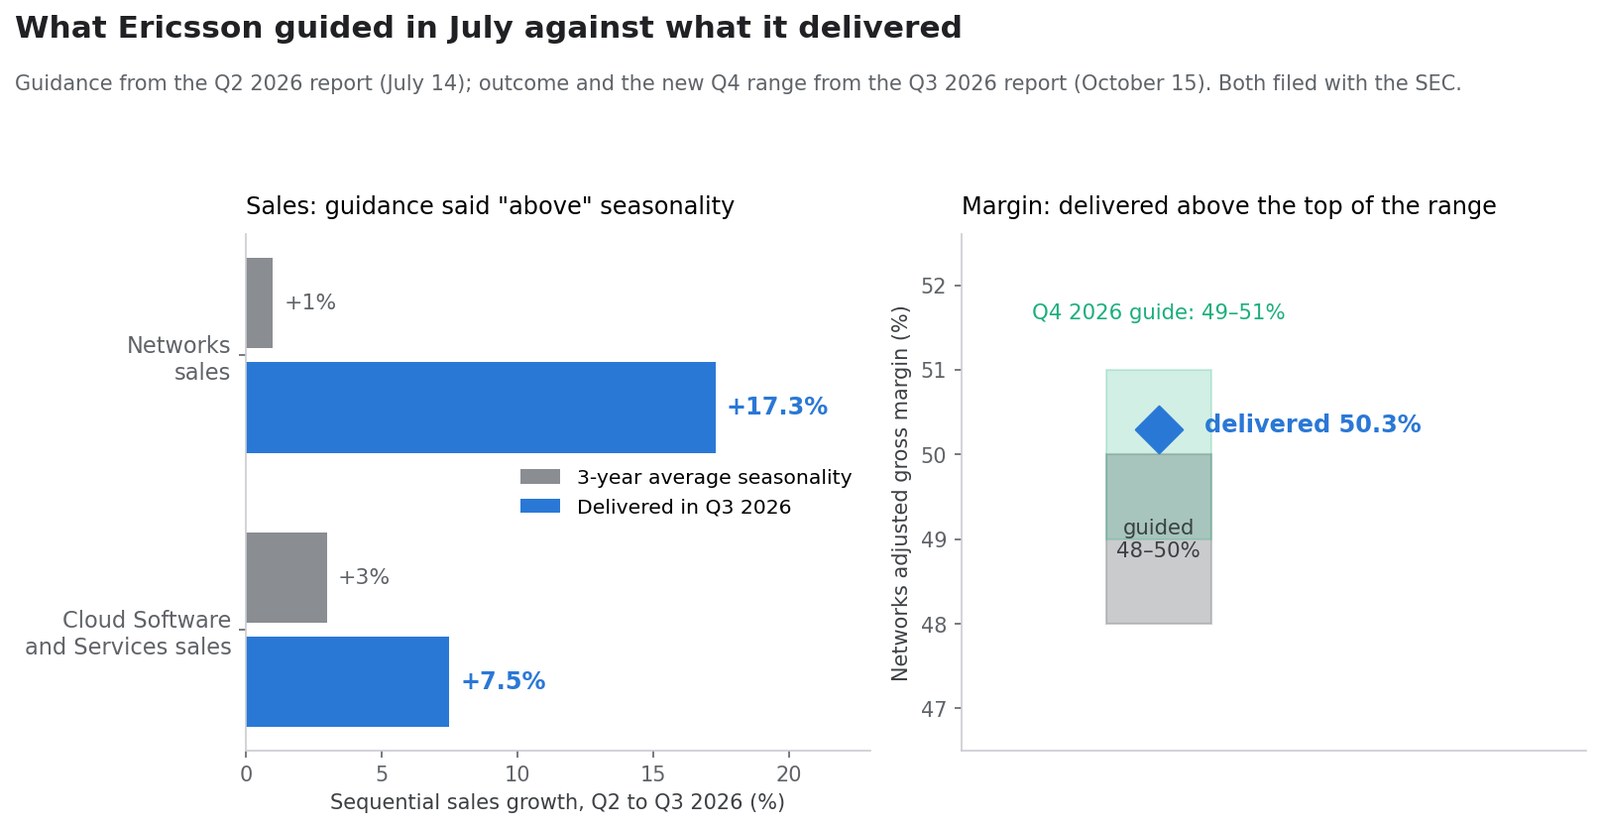
Dalam laporan kuartal kedua bertanggal 14 Juli 2026, Ericsson menerbitkan asumsi perencanaan untuk kuartal ketiga. Laporan K3 kemudian mengungkap hasilnya.
| Dipandu pada 14 Juli | Artinya secara angka | Disampaikan pada 15 Oktober |
|---|---|---|
| Pertumbuhan penjualan Networks "di atas" rata-rata musiman 3 tahun | Rata-rata 3 tahun K2→K3 adalah +1% | +17,3% (SEK 33,0 M → SEK 38,7 M) |
| Margin kotor disesuaikan Networks 48% sampai 50% | — | 50,3% — di atas batas atas rentang |
| Pertumbuhan Cloud Software and Services "serupa" dengan musiman | Rata-rata 3 tahun K2→K3 adalah +3% | +7,5% (SEK 14,7 M → SEK 15,8 M) |
| Asumsi kurs K3 USD:SEK 9,7, EUR:SEK 11,0 | — | Spot berada di sekitar SEK 9,94 per dolar pada hari pelaporan |
Manajemen memberi tahu pasar untuk mengharapkan kuartal Networks yang lebih baik daripada musiman, dan menyampaikan tujuh belas kali lipat pergerakan kuartalan rata-rata tiga tahun. Itulah beat-nya. Itu pula sebabnya panduan ke depan lebih penting daripada pembanding ke belakang.
Untuk kuartal keempat, Ericsson kini mengasumsikan USD:SEK 10,0 dan EUR:SEK 11,3, memperkirakan pertumbuhan penjualan Networks dan Cloud Software "serupa" dengan musiman tiga tahun — yang untuk Networks berarti +17% dan untuk Cloud Software +29% secara kuartalan — dan memandu margin kotor disesuaikan Networks ke 49% sampai 51%, satu poin penuh di atas rentang yang ditetapkan tiga bulan lalu.
Buku besar per segmen
| Segmen | Penjualan K3 2026 | Pertumbuhan organik | EBITA disesuaikan | Margin EBITA disesuaikan | Empat kuartal berjalan |
|---|---|---|---|---|---|
| Networks | SEK 38,7 M | +9% | SEK 9,0 M | 23,1% (20,3%) | SEK 148,9 M pada 21,0% |
| Cloud Software and Services | SEK 15,8 M | +3% | SEK 2,0 M | 12,8% (12,5%) | SEK 62,4 M pada 13,1% |
| Enterprise | SEK 4,6 M | +1% | SEK −0,5 M | −12,1% (138,7%) | SEK 17,8 M pada −22,2% |
| Other | SEK 0,4 M | — | — | — | — |
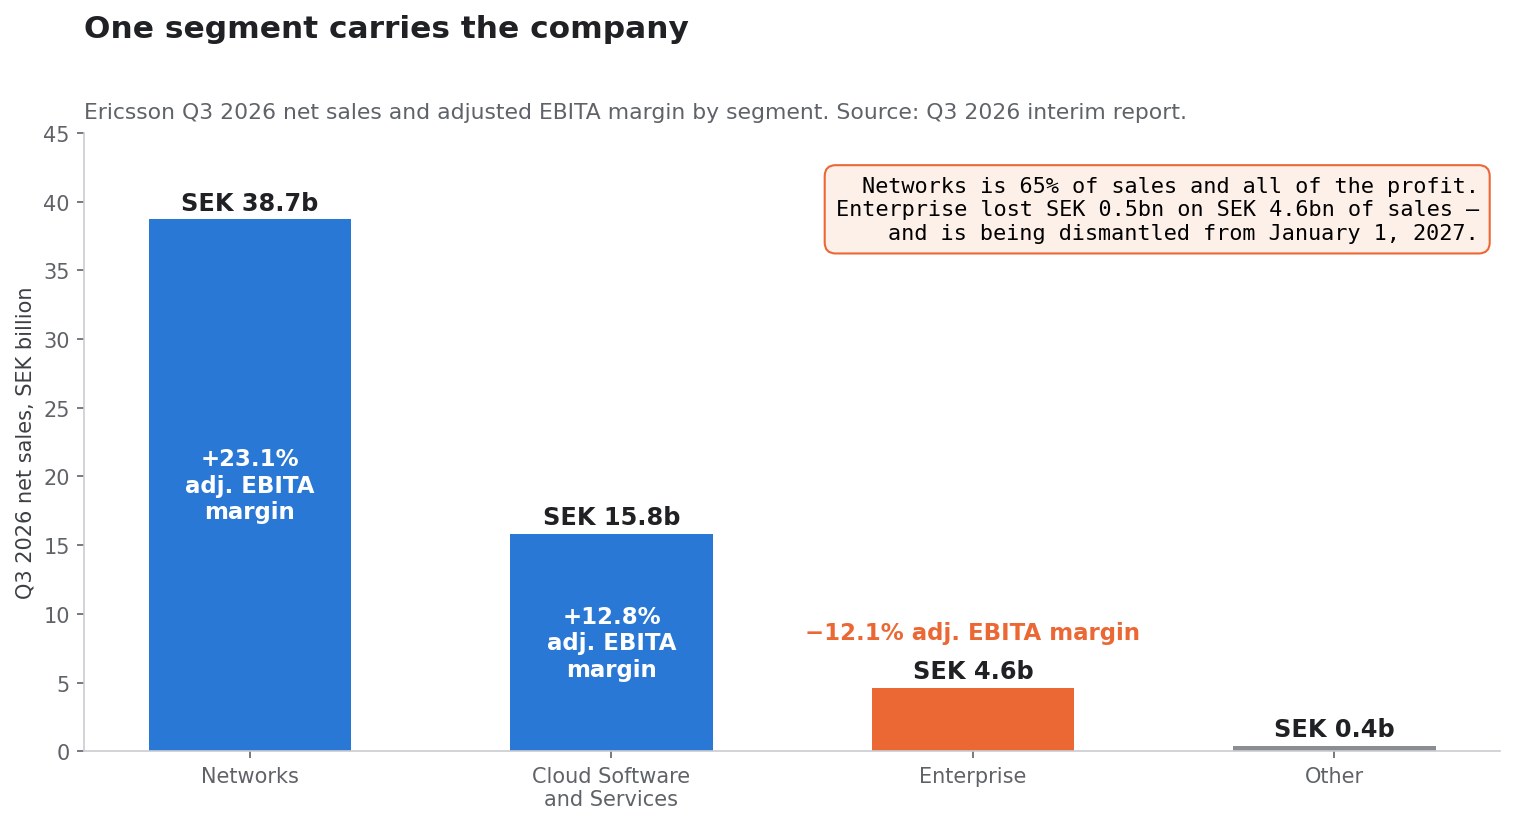
Networks adalah 65% penjualan grup dan, pada praktiknya, seluruh labanya. Margin EBITA disesuaikannya 23,1% adalah angka kuartalan tertinggi dari tiga kolom yang dicetak laporan, dan margin empat kuartal berjalan 21,0% menunjukkan ini bukan artefak satu kuartal.
Perbandingan Enterprise tampak janggal — margin 138,7% setahun lalu berbanding −12,1% kini — karena keuntungan iconectiv SEK 7,6 miliar dibukukan di dalam segmen itu. Tanpa keuntungan tersebut, Enterprise merugi dulu sebagaimana merugi sekarang. Secara empat kuartal berjalan ia adalah bisnis SEK 17,8 miliar yang berjalan pada −22,2%, atau sekitar SEK 4 miliar kerugian operasi tahunan berhadapan dengan grup yang menghasilkan sekitar SEK 35 miliar pada baris segmen.
Angka itulah alasan pengumuman struktural pada hari yang sama.
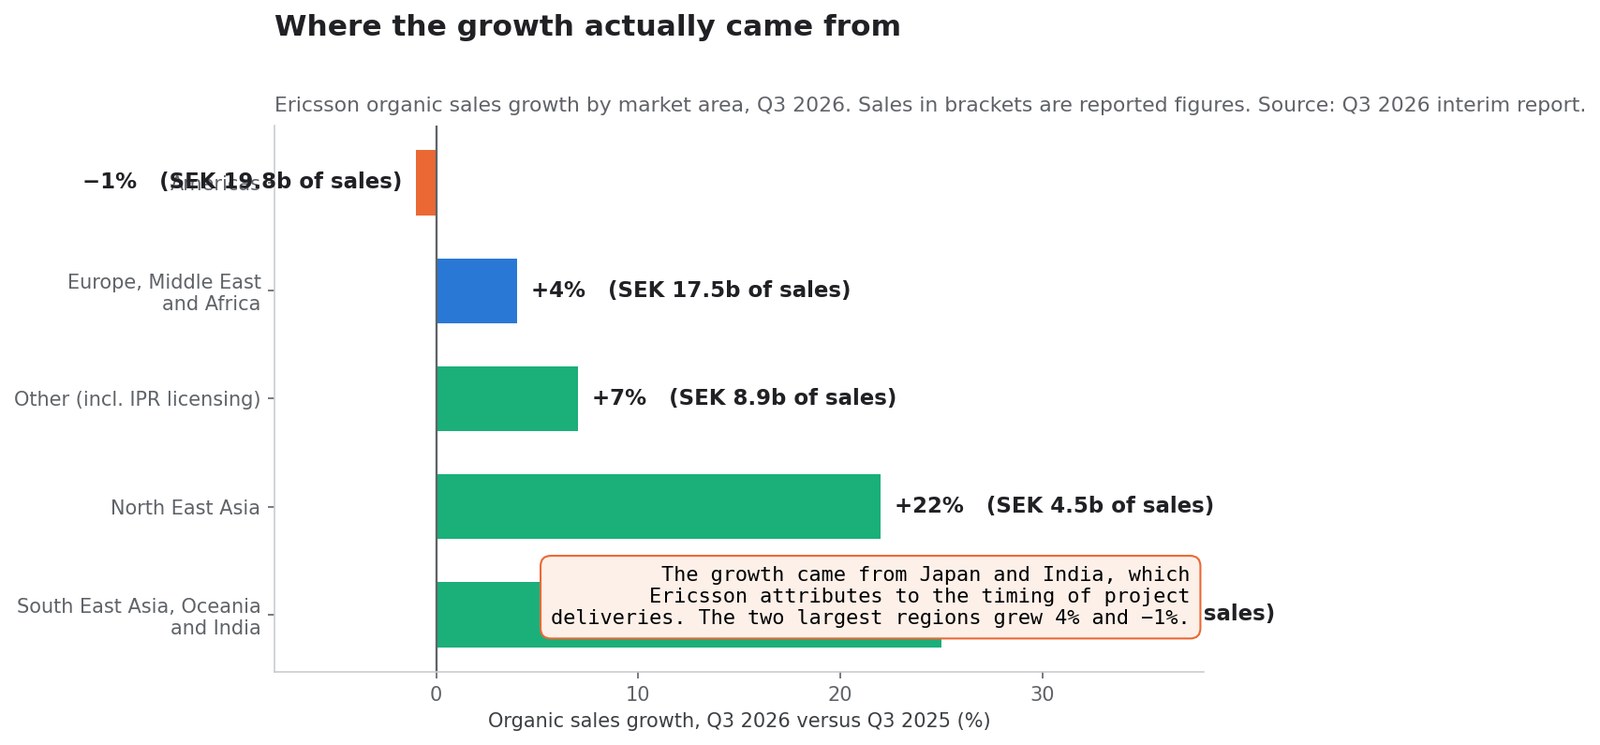
Dari mana pertumbuhannya sebenarnya berasal
| Area pasar | Penjualan K3 2026 | Pertumbuhan organik | Organik Jan–Sep |
|---|---|---|---|
| Amerika | SEK 19,8 M | −1% | −1% |
| Eropa, Timur Tengah, dan Afrika | SEK 17,5 M | +4% | +5% |
| Asia Tenggara, Oseania, dan India | SEK 8,8 M | +25% | +14% |
| Asia Timur Laut | SEK 4,5 M | +22% | +15% |
| Other (termasuk lisensi IPR) | SEK 8,9 M | +7% | +1% |
| Total | SEK 59,5 M | +7% | +4% |
Dua kawasan yang tumbuh dua digit adalah dua yang terkecil, dan Ericsson mengaitkan keduanya dengan waktu alih-alih permintaan: di Asia Timur Laut pertumbuhan "terutama didorong Jepang, ditopang pengiriman proyek yang lebih tinggi"; di Asia Tenggara, Oseania, dan India berasal dari "waktu pengiriman proyek di Asia Tenggara dan India".
Amerika — kawasan terbesar dengan sepertiga penjualan grup — turun 1% organik, dengan "pertumbuhan tipis di Amerika Utara yang diimbangi penjualan lebih rendah di Amerika Latin". Untuk sembilan bulan, Amerika turun 1% organik dan 8% dilaporkan.
Asimetri itu adalah versi jujur dari argumen bearish. Sebuah kuartal yang pertumbuhan kuartalannya tujuh belas kali rata-rata musiman tiga tahun, terkonsentrasi di kawasan tempat manajemen secara eksplisit menyebut penjadwalan pengiriman, telah meminjam sesuatu dari kuartal di kedua sisinya. Panduan K4 Ericsson sendiri — pertumbuhan "serupa" dengan musiman, bukan di atasnya — konsisten dengan pembacaan itu.
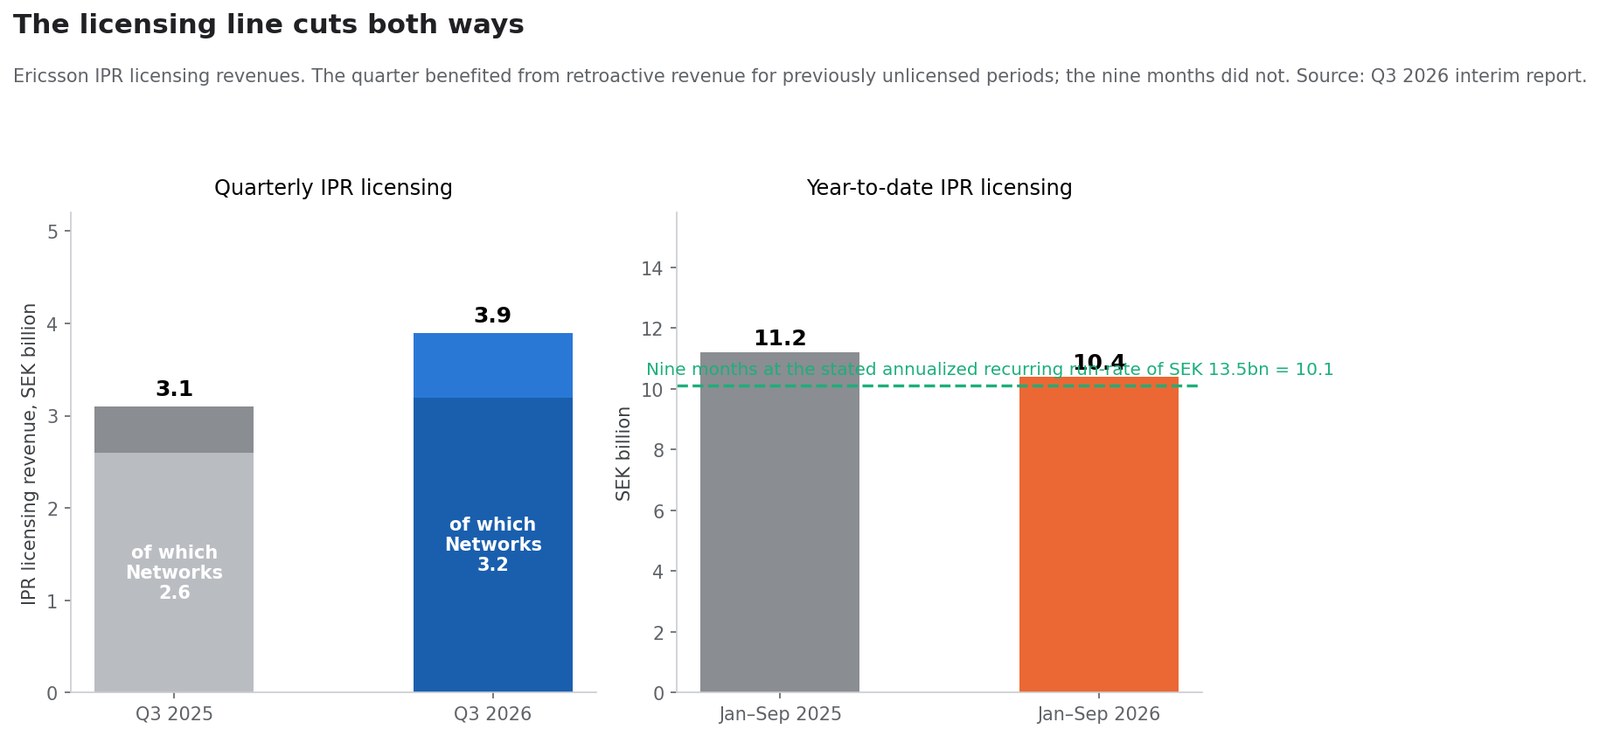
Baris lisensi memotong dua arah
Lisensi kekayaan intelektual adalah pendapatan bermargin tertinggi yang dimiliki Ericsson, dan ia bergerak kuartal ini.
| Pendapatan lisensi IPR | K3 2026 | K3 2025 | Jan–Sep 2026 | Jan–Sep 2025 |
|---|---|---|---|---|
| Total grup | SEK 3,9 M | SEK 3,1 M | SEK 10,4 M | SEK 11,2 M |
| Di antaranya di Networks | SEK 3,2 M | SEK 2,6 M | — | — |
| Di antaranya di Cloud Software and Services | SEK 0,7 M | SEK 0,6 M | — | — |
Ericsson menyatakan kenaikan kuartalan itu "sebagian didorong pendapatan retroaktif terkait periode yang sebelumnya tidak dilisensikan" dan menempatkan 82% pendapatan lisensi IPR di segmen Networks. Perusahaan juga mengungkapkan laju berulang tahunan IPR sekitar SEK 13,5 miliar, yang setara sekitar SEK 10,1 miliar untuk sembilan bulan.
Kedua paruh tabel itu penting. Kuartal ini terbantu lisensi retroaktif; sembilan bulan ini dirugikan oleh ketiadaan pendapatan retroaktif lebih besar yang dibukukan pada 2025. Sejak awal tahun, IPR turun SEK 0,8 miliar. Pembaca yang mengkredit angin bantu lisensi K3 sebaiknya juga mendebit angin lawan lisensi sepanjang tahun.
Seberapa besar perbaikan dari radio dan seberapa besar dari royalti
Ini aritmetika pembaca, bukan perusahaan, dan bertumpu pada satu asumsi yang dinyatakan terbuka: pendapatan lisensi nyaris tanpa biaya tambahan, sehingga kenaikan IPR jatuh hampir seluruhnya ke EBITA.
- EBITA disesuaikan grup, di luar keuntungan tahun lalu, membaik SEK 1,9 miliar (dari 8,2 ke 10,1).
- Pendapatan lisensi IPR grup naik SEK 0,8 miliar (dari 3,1 ke 3,9).
- Dengan asumsi itu, lisensi menjelaskan sekitar 42% perbaikan.
Uji yang sama di dalam Networks:
- EBITA disesuaikan Networks naik SEK 1,8 miliar (dari 7,2 ke 9,0).
- IPR Networks naik SEK 0,6 miliar (dari 2,6 ke 3,2).
- Lisensi karenanya menjelaskan sekitar sepertiga perbaikan Networks.
Masih tersisa sekitar SEK 1,1 miliar perbaikan laba Networks dari bisnis perangkat itu sendiri, pada pertumbuhan penjualan organik 9%, dengan laporan mengaitkannya pada "dampak positif bauran produk dan pendapatan lisensi IPR retroaktif, sebagian diimbangi kenaikan biaya komponen". Perbaikan operasionalnya nyata. Hanya saja lebih kecil daripada yang disiratkan ekspansi margin di judul, dan sebagiannya tidak berulang dengan ukuran yang sama.
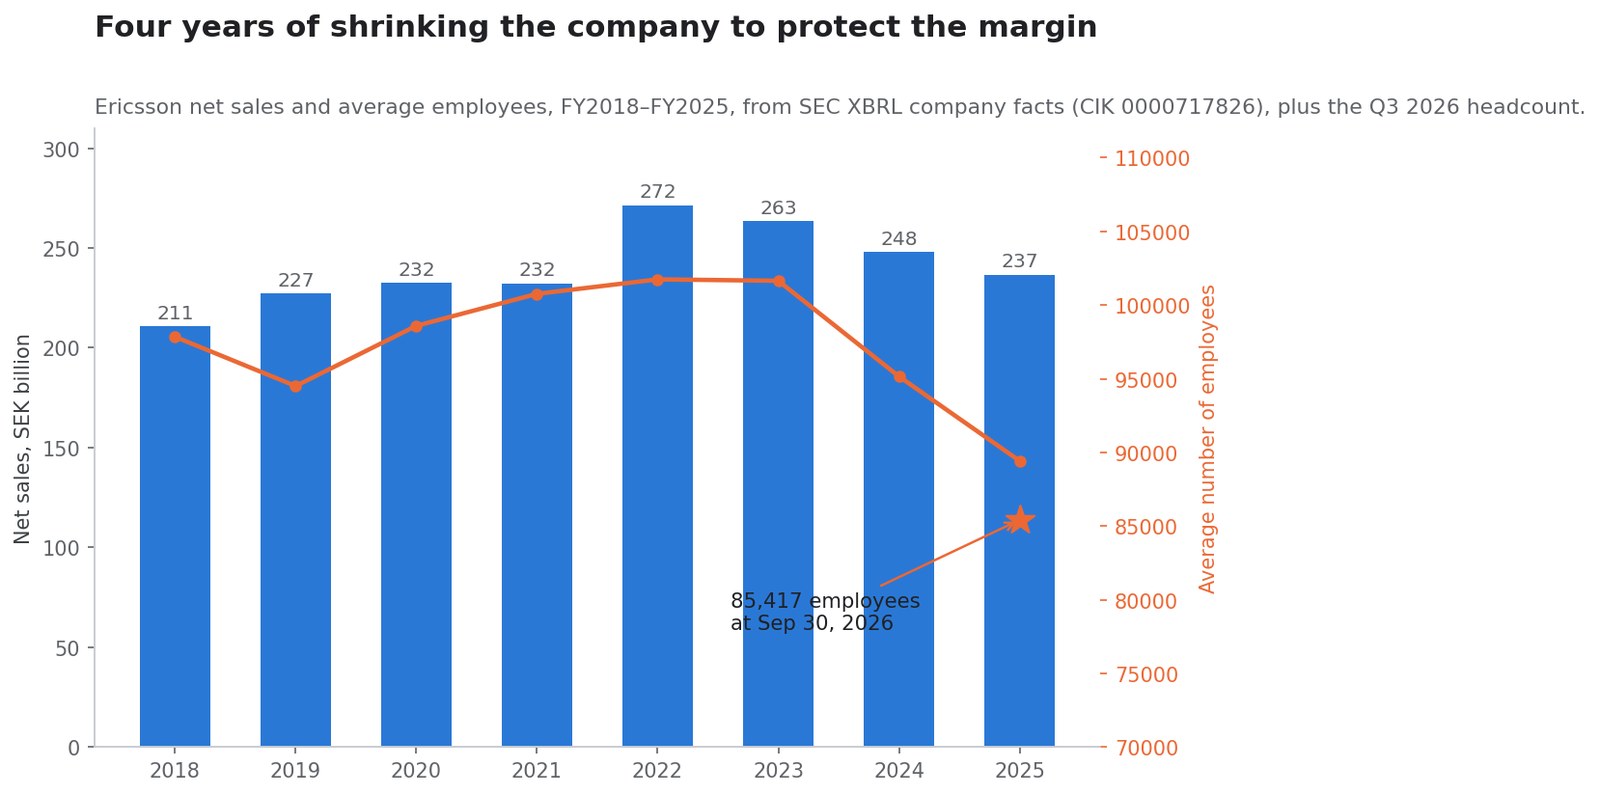
Empat tahun mengecilkan perusahaan demi menjaga margin
| Tahun buku | Penjualan bersih | Rata-rata karyawan |
|---|---|---|
| 2018 | SEK 210,8 M | 97.843 |
| 2019 | SEK 227,2 M | 94.503 |
| 2020 | SEK 232,4 M | 98.589 |
| 2021 | SEK 232,3 M | 100.757 |
| 2022 | SEK 271,5 M | 101.741 |
| 2023 | SEK 263,4 M | 101.644 |
| 2024 | SEK 247,9 M | 95.154 |
| 2025 | SEK 236,7 M | 89.425 |
Sumber: data XBRL SEC, CIK 0000717826.
Pendapatan memuncak pada 2022 di SEK 271,5 miliar dan turun 12,8% sejak itu. Rata-rata karyawan memuncak di tahun yang sama dan turun 12,1%. Pengurangan tenaga kerja berlanjut melewati data tahunan: 85.417 karyawan pada 30 September 2026, berbanding 86.536 tiga bulan sebelumnya dan 89.898 setahun sebelumnya — 4.481 orang lebih sedikit secara tahunan, atau 5,0%.
Inilah mekanisme di balik kisah margin. Margin EBITA disesuaikan Networks bergerak dari 20,3% ke 23,1% dalam setahun sementara perusahaan mempekerjakan 5% lebih sedikit orang dan membelanjakan SEK 48,9 miliar untuk R&D pada 2025 berbanding SEK 53,5 miliar pada 2024. Disiplin biaya semacam itu memperbaiki margin secara andal dan sama sekali tidak memperbaiki laju pertumbuhan.
CEO baru dan reorganisasi pada hari pertama
Laporan K2 pada Juli memuat komentar Börje Ekholm. Laporan K3 memuat komentar Per Narvinger, yang menulis bahwa ia "bersemangat memimpin perusahaan pada periode perubahan teknologi yang cepat ini".
Serah terimanya terdokumentasi. Pada 16 Juni 2026 Ericsson mengumumkan bahwa Narvinger, saat itu kepala Business Area Networks, akan menjadi Presiden dan CEO, dengan Ekholm mundur pada 30 September 2026 dan bertindak sebagai penasihat eksekutif hingga 15 Juni 2027. Pada 18 Juni perusahaan menunjuk David Hammarwall sebagai kepala Business Area Networks, efektif 1 Oktober 2026.
K3 2026 karenanya adalah kuartal serah terima: hasilnya diraih di bawah satu CEO dan dipresentasikan oleh CEO lain, pada hari pelaporan pertamanya.
Hari itu ia pakai untuk mengumumkan restrukturisasi, diajukan sebagai siaran pers terpisah:
- Area pasar Asia Timur Laut dan Asia Tenggara, Oseania, dan India digabung menjadi satu area pasar Asia-Pasifik mulai 1 Januari 2027, dipimpin Patrick Johansson, kini kepala EMEA. Pencarian kepala EMEA baru dimulai.
- Business Area Enterprise Wireless Solutions dibubarkan. Neutral Host dan Ericsson Private 5G pindah ke Business Area Networks; Wireless WAN menjadi bisnis mandiri yang melapor ke kepala Area Pasar Amerika.
- Tiga anggota tim eksekutif — Åsa Tamsons, Chafic Nassif, dan Andres Vicente — meninggalkan posisi mereka pada 31 Desember 2026.
Dibaca bersama tabel segmen, logikanya tidak halus. Dua area pasar yang digabung adalah dua yang terkecil. Area bisnis yang dibubarkan adalah yang merugi SEK 4 miliar per tahun secara berjalan. Seorang CEO baru sedang mengonsolidasikan bagian yang tidak membiayai dirinya sendiri ke dalam bagian yang membiayai.
Seperti apa neracanya
| Pos | 30 September 2026 | Pembanding |
|---|---|---|
| Kas bruto | SEK 98,0 M | naik SEK 6,7 M secara kuartalan |
| Kas bersih | SEK 60,7 M | SEK 51,9 M setahun lalu, +17% |
| Liabilitas imbalan pascakerja | SEK 14,3 M | SEK 18,0 M pada 30 Juni |
| Rata-rata tenor utang induk | 2,9 tahun | 2,5 tahun pada 30 Juni |
| Saham beredar, dasar | 3.257 juta | 3.333 juta setahun lalu, −2,3% |
| Saham treasuri | 114,1 juta | 38,0 juta pada 31 Desember 2025 |
Arus kas pendanaan adalah arus masuk SEK 0,4 miliar, menggabungkan SEK 4,5 miliar pembelian kembali saham dengan SEK 5,5 miliar pinjaman baru, mencerminkan obligasi EUR 500 juta yang diterbitkan pada September. Dalam kuartal ini Ericsson membeli kembali 49.225.701 saham Kelas B seharga SEK 4,8 miliar; sejak awal tahun angkanya 78.761.682 saham seharga SEK 8,1 miliar.
Arus kas operasi SEK 6,5 miliar berbanding SEK 7,9 miliar, dengan laporan menandai "persediaan lebih tinggi, mencerminkan waktu pengiriman proyek dan harga komponen yang lebih tinggi". Tekanan yang sama yang diperingatkan manajemen untuk 2027 sudah terlihat di modal kerja.
Apa yang Ericsson katakan tentang 2027
Empat pernyataan ke depan ada di laporan, dan tiga di antaranya peringatan:
- "Pasar RAN datar." Sumber yang dikutip Ericsson sendiri setuju: Dell'Oro memperkirakan pasar perangkat jaringan akses radio global akan tetap stabil pada 2026.
- "Biaya komponen adalah angin lawan bagi margin kotor tahun depan." Ini muncul dalam komentar CEO dan lagi dalam pembahasan margin Networks, di mana kenaikan biaya komponen sebagian mengimbangi bauran yang menguntungkan.
- "Beban restrukturisasi untuk 2026 diperkirakan berada pada tingkat yang tinggi", dan tarif pajak setahun naik ke 28% sebagian karenanya.
- Satu-satunya hal positif: panduan margin kotor disesuaikan Networks naik ke 49–51% untuk kuartal keempat, dari 48–50% tiga bulan lalu.
Perusahaan yang menaikkan panduan margin terpentingnya untuk kuartal berikutnya sambil memperingatkan bahwa biaya input akan menggigit tahun sesudahnya sedang menunjukkan di mana engselnya. Pertanyaan untuk 2027 bukan permintaan — manajemen sudah mengatakan pasarnya datar — melainkan apakah harga, bauran, dan reorganisasi dapat menyerap tagihan komponen yang naik.
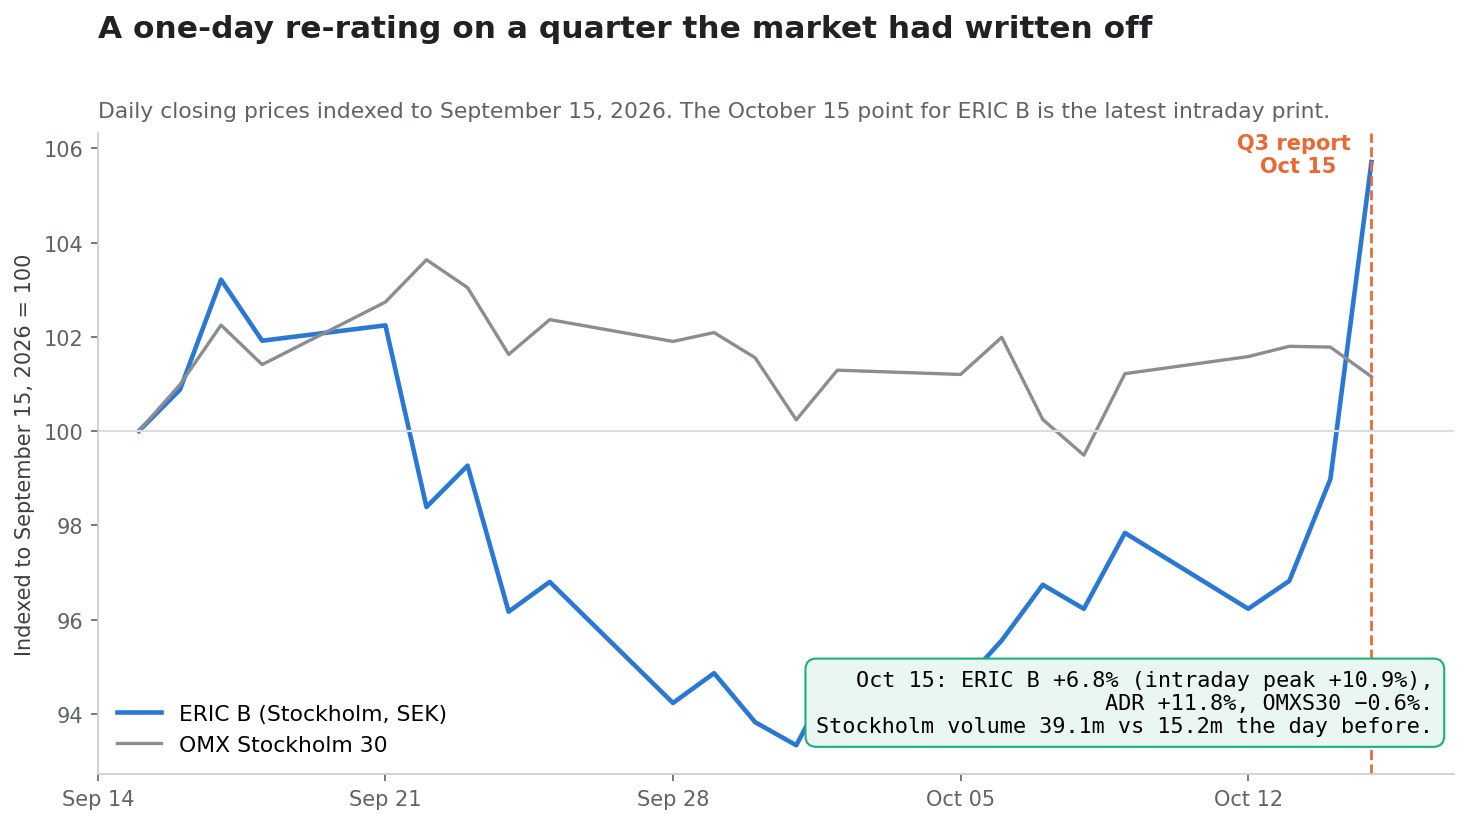
Bagaimana pasar memberinya harga
| Pencatatan | Penutupan sebelumnya | 15 Oktober | Perubahan | Volume |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97,10 | 103,70, tertinggi intrahari 107,65 | +6,8%, puncak +10,9% | 39,1 juta vs 15,2 juta |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 juta vs 18,9 juta |
| OMX Stockholm 30 | 3.276,27 | 3.256,08 | −0,62% | — |
Dua detail menjaga ini tetap jujur. Pertama, kedua pencatatan berbeda karena dihargai dalam mata uang berbeda dan tutup pada jam berbeda; pada SEK 103,70 dan kurs dolar sekitar 9,94, saham biasa bernilai sekitar USD 10,44 berhadapan dengan ADR di USD 10,71. Kedua, pergerakan dimulai dari basis yang tertekan: ERIC B memasuki laporan sekitar 23,7% di bawah tertinggi enam bulannya.
Pasar berposisi untuk judulnya dan memberi harga ulang pada jembatannya. Seperti itulah rupa hari dengan volume 2,6 kali dan ADR naik 11%.
Valuasi setelah pergerakan
Pada SEK 103,70 dan 3.257 juta saham beredar, kapitalisasi pasar Ericsson sekitar SEK 338 miliar, atau kira-kira USD 34 miliar. Kas bersih SEK 60,7 miliar membuat nilai perusahaan mendekati SEK 277 miliar.
Berhadapan dengan itu, EBITA disesuaikan empat kuartal berjalan yang diungkapkan untuk tiga segmen pelaporan dijumlahkan sebagai berikut:
| Segmen | Penjualan empat kuartal berjalan | Margin EBITA disesuaikan | EBITA disesuaikan tersirat |
|---|---|---|---|
| Networks | SEK 148,9 M | 21,0% | SEK 31,3 M |
| Cloud Software and Services | SEK 62,4 M | 13,1% | SEK 8,2 M |
| Enterprise | SEK 17,8 M | −22,2% | SEK −4,0 M |
| Jumlah tiga segmen | — | — | SEK 35,5 M |
Itu menempatkan nilai perusahaan di sekitar 7,8 kali EBITA disesuaikan tingkat segmen. Angka ini mengecualikan segmen Other dan biaya korporat yang tidak dialokasikan, jadi perlakukan sebagai jangkar alih-alih kelipatan presisi — tetapi ia membingkai pertanyaannya dengan benar. Pembeli pada harga ini membayar di bawah delapan kali untuk bisnis yang segmen terbesarnya menghasilkan margin 21%, dan diserahi kas bersih SEK 60,7 miliar, dengan imbalan menerima pasar akhir yang datar dan angin lawan biaya komponen.
Aritmetika yang akan mengubahnya sederhana. Jika kerugian Enterprise sekitar SEK 4 miliar setahun hilang melalui reorganisasi — bukan skenario dasar yang tidak masuk akal mengingat bisnisnya dibubarkan — nilai perusahaan yang sama bertumpu pada sekitar SEK 39,5 miliar, atau 7,0 kali. Memperbaiki segmen yang merugi lebih bernilai bagi kelipatan ini daripada satu poin pertumbuhan RAN.
Skenario
| Skenario | Apa yang harus terjadi | Lintasan keuangan | Implikasi valuasi |
|---|---|---|---|
| Optimistis | K4 mendarat pada panduan margin Networks 49–51% yang dinaikkan; reorganisasi menghapus sebagian besar kerugian Enterprise sepanjang 2027; biaya komponen diimbangi harga dan bauran | Margin EBITA disesuaikan grup bertahan di belasan atas; pembelian kembali berlanjut sekitar SEK 4–5 miliar per kuartal | Kelipatan naik ke arah premi historis saat segmen merugi berhenti mengurangi |
| Dasar | Penjadwalan proyek Asia berbalik dalam dua kuartal berikutnya; RAN tetap datar seperti perkiraan Dell'Oro; biaya komponen memakan satu poin margin kotor pada 2027, sebagian diimbangi | Penjualan organik relatif datar; margin bertahan lewat pengurangan biaya alih-alih pertumbuhan | Kurang lebih kelipatan saat ini, dengan kas bersih yang bekerja |
| Pesimistis | Kekuatan K3 ditarik ke depan; Amerika tetap negatif; inflasi komponen melampaui respons harga; restrukturisasi tetap tinggi melewati 2026 | Margin EBITA disesuaikan surut ke arah 14% sembilan bulan; laju pembelian kembali melambat | Kembali ke level perdagangan saham sebelum laporan |
Skenario dasarnya bukan "setahunkan kuartal ketiga". Skenario dasarnya adalah bahwa kuartal 17% di atas musiman dalam pasar datar adalah peristiwa penjadwalan, dan bahwa perbaikan yang bertahan — jumlah karyawan, bauran, restrukturisasi Enterprise — adalah yang layak dikapitalisasi.
Apa yang akan menjawabnya
Tesis ini terjawab lewat pengungkapan, bukan satu kuartal:
- Margin kotor disesuaikan Networks K4 terhadap panduan 49–51%. Ericsson sudah sekali melampaui batas atas rentangnya sendiri; melakukannya dua kali akan berarti harga bertahan terhadap biaya komponen.
- Pertumbuhan organik Amerika. −1% dalam kuartal dan −1% dalam sembilan bulan. Kawasan terbesar harus berbalik sebelum "pemulihan" berarti apa pun.
- Apakah Asia mengembalikan kuartalnya. Asia Timur Laut +22% dan Asia Tenggara, Oseania, dan India +25% keduanya dikaitkan dengan waktu pengiriman. Perhatikan K4 dan K1.
- Lisensi IPR sejak awal tahun. SEK 10,4 miliar berhadapan dengan laju tahunan SEK 13,5 miliar menyiratkan kuartal keempat yang lemah kecuali ada perjanjian baru.
- Kerugian Enterprise setelah pembubaran. Segmen ini lenyap sebagai unit pelaporan mulai 1 Januari 2027. Perhatikan apakah kerugiannya lenyap bersamanya atau sekadar pindah ke Networks.
- Beban restrukturisasi pada 2027. Dipandu "tinggi" untuk 2026; tahun tinggi kedua berarti reorganisasi memakan biaya lebih besar daripada penghematannya.
- Tarif pajak efektif. 28% diperkirakan untuk 2026 berbanding 25% pada 2025, sebagian didorong pencadangan pajak.
- Laju pembelian kembali. SEK 8,1 miliar sejak awal tahun dan jumlah saham turun 2,3%. Perlambatan tanpa penjelasan dari sisi laba akan menandakan neraca sedang dihemat.
- Jumlah karyawan. 85.417 dan menurun. Kisah margin bergantung padanya; risiko eksekusi juga.
Anda bisa menyambungkan beberapa butir ini ke daftar pantau otomatis dengan perangkat saham SimianX AI, yang melacak dokumen regulator, pengungkapan segmen, dan reaksi harga sekaligus:
- SimianX AI — platform riset
- Ruang komando analisis langsung — analisis multiagen waktu nyata untuk
ERIC - Market Pulse — deteksi peristiwa pada saham tunggal
- Crypto Leaderboard — pelacakan kinerja model demi model
- Poin dan harga — bagaimana pemakaian bekerja
Pertanyaan yang sering diajukan
Mengapa saham Ericsson naik ketika laba turun 49%?
Karena penurunannya adalah efek pembanding. Kuartal ketiga 2025 memuat keuntungan modal SEK 7,6 miliar dari penjualan iconectiv. Tanpa itu, EBITA disesuaikan naik dari SEK 8,2 miliar ke SEK 10,1 miliar, atau 23%, dan EPS dilusian naik dari SEK 1,61 yang mendasari ke SEK 1,77. Penjualan juga tumbuh 7% organik di pasar yang Ericsson sendiri sebut datar.
Apakah Ericsson melampaui panduannya sendiri?
Ya, pada kedua hal yang ia terbitkan. Pada Juli ia memandu pertumbuhan penjualan Networks "di atas" rata-rata musiman tiga tahun sebesar +1% kuartalan dan menyampaikan +17,3%; ia memandu margin kotor disesuaikan Networks ke 48–50% dan menyampaikan 50,3%.
Seberapa besar perbaikan yang datang dari lisensi paten?
Pendapatan lisensi IPR naik SEK 0,8 miliar di tingkat grup, berhadapan dengan perbaikan SEK 1,9 miliar pada EBITA disesuaikan di luar keuntungan tahun lalu. Lisensi nyaris tanpa biaya tambahan, jadi ia menjelaskan sekitar 42% perbaikan. Di dalam Networks porsinya sekitar sepertiga.
Apakah pasar 5G sedang pulih?
Tidak menurut sumber yang dikutip Ericsson. Dell'Oro memperkirakan pasar perangkat RAN global tetap stabil pada 2026, dan komentar CEO sendiri menyatakan "pasar RAN datar". Pertumbuhan kuartal ini datang dari penjadwalan proyek di Jepang dan India, pendapatan lisensi yang lebih tinggi, dan pengurangan biaya — bukan dari pasar yang lebih besar.
Siapa yang memimpin Ericsson sekarang?
Per Narvinger menjadi Presiden dan CEO pada 1 Oktober 2026, menggantikan Börje Ekholm, yang mundur pada 30 September dan tetap menjadi penasihat eksekutif hingga 15 Juni 2027. Penunjukan diumumkan pada 16 Juni 2026. K3 2026 adalah kuartal pertama yang dilaporkan Narvinger.
Apa yang terjadi pada segmen Enterprise?
Ia dibubarkan. Mulai 1 Januari 2027, Neutral Host dan Ericsson Private 5G pindah ke Business Area Networks dan Wireless WAN menjadi bisnis mandiri di bawah Area Pasar Amerika. Secara empat kuartal berjalan, Enterprise adalah bisnis SEK 17,8 miliar dengan margin EBITA disesuaikan −22,2%.
Apa risiko terbesar untuk 2027?
Biaya komponen. Ericsson menyatakan dua kali dalam laporan bahwa biaya itu adalah angin lawan bagi margin kotor tahun depan, dan efeknya sudah terlihat di persediaan. Dengan pasar RAN yang datar, harga dan bauran harus memikul pengimbangnya.
Bacaan terkait
- Spektrum SpaceX: AT&T, Verizon dan T-Mobile Diperingkat
- Crown Castle dan operator keempat: SpaceX melawan DISH
- Saham SK Hynix Naik 8%: Apakah Supercycle AI Itu Nyata?
Referensi
- Ericsson — laporan kuartal ketiga 2026, diajukan ke SEC
- Ericsson — laporan kuartal kedua 2026, diajukan ke SEC
- Ericsson — penyederhanaan struktur Grup dan perubahan Tim Eksekutif
- Ericsson — Per Narvinger ditunjuk sebagai Presiden dan CEO saat Börje Ekholm mundur
- Ericsson — David Hammarwall ditunjuk sebagai Kepala Business Area Networks
- SEC EDGAR — dokumen LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — data perusahaan Ericsson
- Dell'Oro Group — riset pasar jaringan akses radio seluler