 Por Marcus Reeve
Ações de bancos após as eleições de meio de mandato: tabela de referência de 100 anos
Resposta rápida: os bancos estão entre os piores lugares para estar depois de uma eleição de meio de mandato nos Estados Unidos. Nas 25 midterms realizadas entre 1926 e 2022, as ações de bancos americanos ponderadas pelo valor de mercado superaram o mercado como um todo nos doze meses seguintes apenas 10 vezes, ficando atrás dele em média 4,3 pontos percentuais (diferença mediana: 6,8 pontos). O ano seguinte a uma midterm é o único trecho do ciclo presidencial de quatro anos em que os bancos perderam para o mercado mais vezes do que ganharam. Na era dos ETFs foi ainda pior: o fundo do setor financeiro XLF ficou atrás do S&P 500 depois de todas as cinco midterms de 2006 a 2022, e o fundo de bancos regionais KRE caiu 34% no ano seguinte à votação de 2022.
Resultado (até 1h50 ET de 4 de novembro de 2026): Os democratas conquistaram o controle do Senado e da Câmara, segundo projeções da AP e da NBC News. Pela contagem da AP à 1h30 ET, os democratas haviam tomado dos republicanos sete cadeiras no Senado e 16 na Câmara. A partir de 3 de janeiro de 2027 o Congresso deixará de estar inteiramente nas mãos do partido da Casa Branca.
A cobertura das midterms costuma tratar os bancos como uma aposta puramente política: um partido significa regulação mais leve e alta, o outro, regras mais duras e queda. Os dados não sustentam essa narrativa. O que eles mostram é um setor que passou a maior parte dos anos pós-midterm ficando para trás do mercado, qualquer que fosse o partido vencedor, e um Congresso que raramente aprovava a lei bancária que todos discutiam antes de a janela de doze meses se fechar.
Este artigo é a peça sobre o setor financeiro da nossa série sobre as midterms. O placar de setores classifica doze setores depois de cada eleição de meio de mandato desde 1926; esta página desce um nível nos bancos e usa os dados de 49 setores para separar bancos de corretoras, grandes bancos de pequenos e a era dos ETFs da amostra longa.
Como medimos
Todos os números da amostra longa vêm da Kenneth R. French Data Library, que publica retornos totais diários e mensais de 49 carteiras setoriais americanas ponderadas pelo valor de mercado desde julho de 1926. Duas delas importam aqui:
- Bancos: bancos comerciais, instituições de poupança e holdings bancárias.
- Trading: o que os arquivos de French chamam de "Fin": corretoras e distribuidoras de valores, bolsas, gestoras de recursos e veículos de investimento. Neste artigo, ela representa Wall Street, e não Main Street, ou seja, as finanças de mercado e não o banco do dia a dia.
A referência de mercado é o retorno de mercado de French (Mkt-RF mais a taxa livre de risco), o retorno total ponderado pelo valor de mercado de todas as ações listadas nos EUA. Os dividendos estão incluídos dos dois lados.
Cada janela começa no último fechamento no dia da eleição ou antes dele. O arquivo diário não tem pregão no dia da eleição antes de 1970, quando a bolsa ainda fechava por causa do pleito, então de 1926 a 1966 a base é o fechamento de segunda-feira. Cada janela termina no último fechamento na mesma data do calendário um, três, seis ou doze meses depois, ou antes dela. Estão incluídos todos os 25 dias de eleições de meio de mandato de 1926 a 2022, sem exclusões.
Para a verificação moderna, usei os fechamentos diários da Cboe de XLF (o fundo do setor financeiro), KBE (um fundo de bancos com pesos iguais), KRE (bancos regionais), JPM (o maior banco dos EUA) e SPY (o S&P 500). São retornos de preço, sem dividendos. Para comparar pesos iguais com ponderação pelo valor de mercado, usei dados mensais em vez de diários, porque o rebalanceamento diário de bancos pequenos e pouco negociados infla os retornos com pesos iguais. Com dados diários, os bancos pequenos parecem ter superado os grandes depois de 23 de 25 midterms. Com dados mensais, o número é 16, e é esse que eu reporto.
O placar: bancos após 25 midterms, de 1926 a 2022
| Janela após o dia da eleição | Média dos bancos | Média do mercado | Bancos superaram o mercado | Bancos no positivo | Diferença média | Diferença mediana |
|---|---|---|---|---|---|---|
| +1 pregão | +0,2% | +0,4% | 12 de 25 | 15 de 25 | −0,2 p.p. | +0,0 p.p. |
| +1 mês | +2,8% | +1,8% | 9 de 25 | 17 de 25 | +1,0 p.p. | −0,4 p.p. |
| +3 meses | +6,8% | +7,6% | 11 de 25 | 17 de 25 | −0,8 p.p. | −0,9 p.p. |
| +6 meses | +11,0% | +13,6% | 8 de 25 | 20 de 25 | −2,6 p.p. | −3,0 p.p. |
| +12 meses | +13,3% | +17,7% | 10 de 25 | 17 de 25 | −4,3 p.p. | −6,8 p.p. |
Três pontos se destacam.
A diferença aumenta com o tempo. No dia seguinte à votação, bancos e mercado estão no cara ou coroa. Em seis meses, os bancos superaram o mercado só 8 vezes em 25, e em doze meses o déficit médio é de 4,3 pontos. O que quer que esteja por trás do padrão, não é uma reação de um dia ao resultado.
A média de um mês engana. Os bancos têm média de +2,8% no primeiro mês, contra +1,8% do mercado, mas o superam só 9 vezes em 25. Dois pontos fora da curva puxam a média: +15,5% após a midterm de 1942 e +18,0% após a de 1990. O mês mediano é uma pequena perda em relação ao mercado, não um ganho.
Os bancos caem com mais frequência, não só com mais força. O mercado terminou em alta doze meses depois em 23 de 25 casos; os bancos, em 17. Os bancos caíram em oito anos pós-midterm, entre eles 1958, 1986, 2006, 2010 e 2022, e em quatro desses cinco o mercado como um todo subiu.
Wall Street se saiu melhor que Main Street. A carteira de trading, formada por corretoras, bolsas e gestoras, superou o mercado depois de 12 de 25 midterms em doze meses, com diferença média de +1,1 ponto e mediana próxima de zero:
| Janela após o dia da eleição | Média do trading | Média do mercado | Trading superou o mercado | Diferença média | Diferença mediana |
|---|---|---|---|---|---|
| +1 mês | +1,3% | +1,8% | 14 de 25 | −0,5 p.p. | +0,6 p.p. |
| +3 meses | +8,0% | +7,6% | 12 de 25 | +0,4 p.p. | −0,1 p.p. |
| +6 meses | +14,8% | +13,6% | 13 de 25 | +1,2 p.p. | +0,7 p.p. |
| +12 meses | +18,8% | +17,7% | 12 de 25 | +1,1 p.p. | −0,3 p.p. |
Isso faz do grupo de trading uma aposta mais ou menos neutra em relação ao mercado depois das midterms, enquanto os bancos têm sido uma subponderação constante. Quando se fala em "financeiras", em geral as duas coisas entram no mesmo saco. Os dados dizem que elas devem ser avaliadas separadamente.
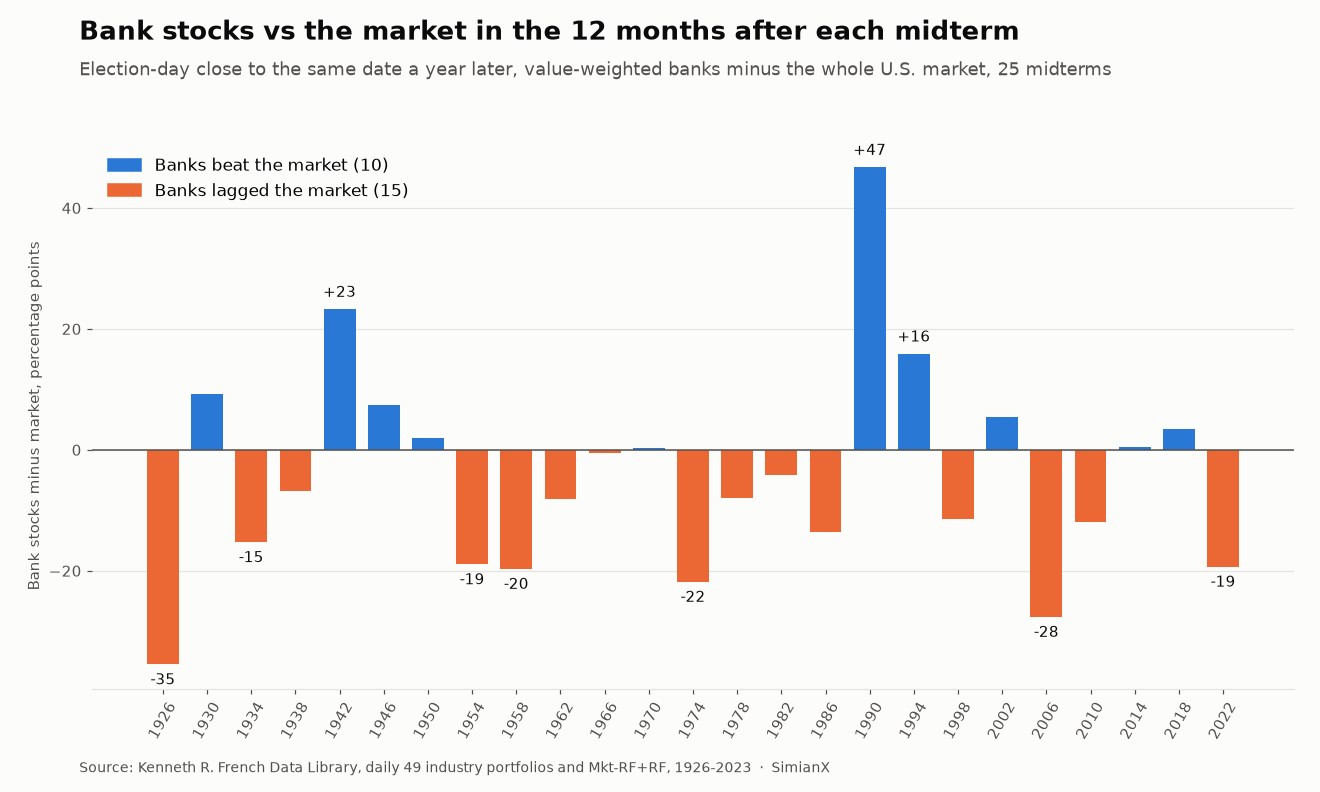
Todas as midterms desde 1926: a tabela de referência
Retornos totais a partir do fechamento do dia da eleição. "Bancos vs. mercado" é a diferença em doze meses, em pontos percentuais.
| Eleição | Mercado +3m | Bancos +3m | Mercado +12m | Bancos +12m | Bancos vs. mercado | Trading +12m |
|---|---|---|---|---|---|---|
| 1926 | +6,2% | −10,9% | +29,0% | −6,4% | −35,5 p.p. | +28,8% |
| 1930 | −3,8% | −5,2% | −35,4% | −26,2% | +9,2 p.p. | −48,6% |
| 1934 | −0,4% | +10,5% | +44,5% | +29,3% | −15,2 p.p. | +61,4% |
| 1938 | −4,2% | −4,9% | +3,2% | −3,6% | −6,8 p.p. | −14,8% |
| 1942 | +12,0% | +18,7% | +32,3% | +55,5% | +23,2 p.p. | +50,2% |
| 1946 | +4,2% | +8,6% | +3,1% | +10,5% | +7,4 p.p. | −2,1% |
| 1950 | +17,3% | +4,5% | +24,8% | +26,7% | +1,9 p.p. | +36,3% |
| 1954 | +16,0% | +10,8% | +32,3% | +13,4% | −18,9 p.p. | +30,2% |
| 1958 | +8,8% | −1,8% | +15,9% | −3,7% | −19,7 p.p. | +7,6% |
| 1962 | +15,1% | +16,0% | +27,6% | +19,4% | −8,1 p.p. | +35,6% |
| 1966 | +11,7% | +20,7% | +22,1% | +21,6% | −0,5 p.p. | +41,7% |
| 1970 | +17,2% | +11,9% | +18,1% | +18,4% | +0,3 p.p. | +30,1% |
| 1974 | +7,8% | +12,8% | +25,1% | +3,3% | −21,8 p.p. | +14,7% |
| 1978 | +6,1% | +0,6% | +15,8% | +7,9% | −7,9 p.p. | +18,6% |
| 1982 | +7,0% | −0,7% | +26,1% | +22,0% | −4,1 p.p. | +26,7% |
| 1986 | +12,9% | +7,4% | −1,1% | −14,7% | −13,5 p.p. | −10,1% |
| 1990 | +18,0% | +38,7% | +34,2% | +80,9% | +46,7 p.p. | +61,2% |
| 1994 | +3,6% | +5,0% | +29,6% | +45,4% | +15,8 p.p. | +39,2% |
| 1998 | +16,0% | +6,9% | +25,7% | +14,2% | −11,5 p.p. | +34,9% |
| 2002 | −6,7% | −5,8% | +20,4% | +25,8% | +5,5 p.p. | +37,7% |
| 2006 | +5,9% | +4,5% | +9,4% | −18,2% | −27,6 p.p. | −2,6% |
| 2010 | +10,3% | +17,6% | +5,3% | −6,6% | −11,9 p.p. | −18,8% |
| 2014 | +2,1% | −2,9% | +6,1% | +6,6% | +0,5 p.p. | +4,2% |
| 2018 | −0,3% | −1,2% | +12,6% | +16,0% | +3,4 p.p. | +9,8% |
| 2022 | +8,2% | +8,4% | +15,4% | −3,9% | −19,3 p.p. | −1,3% |
O pior trecho foi de 1954 a 1978, quando os bancos superaram o mercado depois de apenas uma de sete midterms, e por só 0,3 ponto em 1970. Durante boa parte desse período, a Regulation Q limitava os juros que os bancos podiam pagar sobre depósitos, o que dificultava a retenção de recursos sempre que as taxas de mercado subiam. O melhor resultado, +46,7 pontos após 1990, foi uma recuperação a partir do fundo de uma crise bancária, não uma reação à votação. As ações de bancos tinham sido esmagadas pelas perdas com imóveis comerciais ao longo de 1990, e a recuperação começou quase exatamente quando as urnas fecharam.
As cinco midterms mais recentes renderam duas vitórias apertadas (2014 e 2018) e três derrotas pesadas (2006, 2010 e 2022), com diferença média de −11,0 pontos. As três derrotas tiveram uma causa especificamente bancária: o início da crise do subprime, a reconstrução pós-Dodd-Frank em 2010-11 e as quebras de bancos regionais de 2023.
É a midterm ou são os bancos?
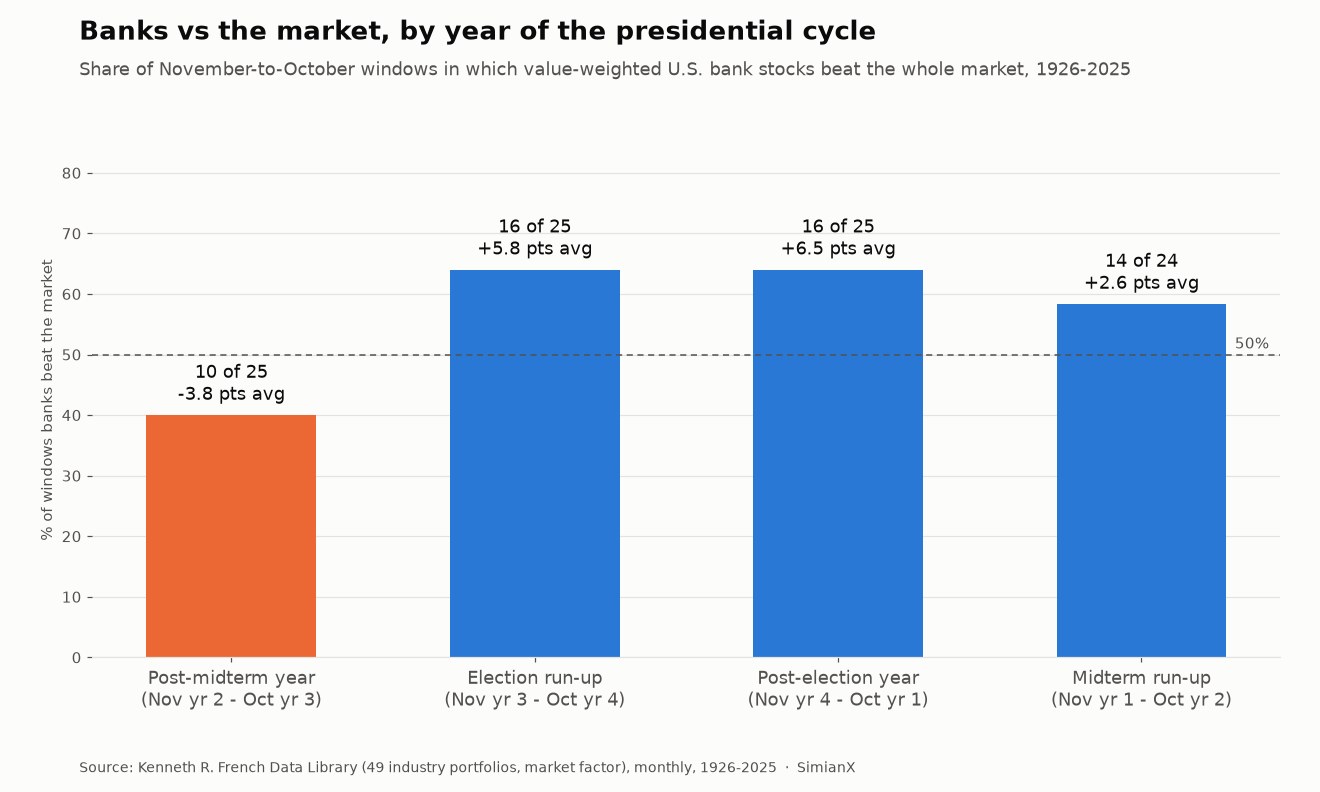
Uma objeção justa: talvez os bancos simplesmente fiquem atrás do mercado na maior parte do tempo, e o rótulo de midterm não acrescente nada. Isso não se sustenta. Em todas as janelas móveis de doze meses desde 1926, os bancos ponderados pelo valor de mercado superaram o mercado em 54% das vezes, com diferença média de +2,8 pontos. O ano pós-midterm é a exceção, não a regra.
Dividir o século nas quatro janelas de novembro a outubro do ciclo presidencial deixa isso mais claro:
| Janela do ciclo (de novembro a outubro) | Bancos superaram o mercado | Diferença média |
|---|---|---|
| Ano pós-midterm (nov. do ano 2 a out. do ano 3) | 10 de 25 | −3,8 p.p. |
| Reta final da eleição presidencial (ano 3 ao ano 4) | 16 de 25 | +5,8 p.p. |
| Ano pós-eleição presidencial (ano 4 ao ano 1) | 16 de 25 | +6,5 p.p. |
| Reta final da midterm (ano 1 ao ano 2) | 14 de 24 | +2,6 p.p. |
Os bancos superaram o mercado em 46 das 74 janelas de novembro a outubro que não vêm depois de uma midterm (62%). Depois das midterms, superaram em 10 de 25 (40%). O ano pós-midterm também é o melhor ano para o mercado como um todo, como mostram a nossa tabela do ciclo presidencial e o histórico do S&P 500 em anos de midterm. Então parte do resultado dos bancos é relativa: num ano em que o mercado amplo costuma ir muito bem, um setor de beta baixo e sensível aos juros tende a ficar para trás mesmo quando sobe.
Esta versão mensal de novembro a outubro também bate exatamente com o nosso placar de setores. O grupo "Finanças", mais amplo (bancos, seguradoras, corretoras e imóveis juntos), superou o mercado depois de 11 de 25 midterms, com diferença média de −1,6 ponto. Isolando apenas os bancos desse grupo, o resultado é 10 de 25 e −3,8 pontos. A carteira de trading dá 12 de 25 e +1,8 ponto. O número dos bancos é o pior dos três.
Grandes bancos ou pequenos bancos?
Os dados de French trazem tanto uma carteira de bancos ponderada pelo valor de mercado, dominada pelos gigantes, quanto uma com pesos iguais, em que um pequeno banco comunitário conta tanto quanto um grande banco de Wall Street. Comparar as duas é o teste de longo prazo mais próximo de grandes bancos contra regionais.
Com retornos mensais de novembro a outubro, os bancos com pesos iguais superaram os ponderados pelo valor de mercado depois de 16 de 25 midterms, por uma média de +3,1 pontos. É quase exatamente o histórico deles em todos os outros anos (43 de 74, ou 58%, por uma média de +3,0 pontos). Portanto, não existe um efeito de bancos pequenos específico das midterms, e a tendência recente vai na direção contrária: os bancos pequenos perderam para os grandes depois de seis das nove midterms de 1990 a 2022 (ganharam 3 de 9).
A era dos ETFs reforça o ponto com mais nitidez. O KRE superou o JPM no ano seguinte a apenas duas das últimas cinco midterms (2010 e 2014). Depois de 2022, a diferença foi enorme. A partir do fechamento de 8 de novembro de 2022, o KRE chegou a cair 43,2% em sua mínima de 4 de maio de 2023, após as quebras do Silicon Valley Bank, do Signature Bank e do First Republic. O JPMorgan Chase (JPM) nunca ficou mais de 5,0% abaixo do fechamento do dia da eleição nos mesmos doze meses e terminou com alta de 10,1%. Os depósitos migraram dos bancos pequenos para os maiores, e o ano pós-midterm virou um teste de estresse do tamanho do balanço.
A era dos ETFs: XLF, KBE, KRE e JPM, de 2006 a 2022
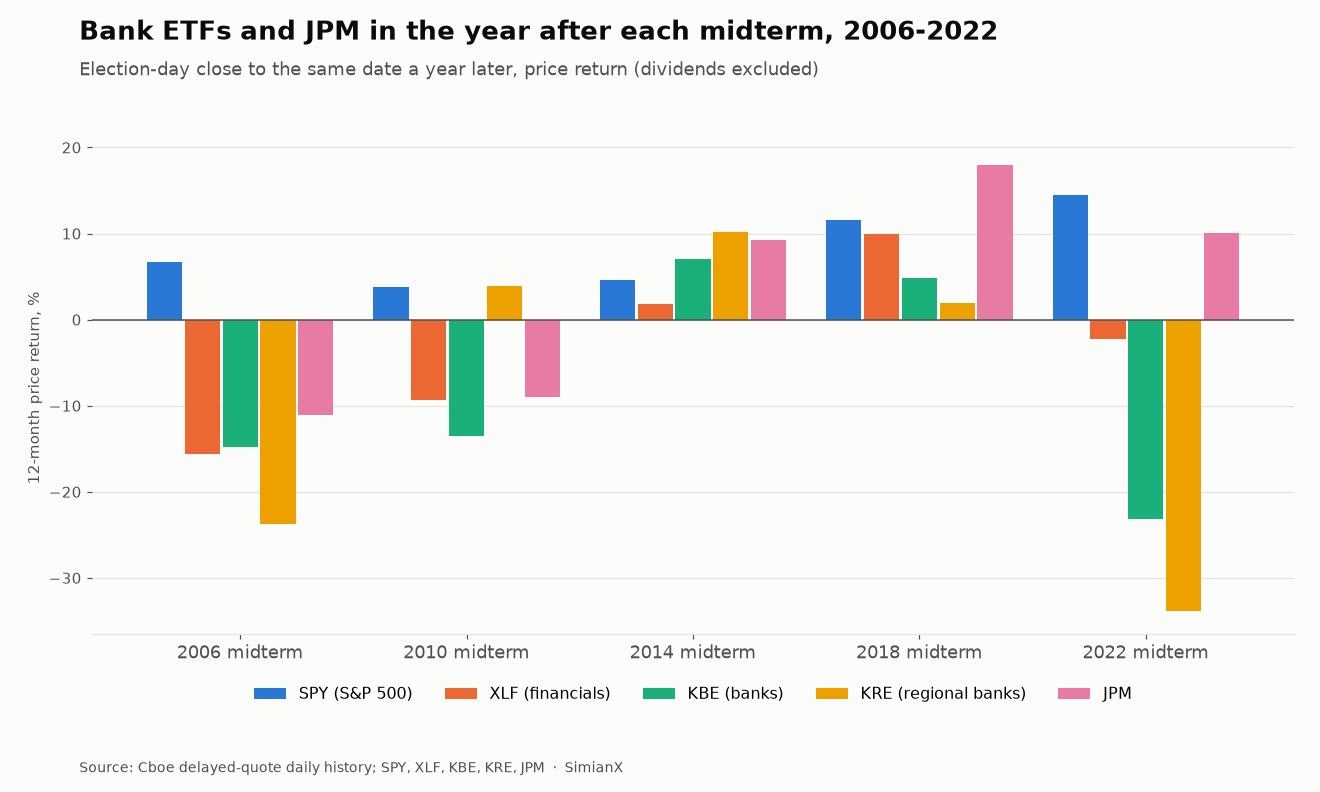
Doze meses após o dia da eleição (retorno de preço):
| Fundo | 2006 | 2010 | 2014 | 2018 | 2022 | Média | Superou o SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLF | −15,6% | −9,3% | +1,8% | +10,0% | −2,3% | −3,1% | 0 de 5 |
| KBE | −14,8% | −13,5% | +7,0% | +4,8% | −23,1% | −7,9% | 1 de 5 |
| KRE | −23,7% | +3,9% | +10,2% | +2,0% | −33,9% | −8,3% | 2 de 5 |
| JPM | −11,1% | −9,0% | +9,3% | +18,0% | +10,1% | +3,5% | 2 de 5 |
Seis meses após o dia da eleição (retorno de preço):
| Fundo | 2006 | 2010 | 2014 | 2018 | 2022 | Média | Superou o SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9% | +14,0% | +5,1% | +6,4% | +8,0% | +8,5% | — |
| XLF | +6,1% | +11,7% | +2,7% | +3,5% | −6,0% | +3,6% | 0 de 5 |
| KBE | +3,6% | +13,9% | +4,4% | +4,6% | −31,3% | −1,0% | 0 de 5 |
| KRE | −1,2% | +18,7% | +3,6% | +2,3% | −40,9% | −3,5% | 1 de 5 |
| JPM | +11,0% | +22,2% | +7,4% | +5,0% | +4,3% | +10,0% | 3 de 5 |
O 0 de 5 do XLF se confirma. Nosso placar de setores mostrou que o XLF ficou atrás do SPY depois de todas as cinco midterms de 2006 a 2022, usando fechamentos ajustados por dividendos. Refazer as mesmas janelas com dados de preço independentes da Cboe leva ao mesmo veredito. Todos os retornos de XLF e SPY têm o mesmo sinal, e os números anuais de XLF e SPY diferem no máximo 1,9 ponto, efeito de comparar dados de preço com dados ajustados por dividendos. O déficit do XLF em relação ao SPY foi de −22,3, −13,1, −2,8, −1,6 e −16,7 pontos.
No curto prazo, o quadro é outro. No primeiro pregão após a eleição, XLF, KBE, KRE e JPM superaram o SPY quatro vezes em cinco cada um. Depois de 2010, os fundos de bancos subiram perto de 2% no dia seguinte. A votação em si tende a dar aos bancos um pequeno repique de alívio. O que deu errado foram os seis a doze meses seguintes.
O JPM é a única linha da tabela que superou o SPY mais vezes do que perdeu em seis meses, e a única linha bancária com média positiva em doze meses. O tamanho pesou mais que o partido.
O que o Congresso realmente aprovou
O argumento habitual das midterms para os bancos é legislativo: uma nova maioria na Câmara ou no Senado vai desmontar a regulação, ou impô-la. Veja o que os Congressos eleitos em midterms realmente aprovaram em legislação bancária, comparado com o resultado de doze meses das ações de bancos.
| Midterm | Congresso eleito | Grande lei bancária | Assinada | Dentro da janela de 12 meses? | Bancos vs. mercado, 12m |
|---|---|---|---|---|---|
| 1934 | 74º | Banking Act de 1935 | 23/ago/1935 | Sim | −15,2 p.p. |
| 1954 | 84º | Bank Holding Company Act de 1956 | 1956 | Não | −18,9 p.p. |
| 1978 | 96º | Depository Institutions Deregulation and Monetary Control Act | 31/mar/1980 | Não | −7,9 p.p. |
| 1986 | 100º | Competitive Equality Banking Act | ago/1987 | Sim | −13,5 p.p. |
| 1990 | 102º | FDIC Improvement Act (FDICIA) | 19/dez/1991 | Não (seis semanas depois) | +46,7 p.p. |
| 1998 | 106º | Gramm-Leach-Bliley Act | 12/nov/1999 | Não (nove dias depois) | −11,5 p.p. |
| 2006 | 110º | Emergency Economic Stabilization Act (TARP) | out/2008 | Não | −27,6 p.p. |
| 2010 | 112º | Nenhuma. A Dodd-Frank foi assinada em 21 de julho de 2010, pelo 111º Congresso, que estava de saída | — | — | −11,9 p.p. |
| 2014 | 114º | FAST Act (cortou o dividendo do Fed pago aos grandes bancos membros) | 4/dez/2015 | Não | +0,5 p.p. |
| 2018 | 116º | CARES Act (socorro na pandemia, com alívio contábil para bancos) | 27/mar/2020 | Não | +3,4 p.p. |
| 2022 | 118º | Nenhuma, apesar das quebras bancárias de 2023 | — | — | −19,3 p.p. |
Três conclusões saem desta tabela.
A grande desregulamentação veio antes da midterm, não depois. A Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), o principal afrouxamento da Dodd-Frank, foi assinada em 24 de maio de 2018. Ela foi aprovada pelo 115º Congresso, eleito em 2016, seis meses antes da midterm de 2018. A própria Dodd-Frank foi assinada em 21 de julho de 2010, mais de três meses antes da votação de 2010. As duas leis bancárias mais importantes da era moderna ficaram prontas antes das midterms às quais muitas vezes se atribui o mérito ou a culpa por elas. O mesmo vale para trás: a Garn-St Germain foi assinada menos de três semanas antes da midterm de 1982, e a lei Riegle-Neal de bancos interestaduais, cerca de seis semanas antes da de 1994.
Quando um novo Congresso aprovava uma lei bancária, ela costumava chegar depois da janela. Das nove leis da tabela, só duas (1935 e 1987) foram assinadas nos doze meses seguintes à eleição, e nas duas vezes os bancos ficaram atrás do mercado. A Gramm-Leach-Bliley, que revogou a separação da Glass-Steagall, foi assinada nove dias depois do fim da janela de 1998, ao final de um ano em que os bancos ficaram 11,5 pontos atrás do mercado. A mudança legislativa é lenta, e o mercado teve anos de aviso para a maioria dessas leis.
Congressos divididos raramente mexeram com os bancos. Todas as cinco midterms da era dos ETFs resultaram em governo dividido. Dois dos Congressos resultantes, o 112º e o 118º, não aprovaram nenhuma grande lei bancária, e o 118º atravessou 2023, o ano de três das quatro maiores quebras bancárias da história dos EUA. A resposta veio dos reguladores e do Tesouro, não do Congresso. Isso combina com o resultado do nosso estudo sobre impasse político: governo dividido sobretudo trava a legislação, não a reverte.
O dinheiro para rodovias é a exceção: cinco das oito grandes leis de rodovias e infraestrutura desde 1956, incluindo o FAST Act da tabela acima, foram assinadas sob governo dividido, como mostra nossa análise de ações industriais após as eleições de meio de mandato.
Por que os bancos tendem a ficar para trás após as midterms
Os dados de retorno mostram que um padrão existe, mas não provam o porquê. Três explicações combinam com as evidências, e nenhuma exclui as outras.
O ciclo de juros. O lucro dos bancos depende da diferença entre o que eles pagam pelos depósitos e o que ganham com os empréstimos. Em vários anos pós-midterm, o Federal Reserve pausou ou mudou de rumo com a desaceleração do crescimento (2006-07 e 2018-19), ou continuou apertando com a curva de juros invertida e uma corrida aos depósitos (2022-23). Uma curva que se achata ou se inverte espreme essa margem, enquanto a queda das taxas de desconto impulsiona as ações de crescimento de longa duração. Isso explicaria por que os bancos ficam para trás justamente no ano em que o mercado amplo vai melhor.
O ciclo de crédito. Vários dos piores anos pós-midterm para os bancos foram anos em que perdas de crédito vieram à tona: 1974-75 (o colapso dos empréstimos imobiliários e dos REITs após a quebra do Franklin National), 1986-87 (empréstimos ao setor de energia e ao agronegócio, bancos do Texas), 2006-07 (subprime) e 2022-23 (perdas não realizadas com títulos e fuga de depósitos). Ciclos de crédito não seguem o calendário eleitoral, mas é fato que continuaram chegando justamente nessa janela.
Não sobra ganho legislativo a precificar. No dia da eleição, a questão regulatória normalmente já está resolvida por dois anos. Um Congresso dividido torna improvável uma nova lei bancária em qualquer direção, então a "aposta na desregulamentação" que muitas vezes impulsiona as ações de bancos antes da votação não tem mais nada a entregar. O mercado passa a negociar os bancos apenas por juros e crédito, e na maioria dessas janelas os dois jogaram contra.
O cenário de 2026
Os americanos votam em 3 de novembro de 2026. Veja onde estava o grupo de bancos no fechamento desse dia, com retornos de preço acumulados no ano desde o fechamento de 31 de dezembro de 2025.
| Ticker | 2026 no ano até o fechamento de 3/nov | vs. SPY |
|---|---|---|
| SPY | +10,6% | — |
| XLF | +4,4% | −6,2 p.p. |
| KBE | +9,7% | −0,9 p.p. |
| KRE | +12,5% | +1,8 p.p. |
| JPM | +4,9% | −5,7 p.p. |
Os bancos regionais chegam a esta midterm um pouco à frente do S&P 500 no ano, enquanto o fundo financeiro amplo e o JPM estão cerca de seis pontos atrás. Nas quatro midterms da era dos ETFs em que o KRE tem um ano completo de histórico, ele chegou ao dia da eleição à frente do SPY só uma vez, em 2022, quando o S&P 500 caía quase 20% no ano. Além disso, todas as linhas estão abaixo da máxima de fechamento de 2026: SPY 3,2% abaixo, XLF 2,3%, KBE 7,1%, KRE 6,5% e JPM 7,4%.
Dois pontos da história acima se aplicam diretamente. Primeiro, a trajetória dos juros em 2026 importa mais para os bancos do que a contagem de cadeiras. Mostramos como o calendário do Fed e as midterms se entrelaçaram na nossa análise do Fed de setembro. Segundo, os cenários do nosso mapa de 12 ações para as midterms mostram quais políticas relevantes para os bancos estão de fato ao alcance do Congresso e quais, como regras de capital e aprovação de fusões, continuam com os reguladores seja qual for o resultado. Você pode rodar uma análise ao vivo do JPM na SimianX para ver como o mercado está precificando o maior banco em tempo real.
Os limites desta análise
Vinte e cinco observações são uma amostra razoável para estudos eleitorais e uma amostra pequena para a estatística. Um histórico de 10 em 25 não prova nada sozinho; pesa mais porque é a pior das quatro janelas do ciclo e porque a margem, uma diferença média de −4,3 pontos e uma mediana de −6,8, é grande.
A carteira "Bancos" de French mudou a ponto de ficar irreconhecível em um século: de milhares de bancos locais em 1926 para um mercado dominado por um punhado de instituições nacionais. A amostra de ETFs cobre cinco midterms, todas com resultado de governo dividido, por isso não consegue separar um efeito pós-midterm de um efeito de governo dividido. Os números dos ETFs são retornos de preço. Os fundos de bancos em geral pagam dividendos maiores que o SPY, então as diferenças em retorno total seriam um pouco menores, mas com dados ajustados por dividendos o nosso placar de setores ainda mostra o XLF atrás do SPY nos cinco anos.
Nada disso é previsão ou recomendação de investimento. É um registro do que aconteceu.
Perguntas frequentes
Como as ações de bancos se comportam após as eleições de meio de mandato?
Abaixo do mercado, na maioria das vezes. Nas 25 midterms de 1926 a 2022, as ações de bancos americanos ponderadas pelo valor de mercado superaram o mercado como um todo nos doze meses seguintes apenas 10 vezes, com diferença média de −4,3 pontos. Ainda assim, subiram em 17 desses 25 anos. O mercado subiu em 23.
O XLF realmente perdeu para o S&P 500 depois de todas as midterms recentes?
Sim. Medindo de cada fechamento do dia da eleição até a mesma data um ano depois, o XLF ficou atrás do SPY após as midterms de 2006, 2010, 2014, 2018 e 2022. A margem foi de 1,6 ponto (2018) a 22,3 pontos (2006). Ele também ficou atrás do SPY em seis meses nas cinco vezes.
Bancos regionais são uma aposta melhor que grandes bancos nas midterms?
Não pelo histórico. O KRE superou o JPM depois de apenas duas das últimas cinco midterms. Na amostra longa, as ações de bancos com pesos iguais (com mais peso de bancos pequenos) superaram a carteira ponderada pelos grandes bancos depois de 16 de 25 midterms, nada melhor que o histórico delas nos demais anos. Desde 1990, os grandes bancos venceram seis de nove.
Uma vitória republicana ou democrata muda a aposta em bancos?
Os dados dão pouco respaldo a uma aposta partidária. A maior lei de desregulamentação da última década, a S.2155, foi assinada seis meses antes da midterm de 2018, e a Dodd-Frank foi assinada antes da midterm de 2010. Os Congressos eleitos em midterms aprovaram poucas grandes leis bancárias, e a maioria chegou depois da janela de doze meses.
Existe um repique de curto prazo nas ações de bancos após a votação?
Um pequeno. No primeiro pregão após as últimas cinco midterms, XLF, KBE, KRE e JPM superaram o SPY quatro vezes em cinco cada um. Na amostra completa de 25 midterms, o resultado de um dia é cara ou coroa: os bancos superaram o mercado 12 vezes.
Por que as corretoras se saem melhor que os bancos após as midterms?
A carteira de trading (corretoras, bolsas e gestoras) ganha mais com mercados em alta e volume de negociação, e o ano pós-midterm tem sido historicamente o melhor ano para as ações. Os bancos ganham mais com a curva de juros e o crescimento do crédito, que muitas vezes jogaram contra eles nessa mesma janela.
O que os investidores devem acompanhar nos bancos após as midterms de 2026?
A curva de juros, o custo dos depósitos e a qualidade do crédito importam mais que a composição do Congresso. Historicamente, esses fatores explicam a maioria dos anos ruins pós-midterm para os bancos, enquanto as grandes leis bancárias costumam chegar antes da votação ou muito depois dela.
Conclusão
O ano pós-midterm tem sido o pior ano do ciclo de quatro anos para as ações de bancos: 10 vitórias sobre o mercado em 25 midterms desde 1926, um déficit médio de 4,3 pontos e um 0 de 5 do XLF contra o SPY na era dos ETFs. Corretoras e gestoras seguraram as pontas, e o maior banco, o JPM, foi melhor que os fundos de bancos. A legislação que supostamente move a aposta em bancos foi assinada, na maior parte, antes da votação ou bem depois da janela. Por esse histórico, juros e crédito importaram mais para os bancos do que quem venceu.
Fontes. Kenneth R. French Data Library: 49 carteiras setoriais (ponderadas pelo valor de mercado e com pesos iguais, diárias e mensais), 12 carteiras setoriais e os fatores de pesquisa Fama-French, retornos totais desde julho de 1926 (arquivo gerado a partir da base CRSP de setembro de 2026). Histórico diário de cotações com atraso da Cboe para SPY, XLF, KBE, KRE e JPM, com o fechamento de 3 de novembro de 2026 obtido da cotação com atraso da Cboe. Leis e datas de assinatura de congress.gov e dos ensaios da Federal Reserve History. Datas das eleições: a primeira terça-feira após a primeira segunda-feira de novembro. Gráficos produzidos pela SimianX a partir dos dados de retorno. Definições: carteiras setoriais Fama-French, margem financeira líquida, curva de juros.
Leituras relacionadas
- Melhores setores após as eleições de meio de mandato: 100 anos de dados: o placar de doze setores ao qual esta página se vincula
- Impasse político é bom para as ações? 49 Congressos, 1927-2025: governo dividido contra unificado, mandato a mandato
- Anos de midterm e o mercado de ações: 1950-2026: o histórico no nível do índice
- Ações para as midterms de 2026: 12 tickers, 3 cenários: o que muda em cada configuração do Congresso
- O ciclo presidencial: retornos do S&P 500 por ano, 1928-2025: onde o ano pós-midterm se encaixa no padrão de quatro anos
- Construtoras após as eleições de meio de mandato: 1926-2022: o outro setor sensível aos juros, com a tabela de taxas de hipoteca
- Ações industriais após as midterms nos EUA: dados 1926-2022: o braço industrial


