 Por Marcus Reeve
Ações de construtoras após as eleições de meio de mandato: o histórico completo, 1926-2022
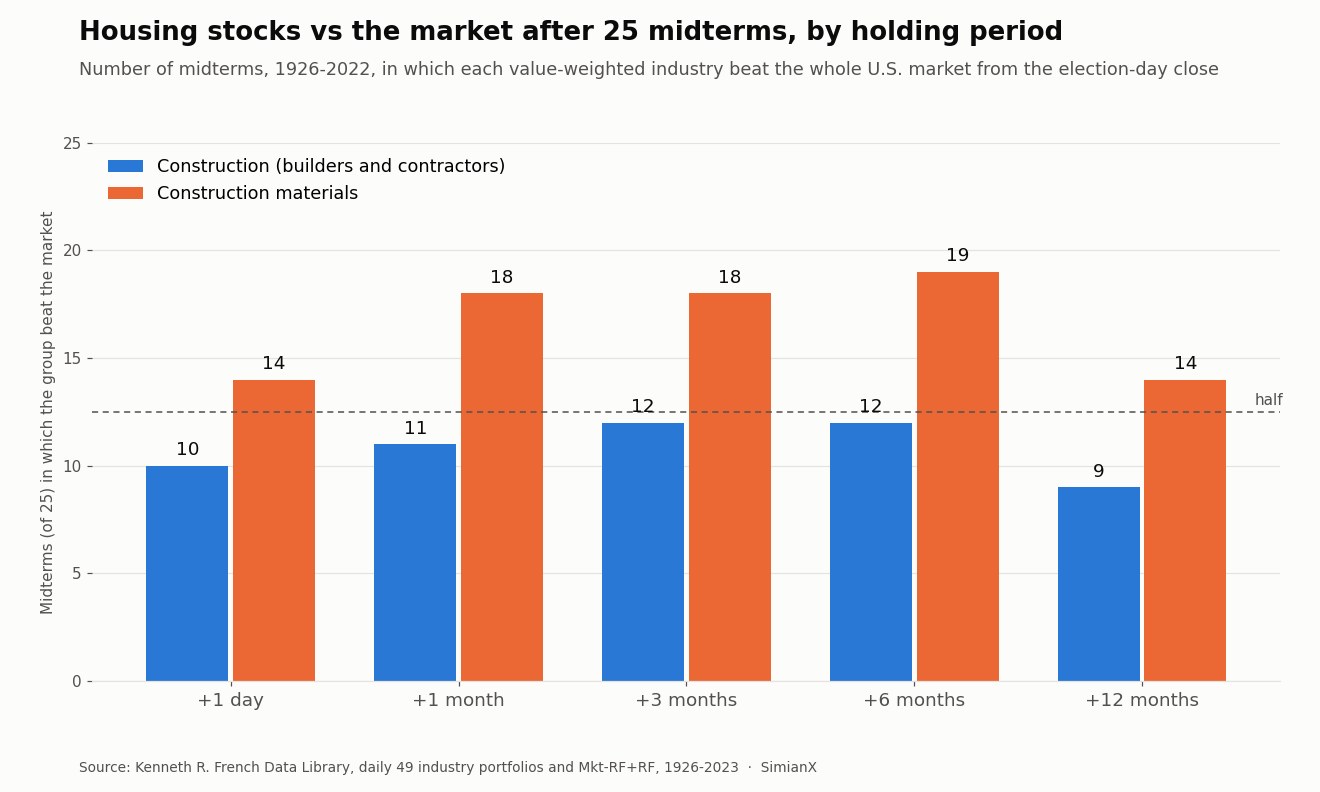
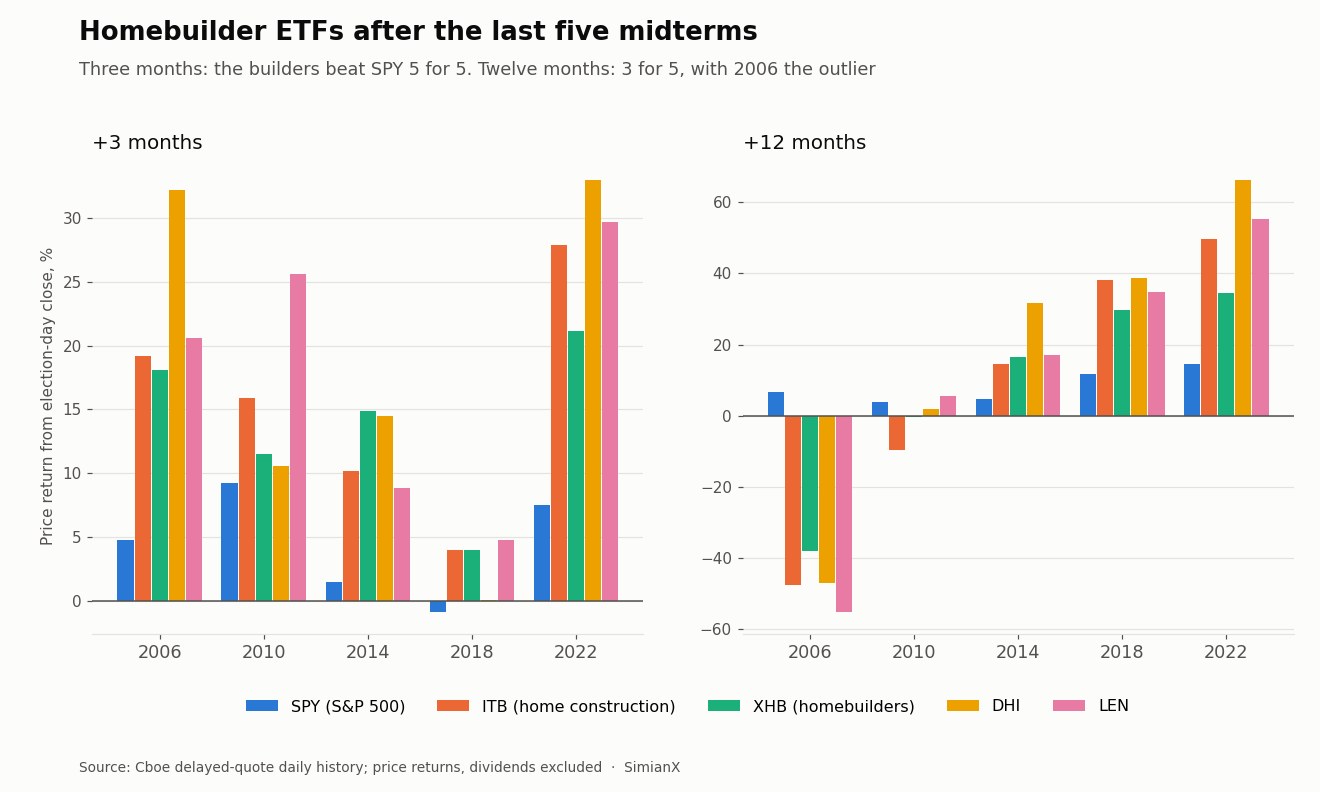
Resposta rápida: Depois de uma eleição de meio de mandato, o vencedor mais consistente do universo imobiliário foi o setor de materiais de construção, e não as construtoras de residências. Nas 25 eleições de meio de mandato de 1926 a 2022, as ações americanas de materiais de construção superaram o mercado como um todo nos três meses seguintes 18 vezes e em seis meses 19 vezes. As ações de construção, o grupo que inclui as construtoras de residências, superaram o mercado em doze meses apenas 9 vezes, com uma defasagem mediana de 6,4 pontos percentuais. Na era dos ETFs, os fundos de construtoras ITB e XHB bateram o S&P 500 nos três meses seguintes a todas as cinco eleições de meio de mandato de 2006 a 2022. Em doze meses o placar foi de 3 em 5, e o ITB caiu 47,7% no ano seguinte à votação de 2006.
Resultado (até 1h50 ET de 4 de novembro de 2026): Os democratas conquistaram o controle do Senado e da Câmara, segundo projeções da AP e da NBC News. Pela contagem da AP à 1h30 ET, os democratas haviam tomado dos republicanos sete cadeiras no Senado e 16 na Câmara. A partir de 3 de janeiro de 2027 o Congresso deixará de estar inteiramente nas mãos do partido da Casa Branca.
O setor imobiliário é um dos mais citados como aposta de eleição de meio de mandato. O tratamento tributário das hipotecas, os créditos para moradia acessível e os programas federais de habitação passam pelo Congresso, então uma mudança de maioria parece que deveria fazer diferença. O histórico diz algo mais restrito. As ações ligadas à habitação costumam ir bem nos primeiros meses após a votação, como acontece na maioria dos novembros, e depois quem manda são a taxa hipotecária e o ciclo imobiliário.
Esta página é o braço imobiliário da nossa série sobre as eleições de meio de mandato. O placar entre setores classifica doze grandes indústrias após cada eleição de meio de mandato desde 1926. Aqui descemos um nível: às duas indústrias ligadas à habitação nos dados de 49 indústrias, aos ETFs de construtoras, a duas grandes construtoras e à taxa hipotecária de 30 anos.
Como foi medido
A amostra longa vem da Kenneth R. French Data Library, que publica retornos totais diários e mensais de 49 carteiras setoriais americanas ponderadas por valor de mercado desde julho de 1926. Não existe nesses dados uma carteira pura de construtoras de residências, então duas indústrias representam a habitação:
- Construção (rótulo French "Cnstr", códigos SIC 1500-1799): empreiteiras gerais de edificações, construtoras residenciais, incorporadoras-construtoras (a categoria que abriga construtoras de residências como a D.R. Horton (DHI) e a Lennar), empreiteiras não residenciais, construção pesada e empreiteiras especializadas.
- Materiais de construção (rótulo French "BldMt"): madeira e produtos de madeira, construções de madeira e casas pré-fabricadas, cimento, concreto, gesso, vidro plano, coberturas, louças sanitárias, equipamentos de aquecimento, ferragens e produtos metálicos estruturais.
A carteira de Construção é pequena durante boa parte de sua história. Tinha uma única empresa na eleição de 1926, de três a cinco entre os anos 1930 e 1950, e só passou de 20 em 1970. Os resultados anteriores aos anos 1960 se apoiam em um punhado de ações e devem ser lidos assim. Materiais de construção tinha 13 empresas em 1926 e entre 33 e 213 em todas as eleições de meio de mandato seguintes.
O referencial é o retorno de mercado de French (Mkt-RF mais a taxa livre de risco), o retorno total ponderado por valor de mercado de todas as ações listadas nos EUA. Os dividendos estão incluídos dos dois lados. Cada janela começa no último fechamento no dia da eleição ou antes dele. A bolsa fechava no dia da eleição antes de 1970, então de 1926 a 1966 a base é o fechamento de segunda-feira. As janelas terminam no último fechamento na mesma data do calendário, ou antes dela, um, três, seis ou doze meses depois. Todas as 25 eleições de meio de mandato de 1926 a 2022 estão incluídas.
Para a era dos ETFs usei fechamentos diários da Cboe do ITB (iShares U.S. Home Construction), do XHB (SPDR S&P Homebuilders, que também inclui fabricantes de produtos de construção e varejistas do lar), da DHI, da LEN e do SPY. São retornos de preço, sem dividendos. A taxa hipotecária é a média semanal da taxa fixa de 30 anos da Freddie Mac na série MORTGAGE30US do FRED, que começa em 1971 e, portanto, cobre 13 eleições de meio de mandato.
O placar: ações imobiliárias após 25 eleições de meio de mandato
Construção (construtoras e empreiteiras) versus o mercado, 1926-2022:
| Janela após o dia da eleição | Média da Construção | Média do mercado | Superou o mercado | Construção positiva | Diferença média | Diferença mediana |
|---|---|---|---|---|---|---|
| +1 pregão | +0,1% | +0,4% | 10 de 25 | 12 de 25 | −0,3 pts | −0,2 pts |
| +1 mês | +1,0% | +1,8% | 11 de 25 | 15 de 25 | −0,8 pts | −0,9 pts |
| +3 meses | +9,8% | +7,6% | 12 de 25 | 17 de 25 | +2,1 pts | −0,9 pts |
| +6 meses | +18,4% | +13,6% | 12 de 25 | 21 de 25 | +4,8 pts | −2,0 pts |
| +12 meses | +19,0% | +17,7% | 9 de 25 | 17 de 25 | +1,3 pts | −6,4 pts |
Materiais de construção versus o mercado, 1926-2022:
| Janela após o dia da eleição | Média de Materiais | Média do mercado | Superou o mercado | Materiais positivos | Diferença média | Diferença mediana |
|---|---|---|---|---|---|---|
| +1 pregão | +0,4% | +0,4% | 14 de 25 | 15 de 25 | +0,0 pts | +0,1 pts |
| +1 mês | +3,0% | +1,8% | 18 de 25 | 18 de 25 | +1,2 pts | +1,7 pts |
| +3 meses | +10,7% | +7,6% | 18 de 25 | 21 de 25 | +3,1 pts | +2,4 pts |
| +6 meses | +16,7% | +13,6% | 19 de 25 | 22 de 25 | +3,1 pts | +3,4 pts |
| +12 meses | +18,6% | +17,7% | 14 de 25 | 21 de 25 | +0,9 pts | +1,1 pts |
Três pontos se destacam.
Materiais têm o histórico mais estável. As ações de materiais de construção superaram o mercado no primeiro mês após 18 de 25 eleições de meio de mandato, em três meses 18 vezes e em seis meses 19 vezes, com diferenças medianas de +1,7 a +3,4 pontos. Em doze meses a vantagem quase sumiu: 14 de 25 e uma diferença média abaixo de um ponto.
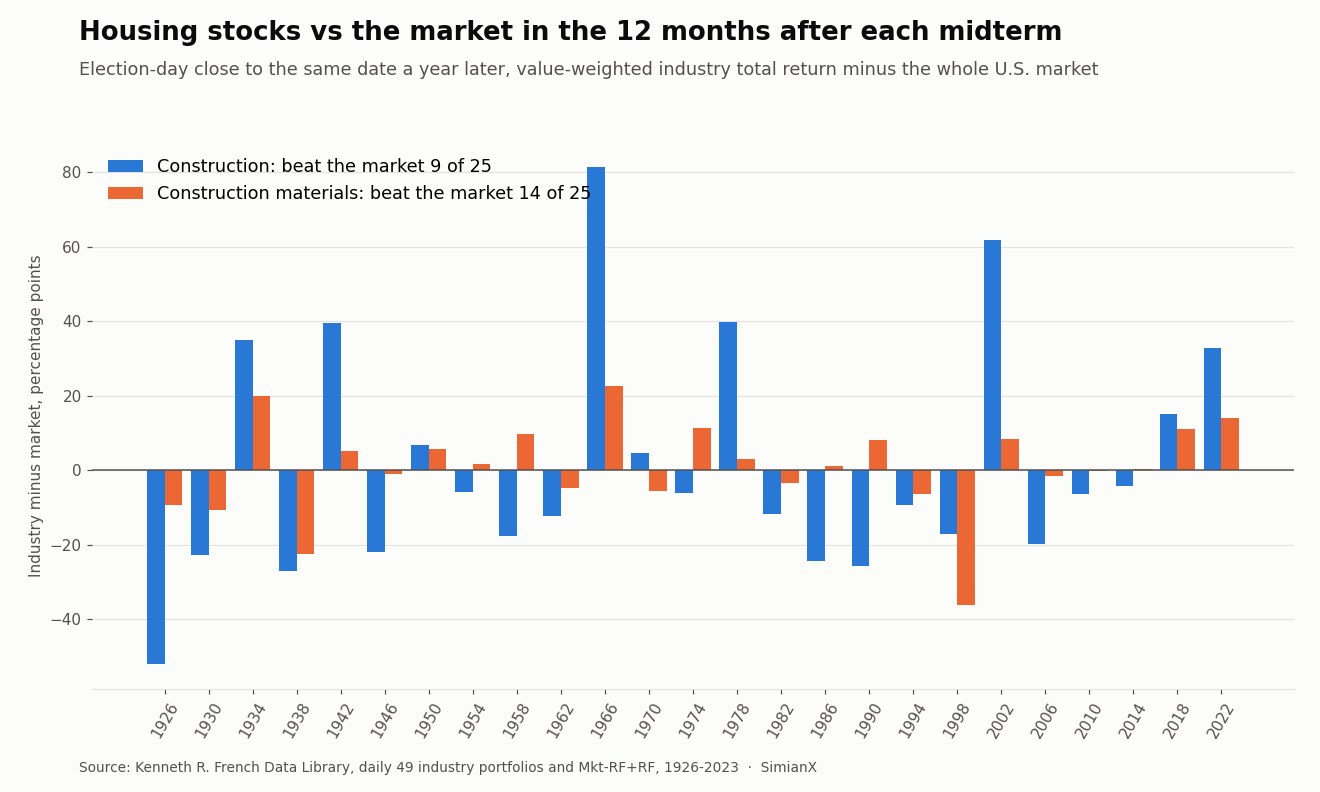
As médias das construtoras escondem um histórico perdedor. A média de doze meses da Construção supera o mercado em 1,3 ponto, mas o grupo só bateu o mercado em 9 de 25 eleições de meio de mandato. A média é puxada por dois anos enormes: +81,3 pontos depois de 1966 e +61,9 pontos depois de 2002. O ano típico foi uma perda de cerca de seis pontos em relação ao mercado.
A votação em si não faz nada. No dia seguinte à eleição, a Construção superou o mercado 10 vezes e Materiais 14 vezes. Nenhum dos dois resultados se distingue de um cara ou coroa.
A carteira imobiliária de French (operadores, incorporadores e corretores) é ainda mais fraca: superou o mercado em doze meses após apenas 6 de 25 eleições de meio de mandato, e após nenhuma das cinco de 2006 a 2022.
Cada eleição de meio de mandato desde 1926: a tabela de referência
Retornos totais a partir do fechamento do dia da eleição. "vs merc." é a diferença em doze meses frente ao mercado como um todo, em pontos percentuais. A última coluna é o número de empresas na carteira de Construção naquele novembro.
| Eleição | Mercado +3m | Constr. +3m | Materiais +3m | Mercado +12m | Constr. +12m | Materiais +12m | Constr. vs merc. | Materiais vs merc. | Empresas constr. |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2% | +1,2% | +3,5% | +29,0% | −23,0% | +19,8% | −52,0 | −9,2 | 1 |
| 1930 | −3,8% | −20,9% | −3,8% | −35,4% | −58,1% | −46,0% | −22,8 | −10,6 | 4 |
| 1934 | −0,4% | −23,2% | +5,7% | +44,5% | +79,5% | +64,5% | +35,0 | +19,9 | 5 |
| 1938 | −4,2% | −5,9% | −12,6% | +3,2% | −23,8% | −19,3% | −27,0 | −22,6 | 4 |
| 1942 | +12,0% | +35,4% | +14,7% | +32,3% | +71,9% | +37,6% | +39,6 | +5,3 | 3 |
| 1946 | +4,2% | −2,0% | +9,2% | +3,1% | −18,8% | +2,1% | −21,9 | −1,0 | 3 |
| 1950 | +17,3% | +16,5% | +19,5% | +24,8% | +31,7% | +30,6% | +6,9 | +5,8 | 4 |
| 1954 | +16,0% | +16,1% | +17,6% | +32,3% | +26,6% | +34,0% | −5,7 | +1,7 | 3 |
| 1958 | +8,8% | +14,7% | +10,8% | +15,9% | −1,6% | +25,7% | −17,5 | +9,8 | 4 |
| 1962 | +15,1% | +12,3% | +12,2% | +27,6% | +15,2% | +23,0% | −12,3 | −4,6 | 8 |
| 1966 | +11,7% | +50,1% | +25,0% | +22,1% | +103,5% | +44,8% | +81,3 | +22,7 | 19 |
| 1970 | +17,2% | +26,4% | +17,2% | +18,1% | +22,7% | +12,7% | +4,6 | −5,4 | 23 |
| 1974 | +7,8% | −1,8% | +17,7% | +25,1% | +19,0% | +36,5% | −6,1 | +11,4 | 49 |
| 1978 | +6,1% | +8,5% | +8,5% | +15,8% | +55,6% | +18,9% | +39,8 | +3,1 | 51 |
| 1982 | +7,0% | +12,7% | +12,5% | +26,1% | +14,4% | +22,7% | −11,7 | −3,4 | 51 |
| 1986 | +12,9% | +6,5% | +21,4% | −1,1% | −25,5% | −0,0% | −24,3 | +1,1 | 63 |
| 1990 | +18,0% | +17,1% | +24,9% | +34,2% | +8,7% | +42,4% | −25,5 | +8,2 | 78 |
| 1994 | +3,6% | −0,9% | +3,8% | +29,6% | +20,2% | +23,3% | −9,3 | −6,2 | 80 |
| 1998 | +16,0% | +27,7% | +12,0% | +25,7% | +8,6% | −10,4% | −17,1 | −36,1 | 85 |
| 2002 | −6,7% | +1,0% | −2,4% | +20,4% | +82,2% | +28,8% | +61,9 | +8,4 | 49 |
| 2006 | +5,9% | +10,8% | +13,7% | +9,4% | −10,2% | +7,9% | −19,6 | −1,5 | 48 |
| 2010 | +10,3% | +22,8% | +16,9% | +5,3% | −1,0% | +5,1% | −6,4 | −0,3 | 44 |
| 2014 | +2,1% | −1,1% | +2,6% | +6,1% | +2,0% | +6,6% | −4,1 | +0,5 | 50 |
| 2018 | −0,3% | −2,0% | −0,6% | +12,6% | +27,7% | +23,8% | +15,1 | +11,2 | 44 |
| 2022 | +8,2% | +22,6% | +18,1% | +15,4% | +48,3% | +29,4% | +32,9 | +14,0 | 47 |
Algumas linhas pedem contexto. O pior resultado da Construção, −52,0 pontos depois de 1926, é de uma única empresa. O melhor, +81,3 pontos depois de 1966, veio de uma carteira de 19 ações se recuperando do aperto de crédito de 1966, quando o dinheiro para hipotecas secou porque os juros dos depósitos bateram nos tetos legais. Os +61,9 pontos depois de 2002 foram o início do boom imobiliário, com taxas hipotecárias perto de 6% e em queda.
Os anos perdedores se concentram nas fases de baixa do setor imobiliário. Depois de 1986, as ações de construção caíram 25,5% enquanto o mercado ficou praticamente estável. A Tax Reform Act, assinada duas semanas antes daquela votação, havia eliminado muitos abrigos fiscais do setor imobiliário, e a crise das associações de poupança e empréstimo estava se formando. Depois de 1990, a Construção ficou 25,5 pontos atrás no meio da limpeza dessas associações. Depois de 2006, caiu 10,2% com o início do colapso do subprime. Nenhum desses episódios foi causado pelo resultado da eleição.
As duas eleições de meio de mandato mais recentes são a primeira vez em que os dois grupos superaram o mercado por mais de dez pontos em eleições consecutivas: a Construção bateu o mercado por 15,1 e 32,9 pontos depois de 2018 e 2022, e Materiais por 11,2 e 14,0 pontos. Nos dois anos houve uma forte alta das taxas hipotecárias antes da votação, ponto ao qual voltamos mais adiante.
É a eleição de meio de mandato ou é novembro?
As ações do setor imobiliário têm um padrão sazonal conhecido: costumam ir bem do fim do outono até a primavera, antes da temporada de vendas. Então o teste justo é saber se os meses após a eleição de meio de mandato são melhores do que os mesmos meses em outros anos. Rodei janelas idênticas, começando na primeira terça-feira após a primeira segunda-feira de novembro, para todos os anos de 1926 a 2025.
| Grupo e janela | Após eleições de meio de mandato | Mesma janela, demais anos |
|---|---|---|
| Construção, +3 meses | 12 de 25 (48%) | 46 de 75 (61%) |
| Construção, +12 meses | 9 de 25 (36%) | 35 de 74 (47%) |
| Materiais, +3 meses | 18 de 25 (72%) | 46 de 75 (61%) |
| Materiais, +6 meses | 19 de 25 (76%) | 48 de 75 (64%) |
| Materiais, +12 meses | 14 de 25 (56%) | 38 de 74 (51%) |
Isso muda a leitura. As ações de construção foram pior após as eleições de meio de mandato do que na mesma janela de outros anos, tanto em três quanto em doze meses. Os materiais de construção foram melhor, com uma taxa de acerto cerca de 11 a 12 pontos percentuais maior em três e seis meses. Com 25 observações, uma diferença desse tamanho pode ser acaso. É uma inclinação modesta, não uma regra.
O mesmo quadro aparece no ciclo presidencial de quatro anos. Com retornos mensais de novembro a outubro, a Construção superou o mercado em 9 de 25 anos pós-eleição de meio de mandato, sua janela mais fraca entre as quatro do ciclo (13 de 25 no ano pré-eleitoral, 14 de 25 após as eleições presidenciais, 11 de 24 no período que antecede a eleição de meio de mandato). Em todas as janelas móveis de doze meses desde 1926, a Construção superou o mercado 44,5% das vezes, então o ano pós-eleição de meio de mandato fica abaixo da sua taxa normal. Materiais ficam perto de 50% em todas as janelas do ciclo.
A era dos ETFs: ITB, XHB, DHI e LEN, de 2006 a 2022
Três meses após o dia da eleição (retorno de preço):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Média | Superou o SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| ITB | +19,2% | +15,9% | +10,2% | +4,0% | +27,8% | +15,4% | 5 de 5 |
| XHB | +18,1% | +11,5% | +14,9% | +4,0% | +21,1% | +13,9% | 5 de 5 |
| DHI | +32,2% | +10,6% | +14,5% | +0,1% | +33,0% | +18,1% | 5 de 5 |
| LEN | +20,6% | +25,6% | +8,8% | +4,8% | +29,7% | +17,9% | 5 de 5 |
Doze meses após o dia da eleição (retorno de preço):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Média | Superou o SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| ITB | −47,7% | −9,5% | +14,5% | +38,1% | +49,7% | +9,0% | 3 de 5 |
| XHB | −38,1% | −0,4% | +16,5% | +29,7% | +34,5% | +8,4% | 3 de 5 |
| DHI | −47,1% | +2,0% | +31,7% | +38,8% | +66,3% | +18,3% | 3 de 5 |
| LEN | −55,2% | +5,6% | +17,0% | +34,7% | +55,4% | +11,5% | 4 de 5 |
A sequência perfeita em três meses é sobretudo sazonalidade. Todas as linhas de construtoras superaram o SPY em três meses após as cinco eleições de meio de mandato, por 1,0 a 27,4 pontos. Mas o ITB também superou o SPY na mesma janela em 11 dos 15 anos sem eleição de meio de mandato de 2007 a 2025, e o XHB em 9 de 15. 5 de 5 parece uma sequência forte numa janela que já favorece as construtoras.
O primeiro dia foi negativo. No dia seguinte à votação, ITB, XHB, DHI e LEN superaram o SPY apenas uma vez em cinco tentativas cada. Os ganhos iniciais vieram nas semanas seguintes, não do resultado.
Em doze meses há duas épocas. Em 2006 as construtoras já estavam havia um ano no colapso imobiliário: a DHI acumulava queda de 37,4% no ano ao chegar ao dia da eleição, e o ITB perdeu mais 47,7% nos doze meses seguintes enquanto o SPY subia 6,7%. Em 2018 e 2022 as construtoras também chegaram à votação muito no vermelho, com o ITB em queda de 26,2% e 34,5% no ano, e depois subiram 38,1% e 49,7%. Chegar em queda antecedeu os dois desfechos, então isso sozinho não é um sinal. O que separou os anos foi o que aconteceu depois com a demanda por moradia e com as taxas hipotecárias.
O XHB é o fundo mais suave. Ele inclui fabricantes de produtos de construção e varejistas do lar ao lado das construtoras, e por isso suas oscilações nos anos extremos foram menores: −38,1% contra −47,7% do ITB depois de 2006, e +34,5% contra +49,7% depois de 2022.
As taxas hipotecárias em torno das eleições de meio de mandato
A taxa hipotecária de 30 anos é o fator isolado que mais pesa no lucro das construtoras. Veja como ela se moveu em torno de cada eleição de meio de mandato desde o início da pesquisa da Freddie Mac.
| Eleição | Taxa de 30 anos na votação | Variação nos 12 meses anteriores | Variação, +3 meses | Variação, +12 meses | Constr. vs merc., 12m | Materiais vs merc., 12m |
|---|---|---|---|---|---|---|
| 1974 | 9,87% | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90% | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15% | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89% | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13% | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05% | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83% | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13% | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31% | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23% | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98% | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83% | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95% | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
As variações de taxa estão em pontos percentuais. A taxa mostrada é a última leitura semanal no dia da eleição ou antes dele.
As taxas costumavam cair depois da votação, e isso não ajudou as construtoras. A taxa de 30 anos estava mais baixa doze meses depois em 9 dessas 13 eleições de meio de mandato, e mais baixa três meses depois em 10. Mesmo assim, as ações de construção superaram o mercado em apenas 2 dos 9 anos em que as taxas caíram ao longo do ano. As ações andam à frente dos juros: quando as taxas hipotecárias estão caindo, as construtoras muitas vezes já precificaram isso.
A alta antes da votação pesou mais do que o movimento depois dela. Nas cinco eleições de meio de mandato em que a taxa hipotecária subiu pelo menos meio ponto nos doze meses anteriores ao dia da eleição (1974, 1978, 1994, 2018 e 2022), a Construção superou o mercado no ano seguinte 3 vezes e Materiais 4 vezes. Nas outras oito, a Construção superou uma vez e Materiais quatro. Cinco observações são uma evidência muito frágil, e 1978 é um caso em que as taxas continuaram subindo e as ações subiram mesmo assim. Mas isso se encaixa num padrão conhecido: as construtoras tendem a chegar ao fundo quando o medo dos juros atinge o pico, não quando os juros atingem o pico.
Para ver como os próprios rendimentos do Tesouro se comportam em torno da votação, consulte nossa tabela de rendimentos do Tesouro e do dólar. As taxas hipotecárias acompanham o título de 10 anos mais um spread, então as duas páginas devem ser lidas juntas.
O que o Congresso pode e não pode mudar na habitação
O argumento habitual a favor de uma aposta imobiliária na eleição de meio de mandato é legislativo. Veja quando as principais leis federais de habitação do último século foram de fato assinadas, em relação à eleição de meio de mandato mais próxima.
| Lei | Assinada | Momento |
|---|---|---|
| National Housing Act (criou a FHA) | 27 de junho de 1934 | Quatro meses antes da eleição de 1934 |
| Emergency Home Finance Act (criou a Freddie Mac) | Julho de 1970 | Meses antes da eleição de 1970 |
| Tax Reform Act of 1986 (acabou com muitos abrigos fiscais imobiliários) | 22 de outubro de 1986 | Duas semanas antes da eleição de 1986 |
| Housing and Economic Recovery Act (criou a FHFA) | 30 de julho de 2008 | Aprovada pelo Congresso eleito em 2006, depois da janela de 12 meses |
| Tax Cuts and Jobs Act (limitou as deduções de juros hipotecários e SALT) | 22 de dezembro de 2017 | Onze meses antes da eleição de 2018 |
| Inflation Reduction Act (prorrogou o crédito 45L para casas energeticamente eficientes) | 16 de agosto de 2022 | Três meses antes da eleição de 2022 |
| One Big Beautiful Bill Act (elevou o teto SALT para US$ 40.000 em 2025-2029 e ampliou o crédito para moradia de baixa renda) | 4 de julho de 2025 | Dezesseis meses antes da eleição de 2026 |
O padrão é consistente. As grandes leis de habitação foram aprovadas por Congressos que já estavam no cargo antes da eleição de meio de mandato, em geral com um mesmo partido controlando as duas casas. Os Congressos que saem dessas eleições são divididos com mais frequência e aprovam pouca legislação de habitação no primeiro ano. A maior intervenção federal no setor no período, a intervenção na Fannie Mae e na Freddie Mac em 2008, foi uma ação do Executivo, conduzida pelo regulador e pelo Tesouro.
Muitas das alavancas que mexem com o lucro das construtoras estão totalmente fora do Congresso: a trajetória de juros do Federal Reserve, a supervisão da Fannie Mae e da Freddie Mac pela FHFA, o preço do seguro hipotecário da FHA e as tarifas sobre madeira e outros materiais importados. O que um novo Congresso pode fazer é legislar sobre impostos, financiar programas habitacionais por meio do orçamento e realizar audiências. Isso se encaixa no resultado do nosso estudo sobre o impasse político: um governo dividido sobretudo trava novas leis, em vez de reverter as antigas.
O cenário de 2026
Veja onde estava o grupo imobiliário no fechamento de 3 de novembro de 2026, dia da votação, com retornos de preço desde o fechamento de 31 de dezembro de 2025.
| Ticker | 2026 no ano até o fechamento de 3 nov | vs SPY | Abaixo da máxima de fechamento de 2026 |
|---|---|---|---|
| SPY | +10,6% | — | −3,2% |
| ITB | −2,9% | −13,5 pts | −17,7% |
| XHB | −1,0% | −11,6 pts | −16,0% |
| DHI | +0,8% | −9,8 pts | −13,4% |
| LEN | −16,3% | −26,9 pts | −30,2% |
As construtoras atingiram o pico em meados de fevereiro (ITB, XHB e DHI em 13 de fevereiro; LEN em janeiro) e ficaram cerca de 10 a 27 pontos atrás do S&P 500 neste ano. A taxa hipotecária de 30 anos estava em 7,24% na última leitura semanal antes da votação (29 de outubro), contra 6,17% um ano antes e 6,15% no fim de 2025. Ela marcou uma mínima de 2026 de 5,98% em 26 de fevereiro e uma máxima de 7,40% em 8 de outubro.
Isso coloca 2026 entre as eleições de meio de mandato com alta de mais de meio ponto na taxa hipotecária antes da votação, ao lado de 1974, 1978, 1994, 2018 e 2022. É também um ano em que as construtoras chegaram ao dia da eleição bem atrás do mercado, como em 2006, 2018 e 2022. Esses precedentes apontam em direções diferentes e são apenas um punhado, então descrevem o cenário em vez de prever o desfecho.
O resultado em si, um Congresso democrata diante de uma Casa Branca republicana, é a configuração dividida que nosso histórico do S&P 500 nas eleições de meio de mandato e o placar setorial analisam em detalhe. Para a habitação, os principais temas legislativos agora em calendário compartilhado são o teto SALT, que volta a US$ 10.000 depois de 2029 pela lei atual, e as dotações anuais para habitação. Os juros continuam com o Fed e o mercado de títulos. Você pode rodar uma análise ao vivo da DHI na SimianX para ver como o mercado está precificando em tempo real a maior construtora de residências dos EUA.
Os limites desta análise
Vinte e cinco eleições de meio de mandato são uma amostra útil para estudos eleitorais e uma amostra pequena para a estatística. A carteira de Construção teve menos de dez empresas em todas as eleições anteriores a 1966, então as primeiras linhas se aproximam de resultados de uma única ação. Ela também mistura construtoras de residências com empreiteiras comerciais e de construção pesada, cujo negócio depende mais de obras públicas e de gastos das empresas do que de hipotecas. A carteira de materiais inclui produtos, como ferragens e louças sanitárias, que são vendidos tanto para reformas quanto para obras novas.
A amostra de ETFs são cinco eleições de meio de mandato, todas com resultado de governo dividido, então ela não consegue separar um efeito de eleição de meio de mandato de um efeito de governo dividido. Os números dos ETFs são retornos de preço; as construtoras pagam dividendos pequenos, então incluí-los mudaria pouco. A tabela de taxas hipotecárias tem 13 linhas, e a comparação da alta prévia as divide em grupos de cinco e de oito.
Nada disso é previsão ou recomendação de investimento. É um registro do que aconteceu.
Perguntas frequentes
Como as ações de construtoras se comportam após as eleições de meio de mandato?
De forma mista, e depende do prazo. Nas 25 eleições de meio de mandato de 1926 a 2022, a indústria da construção, que inclui as construtoras de residências, superou o mercado nos três meses seguintes 12 vezes e em doze meses 9 vezes. Na era dos ETFs, ITB e XHB bateram o S&P 500 em três meses após as cinco eleições de 2006 a 2022, e em doze meses após três.
As ações de materiais de construção são melhores que as construtoras após essas eleições?
Pelo histórico, sim. As ações de materiais de construção superaram o mercado em três meses após 18 de 25 eleições de meio de mandato e em seis meses após 19, nos dois casos acima da sua taxa de acerto na mesma janela de outros anos. Em doze meses superaram o mercado 14 vezes, contra 9 da Construção.
As taxas hipotecárias caem depois das eleições de meio de mandato?
Muitas vezes, mas não de forma confiável. A taxa fixa de 30 anos estava mais baixa doze meses após a votação em 9 das 13 eleições de meio de mandato desde 1974, e mais alta depois de 1978, 1986, 1998 e 2022. A variação média em doze meses ficou perto de zero.
O ITB perdeu dinheiro depois de alguma eleição de meio de mandato?
Sim. A partir do fechamento de 7 de novembro de 2006, o ITB caiu 47,7% nos doze meses seguintes com o agravamento do colapso imobiliário, enquanto o SPY subiu 6,7%. Depois da eleição de 2010, o ITB caiu 9,5% em doze meses. Subiu depois de 2014, 2018 e 2022.
Um Congresso democrata ou republicano muda a aposta imobiliária?
Não de forma consistente. As principais leis federais de habitação do último século, da National Housing Act de 1934 à One Big Beautiful Bill Act de 2025, foram assinadas antes da eleição de meio de mandato mais próxima, e não pelo Congresso que ela elegeu. As taxas hipotecárias, o Fed e o ciclo imobiliário explicam mais os resultados pós-eleição do que a composição partidária.
A alta das ações imobiliárias após essas eleições é só sazonal?
Em grande parte. As ações de construtoras costumam ir bem de novembro ao início da primavera na maioria dos anos. O ITB superou o SPY na mesma janela de três meses em 11 de 15 anos sem eleição de meio de mandato desde 2007, então seu 5 de 5 após essas eleições é menos incomum do que parece.
O que os investidores do setor imobiliário devem acompanhar após as eleições de meio de mandato de 2026?
A taxa hipotecária de 30 anos, que chegou à votação em 7,24% depois de subir cerca de um ponto no ano, e a demanda por moradia rumo à temporada de vendas da primavera. Historicamente, esses fatores pesaram mais para as construtoras do que a composição do Congresso.
Conclusão
As ações de materiais de construção têm o melhor histórico imobiliário após as eleições de meio de mandato: superaram o mercado em três meses após 18 de 25 eleições desde 1926, um pouco melhor do que em outros anos. As ações de construção, o grupo que inclui as construtoras de residências, foram pior após essas eleições do que nos mesmos meses de outros anos, e superaram o mercado em doze meses apenas 9 vezes em 25. Na era dos ETFs, a sequência perfeita das construtoras em três meses é sobretudo sazonalidade de novembro, e seus resultados em doze meses variaram de −47,7% a +49,7% no caso do ITB. As grandes leis de habitação foram assinadas em sua maioria antes da votação. Por esse histórico, as taxas hipotecárias e o ciclo imobiliário importaram mais para as construtoras do que o partido vencedor.
Fontes. Kenneth R. French Data Library: 49 carteiras setoriais (ponderadas por valor de mercado, diárias e mensais, com definições SIC e número de empresas) e os fatores de pesquisa de Fama-French, retornos totais desde julho de 1926 (arquivo gerado a partir da base CRSP de setembro de 2026). Histórico diário de cotações com atraso da Cboe para SPY, ITB, XHB, DHI e LEN até o fechamento de 3 de novembro de 2026. Taxa fixa de 30 anos da Primary Mortgage Market Survey da Freddie Mac via FRED (MORTGAGE30US), semanal desde abril de 1971. Datas de assinatura das leis conforme as referências indicadas. Datas eleitorais: a primeira terça-feira após a primeira segunda-feira de novembro. Gráficos produzidos pela SimianX a partir dos dados subjacentes. Definições: carteiras setoriais de Fama-French, pesquisa hipotecária da Freddie Mac.
Leituras relacionadas
- Melhores setores após as eleições de meio de mandato: 100 anos de dados: o placar de doze setores ao qual esta página se subordina
- O impasse político é bom para as ações? 49 Congressos, 1927-2025: governo dividido versus unificado, legislatura por legislatura
- O mercado de ações após as eleições de meio de mandato: todos os ciclos de 1950 a 2026: o histórico no nível do índice
- Rendimentos do Tesouro e o dólar após as eleições de meio de mandato, 1962-2022: o pano de fundo dos juros por trás do custo das hipotecas
- Ações de bancos após as eleições de meio de mandato: 25 eleições, 1926-2022: o outro setor sensível aos juros, e o lado dos credores hipotecários
- Small caps batem as large caps após as eleições de meio de mandato? 1926-2022: efeitos de tamanho nas mesmas janelas


